
肺水腫治療薬市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.92 十億米ドル |
| 市場規模 (2032) | 4.70 十億米ドル |
| 成長率 (2027 - 2032) | 3.67 % |
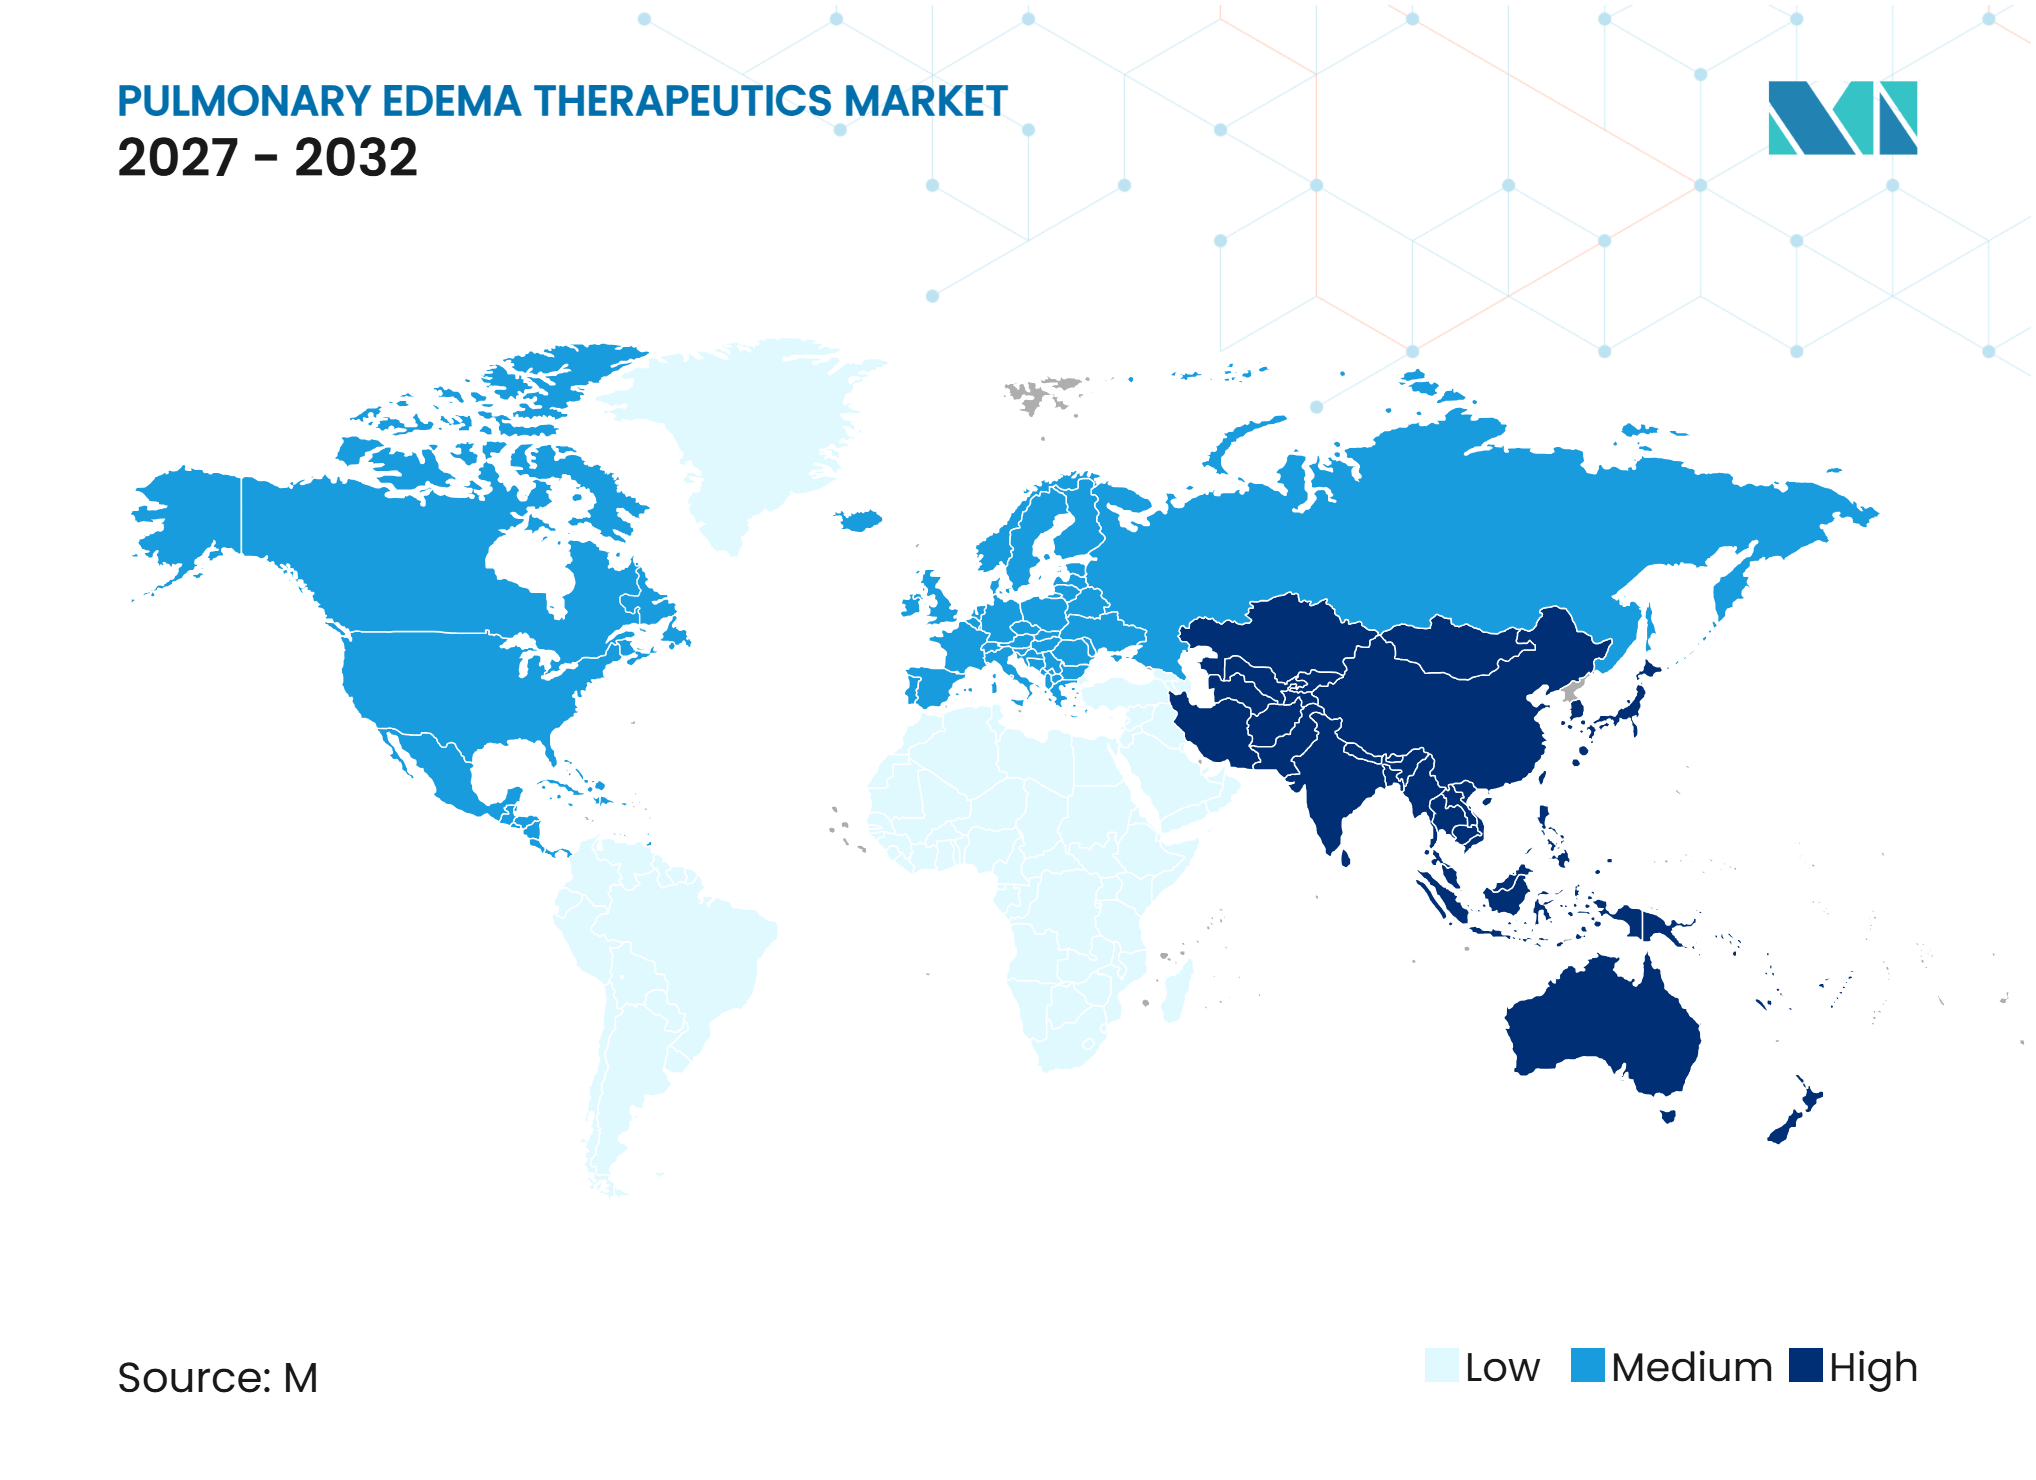
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる肺水腫治療薬市場分析
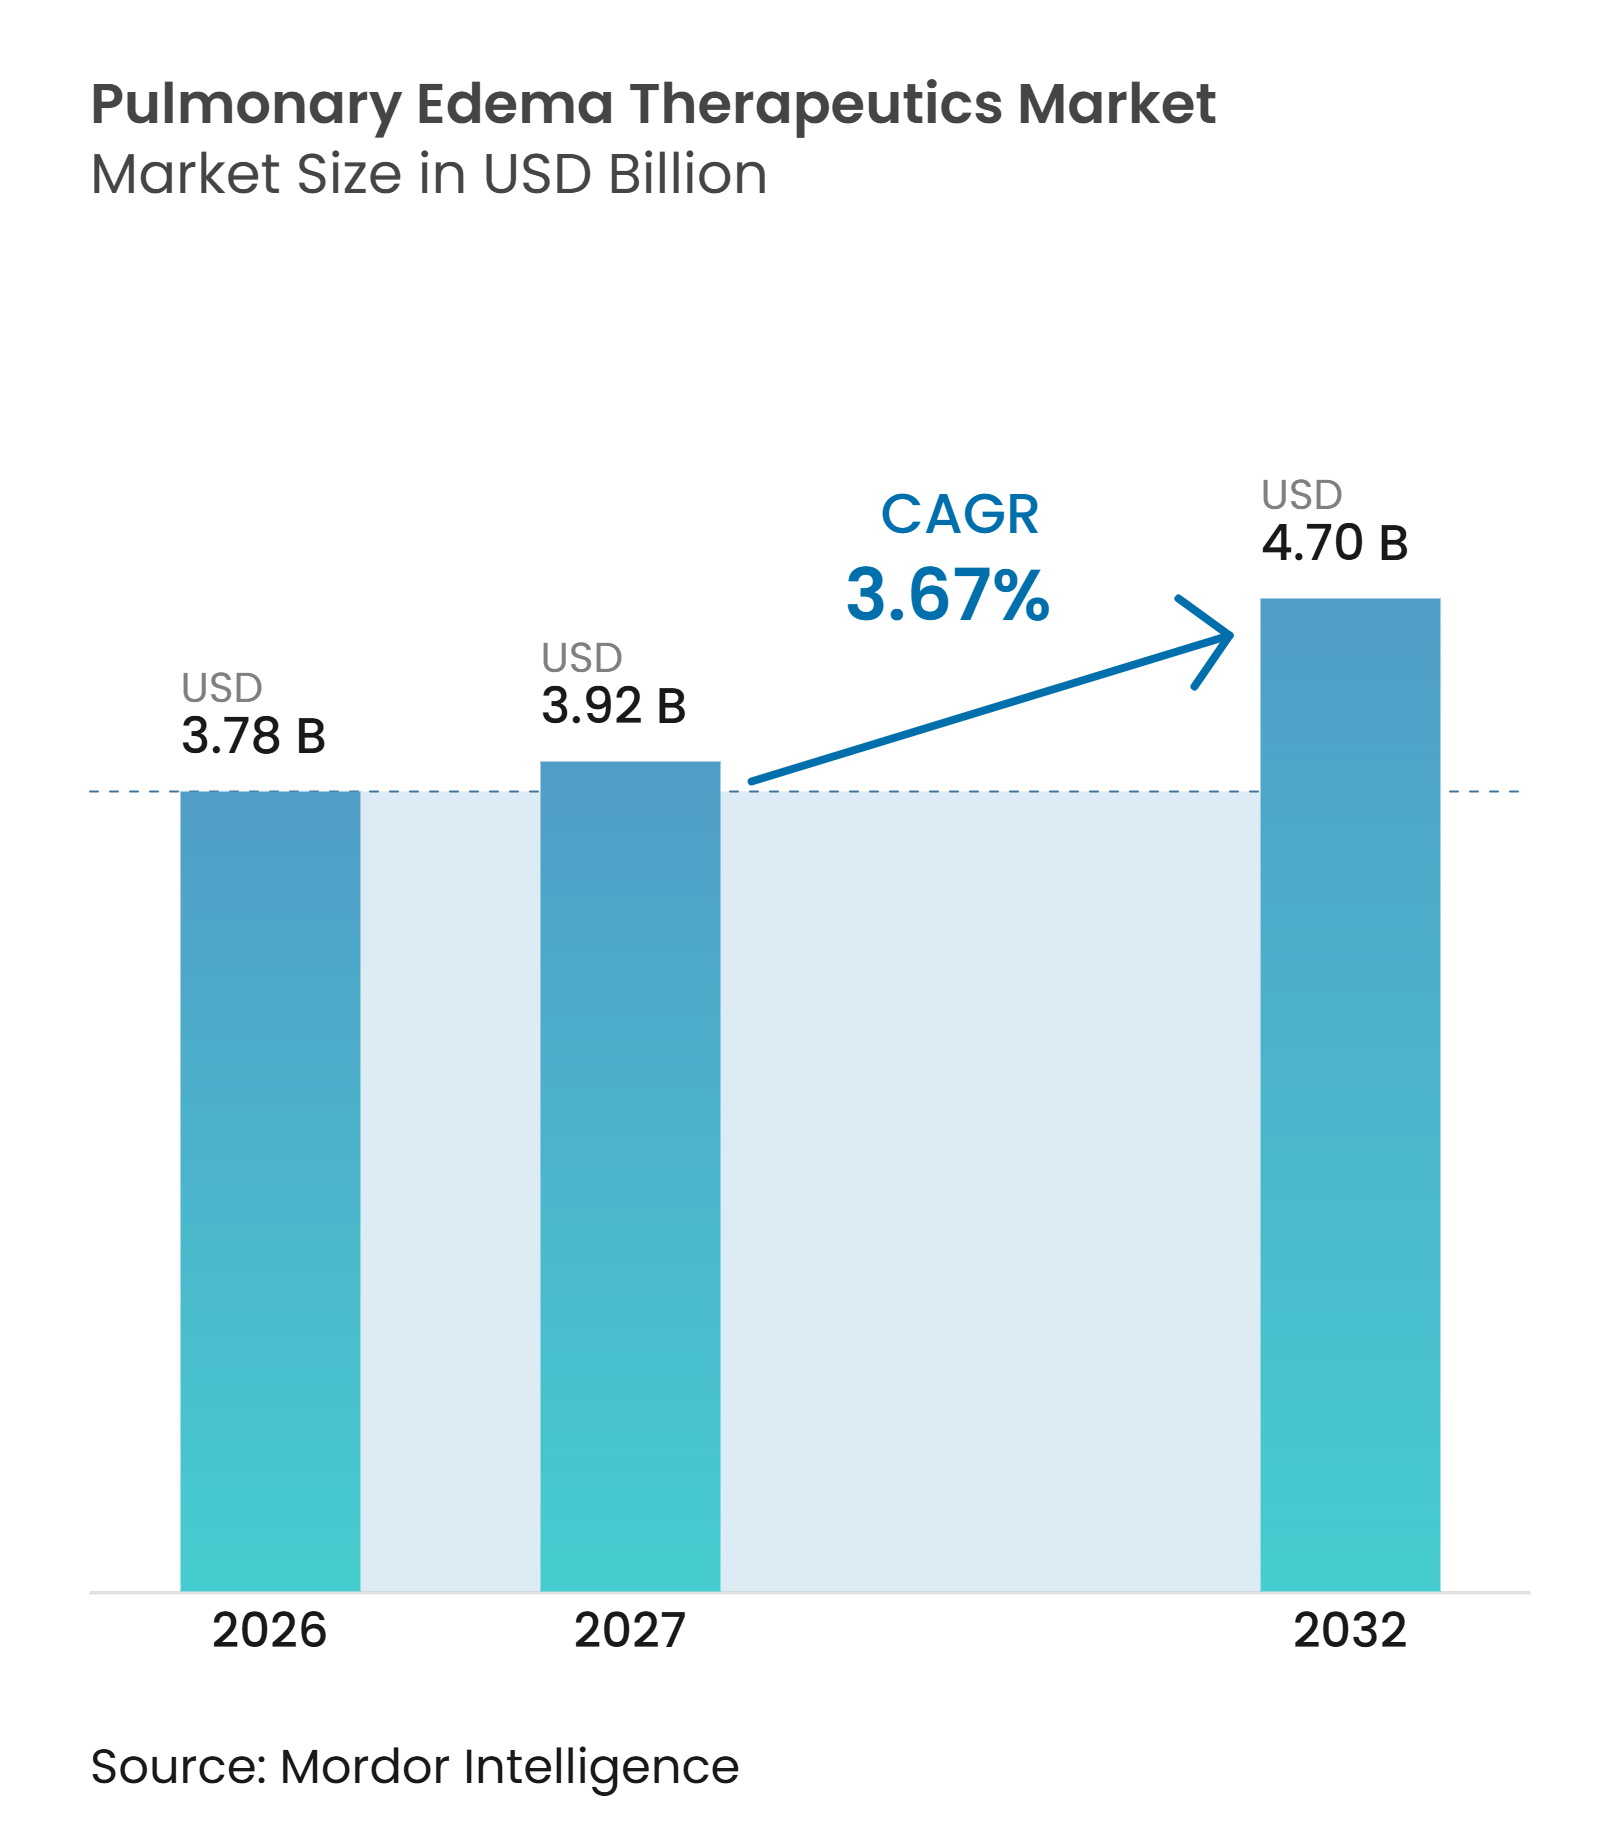
肺水腫治療薬市場規模は、2026年に3.78 ビリオン 米ドル、2027年に3.92 ビリオン 米ドルと予測され、2027年から2032年にかけて3.67%のCAGRで成長し、2032年までに4.70 ビリオン 米ドルに達する見込みです。
成長は、入院後にのみ治療を行うのではなく、体液うっ滞に対するより早期の介入によって形成されています。心不全、腎臓病、急性呼吸器疾患は治療対象患者数を引き続き拡大させており、新しい投与システムにより静脈内投与と同等の除うっ血を外来および在宅環境で実現できるようになっています。ポイントオブケアイメージングおよびリモートモニタリングも、臨床医が残存うっ滞をより早期に認識し、より多くの臨床的根拠に基づいて治療を調整するのに役立っています。企業はデバイス対応製剤、標的疾患修飾治療、および入院減少を示すエビデンスパッケージを通じて対応しています。これらの変化は、臨床医にとって実用的で、医療提供者にとって償還可能であり、病院外の患者にとって管理しやすい治療薬に機会をもたらしています。
主要レポートのポイント
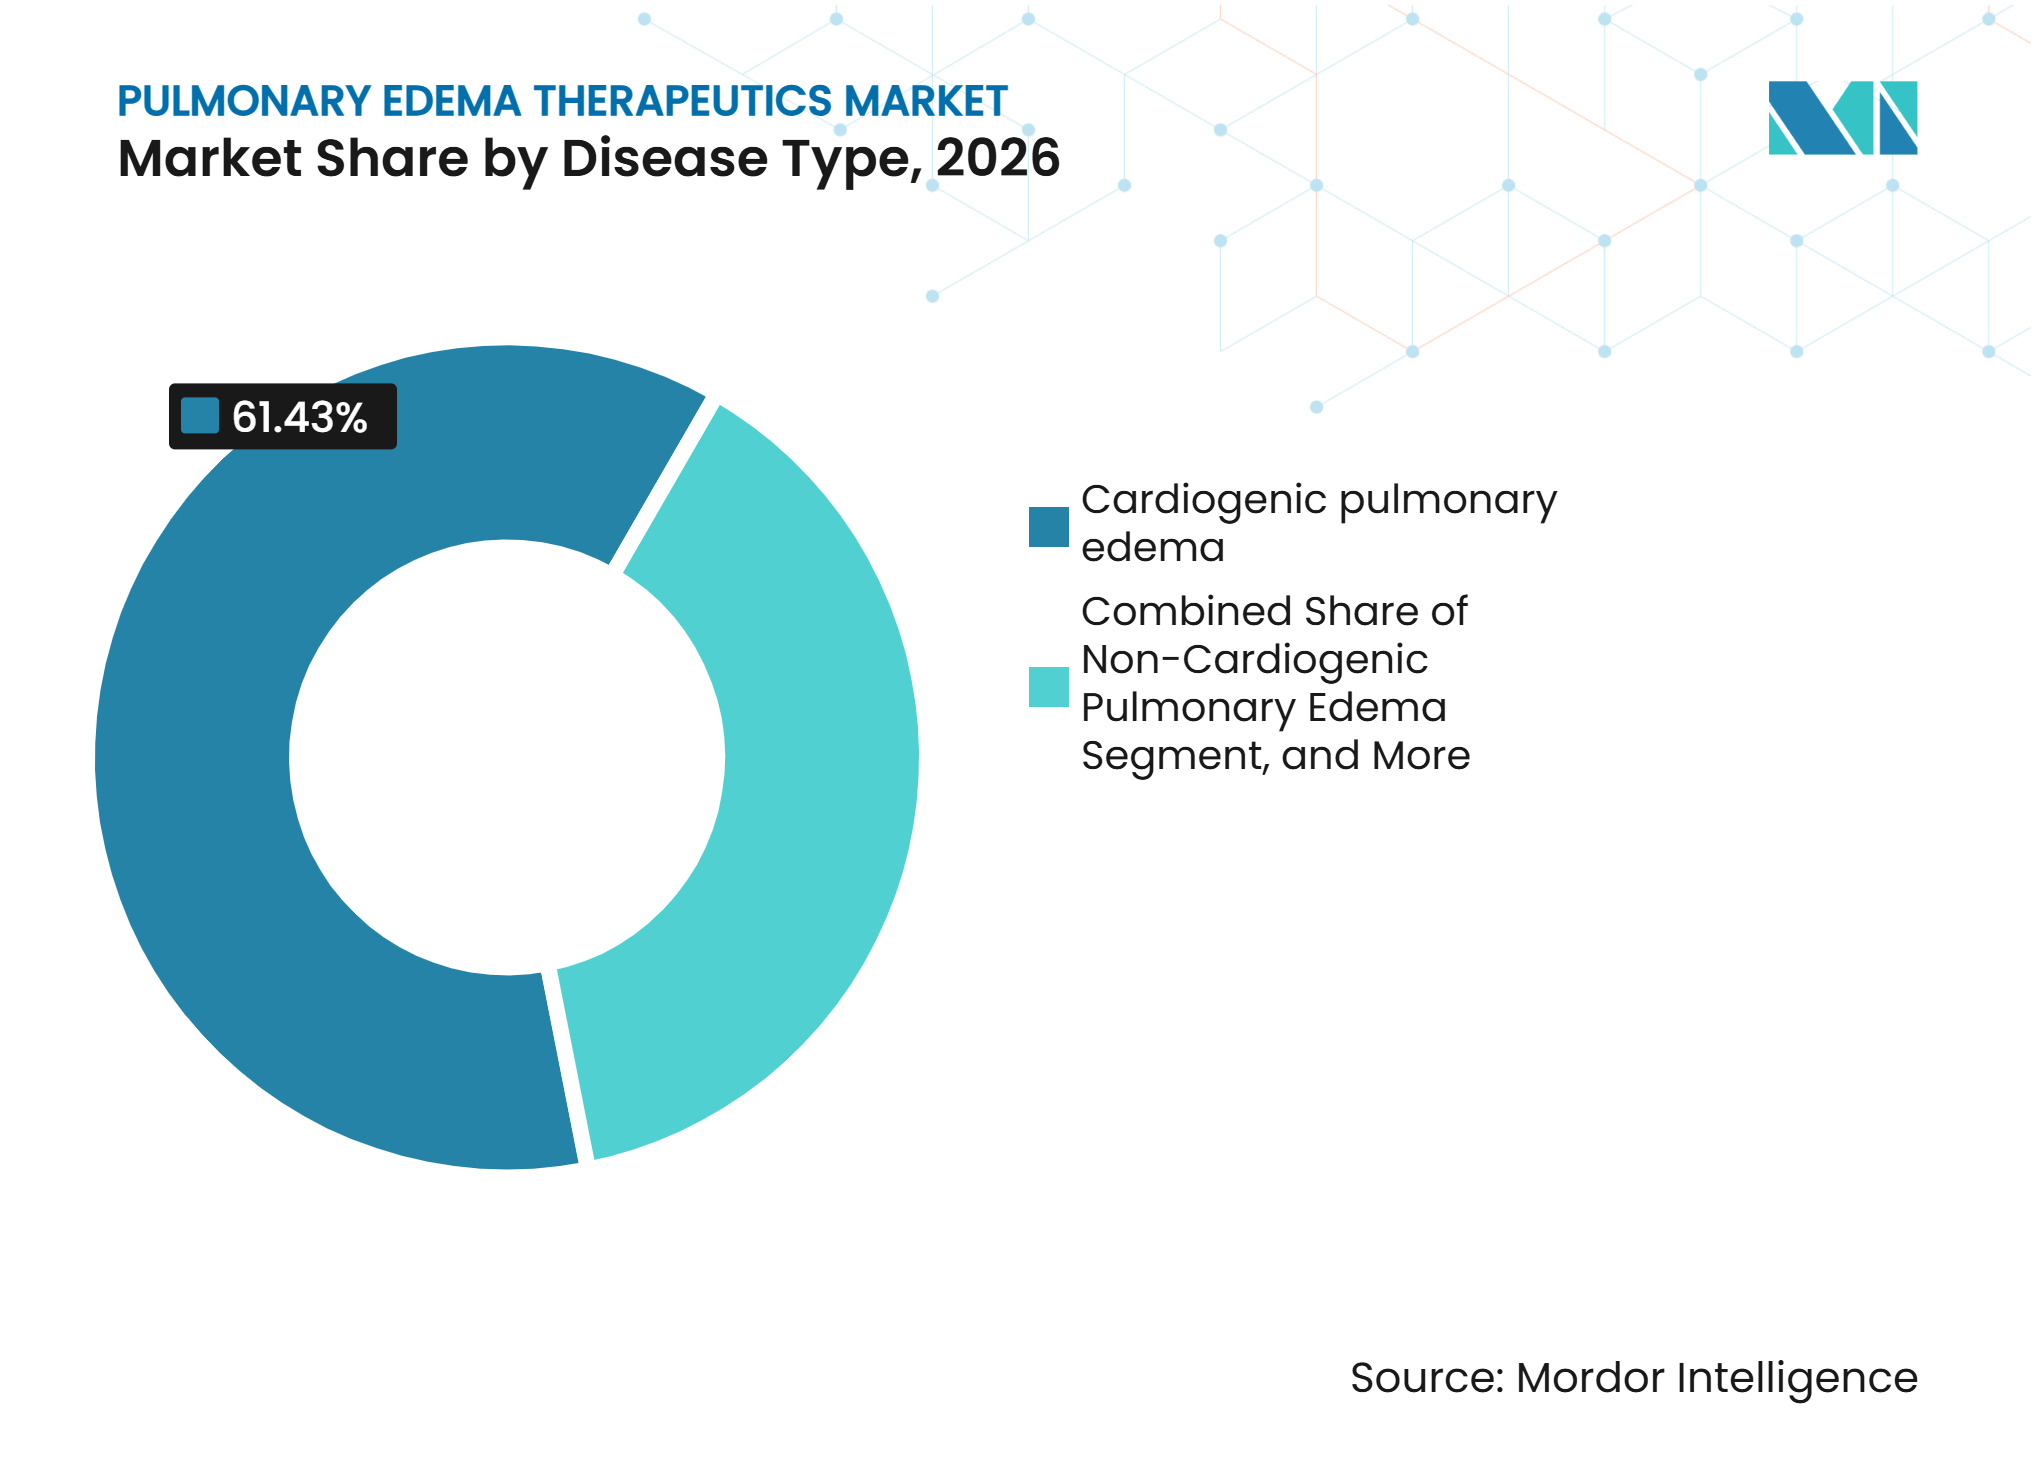
- 疾患タイプ別では、心原性肺水腫が2026年の肺水腫治療薬市場シェアの61.43%を占め、非心原性肺水腫は2032年にかけて5.76%のCAGRで拡大すると予測されています。
- 薬剤クラス別では、利尿薬が2026年の肺水腫治療薬市場シェアの42.56%を占め、強心薬および昇圧薬は2032年にかけて5.99%と最も高い予測CAGRを記録しました。
- 投与経路別では、静脈内療法が2026年の収益の71.43%を占め、2032年にかけて6.43%のCAGRで成長すると予測されています。
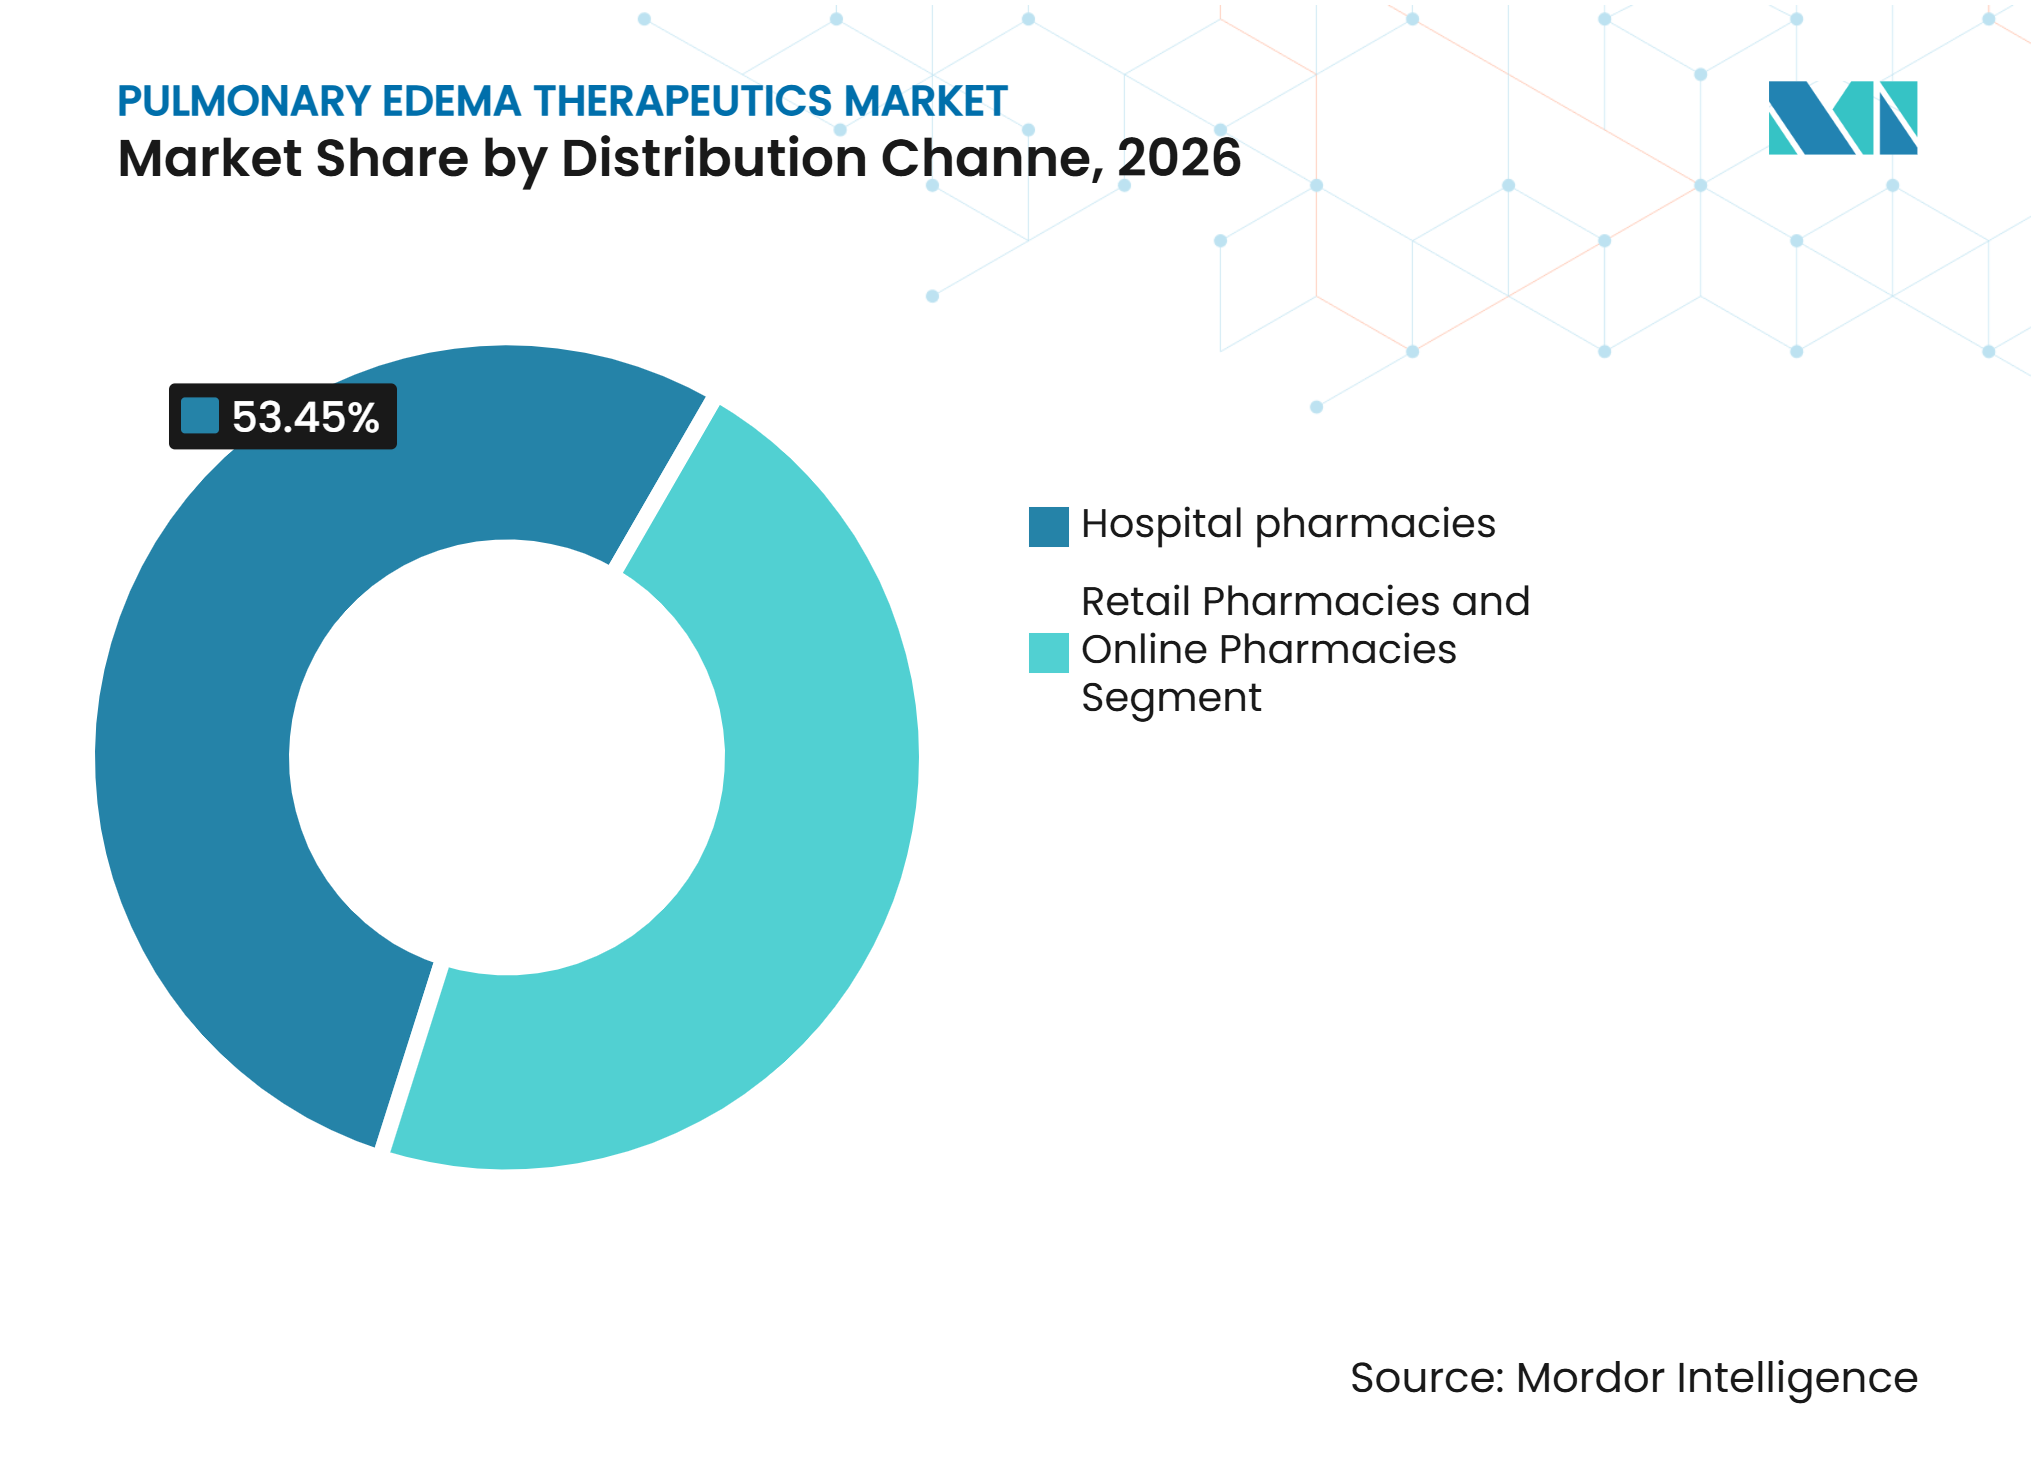
- 流通チャネル別では、病院薬局が2026年の収益の53.45%を占め、オンライン薬局は2032年にかけて6.98%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年の収益の46.78%を占め、外来手術センターは2032年にかけて6.76%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の42.56%を占め、アジア太平洋は2032年にかけて4.65%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 心不全および心腎疾患負担の増大 | +1.50% | 世界全体、特に北米およびアジア太平洋で顕著 | 長期(4年以上) |
| 急性期ケアにおける非侵襲的換気の普及拡大 | +0.60% | 北米および欧州、アジア太平洋への拡大を伴う | 中期(2〜4年) |
| ポイントオブケアでの肺うっ滞評価 | +0.50% | 北米および欧州、アジア太平洋での早期都市部採用を伴う | 中期(2〜4年) |
| 在宅皮下利尿薬投与の成長 | +0.40% | 北米、西欧での新興利用を伴う | 短期(2年以内) |
| バイオマーカー誘導型およびリモート体液管理 | +0.40% | 世界全体、北米および欧州での早期利用を伴う | 長期(4年以上) |
| 透過性浮腫に対する肺標的療法 | +0.30% | 世界全体、特にARDS重点集中治療市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
心不全および心腎疾患負担の増大
心不全および慢性腎臓病は、急性期および外来環境全体にわたって肺水腫治療の必要性を拡大させています。草案の推計によれば、670万人の米国成人が心不全を抱えており、この数は2030年までに850万人に達し、体液過負荷に関連した年間入院件数は120万件に上るとされています。多くの患者は腎機能障害も有しており、これにより利尿薬治療の予測が困難になり、投与量の慎重な決定が必要となります。米国食品医薬品局は2025年にFUROSCIXの適応症を慢性腎臓病に関連した浮腫にまで拡大し、scPharmaceuticalsはその後まもなく拡大適応症を上市しました。Bayerも、駆出率40%以上心不全成人患者に対するフィネレノンの米国承認を取得し、以前は選択肢が限られていた患者群における疾患修飾治療を拡大しました。肺水腫治療薬市場は、より大きく臨床的に複雑な患者基盤に直面しており、治療費は予防、除うっ血、および腎臓モニタリングとますます結びついています。
急性期ケアにおける非侵襲的換気の普及拡大
非侵襲的換気は、急性心原性肺水腫の多くの患者に対する早期ケアパスウェイの中心となっています。2025年のレビューでは、急性呼吸不全における確立された役割と、フェイスマスクインターフェースが忍容されない場合の高流量鼻腔酸素の利用増加が説明されています。治療プロトコルは、安定化中に静脈内血管拡張薬および利尿薬と換気を組み合わせることが増えており、これにより急性期薬物療法の継続的な必要性が支持されています。また、特に異なる酸塩基プロファイルを持つ高齢患者において、すべての患者で反応が均一ではないことも示唆されています。このため、治療の組み合わせと強度を選択する際には患者評価が重要となります。急性期ケアプロトコルが呼吸サポートと急速な体液除去の両方を必要とする患者を特定する場合、肺水腫治療薬市場は恩恵を受けます。
ポイントオブケアでのうっ滞評価とリモート体液管理
肺超音波は、ベッドサイドで肺うっ滞を評価する実用的な方法として重要性を増しています。2025年の入院患者を対象とした研究では、心肺ポイントオブケア超音波検査が予想在院日数の短縮および臨床管理の変化と関連していることが示されました。自動Bライン検出によりこのアプローチへのアクセスが向上する可能性がありますが、プラットフォーム間でパフォーマンスが異なる場合があるため、システムには依然として臨床医の監督が必要です。退院時の残存Bラインはその後の心不全イベントとも関連しており、フォローアップの強度と利尿薬調整のより明確な根拠を臨床医に提供しています。バイオマーカー誘導型およびリモート体液管理は、緊急ケアが必要になる前に悪化を特定することで超音波を補完できます。これらのツールはより個別化された除うっ血を支援し、モニタリングの枠組みが明確な場合には肺水腫治療薬市場における治療薬の使用を増加させる可能性があります。
在宅皮下利尿薬投与の成長
在宅皮下投与は、退院後の浮腫悪化に対する臨床医のアプローチを変えています。2025年の傾向スコアマッチング分析では、評価された心不全患者集団において、皮下フロセミドが静脈内フロセミドと比較して1年入院率が低いことが報告されました[1]。臨床薬理学的研究では、高濃度皮下フロセミド製剤が静脈内投与と同等のバイオアベイラビリティを達成し、1時間以内に速やかな利尿およびナトリウム利尿を生じさせることが示されました。FUROSCIXの売上および充填投与量は2025年中に急増し、循環器科および腎臓科の処方医の間での早期の商業的受容を示しました。MannKindは2025年10月にscPharmaceuticalsの買収を完了し、その後もFUROSCIXの売上の継続的成長を報告しました。このモデルは、肺水腫治療薬市場に対して、適切な治療を長期入院ケアから監督付き外来利用へとシフトさせる経路を提供しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 積極的な除うっ血による腎臓および血行動態リスク | -0.50% | 世界全体、慢性腎臓病と心不全の併存疾患が多い市場でより大きな圧力 | 長期(4年以上) |
| 高い急性期ケアおよび入院コスト | -0.40% | 世界全体、中東・アフリカおよび南米で最も強い制約 | 中期(2〜4年) |
| 心臓、肺、感染性原因にわたる診断上の重複 | -0.30% | 世界全体、特に低リソースおよびプライマリケア重点システム | 中期(2〜4年) |
| 非心原性浮腫に対する疾患特異的療法の限界 | -0.40% | 世界全体、パイプライン活動は北米および欧州に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
積極的な除うっ血による腎臓および血行動態リスク
ループ利尿薬は体液除去の中核的治療法であり続けていますが、積極的な除うっ血は腎機能を悪化させ、血行動態管理を複雑にする可能性があります。このリスクは、心不全と慢性腎臓病を同時に有する患者に特に関連します。2025年の除うっ血療法のレビューでは、多くのデバイスベースのアプローチが限られた臨床的利益しか示しておらず、薬剤開発と臨床モニタリングが改善の中心的な領域として残っていることが指摘されました[2]。超音波ガイド下管理はより良い投与量決定を支援できますが、すべての患者の腎リスクを排除するわけではありません。したがって臨床医は、中等度または重度の腎機能障害を有する患者への在宅利尿の拡大前に、標準化されたモニタリングを要求する可能性が高いです。この制約は、外来製剤が臨床的に有効であっても、肺水腫治療薬市場内での採用を遅らせる可能性があります。
高い急性期ケアコストと診断上の複雑性
病院治療は依然として高コストであり、一方でジェネリックフロセミドはブランド製剤に対する価格圧力を生み出しています。2025年第2四半期のFUROSCIXの総額から純額への27%の割引は、プレミアム製剤に必要な支払者交渉を反映しています。コスト制約は、中東、アフリカ、南米の一部を含む、病院予算と支払者カバレッジが限られている地域でより顕著です。心臓、肺、感染性疾患が類似した呼吸困難の徴候を呈する可能性があるため、診断上の重複も適切な治療を遅らせます。ポイントオブケアイメージングは臨床的な分類を改善する可能性がありますが、訓練されたスタッフと機器への不均一なアクセスは実際的な障壁として残っています。非心原性浮腫には、広く確立された疾患特異的薬理学的標準治療が欠如しているという追加的な制限があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患タイプ別:
心原性ケアが治療需要の中核であり続ける心原性肺水腫は2026年の肺水腫治療薬市場収益の61.43%を占めました。この地位は、左室機能不全、高血圧緊急症、弁膜症を有する広範な患者集団を反映しています。これらの疾患は、多くの医療システムで確立された治療経路と償還支援を有しています。サクビトリルおよびバルサルタンは、米国での特許圧力にもかかわらず、駆出率低下型心不全の治療を形成し続けています。フィネレノンは、米国および欧州での承認後、軽度低下または保存された駆出率を有する患者に疾患修飾の選択肢を追加しています。感染誘発性浮腫は小さなセグメントに留まっていますが、ARDS管理、昇圧薬サポート、および呼吸介入を通じて治療需要を引き付けています。高地性肺水腫は専門的であり、主にニフェジピンやデキサメタゾンなどの予防指向のアプローチで管理されています。
非心原性肺水腫は2032年にかけて5.76%のCAGRで成長すると予測されています。ARDSは、支持的換気のみではなく、内皮損傷と肺胞液貯留に対処する療法の必要性を生み出しています。2025年の科学的レビューでは、この疾患に対する承認された疾患特異的薬理学的標準の欠如が強調されました。Edesaは2025年に機械的換気下のARDS患者を対象としたパリジプルバートのフェーズ3陽性結果を報告しました。Vasomuneは、血管バリアを安定化させ体液漏出を制限するよう設計されたTie2受容体アゴニストを研究しています。後期段階の候補の承認は、肺水腫治療薬市場のこの部分の治療選択肢を大幅に変える可能性があります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
薬剤クラス別:
利尿薬のリーダーシップが継続する中、専門療法が拡大利尿薬は2026年の肺水腫治療薬市場シェアの42.56%を占めました。ジェネリック経口および静脈内フロセミドは、特に病院および外来維持において、日常的なケアの大きなシェアを引き続き支えています。価値は、従来の点滴設定以外での使用を可能にするpH中性皮下および鼻腔内製剤へとシフトしています。静脈内ニトログリセリンを含む血管拡張薬は、高血圧性急性肺水腫に引き続き重要であり、利尿薬および呼吸サポートと組み合わせて使用されることが多いです。モルヒネなどのオピオイドは、血行動態安全性への懸念から重要性が低下しています。SGLT2阻害薬、サクビトリルおよびバルサルタン、ならびに非ステロイド性ミネラルコルチコイド受容体拮抗薬も、上流の心不全管理の役割を拡大しています。
強心薬および昇圧薬は2032年にかけて5.99%のCAGRで成長すると予測されています。これらの治療法は、循環不安定、ショック、および呼吸不全を組み合わせた複雑な病態に重要です。AstraZenecaは、ダパグリフロジンおよび治験中の経口RXFP1アゴニストであるペクセレルゴンを含む心血管療法の開発を継続しています。肺標的療法は収益面では小さいですが、肺胞損傷部位での浮腫に対処できる可能性があるため、その研究活動は注目に値します。2025年のATS抄録では、早期研究において気管内トリヨードサイロニンによる酸素化の改善と人工呼吸器必要性の低下が報告されました。これらのプログラムが意味のある臨床的利益を確立すれば、肺水腫治療薬市場はより幅広い急性期療法の組み合わせを見る可能性があります。
投与経路別:
代替経路が進歩する中、静脈内ケアがその役割を維持静脈内療法は2026年の収益の71.43%を占め、2032年にかけて6.43%のCAGRで拡大すると予測されています。静脈内投与は、急性エピソード中の迅速かつ予測可能な除うっ血の臨床的ベンチマークであり続けています。このセグメントはまた、より少ないリソース集約的な形式で静脈内投与と同等の曝露を提供するよう設計された皮下製品からも恩恵を受けています。無作為化クロスオーバー研究では、皮下フロセミドが静脈内投与に対して107.3%のバイオアベイラビリティを達成し、1時間以内に利尿およびナトリウム利尿が始まることが示されました。SQ Innovationは2025年10月にLasix ONYUのFDA承認を取得し、別の皮下投与プラットフォームを追加しました。MannKindも2026年7月にFuroscix ReadyFlowのFDA承認を取得しました。
経口療法は、フロセミド、トルセミド、ブメタニドを含む長期外来維持に引き続き重要です。腸管浮腫は代償不全時に経口吸収を低下させる可能性があり、これにより迅速な作用が必要な場合の静脈内または皮下投与の使用が強化されます。鼻腔内投与は、2025年9月のENBUMYSTのFDA承認後に新たな選択肢となりました。吸入利尿薬は依然として治験段階にありますが、吸入肺血管療法は関連する臨床環境でこの経路が実行可能であることを示しています。MannKindは前臨床開発において乾燥粉末ブメタニドプログラムを評価しています。代替経路は、点滴を使用できない、または自己注射を好まない患者に対して肺水腫治療薬市場が対応するのに役立つ可能性があります。
流通チャネル別:
デジタルフルフィルメントが成長する中、病院薬局が中心的役割を維持病院薬局は2026年の流通チャネル収益の53.45%を占めました。急性エピソードは多くの場合、無菌調製、迅速な投与量調整、および訓練された看護サポートを必要とし、これにより静脈内利尿薬、強心薬、および昇圧薬は施設ケアと密接に結びついています。このチャネルは、重篤な呼吸困難または不安定な血行動態を有する患者にとって引き続き重要です。小売薬局は経口維持療法を引き続き提供していますが、ジェネリックフロセミドは製品差別化の余地が限られています。ジェネリックカテゴリーの成熟した性質も、その周辺に専門サービスを構築するインセンティブを制限しています。したがって病院チャネルは、外来ケアが拡大しても肺水腫治療薬市場において中心的な役割を維持するでしょう。
オンライン薬局は2032年にかけて6.98%のCAGRで成長すると予測されています。ASOP財団の調査では、米国成人の38%が処方薬をオンラインで購入したことがあり、多くのユーザーがこの行動を過去3年間に始めたことが示されました。デジタルフルフィルメントは、患者が臨床的監督を受けている場合の維持療法および在宅調剤皮下キットに適しています。Amgenの2025年のAmgenNow直接消費者向けプラットフォームの立ち上げは、心血管薬メーカーが患者への直接アクセスモデルを構築している方法を示しています。回避可能な心不全入院に対して臨床医をより責任ある立場に置く政策提案は、在宅調剤療法への需要を強化する可能性があります。このチャネルの拡大は、償還、安全な処方プロセス、および患者教育に依存するでしょう。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
病院が急性期治療をリードする中、外来手術センターが新たな需要を追加病院は2026年のエンドユーザー収益の46.78%を占めました。ほとんどの肺水腫エピソードは、救急および入院環境で利用可能な迅速な評価、酸素サポート、体液管理、およびモニタリングを必要とします。救急医療サービスも、病院前呼吸サポートおよび選択された薬理学的介入を通じた早期ケアにおいて役割を果たしています。心不全クリニックは、患者が病院ケアから監督付き外来フォローアップへより早期に移行するにつれて重要性を増しています。これらのクリニックは、薬物調整と腎機能およびうっ滞モニタリングを組み合わせることができます。病院は肺水腫治療薬市場において重篤なエピソードの主要な治療環境であり続けるでしょう。
外来手術センターは2032年にかけて6.76%のCAGRで成長すると予測されています。その関連性は、心血管処置の外来環境への継続的な移行と、一部の処置後の体液状態管理の必要性から生じています。2025年のJACC分析では、米国における心血管処置の外来移行とそのケア提供への影響が検討されました。処置後の退院計画には、適切な患者に対するモニタリングと在宅利尿が含まれることが増えるかもしれません。在宅医療環境は、密接にモニタングできる心不全および腎臓病患者に特に、別の発展中のエンドユーザーグループです。2025年の質改善プロジェクトでは、小規模な慢性腎臓病および心不全コホートにおける在宅皮下フロセミドの物流的実現可能性が示されました。
地域分析
北米
北米は2026年の肺水腫治療薬市場シェアの42.56%を占めました。この地域は、大規模な心不全患者集団、高度な救急および入院インフラ、および新しい薬剤デバイス組み合わせの迅速な採用を組み合わせています。FDAは、Lasix ONYU、ENBUMYST、Furoscix ReadyFlowを含むいくつかの新しい投与選択肢を支援しました。この承認活動は、患者をモニタリングできる場合に退院後の治療を検討するよう臨床医を促します。米国メディケア・メディケイドサービスセンターも、回避可能な心不全入院に焦点を当てた提案モデルを通じてインセンティブを再形成しています。カナダは公衆衛生システムを通じてループ利尿薬への安定したアクセスを支援しており、メキシコは病院容量の改善に伴いジェネリック静脈内薬の成長を提供しています。FDAからの規制上の影響と償還政策は、地域採用にとって引き続き重要です。
アジア太平洋
アジア太平洋は2032年にかけて4.65%のCAGRで成長すると予測されています。中国、インド、東南アジア全体での病院投資は、集中治療ベッド、静脈内薬、および救急治療能力へのアクセスを拡大しています。急性非代償性心不全に対する認識の高まりも、診断から治療への経路を改善しています。肺超音波およびAI支援放射線診断は、循環器科の容量が限られており救急画像診断の専門知識がまだ発展途上の地域で有用かもしれません。レビューおよびメタ分析では、肺超音波ガイド下療法が主要な心血管有害事象を減少させることが報告され、このアプローチのより広範な評価を支持しています。日本および韓国はより多くの疾患修飾型心不全療法を採用しており、重篤な入院を減少させながら慢性ケアを拡大する可能性があります。医療システムへの投資と臨床医のトレーニングが、新しい投与技術が地域の肺水腫治療薬市場全体にどれだけ早く到達するかを決定するでしょう。
欧州、中東・アフリカ、および南米
欧州は確立された心不全パスウェイ、臨床エビデンスネットワーク、およびバイオマーカー主導の救急ケアを有しており、中東、アフリカ、南米はよりアクセスが不均一です。Bayerは2026年3月に、駆出率40%以上の心不全成人患者に対するフィネレノンの欧州委員会承認および英国承認を取得しました。ドイツ、英国、フランスは、外来プログラムが退院目標を正式化するにつれて皮下利尿薬を採用できる活発な専門家ネットワークを有しています。湾岸協力会議諸国は集中治療容量と専門家アクセスを増加させていますが、ブランド療法は主要都市以外ではアクセスが限られています。ブラジルとアルゼンチンは急性呼吸器ケアインフラを改善していますが、治療コストとカバレッジのギャップは依然としてエピソードあたりの支出を制限しています。欧州の規制決定、国家償還規則、および病院調達システムは、これらの混合地域セグメント全体での採用に影響を与えるでしょう。肺水腫治療薬市場は、熟した専門センターとリソースが制約されたシステムの間で異なる速度で成長するでしょう。
競合ランドスケープ
市場集中度
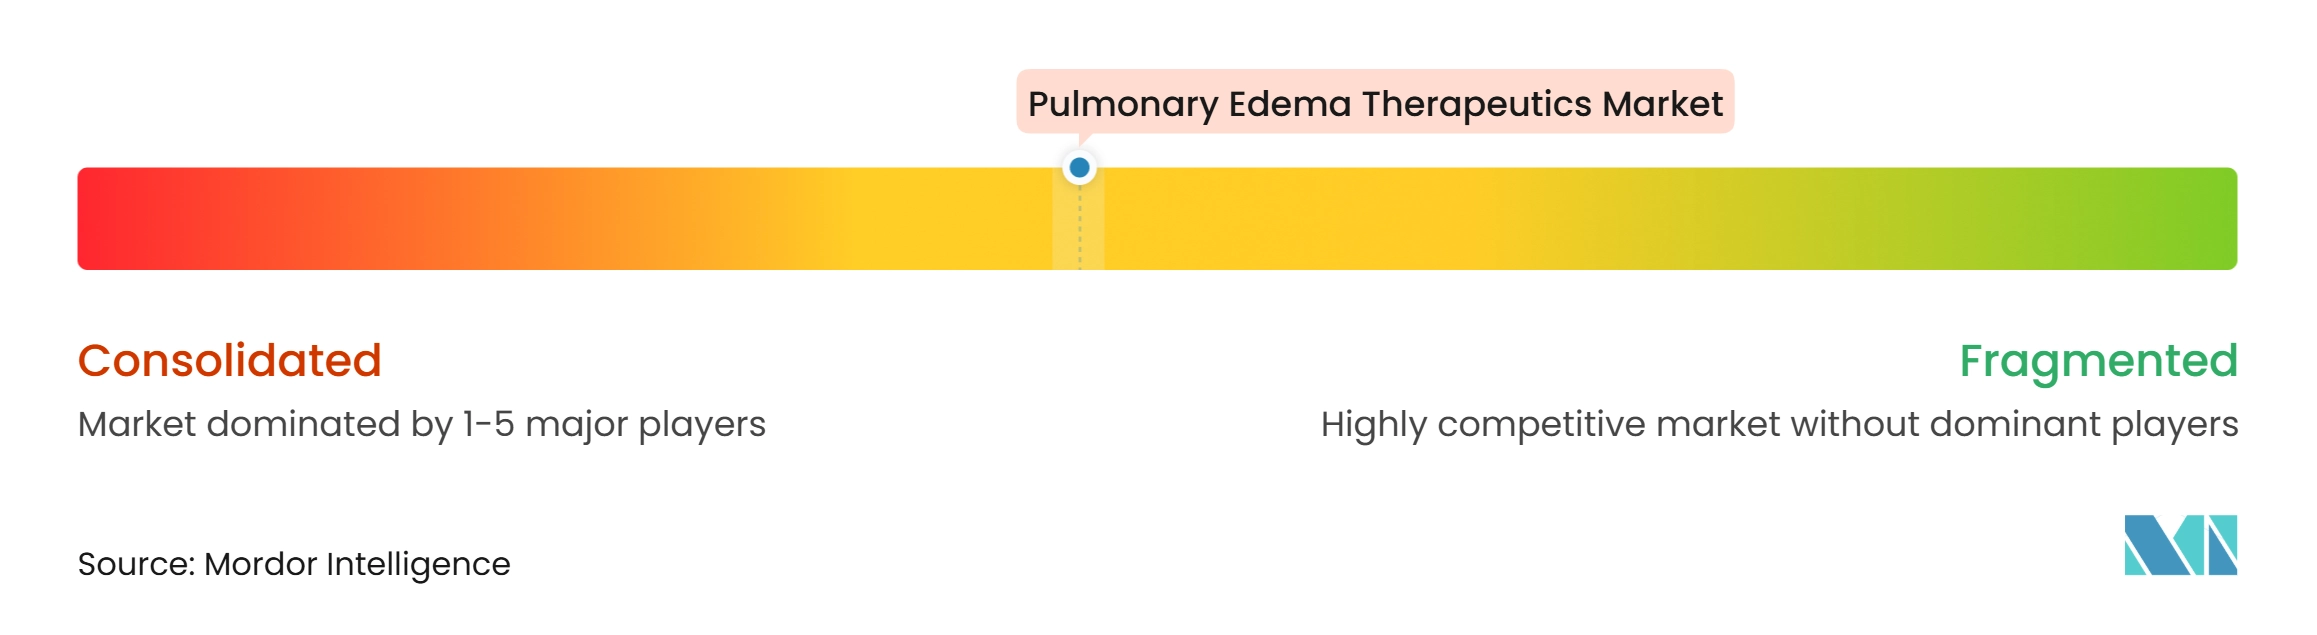
肺水腫治療薬市場は中程度に断片化されています。大手製薬会社は疾患修飾型心不全療法で競合し、ジェネリックメーカーは静脈内製剤の品質と病院契約価格で競合しています。AstraZenecaは、ダパグリフロジンおよび進行中の臨床プログラムを含む幅広い心血管ポートフォリオを支援しています。Bayerは、2025年の米国および2026年の欧州でのフィネレノン承認により、心不全において差別化されたポジションを確立しました。Hikma、Teva、B. Braun、Baxter、およびFresensiusは、購買決定が信頼性と価格に焦点を当てるジェネリック注射剤分野で競合しています。この構造は、低コストの急性期治療と病院外のケアを標的とする高付加価値製剤の間の継続的な競争を支援しています。
MannKindによる2025年10月のscPharmaceuticals買収は、在宅除うっ血に向けた明確な戦略的動きでした。同社はこれに続いてReadyFlowオートインジェクターを発売し、短い投与時間で静脈内投与と同等の皮下フロセミド用量を提供しています。SQ InnovationおよびCorstasisも皮下および鼻腔内ループ利尿薬製品でこの分野に参入しました。これらの発売は、投与技術が差別化の重要な基盤になりつつあることを示しています。入院回避と使いやすさに関するリアルワールドエビデンスは、支払者との議論において重要となるでしょう。
最も明確な未充足ニーズは非心原性浮腫およびARDSであり、疾患特異的薬理学的治療は依然として限られています。Edesa、Vasomune、およびBioAegisは、炎症および血管バリア経路を標的とした開発プログラムを有しています。さらなる機会は、診断と治療を別々の製品として販売するのではなく、うっ滞モニタリングと在宅利尿を結びつけることにあります。Novartisは、Entrestoの特許侵食を管理しながら心血管資産への投資を継続しています。競争は、疾患修飾療法、急性期ジェネリック製品、および独自の投与プラットフォームの間で分かれたままとなるでしょう。
肺水腫治療薬産業のリーダー
-
Sanofi
-
Pfizer Inc.
-
Novartis AG
-
AstraZeneca PLC
-
Viatris Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
肺水腫治療薬市場 このレポートでカバーされる企業
- AstraZeneca
- B. Braun
- Baxter
- Bayer
- Boehringer Ingelheim
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- MannKind
- Merck
- Novartis
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
最近の産業開発事情 肺水腫治療薬市場
- 2026年7月:米国FDAはMannKind Corporationのフロセミド皮下オートインジェクターであるFuroscix ReadyFlowを承認しました。これは10秒未満で80 mg静脈内投与相当量を投与するよう設計されています。
- 2026年3月:Bayerは、駆出率40%以上の心不全成人患者に対するフィネレノンの欧州委員会承認および英国承認を取得しました。
- 2025年10月:MannKind Corporationはscpharmaceuticals Inc.の買収を完了し、FUROSCIXをその心代謝ポートフォリオに統合しました。
- 2025年10月:SQ Innovationは、腹部インフューザーを通じて5時間かけて80 mgの皮下フロセミドを投与する薬剤デバイス組み合わせであるLasix ONYUの米国FDA承認を取得しました。
世界の肺水腫治療薬市場レポートの範囲
レポートの範囲によれば、肺水腫治療薬とは、肺内の体液貯留を減少させ呼吸を楽にするために使用される薬剤および治療法です。心不全や感染症などの根本的な原因を標的とし、利尿薬、酸素、およびその他の支持療法を含む場合があります。
肺水腫治療薬 市場は、疾患タイプ、薬剤クラス、投与経路、流通チャネル、エンドユーザー、および地域別にセグメント化されています。疾患タイプ別では、市場は心原性肺水腫、非心原性肺水腫、高地肺水腫、感染誘発性肺水腫にセグメント化されています。薬剤クラス別では、市場は利尿薬、血管拡張薬、強心薬および昇圧薬、オピオイド鎮痛薬、心不全疾患修飾療法、ならびに肺標的および治験療法にセグメント化されています。投与経路別では、市場は静脈内、経口、皮下、舌下および鼻腔内、ならびに吸入およびエアロゾル化にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンライン薬局にセグメント化されています。エンドユーザー別では、市場は病院、救急医療サービス、専門クリニック、外来手術センター、および在宅医療環境にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートはすべての上記セグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 心原性肺水腫 |
| 非心原性肺水腫 |
| 高地性肺水腫 |
| 感染誘発性肺水腫 |
| 利尿薬 |
| 血管拡張薬 |
| 強心薬および昇圧薬 |
| オピオイド鎮痛薬 |
| 心不全疾患修飾療法 |
| 肺標的および治験療法 |
| 静脈内投与 |
| 経口投与 |
| 皮下投与 |
| 舌下および鼻腔内投与 |
| 吸入およびエアロゾル化投与 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 病院 |
| 救急医療サービス |
| 専門クリニック |
| 外来手術センター |
| 在宅医療環境 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 疾患タイプ別 | 心原性肺水腫 | |
| 非心原性肺水腫 | ||
| 高地性肺水腫 | ||
| 感染誘発性肺水腫 | ||
| 薬剤クラス別 | 利尿薬 | |
| 血管拡張薬 | ||
| 強心薬および昇圧薬 | ||
| オピオイド鎮痛薬 | ||
| 心不全疾患修飾療法 | ||
| 肺標的および治験療法 | ||
| 投与経路別 | 静脈内投与 | |
| 経口投与 | ||
| 皮下投与 | ||
| 舌下および鼻腔内投与 | ||
| 吸入およびエアロゾル化投与 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| エンドユーザー別 | 病院 | |
| 救急医療サービス | ||
| 専門クリニック | ||
| 外来手術センター | ||
| 在宅医療環境 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
肺水腫治療薬への需要を促進しているものは何ですか?
成長は心不全および腎臓病の拡大する負担と、病院外での体液うっ滞のより早期の治療に関連しています。
最も高い収益シェアを持つ肺水腫タイプはどれですか?
心原性肺水腫は2026年の収益の61.43%を占めました。
肺水腫治療において最も急速に成長している薬剤クラスはどれですか?
強心薬および昇圧薬は2032年にかけて5.99%のCAGRで成長すると予測されています。
皮下利尿薬がより重要になっているのはなぜですか?
適切にモニタリングされた患者に対して、外来または在宅環境で静脈内投与と同等の除うっ血を提供できるためです。
肺水腫治療において最も急速に拡大している地域はどこですか?
アジア太平洋は、急性期ケアインフラと診断アクセスの改善に伴い、2032年にかけて4.65%のCAGRで成長すると予測されています。
肺水腫ケアにおいて病院が引き続き重要なのはなぜですか?
重篤なエピソードは多くの場合、迅速なモニタリング、呼吸サポート、および静脈内治療を必要とするため、病院は2026年のエンドユーザー収益の46.78%を占めました。