
Tamaño y Participación del Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
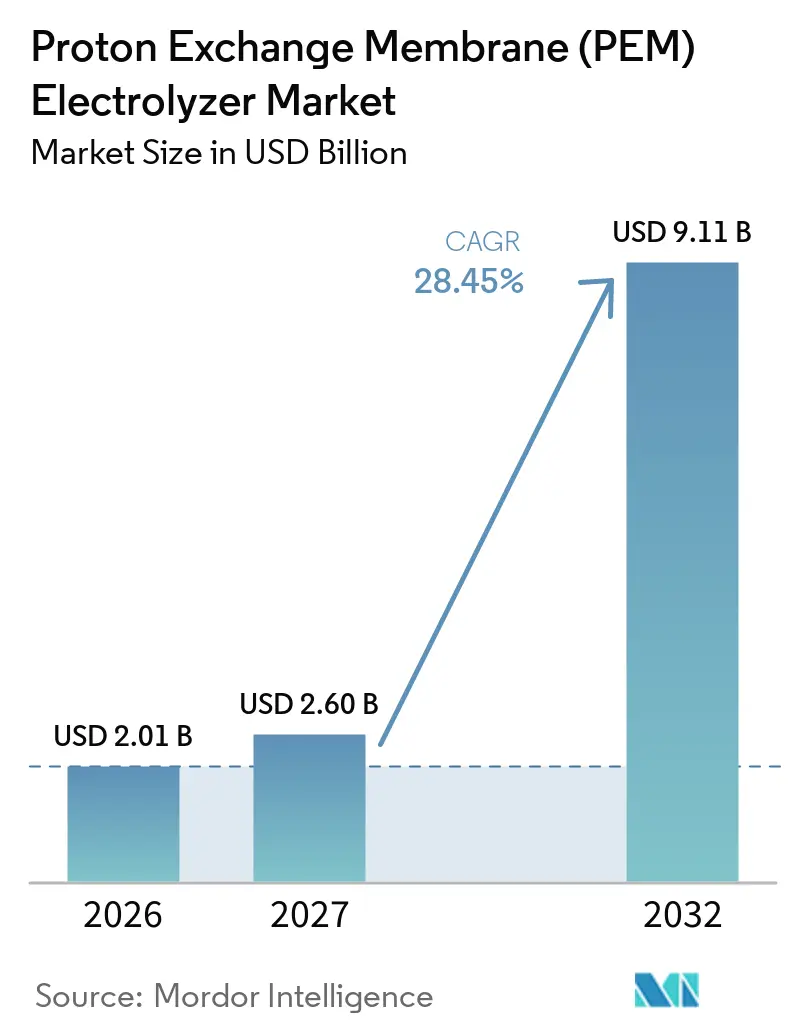
| Tamaño del Mercado (2027) | 2.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 28.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) por Mordor Intelligence
Se espera que el tamaño del Mercado de Electrolizadores de Membrana de Intercambio de Protones crezca de 2,01 mil millones de USD en 2026 a 2,60 mil millones de USD en 2027 y se prevé que alcance los 9,11 mil millones de USD para 2032 a una CAGR del 28,45% durante 2027-2032. La descarbonización industrial está aumentando la demanda de hidrógeno renovable en el acero, los productos químicos, el refino y otras operaciones de uso intensivo de energía. Los sistemas PEM son adecuados para la energía renovable variable porque pueden responder rápidamente y operar en un amplio rango de carga. La capacidad instalada de electrólisis de agua superó los 3 GW a mediados de 2025, lo que demuestra que el despliegue ha ido más allá de los primeros proyectos piloto.[1] El apoyo político, los programas de fabricación local y los compromisos industriales de suministro a largo plazo están configurando las decisiones de adquisición en el Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM). La oportunidad es más sólida donde la generación renovable, la demanda industrial, el acceso a la red y los permisos pueden coordinarse dentro del mismo proyecto.
Conclusiones Clave del Informe
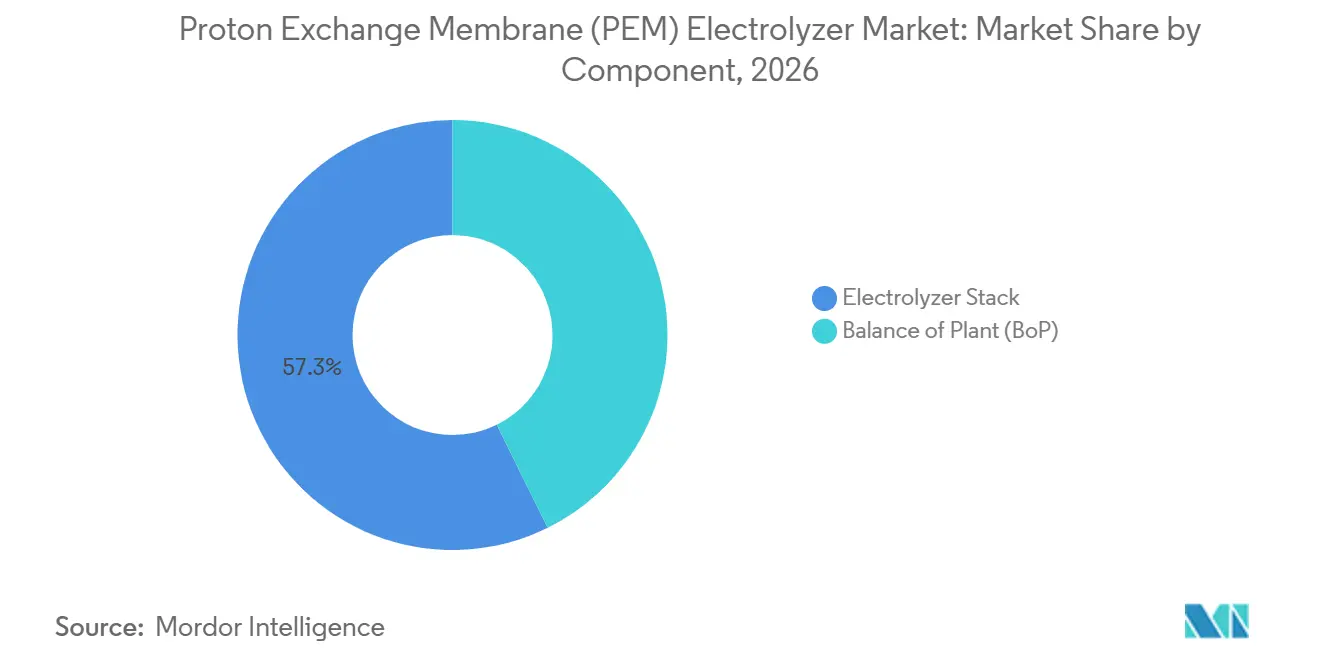
- Por componente, la Pila de Electrolizador representó el 57,3% de la participación del Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) en 2026, mientras que se prevé que el Balance de Planta se expanda a una CAGR del 28,9% hasta 2032.
- Por capacidad, los sistemas de más de 2 MW representaron el 49,7% del tamaño del Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) en 2026 y se proyecta que crezcan a una CAGR del 29,4% hasta 2032.
- Por usuario final, los Productores de Hidrógeno representaron el 31,2% de la participación del Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) en 2026, mientras que los Fabricantes de Acero y Metales registraron la CAGR proyectada más alta del 30,6% hasta 2032.
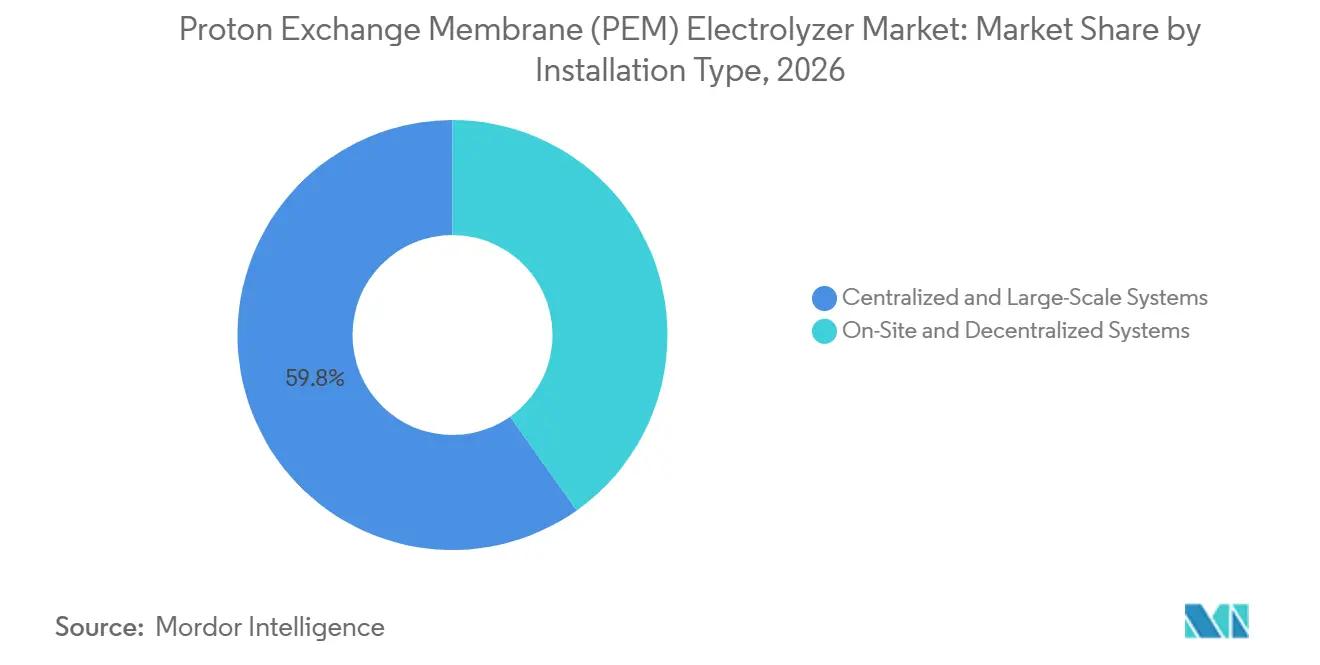
- Por tipo de instalación, los Sistemas Centralizados y de Gran Escala representaron el 59,8% del tamaño del Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) en 2026 y avanzan a una CAGR del 31,2% hasta 2032.
- Por geografía, Europa tuvo una participación en los ingresos del 39,5% en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 30,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue de Hidrógeno Renovable para la Descarbonización Industrial | +8.5% | Global, mayor en la UE, Japón e India | Largo plazo (≥ 4 años) |
| Integración con Energía Renovable Intermitente | +5.8% | Europa, América del Norte, China y Australia | Mediano plazo (2-4 años) |
| Expansión de la Recarga de Hidrógeno y la Producción Distribuida | +3.2% | Europa, Corea del Sur, Japón y América del Norte | Corto plazo (≤ 2 años) |
| Incentivos Gubernamentales para el Hidrógeno y Mandatos de Fabricación Nacional | +5% | Global, UE, EE. UU., India y Corea del Sur | Mediano plazo (2-4 años) |
| Reducción de Cargas de Catalizador y Reducción del Costo de la Pila | +3.8% | Global, con actividad de I+D en la UE y EE. UU. | Largo plazo (≥ 4 años) |
| Compromisos de Suministro Industrial de Hidrógeno a Gran Escala | +3.5% | UE, Oriente Medio y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de Hidrógeno Renovable para la Descarbonización Industrial
Las industrias de difícil descarbonización están haciendo que la adquisición de hidrógeno renovable sea más relevante para el Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM). La Organización para la Cooperación y el Desarrollo Económicos estimó que el hierro de reducción directa basado en hidrógeno podría reducir las emisiones de la fabricación de acero hasta en un 90% en comparación con la ruta del alto horno y el convertidor de oxígeno básico.[2] Solo el 9,2% de los 164 millones de toneladas métricas de capacidad de hierro de reducción directa planificada hasta 2030 era de base hidrógeno, lo que deja un margen sustancial para la conversión a medida que se desarrollen la política de carbono y la economía de los proyectos. Voestalpine amplió la instalación H2FUTURE en Linz en 2025 con equipos de compresión y purificación, y las pruebas del sistema mejorado comenzaron a principios de 2026.[3] Un estudio de 2025 encontró que combinar la electrólisis PEM con hornos de arco eléctrico podría reducir las emisiones acumuladas hasta en un 71% en escenarios ricos en viento en Indiana para 2050.[4]
Integración con Energía Renovable Intermitente
Los electrolizadores PEM pueden operar en un rango de potencia del 5% al 120% con respuesta en fracciones de segundo, lo que respalda su uso junto con la producción variable de energía eólica y solar. Una revisión de 2025 encontró que la operación de respuesta rápida de frecuencia de los sistemas PEM podría reducir las desviaciones de frecuencia de la red hasta en un 50%. La misma revisión vinculó esta ventaja a carga parcial con la electrónica de potencia basada en transistores que no se utiliza en los sistemas alcalinos. Los datos de la red eléctrica polaca citados en la revisión registraron 44 GWh de curtailment solar en 1 mes durante 2024, lo que muestra el valor de la demanda flexible cerca de los activos renovables. El Centro Común de Investigación informó que los grandes proyectos europeos enfrentaron costos de 2.630 EUR por kW a 3.050 EUR por kW, en parte porque los costos de conexión a la red fueron subestimados. Esto hace que la integración directa con activos renovables sea una ventaja de costo duradera para el Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM).
Incentivos Gubernamentales para el Hidrógeno y Mandatos de Fabricación Nacional
Los programas gubernamentales están evolucionando más allá de los subsidios generales hacia reglas de certificación, requisitos de contenido nacional y subastas competitivas. En marzo de 2025, la Comisión Europea aprobó 400 millones de EUR para Austria y 36 millones de EUR para Lituania en el marco del mecanismo de Subastas del Banco de Hidrógeno. Ambos esquemas requieren el cumplimiento de las normas de la Unión Europea para los combustibles renovables de origen no biológico. India asignó 862.000 toneladas de capacidad anual de producción de hidrógeno verde a 19 empresas y 3.000 MW anuales de capacidad de fabricación de electrolizadores en mayo de 2025. El Departamento de Energía de EE. UU. estableció un objetivo de costo de capital para 2026 de 100 USD por kW para las pilas PEM, en comparación con 450 USD por kW en 2022, al tiempo que también apunta a una menor carga de metales del grupo del platino. Estas medidas proporcionan una base de demanda más clara para los proveedores en el Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM).
Compromisos de Suministro Industrial de Hidrógeno a Gran Escala
Los contratos industriales a largo plazo se están convirtiendo en fundamentos importantes para proyectos de más de 10 MW. Accelera anunció en febrero de 2025 que suministraría un sistema PEM de 100 MW para la refinería Lingen de bp, utilizando 20 unidades HyLYZER-1000. La planta está diseñada para producir 11.000 toneladas de hidrógeno verde al año cuando entre en servicio en 2027. Los proyectos que han alcanzado la decisión final de inversión representaron el 9% del pipeline anunciado de hidrógeno de bajas emisiones hasta 2030. La Agencia Internacional de Energía también informó que casi el 45% de los proyectos de hidrógeno de bajas emisiones anunciados apuntan a la exportación, aunque los proyectos orientados a la exportación tienen menos probabilidades de alcanzar la decisión final de inversión. La demanda a corto plazo favorece, por tanto, los clústeres industriales con compradores nacionales y acuerdos de suministro seguros.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Concentración del Suministro de Iridio y Platino | -0.9% | Global, suministro concentrado en Sudáfrica, Rusia y Zimbabue | Largo plazo (≥ 4 años) |
| Alto Costo del Sistema Instalado y Brecha en el Precio del Hidrógeno | -0.8% | Global, más agudo fuera de los mercados respaldados por subsidios | Mediano plazo (2-4 años) |
| Infraestructura Limitada de Tuberías, Almacenamiento y Recarga de Hidrógeno | -0.6% | Europa del Este, América del Norte y América del Sur | Largo plazo (≥ 4 años) |
| Capacidad de Fabricación Subutilizada y Decisiones Finales de Inversión (DFI) de Proyectos Retrasadas | -0.4% | Global, agudo en la UE y EE. UU., con sobrecapacidad estructural en China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Concentración del Suministro de Iridio y Platino
El suministro de iridio sigue siendo una restricción material porque el metal se produce como subproducto de la minería de platino. Sudáfrica, Rusia y Zimbabue controlan más del 90% de la minería de metales del grupo del platino, concentrando el riesgo de suministro en todo el Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM). Un estudio de 2025 midió un Índice Herfindahl-Hirschman de iridio de 3.906, lo que indica una base de suministro altamente concentrada. El estudio también identificó la envejecida red eléctrica de Sudáfrica como una posible vía de perturbación, además de la exposición geopolítica. Una investigación publicada en 2025 demostró una reducción del 80% en el costo del catalizador del ánodo mediante una disminución del 95% en la carga de iridio. Estos avances son importantes, pero el despliegue comercial amplio llevará tiempo y los proyectos a corto plazo siguen expuestos a cambios de precio.
Alto Costo del Sistema Instalado y Brecha en el Precio del Hidrógeno
Los sistemas PEM fuera de China cuestan entre 2.000 USD por kW y 2.600 USD por kW para instalar y pueden producir hidrógeno verde a más de 3 USD por kg. Esto sigue siendo entre 1 USD por kg y 2 USD por kg por encima del hidrógeno gris en regiones con precios bajos de gas natural. El Centro Común de Investigación encontró que los proyectos de más de 100 MW en Europa incurrieron en costos de capital reales de 2.630 EUR por kW a 3.050 EUR por kW. El Gobierno del Reino Unido informó que la electricidad renovable representa el 70% del costo de producción de hidrógeno verde. Los costos de los equipos son, por tanto, solo una parte del desafío de costos, y los precios de la electricidad, los costos de ingeniería y las penalizaciones por carbono también determinan la viabilidad del proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Pila Lidera, pero el Valor del Balance de Planta Está AumentandoLa Pila de Electrolizador representó el 57,3% del tamaño del Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) en 2026 porque contiene el equipo electroquímico central y una gran parte del valor tecnológico. Se prevé que el Balance de Planta crezca a una CAGR del 28,9% de 2027 a 2032. La categoría incluye electrónica de potencia, purificación de agua, compresión, gestión térmica y otros sistemas necesarios para operar la pila. Su crecimiento más rápido refleja la mayor complejidad de ingeniería de las instalaciones más grandes. La pila sigue siendo central para el rendimiento, la durabilidad y la propiedad intelectual. Los proveedores con capacidad de fabricación de pilas probada retienen, por tanto, una posición importante en la selección de proyectos.
La combinación de costos cambia a medida que los proyectos superan los 100 MW. La Agencia Internacional de Energía informó que el Balance de Planta puede representar más del 50% de la inversión total del sistema a esta escala. El Centro Común de Investigación atribuyó varios sobrecostos en proyectos europeos principalmente al trabajo de integración en lugar del suministro de pilas. Esto desplaza la atención hacia el diseño del sistema, la ingeniería del sitio y las pruebas en fábrica. La plataforma Modular en Contenedor (MC) de Nel incorpora equipos de Balance de Planta en contenedores estándar y permite la puesta en marcha antes de la entrega. Los paquetes de sistemas estandarizados pueden reducir el trabajo en el sitio y facilitar el cumplimiento de los requisitos de seguridad de la Comisión Electrotécnica Internacional (IEC) 62282. Estas condiciones otorgan a los especialistas en integración un papel creciente en el Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM).
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad:
Los Proyectos a Escala de Gigavatio Definen la FronteraLas instalaciones de más de 2 MW representaron el 49,7% del Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) en 2026 y se proyecta que crezcan a una CAGR del 29,4% hasta 2032. Esta combinación muestra que el despliegue comercial está yendo más allá de los activos a escala de demostración. Siemens Energy entregó los primeros 9 de 12 electrolizadores para el proyecto Normand'Hy de 200 MW de Air Liquide en Francia en septiembre de 2025. Accelera también anunció su acuerdo de suministro de 100 MW para el proyecto Lingen de bp en 2025. Los sistemas grandes ofrecen economías de escala en fabricación, adquisición y operaciones en el sitio. Son más prácticos donde un gran comprador industrial puede asegurar acuerdos de electricidad e hidrógeno a largo plazo.
El rango de 500 kW a 2 MW continúa sirviendo a usos industriales distribuidos y proyectos de recarga de hidrógeno. Es probable que su participación se vea limitada por la mayor atracción hacia proyectos industriales más grandes. Los sistemas por debajo de 500 kW siguen siendo relevantes para las necesidades de movilidad e investigación. Hystar suministró pilas PEM a Sunbo Unitech para el proyecto de recarga de autobuses de celda de combustible KOMIPO Shin Boryeong en Corea del Sur. Estas instalaciones más pequeñas pueden establecer experiencia operativa y demanda local antes de que se desarrollen proyectos más grandes. El objetivo de costo de pila del Departamento de Energía de EE. UU. beneficia a los proyectos de mayor capacidad porque pueden distribuir los costos fijos de fabricación y entrega sobre una mayor producción. La selección de capacidad seguirá, por tanto, vinculada a la escala del comprador, la infraestructura disponible y la tasa de utilización esperada.
Por Usuario Final:
El Acero y los Metales Emergen como la Próxima Ola de DemandaLos Productores de Hidrógeno representaron el 31,2% de la participación del Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) en 2026, respaldados por empresas de gases industriales y desarrolladores de hidrógeno dedicados. Estos compradores sirven a clientes de refino y amoníaco que ya utilizan hidrógeno a escala. Se prevé que los Fabricantes de Acero y Metales crezcan a una CAGR del 30,6% hasta 2032. Su demanda está vinculada a los procesos de hierro de reducción directa y a la necesidad de reducir las emisiones de la producción primaria de acero. Un artículo de investigación de 2026 identificó Minnesota y Michigan como posibles puntos de concentración de la demanda de electrolizadores en una transición del acero en EE. UU. La demanda puede, por tanto, concentrarse en torno a los activos siderúrgicos existentes en lugar de distribuirse uniformemente entre regiones.
Las Empresas de Petróleo y Gas proporcionan otra fuente de demanda de alto volumen. El proyecto Lingen de bp muestra la escala de adquisición de PEM que los operadores de refinerías pueden emprender cuando están respaldados por un caso de uso definido. Las Empresas Químicas y Petroquímicas, las Empresas de Servicios Públicos de Energía y los Desarrolladores de Energía Renovable siguen siendo compradores importantes de nivel medio. Los Operadores de Transporte y Movilidad respaldan sistemas distribuidos más pequeños que sirven a redes de recarga. Estas instalaciones pueden generar demanda a medida que las flotas de vehículos se expanden. La industria de Electrolizadores de Membrana de Intercambio de Protones (PEM) dependerá de si dichos proyectos aseguran energía, terreno, permisos y suministro al mismo ritmo. Los requisitos de los usuarios finales difieren, pero cada grupo evalúa cada vez más la fiabilidad del suministro junto con el rendimiento del equipo.
Por Tipo de Instalación:
Escala Centralizada Versus Resiliencia DescentralizadaLos Sistemas Centralizados y de Gran Escala representaron el 59,8% del Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) en 2026 y se prevé que avancen a una CAGR del 31,2% hasta 2032. Los grandes compradores industriales prefieren una única fuente de suministro cuando los volúmenes de hidrógeno son altos. La escala también puede reducir los costos por kW mediante una fabricación de pilas más eficiente e infraestructura de sitio común. El proyecto EWE Clean Hydrogen Coastline de 280 MW en Emden y el proyecto Normand'Hy de 200 MW de Air Liquide muestran que los proyectos de más de 100 MW están avanzando en Europa. Estos proyectos necesitan acuerdos de energía firmes y una planificación de integración detallada. Son más atractivos en clústeres industriales con demanda grande y predecible.
Los Sistemas En Sitio y Descentralizados representaron la participación restante del 40,2% en 2026. Proporcionan suministro local de hidrógeno, evitan algunas necesidades de transporte por tuberías y pueden combinarse directamente con la generación renovable local. Accelera anunció un proyecto PEM de 5 MW para Tyczka Hydrogen en el Puerto de Schweinfurt en septiembre de 2025. El proyecto recibió una subvención de 5 millones de EUR de Baviera y está destinado a servir a clientes de movilidad, industriales y de investigación. La Red Europea de Gestores de Redes de Transporte de Electricidad (ENTSO-E) señaló que los requisitos de los gestores de redes de transporte aún no abordan completamente la flexibilidad del almacenamiento de hidrógeno de los electrolizadores. Reglas más claras podrían mejorar el caso de ingresos para los sistemas descentralizados que prestan servicios a la red.
Análisis Geográfico
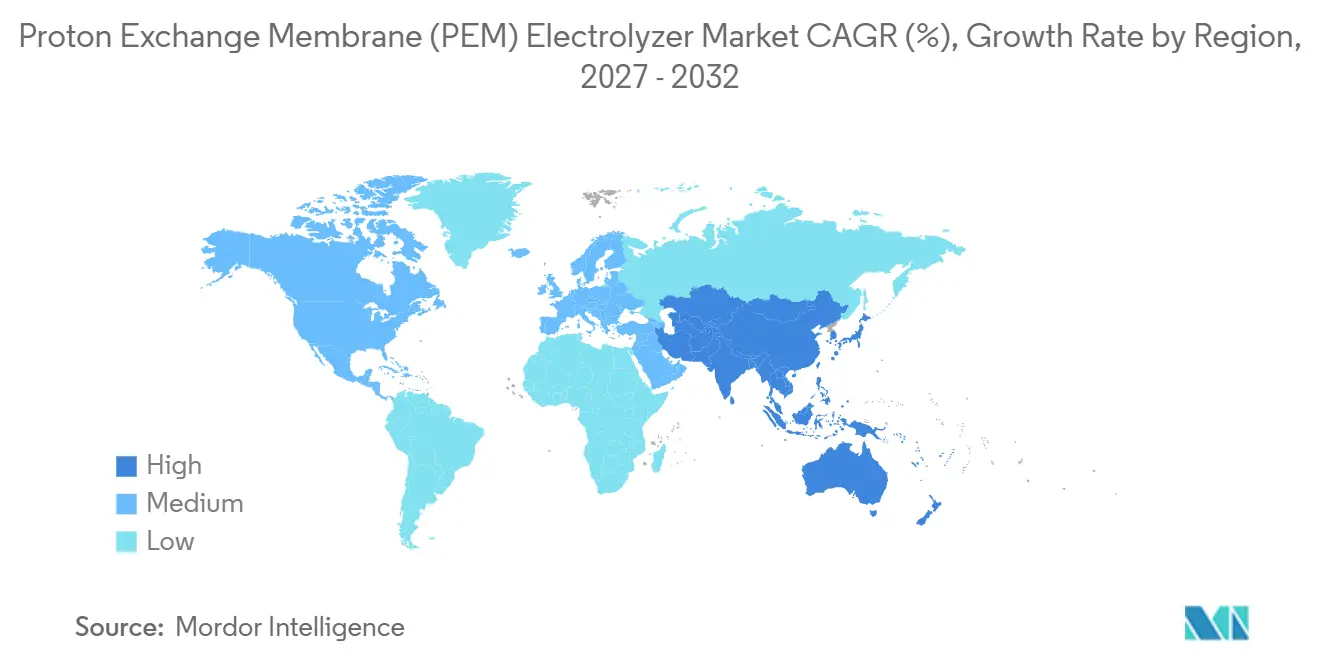
Mercado Europeo de Electrolizadores de Membrana de Intercambio de Protones (PEM)
Europa concentró el 39,5% de la cuota del Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) en 2026, respaldada por normativas de hidrógeno renovable, financiación pública y capacidad de fabricación. El Banco Europeo del Hidrógeno comprometió 3.000 millones de EUR en 3 rondas de subasta. La norma de Combustibles Renovables de Origen No Biológico (RFNBO) en el marco de la RED III vincula la electrólisis con la generación renovable adicional y los fabricantes europeos basados en el tiempo desplegaron 142 MW de electrolizadores en los 27 países de la UE, la Asociación Europea de Libre Comercio (AELC) y el Reino Unido en 2024, lo que supuso un incremento del 118% respecto a 2023. La tecnología PEM representó el 66% de ese volumen.
Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) en Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 30,3% entre 2027 y 2032, el ritmo regional más rápido en el Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM). China representó el 65% de la capacidad mundial instalada de electrolizadores y el 60% de la capacidad de fabricación mundial en 2025. Sin embargo, la demanda de PEM en la región también depende de Corea del Sur, Japón, India y Australia, y no únicamente de China. Corea del Sur tiene como objetivo producir 5,2 millones de toneladas de hidrógeno verde por año para 2040. La asignación de Hystar India de 862.000 toneladas por año de capacidad de hidrógeno verde y 3.000 MW por año de capacidad de fabricación de electrolizadores respalda una futura base de suministro doméstico. Estos mercados tienen enfoques de política distintos, pero todos vinculan el desarrollo del hidrógeno con la seguridad energética y la competitividad industrial.
Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) en las Américas y Oriente Medio y África
América del Norte cuenta con el respaldo del crédito fiscal a la producción de hidrógeno de la Sección 45V de EE. UU., de hasta 3 USD por kg. Accelera entregó un sistema PEM de 35 MW a las instalaciones de Linde en las Cataratas del Niágara en septiembre de 2025, utilizando energía hidroeléctrica renovable. Nel recibió 29 millones de USD en créditos fiscales adicionales de fabricación para su expansión en Connecticut en enero de 2025, lo que respalda un programa anual de fabricación de PEM de 500 MW. NEL ASA Canadá también está emergiendo como ubicación de proyectos a través del trabajo de Plug Power con Hy2gen en Quebec. América del Sur y Oriente Medio y África representan un horizonte de demanda más tardío, con estrategias de exportación que dependen de que los proyectos alcancen la decisión final de inversión.
Panorama Competitivo
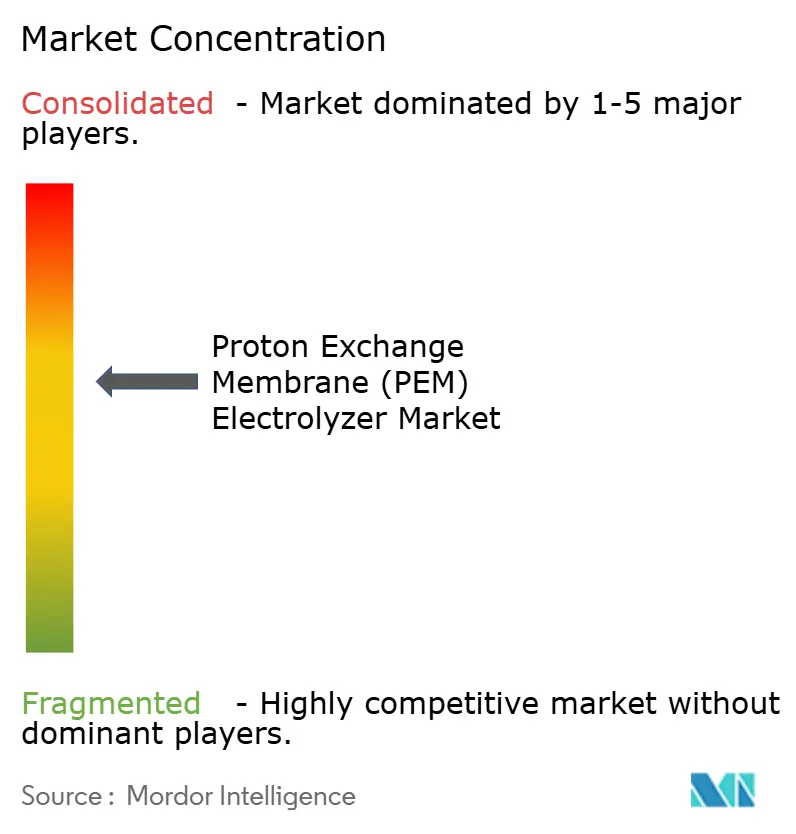
El Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) está moderadamente concentrado en el nivel superior. Siemens Energy, Nel ASA, Plug Power, ITM Power y Accelera by Cummins están activos en grandes proyectos industriales, mientras que empresas regionales y especializadas compiten en sistemas por debajo de 5 MW. Power reportó un crecimiento de ingresos en el ejercicio fiscal 25 de más del 50% interanual y del 400% en 2 años, impulsado por las entregas de proyectos. Nel reportó un aumento del 473% en la cartera de pedidos PEM durante el tercer trimestre de 2026 a 245 millones de NOK, equivalente a 25,7 millones de USD. La misma empresa declaró que el 48% de su cartera de pedidos consolidada tenía un riesgo material de retraso o cancelación, lo que muestra que la certeza contractual sigue siendo importante.
La asociación entre Air Liquide y Siemens Energy opera una fábrica en Berlín con capacidad de hasta 1 GW al año para pilas PEM y planes de expansión hacia 3 GW. Su estructura combina tecnología de equipos, fabricación y acceso a grandes proyectos industriales. Nel se asoció con Rheinmetall en octubre de 2026 en el proyecto de combustible sintético Giga PtX, extendiendo el uso de PEM a los e-combustibles. Nel también formó un acuerdo marco con Hydrasun en septiembre de 2026 para apoyar el ensamblaje europeo y la integración de sistemas. Estos movimientos reflejan la necesidad de proporcionar sistemas completos en lugar de solo pilas. También muestran que las asociaciones estratégicas se están convirtiendo en una forma práctica de gestionar los requisitos de integración y entrega.
La integración del Balance de Planta es una oportunidad clave donde la capacidad de ingeniería local es limitada y los proyectos oscilan entre 50 MW y 200 MW. Los servicios de recuperación de iridio y economía circular también podrían volverse más importantes a medida que los requisitos de seguridad de materiales se fortalezcan. Electric Hydrogen está desarrollando diseños de pilas de alta densidad de corriente para aplicaciones de más de 100 MW. Ohmium International utiliza despliegue modular y modelos comerciales basados en suscripción para reducir los compromisos iniciales de los clientes. Las normas ISO/TC 197 y los requisitos de seguridad IEC 62282 son cada vez más relevantes para las adquisiciones de grandes compradores europeos a gran escala. Los proveedores más grandes con certificación establecida y referencias operativas pueden utilizar estos requisitos para fortalecer su posición.
Líderes de la Industria de Electrolizadores de Membrana de Intercambio de Protones (PEM)
-
Ohmium International
-
Siemens Energy AG
-
ITM Power plc
-
Nel ASA
-
Cummins Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM) Empresas cubiertas en este informe
- Air Liquide
- Air Products and Chemicals, Inc.
- Bosch
- Cummins Inc.
- Electric Hydrogen
- Elogen
- Fortescue
- H-TEC SYSTEMS GmbH
- Hystar AS
- ITM Power plc
- John Cockerill
- McPhy Energy S.A.
- Nel ASA
- Next Hydrogen Solutions Inc.
- Ohmium International
- PERIC Hydrogen Technologies Co., Ltd.
- Plug Power Inc.
- Siemens Energy AG
- Sungrow Hydrogen
- thyssenkrupp nucera AG & Co. KGaA
Desarrollos recientes de la industria en Mercado de Electrolizadores de Membrana de Intercambio de Protones (PEM)
- Octubre de 2026: Nel ASA recibió una orden de compra para múltiples soluciones PEM en contenedor de un importante cliente tecnológico de EE. UU. y, en un anuncio separado, se asoció con Rheinmetall en el proyecto Giga PtX para la producción descentralizada de combustible sintético, ampliando la frontera de aplicación de la generación de hidrógeno PEM hacia los e-combustibles.
- Septiembre de 2026: Nel ASA aseguró órdenes de compra adicionales para pilas de electrolizador PEM para submarinos del sector de defensa de EE. UU. a través de Collins Aerospace, marcando una diversificación estratégica hacia aplicaciones militares más allá de los mercados comerciales de hidrógeno.
- Septiembre de 2026: Nel ASA firmó un acuerdo marco con Hydrasun que establece capacidad de ensamblaje e integración europea para soluciones de electrolizadores PEM, permitiendo la integración de Balance de Planta en el mismo lugar y entregas de producción de hidrógeno en contenedor en los mercados europeos.
- Abril de 2026: Nel ASA recibió una orden de compra de 7 millones de USD de Mesure Process, una filial de Synqo Energies, para equipos PEM en contenedor destinados a suministrar estaciones de recarga de hidrógeno y usuarios finales industriales en un sitio europeo previsto para operaciones en 2027, lo que refleja la confianza en los pedidos repetidos en la plataforma MC modular de Nel.
Alcance del Informe del Mercado Global de Electrolizadores de Membrana de Intercambio de Protones (PEM)
Un electrolizador de Membrana de Intercambio de Protones (PEM) es un sistema electroquímico que divide el agua (H₂O) en hidrógeno (H₂) y oxígeno (O₂) utilizando electricidad y una membrana de electrolito polimérico sólido. El sistema utiliza una membrana polimérica sólida delgada (como Nafion) que conduce iones de hidrógeno cargados positivamente (protones) desde el ánodo hasta el cátodo, bloqueando al mismo tiempo los electrones y los gases producidos.
El mercado global de electrolizadores PEM está segmentado por componente, capacidad, usuario final, tipo de instalación y geografía. Por componente, el mercado está segmentado en pilas de electrolizador y balance de planta (BoP). Por capacidad, el mercado está segmentado en sistemas por debajo de 500 kW, de 500 kW a 2 MW y por encima de 2 MW. Por usuario final, el mercado está segmentado en productores de hidrógeno, empresas de petróleo y gas, empresas químicas y petroquímicas, fabricantes de acero y metales, empresas de servicios públicos de energía y desarrolladores de energía renovable, y operadores de transporte y movilidad. Por tipo de instalación, el mercado está segmentado en sistemas en sitio y descentralizados y sistemas centralizados y de gran escala. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de electrolizadores de membrana de intercambio de protones en 22 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Pila de Electrolizador |
| Balance de Planta (BoP) |
| Por debajo de 500 kW |
| 500 kW a 2 MW |
| Por encima de 2 MW |
| Productores de Hidrógeno |
| Empresas de Petróleo y Gas |
| Empresas Químicas y Petroquímicas |
| Fabricantes de Acero y Metales |
| Empresas de Servicios Públicos de Energía y Desarrolladores de Energía Renovable |
| Operadores de Transporte y Movilidad |
| Sistemas En Sitio y Descentralizados |
| Sistemas Centralizados y de Gran Escala |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Componente | Pila de Electrolizador | |
| Balance de Planta (BoP) | ||
| Por Capacidad | Por debajo de 500 kW | |
| 500 kW a 2 MW | ||
| Por encima de 2 MW | ||
| Por Usuario Final | Productores de Hidrógeno | |
| Empresas de Petróleo y Gas | ||
| Empresas Químicas y Petroquímicas | ||
| Fabricantes de Acero y Metales | ||
| Empresas de Servicios Públicos de Energía y Desarrolladores de Energía Renovable | ||
| Operadores de Transporte y Movilidad | ||
| Por Tipo de Instalación | Sistemas En Sitio y Descentralizados | |
| Sistemas Centralizados y de Gran Escala | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de electrolizadores PEM?
La demanda industrial de hidrógeno, la integración de energía renovable, los incentivos políticos y los grandes acuerdos de suministro están respaldando el crecimiento. El informe proyecta una CAGR del 28,45% de 2027 a 2032.
¿Qué componente de electrolizador PEM está creciendo más rápido?
Se proyecta que el Balance de Planta crezca a una CAGR del 28,9% hasta 2032, ya que los proyectos más grandes requieren más equipos de conversión de energía, compresión, tratamiento de agua y gestión térmica.
¿Por qué los proyectos de más de 2 MW están ganando participación?
Las instalaciones de más de 2 MW representaron el 49,7% de la participación en 2026 y se proyecta que crezcan a una CAGR del 29,4% porque los usuarios industriales necesitan un suministro de hidrógeno de alto volumen.
¿Qué usuario final se espera que crezca más rápido?
Se proyecta que los Fabricantes de Acero y Metales crezcan a una CAGR del 30,6% hasta 2032, a medida que el hierro de reducción directa basado en hidrógeno gana relevancia para la fabricación de acero con menores emisiones.
¿Qué región lidera el despliegue de electrolizadores PEM?
Europa representó el 39,5% de la participación en 2026, respaldada por las normas RFNBO, la financiación del Banco del Hidrógeno y la capacidad de fabricación establecida.
¿Cuáles son las principales restricciones para la adopción de electrolizadores PEM?
La concentración del suministro de iridio, los altos costos instalados, los precios de la electricidad, la infraestructura de hidrógeno incompleta y las decisiones finales de inversión retrasadas siguen siendo las principales restricciones.