
Taille et part du marché des électrolyseurs à membrane échangeuse de protons (PEM)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.60 Milliards de dollars |
| Taille du Marché (2032) | 9.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 28.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des électrolyseurs à membrane échangeuse de protons (PEM) par Mordor Intelligence
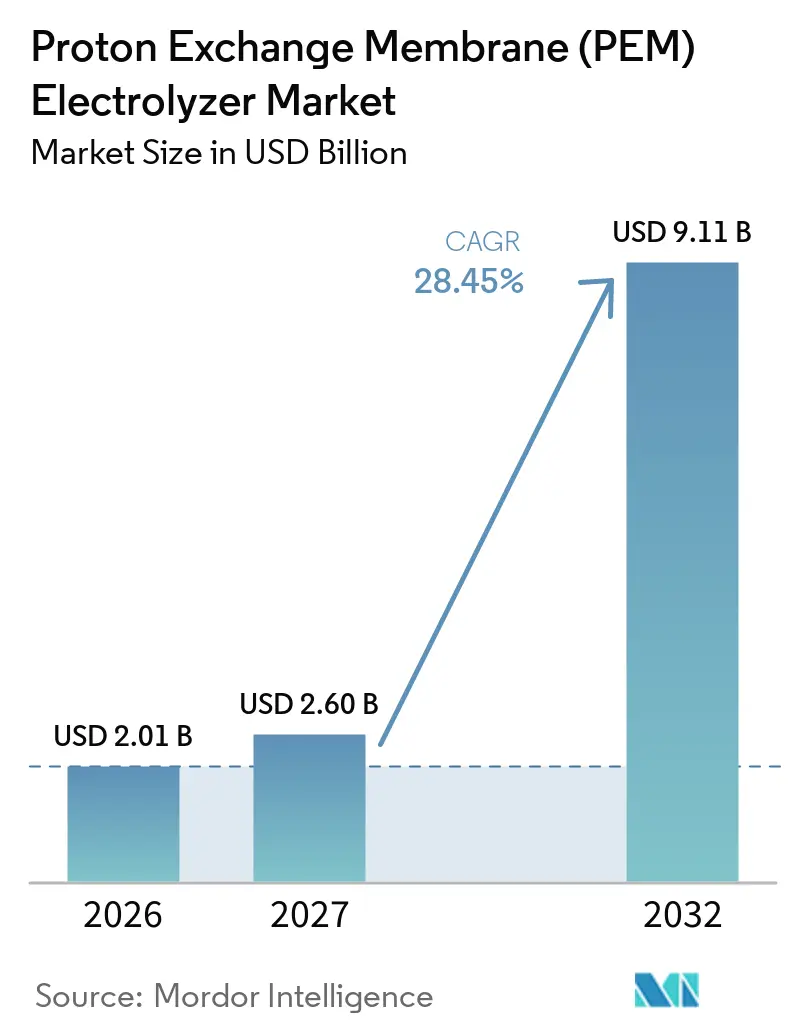
La taille du marché des électrolyseurs à membrane échangeuse de protons devrait croître de 2,01 milliards USD en 2026 à 2,60 milliards USD en 2027 et devrait atteindre 9,11 milliards USD d'ici 2032, à un CAGR de 28,45 % sur la période 2027-2032. La décarbonation industrielle accroît la demande d'hydrogène renouvelable dans les secteurs de l'acier, de la chimie, du raffinage et d'autres activités à forte intensité énergétique. Les systèmes PEM sont adaptés à l'énergie renouvelable variable car ils peuvent répondre rapidement et fonctionner sur une large plage de charge. La capacité installée d'électrolyse de l'eau a dépassé 3 GW à mi-2025, montrant que le déploiement a dépassé les premiers projets pilotes.[1] Le soutien politique, les programmes de fabrication locale et les engagements industriels à long terme façonnent les décisions d'approvisionnement sur le marché des électrolyseurs à membrane échangeuse de protons (PEM). L'opportunité est la plus forte là où la production renouvelable, la demande industrielle, l'accès au réseau et les autorisations peuvent être coordonnés au sein d'un même projet.
Principaux enseignements du rapport
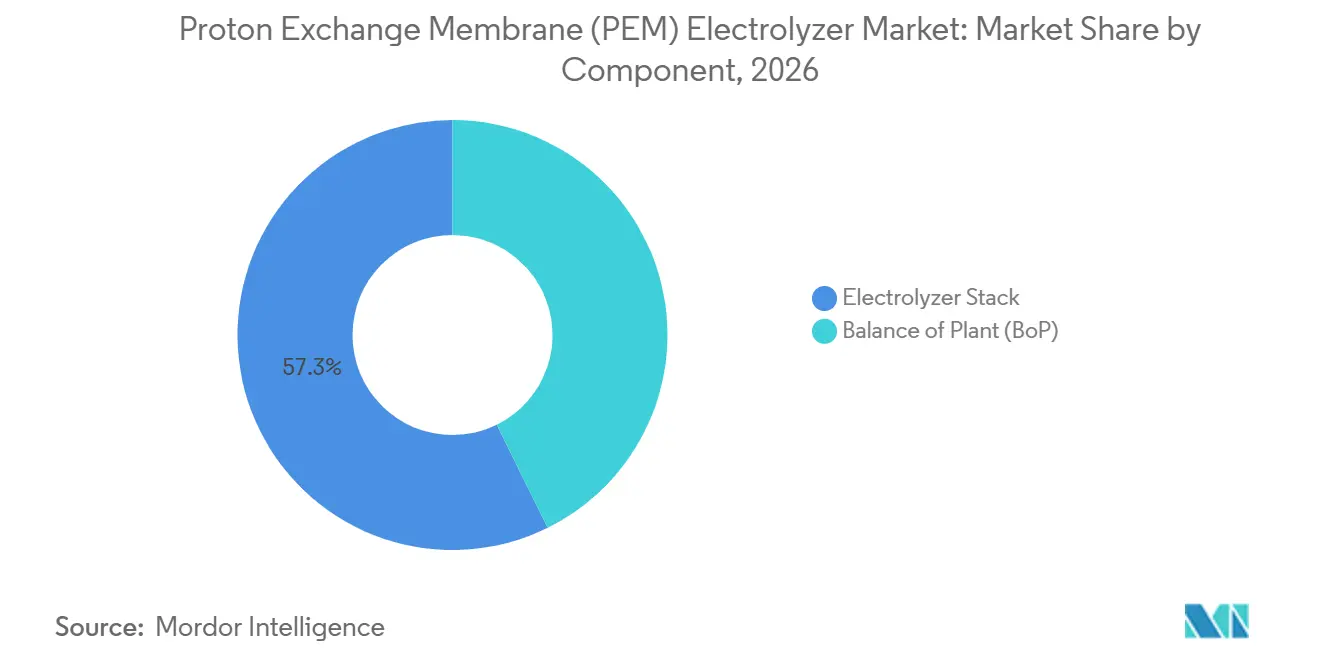
- Par composant, la pile d'électrolyseur détenait 57,3 % de la part du marché des électrolyseurs à membrane échangeuse de protons (PEM) en 2026, tandis que l'équilibre de l'installation devrait se développer à un CAGR de 28,9 % jusqu'en 2032.
- Par capacité, les systèmes supérieurs à 2 MW représentaient 49,7 % de la taille du marché des électrolyseurs à membrane échangeuse de protons (PEM) en 2026 et devraient croître à un CAGR de 29,4 % jusqu'en 2032.
- Par utilisateur final, les producteurs d'hydrogène détenaient 31,2 % de la part du marché des électrolyseurs à membrane échangeuse de protons (PEM) en 2026, tandis que les fabricants d'acier et de métaux enregistraient le CAGR projeté le plus élevé à 30,6 % jusqu'en 2032.
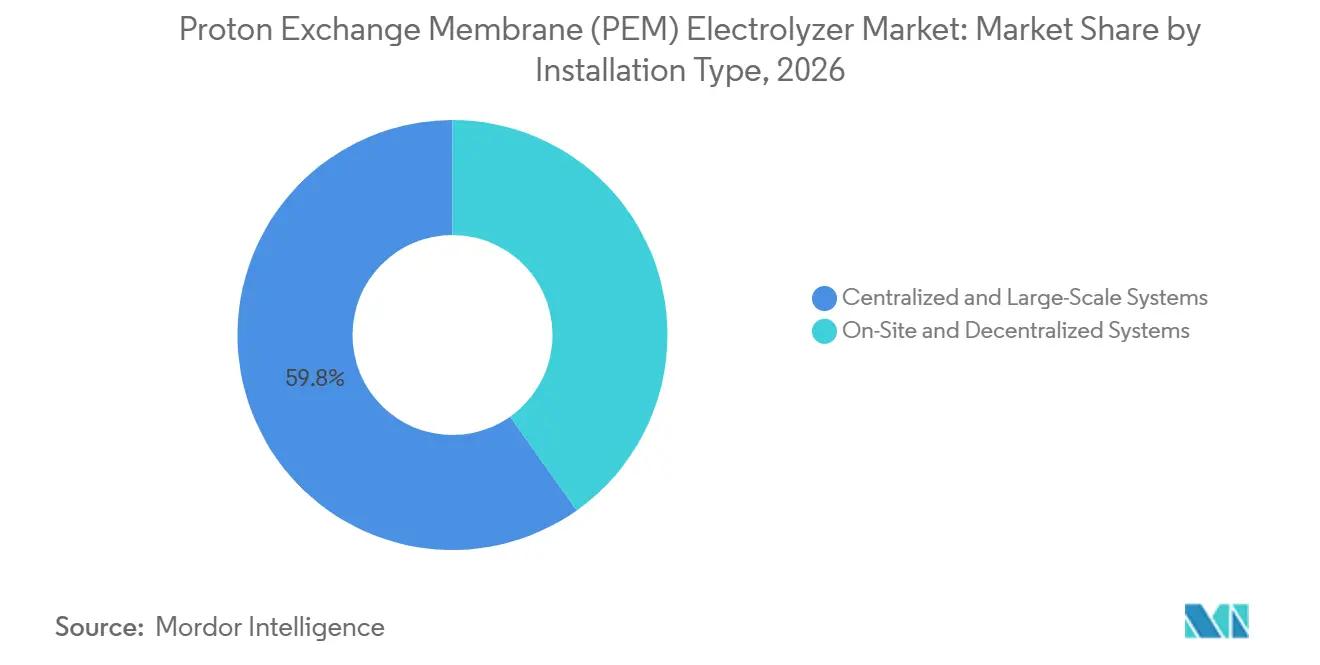
- Par type d'installation, les systèmes centralisés et à grande échelle représentaient 59,8 % de la taille du marché des électrolyseurs à membrane échangeuse de protons (PEM) en 2026 et progressent à un CAGR de 31,2 % jusqu'en 2032.
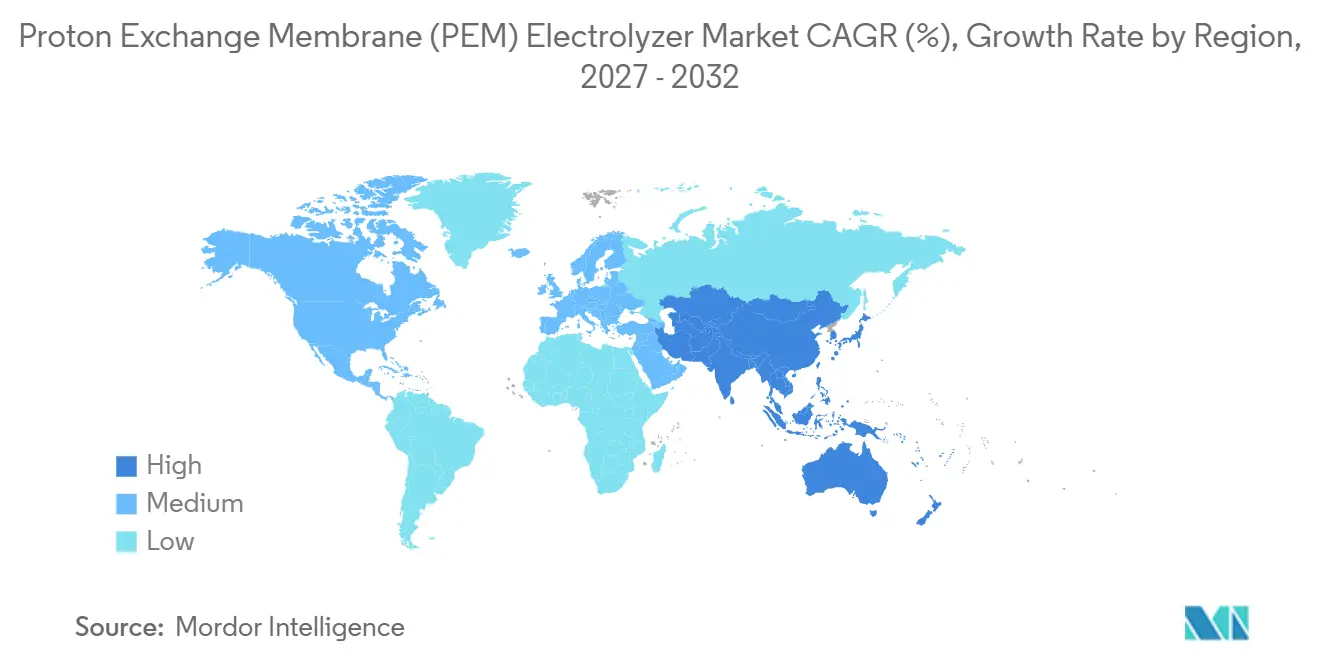
- Par géographie, l'Europe détenait 39,5 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 30,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Déploiement de l'hydrogène renouvelable pour la décarbonation industrielle | +8.5% | Mondial, plus élevé dans l'UE, au Japon et en Inde | Long terme (≥ 4 ans) |
| Intégration avec les énergies renouvelables intermittentes | +5.8% | Europe, Amérique du Nord, Chine et Australie | Moyen terme (2-4 ans) |
| Expansion du ravitaillement en hydrogène et de la production distribuée | +3.2% | Europe, Corée du Sud, Japon et Amérique du Nord | Court terme (≤ 2 ans) |
| Incitations gouvernementales à l'hydrogène et obligations de fabrication nationale | +5% | Mondial, UE, États-Unis, Inde et Corée du Sud | Moyen terme (2-4 ans) |
| Réduction des charges en catalyseur et des coûts de pile | +3.8% | Mondial, avec activité de R&D dans l'UE et aux États-Unis | Long terme (≥ 4 ans) |
| Engagements d'approvisionnement industriel en hydrogène à grande échelle | +3.5% | UE, Moyen-Orient et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déploiement de l'hydrogène renouvelable pour la décarbonation industrielle
Les industries difficiles à décarboner rendent l'approvisionnement en hydrogène renouvelable plus pertinent pour le marché des électrolyseurs à membrane échangeuse de protons (PEM). L'OCDE a estimé que le fer à réduction directe à base d'hydrogène pourrait réduire les émissions de la sidérurgie jusqu'à 90 % par rapport à la filière haut fourneau et convertisseur à oxygène basique.[2] Seulement 9,2 % des 164 millions de tonnes métriques de capacité de fer à réduction directe planifiées jusqu'en 2030 étaient à base d'hydrogène, laissant une marge substantielle pour la conversion à mesure que la politique carbone et l'économie des projets se développent. Voestalpine a étendu l'installation H2FUTURE à Linz en 2025 avec des équipements de compression et de purification, et les tests du système amélioré ont commencé début 2026.[3] Une étude de 2025 a révélé que la combinaison de l'électrolyse PEM avec des fours à arc électrique pourrait réduire les émissions cumulées jusqu'à 71 % dans des scénarios riches en énergie éolienne dans l'Indiana d'ici 2050.[4]
Intégration avec les énergies renouvelables intermittentes
Les électrolyseurs PEM peuvent fonctionner sur une plage de puissance de 5 % à 120 % avec une réponse en moins d'une seconde, ce qui favorise leur utilisation en parallèle avec la production variable d'énergie éolienne et solaire. Une revue de 2025 a révélé que le fonctionnement en réponse rapide de fréquence des systèmes PEM pourrait rduire les écarts de fréquence du réseau jusqu'à 50 %. La même revue a lié cet avantage à charge partielle à l'électronique de puissance à base de transistors qui n'est pas utilisée dans les systèmes alcalins. Les données du réseau polonais citées dans la revue ont enregistré 44 GWh d'écrêtage solaire en 1 mois en 2024, montrant la valeur d'une demande flexible à proximité des actifs renouvelables. Le Centre commun de recherche a rapporté que les grands projets européens ont fait face à des coûts de 2 630 EUR par kW à 3 050 EUR par kW, en partie parce que les coûts de raccordement au réseau avaient été sous-estimés. Cela fait de l'intégration directe avec les actifs renouvelables un avantage de coût durable pour le marché des électrolyseurs à membrane échangeuse de protons (PEM).
Incitations gouvernementales à l'hydrogène et obligations de fabrication nationale
Les programmes gouvernementaux évoluent au-delà des subventions générales vers des règles de certification, des exigences de contenu national et des appels d'offres compétitifs. En mars 2025, la Commission européenne a approuvé 400 millions EUR pour l'Autriche et 36 millions EUR pour la Lituanie dans le cadre du mécanisme d'appels d'offres de la Banque européenne de l'hydrogène. Les deux régimes exigent le respect des règles de l'Union européenne relatives aux carburants renouvelables d'origine non biologique. L'Inde a alloué 862 000 tonnes de capacité annuelle de production d'hydrogène vert à 19 entreprises et 3 000 MW par an de capacité de fabrication d'électrolyseurs en mai 2025. Le Département américain de l'énergie a fixé un objectif de coût en capital pour 2026 de 100 USD par kW pour les piles PEM, contre 450 USD par kW en 2022, tout en ciblant également une charge réduite en métaux du groupe du platine. Ces mesures fournissent une base de demande plus claire pour les fournisseurs sur le marché des électrolyseurs à membrane échangeuse de protons (PEM).
Engagements d'approvisionnement industriel en hydrogène à grande échelle
Les contrats industriels à long terme deviennent des fondements importants pour les projets de plus de 10 MW. Accelera a annoncé en février 2025 qu'elle fournirait un système PEM de 100 MW pour la raffinerie de Lingen de bp, en utilisant 20 unités HyLYZER-1000. L'installation est conçue pour produire 11 000 tonnes d'hydrogène vert par an lorsqu'elle entrera en service en 2027. Les projets ayant atteint la décision finale d'investissement représentaient 9 % du pipeline annoncé d'hydrogène à faibles émissions jusqu'en 2030. L'Agence internationale de l'énergie a également rapporté que près de 45 % des projets d'hydrogène à faibles émissions annoncés visent l'exportation, bien que les projets orientés vers l'exportation soient moins susceptibles d'atteindre la décision finale d'investissement. La demande à court terme favorise donc les clusters industriels avec des acheteurs nationaux et des arrangements d'approvisionnement sécurisés.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Forte concentration de l'approvisionnement en iridium et en platine | -0.9% | Mondial, approvisionnement concentré en Afrique du Sud, en Russie et au Zimbabwe | Long terme (≥ 4 ans) |
| Coût élevé du système installé et écart de prix de l'hydrogène | -0.8% | Mondial, plus aigu en dehors des marchés soutenus par des subventions | Moyen terme (2-4 ans) |
| Infrastructures limitées de pipelines, de stockage et de ravitaillement en hydrogène | -0.6% | Europe de l'Est, Amérique du Nord et Amérique du Sud | Long terme (≥ 4 ans) |
| Capacité de fabrication sous-utilisée et décisions finales d'investissement (DFI) de projets retardées | -0.4% | Mondial, aigu dans l'UE et aux États-Unis, avec une surcapacité structurelle en Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte concentration de l'approvisionnement en iridium et en platine
L'approvisionnement en iridium reste une contrainte matérielle car le métal est produit comme sous-produit de l'exploitation minière du platine. L'Afrique du Sud, la Russie et le Zimbabwe contrôlent plus de 90 % de l'exploitation minière des métaux du groupe du platine, concentrant le risque d'approvisionnement sur l'ensemble du marché des électrolyseurs à membrane échangeuse de protons (PEM). Une étude de 2025 a mesuré un indice Herfindahl-Hirschman de l'iridium de 3 906, indiquant une base d'approvisionnement très concentrée. L'étude a également identifié le réseau électrique vieillissant de l'Afrique du Sud comme une voie de perturbation possible en plus de l'exposition géopolitique. Des recherches publiées en 2025 ont démontré une réduction de 80 % du coût du catalyseur anodique grâce à une diminution de 95 % de la charge en iridium. Ces avancées sont importantes, mais le déploiement commercial à grande échelle prendra du temps et les projets à court terme restent exposés aux variations de prix.
Coût élevé du système installé et écart de prix de l'hydrogène
Les systèmes PEM hors de Chine coûtent entre 2 000 USD par kW et 2 600 USD par kW à installer et peuvent produire de l'hydrogène vert à plus de 3 USD par kg. Cela reste entre 1 USD par kg et 2 USD par kg au-dessus de l'hydrogène gris dans les régions à faibles prix du gaz naturel. Le Centre commun de recherche a constaté que les projets de plus de 100 MW en Europe ont engendré des coûts en capital réels de 2 630 EUR par kW à 3 050 EUR par kW. Le gouvernement britannique a rapporté que l'électricité renouvelable représente 70 % du coût de production de l'hydrogène vert. Les coûts des équipements ne constituent donc qu'une partie du défi de coût, et les prix de l'électricité, les coûts d'ingénierie et les pénalités carbone déterminent également la viabilité des projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
la pile est en tête, mais la valeur de l'équilibre de l'installation augmenteLa pile d'électrolyseur détenait 57,3 % de la taille du marché des électrolyseurs à membrane échangeuse de protons (PEM) en 2026 car elle contient l'équipement électrochimique central et une grande part de la valeur technologique. L'équilibre de l'installation devrait croître à un CAGR de 28,9 % de 2027 à 2032. La catégorie comprend l'électronique de puissance, la purification de l'eau, la compression, la gestion thermique et d'autres systèmes nécessaires au fonctionnement de la pile. Sa croissance plus rapide reflète la plus grande complexité d'ingénierie des installations de plus grande taille. La pile reste centrale pour les performances, la durabilité et la propriété intellectuelle. Les fournisseurs disposant d'une capacité de fabrication de piles éprouvée conservent donc une position importante dans la sélection des projets.
La composition des coûts change à mesure que les projets dépassent 100 MW. L'Agence internationale de l'énergie a rapporté que l'équilibre de l'installation peut représenter plus de 50 % de l'investissement total du système à cette échelle. Le Centre commun de recherche a attribué plusieurs dépassements de projets européens principalement aux travaux d'intégration plutôt qu'à la fourniture de piles. Cela déplace l'attention vers la conception des systèmes, l'ingénierie de site et les tests en usine. La plateforme conteneurisée modulaire (MC) de Nel intègre les équipements d'équilibre de l'installation dans des empreintes de conteneurs standard et permet la mise en service avant la livraison. Les packages système standardisés peuvent réduire les travaux sur site et faciliter la conformité aux exigences de sécurité de la Commission électrotechnique internationale (CEI) 62282. Ces conditions donnent aux spécialistes de l'intégration un rôle croissant sur le marché des électrolyseurs à membrane échangeuse de protons (PEM).

Par capacité :
les projets à l'échelle du gigawatt définissent la frontièreLes installations supérieures à 2 MW détenaient 49,7 % du marché des électrolyseurs à membrane échangeuse de protons (PEM) en 2026 et devraient croître à un CAGR de 29,4 % jusqu'en 2032. Cette combinaison montre que le déploiement commercial va au-delà des actifs à l'échelle de démonstration. Siemens Energy a livré les 9 premiers des 12 électrolyseurs pour le projet Normand'Hy de 200 MW d'Air Liquide en France en septembre 2025. Accelera a également annoncé son accord de fourniture de 100 MW pour le projet de Lingen de bp en 2025. Les grands systèmes offrent des économies d'échelle dans la fabrication, l'approvisionnement et les opérations sur site. Ils sont les plus pratiques là où un grand acheteur industriel peut sécuriser des arrangements à long terme pour l'électricité et l'hydrogène.
La plage de 500 kW à 2 MW continue de servir les usages industriels distribués et les projets de ravitaillement en hydrogène. Sa part sera probablement limitée par l'attrait plus fort vers les grands projets industriels. Les systèmes inférieurs à 500 kW restent pertinents pour les besoins de mobilité et de recherche. Hystar a fourni des piles PEM à Sunbo Unitech pour le projet de ravitaillement en bus à pile à combustible KOMIPO Shin Boryeong en Corée du Sud. Ces installations plus petites peuvent établir une expérience opérationnelle et une demande locale avant que de plus grands projets ne soient développés. L'objectif de coût de pile du Département américain de l'énergie bénéficie aux projets de plus grande capacité car ils peuvent répartir les coûts fixes de fabrication et de livraison sur une production plus importante. La sélection de la capacité restera donc liée à l'échelle de l'acheteur, à l'infrastructure disponible et au taux d'utilisation prévu.
Par utilisateur final :
l'acier et les métaux émergent comme la prochaine vague de demandeLes producteurs d'hydrogène détenaient 31,2 % de la part du marché des électrolyseurs à membrane échangeuse de protons (PEM) en 2026, soutenus par des sociétés de gaz industriels et des développeurs d'hydrogène dédiés. Ces acheteurs servent des clients du raffinage et de l'ammoniac qui utilisent déjà l'hydrogène à grande échelle. Les fabricants d'acier et de métaux devraient croître à un CAGR de 30,6 % jusqu'en 2032. Leur demande est liée aux procédés de fer à réduction directe et à la nécessité de réduire les émissions de la production d'acier primaire. Un article de recherche de 2026 a identifié le Minnesota et le Michigan comme des points de concentration potentiels pour la demande d'électrolyseurs dans une transition sidérurgique américaine. La demande peut donc se concentrer autour des actifs sidérurgiques existants plutôt que de se répartir uniformément entre les régions.
Les compagnies pétrolières et gazières constituent une autre source de demande à fort volume. Le projet de Lingen de bp montre l'ampleur des achats PEM que les opérateurs de raffineries peuvent entreprendre lorsqu'ils sont soutenus par un cas d'utilisation défini. Les sociétés chimiques et pétrochimiques, les services publics d'électricité et les développeurs d'énergies renouvelables restent des acheteurs importants de niveau intermédiaire. Les opérateurs de transport et de mobilité soutiennent des systèmes distribués plus petits qui desservent les réseaux de ravitaillement. Ces installations peuvent stimuler la demande à mesure que les flottes de véhicules s'élargissent. Le secteur des électrolyseurs à membrane échangeuse de protons (PEM) dépendra de la capacité de ces projets à sécuriser l'énergie, les terrains, les autorisations et les engagements d'approvisionnement au même rythme. Les exigences des utilisateurs finaux diffèrent, mais chaque groupe évalue de plus en plus la fiabilité de l'approvisionnement parallèlement aux performances des équipements.
Par type d'installation :
échelle centralisée versus résilience décentraliséeLes systèmes centralisés et à grande échelle représentaient 59,8 % du marché des électrolyseurs à membrane échangeuse de protons (PEM) en 2026 et devraient progresser à un CAGR de 31,2 % jusqu'en 2032. Les grands acheteurs industriels préfèrent une source d'approvisionnement unique lorsque les volumes d'hydrogène sont élevés. L'échelle peut également réduire les coûts par kW grâce à une fabrication de piles plus efficace et à une infrastructure de site commune. Le projet EWE Clean Hydrogen Coastline de 280 MW à Emden et le projet Normand'Hy de 200 MW d'Air Liquide montrent que les projets de plus de 100 MW progressent en Europe. Ces projets nécessitent des arrangements fermes en matière d'énergie et une planification détaillée de l'intégration. Ils sont les plus convaincants dans les clusters industriels avec une demande importante et prévisible.
Les systèmes sur site et décentralisés détenaient les 40,2 % restants de la part en 2026. Ils fournissent un approvisionnement local en hydrogène, évitent certains besoins de transport par pipeline et peuvent être couplés directement avec la production renouvelable locale. Accelera a annoncé un projet PEM de 5 MW pour Tyczka Hydrogen au port de Schweinfurt en septembre 2025. Le projet a reçu une subvention de 5 millions EUR de la Bavière et est destiné à servir des clients de la mobilité, de l'industrie et de la recherche. Le Réseau européen des gestionnaires de réseau de transport d'électricité (ENTSO-E) a noté que les exigences des gestionnaires de réseau de transport ne traitent pas encore pleinement de la flexibilité du stockage d'hydrogène par les électrolyseurs. Des règles plus claires pourraient améliorer le modèle de revenus des systèmes décentralisés qui fournissent des services au réseau.
Analyse géographique
Marché européen des Électrolyseurs à Membrane Échangeuse de Protons (PEM)
L'Europe détenait 39,5 % de la part du marché des Électrolyseurs à Membrane Échangeuse de Protons (PEM) en 2026, soutenue par les réglementations sur l'hydrogène renouvelable, les financements publics et les capacités de fabrication. La Banque européenne de l'hydrogène s'est engagée à hauteur de 3 milliards EUR sur 3 cycles d'appels d'offres. La norme sur les Carburants Renouvelables d'Origine Non Biologique (RFNBO) prévue par la RED III lie l'électrolyse à la production d'énergie renouvelable supplémentaire et les fabricants européens basés sur le temps ont déployé 142 MW d'électrolyseurs dans l'ensemble de l'UE27, de l'Association Européenne de Libre-Échange (AELE) et du Royaume-Uni en 2024, soit 118 % de plus qu'en 2023. La technologie PEM représentait 66 % de ce volume.
Marché Asie-Pacifique des Électrolyseurs à Membrane Échangeuse de Protons (PEM)
L'Asie-Pacifique devrait enregistrer un CAGR de 30,3 % de 2027 à 2032, soit le rythme régional le plus rapide du marché des Électrolyseurs à Membrane Échangeuse de Protons (PEM). La Chine représentait 65 % de la capacité mondiale installée d'électrolyseurs et 60 % de la capacité mondiale de fabrication en 2025. Cependant, la demande en PEM de la région dépend également de la Corée du Sud, du Japon, de l'Inde et de l'Australie, et pas uniquement de la Chine. La Corée du Sud vise une production annuelle de 5,2 millions de tonnes d'hydrogène vert d'ici 2040. L'allocation de Hystar India de 862 000 tonnes par an de capacité d'hydrogène vert et de 3 000 MW par an de capacité de fabrication d'électrolyseurs soutient une future base d'approvisionnement nationale. Ces marchés ont des approches politiques distinctes, mais tous associent le développement de l'hydrogène à la sécurité énergétique et à la compétitivité industrielle.
Marché des Électrolyseurs à Membrane Échangeuse de Protons (PEM) pour les Amériques et la région MEA
L'Amérique du Nord est soutenue par le crédit d'impôt américain à la production d'hydrogène de la Section 45V, pouvant atteindre 3 USD par kg. Accelera a livré un système PEM de 35 MW à l'installation de Linde à Niagara Falls en septembre 2025, utilisant l'énergie hydroélectrique renouvelable. Nel a reçu 29 millions USD de crédits d'impôt supplémentaires à la fabrication pour son expansion dans le Connecticut en janvier 2025, ce qui soutient un programme annuel de fabrication PEM de 500 MW. Nel ASA Canada émerge également comme lieu de projet grâce aux travaux de Plug Power avec Hy2gen au Québec. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique représentent un horizon de demande plus tardif, avec des stratégies d'exportation dépendant de projets atteignant la décision finale d'investissement.
Paysage concurrentiel
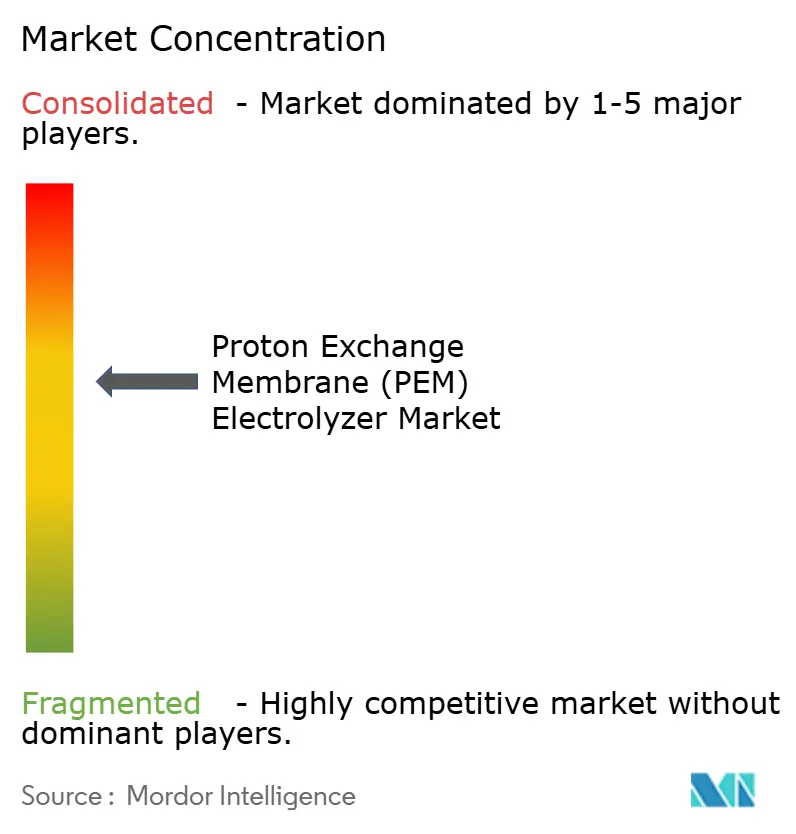
Le marché des électrolyseurs à membrane échangeuse de protons (PEM) est modérément concentré au niveau supérieur. Siemens Energy, Nel ASA, Plug Power, ITM Power et Accelera by Cummins sont actifs dans les grands projets industriels, tandis que des entreprises régionales et spécialisées se font concurrence dans les systèmes inférieurs à 5 MW. Power a rapporté une croissance des revenus de l'exercice 25 de plus de 50 % d'une année sur l'autre et de 400 % sur 2 ans, portée par les livraisons de projets. Nel a rapporté une augmentation de 473 % des prises de commandes PEM au cours du troisième trimestre 2026 à 245 millions NOK, soit 25,7 millions USD. La même société a déclaré que 48 % de son carnet de commandes consolidé présentait un risque matériel de retard ou d'annulation, ce qui montre que la certitude contractuelle reste importante.
Le partenariat Air Liquide et Siemens Energy exploite une usine à Berlin d'une capacité allant jusqu'à 1 GW par an pour les piles PEM et prévoit de s'étendre vers 3 GW. Sa structure combine la technologie des équipements, la fabrication et l'accès aux grands projets industriels. Nel s'est associé à Rheinmetall en octobre 2026 sur le projet de carburant synthétique Giga PtX, étendant l'utilisation du PEM aux e-carburants. Nel a également conclu un accord-cadre avec Hydrasun en septembre 2026 pour soutenir l'assemblage européen et l'intégration des systèmes. Ces mouvements reflètent la nécessité de fournir des systèmes complets plutôt que des piles seules. Ils montrent également que les partenariats stratégiques deviennent un moyen pratique de gérer les exigences d'intégration et de livraison.
L'intégration de l'équilibre de l'installation est une opportunité clé là où la capacité d'ingénierie locale est limitée et où les projets vont de 50 MW à 200 MW. La récupération de l'iridium et les services d'économie circulaire pourraient également devenir plus importants à mesure que les exigences en matière de sécurité des matériaux se renforcent. Electric Hydrogen poursuit des conceptions de piles à haute densité de courant pour des applications supérieures à 100 MW. Ohmium International utilise un déploiement modulaire et des modèles commerciaux basés sur l'abonnement pour réduire les engagements initiaux des clients. Les normes ISO/TC 197 et les exigences de sécurité CEI 62282 sont de plus en plus pertinentes pour les achats des grands acheteurs européens à grande échelle. Les fournisseurs plus importants disposant d'une certification établie et de références opérationnelles peuvent utiliser ces exigences pour renforcer leur position.
Leaders du secteur des électrolyseurs à membrane échangeuse de protons (PEM)
-
Ohmium International
-
Siemens Energy AG
-
ITM Power plc
-
Nel ASA
-
Cummins Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Électrolyseurs à Membrane Échangeuse de Protons (PEM) Entreprises couvertes dans ce rapport
- Air Liquide
- Air Products and Chemicals, Inc.
- Bosch
- Cummins Inc.
- Electric Hydrogen
- Elogen
- Fortescue
- H-TEC SYSTEMS GmbH
- Hystar AS
- ITM Power plc
- John Cockerill
- McPhy Energy S.A.
- Nel ASA
- Next Hydrogen Solutions Inc.
- Ohmium International
- PERIC Hydrogen Technologies Co., Ltd.
- Plug Power Inc.
- Siemens Energy AG
- Sungrow Hydrogen
- thyssenkrupp nucera AG & Co. KGaA
Développements industriels récents dans Marché des Électrolyseurs à Membrane Échangeuse de Protons (PEM)
- Octobre 2026 : Nel ASA a reçu un bon de commande pour plusieurs solutions PEM conteneurisées d'un grand client technologique américain, et dans une annonce séparée, s'est associé à Rheinmetall sur le projet Giga PtX pour la production décentralisée de carburant synthétique, élargissant la frontière d'application de la génération d'hydrogène PEM aux e-carburants.
- Septembre 2026 : Nel ASA a obtenu des bons de commande supplémentaires pour des piles d'électrolyseurs PEM sous-marins auprès du secteur de la défense américain via Collins Aerospace, marquant une diversification stratégique vers des applications militaires au-delà des marchés commerciaux de l'hydrogène.
- Septembre 2026 : Nel ASA a conclu un accord-cadre avec Hydrasun établissant une capacité d'assemblage et d'intégration européenne pour les solutions d'électrolyseurs PEM, permettant l'intégration colocalisée de l'équilibre de l'installation et les livraisons de production d'hydrogène conteneurisée sur les marchés européens.
- Avril 2026 : Nel ASA a reçu un bon de commande de 7 millions USD de Mesure Process, une filiale de Synqo Energies, pour des équipements PEM conteneurisés destinés à alimenter des stations de ravitaillement en hydrogène et des utilisateurs finaux industriels sur un site européen ciblé pour les opérations de 2027, reflétant la confiance dans les commandes répétées pour la plateforme MC modulaire de Nel.
Portée du rapport mondial sur le marché des électrolyseurs à membrane échangeuse de protons (PEM)
Un électrolyseur à membrane échangeuse de protons (PEM) est un système électrochimique qui décompose l'eau (H₂O) en hydrogène (H₂) et en oxygène (O₂) à l'aide d'électricité et d'une membrane électrolyte polymère solide. Le système utilise une fine membrane polymère solide (telle que le Nafion) qui conduit les ions hydrogène chargés positivement (protons) de l'anode vers la cathode tout en bloquant les électrons et les gaz produits.
Le marché mondial des électrolyseurs PEM est segmenté par composant, capacité, utilisateur final, type d'installation et géographie. Par composant, le marché est segmenté en piles d'électrolyseurs et en équilibre de l'installation (BoP). Par capacité, le marché est segmenté en systèmes inférieurs à 500 kW, de 500 kW à 2 MW et supérieurs à 2 MW. Par utilisateur final, le marché est segmenté en producteurs d'hydrogène, compagnies pétrolières et gazières, sociétés chimiques et pétrochimiques, fabricants d'acier et de métaux, services publics d'électricité et développeurs d'énergies renouvelables, et opérateurs de transport et de mobilité. Par type d'installation, le marché est segmenté en systèmes sur site et décentralisés et en systèmes centralisés et à grande échelle. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des électrolyseurs à membrane échangeuse de protons dans 22 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pile d'électrolyseur |
| Équilibre de l'installation (BoP) |
| Inférieure à 500 kW |
| 500 kW à 2 MW |
| Supérieure à 2 MW |
| Producteurs d'hydrogène |
| Compagnies pétrolières et gazières |
| Sociétés chimiques et pétrochimiques |
| Fabricants d'acier et de métaux |
| Services publics d'électricité et développeurs d'énergies renouvelables |
| Opérateurs de transport et de mobilité |
| Systèmes sur site et décentralisés |
| Systèmes centralisés et à grande échelle |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Pile d'électrolyseur | |
| Équilibre de l'installation (BoP) | ||
| Par capacité | Inférieure à 500 kW | |
| 500 kW à 2 MW | ||
| Supérieure à 2 MW | ||
| Par utilisateur final | Producteurs d'hydrogène | |
| Compagnies pétrolières et gazières | ||
| Sociétés chimiques et pétrochimiques | ||
| Fabricants d'acier et de métaux | ||
| Services publics d'électricité et développeurs d'énergies renouvelables | ||
| Opérateurs de transport et de mobilité | ||
| Par type d'installation | Systèmes sur site et décentralisés | |
| Systèmes centralisés et à grande échelle | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande d'électrolyseurs PEM ?
La demande industrielle d'hydrogène, l'intégration des énergies renouvelables, les incitations politiques et les grands accords d'approvisionnement soutiennent la croissance. Le rapport projette un CAGR de 28,45 % de 2027 à 2032.
Quel composant d'électrolyseur PEM connaît la croissance la plus rapide ?
L'équilibre de l'installation devrait croître à un CAGR de 28,9 % jusqu'en 2032, car les projets plus importants nécessitent davantage d'équipements de conversion d'énergie, de compression, de traitement de l'eau et de gestion thermique.
Pourquoi les projets supérieurs à 2 MW gagnent-ils des parts ?
Les installations supérieures à 2 MW détenaient 49,7 % de la part en 2026 et devraient croître à un CAGR de 29,4 % car les utilisateurs industriels ont besoin d'un approvisionnement en hydrogène à fort volume.
Quel utilisateur final devrait connaître la croissance la plus rapide ?
Les fabricants d'acier et de métaux devraient croître à un CAGR de 30,6 % jusqu'en 2032, car le fer à réduction directe à base d'hydrogène gagne en pertinence pour une production d'acier à moindres émissions.
Quelle région est en tête du déploiement des électrolyseurs PEM ?
L'Europe détenait 39,5 % de la part en 2026, soutenue par les règles RFNBO, le financement de la Banque de l'hydrogène et la capacité de fabrication établie.
Quelles sont les principales contraintes à l'adoption des électrolyseurs PEM ?
La concentration de l'approvisionnement en iridium, les coûts d'installation élevés, les prix de l'électricité, l'infrastructure hydrogène incomplète et les décisions finales d'investissement retardées restent les principales contraintes.