
プロトン交換膜(PEM)電解槽市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
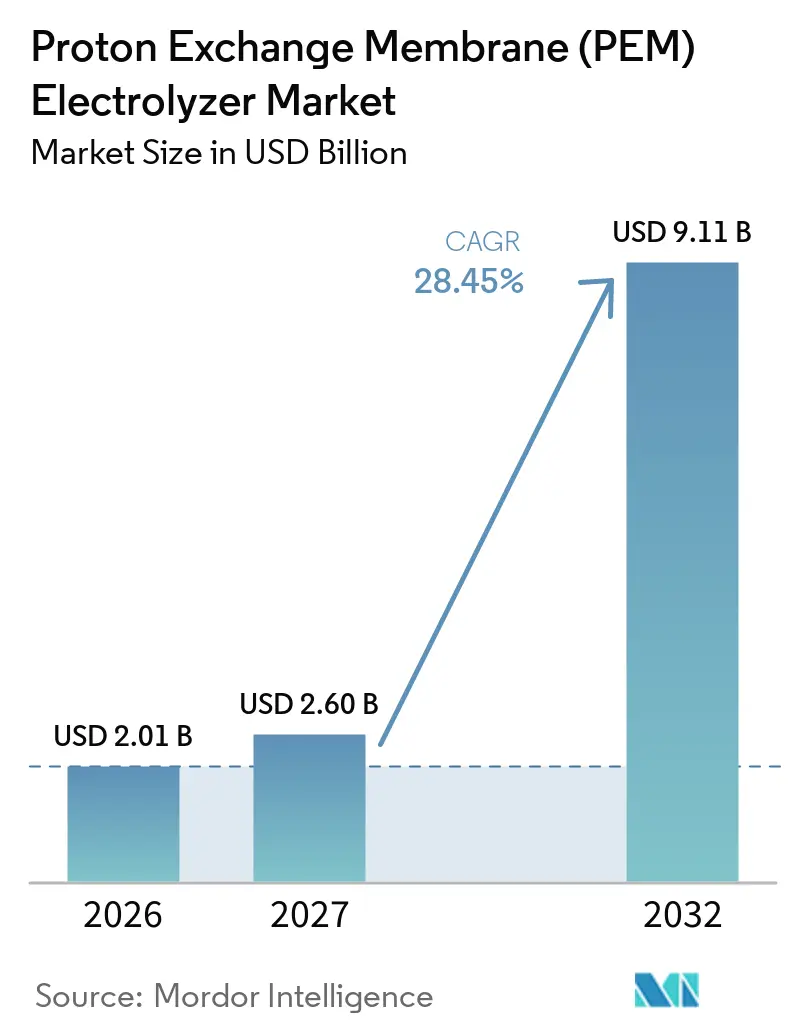
| 市場規模 (2027) | 2.60 十億米ドル |
| 市場規模 (2032) | 9.11 十億米ドル |
| 成長率 (2027 - 2032) | 28.45 % |
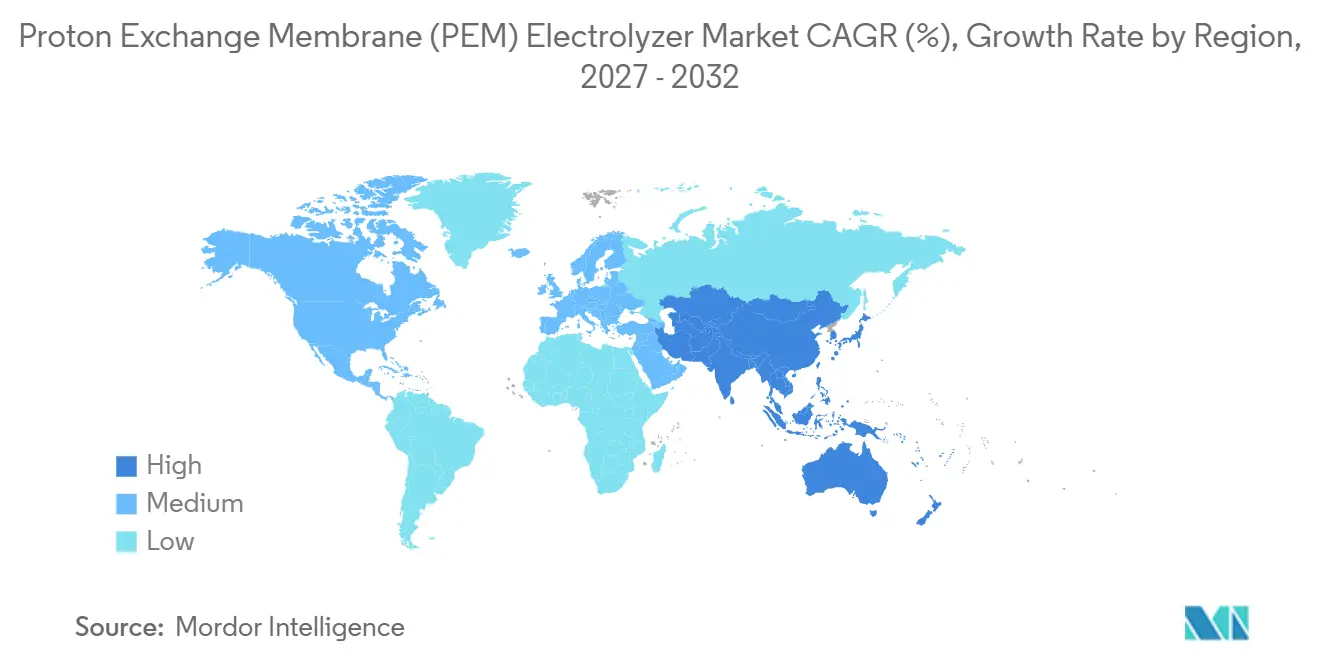
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
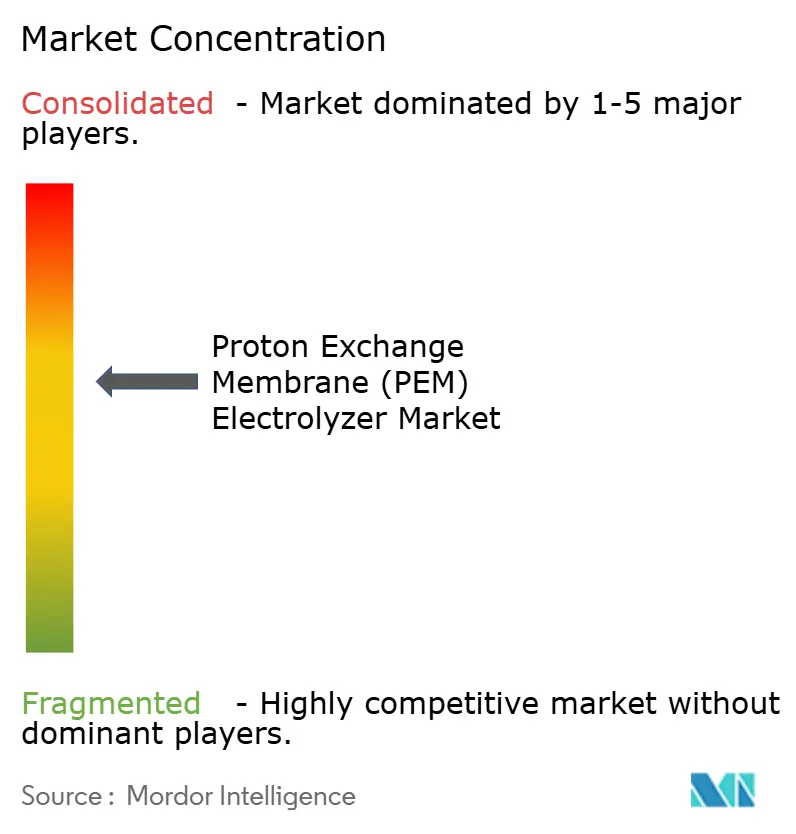
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロトン交換膜(PEM)電解槽市場分析
プロトン交換膜電解槽市場規模は、2026年の20.1億米ドルから2027年には26.0億米ドルに成長し、2027年から2032年にかけて28.45%のCAGRで2032年までに91.1億米ドルに達すると予測されています。産業脱炭素化により、鉄鋼、化学、精製、その他のエネルギー集約型事業における再生可能水素の需要が高まっています。PEMシステムは、迅速な応答性と広い負荷範囲での運転が可能なため、変動する再生可能エネルギーとの併用に適しています。水電解の設置容量は2025年半ばまでに3 GWを超え、普及が初期パイロット段階を超えて進んでいることが示されています。[1] 政策支援、国内製造プログラム、および長期的な産業向けオフテイク契約が、プロトン交換膜(PEM)電解槽市場における調達決定を形成しています。再生可能エネルギー発電、産業需要、系統アクセス、および許認可を同一プロジェクト内で調整できる地域において、機会が最も大きくなっています。
主要レポートのポイント
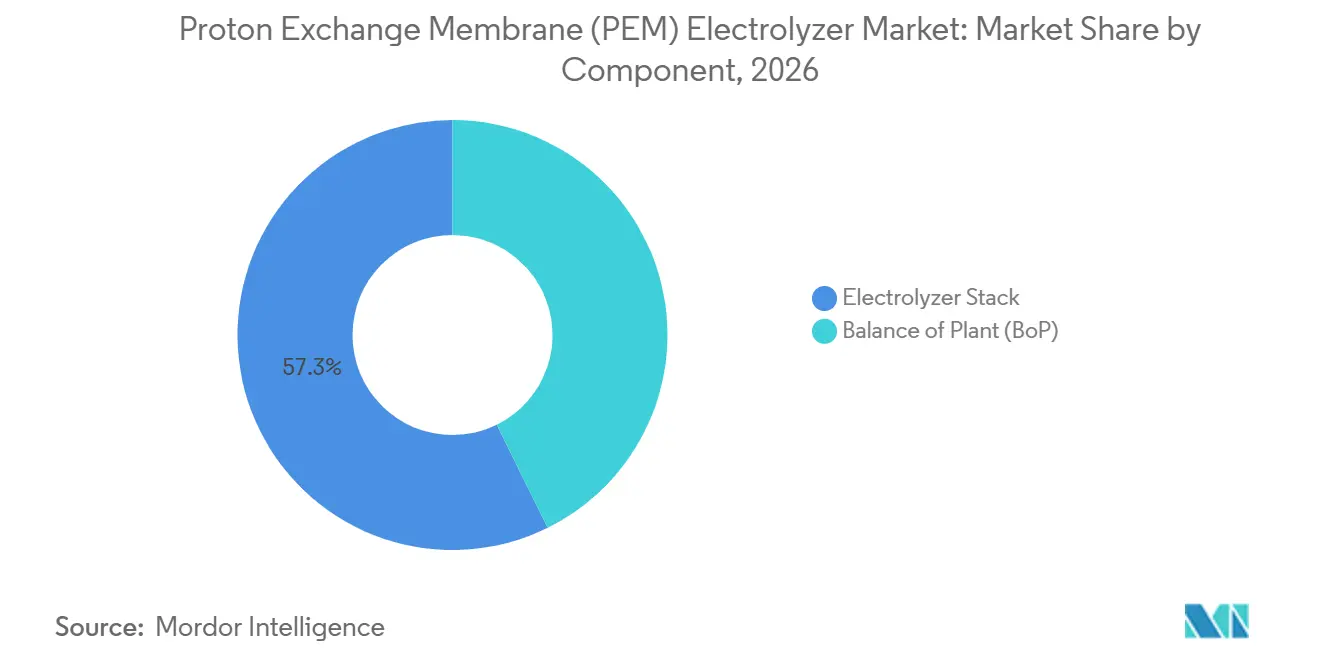
- コンポーネント別では、電解槽スタックが2026年のプロトン交換膜(PEM)電解槽市場シェアの57.3%を占め、バランス・オブ・プラントは2032年にかけて28.9%のCAGRで拡大すると予測されています。
- 容量別では、2 MW超が2026年のプロトン交換膜(PEM)電解槽市場規模の49.7%を占め、2032年にかけて29.4%のCAGRで成長すると予測されています。
- エンドユーザー別では、水素製造業者が2026年のプロトン交換膜(PEM)電解槽市場シェアの31.2%を占め、鉄鋼・金属製造業者が2032年にかけて30.6%と最も高い予測CAGRを記録しています。
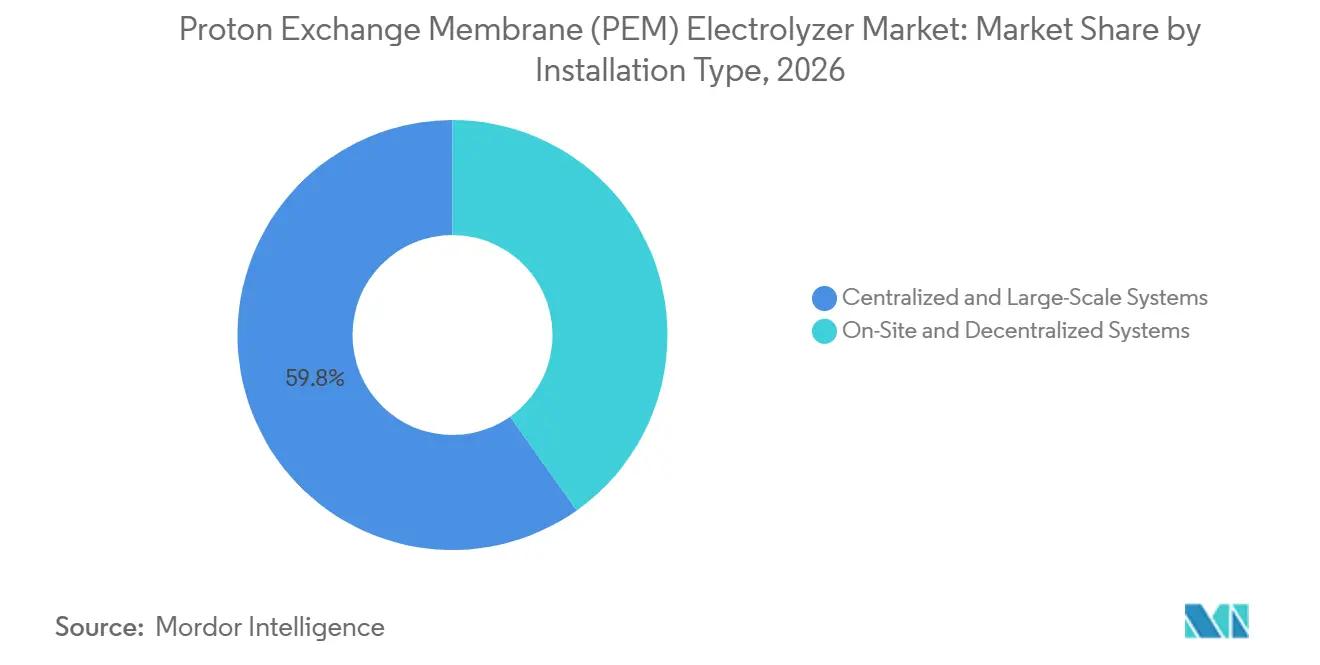
- 設置タイプ別では、集中型・大規模システムが2026年のプロトン交換膜(PEM)電解槽市場規模の59.8%を占め、2032年にかけて31.2%のCAGRで拡大しています。
- 地域別では、欧州が2026年に39.5%の収益シェアを占め、アジア太平洋は2032年にかけて30.3%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業脱炭素化に向けた再生可能水素の普及 | +8.5% | グローバル、特にEU、日本、インドで高い | 長期(4年以上) |
| 変動する再生可能エネルギーとの統合 | +5.8% | 欧州、北米、中国、オーストラリア | 中期(2~4年) |
| 水素充填および分散型生産の拡大 | +3.2% | 欧州、韓国、日本、北米 | 短期(2年以内) |
| 政府の水素インセンティブおよび国内製造義務 | +5% | グローバル、EU、米国、インド、韓国 | 中期(2~4年) |
| 触媒使用量の低減とスタックコストの削減 | +3.8% | グローバル、EUおよび米国でR&D活動が活発 | 長期(4年以上) |
| 大規模産業向け水素オフテイクコミットメント | +3.5% | EU、中東、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
産業脱炭素化に向けた再生可能水素の普及
削減困難な産業において、再生可能水素の調達がプロトン交換膜(PEM)電解槽市場にとってより重要性を増しています。OECDは、水素ベースの直接還元鉄が高炉・転炉ルートと比較して製鉄排出量を最大90%削減できると推定しています。[2] 2030年までに計画されている1億6,400万メトリックトンの直接還元鉄設備のうち、水素ベースのものはわずか9.2%にとどまっており、炭素政策とプロジェクト経済性の発展に伴い、転換の余地が大きく残されています。OECDのVoestalpineは2025年にリンツのH2FUTURE施設を圧縮・精製設備で拡張し、アップグレードされたシステムのテストが2026年初頭に開始されました。[3] 2025年の研究では、PEM電解とアーク炉を組み合わせることで、2050年までに風力資源が豊富なインディアナ州のシナリオにおいて累積排出量を最大71%削減できることが示されました。[4]
変動する再生可能エネルギーとの統合
PEM電解槽は5%から120%の電力範囲でサブ秒応答で運転でき、変動する風力・太陽光出力との併用を支援します。2025年のレビューでは、PEMシステムによる高速周波数応答運転により、系統周波数偏差を最大50%低減できることが示されました。同レビューでは、部分負荷でのこの優位性が、アルカリシステムでは使用されないトランジスタベースのパワーエレクトロニクスに起因することも指摘されています。レビューで引用されたポーランドの系統データでは、2024年の1か月間に44 GWhの太陽光カーテールメントが記録されており、再生可能資産近傍での柔軟な需要の価値が示されています。欧州共同研究センターは、大規模な欧州プロジェクトが系統接続コストの過小評価により、1 kWあたり2,630ユーロから3,050ユーロのコストに直面したと報告しています。これにより、再生可能資産との直接統合がプロトン交換膜(PEM)電解槽市場における持続的なコスト優位性となっています。
政府の水素インセンティブおよび国内製造義務
政府プログラムは、一般的な補助金から認証規則、国内コンテンツ要件、競争入札へと移行しています。2025年3月、欧州委員会は水素銀行オークション・アズ・ア・サービスの仕組みの下、オーストリアに4億ユーロ、リトアニアに3,600万ユーロを承認しました。両制度は、非生物起源の生可能燃料に関する欧州連合の規則への準拠を求めています。インドは2025年5月、19社に年間86万2,000トンのグリーン水素生産能力と、年間3,000 MWの電解槽製造能力を割り当てました。米国エネルギー省は、PEMスタックの2026年の資本コスト目標を2022年の1 kWあたり450米ドルに対して1 kWあたり100米ドルに設定し、白金族金属使用量の低減も目標としています。これらの措置により、プロトン交換膜(PEM)電解槽市場のサプライヤーにとってより明確な需要基盤が提供されています。
大規模産業向け水素オフテイクコミットメント
長期的な産業契約が10 MW超のプロジェクトにとって重要な基盤となりつつあります。Acceleraは2025年2月、20基のHyLYZER-1000ユニットを使用して、bpのリンゲン製油所向けに100 MWのPEMシステムを供給すると発表しました。同プラントは2027年の稼働開始時に年間1万1,000トンのグリーン水素を生産するよう設計されています。最終投資決定に達したプロジェクトは、2030年までの発表済み低排出水素パイプラインの9%を占めています。国際エネルギー機関はまた、発表済み低排出水素プロジェクトのほぼ45%が輸出を目標としているが、輸出志向のプロジェクトは最終投資決定に達しにくいとも報告しています。したがって、近期の需要は国内バイヤーと確実なオフテイク契約を持つ産業クラスターに有利に働きます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| イリジウムおよびプラチナの供給集中 | -0.9% | グローバル、供給は南アフリカ、ロシア、ジンバブエに集中 | 長期(4年以上) |
| 高い設置システムコストと水素価格ギャップ | -0.8% | グローバル、補助金支援市場外で最も深刻 | 中期(2~4年) |
| 水素パイプライン、貯蔵、充填インフラの不足 | -0.6% | 東欧、北米、南米 | 長期(4年以上) |
| 製造能力の未活用とプロジェクト最終投資決定(FID)の遅延 | -0.4% | グローバル、EUおよび米国で深刻、中国では構造的過剰生産能力 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
イリジウムおよびプラチナの供給集中
イリジウムの供給は、同金属が白金採掘の副産物として生産されるため、重要な制約要因となっています。南アフリカ、ロシア、ジンバブエが白金族金属採掘の90%以上を支配しており、プロトン交換膜(PEM)電解槽市場全体の供給リスクが集中しています。2025年の研究では、イリジウムのハーフィンダール・ハーシュマン指数が3,906と測定され、供給基盤が高度に集中していることが示されました。同研究では、地政学的リスクに加え、南アフリカの老朽化した電力系統が潜在的な混乱経路として特定されました。2025年に発表された研究では、イリジウム使用量を95%削減することでアノード触媒コストを80%低減できることが実証されました。これらの進展は重要ですが、広範な商業展開には時間がかかり、近期のプロジェクトは価格変動にさらされ続けています。
高い設置システムコストと水素価格ギャップ
中国以外のPEMシステムの設置コストは1 kWあたり2,000米ドルから2,600米ドルであり、グリーン水素を1 kgあたり3米ドル超で生産できます。これは、天然ガス価格が低い地域のグレー水素と比較して、1 kgあたり1米ドルから2米ドル高い水準にとどまっています。欧州共同研究センターは、欧州の100 MW超のプロジェクトが1 kWあたり2,630ユーロから3,050ユーロの実際の資本コストを負担したことを明らかにしました。英国政府は、再生可能電力がグリーン水素産コストの70%を占めると報告しています。したがって、設備コストはコスト課題の一部に過ぎず、電力価格、エンジニアリングコスト、炭素ペナルティもプロジェクトの実行可能性を左右します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
スタックがリード、BoP価値は上昇中電解槽スタックは2026年のプロトン交換膜(PEM)電解槽市場規模の57.3%を占めました。これは、コア電気化学設備と技術価値の大部分を含んでいるためです。バランス・オブ・プラントは2027年から2032年にかけて28.9%のCAGRで成長すると予測されています。このカテゴリーには、スタックを運転するために必要なパワーエレクトロニクス、水精製、圧縮、熱管理、その他のシステムが含まれます。より速い成長は、大規模設備のエンジニアリング複雑性の増大を反映しています。スタックは性能、耐久性、知的財産の中心であり続けています。実績あるスタック製造能力を持つサプライヤーは、プロジェクト選定において重要な地位を維持しています。
プロジェクトが100 MWを超えると、コスト構成が変化します。国際エネルギー機関は、このスケールではバランス・オブ・プラントがシステム総投資の50%以上を占める可能性があると報告しています。欧州共同研究センターは、欧州のいくつかのプロジェクトの超過費用の主な原因がスタック供給ではなく統合作業にあると指摘しています。これにより、システム設計、サイトエンジニアリング、工場試験に注目が集まっています。Nelのコンテナ化されたモジュラーコンテナ(MC)プラットフォームは、標準コンテナフットプリントにバランス・オブ・プラント設備を組み込み、納品前の試運転を支援します。標準化されたシステムパッケージはサイト作業を削減し、国際電気標準会議(IEC)62282安全要件への準拠を支援します。これらの条件により、統合スペシャリストがプロトン交換膜(PEM)電解槽市場において成長する役割を担っています。

容量別:
ギガワット規模のプロジェクトがフロンティアを定義2 MW超の設備は2026年のプロトン交換膜(PEM)電解槽市場の49.7%を占め、2032年にかけて29.4%のCAGRで成長すると予測されています。この組み合わせは、商業展開がデモンストレーション規模の資産を超えて進んでいることを示しています。Siemens Energyは2025年9月、フランスにおけるAir Liquideの200 MW Normand'Hyプロジェクト向けに12基中最初の9基の電解槽を納品しました。Acceleraも2025年にbpのリンゲンプロジェクト向けの100 MW供給契約を発表しました。大規模システムは製造、調達、サイト運営においてスケールメリットを提供します。これらは、大規模な産業バイヤーが長期的な電力・水素契約を確保できる場所で最も実用的です。
500 kWから2 MWの範囲は、分散型産業用途や水素充填プロジェクトに引き続き対応しています。そのシェアは、より大規模な産業プロジェクトへの強い引によって制約される可能性があります。500 kW未満のシステムは、モビリティおよび研究ニーズに引き続き関連性を持ちます。HystarはKOMIPO新保寧燃料電池バス充填プロジェクト向けにSunbo UnitechへPEMスタックを供給しました。これらの小規模設備は、より大規模なプロジェクトが開発される前に運転経験と地域需要を確立できます。米国エネルギー省のスタックコスト目標は、固定製造・納品コストをより多くの生産量に分散できるため、高容量プロジェクトに有利です。したがって、容量の選択はバイヤーの規模、利用可能なインフラ、および予想稼働率に引き続き結びついています。
エンドユーザー別:
鉄鋼・金属が次の需要の波として台頭水素製造業者は2026年のプロトン交換膜(PEM)電解槽市場シェアの31.2%を占め、産業ガス会社と専業水素開発業者に支えられています。これらのバイヤーは、すでに大規模に水素を使用している精製・アンモニア顧客にサービスを提供しています。鉄鋼・金属製造業者は2032年にかけて30.6%のCAGRで成長すると予測されています。その需要は直接還元鉄プロセスと一次鉄鋼生産からの排出削減の必要性に結びついています。2026年の研究論文では、米国の鉄鋼転換においてミネソタ州とミシガン州が電解槽需要の潜在的な集積地として特定されました。したがって、需要は地域全体に均等に広がるのではなく、既存の鉄鋼資産の周辺に集中する可能性があります。
石油・ガス会社は高容量需要のもう一つの源泉を提供しています。bpのリンゲンプロジェクトは、明確なユースケースに支えられた場合に製油所オペレーターが実施できるPEM調達の規模を示しています。化学・石油化学会社、電力公益事業者、再生可能エネルギー開発業者は重要な中間層バイヤーとして残っています。輸送・モビリティオペレーターは、充填ネットワークに対応する小規模分散システムを支援しています。これらの設備は、車両フリートの拡大に伴い需要を構築できます。プロトン交換膜(PEM)産業は、そのようなプロジェクトが同じペースで電力、土地、許認可、オフテイクを確保できるかどうかにかかっています。エンドユーザーの要件は異なりますが、各グループは設備性能と並んで供給信頼性をますます評価しています。
設置タイプ別:
集中型スケール対分散型レジリエンス集中型・大規模システムは2026年のプロトン交換膜(PEM)電解槽市場の59.8%を占め、2032年にかけて31.2%のCAGRで拡大すると予測されています。大規模な産業バイヤーは、水素量が多い場合に単一の供給源を好みます。スケールはまた、より効率的なスタック製造と共通サイトインフラを通じて1 kWあたりのコストを削減できます。エムデンの280 MW EWEクリーン水素コーストラインプロジェクトとAir Liquideの200 MW Normand'Hyプロジェクトは、100 MW超のプロジェクトが欧州で進展していることを示しています。これらのプロジェクトには確実な電力契約と詳細な統合計画が必要です。大規模で予測可能な需要を持つ産業クラスターで最も説得力があります。
オンサイト・分散型システムは2026年に残りの40.2%のシェアを占めました。これらは地域の水素供給を提供し、一部のパイプライン輸送ニーズを回避し、地域の再生可能エネルギー発電と直接組み合わせることができます。Acceleraは2025年9月、シュバインフルト港のTyczka Hydrogen向けに5 MWのPEMプロジェクトを発表しました。同プロジェクトはバイエルン州から500万ユーロの補助金を受け、モビリティ、産業、研究顧客にサービスを提供することを目的としています。欧州送電系統運用者ネットワーク(ENTSO-E)は、送電系統運用者の要件が電解槽からの水素貯蔵の柔軟性に十分に対応していないと指摘しました。より明確なルールにより、系統サービスを提供する分散型システムの収益性が向上する可能性があります。
地域分析
欧州プロトン交換膜(PEM)電解槽市場
欧州は2026年のプロトン交換膜(PEM)電解槽市場において39.5%のシェアを占め、再生可能水素規制、公的資金、および製造能力によって支えられています。欧州水素銀行は3回のオークションラウンドにわたり30 ビリオン ユーロを拠出しました。RED IIIに基づく非生物由来再生可能燃料(RFNBO)基準は、電気分解を追加の再生可能エネルギー発電および時間ベースの基準と連動させています。欧州のメーカーは2024年にEU27、欧州自由貿易連合(EFTA)、および英国全体で142 MWの電解槽を導入し、これは2023年比で118%増加しました。PEM技術はその容量の66%を占めました。
アジア太平洋プロトン交換膜(PEM)電解槽市場
アジア太平洋地域は、プロトン交換膜(PEM)電解槽市場において2027年ら2032年にかけて30.3%のCAGRを記録すると予測されており、地域別で最も速い成長ペースとなっています。中国は2025年に世界の電解槽設置容量の65%、世界の製造能力の60%を占めました。ただし、同地域のPEM需要は中国だけでなく、韓国、日本、インド、オーストラリアにも依存しています。韓国は2040年までに年間520万トンのグリーン水素生産を目標としています。Hystar Indiaによる年間862,000トンのグリーン水素容量および年間3,000 MWの電解槽製造能力の割り当ては、将来の国内供給基盤を支えるものです。これらの市場は政策アプローチが異なりますが、いずれも水素開発をエネルギー安全保障および産業競争力と結びつけています。
南北アメリカおよびMEAプロトン交換膜(PEM)電解槽市場
北米は、米国のセクション45Vによる水素製造税額控除(最大1kgあたり3米ドル)によって支えられています。AcceleraはLindeのナイアガラフォールズ施設に対し、2025年9月に再生可能水力発電を利用した35 MWのPEMシステムを納入しました。Nelは2025年1月にコネチカット州の拡張に向けた追加製造税額控除として2,900万米ドル受領し、これは年間500 MWのPEM製造プログラムを支援するものです。NEL ASA カナダもまた、Plug PowerがケベックでHy2genと進めるプロジェクトを通じてプロジェクト拠点として台頭しています。南米および中東・アフリカは需要の後発地域を代表しており、輸出戦略は最終投資決定に達するプロジェクトに依存しています。
競合環境
プロトン交換膜(PEM)電解槽市場は上位層において中程度の集中度を示しています。Siemens Energy、Nel ASA、Plug Power、ITM Power、Accelera by Cumminsが大規模産業プロジェクトで活動しており、地域・専門企業が5 MW未満のシステムで競合しています。Powerは2年間で400%、前年比50%超のFY25収益成長を報告し、プロジェクト納品が牽引しました。Nelは2026年第3四半期のPEM受注高が2億4,500万ノルウェークローネ(2,570万米ドル相当)と473%増加したと報告しました。同社はまた、連結受注残の48%が重大な遅延またはキャンセルリスクを抱えていると述べており、契約の確実性が引き続き重要であることを示していす。
Air LiquideとSiemens Energyのパートナーシップは、PEMスタック向けに年間最大1 GWの能力を持つベルリン工場を運営し、3 GWへの拡張を計画しています。その構造は設備技術、製造、大規模産業プロジェクトへのアクセスを組み合わせています。Nelは2026年10月にRheinmetallとGiga PtX合成燃料プロジェクトでパートナーシップを結び、PEMの用途をe燃料に拡大しました。Nelはまた2026年9月にHydrasunとフレームワーク契約を締結し、欧州での組立とシステム統合を支援しています。これらの動きは、スタック単体ではなく完全なシステムを提供する必要性を反映しています。また、戦略的パートナーシップが統合と納品要件を管理する実践的な方法となっていることも示しています。
バランス・オブ・プラントの統合は、地域のエンジニアリング能力が限られており、プロジェクトが50 MWから200 MWの範囲にある場合の重要な機会です。材料安全保障要件が強化されるにつれ、イリジウム回収とサーキュラーエコノミーサービスもより重要になる可能性があります。Electric Hydrogenは100 MW超のアプリケーション向けに高電流密度スタック設計を追求しています。Ohmium Internationalはモジュール展開とサブスクリプションベースの商業モデルを使用して、顧客の初期コミットメントを低減しています。ISO/TC 197規格とIEC 62282安全要件は、欧州の大規模バイヤーによる調達においてますます重要になっています。確立された認証と運転実績を持つ大規模サプライヤーは、これらの要件を活用して地位を強化できます。
プロトン交換膜(PEM)電解槽産業リーダー
-
Ohmium International
-
Siemens Energy AG
-
ITM Power plc
-
Nel ASA
-
Cummins Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
プロトン交換膜(PEM)電解槽市場 このレポートでカバーされる企業
- Air Liquide
- Air Products and Chemicals, Inc.
- Bosch
- Cummins Inc.
- Electric Hydrogen
- Elogen
- Fortescue
- H-TEC SYSTEMS GmbH
- Hystar AS
- ITM Power plc
- John Cockerill
- McPhy Energy S.A.
- Nel ASA
- Next Hydrogen Solutions Inc.
- Ohmium International
- PERIC Hydrogen Technologies Co., Ltd.
- Plug Power Inc.
- Siemens Energy AG
- Sungrow Hydrogen
- thyssenkrupp nucera AG & Co. KGaA
最近の産業開発事情 プロトン交換膜(PEM)電解槽市場
- 2026年10月:Nel ASAは米国の大手テクノロジー顧客から複数のコンテナ化PEMソリューションの発注を受け、別の発表ではRheinmetallGiga PtXプロジェクトで分散型合成燃料生産に向けてパートナーシップを締結し、PEM水素生成のアプリケーションフロンティアをe燃料に拡大しました。
- 2026年9月:Nel ASAはCollins Aerospaceを通じて米国防衛セクターから潜水艦用PEM電解槽スタックの追加発注を確保し、商業水素市場を超えた軍事用途への戦略的多角化を示しました。
- 2026年9月:Nel ASAはHydrasunとフレームワーク契約を締結し、PEM電解槽ソリューションの欧州組立・統合能力を確立することで、欧州市場全体でのバランス・オブ・プラント統合とコンテナ化水素生産の納品を可能にしました。
- 2026年4月:Nel ASAはSynqo Energiesの子会社であるMesure Processから700万米ドルのコンテナ化PEM設備の発注を受け、2027年稼働を目標とする欧州サイトでの水素充填ステーションと産業エンドユーザーへの供給を目的としており、NelのモジュラーMCプラットフォームへのリピートオーダーの信頼を反映しています。
グローバルプロトン交換膜(PEM)電解槽市場レポートの範囲
プロトン交換膜(PEM)電解槽は、電気と固体高分子電解質膜を使用して水(H₂O)を水素(H₂)と酸素(O₂)に分解する電気化学システムです。このシステムは、陽極から陰極へ正に帯電した水素イオン(プロトン)を伝導しながら、電子と生成ガスを遮断する薄い固体高分子膜(Nafionなど)を使用します。
グローバルPEM電解槽市場は、コンポーネント、容量、エンドユーザー、設置タイプ、地域によってセグメント化されています。コンポーネント別では、市場は電解槽スタックとバランス・オブ・プラント(BoP)にセグメント化されています。容量別では、市場は500 kW未満、500 kWから2 MW、2 MW超のシステムにセグメント化されています。エンドユーザー別では、市場は水素製造業者、石油・ガス会社、化学・石油化学会社、鉄鋼・金属製造業者、電力公益事業者・再生可能エネルギー開発業者、輸送・モビリティオペレーターにセグメント化されています。設置タイプ別では、市場はオンサイト・分散型システムと集中型・大規模システムにセグメント化されています。レポートはまた、主要地域の22か国にわたるグローバルプロトン交換膜電解槽市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 電解槽スタック |
| バランス・オブ・プラント(BoP) |
| 500 kW未満 |
| 500 kWから2 MW |
| 2 MW超 |
| 水素製造業者 |
| 石油・ガス会社 |
| 化学・石油化学会社 |
| 鉄鋼・金属製造業者 |
| 電力公益事業者・再生可能エネルギー開発業者 |
| 輸送・モビリティオペレーター |
| オンサイト・分散型システム |
| 集中型・大規模システム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| 南アフリカ | |
| その他の中東・アフリカ |
| コンポーネント別 | 電解槽スタック | |
| バランス・オブ・プラント(BoP) | ||
| 容量別 | 500 kW未満 | |
| 500 kWから2 MW | ||
| 2 MW超 | ||
| エンドユーザー別 | 水素製造業者 | |
| 石油・ガス会社 | ||
| 化学・石油化学会社 | ||
| 鉄鋼・金属製造業者 | ||
| 電力公益事業者・再生可能エネルギー開発業者 | ||
| 輸送・モビリティオペレーター | ||
| 設置タイプ別 | オンサイト・分散型システム | |
| 集中型・大規模システム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
PEM電解槽の需要を牽引しているものは何ですか?
産業水素需要、再生可能エネルギー統合、政策インセンティブ、大規模オフテイク契約が成長を支援しています。レポートは2027年から2032年にかけて28.45%のCAGRを予測しています。
最も速く成長しているPEM電解槽コンポーネントはどれですか?
バランス・オブ・プラントは、大規模プロジェクトがより多くの電力変換、圧縮、水処理、熱管理設備を必要とするため、2032年にかけて28.9%のCAGRで成長すると予測されています。
2 MW超のプロジェクトがシェアを拡大している理由は何ですか?
2 MW超の設備は2026年に49.7%のシェアを占め、産業ユーザーが大量の水素供給を必要とするため、29.4%のCAGRで成長すると予測されています。
最も速く成長すると予想されるエンドユーザーはどれですか?
鉄鋼・金属製造業者は、水素ベースの直接還元鉄が低排出製鉄に向けて重要性を増すにつれ、2032年にかけて30.6%のCAGRで成長すると予測されています。
PEM電解槽の普及をリードしている地域はどこですか?
欧州はRFNBO規則、水素銀行資金、確立された製造能力に支えられ、2026年に39.5%のシェアを占めました。
PEM電解槽の普及における主な制約は何ですか?
イリジウムの供給集中、高い設置コスト、電力価格、不完全な水素インフラ、最終投資決定の遅延が主な制約として残っています。