
Tamanho e Participação do Mercado de Terapêuticas para Proteinúria
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 30.45 Bilhões de dólares |
| Tamanho do Mercado (2032) | 71.27 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.54 % |
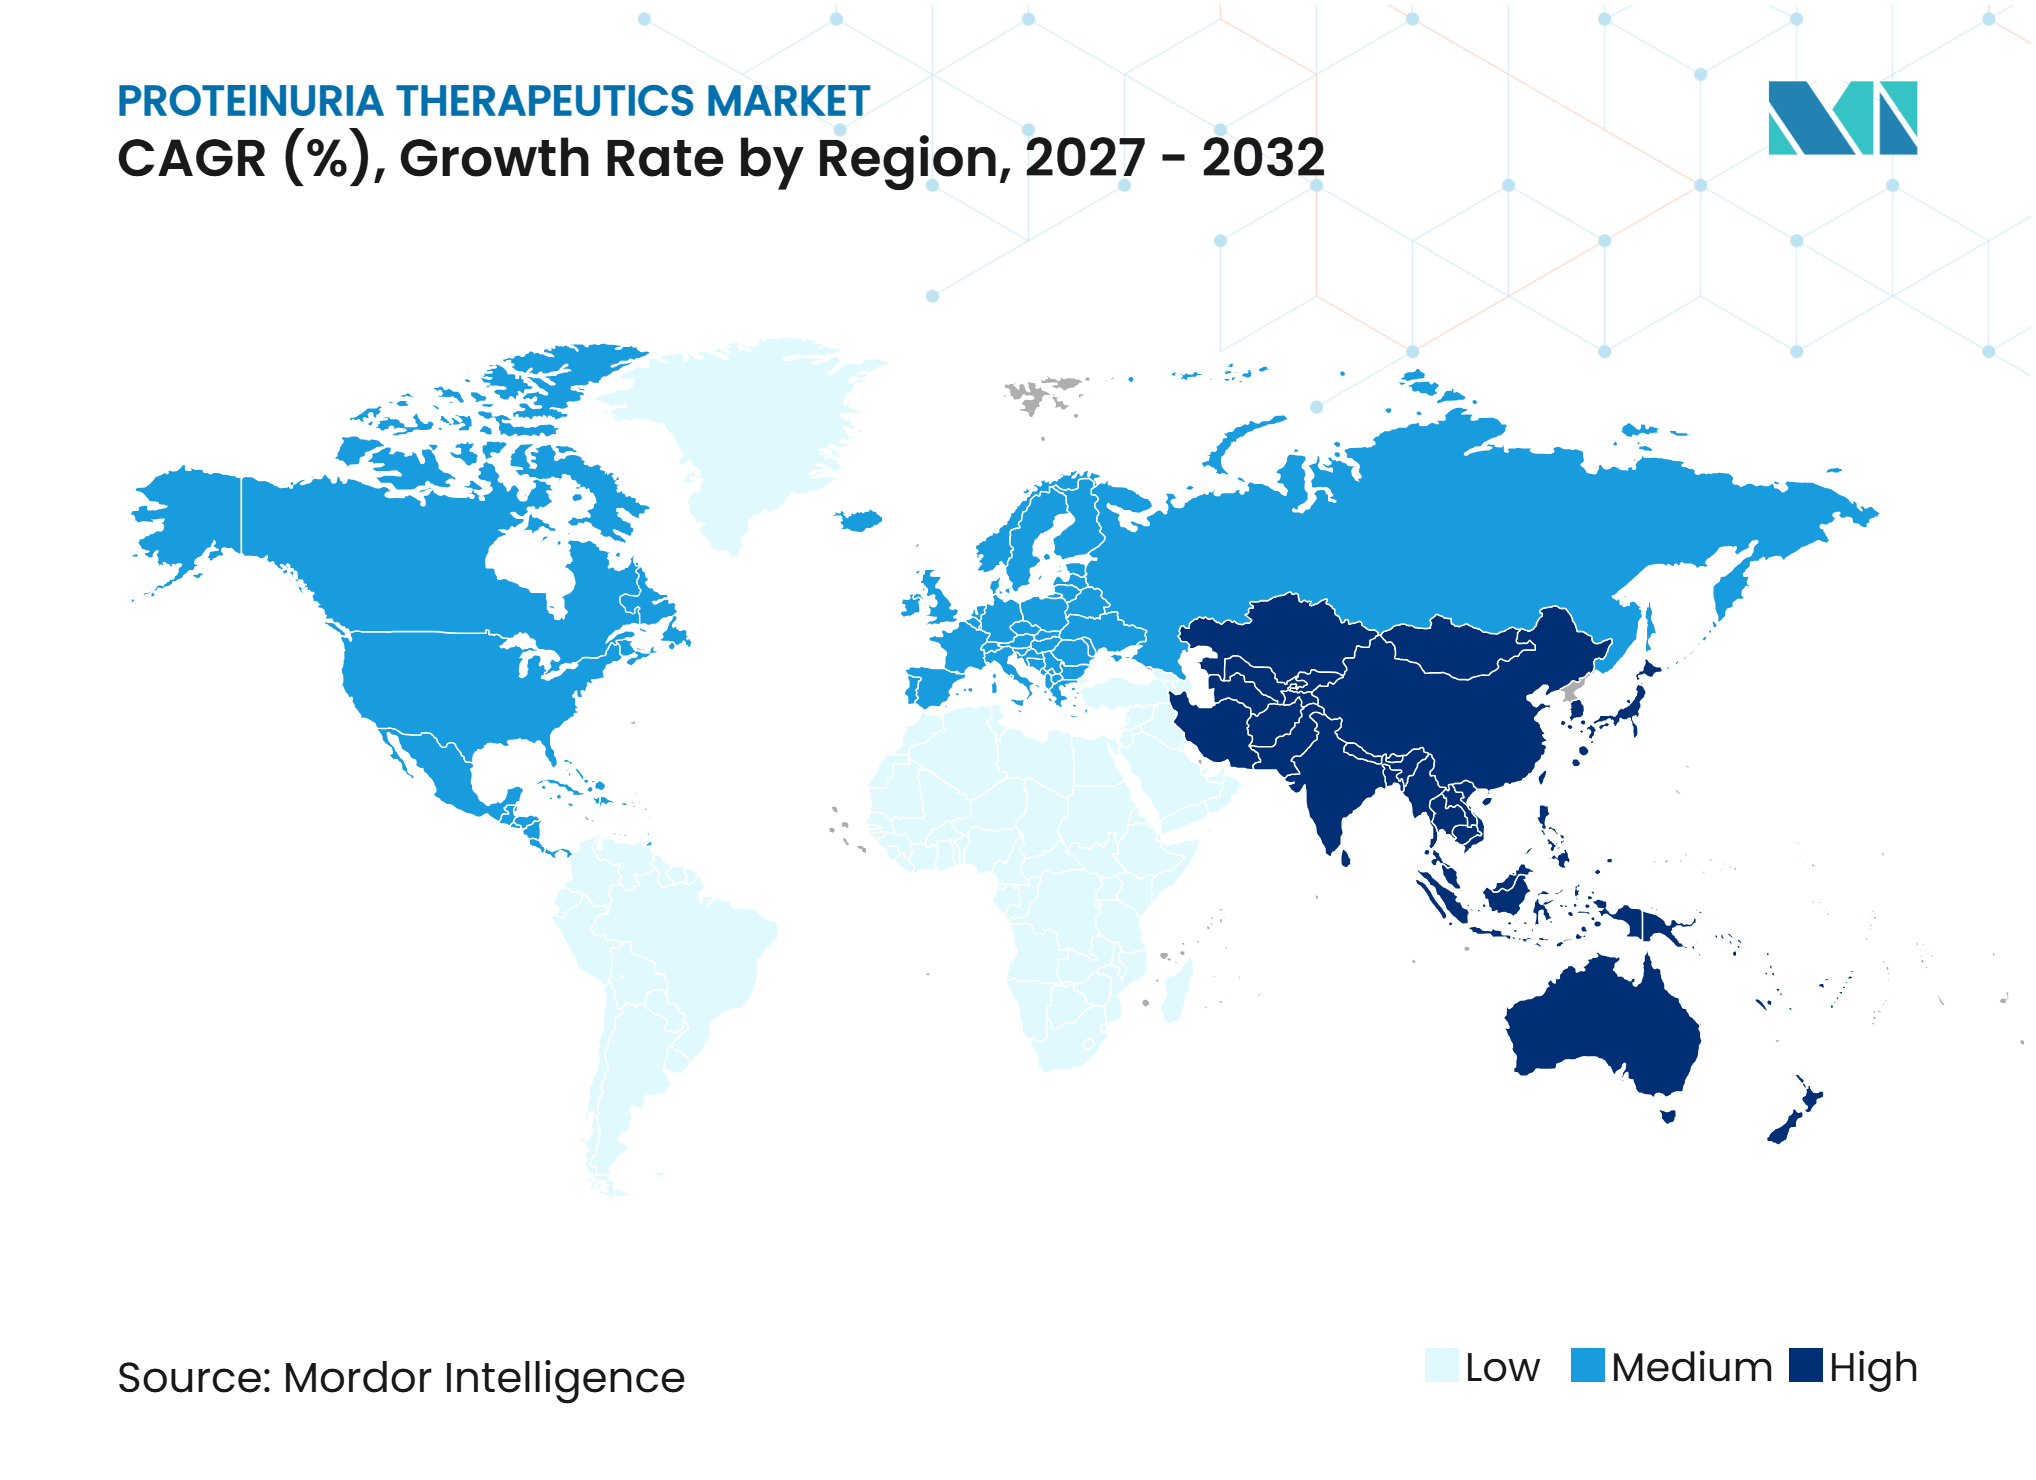
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
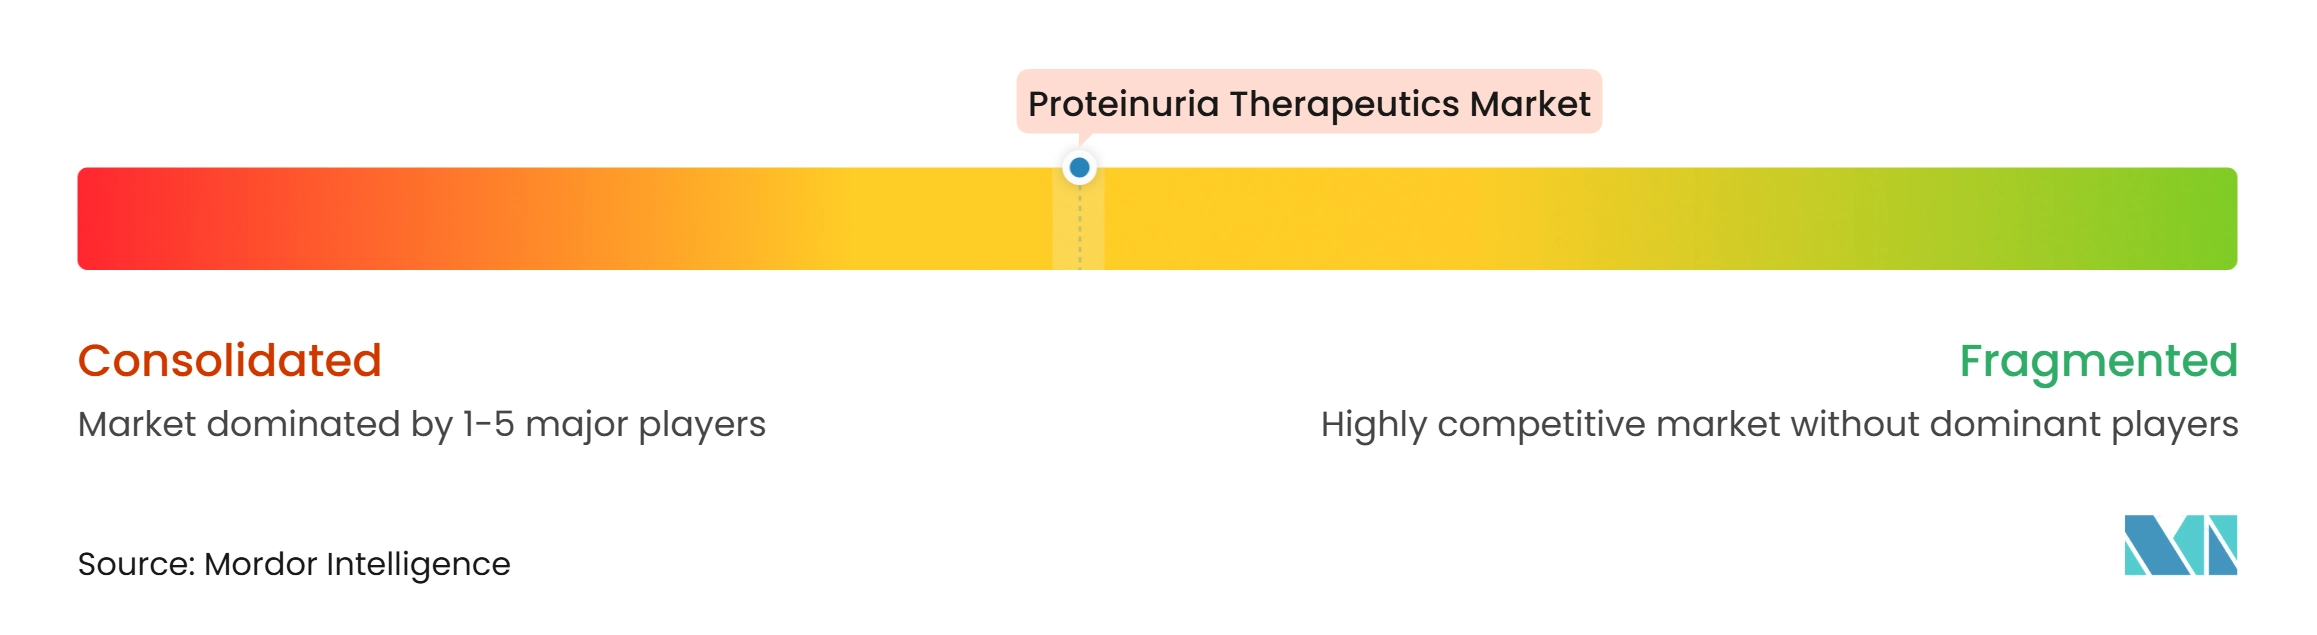
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas para Proteinúria por Mordor Intelligence
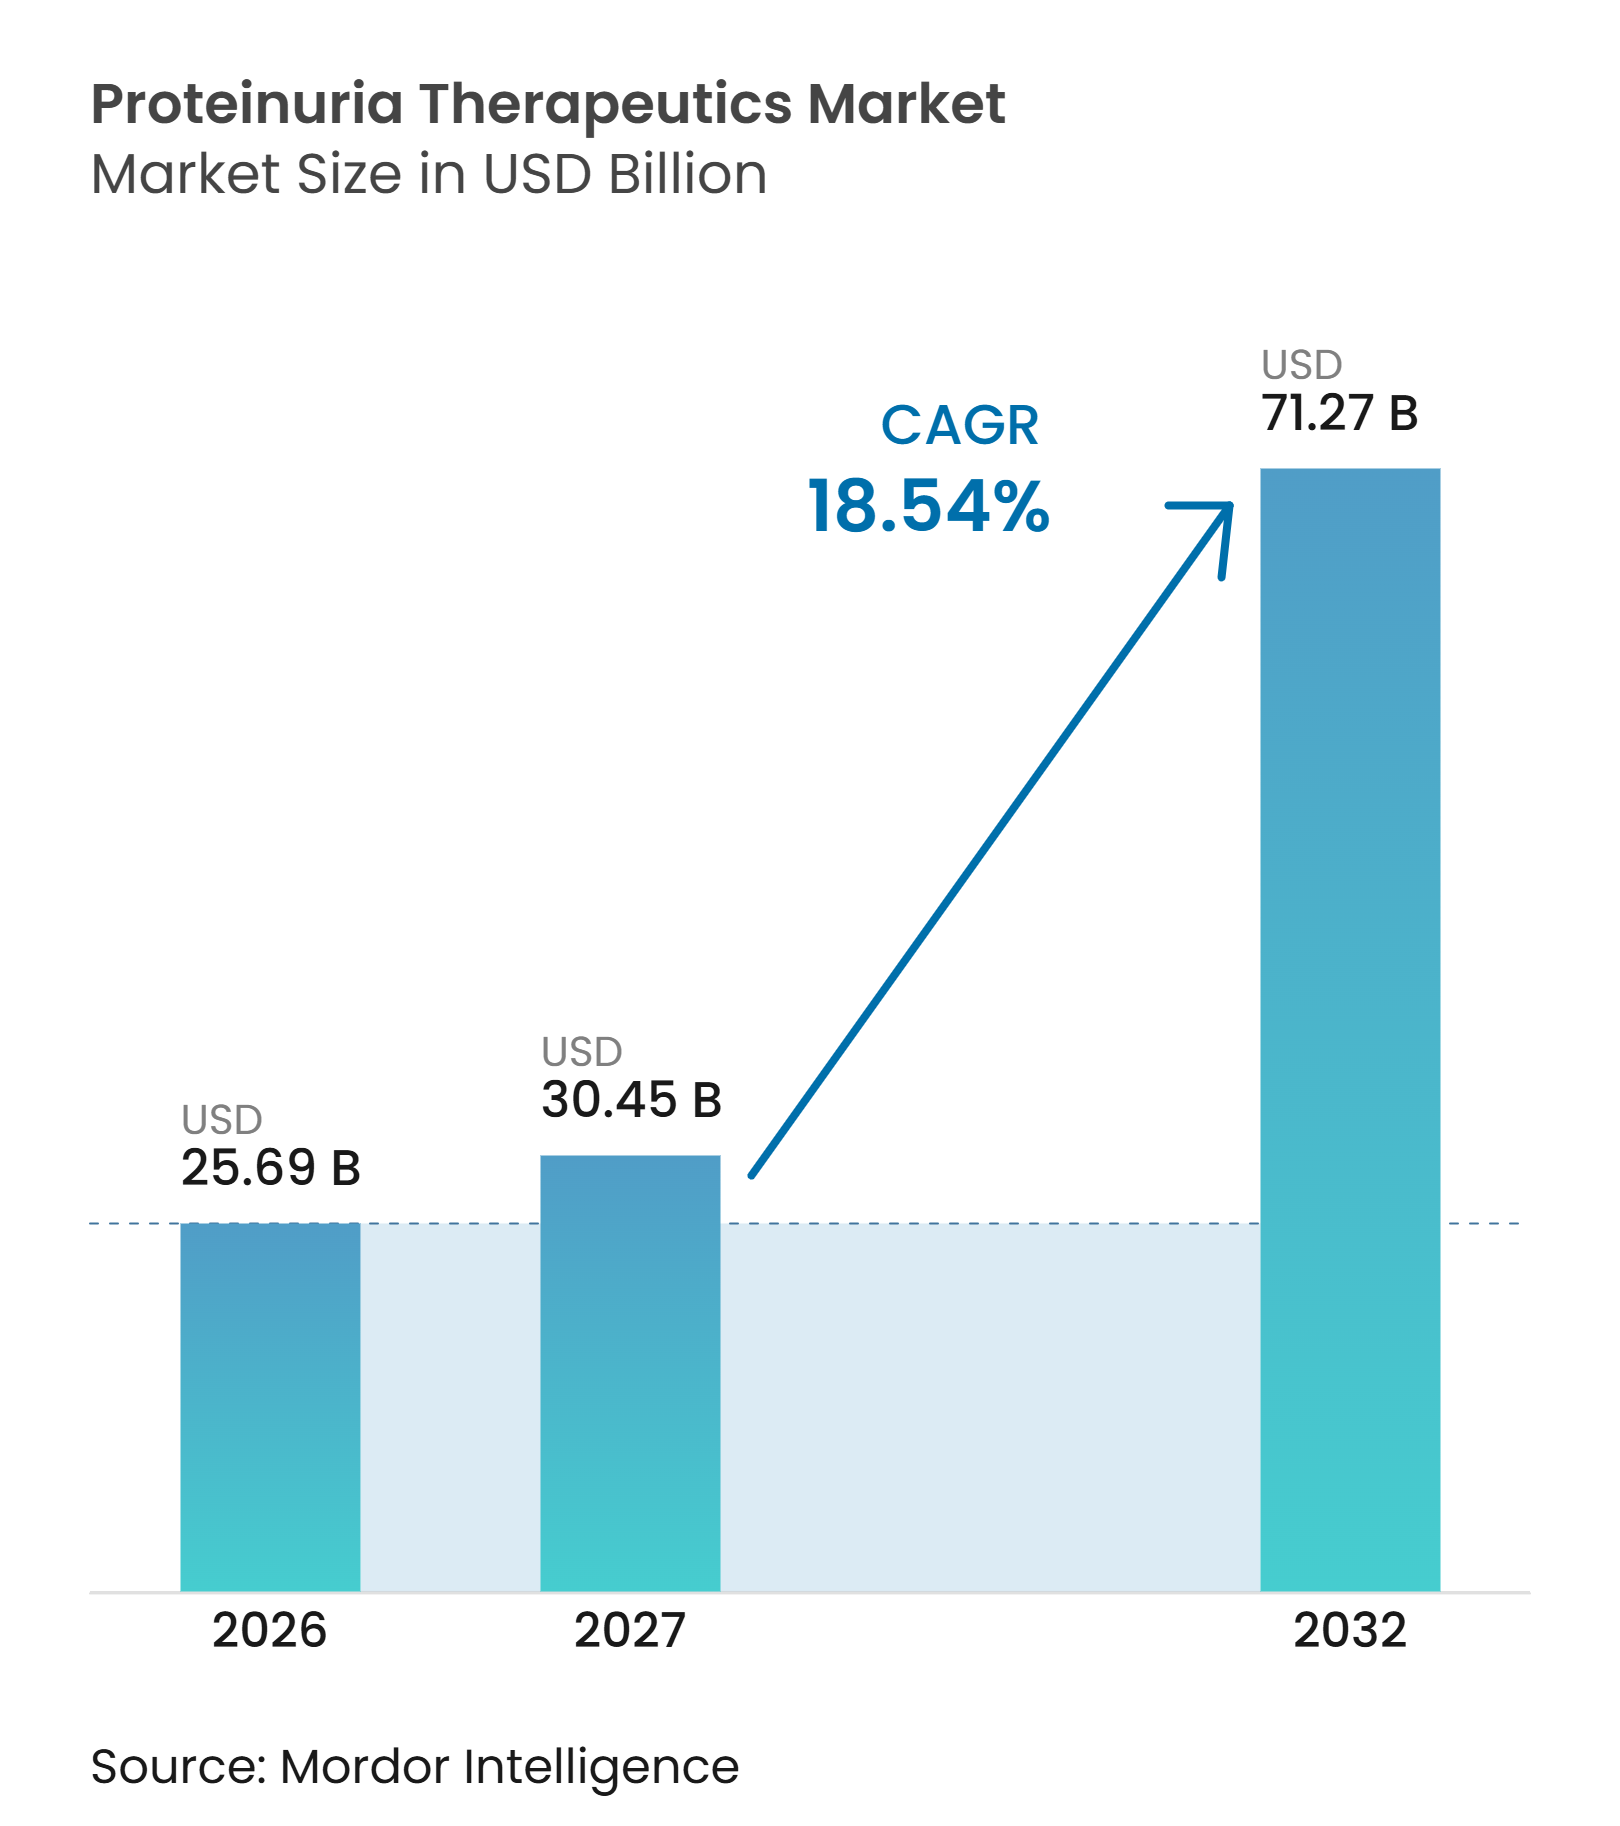
O tamanho do Mercado de Terapêuticas para Proteinúria deverá crescer de 25,69 bilhões de USD em 2026 para 30,45 bilhões de USD em 2027 e tem previsão de atingir 71,27 bilhões de USD até 2032, a um CAGR de 18,54% no período de 2027 a 2032.
O crescimento reflete uma população tratada maior com doença renal crônica, diabetes, hipertensão e multimorbidade relacionada à idade. O diabetes e a hipertensão respondem por uma parcela substancial dos casos de doença renal crônica, o que sustenta a demanda por terapias que reduzem a proteína urinária e protegem a função renal. O mix de tratamento também está evoluindo além das terapias estabelecidas do sistema renina-angiotensina, à medida que os inibidores de SGLT2 e os antagonistas não esteroidais do receptor de mineralocorticoide passam a integrar os esquemas de proteção renal. Em paralelo, medicamentos direcionados para nefropatia por IgA e outras condições imunomediadas estão criando opções de tratamento de maior valor para pacientes cuja doença persiste apesar do tratamento padrão. O Mercado de Terapêuticas para Proteinúria é, portanto, moldado tanto pelo manejo amplo de doenças crônicas quanto pelo tratamento especializado para pacientes com doença glomerular progressiva.
Principais Conclusões do Relatório
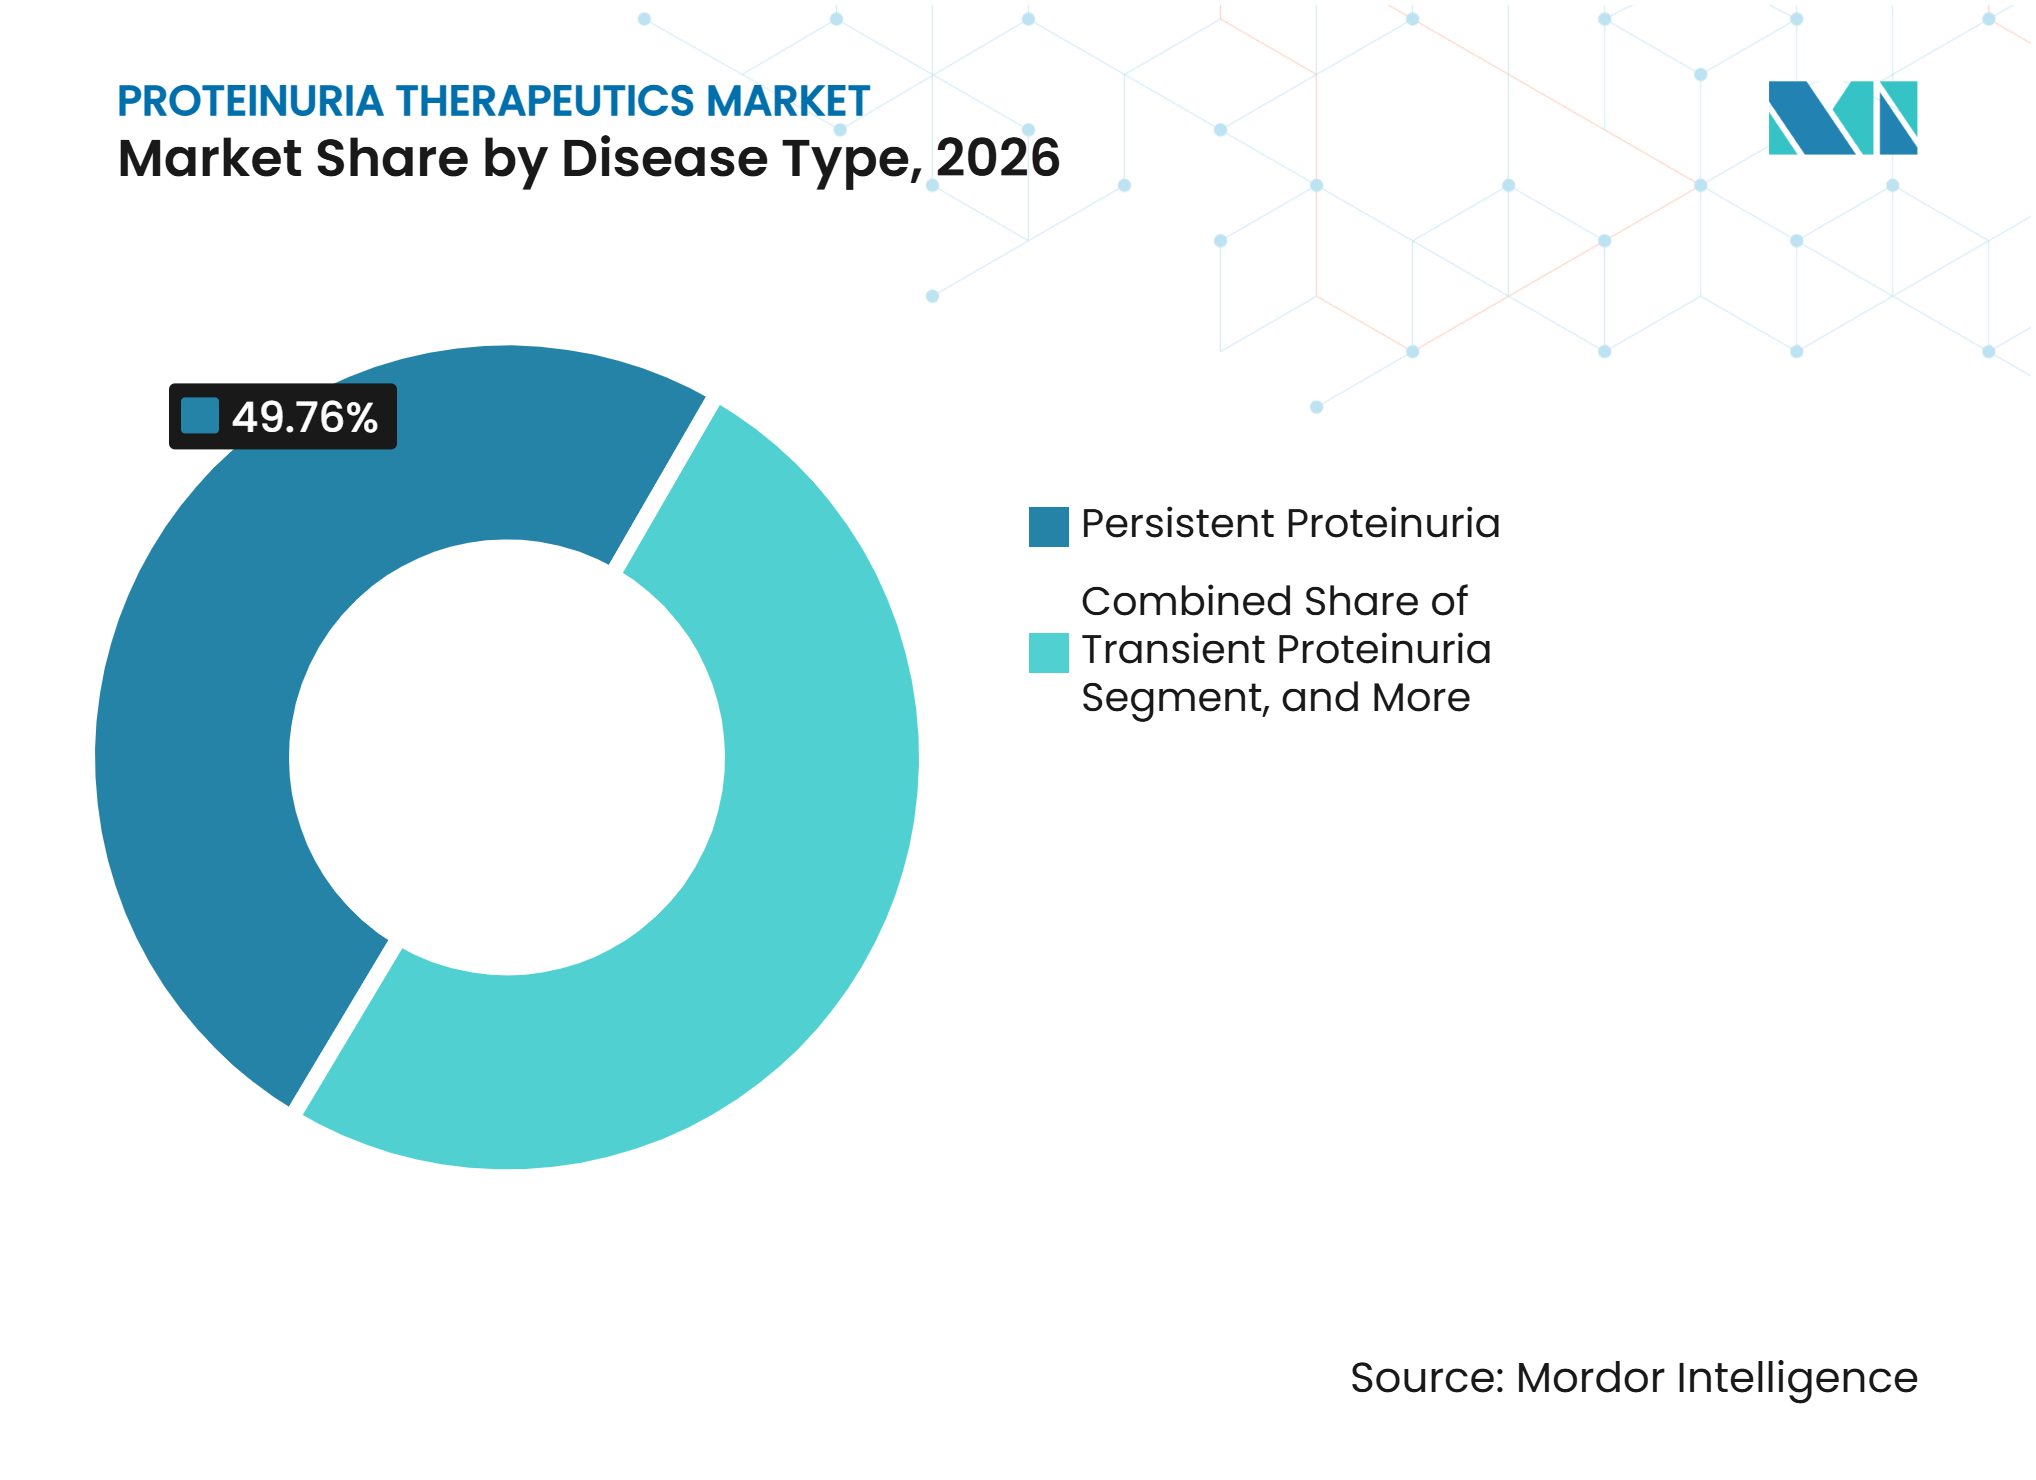
- Por tipo de doença, a proteinúria persistente deteve 49,76% da participação do mercado de terapêuticas para proteinúria em 2026 e tem previsão de crescer a um CAGR de 20,43% até 2032.
- Por classe de medicamento, os inibidores da ECA detiveram 30,43% da participação na receita em 2026, enquanto os bloqueadores dos receptores de angiotensina têm previsão de expansão a um CAGR de 20,66% até 2032.
- Por via de administração, as terapias orais detiveram 61,23% da participação na receita em 2026, enquanto as terapias intravenosas têm previsão de expansão a um CAGR de 20,67% até 2032.
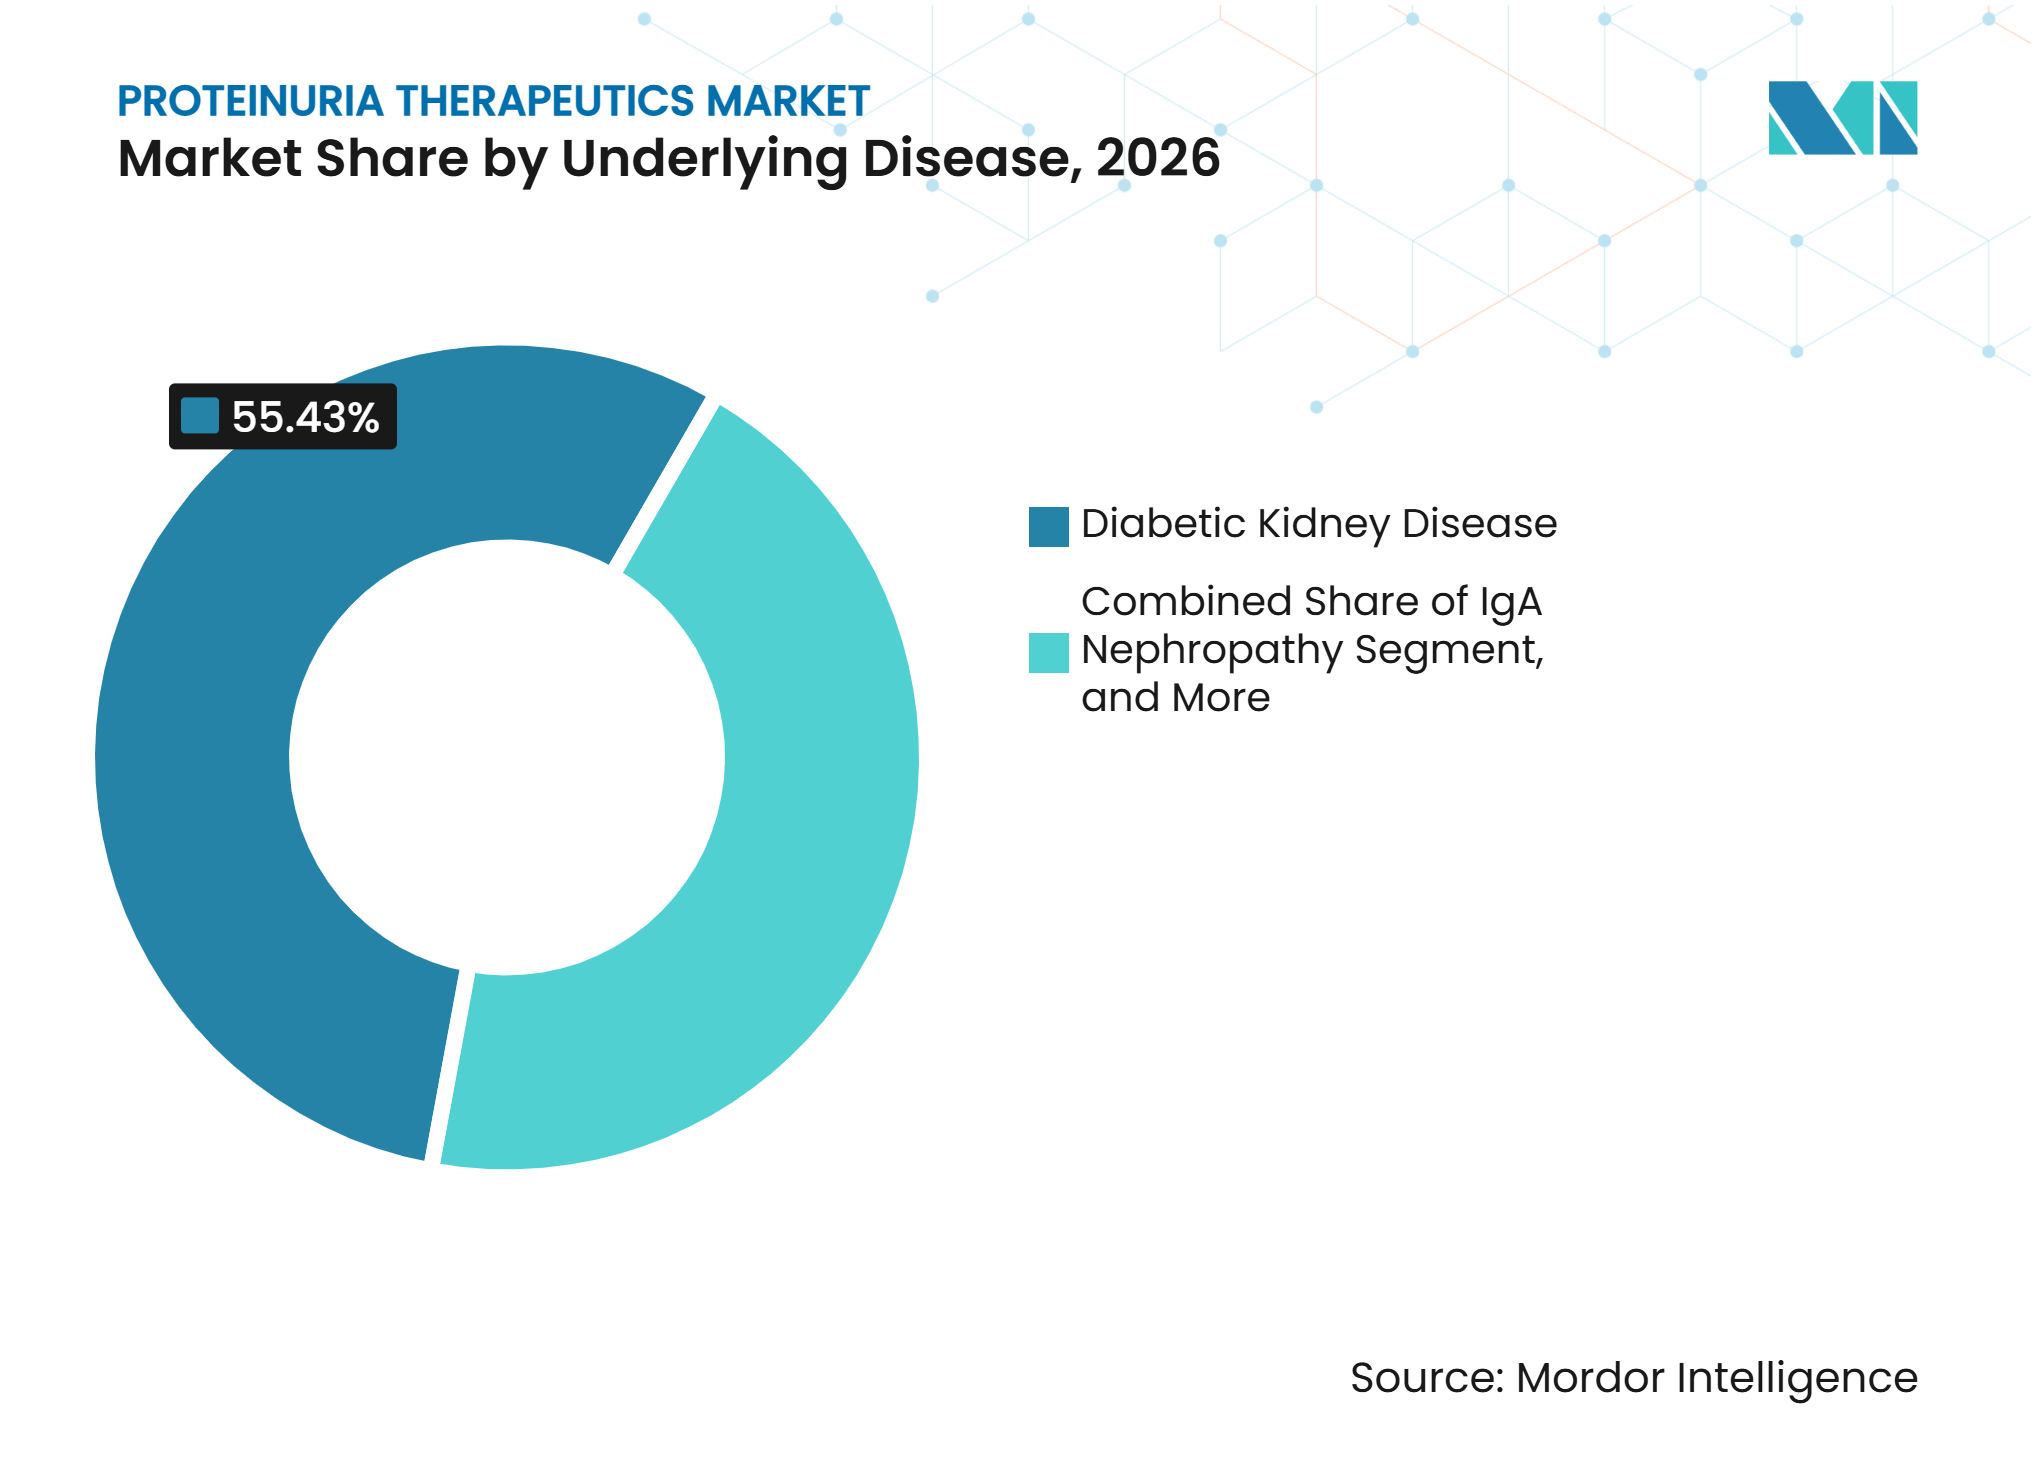
- Por doença subjacente, a doença renal diabética deteve 55,43% da participação na receita em 2026, enquanto a nefropatia por IgA tem previsão de expansão a um CAGR de 21,76% até 2032.
- Por canal de distribuição, as farmácias hospitalares lideraram o mercado de terapêuticas para proteinúria em 2026, enquanto as farmácias online têm previsão de expansão a um CAGR de 21,45% até 2032.
- Por geografia, a América do Norte deteve 41,45% da participação do mercado de terapêuticas para proteinúria em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 19,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Carga de Proteinúria Associada a DRC, Diabetes e Envelhecimento | +3.80% | Global, com maior intensidade no Sul e Leste Asiático, América do Norte | Longo prazo (≥ 4 anos) |
| Adoção de Inibidores de SGLT2 Além do Diabetes | +3.20% | Global, concentrado na América do Norte, Europa e Japão | Médio prazo (2–4 anos) |
| Expansão das Terapias Direcionadas para Nefropatia por IgA | +2.80% | América do Norte, Europa, Japão; emergente no núcleo da APAC | Médio prazo (2–4 anos) |
| Detecção Precoce de Albuminúria por Meio de Painéis de Biomarcadores e Monitoramento Remoto | +1.80% | América do Norte e UE como primários; expansão para APAC e MEA | Curto prazo (≤ 2 anos) |
| Esquemas Combinados de Proteção Renal | +2.00% | Global, com base de evidências centrada em ensaios nos EUA e na UE | Médio prazo (2–4 anos) |
| Tratamento de Precisão para Doenças Proteinúricas Geneticamente Definidas | +1.50% | América do Norte, UE; incipiente na Coreia do Sul, Japão e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Proteinúria Associada a DRC, Diabetes e Envelhecimento
O mercado de terapêuticas para proteinúria obtém sua maior base estável de tratamento a partir da doença renal diabética e da doença renal crônica relacionada à hipertensão. Cerca de 40% das pessoas com diabetes desenvolvem doença renal crônica, enquanto o risco renal residual permanece após o bloqueio convencional do sistema renina-angiotensina. Pacientes mais idosos frequentemente apresentam hipertensão, obesidade, diabetes tipo 2 e função renal reduzida ao mesmo tempo, o que aumenta a probabilidade de albuminúria persistente e longa duração do tratamento. Esse padrão favorece a prescrição repetida em vez de um curso curto de cuidados, pois os clínicos precisam gerenciar a proteinúria, a pressão arterial, o risco cardiovascular e o declínio da filtração ao longo do tempo. Também favorece combinações de tratamento quando um único medicamento não controla adequadamente a proteinúria ou preserva a função renal. O mercado de terapêuticas para proteinúria se beneficia dessa necessidade de manejo de longo prazo, mesmo que os medicamentos genéricos continuem sendo importantes em muitos contextos de cuidado.
Adoção de Inibidores de SGLT2 Além do Diabetes
Os inibidores de SGLT2 são cada vez mais utilizados em pacientes elegíveis com doença renal crônica, com e sem diabetes, de acordo com as diretrizes atuais de cuidados renais. Isso amplia a prescrição além da endocrinologia para a nefrologia, cardiologia e atenção primária, e aumenta o número de clínicos que podem identificar pacientes elegíveis para tratamento. A empagliflozina registrou 8,8 bilhões de EUR em vendas líquidas durante 2025, com doença renal crônica, diabetes tipo 2 e insuficiência cardíaca contribuindo para a demanda. O tratamento combinado está ganhando atenção porque a redução da albuminúria pode melhorar quando um inibidor de SGLT2 é utilizado com um antagonista não esteroidal do receptor de mineralocorticoide. O uso mais amplo pode fortalecer a base de tratamento estabelecida antes que os pacientes necessitem de medicamentos especializados para doenças glomerulares, especialmente quando a doença renal é identificada antes de uma perda grave de função. Isso cria uma rota prática para o mercado de terapêuticas para proteinúria crescer tanto por meio de maior cobertura de pacientes quanto de um manejo mais completo da doença.
Expansão das Terapias Direcionadas para Nefropatia por IgA
A nefropatia por IgA tornou-se uma importante fonte de crescimento especializado no Mercado de Terapêuticas para Proteinúria. A Agência de Alimentos e Medicamentos dos Estados Unidos concedeu aprovação acelerada ao atacicepte para adultos com nefropatia por IgA primária em julho de 2026. O agente reduziu a relação proteína-creatinina urinária em 46% em comparação com o placebo na semana 36, de acordo com o comunicado de aprovação. As empresas agora competem em função renal de longo prazo, tolerabilidade, método de administração e acesso aos pagadores, e não apenas na redução precoce da proteinúria, o que torna a geração de evidências central para o posicionamento comercial. As evidências confirmatórias da taxa de filtração glomerular estimada permanecem essenciais porque as aprovações aceleradas exigem verificação posterior do benefício clínico. Esse arcabouço cria uma entrada mais rápida para novos produtos, mas também mantém a adoção comercial vinculada à qualidade dos dados de acompanhamento e à solidez das submissões de reembolso.
Detecção Precoce, Esquemas Combinados e Cuidado de Precisão
Os testes domiciliares e o monitoramento remoto podem identificar a albuminúria antes que os pacientes apresentem danos renais mais avançados. Um teste domiciliar de relação albumina-creatinina urinária habilitado por smartphone relatou sensibilidade de 96,4% e especificidade de 84,2% em comparação com métodos de referência laboratorial em um estudo de 2025. A conclusão dos testes atingiu 53% com a intervenção digital, em comparação com 13% a 30% nos grupos de controle[1]. Métodos de ponto de cuidado que medem albumina, creatinina e ácido úrico a partir de pequenas amostras de sangue também podem estender o monitoramento para fora das clínicas especializadas. O diagnóstico precoce pode trazer os pacientes para o tratamento baseado em evidências mais cedo e pode melhorar o uso de esquemas multiplos de proteção renal antes que a doença de alto risco se consolide. Para doenças raras geneticamente definidas, uma melhor identificação dos pacientes também pode ajudar a direcionar terapias especializadas para os pacientes com maior probabilidade de necessitá-las e apoiar um desenvolvimento clínico mais eficiente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Ônus de Desembolso Direto e Atrasos por Terapia Escalonada para Novos Agentes | −1.6% | América do Norte (regras de terapia escalonada); Global (lacunas de acessibilidade em PMBR) | Curto a médio prazo (≤ 4 anos) |
| Requisitos de Longa Evidência de Desfechos Renais | −1.0% | Global; mais agudo na UE e no Japão para vias de aprovação tradicionais | Médio prazo (2–4 anos) |
| Ônus de Adesão e Monitoramento em Esquemas Multimedicamentosos | −0.9% | Global; desproporcional em contextos de menos recursos e populações idosas | Longo prazo (≥ 4 anos) |
| Acesso Desigual à Nefrologia e Conscientização sobre Proteinúria | −0.8% | Sul da Ásia, África Subsaariana, partes da América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Ônus de Desembolso Direto e Atrasos por Terapia Escalonada para Novos Agentes
As restrições de cobertura continuam sendo uma barreira material para o Mercado de Terapêuticas para Proteinúria, particularmente para terapias recém-aprovadas. Nos Estados Unidos, os pacientes podem precisar demonstrar resposta inadequada aos inibidores da ECA ou aos BRA antes que um pagador autorize uma terapia mais recente. Esse sequenciamento pode atrasar o tratamento mesmo após um medicamento ter recebido aprovação regulatória e pode impor demandas administrativas substanciais às práticas de nefrologia. Pacientes sem seguro adequado podem enfrentar altos custos mensais para terapias de doença renal diabética, enquanto os agentes mais recentes para nefropatia por IgA podem ser inacessíveis em contextos de baixa renda. Os desafios de acesso no Sul da Ásia mostram como a aprovação regulatória não resulta automaticamente em uso rotineiro. Quando o custo leva a doses perdidas ou tratamento interrompido, os benefícios clínicos e comerciais esperados são mais difíceis de realizar.
Requisitos de Longa Evidência de Desfechos Renais, Adesão e Acesso Desigual
A redução da proteinúria pode apoiar uma via de aprovação acelerada, mas evidências mais longas de desfechos renais são necessárias para estabelecer benefício duradouro e garantir reembolso mais amplo. Esse requisito pode atrasar a confiança entre pagadores e sistemas de saúde, mesmo quando os resultados iniciais dos ensaios são encorajadores e um medicamento chegou às práticas especializadas. Os pacientes que recebem vários medicamentos também precisam gerenciar monitoramento, cronogramas de reabastecimento e preocupações com efeitos adversos, o que pode reduzir a adesão. O ônus é maior para pessoas mais idosas e para sistemas de saúde com capacidade limitada de nefrologia, onde consultas de acompanhamento e exames laboratoriais podem ser menos consistentes. A conscientização limitada sobre proteinúria e o escasso acesso a especialistas em partes do Sul da Ásia, da África Subsaariana e da América Latina podem atrasar o diagnóstico e o encaminhamento. Esses fatores favorecem terapias genéricas familiares no curto prazo e retardam a adoção de produtos especializados no mercado de terapêuticas para proteinúria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Doença:
A Proteinúria Persistente Sustenta o Maior e Mais Rápido Crescimento do Pool de TratamentoA proteinúria persistente respondeu por 49,76% da base de receita terapêutica em 2026 e deverá crescer a um CAGR de 20,43% até 2032. Inclui pacientes com perda urinária sustentada de proteína que têm maior probabilidade de receber manejo farmacológico contínuo. A macroalbuminúria persistente está intimamente associada à doença renal diabética progressiva e frequentemente desencadeia a escalada além do tratamento básico da pressão arterial. Os inibidores do sistema renina-angiotensina, os inibidores de SGLT2 e os antagonistas não esteroidais do receptor de mineralocorticoide são utilizados em sequências ou combinações para pacientes com albuminúria contínua. A duração da doença cria demanda recorrente por monitoramento, ajuste de terapia, suporte de reabastecimento e avaliação contínua da função renal.
A proteinúria transitória tem um papel clínico menor porque pode ocorrer com febre, exercício ou estresse fisiológico de curto prazo e pode se resolver sem tratamento medicamentoso. A proteinúria ortostática também é geralmente benigna e é mais frequentemente observada em pacientes mais jovens. Outras formas, incluindo proteinúria tubular e por transbordamento, podem levar a tratamento direcionado à causa subjacente em vez de à proteinúria isoladamente. O tamanho do mercado de terapêuticas para proteinúria para a doença persistente é sustentado por sua ligação ao manejo de longo prazo da doença renal crônica em vez de cuidados agudos. As vias de cuidado atualizadas para nefropatia por IgA também colocam terapias mais recentes dentro de uma sequência de tratamento para pessoas com albuminúria sustentada apesar do tratamento padrão. Essa estrutura clínica confere à doença persistente um papel mais amplo do que as condições que não requerem intervenção medicamentosa de longo prazo.



Por Classe de Medicamento:
Os Inibidores da ECA Permanecem Fundamentais Enquanto os BRA Ganham ImpulsoOs inibidores da ECA detiveram 30,43% da receita terapêutica em 2026, sustentados pela familiaridade com as diretrizes, ampla disponibilidade e fornecimento genérico de baixo custo. Eles continuam sendo centrais para o tratamento da hipertensão, doença renal diabética e muitas formas de doença renal crônica não diabética. Seu alto uso reflete o volume de prescrições em vez de preços premium. Os bloqueadores dos receptores de angiotensina têm previsão de crescer a um CAGR de 20,66% até 2032, o que reflete seu uso quando os inibidores da ECA não são bem tolerados. Uma revisão sistemática de 2025 relatou que os inibidores do sistema renina-angiotensina reduziram a albuminúria e reduziram o risco de progressão para macroalbuminúria em pacientes com diabetes[2].
Os inibidores de SGLT2 e os antagonistas não esteroidais do receptor de mineralocorticoide formam uma camada de terapia de maior valor porque abordam o risco renal além do controle da pressão arterial. A finerenona recebeu aprovação nos Estados Unidos em setembro de 2026 para doença renal crônica associada ao diabetes tipo 1, ampliando sua população de pacientes disponível. Os antagonistas dos receptores de endotelina estão construindo um papel separado na nefropatia por IgA, enquanto as terapias de complemento e os agentes direcionados ao sistema imunológico estão ampliando as opções em doenças glomerulares raras. Os corticosteroides e os esteroides de liberação direcionada continuam relevantes em pacientes selecionados com nefropatia por IgA. Os inibidores de DPP-4 são utilizados para controle glicêmico na doença renal diabética, mas não lideram a via de tratamento da proteinúria. Os diuréticos continuam sendo medicamentos de suporte para o manejo de fluidos em vez de terapias antiproteinúricas centrais.
Por Via de Administração:
As Terapias Orais Lideram Enquanto os Medicamentos Intravenosos Crescem com os BiológicosAs terapias orais detiveram 61,23% da receita terapêutica em 2026 porque a maioria das classes de medicamentos estabelecidas pode ser administrada em comprimidos. Os inibidores da ECA, os BRA, os inibidores de SGLT2, os antagonistas não esteroidais do receptor de mineralocorticoide, os antagonistas dos receptores de endotelina, os inibidores de DPP-4 e os corticosteroides sustentam essa liderança. O tratamento oral é conveniente para os pacientes e se adapta bem à dispensação rotineira em comunidades e varejo. Também se beneficia de cadeias de fornecimento genérico de longa data e da experiência clínica com medicamentos de uso diário. Essa via continua adequada para uso crônico, incluindo pacientes que recebem vários medicamentos de proteção renal em casa.
As terapias intravenosas têm previsão de crescer a um CAGR de 20,67% até 2032, à medida que os biológicos avançam para doenças glomerulares refratárias. Os inibidores do complemento e alguns anticorpos monoclonais requerem administração sistêmica e monitoramento especializado. O tratamento subcutâneo é uma importante opção intermediária porque pode apoiar a autoadministração enquanto preserva a precisão biológica. O atacicepte é administrado semanalmente por autoinjector, enquanto o sibeprenlimabe utiliza um esquema subcutâneo de quatro semanas, o que apoia a entrega por farmácia especializada e modelos de cuidado domiciliar. O inibidor oral de TRPC6 da Boehringer Ingelheim, o apecotrep, demonstrou uma redução de 40% na relação proteína-creatinina urinária em comparação com o placebo em um ensaio de Fase 2, destacando o interesse contínuo em abordagens orais para doenças glomerulares difíceis. O mix de vias dependerá de se os pacientes e os pagadores atribuem maior valor à facilidade de uso, ao monitoramento ou à ação específica da doença.
Por Doença Subjacente:
A Doença Renal Diabética Fornece Escala e a Nefropatia por IgA Cria Crescimento EspecializadoA doença renal diabética deteve 55,43% da participação na doença subjacente em 2026, conferindo-lhe a base de pacientes mais ampla no Mercado de Terapêuticas para Proteinúria. Sua escala reflete a alta prevalência do diabetes e a frequente progressão do diabetes para a doença renal crônica. Os pacientes frequentemente requerem tratamento prolongado com medicamentos para pressão arterial, terapias para redução da glicose e agentes de proteção renal. A base de evidências estabelecida para os inibidores de SGLT2 e a finerenona continua a apoiar seu uso nessa população. A doença renal diabética também cria demanda contínua em contextos de dispensação hospitalar, varejista e especializada.
A nefropatia por IgA tem previsão de expansão a um CAGR de 21,76% até 2032, sustentada por um pipeline mais profundo de terapias direcionadas à doença. A análise final ORIGIN 3 do atacicepte relatou uma inclinação anualizada da taxa de filtração glomerular estimada de menos 0,6 mL/min/1,73 m² versus menos 5,6 com placebo na semana 104. A glomeruloesclerose segmentar focal, a nefropatia membranosa e a nefrite lúpica também estão recebendo maior atenção dos desenvolvedores. Em 2025, o uso de inibidores de SGLT2 com esquemas estabelecidos foi associado à redução da proteinúria na nefrite lúpica e em outras glomerulopatias em um relatório prospectivo. Essas indicações são menores do que a doença renal diabética, mas sua necessidade não atendida cria espaço para opções de tratamento especializadas e de maior valor.

Por Canal de Distribuição:
As Farmácias Hospitalares Lideram à Medida que a Entrega Especializada e Online se ExpandeAs farmácias hospitalares lideraram o mercado de terapêuticas para proteinúria em 2026 porque os serviços de nefrologia frequentemente iniciam esquemas complexos em ambientes institucionais. As terapias recém-aprovadas podem exigir testes de linha de base, educação do paciente e acompanhamento inicial próximo. As farmácias vinculadas a hospitais estão bem posicionadas para lidar com essas etapas e coordenar a dispensação especializada. As farmácias de varejo e comunitárias continuam sendo importantes para inibidores da ECA, BRA, inibidores de SGLT2 e outros medicamentos orais utilizados por longos períodos. Seu papel é mais forte após a estabilização do tratamento e quando as necessidades de reabastecimento são previsíveis.
As farmácias online têm previsão de crescer a um CAGR de 21,45% até 2032. Seu crescimento é sustentado pelo uso mais amplo de medicamentos administrados em casa, incluindo biológicos subcutâneos para nefropatia por IgA. Os provedores especializados podem combinar a dispensação com suporte de autorização prévia, programas de assistência ao paciente e coordenação de cadeia de frio. Esse modelo de serviço é relevante para terapias de alto custo que requerem mais suporte do que uma prescrição de varejo padrão. As opções de reabastecimento e entrega digital podem ser particularmente úteis onde a distância limita visitas frequentes ao hospital. O mix de canais continuará dependente das regras de reembolso locais, da complexidade de cada terapia e da capacidade do paciente de usar serviços remotos.
Análise Geográfica
América do Norte
A América do Norte deteve 41,45% da receita terapêutica regional em 2026, com os Estados Unidos servindo como principal cenário de lançamento para muitos novos medicamentos de nefrologia. A cobertura do Medicare Parte D, as redes de farmácias especializadas e a infraestrutura estabelecida de ensaios clínicos apoiam o uso precoce de produtos de marca. A via de aprovação acelerada da Agência de Alimentos e Medicamentos dos Estados Unidos ajudou as empresas a introduzir tratamentos para nefropatia por IgA enquanto dados renais confirmatórios são coletados. Essa influência regulatória apoia uma disponibilidade inicial mais rápida do que em mercados onde dados completos de desfechos de longo prazo são exigidos antes das decisões de acesso. O Canadá adiciona uma via de cobertura universal, embora as revisões de tecnologia em saúde possam estender o tempo antes que novas terapias sejam rotineiramente financiadas. A expansão do rastreamento de doença renal crônica no México pode aumentar o volume de pacientes diagnosticados e fortalecer gradualmente a demanda por tratamento. A posição da região é reforçada pela adoção precoce de medicamentos de precisão, mas o alto compartilhamento de custos e a terapia escalonada ainda podem restringir o acesso aos produtos mais recentes.
Ásia-Pacífico
A Ásia-Pacífico deverá crescer a um CAGR de 19,43% até 2032, o que lhe confere a perspectiva de crescimento regional mais forte no Mercado de Terapêuticas para Proteinúria. A região combina uma grande carga de doença renal crônica com altas taxas de doença renal diabética e uma maior prevalência de nefropatia por IgA nas populações do Leste Asiático. O acesso genérico aos inibidores de SGLT2 pode ampliar o uso em sistemas de saúde sensíveis ao preço, especialmente onde a fabricação local apoia o fornecimento de menor custo. A Chugai Pharmaceutical adquiriu a Renalys Pharma em outubro de 2025, garantindo direitos relacionados ao sparsentano no Japão, na Coreia do Sul e em Taiwan[3]. Esse movimento mostra como as empresas regionais estão se posicionando precocemente no ciclo de tratamento da nefropatia por IgA. A infraestrutura madura de diálise do Japão, o ambiente de reembolso da Coreia do Sul e a expansão da tele-nefrologia na Austrália criam diferentes rotas para a adoção. Os diagnósticos digitais podem ser mais relevantes onde a densidade de especialistas é limitada, desde que os resultados positivos dos testes possam ser conectados a cuidados de acompanhamento acessíveis.
Europa, Oriente Médio e África, e América do Sul
A Europa é o segundo maior cenário regional de tratamento, com Alemanha, Reino Unido e França apoiando o uso de inibidores de SGLT2 e antagonistas não esteroidais do receptor de mineralocorticoide por meio de vias integradas de cuidados renais. As decisões da Agência Europeia de Medicamentos fornecem uma base regulatória comum, mas as avaliações nacionais por organismos como o NICE e o IQWiG podem atrasar o reembolso amplo para medicamentos de alto custo. Essa estrutura de conformidade favorece produtos com evidências mais claras de função renal de longo prazo e propostas de valor defensáveis. No Oriente Médio e África, os países do Conselho de Cooperação do Golfo respondem por uma parcela maior dos gastos especializados em nefrologia porque seus sistemas de saúde têm infraestrutura mais robusta. Muitos contextos da África Subsaariana ainda dependem principalmente de inibidores da ECA e BRA porque as terapias mais recentes continuam custosas e o acesso a especialistas é limitado. A América do Sul enfrenta restrições semelhantes de acessibilidade e força de trabalho, embora o Brasil e o México estejam expandindo a cobertura pública de doença renal crônica. Com o tempo, a disponibilidade de inibidores de SGLT2 genéricos poderia criar um caminho liderado por volume nessas geografias mistas, enquanto as terapias especializadas para nefropatia por IgA provavelmente permanecerão concentradas em centros com melhor financiamento.
Cenário Competitivo
Concentração do Mercado
O mercado de terapêuticas para proteinúria está evoluindo de uma categoria predominantemente baseada em genéricos para uma combinação de medicamentos estabelecidos de alto volume e terapias especializadas para doenças glomerulares raras. AstraZeneca, Bayer, Boehringer Ingelheim, Novartis e Otsuka têm posições amplas em cuidados renais e cardiometabólicos. Seus portfólios permitem que participem de tratamentos sequenciais ou combinados em vez de depender de um único medicamento. A Bayer expandiu a finerenona com sua aprovação nos Estados Unidos em setembro de 2026 para doença renal crônica associada ao diabetes tipo 1. As empresas também buscam diferenciação por meio de desfechos renais de longo prazo, segurança, facilidade de administração e suporte confiável dos pagadores. Isso é particularmente importante na nefropatia por IgA, onde várias terapias agora visam diferentes partes do processo da doença.
Desenvolvedores menores estão adicionando pressão por meio de abordagens que ficam fora das vias estabelecidas de renina-angiotensina e SGLT2. A Vera Therapeutics avançou o atacicepte como um inibidor dual de BAFF e APRIL e relatou os resultados de função renal de 104 semanas do ORIGIN 3 em outubro de 2026. A CSL firmou uma colaboração global com a Alentis Therapeutics em outubro de 2026 para co-desenvolver e co-promover o lixudebart para glomeruloesclerose segmentar focal, AAV-RPGN e colangite esclerosante primária. A Akebia estabeleceu um pipeline de doenças renais raras em novembro de 2025, incluindo direitos ao AKB-097 e avaliação do praliciguato na glomeruloesclerose segmentar focal. Esses movimentos estendem a competição para áreas de doenças onde as opções de tratamento ainda são limitadas.
O próximo espaço competitivo inclui formulações pediátricas, seleção de pacientes guiada por biomarcadores e esquemas combinados mais simples que reduzem a carga de comprimidos. Nenhuma combinação em comprimido único reúne atualmente a abordagem comumente utilizada de renina-angiotensina, SGLT2 e antagonista não esteroidal do receptor de mineralocorticoide. Produtos que possam demonstrar proteção renal duradoura podem obter vantagem nas discussões de reembolso. Os medicamentos orais continuarão a competir em acesso, familiaridade e custo genérico, enquanto os biológicos devem justificar seu preço por meio de valor clínico diferenciado e entrega gerenciável. As parcerias também continuam sendo uma rota útil para empresas que buscam capacidades de comercialização regional. A concentração de mercado é moderada porque grandes empresas estabelecidas detêm portfólios amplos, mas programas especializados de doenças criam espaço significativo para desenvolvedores emergentes. O Mercado de Terapêuticas para Proteinúria, portanto, combina competição genérica estável com um grupo de produtos patenteados e específicos de mecanismo em movimento mais rápido.
Líderes do Setor de Terapêuticas para Proteinúria
-
AstraZeneca PLC
-
Bayer AG
-
Boehringer Ingelheim International GmbH
-
Novartis AG
-
Travere Therapeutics, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas para Proteinúria Empresas cobertas neste relatório
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Eli Lilly and Company
- Novartis
- Travere Therapeutics, Inc.
- Calliditas Therapeutics AB
- Otsuka
- Roche
- Genentech
- Vera Therapeutics, Inc.
- Alnylam Pharmaceuticals
- Apellis Pharmaceuticals, Inc.
- Pfizer
- Merck
- Sanofi
- Novo Nordisk
- Johnson & Johnson
- Takeda Pharmaceuticals
- Sun Pharmaceuticals Industries
Desenvolvimentos industriais recentes em Mercado de Terapêuticas para Proteinúria
- Setembro de 2026: A FDA aprovou o Kerendia (finerenona) para DRC associada ao diabetes tipo 1, a primeira nova terapia para essa população em mais de 30 anos. A aprovação foi baseada no estudo de Fase 3 FINE-ONE, demonstrando uma redução de 25% na UACR em comparação com o placebo; publicado no New England Journal of Medicine em março de 2026. Isso representa a terceira indicação nos EUA do Kerendia, expandindo substancialmente seu mercado endereçável.
- Outubro de 2026: CSL e Alentis Therapeutics: Anunciaram uma colaboração global exclusiva para co-desenvolver e co-promover o lixudebart, um potencial inibidor de claudina-1 de primeira classe, para GESF, AAV-RPGN e CEP. A CSL pagou 355 milhões de USD antecipadamente, com a Alentis elegível para até 1,2 bilhão de USD em marcos comerciais e uma participação nos lucros de 45% após a comercialização.
- Julho de 2026: A FDA concedeu aprovação acelerada ao Trutakna (atacicepte-vymj) para NefIgA, o primeiro inibidor dual de BAFF/APRIL aprovado globalmente. O agente alcançou uma redução de 46% na UPCR em comparação com o placebo na semana 36, e a Vera imediatamente implantou sua força de vendas nos EUA pré-construída.
Escopo do Relatório Global do Mercado de Terapêuticas para Proteinúria
De acordo com o escopo do relatório, as terapêuticas para proteinúria são medicamentos e tratamentos utilizados para reduzir o excesso de proteína na urina, um sinal de possível dano renal. Eles visam tratar a causa subjacente, como diabetes ou pressão arterial elevada, e proteger a função renal.
O mercado de terapêuticas para proteinúria é segmentado por tipo de doença, classe de medicamento, via de administração, doença subjacente, canal de distribuição e geografia. Por tipo de doença, o mercado é segmentado em proteinúria transitória, proteinúria ortostática, proteinúria persistente e outros tipos de proteinúria. Por classe de medicamento, o mercado é segmentado em inibidores da ECA, bloqueadores dos receptores de angiotensina, inibidores de SGLT2, antagonistas não esteroidais do receptor de mineralocorticoide, antagonistas dos receptores de endotelina, inibidores de DPP-4, diuréticos, corticosteroides e esteroides de liberação direcionada, e outras classes de medicamentos. Por via de administração, o mercado é segmentado em oral, intravenosa e subcutânea. Por doença subjacente, o mercado é segmentado em doença renal diabética, nefropatia por IgA, glomeruloesclerose segmentar focal, nefropatia membranosa, nefrite lúpica e outras doenças. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo e comunitárias, farmácias online e farmácias especializadas. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Proteinúria Transitória |
| Proteinúria Ortostática |
| Proteinúria Persistente |
| Outros Tipos de Proteinúria |
| Inibidores da ECA |
| Bloqueadores dos Receptores de Angiotensina |
| Inibidores de SGLT2 |
| Antagonistas Não Esteroidais do Receptor de Mineralocorticoide |
| Antagonistas dos Receptores de Endotelina |
| Inibidores de DPP-4 |
| Diuréticos |
| Corticosteroides e Esteroides de Liberação Direcionada |
| Outras Classes de Medicamentos |
| Oral |
| Intravenosa |
| Subcutânea |
| Doença Renal Diabética |
| Nefropatia por IgA |
| Glomeruloesclerose Segmentar Focal |
| Nefropatia Membranosa |
| Nefrite Lúpica |
| Outras Doenças |
| Farmácias Hospitalares |
| Farmácias de Varejo e Comunitárias |
| Farmácias Online |
| Farmácias Especializadas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Doença | Proteinúria Transitória | |
| Proteinúria Ortostática | ||
| Proteinúria Persistente | ||
| Outros Tipos de Proteinúria | ||
| Por Classe de Medicamento | Inibidores da ECA | |
| Bloqueadores dos Receptores de Angiotensina | ||
| Inibidores de SGLT2 | ||
| Antagonistas Não Esteroidais do Receptor de Mineralocorticoide | ||
| Antagonistas dos Receptores de Endotelina | ||
| Inibidores de DPP-4 | ||
| Diuréticos | ||
| Corticosteroides e Esteroides de Liberação Direcionada | ||
| Outras Classes de Medicamentos | ||
| Por Via de Administração | Oral | |
| Intravenosa | ||
| Subcutânea | ||
| Por Doença Subjacente | Doença Renal Diabética | |
| Nefropatia por IgA | ||
| Glomeruloesclerose Segmentar Focal | ||
| Nefropatia Membranosa | ||
| Nefrite Lúpica | ||
| Outras Doenças | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo e Comunitárias | ||
| Farmácias Online | ||
| Farmácias Especializadas | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por terapêuticas para proteinúria?
A doença renal crônica associada ao diabetes, à hipertensão e ao envelhecimento populacional está expandindo a base de pacientes tratados. A detecção precoce de albuminúria, o uso mais amplo de inibidores de SGLT2 e as terapias direcionadas para nefropatia por IgA também estão ampliando o alcance dos pacientes que podem receber tratamento.
Qual é o tamanho do Mercado de Terapêuticas para Proteinúria?
O Mercado de Terapêuticas para Proteinúria tem projeção de crescer de 30,45 bilhões de USD em 2027 para 71,27 bilhões de USD até 2032, a um CAGR de 18,5%. O crescimento combina o cuidado estabelecido de doença renal crônica com novas terapias de marca para proteinúria persistente e imunomediada.
Qual tipo de doença de proteinúria tem o maior potencial comercial?
A proteinúria persistente liderou com 49,76% de participação em 2026 e deverá crescer a um CAGR de 20,43% até 2032. Tem a maior oportunidade porque está intimamente ligada ao cuidado de longo prazo da doença renal crônica e ao ajuste repetido do tratamento.
Quais classes de terapia são mais importantes para o tratamento da proteinúria?
Os inibidores da ECA continuam sendo fundamentais, enquanto os BRA, os inibidores de SGLT2, os antagonistas não esteroidais do receptor de mineralocorticoide e as terapias direcionadas para doenças glomerulares estão expandindo as opções de tratamento. A escolha da terapia depende da doença subjacente, da tolerabilidade, da função renal, do nível de proteinúria e das regras de acesso local.
Por que a nefropatia por IgA é importante para o desenvolvimento terapêutico?
A nefropatia por IgA deverá crescer a um CAGR de 21,76% até 2032 e ganhou múltiplas opções de tratamento direcionadas apoiadas por vias regulatórias aceleradas. Os desenvolvedores estão competindo por meio de resultados duradouros de função renal, segurança, opções de administração e sua capacidade de garantir reembolso.
Qual região está crescendo mais rapidamente para terapêuticas para proteinúria?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 19,43% até 2032, sustentada por sua carga de doença renal crônica, prevalência de doença renal diabética e alta incidência de nefropatia por IgA. A disponibilidade de inibidores de SGLT2 genéricos e as parcerias regionais podem ajudar a ampliar o acesso enquanto as terapias direcionadas entram em mercados selecionados.