
Marktgröße und Marktanteil der Proteinurie-Therapeutika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 30.45 Milliarden US-Dollar |
| Marktgröße (2032) | 71.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
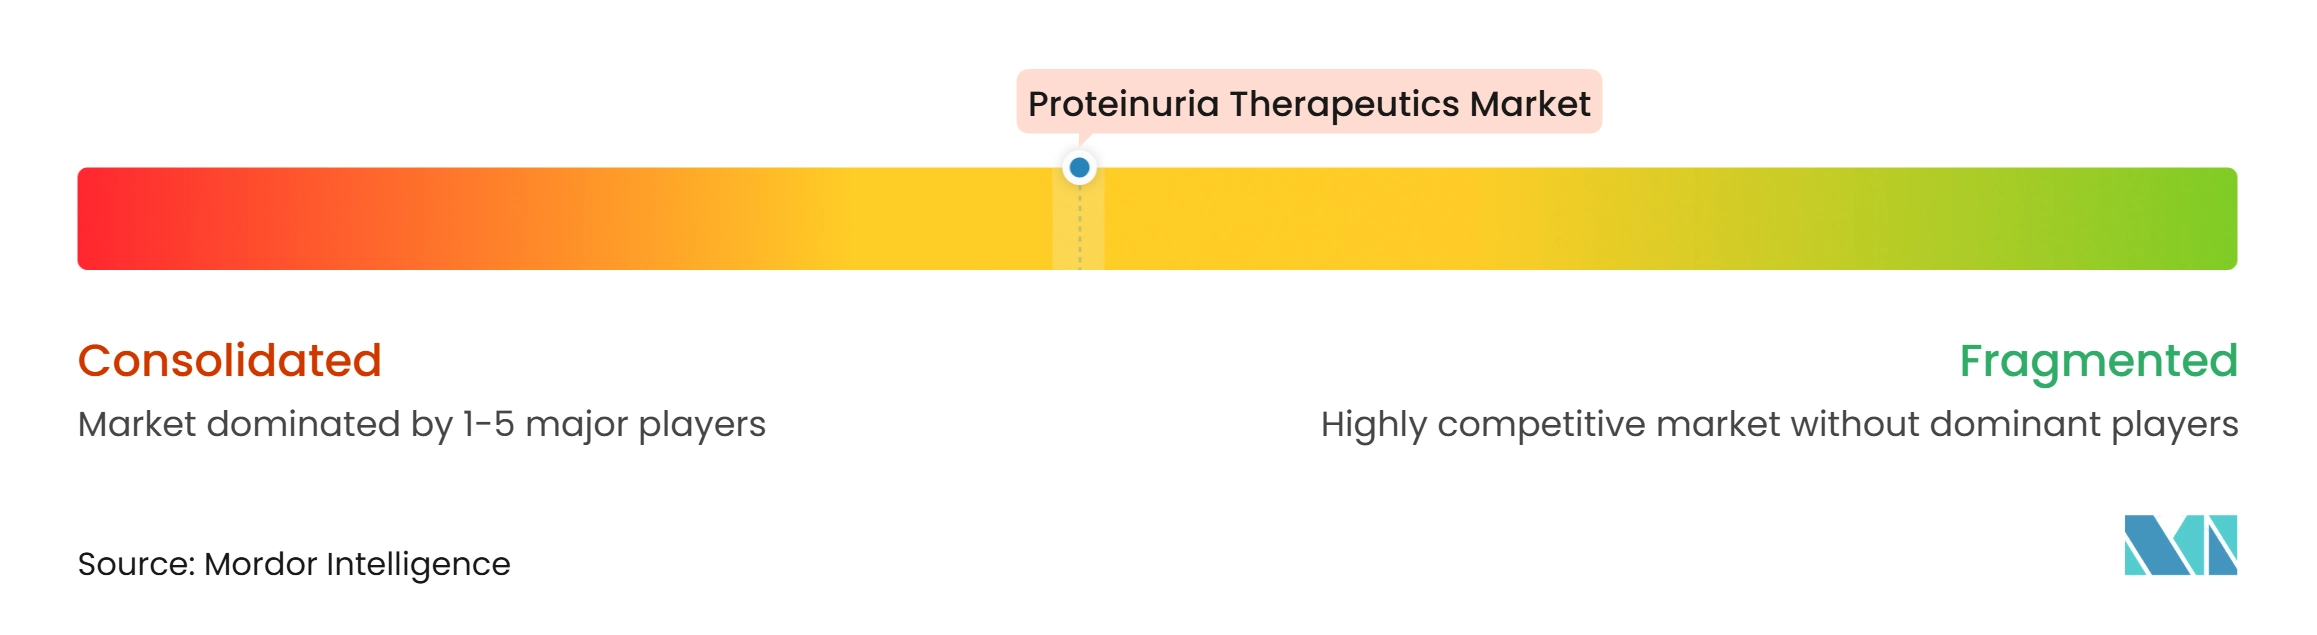
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Proteinurie-Therapeutika von Mordor Intelligence
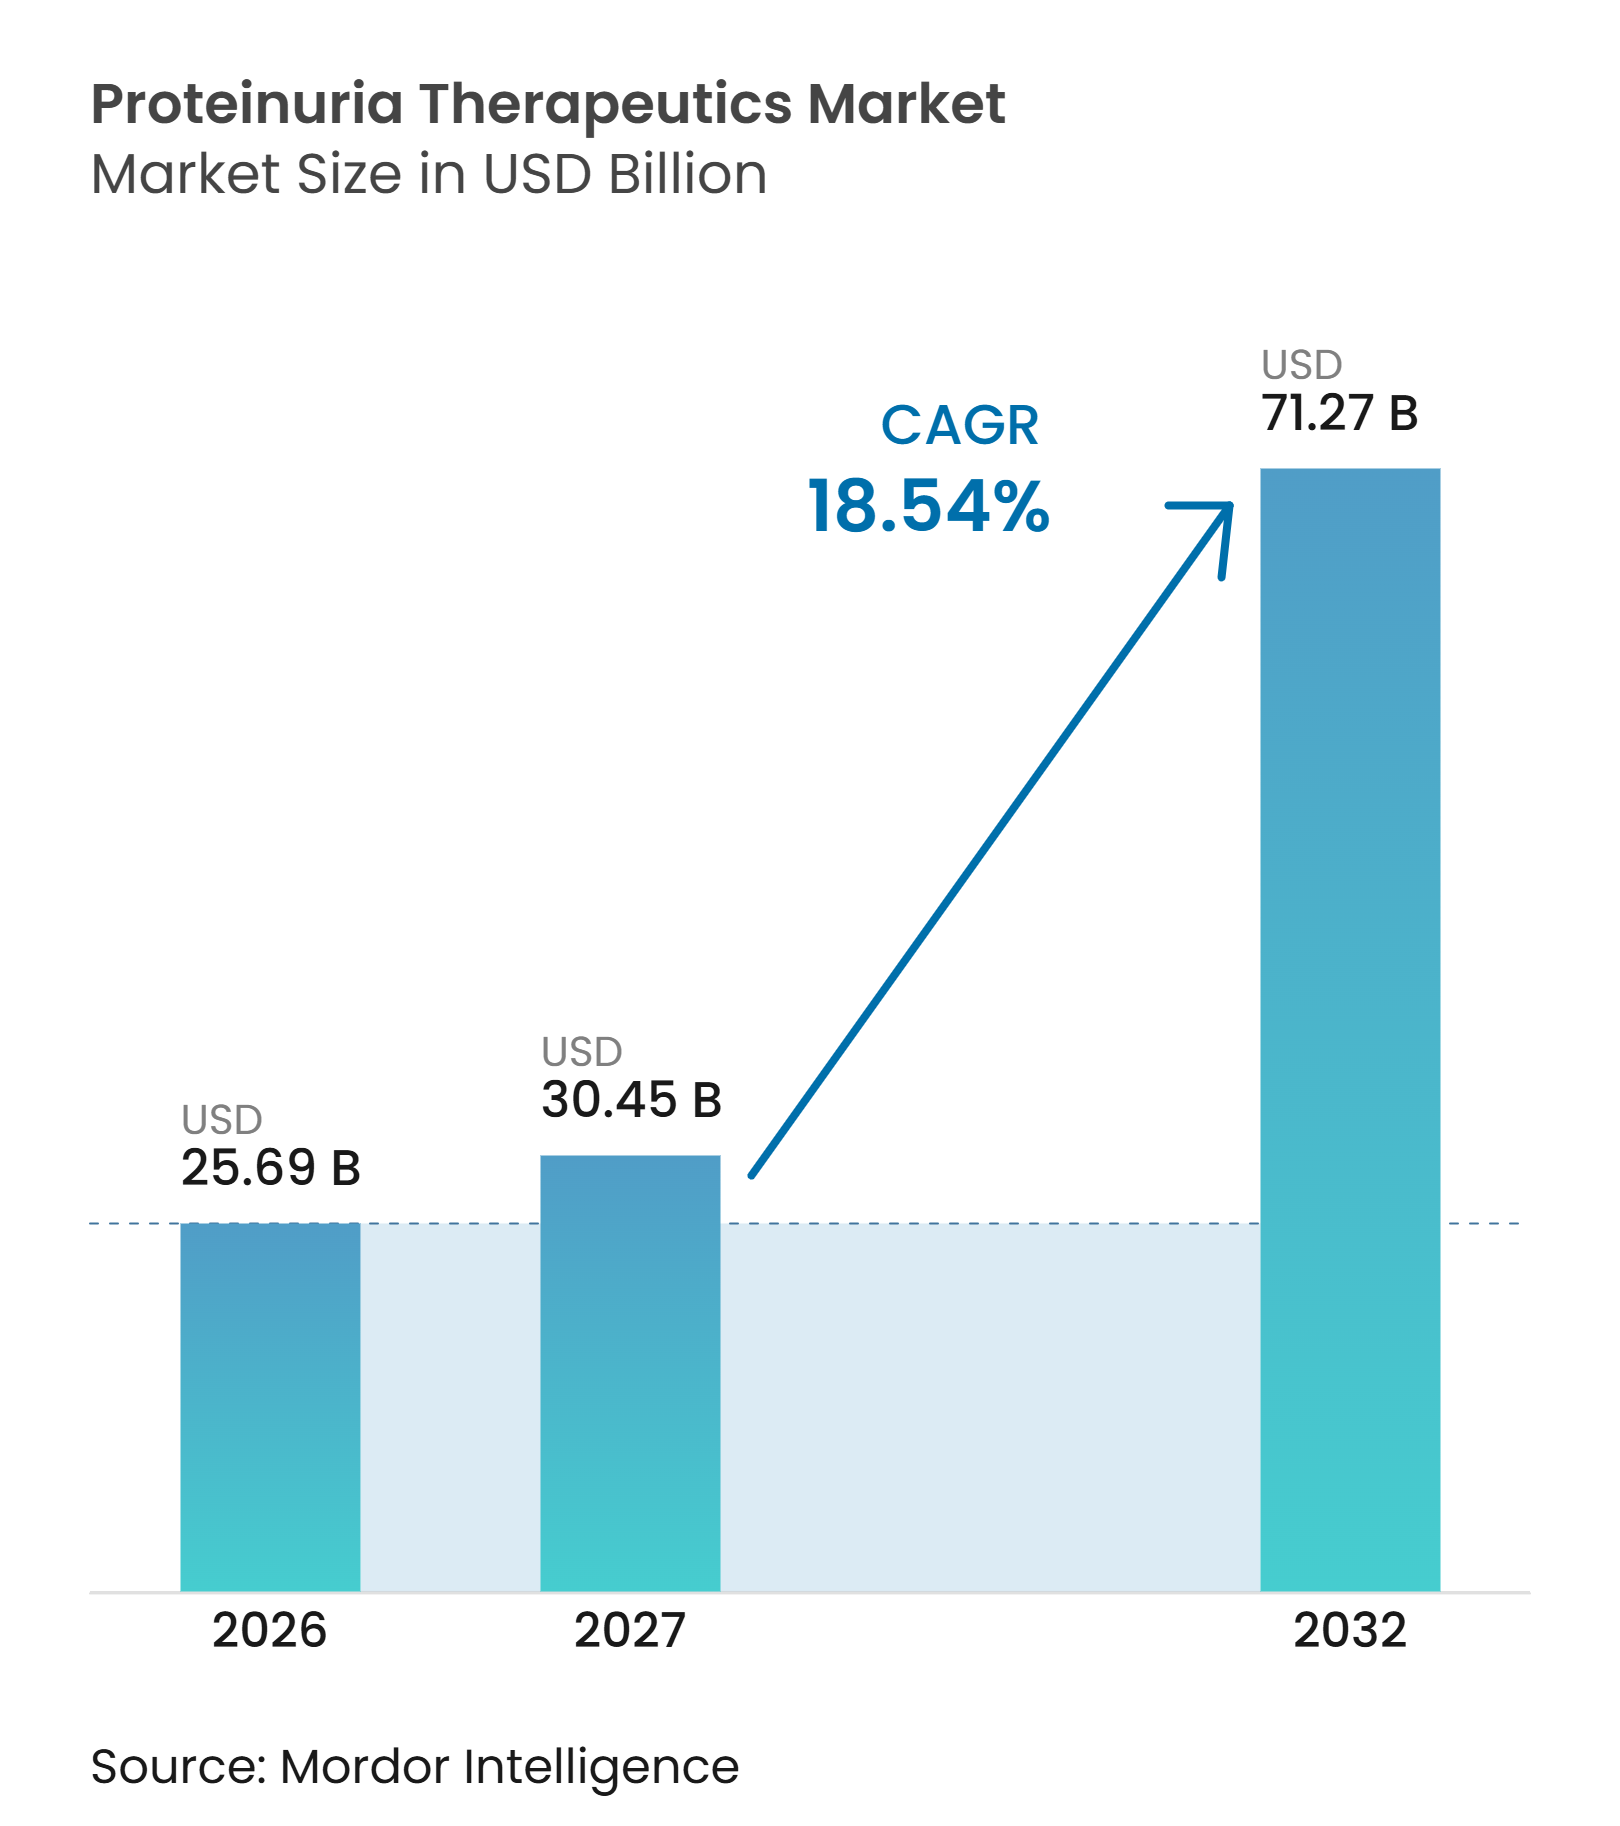
Die Marktgröße für Proteinurie-Therapeutika wird voraussichtlich von 25,69 Milliarden USD im Jahr 2026 auf 30,45 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 71,27 Milliarden USD bei einer CAGR von 18,54 % über den Zeitraum 2027–2032 erreichen.
Das Wachstum spiegelt eine größere behandelte Patientenpopulation mit chronischer Nierenerkrankung, Diabetes, Bluthochdruck und altersbedingter Multimorbidität wider. Diabetes und Bluthochdruck machen einen erheblichen Anteil der Fälle chronischer Nierenerkrankungen aus, was die Nachfrage nach Therapien zur Senkung des Harnproteins und zum Schutz der Nierenfunktion aufrechthält. Der Behandlungsmix geht auch über etablierte Renin-Angiotensin-Therapien hinaus, da SGLT2-Inhibitoren und nichtsteroidale Mineralokortikoidrezeptor-Antagonisten Teil von Nierenprotektionsregimen werden. Parallel dazu schaffen gezielte Medikamente für IgA-Nephropathie und andere immunvermittelte Erkrankungen höherwertige Behandlungsoptionen für Patienten, deren Erkrankung trotz Standardversorgung fortschreitet. Der Markt für Proteinurie-Therapeutika wird daher sowohl durch das breite Management chronischer Erkrankungen als auch durch spezialisierte Behandlungen für Patienten mit progressiver glomerulärer Erkrankung geprägt.
Wichtigste Erkenntnisse des Berichts
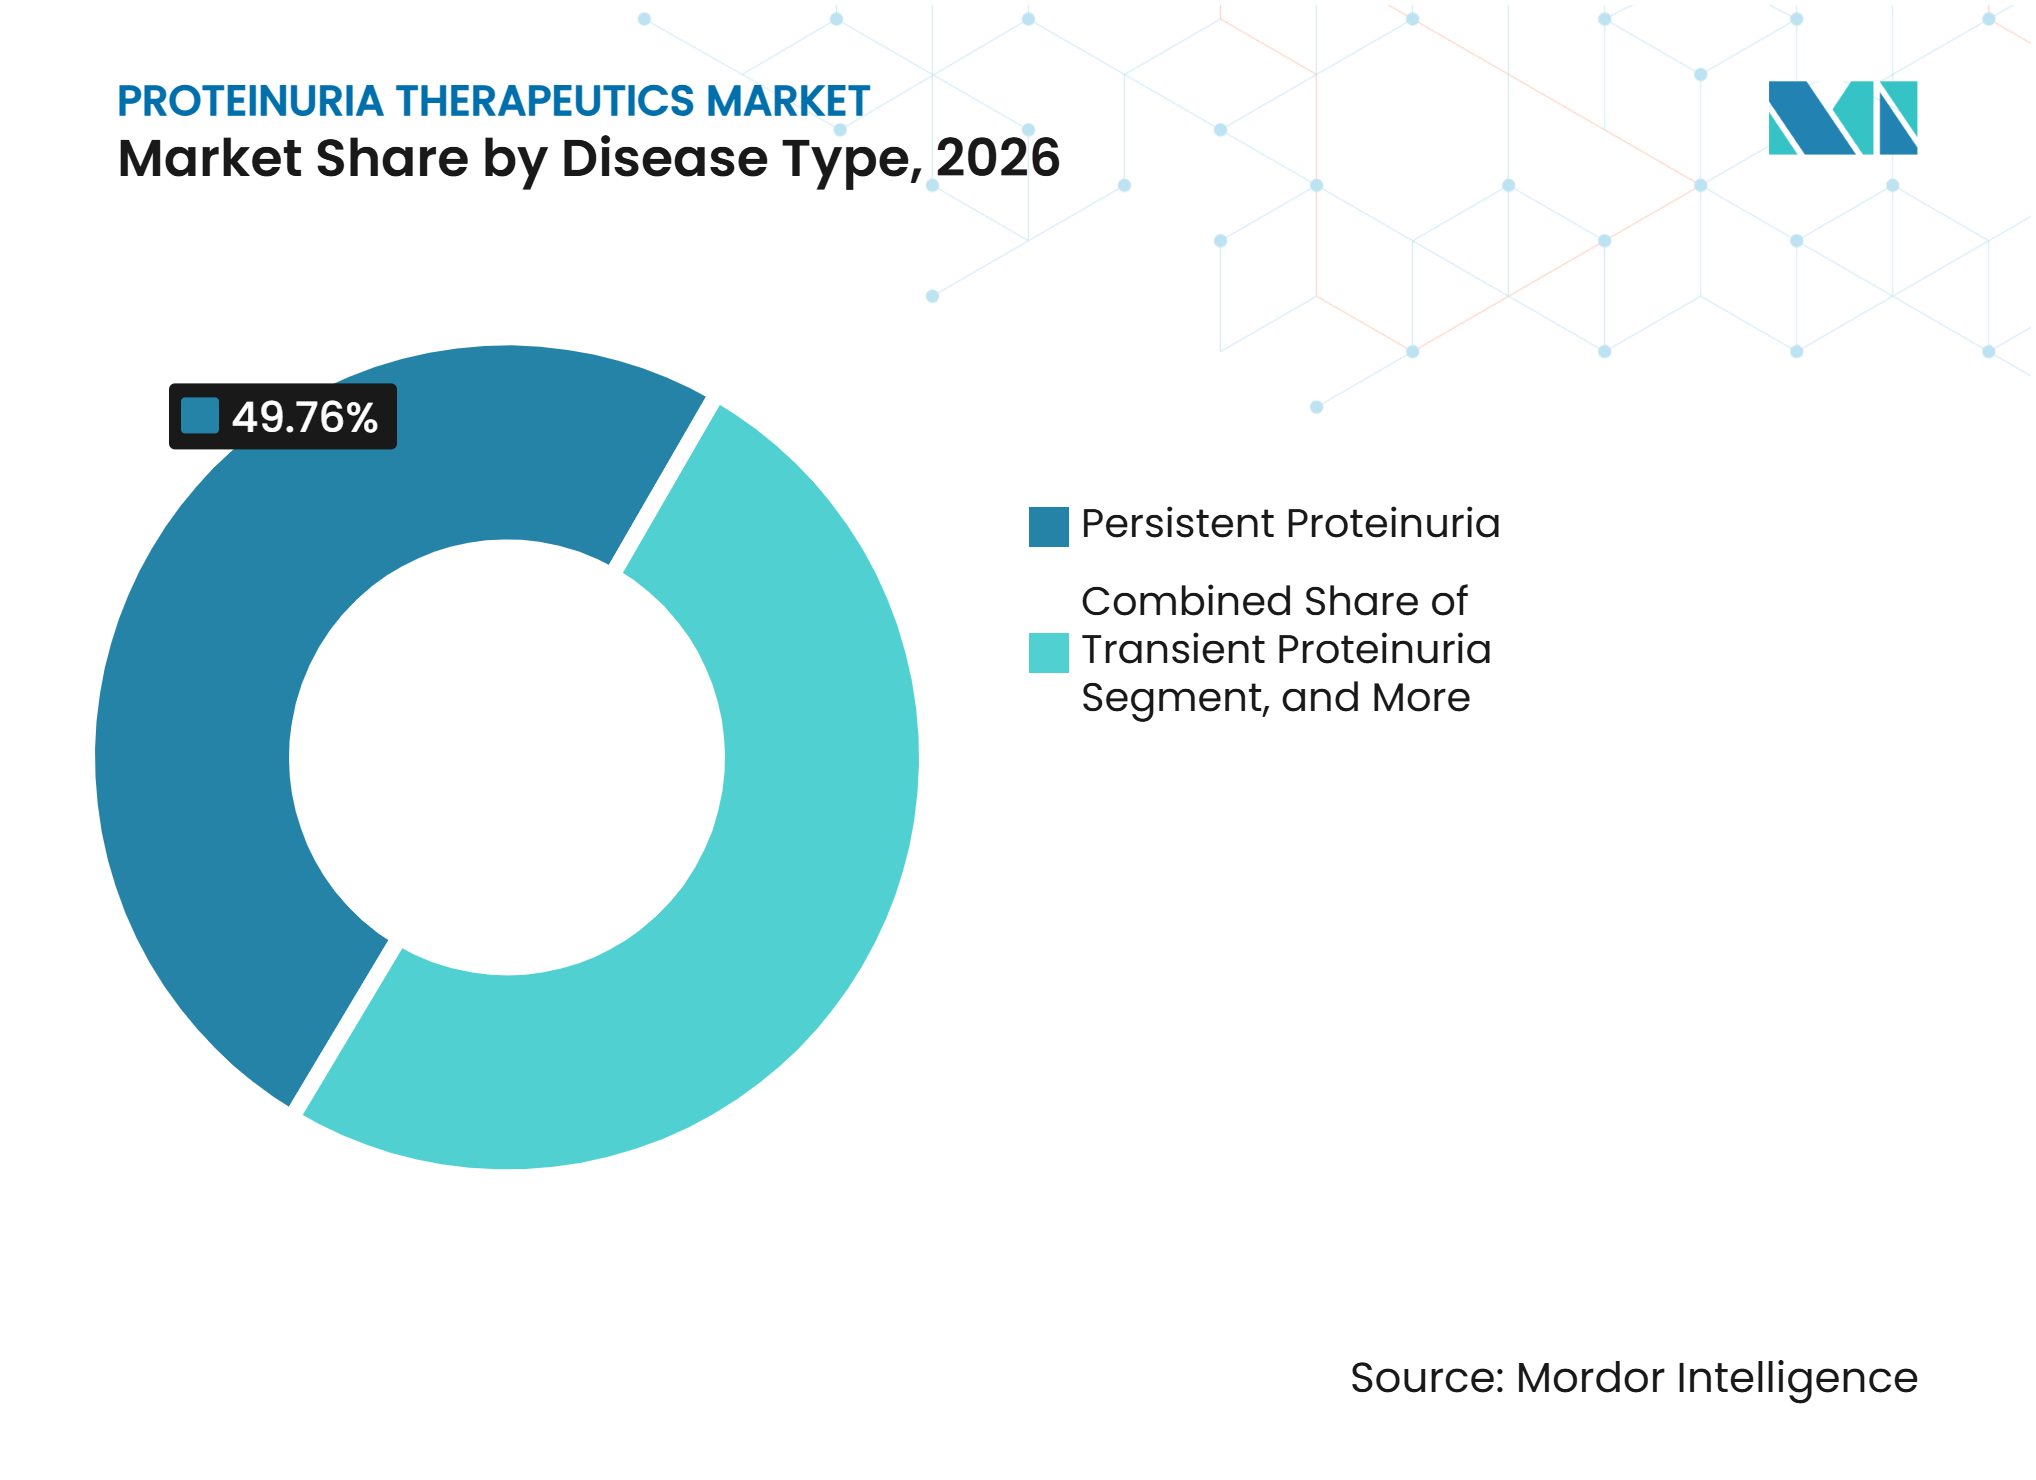
- Nach Krankheitstyp hielt persistente Proteinurie im Jahr 2026 einen Marktanteil von 49,76 % am Markt für Proteinurie-Therapeutika und wird voraussichtlich bis 2032 mit einer CAGR von 20,43 % wachsen.
- Nach Wirkstoffklasse hielten ACE-Hemmer im Jahr 2026 einen Umsatzanteil von 30,43 %, während Angiotensin-Rezeptorblocker voraussichtlich bis 2032 mit einer CAGR von 20,66 % wachsen werden.
- Nach Verabreichungsweg hielten orale Therapien im Jahr 2026 einen Umsatzanteil von 61,23 %, während intravenöse Therapien voraussichtlich bis 2032 mit einer CAGR von 20,67 % wachsen werden.
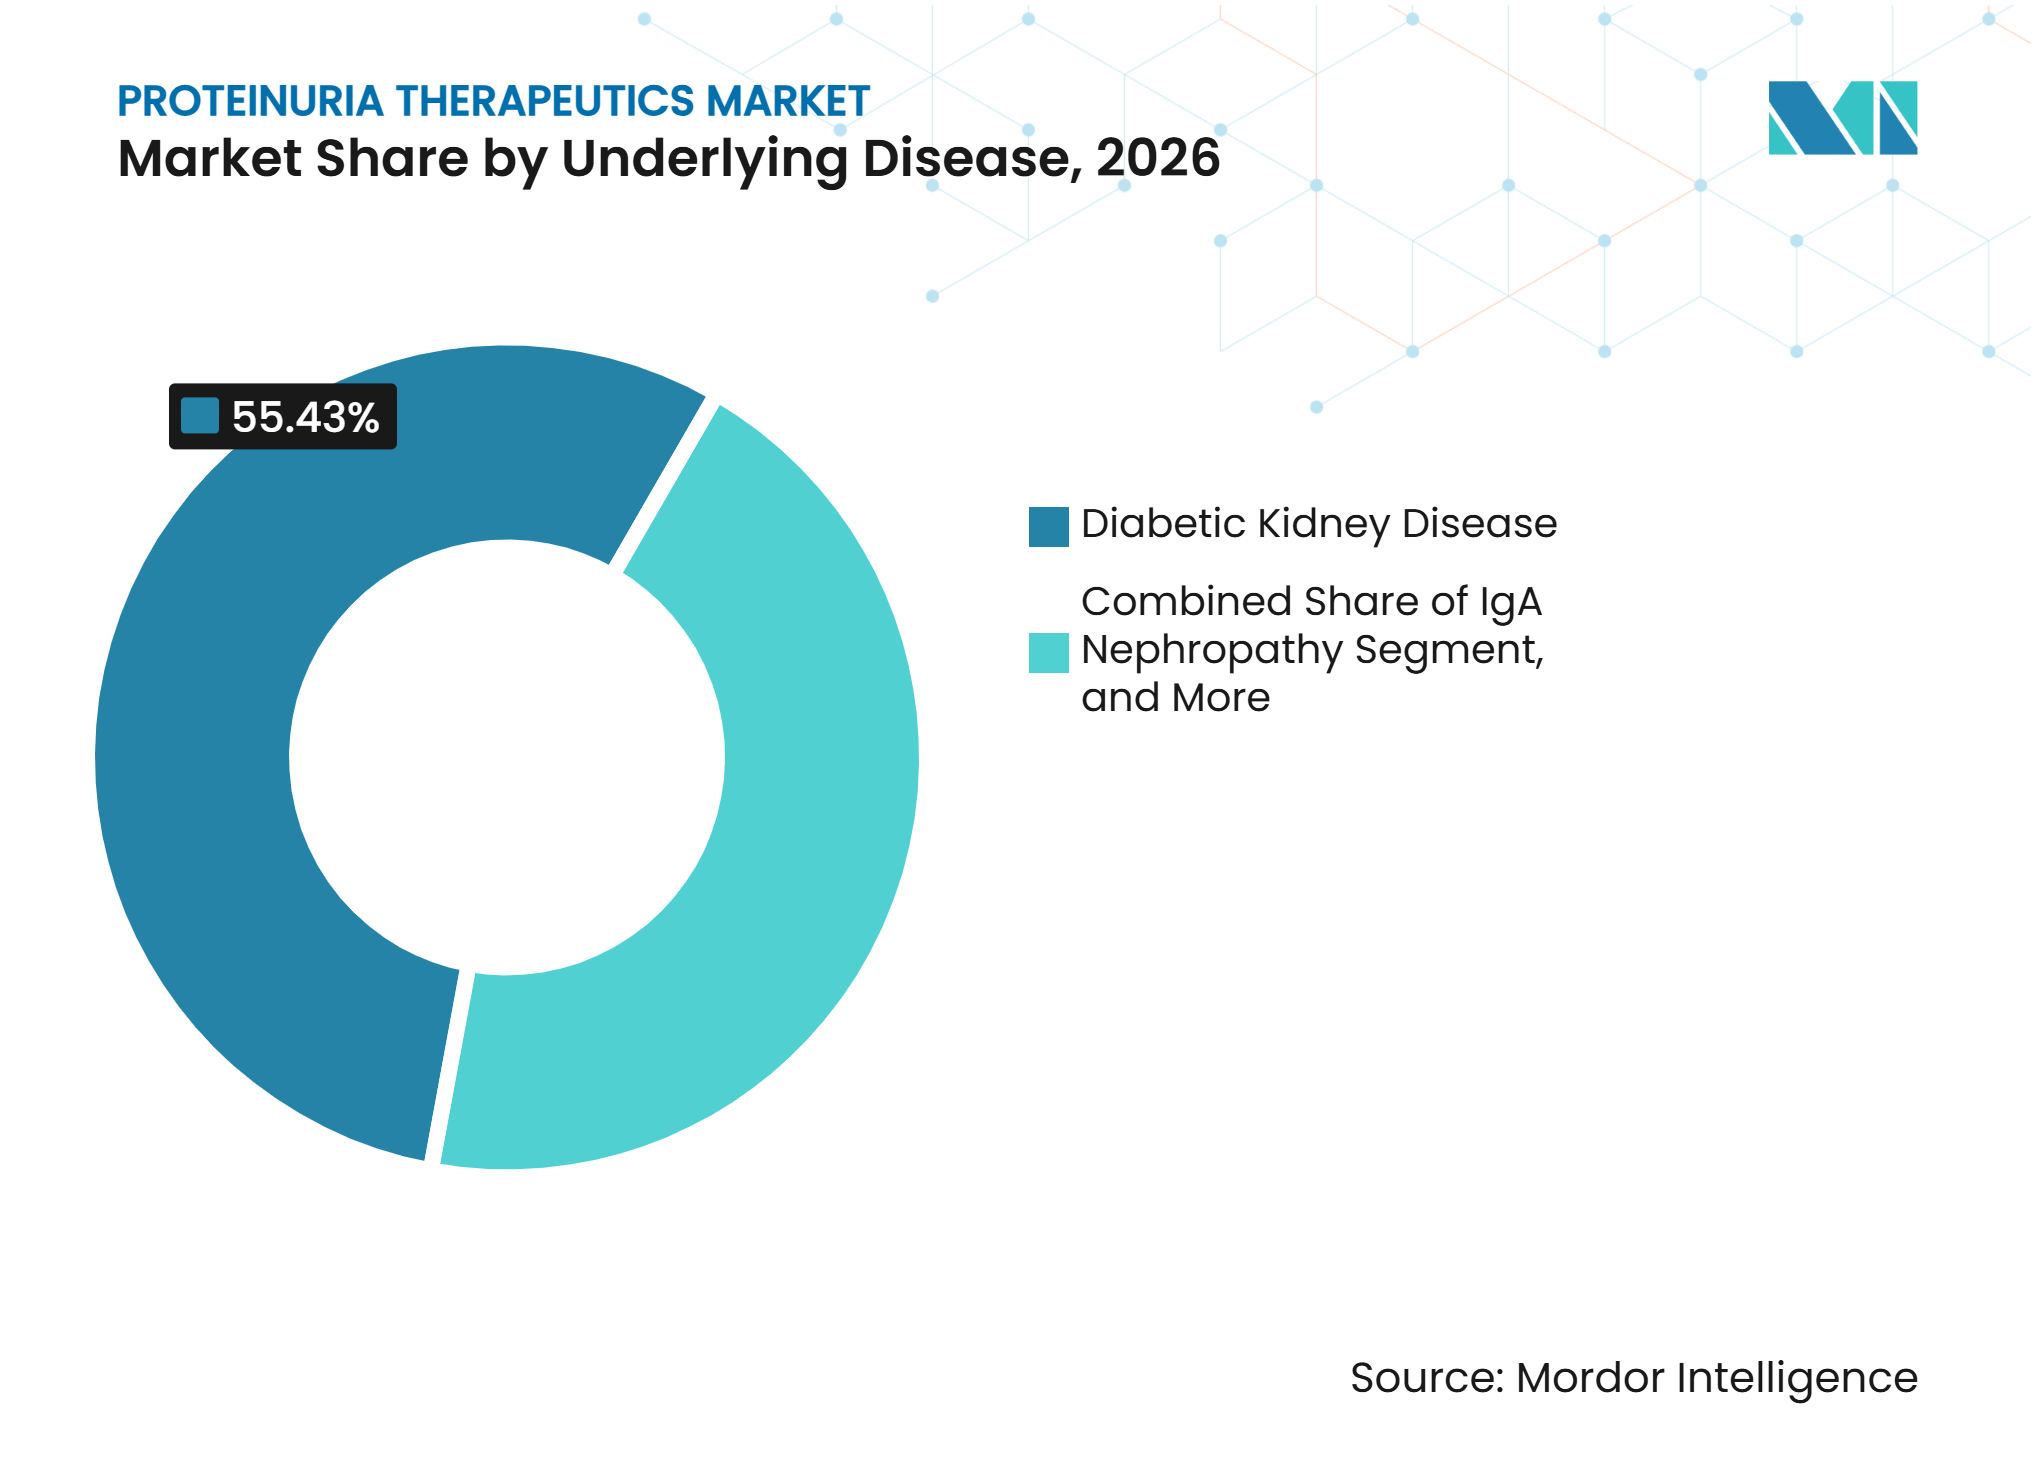
- Nach Grunderkrankung hielt diabetische Nierenerkrankung im Jahr 2026 einen Umsatzanteil von 55,43 %, während IgA-Nephropathie voraussichtlich bis 2032 mit einer CAGR von 21,76 % wachsen wird.
- Nach Vertriebskanal führten Krankenhausapotheken den Markt für Proteinurie-Therapeutika im Jahr 2026 an, während Online-Apotheken voraussichtlich bis 2032 mit einer CAGR von 21,45 % wachsen werden.
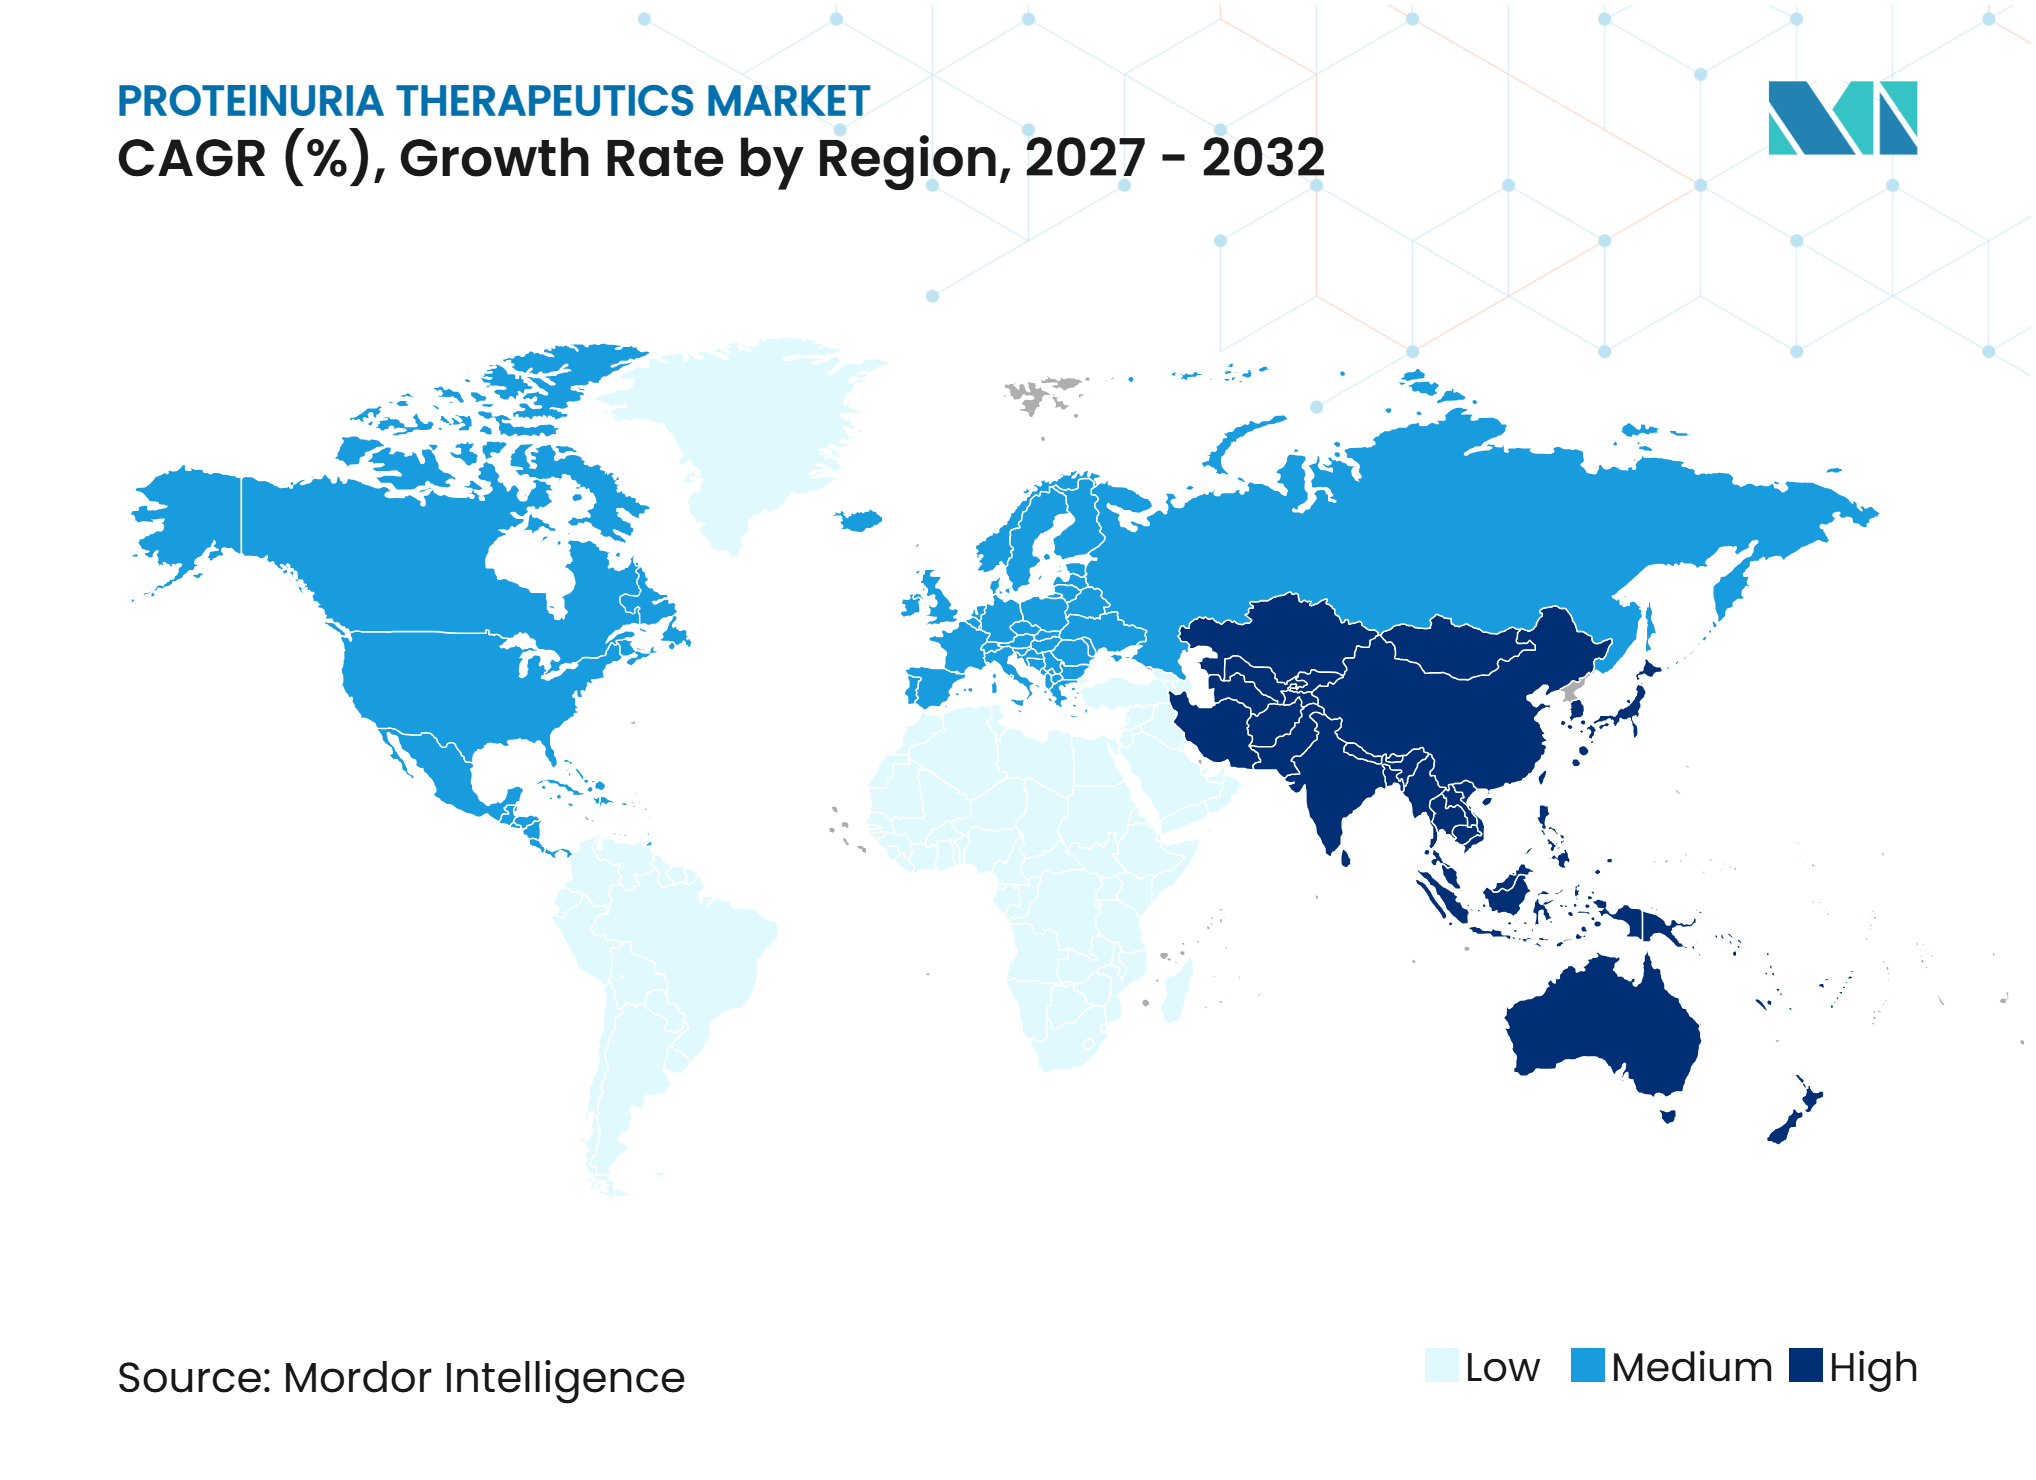
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,45 % am Markt für Proteinurie-Therapeutika, während Asien-Pazifik voraussichtlich bis 2032 mit einer CAGR von 19,43 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch CKD, Diabetes und altersbedingte Proteinurie | +3.80% | Global, mit höchster Intensität in Süd- und Ostasien sowie Nordamerika | Langfristig (≥ 4 Jahre) |
| Einführung von SGLT2-Inhibitoren über Diabetes hinaus | +3.20% | Global, konzentriert in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Ausweitung gezielter IgA-Nephropathie-Therapien | +2.80% | Nordamerika, Europa, Japan; aufkommend im APAC-Kernbereich | Mittelfristig (2–4 Jahre) |
| Frühere Albuminurie-Erkennung durch Biomarker-Panels und Fernüberwachung | +1.80% | Nordamerika und EU primär; Ausbreitung nach APAC und MEA | Kurzfristig (≤ 2 Jahre) |
| Kombinierte Nierenprotektionsregimen | +2.00% | Global, mit Evidenzbasis konzentriert in US- und EU-Studien | Mittelfristig (2–4 Jahre) |
| Präzisionsbehandlung für genetisch definierte proteinurische Erkrankungen | +1.50% | Nordamerika, EU; beginnend in Südkorea, Japan, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch CKD, Diabetes und altersbedingte Proteinurie
Der Markt für Proteinurie-Therapeutika bezieht seine größte stabile Behandlungsbasis aus diabetischer Nierenerkrankung und hypertoniebedingter chronischer Nierenerkrankung. Etwa 40 % der Menschen mit Diabetes entwickeln eine chronische Nierenerkrankung, während nach konventioneller Renin-Angiotensin-System-Blockade ein Restnieren-Risiko verbleibt. Ältere Patienten haben häufig gleichzeitig Bluthochdruck, Adipositas, Typ-2-Diabetes und eingeschränkte Nierenfunktion, was die Wahrscheinlichkeit einer persistenten Albuminurie und einer langen Behandlungsdauer erhöht. Dieses Muster begünstigt wiederholte Verschreibungen anstelle einer kurzen Behandlung, da Kliniker Proteinurie, Blutdruck, kardiovaskuläres Risiko und nachlassende Filtration über die Zeit managen müssen. Es begünstigt auch Behandlungskombinationen, wenn ein einzelnes Medikament die Proteinurie nicht ausreichend kontrolliert oder die Nierenfunktion nicht erhält. Der Markt für Proteinurie-Therapeutika profitiert von diesem Bedarf an Langzeitmanagement, auch wenn Generika in vielen Versorgungsumgebungen weiterhin wichtig bleiben.
Einführung von SGLT2-Inhibitoren über Diabetes hinaus
SGLT2-Inhibitoren werden zunehmend bei geeigneten Patienten mit chronischer Nierenerkrankung mit und ohne Diabetes gemäß aktuellen Nierenversorgungsleitlinien eingesetzt. Dies weitet die Verschreibung über die Endokrinologie hinaus in die Nephrologie, Kardiologie und Primärversorgung aus und erhöht die Anzahl der Kliniker, die behandlungsgeeignete Patienten identifizieren können. Empagliflozin meldete im Jahr 2025 einen Nettoumsatz von 8,8 Milliarden EUR, wobei chronische Nierenerkrankung, Typ-2-Diabetes und Herzinsuffizienz zur Nachfrage beitrugen. Kombinationsbehandlungen gewinnen an Aufmerksamkeit, da die Albuminurie-Reduktion verbessert werden kann, wenn ein SGLT2-Inhibitor zusammen mit einem nichtsteroidalen Mineralokortikoidrezeptor-Antagonisten eingesetzt wird. Eine breitere Anwendung kann die etablierte Behandlungsbasis stärken, bevor Patienten spezialisierte Medikamente für glomeruläre Erkrankungen benötigen, insbesondere wenn eine Nierenerkrankung vor einem schwerwiegenden Funktionsverlust identifiziert wird. Dies schafft einen praktischen Weg für den Markt für Proteinurie-Therapeutika, durch eine höhere Patientenabdeckung und ein vollständigeres Krankheitsmanagement zu wachsen.
Ausweitung gezielter IgA-Nephropathie-Therapien
Die IgA-Nephropathie hat sich zu einer wichtigen Quelle spezialisierten Wachstums im Markt für Proteinurie-Therapeutika entwickelt. Die US-amerikanische Food and Drug Administration erteilte im Juli 2026 eine beschleunigte Zulassung für Atacicept für Erwachsene mit primärer IgA-Nephropathie. Der Wirkstoff reduzierte das Urin-Protein-Kreatinin-Verhältnis laut der Zulassungsbekanntmachung gegenüber Placebo in Woche 36 um 46 %. Unternehmen konkurrieren nun um langfristige Nierenfunktion, Verträglichkeit, Verabreichungsmethode und Kostenträgerzugang, anstatt nur auf eine frühe Proteinurie-Reduktion zu setzen, was die Evidenzgenerierung zum Mittelpunkt der kommerziellen Positionierung macht. Bestätigende Evidenz zur geschätzten glomerulären Filtrationsrate bleibt unerlässlich, da beschleunigte Zulassungen eine spätere Überprüfung des klinischen Nutzens erfordern. Dieser Rahmen ermöglicht einen schnelleren Markteintritt für neue Produkte, bindet die kommerzielle Akzeptanz jedoch auch an die Qualität der Nachfolgedaten und die Stärke der Erstattungsanträge.
Frühere Erkennung, Kombinationsregimen und Präzisionsversorgung
Heimtests und Fernüberwachung können Albuminurie erkennen, bevor Patienten fortgeschrittenere Nierenschäden erleiden. Ein smartphone-gestützter Heimtest zur Messung des Urin-Albumin-Kreatinin-Verhältnisses zeigte in einer Studie aus dem Jahr 2025 eine Sensitivität von 96,4 % und eine Spezifität von 84,2 % gegenüber Laborreferenzmethoden. Die Testabschlussrate erreichte 53 % mit der digitalen Intervention, verglichen mit 13 % bis 30 % in den Kontrollgruppen[1]. Point-of-Care-Methoden, die Albumin, Kreatinin und Harnsäure aus kleinen Blutproben messen, können die Überwachung auch außerhalb von Facharztpraxen ausweiten. Eine frühere Diagnose kann Patienten früher in eine evidenzbasierte Behandlung bringen und die Anwendung von Mehrfach-Nierenprotektionsregimen verbessern, bevor sich eine Hochrisikoerkrankung festigt. Bei seltenen genetisch definierten Erkrankungen kann eine bessere Patientenidentifikation auch dazu beitragen, spezialisierte Therapien auf die Patienten auszurichten, die sie am wahrscheinlichsten benötigen, und eine effizientere klinische Entwicklung zu unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Eigenkosten und Verzögerungen durch Stufentherapie bei neuen Wirkstoffen | −1.6% | Nordamerika (Stufentherapieregeln); Global (Erschwinglichkeitslücken in LMIC) | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Langfristige Anforderungen an renale Ergebnisevidenz | −1.0% | Global; am akutesten in der EU und Japan für traditionelle Zulassungswege | Mittelfristig (2–4 Jahre) |
| Adhärenz- und Überwachungsbelastung bei Mehrfachmedikamentenregimen | −0.9% | Global; unverhältnismäßig in ressourcenschwachen Umgebungen und bei älteren Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Ungleichmäßiger Zugang zur Nephrologie und Bewusstsein für Proteinurie | −0.8% | Südasien, Sub-Sahara-Afrika, Teile Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eigenkosten und Verzögerungen durch Stufentherapie bei neuen Wirkstoffen
Deckungsbeschränkungen bleiben ein wesentliches Hindernis für den Markt für Proteinurie-Therapeutika, insbesondere für neu zugelassene Therapien. In den Vereinigten Staaten müssen Patienten möglicherweise eine unzureichende Reaktion auf ACE-Hemmer oder ARBs nachweisen, bevor ein Kostenträger eine neuere Therapie genehmigt. Diese Sequenzierung kann die Behandlung verzögern, auch nachdem ein Medikament eine behördliche Zulassung erhalten hat, und kann erhebliche administrative Anforderungen an nephrologische Praxen stellen. Patienten ohne ausreichende Versicherung können mit hohen monatlichen Kosten für Therapien bei diabetischer Nierenerkrankung konfrontiert sein, während neuere IgA-Nephropathie-Wirkstoffe in einkommensschwachen Umgebungen unerschwinglich sein können. Zugangsprobleme in Südasien zeigen, wie eine behördliche Zulassung nicht automatisch zur routinemäßigen Anwendung führt. Wenn Kosten zu verpassten Dosen oder unterbrochener Behandlung führen, sind die erwarteten klinischen und kommerziellen Vorteile schwerer zu realisieren.
Langfristige Anforderungen an renale Ergebnisevidenz, Adhärenz und ungleichmäßiger Zugang
Eine Proteinurie-Reduktion kann einen beschleunigten Zulassungsweg unterstützen, aber eine längere renale Ergebnisevidenz ist erforderlich, um einen dauerhaften Nutzen zu belegen und eine breitere Erstattung zu sichern. Diese Anforderung kann das Vertrauen bei Kostenträgern und Gesundheitssystemen verzögern, selbst wenn frühe Studienergebnisse vielversprechend sind und ein Medikament Facharztpraxen erreicht hat. Patienten, die mehrere Medikamente erhalten, müssen auch Überwachung, Nachfüllpläne und Bedenken hinsichtlich Nebenwirkungen managen, was die Adhärenz verringern kann. Die Belastung ist höher für ältere Menschen und für Gesundheitssysteme mit begrenzter nephrologischer Kapazität, wo Nachsorgetermine und Labortests möglicherweise weniger konsistent sind. Begrenzte Wahrnehmung von Proteinurie und knapper Facharztzugang in Teilen Südasiens, Sub-Sahara-Afrikas und Lateinamerikas können Diagnose und Überweisung verzögern. Diese Faktoren begünstigen bekannte Generikatherapien kurzfristig und verlangsamen die Einführung spezialisierter Produkte im Markt für Proteinurie-Therapeutika.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp:
Persistente Proteinurie unterstützt den größten und am schnellsten wachsenden BehandlungspoolPersistente Proteinurie machte im Jahr 2026 49,76 % der therapeutischen Umsatzbasis aus und wird voraussichtlich bis 2032 mit einer CAGR von 20,43 % wachsen. Sie umfasst Patienten mit anhaltendem Harnproteinverlust, die mit größerer Wahrscheinlichkeit eine fortlaufende pharmakologische Behandlung erhalten. Persistente Makroalbuminurie ist eng mit progressiver diabetischer Nierenerkrankung verbunden und löst häufig eine Eskalation über die grundlegende Blutdruckbehandlung hinaus aus. Renin-Angiotensin-System-Inhibitoren, SGLT2-Inhibitoren und nichtsteroidale Mineralokortikoidrezeptor-Antagonisten werden in Sequenzen oder Kombinationen für Patienten mit anhaltender Albuminurie eingesetzt. Die Krankheitsdauer schafft wiederkehrende Nachfrage nach Überwachung, Therapieanpassung, Nachfüllunterstützung und fortlaufender Beurteilung der Nierenfunktion.
Transiente Proteinurie hat eine kleinere klinische Rolle, da sie bei Fieber, körperlicher Belastung oder kurzfristigem physiologischem Stress auftreten und sich ohne medikamentöse Behandlung auflösen kann. Orthostatische Proteinurie ist ebenfalls im Allgemeinen gutartig und wird häufiger bei jüngeren Patienten beobachtet. Andere Formen, einschließlich tubulärer und Überlauf-Proteinurie, können zu einer Behandlung führen, die auf die Grundursache und nicht allein auf die Proteinurie abzielt. Die Marktgröße für Proteinurie-Therapeutika bei persistenter Erkrankung wird durch ihre Verbindung zum Langzeitmanagement chronischer Nierenerkrankungen und nicht zur Akutversorgung unterstützt. Aktualisierte Versorgungspfade für IgA-Nephropathie platzieren neuere Therapien auch innerhalb einer Behandlungssequenz für Menschen mit anhaltender Albuminurie trotz Standardversorgung. Diese klinische Struktur gibt persistenter Erkrankung eine breitere Rolle als Erkrankungen, die keine langfristige medikamentöse Intervention erfordern.



Nach Wirkstoffklasse:
ACE-Hemmer bleiben grundlegend, während ARBs an Dynamik gewinnenACE-Hemmer hielten im Jahr 2026 30,43 % des therapeutischen Umsatzes, unterstützt durch Leitlinienvertrautheit, breite Verfügbarkeit und kostengünstige Generikalieferung. Sie bleiben zentral für die Behandlung von Bluthochdruck, diabetischer Nierenerkrankung und vielen Formen nicht-diabetischer chronischer Nierenerkrankung. Ihre hohe Nutzung spiegelt das Verschreibungsvolumen und nicht die Premiumpreisgestaltung wider. Angiotensin-Rezeptorblocker werden voraussichtlich bis 2032 mit einer CAGR von 20,66 % wachsen, was ihre Verwendung widerspiegelt, wenn ACE-Hemmer nicht gut vertragen werden. Eine systematische Übersichtsarbeit aus dem Jahr 2025 berichtete, dass Renin-Angiotensin-System-Inhibitoren die Albuminurie reduzierten und das Risiko einer Progression zur Makroalbuminurie bei Patienten mit Diabetes verringerten[2].
SGLT2-Inhibitoren und nichtsteroidale Mineralokortikoidrezeptor-Antagonisten bilden eine höherwertige Therapieschicht, da sie das Nierenrisiko über die Blutdruckkontrolle hinaus ansprechen. Finerenon erhielt im September 2026 die US-amerikanische Zulassung für chronische Nierenerkrankung im Zusammenhang mit Typ-1-Diabetes, was seine verfügbare Patientenpopulation erweitert. Endothelin-Rezeptor-Antagonisten bauen eine separate Rolle bei IgA-Nephropathie auf, während Komplementtherapien und immungerichtete Wirkstoffe die Optionen bei seltenen glomerulären Erkrankungen erweitern. Kortikosteroide und gezielte Freisetzungssteroide bleiben bei ausgewählten IgA-Nephropathie-Patienten relevant. DPP-4-Inhibitoren werden zur Glukosekontrolle bei diabetischer Nierenerkrankung eingesetzt, führen aber nicht den Proteinurie-Behandlungspfad an. Diuretika bleiben unterstützende Medikamente für das Flüssigkeitsmanagement und keine zentralen antiproteinurischen Therapien.
Nach Verabreichungsweg:
Orale Therapien führen, während intravenöse Medikamente mit Biologika wachsenOrale Therapien hielten im Jahr 2026 61,23 % des therapeutischen Umsatzes, da die meisten etablierten Wirkstoffklassen als Tabletten verabreicht werden können. ACE-Hemmer, ARBs, SGLT2-Inhibitoren, nichtsteroidale Mineralokortikoidrezeptor-Antagonisten, Endothelin-Rezeptor-Antagonisten, DPP-4-Inhibitoren und Kortikosteroide unterstützen diese Führungsposition. Orale Behandlung ist für Patienten bequem und passt gut zur routinemäßigen ambulanten und Einzelhandelsabgabe. Sie profitiert auch von langjährigen generischen Lieferketten und klinischer Erfahrung mit täglichen Medikamenten. Dieser Weg bleibt für die chronische Anwendung geeignet, einschließlich Patienten, die mehrere Nierenprotektionsmedikamente zu Hause einnehmen.
Intravenöse Therapien werden voraussichtlich bis 2032 mit einer CAGR von 20,67 % wachsen, da Biologika in refraktäre glomeruläre Erkrankungen vordringen. Komplementinhibitoren und einige monoklonale Antikörper erfordern eine systemische Verabreichung und spezialisierte Überwachung. Subkutane Behandlung ist eine wichtige mittlere Option, da sie die Selbstverabreichung unterstützen kann, während die biologische Präzision erhalten bleibt. Atacicept wird wöchentlich per Autoinjektor verabreicht, während Sibeprenlimab einen vierwöchigen subkutanen Zeitplan verwendet, was Spezialapotheken-Lieferung und Heimversorgungsmodelle unterstützt. Boehringer Ingelheims oraler TRPC6-Inhibitor Apecotrep zeigte in einer Phase-2-Studie eine 40%ige Reduktion des Urin-Protein-Kreatinin-Verhältnisses gegenüber Placebo, was das anhaltende Interesse an oralen Ansätzen für schwierige glomeruläre Erkrankungen unterstreicht. Der Verabreichungsmix wird davon abhängen, ob Patienten und Kostenträger der Benutzerfreundlichkeit, der Überwachung oder der krankheitsspezifischen Wirkung einen höheren Wert beimessen.
Nach Grunderkrankung:
Diabetische Nierenerkrankung bietet Skalierung und IgA-Nephropathie schafft spezialisiertes WachstumDiabetische Nierenerkrankung hielt im Jahr 2026 55,43 % des Anteils an der Grunderkrankung und hat damit die breiteste Patientenbasis im Markt für Proteinurie-Therapeutika. Ihre Größe spiegelt die hohe Prävalenz von Diabetes und die häufige Progression von Diabetes zu chronischer Nierenerkrankung wider. Patienten benötigen häufig eine verlängerte Behandlung mit Blutdruckmedikamenten, blutzuckersenkenden Therapien und nierenprotektiven Wirkstoffen. Die etablierte Evidenzbasis für SGLT2-Inhibitoren und Finerenon unterstützt weiterhin deren Einsatz in dieser Population. Diabetische Nierenerkrankung schafft auch eine anhaltende Nachfrage in Krankenhaus-, Einzelhandels- und Spezialabgabeumgebungen.
IgA-Nephropathie wird voraussichtlich bis 2032 mit einer CAGR von 21,76 % wachsen, unterstützt durch eine tiefere Pipeline krankheitsgezielter Therapien. Die abschließende ORIGIN-3-Analyse von Atacicept berichtete eine annualisierte geschätzte glomeruläre Filtrationsrate von minus 0,6 mL/min/1,73 m² gegenüber minus 5,6 mit Placebo in Woche 104. Fokale segmentale Glomerulosklerose, membranöse Nephropathie und Lupus-Nephritis erhalten ebenfalls größere Aufmerksamkeit von Entwicklern. Im Jahr 2025 war der Einsatz von SGLT2-Inhibitoren mit etablierten Regimen in einem prospektiven Bericht mit einer Proteinurie-Reduktion bei Lupus-Nephritis und anderen Glomerulopathien verbunden. Diese Indikationen sind kleiner als diabetische Nierenerkrankung, aber ihr ungedeckter Bedarf schafft Raum für spezialisierte und höherwertige Behandlungsoptionen.

Nach Vertriebskanal:
Krankenhausapotheken führen, während Spezial- und Online-Lieferung expandierenKrankenhausapotheken führten den Markt für Proteinurie-Therapeutika im Jahr 2026 an, da nephrologische Dienste komplexe Regimen häufig in institutionellen Umgebungen einleiten. Neu zugelassene Therapien können Basistests, Patientenaufklärung und eine enge frühe Nachsorge erfordern. Krankenhausgebundene Apotheken sind gut positioniert, um diese Schritte zu bewältigen und die Spezialabgabe zu koordinieren. Einzelhandels- und Gemeinschaftsapotheken bleiben wichtig für ACE-Hemmer, ARBs, SGLT2-Inhibitoren und andere orale Medikamente, die über lange Zeiträume eingesetzt werden. Ihre Rolle ist am stärksten, nachdem die Behandlung stabil ist und der Nachfüllbedarf vorhersehbar ist.
Online-Apotheken werden voraussichtlich bis 2032 mit einer CAGR von 21,45 % wachsen. Ihr Wachstum wird durch die breitere Nutzung von zu Hause verabreichten Medikamenten unterstützt, einschließlich subkutaner Biologika für IgA-Nephropathie. Spezialanbieter können die Abgabe mit Unterstützung bei der Vorabgenehmigung, Patientenunterstützungsprogrammen und Kühlkettenkoordination kombinieren. Dieses Servicemodell ist relevant für hochpreisige Therapien, die mehr Unterstützung erfordern als ein Standard-Einzelhandelsrezept. Digitale Nachfüll- und Lieferoptionen können besonders nützlich sein, wo Entfernung häufige Krankenhausbesuche einschränkt. Der Kanalmix wird weiterhin von lokalen Erstattungsregeln, der Komplexität jeder Therapie und der Fähigkeit der Patienten, Ferndienstleistungen zu nutzen, abhängen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 41,45 % des regionalen therapeutischen Umsatzes, wobei die Vereinigten Staaten als primärer Einführungsmarkt für viele neue nephrologische Medikamente dienen. Die Medicare-Part-D-Abdeckung, Spezialapothekennetzwerke und eine etablierte klinische Studieninfrastruktur unterstützen die frühe Nutzung von Markenprodukten. Der beschleunigte Zulassungsweg der US-amerikanischen Food and Drug Administration hat Unternehmen geholfen, Behandlungen für IgA-Nephropathie einzuführen, während bestätigende renale Daten gesammelt werden. Dieser regulatorische Einfluss unterstützt eine schnellere anfängliche Verfügbarkeit als in Märkten, wo vollständige langfristige Ergebnisdaten vor Zugangsentscheidungen erforderlich sind. Kanada bietet einen universellen Abdeckungsweg, obwohl Gesundheitstechnologiebewertungen die Zeit verlängern können, bevor neue Therapien routinemäßig finanziert werden. Mexikos Ausweitung des Screenings auf chronische Nierenerkrankungen kann das diagnostizierte Patientenvolumen erhöhen und die Behandlungsnachfrage schrittweise stärken. Die Position der Region wird durch die frühe Einführung von Präzisionsmedizinen gestärkt, aber hohe Kostenbeteiligung und Stufentherapie können den Zugang zu den neuesten Produkten weiterhin einschränken.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 19,43 % wachsen, was ihm die stärkste regionale Wachstumsaussicht im Markt für Proteinurie-Therapeutika verleiht. Die Region kombiniert eine große Belastung durch chronische Nierenerkrankungen mit hohen Raten diabetischer Nierenerkrankung und einer höheren Prävalenz von IgA-Nephropathie in ostasiatischen Bevölkerungsgruppen. Der generische Zugang zu SGLT2-Inhibitoren kann die Nutzung in preissensiblen Gesundheitssystemen ausweiten, insbesondere wo lokale Fertigung eine kostengünstigere Versorgung unterstützt. Chugai Pharmaceutical erwarb Renalys Pharma im Oktober 2025 und sicherte sich Rechte im Zusammenhang mit Sparsentan in Japan, Südkorea und Taiwan[3]. Dieser Schritt zeigt, wie regionale Unternehmen sich frühzeitig im IgA-Nephropathie-Behandlungszyklus positionieren. Japans ausgereifte Dialyseinfrastruktur, Südkoreas Erstattungsumfeld und Australiens Ausweitung der Tele-Nephrologie schaffen unterschiedliche Wege zur Einführung. Digitale Diagnostik kann dort wichtiger sein, wo die Facharztdichte begrenzt ist, sofern positive Testergebnisse mit einer erschwinglichen Nachsorge verbunden werden können.
Europa, Naher Osten und Afrika sowie Südamerika
Europa ist der zweitgrößte regionale Behandlungsmarkt, wobei Deutschland, das Vereinigte Königreich und Frankreich die Nutzung von SGLT2-Inhibitoren und nichtsteroidalen Mineralokortikoidrezeptor-Antagonisten durch integrierte Nierenversorgungspfade unterstützen. Entscheidungen der Europäischen Arzneimittel-Agentur bieten eine gemeinsame regulatorische Grundlage, aber nationale Bewertungen durch Gremien wie NICE und IQWiG können eine breite Erstattung für hochpreisige Medikamente verzögern. Diese Compliance-Struktur begünstigt Produkte mit klarerer langfristiger Nierenfunktionsevidenz und vertretbaren Wertversprechen. Im Nahen Osten und Afrika machen die Länder des Golfkooperationsrats einen größeren Anteil der spezialisierten nephrologischen Ausgaben aus, da ihre Gesundheitssysteme über eine stärkere Infrastruktur verfügen. Viele Umgebungen in Sub-Sahara-Afrika verlassen sich weiterhin hauptsächlich auf ACE-Hemmer und ARBs, da neuere Therapien kostspielig bleiben und der Facharztzugang begrenzt ist. Südamerika steht vor ähnlichen Erschwinglichkeits- und Arbeitskräftebeschränkungen, obwohl Brasilien und Mexiko die öffentliche Abdeckung chronischer Nierenerkrankungen ausweiten. Langfristig könnte die Verfügbarkeit generischer SGLT2-Inhibitoren in diesen gemischten Geografien einen volumengeführten Weg schaffen, während spezialisierte IgA-Nephropathie-Therapien wahrscheinlich in besser finanzierten Zentren konzentriert bleiben.
Wettbewerbslandschaft
Marktkonzentration
Der Markt für Proteinurie-Therapeutika wandelt sich von einer weitgehend generischen Kategorie zu einem Mix aus hochvolumigen etablierten Medikamenten und spezialisierten Therapien für seltene glomeruläre Erkrankungen. AstraZeneca, Bayer, Boehringer Ingelheim, Novartis und Otsuka haben breite Positionen in der Nieren- und kardiometabolischen Versorgung. Ihre Portfolios ermöglichen es ihnen, an sequenziellen oder kombinierten Behandlungen teilzunehmen, anstatt sich auf ein einzelnes Medikament zu verlassen. Bayer erweiterte Finerenon mit seiner US-amerikanischen Zulassung vom September 2026 für chronische Nierenerkrankung im Zusammenhang mit Typ-1-Diabetes. Unternehmen suchen auch Differenzierung durch langfristige Nierenergebnisse, Sicherheit, Benutzerfreundlichkeit der Verabreichung und zuverlässige Kostenträgerunterstützung. Dies ist besonders wichtig bei IgA-Nephropathie, wo mehrere Therapien nun auf verschiedene Teile des Krankheitsprozesses abzielen.
Kleinere Entwickler üben Druck durch Ansätze aus, die außerhalb der etablierten Renin-Angiotensin- und SGLT2-Wege liegen. Vera Therapeutics entwickelte Atacicept als dualen BAFF- und APRIL-Inhibitor weiter und berichtete im Oktober 2026 über 104-Wochen-Nierenfunktionsergebnisse aus ORIGIN 3. CSL schloss im Oktober 2026 eine globale Zusammenarbeit mit Alentis Therapeutics ab, um Lixudebart für fokale segmentale Glomerulosklerose, AAV-RPGN und primär sklerosierende Cholangitis gemeinsam zu entwickeln und zu vermarkten. Akebia etablierte im November 2025 eine Pipeline für seltene Nierenerkrankungen, einschließlich Rechten an AKB-097 und der Bewertung von Praliciguat bei fokaler segmentaler Glomerulosklerose. Diese Schritte weiten den Wettbewerb auf Krankheitsbereiche aus, in denen die Behandlungsmöglichkeiten weiterhin begrenzt sind.
Der nächste Wettbewerbsraum umfasst pädiatrische Formulierungen, biomarkergesteuerte Patientenauswahl und einfachere Kombinationsregimen, die die Pillenlast reduzieren. Derzeit gibt es keine Einzelpillenkombination, die den häufig verwendeten Renin-Angiotensin-, SGLT2- und nichtsteroidalen Mineralokortikoidrezeptor-Antagonisten-Ansatz vereint. Produkte, die dauerhaften Nierenschutz nachweisen können, können einen Vorteil in Erstattungsgesprächen erlangen. Orale Medikamente werden weiterhin auf der Grundlage von Zugang, Vertrautheit und Generikakosten konkurrieren, während Biologika ihren Preis durch differenzierten klinischen Wert und handhabbare Lieferung rechtfertigen müssen. Partnerschaften bleiben auch ein nützlicher Weg für Unternehmen, die regionale Vermarktungskapazitäten suchen. Die Marktkonzentration ist moderat, da große etablierte Unternehmen breite Portfolios halten, aber spezialisierte Krankheitsprogramme schaffen bedeutenden Raum für aufstrebende Entwickler. Der Markt für Proteinurie-Therapeutika kombiniert daher stabilen Generikawettbewerb mit einer schneller wachsenden Gruppe patentierter, mechanismusspezifischer Produkte.
Marktführer der Proteinurie-Therapeutika-Branche
-
AstraZeneca PLC
-
Bayer AG
-
Boehringer Ingelheim International GmbH
-
Novartis AG
-
Travere Therapeutics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Proteinurie-Therapeutika Unternehmen in diesem Bericht
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Eli Lilly and Company
- Novartis
- Travere Therapeutics, Inc.
- Calliditas Therapeutics AB
- Otsuka
- Roche
- Genentech
- Vera Therapeutics, Inc.
- Alnylam Pharmaceuticals
- Apellis Pharmaceuticals, Inc.
- Pfizer
- Merck
- Sanofi
- Novo Nordisk
- Johnson & Johnson
- Takeda Pharmaceuticals
- Sun Pharmaceuticals Industries
Neueste Industrielle Entwicklungen in Markt für Proteinurie-Therapeutika
- September 2026: Die FDA genehmigte Kerendia (Finerenon) für CKD im Zusammenhang mit Typ-1-Diabetes, die erste neue Therapie für diese Population seit über 30 Jahren. Die Zulassung basierte auf der Phase-3-FINE-ONE-Studie, die eine 25%ige UACR-Reduktion gegenüber Placebo zeigte; veröffentlicht im New England Journal of Medicine im März 2026. Dies stellt Kerendias dritte US-Indikation dar und erweitert seinen adressierbaren Markt erheblich.
- Oktober 2026: CSL & Alentis Therapeutics: Ankündigung einer exklusiven globalen Zusammenarbeit zur gemeinsamen Entwicklung und Vermarktung von Lixudebart, einem potenziellen First-in-Class-Claudin-1-Inhibitor, für FSGS, AAV-RPGN und PSC. CSL zahlte 355 Millionen USD im Voraus, wobei Alentis für bis zu 1,2 Milliarden USD an kommerziellen Meilensteinen und einem 45%igen Gewinnanteil nach der Vermarktung berechtigt ist.
- Juli 2026: Die FDA erteilte eine beschleunigte Zulassung für Trutakna (Atacicept-vymj) für IgAN, den ersten weltweit zugelassenen dualen BAFF/APRIL-Inhibitor. Der Wirkstoff erzielte eine 46%ige UPCR-Reduktion gegenüber Placebo in Woche 36, und Vera setzte sofort seine vorab aufgebaute US-Vertriebsmannschaft ein.
Berichtsumfang des globalen Markts für Proteinurie-Therapeutika
Gemäß dem Berichtsumfang sind Proteinurie-Therapeutika Medikamente und Behandlungen, die zur Reduzierung von überschüssigem Protein im Urin eingesetzt werden, einem Zeichen für mögliche Nierenschäden. Sie zielen darauf ab, die Grundursache zu behandeln, wie Diabetes oder Bluthochdruck, und die Nierenfunktion zu schützen.
Der Markt für Proteinurie-Therapeutika ist nach Krankheitstyp, Wirkstoffklasse, Verabreichungsweg, Grunderkrankung, Vertriebskanal und Geografie segmentiert. Nach Krankheitstyp ist der Markt in transiente Proteinurie, orthostatische Proteinurie, persistente Proteinurie und andere Proteinurietypen segmentiert. Nach Wirkstoffklasse ist der Markt in ACE-Hemmer, Angiotensin-Rezeptorblocker, SGLT2-Inhibitoren, nichtsteroidale Mineralokortikoidrezeptor-Antagonisten, Endothelin-Rezeptor-Antagonisten, DPP-4-Inhibitoren, Diuretika, Kortikosteroide und gezielte Freisetzungssteroide sowie andere Wirkstoffklassen segmentiert. Nach Verabreichungsweg ist der Markt in oral, intravenös und subkutan segmentiert. Nach Grunderkrankung ist der Markt in diabetische Nierenerkrankung, IgA-Nephropathie, fokale segmentale Glomerulosklerose, membranöse Nephropathie, Lupus-Nephritis und andere Erkrankungen segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandels- und Gemeinschaftsapotheken, Online-Apotheken und Spezialapotheken segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Transiente Proteinurie |
| Orthostatische Proteinurie |
| Persistente Proteinurie |
| Andere Proteinurietypen |
| ACE-Hemmer |
| Angiotensin-Rezeptorblocker |
| SGLT2-Inhibitoren |
| Nichtsteroidale Mineralokortikoidrezeptor-Antagonisten |
| Endothelin-Rezeptor-Antagonisten |
| DPP-4-Inhibitoren |
| Diuretika |
| Kortikosteroide und gezielte Freisetzungssteroide |
| Andere Wirkstoffklassen |
| Oral |
| Intravenös |
| Subkutan |
| Diabetische Nierenerkrankung |
| IgA-Nephropathie |
| Fokale segmentale Glomerulosklerose |
| Membranöse Nephropathie |
| Lupus-Nephritis |
| Andere Erkrankungen |
| Krankenhausapotheken |
| Einzelhandels- und Gemeinschaftsapotheken |
| Online-Apotheken |
| Spezialapotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheitstyp | Transiente Proteinurie | |
| Orthostatische Proteinurie | ||
| Persistente Proteinurie | ||
| Andere Proteinurietypen | ||
| Nach Wirkstoffklasse | ACE-Hemmer | |
| Angiotensin-Rezeptorblocker | ||
| SGLT2-Inhibitoren | ||
| Nichtsteroidale Mineralokortikoidrezeptor-Antagonisten | ||
| Endothelin-Rezeptor-Antagonisten | ||
| DPP-4-Inhibitoren | ||
| Diuretika | ||
| Kortikosteroide und gezielte Freisetzungssteroide | ||
| Andere Wirkstoffklassen | ||
| Nach Verabreichungsweg | Oral | |
| Intravenös | ||
| Subkutan | ||
| Nach Grunderkrankung | Diabetische Nierenerkrankung | |
| IgA-Nephropathie | ||
| Fokale segmentale Glomerulosklerose | ||
| Membranöse Nephropathie | ||
| Lupus-Nephritis | ||
| Andere Erkrankungen | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandels- und Gemeinschaftsapotheken | ||
| Online-Apotheken | ||
| Spezialapotheken | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Proteinurie-Therapeutika an?
Chronische Nierenerkrankung im Zusammenhang mit Diabetes, Bluthochdruck und Bevölkerungsalterung erweitert die behandelte Patientenbasis. Frühere Albuminurie-Erkennung, breitere Nutzung von SGLT2-Inhibitoren und gezielte IgA-Nephropathie-Therapien erweitern auch die Bandbreite der Patienten, die eine Behandlung erhalten können.
Wie groß ist der Markt für Proteinurie-Therapeutika?
Der Markt für Proteinurie-Therapeutika wird voraussichtlich von 30,45 Milliarden USD im Jahr 2027 auf 71,27 Milliarden USD bis 2032 bei einer CAGR von 18,5 % wachsen. Das Wachstum kombiniert etablierte Versorgung chronischer Nierenerkrankungen mit neuen Markenpräparaten für persistente und immunvermittelte Proteinurie.
Welcher Proteinurie-Krankheitstyp hat das größte kommerzielle Potenzial?
Persistente Proteinurie führte im Jahr 2026 mit einem Anteil von 49,76 % und wird voraussichtlich bis 2032 mit einer CAGR von 20,43 % wachsen. Sie hat die größte Chance, da sie eng mit dem Langzeitmanagement chronischer Nierenerkrankungen und wiederholten Behandlungsanpassungen verbunden ist.
Welche Therapieklassen sind für die Proteinurie-Behandlung am wichtigsten?
ACE-Hemmer bleiben grundlegend, während ARBs, SGLT2-Inhibitoren, nichtsteroidale Mineralokortikoidrezeptor-Antagonisten und gezielte glomeruläre Erkrankungstherapien die Behandlungsoptionen erweitern. Die Wahl der Therapie hängt von der Grunderkrankung, der Verträglichkeit, der Nierenfunktion, dem Proteinurieniveau und den lokalen Zugangsbedingungen ab.
Warum ist IgA-Nephropathie für die therapeutische Entwicklung wichtig?
IgA-Nephropathie wird voraussichtlich bis 2032 mit einer CAGR von 21,76 % wachsen und hat mehrere gezielte Behandlungsoptionen erhalten, die durch beschleunigte regulatorische Wege unterstützt werden. Entwickler konkurrieren durch dauerhafte Nierenfunktionsergebnisse, Sicherheit, Verabreichungsoptionen und ihre Fähigkeit, Erstattungen zu sichern.
Welche Region wächst am schnellsten bei Proteinurie-Therapeutika?
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 19,43 % wachsen, unterstützt durch seine Belastung durch chronische Nierenerkrankungen, die Prävalenz diabetischer Nierenerkrankung und die hohe IgA-Nephropathie-Inzidenz. Die Verfügbarkeit generischer SGLT2-Inhibitoren und regionale Partnerschaften können dazu beitragen, den Zugang zu erweitern, während gezielte Therapien in ausgewählte Märkte eintreten.