
Taille et part du marché des thérapeutiques de la protéinurie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
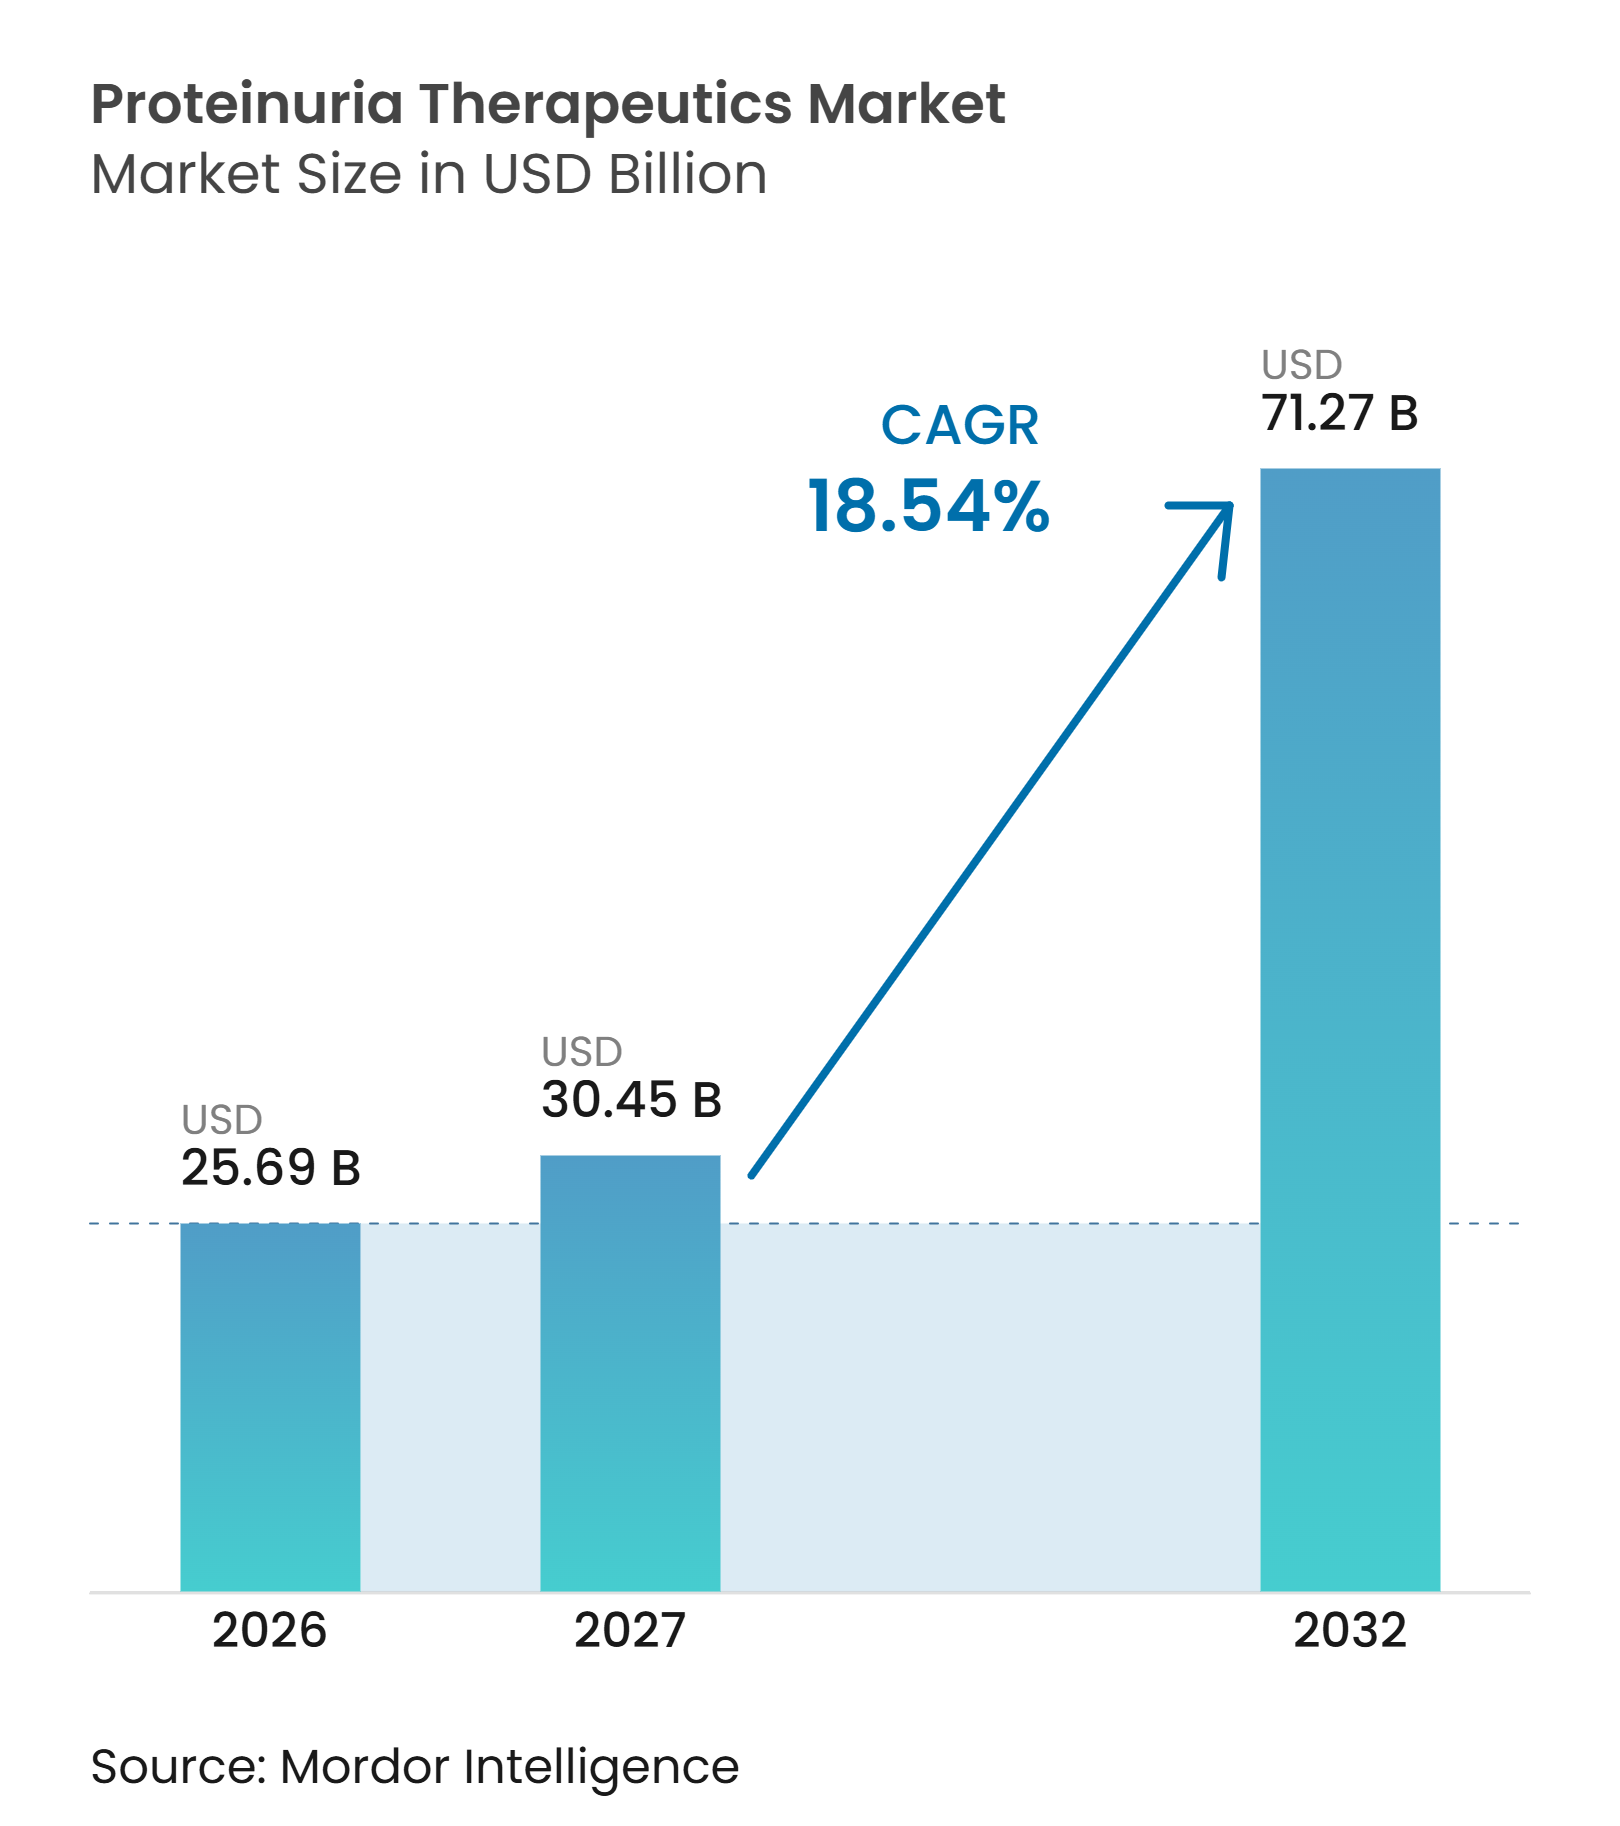
| Taille du Marché (2027) | 30.45 Milliards de dollars |
| Taille du Marché (2032) | 71.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.54 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thérapeutiques de la protéinurie par Mordor Intelligence
La taille du marché des thérapeutiques de la protéinurie devrait croître de 25,69 milliards USD en 2026 à 30,45 milliards USD en 2027 et atteindre 71,27 milliards USD d'ici 2032, à un CAGR de 18,54 % sur la période 2027-2032.
La croissance reflète une population traitée plus large atteinte de maladie rénale chronique, de diabète, d'hypertension et de multimorbidité liée à l'âge. Le diabète et l'hypertension représentent une part substantielle des cas de maladie rénale chronique, ce qui soutient la demande de thérapies réduisant les protéines urinaires et protégeant la fonction rénale. Le mix thérapeutique évolue également au-delà des thérapies rénine-angiotensine établies, les inhibiteurs de SGLT2 et les antagonistes non stéroïdiens des récepteurs des minéralocorticoïdes faisant désormais partie des schémas de protection rénale. En parallèle, les médicaments ciblés contre la néphropathie à IgA et d'autres affections à médiation immunitaire créent des options thérapeutiques à plus haute valeur ajoutée pour les patients dont la maladie progresse malgré les soins standard. Le marché des thérapeutiques de la protéinurie est donc façonné à la fois par la gestion des maladies chroniques au sens large et par le traitement spécialisé des patients atteints de maladie glomérulaire progressive.
Principaux enseignements du rapport
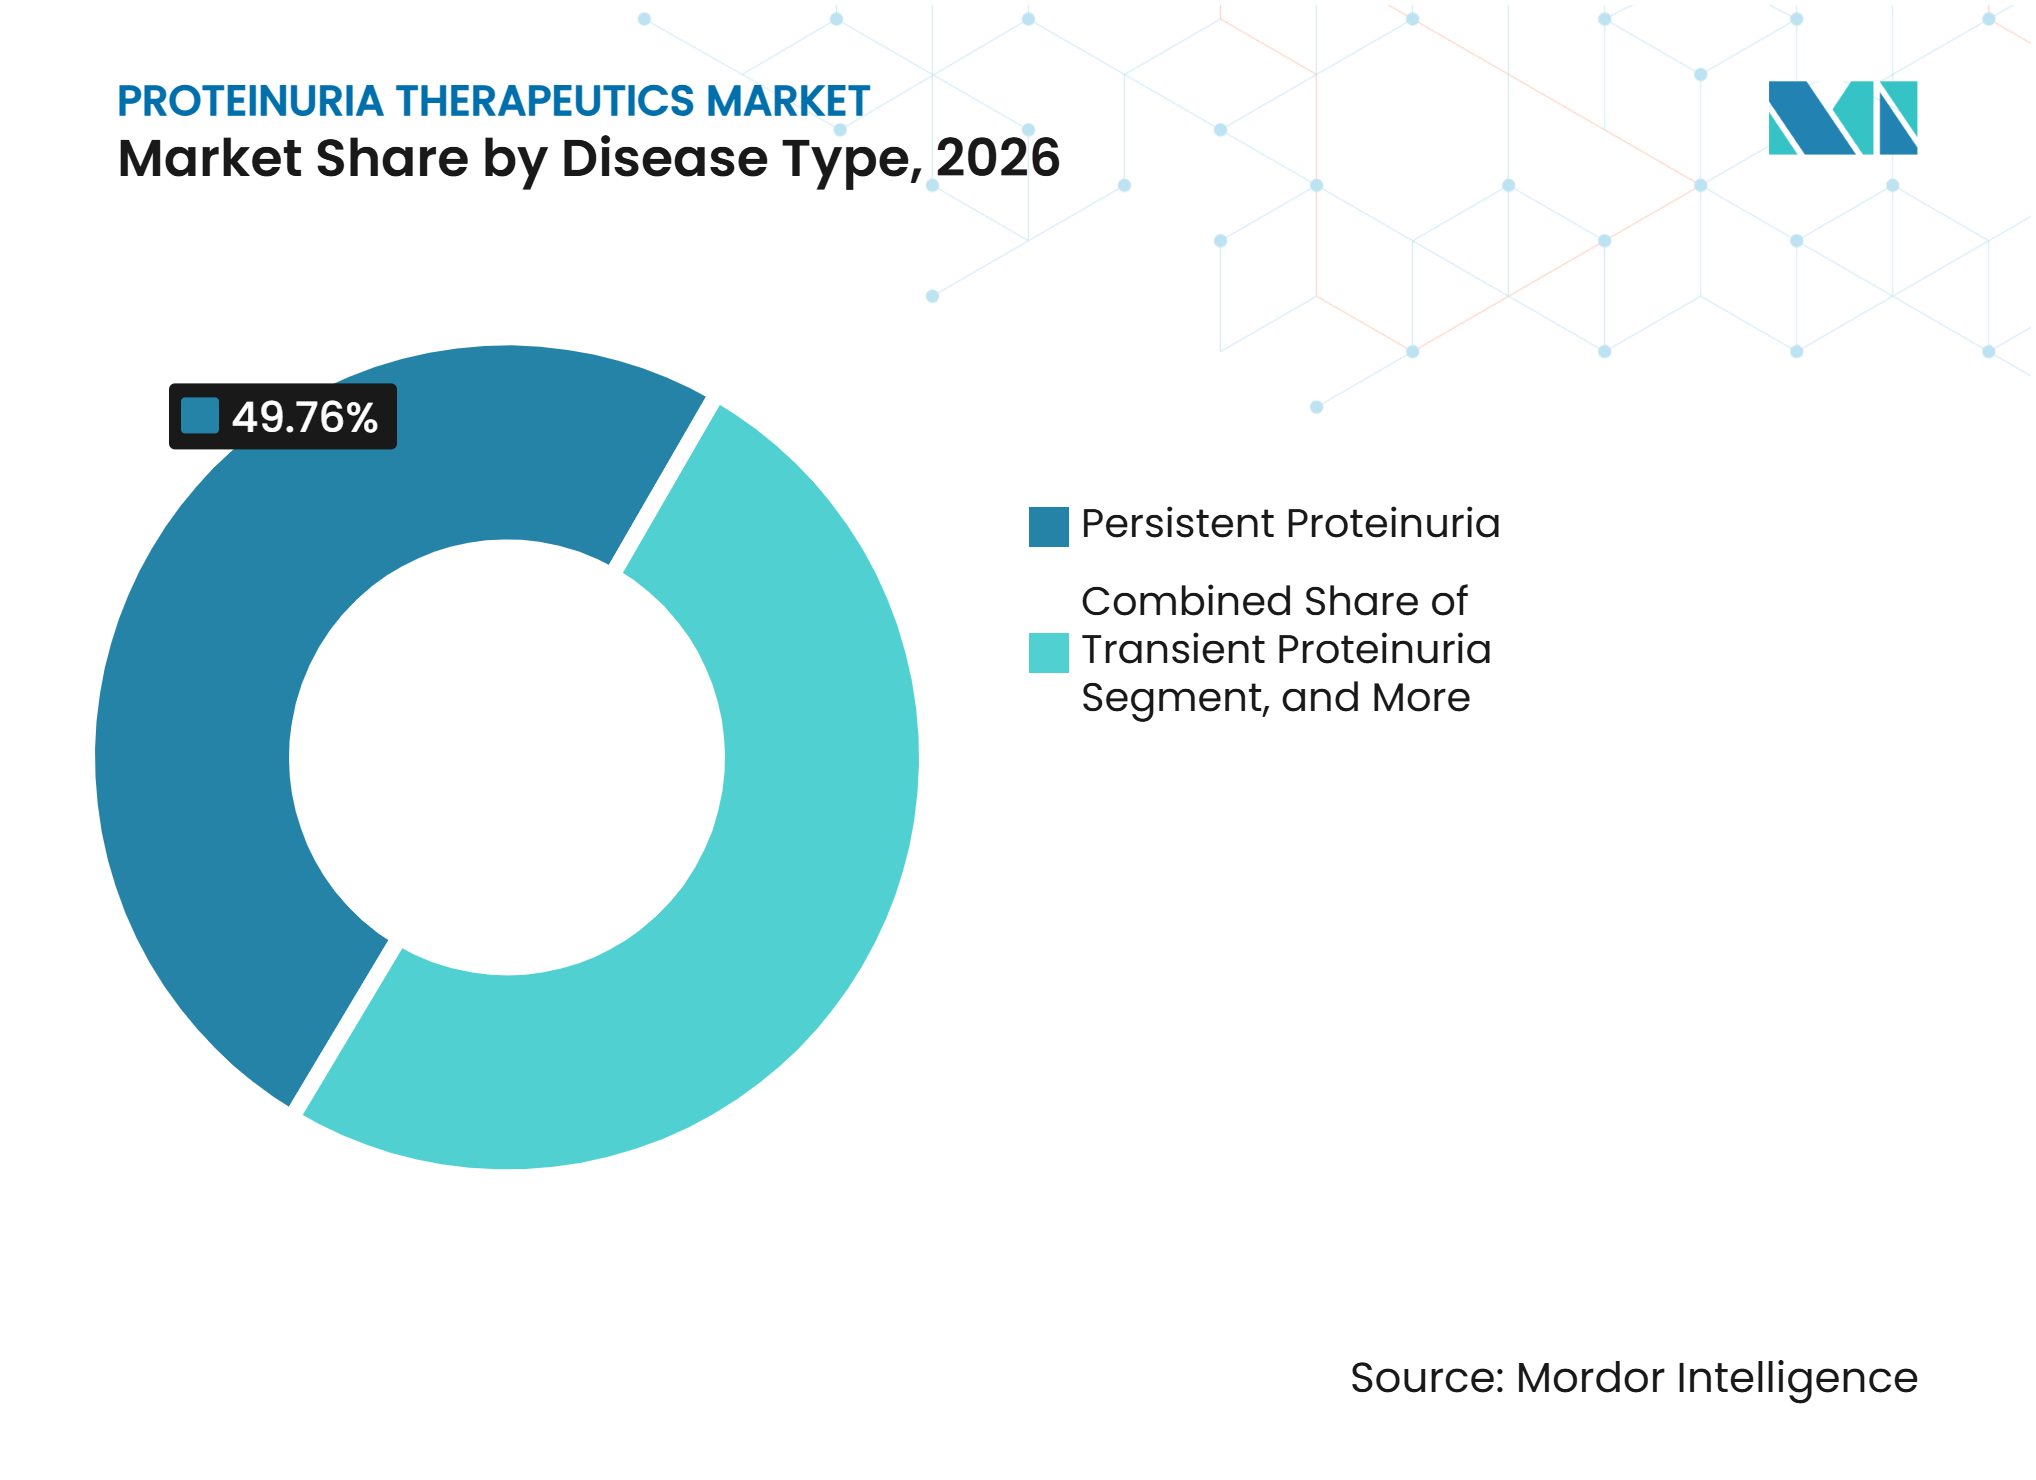
- Par type de maladie, la protéinurie persistante détenait 49,76 % de la part du marché des thérapeutiques de la protéinurie en 2026 et devrait croître à un CAGR de 20,43 % jusqu'en 2032.
- Par classe médicamenteuse, les inhibiteurs de l'ECA détenaient 30,43 % de la part des revenus en 2026, tandis que les antagonistes des récepteurs de l'angiotensine devraient se développer à un CAGR de 20,66 % jusqu'en 2032.
- Par voie d'administration, les thérapies orales détenaient 61,23 % de la part des revenus en 2026, tandis que les thérapies intraveineuses devraient se développer à un CAGR de 20,67 % jusqu'en 2032.
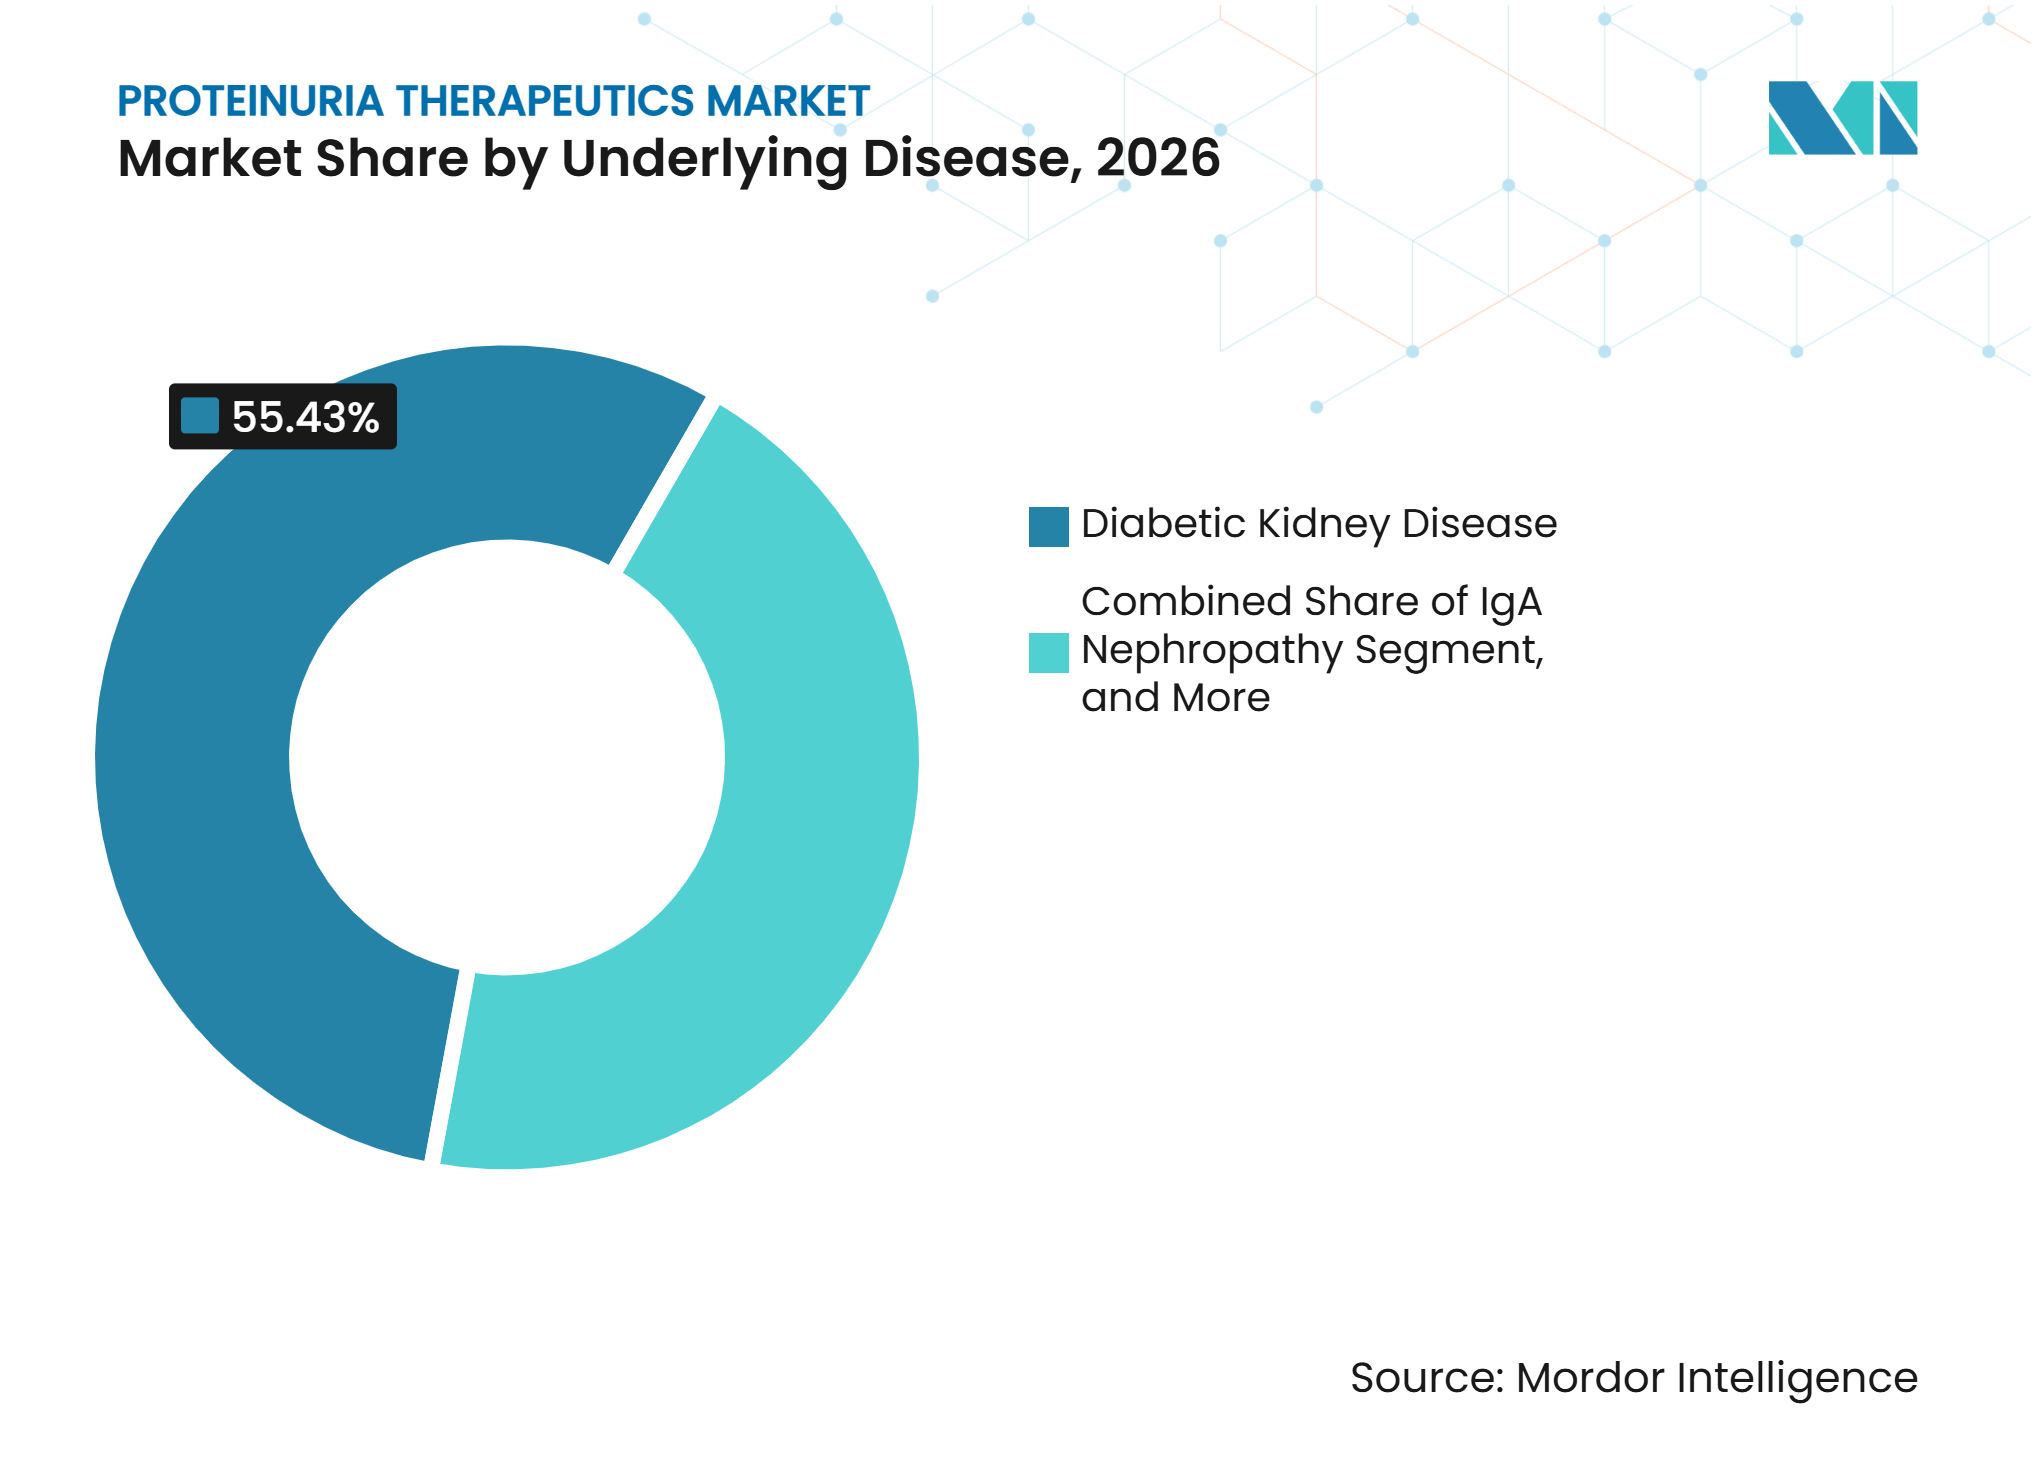
- Par maladie sous-jacente, la maladie rénale diabétique détenait 55,43 % de la part des revenus en 2026, tandis que la néphropathie à IgA devrait se développer à un CAGR de 21,76 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières ont dominé le marché des thérapeutiques de la protéinurie en 2026, tandis que les pharmacies en ligne devraient se développer à un CAGR de 21,45 % jusqu'en 2032.
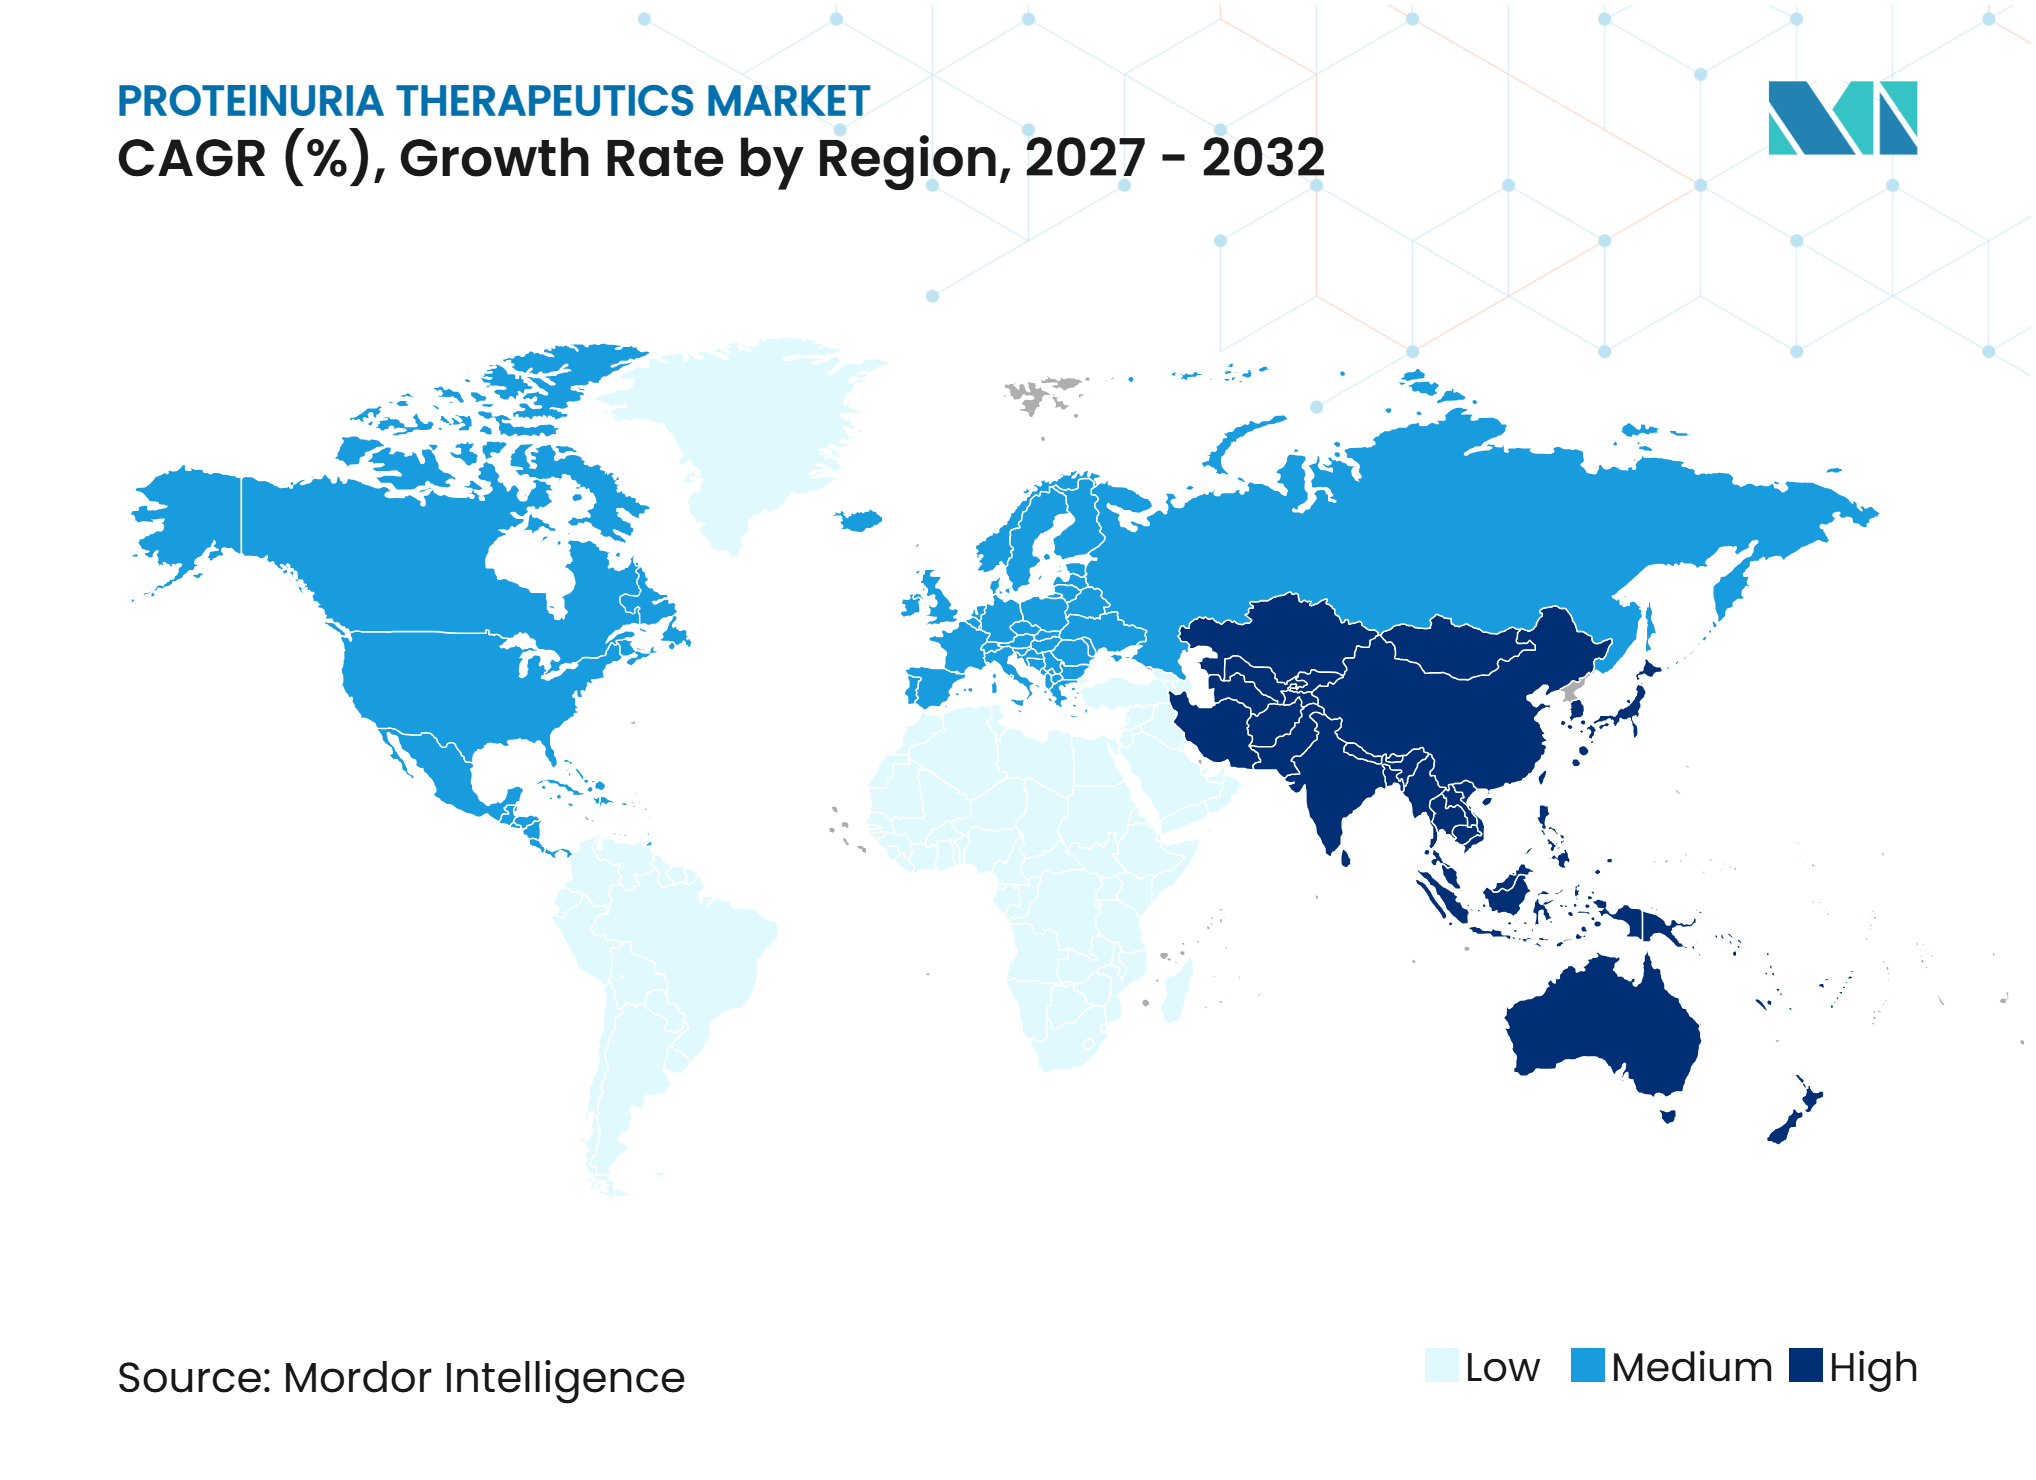
- Par géographie, l'Amérique du Nord détenait 41,45 % de la part du marché des thérapeutiques de la protéinurie en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Charge croissante de la protéinurie liée à la MRC, au diabète et au vieillissement | +3.80% | Mondial, avec la plus forte intensité en Asie du Sud et de l'Est, en Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption des inhibiteurs de SGLT2 au-delà du diabète | +3.20% | Mondial, concentré en Amérique du Nord, en Europe et au Japon | Moyen terme (2 à 4 ans) |
| Expansion des thérapies ciblées contre la néphropathie à IgA | +2.80% | Amérique du Nord, Europe, Japon ; émergent dans le cœur de l'APAC | Moyen terme (2 à 4 ans) |
| Détection précoce de l'albuminurie grâce aux panels de biomarqueurs et à la surveillance à distance | +1.80% | Amérique du Nord et UE en priorité ; diffusion vers l'APAC et le MEA | Court terme (≤ 2 ans) |
| Schémas combinés de protection rénale | +2.00% | Mondial, avec une base de données probantes centrée sur les essais américains et européens | Moyen terme (2 à 4 ans) |
| Traitement de précision pour les maladies protéinuriques génétiquement définies | +1.50% | Amérique du Nord, UE ; naissant en Corée du Sud, au Japon, en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante de la protéinurie liée à la MRC, au diabète et au vieillissement
Le marché des thérapeutiques de la protéinurie tire sa plus grande base de traitement stable de la maladie rénale diabétique et de la maladie rénale chronique liée à l'hypertension. Environ 40 % des personnes atteintes de diabète développent une maladie rénale chronique, tandis qu'un risque rénal résiduel persiste après le blocage conventionnel du système rénine-angiotensine. Les patients âgés présentent souvent simultanément une hypertension, une obésité, un diabète de type 2 et une fonction rénale réduite, ce qui augmente la probabilité d'une albuminurie persistante et d'une longue durée de traitement. Ce schéma favorise les prescriptions répétées plutôt qu'un traitement de courte durée, car les cliniciens doivent gérer la protéinurie, la pression artérielle, le risque cardiovasculaire et le déclin de la filtration dans le temps. Il favorise également les associations thérapeutiques lorsqu'un seul médicament ne contrôle pas adéquatement la protéinurie ou ne préserve pas la fonction rénale. Le marché des thérapeutiques de la protéinurie bénéficie de ce besoin de prise en charge à long terme, même si les médicaments génériques restent importants dans de nombreux contextes de soins.
Adoption des inhibiteurs de SGLT2 au-delà du diabète
Les inhibiteurs de SGLT2 sont de plus en plus utilisés chez les patients éligibles atteints de maladie rénale chronique, avec ou sans diabète, conformément aux recommandations actuelles en matière de soins rénaux. Cela élargit la prescription au-delà de l'endocrinologie vers la néphrologie, la cardiologie et les soins primaires, et augmente le nombre de cliniciens susceptibles d'identifier des patients éligibles au traitement. L'empagliflozine a enregistré 8,8 milliards EUR de ventes nettes en 2025, la maladie rénale chronique, le diabète de type 2 et l'insuffisance cardiaque contribuant à la demande. L'association thérapeutique suscite un intérêt croissant car la réduction de l'albuminurie peut s'améliorer lorsqu'un inhibiteur de SGLT2 est utilisé avec un antagoniste non stéroïdien des récepteurs des minéralocorticoïdes. Une utilisation plus large pourrait renforcer la base thérapeutique établie avant que les patients n'aient besoin de médicaments spécialisés contre les maladies glomérulaires, en particulier lorsque la maladie rénale est identifiée avant une perte sévère de la fonction. Cela crée une voie pratique pour que le marché des thérapeutiques de la protéinurie se développe à la fois grâce à une couverture plus large des patients et à une gestion plus complète de la maladie.
Expansion des thérapies ciblées contre la néphropathie à IgA
La néphropathie à IgA est devenue une source majeure de croissance spécialisée sur le marché des thérapeutiques de la protéinurie. La Food and Drug Administration des États-Unis a accordé une approbation accélérée à l'atacicept pour les adultes atteints de néphropathie à IgA primaire en juillet 2026. L'agent a réduit le rapport protéines urinaires/créatinine de 46 % par rapport au placebo à la semaine 36, selon l'annonce d'approbation. Les entreprises se font désormais concurrence sur la fonction rénale à long terme, la tolérance, le mode d'administration et l'accès aux remboursements, plutôt que sur la seule réduction précoce de la protéinurie, ce qui place la génération de données probantes au cœur du positionnement commercial. Des données confirmatives sur le taux de filtration glomérulaire estimé restent essentielles car les approbations accélérées nécessitent une vérification ultérieure du bénéfice clinique. Ce cadre permet une entrée plus rapide pour les nouveaux produits, mais il maintient également l'adoption commerciale liée à la qualité des données de suivi et à la solidité des dossiers de remboursement.
Détection précoce, schémas combinés et soins de précision
Les tests à domicile et la surveillance à distance peuvent identifier l'albuminurie avant que les patients ne subissent des lésions rénales plus avancées. Un test du rapport albumine/créatinine urinaire à domicile activé par smartphone a rapporté une sensibilité de 96,4 % et une spécificité de 84,2 % par rapport aux méthodes de référence de laboratoire dans une étude de 2025. Le taux de réalisation des tests a atteint 53 % avec l'intervention numérique, contre 13 % à 30 % dans les groupes témoins[1]. Les méthodes au point de soins mesurant l'albumine, la créatinine et l'acide urique à partir de petits échantillons de sang pourraient également étendre la surveillance en dehors des cliniques spécialisées. Un diagnostic précoce peut amener les patients à bénéficier plus tôt d'un traitement fondé sur des données probantes et peut améliorer l'utilisation des schémas multi-médicaments de protection rénale avant que la maladie à haut risque ne soit bien établie. Pour les maladies rares génétiquement définies, une meilleure identification des patients peut également aider à orienter les thérapies spécialisées vers les patients qui en ont le plus besoin et à soutenir un développement clinique plus efficace.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Charge élevée à la charge du patient et délais de thérapie par étapes pour les nouveaux agents | −1.6% | Amérique du Nord (règles de thérapie par étapes) ; Mondial (lacunes d'accessibilité financière dans les PRFI) | Court à moyen terme (≤ 4 ans) |
| Exigences de données probantes à long terme sur les résultats rénaux | −1.0% | Mondial ; plus aigu dans l'UE et au Japon pour les voies d'approbation traditionnelles | Moyen terme (2 à 4 ans) |
| Charge d'observance et de surveillance dans les schémas multi-médicaments | −0.9% | Mondial ; disproportionné dans les contextes à ressources limitées et les populations âgées | Long terme (≥ 4 ans) |
| Accès inégal à la néphrologie et sensibilisation à la protéinurie | −0.8% | Asie du Sud, Afrique subsaharienne, parties de l'Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge élevée à la charge du patient et délais de thérapie par étapes pour les nouveaux agents
Les restrictions de couverture restent un obstacle matériel au marché des thérapeutiques de la protéinurie, en particulier pour les thérapies nouvellement approuvées. Aux États-Unis, les patients peuvent avoir besoin de démontrer une réponse inadéquate aux inhibiteurs de l'ECA ou aux ARA avant qu'un payeur n'autorise une thérapie plus récente. Cette séquence peut retarder le traitement même après qu'un médicament a reçu une approbation réglementaire et peut imposer des exigences administratives substantielles aux pratiques de néphrologie. Les patients sans assurance adéquate peuvent faire face à des coûts mensuels élevés pour les thérapies contre la maladie rénale diabétique, tandis que les nouveaux agents contre la néphropathie à IgA peuvent être inabordables dans les contextes à faibles revenus. Les défis d'accès en Asie du Sud montrent comment l'approbation réglementaire ne se traduit pas automatiquement par une utilisation courante. Lorsque le coût entraîne des doses manquées ou un traitement interrompu, les bénéfices cliniques et commerciaux attendus sont plus difficiles à réaliser.
Exigences de données probantes à long terme sur les résultats rénaux, observance et accès inégal
La réduction de la protéinurie peut soutenir une voie d'approbation accélérée, mais des données probantes à plus long terme sur les résultats rénaux sont nécessaires pour établir un bénéfice durable et obtenir un remboursement plus large. Cette exigence peut retarder la confiance des payeurs et des systèmes de santé, même lorsque les premiers résultats des essais sont encourageants et qu'un médicament a atteint les pratiques spécialisées. Les patients recevant plusieurs médicaments doivent également gérer la surveillance, les calendriers de renouvellement et les préoccupations relatives aux effets indésirables, ce qui peut réduire l'observance. La charge est plus élevée pour les personnes âgées et pour les systèmes de santé à capacité néphrologiques limitée, où les rendez-vous de suivi et les tests de laboratoire peuvent être moins réguliers. La sensibilisation limitée à la protéinurie et le manque d'accès aux spécialistes dans certaines parties de l'Asie du Sud, de l'Afrique subsaharienne et de l'Amérique latine peuvent retarder le diagnostic et l'orientation. Ces facteurs favorisent les thérapies génériques familières à court terme et ralentissent l'adoption de produits spécialisés sur le marché des thérapeutiques de la protéinurie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de maladie :
la protéinurie persistante soutient le plus grand bassin thérapeutique à la croissance la plus rapideLa protéinurie persistante représentait 49,76 % de la base de revenus thérapeutiques en 2026 et devrait croître à un CAGR de 20,43 % jusqu'en 2032. Elle comprend les patients présentant une perte protéique urinaire soutenue qui sont plus susceptibles de recevoir une prise en charge pharmacologique continue. La macroalbuminurie persistante est étroitement associée à la maladie rénale diabétique progressive et déclenche souvent une escalade au-delà du traitement de base de la pression artérielle. Les inhibiteurs du système rénine-angiotensine, les inhibiteurs de SGLT2 et les antagonistes non stéroïdiens des récepteurs des minéralocorticoïdes sont utilisés en séquences ou en combinaisons pour les patients présentant une albuminurie continue. La durée de la maladie crée une demande récurrente de surveillance, d'ajustement thérapeutique, de soutien au renouvellement et d'évaluation continue de la fonction rénale.
La protéinurie transitoire joue un rôle clinique plus limité car elle peut survenir avec de la fièvre, de l'exercice ou un stress physiologique à court terme et peut se résoudre sans traitement médicamenteux. La protéinurie orthostatique est également généralement bénigne et est plus souvent observée chez les patients plus jeunes. D'autres formes, notamment la protéinurie tubulaire et par débordement, peuvent conduire à un traitement dirigé vers la cause sous-jacente plutôt que vers la protéinurie seule. La taille du marché des thérapeutiques de la protéinurie pour la maladie persistante est soutenue par son lien avec la prise en charge à long terme de la maladie rénale chronique plutôt que par les soins aigus. Les parcours de soins mis à jour pour la néphropathie à IgA placent également les thérapies plus récentes dans une séquence de traitement pour les personnes présentant une albuminurie soutenue malgré les soins standard. Cette structure clinique confère à la maladie persistante un rôle plus large que les affections ne nécessitant pas d'intervention médicamenteuse à long terme.



Par classe médicamenteuse :
les inhibiteurs de l'ECA restent fondamentaux tandis que les ARA gagnent en dynamismeLes inhibiteurs de l'ECA détenaient 30,43 % des revenus thérapeutiques en 2026, soutenus par la familiarité avec les recommandations, la large disponibilité et l'approvisionnement générique à faible coût. Ils restent au cœur du traitement de l'hypertension, de la maladie rénale diabétique et de nombreuses formes de maladie rénale chronique non diabétique. Leur utilisation élevée reflète le volume des prescriptions plutôt que la tarification premium. Les antagonistes des récepteurs de l'angiotensine devraient croître à un CAGR de 20,66 % jusqu'en 2032, ce qui reflète leur utilisation lorsque les inhibiteurs de l'ECA ne sont pas bien tolérés. Une revue systématique de 2025 a rapporté que les inhibiteurs du système rénine-angiotensine réduisaient l'albuminurie et réduisaient le risque de progression vers la macroalbuminurie chez les patients diabétiques[2].
Les inhibiteurs de SGLT2 et les antagonistes non stéroïdiens des récepteurs des minéralocorticoïdes forment une couche thérapeutique à plus haute valeur ajoutée car ils traitent le risque rénal au-delà du contrôle de la pression artérielle. La finérénone a reçu l'approbation des États-Unis en septembre 2026 pour la maladie rénale chronique associée au diabète de type 1, élargissant sa population de patients disponible. Les antagonistes des récepteurs de l'endothéline développent un rôle distinct dans la néphropathie à IgA, tandis que les thérapies à base de complément et les agents ciblant le système immunitaire élargissent les options dans les maladies glomérulaires rares. Les corticostéroïdes et les stéroïdes à libération ciblée restent pertinents chez certains patients atteints de néphropathie à IgA. Les inhibiteurs de la DPP-4 sont utilisés pour le contrôle glycémique dans la maladie rénale diabétique mais ne dominent pas la voie de traitement de la protéinurie. Les diurétiques restent des médicaments de soutien pour la gestion des fluides plutôt que des thérapies antiprotéinuriques de base.
Par voie d'administration :
les thérapies orales dominent tandis que les médicaments intraveineux progressent avec les biologiquesLes thérapies orales détenaient 61,23 % des revenus thérapeutiques en 2026 car la plupart des classes médicamenteuses établies peuvent être administrées sous forme de comprimés. Les inhibiteurs de l'ECA, les ARA, les inhibiteurs de SGLT2, les antagonistes non stéroïdiens des récepteurs des minéralocorticoïdes, les antagonistes des récepteurs de l'endothéline, les inhibiteurs de la DPP-4 et les corticostéroïdes soutiennent cette avance. Le traitement oral est pratique pour les patients et s'intègre bien à la dispensation courante en communauté et au détail. Il bénéficie également de chaînes d'approvisionnement génériques de longue date et de l'expérience clinique avec les médicaments quotidiens. Cette voie reste adaptée à un usage chronique, y compris pour les patients recevant plusieurs médicaments de protection rénale à domicile.
Les thérapies intraveineuses devraient croître à un CAGR de 20,67 % jusqu'en 2032 à mesure que les biologiques s'étendent aux maladies glomérulaires réfractaires. Les inhibiteurs du complément et certains anticorps monoclonaux nécessitent une administration systémique et une surveillance spécialisée. Le traitement sous-cutané est une option intermédiaire importante car il peut soutenir l'auto-administration tout en préservant la précision biologique. L'atacicept est administré hebdomadairement par auto-injecteur, tandis que le sibeprenlimab utilise un schéma sous-cutané de quatre semaines, ce qui soutient la dispensation en pharmacie spécialisée et les modèles de soins à domicile. L'inhibiteur oral TRPC6 de Boehringer Ingelheim, l'apecotrep, a montré une réduction de 40 % du rapport protéines urinaires/créatinine par rapport au placebo dans un essai de phase 2, soulignant l'intérêt continu pour les approches orales dans les maladies glomérulaires difficiles. Le mix de voies dépendra de la valeur accordée par les patients et les payeurs à la facilité d'utilisation, à la surveillance ou à l'action spécifique à la maladie.
Par maladie sous-jacente :
la maladie rénale diabétique fournit l'échelle et la néphropathie à IgA crée une croissance spécialiséeLa maladie rénale diabétique détenait 55,43 % de la part de la maladie sous-jacente en 2026, lui conférant la plus large base de patients sur le marché des thérapeutiques de la protéinurie. Son échelle reflète la forte prévalence du diabète et la fréquente progression du diabète vers la maladie rénale chronique. Les patients nécessitent souvent un traitement prolongé avec des médicaments contre la pression artérielle, des thérapies hypoglycémiantes et des agents de protection rénale. La base de données probantes établie pour les inhibiteurs de SGLT2 et la finérénone continue de soutenir leur utilisation dans cette population. La maladie rénale diabétique crée également une demande continue dans les contextes de dispensation hospitalière, au détail et spécialisée.
La néphropathie à IgA devrait se développer à un CAGR de 21,76 % jusqu'en 2032, soutenue par un pipeline plus profond de thérapies ciblant la maladie. L'analyse finale ORIGIN 3 de l'atacicept a rapporté une pente annualisée du taux de filtration glomérulaire estimé de moins 0,6 mL/min/1,73 m² contre moins 5,6 avec le placebo à la semaine 104. La glomérulosclérose segmentaire focale, la néphropathie membraneuse et la néphrite lupique reçoivent également une plus grande attention de la part des développeurs. En 2025, l'utilisation des inhibiteurs de SGLT2 avec les schémas établis a été associée à une réduction de la protéinurie dans la néphrite lupique et d'autres glomérulopathies dans un rapport prospectif. Ces indications sont plus petites que la maladie rénale diabétique, mais leur besoin non satisfait crée de la place pour des options thérapeutiques spécialisées et à plus haute valeur ajoutée.

Par canal de distribution :
les pharmacies hospitalières dominent tandis que la dispensation spécialisée et en ligne se développeLes pharmacies hospitalières ont dominé le marché des thérapeutiques de la protéinurie en 2026 car les services de néphrologie initient souvent des schémas complexes en milieu institutionnel. Les thérapies nouvellement approuvées peuvent nécessiter des tests de référence, une éducation des patients et un suivi précoce étroit. Les pharmacies liées aux hôpitaux sont bien positionnées pour gérer ces étapes et coordonner la dispensation spécialisée. Les pharmacies de détail et communautaires restent importantes pour les inhibiteurs de l'ECA, les ARA, les inhibiteurs de SGLT2 et d'autres médicaments oraux utilisés sur de longues périodes. Leur rôle est le plus fort une fois que le traitement est stable et que les besoins de renouvellement sont prévisibles.
Les pharmacies en ligne devraient croître à un CAGR de 21,45 % jusqu'en 2032. Leur croissance est soutenue par l'utilisation plus large des médicaments administrés à domicile, y compris les biologiques sous-cutanés pour la néphropathie à IgA. Les prestataires spécialisés peuvent combiner la dispensation avec le soutien à l'autorisation préalable, les programmes d'aide aux patients et la coordination de la chaîne du froid. Ce modèle de service est pertinent pour les thérapies à coût élevé qui nécessitent plus de soutien qu'une ordonnance de détail standard. Les options de renouvellement et de livraison numériques peuvent être particulièrement utiles là où la distance limite les visites fréquentes à l'hôpital. Le mix de canaux restera dépendant des règles de remboursement locales, de la complexité de chaque thérapie et de la capacité des patients à utiliser les services à distance.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 41,45 % des revenus thérapeutiques régionaux en 2026, les États-Unis servant de cadre de lancement principal pour de nombreux nouveaux médicaments en néphrologie. La couverture Medicare Partie D, les réseaux de pharmacies spécialisées et l'infrastructure établie des essais cliniques soutiennent l'utilisation précoce des produits de marque. La voie d'approbation accélérée de la Food and Drug Administration des États-Unis a aidé les entreprises à introduire des traitements pour la néphropathie à IgA pendant que les données rénales confirmatives sont collectées. Cette influence réglementaire soutient une disponibilité initiale plus rapide que dans les marchés où des données complètes à long terme sur les résultats sont requises avant les décisions d'accès. Le Canada ajoute une voie de couverture universelle, bien que les évaluations des technologies de la santé puissent prolonger le délai avant que les nouvelles thérapies ne soient régulièrement financées. L'expansion du dépistage de la maladie rénale chronique au Mexique peut augmenter le volume de patients diagnostiqués et renforcer progressivement la demande de traitement. La position de la région est renforcée par l'adoption précoce des médicaments de précision, mais le partage élevé des coûts et la thérapie par étapes peuvent encore restreindre l'accès aux produits les plus récents.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 19,43 % jusqu'en 2032, ce qui lui confère les perspectives de croissance régionale les plus solides sur le marché des thérapeutiques de la protéinurie. La région combine une lourde charge de maladie rénale chronique avec des taux élevés de maladie rénale diabétique et une prévalence plus élevée de la néphropathie à IgA dans les populations d'Asie de l'Est. L'accès générique aux inhibiteurs de SGLT2 peut élargir l'utilisation dans les systèmes de santé sensibles aux prix, en particulier là où la fabrication locale soutient un approvisionnement à moindre coût. Chugai Pharmaceutical a acquis Renalys Pharma en octobre 2025, obtenant des droits liés au sparsentan au Japon, en Corée du Sud et à Taïwan[3]. Cette démarche montre comment les entreprises régionales se positionnent tôt dans le cycle de traitement de la néphropathie à IgA. L'infrastructure mature de dialyse du Japon, l'environnement de remboursement de la Corée du Sud et l'expansion de la télé-néphrologie en Australie créent différentes voies d'adoption. Les diagnostics numériques peuvent avoir plus d'importance là où la densité de spécialistes est limitée, à condition que les résultats positifs des tests puissent être reliés à des soins de suivi abordables.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est le deuxième cadre de traitement régional, l'Allemagne, le Royaume-Uni et la France soutenant l'utilisation des inhibiteurs de SGLT2 et des antagonistes non stéroïdiens des récepteurs des minéralocorticoïdes par le biais de parcours de soins rénaux intégrés. Les décisions de l'Agence européenne des médicaments fournissent une base réglementaire commune, mais les évaluations nationales par des organismes tels que le NICE et l'IQWiG peuvent retarder le remboursement large des médicaments à coût élevé. Cette structure de conformité favorise les produits disposant de données probantes plus claires sur la fonction rénale à long terme et de propositions de valeur défendables. Au Moyen-Orient et en Afrique, les pays du Conseil de coopération du Golfe représentent une part plus importante des dépenses spécialisées en néphrologie car leurs systèmes de santé disposent d'une infrastructure plus solide. De nombreux contextes d'Afrique subsaharienne s'appuient encore principalement sur les inhibiteurs de l'ECA et les ARA car les thérapies plus récentes restent coûteuses et l'accès aux spécialistes est limité. L'Amérique du Sud fait face à des contraintes similaires en matière d'accessibilité financière et de main-d'œuvre, bien que le Brésil et le Mexique élargissent la couverture publique de la maladie rénale chronique. À terme, la disponibilité des inhibiteurs de SGLT2 génériques pourrait créer une voie axée sur le volume dans ces géographies mixtes, tandis que les thérapies spécialisées contre la néphropathie à IgA resteront probablement concentrées dans les centres mieux financés.
Paysage concurrentiel
Concentration du Marché
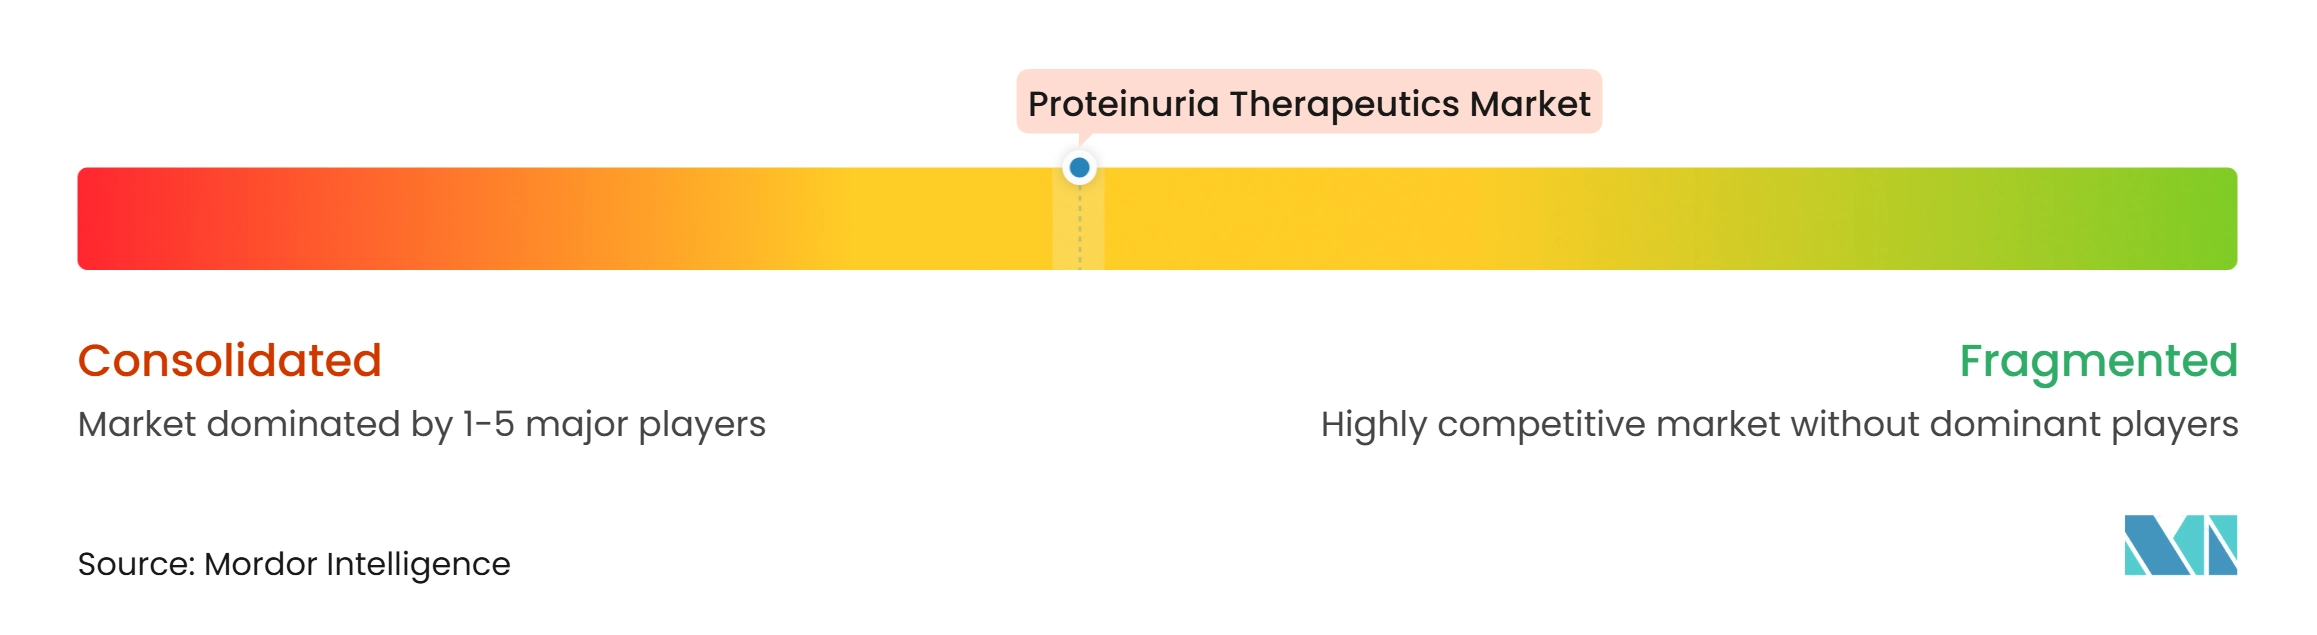
Le marché des thérapeutiques de la protéinurie évolue d'une catégorie largement basée sur les génériques vers un mix de médicaments établis à volume élevé et de thérapies spécialisées pour les maladies glomérulaires rares. AstraZeneca, Bayer, Boehringer Ingelheim, Novartis et Otsuka ont des positions larges dans les soins rénaux et cardiométaboliques. Leurs portefeuilles leur permettent de participer à un traitement séquentiel ou combiné plutôt que de s'appuyer sur un seul médicament. Bayer a élargi la finérénone avec son approbation américaine de septembre 2026 pour la maladie rénale chronique associée au diabète de type 1. Les entreprises cherchent également à se différencier par les résultats rénaux à long terme, la sécurité, la facilité d'administration et un soutien fiable des payeurs. Cela est particulièrement important dans la néphropathie à IgA, où plusieurs thérapies ciblent désormais différentes parties du processus pathologique.
Les développeurs plus petits exercent une pression supplémentaire par des approches qui se situent en dehors des voies rénine-angiotensine et SGLT2 établies. Vera Therapeutics a avancé l'atacicept en tant qu'inhibiteur dual de BAFF et d'APRIL et a rapporté les résultats de la fonction rénale à 104 semaines d'ORIGIN 3 en octobre 2026. CSL a conclu une collaboration mondiale avec Alentis Therapeutics en octobre 2026 pour co-développer et co-promouvoir le lixudebart pour la glomérulosclérose segmentaire focale, la vascularite associée aux ANCA avec glomérulonéphrite rapidement progressive et la cholangite sclérosante primitive. Akebia a établi un pipeline de maladies rénales rares en novembre 2025, incluant des droits sur AKB-097 et l'évaluation du praliciguat dans la glomérulosclérose segmentaire focale. Ces démarches étendent la concurrence vers des domaines thérapeutiques où les choix de traitement restent limités.
Le prochain espace concurrentiel comprend les formulations pédiatriques, la sélection des patients guidée par les biomarqueurs et des schémas combinés plus simples réduisant la charge médicamenteuse. Aucune combinaison en un seul comprimé ne réunit actuellement l'approche couramment utilisée associant rénine-angiotensine, SGLT2 et antagoniste non stéroïdien des récepteurs des minéralocorticoïdes. Les produits capables de démontrer une protection rénale durable peuvent obtenir un avantage dans les discussions sur le remboursement. Les médicaments oraux continueront de se concurrencer sur l'accès, la familiarité et le coût générique, tandis que les biologiques devront justifier leur prix par une valeur clinique différenciée et une administration gérable. Les partenariats restent également une voie utile pour les entreprises cherchant des capacités de commercialisation régionale. La concentration du marché est modérée car les grandes entreprises établies détiennent de larges portefeuilles, mais les programmes de maladies spécialisées créent un espace significatif pour les développeurs émergents. Le marché des thérapeutiques de la protéinurie combine donc une concurrence générique stable avec un groupe de produits brevetés à mécanisme spécifique évoluant plus rapidement.
Leaders du secteur des thérapeutiques de la protéinurie
-
AstraZeneca PLC
-
Bayer AG
-
Boehringer Ingelheim International GmbH
-
Novartis AG
-
Travere Therapeutics, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des thérapeutiques de la protéinurie Entreprises couvertes dans ce rapport
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Eli Lilly and Company
- Novartis
- Travere Therapeutics, Inc.
- Calliditas Therapeutics AB
- Otsuka
- Roche
- Genentech
- Vera Therapeutics, Inc.
- Alnylam Pharmaceuticals
- Apellis Pharmaceuticals, Inc.
- Pfizer
- Merck
- Sanofi
- Novo Nordisk
- Johnson & Johnson
- Takeda Pharmaceuticals
- Sun Pharmaceuticals Industries
Développements industriels récents dans Marché des thérapeutiques de la protéinurie
- Septembre 2026 : la FDA a approuvé Kerendia (finérénone) pour la MRC associée au diabète de type 1, la première nouvelle thérapie pour cette population en plus de 30 ans. L'approbation était basée sur l'étude de phase 3 FINE-ONE montrant une réduction de 25 % du UACR par rapport au placebo ; publiée dans le New England Journal of Medicine en mars 2026. Cela représente la troisième indication américaine de Kerendia, élargissant substantiellement son marché adressable.
- Octobre 2026 : CSL et Alentis Therapeutics : annonce d'une collaboration mondiale exclusive pour co-développer et co-promouvoir le lixudebart, un potentiel inhibiteur de la claudine-1 de première classe, dans la GSFS, la vascularite associée aux ANCA avec glomérulonéphrite rapidement progressive et la cholangite sclérosante primitive. CSL a versé 355 millions USD à l'avance, Alentis étant éligible à jusqu'à 1,2 milliard USD en jalons commerciaux et à une part de profit de 45 % après commercialisation.
- Juillet 2026 : la FDA a accordé une approbation accélérée à Trutakna (atacicept-vymj) pour la NigA, le premier inhibiteur dual BAFF/APRIL approuvé dans le monde. L'agent a atteint une réduction de 46 % du UPCR par rapport au placebo à la semaine 36, et Vera a immédiatement déployé sa force de vente américaine préconstruite.
Périmètre du rapport mondial sur le marché des thérapeutiques de la protéinurie
Selon le périmètre du rapport, les thérapeutiques de la protéinurie sont des médicaments et des traitements utilisés pour réduire l'excès de protéines dans les urines, signe d'une possible lésion rénale. Ils visent à traiter la cause sous-jacente, comme le diabète ou l'hypertension artérielle, et à protéger la fonction rénale.
Le marché des thérapeutiques de la protéinurie est segmenté par type de maladie, classe médicamenteuse, voie d'administration, maladie sous-jacente, canal de distribution et géographie. Par type de maladie, le marché est segmenté en protéinurie transitoire, protéinurie orthostatique, protéinurie persistante et autres types de protéinurie. Par classe médicamenteuse, le marché est segmenté en inhibiteurs de l'ECA, antagonistes des récepteurs de l'angiotensine, inhibiteurs de SGLT2, antagonistes non stéroïdiens des récepteurs des minéralocorticoïdes, antagonistes des récepteurs de l'endothéline, inhibiteurs de la DPP-4, diurétiques, corticostéroïdes et stéroïdes à libération ciblée, et autres classes médicamenteuses. Par voie d'administration, le marché est segmenté en oral, intraveineux et sous-cutané. Par maladie sous-jacente, le marché est segmenté en maladie rénale diabétique, néphropathie à IgA, glomérulosclérose segmentaire focale, néphropathie membraneuse, néphrite lupique et autres maladies. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail et communautaires, pharmacies en ligne et pharmacies spécialisées. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Protéinurie transitoire |
| Protéinurie orthostatique |
| Protéinurie persistante |
| Autres types de protéinurie |
| Inhibiteurs de l'ECA |
| Antagonistes des récepteurs de l'angiotensine |
| Inhibiteurs de SGLT2 |
| Antagonistes non stéroïdiens des récepteurs des minéralocorticoïdes |
| Antagonistes des récepteurs de l'endothéline |
| Inhibiteurs de la DPP-4 |
| Diurétiques |
| Corticostéroïdes et stéroïdes à libération ciblée |
| Autres classes médicamenteuses |
| Orale |
| Intraveineuse |
| Sous-cutanée |
| Maladie rénale diabétique |
| Néphropathie à IgA |
| Glomérulosclérose segmentaire focale |
| Néphropathie membraneuse |
| Néphrite lupique |
| Autres maladies |
| Pharmacies hospitalières |
| Pharmacies de détail et communautaires |
| Pharmacies en ligne |
| Pharmacies spécialisées |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de maladie | Protéinurie transitoire | |
| Protéinurie orthostatique | ||
| Protéinurie persistante | ||
| Autres types de protéinurie | ||
| Par classe médicamenteuse | Inhibiteurs de l'ECA | |
| Antagonistes des récepteurs de l'angiotensine | ||
| Inhibiteurs de SGLT2 | ||
| Antagonistes non stéroïdiens des récepteurs des minéralocorticoïdes | ||
| Antagonistes des récepteurs de l'endothéline | ||
| Inhibiteurs de la DPP-4 | ||
| Diurétiques | ||
| Corticostéroïdes et stéroïdes à libération ciblée | ||
| Autres classes médicamenteuses | ||
| Par voie d'administration | Orale | |
| Intraveineuse | ||
| Sous-cutanée | ||
| Par maladie sous-jacente | Maladie rénale diabétique | |
| Néphropathie à IgA | ||
| Glomérulosclérose segmentaire focale | ||
| Néphropathie membraneuse | ||
| Néphrite lupique | ||
| Autres maladies | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail et communautaires | ||
| Pharmacies en ligne | ||
| Pharmacies spécialisées | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de thérapeutiques de la protéinurie ?
La maladie rénale chronique liée au diabète, à l'hypertension et au vieillissement de la population élargit la base de patients traités. La détection précoce de l'albuminurie, l'utilisation plus large des inhibiteurs de SGLT2 et les thérapies ciblées contre la néphropathie à IgA étendent également la gamme de patients susceptibles de recevoir un traitement.
Quelle est la taille du marché des thérapeutiques de la protéinurie ?
Le marché des thérapeutiques de la protéinurie devrait passer de 30,45 milliards USD en 2027 à 71,27 milliards USD d'ici 2032, à un CAGR de 18,5 %. La croissance combine les soins établis de la maladie rénale chronique avec de nouvelles thérapies de marque pour la protéinurie persistante et à médiation immunitaire.
Quel type de maladie protéinurique présente le plus grand potentiel commercial ?
La protéinurie persistante était en tête avec 49,76 % de part en 2026 et devrait croître à un CAGR de 20,43 % jusqu'en 2032. Elle représente la plus grande opportunité car elle est étroitement liée à la prise en charge à long terme de la maladie rénale chronique et aux ajustements thérapeutiques répétés.
Quelles classes thérapeutiques sont les plus importantes pour le traitement de la protéinurie ?
Les inhibiteurs de l'ECA restent fondamentaux, tandis que les ARA, les inhibiteurs de SGLT2, les antagonistes non stéroïdiens des récepteurs des minéralocorticoïdes et les thérapies ciblées contre les maladies glomérulaires élargissent les options thérapeutiques. Le choix de la thérapie dépend de la maladie sous-jacente, de la tolérance, de la fonction rénale, du niveau de protéinurie et des règles d'accès locales.
Pourquoi la néphropathie à IgA est-elle importante pour le développement thérapeutique ?
La néphropathie à IgA devrait croître à un CAGR de 21,76 % jusqu'en 2032 et a bénéficié de plusieurs options thérapeutiques ciblées soutenues par des voies réglementaires accélérées. Les développeurs se font concurrence par des résultats durables sur la fonction rénale, la sécurité, les options d'administration et leur capacité à obtenir un remboursement.
Quelle région connaît la croissance la plus rapide pour les thérapeutiques de la protéinurie ?
L'Asie-Pacifique devrait croître à un CAGR de 19,43 % jusqu'en 2032, soutenue par sa charge de maladie rénale chronique, la prévalence de la maladie rénale diabétique et la forte incidence de la néphropathie à IgA. La disponibilité des inhibiteurs de SGLT2 génériques et les partenariats régionaux peuvent contribuer à élargir l'accès tandis que les thérapies ciblées entrent dans des marchés sélectionnés.