
Tamaño y Participación del Mercado de Terapéuticas para Proteinuria
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
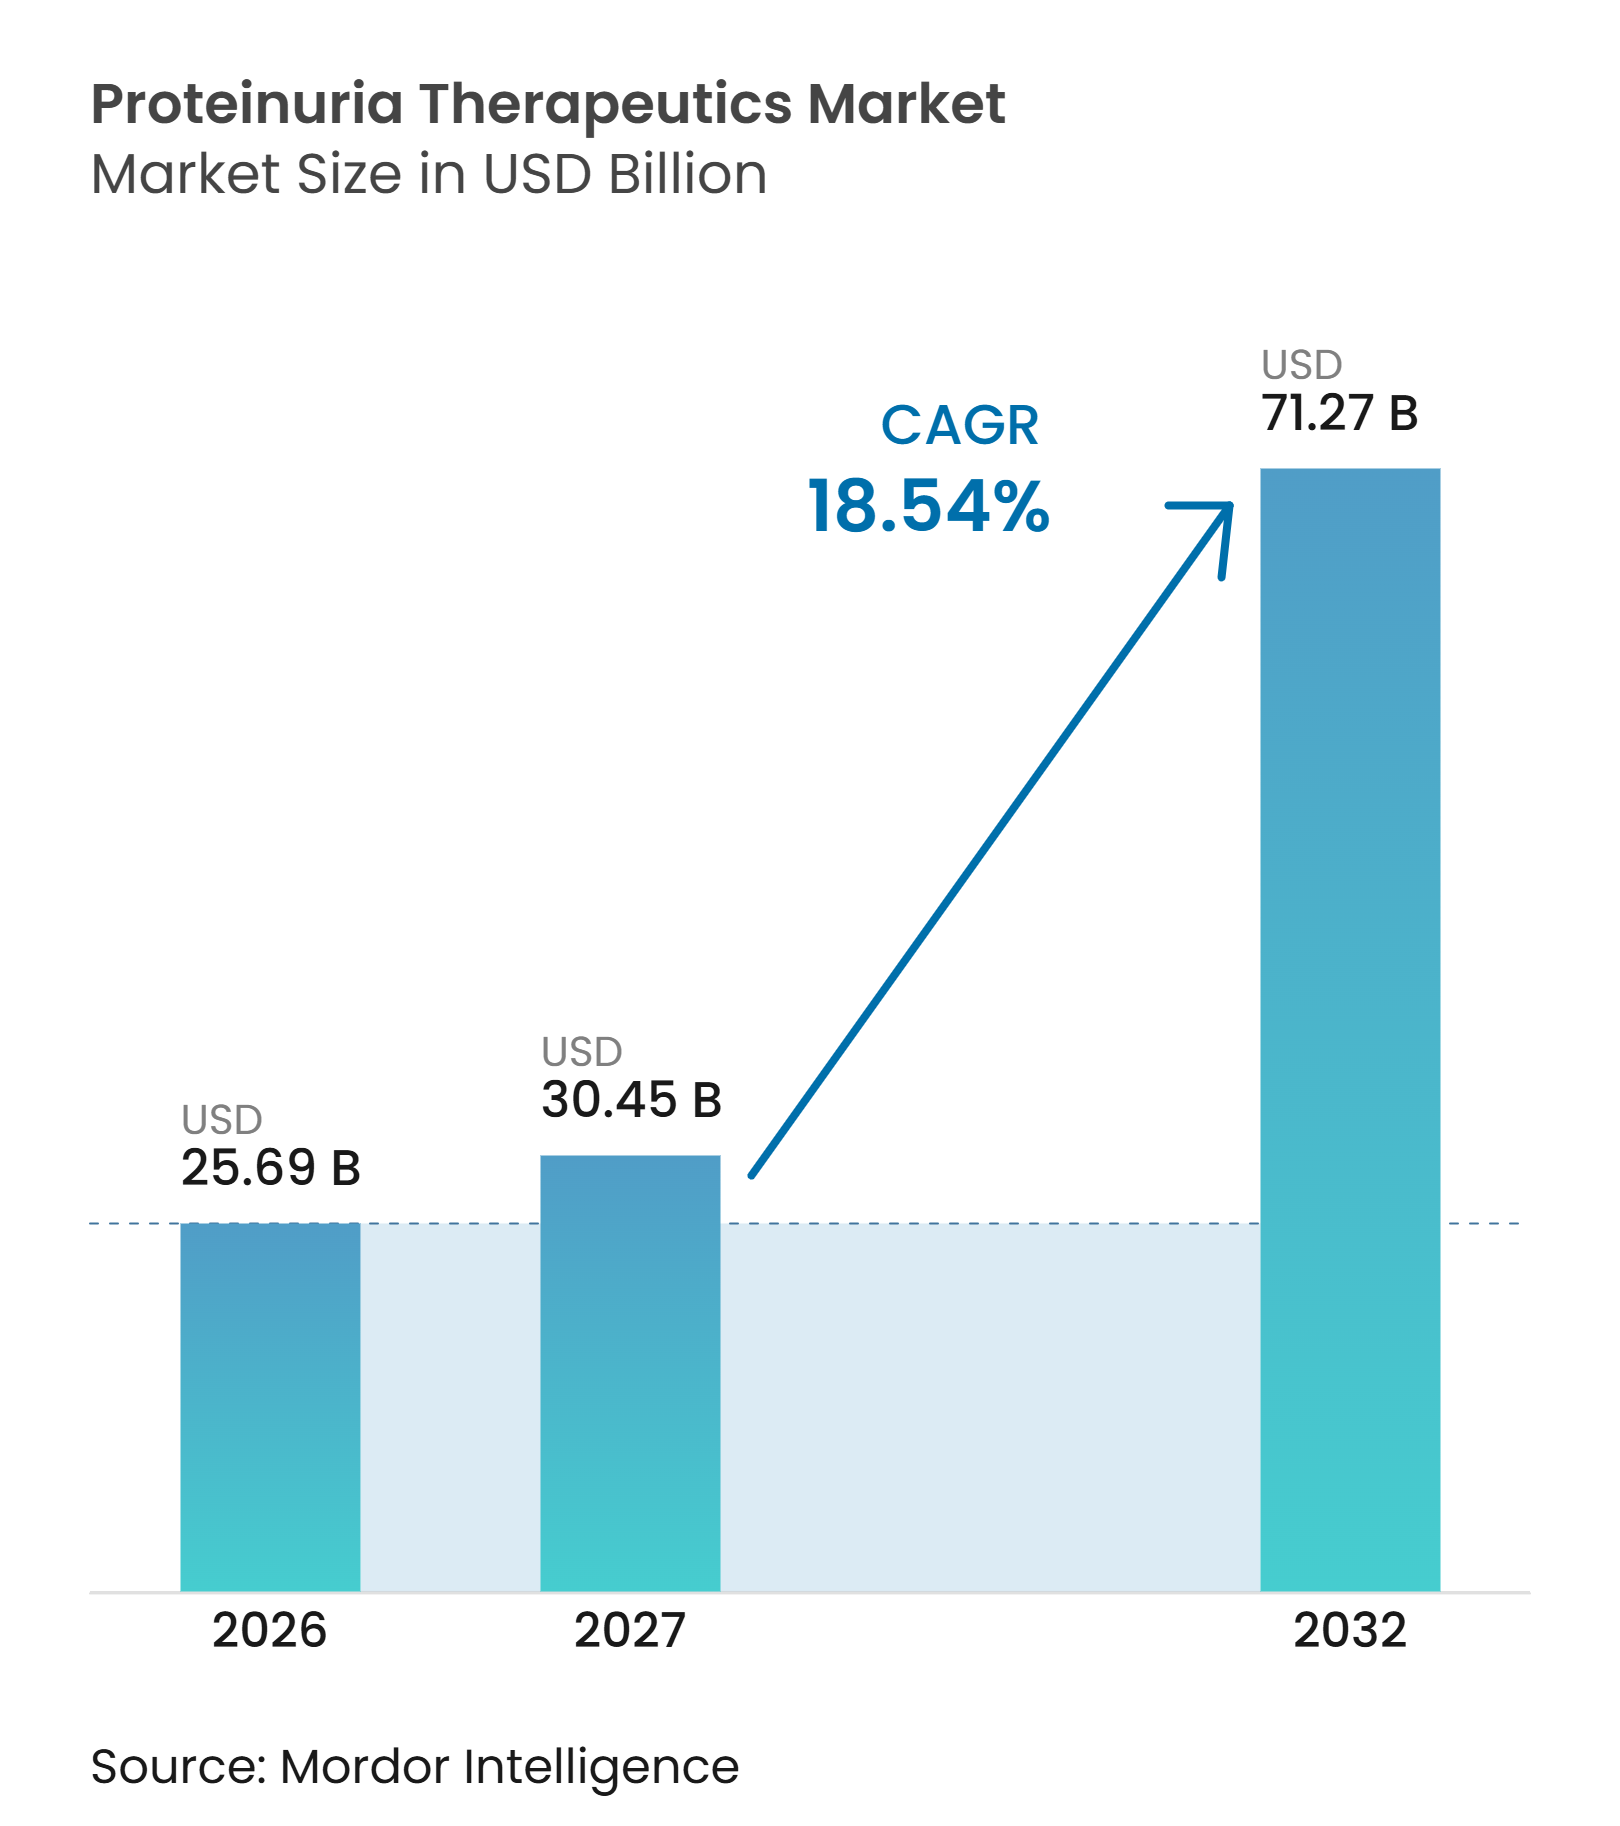
| Tamaño del Mercado (2027) | 30.45 Mil millones de dólares |
| Tamaño del Mercado (2032) | 71.27 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.54 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapéuticas para Proteinuria por Mordor Intelligence
Se espera que el tamaño del Mercado de Terapéuticas para Proteinuria crezca de 25,69 mil millones de USD en 2026 a 30,45 mil millones de USD en 2027 y se prevé que alcance los 71,27 mil millones de USD para 2032 a una CAGR del 18,54% durante 2027-2032.
El crecimiento refleja una mayor población tratada con enfermedad renal crónica, diabetes, hipertensión y multimorbilidad relacionada con la edad. La diabetes y la hipertensión representan una parte sustancial de los casos de enfermedad renal crónica, lo que sostiene la demanda de terapias que reduzcan la proteína urinaria y protejan la función renal. La combinación de tratamientos también está evolucionando más allá de las terapias establecidas del sistema renina-angiotensina, a medida que los inhibidores de SGLT2 y los antagonistas no esteroideos del receptor de mineralocorticoides se incorporan a los regímenes de protección renal. En paralelo, los medicamentos dirigidos para la nefropatía por IgA y otras afecciones mediadas por el sistema inmunitario están creando opciones de tratamiento de mayor valor para los pacientes cuya enfermedad continúa a pesar de la atención estándar. El Mercado de Terapéuticas para Proteinuria está, por tanto, moldeado tanto por el manejo amplio de enfermedades crónicas como por el tratamiento especializado de pacientes con enfermedad glomerular progresiva.
Conclusiones Clave del Informe
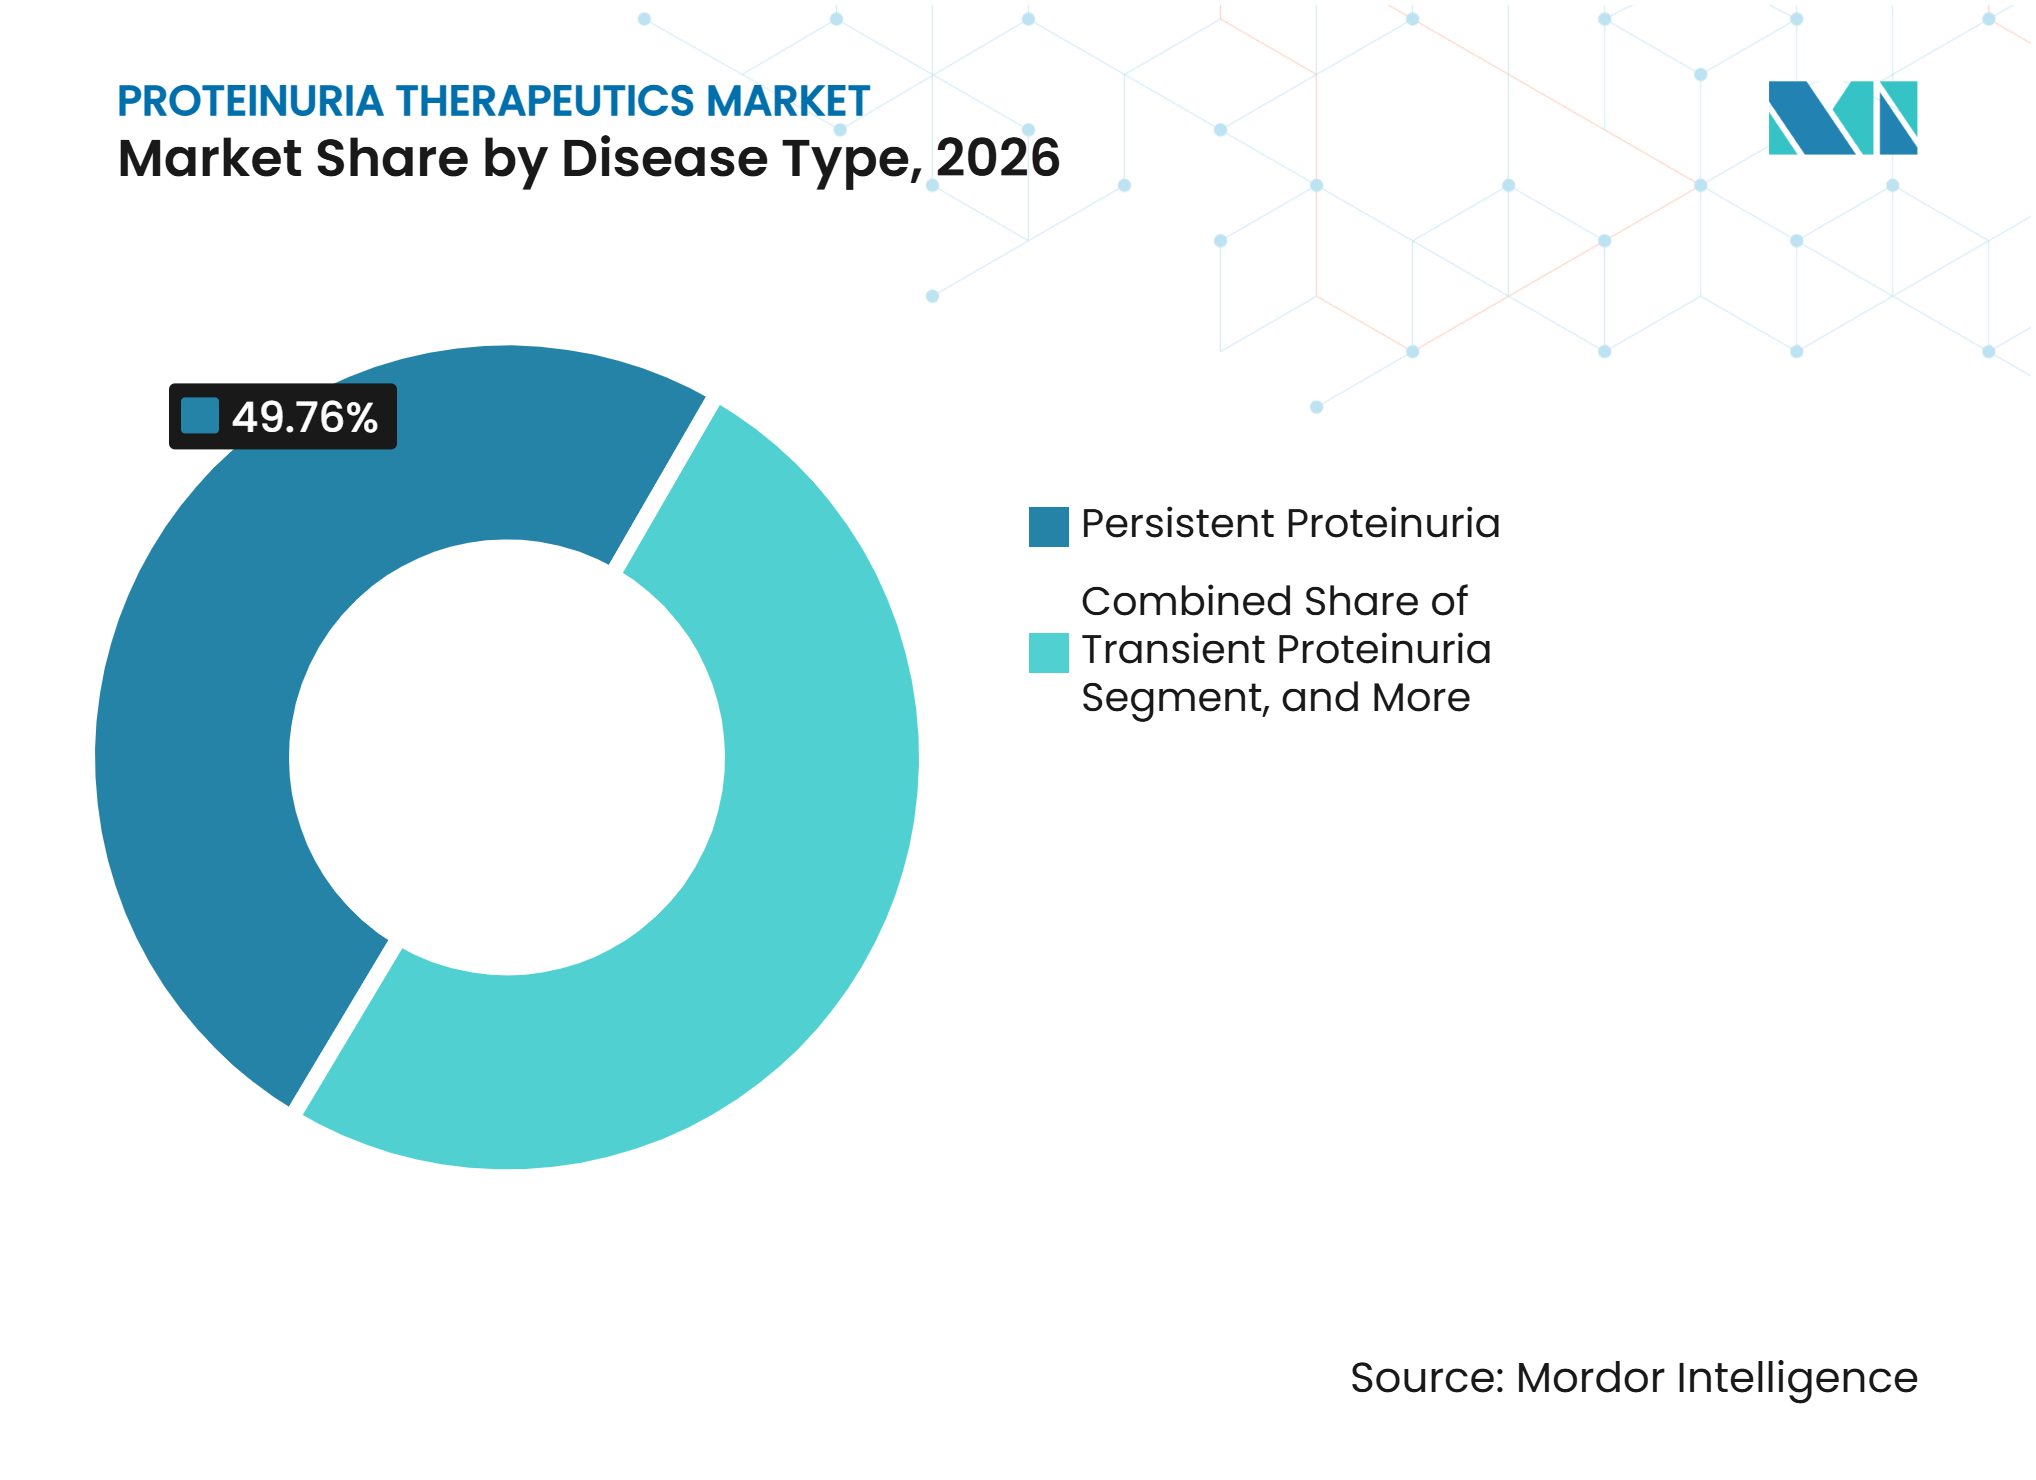
- Por tipo de enfermedad, la proteinuria persistente representó el 49,76% de la participación del mercado de terapéuticas para proteinuria en 2026 y se prevé que crezca a una CAGR del 20,43% hasta 2032.
- Por clase de fármaco, los inhibidores de la ECA representaron el 30,43% de los ingresos en 2026, mientras que se prevé que los bloqueadores del receptor de angiotensina se expandan a una CAGR del 20,66% hasta 2032.
- Por vía de administración, las terapias orales representaron el 61,23% de los ingresos en 2026, mientras que se prevé que las terapias intravenosas se expandan a una CAGR del 20,67% hasta 2032.
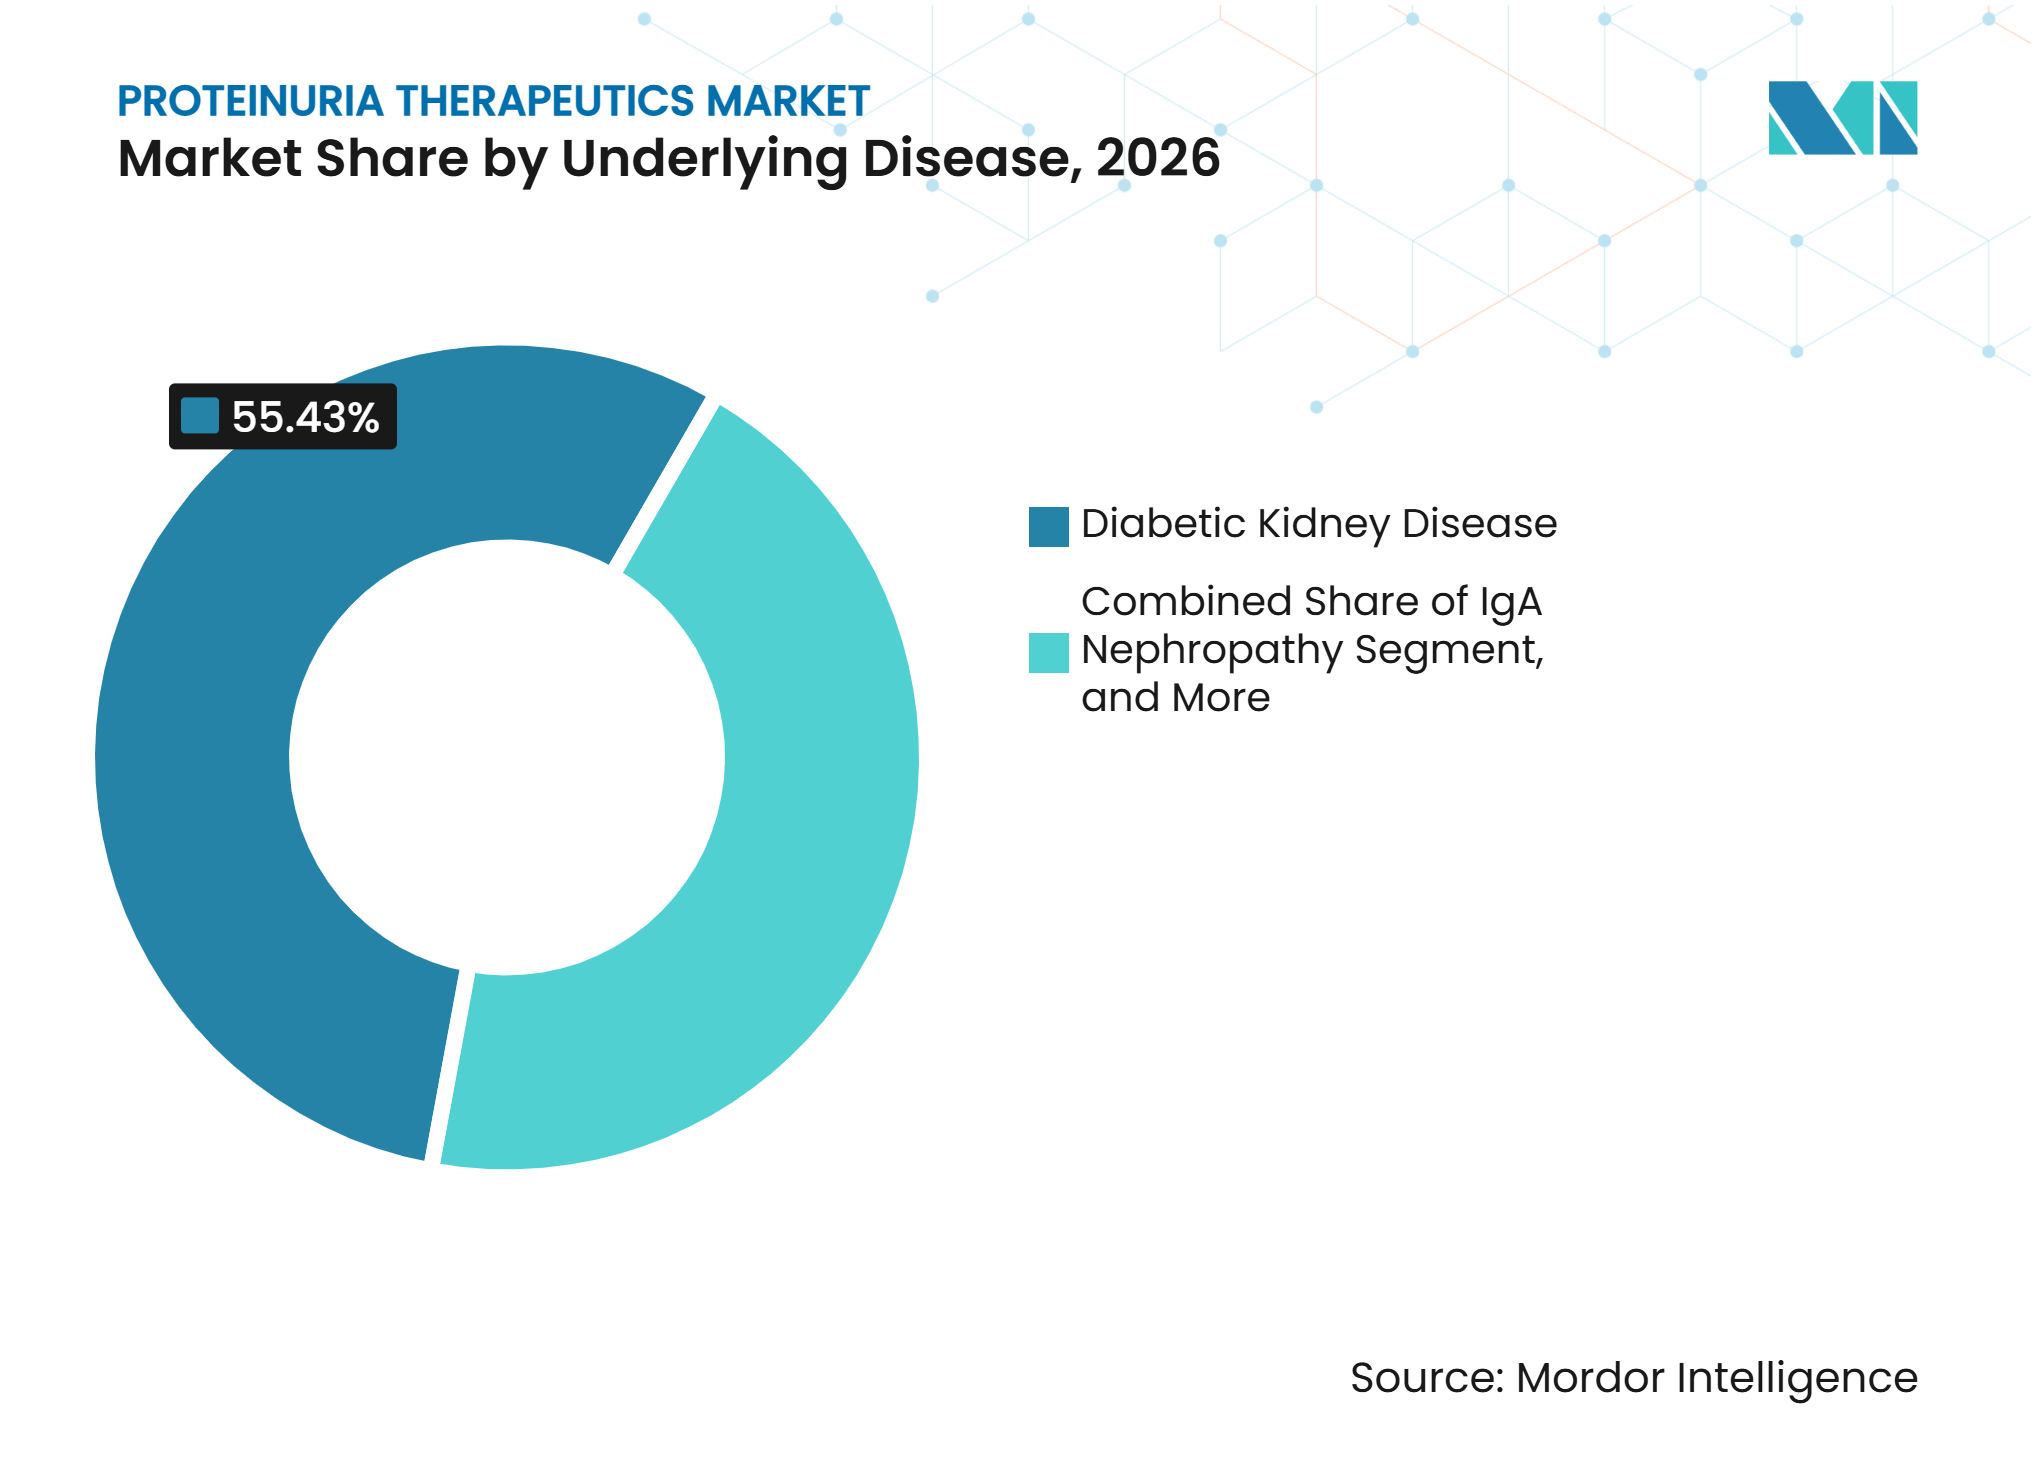
- Por enfermedad subyacente, la enfermedad renal diabética representó el 55,43% de los ingresos en 2026, mientras que se prevé que la nefropatía por IgA se expanda a una CAGR del 21,76% hasta 2032.
- Por canal de distribución, las farmacias hospitalarias lideraron el mercado de terapéuticas para proteinuria en 2026, mientras que se prevé que las farmacias en línea se expandan a una CAGR del 21,45% hasta 2032.
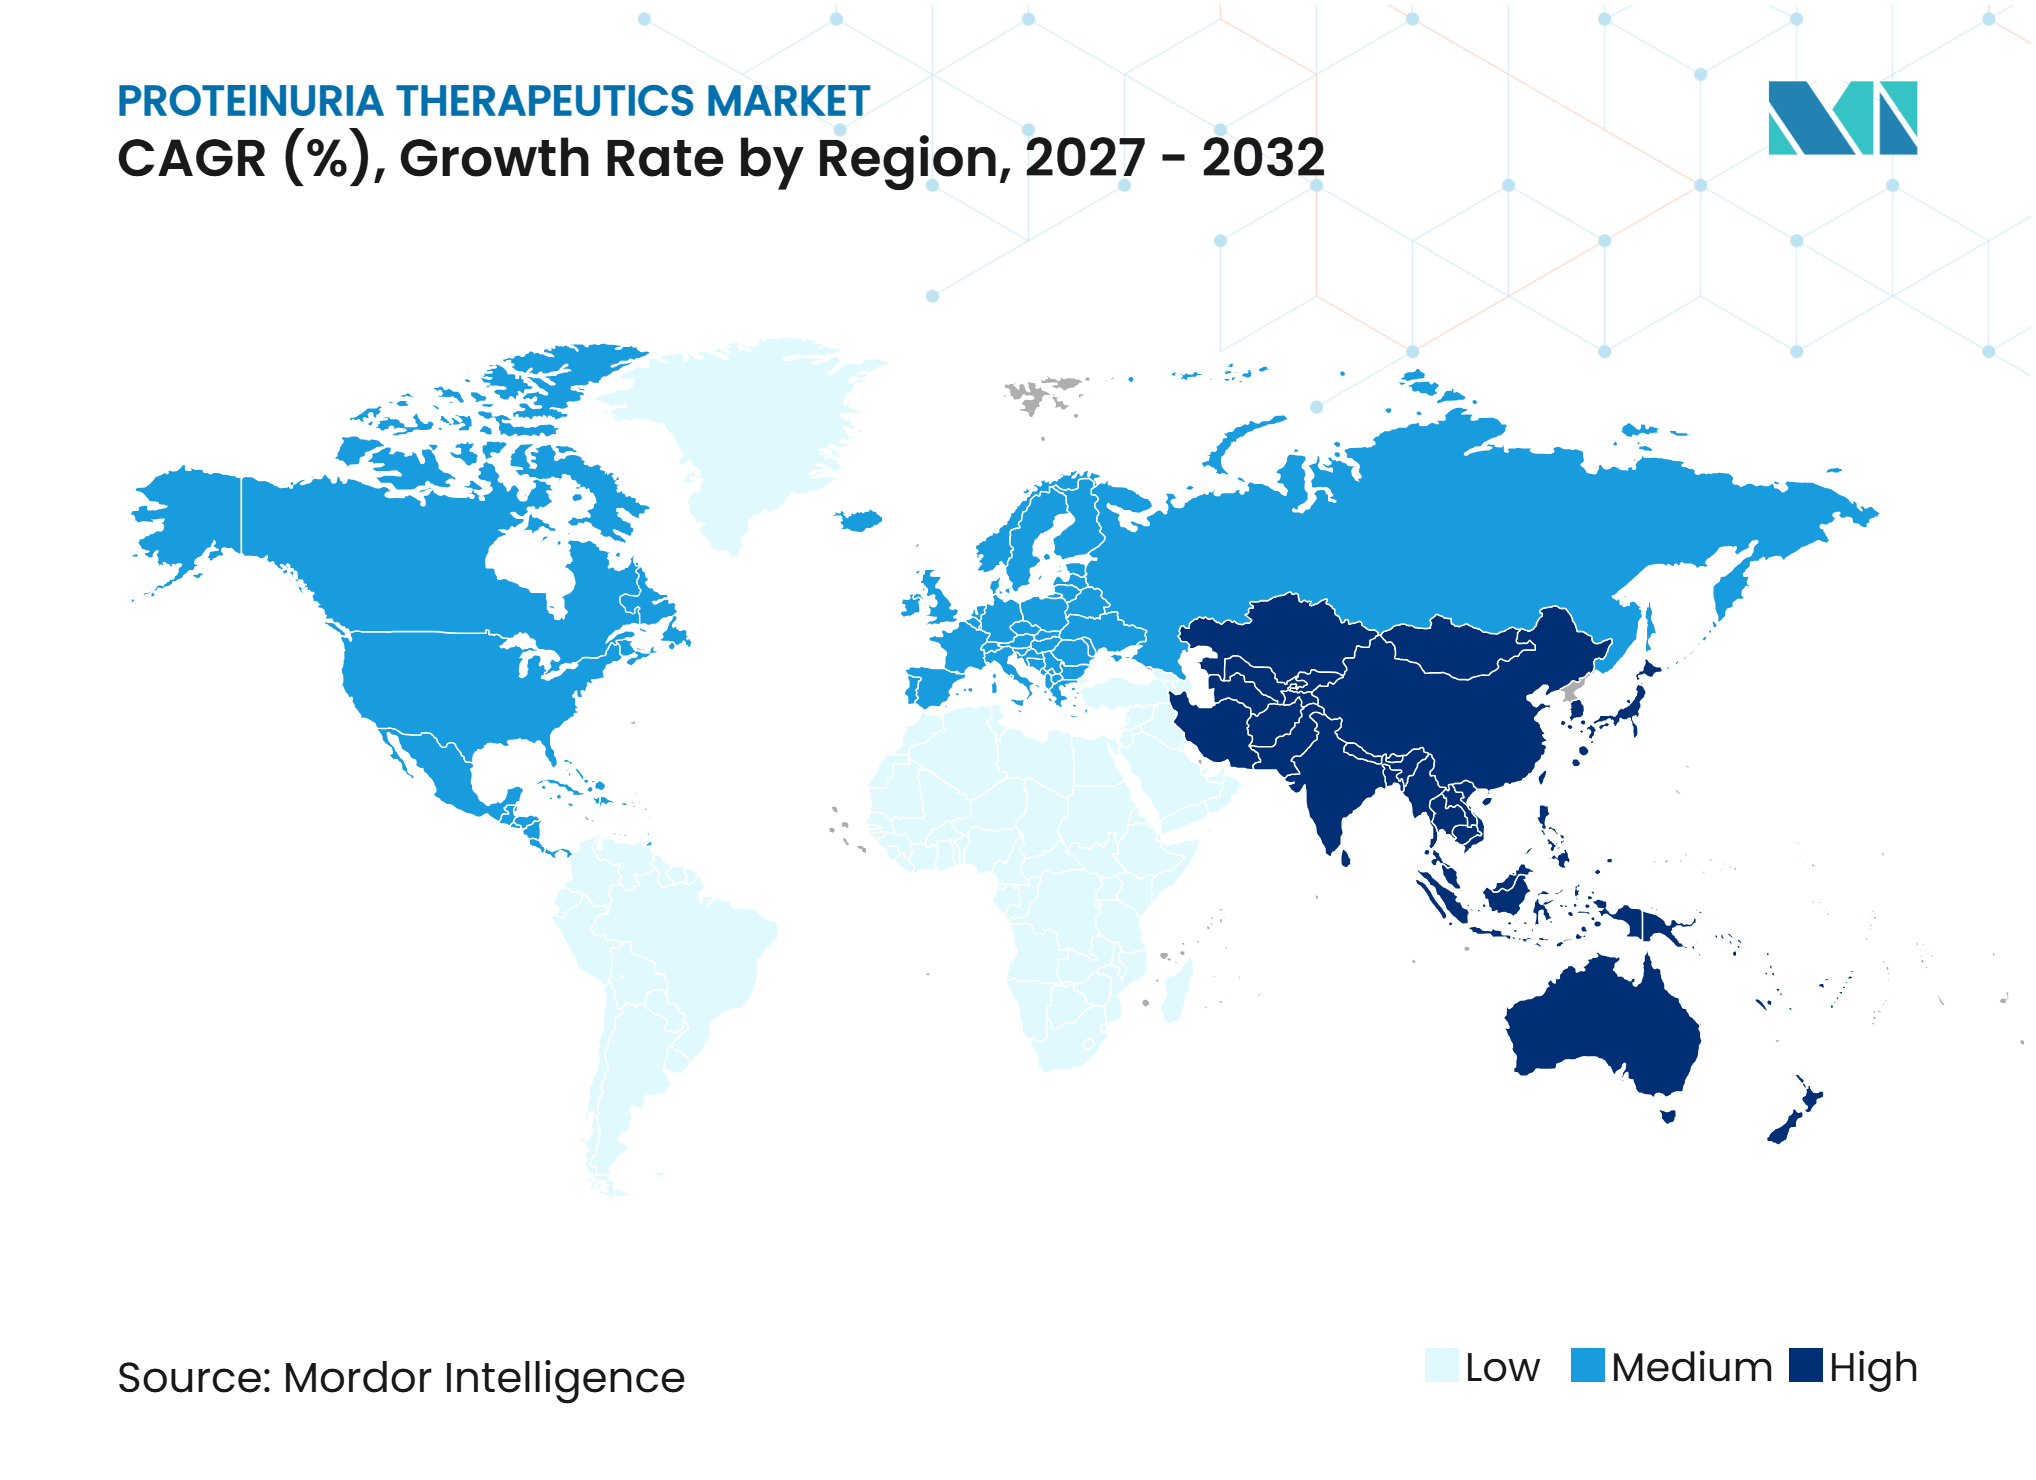
- Por geografía, América del Norte representó el 41,45% de la participación del mercado de terapéuticas para proteinuria en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 19,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga Creciente de Proteinuria Vinculada a ERC, Diabetes y Envejecimiento | +3.80% | Global, con mayor intensidad en el sur y el este de Asia, América del Norte | Largo plazo (≥ 4 años) |
| Adopción de Inhibidores de SGLT2 Más Allá de la Diabetes | +3.20% | Global, concentrado en América del Norte, Europa y Japón | Mediano plazo (2–4 años) |
| Expansión de las Terapias Dirigidas para la Nefropatía por IgA | +2.80% | América del Norte, Europa, Japón; emergente en el núcleo de APAC | Mediano plazo (2–4 años) |
| Detección Más Temprana de Albuminuria Mediante Paneles de Biomarcadores y Monitoreo Remoto | +1.80% | América del Norte y UE como mercados primarios; expansión hacia APAC y MEA | Corto plazo (≤ 2 años) |
| Regímenes Combinados de Protección Renal | +2.00% | Global, con base de evidencia centrada en ensayos de EE. UU. y UE | Mediano plazo (2–4 años) |
| Tratamiento de Precisión para Enfermedades Proteinúricas Genéticamente Definidas | +1.50% | América del Norte, UE; incipiente en Corea del Sur, Japón, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Carga Creciente de Proteinuria Vinculada a ERC, Diabetes y Envejecimiento
El mercado de terapéuticas para proteinuria obtiene su mayor base de tratamiento estable de la enfermedad renal diabética y la enfermedad renal crónica relacionada con la hipertensión. Alrededor del 40% de las personas con diabetes desarrollan enfermedad renal crónica, mientras que el riesgo renal residual persiste tras el bloqueo convencional del sistema renina-angiotensina. Los pacientes de mayor edad suelen presentar hipertensión, obesidad, diabetes tipo 2 y función renal reducida al mismo tiempo, lo que aumenta la probabilidad de albuminuria persistente y una larga duración del tratamiento. Este patrón favorece la prescripción repetida en lugar de un tratamiento de corta duración, ya que los médicos deben gestionar la proteinuria, la presión arterial, el riesgo cardiovascular y el deterioro de la filtración a lo largo del tiempo. También favorece las combinaciones de tratamiento cuando un solo medicamento no controla adecuadamente la proteinuria ni preserva la función renal. El mercado de terapéuticas para proteinuria se beneficia de esta necesidad de gestión a largo plazo, incluso cuando los medicamentos genéricos siguen siendo importantes en muchos entornos asistenciales.
Adopción de Inhibidores de SGLT2 Más Allá de la Diabetes
Los inhibidores de SGLT2 se utilizan cada vez más en pacientes elegibles con enfermedad renal crónica con y sin diabetes, de acuerdo con las guías actuales de atención renal. Esto amplía la prescripción más allá de la endocrinología hacia la nefrología, la cardiología y la atención primaria, e incrementa el número de médicos que pueden identificar pacientes elegibles para tratamiento. La empagliflozina registró 8.800 millones de EUR en ventas netas durante 2025, con la enfermedad renal crónica, la diabetes tipo 2 y la insuficiencia cardíaca contribuyendo a la demanda. El tratamiento combinado está ganando atención porque la reducción de la albuminuria puede mejorar cuando se utiliza un inhibidor de SGLT2 junto con un antagonista no esteroideo del receptor de mineralocorticoides. Un uso más amplio puede fortalecer la base de tratamiento establecida antes de que los pacientes requieran medicamentos especializados para enfermedades glomerulares, especialmente cuando la enfermedad renal se identifica antes de una pérdida grave de la función. Esto crea una vía práctica para que el mercado de terapéuticas para proteinuria crezca tanto a través de una mayor cobertura de pacientes como de un manejo más completo de la enfermedad.
Expansión de las Terapias Dirigidas para la Nefropatía por IgA
La nefropatía por IgA se ha convertido en una fuente importante de crecimiento especializado en el Mercado de Terapéuticas para Proteinuria. La Administración de Alimentos y Medicamentos de los Estados Unidos otorgó aprobación acelerada al atacicept para adultos con nefropatía por IgA primaria en julio de 2026. El agente redujo la relación proteína-creatinina en orina en un 46% frente al placebo en la semana 36, según el anuncio de aprobación. Las empresas ahora compiten en función de la protección renal a largo plazo, la tolerabilidad, el método de administración y el acceso a los pagadores, en lugar de centrarse únicamente en la reducción temprana de la proteinuria, lo que hace que la generación de evidencia sea central para el posicionamiento comercial. La evidencia confirmatoria de la tasa de filtración glomerular estimada sigue siendo esencial porque las aprobaciones aceleradas requieren una verificación posterior del beneficio clínico. Este marco permite una entrada más rápida de nuevos productos, pero también mantiene la adopción comercial vinculada a la calidad de los datos de seguimiento y a la solidez de las solicitudes de reembolso.
Detección Temprana, Regímenes Combinados y Atención de Precisión
Las pruebas domiciliarias y el monitoreo remoto pueden identificar la albuminuria antes de que los pacientes experimenten un daño renal más avanzado. Una prueba domiciliaria de la relación albúmina-creatinina urinaria habilitada por teléfono inteligente reportó una sensibilidad del 96,4% y una especificidad del 84,2% frente a los métodos de referencia de laboratorio en un estudio de 2025. La tasa de finalización de las pruebas alcanzó el 53% con la intervención digital, en comparación con el 13% al 30% en los grupos de control[1]. Los métodos en el punto de atención que miden la albúmina, la creatinina y el ácido úrico a partir de pequeñas muestras de sangre también pueden extender el monitoreo fuera de las clínicas especializadas. Un diagnóstico más temprano puede incorporar a los pacientes a un tratamiento basado en evidencia antes y puede mejorar el uso de regímenes de protección renal con múltiples fármacos antes de que la enfermedad de alto riesgo se consolide. Para las enfermedades raras genéticamente definidas, una mejor identificación de los pacientes también puede ayudar a dirigir las terapias especializadas hacia los pacientes que más las necesitan y apoyar un desarrollo clínico más eficiente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Carga de Gastos de Bolsillo y Retrasos por Terapia Escalonada para Agentes Novedosos | −1.6% | América del Norte (normas de terapia escalonada); Global (brechas de asequibilidad en países de ingresos bajos y medios) | Corto a mediano plazo (≤ 4 años) |
| Requisitos de Evidencia de Resultados Renales a Largo Plazo | −1.0% | Global; más agudo en la UE y Japón para las vías de aprobación tradicionales | Mediano plazo (2–4 años) |
| Carga de Adherencia y Monitoreo en Regímenes con Múltiples Fármacos | −0.9% | Global; desproporcionado en entornos de menores recursos y poblaciones de edad avanzada | Largo plazo (≥ 4 años) |
| Acceso Desigual a la Nefrología y Conciencia sobre la Proteinuria | −0.8% | Asia del Sur, África Subsahariana, partes de América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Carga de Gastos de Bolsillo y Retrasos por Terapia Escalonada para Agentes Novedosos
Las restricciones de cobertura siguen siendo una barrera material para el Mercado de Terapéuticas para Proteinuria, en particular para las terapias recientemente aprobadas. En los Estados Unidos, es posible que los pacientes deban demostrar una respuesta inadecuada a los inhibidores de la ECA o a los bloqueadores del receptor de angiotensina antes de que un pagador autorice una terapia más nueva. Esta secuenciación puede retrasar el tratamiento incluso después de que un medicamento haya recibido aprobación regulatoria y puede imponer exigencias administrativas sustanciales a las prácticas de nefrología. Los pacientes sin seguro adecuado pueden enfrentar costos mensuales elevados para las terapias de la enfermedad renal diabética, mientras que los agentes más nuevos para la nefropatía por IgA pueden ser inasequibles en entornos de bajos ingresos. Los desafíos de acceso en Asia del Sur muestran cómo la aprobación regulatoria no se traduce automáticamente en uso rutinario. Cuando el costo lleva a dosis omitidas o a un tratamiento interrumpido, los beneficios clínicos y comerciales esperados son más difíciles de alcanzar.
Requisitos de Evidencia de Resultados Renales a Largo Plazo, Adherencia y Acceso Desigual
La reducción de la proteinuria puede respaldar una vía de aprobación acelerada, pero se necesita evidencia de resultados renales a más largo plazo para establecer un beneficio duradero y asegurar un reembolso más amplio. Este requisito puede retrasar la confianza entre los pagadores y los sistemas de salud, incluso cuando los resultados iniciales de los ensayos son alentadores y un medicamento ha llegado a las prácticas especializadas. Los pacientes que reciben varios medicamentos también deben gestionar el monitoreo, los calendarios de reposición y las preocupaciones sobre efectos adversos, lo que puede reducir la adherencia. La carga es mayor para las personas mayores y para los sistemas de salud con capacidad nefrológica limitada, donde las citas de seguimiento y las pruebas de laboratorio pueden ser menos consistentes. La conciencia limitada sobre la proteinuria y el escaso acceso a especialistas en partes de Asia del Sur, África Subsahariana y América Latina pueden retrasar el diagnóstico y la derivación. Estos factores favorecen las terapias genéricas conocidas a corto plazo y ralentizan la adopción de productos especializados en el mercado de terapéuticas para proteinuria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Enfermedad:
La Proteinuria Persistente Sustenta el Mayor y Más Rápido Crecimiento del Grupo de TratamientoLa proteinuria persistente representó el 49,76% de la base de ingresos terapéuticos en 2026 y se espera que crezca a una CAGR del 20,43% hasta 2032. Incluye a pacientes con pérdida urinaria sostenida de proteínas que tienen más probabilidades de recibir un manejo farmacológico continuo. La macroalbuminuria persistente está estrechamente asociada con la enfermedad renal diabética progresiva y a menudo desencadena una escalada más allá del tratamiento básico de la presión arterial. Los inhibidores del sistema renina-angiotensina, los inhibidores de SGLT2 y los antagonistas no esteroideos del receptor de mineralocorticoides se utilizan en secuencias o combinaciones para pacientes con albuminuria continua. La duración de la enfermedad genera una demanda recurrente de monitoreo, ajuste de la terapia, apoyo para la reposición y evaluación continua de la función renal.
La proteinuria transitoria tiene un papel clínico menor porque puede ocurrir con fiebre, ejercicio o estrés fisiológico a corto plazo y puede resolverse sin tratamiento farmacológico. La proteinuria ortostática también es generalmente benigna y se observa con mayor frecuencia en pacientes más jóvenes. Otras formas, incluidas la proteinuria tubular y la de desbordamiento, pueden llevar a un tratamiento dirigido a la causa subyacente en lugar de a la proteinuria por sí sola. El tamaño del mercado de terapéuticas para proteinuria para la enfermedad persistente está respaldado por su vínculo con el manejo a largo plazo de la enfermedad renal crónica en lugar de la atención aguda. Las vías de atención actualizadas para la nefropatía por IgA también sitúan las terapias más nuevas dentro de una secuencia de tratamiento para personas con albuminuria sostenida a pesar de la atención estándar. Esta estructura clínica otorga a la enfermedad persistente un papel más amplio que las afecciones que no requieren intervención farmacológica a largo plazo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Fármaco:
Los Inhibidores de la ECA Siguen Siendo Fundamentales Mientras los Bloqueadores del Receptor de Angiotensina Ganan ImpulsoLos inhibidores de la ECA representaron el 30,43% de los ingresos terapéuticos en 2026, respaldados por la familiaridad con las guías clínicas, la amplia disponibilidad y el suministro genérico de bajo costo. Siguen siendo fundamentales para el tratamiento de la hipertensión, la enfermedad renal diabética y muchas formas de enfermedad renal crónica no diabética. Su alto uso refleja el volumen de prescripciones más que los precios premium. Se prevé que los bloqueadores del receptor de angiotensina crezcan a una CAGR del 20,66% hasta 2032, lo que refleja su uso cuando los inhibidores de la ECA no son bien tolerados. Una revisión sistemática de 2025 informó que los inhibidores del sistema renina-angiotensina redujeron la albuminuria y disminuyeron el riesgo de progresión a macroalbuminuria en pacientes con diabetes[2].
Los inhibidores de SGLT2 y los antagonistas no esteroideos del receptor de mineralocorticoides forman una capa de terapia de mayor valor porque abordan el riesgo renal más allá del control de la presión arterial. La finerenona recibió aprobación en los Estados Unidos en septiembre de 2026 para la enfermedad renal crónica asociada con la diabetes tipo 1, ampliando su población de pacientes disponible. Los antagonistas del receptor de endotelina están construyendo un papel separado en la nefropatía por IgA, mientras que las terapias del complemento y los agentes dirigidos al sistema inmunitario están ampliando las opciones en la enfermedad glomerular rara. Los corticosteroides y los esteroides de liberación dirigida siguen siendo relevantes en pacientes seleccionados con nefropatía por IgA. Los inhibidores de DPP-4 se utilizan para el control glucémico en la enfermedad renal diabética, pero no lideran la vía de tratamiento de la proteinuria. Los diuréticos siguen siendo medicamentos de apoyo para el manejo de líquidos en lugar de terapias antiproteinúricas centrales.
Por Vía de Administración:
Las Terapias Orales Lideran Mientras los Medicamentos Intravenosos Crecen con los BiológicosLas terapias orales representaron el 61,23% de los ingresos terapéuticos en 2026 porque la mayoría de las clases de fármacos establecidas pueden administrarse en forma de comprimidos. Los inhibidores de la ECA, los bloqueadores del receptor de angiotensina, los inhibidores de SGLT2, los antagonistas no esteroideos del receptor de mineralocorticoides, los antagonistas del receptor de endotelina, los inhibidores de DPP-4 y los corticosteroides respaldan este liderazgo. El tratamiento oral es conveniente para los pacientes y se adapta bien a la dispensación comunitaria y minorista de rutina. También se beneficia de cadenas de suministro genéricas de larga data y de la experiencia clínica con medicamentos de uso diario. Esta vía sigue siendo adecuada para el uso crónico, incluidos los pacientes que reciben varios medicamentos de protección renal en el hogar.
Se prevé que las terapias intravenosas crezcan a una CAGR del 20,67% hasta 2032 a medida que los biológicos avanzan hacia las enfermedades glomerulares refractarias. Los inhibidores del complemento y algunos anticuerpos monoclonales requieren administración sistémica y monitoreo especializado. El tratamiento subcutáneo es una opción intermedia importante porque puede facilitar la autoadministración mientras preserva la precisión biológica. El atacicept se administra semanalmente mediante autoinyector, mientras que el sibeprenlimab utiliza un esquema subcutáneo de cuatro semanas, lo que favorece la dispensación en farmacias especializadas y los modelos de atención domiciliaria. El inhibidor oral de TRPC6 apecotrep de Boehringer Ingelheim mostró una reducción del 40% en la relación proteína-creatinina en orina frente al placebo en un ensayo de Fase 2, lo que pone de relieve el interés continuo en los enfoques orales para la enfermedad glomerular difícil de tratar. La combinación de vías dependerá de si los pacientes y los pagadores otorgan mayor valor a la facilidad de uso, el monitoreo o la acción específica de la enfermedad.
Por Enfermedad Subyacente:
La Enfermedad Renal Diabética Proporciona Escala y la Nefropatía por IgA Crea Crecimiento EspecializadoLa enfermedad renal diabética representó el 55,43% de la participación por enfermedad subyacente en 2026, lo que le otorga la base de pacientes más amplia en el Mercado de Terapéuticas para Proteinuria. Su escala refleja la alta prevalencia de la diabetes y la frecuente progresión de la diabetes a la enfermedad renal crónica. Los pacientes a menudo requieren un tratamiento prolongado con medicamentos para la presión arterial, terapias para reducir la glucosa y agentes de protección renal. La base de evidencia establecida para los inhibidores de SGLT2 y la finerenona continúa respaldando su uso en esta población. La enfermedad renal diabética también genera una demanda continua en entornos de dispensación hospitalaria, minorista y especializada.
Se prevé que la nefropatía por IgA se expanda a una CAGR del 21,76% hasta 2032, respaldada por una cartera más profunda de terapias dirigidas a la enfermedad. El análisis final ORIGIN 3 del atacicept reportó una pendiente anualizada de la tasa de filtración glomerular estimada de menos 0,6 mL/min/1,73 m² frente a menos 5,6 con placebo en la semana 104. La glomeruloesclerosis focal y segmentaria, la nefropatía membranosa y la nefritis lúpica también están recibiendo mayor atención por parte de los desarrolladores. En 2025, el uso de inhibidores de SGLT2 con regímenes establecidos se asoció con una reducción de la proteinuria en la nefritis lúpica y otras glomerulopatías en un informe prospectivo. Estas indicaciones son más pequeñas que la enfermedad renal diabética, pero su necesidad no satisfecha crea espacio para opciones de tratamiento especializadas y de mayor valor.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Farmacias Hospitalarias Lideran a Medida que la Dispensación Especializada y en Línea se ExpandeLas farmacias hospitalarias lideraron el mercado de terapéuticas para proteinuria en 2026 porque los servicios de nefrología a menudo inician regímenes complejos en entornos institucionales. Las terapias recientemente aprobadas pueden requerir pruebas de referencia, educación del paciente y un seguimiento inicial cercano. Las farmacias vinculadas a hospitales están bien posicionadas para gestionar estos pasos y coordinar la dispensación especializada. Las farmacias minoristas y comunitarias siguen siendo importantes para los inhibidores de la ECA, los bloqueadores del receptor de angiotensina, los inhibidores de SGLT2 y otros medicamentos orales utilizados durante períodos prolongados. Su papel es más sólido una vez que el tratamiento es estable y las necesidades de reposición son predecibles.
Se prevé que las farmacias en línea crezcan a una CAGR del 21,45% hasta 2032. Su crecimiento está respaldado por el uso más amplio de medicamentos administrados en el hogar, incluidos los biológicos subcutáneos para la nefropatía por IgA. Los proveedores especializados pueden combinar la dispensación con el apoyo para la autorización previa, los programas de asistencia al paciente y la coordinación de la cadena de frío. Este modelo de servicio es relevante para las terapias de alto costo que requieren más apoyo que una receta minorista estándar. Las opciones de reposición y entrega digital pueden ser particularmente útiles donde la distancia limita las visitas frecuentes al hospital. La combinación de canales seguirá dependiendo de las normas de reembolso locales, la complejidad de cada terapia y la capacidad del paciente para utilizar servicios remotos.
Análisis Geográfico
América del Norte
América del Norte representó el 41,45% de los ingresos terapéuticos regionales en 2026, con los Estados Unidos como principal entorno de lanzamiento para muchos nuevos medicamentos de nefrología. La cobertura de Medicare Parte D, las redes de farmacias especializadas y la infraestructura establecida de ensayos clínicos respaldan el uso temprano de productos de marca. La vía de aprobación acelerada de la Administración de Alimentos y Medicamentos de los Estados Unidos ha ayudado a las empresas a introducir tratamientos para la nefropatía por IgA mientras se recopilan datos renales confirmatorios. Esta influencia regulatoria favorece una disponibilidad inicial más rápida que en los mercados donde se requieren datos completos de resultados a largo plazo antes de las decisiones de acceso. Canadá añade una vía de cobertura universal, aunque las revisiones de tecnología sanitaria pueden extender el tiempo antes de que las nuevas terapias sean financiadas de forma rutinaria. La expansión del cribado de enfermedad renal crónica en México puede aumentar el volumen de pacientes diagnosticados y fortalecer gradualmente la demanda de tratamiento. La posición de la región se ve reforzada por la adopción temprana de medicamentos de precisión, pero el alto copago y la terapia escalonada aún pueden restringir el acceso a los productos más nuevos.
Asia-Pacífico
Se espera que Asia-Pacífico crezca a una CAGR del 19,43% hasta 2032, lo que le otorga las perspectivas de crecimiento regional más sólidas en el Mercado de Terapéuticas para Proteinuria. La región combina una gran carga de enfermedad renal crónica con altas tasas de enfermedad renal diabética y una mayor prevalencia de nefropatía por IgA en las poblaciones de Asia Oriental. El acceso genérico a los inhibidores de SGLT2 puede ampliar el uso en sistemas de salud sensibles al precio, especialmente donde la fabricación local respalda un suministro de menor costo. Chugai Pharmaceutical adquirió Renalys Pharma en octubre de 2025, asegurando derechos relacionados con el sparsentan en Japón, Corea del Sur y Taiwán[3]. Este movimiento muestra cómo las empresas regionales se están posicionando de manera temprana en el ciclo de tratamiento de la nefropatía por IgA. La madura infraestructura de diálisis de Japón, el entorno de reembolso de Corea del Sur y la expansión de la tele-nefrología en Australia crean diferentes vías de adopción. Los diagnósticos digitales pueden ser más relevantes donde la densidad de especialistas es limitada, siempre que los resultados positivos de las pruebas puedan conectarse con una atención de seguimiento asequible.
Europa, Oriente Medio y África, y América del Sur
Europa es el segundo entorno de tratamiento regional más grande, con Alemania, el Reino Unido y Francia respaldando el uso de inhibidores de SGLT2 y antagonistas no esteroideos del receptor de mineralocorticoides a través de vías integradas de atención renal. Las decisiones de la Agencia Europea de Medicamentos proporcionan una base regulatoria común, pero las evaluaciones nacionales realizadas por organismos como el NICE y el IQWiG pueden retrasar el reembolso amplio de los medicamentos de alto costo. Esta estructura de cumplimiento favorece los productos con evidencia más clara de la función renal a largo plazo y propuestas de valor defendibles. En Oriente Medio y África, los países del Consejo de Cooperación del Golfo representan una mayor parte del gasto especializado en nefrología porque sus sistemas de salud tienen una infraestructura más sólida. Muchos entornos del África Subsahariana aún dependen principalmente de los inhibidores de la ECA y los bloqueadores del receptor de angiotensina porque las terapias más nuevas siguen siendo costosas y el acceso a especialistas es limitado. América del Sur enfrenta limitaciones similares de asequibilidad y fuerza laboral, aunque Brasil y México están ampliando la cobertura pública de la enfermedad renal crónica. Con el tiempo, la disponibilidad de inhibidores de SGLT2 genéricos podría crear una vía liderada por el volumen en estas geografías mixtas, mientras que las terapias especializadas para la nefropatía por IgA probablemente permanezcan concentradas en centros mejor financiados.
Panorama Competitivo
Concentración del Mercado
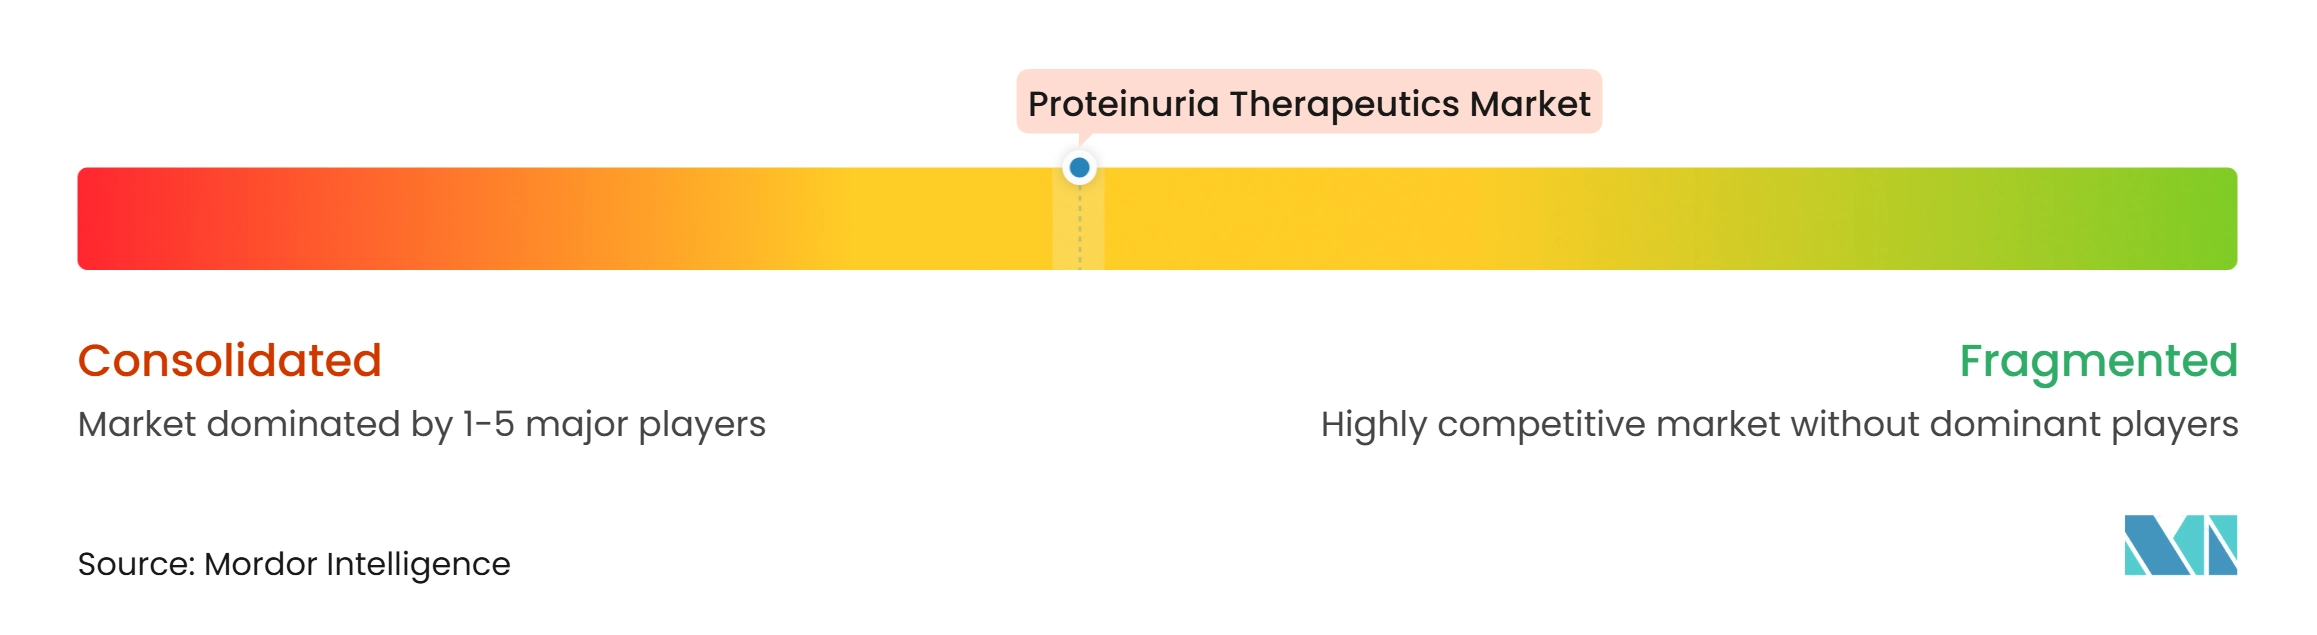
El mercado de terapéuticas para proteinuria está evolucionando de una categoría basada principalmente en genéricos hacia una combinación de medicamentos establecidos de alto volumen y terapias especializadas para enfermedades glomerulares raras. AstraZeneca, Bayer, Boehringer Ingelheim, Novartis y Otsuka tienen posiciones amplias en la atención renal y cardiometabólica. Sus carteras les permiten participar en tratamientos secuenciales o combinados en lugar de depender de un solo medicamento. Bayer amplió la finerenona con su aprobación en los Estados Unidos en septiembre de 2026 para la enfermedad renal crónica asociada con la diabetes tipo 1. Las empresas también buscan diferenciación a través de los resultados renales a largo plazo, la seguridad, la facilidad de administración y el apoyo confiable de los pagadores. Esto es particularmente importante en la nefropatía por IgA, donde varias terapias ahora apuntan a diferentes partes del proceso de la enfermedad.
Los desarrolladores más pequeños están añadiendo presión a través de enfoques que se sitúan fuera de las vías establecidas de renina-angiotensina y SGLT2. Vera Therapeutics avanzó el atacicept como un inhibidor dual de BAFF y APRIL y reportó los hallazgos de la función renal a las 104 semanas del estudio ORIGIN 3 en octubre de 2026. CSL estableció una colaboración global con Alentis Therapeutics en octubre de 2026 para codesarrollar y copromocionar el lixudebart para la glomeruloesclerosis focal y segmentaria, la vasculitis asociada a ANCA con glomerulonefritis rápidamente progresiva y la colangitis esclerosante primaria. Akebia estableció una cartera de enfermedades renales raras en noviembre de 2025, incluidos los derechos sobre AKB-097 y la evaluación del praliciguat en la glomeruloesclerosis focal y segmentaria. Estos movimientos extienden la competencia hacia áreas de enfermedad donde las opciones de tratamiento siguen siendo limitadas.
El próximo espacio competitivo incluye formulaciones pediátricas, selección de pacientes guiada por biomarcadores y regímenes de combinación más simples que reducen la carga de comprimidos. Actualmente no existe una combinación en un solo comprimido que reúna el enfoque comúnmente utilizado de renina-angiotensina, SGLT2 y antagonista no esteroideo del receptor de mineralocorticoides. Los productos que puedan demostrar una protección renal duradera pueden obtener una ventaja en las discusiones de reembolso. Los medicamentos orales seguirán compitiendo en acceso, familiaridad y costo genérico, mientras que los biológicos deben justificar su precio a través de un valor clínico diferenciado y una administración manejable. Las asociaciones también siguen siendo una vía útil para las empresas que buscan capacidades de comercialización regional. La concentración del mercado es moderada porque las grandes empresas establecidas tienen carteras amplias, pero los programas de enfermedades especializadas crean un espacio significativo para los desarrolladores emergentes. El Mercado de Terapéuticas para Proteinuria combina, por tanto, una competencia genérica estable con un grupo de productos patentados y específicos por mecanismo de acción que evoluciona más rápidamente.
Líderes de la Industria de Terapéuticas para Proteinuria
-
AstraZeneca PLC
-
Bayer AG
-
Boehringer Ingelheim International GmbH
-
Novartis AG
-
Travere Therapeutics, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terapéuticas para Proteinuria Empresas cubiertas en este informe
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Eli Lilly and Company
- Novartis
- Travere Therapeutics, Inc.
- Calliditas Therapeutics AB
- Otsuka
- Roche
- Genentech
- Vera Therapeutics, Inc.
- Alnylam Pharmaceuticals
- Apellis Pharmaceuticals, Inc.
- Pfizer
- Merck
- Sanofi
- Novo Nordisk
- Johnson & Johnson
- Takeda Pharmaceuticals
- Sun Pharmaceuticals Industries
Desarrollos recientes de la industria en Mercado de Terapéuticas para Proteinuria
- Septiembre de 2026: La FDA aprobó Kerendia (finerenona) para la ERC asociada con la diabetes tipo 1, la primera terapia nueva para esta población en más de 30 años. La aprobación se basó en el estudio de Fase 3 FINE-ONE que mostró una reducción del 25% en la UACR frente al placebo; publicado en el New England Journal of Medicine en marzo de 2026. Esto representa la tercera indicación en los EE. UU. de Kerendia, ampliando sustancialmente su mercado potencial.
- Octubre de 2026: CSL y Alentis Therapeutics: Anunciaron una colaboración global exclusiva para codesarrollar y copromocionar el lixudebart, un potencial inhibidor de claudina-1 de primera clase, en GEFS, vasculitis asociada a ANCA con glomerulonefritis rápidamente progresiva y colangitis esclerosante primaria. CSL pagó 355 millones de USD por adelantado, con Alentis elegible para hasta 1.200 millones de USD en hitos comerciales y una participación en las ganancias del 45% tras la comercialización.
- Julio de 2026: La FDA otorgó aprobación acelerada para Trutakna (atacicept-vymj) para la nefropatía por IgA, el primer inhibidor dual de BAFF/APRIL aprobado a nivel mundial. El agente logró una reducción del 46% en la UPCR frente al placebo en la semana 36, y Vera desplegó de inmediato su fuerza de ventas preestablecida en los EE. UU.
Alcance del Informe Global del Mercado de Terapéuticas para Proteinuria
Según el alcance del informe, las terapéuticas para proteinuria son medicamentos y tratamientos utilizados para reducir el exceso de proteínas en la orina, un signo de posible daño renal. Su objetivo es tratar la causa subyacente, como la diabetes o la presión arterial alta, y proteger la función renal.
El mercado de terapéuticas para proteinuria está segmentado por tipo de enfermedad, clase de fármaco, vía de administración, enfermedad subyacente, canal de distribución y geografía. Por tipo de enfermedad, el mercado está segmentado en proteinuria transitoria, proteinuria ortostática, proteinuria persistente y otros tipos de proteinuria. Por clase de fármaco, el mercado está segmentado en inhibidores de la ECA, bloqueadores del receptor de angiotensina, inhibidores de SGLT2, antagonistas no esteroideos del receptor de mineralocorticoides, antagonistas del receptor de endotelina, inhibidores de DPP-4, diuréticos, corticosteroides y esteroides de liberación dirigida, y otras clases de fármacos. Por vía de administración, el mercado está segmentado en oral, intravenosa y subcutánea. Por enfermedad subyacente, el mercado está segmentado en enfermedad renal diabética, nefropatía por IgA, glomeruloesclerosis focal y segmentaria, nefropatía membranosa, nefritis lúpica y otras enfermedades. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas y comunitarias, farmacias en línea y farmacias especializadas. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Proteinuria Transitoria |
| Proteinuria Ortostática |
| Proteinuria Persistente |
| Otros Tipos de Proteinuria |
| Inhibidores de la ECA |
| Bloqueadores del Receptor de Angiotensina |
| Inhibidores de SGLT2 |
| Antagonistas No Esteroideos del Receptor de Mineralocorticoides |
| Antagonistas del Receptor de Endotelina |
| Inhibidores de DPP-4 |
| Diuréticos |
| Corticosteroides y Esteroides de Liberación Dirigida |
| Otras Clases de Fármacos |
| Oral |
| Intravenosa |
| Subcutánea |
| Enfermedad Renal Diabética |
| Nefropatía por IgA |
| Glomeruloesclerosis Focal y Segmentaria |
| Nefropatía Membranosa |
| Nefritis Lúpica |
| Otras Enfermedades |
| Farmacias Hospitalarias |
| Farmacias Minoristas y Comunitarias |
| Farmacias en Línea |
| Farmacias Especializadas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Enfermedad | Proteinuria Transitoria | |
| Proteinuria Ortostática | ||
| Proteinuria Persistente | ||
| Otros Tipos de Proteinuria | ||
| Por Clase de Fármaco | Inhibidores de la ECA | |
| Bloqueadores del Receptor de Angiotensina | ||
| Inhibidores de SGLT2 | ||
| Antagonistas No Esteroideos del Receptor de Mineralocorticoides | ||
| Antagonistas del Receptor de Endotelina | ||
| Inhibidores de DPP-4 | ||
| Diuréticos | ||
| Corticosteroides y Esteroides de Liberación Dirigida | ||
| Otras Clases de Fármacos | ||
| Por Vía de Administración | Oral | |
| Intravenosa | ||
| Subcutánea | ||
| Por Enfermedad Subyacente | Enfermedad Renal Diabética | |
| Nefropatía por IgA | ||
| Glomeruloesclerosis Focal y Segmentaria | ||
| Nefropatía Membranosa | ||
| Nefritis Lúpica | ||
| Otras Enfermedades | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas y Comunitarias | ||
| Farmacias en Línea | ||
| Farmacias Especializadas | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de terapéuticas para proteinuria?
La enfermedad renal crónica vinculada a la diabetes, la hipertensión y el envejecimiento de la población está ampliando la base de pacientes tratados. La detección más temprana de la albuminuria, el uso más amplio de inhibidores de SGLT2 y las terapias dirigidas para la nefropatía por IgA también están extendiendo el rango de pacientes que pueden recibir tratamiento.
¿Qué tamaño tiene el Mercado de Terapéuticas para Proteinuria?
Se proyecta que el Mercado de Terapéuticas para Proteinuria aumente de 30,45 mil millones de USD en 2027 a 71,27 mil millones de USD para 2032, a una CAGR del 18,5%. El crecimiento combina la atención establecida de la enfermedad renal crónica con nuevas terapias de marca para la proteinuria persistente y mediada por el sistema inmunitario.
¿Qué tipo de enfermedad de proteinuria tiene el mayor potencial comercial?
La proteinuria persistente lideró con una participación del 49,76% en 2026 y se espera que crezca a una CAGR del 20,43% hasta 2032. Tiene la mayor oportunidad porque está estrechamente vinculada a la atención a largo plazo de la enfermedad renal crónica y al ajuste repetido del tratamiento.
¿Qué clases de terapia son más importantes para el tratamiento de la proteinuria?
Los inhibidores de la ECA siguen siendo fundamentales, mientras que los bloqueadores del receptor de angiotensina, los inhibidores de SGLT2, los antagonistas no esteroideos del receptor de mineralocorticoides y las terapias dirigidas para enfermedades glomerulares están ampliando las opciones de tratamiento. La elección de la terapia depende de la enfermedad subyacente, la tolerabilidad, la función renal, el nivel de proteinuria y las normas de acceso locales.
¿Por qué es importante la nefropatía por IgA para el desarrollo terapéutico?
Se espera que la nefropatía por IgA crezca a una CAGR del 21,76% hasta 2032 y ha obtenido múltiples opciones de tratamiento dirigidas respaldadas por vías regulatorias aceleradas. Los desarrolladores compiten a través de resultados duraderos de la función renal, seguridad, opciones de administración y su capacidad para asegurar el reembolso.
¿Qué región está creciendo más rápido en terapéuticas para proteinuria?
Se prevé que Asia-Pacífico crezca a una CAGR del 19,43% hasta 2032, respaldada por su carga de enfermedad renal crónica, la prevalencia de la enfermedad renal diabética y la alta incidencia de nefropatía por IgA. La disponibilidad de inhibidores de SGLT2 genéricos y las asociaciones regionales pueden ayudar a ampliar el acceso mientras las terapias dirigidas ingresan a mercados seleccionados.