
タンパク尿治療薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
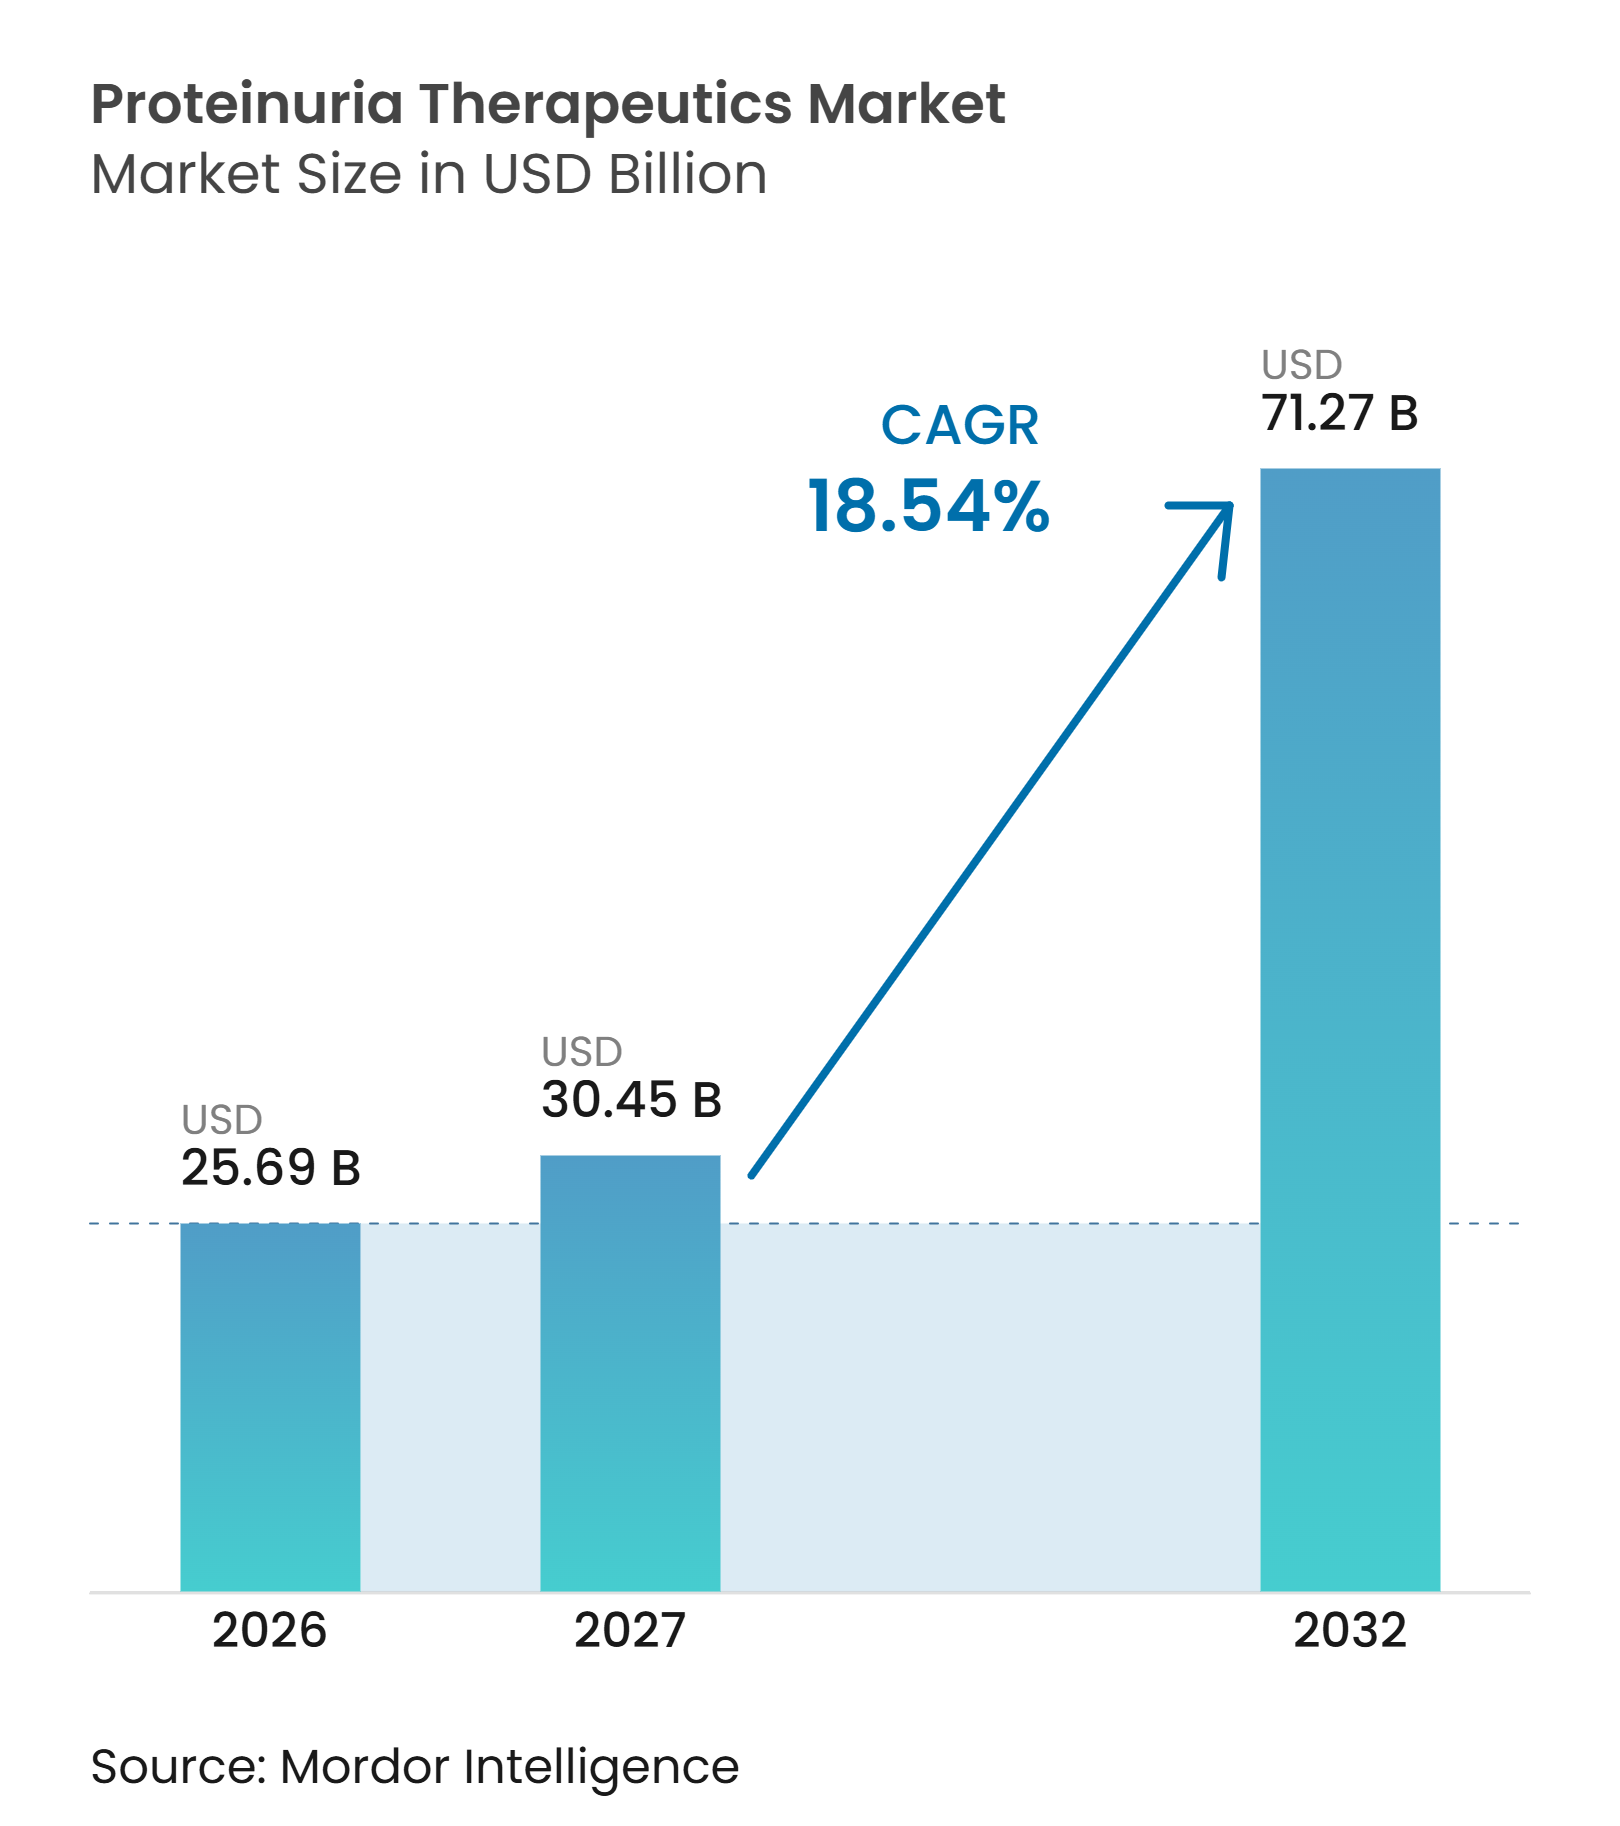
| 市場規模 (2027) | 30.45 十億米ドル |
| 市場規模 (2032) | 71.27 十億米ドル |
| 成長率 (2027 - 2032) | 18.54 % |
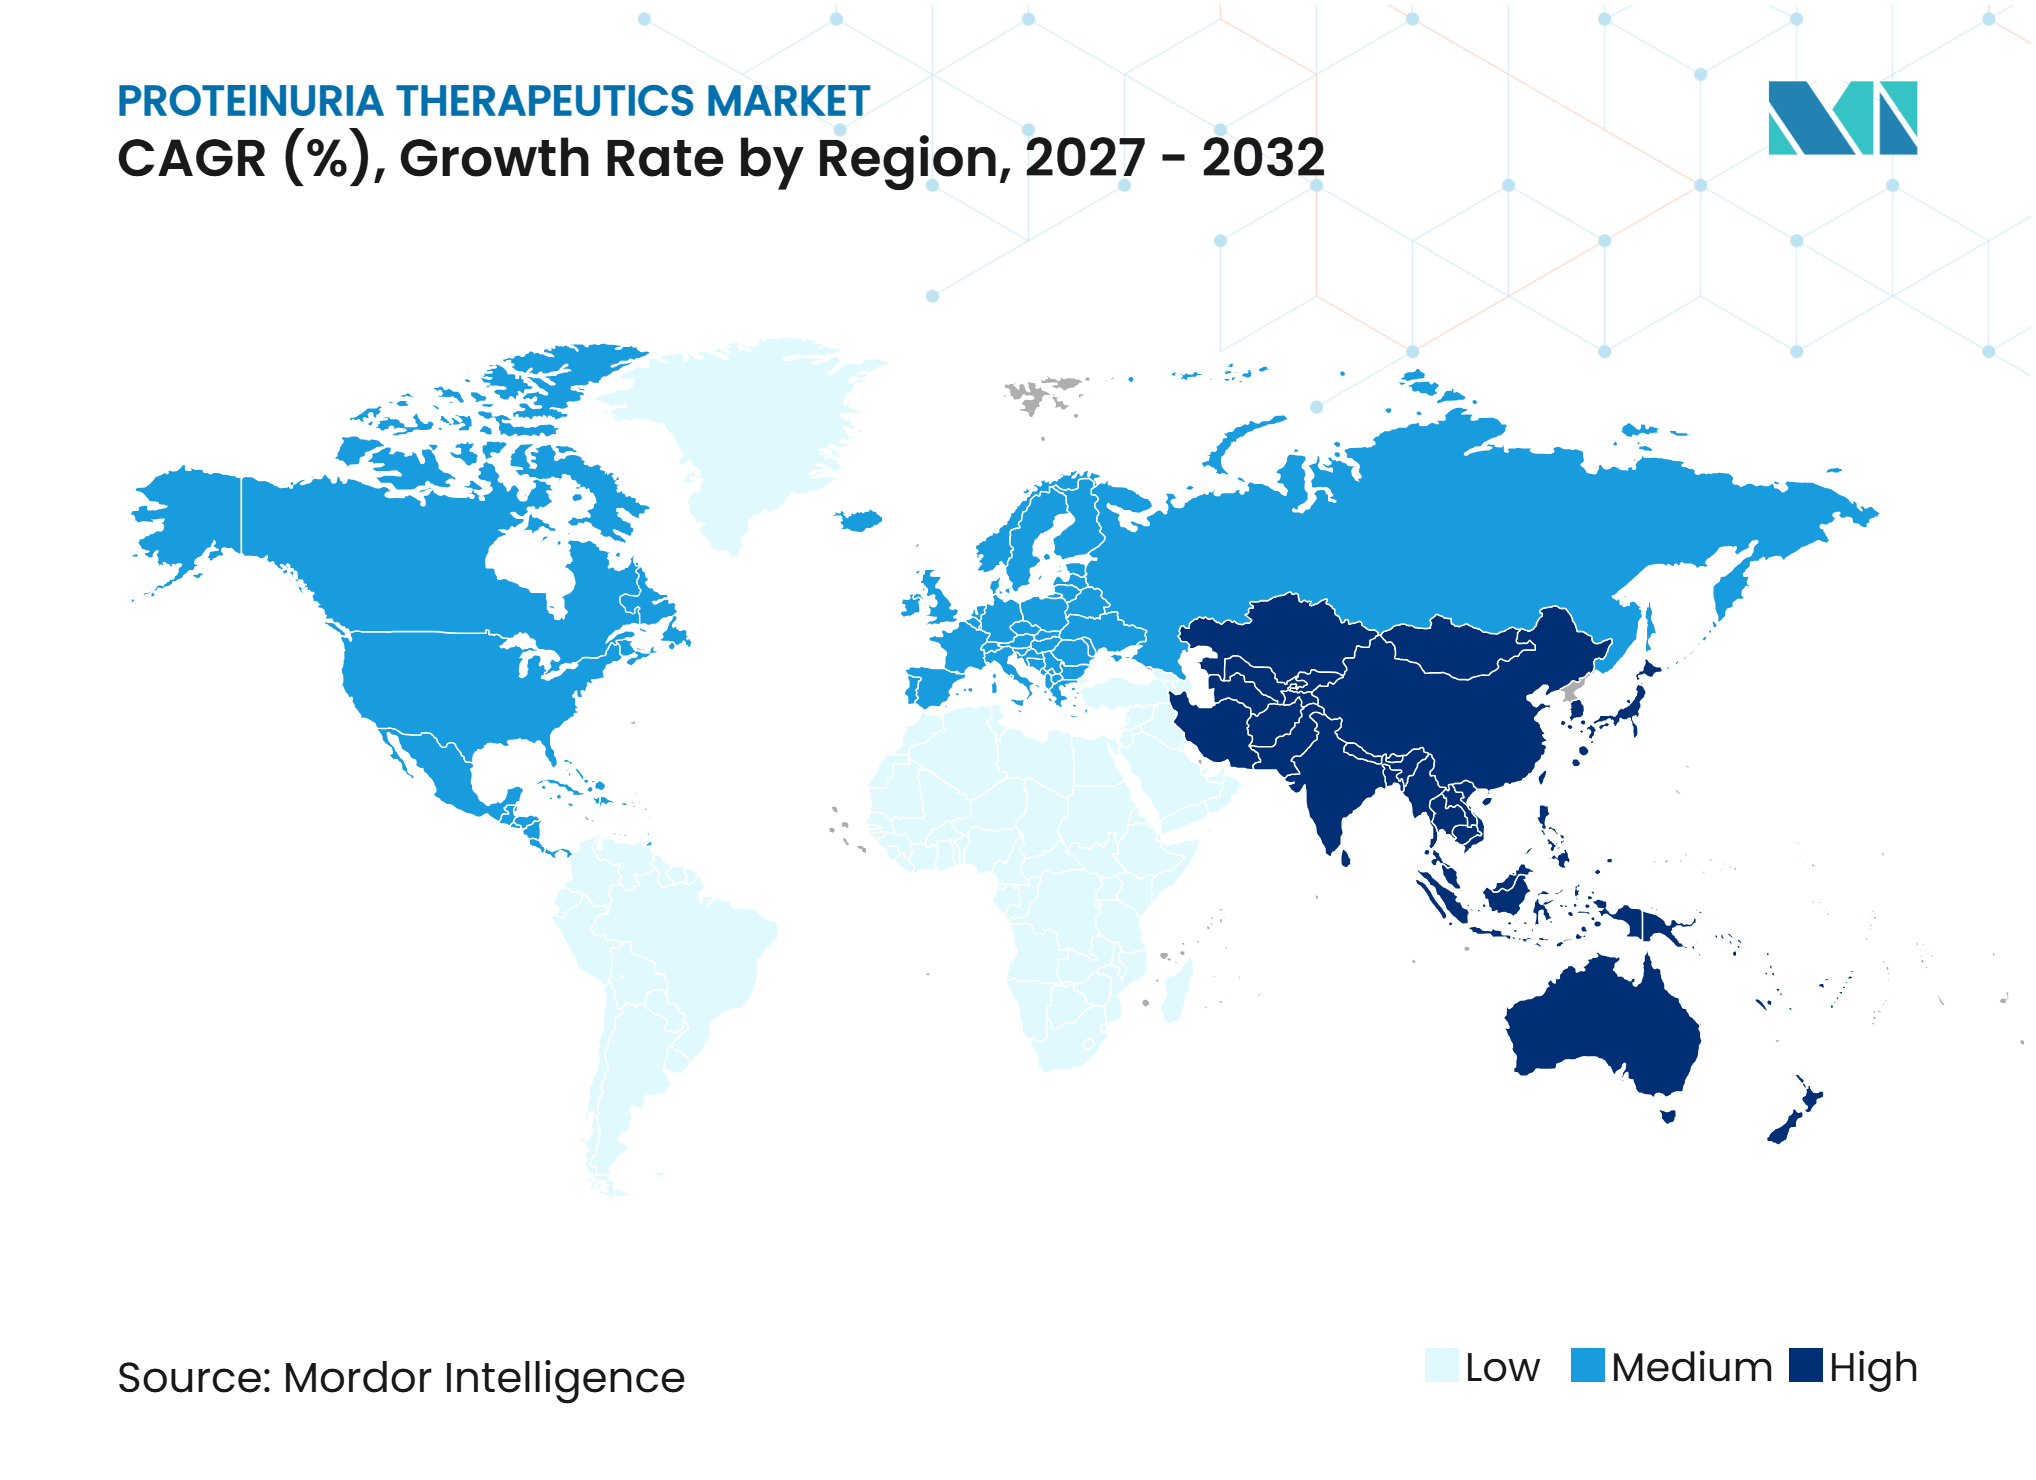
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
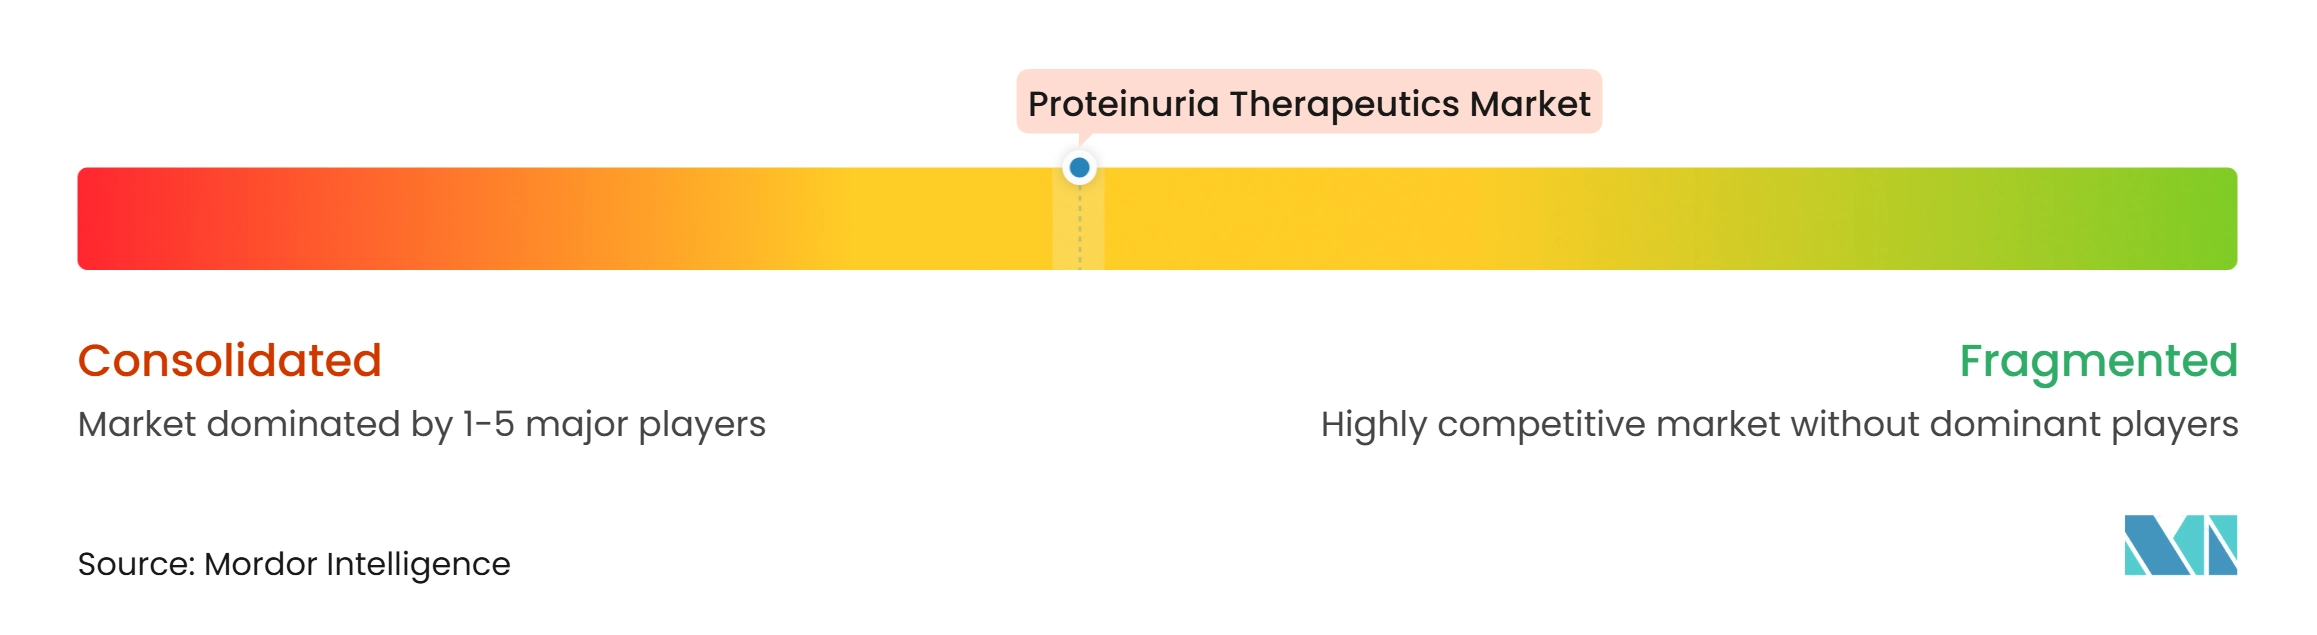
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタンパク尿治療薬市場分析
タンパク尿治療薬市場規模は、2026年の25.69 ビリオン 米ドルから2027年には30.45 ビリオン 米ドルに成長し、2027年から2032年にかけて18.54%のCAGRで2032年までに71.27 ビリオン 米ドルに達すると予測されています。
成長は、慢性腎臓病、糖尿病、高血圧、および加齢に伴う多疾患併存を抱える治療対象患者数の拡大を反映しています。糖尿病と高血圧は慢性腎臓病症例の相当な割合を占めており、尿中タンパクを低下させ腎機能を保護する治療薬への需要を持続させています。また、SGLT2阻害薬と非ステロイド性ミネラルコルチコイド受容体拮抗薬が腎保護レジメンの一部となるにつれ、治療の組み合わせも確立されたレニン・アンジオテンシン系治療を超えて移行しつつあります。並行して、IgA腎症やその他の免疫介在性疾患を対象とした標的薬が、標準治療にもかかわらず病勢が進行する患者に対してより高い価値を持つ治療選択肢を生み出しています。タンパク尿治療薬市場は、広範な慢性疾患管理と進行性糸球体疾患を有する患者への専門的治療の両方によって形成されています。
主要レポートのポイント
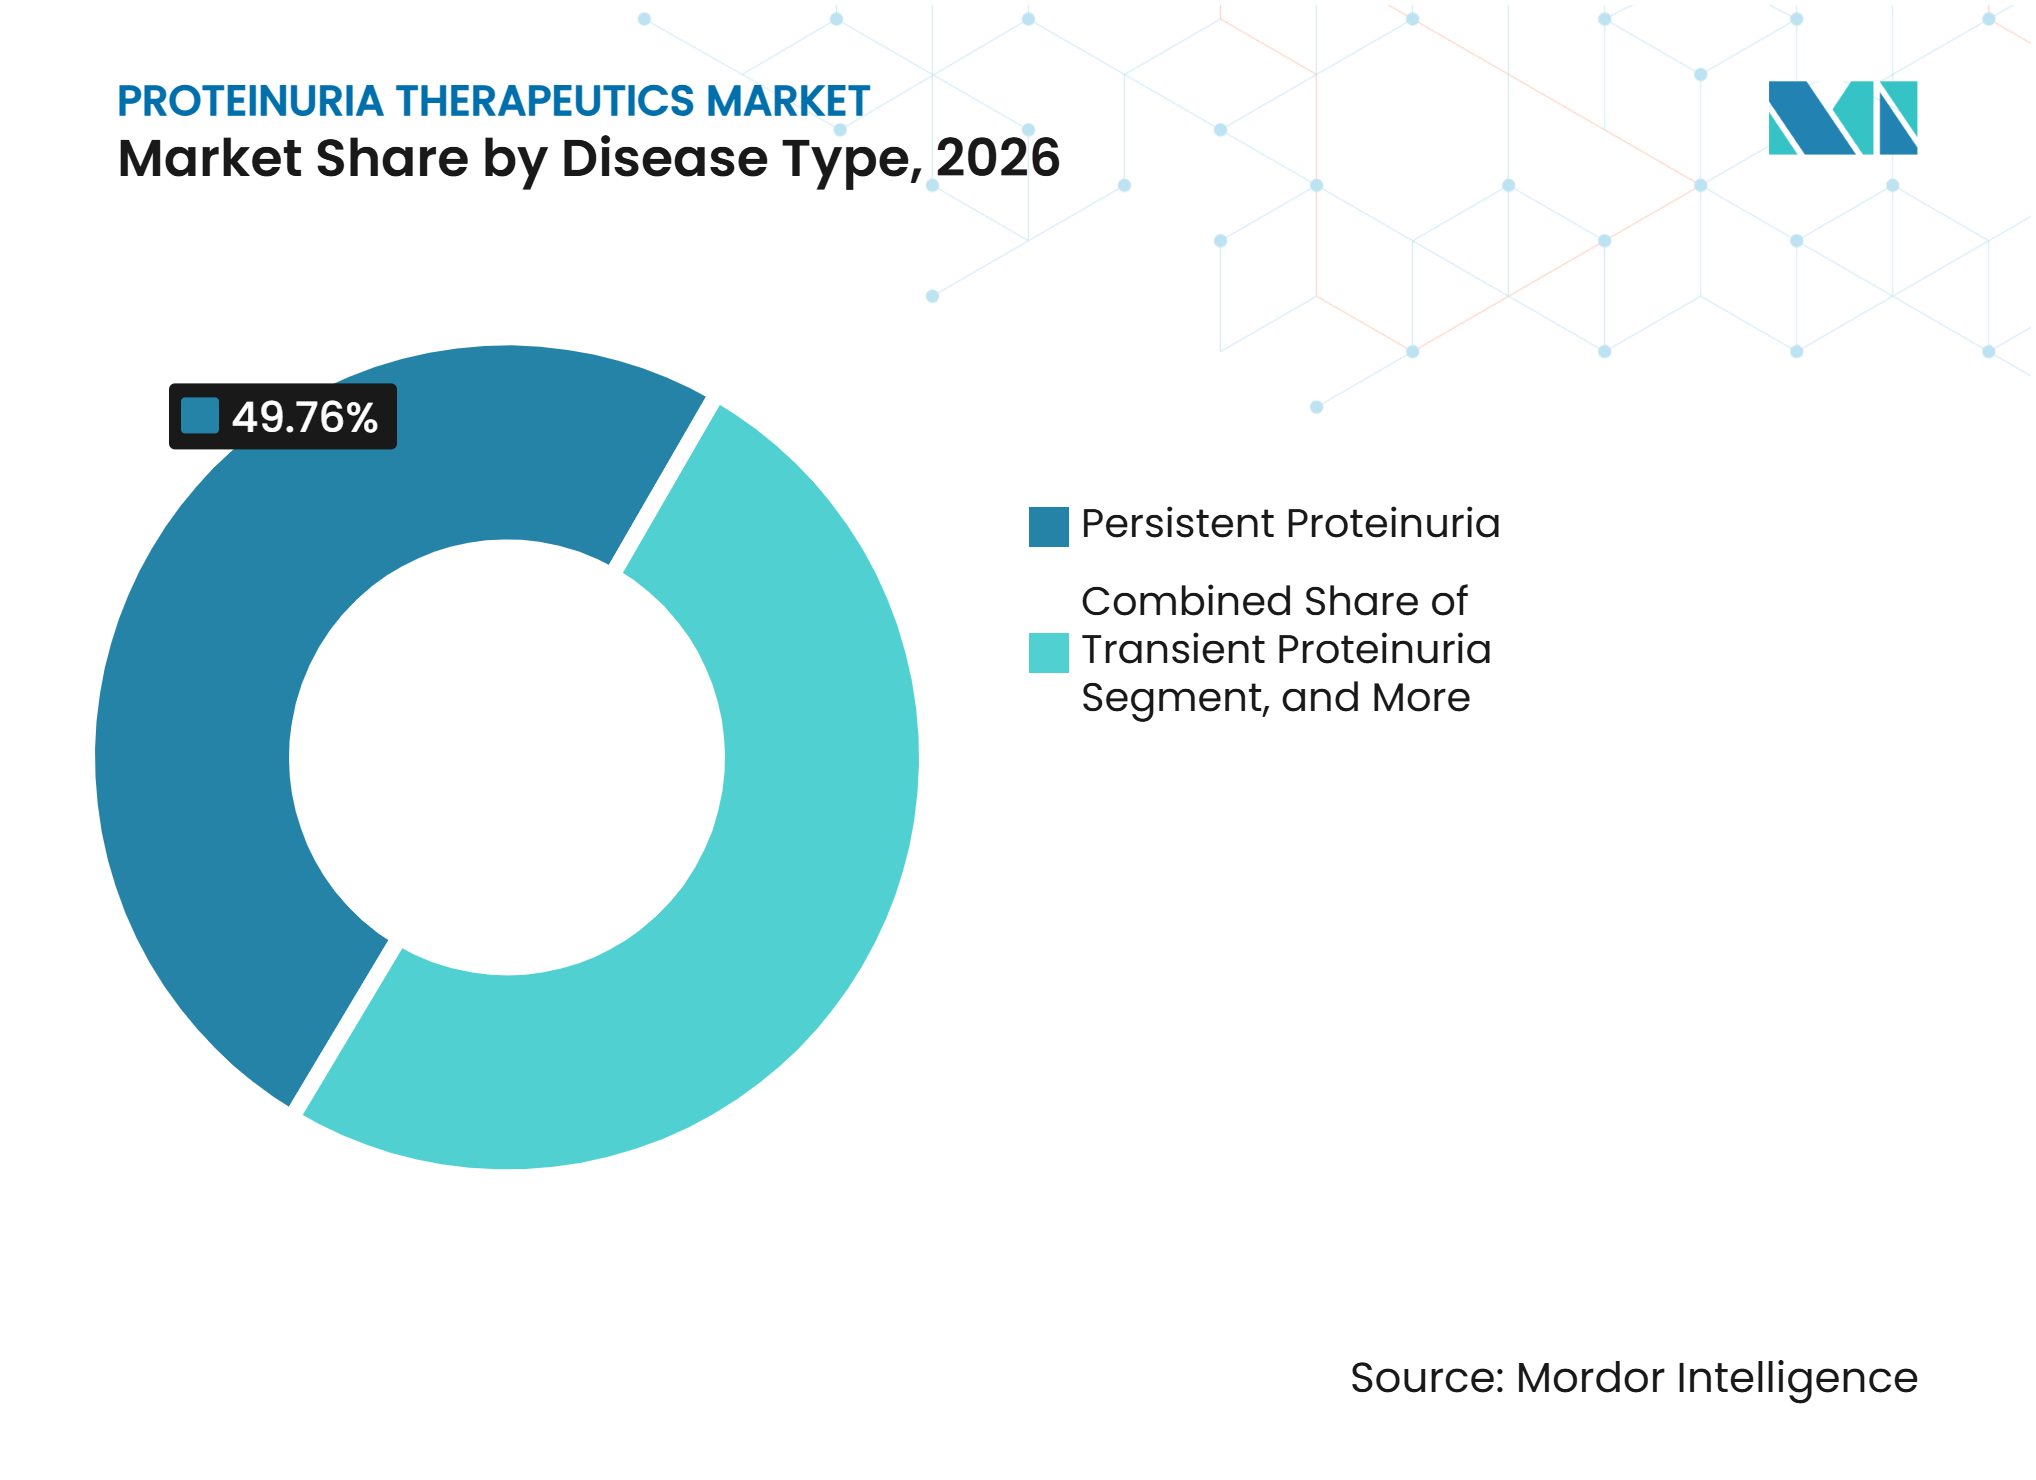
- 疾患タイプ別では、持続性タンパク尿が2026年のタンパク尿治療薬市場シェアの49.76%を占め、2032年にかけて20.43%のCAGRで成長すると予測されています。
- 薬剤クラス別では、ACE阻害薬が2026年に30.43%の収益シェアを占め、アンジオテンシン受容体拮抗薬は2032年にかけて20.66%のCAGRで拡大すると予測されています。
- 投与経路別では、経口療法が2026年に61.23%の収益シェアを占め、静脈内療法は2032年にかけて20.67%のCAGRで拡大すると予測されています。
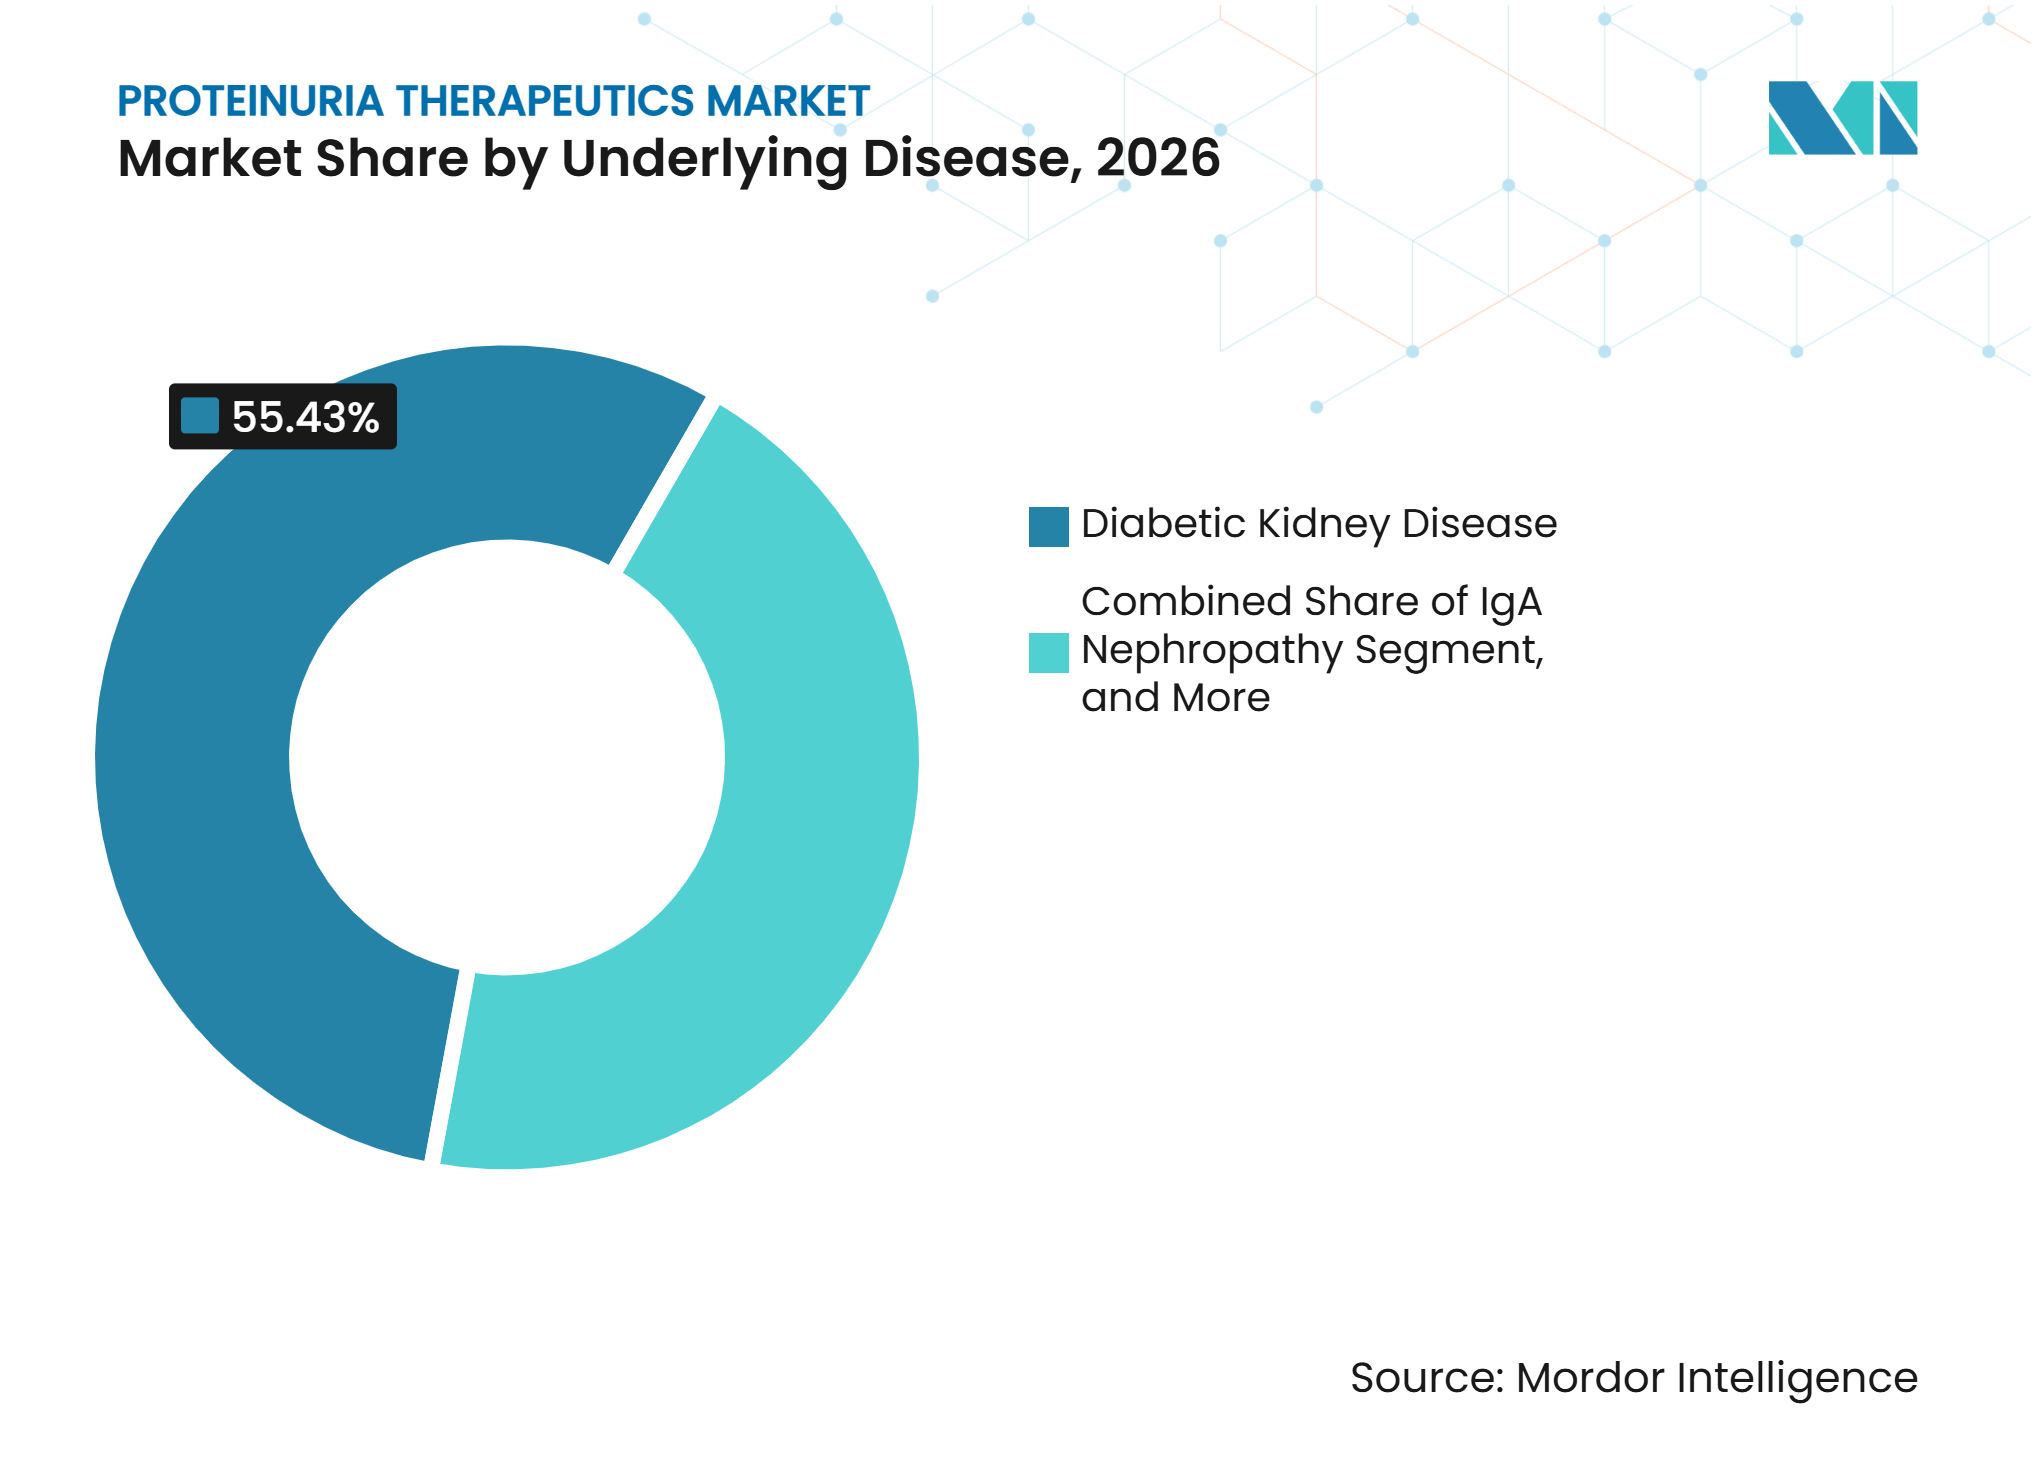
- 基礎疾患別では、糖尿病性腎臓病が2026年に55.43%の収益シェアを占め、IgA腎症は2032年にかけて21.76%のCAGRで拡大すると予測されています。
- 流通チャネル別では、病院薬局が2026年のタンパク尿治療薬市場をリードし、オンライン薬局は2032年にかけて21.45%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のタンパク尿治療薬市場シェアの41.45%を占め、アジア太平洋地域は2032年にかけて19.43%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性腎臓病・糖尿病・加齢に伴うタンパク尿負担の増大 | +3.80% | 南アジアおよび東アジア、北米で最も高く、世界全体 | 期(4年以上) |
| 糖尿病以外へのSGLT2阻害薬の採用拡大 | +3.20% | 北米、欧州、日本に集中し、世界全体 | 中期(2〜4年) |
| IgA腎症を対象とした標的治療薬の拡大 | +2.80% | 北米、欧州、日本;アジア太平洋中核地域でも新興 | 中期(2〜4年) |
| バイオマーカーパネルおよびリモートモニタリングによる早期アルブミン尿検出 | +1.80% | 北米・欧州が主要;アジア太平洋および中東・アフリカへの波及 | 短期(2年以内) |
| 腎保護を目的とした併用レジメン | +2.00% | 米国および欧州の試験にエビデンスが集中し、世界全体 | 中期(2〜4年) |
| 遺伝的に定義されたタンパク尿性疾患に対する精密治療 | +1.50% | 北米、欧州;韓国、日本、オーストラリアでは萌芽期 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性腎臓病・糖尿病・加齢に伴うタンパク尿負担の増大
タンパク尿治療薬市場は、糖尿病性腎臓病および高血圧関連慢性腎臓病から最大かつ安定した治療基盤を得ています。糖尿病患者の約40%が慢性腎臓病を発症し、従来のレニン・アンジオテンシン系遮断後も残存する腎リスクが存在します。高齢患者は高血圧、肥満、2型糖尿病、腎機能低下を同時に抱えることが多く、持続性アルブミン尿および長期治療の可能性が高まります。このパターンは、臨床医がタンパク尿、血圧、心血管リスク、および経時的な濾過機能の低下を管理しなければならないため、短期的なケアではなく繰り返しの処方を支持します。また、単一の薬剤ではタンパク尿を十分にコントロールできない場合や腎機能を維持できない場合には、治療の組み合わせが有利となります。タンパク尿治療薬市場は、多くのケア環境でジェネリック医薬品が依然として重要である中でも、この長期管理の必要性から恩恵を受けています。
糖尿病以外へのSGLT2阻害薬の採用拡大
SGLT2阻害薬は、現在の腎臓ケアガイダンスのもと、糖尿病の有無にかかわらず適格な慢性腎臓病患者に対してますます使用されています。これにより、処方が内分泌科を超えて腎臓内科、循環器科、プライマリケアへと広がり、治療適格患者を特定できる臨床医の数が増加しています。エンパグリフロジンは2025年に88億ユーロの純売上高を報告し、慢性腎臓病、2型糖尿病、心不全が需要に寄与しました。SGLT2阻害薬を非ステロイド性ミネラルコルチコイド受容体拮抗薬と併用した場合にアルブミン尿の低下が改善される可能性があるとして、併用治療が注目を集めています。より広範な使用は、患者が専門的な糸球体疾患薬を必要とする前に確立された治療基盤を強化する可能性があり、特に腎機能の重篤な喪失前に腎臓病が特定された場合に有効です。これにより、タンパク尿治療薬市場は患者カバレッジの拡大とより完全な疾患管理の両方を通じて成長する実践的な経路が生まれます。
IgA腎症を対象とした標的治療薬の拡大
IgA腎症は、タンパク尿治療薬市場における専門的成長の主要な源泉へと発展しています。米国食品医薬品局は2026年7月、原発性IgA腎症の成人患者に対するアタシセプトの迅速承認を付与しました。承認発表によると、同薬は36週時点でプラセボと比較して尿タンパク・クレアチニン比を46%低下させました。企業は現在、早期のタンパク尿低下だけでなく、長期的な腎機能、忍容性、投与方法、支払者へのアクセスをめぐって競争しており、エビデンスの創出が商業的ポジショニングの中心となっています。迅速承認には後の臨床的有益性の検証が必要なため、推定糸球体濾過量に関る確認的エビデンスが引き続き不可欠です。このフレームワークにより新製品の早期参入が可能となりますが、商業的採用はフォローアップデータの質と償還申請の強度に依然として結びついています。
早期検出、併用レジメン、精密ケア
在宅検査とリモートモニタリングにより、患者がより進行した腎障害を経験する前にアルブミン尿を特定できます。2025年の研究では、スマートフォン対応の在宅尿中アルブミン・クレアチニン比検査が、検査室の参照法に対して96.4%の感度と84.2%の特異度を報告しました。デジタル介入による検査完了率は53%に達し、対照群の13%〜30%と比較されました[1]。少量の血液サンプルからアルブミン、クレアチニン、尿酸を測定するポイントオブケア法も、専門クリニック外でのモニタリングを拡大する可能性があります。早期診断により、患者はエビデンスに基づく治療をより早く受けられるようになり、高リスク疾患が定着する前に多剤腎保護レジメンの使用が改善される可能性があります。遺伝的に定義された希少疾患においては、患者の特定精度の向上が、最も必要とする患者に専門的治療を向け、より効率的な臨床開発を支援するのにも役立ちます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新規薬剤に対する高い自己負担と段階的治療の遅延 | −1.6% | 北米(段階的治療規則);世界全体(低・中所得国における負担可能性のギャップ) | 短〜中期(4年以内) |
| 長期的な腎アウトカムエビデンスの要件 | −1.0% | 世界全体;従来の承認経路において欧州および日本で最も顕著 | 中期(2〜4年) |
| 多剤レジメンにおけるアドヒアランスとモニタリングの負担 | −0.9% | 世界全体;低リソース環境および高齢者集団で不均衡 | 長期(4年以上) |
| 腎臓内科へのアクセスの不均一性とタンパク尿への認識不足 | −0.8% | 南アジア、サブサハラアフリカ、ラテンアメリカの一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新規薬剤に対する高い自己負担と段階的治療の遅延
保険適用の制限は、特に新たに承認された治療薬に対して、タンパク尿治療薬市場への実質的な障壁となっています。米国では、支払者が新しい治療薬を承認する前に、患者がACE阻害薬またはアンジオテンシン受容体拮抗薬への不十分な反応を示す必要がある場合があります。この順序付けにより、薬剤が規制当局の承認を受けた後でも治療が遅延する可能性があり、腎臓内科の診療に多大な管理上の負担をかけることがあります。十分な保険を持たない患者は糖尿病性腎臓病治療薬に対して高い月額費用に直面する可能性があり、新しいIgA腎症薬は低所得環境では手が届かない場合があります。南アジアにおけるアクセスの課題は、規制当局の承認が自動的に日常的な使用につながらないことを示しています。費用が服薬の見逃しや治療の中断につながる場合、期待される臨床的・商業的利益の実現が困難になります。
長期的な腎アウトカムエビデンスの要件、アドヒアランス、および不均一なアクセス
タンパク尿の低下は迅速承認経路を支持できますが、持続的な有益性を確立し、より広範な償還を確保するためには、より長期的な腎アウトカムエビデンスが必要です。この要件は、早期試験結果が有望で薬剤が専門医の診療に到達している場合でも、支払者や医療システムの信頼を遅らせる可能性があります。複数の薬剤を服用している患者は、モニタリング、補充スケジュール、副作用への懸念も管理しなければならず、アドヒアランスが低下する可能性があります。この負担は、フォローアップの予約や検査が一貫性を欠く可能性がある、高齢者や腎臓内科の能力が限られた医療システムにとってより高くなります。南アジア、サブサハラアフリカ、ラテンアメリカの一部におけるタンパク尿への認識の低さと専門医へのアクセスの乏しさは、診断と紹介を遅らせる可能性があります。これらの要因は、近い将来において馴染みのあるジェネリック治療薬を有利にし、タンパク尿治療薬市場における専門的製品の採用を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患タイプ別:
持続性タンパク尿が最大かつ最も急成長する治療プールを支持持続性タンパク尿は2026年の治療収益基盤の49.76%を占め、2032年にかけて20.43%のCAGRで成長すると予測されています。これには、持続的な尿中タンパク喪失を有し、継続的な薬理学的管理を受ける可能性が高い患者が含まれます。持続性大量アルブミン尿は進行性糖尿病性腎臓病と密接に関連しており、基本的な血圧治療を超えたエスカレーションを引き起こすことが多いです。レニン・アンジオテンシン系阻害薬、SGLT2阻害薬、非ステロイド性ミネラルコルチコイド受容体拮抗薬は、持続性アルブミン尿を有する患者に対して順次または組み合わせて使用されます。疾患の持続期間により、モニタリング、治療調整、補充サポート、腎機能の継続的評価に対する繰り返しの需要が生まれます。
一過性タンパク尿は、発熱、運動、または短期的な生理的ストレスで発生し、薬物治療なしに解消される可能性があるため、臨床的役割が小さいです。起立性タンパク尿も一般的に良性であり、若年患者でより多く観察されます。尿細管性および溢流性タンパク尿を含むその他の形態は、タンパク尿単独ではなく基礎疾患に向けた治療につながる可能性があります。持続性疾患のタンパク尿治療薬市場規模は、急性ケアではなく長期的な慢性腎臓病管理との関連によって支持されています。IgA腎症の更新されたケアパスウェイも、標準治療にもかかわらず持続性アルブミン尿を有する患者の治療シーケンス内に新しい治療薬を位置付けています。この臨床構造により、持続性疾患は長期的な薬物介入を必要としない疾患よりも広い役割を持ちます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
薬剤クラス別:
ACE阻害薬が基盤を維持しながらアンジオテンシン受容体拮抗薬が勢いを増すACE阻害薬は2026年の治療収益の30.43%を占め、ガイドラインへの精通度、広範な入手可能性、低コストのジェネリック供給によって支持されています。高血圧、糖尿病性腎臓病、および多くの非糖尿病性慢性腎臓病の治療において中心的な役割を担い続けています。その高い使用率はプレミアム価格よりも処方量を反映しています。アンジオテンシン受容体拮抗薬は2032年にかけて20.66%のCAGRで成長すると予測されており、これはACE阻害薬が十分に忍容されない場合の使用を反映しています。2025年のシステマティックレビューでは、レニン・アンジオテンシン系阻害薬が糖尿病患者においてアルブミン尿を低下させ、大量アルブミン尿への進行リスクを低減したと報告されました[2]。
SGLT2阻害薬と非ステロイド性ミネラルコルチコイド受容体拮抗薬は、血圧コントロールを超えた腎リスクに対処するため、より高い価値を持つ治療層を形成しています。フィネレノンは2026年9月に1型糖尿病に関連する慢性腎臓病に対して米国承認を受け、対象患者集団を拡大しました。エンドセリン受容体拮抗薬はIgA腎症において独自の役割を構築しており、補体療法および免疫標的薬は希少糸球体疾患における選択肢を広げています。コルチコステロイドおよび標的放出型ステロイドは、選択されたIgA腎症患者において依然として関連性があります。DPP-4阻害薬は糖尿病性腎臓病における血糖コントロールに使用されますが、タンパク尿治療経路をリードするものではありません。利尿薬は、中核的な抗タンパク尿療法ではなく、体液管理のための補助薬として位置付けられています。
投与経路別:
経口療法がリードし、生物製剤の拡大とともに静脈内薬が成長経口療法は2026年の治療収益の61.23%を占め、確立された薬剤クラスのほとんどが錠剤として投与できるためです。ACE阻害薬、アンジオテンシン受容体拮抗薬、SGLT2阻害薬、非ステロイド性ミネラルコルチコイド受容体拮抗薬、エンドセリン受容体拮抗薬、DPP-4阻害薬、コルチコステロイドがこのリードを支持しています。経口治療は患者にとって便利であり、日常的なコミュニティおよびリテール調剤に適しています。また、長年のジェネリック供給チェーンと日常薬に関する臨床経験からも恩恵を受けています。この経路は、在宅で複数の腎保護薬を服用している患者を含む慢性的な使用に適しています。
静脈内療法は、生物製剤が難治性糸球体疾患に参入するにつれ、2032年にかけて20.67%のCAGRで成長すると予測されています。補体阻害薬および一部のモノクローナル抗体は全身投与と専門的モニタリングを必要とします。皮下治療は、生物学的精度を維持しながら自己投与をサポートできるため、重要な中間的選択肢です。アタシセプトはオートインジェクターによる週1回投与で、シベプレンリマブは4週間の皮下投与スケジュールを使用しており、専門薬局の配送と在宅ケアモデルをサポートしています。Boehringer Ingelheimの経口TRPC6阻害薬アペコトレップは、第2相試験においてプラセボと比較して尿タンパク・クレアチニン比を40%低下させ、困難な糸球体疾患に対する経口アプローチへの継続的な関心を示しました。経路の組み合わせは、患者と支払者が使いやすさ、モニタリング、または疾患特異的な作用のどれにより高い価値を置くかによって決まります。
基礎疾患別:
糖尿病性腎臓病が規模を提供し、IgA腎症が専門的成長を生み出す糖尿病性腎臓病は2026年の基礎疾患シェアの55.43%を占め、タンパク尿治療薬市場において最も広い患者基盤を持ちます。その規模は糖尿病の高い有病率と糖尿病から慢性腎臓病への頻繁な進行を反映しています。患者はしばしば血圧薬、血糖降下療法、腎保護薬による長期治療を必要とします。SGLT2阻害薬とフィネレノンに関する確立されたエビデンスベースは、この集団における使用を引き続き支持しています。糖尿病性腎臓病はまた、病院、リテール、専門調剤の各環境にわたって継続的な需要を生み出しています。
IgA腎症は、疾患標的治療薬のより深いパイプラインに支えられ、2032年にかけて21.76%のCAGRで拡大すると予測されています。アタシセプトのORIGIN 3最終解析では、104週時点での年率換算推定糸球体濾過量スロープがプラセボの毎分1.73平方メートルあたりマイナス5.6ミリリットルに対してマイナス0.6ミリリットルと報告されました。巣状分節性糸球体硬化症、膜性腎症、ループス腎炎も開発者からより大きな注目を集めています。2025年には、前向き報告において、確立されたレジメンへのSGLT2阻害薬の使用がループス腎炎およびその他の糸球体症においてタンパク尿低下と関連していました。これらの適応症は糖尿病性腎臓病より小さいですが、その未充足ニーズが専門的かつより高い価値を持つ治療選択肢の余地を生み出しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
病院薬局がリードし、専門薬局とオンライン配送が拡大病院薬局は2026年のタンパク尿治療薬市場をリードしました。これは腎臓内科サービスが施設環境で複雑なレジメンを開始することが多いためです。新たに承認された治療薬は、ベースライン検査、患者教育、および密接な早期フォローアップを必要とする場合があります。病院に関連した薬局はこれらのステップを処理し、専門調剤を調整するのに適した立場にあります。リテールおよびコミュニティ薬局は、長期間使用されるACE阻害薬、アンジオテンシン受容体拮抗薬、SGLT2阻害薬、その他の経口薬において引き続き重要です。治療が安定し、補充ニーズが予測可能になった後、その役割が最も強くなります。
オンライン薬局は2032年にかけて21.45%のCAGRで成長すると予測されています。その成長は、IgA腎症向けの皮下生物製剤を含む在宅投与薬のより広範な使用によって支持されています。専門プロバイダーは、事前承認サポート、患者支援プログラム、コールドチェーン調整と調剤を組み合わせることができます。このサービスモデルは、標準的なリテール処方以上のサポートを必要とする高コスト治療薬に関連しています。デジタルによる補充と配送オプションは、距離が頻繁な病院訪問を制限する場所で特に有用かもしれません。チャネルの組み合わせは、地域の償還規則、各治療薬の複雑さ、およびリモートサービスを利用する患者の能力に依存し続けます。
地域分析
北米
北米は2026年の地域治療収益の41.45%を占め、米国が多くの新しい腎臓内科薬の主要な上市環境として機能しています。メディケアパートDの保険適用、専門薬局ネットワーク、確立された臨床試験インフラが、ブランド製品の早期使用を支持しています。米国食品医薬品局の迅速承認経路は、確認的腎データが収集される間にIgA腎症の治療薬を導入する企業を支援しています。この規制上の影響は、長期アウトカムデータが完全に揃う前にアクセス決定が必要な市場よりも早期の初期入手可能性を支持します。カナダは普遍的な保険適用経路を追加していますが、医療技術審査により新しい治療薬が日常的に資金提供されるまでの時間が延長される可能性があります。メキシコの慢性腎臓病スクリーニングの拡大は、診断された患者数を増加させ、治療需要を徐々に強化する可能性があります。この地域の立場は精密医療の早期採用によって強化されていますが、高い費用分担と段階的治療が依然として最新製品へのアクセスを制限する可能性があります。
アジア太平洋
アジア太平洋地域は2032年にかけて19.43%のCAGRで成長すると予測されており、タンパク尿治療薬市場において最も強い地域成長見通しを持ちます。この地域は、大きな慢性腎臓病負担と高い糖尿病性腎臓病率、および東アジア集団におけるIgA腎症のより高い有病率を組み合わせています。SGLT2阻害薬へのジェネリックアクセスは、特に地域製造が低コスト供給を支持する価格感応性の高い医療システムにおいて使用を広げることができます。中外製薬は2025年10月にRenalys Pharmaを買収し、日本、韓国、台湾におけるスパルセンタンに関連する権利を確保しました[3]。この動きは、地域企業がIgA腎症治療サイクルの早期にポジショニングしている様子を示しています。日本の成熟した透析インフラ、韓国の償還環境、オーストラリアの遠隔腎臓内科の拡大は、採用への異なる経路を生み出しています。デジタル診断は、陽性の検査結果が手頃なフォローアップケアに結びつけられる場合、専門医の密度が限られている場所でより重要になる可能性があります。
欧州、中東・アフリカ、南米
欧州は第2位の地域治療環境であり、ドイツ、英国、フランスが統合された腎臓ケアパスウェイを通じてSGLT2阻害薬と非ステロイド性ミネラルコルチコイド受容体拮抗薬の使用を支持しています。欧州医薬品庁の決定は共通の規制基盤を提供しますが、NICEやIQWiGなどの機関による国家評価は高コスト薬の広範な償還を遅らせる可能性があります。このコンプライアンス構造は、より明確な長期腎機能エビデンスと防御可能な価値提案を持つ製品を有利にします。中東・アフリカでは、湾岸協力会議諸国が専門腎臓内科支出のより大きなシェアを占めています。これは医療システムのインフラがより強固なためです。サブサハラアフリカの多くの環境では、新しい治療薬がコスト高で専門医へのアクセスが限られているため、依然として主にACE阻害薬とアンジオテンシン受容体拮抗薬に依存しています。南米も同様の負担可能性と労働力の制約に直面していますが、ブラジルとメキシコは公的な慢性腎臓病保険適用を拡大しています。長期的には、ジェネリックSGLT2阻害薬の入手可能性がこれらの混合地域においてボリューム主導の経路を生み出す可能性がありますが、専門的なIgA腎症治療薬はより資金力のあるセンターに集中し続ける可能性が高いです。
競合環境
市場集中度
タンパク尿治療薬市場は、主にジェネリックベースのカテゴリーから、大量の確立された薬剤と希少糸球体疾患向けの専門的治療薬が混在するカテゴリーへと変化しています。AstraZeneca、Bayer、Boehringer Ingelheim、Novartis、Otsukaは腎臓およびカルジオメタボリックケアにわたる広範なポジションを持っています。そのポートフォリオにより、単一の薬剤に依存するのではなく、順次または併用治療に参加することができます。Bayerは2026年9月に1型糖尿病に関連する慢性腎臓病に対するフィネレノンの米国承認を拡大しました。企業はまた、長期的な腎アウトカム、安全性、投与の容易さ、信頼性の高い支払者サポートを通じた差別化を追求しています。これは、複数の治療薬が現在疾患プロセスの異なる部分を標的としているIgA腎症において特に重要です。
小規模な開発者は、確立されたレニン・アンジオテンシン系およびSGLT2経路の外側にあるアプローチを通じて圧力を加えています。Vera Therapeuticsはアタシセプトを二重BAFF・APRIL阻害薬として進め、2026年10月にORIGIN 3からの104週腎機能所見を報告しました。CSLは2026年10月にAlentis Therapeuticsとのグローバルコラボレーションを締結し、巣状分節性糸球体硬化症、AAV-RPGN、原発性硬化性胆管炎に対するリクスデバートの共同開発・共同プロモーションを行います。Akebia は2025年11月に希少腎臓病パイプラインを確立し、AKB-097の権利と巣状分節性糸球体硬化症におけるプラリシグアートの評価を含めました。これらの動きにより、治療選択肢が依然として限られている疾患領域への競争が拡大しています。
次の競争空間には、小児用製剤、バイオマーカー主導の患者選択、および服薬負担を軽減するより簡単な併用レジメンが含まれます。現在、一般的に使用されているレニン・アンジオテンシン、SGLT2、非ステロイド性ミネラルコルチコイド受容体拮抗薬アプローチを組み合わせた単一錠剤の組み合わせは存在しません。持続的な腎保護を実証できる製品は、償還交渉において優位性を得る可能性があります。経口薬はアクセス、親しみやすさ、ジェネリックコストで競争し続け、生物製剤は差別化された臨床価値と管理可能な配送を通じてその価格を正当化しなければなりません。パートナーシップも、地域的な商業化能力を求める企業にとって有用な経路であり続けます。大規模な確立企業が広範なポートフォリオを保有しているため市場集中度は中程度ですが、専門的な疾患プログラムは新興開発者にとって意味のある余地を生み出しています。タンパク尿治療薬市場は、安定したジェネリック競争と、より速く動く特許取得済みの機序特異的製品群を組み合わせています。
タンパク尿治療薬業界のリーダー
-
AstraZeneca PLC
-
Bayer AG
-
Boehringer Ingelheim International GmbH
-
Novartis AG
-
Travere Therapeutics, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
タンパク尿治療薬市場 このレポートでカバーされる企業
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Eli Lilly and Company
- Novartis
- Travere Therapeutics, Inc.
- Calliditas Therapeutics AB
- Otsuka
- Roche
- Genentech
- Vera Therapeutics, Inc.
- Alnylam Pharmaceuticals
- Apellis Pharmaceuticals, Inc.
- Pfizer
- Merck
- Sanofi
- Novo Nordisk
- Johnson & Johnson
- Takeda Pharmaceuticals
- Sun Pharmaceuticals Industries
最近の産業開発事情 タンパク尿治療薬市場
- 2026年9月:FDAはKerendia(フィネレノン)を1型糖尿病に関連する慢性腎臓病に対して承認しました。これはこの集団に対する30年以上ぶりの新しい治療薬です。承認は、2026年3月にニューイングランド・ジャーナル・オブ・メディシンに掲載された第3相FINE-ONE試験においてプラセボと比較してUACRを25%低下させたことに基づいています。これはKerendiaの米国における3番目の適応症であり、対象市場を大幅に拡大します。
- 2026年10月:CSLとAlentis Therapeutics:巣状分節性糸球体硬化症、AAV-RPGN、原発性硬化性胆管炎にわたる潜在的なファーストインクラスのクローディン-1阻害薬であるリクスデバートの共同開発・共同プロモーションに関する独占的グローバルコラボレーションを発表しました。CSLは3億5,500万米ドルを前払いし、Alentisは最大12億米ドルの商業マイルストーンと商業化後の45%の利益分配を受ける資格があります。
- 2026年7月:FDAはIgA腎症に対するTrutakna(アタシセプト-vymj)の迅速承認を付与しました。これは世界初の二重BAFF/APRIL阻害薬の承認です。同薬は36週時点でプラセボと比較してUPCRを46%低下させ、Veraは直ちに事前構築された米国営業部隊を展開しました。
世界のタンパク尿治療薬市場レポートの範囲
レポートの範囲によると、タンパク尿治療薬とは、腎臓損傷の兆候である尿中の過剰なタンパクを低減するために使用される薬剤および治療法です。糖尿病や高血圧などの基礎疾患を治療し、腎機能を保護することを目的としています。
タンパク尿治療薬市場は、疾患タイプ、薬剤クラス、投与経路、基礎疾患、流通チャネル、地域別にセグメント化されています。疾患タイプ別では、市場は一過性タンパク尿、起立性タンパク尿、持続性タンパク尿、その他のタンパク尿タイプにセグメント化されています。薬剤クラス別では、市場はACE阻害薬、アンジオテンシン受容体拮抗薬、SGLT2阻害薬、非ステロイド性ミネラルコルチコイド受容体拮抗薬、エンドセリン受容体拮抗薬、DPP-4阻害薬、利尿薬、コルチコステロイドおよび標的放出型ステロイド、その他の薬剤クラスにセグメント化されています。投与経路別では、市場は経口、静脈内、皮下にセグメント化されています。基礎疾患別では、市場は糖尿病性腎臓病、IgA腎症、巣状分節性糸球体硬化症、膜性腎症、ループス腎炎、その他の疾患にセグメント化されています。流通チャネル別では、市場は病院薬局、リテールおよびコミュニティ薬局、オンライン薬局、専門薬局にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 一過性タンパク尿 |
| 起立性タンパク尿 |
| 持続性タンパク尿 |
| その他のタンパク尿タイプ |
| ACE阻害薬 |
| アンジオテンシン受容体拮抗薬 |
| SGLT2阻害薬 |
| 非ステロイド性ミネラルコルチコイド受容体拮抗薬 |
| エンドセリン受容体拮抗薬 |
| DPP-4阻害薬 |
| 利尿薬 |
| コルチコステロイドおよび標的放出型ステロイド |
| その他の薬剤クラス |
| 経口 |
| 静脈内 |
| 皮下 |
| 糖尿病性腎臓病 |
| IgA腎症 |
| 巣状分節性糸球体硬化症 |
| 膜性腎症 |
| ループス腎炎 |
| その他の疾患 |
| 病院薬局 |
| リテールおよびコミュニティ薬局 |
| オンライン薬局 |
| 専門薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 疾患タイプ別 | 一過性タンパク尿 | |
| 起立性タンパク尿 | ||
| 持続性タンパク尿 | ||
| その他のタンパク尿タイプ | ||
| 薬剤クラス別 | ACE阻害薬 | |
| アンジオテンシン受容体拮抗薬 | ||
| SGLT2阻害薬 | ||
| 非ステロイド性ミネラルコルチコイド受容体拮抗薬 | ||
| エンドセリン受容体拮抗薬 | ||
| DPP-4阻害薬 | ||
| 利尿薬 | ||
| コルチコステロイドおよび標的放出型ステロイド | ||
| その他の薬剤クラス | ||
| 投与経路別 | 経口 | |
| 静脈内 | ||
| 皮下 | ||
| 基礎疾患別 | 糖尿病性腎臓病 | |
| IgA腎症 | ||
| 巣状分節性糸球体硬化症 | ||
| 膜性腎症 | ||
| ループス腎炎 | ||
| その他の疾患 | ||
| 流通チャネル別 | 病院薬局 | |
| リテールおよびコミュニティ薬局 | ||
| オンライン薬局 | ||
| 専門薬局 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
タンパク尿治療薬への需要を促進しているものは何ですか?
糖尿病、高血圧、および人口高齢化に関連する慢性腎臓病が治療対象患者基盤を拡大しています。早期アルブミン尿検出、SGLT2阻害薬のより広範な使用、およびIgA腎症を対象とした標的治療薬も、治療を受ける可能性のある患者の範囲を拡大しています。
タンパク尿治療薬市場の規模はどのくらいですか?
タンパク尿治療薬市場は2027年の30.45 ビリオン 米ドルから2032年までに71.27 ビリオン 米ドルに成長すると予測されており、18.5%のCAGRです。成長は、確立された慢性腎臓病ケアと持続性および免疫介在性タンパク尿に対する新しいブランド治療薬を組み合わせています。
どのタンパク尿疾患タイプが最大の商業的可能性を持っていますか?
持続性タンパク尿は2026年に49.76%のシェアをリードし、2032年にかけて20.43%のCAGRで成長すると予測されています。長期的な慢性腎臓病ケアと繰り返しの治療調整に密接に結びついているため、最大の機会を持ちます。
タンパク尿治療において最も重要な治療クラスはどれですか?
ACE阻害薬は基盤として残り、アンジオテンシン受容体拮抗薬、SGLT2阻害薬、非ステロイド性ミネラルコルチコイド受容体拮抗薬、および標的糸球体疾患治療薬が治療選択肢を拡大しています。治療の選択は、基礎疾患、忍容性、腎機能、タンパク尿レベル、および地域のアクセス規則によって異なります。
IgA腎症が治療開発において重要なのはなぜですか?
IgA腎症は2032年にかけて21.76%のCAGRで成長すると予測されており、迅速な規制経路によって支持された複数の標的治療選択肢を獲得しています。開発者は、持続的な腎機能結果、安全性、投与選択肢、および償還確保能力を通じて競争しています。
タンパク尿治療薬において最も急成長している地域はどこですか?
アジア太平洋地域は2032年にかけて19.43%のCAGRで成長すると予測されており、慢性腎臓病負担、糖尿病性腎臓病の有病率、およびIgA腎症の高い発生率によって支持されています。ジェネリックSGLT2阻害薬の入手可能性と地域パートナーシップが、標的治療薬が選択された市場に参入する中でアクセスの拡大を支援する可能性があります。