
Tamanho e Participação do Mercado de Têxteis Técnicos de Proteção e Defesa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2026) | 21.38 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.98 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.00 % |
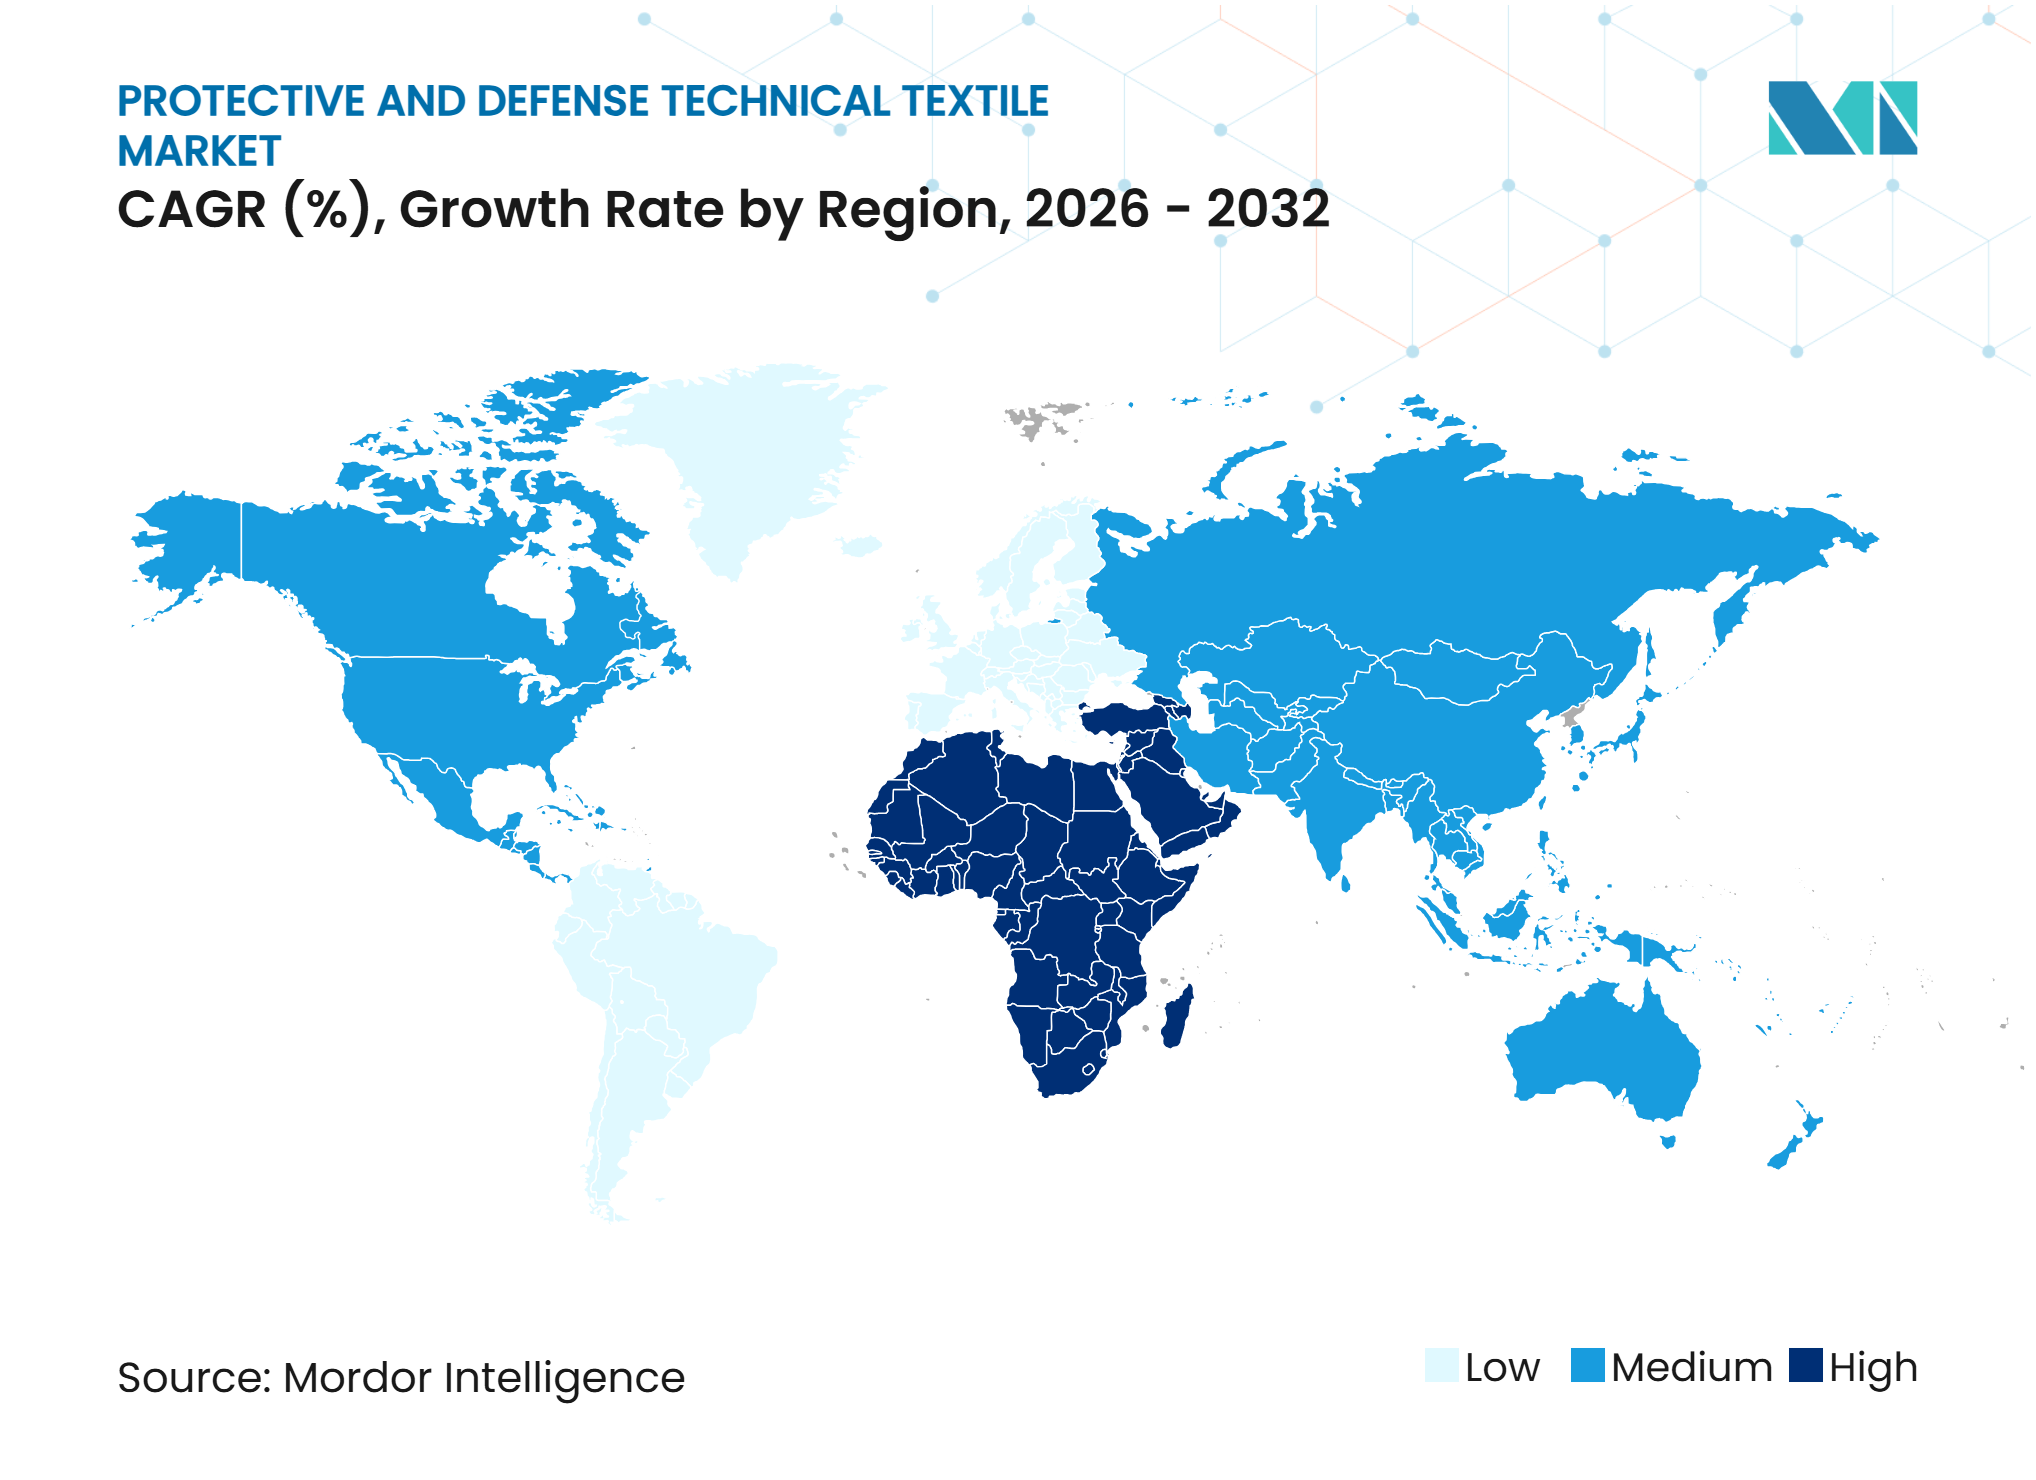
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos de Proteção e Defesa por Mordor Intelligence
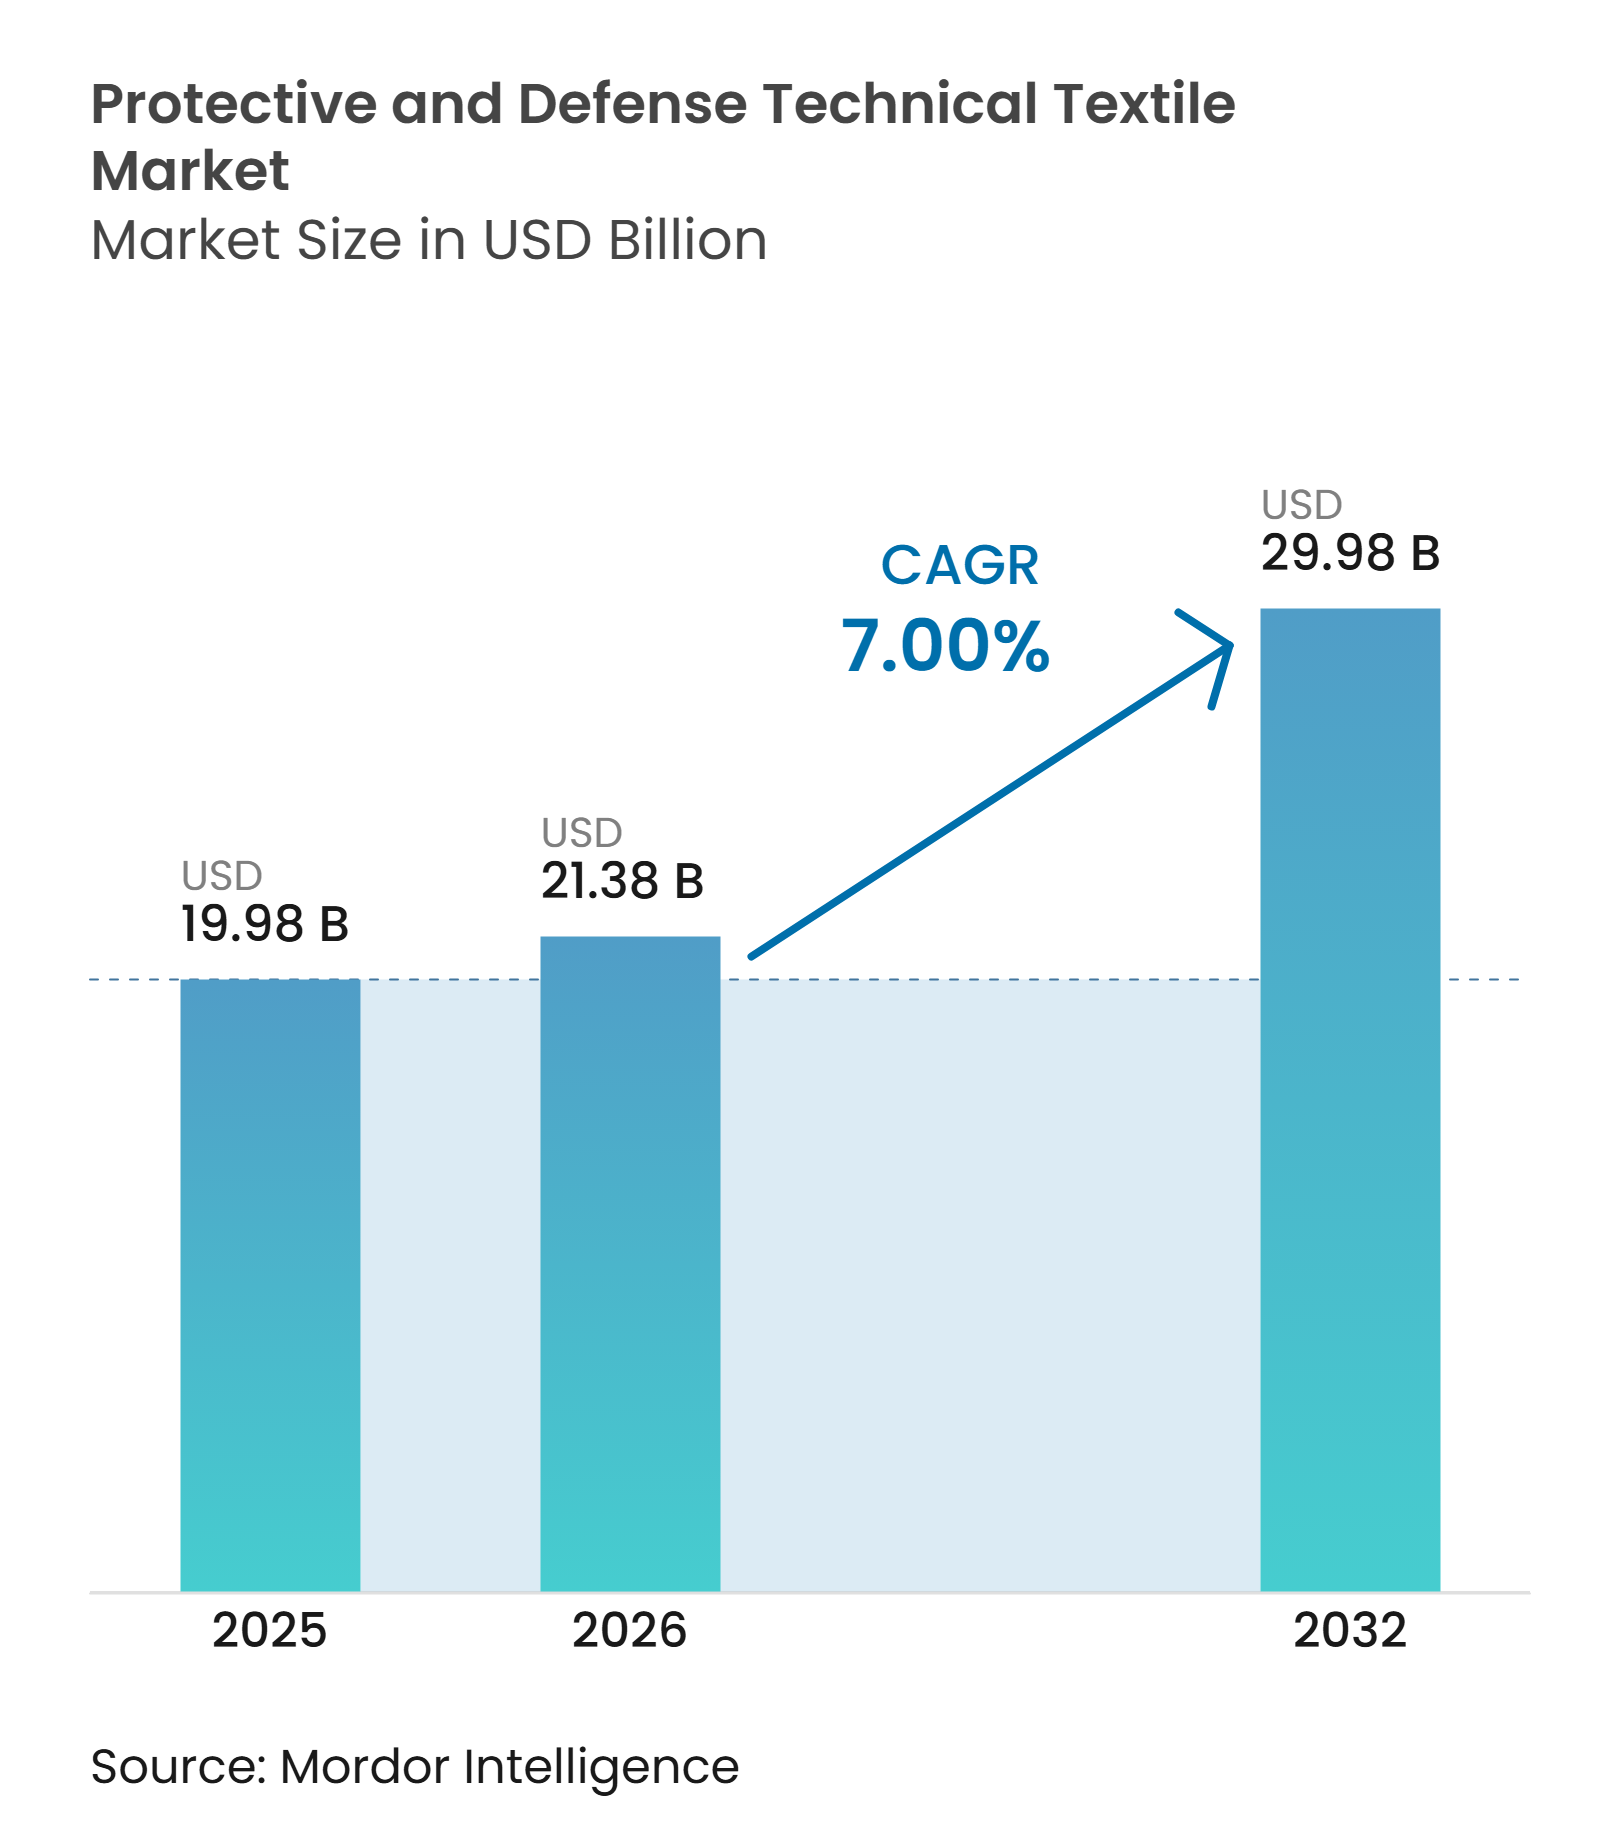
O tamanho do Mercado de Têxteis Técnicos de Proteção e Defesa tem projeção de expansão de 19,98 bilhões de USD em 2025 e 21,38 bilhões de USD em 2026 para 29,98 bilhões de USD até 2032, registrando um CAGR de 7% entre 2026 e 2032.
O aumento dos orçamentos de defesa está sustentando a demanda por sistemas integrados de têxteis técnicos que combinam proteção balística, térmica, química e resistente a chamas. Os gastos militares globais atingiram 2.887 bilhões de USD em 2025, estendendo uma sequência de 11 anos de aumentos anuais em termos reais. Esse investimento sustentado está incentivando as agências de defesa a modernizar os equipamentos de proteção dos soldados, incluindo coletes balísticos, uniformes de combate, capacetes, coberturas protetoras e sistemas de armadura leve. A crescente ênfase na mobilidade dos soldados e na eficiência operacional também está impulsionando a adoção de fibras de alta resistência e leve e materiais compostos avançados que oferecem proteção aprimorada sem adicionar peso excessivo. Regulamentações mais rígidas de segurança no trabalho estão aumentando ainda mais a demanda por substituição de vestimentas de proteção ajustadas e certificadas. A norma de construção da OSHA de 2025 exige que os equipamentos de proteção individual se ajustem adequadamente a cada trabalhador, incluindo macacões, coletes, arneses e trajes de corpo inteiro.
Principais Conclusões do Relatório
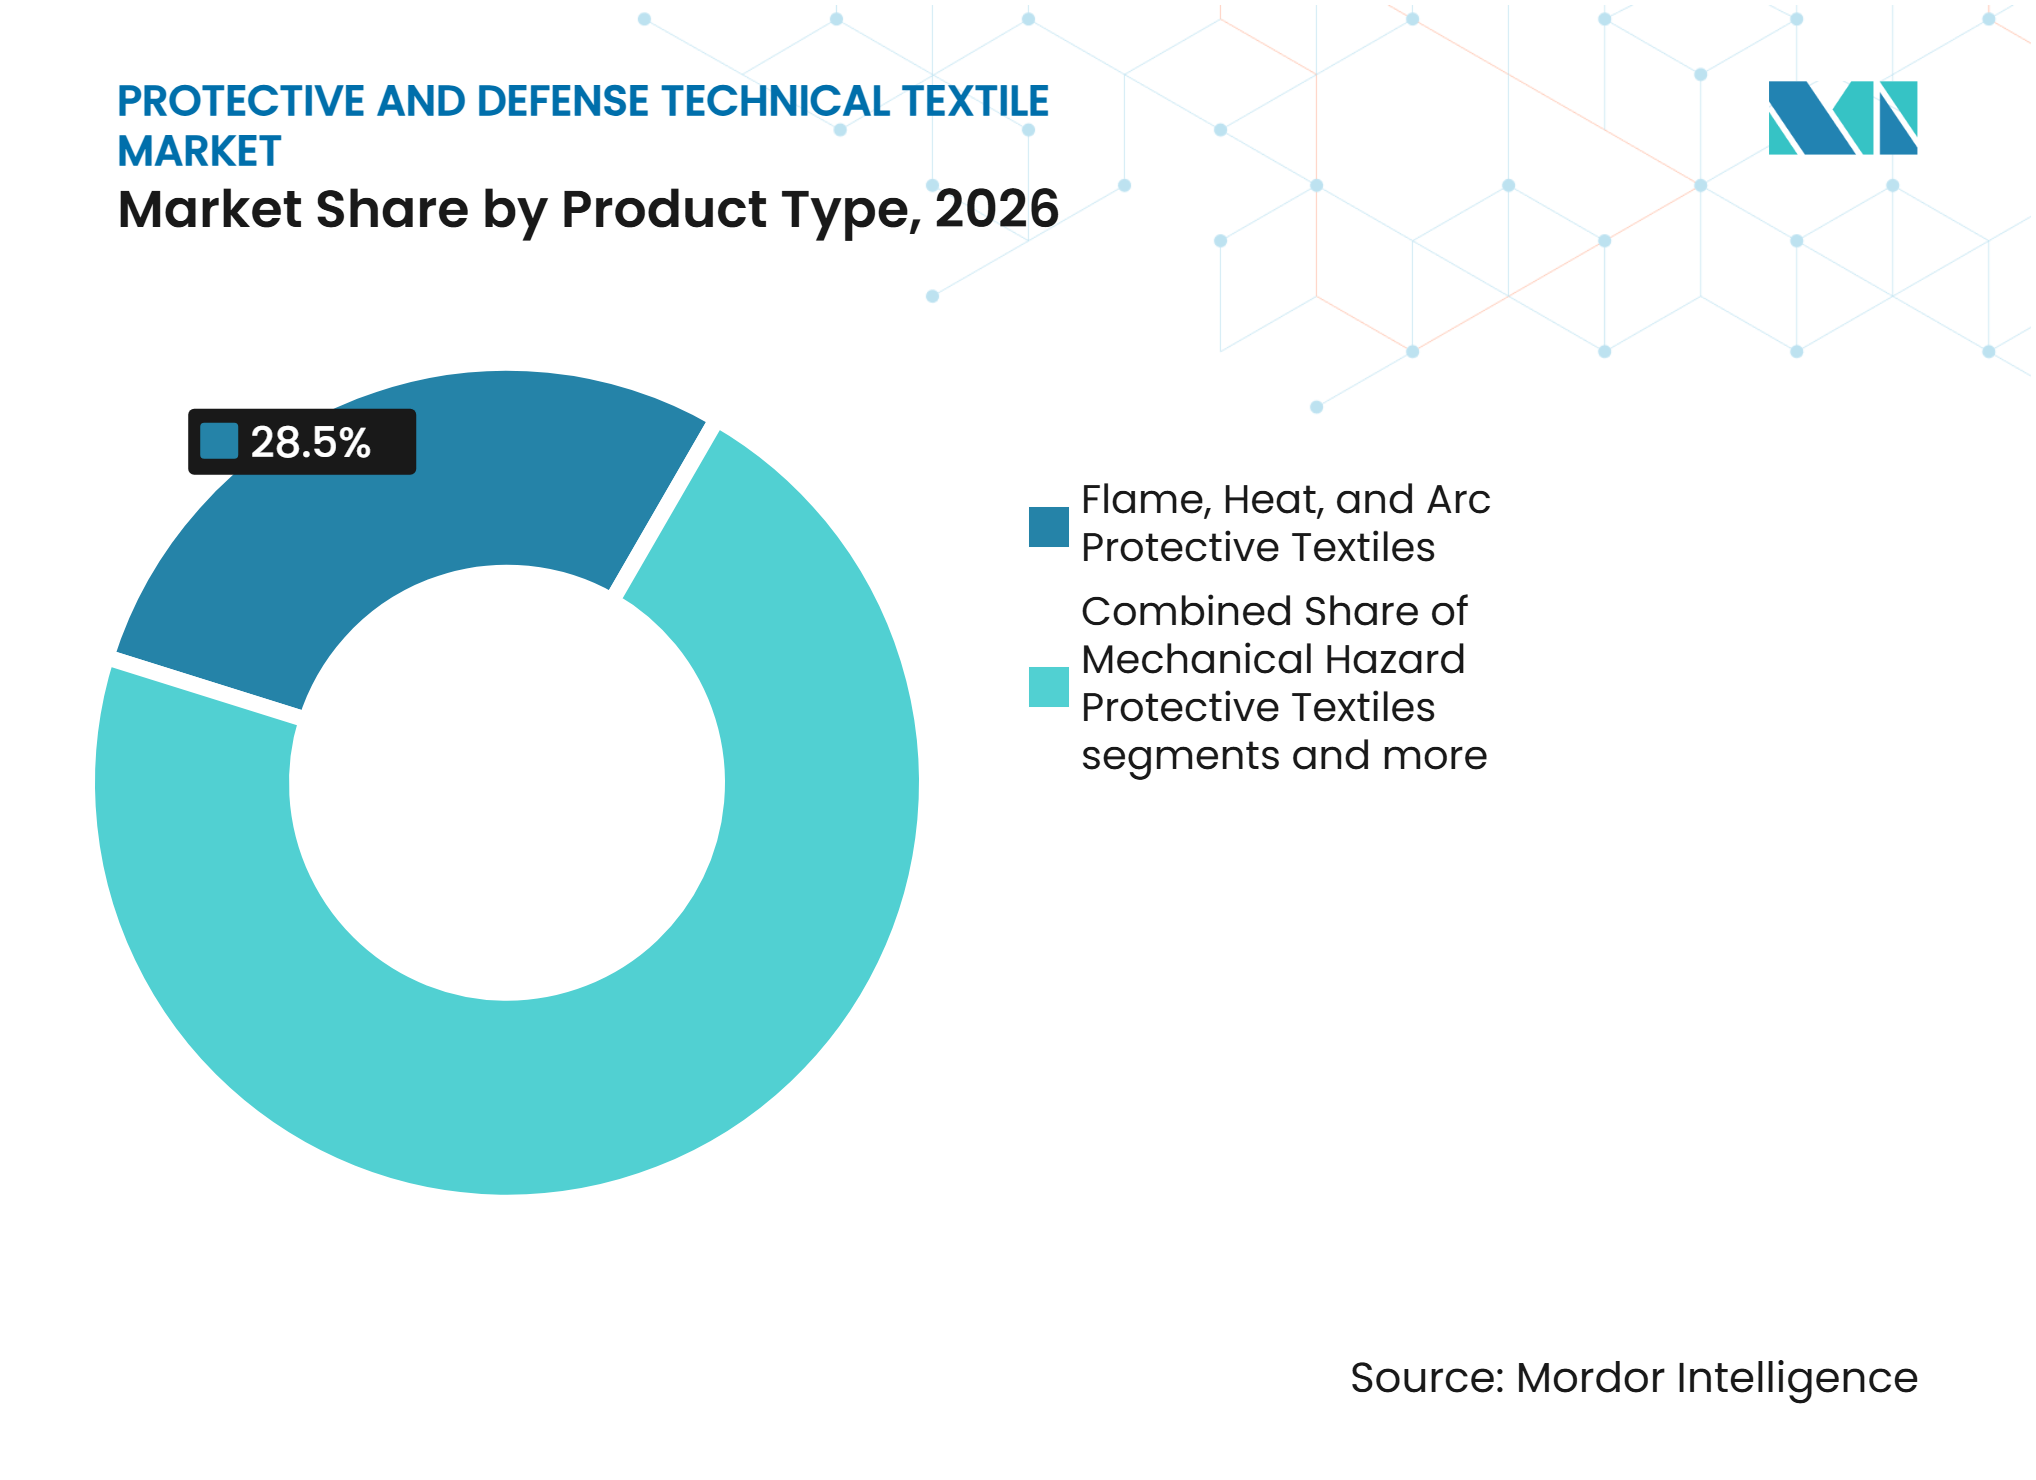
- Por tipo de produto, os têxteis de proteção contra chamas, calor e arco elétrico detinham 28,5% da participação do mercado de têxteis técnicos de proteção e defesa em 2026, enquanto os têxteis resistentes a balísticos, fragmentação e penetração têm projeção de crescimento a um CAGR de 8,8% até 2032.
- Por tipo de material, as fibras de aramida detinham 29% do mercado em 2026, enquanto o UHMWPE tem previsão de expansão a um CAGR de 9,2% até 2032.
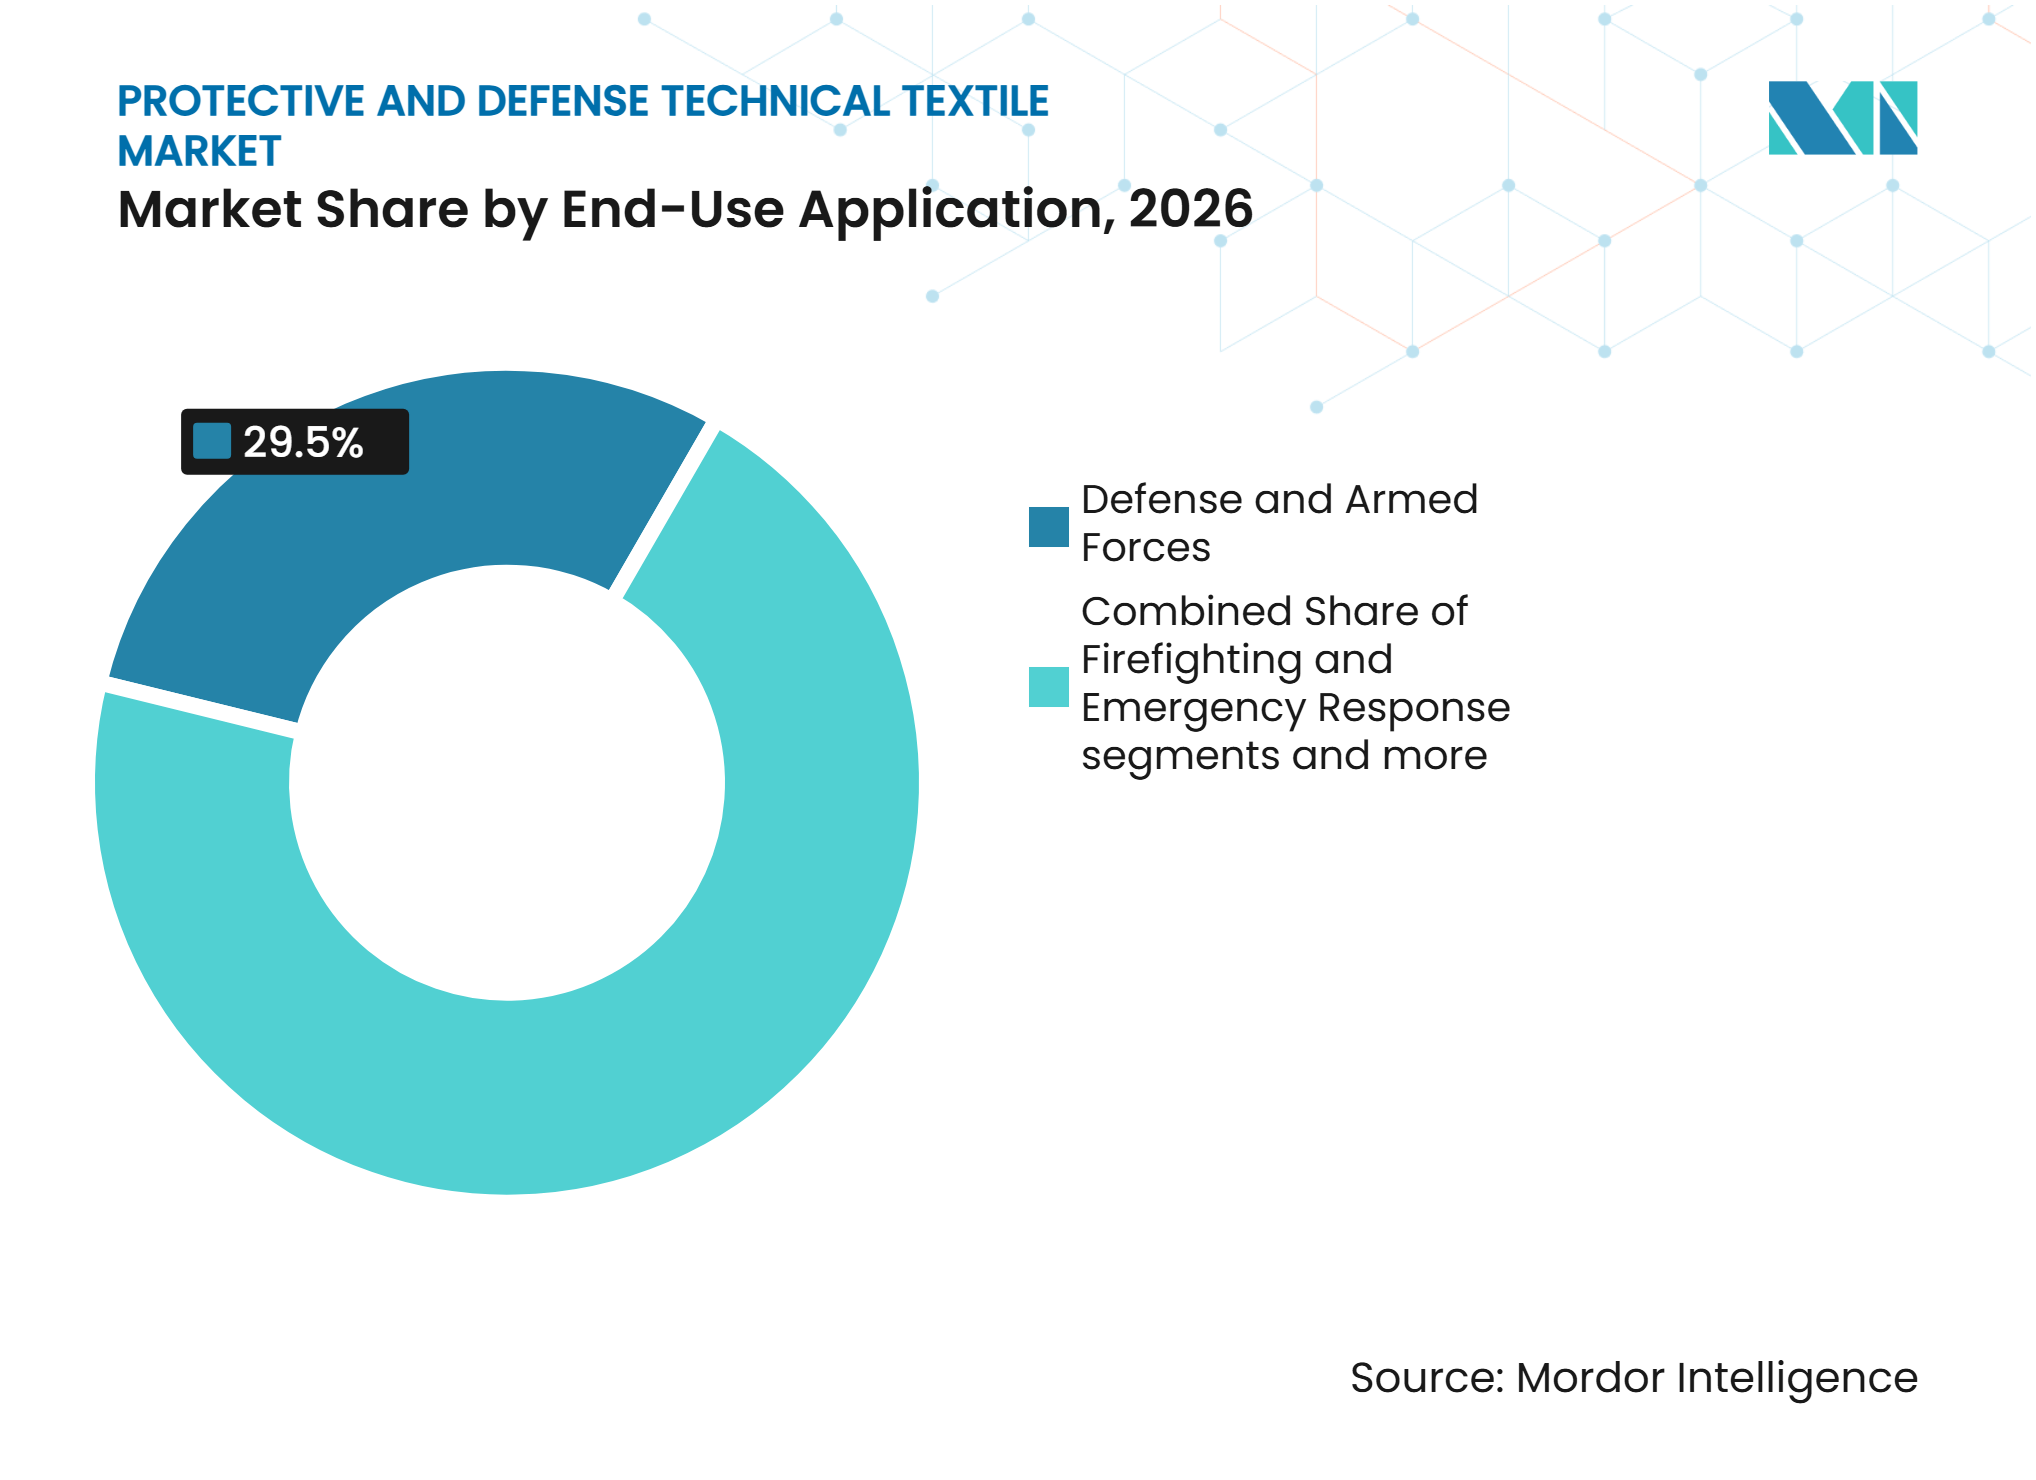
- Por aplicação de uso final, defesa e forças armadas responderam por 29,5% do tamanho do mercado de têxteis técnicos de proteção e defesa em 2026 e têm projeção de avanço a um CAGR de 8,5% até 2032.
-
Por geografia, a América do Norte detinha 33% do mercado em 2026, enquanto o Oriente Médio e África tem previsão de crescimento a um CAGR de 8,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Modernização da Defesa e Investimentos em Proteção de Soldados | +2.0% | Global, com gastos concentrados na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Regulamentação de Segurança Ocupacional e Requisitos de Conformidade com EPI | +1.5% | América do Norte e Europa, com crescente aplicação na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Requisitos de Proteção Balística e contra Fragmentação | +1.2% | Global, com maior intensidade nos países da OTAN, Índia, Coreia do Sul e Israel | Longo prazo (≥ 4 anos) |
| Adoção de Vestuário de Trabalho Resistente a Chamas e com Classificação de Arco Elétrico | +1.0% | América do Norte e Europa, com demanda emergente no Oriente Médio e na Ásia-Pacífico industrial | Médio prazo (2-4 anos) |
| Substituição de Equipamentos de Combate a Incêndios e Resposta a Emergências | +0.8% | América do Norte e Europa, com demanda crescente na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Manuseio Industrial de Produtos Químicos e Proteção em Ambientes Perigosos | +0.5% | Global, centrado nos corredores petroquímicos da Ásia-Pacífico e estendendo-se ao Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Defesa e Investimentos em Proteção de Soldados
Os membros da OTAN concordaram em junho de 2025 em elevar a meta de gastos com defesa para 5% do PIB até 2035, substituindo o antigo parâmetro de 2%. O acordo apoia um horizonte de planejamento mais longo para equipamentos de proteção de soldados no mercado de têxteis técnicos de proteção e defesa. Os gastos militares europeus aumentaram 14% para 864 bilhões de USD em 2025, enquanto os gastos na Ásia e Oceania subiram 8,1% para 681 bilhões de USD.[1] A Índia também aprovou 4,6 bilhões de USD em fundos de aquisição de emergência após o conflito de maio de 2025 com o Paquistão. Esses programas aumentam a demanda por conjuntos de proteção mais leves que combinam camadas balísticas, térmicas e químicas. Os fornecedores com qualificações de defesa concluídas estão em melhor posição porque novos sistemas podem exigir de dois a cinco anos de testes e revisão de aquisição.
Regulamentação de Segurança Ocupacional e Requisitos de Conformidade com EPI
A norma final da OSHA sob 29 CFR 1926.95(c), que entrou em vigor em 13 de janeiro de 2025, exige que os empregadores da construção civil forneçam equipamentos de proteção individual (EPI) que se ajustem adequadamente aos trabalhadores de acordo com o tamanho e a forma do corpo.[2] O requisito abrange vestimentas e equipamentos de proteção, incluindo macacões, coletes, arneses e trajes de corpo inteiro, e se aplica tanto a pequenas empresas quanto a grandes empreiteiras. Essa mudança regulatória está incentivando os empregadores a reavaliar os estoques de EPI existentes e priorizar produtos com ajuste adequado durante a aquisição e substituição. Também está aumentando a demanda por dimensionamento personalizado, designs ergonômicos de vestuário e materiais de proteção certificados que mantêm o desempenho de segurança sem restringir a mobilidade dos trabalhadores. Consequentemente, os fabricantes estão se concentrando em opções de dimensionamento flexíveis, construção aprimorada de tecidos e capacidades de proteção contra múltiplos riscos, fortalecendo o papel do design de produtos e da conformidade no mercado de têxteis técnicos de proteção e defesa.
Requisitos de Proteção Balística e contra Fragmentação
O Ministério da Defesa da Ucrânia iniciou sua primeira aquisição de armadura corporal modular em configuração de corpo inteiro estendida em julho de 2025.[3] A medida indica uma mudança da proteção pontual para sistemas que cobrem uma área maior do corpo. Tais designs requerem mais material têxtil técnico por unidade. O Ministério da Defesa do Reino Unido também publicou um framework de Armadura Rígida Pessoal em outubro de 2025 com um valor potencial de ciclo de vida de até 250 milhões de GBP (337,3 milhões de USD). O UHMWPE está ganhando atenção para armadura flexível porque sua baixa densidade pode reduzir o peso do sistema em níveis de proteção comparáveis. Isso fortalece a demanda por materiais no mercado de têxteis técnicos de proteção e defesa à medida que os compradores militares se concentram em mobilidade e resistência.
Adoção de Vestuário de Trabalho Resistente a Chamas e com Classificação de Arco Elétrico
A NFPA 70E estabelece requisitos para vestuário de proteção com classificação de arco elétrico para trabalhadores expostos a riscos elétricos, com vestimentas com classificação de arco elétrico exigidas quando a exposição à energia incidente atinge ou supera 1,2 cal/cm². Esse requisito afeta funcionários de serviços públicos, elétricos e industriais que trabalham próximos a equipamentos energizados, fortalecendo a demanda por vestuário de trabalho de proteção especializado. A ASTM F1506-25, publicada em outubro de 2025, estabelece ainda especificações de desempenho para vestuário resistente a chamas e com classificação de arco elétrico, apoiando a padronização de produtos e a conformidade em aplicações industriais. A orientação da OSHA de 2025 desencoraja o uso de roupas cotidianas inflamáveis durante trabalhos elétricos e reforça as vestimentas com classificação de arco elétrico fornecidas pelo empregador como uma medida essencial de segurança no trabalho. Além disso, a Cláusula de Dever Geral da OSHA pode criar responsabilidade para o empregador quando os riscos reconhecidos no local de trabalho não são adequadamente tratados. Esses requisitos regulatórios e de segurança estão incentivando os empregadores a substituir vestimentas não conformes por vestuário certificado com classificação de arco elétrico, ao mesmo tempo em que sustentam a demanda por fibras resistentes a chamas, tecidos de proteção multicamadas e vestuário de trabalho durável no mercado de têxteis técnicos de proteção e defesa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Aramida, UHMWPE e Fibras de Proteção Especiais | -1.5% | Global, com os efeitos mais fortes em mercados sensíveis a preços no Sul da Ásia, Sudeste Asiático e África | Longo prazo (≥ 4 anos) |
| Longos Ciclos de Qualificação e Aquisição Militar | -1.0% | Global, concentrado nos países da OTAN e nas agências de aquisição de defesa da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Custos de Testes, Certificação e Conformidade de Produtos | -0.8% | América do Norte e Europa, com crescente pressão de conformidade na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Concentração de Fornecimento em Materiais de Alto Desempenho | -0.6% | Global, com os efeitos mais fortes sobre fabricantes dependentes de aramida e UHMWPE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aramida, UHMWPE e Fibras de Proteção Especiais
A fibra UHMWPE de grau balístico tem preço entre 40 e 60 USD por quilograma. Os fabricantes têm capacidade limitada de reduzir o uso de fibras porque a armadura deve atender aos requisitos de proteção NIJ 0101.06 ou equivalentes. Preços mais altos de fibras podem, portanto, ser rapidamente repassados para os preços de armaduras acabadas. Isso limita a capacidade de compra em mercados governamentais sensíveis a preços na África, Sudeste Asiático e partes da América do Sul. A marinha do Chile licitou 500 capacetes balísticos com classificação IIIA e 50 coletes à prova de balas em 2025, ilustrando os menores volumes de aquisição disponíveis para alguns compradores de defesa. O mercado de têxteis técnicos de proteção e defesa permanece exposto à pressão de preços a montante, onde apenas um pequeno grupo de fornecedores pode fornecer fibras de alto desempenho.
Longos Ciclos de Qualificação e Aquisição Militar
Os sistemas de têxteis de proteção militar podem exigir de dois a cinco anos de testes, certificação e trabalho de aquisição antes da implantação em campo. Isso cria uma lacuna entre o desenvolvimento de materiais e a receita comercial. A Agência de Logística de Defesa utiliza amostras de testes de primeiro artigo como quantidade mínima garantida de entrega sob seus contratos de Colete Modular Escalável. A abordagem visa reduzir os atrasos de integração, mas a revisão técnica permanece necessária nas funções de engenharia, contratação e gestão de produtos. Tecnologias mais recentes, incluindo tecidos CBRN integrados com MOF e sistemas de camuflagem multiespectral, enfrentam barreiras adicionais de adoção quando os caminhos de qualificação estabelecidos não estão disponíveis. Os inovadores menores são os mais afetados porque devem financiar longos períodos de desenvolvimento antes de obter receita de defesa no mercado de têxteis técnicos de proteção e defesa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Proteção contra Chamas Lidera Enquanto Balísticos se ExpandemOs têxteis de proteção contra chamas, calor e arco elétrico detinham 28,5% da participação do mercado de têxteis técnicos de proteção e defesa em 2026. Sua posição reflete a demanda de concessionárias de energia elétrica, operações de petróleo e gás, instalações industriais e serviços de combate a incêndios. A NFPA 70E, a NFPA 2112 e a NFPA 1970 moldam os requisitos de compra nesses usos finais. A edição 2025 da NFPA 1970 exige que os capuzes de combate a incêndios estruturais atinjam 90% de eficiência de filtração para partículas de 0,1 a 1,0 mícrons.
Os têxteis resistentes a balísticos, fragmentação e penetração têm previsão de crescimento a um CAGR de 8,8% até 2032. A demanda vem de agências de defesa europeias e da Ásia-Pacífico que estão expandindo os requisitos de proteção para soldados. A categoria se beneficia de pedidos de armadura modular de corpo inteiro e sistemas de armadura rígida atualizados. Os têxteis de proteção para frio extremo e condições climáticas adversas atendem a operações militares no Ártico e em grandes altitudes. Os têxteis de gestão de assinatura de defesa e de sobrevivência especializada incluem aplicações de camuflagem multiespectral e blindagem eletromagnética. Os têxteis de proteção química, biológica e CBRN também estão evoluindo por meio de materiais de descontaminação ativa. Milliken e Numat anunciaram em novembro de 2025 que integrariam a tecnologia Sentinel MOF em tecidos de proteção para usuários de defesa, primeiros socorristas e industriais.



Por Tipo de Material:
Aramida Oferece Desempenho Consolidado Enquanto UHMWPE Ganha EspaçoAs fibras de aramida detinham 29% do mercado em 2026. A meta-aramida apoia a proteção contra chamas, enquanto a para-aramida apoia aplicações balísticas. A aramida tem aceitação consolidada nos frameworks de qualificação da NFPA, ISO 11612 e militares. A Agência Europeia de Defesa selecionou o projeto REGEN em abril de 2025 para desenvolver a reciclagem por solvente de camadas de aramida flexível de armaduras corporais em fim de vida em novas fibras balísticas. O projeto aborda a recuperação de materiais e a potencial dependência do fornecimento de fibras primárias. Seu progresso pode criar uma rota de fornecimento circular para fabricantes europeus no mercado de têxteis técnicos de proteção e defesa.
O UHMWPE tem previsão de crescimento a um CAGR de 9,2% até 2032. Sua menor densidade em comparação com a para-aramida apoia designs de armadura mais leves para pessoal desmontado. O Departamento de Armamentos de Taiwan alocou 2,35 bilhões de TWD (75 milhões de USD) em 2025 para adquirir fibra UHMWPE das marcas Honeywell e DSM para capacetes e placas balísticas. O algodão e as fibras celulósicas naturais permanecem relevantes em produtos de proteção contra chamas industriais sensíveis a custos. As fibras celulósicas regeneradas e a viscose resistente a chamas apoiam o vestuário de trabalho contra múltiplos riscos, enquanto o poliéster e a poliamida apoiam vestimentas de alta visibilidade e proteção mecânica. Vidro, carbono, fibras inorgânicas, PBI e PBO atendem a aplicações térmicas e balísticas especializadas.
Por Aplicação de Uso Final:
Defesa Detém Tanto Escala Quanto CrescimentoDefesa e Forças Armadas responderam por 29,5% do tamanho do mercado de têxteis técnicos de proteção e defesa em 2026. Também tem projeção de expansão a um CAGR de 8,5% até 2032. O segmento está migrando de tecidos de uniforme padrão para sistemas integrados de proteção de soldados. A atividade de aquisição de emergência da Índia acelerou as compras de equipamentos para soldados após o conflito de maio de 2025 com o Paquistão. A SMPP Limited tem contratos para 11.700 capacetes balísticos avançados e 27.700 coletes à prova de balas. Essas aquisições mostram a ligação direta entre os programas de prontidão de defesa e a demanda por volume de têxteis técnicos.
Os serviços de aplicação da lei e segurança continuam a exigir a substituição de coletes balísticos e vestuário de trabalho de alta visibilidade. A demanda de combate a incêndios e resposta a emergências é moldada pelos requisitos de capuzes bloqueadores de partículas da NFPA 1970-2025 e pela transição para barreiras de umidade sem PFAS. Petróleo, gás, petroquímicos, processamento químico, serviços públicos e serviços elétricos são compradores essenciais de vestuário de trabalho resistente a chamas e com classificação de arco elétrico. A fabricação e o processamento industrial requerem proteção mecânica e química à medida que os padrões e os programas de segurança dos empregadores evoluem. O requisito de ajuste adequado da OSHA apoia a demanda na construção, mineração e infraestrutura. O transporte, armazenagem e logística utilizam têxteis de proteção de alta visibilidade e resistentes a impactos.

Análise Geográfica
América do Norte
A América do Norte detinha 33% do tamanho do mercado de têxteis técnicos de proteção e defesa em 2026. O mercado norte-americano de têxteis técnicos de proteção e defesa combina uma grande base de aquisição de defesa com rígidos requisitos de segurança no trabalho. A Agência de Logística de Defesa dos Estados Unidos concedeu três contratos de Colete Modular Escalável com capacidade de pedido combinada de 450 milhões de USD ao longo de três anos, com as primeiras entregas chegando em outubro de 2025. A 596ª Brigada de Transporte do Exército dos Estados Unidos concluiu uma transição para equipamentos de combate a incêndios estruturais sem PFAS em 2025. Essa adoção fornece um sinal de aquisição para serviços de incêndio municipais e militares. A norma revisada de EPI para construção da OSHA também está impulsionando a demanda por substituição de macacões e vestimentas de proteção mecânica. Os compromissos da OTAN do Canadá e as indústrias automotiva e petroquímica do México fornecem demanda regional adicional. A influência regulatória da OSHA e da NFPA permanece central para a qualificação de fornecedores e a seleção de produtos.
Ásia-Pacífico
A demanda da Ásia-Pacífico é sustentada pela modernização da defesa e pela formalização da regulamentação de segurança industrial. Os gastos militares da Índia atingiram 92,1 bilhões de USD em 2025, um aumento de 8,9% em relação ao ano anterior. A Índia também aprovou 4,6 bilhões de USD em fundos de aquisição de emergência após o conflito de maio de 2025 com o Paquistão. A divisão de Materiais Avançados da Arvind apresentou capacidade têxtil balística doméstica na Milipol India 2025, apoiando o programa de fabricação de defesa Make in India. Os gastos militares da China foram estimados em 336 bilhões de USD em 2025, com gastos aumentando 7,4% em relação ao ano anterior. A Coreia do Sul e o Japão também estão expandindo as aquisições sob posturas de defesa atualizadas. A capacidade de produção doméstica e a formalização da segurança industrial apoiam o mercado de têxteis técnicos de proteção e defesa em toda a região.
Europa, Oriente Médio e África, e América do Sul
O Oriente Médio e África tem previsão de crescimento a um CAGR de 8,6% de 2027 a 2032, tornando-o o segmento regional de crescimento mais rápido. Os gastos militares da Europa subiram 14% para 864 bilhões de USD em 2025. Alemanha, Polônia e estados nórdicos estão acelerando a aquisição de proteção balística e de soldados sob o planejamento da OTAN. A Revisão Estratégica Nacional da França de 2025 estabeleceu o objetivo de uma economia preparada para a guerra até 2030, e os gastos com equipamentos aumentaram 11% para 21,1 bilhões de USD na pesquisa fornecida. A Espanha alocou 11,8 bilhões de USD para aquisição militar por meio de seu Plano Industrial e Tecnológico para Segurança e Defesa. O contrato de Sistemas de Armadura Corporal Modular Integrada da Irlanda foi aberto a outros estados membros da União Europeia sob o Regulamento SAFE em 2025. No Oriente Médio e África, a modernização da defesa e o setor de petróleo e gás apoiam a demanda por vestuário de proteção militar e industrial. A América do Sul é apoiada pela conformidade com a segurança industrial e pelos programas de vestuário para aplicação da lei. A licitação do Chile de 2025 para capacetes e coletes balísticos ilustra a aquisição contínua de proteção de força no mercado de têxteis técnicos de proteção e defesa.
Cenário Competitivo
Concentração do Mercado
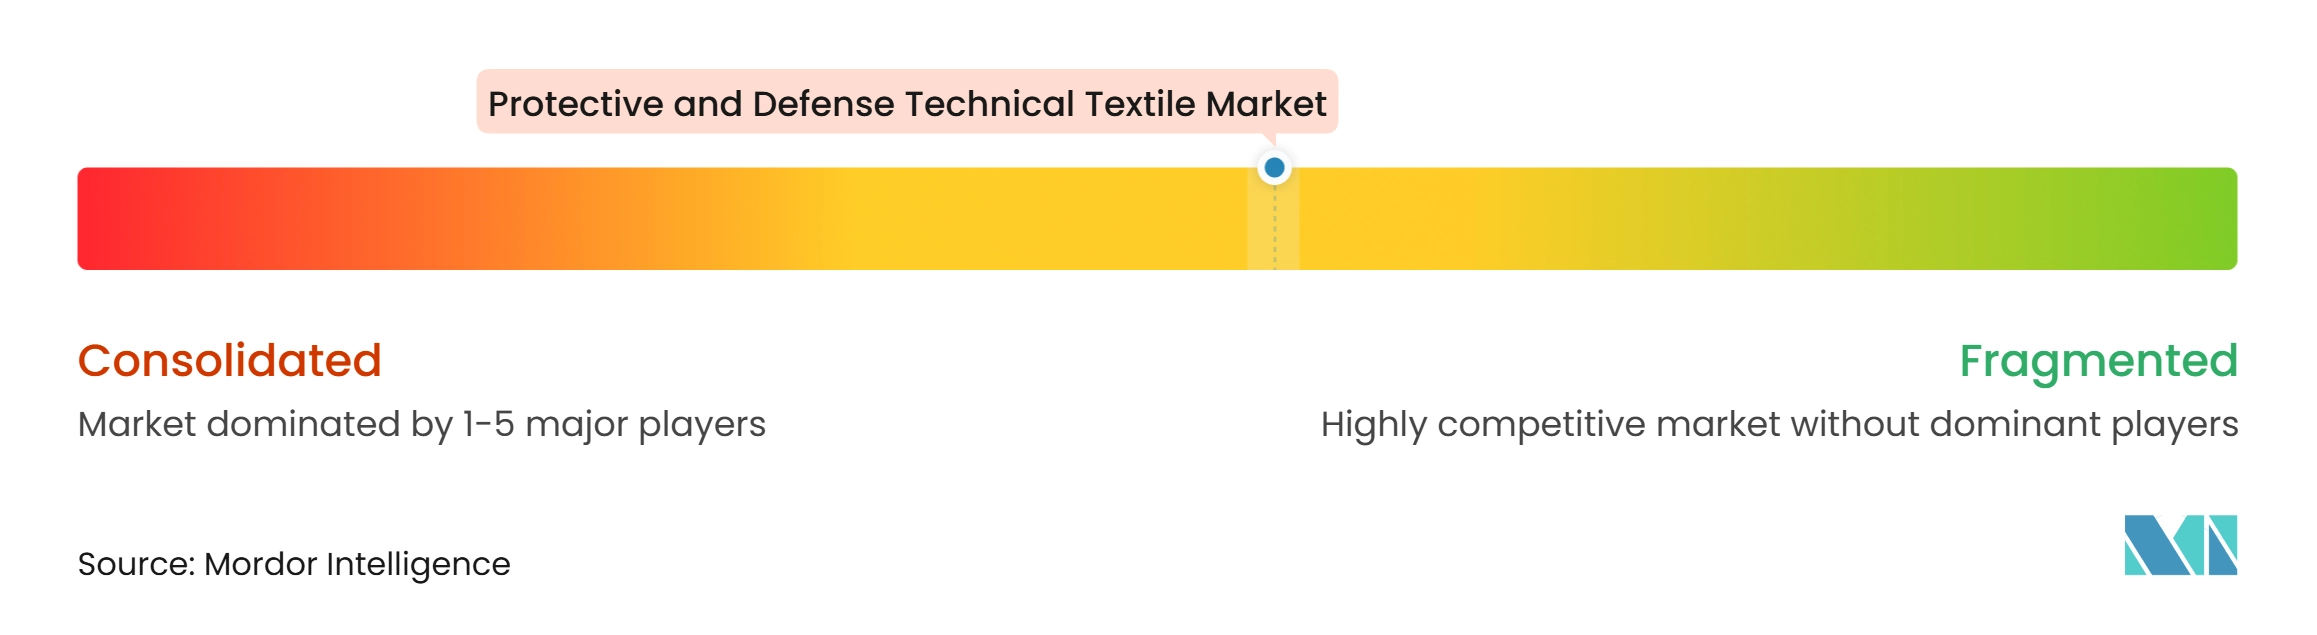
O mercado de têxteis técnicos de proteção e defesa apresenta um nível médio de concentração de mercado. Os produtores integrados competem por meio de especificação de fibras, acabamento funcional, construção de vestuário e cobertura de certificação. As qualificações relacionadas à NFPA, EN e OTAN criam custos de mudança para as agências de aquisição que validaram uma cadeia de fornecimento em relação a padrões de produtos específicos. Isso favorece os fornecedores que podem fornecer desempenho consistente em várias funções de proteção. Também limita a concorrência baseada apenas em preço em aplicações de alto risco. O mercado de têxteis técnicos de proteção e defesa, portanto, recompensa produtos validados e suporte confiável de qualificação.
Milliken e Numat anunciaram em novembro de 2025 uma relação de fornecimento para integrar a tecnologia MOF em tecidos de proteção fabricados nos Estados Unidos. A parceria tem como alvo a proteção CBRN para clientes de defesa, primeiros socorristas e industriais. A DuPont lançou o Tyvek APX em novembro de 2025, combinando maior respirabilidade com desempenho de barreira química. O produto foi apoiado por um estudo fisiológico independente da Empa e por ensaios envolvendo quase 300 participantes. A barreira de umidade GORE-TEX CROSSTECH Innovate da W. L. Gore foi certificada para a edição 2025 da NFPA 1970. Esses desenvolvimentos refletem a importância do conforto, das formulações sem PFAS e das funções de proteção ativa.
O projeto REGEN da Agência Europeia de Defesa pode mudar a concorrência de materiais ao desenvolver fibras de aramida recicladas de armaduras corporais em fim de vida. O framework de Armadura Rígida Pessoal do Reino Unido também identifica formatos de placas balísticas de curvatura complexa, dissimuladas e flutuantes como parte dos requisitos futuros. Esses requisitos criam oportunidades para fornecedores com compósitos avançados e designs de armadura testados. A certificação especializada permanece particularmente importante para empresas que atendem a aplicações militares, de combate a incêndios e de proteção química. O setor de têxteis técnicos de proteção e defesa também tem espaço para fornecedores que possam atender às especificações emergentes sem PFAS sem reduzir o desempenho. Os novos entrantes no mercado de têxteis técnicos de proteção e defesa enfrentam necessidades de capital, restrições de fornecimento de materiais e longos processos de qualificação.
Líderes do Setor de Têxteis Técnicos de Proteção e Defesa
-
Milliken & Company
-
TenCate Protective Fabrics
-
Sioen Industries NV
-
Carrington Textiles (RTS Textiles Group)
-
Klopman International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos de Proteção e Defesa Empresas cobertas neste relatório
- Milliken & Company
- TenCate Protective Fabrics
- Sioen Industries NV
- Carrington Textiles (RTS Textiles Group)
- Klopman International
- IBENA Textilwerke GmbH
- Concordia Textiles NV
- Kermel SAS
- Safety Components Fabric Technologies Inc.
- W. L. Gore & Associates Inc.
- 3M Company
- The Haartz Corporation
- Barrday Inc.
- Avient Corporation (Dyneema)
- Warwick Mills
- Kusumgar Limited
- Cooneen Group
- Lakeland Industries Inc. (Lakeland Fire + Safety)
- National Safety Apparel
- Kappler Inc.
- Protective Industrial Products Inc.
- Ansell Limited
- SHOWA Group
- Superior Glove Works Ltd.
- Point Blank Enterprises Inc.
- The Safariland Group
- MKU Limited
- Mehler Systems
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos de Proteção e Defesa
- Fevereiro de 2026: A Dyneema® da Avient colaborou com o fabricante espanhol de armaduras corporais FEDUR para fornecer materiais para 24.000 coletes balísticos flexíveis para a Polícia Nacional da Espanha sob um contrato de quatro anos. Os coletes utilizam material unidirecional Dyneema® SB301 de terceira geração, combinando proteção balística com peso reduzido e mobilidade aprimorada para o usuário. O material permite designs de armadura até 20% mais leves do que soluções de proteção alternativas.
- Fevereiro de 2026: A Avon Protection lançou o traje de proteção CBRN de alto desempenho EXOSKIN-S2 para militares, primeiros socorristas e forças especiais. O traje incorpora uma camada interna de tecido de carbono ativado para proteger contra agentes de guerra química em aerossol, vapor, líquido e particulado. Foi projetado para operações de até 24 horas e se integra com respiradores, botas de proteção, luvas e armaduras corporais.
- Novembro de 2025: Milliken & Company e Numat Technologies anunciaram uma relação estratégica de fornecimento para integrar a plataforma de tecnologia Sentinel® MOF da Numat nos tecidos de proteção da Milliken para clientes de defesa, primeiros socorristas e industriais, com foco em profissionais CBRN que buscam alternativas sem PFAS às tecnologias legadas de proteção química.
- Novembro de 2025: A DuPont apresentou o Tyvek APX na A+A 2025 em Düsseldorf, a forma mais avançada de seu tecido de vestuário químico Tyvek, oferecendo respirabilidade aprimorada aliada ao desempenho de barreira química, validado por um estudo fisiológico independente da Empa e por ensaios com clientes envolvendo quase 300 participantes.
Escopo do Relatório Global do Mercado de Têxteis Técnicos de Proteção e Defesa
O Mercado de Têxteis Técnicos de Proteção e Defesa é Segmentado por Tipo de Produto (Têxteis de Proteção contra Chamas, Calor e Arco Elétrico, Têxteis Resistentes a Balísticos, Fragmentação e Penetração, e Mais), por Tipo de Material (Fibras de Aramida, Poliéster e Mais), por Aplicação de Uso Final (Combate a Incêndios e Resposta a Emergências, e Mais) e por Geografia (América do Norte, Europa e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Têxteis de Proteção contra Chamas, Calor e Arco Elétrico | Têxteis de Proteção Resistentes a Chamas e Incêndios Instantâneos |
| Têxteis de Proteção para Bombeiros | |
| Têxteis de Proteção com Classificação de Arco Elétrico | |
| Têxteis de Proteção para Soldagem e Metais Fundidos | |
| Cobertores Têxteis Antichamas, Cortinas de Soldagem e Barreiras de Segurança Térmica | |
| Têxteis Resistentes a Balísticos, Fragmentação e Penetração | Tecidos e Laminados de Proteção Balística |
| Componentes e Painéis de Armadura Corporal Flexível à Base de Têxteis | |
| Outros (Reforço Têxtil para Capacetes Balísticos/Sistemas de Armadura Rígida, Componentes Têxteis de Proteção contra Explosão, etc.) | |
| Têxteis de Proteção Química, Biológica e CBRN | Tecidos e Vestuário de Proteção Química |
| Têxteis de Proteção contra Barreiras Biológicas e Particuladas | |
| Têxteis e Vestuário de Proteção CBRN | |
| Têxteis de Proteção contra Riscos Mecânicos | Têxteis Resistentes a Cortes e Lacerações |
| Têxteis Resistentes a Perfurações e Agulhas | |
| Componentes Têxteis Resistentes a Abrasão e Impacto | |
| Outros Têxteis de Proteção contra Riscos Mecânicos | |
| Têxteis de Proteção de Alta Visibilidade e Refletivos | Tecidos e Vestuário Fluorescentes de Alta Visibilidade |
| Materiais Têxteis Retrorefletivos | |
| Produtos Têxteis de Proteção Combinados de Alta Visibilidade | |
| Têxteis de Proteção para Frio Extremo e Condições Climáticas Adversas | |
| Têxteis de Gestão de Assinatura de Defesa e de Sobrevivência Especializada | |
| Outros Têxteis Técnicos de Proteção (Antiestáticos e Dissipadores de Eletricidade Estática, Proteção contra Blindagem Eletromagnética, etc.) |
| Fibras de Aramida |
| Polietileno de Ultra-Alto Peso Molecular |
| Algodão e Outras Fibras Celulósicas Naturais |
| Fibras Celulósicas Regeneradas e Viscose Resistente a Chamas |
| Fibras Acrílicas Modacrílicas e Outras Resistentes a Chamas |
| Poliéster |
| Poliamida |
| Fibras de Vidro, Carbono e Outras Fibras Inorgânicas |
| Outras Fibras Sintéticas de Alto Desempenho (PBI, PBO, Fibras Resistentes ao Calor, etc.) |
| Defesa e Forças Armadas | |
| Aplicação da Lei e Serviços de Segurança | |
| Combate a Incêndios e Resposta a Emergências | Serviços de Combate a Incêndios |
| Serviços de Resposta a Materiais Perigosos e Desastres | |
| Petróleo, Gás, Petroquímicos e Processamento Químico | |
| Serviços Públicos e Elétricos | |
| Fabricação e Processamento Industrial | Metalurgia, Fabricação e Manufatura Pesada |
| Automotivo e Manufatura Geral | |
| Outro Processamento Industrial | |
| Construção, Mineração e Infraestrutura | |
| Transporte, Armazenagem e Operações Logísticas | |
| Outros Usuários Finais Ocupacionais e Institucionais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Bélgica | |
| Países Baixos | |
| Polônia | |
| Suécia | |
| Turquia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Austrália | |
| Indonésia | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul e Central |
| Por Tipo de Produto | Têxteis de Proteção contra Chamas, Calor e Arco Elétrico | Têxteis de Proteção Resistentes a Chamas e Incêndios Instantâneos |
| Têxteis de Proteção para Bombeiros | ||
| Têxteis de Proteção com Classificação de Arco Elétrico | ||
| Têxteis de Proteção para Soldagem e Metais Fundidos | ||
| Cobertores Têxteis Antichamas, Cortinas de Soldagem e Barreiras de Segurança Térmica | ||
| Têxteis Resistentes a Balísticos, Fragmentação e Penetração | Tecidos e Laminados de Proteção Balística | |
| Componentes e Painéis de Armadura Corporal Flexível à Base de Têxteis | ||
| Outros (Reforço Têxtil para Capacetes Balísticos/Sistemas de Armadura Rígida, Componentes Têxteis de Proteção contra Explosão, etc.) | ||
| Têxteis de Proteção Química, Biológica e CBRN | Tecidos e Vestuário de Proteção Química | |
| Têxteis de Proteção contra Barreiras Biológicas e Particuladas | ||
| Têxteis e Vestuário de Proteção CBRN | ||
| Têxteis de Proteção contra Riscos Mecânicos | Têxteis Resistentes a Cortes e Lacerações | |
| Têxteis Resistentes a Perfurações e Agulhas | ||
| Componentes Têxteis Resistentes a Abrasão e Impacto | ||
| Outros Têxteis de Proteção contra Riscos Mecânicos | ||
| Têxteis de Proteção de Alta Visibilidade e Refletivos | Tecidos e Vestuário Fluorescentes de Alta Visibilidade | |
| Materiais Têxteis Retrorefletivos | ||
| Produtos Têxteis de Proteção Combinados de Alta Visibilidade | ||
| Têxteis de Proteção para Frio Extremo e Condições Climáticas Adversas | ||
| Têxteis de Gestão de Assinatura de Defesa e de Sobrevivência Especializada | ||
| Outros Têxteis Técnicos de Proteção (Antiestáticos e Dissipadores de Eletricidade Estática, Proteção contra Blindagem Eletromagnética, etc.) | ||
| Por Tipo de Material | Fibras de Aramida | |
| Polietileno de Ultra-Alto Peso Molecular | ||
| Algodão e Outras Fibras Celulósicas Naturais | ||
| Fibras Celulósicas Regeneradas e Viscose Resistente a Chamas | ||
| Fibras Acrílicas Modacrílicas e Outras Resistentes a Chamas | ||
| Poliéster | ||
| Poliamida | ||
| Fibras de Vidro, Carbono e Outras Fibras Inorgânicas | ||
| Outras Fibras Sintéticas de Alto Desempenho (PBI, PBO, Fibras Resistentes ao Calor, etc.) | ||
| Por Aplicação de Uso Final | Defesa e Forças Armadas | |
| Aplicação da Lei e Serviços de Segurança | ||
| Combate a Incêndios e Resposta a Emergências | Serviços de Combate a Incêndios | |
| Serviços de Resposta a Materiais Perigosos e Desastres | ||
| Petróleo, Gás, Petroquímicos e Processamento Químico | ||
| Serviços Públicos e Elétricos | ||
| Fabricação e Processamento Industrial | Metalurgia, Fabricação e Manufatura Pesada | |
| Automotivo e Manufatura Geral | ||
| Outro Processamento Industrial | ||
| Construção, Mineração e Infraestrutura | ||
| Transporte, Armazenagem e Operações Logísticas | ||
| Outros Usuários Finais Ocupacionais e Institucionais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Bélgica | ||
| Países Baixos | ||
| Polônia | ||
| Suécia | ||
| Turquia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Austrália | ||
| Indonésia | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul e Central | ||
Principais Questões Respondidas no Relatório
Qual é a previsão para o mercado de têxteis técnicos de proteção e defesa?
O setor tem projeção de crescimento de 19,98 bilhões de USD em 2026 para 29,98 bilhões de USD até 2032, a um CAGR de 7,00% de 2027 a 2032.
Qual categoria de produto detém a maior participação?
Os têxteis de proteção contra chamas, calor e arco elétrico detinham 28,5% em 2026, apoiados pelos requisitos de proteção no local de trabalho, em serviços públicos e no combate a incêndios.
Qual material tem expectativa de crescimento mais rápido?
O UHMWPE tem projeção de crescimento a um CAGR de 9,2% até 2032, à medida que os compradores de defesa buscam sistemas de proteção balística mais leves.
Qual uso final está crescendo mais rapidamente?
Defesa e forças armadas tem expectativa de crescimento a um CAGR de 8,5% até 2032 e detinha 29,5% em 2026.
Qual região está se expandindo mais rapidamente?
O Oriente Médio e África tem previsão de crescimento a um CAGR de 8,4% até 2032, apoiado pela modernização militar e pela fabricação doméstica de defesa.
Quais fatores limitam a adoção de têxteis de proteção avançados?
Os custos de fibras de alto desempenho, as despesas com testes e certificação, o fornecimento concentrado de materiais e os longos ciclos de qualificação militar podem atrasar as compras e a adoção de produtos.