
Taille et Part du Marché des Textiles Techniques de Protection et de Défense
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2026) | 21.38 Milliards de dollars |
| Taille du Marché (2032) | 29.98 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.00 % |
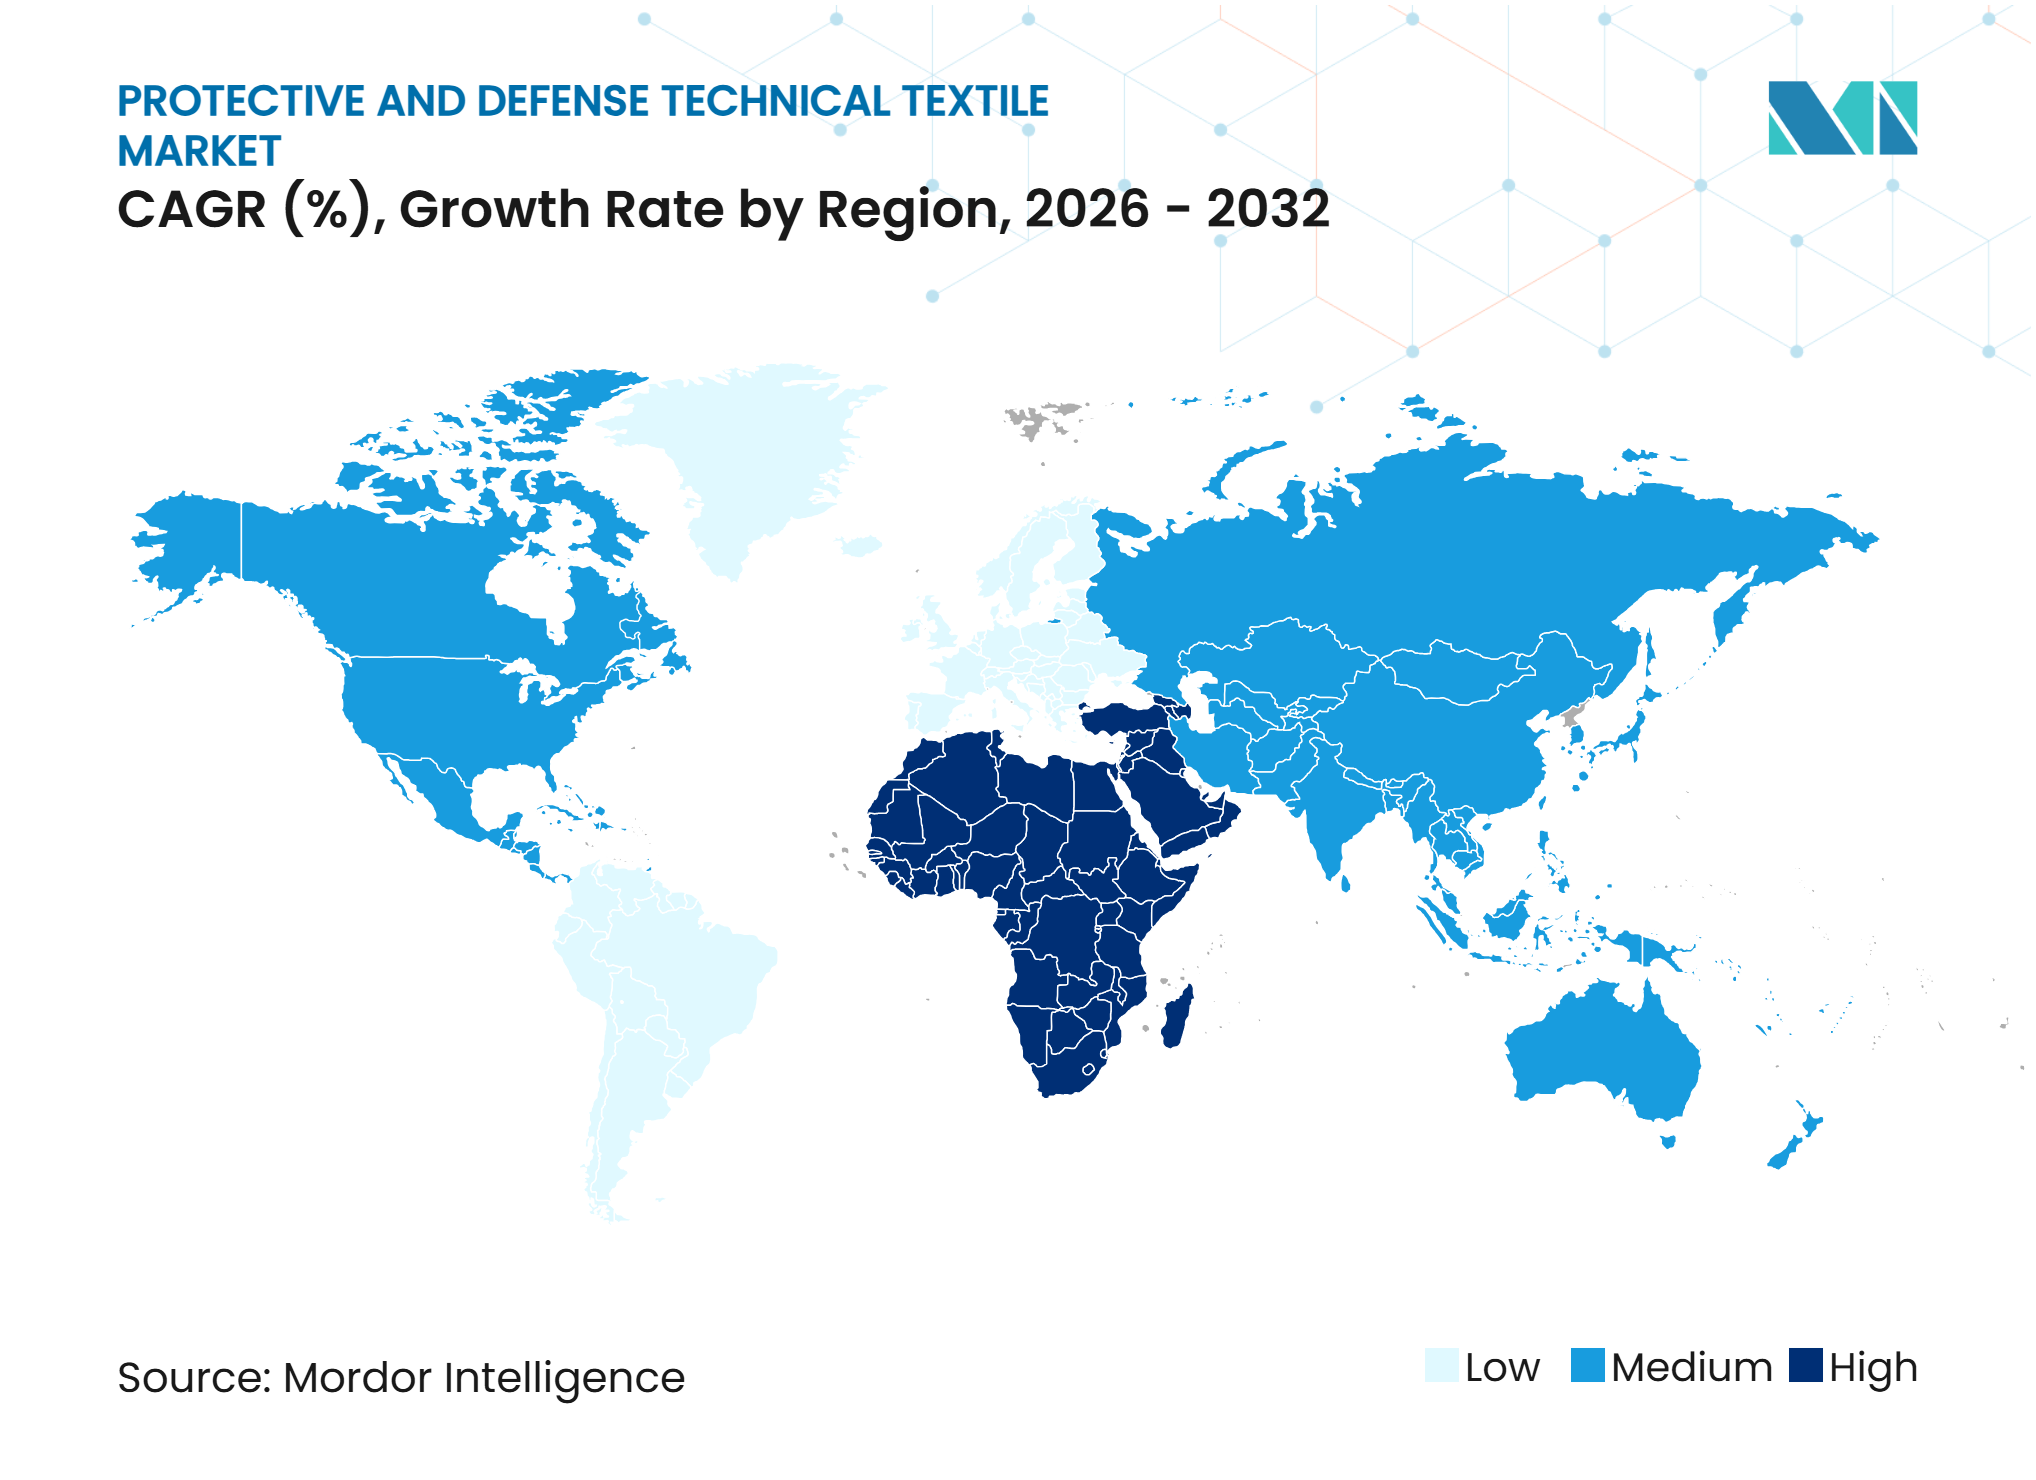
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Textiles Techniques de Protection et de Défense par Mordor Intelligence
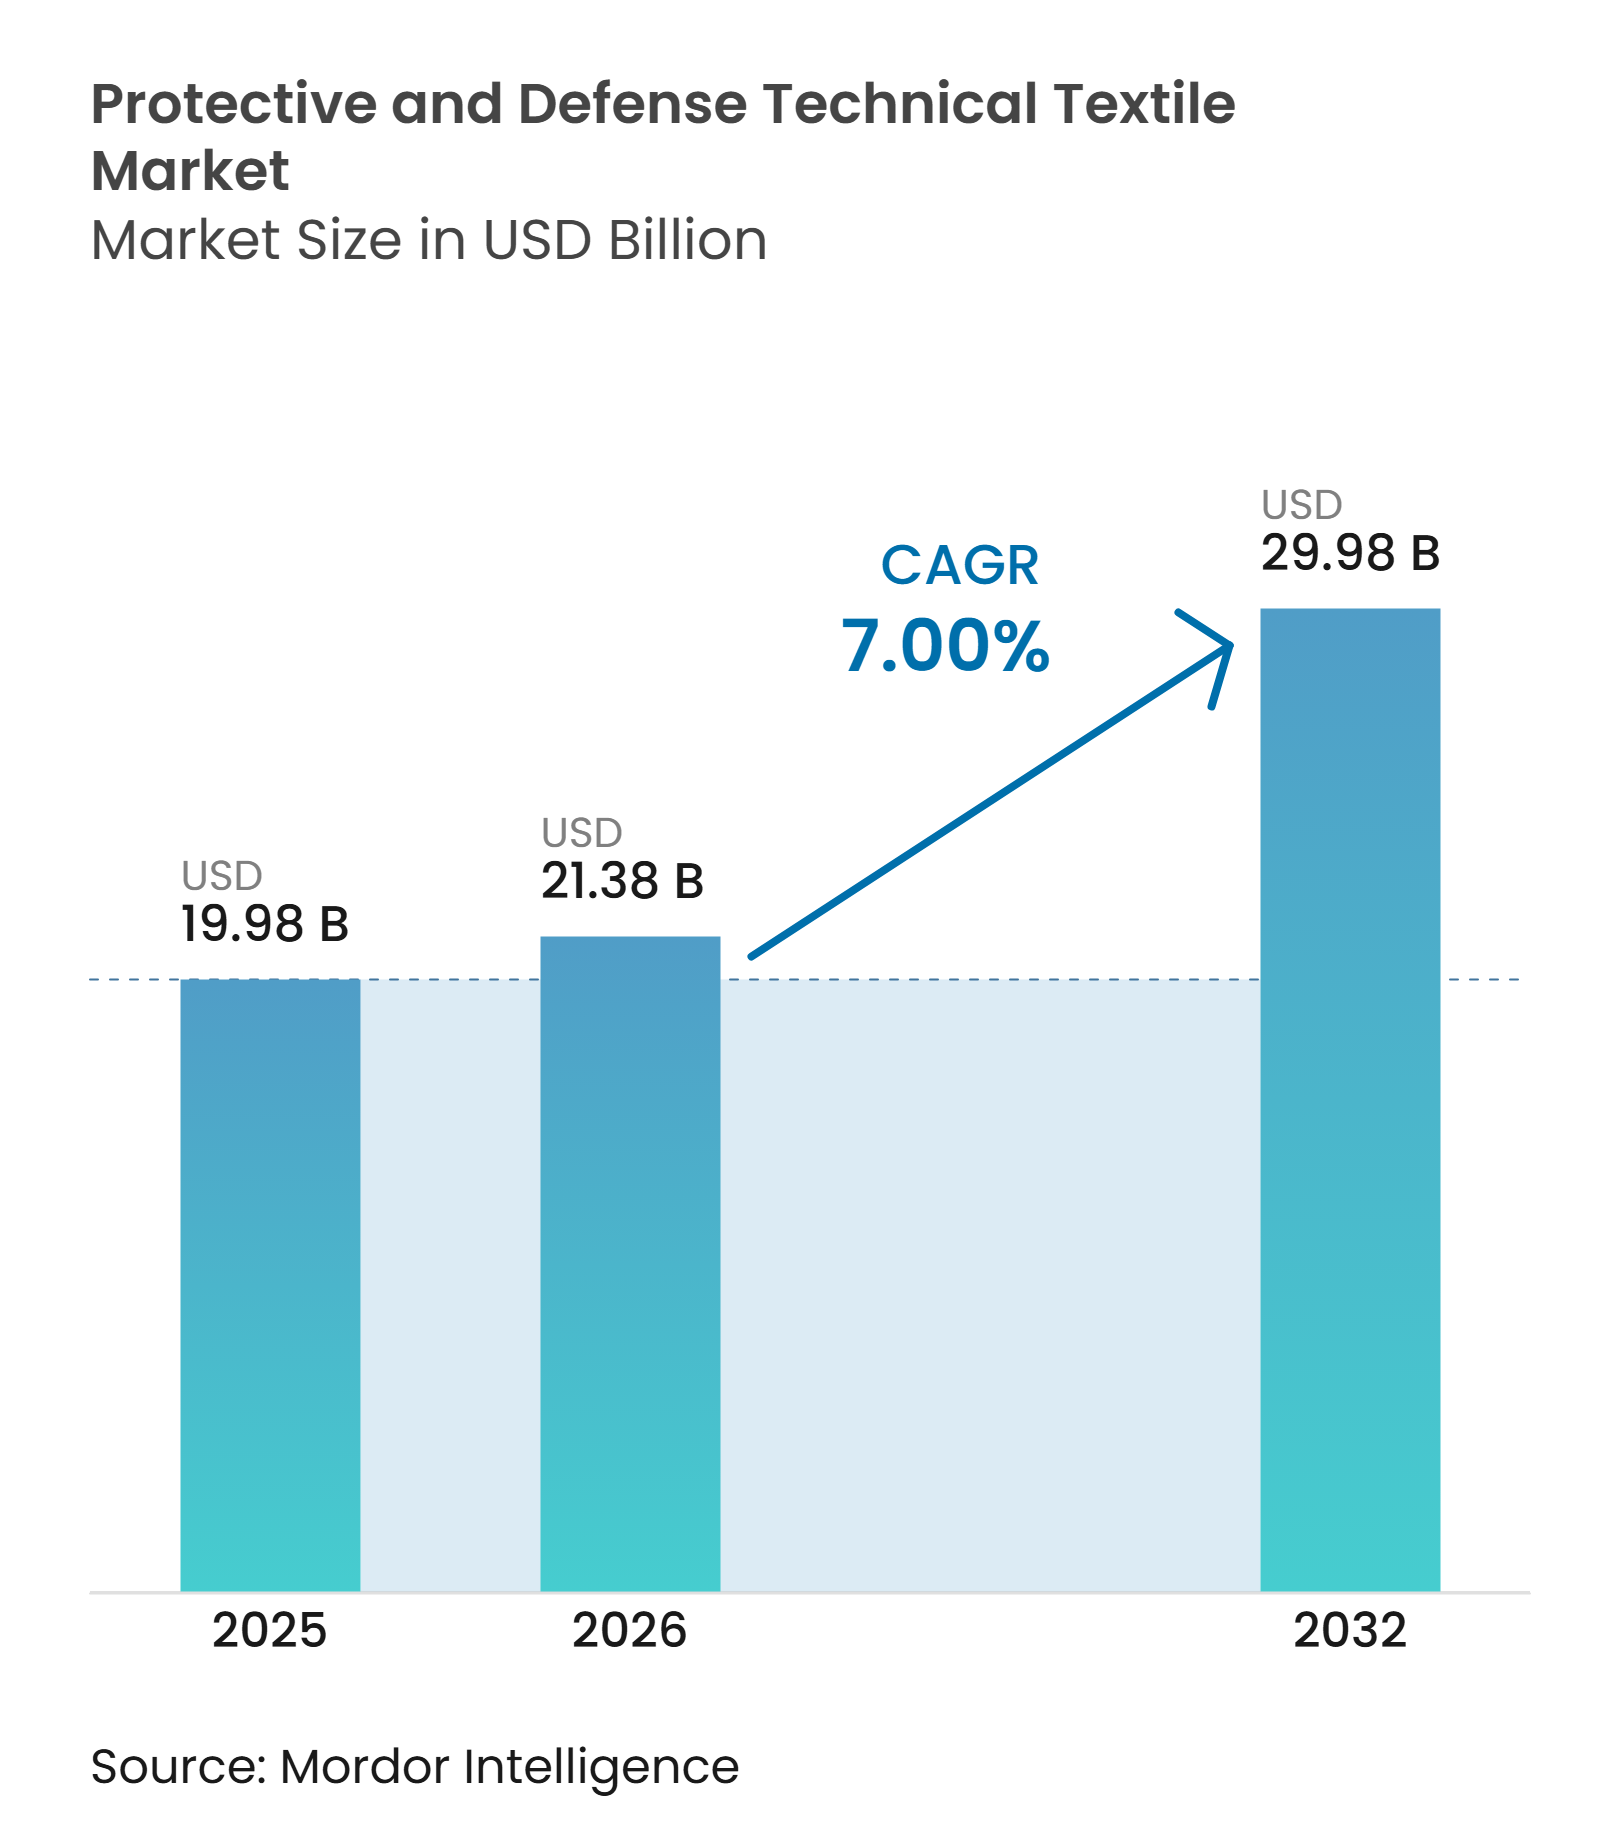
La taille du Marché des Textiles Techniques de Protection et de Défense devrait s'étendre de 19,98 milliards USD en 2025 et 21,38 milliards USD en 2026 à 29,98 milliards USD d'ici 2032, enregistrant un CAGR de 7 % entre 2026 et 2032.
La hausse des budgets de défense soutient la demande de systèmes de textiles techniques intégrés combinant une protection balistique, thermique, chimique et ignifuge. Les dépenses militaires mondiales ont atteint 2 887 milliards USD en 2025, prolongeant une séquence de 11 années consécutives de hausses annuelles en termes réels. Cet investissement soutenu encourage les agences de défense à moderniser les équipements de protection des soldats, notamment les gilets balistiques, les uniformes de combat, les casques, les housses de protection et les systèmes d'armure légère. L'accent croissant mis sur la mobilité des soldats et l'efficacité opérationnelle stimule également l'adoption de fibres légères à haute résistance et de matériaux composites avancés offrant une protection améliorée sans ajouter de poids excessif. Des réglementations plus strictes en matière de sécurité au travail accroissent par ailleurs la demande de remplacement de vêtements de protection ajustés et certifiés. La règle de construction 2025 de l'OSHA exige que les équipements de protection individuelle s'adaptent correctement à chaque travailleur, notamment les combinaisons, les gilets, les harnais et les combinaisons intégrales.
Points Clés du Rapport
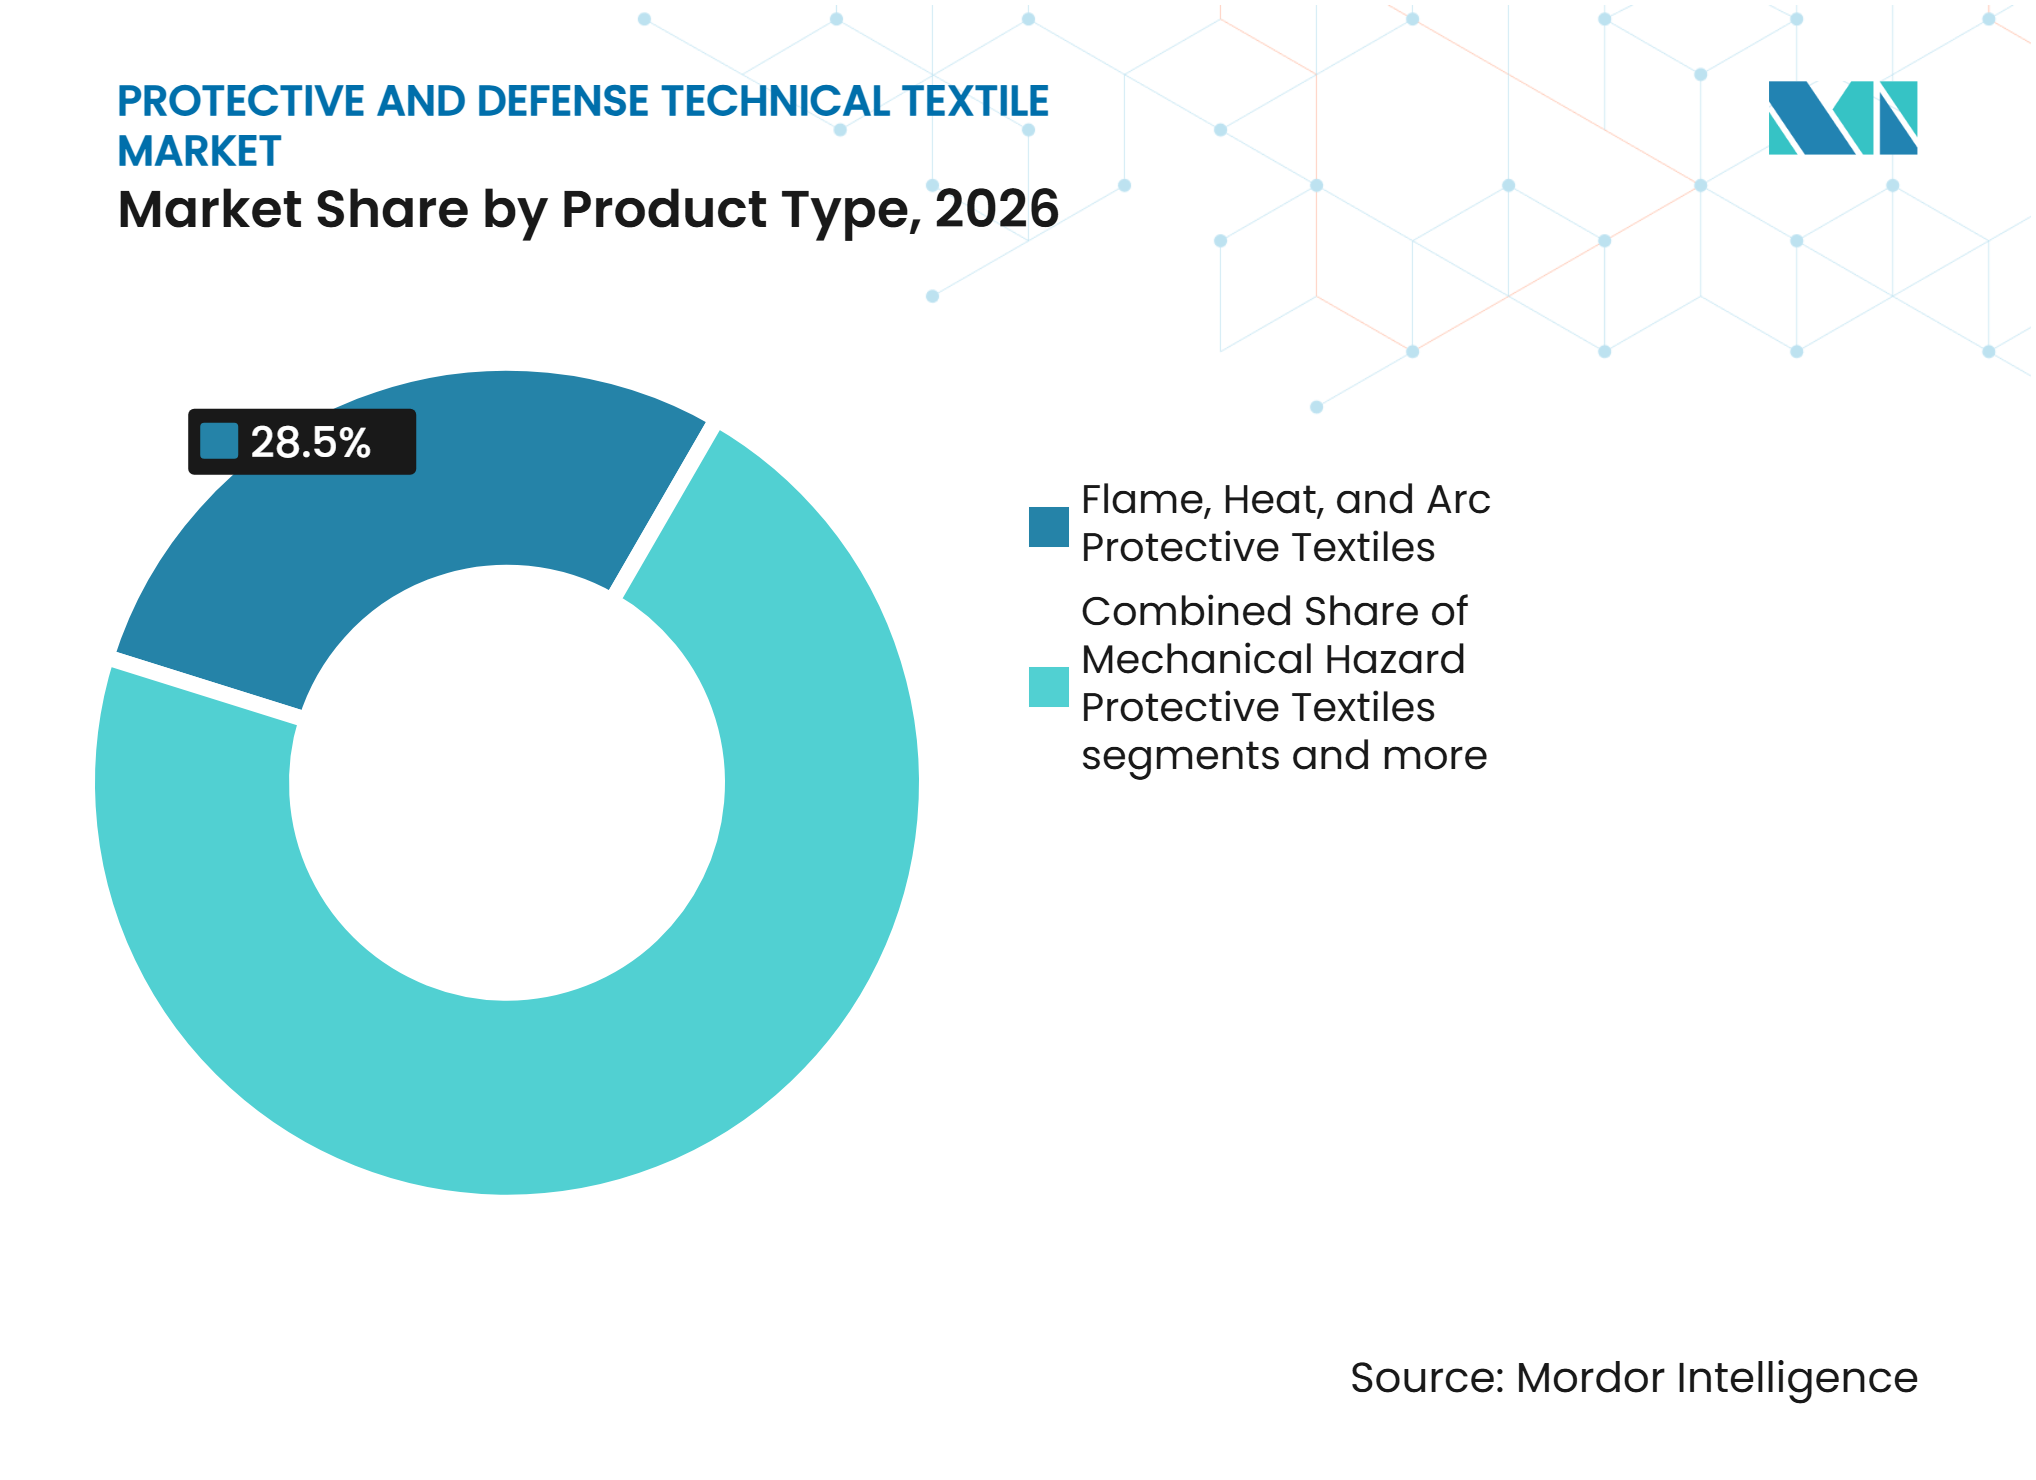
- Par type de produit, les textiles de protection contre les flammes, la chaleur et les arcs électriques détenaient 28,5 % de la part du marché des textiles techniques de protection et de défense en 2026, tandis que les textiles résistants aux projectiles, à la fragmentation et à la pénétration devraient croître à un CAGR de 8,8 % jusqu'en 2032.
- Par type de matériau, les fibres d'aramide détenaient 29 % du marché en 2026, tandis que le PEHD-UHM devrait se développer à un CAGR de 9,2 % jusqu'en 2032.
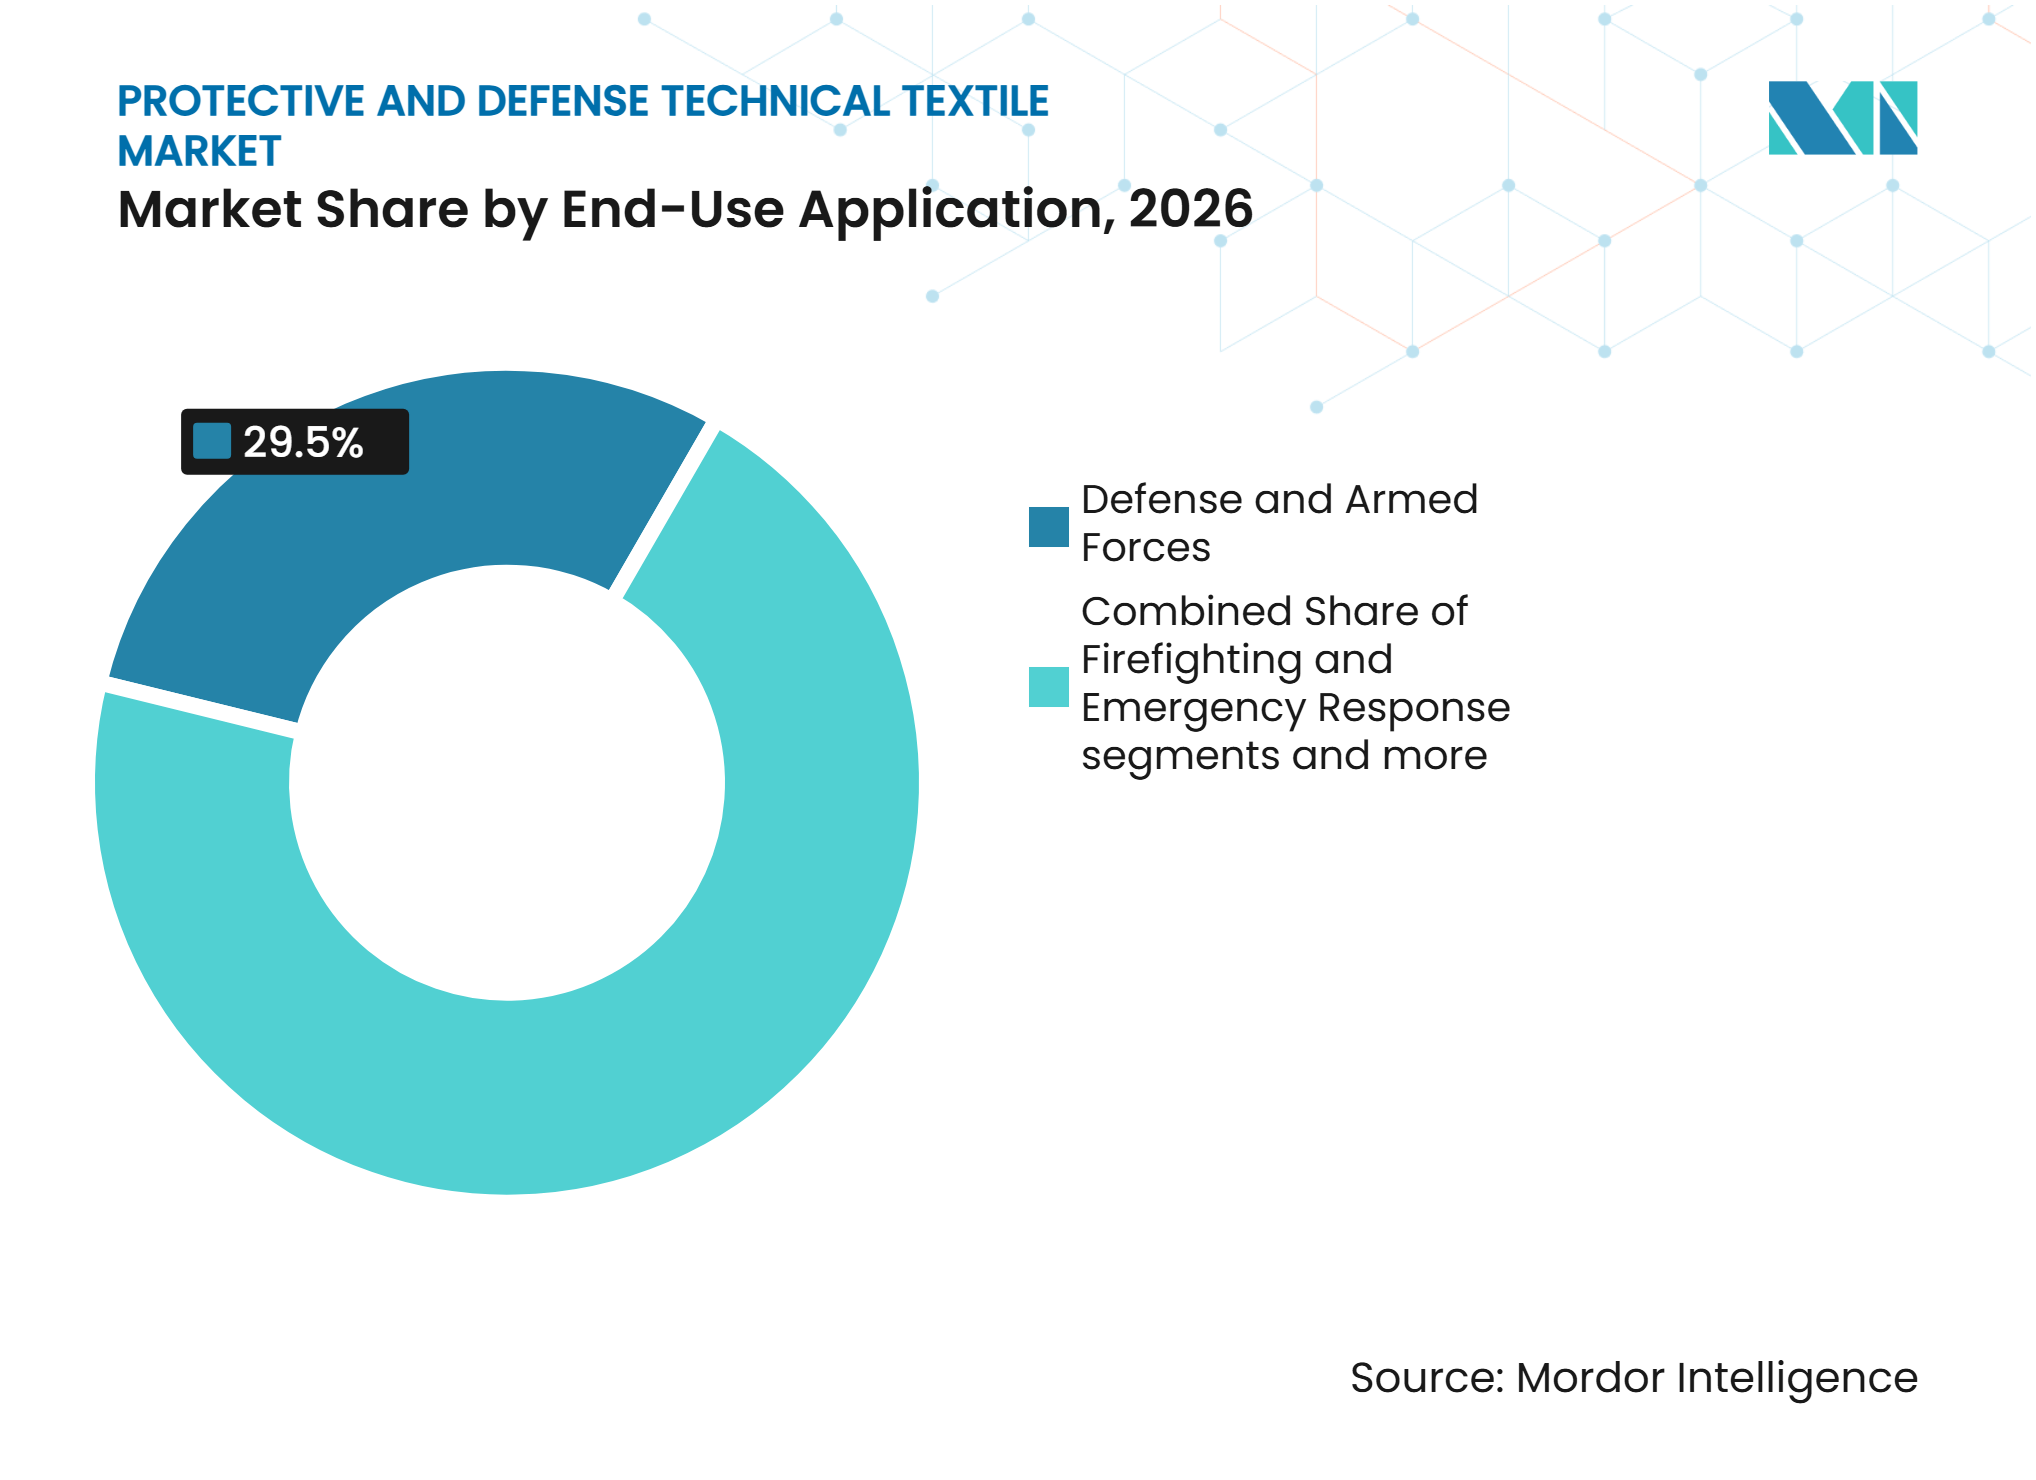
- Par application finale, la défense et les forces armées représentaient 29,5 % de la taille du marché des textiles techniques de protection et de défense en 2026 et devraient progresser à un CAGR de 8,5 % jusqu'en 2032.
-
Par géographie, l'Amérique du Nord détenait 33 % du marché en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Modernisation de la Défense et Investissements dans la Protection des Soldats | +2.0% | Mondial, avec des dépenses concentrées en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Réglementation sur la Sécurité au Travail et Exigences de Conformité aux EPI | +1.5% | Amérique du Nord et Europe, avec une application croissante en Asie-Pacifique et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) à Moyen terme (2-4 ans) |
| Exigences de Protection Balistique et contre la Fragmentation | +1.2% | Mondial, avec la plus forte intensité dans les nations de l'OTAN, en Inde, en Corée du Sud et en Israël | Long terme (≥ 4 ans) |
| Adoption de Vêtements de Travail Ignifuges et Résistants aux Arcs Électriques | +1.0% | Amérique du Nord et Europe, avec une demande émergente au Moyen-Orient et en Asie-Pacifique industrielle | Moyen terme (2-4 ans) |
| Remplacement des Équipements de Lutte contre l'Incendie et d'Intervention d'Urgence | +0.8% | Amérique du Nord et Europe, avec une demande croissante en Asie-Pacifique et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) à Moyen terme (2-4 ans) |
| Manipulation de Produits Chimiques Industriels et Protection en Environnement Dangereux | +0.5% | Mondial, centré sur les corridors pétrochimiques d'Asie-Pacifique et s'étendant au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Modernisation de la Défense et Investissements dans la Protection des Soldats
Les membres de l'OTAN ont convenu en juin 2025 de porter l'objectif de dépenses de défense à 5 % du PIB d'ici 2035, remplaçant l'ancien seuil de 2 %. L'accord soutient un horizon de planification plus long pour les équipements de protection des soldats sur le marché des textiles techniques de protection et de défense. Les dépenses militaires européennes ont augmenté de 14 % pour atteindre 864 milliards USD en 2025, tandis que les dépenses en Asie et en Océanie ont progressé de 8,1 % pour atteindre 681 milliards USD.[1] L'Inde a également approuvé 4,6 milliards USD de fonds d'approvisionnement d'urgence après le conflit de mai 2025 avec le Pakistan. Ces programmes accroissent la demande d'ensembles de protection plus légers combinant des couches balistiques, thermiques et chimiques. Les fournisseurs disposant de qualifications de défense complètes sont mieux positionnés, car les nouveaux systèmes peuvent nécessiter deux à cinq ans de tests et d'examen des procédures d'approvisionnement.
Réglementation sur la Sécurité au Travail et Exigences de Conformité aux EPI
La règle finale de l'OSHA en vertu du 29 CFR 1926.95(c), entrée en vigueur le 13 janvier 2025, exige que les employeurs du secteur de la construction fournissent des équipements de protection individuelle (EPI) adaptés à la morphologie de chaque travailleur.[2] L'exigence couvre les vêtements et équipements de protection, notamment les combinaisons, les gilets, les harnais et les combinaisons intégrales, et s'applique aussi bien aux petites entreprises qu'aux grands entrepreneurs. Ce changement réglementaire incite les employeurs à réévaluer leurs stocks d'EPI existants et à privilégier les produits correctement ajustés lors des achats et des remplacements. Il accroît également la demande de tailles personnalisées, de conceptions ergonomiques de vêtements et de matériaux de protection certifiés qui maintiennent les performances de sécurité sans restreindre la mobilité des travailleurs. En conséquence, les fabricants se concentrent sur des options de tailles flexibles, une construction améliorée des tissus et des capacités de protection multi-risques, renforçant le rôle de la conception des produits et de la conformité sur le marché des textiles techniques de protection et de défense.
Exigences de Protection Balistique et contre la Fragmentation
Le Ministère de la Défense de l'Ukraine a lancé son premier approvisionnement en armure corporelle modulaire dans une configuration intégrale étendue en juillet 2025.[3] Cette initiative indique un passage d'une protection ponctuelle vers des systèmes couvrant une plus grande surface du corps. De telles conceptions nécessitent davantage de matériau textile technique par unité. Le Ministère de la Défense du Royaume-Uni a également publié en octobre 2025 un cadre d'armure dure personnelle d'une valeur potentielle sur toute la durée de vie allant jusqu'à 250 millions GBP (337,3 millions USD). Le PEHD-UHM suscite un intérêt croissant pour l'armure souple en raison de sa faible densité, qui peut réduire le poids du système à niveaux de protection comparables. Cela renforce la demande de matériaux sur le marché des textiles techniques de protection et de défense, alors que les acheteurs militaires se concentrent sur la mobilité et l'endurance.
Adoption de Vêtements de Travail Ignifuges et Résistants aux Arcs Électriques
La NFPA 70E établit des exigences pour les vêtements de protection résistants aux arcs électriques destinés aux travailleurs exposés aux risques électriques, les vêtements résistants aux arcs étant requis lorsque l'exposition à l'énergie incidente atteint ou dépasse 1,2 cal/cm². Cette exigence concerne les employés des services publics, de l'électricité et de l'industrie travaillant à proximité d'équipements sous tension, renforçant la demande de vêtements de travail de protection spécialisés. La norme ASTM F1506-25, publiée en octobre 2025, établit en outre des spécifications de performance pour les vêtements ignifuges et résistants aux arcs électriques, soutenant la normalisation des produits et la conformité dans les applications industrielles. Les orientations 2025 de l'OSHA découragent l'utilisation de vêtements courants inflammables lors de travaux électriques et renforcent les vêtements résistants aux arcs fournis par l'employeur comme mesure essentielle de sécurité au travail. De plus, la clause de devoir général de l'OSHA peut engager la responsabilité de l'employeur lorsque les risques reconnus sur le lieu de travail ne sont pas correctement traités. Ces exigences réglementaires et de sécurité encouragent les employeurs à remplacer les vêtements non conformes par des vêtements résistants aux arcs certifiés, tout en soutenant la demande de fibres ignifuges, de tissus de protection multicouches et de vêtements de travail durables sur le marché des textiles techniques de protection et de défense.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Coûts Élevés des Fibres d'Aramide, du PEHD-UHM et des Fibres de Protection Spécialisées | -1.5% | Mondial, avec les effets les plus marqués sur les marchés sensibles aux prix en Asie du Sud, en Asie du Sud-Est et en Afrique | Long terme (≥ 4 ans) |
| Longs Cycles de Qualification et d'Approvisionnement Militaires | -1.0% | Mondial, concentré dans les nations de l'OTAN et les agences d'approvisionnement de défense d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Coûts de Tests, de Certification et de Conformité des Produits | -0.8% | Amérique du Nord et Europe, avec une pression croissante en matière de conformité en Asie-Pacifique | Moyen terme (2-4 ans) |
| Concentration de l'Approvisionnement en Matériaux Haute Performance | -0.6% | Mondial, avec les effets les plus marqués sur les fabricants dépendants de l'aramide et du PEHD-UHM | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés des Fibres d'Aramide, du PEHD-UHM et des Fibres de Protection Spécialisées
La fibre de PEHD-UHM de qualité balistique est tarifée entre 40 et 60 USD par kilogramme. Les fabricants ont une capacité limitée à réduire l'utilisation de fibres, car l'armure doit satisfaire aux exigences de protection NIJ 0101.06 ou équivalentes. Des prix de fibres plus élevés peuvent donc se répercuter rapidement sur les prix de l'armure finie. Cela limite la capacité d'achat sur les marchés gouvernementaux sensibles aux prix en Afrique, en Asie du Sud-Est et dans certaines parties de l'Amérique du Sud. La marine chilienne a lancé un appel d'offres pour 500 casques balistiques de niveau IIIA et 50 gilets pare-balles en 2025, illustrant les volumes d'approvisionnement plus modestes disponibles pour certains acheteurs de défense. Le marché des textiles techniques de protection et de défense reste exposé à la pression des prix en amont, où seul un petit groupe de fournisseurs peut proposer des fibres haute performance.
Longs Cycles de Qualification et d'Approvisionnement Militaires
Les systèmes de textiles de protection militaires peuvent nécessiter deux à cinq ans de tests, de certification et de travaux d'approvisionnement avant le déploiement sur le terrain. Cela crée un écart entre le développement des matériaux et les revenus commerciaux. L'Agence de logistique de défense utilise des échantillons de tests de premier article comme quantité de livraison minimale garantie dans le cadre de ses contrats de gilet modulaire évolutif. Cette approche vise à réduire les délais d'intégration, mais l'examen technique reste nécessaire dans les fonctions d'ingénierie, de contractualisation et de gestion des produits. Les nouvelles technologies, notamment les tissus CBRN intégrant des MOF et les systèmes de camouflage multispectral, se heurtent à des obstacles supplémentaires à l'adoption lorsque les voies de qualification établies ne sont pas disponibles. Les innovateurs de plus petite taille sont les plus touchés, car ils doivent financer de longues périodes de développement avant de remporter des revenus de défense sur le marché des textiles techniques de protection et de défense.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
La Protection contre les Flammes Domine Tandis que le Balistique se DéveloppeLes textiles de protection contre les flammes, la chaleur et les arcs électriques détenaient 28,5 % de la part du marché des textiles techniques de protection et de défense en 2026. Leur position reflète la demande des services publics d'électricité, des opérations pétrolières et gazières, des installations industrielles et des services de lutte contre l'incendie. Les normes NFPA 70E, NFPA 2112 et NFPA 1970 définissent les exigences d'achat dans ces utilisations finales. L'édition 2025 de la NFPA 1970 exige que les cagoules de lutte contre l'incendie structurel atteignent une efficacité de filtration de 90 % pour les particules de 0,1 à 1,0 micron.
Les textiles résistants aux projectiles, à la fragmentation et à la pénétration devraient croître à un CAGR de 8,8 % jusqu'en 2032. La demande provient des agences de défense européennes et d'Asie-Pacifique qui élargissent les exigences de protection pour les soldats. La catégorie bénéficie des commandes d'armure corporelle modulaire intégrale et de systèmes d'armure dure mis à jour. Les textiles de protection contre le froid extrême et les intempéries servent les opérations militaires en Arctique et en haute altitude. Les textiles de gestion de la signature de défense et de survie spécialisée comprennent des applications de camouflage multispectral et de blindage électromagnétique. Les textiles de protection chimique, biologique et CBRN évoluent également grâce à des matériaux de décontamination actifs. Milliken et Numat ont annoncé en novembre 2025 qu'ils intégreraient la technologie MOF Sentinel dans des tissus de protection destinés aux utilisateurs de la défense, des premiers intervenants et de l'industrie.



Par Type de Matériau :
L'Aramide Offre des Performances Établies Tandis que le PEHD-UHM Gagne du TerrainLes fibres d'aramide détenaient 29 % du marché en 2026. La méta-aramide soutient la protection contre les flammes, tandis que la para-aramide soutient les applications balistiques. L'aramide bénéficie d'une acceptation établie dans les cadres de qualification NFPA, ISO 11612 et militaires. L'Agence européenne de défense a sélectionné le projet REGEN en avril 2025 pour développer le recyclage par solvant des couches d'aramide souple provenant d'armures corporelles en fin de vie en nouvelles fibres balistiques. Le projet traite la récupération des matériaux et la dépendance potentielle à l'égard de l'approvisionnement en fibres primaires. Son avancement pourrait créer une voie d'approvisionnement circulaire pour les fabricants européens sur le marché des textiles techniques de protection et de défense.
Le PEHD-UHM devrait croître à un CAGR de 9,2 % jusqu'en 2032. Sa densité plus faible par rapport à la para-aramide favorise des conceptions d'armure plus légères pour le personnel débarqué. Le Bureau de l'armement de Taïwan a alloué 2,35 milliards TWD (75 millions USD) en 2025 pour acquérir des fibres de PEHD-UHM auprès des marques Honeywell et DSM pour les casques et les plaques balistiques. Le coton et les fibres cellulosiques naturelles restent pertinents dans les produits de protection contre les flammes industriels sensibles aux coûts. Les fibres cellulosiques régénérées et la viscose ignifuge soutiennent les vêtements de travail multi-risques, tandis que le polyester et le polyamide soutiennent les vêtements haute visibilité et de protection mécanique. Le verre, le carbone, les fibres inorganiques, le PBI et le PBO servent des applications thermiques et balistiques spécialisées.
Par Application Finale :
La Défense Détient à la Fois l'Échelle et la CroissanceLa défense et les forces armées représentaient 29,5 % de la taille du marché des textiles techniques de protection et de défense en 2026. Ce segment devrait également se développer à un CAGR de 8,5 % jusqu'en 2032. Le segment évolue des tissus d'uniformes standard vers des systèmes de protection intégrés pour les soldats. L'activité d'approvisionnement d'urgence de l'Inde a accéléré les achats d'équipements pour soldats après le conflit de mai 2025 avec le Pakistan. SMPP Limited dispose de contrats pour 11 700 casques balistiques avancés et 27 700 gilets pare-balles. Ces approvisionnements illustrent le lien direct entre les programmes de préparation à la défense et la demande en volume de textiles techniques.
Les forces de l'ordre et les services de sécurité continuent d'exiger des gilets balistiques de remplacement et des vêtements de travail haute visibilité. La demande en matière de lutte contre l'incendie et d'intervention d'urgence est façonnée par les exigences de cagoules anti-particules de la NFPA 1970-2025 et par l'évolution vers des barrières d'humidité sans PFAS. Le pétrole, le gaz, la pétrochimie, le traitement chimique, les services publics et les services électriques sont les principaux acheteurs de vêtements de travail ignifuges et résistants aux arcs électriques. La fabrication et le traitement industriel nécessitent une protection mécanique et chimique à mesure que les normes et les programmes de sécurité des employeurs évoluent. L'exigence d'ajustement correct de l'OSHA soutient la demande dans la construction, les mines et les infrastructures. Le transport, l'entreposage et la logistique utilisent des textiles de protection haute visibilité et résistants aux chocs.

Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 33 % de la taille du marché des textiles techniques de protection et de défense en 2026. Le marché nord-américain des textiles techniques de protection et de défense combine une large base d'approvisionnement en défense avec des exigences strictes en matière de sécurité au travail. L'Agence de logistique de défense des États-Unis a attribué trois contrats de gilet modulaire évolutif avec une capacité de commande combinée de 450 millions USD sur trois ans, avec les premières livraisons arrivant en octobre 2025. La 596e Brigade de transport de l'Armée des États-Unis a achevé sa transition vers des équipements de lutte contre l'incendie structurel sans PFAS en 2025. Cette adoption constitue un signal d'approvisionnement pour les services d'incendie municipaux et militaires. La révision de la norme EPI pour la construction de l'OSHA stimule également la demande de remplacement des combinaisons et des vêtements de protection mécanique. Les engagements de l'OTAN du Canada et les industries automobile et pétrochimique du Mexique fournissent une demande régionale supplémentaire. L'influence réglementaire de l'OSHA et de la NFPA reste centrale pour la qualification des fournisseurs et la sélection des produits.
Asie-Pacifique
La demande en Asie-Pacifique est soutenue par la modernisation de la défense et la formalisation de la réglementation sur la sécurité industrielle. Les dépenses militaires de l'Inde ont atteint 92,1 milliards USD en 2025, en hausse de 8,9 % par rapport à l'année précédente. L'Inde a également approuvé 4,6 milliards USD de fonds d'approvisionnement d'urgence après le conflit de mai 2025 avec le Pakistan. La division Matériaux Avancés d'Arvind a présenté ses capacités de textiles balistiques nationaux à Milipol India 2025, soutenant le programme de fabrication de défense Make in India. Les dépenses militaires de la Chine ont été estimées à 336 milliards USD en 2025, avec des dépenses en hausse de 7,4 % d'une année sur l'autre. La Corée du Sud et le Japon élargissent également leurs approvisionnements dans le cadre de postures de défense actualisées. Les capacités de production nationales et la formalisation de la sécurité industrielle soutiennent le marché des textiles techniques de protection et de défense dans la région.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,6 % de 2027 à 2032, ce qui en fait le segment régional à la croissance la plus rapide. Les dépenses militaires de l'Europe ont augmenté de 14 % pour atteindre 864 milliards USD en 2025. L'Allemagne, la Pologne et les États nordiques accélèrent les approvisionnements balistiques et de protection des soldats dans le cadre de la planification de l'OTAN. La Revue stratégique nationale française de 2025 a fixé l'objectif d'une économie préparée à la guerre d'ici 2030, et les dépenses en équipements ont augmenté de 11 % pour atteindre 21,1 milliards USD dans la recherche fournie. L'Espagne a alloué 11,8 milliards USD aux approvisionnements militaires dans le cadre de son Plan industriel et technologique pour la sécurité et la défense. Le contrat irlandais de systèmes d'armure corporelle modulaire intégrée a été ouvert aux autres États membres de l'Union européenne dans le cadre du règlement SAFE en 2025. Au Moyen-Orient et en Afrique, la modernisation de la défense et le secteur pétrolier et gazier soutiennent la demande de vêtements de protection militaires et industriels. L'Amérique du Sud est soutenue par la conformité à la sécurité industrielle et les programmes de vêtements pour les forces de l'ordre. L'appel d'offres chilien de 2025 pour des casques et des gilets balistiques illustre les approvisionnements continus en matière de protection des forces sur le marché des textiles techniques de protection et de défense.
Paysage Concurrentiel
Concentration du Marché
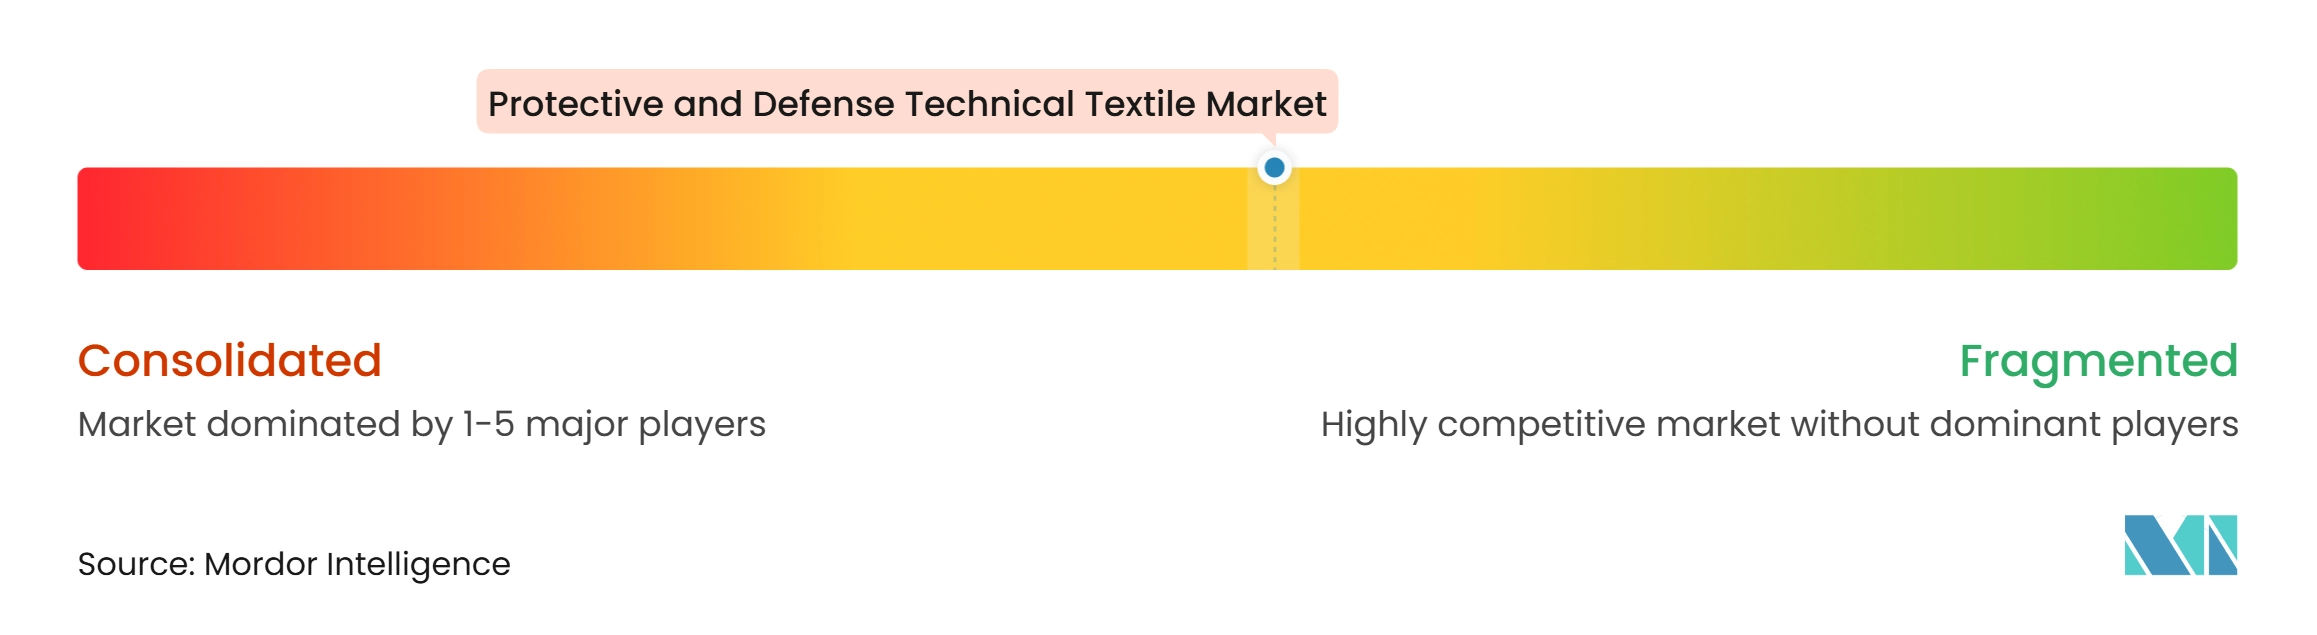
Le marché des textiles techniques de protection et de défense présente un niveau de concentration de marché moyen. Les producteurs intégrés se font concurrence par la spécification des fibres, le finissage fonctionnel, la construction des vêtements et la couverture des certifications. Les qualifications liées à la NFPA, aux normes EN et à l'OTAN créent des coûts de changement pour les agences d'approvisionnement qui ont validé une chaîne d'approvisionnement par rapport à des normes de produits particulières. Cela favorise les fournisseurs capables d'offrir des performances constantes dans plusieurs fonctions de protection. Cela limite également la concurrence uniquement par les prix dans les applications à haut risque. Le marché des textiles techniques de protection et de défense récompense donc les produits validés et le soutien fiable à la qualification.
Milliken et Numat ont annoncé en novembre 2025 une relation d'approvisionnement pour intégrer la technologie MOF dans des tissus de protection fabriqués aux États-Unis. Le partenariat cible la protection CBRN pour les clients de la défense, des premiers intervenants et de l'industrie. DuPont a lancé le Tyvek APX en novembre 2025, combinant une respirabilité accrue avec des performances de barrière chimique. Le produit a été soutenu par une étude physiologique indépendante de l'Empa et des essais impliquant près de 300 participants. La barrière d'humidité GORE-TEX CROSSTECH Innovate de W. L. Gore a été certifiée selon l'édition 2025 de la NFPA 1970. Ces développements reflètent l'importance du confort, des formulations sans PFAS et des fonctions de protection active.
Le projet REGEN de l'Agence européenne de défense pourrait modifier la concurrence sur les matériaux en développant des fibres d'aramide recyclées à partir d'armures corporelles en fin de vie. Le cadre d'armure dure personnelle du Royaume-Uni identifie également les formats de plaques balistiques à courbure complexe, dissimulées et flottantes comme faisant partie des exigences futures. Ces exigences créent des opportunités pour les fournisseurs disposant de composites avancés et de conceptions d'armure testées. La certification spécialisée reste particulièrement importante pour les entreprises servant les applications militaires, de lutte contre l'incendie et de protection chimique. Le secteur des textiles techniques de protection et de défense offre également des possibilités aux fournisseurs capables de satisfaire aux nouvelles spécifications sans PFAS sans réduire les performances. Les nouveaux entrants sur le marché des textiles techniques de protection et de défense font face à des besoins en capital, à des contraintes d'approvisionnement en matériaux et à de longs processus de qualification.
Leaders du Secteur des Textiles Techniques de Protection et de Défense
-
Milliken & Company
-
TenCate Protective Fabrics
-
Sioen Industries NV
-
Carrington Textiles (RTS Textiles Group)
-
Klopman International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Textiles Techniques de Protection et de Défense Entreprises couvertes dans ce rapport
- Milliken & Company
- TenCate Protective Fabrics
- Sioen Industries NV
- Carrington Textiles (RTS Textiles Group)
- Klopman International
- IBENA Textilwerke GmbH
- Concordia Textiles NV
- Kermel SAS
- Safety Components Fabric Technologies Inc.
- W. L. Gore & Associates Inc.
- 3M Company
- The Haartz Corporation
- Barrday Inc.
- Avient Corporation (Dyneema)
- Warwick Mills
- Kusumgar Limited
- Cooneen Group
- Lakeland Industries Inc. (Lakeland Fire + Safety)
- National Safety Apparel
- Kappler Inc.
- Protective Industrial Products Inc.
- Ansell Limited
- SHOWA Group
- Superior Glove Works Ltd.
- Point Blank Enterprises Inc.
- The Safariland Group
- MKU Limited
- Mehler Systems
Développements industriels récents dans Marché des Textiles Techniques de Protection et de Défense
- Février 2026 : Dyneema® d'Avient a collaboré avec le fabricant espagnol d'armures corporelles FEDUR pour fournir des matériaux destinés à 24 000 gilets balistiques souples pour la Police nationale espagnole dans le cadre d'un contrat de quatre ans. Les gilets utilisent le matériau unidirectionnel Dyneema® SB301 de troisième génération, combinant protection balistique, poids réduit et mobilité améliorée pour le porteur. Le matériau permet des conceptions d'armure jusqu'à 20 % plus légères que les solutions de protection alternatives.
- Février 2026 : Avon Protection a lancé la combinaison de protection CBRN haute performance EXOSKIN-S2 pour le personnel militaire, les premiers intervenants et les forces spéciales. La combinaison intègre une couche intérieure en tissu de charbon actif pour protéger contre les agents de guerre chimique sous forme d'aérosol, de vapeur, de liquide et de particules. Elle est conçue pour des opérations d'une durée allant jusqu'à 24 heures et s'intègre avec des respirateurs, des bottes de protection, des gants et des armures corporelles.
- Novembre 2025 : Milliken & Company et Numat Technologies ont annoncé une relation d'approvisionnement stratégique pour intégrer la plateforme technologique MOF Sentinel® de Numat dans les tissus de protection de Milliken destinés aux clients de la défense, des premiers intervenants et de l'industrie, ciblant les professionnels CBRN à la recherche d'alternatives sans PFAS aux technologies de protection chimique traditionnelles.
- Novembre 2025 : DuPont a dévoilé le Tyvek APX lors du salon A+A 2025 à Düsseldorf, la forme la plus avancée de son tissu de vêtements chimiques Tyvek, offrant une respirabilité améliorée associée à des performances de barrière chimique, validée par une étude physiologique indépendante de l'Empa et des essais clients impliquant près de 300 participants.
Portée du Rapport Mondial sur le Marché des Textiles Techniques de Protection et de Défense
Le Marché des Textiles Techniques de Protection et de Défense est Segmenté par Type de Produit (Textiles de Protection contre les Flammes, la Chaleur et les Arcs Électriques, Textiles Résistants aux Projectiles, à la Fragmentation et à la Pénétration, et Plus), par Type de Matériau (Fibres d'Aramide, Polyester, et Plus), par Application Finale (Lutte contre l'Incendie et Intervention d'Urgence, et Plus), et par Géographie (Amérique du Nord, Europe, et Plus). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Textiles de Protection contre les Flammes, la Chaleur et les Arcs Électriques | Textiles de Protection Ignifuges et contre les Feux Éclair |
| Textiles de Protection pour Pompiers | |
| Textiles de Protection Résistants aux Arcs Électriques | |
| Textiles de Protection pour le Soudage et les Métaux en Fusion | |
| Couvertures Coupe-Feu Textiles, Rideaux de Soudage et Barrières de Sécurité Thermique | |
| Textiles Résistants aux Projectiles, à la Fragmentation et à la Pénétration | Tissus et Stratifiés de Protection Balistique |
| Composants et Panneaux d'Armure Corporelle Souple à Base Textile | |
| Autres (Renforcement Textile pour Casques Balistiques / Systèmes d'Armure Dure, Composants Textiles de Protection contre les Explosions, etc.) | |
| Textiles de Protection Chimique, Biologique et CBRN | Tissus et Vêtements de Protection Chimique |
| Textiles de Protection Biologique et Barrière Particulaire | |
| Textiles et Vêtements de Protection CBRN | |
| Textiles de Protection contre les Risques Mécaniques | Textiles Résistants aux Coupures et aux Entailles |
| Textiles Résistants aux Perforations et aux Aiguilles | |
| Composants Textiles Résistants à l'Abrasion et aux Chocs | |
| Autres Textiles de Protection contre les Risques Mécaniques | |
| Textiles de Protection Haute Visibilité et Réfléchissants | Tissus et Vêtements Fluorescents Haute Visibilité |
| Matériaux Textiles Rétroréfléchissants | |
| Produits Textiles de Protection Haute Visibilité Combinés | |
| Textiles de Protection contre le Froid Extrême et les Intempéries | |
| Textiles de Gestion de la Signature de Défense et de Survie Spécialisée | |
| Autres Textiles Techniques de Protection (Antistatiques et Dissipatifs d'Électricité Statique, Blindage Électromagnétique de Protection, etc.) |
| Fibres d'Aramide |
| Polyéthylène à Très Haute Masse Moléculaire |
| Coton et Autres Fibres Cellulosiques Naturelles |
| Fibres Cellulosiques Régénérées et Viscose Ignifuge |
| Fibres Modacryliques et Autres Fibres Acryliques Ignifuges |
| Polyester |
| Polyamide |
| Fibres de Verre, de Carbone et Autres Fibres Inorganiques |
| Autres Fibres Synthétiques Haute Performance (PBI, PBO, Fibres Résistantes à la Chaleur, etc.) |
| Défense et Forces Armées | |
| Forces de l'Ordre et Services de Sécurité | |
| Lutte contre l'Incendie et Intervention d'Urgence | Services de Lutte contre l'Incendie |
| Services d'Intervention d'Urgence Matières Dangereuses et Catastrophes | |
| Pétrole, Gaz, Pétrochimie et Traitement Chimique | |
| Services Publics et Services Électriques | |
| Fabrication et Traitement Industriel | Travail des Métaux, Fabrication et Industrie Lourde |
| Automobile et Fabrication Générale | |
| Autre Traitement Industriel | |
| Construction, Mines et Infrastructures | |
| Transport, Entreposage et Opérations Logistiques | |
| Autres Utilisateurs Finaux Professionnels et Institutionnels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Belgique | |
| Pays-Bas | |
| Pologne | |
| Suède | |
| Türkiye | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| Indonésie | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud et Centrale |
| Par Type de Produit | Textiles de Protection contre les Flammes, la Chaleur et les Arcs Électriques | Textiles de Protection Ignifuges et contre les Feux Éclair |
| Textiles de Protection pour Pompiers | ||
| Textiles de Protection Résistants aux Arcs Électriques | ||
| Textiles de Protection pour le Soudage et les Métaux en Fusion | ||
| Couvertures Coupe-Feu Textiles, Rideaux de Soudage et Barrières de Sécurité Thermique | ||
| Textiles Résistants aux Projectiles, à la Fragmentation et à la Pénétration | Tissus et Stratifiés de Protection Balistique | |
| Composants et Panneaux d'Armure Corporelle Souple à Base Textile | ||
| Autres (Renforcement Textile pour Casques Balistiques / Systèmes d'Armure Dure, Composants Textiles de Protection contre les Explosions, etc.) | ||
| Textiles de Protection Chimique, Biologique et CBRN | Tissus et Vêtements de Protection Chimique | |
| Textiles de Protection Biologique et Barrière Particulaire | ||
| Textiles et Vêtements de Protection CBRN | ||
| Textiles de Protection contre les Risques Mécaniques | Textiles Résistants aux Coupures et aux Entailles | |
| Textiles Résistants aux Perforations et aux Aiguilles | ||
| Composants Textiles Résistants à l'Abrasion et aux Chocs | ||
| Autres Textiles de Protection contre les Risques Mécaniques | ||
| Textiles de Protection Haute Visibilité et Réfléchissants | Tissus et Vêtements Fluorescents Haute Visibilité | |
| Matériaux Textiles Rétroréfléchissants | ||
| Produits Textiles de Protection Haute Visibilité Combinés | ||
| Textiles de Protection contre le Froid Extrême et les Intempéries | ||
| Textiles de Gestion de la Signature de Défense et de Survie Spécialisée | ||
| Autres Textiles Techniques de Protection (Antistatiques et Dissipatifs d'Électricité Statique, Blindage Électromagnétique de Protection, etc.) | ||
| Par Type de Matériau | Fibres d'Aramide | |
| Polyéthylène à Très Haute Masse Moléculaire | ||
| Coton et Autres Fibres Cellulosiques Naturelles | ||
| Fibres Cellulosiques Régénérées et Viscose Ignifuge | ||
| Fibres Modacryliques et Autres Fibres Acryliques Ignifuges | ||
| Polyester | ||
| Polyamide | ||
| Fibres de Verre, de Carbone et Autres Fibres Inorganiques | ||
| Autres Fibres Synthétiques Haute Performance (PBI, PBO, Fibres Résistantes à la Chaleur, etc.) | ||
| Par Application Finale | Défense et Forces Armées | |
| Forces de l'Ordre et Services de Sécurité | ||
| Lutte contre l'Incendie et Intervention d'Urgence | Services de Lutte contre l'Incendie | |
| Services d'Intervention d'Urgence Matières Dangereuses et Catastrophes | ||
| Pétrole, Gaz, Pétrochimie et Traitement Chimique | ||
| Services Publics et Services Électriques | ||
| Fabrication et Traitement Industriel | Travail des Métaux, Fabrication et Industrie Lourde | |
| Automobile et Fabrication Générale | ||
| Autre Traitement Industriel | ||
| Construction, Mines et Infrastructures | ||
| Transport, Entreposage et Opérations Logistiques | ||
| Autres Utilisateurs Finaux Professionnels et Institutionnels | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Belgique | ||
| Pays-Bas | ||
| Pologne | ||
| Suède | ||
| Türkiye | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| Indonésie | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud et Centrale | ||
Questions Clés Répondues dans le Rapport
Quelles sont les prévisions pour le marché des textiles techniques de protection et de défense ?
Le secteur devrait progresser de 19,98 milliards USD en 2026 à 29,98 milliards USD d'ici 2032, à un CAGR de 7,00 % de 2027 à 2032.
Quelle catégorie de produits détient la plus grande part ?
Les textiles de protection contre les flammes, la chaleur et les arcs électriques détenaient 28,5 % en 2026, soutenus par les exigences de protection au travail, dans les services publics et dans la lutte contre l'incendie.
Quel matériau devrait connaître la croissance la plus rapide ?
Le PEHD-UHM devrait croître à un CAGR de 9,2 % jusqu'en 2032, les acheteurs de défense recherchant des systèmes de protection balistique plus légers.
Quelle application finale connaît la croissance la plus rapide ?
La défense et les forces armées devraient croître à un CAGR de 8,5 % jusqu'en 2032 et détenaient 29,5 % en 2026.
Quelle région se développe le plus rapidement ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,4 % jusqu'en 2032, soutenus par la modernisation militaire et la fabrication nationale de défense.
Quels facteurs limitent l'adoption des textiles de protection avancés ?
Les coûts des fibres haute performance, les dépenses de tests et de certification, la concentration de l'approvisionnement en matériaux et les longs cycles de qualification militaire peuvent retarder les achats et l'adoption des produits.