
Tamaño y Participación del Mercado de Textiles Técnicos de Protección y Defensa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2026) | 21.38 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.98 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.00 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos de Protección y Defensa por Mordor Intelligence
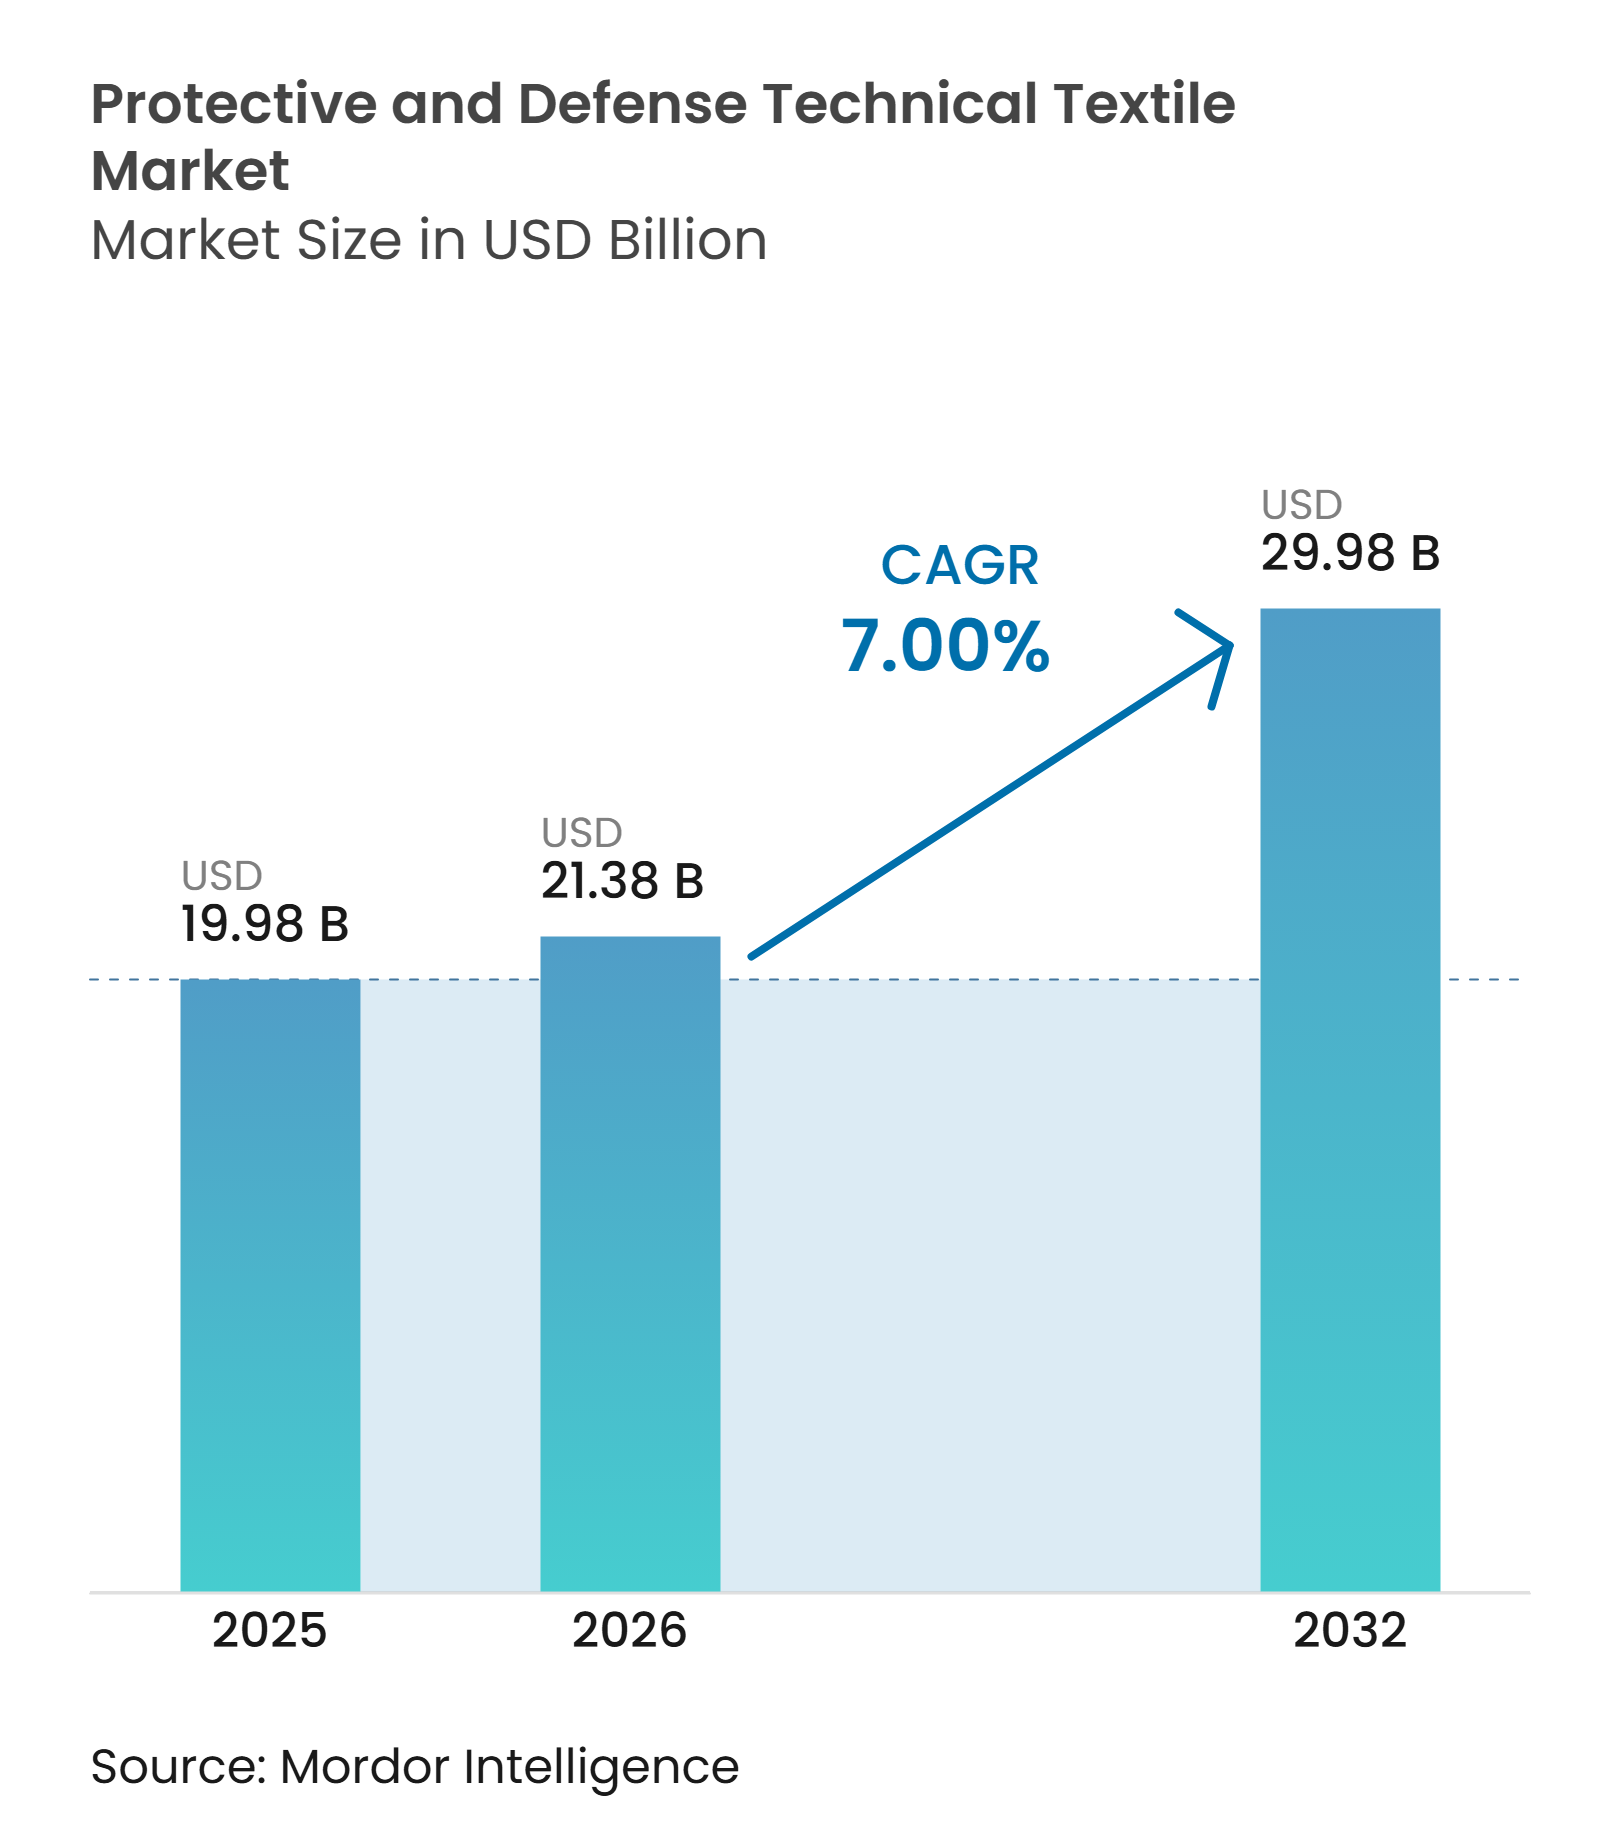
Se proyecta que el tamaño del Mercado de Textiles Técnicos de Protección y Defensa se expanda desde 19,98 mil millones de USD en 2025 y 21,38 mil millones de USD en 2026 hasta 29,98 mil millones de USD en 2032, registrando una CAGR del 7% entre 2026 y 2032.
El aumento de los presupuestos de defensa está respaldando la demanda de sistemas integrados de textiles técnicos que combinan protección balística, térmica, química y resistente a las llamas. El gasto militar mundial alcanzó 2.887 mil millones de USD en 2025, extendiendo una secuencia de 11 años de incrementos anuales en términos reales. Esta inversión sostenida está alentando a las agencias de defensa a modernizar el equipo de protección del soldado, incluidos chalecos balísticos, uniformes de combate, cascos, coberturas protectoras y sistemas de armadura ligera. El creciente énfasis en la movilidad del soldado y la eficiencia operativa también está impulsando la adopción de fibras de alta resistencia y bajo peso, así como materiales compuestos avanzados que ofrecen mayor protección sin añadir peso excesivo. Las regulaciones más estrictas en materia de seguridad laboral están incrementando adicionalmente la demanda de reposición de prendas protectoras ajustadas y certificadas. La norma de construcción de OSHA de 2025 exige que el equipo de protección personal se ajuste correctamente a cada trabajador, incluidos monos, chalecos, arneses y trajes de cuerpo completo.
Conclusiones Clave del Informe
- Por tipo de producto, los textiles protectores contra llamas, calor y arco eléctrico representaron el 28,5% de la participación del mercado de textiles técnicos de protección y defensa en 2026, mientras que se proyecta que los textiles resistentes a impactos balísticos, fragmentación y penetración crezcan a una CAGR del 8,8% hasta 2032.
- Por tipo de material, las fibras de aramida representaron el 29% del mercado en 2026, mientras que se prevé que el UHMWPE se expanda a una CAGR del 9,2% hasta 2032.
- Por aplicación de uso final, defensa y fuerzas armadas representaron el 29,5% del tamaño del mercado de textiles técnicos de protección y defensa en 2026 y se proyecta que avance a una CAGR del 8,5% hasta 2032.
-
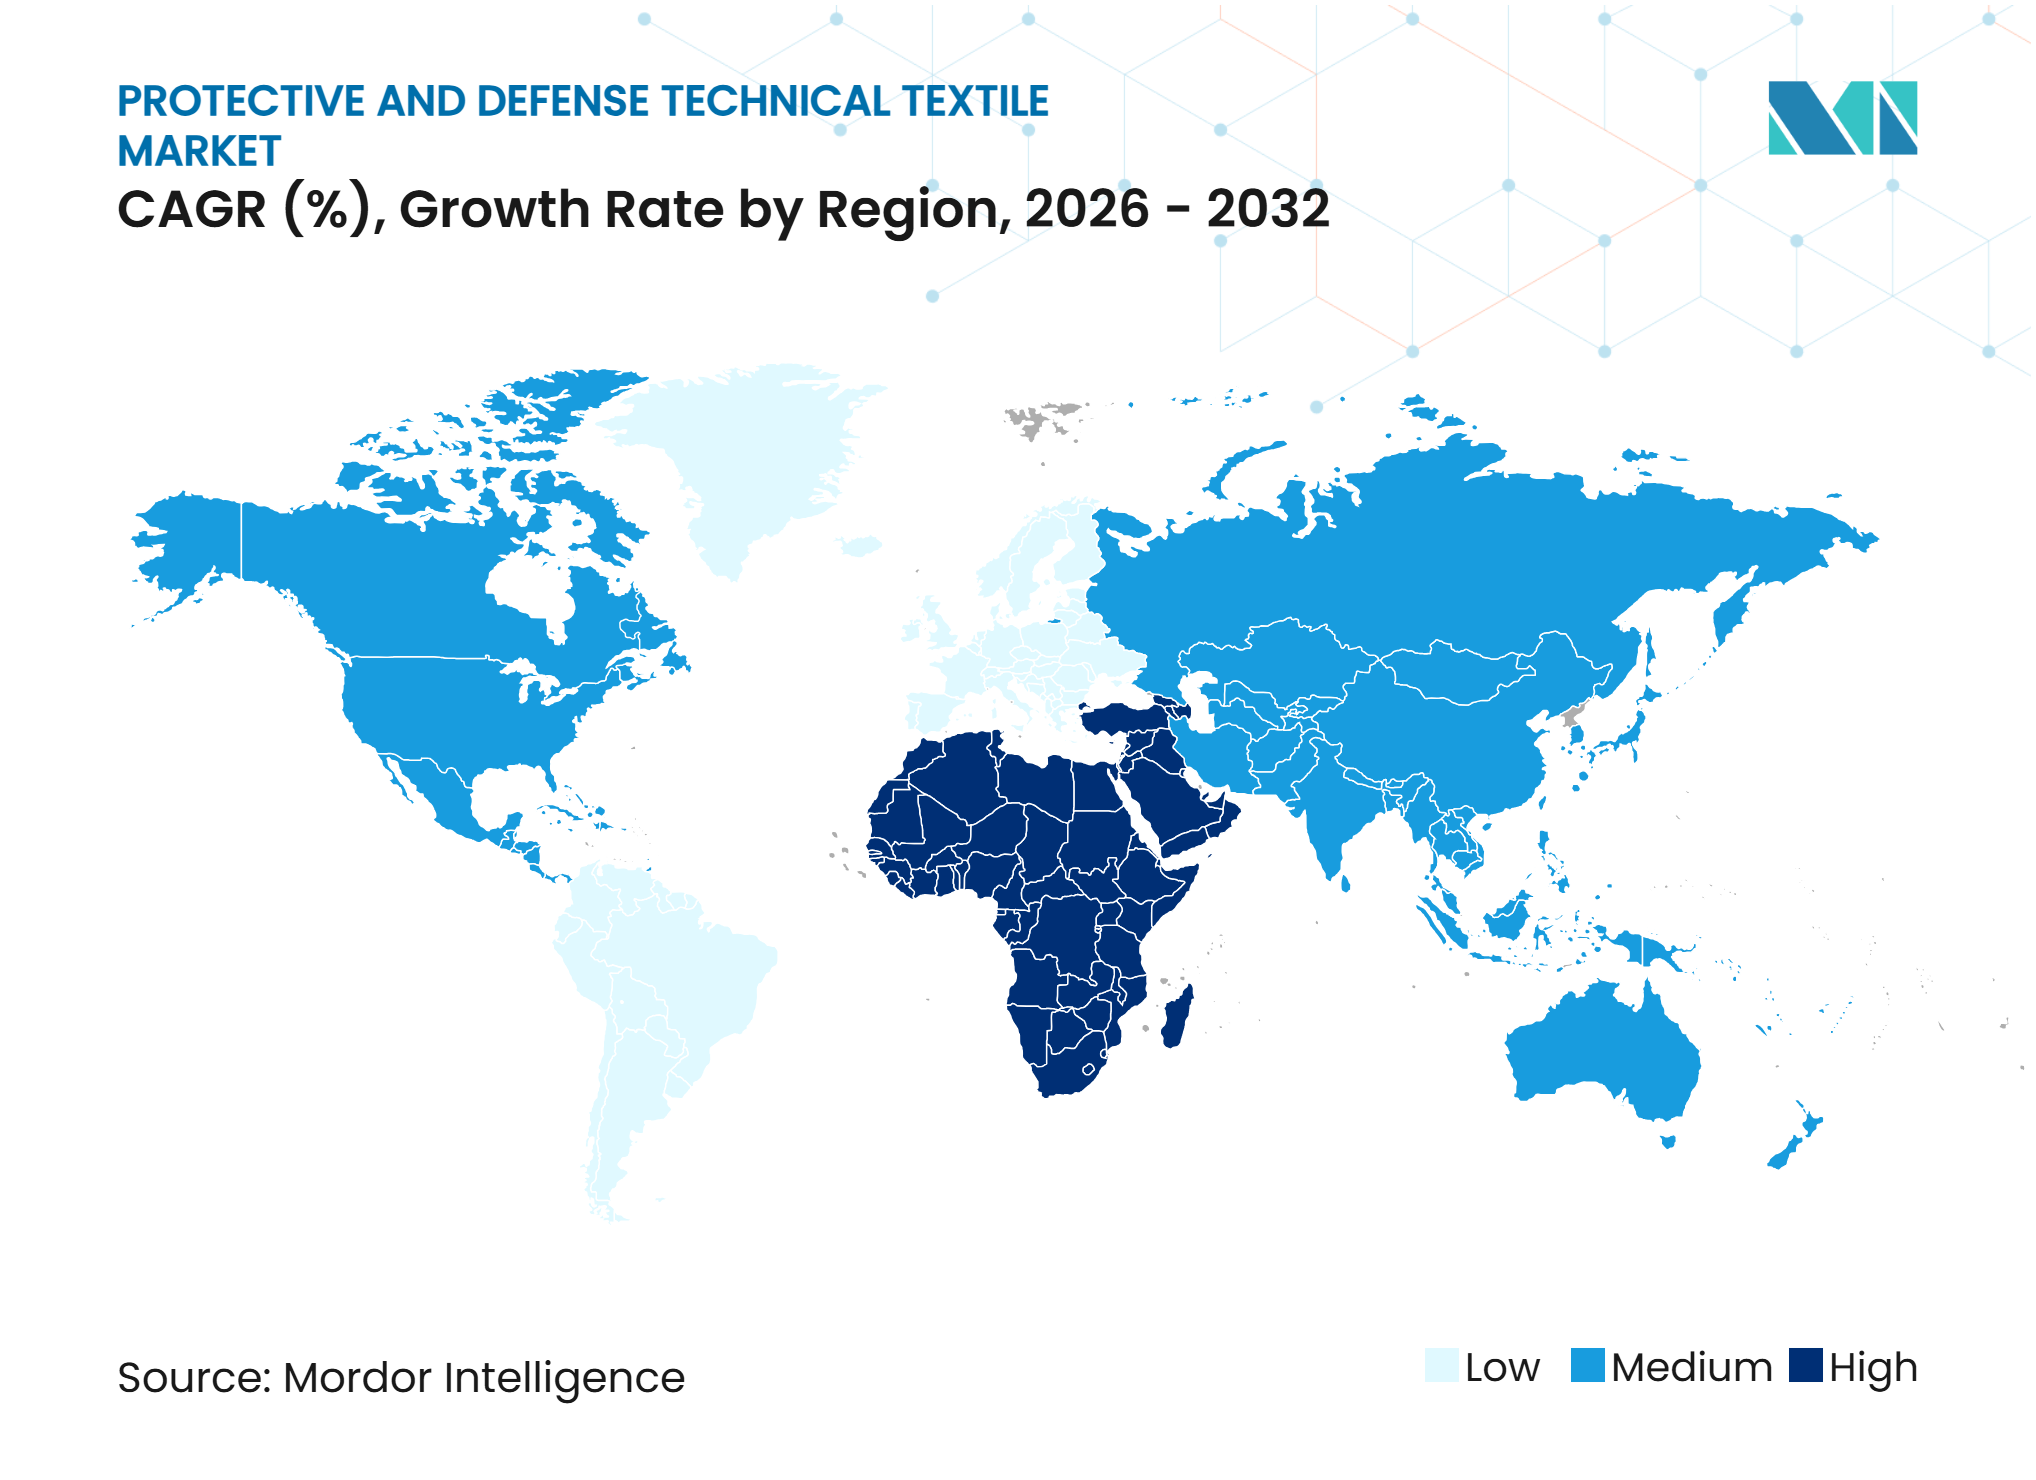
Por geografía, América del Norte representó el 33% del mercado en 2026, mientras que se prevé que Oriente Medio y África crezca a una CAGR del 8,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Defensa e Inversiones en Protección del Soldado | +2.0% | Global, con gasto concentrado en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Regulación de Seguridad Laboral y Requisitos de Cumplimiento de EPP | +1.5% | América del Norte y Europa, con creciente aplicación en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Requisitos de Protección Balística y contra Fragmentación | +1.2% | Global, con mayor intensidad en naciones de la OTAN, India, Corea del Sur e Israel | Largo plazo (≥ 4 años) |
| Adopción de Ropa de Trabajo Resistente a las Llamas y con Clasificación de Arco Eléctrico | +1.0% | América del Norte y Europa, con demanda emergente en Oriente Medio y Asia-Pacífico industrial | Mediano plazo (2-4 años) |
| Reposición de Equipos para Bomberos y Respuesta de Emergencia | +0.8% | América del Norte y Europa, con demanda creciente en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Manejo Industrial de Productos Químicos y Protección en Entornos Peligrosos | +0.5% | Global, centrado en los corredores petroquímicos de Asia-Pacífico y extendiéndose a Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Defensa e Inversiones en Protección del Soldado
Los miembros de la OTAN acordaron en junio de 2025 elevar el objetivo de gasto en defensa al 5% del PIB para 2035, reemplazando el anterior umbral del 2%. El acuerdo respalda un horizonte de planificación más amplio para el equipo de protección del soldado en el mercado de textiles técnicos de protección y defensa. El gasto militar europeo aumentó un 14% hasta 864 mil millones de USD en 2025, mientras que el gasto en Asia y Oceanía creció un 8,1% hasta 681 mil millones de USD.[1] India también aprobó 4,6 mil millones de USD en fondos de adquisición de emergencia tras el conflicto de mayo de 2025 con Pakistán. Estos programas incrementan la demanda de conjuntos de protección más ligeros que combinan capas balísticas, térmicas y químicas. Los proveedores con calificaciones de defensa completadas están mejor posicionados porque los nuevos sistemas pueden requerir entre dos y cinco años de pruebas y revisión de adquisiciones.
Regulación de Seguridad Laboral y Requisitos de Cumplimiento de EPP
La norma final de OSHA bajo 29 CFR 1926.95(c), que entró en vigor el 13 de enero de 2025, exige que los empleadores del sector de la construcción proporcionen equipo de protección personal (EPP) que se ajuste adecuadamente a los trabajadores según su talla y complexión corporal.[2] El requisito abarca prendas y equipos de protección, incluidos monos, chalecos, arneses y trajes de cuerpo completo, y se aplica tanto a pequeñas empresas como a grandes contratistas. Este cambio regulatorio está alentando a los empleadores a reevaluar los inventarios de EPP existentes y priorizar productos con ajuste adecuado durante la adquisición y reposición. También está incrementando la demanda de tallas personalizadas, diseños ergonómicos de prendas y materiales protectores certificados que mantengan el rendimiento de seguridad sin restringir la movilidad del trabajador. En consecuencia, los fabricantes se están enfocando en opciones de tallas flexibles, construcción mejorada de tejidos y capacidades de protección contra múltiples riesgos, fortaleciendo el papel del diseño de productos y el cumplimiento normativo en el mercado de textiles técnicos de protección y defensa.
Requisitos de Protección Balística y contra Fragmentación
El Ministerio de Defensa de Ucrania inició su primera adquisición de armadura corporal modular en una configuración extendida de cuerpo completo en julio de 2025.[3] El movimiento indica un cambio de la protección puntual hacia sistemas que cubren una mayor área del cuerpo. Tales diseños requieren más material textil técnico por unidad. El Ministerio de Defensa del Reino Unido también publicó en octubre de 2025 un marco de Armadura Dura Personal con un valor potencial de ciclo de vida de hasta 250 millones de GBP (337,3 millones de USD). El UHMWPE está ganando atención para la armadura blanda porque su baja densidad puede reducir el peso del sistema a niveles de protección comparables. Esto fortalece la demanda de materiales dentro del mercado de textiles técnicos de protección y defensa a medida que los compradores militares se centran en la movilidad y la resistencia.
Adopción de Ropa de Trabajo Resistente a las Llamas y con Clasificación de Arco Eléctrico
La NFPA 70E establece requisitos para ropa de protección con clasificación de arco eléctrico para trabajadores expuestos a riesgos eléctricos, siendo obligatorias las prendas con clasificación de arco donde la exposición a la energía incidente alcanza o supera 1,2 cal/cm². Este requisito afecta a empleados de servicios públicos, eléctricos e industriales que trabajan cerca de equipos energizados, fortaleciendo la demanda de ropa de trabajo protectora especializada. La norma ASTM F1506-25, publicada en octubre de 2025, establece además especificaciones de rendimiento para ropa resistente a las llamas y con clasificación de arco eléctrico, apoyando la estandarización de productos y el cumplimiento normativo en aplicaciones industriales. La guía de OSHA de 2025 desaconseja el uso de ropa cotidiana inflamable durante trabajos eléctricos y refuerza las prendas con clasificación de arco proporcionadas por el empleador como medida esencial de seguridad en el lugar de trabajo. Adicionalmente, la Cláusula de Deber General de OSHA puede generar responsabilidad para el empleador cuando los riesgos laborales reconocidos no se abordan adecuadamente. Estos requisitos regulatorios y de seguridad están alentando a los empleadores a reemplazar prendas no conformes por ropa con clasificación de arco certificada, al tiempo que respaldan la demanda de fibras resistentes a las llamas, tejidos protectores multicapa y ropa de trabajo duradera en el mercado de textiles técnicos de protección y defensa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de las Fibras de Aramida, UHMWPE y Fibras Protectoras Especializadas | -1.5% | Global, con los efectos más fuertes en mercados sensibles al precio en Asia del Sur, Asia Sudoriental y África | Largo plazo (≥ 4 años) |
| Largos Ciclos de Calificación Militar y Adquisición | -1.0% | Global, concentrado en naciones de la OTAN y agencias de adquisición de defensa de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Costos de Pruebas, Certificación y Cumplimiento de Productos | -0.8% | América del Norte y Europa, con creciente presión de cumplimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Concentración de Suministro en Materiales de Alto Rendimiento | -0.6% | Global, con los efectos más fuertes en fabricantes dependientes de aramida y UHMWPE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de las Fibras de Aramida, UHMWPE y Fibras Protectoras Especializadas
La fibra UHMWPE de grado balístico tiene un precio de entre 40 y 60 USD por kilogramo. Los fabricantes tienen una capacidad limitada para reducir el uso de fibra porque la armadura debe cumplir con los requisitos de protección NIJ 0101.06 o equivalentes. Los precios más altos de las fibras pueden, por tanto, trasladarse rápidamente a los precios de la armadura terminada. Esto limita la capacidad de compra en mercados gubernamentales sensibles al precio en África, Asia Sudoriental y partes de América del Sur. La armada de Chile licitó 500 cascos balísticos con clasificación IIIA y 50 chalecos antibalas en 2025, lo que ilustra los menores volúmenes de adquisición disponibles para algunos compradores de defensa. El mercado de textiles técnicos de protección y defensa sigue expuesto a la presión de precios en la cadena de suministro ascendente, donde solo un pequeño grupo de proveedores puede suministrar fibras de alto rendimiento.
Largos Ciclos de Calificación Militar y Adquisición
Los sistemas de textiles protectores militares pueden requerir entre dos y cinco años de pruebas, certificación y trabajo de adquisición antes del despliegue en campo. Esto crea una brecha entre el desarrollo de materiales y los ingresos comerciales. La Agencia de Logística de Defensa utiliza muestras de prueba de primer artículo como cantidad mínima garantizada de entrega bajo sus contratos de Chaleco Modular Escalable. El enfoque tiene como objetivo reducir los retrasos de incorporación, pero la revisión técnica sigue siendo necesaria en las funciones de ingeniería, contratación y gestión de productos. Las tecnologías más nuevas, incluidos los tejidos QBRN integrados con MOF y los sistemas de camuflaje multiespectral, enfrentan barreras adicionales de adopción cuando no existen vías de calificación establecidas. Los innovadores más pequeños son los más afectados porque deben financiar largos períodos de desarrollo antes de obtener ingresos de defensa en el mercado de textiles técnicos de protección y defensa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Protección contra Llamas Lidera Mientras la Balística se ExpandeLos textiles protectores contra llamas, calor y arco eléctrico representaron el 28,5% de la participación del mercado de textiles técnicos de protección y defensa en 2026. Su posición refleja la demanda de empresas de servicios eléctricos, operaciones de petróleo y gas, instalaciones industriales y servicios de bomberos. La NFPA 70E, la NFPA 2112 y la NFPA 1970 configuran los requisitos de compra en estos usos finales. La edición 2025 de la NFPA 1970 exige que las capuchas de protección para bomberos estructurales logren una eficiencia de filtración del 90% para partículas de 0,1 a 1,0 micrones.
Se prevé que los textiles resistentes a impactos balísticos, fragmentación y penetración crezcan a una CAGR del 8,8% hasta 2032. La demanda proviene de agencias de defensa europeas y de Asia-Pacífico que están ampliando los requisitos de protección para los soldados. La categoría se beneficia de pedidos de armadura modular de cuerpo completo y sistemas de armadura dura actualizados. Los textiles protectores para frío extremo y condiciones meteorológicas adversas sirven a operaciones militares en el Ártico y en altitudes elevadas. Los textiles de gestión de firma de defensa y de supervivencia especializada incluyen aplicaciones de camuflaje multiespectral y blindaje electromagnético. Los textiles protectores químicos, biológicos y QBRN también están evolucionando a través de materiales de descontaminación activa. Milliken y Numat anunciaron en noviembre de 2025 que integrarían la tecnología Sentinel MOF en tejidos protectores para usuarios de defensa, primeros respondedores e industria.


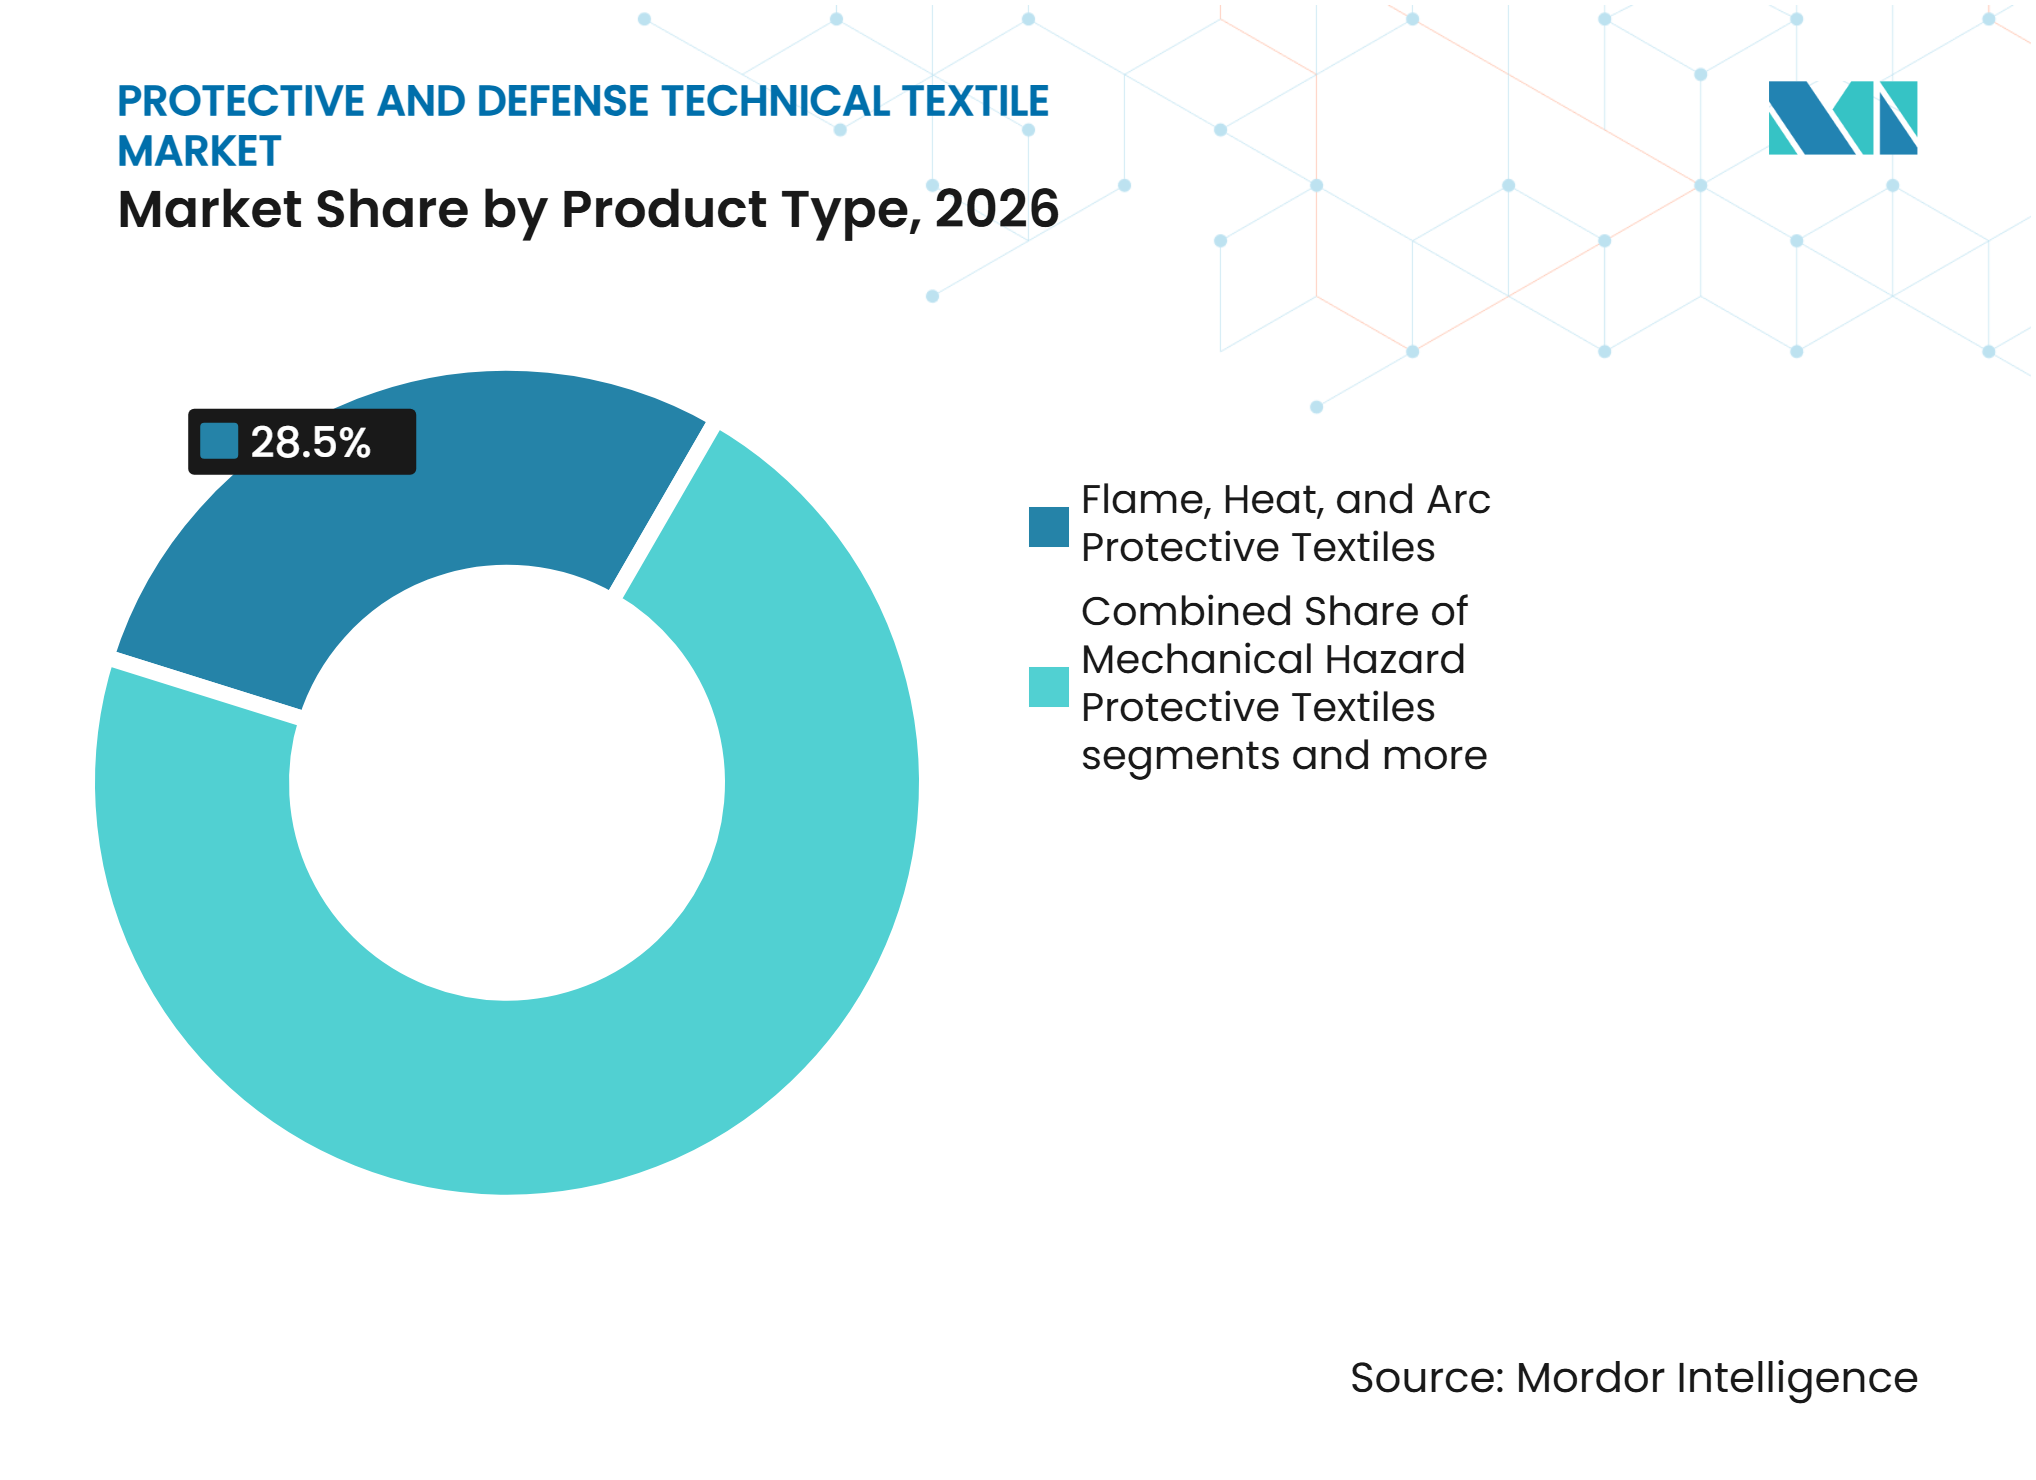
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
La Aramida Ofrece Rendimiento Consolidado Mientras el UHMWPE Gana TerrenoLas fibras de aramida representaron el 29% del mercado en 2026. La meta-aramida respalda la protección contra llamas, mientras que la para-aramida respalda las aplicaciones balísticas. La aramida cuenta con aceptación consolidada en los marcos de calificación de la NFPA, la ISO 11612 y los estándares militares. La Agencia Europea de Defensa seleccionó el proyecto REGEN en abril de 2025 para desarrollar el reciclaje por disolventes de capas blandas de aramida de armaduras corporales al final de su vida útil en nuevas fibras balísticas. El proyecto aborda la recuperación de materiales y la posible dependencia del suministro de fibra primaria. Su avance puede crear una ruta de suministro circular para los fabricantes europeos en el mercado de textiles técnicos de protección y defensa.
Se prevé que el UHMWPE crezca a una CAGR del 9,2% hasta 2032. Su menor densidad en comparación con la para-aramida respalda diseños de armadura más ligeros para el personal a pie. La Oficina de Armamento de Taiwán asignó 2.350 millones de TWD (75 millones de USD) en 2025 para adquirir fibra UHMWPE de las marcas Honeywell y DSM para cascos y placas balísticas. Las fibras de algodón y celulósicas naturales siguen siendo relevantes en productos de protección contra llamas industriales sensibles al precio. Las fibras celulósicas regeneradas y la viscosa resistente a las llamas respaldan la ropa de trabajo de protección múltiple, mientras que el poliéster y la poliamida respaldan las prendas de alta visibilidad y protección mecánica. El vidrio, el carbono, las fibras inorgánicas, el PBI y el PBO sirven para aplicaciones térmicas y balísticas especializadas.
Por Aplicación de Uso Final:
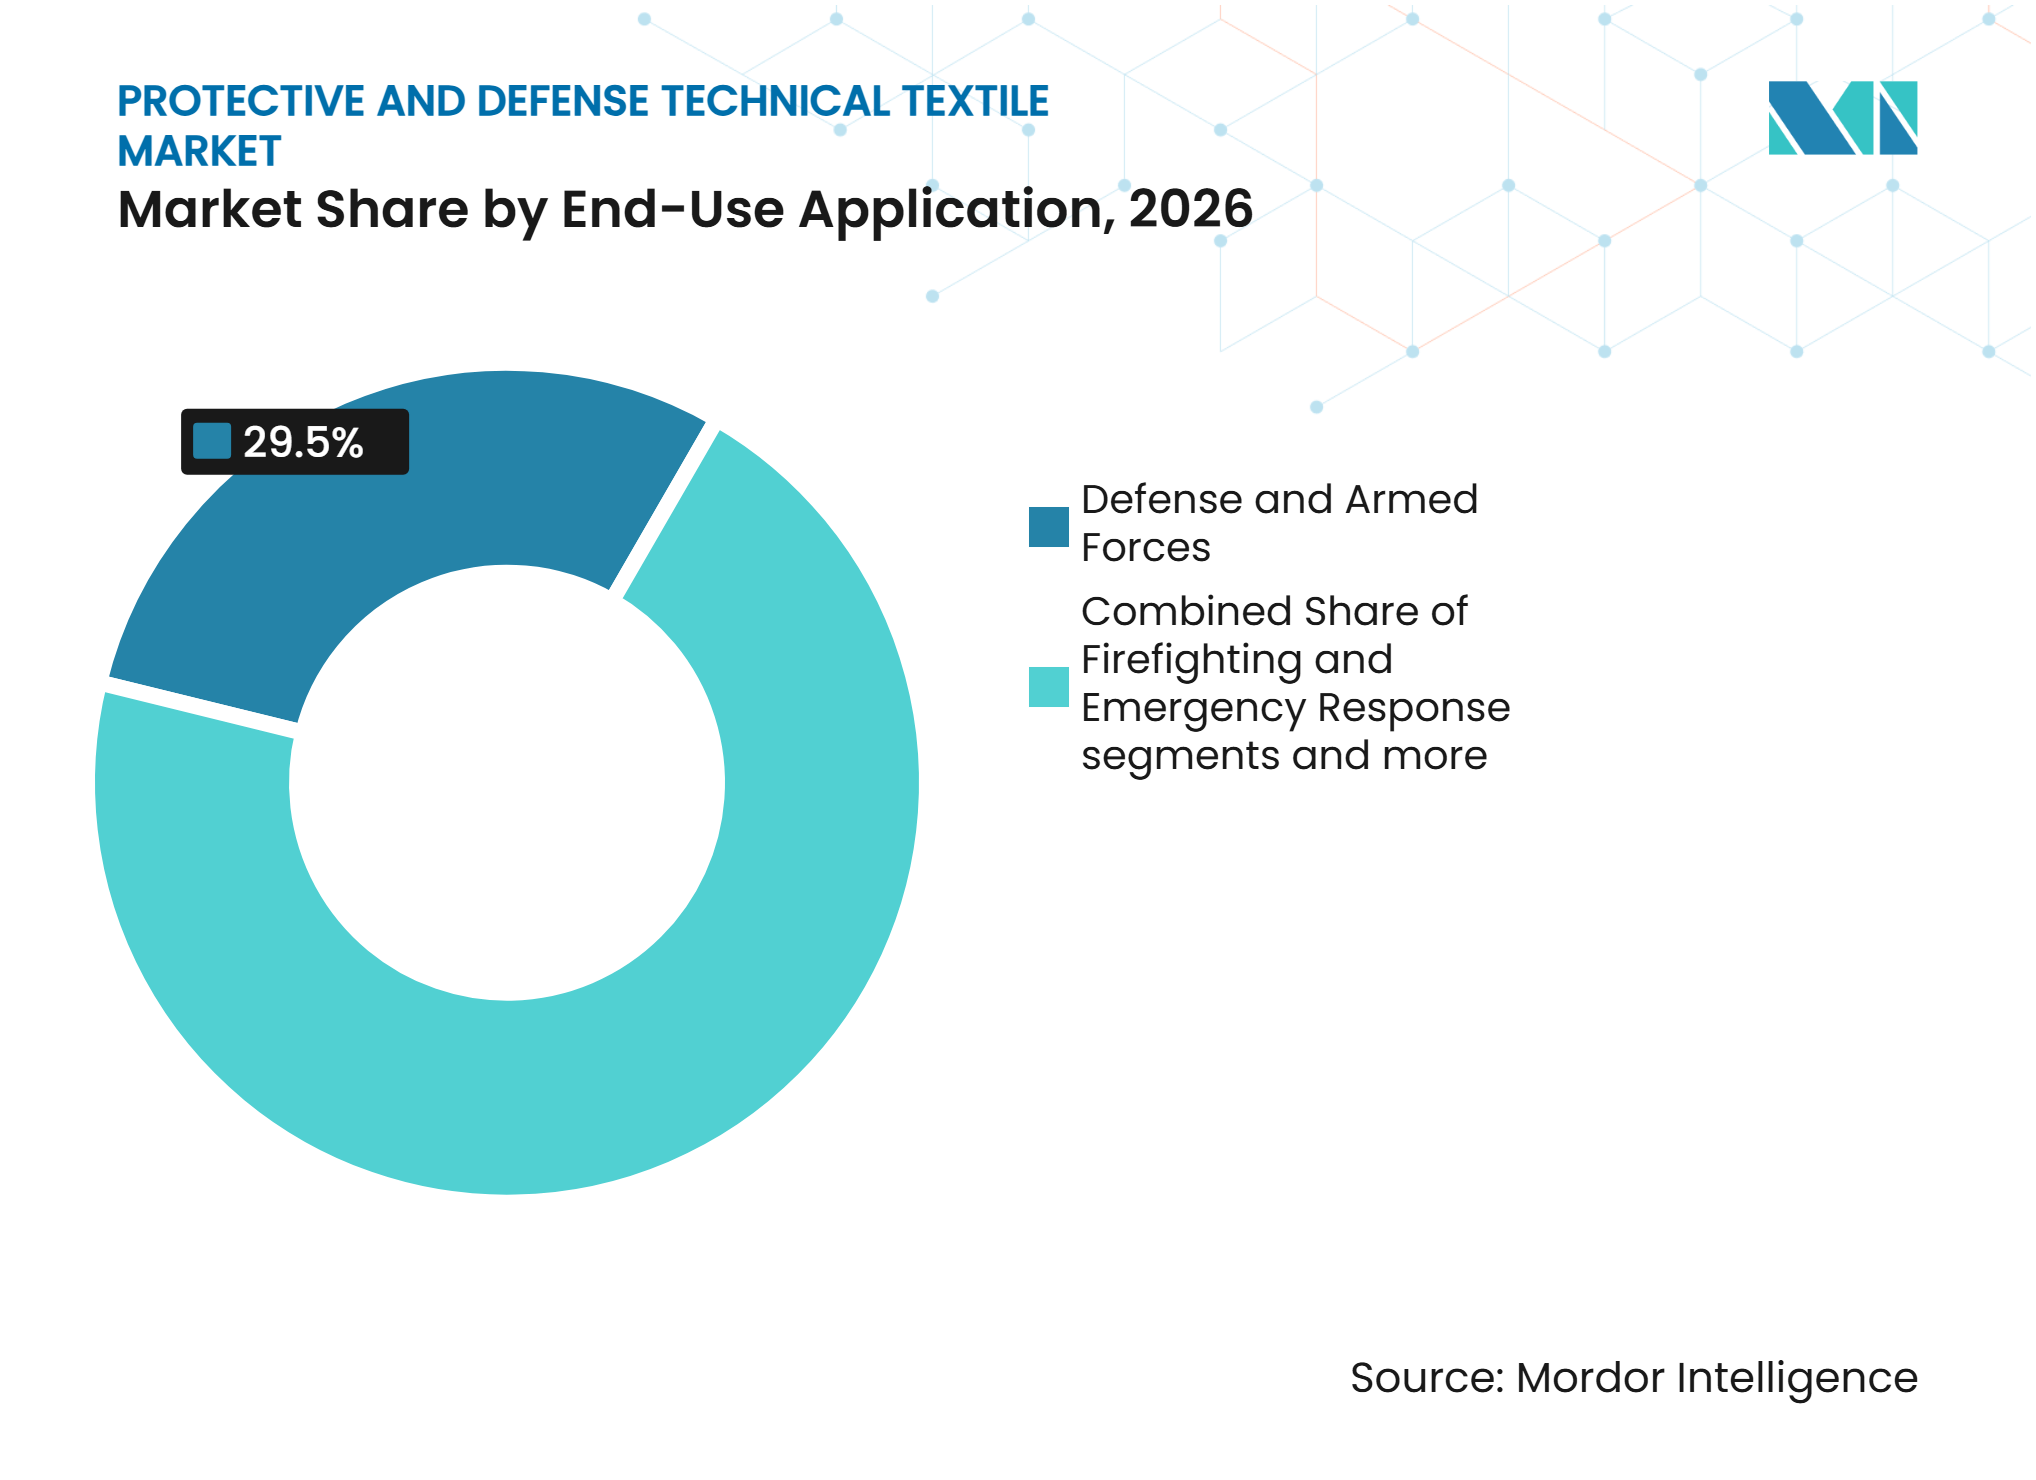
La Defensa Mantiene Tanto Escala como CrecimientoDefensa y Fuerzas Armadas representaron el 29,5% del tamaño del mercado de textiles técnicos de protección y defensa en 2026. También se proyecta que se expanda a una CAGR del 8,5% hasta 2032. El segmento está transitando de tejidos de uniforme estándar hacia sistemas integrados de protección del soldado. La actividad de adquisición de emergencia de India aceleró las compras de equipos para soldados tras el conflicto de mayo de 2025 con Pakistán. SMPP Limited tiene contratos para 11.700 cascos balísticos avanzados y 27.700 chalecos antibalas. Estas adquisiciones muestran el vínculo directo entre los programas de preparación de defensa y la demanda de volumen de textiles técnicos.
Los servicios de aplicación de la ley y seguridad continúan requiriendo chalecos balísticos de reposición y ropa de trabajo de alta visibilidad. La demanda de bomberos y respuesta de emergencia está configurada por los requisitos de capuchas bloqueadoras de partículas de la NFPA 1970-2025 y el avance hacia barreras de humedad libres de PFAS. El petróleo, el gas, los petroquímicos, el procesamiento químico, los servicios públicos y los servicios eléctricos son compradores principales de ropa de trabajo resistente a las llamas y con clasificación de arco eléctrico. La fabricación y el procesamiento industrial requieren protección mecánica y química a medida que evolucionan las normas y los programas de seguridad de los empleadores. El requisito de ajuste adecuado de OSHA respalda la demanda en construcción, minería e infraestructura. El transporte, el almacenamiento y la logística utilizan textiles protectores de alta visibilidad y resistentes a impactos.

Análisis Geográfico
América del Norte
América del Norte representó el 33% del tamaño del mercado de textiles técnicos de protección y defensa en 2026. El mercado norteamericano de textiles técnicos de protección y defensa combina una amplia base de adquisiciones de defensa con estrictos requisitos de seguridad laboral. La Agencia de Logística de Defensa de los Estados Unidos adjudicó tres contratos de Chaleco Modular Escalable con una capacidad de pedido combinada de 450 millones de USD durante tres años, con las primeras entregas en octubre de 2025. La 596.ª Brigada de Transporte del Ejército de los Estados Unidos completó en 2025 la transición a equipos de bomberos estructurales libres de PFAS. Esta adopción proporciona una señal de adquisición para los servicios de bomberos municipales y militares. La norma revisada de EPP para la construcción de OSHA también está impulsando la demanda de reposición de monos y prendas de protección mecánica. Los compromisos de Canadá con la OTAN y las industrias automotriz y petroquímica de México proporcionan demanda regional adicional. La influencia regulatoria de OSHA y la NFPA sigue siendo central para la calificación de proveedores y la selección de productos.
Asia-Pacífico
La demanda de Asia-Pacífico está respaldada por la modernización de la defensa y la formalización de la regulación de seguridad industrial. El gasto militar de India alcanzó 92,1 mil millones de USD en 2025, un 8,9% más que el año anterior. India también aprobó 4,6 mil millones de USD en fondos de adquisición de emergencia tras el conflicto de mayo de 2025 con Pakistán. La división de Materiales Avanzados de Arvind presentó capacidad doméstica de textiles balísticos en Milipol India 2025, apoyando el programa de fabricación de defensa Fabricado en India. El gasto militar de China se estimó en 336 mil millones de USD en 2025, con un incremento del 7,4% interanual. Corea del Sur y Japón también están ampliando sus adquisiciones bajo posturas de defensa actualizadas. La capacidad de producción doméstica y la formalización de la seguridad industrial respaldan el mercado de textiles técnicos de protección y defensa en toda la región.
Europa, Oriente Medio y África, y América del Sur
Se prevé que Oriente Medio y África crezca a una CAGR del 8,6% de 2027 a 2032, convirtiéndose en el segmento regional de más rápido crecimiento. El gasto militar de Europa aumentó un 14% hasta 864 mil millones de USD en 2025. Alemania, Polonia y los estados nórdicos están acelerando la adquisición de protección balística y del soldado bajo la planificación de la OTAN. La Revisión Estratégica Nacional de Francia de 2025 estableció el objetivo de una economía preparada para la guerra en 2030, y el gasto en equipamiento aumentó un 11% hasta 21,1 mil millones de USD en la investigación suministrada. España asignó 11,8 mil millones de USD a la adquisición militar a través de su Plan Industrial y Tecnológico para la Seguridad y la Defensa. El contrato de Sistemas de Armadura Corporal Modular Integrada de Irlanda fue abierto a otros estados miembros de la Unión Europea bajo el Reglamento SAFE en 2025. En Oriente Medio y África, la modernización de la defensa y el sector del petróleo y el gas respaldan la demanda de ropa de protección militar e industrial. América del Sur está respaldada por el cumplimiento de la seguridad industrial y los programas de prendas para las fuerzas del orden. La licitación de Chile de 2025 para cascos y chalecos balísticos ilustra la adquisición continua de protección de fuerzas dentro del mercado de textiles técnicos de protección y defensa.
Panorama Competitivo
Concentración del Mercado
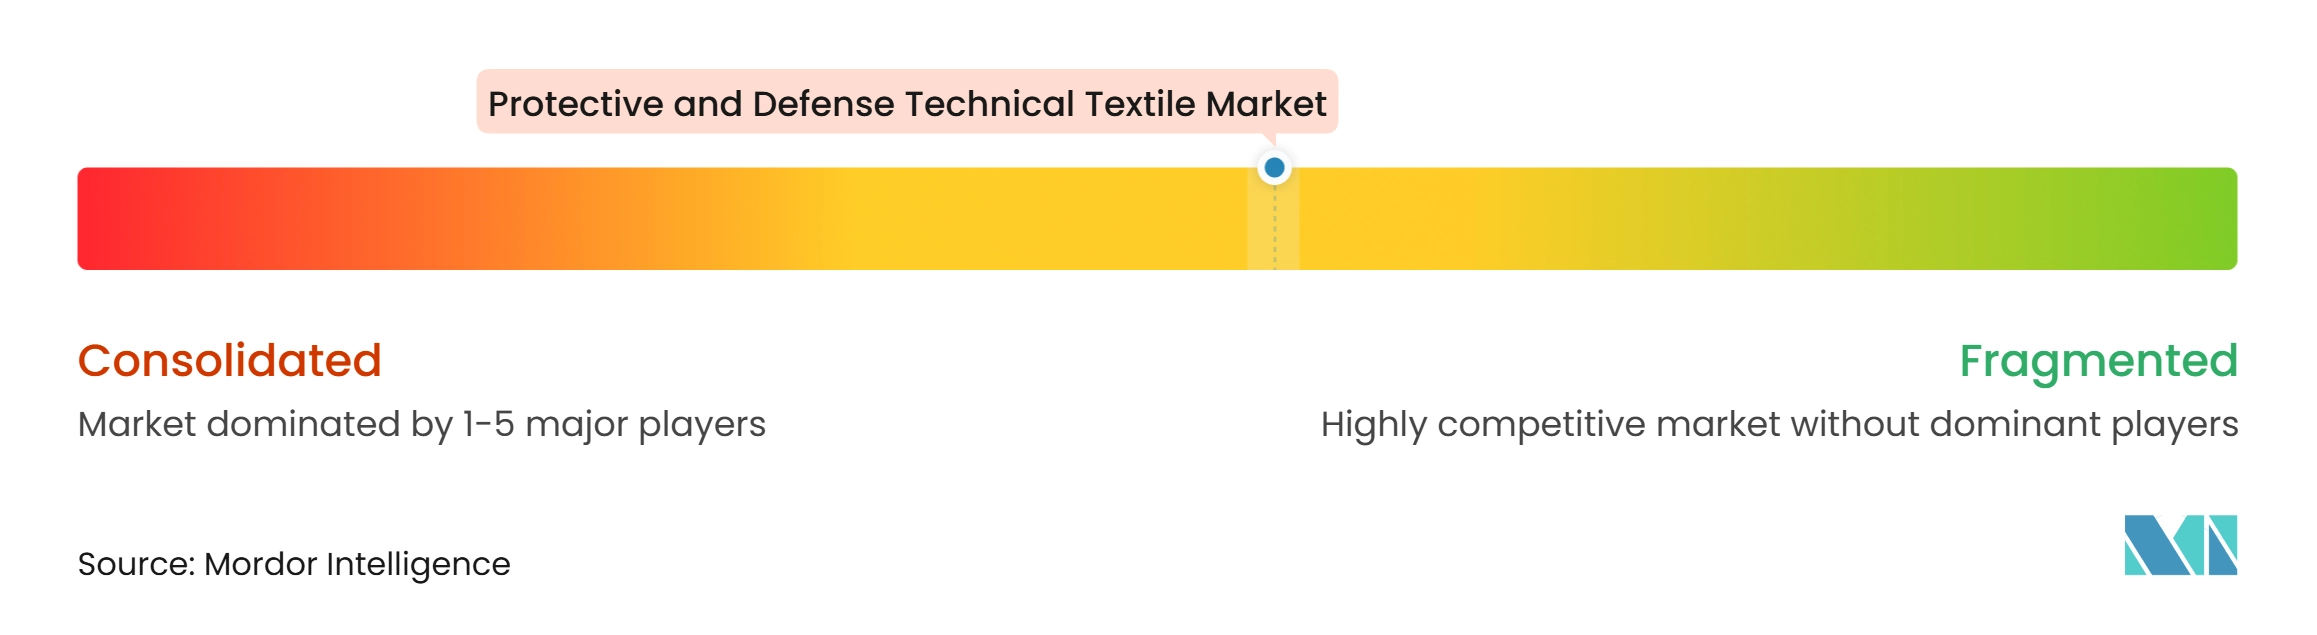
El mercado de textiles técnicos de protección y defensa exhibe un nivel medio de concentración de mercado. Los productores integrados compiten a través de la especificación de fibras, el acabado funcional, la construcción de prendas y la cobertura de certificaciones. Las calificaciones relacionadas con la NFPA, las normas EN y la OTAN crean costos de cambio para las agencias de adquisición que han validado una cadena de suministro frente a estándares de productos particulares. Esto favorece a los proveedores que pueden ofrecer un rendimiento consistente en varias funciones de protección. También limita la competencia basada únicamente en el precio en aplicaciones de alto riesgo. El mercado de textiles técnicos de protección y defensa recompensa, por tanto, los productos validados y el soporte de calificación confiable.
Milliken y Numat anunciaron en noviembre de 2025 una relación de suministro para integrar la tecnología MOF en tejidos protectores fabricados en los Estados Unidos. La asociación tiene como objetivo la protección QBRN para clientes de defensa, primeros respondedores e industria. DuPont lanzó Tyvek APX en noviembre de 2025, combinando mayor transpirabilidad con rendimiento de barrera química. El producto fue respaldado por un estudio fisiológico independiente de Empa y ensayos con casi 300 participantes. La barrera de humedad GORE-TEX CROSSTECH Innovate de W. L. Gore fue certificada según la edición 2025 de la NFPA 1970. Estos desarrollos reflejan la importancia de la comodidad, las formulaciones sin PFAS y las funciones de protección activa.
El proyecto REGEN de la Agencia Europea de Defensa puede cambiar la competencia de materiales al desarrollar fibras de aramida recicladas de armaduras corporales al final de su vida útil. El marco de Armadura Dura Personal del Reino Unido también identifica formatos de placas balísticas de curvatura compleja, encubiertos y flotantes como parte de los requisitos futuros. Estos requisitos crean oportunidades para proveedores con compuestos avanzados y diseños de armadura probados. La certificación especializada sigue siendo particularmente importante para las empresas que atienden aplicaciones militares, de bomberos y de protección química. La industria de textiles técnicos de protección y defensa también tiene margen para proveedores que puedan cumplir con las especificaciones emergentes libres de PFAS sin reducir el rendimiento. Los nuevos participantes en el mercado de textiles técnicos de protección y defensa enfrentan necesidades de capital, restricciones en el abastecimiento de materiales y largos procesos de calificación.
Líderes de la Industria de Textiles Técnicos de Protección y Defensa
-
Milliken & Company
-
TenCate Protective Fabrics
-
Sioen Industries NV
-
Carrington Textiles (RTS Textiles Group)
-
Klopman International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos de Protección y Defensa Empresas cubiertas en este informe
- Milliken & Company
- TenCate Protective Fabrics
- Sioen Industries NV
- Carrington Textiles (RTS Textiles Group)
- Klopman International
- IBENA Textilwerke GmbH
- Concordia Textiles NV
- Kermel SAS
- Safety Components Fabric Technologies Inc.
- W. L. Gore & Associates Inc.
- 3M Company
- The Haartz Corporation
- Barrday Inc.
- Avient Corporation (Dyneema)
- Warwick Mills
- Kusumgar Limited
- Cooneen Group
- Lakeland Industries Inc. (Lakeland Fire + Safety)
- National Safety Apparel
- Kappler Inc.
- Protective Industrial Products Inc.
- Ansell Limited
- SHOWA Group
- Superior Glove Works Ltd.
- Point Blank Enterprises Inc.
- The Safariland Group
- MKU Limited
- Mehler Systems
Desarrollos recientes de la industria en Mercado de Textiles Técnicos de Protección y Defensa
- Febrero de 2026: Dyneema® de Avient colaboró con el fabricante español de armaduras corporales FEDUR para suministrar materiales para 24.000 chalecos balísticos blandos para la Policía Nacional de España bajo un contrato de cuatro años. Los chalecos utilizan material unidireccional Dyneema® SB301 de tercera generación, combinando protección balística con peso reducido y mayor movilidad del portador. El material permite diseños de armadura hasta un 20% más ligeros que las soluciones de protección alternativas.
- Febrero de 2026: Avon Protection lanzó el traje de protección QBRN de alto rendimiento EXOSKIN-S2 para personal militar, primeros respondedores y fuerzas especiales. El traje incorpora una capa interior de tejido de carbón activado para proteger contra agentes de guerra química en aerosol, vapor, líquido y partículas. Est diseñado para operaciones de hasta 24 horas e integra respiradores, botas protectoras, guantes y armadura corporal.
- Noviembre de 2025: Milliken & Company y Numat Technologies anunciaron una relación estratégica de suministro para integrar la plataforma tecnológica Sentinel® MOF de Numat en los tejidos protectores de Milliken para clientes de defensa, primeros respondedores e industria, con el objetivo de atender a profesionales QBRN que buscan alternativas sin PFAS a las tecnologías de protección química heredadas.
- Noviembre de 2025: DuPont presentó Tyvek APX en A+A 2025 en Düsseldorf, la forma más avanzada de su tejido de prendas químicas Tyvek, que ofrece mayor transpirabilidad junto con rendimiento de barrera química, validado por un estudio fisiológico independiente de Empa y ensayos con clientes con casi 300 participantes.
Alcance del Informe Global del Mercado de Textiles Técnicos de Protección y Defensa
El Mercado de Textiles Técnicos de Protección y Defensa está Segmentado por Tipo de Producto (Textiles Protectores contra Llamas, Calor y Arco Eléctrico, Textiles Resistentes a Impactos Balísticos, Fragmentación y Penetración, y Más), por Tipo de Material (Fibras de Aramida, Poliéster, y Más), por Aplicación de Uso Final (Bomberos y Respuesta de Emergencia, y Más), y por Geografía (América del Norte, Europa, y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles Protectores contra Llamas, Calor y Arco Eléctrico | Textiles Protectores Resistentes a las Llamas y contra Incendios Repentinos |
| Textiles Protectores para Bomberos | |
| Textiles Protectores con Clasificación de Arco Eléctrico | |
| Textiles Protectores para Soldadura y Metal Fundido | |
| Mantas Ignífugas Textiles, Cortinas de Soldadura y Barreras de Seguridad Térmica | |
| Textiles Resistentes a Impactos Balísticos, Fragmentación y Penetración | Tejidos y Laminados de Protección Balística |
| Componentes y Paneles de Armadura Corporal Blanda de Base Textil | |
| Otros (Refuerzo Textil para Cascos Balísticos/Sistemas de Armadura Dura, Componentes Textiles de Protección contra Explosiones, etc.) | |
| Textiles Protectores Químicos, Biológicos y QBRN | Tejidos y Ropa de Protección Química |
| Textiles Protectores de Barrera Biológica y contra Partículas | |
| Textiles y Ropa de Protección QBRN | |
| Textiles Protectores contra Riesgos Mecánicos | Textiles Resistentes al Corte y a las Laceraciones |
| Textiles Resistentes a Punzones y Agujas | |
| Componentes Textiles Resistentes a la Abrasión y al Impacto | |
| Otros Textiles Protectores contra Riesgos Mecánicos | |
| Textiles Protectores de Alta Visibilidad y Reflectantes | Tejidos y Prendas Fluorescentes de Alta Visibilidad |
| Materiales Textiles Retrorreflectantes | |
| Productos Textiles Protectores Combinados de Alta Visibilidad | |
| Textiles Protectores para Frío Extremo y Condiciones Meteorológicas Adversas | |
| Textiles de Gestión de Firma de Defensa y de Supervivencia Especializada | |
| Otros Textiles Técnicos Protectores (Antiestáticos y Disipadores de Electricidad Estática, Protectores de Blindaje Electromagnético, etc.) |
| Fibras de Aramida |
| Polietileno de Ultra Alto Peso Molecular |
| Algodón y Otras Fibras Celulósicas Naturales |
| Fibras Celulósicas Regeneradas y Viscosa Resistente a las Llamas |
| Fibras Modacrílicas y Otras Fibras Acrílicas Resistentes a las Llamas |
| Poliéster |
| Poliamida |
| Fibras de Vidrio, Carbono y Otras Fibras Inorgánicas |
| Otras Fibras Sintéticas de Alto Rendimiento (PBI, PBO, Fibras Resistentes al Calor, etc.) |
| Defensa y Fuerzas Armadas | |
| Fuerzas del Orden y Servicios de Seguridad | |
| Bomberos y Respuesta de Emergencia | Servicios de Bomberos |
| Servicios de Respuesta ante Materiales Peligrosos y Desastres | |
| Petróleo, Gas, Petroquímicos y Procesamiento Químico | |
| Servicios Públicos y Eléctricos | |
| Fabricación y Procesamiento Industrial | Trabajo en Metal, Fabricación y Manufactura Pesada |
| Fabricación Automotriz y General | |
| Otro Procesamiento Industrial | |
| Construcción, Minería e Infraestructura | |
| Transporte, Almacenamiento y Operaciones Logísticas | |
| Otros Usuarios Finales Ocupacionales e Institucionales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Bélgica | |
| Países Bajos | |
| Polonia | |
| Suecia | |
| Türkiye | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| Indonesia | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur y Central |
| Por Tipo de Producto | Textiles Protectores contra Llamas, Calor y Arco Eléctrico | Textiles Protectores Resistentes a las Llamas y contra Incendios Repentinos |
| Textiles Protectores para Bomberos | ||
| Textiles Protectores con Clasificación de Arco Eléctrico | ||
| Textiles Protectores para Soldadura y Metal Fundido | ||
| Mantas Ignífugas Textiles, Cortinas de Soldadura y Barreras de Seguridad Térmica | ||
| Textiles Resistentes a Impactos Balísticos, Fragmentación y Penetración | Tejidos y Laminados de Protección Balística | |
| Componentes y Paneles de Armadura Corporal Blanda de Base Textil | ||
| Otros (Refuerzo Textil para Cascos Balísticos/Sistemas de Armadura Dura, Componentes Textiles de Protección contra Explosiones, etc.) | ||
| Textiles Protectores Químicos, Biológicos y QBRN | Tejidos y Ropa de Protección Química | |
| Textiles Protectores de Barrera Biológica y contra Partículas | ||
| Textiles y Ropa de Protección QBRN | ||
| Textiles Protectores contra Riesgos Mecánicos | Textiles Resistentes al Corte y a las Laceraciones | |
| Textiles Resistentes a Punzones y Agujas | ||
| Componentes Textiles Resistentes a la Abrasión y al Impacto | ||
| Otros Textiles Protectores contra Riesgos Mecánicos | ||
| Textiles Protectores de Alta Visibilidad y Reflectantes | Tejidos y Prendas Fluorescentes de Alta Visibilidad | |
| Materiales Textiles Retrorreflectantes | ||
| Productos Textiles Protectores Combinados de Alta Visibilidad | ||
| Textiles Protectores para Frío Extremo y Condiciones Meteorológicas Adversas | ||
| Textiles de Gestión de Firma de Defensa y de Supervivencia Especializada | ||
| Otros Textiles Técnicos Protectores (Antiestáticos y Disipadores de Electricidad Estática, Protectores de Blindaje Electromagnético, etc.) | ||
| Por Tipo de Material | Fibras de Aramida | |
| Polietileno de Ultra Alto Peso Molecular | ||
| Algodón y Otras Fibras Celulósicas Naturales | ||
| Fibras Celulósicas Regeneradas y Viscosa Resistente a las Llamas | ||
| Fibras Modacrílicas y Otras Fibras Acrílicas Resistentes a las Llamas | ||
| Poliéster | ||
| Poliamida | ||
| Fibras de Vidrio, Carbono y Otras Fibras Inorgánicas | ||
| Otras Fibras Sintéticas de Alto Rendimiento (PBI, PBO, Fibras Resistentes al Calor, etc.) | ||
| Por Aplicación de Uso Final | Defensa y Fuerzas Armadas | |
| Fuerzas del Orden y Servicios de Seguridad | ||
| Bomberos y Respuesta de Emergencia | Servicios de Bomberos | |
| Servicios de Respuesta ante Materiales Peligrosos y Desastres | ||
| Petróleo, Gas, Petroquímicos y Procesamiento Químico | ||
| Servicios Públicos y Eléctricos | ||
| Fabricación y Procesamiento Industrial | Trabajo en Metal, Fabricación y Manufactura Pesada | |
| Fabricación Automotriz y General | ||
| Otro Procesamiento Industrial | ||
| Construcción, Minería e Infraestructura | ||
| Transporte, Almacenamiento y Operaciones Logísticas | ||
| Otros Usuarios Finales Ocupacionales e Institucionales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Bélgica | ||
| Países Bajos | ||
| Polonia | ||
| Suecia | ||
| Türkiye | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| Indonesia | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur y Central | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de textiles técnicos de protección y defensa?
Se proyecta que el sector aumente de 19,98 mil millones de USD en 2026 a 29,98 mil millones de USD en 2032, a una CAGR del 7,00% de 2027 a 2032.
¿Qué categoría de producto tiene la mayor participación?
Los textiles protectores contra llamas, calor y arco eléctrico representaron el 28,5% en 2026, respaldados por los requisitos de protección laboral, de servicios públicos y de bomberos.
¿Qué material se espera que crezca más rápido?
Se proyecta que el UHMWPE crezca a una CAGR del 9,2% hasta 2032, a medida que los compradores de defensa buscan sistemas de protección balística más ligeros.
¿Qué uso final está creciendo más rápido?
Se espera que defensa y fuerzas armadas crezca a una CAGR del 8,5% hasta 2032 y representó el 29,5% en 2026.
¿Qué región se está expandiendo más rápido?
Se prevé que Oriente Medio y África crezca a una CAGR del 8,4% hasta 2032, respaldado por la modernización militar y la fabricación doméstica de defensa.
¿Qué factores limitan la adopción de textiles protectores avanzados?
Los costos de las fibras de alto rendimiento, los gastos de pruebas y certificación, la concentración del suministro de materiales y los largos ciclos de calificación militar pueden retrasar las compras y la adopción de productos.