
保護・防衛用テクニカルテキスタイル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
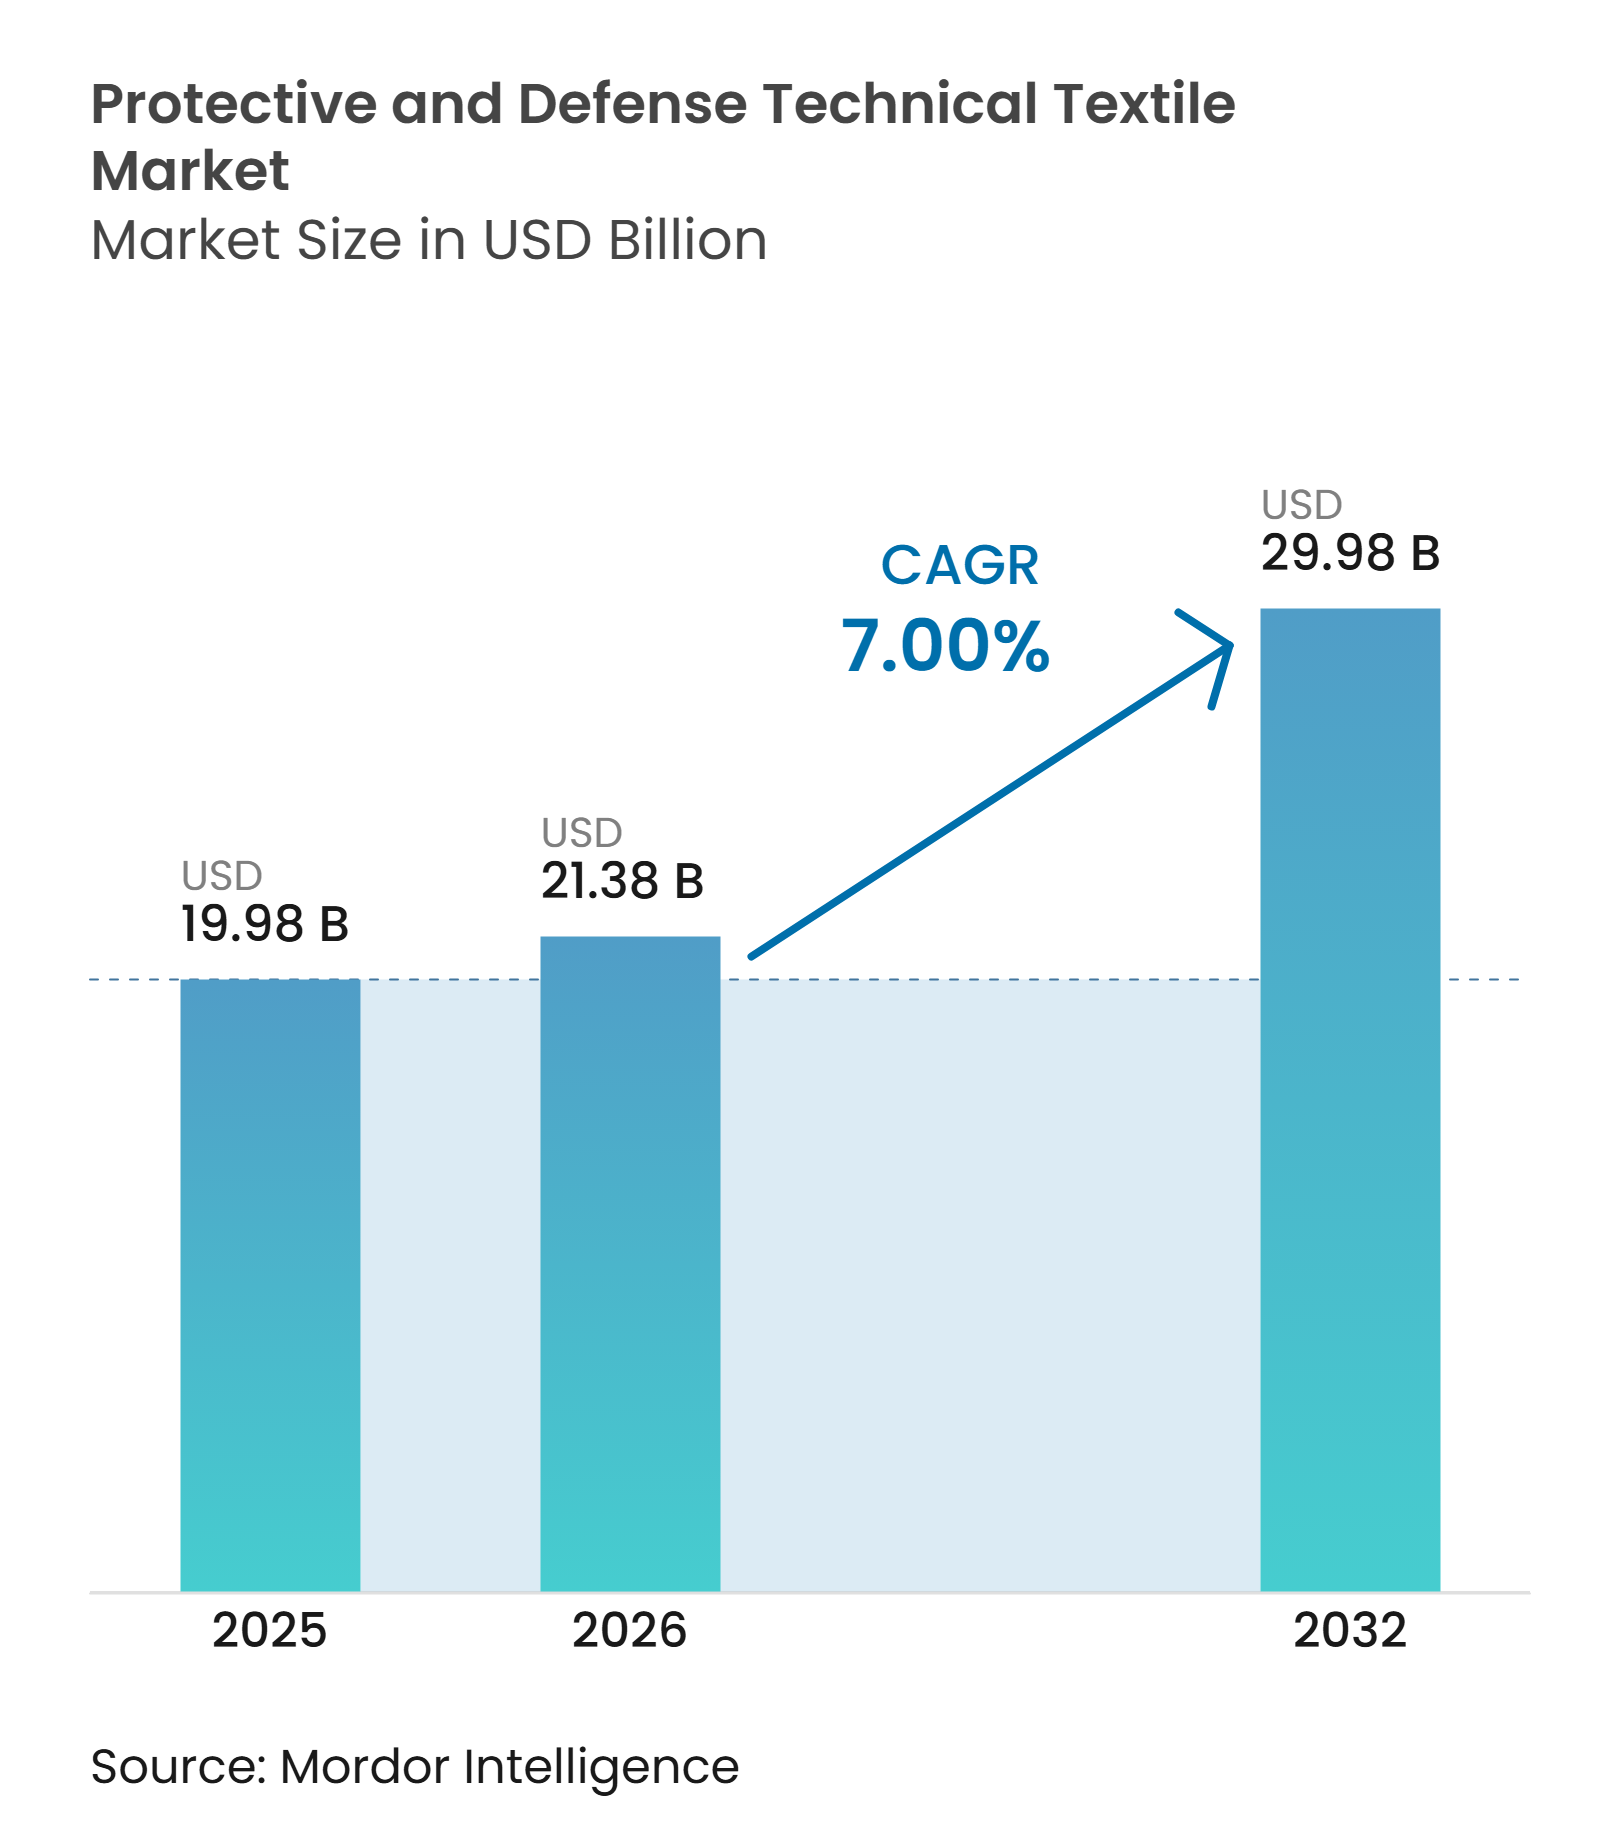
| 市場規模 (2026) | 21.38 十億米ドル |
| 市場規模 (2032) | 29.98 十億米ドル |
| 成長率 (2027 - 2032) | 7.00 % |
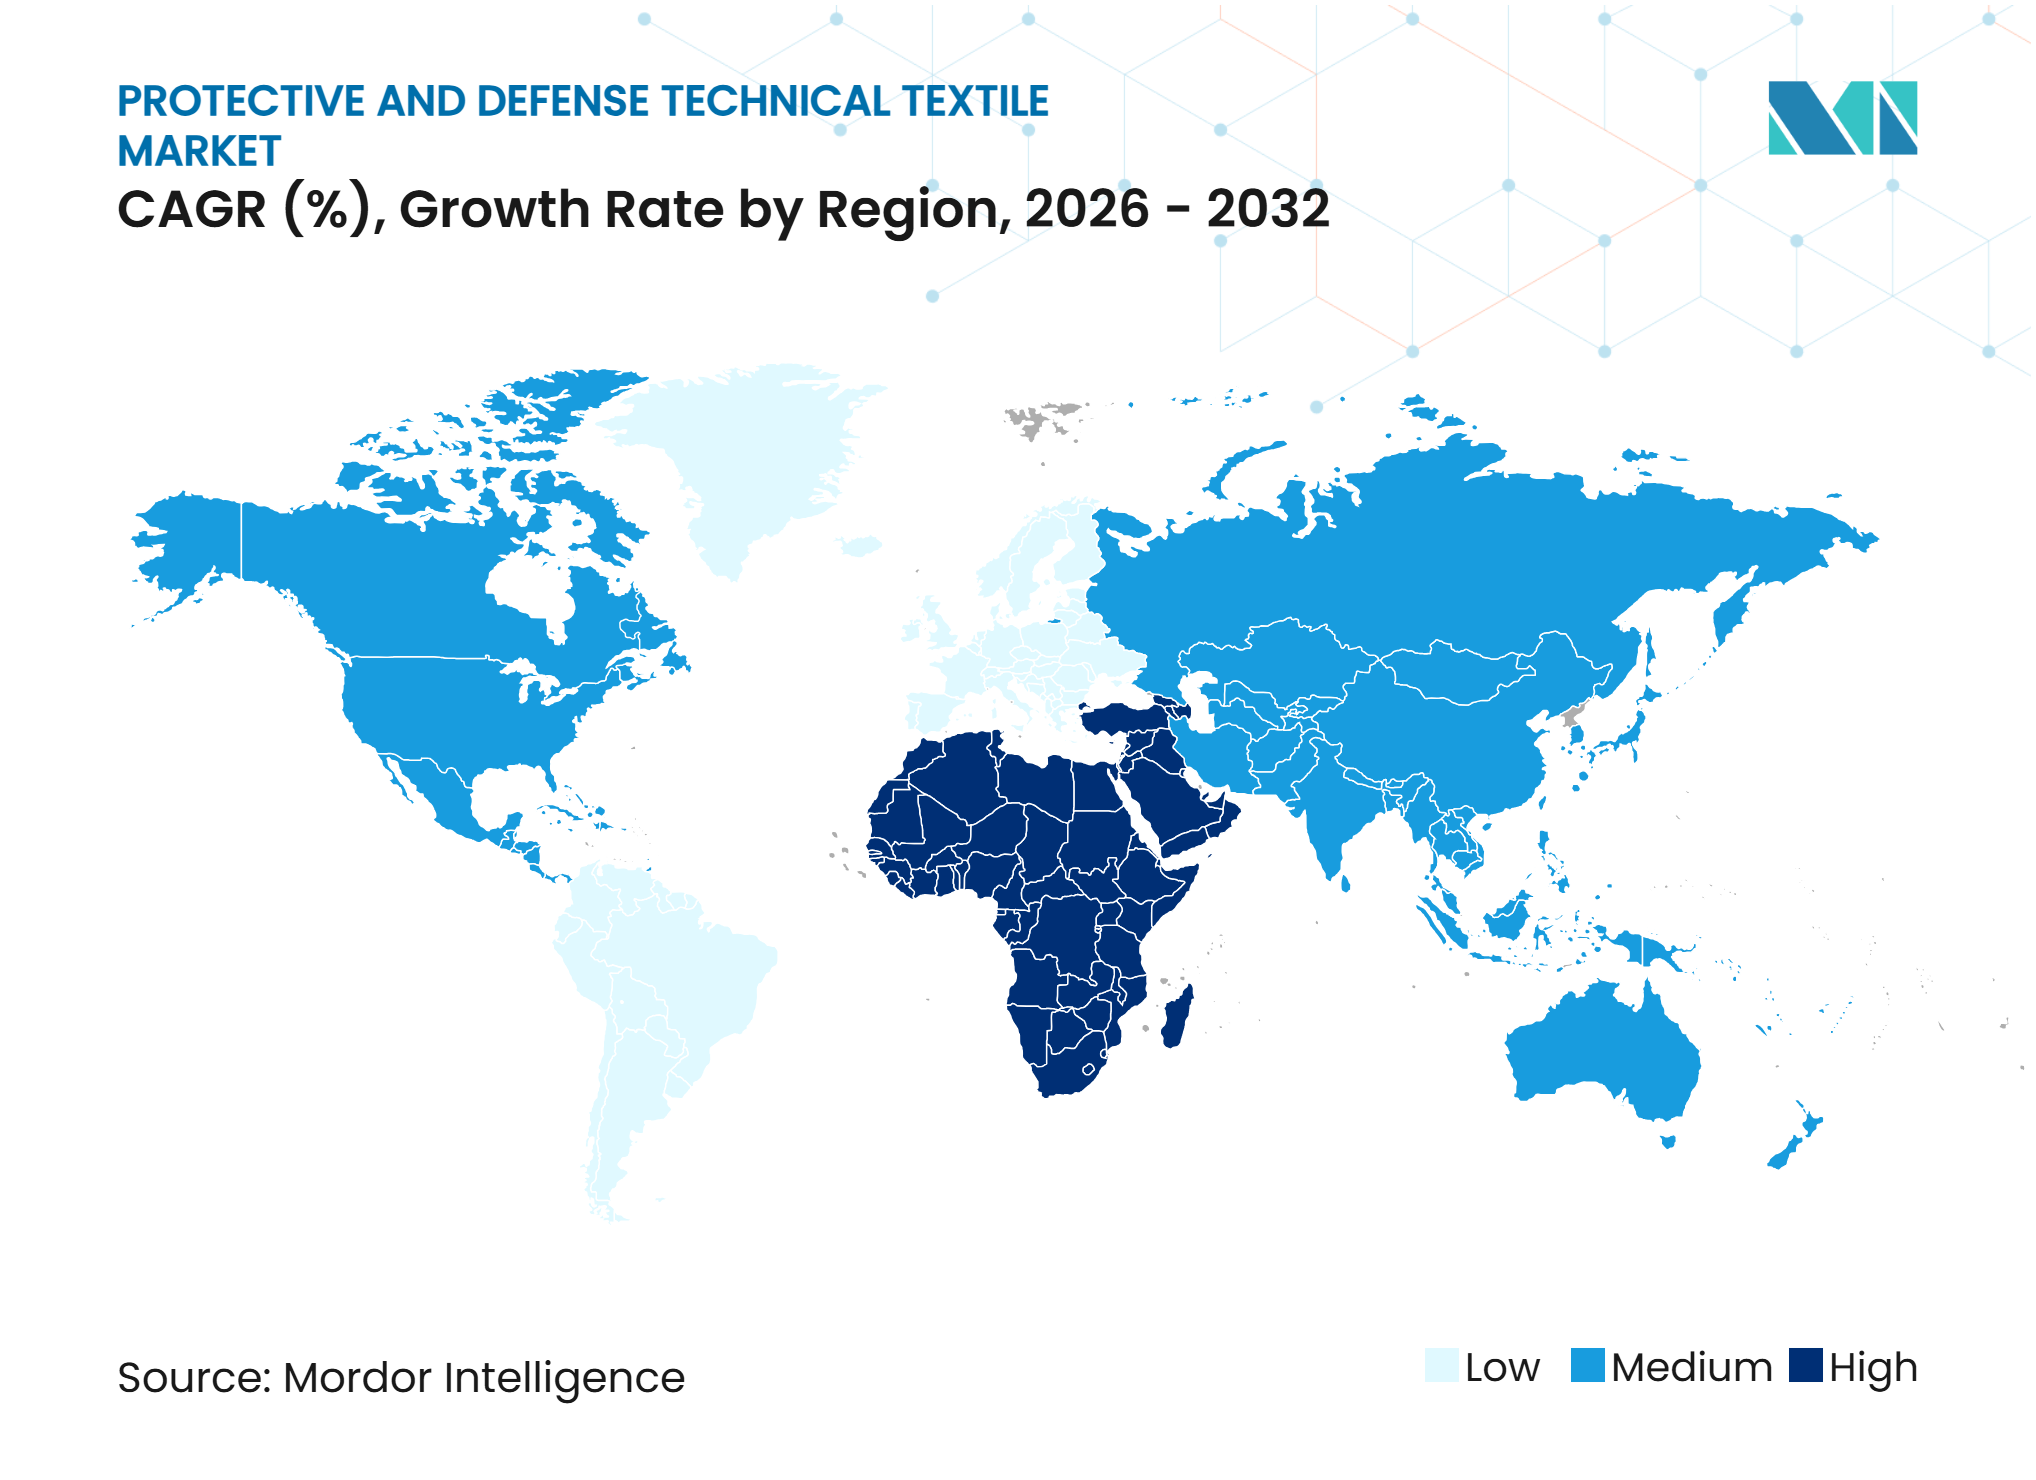
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる保護・防衛用テクニカルテキスタイル市場分析
保護・防衛用テクニカルテキスタイル市場規模は、2025年の19.98 ビリオン 米ドル、2026年の21.38 ビリオン 米ドルから2032年までに29.98 ビリオン 米ドルへと拡大し、2026年から2032年にかけてCAGR 7%を記録する見込みです。
防衛予算の増加が、耐弾・耐熱・耐化学・難燃保護を統合したテクニカルテキスタイルシステムへの需要を支えています。世界の軍事支出は2025年に2,887 ビリオン 米ドルに達し、実質ベースで11年連続の増加を記録しました。この持続的な投資は、防衛機関が防弾ベスト、戦闘服、ヘルメット、防護カバー、軽量装甲システムなどの兵士保護装備を刷新する動きを後押ししています。兵士の機動性と作戦効率への関心の高まりも、過度な重量増加なしに優れた保護性能を提供する高強度・軽量繊維および先進複合材料の採用を促進しています。職場安全規制の強化も、適合・認証済み保護服の交換需要をさらに押し上げています。OSHAの2025年建設業規則は、カバーオール、ベスト、ハーネス、全身スーツを含む個人用保護具が各作業員の体型に適切にフィットすることを義務付けています。
レポートの主要ポイント
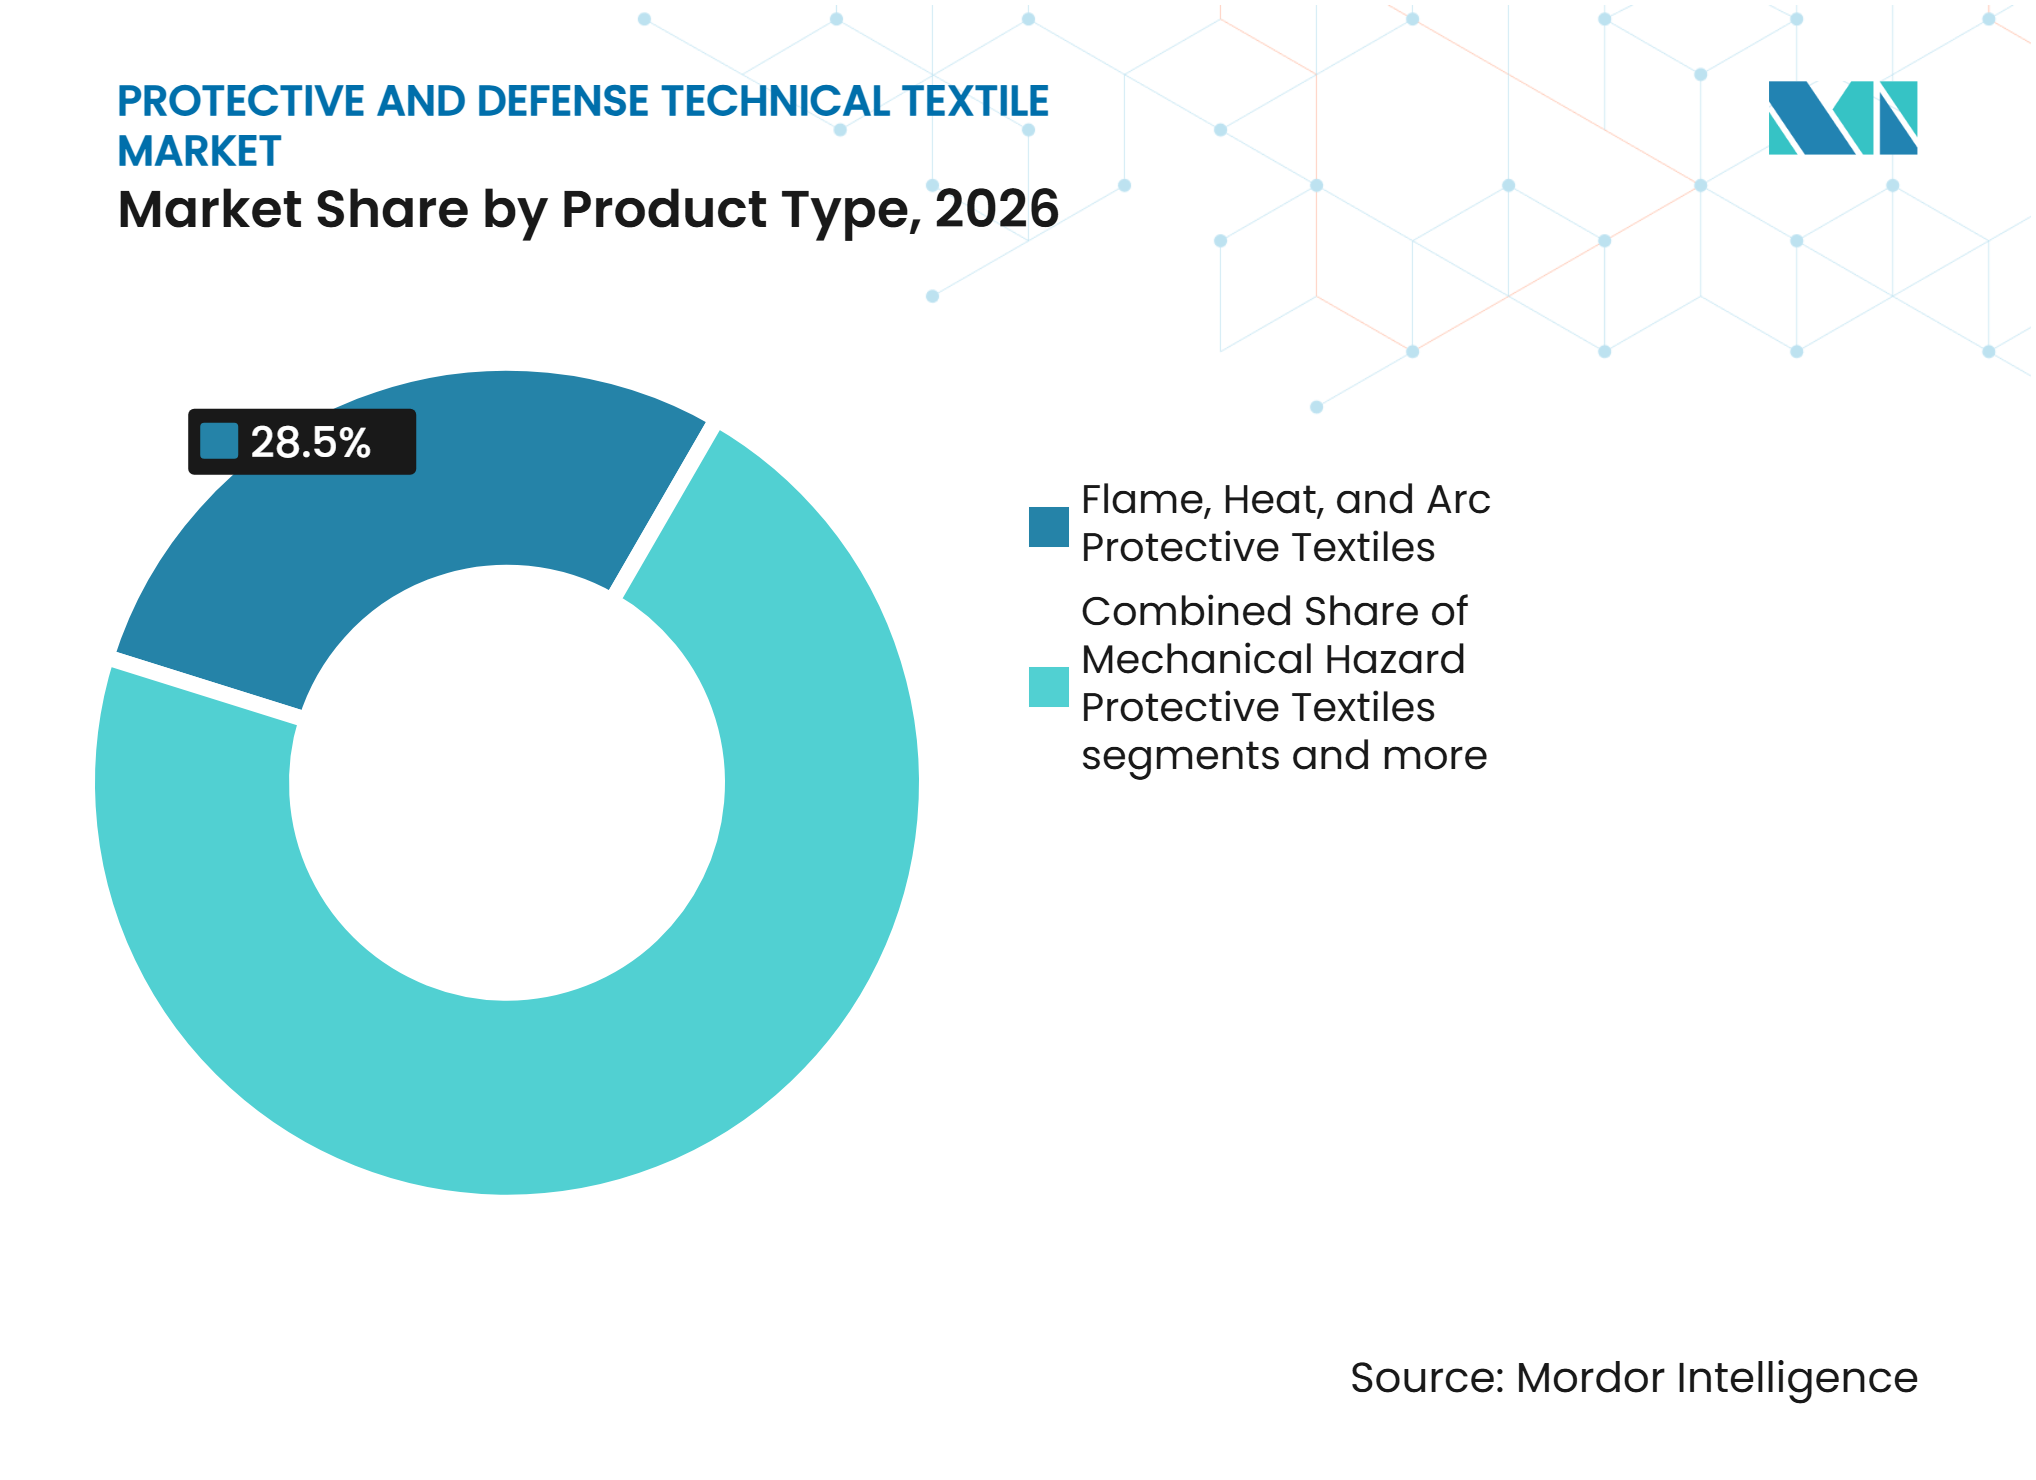
- 製品タイプ別では、難燃・耐熱・耐アーク放電テキスタイルが2026年の保護・防衛用テクニカルテキスタイル市場シェアの28.5%を占め、耐弾・耐破片・耐貫通テキスタイルは2032年にかけてCAGR 8.8%で成長すると予測されています。
- 素材タイプ別では、アラミド繊維が2026年の市場の29%を占め、UHMWPEは2032年にかけてCAGR 9.2%で拡大すると予測されています。
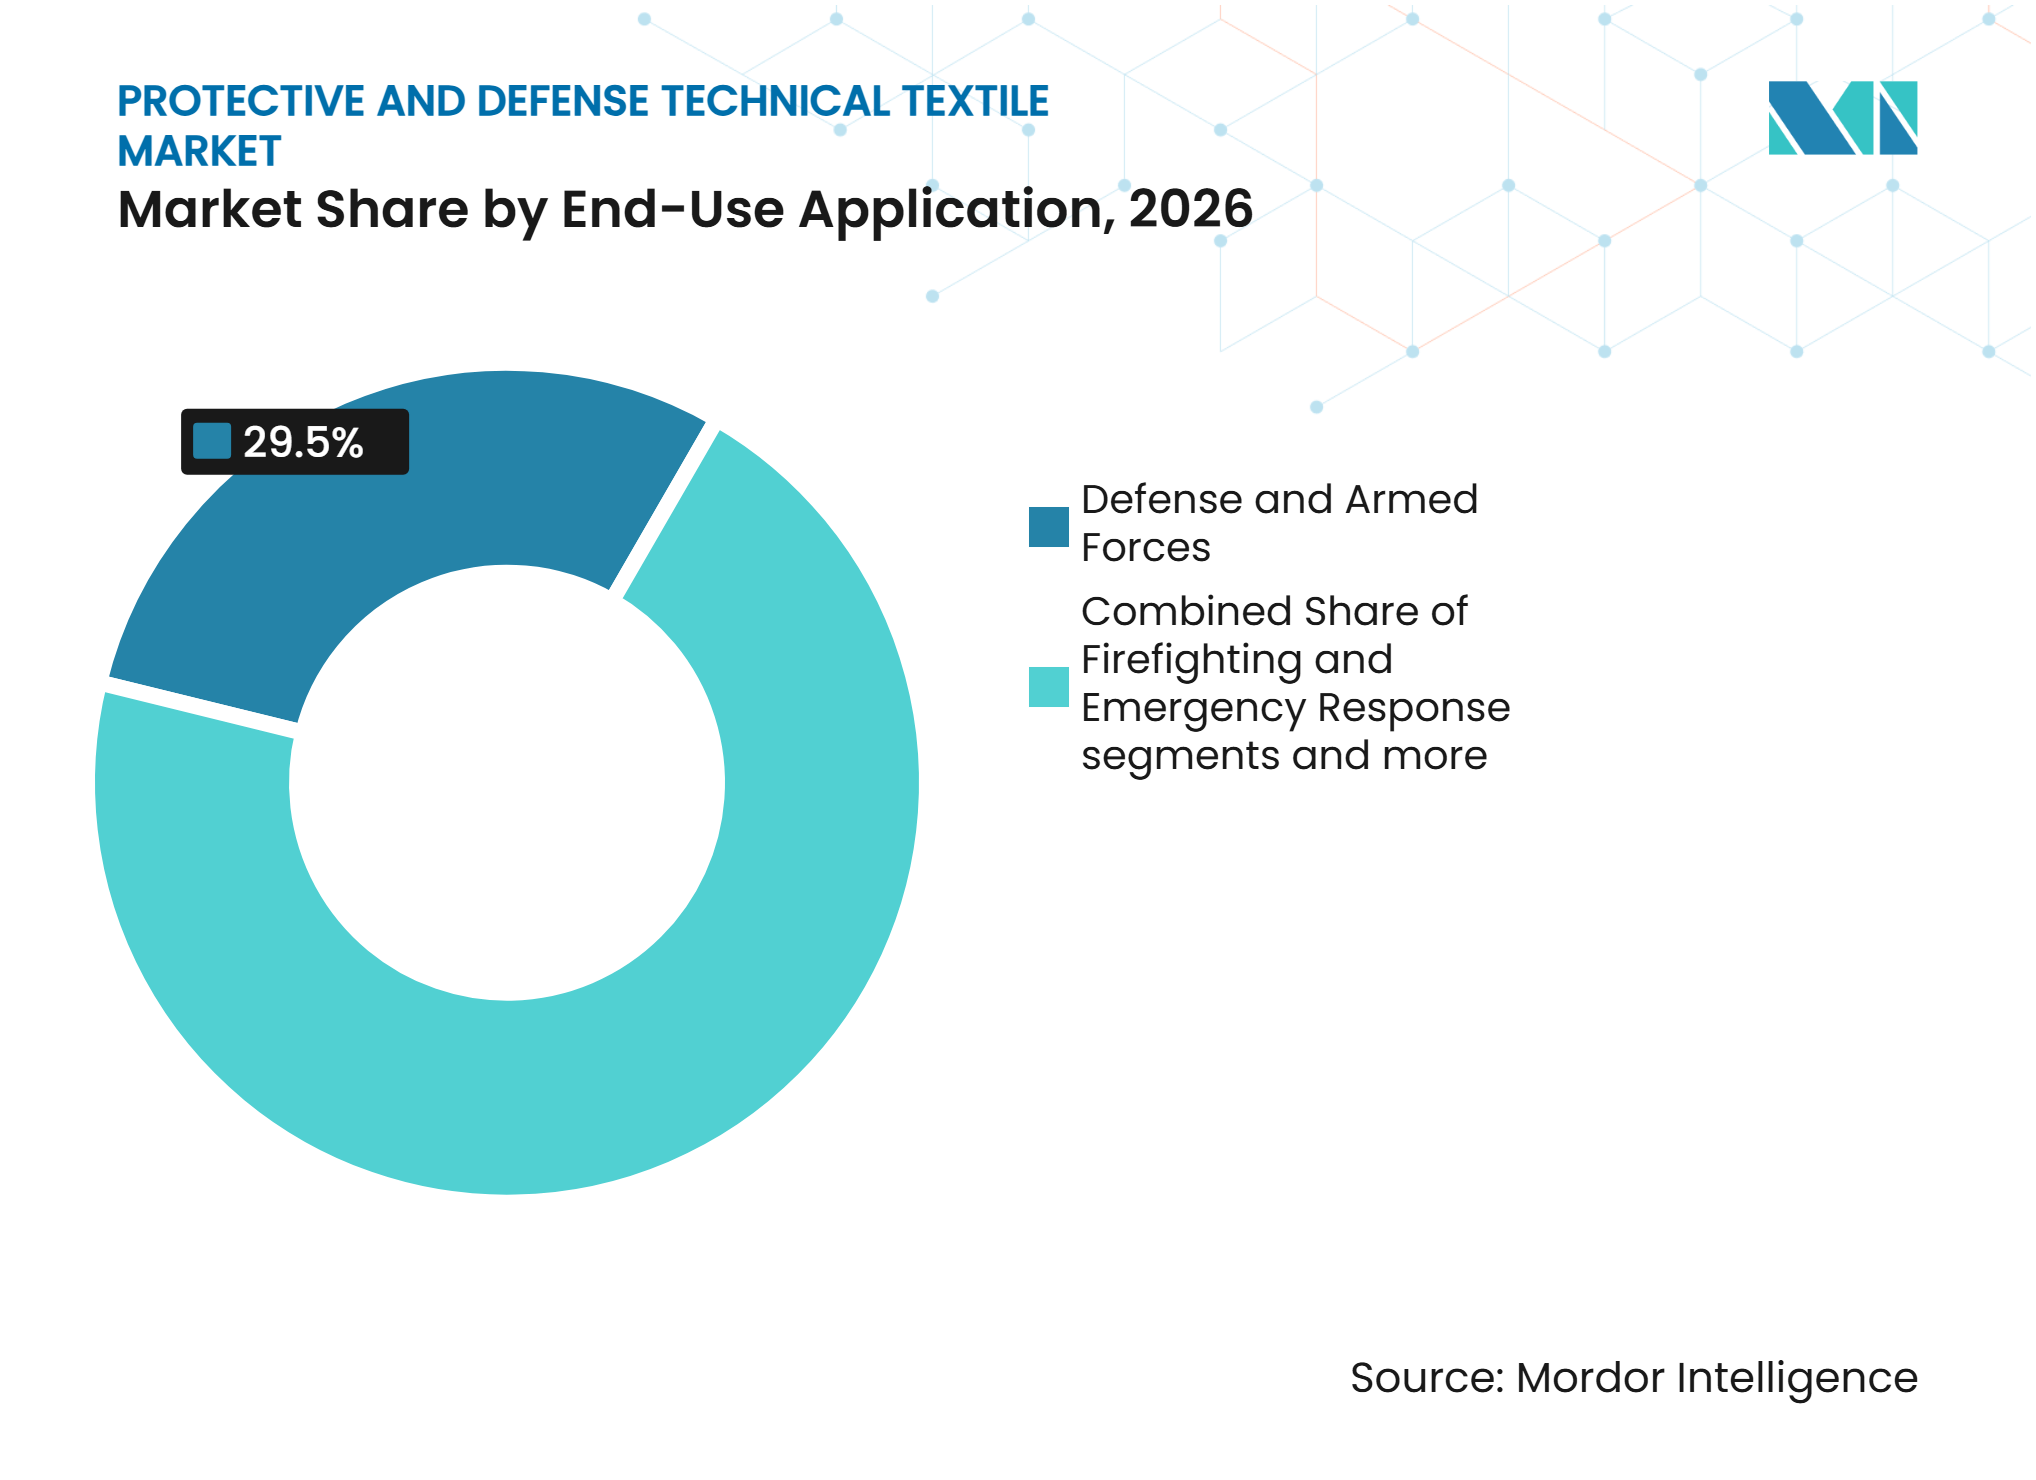
- 最終用途別では、防衛・軍隊が2026年の保護・防衛用テクニカルテキスタイル市場規模の29.5%を占め、2032年にかけてCAGR 8.5%で拡大すると予測されています。
-
地域別では、北米が2026年の市場の33%を占め、中東・アフリカは2032年にかけてCAGR 8.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛近代化と兵士保護への投資 | +2.0% | 北米、欧州、アジア太平洋に集中した支出を伴うグローバル | 長期(4年以上) |
| 職場安全規制とPPEコンプライアンス要件 | +1.5% | 北米および欧州、アジア太平洋と中東・アフリカでの執行強化が進む | 短期(2年以内)から中期(2~4年) |
| 耐弾・耐破片保護要件 | +1.2% | グローバル、NATO加盟国、インド、韓国、イスラエルで最も高い | 長期(4年以上) |
| 難燃・耐アーク放電作業服の採用 | +1.0% | 北米および欧州、中東と産業化が進むアジア太平洋での新興需要 | 中期(2~4年) |
| 消防・緊急対応装備の交換 | +0.8% | 北米および欧州、アジア太平洋と中東・アフリカでの需要増加 | 短期(2年以内)から中期(2~4年) |
| 工業用化学品取り扱いと有害環境保護 | +0.5% | グローバル、アジア太平洋の石油化学コリドーを中心に中東・アフリカへ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
防衛近代化と兵士保護への投資
NATO加盟国は2025年6月、2035年までに防衛支出目標をGDPの5%に引き上げることに合意し、従来の2%基準を置き換えました。この合意は、保護・防衛用テクニカルテキスタイル市場全体にわたる兵士保護装備の長期的な計画期間を支援します。欧州の軍事支出は14%増の864 ビリオン 米ドルに達し、アジア・オセアニアの支出は8.1%増の681 ビリオン 米ドルとなりました。[1] インドもパキスタンとの2025年5月の紛争後、4.6 ビリオン 米ドルの緊急調達資金を承認しました。これらのプログラムは、耐弾・耐熱・耐化学層を組み合わせた軽量保護アンサンブルへの需要を高めます。防衛資格を取得済みのサプライヤーは、新システムの試験・調達審査に2年から5年を要する可能性があるため、より有利な立場にあります。
職場安全規制とPPEコンプライアンス要件
29 CFR 1926.95(c)に基づくOSHAの最終規則は2025年1月13日に発効し、建設業の雇用主に対し、作業員の体型・体格に適切にフィットする個人用保護具(PPE)の提供を義務付けています。[2] この要件はカバーオール、ベスト、ハーネス、全身スーツを含む保護服・装備に適用され、中小企業および大手請負業者の双方に及びます。この規制変更は、雇用主が既存のPPE在庫を見直し、調達・交換時に適切にフィットした製品を優先するよう促しています。また、作業員の機動性を損なわずに安全性能を維持する、カスタムサイズ、人間工学的なガーメントデザイン、認証済み保護素材への需要も高めています。その結果、メーカーは柔軟なサイズ展開、改良された生地構造、複合ハザード保護機能に注力しており、保護・防衛用テクニカルテキスタイル市場における製品設計とコンプライアンスの役割が強化されています。
耐弾・耐破片保護要件
ウクライナ国防省は2025年7月、拡張フルボディ構成のモジュール式ボディアーマーの初回調達を開始しました。[3] この動きは、ポイント保護からより広い身体面積をカバーするシステムへの移行を示しています。このような設計は1ユニットあたりより多くのテクニカルテキスタイル素材を必要とします。英国国防省も2025年10月、最大2億5,000万ポンド(3億3,730万 米ドル)の潜在的ライフサイクル価値を持つ個人用ハードアーマーフレームワークを公表しました。UHMWPEは、低密度により同等の保護レベルでシステム重量を軽減できることから、ソフトアーマーへの注目が高まっています。これにより、軍の調達担当者が機動性と持久力に注目する中、保護・防衛用テクニカルテキスタイル市場内での素材需要が強化されています。
難燃・耐アーク放電作業服の採用
NFPA 70Eは、電気的ハザードにさらされる作業員向けの耐アーク放電保護服の要件を定めており、入射エネルギー暴露が1.2 cal/cm²以上に達する場合に耐アーク放電ガーメントが必要とされます。この要件は、充電された設備の近くで作業する電力、電気、工業分野の従業員に影響し、特殊保護作業服への需要を強化しています。2025年10月に公表されたASTM F1506-25は、難燃・耐アーク放電衣料のパフォーマンス仕様をさらに確立し、産業用途全体での製品標準化とコンプライアンスを支援しています。OSHAの2025年ガイダンスは、電気作業中の可燃性日常着の使用を抑制し、雇用主提供の耐アーク放電ガーメントを不可欠な職場安全対策として強化しています。さらに、OSHAの一般義務条項は、認識された職場ハザードが適切に対処されない場合に雇用主の責任を生じさせる可能性があります。これらの規制・安全要件は、雇用主が非適合ガーメントを認証済み耐アーク放電衣料に交換するよう促すとともに、保護・防衛用テクニカルテキスタイル市場全体で難燃繊維、多層保護生地、耐久性作業服への需要を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アラミド、UHMWPE、特殊保護繊維の高コスト | -1.5% | グローバル、南アジア、東南アジア、アフリカの価格感応度の高い市場で最も強い影響 | 長期(4年以上) |
| 軍の資格認定・調達サイクルの長期化 | -1.0% | グローバル、NATO加盟国とアジア太平洋の防衛調達機関に集中 | 長期(4年以上) |
| 製品試験・認証・コンプライアンスコスト | -0.8% | 北米および欧州、アジア太平洋でのコンプライアンス圧力の高まり | 中期(2~4年) |
| 高性能素材の供給集中 | -0.6% | グローバル、アラミドおよびUHMWPEに依存するメーカーへの影響が最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アラミド、UHMWPE、特殊保護繊維の高コスト
弾道グレードのUHMWPE繊維は1キログラムあたり40 米ドルから60 米ドルで取引されています。アーマーはNIJ 0101.06または同等の保護要件を満たす必要があるため、メーカーが繊維使用量を削減できる余地は限られています。そのため、繊維価格の上昇は完成品アーマー価格に迅速に転嫁される可能性があります。これにより、アフリカ、東南アジア、南米の一部における価格感応度の高い政府市場での購買力が制限されます。チリ海軍は2025年にIIIA規格の弾道ヘルメット500個と防弾ベスト50着の入札を行い、一部の防衛調達担当者が利用できる調達量の小ささを示しています。保護・防衛用テクニカルテキスタイル市場は、高性能繊維を供給できるサプライヤーが少数に限られる上流の価格圧力にさらされ続けています。
軍の資格認定・調達サイクルの長期化
軍用保護テキスタイルシステムは、現場展開前に2年から5年の試験、認証、調達作業を要する場合があります。これにより、素材開発と商業収益の間にギャップが生じます。米国防兵站局は、モジュラースケーラブルベスト契約において、初回品試験サンプルを保証最低納入数量として使用しています。このアプローチはオンボーディングの遅延を削減することを目的としていますが、エンジニアリング、契約、製品管理機能全体にわたる技術審査は依然として必要です。MOF統合CBRNファブリックやマルチスペクトル迷彩システムなどの新技術は、確立された資格認定経路が利用できない場合に追加的な採用障壁に直面します。小規模なイノベーターは、保護・防衛用テクニカルテキスタイル市場で防衛収益を獲得する前に長い開発期間に資金を投じなければならないため、最も大きな影響を受けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
難燃保護がリードし、耐弾が拡大難燃・耐熱・耐アーク放電テキスタイルは2026年の保護・防衛用テクニカルテキスタイル市場シェアの28.5%を占めました。その地位は、電力会社、石油・ガス事業、工業施設、消防サービスからの需要を反映しています。NFPA 70E、NFPA 2112、NFPA 1970がこれらの最終用途全体の購買要件を形成しています。NFPA 1970の2025年版は、構造消防用フードが0.1から1.0ミクロンの粒子に対して90%のろ過効率を達成することを要求しています。
耐弾・耐破片・耐貫通テキスタイルは2032年にかけてCAGR 8.8%で成長すると予測されています。需要は、兵士の保護要件を拡大している欧州およびアジア太平洋の防衛機関から来ています。このカテゴリーは、モジュール式フルボディアーマーおよび更新されたハードアーマーシステムの注文から恩恵受けています。極寒・悪天候保護テキスタイルは、北極圏および高高度の軍事作戦に対応します。防衛シグネチャー管理および特殊サバイバビリティテキスタイルには、マルチスペクトル迷彩および電磁シールドの用途が含まれます。化学・生物・CBRN保護テキスタイルも、能動的除染素材を通じて進化しています。Milliken と Numat は2025年11月、防衛、ファーストレスポンダー、産業ユーザー向けの保護ファブリックにSentinel MOF技術を統合することを発表しました。



素材タイプ別:
アラミドが確立されたパフォーマンスを提供し、UHMWPEが普及拡大アラミド繊維は2026年の市場の29%を占めました。メタアラミドは難燃保護を、パラアラミドは耐弾用途を支えています。アラミドはNFPA、ISO 11612、および軍の資格認定フレームワーク全体で確立された受け入れ実績を持っています。欧州防衛機関は2025年4月、使用済みボディアーマーのソフトアラミド層を新しい弾道繊維に溶剤ベースでリサイクルするREGENプロジェクトを選定しました。このプロジェクトは素材回収と一次繊維供給への潜在的な依存に対処するものです。その進展は、保護・防衛用テクニカルテキスタイル市場における欧州メーカーに循環型供給ルートをもたらす可能性があります。
UHMWPEは2032年にかけてCAGR 9.2%で成長すると予測されています。パラアラミドと比較した低密度は、徒歩部隊向けの軽量アーマー設計を支援します。台湾の軍備局は2025年、ヘルメットおよび弾道プレート向けにHoneywellおよびDSMブランドからUHMWPE繊維を調達するために235 ビリオン 台湾ドル(7,500万 米ドル)を配分しました。綿および天然セルロース繊維は、コスト重視の産業用難燃保護製品において引き続き重要です。再生セルロースおよび難燃ビスコースは複合ハザード作業服を支え、ポリエステルおよびポリアミドは高視認性・機械的保護ガーメントを支えています。ガラス、炭素、無機繊維、PBI、PBOは特殊な熱・弾道用途に使用されています。
最終用途別:
防衛が規模と成長の両方をリード防衛・軍隊は2026年の保護・防衛用テクニカルテキスタイル市場規模の29.5%を占めました。また、2032年にかけてCAGR 8.5%で拡大すると予測されています。このセグメントは、標準的な制服生地から統合型兵士保護システムへと移行しています。インドの緊急調達活動は、2025年5月のパキスタンとの紛争後に兵士装備の購入を加速させました。SMPP Limitedは11,700個の先進弾道ヘルメットと27,700着の防弾ジャケットの契約を保有しています。これらの調達は、防衛即応プログラムとテクニカルテキスタイルの数量需要との直接的な関連を示しています。
法執行・警備サービスは、交換用防弾ベストおよび高視認性作業服を引き続き必要としています。消防・緊急対応の需要は、NFPA 1970-2025の粒子遮断フード要件とPFASフリー防湿バリアへの移行によって形成されています。石油・ガス、石油化学、化学処理、電力・電気サービスは、難燃・耐アーク放電作業服の中核的な購買層です。製造・産業加工は、規格と雇用主の安全プログラムの進化に伴い、機械的・化学的保護を必要としています。OSHAの適切なフィット要件は、建設、鉱業、インフラ需要を支えています。輸送、倉庫、物流は高視認性・耐衝撃保護テキスタイルを使用しています。

地域分析
北米
北米は2026年の保護・防衛用テクニカルテキスタイル市場規模の33%を占めました。北米の保護・防衛用テクニカルテキスタイル市場は、大規模な防衛調達基盤と厳格な職場安全要件を組み合わせています。米国防兵站局は、3年間で合計450 ミリオン 米ドルの発注能力を持つ3件のモジュラースケーラブルベスト契約を締結し、最初の納品は2025年10月に到着しました。米国陸軍第596輸送旅団は2025年にPFASフリーの構造消防用バンカーギアへの移行を完了しました。この採用は、自治体および軍の消防サービスに対する調達シグナルを提供しています。OSHAの改訂された建設業PPE基準も、カバーオールおよび機械的保護ガーメントの交換需要を促進しています。カナダのNATOコミットメントとメキシコの自動車・石油化学産業が追加的な地域需要を提供しています。OSHAおよびNFPAからの規制的影響は、サプライヤーの資格認定と製品選定において引き続き中心的な役割を果たしています。
アジア太平洋
アジア太平洋の需要は、防衛近代化と産業安全規制の整備によって支えられています。インドの軍事支出は2025年に92.1 ビリオン 米ドルに達し、前年比8.9%増となりました。インドはまた、2025年5月のパキスタンとの紛争後に4.6 ビリオン 米ドルの緊急調達資金を承認しました。Arvindの先進素材部門は、Milipol India 2025で国内弾道テキスタイル能力を発表し、インド製造(Make in India)防衛製造プログラムを支援しました。中国の軍事支出は2025年に336 ビリオン 米ドルと推定され、前年比7.4%増となりました。韓国と日本も更新された防衛態勢のもとで調達を拡大しています。国内生産能力と産業安全の整備が、地域全体の保護・防衛用テクニカルテキスタイル市場を支えています。
欧州、中東・アフリカ、南米
中東・アフリカは2027年から2032年にかけてCAGR 8.6%で成長すると予測されており、最も成長の速い地域セグメントとなっています。欧州の軍事支出は14%増の864 ビリオン 米ドルに達しました。ドイツ、ポーランド、北欧諸国はNATO計画のもとで耐弾・兵士保護調達を加速しています。フランスの2025年国家戦略見直しは2030年までに戦争に備えた経済を目標として設定し、提供された調査では装備支出が11%増の21.1 ビリオン 米ドルに増加しました。スペインは安全保障・防衛産業技術計画を通じて11.8 ビリオン 米ドルを軍事調達に配分しました。アイルランドの統合モジュール式ボディアーマーシステム契約は、2025年にSAFE規則のもとで他の欧州連合加盟国に開放されました。中東・アフリカでは、防衛近代化と石油・ガスセクターが軍用・産業用保護服需要を支えています。南米は産業安全コンプライアンスと法執行ガーメントプログラムによって支えられています。チリの2025年の弾道ヘルメットとベストの入札は、保護・防衛用テクニカルテキスタイル市場における継続的な部隊保護調達を示しています。
競合ランドスケープ
市場集中度
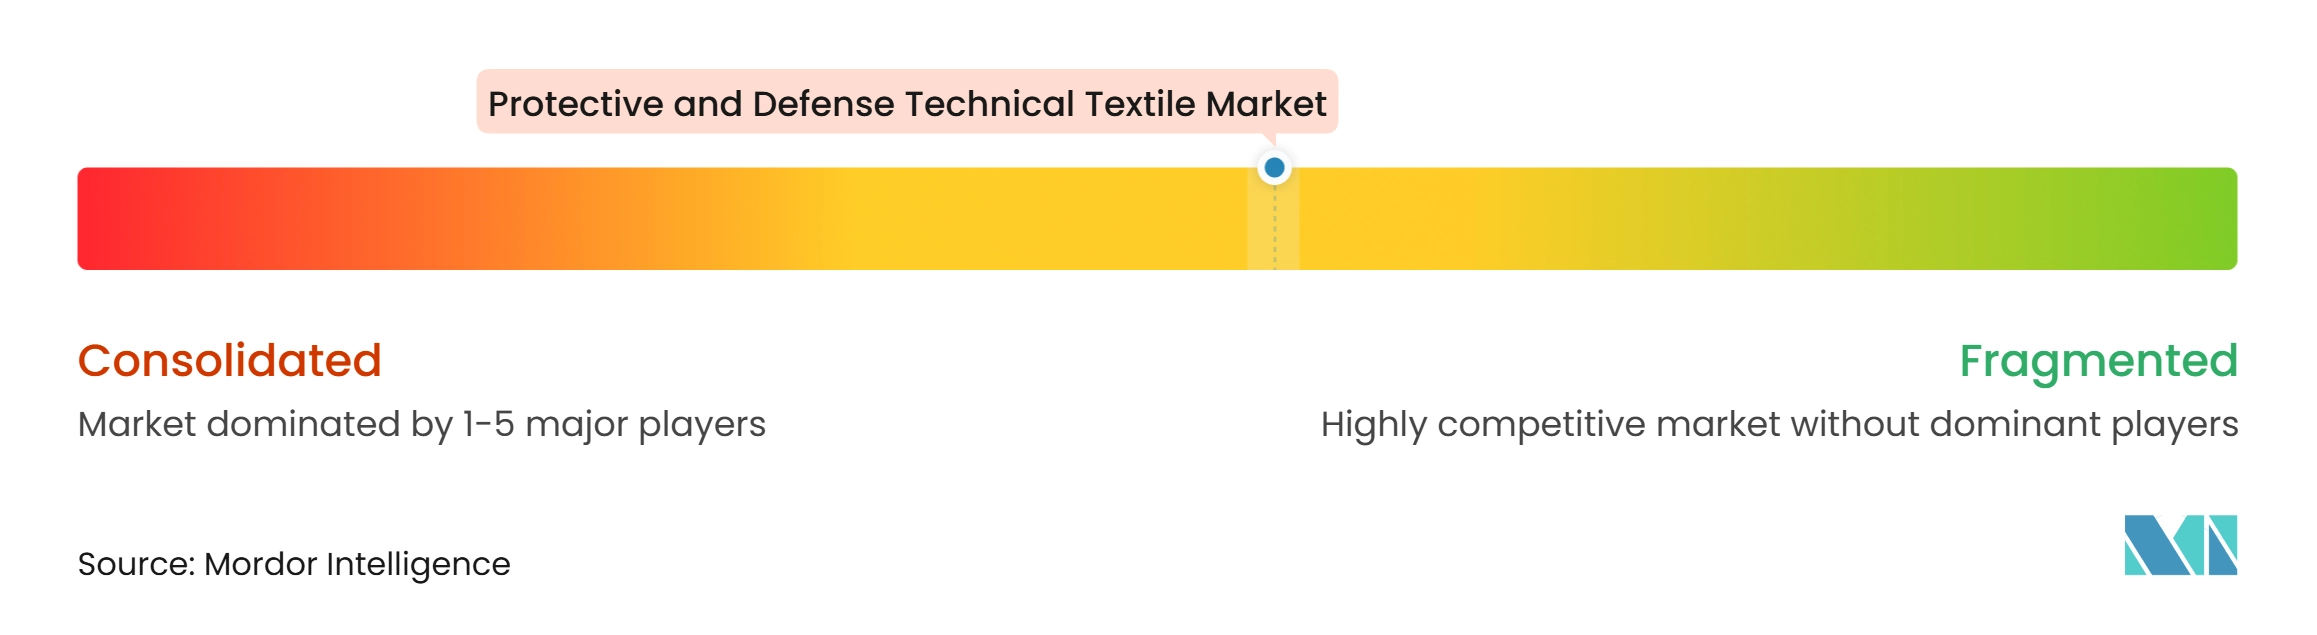
保護・防衛用テクニカルテキスタイル市場は中程度の市場集中度を示しています。統合型メーカーは、繊維仕様、機能的仕上げ、ガーメント構造、認証カバレッジを通じて競争しています。NFPA、EN、NATOに関連する資格認定は、特定の製品基準に対してサプライチェーンを検証した調達機関にスイッチングコストを生じさせます。これは、複数の保護機能にわたって一貫したパフォーマンスを提供できるサプライヤーを有利にします。また、高リスク用途における価格のみの競争を制限します。したがって、保護・防衛用テクニカルテキスタイル市場は、検証済み製品と信頼性の高い資格認定サポートを持つ企業を評価します。
Milliken と Numat は2025年11月、米国で製造された保護ファブリックにMOF技術を統合するサプライ関係を発表しました。このパートナーシップは、防衛、ファーストレスポンダー、産業顧客向けのCBRN保護を対象としています。DuPontは2025年11月にTyvek APXを発売し、化学バリア性能とともに高い通気性を組み合わせました。この製品はEmpaによる独立した生理学的研究と約300名の参加者を含む試験によって支持されました。W. L. GoreのGORE-TEX CROSSTECH Innovate防湿バリアはNFPA 1970の2025年版に認証されました。これらの開発は、快適性、非PFASフォーミュレーション、能動的保護機能の重要性を反映しています。
欧州防衛機関のREGENプロジェクトは、使用済みボディアーマーからリサイクルされたアラミド繊維を開発することで素材競争を変える可能性があります。英国の個人用ハードアーマーフレームワークも、将来の要件の一部として複雑な曲面、コンシールド、浮力のある弾道プレート形式を特定しています。これらの要件は、先進複合材料と試験済みアーマー設計を持つサプライヤーに機会をもたらします。特殊認証は、軍、消防、化学保護用途に対応する企業にとって特に重要です。保護・防衛用テクニカルテキスタイル産業には、パフォーマンスを低下させることなく新興のPFASフリー仕様を満たすことができるサプライヤーにも余地があります。保護・防衛用テクニカルテキスタイル市場への新規参入者は、資本需要、素材調達の制約、長期にわたる資格認定プロセスに直面します。
保護・防衛用テクニカルテキスタイル産業リーダー
-
Milliken & Company
-
TenCate Protective Fabrics
-
Sioen Industries NV
-
Carrington Textiles (RTS Textiles Group)
-
Klopman International
- 注:主要企業の掲載順は順位を示すものではありません。
保護・防衛用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Milliken & Company
- TenCate Protective Fabrics
- Sioen Industries NV
- Carrington Textiles (RTS Textiles Group)
- Klopman International
- IBENA Textilwerke GmbH
- Concordia Textiles NV
- Kermel SAS
- Safety Components Fabric Technologies Inc.
- W. L. Gore & Associates Inc.
- 3M Company
- The Haartz Corporation
- Barrday Inc.
- Avient Corporation (Dyneema)
- Warwick Mills
- Kusumgar Limited
- Cooneen Group
- Lakeland Industries Inc. (Lakeland Fire + Safety)
- National Safety Apparel
- Kappler Inc.
- Protective Industrial Products Inc.
- Ansell Limited
- SHOWA Group
- Superior Glove Works Ltd.
- Point Blank Enterprises Inc.
- The Safariland Group
- MKU Limited
- Mehler Systems
最近の産業開発事情 保護・防衛用テクニカルテキスタイル市場
- 2026年2月:AvientのDyneema®は、スペインのボディアーマーメーカーFEDURと協力し、4年間の契約のもとスペイン国家警察向けに24,000着のソフト弾道ベストに素材を供給しました。このベストは第3世代Dyneema® SB301一方向素材を使用し、弾道保護と軽量化および着用者の機動性向上を組み合わせています。この素材により、代替保護ソリューションと比較して最大20%軽量なアーマー設計が可能となります。
- 2026年2月:Avon Protectionは、軍人、ファーストレスポンダー、特殊部隊向けの高性能CBRN保護スーツEXOSKIN-S2を発売しました。このスーツは、エアロゾル、蒸気、液体、粒子状化学兵器剤から保護するための活性炭ファブリック内層を組み込んでいます。最大24時間の作戦に対応するよう設計されており、呼吸器、保護ブーツ、手袋、ボディアーマーと統合されます。
- 2025年11月:Milliken & CompanyとNumat Technologiesは、防衛、ファーストレスポンダー、産業顧客向けのMillikenの保護ファブリックにNumatのSentinel® MOF技術プラットフォームを統合する戦略的サプライ関係を発表し、従来の化学保護技術に代わるPFASフリー代替品を求めるCBRN専門家を対象としています。
- 2025年11月:DuPontはデュッセルドルフのA+A 2025でTyvek APXを発表しました。これはTyvek化学ガーメントファブリックの最先端形態であり、Empaによる独立した生理学的研究と約300名の参加者を含む顧客試験によって検証された、化学バリア性能とともに強化された通気性を提供します。
世界の保護・防衛用テクニカルテキスタイル市場レポートの調査範囲
保護・防衛用テクニカルテキスタイル市場は、製品タイプ別(難燃・耐熱・耐アーク放電テキスタイル、耐弾・耐破片・耐貫通テキスタイル、その他)、素材タイプ別(アラミド繊維、ポリエステル、その他)、最終用途別(消防・緊急対応、その他)、地域別(北米、欧州、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 難燃・耐熱・耐アーク放電テキスタイル | 難燃・フラッシュファイア保護テキスタイル |
| 消防士保護テキスタイル | |
| 耐アーク放電保護テキスタイル | |
| 溶接・溶融金属保護テキスタイル | |
| テキスタイル製防火ブランケット、溶接カーテン、熱安全バリア | |
| 耐弾・耐破片・耐貫通テキスタイル | 弾道保護ファブリックおよびラミネート |
| テキスタイルベースのソフトボディアーマーコンポーネントおよびパネル | |
| その他(弾道ヘルメット・ハードアーマーシステム向けテキスタイル補強材、爆風関連保護テキスタイルコンポーネント等) | |
| 化学・生物・CBRN保護テキスタイル | 化学保護ファブリックおよび衣料 |
| 生物・粒子バリア保護テキスタイル | |
| CBRN保護テキスタイルおよび衣料 | |
| 機械的ハザード保護テキスタイル | 耐切創・耐スラッシュテキスタイル |
| 耐穿刺・耐針テキスタイル | |
| 耐摩耗・耐衝撃テキスタイルコンポーネント | |
| その他の機械的ハザード保護テキスタイル | |
| 高視認性・反射保護テキスタイル | 蛍光高視認性ファブリックおよびアパレル |
| 再帰反射テキスタイル素材 | |
| 複合高視認性保護テキスタイル製品 | |
| 極寒・悪天候保護テキスタイル | |
| 防衛シグネチャー管理および特殊サバイバビリティテキスタイル | |
| その他の保護テクニカルテキスタイル(帯電防止・静電気散逸、電磁シールド保護等) |
| アラミド繊維 |
| 超高分子量ポリエチレン |
| 綿およびその他の天然セルロース繊維 |
| 再生セルロースおよび難燃ビスコース繊維 |
| モダクリルおよびその他の難燃アクリル繊維 |
| ポリエステル |
| ポリアミド |
| ガラス、炭素、その他の無機繊維 |
| その他の高性能合成繊維(PBI、PBO、耐熱繊維等) |
| 防衛・軍隊 | |
| 法執行・警備サービス | |
| 消防・緊急対応 | 消防サービス |
| ハズマット・災害対応サービス | |
| 石油・ガス、石油化学、化学処理 | |
| 電力・電気サービス | |
| 製造・産業加工 | 金属加工、製造、重工業 |
| 自動車・一般製造 | |
| その他の産業加工 | |
| 建設、鉱業、インフラ | |
| 輸送、倉庫、物流業務 | |
| その他の職業・機関エンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ベルギー | |
| オランダ | |
| ポーランド | |
| スウェーデン | |
| トルコ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| インドネシア | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米・中米その他 |
| 製品タイプ別 | 難燃・耐熱・耐アーク放電テキスタイル | 難燃・フラッシュファイア保護テキスタイル |
| 消防士保護テキスタイル | ||
| 耐アーク放電保護テキスタイル | ||
| 溶接・溶融金属保護テキスタイル | ||
| テキスタイル製防火ブランケット、溶接カーテン、熱安全バリア | ||
| 耐弾・耐破片・耐貫通テキスタイル | 弾道保護ファブリックおよびラミネート | |
| テキスタイルベースのソフトボディアーマーコンポーネントおよびパネル | ||
| その他(弾道ヘルメット・ハードアーマーシステム向けテキスタイル補強材、爆風関連保護テキスタイルコンポーネント等) | ||
| 化学・生物・CBRN保護テキスタイル | 化学保護ファブリックおよび衣料 | |
| 生物・粒子バリア保護テキスタイル | ||
| CBRN保護テキスタイルおよび衣料 | ||
| 機械的ハザード保護テキスタイル | 耐切創・耐スラッシュテキスタイル | |
| 耐穿刺・耐針テキスタイル | ||
| 耐摩耗・耐衝撃テキスタイルコンポーネント | ||
| その他の機械的ハザード保護テキスタイル | ||
| 高視認性・反射保護テキスタイル | 蛍光高視認性ファブリックおよびアパレル | |
| 再帰反射テキスタイル素材 | ||
| 複合高視認性保護テキスタイル製品 | ||
| 極寒・悪天候保護テキスタイル | ||
| 防衛シグネチャー管理および特殊サバイバビリティテキスタイル | ||
| その他の保護テクニカルテキスタイル(帯電防止・静電気散逸、電磁シールド保護等) | ||
| 素材タイプ別 | アラミド繊維 | |
| 超高分子量ポリエチレン | ||
| 綿およびその他の天然セルロース繊維 | ||
| 再生セルロースおよび難燃ビスコース繊維 | ||
| モダクリルおよびその他の難燃アクリル繊維 | ||
| ポリエステル | ||
| ポリアミド | ||
| ガラス、炭素、その他の無機繊維 | ||
| その他の高性能合成繊維(PBI、PBO、耐熱繊維等) | ||
| 最終用途別 | 防衛・軍隊 | |
| 法執行・警備サービス | ||
| 消防・緊急対応 | 消防サービス | |
| ハズマット・災害対応サービス | ||
| 石油・ガス、石油化学、化学処理 | ||
| 電力・電気サービス | ||
| 製造・産業加工 | 金属加工、製造、重工業 | |
| 自動車・一般製造 | ||
| その他の産業加工 | ||
| 建設、鉱業、インフラ | ||
| 輸送、倉庫、物流業務 | ||
| その他の職業・機関エンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベルギー | ||
| オランダ | ||
| ポーランド | ||
| スウェーデン | ||
| トルコ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| インドネシア | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米・中米その他 | ||
レポートで回答される主要な質問
保護・防衛用テクニカルテキスタイル市場の予測は?
このセクターは2026年の19.98 ビリオン 米ドルから2032年までに29.98 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 7.00%を記録すると予測されています。
最大のシェアを持つ製品カテゴリーはどれですか?
難燃・耐熱・耐アーク放電テキスタイルは2026年に28.5%を占め、職場、電力、消防保護要件によって支えられています。
最も速く成長すると予測される素材はどれですか?
UHMWPEは、防衛調達担当者が軽量弾道保護システムを求める中、2032年にかけてCAGR 9.2%で成長すると予測されています。
最も速く成長している最終用途はどれですか?
防衛・軍隊は2032年にかけてCAGR 8.5%で成長すると予測されており、2026年に29.5%を占めています。
最も速く拡大している地域はどこですか?
中東・アフリカは軍の近代化と国内防衛製造によって支えられ、2032年にかけてCAGR 8.4%で成長すると予測されています。
先進保護テキスタイルの採用を制限する要因は何ですか?
高性能繊維コスト、試験・認証費用、素材供給の集中、長期にわたる軍の資格認定サイクルが、購買と製品採用を遅らせる可能性があります。