
Marktgröße und Marktanteil für schützende und defensive technische Textilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
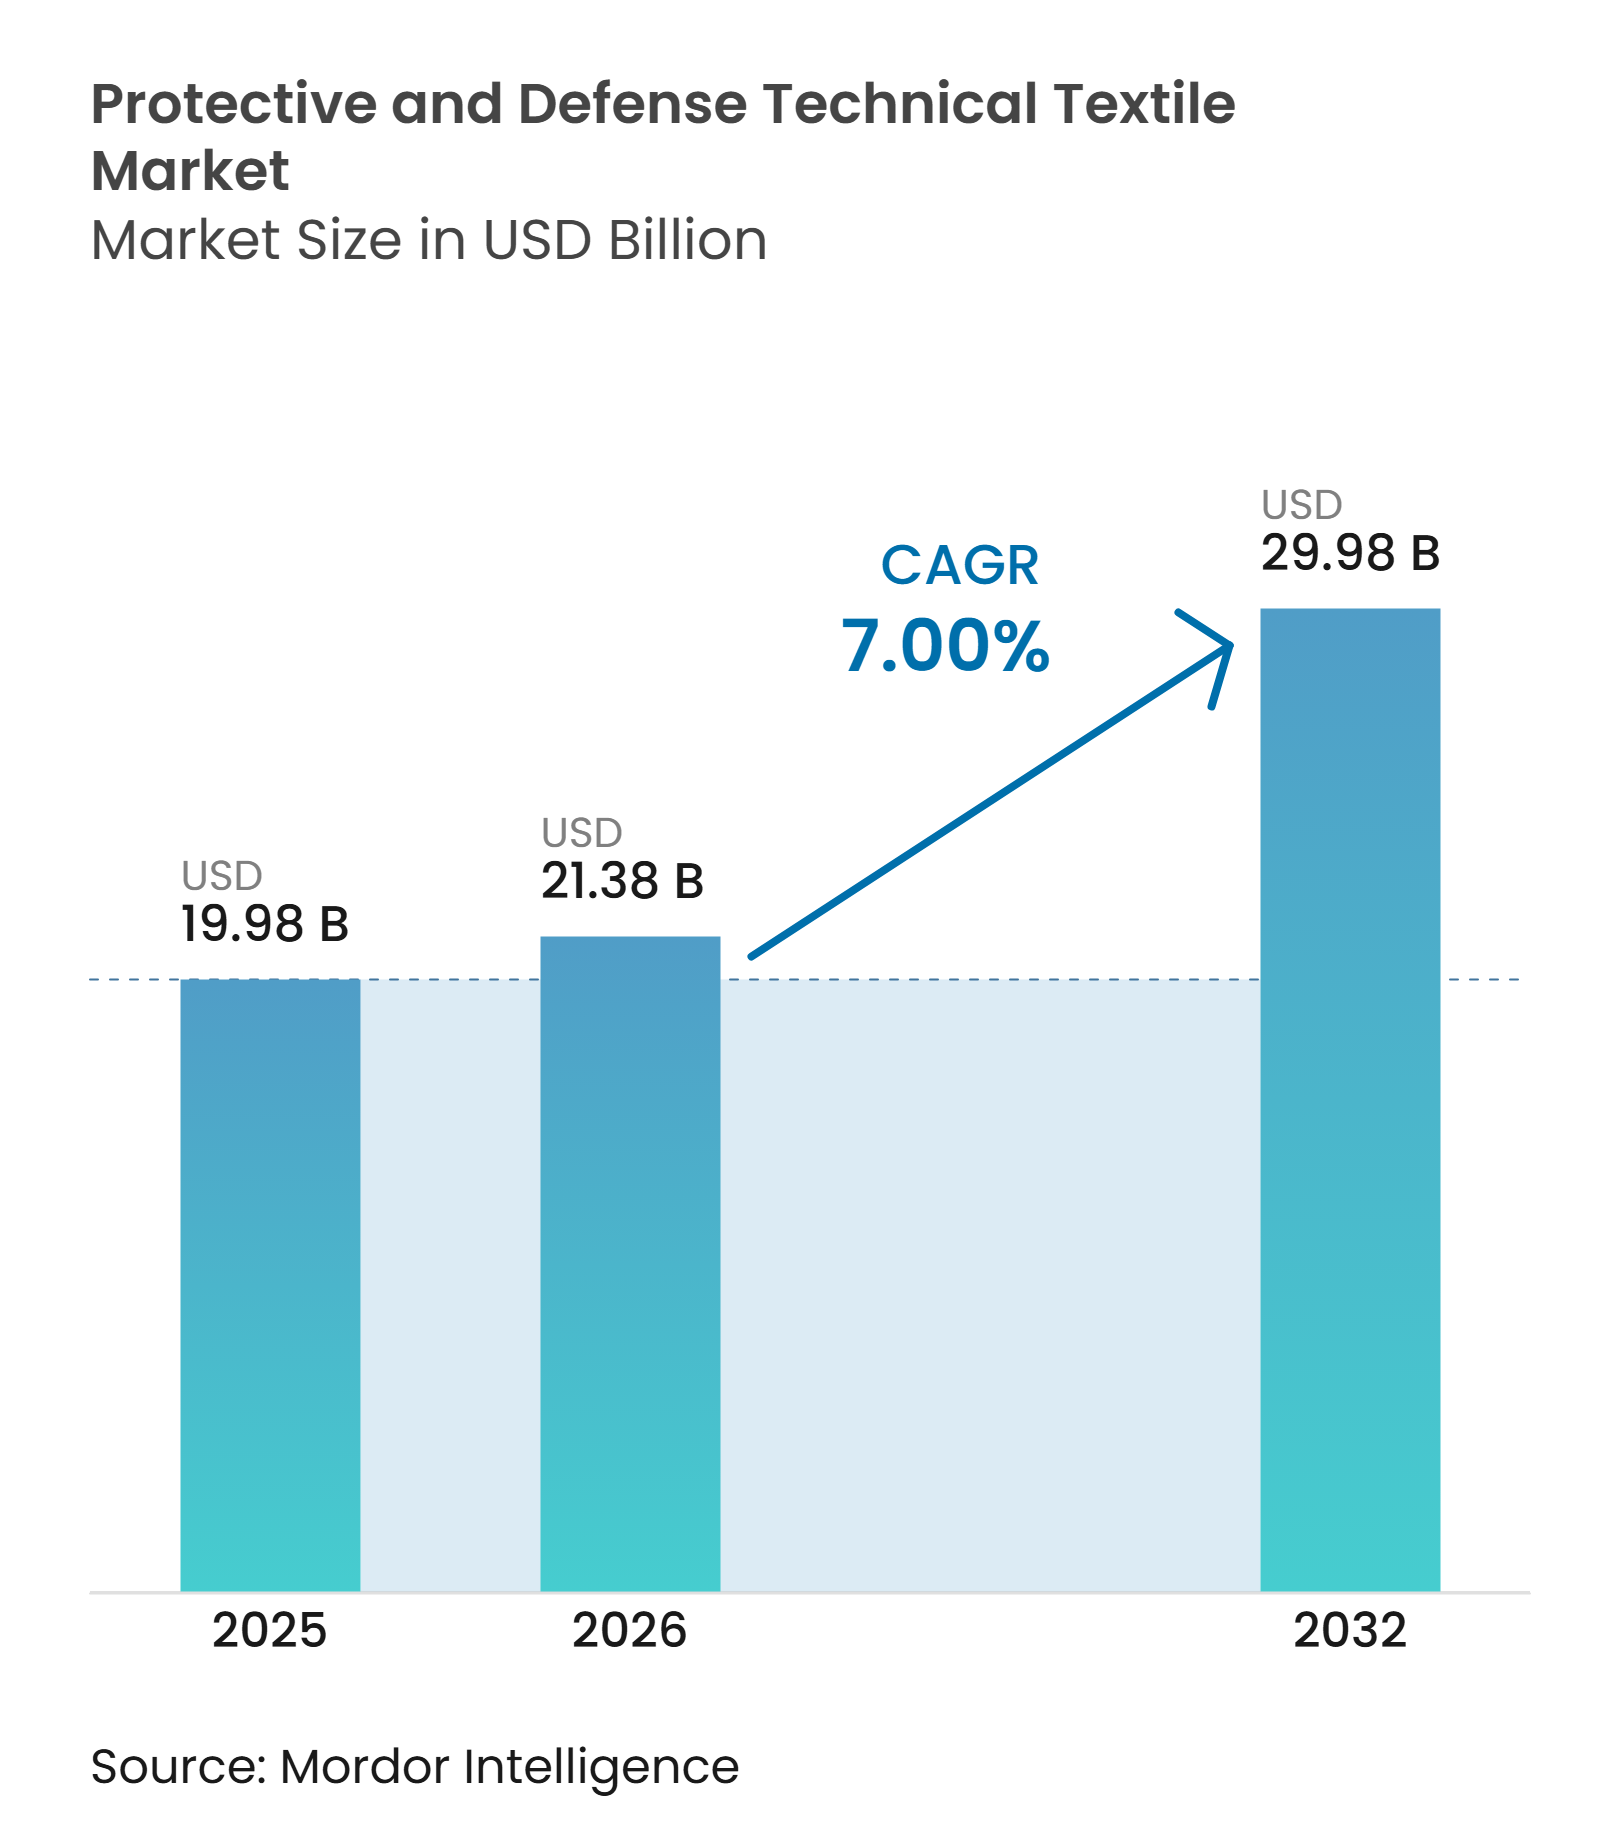
| Marktgröße (2026) | 21.38 Milliarden US-Dollar |
| Marktgröße (2032) | 29.98 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.00 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für schützende und defensive technische Textilien von Mordor Intelligence
Die Marktgröße für schützende und defensive technische Textilien wird voraussichtlich von 19,98 Milliarden USD im Jahr 2025 und 21,38 Milliarden USD im Jahr 2026 auf 29,98 Milliarden USD bis 2032 anwachsen, was einer CAGR von 7 % zwischen 2026 und 2032 entspricht.
Steigende Verteidigungsbudgets unterstützen die Nachfrage nach integrierten technischen Textilanlagen, die ballistischen, thermischen, chemischen und flammhemmenden Schutz kombinieren. Die weltweiten Militärausgaben erreichten im Jahr 2025 2.887 Milliarden USD und setzten damit eine 11-jährige Folge jährlicher Steigerungen in realen Werten fort. Diese anhaltenden Investitionen veranlassen Verteidigungsbehörden, die Schutzausrüstung für Soldaten zu modernisieren, einschließlich ballistischer Westen, Kampfuniformen, Helme, Schutzabdeckungen und leichter Panzersysteme. Die zunehmende Betonung von Soldatenmobilität und operativer Effizienz treibt auch die Einführung hochfester, leichter Fasern und fortschrittlicher Verbundwerkstoffe voran, die verbesserten Schutz bieten, ohne übermäßiges Gewicht hinzuzufügen. Strengere Arbeitsschutzvorschriften erhöhen zudem die Ersatznachfrage nach maßgeschneiderten und zertifizierten Schutzkleidungsstücken. Die OSHA-Bauvorschrift von 2025 schreibt vor, dass persönliche Schutzausrüstung jedem Arbeitnehmer ordnungsgemäß passen muss, einschließlich Overalls, Westen, Gurtsystemen und Ganzkörperanzügen.
Wichtigste Erkenntnisse des Berichts
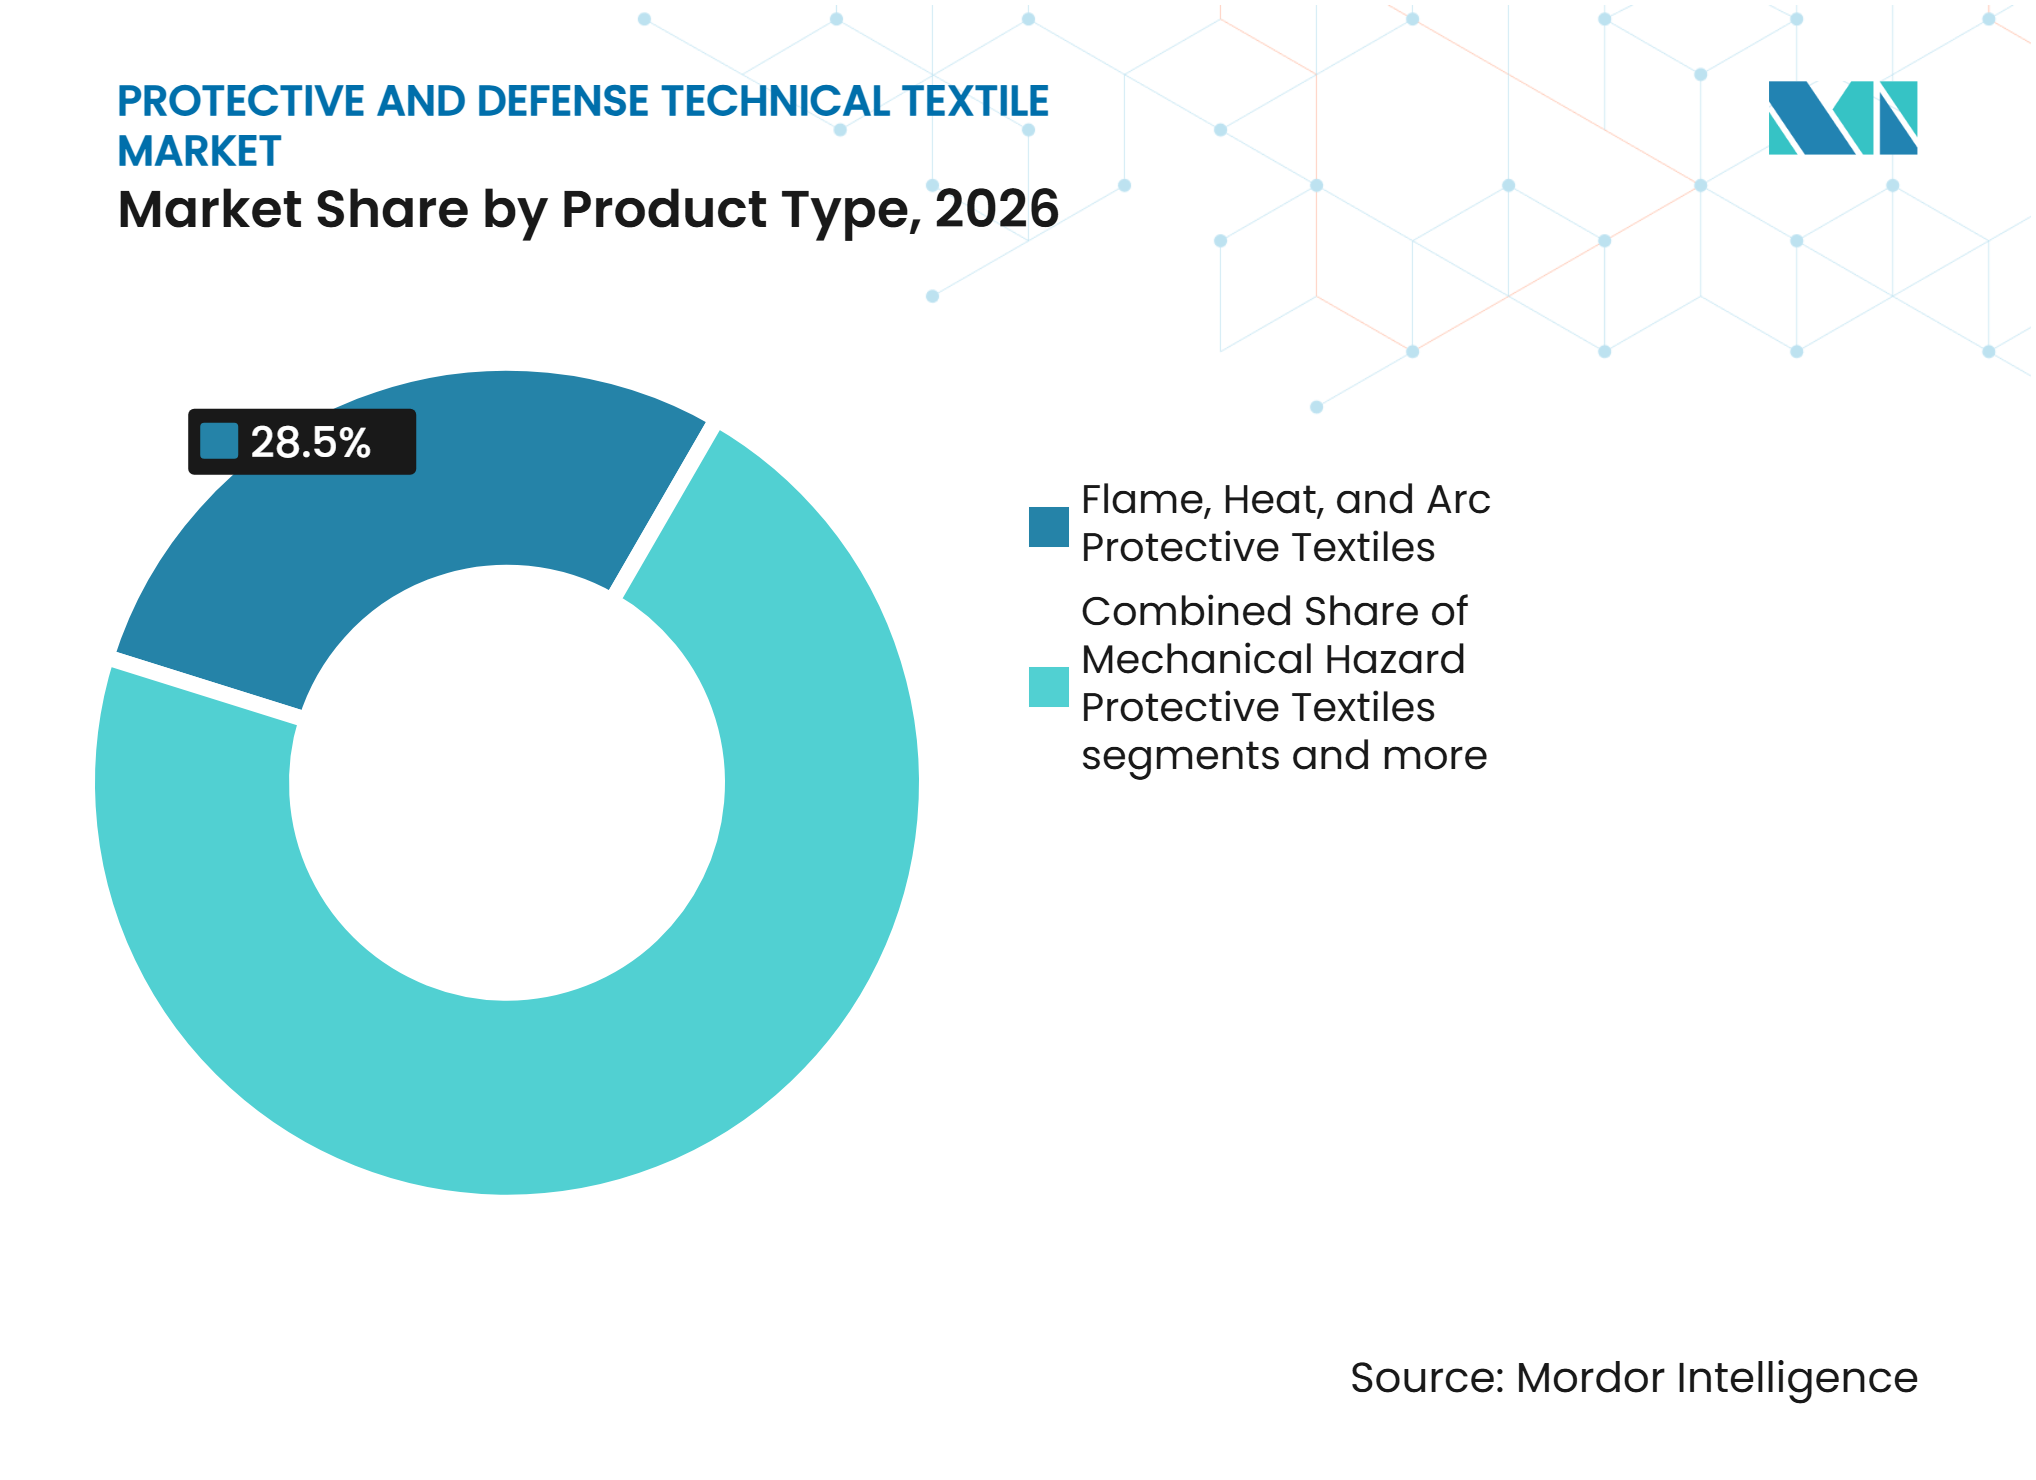
- Nach Produkttyp hielten flammhemmende, wärmeschützende und lichtbogenschützende Textilien im Jahr 2026 einen Marktanteil von 28,5 % am Markt für schützende und defensive technische Textilien, während ballistische, splitterschützende und durchdringungsresistente Textilien bis 2032 voraussichtlich mit einer CAGR von 8,8 % wachsen werden.
- Nach Materialtyp hielten Aramidfasern im Jahr 2026 einen Marktanteil von 29 %, während UHMWPE bis 2032 voraussichtlich mit einer CAGR von 9,2 % expandieren wird.
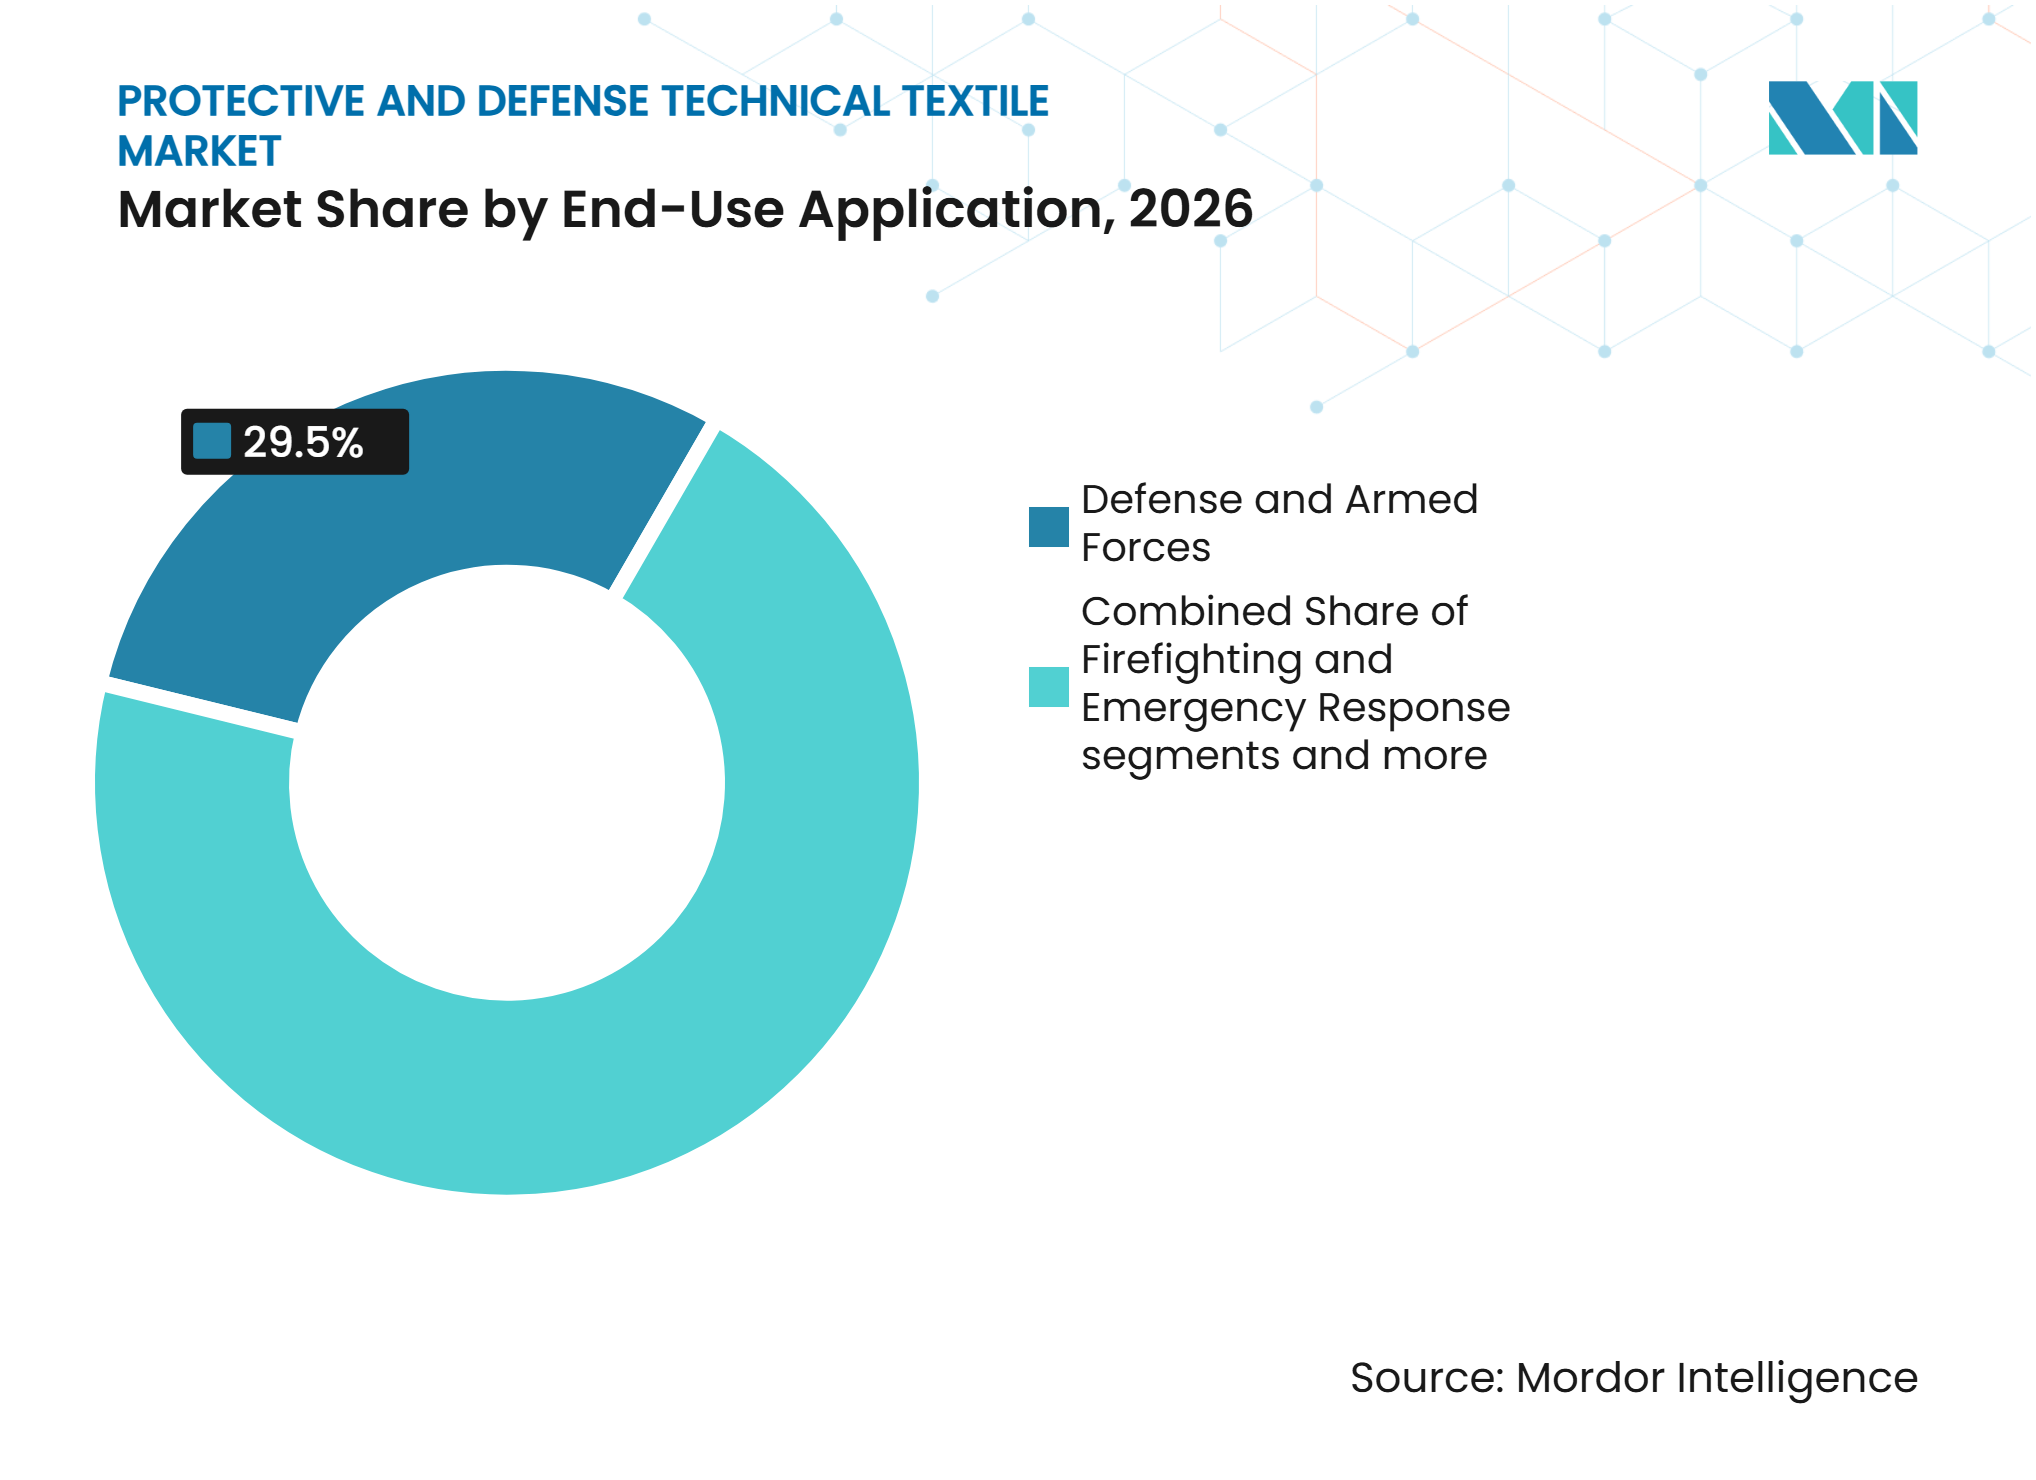
- Nach Endanwendung entfielen auf Verteidigung und Streitkräfte im Jahr 2026 29,5 % der Marktgröße für schützende und defensive technische Textilien, und es wird erwartet, dass dieser Anteil bis 2032 mit einer CAGR von 8,5 % wächst.
-
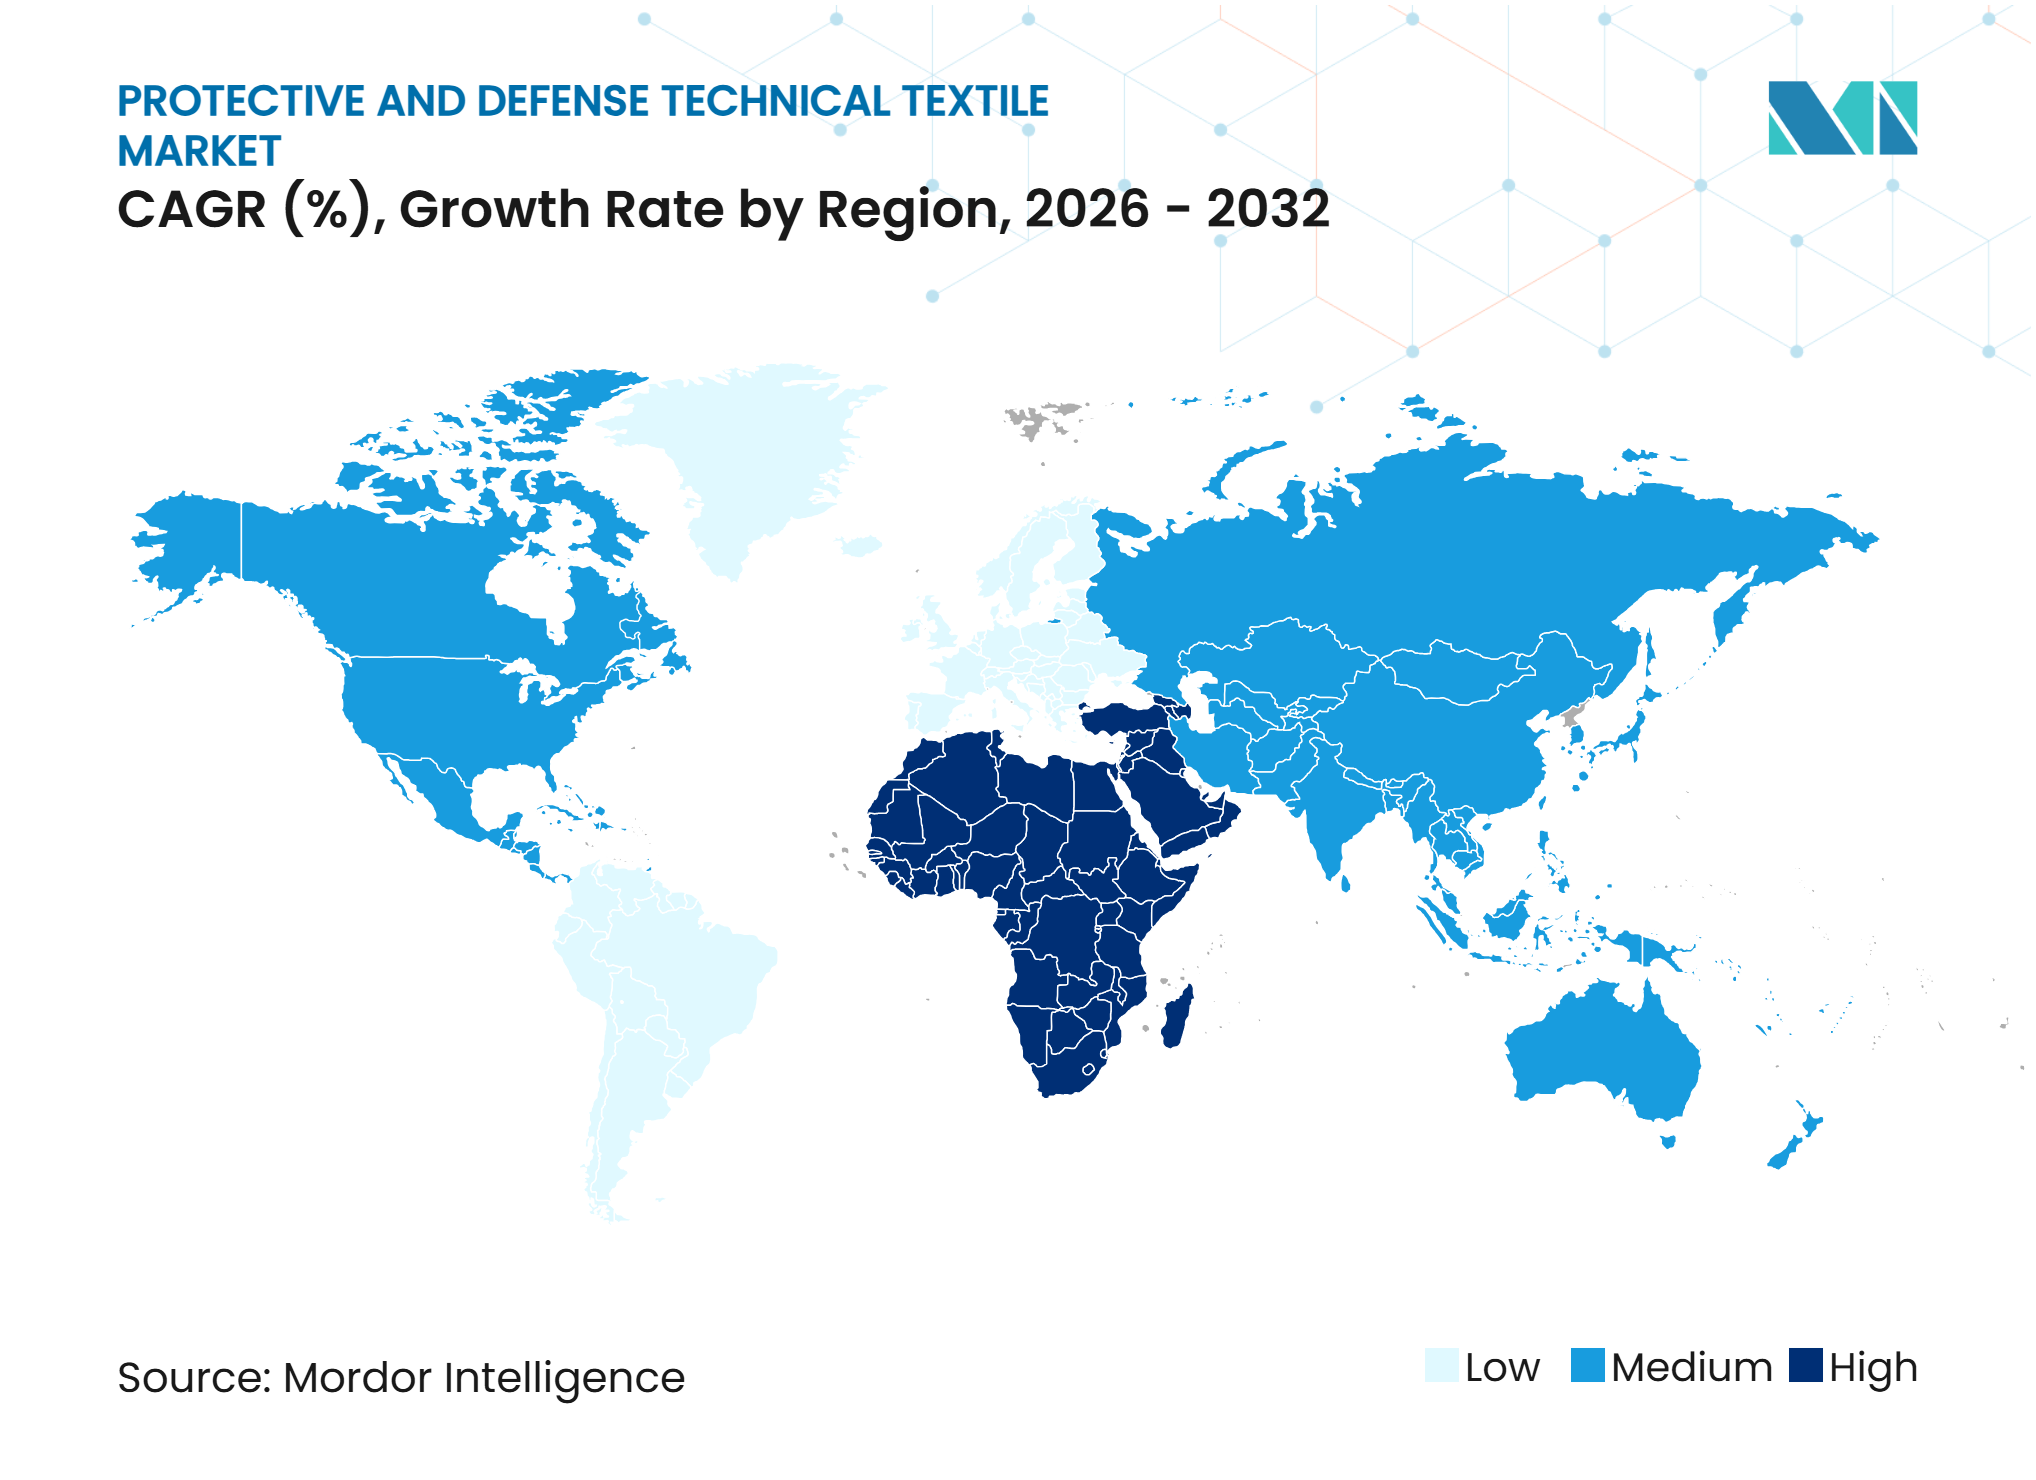
Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 33 %, während für den Nahen Osten und Afrika bis 2032 ein Wachstum mit einer CAGR von 8,6 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verteidigungsmodernisierung und Investitionen in den Soldatenschutz | +2.0% | Global, mit konzentrierten Ausgaben in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Arbeitsschutzvorschriften und Anforderungen an die PSA-Konformität | +1.5% | Nordamerika und Europa, mit zunehmender Durchsetzung im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Anforderungen an ballistischen Schutz und Splitterschutz | +1.2% | Global, mit höchster Intensität in NATO-Staaten, Indien, Südkorea und Israel | Langfristig (≥ 4 Jahre) |
| Einführung flammhemmender und lichtbogenbewerteter Arbeitskleidung | +1.0% | Nordamerika und Europa, mit aufkommender Nachfrage im Nahen Osten und im industriellen asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ersatz von Ausrüstung für Brandbekämpfung und Notfallreaktion | +0.8% | Nordamerika und Europa, mit steigender Nachfrage im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Handhabung industrieller Chemikalien und Schutz in gefährlichen Umgebungen | +0.5% | Global, konzentriert auf petrochemische Korridore im asiatisch-pazifischen Raum und ausgedehnt auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verteidigungsmodernisierung und Investitionen in den Soldatenschutz
Die NATO-Mitglieder einigten sich im Juni 2025 darauf, das Verteidigungsausgabenziel bis 2035 auf 5 % des BIP anzuheben und damit den bisherigen 2-%-Richtwert zu ersetzen. Die Vereinbarung unterstützt einen längeren Planungshorizont für Soldatenschutzausrüstung im Markt für schützende und defensive technische Textilien. Die europäischen Militärausgaben stiegen im Jahr 2025 um 14 % auf 864 Milliarden USD, während die Ausgaben in Asien und Ozeanien um 8,1 % auf 681 Milliarden USD stiegen.[1] Indien genehmigte außerdem nach dem Konflikt mit Pakistan im Mai 2025 Notbeschaffungsmittel in Höhe von 4,6 Milliarden USD. Diese Programme erhöhen die Nachfrage nach leichteren Schutzensembles, die ballistische, thermische und chemische Schichten kombinieren. Lieferanten mit abgeschlossenen Verteidigungsqualifikationen sind besser positioniert, da neue Systeme zwei bis fünf Jahre Tests und Beschaffungsprüfungen erfordern können.
Arbeitsschutzvorschriften und Anforderungen an die PSA-Konformität
Die endgültige Regelung der OSHA gemäß 29 CFR 1926.95(c), die am 13. Januar 2025 in Kraft trat, verpflichtet Bauunternehmer, persönliche Schutzausrüstung (PSA) bereitzustellen, die den Arbeitnehmern entsprechend ihrer Körpergröße und -form angemessen passt.[2] Die Anforderung umfasst Schutzkleidung und -ausrüstung, einschließlich Overalls, Westen, Gurtsystemen und Ganzkörperanzügen, und gilt sowohl für kleine Unternehmen als auch für große Auftragnehmer. Diese regulatorische Änderung veranlasst Arbeitgeber, bestehende PSA-Bestände neu zu bewerten und bei der Beschaffung und dem Ersatz ordnungsgemäß passende Produkte zu priorisieren. Sie erhöht auch die Nachfrage nach maßgeschneiderten Größen, ergonomischen Kleidungsdesigns und zertifizierten Schutzmaterialien, die die Sicherheitsleistung aufrechterhalten, ohne die Bewegungsfreiheit der Arbeitnehmer einzuschränken. Infolgedessen konzentrieren sich Hersteller auf flexible Größenoptionen, verbesserte Gewebekonstruktionen und Mehrgefahrenschutzfähigkeiten, was die Rolle von Produktdesign und Konformität im Markt für schützende und defensive technische Textilien stärkt.
Anforderungen an ballistischen Schutz und Splitterschutz
Das Verteidigungsministerium der Ukraine begann im Juli 2025 mit seiner ersten Beschaffung modularer Körperpanzerung in einer erweiterten Ganzkörperkonfiguration.[3] Der Schritt deutet auf einen Wandel vom Punktschutz hin zu Systemen hin, die einen größeren Körperbereich abdecken. Solche Designs erfordern mehr technisches Textilmaterial pro Einheit. Das britische Verteidigungsministerium veröffentlichte im Oktober 2025 außerdem einen Rahmen für persönliche Hartpanzerung mit einem potenziellen Gesamtlebenswert von bis zu 250 Millionen GBP (337,3 Millionen USD). UHMWPE gewinnt für weiche Panzerung an Aufmerksamkeit, da seine geringe Dichte das Systemgewicht bei vergleichbaren Schutzniveaus reduzieren kann. Dies stärkt die Materialnachfrage im Markt für schützende und defensive technische Textilien, da sich militärische Käufer auf Mobilität und Ausdauer konzentrieren.
Einführung flammhemmender und lichtbogenbewerteter Arbeitskleidung
NFPA 70E legt Anforderungen für lichtbogenbewertete Schutzkleidung für Arbeitnehmer fest, die elektrischen Gefahren ausgesetzt sind, wobei lichtbogenbewertete Kleidungsstücke erforderlich sind, wenn die Exposition gegenüber Lichtbogenenergie 1,2 cal/cm² erreicht oder überschreitet. Diese Anforderung betrifft Versorgungs-, Elektro- und Industriemitarbeiter, die in der Nähe von unter Spannung stehenden Geräten arbeiten, und stärkt die Nachfrage nach spezieller Schutzarbeitskleidung. ASTM F1506-25, veröffentlicht im Oktober 2025, legt weitere Leistungsspezifikationen für flammhemmende und lichtbogenbewertete Kleidung fest und unterstützt die Produktstandardisierung und Konformität in industriellen Anwendungen. Die OSHA-Leitlinien von 2025 raten von der Verwendung brennbarer Alltagskleidung bei Elektroarbeiten ab und bekräftigen vom Arbeitgeber bereitgestellte lichtbogenbewertete Kleidungsstücke als wesentliche Maßnahme zur Arbeitssicherheit. Darüber hinaus kann die allgemeine Sorgfaltspflicht der OSHA eine Arbeitgeberhaftung begründen, wenn anerkannte Arbeitsplatzgefahren nicht angemessen behandelt werden. Diese regulatorischen und sicherheitstechnischen Anforderungen veranlassen Arbeitgeber, nicht konforme Kleidungsstücke durch zertifizierte lichtbogenbewertete Kleidung zu ersetzen, und unterstützen gleichzeitig die Nachfrage nach flammhemmenden Fasern, mehrlagigen Schutzgeweben und langlebiger Arbeitskleidung im Markt für schützende und defensive technische Textilien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Aramid-, UHMWPE- und Spezialschutzfasern | -1.5% | Global, mit den stärksten Auswirkungen in preissensiblen Märkten in Südasien, Südostasien und Afrika | Langfristig (≥ 4 Jahre) |
| Lange militärische Qualifikations- und Beschaffungszyklen | -1.0% | Global, konzentriert auf NATO-Staaten und Verteidigungsbeschaffungsbehörden im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Kosten für Produktprüfung, Zertifizierung und Konformität | -0.8% | Nordamerika und Europa, mit zunehmendem Konformitätsdruck im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Angebotskonzentration bei Hochleistungsmaterialien | -0.6% | Global, mit den stärksten Auswirkungen auf Hersteller, die von Aramid und UHMWPE abhängig sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Aramid-, UHMWPE- und Spezialschutzfasern
Ballistische UHMWPE-Faser wird zu einem Preis von 40 bis 60 USD pro Kilogramm gehandelt. Hersteller haben nur begrenzte Möglichkeiten, den Faserverbrauch zu reduzieren, da Panzerung die NIJ-0101.06-Anforderungen oder gleichwertige Schutzanforderungen erfüllen muss. Höhere Faserpreise können sich daher schnell auf die Preise für fertige Panzerung auswirken. Dies schränkt die Kaufkapazität in preissensiblen Regierungsmärkten in Afrika, Südostasien und Teilen Südamerikas ein. Die chilenische Marine schrieb 2025 eine Ausschreibung für 500 ballistische Helme der Klasse IIIA und 50 schusssichere Westen aus, was die kleineren Beschaffungsvolumina einiger Verteidigungskäufer verdeutlicht. Der Markt für schützende und defensive technische Textilien bleibt dem vorgelagerten Preisdruck ausgesetzt, bei dem nur eine kleine Gruppe von Lieferanten Hochleistungsfasern bereitstellen kann.
Lange militärische Qualifikations- und Beschaffungszyklen
Militärische Schutztextilanlagen können zwei bis fünf Jahre Tests, Zertifizierungen und Beschaffungsarbeiten erfordern, bevor sie im Feld eingesetzt werden. Dies schafft eine Lücke zwischen der Materialentwicklung und den kommerziellen Einnahmen. Die Defense Logistics Agency verwendet Erstmusterprobemengen als garantierte Mindestliefermenge im Rahmen ihrer Verträge für modulare skalierbare Westen. Der Ansatz zielt darauf ab, Einführungsverzögerungen zu reduzieren, aber technische Überprüfungen bleiben in den Bereichen Technik, Vertragsgestaltung und Produktmanagement notwendig. Neuere Technologien, einschließlich MOF-integrierter CBRN-Gewebe und multispektraler Tarnungssysteme, sehen sich zusätzlichen Einführungshürden gegenüber, wenn etablierte Qualifikationswege nicht verfügbar sind. Kleinere Innovatoren sind am stärksten betroffen, da sie lange Entwicklungsphasen finanzieren müssen, bevor sie Verteidigungseinnahmen im Markt für schützende und defensive technische Textilien erzielen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Flammschutz führt, während Ballistik expandiertFlammhemmende, wärmeschützende und lichtbogenschützende Textilien hielten im Jahr 2026 einen Marktanteil von 28,5 % am Markt für schützende und defensive technische Textilien. Ihre Position spiegelt die Nachfrage aus Elektroversorgungsunternehmen, Öl- und Gasoperationen, Industrieanlagen und Brandbekämpfungsdiensten wider. NFPA 70E, NFPA 2112 und NFPA 1970 prägen die Kaufanforderungen in diesen Endanwendungen. Die Ausgabe 2025 von NFPA 1970 schreibt vor, dass Hausbrandbekämpfungskapuzen eine Filtrationseffizienz von 90 % für Partikel von 0,1 bis 1,0 Mikrometer erreichen müssen.
Ballistische, splitterschützende und durchdringungsresistente Textilien werden bis 2032 voraussichtlich mit einer CAGR von 8,8 % wachsen. Die Nachfrage kommt von europäischen und asiatisch-pazifischen Verteidigungsbehörden, die die Schutzanforderungen für Soldaten ausweiten. Die Kategorie profitiert von Aufträgen für modulare Ganzkörperpanzerung und aktualisierte Hartpanzersysteme. Schutzkleidung für extreme Kälte und widrige Wetterbedingungen dient arktischen und hochgelegenen Militäroperationen. Textilien für das militärische Signaturmanagement und spezialisierte Überlebensfähigkeit umfassen multispektrale Tarnung und elektromagnetische Abschirmungsanwendungen. Chemische, biologische und CBRN-Schutztextilien entwickeln sich auch durch aktive Dekontaminationsmaterialien weiter. Milliken und Numat gaben im November 2025 bekannt, dass sie die Sentinel-MOF-Technologie in Schutzgewebe für Verteidigungs-, Ersthelfer- und Industrienutzer integrieren werden.



Nach Materialtyp:
Aramid bietet etablierte Leistung, während UHMWPE an Bedeutung gewinntAramidfasern hielten im Jahr 2026 einen Marktanteil von 29 %. Meta-Aramid unterstützt den Flammschutz, während Para-Aramid ballistische Anwendungen unterstützt. Aramid hat eine etablierte Akzeptanz in NFPA-, ISO-11612- und militärischen Qualifikationsrahmen. Die Europäische Verteidigungsagentur wählte im April 2025 das REGEN-Projekt aus, um die lösungsmittelbasierte Wiederverwertung weicher Aramidschichten aus ausgedienten Körperpanzerungen zu neuen ballistischen Fasern zu entwickeln. Das Projekt befasst sich mit der Materialrückgewinnung und der potenziellen Abhängigkeit von der Primärfaserversorgung. Sein Fortschritt kann einen zirkulären Versorgungsweg für europäische Hersteller im Markt für schützende und defensive technische Textilien schaffen.
UHMWPE wird bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen. Seine geringere Dichte im Vergleich zu Para-Aramid unterstützt leichtere Panzerungsdesigns für abgesessenes Personal. Das Rüstungsamt Taiwans stellte 2025 2,35 Milliarden TWD (75 Millionen USD) bereit, um UHMWPE-Fasern von Honeywell und DSM für Helme und ballistische Platten zu beschaffen. Baumwolle und natürliche zellulosische Fasern bleiben in kostenempfindlichen industriellen Flammschutzprodukten relevant. Regenerierte zellulosische und flammhemmende Viskosefasern unterstützen Mehrgefahrenschutzkleidung, während Polyester und Polyamid Hochsichtbarkeits- und Mechanikschutzkleidung unterstützen. Glas-, Kohlenstoff- und anorganische Fasern sowie PBI und PBO dienen spezialisierten thermischen und ballistischen Anwendungen.
Nach Endanwendung:
Verteidigung hält sowohl Umfang als auch WachstumVerteidigung und Streitkräfte machten im Jahr 2026 29,5 % der Marktgröße für schützende und defensive technische Textilien aus. Es wird auch erwartet, dass dieses Segment bis 2032 mit einer CAGR von 8,5 % expandiert. Das Segment verlagert sich von Standard-Uniformgeweben hin zu integrierten Soldatenschutzsystemen. Indiens Notbeschaffungsaktivitäten beschleunigten nach dem Konflikt mit Pakistan im Mai 2025 die Käufe von Soldatenausrüstung. SMPP Limited hat Verträge für 11.700 fortschrittliche ballistische Helme und 27.700 schusssichere Jacken. Diese Beschaffungen zeigen den direkten Zusammenhang zwischen Verteidigungsbereitschaftsprogrammen und der Nachfrage nach technischen Textilmengen.
Strafverfolgungsbehörden und Sicherheitsdienste benötigen weiterhin Ersatz für ballistische Westen und Hochsichtbarkeitsarbeitskleidung. Die Nachfrage nach Brandbekämpfung und Notfallreaktion wird durch die NFPA-1970-2025-Anforderungen für partikelblockierende Kapuzen und den Übergang zu PFAS-freien Feuchtigkeitsbarrieren geprägt. Öl, Gas, Petrochemie, chemische Verarbeitung, Versorgungsunternehmen und Elektrodienste sind Kernkäufer von flammhemmender und lichtbogenbewerteter Arbeitskleidung. Fertigung und industrielle Verarbeitung erfordern mechanischen und chemischen Schutz, da sich Standards und Arbeitgebersicherheitsprogramme weiterentwickeln. Die OSHA-Anforderung für korrekten Sitz unterstützt die Nachfrage in Bau, Bergbau und Infrastruktur. Transport, Lagerhaltung und Logistik verwenden Hochsichtbarkeits- und stoßfeste Schutztextilien.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 33 % an der Marktgröße für schützende und defensive technische Textilien. Der nordamerikanische Markt für schützende und defensive technische Textilien kombiniert eine große Verteidigungsbeschaffungsbasis mit strengen Arbeitsschutzanforderungen. Die Defense Logistics Agency der Vereinigten Staaten vergab drei Verträge für modulare skalierbare Westen mit einer kombinierten Bestellkapazität von 450 Millionen USD über drei Jahre, wobei die ersten Lieferungen im Oktober 2025 eintrafen. Die 596. Transportbrigade der US-Armee schloss 2025 den Übergang zu PFAS-freier struktureller Feuerwehrschutzkleidung ab. Diese Einführung liefert ein Beschaffungssignal für kommunale und militärische Feuerwehrdienste. Die überarbeitete OSHA-Norm für PSA im Baubereich treibt auch die Ersatznachfrage nach Overalls und Mechanikschutzkleidung an. Kanadas NATO-Verpflichtungen und Mexikos Automobil- und Petrochemieindustrie liefern zusätzliche regionale Nachfrage. Der regulatorische Einfluss von OSHA und NFPA bleibt zentral für die Lieferantenqualifikation und Produktauswahl.
Asiatisch-pazifischer Raum
Die Nachfrage im asiatisch-pazifischen Raum wird durch Verteidigungsmodernisierung und die Formalisierung industrieller Sicherheitsvorschriften unterstützt. Indiens Militärausgaben erreichten im Jahr 2025 92,1 Milliarden USD, ein Anstieg von 8,9 % gegenüber dem Vorjahr. Indien genehmigte außerdem nach dem Konflikt mit Pakistan im Mai 2025 Notbeschaffungsmittel in Höhe von 4,6 Milliarden USD. Die Abteilung für fortschrittliche Materialien von Arvind präsentierte auf der Milipol India 2025 inländische ballistische Textilkapazitäten und unterstützte damit das Programm zur Verteidigungsproduktion im Rahmen der Initiative „Make in India”. Chinas Militärausgaben wurden im Jahr 2025 auf 336 Milliarden USD geschätzt, mit einem Anstieg von 7,4 % im Jahresvergleich. Südkorea und Japan weiten ihre Beschaffung im Rahmen aktualisierter Verteidigungspositionen ebenfalls aus. Inländische Produktionskapazitäten und die Formalisierung der industriellen Sicherheit unterstützen den Markt für schützende und defensive technische Textilien in der gesamten Region.
Europa, Naher Osten und Afrika sowie Südamerika
Für den Nahen Osten und Afrika wird bis 2032 ein Wachstum mit einer CAGR von 8,6 % prognostiziert, was ihn zum am schnellsten wachsenden regionalen Segment macht. Europas Militärausgaben stiegen im Jahr 2025 um 14 % auf 864 Milliarden USD. Deutschland, Polen und nordische Staaten beschleunigen die Beschaffung von ballistischen und Soldatenschutzausrüstungen im Rahmen der NATO-Planung. Frankreichs Nationale Strategische Überprüfung 2025 setzte das Ziel einer kriegsbereiten Wirtschaft bis 2030, und die Ausrüstungsausgaben stiegen in der gelieferten Forschung um 11 % auf 21,1 Milliarden USD. Spanien stellte 11,8 Milliarden USD für Militärbeschaffungen über seinen Industrie- und Technologieplan für Sicherheit und Verteidigung bereit. Irlands Vertrag für integrierte modulare Körperpanzersysteme wurde 2025 im Rahmen der SAFE-Verordnung für andere Mitgliedstaaten der Europäischen Union geöffnet. Im Nahen Osten und Afrika unterstützen Verteidigungsmodernisierung und der Öl- und Gassektor die Nachfrage nach militärischer und industrieller Schutzkleidung. Südamerika wird durch die Einhaltung industrieller Sicherheitsvorschriften und Bekleidungsprogramme für Strafverfolgungsbehörden unterstützt. Chiles Ausschreibung von 2025 für ballistische Helme und Westen veranschaulicht die laufende Beschaffung von Personenschutzausrüstung im Markt für schützende und defensive technische Textilien.
Wettbewerbslandschaft
Marktkonzentration
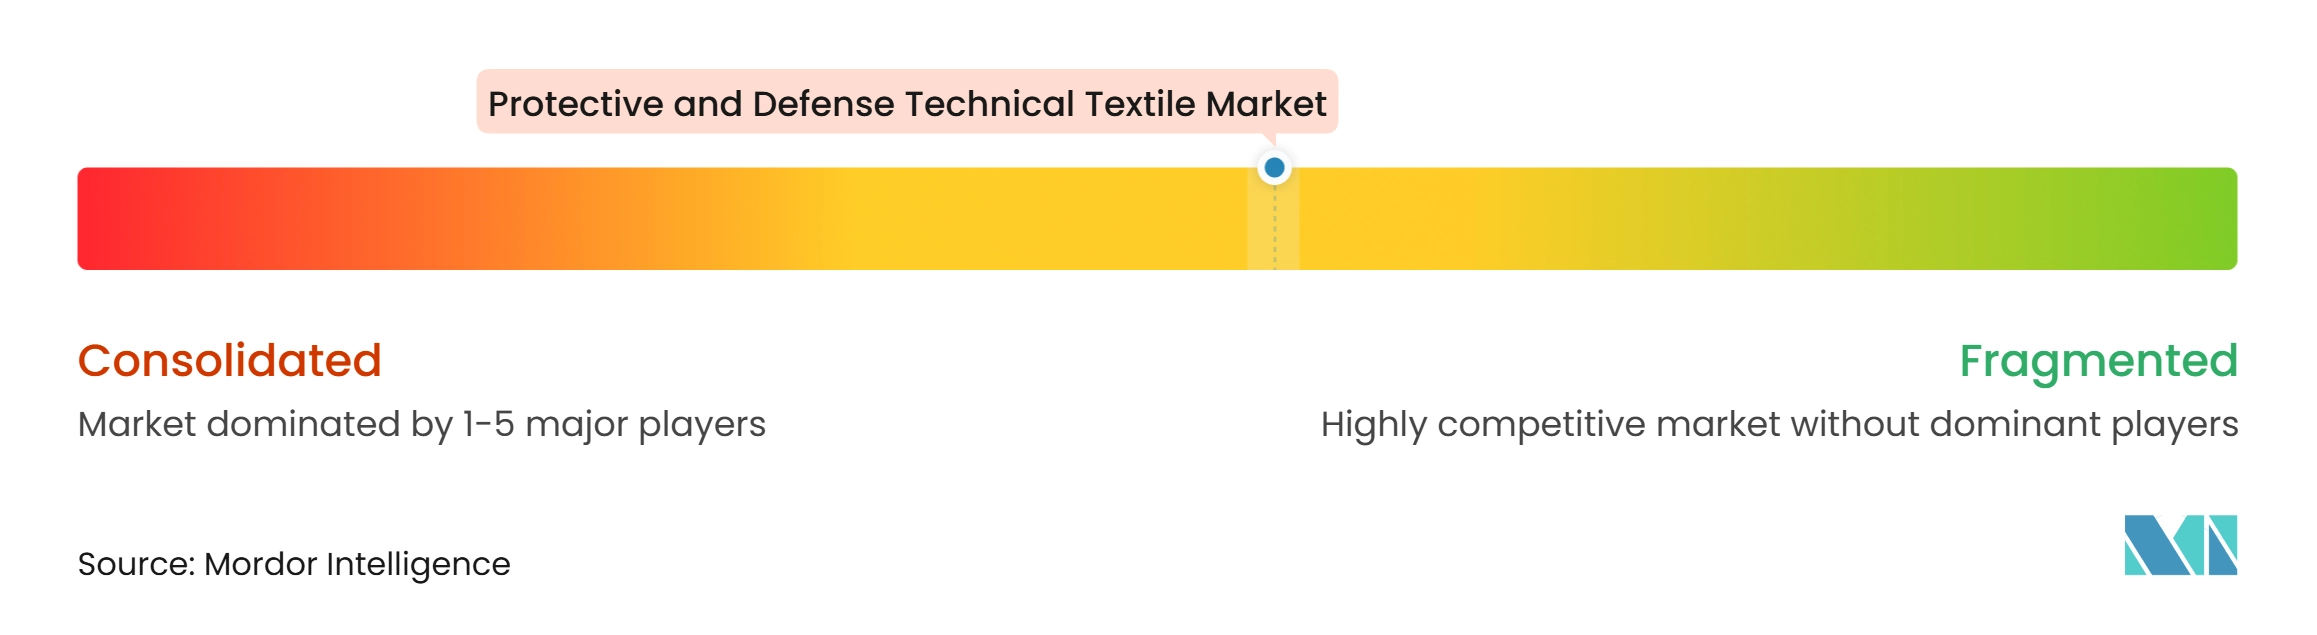
Der Markt für schützende und defensive technische Textilien weist eine mittlere Marktkonzentration auf. Integrierte Hersteller konkurrieren durch Faserspezifikation, funktionale Veredelung, Kleidungskonstruktion und Zertifizierungsabdeckung. NFPA-, EN- und NATO-bezogene Qualifikationen schaffen Wechselkosten für Beschaffungsbehörden, die eine Lieferkette gegen bestimmte Produktstandards validiert haben. Dies begünstigt Lieferanten, die eine konsistente Leistung über mehrere Schutzfunktionen hinweg erbringen können. Es begrenzt auch den reinen Preiswettbewerb in Hochrisikoanwendungen. Der Markt für schützende und defensive technische Textilien belohnt daher validierte Produkte und zuverlässige Qualifikationsunterstützung.
Milliken und Numat gaben im November 2025 eine Lieferbeziehung bekannt, um MOF-Technologie in in den Vereinigten Staaten hergestellte Schutzgewebe zu integrieren. Die Partnerschaft zielt auf CBRN-Schutz für Verteidigungs-, Ersthelfer- und Industriekunden ab. DuPont brachte im November 2025 Tyvek APX auf den Markt und kombinierte dabei höhere Atmungsaktivität mit chemischer Barriereleistung. Das Produkt wurde durch eine unabhängige physiologische Studie von Empa und Versuche mit fast 300 Teilnehmern unterstützt. W. L. Gores GORE-TEX CROSSTECH Innovate Feuchtigkeitsbarriere wurde nach der Ausgabe 2025 von NFPA 1970 zertifiziert. Diese Entwicklungen spiegeln die Bedeutung von Komfort, PFAS-freien Formulierungen und aktiven Schutzfunktionen wider.
Das REGEN-Projekt der Europäischen Verteidigungsagentur könnte den Materialwettbewerb verändern, indem es recycelte Aramidfasern aus ausgedienten Körperpanzerungen entwickelt. Der britische Rahmen für persönliche Hartpanzerung identifiziert auch komplexe Krümmungs-, verdeckte und schwimmfähige ballistische Plattenformate als Teil zukünftiger Anforderungen. Diese Anforderungen schaffen Chancen für Lieferanten mit fortschrittlichen Verbundwerkstoffen und getesteten Panzerungsdesigns. Spezialzertifizierungen sind besonders wichtig für Unternehmen, die militärische, Brandbekämpfungs- und Chemikalienschutzanwendungen bedienen. Die Branche für schützende und defensive technische Textilien bietet auch Spielraum für Lieferanten, die neue PFAS-freie Spezifikationen erfüllen können, ohne die Leistung zu reduzieren. Neue Marktteilnehmer im Markt für schützende und defensive technische Textilien sehen sich mit Kapitalbedarf, Materialbeschaffungseinschränkungen und langwierigen Qualifikationsprozessen konfrontiert.
Marktführer in der Branche für schützende und defensive technische Textilien
-
Milliken & Company
-
TenCate Protective Fabrics
-
Sioen Industries NV
-
Carrington Textiles (RTS Textiles Group)
-
Klopman International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für schützende und defensive technische Textilien Unternehmen in diesem Bericht
- Milliken & Company
- TenCate Protective Fabrics
- Sioen Industries NV
- Carrington Textiles (RTS Textiles Group)
- Klopman International
- IBENA Textilwerke GmbH
- Concordia Textiles NV
- Kermel SAS
- Safety Components Fabric Technologies Inc.
- W. L. Gore & Associates Inc.
- 3M Company
- The Haartz Corporation
- Barrday Inc.
- Avient Corporation (Dyneema)
- Warwick Mills
- Kusumgar Limited
- Cooneen Group
- Lakeland Industries Inc. (Lakeland Fire + Safety)
- National Safety Apparel
- Kappler Inc.
- Protective Industrial Products Inc.
- Ansell Limited
- SHOWA Group
- Superior Glove Works Ltd.
- Point Blank Enterprises Inc.
- The Safariland Group
- MKU Limited
- Mehler Systems
Neueste Industrielle Entwicklungen in Markt für schützende und defensive technische Textilien
- Februar 2026: Avients Dyneema® arbeitete mit dem spanischen Körperpanzerhersteller FEDUR zusammen, um Materialien für 24.000 weiche ballistische Westen für die spanische Nationalpolizei im Rahmen eines Vierjahresvertrags zu liefern. Die Westen verwenden unidirektionales Material der dritten Generation Dyneema® SB301 und kombinieren ballistischen Schutz mit reduziertem Gewicht und verbesserter Trägermobilität. Das Material ermöglicht Panzerungsdesigns, die bis zu 20 % leichter sind als alternative Schutzlösungen.
- Februar 2026: Avon Protection brachte den EXOSKIN-S2 Hochleistungs-CBRN-Schutzanzug für Militärpersonal, Ersthelfer und Spezialkräfte auf den Markt. Der Anzug enthält eine innere Schicht aus aktiviertem Kohlenstoffgewebe zum Schutz vor Aerosol-, Dampf-, Flüssigkeits- und partikelförmigen chemischen Kampfstoffen. Er ist für Einsätze von bis zu 24 Stunden ausgelegt und lässt sich mit Atemschutzgeräten, Schutzschuhen, Handschuhen und Körperpanzerung integrieren.
- November 2025: Milliken & Company und Numat Technologies gaben eine strategische Lieferbeziehung bekannt, um Numats Sentinel® MOF-Technologieplattform in Millikens Schutzgewebe für Verteidigungs-, Ersthelfer- und Industriekunden zu integrieren, mit dem Ziel, CBRN-Fachleute anzusprechen, die PFAS-freie Alternativen zu herkömmlichen chemischen Schutztechnologien suchen.
- November 2025: DuPont stellte Tyvek APX auf der A+A 2025 in Düsseldorf vor, die fortschrittlichste Form seines Tyvek-Chemikalienschutzgewebes, das verbesserte Atmungsaktivität zusammen mit chemischer Barriereleistung bietet, validiert durch eine unabhängige physiologische Studie von Empa und Kundentests mit fast 300 Teilnehmern.
Globaler Berichtsumfang für den Markt für schützende und defensive technische Textilien
Der Markt für schützende und defensive technische Textilien ist segmentiert nach Produkttyp (flammhemmende, wärmeschützende und lichtbogenschützende Textilien, ballistische, splitterschützende und durchdringungsresistente Textilien und weitere), nach Materialtyp (Aramidfasern, Polyester und weitere), nach Endanwendung (Brandbekämpfung und Notfallreaktion und weitere) sowie nach Geografie (Nordamerika, Europa und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flammhemmende, wärmeschützende und lichtbogenschützende Textilien | Flammhemmende und Blitzfeuer-Schutztextilien |
| Feuerwehrschutztextilien | |
| Lichtbogenbewertete Schutztextilien | |
| Schutztextilien für Schweißen und geschmolzenes Metall | |
| Textile Feuerlöschdecken, Schweißvorhänge und thermische Sicherheitsbarrieren | |
| Ballistische, splitterschützende und durchdringungsresistente Textilien | Ballistische Schutzgewebe und Laminate |
| Textile weiche Körperpanzerungskomponenten und -platten | |
| Sonstige (textile Verstärkung für ballistische Helme/Hartpanzersysteme, explosionsbedingte Schutztextilkomponenten usw.) | |
| Chemische, biologische und CBRN-Schutztextilien | Chemische Schutzgewebe und Kleidung |
| Biologische und partikelblockierende Barriereschutzgewebe | |
| CBRN-Schutztextilien und -kleidung | |
| Schutztextilien für mechanische Gefahren | Schnitt- und schlitzfeste Textilien |
| Stich- und nadelresistente Textilien | |
| Abrieb- und stoßfeste Textilkomponenten | |
| Sonstige Schutztextilien für mechanische Gefahren | |
| Hochsichtbarkeits- und reflektierende Schutztextilien | Fluoreszierende Hochsichtbarkeitsgewebe und -bekleidung |
| Retroreflektierende Textilmaterialien | |
| Kombinierte Hochsichtbarkeits-Schutztextilprodukte | |
| Schutztextilien für extreme Kälte und widrige Wetterbedingungen | |
| Textilien für Verteidigungssignaturmanagement und spezialisierte Überlebensfähigkeit | |
| Sonstige schützende technische Textilien (antistatische und elektrostatisch ableitende, elektromagnetisch abschirmende Schutztextilien usw.) |
| Aramidfasern |
| Polyethylen mit ultrahohem Molekulargewicht |
| Baumwolle und andere natürliche zellulosische Fasern |
| Regenerierte zellulosische und flammhemmende Viskosefasern |
| Modacryl- und andere flammhemmende Acrylfasern |
| Polyester |
| Polyamid |
| Glas-, Kohlenstoff- und andere anorganische Fasern |
| Sonstige Hochleistungs-Synthesefasern (PBI, PBO, wärmebeständige Fasern usw.) |
| Verteidigung und Streitkräfte | |
| Strafverfolgungsbehörden und Sicherheitsdienste | |
| Brandbekämpfung und Notfallreaktion | Brandbekämpfungsdienste |
| Gefahrgut- und Katastrophenschutzdienste | |
| Öl, Gas, Petrochemie und chemische Verarbeitung | |
| Versorgungsunternehmen und Elektrodienste | |
| Fertigung und industrielle Verarbeitung | Metallverarbeitung, Fertigung und Schwerindustrie |
| Automobil- und allgemeine Fertigung | |
| Sonstige industrielle Verarbeitung | |
| Bau, Bergbau und Infrastruktur | |
| Transport, Lagerhaltung und Logistikbetrieb | |
| Sonstige berufliche und institutionelle Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Belgien | |
| Niederlande | |
| Polen | |
| Schweden | |
| Türkei | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Taiwan | |
| Australien | |
| Indonesien | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Süd- und Zentralamerika |
| Nach Produkttyp | Flammhemmende, wärmeschützende und lichtbogenschützende Textilien | Flammhemmende und Blitzfeuer-Schutztextilien |
| Feuerwehrschutztextilien | ||
| Lichtbogenbewertete Schutztextilien | ||
| Schutztextilien für Schweißen und geschmolzenes Metall | ||
| Textile Feuerlöschdecken, Schweißvorhänge und thermische Sicherheitsbarrieren | ||
| Ballistische, splitterschützende und durchdringungsresistente Textilien | Ballistische Schutzgewebe und Laminate | |
| Textile weiche Körperpanzerungskomponenten und -platten | ||
| Sonstige (textile Verstärkung für ballistische Helme/Hartpanzersysteme, explosionsbedingte Schutztextilkomponenten usw.) | ||
| Chemische, biologische und CBRN-Schutztextilien | Chemische Schutzgewebe und Kleidung | |
| Biologische und partikelblockierende Barriereschutzgewebe | ||
| CBRN-Schutztextilien und -kleidung | ||
| Schutztextilien für mechanische Gefahren | Schnitt- und schlitzfeste Textilien | |
| Stich- und nadelresistente Textilien | ||
| Abrieb- und stoßfeste Textilkomponenten | ||
| Sonstige Schutztextilien für mechanische Gefahren | ||
| Hochsichtbarkeits- und reflektierende Schutztextilien | Fluoreszierende Hochsichtbarkeitsgewebe und -bekleidung | |
| Retroreflektierende Textilmaterialien | ||
| Kombinierte Hochsichtbarkeits-Schutztextilprodukte | ||
| Schutztextilien für extreme Kälte und widrige Wetterbedingungen | ||
| Textilien für Verteidigungssignaturmanagement und spezialisierte Überlebensfähigkeit | ||
| Sonstige schützende technische Textilien (antistatische und elektrostatisch ableitende, elektromagnetisch abschirmende Schutztextilien usw.) | ||
| Nach Materialtyp | Aramidfasern | |
| Polyethylen mit ultrahohem Molekulargewicht | ||
| Baumwolle und andere natürliche zellulosische Fasern | ||
| Regenerierte zellulosische und flammhemmende Viskosefasern | ||
| Modacryl- und andere flammhemmende Acrylfasern | ||
| Polyester | ||
| Polyamid | ||
| Glas-, Kohlenstoff- und andere anorganische Fasern | ||
| Sonstige Hochleistungs-Synthesefasern (PBI, PBO, wärmebeständige Fasern usw.) | ||
| Nach Endanwendung | Verteidigung und Streitkräfte | |
| Strafverfolgungsbehörden und Sicherheitsdienste | ||
| Brandbekämpfung und Notfallreaktion | Brandbekämpfungsdienste | |
| Gefahrgut- und Katastrophenschutzdienste | ||
| Öl, Gas, Petrochemie und chemische Verarbeitung | ||
| Versorgungsunternehmen und Elektrodienste | ||
| Fertigung und industrielle Verarbeitung | Metallverarbeitung, Fertigung und Schwerindustrie | |
| Automobil- und allgemeine Fertigung | ||
| Sonstige industrielle Verarbeitung | ||
| Bau, Bergbau und Infrastruktur | ||
| Transport, Lagerhaltung und Logistikbetrieb | ||
| Sonstige berufliche und institutionelle Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Belgien | ||
| Niederlande | ||
| Polen | ||
| Schweden | ||
| Türkei | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| Indonesien | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Süd- und Zentralamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für schützende und defensive technische Textilien?
Es wird erwartet, dass der Sektor von 19,98 Milliarden USD im Jahr 2026 auf 29,98 Milliarden USD bis 2032 ansteigt, mit einer CAGR von 7,00 % von 2027 bis 2032.
Welche Produktkategorie hat den größten Marktanteil?
Flammhemmende, wärmeschützende und lichtbogenschützende Textilien hielten im Jahr 2026 einen Anteil von 28,5 %, unterstützt durch Anforderungen an den Arbeitsplatz-, Versorgungs- und Brandbekämpfungsschutz.
Welches Material wird voraussichtlich am schnellsten wachsen?
UHMWPE wird bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen, da Verteidigungskäufer nach leichteren ballistischen Schutzsystemen suchen.
Welche Endanwendung wächst am schnellsten?
Verteidigung und Streitkräfte werden bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen und hielten im Jahr 2026 einen Anteil von 29,5 %.
Welche Region expandiert am schnellsten?
Für den Nahen Osten und Afrika wird bis 2032 ein Wachstum mit einer CAGR von 8,4 % prognostiziert, unterstützt durch Militärmodernisierung und inländische Verteidigungsproduktion.
Welche Faktoren schränken die Einführung fortschrittlicher Schutztextilien ein?
Hohe Kosten für Hochleistungsfasern, Test- und Zertifizierungskosten, konzentrierte Materialversorgung und langwierige militärische Qualifikationszyklen können den Kauf und die Produkteinführung verzögern.