
Tamanho e Participação do Mercado de Diagnósticos Profissionais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 48.06 Bilhões de dólares |
| Tamanho do Mercado (2032) | 66.06 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.56 % |
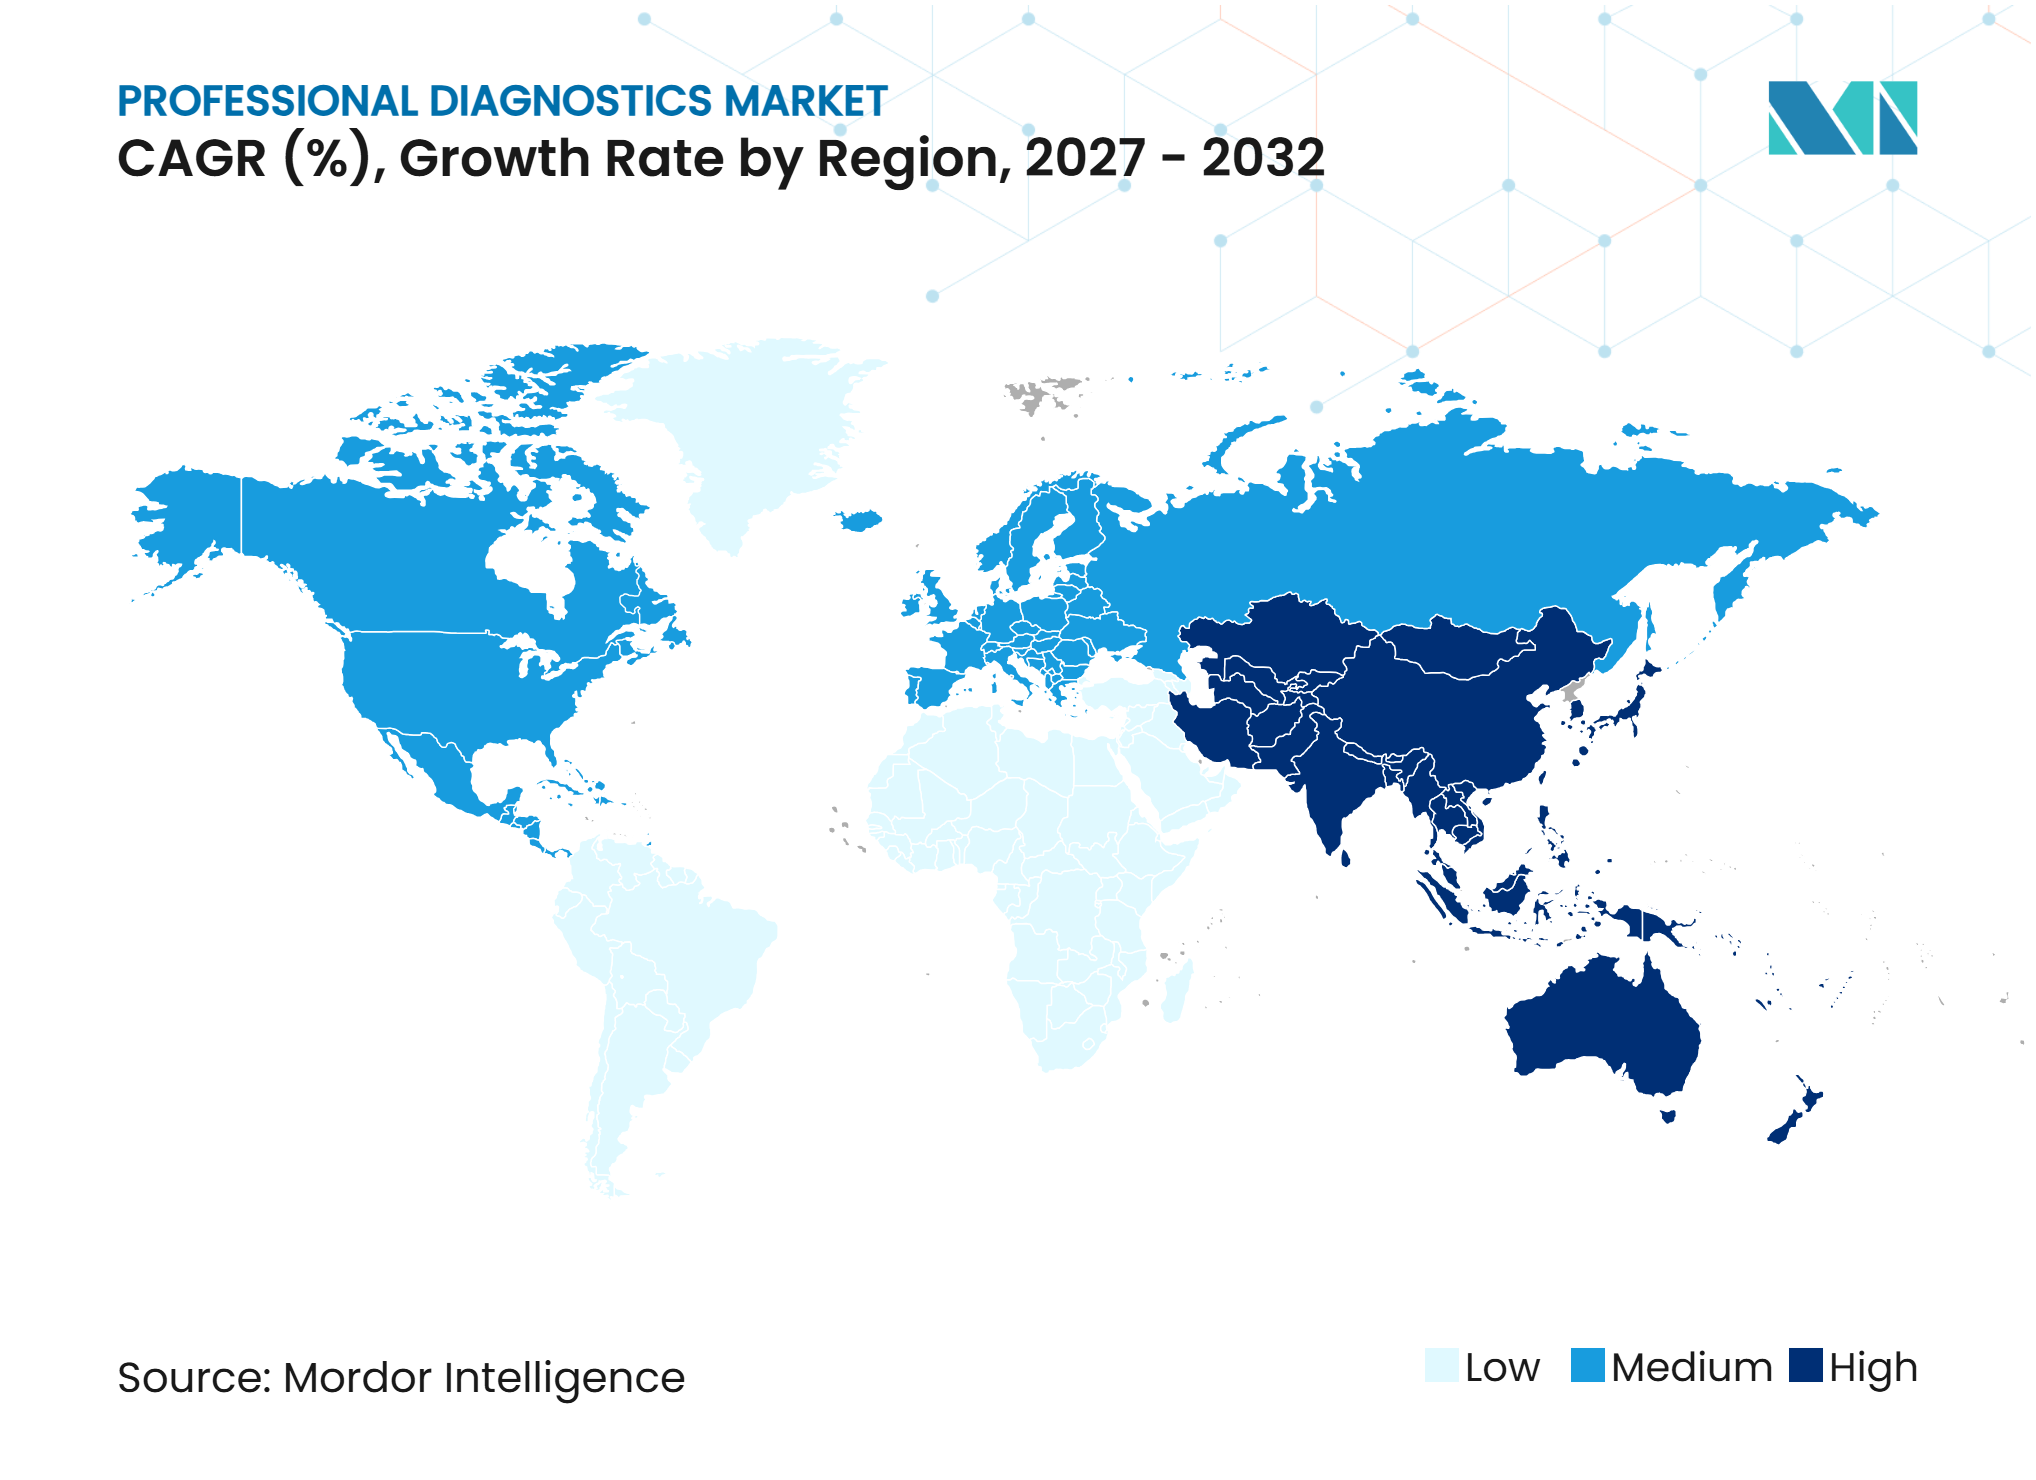
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Diagnósticos Profissionais por Mordor Intelligence
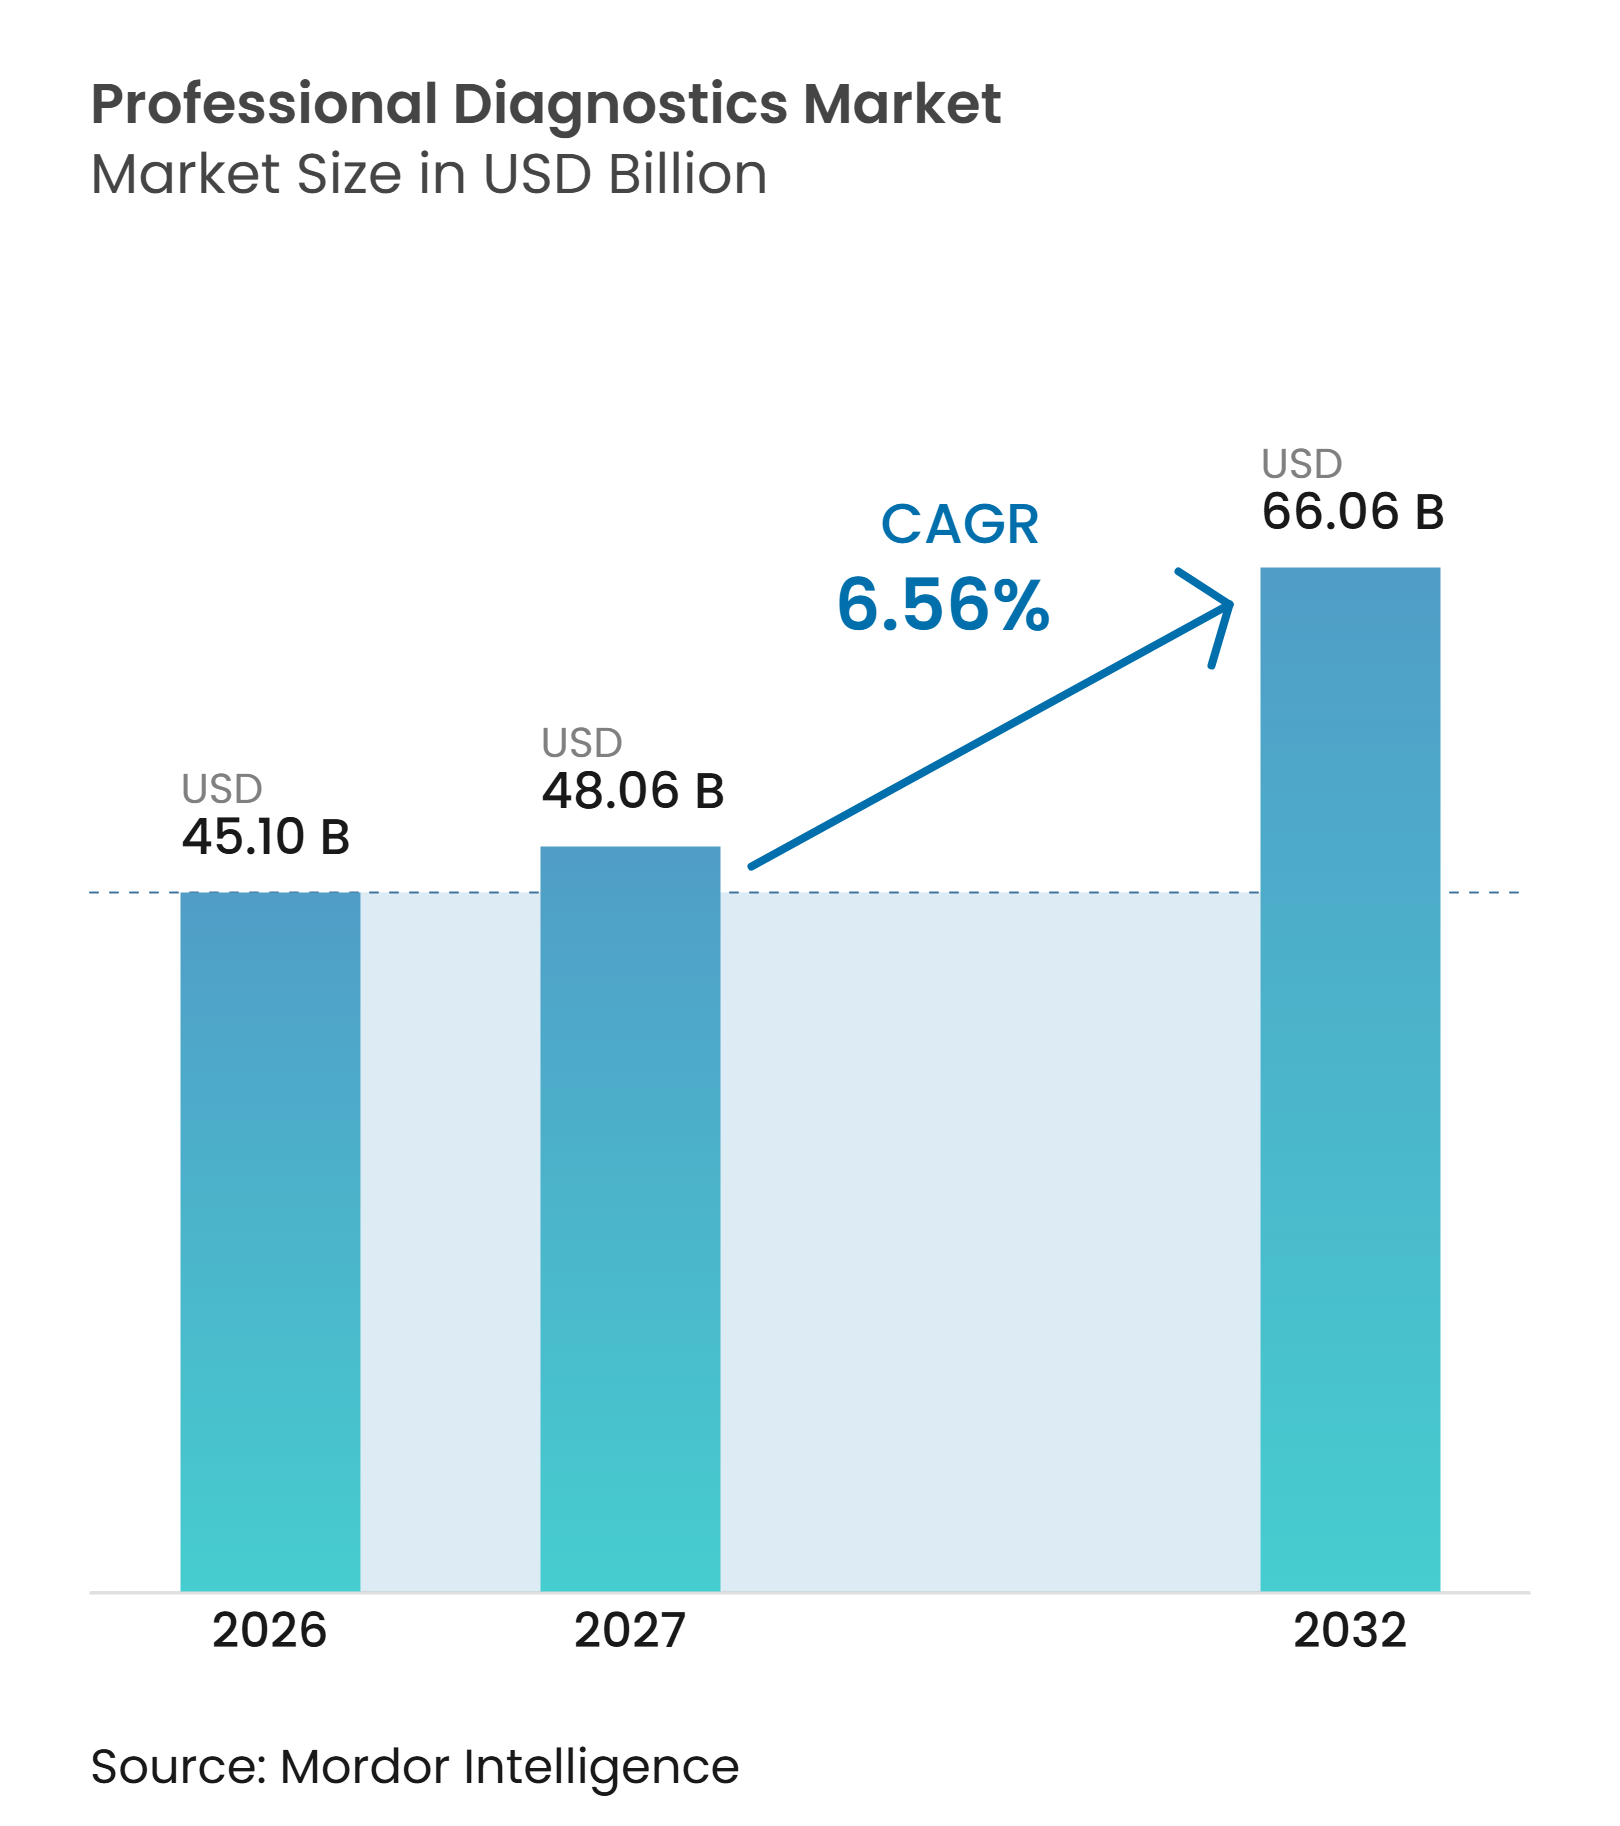
O tamanho do Mercado de Diagnósticos Profissionais foi avaliado em 45,10 bilhões de USD em 2026 e estima-se que cresça de 48,06 bilhões de USD em 2027 para atingir 66,06 bilhões de USD até 2032, a um CAGR de 6,56% durante o período de previsão (2027-2032).
O monitoramento de doenças crônicas sustenta a demanda recorrente por testes, pois diabetes, doenças cardiovasculares e condições autoimunes exigem testes repetidos e de longo prazo. Os testes moleculares de precisão estão se tornando cada vez mais integrais aos cuidados oncológicos e de doenças infecciosas, particularmente onde os diagnósticos complementares orientam a seleção do tratamento. Os testes estão migrando de laboratórios centrais para consultórios médicos, centros de atendimento de urgência e clínicas especializadas, apoiados por analisadores compactos e fluxos de trabalho com isenção CLIA. Os fornecedores estão expandindo os portfólios de ensaios, integrando software a instrumentos e realizando aquisições para aprimorar as capacidades de triagem oncológica, testes moleculares e diagnósticos baseados em sangue. Os padrões de demanda regional variam, com o monitoramento de doenças crônicas sendo proeminente em sistemas de saúde de maior renda e a vigilância de doenças infecciosas impulsionando volumes em muitos mercados emergentes. Os fornecedores devem, portanto, alinhar menus de testes, preços, modelos de serviço e evidências clínicas com as prioridades de saúde locais.
Principais Conclusões do Relatório
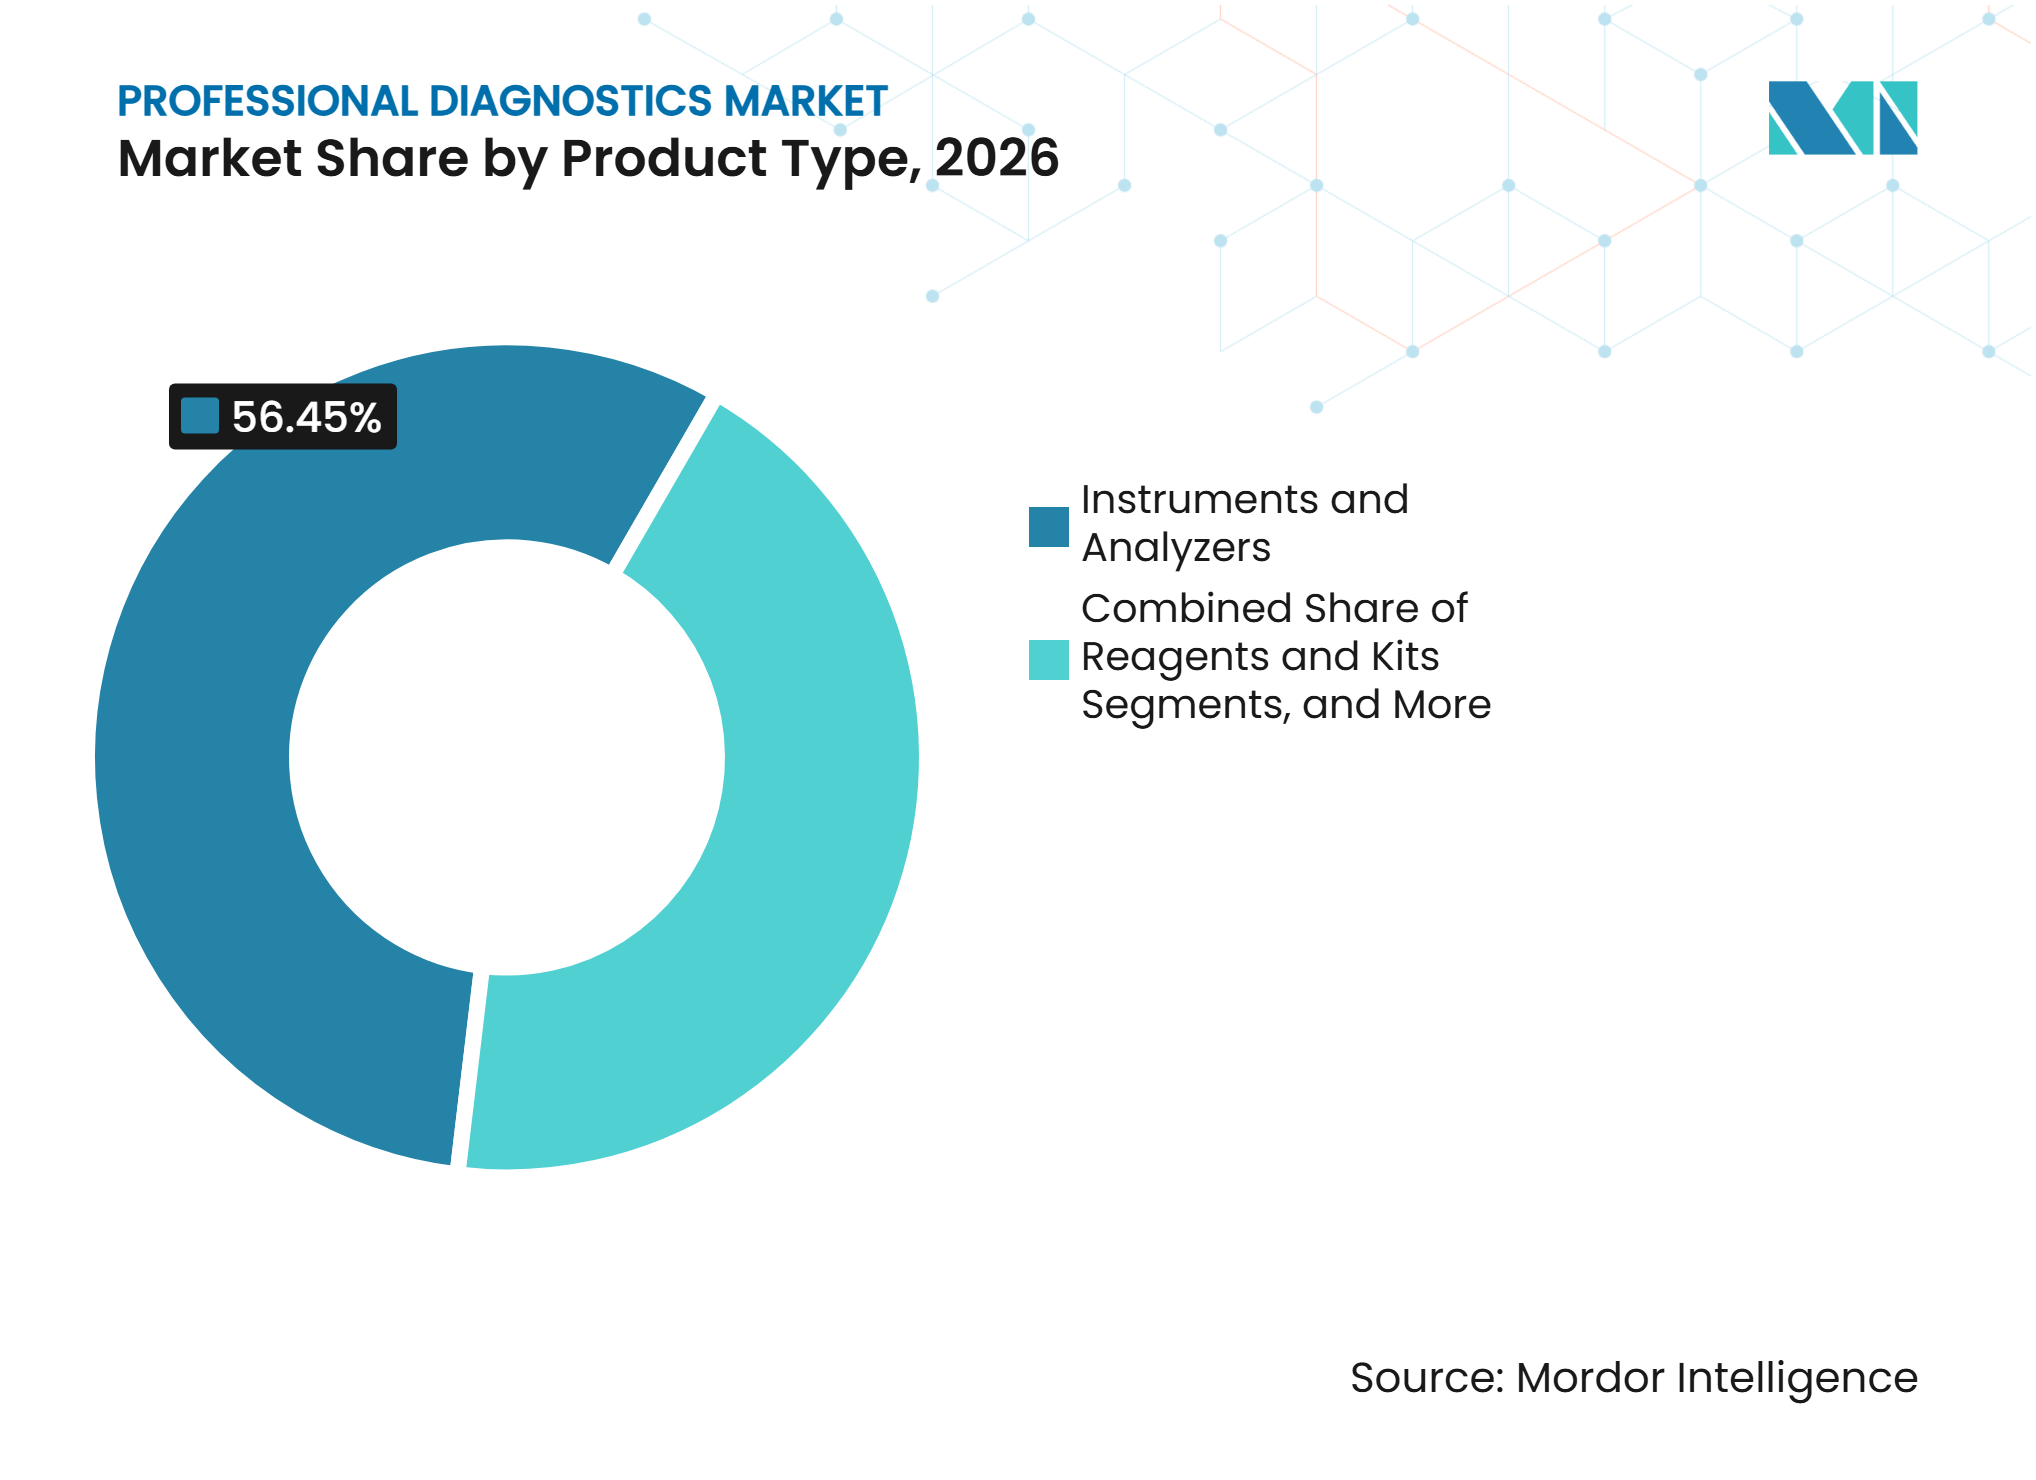
- Por tipo de produto, instrumentos e analisadores detinham 56,45% da participação do mercado de diagnósticos profissionais em 2026, enquanto reagentes e kits têm projeção de expansão a um CAGR de 9,28% até 2032.
- Por tecnologia, o imunoensaio detinha 44,93% da participação do mercado de diagnósticos profissionais em 2026, enquanto o diagnóstico molecular tem projeção de expansão a um CAGR de 10,12% até 2032.
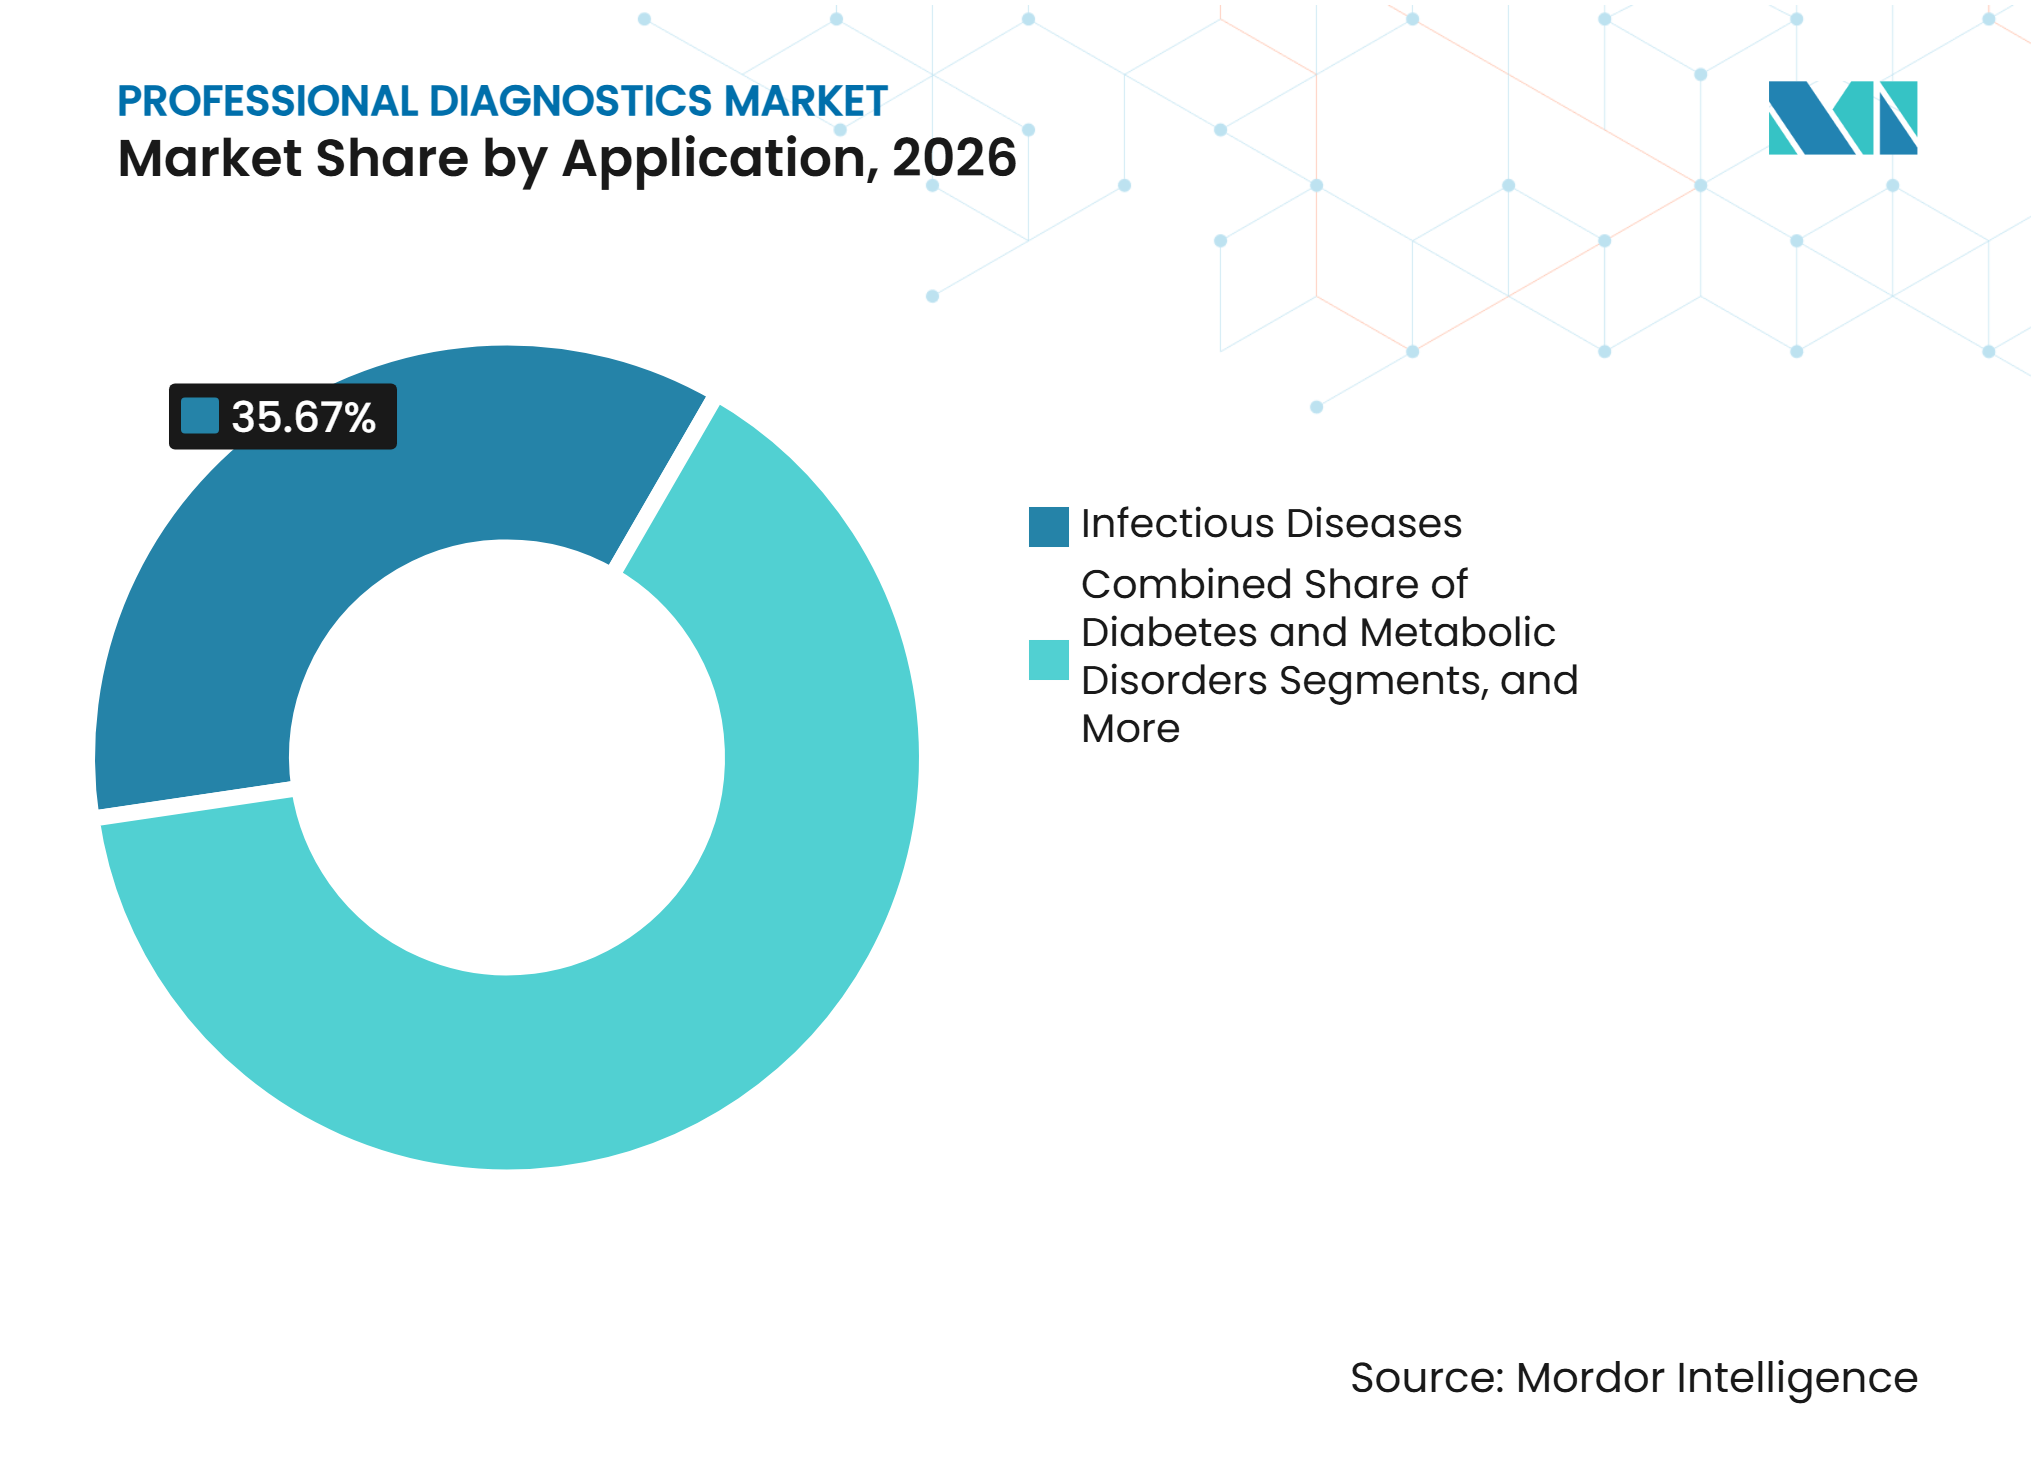
- Por aplicação, as doenças infecciosas representavam 35,67% do tamanho do mercado de diagnósticos profissionais em 2026, enquanto a oncologia tem projeção de expansão a um CAGR de 11,23% até 2032.
- Por usuário final, hospitais e clínicas detinham 44,34% da participação do mercado de diagnósticos profissionais em 2026, enquanto os laboratórios de consultório médico têm projeção de expansão a um CAGR de 10,45% até 2032.
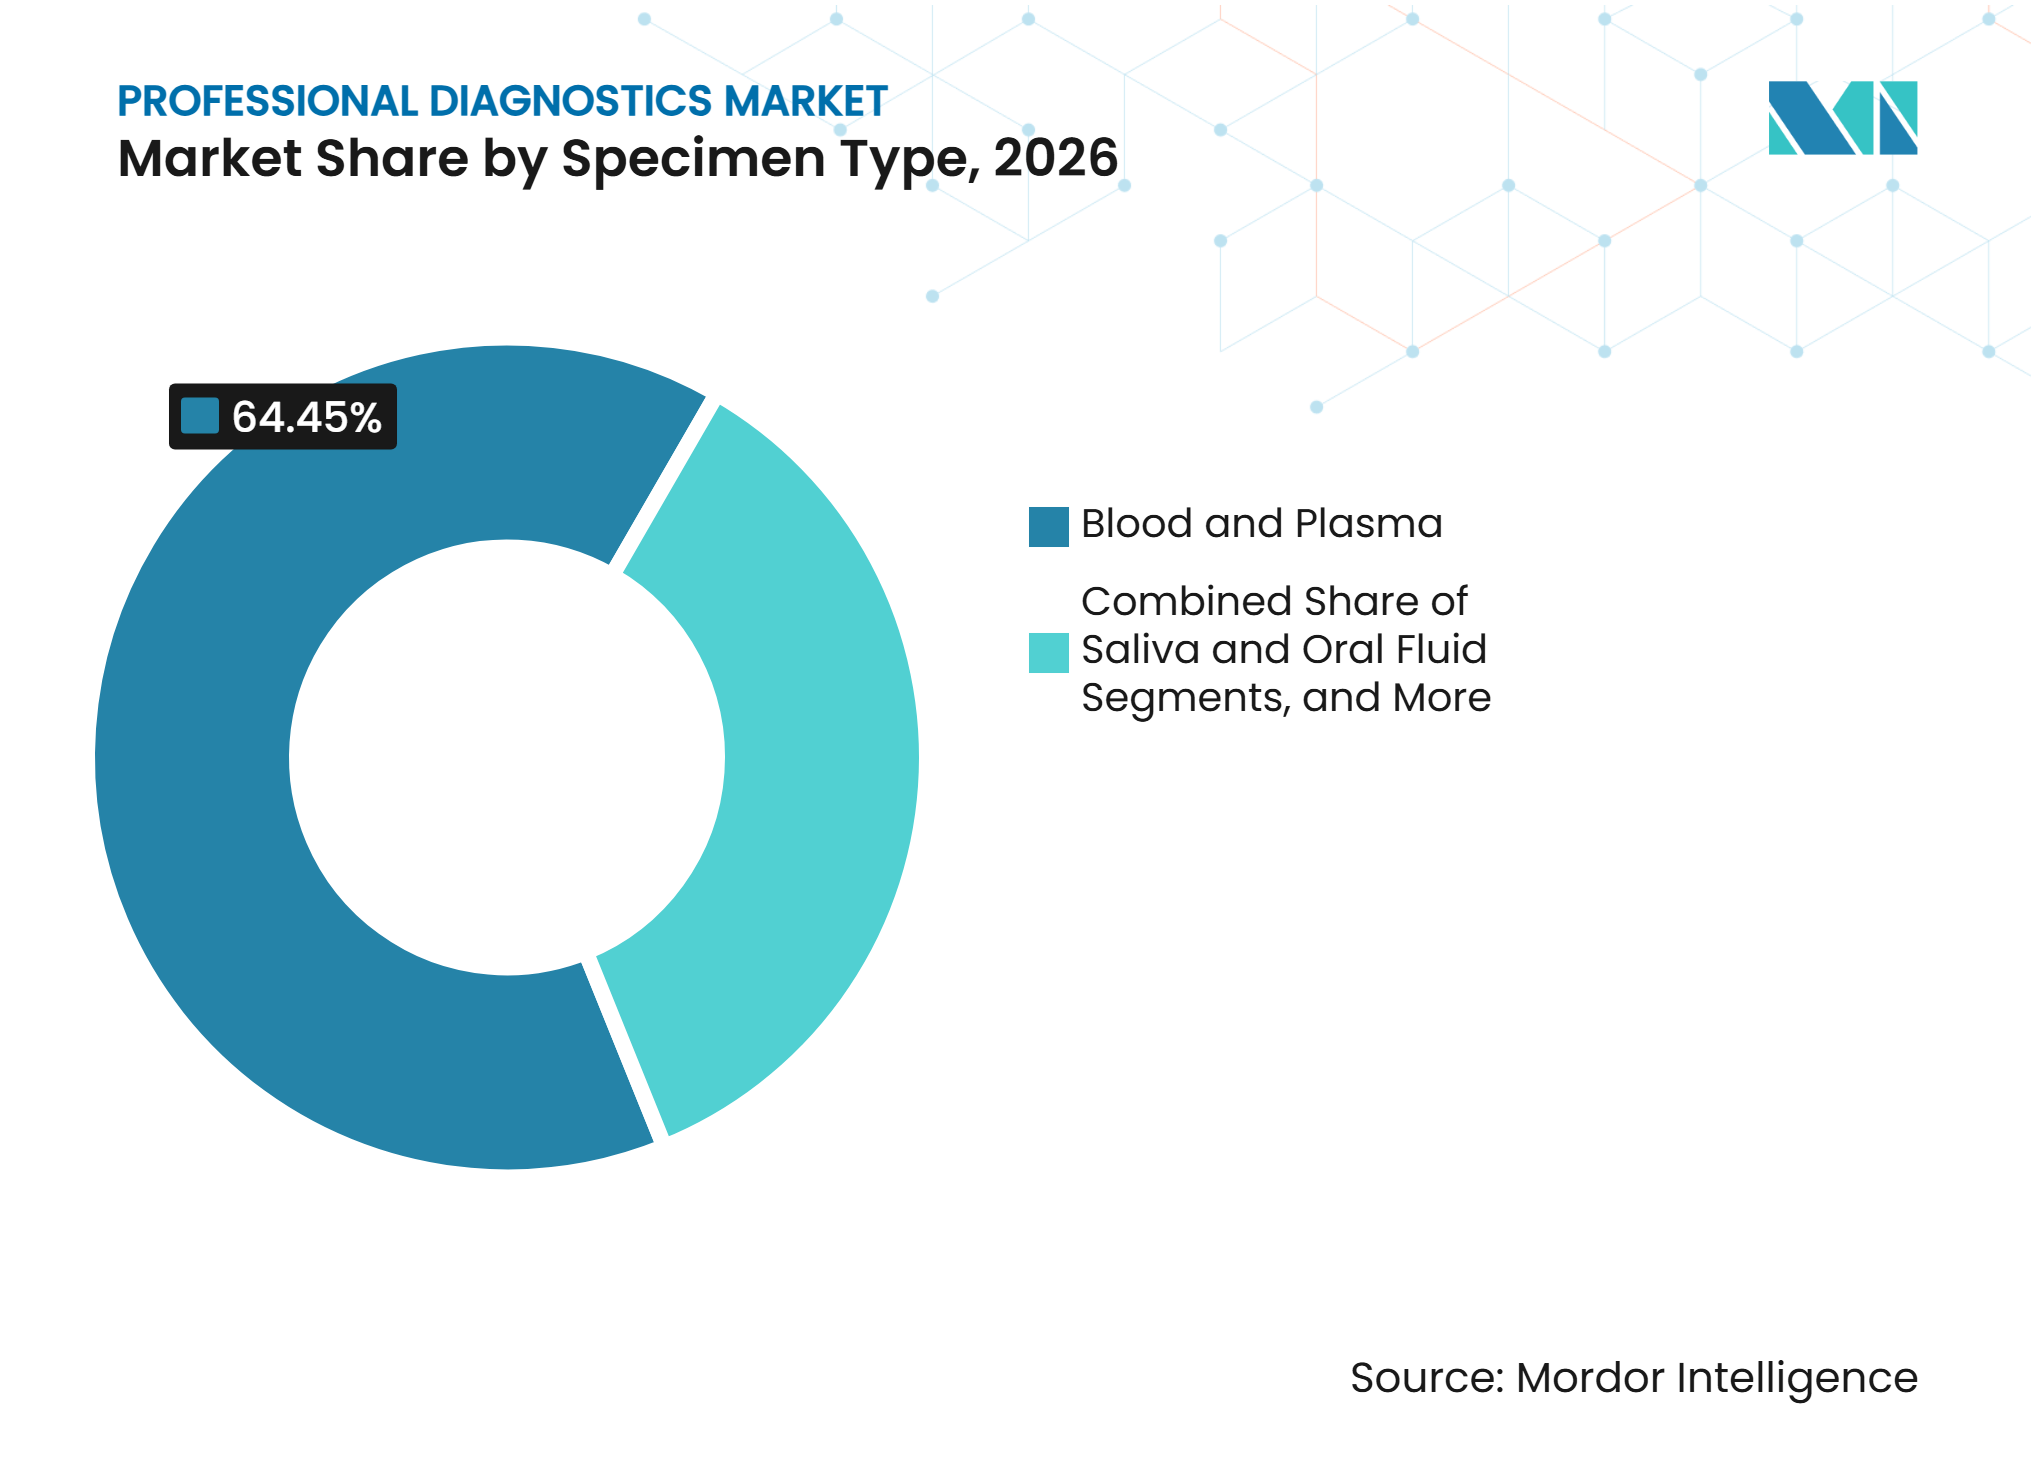
- Por tipo de espécime, sangue e plasma representavam 64,45% do tamanho do mercado de diagnósticos profissionais em 2026, enquanto saliva e fluido oral têm projeção de expansão a um CAGR de 7,56% até 2032.
- Por geografia, a América do Norte detinha 41,78% da participação do mercado de diagnósticos profissionais em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 9,88% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Diagnósticos Profissionais*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento da intensidade de testes para doenças crônicas | +1.5% | Global, com maior intensidade na América do Norte e na Europa Ocidental | Longo prazo (≥ 4 anos) |
| Envelhecimento da população e multimorbidade | +1.2% | Global, com maior acuidade no Japão, Alemanha, Itália e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Expansão do diagnóstico molecular e de precisão | +1.8% | América do Norte e APAC como núcleo, com expansão para a Europa | Médio prazo (2-4 anos) |
| Descentralização para locais profissionais de ponto de cuidado | +0.9% | América do Norte, Europa Ocidental, APAC e MEA em estágio inicial | Médio prazo (2-4 anos) |
| Resistência antimicrobiana e vigilância de doenças infecciosas | +0.8% | Global, com maior demanda incremental no Sul da Ásia, África Subsaariana e América Latina | Curto prazo (≤ 2 anos) |
| Automação laboratorial e demanda por fluxo de trabalho integrado | +0.7% | América do Norte, Europa e Leste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Diagnóstico Molecular e de Precisão
O diagnóstico molecular está se tornando um componente central dos fluxos de trabalho em oncologia e doenças infecciosas. A FDA aprovou o Guardant360 Liquid CDx em maio de 2026 como o maior painel de biópsia líquida aprovado pela FDA, com uma abrangência genômica 100 vezes maior do que seu predecessor. A plataforma combina informações genômicas e epigenômicas e inclui sete indicações anteriores de diagnóstico complementar, fortalecendo a seleção do tratamento. A Abbott lançou seu teste de doença residual molecular de próxima geração Oncodetect em outubro de 2026, utilizando sequenciamento de genoma completo e tecnologia MAESTRO para rastrear até 5.000 variantes específicas do paciente. Esses desenvolvimentos alinham a demanda diagnóstica com os pipelines de terapia direcionada, que exigem testes confiáveis para seleção e monitoramento de pacientes.
Descentralização dos Testes para Locais Profissionais de Ponto de Cuidado
Os testes profissionais estão se expandindo para laboratórios de consultório médico, centros de atendimento de urgência e clínicas especializadas à medida que sistemas compactos se tornam mais práticos para o atendimento ambulatorial. A Roche recebeu autorização da FDA e isenção CLIA para o cobas liat CT/NG e CT/NG/MG em 2025, estendendo os testes moleculares de infecções sexualmente transmissíveis para ambientes de ponto de cuidado. O analisador TruVerus da Truvian, autorizado pela FDA, demonstrou que consultórios médicos podem realizar exames de sangue comuns e obter resultados em minutos. Essa mudança pode redirecionar volumes de testes de laboratórios centrais sem reduzir a demanda por testes de nível profissional. Fornecedores que atendem tanto a ambientes de consultório quanto a laboratórios centrais podem gerenciar essa transição de canal de forma mais eficaz do que empresas focadas em um único ambiente de testes. O suporte ao produto, a conectividade de resultados, o treinamento de pessoal e o desempenho consistente em diferentes ambientes de atendimento estão se tornando cada vez mais importantes. Os fornecedores também podem precisar de ofertas comerciais diferentes, pois os consultórios médicos priorizam o acesso rápido a menus de testes definidos, enquanto os laboratórios centrais se concentram em menus mais amplos, eficiência em lote e integração de automação. Procedimentos de qualidade claros continuam sendo essenciais para garantir confiança nos resultados de testes descentralizados.
Aumento da Intensidade de Testes para Doenças Crônicas
O monitoramento de doenças crônicas gera demanda recorrente, pois pacientes com diabetes, condições cardiovasculares e distúrbios autoimunes necessitam de testes seriados por períodos prolongados. Imunoensaios e testes de química clínica apoiam testes metabólicos, endócrinos, lipídicos, de função renal e cardíacos. A Roche reportou um investimento de 550 milhões de USD em infraestrutura de monitoramento contínuo de glicose em sua revisão de 2025, destacando a importância estratégica do monitoramento. A multimorbidade aumenta ainda mais a demanda, pois pacientes com múltiplas condições frequentemente necessitam de vários painéis de testes durante o mesmo encontro clínico. Essa tendência apoia a demanda por reagentes e fornece volumes de testes estáveis para laboratórios com menus amplos de testes de rotina. Os laboratórios devem equilibrar a capacidade de testes de rotina com a disponibilidade de ensaios especializados para pacientes com requisitos de cuidados complexos. Menus de testes amplos também permitem uma utilização mais consistente dos instrumentos existentes no monitoramento ambulatorial e no atendimento hospitalar.
Resistência Antimicrobiana e Vigilância de Doenças Infecciosas
A vigilância da resistência antimicrobiana está aumentando a demanda por sistemas de diagnóstico que identificam patógenos e apoiam as decisões de tratamento. O relatório de vigilância de 2025 da Organização Mundial da Saúde baseou-se em mais de 23 milhões de casos confirmados bacteriologicamente de 110 países e documentou resistência contínua em infecções da corrente sanguínea e do trato urinário.[1] O Plano de Ação Global apoiado pela OMS exige a expansão da capacidade diagnóstica e a melhoria do acesso a testes para patógenos prioritários.[2] O Colaborativo Dx AMR foi lançado em Gana em junho de 2025 para melhorar o acesso a painéis multiplex rápidos e opções de testes flexíveis no nível de atenção primária.
Análise de Impacto das Restrições do Mercado de Diagnósticos Profissionais*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Complexidade regulatória e prazos de validação mais longos | -0.6% | Europa durante a transição para o IVDR, Estados Unidos para a supervisão de LDT pela FDA e IVDs de Classe C e D globais | Médio prazo (2-4 anos) |
| Pressão de reembolso e erosão de preços baseada em licitações | -0.5% | China sob VBP, Japão por meio de revisões de tarifas, e Alemanha e França por meio de contratação baseada em licitações | Médio prazo (2-4 anos) |
| Escassez de pessoal laboratorial qualificado | -0.3% | América do Norte e Europa Ocidental, com escassez estrutural em regiões rurais e emergentes | Longo prazo (≥ 4 anos) |
| Exposição à interoperabilidade, segurança cibernética e governança de dados | -0.2% | América do Norte e Europa Ocidental, com relevância crescente na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade Regulatória e Prazos de Validação Mais Longos
A transição para o IVDR aumenta os requisitos de validação, documentação e conformidade para fornecedores de produtos de diagnóstico de maior risco na Europa. Os dispositivos de Classe D exigem testes do Laboratório de Referência da União Europeia antes da autorização, enquanto os dispositivos de Classe C têm prazos de transição mais tardios. A conformidade com ISO 15189, GDPR, HIPAA e IEC 62304 eleva os custos e prolonga os prazos de desenvolvimento, favorecendo empresas estabelecidas com sistemas de qualidade robustos e capacidades regulatórias. Desenvolvedores menores podem enfrentar desafios no gerenciamento de documentação, evidências clínicas e obrigações pós-mercado, potencialmente atrasando a disponibilidade de ensaios especializados.
Pressão de Reembolso e Erosão de Preços Baseada em Licitações
As licitações e a aquisição baseada em volume reduzem os preços de diagnóstico em mercados onde os pagadores públicos desempenham um papel importante nas compras laboratoriais. A QuidelOrtho reportou um declínio de 33,8% na receita de Laboratórios na China em moeda local no terceiro trimestre de 2026, à medida que os clientes gerenciavam estoques antes das mudanças de preços. Essas condições podem reduzir os retornos de ensaios de rotina de alto volume e colocações de instrumentos, levando os fornecedores a priorizar testes de oncologia, neurologia e doenças raras, onde a diferenciação clínica pode sustentar preços mais fortes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Consumo de Insumos Apoia a Receita RecorrenteInstrumentos e Analisadores detinham 56,45% da participação do mercado de diagnósticos profissionais em 2026, apoiados por ciclos de aquisição plurianuais em hospitais e laboratórios centrais. Os modelos de aluguel de reagentes e colocação subsidiada vinculam o acesso a instrumentos a compras recorrentes de insumos, aumentando o valor de longo prazo das plataformas instaladas. A validação de plataformas, o treinamento de pessoal, a reformulação de fluxos de trabalho e os requisitos de integração clínica também criam barreiras de mudança para os laboratórios.
Reagentes e Kits têm previsão de crescimento a um CAGR de 9,28% até 2032, à medida que sistemas moleculares, de imunoensaio e de citometria de fluxo impulsionam a demanda por testes repetidos. A Roche deve introduzir 45 ensaios novos ou atualizados em 2025, expandindo a amplitude do menu e a demanda por reagentes em sua base instalada. Software e Informática permanece a menor categoria, mas a integração de sistemas laboratoriais, o monitoramento remoto e o suporte digital influenciam cada vez mais a aquisição de analisadores. A Biodesix deve expandir sua parceria com a Bio-Rad em outubro de 2025 para desenvolver e comercializar ensaios de diagnóstico in vitro.



Por Tecnologia:
O Diagnóstico Molecular Ganha Espaço ao Lado das Plataformas EstabelecidasO imunoensaio detinha 44,93% da participação do mercado de diagnósticos profissionais em 2026, apoiado por seu uso em sorologia de doenças infecciosas, testes hormonais, marcadores cardíacos, oncologia e painéis autoimunes. Laboratórios centrais e ambientes próximos ao paciente dependem desses sistemas para testes de rotina de alto volume. O Diagnóstico Molecular tem previsão de crescimento a um CAGR de 10,12% até 2032, à medida que o sequenciamento de próxima geração, painéis multiplex e testes guiados por biomarcadores ganham adoção mais ampla.
A Química Clínica e a Hematologia continuam sendo essenciais para testes padronizados de alto volume e ampla cobertura de pacientes. A Siemens Healthineers deve lançar os sistemas de hemostasia CN-3000 e CN-6000 em setembro de 2026, combinando testes de coagulação, cromogênicos, de imunoensaio e de agregação plaquetária em uma plataforma até 60% menor do que as alternativas. Microbiologia, Citometria de Fluxo e Urinálise continuam a atender fluxos de trabalho especializados, enquanto a automação e a integração de dados melhoram a consistência do processamento e reduzem a intervenção manual.
Por Aplicação:
Os Testes de Doenças Infecciosas Fornecem Volume Enquanto a Oncologia se ExpandeAs Doenças Infecciosas detinham 35,67% do tamanho do mercado de diagnósticos profissionais em 2026, impulsionadas por testes respiratórios, testes de infecções sexualmente transmissíveis e vigilância da resistência antimicrobiana. A resistência antimicrobiana contínua em infecções da corrente sanguínea e do trato urinário apoia a demanda por identificação de patógenos e testes de suscetibilidade. A Oncologia tem previsão de crescimento a um CAGR de 11,23% até 2032, à medida que a biópsia líquida, os diagnósticos complementares e os testes de doença residual molecular ganham adoção clínica mais ampla.
A Natera deve receber aprovação da FDA para o Signatera CDx em câncer de bexiga músculo-invasivo em 2026, apoiando o uso de DNA tumoral circulante como biomarcador de seleção de tratamento. Diabetes e Distúrbios Metabólicos sustentam altos volumes de testes por meio de testes de HbA1c, lipídios e função renal, enquanto a Cardiologia depende da avaliação de hemostasia e coagulação. A Roche deve lançar o ensaio Elecsys pTau181 em 2025 para avaliação da patologia de Alzheimer. Os testes de Doenças Autoimunes e Nefrologia fornecem demanda recorrente estável por meio de monitoramento laboratorial repetido.

Por Usuário Final:
Os Hospitais Permanecem Centrais Enquanto os Laboratórios de Consultório se ExpandemHospitais e Clínicas detinham 44,34% da participação do mercado de diagnósticos profissionais em 2026 devido à sua necessidade de menus de testes amplos, grandes analisadores e fluxos de trabalho laboratoriais complexos. Essas instalações continuam sendo usuários-chave para testes de referência, atendimento de emergência, oncologia e monitoramento de pacientes internados. Os Laboratórios de Consultório Médico têm previsão de crescimento a um CAGR de 10,45% até 2032, à medida que fluxos de trabalho com isenção CLIA e analisadores compactos permitem testes mais próximos dos pacientes.
O sistema TruVerus da Truvian, autorizado pela FDA, reflete a mudança em direção a testes de sangue em consultório. Os Laboratórios de Diagnóstico competem em amplitude de menu, capacidade de processamento e tempo de resposta, enquanto os ambientes de emergência e terapia intensiva priorizam resultados rápidos e manuseio automatizado de amostras. A Siemens Healthineers deve introduzir o Analisador Atellica DT 250 em setembro de 2025, oferecendo 225 testes por hora e primeiros resultados em 8 minutos. Os fornecedores devem alinhar o design do instrumento, o serviço, o treinamento e os processos de pedidos com os requisitos do atendimento ambulatorial.
Por Tipo de Espécime:
O Sangue Mantém Sua Posição Enquanto a Coleta Não Invasiva Amplia o AcessoSangue e Plasma detinham 64,45% do tamanho do mercado de diagnósticos profissionais em 2026. Essas amostras apoiam hemogramas completos de rotina, painéis metabólicos e aplicações especializadas, como análise de DNA tumoral circulante. Suas práticas de coleta estabelecidas e utilidade clínica mantêm seu papel central nos fluxos de trabalho hospitalares e laboratoriais. Saliva e Fluido Oral têm previsão de crescimento a um CAGR de 7,56% até 2032, à medida que a autocoleta e a amostragem não invasiva ganham maior aceitação.
A urina continua sendo importante para urinálise, testes de nefrologia e programas de detecção de drogas de abuso, enquanto o Analisador Atellica DT 250 pode processar urina, soro e plasma em um único sistema de bancada. As Amostras Nasais e Nasofaríngeas continuam relevantes para painéis multiplex respiratórios, apesar da demanda normalizada em relação aos picos pandêmicos. O rRT-qPCR continua a apoiar o processamento de amostras respiratórias. O fornecimento confiável de amostras, protocolos claros de coleta e opções não invasivas podem ampliar o acesso, enquanto os testes baseados em sangue continuam sendo essenciais para a medição ampla de analitos e a validação clínica estabelecida.
Análise Geográfica
América do Norte
A América do Norte detinha 41,78% da participação do mercado de diagnósticos profissionais em 2026, apoiada pela alta intensidade de testes, vias de reembolso estabelecidas e uma grande base instalada de sistemas de imunoensaio, molecular e hematologia. A região permaneceu um hub central para consolidação em triagem de câncer e diagnósticos de oncologia de precisão, com a Abbott anunciando a aquisição da Exact Sciences por 23 bilhões de USD em novembro de 2025 e a BD e a Waters anunciando a combinação do negócio de Biociências e Soluções de Diagnóstico da BD com a Waters em julho de 2025. As classificações CLIA e as vias FDA 510(k) permaneceram como requisitos de conformidade essenciais, enquanto a expansão dos laboratórios de consultório médico continuou a transferir volumes selecionados de testes para ambientes ambulatoriais.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,88% até 2032, impulsionada por investimentos em infraestrutura, uma crescente população de pacientes de renda média e acesso mais amplo a serviços de diagnóstico. A Índia está desenvolvendo plataformas de diagnóstico competitivas em custo usando microfluídica, biossensores e capacidades de inteligência artificial, enquanto a Sysmex anunciou um plano de médio prazo em março de 2026 visando crescimento de dois dígitos no Sul Global e concluiu a aquisição do negócio de química clínica BioMajesty da JEOL em abril de 2026. O modelo de aquisição baseado em volume da China expande o acesso a testes, mas pressiona os preços dos fornecedores, exigindo modelos comerciais localizados, diferenciação de produtos e capacidades confiáveis de fabricação e serviço local.
Europa, Oriente Médio e África, e América do Sul
A Europa é moldada pelos requisitos do IVDR, que aumentam o ônus regulatório para os fabricantes, enquanto as mudanças na governança do Artigo 5.5 apoiam uma abordagem mais baseada em risco para diagnósticos internos. Os estados do Golfo estão expandindo a capacidade de diagnóstico hospitalar por meio de investimentos em saúde pública, enquanto a África Subsaariana depende fortemente de programas de doenças infecciosas e resistência antimicrobiana. Na América do Sul, o Brasil e a Argentina estão expandindo redes laboratoriais e programas de triagem governamentais; no entanto, processos de registro fragmentados, volatilidade cambial e pressão de licitações criam incerteza comercial. Empresas que adaptam seus menus de testes e modelos de distribuição aos requisitos regulatórios, de financiamento e laboratoriais locais podem atender melhor à demanda regional desigual.
Cenário Competitivo
Concentração do Mercado
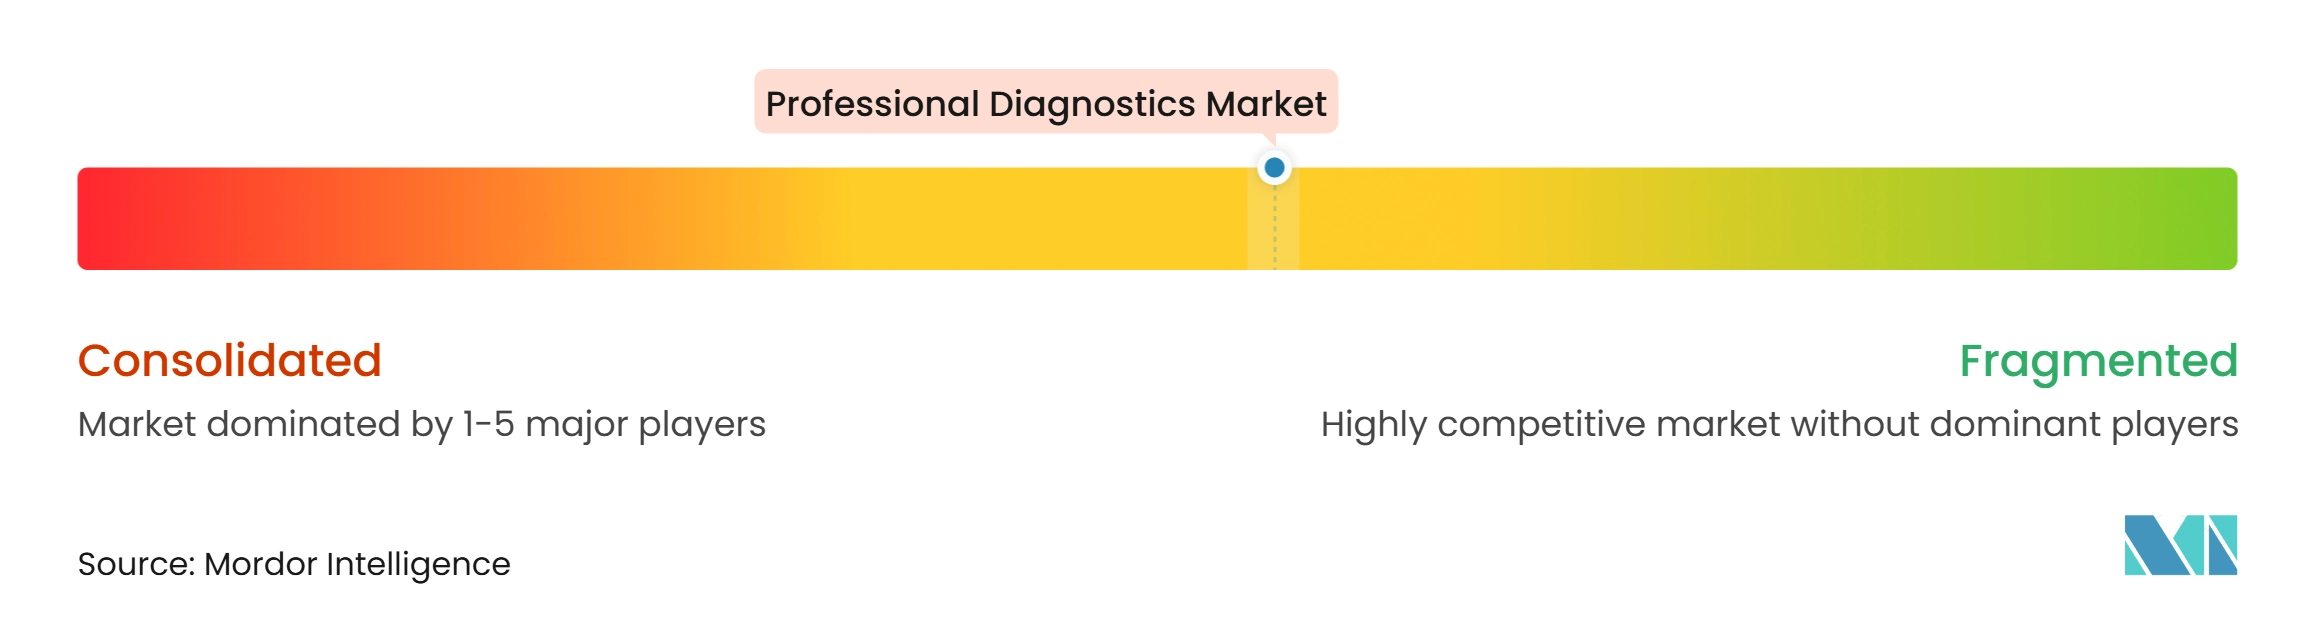
Roche, Abbott, Danaher, Siemens Healthineers e bioMérieux detêm uma participação substancial nas colocações globais de instrumentos de laboratório central, apoiadas por amplos portfólios de analisadores, extensos menus de ensaios, redes de serviço e relacionamentos estabelecidos com clientes. A concorrência permanece ativa à medida que plataformas moleculares e de ponto de cuidado reduzem os requisitos de capital para testes especializados. A proposta de aquisição da Exact Sciences pela Abbott por 23 bilhões de USD e a combinação planejada da Waters com o negócio de Biociências e Soluções de Diagnóstico da BD demonstram expansão estratégica em oncologia, testes moleculares e infraestrutura laboratorial de alto volume.
As aquisições fornecem às empresas testes estabelecidos, evidências clínicas e relacionamentos com clientes que levariam anos para desenvolver internamente. Elas também fortalecem as capacidades dos fornecedores em triagem, confirmação diagnóstica, seleção de tratamento e monitoramento de doenças. A expansão do menu de ensaios continua sendo uma estratégia competitiva fundamental, com a Roche reportando 45 ensaios novos e atualizados durante 2025, a Siemens Healthineers lançando os sistemas CN-3000 e CN-6000 em 2026, e a Guardant Health expandindo seu painel de biópsia líquida aprovado.
Os fornecedores estão se diferenciando por meio de software, automação, suporte à decisão clínica, sistemas de menor porte e conectividade digital para ajudar os laboratórios a lidar com escassez de pessoal, maiores volumes de testes e requisitos de tempo de resposta. Oportunidades de espaço em branco permanecem em painéis de resistência antimicrobiana para laboratórios de nível intermediário, coleta domiciliar de amostras de saliva e fluido oral, e testes de neurodegeneração. A Beckman Coulter Diagnostics lançou um imunoensaio de tau derivado do cérebro totalmente automatizado, apenas para uso em pesquisa, no DxI 9000 em setembro de 2025, enquanto as categorias emergentes de testes moleculares, digitais e descentralizados continuam a oferecer oportunidades de crescimento.
Líderes do Setor de Diagnósticos Profissionais
-
Abbott Laboratories
-
Agilent Technologies Inc.
-
F. Hoffmann-La Roche Ltd
-
QIAGEN NV
-
Thermo Fisher Scientific Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Diagnósticos Profissionais Empresas cobertas neste relatório
- Abbott Laboratories
- Agilent Technologies
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Bruker
- Danaher
- DiaSorin
- Roche
- Grifols
- Hologic
- Illumina
- QIAGEN
- QuidelOrtho
- Revvity Inc.
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Tosoh
- Werfen SA
Desenvolvimentos industriais recentes em Mercado de Diagnósticos Profissionais
- Outubro de 2026: A Abbott lançou o teste MRD Oncodetect de próxima geração, aproveitando o sequenciamento de genoma completo e a tecnologia MAESTRO. O teste rastreou até 5.000 variantes de câncer específicas do paciente, com um limite de detecção abaixo de 1 parte por milhão e cobertura de variantes 25 vezes mais ampla do que o teste original.
- Outubro de 2026: A Roche lançou globalmente o ensaio de imunohistoquímica VENTANA BAP1 SP527 para diagnóstico diferencial de mesotelioma. O ensaio foi registrado na FDA como um IVD de Classe I e aprovado como dispositivo de Classe C sob o IVDR.
- Setembro de 2026: A Siemens Healthineers recebeu marcação CE e autorização da FDA para o ensaio Innovance D-Dimer 2.0 para avaliação de tromboembolismo venoso.
- Maio de 2026: A Guardant Health recebeu aprovação da FDA para o Guardant360 Liquid CDx. O painel ofereceu uma abrangência genômica 100 vezes maior do que seu predecessor e apoiou mais de 300 milhões de indivíduos com cobertura comercial e Medicare nos Estados Unidos.
Escopo do Relatório Global do Mercado de Diagnósticos Profissionais
De acordo com o escopo do relatório, diagnósticos profissionais refere-se às ferramentas especializadas, instrumentos, reagentes, software e sistemas de testes utilizados exclusivamente por profissionais de saúde, como patologistas clínicos, técnicos de laboratório e médicos, para detectar, diagnosticar, monitorar e gerenciar doenças.
O mercado de diagnósticos profissionais é segmentado por tipo de produto, tecnologia, aplicação, usuário final, tipo de espécime e geografia. Por tipo de produto, o mercado inclui instrumentos e analisadores, reagentes e kits, e software e informática. Por tecnologia, o mercado é segmentado em imunoensaio, química clínica, diagnóstico molecular, hematologia, microbiologia, citometria de fluxo, urinálise e outras tecnologias. Por aplicação, o mercado é categorizado em doenças infecciosas, oncologia, diabetes e distúrbios metabólicos, cardiologia, doenças autoimunes, neurologia, nefrologia e outras aplicações. Por usuário final, o mercado é segmentado em hospitais e clínicas, laboratórios de diagnóstico, laboratórios de consultório médico, departamentos de emergência e unidades de terapia intensiva, institutos acadêmicos e de pesquisa, e outros usuários finais. Por tipo de espécime, o mercado é segmentado em sangue e plasma, saliva e fluidos orais, urina, amostras nasais e nasofaríngeas, e outros tipos de espécime. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Instrumentos e Analisadores |
| Reagentes e Kits |
| Software e Informática |
| Imunoensaio |
| Química Clínica |
| Diagnóstico Molecular |
| Hematologia |
| Microbiologia |
| Citometria de Fluxo |
| Urinálise |
| Outra Tecnologia |
| Doenças Infecciosas |
| Oncologia |
| Diabetes e Distúrbios Metabólicos |
| Cardiologia |
| Doenças Autoimunes |
| Neurologia |
| Nefrologia |
| Outra Aplicação |
| Hospitais e Clínicas |
| Laboratórios de Diagnóstico |
| Laboratórios de Consultório Médico |
| Departamentos de Emergência e Unidades de Terapia Intensiva |
| Institutos Acadêmicos e de Pesquisa |
| Outros Usuários Finais |
| Sangue e Plasma |
| Saliva e Fluido Oral |
| Urina |
| Amostras Nasais e Nasofaríngeas |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Instrumentos e Analisadores | |
| Reagentes e Kits | ||
| Software e Informática | ||
| Por Tecnologia | Imunoensaio | |
| Química Clínica | ||
| Diagnóstico Molecular | ||
| Hematologia | ||
| Microbiologia | ||
| Citometria de Fluxo | ||
| Urinálise | ||
| Outra Tecnologia | ||
| Por Aplicação | Doenças Infecciosas | |
| Oncologia | ||
| Diabetes e Distúrbios Metabólicos | ||
| Cardiologia | ||
| Doenças Autoimunes | ||
| Neurologia | ||
| Nefrologia | ||
| Outra Aplicação | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Laboratórios de Diagnóstico | ||
| Laboratórios de Consultório Médico | ||
| Departamentos de Emergência e Unidades de Terapia Intensiva | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Outros Usuários Finais | ||
| Por Tipo de Espécime | Sangue e Plasma | |
| Saliva e Fluido Oral | ||
| Urina | ||
| Amostras Nasais e Nasofaríngeas | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de diagnósticos profissionais até 2032?
O mercado de diagnósticos profissionais tem projeção de atingir 66,04 bilhões de USD até 2032, a partir de 48,06 bilhões de USD em 2027, a um CAGR de 6,56%.
Qual categoria de produto lidera os diagnósticos profissionais?
Instrumentos e Analisadores lideraram com 56,45% de participação em 2026, enquanto Reagentes e Kits têm previsão de crescimento a um CAGR de 9,28% até 2032.
Qual tecnologia de diagnóstico está crescendo mais rapidamente?
O Diagnóstico Molecular é a tecnologia de crescimento mais rápido, com um CAGR projetado de 10,12% até 2032.
Por que os testes oncológicos estão se expandindo?
A biópsia líquida, os diagnósticos complementares e os testes de doença residual molecular estão se expandindo à medida que o tratamento do câncer se torna mais guiado por biomarcadores.
Quais usuários finais estão impulsionando os testes distribuídos?
Os Laboratórios de Consultório Médico têm previsão de crescimento a um CAGR de 10,45% até 2032, à medida que analisadores compactos apoiam testes em ambientes ambulatoriais.
Qual região está crescendo mais rapidamente em diagnósticos profissionais?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 9,88% até 2032, apoiada por investimentos em infraestrutura de testes e expansão do acesso a diagnósticos.