
プロフェッショナル診断市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
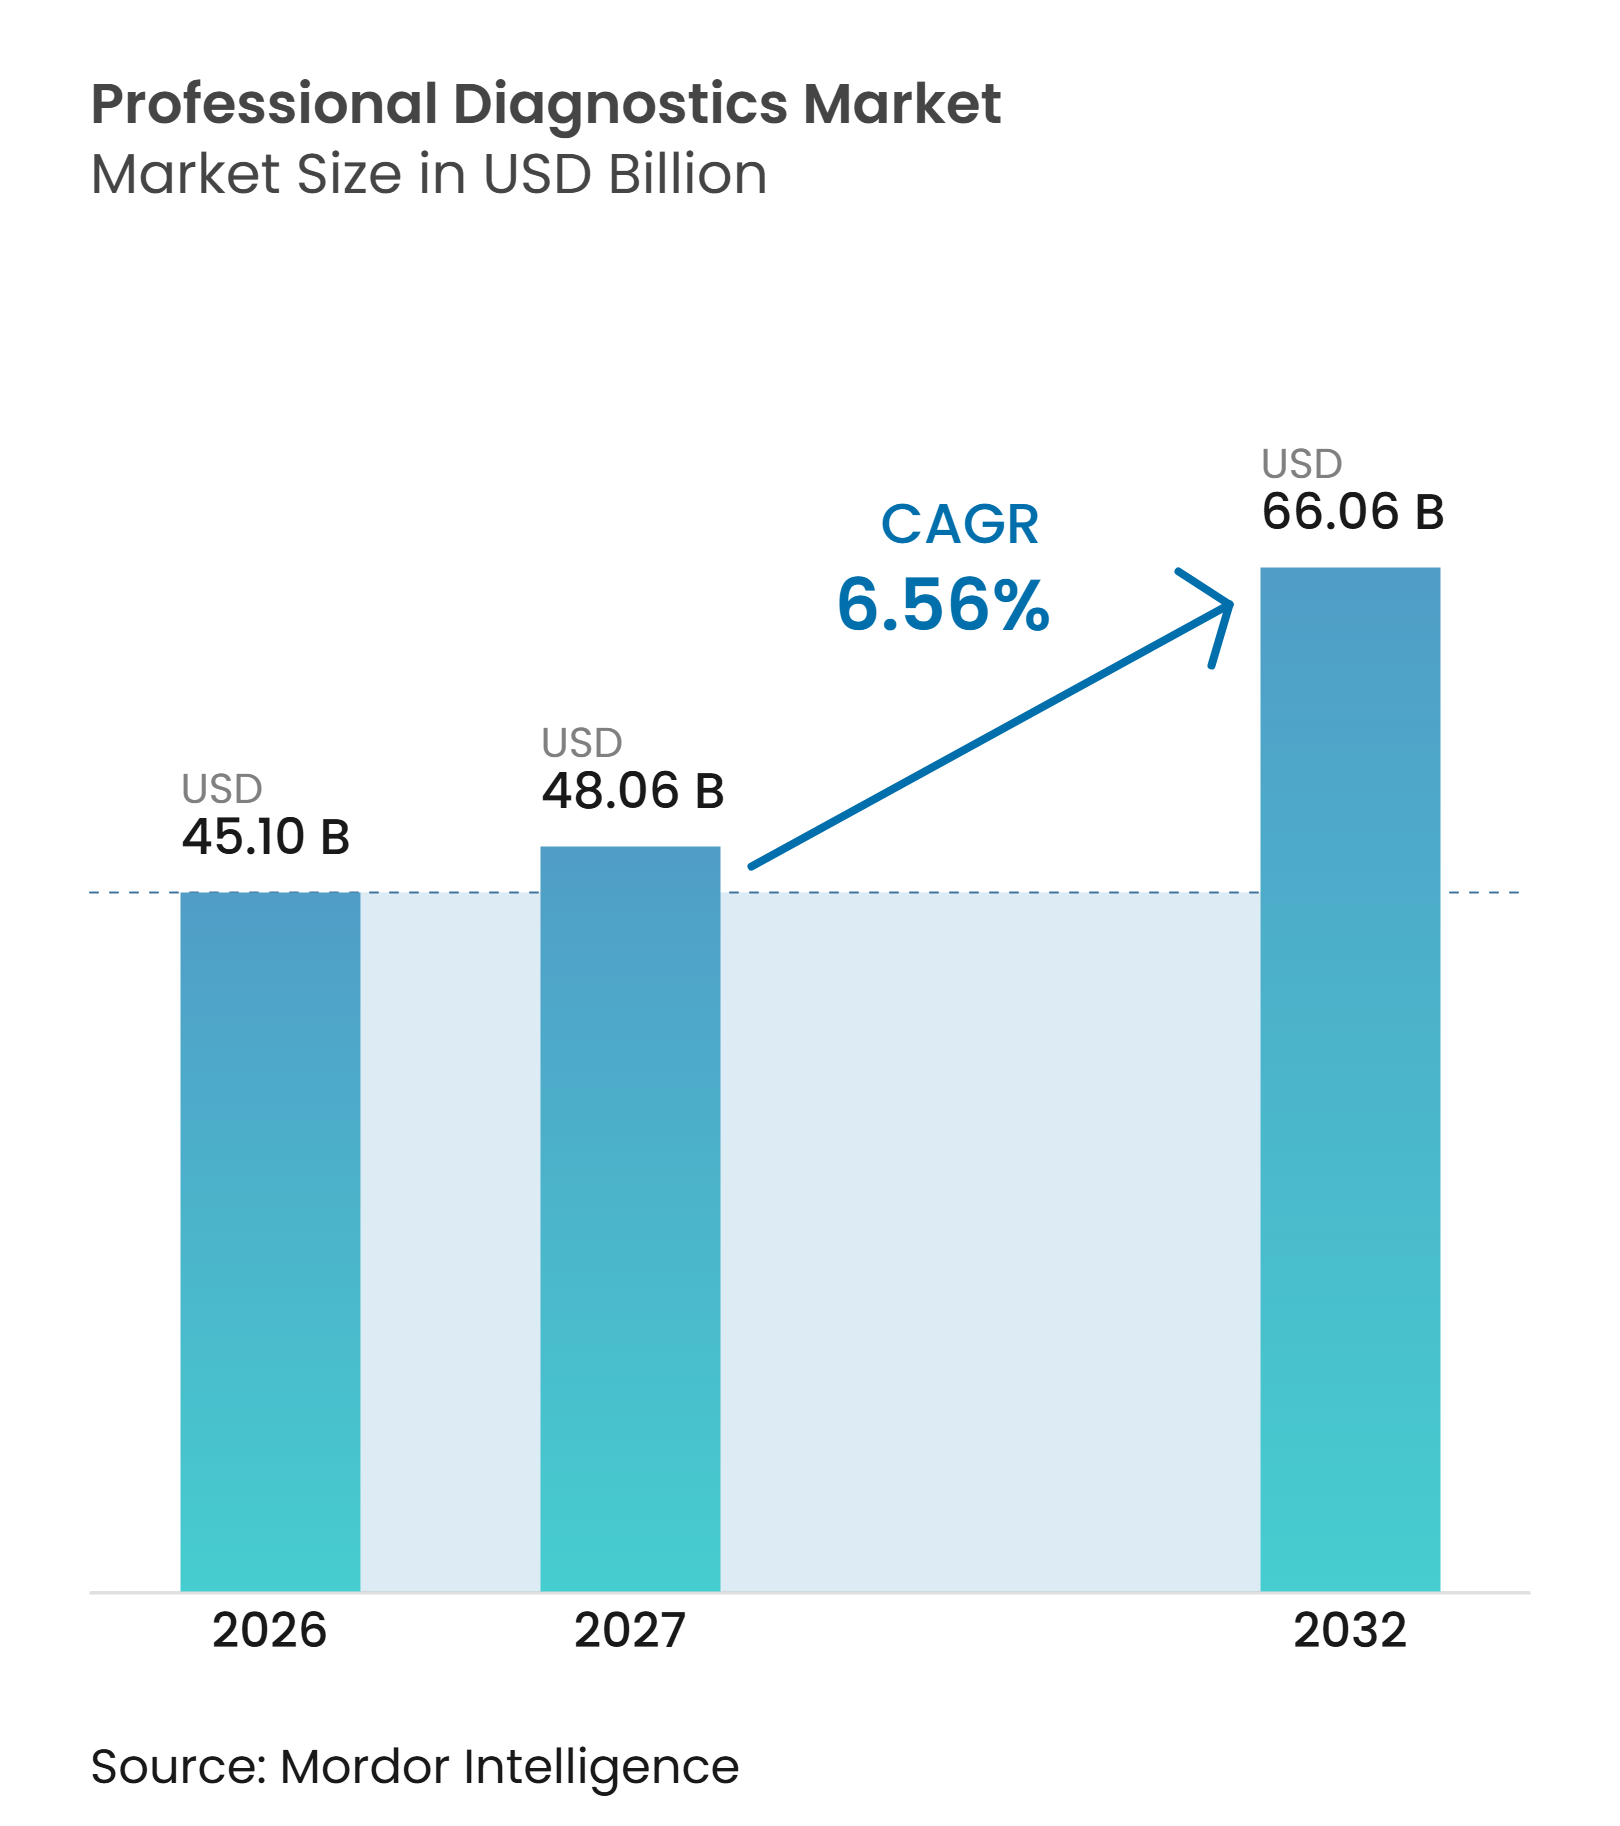
| 市場規模 (2027) | 48.06 十億米ドル |
| 市場規模 (2032) | 66.06 十億米ドル |
| 成長率 (2027 - 2032) | 6.56 % |
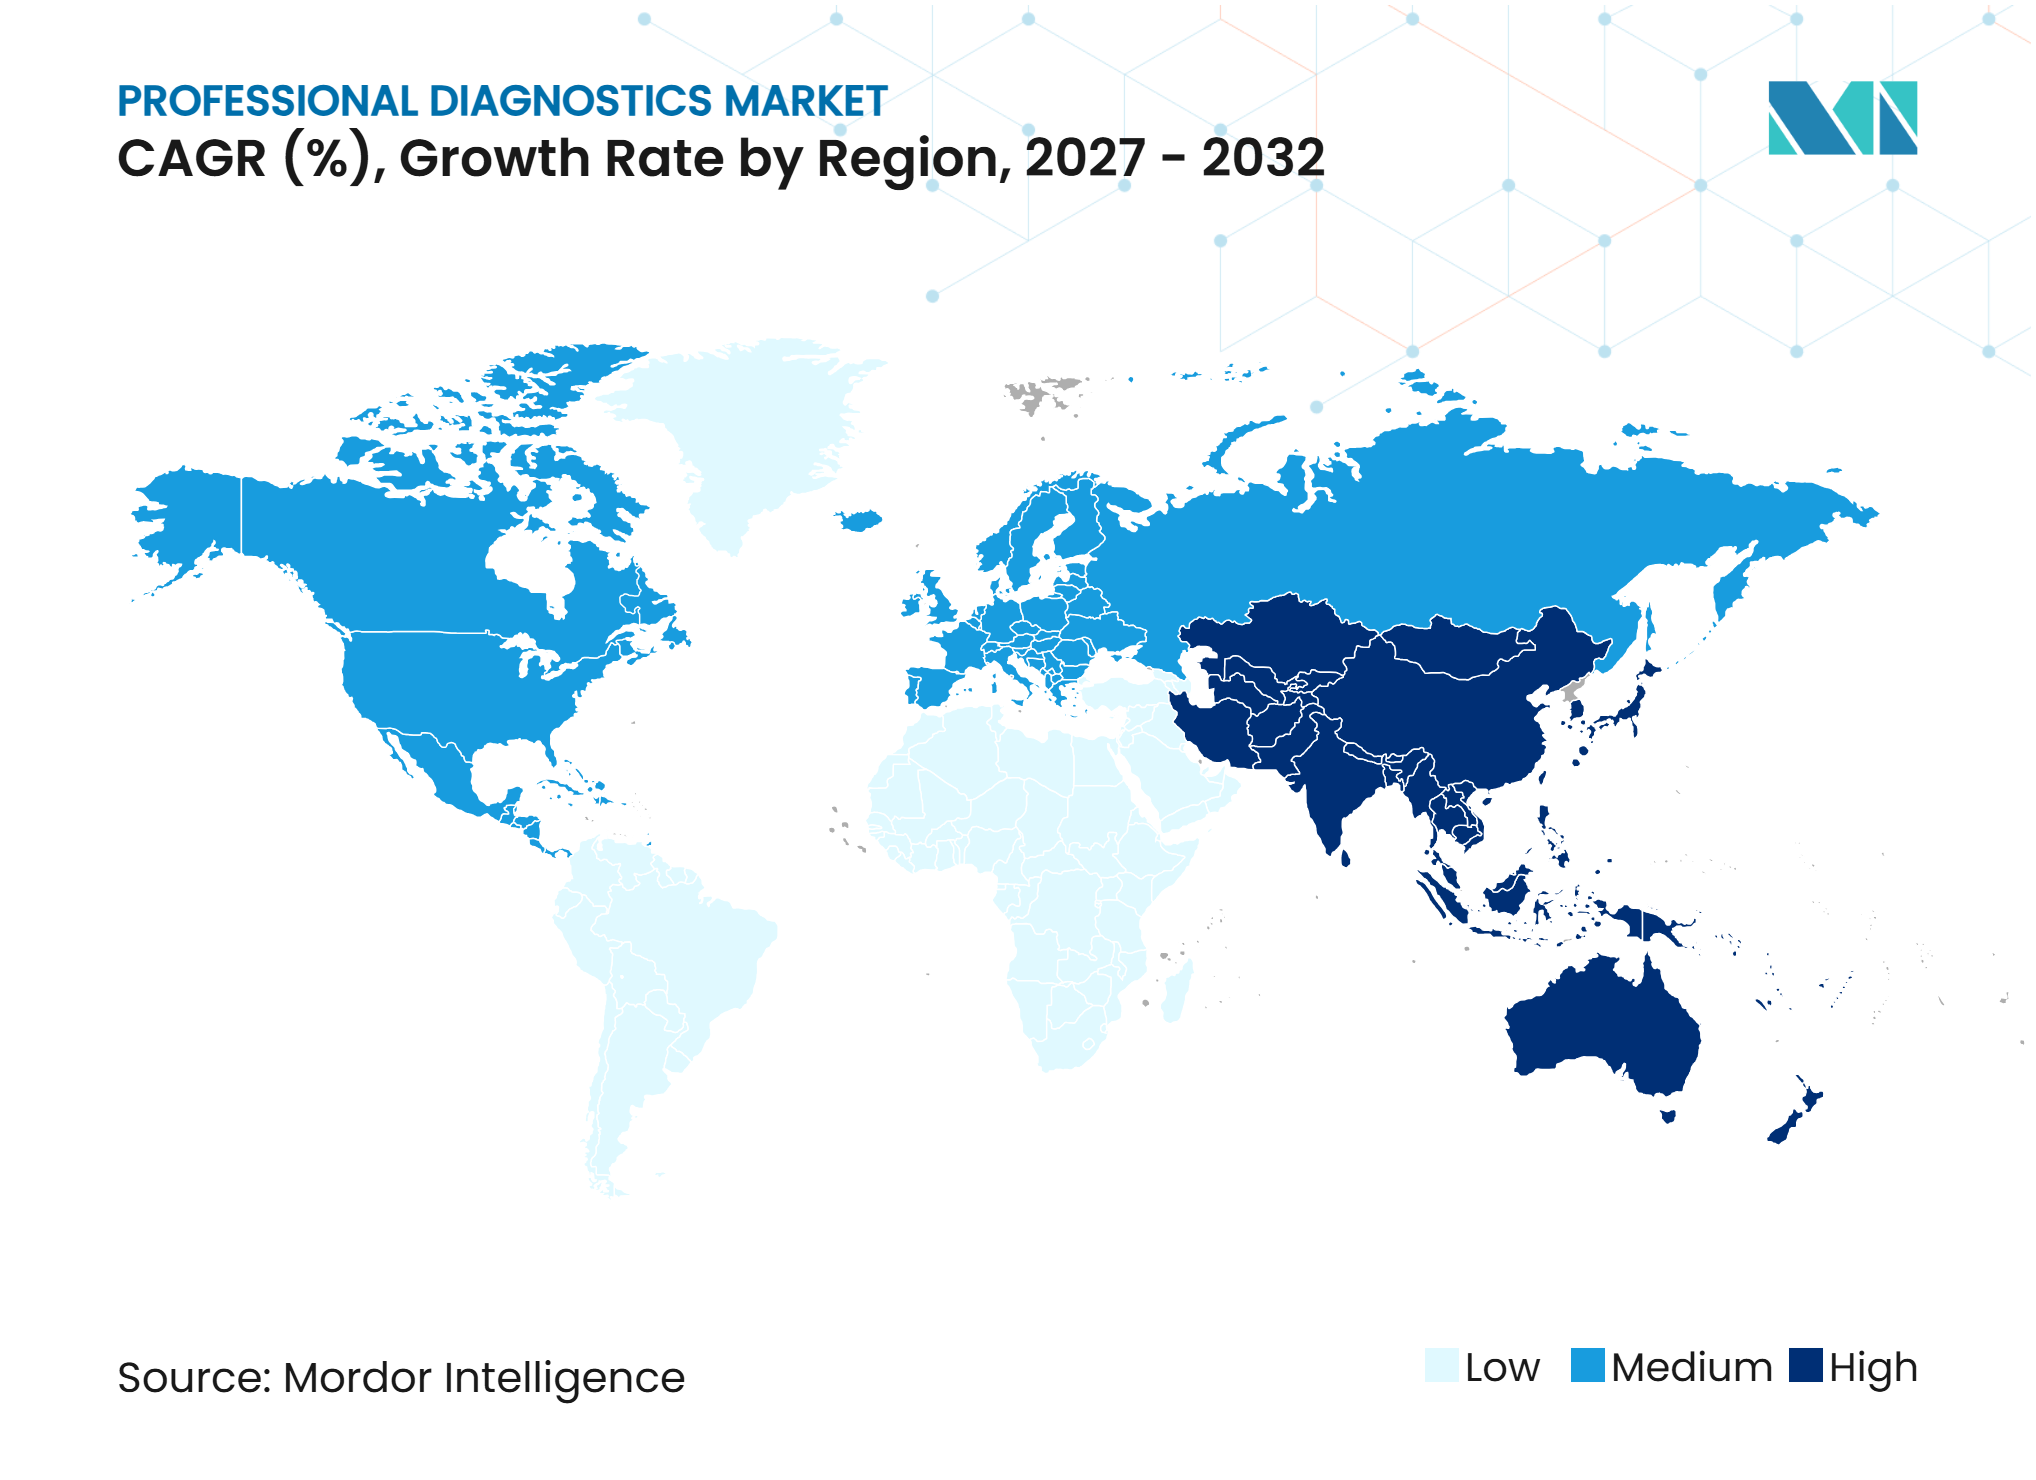
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロフェッショナル診断市場分析
プロフェッショナル診断市場規模は2026年に45.10 ビリオン 米ドルと評価され、2027年の48.06 ビリオン 米ドルから2032年には66.06 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中に6.56%のCAGRで成長します。
慢性疾患モニタリングは、糖尿病、心血管疾患、自己免疫疾患を抱える患者が長期にわたる反復検査を必要とするため、継続的な検査需要を支えています。精密分子検査は、特にコンパニオン診断が治療選択を左右する腫瘍学および感染症ケアにおいて、ますます不可欠な要素となっています。検査は中央検査室から医師のオフィス、緊急ケアセンター、専門クリニックへとシフトしており、コンパクトな分析装置とCLIA免除ワークフローによって支えられています。サプライヤーはアッセイポートフォリオを拡大し、ソフトウェアと機器を統合し、腫瘍学スクリーニング、分子検査、血液ベース診断能力の強化に向けた買収を進めています。地域別の需要パターンは異なり、慢性疾患モニタリングは高所得医療システムで顕著であり、感染症サーベイランスが多くの新興市場における検査量を牽引しています。したがってサプライヤーは、検査メニュー、価格設定、サービスモデル、および臨床エビデンスを地域の医療優先事項に合わせる必要があります。
レポートの主要ポイント
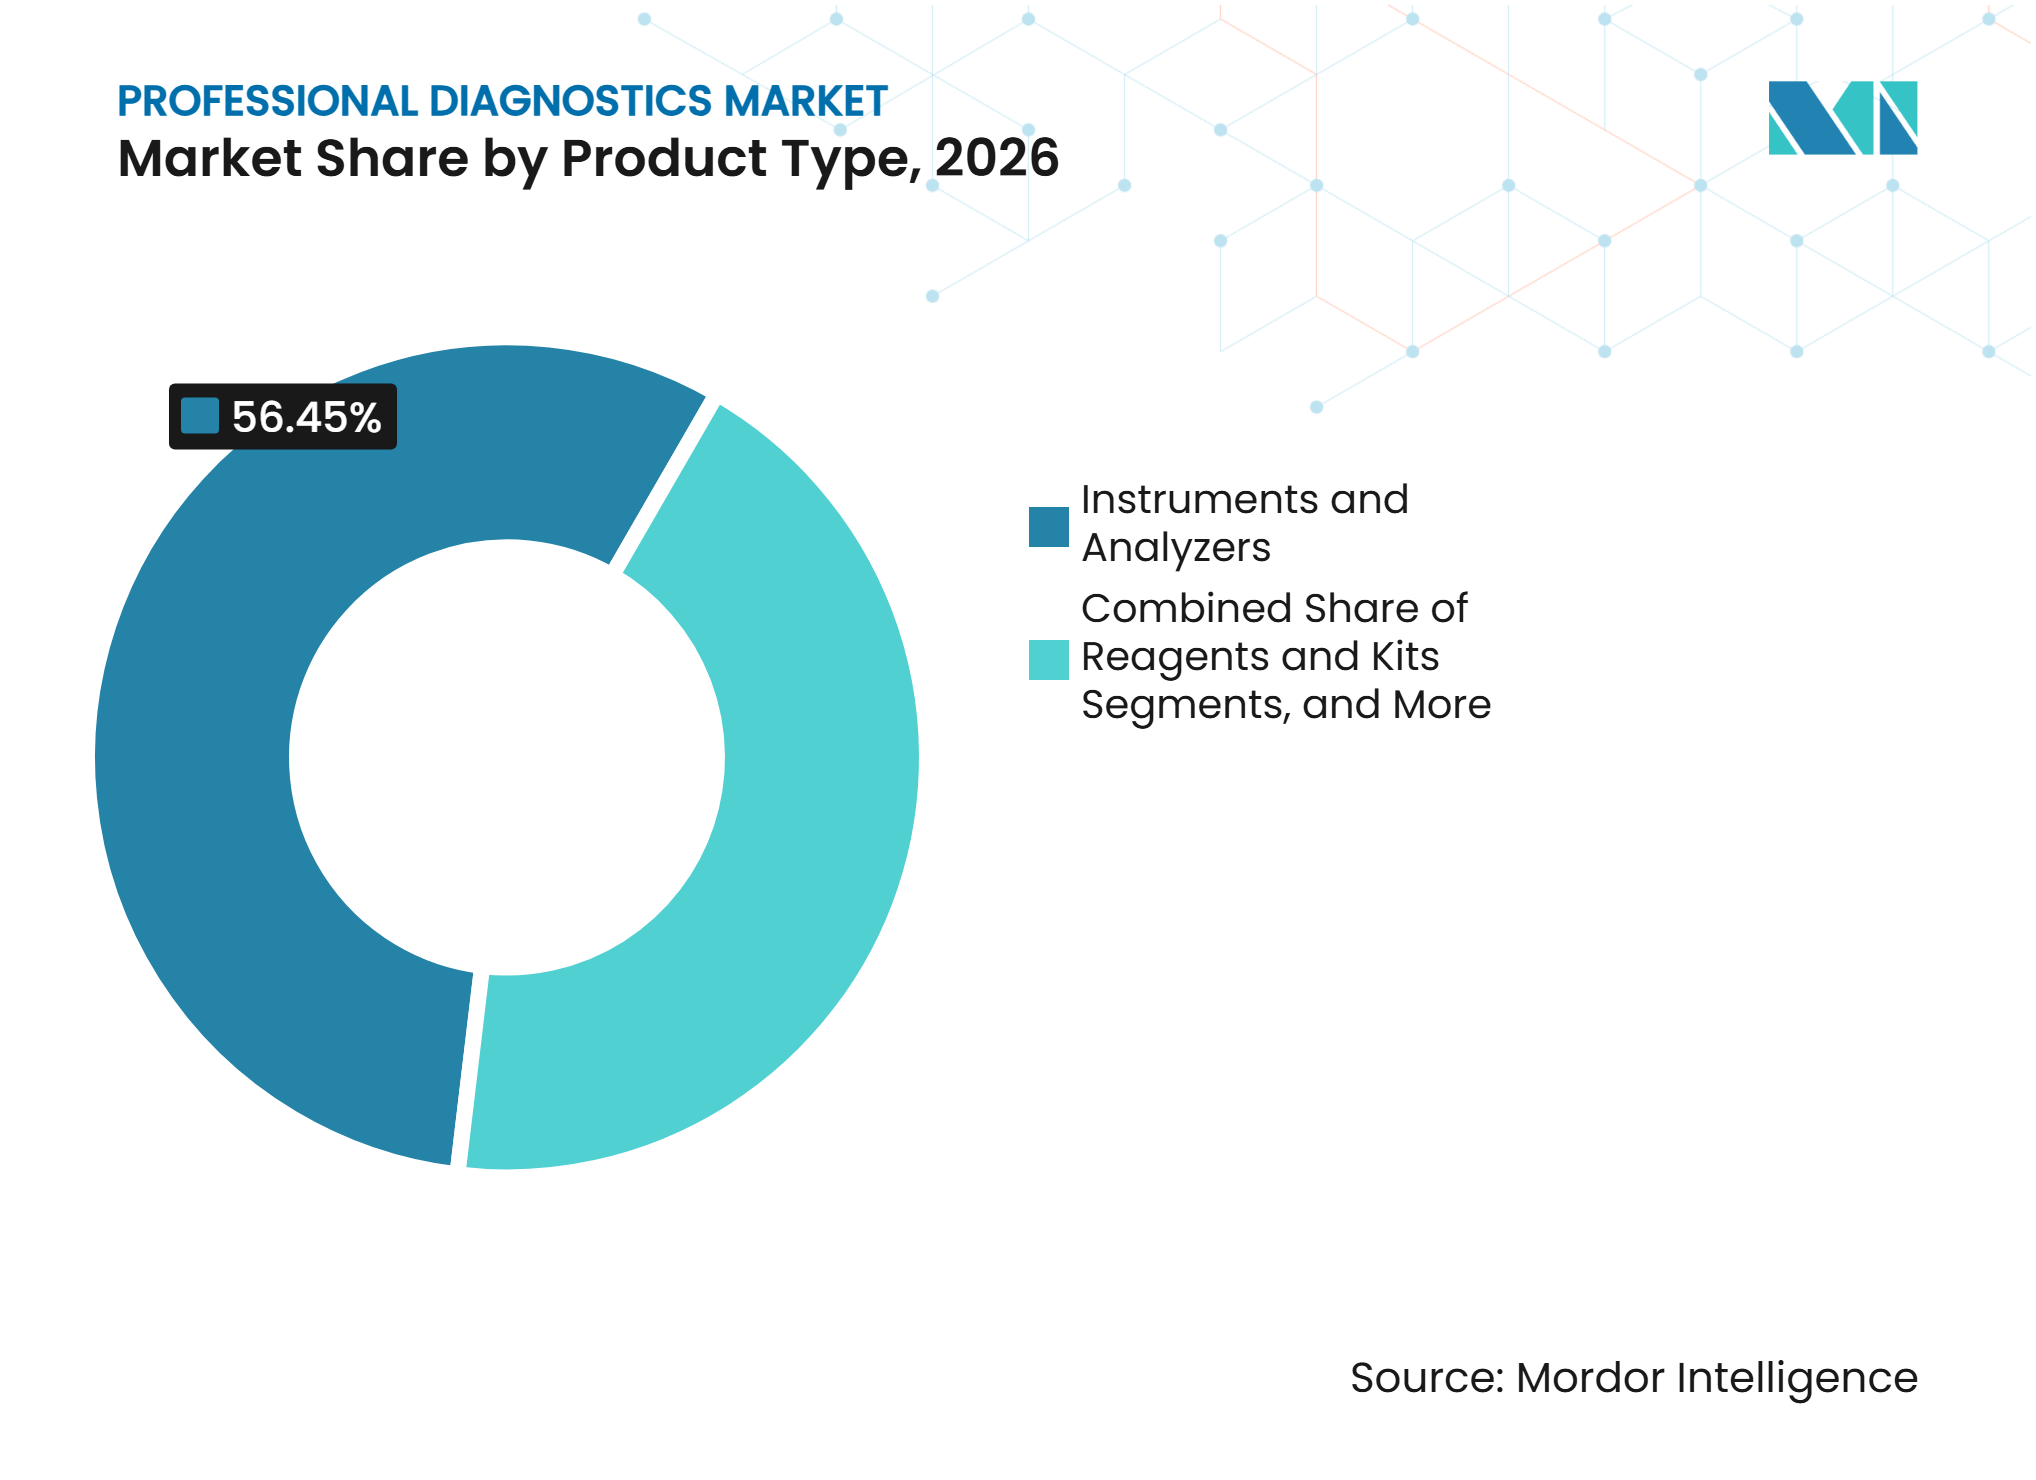
- 製品タイプ別では、機器・分析装置が2026年のプロフェッショナル診断市場シェアの56.45%を占め、試薬・キットは2032年にかけて9.28%のCAGRで拡大すると予測されています。
- 技術別では、イムノアッセイが2026年のプロフェッショナル診断市場シェアの44.93%を占め、分子診断は2032年にかけて10.12%のCAGRで拡大すると予測されています。
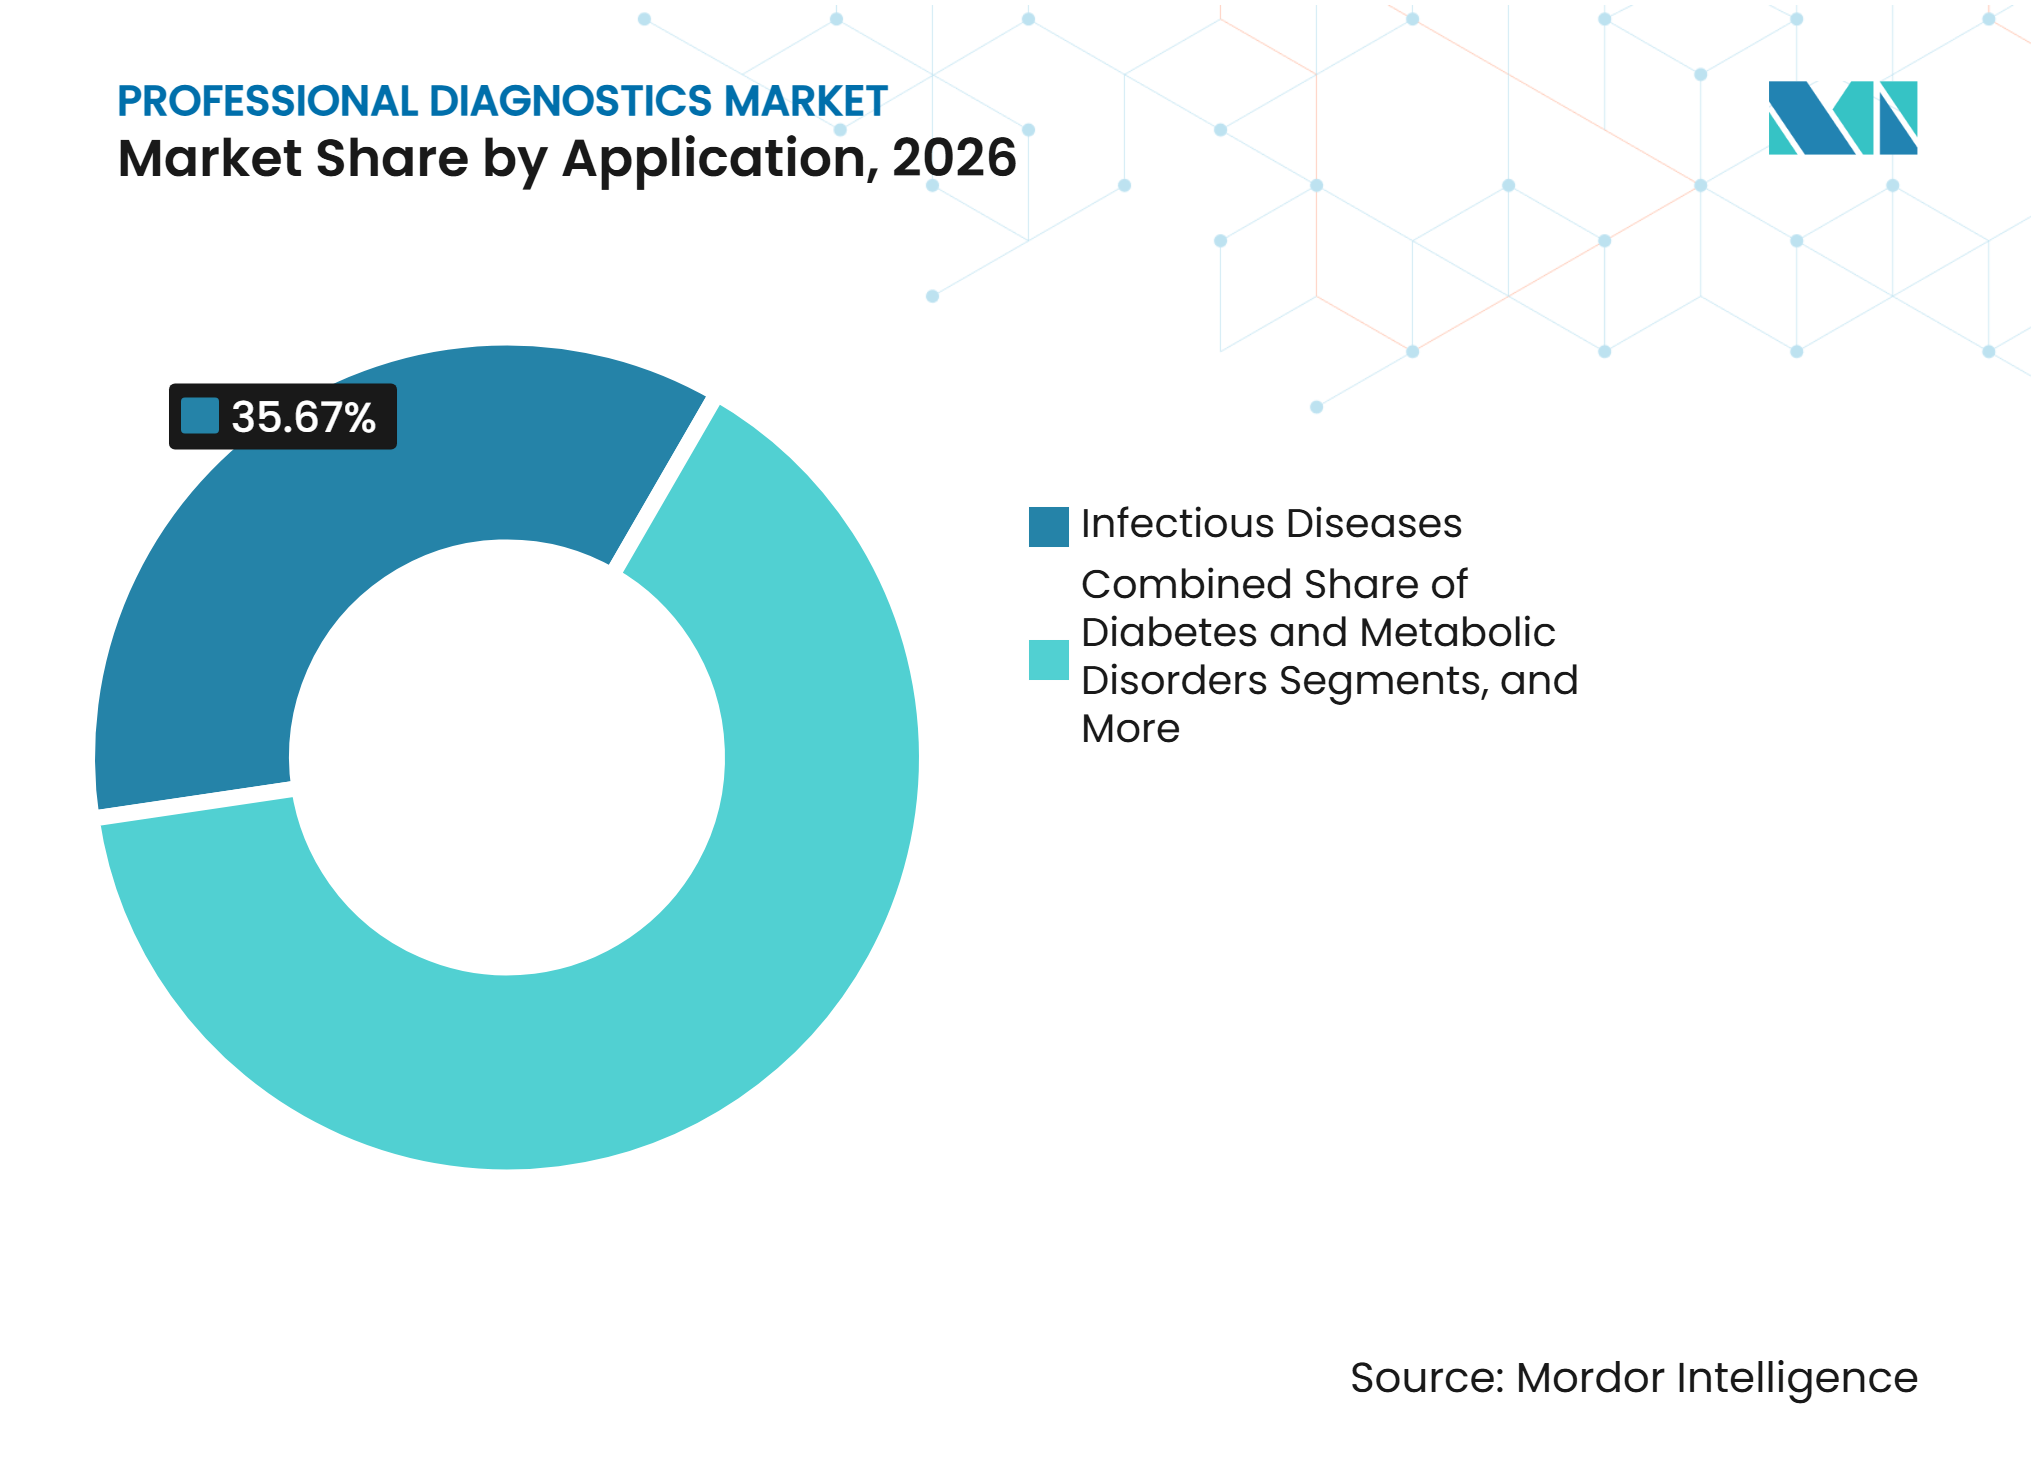
- 用途別では、感染症が2026年のプロフェッショナル診断市場規模の35.67%を占め、腫瘍学は2032年にかけて11.23%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院・クリニックが2026年のプロフェッショナル診断市場シェアの44.34%を占め、医師オフィス検査室は2032年にかけて10.45%のCAGRで拡大すると予測されています。
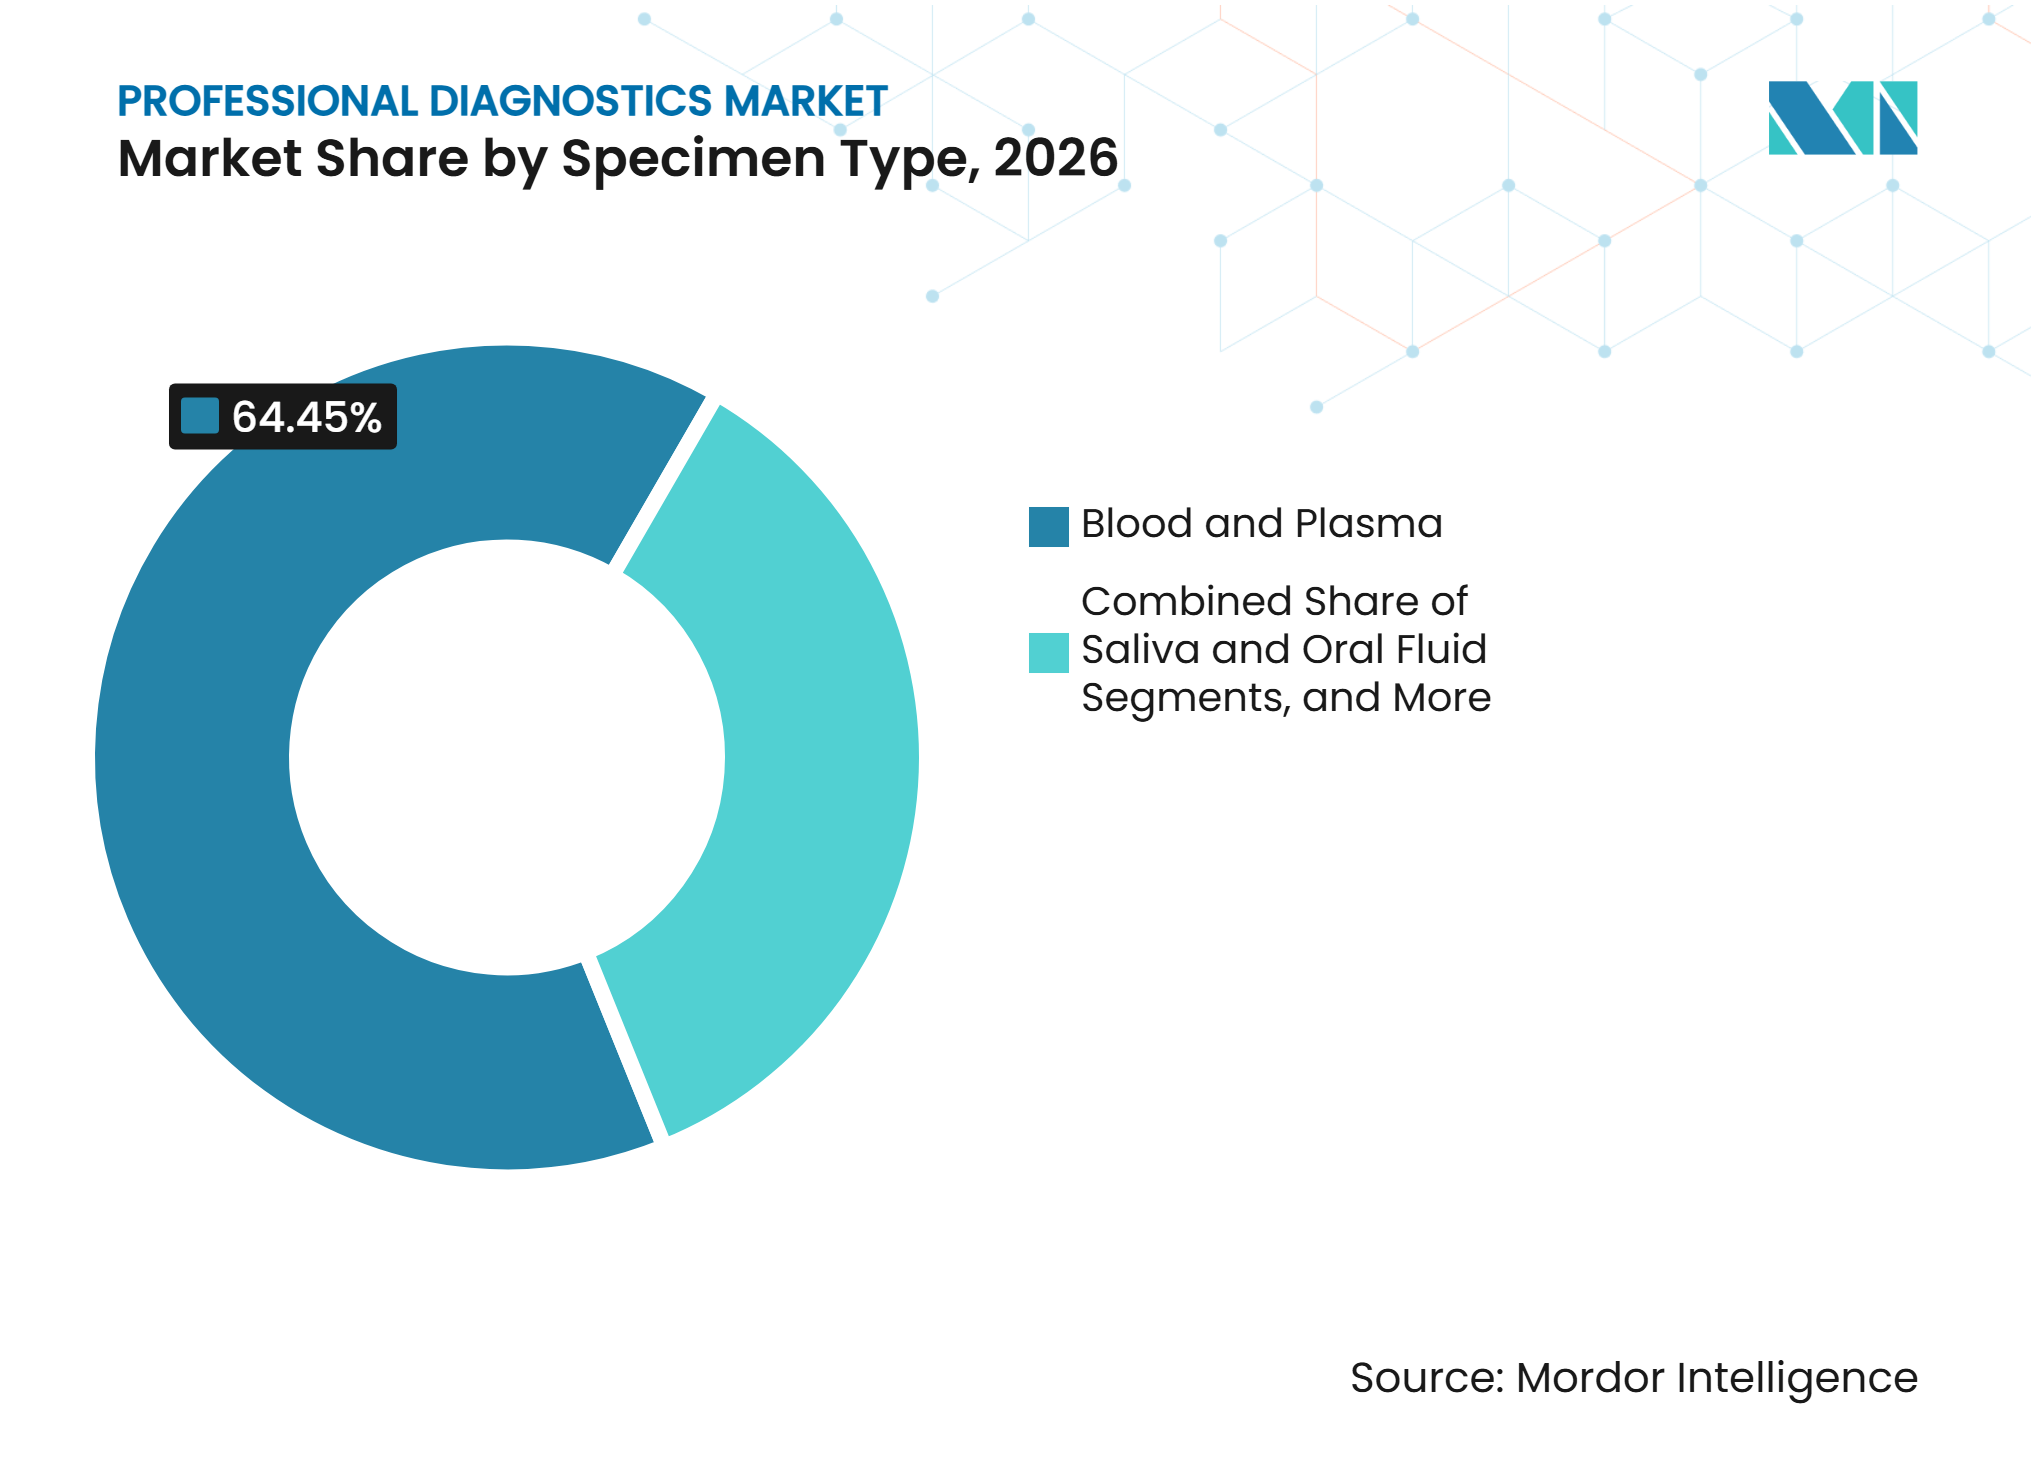
- 検体タイプ別では、血液・血漿が2026年のプロフェッショナル診断市場規模の64.45%を占め、唾液・口腔液は2032年にかけて7.56%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のプロフェッショナル診断市場シェアの41.78%を占め、アジア太平洋地域は2032年にかけて9.88%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
プロフェッショナル診断市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 慢性疾患検査強度の増加 | +1.5% | グローバル、北米および西欧で最も高い強度 | 長期(4年以上) |
| 高齢化と多疾患併存 | +1.2% | グローバル、日本・ドイツ・イタリア・韓国で最も高い深刻度 | 長期(4年以上) |
| 分子診断および精密診断の拡大 | +1.8% | 北米とアジア太平洋地域が中核、欧州への波及あり | 中期(2~4年) |
| プロフェッショナルなポイント・オブ・ケアサイトへの分散化 | +0.9% | 北米、西欧、アジア太平洋地域および中東・アフリカの初期段階 | 中期(2~4年) |
| 抗菌薬耐性と感染症サーベイランス | +0.8% | グローバル、南アジア・サブサハラアフリカ・ラテンアメリカで最も高い増分需要 | 短期(2年以内) |
| 検査室自動化と統合ワークフロー需要 | +0.7% | 北米、欧州、東アジア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
分子診断および精密診断の拡大
分子診断は腫瘍学および感染症ワークフローの中核的な構成要素となりつつあります。FDAは2026年5月に、前身製品の100倍のゲノムフットプリントを持つ最大のFDA承認リキッドバイオプシーパネルとしてGuardant360 Liquid CDxを承認しました。このプラットフォームはゲノム情報とエピゲノム情報を組み合わせ、7つの既存コンパニオン診断適応症を含み、治療選択を強化します。Abbottは2026年10月に次世代Oncodetect分子残存病変検査を発売し、全ゲノムシーケンシングとMAESTROテクノロジーを使用して最大5,000の患者固有のバリアントを追跡します。これらの開発は、患者選択とモニタリングに信頼性の高い検査を必要とする標的治療パイプラインと診断需要を一致させるものです。
プロフェッショナルなポイント・オブ・ケアサイトへの検査の分散化
コンパクトなシステムが外来ケアにとってより実用的になるにつれ、プロフェッショナル検査は医師オフィス検査室、緊急ケアセンター、専門クリニックへと拡大しています。Rocheは2025年にcobas liat CT/NGおよびCT/NG/MGのFDA認可とCLIA免除を取得し、分子性感染症検査をポイント・オブ・ケア環境に拡大しました。TruvianのFDA認可TruVerus分析装置は、医師のオフィスで一般的な血液検査を実施し、数分以内に結果を得られることを実証しました。このシフトにより、プロフェッショナルグレードの検査需要を低下させることなく、中央検査室から検査量を移行させることができます。オフィスベースと中央検査室の両方に対応するサプライヤーは、単一の検査環境に特化した企業よりもこのチャネル移行をより効果的に管理できます。製品サポート、結果の接続性、スタッフトレーニング、およびケア環境全体での一貫したパフォーマンスがますます重要になっています。医師のオフィスが定義された検査メニューへの迅速なアクセスを優先し、中央検査室がより広いメニュー、バッチ効率、および自動化統合に注力するため、サプライヤーは異なる商業的提供物を必要とする場合もあります。分散化された検査結果への信頼を確保するために、明確な品質手順が引き続き不可欠です。
慢性疾患検査強度の増加
慢性疾患モニタリングは、糖尿病、心血管疾患、自己免疫疾患を抱える患者が長期にわたる連続検査を必要とするため、継続的な需要を生み出します。イムノアッセイと臨床化学検査は、代謝、内分泌、脂質、腎機能、および心臓検査をサポートします。Rocheは2025年のレビューで持続血糖モニタリングインフラへの550 ミリオン 米ドルの投資を報告し、モニタリングの戦略的重要性を強調しました。多疾患併存はさらに需要を増加させ、複数の疾患を抱える患者は同一の臨床受診中に複数の検査パネルを必要とすることが多いです。このトレンドは試薬需要を支え、広範なルーティン検査メニューを持つ検査室に安定した検査量を提供します。検査室は、複雑なケアニーズを持つ患者向けの専門アッセイの可用性とルーティン検査能力のバランスを取る必要があります。広範な検査メニューはまた、外来モニタリングと病院ベースのケアにわたる既存機器のより一貫した活用を可能にします。
抗菌薬耐性と感染症サーベイランス
抗菌薬耐性サーベイランスは、病原体を特定し治療決定を支援する診断システムへの需要を高めています。世界保健機関の2025年サーベイランスレポートは、110カ国から2,300万件以上の細菌学的確認症例を基に作成され、血流感染および尿路感染における継続的な耐性を記録しました。[1] 世界保健機関が支援するグローバル行動計画は、優先病原体に対する診断能力の拡大と検査へのアクセス改善を求めています。[2] Dx AMRコラボラティブは2025年6月にガーナで発足し、プライマリケアレベルでの迅速マルチプレックスパネルと柔軟な検査オプションへのアクセス改善を目指しています。
プロフェッショナル診断市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 規制の複雑さと長期化するバリデーションタイムライン | -0.6% | IVDR移行期の欧州、FDA LDT監督下の米国、グローバルクラスCおよびDのIVD | 中期(2~4年) |
| 償還圧力とテンダーベースの価格侵食 | -0.5% | 中国のVBP下、日本の料金改定、ドイツとフランスのテンダーベース契約 | 中期(2~4年) |
| 資格を持つ検査室人員の不足 | -0.3% | 北米および西欧、農村部および新興地域での構造的不足 | 長期(4年以上) |
| 相互運用性、サイバーセキュリティ、データガバナンスリスク | -0.2% | 北米および西欧、アジア太平洋地域での関連性の高まり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制の複雑さと長期化するバリデーションタイムライン
IVDR移行は、欧州における高リスク診断製品のサプライヤーに対するバリデーション、文書化、およびコンプライアンス要件を増加させます。クラスDデバイスは承認前に欧州連合参照検査室のテストを必要とし、クラスCデバイスには後の移行期限があります。ISO 15189、GDPR、HIPAA、およびIEC 62304への準拠はコストを引き上げ、開発タイムラインを延長させ、堅牢な品質システムと規制能力を持つ確立された企業に有利に働きます。小規模な開発者は、文書化、臨床エビデンス、および市販後義務の管理に課題を抱え、専門アッセイの提供が遅延する可能性があります。
償還圧力とテンダーベースの価格侵食
テンダーと数量ベースの調達は、公的支払者が検査室購買において主要な役割を果たす市場において診断価格を引き下げます。QuidelOrthoは2026年第3四半期に、顧客が価格変更を前に在庫を管理したため、現地通貨ベースで中国検査室収益が33.8%減少したと報告しました。これらの状況は、高量ルーティンアッセイと機器設置からの収益を低下させる可能性があり、サプライヤーは臨床的差別化がより強い価格設定を支持できる腫瘍学、神経学、希少疾患検査を優先するよう促します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
消耗品のプルスルーが継続的収益を支援機器・分析装置は2026年のプロフェッショナル診断市場シェアの56.45%を占め、病院および中央検査室にわたる複数年調達サイクルによって支えられています。試薬レンタルおよび補助設置モデルは、機器アクセスを継続的な消耗品購入に結びつけ、設置済みプラットフォームの長期的価値を高めます。プラットフォームバリデーション、スタッフトレーニング、ワークフロー再設計、および臨床統合要件も検査室の切り替えバリアを生み出します。
試薬・キットは、分子、イムノアッセイ、フローサイトメトリーシステムが反復検査需要を牽引するため、2032年にかけて9.28%のCAGRで成長すると予測されています。Rocheは2025年に45の新規または更新されたアッセイを導入し、設置済みベース全体でメニューの幅と試薬需要を拡大する見込みです。ソフトウェア・インフォマティクスは最小のカテゴリーに留まりますが、検査室システム統合、リモートモニタリング、およびデジタルサポートが分析装置調達にますます影響を与えていま。Biodesixは2025年10月にBio-Radとのパートナーシップを拡大し、体外診断アッセイの開発と商業化を進める見込みです。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
確立されたプラットフォームと並んで分子検査が地位を確立イムノアッセイは2026年のプロフェッショナル診断市場シェアの44.93%を占め、感染症血清学、ホルモン検査、心臓マーカー、腫瘍学、および自己免疫パネルでの使用によって支えられています。中央検査室と患者近傍環境は、高量ルーティン検査にこれらのシステムを依存しています。分子診断は、次世代シーケンシング、マルチプレックスパネル、およびバイオマーカーガイド検査がより広く採用されるにつれ、2032年にかけて10.12%のCAGRで成長すると予測されています。
臨床化学と血液学は、標準化された高量検査と広範な患者カバレッジに不可欠であり続けます。Siemens Healthineersは2026年9月にCN-3000およびCN-6000止血システムを発売する見込みで、凝固、発色、イムノアッセイ、および血小板凝集検査を代替品より最大60%小さいプラットフォームに統合します。微生物学、フローサイトメトリー、および尿検査は専門ワークフローに引き続き対応し、自動化とデータ統合が処理の一貫性を向上させ、手動介入を削減します。
用途別:
感染症検査が量を提供しながら腫瘍学が拡大感染症は2026年のプロフェッショナル診断市場規模の35.67%を占め、呼吸器検査、性感染症検査、および抗菌薬耐性サーベイランスによって牽引されています。血流感染および尿路感染における継続的な抗菌薬耐性は、病原体同定と感受性検査への需要を支えています。腫瘍学は、リキッドバイオプシー、コンパニオン診断、および分子残存病変検査がより広い臨床採用を得るにつれ、2032年にかけて11.23%のCAGRで成長すると予測されています。
Nateraは2026年に筋層浸潤性膀胱がんにおけるSignatera CDxのFDA承認を取得する見込みで、治療選択バイオマーカーとしての循環腫瘍DNAの使用を支援します。糖尿病・代謝疾患はHbA1c、脂質、腎機能検査を通じて高い検査量を維持し、心臓学は止血と凝固評価に依存しています。Rocheは2025年にアルツハイマー病理評価のためのElecsys pTau181アッセイを発売する見込みです。自己免疫および腎臓学検査は、繰り返しの検査室モニタリングを通じて安定した継続的需要を提供します。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が中心的役割を維持しながらオフィス検査室が拡大病院・クリニックは2026年のプロフェッショナル診市場シェアの44.34%を占め、広範な検査メニュー、大型分析装置、および複雑な検査室ワークフローへのニーズによるものです。これらの施設は、参照検査、救急ケア、腫瘍学、および入院患者モニタリングの主要ユーザーであり続けます。医師オフィス検査室は、CLIA免除ワークフローとコンパクトな分析装置が患者に近い検査を可能にするにつれ、2032年にかけて10.45%のCAGRで成長すると予測されています。
TruvianのFDA認可TruVerusシステムは、オフィスベースの血液検査へのシフトを反映しています。診断検査室はメニューの幅、スループット、および所要時間で競争し、救急・集中治療環境は迅速な結果と自動化された検体処理を優先します。Siemens Healthineersは2025年9月にAtellica DT 250分析装置を導入する見込みで、1時間あたり225検査を提供し、最初の結果を8分で得られます。サプライヤーは機器設計、サービス、トレーニング、および注文プロセスを外来ケア要件に合わせる必要があります。
検体タイプ別:
血液がその地位を維持しながら非侵襲的サンプリングがアクセスを拡大血液・血漿は2026年のプロフェッショナル診断市場規模の64.45%を占めています。これらの検体は、ルーティンの全血球計算、代謝パネル、および循環腫瘍DNA分析などの専門的用途をサポートします。確立された採取手順と臨床的有用性が、病院および検査室ワークフローにおける中心的役割を維持しています。唾液・口腔液は、自己採取と非侵襲的サンプリングがより広く受け入れられるにつれ、2032年にかけて7.56%のCAGRで成長すると予測されています。
尿は尿検査、腎臓学検査、および薬物乱用プログラムに引き続き重要であり、Atellica DT 250分析装置は単一のベンチトップシステムで尿、血清、血漿を処理できます。鼻腔・鼻咽頭サンプルは、パンデミックピークからの需要正常化にもかかわらず、呼吸器マルチプレックスパネルに引き続き関連しています。rRT-qPCRは呼吸器検体処理のサポートを継続しています。信頼性の高い検体供給、明確な採取プロトコル、および非侵襲的オプションはアクセスを拡大でき、血液ベース検査は広範な分析物測定と確立された臨床バリデーションに不可欠であり続けます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年のプロフェッショナル診断市場シェアの41.78%を占め、高い検査強度、確立された償還経路、およびイムノアッセイ、分子、血液学システムの大規模な設置ベースによって支えられています。この地域はがんスクリーニングと精密腫瘍学診断における統合の主要ハブであり続け、Abbottは2025年11月にExact Sciencesを23 ビリオン 米ドルで買収すると発表し、BDとWatersは2025年7月にBDのバイオサイエンスおよび診断ソリューション事業とWatersの統合を発表しました。CLIA分類とFDA 510(k)経路は主要なコンプライアンス要件であり続け、医師オフィス検査室の拡大は選択された検査量を外来環境へとシフトし続けました。
アジア太平洋
アジア太平洋地域は、インフラ投資、中間所得患者人口の増加、および診断サービスへのより広いアクセスによって牽引され、2032年にかけて9.88%のCAGRで成長すると予測されています。インドはマイクロフルイディクス、バイオセンサー、AI能力を使用してコスト競争力のある診断プラットフォームを開発しており、Sysmexは2026年3月にグローバルサウスでの二桁成長を目標とする中期計画を発表し、2026年4月にJEOLのBioMajesty臨床化学事業の買収を完了しました。中国の数量ベース調達モデルは検査アクセスを拡大しますが、サプライヤーの価格設定に圧力をかけ、ローカライズされた商業モデル、製品差別化、および信頼性の高いローカル製造・サービス能力を必要とします。
欧州、中東・アフリカ、南米
欧州はIVDR要件によって形成されており、製造業者の規制負担を増加させる一方、第5条第5項のガバナンス変更は院内診断に対するよりリスクベースのアプローチを支援します。湾岸諸国は公衆衛生投資を通じて病院診断能力を拡大しており、サブサハラアフリカは感染症および抗菌薬耐性プログラムに大きく依存しています。南米では、ブラジルとアルゼンチンが検査室ネットワークと政府スクリーニングプログラムを拡大していますが、断片化された登録プロセス、通貨変動、およびテンダー圧力が商業的不確実性を生み出しています。検査メニューと流通モデルを地域の規制、資金調達、および検査室要件に適応させる企業は、不均一な地域需要をより効果的に対処できます。
競合環境
市場集中度
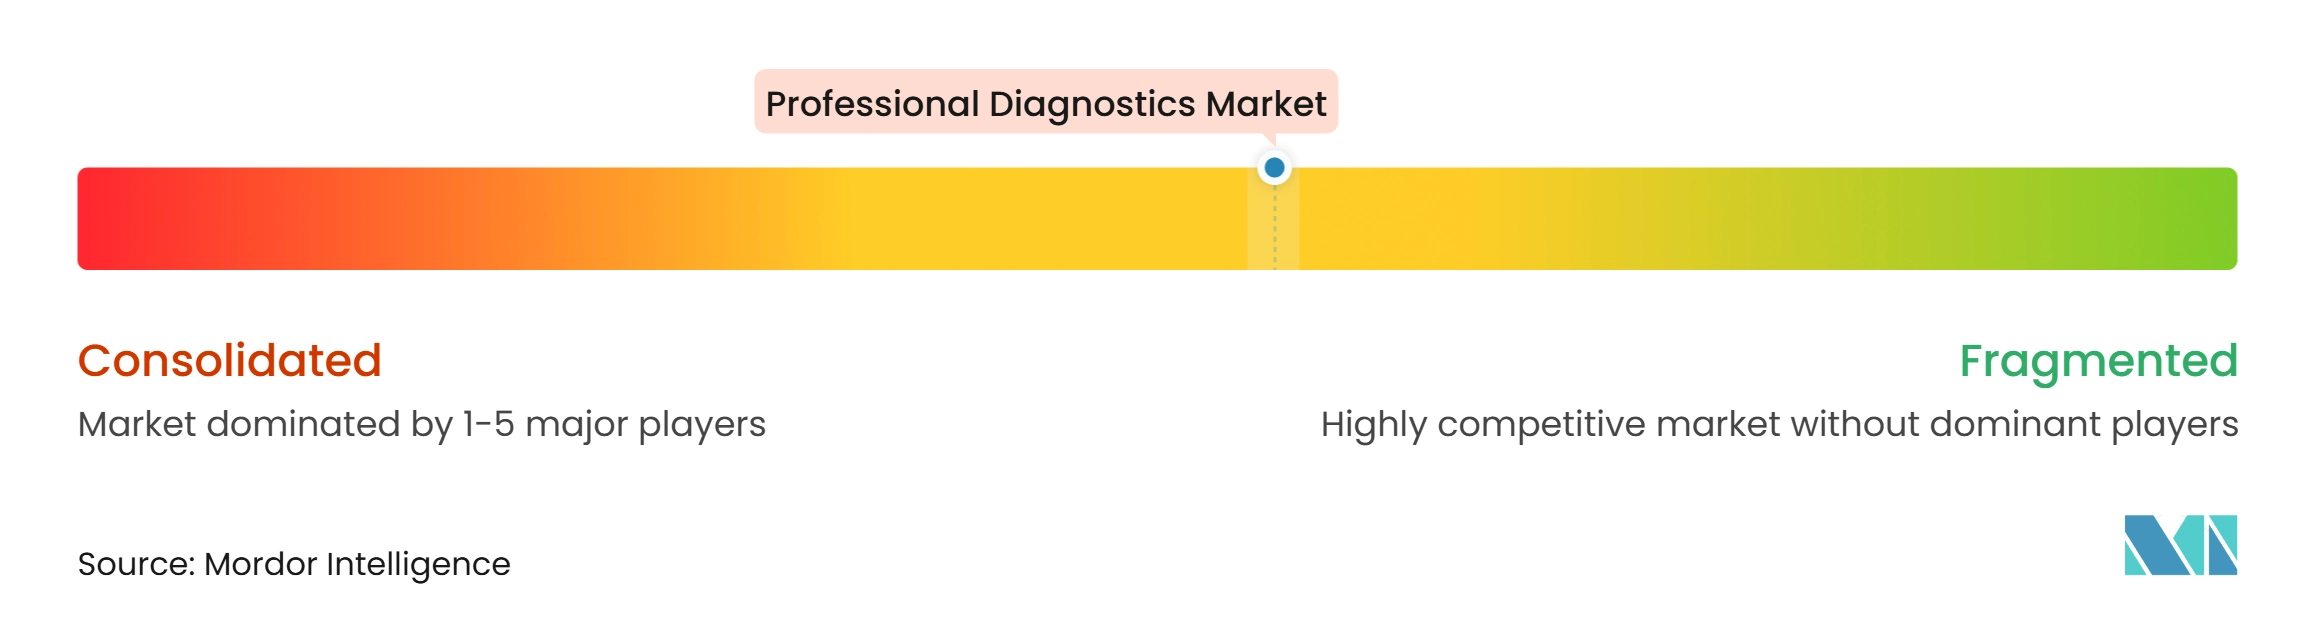
Roche、Abbott、Danaher、Siemens Healthineers、およびbioMérieuxは、広範な分析装置ポートフォリオ、広範なアッセイメニュー、サービスネットワーク、および確立された顧客関係に支えられ、グローバル中央検査室機器設置の相当なシェアを保有しています。分子およびポイント・オブ・ケアプラットフォームが専門検査の資本要件を削減するにつれ、競争は活発であり続けます。Abbottが提案する23 ビリオン 米ドルのExact Sciences買収と、WatersとBDのバイオサイエンスおよび診断ソリューション事業の統合計画は、腫瘍学、分子検査、および高量検査室インフラにおける戦略的拡大を示しています。
買収により、企業は内部開発に何年もかかるであろう確立された検査、臨床エビデンス、および顧客関係を獲得できます。また、スクリーニング、診断確認、治療選択、および疾患モニタリングにわたるサプライヤー能力を強化します。アッセイメニューの拡大は主要な競争戦略であり続け、Rocheは2025年中に45の新規および更新されたアッセイを報告し、Siemens Healthineersは2026年にCN-3000およびCN-6000システムを発売し、Guardant Healthは承認済みリキッドバイオプシーパネルを拡大しました。
サプライヤーは、検査室がスタッフ不足、より高い検査量、および所要時間要件に対処するのを支援するため、ソフトウェア、自動化、臨床意思決定支援、より小さなシステムフットプリント、およびデジタル接続性を通じて差別化を図っています。抗菌薬耐性パネルの間レベル検査室向け、唾液・口腔液サンプルの自宅採取向け、および神経変性検査向けにホワイトスペースの機会が残っています。Beckman Coulter Diagnosticsは2025年9月にDxI 9000上で完全自動化された研究用途限定の脳由来タウイムノアッセイを発売し、新興の分子、デジタル、および分散型検査カテゴリーは引き続き成長機会を提供しています。
プロフェッショナル診断産業リーダー
-
Abbott Laboratories
-
Agilent Technologies Inc.
-
F. Hoffmann-La Roche Ltd
-
QIAGEN NV
-
Thermo Fisher Scientific Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
プロフェッショナル診断市場 このレポートでカバーされる企業
- Abbott Laboratories
- Agilent Technologies
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Bruker
- Danaher
- DiaSorin
- Roche
- Grifols
- Hologic
- Illumina
- QIAGEN
- QuidelOrtho
- Revvity Inc.
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Tosoh
- Werfen SA
最近の産業開発事情 プロフェッショナル診断市場
- 2026年10月:Abbottは全ゲノムシーケンシングとMAESTROテクノロジーを活用した次世代Oncodetect MRD検査を発売しました。この検査は最大5,000の患者固有のがんバリアントを追跡し、検出限界は100万分の1未満で、元の検査より25倍広いバリアントカバレッジを持ちます。
- 2026年10月:Rocheは中皮腫の鑑別診断のためのVENTANA BAP1 SP527免疫組織化学アッセイをグローバルに発売しました。このアッセイはFDAにクラスI IVDとして登録され、IVDRの下でクラスCデバイスとして承認されました。
- 2026年9月:Siemens Healthineersは静脈血栓塞栓症評価のためのInnovance D-Dimer 2.0アッセイのCEマーキングとFDA認可を取得しました。
- 2026年5月:Guardant HealthはGuardant360 Liquid CDxのFDA承認を取得しました。このパネルは前身製品の100倍のゲノムフットプリントを提供し、米国内の3億人以上の商業保険加入者およびメディケア対象者をサポートします。
グローバルプロフェッショナル診断市場レポートの範囲
レポートの範囲として、プロフェッショナル診断とは、臨床病理医、検査技師、医師などの医療専門家が疾患の検出、診断、モニタリング、および管理のために独占的に使用する専門的なツール、機器、試薬、ソフトウェア、および検査システムを指します。
プロフェッショナル診断市場は、製品タイプ、技術、用途、エンドユーザー、検体タイプ、および地域別にセグメント化されています。製品タイプ別では、市場は機器・分析装置、試薬・キット、ソフトウェア・インフォマティクスを含みます。技術別では、市場はイムノアッセイ、臨床化学、分子診断、血液学、微生物学、フローサイトメトリー、尿検査、およびその他の技術にセグメント化されています。用途別では、市場は感染症、腫瘍学、糖尿病・代謝疾患、心臓学、自己免疫疾患、神経学、腎臓学、およびその他の用途に分類されています。エンドユーザー別では、市場は病院・クリニック、診断検査室、医師オフィス検査室、救急部門・集中治療室、学術・研究機関、およびその他のエンドユーザーにセグメント化されています。検体タイプ別では、市場は血液・血漿、唾液・口腔液、尿、鼻腔・鼻咽頭サンプル、およびその他の検体タイプにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 機器・分析装置 |
| 試薬・キット |
| ソフトウェア・インフォマティクス |
| イムノアッセイ |
| 臨床化学 |
| 分子診断 |
| 血液学 |
| 微生物学 |
| フローサイトメトリー |
| 尿検査 |
| その他の技術 |
| 感染症 |
| 腫瘍学 |
| 糖尿病・代謝疾患 |
| 心臓学 |
| 自己免疫疾患 |
| 神経学 |
| 腎臓学 |
| その他の用途 |
| 病院・クリニック |
| 診断検査室 |
| 医師オフィス検査室 |
| 救急部門・集中治療室 |
| 学術・研究機関 |
| その他のエンドユーザー |
| 血液・血漿 |
| 唾液・口腔液 |
| 尿 |
| 鼻腔・鼻咽頭サンプル |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 機器・分析装置 | |
| 試薬・キット | ||
| ソフトウェア・インフォマティクス | ||
| 技術別 | イムノアッセイ | |
| 臨床化学 | ||
| 分子診断 | ||
| 血液学 | ||
| 微生物学 | ||
| フローサイトメトリー | ||
| 尿検査 | ||
| その他の技術 | ||
| 用途別 | 感染症 | |
| 腫瘍学 | ||
| 糖尿病・代謝疾患 | ||
| 心臓学 | ||
| 自己免疫疾患 | ||
| 神経学 | ||
| 腎臓学 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院・クリニック | |
| 診断検査室 | ||
| 医師オフィス検査室 | ||
| 救急部門・集中治療室 | ||
| 学術・研究機関 | ||
| その他のエンドユーザー | ||
| 検体タイプ別 | 血液・血漿 | |
| 唾液・口腔液 | ||
| 尿 | ||
| 鼻腔・鼻咽頭サンプル | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までのプロフェッショナル診断市場の予測値は?
プロフェッショナル診断市場は、2027年の48.06 ビリオン 米ドルから2032年には66.04 ビリオン 米ドルに達すると予測されており、CAGRは6.56%です。
プロフェッショナル診断をリードする製品カテゴリーは?
機器・分析装置が2026年に56.45%のシェアでリードし、試薬・キットは2032年にかけて9.28%のCAGRで成長すると予測されています。
最も急速に成長している診断技術は?
分子診断は最も急速に成長している技術であり、2032年にかけて10.12%のCAGRが予測されています。
腫瘍学検査が拡大している理由は?
がん治療がよりバイオマーカーガイドになるにつれ、リキッドバイオプシー、コンパニオン診断、および分子残存病変検査が拡大しています。
分散型検査を牽引しているエンドユーザーは?
医師オフィス検査室は、コンパクトな分析装置が外来環境での検査サポートするにつれ、2032年にかけて10.45%のCAGRで成長すると予測されています。
プロフェッショナル診断で最も急速に成長している地域は?
アジア太平洋地域は、検査インフラ投資と診断へのアクセス拡大に支えられ、2032年にかけて9.88%のCAGRで成長すると予測されています。