
Taille et part du marché des diagnostics professionnels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
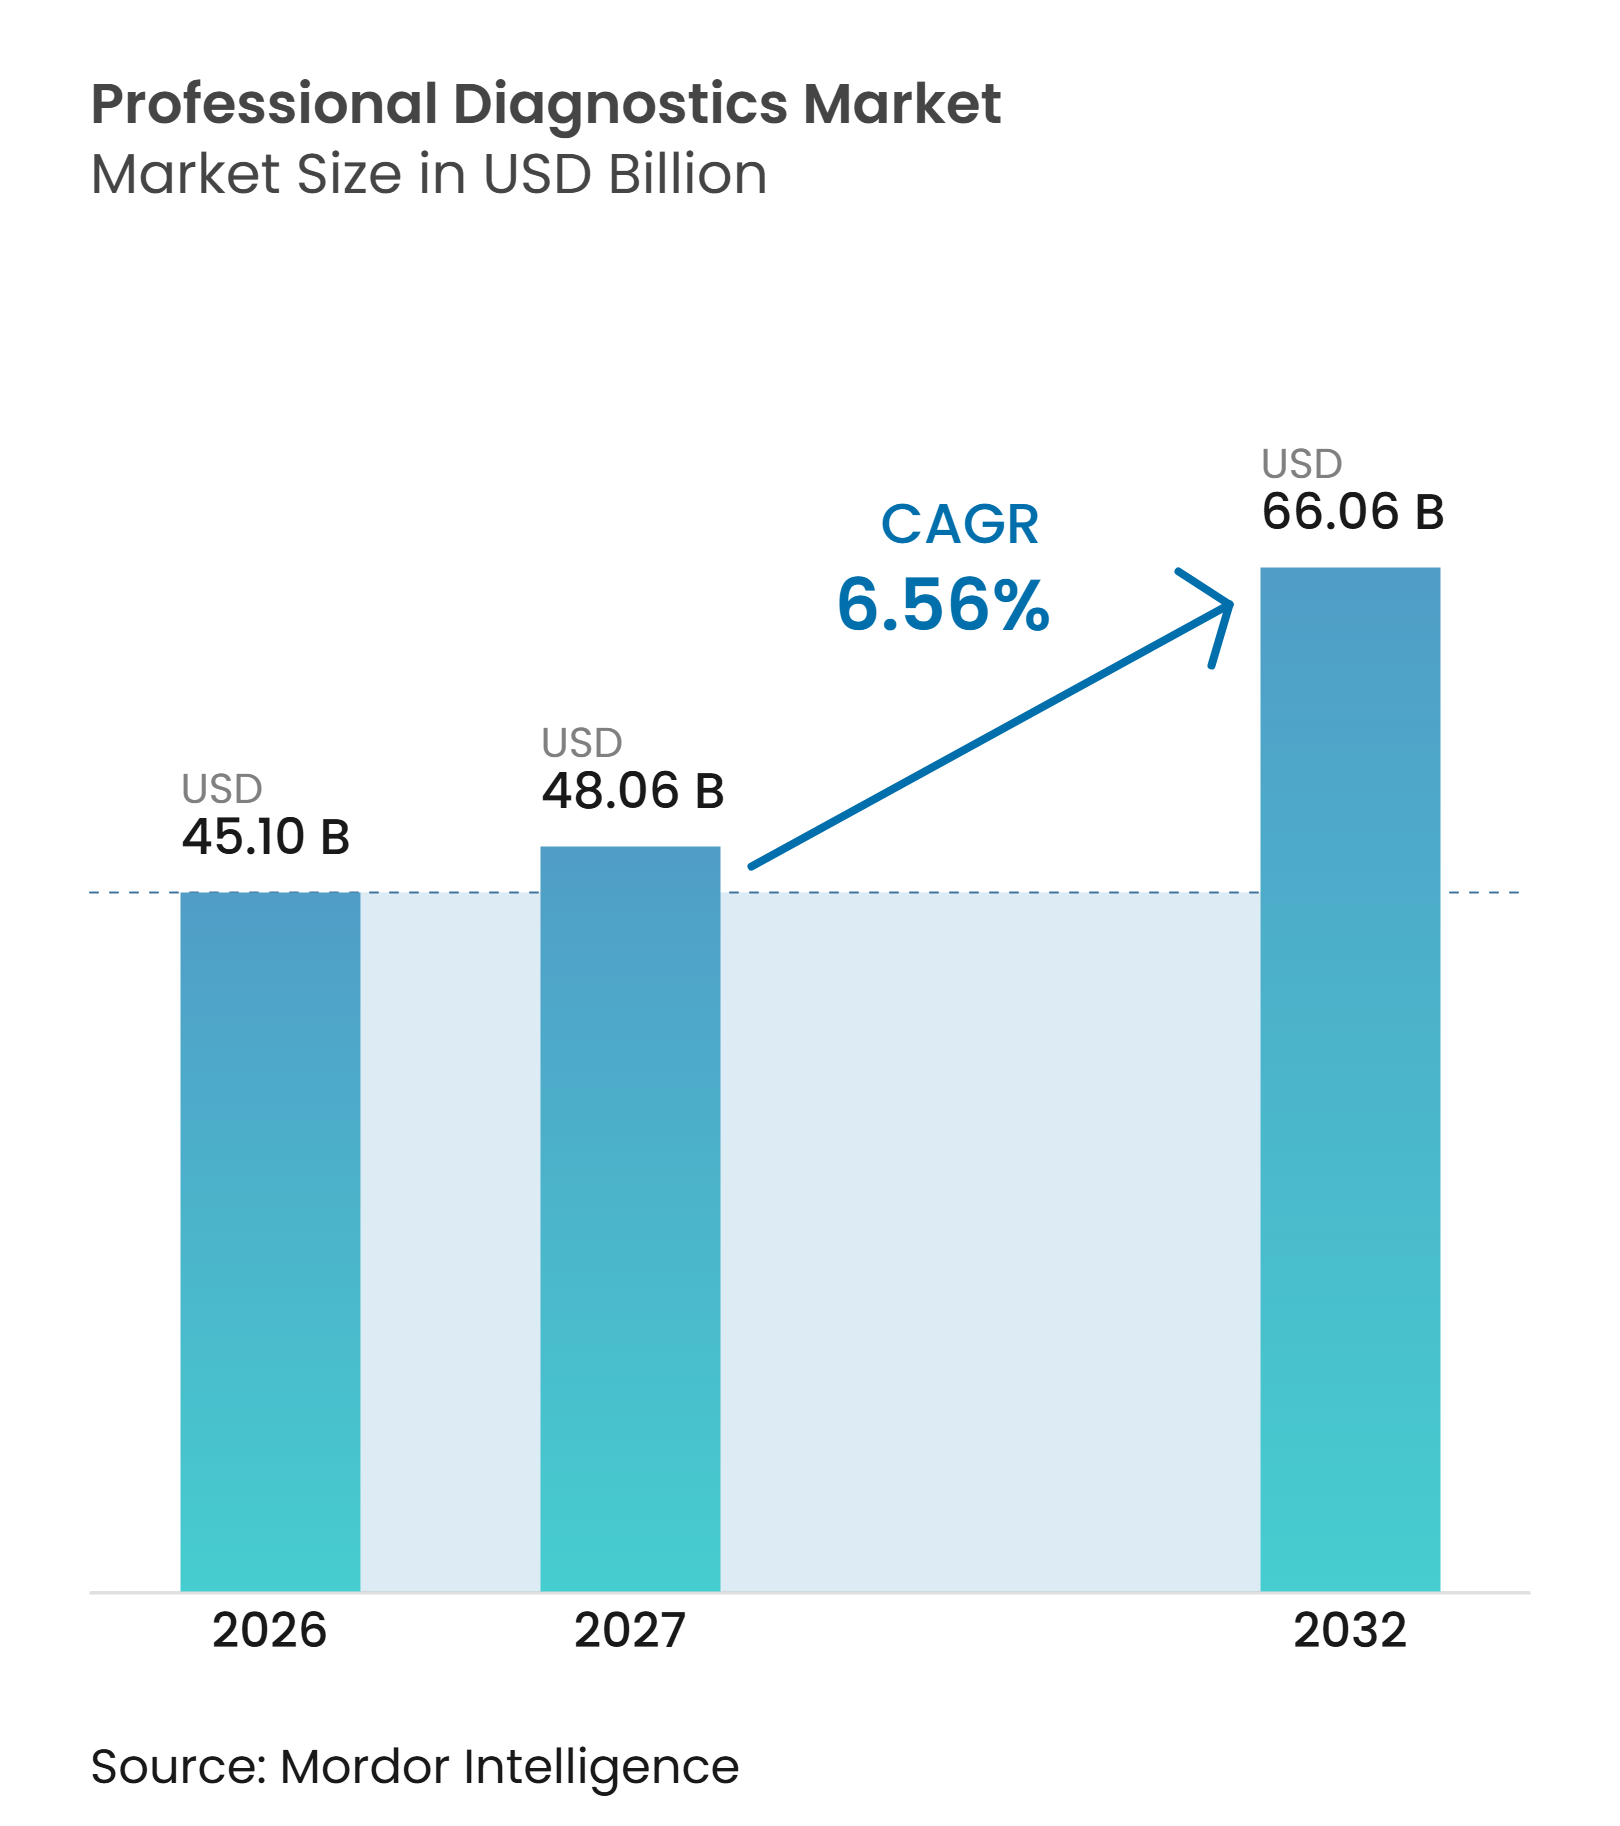
| Taille du Marché (2027) | 48.06 Milliards de dollars |
| Taille du Marché (2032) | 66.06 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des diagnostics professionnels par Mordor Intelligence
La taille du marché des diagnostics professionnels était évaluée à 45,10 milliards USD en 2026 et devrait croître de 48,06 milliards USD en 2027 pour atteindre 66,06 milliards USD d'ici 2032, à un CAGR de 6,56 % durant la période de prévision (2027-2032).
La surveillance des maladies chroniques soutient une demande récurrente de tests, car le diabète, les maladies cardiovasculaires et les affections auto-immunes nécessitent des tests répétés à long terme. Les tests moléculaires de précision s'intègrent de plus en plus dans les soins oncologiques et les maladies infectieuses, notamment lorsque les diagnostics compagnons orientent le choix du traitement. Les tests migrent des laboratoires centraux vers les cabinets médicaux, les centres de soins urgents et les cliniques spécialisées, soutenus par des analyseurs compacts et des flux de travail dispensés de CLIA. Les fournisseurs élargissent leurs portefeuilles de tests, intègrent des logiciels aux instruments et procèdent à des acquisitions pour renforcer leurs capacités en matière de dépistage oncologique, de tests moléculaires et de diagnostics à base de sang. Les tendances de la demande régionale varient, la surveillance des maladies chroniques étant prédominante dans les systèmes de santé à revenus élevés, tandis que la surveillance des maladies infectieuses stimule les volumes dans de nombreux marchés émergents. Les fournisseurs doivent donc aligner leurs menus de tests, leurs modèles de tarification, de service et de preuve clinique sur les priorités sanitaires locales.
Points clés du rapport
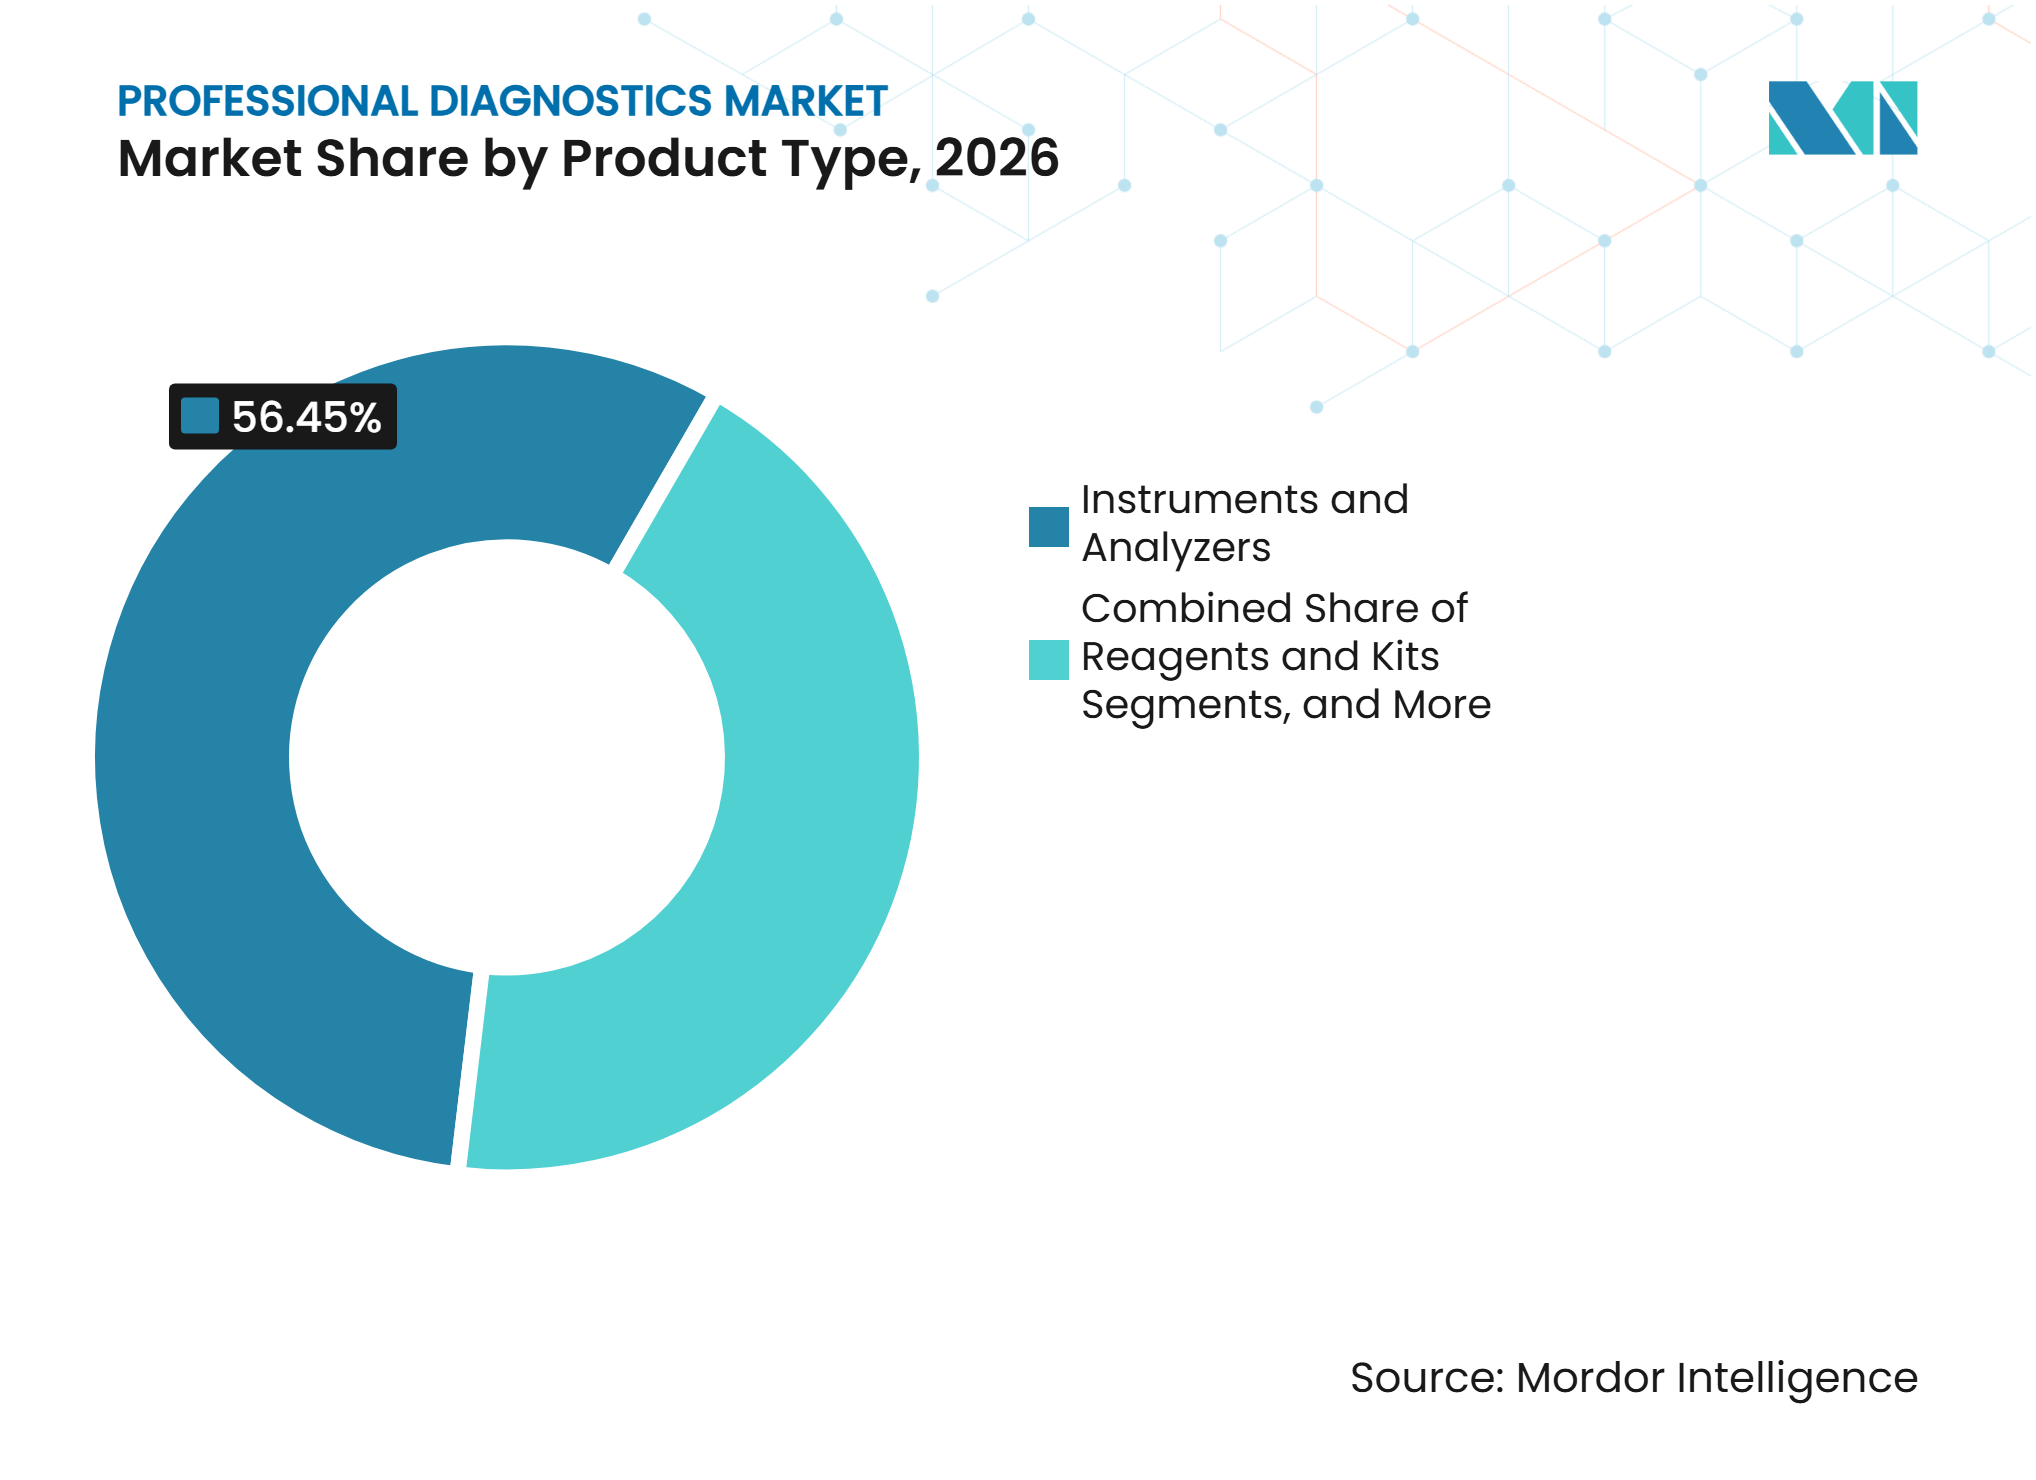
- Par type de produit, les instruments et analyseurs détenaient 56,45 % de la part du marché des diagnostics professionnels en 2026, tandis que les réactifs et kits devraient progresser à un CAGR de 9,28 % jusqu'en 2032.
- Par technologie, l'immunodosage détenait 44,93 % de la part du marché des diagnostics professionnels en 2026, tandis que le diagnostic moléculaire devrait progresser à un CAGR de 10,12 % jusqu'en 2032.
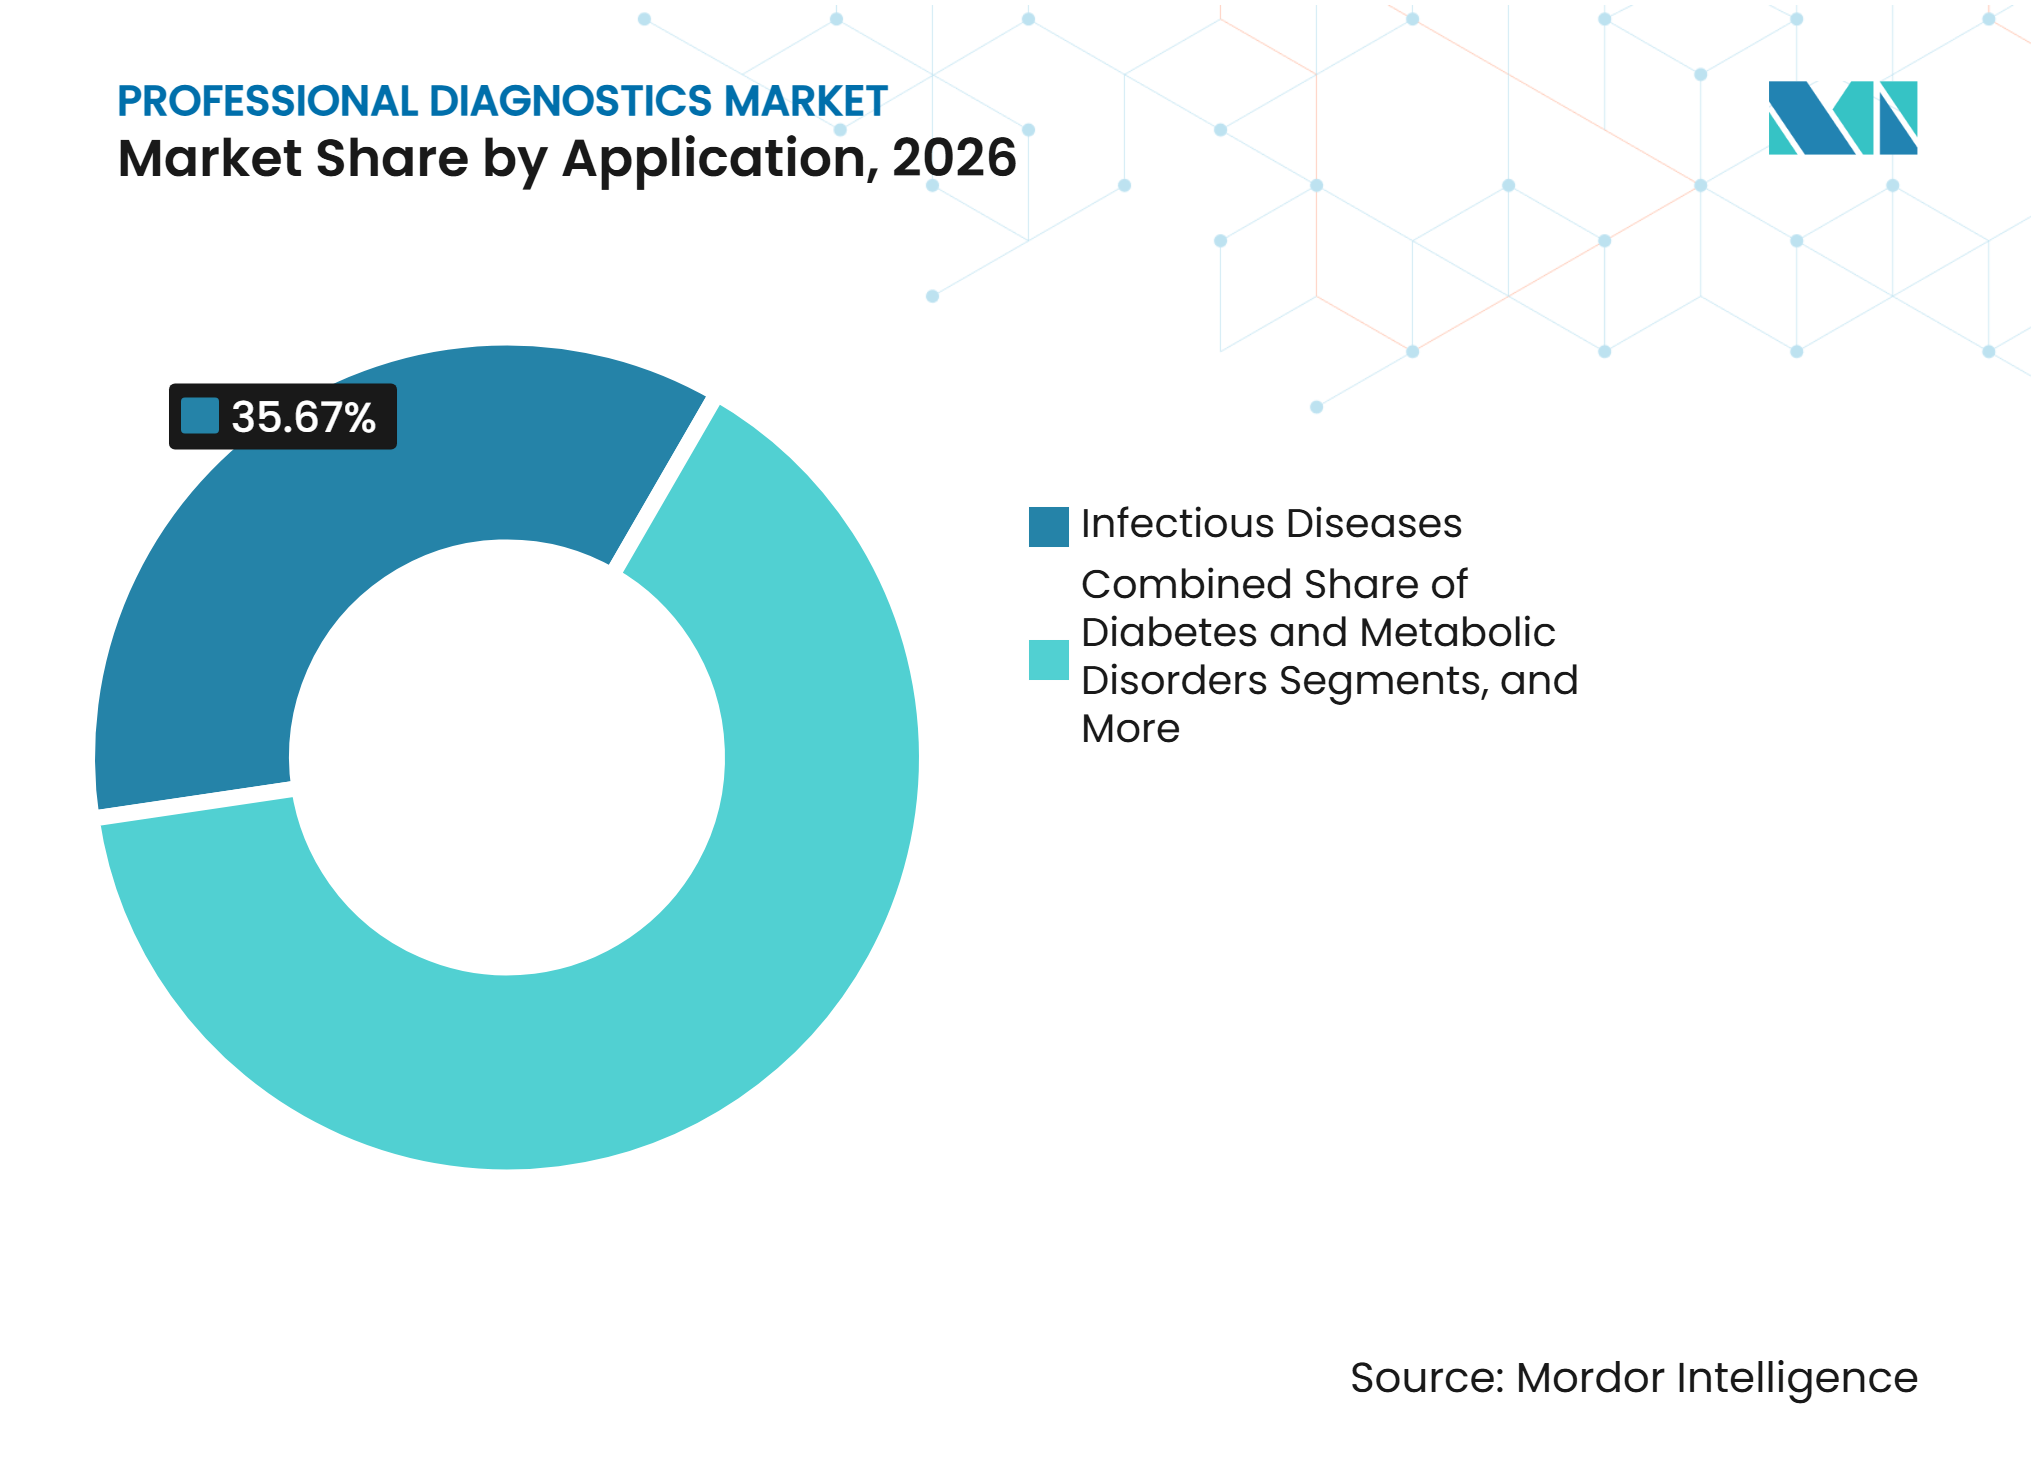
- Par application, les maladies infectieuses représentaient 35,67 % de la taille du marché des diagnostics professionnels en 2026, tandis que l'oncologie devrait progresser à un CAGR de 11,23 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et cliniques détenaient 44,34 % de la part du marché des diagnostics professionnels en 2026, tandis que les laboratoires de cabinet médical devraient progresser à un CAGR de 10,45 % jusqu'en 2032.
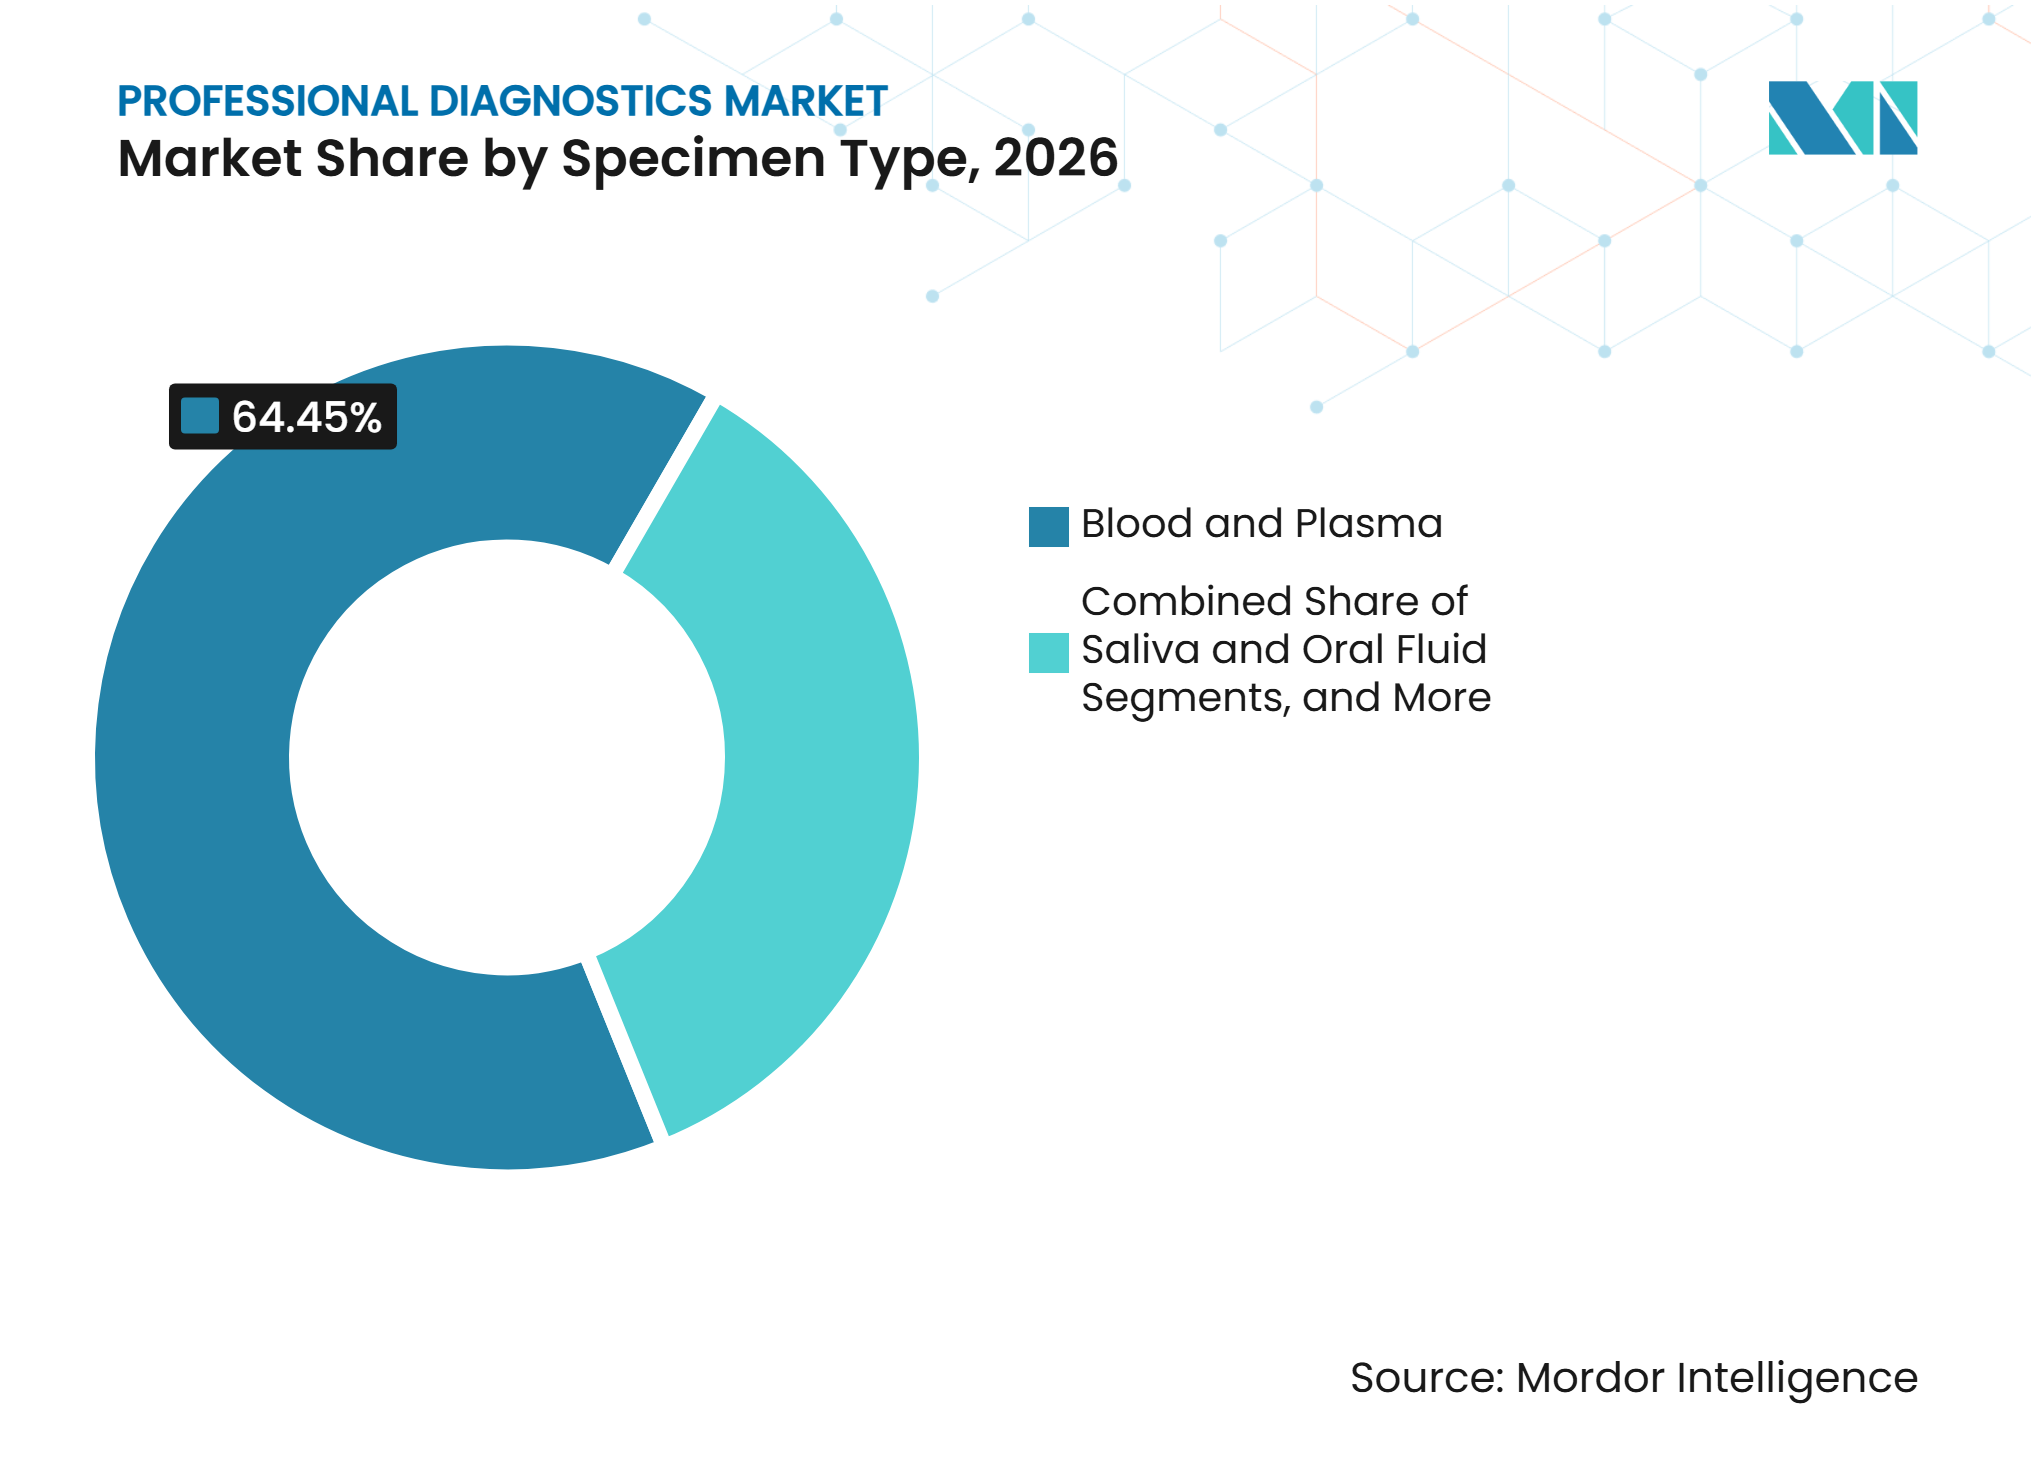
- Par type de spécimen, le sang et le plasma représentaient 64,45 % de la taille du marché des diagnostics professionnels en 2026, tandis que la salive et les fluides oraux devraient progresser à un CAGR de 7,56 % jusqu'en 2032.
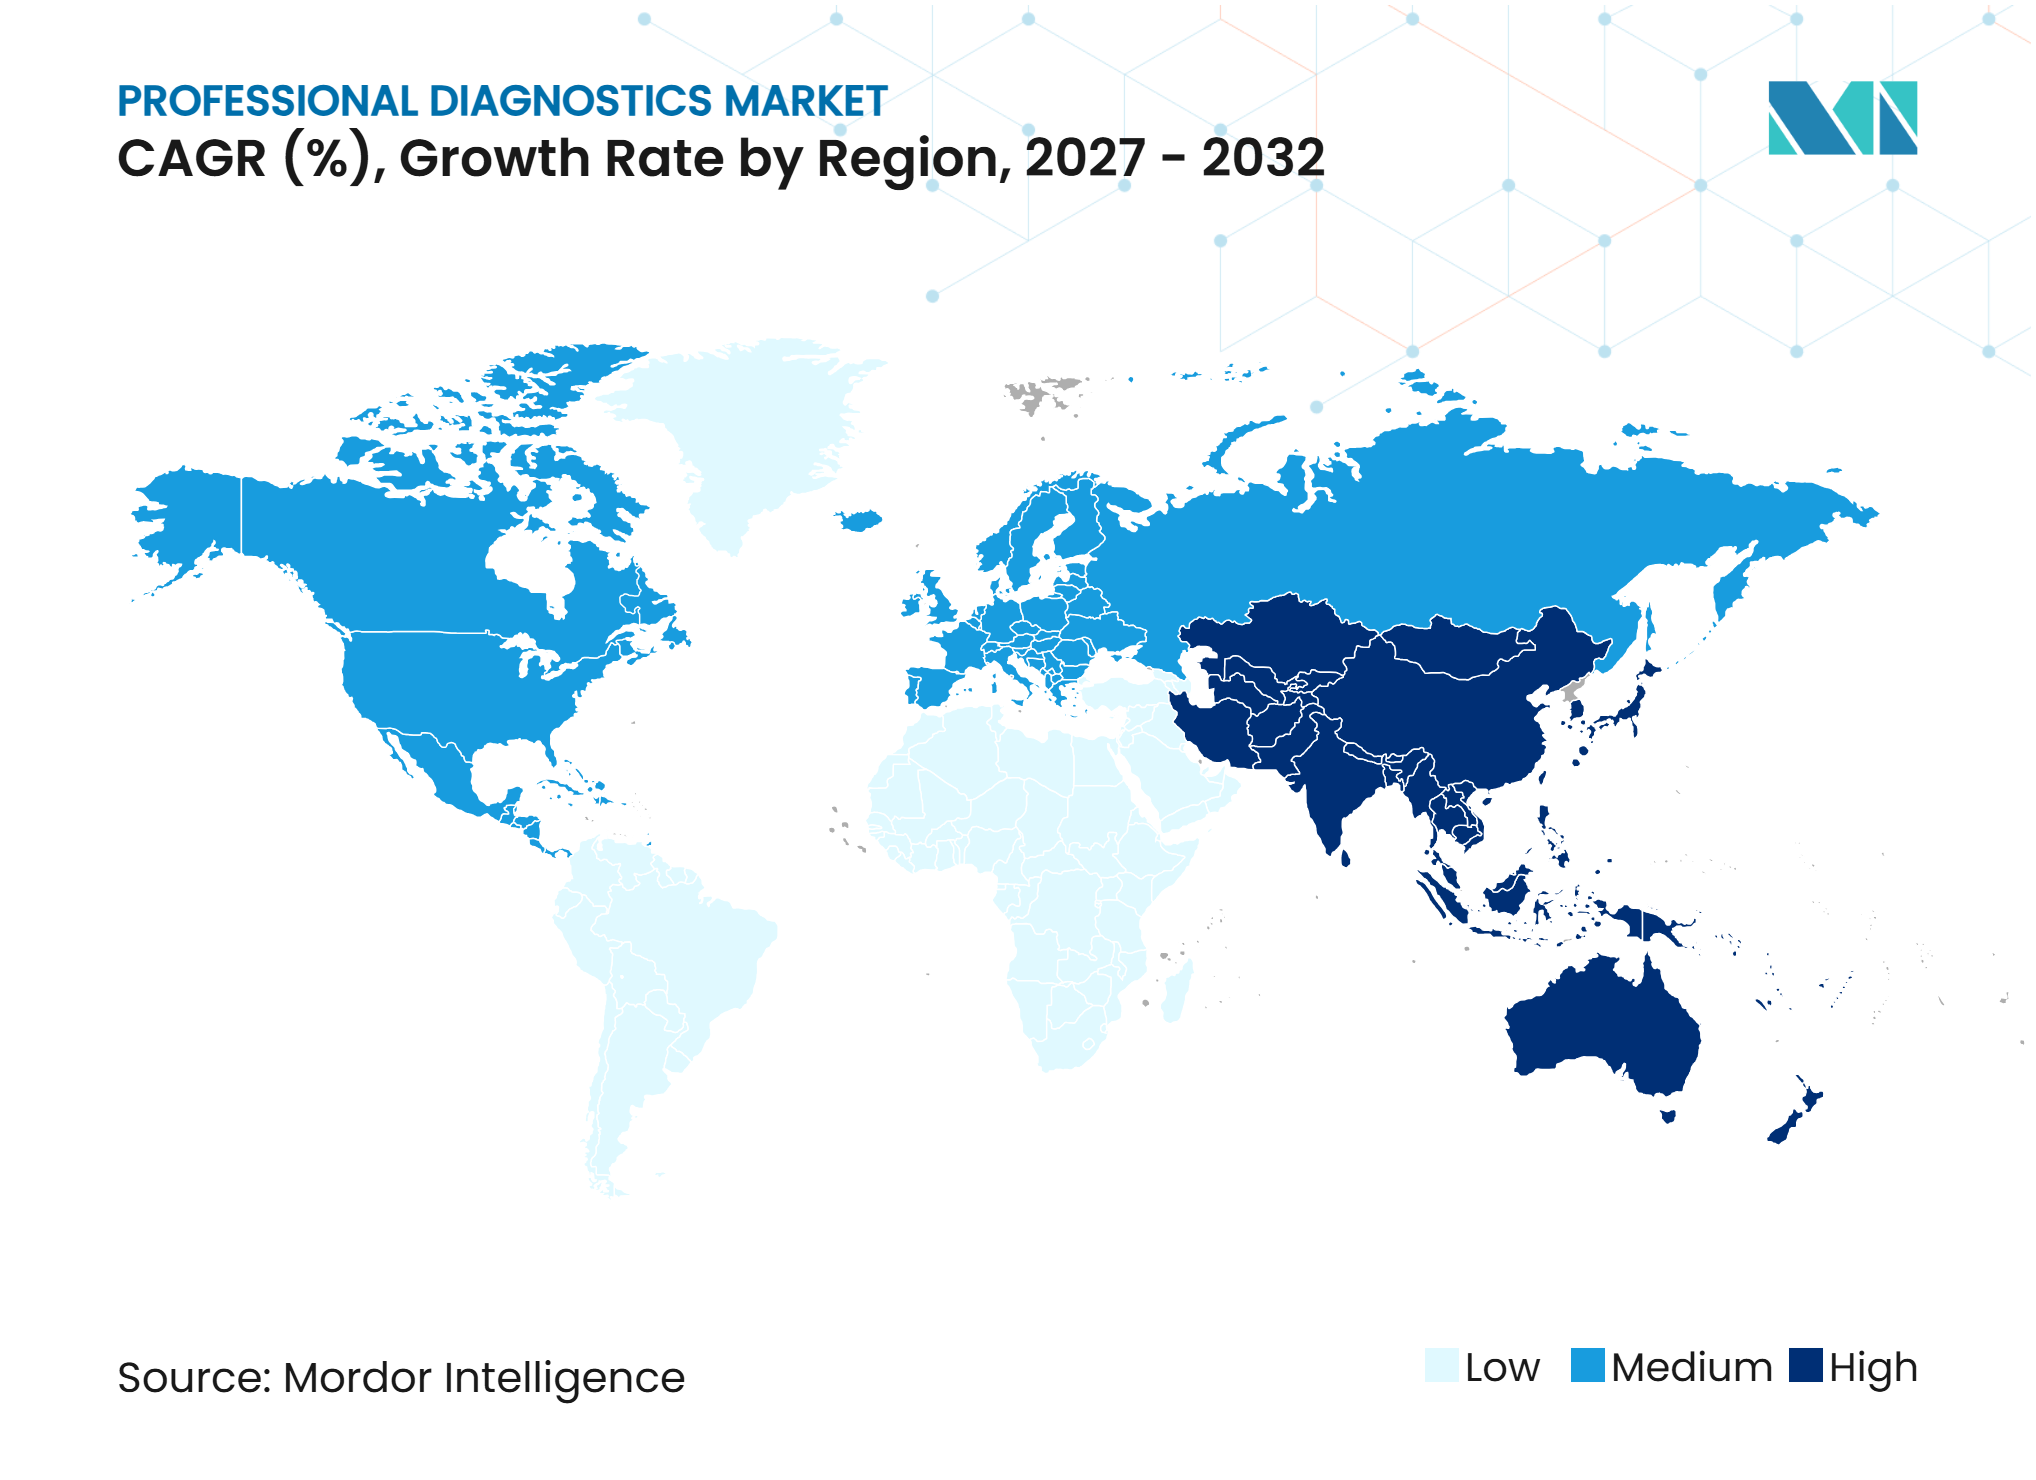
- Par géographie, l'Amérique du Nord détenait 41,78 % de la part du marché des diagnostics professionnels en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 9,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des diagnostics professionnels*
| MOTEUR | IMPACT (~) % SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Intensification des tests liés aux maladies chroniques | +1.5% | Mondial, intensité la plus élevée en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Vieillissement de la population et multimorbidité | +1.2% | Mondial, acuité la plus élevée au Japon, en Allemagne, en Italie et en Corée du Sud | Long terme (≥ 4 ans) |
| Expansion du diagnostic moléculaire et de précision | +1.8% | Amérique du Nord et Asie-Pacifique en tête, avec des retombées vers l'Europe | Moyen terme (2-4 ans) |
| Décentralisation vers des sites professionnels de soins de proximité | +0.9% | Amérique du Nord, Europe occidentale, Asie-Pacifique et Moyen-Orient et Afrique en phase précoce | Moyen terme (2-4 ans) |
| Résistance aux antimicrobiens et surveillance des maladies infectieuses | +0.8% | Mondial, avec la demande incrémentale la plus élevée en Asie du Sud, en Afrique subsaharienne et en Amérique latine | Court terme (≤ 2 ans) |
| Automatisation des laboratoires et demande de flux de travail intégrés | +0.7% | Amérique du Nord, Europe et Asie de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du diagnostic moléculaire et de précision
Le diagnostic moléculaire devient un composant central des flux de travail en oncologie et en maladies infectieuses. La FDA a approuvé Guardant360 Liquid CDx en mai 2026 en tant que plus grand panel de biopsie liquide approuvé par la FDA, avec une empreinte génomique 100 fois plus large que son prédécesseur. La plateforme combine des informations génomiques et épigénomiques et comprend sept indications antérieures de diagnostic compagnon, renforçant la sélection du traitement. Abbott a lancé son test de maladie résiduelle moléculaire de nouvelle génération Oncodetect en octobre 2026, utilisant le séquençage du génome entier et la technologie MAESTRO pour suivre jusqu'à 5 000 variants spécifiques au patient. Ces développements alignent la demande diagnostique sur les pipelines de thérapies ciblées, qui nécessitent des tests fiables pour la sélection et la surveillance des patients.
Décentralisation des tests vers des sites professionnels de soins de proximité
Les tests professionnels s'étendent aux laboratoires de cabinet médical, aux centres de soins urgents et aux cliniques spécialisées, à mesure que les systèmes compacts deviennent plus pratiques pour les soins ambulatoires. Roche a obtenu l'autorisation de la FDA et une dispense CLIA pour cobas liat CT/NG et CT/NG/MG en 2025, étendant les tests moléculaires des infections sexuellement transmissibles aux sites de soins de proximité. L'analyseur TruVerus de Truvian, autorisé par la FDA, a démontré que les cabinets médicaux peuvent effectuer des analyses sanguines courantes et obtenir des résultats en quelques minutes. Ce changement peut rediriger les volumes de tests des laboratoires centraux sans réduire la demande de tests de qualité professionnelle. Les fournisseurs desservant à la fois les cabinets médicaux et les laboratoires centraux peuvent gérer cette transition de canal plus efficacement que les entreprises axées sur un seul environnement de test. Le support produit, la connectivité des résultats, la formation du personnel et des performances constantes dans tous les contextes de soins deviennent de plus en plus importants. Les fournisseurs peuvent également avoir besoin d'offres commerciales différentes, car les cabinets médicaux privilégient un accès rapide à des menus de tests définis, tandis que les laboratoires centraux se concentrent sur des menus plus larges, l'efficacité par lots et l'intégration de l'automatisation. Des procédures de qualité claires restent essentielles pour garantir la confiance dans les résultats de tests décentralisés.
Intensification des tests liés aux maladies chroniques
La surveillance des maladies chroniques génère une demande récurrente, car les patients atteints de diabète, de maladies cardiovasculaires et de troubles auto-immuns nécessitent des tests en série sur de longues périodes. Les immunodosages et les tests de chimie clinique soutiennent les tests métaboliques, endocriniens, lipidiques, de la fonction rénale et cardiaques. Roche a annoncé un investissement de 550 millions USD dans l'infrastructure de surveillance continue du glucose dans son bilan 2025, soulignant l'importance stratégique de la surveillance. La multimorbidité augmente encore la demande, car les patients atteints de plusieurs affections nécessitent souvent plusieurs panels de tests lors d'une même consultation clinique. Cette tendance soutient la demande de réactifs et fournit des volumes de tests stables pour les laboratoires disposant de menus de tests de routine étendus. Les laboratoires doivent équilibrer la capacité de tests de routine avec la disponibilité de tests spécialisés pour les patients ayant des besoins de soins complexes. Des menus de tests étendus permettent également une utilisation plus cohérente des instruments existants dans le cadre du suivi ambulatoire et des soins hospitaliers.
Résistance aux antimicrobiens et surveillance des maladies infectieuses
La surveillance de la résistance aux antimicrobiens accroît la demande de systèmes de diagnostic qui identifient les agents pathogènes et soutiennent les décisions thérapeutiques. Le rapport de surveillance 2025 de l'Organisation mondiale de la Santé s'est appuyé sur plus de 23 millions de cas confirmés bactériologiquement provenant de 110 pays et a documenté une résistance persistante dans les infections de la circulation sanguine et des voies urinaires.[1] Le Plan d'action mondial soutenu par l'OMS appelle à une capacité diagnostique élargie et à un meilleur accès aux tests pour les agents pathogènes prioritaires.[2] Le Collaborative Dx AMR a été lancé au Ghana en juin 2025 pour améliorer l'accès aux panels multiplex rapides et aux options de tests flexibles au niveau des soins primaires.
Analyse de l'impact des freins sur le marché des diagnostics professionnels*
| FREIN | IMPACT (~) % SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Complexité réglementaire et délais de validation plus longs | -0.6% | Europe durant la transition IVDR, États-Unis pour la supervision des LDT par la FDA, et dispositifs de diagnostic in vitro de classe C et D à l'échelle mondiale | Moyen terme (2-4 ans) |
| Pression sur les remboursements et érosion des prix par appels d'offres | -0.5% | Chine dans le cadre des achats basés sur le volume, Japon via les révisions tarifaires, et Allemagne et France via les contrats par appels d'offres | Moyen terme (2-4 ans) |
| Pénurie de personnel de laboratoire qualifié | -0.3% | Amérique du Nord et Europe occidentale, avec des pénuries structurelles dans les régions rurales et émergentes | Long terme (≥ 4 ans) |
| Exposition à l'interopérabilité, à la cybersécurité et à la gouvernance des données | -0.2% | Amérique du Nord et Europe occidentale, avec une pertinence croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité réglementaire et délais de validation plus longs
La transition IVDR augmente les exigences de validation, de documentation et de conformité pour les fournisseurs de produits diagnostiques à risque plus élevé en Europe. Les dispositifs de classe D nécessitent des tests par le laboratoire de référence de l'Union européenne avant autorisation, tandis que les dispositifs de classe C ont des délais de transition ultérieurs. La conformité aux normes ISO 15189, RGPD, HIPAA et IEC 62304 augmente les coûts et prolonge les délais de développement, favorisant les entreprises établies disposant de systèmes de qualité robustes et de capacités réglementaires. Les développeurs plus petits peuvent rencontrer des difficultés à gérer la documentation, les preuves cliniques et les obligations de surveillance post-commercialisation, ce qui pourrait retarder la disponibilité de tests spécialisés.
Pression sur les remboursements et érosion des prix par appels d'offres
Les appels d'offres et les achats basés sur le volume réduisent les prix des diagnostics sur les marchés où les payeurs publics jouent un rôle majeur dans les achats de laboratoire. QuidelOrtho a signalé une baisse de 33,8 % des revenus des laboratoires en Chine en monnaie locale au troisième trimestre 2026, les clients gérant leurs stocks en prévision des changements de prix. Ces conditions peuvent réduire les rendements des tests de routine à volume élevé et des placements d'instruments, incitant les fournisseurs à privilégier les tests en oncologie, neurologie et maladies rares, où la différenciation clinique peut soutenir une tarification plus solide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la consommation de consommables soutient des revenus récurrentsLes instruments et analyseurs détenaient 56,45 % de la part du marché des diagnostics professionnels en 2026, soutenus par des cycles d'approvisionnement pluriannuels dans les hôpitaux et les laboratoires centraux. Les modèles de location de réactifs et de placement subventionné lient l'accès aux instruments aux achats récurrents de consommables, augmentant la valeur à long terme des plateformes installées. La validation des plateformes, la formation du personnel, la refonte des flux de travail et les exigences d'intégration clinique créent également des barrières à la substitution pour les laboratoires.
Les réactifs et kits devraient croître à un CAGR de 9,28 % jusqu'en 2032, à mesure que les systèmes moléculaires, d'immunodosage et de cytométrie en flux stimulent la demande de tests répétés. Roche devrait introduire 45 nouveaux tests ou tests mis à jour en 2025, élargissant l'étendue du menu et la demande de réactifs dans sa base installée. Les logiciels et l'informatique restent la catégorie la plus petite, mais l'intégration des systèmes de laboratoire, la surveillance à distance et le support numérique influencent de plus en plus les achats d'analyseurs. Biodesix devrait élargir son partenariat avec Bio-Rad en octobre 2025 pour développer et commercialiser des tests de diagnostic in vitro.



Par technologie :
le diagnostic moléculaire gagne du terrain aux côtés des plateformes établiesL'immunodosage détenait 44,93 % de la part du marché des diagnostics professionnels en 2026, soutenu par son utilisation en sérologie des maladies infectieuses, tests hormonaux, marqueurs cardiaques, oncologie et panels auto-immuns. Les laboratoires centraux et les sites de soins de proximité s'appuient sur ces systèmes pour les tests de routine à volume élevé. Le diagnostic moléculaire devrait croître à un CAGR de 10,12 % jusqu'en 2032, à mesure que le séquençage de nouvelle génération, les panels multiplex et les tests guidés par biomarqueurs gagnent une adoption plus large.
La chimie clinique et l'hématologie restent essentielles pour les tests standardisés à volume élevé et la couverture étendue des patients. Siemens Healthineers devrait lancer les systèmes d'hémostase CN-3000 et CN-6000 en septembre 2026, combinant les tests de coagulation, chromogéniques, d'immunodosage et d'agrégation plaquettaire dans une plateforme jusqu'à 60 % plus petite que les alternatives. La microbiologie, la cytométrie en flux et l'analyse d'urine continuent de servir des flux de travail spécialisés, tandis que l'automatisation et l'intégration des données améliorent la cohérence du traitement et réduisent les interventions manuelles.
Par application :
les tests de maladies infectieuses fournissent le volume tandis que l'oncologie se développeLes maladies infectieuses représentaient 35,67 % de la taille du marché des diagnostics professionnels en 2026, portées par les tests respiratoires, les tests des infections sexuellement transmissibles et la surveillance de la résistance aux antimicrobiens. La résistance aux antimicrobiens persistante dans les infections de la circulation sanguine et des voies urinaires soutient la demande d'identification des agents pathogènes et de tests de sensibilité. L'oncologie devrait croître à un CAGR de 11,23 % jusqu'en 2032, à mesure que la biopsie liquide, les diagnostics compagnons et les tests de maladie résiduelle moléculaire gagnent une adoption clinique plus large.
Natera devrait recevoir l'approbation de la FDA pour Signatera CDx dans le cancer de la vessie à invasion musculaire en 2026, soutenant l'utilisation de l'ADN tumoral circulant comme biomarqueur de sélection du traitement. Le diabète et les troubles métaboliques maintiennent des volumes de tests élevés grâce aux tests HbA1c, lipidiques et de la fonction rénale, tandis que la cardiologie s'appuie sur l'évaluation de l'hémostase et de la coagulation. Roche devrait lancer le test Elecsys pTau181 en 2025 pour l'évaluation de la pathologie d'Alzheimer. Les tests auto-immuns et de néphrologie fournissent une demande récurrente stable grâce à une surveillance répétée en laboratoire.

Par utilisateur final :
les hôpitaux restent centraux tandis que les laboratoires de cabinet se développentLes hôpitaux et cliniques détenaient 44,34 % de la part du marché des diagnostics professionnels en 2026 en raison de leur besoin de menus de tests étendus, de grands analyseurs et de flux de travail de laboratoire complexes. Ces établissements restent des utilisateurs clés pour les tests de référence, les soins d'urgence, l'oncologie et la surveillance des patients hospitalisés. Les laboratoires de cabinet médical devraient croître à un CAGR de 10,45 % jusqu'en 2032, à mesure que les flux de travail dispensés de CLIA et les analyseurs compacts permettent des tests plus proches des patients.
Le système TruVerus de Truvian, autorisé par la FDA, reflète le passage vers les tests sanguins en cabinet. Les laboratoires de diagnostic se différencient par l'étendue du menu, le débit et le délai d'exécution, tandis que les services d'urgence et de soins intensifs privilégient des résultats rapides et une manipulation automatisée des spécimens. Siemens Healthineers devrait introduire l'analyseur Atellica DT 250 en septembre 2025, offrant 225 tests par heure et les premiers résultats en 8 minutes. Les fournisseurs doivent aligner la conception des instruments, le service, la formation et les processus de commande sur les exigences des soins ambulatoires.
Par type de spécimen :
le sang conserve sa position tandis que le prélèvement non invasif élargit l'accèsLe sang et le plasma représentaient 64,45 % de la taille du marché des diagnostics professionnels en 2026. Ces spécimens soutiennent les numérations formules sanguines complètes de routine, les panels métaboliques et les applications spécialisées telles que l'analyse de l'ADN tumoral circulant. Leurs pratiques de prélèvement établies et leur utilité clinique maintiennent leur rôle central dans les flux de travail hospitaliers et de laboratoire. La salive et les fluides oraux devraient croître à un CAGR de 7,56 % jusqu'en 2032, à mesure que l'auto-prélèvement et le prélèvement non invasif gagnent une acceptation plus large.
L'urine reste importante pour l'analyse d'urine, les tests de néphrologie et les programmes de dépistage des drogues, tandis que l'analyseur Atellica DT 250 peut traiter l'urine, le sérum et le plasma sur un seul système de paillasse. Les échantillons nasaux et nasopharyngés restent pertinents pour les panels multiplex respiratoires, malgré une demande normalisée par rapport aux pics pandémiques. La rRT-qPCR continue de soutenir le traitement des spécimens respiratoires. Un approvisionnement fiable en spécimens, des protocoles de prélèvement clairs et des options non invasives peuvent élargir l'accès, tandis que les tests à base de sang restent essentiels pour la mesure étendue des analytes et la validation clinique établie.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 41,78 % de la part du marché des diagnostics professionnels en 2026, soutenue par une forte intensité de tests, des voies de remboursement établies et une large base installée de systèmes d'immunodosage, moléculaires et d'hématologie. La région est restée un pôle clé de consolidation dans le dépistage du cancer et le diagnostic oncologique de précision, Abbott ayant annoncé l'acquisition d'Exact Sciences pour 23 milliards USD en novembre 2025 et BD et Waters ayant annoncé la combinaison de l'activité Biosciences et Solutions de diagnostic de BD avec Waters en juillet 2025. Les classifications CLIA et les voies FDA 510(k) sont restées des exigences de conformité clés, tandis que l'expansion des laboratoires de cabinet médical a continué de déplacer certains volumes de tests vers les soins ambulatoires.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,88 % jusqu'en 2032, portée par les investissements dans les infrastructures, une population de patients à revenus intermédiaires croissante et un accès plus large aux services de diagnostic. L'Inde développe des plateformes de diagnostic compétitives en termes de coûts utilisant la microfluidique, les biocapteurs et les capacités d'intelligence artificielle, tandis que Sysmex a annoncé un plan à moyen terme en mars 2026 visant une croissance à deux chiffres dans le Sud global et a finalisé l'acquisition de l'activité de chimie clinique BioMajesty de JEOL en avril 2026. Le modèle d'achats basés sur le volume de la Chine élargit l'accès aux tests mais exerce une pression sur les prix des fournisseurs, nécessitant des modèles commerciaux localisés, une différenciation des produits et des capacités fiables de fabrication et de service locales.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est façonnée par les exigences IVDR, qui alourdissent la charge réglementaire pour les fabricants, tandis que les modifications de la gouvernance de l'article 5.5 soutiennent une approche plus basée sur le risque pour les diagnostics internes. Les États du Golfe élargissent la capacité diagnostique hospitalière grâce aux investissements en santé publique, tandis que l'Afrique subsaharienne s'appuie fortement sur les programmes de maladies infectieuses et de résistance aux antimicrobiens. En Amérique du Sud, le Brésil et l'Argentine élargissent leurs réseaux de laboratoires et leurs programmes de dépistage gouvernementaux ; cependant, la fragmentation des processus d'enregistrement, la volatilité des devises et la pression des appels d'offres créent une incertitude commerciale. Les entreprises qui adaptent leurs menus de tests et leurs modèles de distribution aux exigences réglementaires, de financement et de laboratoire locales peuvent mieux répondre à une demande régionale inégale.
Paysage concurrentiel
Concentration du Marché
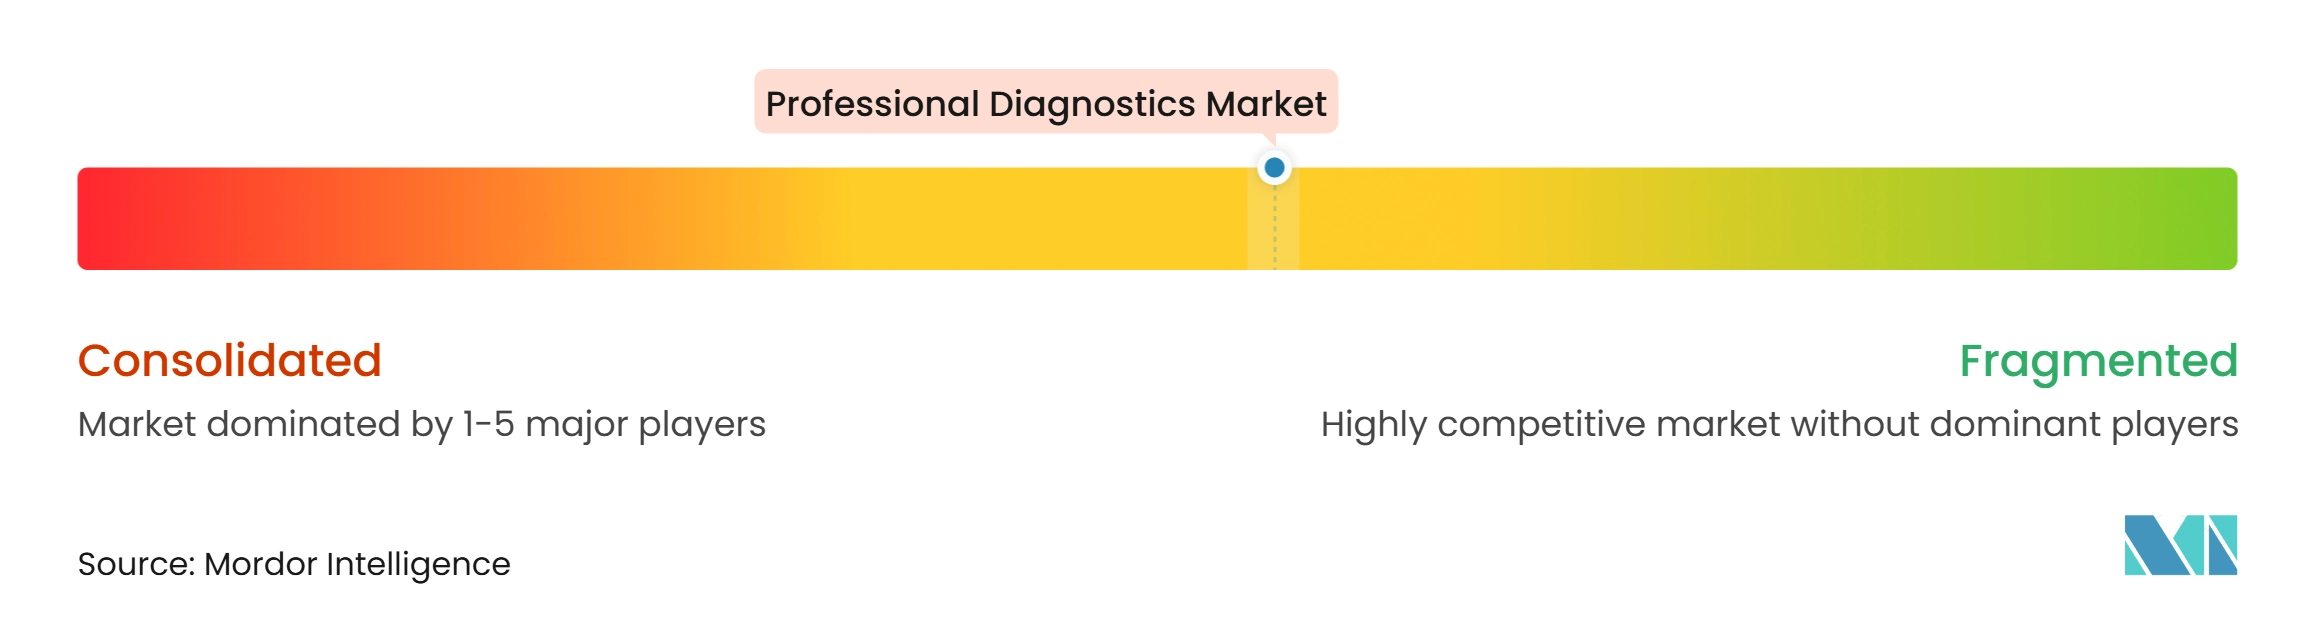
Roche, Abbott, Danaher, Siemens Healthineers et bioMérieux détiennent une part substantielle des placements mondiaux d'instruments de laboratoire central, soutenus par de larges portefeuilles d'analyseurs, des menus de tests étendus, des réseaux de service et des relations clients établies. La concurrence reste active à mesure que les plateformes moléculaires et de soins de proximité réduisent les exigences en capital pour les tests spécialisés. L'acquisition proposée d'Exact Sciences par Abbott pour 23 milliards USD et la combinaison prévue de Waters avec l'activité Biosciences et Solutions de diagnostic de BD démontrent une expansion stratégique en oncologie, tests moléculaires et infrastructure de laboratoire à volume élevé.
Les acquisitions fournissent aux entreprises des tests établis, des preuves cliniques et des relations clients qui prendraient des années à développer en interne. Elles renforcent également les capacités des fournisseurs en matière de dépistage, de confirmation diagnostique, de sélection du traitement et de surveillance des maladies. L'expansion du menu de tests reste une stratégie concurrentielle clé, Roche ayant signalé 45 tests nouveaux et mis à jour en 2025, Siemens Healthineers ayant lancé les systèmes CN-3000 et CN-6000 en 2026, et Guardant Health ayant élargi son panel de biopsie liquide approuvé.
Les fournisseurs se différencient par les logiciels, l'automatisation, l'aide à la décision clinique, des empreintes système plus petites et la connectivité numérique pour aider les laboratoires à faire face aux pénuries de personnel, aux volumes de tests plus élevés et aux exigences de délai d'exécution. Des opportunités de marché inexploitées subsistent dans les panels de résistance aux antimicrobiens pour les laboratoires de niveau intermédiaire, la collecte à domicile pour les échantillons de salive et de fluides oraux, et les tests de neurodégénérescence. Beckman Coulter Diagnostics a lancé un immunodosage de la tau dérivée du cerveau entièrement automatisé, à usage de recherche uniquement, sur le DxI 9000 en septembre 2025, tandis que les catégories de tests moléculaires, numériques et décentralisés émergentes continuent d'offrir des opportunités de croissance.
Leaders du secteur des diagnostics professionnels
-
Abbott Laboratories
-
Agilent Technologies Inc.
-
F. Hoffmann-La Roche Ltd
-
QIAGEN NV
-
Thermo Fisher Scientific Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des diagnostics professionnels Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Agilent Technologies
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Bruker
- Danaher
- DiaSorin
- Roche
- Grifols
- Hologic
- Illumina
- QIAGEN
- QuidelOrtho
- Revvity Inc.
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Tosoh
- Werfen SA
Développements industriels récents dans Marché des diagnostics professionnels
- Octobre 2026 : Abbott a lancé le test MRD Oncodetect de nouvelle génération, tirant parti du séquençage du génome entier et de la technologie MAESTRO. Le test a suivi jusqu'à 5 000 variants cancéreux spécifiques au patient, avec une limite de détection inférieure à 1 partie par million et une couverture de variants 25 fois plus large que le test original.
- Octobre 2026 : Roche a lancé mondialement le test d'immunohistochimie VENTANA BAP1 SP527 pour le diagnostic différentiel du mésothéliome. Le test a été enregistré auprès de la FDA en tant que dispositif de diagnostic in vitro de classe I et approuvé en tant que dispositif de classe C dans le cadre de l'IVDR.
- Septembre 2026 : Siemens Healthineers a reçu le marquage CE et l'autorisation de la FDA pour le test Innovance D-Dimer 2.0 pour l'évaluation de la thromboembolie veineuse.
- Mai 2026 : Guardant Health a reçu l'approbation de la FDA pour Guardant360 Liquid CDx. Le panel offrait une empreinte génomique 100 fois plus large que son prédécesseur et couvrait plus de 300 millions de personnes assurées commercialement et couvertes par Medicare aux États-Unis.
Portée du rapport mondial sur le marché des diagnostics professionnels
Selon la portée du rapport, les diagnostics professionnels désignent les outils spécialisés, instruments, réactifs, logiciels et systèmes de test utilisés exclusivement par des professionnels de santé tels que les pathologistes cliniques, les techniciens de laboratoire et les médecins pour détecter, diagnostiquer, surveiller et gérer les maladies.
Le marché des diagnostics professionnels est segmenté par type de produit, technologie, application, utilisateur final, type de spécimen et géographie. Par type de produit, le marché comprend les instruments et analyseurs, les réactifs et kits, et les logiciels et informatique. Par technologie, le marché est segmenté en immunodosage, chimie clinique, diagnostic moléculaire, hématologie, microbiologie, cytométrie en flux, analyse d'urine et autres technologies. Par application, le marché est catégorisé en maladies infectieuses, oncologie, diabète et troubles métaboliques, cardiologie, maladies auto-immunes, neurologie, néphrologie et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, laboratoires de diagnostic, laboratoires de cabinet médical, services d'urgence et unités de soins intensifs, instituts académiques et de recherche, et autres utilisateurs finaux. Par type de spécimen, le marché est segmenté en sang et plasma, salive et fluides oraux, urine, échantillons nasaux et nasopharyngés, et autres types de spécimens. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Instruments et analyseurs |
| Réactifs et kits |
| Logiciels et informatique |
| Immunodosage |
| Chimie clinique |
| Diagnostic moléculaire |
| Hématologie |
| Microbiologie |
| Cytométrie en flux |
| Analyse d'urine |
| Autre technologie |
| Maladies infectieuses |
| Oncologie |
| Diabète et troubles métaboliques |
| Cardiologie |
| Maladies auto-immunes |
| Neurologie |
| Néphrologie |
| Autre application |
| Hôpitaux et cliniques |
| Laboratoires de diagnostic |
| Laboratoires de cabinet médical |
| Services d'urgence et unités de soins intensifs |
| Instituts académiques et de recherche |
| Autres utilisateurs finaux |
| Sang et plasma |
| Salive et fluides oraux |
| Urine |
| Échantillons nasaux et nasopharyngés |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Instruments et analyseurs | |
| Réactifs et kits | ||
| Logiciels et informatique | ||
| Par technologie | Immunodosage | |
| Chimie clinique | ||
| Diagnostic moléculaire | ||
| Hématologie | ||
| Microbiologie | ||
| Cytométrie en flux | ||
| Analyse d'urine | ||
| Autre technologie | ||
| Par application | Maladies infectieuses | |
| Oncologie | ||
| Diabète et troubles métaboliques | ||
| Cardiologie | ||
| Maladies auto-immunes | ||
| Neurologie | ||
| Néphrologie | ||
| Autre application | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Laboratoires de diagnostic | ||
| Laboratoires de cabinet médical | ||
| Services d'urgence et unités de soins intensifs | ||
| Instituts académiques et de recherche | ||
| Autres utilisateurs finaux | ||
| Par type de spécimen | Sang et plasma | |
| Salive et fluides oraux | ||
| Urine | ||
| Échantillons nasaux et nasopharyngés | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des diagnostics professionnels d'ici 2032 ?
Le marché des diagnostics professionnels devrait atteindre 66,04 milliards USD d'ici 2032, contre 48,06 milliards USD en 2027, à un CAGR de 6,56 %.
Quelle catégorie de produits est en tête des diagnostics professionnels ?
Les instruments et analyseurs étaient en tête avec une part de 56,45 % en 2026, tandis que les réactifs et kits devraient croître à un CAGR de 9,28 % jusqu'en 2032.
Quelle technologie de diagnostic connaît la croissance la plus rapide ?
Le diagnostic moléculaire est la technologie à la croissance la plus rapide, avec un CAGR projeté de 10,12 % jusqu'en 2032.
Pourquoi les tests oncologiques se développent-ils ?
La biopsie liquide, les diagnostics compagnons et les tests de maladie résiduelle moléculaire se développent à mesure que le traitement du cancer devient davantage guidé par les biomarqueurs.
Quels utilisateurs finaux stimulent les tests distribués ?
Les laboratoires de cabinet médical devraient croître à un CAGR de 10,45 % jusqu'en 2032, à mesure que les analyseurs compacts soutiennent les tests en milieu ambulatoire.
Quelle région connaît la croissance la plus rapide dans les diagnostics professionnels ?
L'Asie-Pacifique devrait croître à un CAGR de 9,88 % jusqu'en 2032, soutenue par les investissements dans les infrastructures de tests et l'élargissement de l'accès aux diagnostics.