
Marktgröße und Marktanteil der professionellen Diagnostik
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 48.06 Milliarden US-Dollar |
| Marktgröße (2032) | 66.06 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.56 % |
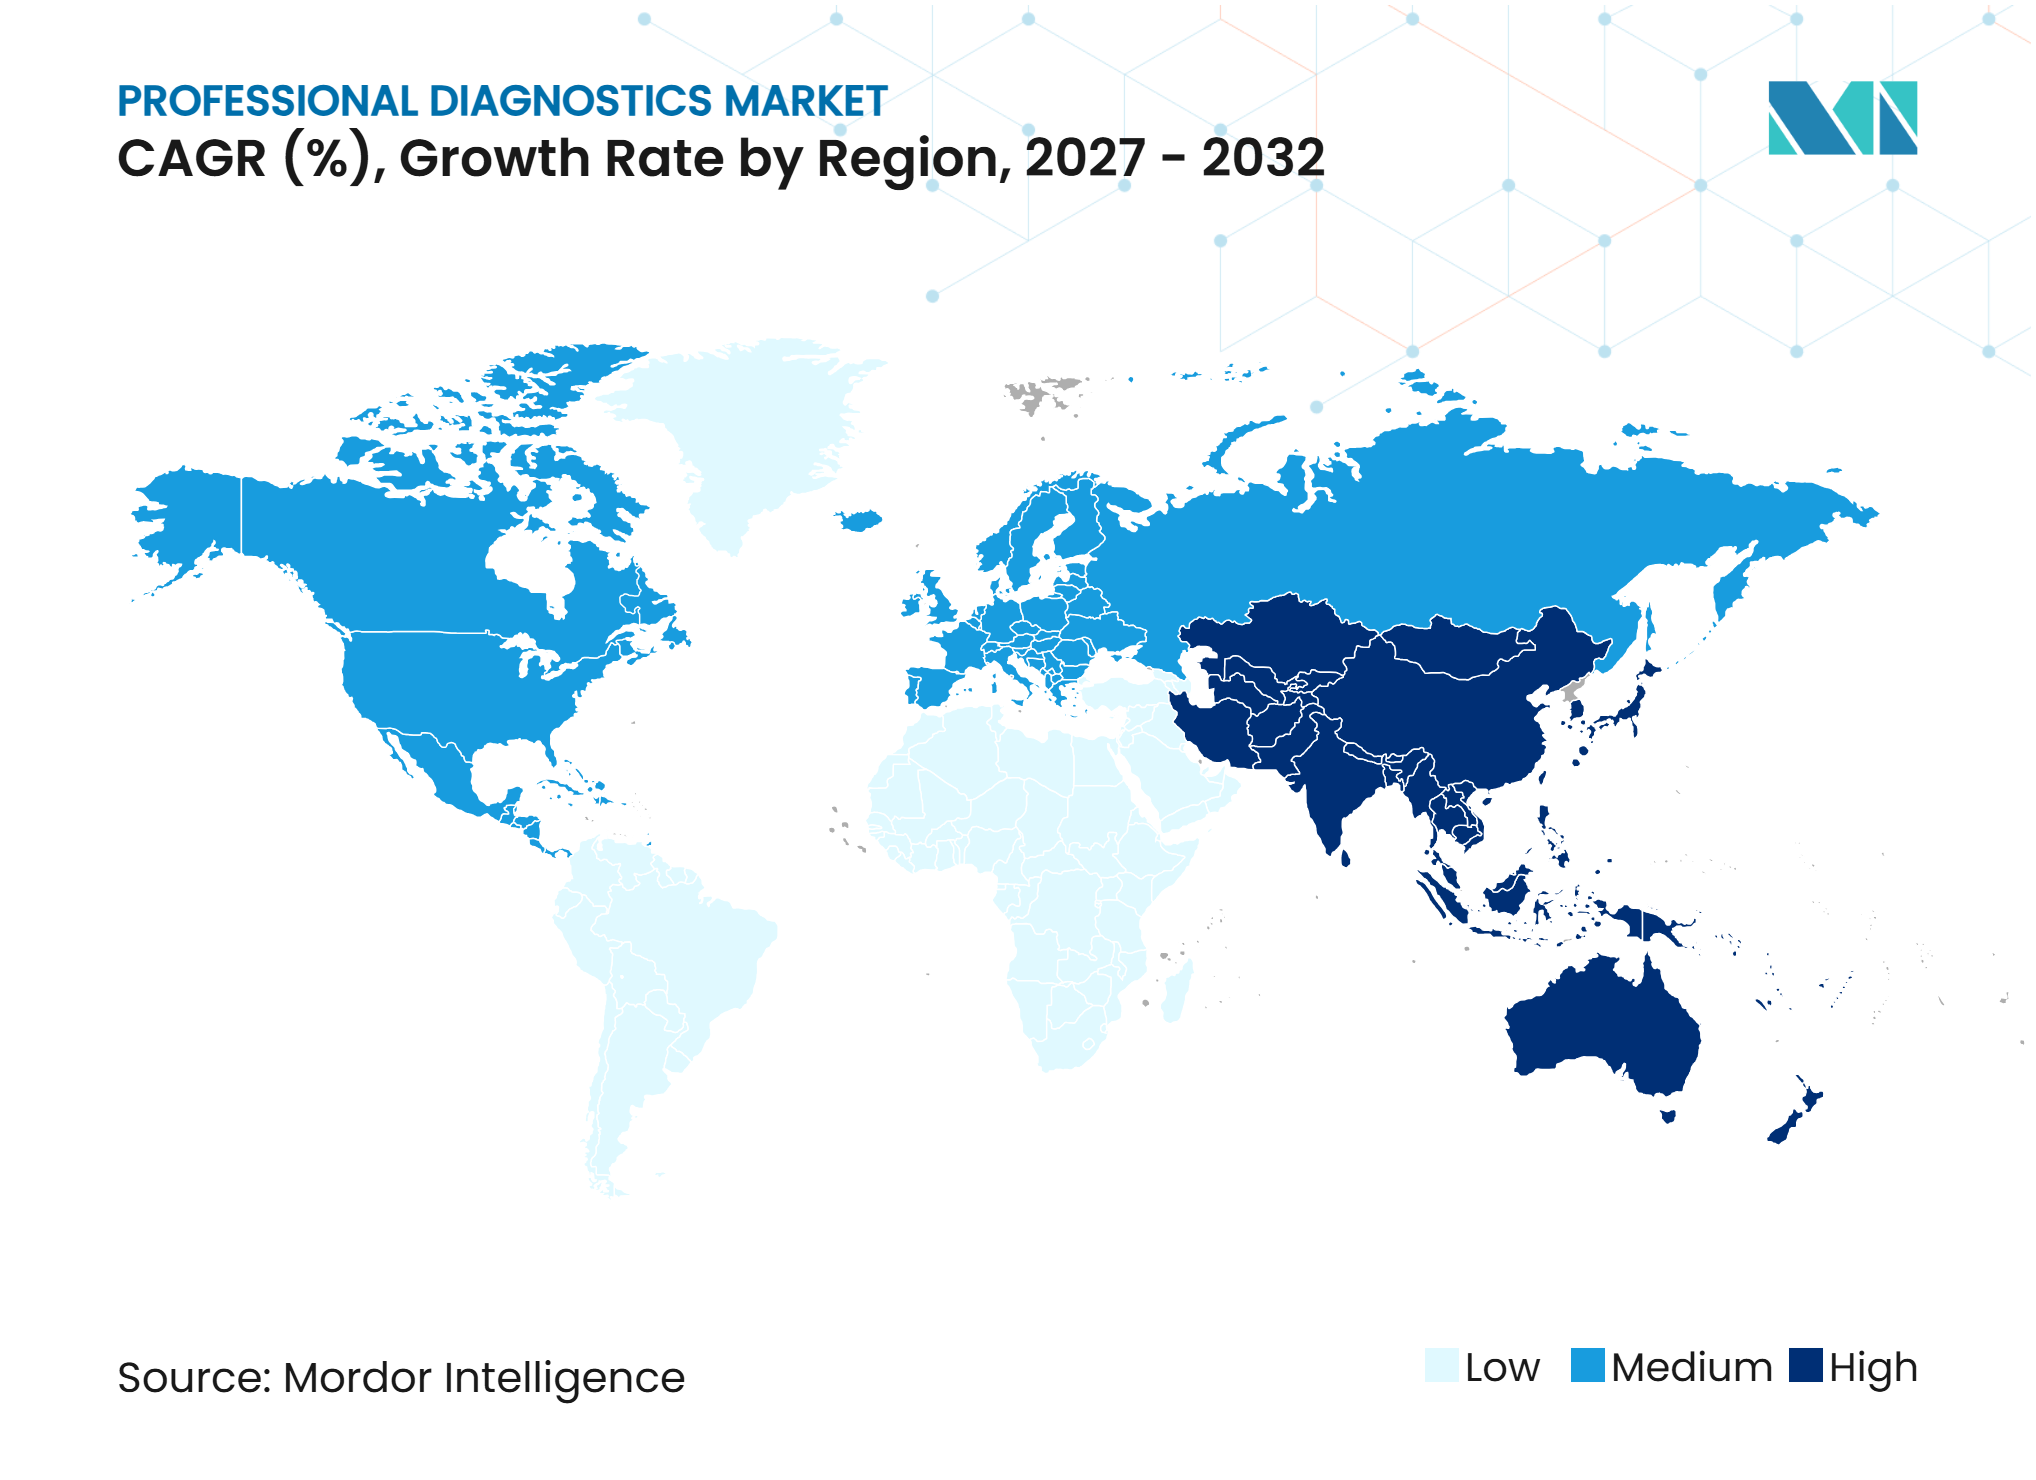
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für professionelle Diagnostik von Mordor Intelligence
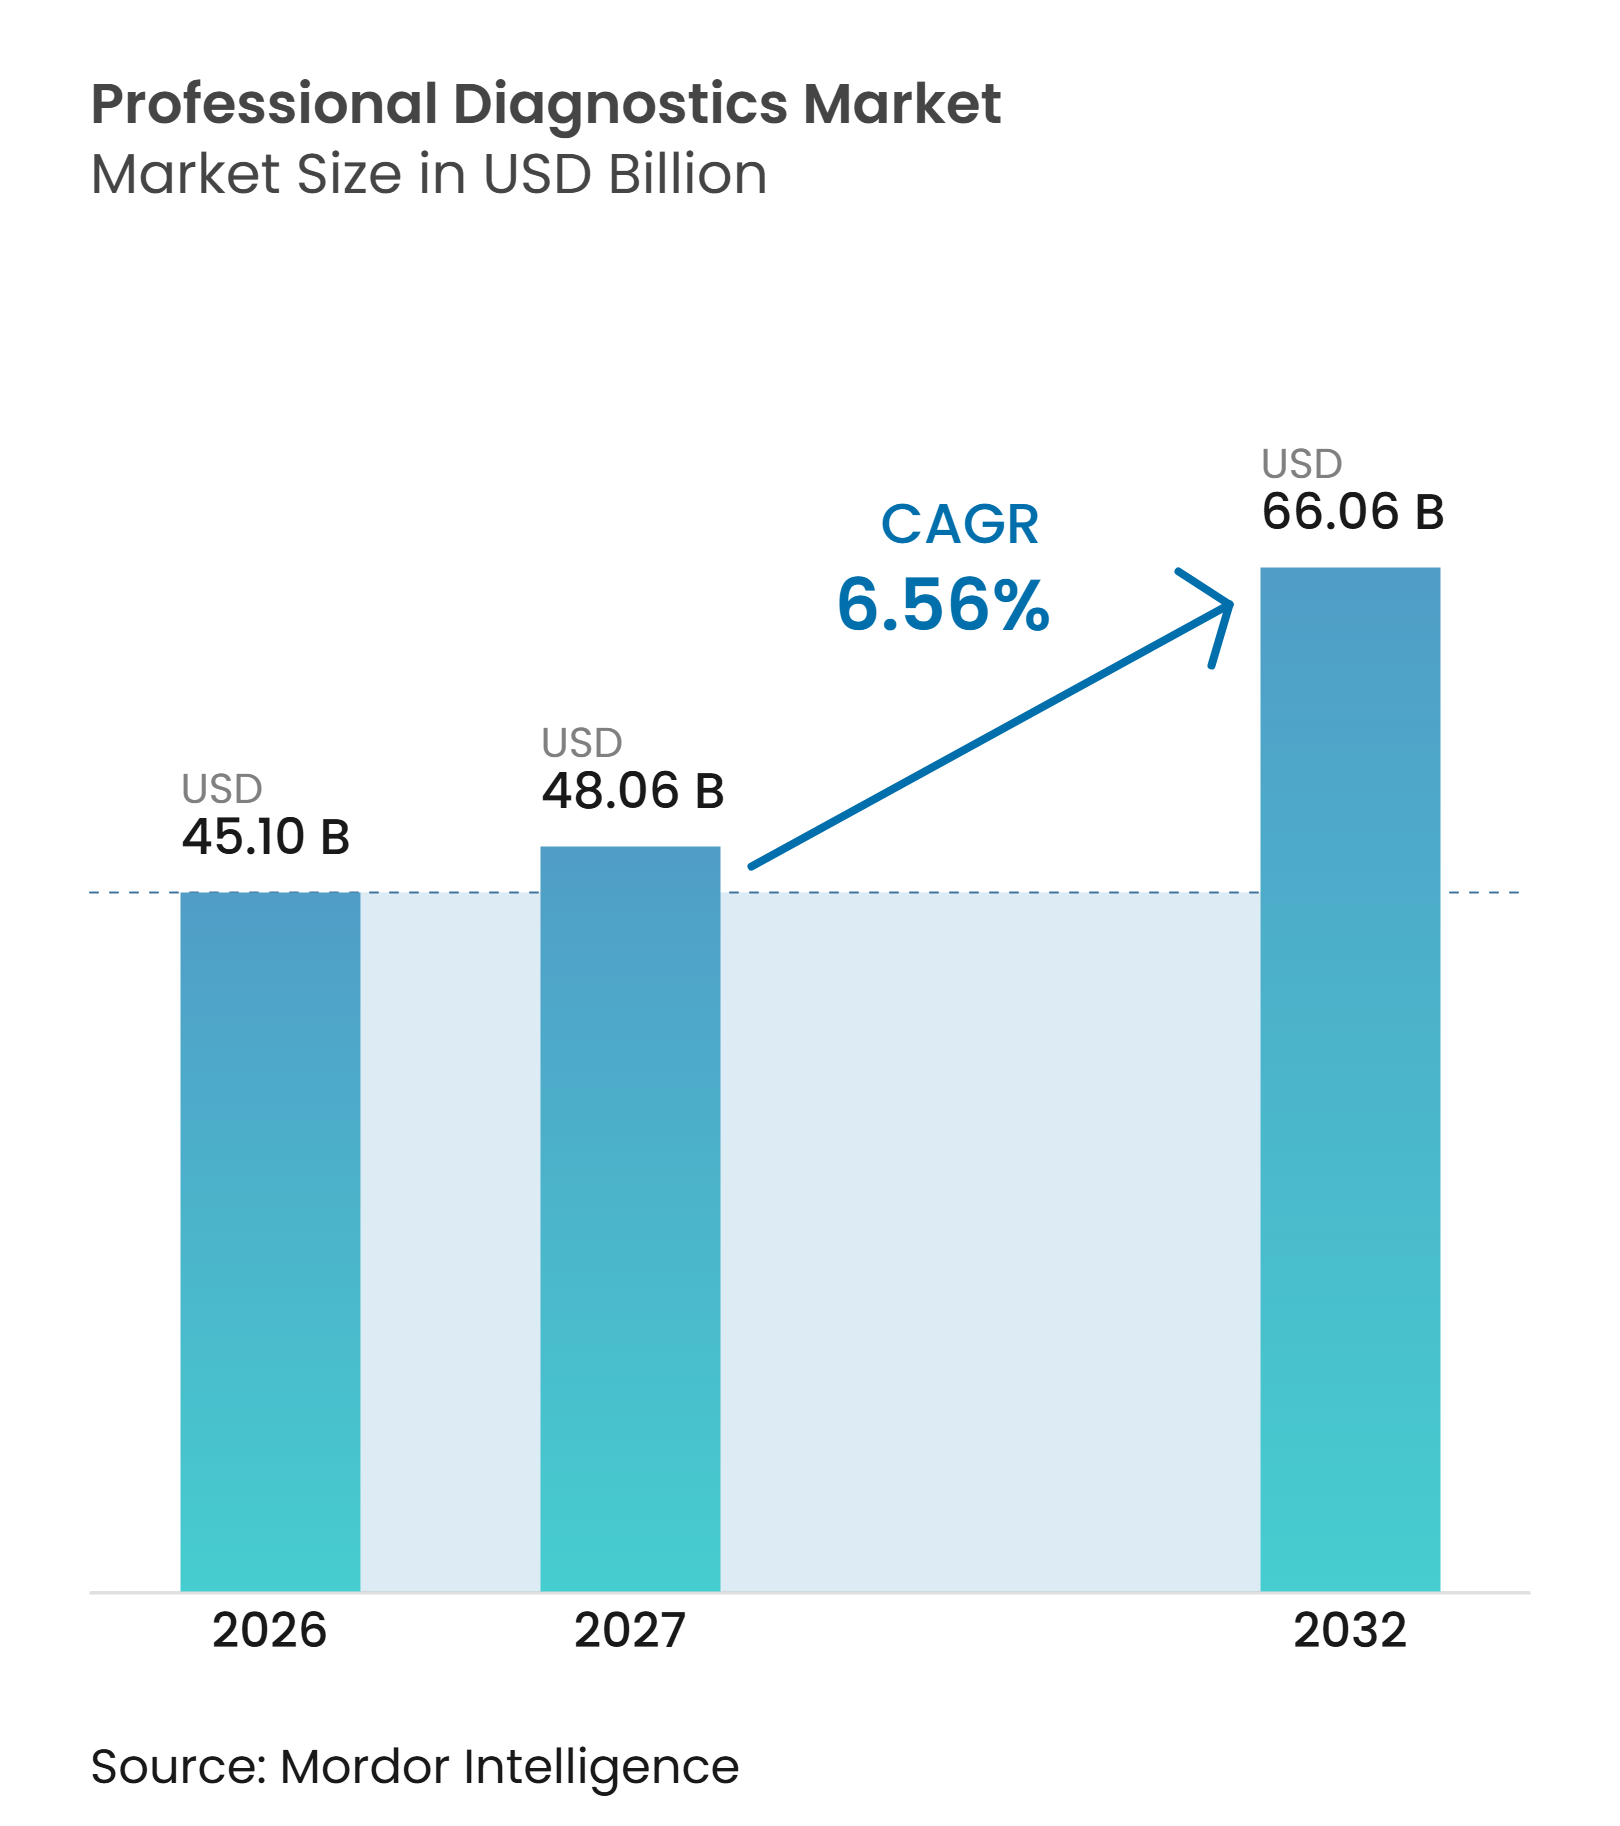
Die Marktgröße für professionelle Diagnostik wurde im Jahr 2026 auf 45,10 Milliarden USD geschätzt und soll von 48,06 Milliarden USD im Jahr 2027 auf 66,06 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,56 % während des Prognosezeitraums (2027–2032).
Die Überwachung chronischer Erkrankungen sorgt für eine wiederkehrende Testnachfrage, da Diabetes, Herz-Kreislauf-Erkrankungen und Autoimmunerkrankungen langfristige, wiederholte Tests erfordern. Präzise molekulare Testverfahren werden zunehmend zu einem integralen Bestandteil der Onkologie und der Versorgung von Infektionskrankheiten, insbesondere dort, wo Begleitdiagnostika die Therapieauswahl beeinflussen. Die Testung verlagert sich von zentralen Laboratorien hin zu Arztpraxen, Notfallversorgungszentren und Fachkliniken, unterstützt durch kompakte Analysegeräte und CLIA-befreite Arbeitsabläufe. Anbieter erweitern ihre Assay-Portfolios, integrieren Software mit Instrumenten und verfolgen Akquisitionen, um ihre Kapazitäten im Bereich Onkologie-Screening, molekulare Testung und blutbasierte Diagnostik zu stärken. Die regionalen Nachfragemuster variieren: Die Überwachung chronischer Erkrankungen ist in einkommensstärkeren Gesundheitssystemen besonders ausgeprägt, während die Überwachung von Infektionskrankheiten in vielen Schwellenmärkten die Testvolumina antreibt. Anbieter müssen daher Testmenüs, Preisgestaltung, Servicemodelle und klinische Nachweise an den lokalen Gesundheitsprioritäten ausrichten.
Wichtigste Erkenntnisse des Berichts
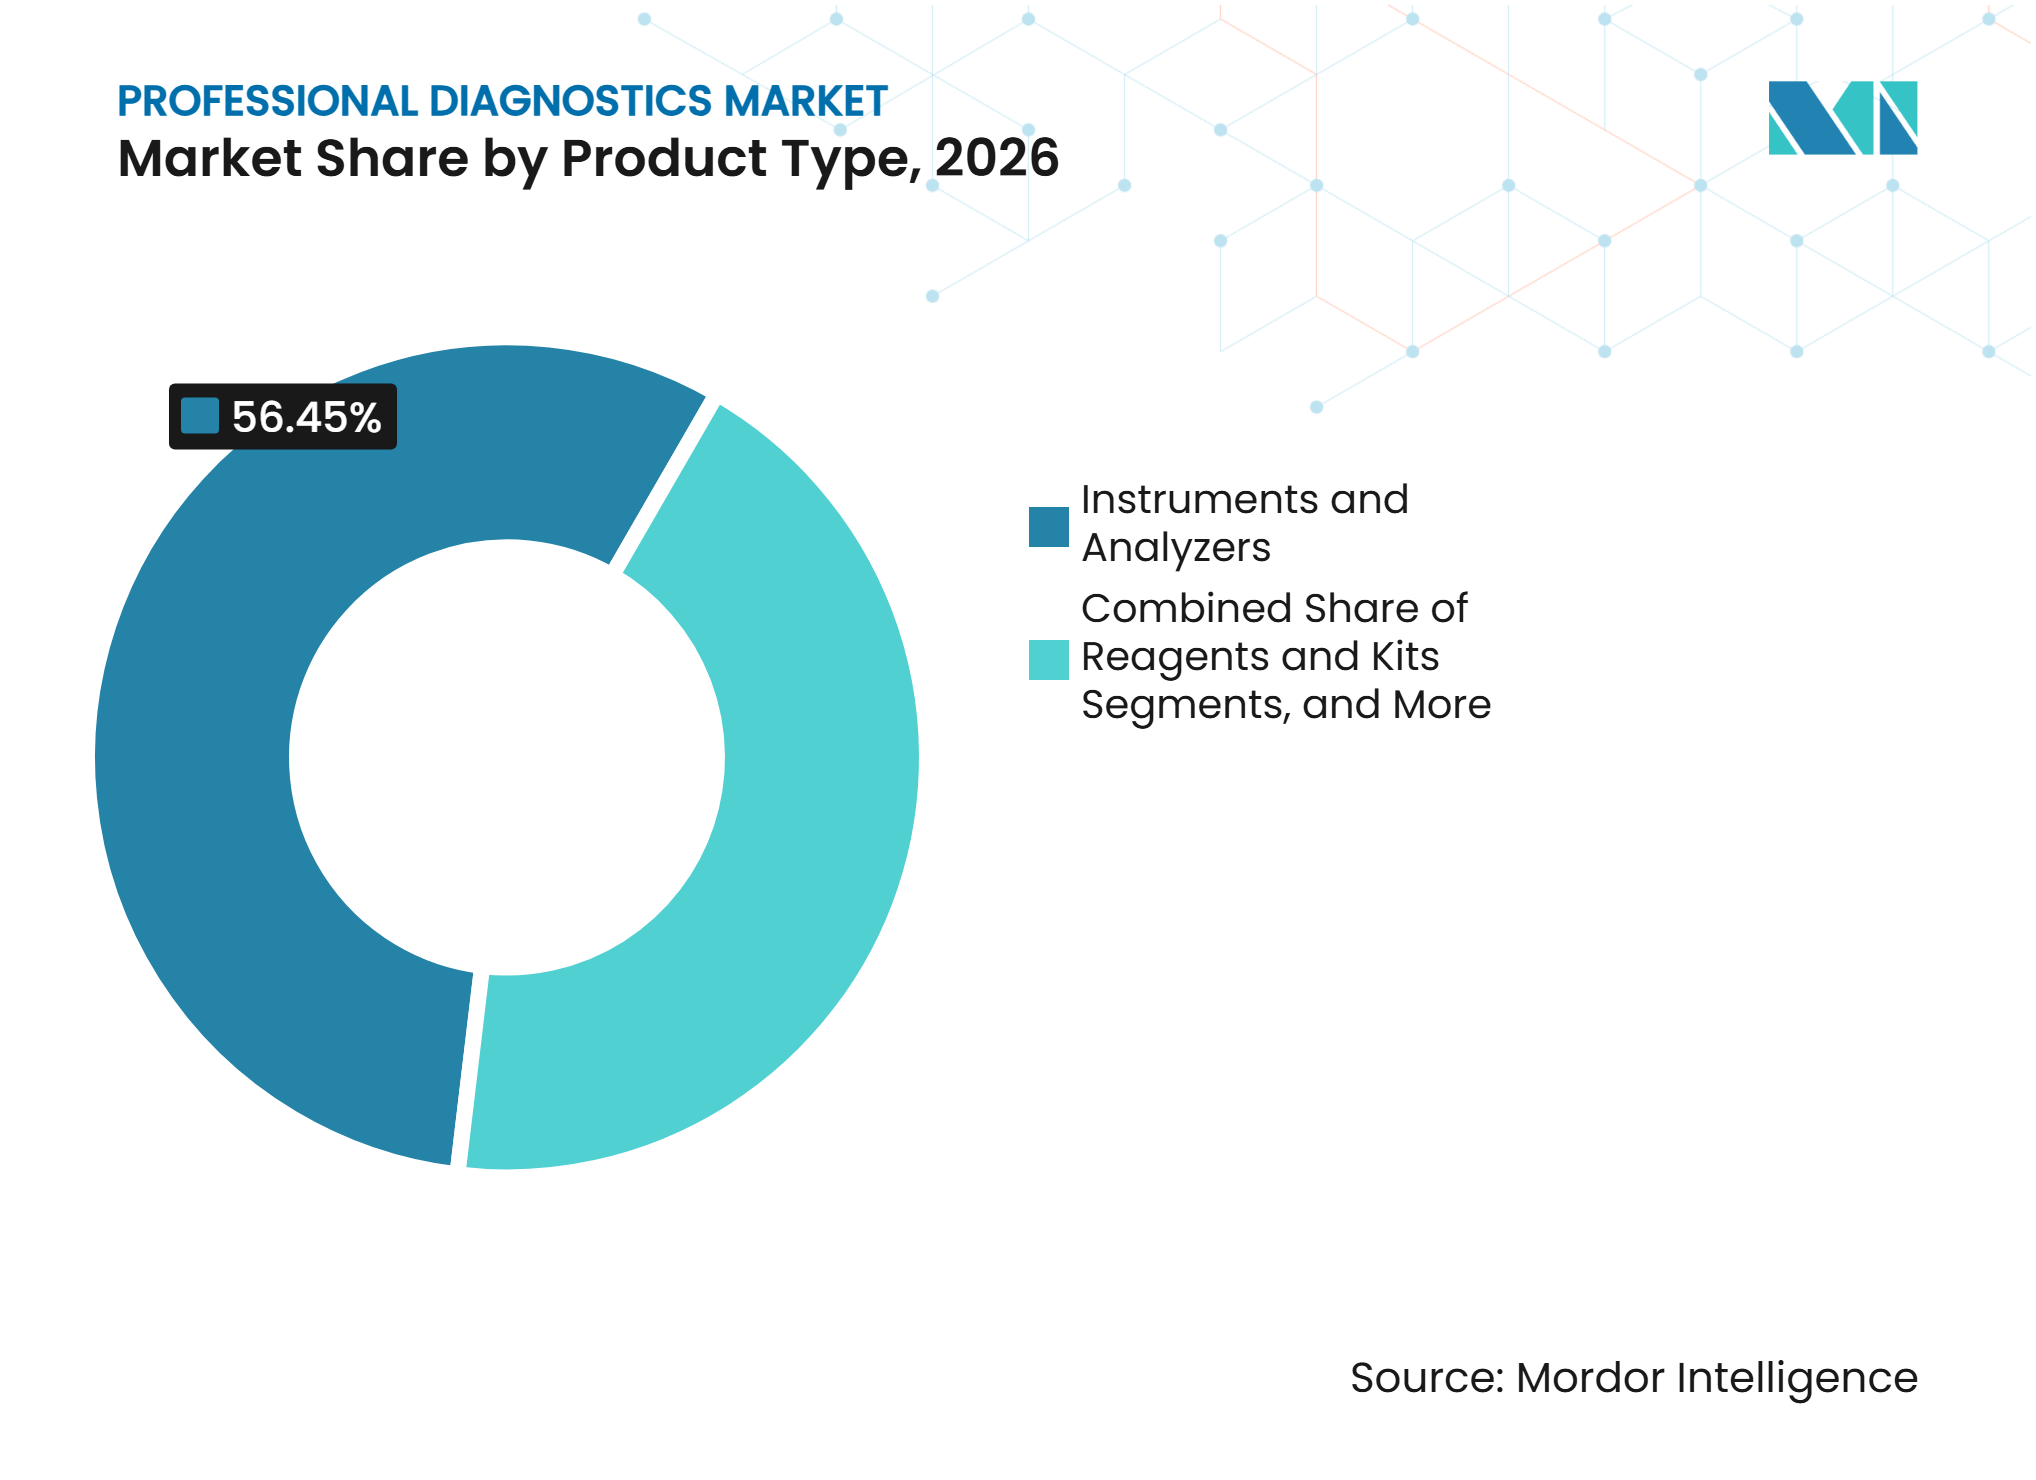
- Nach Produkttyp hielten Instrumente und Analysegeräte im Jahr 2026 einen Marktanteil von 56,45 % am Markt für professionelle Diagnostik, während Reagenzien und Kits bis 2032 voraussichtlich mit einem CAGR von 9,28 % wachsen werden.
- Nach Technologie hielt der Immunoassay im Jahr 2026 einen Marktanteil von 44,93 % am Markt für professionelle Diagnostik, während die molekulare Diagnostik bis 2032 voraussichtlich mit einem CAGR von 10,12 % wachsen wird.
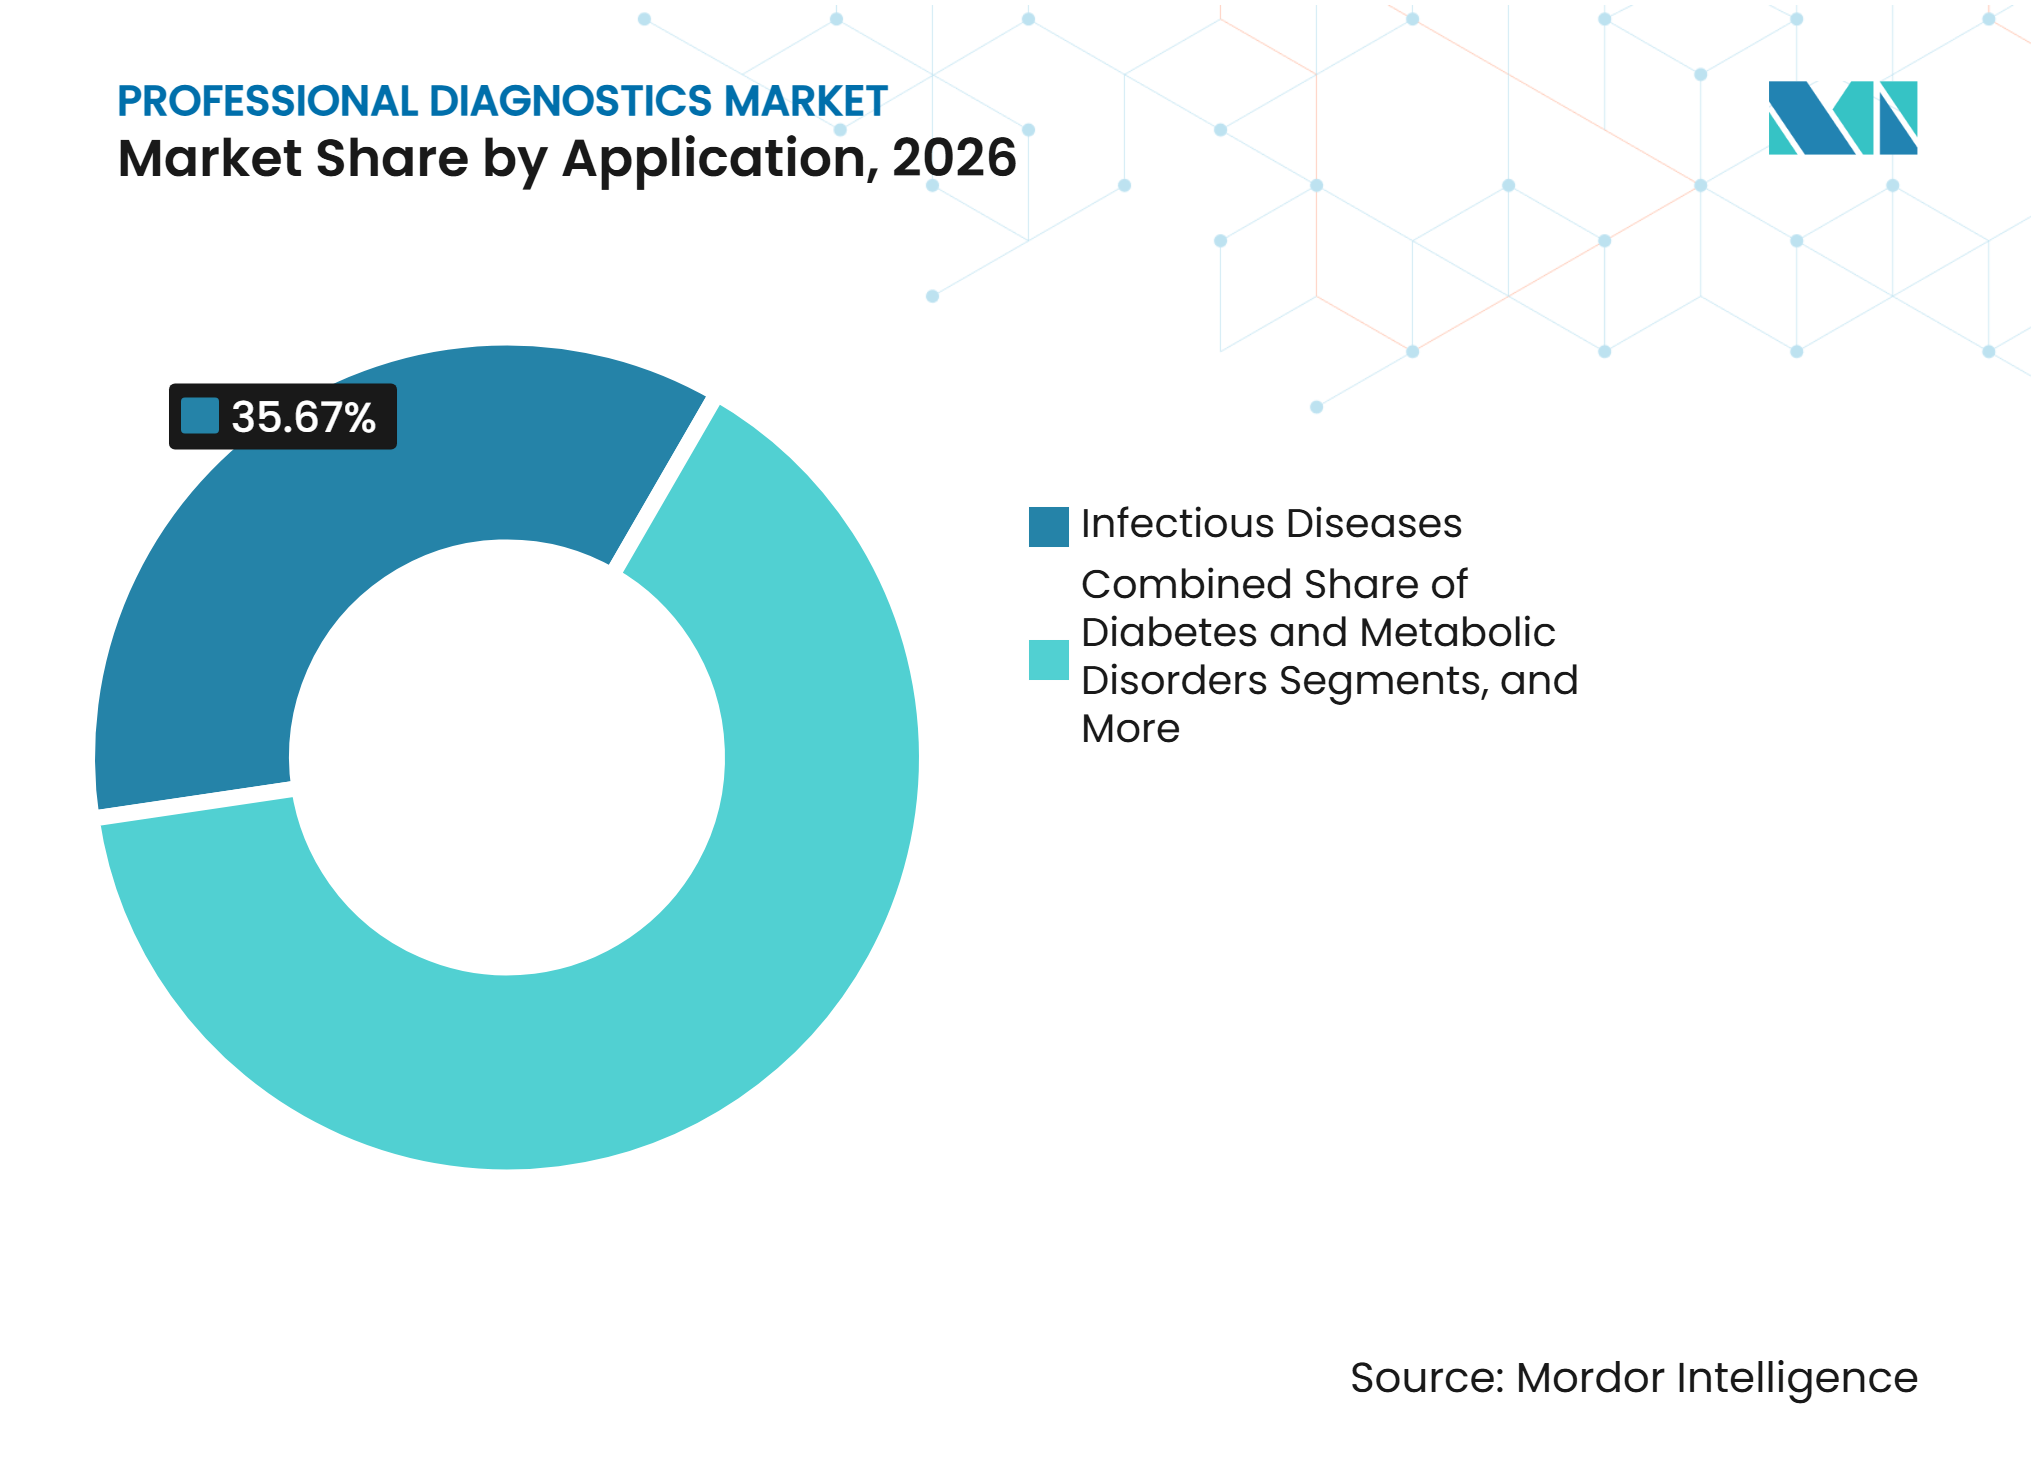
- Nach Anwendung entfielen im Jahr 2026 35,67 % der Marktgröße für professionelle Diagnostik auf Infektionskrankheiten, während die Onkologie bis 2032 voraussichtlich mit einem CAGR von 11,23 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 einen Marktanteil von 44,34 % am Markt für professionelle Diagnostik, während Arztpraxislabore bis 2032 voraussichtlich mit einem CAGR von 10,45 % wachsen werden.
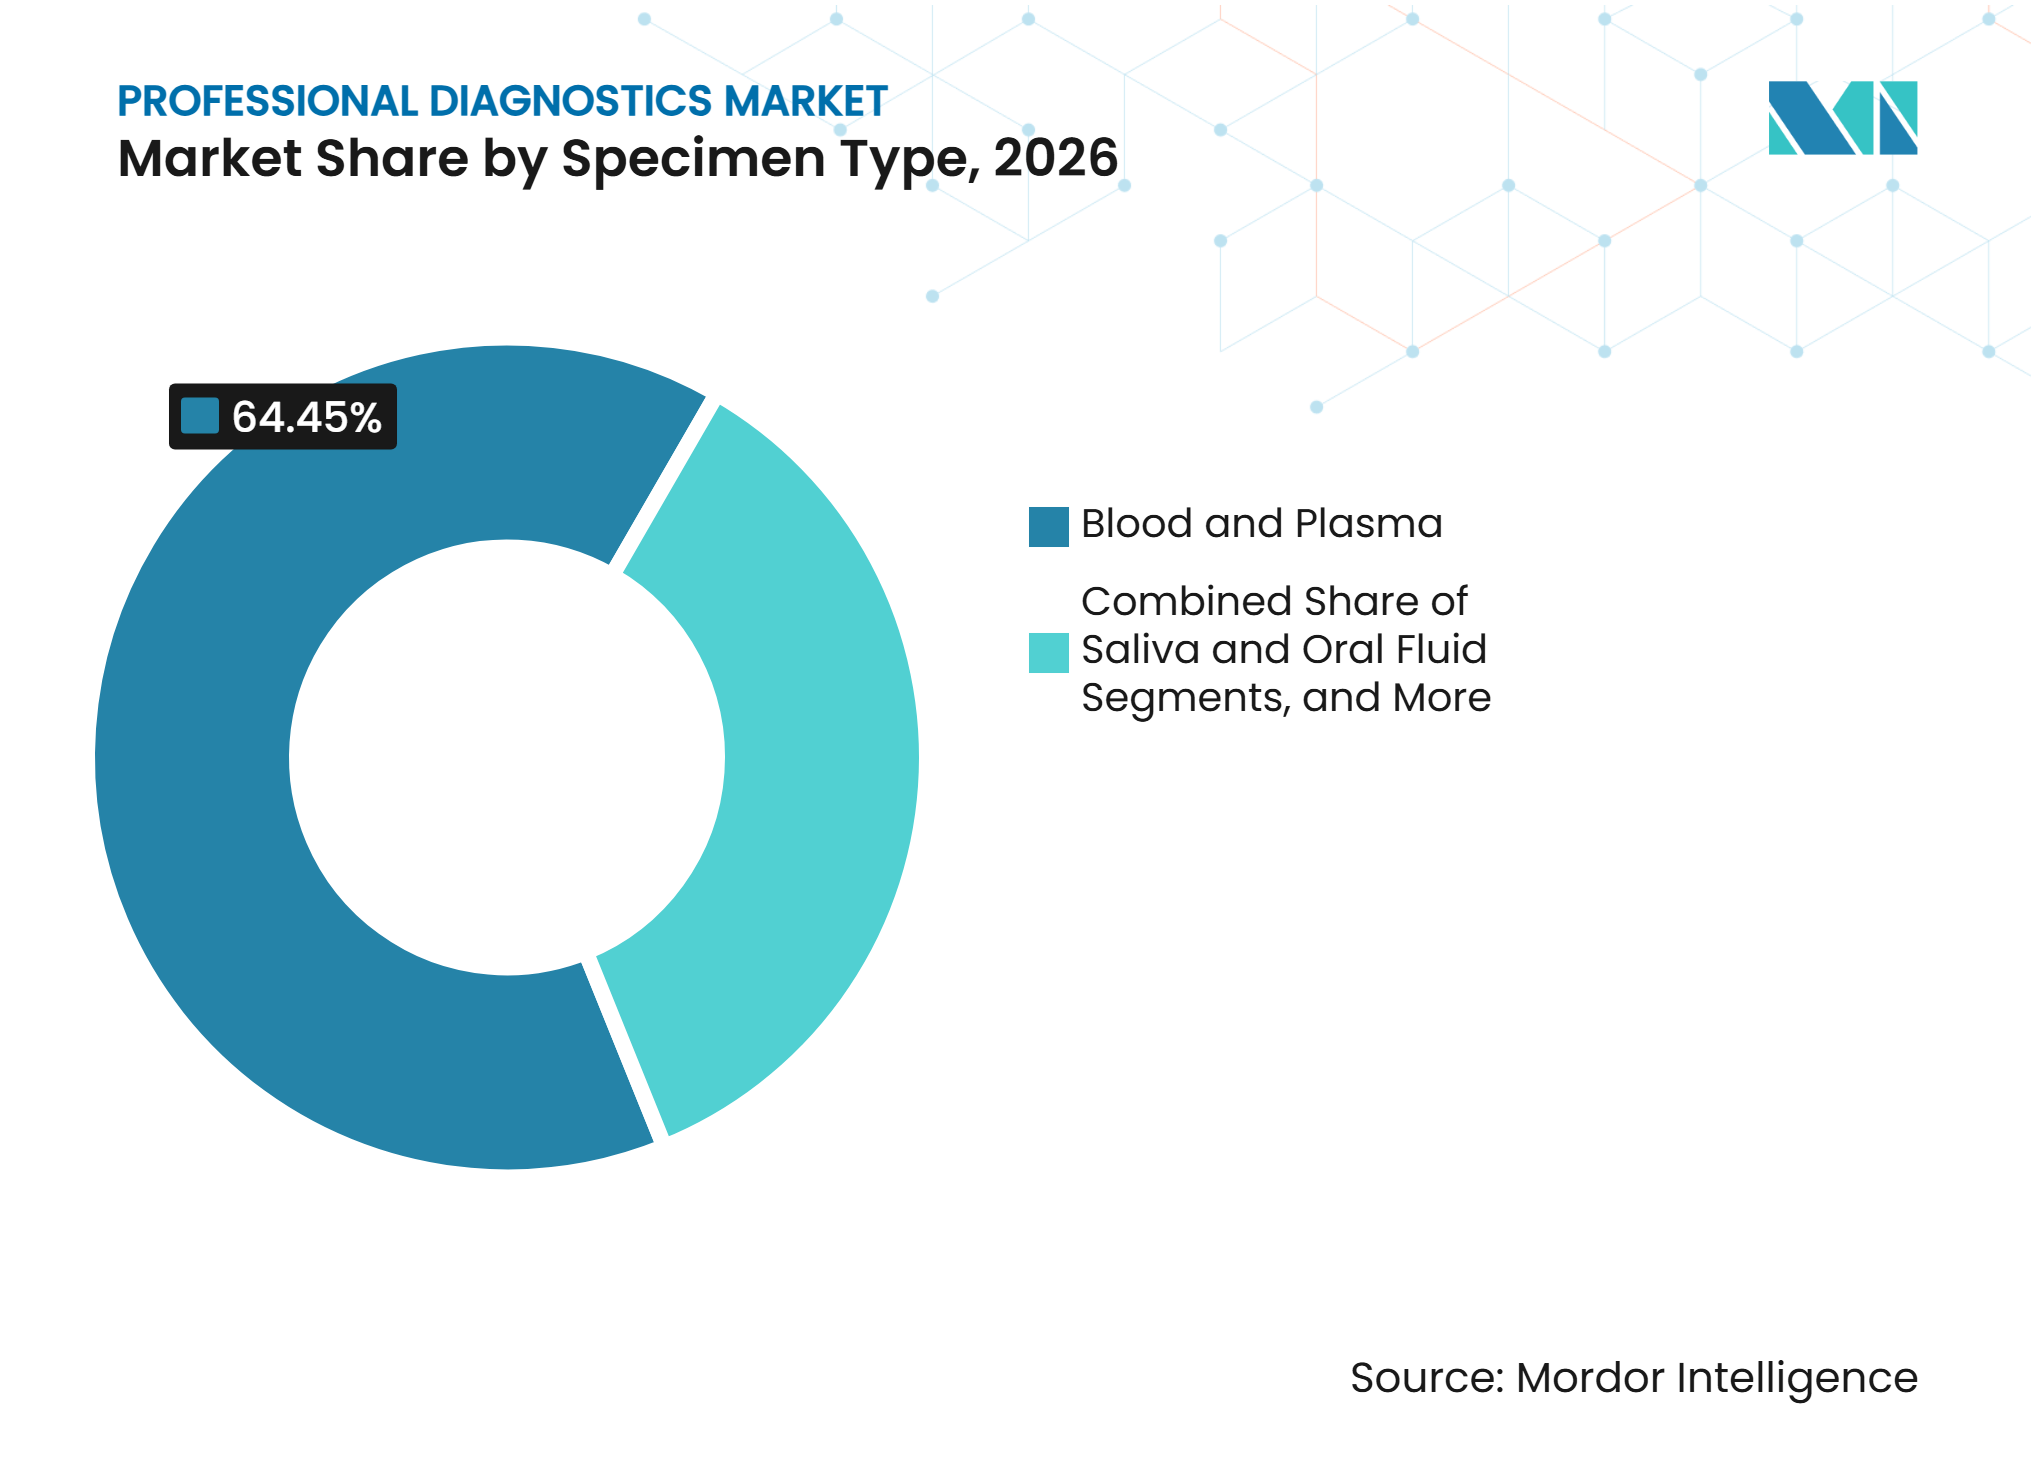
- Nach Probentyp entfielen im Jahr 2026 64,45 % der Marktgröße für professionelle Diagnostik auf Blut und Plasma, während Speichel und orale Flüssigkeiten bis 2032 voraussichtlich mit einem CAGR von 7,56 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,78 % am Markt für professionelle Diagnostik, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 9,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für professionelle Diagnostik*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Intensität der Testung chronischer Erkrankungen | +1.5% | Global, höchste Intensität in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung und Multimorbidität | +1.2% | Global, höchste Ausprägung in Japan, Deutschland, Italien und Südkorea | Langfristig (≥ 4 Jahre) |
| Ausbau der molekularen und Präzisionsdiagnostik | +1.8% | Nordamerika und asiatisch-pazifischer Raum als Kernmärkte, mit Ausstrahlungseffekten nach Europa | Mittelfristig (2–4 Jahre) |
| Dezentralisierung hin zu professionellen Point-of-Care-Standorten | +0.9% | Nordamerika, Westeuropa, Frühphase im asiatisch-pazifischen Raum und im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Antimikrobielle Resistenz und Überwachung von Infektionskrankheiten | +0.8% | Global, mit dem höchsten inkrementellen Bedarf in Südasien, Afrika südlich der Sahara und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Laborautomatisierung und Nachfrage nach integrierten Arbeitsabläufen | +0.7% | Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der molekularen und Präzisionsdiagnostik
Die molekulare Diagnostik wird zu einem zentralen Bestandteil der Arbeitsabläufe in der Onkologie und bei Infektionskrankheiten. Die FDA genehmigte Guardant360 Liquid CDx im Mai 2026 als das größte von der FDA zugelassene Flüssigbiopsie-Panel mit einem genomischen Fußabdruck, der 100-mal größer ist als der seines Vorgängers. Die Plattform kombiniert genomische und epigenomische Informationen und umfasst sieben frühere Begleitdiagnostik-Indikationen, was die Therapieauswahl stärkt. Abbott brachte im Oktober 2026 seinen Oncodetect-Test der nächsten Generation zur Erkennung molekularer Resterkrankungen auf den Markt, der Gesamtgenomsequenzierung und MAESTRO-Technologie nutzt, um bis zu 5.000 patientenspezifische Varianten zu verfolgen. Diese Entwicklungen stimmen die diagnostische Nachfrage mit den Pipelines für zielgerichtete Therapien ab, die eine zuverlässige Testung für die Patientenauswahl und -überwachung erfordern.
Dezentralisierung der Testung hin zu professionellen Point-of-Care-Standorten
Die professionelle Testung weitet sich auf Arztpraxislabore, Notfallversorgungszentren und Fachkliniken aus, da kompakte Systeme für die ambulante Versorgung zunehmend praktischer werden. Roche erhielt 2025 die FDA-Zulassung und eine CLIA-Befreiung für cobas liat CT/NG und CT/NG/MG, wodurch die molekulare Testung auf sexuell übertragbare Infektionen auf Point-of-Care-Umgebungen ausgeweitet wurde. Truvians FDA-zugelassener TruVerus-Analysator zeigte, dass Arztpraxen gängige Bluttests durchführen und Ergebnisse innerhalb von Minuten erhalten können. Diese Verlagerung kann Testvolumina aus zentralen Laboratorien umleiten, ohne die Nachfrage nach professioneller Testung zu verringern. Anbieter, die sowohl praxisbasierte als auch zentrale Laborumgebungen bedienen, können diesen Kanalübergang effektiver bewältigen als Unternehmen, die sich auf eine einzige Testumgebung konzentrieren. Produktunterstützung, Ergebniskonnektivität, Mitarbeiterschulung und konsistente Leistung in verschiedenen Versorgungsumgebungen werden zunehmend wichtiger. Anbieter benötigen möglicherweise auch unterschiedliche kommerzielle Angebote, da Arztpraxen schnellen Zugang zu definierten Testmenüs priorisieren, während sich zentrale Laboratorien auf breitere Menüs, Chargeneffizienz und Automatisierungsintegration konzentrieren. Klare Qualitätsverfahren bleiben unerlässlich, um das Vertrauen in dezentralisierte Testergebnisse zu gewährleisten.
Zunehmende Intensität der Testung chronischer Erkrankungen
Die Überwachung chronischer Erkrankungen erzeugt eine wiederkehrende Nachfrage, da Patienten mit Diabetes, Herz-Kreislauf-Erkrankungen und Autoimmunerkrankungen über längere Zeiträume serielle Tests benötigen. Immunoassays und klinisch-chemische Tests unterstützen die Testung von Stoffwechsel, Endokrinium, Lipiden, Nierenfunktion und Herzfunktion. Roche berichtete in seinem Jahresrückblick 2025 von einer Investition von 550 Millionen USD in die Infrastruktur für die kontinuierliche Glukoseüberwachung und unterstrich damit die strategische Bedeutung der Überwachung. Multimorbidität erhöht die Nachfrage zusätzlich, da Patienten mit mehreren Erkrankungen häufig mehrere Testpanels während desselben klinischen Besuchs benötigen. Dieser Trend stützt die Reagenziannachfrage und sorgt für stabile Testvolumina in Laboratorien mit breiten Routinetestmenüs. Laboratorien müssen die Kapazität für Routinetests mit der Verfügbarkeit spezialisierter Assays für Patienten mit komplexen Versorgungsanforderungen in Einklang bringen. Breite Testmenüs ermöglichen auch eine konsistentere Auslastung vorhandener Instrumente in der ambulanten Überwachung und der krankenhausbasierten Versorgung.
Antimikrobielle Resistenz und Überwachung von Infektionskrankheiten
Die Überwachung antimikrobieller Resistenzen erhöht die Nachfrage nach Diagnosesystemen, die Krankheitserreger identifizieren und Behandlungsentscheidungen unterstützen. Der Überwachungsbericht der Weltgesundheitsorganisation 2025 stützte sich auf mehr als 23 Millionen bakteriologisch bestätigte Fälle aus 110 Ländern und dokumentierte anhaltende Resistenzen bei Blutbahn- und Harnwegsinfektionen.[1] Der von der WHO unterstützte Globale Aktionsplan fordert den Ausbau der Diagnosekapazitäten und einen verbesserten Zugang zur Testung auf prioritäre Krankheitserreger.[2] Das Dx AMR Collaborative wurde im Juni 2025 in Ghana gestartet, um den Zugang zu schnellen Multiplex-Panels und flexiblen Testoptionen auf der Ebene der Primärversorgung zu verbessern.
Analyse der Hemmnisse im Markt für professionelle Diagnostik*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Regulatorische Komplexität und längere Validierungszeiträume | -0.6% | Europa während des IVDR-Übergangs, die Vereinigten Staaten bei der FDA-Aufsicht über laborentwickelte Tests sowie globale IVD-Klassen C und D | Mittelfristig (2–4 Jahre) |
| Erstattungsdruck und tenderbasierte Preiserosion | -0.5% | China im Rahmen der volumenbasierten Beschaffung, Japan durch Gebührenrevisionen sowie Deutschland und Frankreich durch tenderbasierte Vertragsgestaltung | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Laborpersonal | -0.3% | Nordamerika und Westeuropa, mit strukturellen Engpässen in ländlichen und aufstrebenden Regionen | Langfristig (≥ 4 Jahre) |
| Interoperabilität, Cybersicherheit und Datenschutzrisiken | -0.2% | Nordamerika und Westeuropa, mit wachsender Relevanz im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Komplexität und längere Validierungszeiträume
Der IVDR-Übergang erhöht die Validierungs-, Dokumentations- und Compliance-Anforderungen für Anbieter von Hochrisiko-Diagnostikprodukten in Europa. Klasse-D-Geräte erfordern vor der Zulassung eine Prüfung durch das Referenzlabor der Europäischen Union, während für Klasse-C-Geräte spätere Übergangsfristen gelten. Die Einhaltung von ISO 15189, DSGVO, HIPAA und IEC 62304 erhöht die Kosten und verlängert die Entwicklungszeiträume, was etablierte Unternehmen mit robusten Qualitätssystemen und regulatorischen Kapazitäten begünstigt. Kleinere Entwickler können Schwierigkeiten haben, Dokumentation, klinische Nachweise und Marktüberwachungspflichten zu bewältigen, was die Verfügbarkeit spezialisierter Assays möglicherweise verzögert.
Erstattungsdruck und tenderbasierte Preiserosion
Ausschreibungen und volumenbasierte Beschaffung senken die Diagnosepreise in Märkten, in denen öffentliche Kostenträger eine wichtige Rolle bei der Laborbeschaffung spielen. QuidelOrtho meldete im dritten Quartal 2026 einen Rückgang der China-Labs-Umsätze in Landeswährung um 33,8 %, da Kunden ihre Lagerbestände im Vorfeld von Preisänderungen verwalteten. Diese Bedingungen können die Renditen aus hochvolumigen Routine-Assays und Instrumentenplatzierungen senken und Anbieter dazu veranlassen, Onkologie-, Neurologie- und Seltenerkrankungstests zu priorisieren, bei denen klinische Differenzierung eine stärkere Preisgestaltung unterstützen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Verbrauchsmaterialnachfrage unterstützt wiederkehrende UmsätzeInstrumente und Analysegeräte hielten im Jahr 2026 einen Marktanteil von 56,45 % am Markt für professionelle Diagnostik, gestützt durch mehrjährige Beschaffungszyklen in Krankenhäusern und zentralen Laboratorien. Reagenzienmiete und subventionierte Platzierungsmodelle verknüpfen den Instrumentenzugang mit wiederkehrenden Verbrauchsmaterialkäufen und erhöhen den langfristigen Wert installierter Plattformen. Plattformvalidierung, Mitarbeiterschulung, Neugestaltung von Arbeitsabläufen und Anforderungen an die klinische Integration schaffen zudem Wechselhürden für Laboratorien.
Reagenzien und Kits sollen bis 2032 mit einem CAGR von 9,28 % wachsen, da molekulare, Immunoassay- und Durchflusszytometriesysteme die wiederkehrende Testnachfrage antreiben. Roche plant, im Jahr 2025 45 neue oder aktualisierte Assays einzuführen, um die Menübreite und die Reagenziannachfrage in seiner installierten Basis zu erweitern. Software und Informatik bleibt die kleinste Kategorie, aber die Integration von Laborsystemen, Fernüberwachung und digitale Unterstützung beeinflussen zunehmend die Beschaffung von Analysegeräten. Biodesix soll im Oktober 2025 seine Bio-Rad-Partnerschaft ausbauen, um In-vitro-Diagnostik-Assays zu entwickeln und zu vermarkten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Molekulare Testung gewinnt neben etablierten Plattformen an BedeutungDer Immunoassay hielt im Jahr 2026 einen Marktanteil von 44,93 % am Markt für professionelle Diagnostik, gestützt durch seinen Einsatz in der Infektionsserologie, Hormontestung, kardialen Markern, Onkologie und Autoimmunpanels. Zentrale Laboratorien und patientennahe Umgebungen verlassen sich auf diese Systeme für hochvolumige Routinetests. Die molekulare Diagnostik soll bis 2032 mit einem CAGR von 10,12 % wachsen, da Sequenzierung der nächsten Generation, Multiplex-Panels und biomarkergesteuerte Tests eine breitere Akzeptanz finden.
Klinische Chemie und Hämatologie bleiben für standardisierte, hochvolumige Tests und eine breite Patientenversorgung unverzichtbar. Siemens Healthineers soll im September 2026 die Hämostasesysteme CN-3000 und CN-6000 einführen, die Gerinnungs-, chromogene, Immunoassay- und Thrombozytenaggregationstests auf einer Plattform kombinieren, die bis zu 60 % kleiner ist als Alternativen. Mikrobiologie, Durchflusszytometrie und Urinalyse bedienen weiterhin spezialisierte Arbeitsabläufe, während Automatisierung und Datenintegration die Verarbeitungskonsistenz verbessern und manuelle Eingriffe reduzieren.
Nach Anwendung:
Infektionskrankheitstestung liefert Volumen, während die Onkologie expandiertInfektionskrankheiten hielten im Jahr 2026 einen Anteil von 35,67 % an der Marktgröße für professionelle Diagnostik, angetrieben durch Atemwegsdiagnostik, Testung auf sexuell übertragbare Infektionen und die Überwachung antimikrobieller Resistenzen. Anhaltende antimikrobielle Resistenzen bei Blutbahn- und Harnwegsinfektionen stützen die Nachfrage nach Erregererkennung und Empfindlichkeitstests. Die Onkologie soll bis 2032 mit einem CAGR von 11,23 % wachsen, da Flüssigbiopsie, Begleitdiagnostik und molekulare Resterkrankungstests eine breitere klinische Akzeptanz finden.
Natera soll 2026 die FDA-Zulassung für Signatera CDx beim muskelinvasiven Blasenkrebs erhalten, was die Verwendung zirkulierender Tumor-DNA als Biomarker für die Therapieauswahl unterstützt. Diabetes und Stoffwechselerkrankungen halten hohe Testvolumina durch HbA1c-, Lipid- und Nierenfunktionstests aufrecht, während die Kardiologie auf Hämostase- und Gerinnungsbeurteilung angewiesen ist. Roche soll 2025 den Elecsys pTau181-Assay zur Bewertung der Alzheimer-Pathologie einführen. Autoimmun- und Nephrologietests bieten durch wiederholte Laborüberwachung eine stabile wiederkehrende Nachfrage.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser bleiben zentral, während Praxislabore expandierenKrankenhäuser und Kliniken hielten im Jahr 2026 einen Marktanteil von 44,34 % am Markt für professionelle Diagnostik aufgrund ihres Bedarfs an breiten Testmenüs, großen Analysegeräten und komplexen Laborarbeitsabläufen. Diese Einrichtungen bleiben wichtige Nutzer für Referenztests, Notfallversorgung, Onkologie und stationäre Überwachung. Arztpraxislabore sollen bis 2032 mit einem CAGR von 10,45 % wachsen, da CLIA-befreite Arbeitsabläufe und kompakte Analysegeräte Tests näher am Patienten ermöglichen.
Truvians FDA-zugelassenes TruVerus-System spiegelt die Verlagerung hin zur praxisbasierten Bluttestung wider. Diagnoselabore konkurrieren über Menübreite, Durchsatz und Bearbeitungszeit, während Notaufnahmen und Intensivstationen schnelle Ergebnisse und automatisierte Probenhandhabung priorisieren. Siemens Healthineers soll im September 2025 den Atellica DT 250 Analysator einführen, der 225 Tests pro Stunde und erste Ergebnisse in 8 Minuten bietet. Anbieter müssen Instrumentendesign, Service, Schulung und Bestellprozesse auf die Anforderungen der ambulanten Versorgung abstimmen.
Nach Probentyp:
Blut behält seine Stellung, während nicht-invasive Probenentnahme den Zugang erweitertBlut und Plasma hielten im Jahr 2026 einen Anteil von 64,45 % an der Marktgröße für professionelle Diagnostik. Diese Proben unterstützen routinemäßige Blutbilder, Stoffwechselpanels und spezialisierte Anwendungen wie die Analyse zirkulierender Tumor-DNA. Ihre etablierten Entnahmepraktiken und ihr klinischer Nutzen erhalten ihre zentrale Rolle in Krankenhaus- und Laborarbeitsabläufen aufrecht. Speichel und orale Flüssigkeiten sollen bis 2032 mit einem CAGR von 7,56 % wachsen, da Selbstentnahme und nicht-invasive Probenentnahme eine breitere Akzeptanz finden.
Urin bleibt wichtig für Urinalyse, Nephrologietests und Drogenmissbrauchsprogramme, während der Atellica DT 250 Analysator Urin, Serum und Plasma auf einem einzigen Tischgerät verarbeiten kann. Nasen- und Nasopharyngealproben bleiben für respiratorische Multiplex-Panels relevant, trotz normalisierter Nachfrage nach den Pandemie-Hochpunkten. rRT-qPCR unterstützt weiterhin die Verarbeitung von Atemwegsproben. Eine zuverlässige Probenversorgung, klare Entnahmeprotokolle und nicht-invasive Optionen können den Zugang erweitern, während blutbasierte Tests für die breite Analytmessung und die etablierte klinische Validierung unverzichtbar bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,78 % am Markt für professionelle Diagnostik, gestützt durch hohe Testintensität, etablierte Erstattungswege und eine große installierte Basis an Immunoassay-, Molekular- und Hämatologiesystemen. Die Region blieb ein wichtiger Knotenpunkt für die Konsolidierung in der Krebsvorsorge und der Präzisionsonkologiediagnostik, wobei Abbott im November 2025 die Übernahme von Exact Sciences für 23 Milliarden USD ankündigte und BD und Waters im Juli 2025 die Zusammenführung des Biosciences- und Diagnostic Solutions-Geschäfts von BD mit Waters ankündigten. CLIA-Klassifizierungen und FDA-510(k)-Verfahren blieben wichtige Compliance-Anforderungen, während die Expansion von Arztpraxislaboren weiterhin ausgewählte Testvolumina in ambulante Umgebungen verlagerte.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 9,88 % wachsen, angetrieben durch Infrastrukturinvestitionen, eine wachsende Bevölkerung mit mittlerem Einkommen und einen breiteren Zugang zu Diagnosedienstleistungen. Indien entwickelt kostenwettbewerbsfähige Diagnoseplattformen unter Einsatz von Mikrofluidik, Biosensoren und KI-Fähigkeiten, während Sysmex im März 2026 einen mittelfristigen Plan mit dem Ziel eines zweistelligen Wachstums im Globalen Süden ankündigte und im April 2026 die Übernahme des BioMajesty-Klinikalchemiegeschäfts von JEOL abschloss. Chinas volumenbasiertes Beschaffungsmodell erweitert den Testzugang, übt jedoch Druck auf die Anbieterpreise aus und erfordert lokalisierte Geschäftsmodelle, Produktdifferenzierung sowie zuverlässige lokale Fertigungs- und Servicekapazitäten.
Europa, Naher Osten und Afrika sowie Südamerika
Europa wird durch die IVDR-Anforderungen geprägt, die die regulatorische Belastung für Hersteller erhöhen, während Änderungen an der Artikel-5.5-Governance einen risikobasierteren Ansatz für die Eigenherstellung von Diagnostika unterstützen. Die Golfstaaten bauen die diagnostischen Kapazitäten ihrer Krankenhäuser durch öffentliche Gesundheitsinvestitionen aus, während Afrika südlich der Sahara stark auf Programme zur Bekämpfung von Infektionskrankheiten und antimikrobiellen Resistenzen angewiesen ist. In Südamerika bauen Brasilien und Argentinien Labornetzwerke und staatliche Screening-Programme aus; fragmentierte Registrierungsprozesse, Währungsvolatilität und Ausschreibungsdruck schaffen jedoch kommerzielle Unsicherheit. Unternehmen, die ihre Testmenüs und Vertriebsmodelle an die lokalen regulatorischen, finanziellen und labortechnischen Anforderungen anpassen, können die ungleichmäßige regionale Nachfrage besser bedienen.
Wettbewerbslandschaft
Marktkonzentration
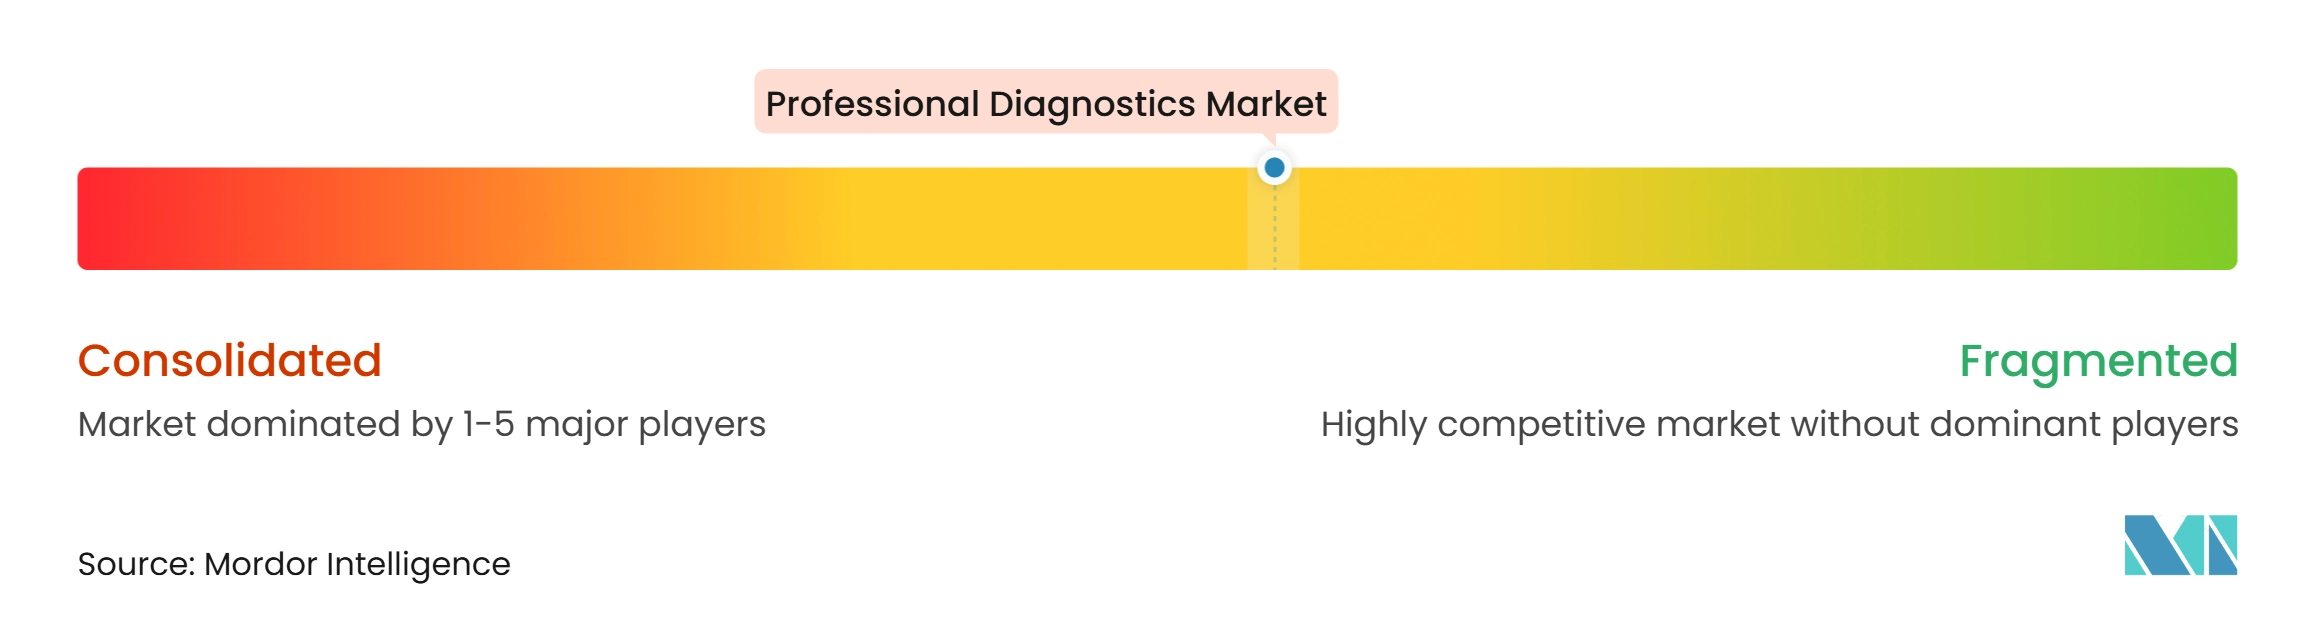
Roche, Abbott, Danaher, Siemens Healthineers und bioMérieux halten einen erheblichen Anteil an den globalen Instrumentenplatzierungen in zentralen Laboratorien, gestützt durch breite Analysegeräteportfolios, umfangreiche Assay-Menüs, Servicenetzwerke und etablierte Kundenbeziehungen. Der Wettbewerb bleibt aktiv, da molekulare und Point-of-Care-Plattformen die Kapitalanforderungen für spezialisierte Tests senken. Abbotts geplante Übernahme von Exact Sciences für 23 Milliarden USD und die geplante Zusammenführung von Waters mit dem Biosciences- und Diagnostic Solutions-Geschäft von BD verdeutlichen die strategische Expansion in den Bereichen Onkologie, molekulare Testung und hochvolumige Laborinfrastruktur.
Akquisitionen verschaffen Unternehmen etablierte Tests, klinische Nachweise und Kundenbeziehungen, deren interne Entwicklung Jahre in Anspruch nehmen würde. Sie stärken auch die Anbieterkapazitäten in den Bereichen Screening, Diagnosebestätigung, Therapieauswahl und Krankheitsüberwachung. Die Erweiterung des Assay-Menüs bleibt eine wichtige Wettbewerbsstrategie: Roche berichtete 2025 von 45 neuen und aktualisierten Assays, Siemens Healthineers führte 2026 die Systeme CN-3000 und CN-6000 ein, und Guardant Health erweiterte sein zugelassenes Flüssigbiopsie-Panel.
Anbieter differenzieren sich durch Software, Automatisierung, klinische Entscheidungsunterstützung, kleinere Systemabmessungen und digitale Konnektivität, um Laboratorien bei der Bewältigung von Personalmangel, höheren Testvolumina und Anforderungen an die Bearbeitungszeit zu unterstützen. Chancen in bisher unerschlossenen Bereichen bestehen bei Panels zur antimikrobiellen Resistenz für Laboratorien der mittleren Versorgungsstufe, der Heimprobenentnahme für Speichel- und orale Flüssigkeitsproben sowie bei Tests zur Neurodegeneration. Beckman Coulter Diagnostics führte im September 2025 einen vollautomatischen, nur für Forschungszwecke bestimmten Immunoassay für gehirnspezifisches Tau auf dem DxI 9000 ein, während aufkommende molekulare, digitale und dezentralisierte Testkategorien weiterhin Wachstumschancen bieten.
Marktführer der professionellen Diagnostikbranche
-
Abbott Laboratories
-
Agilent Technologies Inc.
-
F. Hoffmann-La Roche Ltd
-
QIAGEN NV
-
Thermo Fisher Scientific Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für professionelle Diagnostik Unternehmen in diesem Bericht
- Abbott Laboratories
- Agilent Technologies
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Bruker
- Danaher
- DiaSorin
- Roche
- Grifols
- Hologic
- Illumina
- QIAGEN
- QuidelOrtho
- Revvity Inc.
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Tosoh
- Werfen SA
Neueste Industrielle Entwicklungen in Markt für professionelle Diagnostik
- Oktober 2026: Abbott brachte den Oncodetect-MRD-Test der nächsten Generation auf den Markt, der Gesamtgenomsequenzierung und MAESTRO-Technologie nutzt. Der Test verfolgte bis zu 5.000 patientenspezifische Krebsvarianten mit einer Nachweisgrenze unter 1 Teil pro Million und einer 25-fach breiteren Variantenabdeckung als der ursprüngliche Test.
- Oktober 2026: Roche brachte den VENTANA BAP1 SP527 Immunhistochemie-Assay zur Differenzialdiagnose des Mesothelioms weltweit auf den Markt. Der Assay wurde bei der FDA als Klasse-I-IVD registriert und als Klasse-C-Gerät gemäß IVDR zugelassen.
- September 2026: Siemens Healthineers erhielt die CE-Kennzeichnung und die FDA-Zulassung für den Innovance D-Dimer 2.0 Assay zur Beurteilung venöser Thromboembolien.
- Mai 2026: Guardant Health erhielt die FDA-Zulassung für Guardant360 Liquid CDx. Das Panel bot einen genomischen Fußabdruck, der 100-mal größer ist als der seines Vorgängers, und unterstützte mehr als 300 Millionen kommerziell versicherte und Medicare-versicherte Personen in den Vereinigten Staaten.
Globaler Berichtsumfang des Marktes für professionelle Diagnostik
Gemäß dem Berichtsumfang bezeichnet professionelle Diagnostik die spezialisierten Werkzeuge, Instrumente, Reagenzien, Software und Testsysteme, die ausschließlich von medizinischen Fachkräften wie klinischen Pathologen, Labortechnikern und Ärzten zur Erkennung, Diagnose, Überwachung und Behandlung von Krankheiten eingesetzt werden.
Der Markt für professionelle Diagnostik ist nach Produkttyp, Technologie, Anwendung, Endnutzer, Probentyp und Geografie segmentiert. Nach Produkttyp umfasst der Markt Instrumente und Analysegeräte, Reagenzien und Kits sowie Software und Informatik. Nach Technologie ist der Markt in Immunoassay, klinische Chemie, molekulare Diagnostik, Hämatologie, Mikrobiologie, Durchflusszytometrie, Urinalyse und sonstige Technologien segmentiert. Nach Anwendung ist der Markt in Infektionskrankheiten, Onkologie, Diabetes und Stoffwechselerkrankungen, Kardiologie, Autoimmunerkrankungen, Neurologie, Nephrologie und sonstige Anwendungen unterteilt. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, Diagnoselabore, Arztpraxislabore, Notaufnahmen und Intensivstationen, akademische und Forschungseinrichtungen sowie sonstige Endnutzer segmentiert. Nach Probentyp ist der Markt in Blut und Plasma, Speichel und orale Flüssigkeiten, Urin, Nasen- und Nasopharyngealproben sowie sonstige Probentypen segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Instrumente und Analysegeräte |
| Reagenzien und Kits |
| Software und Informatik |
| Immunoassay |
| Klinische Chemie |
| Molekulare Diagnostik |
| Hämatologie |
| Mikrobiologie |
| Durchflusszytometrie |
| Urinalyse |
| Sonstige Technologien |
| Infektionskrankheiten |
| Onkologie |
| Diabetes und Stoffwechselerkrankungen |
| Kardiologie |
| Autoimmunerkrankungen |
| Neurologie |
| Nephrologie |
| Sonstige Anwendungen |
| Krankenhäuser und Kliniken |
| Diagnoselabore |
| Arztpraxislabore |
| Notaufnahmen und Intensivstationen |
| Akademische und Forschungseinrichtungen |
| Sonstige Endnutzer |
| Blut und Plasma |
| Speichel und orale Flüssigkeiten |
| Urin |
| Nasen- und Nasopharyngealproben |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Instrumente und Analysegeräte | |
| Reagenzien und Kits | ||
| Software und Informatik | ||
| Nach Technologie | Immunoassay | |
| Klinische Chemie | ||
| Molekulare Diagnostik | ||
| Hämatologie | ||
| Mikrobiologie | ||
| Durchflusszytometrie | ||
| Urinalyse | ||
| Sonstige Technologien | ||
| Nach Anwendung | Infektionskrankheiten | |
| Onkologie | ||
| Diabetes und Stoffwechselerkrankungen | ||
| Kardiologie | ||
| Autoimmunerkrankungen | ||
| Neurologie | ||
| Nephrologie | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Diagnoselabore | ||
| Arztpraxislabore | ||
| Notaufnahmen und Intensivstationen | ||
| Akademische und Forschungseinrichtungen | ||
| Sonstige Endnutzer | ||
| Nach Probentyp | Blut und Plasma | |
| Speichel und orale Flüssigkeiten | ||
| Urin | ||
| Nasen- und Nasopharyngealproben | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für professionelle Diagnostik bis 2032 erreichen?
Der Markt für professionelle Diagnostik soll bis 2032 einen Wert von 66,04 Milliarden USD erreichen, ausgehend von 48,06 Milliarden USD im Jahr 2027, bei einem CAGR von 6,56 %.
Welche Produktkategorie führt die professionelle Diagnostik an?
Instrumente und Analysegeräte führten im Jahr 2026 mit einem Anteil von 56,45 %, während Reagenzien und Kits bis 2032 voraussichtlich mit einem CAGR von 9,28 % wachsen werden.
Welche Diagnosetechnologie wächst am schnellsten?
Die molekulare Diagnostik ist die am schnellsten wachsende Technologie mit einem prognostizierten CAGR von 10,12 % bis 2032.
Warum expandiert die Onkologiediagnostik?
Flüssigbiopsie, Begleitdiagnostik und molekulare Resterkrankungstests expandieren, da die Krebsbehandlung zunehmend biomarkergesteuert wird.
Welche Endnutzer treiben die dezentralisierte Testung voran?
Arztpraxislabore sollen bis 2032 mit einem CAGR von 10,45 % wachsen, da kompakte Analysegeräte Tests in ambulanten Umgebungen unterstützen.
Welche Region wächst in der professionellen Diagnostik am schnellsten?
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 9,88 % wachsen, unterstützt durch Investitionen in die Testinfrastruktur und den erweiterten Zugang zur Diagnostik.