
Tamaño y Participación del Mercado de Diagnósticos Profesionales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 48.06 Mil millones de dólares |
| Tamaño del Mercado (2032) | 66.06 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.56 % |
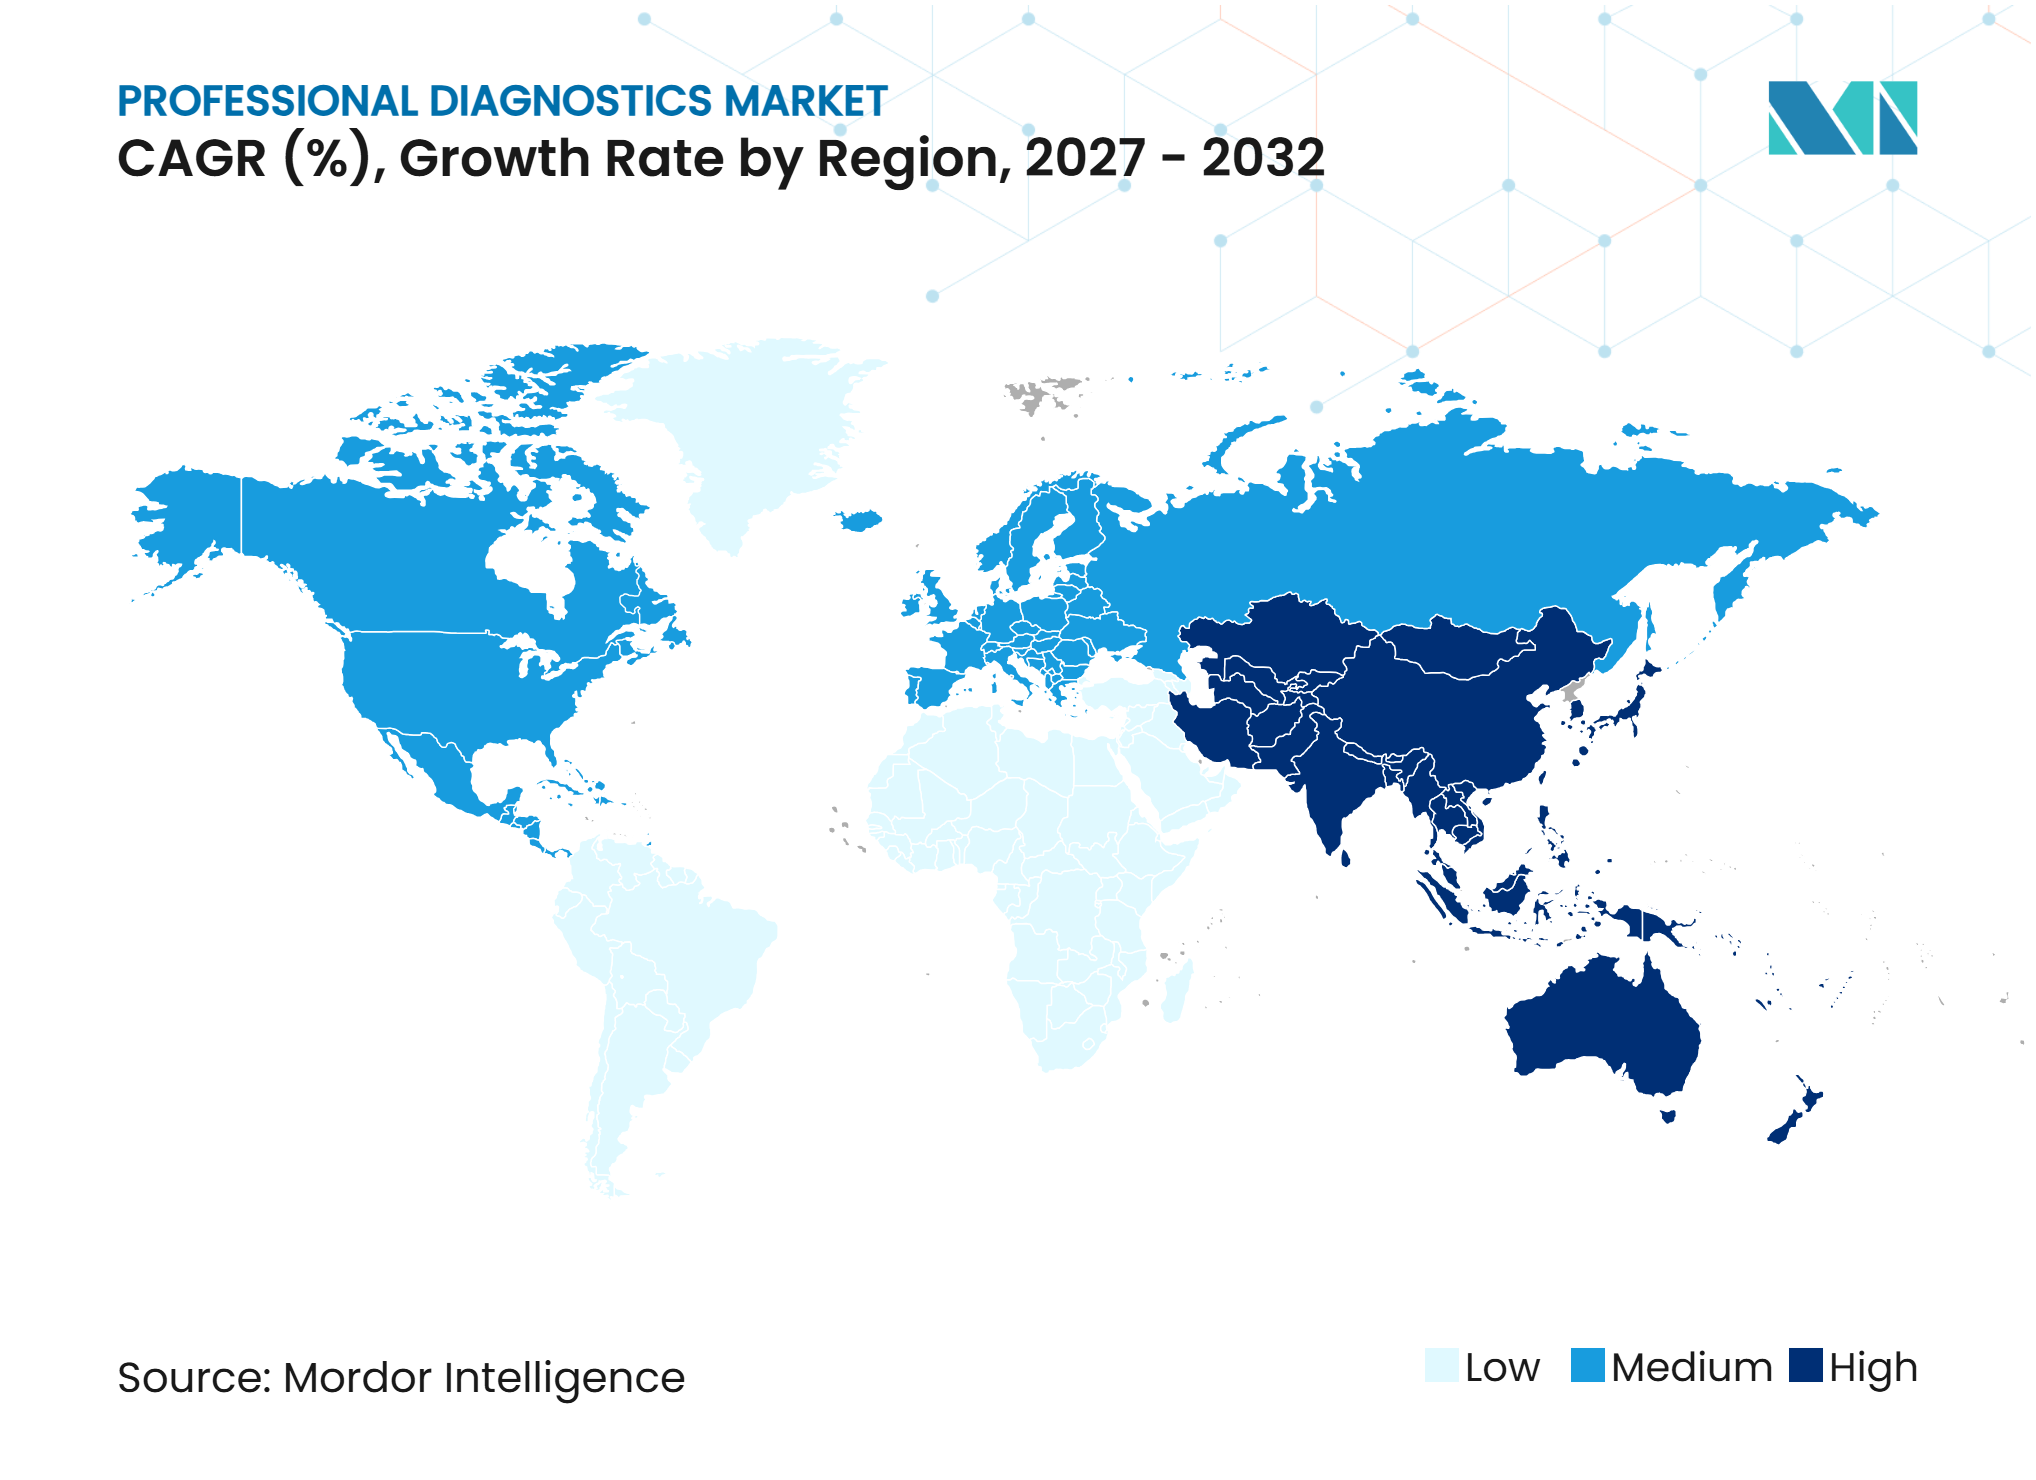
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Diagnósticos Profesionales por Mordor Intelligence
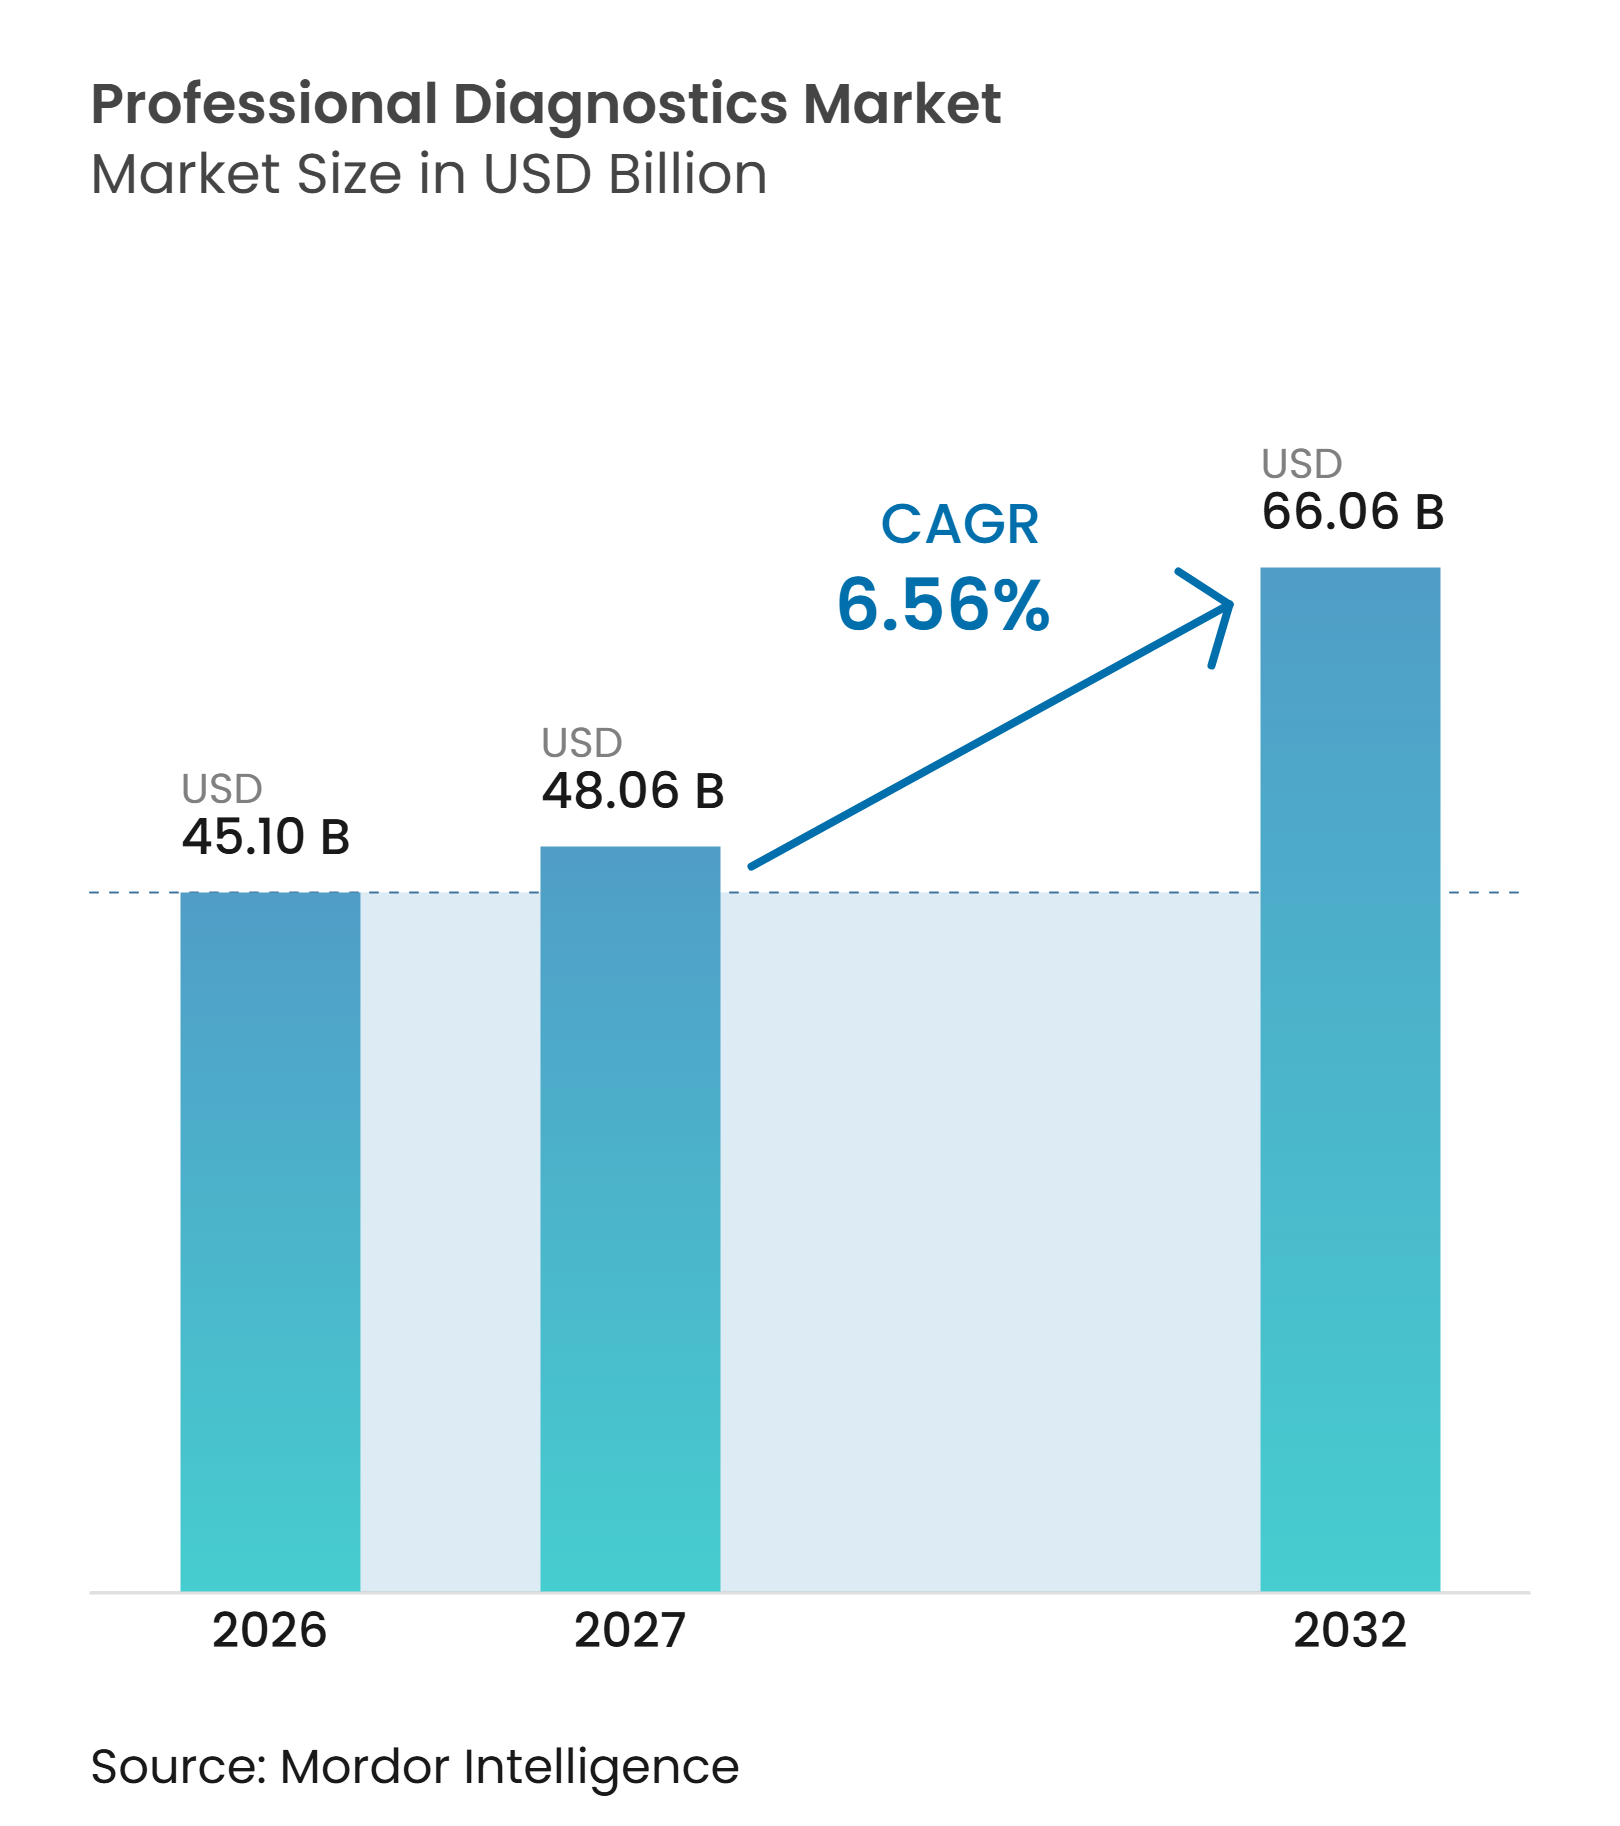
El tamaño del Mercado de Diagnósticos Profesionales fue valorado en 45,10 mil millones de USD en 2026 y se estima que crecerá desde 48,06 mil millones de USD en 2027 hasta alcanzar los 66,06 mil millones de USD para 2032, a una CAGR del 6,56% durante el período de pronóstico (2027-2032).
El monitoreo de enfermedades crónicas sostiene una demanda recurrente de pruebas, ya que la diabetes, las enfermedades cardiovasculares y las afecciones autoinmunes requieren pruebas repetidas a largo plazo. Las pruebas moleculares de precisión se están convirtiendo en un componente cada vez más integral de la atención oncológica y de enfermedades infecciosas, particularmente donde los diagnósticos complementarios informan la selección del tratamiento. Las pruebas están migrando de los laboratorios centrales a los consultorios médicos, centros de atención urgente y clínicas especializadas, respaldadas por analizadores compactos y flujos de trabajo con exención CLIA. Los proveedores están ampliando sus carteras de ensayos, integrando software con instrumentos y realizando adquisiciones para mejorar las capacidades de detección oncológica, pruebas moleculares y diagnósticos basados en sangre. Los patrones de demanda regional varían, con el monitoreo de enfermedades crónicas prominente en los sistemas de salud de mayores ingresos y la vigilancia de enfermedades infecciosas impulsando los volúmenes en muchos mercados emergentes. Por lo tanto, los proveedores deben alinear los menús de pruebas, los precios, los modelos de servicio y la evidencia clínica con las prioridades de salud locales.
Conclusiones Clave del Informe
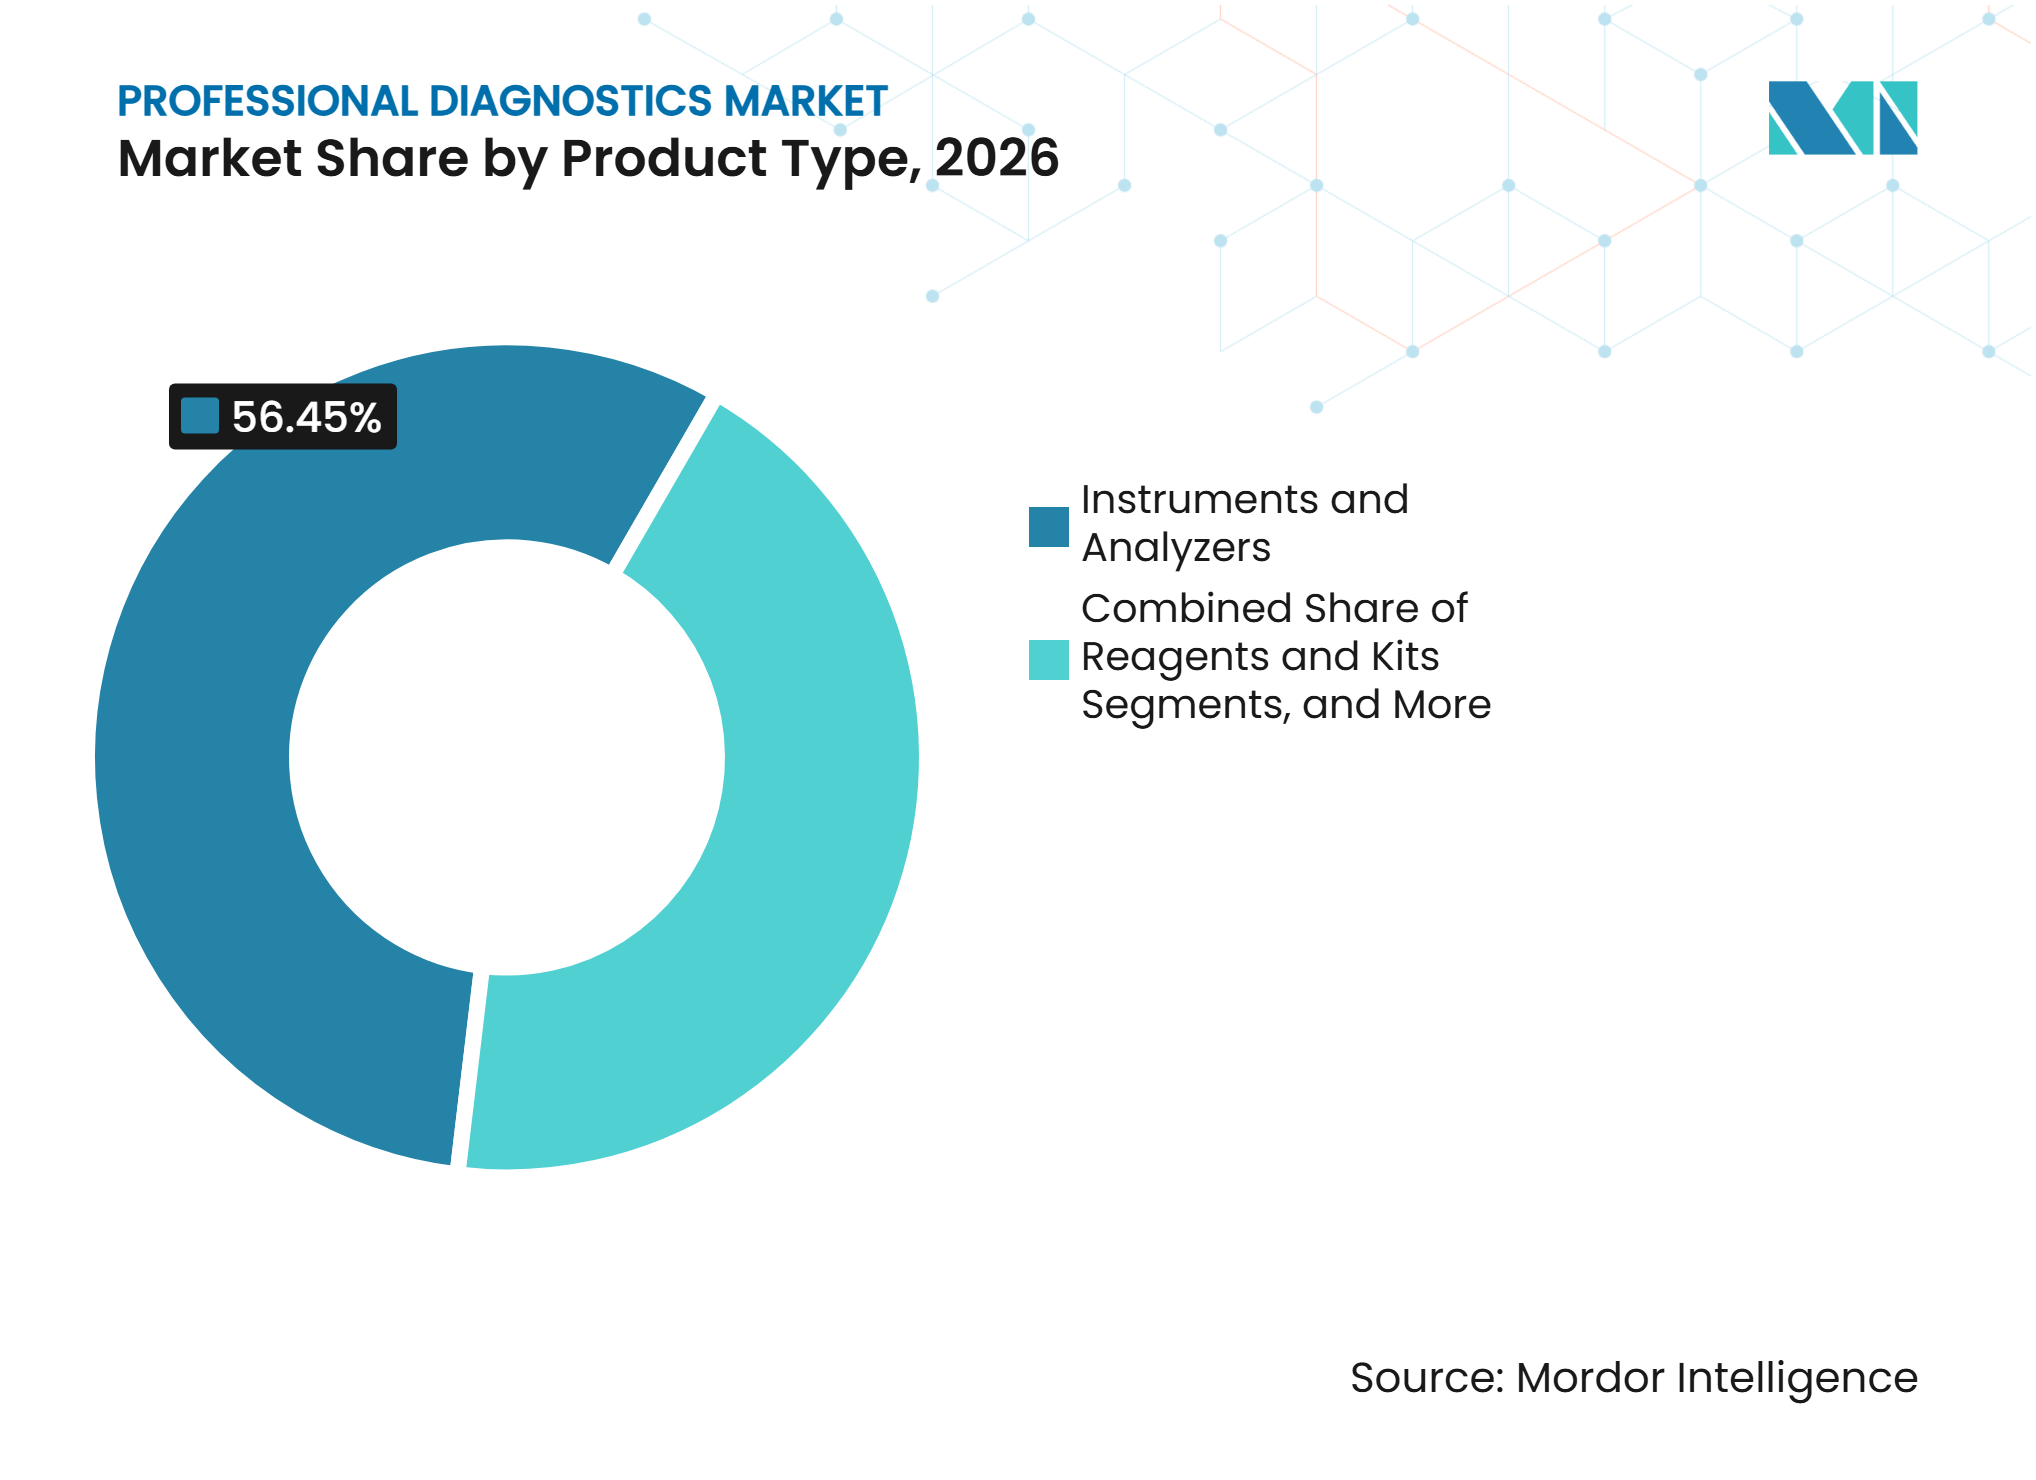
- Por tipo de producto, los instrumentos y analizadores representaron el 56,45% de la participación del mercado de diagnósticos profesionales en 2026, mientras que se proyecta que los reactivos y kits se expandan a una CAGR del 9,28% hasta 2032.
- Por tecnología, el inmunoensayo representó el 44,93% de la participación del mercado de diagnósticos profesionales en 2026, mientras que se proyecta que el diagnóstico molecular se expanda a una CAGR del 10,12% hasta 2032.
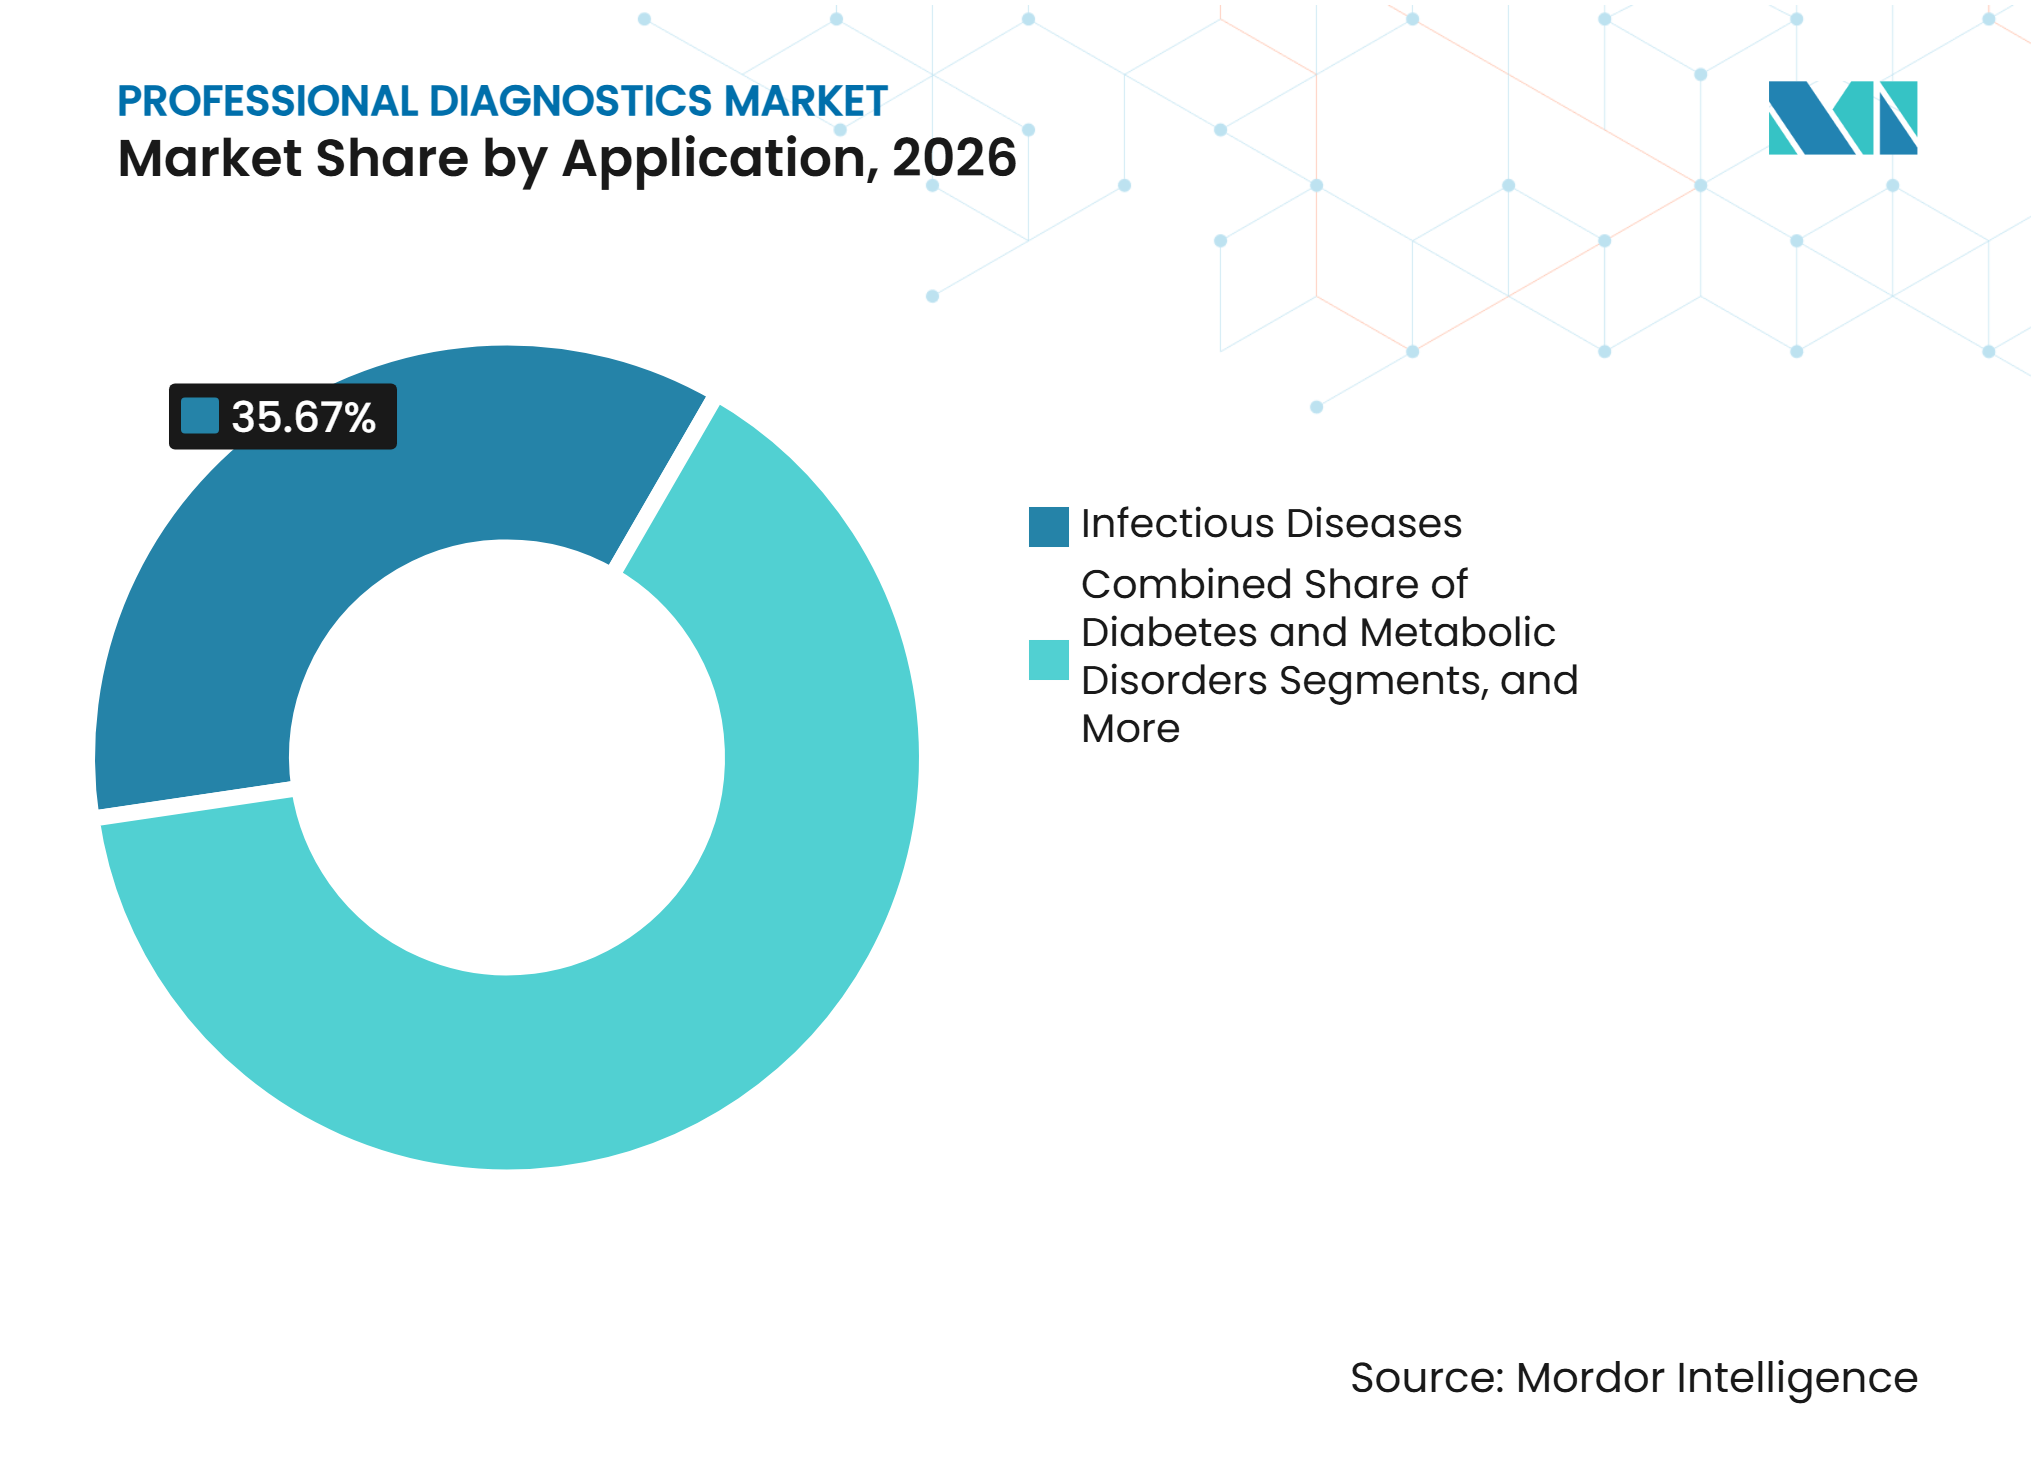
- Por aplicación, las enfermedades infecciosas representaron el 35,67% del tamaño del mercado de diagnósticos profesionales en 2026, mientras que se proyecta que la oncología se expanda a una CAGR del 11,23% hasta 2032.
- Por usuario final, los hospitales y clínicas representaron el 44,34% de la participación del mercado de diagnósticos profesionales en 2026, mientras que se proyecta que los laboratorios de consultorios médicos se expandan a una CAGR del 10,45% hasta 2032.
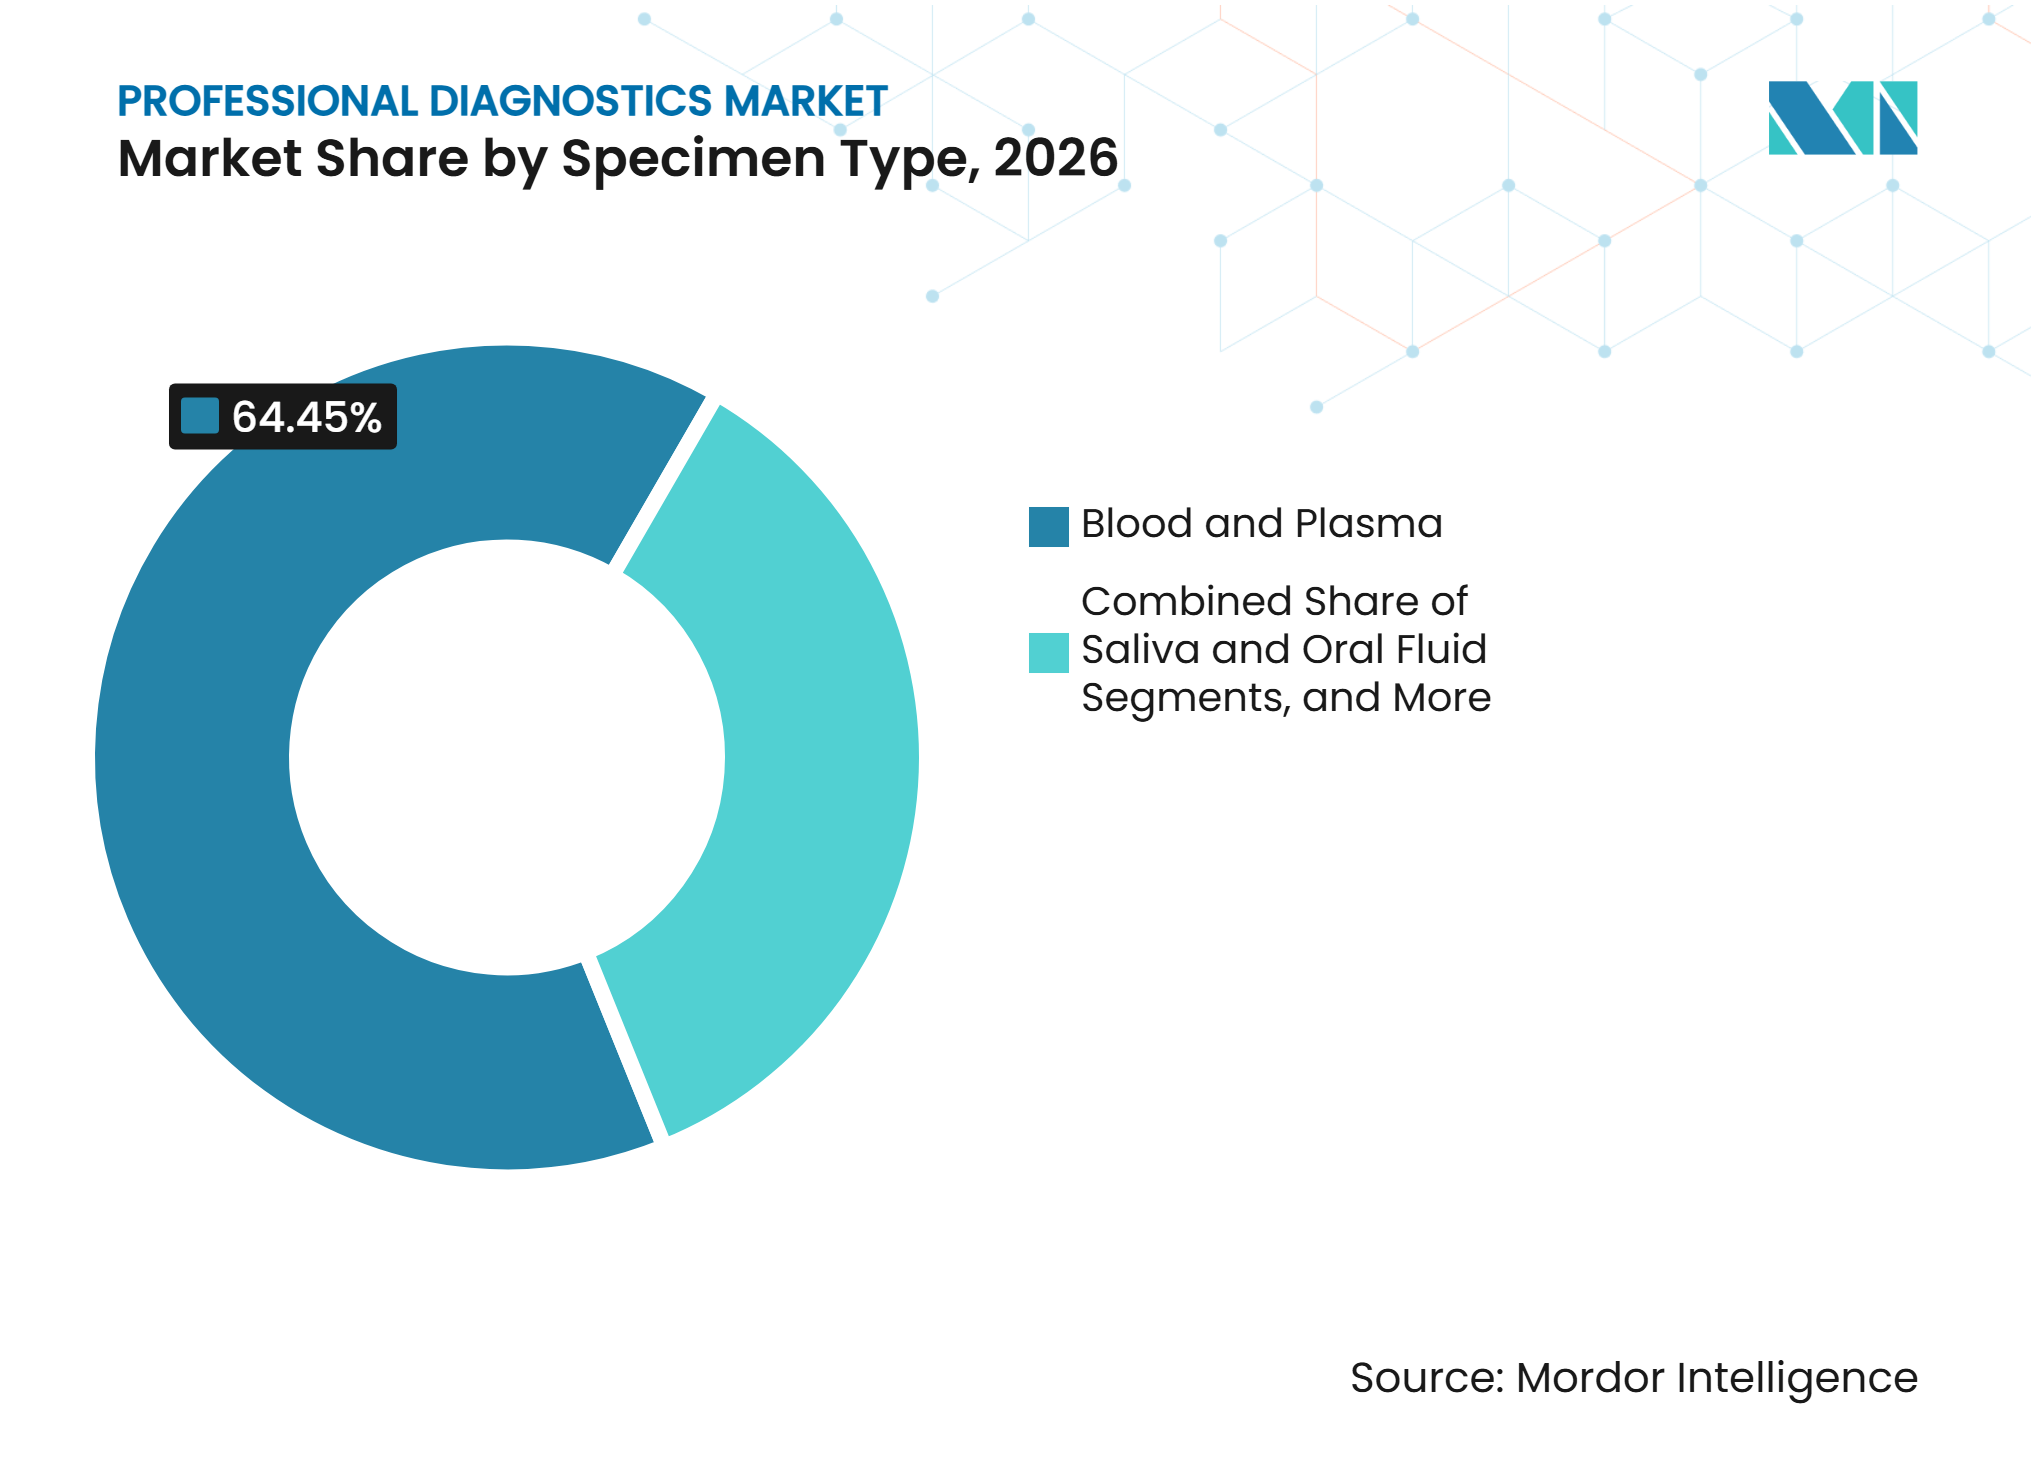
- Por tipo de muestra, la sangre y el plasma representaron el 64,45% del tamaño del mercado de diagnósticos profesionales en 2026, mientras que se proyecta que la saliva y los fluidos orales se expandan a una CAGR del 7,56% hasta 2032.
- Por geografía, América del Norte representó el 41,78% de la participación del mercado de diagnósticos profesionales en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,88% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Diagnósticos Profesionales*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Aumento de la intensidad de las pruebas para enfermedades crónicas | +1.5% | Global, con mayor intensidad en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Envejecimiento de la población y multimorbilidad | +1.2% | Global, con mayor agudeza en Japón, Alemania, Italia y Corea del Sur | Largo plazo (≥ 4 años) |
| Expansión del diagnóstico molecular y de precisión | +1.8% | América del Norte y APAC como núcleo, con extensión a Europa | Mediano plazo (2-4 años) |
| Descentralización hacia sitios profesionales de atención en el punto de atención | +0.9% | América del Norte, Europa Occidental, APAC y MEA en etapa inicial | Mediano plazo (2-4 años) |
| Resistencia antimicrobiana y vigilancia de enfermedades infecciosas | +0.8% | Global, con mayor demanda incremental en Asia del Sur, África Subsahariana y América Latina | Corto plazo (≤ 2 años) |
| Automatización de laboratorios y demanda de flujos de trabajo integrados | +0.7% | América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Diagnóstico Molecular y de Precisión
El diagnóstico molecular se está convirtiendo en un componente central de los flujos de trabajo en oncología y enfermedades infecciosas. La FDA aprobó Guardant360 Liquid CDx en mayo de 2026 como el panel de biopsia líquida más grande aprobado por la FDA, con una huella genómica 100 veces más amplia que su predecesor. La plataforma combina información genómica y epigenómica e incluye siete indicaciones anteriores de diagnóstico complementario, fortaleciendo la selección del tratamiento. Abbott lanzó su prueba de enfermedad residual molecular Oncodetect de próxima generación en octubre de 2026, utilizando secuenciación de genoma completo y tecnología MAESTRO para rastrear hasta 5.000 variantes específicas del paciente. Estos desarrollos alinean la demanda diagnóstica con las líneas de terapia dirigida, que requieren pruebas confiables para la selección y el monitoreo de pacientes.
Descentralización de las Pruebas hacia Sitios Profesionales de Atención en el Punto de Atención
Las pruebas profesionales se están expandiendo hacia laboratorios de consultorios médicos, centros de atención urgente y clínicas especializadas a medida que los sistemas compactos se vuelven más prácticos para la atención ambulatoria. Roche recibió la autorización de la FDA y una exención CLIA para cobas liat CT/NG y CT/NG/MG en 2025, extendiendo las pruebas moleculares de infecciones de transmisión sexual a entornos de atención en el punto de atención. El analizador TruVerus de Truvian, autorizado por la FDA, demostró que los consultorios médicos pueden realizar análisis de sangre comunes y obtener resultados en minutos. Este cambio puede redirigir los volúmenes de pruebas desde los laboratorios centrales sin reducir la demanda de pruebas de nivel profesional. Los proveedores que atienden tanto a entornos de consultorios como a laboratorios centrales pueden gestionar esta transición de canal de manera más efectiva que las empresas enfocadas en un único entorno de pruebas. El soporte de productos, la conectividad de resultados, la capacitación del personal y el rendimiento consistente en todos los entornos de atención son cada vez más importantes. Los proveedores también pueden requerir diferentes ofertas comerciales, ya que los consultorios médicos priorizan el acceso rápido a menús de pruebas definidos, mientras que los laboratorios centrales se centran en menús más amplios, eficiencia por lotes e integración de automatización. Los procedimientos de calidad claros siguen siendo esenciales para garantizar la confianza en los resultados de pruebas descentralizadas.
Aumento de la Intensidad de las Pruebas para Enfermedades Crónicas
El monitoreo de enfermedades crónicas genera una demanda recurrente, ya que los pacientes con diabetes, afecciones cardiovasculares y trastornos autoinmunes requieren pruebas seriadas durante períodos prolongados. Los inmunoensayos y las pruebas de química clínica respaldan las pruebas metabólicas, endocrinas, lipídicas, de función renal y cardíacas. Roche reportó una inversión de 550 millones de USD en infraestructura de monitoreo continuo de glucosa en su revisión de 2025, destacando la importancia estratégica del monitoreo. La multimorbilidad aumenta aún más la demanda, ya que los pacientes con múltiples afecciones a menudo requieren varios paneles de pruebas durante el mismo encuentro clínico. Esta tendencia respalda la demanda de reactivos y proporciona volúmenes de pruebas estables para laboratorios con amplios menús de pruebas de rutina. Los laboratorios deben equilibrar la capacidad de pruebas de rutina con la disponibilidad de ensayos especializados para pacientes con requisitos de atención complejos. Los menús de pruebas amplios también permiten una utilización más consistente de los instrumentos existentes en el monitoreo ambulatorio y la atención hospitalaria.
Resistencia Antimicrobiana y Vigilancia de Enfermedades Infecciosas
La vigilancia de la resistencia antimicrobiana está aumentando la demanda de sistemas de diagnóstico que identifiquen patógenos y respalden las decisiones de tratamiento. El informe de vigilancia 2025 de la Organización Mundial de la Salud se basó en más de 23 millones de casos confirmados bacteriológicamente de 110 países y documentó la resistencia continua en infecciones del torrente sanguíneo y del tracto urinario.[1] El Plan de Acción Global respaldado por la OMS exige una mayor capacidad diagnóstica y un mejor acceso a las pruebas para los patógenos prioritarios.[2] El Colaborativo Dx AMR se lanzó en Ghana en junio de 2025 para mejorar el acceso a paneles multiplex rápidos y opciones de pruebas flexibles en el nivel de atención primaria.
Análisis del Impacto de las Restricciones del Mercado de Diagnósticos Profesionales*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Complejidad regulatoria y plazos de validación más largos | -0.6% | Europa durante la transición al IVDR, Estados Unidos para la supervisión de LDT por parte de la FDA, y los IVD de Clase C y D a nivel global | Mediano plazo (2-4 años) |
| Presión sobre el reembolso y erosión de precios basada en licitaciones | -0.5% | China bajo adquisición basada en volumen, Japón a través de revisiones de tarifas, y Alemania y Francia a través de contratación basada en licitaciones | Mediano plazo (2-4 años) |
| Escasez de personal de laboratorio calificado | -0.3% | América del Norte y Europa Occidental, con escasez estructural en regiones rurales y emergentes | Largo plazo (≥ 4 años) |
| Exposición a la interoperabilidad, la ciberseguridad y la gobernanza de datos | -0.2% | América del Norte y Europa Occidental, con creciente relevancia en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Regulatoria y Plazos de Validación más Largos
La transición al IVDR aumenta los requisitos de validación, documentación y cumplimiento para los proveedores de productos de diagnóstico de mayor riesgo en Europa. Los dispositivos de Clase D requieren pruebas en el Laboratorio de Referencia de la Unión Europea antes de la autorización, mientras que los dispositivos de Clase C tienen plazos de transición posteriores. El cumplimiento de ISO 15189, GDPR, HIPAA e IEC 62304 eleva los costos y extiende los plazos de desarrollo, favoreciendo a las empresas establecidas con sólidos sistemas de calidad y capacidades regulatorias. Los desarrolladores más pequeños pueden enfrentar desafíos para gestionar la documentación, la evidencia clínica y las obligaciones posteriores a la comercialización, lo que podría retrasar la disponibilidad de ensayos especializados.
Presión sobre el Reembolso y Erosión de Precios Basada en Licitaciones
Las licitaciones y la adquisición basada en volumen reducen los precios de diagnóstico en mercados donde los pagadores públicos desempeñan un papel importante en las compras de laboratorio. QuidelOrtho reportó una caída del 33,8% en los ingresos de China Labs en moneda local en el tercer trimestre de 2026, ya que los clientes gestionaron el inventario ante los cambios de precios. Estas condiciones pueden reducir los retornos de los ensayos de rutina de alto volumen y las colocaciones de instrumentos, lo que lleva a los proveedores a priorizar las pruebas de oncología, neurología y enfermedades raras, donde la diferenciación clínica puede respaldar precios más sólidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Consumo de Insumos Respalda los Ingresos RecurrentesLos Instrumentos y Analizadores representaron el 56,45% de la participación del mercado de diagnósticos profesionales en 2026, respaldados por ciclos de adquisición plurianuales en hospitales y laboratorios centrales. Los modelos de alquiler de reactivos y colocación subsidiada vinculan el acceso a los instrumentos con las compras recurrentes de insumos, aumentando el valor a largo plazo de las plataformas instaladas. Los requisitos de validación de plataformas, capacitación del personal, rediseño de flujos de trabajo e integración clínica también crean barreras de cambio para los laboratorios.
Se prevé que los Reactivos y Kits crezcan a una CAGR del 9,28% hasta 2032, ya que los sistemas de diagnóstico molecular, inmunoensayo y citometría de flujo impulsan la demanda de pruebas repetidas. Se espera que Roche introduzca 45 ensayos nuevos o actualizados en 2025, ampliando la amplitud del menú y la demanda de reactivos en su base instalada. El Software e Informática sigue siendo la categoría más pequeña, pero la integración de sistemas de laboratorio, el monitoreo remoto y el soporte digital influyen cada vez más en la adquisición de analizadores. Se espera que Biodesix amplíe su asociación con Bio-Rad en octubre de 2025 para desarrollar y comercializar ensayos de diagnóstico in vitro.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
El Diagnóstico Molecular Gana Terreno junto a las Plataformas EstablecidasEl inmunoensayo representó el 44,93% de la participación del mercado de diagnósticos profesionales en 2026, respaldado por su uso en serología de enfermedades infecciosas, pruebas hormonales, marcadores cardíacos, oncología y paneles autoinmunes. Los laboratorios centrales y los entornos cercanos al paciente dependen de estos sistemas para pruebas de rutina de alto volumen. Se prevé que el Diagnóstico Molecular crezca a una CAGR del 10,12% hasta 2032, a medida que la secuenciación de próxima generación, los paneles multiplex y las pruebas guiadas por biomarcadores ganen una adopción más amplia.
La Química Clínica y la Hematología siguen siendo esenciales para las pruebas estandarizadas de alto volumen y la cobertura amplia de pacientes. Se espera que Siemens Healthineers lance los sistemas de hemostasia CN-3000 y CN-6000 en septiembre de 2026, combinando pruebas de coagulación, cromogénicas, de inmunoensayo y de agregación plaquetaria en una plataforma hasta un 60% más pequeña que las alternativas. La Microbiología, la Citometría de Flujo y el Análisis de Orina continúan sirviendo a flujos de trabajo especializados, mientras que la automatización y la integración de datos mejoran la consistencia del procesamiento y reducen la intervención manual.
Por Aplicación:
Las Pruebas de Enfermedades Infecciosas Proporcionan Volumen mientras la Oncología se ExpandeLas Enfermedades Infecciosas representaron el 35,67% del tamaño del mercado de diagnósticos profesionales en 2026, impulsadas por las pruebas respiratorias, las pruebas de infecciones de transmisión sexual y la vigilancia de la resistencia antimicrobiana. La resistencia antimicrobiana continua en infecciones del torrente sanguíneo y del tracto urinario respalda la demanda de identificación de patógenos y pruebas de susceptibilidad. Se prevé que la Oncología crezca a una CAGR del 11,23% hasta 2032, a medida que la biopsia líquida, los diagnósticos complementarios y las pruebas de enfermedad residual molecular ganen una adopción clínica más amplia.
Se espera que Natera reciba la aprobación de la FDA para Signatera CDx en cáncer de vejiga músculo-invasivo en 2026, respaldando el uso del ADN tumoral circulante como biomarcador de selección de tratamiento. La Diabetes y los Trastornos Metabólicos sostienen altos volúmenes de pruebas a través de HbA1c, lípidos y pruebas de función renal, mientras que la Cardiología depende de la evaluación de hemostasia y coagulación. Se espera que Roche lance el ensayo Elecsys pTau181 en 2025 para la evaluación de la patología del Alzheimer. Las pruebas de Enfermedades Autoinmunes y Nefrología proporcionan una demanda recurrente estable a través del monitoreo repetido de laboratorio.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Siguen siendo Centrales mientras los Laboratorios de Consultorios se ExpandenLos Hospitales y Clínicas representaron el 44,34% de la participación del mercado de diagnósticos profesionales en 2026 debido a su necesidad de amplios menús de pruebas, grandes analizadores y flujos de trabajo de laboratorio complejos. Estas instalaciones siguen siendo usuarios clave para pruebas de referencia, atención de emergencia, oncología y monitoreo de pacientes hospitalizados. Se prevé que los Laboratorios de Consultorios Médicos crezcan a una CAGR del 10,45% hasta 2032, a medida que los flujos de trabajo con exención CLIA y los analizadores compactos permitan realizar pruebas más cerca de los pacientes.
El sistema TruVerus de Truvian, autorizado por la FDA, refleja el cambio hacia las pruebas de sangre en consultorios. Los Laboratorios de Diagnóstico compiten en amplitud de menú, rendimiento y tiempo de respuesta, mientras que los entornos de emergencia y cuidados intensivos priorizan resultados rápidos y manejo automatizado de muestras. Se espera que Siemens Healthineers introduzca el Analizador Atellica DT 250 en septiembre de 2025, ofreciendo 225 pruebas por hora y primeros resultados en 8 minutos. Los proveedores deben alinear el diseño de instrumentos, el servicio, la capacitación y los procesos de pedido con los requisitos de la atención ambulatoria.
Por Tipo de Muestra:
La Sangre Mantiene su Posición mientras el Muestreo No Invasivo Amplía el AccesoLa Sangre y el Plasma representaron el 64,45% del tamaño del mercado de diagnósticos profesionales en 2026. Estas muestras respaldan los hemogramas completos de rutina, los paneles metabólicos y las aplicaciones especializadas como el análisis de ADN tumoral circulante. Sus prácticas de recolección establecidas y su utilidad clínica mantienen su papel central en los flujos de trabajo hospitalarios y de laboratorio. Se prevé que la Saliva y los Fluidos Orales crezcan a una CAGR del 7,56% hasta 2032, a medida que la autorecolección y el muestreo no invasivo ganen una aceptación más amplia.
La Orina sigue siendo importante para el análisis de orina, las pruebas de nefrología y los programas de detección de drogas de abuso, mientras que el Analizador Atellica DT 250 puede procesar orina, suero y plasma en un único sistema de sobremesa. Las Muestras Nasales y Nasofaríngeas siguen siendo relevantes para los paneles multiplex respiratorios, a pesar de la demanda normalizada desde los picos pandémicos. La rRT-qPCR continúa respaldando el procesamiento de muestras respiratorias. El suministro confiable de muestras, los protocolos de recolección claros y las opciones no invasivas pueden ampliar el acceso, mientras que las pruebas basadas en sangre siguen siendo esenciales para la medición amplia de analitos y la validación clínica establecida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 41,78% de la participación del mercado de diagnósticos profesionales en 2026, respaldada por una alta intensidad de pruebas, vías de reembolso establecidas y una gran base instalada de sistemas de inmunoensayo, molecular y hematología. La región siguió siendo un centro clave de consolidación en la detección del cáncer y el diagnóstico de oncología de precisión, con Abbott anunciando la adquisición de Exact Sciences por 23.000 millones de USD en noviembre de 2025 y BD y Waters anunciando la combinación del negocio de Biociencias y Soluciones de Diagnóstico de BD con Waters en julio de 2025. Las clasificaciones CLIA y las vías 510(k) de la FDA siguieron siendo requisitos clave de cumplimiento, mientras que la expansión de los laboratorios de consultorios médicos continuó desplazando volúmenes de pruebas seleccionados hacia entornos ambulatorios.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 9,88% hasta 2032, impulsada por la inversión en infraestructura, una creciente población de pacientes de ingresos medios y un acceso más amplio a los servicios de diagnóstico. India está desarrollando plataformas de diagnóstico competitivas en costos utilizando microfluídica, biosensores y capacidades de inteligencia artificial, mientras que Sysmex anunció un plan a mediano plazo en marzo de 2026 con el objetivo de lograr un crecimiento de dos dígitos en el Sur Global y completó la adquisición del negocio de química clínica BioMajesty de JEOL en abril de 2026. El modelo de adquisición basado en volumen de China amplía el acceso a las pruebas, pero presiona los precios de los proveedores, lo que requiere modelos comerciales localizados, diferenciación de productos y capacidades confiables de fabricación y servicio local.
Europa, Oriente Medio y África, y América del Sur
Europa está moldeada por los requisitos del IVDR, que aumentan la carga regulatoria para los fabricantes, mientras que los cambios en la gobernanza del Artículo 5.5 respaldan un enfoque más basado en el riesgo para los diagnósticos internos. Los estados del Golfo están ampliando la capacidad de diagnóstico hospitalario a través de la inversión en salud pública, mientras que el África Subsahariana depende en gran medida de los programas de enfermedades infecciosas y resistencia antimicrobiana. En América del Sur, Brasil y Argentina están ampliando las redes de laboratorios y los programas de detección gubernamentales; sin embargo, los procesos de registro fragmentados, la volatilidad cambiaria y la presión de las licitaciones crean incertidumbre comercial. Las empresas que adaptan sus menús de pruebas y modelos de distribución a los requisitos regulatorios, de financiamiento y de laboratorio locales pueden abordar mejor la demanda regional desigual.
Panorama Competitivo
Concentración del Mercado
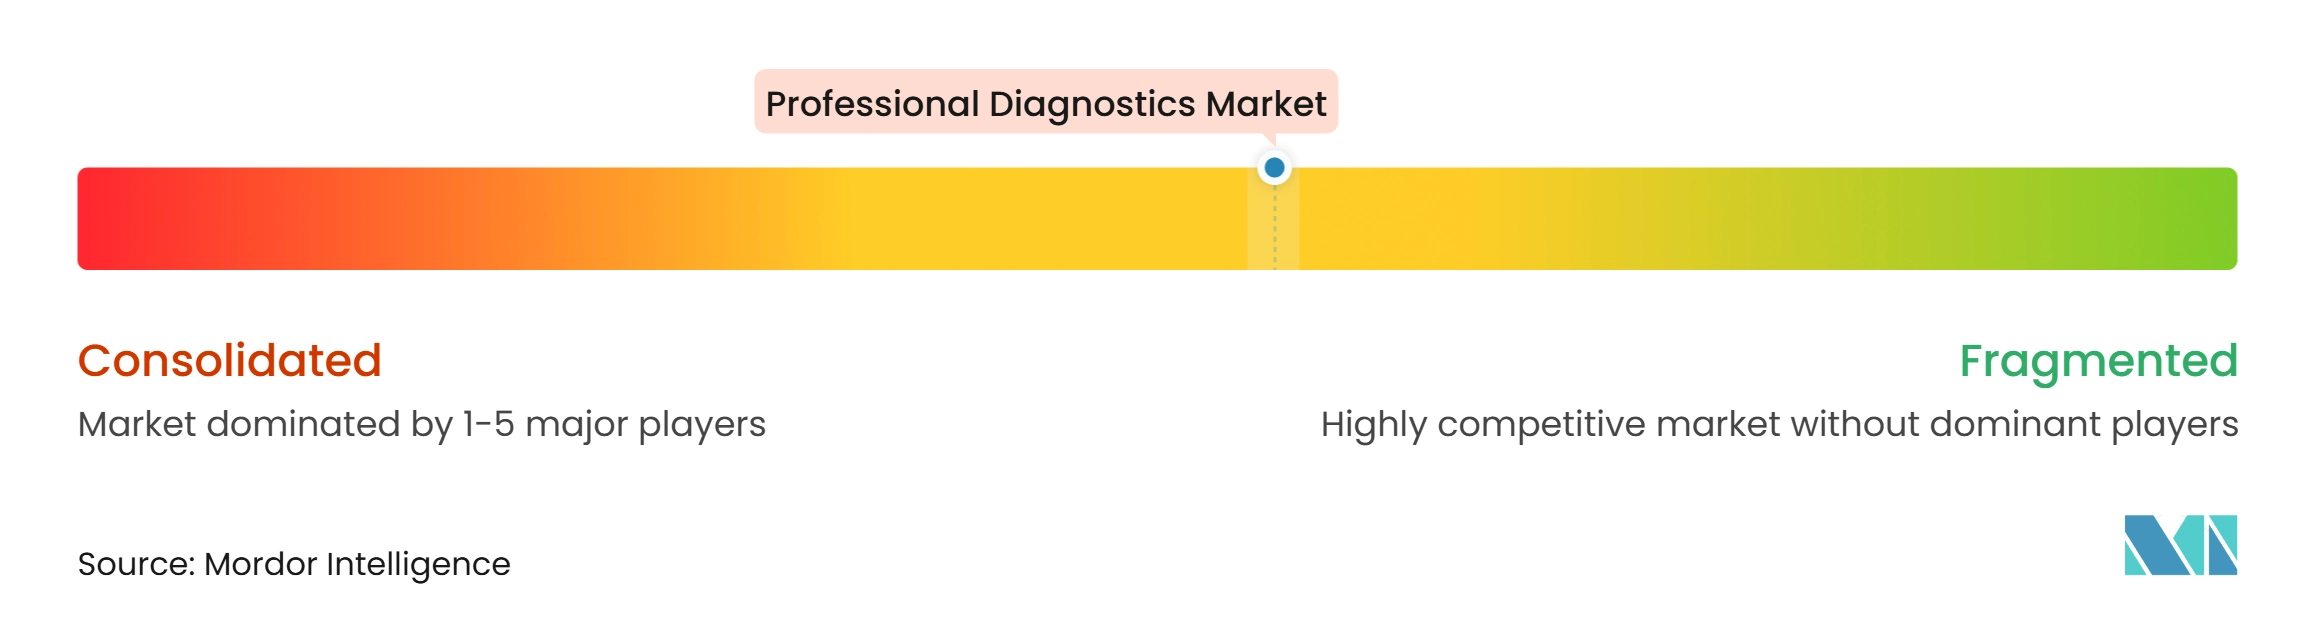
Roche, Abbott, Danaher, Siemens Healthineers y bioMérieux tienen una participación sustancial en las colocaciones globales de instrumentos de laboratorio central, respaldadas por amplias carteras de analizadores, extensos menús de ensayos, redes de servicio y relaciones establecidas con los clientes. La competencia sigue siendo activa a medida que las plataformas moleculares y de atención en el punto de atención reducen los requisitos de capital para las pruebas especializadas. La propuesta de adquisición de Exact Sciences por parte de Abbott por 23.000 millones de USD y la combinación planificada de Waters con el negocio de Biociencias y Soluciones de Diagnóstico de BD demuestran la expansión estratégica en oncología, pruebas moleculares e infraestructura de laboratorio de alto volumen.
Las adquisiciones proporcionan a las empresas pruebas establecidas, evidencia clínica y relaciones con los clientes que llevarían años desarrollar internamente. También fortalecen las capacidades de los proveedores en detección, confirmación diagnóstica, selección de tratamiento y monitoreo de enfermedades. La expansión del menú de ensayos sigue siendo una estrategia competitiva clave, con Roche reportando 45 ensayos nuevos y actualizados durante 2025, Siemens Healthineers lanzando los sistemas CN-3000 y CN-6000 en 2026, y Guardant Health ampliando su panel de biopsia líquida aprobado.
Los proveedores se están diferenciando a través de software, automatización, soporte de decisiones clínicas, sistemas de menor tamaño y conectividad digital para ayudar a los laboratorios a abordar la escasez de personal, los mayores volúmenes de pruebas y los requisitos de tiempo de respuesta. Las oportunidades de espacio en blanco permanecen en los paneles de resistencia antimicrobiana para laboratorios de nivel intermedio, la recolección domiciliaria de muestras de saliva y fluidos orales, y las pruebas de neurodegeneración. Beckman Coulter Diagnostics lanzó un inmunoensayo de tau derivado del cerebro totalmente automatizado, solo para uso en investigación, en el DxI 9000 en septiembre de 2025, mientras que las categorías emergentes de pruebas moleculares, digitales y descentralizadas continúan ofreciendo oportunidades de crecimiento.
Líderes de la Industria de Diagnósticos Profesionales
-
Abbott Laboratories
-
Agilent Technologies Inc.
-
F. Hoffmann-La Roche Ltd
-
QIAGEN NV
-
Thermo Fisher Scientific Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Diagnósticos Profesionales Empresas cubiertas en este informe
- Abbott Laboratories
- Agilent Technologies
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Bruker
- Danaher
- DiaSorin
- Roche
- Grifols
- Hologic
- Illumina
- QIAGEN
- QuidelOrtho
- Revvity Inc.
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Tosoh
- Werfen SA
Desarrollos recientes de la industria en Mercado de Diagnósticos Profesionales
- Octubre de 2026: Abbott lanzó la prueba de enfermedad residual molecular Oncodetect de próxima generación, aprovechando la secuenciación de genoma completo y la tecnología MAESTRO. La prueba rastreó hasta 5.000 variantes de cáncer específicas del paciente, con un límite de detección inferior a 1 parte por millón y una cobertura de variantes 25 veces más amplia que la prueba original.
- Octubre de 2026: Roche lanzó globalmente el ensayo de inmunohistoquímica VENTANA BAP1 SP527 para el diagnóstico diferencial del mesotelioma. El ensayo fue registrado ante la FDA como un IVD de Clase I y aprobado como un dispositivo de Clase C bajo el IVDR.
- Septiembre de 2026: Siemens Healthineers recibió el marcado CE y la autorización de la FDA para el ensayo Innovance D-Dimer 2.0 para la evaluación del tromboembolismo venoso.
- Mayo de 2026: Guardant Health recibió la aprobación de la FDA para Guardant360 Liquid CDx. El panel ofreció una huella genómica 100 veces más amplia que su predecesor y respaldó a más de 300 millones de personas con seguro comercial y cobertura de Medicare en los Estados Unidos.
Alcance del Informe Global del Mercado de Diagnósticos Profesionales
Según el alcance del informe, los diagnósticos profesionales se refieren a las herramientas, instrumentos, reactivos, software y sistemas de pruebas especializados utilizados exclusivamente por profesionales de la salud, como patólogos clínicos, técnicos de laboratorio y médicos, para detectar, diagnosticar, monitorear y gestionar enfermedades.
El mercado de diagnósticos profesionales está segmentado por tipo de producto, tecnología, aplicación, usuario final, tipo de muestra y geografía. Por tipo de producto, el mercado incluye instrumentos y analizadores, reactivos y kits, y software e informática. Por tecnología, el mercado está segmentado en inmunoensayo, química clínica, diagnóstico molecular, hematología, microbiología, citometría de flujo, análisis de orina y otras tecnologías. Por aplicación, el mercado está categorizado en enfermedades infecciosas, oncología, diabetes y trastornos metabólicos, cardiología, enfermedades autoinmunes, neurología, nefrología y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales y clínicas, laboratorios de diagnóstico, laboratorios de consultorios médicos, departamentos de emergencia y unidades de cuidados intensivos, institutos académicos y de investigación, y otros usuarios finales. Por tipo de muestra, el mercado está segmentado en sangre y plasma, saliva y fluidos orales, orina, muestras nasales y nasofaríngeas, y otros tipos de muestra. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel global. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Instrumentos y Analizadores |
| Reactivos y Kits |
| Software e Informática |
| Inmunoensayo |
| Química Clínica |
| Diagnóstico Molecular |
| Hematología |
| Microbiología |
| Citometría de Flujo |
| Análisis de Orina |
| Otra Tecnología |
| Enfermedades Infecciosas |
| Oncología |
| Diabetes y Trastornos Metabólicos |
| Cardiología |
| Enfermedades Autoinmunes |
| Neurología |
| Nefrología |
| Otra Aplicación |
| Hospitales y Clínicas |
| Laboratorios de Diagnóstico |
| Laboratorios de Consultorios Médicos |
| Departamentos de Emergencia y Unidades de Cuidados Intensivos |
| Institutos Académicos y de Investigación |
| Otros Usuarios Finales |
| Sangre y Plasma |
| Saliva y Fluidos Orales |
| Orina |
| Muestras Nasales y Nasofaríngeas |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Instrumentos y Analizadores | |
| Reactivos y Kits | ||
| Software e Informática | ||
| Por Tecnología | Inmunoensayo | |
| Química Clínica | ||
| Diagnóstico Molecular | ||
| Hematología | ||
| Microbiología | ||
| Citometría de Flujo | ||
| Análisis de Orina | ||
| Otra Tecnología | ||
| Por Aplicación | Enfermedades Infecciosas | |
| Oncología | ||
| Diabetes y Trastornos Metabólicos | ||
| Cardiología | ||
| Enfermedades Autoinmunes | ||
| Neurología | ||
| Nefrología | ||
| Otra Aplicación | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Laboratorios de Diagnóstico | ||
| Laboratorios de Consultorios Médicos | ||
| Departamentos de Emergencia y Unidades de Cuidados Intensivos | ||
| Institutos Académicos y de Investigación | ||
| Otros Usuarios Finales | ||
| Por Tipo de Muestra | Sangre y Plasma | |
| Saliva y Fluidos Orales | ||
| Orina | ||
| Muestras Nasales y Nasofaríngeas | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de diagnósticos profesionales para 2032?
Se proyecta que el mercado de diagnósticos profesionales alcance los 66,04 mil millones de USD para 2032, desde 48,06 mil millones de USD en 2027, a una CAGR del 6,56%.
¿Qué categoría de producto lidera los diagnósticos profesionales?
Los Instrumentos y Analizadores lideraron con una participación del 56,45% en 2026, mientras que se prevé que los Reactivos y Kits crezcan a una CAGR del 9,28% hasta 2032.
¿Qué tecnología de diagnóstico está creciendo más rápido?
El Diagnóstico Molecular es la tecnología de más rápido crecimiento, con una CAGR proyectada del 10,12% hasta 2032.
¿Por qué se están expandiendo las pruebas oncológicas?
La biopsia líquida, los diagnósticos complementarios y las pruebas de enfermedad residual molecular se están expandiendo a medida que el tratamiento del cáncer se orienta cada vez más hacia los biomarcadores.
¿Qué usuarios finales están impulsando las pruebas distribuidas?
Se prevé que los Laboratorios de Consultorios Médicos crezcan a una CAGR del 10,45% hasta 2032, a medida que los analizadores compactos respaldan las pruebas en entornos ambulatorios.
¿Qué región está creciendo más rápido en diagnósticos profesionales?
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,88% hasta 2032, respaldada por la inversión en infraestructura de pruebas y la expansión del acceso a los diagnósticos.