
Tamanho e Participação do Mercado de Private Banking
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 226.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 299.70 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.80 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Private Banking pela Mordor Intelligence
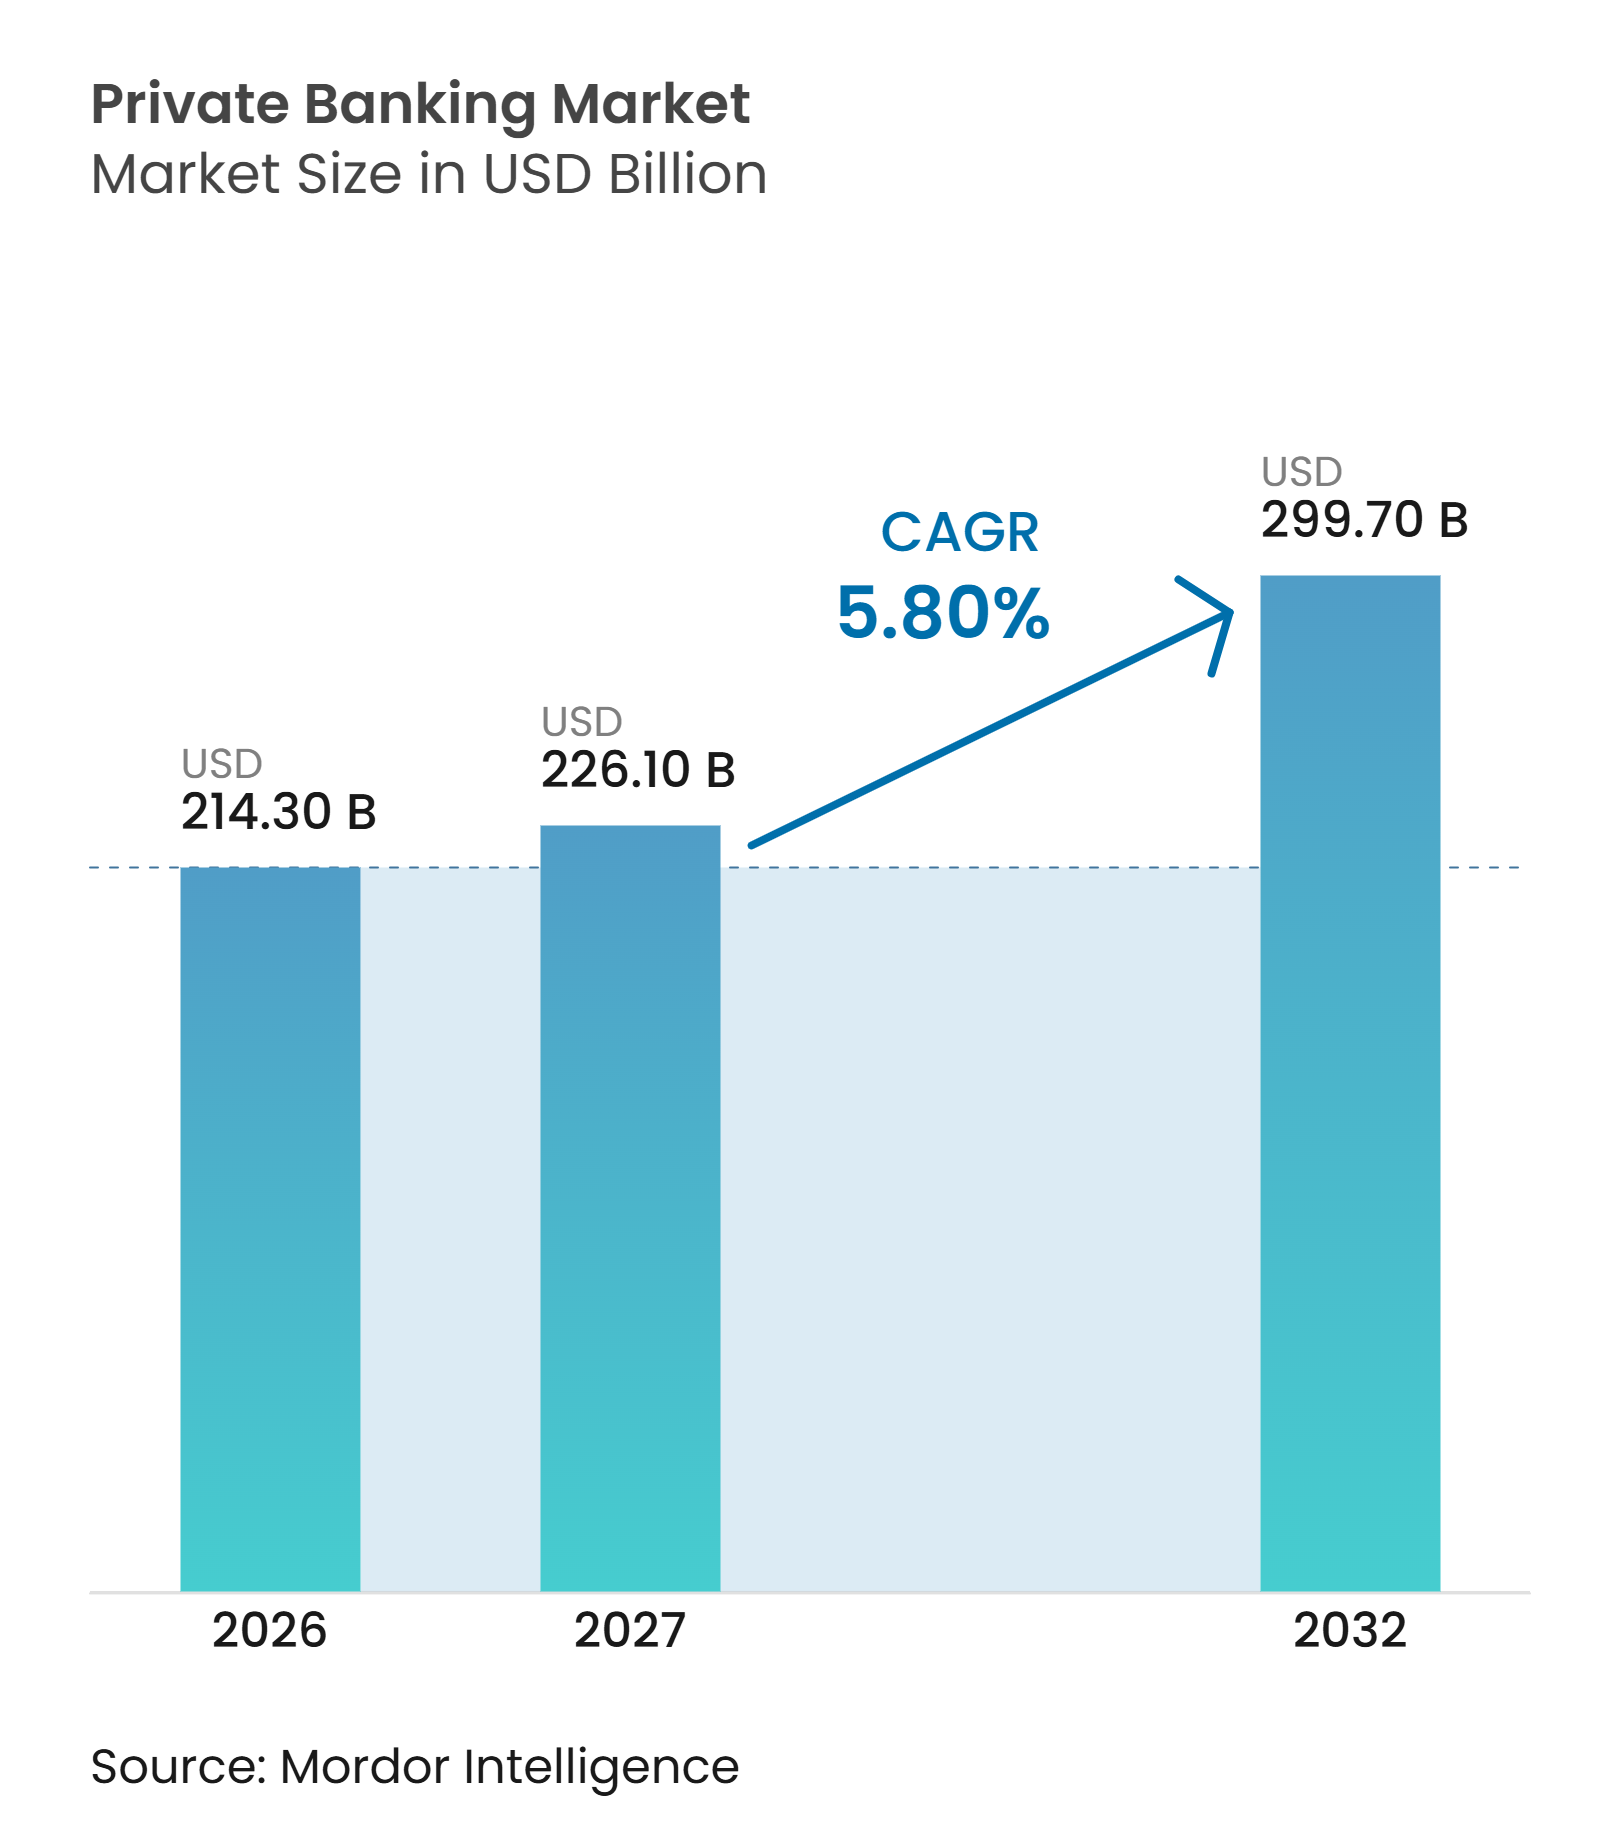
O tamanho do Mercado de Private Banking foi avaliado em 214,30 bilhões de USD em 2026 e estima-se que cresça de 226,10 bilhões de USD em 2027 para atingir 299,70 bilhões de USD até 2032, a um CAGR de 5,80% durante o período de previsão (2027-2032).
O crescimento é sustentado pelo maior patrimônio entre famílias abastadas, pelo uso mais amplo de serviços de assessoria personalizados e pela demanda por suporte em crédito, investimentos e planejamento patrimonial dentro de um único relacionamento. Clientes com finanças complexas buscam cada vez mais provedores capazes de coordenar decisões de investimento, crédito, serviços fiduciários e governança familiar. Isso favorece instituições com amplas capacidades de produtos, equipes de assessoria especializadas e sistemas que suportam atendimento transfronteiriço. O mercado de private banking também enfrenta pressão decorrente de movimentos nos preços de ativos, sensibilidade a taxas e o custo crescente de conformidade regulatória.
Principais Conclusões do Relatório
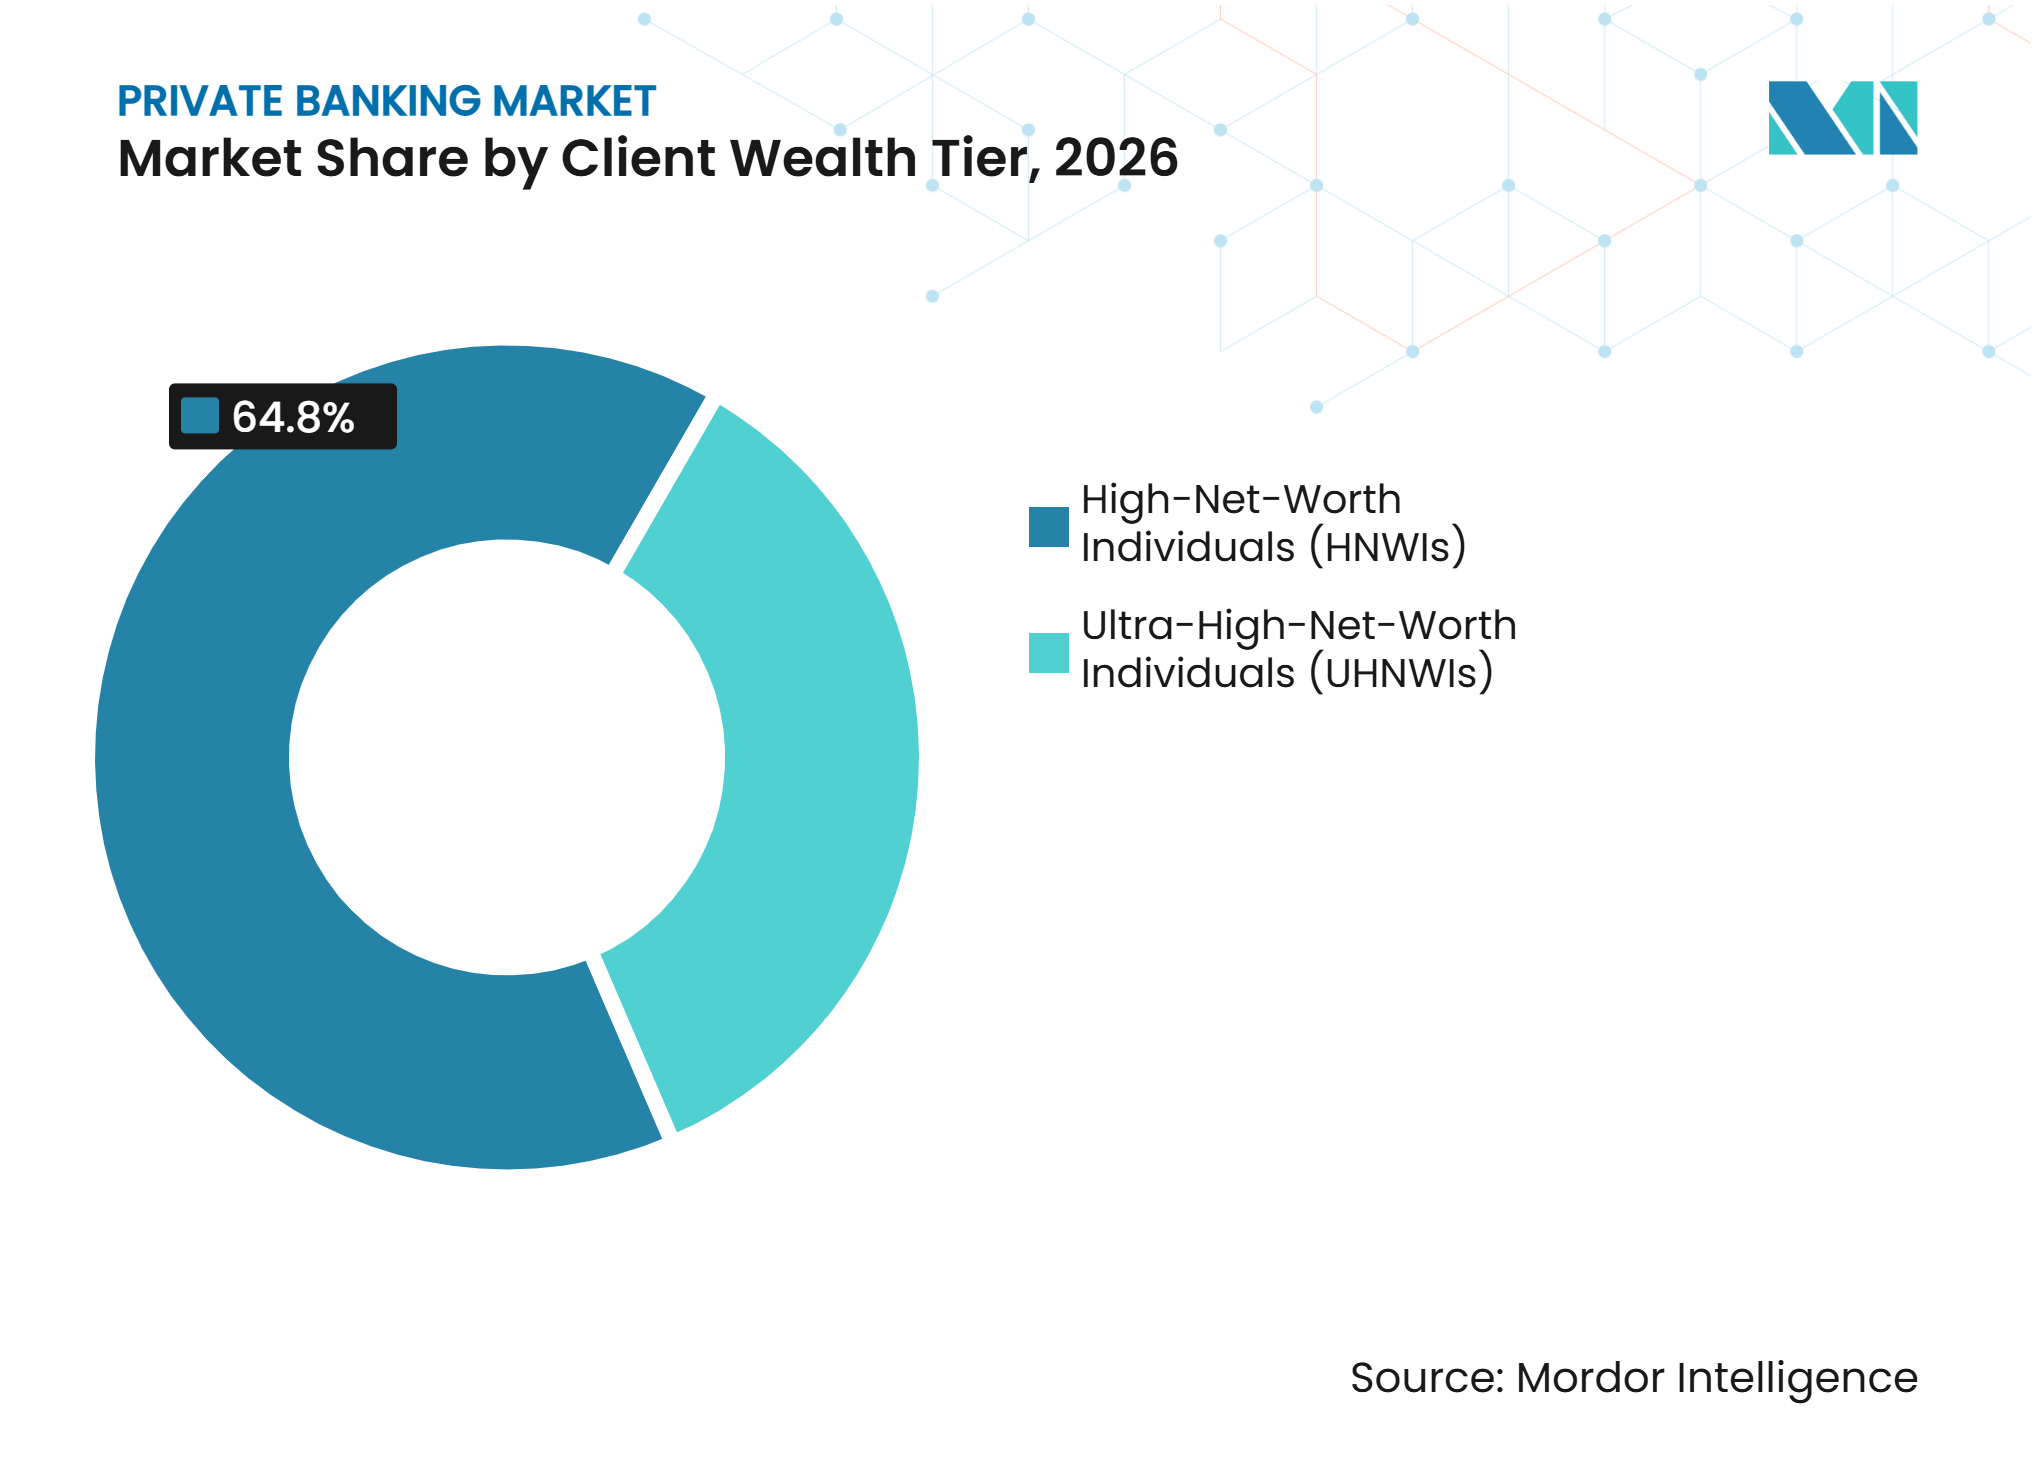
- Por faixa de patrimônio do cliente, os indivíduos de alto patrimônio líquido detinham 64,8% da participação do mercado de private banking em 2026, enquanto os indivíduos de patrimônio líquido ultralto têm projeção de crescimento a um CAGR de 6,7% até 2032.
- Por modelo de provedor e institucional, os bancos universais e comerciais com divisões de private banking detinham 45,2% da participação do mercado de private banking em 2026, enquanto os bancos privados boutique e especializados têm projeção de crescimento a um CAGR de 6,8% até 2032.
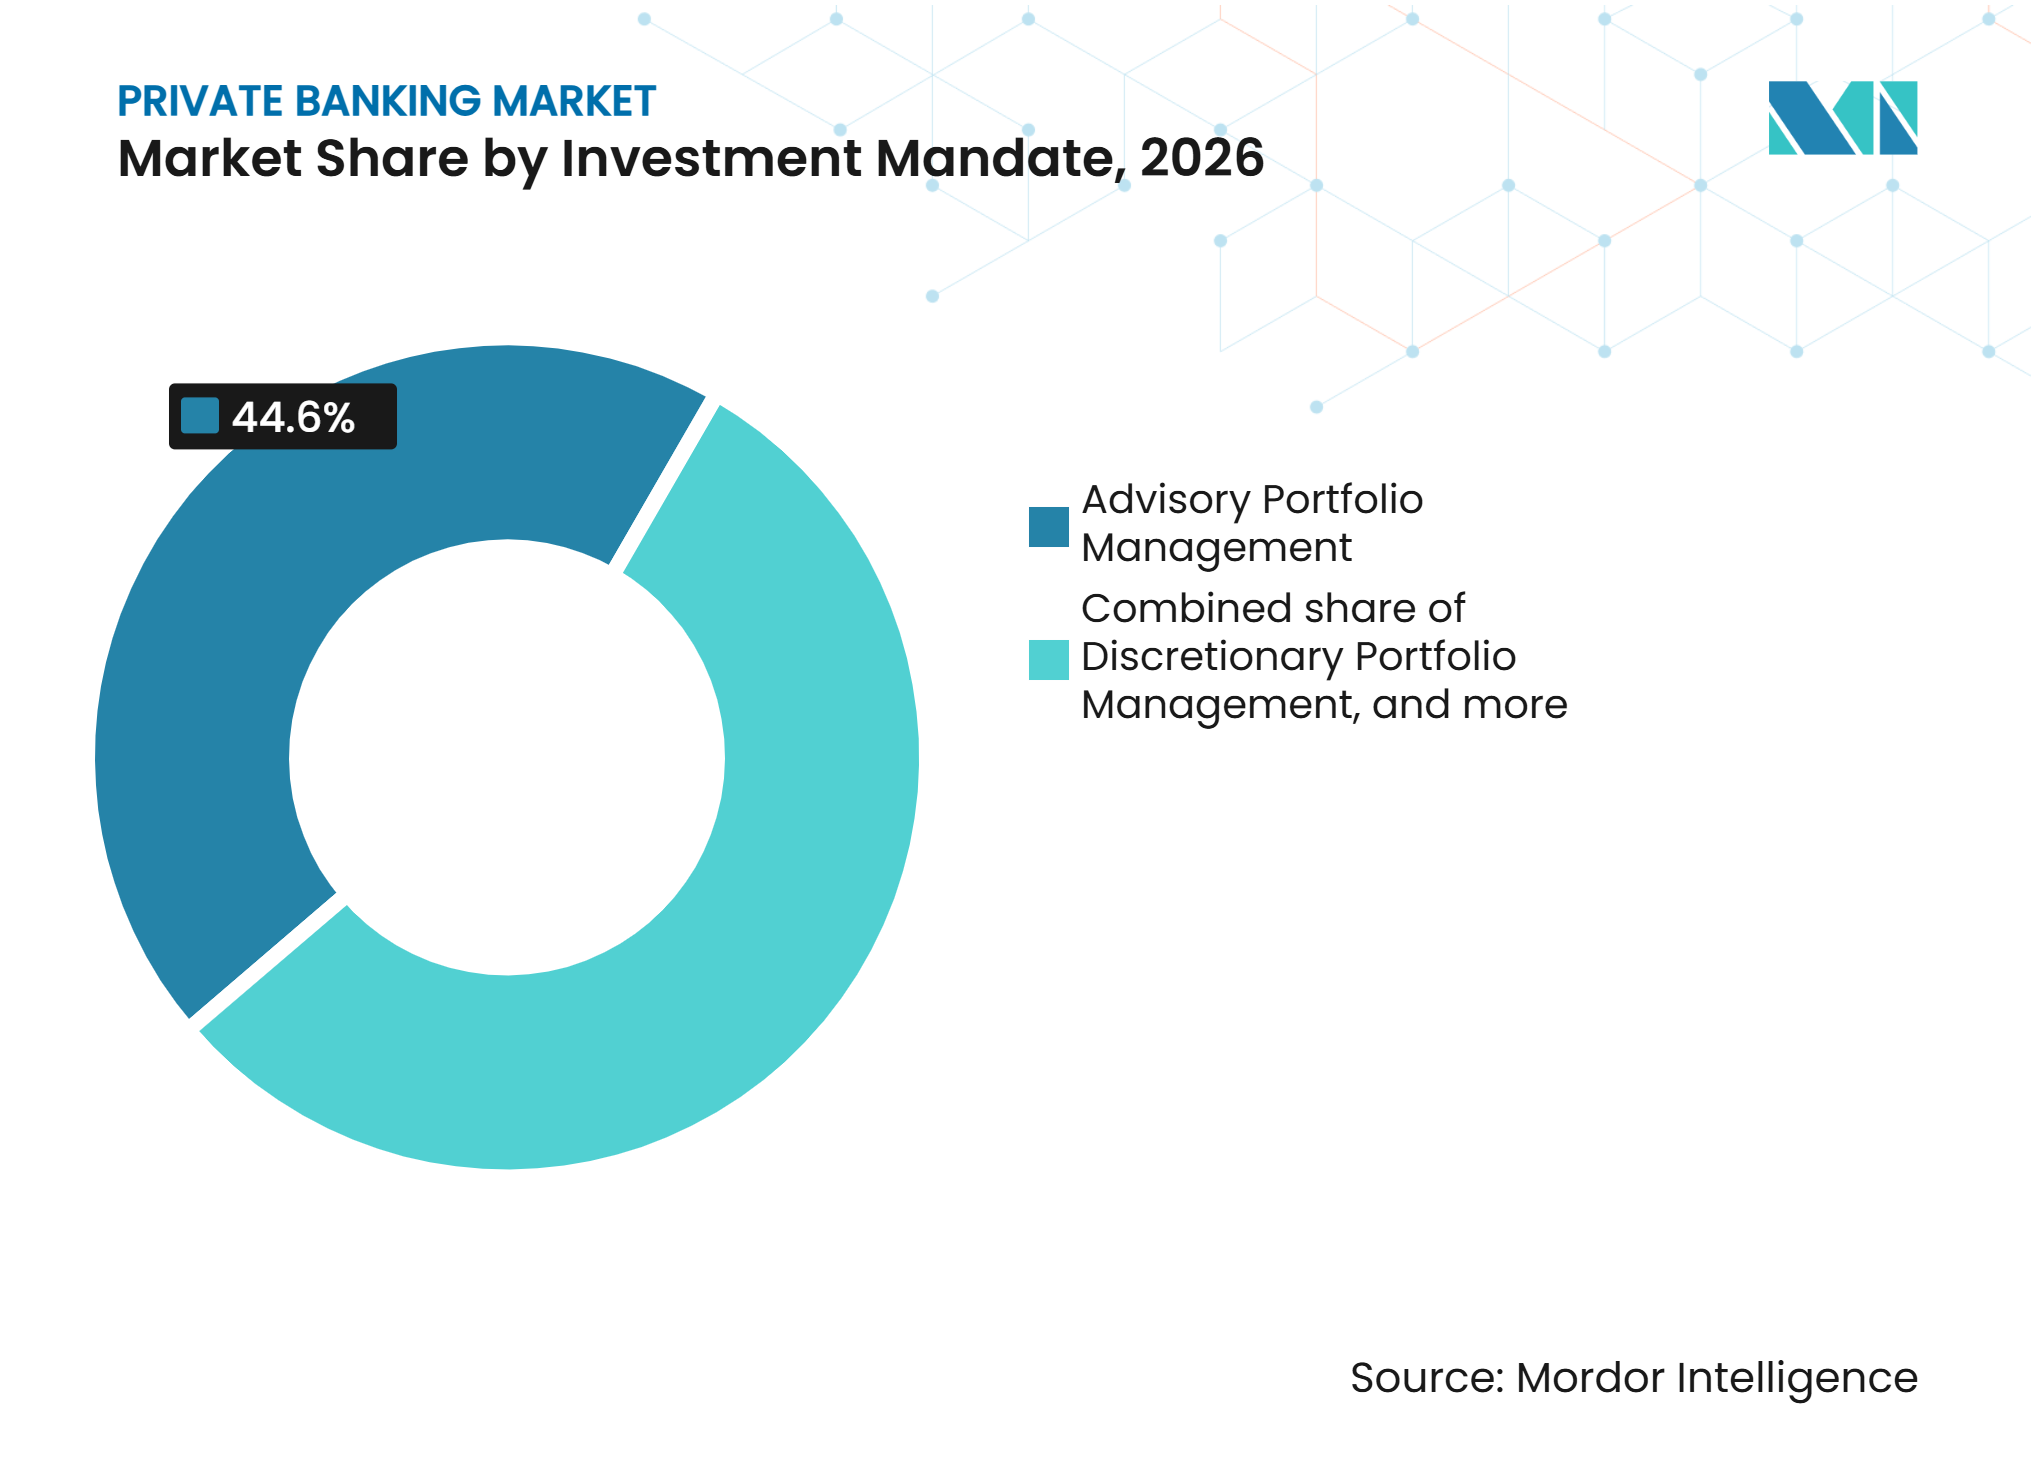
- Por mandato de investimento, a gestão consultiva de carteiras detinha 44,6% da participação do mercado de private banking em 2026, enquanto a gestão discricionária de carteiras tem projeção de crescimento a um CAGR de 6,5% até 2032.
- Por geografia, a América do Norte detinha 36,1% da participação do mercado de private banking em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da População Global de HNWIs e UHNWIs | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Transferência de Patrimônio Intergeracional e Planejamento Sucessório | +1.0% | Global, com ênfase na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Investimentos Alternativos e em Mercados Privados | +0.9% | Global, mais forte na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Planejamento Patrimonial Integrado e Serviços de Private Banking | +0.7% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Private Banking Transfronteiriço e Gestão Internacional de Patrimônio | +0.8% | Ásia-Pacífico, incluindo Hong Kong e Singapura, e Oriente Médio | Longo prazo (≥ 4 anos) |
| Crédito e Soluções Bancárias Personalizadas | +0.6% | Global, mais forte na Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Global de HNWIs e UHNWIs
A crescente população de clientes de alto patrimônio líquido e de patrimônio líquido ultralto continua sendo um fator direto de impulsionamento do mercado de private banking. O patrimônio global de indivíduos de alto patrimônio líquido cresceu 8,7%, atingindo 98,3 trilhões de USD em 2025, enquanto a população de milionários aumentou em quase 2 milhões, chegando a 25,3 milhões de pessoas. O patrimônio de indivíduos de patrimônio líquido ultralto cresceu 9,7% em 2025, superando o grupo mais amplo de clientes de alto patrimônio líquido pelo segundo ano consecutivo[1]. A concentração de patrimônio também molda a receita porque um número limitado de relacionamentos maiores gera uma parte substancial da receita de assessoria, financiamento e serviços fiduciários. Nos Estados Unidos, 736.000 novos milionários foram adicionados em 2025, fortalecendo a base de clientes para plataformas de assessoria consolidadas. O mercado de private banking se beneficia quando os provedores conseguem converter essa criação mais ampla de patrimônio em relacionamentos de longo prazo, em vez de transações de investimento isoladas.
Transferência de Patrimônio Intergeracional e Planejamento Sucessório
A transferência de patrimônio está ampliando o escopo dos relacionamentos com clientes porque as famílias precisam de suporte antes, durante e após a transferência de ativos entre gerações. Projeta-se que 83,5 trilhões de USD mudarão de mãos até 2048, e espera-se que 124 trilhões de USD sejam transferidos dos Baby Boomers e da Geração Silenciosa para seus herdeiros nos Estados Unidos[2]. A Lombard Odier relatou que menos de 1 em cada 4 famílias abastadas tinha um plano estruturado de transferência de patrimônio de longo prazo em vigor, deixando uma clara necessidade de assessoria. O Bank of America constatou que 79% dos indivíduos de patrimônio líquido ultralto envolvem assessores em discussões de planejamento patrimonial com herdeiros, enquanto 61% estão preocupados com o impacto do patrimônio na motivação dos herdeiros. Programas de educação para a próxima geração, governança e coordenação de family office podem ajudar os bancos a manter relacionamentos além da primeira geração. O Bank of Singapore fortaleceu sua liderança em Family Office e Assessoria Patrimonial em abril de 2026 para apoiar clientes de patrimônio líquido ultralto com necessidades de sucessão e estruturação.
Demanda Crescente por Investimentos Alternativos e em Mercados Privados
A demanda por acesso a mercados privados está criando um papel maior para os bancos privados na seleção de produtos, due diligence e construção de carteiras. O Barclays constatou que 72% dos investidores abastados globalmente investem em mercados privados em 2026, em comparação com 50% em 2025, e 60% planejam aumentar as alocações. As alocações em infraestrutura entre os investidores pesquisados subiram de 22% para 27%, enquanto 42% dos investidores atuais aumentaram posições em secundários[3]. A Hamilton Lane relatou que 86% dos profissionais de patrimônio planejavam aumentar as alocações em mercados privados em 2026, citando demanda de clientes e volatilidade do mercado. Coinvestimentos selecionados e fundos proprietários podem tornar a oferta de um provedor mais diferenciada para clientes que buscam oportunidades não disponíveis em plataformas abertas. O mercado de private banking, portanto, recompensa empresas que conseguem combinar acesso com avaliação cuidadosa de adequação e relatórios claros. As taxas de estruturação, distribuição e administração de investimentos alternativos estão se tornando mais importantes nos relacionamentos com clientes de patrimônio líquido ultralto.
Expansão do Private Banking Transfronteiriço e da Gestão Internacional de Patrimônio
A atividade transfronteiriça está mudando a posição competitiva dos principais centros de reserva e aumentando o valor de processos sólidos de integração e elaboração de relatórios. Hong Kong administrou 2,9 trilhões de USD em ativos transfronteiriços em 2025, um aumento de 10,7% sustentado por fluxos da China continental, ofertas públicas iniciais e ganhos no mercado de ações[4]. Espera-se que Hong Kong e Singapura registrem crescimento de patrimônio transfronteiriço de 12% ao ano nos próximos 5 anos, em comparação com uma taxa global de 10%. A Comissão de Valores Mobiliários e Futuros de Hong Kong relatou que os ativos sob gestão de private banking e patrimônio privado em Hong Kong cresceram 24%, atingindo HKD 12.945 bilhões (1,66 trilhão de USD) em 2025, enquanto os fluxos líquidos cresceram 79% em relação ao ano anterior. Os provedores precisam de capacidades confiáveis de conheça seu cliente, reserva, declaração fiscal e atendimento ao cliente em diferentes localidades para atender famílias com mobilidade internacional. Esses requisitos operacionais aumentam o valor de um modelo de hub duplo para instituições que competem por mandatos de clientes de patrimônio líquido ultralto. Eles também tornam a infraestrutura transfronteiriça uma consideração duradoura no mercado de private banking.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Conformidade com AML, KYC, Transparência Fiscal e Regulatória | -0.7% | Global, com a União Europeia e a Ásia-Pacífico como áreas centrais | Médio prazo (2-4 anos) |
| Volatilidade do Mercado e Sensibilidade da Receita de Taxas aos Preços dos Ativos | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Escassez e Custo Crescente de Private Bankers Experientes | -0.3% | Ásia-Pacífico, Oriente Médio | Médio prazo (2-4 anos) |
| Integração Transfronteiriça Complexa de Clientes e Verificação da Origem do Patrimônio | -0.2% | Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Crescentes de Conformidade com AML, KYC, Transparência Fiscal e Regulatória
Os requisitos de conformidade estão elevando os custos operacionais fixos dos bancos que atendem clientes abastados em diferentes jurisdições. A Autoridade Europeia de Combate ao Branqueamento de Capitais assumiu responsabilidades em janeiro de 2026 e finalizou 3 normas técnicas regulatórias em outubro de 2026, abrangendo due diligence de clientes, triagem de pessoas politicamente expostas e governança em nível de grupo. A associação italiana de private banking identificou mais de 20 dossiês regulatórios europeus ativos que afetam o private banking em 2025, abrangendo regras de combate ao branqueamento de capitais, requisitos ambientais, sociais e de governança, tributação e governança digital. A pesquisa da Associação de Banqueiros Suíços constatou que 86% dos bancos suíços haviam implementado integralmente as diretrizes ambientais, sociais e de governança na gestão de patrimônio até março de 2026. Organizações maiores podem distribuir esses custos por bases de receita mais amplas e sistemas de controle consolidados. Empresas menores podem precisar de parcerias, investimento em tecnologia ou um modelo de serviço mais restrito para absorver o encargo administrativo. Essa diferença de custos pode favorecer a escala no mercado de private banking, ao mesmo tempo que preserva espaço para especialistas com expertise claramente diferenciada.
Volatilidade do Mercado e Sensibilidade da Receita de Taxas aos Preços dos Ativos
Uma parcela significativa da receita dos bancos privados está vinculada aos ativos sob gestão, tornando as taxas de assessoria e gestão sensíveis às avaliações de mercado. Valores mais elevados de ações podem aumentar as taxas sem um aumento proporcional no custo de atendimento aos clientes, mas o inverso ocorre durante declínios prolongados do mercado. A State Street relatou que apenas 7% dos proprietários de ativos planejavam reduzir as alocações em mercados privados nos próximos 2 anos, embora a incerteza sobre as taxas de juros e os conflitos geopolíticos possam complicar as avaliações e distribuições de ativos ilíquidos. Isso cria um risco particular para provedores que dependem fortemente de taxas de coinvestimento e acordos de participação nos lucros. Crédito, serviços fiduciários e honorários fixos de assessoria podem proporcionar receita mais estável quando a receita vinculada ao mercado enfraquece. A diversificação de receita é, portanto, relevante para a resiliência do mercado de private banking, não apenas para suas perspectivas de crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Faixa de Patrimônio do Cliente:
A Demanda de Patrimônio Líquido Ultralto Está Remodelando a Economia dos RelacionamentosOs indivíduos de alto patrimônio líquido detinham 64,8% da participação do mercado de private banking em 2026, tornando este o maior segmento de clientes por contribuição de receita. Os indivíduos de patrimônio líquido ultralto têm projeção de crescimento a um CAGR de 6,7% até 2032, sustentado pelo crescimento mais rápido do patrimônio entre os detentores de ativos mais elevados. Esse grupo requer uma coordenação mais abrangente entre gestão de investimentos, crédito, governança familiar, planejamento patrimonial e acesso a investimentos diretos. Suas necessidades frequentemente se aproximam mais das de um family office do que das de um cliente de assessoria padrão. O tamanho do mercado de private banking para essa faixa é sustentado por estruturas de relacionamento que geram maior receita por cliente.
Os clientes de patrimônio líquido ultralto buscam cada vez mais relatórios consolidados, crédito privado, oportunidades de coinvestimento e serviços vinculados à propriedade de empresas ou eventos de liquidez. A pesquisa de family office do J.P. Morgan identifica uma grande transferência de patrimônio que torna esses serviços mais relevantes para famílias que planejam ao longo de gerações. O grupo Milionários da Próxima Porta, definido como clientes com patrimônio entre 1 milhão e 5 milhões de USD, continua sendo importante porque representa 89,7% da população de alto patrimônio líquido. Esse grupo enfrenta maior concorrência digital porque os serviços básicos de investimento podem ser entregues por meio de plataformas de menor custo. Os provedores devem, portanto, distinguir o serviço altamente personalizado para clientes de patrimônio líquido ultralto das ofertas de assessoria escaláveis para clientes de alto patrimônio líquido. Essa separação está influenciando o design de produtos, a contratação de pessoal e os gastos com tecnologia em todo o setor de private banking.


Por Modelo de Provedor e Institucional:
Boutiques Competem por Especialização e IndependênciaOs bancos universais e comerciais com divisões de private banking detinham 45,2% do tamanho do mercado de private banking em 2026. Sua escala proporciona amplo acesso a produtos, capacidade de crédito com base no balanço patrimonial e indicações provenientes de atividades bancárias corporativas e de varejo. Essas vantagens são particularmente importantes para empreendedores cujas necessidades empresariais, de financiamento e domésticas estão intimamente conectadas. O HSBC Private Banking Ásia está direcionando seu foco a empreendedores em diversas etapas de sua jornada empresarial e patrimonial, refletindo o valor da cobertura integrada. O modelo pode combinar banco de investimento, finanças corporativas e private banking em torno de um único relacionamento com o cliente.
Os bancos privados boutique e especializados têm projeção de crescimento a um CAGR de 6,8% até 2032. Seu posicionamento centra-se em assessoria independente, mandatos personalizados e relacionamentos próximos com executivos seniores. A Associação de Banqueiros Suíços constatou que 86% dos bancos suíços haviam implementado integralmente as diretrizes ambientais, sociais e de governança na gestão de patrimônio, demonstrando como a assessoria especializada pode se tornar um diferencial de serviço. O Quintet Private Bank reportou 553 milhões de EUR (597 milhões de USD) em receita em 2025 e CHF 105 bilhões (119 bilhões de USD) em ativos totais de clientes. Os bancos privados dedicados concentram-se na preservação do patrimônio e nas necessidades multigeracionais, enquanto os bancos de investimento podem usar o acesso aos mercados de capitais para apoiar o fluxo de negócios para clientes abastados. Essa combinação de modelos institucionais mantém o mercado de private banking competitivo mesmo onde os grandes bancos mantêm vantagens de escala.
Por Mandato de Investimento:
A Gestão Discricionária Ganha TerrenoA gestão consultiva de carteiras detinha 44,6% da participação do mercado de private banking em 2026, refletindo o desejo contínuo dos clientes de manter a autoridade final sobre as decisões de investimento. A gestão discricionária de carteiras tem projeção de crescimento a um CAGR de 6,5% até 2032, à medida que os clientes delegam a alocação de ativos durante períodos de incerteza econômica e de mercado. Os mandatos delegados podem oferecer às equipes de relacionamento uma base mais clara para gerenciar riscos, rebalancear carteiras e coordenar participações complexas. Esse formato é especialmente relevante quando os clientes detêm ativos privados, posições concentradas em ações ou carteiras transfronteiriças. Também permite que os assessores concentrem as discussões em objetivos em vez de transações individuais.
As ferramentas digitais estão transformando os mandatos discricionários ao oferecer aos clientes maior visibilidade sobre carteiras, configurações de risco e cenários de investimento. Essas ferramentas podem reduzir a percepção de conflito entre delegar decisões e manter supervisão. A menor categoria de mandato, os serviços de investimento apenas de execução, continua relevante para clientes financeiramente sofisticados que requerem suporte de assessoria limitado. Enfrenta concorrência direta de plataformas de corretagem digital e não é um foco principal de crescimento para bancos privados consolidados. Estruturas baseadas em objetivos podem diferenciar as ofertas discricionárias ao conectar as decisões de investimento à sucessão, filantropia ou uma saída empresarial planejada. Isso torna a gestão discricionária de carteiras uma importante fonte de crescimento dentro do mercado de private banking.

Análise Geográfica
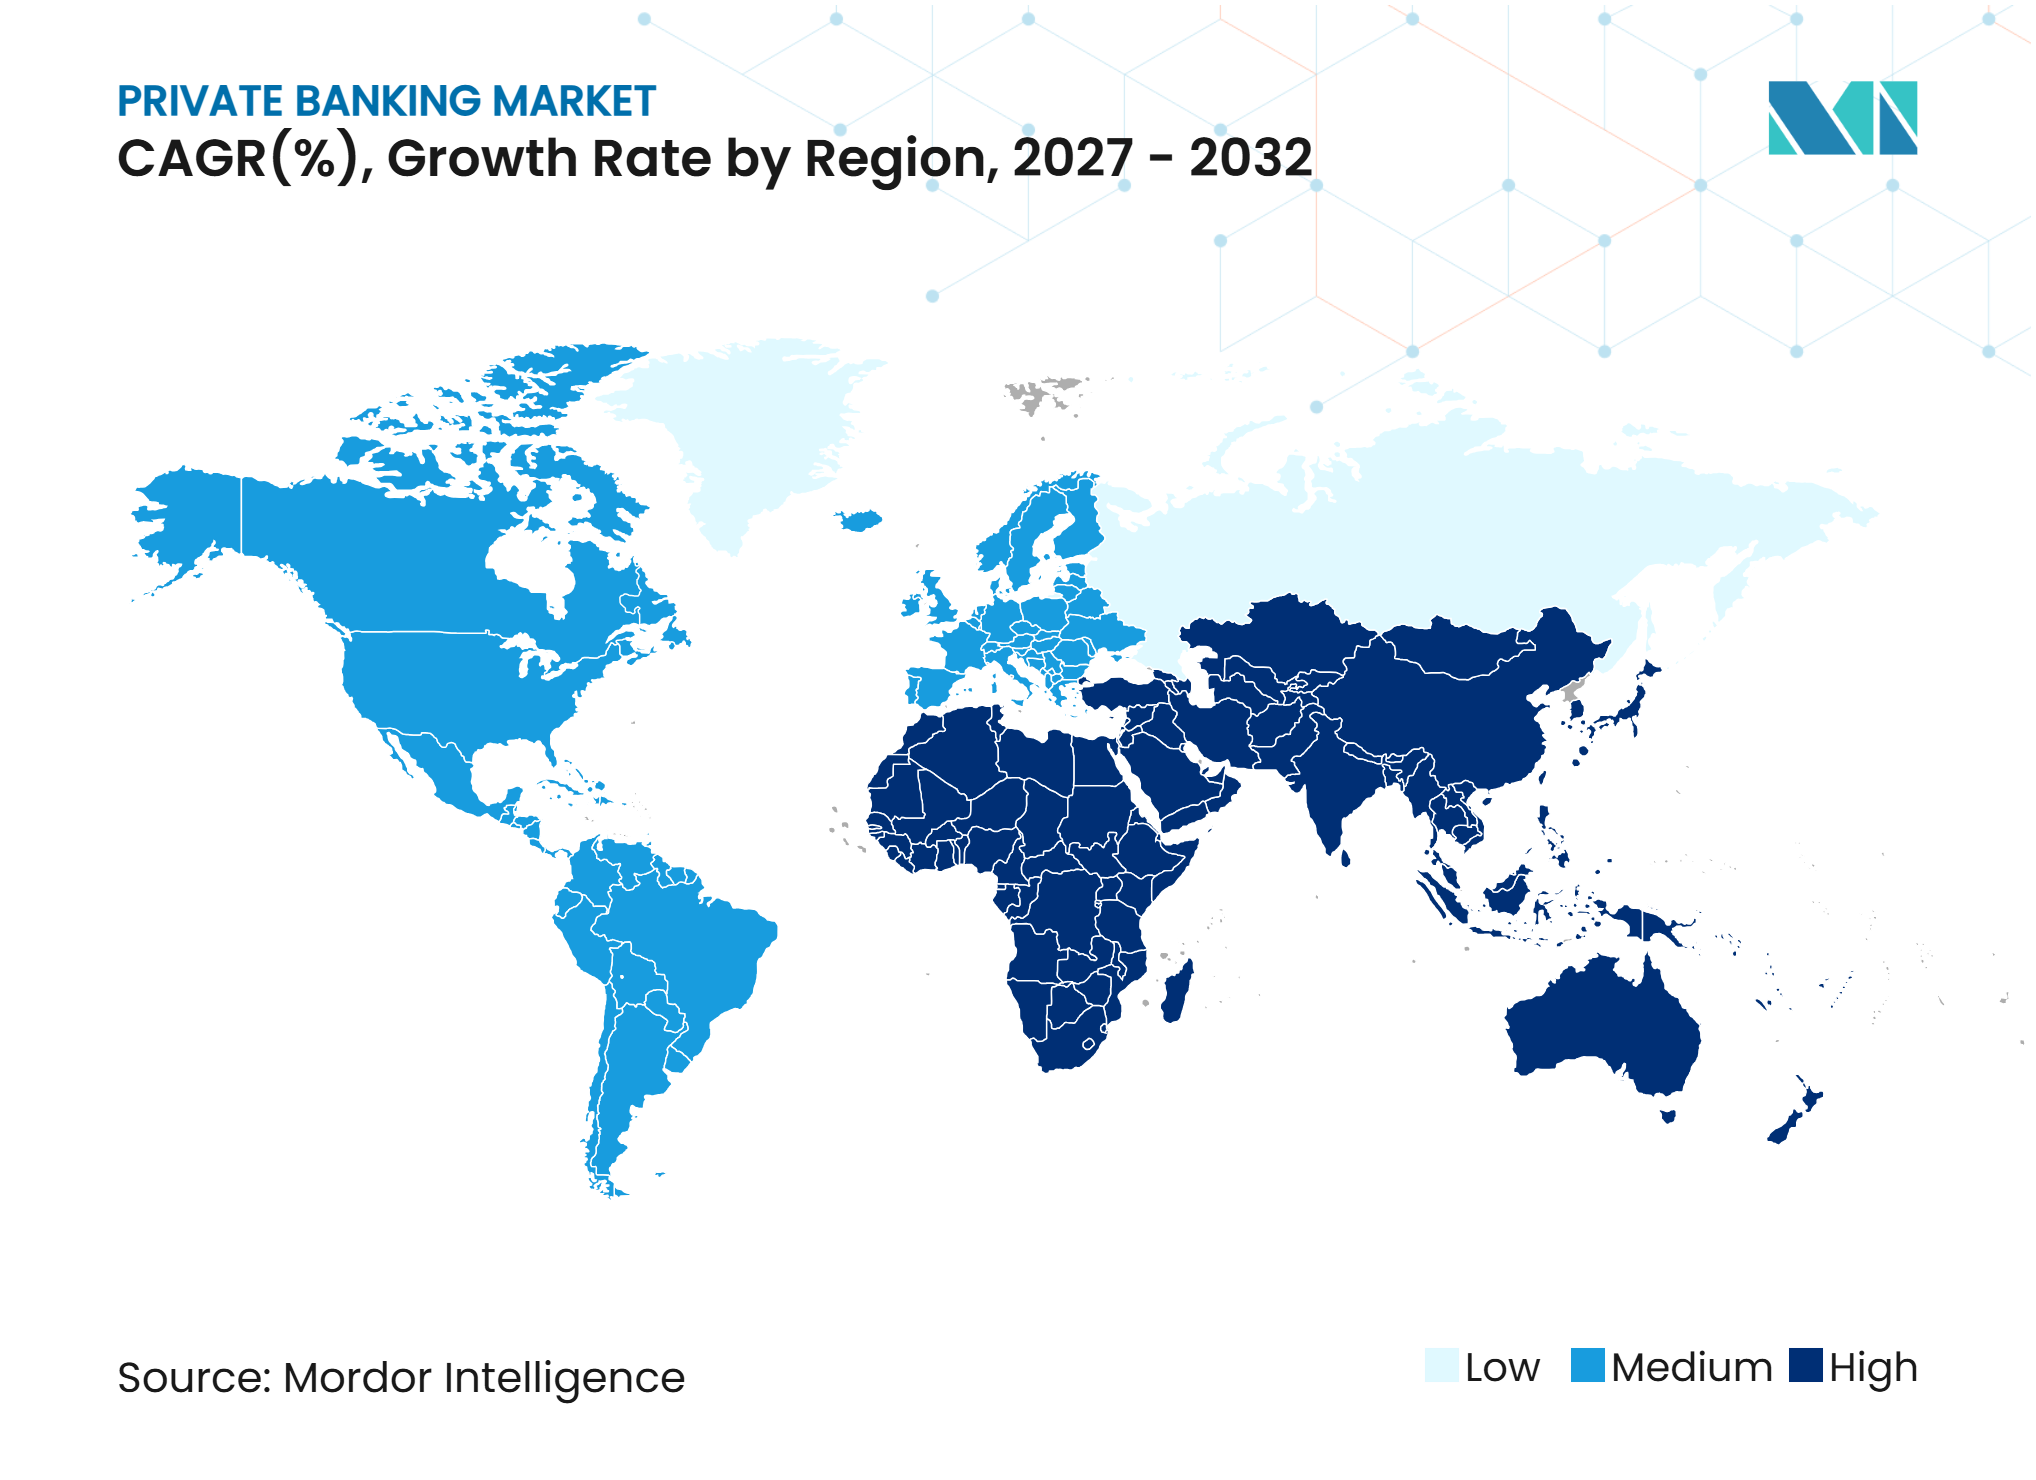
A América do Norte detinha 36,1% da participação do mercado de private banking em 2026. Os Estados Unidos se beneficiam de mercados de capitais profundos, um sistema de assessoria maduro e uma grande base de famílias abastadas. As principais plataformas estão expandindo suas capacidades de gestão de patrimônio e investimentos por meio de escala, amplo acesso a produtos e consolidação regional. A PNC Financial Services anunciou uma aquisição de 4,1 bilhões de USD da FirstBank Holding em 2025, enquanto o Fifth Third Bancorp anunciou uma aquisição totalmente em ações de 10,9 bilhões de USD da Comerica no mesmo ano. Essas transações ilustram como as empresas buscam maior alcance geográfico e escala de ativos de clientes. Espera-se que os ativos sob gestão norte-americanos atinjam 111 trilhões de USD até 2030 a um CAGR de 6,2%, com os mercados privados esperados para representar mais da metade da receita de gestão de ativos e patrimônio.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,3% até 2032, a taxa geográfica mais rápida no mercado de private banking. O patrimônio de indivíduos de alto patrimônio líquido da região cresceu 10,5% em 2025, sustentado por ganhos em ações vinculadas a semicondutores. Hong Kong administrou 2,9 trilhões de USD em ativos transfronteiriços em 2025, enquanto o patrimônio transfronteiriço em Hong Kong e Singapura tem projeção de crescimento de 12% ao ano nos próximos 5 anos. Os ativos sob gestão de private banking e patrimônio privado em Hong Kong atingiram HKD 12.945 bilhões (1,66 trilhão de USD) em 2025. O Sudeste Asiático acrescenta demanda adicional por meio do patrimônio empreendedor de primeira geração e da formação de novos family offices na Indonésia, Tailândia, Vietnã e Malásia. O Reino Unido continua relevante para clientes com mobilidade internacional por meio de seu ecossistema consolidado de gestão de patrimônio e assessoria.
A Europa tem uma base de receita substancial devido ao papel histórico da Suíça no private banking transfronteiriço e à infraestrutura de reserva consolidada da região. O patrimônio europeu de indivíduos de alto patrimônio líquido cresceu 6,5% em 2025 após declinar em 2024, sustentado pela estabilização dos mercados de ações e pela redução da inflação. A população de alto patrimônio líquido de Luxemburgo cresceu 13,5% em 2025, e a Alemanha adicionou 11,1% mais milionários. O Oriente Médio e a África permanecem menores em tamanho, embora os Emirados Árabes Unidos tenham registrado crescimento de 11,1% no patrimônio transfronteiriço em 2025. A América do Sul é uma oportunidade menor, mas em desenvolvimento, com o México registrando crescimento de 5,4% no patrimônio de indivíduos de alto patrimônio líquido em 2025. O risco cambial e político no Brasil e na Argentina pode restringir a conversão de mandatos transfronteiriços.
Cenário Competitivo
Concentração do Mercado
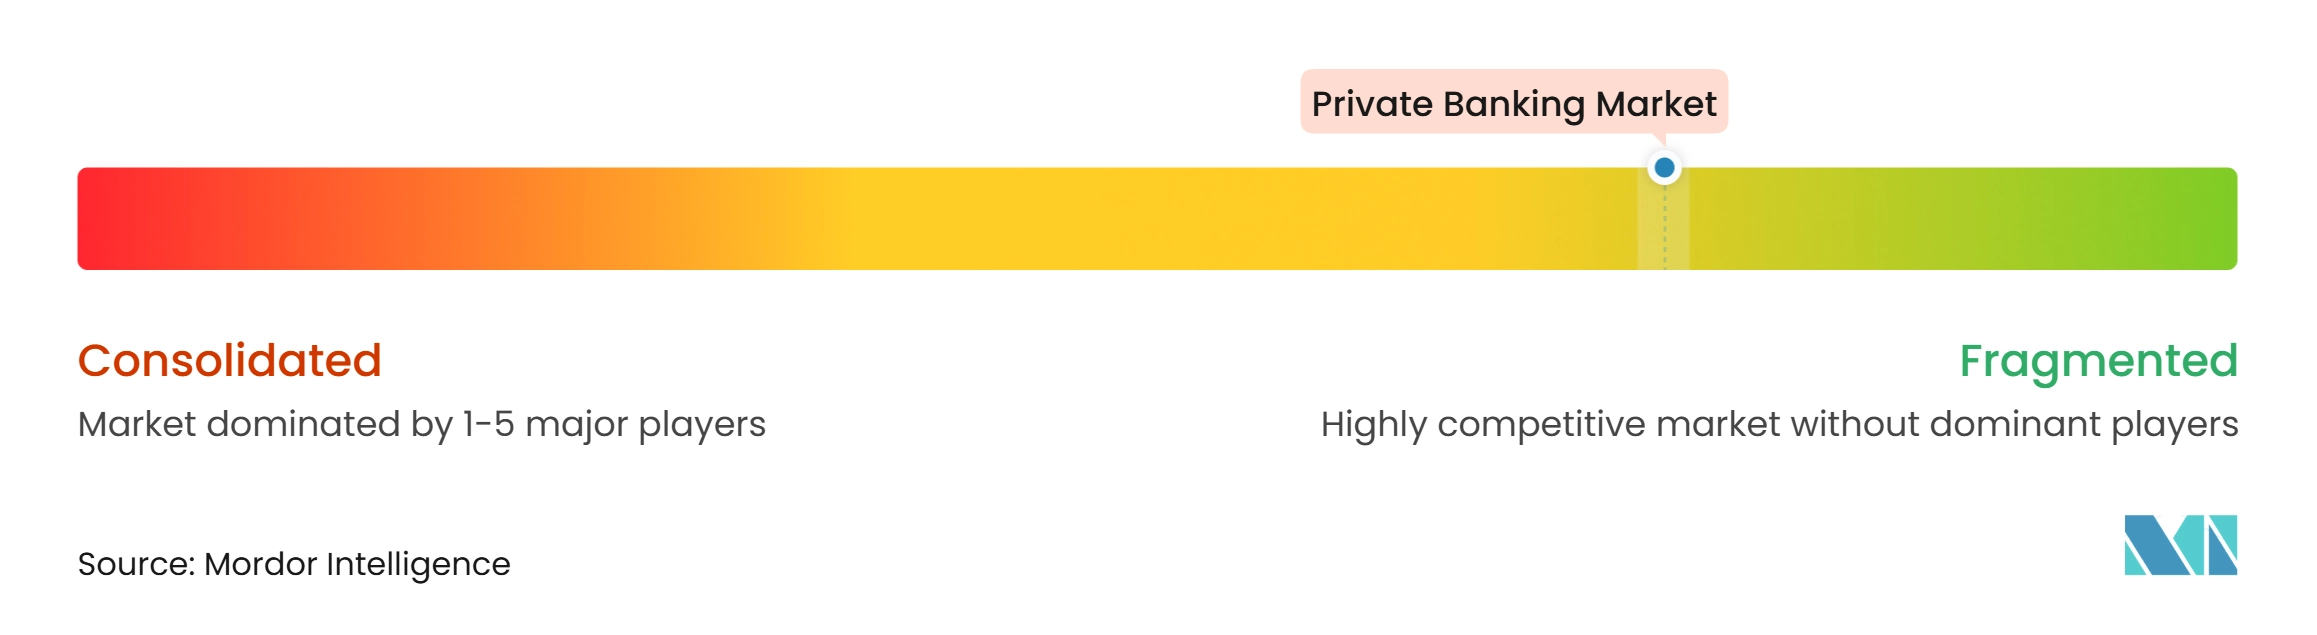
O mercado de private banking é fragmentado entre bancos boutique, gestores de ativos independentes e especialistas em family office. UBS, J.P. Morgan, Morgan Stanley, Bank of America, Goldman Sachs e Citi são grandes franquias com ampla cobertura global. A UBS Global Wealth Management tinha 4,5 trilhões de USD em ativos sob gestão no segundo trimestre de 2025. Sua integração do Credit Suisse expandiu sua escala e sustentou uma base maior de clientes de patrimônio líquido ultralto. As grandes instituições competem por meio de capacidade de crédito, acesso aos mercados de capitais, centros internacionais de reserva e modelos de assessoria integrados. Os players boutique competem por meio de especialização, independência e acesso direto a assessores seniores.
O acesso a mercados privados tornou-se uma característica competitiva central para os maiores provedores. O Goldman Sachs introduziu mais de 40 estruturas de fundos de investimentos alternativos em 2025, enquanto o J.P. Morgan Private Bank lançou uma plataforma secundária para que os clientes comprem e vendam posições em fundos alternativos. O Deutsche Bank Private Bank implantou uma solução de inteligência artificial agêntica para processos de conheça seu cliente com base na origem do patrimônio em outubro de 2026, a fim de reduzir o trabalho administrativo e apoiar uma integração mais rápida. A EFG International concluiu sua aquisição da Quilvest Switzerland em julho de 2026, expandindo sua presença na América Latina e no Oriente Médio. Esses movimentos mostram como as empresas estão combinando capacidade de produtos, tecnologia e aquisições direcionadas para aprofundar relacionamentos. Eles também mostram por que provedores menores precisam de uma proposta de valor distinta para clientes, em vez de escala ampla.
O investimento regulatório é uma consideração competitiva adicional porque as grandes plataformas podem distribuir os custos de controle por operações mais amplas. As normas de outubro de 2026 da Autoridade Europeia de Combate ao Branqueamento de Capitais abrangem due diligence de clientes, governança em nível de grupo e triagem de pessoas politicamente expostas. Os bancos com infraestrutura de conformidade transfronteiriça consolidada podem estar em melhor posição para absorver esses requisitos. As instituições menores podem responder por meio de parcerias, tecnologia ou concentração em nichos de clientes selecionados. O campo competitivo continuará, portanto, a incluir tanto grandes plataformas integradas quanto especialistas focados. A qualidade dos produtos, a continuidade dos relacionamentos e a capacidade de gerenciar necessidades complexas dos clientes permanecem centrais em todo o mercado global de private banking.
Líderes do Setor de Private Banking
-
UBS Group AG
-
JPMorgan Chase & Co.
-
The Goldman Sachs Group, Inc.
-
The Bank of New York Mellon Corporation
-
BNP Paribas SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Private Banking Empresas cobertas neste relatório
- UBS Global Wealth Management
- The Bank of New York Mellon Corporation (BNY)
- J.P. Morgan Private Bank
- Morgan Stanley Private Wealth Management
- Goldman Sachs Private Wealth Management
- Citi Private Bank
- HSBC Global Private Banking
- Bank of America Private Bank
- BNP Paribas Wealth Management
- Julius Baer
- Deutsche Bank International Private Bank
- Pictet Wealth Management
- Lombard Odier
- Rothschild & Co Wealth Management
- LGT Private Banking
- Barclays Private Bank
- Santander Private Banking
- Société Générale Private Banking
- Indosuez Wealth Management
- EFG International
Desenvolvimentos industriais recentes em Mercado de Private Banking
- Outubro de 2026: A Autoridade Europeia de Combate ao Branqueamento de Capitais finalizou 3 conjuntos de normas técnicas regulatórias para o setor privado, abrangendo limites de due diligence de clientes, governança AML/CFT em nível de grupo e triagem de PEP. Uma vez adotadas e publicadas no Jornal Oficial da UE, as normas serão aplicadas 6 meses após a entrada em vigor, reformulando as obrigações de conformidade para todas as entidades de private banking supervisionadas pela UE.
- Outubro de 2026: O Deutsche Bank Private Bank lançou uma solução de inteligência artificial agêntica integrada à sua plataforma digital de conheça seu cliente para apoiar avaliações de origem do patrimônio, reduzindo o encargo administrativo e permitindo que os gestores de relacionamento redirecionem o tempo para atividades de assessoria.
- Julho de 2026: A EFG International concluiu a aquisição da Quilvest Switzerland, elevando os ativos totais sob gestão acima de CHF 200 bilhões (250 bilhões de USD). A transação aprofunda a presença da EFG na América Latina e no Oriente Médio, ao mesmo tempo que adiciona CHF 3,9 bilhões (4,9 bilhões de USD) em ativos sob gestão e CHF 1,4 bilhão (1,8 bilhão de USD) em ativos de custódia anteriormente atendendo clientes de patrimônio líquido ultralto da família Bemberg.
- Fevereiro de 2026: O NatWest Group anunciou a aquisição da Evelyn Partners de fundos assessorados pela Permira e pela Warburg Pincus por GBP 2,7 bilhões (3,7 bilhões de USD) em valor empresarial. A transação expande as capacidades de private banking e gestão de investimentos do NatWest no Reino Unido
Escopo do Relatório Global do Mercado de Private Banking
Visão geral da segmentação
| Indivíduos de Alto Patrimônio Líquido (HNWIs) |
| Indivíduos de Patrimônio Líquido Ultralto (UHNWIs) |
| Bancos Universais e Comerciais com Divisões de Private Banking |
| Bancos Privados Dedicados / Pure-Play |
| Bancos de Investimento com Negócios Dedicados de Patrimônio Privado |
| Bancos Privados Boutique e Especializados |
| Gestão Discricionária de Carteiras |
| Gestão Consultiva de Carteiras |
| Serviços de Investimento Apenas de Execução |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Faixa de Patrimônio do Cliente | Indivíduos de Alto Patrimônio Líquido (HNWIs) | |
| Indivíduos de Patrimônio Líquido Ultralto (UHNWIs) | ||
| Por Modelo de Provedor / Institucional | Bancos Universais e Comerciais com Divisões de Private Banking | |
| Bancos Privados Dedicados / Pure-Play | ||
| Bancos de Investimento com Negócios Dedicados de Patrimônio Privado | ||
| Bancos Privados Boutique e Especializados | ||
| Por Mandato de Investimento | Gestão Discricionária de Carteiras | |
| Gestão Consultiva de Carteiras | ||
| Serviços de Investimento Apenas de Execução | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento projetada para o private banking até 2032?
O mercado de private banking tem projeção de crescimento a um CAGR de 5,8% entre 2027 e 2032, subindo de 214,3 bilhões de USD em 2026 para 299,7 bilhões de USD até 2032.
Qual grupo de clientes lidera a receita de private banking?
Os Indivíduos de Alto Patrimônio Líquido detinham 64,8% de participação em 2026, enquanto os Indivíduos de Patrimônio Líquido Ultralto têm projeção de crescimento a um CAGR de 6,7% até 2032.
Por que os investimentos em mercados privados são importantes para os bancos privados?
Os clientes abastados estão aumentando as alocações em mercados privados, criando demanda por acesso selecionado, due diligence, construção de carteiras e elaboração contínua de relatórios.
Qual modelo de provedor está crescendo mais rapidamente?
Os Bancos Privados Boutique e Especializados têm projeção de crescimento a um CAGR de 6,8% até 2032, sustentados pela demanda por mandatos personalizados e assessoria independente.
Qual região tem o crescimento projetado mais forte?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,3% até 2032, sustentada pela expansão do patrimônio, pela atividade transfronteiriça e pela formação de family offices.
Quais são os principais desafios operacionais para os bancos privados?
Os principais desafios são os custos de conformidade regulatória, os requisitos de conheça seu cliente e verificação da origem do patrimônio, a sensibilidade da receita de taxas aos preços dos ativos e a concorrência por banqueiros experientes.