
Größe und Marktanteil des Private-Banking-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 226.10 Milliarden US-Dollar |
| Marktgröße (2032) | 299.70 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.80 % |
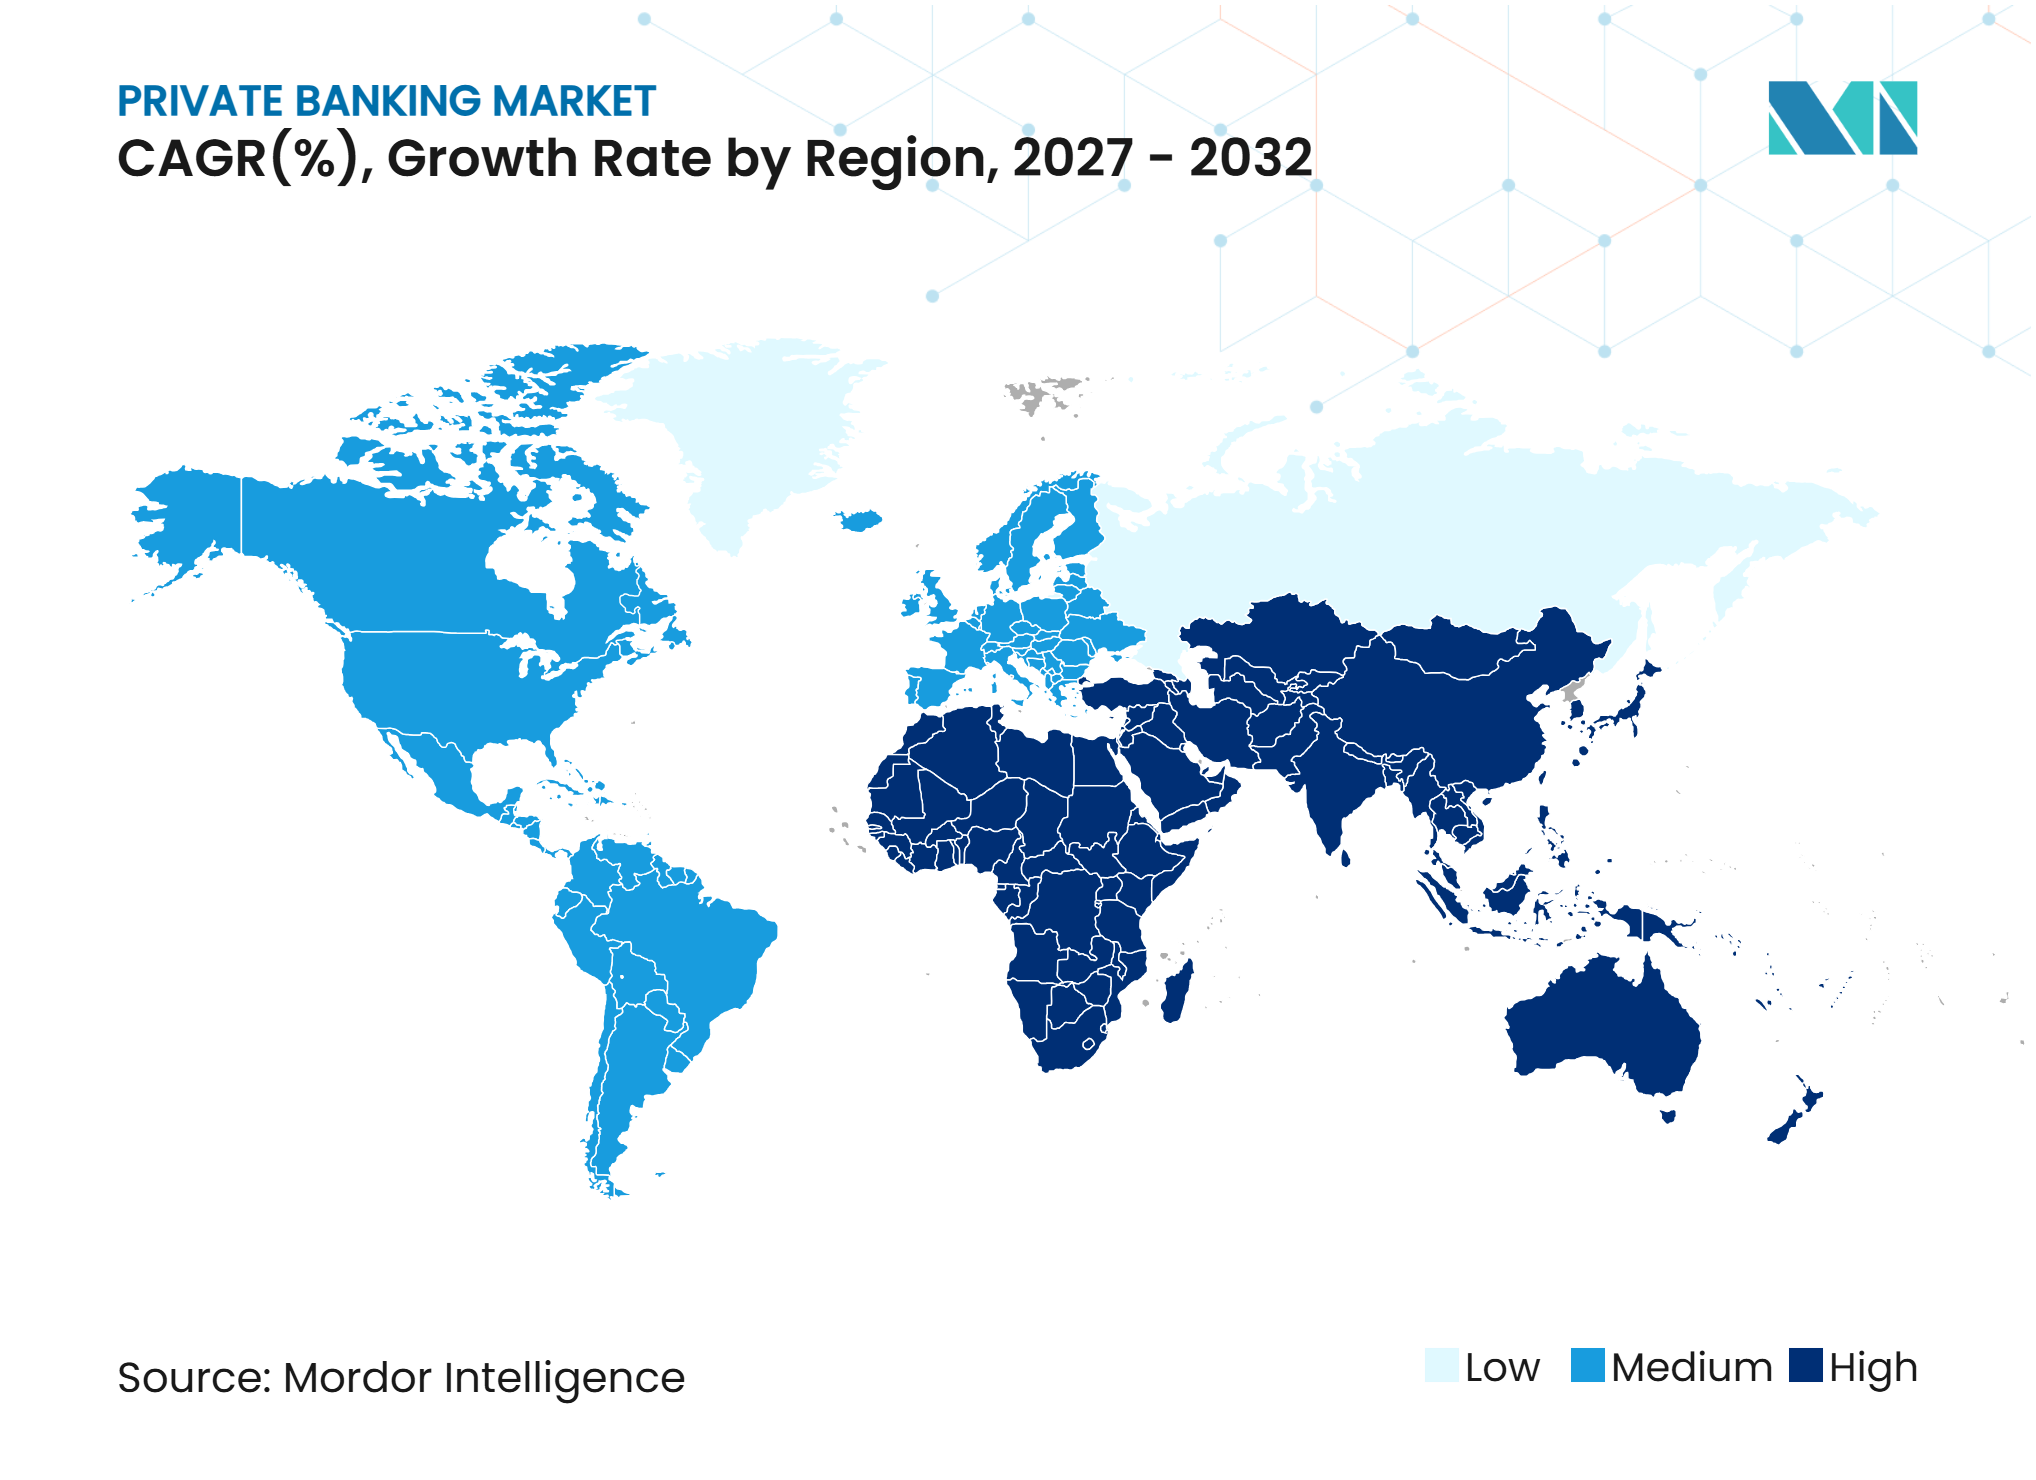
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Private-Banking-Marktes von Mordor Intelligence
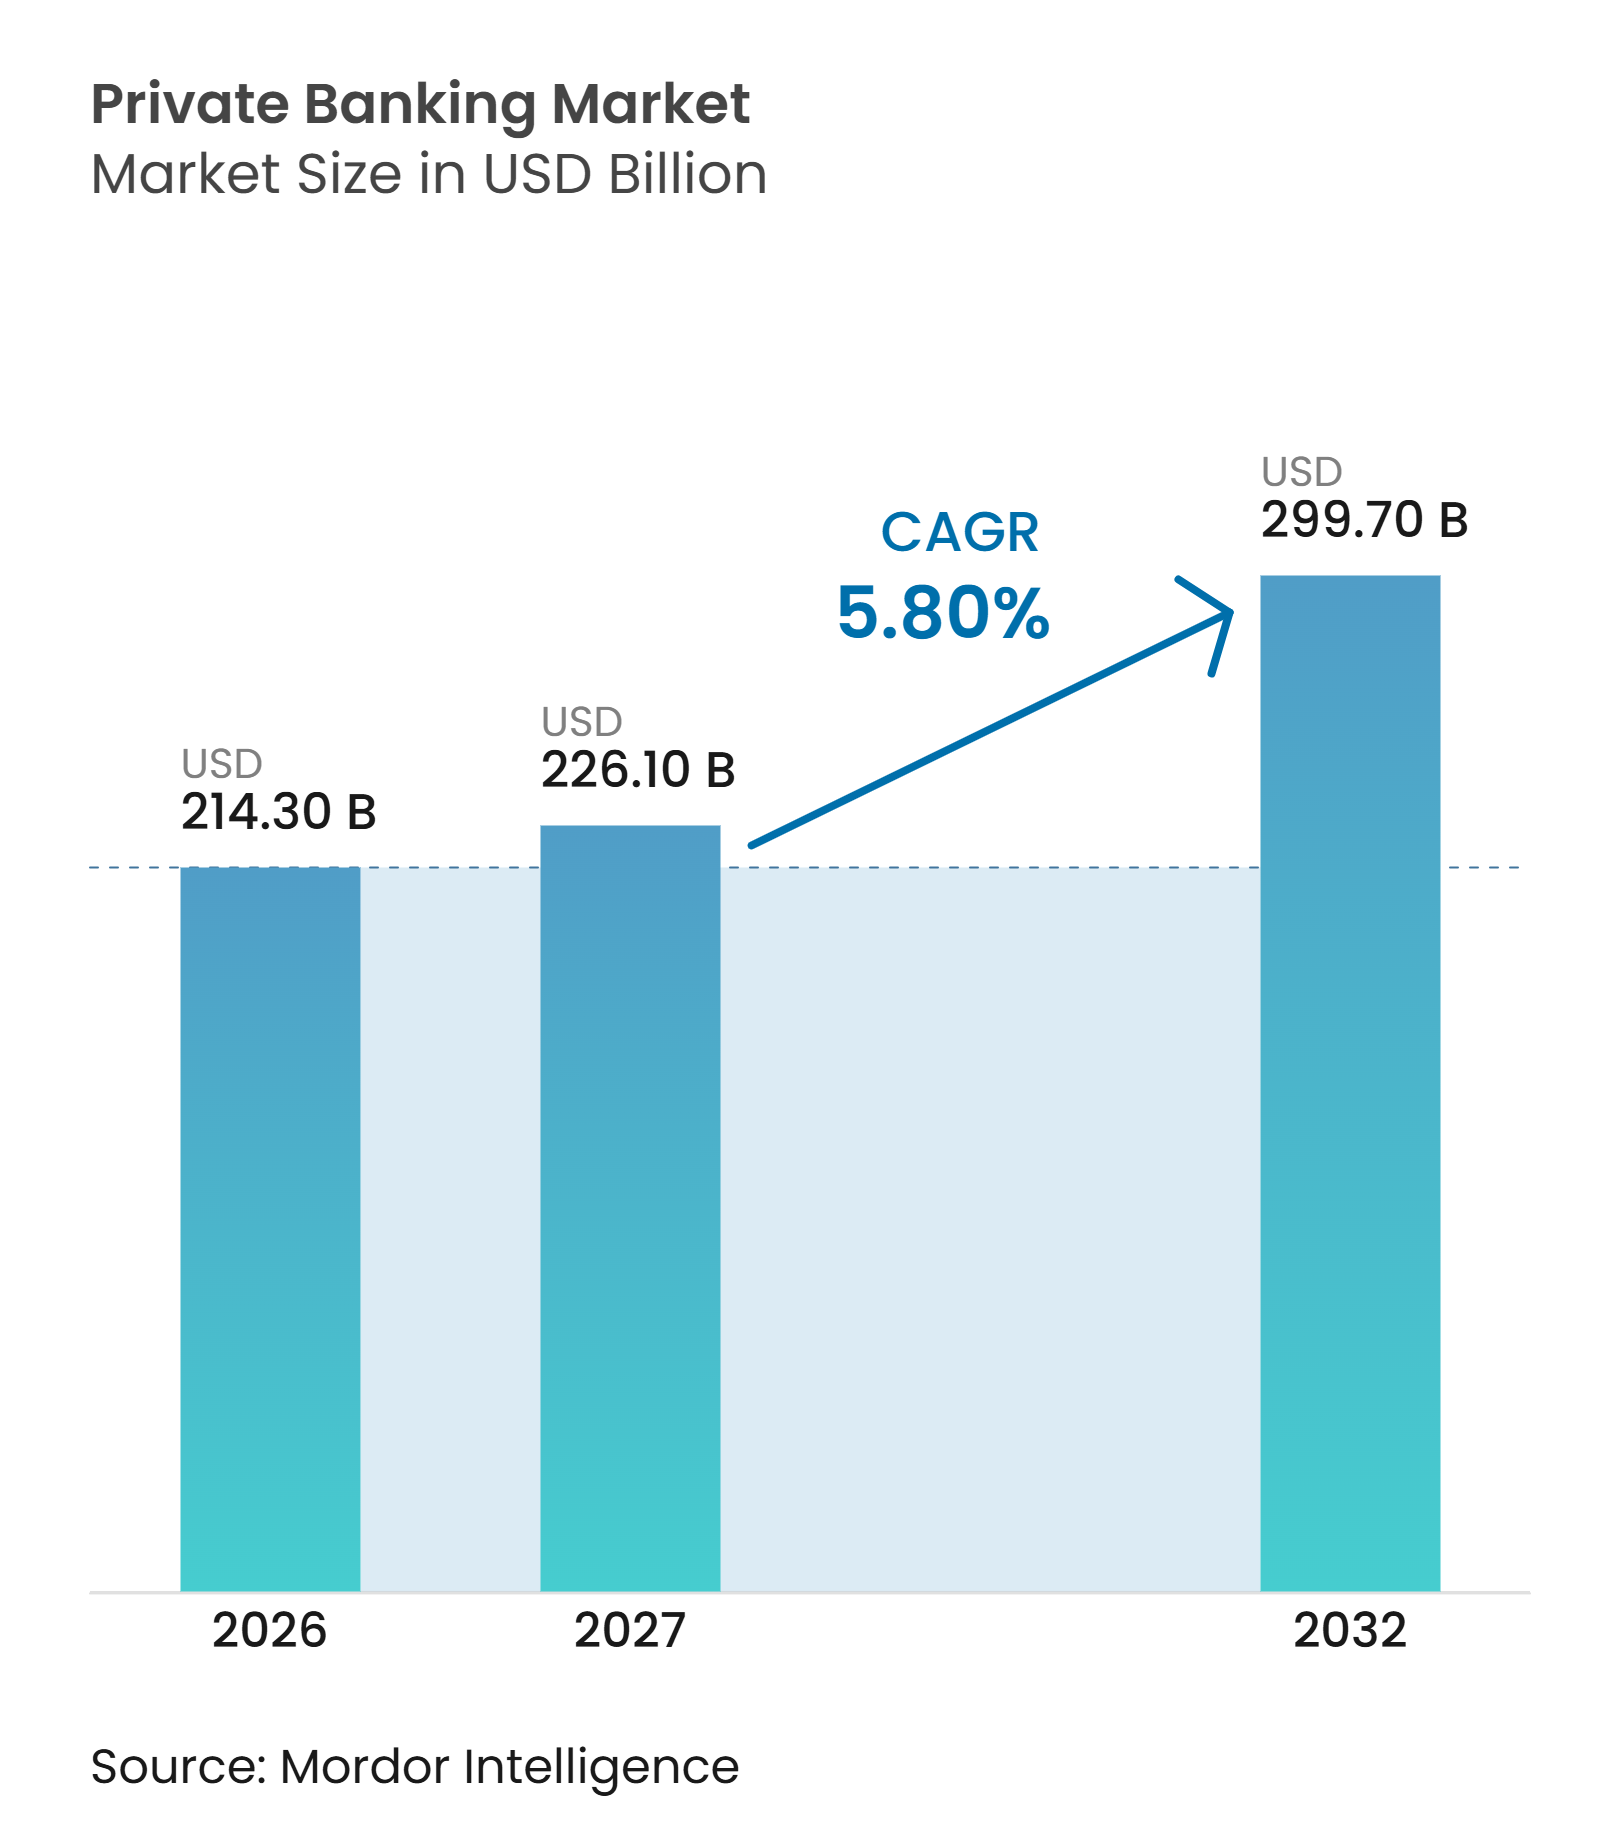
Die Größe des Private-Banking-Marktes wurde im Jahr 2026 auf 214,30 Milliarden USD geschätzt und soll von 226,10 Milliarden USD im Jahr 2027 auf 299,70 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,80 % während des Prognosezeitraums (2027–2032).
Das Wachstum wird durch höhere Vermögen wohlhabender Haushalte, eine breitere Nutzung maßgeschneiderter Beratungsdienstleistungen sowie die Nachfrage nach Kredit-, Anlage- und Nachlassplanungsleistungen innerhalb einer einzigen Kundenbeziehung gestützt. Kunden mit komplexen Finanzverhältnissen suchen zunehmend nach Anbietern, die Anlageentscheidungen, Kreditvergabe, Treuhanddienstleistungen und Family Governance koordinieren können. Dies begünstigt Institute mit breiten Produktkapazitäten, spezialisierten Beratungsteams und Systemen, die grenzüberschreitende Dienstleistungen unterstützen. Der Private-Banking-Markt steht zudem unter Druck durch Vermögenspreisbewegungen, Gebührensensitivität und steigende Kosten der regulatorischen Compliance.
Wichtigste Erkenntnisse des Berichts
- Nach Kundenvermögensklasse entfielen 64,8 % des Marktanteils im Private Banking im Jahr 2026 auf vermögende Privatpersonen (HNWIs), während für ultra-vermögende Privatpersonen (UHNWIs) bis 2032 ein CAGR von 6,7 % prognostiziert wird.
- Nach Anbieter- und Institutionsmodell entfielen 45,2 % des Marktanteils im Private Banking im Jahr 2026 auf Universal- und Geschäftsbanken mit Private-Banking-Abteilungen, während für Boutique- und Spezial-Privatbanken bis 2032 ein CAGR von 6,8 % prognostiziert wird.
- Nach Anlagemandat entfielen 44,6 % des Marktanteils im Private Banking im Jahr 2026 auf das beratungsbasierte Portfoliomanagement, während für das diskretionäre Portfoliomanagement bis 2032 ein CAGR von 6,5 % prognostiziert wird.
- Nach Geografie entfielen 36,1 % des Marktanteils im Private Banking im Jahr 2026 auf Nordamerika, während für den asiatisch-pazifischen Raum bis 2032 ein CAGR von 7,3 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der globalen HNWI- und UHNWI-Bevölkerung | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Intergenerationelle Vermögensübertragung und Nachfolgeplanung | +1.0% | Global, mit Schwerpunkt auf Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach alternativen Anlagen und Anlagen auf Privatmärkten | +0.9% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Integrierte Vermögensplanung und Private-Banking-Dienstleistungen | +0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitendes Private Banking und internationales Vermögensmanagement | +0.8% | Asiatisch-pazifischer Raum, einschließlich Hongkong und Singapur, sowie Naher Osten | Langfristig (≥ 4 Jahre) |
| Kredit- und maßgeschneiderte Banklösungen | +0.6% | Global, am stärksten in Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der globalen HNWI- und UHNWI-Bevölkerung
Die wachsende Bevölkerung vermögender und ultra-vermögender Kunden bleibt ein direkter Treiber des Private-Banking-Marktes. Das globale Vermögen der HNWIs stieg im Jahr 2025 um 8,7 % auf 98,3 Billionen USD, während die Millionärsbevölkerung um fast 2 Millionen auf 25,3 Millionen Menschen zunahm. Das Vermögen der UHNWIs wuchs im Jahr 2025 um 9,7 % und übertraf damit zum zweiten Mal in Folge das Wachstum der breiteren HNWI-Gruppe[1]. Die Vermögenskonzentration beeinflusst auch die Erträge, da eine begrenzte Anzahl größerer Kundenbeziehungen einen wesentlichen Teil der Beratungs-, Finanzierungs- und Treuhanderträge generiert. In den Vereinigten Staaten wurden im Jahr 2025 736.000 neue Millionäre hinzugezählt, was die Kundenbasis für etablierte Beratungsplattformen stärkt. Der Private-Banking-Markt profitiert, wenn Anbieter diese breitere Vermögensschöpfung in langfristige Beziehungen statt in isolierte Anlagegeschäfte umwandeln können.
Intergenerationelle Vermögensübertragung und Nachfolgeplanung
Vermögensübertragungen erweitern den Umfang von Kundenbeziehungen, da Familien vor, während und nach dem Übergang von Vermögenswerten zwischen Generationen Unterstützung benötigen. Bis 2048 sollen 83,5 Billionen USD den Besitzer wechseln, und in den Vereinigten Staaten wird erwartet, dass 124 Billionen USD von den Babyboomern und der Stillen Generation an Erben übertragen werden[2]. Lombard Odier berichtete, dass weniger als 1 von 4 wohlhabenden Familien über einen strukturierten langfristigen Vermögensübertragungsplan verfügte, was einen klaren Beratungsbedarf aufzeigt. Bank of America stellte fest, dass 79 % der ultra-vermögenden Privatpersonen Berater in Nachlassplanungsgespräche mit Erben einbeziehen, während 61 % besorgt sind, dass Vermögen die Motivation der Erben beeinträchtigen könnte. Programme zur Bildung der nächsten Generation, zur Governance und zur Koordination von Family Offices können Banken dabei helfen, Beziehungen über die erste Generation hinaus zu erhalten. Bank of Singapore stärkte im April 2026 seine Führung im Bereich Family Office und Vermögensberatung, um ultra-vermögende Kunden bei Nachfolge- und Strukturierungsfragen zu unterstützen.
Steigende Nachfrage nach alternativen Anlagen und Anlagen auf Privatmärkten
Die Nachfrage nach Zugang zu Privatmärkten schafft eine größere Rolle für Privatbanken bei der Produktauswahl, der Sorgfaltsprüfung und der Portfoliokonstruktion. Barclays stellte fest, dass im Jahr 2026 weltweit 72 % der wohlhabenden Anleger in Privatmärkte investieren, verglichen mit 50 % im Jahr 2025, und 60 % planen, ihre Allokationen zu erhöhen. Die Infrastrukturallokationen der befragten Anleger stiegen von 22 % auf 27 %, während 42 % der aktuellen Anleger ihre Sekundärmarktpositionen erhöhten[3]. Hamilton Lane berichtete, dass 86 % der Vermögensfachleute planten, ihre Privatmarktallokationen im Jahr 2026 zu erhöhen, und dabei Kundennachfrage und Marktvolatilität als Gründe nannten. Kuratierte Co-Investments und proprietäre Fonds können das Angebot eines Anbieters für Kunden, die Möglichkeiten suchen, die über offene Plattformen nicht verfügbar sind, attraktiver gestalten. Der Private-Banking-Markt belohnt daher Unternehmen, die Zugang mit sorgfältiger Eignungsprüfung und klarer Berichterstattung verbinden können. Gebühren aus Strukturierung, Vertrieb und der Verwaltung alternativer Anlagen gewinnen innerhalb von ultra-vermögenden Kundenbeziehungen zunehmend an Bedeutung.
Ausweitung des grenzüberschreitenden Private Bankings und des internationalen Vermögensmanagements
Grenzüberschreitende Aktivitäten verändern die Wettbewerbsposition wichtiger Buchungszentren und erhöhen den Wert robuster Onboarding- und Berichtsprozesse. Hongkong verwaltete im Jahr 2025 grenzüberschreitende Vermögenswerte in Höhe von 2,9 Billionen USD, ein Anstieg von 10,7 %, der durch Zuflüsse aus dem chinesischen Festland, Börsengänge und Aktienmarktgewinne gestützt wurde[4]. Für Hongkong und Singapur wird erwartet, dass das grenzüberschreitende Vermögen in den nächsten 5 Jahren jährlich um 12 % wächst, verglichen mit einer globalen Rate von 10 %. Die Hongkonger Wertpapier- und Terminkommission berichtete, dass die verwalteten Vermögenswerte im Bereich Private Banking und privates Vermögen in Hongkong im Jahr 2025 um 24 % auf 12.945 Milliarden HKD (1,66 Billionen USD) stiegen, während die Nettomittelzuflüsse im Jahresvergleich um 79 % zunahmen. Anbieter benötigen zuverlässige Kapazitäten für Kundenidentifikation, Buchung, Steuerberichterstattung und Kundenbetreuung an verschiedenen Standorten, um international mobile Familien zu bedienen. Diese betrieblichen Anforderungen erhöhen den Wert eines Zwei-Standort-Modells für Institute, die um ultra-vermögende Mandate konkurrieren. Sie machen grenzüberschreitende Infrastruktur auch zu einem dauerhaften Faktor im Private-Banking-Markt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Geldwäschebekämpfung, Kundenidentifikation, Steuerransparenz und regulatorische Compliance | -0.7% | Global, mit der Europäischen Union und dem asiatisch-pazifischen Raum als Kernbereichen | Mittelfristig (2–4 Jahre) |
| Marktvolatilität und Vermögenspreissensitivität der Gebühreneinnahmen | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel und steigende Kosten erfahrener Privatbanker | -0.3% | Asiatisch-pazifischer Raum, Naher Osten | Mittelfristig (2–4 Jahre) |
| Komplexes grenzüberschreitendes Kunden-Onboarding und Überprüfung der Vermögensherkunft | -0.2% | Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für Geldwäschebekämpfung, Kundenidentifikation, Steuerransparenz und regulatorische Compliance
Compliance-Anforderungen erhöhen die fixen Betriebskosten für Banken, die wohlhabende Kunden über verschiedene Rechtsordnungen hinweg betreuen. Die Europäische Behörde zur Bekämpfung der Geldwäsche (AMLA) übernahm im Januar 2026 ihre Aufgaben und verabschiedete im Oktober 2026 drei regulatorische technische Standards zu Kundensorgfaltspflichten, der Überprüfung politisch exponierter Personen und der gruppenweiten Governance. Der italienische Verband für Private Banking identifizierte im Jahr 2025 mehr als 20 aktive europäische Regulierungsdossiers, die das Private Banking betreffen, in den Bereichen Geldwäschebekämpfung, Umwelt-, Sozial- und Governance-Anforderungen, Besteuerung und digitale Governance. Untersuchungen der Schweizerischen Bankiervereinigung ergaben, dass 86 % der Schweizer Banken bis März 2026 die Umwelt-, Sozial- und Governance-Richtlinien im Vermögensmanagement vollständig umgesetzt hatten. Größere Organisationen können diese Kosten auf breitere Einnahmenbasis und etablierte Kontrollsysteme verteilen. Kleinere Unternehmen benötigen möglicherweise Partnerschaften, Technologieinvestitionen oder ein engeres Dienstleistungsmodell, um die administrative Belastung zu bewältigen. Diese Kostenlücke kann Skaleneffekte im Private-Banking-Markt begünstigen, während sie Raum für Spezialisten mit klar differenzierter Expertise lässt.
Marktvolatilität und Vermögenspreissensitivität der Gebühreneinnahmen
Ein erheblicher Teil der Erträge von Privatbanken ist an verwaltete Vermögenswerte geknüpft, was Beratungs- und Verwaltungsgebühren gegenüber Marktbewertungen sensibel macht. Höhere Aktienwerte können Gebühren steigern, ohne dass die Kosten für die Kundenbetreuung proportional steigen, doch das Gegenteil tritt bei anhaltenden Markteinbrüchen ein. State Street berichtete, dass nur 7 % der Vermögenseigentümer planten, ihre Privatmarktallokationen in den nächsten 2 Jahren zu reduzieren, obwohl Zinsunsicherheit und geopolitische Konflikte Bewertungen und Ausschüttungen für illiquide Vermögenswerte erschweren können. Dies schafft ein besonderes Risiko für Anbieter, die stark von Co-Investment-Gebühren und Carried-Interest-Vereinbarungen abhängig sind. Kreditvergabe, Treuhanddienstleistungen und feste Beratungshonorare können stabilere Erträge liefern, wenn marktgebundene Einnahmen nachlassen. Ertragsdiversifizierung ist daher für die Widerstandsfähigkeit des Private-Banking-Marktes relevant, nicht nur für seine Wachstumsaussichten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kundenvermögensklasse:
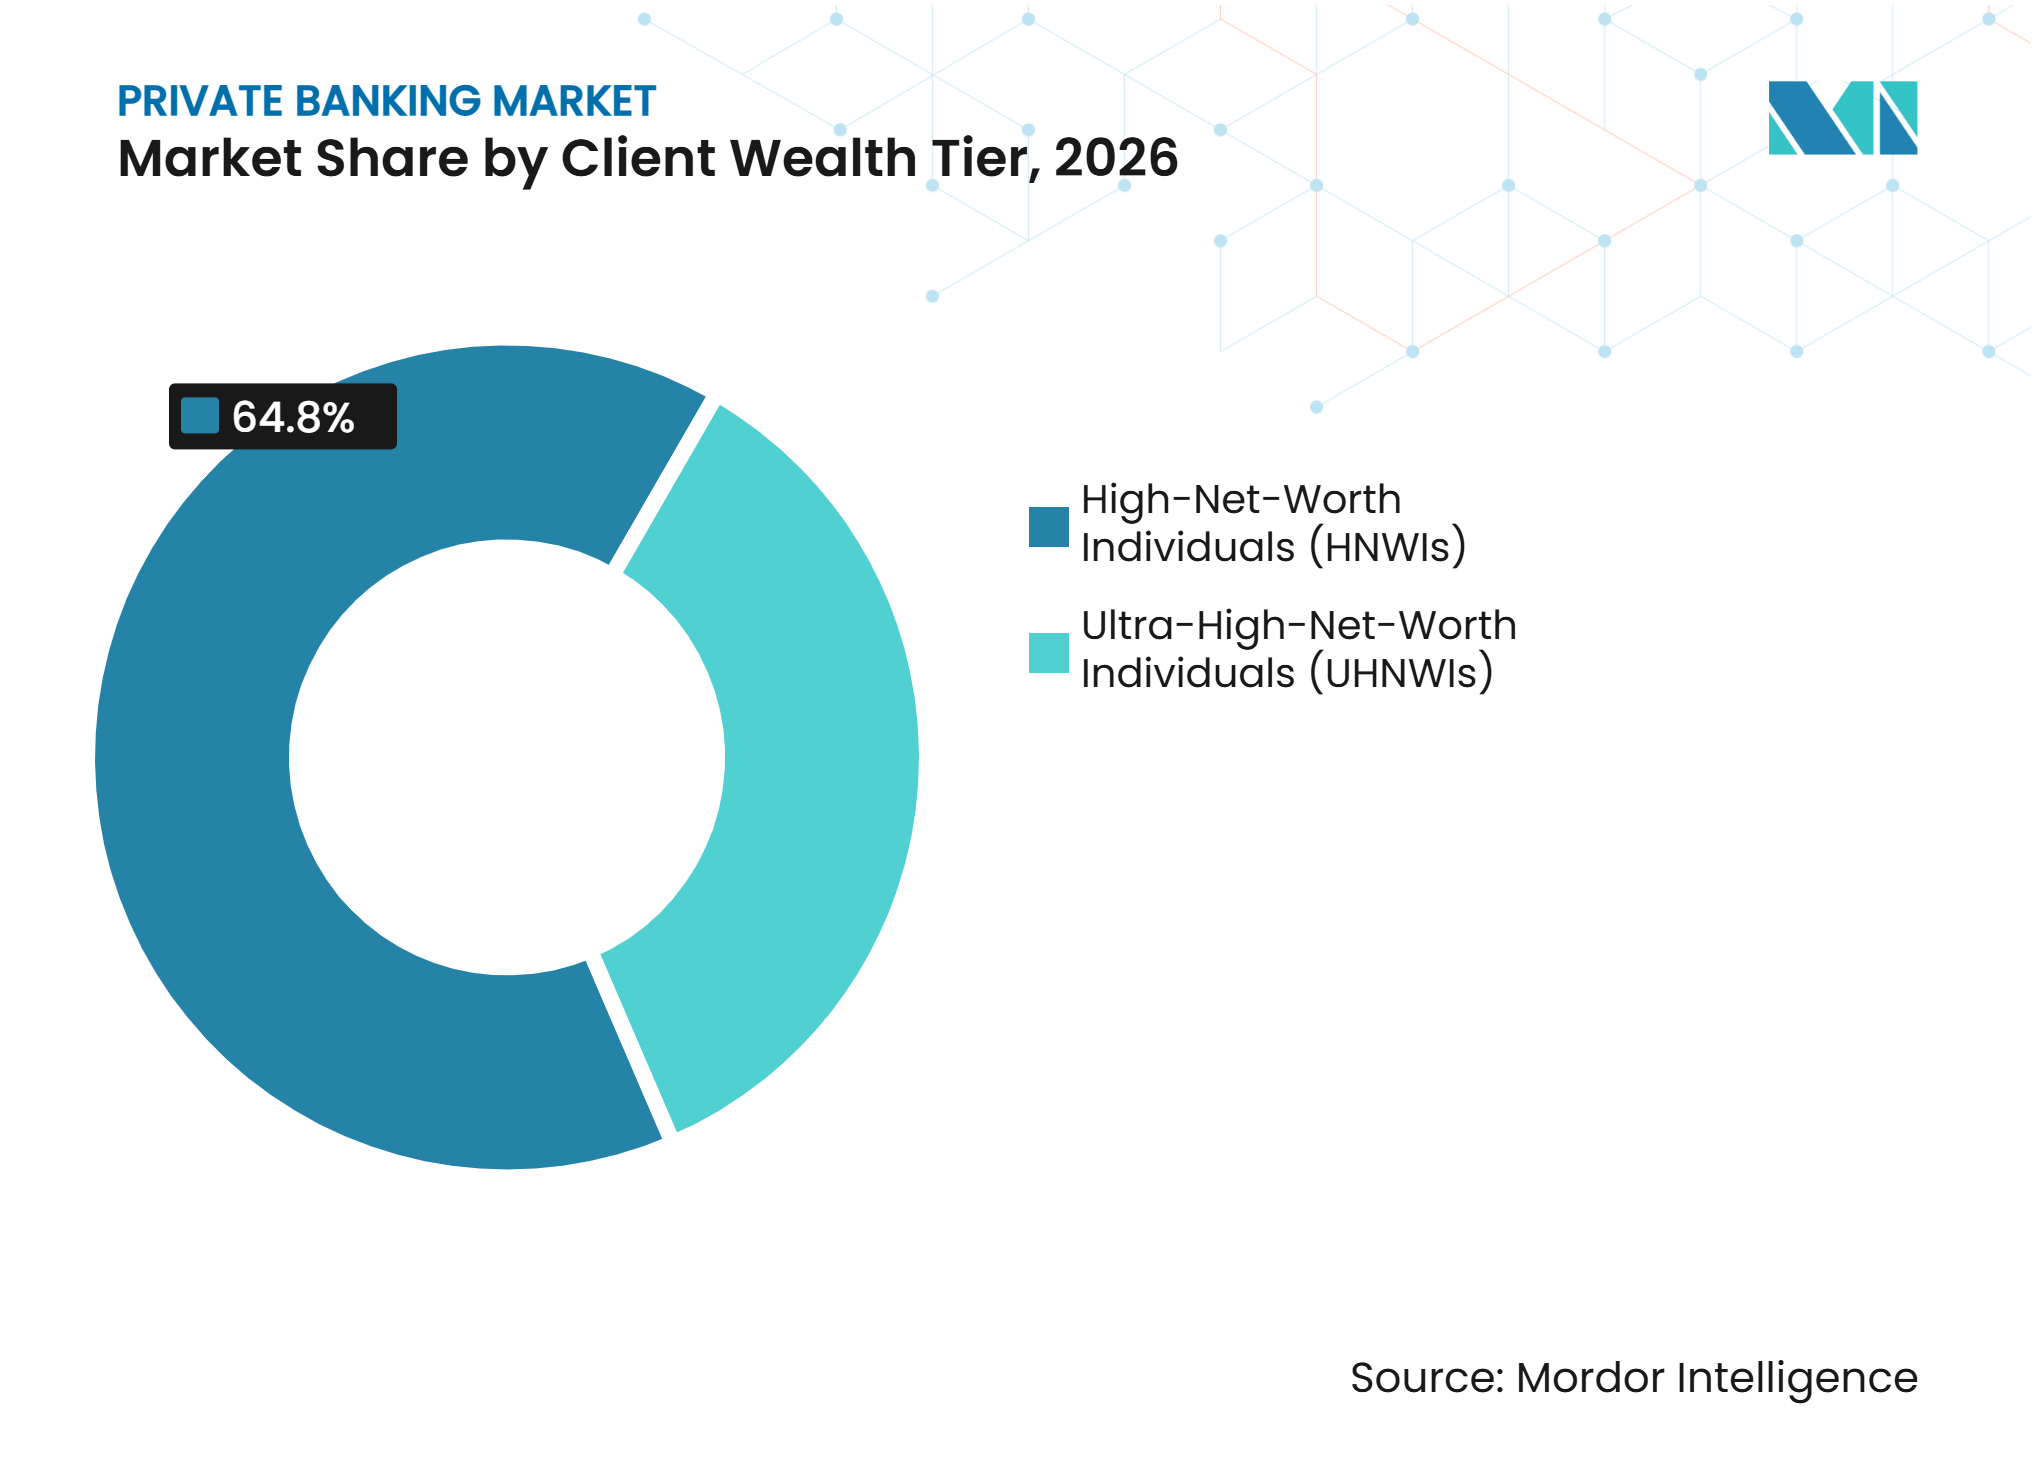
Die Nachfrage ultra-vermögender Kunden verändert die BeziehungsökonomieVermögende Privatpersonen (HNWIs) hielten im Jahr 2026 einen Marktanteil von 64,8 % im Private Banking und sind damit das größte Kundensegment nach Ertragsbeitrag. Für ultra-vermögende Privatpersonen (UHNWIs) wird bis 2032 ein CAGR von 6,7 % prognostiziert, gestützt durch schnelleres Vermögenswachstum bei den größten Vermögensinhabern. Diese Gruppe erfordert eine umfangreichere Koordination in den Bereichen Anlagemanagement, Kreditvergabe, Family Governance, Nachlassplanung und Zugang zu Direktinvestitionen. Ihre Bedürfnisse ähneln oft eher denen eines Family Office als denen eines Standardberatungskunden. Die Größe des Private-Banking-Marktes für dieses Segment wird durch Beziehungsstrukturen gestützt, die höhere Erträge pro Kunde generieren.
Ultra-vermögende Kunden suchen zunehmend nach konsolidierter Berichterstattung, privatem Kredit, Co-Investment-Möglichkeiten und Dienstleistungen im Zusammenhang mit Unternehmenseigentum oder Liquiditätsereignissen. Die Family-Office-Forschung von J.P. Morgan identifiziert eine große Vermögensübertragung, die diese Dienstleistungen für Familien, die generationsübergreifend planen, relevanter macht. Die Gruppe der aufstrebenden Millionäre, definiert als Kunden mit einem Vermögen von 1 Million bis 5 Millionen USD, bleibt wichtig, da sie 89,7 % der HNWI-Bevölkerung ausmacht. Diese Gruppe steht vor stärkerem digitalem Wettbewerb, da grundlegende Anlageservices über kostengünstigere Plattformen angeboten werden können. Anbieter müssen daher hochgradig maßgeschneiderte UHNWI-Dienstleistungen von skalierbaren HNWI-Beratungsangeboten unterscheiden. Diese Trennung beeinflusst Produktgestaltung, Personalbesetzung und Technologieausgaben in der gesamten Private-Banking-Branche.


Nach Anbieter und Institutionsmodell:
Boutiquen konkurrieren durch Spezialisierung und UnabhängigkeitUniversal- und Geschäftsbanken mit Private-Banking-Abteilungen hielten im Jahr 2026 einen Marktanteil von 45,2 % im Private-Banking-Markt. Ihre Größe bietet breiten Produktzugang, bilanzielle Kreditkapazität und Empfehlungen aus dem Firmen- und Privatkundengeschäft. Diese Vorteile sind besonders wichtig für Unternehmer, deren geschäftliche, finanzielle und private Bedürfnisse eng miteinander verbunden sind. HSBC Private Banking Asia richtet sich an Unternehmer in verschiedenen Phasen ihrer Geschäfts- und Vermögensentwicklung, was den Wert einer integrierten Betreuung widerspiegelt. Das Modell kann Investmentbanking, Unternehmensfinanzierung und Private Banking rund um eine einzige Kundenbeziehung verbinden.
Für Boutique- und Spezial-Privatbanken wird bis 2032 ein CAGR von 6,8 % prognostiziert. Ihre Positionierung basiert auf unabhängiger Beratung, maßgeschneiderten Mandaten und engen Beziehungen auf Senior-Ebene. Die Schweizerische Bankiervereinigung stellte fest, dass 86 % der Schweizer Banken die Umwelt-, Sozial- und Governance-Richtlinien im Vermögensmanagement vollständig umgesetzt hatten, was zeigt, wie spezialisierte Beratung zu einem Servicemerkmal werden kann. Quintet Private Bank meldete für 2025 Erträge von 553 Millionen EUR (597 Millionen USD) und gesamte Kundenvermögen von 105 Milliarden CHF (119 Milliarden USD). Dedizierte Privatbanken konzentrieren sich auf Vermögenserhalt und generationsübergreifende Bedürfnisse, während Investmentbanken den Kapitalmarktzugang nutzen können, um den Dealflow für wohlhabende Kunden zu unterstützen. Diese Mischung aus Institutionsmodellen hält den Private-Banking-Markt wettbewerbsfähig, auch wenn große Banken Skalenvorteile behalten.
Nach Anlagemandat:
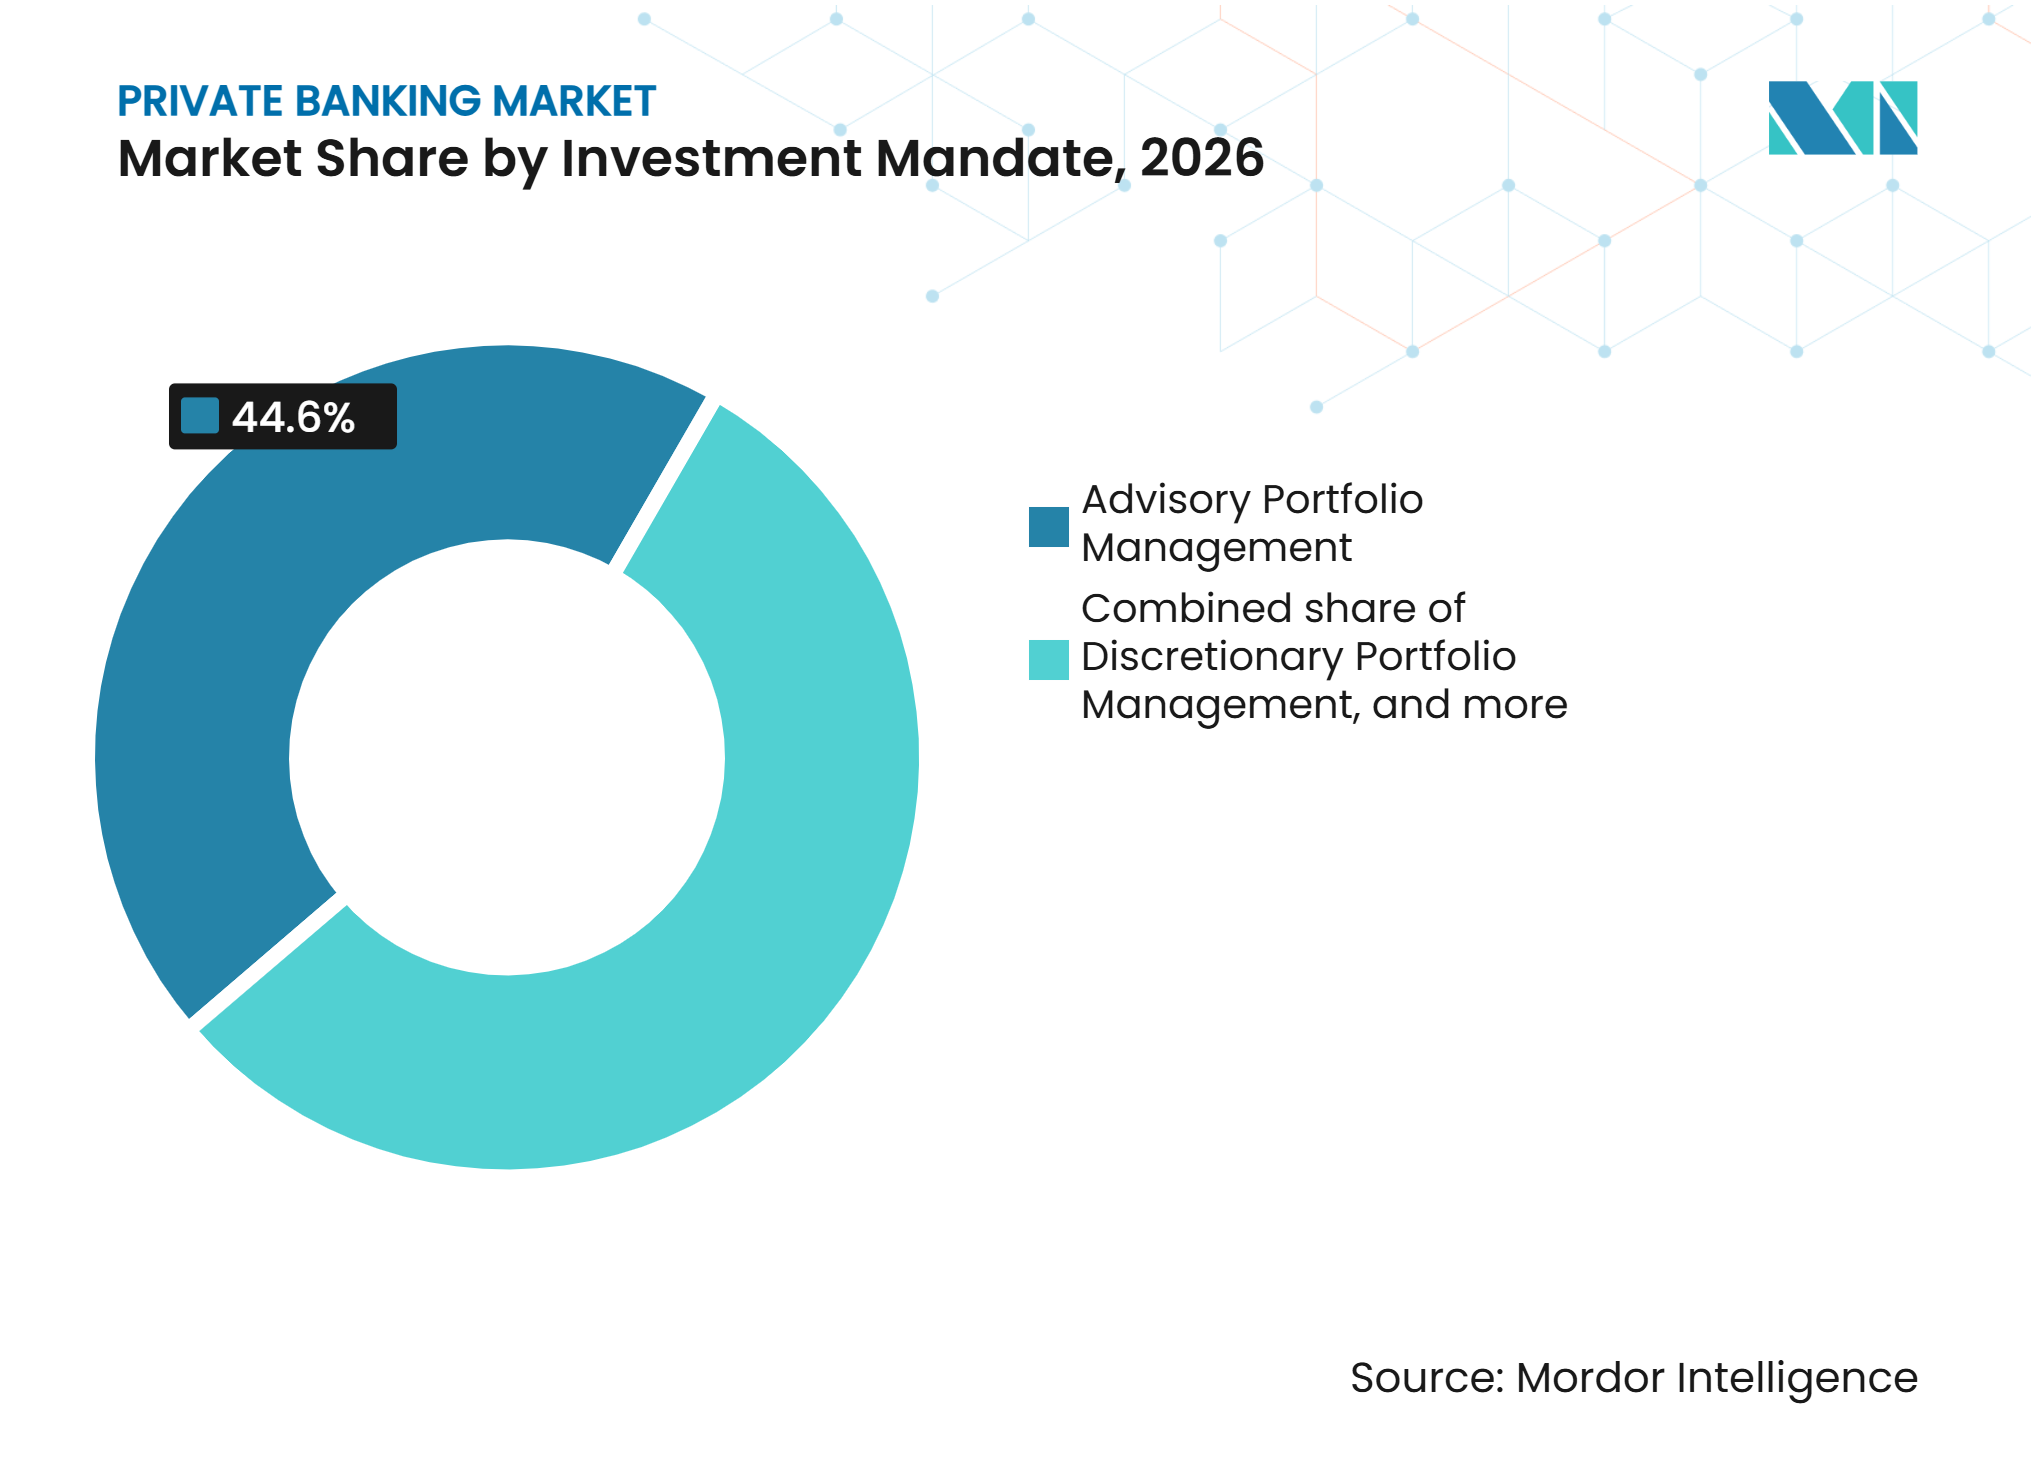
Diskretionäres Management gewinnt an BedeutungDas beratungsbasierte Portfoliomanagement hielt im Jahr 2026 einen Marktanteil von 44,6 % im Private Banking, was den anhaltenden Wunsch der Kunden widerspiegelt, die endgültige Entscheidungsgewalt über Anlageentscheidungen zu behalten. Für das diskretionäre Portfoliomanagement wird bis 2032 ein CAGR von 6,5 % prognostiziert, da Kunden die Vermögensallokation in Zeiten wirtschaftlicher und marktbezogener Unsicherheit delegieren. Delegierte Mandate können Beziehungsteams eine klarere Grundlage für das Risikomanagement, die Portfolioumschichtung und die Koordination komplexer Bestände bieten. Dieses Format ist besonders relevant, wenn Kunden private Vermögenswerte, konzentrierte Aktienpositionen oder grenzüberschreitende Portfolios halten. Es ermöglicht Beratern auch, Gespräche auf Ziele statt auf einzelne Transaktionen zu fokussieren.
Digitale Tools verändern diskretionäre Mandate, indem sie Kunden mehr Einblick in Portfolios, Risikoeinstellungen und Anlageszenarien geben. Solche Tools können den wahrgenommenen Zielkonflikt zwischen der Delegation von Entscheidungen und der Aufrechterhaltung der Aufsicht verringern. Die kleinste Mandatskategorie, die reine Ausführung von Anlageaufträgen, bleibt für finanziell versierte Kunden relevant, die nur begrenzte Beratungsunterstützung benötigen. Sie steht im direkten Wettbewerb mit digitalen Brokerage-Plattformen und ist kein primärer Wachstumsschwerpunkt für etablierte Privatbanken. Zielbasierte Rahmenwerke können diskretionäre Angebote differenzieren, indem sie Anlageentscheidungen mit Nachfolge, Philanthropie oder einem geplanten Unternehmensverkauf verknüpfen. Dies macht das diskretionäre Portfoliomanagement zu einer wichtigen Wachstumsquelle im Private-Banking-Markt.

Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,1 % im Private-Banking-Markt. Die Vereinigten Staaten profitieren von tiefen Kapitalmärkten, einem ausgereiften Beratungssystem und einer großen Basis wohlhabender Haushalte. Große Plattformen erweitern ihre Vermögens- und Anlagemanagementkapazitäten durch Skalierung, breiten Produktzugang und regionale Konsolidierung. PNC Financial Services kündigte im Jahr 2025 eine Übernahme von FirstBank Holding für 4,1 Milliarden USD an, während Fifth Third Bancorp im selben Jahr eine vollständig aktienbasierte Übernahme von Comerica für 10,9 Milliarden USD ankündigte. Diese Transaktionen veranschaulichen, wie Unternehmen eine größere geografische Reichweite und Kundenvermögensskala anstreben. Die nordamerikanischen verwalteten Vermögenswerte sollen bis 2030 bei einem CAGR von 6,2 % einen Wert von 111 Billionen USD erreichen, wobei Privatmärkte voraussichtlich mehr als die Hälfte der Erträge aus dem Vermögens- und Anlagemanagement ausmachen werden.
Für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 7,3 % prognostiziert, die schnellste geografische Wachstumsrate im Private-Banking-Markt. Das HNWI-Vermögen der Region wuchs im Jahr 2025 um 10,5 %, gestützt durch halbleiterbezogene Aktiengewinne. Hongkong verwaltete im Jahr 2025 grenzüberschreitende Vermögenswerte in Höhe von 2,9 Billionen USD, während das grenzüberschreitende Vermögen in Hongkong und Singapur in den nächsten 5 Jahren voraussichtlich jährlich um 12 % wachsen wird. Die verwalteten Vermögenswerte im Bereich Private Banking und privates Vermögen in Hongkong erreichten im Jahr 2025 12.945 Milliarden HKD (1,66 Billionen USD). Südostasien trägt durch erstgenerationelles unternehmerisches Vermögen und neue Family-Office-Gründungen in Indonesien, Thailand, Vietnam und Malaysia zur weiteren Nachfrage bei. Das Vereinigte Königreich bleibt für international mobile Kunden durch sein etabliertes Vermögensmanagement- und Beratungsökosystem relevant.
Europa verfügt über eine substanzielle Ertragsbasis aufgrund der historischen Rolle der Schweiz im grenzüberschreitenden Private Banking und der etablierten Buchungsinfrastruktur der Region. Das europäische HNWI-Vermögen stieg im Jahr 2025 um 6,5 %, nachdem es im Jahr 2024 zurückgegangen war, gestützt durch sich stabilisierende Aktienmärkte und nachlassende Inflation. Die HNWI-Bevölkerung Luxemburgs wuchs im Jahr 2025 um 13,5 %, und Deutschland verzeichnete 11,1 % mehr Millionäre. Der Nahe Osten und Afrika sind in der Größe noch kleiner, obwohl die Vereinigten Arabischen Emirate im Jahr 2025 ein grenzüberschreitendes Vermögenswachstum von 11,1 % verzeichneten. Südamerika ist eine kleinere, aber sich entwickelnde Chance, wobei Mexiko im Jahr 2025 ein HNWI-Vermögenswachstum von 5,4 % verzeichnete. Währungs- und politische Risiken in Brasilien und Argentinien können die Umwandlung grenzüberschreitender Mandate einschränken.
Wettbewerbslandschaft
Marktkonzentration
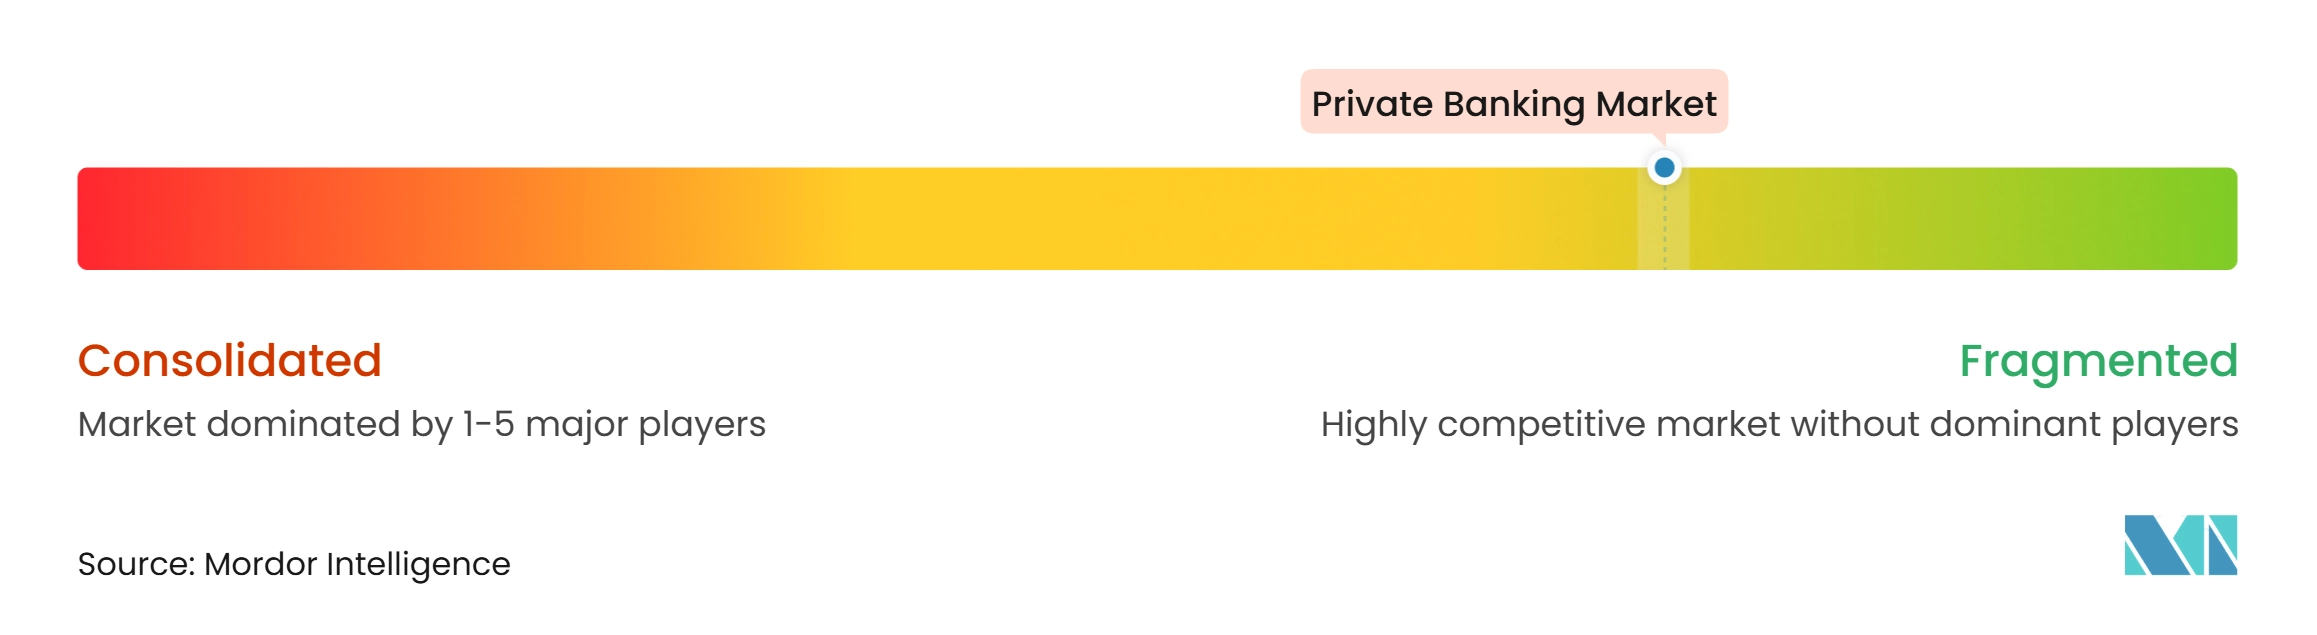
Der Private-Banking-Markt ist auf Boutique-Banken, unabhängige Vermögensverwalter und Family-Office-Spezialisten verteilt. UBS, J.P. Morgan, Morgan Stanley, Bank of America, Goldman Sachs und Citi sind große Franchise-Unternehmen mit breiter globaler Abdeckung. UBS Global Wealth Management verwaltete zum zweiten Quartal 2025 Vermögenswerte in Höhe von 4,5 Billionen USD. Die Integration der Credit Suisse erweiterte ihre Größe und unterstützte eine größere ultra-vermögende Kundenbasis. Große Institute konkurrieren durch Kreditkapazität, Kapitalmarktzugang, internationale Buchungszentren und integrierte Beratungsmodelle. Boutique-Anbieter konkurrieren durch Spezialisierung, Unabhängigkeit und direkten Zugang zu Senior-Beratern.
Der Zugang zu Privatmärkten ist für die größten Anbieter zu einem zentralen Wettbewerbsmerkmal geworden. Goldman Sachs führte im Jahr 2025 mehr als 40 alternative Investmentfondsstrukturen ein, während J.P. Morgan Private Bank eine Sekundärplattform für Kunden zum Kauf und Verkauf von Positionen in alternativen Fonds lancierte. Deutsche Bank Private Bank implementierte im Oktober 2026 eine agentische Lösung auf Basis künstlicher Intelligenz für die Überprüfung der Vermögensherkunft im Rahmen der Kundenidentifikationsprozesse, um den administrativen Aufwand zu reduzieren und ein schnelleres Onboarding zu ermöglichen. EFG International schloss im Juli 2026 die Übernahme von Quilvest Switzerland ab und erweiterte damit seinen Fußabdruck in Lateinamerika und dem Nahen Osten. Diese Schritte zeigen, wie Unternehmen Produktkompetenz, Technologie und gezielte Akquisitionen kombinieren, um Beziehungen zu vertiefen. Sie zeigen auch, warum kleinere Anbieter ein klares Kundenversprechen statt breiter Skalierung benötigen.
Regulatorische Investitionen sind ein weiterer Wettbewerbsfaktor, da große Plattformen Kontrollkosten auf breitere Geschäftstätigkeiten verteilen können. Die Standards der Europäischen Behörde zur Bekämpfung der Geldwäsche (AMLA) vom Oktober 2026 umfassen Kundensorgfaltspflichten, gruppenweite Governance und die Überprüfung politisch exponierter Personen. Banken mit etablierter grenzüberschreitender Compliance-Infrastruktur sind möglicherweise besser positioniert, um diese Anforderungen zu erfüllen. Kleinere Institute können durch Partnerschaften, Technologie oder die Konzentration auf ausgewählte Kundennischen reagieren. Das Wettbewerbsfeld wird daher weiterhin sowohl große integrierte Plattformen als auch fokussierte Spezialisten umfassen. Produktqualität, Beziehungskontinuität und die Fähigkeit, komplexe Kundenbedürfnisse zu managen, bleiben im globalen Private-Banking-Markt zentral.
Marktführer in der Private-Banking-Branche
-
UBS Group AG
-
JPMorgan Chase & Co.
-
The Goldman Sachs Group, Inc.
-
The Bank of New York Mellon Corporation
-
BNP Paribas SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Private-Banking-Markt Unternehmen in diesem Bericht
- UBS Global Wealth Management
- The Bank of New York Mellon Corporation (BNY)
- J.P. Morgan Private Bank
- Morgan Stanley Private Wealth Management
- Goldman Sachs Private Wealth Management
- Citi Private Bank
- HSBC Global Private Banking
- Bank of America Private Bank
- BNP Paribas Wealth Management
- Julius Baer
- Deutsche Bank International Private Bank
- Pictet Wealth Management
- Lombard Odier
- Rothschild & Co Wealth Management
- LGT Private Banking
- Barclays Private Bank
- Santander Private Banking
- Société Générale Private Banking
- Indosuez Wealth Management
- EFG International
Neueste Industrielle Entwicklungen in Private-Banking-Markt
- Oktober 2026: Die AMLA verabschiedete 3 Sätze regulatorischer technischer Standards für den Privatsektor, die Schwellenwerte für die Kundensorgfaltspflicht, die gruppenweite Governance zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung sowie die Überprüfung politisch exponierter Personen abdecken. Nach Annahme und Veröffentlichung im Amtsblatt der EU gelten die Standards 6 Monate nach Inkrafttreten und gestalten die Compliance-Pflichten für alle von der EU beaufsichtigten Private-Banking-Einheiten neu.
- Oktober 2026: Deutsche Bank Private Bank lancierte eine agentische Lösung auf Basis künstlicher Intelligenz, die in ihre digitale Kundenidentifikationsplattform integriert ist, um Überprüfungen der Vermögensherkunft zu unterstützen, die administrative Belastung zu reduzieren und Relationship Managern zu ermöglichen, mehr Zeit für Beratungsaktivitäten aufzuwenden.
- Juli 2026: EFG International schloss die Übernahme von Quilvest Switzerland ab und brachte die gesamten verwalteten Vermögenswerte auf über 200 Milliarden CHF (250 Milliarden USD). Die Transaktion vertieft den Fußabdruck von EFG in Lateinamerika und dem Nahen Osten und fügt 3,9 Milliarden CHF (4,9 Milliarden USD) an verwalteten Vermögenswerten sowie 1,4 Milliarden CHF (1,8 Milliarden USD) an Depotbeständen hinzu, die zuvor ultra-vermögende Kunden der Familie Bemberg betreuten.
- Februar 2026: NatWest Group kündigte die Übernahme von Evelyn Partners von Fonds an, die von Permira und Warburg Pincus beraten werden, für einen Unternehmenswert von 2,7 Milliarden GBP (3,7 Milliarden USD). Die Transaktion erweitert die Private-Banking- und Anlagemanagementkapazitäten von NatWest im Vereinigten Königreich.
Berichtsumfang des globalen Private-Banking-Marktes
Segmentierungsübersicht
| Vermögende Privatpersonen (HNWIs) |
| Ultra-vermögende Privatpersonen (UHNWIs) |
| Universal- und Geschäftsbanken mit Private-Banking-Abteilungen |
| Dedizierte / reine Privatbanken |
| Investmentbanken mit dedizierten Privatvermögensgeschäften |
| Boutique- und Spezial-Privatbanken |
| Diskretionäres Portfoliomanagement |
| Beratungsbasiertes Portfoliomanagement |
| Reine Ausführung von Anlageaufträgen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Kundenvermögensklasse | Vermögende Privatpersonen (HNWIs) | |
| Ultra-vermögende Privatpersonen (UHNWIs) | ||
| Nach Anbieter / Institutionsmodell | Universal- und Geschäftsbanken mit Private-Banking-Abteilungen | |
| Dedizierte / reine Privatbanken | ||
| Investmentbanken mit dedizierten Privatvermögensgeschäften | ||
| Boutique- und Spezial-Privatbanken | ||
| Nach Anlagemandat | Diskretionäres Portfoliomanagement | |
| Beratungsbasiertes Portfoliomanagement | ||
| Reine Ausführung von Anlageaufträgen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate im Private Banking bis 2032?
Der Private-Banking-Markt soll zwischen 2027 und 2032 bei einem CAGR von 5,8 % wachsen und von 214,3 Milliarden USD im Jahr 2026 auf 299,7 Milliarden USD bis 2032 steigen.
Welche Kundengruppe führt die Private-Banking-Erträge an?
Vermögende Privatpersonen (HNWIs) hielten im Jahr 2026 einen Anteil von 64,8 %, während für ultra-vermögende Privatpersonen (UHNWIs) bis 2032 ein CAGR von 6,7 % prognostiziert wird.
Warum sind Privatmarktanlagen für Privatbanken wichtig?
Wohlhabende Kunden erhöhen ihre Allokationen in Privatmärkte, was eine Nachfrage nach kuratierten Zugangsmöglichkeiten, Sorgfaltsprüfung, Portfoliokonstruktion und laufender Berichterstattung schafft.
Welches Anbietermodell wächst am schnellsten?
Für Boutique- und Spezial-Privatbanken wird bis 2032 ein CAGR von 6,8 % prognostiziert, gestützt durch die Nachfrage nach maßgeschneiderten Mandaten und unabhängiger Beratung.
Welche Region verzeichnet das stärkste prognostizierte Wachstum?
Für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 7,3 % prognostiziert, gestützt durch wachsendes Vermögen, grenzüberschreitende Aktivitäten und Family-Office-Gründungen.
Was sind die wichtigsten betrieblichen Herausforderungen für Privatbanken?
Die wichtigsten Herausforderungen sind Kosten der regulatorischen Compliance, Anforderungen an Kundenidentifikation und Überprüfung der Vermögensherkunft, Vermögenspreissensitivität der Gebühreneinnahmen und der Wettbewerb um erfahrene Banker.