
Taille et Part du Marché du Private Banking
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 226.10 Milliards de dollars |
| Taille du Marché (2032) | 299.70 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Private Banking par Mordor Intelligence
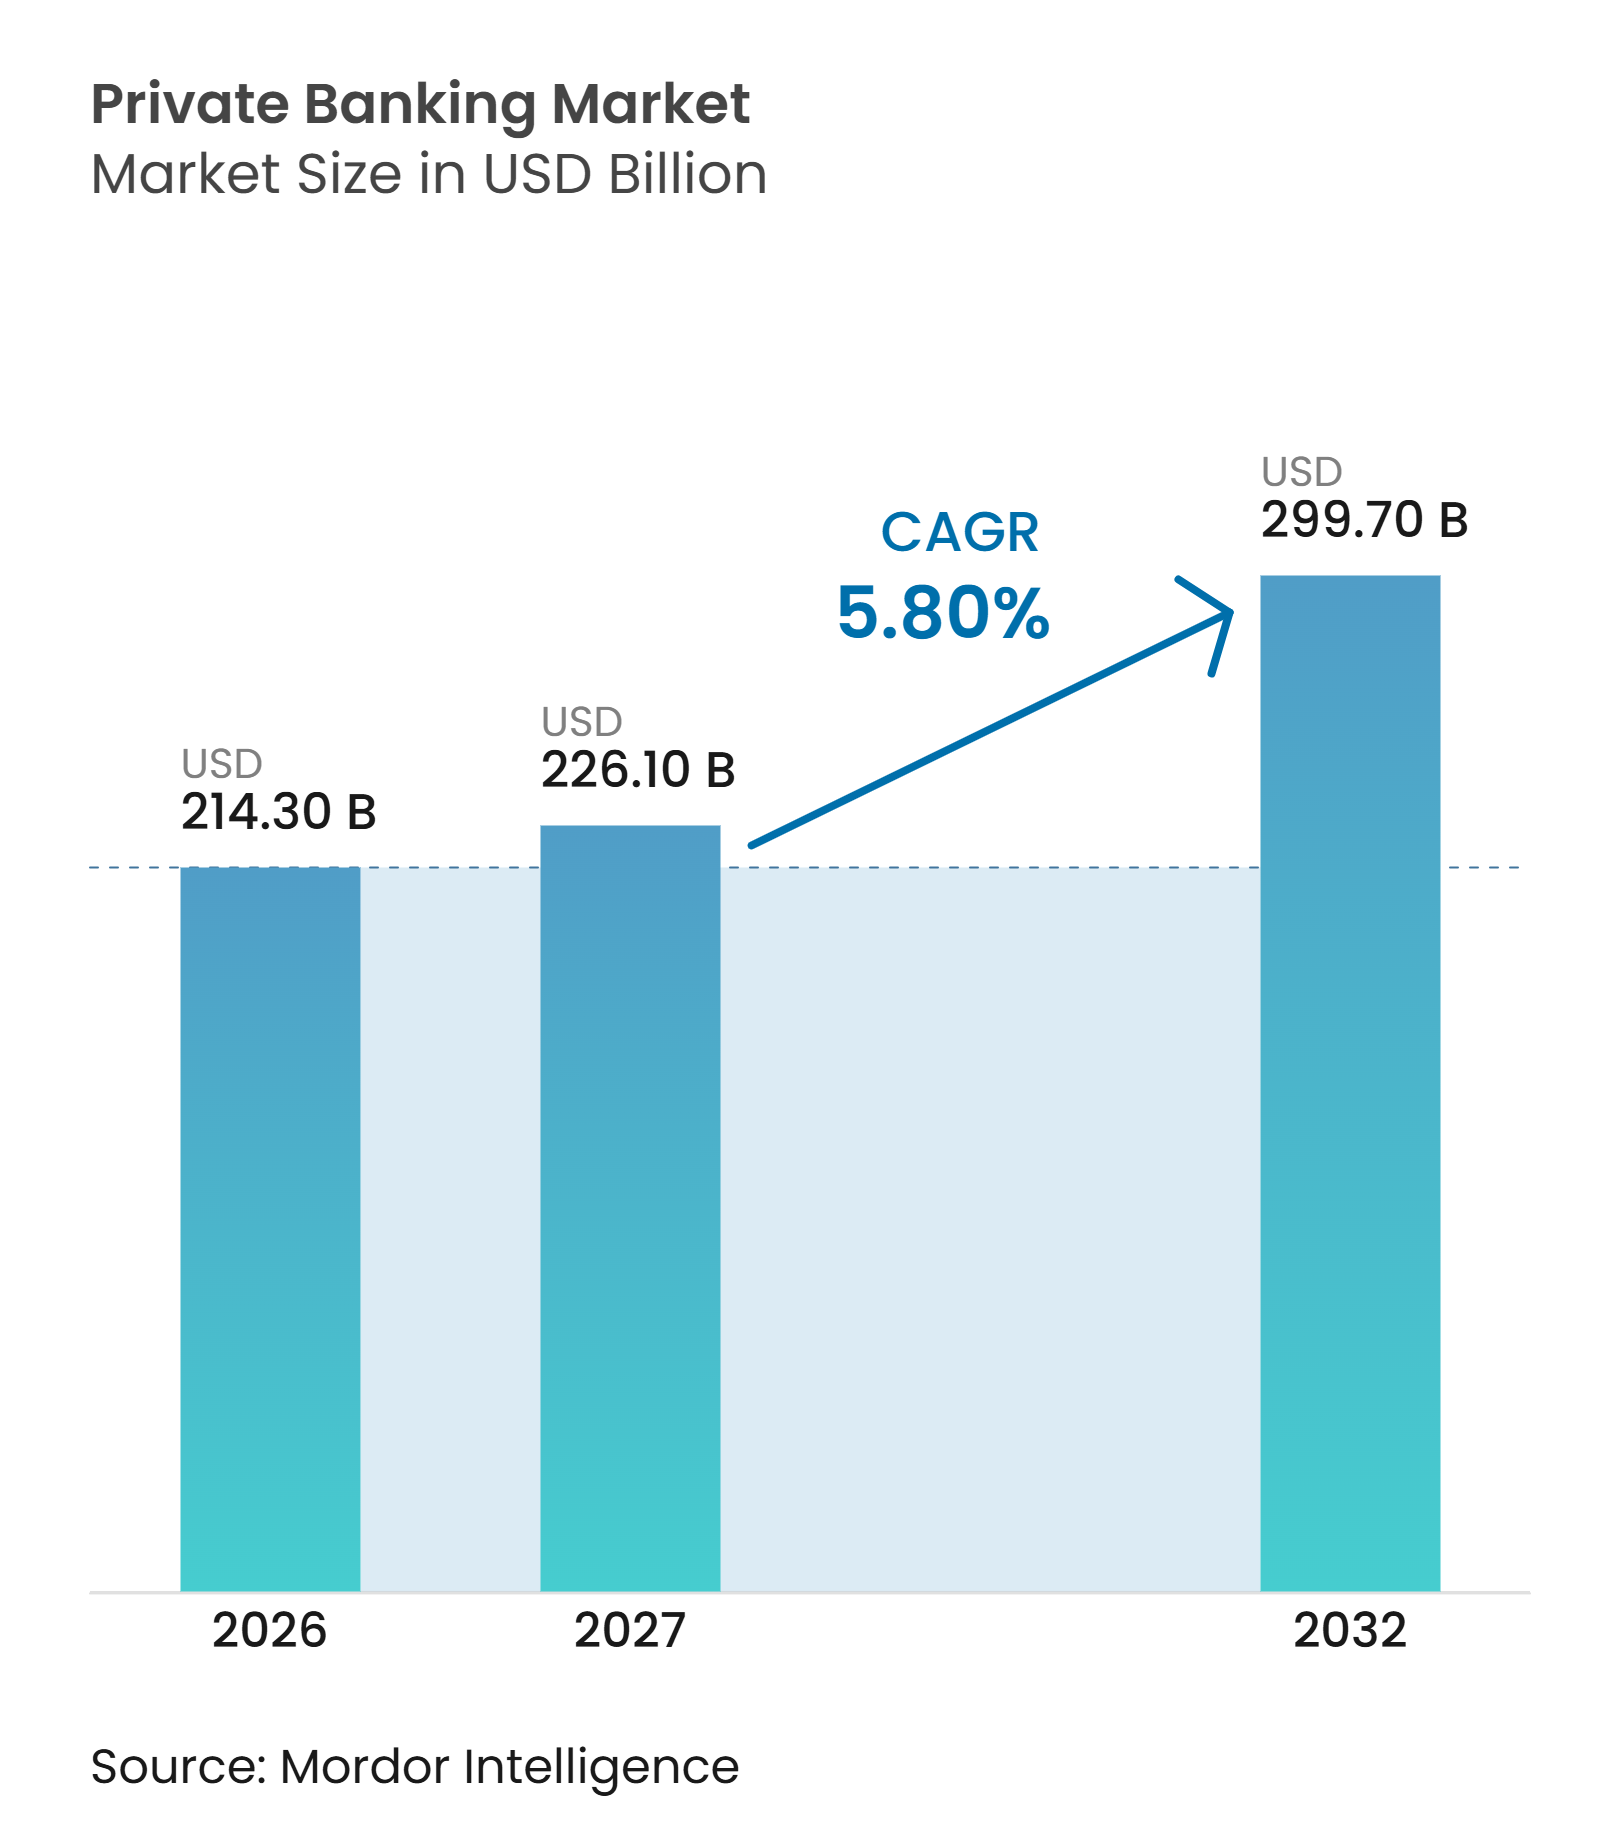
La taille du marché du Private Banking était évaluée à 214,30 milliards USD en 2026 et devrait croître de 226,10 milliards USD en 2027 pour atteindre 299,70 milliards USD d'ici 2032, à un CAGR de 5,80 % durant la période de prévision (2027-2032).
La croissance est soutenue par un patrimoine plus élevé au sein des ménages aisés, une utilisation plus large de services de conseil personnalisés et une demande de solutions de crédit, d'investissement et de planification successorale au sein d'une relation unique. Les clients disposant de finances complexes recherchent de plus en plus des prestataires capables de coordonner les décisions d'investissement, le crédit, les services fiduciaires et la gouvernance familiale. Cela favorise les établissements dotés de larges capacités produits, d'équipes de conseil spécialisées et de systèmes permettant un service transfrontalier. Le marché du private banking est également soumis à des pressions liées aux fluctuations des prix des actifs, à la sensibilité aux frais et à la hausse des coûts de conformité réglementaire.
Points Clés du Rapport
- Par niveau de patrimoine des clients, les particuliers fortunés ont capturé 64,8 % de la part du marché du private banking en 2026, tandis que les ultra-fortunés devraient croître à un CAGR de 6,7 % jusqu'en 2032.
- Par modèle de prestataire et institutionnel, les banques universelles et commerciales avec divisions de private banking ont capturé 45,2 % de la part du marché du private banking en 2026, tandis que les banques privées spécialisées et boutiques devraient croître à un CAGR de 6,8 % jusqu'en 2032.
- Par mandat d'investissement, la gestion de portefeuille conseillée a capturé 44,6 % de la part du marché du private banking en 2026, tandis que la gestion discrétionnaire de portefeuille devrait croître à un CAGR de 6,5 % jusqu'en 2032.
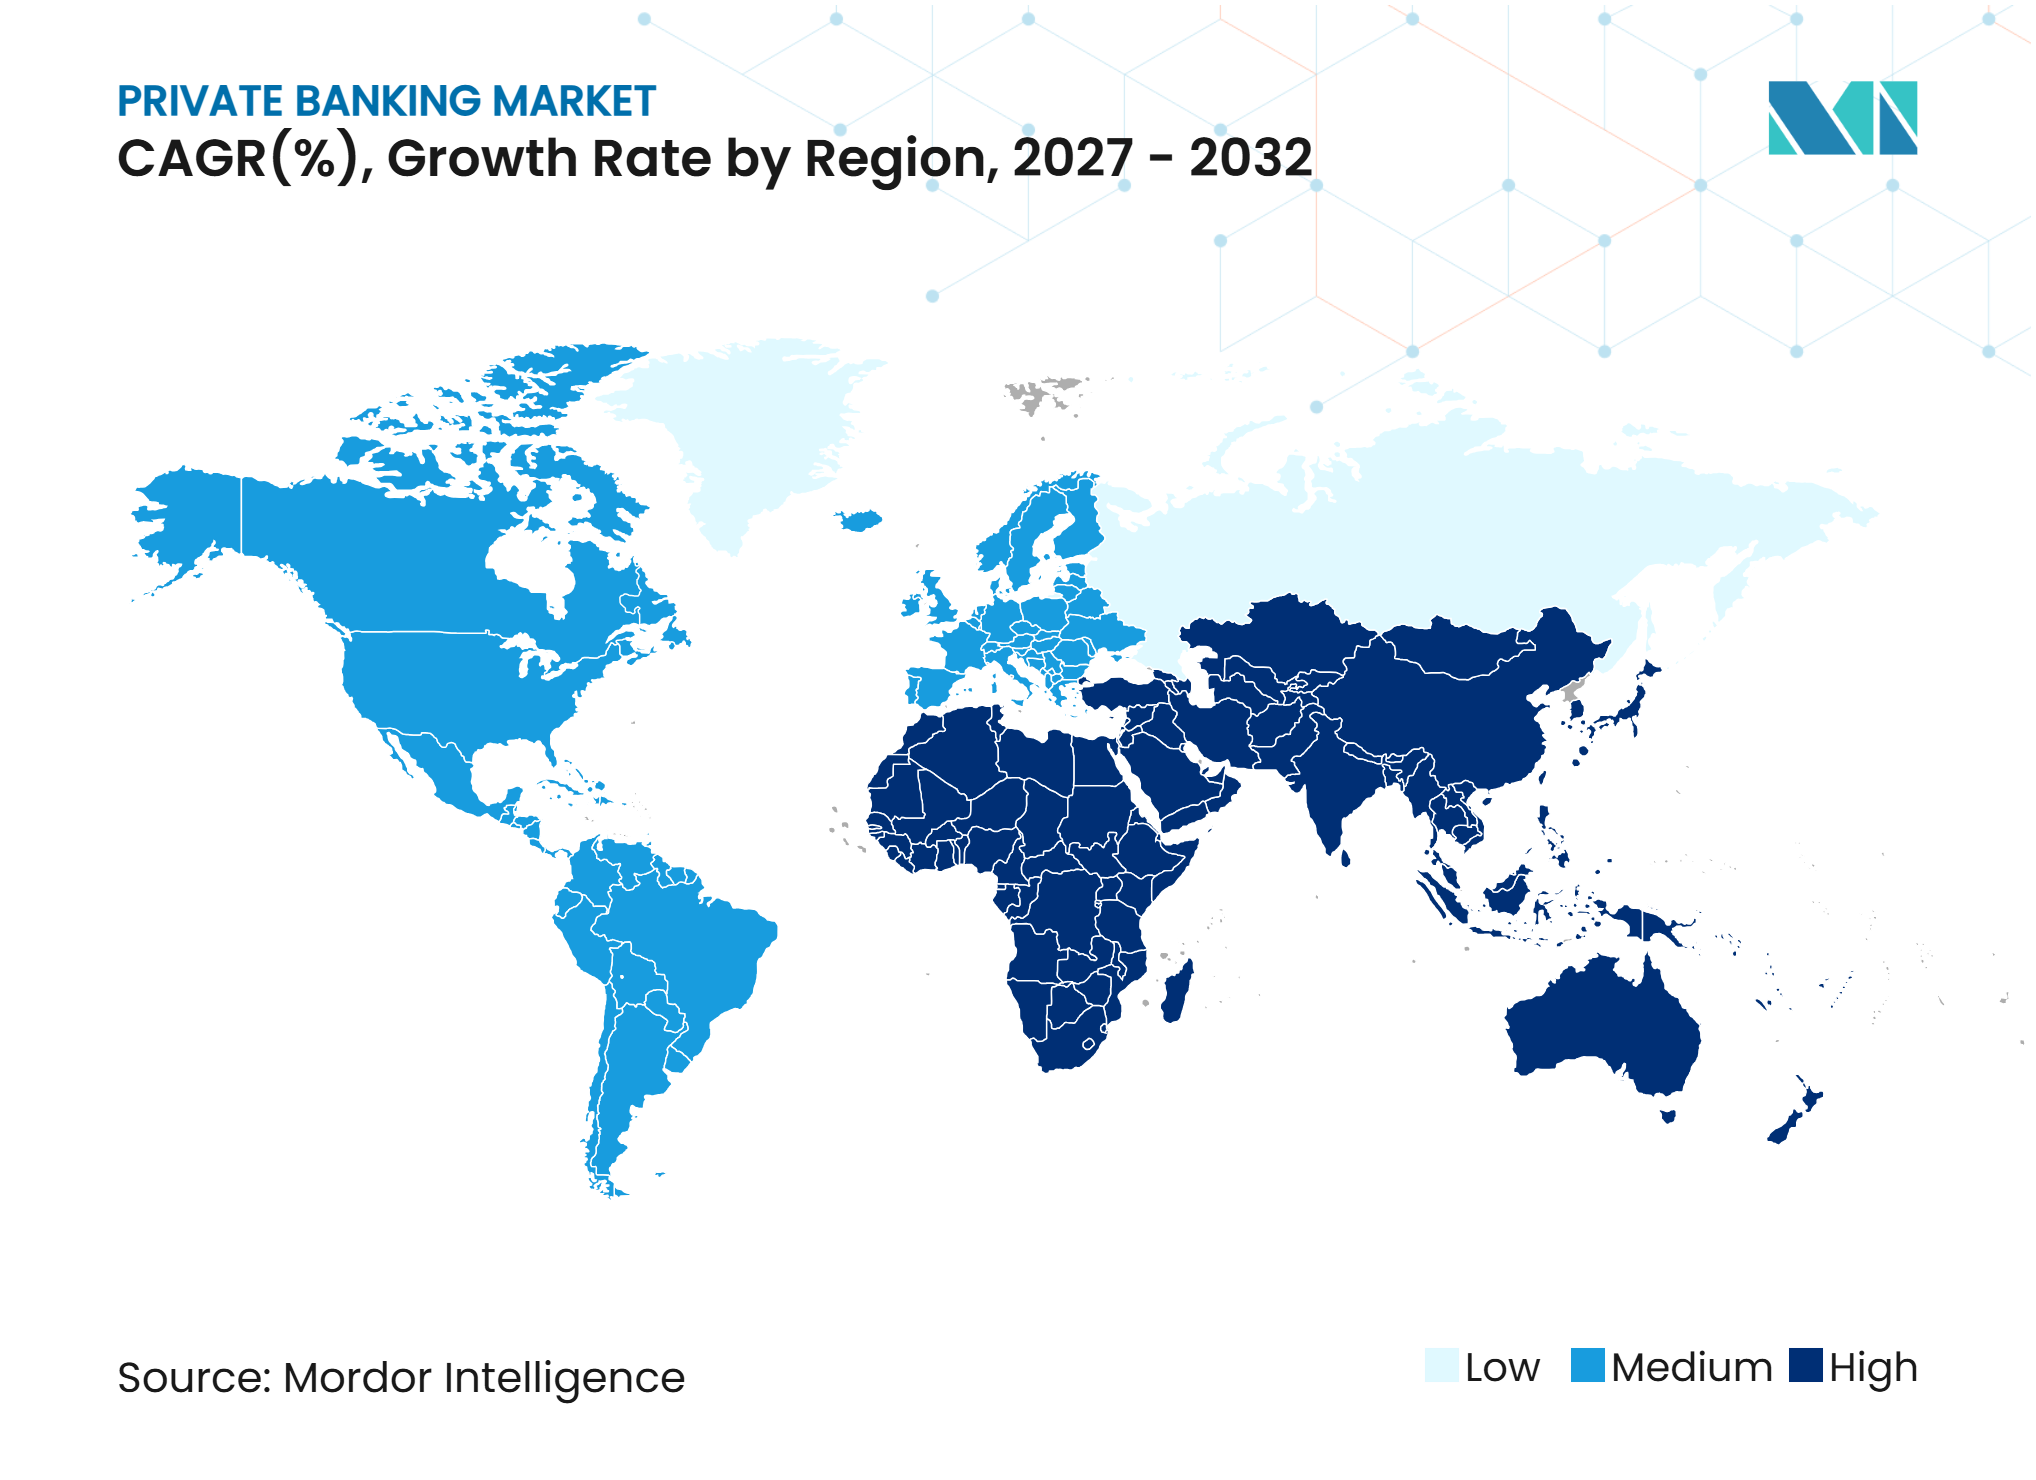
- Par géographie, l'Amérique du Nord a capturé 36,1 % de la part du marché du private banking en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Croissance de la Population Mondiale de HNWI et d'UHNWI | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Transfert de Patrimoine Intergénérationnel et Planification Successorale | +1.0% | Mondial, avec un accent sur l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande d'Investissements Alternatifs et sur les Marchés Privés | +0.9% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Planification Patrimoniale Intégrée et Services de Private Banking | +0.7% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Private Banking Transfrontalier et Gestion Internationale de Patrimoine | +0.8% | Asie-Pacifique, notamment Hong Kong et Singapour, et Moyen-Orient | Long terme (≥ 4 ans) |
| Solutions de Crédit et de Banque sur Mesure | +0.6% | Mondial, plus fort en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la Population Mondiale de HNWI et d'UHNWI
L'expansion de la population de clients fortunés et ultra-fortunés demeure un moteur direct du marché du private banking. Le patrimoine mondial des particuliers fortunés a augmenté de 8,7 % pour atteindre 98,3 milliards USD en 2025, tandis que la population de millionnaires a augmenté de près de 2 millions pour atteindre 25,3 millions de personnes. Le patrimoine des ultra-fortunés a augmenté de 9,7 % en 2025, dépassant le groupe plus large des clients fortunés pour la deuxième année consécutive[1]. La concentration des richesses façonne également les revenus, car un nombre limité de relations importantes génère une part substantielle des revenus de conseil, de financement et de services fiduciaires. Aux États-Unis, 736 000 nouveaux millionnaires ont été ajoutés en 2025, renforçant la base de clients des plateformes de conseil établies. Le marché du private banking bénéficie lorsque les prestataires peuvent convertir cette création de richesse plus large en relations à long terme plutôt qu'en transactions d'investissement isolées.
Transfert de Patrimoine Intergénérationnel et Planification Successorale
Le transfert de patrimoine élargit la portée des relations clients car les familles ont besoin d'un accompagnement avant, pendant et après le transfert d'actifs entre générations. 83,5 milliards USD devraient changer de mains d'ici 2048, et 124 milliards USD devraient être transférés des baby-boomers et de la génération silencieuse à leurs héritiers aux États-Unis[2]. Lombard Odier a rapporté que moins d'1 famille fortunée sur 4 disposait d'un plan structuré de transfert de patrimoine à long terme, laissant un besoin de conseil évident. Bank of America a constaté que 79 % des ultra-fortunés impliquent des conseillers dans les discussions de planification successorale avec leurs héritiers, tandis que 61 % s'inquiètent de l'impact de la richesse sur la motivation de leurs héritiers. Les programmes d'éducation pour la prochaine génération, de gouvernance et de coordination des family offices peuvent aider les banques à maintenir les relations au-delà de la première génération. Bank of Singapore a renforcé sa direction des Family Offices et du Conseil Patrimonial en avril 2026 pour accompagner les clients ultra-fortunés dans leurs besoins de succession et de structuration.
Demande Croissante d'Investissements Alternatifs et sur les Marchés Privés
La demande d'accès aux marchés privés crée un rôle plus important pour les banques privées dans la sélection de produits, la diligence raisonnable et la construction de portefeuilles. Barclays a constaté que 72 % des investisseurs fortunés dans le monde investissent dans les marchés privés en 2026, contre 50 % en 2025, et 60 % prévoient d'augmenter leurs allocations. Les allocations en infrastructures parmi les investisseurs interrogés sont passées de 22 % à 27 %, tandis que 42 % des investisseurs actuels ont augmenté leurs positions sur les marchés secondaires[3]. Hamilton Lane a rapporté que 86 % des professionnels de la gestion de patrimoine prévoyaient d'augmenter leurs allocations sur les marchés privés en 2026, citant la demande des clients et la volatilité des marchés. Les co-investissements sélectionnés et les fonds propriétaires peuvent rendre l'offre d'un prestataire plus distinctive pour les clients qui recherchent des opportunités non disponibles sur les plateformes ouvertes. Le marché du private banking récompense donc les entreprises capables de combiner l'accès avec une évaluation rigoureuse de l'adéquation et des rapports clairs. Les commissions liées à la structuration, à la distribution et à l'administration des investissements alternatifs deviennent de plus en plus importantes au sein des relations avec les ultra-fortunés.
Expansion du Private Banking Transfrontalier et de la Gestion Internationale de Patrimoine
L'activité transfrontalière modifie la position concurrentielle des principaux centres de réservation et accroît la valeur de processus solides d'intégration et de reporting. Hong Kong gérait 2,9 milliards USD d'actifs transfrontaliers en 2025, une augmentation de 10,7 % soutenue par les flux entrants de Chine continentale, les introductions en bourse et les gains sur les marchés actions[4]. Hong Kong et Singapour devraient voir leur patrimoine transfrontalier croître de 12 % par an au cours des 5 prochaines années, contre un taux mondial de 10 %. La Commission des valeurs mobilières et des contrats à terme de Hong Kong a rapporté que les actifs sous gestion du private banking et de la gestion de patrimoine privé à Hong Kong ont augmenté de 24 % pour atteindre 12 945 milliards HKD (1,66 milliard USD) en 2025, tandis que les flux nets ont augmenté de 79 % d'une année sur l'autre. Les prestataires ont besoin de capacités fiables en matière de connaissance du client, de réservation, de déclaration fiscale et de service client dans différents sites pour servir les familles mobiles à l'international. Ces exigences opérationnelles accroissent la valeur d'un modèle à double hub pour les établissements en concurrence pour les mandats ultra-fortunés. Elles font également de l'infrastructure transfrontalière une considération durable dans le marché du private banking.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coûts de Conformité LCB-FT, KYC, Transparence Fiscale et Réglementaire | -0.7% | Mondial, avec l'Union Européenne et l'Asie-Pacifique comme zones principales | Moyen terme (2-4 ans) |
| Volatilité des Marchés et Sensibilité des Revenus de Commissions aux Prix des Actifs | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Pénurie et Coût Croissant des Banquiers Privés Expérimentés | -0.3% | Asie-Pacifique, Moyen-Orient | Moyen terme (2-4 ans) |
| Complexité de l'Intégration Transfrontalière des Clients et Vérification de l'Origine des Fonds | -0.2% | Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Coûts de Conformité LCB-FT, KYC, Transparence Fiscale et Réglementaire
Les exigences de conformité augmentent les coûts opérationnels fixes pour les banques qui servent des clients fortunés dans plusieurs juridictions. L'Autorité européenne de lutte contre le blanchiment de capitaux a pris ses responsabilités en janvier 2026 et a finalisé 3 normes techniques réglementaires en octobre 2026 couvrant la vigilance à l'égard de la clientèle, le filtrage des personnes politiquement exposées et la gouvernance à l'échelle du groupe. L'association italienne du private banking a identifié plus de 20 dossiers réglementaires européens actifs affectant le private banking en 2025, portant sur les règles anti-blanchiment, les exigences environnementales, sociales et de gouvernance, la fiscalité et la gouvernance numérique. Les recherches de l'Association suisse des banquiers ont révélé que 86 % des banques suisses avaient pleinement mis en œuvre les lignes directrices environnementales, sociales et de gouvernance en gestion de patrimoine d'ici mars 2026. Les grandes organisations peuvent répartir ces coûts sur des bases de revenus plus larges et des systèmes de contrôle établis. Les petites entreprises peuvent avoir besoin de partenariats, d'investissements technologiques ou d'un modèle de service plus restreint pour absorber la charge administrative. Cet écart de coûts peut favoriser les économies d'échelle dans le marché du private banking tout en préservant une place pour les spécialistes dotés d'une expertise clairement différenciée.
Volatilité des Marchés et Sensibilité des Revenus de Commissions aux Prix des Actifs
Une part significative des revenus des banques privées est liée aux actifs sous gestion, rendant les commissions de conseil et de gestion sensibles aux valorisations de marché. Des valeurs actions plus élevées peuvent augmenter les commissions sans hausse proportionnelle du coût de service aux clients, mais l'inverse se produit lors de baisses prolongées des marchés. State Street a rapporté que seulement 7 % des propriétaires d'actifs prévoyaient de réduire leurs allocations sur les marchés privés au cours des 2 prochaines années, bien que l'incertitude sur les taux d'intérêt et les conflits géopolitiques puissent compliquer les valorisations et les distributions pour les actifs illiquides. Cela crée un risque particulier pour les prestataires qui dépendent fortement des commissions de co-investissement et des arrangements d'intéressement. Les services de crédit, les services fiduciaires et les honoraires de conseil fixes peuvent fournir des revenus plus stables lorsque les revenus liés aux marchés s'affaiblissent. La diversification des revenus est donc pertinente pour la résilience du marché du private banking, et pas seulement pour ses perspectives de croissance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Niveau de Patrimoine des Clients :
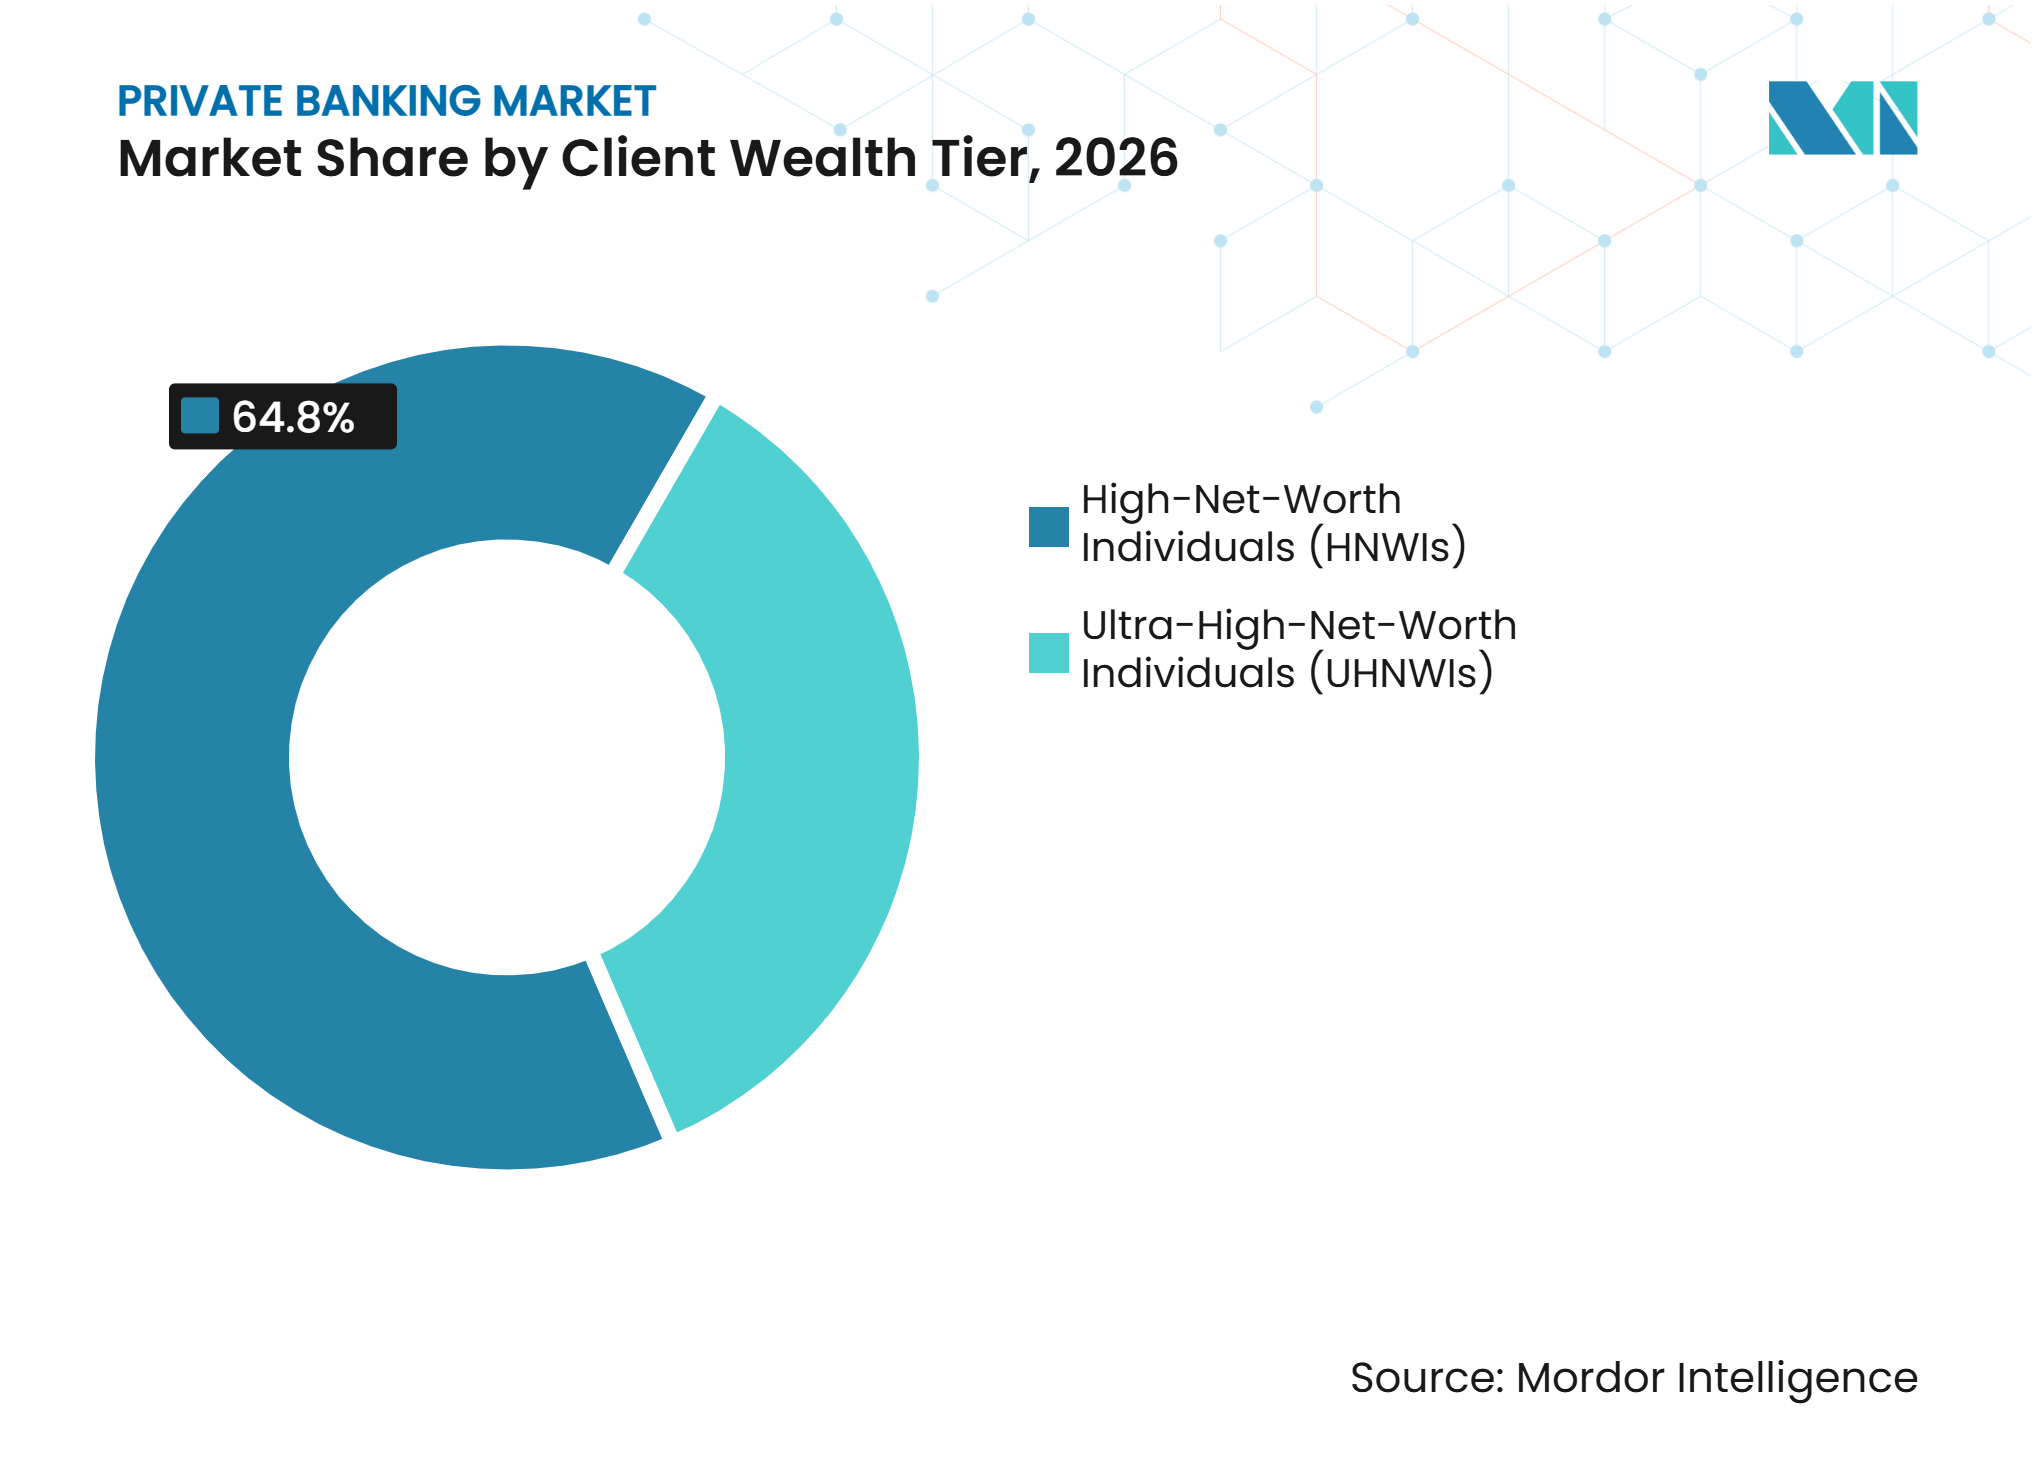
La Demande des Ultra-Fortunés Remodèle l'Économie des RelationsLes particuliers fortunés détenaient 64,8 % de la part du marché du private banking en 2026, faisant de ce segment le plus important en termes de contribution aux revenus. Les ultra-fortunés devraient croître à un CAGR de 6,7 % jusqu'en 2032, soutenus par une croissance plus rapide du patrimoine parmi les détenteurs d'actifs les plus importants. Ce groupe nécessite une coordination plus étendue entre la gestion des investissements, le crédit, la gouvernance familiale, la planification successorale et l'accès aux investissements directs. Ses besoins sont souvent plus proches de ceux d'un family office que de ceux d'un client de conseil standard. La taille du marché du private banking pour ce niveau est soutenue par des structures relationnelles qui génèrent des revenus plus élevés par client.
Les clients ultra-fortunés recherchent de plus en plus des rapports consolidés, du crédit privé, des opportunités de co-investissement et des services liés à la propriété d'entreprise ou aux événements de liquidité. Les recherches de J.P. Morgan sur les family offices identifient un important transfert de patrimoine qui rend ces services plus pertinents pour les familles planifiant sur plusieurs générations. Le groupe des « Millionaires Next Door », défini comme les clients disposant de 1 million USD à 5 millions USD, reste important car il représente 89,7 % de la population fortunée. Ce groupe fait face à une concurrence numérique plus forte car les services d'investissement de base peuvent être fournis via des plateformes à moindre coût. Les prestataires doivent donc distinguer le service ultra-fortuné hautement personnalisé des offres de conseil fortuné évolutives. Cette séparation influence la conception des produits, les effectifs et les dépenses technologiques dans l'ensemble du secteur du private banking.


Par Modèle de Prestataire et Institutionnel :
Les Boutiques Rivalisent par la Spécialisation et l'IndépendanceLes banques universelles et commerciales avec divisions de private banking détenaient 45,2 % de la taille du marché du private banking en 2026. Leur envergure offre un large accès aux produits, une capacité de crédit adossée au bilan et des recommandations provenant des activités bancaires d'entreprise et de détail. Ces avantages sont particulièrement importants pour les entrepreneurs dont les besoins professionnels, financiers et personnels sont étroitement liés. HSBC Private Banking Asia cible les entrepreneurs à plusieurs étapes de leur parcours professionnel et patrimonial, reflétant la valeur d'une couverture intégrée. Le modèle peut combiner la banque d'investissement, la finance d'entreprise et le private banking autour d'une relation client unique.
Les banques privées spécialisées et boutiques devraient croître à un CAGR de 6,8 % jusqu'en 2032. Leur positionnement est axé sur le conseil indépendant, les mandats sur mesure et des relations étroites au niveau des cadres supérieurs. L'Association suisse des banquiers a constaté que 86 % des banques suisses avaient pleinement mis en œuvre les lignes directrices environnementales, sociales et de gouvernance en gestion de patrimoine, montrant comment le conseil spécialisé peut devenir un facteur de différenciation de service. Quintet Private Bank a déclaré 553 millions EUR (597 millions USD) de revenus en 2025 et 105 milliards CHF (119 milliards USD) d'actifs clients totaux. Les banques privées dédiées se concentrent sur la préservation du patrimoine et les besoins multigénérationnels, tandis que les banques d'investissement peuvent utiliser l'accès aux marchés de capitaux pour soutenir le flux d'opérations pour les clients fortunés. Cette combinaison de modèles institutionnels maintient le marché du private banking compétitif même là où les grandes banques conservent des avantages d'échelle.
Par Mandat d'Investissement :
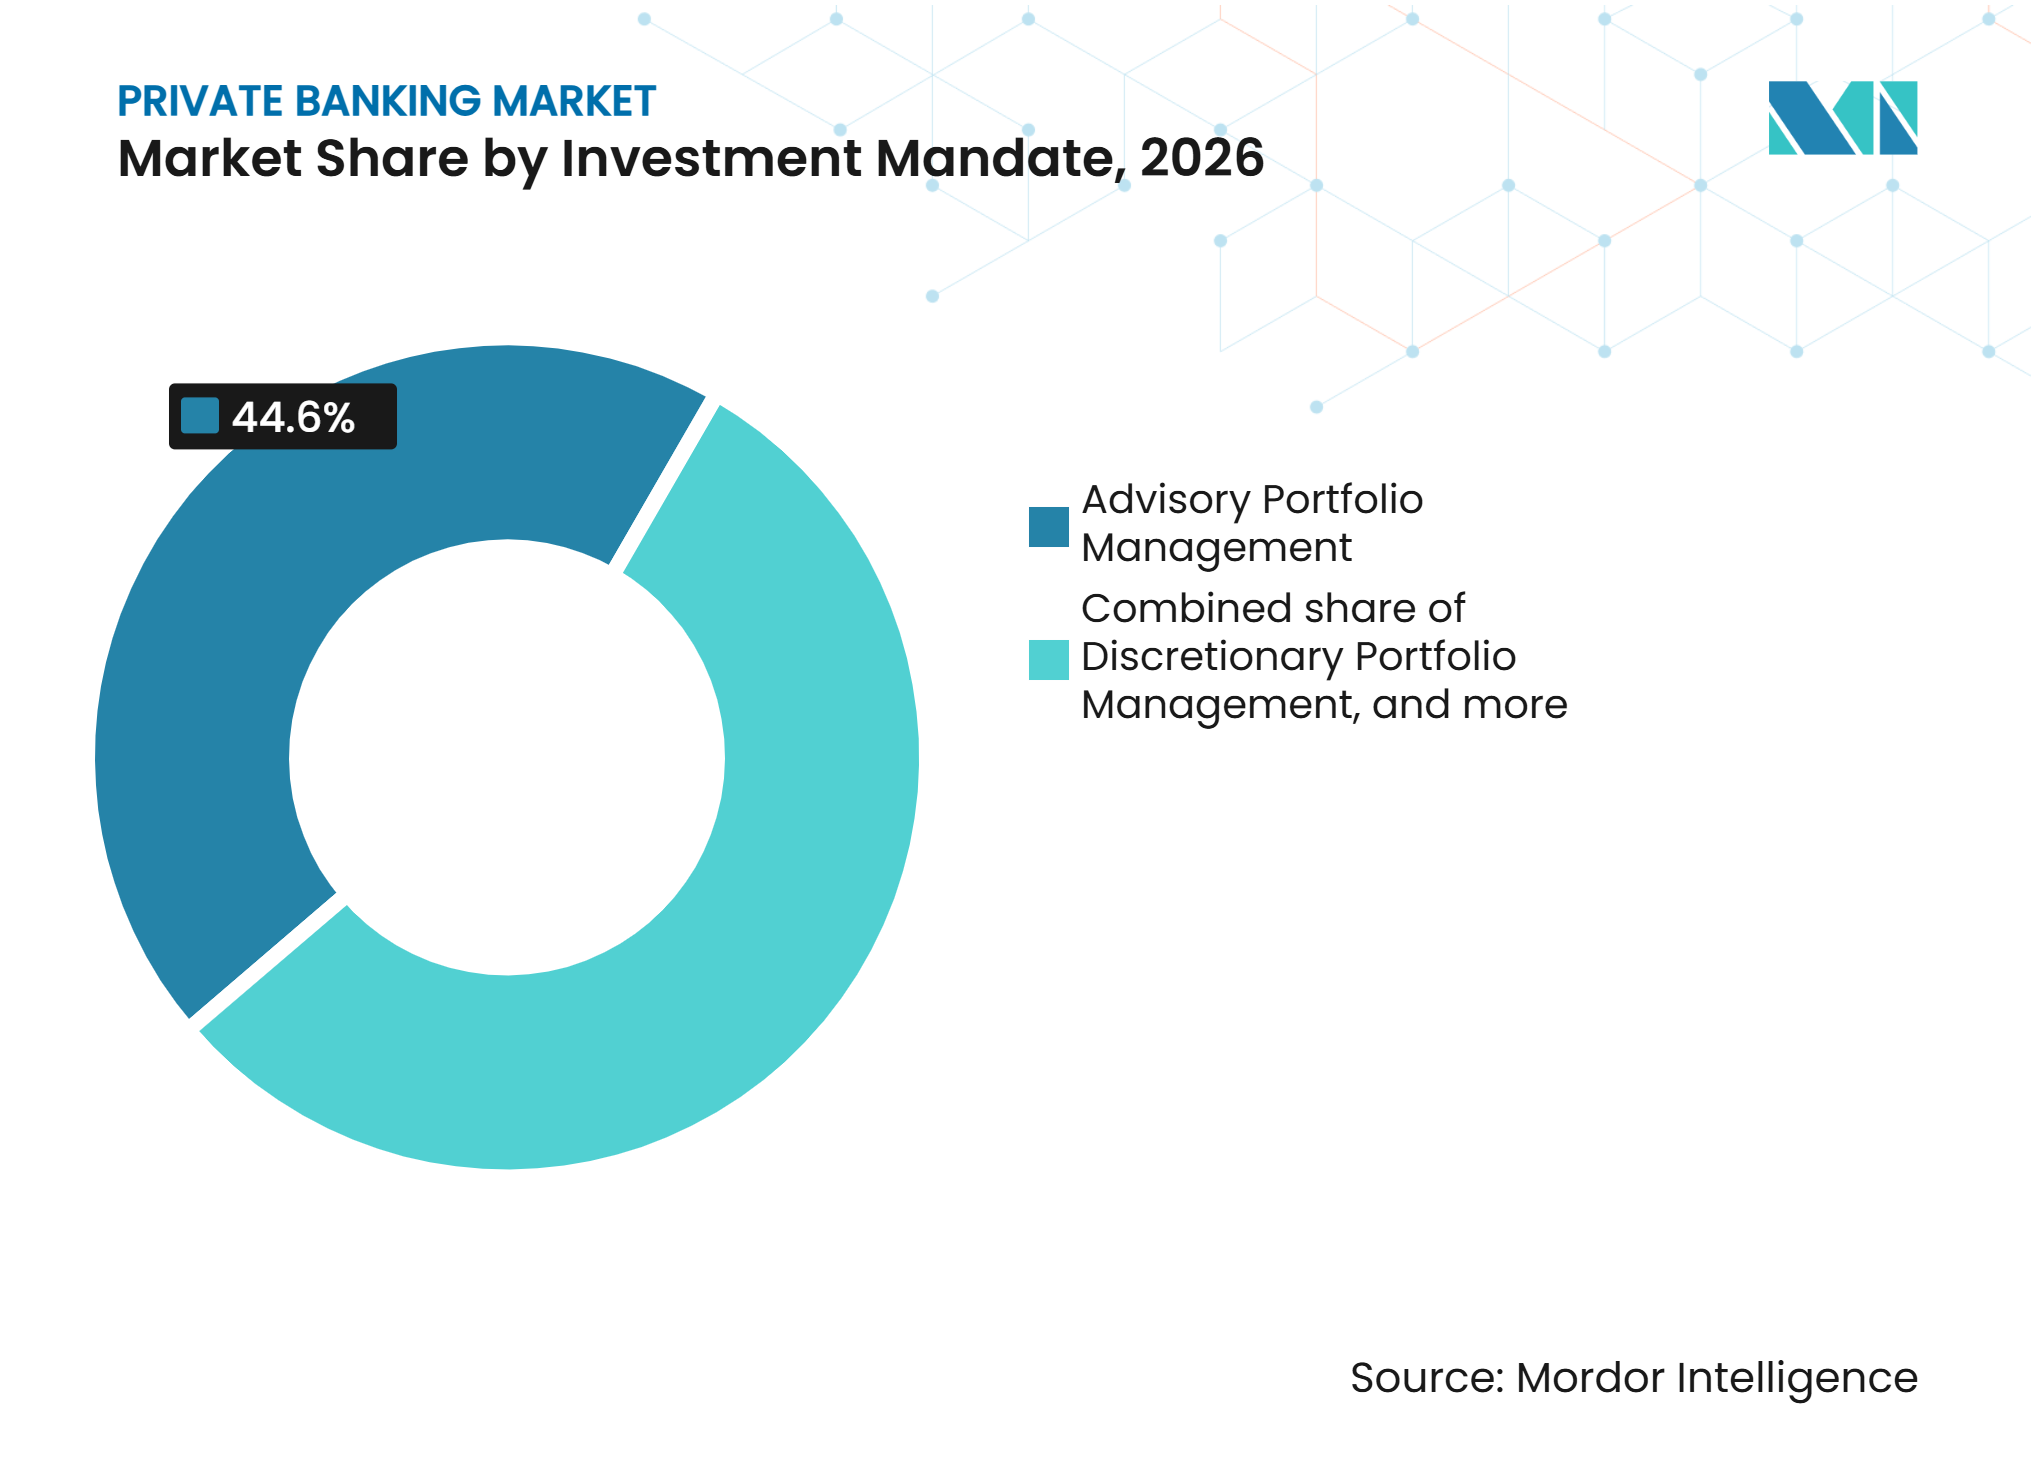
La Gestion Discrétionnaire Gagne du TerrainLa gestion de portefeuille conseillée a capturé 44,6 % de la part du marché du private banking en 2026, reflétant le désir continu des clients de conserver l'autorité finale sur les décisions d'investissement. La gestion discrétionnaire de portefeuille devrait croître à un CAGR de 6,5 % jusqu'en 2032, les clients déléguant l'allocation d'actifs durant les périodes d'incertitude économique et de marché. Les mandats délégués peuvent donner aux équipes relationnelles une base plus claire pour gérer le risque, rééquilibrer les portefeuilles et coordonner des positions complexes. Ce format est particulièrement pertinent lorsque les clients détiennent des actifs privés, des positions actions concentrées ou des portefeuilles transfrontaliers. Il permet également aux conseillers de centrer les discussions sur les objectifs plutôt que sur les transactions individuelles.
Les outils numériques transforment les mandats discrétionnaires en offrant aux clients une meilleure visibilité sur les portefeuilles, les paramètres de risque et les scénarios d'investissement. Ces outils peuvent réduire le compromis perçu entre la délégation des décisions et le maintien de la supervision. La plus petite catégorie de mandats, les services d'investissement en exécution seule, reste pertinente pour les clients financièrement avertis qui nécessitent un soutien de conseil limité. Elle fait face à une concurrence directe des plateformes de courtage numérique et n'est pas un axe de croissance prioritaire pour les banques privées établies. Les cadres basés sur les objectifs peuvent différencier les offres discrétionnaires en reliant les décisions d'investissement à la succession, à la philanthropie ou à une cession d'entreprise planifiée. Cela fait de la gestion discrétionnaire de portefeuille une source de croissance importante au sein du marché du private banking.

Analyse Géographique
L'Amérique du Nord détenait 36,1 % de la part du marché du private banking en 2026. Les États-Unis bénéficient de marchés de capitaux profonds, d'un système de conseil mature et d'une large base de ménages aisés. Les grandes plateformes élargissent leurs capacités de gestion de patrimoine et d'investissement grâce à l'échelle, à un large accès aux produits et à la consolidation régionale. PNC Financial Services a annoncé une acquisition de FirstBank Holding pour 4,1 milliards USD en 2025, tandis que Fifth Third Bancorp a annoncé une acquisition entièrement en actions de Comerica pour 10,9 milliards USD la même année. Ces transactions illustrent comment les entreprises cherchent à élargir leur portée géographique et leur base d'actifs clients. Les actifs sous gestion nord-américains devraient atteindre 111 milliards USD d'ici 2030 à un CAGR de 6,2 %, les marchés privés devant représenter plus de la moitié des revenus de gestion d'actifs et de patrimoine.
L'Asie-Pacifique devrait croître à un CAGR de 7,3 % jusqu'en 2032, le taux géographique le plus rapide du marché du private banking. Le patrimoine des particuliers fortunés de la région a augmenté de 10,5 % en 2025, soutenu par les gains actions liés aux semi-conducteurs. Hong Kong gérait 2,9 milliards USD d'actifs transfrontaliers en 2025, tandis que le patrimoine transfrontalier à Hong Kong et Singapour devrait croître de 12 % par an au cours des 5 prochaines années. Les actifs sous gestion du private banking et de la gestion de patrimoine privé à Hong Kong ont atteint 12 945 milliards HKD (1,66 milliard USD) en 2025. L'Asie du Sud-Est ajoute une demande supplémentaire grâce au patrimoine entrepreneurial de première génération et à la création de nouveaux family offices en Indonésie, en Thaïlande, au Vietnam et en Malaisie. Le Royaume-Uni reste pertinent pour les clients mobiles à l'international grâce à son écosystème établi de gestion de patrimoine et de conseil.
L'Europe dispose d'une base de revenus substantielle en raison du rôle historique de la Suisse dans le private banking transfrontalier et de l'infrastructure de réservation établie de la région. Le patrimoine européen des particuliers fortunés a augmenté de 6,5 % en 2025 après avoir diminué en 2024, soutenu par la stabilisation des marchés actions et l'atténuation de l'inflation. La population fortunée du Luxembourg a augmenté de 13,5 % en 2025, et l'Allemagne a enregistré 11,1 % de millionnaires supplémentaires. Le Moyen-Orient et l'Afrique restent plus modestes en taille, bien que les Émirats arabes unis aient enregistré une croissance de 11,1 % du patrimoine transfrontalier en 2025. L'Amérique du Sud représente une opportunité plus modeste mais en développement, le Mexique enregistrant une croissance de 5,4 % du patrimoine des particuliers fortunés en 2025. Le risque de change et le risque politique au Brésil et en Argentine peuvent freiner la conversion des mandats transfrontaliers.
Paysage Concurrentiel
Concentration du Marché
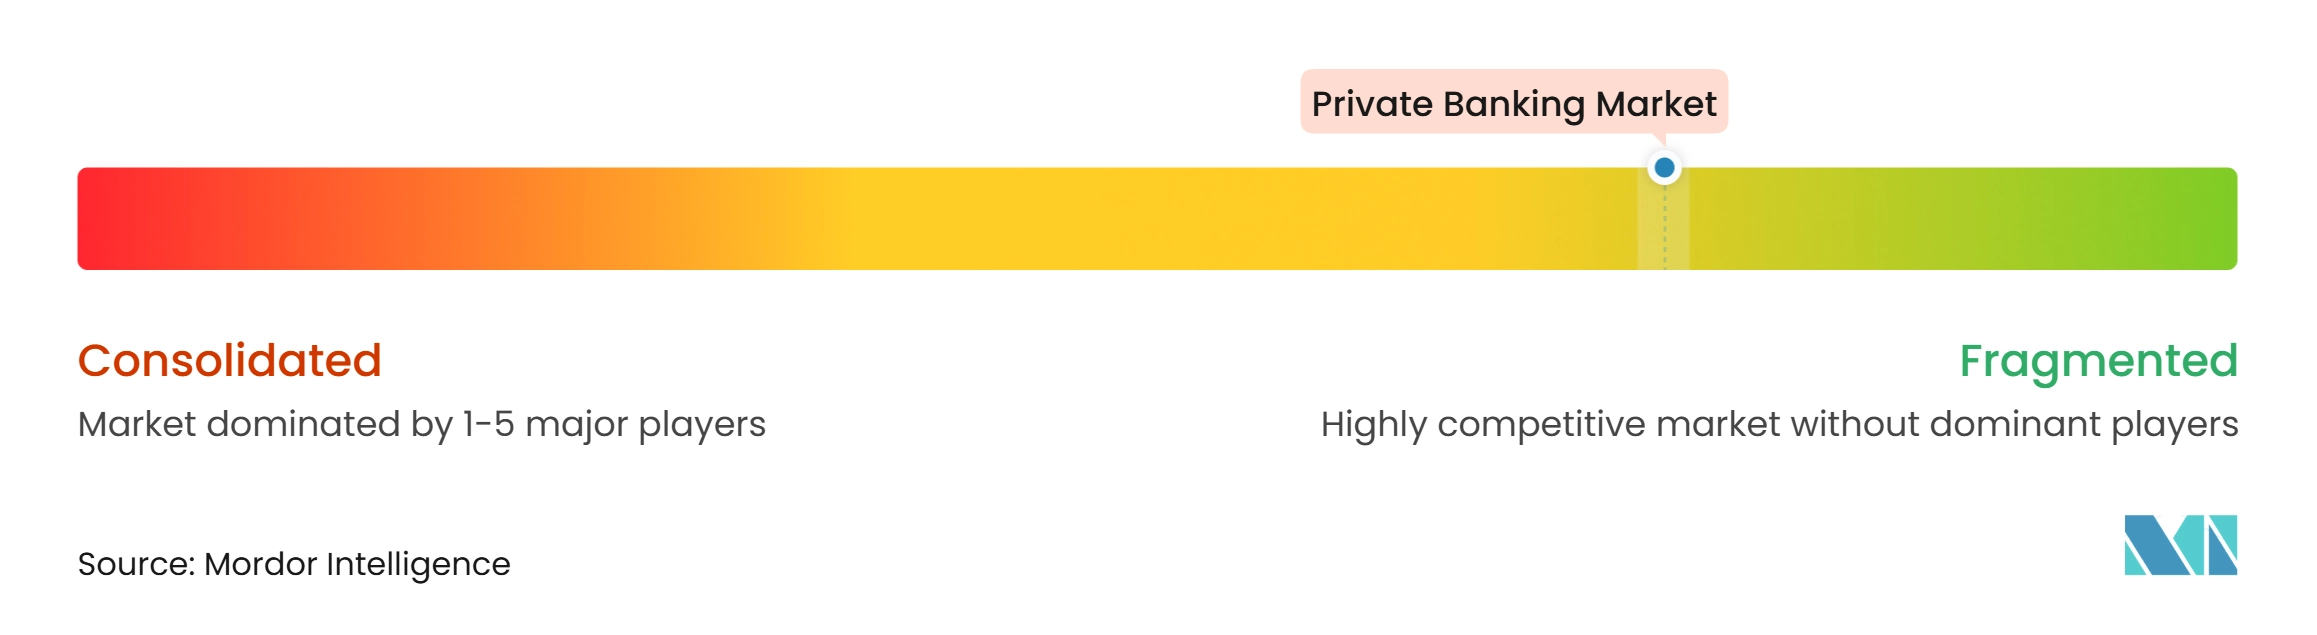
Le marché du private banking est fragmenté entre banques boutiques, gestionnaires d'actifs indépendants et spécialistes des family offices. UBS, J.P. Morgan, Morgan Stanley, Bank of America, Goldman Sachs et Citi sont de grandes franchises avec une large couverture mondiale. UBS Global Wealth Management gérait 4,5 milliards USD d'actifs sous gestion au deuxième trimestre 2025. Son intégration de Credit Suisse a élargi son envergure et soutenu une base de clients ultra-fortunés plus importante. Les grandes institutions rivalisent grâce à leur capacité de crédit, leur accès aux marchés de capitaux, leurs centres de réservation internationaux et leurs modèles de conseil intégrés. Les acteurs boutiques rivalisent par la spécialisation, l'indépendance et l'accès direct aux conseillers seniors.
L'accès aux marchés privés est devenu un élément concurrentiel central pour les plus grands prestataires. Goldman Sachs a lancé plus de 40 structures de fonds d'investissement alternatifs en 2025, tandis que J.P. Morgan Private Bank a lancé une plateforme secondaire permettant aux clients d'acheter et de vendre des positions dans des fonds alternatifs. Deutsche Bank Private Bank a déployé une solution d'intelligence artificielle agentique pour les processus de connaissance du client liés à l'origine des fonds en octobre 2026, afin de réduire la charge administrative et de faciliter une intégration plus rapide. EFG International a finalisé l'acquisition de Quilvest Switzerland en juillet 2026, élargissant son empreinte en Amérique latine et au Moyen-Orient. Ces mouvements montrent comment les entreprises combinent capacités produits, technologie et acquisitions ciblées pour approfondir les relations. Ils montrent également pourquoi les prestataires plus petits ont besoin d'une proposition client distincte plutôt que d'une simple envergure.
L'investissement réglementaire est une considération concurrentielle supplémentaire car les grandes plateformes peuvent répartir les coûts de contrôle sur des opérations plus larges. Les normes d'octobre 2026 de l'Autorité européenne de lutte contre le blanchiment de capitaux couvrent la vigilance à l'égard de la clientèle, la gouvernance à l'échelle du groupe et le filtrage des personnes politiquement exposées. Les banques disposant d'une infrastructure de conformité transfrontalière établie pourraient être mieux positionnées pour absorber ces exigences. Les établissements plus petits peuvent répondre par des partenariats, la technologie ou la concentration sur des niches de clients sélectionnées. Le champ concurrentiel continuera donc d'inclure à la fois de grandes plateformes intégrées et des spécialistes ciblés. La qualité des produits, la continuité des relations et la capacité à gérer des besoins clients complexes restent centrales dans le marché mondial du private banking.
Leaders du Secteur du Private Banking
-
UBS Group AG
-
JPMorgan Chase & Co.
-
The Goldman Sachs Group, Inc.
-
The Bank of New York Mellon Corporation
-
BNP Paribas SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Private Banking Entreprises couvertes dans ce rapport
- UBS Global Wealth Management
- The Bank of New York Mellon Corporation (BNY)
- J.P. Morgan Private Bank
- Morgan Stanley Private Wealth Management
- Goldman Sachs Private Wealth Management
- Citi Private Bank
- HSBC Global Private Banking
- Bank of America Private Bank
- BNP Paribas Wealth Management
- Julius Baer
- Deutsche Bank International Private Bank
- Pictet Wealth Management
- Lombard Odier
- Rothschild & Co Wealth Management
- LGT Private Banking
- Barclays Private Bank
- Santander Private Banking
- Société Générale Private Banking
- Indosuez Wealth Management
- EFG International
Développements industriels récents dans Marché du Private Banking
- Octobre 2026 : L'Autorité européenne de lutte contre le blanchiment de capitaux a finalisé 3 ensembles de normes techniques réglementaires pour le secteur privé, couvrant les seuils de vigilance à l'égard de la clientèle, la gouvernance LCB-FT à l'échelle du groupe et le filtrage des personnes politiquement exposées. Une fois adoptées et publiées au Journal officiel de l'UE, les normes s'appliqueront 6 mois après leur entrée en vigueur, remodelant les obligations de conformité pour toutes les entités de private banking supervisées par l'UE.
- Octobre 2026 : Deutsche Bank Private Bank a lancé une solution d'intelligence artificielle agentique intégrée à sa plateforme numérique de connaissance du client pour soutenir les évaluations de l'origine des fonds, réduisant la charge administrative et permettant aux gestionnaires de relations de consacrer davantage de temps aux activités de conseil.
- Juillet 2026 : EFG International a finalisé l'acquisition de Quilvest Switzerland, portant le total des actifs sous gestion au-dessus de 200 milliards CHF (250 milliards USD). La transaction renforce l'empreinte d'EFG en Amérique latine et au Moyen-Orient tout en ajoutant 3,9 milliards CHF (4,9 milliards USD) d'actifs sous gestion et 1,4 milliard CHF (1,8 milliard USD) d'actifs en conservation précédemment au service des clients ultra-fortunés de la famille Bemberg.
- Février 2026 : NatWest Group a annoncé l'acquisition d'Evelyn Partners auprès de fonds conseillés par Permira et Warburg Pincus pour 2,7 milliards GBP (3,7 milliards USD) en valeur d'entreprise. La transaction élargit les capacités de private banking et de gestion d'investissements de NatWest au Royaume-Uni.
Périmètre du Rapport sur le Marché Mondial du Private Banking
Aperçu de la segmentation
| Particuliers Fortunés (HNWI) |
| Ultra-Fortunés (UHNWI) |
| Banques Universelles et Commerciales avec Divisions de Private Banking |
| Banques Privées Dédiées / Pure-Play |
| Banques d'Investissement avec Activités Dédiées de Gestion de Patrimoine Privé |
| Banques Privées Spécialisées et Boutiques |
| Gestion Discrétionnaire de Portefeuille |
| Gestion de Portefeuille Conseillée |
| Services d'Investissement en Exécution Seule |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Niveau de Patrimoine des Clients | Particuliers Fortunés (HNWI) | |
| Ultra-Fortunés (UHNWI) | ||
| Par Modèle de Prestataire / Institutionnel | Banques Universelles et Commerciales avec Divisions de Private Banking | |
| Banques Privées Dédiées / Pure-Play | ||
| Banques d'Investissement avec Activités Dédiées de Gestion de Patrimoine Privé | ||
| Banques Privées Spécialisées et Boutiques | ||
| Par Mandat d'Investissement | Gestion Discrétionnaire de Portefeuille | |
| Gestion de Portefeuille Conseillée | ||
| Services d'Investissement en Exécution Seule | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Quel est le taux de croissance prévu pour le private banking jusqu'en 2032 ?
Le marché du private banking devrait croître à un CAGR de 5,8 % entre 2027 et 2032, passant de 214,3 milliards USD en 2026 à 299,7 milliards USD d'ici 2032.
Quel groupe de clients génère les principaux revenus du private banking ?
Les particuliers fortunés détenaient une part de 64,8 % en 2026, tandis que les ultra-fortunés devraient croître à un CAGR de 6,7 % jusqu'en 2032.
Pourquoi les investissements sur les marchés privés sont-ils importants pour les banques privées ?
Les clients fortunés augmentent leurs allocations sur les marchés privés, créant une demande d'accès sélectionné, de diligence raisonnable, de construction de portefeuilles et de reporting continu.
Quel modèle de prestataire connaît la croissance la plus rapide ?
Les banques privées spécialisées et boutiques devraient croître à un CAGR de 6,8 % jusqu'en 2032, soutenues par la demande de mandats sur mesure et de conseil indépendant.
Quelle région affiche la croissance projetée la plus forte ?
L'Asie-Pacifique devrait croître à un CAGR de 7,3 % jusqu'en 2032, soutenue par l'expansion du patrimoine, l'activité transfrontalière et la création de family offices.
Quels sont les principaux défis opérationnels pour les banques privées ?
Les principaux défis sont les coûts de conformité réglementaire, les exigences de connaissance du client et de vérification de l'origine des fonds, la sensibilité des revenus de commissions aux prix des actifs et la concurrence pour attirer des banquiers expérimentés.