
Tamaño y Participación del Mercado de Banca Privada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
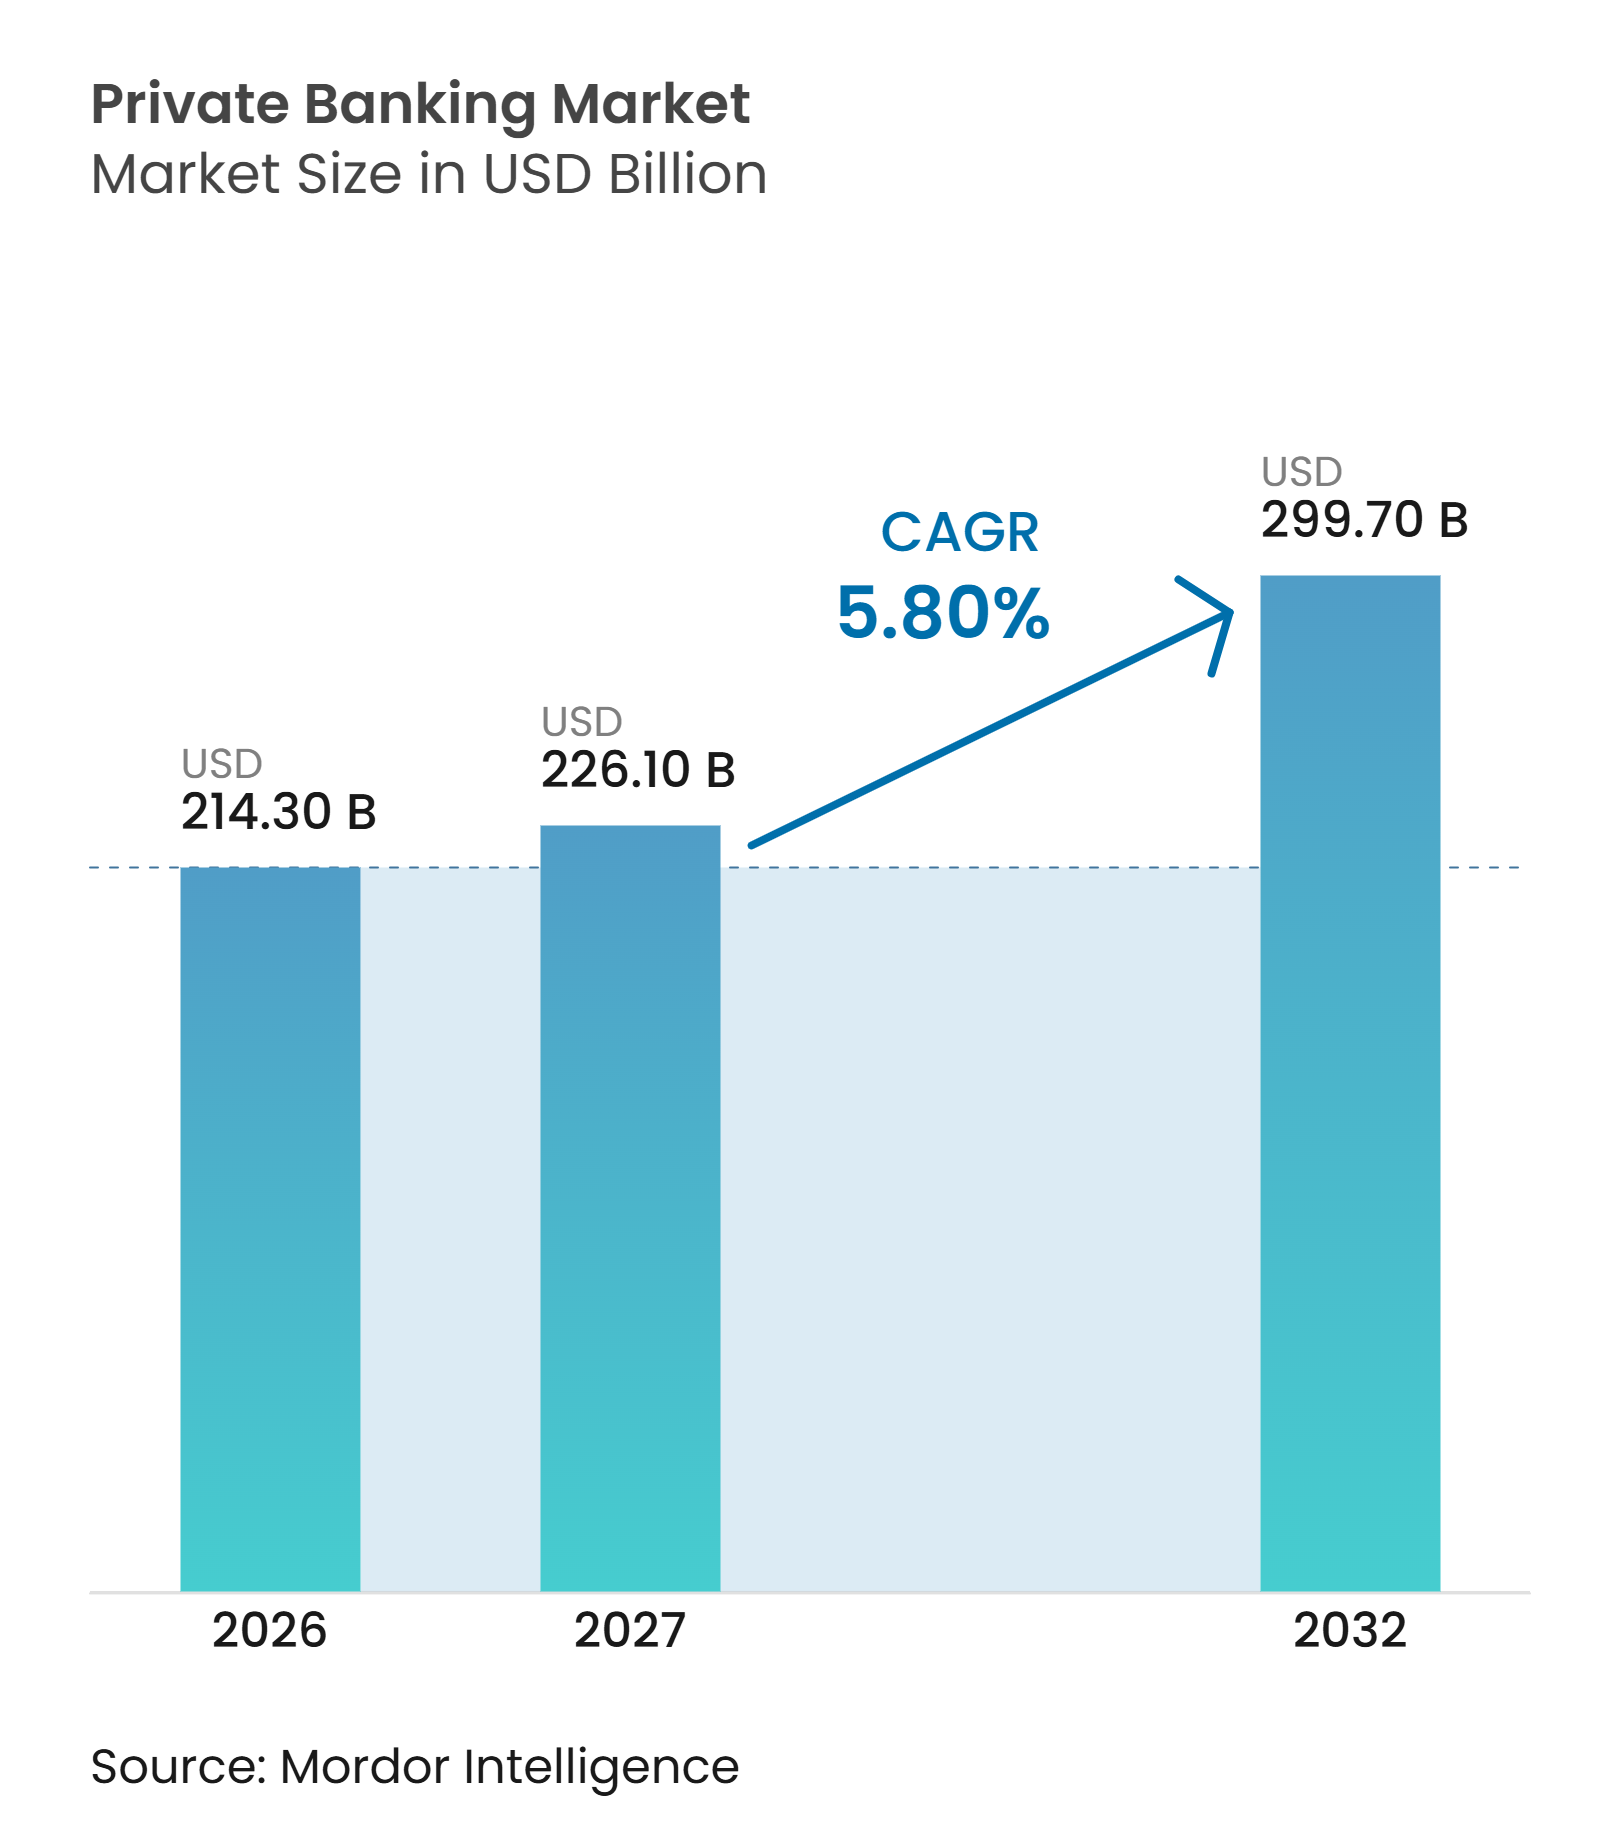
| Tamaño del Mercado (2027) | 226.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 299.70 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Banca Privada por Mordor Intelligence
El tamaño del Mercado de Banca Privada fue valorado en 214,30 mil millones de USD en 2026 y se estima que crecerá desde 226,10 mil millones de USD en 2027 hasta alcanzar los 299,70 mil millones de USD para 2032, a una CAGR del 5,80% durante el período de pronóstico (2027-2032).
El crecimiento está respaldado por un mayor patrimonio entre los hogares adinerados, un uso más amplio de servicios de asesoramiento personalizados y la demanda de apoyo en materia de préstamos, inversiones y planificación patrimonial dentro de una única relación. Los clientes con finanzas complejas buscan cada vez más proveedores que puedan coordinar decisiones de inversión, crédito, servicios fiduciarios y gobernanza familiar. Esto favorece a las instituciones con amplias capacidades de producto, equipos de asesoramiento especializados y sistemas que respalden el servicio transfronterizo. El mercado de banca privada también enfrenta presión derivada de los movimientos en los precios de los activos, la sensibilidad a las comisiones y el creciente costo del cumplimiento normativo.
Conclusiones Clave del Informe
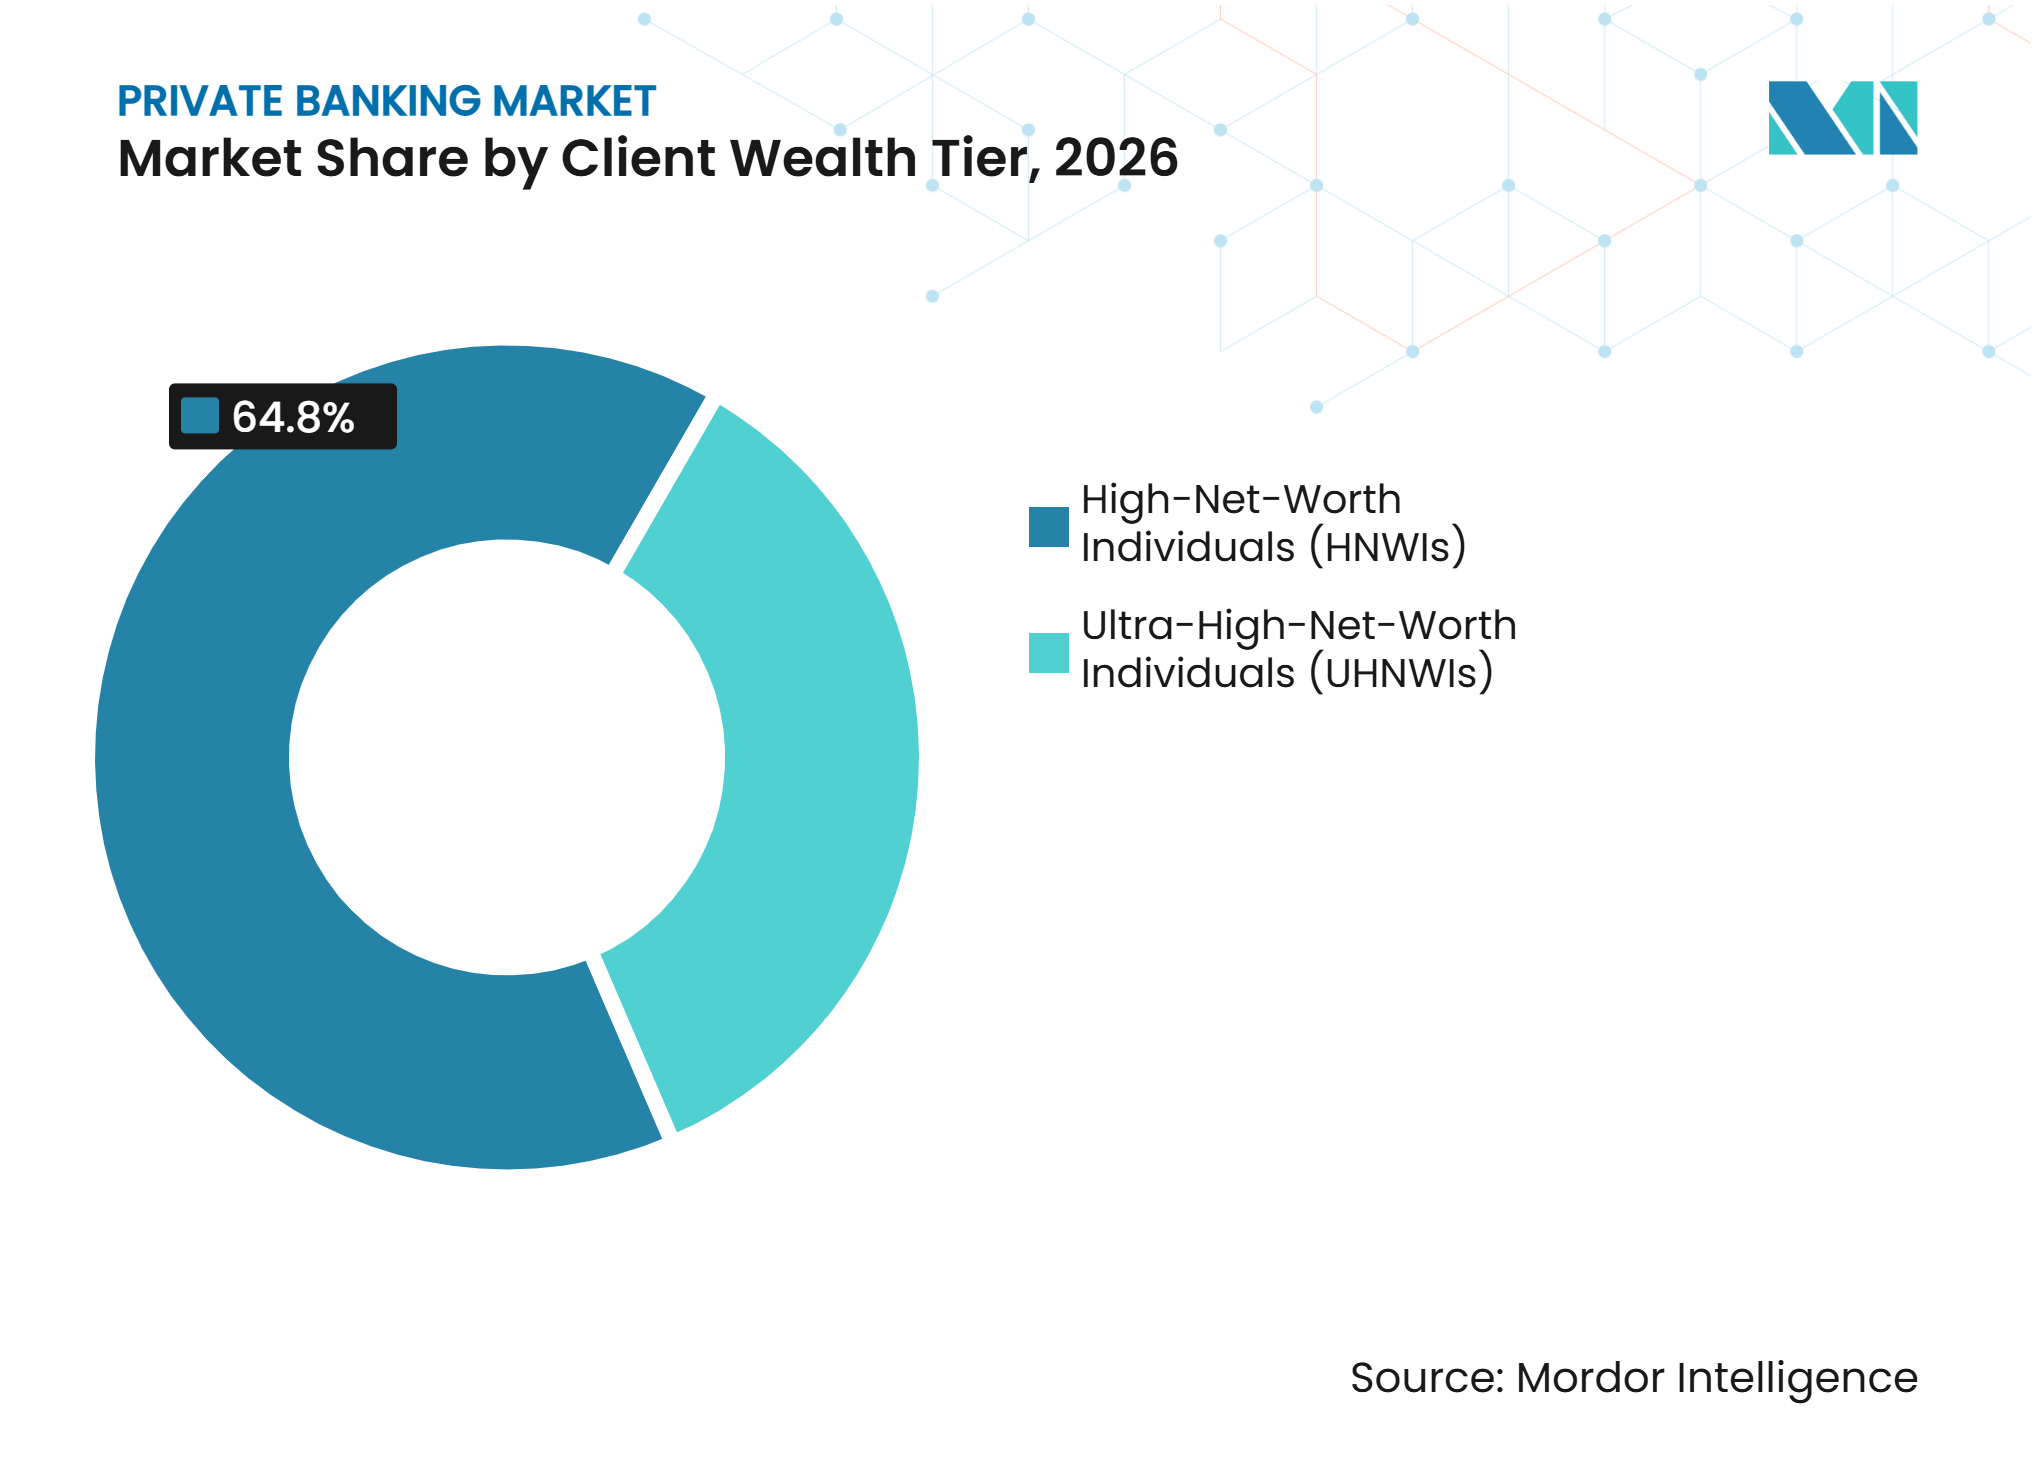
- Por nivel de patrimonio del cliente, las personas con alto patrimonio neto capturaron el 64,8% de la participación del mercado de banca privada en 2026, mientras que se proyecta que las personas con patrimonio neto ultraelevado crezcan a una CAGR del 6,7% hasta 2032.
- Por proveedor y modelo institucional, los bancos universales y comerciales con divisiones de banca privada capturaron el 45,2% de la participación del mercado de banca privada en 2026, mientras que se proyecta que los bancos privados boutique y especializados crezcan a una CAGR del 6,8% hasta 2032.
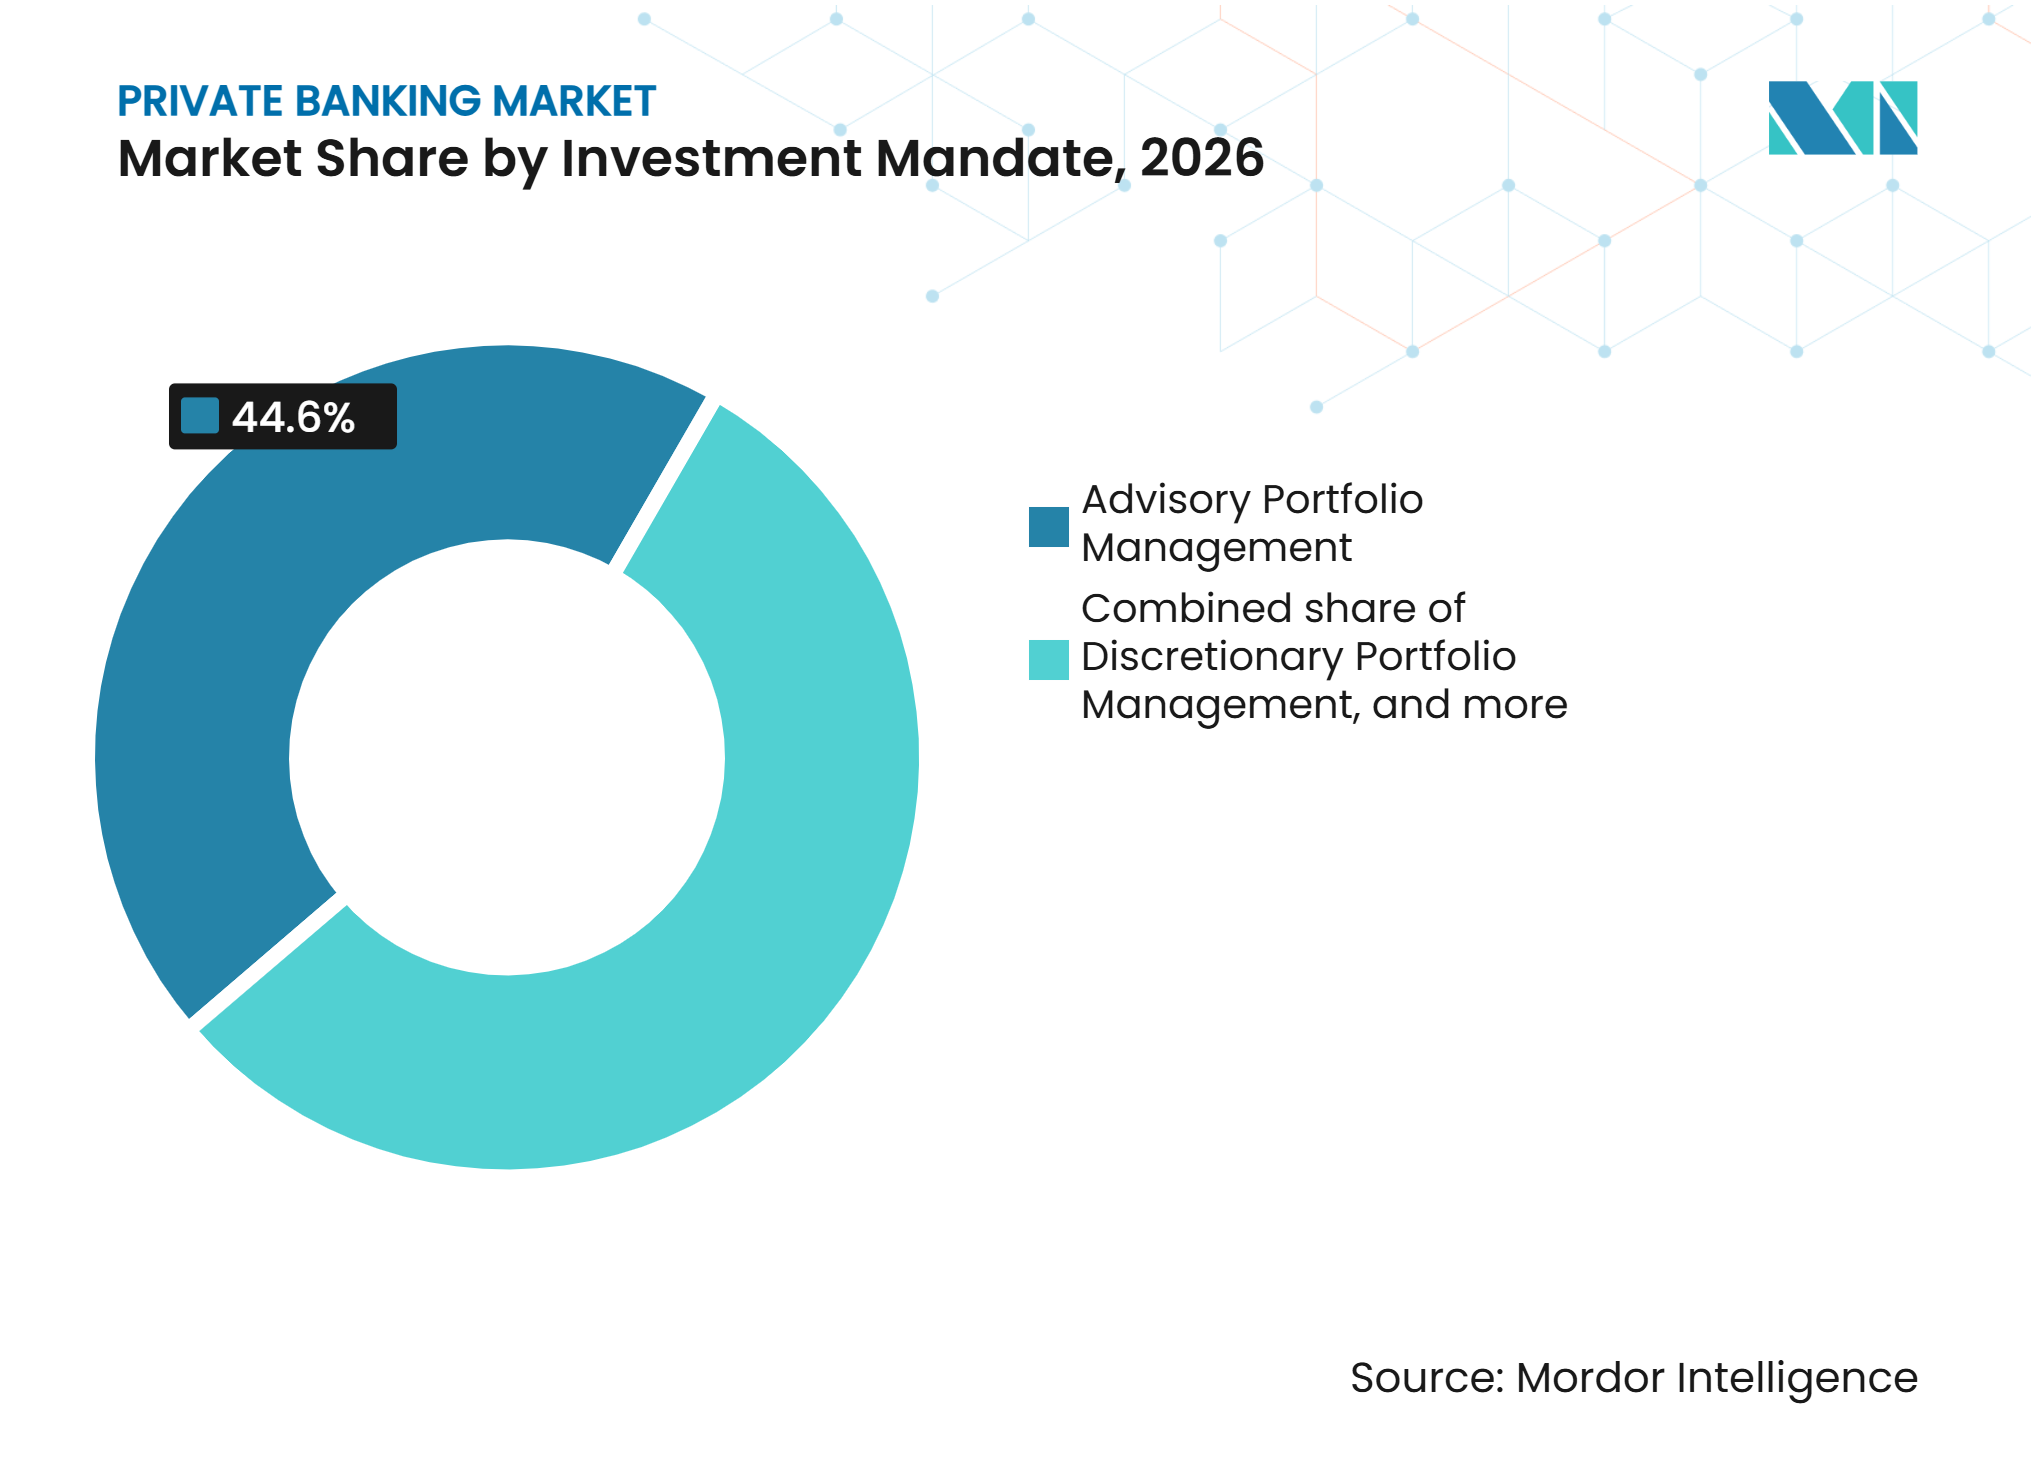
- Por mandato de inversión, la gestión de carteras asesorada capturó el 44,6% de la participación del mercado de banca privada en 2026, mientras que se proyecta que la gestión discrecional de carteras crezca a una CAGR del 6,5% hasta 2032.
- Por geografía, América del Norte capturó el 36,1% de la participación del mercado de banca privada en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento de la Población Mundial de HNWIs y UHNWIs | +1.5% | Global | Corto plazo (≤ 2 años) |
| Transferencia de Patrimonio Intergeneracional y Planificación Sucesoria | +1.0% | Global, con énfasis en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Inversiones Alternativas y en Mercados Privados | +0.9% | Global, más fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Planificación Patrimonial Integrada y Servicios de Banca Privada | +0.7% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Banca Privada Transfronteriza y Gestión Internacional de Patrimonio | +0.8% | Asia-Pacífico, incluidos Hong Kong y Singapur, y Oriente Medio | Largo plazo (≥ 4 años) |
| Préstamos y Soluciones Bancarias a Medida | +0.6% | Global, más fuerte en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Población Mundial de HNWIs y UHNWIs
La creciente población de clientes con alto patrimonio neto y patrimonio neto ultraelevado sigue siendo un impulsor directo del mercado de banca privada. El patrimonio mundial de las personas con alto patrimonio neto aumentó un 8,7% hasta los 98,3 billones de USD en 2025, mientras que la población de millonarios creció en casi 2 millones, hasta alcanzar los 25,3 millones de personas. El patrimonio de las personas con patrimonio neto ultraelevado aumentó un 9,7% en 2025, superando al grupo más amplio de clientes con alto patrimonio neto por segundo año consecutivo[1]. La concentración de patrimonio también determina los ingresos, ya que un número limitado de relaciones de mayor envergadura genera una parte sustancial de los ingresos por asesoramiento, financiación y servicios fiduciarios. En Estados Unidos, se incorporaron 736.000 nuevos millonarios en 2025, fortaleciendo la base de clientes de las plataformas de asesoramiento consolidadas. El mercado de banca privada se beneficia cuando los proveedores pueden convertir esta creación de patrimonio más amplia en relaciones a largo plazo en lugar de transacciones de inversión aisladas.
Transferencia de Patrimonio Intergeneracional y Planificación Sucesoria
La transferencia de patrimonio está ampliando el alcance de las relaciones con los clientes, ya que las familias necesitan apoyo antes, durante y después de que los activos pasen de una generación a otra. Se proyecta que 83,5 billones de USD cambiarán de manos para 2048, y se espera que 124 billones de USD sean transferidos por los Baby Boomers y la Generación Silenciosa a sus herederos en Estados Unidos[2]. Lombard Odier informó que menos de 1 de cada 4 familias adineradas contaba con un plan estructurado de transferencia de patrimonio a largo plazo, lo que deja una clara necesidad de asesoramiento. Bank of America encontró que el 79% de las personas con patrimonio neto ultraelevado involucran a asesores en las conversaciones sobre planificación patrimonial con sus herederos, mientras que el 61% está preocupado por el efecto del patrimonio en la motivación de sus herederos. Los programas de educación para la próxima generación, gobernanza y coordinación de family offices pueden ayudar a los bancos a mantener las relaciones más allá de la primera generación. Bank of Singapore fortaleció su liderazgo en Asesoramiento de Family Office y Patrimonio en abril de 2026 para apoyar a los clientes con patrimonio neto ultraelevado en sus necesidades de sucesión y estructuración.
Creciente Demanda de Inversiones Alternativas y en Mercados Privados
La demanda de acceso a mercados privados está creando un papel más amplio para los bancos privados en la selección de productos, la debida diligencia y la construcción de carteras. Barclays encontró que el 72% de los inversores adinerados a nivel mundial invierten en mercados privados en 2026, en comparación con el 50% en 2025, y el 60% planea aumentar sus asignaciones. Las asignaciones a infraestructura entre los inversores encuestados aumentaron del 22% al 27%, mientras que el 42% de los inversores actuales incrementaron sus posiciones en secundarios[3]. Hamilton Lane informó que el 86% de los profesionales de patrimonio planeaban aumentar las asignaciones a mercados privados en 2026, citando la demanda de los clientes y la volatilidad del mercado. Las coinversiones seleccionadas y los fondos propietarios pueden hacer que la oferta de un proveedor sea más distintiva para los clientes que buscan oportunidades no disponibles a través de plataformas abiertas. El mercado de banca privada recompensa, por tanto, a las empresas que pueden combinar el acceso con una cuidadosa evaluación de idoneidad y una presentación de informes clara. Las comisiones por estructuración, distribución y administración de inversiones alternativas están adquiriendo mayor importancia dentro de las relaciones con clientes de patrimonio neto ultraelevado.
Expansión de la Banca Privada Transfronteriza y la Gestión Internacional de Patrimonio
La actividad transfronteriza está cambiando la posición competitiva de los principales centros de reserva e incrementando el valor de unos sólidos procesos de incorporación y presentación de informes. Hong Kong gestionó 2,9 billones de USD en activos transfronterizos en 2025, un aumento del 10,7% respaldado por las entradas de capital de China continental, las ofertas públicas iniciales y las ganancias en los mercados de renta variable[4]. Se espera que Hong Kong y Singapur registren un crecimiento del patrimonio transfronterizo del 12% anual durante los próximos 5 años, en comparación con una tasa global del 10%. La Comisión de Valores y Futuros de Hong Kong informó que los activos bajo gestión de banca privada y patrimonio privado en Hong Kong aumentaron un 24% hasta los 12.945 mil millones de HKD (1,66 billones de USD) en 2025, mientras que las entradas netas crecieron un 79% interanual. Los proveedores necesitan capacidades fiables de conocimiento del cliente, reserva, declaración fiscal y servicio al cliente en distintas ubicaciones para atender a familias con movilidad internacional. Estos requisitos operativos incrementan el valor de un modelo de doble centro para las instituciones que compiten por mandatos de patrimonio neto ultraelevado. También convierten la infraestructura transfronteriza en una consideración duradera en el mercado de banca privada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Costos de Cumplimiento de AML, KYC, Transparencia Fiscal y Normativa | -0.7% | Global, con la Unión Europea y Asia-Pacífico como áreas principales | Mediano plazo (2-4 años) |
| Volatilidad del Mercado y Sensibilidad de los Ingresos por Comisiones a los Precios de los Activos | -0.5% | Global | Corto plazo (≤ 2 años) |
| Escasez y Creciente Costo de Banqueros Privados Experimentados | -0.3% | Asia-Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| Incorporación Transfronteriza Compleja de Clientes y Verificación del Origen del Patrimonio | -0.2% | Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Costos de Cumplimiento de AML, KYC, Transparencia Fiscal y Normativa
Los requisitos de cumplimiento están elevando los costos operativos fijos de los bancos que atienden a clientes adinerados en distintas jurisdicciones. La Autoridad Europea de Lucha contra el Blanqueo de Capitales asumió sus responsabilidades en enero de 2026 y finalizó 3 normas técnicas de regulación en octubre de 2026 que abarcan la debida diligencia con el cliente, la detección de personas políticamente expuestas y la gobernanza a nivel de grupo. La asociación italiana de banca privada identificó más de 20 expedientes regulatorios europeos activos que afectan a la banca privada en 2025, en ámbitos como las normas contra el blanqueo de capitales, los requisitos ambientales, sociales y de gobernanza, la fiscalidad y la gobernanza digital. La investigación de la Asociación de Banqueros Suizos reveló que el 86% de los bancos suizos habían implementado completamente las directrices ambientales, sociales y de gobernanza en la gestión de patrimonio para marzo de 2026. Las organizaciones más grandes pueden distribuir estos costos entre bases de ingresos más amplias y sistemas de control consolidados. Las empresas más pequeñas pueden necesitar asociaciones, inversión en tecnología o un modelo de servicio más reducido para absorber la carga administrativa. Esta brecha de costos puede favorecer la escala en el mercado de banca privada, al tiempo que preserva espacio para especialistas con una experiencia claramente diferenciada.
Volatilidad del Mercado y Sensibilidad de los Ingresos por Comisiones a los Precios de los Activos
Una parte significativa de los ingresos de la banca privada está vinculada a los activos bajo gestión, lo que hace que las comisiones de asesoramiento y gestión sean sensibles a las valoraciones del mercado. Los valores más altos de la renta variable pueden incrementar las comisiones sin un aumento proporcional en el costo de atender a los clientes, pero lo contrario ocurre durante períodos prolongados de caída del mercado. State Street informó que solo el 7% de los propietarios de activos planeaba reducir las asignaciones a mercados privados durante los próximos 2 años, aunque la incertidumbre sobre los tipos de interés y los conflictos geopolíticos pueden complicar las valoraciones y distribuciones de activos ilíquidos. Esto crea un riesgo particular para los proveedores que dependen en gran medida de las comisiones de coinversión y los acuerdos de interés diferido. Los préstamos, los servicios fiduciarios y los honorarios de asesoramiento fijos pueden proporcionar ingresos más estables cuando los ingresos vinculados al mercado se debilitan. La diversificación de ingresos es, por tanto, relevante para la resiliencia del mercado de banca privada, no solo para sus perspectivas de crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Patrimonio del Cliente:
La Demanda de Patrimonio Neto Ultraelevado Está Redefiniendo la Economía de las RelacionesLas personas con alto patrimonio neto representaron el 64,8% de la participación del mercado de banca privada en 2026, lo que convierte a este en el segmento de clientes más grande por contribución a los ingresos. Se proyecta que las personas con patrimonio neto ultraelevado crezcan a una CAGR del 6,7% hasta 2032, respaldadas por un crecimiento más rápido del patrimonio entre los titulares de activos más elevados. Este grupo requiere una coordinación más amplia en gestión de inversiones, préstamos, gobernanza familiar, planificación patrimonial y acceso a inversiones directas. Sus necesidades se asemejan más a las de un family office que a las de un cliente de asesoramiento estándar. El tamaño del mercado de banca privada para este nivel está respaldado por estructuras de relación que generan mayores ingresos por cliente.
Los clientes con patrimonio neto ultraelevado buscan cada vez más informes consolidados, crédito privado, oportunidades de coinversión y servicios vinculados a la propiedad empresarial o a eventos de liquidez. La investigación de family offices de J.P. Morgan identifica una gran transferencia de patrimonio que hace que estos servicios sean más relevantes para las familias que planifican a lo largo de generaciones. El grupo denominado Millonarios de la Próxima Generación, definido como clientes con entre 1 millón y 5 millones de USD, sigue siendo importante porque representa el 89,7% de la población con alto patrimonio neto. Este grupo enfrenta una mayor competencia digital porque los servicios básicos de inversión pueden prestarse a través de plataformas de menor costo. Los proveedores deben, por tanto, distinguir el servicio altamente personalizado para clientes de patrimonio neto ultraelevado de las ofertas de asesoramiento escalables para clientes con alto patrimonio neto. Esta separación está influyendo en el diseño de productos, la dotación de personal y el gasto en tecnología en toda la industria de banca privada.


Por Proveedor y Modelo Institucional:
Los Bancos Boutique Compiten en Especialización e IndependenciaLos bancos universales y comerciales con divisiones de banca privada representaron el 45,2% del tamaño del mercado de banca privada en 2026. Su escala proporciona un amplio acceso a productos, capacidad de préstamo en balance y referencias procedentes de actividades de banca corporativa y minorista. Estas ventajas son especialmente importantes para los empresarios cuyas necesidades empresariales, de financiación y domésticas están estrechamente vinculadas. HSBC Private Banking Asia está orientándose a empresarios en varias etapas de su trayectoria empresarial y patrimonial, lo que refleja el valor de una cobertura integrada. El modelo puede combinar banca de inversión, finanzas corporativas y banca privada en torno a una única relación con el cliente.
Se proyecta que los bancos privados boutique y especializados crezcan a una CAGR del 6,8% hasta 2032. Su posicionamiento se centra en el asesoramiento independiente, los mandatos a medida y las relaciones directas a nivel directivo. La Asociación de Banqueros Suizos encontró que el 86% de los bancos suizos habían implementado completamente las directrices ambientales, sociales y de gobernanza en la gestión de patrimonio, lo que demuestra cómo el asesoramiento especializado puede convertirse en un diferenciador de servicio. Quintet Private Bank reportó 553 millones de EUR (597 millones de USD) en ingresos en 2025 y 105 mil millones de CHF (119 mil millones de USD) en activos totales de clientes. Los bancos privados dedicados se centran en la preservación del patrimonio y las necesidades multigeneracionales, mientras que los bancos de inversión pueden utilizar el acceso a los mercados de capitales para respaldar el flujo de operaciones para clientes adinerados. Esta combinación de modelos institucionales mantiene el mercado de banca privada competitivo incluso donde los grandes bancos conservan ventajas de escala.
Por Mandato de Inversión:
La Gestión Discrecional Gana TerrenoLa gestión de carteras asesorada capturó el 44,6% de la participación del mercado de banca privada en 2026, lo que refleja el deseo continuo de los clientes de conservar la autoridad final sobre las decisiones de inversión. Se proyecta que la gestión discrecional de carteras crezca a una CAGR del 6,5% hasta 2032, a medida que los clientes delegan la asignación de activos durante períodos de incertidumbre económica y de mercado. Los mandatos delegados pueden proporcionar a los equipos de relaciones una base más clara para gestionar el riesgo, reequilibrar las carteras y coordinar posiciones complejas. Este formato es especialmente relevante cuando los clientes tienen activos privados, posiciones de renta variable concentradas o carteras transfronterizas. También permite a los asesores centrar las conversaciones en los objetivos en lugar de en las transacciones individuales.
Las herramientas digitales están transformando los mandatos discrecionales al ofrecer a los clientes mayor visibilidad sobre las carteras, los parámetros de riesgo y los escenarios de inversión. Dichas herramientas pueden reducir la percepción de que delegar decisiones implica perder supervisión. La categoría de mandato más pequeña, los servicios de inversión de solo ejecución, sigue siendo relevante para los clientes financieramente sofisticados que requieren un apoyo de asesoramiento limitado. Enfrenta competencia directa de las plataformas de corretaje digital y no es un foco de crecimiento principal para los bancos privados consolidados. Los marcos basados en objetivos pueden diferenciar las ofertas discrecionales al vincular las decisiones de inversión con la sucesión, la filantropía o una salida empresarial planificada. Esto convierte a la gestión discrecional de carteras en una fuente importante de crecimiento dentro del mercado de banca privada.

Análisis Geográfico
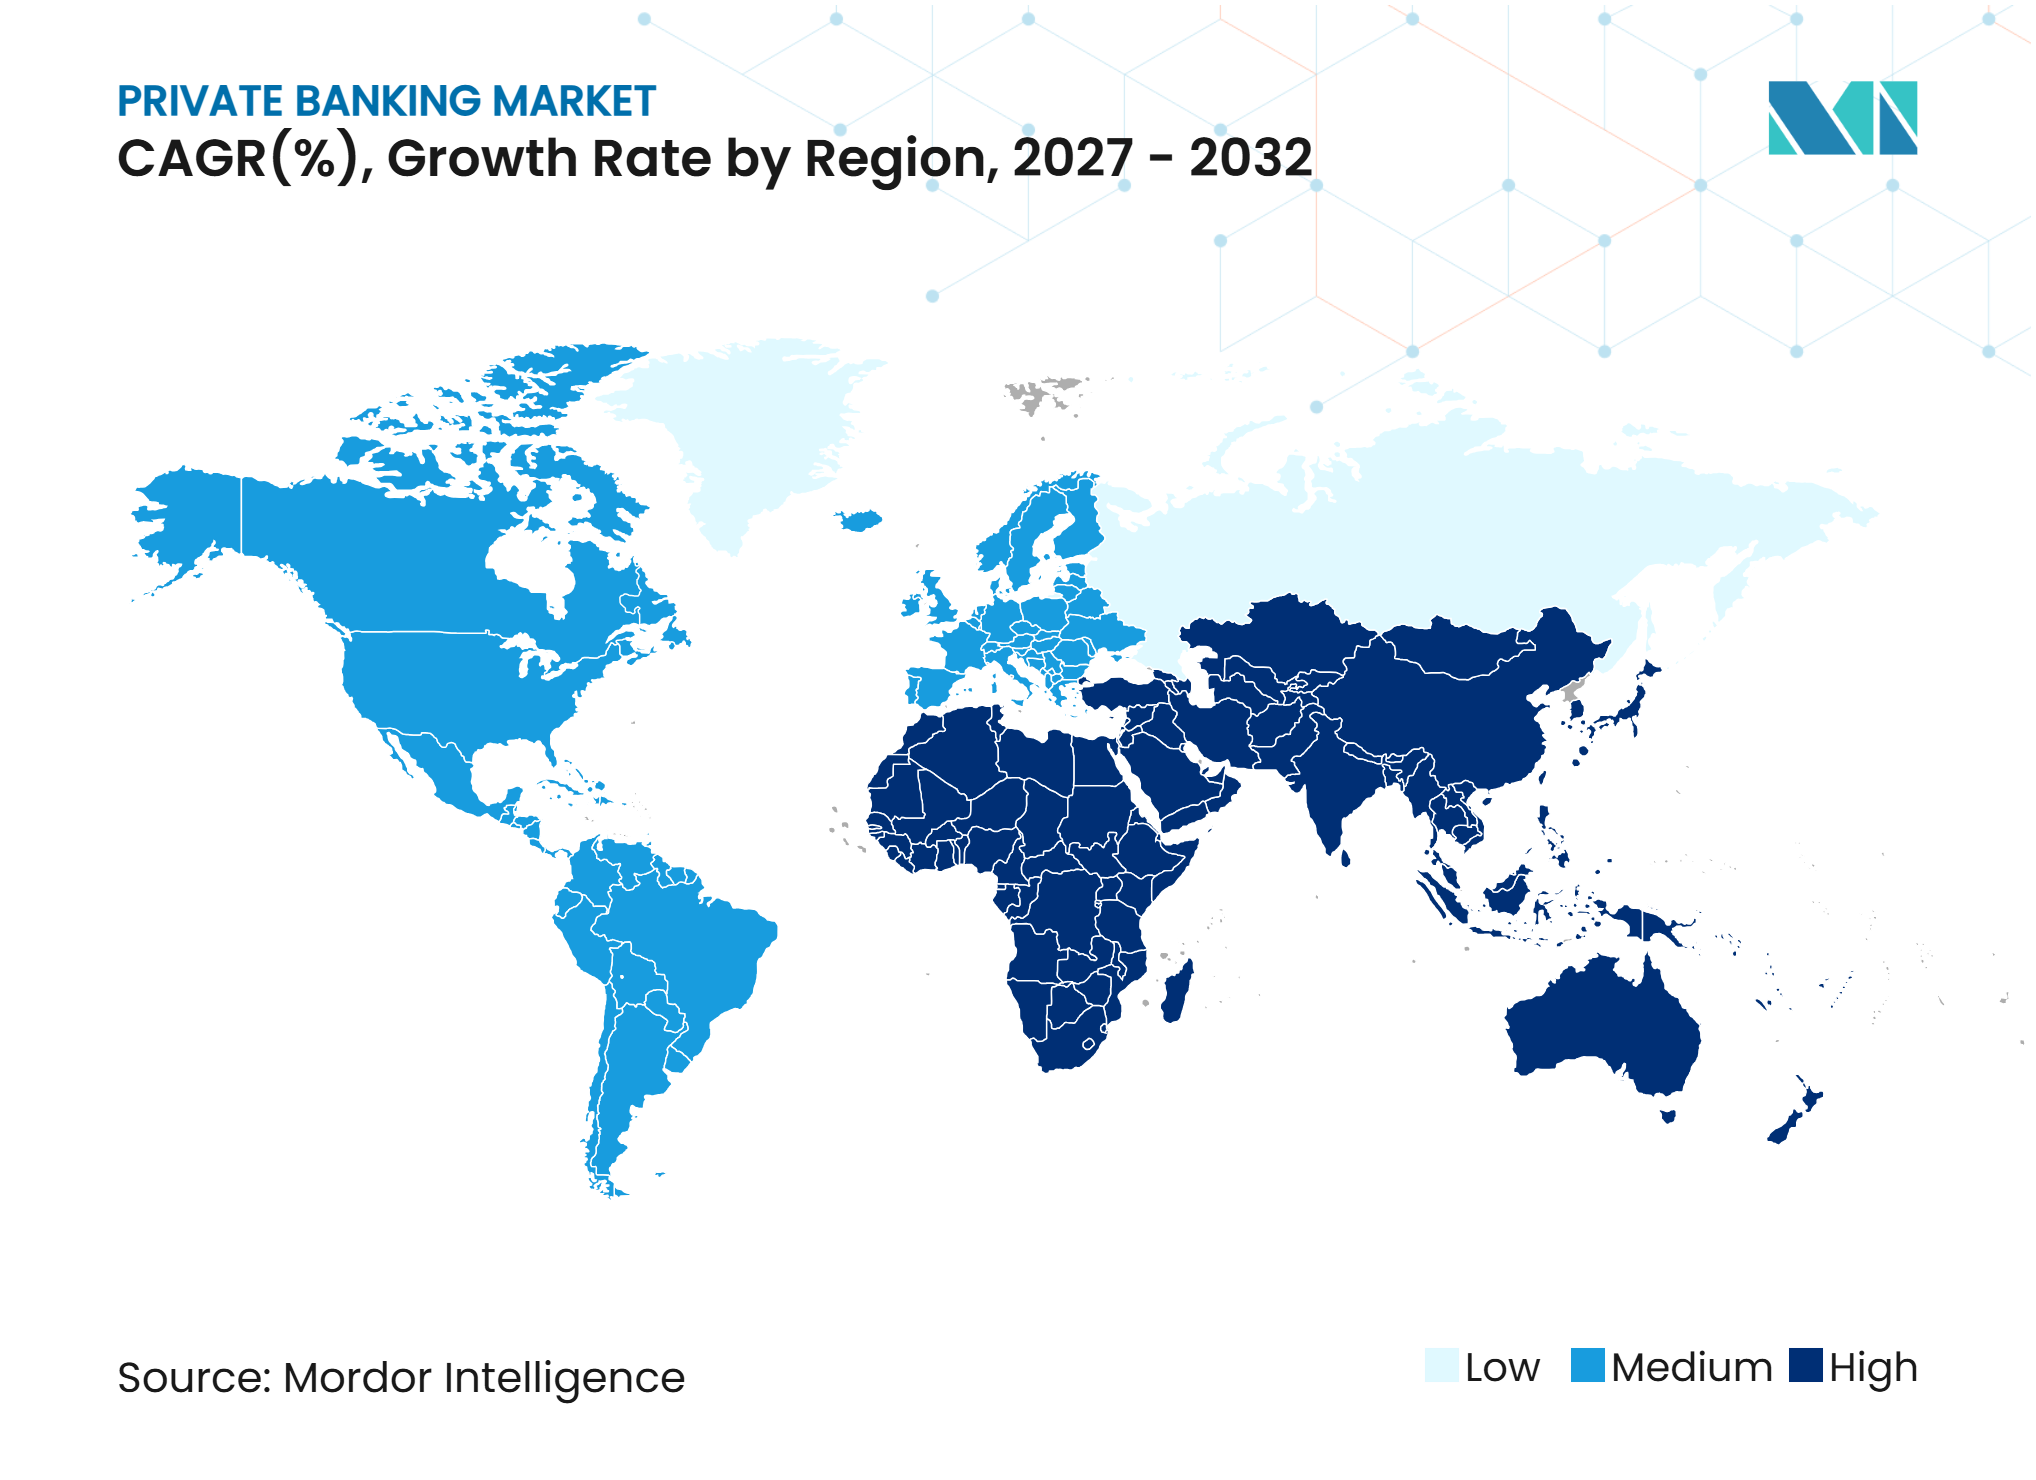
América del Norte representó el 36,1% de la participación del mercado de banca privada en 2026. Estados Unidos se beneficia de mercados de capitales profundos, un sistema de asesoramiento maduro y una amplia base de hogares adinerados. Las principales plataformas están ampliando sus capacidades de gestión de patrimonio e inversiones a través de la escala, el amplio acceso a productos y la consolidación regional. PNC Financial Services anunció una adquisición de FirstBank Holding por 4,1 mil millones de USD en 2025, mientras que Fifth Third Bancorp anunció una adquisición en acciones de Comerica por 10,9 mil millones de USD en el mismo año. Estas transacciones ilustran cómo las empresas buscan mayor alcance geográfico y escala de activos de clientes. Se espera que los activos bajo gestión en América del Norte alcancen los 111 billones de USD para 2030 a una CAGR del 6,2%, con los mercados privados representando más de la mitad de los ingresos de gestión de activos y patrimonio.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,3% hasta 2032, la tasa geográfica más rápida en el mercado de banca privada. El patrimonio de las personas con alto patrimonio neto en la región aumentó un 10,5% en 2025, respaldado por las ganancias en renta variable vinculadas a los semiconductores. Hong Kong gestionó 2,9 billones de USD en activos transfronterizos en 2025, mientras que se proyecta que el patrimonio transfronterizo en Hong Kong y Singapur crezca un 12% anual durante los próximos 5 años. Los activos bajo gestión de banca privada y patrimonio privado en Hong Kong alcanzaron los 12.945 mil millones de HKD (1,66 billones de USD) en 2025. El Sudeste Asiático añade una demanda adicional a través del patrimonio empresarial de primera generación y la nueva formación de family offices en Indonesia, Tailandia, Vietnam y Malasia. El Reino Unido sigue siendo relevante para los clientes con movilidad internacional gracias a su consolidado ecosistema de gestión de patrimonio y asesoramiento.
Europa cuenta con una base de ingresos sustancial debido al papel histórico de Suiza en la banca privada transfronteriza y la consolidada infraestructura de reserva de la región. El patrimonio europeo de las personas con alto patrimonio neto aumentó un 6,5% en 2025 tras haber caído en 2024, respaldado por la estabilización de los mercados de renta variable y la moderación de la inflación. La población con alto patrimonio neto de Luxemburgo creció un 13,5% en 2025, y Alemania sumó un 11,1% más de millonarios. Oriente Medio y África siguen siendo más pequeños en tamaño, aunque los Emiratos Árabes Unidos registraron un crecimiento del patrimonio transfronterizo del 11,1% en 2025. América del Sur es una oportunidad más pequeña pero en desarrollo, con México registrando un crecimiento del patrimonio de las personas con alto patrimonio neto del 5,4% en 2025. El riesgo cambiario y político en Brasil y Argentina puede limitar la conversión de mandatos transfronterizos.
Panorama Competitivo
Concentración del Mercado
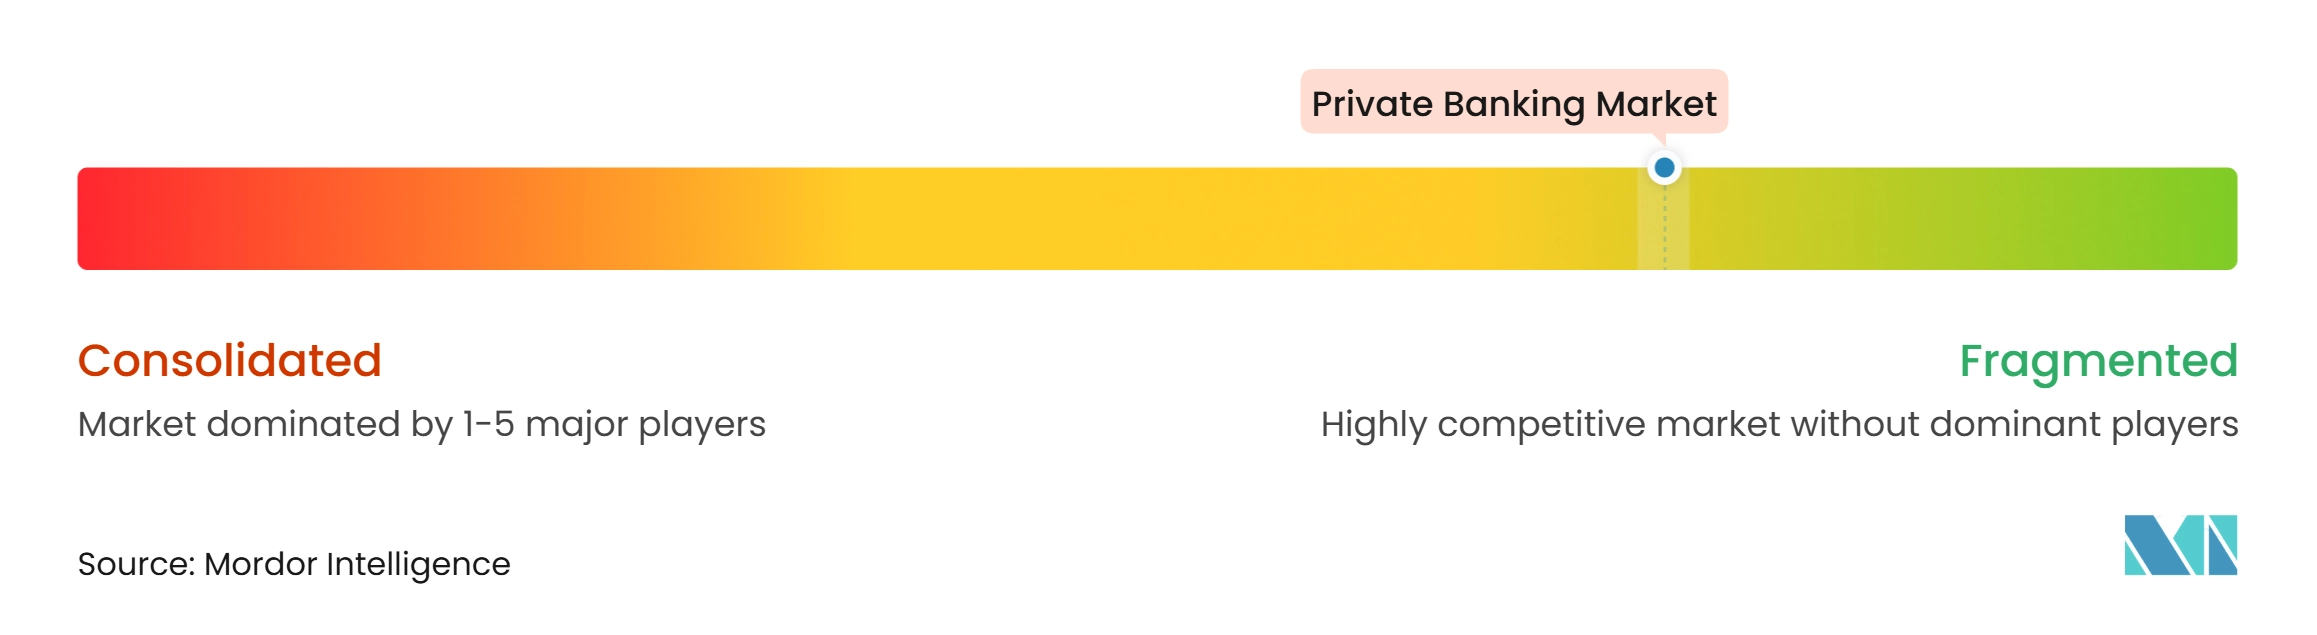
El mercado de banca privada está fragmentado entre bancos boutique, gestores de activos independientes y especialistas en family offices. UBS, J.P. Morgan, Morgan Stanley, Bank of America, Goldman Sachs y Citi son franquicias importantes con amplia cobertura global. UBS Global Wealth Management tenía 4,5 billones de USD en activos bajo gestión a partir del segundo trimestre de 2025. Su integración de Credit Suisse amplió su escala y respaldó una base de clientes de patrimonio neto ultraelevado más grande. Las grandes instituciones compiten a través de la capacidad de préstamo, el acceso a los mercados de capitales, los centros de reserva internacionales y los modelos de asesoramiento integrado. Los actores boutique compiten a través de la especialización, la independencia y el acceso directo a asesores de alto nivel.
El acceso a mercados privados se ha convertido en una característica competitiva central para los mayores proveedores. Goldman Sachs introdujo más de 40 estructuras de fondos de inversión alternativa en 2025, mientras que J.P. Morgan Private Bank lanzó una plataforma secundaria para que los clientes compren y vendan posiciones en fondos alternativos. Deutsche Bank Private Bank implementó una solución de inteligencia artificial agéntica para los procesos de conocimiento del cliente relacionados con el origen del patrimonio en octubre de 2026, con el fin de reducir el trabajo administrativo y agilizar la incorporación. EFG International completó su adquisición de Quilvest Switzerland en julio de 2026, ampliando su presencia en América Latina y Oriente Medio. Estos movimientos muestran cómo las empresas están combinando capacidad de producto, tecnología y adquisiciones específicas para profundizar las relaciones. También muestran por qué los proveedores más pequeños necesitan una propuesta de valor diferenciada para los clientes en lugar de una escala amplia por sí sola.
La inversión regulatoria es una consideración competitiva adicional, ya que las grandes plataformas pueden distribuir los costos de control sobre operaciones más amplias. Las normas de octubre de 2026 de la Autoridad Europea de Lucha contra el Blanqueo de Capitales abarcan la debida diligencia con el cliente, la gobernanza a nivel de grupo y la detección de personas políticamente expuestas. Los bancos con infraestructura de cumplimiento transfronterizo consolidada pueden estar mejor posicionados para absorber estos requisitos. Las instituciones más pequeñas pueden responder a través de asociaciones, tecnología o concentración en nichos de clientes seleccionados. El campo competitivo seguirá incluyendo tanto grandes plataformas integradas como especialistas enfocados. La calidad del producto, la continuidad de las relaciones y la capacidad de gestionar las necesidades complejas de los clientes siguen siendo fundamentales en el mercado global de banca privada.
Líderes de la Industria de Banca Privada
-
UBS Group AG
-
JPMorgan Chase & Co.
-
The Goldman Sachs Group, Inc.
-
The Bank of New York Mellon Corporation
-
BNP Paribas SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Banca Privada Empresas cubiertas en este informe
- UBS Global Wealth Management
- The Bank of New York Mellon Corporation (BNY)
- J.P. Morgan Private Bank
- Morgan Stanley Private Wealth Management
- Goldman Sachs Private Wealth Management
- Citi Private Bank
- HSBC Global Private Banking
- Bank of America Private Bank
- BNP Paribas Wealth Management
- Julius Baer
- Deutsche Bank International Private Bank
- Pictet Wealth Management
- Lombard Odier
- Rothschild & Co Wealth Management
- LGT Private Banking
- Barclays Private Bank
- Santander Private Banking
- Société Générale Private Banking
- Indosuez Wealth Management
- EFG International
Desarrollos recientes de la industria en Mercado de Banca Privada
- Octubre de 2026: La Autoridad Europea de Lucha contra el Blanqueo de Capitales finalizó 3 conjuntos de normas técnicas de regulación para el sector privado, que abarcan los umbrales de debida diligencia con el cliente, la gobernanza AML/CFT a nivel de grupo y la detección de personas políticamente expuestas. Una vez adoptadas y publicadas en el Diario Oficial de la UE, las normas se aplicarán 6 meses después de su entrada en vigor, redefiniendo las obligaciones de cumplimiento para todas las entidades de banca privada supervisadas por la UE.
- Octubre de 2026: Deutsche Bank Private Bank lanzó una solución de inteligencia artificial agéntica integrada en su plataforma digital de conocimiento del cliente para respaldar las evaluaciones del origen del patrimonio, reduciendo la carga administrativa y permitiendo a los gestores de relaciones redirigir su tiempo hacia actividades de asesoramiento.
- Julio de 2026: EFG International completó la adquisición de Quilvest Switzerland, elevando los activos totales bajo gestión por encima de los 200 mil millones de CHF (250 mil millones de USD). La transacción profundiza la presencia de EFG en América Latina y Oriente Medio, al tiempo que añade 3,9 mil millones de CHF (4,9 mil millones de USD) en activos bajo gestión y 1,4 mil millones de CHF (1,8 mil millones de USD) en activos en custodia que anteriormente atendían a clientes de patrimonio neto ultraelevado de la familia Bemberg.
- Febrero de 2026: NatWest Group anunció la adquisición de Evelyn Partners de fondos asesorados por Permira y Warburg Pincus por 2,7 mil millones de GBP (3,7 mil millones de USD) en valor empresarial. La transacción amplía las capacidades de banca privada y gestión de inversiones de NatWest en el Reino Unido.
Alcance del Informe del Mercado Global de Banca Privada
Resumen de la segmentación
| Personas con Alto Patrimonio Neto (HNWIs) |
| Personas con Patrimonio Neto Ultraelevado (UHNWIs) |
| Bancos Universales y Comerciales con Divisiones de Banca Privada |
| Bancos Privados Dedicados / de Actividad Exclusiva |
| Bancos de Inversión con Negocios Dedicados de Patrimonio Privado |
| Bancos Privados Boutique y Especializados |
| Gestión Discrecional de Carteras |
| Gestión de Carteras Asesorada |
| Servicios de Inversión de Solo Ejecución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Nivel de Patrimonio del Cliente | Personas con Alto Patrimonio Neto (HNWIs) | |
| Personas con Patrimonio Neto Ultraelevado (UHNWIs) | ||
| Por Proveedor / Modelo Institucional | Bancos Universales y Comerciales con Divisiones de Banca Privada | |
| Bancos Privados Dedicados / de Actividad Exclusiva | ||
| Bancos de Inversión con Negocios Dedicados de Patrimonio Privado | ||
| Bancos Privados Boutique y Especializados | ||
| Por Mandato de Inversión | Gestión Discrecional de Carteras | |
| Gestión de Carteras Asesorada | ||
| Servicios de Inversión de Solo Ejecución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para la banca privada hasta 2032?
Se proyecta que el mercado de banca privada crezca a una CAGR del 5,8% entre 2027 y 2032, aumentando desde 214,3 mil millones de USD en 2026 hasta 299,7 mil millones de USD para 2032.
¿Qué grupo de clientes lidera los ingresos de la banca privada?
Las Personas con Alto Patrimonio Neto representaron el 64,8% de la participación en 2026, mientras que se proyecta que las Personas con Patrimonio Neto Ultraelevado crezcan a una CAGR del 6,7% hasta 2032.
¿Por qué son importantes las inversiones en mercados privados para los bancos privados?
Los clientes adinerados están aumentando sus asignaciones a mercados privados, lo que genera demanda de acceso seleccionado, debida diligencia, construcción de carteras e informes continuos.
¿Qué modelo de proveedor está creciendo más rápidamente?
Se proyecta que los Bancos Privados Boutique y Especializados crezcan a una CAGR del 6,8% hasta 2032, respaldados por la demanda de mandatos a medida y asesoramiento independiente.
¿Qué región tiene el crecimiento proyectado más sólido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,3% hasta 2032, respaldada por la expansión del patrimonio, la actividad transfronteriza y la formación de family offices.
¿Cuáles son los principales desafíos operativos para los bancos privados?
Los principales desafíos son los costos de cumplimiento normativo, los requisitos de conocimiento del cliente y verificación del origen del patrimonio, la sensibilidad de los ingresos por comisiones a los precios de los activos y la competencia por banqueros experimentados.