
プライベートバンキング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
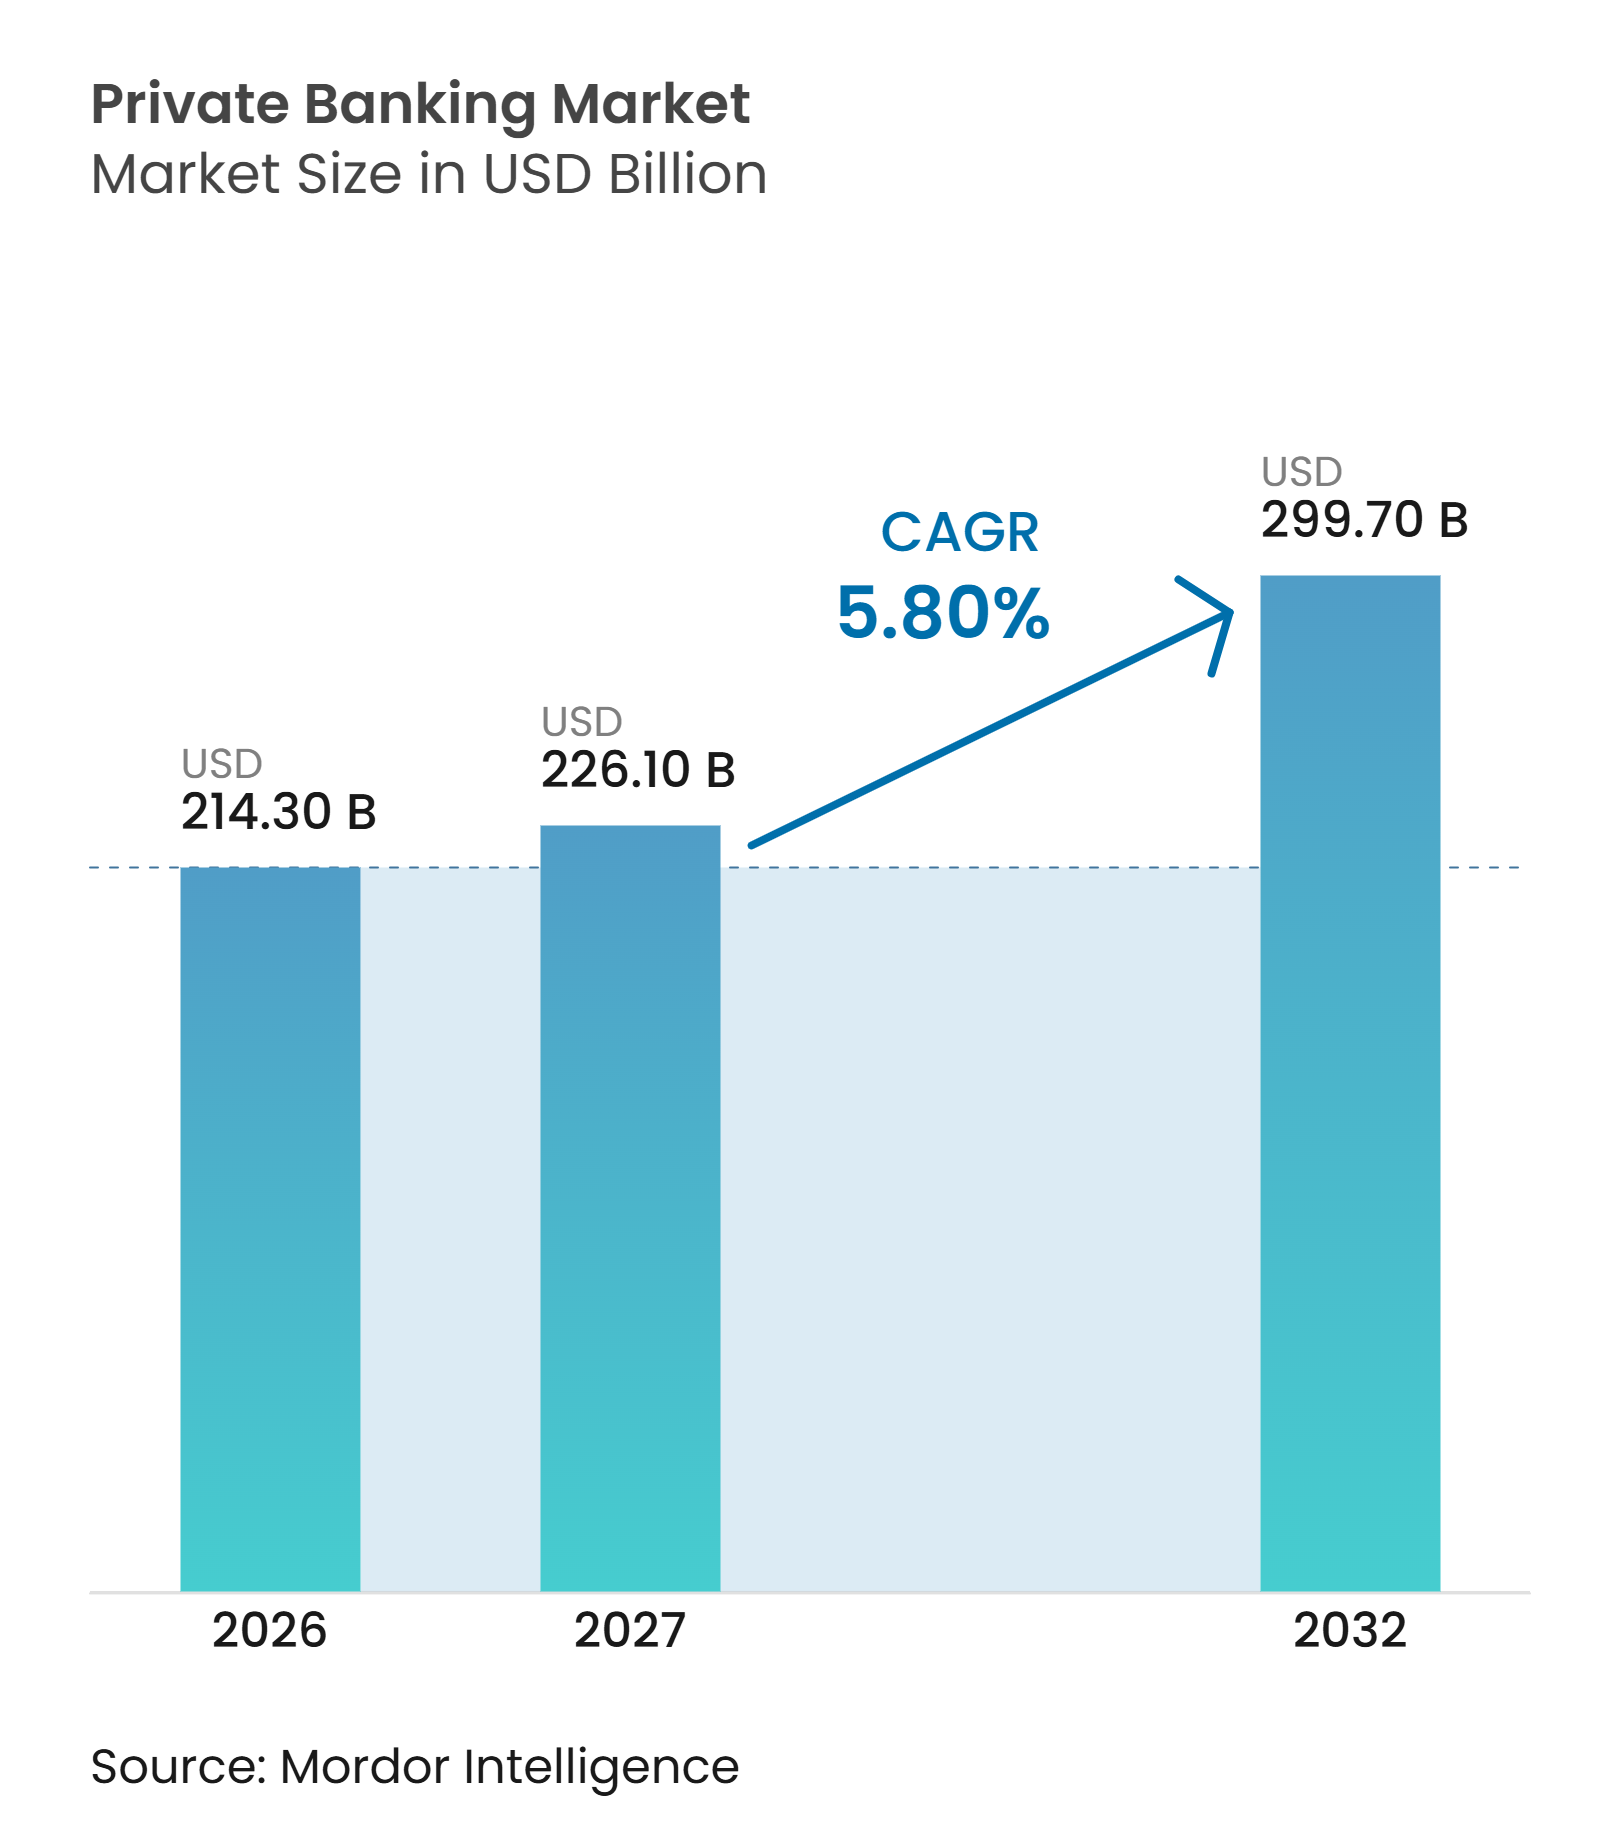
| 市場規模 (2027) | 226.10 十億米ドル |
| 市場規模 (2032) | 299.70 十億米ドル |
| 成長率 (2027 - 2032) | 5.80 % |
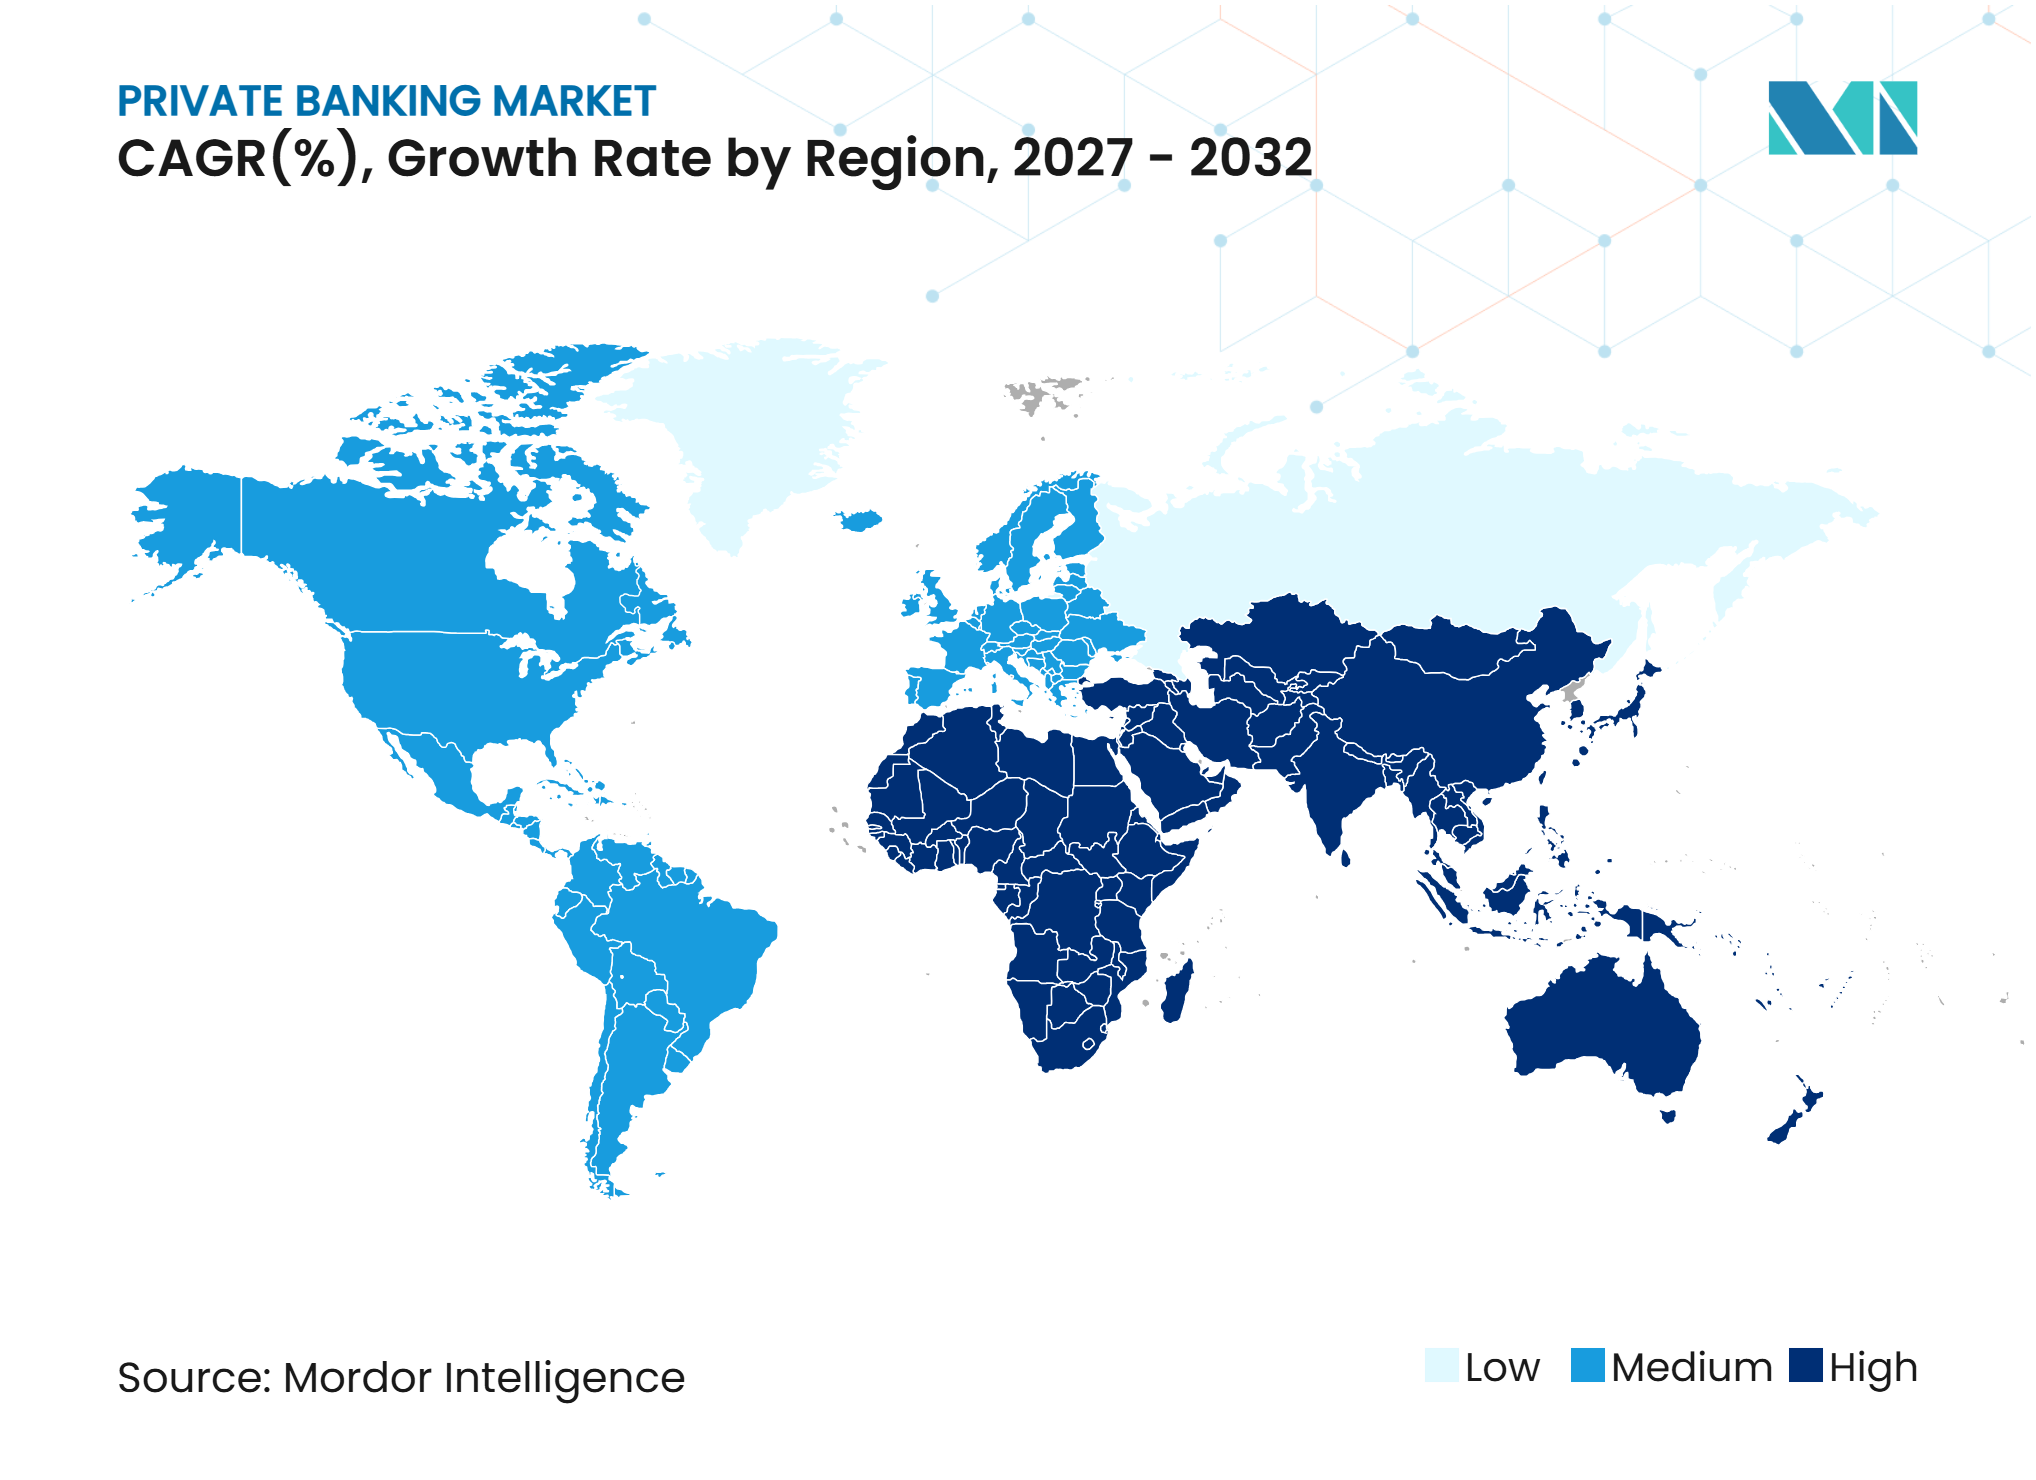
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプライベートバンキング市場分析
プライベートバンキング市場規模は2026年に2,143.0億米ドルと評価され、2027年の2,261.0億米ドルから2032年には2,997.0億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.80%です。
成長は、富裕層世帯の資産増加、テーラーメイドのアドバイザリーサービスの普及拡大、および一つの関係性の中での融資・投資・相続計画支援への需要によって支えられています。複雑な財務状況を持つクライアントは、投資判断、信用、受託サービス、およびファミリーガバナンスを統合的に調整できるプロバイダーをますます求めています。これは、幅広い商品機能、専門的なアドバイザリーチーム、およびクロスボーダーサービスを支えるシステムを持つ機関に有利に働きます。プライベートバンキング市場はまた、資産価格の変動、手数料への感度の高まり、および規制コンプライアンスコストの上昇という圧力にも直面しています。
主要レポートのポイント
- クライアント資産層別では、富裕層(HNWI)が2026年のプライベートバンキング市場シェアの64.8%を占め、超富裕層(UHNWI)は2032年にかけて6.7%のCAGRで成長すると予測されていま。
- プロバイダー・機関モデル別では、プライベートバンキング部門を持つユニバーサル銀行・商業銀行が2026年のプライベートバンキング市場シェアの45.2%を占め、ブティックおよび専門プライベートバンクは2032年にかけて6.8%のCAGRで成長すると予測されています。
- 投資マンデート別では、アドバイザリー型ポートフォリオ管理が2026年のプライベートバンキング市場シェアの44.6%を占め、裁量型ポートフォリオ管理は2032年にかけて6.5%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のプライベートバンキング市場シェアの36.1%を占め、アジア太平洋地域は2032年にかけて7.3%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連 | 影響 期間 |
|---|---|---|---|
| 世界の HNWIおよびUHNWI人口の増加 | +1.5% | グローバル | 短期 (2年以内) |
| 世代間の 資産移転と事業承継計画 | +1.0% | グローバル、 特に北米とアジア太平洋地域 | 中期 (2~4年) |
| オルタナティブ投資および プライベートマーケット投資への需要 | +0.9% | グローバル、 特にアジア太平洋地域と北米 | 中期 (2~4年) |
| 統合的な ウェルスプランニングとプライベートバンキングサービス | +0.7% | 北米、 欧州 | 中期 (2~4年) |
| クロスボーダー プライベートバンキングと国際的なウェルスマネジメント | +0.8% | アジア太平洋地域(香港・シンガポールを含む) および中東 | 長期 (4年以上) |
| 融資および ビスポークバンキングソリューション | +0.6% | グローバル、 特に欧州とアジア太平洋地域 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
世界のHNWIおよびUHNWI人口の増加
富裕層および超富裕層クライアントの人口拡大は、プライベートバンキング市場の直接的なドライバーであり続けています。世界の富裕層資産は2025年に8.7%増加し98.3 トリリオン 米ドルに達し、百万長者の口は約200万人増加して2,530万人となりました。超富裕層の資産は2025年に9.7%増加し、2年連続で富裕層全体を上回るペースで成長しました[1]。資産の集中は、限られた数の大口関係がアドバイザリー・融資・受託収益の相当部分を生み出すため、収益にも影響を与えます。米国では2025年に73万6,000人の新たな百万長者が誕生し、確立されたアドバイザリープラットフォームのクライアント基盤が強化されました。プライベートバンキング市場は、プロバイダーがこの広範な資産創出を孤立した投資取引ではなく長期的な関係に転換できる場合に恩恵を受けます。
世代間の資産移転と事業承継計画
資産移転は、家族が世代間で資産が移動する前・最中・後にわたって支援を必要とするため、クライアント関係の範囲を拡大しています。2048年までに83.5 トリリオン 米ドルが移転すると予測されており、米国ではベビーブーマー世代とサイレント世代から相続人へ124 トリリオン 米ドルが移転すると見込まれています[2]。Lombard Odierは、構造化された長期的な資産移転計画を持つ富裕層家族が4人に1人未満であることを報告しており、明確なアドバイザリーニーズが存在することを示しています。バンク・オブ・アメリカは、超富裕層の79%が相続人との相続計画の議論にアドバイザーを関与させており、61%が資産が相続人の意欲に影響を与えることを懸念していることを明らかにしました。次世代教育、ガナンス、ファミリーオフィスの調整プログラムは、銀行が第一世代を超えて関係を維持するのに役立ちます。バンク・オブ・シンガポールは、2026年4月に超富裕層クライアントの事業承継と組成ニーズを支援するため、ファミリーオフィスおよびウェルスアドバイザリーのリーダーシップを強化しました。
オルタナティブ投資およびプライベートマーケット投資への需要の高まり
プライベートマーケットへのアクセス需要は、商品選択、デューデリジェンス、ポートフォリオ構築においてプライベートバンクの役割を拡大しています。バークレイズは、2026年に世界の富裕層投資家の72%がプライベートマーケットに投資しており、2025年の50%から増加し、60%が配分を増やす計画であることを明らかにしました。調査対象投資家のインフラへの配分は22%から27%に増加し、現在の投資家の42%がセカンダリーポジションを増加させました[3]。ハミルトン・レーンは、2026年にウェルス専門家の86%がプライベートマーケットへの配分を増やす計画であり、クライアントの需要と市場のボラティリティを理由として挙げていることを報告しました。厳選されたコ・インベストメントや独自ファンドは、オープンプラットフォームでは利用できない機会を求めるクライアントに対して、プロバイダーの提供内容をより差別化されたものにすることができます。したがって、プライベートバンキング市場は、アクセスと慎重な適合性評価および明確なレポーティングを組み合わせることができる企業に報いることになります。組成、販売、オルタナティブ投資管理からの手数料は、超富裕層との関係においてますます重要になっています。
クロスボーダープライベートバンキングおよび国際的なウェルスマネジメントの拡大
クロスボーダー活動は、主要なブッキングセンターの競争上の地位を変化させ、強固なオンボーデングおよびレポーティングプロセスの価値を高めています。香港は2025年にクロスボーダー資産2.9 トリリオン 米ドルを管理しており、中国本土からの資金流入、新規株式公開、株式市場の上昇に支えられて10.7%増加しました[4]。香港とシンガポールのクロスボーダー資産は今後5年間で年率12%成長すると見込まれており、世界平均の10%を上回ります。香港証券先物委員会は、香港のプライベートバンキングおよびプライベートウェルスの運用資産残高が2025年に24%増加し、1兆2,945億香港ドル(1.66 トリリオン 米ドル)にし、純流入額が前年比79%増加したと報告しました。プロバイダーは、国際的に移動する家族にサービスを提供するために、複数の拠点にわたる信頼性の高い顧客確認、ブッキング、税務報告、クライアントサービス機能を必要としています。これらの運用上の要件は、超富裕層マンデートを競う機関にとってデュアルハブモデルの価値を高めます。また、クロスボーダーインフラをプライベートバンキング市場における永続的な考慮事項としています。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| マネーロンダリング対策、 顧客確認、税の透明性、および規制コンプライアンスコスト | -0.7% | グローバル、 特に欧州連合とアジア太平洋地域 | 中期 (2~4年) |
| 市場のボラティリティと 手数料収入の資産価格感応度 | -0.5% | グローバル | 短期 (2年以内) |
| 経験豊富なプライベートバンカーの 不足とコスト上昇 | -0.3% | アジア太平洋地域、 中東 | 中期 (2~4年) |
| 複雑なクロスボーダークライアントの オンボーディングと資源泉確認 | -0.2% | 欧州、 アジア太平洋地域 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
マネーロンダリング対策・顧客確認・税の透明性・規制コンプライアンスコストの上昇
コンプライアンス要件は、複数の管轄区域にわたって富裕層クライアントにサービスを提供する銀行の固定運営コストを引き上げています。欧州連合マネーロンダリング対策機関(AMLA)は2026年1月に責務を引き受け、2026年10月に顧客デューデリジェンス、政治的に重要な人物のスクリーニング、グループ全体のガバナンスを対象とする3つの規制技術基準を確定しました。イタリアのプライベートバンキング協会は、2025年にマネーロンダリング対策規則、環境・社会・ガバナンス要件、課税、デジタルガバナンスにわたるプライベートバンキングに影響を与える20以上の欧州規制案件を特定しました。スイス銀行協会の調査によると、2026年3月までにスイスの銀行の86%がウェルスマネジメントにおける環境・社会・ガバナンスガイドラインを完全に実施していました。大規模な組織はこれらのコストをより広い収益基盤と確立された管理システムに分散さることができます。中小企業は、管理上の負担を吸収するためにパートナーシップ、技術投資、またはより絞り込まれたサービスモデルを必要とする場合があります。このコスト格差は、明確に差別化された専門知識を持つスペシャリストの余地を残しながら、プライベートバンキング市場における規模の優位性を促進する可能性があります。
市場のボラティリティと手数料収入の資産価格感応度
プライベートバンクの収入の相当部分は運用資産残高に連動しており、アドバイザリー手数料および管理手数料が市場評価に敏感になっています。株式価値の上昇はクライアントへのサービスコストに比例しない形で手数料を引き上げることができますが、長期的な市場下落時には逆の現象が生じます。ステート・ストリートは、資産オーナーの7%のみが今後2年間でプライベートマーケットへの配分を削減する計画であると報告しましたが、金利の不確実性と地政学的紛争は非流動性資産の評価と分配を複雑にする可能性があります。これは、コ・インベストメント手数料およびキャリードインタレスト契約に大きく依存するプロバイダーに特有のリスクをもたらします。融資、受託サービス、固定アドバイザリー報酬は、市場連動型収入が弱まった際により安定した収益を提供することができます。したがって、収益の多様化はプライベートバンキング市場の成長見通しだけでなく、その回復力にも関連しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
クライアント資産層別:
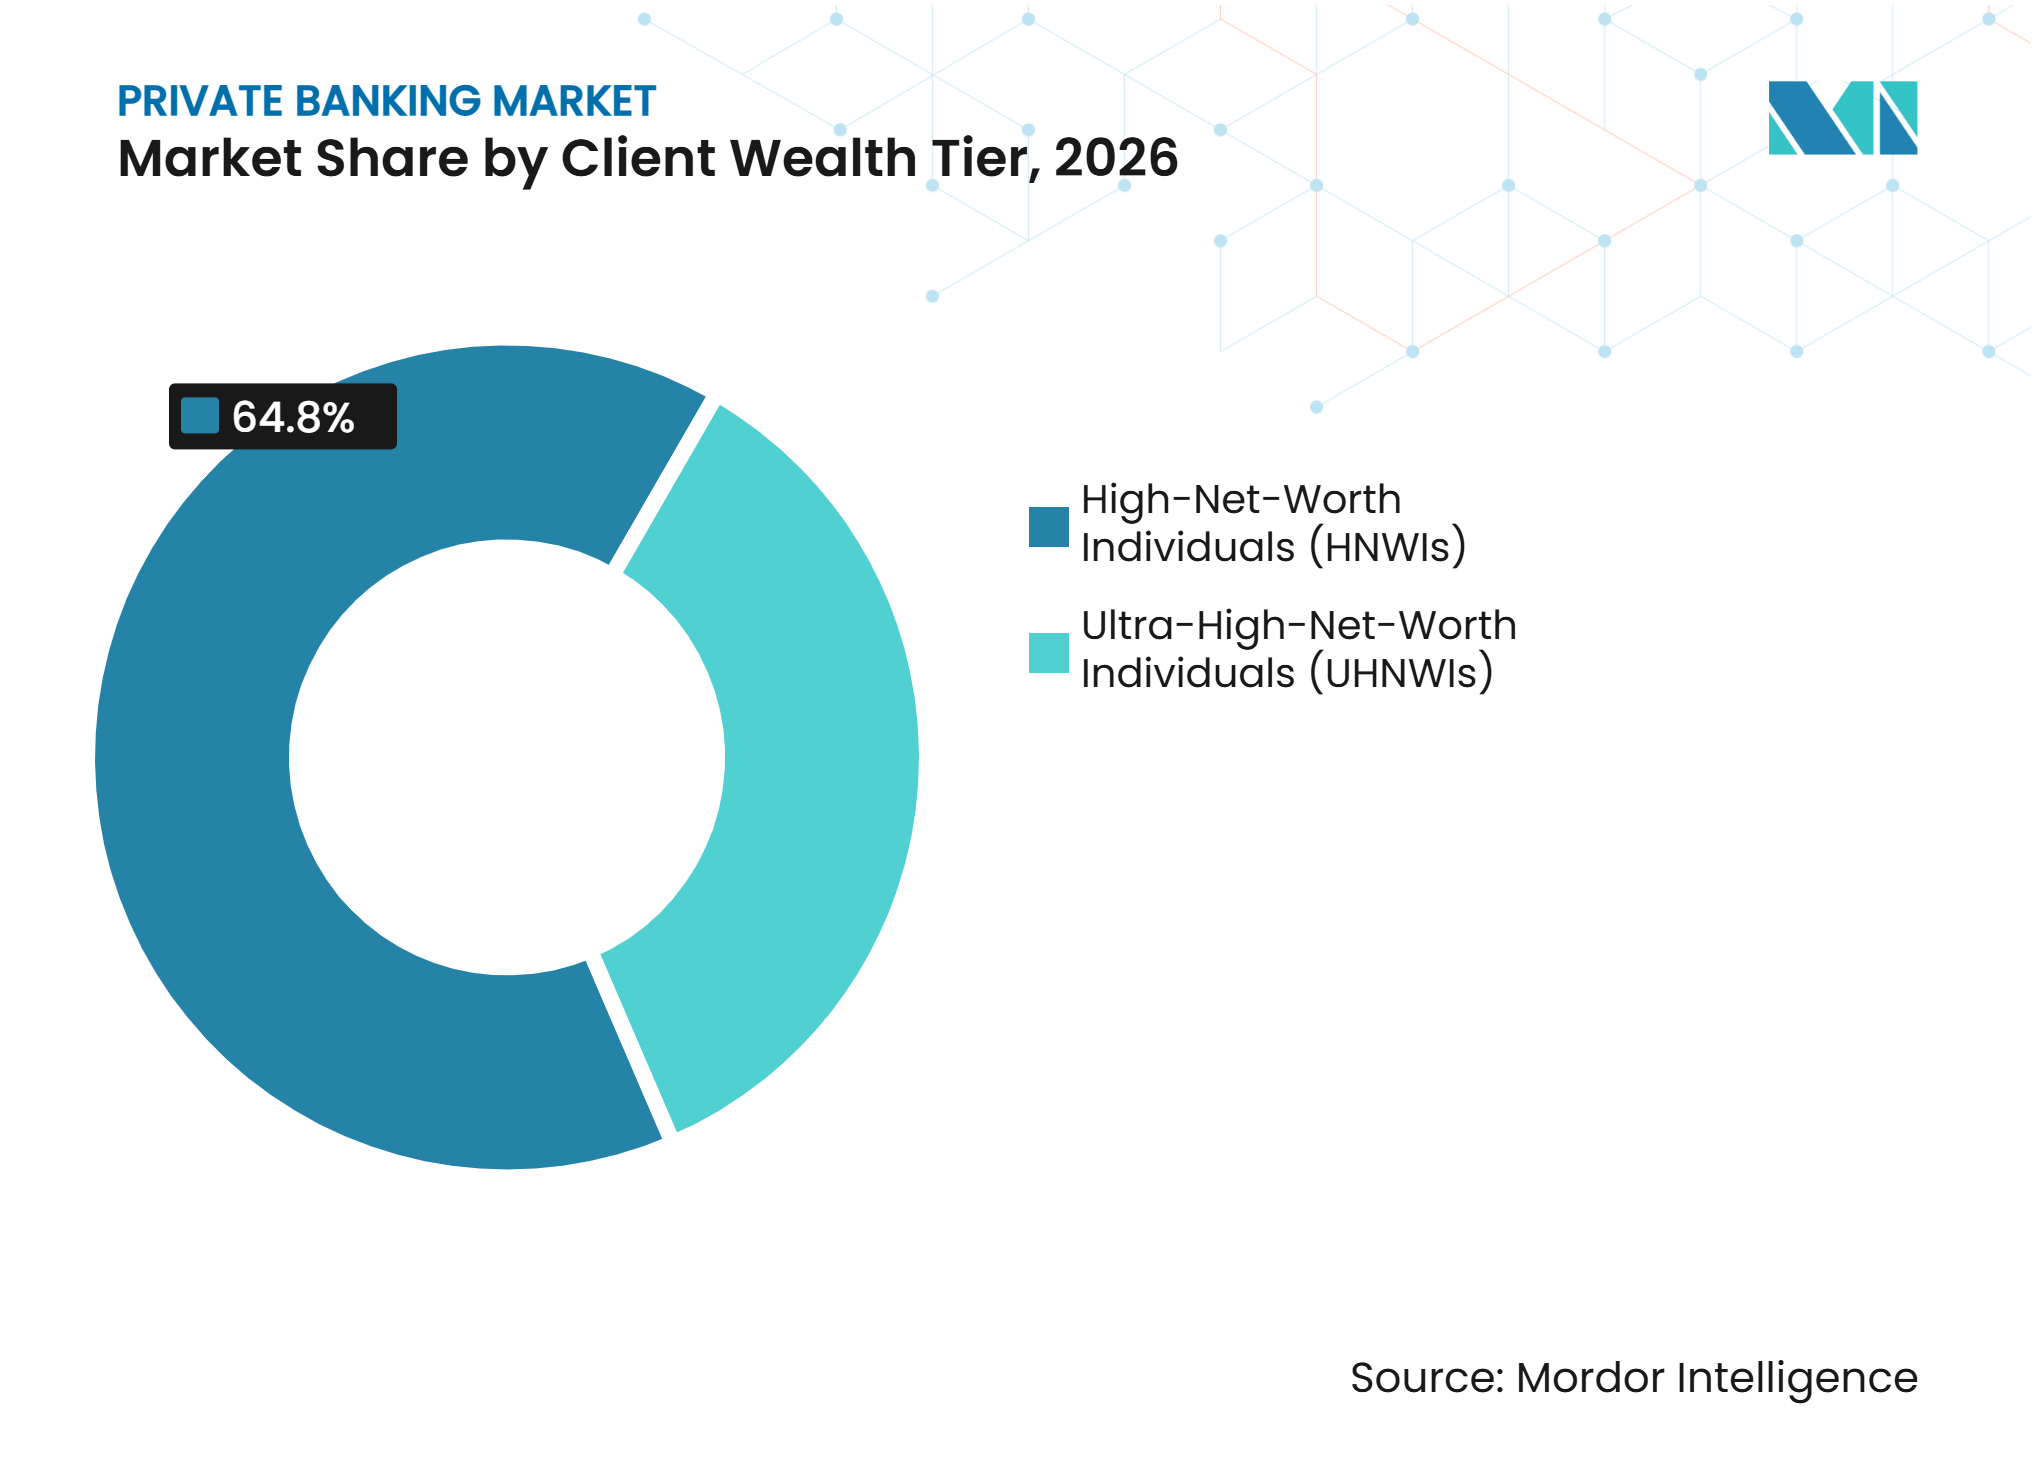
超富裕層の需要が関係経済を再形成富裕層(HNWI)は2026年のプライベートバンキング市場シェアの64.8%を占め、収益貢献において最大のクライアントセグメントとなっています。超富裕層(UHNWI)は、最高資産保有者の間での資産成長の加速に支えられ、2032年にかけて6.7%のCAGRで成長すると予測されています。このグループは、投資管理、融資、ファミリーガバナンス、相続計画、直接投資アクセスにわたるより広範な調整を必要とします。そのニーズは、標準的なアドバイザリー顧客よりもファミリーオフィスのニーズに近いことが多いです。このティアのプライベートバンキング市場規模は、クライアント一人当たりより高い収益を生み出す関係構造によって支えられています。
超富裕層クライアントは、統合レポーティング、プライベートクレジット、コ・インベストメント機会、および事業所有権や流動性イベントに関連するサービスをますます求めています。J.P. Morganのファミリーオフィス調査は、これらのサービスを世代を超えて計画する家族にとってより関連性の高いものにする大規模な資産移転を特定しています。「ミリオネアーズ・ネクスト・ドア」グループ(100万米ドルから500万米ドルの資産を持つクライアントと定義)は、富裕層人口の89.7%を占めるため依然として重要です。このグループは、基本的な投資サービスが低コストのプラットフォームを通じて提供できるため、デジタル競争にさらされています。したがって、プロバイダーは高度にカスタマイズされた超富裕層サービスとスケーラブルな富裕層アドバイザリー提供を区別する必要があります。この分離は、プライベートバンキング業界全体の商品設計、人員配置、技術支出に影響を与えています。


プロバイダー・機関モデル別:
ブティックは専門性と独立性で競争プライベートバンキング部門を持つユニバーサル銀行・商業銀行は、2026年のプライベートバンキング市場規模の45.2%を占めました。その規模は、幅広い商品アクセス、バランスシート融資能力、および法人・リテールバンキング活動からの紹介を提供します。これらの優位性は、事業・融資・家計のニーズが密接に結びついている起業家にとって特に重要です。HSBC プライベートバンキング アジアは、統合的なカバレッジの価値を反映して、事業と資産の旅の複数の段階にある起業家をターゲットにしています。このモデルは、投資銀行業務、コーポレートファイナンス、プライベートバンキングを単一のクライアント関係の周りに統合することができます。
ブティックおよび専門プライベートバンクは、2032年にかけて6.8%のCAGRで成長すると予測されています。そのポジショニングは、独立したアドバイス、ビスポークマンデート、シニアレベルとの緊密な関係を中心としています。スイス銀行協会は、スイスの銀行の86%がウェルスマネジメントにおける環境・社会・ガバナンスガイドラインを完全に実施していることを明らかにし、専門的なアドバイスがサービスの差別化要因になり得ることを示しています。Quintet Private Bankは、2025年の収益が5億5,300万ユーロ(5億9,700万米ドル)、クライアント総資産が1,050億スイスフラン(1,190億米ドル)であることを報告しました。専門プライベートバンクは資産保全と多世代ニーズに注力し、投資銀行は資本市場へのアクセスを活用して富裕層クライアントのディールフローを支援することができます。この機関モデルの組み合わせは、大手銀行が規模の優位性を維持している場合でも、プライベートバンキング市場の競争力を維持します。
投資マンデート別:
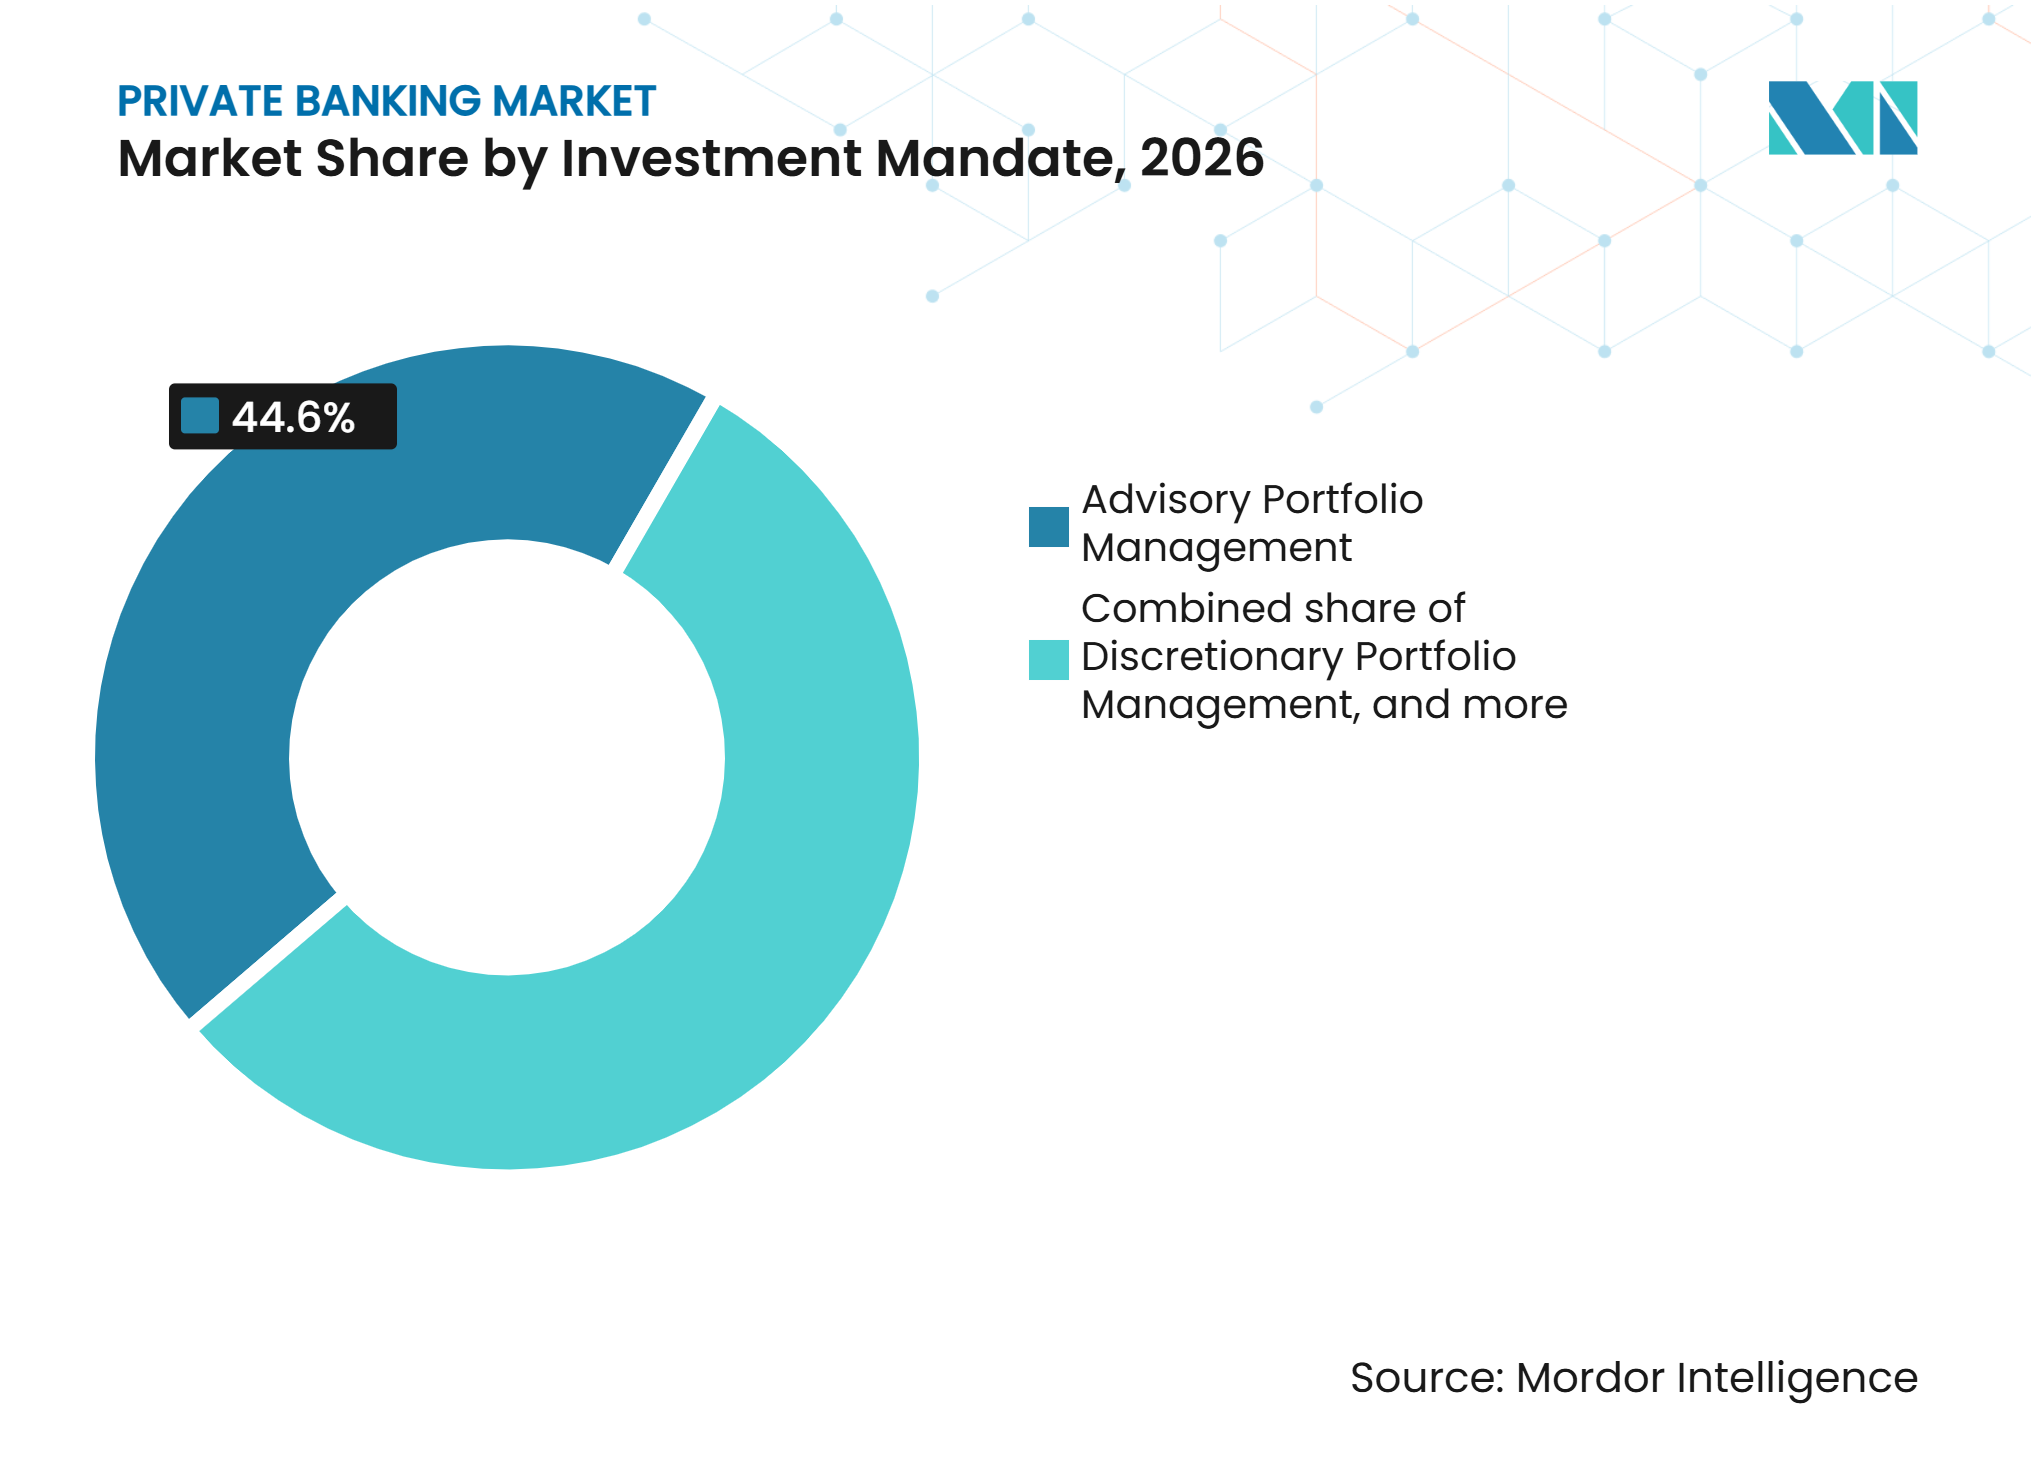
裁量型管理が地位を確立アドバイザリー型ポートフォリオ管理は2026年のプライベートバンキング市場シェアの44.6%を占め、投資判断の最終権限を保持したいというクライアントの継続的な意向を反映しています。裁量型ポートフォリオ管理は、経済的・市場的不確実性の時期にクライアントが資産配分を委任するにつれ、2032年にかけて6.5%のCAGRで成長すると予測されています。委任マンデートは、リスク管理、ポートフォリオのリバランス、複雑な保有資産の調整において、関係チームにより明確な基盤を提供することができます。このフォーマットは、クライアントがプライベート資産、集中した株式ポジション、またはクロスボーダーポートフォリオを保有している場合に特に関連性があります。また、アドバイザーが個々の取引ではなく目標に関する議論に集中することを可能にします。
デジタルツールは、クライアントにポートフォリオ、リスク設定、投資シナリオへのより高い可視性を提供することで、裁量型マンデートを変化させています。このようなツールは、意思決定の委任と監視の維持との間の認識されたトレードオフを軽減することができます。最小のマンデーカテゴリーである執行専用投資サービスは、限られたアドバイザリーサポートを必要とする財務的に洗練されたクライアントにとって依然として関連性があります。デジタルブローカレッジプラットフォームとの直接競争に直面しており、確立されたプライベートバンクにとって主要な成長の焦点ではありません。ゴールベースのフレームワークは、投資判断を事業承継、フィランソロピー、または計画された事業売却に結びつけることで、裁量型提供を差別化することができます。これにより、裁量型ポートフォリオ管理はプライベートバンング市場内の重要な成長源となっています。

地域分析
北米は2026年のプライベートバンキング市場シェアの36.1%を占めました。米国は、深い資本市場、成熟したアドバイザリーシステム、および大規模な富裕層世帯基盤から恩恵を受けています。主要プラットフォームは、規模、幅広い商品アクセス、および地域統合を通じてウェルスおよび投資管理能力を拡大しています。PNCファイナンシャル・サービシズは2025年にFirstBankホールディングを41億米ドルで買収すると発表し、フィフス・サード・バンコープは同年にコメリカを109億米ドルの全株式交換で買収すると発表しました。これらの取引は、企業がより広い地理的リーチとクライント資産規模を求めていることを示しています。北米の運用資産残高は、6.2%のCAGRで2030年までに111 トリリオン 米ドルに達すると予測されており、プライベートマーケットが資産・ウェルスマネジメント収益の半分以上を占めると見込まれています。
アジア太平洋地域は、プライベートバンキング市場において最も速い地理的成長率で、2032年にかけて7.3%のCAGRで成長すると予測されています。同地域の富裕層資産は、半導体関連の株式上昇に支えられ、2025年に10.5%増加しました。香港は2025年にクロスボーダー資産2.9 トリリオン 米ドルを管理し、香港とシンガポールのクロスボーダー資産は今後5年間で年率12%成長すると予測されています。香港のプライベートバンキングおよびプライベートウェルスの運用資産残高は2025年に1兆2,945億香港ドル(1.66 トリリオン 米ドル)に達しました。東南アジアは、インドネシア、タイ、ベトナム、マレーシアにおける第一世代の起業家的資産と新たなファミリーオフィス設立を通じてさらなる需要を加えています。英国は、確立されたウェルスマネジメントおよびアドバイザリーエコシステムを通じて、国際的に移動するクライアントにとって依然として関連性があります。
欧州は、スイスのクロスボーダープライベートバンキングにおける歴史的な役割と同地域の確立されたブッキングインフラにより、相当な収益基盤を持っています。欧州の富裕層資産は、株式市場の安定化とインフレの緩和に支えられ、2024年の減少後に2025年は6.5%増加しました。ルクセンブルクの富裕層人口は2025年に13.5%増加し、ドイツは百万長者が11.1%増加しました。中東・アフリカは規模としては小さいものの、アラブ首長国連邦は2025年にクロスボーダー資産が11.1%成長しました。南米は小規模ながら発展途上の機会であり、メキシコは2025年に富裕層資産が5.4%成長しました。ブラジルとアルゼンチンの通貨リスクと政治リスクは、クロスボーダーマンデートの転換を制約する可能性があります。
競合環境
市場集中度
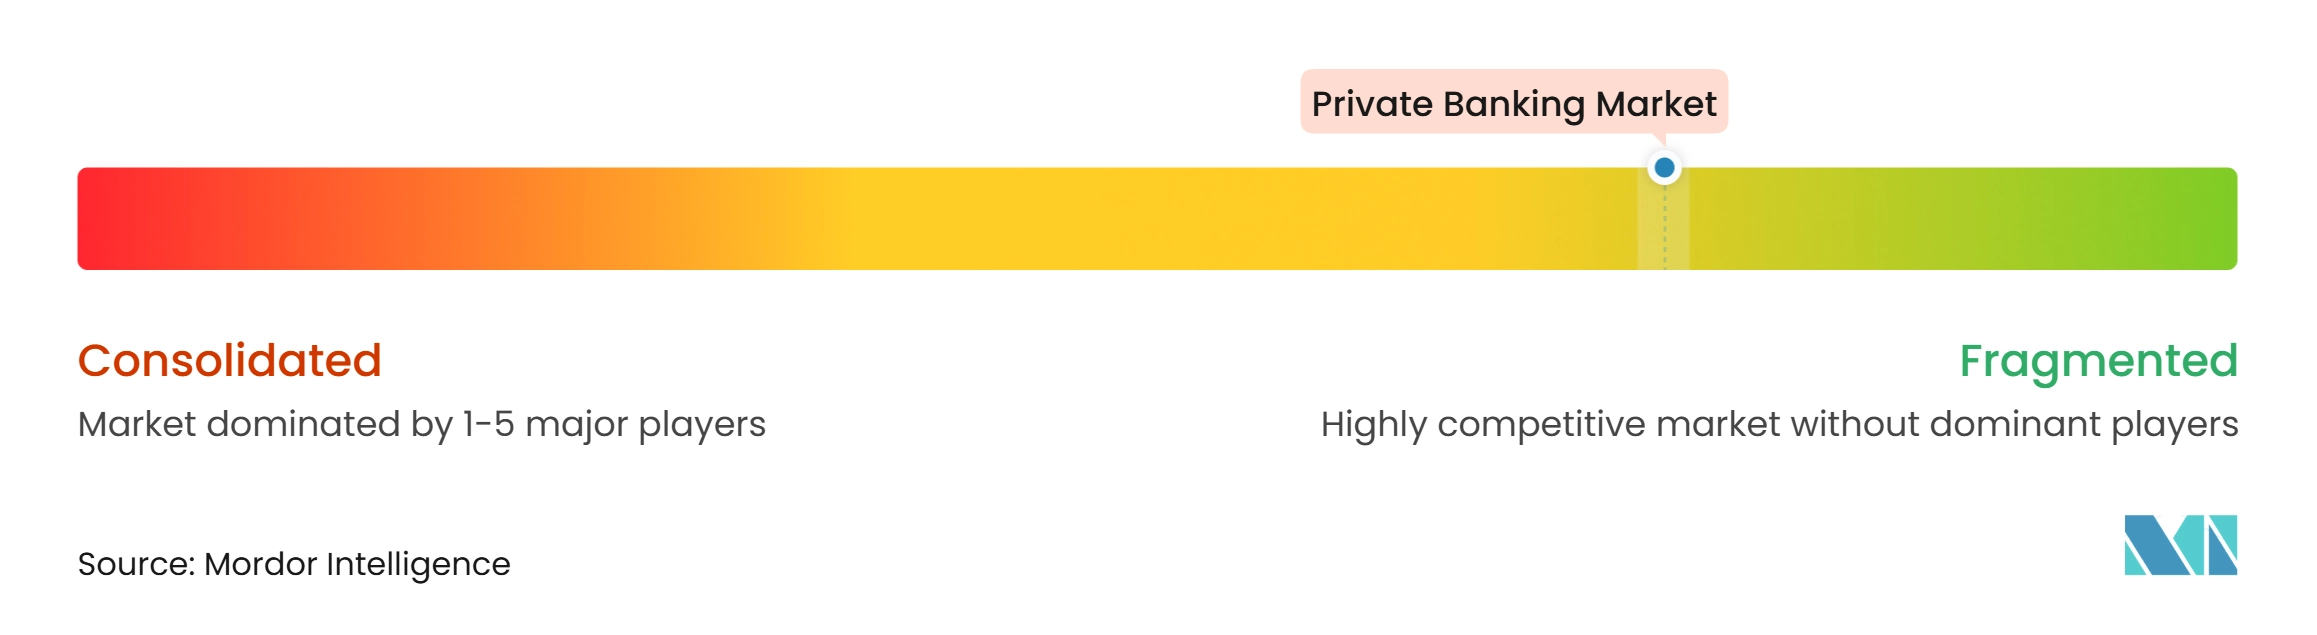
プライベートバンキング市場は、ブティックバンク、独立系資産運用会社、ファミリーオフィス専門会社にわたって分散しています。UBS、J.P. Morgan、Morgan Stanley、バンク・オブ・アメリカ、ゴールドマン・サックス、シティは、幅広いグローバルカバレッジを持つ主要フランチャイズです。UBS Global Wealth Managementは2025年第2四半期時点で4.5 トリリオン 米ドルの運用資産残高を有していました。クレディ・スイスの統合により規模が拡大し、より大規模な超富裕層クライアント基盤を支えました。大規模機関は、融資能力、資本市場へのアクセス、国際的なブッキングセンター、統合アドバイザリーモデルを通じて競争しています。ブティックプレイヤーは、専門性、独立性、シニアアドバイザーへの直接アクセスを通じて競争しています。
プライベートマーケットへのアクセスは、最大手プロバイダーにとって中心的な競争の特徴となっています。ゴールドマン・サックスは2025年に40以上のオルタナティブ投資ファンド構造を導入し、J.P. Morgan Private Bankはクライアントがオルタナティブファンドのポジションを売買するためのセカンダリープラットフォームを立ち上げました。Deutsche Bank Private Bankは2026年10月に、管理上の負担を軽減し迅速なオンボーディングを支援するため、資産源泉確認の顧客確認プロセスにエージェンティック人工知能ソリューションを導入しました。EFG Internationalは2026年7月にQuilvest Switzerlandの買収を完了し、ラテンアメリカと中東でのフットプリントを拡大しました。これらの動きは、企業が商品能力、技術、および的を絞った買収を組み合わせて関係を深めていることを示しています。また、小規模プロバイダーが規模だけでなく明確なクライアント提案を必要とする理由も示しています。
規制投資は、大規模プラットフォームがより広い業務にわたってコントロールコストを分散できるため、さらなる競争上の考慮事項です。欧州連合マネーロンダリング対策機関の2026年10月の基準は、顧客デューデリジェンス、グループ全体のガバナンス、政治的に重要な人物のスクリーニングを対象としています。確立されたクロスボーダーコンプライアンスインフラを持つ銀行は、これらの要件を吸収するためにより有利な立場にある可能性があります。中小機関は、パートナーシップ、技術、または選択されたクライアントニッチへの集中を通じて対応することができます。したがって、競争の場は大規模な統合プラットフォームと専門特化したスペシャリストの両方を引き続き含むことになります。商品の質、関係の継続性、複雑なクライアントニーズを管理する能力は、グローバルプライベートバンキング市場全体で中心的な位置を占め続けます。
プライベートバンキング業界リーダー
-
UBS Group AG
-
JPMorgan Chase & Co.
-
The Goldman Sachs Group, Inc.
-
The Bank of New York Mellon Corporation
-
BNP Paribas SA
- 注:主要企業の掲載順は順位を示すものではありません。
プライベートバンキング市場 このレポートでカバーされる企業
- UBS Global Wealth Management
- The Bank of New York Mellon Corporation (BNY)
- J.P. Morgan Private Bank
- Morgan Stanley Private Wealth Management
- Goldman Sachs Private Wealth Management
- Citi Private Bank
- HSBC Global Private Banking
- Bank of America Private Bank
- BNP Paribas Wealth Management
- Julius Baer
- Deutsche Bank International Private Bank
- Pictet Wealth Management
- Lombard Odier
- Rothschild & Co Wealth Management
- LGT Private Banking
- Barclays Private Bank
- Santander Private Banking
- Société Générale Private Banking
- Indosuez Wealth Management
- EFG International
最近の産業開発事情 プライベートバンキング市場
- 2026年10月:AMLAは民間セクター向けに3セットの規制技術基準を確定し、顧客デューデリジェンスの閾値、グループ全体のAML/CFTガバナンス、PEPスクリーニングを対象としました。EU官報に採択・公表された後、基準は発効から6ヶ月後に適用され、EU監督下のすべてのプライベートバンキング事業体のコンプライアンス義務を再形成します。
- 2026年10月:Deutsche Bank Private Bankは、資産源泉確認の評価を支援するためにデジタル顧客確認プラットフォームに統合されたエージェンティック人工知能ソリューションを立ち上げ、管理上の負担を軽減し、リレーションシップマネージャーがアドバイザリー活動に時間を振り向けられるようにしました。
- 2026年7月:EFG InternationalはQuilvest Switzerlandの買収を完了し、運用資産残高の合計が2,000億スイスフラン(2,500億米ドル)を超えました。この取引により、EFGのラテンアメリカと中東でのフットプリントが深まり、ベンベルク家の超富裕層クライアントにサービスを提供していた39億スイスフラン(49億米ドル)の運用資産残高と14億スイスフラン(18億米ドル)のカスディ資産が加わりました。
- 2026年2月:NatWestグループは、パーミラおよびウォーバーグ・ピンカスが助言するファンドからEvelyn Partnersを27億ポンド(37億米ドル)の企業価値で買収すると発表しました。この取引により、英国におけるNatWestのプライベートバンキングおよび投資管理能力が拡大します。
グローバルプライベートバンキング市場レポートの範囲
セグメンテーション概要
| 富裕層(HNWI) |
| 超富裕層(UHNWI) |
| プライベートバンキング部門を持つユニバーサル銀行・商業銀行 |
| 専業・純粋プライベートバンク |
| 専用プライベートウェルス部門を持つ投資銀行 |
| ブティックおよび専門プライベートバンク |
| 裁量型ポートフォリオ管理 |
| アドバイザリー型ポートフォリオ管理 |
| 執行専用投資サービス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| クライアント資産層別 | 富裕層(HNWI) | |
| 超富裕層(UHNWI) | ||
| プロバイダー・機関モデル別 | プライベートバンキング部門を持つユニバーサル銀行・商業銀行 | |
| 専業・純粋プライベートバンク | ||
| 専用プライベートウェルス部門を持つ投資銀行 | ||
| ブティックおよび専門プライベートバンク | ||
| 投資マンデート別 | 裁量型ポートフォリオ管理 | |
| アドバイザリー型ポートフォリオ管理 | ||
| 執行専用投資サービス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのプライベートバンキングの予測成長率は?
プライベートバンキング市場は2027年から2032年の間に5.8%のCAGRで成長し、2026年の2,143億米ドルから2032年には2,997億米ドルに達すると予測されています。
プライベートバンキング収益をリードするクライアントグループはどれですか?
富裕層(HNWI)は2026年に64.8%のシェアを占め、超富裕層(UHNWI)は2032年にかけて6.7%のCAGRで成長すると予測されています。
プライベートマーケット投資がプライベートバンクにとって重要な理由は何ですか?
富裕層クライアントはプライベートマーケットへの配分を増やしており、厳選されたアクセス、デューデリジェンス、ポートフォリオ構築、および継続的なレポーティングへの需要を生み出しています。
最も急速に成長しているプロバイダーモデルはどれですか?
ブティックおよび専門プライベートバンクは、ビスポークマンデートと独立したアドバイスへの需要に支えられ、2032年にかけて6.8%のCAGRで成長すると予測されています。
最も強い成長が予測されている地域はどこですか?
アジア太平洋地域は、資産の拡大、クロスボーダー活動、ファミリーオフィス設立に支えられ、2032年にかけて7.3%のCAGRで成長すると予測されています。
プライベートバンクの主な運営上の課題は何ですか?
主な課題は、規制コンプライアンスコスト、顧客確認および資産源泉確認要件、手数料収入の資産価格感応度、および経験豊富なバンカーをめぐる競争です。