
Tamanho e Participação do Mercado de Medicina Preventiva
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 503.26 Bilhões de dólares |
| Tamanho do Mercado (2032) | 655.87 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.44 % |
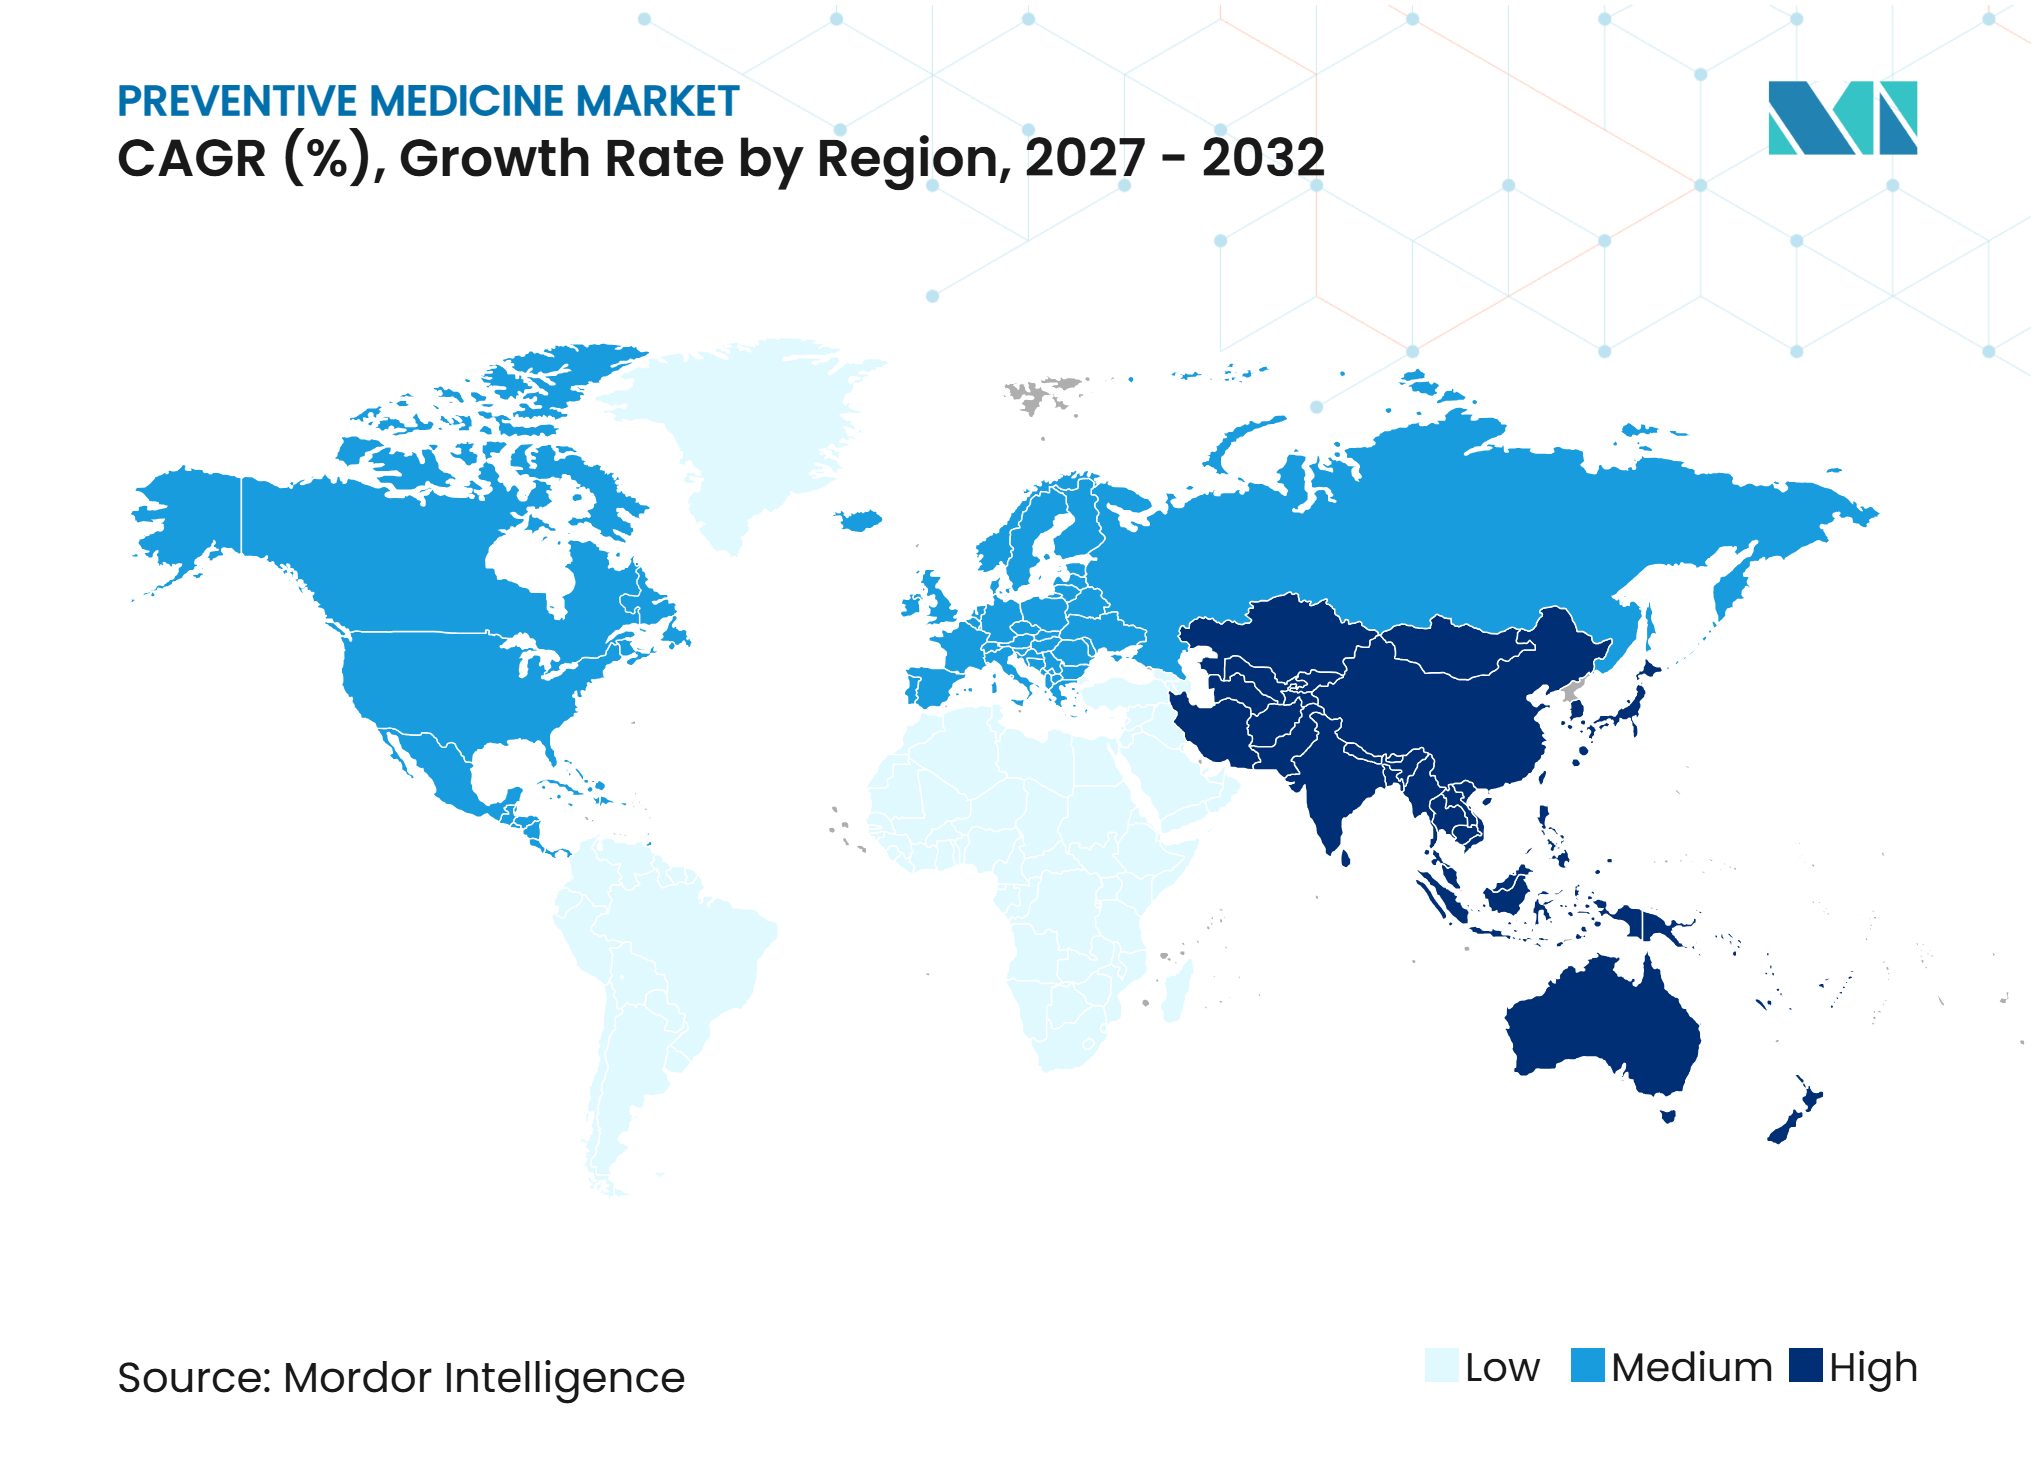
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicina Preventiva por Mordor Intelligence
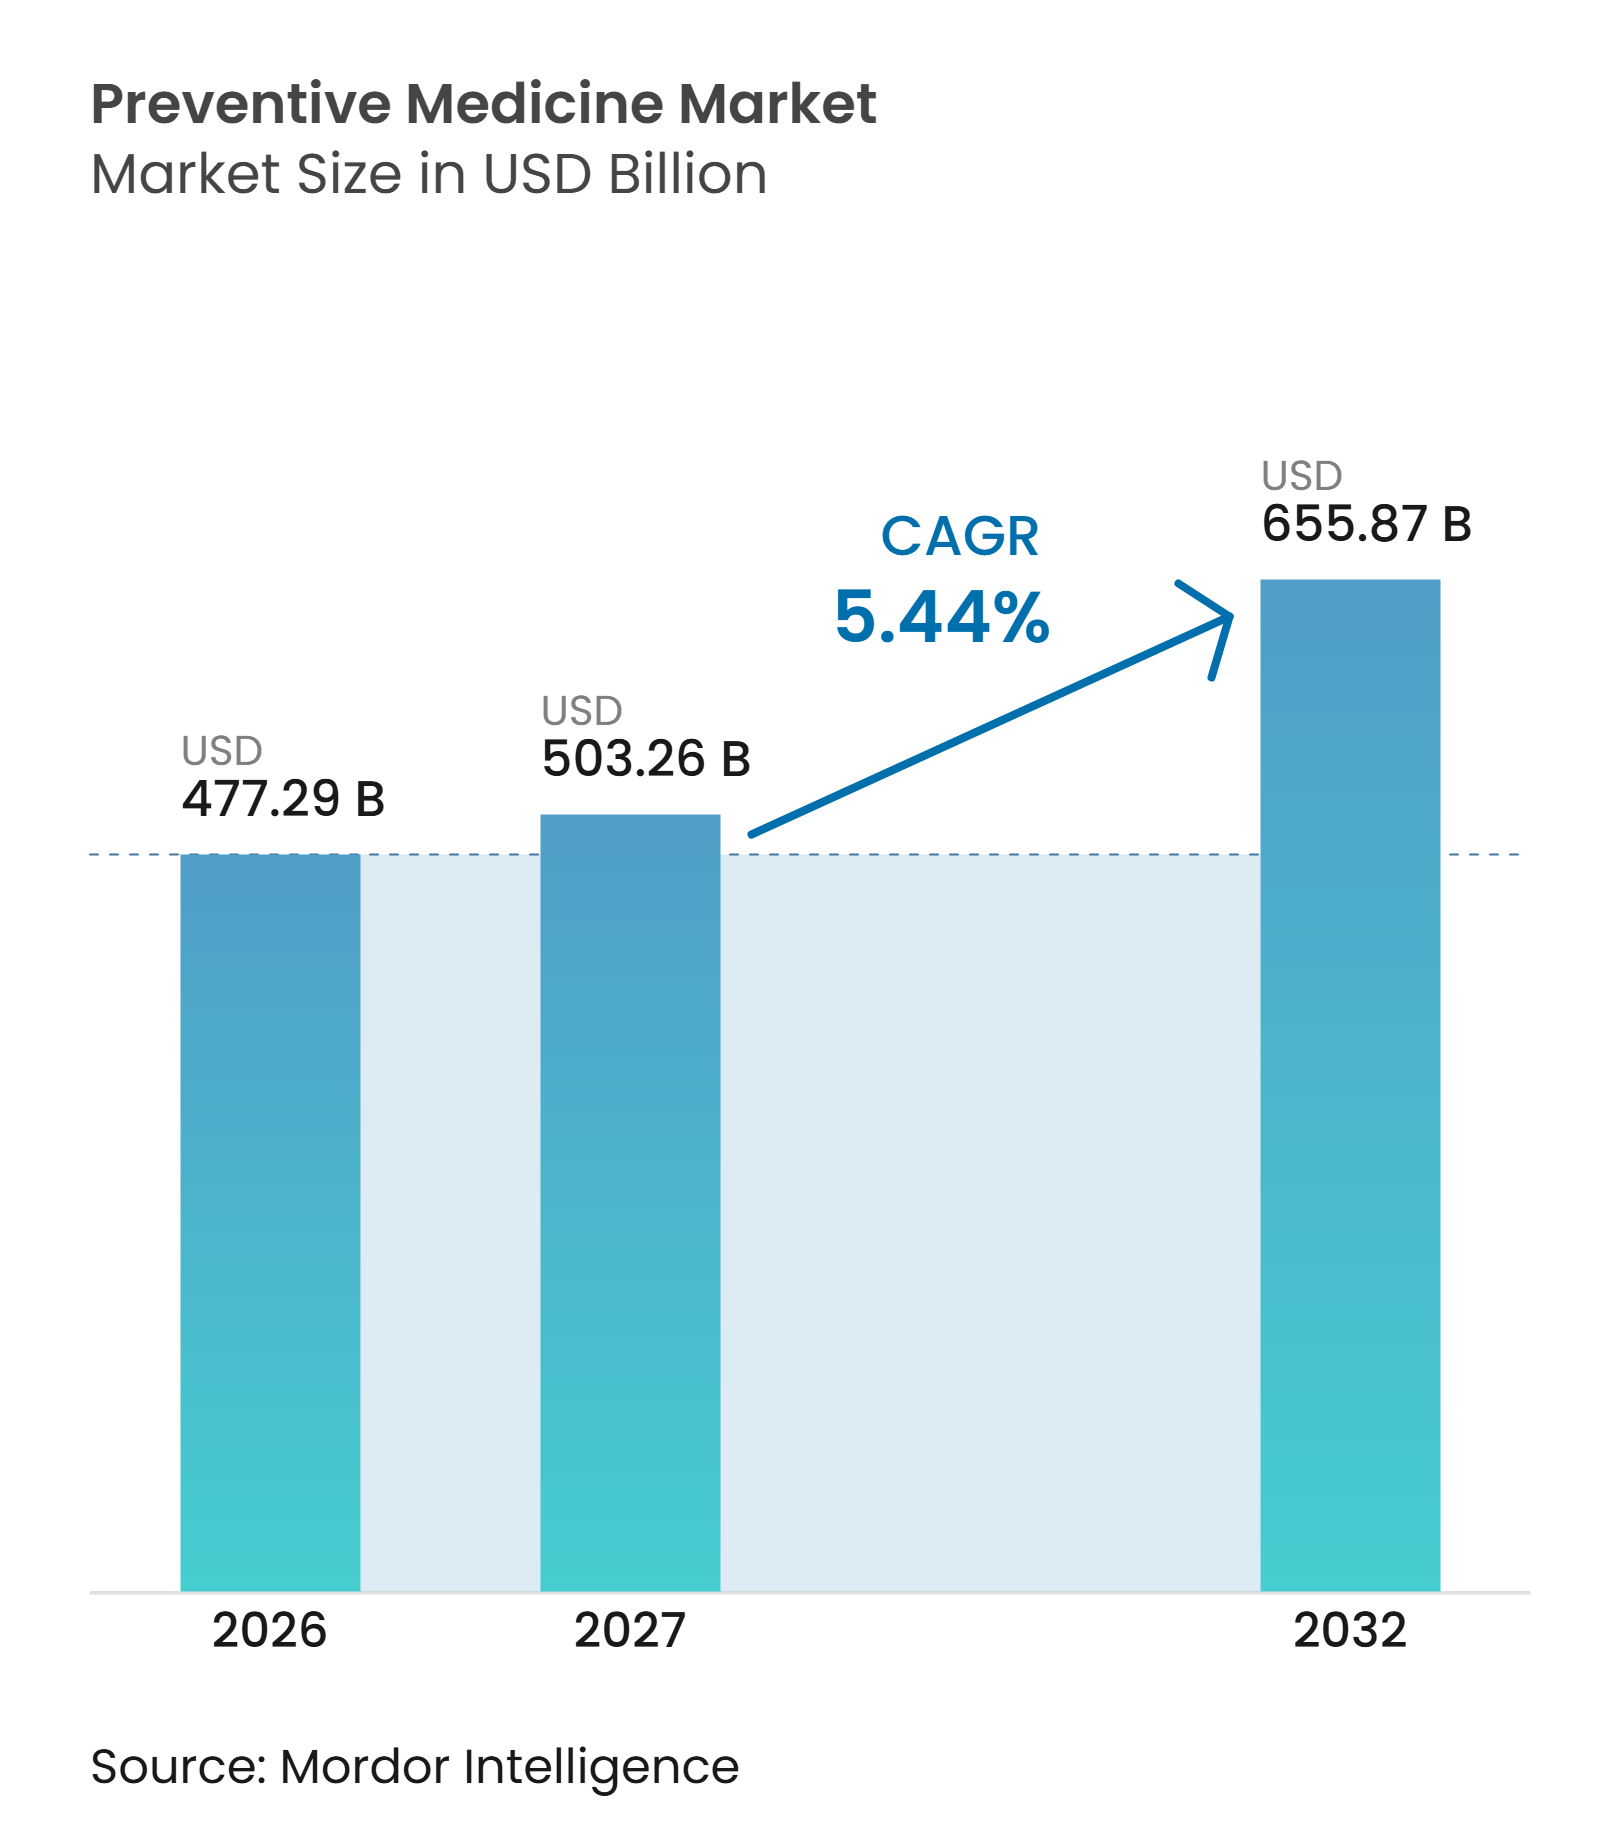
O tamanho do Mercado de Medicina Preventiva foi avaliado em 477,29 bilhões de USD em 2026 e estima-se que cresça de 503,26 bilhões de USD em 2027 para alcançar 655,87 bilhões de USD até 2032, a uma CAGR de 5,44% durante o período de previsão (2027-2032).
O mercado de medicina preventiva está avançando em direção à identificação precoce de riscos, apoiado por modelos de pagamento que recompensam resultados mensuráveis de saúde. Rastreamento, imunização e programas de estilo de vida estão se tornando mais estreitamente conectados ao gerenciamento de doenças crônicas. Prestadores de serviços e empregadores também estão atribuindo maior valor a programas capazes de reduzir necessidades de cuidados evitáveis ao longo do tempo. A avaliação de risco habilitada por inteligência artificial e a coleta de dados domiciliar estão ampliando o leque de serviços preventivos que podem ser prestados fora dos ambientes de cuidado tradicionais. O mercado de medicina preventiva enfrenta adoção desigual porque as estruturas de pagamento, o acesso a dados e a cobertura de saúde diferem amplamente entre os países.
Principais Conclusões do Relatório
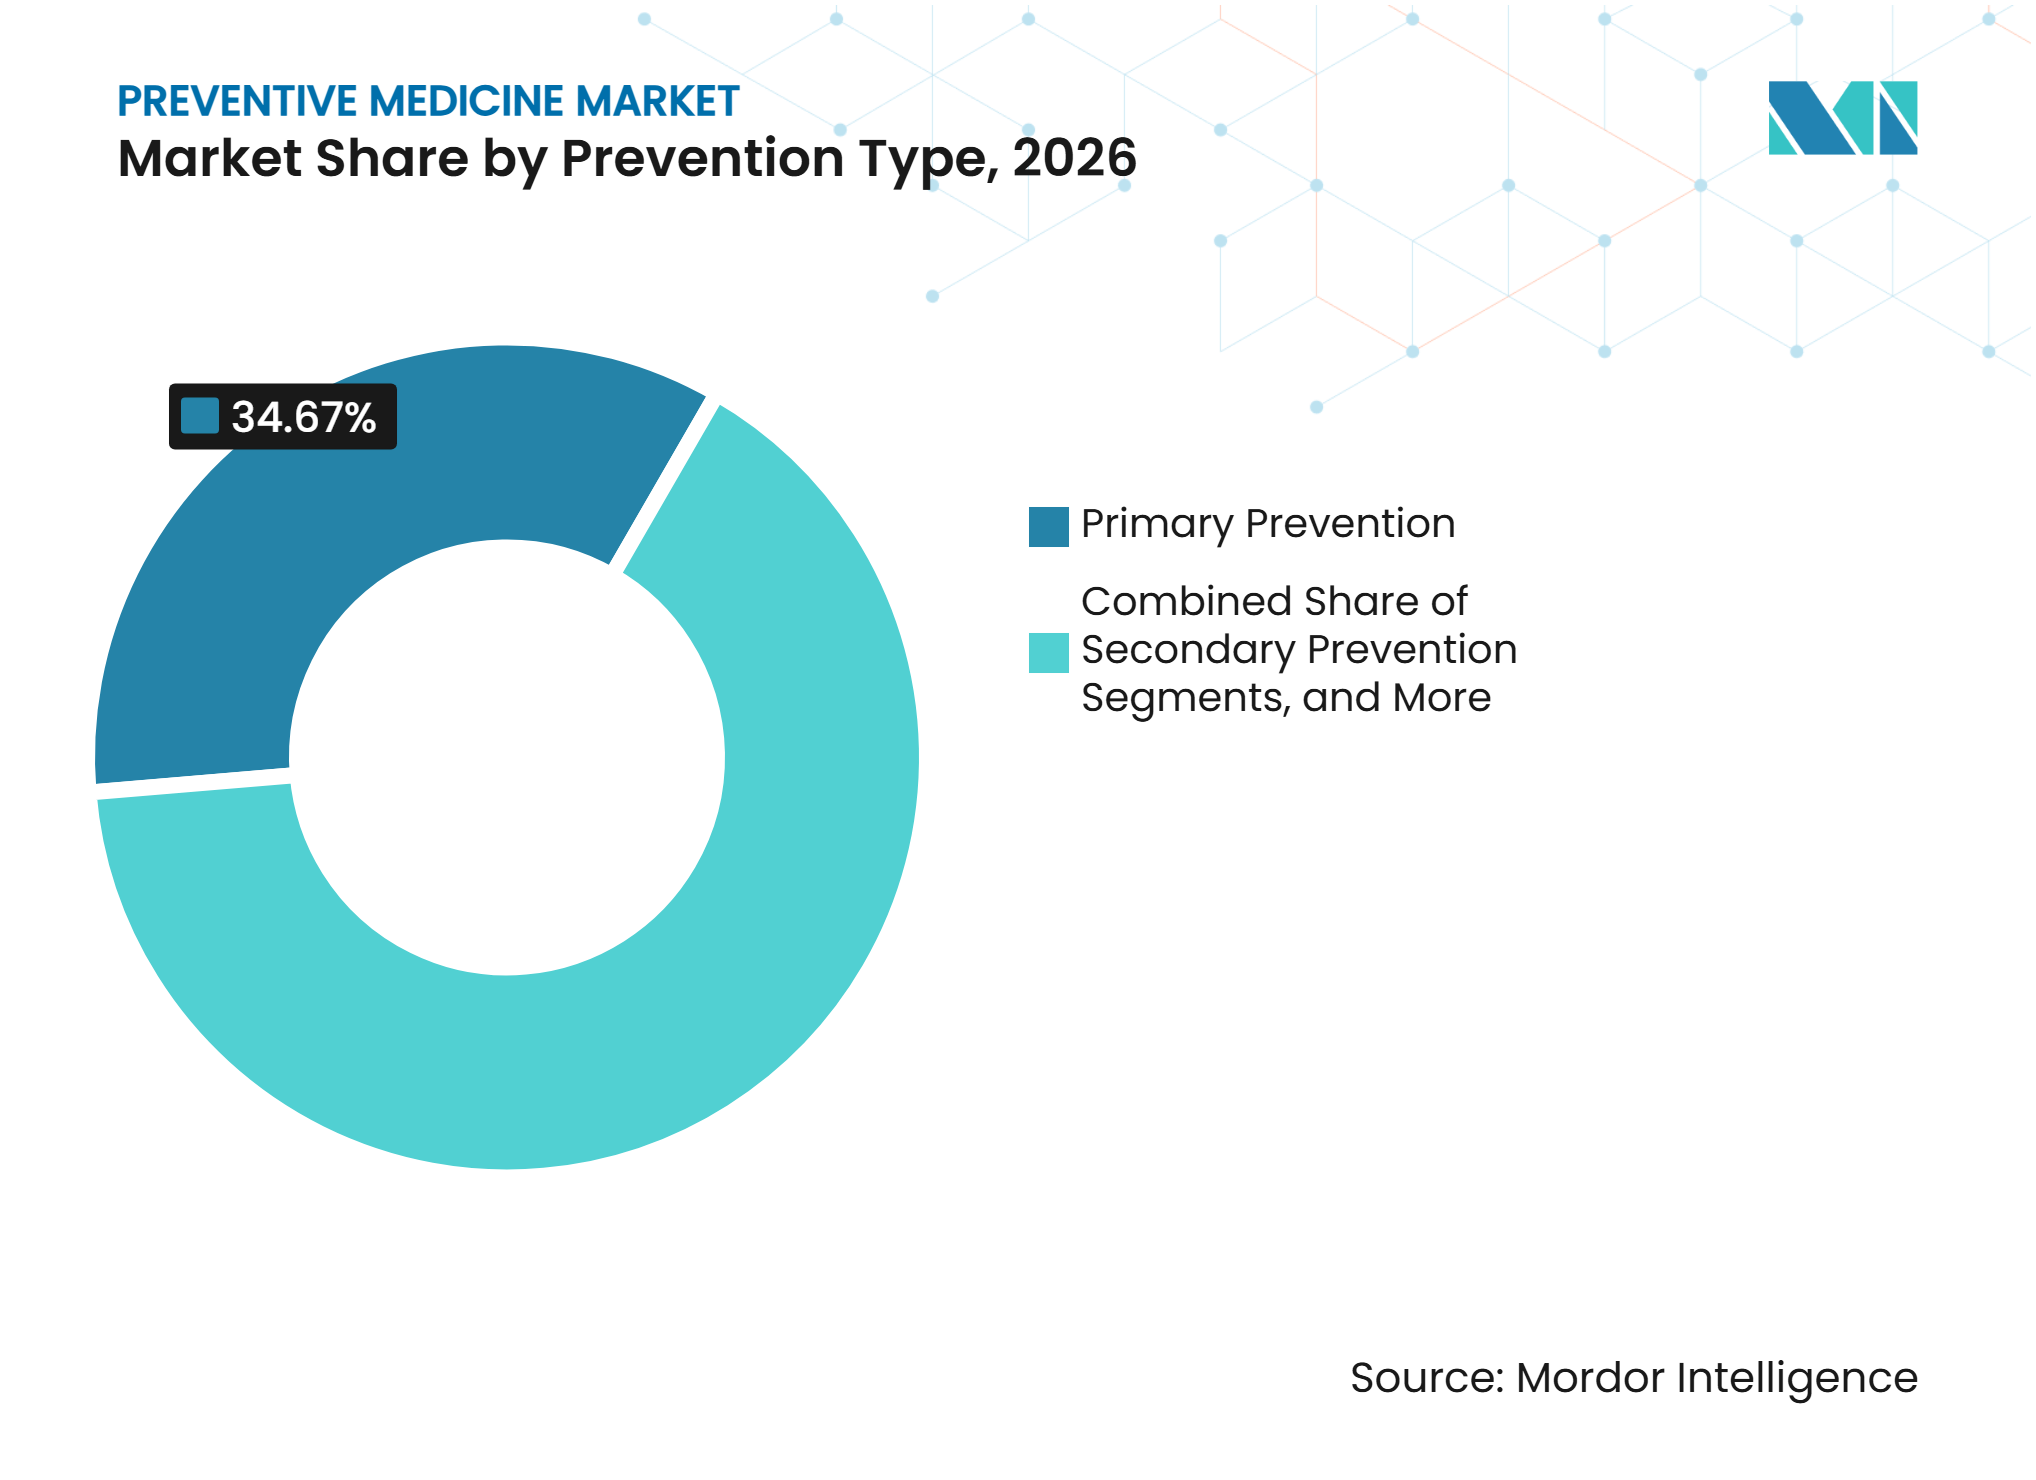
- Por tipo de prevenção, a prevenção primária deteve 34,67% da receita em 2026, enquanto a prevenção secundária deve crescer a uma CAGR de 7,28% até 2032.
- Por tipo de produto e serviço, rastreamento e detecção precoce responderam por 44,93% da receita em 2026, enquanto intervenções de bem-estar e estilo de vida devem crescer a uma CAGR de 8,12% até 2032.
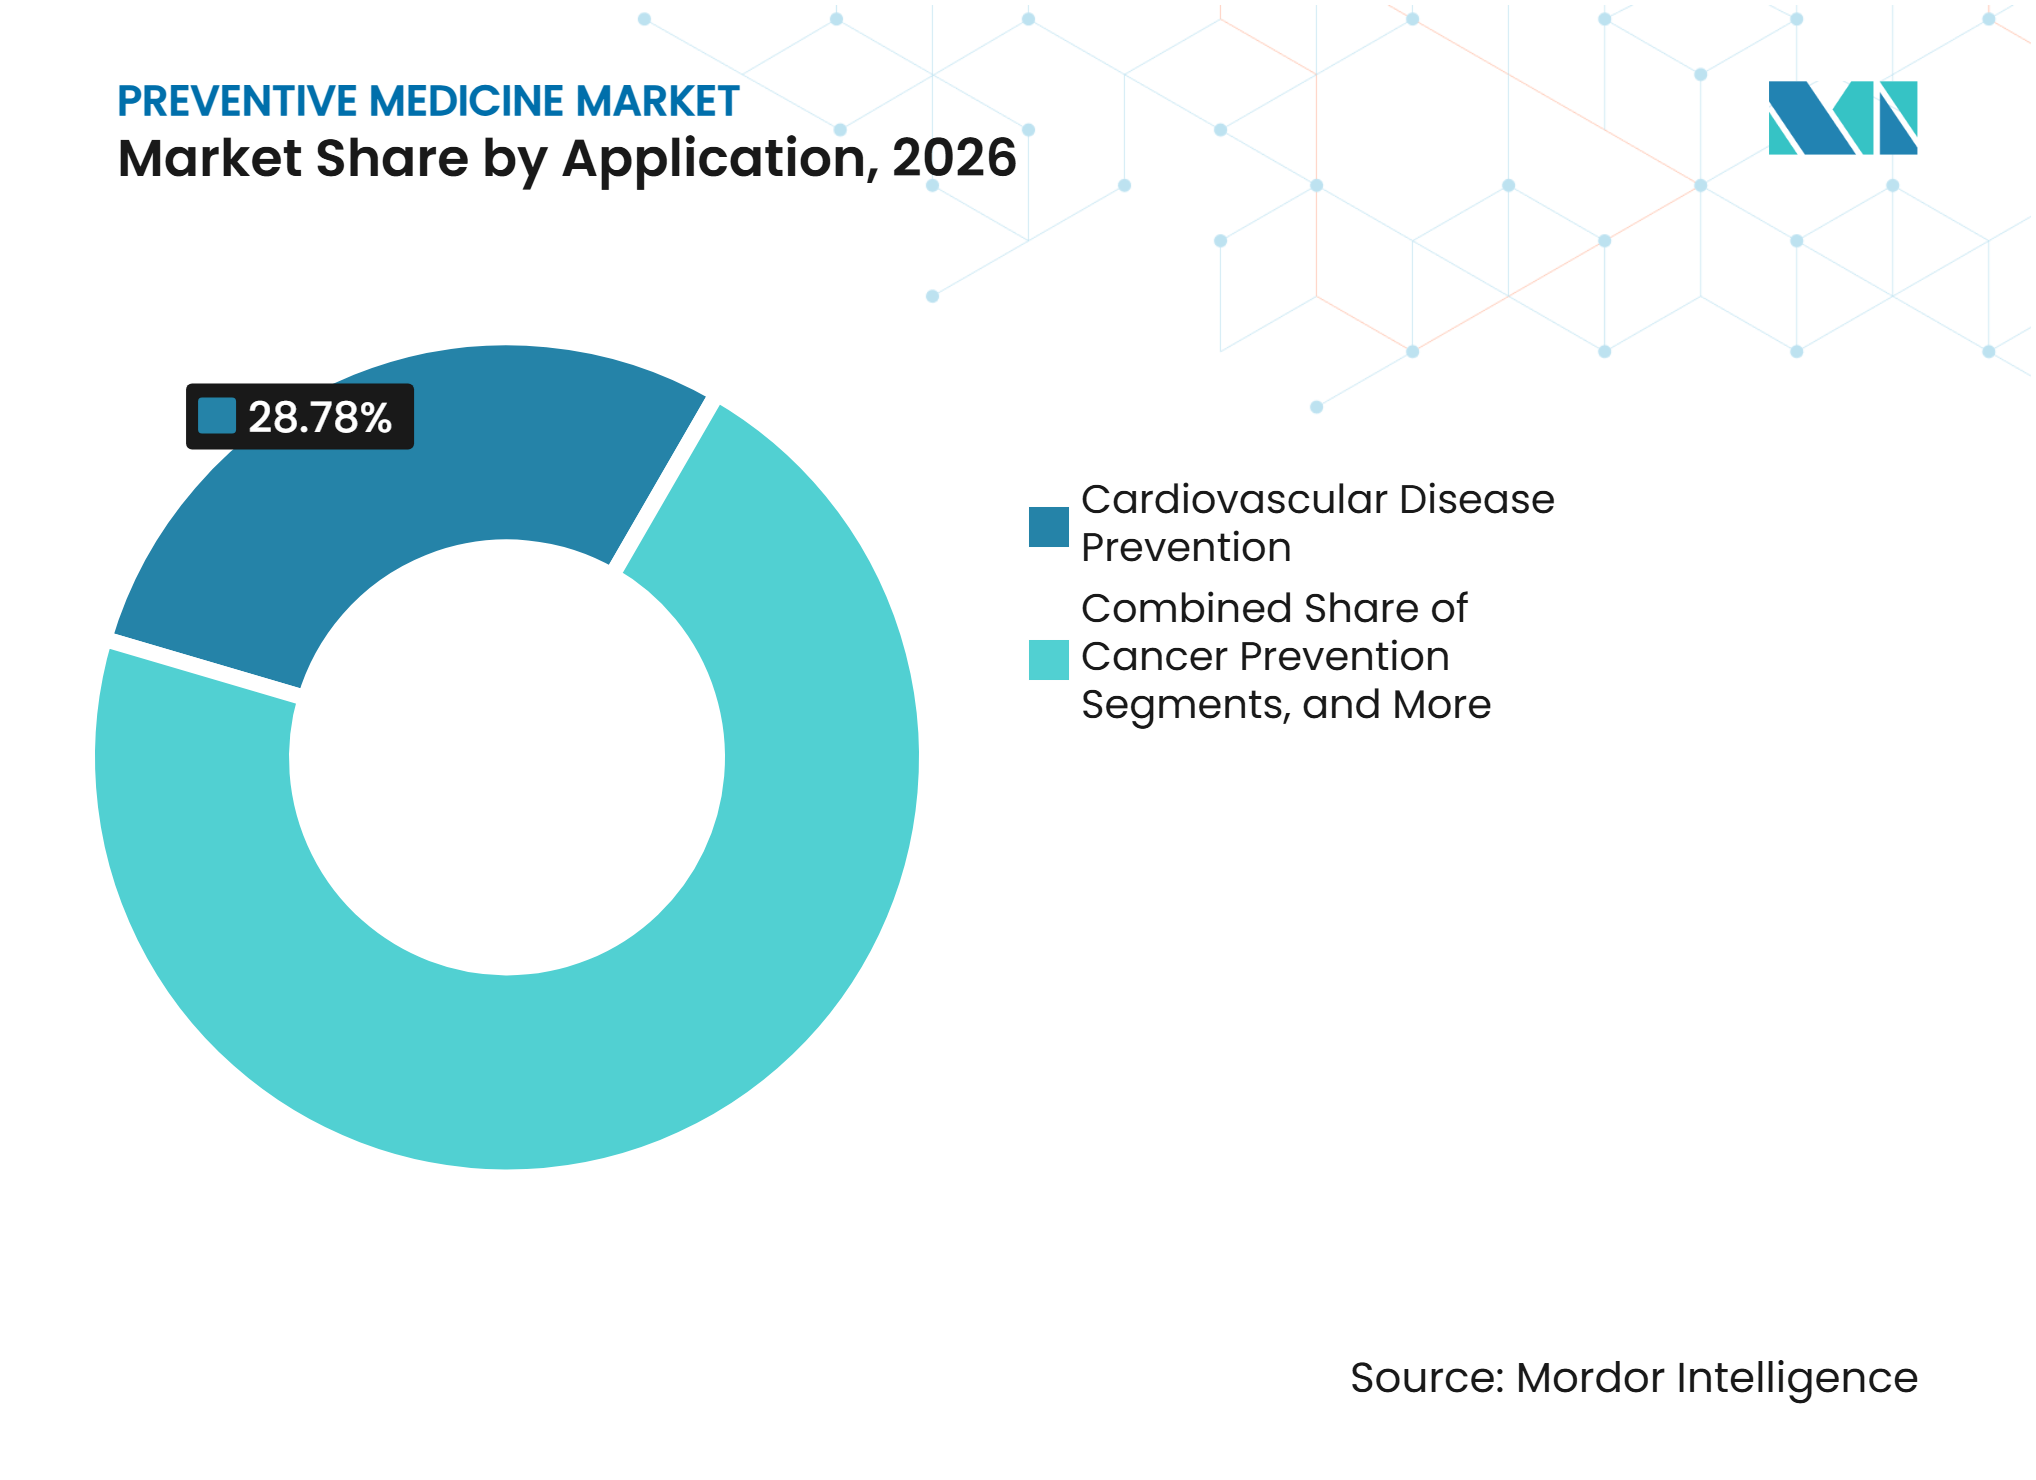
- Por aplicação, a prevenção de doenças cardiovasculares deteve 28,78% da receita em 2026, enquanto a prevenção de doenças neurológicas e do declínio cognitivo deve crescer a uma CAGR de 10,23% até 2032.
- Por usuário final, hospitais e centros de atenção primária responderam por 56,89% da receita em 2026, enquanto prestadores de bem-estar corporativo e no local de trabalho devem crescer a uma CAGR de 9,45% até 2032.
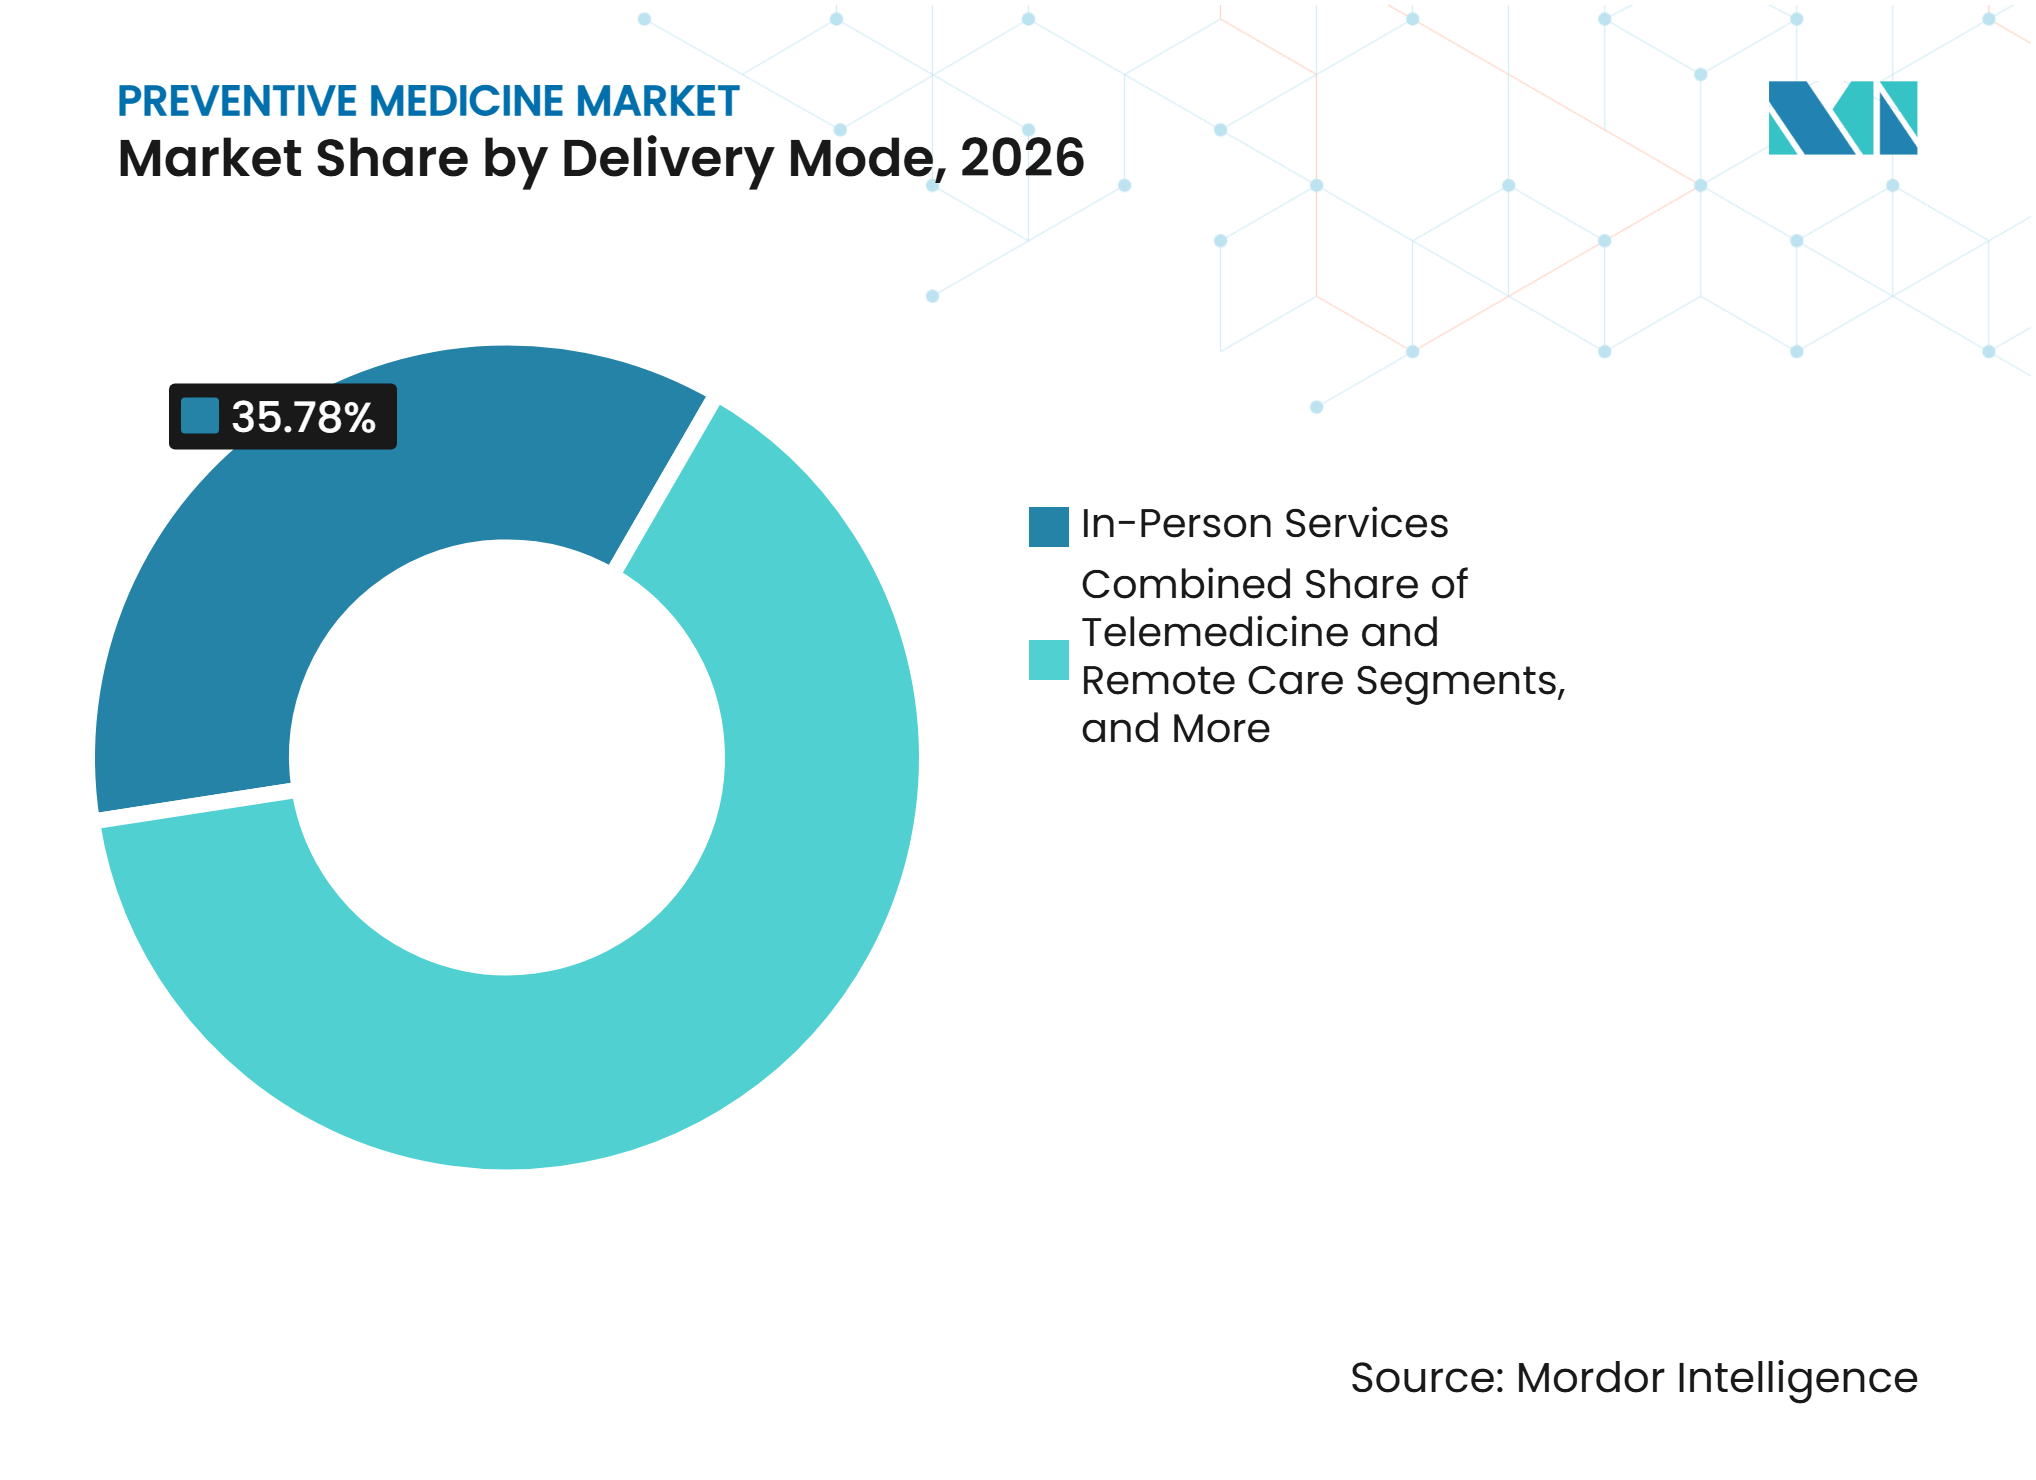
- Por modo de entrega, os serviços presenciais responderam por 35,78% da receita em 2026, enquanto a telemedicina e o atendimento remoto devem crescer a uma CAGR de 8,77% até 2032.
- Por geografia, a América do Norte deteve 38,88% da receita em 2026, enquanto a Ásia-Pacífico deve crescer a uma CAGR de 9,88% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Medicina Preventiva*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento da carga de doenças crônicas e utilização hospitalar evitável | +1.2% | Global, com maior intensidade na América do Norte, Sul da Ásia e África Subsaariana | Curto prazo (≤ 2 anos) |
| Expansão da imunização de adultos, materna e ao longo do ciclo de vida | +0.8% | Global, com ganhos iniciais na Ásia-Pacífico e na África Subsaariana, e risco de estagnação na América do Norte | Médio prazo (2-4 anos) |
| Incentivos de reembolso e cuidados baseados em valor para detecção precoce | +0.9% | América do Norte e Europa, com expansão para Austrália, Nova Zelândia e Conselho de Cooperação do Golfo | Médio prazo (2-4 anos) |
| Rastreamento habilitado por inteligência artificial e estratificação de risco | +0.7% | América do Norte, Europa e China, com adoção inicial na América Latina e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Risco cardiometabólico subdiagnosticado em populações anteriormente saudáveis | +0.6% | Global, com maior necessidade não atendida no Sul e Sudeste Asiático e na África Subsaariana | Curto prazo (≤ 2 anos) |
| Monitoramento domiciliar interoperável e dados de saúde do consumidor | +0.5% | América do Norte, Europa, Austrália, Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Carga de Doenças Crônicas e Utilização Hospitalar Evitável
O aumento da carga de hipertensão, pré-diabetes, dislipidemia e obesidade está elevando a demanda por intervenção clínica mais precoce. Os sistemas de saúde estão priorizando a identificação do risco cardiometabólico antes que as complicações exijam cuidados de maior custo. O CMS introduziu o modelo ACCESS em julho de 2026 para apoiar cuidados alinhados a resultados para condições cardiometabólicas, musculoesqueléticas e de saúde comportamental em estágio inicial.[1] O modelo vincula o pagamento a resultados como pressão arterial, HbA1c, peso e controle do colesterol. Uma pesquisa publicada em 2025 observou que escores poligênicos e abordagens apoiadas por inteligência artificial melhoram a avaliação individualizada do risco cardiovascular, apoiando o rastreamento expandido e a prevenção para adultos em idade ativa anteriormente considerados de baixo risco.
Expansão da Imunização de Adultos, Materna e ao Longo do Ciclo de Vida
A imunização de adultos e materna está se tornando um componente maior da prestação de cuidados preventivos. A campanha Rise to Immunize alcançou 35,7 milhões de vacinas administradas em adultos ao longo de cinco anos em 2026. As organizações participantes registraram uma melhoria de 21,2% na vacinação contra herpes-zóster e um aumento de 6,1% na vacinação contra o VSR em um ano.[2] As decisões nacionais de aquisição também influenciam o mercado ao ampliar o acesso a vacinas em diferentes faixas etárias. Em agosto de 2026, o Pharmac da Nova Zelândia finalizou acordos cobrindo 17 vacinas e um teste diagnóstico, incluindo a substituição da Prevenar 13 pela Prevenar 20 como vacina pneumocócica financiada.
Reembolso e Cuidados Baseados em Valor
As decisões nacionais de aquisição apoiam o mercado de medicina preventiva ao melhorar o acesso a intervenções preventivas. A política de pagamento está se deslocando para além do reembolso por consultas preventivas em direção a incentivos vinculados a resultados documentados. O Calendário de Honorários Médicos do Medicare para o Ano Civil de 2026 adicionou um código semestral de Avaliação de Risco de Atividade Física e Nutrição, enquanto o CMS introduziu cinco medidas de resultado de prevenção de doenças crônicas nos relatórios de qualidade durante 2026. Essas mudanças fortalecem o argumento de negócio para detecção precoce, suporte nutricional e programas de atividade física. O mercado tende a favorecer fornecedores que demonstrem resultados clínicos e reduções nos custos evitáveis, tornando as parcerias com pagadores cada vez mais importantes.
Rastreamento Habilitado por Inteligência Artificial e Estratificação de Risco
As ferramentas de inteligência artificial estão se tornando mais relevantes nos programas de rastreamento porque ajudam as equipes clínicas a identificar riscos e gerenciar volumes maiores de testes. A Roche recebeu a Marcação CE para seu Algoritmo Kidney Klinrisk em outubro de 2025, uma ferramenta de risco baseada em inteligência artificial para doença renal crônica progressiva. A ferramenta foi introduzida como parte de um painel de algoritmos para doença renal crônica que apoia o cuidado desde os estágios assintomáticos iniciais até o gerenciamento da doença. A prevenção algorítmica está emergindo como uma abordagem que apoia a prevenção primária, secundária e terciária. As empresas devem atender a requisitos clínicos, de qualidade e de privacidade antes de escalar essas ferramentas, favorecendo fornecedores que combinam algoritmos validados com fluxos de trabalho adequados para o cuidado de rotina.
Análise de Impacto das Restrições do Mercado de Medicina Preventiva*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Economia da prevenção em primeiro lugar versus incentivos de curto prazo para prestadores | -1.1% | Global, mais agudo em sistemas público-privados mistos, incluindo Estados Unidos, Índia e Brasil | Médio prazo (2-4 anos) |
| Acesso desigual por seguro, renda, ruralidade e exclusão digital | -0.8% | Global, mais grave na África Subsaariana, no Sul e Sudeste Asiático rural e na América do Norte rural | Longo prazo (≥ 4 anos) |
| Falsos positivos, sobrediagnóstico e risco de confiança do paciente | -0.4% | América do Norte, Europa e Austrália | Médio prazo (2-4 anos) |
| Governança de dados fragmentada e responsabilidade por segurança cibernética | -0.5% | Global, com alta complexidade na União Europeia e em ambientes de cuidados transfronteiriços | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Economia da Prevenção em Primeiro Lugar Versus Incentivos de Curto Prazo para Prestadores
Os programas preventivos frequentemente exigem investimento inicial, enquanto os benefícios financeiros se acumulam ao longo de vários anos. Essa defasagem temporal pode desincentivar o investimento dos prestadores quando o reembolso permanece vinculado a ciclos de serviço curtos. A prevenção continua financeiramente frágil, mesmo dentro dos modelos de cuidados baseados em valor, enquanto os serviços de tratamento geralmente geram pagamentos mais previsíveis. Esse desafio afeta práticas de atenção primária, laboratórios e fornecedores de saúde digital que requerem compromissos de reembolso plurianuais. A adoção mais ampla de modelos de pagamento alinhados a resultados poderia melhorar a certeza financeira, embora a implementação permaneça desigual no mercado de medicina preventiva.
Acesso Desigual por Seguro, Renda, Ruralidade e Exclusão Digital
O acesso desigual aos cuidados preventivos limita a participação entre populações que mais poderiam se beneficiar da intervenção precoce. O monitoramento remoto, o rastreamento baseado em inteligência artificial e os testes domiciliares atingem com mais frequência indivíduos com cobertura de seguro, acesso à banda larga e alfabetização digital. O rastreamento de doenças crônicas baseado em inteligência artificial também pode apresentar desempenho inferior entre grupos de baixo nível socioeconômico quando os dados de treinamento não representam adequadamente essas populações. Os pacientes rurais enfrentam distâncias de deslocamento, capacidade limitada de rastreamento e barreiras de acessibilidade, enquanto os requisitos de privacidade podem complicar o compartilhamento de dados para alcance. O mercado de medicina preventiva requer modelos de entrega inclusivos em diferentes níveis de renda, grupos linguísticos e ambientes de cuidado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Prevenção:
Programas Primários Mantêm a Receita, Enquanto a Detecção Secundária se ExpandeA prevenção primária respondeu por 34,67% da participação do mercado de medicina preventiva em 2026, apoiada por vacinação, amplas iniciativas de rastreamento e programas de estilo de vida. Os sistemas nacionais de imunização e os oramentos de bem-estar dos empregadores fornecem canais de entrega estabelecidos. Esses serviços estão amplamente disponíveis por meio de ambientes de atenção primária, farmácias, locais de trabalho e prestadores de saúde pública, apoiando demanda estável entre grupos populacionais. A prevenção secundária deve crescer a uma CAGR de 7,28% até 2032, impulsionada pelo maior uso de pontuação de risco, testes no ponto de cuidado e intervenção precoce para indivíduos sem doenças diagnosticadas.
A prevenção secundária está se tornando mais personalizada à medida que as ferramentas digitais combinam registros clínicos, biometria e fatores de risco. A genômica, a inteligência artificial e os dispositivos vestíveis estão fortalecendo os cuidados preventivos em toda a estrutura tradicional de prevenção. Essa abordagem permite que os prestadores identifiquem indivíduos que necessitam de monitoramento mais próximo antes que os sintomas apareçam. A prevenção terciária e a redução de recorrência permanecem importantes em oncologia, cuidados cardiovasculares e saúde metabólica, vinculando o monitoramento de longo prazo aos esforços para prevenir complicações ou recorrência.



Por Tipo de Produto e Serviço:
Rastreamento Lidera em Receita, Enquanto Programas de Estilo de Vida Crescem Mais RapidamenteO rastreamento e a detecção precoce responderam por 44,93% da receita em 2026. O segmento se beneficia de vias clínicas estabelecidas, programas de saúde pública e maior disponibilidade de tecnologias diagnósticas. A Abbott lançou seu teste sanguíneo SimpleScreen CRC nos Estados Unidos em setembro de 2026 para adultos com 45 anos ou mais com risco médio de câncer colorretal. O Medicare cobre o teste sem custo direto para pacientes elegíveis.
O reembolso mais amplo e os testes menos invasivos podem aumentar a participação entre indivíduos que não completam o rastreamento convencional. Esses fatores apoiam a posição de liderança do rastreamento no mercado de medicina preventiva. As intervenções de bem-estar e estilo de vida devem crescer a uma CAGR de 8,12% até 2032. Empregadores e pagadores estão expandindo programas que abordam nutrição, atividade física, estresse e comportamento antes que as condições de saúde piorem. A categoria se beneficia de coaching digital, cuidados virtuais e dispositivos que apoiam o engajamento regular. A vacinação e a imunização permanecem áreas de serviço importantes porque estão incorporadas nos calendários nacionais e nos canais de entrega comunitários.
Por Aplicação:
Cuidados Cardiovasculares Lideram, Enquanto a Prevenção Neurológica AvançaA prevenção de doenças cardiovasculares respondeu por 28,78% da receita em 2026, tornando-a a maior aplicação no mercado de medicina preventiva. Hipertensão, obesidade, dislipidemia, diabetes e condições relacionadas criam uma ampla base para serviços de rastreamento e gerenciamento de risco. As diretrizes atualizadas da Associação Americana do Coração em 2025 apoiaram o tratamento mais precoce da pressão arterial elevada. A intervenção mais precoce pode aumentar o uso de avaliação de risco, aconselhamento, medicação e monitoramento antes que as complicações se desenvolvam.
Os programas cardiovasculares também se beneficiam de medidas validadas, incluindo pressão arterial, HbA1c e níveis de colesterol. Prestadores e pagadores podem usar esses indicadores para acompanhar os resultados ao longo do tempo. A prevenção de doenças neurológicas e do declínio cognitivo deve crescer a uma CAGR de 10,23% até 2032. Um comentário publicado em 2025 no JAMA Neurology defendeu uma prevenção primária mais robusta em uma especialidade que historicamente se concentrou no manejo pós-sintomático. Uma revisão sistemática identificou 17 fatores modificáveis compartilhados entre acidente vascular cerebral, demência e depressão no final da vida, incluindo pressão arterial, glicemia em jejum, sono, atividade física e engajamento social.

Por Usuário Final:
Hospitais Detêm o Volume, Enquanto Prestadores no Local de Trabalho Constroem DemandaHospitais e centros de atenção primária responderam por 56,89% da receita em 2026. Essas organizações permanecem centrais para o mercado porque fornecem rastreamento clínico, vacinações, prescrição preventiva e avaliações de saúde. Muitos programas de reembolso também direcionam pagamentos por meio de prestadores clínicos organizados, apoiando altos volumes de pacientes e vias de encaminhamento estabelecidas.
Os prestadores de bem-estar corporativo e no local de trabalho devem crescer a uma CAGR de 9,45% até 2032. Os empregadores estão cada vez mais utilizando benefícios preventivos para gerenciar o absenteísmo, a saúde da força de trabalho e os custos médicos de longo prazo. Em julho de 2025, a Plum comprometeu 2 bilhões de INR, equivalente a 25 milhões de USD, para expandir os cuidados preventivos e personalizados para clientes corporativos na Índia. Esse desenvolvimento demonstra que os programas financiados por empregadores estão se expandindo além dos mercados de alta renda. Laboratórios de diagnóstico e centros de rastreamento também se beneficiam de testes diretos ao consumidor e modelos de coleta domiciliar. Agências governamentais e de saúde pública permanecem essenciais para a entrega de vacinas e a prevenção de doenças infecciosas. Centros ambulatoriais e de cuidados especializados se beneficiam quando a prevenção é integrada às vias de gerenciamento de doenças. Os canais de saúde domiciliar e diretos ao consumidor fornecem ao setor de medicina preventiva rotas adicionais para alcançar pacientes fora das instalações tradicionais.
Por Modo de Entrega:
Cuidados Presenciais Lideram, Enquanto os Cuidados Virtuais Ampliam o AcessoOs serviços presenciais responderam por 35,78% da receita por modo de entrega em 2026. Vacinação, avaliações físicas e muitos procedimentos clínicos de rastreamento ainda requerem pessoal treinado e ambientes de cuidado regulamentados. Esse requisito confere aos prestadores com clínicas estabelecidas e redes comunitárias um papel duradouro. Os cuidados presenciais também permanecem importantes para pacientes que necessitam de confirmação diagnóstica ou acompanhamento especializado.
A telemedicina e o atendimento remoto devem crescer a uma CAGR de 8,77% até 2032. A maior aceitação de consultas virtuais e a atenção primária virtual patrocinada por empregadores estão ampliando o acesso a consultas preventivas. A CareATC expandiu o acesso nacional ao BeWell+ Atenção Primária Virtual em setembro de 2026. O programa integra serviços preventivos, gerenciamento de condições crônicas e testes laboratoriais sem custo para clientes empregadores. Os aplicativos de saúde móvel apoiam coaching contínuo, avaliação de risco e adesão à medicação por meio de dispositivos conectados.
Análise Geográfica
América do Norte
A América do Norte deteve 38,88% da receita em 2026, apoiada por estruturas de reembolso maduras para serviços preventivos, alta utilização de rastreamento e uma ampla base de benefícios de saúde patrocinados por empregadores. O CMS expandiu seu foco em cuidados habilitados por tecnologia e alinhados a resultados por meio do modelo ACCESS. O Calendário de Honorários Médicos do Medicare para o Ano Civil de 2026 também adicionou um código semestral de avaliação de risco de atividade física e nutrição. Esses desenvolvimentos apoiam rastreamento, avaliação de risco e acompanhamento regular. O lançamento do SimpleScreen CRC da Abbott demonstra como a cobertura do Medicare apoia a adoção de formatos de rastreamento baseados em sangue. O Canadá está expandindo ferramentas de prevenção digital por meio dos sistemas de saúde provinciais, enquanto o México permanece focado em imunização e cobertura de saúde materna. As disparidades de acesso entre populações urbanas seguradas e comunidades rurais desassistidas permanecem um desafio fundamental em toda a região.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a uma CAGR de 9,88% até 2032, impulsionada por pressões demográficas, iniciativas governamentais de digitalização, programas nacionais de imunização e crescente conscientização dos consumidores. O sistema de rastreamento metabólico focado em trabalhadores do Japão gera demanda recorrente por diagnósticos e monitoramento entre sua grande população adulta. O apoio público da Coreia do Sul a dispositivos vestíveis para idosos demonstra como os programas governamentais incentivam o monitoramento de saúde domiciliar. Na Índia, o compromisso de 2 bilhões de INR da Plum, equivalente a 25 milhões de USD, em julho de 2025 indica crescente demanda dos empregadores por benefícios preventivos. China, Índia, Coreia do Sul, Japão, Austrália e Nova Zelândia possuem sistemas de pagamento e regulatórios distintos, tornando as parcerias locais importantes. Os acordos de fornecimento de vacinas da Nova Zelândia em 2026 demonstram como as decisões nacionais de aquisição influenciam a disponibilidade de serviços preventivos. O tamanho do mercado de medicina preventiva na Ásia-Pacífico será moldado pela capacidade dos programas de saúde digital de alcançar populações rurais, bem como residentes das principais cidades.
Europa, Oriente Médio e África, e América do Sul
A Europa possui programas de rastreamento organizados, políticas robustas de cuidados preventivos e um ambiente regulatório de saúde digital estabelecido. No entanto, as diferenças de reembolso e implementação entre os países moderam o crescimento regional. O marco regulatório europeu IVDR apoia requisitos consistentes para diagnósticos in vitro e ferramentas relacionadas de autocoleta. O algoritmo renal com Marcação CE da Roche demonstra o foco da região em avaliação de risco regulamentada e apoiada por inteligência artificial. O Oriente Médio e a África têm necessidades não atendidas significativas em cuidados preventivos, particularmente em áreas com capacidade limitada de rastreamento ou acesso digital. A América do Sul está registrando maior interesse em inteligência artificial e saúde digital, embora a qualidade dos serviços dependa de dados representativos localmente. Um estudo de 2025 identificou menor desempenho da inteligência artificial entre grupos de baixo nível socioeconômico na América Latina e no Caribe. Os prestadores que adaptarem seus modelos aos dados clínicos locais e à infraestrutura de cuidados terão melhores perspectivas nessas diversas regiões.
Cenário Competitivo
Concentração do Mercado
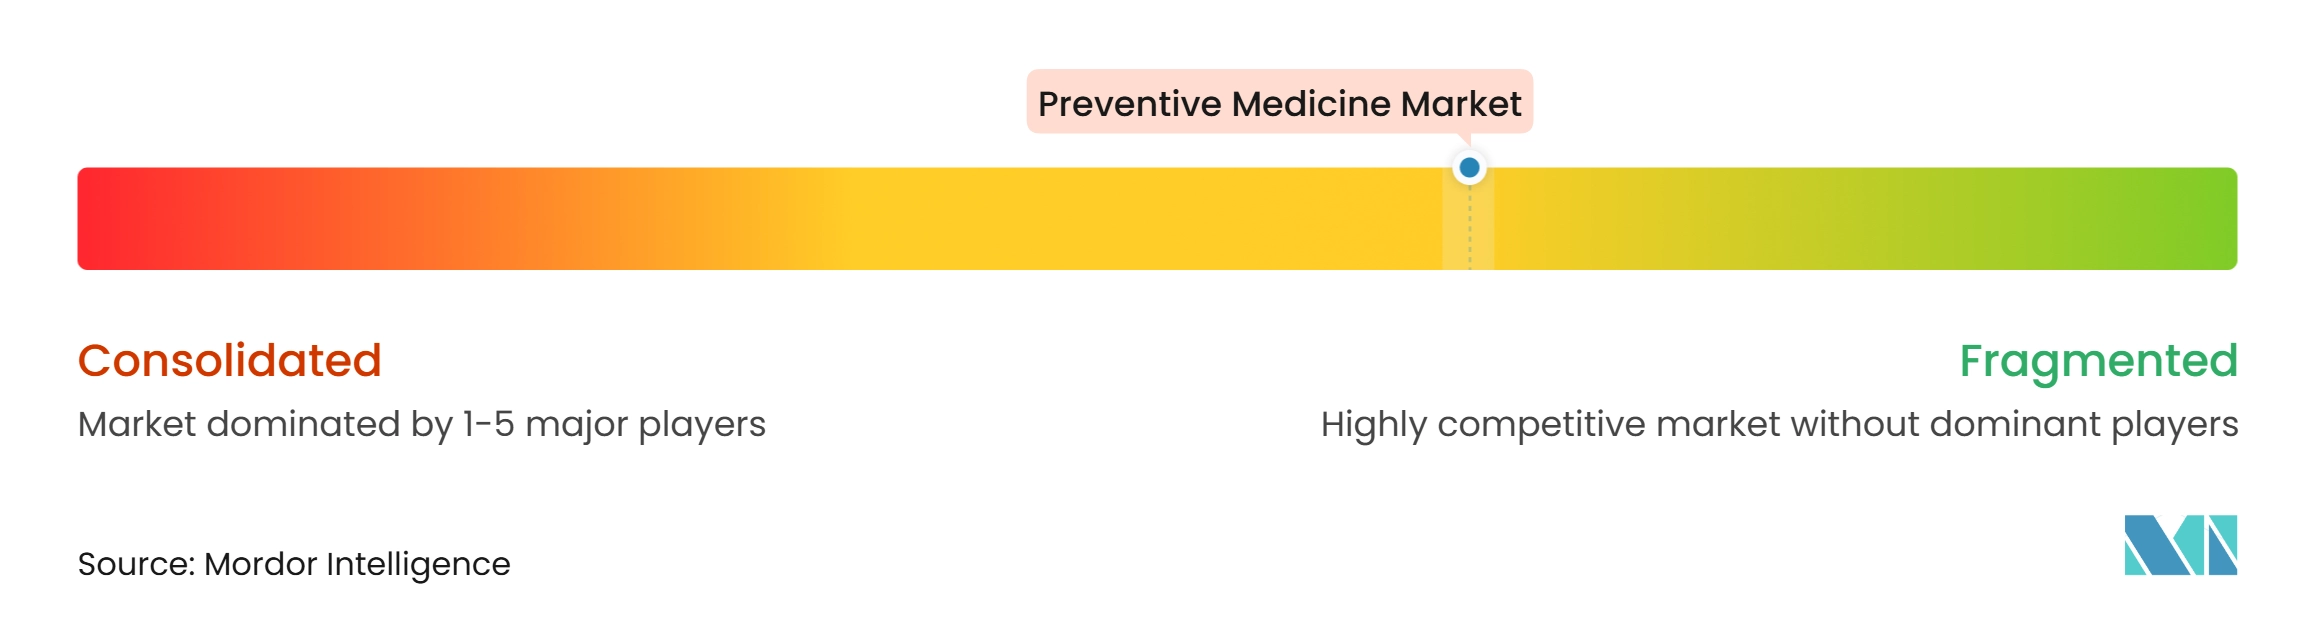
O mercado de medicina preventiva é moderadamente consolidado nas áreas de produtos individuais; no entanto, nenhuma empresa detém uma posição de liderança em rastreamento, imunização, terapêuticas preventivas e saúde digital. Grandes empresas de diagnóstico, farmacêuticas e de tecnologia médica possuem capacidades estabelecidas em segmentos selecionados da via de cuidado. Em maio de 2025, a Danaher anunciou uma parceria de desenvolvimento e comercialização de diagnósticos com a AstraZeneca para avançar na medicina de precisão. A parceria utiliza patologia digital e diagnósticos assistidos por inteligência artificial por meio dos Centros de Habilitação de Medicina de Precisão da Danaher, vinculando capacidades de teste à seleção de tratamento direcionado e oportunidades mais amplas de comercialização.
A Roche está fortalecendo sua posição por meio de diagnósticos apoiados por algoritmos em vias de doenças crônicas. Seu Algoritmo Kidney Klinrisk recebeu a Marcação CE em 2025 para avaliação do risco de doença renal crônica progressiva. A Roche também lançou o Painel de Doenças Hepáticas em maio de 2026, integrando diagnósticos de biomarcadores e algoritmos certificados para o gerenciamento de doenças hepáticas crônicas. Em dezembro de 2025, a Illumina investiu na MyOme para apoiar um ensaio clínico utilizando sequenciamento do genoma completo e modelos de risco integrados por inteligência artificial para condições crônicas, câncer e doenças raras.
Esses desenvolvimentos destacam uma mudança competitiva em direção a soluções que permitem a identificação precoce de riscos e apoiam a tomada de decisão clínica. O mercado também oferece oportunidades para empresas que atendem populações rurais, de baixa renda e sub-representadas, que carregam uma carga substancial de doenças, mas permanecem sub-representadas em conjuntos de dados clínicos e modelos de serviços digitais. Empresas menores com modelos validados localmente podem se tornar alvos de parceria ou aquisição para fornecedores maiores de saúde.
Líderes do Setor de Medicina Preventiva
-
Abbott Laboratories
-
GSK PLC
-
F. Hoffmann-La Roche Ltd
-
Pfizer Inc.
-
Medtronic PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicina Preventiva Empresas cobertas neste relatório
- Abbott Laboratories
- AstraZeneca
- Beckton Dickinson
- bioMérieux
- Danaher
- Dexcom
- Eli Lilly and Company
- Roche
- GE HealthCare Technologies Inc.
- GlaxoSmithKline
- Illumina
- Johnson & Johnson
- Koninklijke Philips
- Medtronic
- Merck
- Pfizer
- Quest Diagnostics
- Sanofi
- Siemens Healthineers
- Thermo Fisher Scientific
Desenvolvimentos industriais recentes em Mercado de Medicina Preventiva
- Setembro de 2026: A Abbott lançou o teste de rastreamento de câncer colorretal baseado em sangue SimpleScreen CRC nos Estados Unidos para adultos com 45 anos ou mais com risco médio de câncer colorretal. O Medicare cobriu o teste sem custos diretos para pacientes elegíveis, fortalecendo o portfólio de opções de rastreamento baseadas em fezes e em sangue da Abbott.
- Agosto de 2026: O Pharmac da Nova Zelândia finalizou acordos nacionais de fornecimento de imunização com Pfizer, Sanofi, GSK, Merck e Seqirus, cobrindo 17 vacinas e um teste diagnóstico. A Prevenar 20 substituiu a Prevenar 13 como vacina pneumocócica financiada e recebeu uma nova indicação para adultos com doença pneumocócica invasiva prévia, com vigência a partir de julho de 2027.
- Maio de 2026: A Roche lançou o Painel de Doenças Hepáticas, um conjunto de algoritmos certificados para o gerenciamento de doenças hepáticas crônicas. O painel integrou diagnósticos de biomarcadores com algoritmos digitais com Marcação CE, incluindo o LiverPRO, para apoiar decisões clínicas desde a identificação do risco de fibrose até a vigilância do câncer de fígado.
Escopo do Relatório Global do Mercado de Medicina Preventiva
De acordo com o escopo do relatório, a medicina preventiva é uma especialidade médica e ramo da saúde que se concentra em proteger, promover e manter a saúde e o bem-estar, prevenindo doenças, incapacidades e morte prematura tanto no nível individual quanto populacional.
O mercado de medicina preventiva é segmentado por tipo de prevenção, tipo de produto e serviço, aplicação, usuário final, modo de entrega e geografia. Por tipo de prevenção, o mercado é segmentado em prevenção primária, prevenção secundária e prevenção terciária e redução de recorrência. Por tipo de produto e serviço, o mercado inclui rastreamento e detecção precoce, vacinação e imunização, terapias medicamentosas preventivas, intervenções de bem-estar e estilo de vida, serviços de saúde digital e monitoramento remoto, e outros. Por aplicação, o mercado é segmentado em prevenção de doenças cardiovasculares, prevenção do câncer, prevenção de diabetes e doenças metabólicas, prevenção de doenças infecciosas, prevenção de doenças respiratórias, prevenção da saúde materna, neonatal e infantil, prevenção de doenças neurológicas e do declínio cognitivo, e outras aplicações. Por usuário final, o mercado é segmentado em hospitais e centros de atenção primária, laboratórios de diagnóstico e centros de rastreamento, centros ambulatoriais e de cuidados especializados, agências governamentais e de saúde pública, prestadores de bem-estar corporativo e no local de trabalho, canais de saúde domiciliar e diretos ao consumidor, e outros usuários finais. Por modo de entrega, o mercado é segmentado em serviços presenciais, telemedicina e atendimento remoto, aplicativos de saúde móvel e coleta e testes domiciliares. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Prevenção Primária |
| Prevenção Secundária |
| Prevenção Terciária e Redução de Recorrência |
| Rastreamento e Detecção Precoce |
| Vacinação e Imunização |
| Terapias Medicamentosas Preventivas |
| Intervenções de Bem-Estar e Estilo de Vida |
| Serviços de Saúde Digital e Monitoramento Remoto |
| Outros |
| Prevenção de Doenças Cardiovasculares |
| Prevenção do Câncer |
| Prevenção de Diabetes e Doenças Metabólicas |
| Prevenção de Doenças Infecciosas |
| Prevenção de Doenças Respiratórias |
| Prevenção da Saúde Materna, Neonatal e Infantil |
| Prevenção de Doenças Neurológicas e do Declínio Cognitivo |
| Outras Aplicações |
| Hospitais e Centros de Atenção Primária |
| Laboratórios de Diagnóstico e Centros de Rastreamento |
| Centros Ambulatoriais e de Cuidados Especializados |
| Agências Governamentais e de Saúde Pública |
| Prestadores de Bem-Estar Corporativo e no Local de Trabalho |
| Canais de Saúde Domiciliar e Diretos ao Consumidor |
| Outros Usuários Finais |
| Serviços Presenciais |
| Telemedicina e Atendimento Remoto |
| Aplicativos de Saúde Móvel |
| Coleta e Testes Domiciliares |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Prevenção | Prevenção Primária | |
| Prevenção Secundária | ||
| Prevenção Terciária e Redução de Recorrência | ||
| Por Tipo de Produto e Serviço | Rastreamento e Detecção Precoce | |
| Vacinação e Imunização | ||
| Terapias Medicamentosas Preventivas | ||
| Intervenções de Bem-Estar e Estilo de Vida | ||
| Serviços de Saúde Digital e Monitoramento Remoto | ||
| Outros | ||
| Por Aplicação | Prevenção de Doenças Cardiovasculares | |
| Prevenção do Câncer | ||
| Prevenção de Diabetes e Doenças Metabólicas | ||
| Prevenção de Doenças Infecciosas | ||
| Prevenção de Doenças Respiratórias | ||
| Prevenção da Saúde Materna, Neonatal e Infantil | ||
| Prevenção de Doenças Neurológicas e do Declínio Cognitivo | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais e Centros de Atenção Primária | |
| Laboratórios de Diagnóstico e Centros de Rastreamento | ||
| Centros Ambulatoriais e de Cuidados Especializados | ||
| Agências Governamentais e de Saúde Pública | ||
| Prestadores de Bem-Estar Corporativo e no Local de Trabalho | ||
| Canais de Saúde Domiciliar e Diretos ao Consumidor | ||
| Outros Usuários Finais | ||
| Por Modo de Entrega | Serviços Presenciais | |
| Telemedicina e Atendimento Remoto | ||
| Aplicativos de Saúde Móvel | ||
| Coleta e Testes Domiciliares | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor previsto da medicina preventiva até 2032?
O mercado de medicina preventiva deve alcançar 655,87 bilhões de USD até 2032, a partir de 503,26 bilhões de USD em 2027, a uma CAGR de 5,44%.
Qual serviço de medicina preventiva tem a maior participação de receita?
O Rastreamento e a Detecção Precoce lideraram a receita de produtos e serviços com uma participação de 44,93% em 2026.
Qual aplicação de medicina preventiva está crescendo mais rapidamente?
A Prevenção de Doenças Neurológicas e do Declínio Cognitivo deve crescer a uma CAGR de 10,23% até 2032.
Quais usuários finais devem se expandir mais rapidamente?
Os Prestadores de Bem-Estar Corporativo e no Local de Trabalho devem crescer a uma CAGR de 9,45% até 2032.
Qual região está se expandindo mais rapidamente em cuidados preventivos?
A Ásia-Pacífico deve crescer a uma CAGR de 9,88% até 2032, apoiada pela expansão da saúde digital, programas públicos e gastos dos empregadores.
Como as ferramentas de inteligência artificial estão mudando a prestação de cuidados preventivos?
As ferramentas de inteligência artificial estão apoiando a estratificação de risco e o rastreamento mais precoce, mas sua adoção depende de validação clínica, qualidade dos dados e integração nos fluxos de trabalho de cuidado.