
Marktgröße und Marktanteil der Präventivmedizin
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 503.26 Milliarden US-Dollar |
| Marktgröße (2032) | 655.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Präventivmedizin von Mordor Intelligence
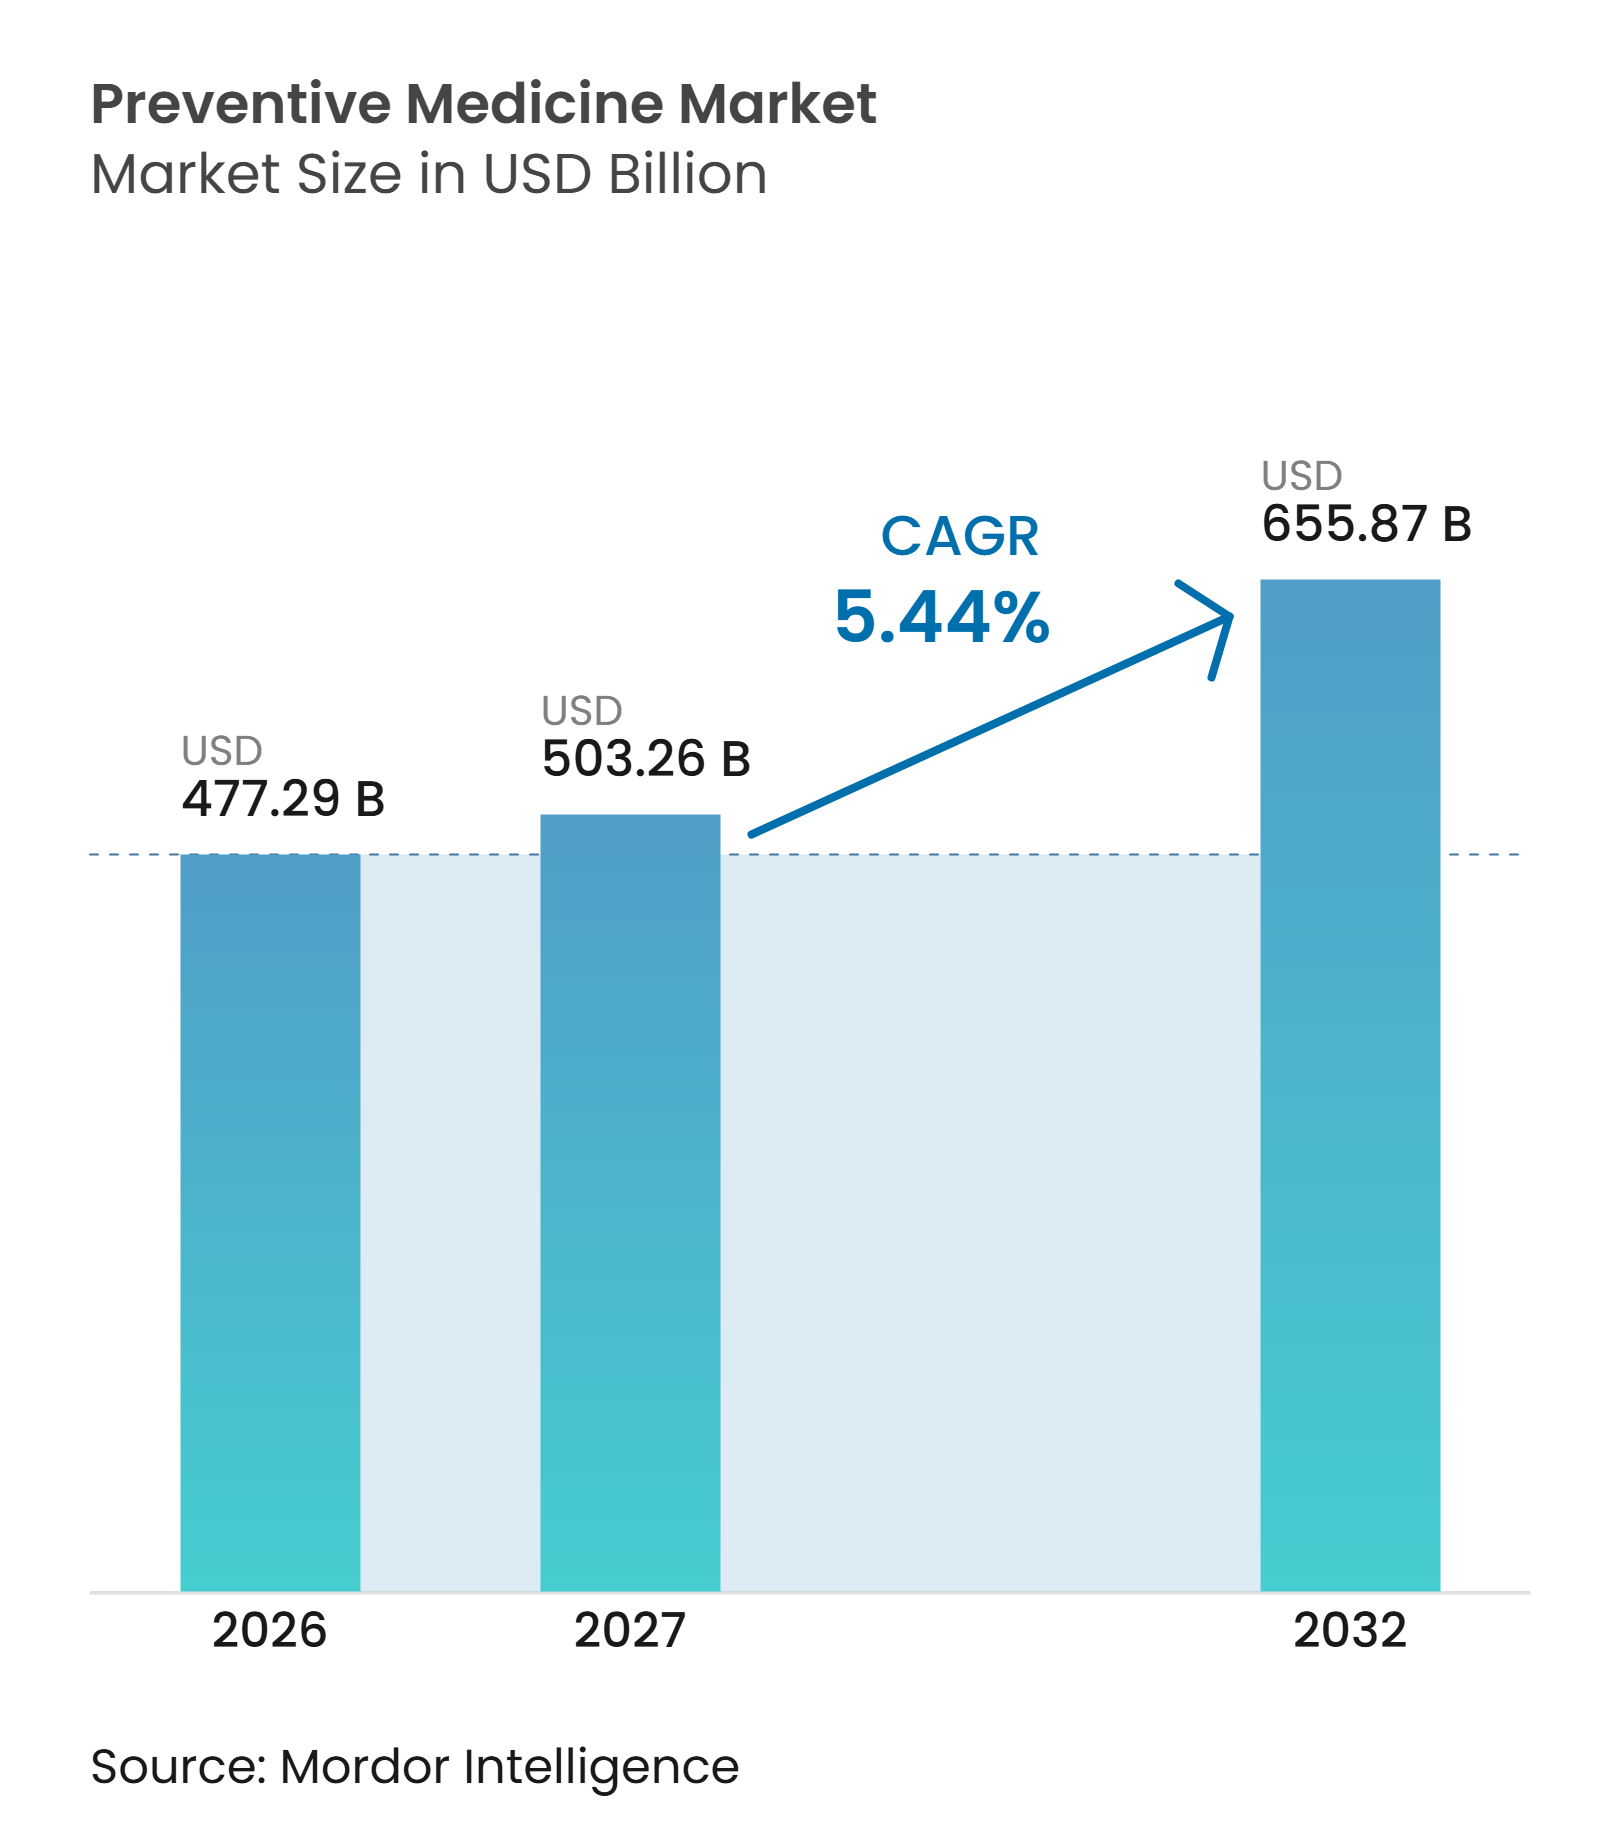
Die Marktgröße der Präventivmedizin wurde im Jahr 2026 auf 477,29 Milliarden USD geschätzt und soll von 503,26 Milliarden USD im Jahr 2027 auf 655,87 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,44 % während des Prognosezeitraums (2027–2032).
Der Markt für Präventivmedizin entwickelt sich in Richtung einer frühzeitigeren Risikoidentifikation, unterstützt durch Vergütungsmodelle, die messbare Gesundheitsergebnisse honorieren. Screening, Immunisierung und Lebensstilprogramme werden zunehmend enger mit dem Management chronischer Erkrankungen verknüpft. Leistungserbringer und Arbeitgeber legen außerdem größeren Wert auf Programme, die den Bedarf an vermeidbarer Versorgung langfristig reduzieren können. KI-gestützte Risikobewertung und die häusliche Datenerfassung erweitern das Spektrum präventiver Leistungen, die außerhalb traditioneller Versorgungseinrichtungen erbracht werden können. Der Markt für Präventivmedizin sieht sich mit einer ungleichmäßigen Akzeptanz konfrontiert, da Vergütungsstrukturen, Datenzugang und Krankenversicherungsschutz von Land zu Land erheblich variieren.
Wesentliche Erkenntnisse des Berichts
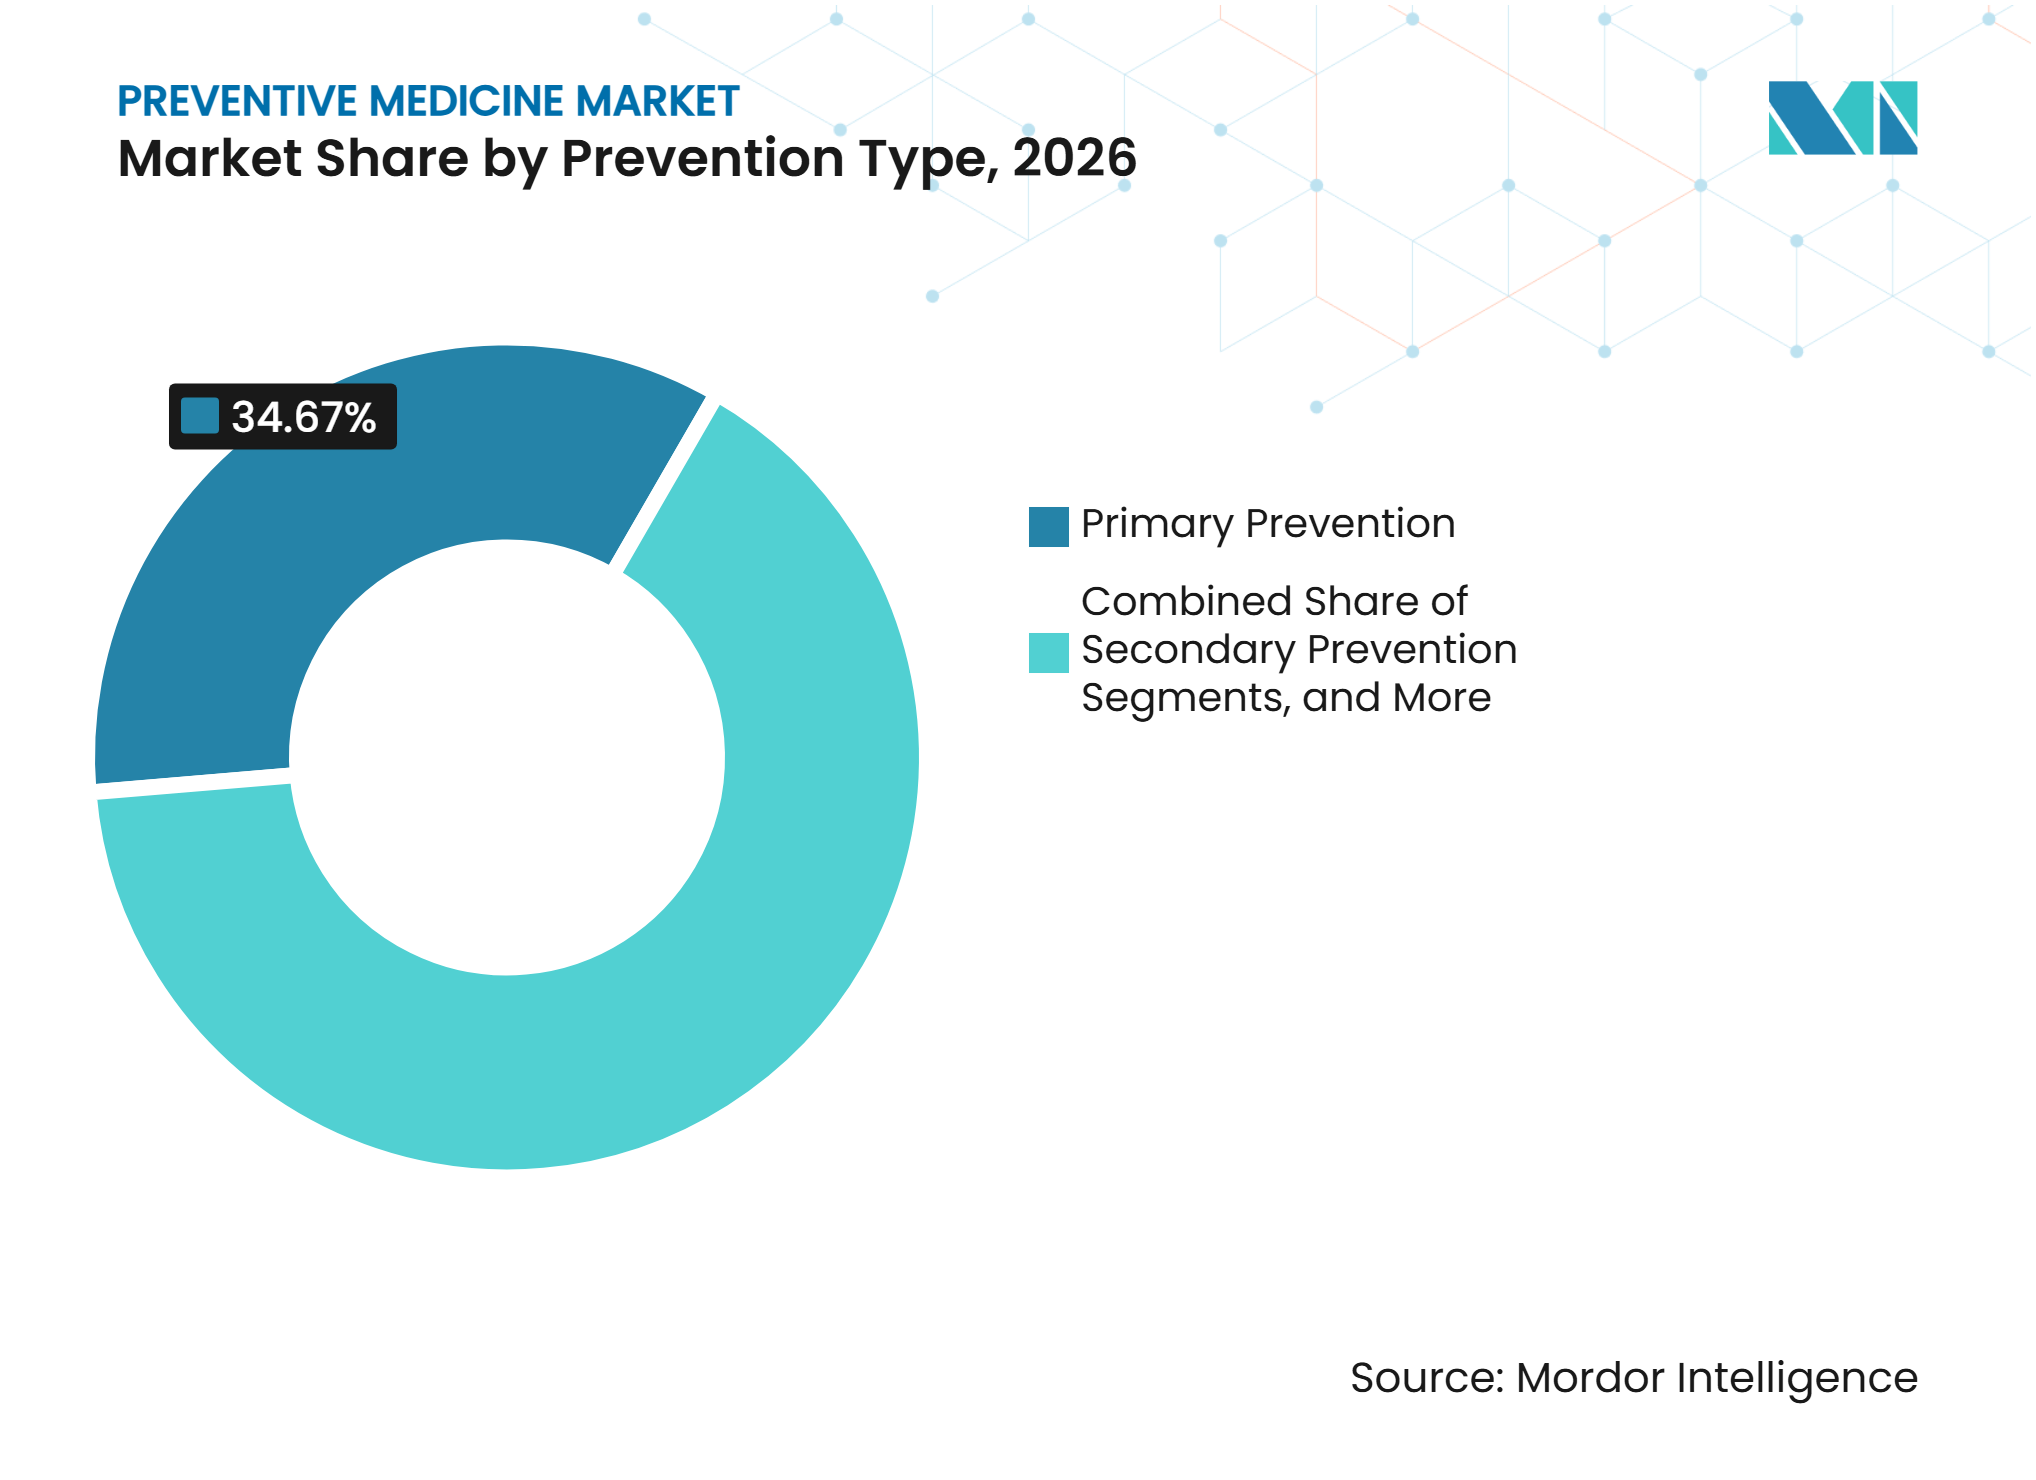
- Nach Präventionsart entfiel im Jahr 2026 ein Umsatzanteil von 34,67 % auf die Primärprävention, während die Sekundärprävention bis 2032 voraussichtlich mit einem CAGR von 7,28 % wachsen wird.
- Nach Produkt- und Dienstleistungsart entfiel im Jahr 2026 ein Umsatzanteil von 44,93 % auf Screening und Früherkennung, während Wellness- und Lebensstilinterventionen bis 2032 voraussichtlich mit einem CAGR von 8,12 % wachsen werden.
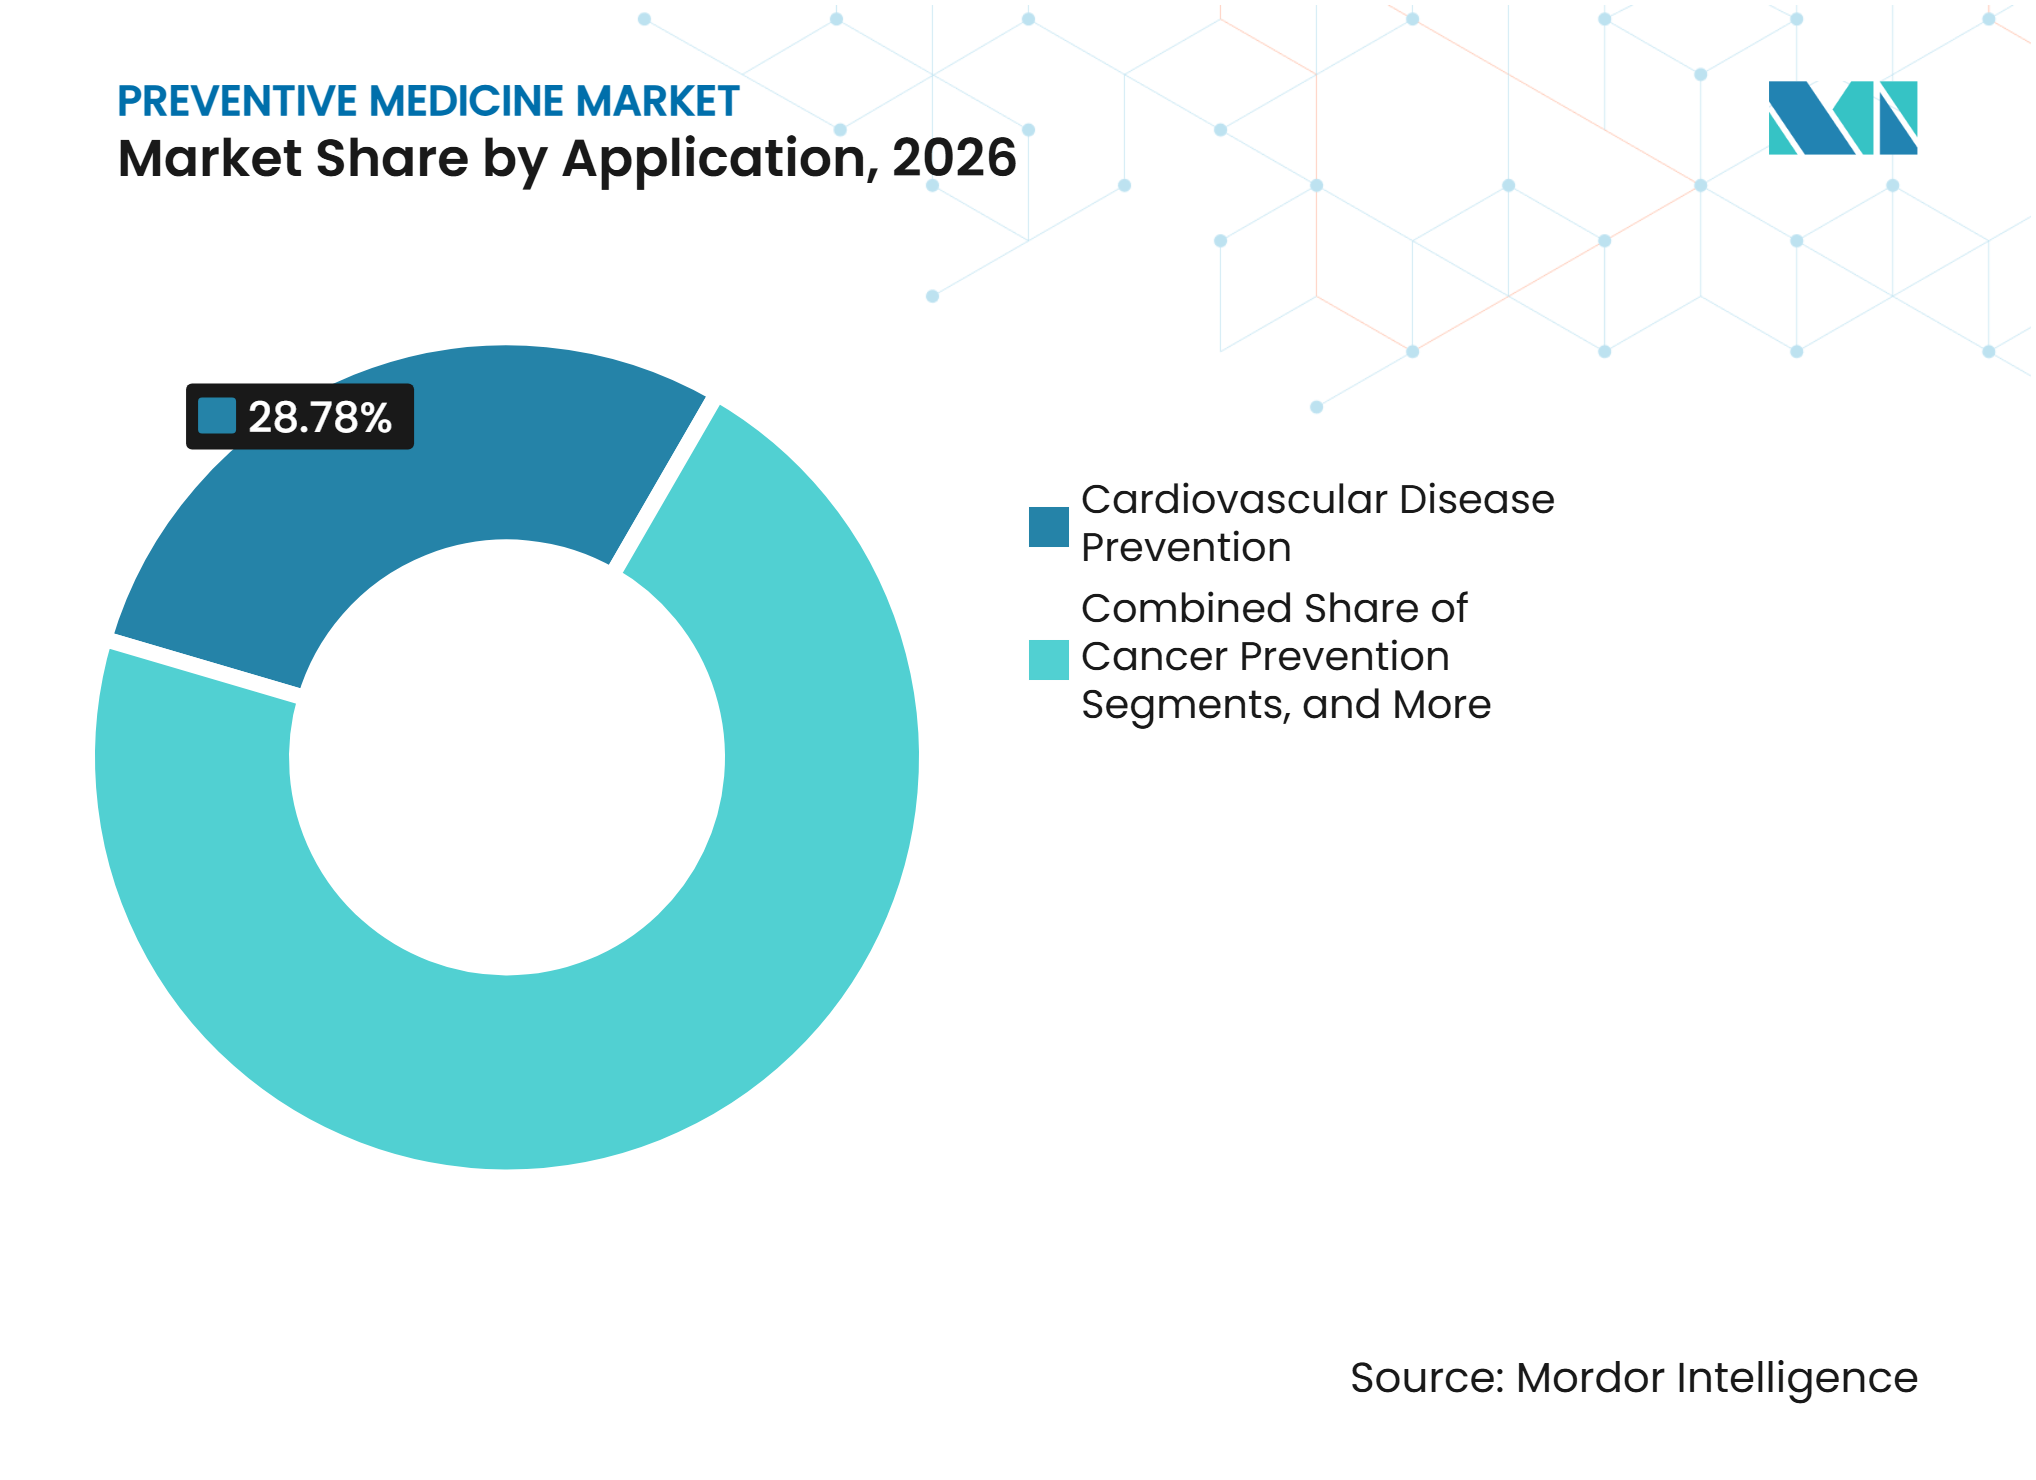
- Nach Anwendung entfiel im Jahr 2026 ein Umsatzanteil von 28,78 % auf die Prävention von Herz-Kreislauf-Erkrankungen, während die Prävention neurologischer Erkrankungen und kognitiven Abbaus bis 2032 voraussichtlich mit einem CAGR von 10,23 % wachsen wird.
- Nach Endnutzer entfiel im Jahr 2026 ein Umsatzanteil von 56,89 % auf Krankenhäuser und Primärversorgungszentren, während betriebliche und arbeitsplatzbezogene Wellness-Anbieter bis 2032 voraussichtlich mit einem CAGR von 9,45 % wachsen werden.
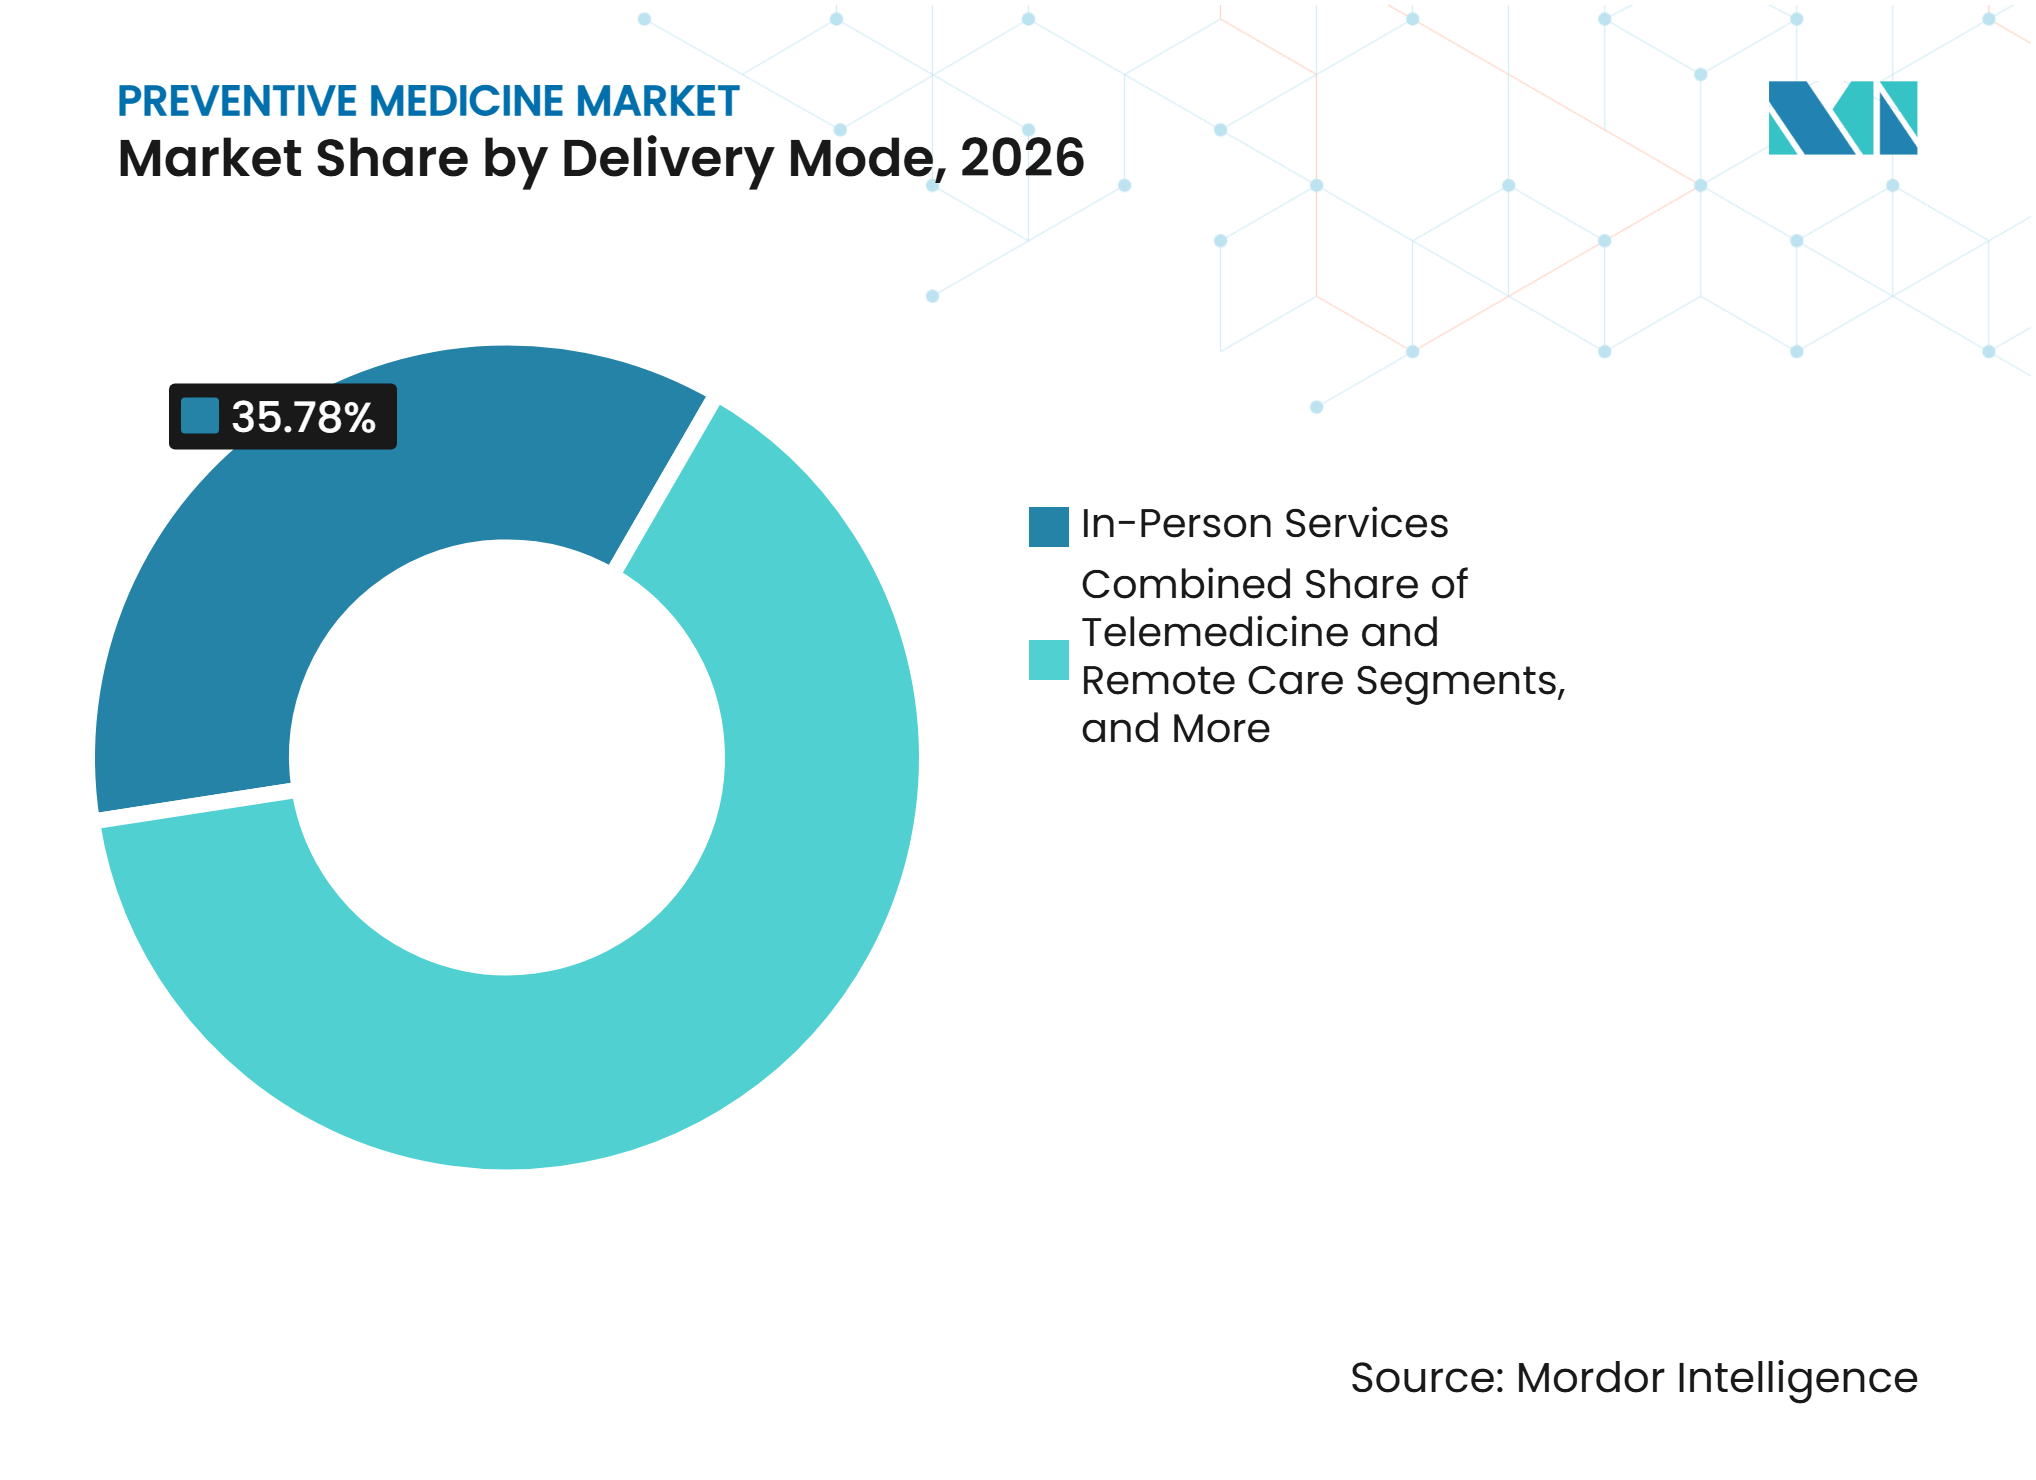
- Nach Bereitstellungsmodus entfiel im Jahr 2026 ein Umsatzanteil von 35,78 % auf persönliche Dienstleistungen, während Telemedizin und Fernversorgung bis 2032 voraussichtlich mit einem CAGR von 8,77 % wachsen werden.
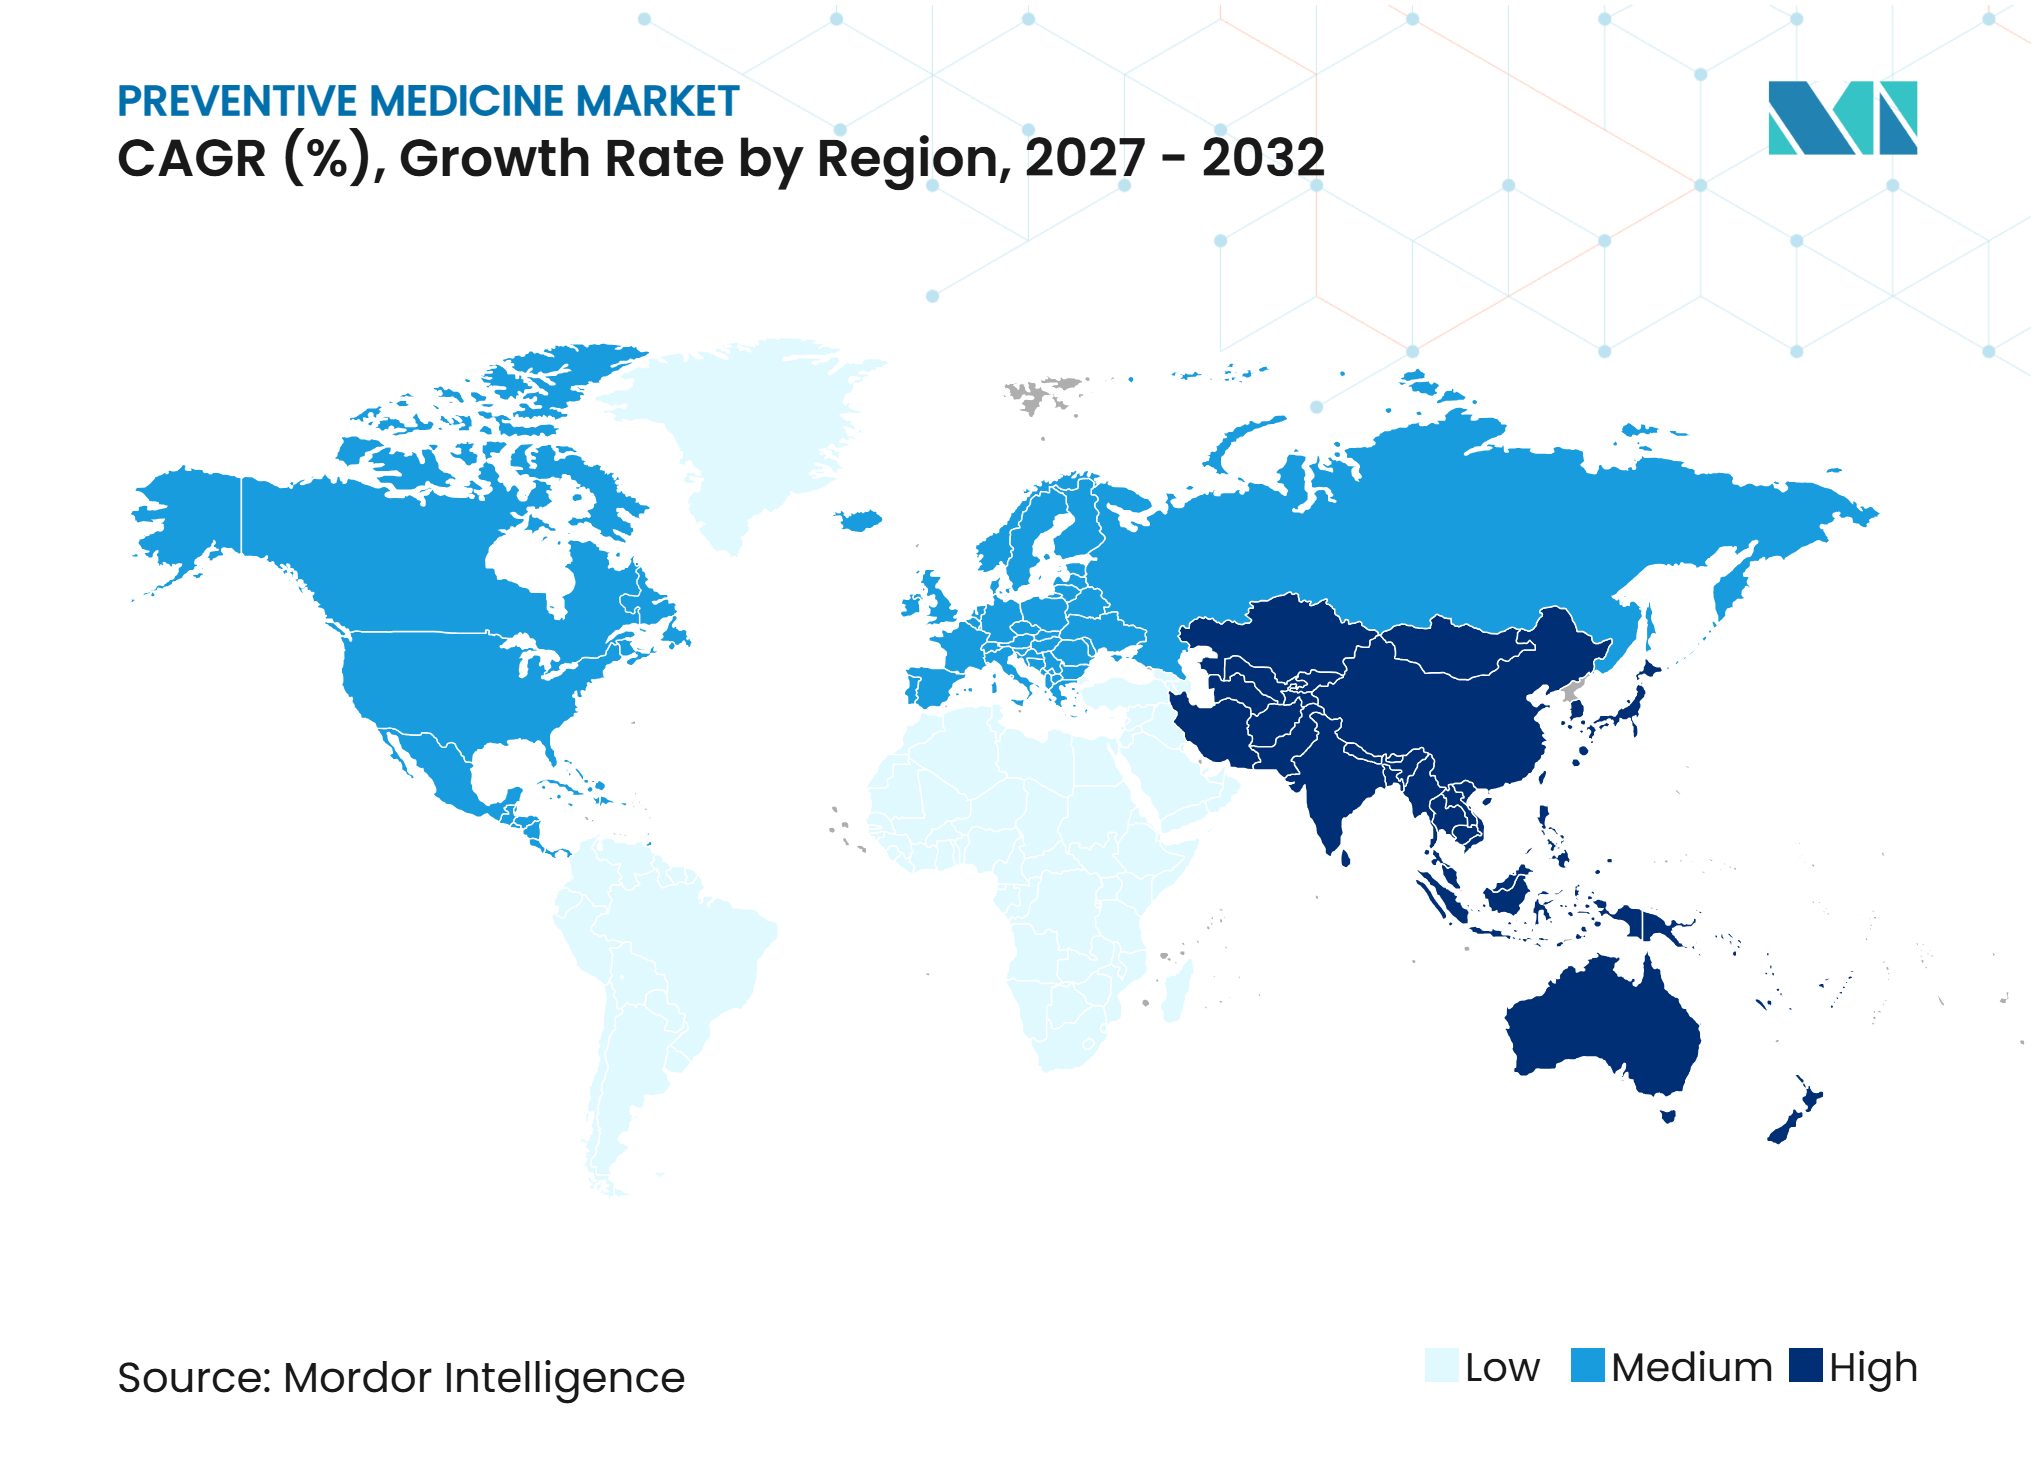
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,88 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Präventivmedizin*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Belastung durch chronische Erkrankungen und vermeidbare Krankenhausaufenthalte | +1.2% | Global, mit höchster Intensität in Nordamerika, Südasien und Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Erwachsenen-, Mütter- und Lebenslauf-Immunisierung | +0.8% | Global, mit frühen Gewinnen in Asien-Pazifik und Subsahara-Afrika sowie Stagnationsrisiko in Nordamerika | Mittelfristig (2–4 Jahre) |
| Erstattungs- und wertbasierte Versorgungsanreize für die Früherkennung | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Australien, Neuseeland und den Golf-Kooperationsrat | Mittelfristig (2–4 Jahre) |
| KI-gesttztes Screening und Risikostratifizierung | +0.7% | Nordamerika, Europa und China, mit früher Akzeptanz in Lateinamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Undiagnostiziertes kardiometabolisches Risiko in bisher gesunden Bevölkerungsgruppen | +0.6% | Global, mit dem höchsten ungedeckten Bedarf in Süd- und Südostasien sowie Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Interoperables Heimmonitoring und Verbraucherdaten im Gesundheitsbereich | +0.5% | Nordamerika, Europa, Australien, Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Erkrankungen und vermeidbare Krankenhausaufenthalte
Die zunehmende Belastung durch Bluthochdruck, Prädiabetes, Dyslipidämie und Adipositas erhöht die Nachfrage nach frühzeitiger klinischer Intervention. Gesundheitssysteme priorisieren die Identifikation kardiometabolischer Risiken, bevor Komplikationen eine kostenintensivere Versorgung erfordern. Die Centers for Medicare & Medicaid Services führten im Juli 2026 das ACCESS-Modell ein, um eine ergebnisorientierte Versorgung bei frühen kardiometabolischen, muskuloskelettalen und verhaltensbezogenen Gesundheitszuständen zu unterstützen.[1] Das Modell verknüpft die Vergütung mit Ergebnissen wie Blutdruck, HbA1c, Gewicht und Cholesterinmanagement. Eine im Jahr 2025 veröffentlichte Studie stellte fest, dass polygene Scores und KI-gestützte Ansätze die individualisierte kardiovaskuläre Risikobewertung verbessern und ein erweitertes Screening sowie präventive Maßnahmen für berufstätige Erwachsene unterstützen, die bisher als geringes Risiko eingestuft wurden.
Ausweitung der Erwachsenen-, Mütter- und Lebenslauf-Immunisierung
Die Erwachsenen- und Mütterimmunisierung wird zu einem größeren Bestandteil der präventiven Versorgung. Die Kampagne „Rise to Immunize” erreichte im Jahr 2026 über fünf Jahre hinweg 35,7 Millionen verabreichte Erwachsenenimpfungen. Die teilnehmenden Organisationen verzeichneten eine Verbesserung der Zoster-Impfrate um 21,2 % und einen Anstieg der RSV-Impfrate um 6,1 % innerhalb eines Jahres.[2] Nationale Beschaffungsentscheidungen beeinflussen den Markt ebenfalls, indem sie den Impfstoffzugang für alle Altersgruppen erweitern. Im August 2026 schloss Pharmac in Neuseeland Vereinbarungen ab, die 17 Impfstoffe und einen Diagnosetest abdecken, einschließlich der Ablösung von Prevenar 13 durch Prevenar 20 als geförderter Pneumokokken-Impfstoff.
Erstattung und wertbasierte Versorgung
Nationale Beschaffungsentscheidungen unterstützen den Markt für Präventivmedizin, indem sie den Zugang zu präventiven Interventionen verbessern. Die Vergütungspolitik verlagert sich über die Erstattung präventiver Besuche hinaus hin zu Anreizen, die an dokumentierte Ergebnisse geknüpft sind. Der Medicare-Ärztegebührenplan für das Kalenderjahr 2026 fügte einen halbjährlichen Code für die Bewertung von körperlicher Aktivität und Ernährungsrisiken hinzu, während die Centers for Medicare & Medicaid Services im Jahr 2026 fünf Ergebnismessgrößen zur Prävention chronischer Erkrankungen in die Qualitätsberichterstattung einführten. Diese Änderungen stärken die wirtschaftliche Grundlage für Früherkennung, Ernährungsunterstützung und Programme zur körperlichen Aktivität. Der Markt wird voraussichtlich Anbieter bevorzugen, die klinische Ergebnisse und Reduzierungen vermeidbarer Kosten nachweisen können, wodurch Kostenträgerpartnerschaften zunehmend an Bedeutung gewinnen.
KI-gestütztes Screening und Risikostratifizierung
KI-Tools gewinnen in Screening-Programmen zunehmend an Relevanz, da sie klinischen Teams helfen, Risiken zu identifizieren und höhere Testvolumina zu bewältigen. Roche erhielt im Oktober 2025 die CE-Kennzeichnung für seinen Kidney Klinrisk Algorithm, ein KI-basiertes Risikoinstrument für progressive chronische Nierenerkrankungen. Das Tool wurde als Teil eines Algorithmus-Panels für chronische Nierenerkrankungen eingeführt, das die Versorgung von frühen asymptomatischen Stadien bis hin zum Krankheitsmanagement unterstützt. Algorithmische Prävention entwickelt sich als Ansatz, der Primär-, Sekundär- und Tertiärprävention unterstützt. Unternehmen müssen klinische, qualitätsbezogene und datenschutzrechtliche Anforderungen erfüllen, bevor sie diese Tools skalieren können, was Anbieter begünstigt, die validierte Algorithmen mit für die Routineversorgung geeigneten Arbeitsabläufen kombinieren.
Analyse der Hemmnisse im Markt für Präventivmedizin*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wirtschaftlichkeit der Prävention gegenüber kurzfristigen Anreizen für Leistungserbringer | -1.1% | Global, am stärksten ausgeprägt in gemischten öffentlich-privaten Systemen, einschließlich der Vereinigten Staaten, Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Ungleicher Zugang aufgrund von Versicherungsstatus, Einkommen, Ländlichkeit und digitalem Ausschluss | -0.8% | Global, am stärksten ausgeprägt in Subsahara-Afrika, ländlichem Süd- und Südostasien sowie ländlichem Nordamerika | Langfristig (≥ 4 Jahre) |
| Falsch-positive Befunde, Überdiagnose und Risiko des Patientenvertrauensverlusts | -0.4% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Fragmentierte Datenverwaltung und Haftung im Bereich Cybersicherheit | -0.5% | Global, mit hoher Komplexität in der Europäischen Union und grenzüberschreitenden Versorgungsumgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wirtschaftlichkeit der Prävention gegenüber kurzfristigen Anreizen für Leistungserbringer
Präventionsprogramme erfordern häufig Vorabinvestitionen, während die finanziellen Vorteile erst über mehrere Jahre anfallen. Diese zeitliche Diskrepanz kann Leistungserbringer von Investitionen abhalten, solange die Vergütung an kurze Leistungszyklen geknüpft bleibt. Prävention bleibt finanziell fragil, selbst innerhalb wertbasierter Versorgungsmodelle, während Behandlungsleistungen in der Regel vorhersehbarere Zahlungen generieren. Diese Herausforderung betrifft Primärversorgungspraxen, Laboratorien und Anbieter digitaler Gesundheitslösungen, die mehrjährige Erstattungszusagen benötigen. Eine breitere Einführung ergebnisorientierter Vergütungsmodelle könnte die finanzielle Planungssicherheit verbessern, obwohl die Umsetzung im Markt für Präventivmedizin nach wie vor uneinheitlich ist.
Ungleicher Zugang aufgrund von Versicherungsstatus, Einkommen, Ländlichkeit und digitalem Ausschluss
Ungleicher Zugang zur Präventivversorgung schränkt die Teilnahme von Bevölkerungsgruppen ein, die am meisten von frühzeitiger Intervention profitieren könnten. Fernmonitoring, KI-basiertes Screening und Heimtests erreichen häufiger Personen mit Krankenversicherungsschutz, Breitbandzugang und digitaler Kompetenz. KI-basiertes Screening chronischer Erkrankungen kann bei Bevölkerungsgruppen mit niedrigem sozioökonomischen Status auch eine geringere Leistung erbringen, wenn die Trainingsdaten diese Gruppen nicht ausreichend repräsentieren. Patienten im ländlichen Raum sind mit langen Anfahrtswegen, begrenzten Screening-Kapazitäten und Erschwinglichkeitshürden konfrontiert, während Datenschutzanforderungen den Austausch von Kontaktdaten erschweren können. Der Markt für Präventivmedizin erfordert inklusive Bereitstellungsmodelle, die Einkommensgruppen, Sprachgruppen und Versorgungsumgebungen übergreifend abdecken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Präventionsart:
Primärprogramme behalten Umsatzführerschaft, während die Sekundärerkennung expandiertDie Primärprävention entfiel im Jahr 2026 auf einen Marktanteil von 34,67 % im Markt für Präventivmedizin, unterstützt durch Impfprogramme, breite Screening-Initiativen und Lebensstilprogramme. Nationale Immunisierungssysteme und betriebliche Wellness-Budgets bieten etablierte Bereitstellungskanäle. Diese Leistungen sind über Primärversorgungseinrichtungen, Apotheken, Arbeitsplätze und Anbieter des öffentlichen Gesundheitswesens weitgehend verfügbar und unterstützen eine stabile Nachfrage in allen Bevölkerungsgruppen. Die Sekundärprävention wird bis 2032 voraussichtlich mit einem CAGR von 7,28 % wachsen, angetrieben durch den verstärkten Einsatz von Risikoscoring, Point-of-Care-Tests und Frühinterventionen für Personen ohne diagnostizierte Erkrankungen.
Die Sekundärprävention wird zunehmend personalisierter, da digitale Tools klinische Aufzeichnungen, biometrische Daten und Risikofaktoren kombinieren. Genomik, KI und tragbare Geräte stärken die Präventivversorgung im gesamten traditionellen Präventionsrahmen. Dieser Ansatz ermöglicht es Leistungserbringern, Personen zu identifizieren, die einer engeren Überwachung bedürfen, bevor Symptome auftreten. Tertiärprävention und Rezidivreduktion bleiben in der Onkologie, der kardiovaskulären Versorgung und der Stoffwechselgesundheit wichtig und verknüpfen die Langzeitüberwachung mit Bemühungen zur Verhinderung von Komplikationen oder Rezidiven.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Produkt- und Dienstleistungsart:
Screening führt beim Umsatz, während Lebensstilprogramme schneller wachsenScreening und Früherkennung entfielen im Jahr 2026 auf einen Umsatzanteil von 44,93 %. Das Segment profitiert von etablierten klinischen Pfaden, Programmen des öffentlichen Gesundheitswesens und der breiteren Verfügbarkeit von Diagnosetechnologien. Abbott brachte im September 2026 seinen SimpleScreen-CRC-Bluttest in den Vereinigten Staaten für Erwachsene ab 45 Jahren auf den Markt, die ein durchschnittliches Risiko für Darmkrebs aufweisen. Medicare übernimmt die Kosten des Tests ohne Eigenanteil für anspruchsberechtigte Patienten.
Eine breitere Erstattung und weniger invasive Tests können die Beteiligung von Personen erhöhen, die konventionelle Screening-Verfahren nicht abschließen. Diese Faktoren stützen die führende Position des Screenings im Markt für Präventivmedizin. Wellness- und Lebensstilinterventionen werden bis 2032 voraussichtlich mit einem CAGR von 8,12 % wachsen. Arbeitgeber und Kostenträger weiten Programme aus, die Ernährung, körperliche Aktivität, Stress und Verhalten ansprechen, bevor sich Gesundheitszustände verschlechtern. Die Kategorie profitiert von digitalem Coaching, virtueller Versorgung und Geräten, die eine regelmäßige Einbindung unterstützen. Impfung und Immunisierung bleiben wichtige Leistungsbereiche, da sie in nationalen Impfplänen und kommunalen Bereitstellungskanälen verankert sind.
Nach Anwendung:
Kardiovaskuläre Versorgung führt, während neurologische Prävention voranschreitetDie Prävention von Herz-Kreislauf-Erkrankungen entfiel im Jahr 2026 auf einen Umsatzanteil von 28,78 % und ist damit die größte Anwendung im Markt für Präventivmedizin. Bluthochdruck, Adipositas, Dyslipidämie, Diabetes und verwandte Erkrankungen schaffen eine breite Basis für Screening- und Risikomanagementleistungen. Aktualisierte Leitlinien der American Heart Association aus dem Jahr 2025 unterstützten eine frühere Behandlung von Bluthochdruck. Eine frühere Intervention kann den Einsatz von Risikobewertung, Beratung, Medikation und Überwachung erhöhen, bevor Komplikationen auftreten.
Kardiovaskuläre Programme profitieren auch von validierten Messgrößen, darunter Blutdruck, HbA1c und Cholesterinwerte. Leistungserbringer und Kostenträger können diese Indikatoren nutzen, um Ergebnisse im Zeitverlauf zu verfolgen. Die Prävention neurologischer Erkrankungen und kognitiven Abbaus wird bis 2032 voraussichtlich mit einem CAGR von 10,23 % wachsen. Ein Kommentar in JAMA Neurology aus dem Jahr 2025 forderte eine stärkere Primärprävention in einem Fachgebiet, das sich historisch auf das Management nach Symptombeginn konzentriert hat. Ein systematischer Review identifizierte 17 veränderbare Faktoren, die Schlaganfall, Demenz und spätlebige Depression gemeinsam haben, darunter Blutdruck, Nüchternglukose, Schlaf, körperliche Aktivität und soziales Engagement.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser halten das Volumen, während Arbeitsplatzanbieter die Nachfrage aufbauenKrankenhäuser und Primärversorgungszentren entfielen im Jahr 2026 auf einen Umsatzanteil von 56,89 %. Diese Organisationen bleiben zentral für den Markt, da sie klinisches Screening, Impfungen, präventive Verschreibungen und Gesundheitsuntersuchungen anbieten. Viele Erstattungsprogramme leiten Zahlungen auch über organisierte klinische Leistungserbringer, was hohe Patientenvolumina und etablierte Überweisungspfade unterstützt.
Betriebliche und arbeitsplatzbezogene Wellness-Anbieter werden bis 2032 voraussichtlich mit einem CAGR von 9,45 % wachsen. Arbeitgeber setzen präventive Leistungen zunehmend ein, um Fehlzeiten, die Gesundheit der Belegschaft und langfristige Krankheitskosten zu steuern. Im Juli 2025 verpflichtete sich Plum zu einer Investition von 2 Milliarden INR, entsprechend 25 Millionen USD, um präventive und personalisierte Versorgung für Unternehmenskunden in Indien auszubauen. Diese Entwicklung zeigt, dass arbeitgeberfinanzierte Programme über Hocheinkommensmärkte hinaus expandieren. Diagnostiklaboratorien und Screening-Zentren profitieren ebenfalls von Direktverbrauchertests und Heimabnahmemodellen. Behörden und Einrichtungen des öffentlichen Gesundheitswesens bleiben für die Impfstoffbereitstellung und die Prävention von Infektionskrankheiten unverzichtbar. Ambulante und spezialisierte Versorgungszentren profitieren, wenn Prävention in Krankheitsmanagementpfade integriert wird. Häusliche Gesundheitsversorgung und Direktverbraucherkanäle bieten der Präventivmedizinbranche zusätzliche Wege, um Patienten außerhalb traditioneller Einrichtungen zu erreichen.
Nach Bereitstellungsmodus:
Persönliche Versorgung führt, während virtuelle Versorgung den Zugang erweitertPersönliche Dienstleistungen entfielen im Jahr 2026 auf einen Umsatzanteil von 35,78 % beim Bereitstellungsmodus. Impfungen, körperliche Untersuchungen und viele klinische Screening-Verfahren erfordern nach wie vor geschultes Personal und regulierte Versorgungsumgebungen. Diese Anforderung verleiht Anbietern mit etablierten Kliniken und kommunalen Netzwerken eine dauerhafte Rolle. Persönliche Versorgung bleibt auch für Patienten wichtig, die eine diagnostische Bestätigung oder eine fachärztliche Nachsorge benötigen.
Telemedizin und Fernversorgung werden bis 2032 voraussichtlich mit einem CAGR von 8,77 % wachsen. Die zunehmende Akzeptanz virtueller Besuche und arbeitgebergeförderter virtueller Primärversorgung erweitert den Zugang zu präventiven Beratungen. CareATC weitete im September 2026 den landesweiten Zugang zu BeWell+ Virtual Primary Care aus. Das Programm integriert präventive Leistungen, Management chronischer Erkrankungen und kostenlose Labortests für Unternehmenskunden. Mobile Gesundheitsanwendungen unterstützen kontinuierliches Coaching, Risikobewertung und Medikamentenadhärenz über vernetzte Geräte.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 38,88 %, unterstützt durch ausgereifte Erstattungsrahmen für präventive Leistungen, eine hohe Screening-Nutzung und eine große Basis arbeitgebergeförderter Gesundheitsleistungen. Die Centers for Medicare & Medicaid Services weiteten ihren Fokus auf technologiegestützte, ergebnisorientierte Versorgung durch das ACCESS-Modell aus. Der Medicare-Ärztegebührenplan für das Kalenderjahr 2026 fügte außerdem einen halbjährlichen Code für die Bewertung von körperlicher Aktivität und Ernährungsrisiken hinzu. Diese Entwicklungen unterstützen Screening, Risikobewertung und regelmäßige Nachsorge. Die Markteinführung von Abbotts SimpleScreen CRC zeigt, wie die Medicare-Abdeckung die Akzeptanz blutbasierter Screening-Formate unterstützt. Kanada weitet digitale Präventionstools über provinzielle Gesundheitssysteme aus, während Mexiko weiterhin auf Immunisierung und Müttergesundheitsversorgung ausgerichtet ist. Zugangsdisparitäten zwischen versicherten städtischen Bevölkerungsgruppen und unterversorgten ländlichen Gemeinschaften bleiben eine zentrale Herausforderung in der gesamten Region.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,88 % wachsen, angetrieben durch demografischen Druck, staatliche Digitalisierungsinitiativen, nationale Immunisierungsprogramme und ein wachsendes Verbraucherbewusstsein. Japans arbeitnehmerorientiertes Stoffwechsel-Screening-System erzeugt eine wiederkehrende Nachfrage nach Diagnostik und Überwachung in seiner großen erwachsenen Bevölkerung. Südkoreas öffentliche Unterstützung für tragbare Geräte für Senioren zeigt, wie staatliche Programme das Heimgesundheitsmonitoring fördern. In Indien signalisiert Plums Verpflichtung von 2 Milliarden INR, entsprechend 25 Millionen USD, im Juli 2025 eine wachsende Arbeitgebernachfrage nach präventiven Leistungen. China, Indien, Südkorea, Japan, Australien und Neuseeland verfügen über unterschiedliche Vergütungs- und Regulierungssysteme, was lokale Partnerschaften wichtig macht. Neuseelands Impfstoffversorgungsvereinbarungen aus dem Jahr 2026 zeigen, wie nationale Beschaffungsentscheidungen die Verfügbarkeit präventiver Leistungen beeinflussen. Die Marktgröße der Präventivmedizin in Asien-Pazifik wird davon abhängen, inwieweit digitale Gesundheitsprogramme ländliche Bevölkerungsgruppen sowie Bewohner großer Städte erreichen können.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verfügt über organisierte Screening-Programme, starke Präventivversorgungspolitiken und ein etabliertes regulatorisches Umfeld für digitale Gesundheit. Unterschiede bei Erstattung und Umsetzung zwischen den Ländern dämpfen jedoch das regionale Wachstum. Der europäische IVDR-Rahmen unterstützt einheitliche Anforderungen für In-vitro-Diagnostika und verwandte Selbstentnahme-Tools. Roches CE-gekennzeichneter Nierenalgorithmus demonstriert den regionalen Fokus auf regulierte, KI-gestützte Risikobewertung. Der Nahe Osten und Afrika haben erheblichen ungedeckten Bedarf an Präventivversorgung, insbesondere in Gebieten mit begrenzten Screening-Kapazitäten oder digitalem Zugang. In Südamerika wächst das Interesse an KI und digitaler Gesundheit, obwohl die Servicequalität von lokal repräsentativen Daten abhängt. Eine Studie aus dem Jahr 2025 identifizierte eine geringere KI-Leistung bei Gruppen mit niedrigem sozioökonomischen Status in Lateinamerika und der Karibik. Anbieter, die ihre Modelle an lokale klinische Daten und Versorgungsinfrastrukturen anpassen, werden in diesen vielfältigen Regionen bessere Aussichten haben.
Wettbewerbslandschaft
Marktkonzentration
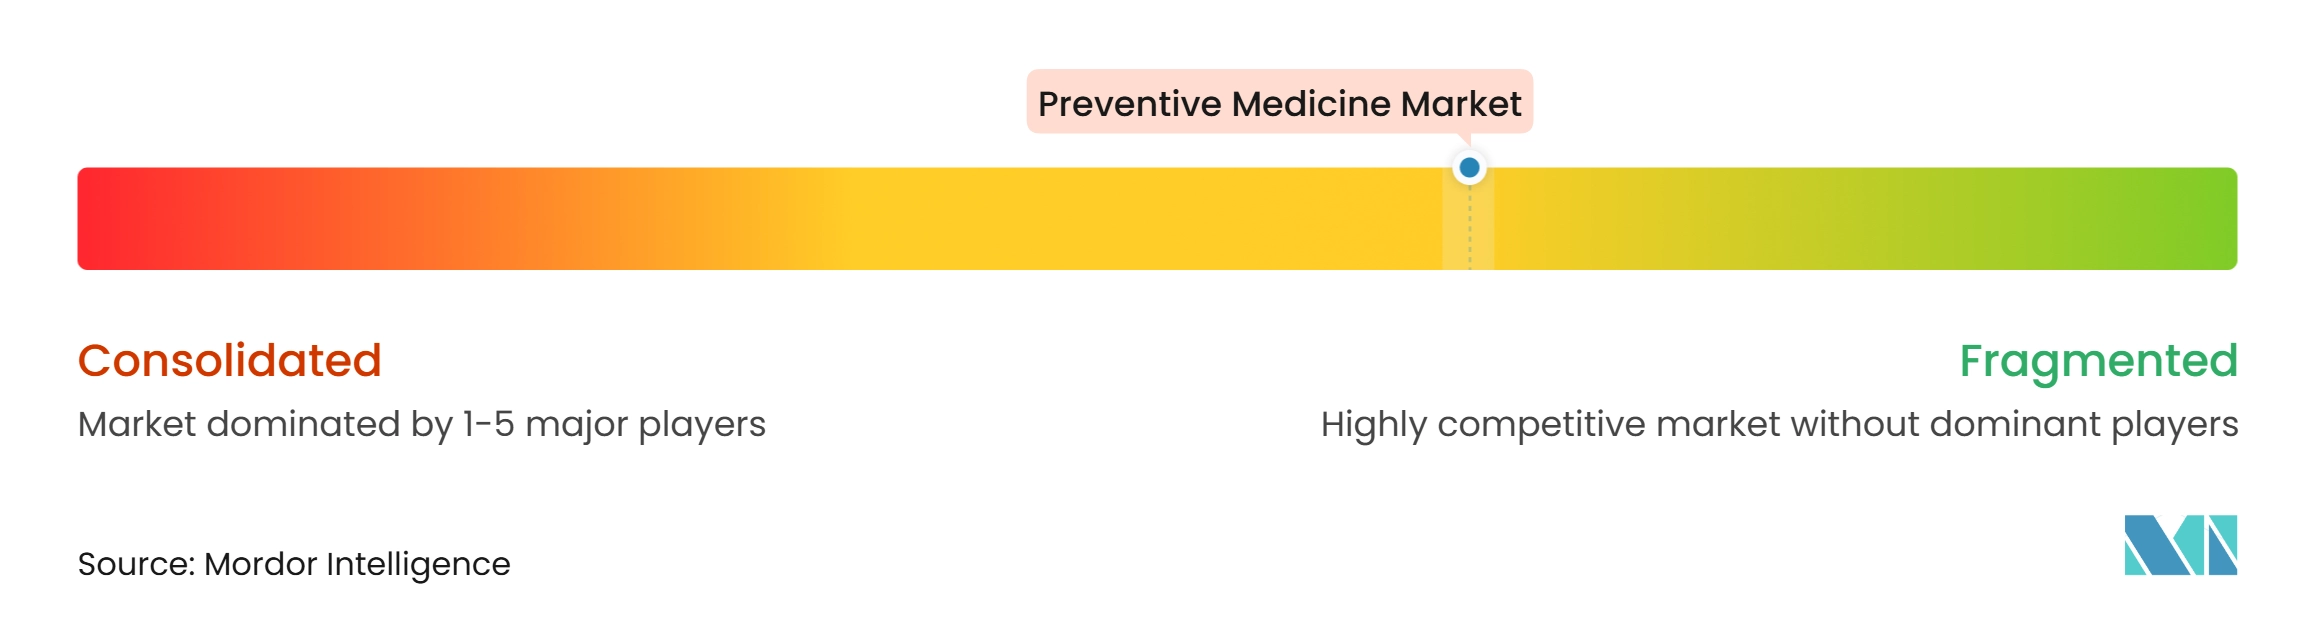
Der Markt für Präventivmedizin ist in einzelnen Produktbereichen mäßig konsolidiert; kein Unternehmen hält jedoch eine führende Position in den Bereichen Screening, Immunisierung, präventive Therapeutika und digitale Gesundheit gleichzeitig. Große Diagnostik-, Pharma- und Medizintechnikunternehmen verfügen über etablierte Kompetenzen in ausgewählten Segmenten des Versorgungspfads. Im Mai 2025 kündigte Danaher eine Partnerschaft zur Entwicklung und Vermarktung von Diagnostika mit AstraZeneca an, um Präzisionsmedizin voranzutreiben. Die Partnerschaft nutzt digitale Pathologie und KI-gestützte Diagnostik über Danahers Centers for Enabling Precision Medicine und verknüpft Testkapazitäten mit gezielter Behandlungsauswahl und breiteren Vermarktungsmöglichkeiten.
Roche stärkt seine Position durch algorithmusgestützte Diagnostik in chronischen Krankheitspfaden. Sein Kidney Klinrisk Algorithm erhielt im Jahr 2025 die CE-Kennzeichnung zur Bewertung des Risikos einer progressiven chronischen Nierenerkrankung. Roche brachte im Mai 2026 auch das Liver Disease Panel auf den Markt, das Biomarker-Diagnostik und zertifizierte Algorithmen für das Management chronischer Lebererkrankungen integriert. Im Dezember 2025 investierte Illumina in MyOme, um eine klinische Studie zu unterstützen, die Gesamtgenomsequenzierung und KI-integrierte Risikomodelle für chronische Erkrankungen, Krebs und seltene Krankheiten einsetzt.
Diese Entwicklungen unterstreichen eine wettbewerbliche Verlagerung hin zu Lösungen, die eine frühere Risikoidentifikation ermöglichen und die klinische Entscheidungsfindung unterstützen. Der Markt bietet auch Chancen für Unternehmen, die ländliche, einkommensschwache und unterrepräsentierte Bevölkerungsgruppen bedienen, die eine erhebliche Krankheitslast tragen, aber in klinischen Datensätzen und digitalen Servicemodellen nach wie vor unterrepräsentiert sind. Kleinere Unternehmen mit lokal validierten Modellen könnten zu Partnerschafts- oder Akquisitionszielen für größere Gesundheitsversorger werden.
Marktführer der Präventivmedizinbranche
-
Abbott Laboratories
-
GSK PLC
-
F. Hoffmann-La Roche Ltd
-
Pfizer Inc.
-
Medtronic PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Präventivmedizin Unternehmen in diesem Bericht
- Abbott Laboratories
- AstraZeneca
- Beckton Dickinson
- bioMérieux
- Danaher
- Dexcom
- Eli Lilly and Company
- Roche
- GE HealthCare Technologies Inc.
- GlaxoSmithKline
- Illumina
- Johnson & Johnson
- Koninklijke Philips
- Medtronic
- Merck
- Pfizer
- Quest Diagnostics
- Sanofi
- Siemens Healthineers
- Thermo Fisher Scientific
Neueste Industrielle Entwicklungen in Markt für Präventivmedizin
- September 2026: Abbott brachte den blutbasierten Darmkrebs-Screening-Test SimpleScreen CRC in den Vereinigten Staaten für Erwachsene ab 45 Jahren mit durchschnittlichem CRC-Risiko auf den Markt. Medicare übernahm die Kosten des Tests ohne Eigenanteil für anspruchsberechtigte Patienten und stärkte damit Abbotts Portfolio an stuhlbasierten und blutbasierten Screening-Optionen.
- August 2026: Pharmac in Neuseeland schloss nationale Immunisierungsversorgungsvereinbarungen mit Pfizer, Sanofi, GSK, Merck und Seqirus ab, die 17 Impfstoffe und einen Diagnosetest abdecken. Prevenar 20 ersetzte Prevenar 13 als geförderter Pneumokokken-Impfstoff und erhielt eine neue Indikation für Erwachsene mit früherer invasiver Pneumokokkenerkrankung, gültig ab Juli 2027.
- Mai 2026: Roche brachte das Liver Disease Panel auf den Markt, eine Suite zertifizierter Algorithmen für das Management chronischer Lebererkrankungen. Das Panel integrierte Biomarker-Diagnostik mit CE-gekennzeichneten digitalen Algorithmen, einschließlich LiverPRO, um klinische Entscheidungen von der Identifikation des Fibrose-Risikos bis zur Überwachung auf Leberkrebs zu unterstützen.
Berichtsumfang des globalen Marktes für Präventivmedizin
Gemäß dem Berichtsumfang ist Präventivmedizin eine medizinische Fachrichtung und ein Zweig des Gesundheitswesens, der sich auf den Schutz, die Förderung und die Aufrechterhaltung von Gesundheit und Wohlbefinden konzentriert und gleichzeitig Krankheiten, Behinderungen und vorzeitigen Tod sowohl auf individueller als auch auf Bevölkerungsebene verhindert.
Der Markt für Präventivmedizin ist nach Präventionsart, Produkt- und Dienstleistungsart, Anwendung, Endnutzer, Bereitstellungsmodus und Geografie segmentiert. Nach Präventionsart ist der Markt in Primärprävention, Sekundärprävention sowie Tertiärprävention und Rezidivreduktion unterteilt. Nach Produkt- und Dienstleistungsart umfasst der Markt Screening und Früherkennung, Impfung und Immunisierung, präventive Arzneimitteltherapien, Wellness- und Lebensstilinterventionen, digitale Gesundheits- und Fernüberwachungsleistungen sowie sonstige. Nach Anwendung ist der Markt in Prävention von Herz-Kreislauf-Erkrankungen, Krebsprävention, Prävention von Diabetes und Stoffwechselerkrankungen, Prävention von Infektionskrankheiten, Prävention von Atemwegserkrankungen, Prävention im Bereich Mütter-, Neugeborenen- und Kindergesundheit, Prävention neurologischer Erkrankungen und kognitiven Abbaus sowie sonstige Anwendungen unterteilt. Nach Endnutzer ist der Markt in Krankenhäuser und Primärversorgungszentren, Diagnostiklaboratorien und Screening-Zentren, ambulante und spezialisierte Versorgungszentren, Behörden und Einrichtungen des öffentlichen Gesundheitswesens, betriebliche und arbeitsplatzbezogene Wellness-Anbieter, häusliche Gesundheitsversorgung und Direktverbraucherkanäle sowie sonstige Endnutzer unterteilt. Nach Bereitstellungsmodus ist der Markt in persönliche Dienstleistungen, Telemedizin und Fernversorgung, mobile Gesundheitsanwendungen sowie Heimabnahme und -tests unterteilt. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Primärprävention |
| Sekundärprävention |
| Tertiärprävention und Rezidivreduktion |
| Screening und Früherkennung |
| Impfung und Immunisierung |
| Präventive Arzneimitteltherapien |
| Wellness- und Lebensstilinterventionen |
| Digitale Gesundheits- und Fernüberwachungsleistungen |
| Sonstige |
| Prävention von Herz-Kreislauf-Erkrankungen |
| Krebsprävention |
| Prävention von Diabetes und Stoffwechselerkrankungen |
| Prävention von Infektionskrankheiten |
| Prävention von Atemwegserkrankungen |
| Prävention im Bereich Mütter-, Neugeborenen- und Kindergesundheit |
| Prävention neurologischer Erkrankungen und kognitiven Abbaus |
| Sonstige Anwendungen |
| Krankenhäuser und Primärversorgungszentren |
| Diagnostiklaboratorien und Screening-Zentren |
| Ambulante und spezialisierte Versorgungszentren |
| Behörden und Einrichtungen des öffentlichen Gesundheitswesens |
| Betriebliche und arbeitsplatzbezogene Wellness-Anbieter |
| Häusliche Gesundheitsversorgung und Direktverbraucherkanäle |
| Sonstige Endnutzer |
| Persönliche Dienstleistungen |
| Telemedizin und Fernversorgung |
| Mobile Gesundheitsanwendungen |
| Heimabnahme und -tests |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Präventionsart | Primärprävention | |
| Sekundärprävention | ||
| Tertiärprävention und Rezidivreduktion | ||
| Nach Produkt- und Dienstleistungsart | Screening und Früherkennung | |
| Impfung und Immunisierung | ||
| Präventive Arzneimitteltherapien | ||
| Wellness- und Lebensstilinterventionen | ||
| Digitale Gesundheits- und Fernüberwachungsleistungen | ||
| Sonstige | ||
| Nach Anwendung | Prävention von Herz-Kreislauf-Erkrankungen | |
| Krebsprävention | ||
| Prävention von Diabetes und Stoffwechselerkrankungen | ||
| Prävention von Infektionskrankheiten | ||
| Prävention von Atemwegserkrankungen | ||
| Prävention im Bereich Mütter-, Neugeborenen- und Kindergesundheit | ||
| Prävention neurologischer Erkrankungen und kognitiven Abbaus | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser und Primärversorgungszentren | |
| Diagnostiklaboratorien und Screening-Zentren | ||
| Ambulante und spezialisierte Versorgungszentren | ||
| Behörden und Einrichtungen des öffentlichen Gesundheitswesens | ||
| Betriebliche und arbeitsplatzbezogene Wellness-Anbieter | ||
| Häusliche Gesundheitsversorgung und Direktverbraucherkanäle | ||
| Sonstige Endnutzer | ||
| Nach Bereitstellungsmodus | Persönliche Dienstleistungen | |
| Telemedizin und Fernversorgung | ||
| Mobile Gesundheitsanwendungen | ||
| Heimabnahme und -tests | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Präventivmedizin bis 2032 erreichen?
Der Markt für Präventivmedizin wird voraussichtlich bis 2032 einen Wert von 655,87 Milliarden USD erreichen, ausgehend von 503,26 Milliarden USD im Jahr 2027, bei einem CAGR von 5,44 %.
Welche Präventivmedizin-Dienstleistung hat den größten Umsatzanteil?
Screening und Früherkennung führten beim Produkt- und Dienstleistungsumsatz mit einem Anteil von 44,93 % im Jahr 2026.
Welche Anwendung der Präventivmedizin wächst am schnellsten?
Die Prävention neurologischer Erkrankungen und kognitiven Abbaus wird bis 2032 voraussichtlich mit einem CAGR von 10,23 % wachsen.
Welche Endnutzer werden voraussichtlich am schnellsten expandieren?
Betriebliche und arbeitsplatzbezogene Wellness-Anbieter werden bis 2032 voraussichtlich mit einem CAGR von 9,45 % wachsen.
Welche Region expandiert bei der Präventivversorgung am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,88 % wachsen, unterstützt durch die Expansion digitaler Gesundheitslösungen, öffentliche Programme und Arbeitgeberausgaben.
Wie verändern KI-Tools die Bereitstellung präventiver Versorgung?
KI-Tools unterstützen die Risikostratifizierung und ein frühzeitigeres Screening, ihre Akzeptanz hängt jedoch von klinischer Validierung, Datenqualität und der Integration in Versorgungsabläufe ab.