
Taille et part du marché de la médecine préventive
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 503.26 Milliards de dollars |
| Taille du Marché (2032) | 655.87 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la médecine préventive par Mordor Intelligence
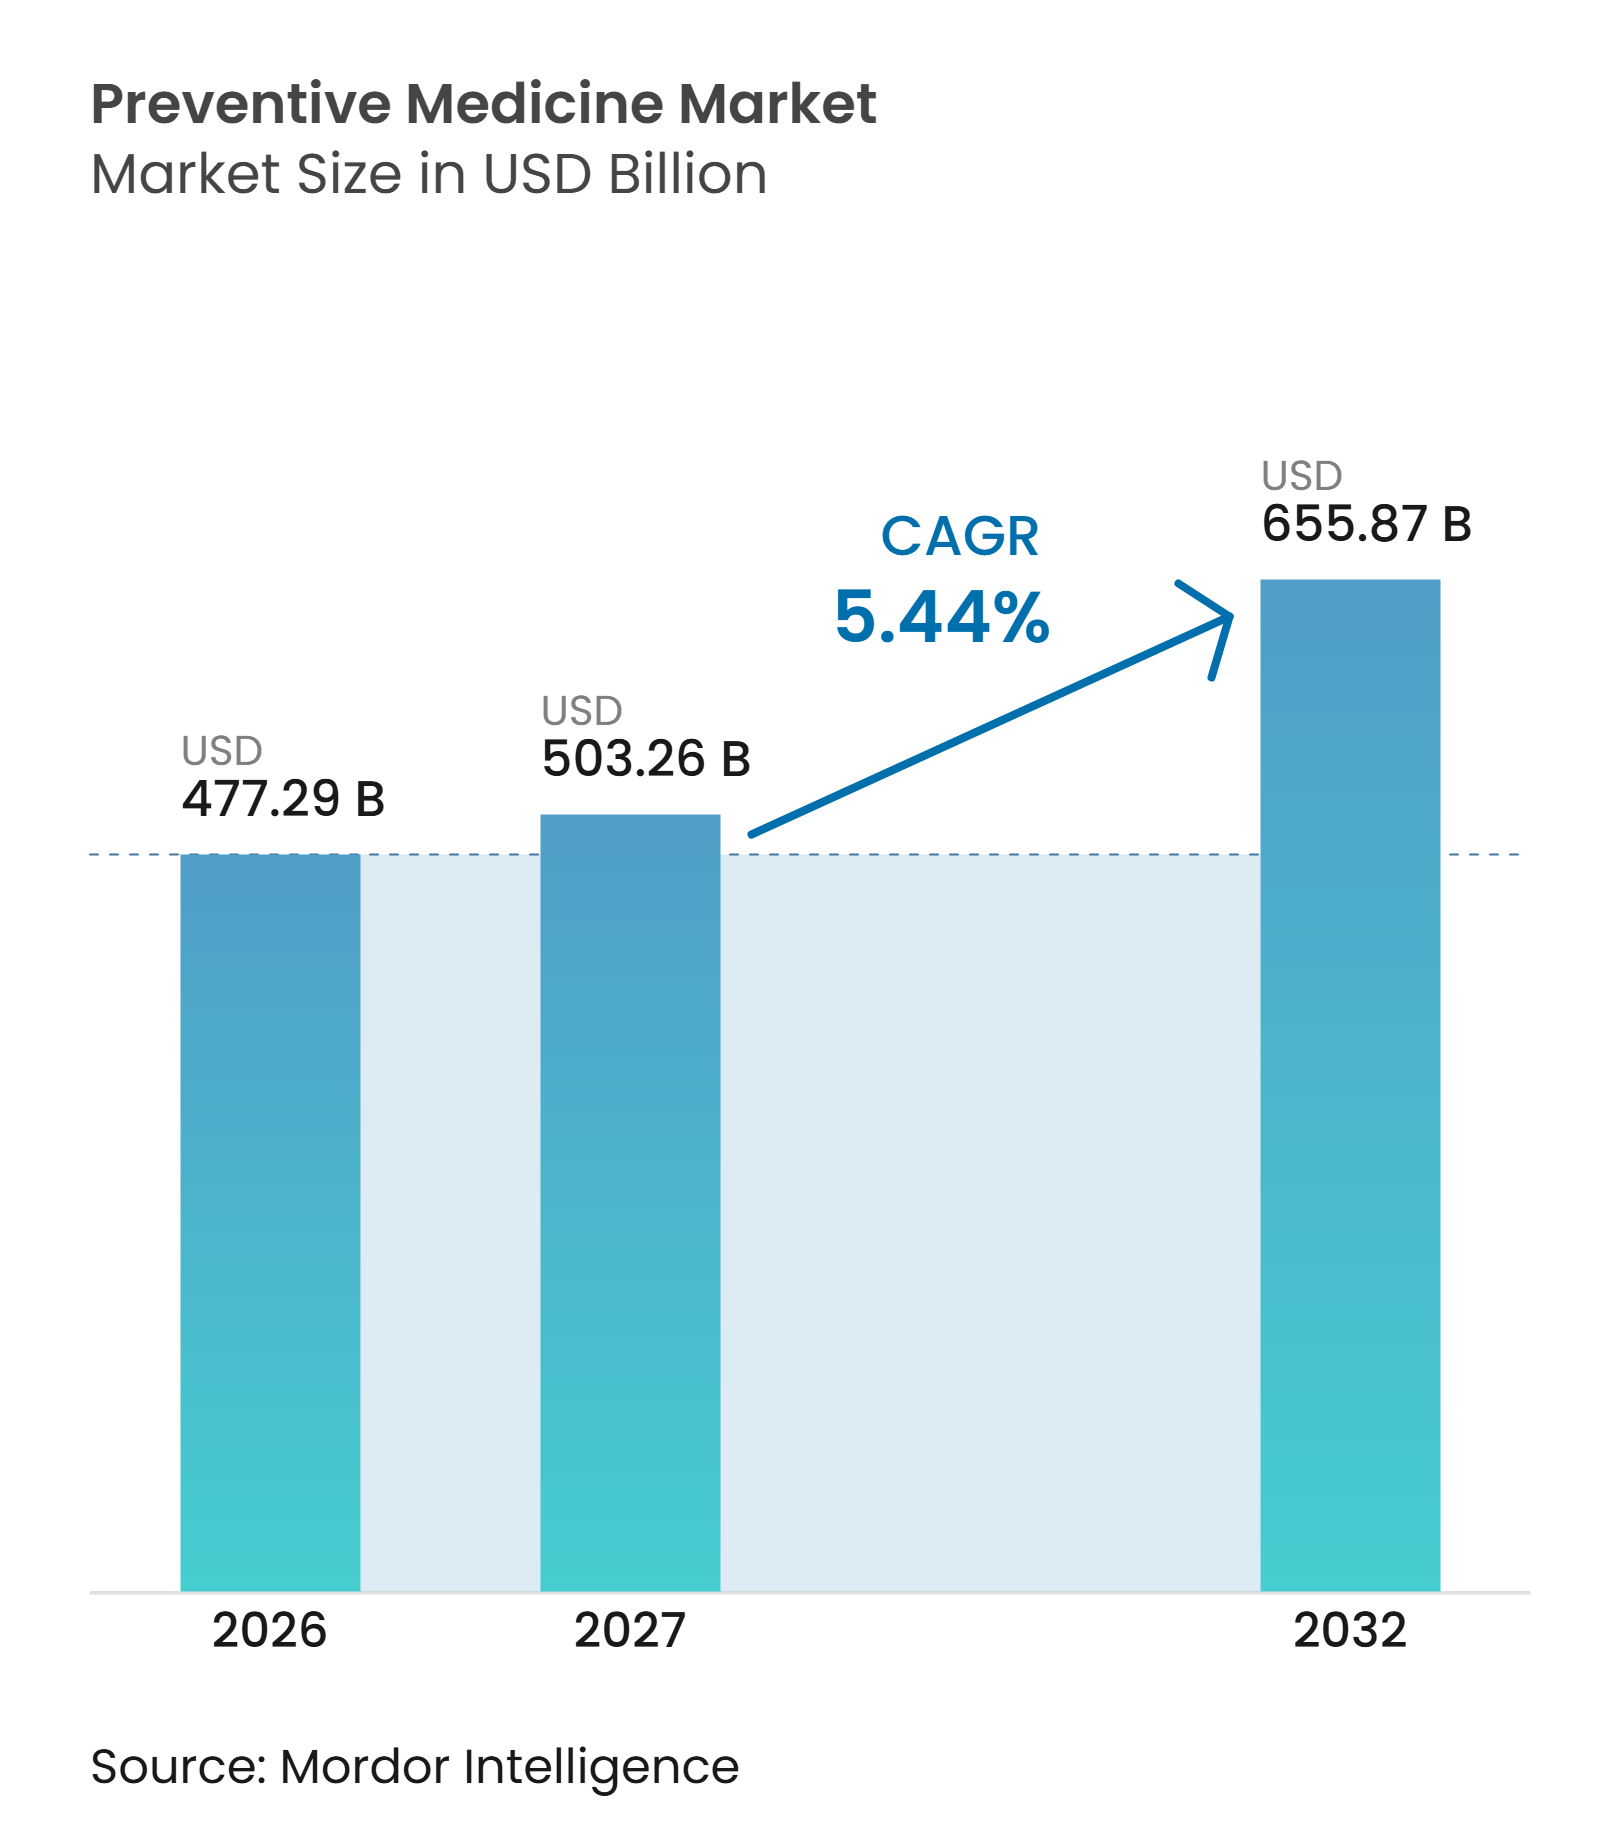
La taille du marché de la médecine préventive était évaluée à 477,29 milliards USD en 2026 et devrait croître de 503,26 milliards USD en 2027 pour atteindre 655,87 milliards USD d'ici 2032, à un CAGR de 5,44 % au cours de la période de prévision (2027-2032).
Le marché de la médecine préventive évolue vers une identification plus précoce des risques, soutenue par des modèles de paiement qui récompensent des résultats de santé mesurables. Le dépistage, la vaccination et les programmes de mode de vie sont de plus en plus étroitement liés à la gestion des maladies chroniques. Les prestataires et les employeurs accordent également une plus grande valeur aux programmes susceptibles de réduire les besoins en soins évitables au fil du temps. L'évaluation des risques assistée par l'IA et la collecte de données à domicile élargissent la gamme des services préventifs pouvant être dispensés en dehors des environnements de soins traditionnels. Le marché de la médecine préventive est confronté à une adoption inégale en raison des différences importantes entre les pays en matière de structures de paiement, d'accès aux données et de couverture sanitaire.
Points clés du rapport
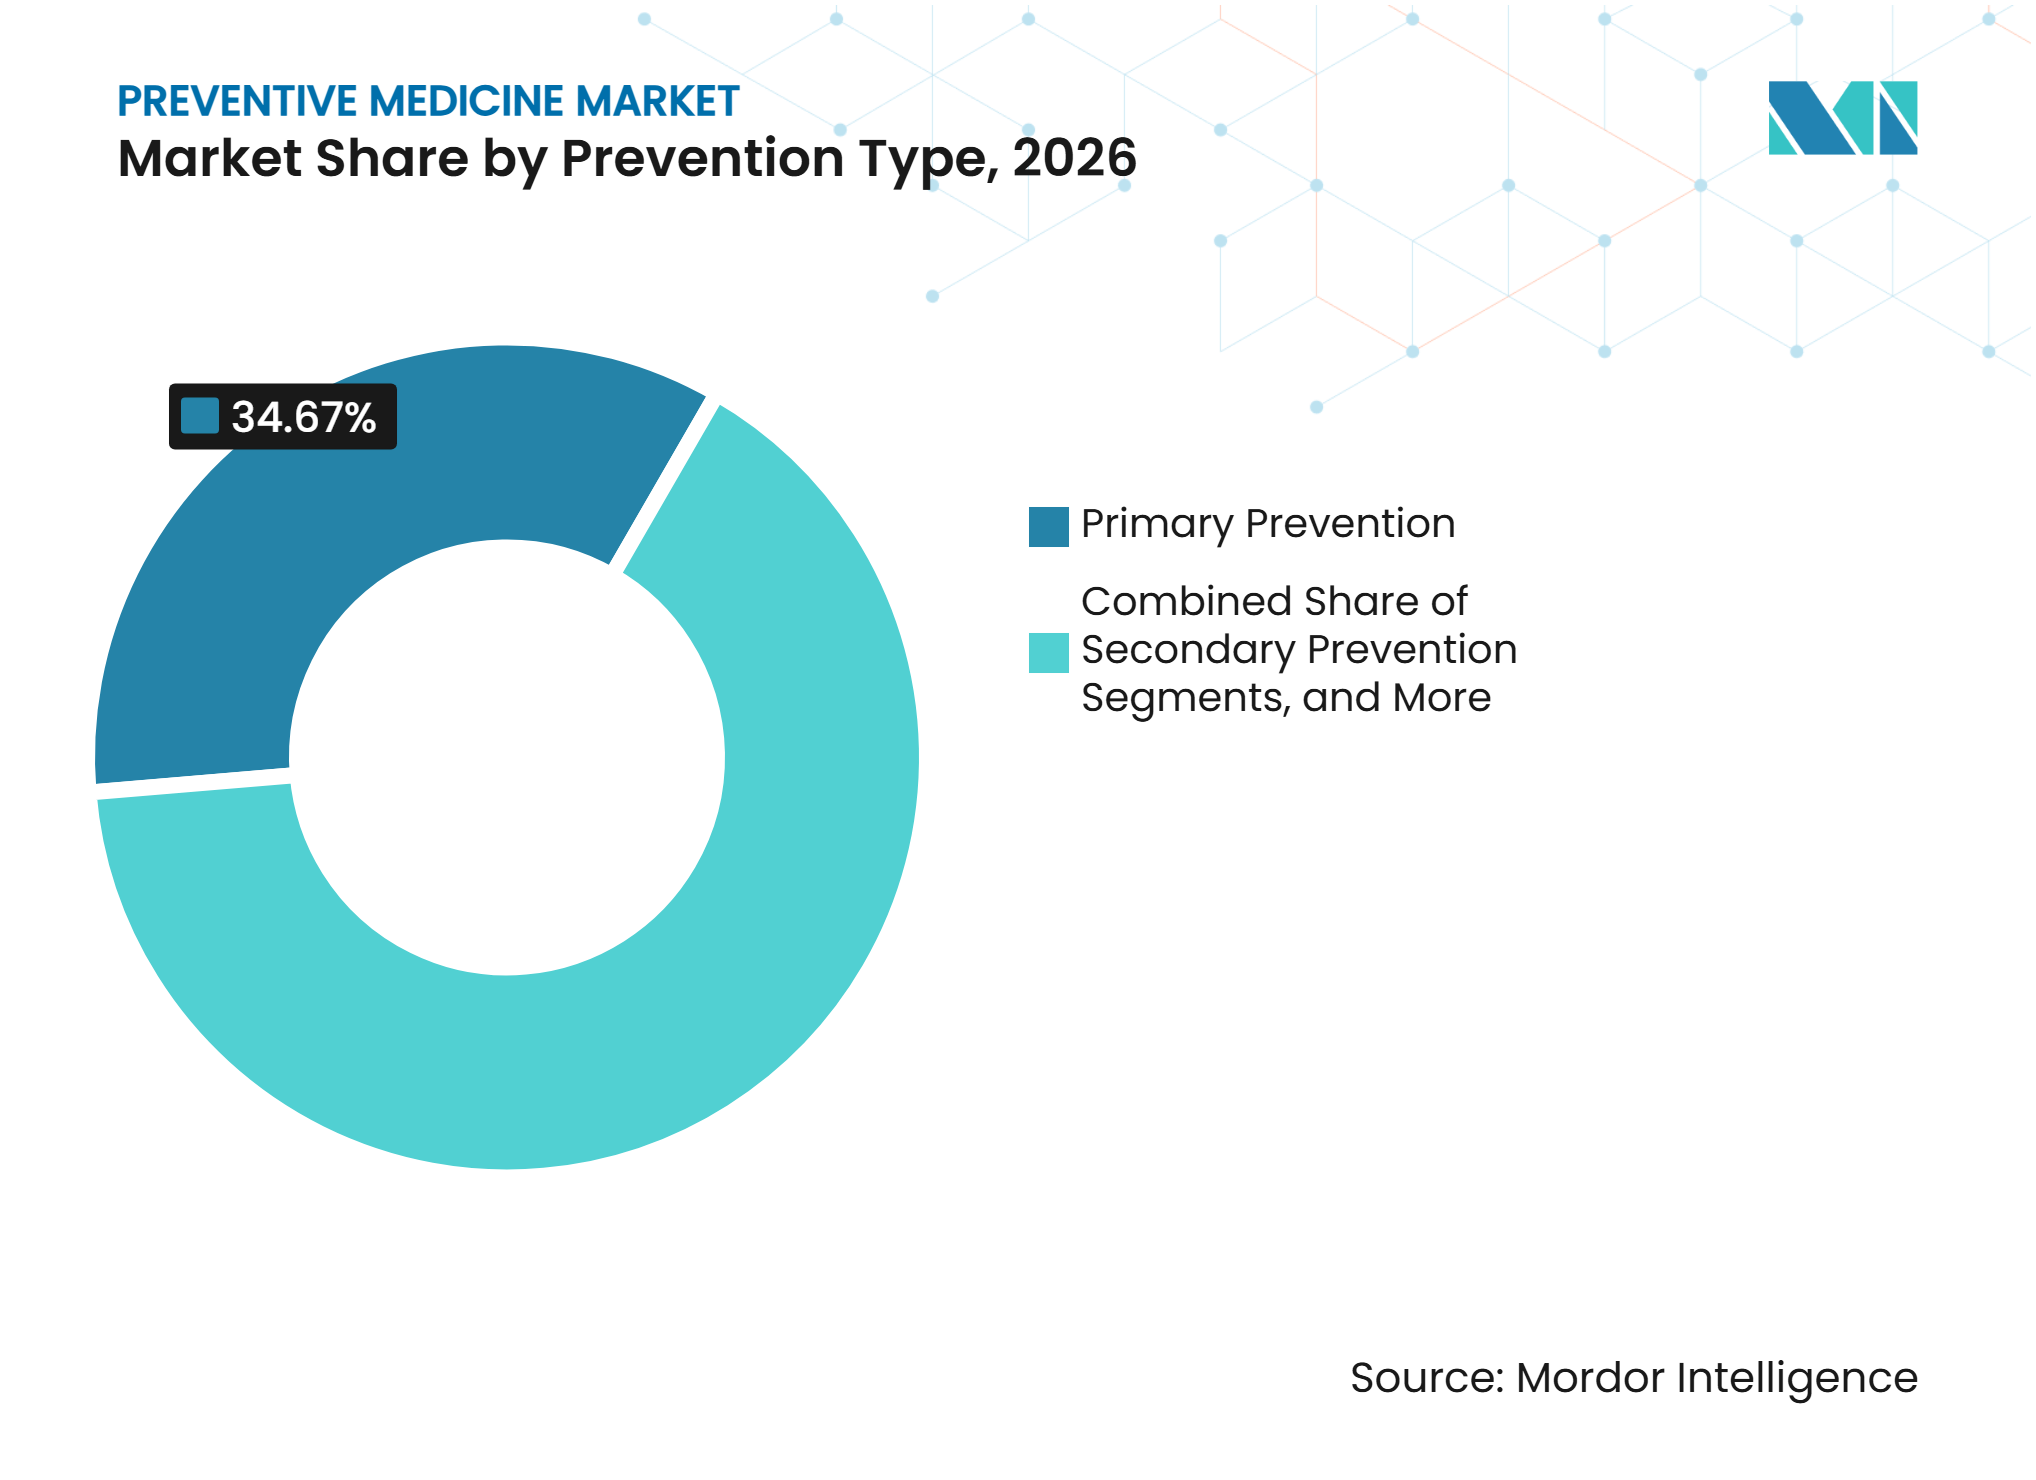
- Par type de prévention, la prévention primaire représentait 34,67 % du chiffre d'affaires en 2026, tandis que la prévention secondaire devrait croître à un CAGR de 7,28 % jusqu'en 2032.
- Par type de produit et de service, le dépistage et la détection précoce représentaient 44,93 % du chiffre d'affaires en 2026, tandis que les interventions de bien-être et de mode de vie devraient croître à un CAGR de 8,12 % jusqu'en 2032.
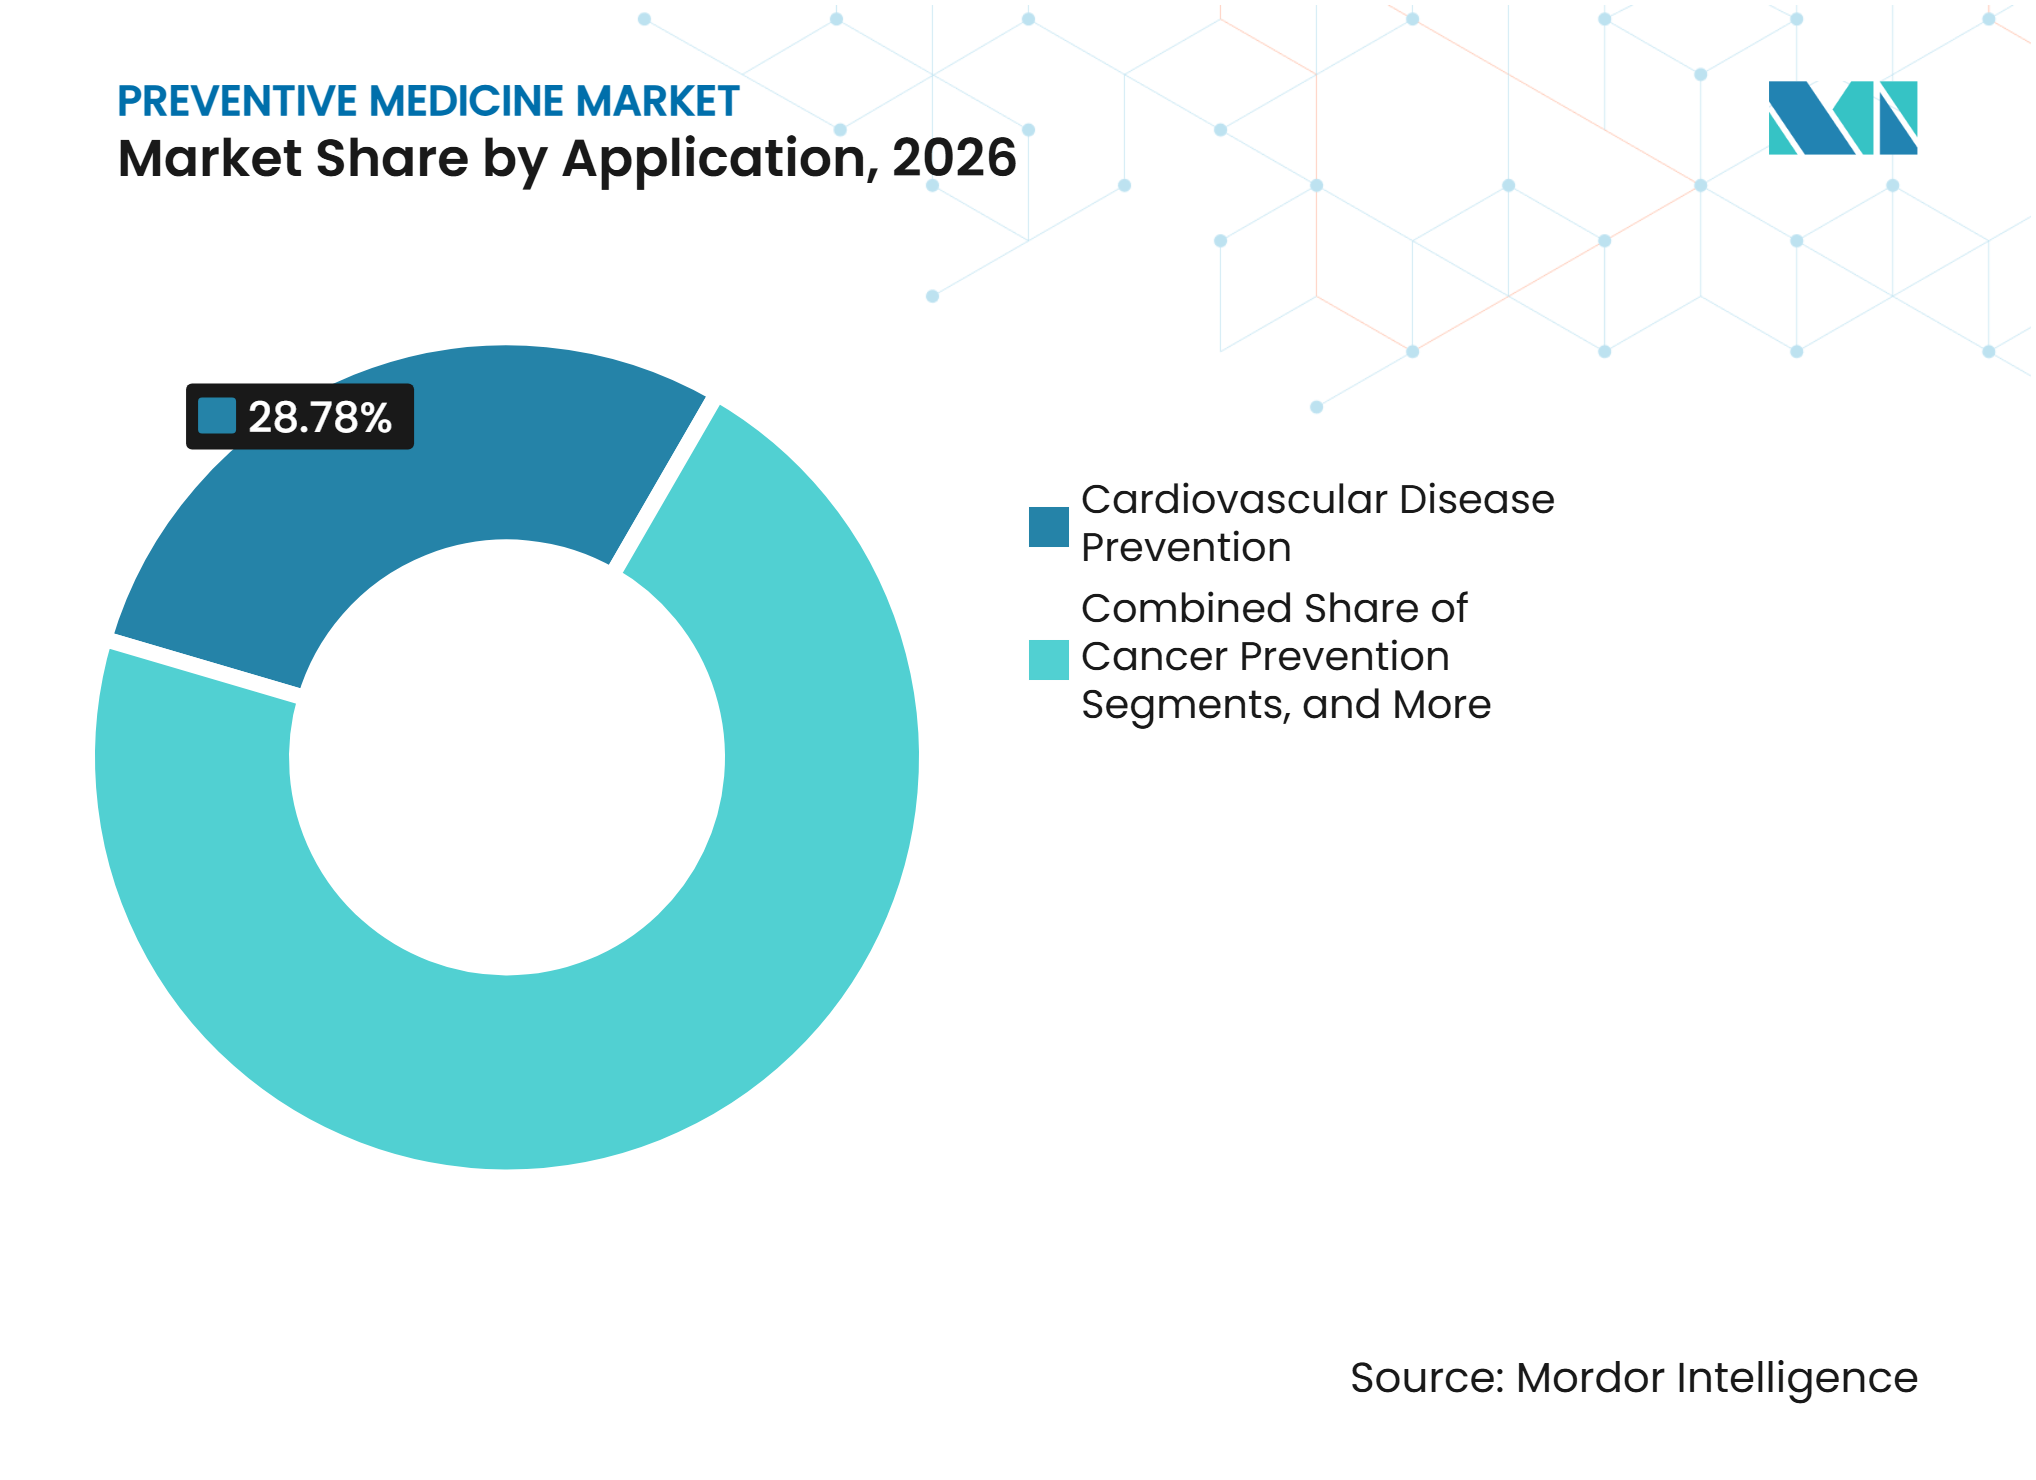
- Par application, la prévention des maladies cardiovasculaires représentait 28,78 % du chiffre d'affaires en 2026, tandis que la prévention des maladies neurologiques et du déclin cognitif devrait croître à un CAGR de 10,23 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et les centres de soins primaires représentaient 56,89 % du chiffre d'affaires en 2026, tandis que les prestataires de bien-être en entreprise et en milieu de travail devraient croître à un CAGR de 9,45 % jusqu'en 2032.
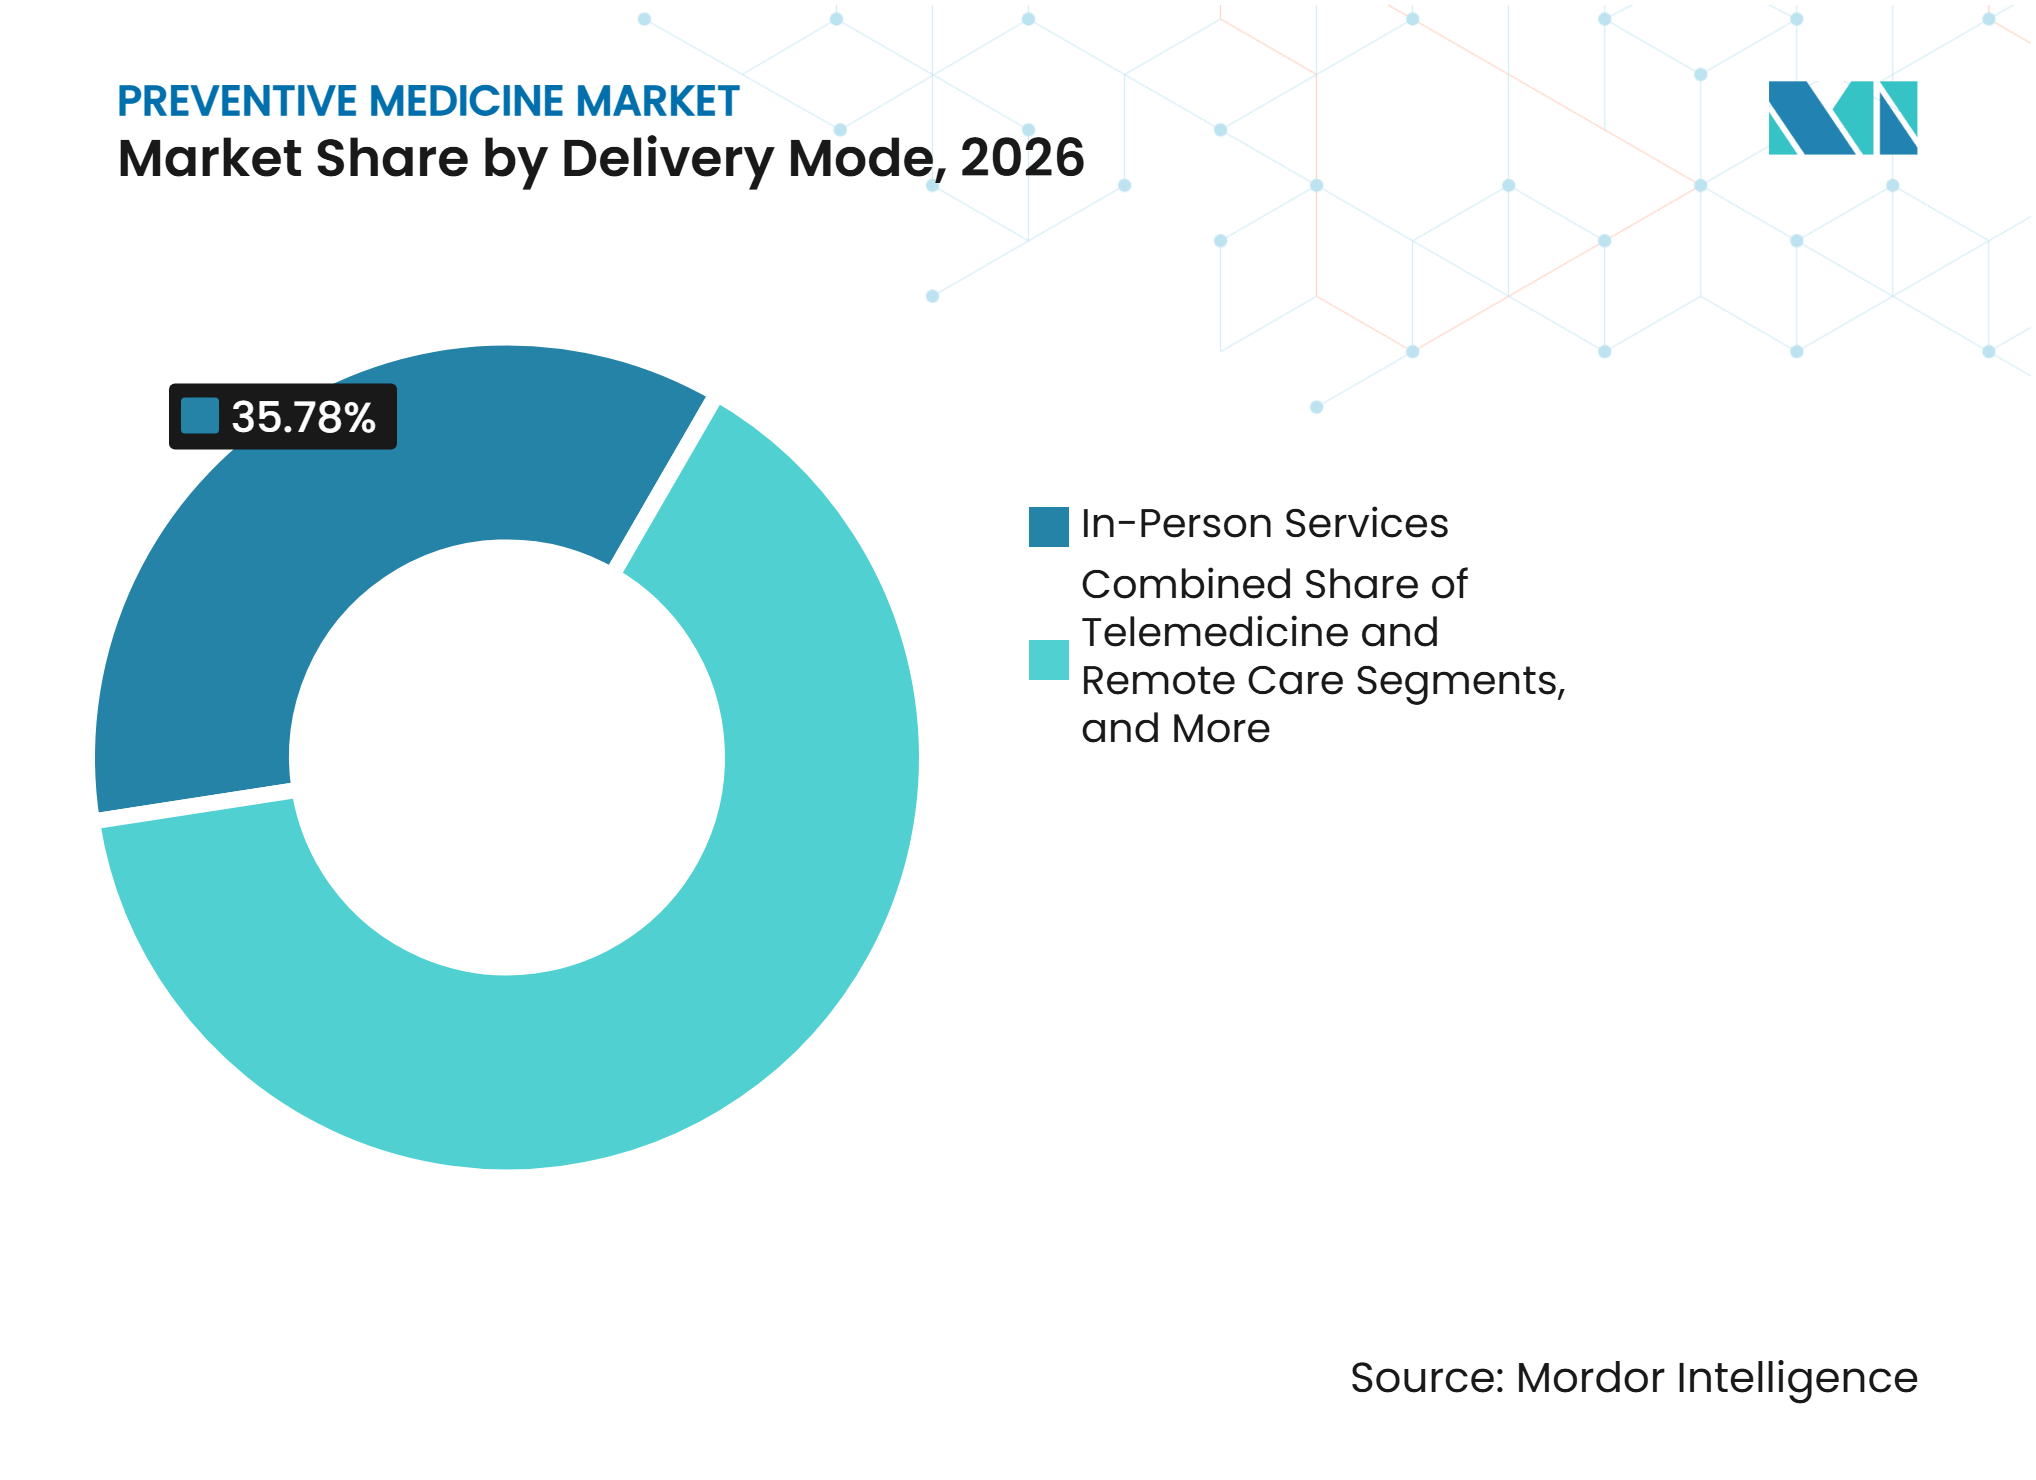
- Par mode de prestation, les services en personne représentaient 35,78 % du chiffre d'affaires en 2026, tandis que la télémédecine et les soins à distance devraient croître à un CAGR de 8,77 % jusqu'en 2032.
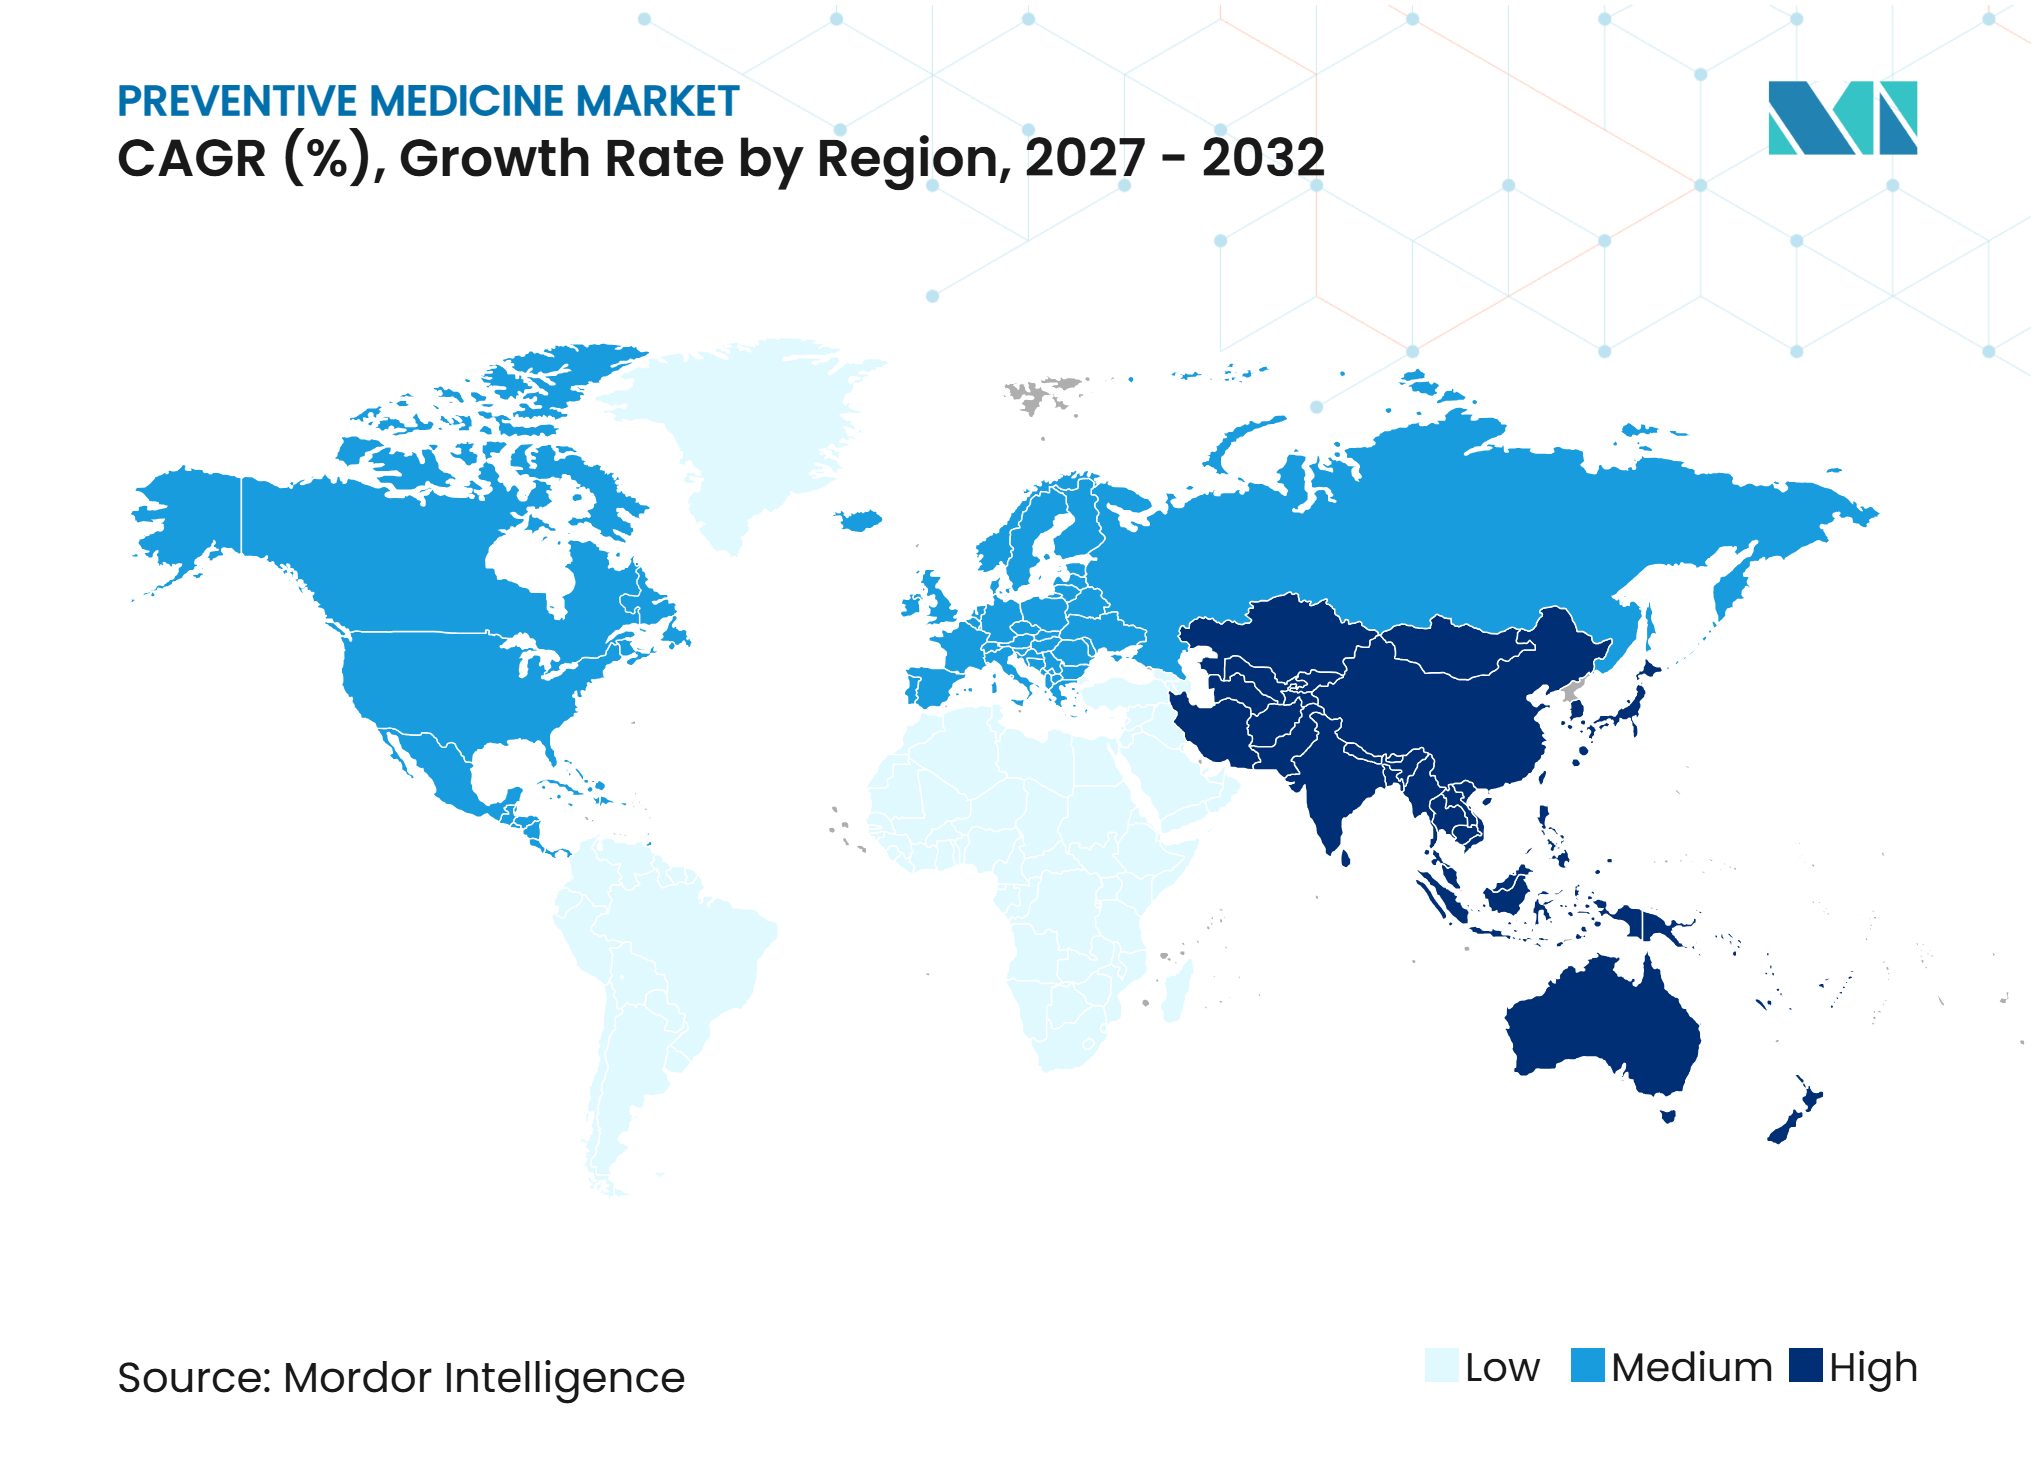
- Par géographie, l'Amérique du Nord représentait 38,88 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de la médecine préventive*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Augmentation du fardeau des maladies chroniques et recours évitable à l'hospitalisation | +1.2% | Mondial, avec une intensité maximale en Amérique du Nord, en Asie du Sud et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Expansion de la vaccination des adultes, des mères et tout au long du parcours de vie | +0.8% | Mondial, avec des gains précoces en Asie-Pacifique et en Afrique subsaharienne, et un risque de stagnation en Amérique du Nord | Moyen terme (2-4 ans) |
| Remboursement et incitations aux soins fondés sur la valeur pour la détection précoce | +0.9% | Amérique du Nord et Europe, avec des retombées en Australie, en Nouvelle-Zélande et dans le Conseil de coopération du Golfe | Moyen terme (2-4 ans) |
| Dépistage assisté par l'IA et stratification des risques | +0.7% | Amérique du Nord, Europe et Chine, avec une adoption précoce en Amérique latine et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Risque cardiométabolique sous-diagnostiqué dans des populations auparavant en bonne santé | +0.6% | Mondial, avec les besoins non satisfaits les plus élevés en Asie du Sud et du Sud-Est et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Surveillance à domicile interopérable et données de santé des consommateurs | +0.5% | Amérique du Nord, Europe, Australie, Corée du Sud et Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du fardeau des maladies chroniques et recours évitable à l'hospitalisation
L'augmentation du fardeau de l'hypertension, du prédiabète, de la dyslipidémie et de l'obésité accroît la demande d'interventions cliniques plus précoces. Les systèmes de santé accordent la priorité à l'identification du risque cardiométabolique avant que des complications ne nécessitent des soins plus coûteux. Le CMS a introduit le modèle ACCESS en juillet 2026 pour soutenir des soins alignés sur les résultats pour les affections cardiométaboliques, musculosquelettiques et de santé comportementale précoces.[1] Le modèle lie le paiement à des résultats tels que la gestion de la pression artérielle, de l'HbA1c, du poids et du cholestérol. Des recherches publiées en 2025 ont noté que les scores polygéniques et les approches assistées par l'IA améliorent l'évaluation individualisée du risque cardiovasculaire, soutenant un dépistage et une prévention élargis pour les adultes en âge de travailler précédemment considérés comme à faible risque.
Expansion de la vaccination des adultes, des mères et tout au long du parcours de vie
La vaccination des adultes et des mères devient une composante plus importante de la prestation de soins préventifs. La campagne Rise to Immunize a atteint 35,7 millions de vaccins adultes administrés sur cinq ans en 2026. Les organisations participantes ont enregistré une amélioration de 21,2 % de la vaccination contre le zona et une augmentation de 6,1 % de la vaccination contre le VRS sur un an.[2] Les décisions d'achat nationales influencent également le marché en élargissant l'accès aux vaccins à tous les groupes d'âge. En août 2026, le Pharmac de Nouvelle-Zélande a finalisé des accords couvrant 17 vaccins et un test de diagnostic, incluant le remplacement du Prevenar 13 par le Prevenar 20 comme vaccin pneumococcique remboursé.
Remboursement et soins fondés sur la valeur
Les décisions d'achat nationales soutiennent le marché de la médecine préventive en améliorant l'accès aux interventions préventives. La politique de paiement évolue au-delà du remboursement des visites préventives vers des incitations liées à des résultats documentés. Le barème des honoraires des médecins Medicare pour l'année civile 2026 a ajouté un code d'évaluation semestrielle du risque lié à l'activité physique et à la nutrition, tandis que le CMS a introduit cinq mesures de résultats de prévention des maladies chroniques dans les rapports de qualité en 2026. Ces changements renforcent l'argumentaire économique en faveur de la détection précoce, du soutien nutritionnel et des programmes d'activité physique. Le marché devrait favoriser les fournisseurs qui démontrent des résultats cliniques et des réductions des coûts évitables, rendant les partenariats avec les payeurs de plus en plus importants.
Dépistage assisté par l'IA et stratification des risques
Les outils d'IA deviennent de plus en plus pertinents dans les programmes de dépistage car ils aident les équipes cliniques à identifier les risques et à gérer des volumes de tests plus élevés. Roche a obtenu le marquage CE pour son algorithme Kidney Klinrisk en octobre 2025, un outil de risque basé sur l'IA pour la maladie rénale chronique progressive. L'outil a été introduit dans le cadre d'un panel d'algorithmes pour la maladie rénale chronique qui soutient les soins depuis les stades asymptomatiques précoces jusqu'à la gestion de la maladie. La prévention algorithmique émerge comme une approche qui soutient la prévention primaire, secondaire et tertiaire. Les entreprises doivent satisfaire aux exigences cliniques, de qualité et de confidentialité avant de déployer ces outils à grande échelle, ce qui favorise les fournisseurs qui combinent des algorithmes validés avec des flux de travail adaptés aux soins de routine.
Analyse de l'impact des freins sur le marché de la médecine préventive*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Économie axée sur la prévention versus incitations à court terme pour les prestataires | -1.1% | Mondial, le plus aigu dans les systèmes mixtes public-privé, notamment aux États-Unis, en Inde et au Brésil | Moyen terme (2-4 ans) |
| Accès inégal lié à l'assurance, au revenu, à la ruralité et à l'exclusion numérique | -0.8% | Mondial, le plus grave en Afrique subsaharienne, dans les zones rurales d'Asie du Sud et du Sud-Est, et dans les zones rurales d'Amérique du Nord | Long terme (≥ 4 ans) |
| Faux positifs, surdiagnostic et risque de perte de confiance des patients | -0.4% | Amérique du Nord, Europe et Australie | Moyen terme (2-4 ans) |
| Gouvernance fragmentée des données et responsabilité en matière de cybersécurité | -0.5% | Mondial, avec une grande complexité dans l'Union européenne et les environnements de soins transfrontaliers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Économie axée sur la prévention versus incitations à court terme pour les prestataires
Les programmes préventifs nécessitent souvent un investissement initial, tandis que les bénéfices financiers s'accumulent sur plusieurs années. Cet écart temporel peut décourager l'investissement des prestataires lorsque le remboursement reste lié à des cycles de service courts. La prévention reste financièrement fragile, même dans les modèles de soins fondés sur la valeur, tandis que les services de traitement génèrent généralement des paiements plus prévisibles. Ce défi affecte les cabinets de soins primaires, les laboratoires et les fournisseurs de santé numérique qui nécessitent des engagements de remboursement pluriannuels. Une adoption plus large des modèles de paiement alignés sur les résultats pourrait améliorer la certitude financière, bien que la mise en œuvre reste inégale sur le marché de la médecine préventive.
Accès inégal lié à l'assurance, au revenu, à la ruralité et à l'exclusion numérique
L'accès inégal aux soins préventifs limite la participation des populations qui pourraient le plus bénéficier d'une intervention précoce. La surveillance à distance, le dépistage basé sur l'IA et les tests à domicile atteignent plus souvent les personnes bénéficiant d'une couverture d'assurance, d'un accès à Internet haut débit et d'une culture numrique. Le dépistage des maladies chroniques basé sur l'IA peut également offrir des performances inférieures parmi les groupes à faible statut socioéconomique lorsque les données d'entraînement ne représentent pas adéquatement ces populations. Les patients ruraux font face à des distances de déplacement, à une capacité de dépistage limitée et à des obstacles financiers, tandis que les exigences en matière de confidentialité peuvent compliquer le partage des données de sensibilisation. Le marché de la médecine préventive nécessite des modèles de prestation inclusifs à tous les niveaux de revenus, groupes linguistiques et environnements de soins.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de prévention :
les programmes primaires conservent le chiffre d'affaires, tandis que la détection secondaire se développeLa prévention primaire représentait 34,67 % de la part du marché de la médecine préventive en 2026, soutenue par la vaccination, les initiatives de dépistage à grande échelle et les programmes de mode de vie. Les systèmes nationaux de vaccination et les budgets de bien-être des employeurs constituent des canaux de prestation établis. Ces services sont largement disponibles dans les établissements de soins primaires, les pharmacies, les lieux de travail et les prestataires de santé publique, soutenant une demande stable dans tous les groupes de population. La prévention secondaire devrait croître à un CAGR de 7,28 % jusqu'en 2032, portée par l'utilisation accrue de la notation des risques, des tests au point de soins et des interventions précoces pour les personnes sans maladies diagnostiquées.
La prévention secondaire devient de plus en plus personnalisée à mesure que les outils numériques combinent les dossiers cliniques, les données biométriques et les facteurs de risque. La génomique, l'IA et les dispositifs portables renforcent les soins préventifs dans le cadre traditionnel de la prévention. Cette approche permet aux prestataires d'identifier les personnes nécessitant une surveillance plus étroite avant l'apparition des symptômes. La prévention tertiaire et la réduction des récidives restent importantes en oncologie, dans les soins cardiovasculaires et la santé métabolique, reliant la surveillance à long terme aux efforts visant à prévenir les complications ou les récidives.



Par type de produit et de service :
le dépistage est en tête du chiffre d'affaires, tandis que les programmes de mode de vie croissent plus rapidementLe dépistage et la détection précoce représentaient 44,93 % du chiffre d'affaires en 2026. Le segment bénéficie de parcours cliniques établis, de programmes de santé publique et d'une plus grande disponibilité des technologies de diagnostic. Abbott a lancé son test sanguin SimpleScreen CRC aux États-Unis en septembre 2026 pour les adultes âgés de 45 ans et plus présentant un risque moyen de cancer colorectal. Medicare couvre le test sans frais à la charge des patients éligibles.
Un remboursement plus large et des tests moins invasifs peuvent augmenter la participation des personnes qui ne complètent pas le dépistage conventionnel. Ces facteurs soutiennent la position de leader du dépistage sur le marché de la médecine préventive. Les interventions de bien-être et de mode de vie devraient croître à un CAGR de 8,12 % jusqu'en 2032. Les employeurs et les payeurs développent des programmes qui traitent de la nutrition, de l'activité physique, du stress et du comportement avant que les problèmes de santé ne s'aggravent. La catégorie bénéficie du coaching numérique, des soins virtuels et des dispositifs qui favorisent un engagement régulier. La vaccination et l'immunisation restent des domaines de service majeurs car ils sont intégrés dans les calendriers nationaux et les canaux de prestation communautaires.
Par application :
les soins cardiovasculaires sont en tête, tandis que la prévention neurologique progresseLa prévention des maladies cardiovasculaires représentait 28,78 % du chiffre d'affaires en 2026, ce qui en fait la plus grande application sur le marché de la médecine préventive. L'hypertension, l'obésité, la dyslipidémie, le diabète et les affections connexes créent une large base pour les services de dépistage et de gestion des risques. Les recommandations actualisées de l'Association américaine du cœur en 2025 ont soutenu un traitement plus précoce de l'hypertension artérielle. Une intervention plus précoce peut accroître le recours à l'évaluation des risques, au conseil, aux médicaments et à la surveillance avant que des complications ne se développent.
Les programmes cardiovasculaires bénéficient également de mesures validées, notamment la pression artérielle, l'HbA1c et les taux de cholestérol. Les prestataires et les payeurs peuvent utiliser ces indicateurs pour suivre les résultats au fil du temps. La prévention des maladies neurologiques et du déclin cognitif devrait croître à un CAGR de 10,23 % jusqu'en 2032. Un commentaire publié en 2025 dans JAMA Neurology a appelé à un renforcement de la prévention primaire dans une spécialité qui s'est historiquement concentrée sur la prise en charge post-symptomatique. Une revue systématique a identifié 17 facteurs modifiables communs à l'accident vasculaire cérébral, à la démence et à la dépression en fin de vie, notamment la pression artérielle, la glycémie à jeun, le sommeil, l'activité physique et l'engagement social.

Par utilisateur final :
les hôpitaux détiennent le volume, tandis que les prestataires en milieu de travail développent la demandeLes hôpitaux et les centres de soins primaires représentaient 56,89 % du chiffre d'affaires en 2026. Ces organisations restent au cœur du marché car elles assurent le dépistage clinique, les vaccinations, la prescription préventive et les bilans de santé. De nombreux programmes de remboursement acheminent également les paiements par l'intermédiaire de prestataires cliniques organisés, soutenant des volumes élevés de patients et des parcours de référence établis.
Les prestataires de bien-être en entreprise et en milieu de travail devraient croître à un CAGR de 9,45 % jusqu'en 2032. Les employeurs utilisent de plus en plus les avantages préventifs pour gérer l'absentéisme, la santé de la main-d'œuvre et les coûts médicaux à long terme. En juillet 2025, Plum s'est engagé à investir 2 milliards INR, soit l'équivalent de 25 millions USD, pour développer les soins préventifs et personnalisés pour les clients entreprises en Inde. Ce développement démontre que les programmes financés par les employeurs s'étendent au-delà des marchés à revenus élevés. Les laboratoires de diagnostic et les centres de dépistage bénéficient également des tests en accès direct aux consommateurs et des modèles de collecte à domicile. Les agences gouvernementales et de santé publique restent essentielles pour la distribution des vaccins et la prévention des maladies infectieuses. Les centres de soins ambulatoires et spécialisés bénéficient lorsque la prévention est intégrée dans les parcours de gestion des maladies. Les soins à domicile et les canaux en accès direct aux consommateurs offrent au secteur de la médecine préventive des voies supplémentaires pour atteindre les patients en dehors des établissements traditionnels.
Par mode de prestation :
les soins en personne sont en tête, tandis que les soins virtuels élargissent l'accèsLes services en personne représentaient 35,78 % du chiffre d'affaires par mode de prestation en 2026. La vaccination, les évaluations physiques et de nombreuses procédures de dépistage clinique nécessitent encore du personnel qualifié et des environnements de soins réglementés. Cette exigence confère aux prestataires disposant de cliniques établies et de réseaux communautaires un rôle durable. Les soins en personne restent également importants pour les patients qui ont besoin d'une confirmation diagnostique ou d'un suivi spécialisé.
La télémédecine et les soins à distance devraient croître à un CAGR de 8,77 % jusqu'en 2032. Une plus grande acceptation des consultations virtuelles et des soins primaires virtuels parrainés par les employeurs élargit l'accès aux consultations préventives. CareATC a étendu l'accès national à BeWell+ Virtual Primary Care en septembre 2026. Le programme intègre des services préventifs, la gestion des maladies chroniques et des tests de laboratoire sans frais pour les clients entreprises. Les applications de santé mobile soutiennent le coaching continu, l'évaluation des risques et l'observance médicamenteuse via des dispositifs connectés.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 38,88 % du chiffre d'affaires en 2026, soutenue par des cadres de remboursement matures pour les services préventifs, une utilisation élevée du dépistage et une large base d'avantages sociaux parrainés par les employeurs. Le CMS a élargi son orientation vers des soins technologiquement assistés et alignés sur les résultats grâce au modèle ACCESS. Le barème des honoraires des médecins Medicare pour l'année civile 2026 a également ajouté un code d'évaluation semestrielle du risque lié à l'activité physique et à la nutrition. Ces développements soutiennent le dépistage, l'évaluation des risques et le suivi régulier. Le lancement du SimpleScreen CRC d'Abbott démontre comment la couverture Medicare soutient l'adoption de formats de dépistage basés sur le sang. Le Canada développe des outils de prévention numérique via les systèmes de santé provinciaux, tandis que le Mexique reste axé sur la vaccination et la couverture de la santé maternelle. Les disparités d'accès entre les populations urbaines assurées et les communautés rurales mal desservies restent un défi majeur dans la région.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,88 % jusqu'en 2032, portée par les pressions démographiques, les initiatives de numérisation gouvernementales, les programmes nationaux de vaccination et la sensibilisation croissante des consommateurs. Le système de dépistage métabolique axé sur les travailleurs au Japon génère une demande récurrente de diagnostics et de surveillance parmi sa large population adulte. Le soutien public de la Corée du Sud aux dispositifs portables pour les personnes âgées démontre comment les programmes gouvernementaux encouragent la surveillance de la santé à domicile. En Inde, l'engagement de Plum de 2 milliards INR, soit l'équivalent de 25 millions USD, en juillet 2025 indique une demande croissante des employeurs pour des avantages préventifs. La Chine, l'Inde, la Corée du Sud, le Japon, l'Australie et la Nouvelle-Zélande ont des systèmes de paiement et de réglementation distincts, rendant les partenariats locaux importants. Les accords d'approvisionnement en vaccins de la Nouvelle-Zélande en 2026 démontrent comment les décisions d'achat nationales influencent la disponibilité des services préventifs. La taille du marché de la médecine préventive en Asie-Pacifique sera déterminée par la capacité des programmes de santé numérique à atteindre les populations rurales ainsi que les résidents des grandes villes.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe dispose de programmes de dépistage organisés, de politiques de soins préventifs solides et d'un environnement réglementaire de santé numérique établi. Cependant, les différences de remboursement et de mise en œuvre entre les pays modèrent la croissance régionale. Le cadre européen IVDR soutient des exigences cohérentes pour les diagnostics in vitro et les outils d'auto-collecte associés. L'algorithme rénal certifié CE de Roche démontre l'orientation de la région vers une évaluation des risques réglementée et assistée par l'IA. Le Moyen-Orient et l'Afrique présentent des besoins non satisfaits importants en matière de soins préventifs, notamment dans les zones à capacité de dépistage limitée ou à accès numérique restreint. L'Amérique du Sud connaît un intérêt croissant pour l'IA et la santé numérique, bien que la qualité des services dépende de données localement représentatives. Une étude de 2025 a identifié des performances d'IA inférieures parmi les groupes à faible statut socioéconomique en Amérique latine et dans les Caraïbes. Les prestataires qui adaptent leurs modèles aux données cliniques locales et aux infrastructures de soins auront de meilleures perspectives dans ces régions diversifiées.
Paysage concurrentiel
Concentration du Marché
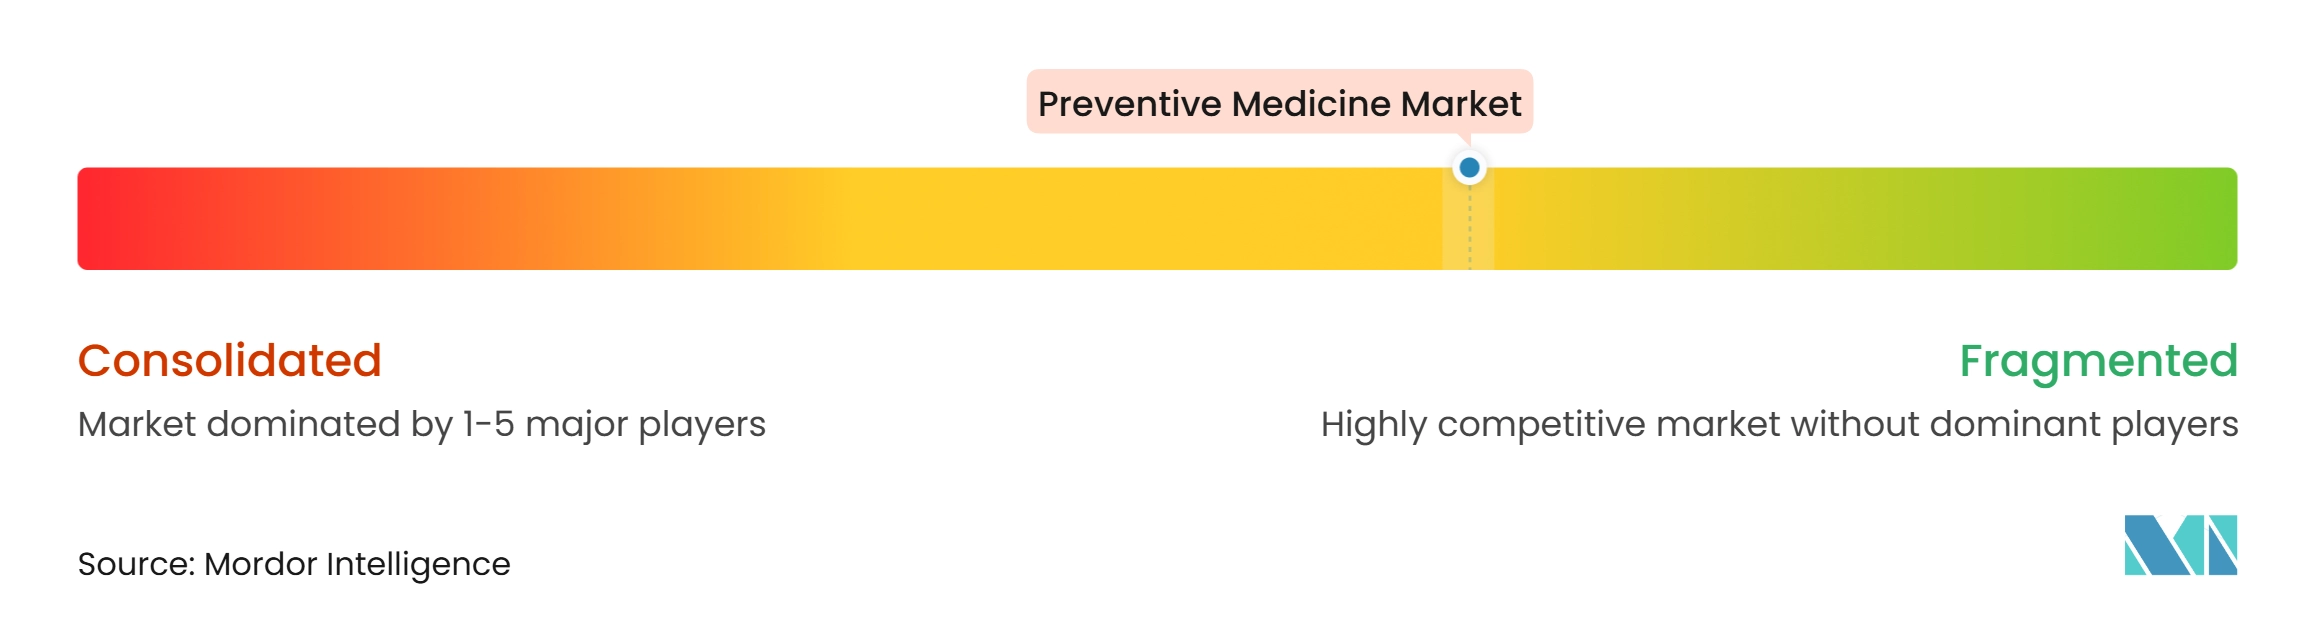
Le marché de la médecine préventive est modérément consolidé dans les différents domaines de produits ; cependant, aucune entreprise ne détient une position dominante dans le dépistage, la vaccination, les thérapeutiques préventives et la santé numérique. Les grandes entreprises de diagnostic, pharmaceutiques et de technologie médicale ont des capacités établies dans certains segments du parcours de soins. En mai 2025, Danaher a annoncé un partenariat de développement et de commercialisation de diagnostics avec AstraZeneca pour faire progresser la médecine de précision. Le partenariat utilise la pathologie numérique et les diagnostics assistés par l'IA via les Centres pour la médecine de précision de Danaher, reliant les capacités de test à la sélection de traitements ciblés et à des opportunités de commercialisation plus larges.
Roche renforce sa position grâce à des diagnostics assistés par algorithme dans les parcours des maladies chroniques. Son algorithme Kidney Klinrisk a reçu le marquage CE en 2025 pour l'évaluation du risque de maladie rénale chronique progressive. Roche a également lancé le Liver Disease Panel en mai 2026, intégrant des diagnostics biomarqueurs et des algorithmes certifiés pour la gestion des maladies chroniques du foie. En décembre 2025, Illumina a investi dans MyOme pour soutenir un essai clinique utilisant le séquençage du génome entier et des modèles de risque intégrés à l'IA pour les maladies chroniques, le cancer et les maladies rares.
Ces développements mettent en évidence un changement concurrentiel vers des solutions permettant une identification plus précoce des risques et soutenant la prise de décision clinique. Le marché offre également des opportunités aux entreprises desservant les populations rurales, à faibles revenus et sous-représentées, qui supportent un fardeau de maladie substantiel mais restent sous-représentées dans les ensembles de données cliniques et les modèles de services numériques. Les petites entreprises disposant de modèles validés localement peuvent devenir des cibles de partenariat ou d'acquisition pour les grands fournisseurs de soins de santé.
Leaders du secteur de la médecine préventive
-
Abbott Laboratories
-
GSK PLC
-
F. Hoffmann-La Roche Ltd
-
Pfizer Inc.
-
Medtronic PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la médecine préventive Entreprises couvertes dans ce rapport
- Abbott Laboratories
- AstraZeneca
- Beckton Dickinson
- bioMérieux
- Danaher
- Dexcom
- Eli Lilly and Company
- Roche
- GE HealthCare Technologies Inc.
- GlaxoSmithKline
- Illumina
- Johnson & Johnson
- Koninklijke Philips
- Medtronic
- Merck
- Pfizer
- Quest Diagnostics
- Sanofi
- Siemens Healthineers
- Thermo Fisher Scientific
Développements industriels récents dans Marché de la médecine préventive
- Septembre 2026 : Abbott a lancé le test de dépistage du cancer colorectal basé sur le sang SimpleScreen CRC aux États-Unis pour les adultes âgés de 45 ans et plus présentant un risque moyen de cancer colorectal. Medicare a couvert le test sans frais à la charge des patients éligibles, renforçant le portefeuille d'options de dépistage basées sur les selles et le sang d'Abbott.
- Août 2026 : Le Pharmac de Nouvelle-Zélande a finalisé des accords nationaux d'approvisionnement en vaccins avec Pfizer, Sanofi, GSK, Merck et Seqirus, couvrant 17 vaccins et un test de diagnostic. Le Prevenar 20 a remplacé le Prevenar 13 comme vaccin pneumococcique remboursé et a reçu une nouvelle indication pour les adultes ayant déjà eu une maladie pneumococcique invasive, effective en juillet 2027.
- Mai 2026 : Roche a lancé le Liver Disease Panel, une suite d'algorithmes certifiés pour la gestion des maladies chroniques du foie. Le panel a intégré des diagnostics biomarqueurs avec des algorithmes numériques certifiés CE, notamment LiverPRO, pour soutenir les décisions cliniques depuis l'identification du risque de fibrose jusqu'à la surveillance du cancer du foie.
Périmètre du rapport mondial sur le marché de la médecine préventive
Selon le périmètre du rapport, la médecine préventive est une spécialité médicale et une branche des soins de santé qui se concentre sur la protection, la promotion et le maintien de la santé et du bien-être tout en prévenant les maladies, les handicaps et les décès prématurés, tant au niveau individuel que populationnel.
Le marché de la médecine préventive est segmenté par type de prévention, type de produit et de service, application, utilisateur final, mode de prestation et géographie. Par type de prévention, le marché est segmenté en prévention primaire, prévention secondaire et prévention tertiaire et réduction des récidives. Par type de produit et de service, le marché comprend le dépistage et la détection précoce, la vaccination et l'immunisation, les thérapies médicamenteuses préventives, les interventions de bien-être et de mode de vie, les services de santé numérique et de surveillance à distance, et autres. Par application, le marché est segmenté en prévention des maladies cardiovasculaires, prévention du cancer, prévention du diabète et des maladies métaboliques, prévention des maladies infectieuses, prévention des maladies respiratoires, prévention de la santé maternelle, néonatale et infantile, prévention des maladies neurologiques et du déclin cognitif, et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux et centres de soins primaires, laboratoires de diagnostic et centres de dépistage, centres de soins ambulatoires et spécialisés, agences gouvernementales et de santé publique, prestataires de bien-être en entreprise et en milieu de travail, soins à domicile et canaux en accès direct aux consommateurs, et autres utilisateurs finaux. Par mode de prestation, le marché est segmenté en services en personne, télémédecine et soins à distance, applications de santé mobile, et collecte et tests à domicile. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Prévention primaire |
| Prévention secondaire |
| Prévention tertiaire et réduction des récidives |
| Dépistage et détection précoce |
| Vaccination et immunisation |
| Thérapies médicamenteuses préventives |
| Interventions de bien-être et de mode de vie |
| Services de santé numérique et de surveillance à distance |
| Autres |
| Prévention des maladies cardiovasculaires |
| Prévention du cancer |
| Prévention du diabète et des maladies métaboliques |
| Prévention des maladies infectieuses |
| Prévention des maladies respiratoires |
| Prévention de la santé maternelle, néonatale et infantile |
| Prévention des maladies neurologiques et du déclin cognitif |
| Autres applications |
| Hôpitaux et centres de soins primaires |
| Laboratoires de diagnostic et centres de dépistage |
| Centres de soins ambulatoires et spécialisés |
| Agences gouvernementales et de santé publique |
| Prestataires de bien-être en entreprise et en milieu de travail |
| Soins à domicile et canaux en accès direct aux consommateurs |
| Autres utilisateurs finaux |
| Services en personne |
| Télémédecine et soins à distance |
| Applications de santé mobile |
| Collecte et tests à domicile |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de prévention | Prévention primaire | |
| Prévention secondaire | ||
| Prévention tertiaire et réduction des récidives | ||
| Par type de produit et de service | Dépistage et détection précoce | |
| Vaccination et immunisation | ||
| Thérapies médicamenteuses préventives | ||
| Interventions de bien-être et de mode de vie | ||
| Services de santé numérique et de surveillance à distance | ||
| Autres | ||
| Par application | Prévention des maladies cardiovasculaires | |
| Prévention du cancer | ||
| Prévention du diabète et des maladies métaboliques | ||
| Prévention des maladies infectieuses | ||
| Prévention des maladies respiratoires | ||
| Prévention de la santé maternelle, néonatale et infantile | ||
| Prévention des maladies neurologiques et du déclin cognitif | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux et centres de soins primaires | |
| Laboratoires de diagnostic et centres de dépistage | ||
| Centres de soins ambulatoires et spécialisés | ||
| Agences gouvernementales et de santé publique | ||
| Prestataires de bien-être en entreprise et en milieu de travail | ||
| Soins à domicile et canaux en accès direct aux consommateurs | ||
| Autres utilisateurs finaux | ||
| Par mode de prestation | Services en personne | |
| Télémédecine et soins à distance | ||
| Applications de santé mobile | ||
| Collecte et tests à domicile | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle de la médecine préventive d'ici 2032 ?
Le marché de la médecine préventive devrait atteindre 655,87 milliards USD d'ici 2032, contre 503,26 milliards USD en 2027, à un CAGR de 5,44 %.
Quel service de médecine préventive détient la plus grande part de chiffre d'affaires ?
Le dépistage et la détection précoce ont dominé le chiffre d'affaires des produits et services avec une part de 44,93 % en 2026.
Quelle application de médecine préventive connaît la croissance la plus rapide ?
La prévention des maladies neurologiques et du déclin cognitif devrait croître à un CAGR de 10,23 % jusqu'en 2032.
Quels utilisateurs finaux devraient se développer le plus rapidement ?
Les prestataires de bien-être en entreprise et en milieu de travail devraient croître à un CAGR de 9,45 % jusqu'en 2032.
Quelle région se développe le plus rapidement pour les soins préventifs ?
L'Asie-Pacifique devrait croître à un CAGR de 9,88 % jusqu'en 2032, soutenue par le développement de la santé numérique, les programmes publics et les dépenses des employeurs.
Comment les outils d'IA transforment-ils la prestation des soins préventifs ?
Les outils d'IA soutiennent la stratification des risques et le dépistage précoce, mais leur adoption dépend de la validation clinique, de la qualité des données et de l'intégration dans les flux de travail des soins.