
Tamaño y Participación del Mercado de Medicina Preventiva
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 503.26 Mil millones de dólares |
| Tamaño del Mercado (2032) | 655.87 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.44 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicina Preventiva por Mordor Intelligence
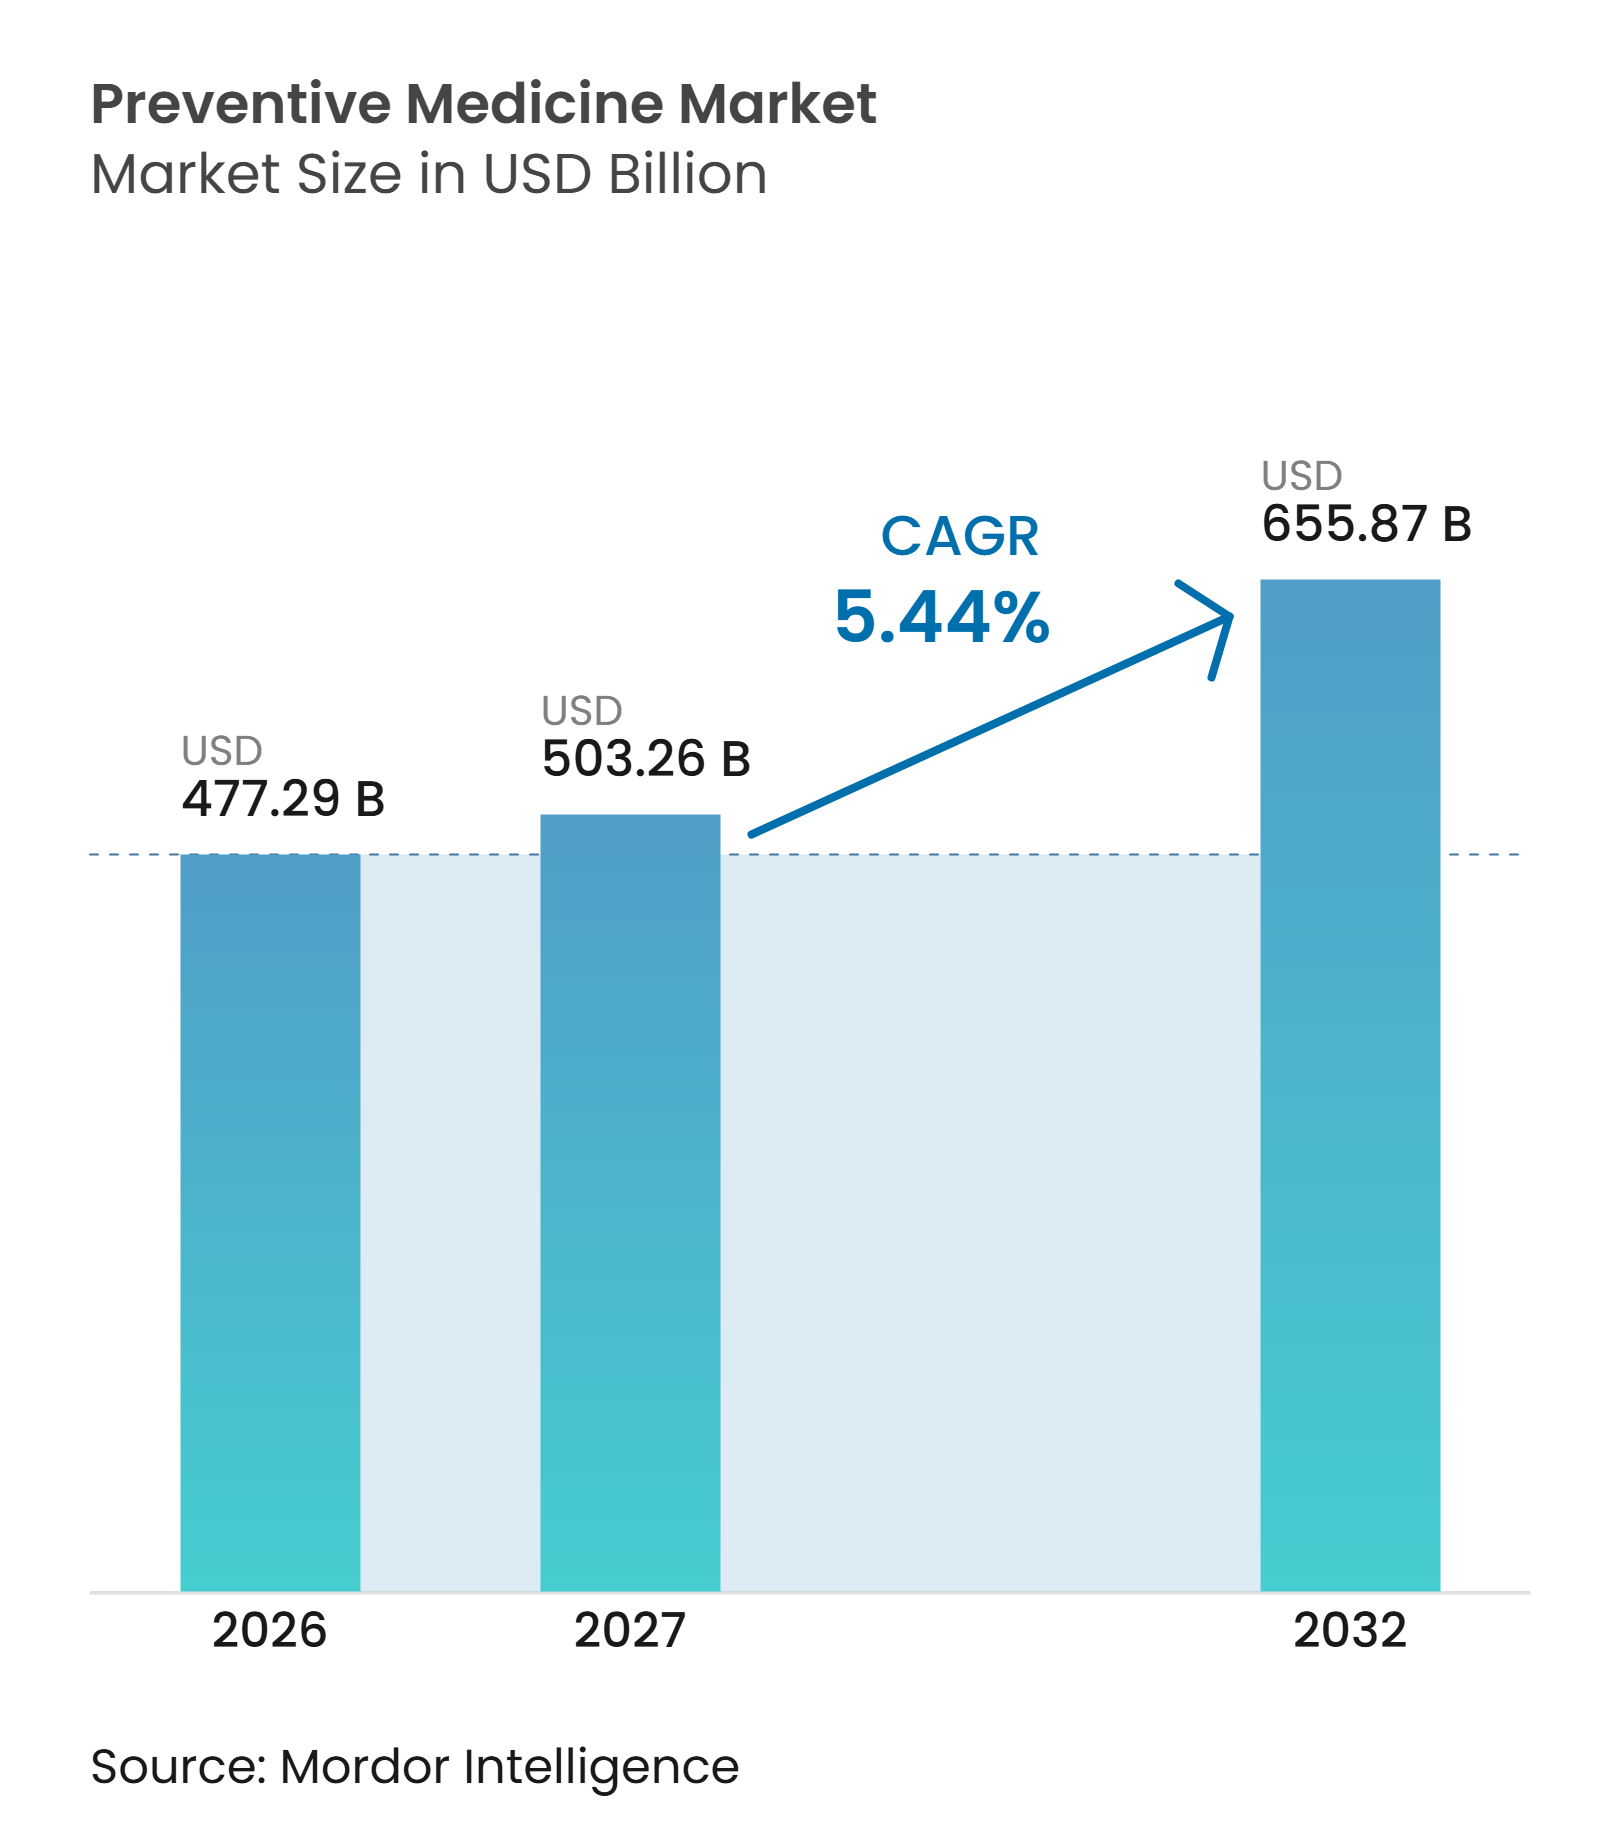
El tamaño del Mercado de Medicina Preventiva fue valorado en 477,29 mil millones de USD en 2026 y se estima que crecerá desde 503,26 mil millones de USD en 2027 hasta alcanzar los 655,87 mil millones de USD para 2032, a una CAGR del 5,44% durante el período de pronóstico (2027-2032).
El mercado de medicina preventiva avanza hacia la identificación temprana del riesgo, respaldado por modelos de pago que recompensan resultados de salud medibles. Los programas de detección, inmunización y estilo de vida están cada vez más integrados con la gestión de enfermedades crónicas. Los proveedores y empleadores también otorgan mayor valor a los programas que pueden reducir las necesidades de atención evitable a lo largo del tiempo. La evaluación del riesgo habilitada por inteligencia artificial y la recopilación de datos en el hogar están ampliando la gama de servicios preventivos que pueden prestarse fuera de los entornos de atención tradicionales. El mercado de medicina preventiva enfrenta una adopción desigual debido a que las estructuras de pago, el acceso a datos y la cobertura sanitaria difieren ampliamente entre países.
Conclusiones Clave del Informe
- Por tipo de prevención, la prevención primaria representó el 34,67% de los ingresos en 2026, mientras que se proyecta que la prevención secundaria crezca a una CAGR del 7,28% hasta 2032.
- Por tipo de producto y servicio, la detección y diagnóstico precoz representó el 44,93% de los ingresos en 2026, mientras que se proyecta que las intervenciones de bienestar y estilo de vida crezcan a una CAGR del 8,12% hasta 2032.
- Por aplicación, la prevención de enfermedades cardiovasculares representó el 28,78% de los ingresos en 2026, mientras que se proyecta que la prevención de enfermedades neurológicas y el deterioro cognitivo crezcan a una CAGR del 10,23% hasta 2032.
- Por usuario final, los hospitales y centros de atención primaria representaron el 56,89% de los ingresos en 2026, mientras que se proyecta que los proveedores de bienestar corporativo y en el lugar de trabajo crezcan a una CAGR del 9,45% hasta 2032.
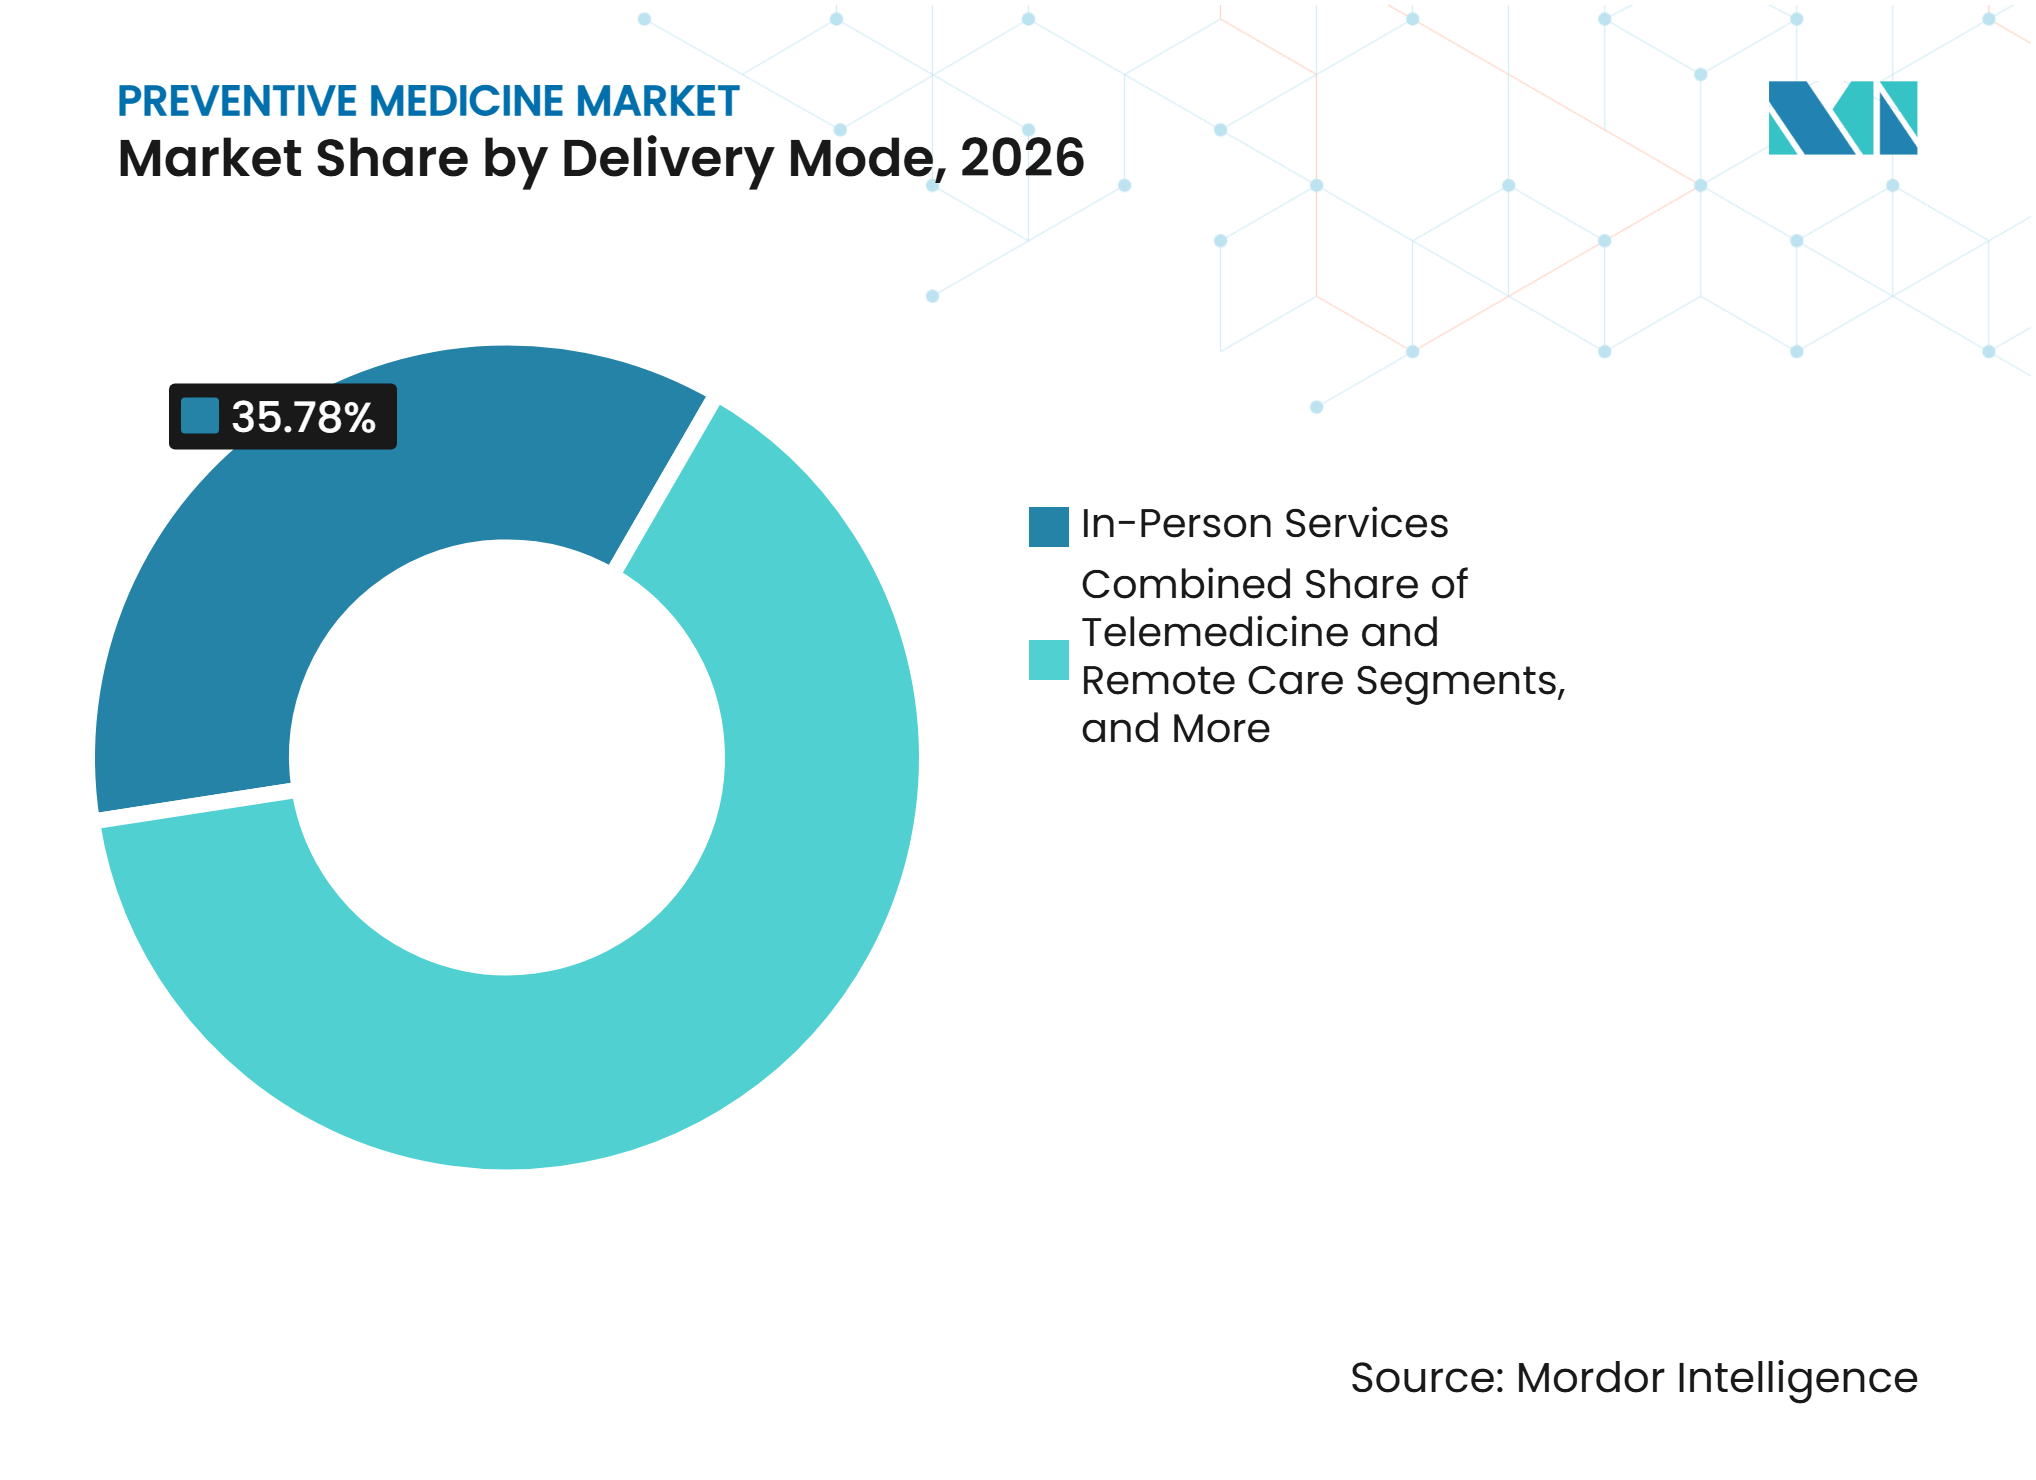
- Por modo de entrega, los servicios presenciales representaron el 35,78% de los ingresos en 2026, mientras que se proyecta que la telemedicina y la atención remota crezcan a una CAGR del 8,77% hasta 2032.
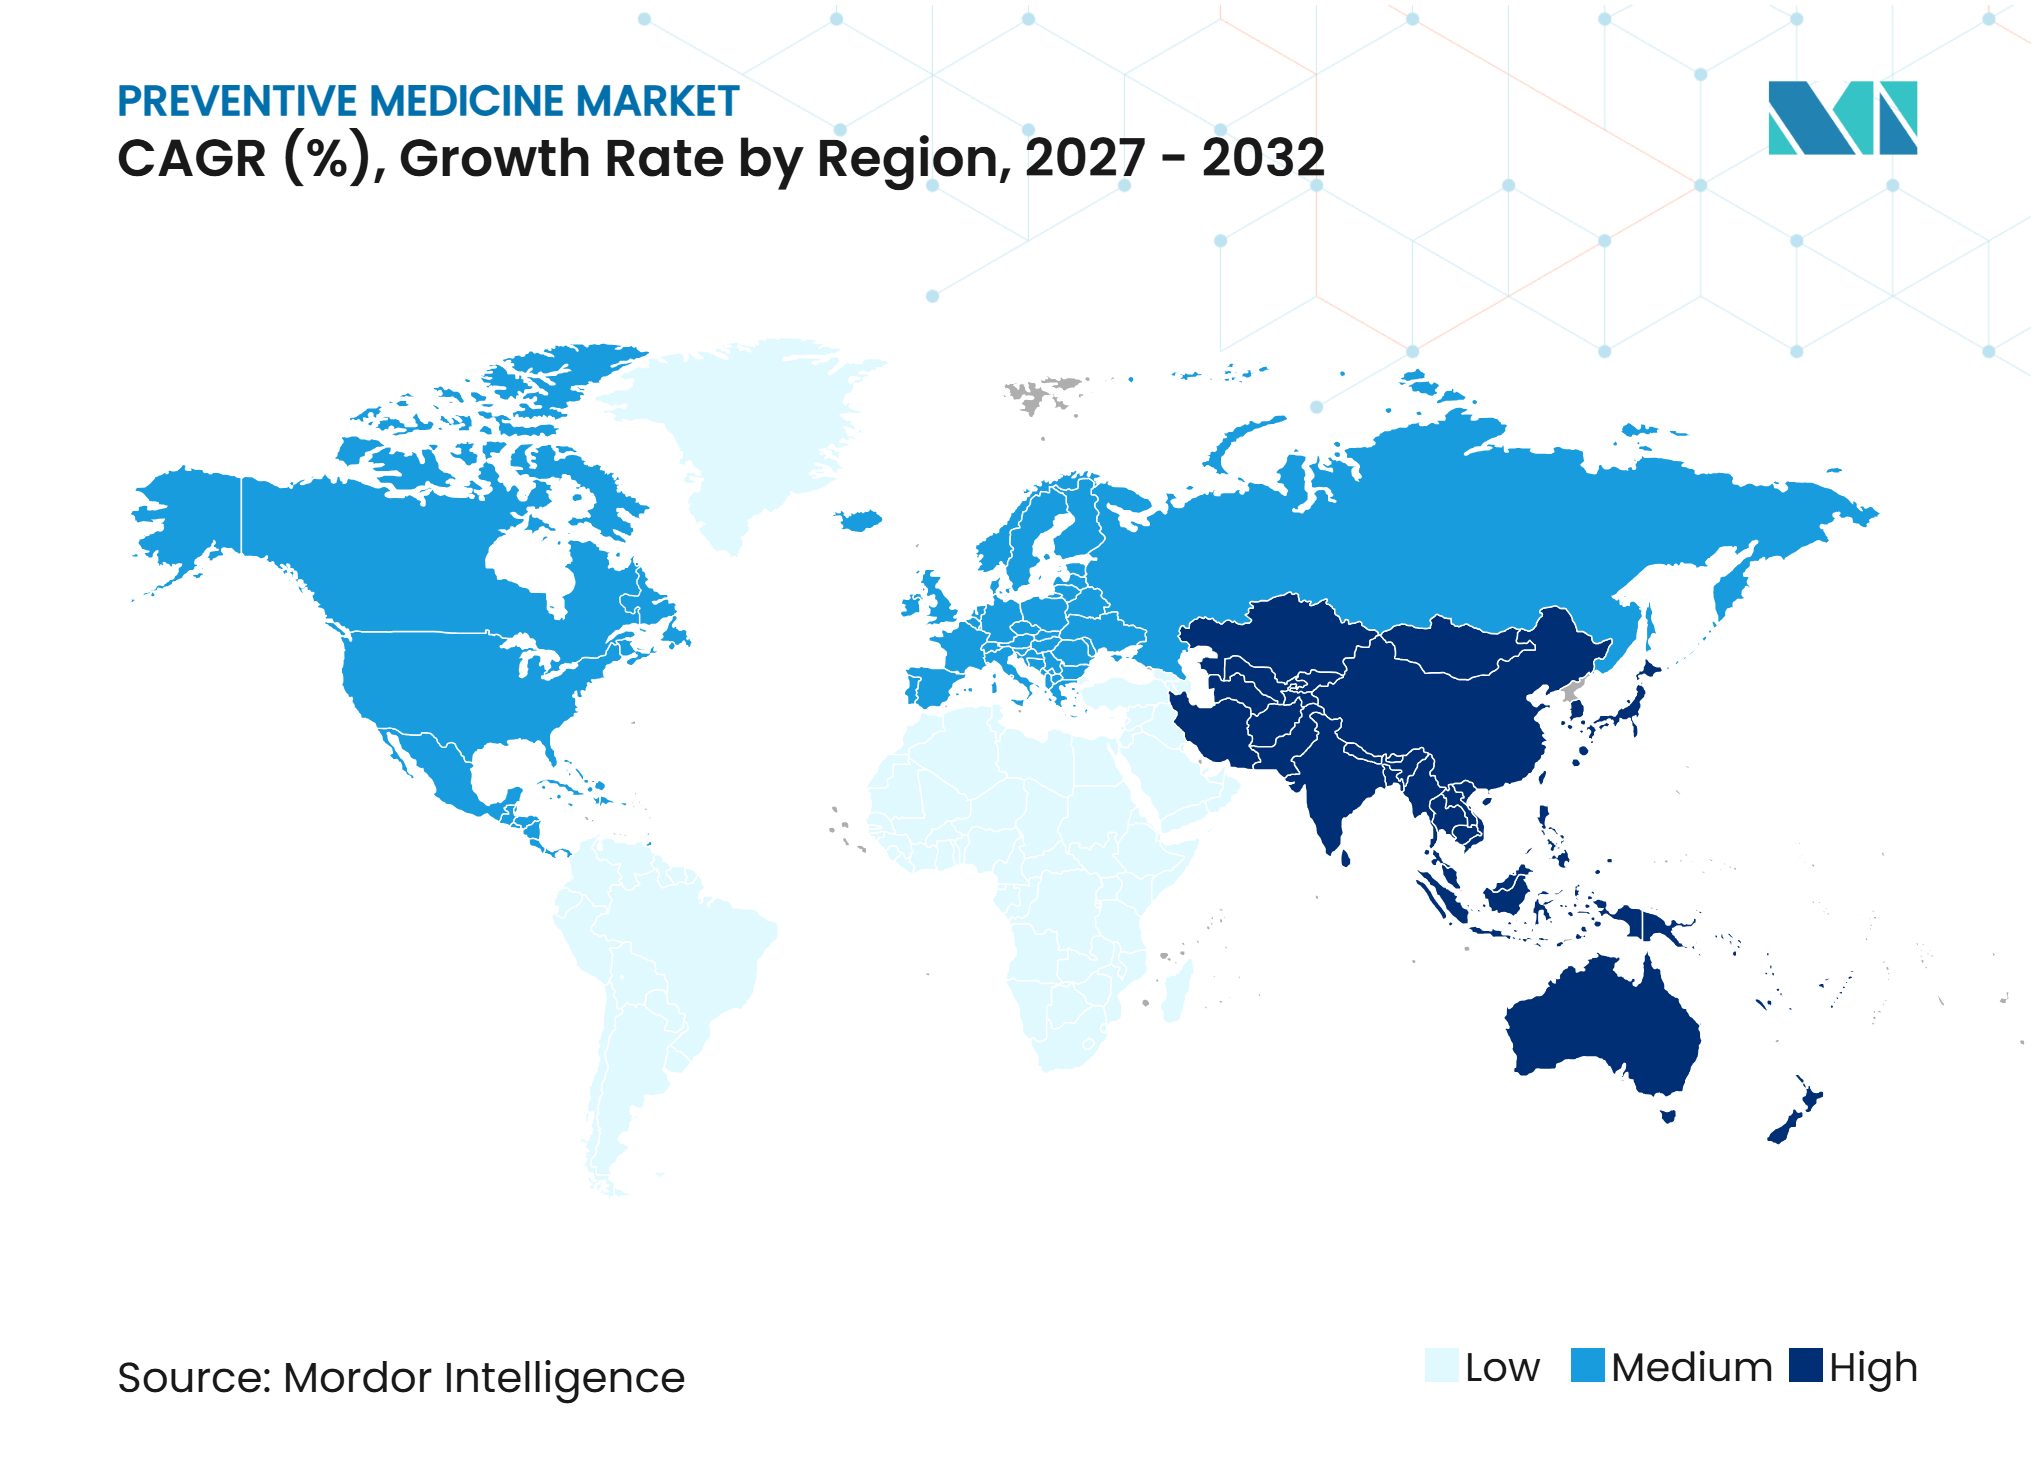
- Por geografía, América del Norte representó el 38,88% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,88% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Medicina Preventiva*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente carga de enfermedades crónicas y utilización hospitalaria evitable | +1.2% | Global, con mayor intensidad en América del Norte, Asia Meridional y África Subsahariana | Corto plazo (≤ 2 años) |
| Expansión de la inmunización de adultos, materna y a lo largo del ciclo de vida | +0.8% | Global, con ganancias tempranas en Asia-Pacífico y África Subsahariana, y riesgo de estancamiento en América del Norte | Mediano plazo (2-4 años) |
| Incentivos de reembolso y atención basada en valor para la detección temprana | +0.9% | América del Norte y Europa, con extensión a Australia, Nueva Zelanda y el Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Detección y estratificación del riesgo habilitadas por inteligencia artificial | +0.7% | América del Norte, Europa y China, con adopción temprana en América Latina y Oriente Medio y África | Mediano plazo (2-4 años) |
| Riesgo cardiometabólico no diagnosticado en poblaciones previamente sanas | +0.6% | Global, con la mayor necesidad insatisfecha en Asia Meridional y Sudoriental y África Subsahariana | Corto plazo (≤ 2 años) |
| Monitoreo domiciliario interoperable y datos de salud del consumidor | +0.5% | América del Norte, Europa, Australia, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas y Utilización Hospitalaria Evitable
La creciente carga de hipertensión, prediabetes, dislipidemia y obesidad está incrementando la demanda de intervención clínica temprana. Los sistemas de salud están priorizando la identificación del riesgo cardiometabólico antes de que las complicaciones requieran una atención de mayor costo. El CMS introdujo el modelo ACCESS en julio de 2026 para apoyar la atención alineada con resultados para condiciones cardiometabólicas, musculoesqueléticas y de salud conductual en etapas tempranas.[1] El modelo vincula el pago a resultados como la presión arterial, la HbA1c, el peso y el manejo del colesterol. Una investigación publicada en 2025 señaló que las puntuaciones poligénicas y los enfoques asistidos por inteligencia artificial mejoran la evaluación individualizada del riesgo cardiovascular, apoyando la ampliación de la detección y la prevención para adultos en edad laboral previamente considerados de bajo riesgo.
Expansión de la Inmunización de Adultos, Materna y a lo Largo del Ciclo de Vida
La inmunización de adultos y materna se está convirtiendo en un componente más importante de la prestación de atención preventiva. La campaña Rise to Immunize alcanzó 35,7 millones de vacunas administradas a adultos en cinco años en 2026. Las organizaciones participantes registraron una mejora del 21,2% en la vacunación contra el herpes zóster y un aumento del 6,1% en la vacunación contra el VSR en un año.[2] Las decisiones de compra nacionales también influyen en el mercado al ampliar el acceso a las vacunas en todos los grupos de edad. En agosto de 2026, Pharmac de Nueva Zelanda finalizó acuerdos que cubren 17 vacunas y una prueba diagnóstica, incluida la sustitución de Prevenar 13 por Prevenar 20 como vacuna neumocócica financiada.
Reembolso y Atención Basada en Valor
Las decisiones de compra nacionales apoyan el mercado de medicina preventiva al mejorar el acceso a las intervenciones preventivas. La política de pago está evolucionando más allá del reembolso por visitas preventivas hacia incentivos vinculados a resultados documentados. El Calendario del Año Civil 2026 del Arancel de Honorarios para Médicos de Medicare añadió un código semestral de Evaluación del Riesgo de Actividad Física y Nutrición, mientras que el CMS introdujo cinco medidas de resultados de prevención de enfermedades crónicas en los informes de calidad durante 2026. Estos cambios refuerzan el argumento comercial a favor de la detección temprana, el apoyo nutricional y los programas de actividad física. Es probable que el mercado favorezca a los proveedores que demuestren resultados clínicos y reducciones en los costos evitables, lo que hace que las asociaciones con pagadores sean cada vez más importantes.
Detección y Estratificación del Riesgo Habilitadas por Inteligencia Artificial
Las herramientas de inteligencia artificial son cada vez más relevantes en los programas de detección porque ayudan a los equipos clínicos a identificar el riesgo y gestionar mayores volúmenes de pruebas. Roche recibió el marcado CE para su Algoritmo Kidney Klinrisk en octubre de 2025, una herramienta de riesgo basada en inteligencia artificial para la enfermedad renal crónica progresiva. La herramienta se introdujo como parte de un panel de algoritmos para la enfermedad renal crónica que apoya la atención desde las etapas asintomáticas tempranas hasta la gestión de la enfermedad. La prevención algorítmica está emergiendo como un enfoque que apoya la prevención primaria, secundaria y terciaria. Las empresas deben cumplir con los requisitos clínicos, de calidad y de privacidad antes de escalar estas herramientas, lo que favorece a los proveedores que combinan algoritmos validados con flujos de trabajo adecuados para la atención rutinaria.
Análisis del Impacto de las Restricciones del Mercado de Medicina Preventiva*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Economía de la prevención primaria frente a los incentivos a corto plazo de los proveedores | -1.1% | Global, más agudo en sistemas mixtos público-privados, incluidos Estados Unidos, India y Brasil | Mediano plazo (2-4 años) |
| Acceso desigual por seguro, ingresos, ruralidad y exclusión digital | -0.8% | Global, más grave en África Subsahariana, Asia Meridional y Sudoriental rural, y América del Norte rural | Largo plazo (≥ 4 años) |
| Falsos positivos, sobrediagnóstico y riesgo de confianza del paciente | -0.4% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Gobernanza de datos fragmentada y responsabilidad en ciberseguridad | -0.5% | Global, con alta complejidad en la Unión Europea y entornos de atención transfronteriza | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Economía de la Prevención Primaria Frente a los Incentivos a Corto Plazo de los Proveedores
Los programas preventivos a menudo requieren una inversión inicial, mientras que los beneficios financieros se acumulan a lo largo de varios años. Esta brecha temporal puede desalentar la inversión de los proveedores cuando el reembolso sigue vinculado a ciclos de servicio cortos. La prevención sigue siendo financieramente frágil, incluso dentro de los modelos de atención basada en valor, mientras que los servicios de tratamiento generan típicamente pagos más predecibles. Este desafío afecta a las prácticas de atención primaria, los laboratorios y los proveedores de salud digital que requieren compromisos de reembolso plurianuales. Una adopción más amplia de modelos de pago alineados con resultados podría mejorar la certeza financiera, aunque la implementación sigue siendo desigual en el mercado de medicina preventiva.
Acceso Desigual por Seguro, Ingresos, Ruralidad y Exclusión Digital
El acceso desigual a la atención preventiva limita la participación entre las poblaciones que más podrían beneficiarse de la intervención temprana. El monitoreo remoto, la detección basada en inteligencia artificial y las pruebas en el hogar llegan con mayor frecuencia a personas con cobertura de seguro, acceso a banda ancha y alfabetización digital. La detección de enfermedades crónicas basada en inteligencia artificial también puede ofrecer un rendimiento inferior entre los grupos de nivel socioeconómico bajo cuando los datos de entrenamiento no representan adecuadamente a estas poblaciones. Los pacientes rurales enfrentan distancias de desplazamiento, capacidad de detección limitada y barreras de asequibilidad, mientras que los requisitos de privacidad pueden complicar el intercambio de datos para la divulgación. El mercado de medicina preventiva requiere modelos de prestación inclusivos en todos los niveles de ingresos, grupos lingüísticos y entornos de atención.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Prevención:
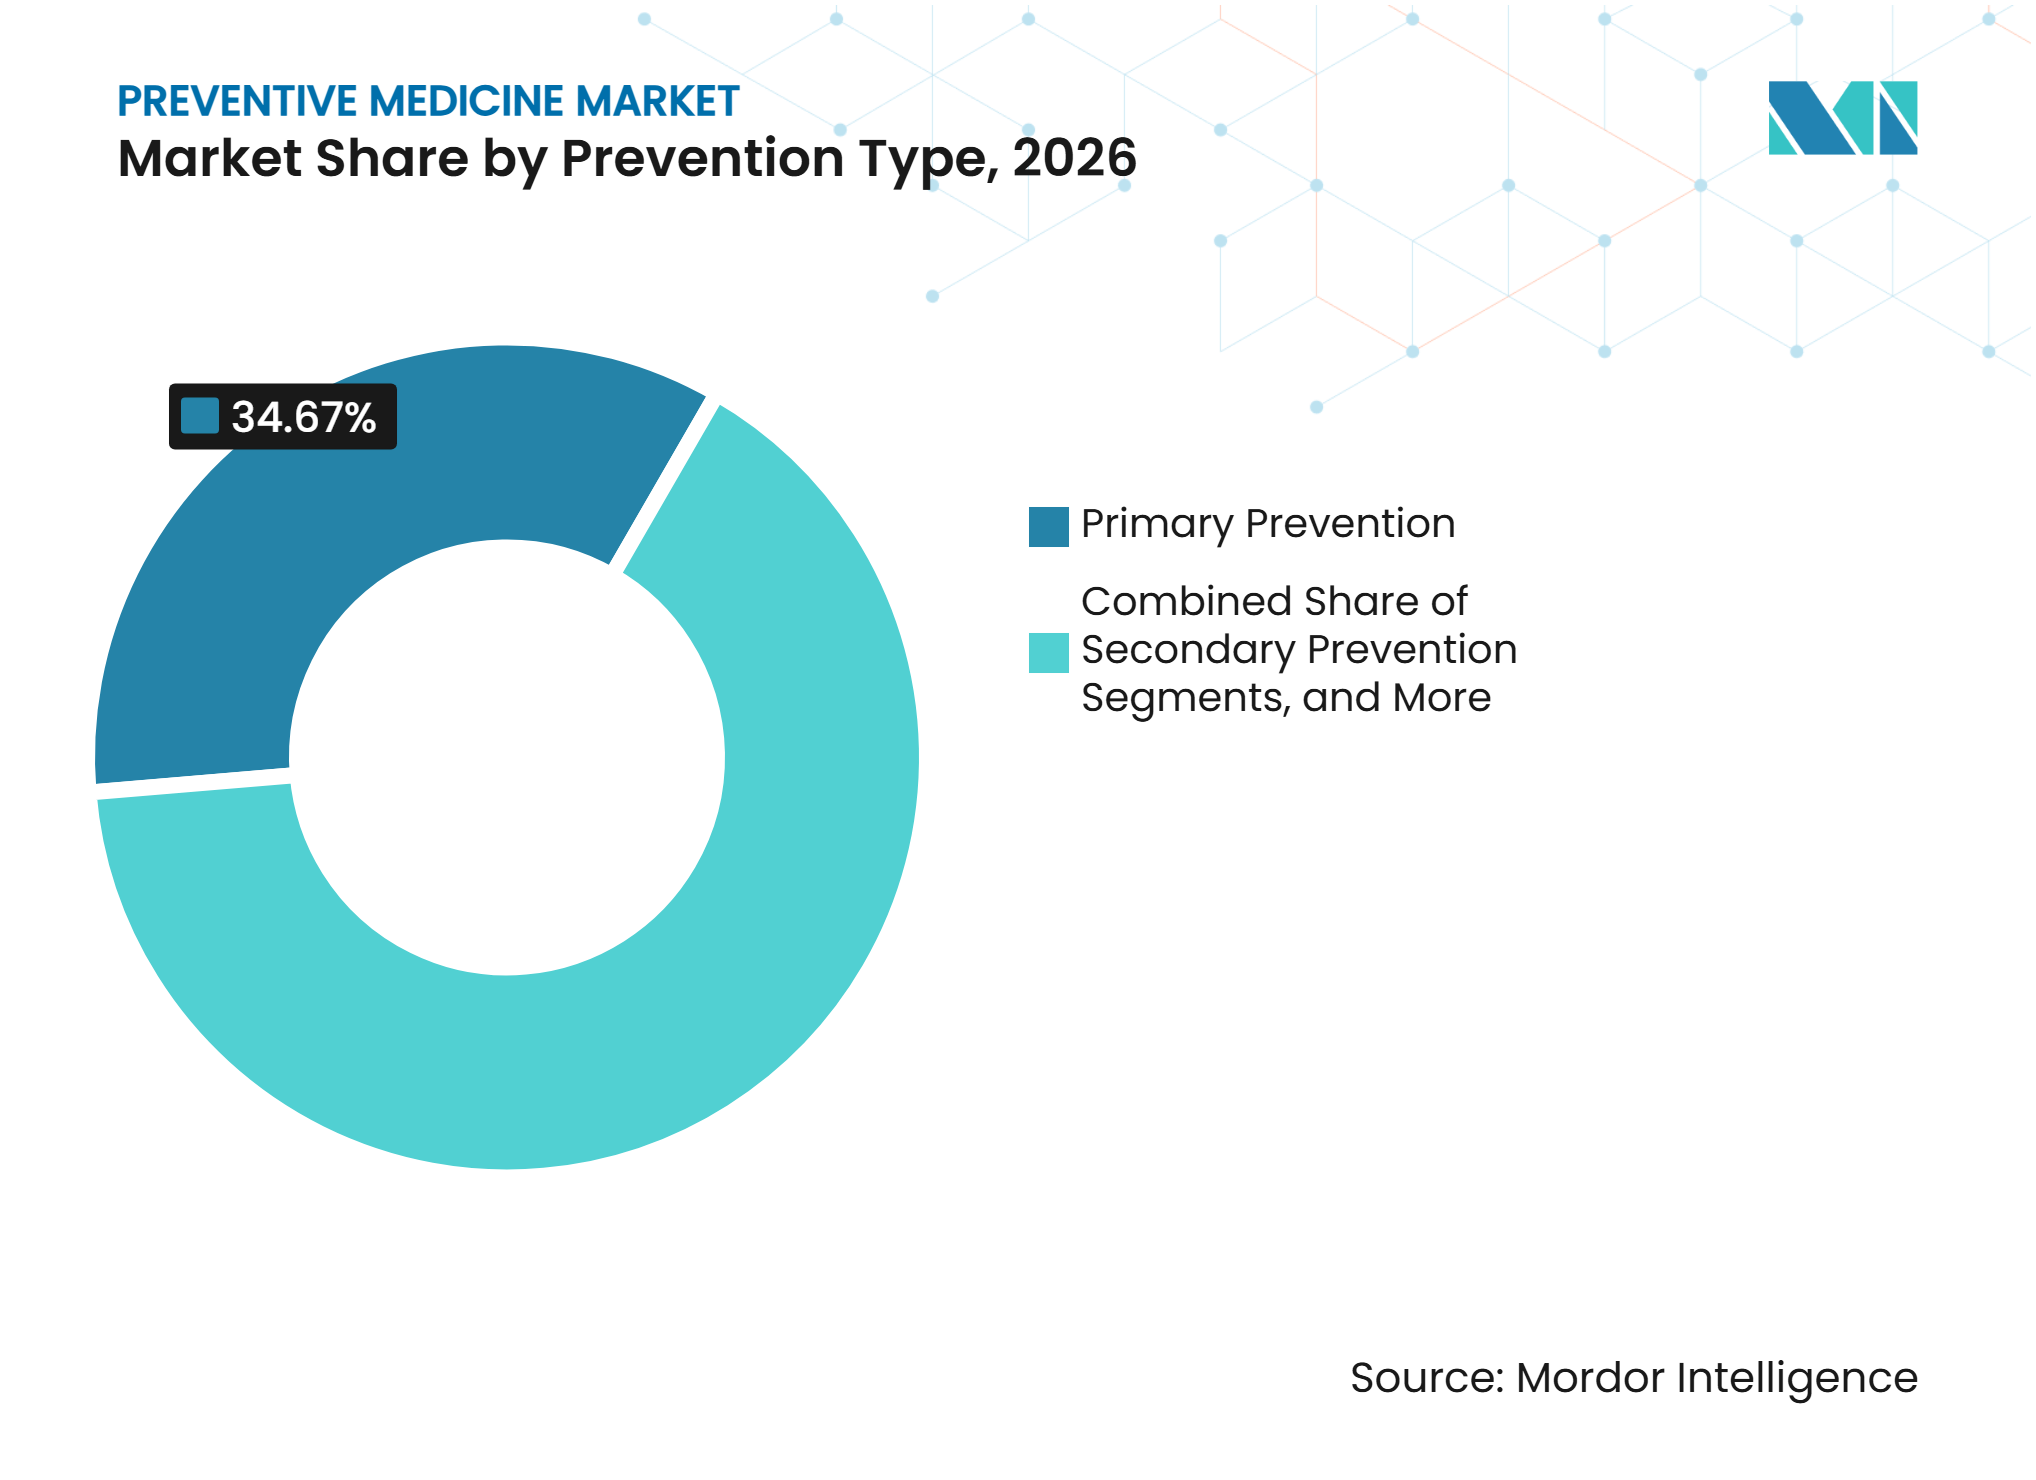
Los Programas Primarios Mantienen los Ingresos, Mientras que la Detección Secundaria se ExpandeLa prevención primaria representó el 34,67% de la participación del mercado de medicina preventiva en 2026, respaldada por la vacunación, las iniciativas de detección masiva y los programas de estilo de vida. Los sistemas nacionales de inmunización y los presupuestos de bienestar de los empleadores proporcionan canales de distribución establecidos. Estos servicios están ampliamente disponibles a través de entornos de atención primaria, farmacias, lugares de trabajo y proveedores de salud pública, lo que apoya una demanda estable en todos los grupos de población. Se proyecta que la prevención secundaria crezca a una CAGR del 7,28% hasta 2032, impulsada por el mayor uso de puntuaciones de riesgo, pruebas en el punto de atención e intervención temprana para personas sin enfermedades diagnosticadas.
La prevención secundaria se está volviendo más personalizada a medida que las herramientas digitales combinan registros clínicos, datos biométricos y factores de riesgo. La genómica, la inteligencia artificial y los dispositivos portátiles están fortaleciendo la atención preventiva en el marco de prevención tradicional. Este enfoque permite a los proveedores identificar a las personas que requieren un seguimiento más cercano antes de que aparezcan los síntomas. La prevención terciaria y la reducción de recurrencias siguen siendo importantes en oncología, atención cardiovascular y salud metabólica, vinculando el monitoreo a largo plazo con los esfuerzos para prevenir complicaciones o recurrencias.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto y Servicio:
La Detección Lidera en Ingresos, Mientras que los Programas de Estilo de Vida Crecen Más RápidoLa detección y el diagnóstico precoz representaron el 44,93% de los ingresos en 2026. El segmento se beneficia de vías clínicas establecidas, programas de salud pública y la mayor disponibilidad de tecnologías de diagnóstico. Abbott lanzó su prueba de sangre SimpleScreen CRC en los Estados Unidos en septiembre de 2026 para adultos de 45 años o más con riesgo promedio de cáncer colorrectal. Medicare cubre la prueba sin costo de bolsillo para los pacientes elegibles.
Un reembolso más amplio y pruebas menos invasivas pueden aumentar la participación entre las personas que no completan la detección convencional. Estos factores respaldan la posición de liderazgo de la detección en el mercado de medicina preventiva. Se prevé que las intervenciones de bienestar y estilo de vida crezcan a una CAGR del 8,12% hasta 2032. Los empleadores y los pagadores están ampliando los programas que abordan la nutrición, la actividad física, el estrés y el comportamiento antes de que las condiciones de salud empeoren. La categoría se beneficia del coaching digital, la atención virtual y los dispositivos que apoyan la participación regular. La vacunación y la inmunización siguen siendo áreas de servicio importantes porque están integradas en los calendarios nacionales y los canales de distribución comunitaria.
Por Aplicación:
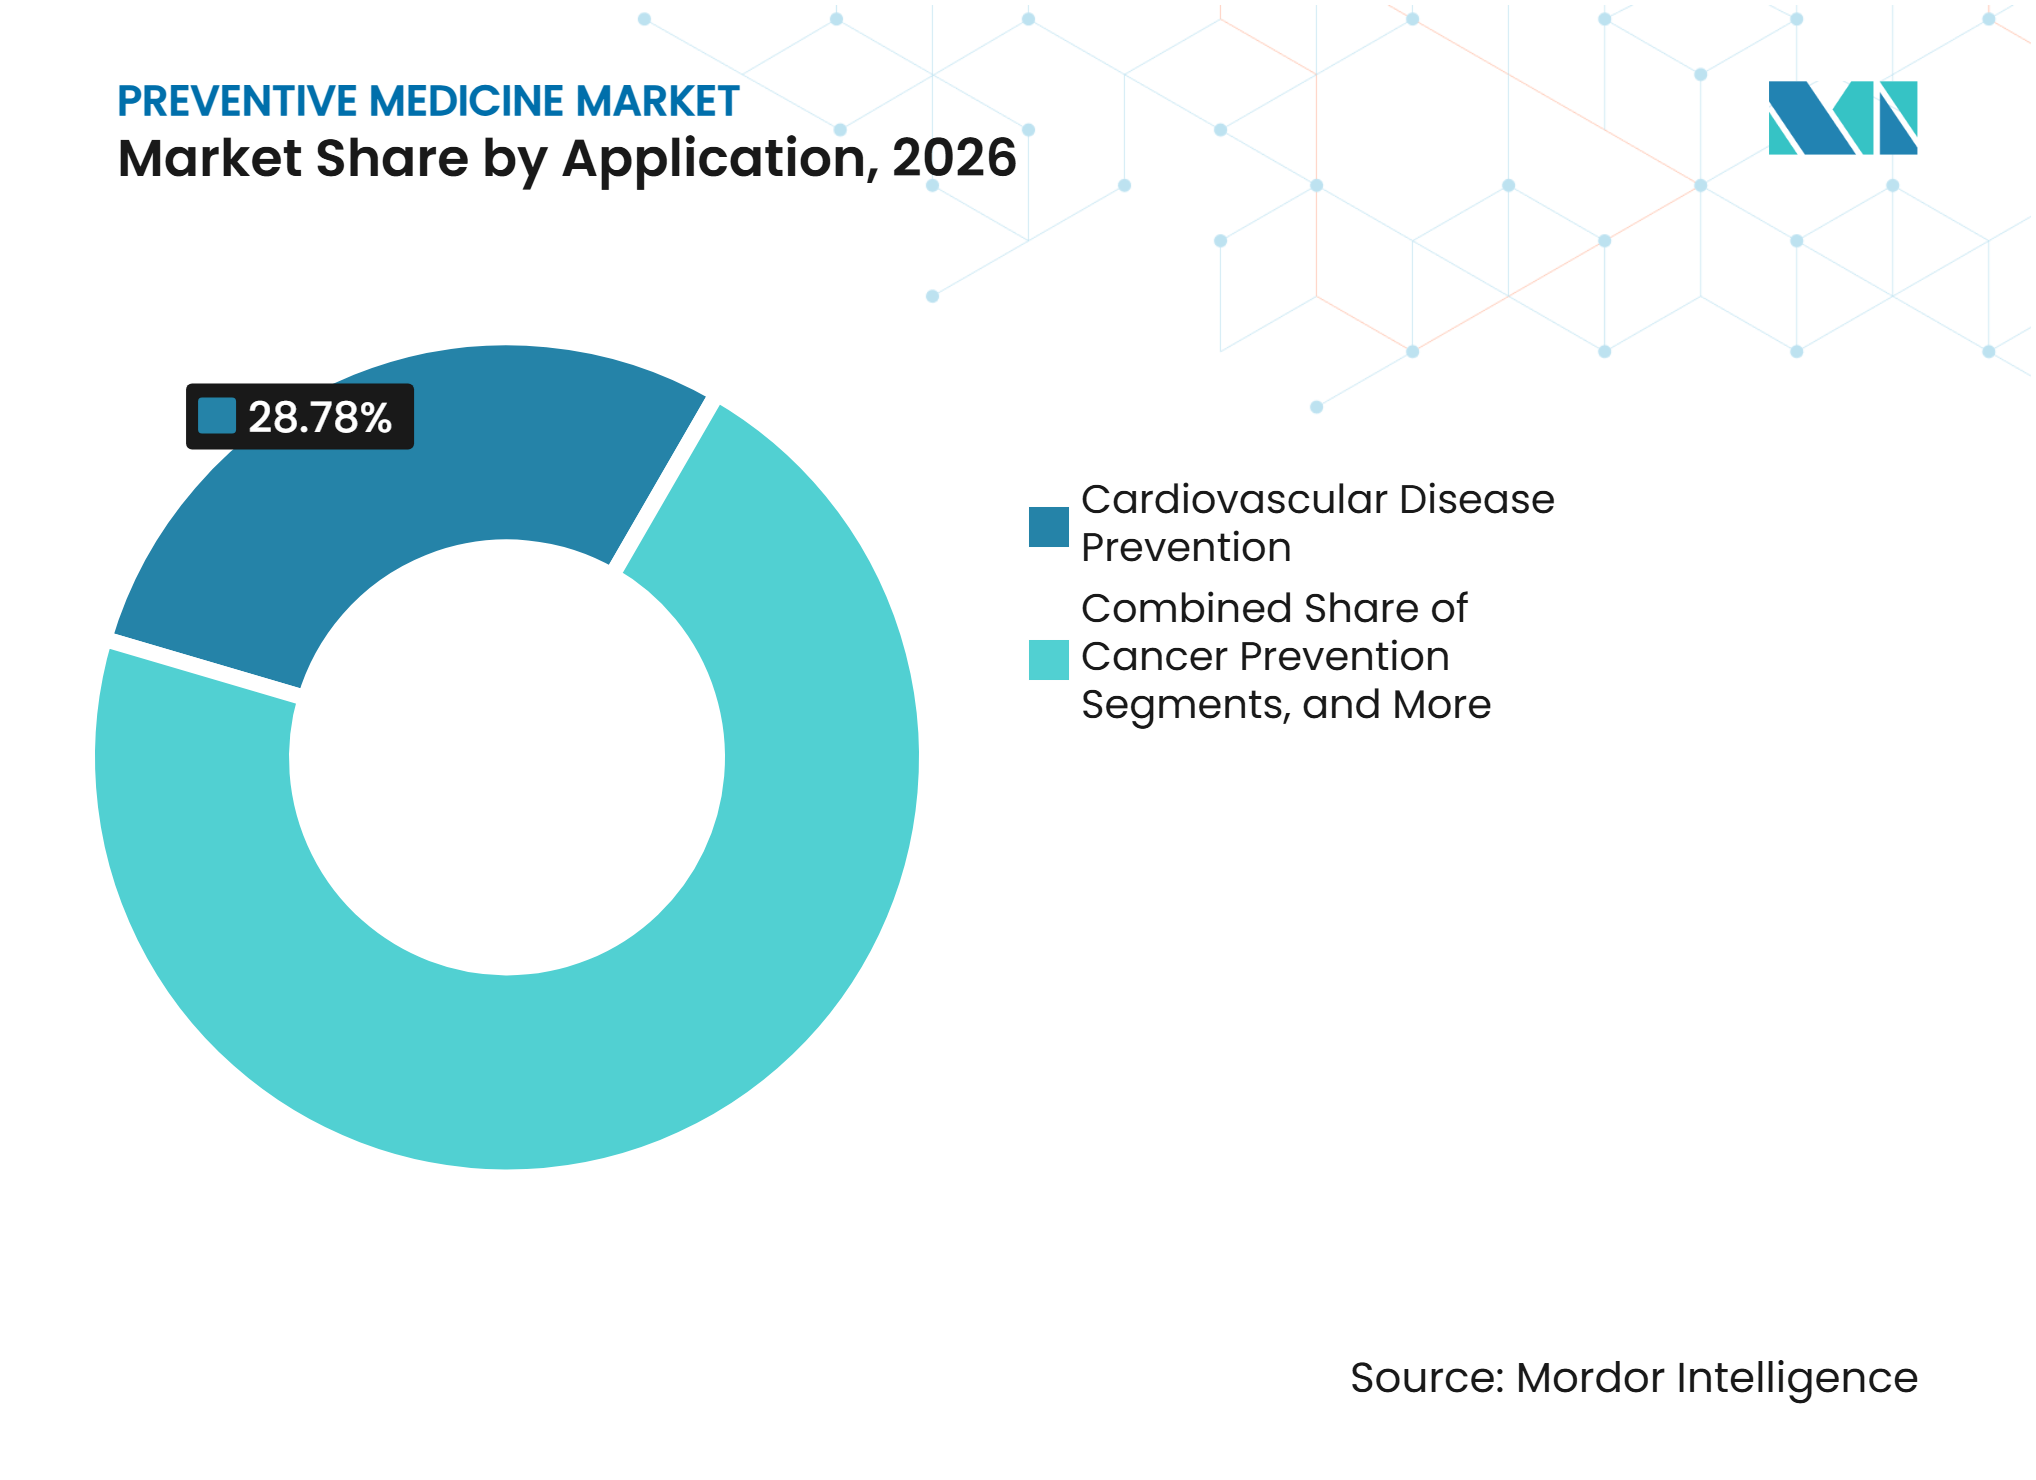
La Atención Cardiovascular Lidera, Mientras que la Prevención Neurológica AvanzaLa prevención de enfermedades cardiovasculares representó el 28,78% de los ingresos en 2026, convirtiéndola en la aplicación más grande del mercado de medicina preventiva. La hipertensión, la obesidad, la dislipidemia, la diabetes y las condiciones relacionadas crean una amplia base para los servicios de detección y gestión del riesgo. Las directrices actualizadas de la Asociación Americana del Corazón en 2025 respaldaron el tratamiento más temprano de la presión arterial alta. La intervención más temprana puede aumentar el uso de la evaluación del riesgo, el asesoramiento, la medicación y el monitoreo antes de que se desarrollen complicaciones.
Los programas cardiovasculares también se benefician de medidas validadas, incluidas la presión arterial, la HbA1c y los niveles de colesterol. Los proveedores y los pagadores pueden utilizar estos indicadores para hacer un seguimiento de los resultados a lo largo del tiempo. Se prevé que la prevención de enfermedades neurológicas y el deterioro cognitivo crezcan a una CAGR del 10,23% hasta 2032. Un comentario de JAMA Neurology de 2025 instó a una prevención primaria más sólida en una especialidad que históricamente se ha centrado en el manejo posterior a los síntomas. Una revisión sistemática identificó 17 factores modificables compartidos entre el accidente cerebrovascular, la demencia y la depresión en la vejez, incluidos la presión arterial, la glucosa en ayunas, el sueño, la actividad física y el compromiso social.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Mantienen el Volumen, Mientras que los Proveedores en el Lugar de Trabajo Generan DemandaLos hospitales y centros de atención primaria representaron el 56,89% de los ingresos en 2026. Estas organizaciones siguen siendo centrales para el mercado porque proporcionan detección clínica, vacunaciones, prescripción preventiva y evaluaciones de salud. Muchos programas de reembolso también canalizan los pagos a través de proveedores clínicos organizados, lo que apoya altos volúmenes de pacientes y vías de derivación establecidas.
Se prevé que los proveedores de bienestar corporativo y en el lugar de trabajo crezcan a una CAGR del 9,45% hasta 2032. Los empleadores utilizan cada vez más los beneficios preventivos para gestionar el ausentismo, la salud de la fuerza laboral y los costos médicos a largo plazo. En julio de 2025, Plum se comprometió con 2.000 millones de INR, equivalentes a 25 millones de USD, para expandir la atención preventiva y personalizada para clientes corporativos en India. Este desarrollo demuestra que los programas financiados por empleadores se están expandiendo más allá de los mercados de altos ingresos. Los laboratorios de diagnóstico y los centros de detección también se benefician de las pruebas directas al consumidor y los modelos de recolección en el hogar. Los organismos gubernamentales y de salud pública siguen siendo esenciales para la distribución de vacunas y la prevención de enfermedades infecciosas. Los centros de atención ambulatoria y especializada se benefician cuando la prevención se integra en las vías de gestión de enfermedades. Los canales de atención domiciliaria y directos al consumidor proporcionan a la industria de medicina preventiva rutas adicionales para llegar a los pacientes fuera de los centros de atención tradicionales.
Por Modo de Entrega:
La Atención Presencial Lidera, Mientras que la Atención Virtual Amplía el AccesoLos servicios presenciales representaron el 35,78% de los ingresos por modo de entrega en 2026. La vacunación, las evaluaciones físicas y muchos procedimientos de detección clínica aún requieren personal capacitado y entornos de atención regulados. Este requisito otorga a los proveedores con clínicas establecidas y redes comunitarias un papel duradero. La atención presencial también sigue siendo importante para los pacientes que necesitan confirmación diagnóstica o seguimiento especializado.
Se prevé que la telemedicina y la atención remota crezcan a una CAGR del 8,77% hasta 2032. Una mayor aceptación de las visitas virtuales y la atención primaria virtual patrocinada por empleadores está ampliando el acceso a las consultas preventivas. CareATC amplió el acceso nacional a BeWell+ Atención Primaria Virtual en septiembre de 2026. El programa integra servicios preventivos, gestión de condiciones crónicas y pruebas de laboratorio sin costo para los clientes empleadores. Las aplicaciones de salud móvil apoyan el coaching continuo, la evaluación del riesgo y la adherencia a la medicación a través de dispositivos conectados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 38,88% de los ingresos en 2026, respaldada por marcos de reembolso maduros para los servicios preventivos, una alta utilización de la detección y una amplia base de beneficios de salud patrocinados por empleadores. El CMS amplió su enfoque en la atención habilitada por tecnología y alineada con resultados a través del modelo ACCESS. El Calendario del Año Civil 2026 del Arancel de Honorarios para Médicos de Medicare también añadió un código semestral de evaluación del riesgo de actividad física y nutrición. Estos desarrollos apoyan la detección, la evaluación del riesgo y el seguimiento regular. El lanzamiento de SimpleScreen CRC de Abbott demuestra cómo la cobertura de Medicare apoya la adopción de formatos de detección basados en sangre. Canadá está expandiendo las herramientas de prevención digital a través de los sistemas de salud provinciales, mientras que México sigue centrado en la cobertura de inmunización y salud materna. Las disparidades de acceso entre las poblaciones urbanas aseguradas y las comunidades rurales desatendidas siguen siendo un desafío clave en toda la región.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 9,88% hasta 2032, impulsada por presiones demográficas, iniciativas gubernamentales de digitalización, programas nacionales de inmunización y una creciente conciencia del consumidor. El sistema de detección metabólica centrado en los trabajadores de Japón genera una demanda recurrente de diagnósticos y monitoreo entre su gran población adulta. El apoyo público de Corea del Sur a los dispositivos portátiles para personas mayores demuestra cómo los programas gubernamentales fomentan el monitoreo de la salud en el hogar. En India, el compromiso de Plum de 2.000 millones de INR, equivalentes a 25 millones de USD, en julio de 2025 indica una creciente demanda de los empleadores por beneficios preventivos. China, India, Corea del Sur, Japón, Australia y Nueva Zelanda tienen sistemas de pago y regulación distintos, lo que hace que las asociaciones locales sean importantes. Los acuerdos de suministro de vacunas de Nueva Zelanda en 2026 demuestran cómo las decisiones de compra nacionales influyen en la disponibilidad de servicios preventivos. El tamaño del mercado de medicina preventiva en Asia-Pacífico estará determinado por la capacidad de los programas de salud digital para llegar a las poblaciones rurales, así como a los residentes de las principales ciudades.
Europa, Oriente Medio y África, y América del Sur
Europa cuenta con programas de detección organizados, sólidas políticas de atención preventiva y un entorno regulatorio de salud digital establecido. Sin embargo, las diferencias en el reembolso y la implementación entre países moderan el crecimiento regional. El marco europeo IVDR apoya requisitos consistentes para los diagnósticos in vitro y las herramientas de autorecogida relacionadas. El algoritmo renal con marcado CE de Roche demuestra el enfoque de la región en la evaluación del riesgo regulada y asistida por inteligencia artificial. Oriente Medio y África tienen necesidades insatisfechas significativas de atención preventiva, particularmente en áreas con capacidad de detección limitada o acceso digital. América del Sur está viendo un mayor interés en la inteligencia artificial y la salud digital, aunque la calidad del servicio depende de datos representativos a nivel local. Un estudio de 2025 identificó un menor rendimiento de la inteligencia artificial entre los grupos de bajo nivel socioeconómico en América Latina y el Caribe. Los proveedores que adapten sus modelos a los datos clínicos locales y la infraestructura de atención tendrán mejores perspectivas en estas diversas regiones.
Panorama Competitivo
Concentración del Mercado
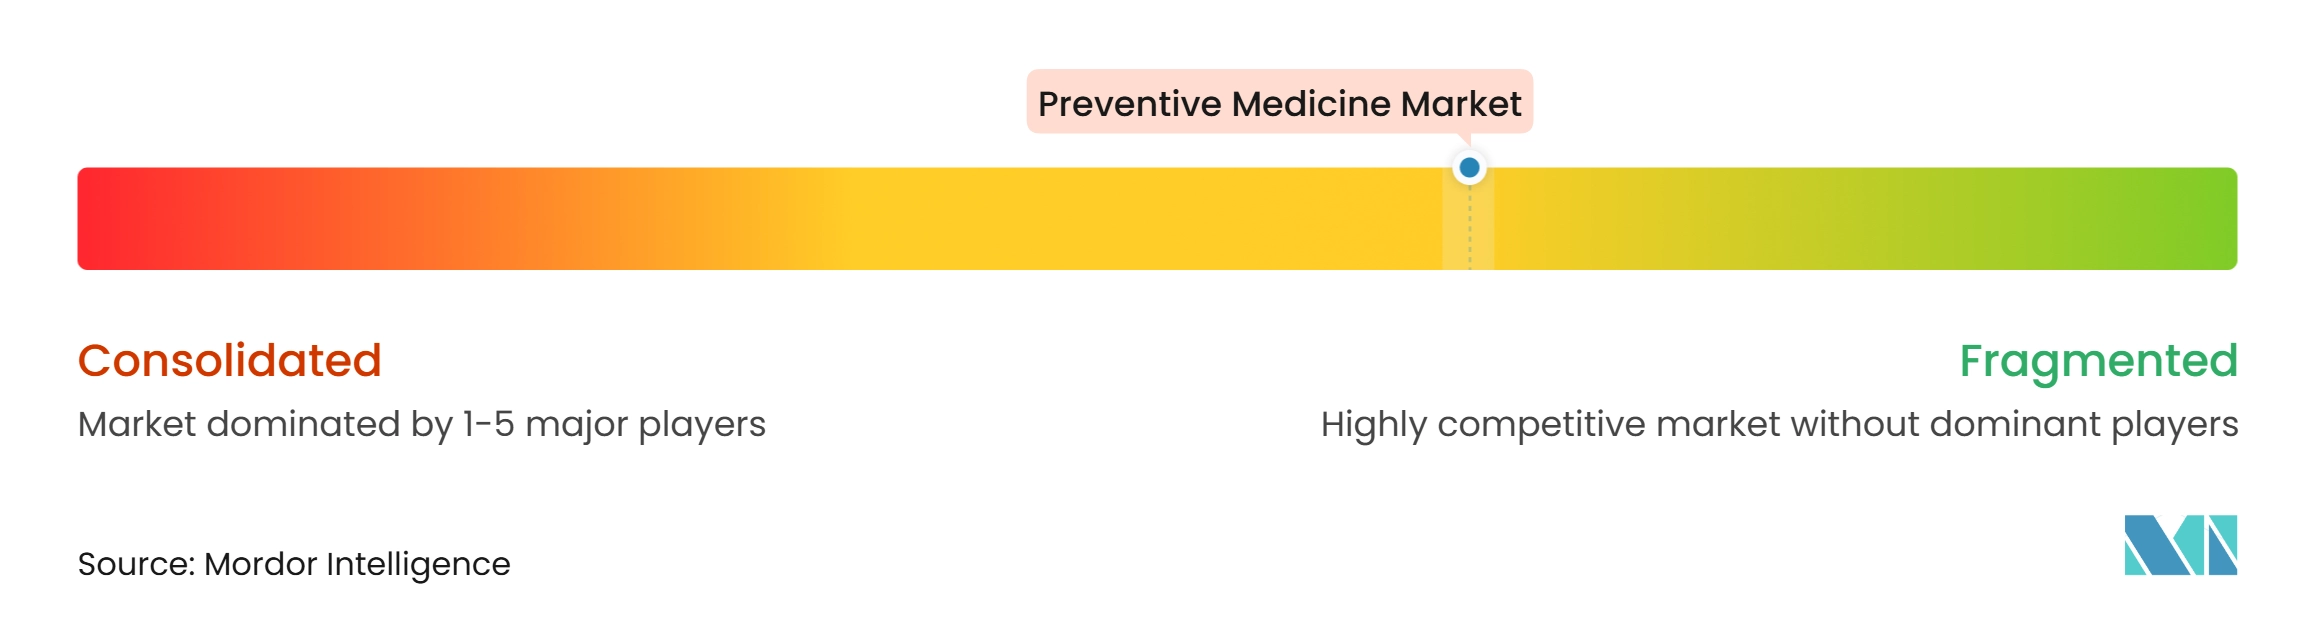
El mercado de medicina preventiva está moderadamente consolidado en las áreas de productos individuales; sin embargo, ninguna empresa ocupa una posición de liderazgo en detección, inmunización, terapéuticas preventivas y salud digital. Las grandes empresas de diagnóstico, farmacéuticas y de tecnología médica tienen capacidades establecidas en segmentos seleccionados de la vía de atención. En mayo de 2025, Danaher anunció una asociación de desarrollo y comercialización de diagnósticos con AstraZeneca para avanzar en la medicina de precisión. La asociación utiliza patología digital y diagnósticos asistidos por inteligencia artificial a través de los Centros para Habilitar la Medicina de Precisión de Danaher, vinculando las capacidades de prueba con la selección de tratamientos dirigidos y oportunidades de comercialización más amplias.
Roche está fortaleciendo su posición a través de diagnósticos asistidos por algoritmos en las vías de enfermedades crónicas. Su Algoritmo Kidney Klinrisk recibió el marcado CE en 2025 para evaluar el riesgo de enfermedad renal crónica progresiva. Roche también lanzó el Panel de Enfermedades Hepáticas en mayo de 2026, integrando diagnósticos de biomarcadores y algoritmos certificados para la gestión de enfermedades hepáticas crónicas. En diciembre de 2025, Illumina invirtió en MyOme para apoyar un ensayo clínico que utiliza secuenciación del genoma completo y modelos de riesgo integrados con inteligencia artificial para condiciones crónicas, cáncer y enfermedades raras.
Estos desarrollos destacan un cambio competitivo hacia soluciones que permiten una identificación más temprana del riesgo y apoyan la toma de decisiones clínicas. El mercado también ofrece oportunidades para las empresas que atienden a poblaciones rurales, de bajos ingresos y subrepresentadas, que soportan una carga de enfermedad sustancial pero siguen estando subrepresentadas en los conjuntos de datos clínicos y los modelos de servicios digitales. Las empresas más pequeñas con modelos validados localmente pueden convertirse en objetivos de asociación o adquisición para proveedores de atención médica más grandes.
Líderes de la Industria de Medicina Preventiva
-
Abbott Laboratories
-
GSK PLC
-
F. Hoffmann-La Roche Ltd
-
Pfizer Inc.
-
Medtronic PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medicina Preventiva Empresas cubiertas en este informe
- Abbott Laboratories
- AstraZeneca
- Beckton Dickinson
- bioMérieux
- Danaher
- Dexcom
- Eli Lilly and Company
- Roche
- GE HealthCare Technologies Inc.
- GlaxoSmithKline
- Illumina
- Johnson & Johnson
- Koninklijke Philips
- Medtronic
- Merck
- Pfizer
- Quest Diagnostics
- Sanofi
- Siemens Healthineers
- Thermo Fisher Scientific
Desarrollos recientes de la industria en Mercado de Medicina Preventiva
- Septiembre de 2026: Abbott lanzó la prueba de detección de cáncer colorrectal basada en sangre SimpleScreen CRC en los Estados Unidos para adultos de 45 años o más con riesgo promedio de cáncer colorrectal. Medicare cubrió la prueba sin costos de bolsillo para los pacientes elegibles, fortaleciendo el portafolio de opciones de detección basadas en heces y en sangre de Abbott.
- Agosto de 2026: Pharmac de Nueva Zelanda finalizó acuerdos nacionales de suministro de inmunización con Pfizer, Sanofi, GSK, Merck y Seqirus, cubriendo 17 vacunas y una prueba diagnóstica. Prevenar 20 reemplazó a Prevenar 13 como la vacuna neumocócica financiada y recibió una nueva indicación para adultos con enfermedad neumocócica invasiva previa, con vigencia a partir de julio de 2027.
- Mayo de 2026: Roche lanzó el Panel de Enfermedades Hepáticas, un conjunto de algoritmos certificados para la gestión de enfermedades hepáticas crónicas. El panel integró diagnósticos de biomarcadores con algoritmos digitales con marcado CE, incluido LiverPRO, para apoyar las decisiones clínicas desde la identificación del riesgo de fibrosis hasta la vigilancia del cáncer de hígado.
Alcance del Informe Global del Mercado de Medicina Preventiva
Según el alcance del informe, la medicina preventiva es una especialidad médica y rama de la atención sanitaria que se centra en proteger, promover y mantener la salud y el bienestar, al tiempo que previene enfermedades, discapacidades y muertes prematuras tanto a nivel individual como poblacional.
El mercado de medicina preventiva está segmentado por tipo de prevención, tipo de producto y servicio, aplicación, usuario final, modo de entrega y geografía. Por tipo de prevención, el mercado está segmentado en prevención primaria, prevención secundaria y prevención terciaria y reducción de recurrencias. Por tipo de producto y servicio, el mercado incluye detección y diagnóstico precoz, vacunación e inmunización, terapias farmacológicas preventivas, intervenciones de bienestar y estilo de vida, servicios de salud digital y monitoreo remoto, y otros. Por aplicación, el mercado está segmentado en prevención de enfermedades cardiovasculares, prevención del cáncer, prevención de la diabetes y enfermedades metabólicas, prevención de enfermedades infecciosas, prevención de enfermedades respiratorias, prevención de la salud materna, neonatal e infantil, prevención de enfermedades neurológicas y deterioro cognitivo, y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales y centros de atención primaria, laboratorios de diagnóstico y centros de detección, centros de atención ambulatoria y especializada, organismos gubernamentales y de salud pública, proveedores de bienestar corporativo y en el lugar de trabajo, canales de atención domiciliaria y directos al consumidor, y otros usuarios finales. Por modo de entrega, el mercado está segmentado en servicios presenciales, telemedicina y atención remota, aplicaciones de salud móvil, y recolección y pruebas en el hogar. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Prevención Primaria |
| Prevención Secundaria |
| Prevención Terciaria y Reducción de Recurrencias |
| Detección y Diagnóstico Precoz |
| Vacunación e Inmunización |
| Terapias Farmacológicas Preventivas |
| Intervenciones de Bienestar y Estilo de Vida |
| Servicios de Salud Digital y Monitoreo Remoto |
| Otros |
| Prevención de Enfermedades Cardiovasculares |
| Prevención del Cáncer |
| Prevención de la Diabetes y Enfermedades Metabólicas |
| Prevención de Enfermedades Infecciosas |
| Prevención de Enfermedades Respiratorias |
| Prevención de la Salud Materna, Neonatal e Infantil |
| Prevención de Enfermedades Neurológicas y Deterioro Cognitivo |
| Otras Aplicaciones |
| Hospitales y Centros de Atención Primaria |
| Laboratorios de Diagnóstico y Centros de Detección |
| Centros de Atención Ambulatoria y Especializada |
| Organismos Gubernamentales y de Salud Pública |
| Proveedores de Bienestar Corporativo y en el Lugar de Trabajo |
| Canales de Atención Domiciliaria y Directos al Consumidor |
| Otros Usuarios Finales |
| Servicios Presenciales |
| Telemedicina y Atención Remota |
| Aplicaciones de Salud Móvil |
| Recolección y Pruebas en el Hogar |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Prevención | Prevención Primaria | |
| Prevención Secundaria | ||
| Prevención Terciaria y Reducción de Recurrencias | ||
| Por Tipo de Producto y Servicio | Detección y Diagnóstico Precoz | |
| Vacunación e Inmunización | ||
| Terapias Farmacológicas Preventivas | ||
| Intervenciones de Bienestar y Estilo de Vida | ||
| Servicios de Salud Digital y Monitoreo Remoto | ||
| Otros | ||
| Por Aplicación | Prevención de Enfermedades Cardiovasculares | |
| Prevención del Cáncer | ||
| Prevención de la Diabetes y Enfermedades Metabólicas | ||
| Prevención de Enfermedades Infecciosas | ||
| Prevención de Enfermedades Respiratorias | ||
| Prevención de la Salud Materna, Neonatal e Infantil | ||
| Prevención de Enfermedades Neurológicas y Deterioro Cognitivo | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales y Centros de Atención Primaria | |
| Laboratorios de Diagnóstico y Centros de Detección | ||
| Centros de Atención Ambulatoria y Especializada | ||
| Organismos Gubernamentales y de Salud Pública | ||
| Proveedores de Bienestar Corporativo y en el Lugar de Trabajo | ||
| Canales de Atención Domiciliaria y Directos al Consumidor | ||
| Otros Usuarios Finales | ||
| Por Modo de Entrega | Servicios Presenciales | |
| Telemedicina y Atención Remota | ||
| Aplicaciones de Salud Móvil | ||
| Recolección y Pruebas en el Hogar | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de pronóstico de la medicina preventiva para 2032?
Se proyecta que el mercado de medicina preventiva alcance los 655,87 mil millones de USD para 2032, desde 503,26 mil millones de USD en 2027, a una CAGR del 5,44%.
¿Qué servicio de medicina preventiva tiene la mayor participación en los ingresos?
La Detección y el Diagnóstico Precoz lideró los ingresos por productos y servicios con una participación del 44,93% en 2026.
¿Qué aplicación de medicina preventiva está creciendo más rápido?
Se proyecta que la Prevención de Enfermedades Neurológicas y el Deterioro Cognitivo crezca a una CAGR del 10,23% hasta 2032.
¿Qué usuarios finales se espera que se expandan más rápidamente?
Se prevé que los Proveedores de Bienestar Corporativo y en el Lugar de Trabajo crezcan a una CAGR del 9,45% hasta 2032.
¿Qué región se está expandiendo más rápidamente en atención preventiva?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,88% hasta 2032, respaldada por la expansión de la salud digital, los programas públicos y el gasto de los empleadores.
¿Cómo están cambiando las herramientas de inteligencia artificial la prestación de atención preventiva?
Las herramientas de inteligencia artificial están apoyando la estratificación del riesgo y la detección más temprana, pero su adopción depende de la validación clínica, la calidad de los datos y la integración en los flujos de trabajo de atención.