
予防医学市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
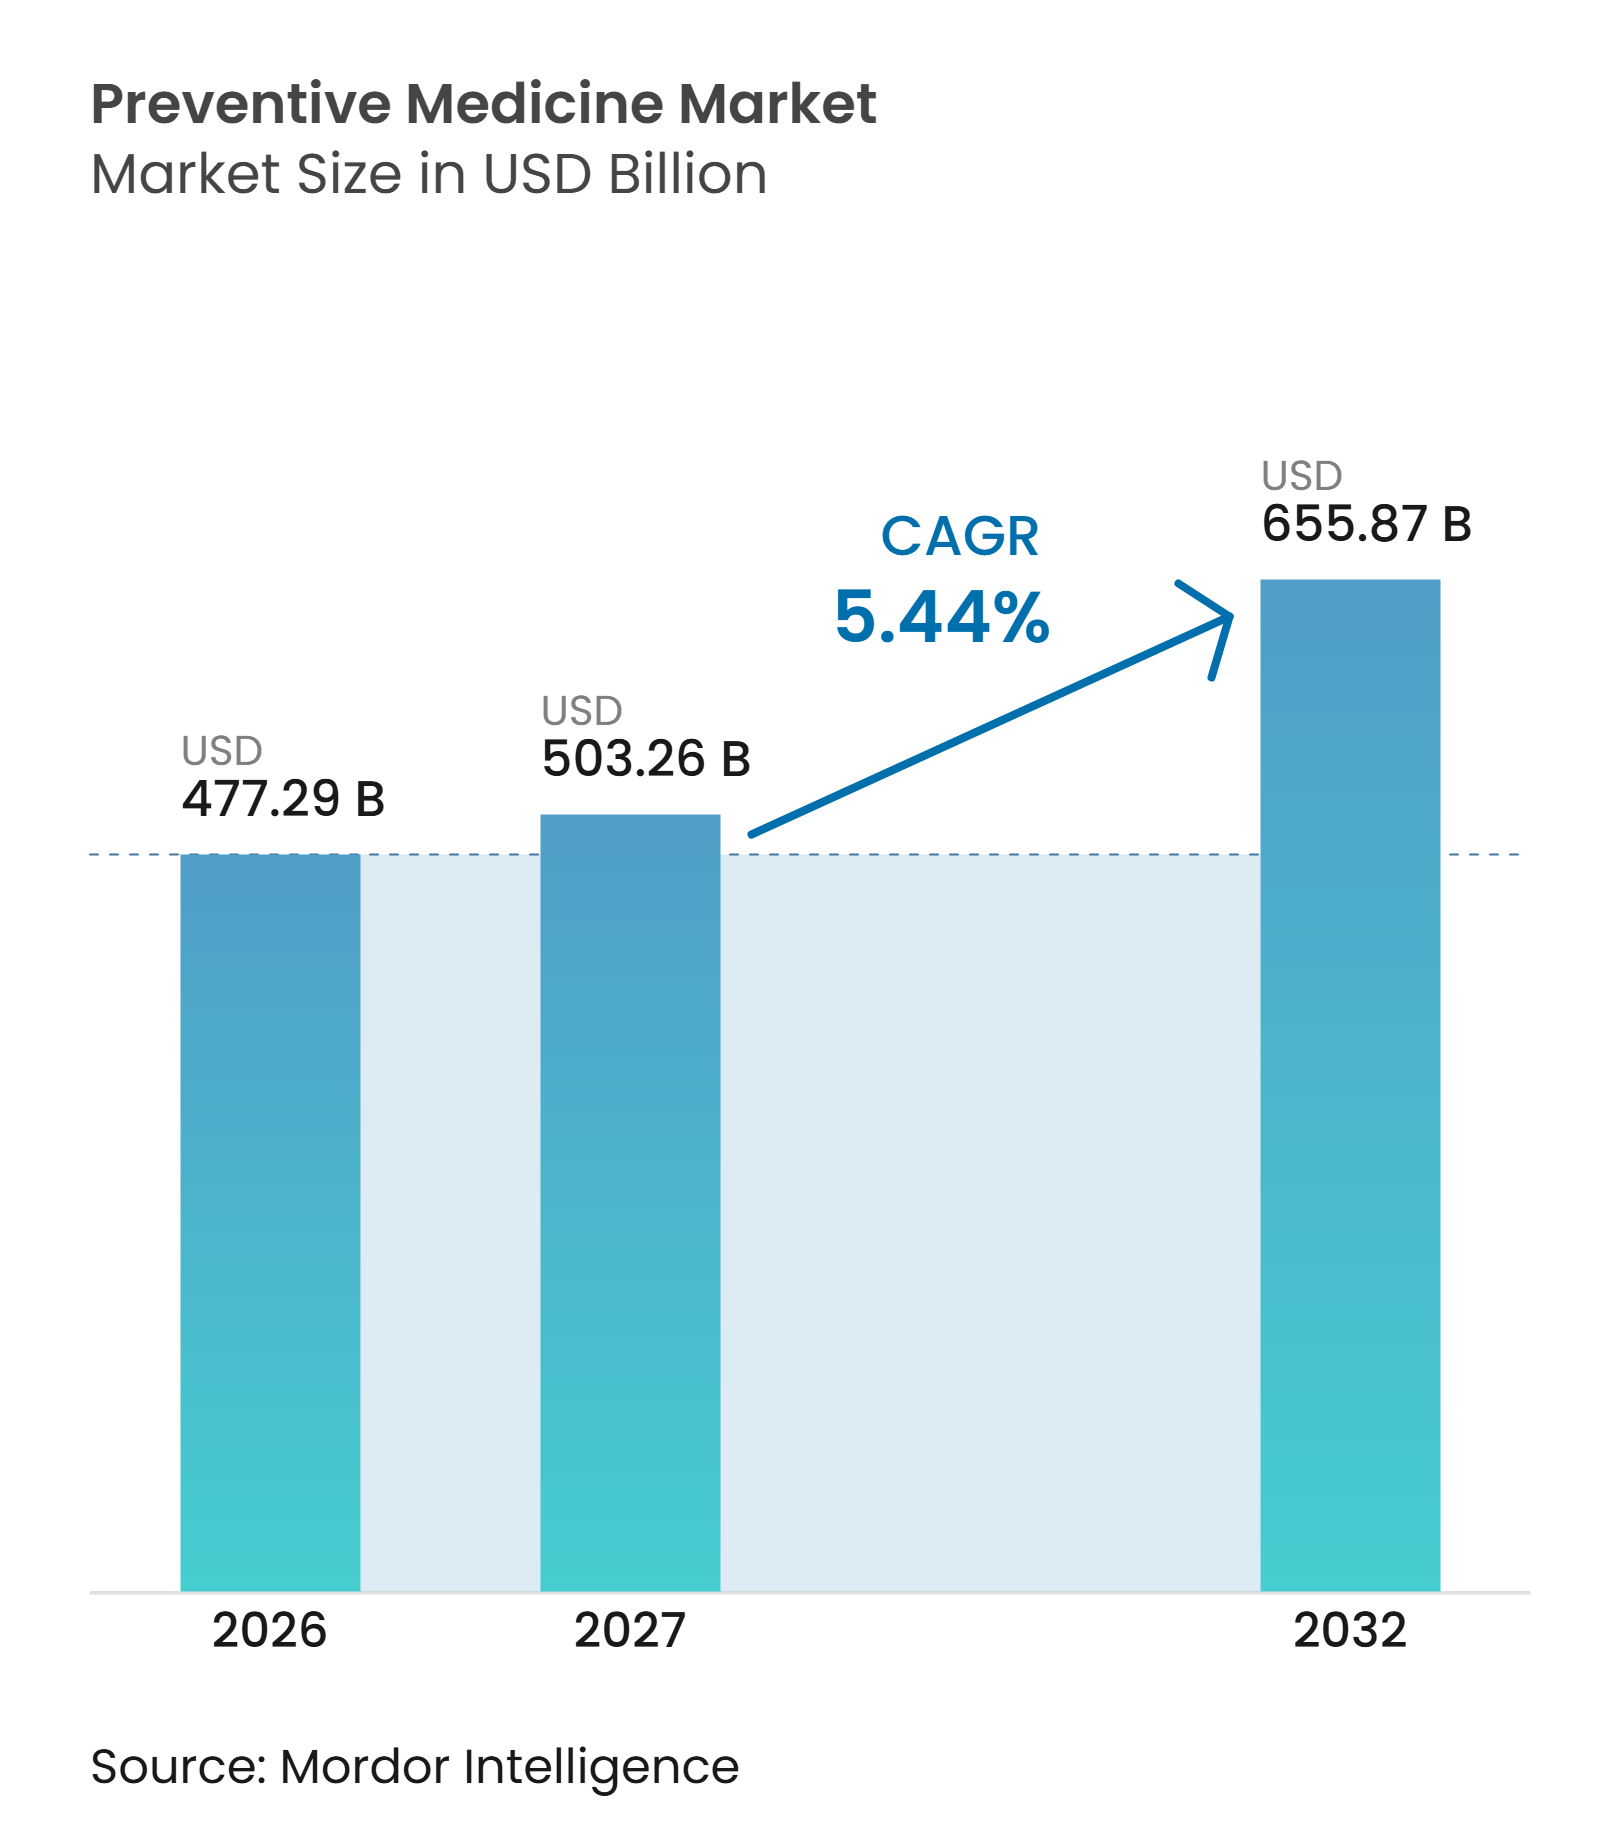
| 市場規模 (2027) | 503.26 十億米ドル |
| 市場規模 (2032) | 655.87 十億米ドル |
| 成長率 (2027 - 2032) | 5.44 % |
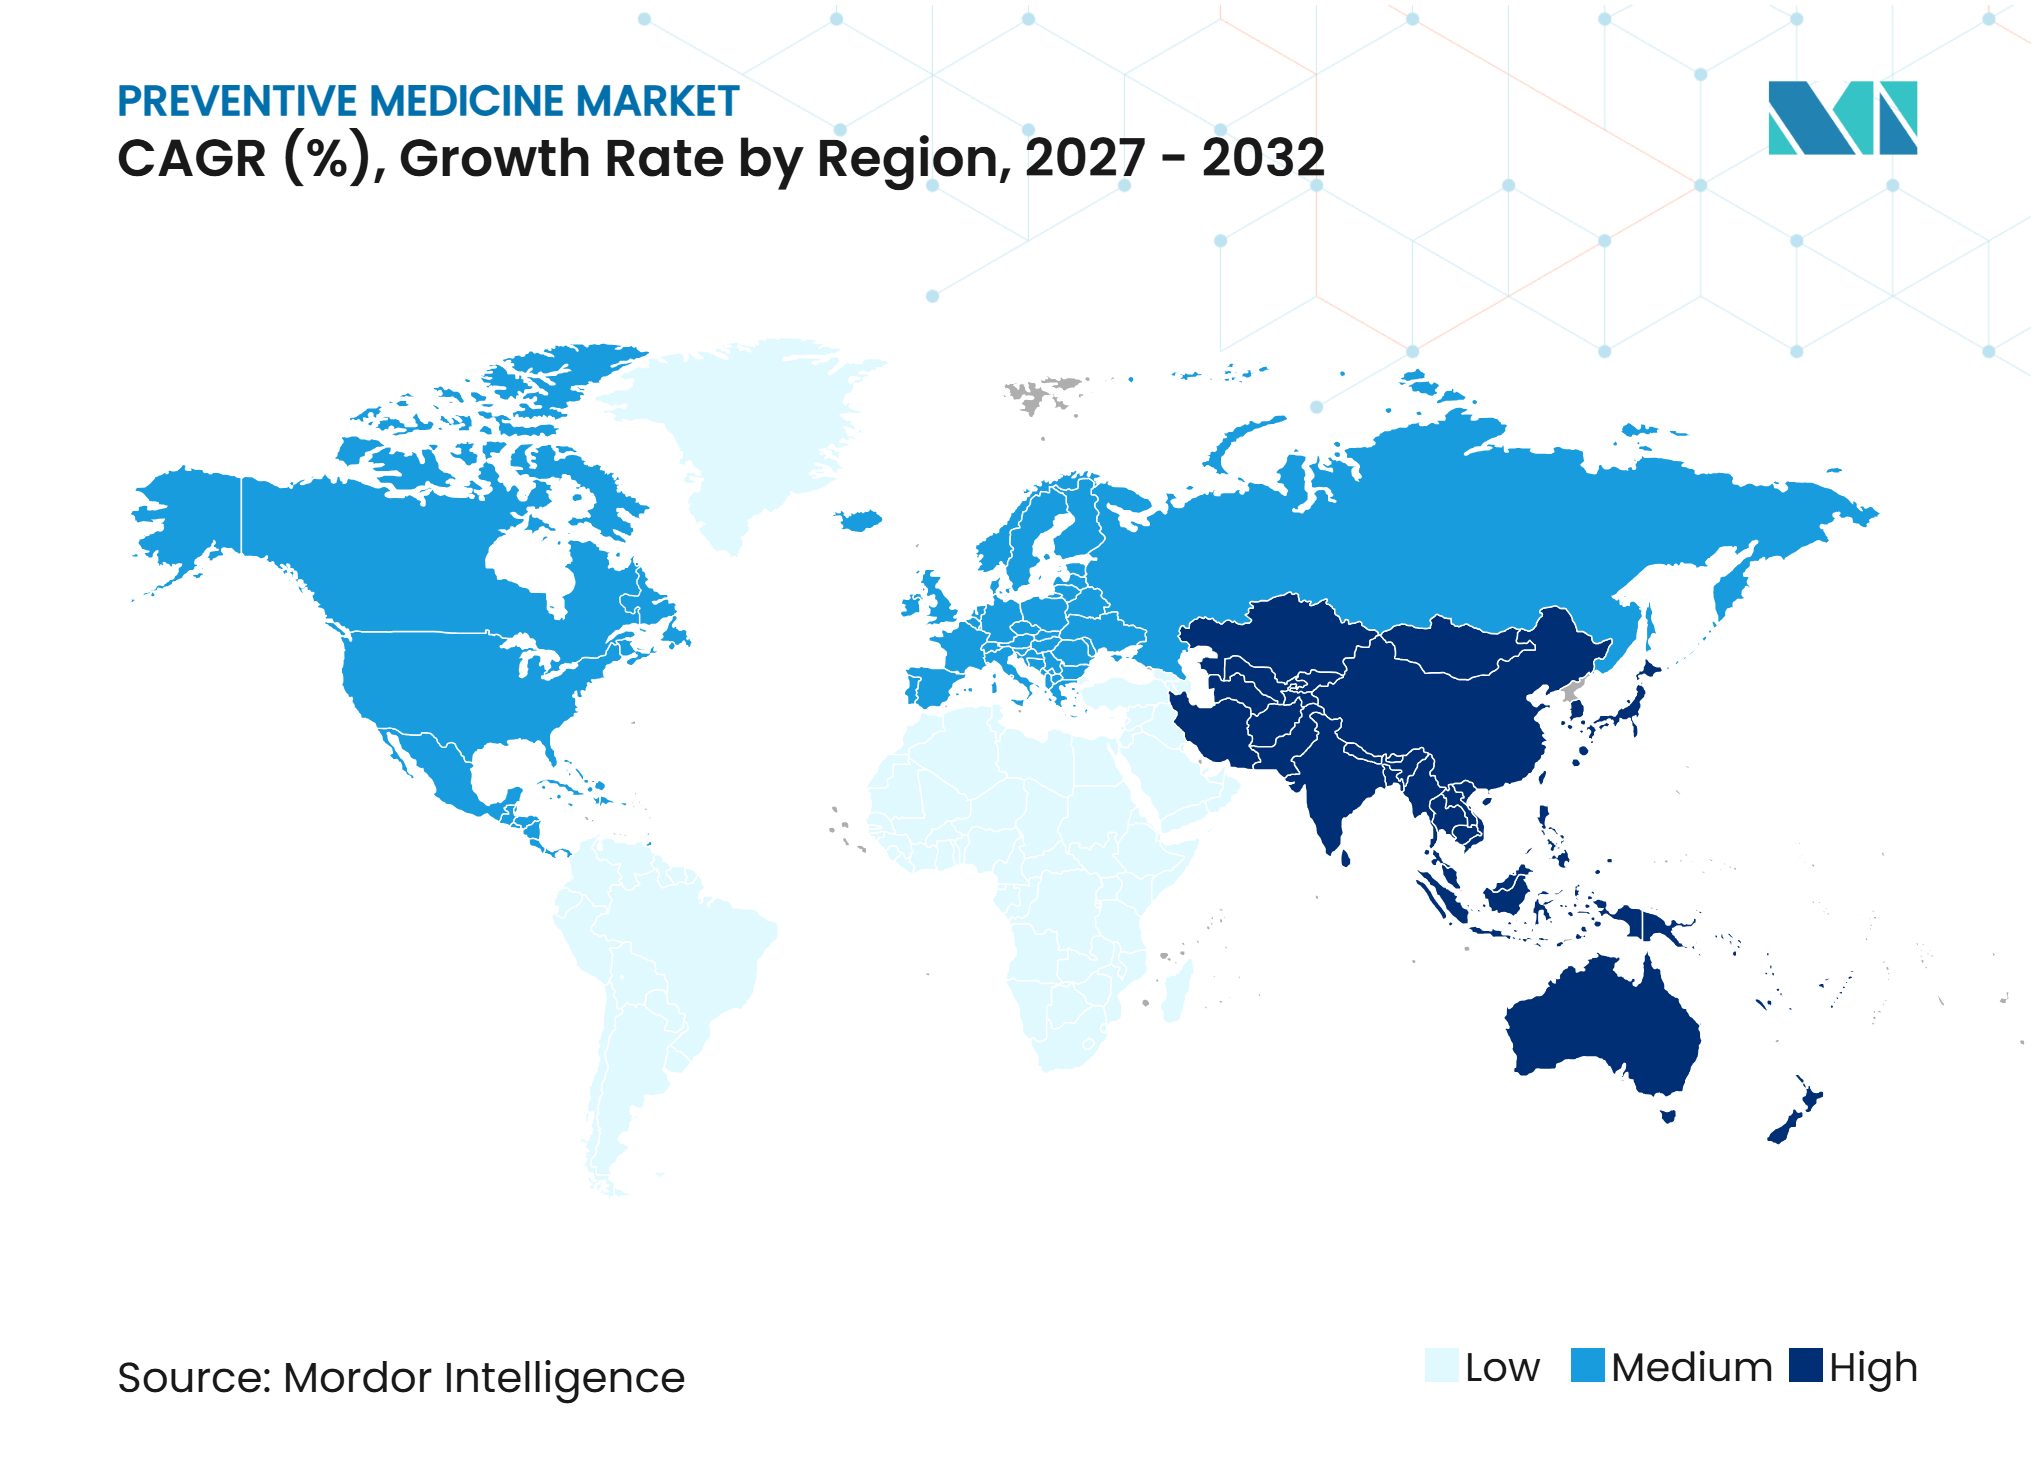
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる予防医学市場分析
予防医学市場の規模は2026年に477.29 ビリオン 米ドルと評価されており、2027年の503.26 ビリオン 米ドルから2032年には655.87 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に5.44%のCAGRで成長する見込みです。
予防医学市場は、測定可能な健康アウトカムに報酬を与える支払いモデルに支えられ、リスクのより早期な特定に向けて移行しています。スクリーニング、予防接種、およびライフスタイルプログラムは、慢性疾患管理とより密接に連携するようになっています。プロバイダーおよび雇用主も、長期的に回避可能なケアニーズを削減できるプログラムにより高い価値を置いています。AI対応のリスク評価と在宅データ収集は、従来のケア環境外で提供できる予防サービスの範囲を拡大しています。予防医学市場は、支払い構造、データアクセス、および医療保障が国によって大きく異なるため、採用が不均一という課題に直面しています。
主要レポートのポイント
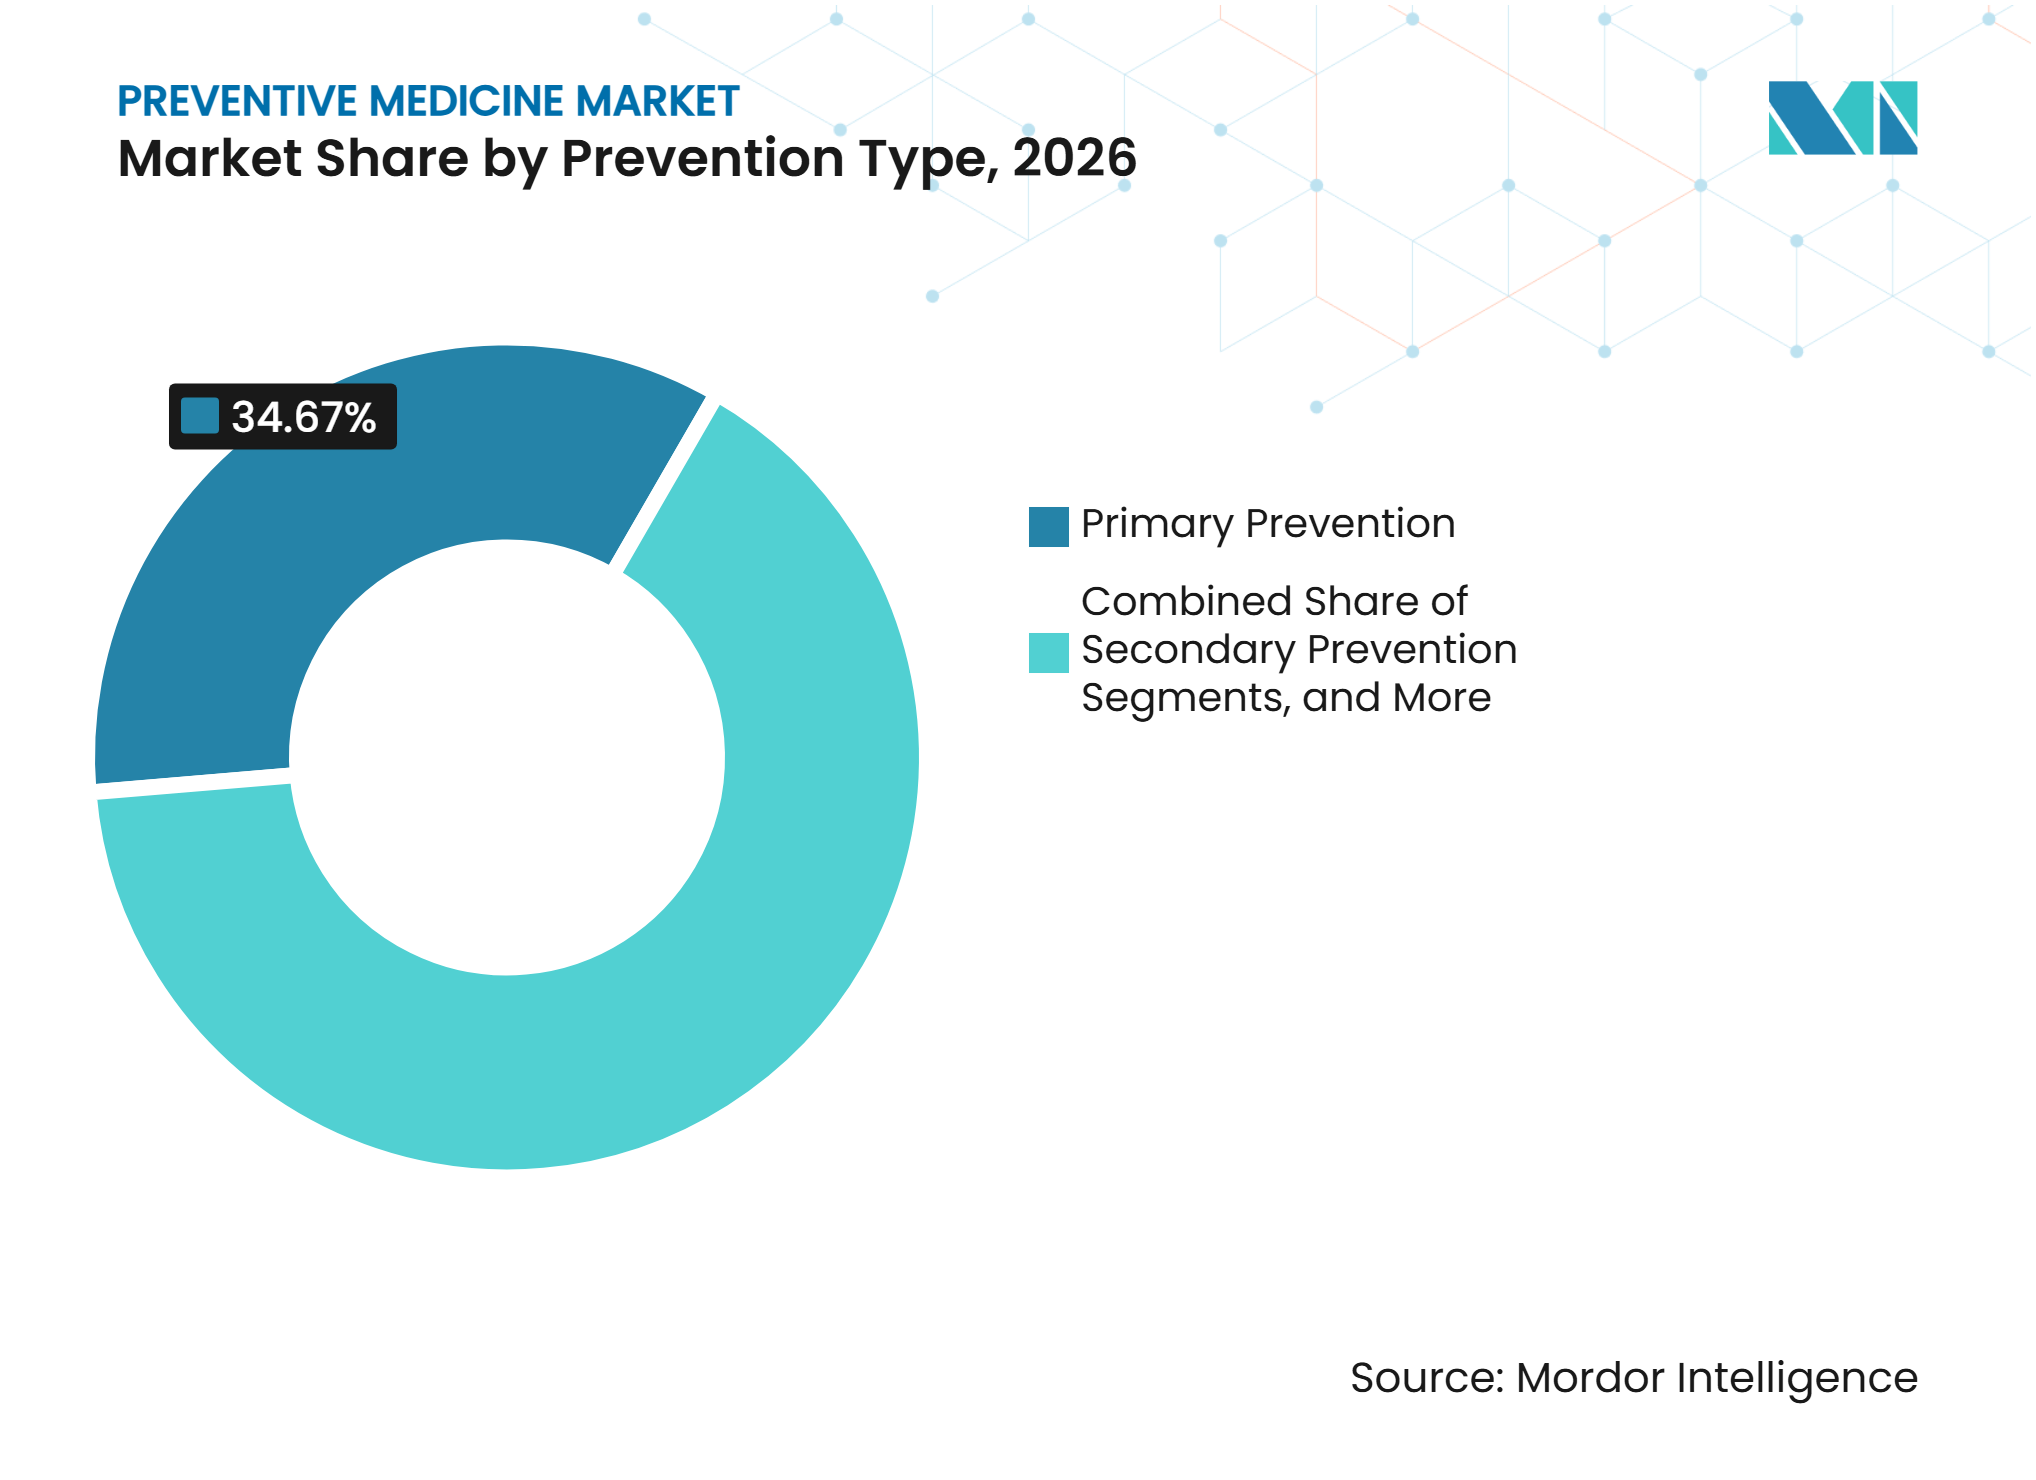
- 予防タイプ別では、一次予防が2026年の収益の34.67%を占め、二次予防は2032年までに7.28%のCAGRで成長すると予測されています。
- 製品・サービスタイプ別では、スクリーニング・早期発見が2026年の収益の44.93%を占め、ウェルネス・ライフスタイル介入は2032年までに8.12%のCAGRで成長すると予測されています。
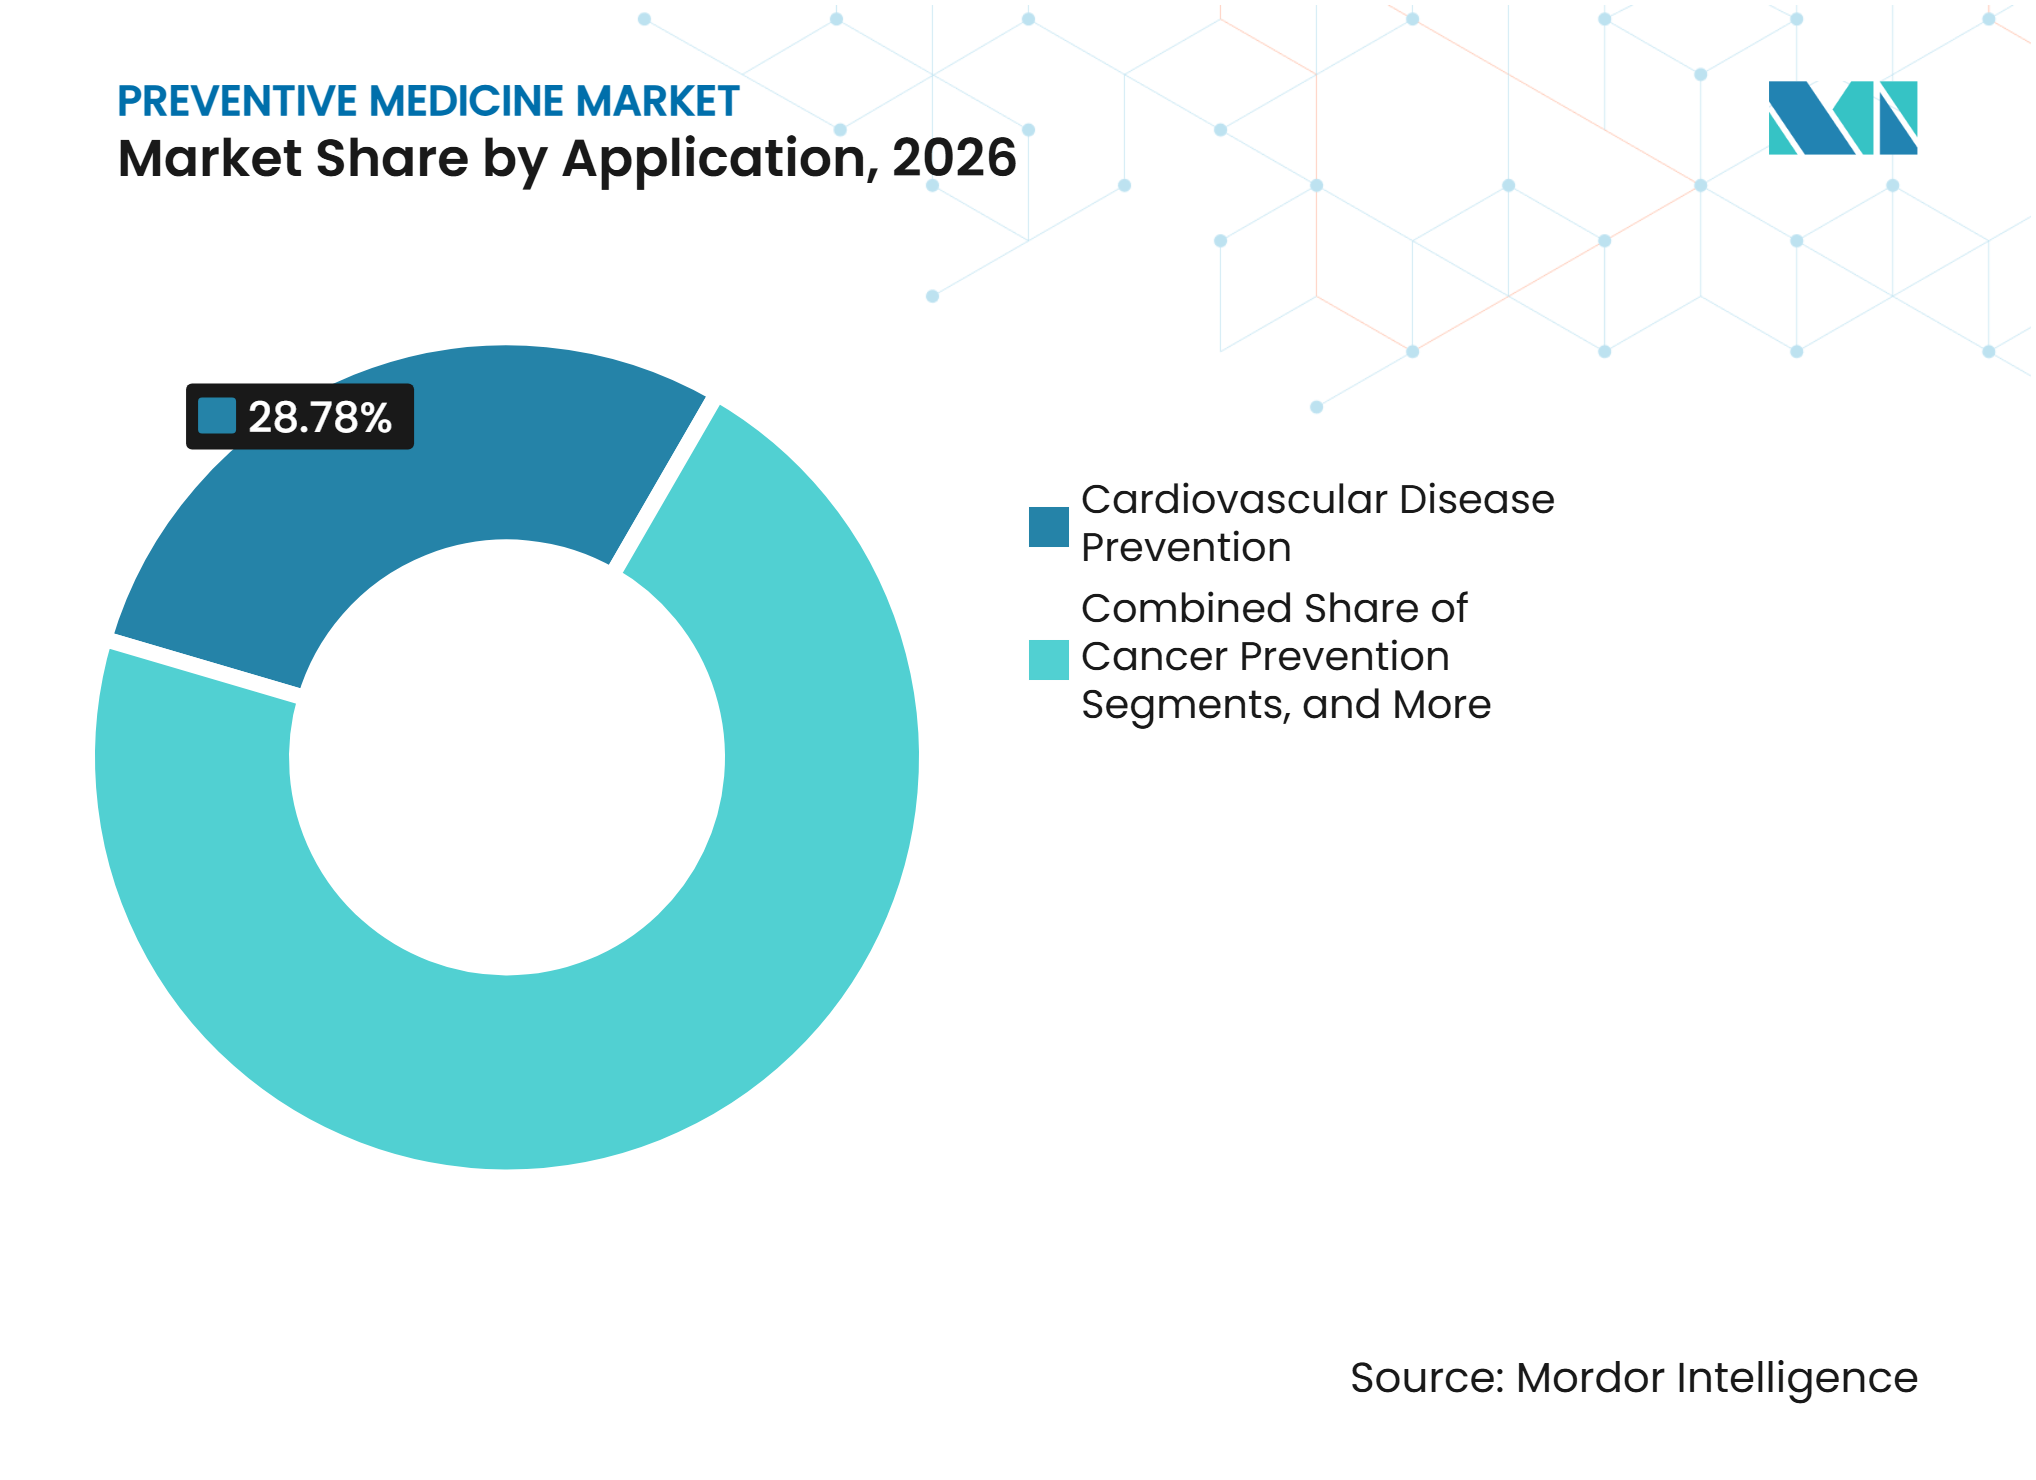
- 用途別では、心血管疾患予防が2026年の収益の28.78%を占め、神経疾患および認知機能低下予防は2032年までに10.23%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院・プライマリケアセンターが2026年の収益の56.89%を占め、企業・職場ウェルネスプロバイダーは2032年までに9.45%のCAGRで成長すると予測されています。
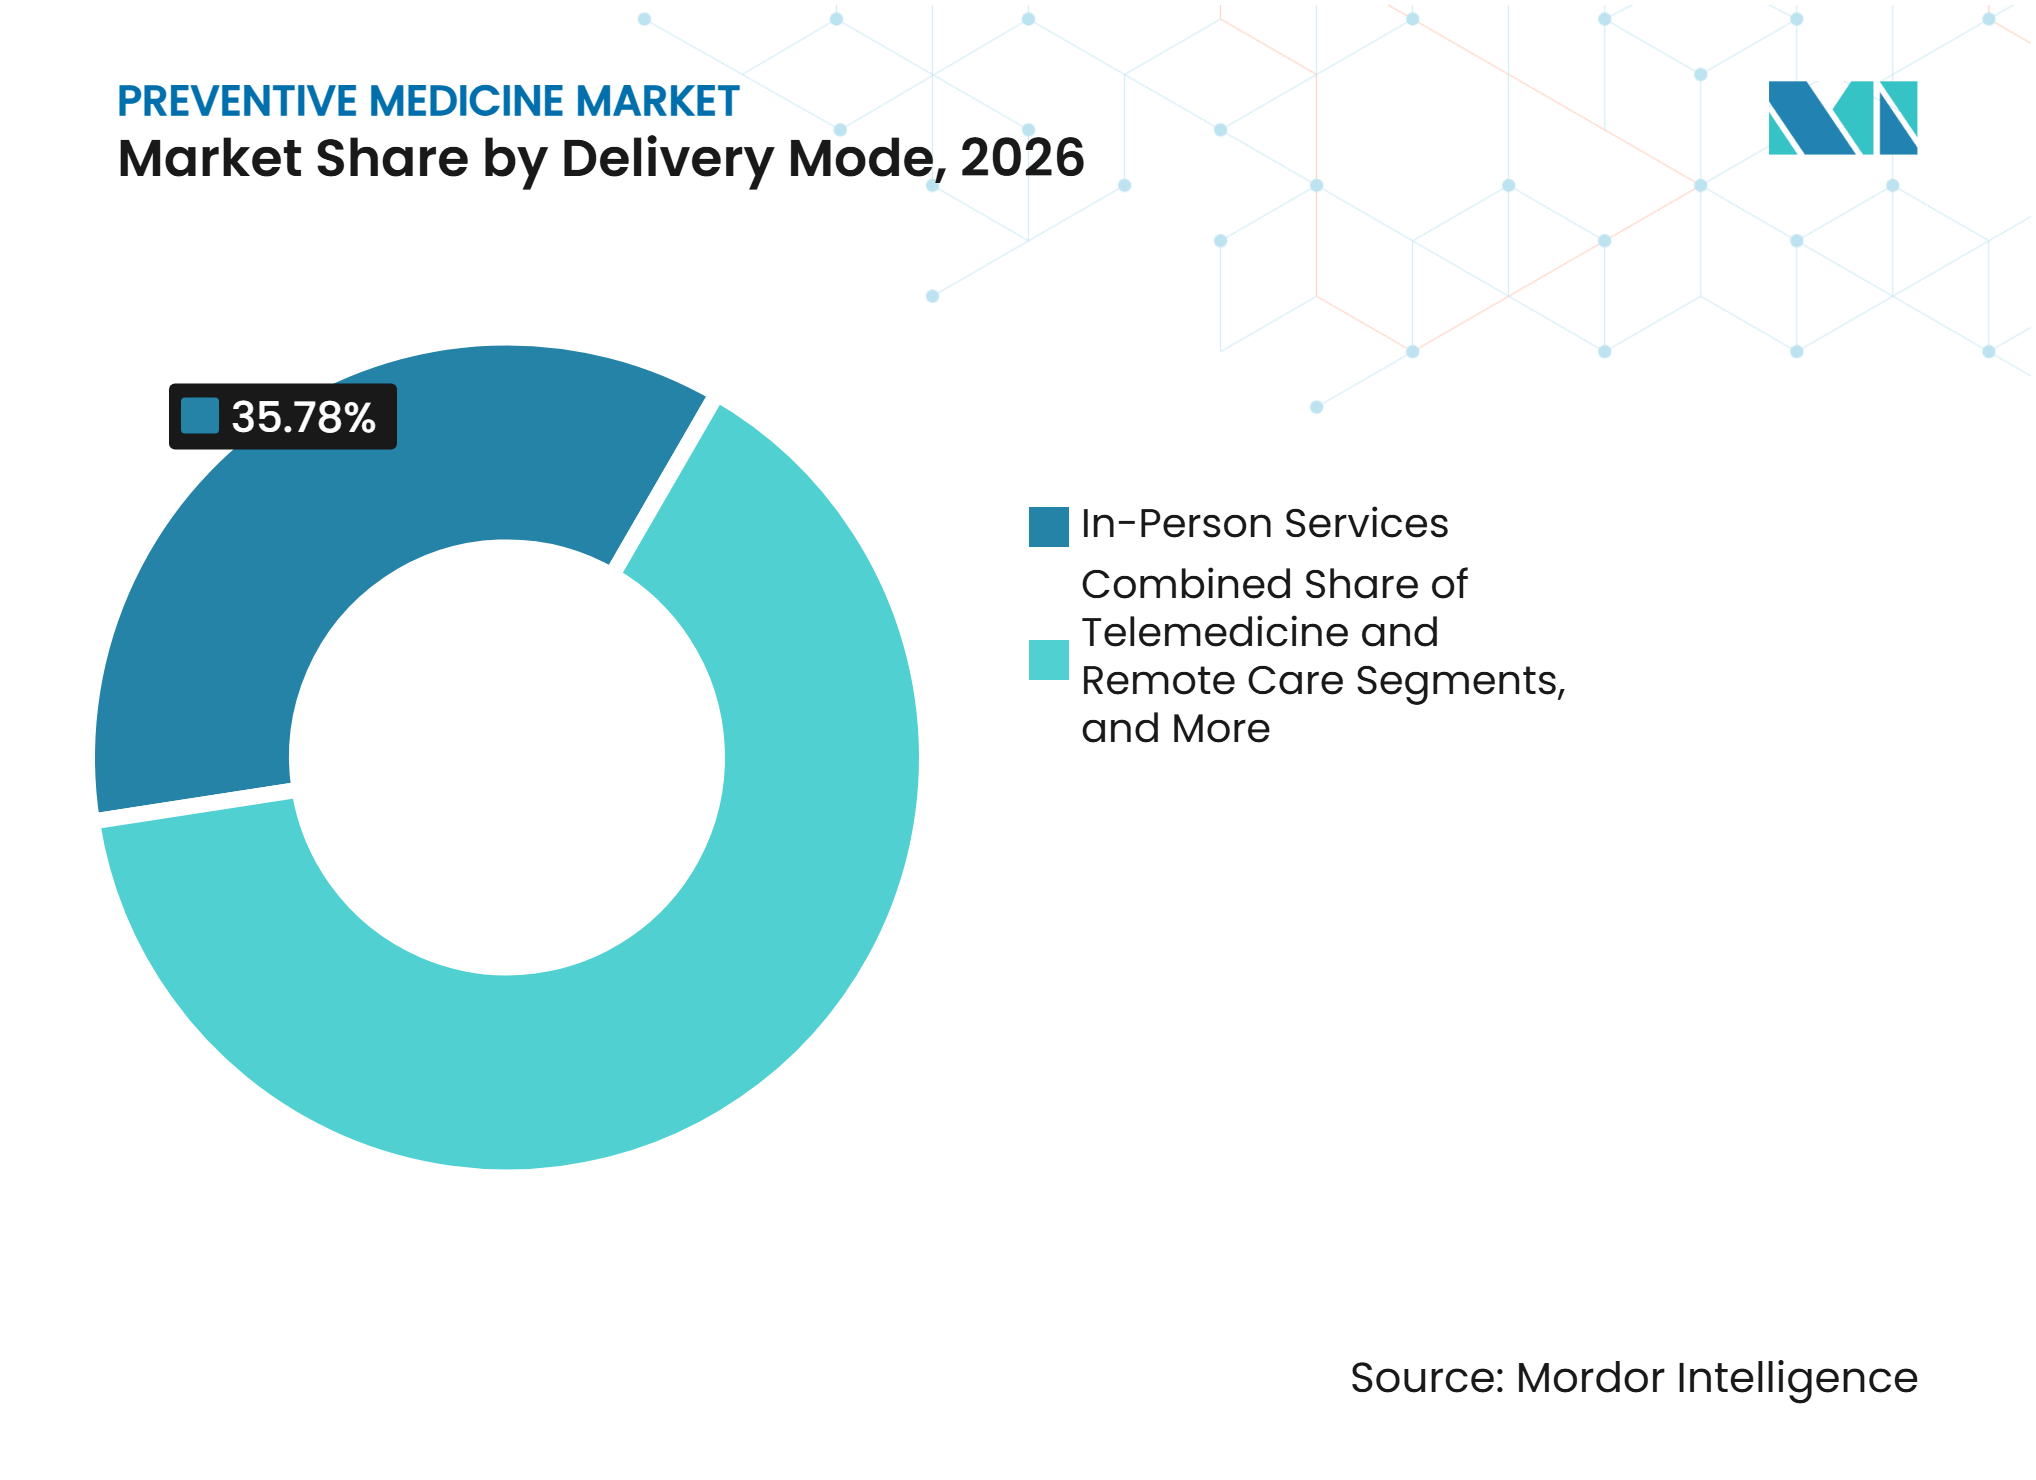
- 提供モード別では、対面サービスが2026年の収益の35.78%を占め、遠隔医療・リモートケアは2032年までに8.77%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の38.88%を占め、アジア太平洋は2032年までに9.88%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
予防医学市場のドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 慢性疾患負担の増大と回避可能な入院利用 | +1.2% | 北米、南アジア、サブサハラアフリカで最も高い強度を示すグローバルな傾向 | 短期(2年以内) |
| 成人、母体、およびライフコース免疫の拡大 | +0.8% | アジア太平洋およびサブサハラアフリカで早期の成果が見られ、北米では停滞リスクがあるグローバルな傾向 | 中期(2~4年) |
| 早期発見に対する償還および価値に基づくケアのインセンティブ | +0.9% | 北米および欧州、オーストラリア、ニュージーランド、湾岸協力会議への波及 | 中期(2~4年) |
| AI対応スクリーニングおよびリスク層別化 | +0.7% | 北米、欧州、中国、ラテンアメリカおよび中東・アフリカでの早期採用 | 中期(2~4年) |
| 従来は健康とみなされていた集団における診断不足の心代謝リスク | +0.6% | 南アジアおよび東南アジア、サブサハラアフリカで最も高い未充足ニーズを持つグローバルな傾向 | 短期(2年以内) |
| 相互運用可能な在宅モニタリングおよびコンシューマーヘルスデータ | +0.5% | 北米、欧州、オーストラリア、韓国、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患負担の増大と回避可能な入院利用
高血圧、前糖尿病、脂質異常症、肥満の負担増大が、より早期の臨床介入への需要を高めています。医療システムは、合併症が高コストのケアを必要とする前に心代謝リスクを特定することを優先しています。CMSは2026年7月に、早期の心代謝、筋骨格、および行動健康状態に対するアウトカム連動ケアを支援するACCESSモデルを導入しました。[1]このモデルは、血圧、HbA1c、体重、コレステロール管理などのアウトカムに支払いを連動させています。2025年に発表された研究では、ポリジェニックスコアとAI支援アプローチが個別化された心血管リスク評価を改善し、従来は低リスクとみなされていた労働年齢の成人に対するスクリーニングと予防の拡大を支援することが指摘されています。
成人、母体、およびライフコース免疫の拡大
成人および母体免疫は、予防ケア提供のより大きな構成要素となっています。「Rise to Immunize」キャンペーンは、2026年に5年間で3,570万回の成人ワクチン接種を達成しました。参加組織は、1年間で帯状疱疹ワクチン接種が21.2%改善し、RSVワクチン接種が6.1%増加したことを記録しました。[2]国家購買決定もワクチンアクセスを年齢層全体に拡大することで市場に影響を与えています。2026年8月、ニュージーランドのPharmacは、Prevenar 13をPrevenar 20に置き換えて助成肺炎球菌ワクチンとすることを含む、17種類のワクチンと1種類の診断検査をカバーする合意を締結しました。
償還と価値に基づくケア
国家購買決定は、予防介入へのアクセスを改善することで予防医学市場を支援しています。支払い政策は、予防訪問の償還を超えて、文書化されたアウトカムに連動したインセンティブへとシフトしています。2026年のCY Medicare医師報酬スケジュールでは半年ごとの身体活動・栄養リスク評価コードが追加され、CMSは2026年の品質報告に5つの慢性疾患予防アウトカム指標を導入しました。これらの変更は、早期発見、栄養支援、および身体活動プログラムのビジネスケースを強化します。市場は、臨床アウトカムと回避可能なコストの削減を実証できるベンダーを優遇する可能性が高く、支払者とのパートナーシップがますます重要になっています。
AI対応スクリーニングおよびリスク層別化
AIツールは、臨床チームがリスクを特定し、より多くの検査量を管理するのに役立つため、スクリーニングプログラムでの関連性が高まっています。Rocheは2025年10月に、進行性慢性腎臓病に対するAIベースのリスクツールである腎臓KlinriskアルゴリズムのCEマークを取得しました。このツールは、早期無症状段階から疾患管理まで、ケアを支援する慢性腎臓病アルゴリズムパネルの一部として導入されました。アルゴリズムによる予防は、一次、二次、三次予防を支援するアプローチとして台頭しています。企業はこれらのツールを拡大する前に臨床、品質、プライバシーの要件を満たす必要があり、検証済みアルゴリズムと日常ケアに適したワークフローを組み合わせたサプライヤーが有利となります。
予防医学市場の抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 予防優先の経済性と短期的なプロバイダーインセンティブ | -1.1% | 米国、インド、ブラジルを含む混合公私システムで最も深刻なグローバルな傾向 | 中期(2~4年) |
| 保険、収入、地方性、デジタル排除による不平等なアクセス | -0.8% | サブサハラアフリカ、南アジアおよび東南アジアの農村部、北米の農村部で最も深刻なグローバルな傾向 | 長期(4年以上) |
| 偽陽性、過剰診断、および患者信頼リスク | -0.4% | 北米、欧州、オーストラリア | 中期(2~4年) |
| 断片化したデータガバナンスとサイバーセキュリティ責任 | -0.5% | 欧州連合および国境を越えたケア環境で高い複雑性を持つグローバルな傾向 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
予防優先の経済性と短期的なプロバイダーイセンティブ
予防プログラムは多くの場合、先行投資を必要とする一方、財務的な利益は数年にわたって蓄積されます。この時間的ギャップは、償還が短いサービスサイクルに連動したままである場合、プロバイダーの投資を妨げる可能性があります。予防は、価値に基づくケアモデルの中でも財務的に脆弱なままであり、治療サービスは通常より予測可能な支払いを生み出します。この課題は、複数年の償還コミットメントを必要とするプライマリケア診療、検査機関、およびデジタルヘルスサプライヤーに影響を与えます。アウトカム連動支払いモデルのより広範な採用は財務的確実性を改善できますが、予防医学市場全体での実施は依然として不均一です。
保険、収入、地方性、デジタル排除による不平等なアクセス
予防ケアへの不平等なアクセスは、早期介入から最も恩恵を受けられる集団の参加を制限しています。リモートモニタリング、AIベースのスクリーニング、および在宅検査は、保険加入、ブロードバンドアクセス、デジタルリテラシーを持つ個人に届くことが多いです。AIベースの慢性疾患スクリーニングは、トレーニングデータがこれらの集団を十分に代表していない場合、低社会経済的地位グループでパフォーマンスが低下する可能性もあります。農村部の患者は移動距離、限られたスクリーニング能力、および経済的障壁に直面しており、プライバシー要件はアウトリーチデータの共有を複雑にする可能性があります。予防医学市場は、収入水準、言語グループ、およびケア環境全体にわたる包括的な提供モデルを必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
予防タイプ別:
一次プログラムが収益を維持し、二次検出が拡大一次予防は2026年の予防医学市場シェアの34.67%を占め、ワクチン接種、広範なスクリーニングイニシアチブ、およびライフスタイルプログラムによって支えられています。国家免疫システムと雇用主のウェルネス予算は、確立された提供チャネルを提供しています。これらのサービスは、プライマリケア環境、薬局、職場、および公衆衛生プロバイダーを通じて広く利用可能であり、集団グループ全体で安定した需要を支えています。二次予防は、診断されていない疾患を持つ個人に対するリスクスコアリング、ポイントオブケア検査、および早期介入の使用増加に牽引され、2032年までに7.28%のCAGRで成長すると予測されています。
二次予防は、デジタルツールが臨床記録、生体指標、およびリスク因子を組み合わせるにつれて、よりパーソナライズされています。ゲノミクス、AI、およびウェアラブルデバイスは、従来の予防フレームワーク全体にわたって予防ケアを強化しています。このアプローチにより、プロバイダーは症状が現れる前により密接なモニタリングを必要とする個人を特定できます。三次予防と再発低減は、長期モニタリングと合併症や再発を防ぐ取り組みを結びつけ、腫瘍学、心血管ケア、および代謝健康において引き続き重要です。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
製品・サービスタイプ別:
スクリーニングが収益をリードし、ライフスタイルプログラムがより速く成長スクリーニングと早期発見は2026年の収益の44.93%を占めました。このセグメントは、確立された臨床経路、公衆衛生プログラム、および診断技術のより広い利用可能性から恩恵を受けています。Abbott Laboratoriesは2026年9月に、大腸がんの平均リスクにある45歳以上の成人を対象に、米国でSimpleScreen CRC血液検査を発売しました。メディケアは、適格患者に対して自己負担なしで検査をカバーしています。
より広範な償還と低侵襲検査は、従来のスクリーニングを完了しない個人の参加を増加させる可能性があります。これらの要因は、予防医学市場におけるスクリーニングのリーディングポジションを支えています。ウェルネスとライフスタイル介入は、2032年までに8.12%のCAGRで成長すると予測されています。雇用主と支払者は、健康状態が悪化する前に栄養、身体活動、ストレス、および行動に対処するプログラムを拡大しています。このカテゴリーは、定期的なエンゲージメントをサポートするデジタルコーチング、バーチャルケア、およびデバイスから恩恵を受けています。ワクチン接種と免疫は、国家スケジュールとコミュニティ提供チャネルに組み込まれているため、引き続き主要なサービス分野です。
用途別:
心血管ケアがリードし、神経疾患予防が進展心血管疾患予防は2026年の収益の28.78%を占め、予防医学市場で最大の用途となっています。高血圧、肥満、脂質異常症、糖尿病、および関連疾患は、スクリーニングとリスク管理サービスの広範な基盤を生み出しています。2025年のアメリカ心臓協会の更新されたガイダンスは、高血圧に対するより早期の治療を支持しました。より早期の介入は、合併症が発生する前のリスク評価、カウンセリング、投薬、およびモニタリングの使用を増加させる可能性があります。
心血管プログラムはまた、血圧、HbA1c、コレステロール値などの検証済み指標からも恩恵を受けています。プロバイダーと支払者はこれらの指標を使用して、長期にわたるアウトカムを追跡できます。神経疾患および認知機能低下予防は、2032年までに10.23%のCAGRで成長すると予測されています。2025年のJAMA神経学のコメンタリーは、歴史的に症状後管理に焦点を当ててきた専門分野において、より強力な一次予防を求めました。系統的レビューにより、血圧、空腹時血糖、睡眠、身体活動、社会的関与を含む、脳卒中、認知症、および晩年うつ病に共通する17の修正可能な因子が特定されました。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
病院が量を保持し、職場プロバイダーが需要を構築病院とプライマリケアセンターは2026年の収益の56.89%を占めました。これらの組織は、臨床スクリーニング、ワクチン接種、予防処方、および健康評価を提供するため、市場の中心であり続けています。多くの償還プログラムも組織化された臨床プロバイダーを通じて支払いを行い、高い患者と確立された紹介経路を支えています。
企業・職場ウェルネスプロバイダーは、2032年までに9.45%のCAGRで成長すると予測されています。雇用主は、欠勤管理、労働力の健康、および長期的な医療費を管理するために予防給付をますます活用しています。2025年7月、Plumはインドの企業クライアントに対する予防的かつパーソナライズされたケアを拡大するために、20 ビリオン インドルピー(2,500万 米ドル相当)のコミットメントを行いました。この動向は、雇用主が資金提供するプログラムが高所得市場を超えて拡大していることを示しています。診断検査機関とスクリーニングセンターも、直接消費者向け検査と在宅採取モデルから恩恵を受けています。政府と公衆衛生機関は、ワクチン提供と感染症予防に不可欠なままです。外来・専門ケアセンターは、予防が疾患管理経路に統合される際に恩恵を受けます。在宅医療と直接消費者向けチャネルは、予防医学産業に従来の施設外で患者にアクセスするための追加ルートを提供しています。
提供モード別:
対面ケアがリードし、バーチャルケアがアクセスを拡大対面サービスは2026年の提供モード収益の35.78%を占めました。ワクチン接種、身体評価、および多くの臨床スクリーニング手順は、依然として訓練を受けた人員と規制されたケア環境を必要とします。この要件は、確立されたクリニックとコミュニティネットワークを持つプロバイダーに永続的な役割を与えています。対面ケアは、診断確認や専門家のフォローアップを必要とする患者にとっても引き続き重要です。
遠隔医療とリモートケアは、2032年までに8.77%のCAGRで成長すると予測されています。バーチャル診察の受け入れ拡大と雇用主が後援するバーチャルプライマリケアが、予防相談へのアクセスを拡大しています。CareATCは2026年9月にBeWell+バーチャルプライマリケアへの全国的なアクセスを拡大しました。このプログラムは、雇用主クライアントに対して予防サービス、慢性疾患管理、および無料の検査を統合しています。モバイルヘルスアプリケーションは、接続されたデバイスを通じて継続的なコーチング、リスク評価、および服薬遵守をサポートしています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米
北米は2026年の収益の38.88%を占め、予防サービスに対する成熟した償還フレームワーク、高いスクリーニング利用率、および大規模な雇用主後援の医療給付基盤によって支えられています。CMSはACCESSモデルを通じてテクノロジー対応のアウトカム連動ケアへの注力を拡大しました。2026年のCY Medicare医師報酬スケジュールでも半年ごとの身体活動・栄養リスク評価コードが追加されました。これらの動向は、スクリーニング、リスク評価、および定期的なフォローアップを支援しています。Abbott LaboratoriesのSimpleScreen CRC発売は、メディケアの適用範囲が血液ベースのスクリーニング形式の採用をどのように支援するかを示しています。カナダは州の医療システムを通じてジタル予防ツールを拡大しており、メキシコは免疫と母体健康保障に引き続き注力しています。保険加入の都市部集団と十分なサービスを受けていない農村コミュニティ間のアクセス格差は、地域全体の主要な課題であり続けています。
アジア太平洋
アジア太平洋は、人口動態的圧力、政府のデジタル化イニシアチブ、国家免疫プログラム、および消費者意識の高まりに牽引され、2032年までに9.88%のCAGRで成長すると予測されています。日本の労働者向け代謝スクリーニングシステムは、大規模な成人人口の診断とモニタリングに対する繰り返しの需要を生み出しています。韓国の高齢者向けウェアラブルへの公的支援は、政府プログラムが在宅健康モニタリングをどのように促進するかを示しています。インドでは、Plumが2025年7月に20 ビリオン インドルピー(2,500万 米ドル相当)のコミットメントを行い、企業クライアントに対する予防給付への雇用主要の高まりを示しています。中国、インド、韓国、日本、オーストラリア、ニュージーランドはそれぞれ異なる支払いおよび規制システムを持っており、地域パートナーシップが重要です。ニュージーランドの2026年ワクチン供給合意は、国家購買決定が予防サービスの利用可能性にどのように影響するかを示しています。アジア太平洋における予防医学市場の規模は、デジタルヘルスプログラムが農村部の集団と主要都市の居住者の両方にリーチする能力によって形成されるでしょう。
欧州、中東・アフリカ、南米
欧州は、組織化されたスクリーニングプログラム、強力な予防ケア政策、および確立されたデジタルヘルス規制環境を持っています。ただし、国間の償還と実施の違いが地域成長を緩和しています。欧州IVDRフレームワークは、体外診断薬および関連する自己採取ツールに対する一貫した要件を支援しています。RocheのCEマーク取得済み腎臓アルゴリズムは、規制されたAI支援リスク評価に対する地域の注力を示しています。中東・アフリカは、特にスクリーニング能力またはデジタルアクセスが限られている地域において、予防ケアに対する大きな未充足ニーズを抱えています。南米では、AIとデジタルヘルスへの関心が高まっていますが、サービス品質は地域を代表するデータに依存しています。2025年の研究では、ラテンアメリカおよびカリブ海地域の低社会経済的グループにおけるAIパフォーマンスの低下が特定されました。地域の臨床データとケアインフラにモデルを適応させるプロバイダーは、これらの多様な地域でより強い見通しを持つでしょう。
競合環境
市場集中度
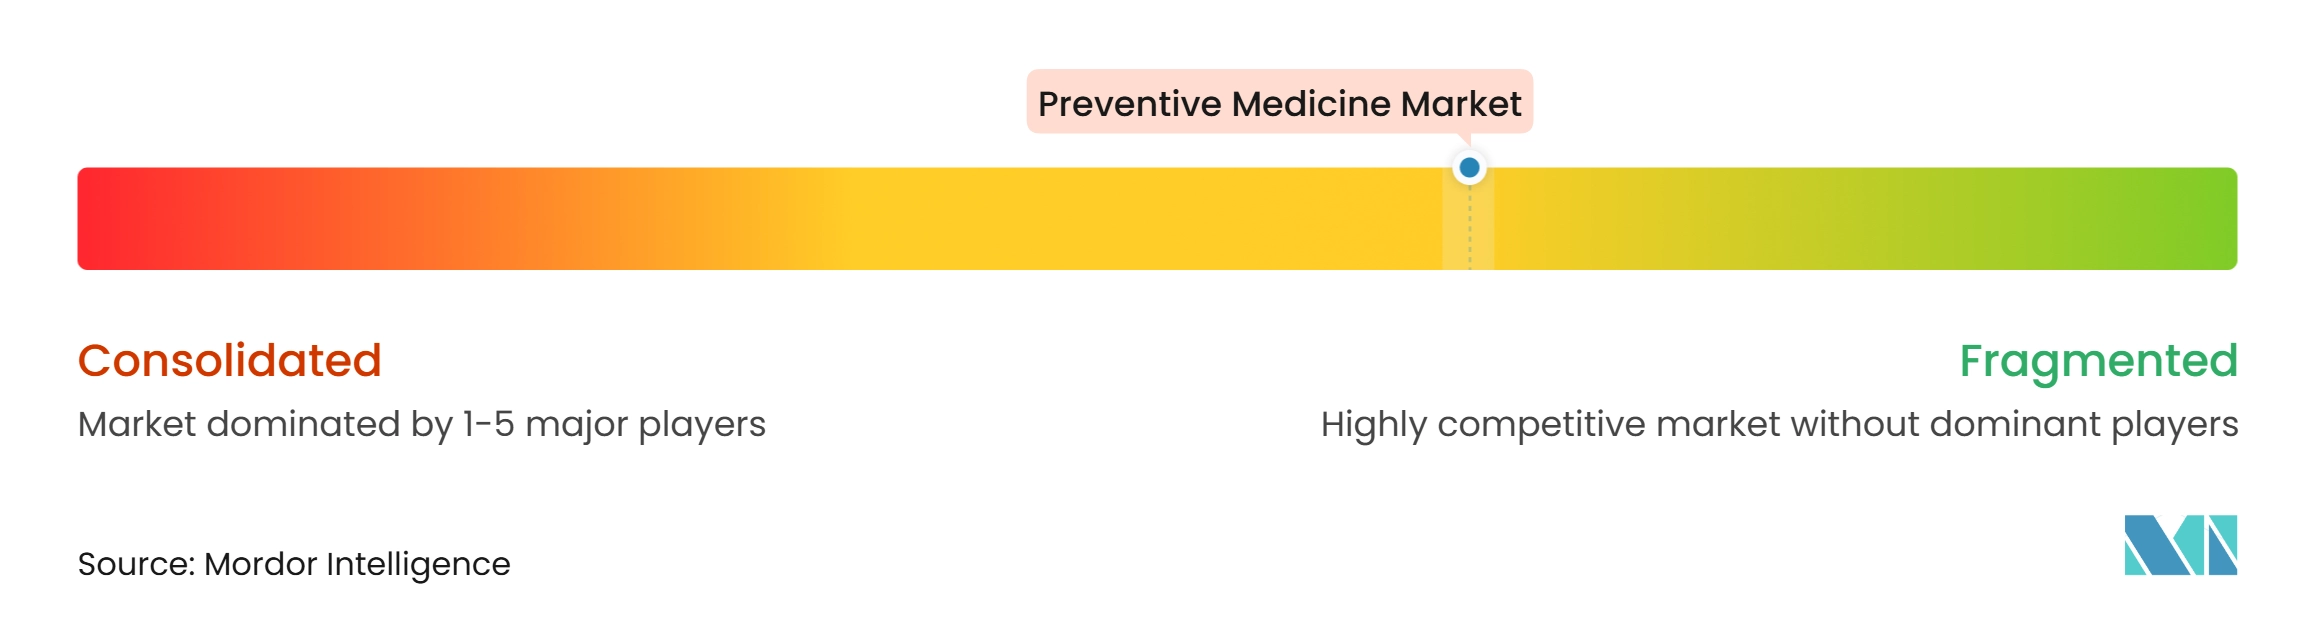
予防医学市場は個々の製品分野全体で中程度に統合されていますが、スクリーニング、免疫、予防治療薬、およびデジタルヘルス全体でリーディングポジションを持つ企業はありません。大手診断、製薬、および医療技術企業は、選択されたケア経路セグメント全体で確立された能力を持っています。2025年5月、Danaherは精密医療を推進するためにAstraZenecaと診断開発・商業化パートナーシップを発表しました。このパートナーシップは、DanaherのCenters for Enabling Precision Medicineを通じてデジタル病理学とAI支援診断を活用し、検査能力を標的治療選択とより広範な商業化機会に結びつけています。
Rocheは、慢性疾患経路全体にわたるアルゴリズム支援診断を通じてポジションを強化しています。同社の腎臓Klinriskアルゴリズムは、進行性慢性腎臓病リスクの評価のために2025年にCEマークを取得しました。Rocheはまた、2026年5月に慢性肝疾患管理のためのバイオマーカー診断と認定アルゴリズムを統合した肝疾患パネルを発売しました。2025年12月、Illuminaは慢性疾患、がん、および希少疾患に対する全ゲノムシーケンシングとAI統合リスクモデルを使用した臨床試験を支援するためにMyOmeに投資しました。
これらの動向は、より早期のリスク特定を可能にし、臨床意思決定を支援するソリューションへの競争的シフトを浮き彫りにしています。市場はまた、農村部、低所得、および代表不足の集団にサービスを提供する企業にも機会を提供しており、これらの集団は相当な疾患負担を抱えているものの、臨床データセットとデジタルサービスモデルでは代表不足のままです。地域で検証されたモデルを持つ中小企業は、大手医療サプライヤーのパートナーシップまたは買収ターゲットになる可能性があります。
予防医学産業のリーダー
-
Abbott Laboratories
-
GSK PLC
-
F. Hoffmann-La Roche Ltd
-
Pfizer Inc.
-
Medtronic PLC
- 注:主要企業の掲載順は順位を示すものではありません。
予防医学市場 このレポートでカバーされる企業
- Abbott Laboratories
- AstraZeneca
- Beckton Dickinson
- bioMérieux
- Danaher
- Dexcom
- Eli Lilly and Company
- Roche
- GE HealthCare Technologies Inc.
- GlaxoSmithKline
- Illumina
- Johnson & Johnson
- Koninklijke Philips
- Medtronic
- Merck
- Pfizer
- Quest Diagnostics
- Sanofi
- Siemens Healthineers
- Thermo Fisher Scientific
最近の産業開発事情 予防医学市場
- 2026年9月:Abbott Laboratoriesは、大腸がんの平均リスクにある45歳以上の成人を対象に、米国でSimpleScreen CRC血液ベース大腸がんスクリーニング検査を発売しました。メディケアは、適格患者に対して自己負担なしで検査をカバーし、Abbott Laboratoriesの便ベースおよび血液ベースのスクリーニングオプションのポートフォリオを強化しました。
- 2026年8月:ニュージーランドのPharmacは、Pfizer、Sanofi、GSK、Merck、およびSeqirusとの国家免疫供給合意を締結し、17種類のワクチンと1種類の診断検査をカバーしました。Prevenar 20がPrevenar 13に代わって助成肺炎球菌ワクチンとなり、2027年7月から有効な侵襲性肺炎球菌疾患の既往歴を持つ成人に対する新たな適応症を取得しました。
- 2026年5月:Rocheは、慢性肝疾患管理のための認定アルゴリズムスイートである肝疾患パネルを発売しました。このパネルは、線維化リスク特定から肝がんサーベイランスまでの臨床決定を支援するために、LiverPROを含むCEマーク取済みデジタルアルゴリズムとバイオマーカー診断を統合しました。
世界の予防医学市場レポートの範囲
レポートの範囲によると、予防医学は、個人および集団レベルの両方において、疾患、障害、および早期死亡を予防しながら、健康と幸福を保護、促進、維持することに焦点を当てた医療専門分野および医療の一分野です。
予防医学市場は、予防タイプ、製品・サービスタイプ、用途、エンドユーザー、提供モード、および地域によってセグメント化されています。予防タイプ別では、市場は一次予防、二次予防、三次予防および再発低減にセグメント化されています。製品・サービスタイプ別では、市場にはスクリーニングと早期発見、ワクチン接種と免疫、予防薬物療法、ウェルネスとライフスタイル介入、デジタルヘルスとリモートモニタリングサービス、およびその他が含まれます。用途別では、市場は心血管疾患予防、がん予防、糖尿病および代謝疾患予防、感染症予防、呼吸器疾患予防、母体・新生児・小児健康予防、神経疾患および認知機能低下予防、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は病院とプライマリケアセンター、診断検査機関とスクリーニングセンター、外来・専門ケアセンター、政府と公衆衛生機関、企業・職場ウェルネスプロバイダー、在宅医療と直接消費者向けチャネル、およびその他のエンドユーザーにセグメント化されています。提供モード別では、市場は対面サービス、遠隔医療とリモートケア、モバイルヘルスアプリケーション、および在宅採取・検査にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米全体で分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記セグメントの金額ベース(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 一次予防 |
| 二次予防 |
| 三次予防および再発低減 |
| スクリーニング・早期発見 |
| ワクチン接種・免疫 |
| 予防薬物療法 |
| ウェルネス・ライフスタイル介入 |
| デジタルヘルス・リモートモニタリングサービス |
| その他 |
| 心血管疾患予防 |
| がん予防 |
| 糖尿病および代謝疾患予防 |
| 感染症予防 |
| 呼吸器疾患予防 |
| 母体・新生児・小児健康予防 |
| 神経疾患および認知機能低下予防 |
| その他の用途 |
| 病院とプライマリケアセンター |
| 診断検査機関とスクリーニングセンター |
| 外来・専門ケアセンター |
| 政府と公衆衛生機関 |
| 企業・職場ウェルネスプロバイダー |
| 在宅医療と直接消費者向けチャネル |
| その他のエンドユーザー |
| 対面サービス |
| 遠隔医療とリモートケア |
| モバイルヘルスアプリケーション |
| 在宅採取・検査 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 予防タイプ別 | 一次予防 | |
| 二次予防 | ||
| 三次予防および再発低減 | ||
| 製品・サービスタイプ別 | スクリーニング・早期発見 | |
| ワクチン接種・免疫 | ||
| 予防薬物療法 | ||
| ウェルネス・ライフスタイル介入 | ||
| デジタルヘルス・リモートモニタリングサービス | ||
| その他 | ||
| 用途別 | 心血管疾患予防 | |
| がん予防 | ||
| 糖尿病および代謝疾患予防 | ||
| 感染症予防 | ||
| 呼吸器疾患予防 | ||
| 母体・新生児・小児健康予防 | ||
| 神経疾患および認知機能低下予防 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院とプライマリケアセンター | |
| 診断検査機関とスクリーニングセンター | ||
| 外来・専門ケアセンター | ||
| 政府と公衆衛生機関 | ||
| 企業・職場ウェルネスプロバイダー | ||
| 在宅医療と直接消費者向けチャネル | ||
| その他のエンドユーザー | ||
| 提供モード別 | 対面サービス | |
| 遠隔医療とリモートケア | ||
| モバイルヘルスアプリケーション | ||
| 在宅採取・検査 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年の予防医学の予測値はいくらですか?
予防医学市場は、2027年の503.26 ビリオン 米ドルから2032年までに655.87 ビリオン 米ドルに達すると予測されており、5.44%のCAGRで成長します。
最大の収益シェアを持つ予防医学サースはどれですか?
スクリーニング・早期発見が2026年に44.93%のシェアで製品・サービス収益をリードしました。
最も速く成長している予防医学の用途はどれですか?
神経疾患および認知機能低下予防は、2032年までに10.23%のCAGRで成長すると予測されています。
最も急速に拡大すると予想されるエンドユーザーはどれですか?
企業・職場ウェルネスプロバイダーは、2032年までに9.45%のCAGRで成長すると予測されています。
予防ケアで最も急速に拡大している地域はどこですか?
アジア太平洋は、デジタルヘルスの拡大、公的プログラム、および雇用主支出に支えられ、2032年までに9.88%のCAGRで成長すると予測されています。
AIツールは予防ケアの提供をどのように変えていますか?
AIツールはリスク層別化とより早期のスクリーニングを支援していますが、その採用は臨床的検証、データ品質、およびケアワークフローへの統合に依存しています。