
Tamanho e Participação do Mercado de Cartões Pré-pagos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.40 Trilhões de dólares |
| Tamanho do Mercado (2032) | 1.8 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.20 % |
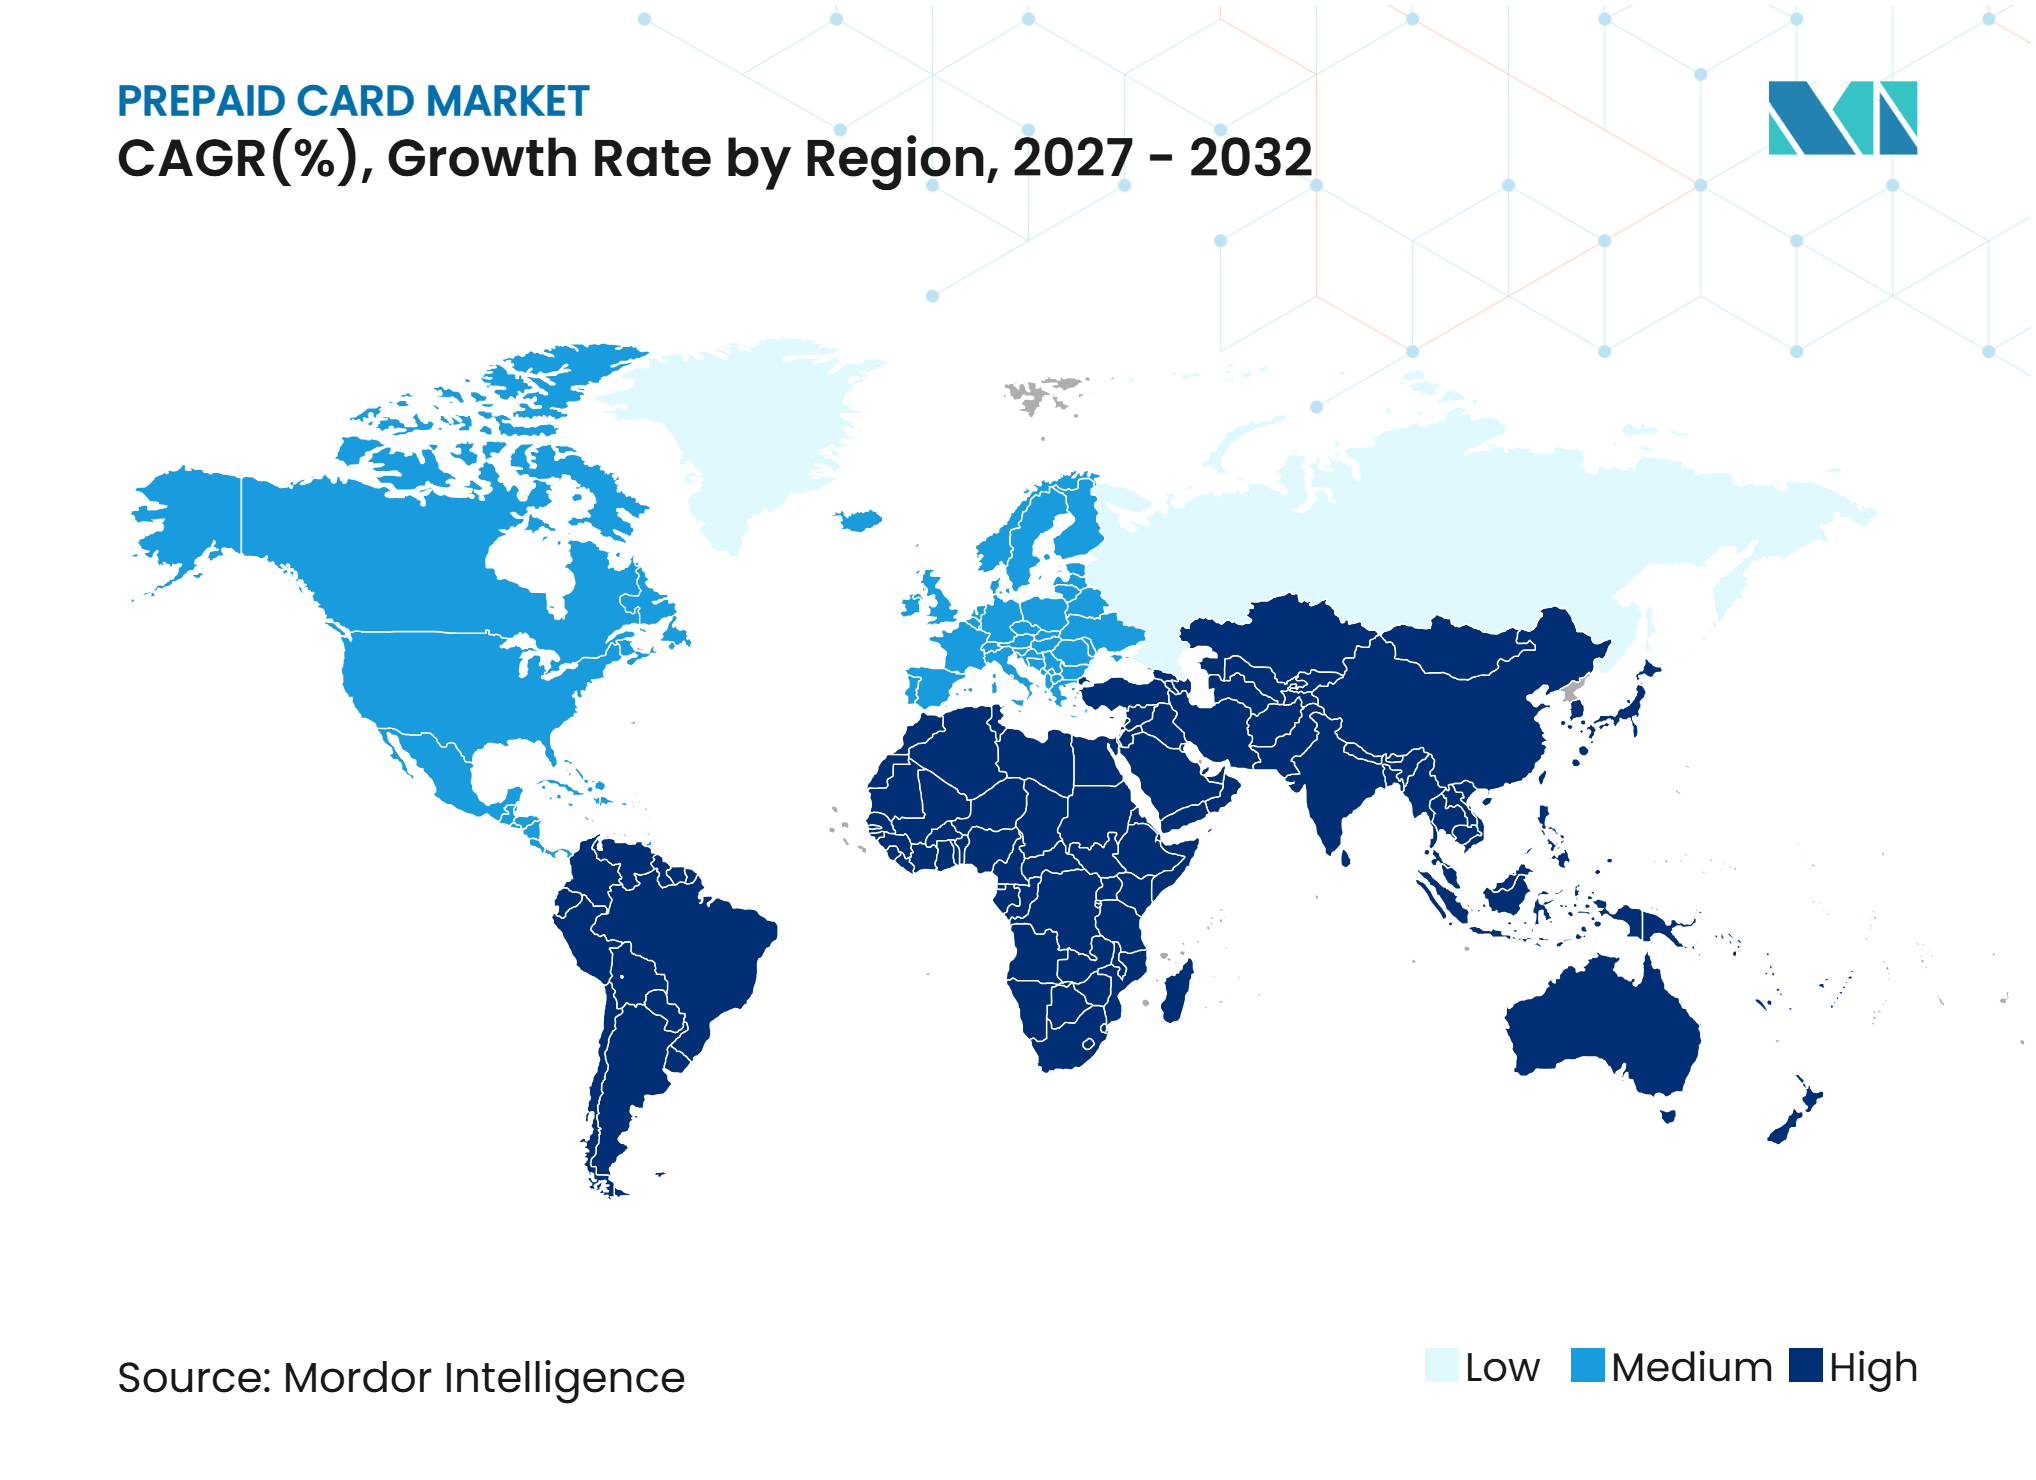
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cartões Pré-pagos por Mordor Intelligence
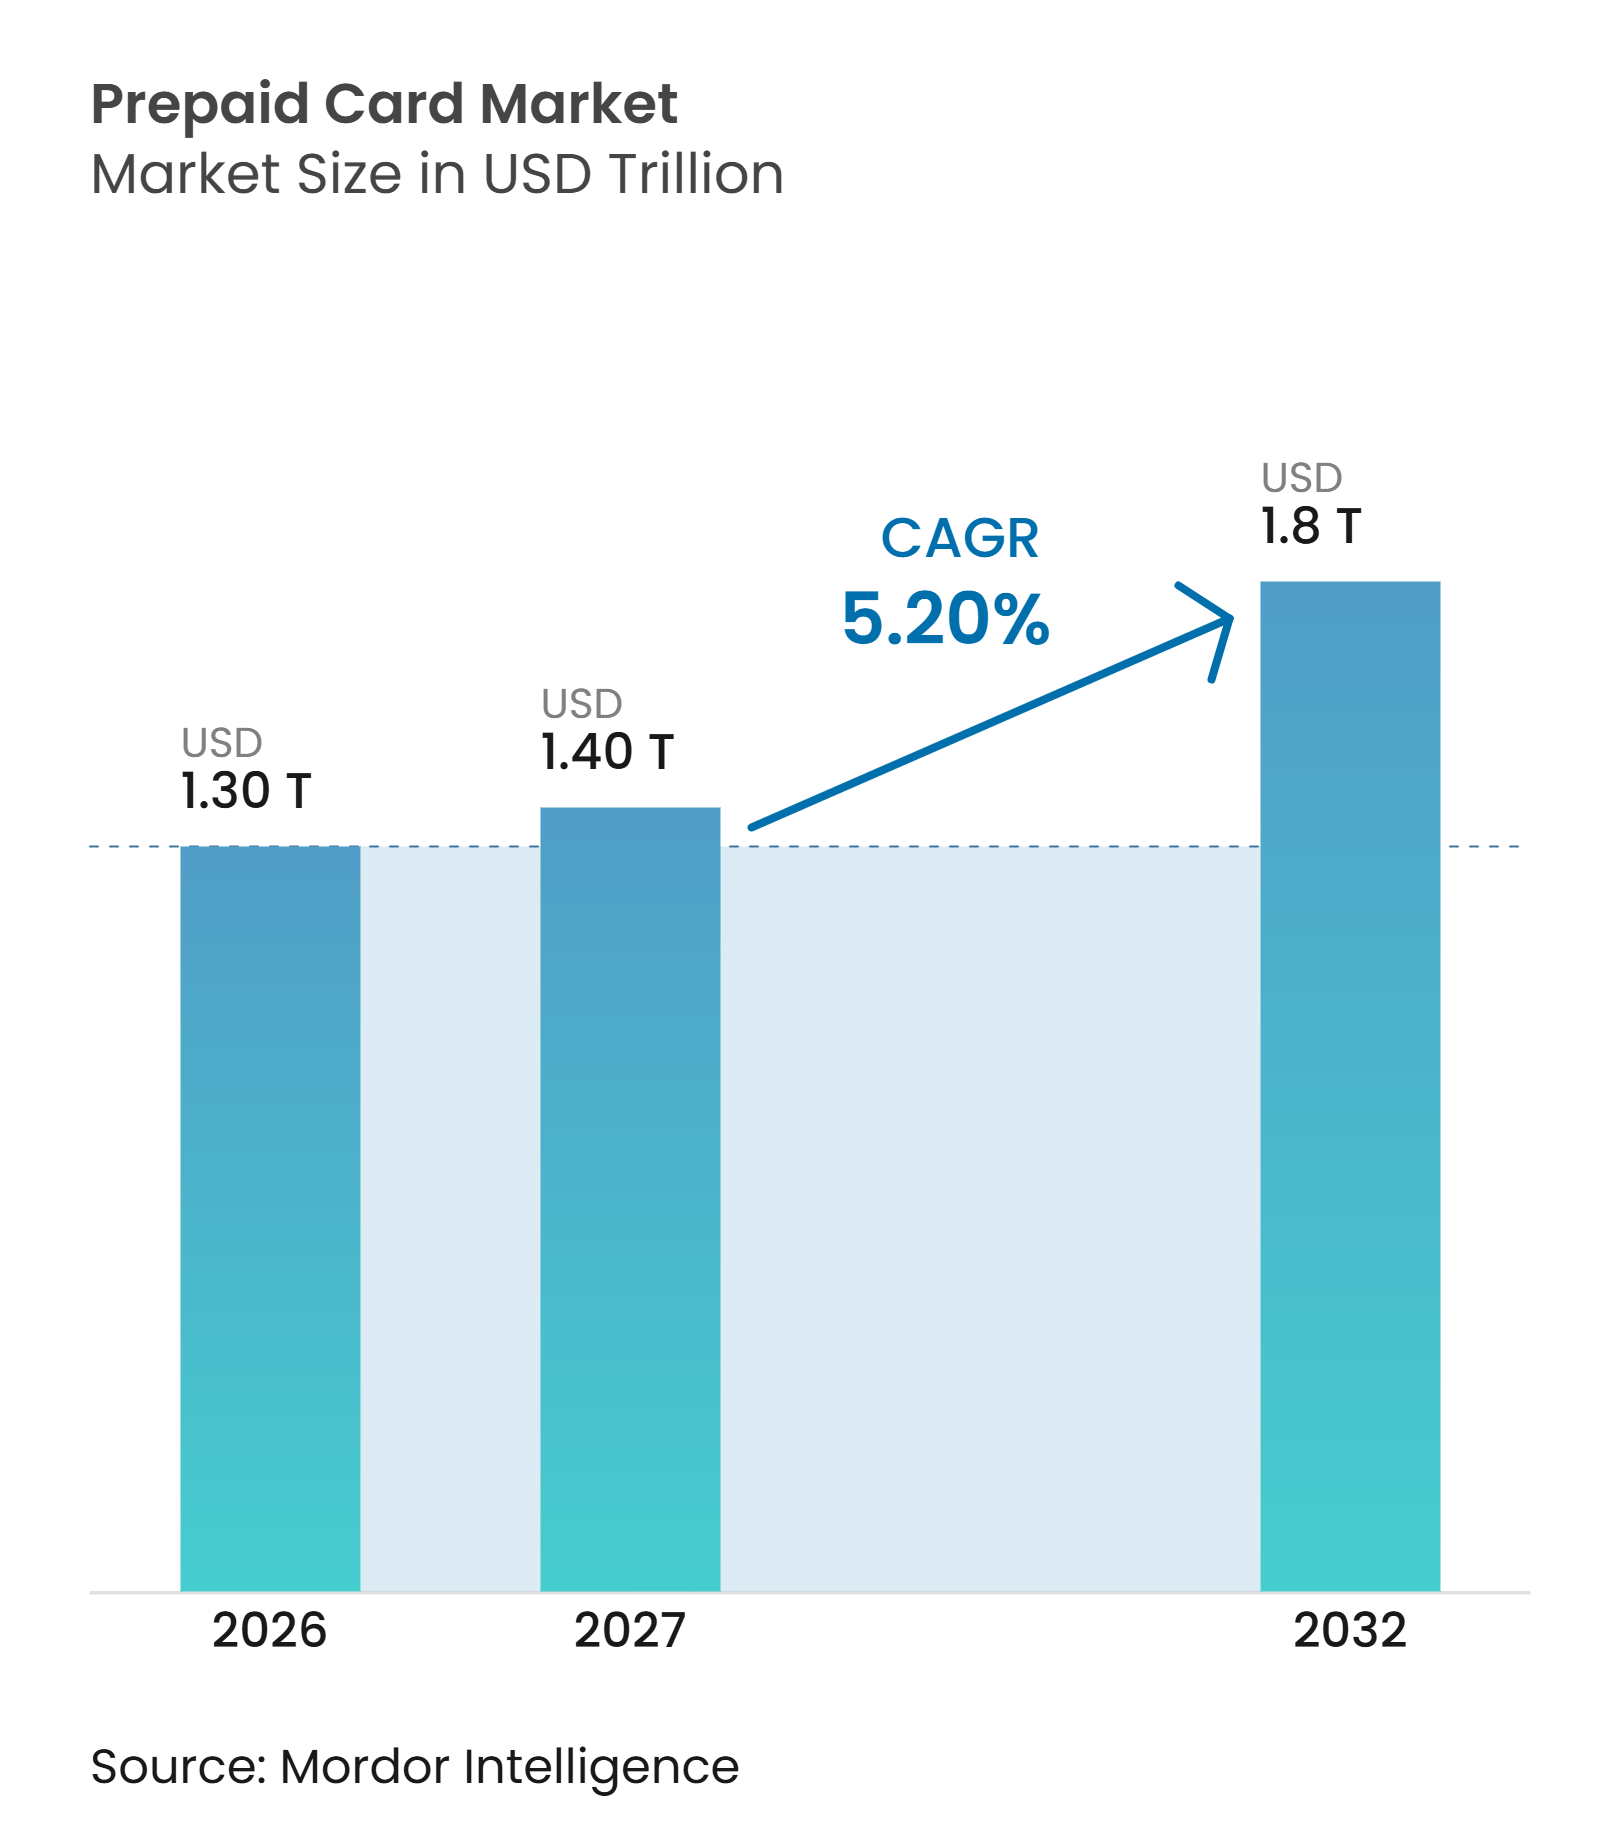
O tamanho do Mercado de Cartões Pré-pagos deve aumentar de 1,30 trilhão de USD em 2026 para 1,40 trilhão de USD em 2027 e atingir 1,8 trilhão de USD até 2032, crescendo a um CAGR de 5,20% no período de 2027 a 2032.
O mercado de cartões pré-pagos é impulsionado pela transição dos pagamentos em dinheiro e em papel para credenciais digitais que podem ser emitidas e financiadas rapidamente. Programas de benefícios governamentais, uso em folha de pagamento e acesso a carteiras digitais ampliam o papel dos produtos pré-pagos além dos cartões-presente de varejo. Programas corporativos também utilizam cartões virtuais para despesas de funcionários, pagamentos a fornecedores, incentivos e reembolsos. O Departamento do Tesouro dos Estados Unidos encerrou os cheques em papel para a maioria dos pagamentos federais em 30 de setembro de 2025, direcionando pessoas sem contas bancárias para o Direct Express e outras opções eletrônicas. O mercado de cartões pré-pagos enfrenta pressão de fraudes, custos de conformidade e sistemas de pagamento em tempo real de conta a conta, enquanto a inclusão financeira e as plataformas de cartão como serviço continuam a criar oportunidades.
Principais Conclusões do Relatório
- Por tipo de cartão, os cartões pré-pagos de circuito aberto capturaram 69,8% da participação do mercado de cartões pré-pagos em 2026 e têm projeção de crescimento a um CAGR de 5,8% até 2032.
- Por formato de cartão, os cartões físicos representaram 75,6% da participação do mercado de cartões pré-pagos em 2026, enquanto os cartões virtuais têm projeção de crescimento a um CAGR de 13,5% até 2032.
- Por recarregabilidade, os cartões recarregáveis capturaram 68,3% da participação do mercado de cartões pré-pagos em 2026, enquanto os cartões não recarregáveis têm projeção de crescimento a um CAGR de 6,5% até 2032.
- Por uso, os cartões de uso geral representaram 32,5% da participação do mercado de cartões pré-pagos em 2026, enquanto os cartões de viagem e moeda estrangeira têm projeção de crescimento a um CAGR de 8,5% até 2032.
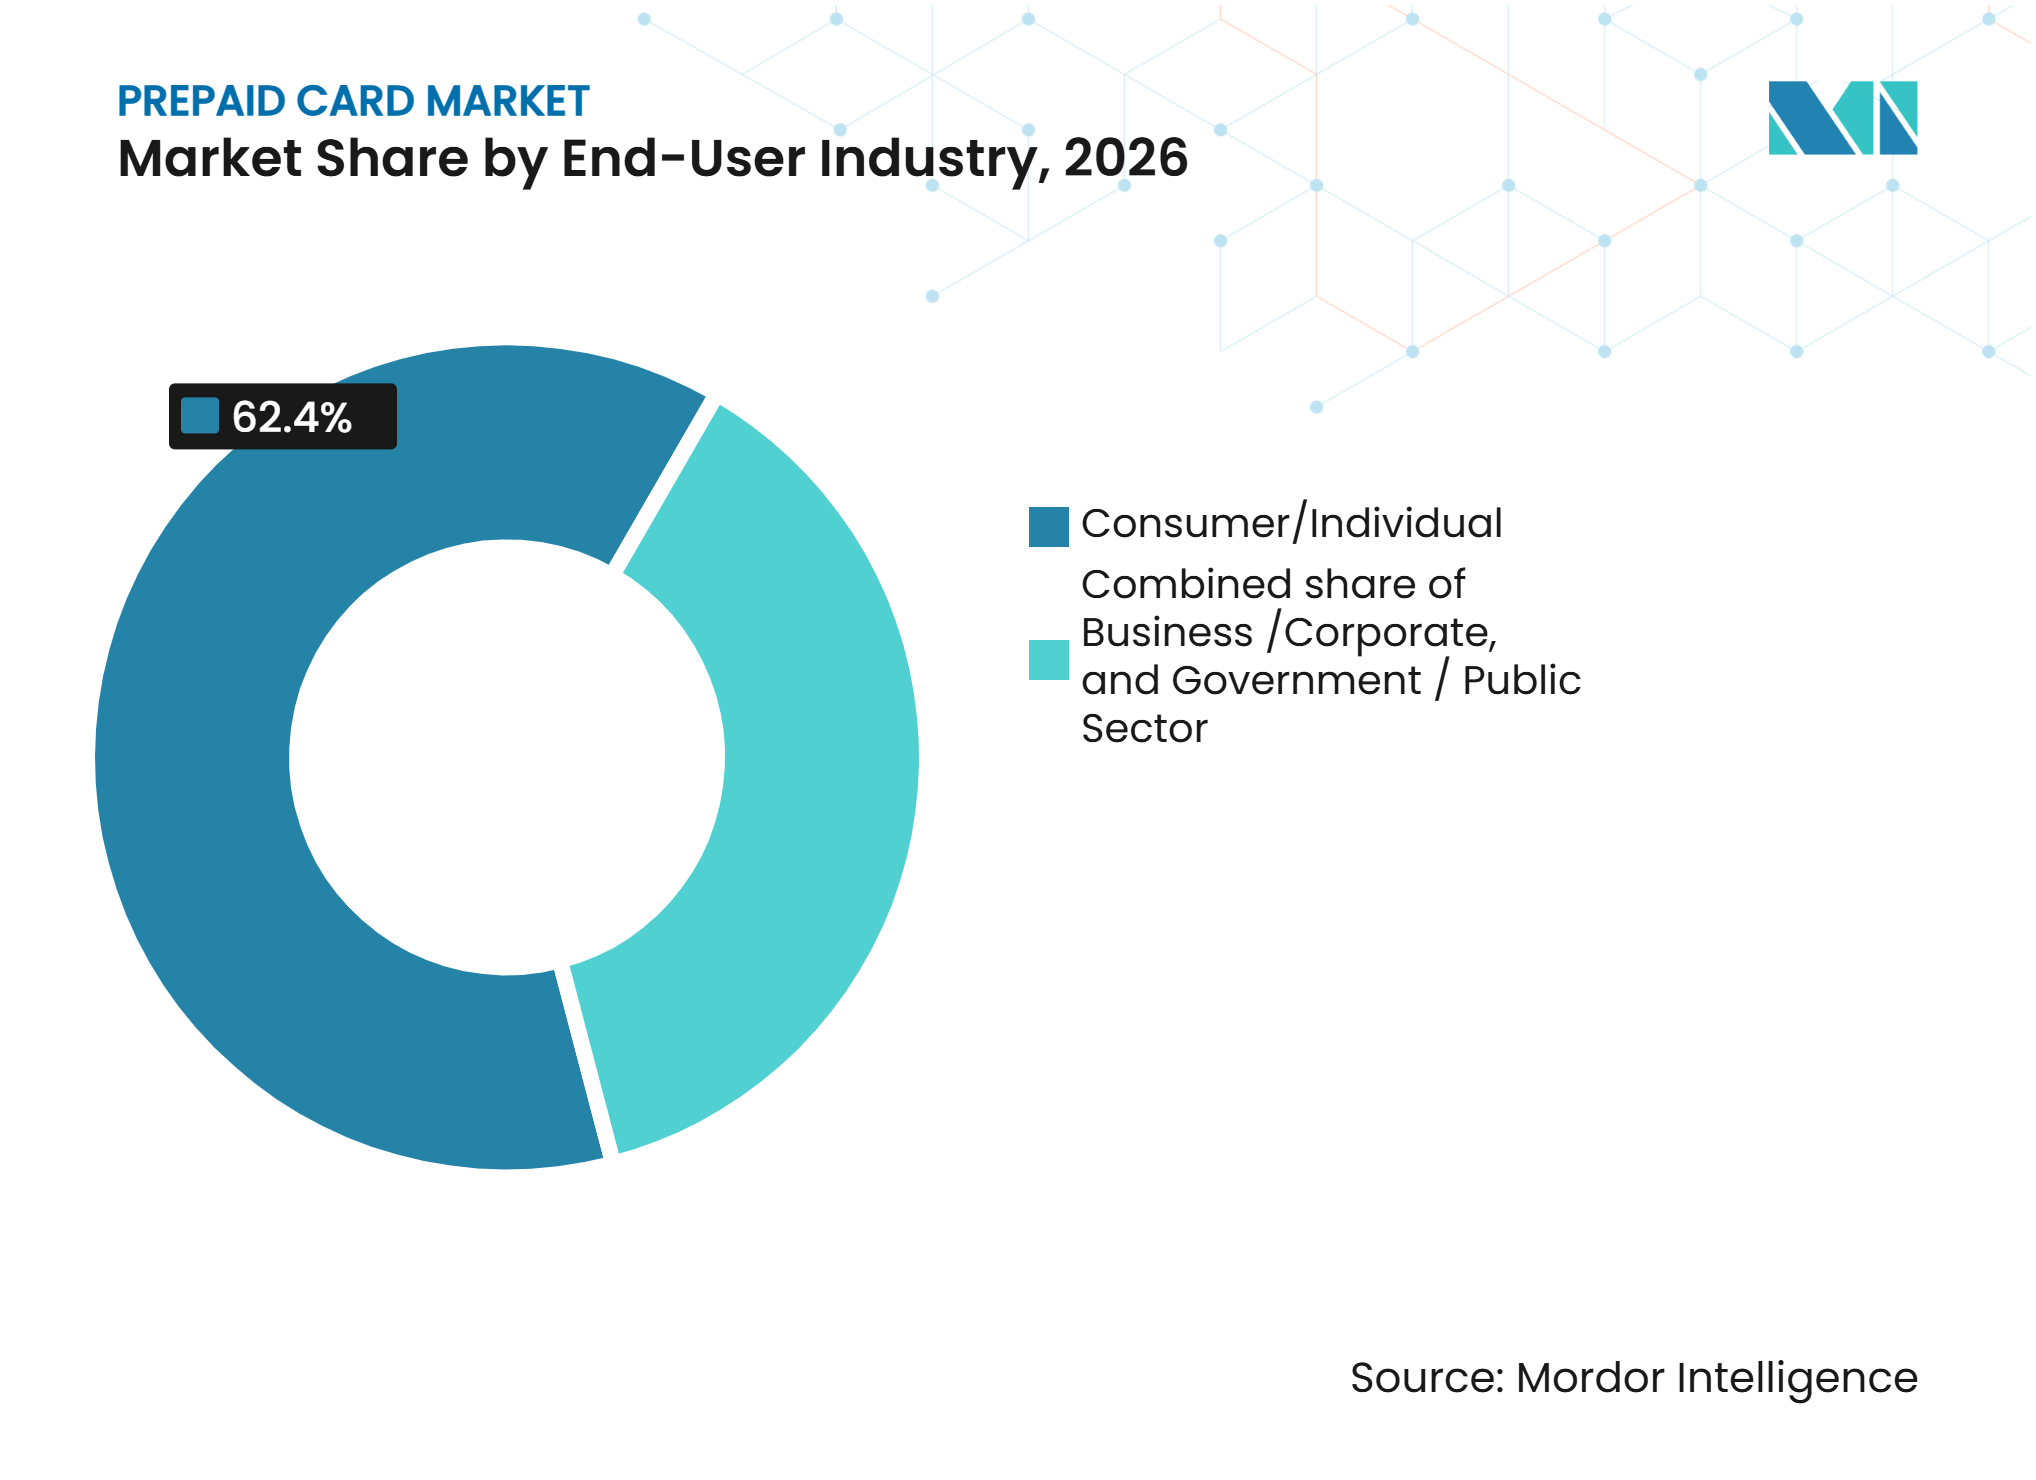
- Por tipo de cliente, os titulares de cartões consumidores e pessoas físicas detinham 62,4% da participação do mercado de cartões pré-pagos em 2026, enquanto os clientes empresariais e corporativos têm projeção de crescimento a um CAGR de 7,8% até 2032.
- Por canal de distribuição, bancos e instituições financeiras detinham 42,4% da participação do mercado de cartões pré-pagos em 2026, enquanto os canais online e de aplicativos móveis têm projeção de crescimento a um CAGR de 11,8% até 2032.
- Por geografia, a América do Norte capturou 36,6% da participação do mercado de cartões pré-pagos em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Pagamentos sem Dinheiro em Espécie e do Comércio Digital | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Crescimento dos Cartões Pré-pagos Virtuais e Integração com Carteiras Móveis | +1.1% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Cartões de Folha de Pagamento e Desembolsos de Benefícios Governamentais | +0.8% | América do Norte, Ásia-Pacífico, Oriente Médio e África, América do Sul | Médio prazo (2-4 anos) |
| Digitalização Crescente dos Gastos Corporativos e Gestão de Despesas | +0.7% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Inclusão Financeira e Acesso a Pagamentos para Consumidores Sub-bancarizados | +0.5% | Oriente Médio e África, Ásia-Pacífico, América do Sul | Longo prazo (≥ 4 anos) |
| Finanças Incorporadas e Adoção de Cartão como Serviço | +0.4% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Pagamentos sem Dinheiro em Espécie e do Comércio Digital
O mercado de cartões pré-pagos se beneficia à medida que consumidores e empresas utilizam credenciais de pagamento digital para uma gama mais ampla de compras. Os cartões pré-pagos permitem que os usuários separem finalidades de gastos e gerenciem fundos sem uma conta bancária convencional ou aprovação de crédito. Os provedores de carteiras tornaram mais fácil manter vários cartões em um único dispositivo, o que apoia produtos específicos para viagens, benefícios, incentivos e gastos diários. Nos Estados Unidos, o uso contínuo de opções de pagamento baseadas em cartão oferece aos emissores uma grande base instalada para vincular produtos pré-pagos a carteiras móveis. Esse ambiente apoia produtos que combinam uma credencial digital com um cartão físico para usuários que ainda precisam de acesso a dinheiro em espécie em lojas. Também permite que os emissores conectem um único programa de pagamento com aceitação em varejo, online e em carteiras móveis. O mercado de cartões pré-pagos também se beneficia quando comerciantes e agências públicas substituem métodos de pagamento manuais por desembolso eletrônico.
Crescimento dos Cartões Pré-pagos Virtuais e Integração com Carteiras Móveis
Os programas de cartões virtuais estão se tornando uma parte central do mercado de cartões pré-pagos porque os cartões podem ser provisionados sem a impressão ou envio de um produto físico. A Onbe expandiu seu serviço Send to Wallet para o Reino Unido e mercados europeus em maio de 2025, permitindo que os destinatários adicionem cartões virtuais ao Google Pay e ao Samsung Pay em uma única etapa[1]. A Edenred Payment Solutions introduziu o provisionamento por push web que permite ao titular do cartão adicionar um cartão virtual ao Apple Pay ou ao Google Pay por meio de um link da web[2]. A ativação mais rápida oferece aos emissores mais tempo para capturar os gastos iniciais que, de outra forma, poderiam ser perdidos antes da chegada de um cartão físico. Isso também reduz a dependência de entrega que pode atrasar o acesso a fundos em programas de pagamento com prazo determinado. A integração com carteiras móveis também apoia cartões usados para pagamentos a prestadores de serviços, reembolsos, liquidações de seguros e benefícios a funcionários. O mercado de cartões pré-pagos, portanto, oferece às plataformas de software uma forma de oferecer pagamentos sem construir um produto bancário completo.
Adoção Crescente de Cartões de Folha de Pagamento e Desembolsos de Benefícios Governamentais
Os programas de folha de pagamento e de benefícios governamentais apoiam o uso recorrente de cartões pré-pagos ao carregar salários ou pagamentos de benefícios diretamente em cartões de pagamento elegíveis. Nos Estados Unidos, o Departamento do Tesouro anunciou que os cheques em papel seriam eliminados para a maioria dos pagamentos federais a partir de 30 de setembro de 2025, mantendo alternativas eletrônicas, incluindo o Direct Express para beneficiários sem contas bancárias[3]. Em setembro de 2025, o Fifth Third Bank foi nomeado agente financeiro para o programa Direct Express de cinco anos, que atendia aproximadamente 3,4 milhões de americanos que recebem benefícios federais mensais. O programa fornece uma fonte recorrente de transações com cartão de débito pré-pago e oferece oportunidades para expandir o acesso digital, a integração com carteiras digitais, o acesso a caixas eletrônicos sem cartão e os serviços de pagamento de contas. Esses desenvolvimentos apoiam a adoção de cartões pré-pagos ao melhorar o acesso a fundos desembolsados eletronicamente, particularmente entre beneficiários que não utilizam contas bancárias tradicionais.
Digitalização Crescente dos Gastos Corporativos e Gestão de Despesas
A digitalização dos pagamentos corporativos está expandindo a demanda por ferramentas baseadas em cartão que ajudam as empresas a controlar gastos, gerenciar despesas de funcionários e reconciliar transações. A Marqeta reportou volume total de processamento de 383 bilhões de USD em 2025, um aumento de 31% em relação a 2024, refletindo o crescimento nos programas de cartão suportados por sua plataforma[4]. Os cartões virtuais podem ajudar as equipes financeiras a estabelecer limites de transação, restringir gastos por comerciante ou caso de uso e integrar registros de pagamento em fluxos de trabalho de gestão de despesas e contabilidade. Essas capacidades podem apoiar pagamentos a fornecedores, compras de funcionários, pagamentos a prestadores de serviços e outras despesas empresariais controladas. No entanto, os cartões virtuais podem ser financiados por meio de crédito, débito ou outros arranjos de pagamento comercial e não são necessariamente produtos pré-pagos. Consequentemente, a digitalização dos gastos corporativos é um impulsionador de mercado relevante, mas sua contribuição para o crescimento dos cartões pré-pagos depende da extensão em que as empresas adotam cartões e contas financiados com pré-pagamento em vez de outros tipos de cartão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Conformidade Regulatória e Requisitos de AML/KYC | -0.8% | Global, com pressão aguda na Europa, Índia, Austrália, China | Curto prazo (≤ 2 anos) |
| Fraude em Pagamentos, Tomada de Conta e Transações Não Autorizadas | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Dependência de Bancos Patrocinadores, Redes de Cartões e Infraestrutura de Emissão | -0.5% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Sensibilidade a Tarifas e Concorrência de Pagamentos de Conta a Conta | -0.4% | América do Sul, Índia, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Conformidade Regulatória e Requisitos de AML/KYC
Os custos de conformidade podem limitar a capacidade de provedores menores de entrar no mercado de cartões pré-pagos. Os cartões recarregáveis de uso geral exigem verificações de identidade, monitoramento de transações e relatórios de atividades suspeitas, enquanto produtos de baixo valor e de finalidade única podem enfrentar obrigações menos extensas. O Banco de Reserva da Índia atualizou suas diretrizes para emissores de instrumentos de pagamento pré-pago em novembro de 2025 para alinhar os requisitos de Conheça Seu Cliente com suas Diretrizes de KYC para Bancos Comerciais de 2025. A Austrália também introduziu requisitos de prevenção à lavagem de dinheiro para emissores de cartões-presente que exigem controles de risco documentados e medidas de uso doméstico. Um provedor que opera nos Estados Unidos, na Europa e na Índia deve gerenciar diferentes requisitos regulatórios e processos operacionais. Emissores maiores podem distribuir o investimento em conformidade por um número maior de titulares de cartões, enquanto gestores de programas menores podem enfrentar custos mais elevados por cartão.
Fraude em Pagamentos, Tomada de Conta e Transações Não Autorizadas
A fraude cria um risco operacional material para o mercado de cartões pré-pagos, especialmente quando os cartões são emitidos e adicionados a uma carteira em um curto período. A Cifas registrou mais de 78.000 casos de tomada de conta no Reino Unido durante 2025, 6% acima de 2024, e reportou mais de 106.000 casos de uso indevido de facilidade. A BioCatch reportou um aumento de 55% em fraudes vinculadas a ferramentas de acesso remoto no primeiro semestre de 2025, com recursos de cartão digital entre as áreas expostas à tomada de conta. Os emissores precisam de monitoramento de transações, verificações de dispositivos e medidas de autenticação que correspondam à velocidade do provisionamento virtual. Essas salvaguardas podem aumentar os custos operacionais e tornar o processo de integração menos conveniente para os usuários. Provedores que contêm fraudes de forma eficaz podem fortalecer sua posição junto a bancos, clientes corporativos e agências públicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cartão:
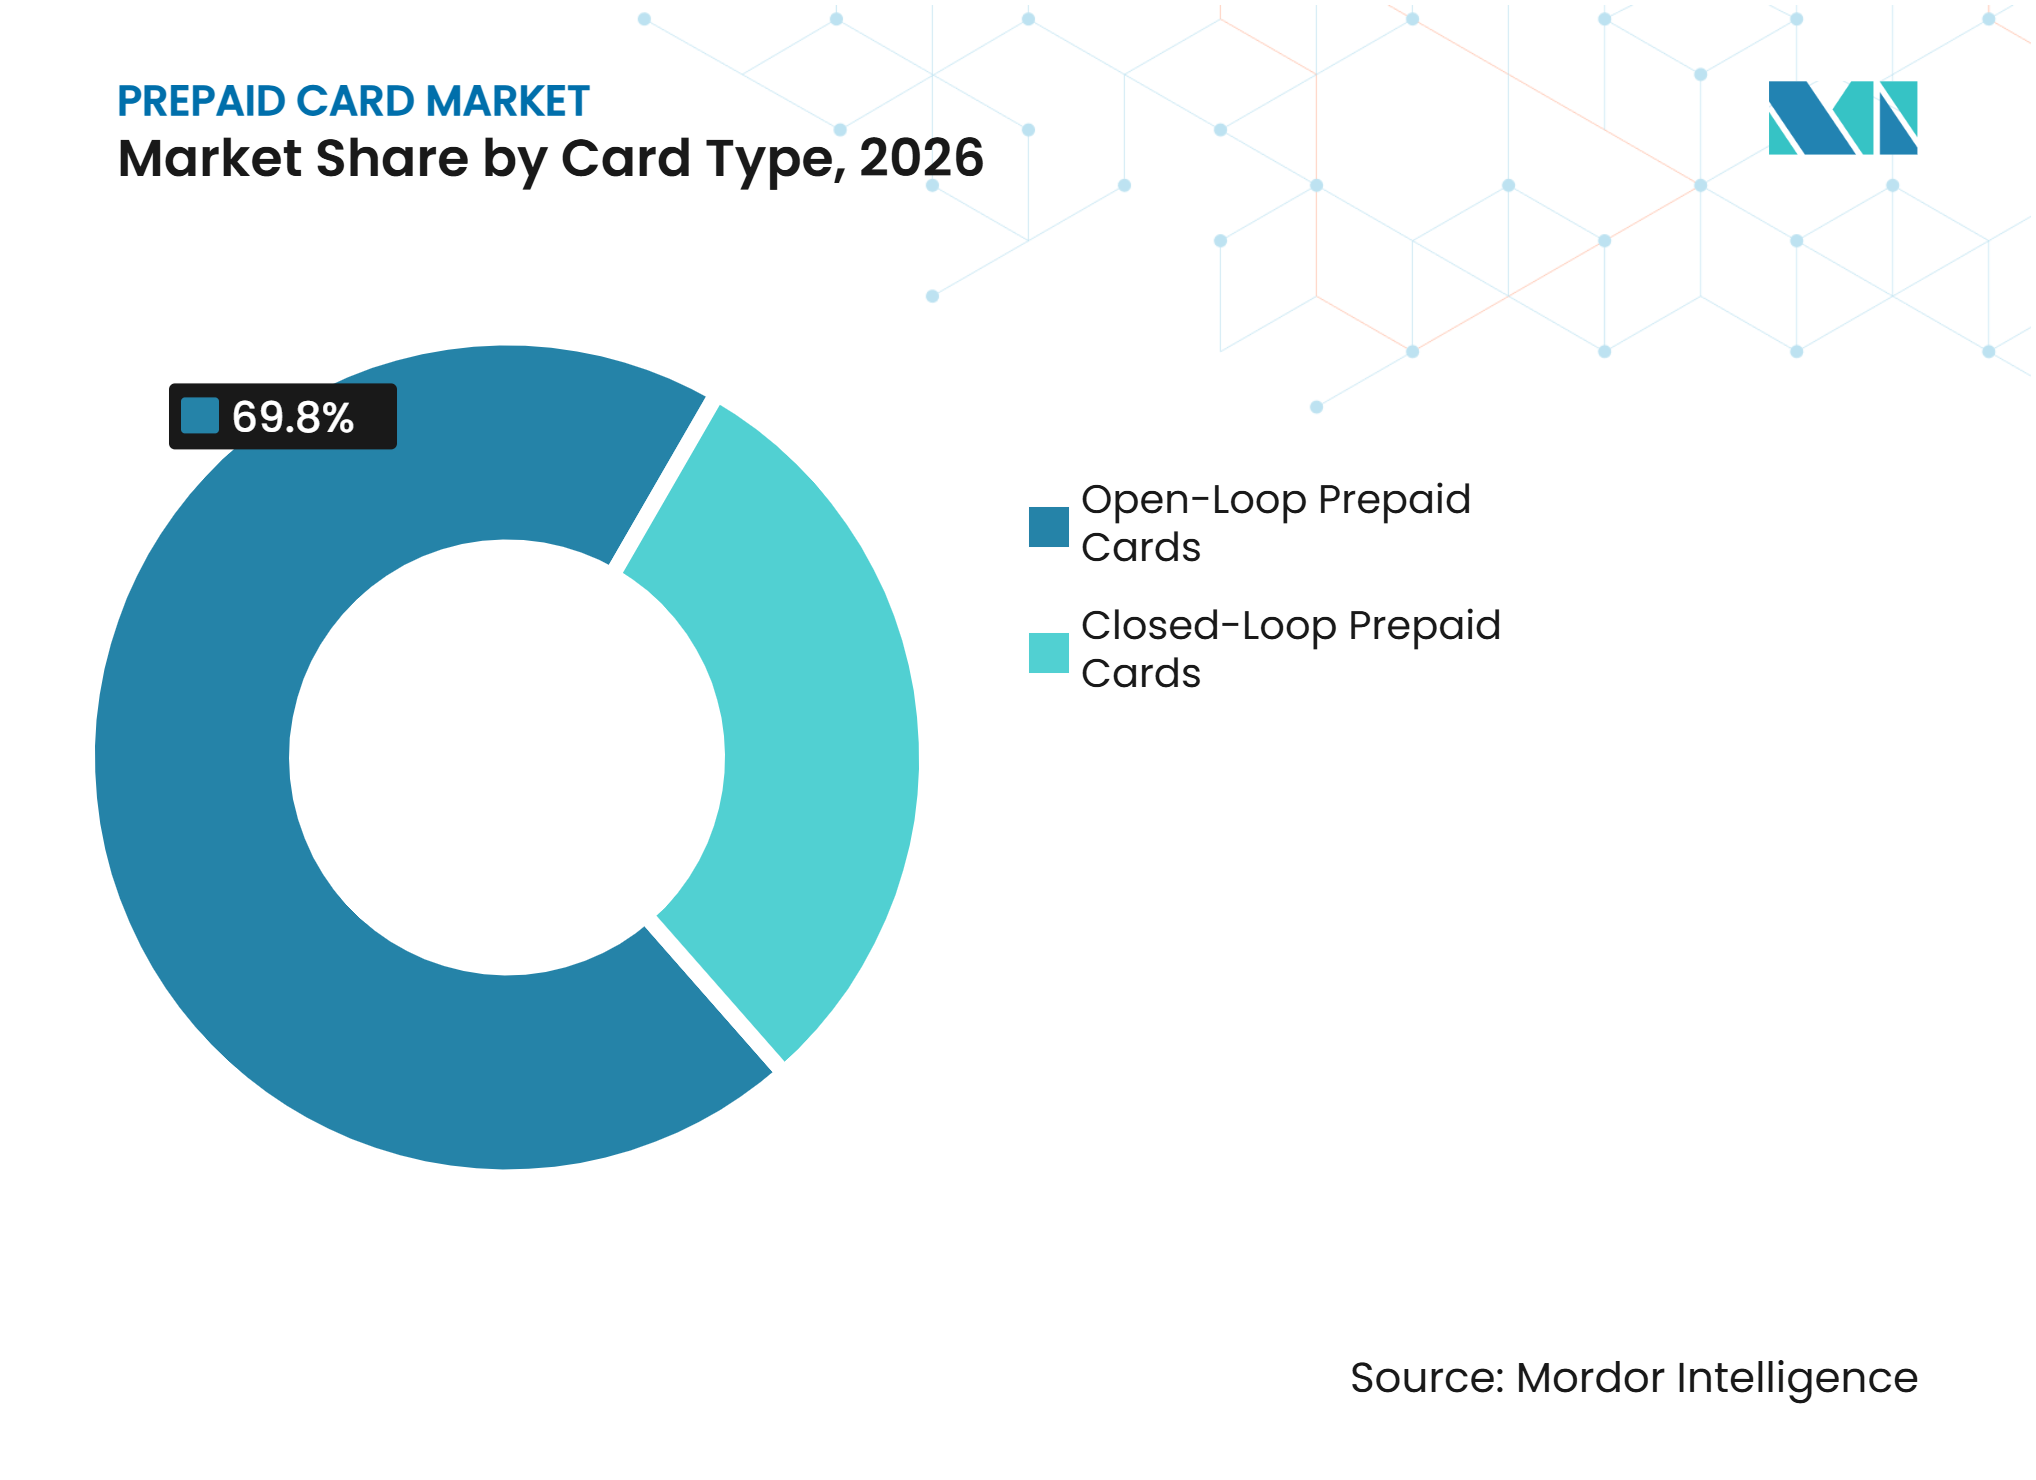
Redes de Circuito Aberto Detêm a Aceitação Mais AmplaOs cartões de circuito aberto representaram 69,8% da participação do mercado de cartões pré-pagos em 2026 e têm projeção de crescimento a um CAGR de 5,8% até 2032. Sua posição de liderança reflete a aceitação nas redes Visa e Mastercard, permitindo que os titulares de cartões os utilizem em uma ampla gama de comerciantes. Provedores de folha de pagamento e programas de benefícios públicos preferem produtos de circuito aberto porque os beneficiários precisam usar os fundos para compras essenciais em múltiplos locais. O setor de cartões pré-pagos utiliza esses trilhos de pagamento para apoiar tanto credenciais de benefícios governamentais quanto cartões virtuais para compras empresariais controladas. Os cartões de circuito fechado permanecem relevantes para programas de cartões-presente de varejo, sistemas de transporte e ambientes de alto controle onde os emissores precisam restringir onde os titulares de cartões podem gastar saldos. No entanto, sua aceitação limitada por comerciantes restringe seus casos de uso endereçáveis em comparação com os produtos de circuito aberto.
As credenciais tokenizadas que podem ser adicionadas a carteiras móveis também apoiam o crescimento dos cartões de circuito aberto. Um número de cartão virtual para uma transação empresarial pode operar na mesma infraestrutura de rede que um cartão emitido para um programa de benefício público. Os requisitos de proteção ao consumidor nos Estados Unidos e na Europa podem aumentar os custos para programas de circuito aberto; no entanto, os emissores estabelecidos integraram essas obrigações em seus modelos operacionais. Em janeiro de 2026, a Blackhawk Network introduziu produtos Mastercard pré-pagos Drive e Grocery por meio do Sunrise Banks, combinando controles de gastos específicos por categoria com aceitação em rede aberta. Essa abordagem demonstra como um programa pode manter finalidades de gastos definidas enquanto proporciona uma experiência de pagamento mais ampla. O mercado de cartões pré-pagos oferece espaço tanto para aceitação em toda a rede quanto para produtos projetados em torno de categorias específicas de comerciantes.


Por Formato de Cartão:
Cartões Físicos Lideram Enquanto Cartões Virtuais Crescem Mais RapidamenteOs cartões físicos detinham 75,6% da participação do mercado de cartões pré-pagos em 2026, enquanto os cartões virtuais têm projeção de crescimento a um CAGR de 13,5% de 2027 a 2032. Os cartões físicos permanecem importantes para pagamentos de benefícios, exposições de cartões-presente em varejo e usuários com acesso limitado a smartphones. Eles também fornecem aos titulares de cartões um método familiar para acessar saldos em caixas eletrônicos ou locais de varejo. O mercado de cartões pré-pagos para cartões virtuais tem projeção de expansão à medida que os emissores podem criar credenciais rapidamente e disponibilizá-las por meio de carteiras móveis. A emissão virtual elimina as etapas de impressão e entrega e apoia pagamentos imediatos. As empresas também utilizam números de cartão virtual para pagamentos únicos a fornecedores e desembolsos a prestadores de serviços.
O mercado está cada vez mais diferenciando entre programas com prioridade virtual para comércio digital e pagamentos empresariais e programas combinados físicos e virtuais para folha de pagamento e benefícios públicos. Essa estrutura reconhece que muitos usuários ainda precisam de acesso físico mesmo ao adotar ferramentas de pagamento digital. As carteiras digitais e os recursos de saque sem cartão podem reduzir a dependência de cartões físicos para determinadas transações. Ao mesmo tempo, os provedores podem posicionar a emissão física como um serviço opcional em vez do padrão para cada conta. Essa abordagem ajuda os provedores a gerenciar os custos de emissão enquanto mantém a acessibilidade para usuários que preferem cartões tangíveis. O mercado de cartões pré-pagos continuará a exigir ambos os formatos, pois o acesso a smartphones e à infraestrutura de pagamento varia significativamente entre usuários e regiões.
Por Recarregabilidade:
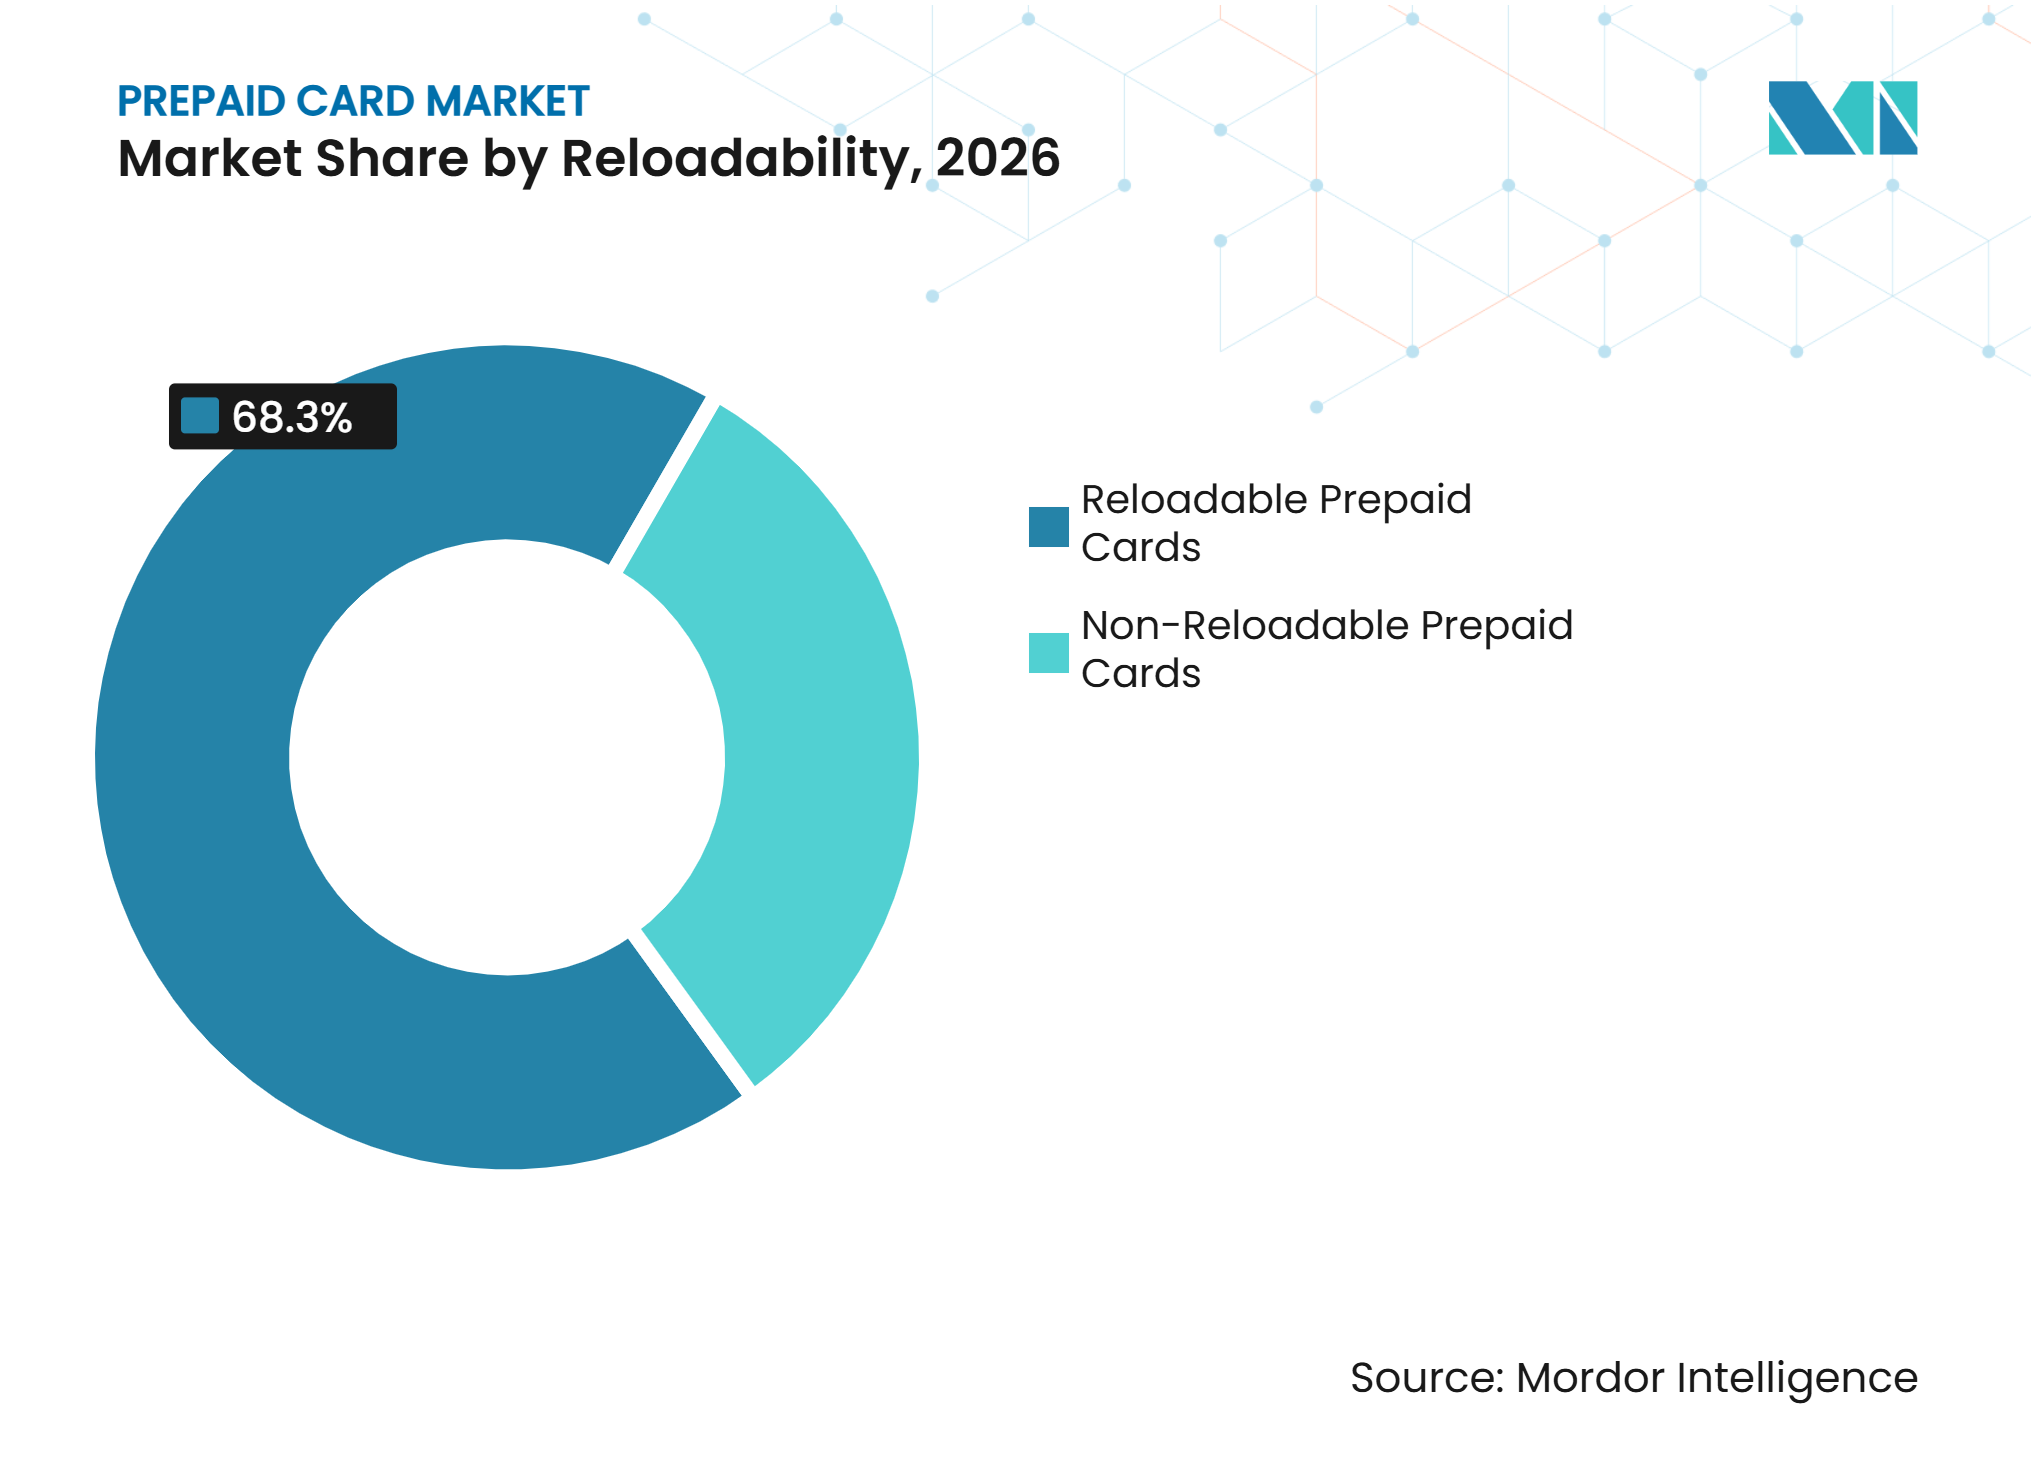
Cargas Recorrentes Apoiam os Cartões RecarregáveisOs cartões pré-pagos recarregáveis representaram uma participação de 68,3% do mercado de cartões pré-pagos em 2026, apoiados por sua adequação para desembolsos recorrentes, gestão contínua de despesas e gastos repetidos do consumidor. Empregadores, agências governamentais, instituições financeiras e administradores de programas de benefícios impulsionam a adoção ao exigir mecanismos para distribuir fundos em intervalos regulares sem emitir novos cartões para cada ciclo de pagamento. Desembolsos de folha de pagamento, benefícios sociais, pagamentos de pensão, subsídios de saúde e programas de despesas corporativas geram demanda sustentada por cartões que suportam múltiplas transações de financiamento. Os produtos recarregáveis também permitem que os titulares de cartões retenham o mesmo instrumento de pagamento em ciclos de financiamento sucessivos, apoiando a continuidade nos gastos e na gestão de contas. Além disso, a capacidade de ajustar os saldos carregados de acordo com os requisitos de pagamento em mudança torna esses cartões adequados tanto para usuários individuais quanto para programas de pagamento institucional.
Os cartões pré-pagos não recarregáveis têm projeção de crescimento a um CAGR de 6,5% durante 2027-2032, impulsionados pela demanda por pagamentos de valor controlado, incentivos promocionais, recompensas corporativas, cartões-presente e desembolsos únicos. As empresas utilizam cada vez mais esses produtos para reconhecimento de funcionários, campanhas de aquisição de clientes, recompensas de fidelidade e reembolsos promocionais, onde um valor de pagamento predefinido é preferível à manutenção de uma facilidade de financiamento contínua. Sua funcionalidade de financiamento limitada também ajuda as organizações a estabelecer limites de gastos e gerenciar a exposição financeira associada a programas de pagamento individuais. Essas características apoiam a adoção entre empresas que buscam distribuição de pagamentos simplificada e mecanismos de desembolso controlado. Consequentemente, os cartões recarregáveis retêm uma vantagem em aplicações de pagamento recorrente, enquanto os cartões não recarregáveis atendem a gastos direcionados e requisitos de pagamento predefinidos.

Por Uso:
Cartões de Uso Geral Lideram Enquanto Cartões de Viagem AvançamOs cartões de uso geral detinham uma participação de 32,5% em 2026, tornando-os a maior categoria de uso. Eles atendem a consumidores sub-bancarizados, beneficiários de programas públicos e indivíduos que buscam uma ferramenta separada para gerenciar gastos cotidianos. Sua ampla utilidade decorre de sua aceitação para compras comuns em toda a rede de cartões. No entanto, sistemas de pagamento instantâneo, como a Interface de Pagamentos Unificados (UPI) da Índia e o Pix do Brasil, competem com os cartões pré-pagos nesse caso de uso ao oferecer pagamentos de conta a conta de menor custo para pequenas transações. Os cartões de benefícios governamentais e de folha de pagamento permanecem mais resilientes, pois seu uso está vinculado a estruturas de programas de pagamento em vez de preferências de pagamento do consumidor.
Os cartões de viagem e moeda estrangeira têm projeção de crescimento a um CAGR de 8,5% até 2032. Esses produtos permitem que os viajantes carreguem e gastem fundos em múltiplas moedas enquanto gerenciam os custos de conversão de moeda. Em janeiro de 2026, o Commercial Bank Qatar introduziu o CB Multi Mastercard Platinum Prepaid Card, um produto digital multimoeda compatível com Apple Pay, Samsung Pay e Google Pay. Os cartões de folha de pagamento e de desembolso corporativo geram demanda constante dos empregadores, enquanto os cartões-presente e de incentivo permanecem integrais aos programas de recompensa de varejo e corporativos. O mercado de cartões pré-pagos apoia cada caso de uso por meio de regras distintas de financiamento, aceitação e controle de gastos. Essa gama de aplicações permite que os provedores atendam tanto a usuários individuais quanto a clientes institucionais.
Por Tipo de Cliente:
Consumidores Lideram Enquanto Empresas Expandem Mais RapidamenteOs titulares de cartões consumidores e pessoas físicas detinham uma participação de 62,4% em 2026. Os cartões de folha de pagamento, benefícios públicos e programas de cartões-presente alcançam um grande número de pessoas porque o cartão é frequentemente o método pelo qual elas recebem fundos. O Banco da Reserva Federal de Cleveland reportou que mais de 18% dos domicílios dos Estados Unidos eram não bancarizados ou sub-bancarizados em 2026. Os cartões pré-pagos podem fornecer uma opção de pagamento formal a esses domicílios sem verificação de crédito ou saldo mínimo de conta. A posição de liderança do consumidor reflete a importância contínua de produtos de pagamento acessíveis. Agências públicas nas Filipinas também utilizaram cartões pré-pagos para pagamentos sociais durante 2025.
Os clientes empresariais e corporativos têm projeção de crescimento a um CAGR de 7,8% de 2027 a 2032. Pequenas e médias empresas estão adotando cartões de despesas e ferramentas de pagamento virtual em fluxos de trabalho de tesouraria e contabilidade. A BoxCommerce e a Mastercard introduziram um programa de cartão pré-pago para pequenas e médias empresas sul-africanas em janeiro de 2026 que permite aos comerciantes acessar os rendimentos de vendas por meio de cartões físicos ou virtuais. Os clientes corporativos utilizam controles como limites de comerciantes e regras de transação para gerenciar os gastos empresariais. As plataformas de gestão de despesas também estendem essas capacidades a empresas que anteriormente dependiam dos cartões pessoais dos funcionários. O mercado de cartões pré-pagos apoia essa transição ao fornecer aos serviços empresariais liderados por software um instrumento de pagamento regulamentado.
Por Canal de Distribuição de Emissão:
Canais Digitais Transformam o Modelo Liderado por BancosOs bancos e instituições financeiras têm projeção de representar uma participação de 42,4% na distribuição de emissão em 2026. Sua posição é apoiada por relacionamentos regulatórios estabelecidos, patrocínio de número de identificação bancária, capacidades de conformidade e confiança do consumidor. Os bancos patrocinadores fornecem cada vez mais a infraestrutura regulamentada para programas comercializados por empresas de fintech, em vez de competir diretamente por cada titular de cartão. Esse arranjo permite que os provedores digitais se concentrem na experiência do usuário e nos recursos do programa. Lojas de varejo e quiosques permanecem pontos de acesso importantes para consumidores sem acesso confiável à internet ou smartphones. O mercado de cartões pré-pagos continua a depender de locais de varejo físico como ponto de entrada para converter dinheiro em espécie em pagamentos digitais.
Os canais online e de aplicativos móveis têm projeção de crescimento a um CAGR de 11,8% até 2032. As plataformas de cartão como serviço reduzem a complexidade técnica para aplicações não financeiras que buscam oferecer programas de cartão. A Highnote lançou Pagamentos Instantâneos em julho de 2025, suportando pagamentos rápidos para cartões de débito e pré-pagos elegíveis por meio do Mastercard Move e do Visa Direct. A emissão digital pode reduzir o tempo entre uma instrução de pagamento e a disponibilidade de fundos na conta do destinatário. Também permite que os provedores integrem cartões em aplicações existentes de folha de pagamento, benefícios, comércio ou gestão de despesas. Consequentemente, o mercado de cartões pré-pagos está se deslocando para um modelo em que os bancos fornecem infraestrutura regulamentada, enquanto os canais digitais gerenciam a distribuição e as interações com os clientes.
Análise Geográfica
A América do Norte representou 36,6% do tamanho do mercado de cartões pré-pagos em 2026. Os Estados Unidos mantêm essa posição por meio de programas estabelecidos de cartão de folha de pagamento de circuito aberto, cartões de benefícios e extensas redes de cartões-presente de varejo. A política de pagamento eletrônico do Tesouro fornece às pessoas sem contas bancárias uma alternativa aos cheques em papel, apoiando a demanda contínua por opções pré-pagas. O acordo Direct Express do Fifth Third Bank atende 3,4 milhões de americanos que recebem benefícios federais mensais e inclui capacidades de cartão virtual, caixa eletrônico sem cartão e carteira digital. O Canadá contribui por meio de programas de cartão de folha de pagamento liderados por empregadores, enquanto o México gera demanda por produtos financiados por remessas. Os Estados Unidos também permanecem um importante centro para emissores, bancos patrocinadores e processadores de pagamento.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,3% de 2027 a 2032. A Índia representa um mercado central de crescimento, pois a circulação de instrumentos de pagamento pré-pago atingiu 470,1 milhões no terceiro trimestre de 2025. Casos de uso corporativos, de transporte e vinculados a carteiras apoiam a atividade de transações. As soluções de transporte pré-pago do Japão introduzem os consumidores aos pagamentos baseados em cartão, enquanto a taxa de pagamento sem dinheiro em espécie do país atingiu 58% em 2025. A China apresenta um ambiente diferente, com carteiras móveis dominando os pagamentos e a supervisão regulatória da infraestrutura de compensação aumentando. O Sudeste Asiático e a Índia continuam a oferecer oportunidades de longo prazo à medida que a penetração de smartphones e os programas de inclusão financeira expandem o acesso a mais usuários. Na Ásia-Pacífico, o mercado de cartões pré-pagos deve competir com ferramentas de pagamento instantâneo enquanto atende a consumidores que ainda precisam de um método de pagamento formal baseado em cartão.
A Europa e a América do Sul exibem padrões de demanda distintos. O ambiente regulamentado de moeda eletrônica do Reino Unido apoia produtos pré-pagos de fintech, incluindo a oferta DOSH Mastercard da allpay para adultos sem acesso a serviços bancários convencionais. Alemanha, França e Países Baixos apoiam a adoção de cartões virtuais para uso empresarial, enquanto os mercados do sul da Europa geram demanda por cartões multimoeda relacionados a viagens. No Brasil, o sistema Pix compete com os cartões de uso geral para pagamentos de baixo valor ao consumidor; no entanto, os programas de folha de pagamento e de transferência pública continuam a sustentar o uso de cartões pré-pagos. No Oriente Médio e África, o First Abu Dhabi Bank e a Mastercard introduziram uma solução de número de cartão corporativo virtual em 2025 para usuários empresariais e governamentais. A inclusão financeira permanece um fator-chave na África Subsaariana, onde os emissores estão expandindo o acesso a cartões na Nigéria, Etiópia e África do Sul.
Cenário Competitivo
Concentração do Mercado
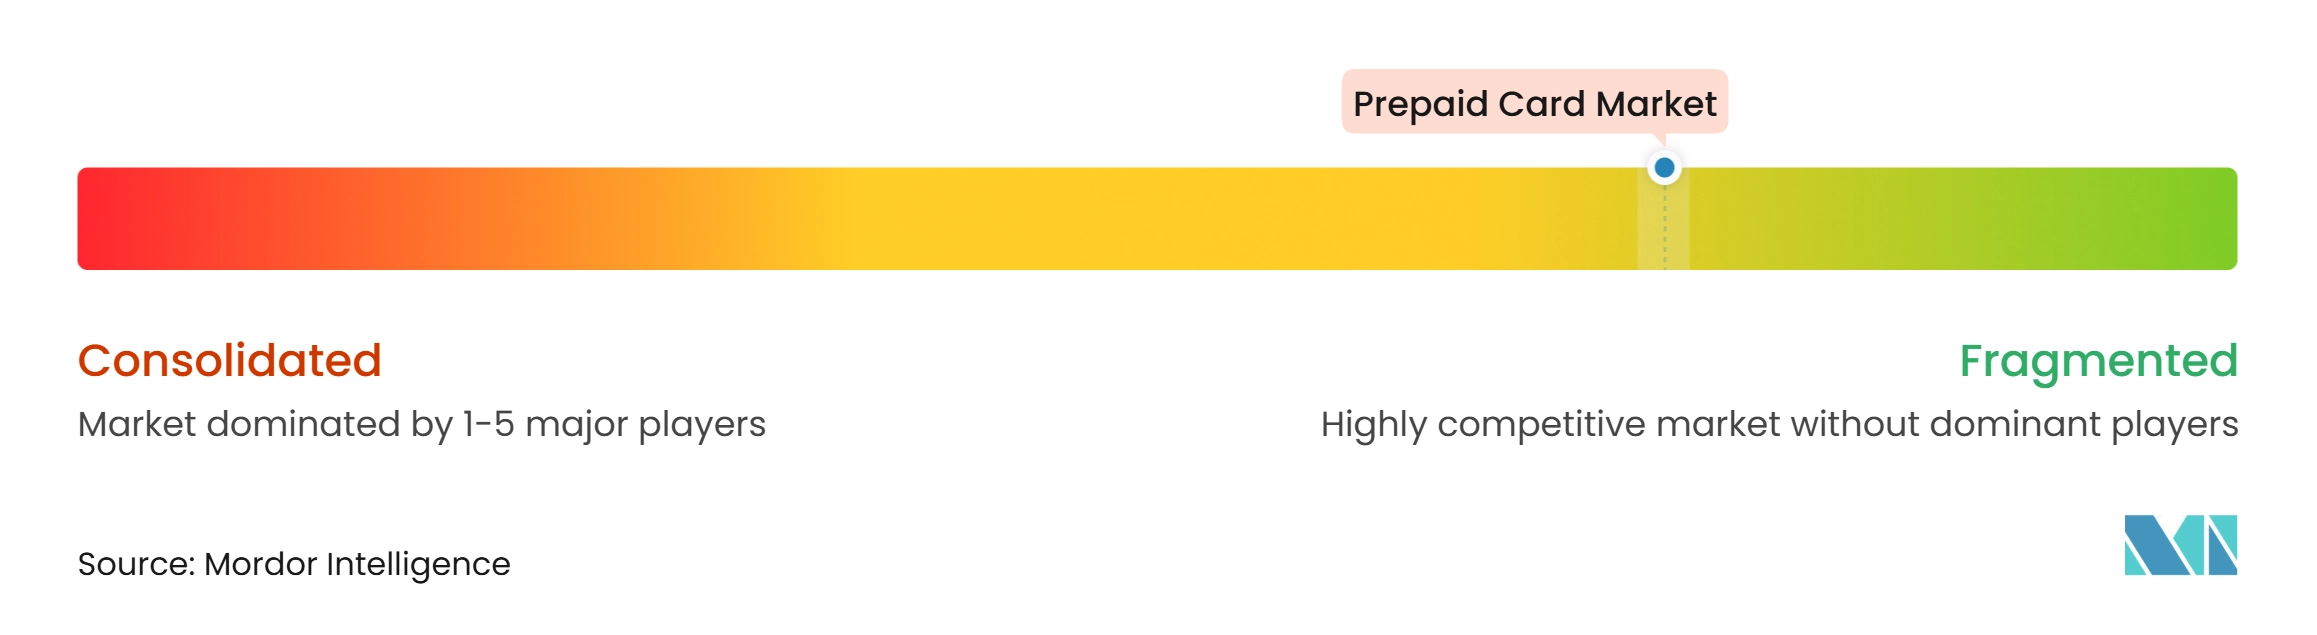
O mercado de cartões pré-pagos dos Estados Unidos é fragmentado nos níveis de emissor, gestão de programas e distribuição, com bancos, empresas de fintech, processadores de pagamento e provedores especializados atendendo a diferentes segmentos de clientes e casos de uso. A Visa e a Mastercard fornecem infraestrutura de rede de pagamento amplamente utilizada, enquanto bancos patrocinadores como The Bancorp Bank, Pathward e Fifth Third Bank apoiam arranjos de emissão e serviços bancários regulamentados. A Marqeta reportou volume total de processamento de 382,5 bilhões de USD em 2025, um aumento de 31% em relação a 291,1 bilhões de USD em 2024, demonstrando a escala de sua plataforma de processamento de cartões, embora esse volume abranja programas de cartão suportados e não represente a participação no mercado de cartões pré-pagos. A concorrência varia por segmento de cliente, modelo de financiamento, canal de distribuição e requisitos do programa, permitindo que provedores especializados compitam por meio de tecnologia, experiência do cliente, prevenção de fraudes e recursos de cartão personalizados.
A expansão estratégica e a inovação de produtos continuam a moldar a concorrência. A Marqeta concluiu a aquisição da TransactPay em agosto de 2025, adicionando capacidades licenciadas de moeda eletrônica e patrocínio de BIN no Reino Unido e no Espaço Econômico Europeu para fortalecer a gestão de programas de cartão e a expansão transfronteiriça. Em julho de 2026, a Mastercard expandiu sua plataforma de cartão virtual In Control com controles aprimorados de emissor e compensação de transações, uma única conexão de API e capacidades mais amplas de pagamento incorporado. Sua colaboração com o HSBC nos Emirados Árabes Unidos também apoia cartões comerciais virtuais tokenizados em carteiras digitais, embora esses produtos comerciais não sejam necessariamente cartões pré-pagos. A Blackhawk Network introduziu seu Drive Prepaid Card e Grocery Prepaid Card em janeiro de 2026, oferecendo recompensas restritas por categoria para combustível, carregamento de veículos elétricos e compras de supermercado por meio de cartões físicos e digitais. Esses desenvolvimentos ilustram como os provedores se diferenciam por meio de capacidades de gestão de programas, controles de transações, aplicações de gastos especializadas e parcerias de distribuição.
Oportunidades potenciais permanecem em produtos de baixo custo para usuários sub-bancarizados, programas de desembolso público interoperáveis e cartões de despesas com controles em tempo real para pequenas e médias empresas. Os provedores de cartão como serviço estão ajudando os clientes a entrar nessas áreas ao oferecer gestão de programas como uma capacidade gerenciada. Isso pode reduzir o ônus operacional para empresas que desejam lançar um cartão, mas não possuem expertise direta de emissão. O mercado de cartões pré-pagos não é dominado por um único emissor ou processador no nível de gestão de programas. Sua posição competitiva é moldada pelo equilíbrio entre infraestrutura de escala de rede e provedores especializados que atendem a grupos específicos de clientes. Essa estrutura permite que a especialização de produtos coexista com infraestrutura compartilhada de rede e emissão. Também significa que a escolha do emissor pode variar por tipo de cliente, caso de uso e modelo de distribuição. A concorrência permanece ativa.
Líderes do Setor de Cartões Pré-pagos
-
Visa Inc.
-
Mastercard Incorporated
-
Green Dot Corporation
-
Blackhawk Network Holdings, Inc.
-
American Express Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cartões Pré-pagos Empresas cobertas neste relatório
- Visa Inc.
- Mastercard Incorporated
- Green Dot Corporation
- American Express Company
- Blackhawk Network Holdings, Inc.
- InComm Payments
- PayPal Holdings, Inc.
- The Bancorp, Inc.
- Pathward Financial, Inc.
- Fifth Third Bancorp
- Ouro Global, Inc. (Netspend)
- Paysafe Limited
- Edenred SE
- Pluxee
- Euronet Worldwide, Inc.
- Western Union Company
- Fiserv, Inc.
- Marqeta, Inc.
- Nium Pte. Ltd.
- CPI Card Group Inc.
- Walmart Inc.
Desenvolvimentos industriais recentes em Mercado de Cartões Pré-pagos
- Julho de 2026: A Mastercard expandiu sua plataforma de cartão virtual com recursos de segurança aprimorados, aprofundando uma parceria com o HSBC para implantar números de cartão corporativo virtual tokenizados nos Emirados Árabes Unidos, permitindo que entidades empresariais e governamentais emitam e gerenciem cartões corporativos virtuais por meio de uma interface com prioridade móvel.
- Fevereiro de 2026: A Runa lançou os Runa Prepaid Cards, uma solução de pagamento incorporado totalmente de marca branca disponível como uma variante de uso único Reward e uma variante recarregável Reload. Os cartões são provisionados instantaneamente por meio de uma URL segura, são compatíveis com carteiras digitais e são aceitos na rede Visa globalmente.
- Janeiro de 2026: A BoxCommerce e a Mastercard lançaram um programa de cartão pré-pago para pequenas e médias empresas sul-africanas, concedendo aos comerciantes acesso instantâneo aos rendimentos de vendas por meio de cartões pré-pagos físicos e virtuais totalmente integrados ao painel do comerciante da BoxCommerce.
- Janeiro de 2026: A Blackhawk Network lançou o Drive Prepaid Card e o Grocery Prepaid Card com a Mastercard. Ambos os produtos visam programas corporativos de recompensa e reconhecimento, são emitidos pelo Sunrise Banks, estão disponíveis em formatos físico e virtual e funcionam com Apple Pay, Google Wallet e Samsung Wallet.
Escopo do Relatório Global do Mercado de Cartões Pré-pagos
Visão geral da segmentação
| Cartões Pré-pagos de Circuito Aberto |
| Cartões Pré-pagos de Circuito Fechado |
| Cartões Pré-pagos Físicos |
| Cartões Pré-pagos Virtuais |
| Cartões Pré-pagos Recarregáveis |
| Cartões Pré-pagos Não Recarregáveis |
| Cartões Pré-pagos de Uso Geral |
| Cartões-Presente e de Incentivo |
| Cartões de Benefícios Governamentais e Folha de Pagamento |
| Cartões de Viagem e Moeda Estrangeira |
| Cartões de Folha de Pagamento e Desembolso Corporativo |
| Outros Cartões Pré-pagos de Finalidade Específica |
| Consumidor / Pessoa Física |
| Empresarial / Corporativo |
| Governo / Setor Público |
| Bancos e Instituições Financeiras |
| Aplicativos Online e Móveis |
| Lojas de Varejo e Quiosques |
| Agentes e Outros Parceiros de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Cartão | Cartões Pré-pagos de Circuito Aberto | |
| Cartões Pré-pagos de Circuito Fechado | ||
| Por Formato de Cartão | Cartões Pré-pagos Físicos | |
| Cartões Pré-pagos Virtuais | ||
| Por Recarregabilidade | Cartões Pré-pagos Recarregáveis | |
| Cartões Pré-pagos Não Recarregáveis | ||
| Por Uso | Cartões Pré-pagos de Uso Geral | |
| Cartões-Presente e de Incentivo | ||
| Cartões de Benefícios Governamentais e Folha de Pagamento | ||
| Cartões de Viagem e Moeda Estrangeira | ||
| Cartões de Folha de Pagamento e Desembolso Corporativo | ||
| Outros Cartões Pré-pagos de Finalidade Específica | ||
| Por Tipo de Cliente | Consumidor / Pessoa Física | |
| Empresarial / Corporativo | ||
| Governo / Setor Público | ||
| Por Canal de Distribuição de Emissão | Bancos e Instituições Financeiras | |
| Aplicativos Online e Móveis | ||
| Lojas de Varejo e Quiosques | ||
| Agentes e Outros Parceiros de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de cartões pré-pagos até 2032?
O mercado de cartões pré-pagos tem previsão de atingir 1,8 trilhão de USD até 2032, crescendo a um CAGR de 5,2% de 2027 a 2032.
Qual tipo de cartão pré-pago tem a maior participação?
Os cartões de circuito aberto detêm 69,8% de participação em 2026 porque a aceitação nas redes Visa e Mastercard apoia o uso amplo por comerciantes.
Por que os cartões pré-pagos virtuais estão crescendo rapidamente?
Os cartões virtuais têm projeção de crescimento a um CAGR de 13,5% até 2032 porque podem ser provisionados rapidamente e adicionados a carteiras móveis.
Qual região está crescendo mais rapidamente para cartões pré-pagos?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,3% até 2032, apoiada por inclusão financeira, transporte, casos de uso corporativos e vinculados a carteiras.
Como os cartões pré-pagos apoiam os pagamentos de benefícios públicos?
As agências públicas podem carregar benefícios recorrentes em cartões pré-pagos, oferecendo uma alternativa eletrônica aos cheques em papel para pessoas sem contas bancárias. O modelo apoia pagamentos por meio de cartões, carteiras e caixas eletrônicos.
Quais são os principais riscos enfrentados pelos provedores de cartões pré-pagos?
Os principais riscos incluem custos de conformidade, fraude de tomada de conta, dependência de infraestrutura de emissão e concorrência de pagamentos instantâneos de conta a conta. Esses riscos podem aumentar os custos e afetar a adoção pelos usuários.