
Tamaño y Participación del Mercado de Tarjetas Prepago
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
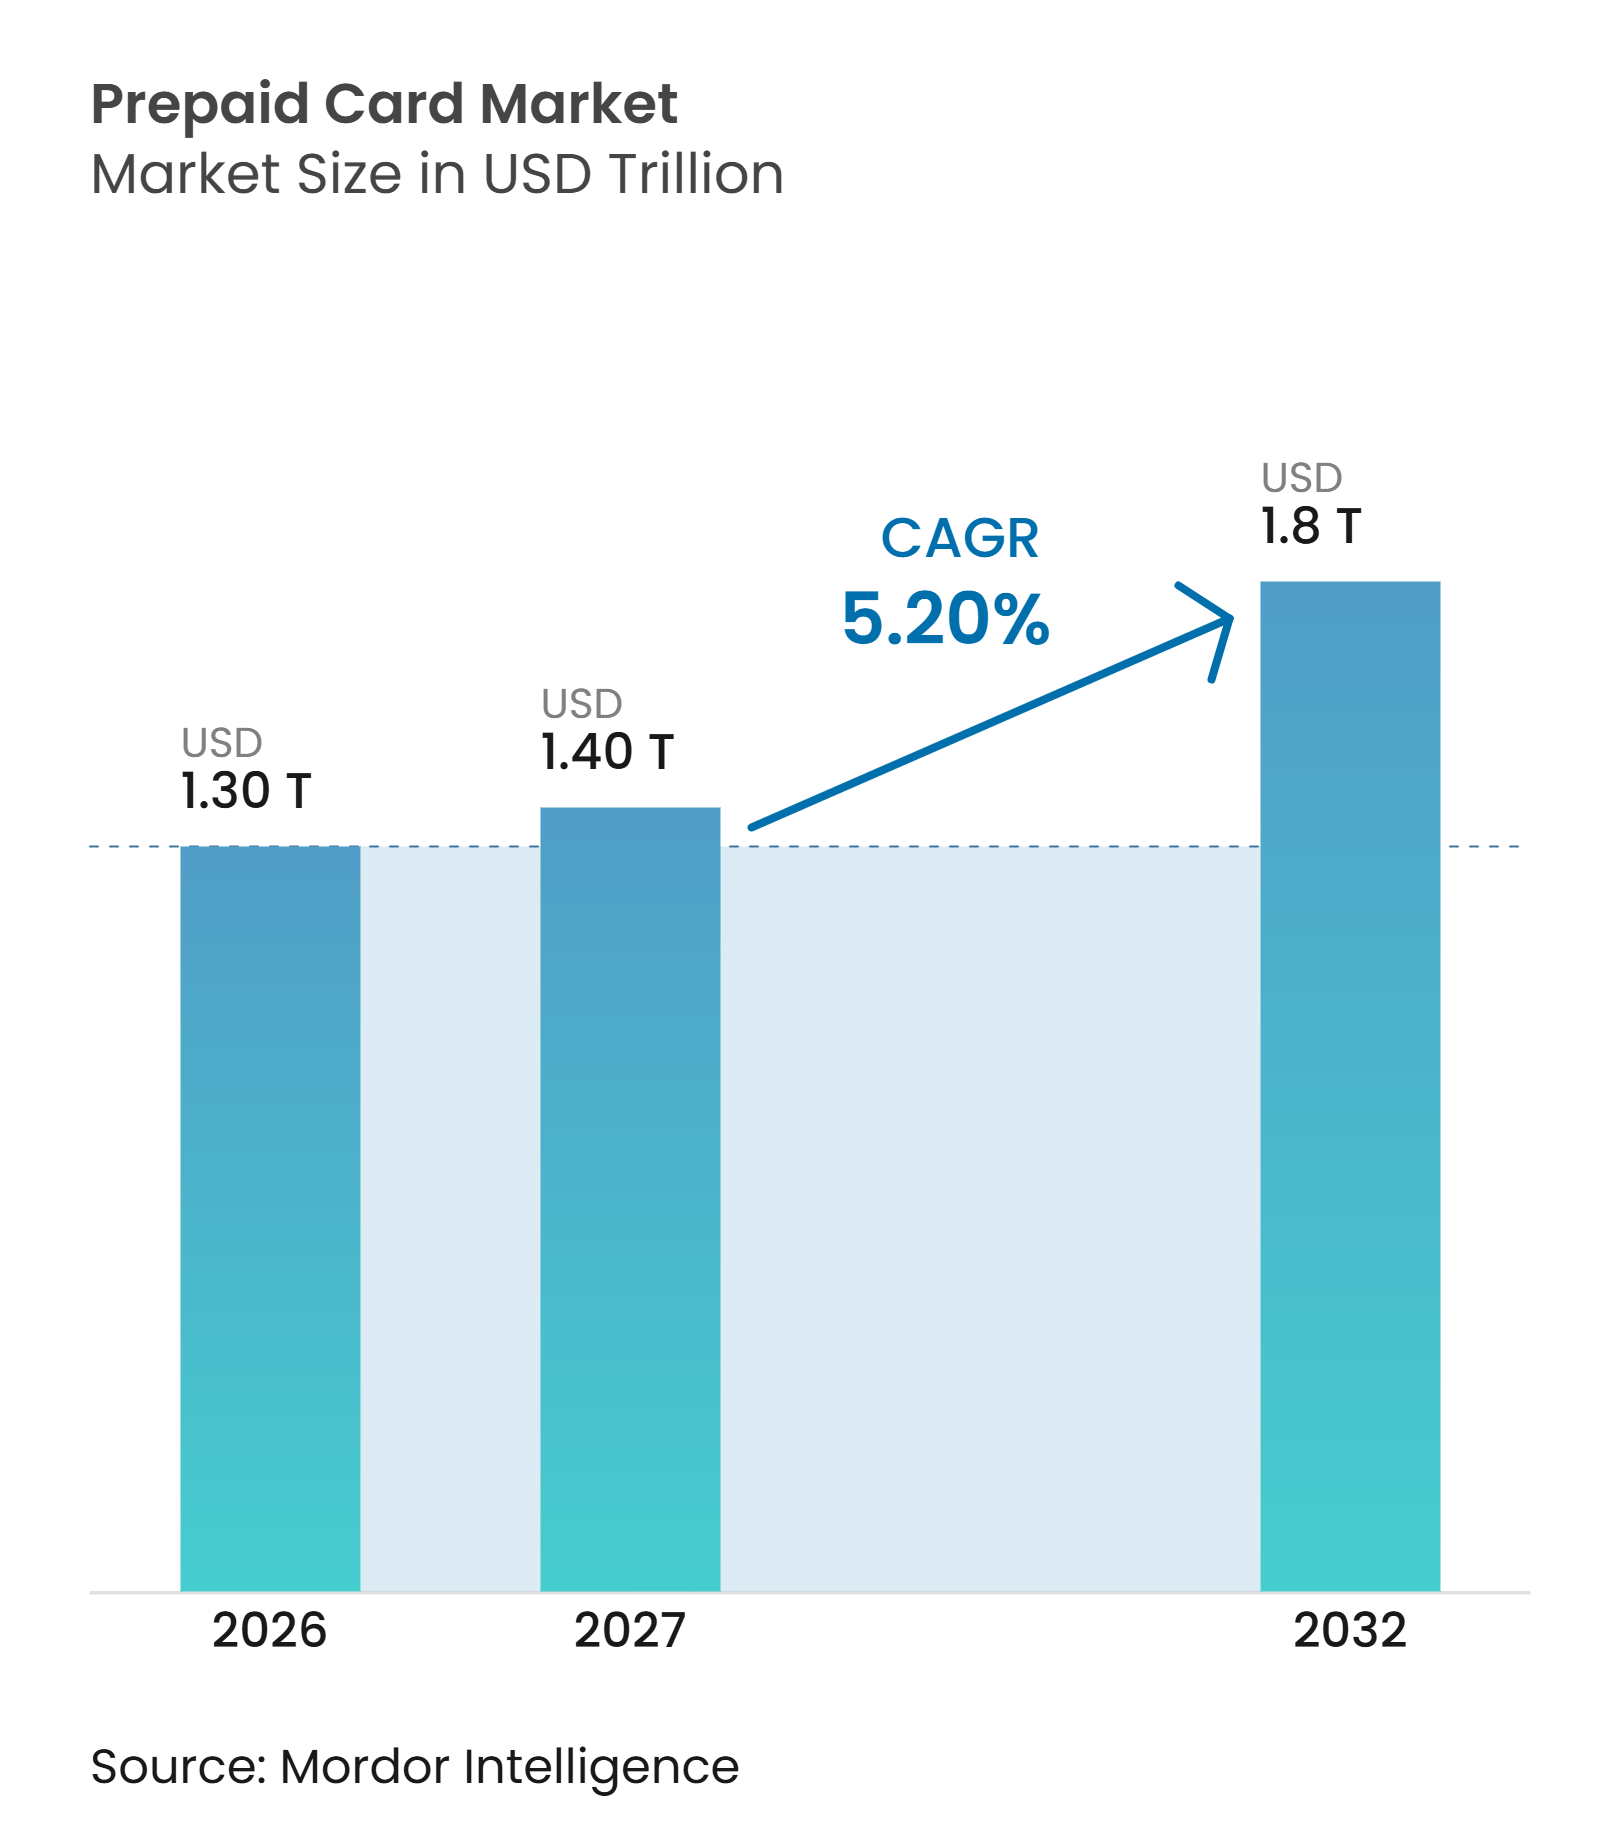
| Tamaño del Mercado (2027) | 1.40 Billones de dólares |
| Tamaño del Mercado (2032) | 1.8 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tarjetas Prepago por Mordor Intelligence
Se espera que el tamaño del Mercado de Tarjetas Prepago aumente de 1,30 billones de USD en 2026 a 1,40 billones de USD en 2027 y alcance 1,8 billones de USD para 2032, creciendo a una CAGR del 5,20% durante 2027-2032.
El mercado de tarjetas prepago está respaldado por la transición desde los pagos en efectivo y en papel hacia credenciales digitales que pueden emitirse y financiarse rápidamente. Los programas de beneficios gubernamentales, el uso en nómina y el acceso a billeteras digitales amplían el papel de los productos prepago más allá de las tarjetas de regalo minoristas. Los programas corporativos también utilizan tarjetas virtuales para gastos de empleados, pagos a proveedores, incentivos y reembolsos. El Departamento del Tesoro de los Estados Unidos puso fin a los cheques en papel para la mayoría de los pagos federales el 30 de septiembre de 2025, orientando a las personas sin cuentas bancarias hacia Direct Express y otras opciones electrónicas. El mercado de tarjetas prepago enfrenta presión por el fraude, los costos de cumplimiento normativo y los sistemas de pago en tiempo real de cuenta a cuenta, mientras que la inclusión financiera y las plataformas de tarjeta como servicio continúan generando oportunidades.
Conclusiones Clave del Informe
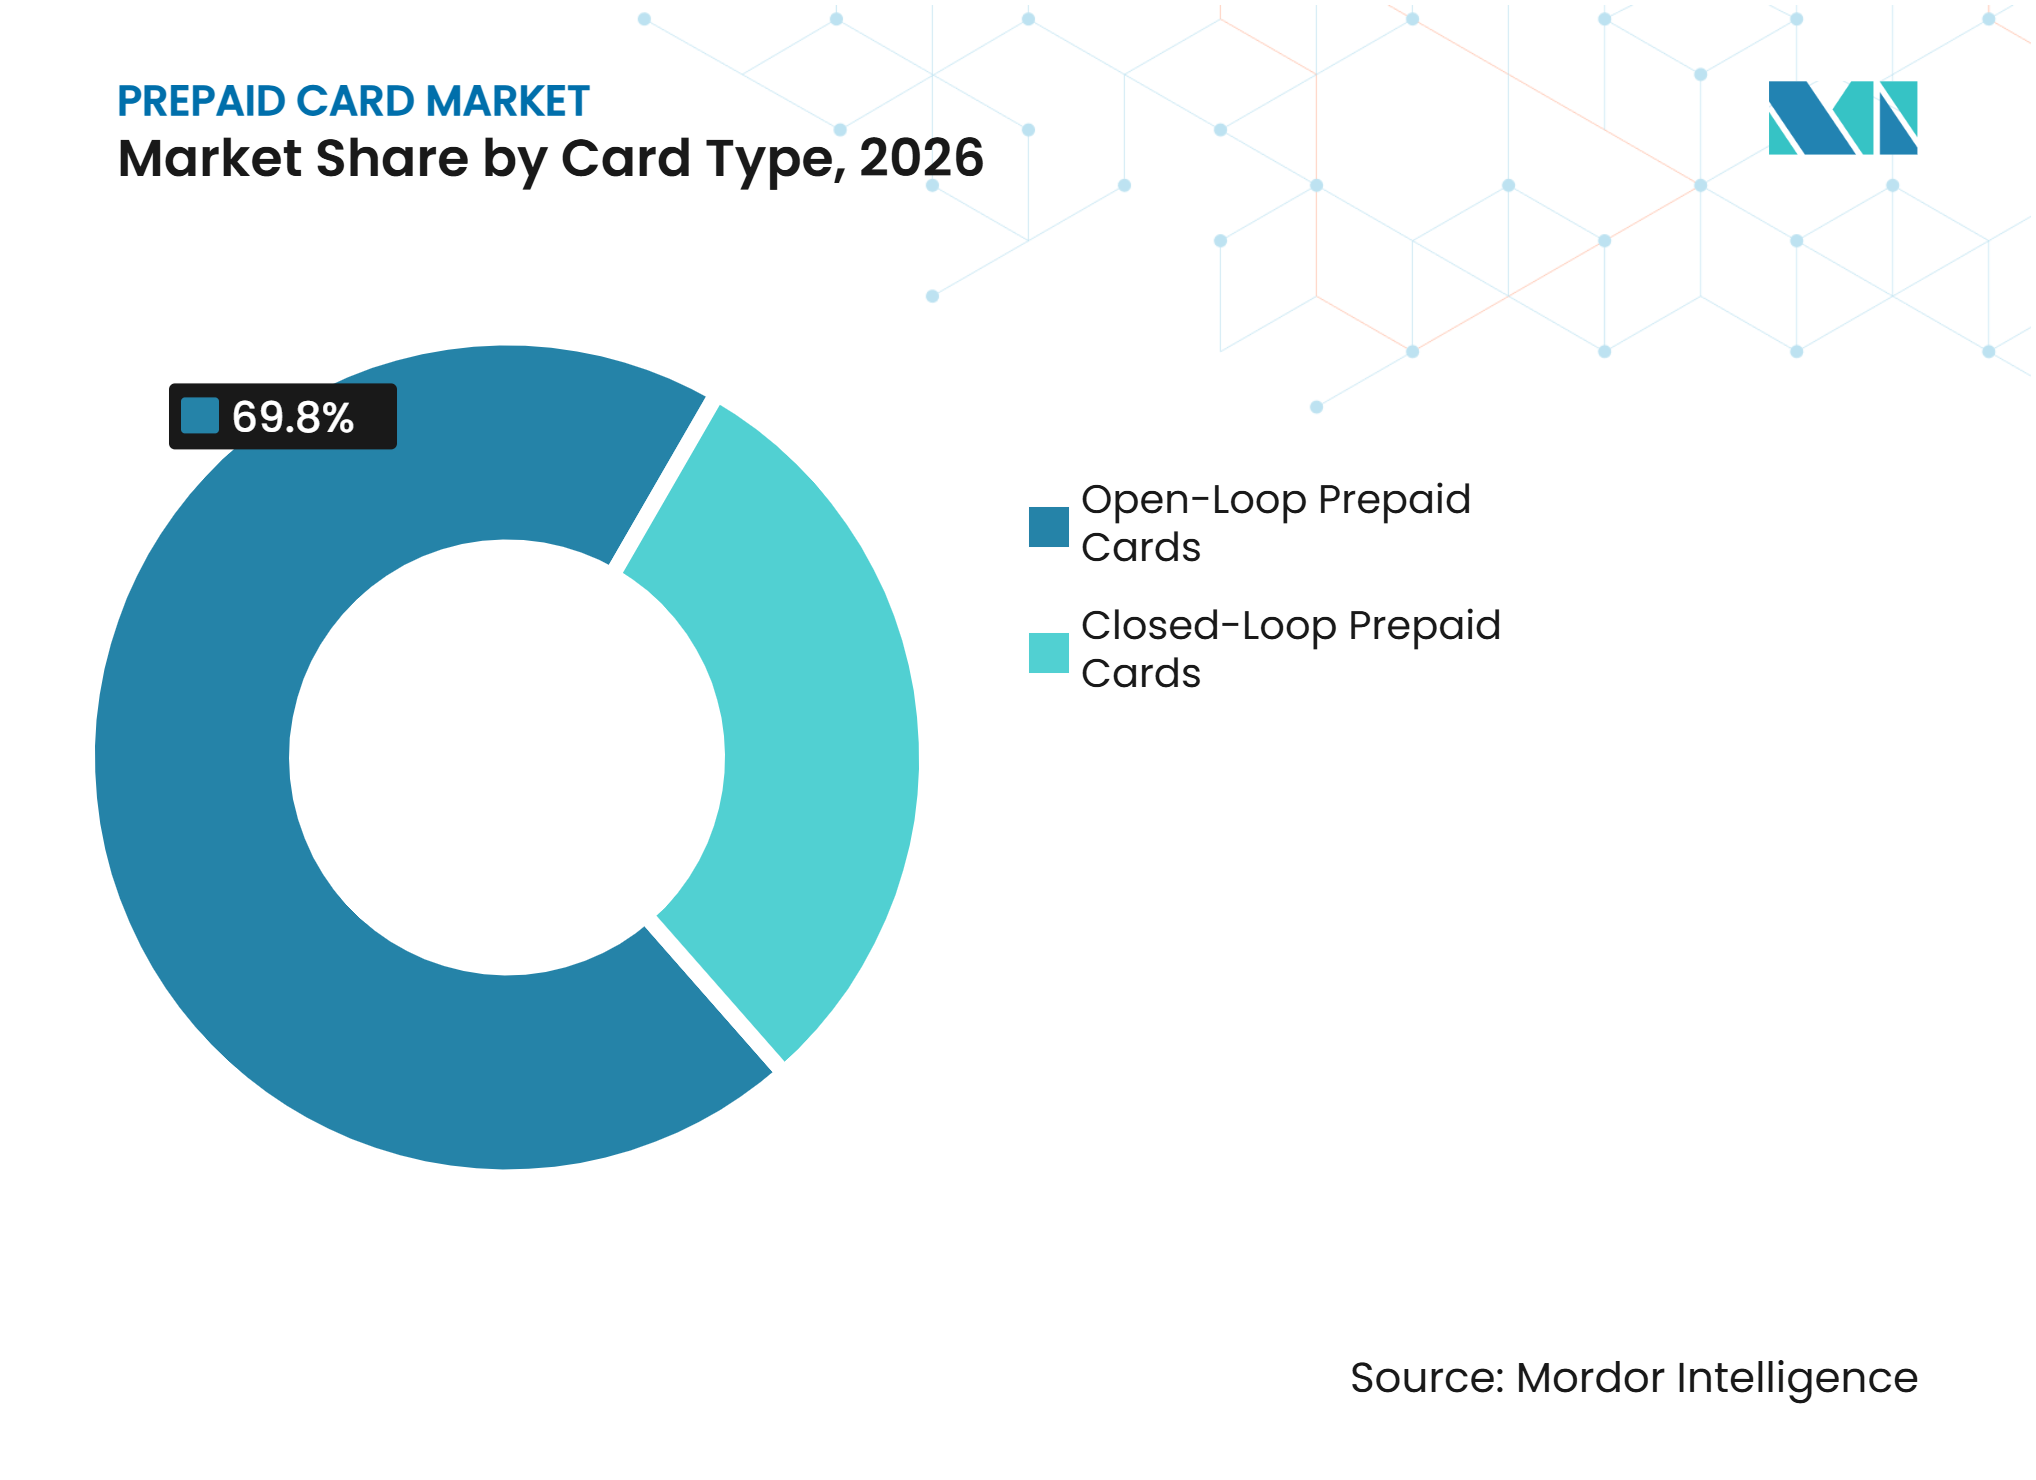
- Por tipo de tarjeta, las tarjetas prepago de circuito abierto capturaron el 69,8% de la participación del mercado de tarjetas prepago en 2026 y se proyecta que crezcan a una CAGR del 5,8% hasta 2032.
- Por formato de tarjeta, las tarjetas físicas representaron el 75,6% de la participación del mercado de tarjetas prepago en 2026, mientras que se proyecta que las tarjetas virtuales crezcan a una CAGR del 13,5% hasta 2032.
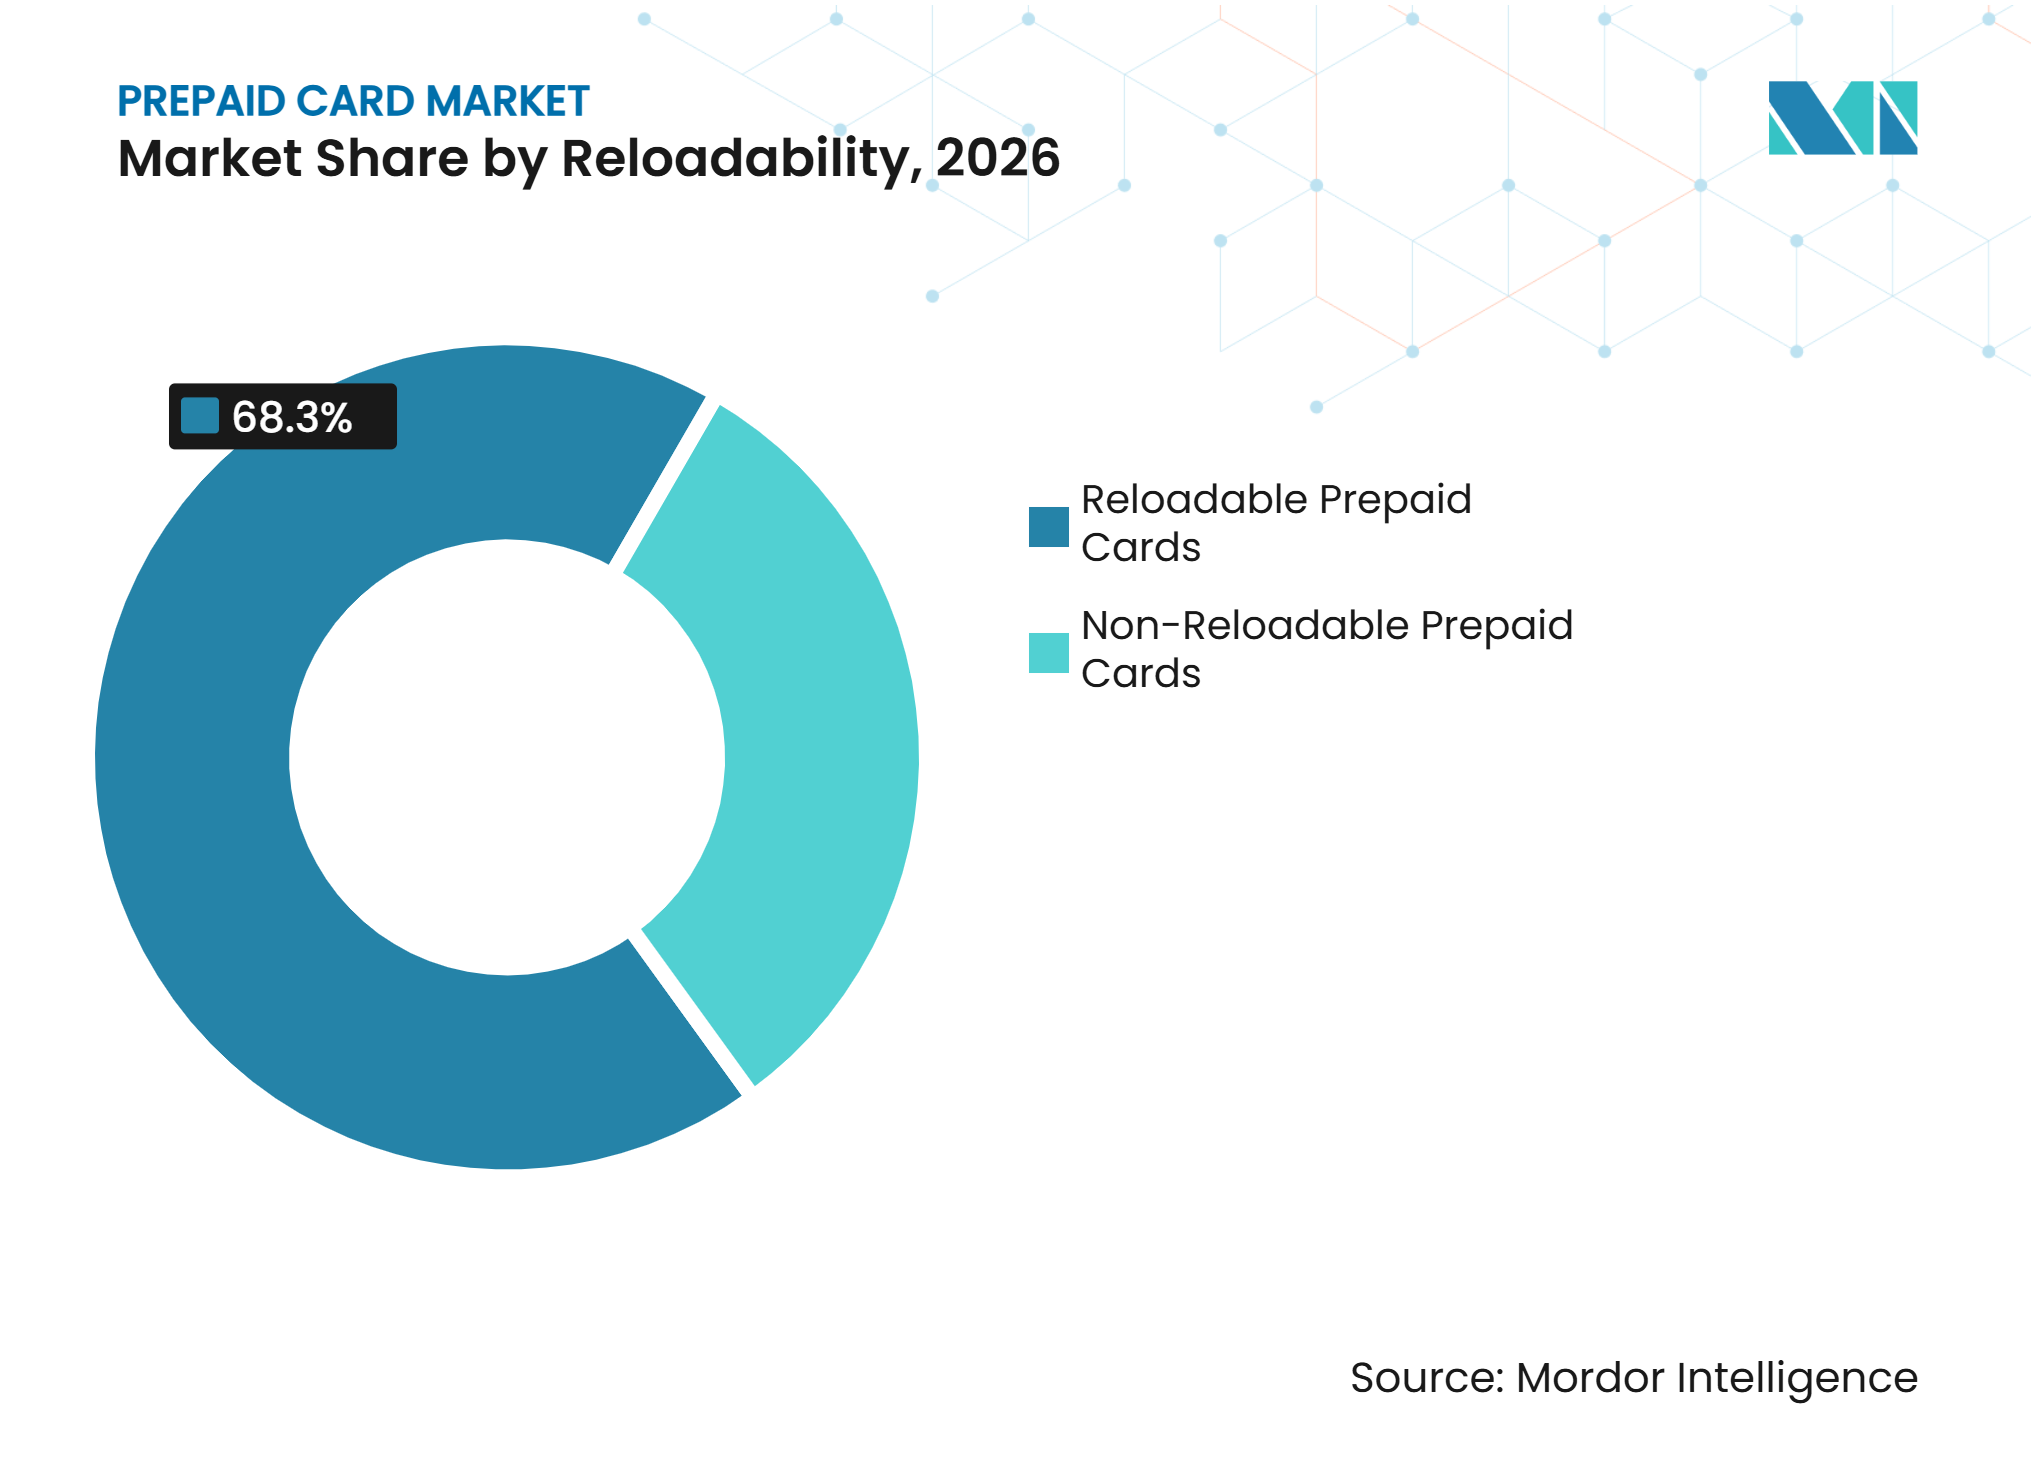
- Por recargabilidad, las tarjetas recargables capturaron el 68,3% de la participación del mercado de tarjetas prepago en 2026, mientras que se proyecta que las tarjetas no recargables crezcan a una CAGR del 6,5% hasta 2032.
- Por uso, las tarjetas de propósito general representaron el 32,5% de la participación del mercado de tarjetas prepago en 2026, mientras que se proyecta que las tarjetas de viaje y divisas extranjeras crezcan a una CAGR del 8,5% hasta 2032.
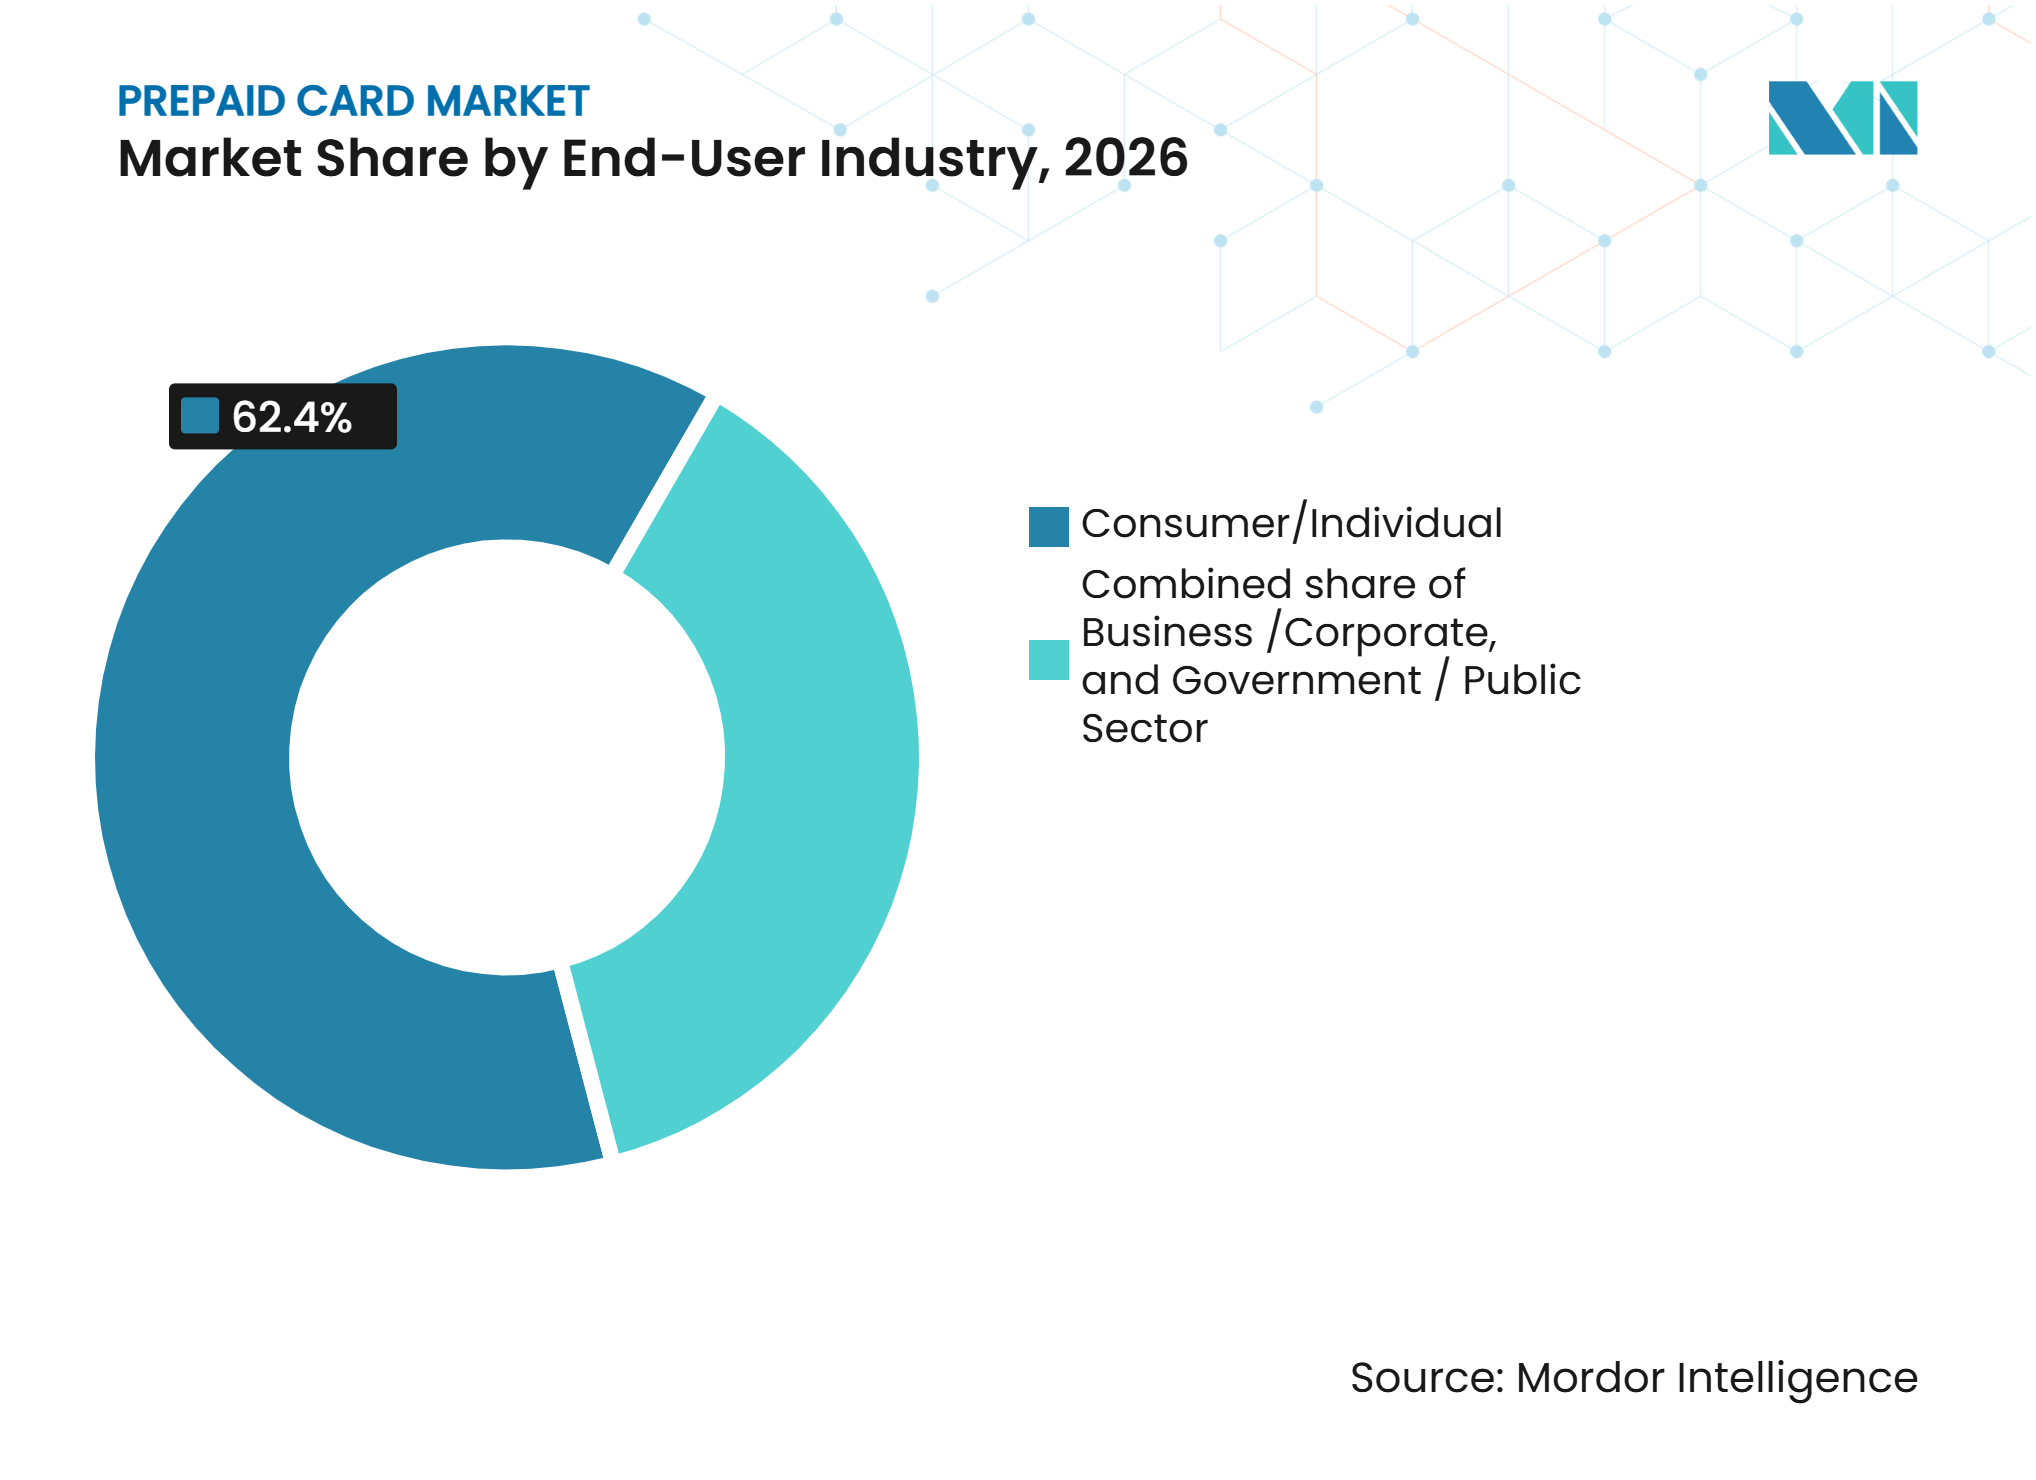
- Por tipo de cliente, los titulares de tarjetas consumidores y particulares mantuvieron el 62,4% de la participación del mercado de tarjetas prepago en 2026, mientras que se proyecta que los clientes empresariales y corporativos crezcan a una CAGR del 7,8% hasta 2032.
- Por canal de distribución, los bancos e instituciones financieras mantuvieron el 42,4% de la participación del mercado de tarjetas prepago en 2026, mientras que se proyecta que los canales en línea y de aplicaciones móviles crezcan a una CAGR del 11,8% hasta 2032.
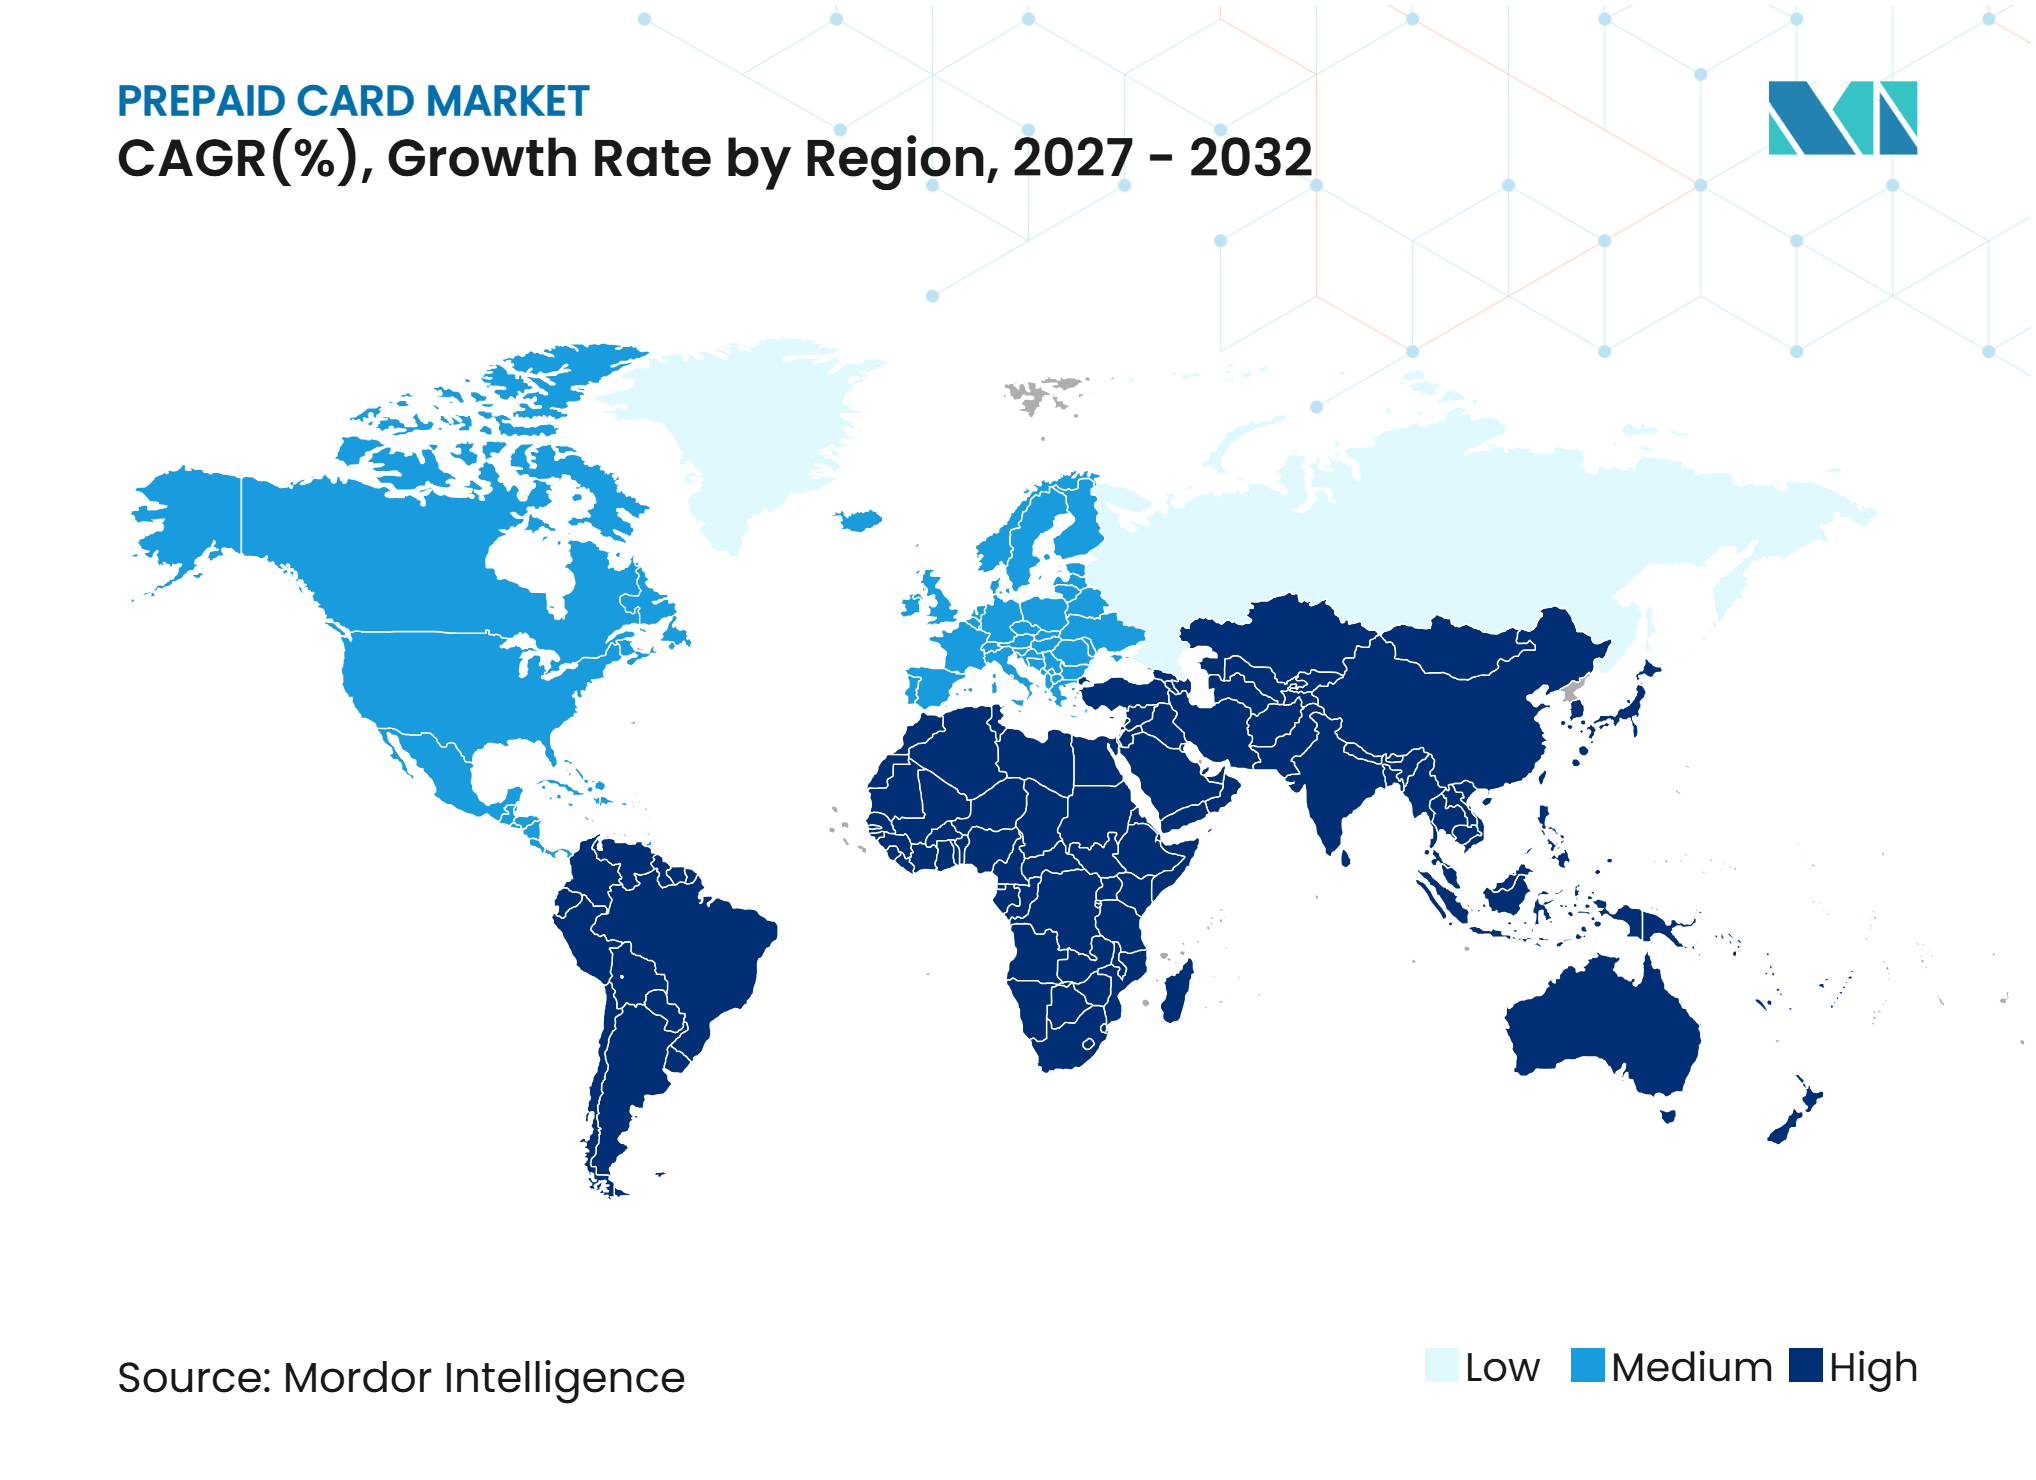
- Por geografía, América del Norte capturó el 36,6% de la participación del mercado de tarjetas prepago en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de los Pagos sin Efectivo y el Comercio Digital | +1.2% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de las Tarjetas Prepago Virtuales y la Integración con Billeteras Móviles | +1.1% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción Creciente de Tarjetas de Nómina y Desembolsos de Beneficios Gubernamentales | +0.8% | América del Norte, Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Digitalización Creciente del Gasto Corporativo y Gestión de Gastos | +0.7% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Inclusión Financiera y Acceso a Pagos para Consumidores Poco Bancarizados | +0.5% | Oriente Medio y África, Asia-Pacífico, América del Sur | Largo plazo (≥ 4 años) |
| Finanzas Integradas y Adopción de Tarjeta como Servicio | +0.4% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Pagos sin Efectivo y el Comercio Digital
El mercado de tarjetas prepago se beneficia a medida que consumidores y empresas utilizan credenciales de pago digital para una gama más amplia de compras. Las tarjetas prepago permiten a los usuarios separar los propósitos de gasto y gestionar fondos sin una cuenta bancaria convencional ni aprobación de crédito. Los proveedores de billeteras han facilitado la retención de varias tarjetas en un solo dispositivo, lo que respalda productos específicos para viajes, beneficios, incentivos y gastos diarios. En los Estados Unidos, el uso continuo de opciones de pago basadas en tarjetas ofrece a los emisores una amplia base instalada para vincular productos prepago con billeteras móviles. Este entorno respalda productos que combinan una credencial digital con una tarjeta física para usuarios que aún necesitan acceso a efectivo en tiendas. También permite a los emisores conectar un único programa de pago con la aceptación en comercios minoristas, en línea y en billeteras móviles. El mercado de tarjetas prepago también se beneficia cuando los comerciantes y los organismos públicos reemplazan los métodos de pago manuales por desembolsos electrónicos.
Crecimiento de las Tarjetas Prepago Virtuales y la Integración con Billeteras Móviles
Los programas de tarjetas virtuales se están convirtiendo en una parte central del mercado de tarjetas prepago porque las tarjetas pueden aprovisionarse sin necesidad de imprimir ni enviar por correo un producto físico. Onbe amplió su servicio Send to Wallet al Reino Unido y los mercados europeos en mayo de 2025, permitiendo a los destinatarios agregar tarjetas virtuales a Google Pay y Samsung Pay en un solo paso[1]. Edenred Payment Solutions introdujo el aprovisionamiento push web que permite a un titular de tarjeta agregar una tarjeta virtual a Apple Pay o Google Pay a través de un enlace web[2]. Una activación más rápida ofrece a los emisores más tiempo para capturar el gasto inicial que de otro modo podría perderse antes de que llegue una tarjeta física. Esto también reduce la dependencia de la entrega que puede retrasar el acceso a los fondos en programas de pago urgentes. La integración con billeteras móviles también respalda las tarjetas utilizadas para pagos a contratistas, reembolsos, liquidaciones de seguros y beneficios para empleados. El mercado de tarjetas prepago ofrece así a las plataformas de software una forma de ofrecer pagos sin necesidad de desarrollar un producto bancario completo.
Adopción Creciente de Tarjetas de Nómina y Desembolsos de Beneficios Gubernamentales
Los programas de nómina y beneficios gubernamentales respaldan el uso recurrente de tarjetas prepago al cargar salarios o pagos de beneficios directamente en tarjetas de pago elegibles. En los Estados Unidos, el Departamento del Tesoro anunció que los cheques en papel serían eliminados gradualmente para la mayoría de los pagos federales a partir del 30 de septiembre de 2025, manteniendo alternativas electrónicas, incluido Direct Express para los beneficiarios sin cuentas bancarias[3]. En septiembre de 2025, Fifth Third Bank fue designado agente financiero para el programa Direct Express de cinco años, que atendía a aproximadamente 3,4 millones de estadounidenses que reciben beneficios federales mensuales. El programa proporciona una fuente recurrente de transacciones con tarjeta de débito prepago y ofrece oportunidades para ampliar el acceso digital, la integración con billeteras digitales, el acceso a cajeros automáticos sin tarjeta y los servicios de pago de facturas. Estos desarrollos respaldan la adopción de tarjetas prepago al mejorar el acceso a los fondos desembolsados electrónicamente, en particular entre los beneficiarios que no utilizan cuentas bancarias tradicionales.
Digitalización Creciente del Gasto Corporativo y Gestión de Gastos
La digitalización de los pagos corporativos está ampliando la demanda de herramientas basadas en tarjetas que ayudan a las empresas a controlar el gasto, gestionar los gastos de los empleados y conciliar transacciones. Marqeta reportó un volumen total de procesamiento de 383 mil millones de USD en 2025, un aumento del 31% respecto a 2024, lo que refleja el crecimiento en los programas de tarjetas respaldados por su plataforma[4]. Las tarjetas virtuales pueden ayudar a los equipos de finanzas a establecer límites de transacción, restringir el gasto por comerciante o caso de uso, e integrar los registros de pago en los flujos de trabajo de gestión de gastos y contabilidad. Estas capacidades pueden respaldar los pagos a proveedores, las compras de empleados, los pagos a contratistas y otros gastos empresariales controlados. Sin embargo, las tarjetas virtuales pueden financiarse mediante crédito, débito u otros acuerdos de pago comercial y no son necesariamente productos prepago. En consecuencia, la digitalización del gasto corporativo es un impulsor relevante del mercado, pero su contribución al crecimiento de las tarjetas prepago depende del grado en que las empresas adopten tarjetas y cuentas financiadas con prepago en lugar de otros tipos de tarjetas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Costos de Cumplimiento Normativo y Requisitos de AML/KYC | -0.8% | Global, con presión aguda en Europa, India, Australia, China | Corto plazo (≤ 2 años) |
| Fraude en Pagos, Apropiación de Cuentas y Transacciones No Autorizadas | -0.7% | Global | Corto plazo (≤ 2 años) |
| Dependencia de Bancos Patrocinadores, Redes de Tarjetas e Infraestructura de Emisión | -0.5% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Sensibilidad a las Comisiones y Competencia de los Pagos de Cuenta a Cuenta | -0.4% | América del Sur, India, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Cumplimiento Normativo y Requisitos de AML/KYC
Los costos de cumplimiento pueden limitar la capacidad de los proveedores más pequeños para ingresar al mercado de tarjetas prepago. Las tarjetas recargables de propósito general requieren verificaciones de identidad, monitoreo de transacciones e informes de actividades sospechosas, mientras que los productos de bajo valor y de propósito único pueden enfrentar obligaciones menos extensas. El Banco de la Reserva de India actualizó sus directrices para los emisores de instrumentos de pago prepago en noviembre de 2025 para alinear los requisitos de Conozca a su Cliente con sus Directrices KYC para Bancos Comerciales de 2025. Australia también introdujo requisitos contra el lavado de dinero para los emisores de tarjetas de regalo que exigen controles de riesgo documentados y medidas de uso doméstico. Un proveedor que opera en los Estados Unidos, Europa e India debe gestionar diferentes requisitos normativos y procesos operativos. Los emisores más grandes pueden distribuir la inversión en cumplimiento entre más titulares de tarjetas, mientras que los gestores de programas más pequeños pueden enfrentar costos más altos por tarjeta.
Fraude en Pagos, Apropiación de Cuentas y Transacciones No Autorizadas
El fraude crea un riesgo operativo material para el mercado de tarjetas prepago, especialmente cuando las tarjetas se emiten y se agregan a una billetera en un período corto. Cifas registró más de 78.000 casos de apropiación de cuentas en el Reino Unido durante 2025, un 6% por encima de 2024, y reportó más de 106.000 casos de uso indebido de instalaciones. BioCatch reportó un aumento del 55% en el fraude vinculado a herramientas de acceso remoto en el primer semestre de 2025, con las funciones de tarjetas digitales entre las áreas expuestas a la apropiación de cuentas. Los emisores necesitan monitoreo de transacciones, verificaciones de dispositivos y medidas de autenticación que coincidan con la velocidad del aprovisionamiento virtual. Estas salvaguardas pueden aumentar los costos operativos y hacer que la incorporación sea menos conveniente para los usuarios. Los proveedores que contienen el fraude de manera efectiva pueden fortalecer su posición con bancos, clientes corporativos y organismos públicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tarjeta:
Las Redes de Circuito Abierto Tienen la Aceptación más AmpliaLas tarjetas de circuito abierto representaron el 69,8% de la participación del mercado de tarjetas prepago en 2026 y se proyecta que crezcan a una CAGR del 5,8% hasta 2032. Su posición de liderazgo refleja la aceptación en las redes de Visa y Mastercard, lo que permite a los titulares de tarjetas utilizarlas en una amplia gama de comerciantes. Los proveedores de nómina y los programas de beneficios públicos prefieren los productos de circuito abierto porque los beneficiarios necesitan utilizar los fondos para compras esenciales en múltiples ubicaciones. La industria de tarjetas prepago utiliza estos rieles de pago para respaldar tanto las credenciales de beneficios gubernamentales como las tarjetas virtuales para compras empresariales controladas. Las tarjetas de circuito cerrado siguen siendo relevantes para los programas de tarjetas de regalo minoristas, los sistemas de tránsito y los entornos de alto control donde los emisores necesitan restringir dónde los titulares de tarjetas pueden gastar sus saldos. Sin embargo, su limitada aceptación por parte de los comerciantes restringe sus casos de uso direccionables en comparación con los productos de circuito abierto.
Las credenciales tokenizadas que pueden agregarse a las billeteras móviles también respaldan el crecimiento de las tarjetas de circuito abierto. Un número de tarjeta virtual para una transacción empresarial puede operar en la misma infraestructura de red que una tarjeta emitida para un programa de beneficio público. Los requisitos de protección al consumidor en los Estados Unidos y Europa pueden aumentar los costos de los programas de circuito abierto; sin embargo, los emisores establecidos han integrado estas obligaciones en sus modelos operativos. En enero de 2026, Blackhawk Network introdujo productos prepago Mastercard de Combustible y Supermercado a través de Sunrise Banks, combinando controles de gasto específicos por categoría con aceptación en red abierta. Este enfoque demuestra cómo un programa puede mantener propósitos de gasto definidos al tiempo que proporciona una experiencia de pago más amplia. El mercado de tarjetas prepago ofrece alcance tanto para la aceptación en toda la red como para productos diseñados en torno a categorías específicas de comerciantes.


Por Formato de Tarjeta:
Las Tarjetas Físicas Lideran Mientras las Tarjetas Virtuales Crecen más RápidoLas tarjetas físicas mantuvieron el 75,6% de la participación del mercado de tarjetas prepago en 2026, mientras que se proyecta que las tarjetas virtuales crezcan a una CAGR del 13,5% de 2027 a 2032. Las tarjetas físicas siguen siendo importantes para los pagos de beneficios, los expositores de tarjetas de regalo minoristas y los usuarios con acceso limitado a teléfonos inteligentes. También proporcionan a los titulares de tarjetas un método familiar para acceder a saldos en cajeros automáticos o ubicaciones minoristas. Se proyecta que el mercado de tarjetas prepago para tarjetas virtuales se expanda a medida que los emisores puedan crear credenciales rápidamente y ponerlas a disposicin a través de billeteras móviles. La emisión virtual elimina los pasos de impresión y entrega y respalda los pagos inmediatos. Las empresas también utilizan números de tarjetas virtuales para pagos únicos a proveedores y desembolsos a contratistas.
El mercado diferencia cada vez más entre los programas de primera instancia virtual para el comercio digital y los pagos empresariales, y los programas combinados físicos y virtuales para nómina y beneficios públicos. Esta estructura reconoce que muchos usuarios aún requieren acceso físico incluso cuando adoptan herramientas de pago digital. Las billeteras digitales y las funciones de efectivo sin tarjeta pueden reducir la dependencia de las tarjetas físicas para ciertas transacciones. Al mismo tiempo, los proveedores pueden posicionar la emisión física como un servicio opcional en lugar del predeterminado para cada cuenta. Este enfoque ayuda a los proveedores a gestionar los costos de emisión mientras mantienen la accesibilidad para los usuarios que prefieren tarjetas tangibles. El mercado de tarjetas prepago seguirá requiriendo ambos formatos, ya que el acceso a teléfonos inteligentes e infraestructura de pago varía significativamente entre usuarios y regiones.
Por Recargabilidad:
Las Cargas Recurrentes Respaldan las Tarjetas RecargablesLas tarjetas prepago recargables representaron una participación del 68,3% del mercado de tarjetas prepago en 2026, respaldadas por su idoneidad para desembolsos recurrentes, gestión continua de gastos y gasto repetido del consumidor. Los empleadores, los organismos gubernamentales, las instituciones financieras y los administradores de programas de beneficios impulsan la adopción al requerir mecanismos para distribuir fondos a intervalos regulares sin emitir nuevas tarjetas para cada ciclo de pago. Los desembolsos de nómina, los beneficios sociales, los pagos de pensiones, las asignaciones de atención médica y los programas de gastos corporativos generan una demanda sostenida de tarjetas que admiten múltiples transacciones de financiación. Los productos recargables también permiten a los titulares de tarjetas conservar el mismo instrumento de pago en sucesivos ciclos de financiación, lo que respalda la continuidad en el gasto y la gestión de cuentas. Además, la capacidad de ajustar los saldos cargados según los requisitos de pago cambiantes hace que estas tarjetas sean adecuadas tanto para usuarios individuales como para programas de pago institucionales.
Se proyecta que las tarjetas prepago no recargables crezcan a una CAGR del 6,5% durante 2027-2032, impulsadas por la demanda de pagos de valor controlado, incentivos promocionales, recompensas corporativas, tarjetas de regalo y desembolsos únicos. Las empresas utilizan cada vez más estos productos para el reconocimiento de empleados, campañas de adquisición de clientes, recompensas de fidelidad y reembolsos promocionales, donde un monto de pago predefinido es preferible a mantener una facilidad de financiación continua. Su funcionalidad de financiación limitada también ayuda a las organizaciones a establecer límites de gasto y gestionar la exposición financiera asociada con los programas de pago individuales. Estas características respaldan la adopción entre las empresas que buscan una distribución de pagos simplificada y mecanismos de desembolso controlados. En consecuencia, las tarjetas recargables mantienen una ventaja en las aplicaciones de pago recurrente, mientras que las tarjetas no recargables abordan el gasto dirigido y los requisitos de pago predefinidos.

Por Uso:
Las Tarjetas de Propósito General Lideran Mientras las Tarjetas de Viaje AvanzanLas tarjetas de propósito general mantuvieron una participación del 32,5% en 2026, convirtiéndolas en la categoría de uso más grande. Sirven a consumidores poco bancarizados, beneficiarios de programas públicos e individuos que buscan una herramienta separada para gestionar el gasto diario. Su amplia utilidad se deriva de su aceptación para compras comunes en la red de tarjetas. Sin embargo, los sistemas de pago instantáneo, como la Interfaz de Pagos Unificados (UPI) de India y el Pix de Brasil, compiten con las tarjetas prepago en este caso de uso al ofrecer pagos de cuenta a cuenta de menor costo para transacciones pequeñas. Las tarjetas de beneficios gubernamentales y de nómina siguen siendo más resilientes, ya que su uso está vinculado a las estructuras de los programas de pago en lugar de a las preferencias de pago del consumidor.
Se proyecta que las tarjetas de viaje y divisas extranjeras crezcan a una CAGR del 8,5% hasta 2032. Estos productos permiten a los viajeros cargar y gastar fondos en múltiples divisas mientras gestionan los costos de conversión de divisas. En enero de 2026, Commercial Bank Qatar introdujo la Tarjeta Prepago Platinum Mastercard Multidivisa CB, un producto digital multidivisa compatible con Apple Pay, Samsung Pay y Google Pay. Las tarjetas de nómina y desembolso corporativo generan una demanda constante por parte de los empleadores, mientras que las tarjetas de regalo e incentivo siguen siendo parte integral de los programas de recompensas minoristas y corporativos. El mercado de tarjetas prepago respalda cada caso de uso a través de reglas distintas de financiación, aceptación y control de gasto. Esta gama de aplicaciones permite a los proveedores atender tanto a usuarios individuales como a clientes institucionales.
Por Tipo de Cliente:
Los Consumidores Lideran Mientras las Empresas se Expanden más RápidoLos titulares de tarjetas consumidores y particulares mantuvieron una participación del 62,4% en 2026. Las tarjetas de nómina, los beneficios públicos y los programas de tarjetas de regalo llegan a un gran número de personas porque la tarjeta es a menudo el método por el cual reciben fondos. El Banco de la Reserva Federal de Cleveland reportó que más del 18% de los hogares de los Estados Unidos no tenían acceso bancario o tenían acceso bancario limitado en 2026. Las tarjetas prepago pueden proporcionar una opción de pago formal a estos hogares sin una verificación de crédito ni un saldo mínimo de cuenta. La posición de liderazgo del consumidor refleja la importancia continua de los productos de pago accesibles. Los organismos públicos en Filipinas también utilizaron tarjetas prepago para pagos sociales durante 2025.
Se proyecta que los clientes empresariales y corporativos crezcan a una CAGR del 7,8% de 2027 a 2032. Las pequeñas y medianas empresas están adoptando tarjetas de gastos y herramientas de pago virtual dentro de los flujos de trabajo de tesorería y contabilidad. BoxCommerce y Mastercard introdujeron un programa de tarjetas prepago para pequeñas y medianas empresas sudafricanas en enero de 2026 que permite a los comerciantes acceder a los ingresos de ventas a través de tarjetas físicas o virtuales. Los clientes corporativos utilizan controles como límites de comerciantes y reglas de transacción para gestionar el gasto empresarial. Las plataformas de gestión de gastos también amplían estas capacidades a empresas que anteriormente dependían de las tarjetas personales de los empleados. El mercado de tarjetas prepago respalda esta transición al ofrecer a los servicios empresariales liderados por software un instrumento de pago regulado.
Por Canal de Distribución de Emisión:
Los Canales Digitales Transforman el Modelo Liderado por BancosSe proyecta que los bancos e instituciones financieras representen una participación del 42,4% en la distribución de emisión en 2026. Su posición está respaldada por relaciones regulatorias establecidas, patrocinio de números de identificación bancaria, capacidades de cumplimiento y confianza del consumidor. Los bancos patrocinadores proporcionan cada vez más la infraestructura regulada para los programas comercializados por empresas fintech, en lugar de competir directamente por cada titular de tarjeta. Este acuerdo permite a los proveedores digitales centrarse en la experiencia del usuario y las características del programa. Las tiendas minoristas y los quioscos siguen siendo puntos de acceso importantes para los consumidores sin acceso confiable a internet o teléfonos inteligentes. El mercado de tarjetas prepago continúa dependiendo de las ubicaciones minoristas físicas como punto de entrada para convertir efectivo en pagos digitales.
Se proyecta que los canales en línea y de aplicaciones móviles crezcan a una CAGR del 11,8% hasta 2032. Las plataformas de tarjeta como servicio reducen la complejidad técnica para las aplicaciones no financieras que buscan ofrecer programas de tarjetas. Highnote lanzó Pagos Instantáneos en julio de 2025, respaldando pagos rápidos a tarjetas de débito y prepago elegibles a través de Mastercard Move y Visa Direct. La emisión digital puede reducir el tiempo entre una instrucción de pago y la disponibilidad de fondos en la cuenta del destinatario. También permite a los proveedores integrar tarjetas en aplicaciones existentes de nómina, beneficios, comercio o gestión de gastos. En consecuencia, el mercado de tarjetas prepago está evolucionando hacia un modelo en el que los bancos proporcionan infraestructura regulada, mientras que los canales digitales gestionan la distribución y las interacciones con los clientes.
Análisis Geográfico
América del Norte representó el 36,6% del tamaño del mercado de tarjetas prepago en 2026. Los Estados Unidos mantienen esta posición a través de programas establecidos de tarjetas de nómina de circuito abierto, tarjetas de beneficios y extensas redes de tarjetas de regalo minoristas. La política de pagos electrónicos del Tesoro proporciona a las personas sin cuentas bancarias una alternativa a los cheques en papel, lo que respalda la demanda continua de opciones prepago. El acuerdo de Fifth Third Bank con Direct Express atiende a 3,4 millones de estadounidenses que reciben beneficios federales mensuales e incluye capacidades de tarjeta virtual, cajero automático sin tarjeta y billetera digital. Canadá contribuye a través de programas de tarjetas de nómina liderados por empleadores, mientras que México genera demanda de productos financiados con remesas. Los Estados Unidos también siguen siendo un centro importante para emisores, bancos patrocinadores y procesadores de pagos.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,3% de 2027 a 2032. India representa un mercado de crecimiento central, ya que la circulación de instrumentos de pago prepago alcanzó 470,1 millones en el tercer trimestre de 2025. Los casos de uso corporativo, de tránsito y vinculados a billeteras respaldan la actividad de transacciones. Las soluciones de tránsito prepago de Japón introducen a los consumidores en los pagos basados en tarjetas, mientras que la tasa de pago sin efectivo del país alcanzó el 58% en 2025. China presenta un entorno diferente, con billeteras móviles dominando los pagos y aumentando la supervisión regulatoria de la infraestructura de compensación. El sudeste asiático e India continúan ofreciendo oportunidades a largo plazo a medida que la penetración de teléfonos inteligentes y los programas de inclusión financiera amplían el acceso a más usuarios. En Asia-Pacífico, el mercado de tarjetas prepago debe competir con las herramientas de pago instantáneo mientras atiende a los consumidores que aún requieren un método de pago formal basado en tarjetas.
Europa y América del Sur exhiben patrones de demanda distintos. El entorno regulado de dinero electrónico del Reino Unido respalda los productos prepago fintech, incluida la oferta DOSH Mastercard de allpay para adultos sin acceso a servicios bancarios convencionales. Alemania, Francia y los Países Bajos respaldan la adopción de tarjetas virtuales para uso empresarial, mientras que los mercados del sur de Europa generan demanda de tarjetas multidivisa relacionadas con viajes. En Brasil, el sistema Pix compite con las tarjetas de propósito general para pagos de consumidores de bajo valor; sin embargo, los programas de nómina y transferencia pública continúan sosteniendo el uso de tarjetas prepago. En Oriente Medio y África, First Abu Dhabi Bank y Mastercard introdujeron una solución de número de tarjeta corporativa virtual en 2025 para usuarios empresariales y gubernamentales. La inclusión financiera sigue siendo un factor clave en el África subsahariana, donde los emisores están ampliando el acceso a tarjetas en Nigeria, Etiopía y Sudáfrica.
Panorama Competitivo
Concentración del Mercado
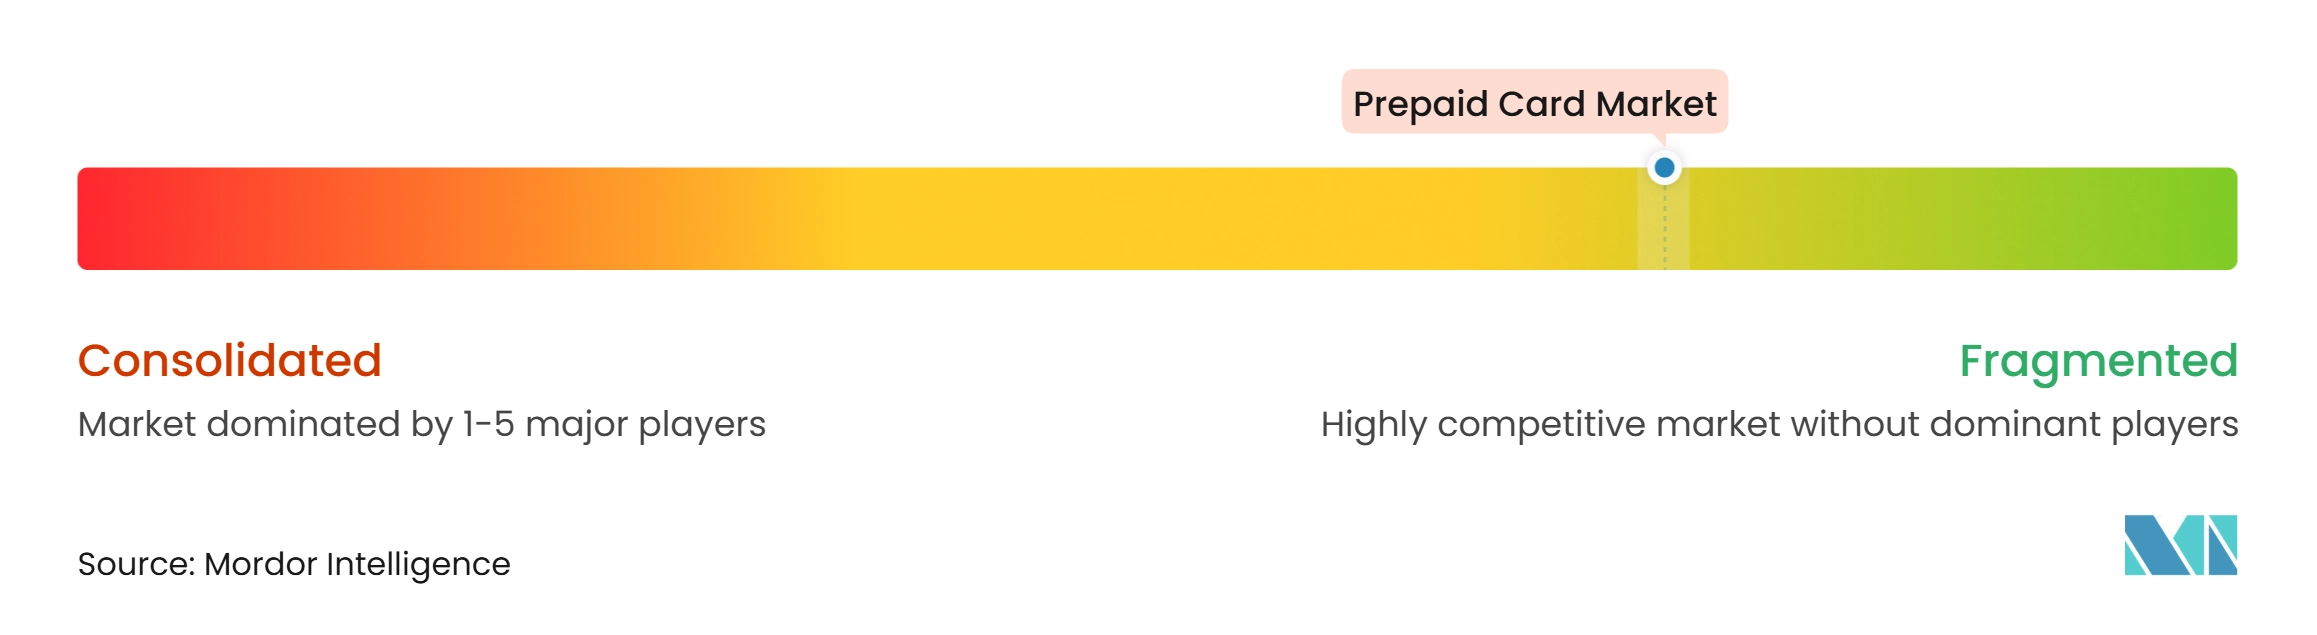
El mercado de tarjetas prepago de los Estados Unidos está fragmentado a nivel de emisor, gestión de programas y distribución, con bancos, empresas fintech, procesadores de pagos y proveedores especializados que atienden a diferentes segmentos de clientes y casos de uso. Visa y Mastercard proporcionan infraestructura de red de pago ampliamente utilizada, mientras que los bancos patrocinadores como The Bancorp Bank, Pathward y Fifth Third Bank respaldan los acuerdos de emisión y los servicios bancarios regulados. Marqeta reportó un volumen total de procesamiento de 382,5 mil millones de USD en 2025, un aumento del 31% respecto a los 291,1 mil millones de USD en 2024, lo que demuestra la escala de su plataforma de procesamiento de tarjetas, aunque este volumen abarca los programas de tarjetas respaldados y no representa la participación del mercado de tarjetas prepago. La competencia varía según el segmento de clientes, el modelo de financiación, el canal de distribución y los requisitos del programa, lo que permite a los proveedores especializados competir a través de la tecnología, la experiencia del cliente, la prevención del fraude y las características de tarjeta personalizadas.
La expansión estratégica y la innovación de productos continúan dando forma a la competencia. Marqeta completó su adquisición de TransactPay en agosto de 2025, añadiendo capacidades de dinero electrónico con licencia y patrocinio de BIN en el Reino Unido y el Espacio Económico Europeo para fortalecer la gestión de programas de tarjetas y la expansión transfronteriza. En julio de 2026, Mastercard amplió su plataforma de tarjetas virtuales In Control con controles mejorados de emisor y compensación de transacciones, una única conexión de API y capacidades de pago integrado más amplias. Su colaboración con HSBC en los Emiratos Árabes Unidos también respalda tarjetas comerciales virtuales tokenizadas en billeteras digitales, aunque estos productos comerciales no son necesariamente tarjetas prepago. Blackhawk Network introdujo su Tarjeta Prepago de Combustible y Tarjeta Prepago de Supermercado en enero de 2026, ofreciendo recompensas restringidas por categoría para combustible, carga de vehículos eléctricos y compras de supermercado a través de tarjetas físicas y digitales. Estos desarrollos ilustran cómo los proveedores se diferencian a través de capacidades de gestión de programas, controles de transacciones, aplicaciones de gasto especializadas y asociaciones de distribución.
Las oportunidades potenciales permanecen en productos de bajo costo para usuarios poco bancarizados, programas de desembolso público interoperables y tarjetas de gastos con controles en tiempo real para pequeñas y medianas empresas. Los proveedores de tarjeta como servicio están ayudando a los clientes a ingresar a estas áreas ofreciendo la gestión de programas como una capacidad gestionada. Esto puede reducir la carga operativa para las empresas que desean lanzar una tarjeta pero no tienen experiencia directa en emisión. El mercado de tarjetas prepago no está dominado por un único emisor o procesador a nivel de gestión de programas. Su posición competitiva está determinada por el equilibrio entre la infraestructura de escala de red y los proveedores especializados que atienden a grupos de clientes específicos. Esta estructura permite que la especialización de productos coexista con la infraestructura compartida de red y emisión. También significa que la elección del emisor puede variar según el tipo de cliente, el caso de uso y el modelo de distribución. La competencia sigue siendo activa.
Líderes de la Industria de Tarjetas Prepago
-
Visa Inc.
-
Mastercard Incorporated
-
Green Dot Corporation
-
Blackhawk Network Holdings, Inc.
-
American Express Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tarjetas Prepago Empresas cubiertas en este informe
- Visa Inc.
- Mastercard Incorporated
- Green Dot Corporation
- American Express Company
- Blackhawk Network Holdings, Inc.
- InComm Payments
- PayPal Holdings, Inc.
- The Bancorp, Inc.
- Pathward Financial, Inc.
- Fifth Third Bancorp
- Ouro Global, Inc. (Netspend)
- Paysafe Limited
- Edenred SE
- Pluxee
- Euronet Worldwide, Inc.
- Western Union Company
- Fiserv, Inc.
- Marqeta, Inc.
- Nium Pte. Ltd.
- CPI Card Group Inc.
- Walmart Inc.
Desarrollos recientes de la industria en Mercado de Tarjetas Prepago
- Julio de 2026: Mastercard amplió su plataforma de tarjetas virtuales con funciones de seguridad mejoradas, profundizando una asociación con HSBC para implementar números de tarjetas corporativas virtuales tokenizadas en los Emiratos Árabes Unidos, permitiendo a entidades empresariales y gubernamentales emitir y gestionar tarjetas corporativas virtuales a través de una interfaz móvil.
- Febrero de 2026: Runa lanzó las Tarjetas Prepago Runa, una solución de pago integrado totalmente de marca blanca disponible tanto en una variante de uso único Reward como en una variante recargable Reload. Las tarjetas se aprovisionan instantáneamente a través de una URL segura, son compatibles con billeteras digitales y se aceptan en la red de Visa a nivel mundial.
- Enero de 2026: BoxCommerce y Mastercard lanzaron un programa de tarjetas prepago para pequeñas y medianas empresas sudafricanas, otorgando a los comerciantes acceso instantáneo a los ingresos de ventas a través de tarjetas prepago físicas y virtuales totalmente integradas en el panel de control de comerciantes de BoxCommerce.
- Enero de 2026: Blackhawk Network lanzó la Tarjeta Prepago de Combustible y la Tarjeta Prepago de Supermercado con Mastercard. Ambos productos están dirigidos a programas corporativos de recompensa y reconocimiento, son emitidos por Sunrise Banks, están disponibles en formatos físico y virtual, y funcionan con Apple Pay, Google Wallet y Samsung Wallet.
Alcance del Informe Global del Mercado de Tarjetas Prepago
Resumen de la segmentación
| Tarjetas Prepago de Circuito Abierto |
| Tarjetas Prepago de Circuito Cerrado |
| Tarjetas Prepago Físicas |
| Tarjetas Prepago Virtuales |
| Tarjetas Prepago Recargables |
| Tarjetas Prepago No Recargables |
| Tarjetas Prepago de Propósito General |
| Tarjetas de Regalo e Incentivo |
| Tarjetas de Beneficios Gubernamentales y Nómina |
| Tarjetas de Viaje y Divisas Extranjeras |
| Tarjetas de Nómina y Desembolso Corporativo |
| Otras Tarjetas Prepago de Propósito Específico |
| Consumidor / Particular |
| Empresarial / Corporativo |
| Gobierno / Sector Público |
| Bancos e Instituciones Financieras |
| Aplicaciones en Línea y Móviles |
| Tiendas Minoristas y Quioscos |
| Agentes y Otros Socios de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Tarjeta | Tarjetas Prepago de Circuito Abierto | |
| Tarjetas Prepago de Circuito Cerrado | ||
| Por Formato de Tarjeta | Tarjetas Prepago Físicas | |
| Tarjetas Prepago Virtuales | ||
| Por Recargabilidad | Tarjetas Prepago Recargables | |
| Tarjetas Prepago No Recargables | ||
| Por Uso | Tarjetas Prepago de Propósito General | |
| Tarjetas de Regalo e Incentivo | ||
| Tarjetas de Beneficios Gubernamentales y Nómina | ||
| Tarjetas de Viaje y Divisas Extranjeras | ||
| Tarjetas de Nómina y Desembolso Corporativo | ||
| Otras Tarjetas Prepago de Propósito Específico | ||
| Por Tipo de Cliente | Consumidor / Particular | |
| Empresarial / Corporativo | ||
| Gobierno / Sector Público | ||
| Por Canal de Distribución de Emisión | Bancos e Instituciones Financieras | |
| Aplicaciones en Línea y Móviles | ||
| Tiendas Minoristas y Quioscos | ||
| Agentes y Otros Socios de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de tarjetas prepago para 2032?
Se prevé que el mercado de tarjetas prepago alcance 1,8 billones de USD para 2032, creciendo a una CAGR del 5,2% de 2027 a 2032.
¿Qué tipo de tarjeta prepago tiene la mayor participación?
Las tarjetas de circuito abierto mantienen una participación del 69,8% en 2026 porque la aceptación en las redes de Visa y Mastercard respalda el uso amplio por parte de los comerciantes.
¿Por qué las tarjetas prepago virtuales están creciendo rápidamente?
Se proyecta que las tarjetas virtuales crezcan a una CAGR del 13,5% hasta 2032 porque pueden aprovisionarse rápidamente y agregarse a billeteras móviles.
¿Qué región está creciendo más rápido en tarjetas prepago?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,3% hasta 2032, respaldada por la inclusión financiera, el tránsito, los casos de uso corporativo y vinculados a billeteras.
¿Cómo respaldan las tarjetas prepago los pagos de beneficios públicos?
Los organismos públicos pueden cargar beneficios recurrentes en tarjetas prepago, ofreciendo una alternativa electrónica a los cheques en papel para personas sin cuentas bancarias. El modelo respalda los pagos a través de tarjetas, billeteras y cajeros automáticos.
¿Cuáles son los principales riesgos que enfrentan los proveedores de tarjetas prepago?
Los riesgos clave incluyen los costos de cumplimiento, el fraude por apropiación de cuentas, la dependencia de la infraestructura de emisión y la competencia de los pagos instantáneos de cuenta a cuenta. Estos riesgos pueden aumentar los costos y afectar la adopción por parte de los usuarios.