
Prepaid-Karten-Markt: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.40 Billionen US-Dollar |
| Marktgröße (2032) | 1.8 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Prepaid-Karten-Marktanalyse von Mordor Intelligence
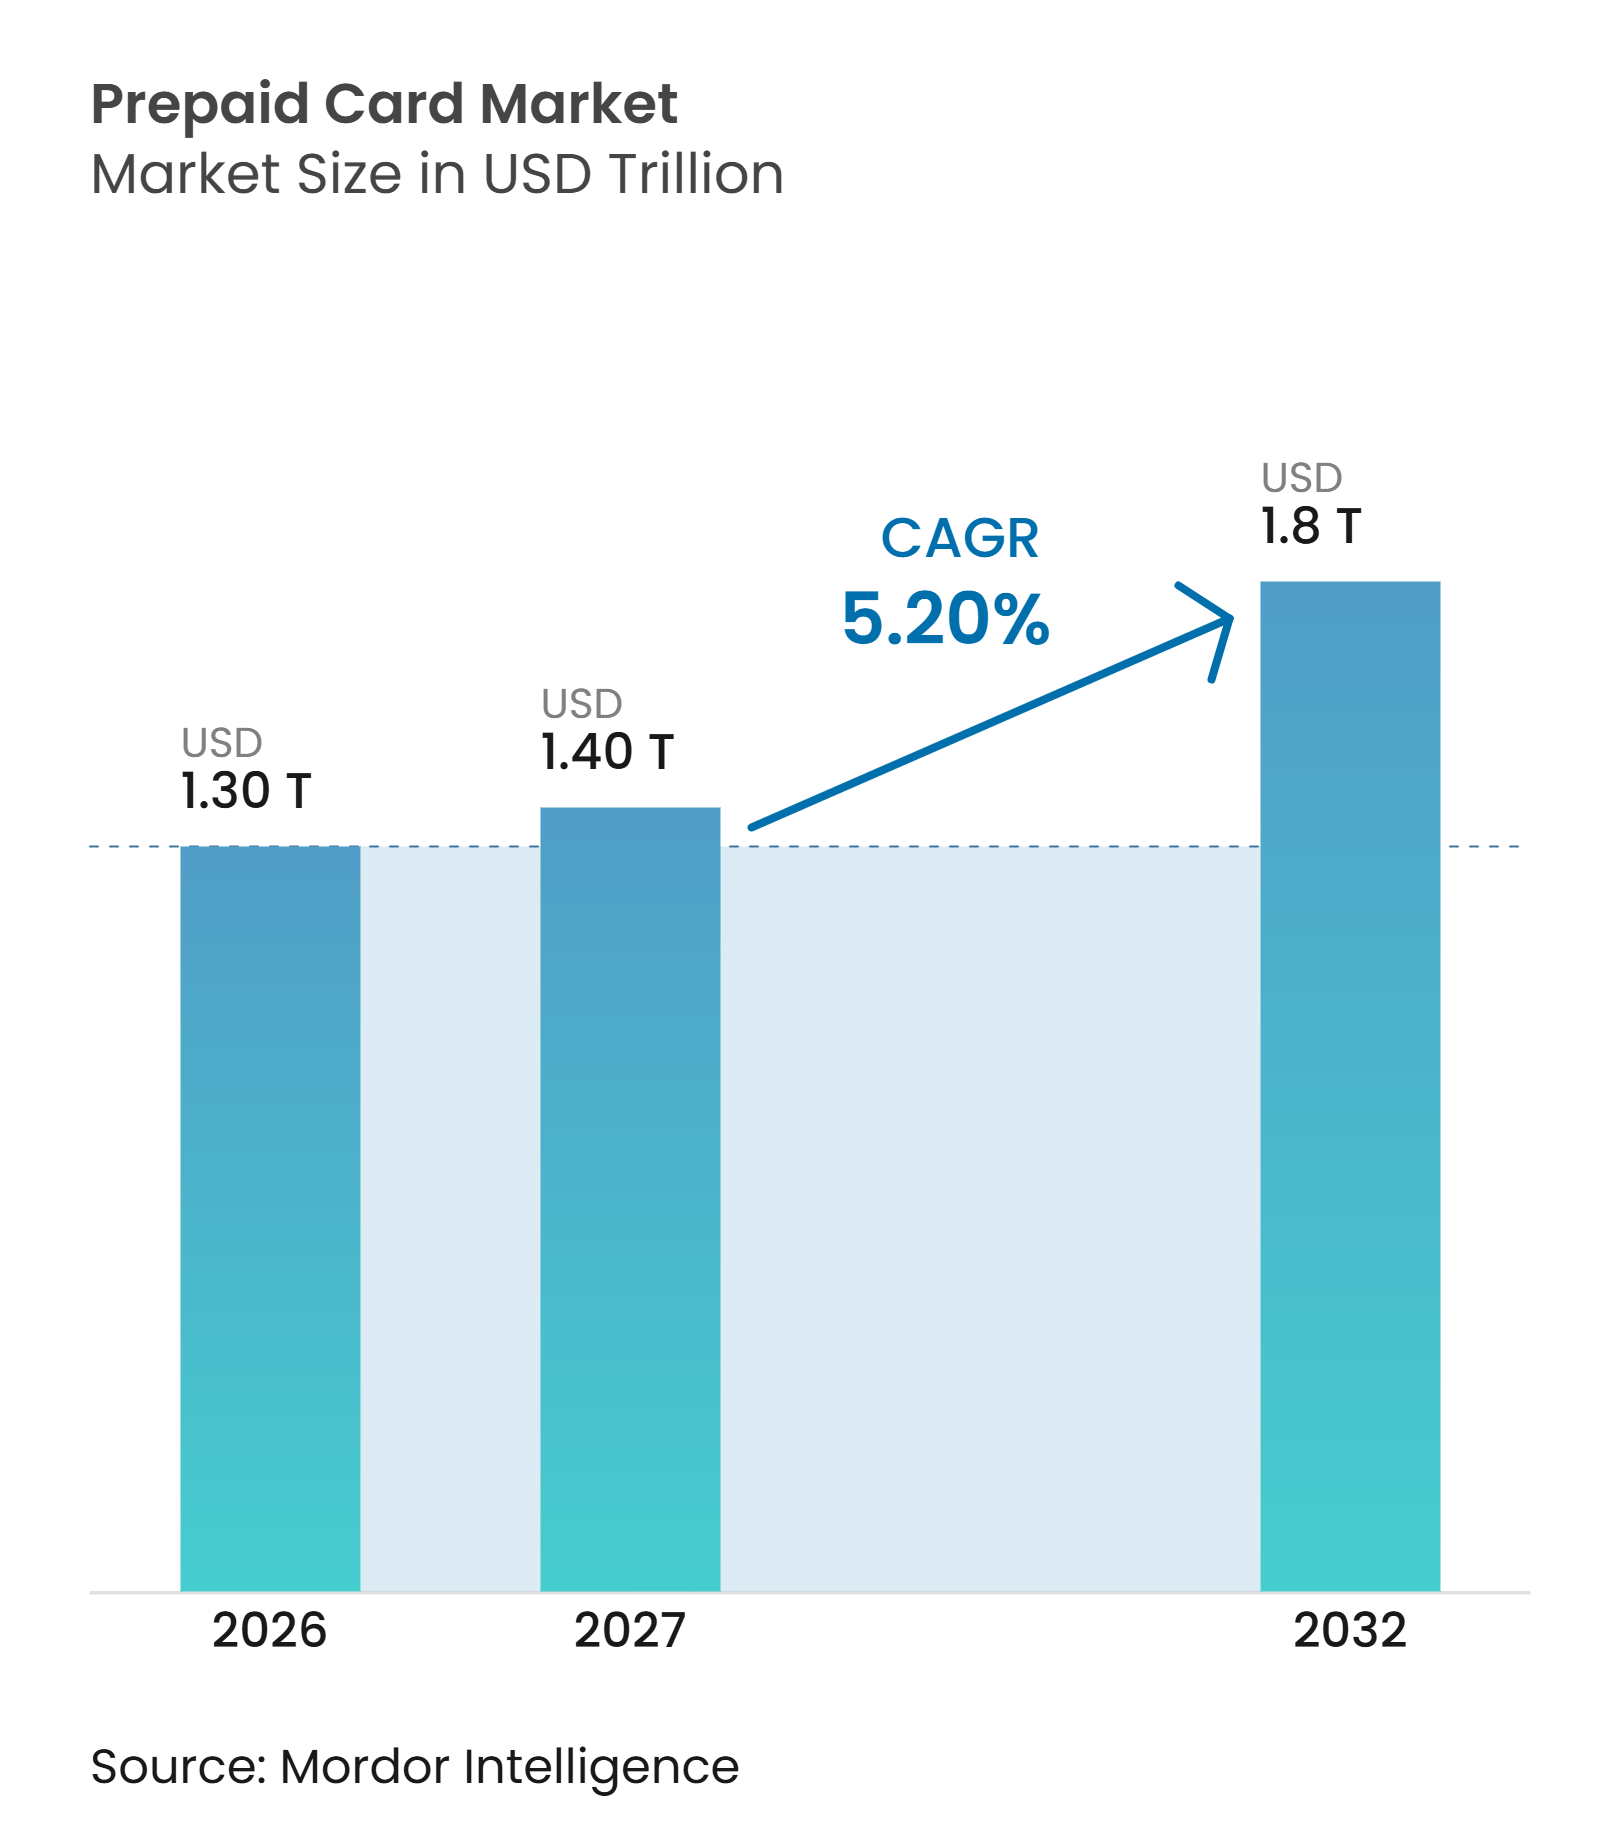
Die Größe des Prepaid-Karten-Markts wird voraussichtlich von 1,30 Billionen USD im Jahr 2026 auf 1,40 Billionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 1,8 Billionen USD erreichen, was einem CAGR von 5,20 % über den Zeitraum 2027–2032 entspricht.
Der Prepaid-Karten-Markt wird durch den Wandel von bar- und papierbasierten Zahlungen hin zu digitalen Zahlungsmitteln gestützt, die schnell ausgegeben und aufgeladen werden können. Staatliche Sozialprogramme, die Nutzung für Lohnzahlungen und der Zugang zu digitalen Geldbörsen erweitern die Rolle von Prepaid-Produkten über Einzelhandels-Geschenkkarten hinaus. Unternehmensprogramme nutzen virtuelle Karten zunehmend für Mitarbeiterausgaben, Lieferantenzahlungen, Anreize und Erstattungen. Das Finanzministerium der Vereinigten Staaten stellte am 30. September 2025 Papierschecks für die meisten Bundeszahlungen ein und verwies Personen ohne Bankkonten auf Direct Express und andere elektronische Optionen. Der Prepaid-Karten-Markt steht unter dem Druck von Betrug, Compliance-Kosten und Echtzeit-Konto-zu-Konto-Zahlungssystemen, während finanzielle Inklusion und Karte-als-Service-Plattformen weiterhin Chancen schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Kartentyp entfielen im Jahr 2026 69,8 % des Prepaid-Karten-Marktanteils auf Open-Loop-Prepaid-Karten, die bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen werden.
- Nach Kartenformat entfielen im Jahr 2026 75,6 % des Prepaid-Karten-Marktanteils auf physische Karten, während virtuelle Karten bis 2032 voraussichtlich mit einem CAGR von 13,5 % wachsen werden.
- Nach Wiederaufladbarkeit entfielen im Jahr 2026 68,3 % des Prepaid-Karten-Marktanteils auf wiederaufladbare Karten, während nicht wiederaufladbare Karten bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
- Nach Verwendungszweck entfielen im Jahr 2026 32,5 % des Prepaid-Karten-Marktanteils auf Karten für allgemeine Zwecke, während Reise- und Fremdwährungskarten bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden.
- Nach Kundentyp hielten Verbraucher und Privatpersonen im Jahr 2026 einen Marktanteil von 62,4 % am Prepaid-Karten-Markt, während Geschäfts- und Unternehmenskunden bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
- Nach Vertriebskanal hielten Banken und Finanzinstitute im Jahr 2026 einen Marktanteil von 42,4 % am Prepaid-Karten-Markt, während Online- und mobile Anwendungskanäle bis 2032 voraussichtlich mit einem CAGR von 11,8 % wachsen werden.
- Nach Geografie entfielen im Jahr 2026 36,6 % des Prepaid-Karten-Marktanteils auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung bargeldloser Zahlungen und des digitalen Handels | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum virtueller Prepaid-Karten und Integration in mobile Geldbörsen | +1.1% | Nordamerika, Europa, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung von Lohnkarten und staatlichen Sozialleistungsauszahlungen | +0.8% | Nordamerika, asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Digitalisierung von Unternehmensausgaben und Ausgabenmanagement | +0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Finanzielle Inklusion und Zugang zu Zahlungen für unterversorgte Verbraucher | +0.5% | Naher Osten und Afrika, asiatisch-pazifischer Raum, Südamerika | Langfristig (≥ 4 Jahre) |
| Eingebettete Finanzdienstleistungen und Übernahme von Karte-als-Service | +0.4% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung bargeldloser Zahlungen und des digitalen Handels
Der Prepaid-Karten-Markt profitiert davon, dass Verbraucher und Unternehmen digitale Zahlungsmittel für ein breiteres Spektrum an Einkäufen nutzen. Prepaid-Karten ermöglichen es Nutzern, Ausgabenzwecke zu trennen und Mittel zu verwalten, ohne ein herkömmliches Bankkonto oder eine Kreditgenehmigung zu benötigen. Anbieter digitaler Geldbörsen haben es einfacher gemacht, mehrere Karten auf einem Gerät zu speichern, was zweckspezifische Produkte für Reisen, Sozialleistungen, Anreize und alltägliche Ausgaben unterstützt. In den Vereinigten Staaten bietet die anhaltende Nutzung kartenbasierter Zahlungsoptionen den Herausgebern eine große installierte Basis für die Verknüpfung von Prepaid-Produkten mit mobilen Geldbörsen. Dieses Umfeld unterstützt Produkte, die ein digitales Zahlungsmittel mit einer physischen Karte für Nutzer kombinieren, die weiterhin Zugang zu Bargeld im Geschäft benötigen. Es ermöglicht Herausgebern auch, ein einzelnes Zahlungsprogramm mit der Akzeptanz im Einzelhandel, online und in mobilen Geldbörsen zu verknüpfen. Der Prepaid-Karten-Markt profitiert auch, wenn Händler und öffentliche Stellen manuelle Zahlungsmethoden durch elektronische Auszahlungen ersetzen.
Wachstum virtueller Prepaid-Karten und Integration in mobile Geldbörsen
Virtuelle Kartenprogramme werden zu einem zentralen Bestandteil des Prepaid-Karten-Markts, da Karten ohne Druck oder Versand eines physischen Produkts bereitgestellt werden können. Onbe erweiterte seinen Send-to-Wallet-Dienst im Mai 2025 auf den britischen und europäischen Markt und ermöglicht es Empfängern, virtuelle Karten in einem Schritt zu Google Pay und Samsung Pay hinzuzufügen[1]. Edenred Payment Solutions führte eine Web-Push-Bereitstellung ein, die es einem Karteninhaber ermöglicht, eine virtuelle Karte über einen Weblink zu Apple Pay oder Google Pay hinzuzufügen[2]. Eine schnellere Aktivierung gibt Herausgebern mehr Zeit, frühe Ausgaben zu erfassen, die andernfalls verloren gehen könnten, bevor eine physische Karte eintrifft. Dies reduziert auch die Lieferabhängigkeit, die den Zugang zu Mitteln bei zeitkritischen Auszahlungsprogrammen verzögern kann. Die Integration in mobile Geldbörsen unterstützt auch Karten, die für Auftragnehmer-Zahlungen, Rabatte, Versicherungsabrechnungen und Mitarbeiterleistungen verwendet werden. Der Prepaid-Karten-Markt bietet Softwareplattformen daher eine Möglichkeit, Zahlungen anzubieten, ohne ein vollständiges Bankprodukt aufzubauen.
Zunehmende Nutzung von Lohnkarten und staatlichen Sozialleistungsauszahlungen
Lohn- und staatliche Sozialprogramme unterstützen die wiederkehrende Nutzung von Prepaid-Karten, indem Löhne oder Sozialleistungen direkt auf geeignete Zahlungskarten geladen werden. In den Vereinigten Staaten kündigte das Finanzministerium an, dass Papierschecks für die meisten Bundeszahlungen ab dem 30. September 2025 schrittweise abgeschafft werden, während elektronische Alternativen, einschließlich Direct Express für Empfänger ohne Bankkonten, beibehalten werden[3]. Im September 2025 wurde Fifth Third Bank als Finanzagent für das fünfjährige Direct-Express-Programm ernannt, das etwa 3,4 Millionen Amerikanern dient, die monatliche Bundesleistungen erhalten. Das Programm bietet eine wiederkehrende Quelle von Prepaid-Debitkartentransaktionen und bietet Möglichkeiten zur Erweiterung des digitalen Zugangs, der Integration in digitale Geldbörsen, des kartenlosen Geldautomaten-Zugangs und der Rechnungszahlungsdienste. Diese Entwicklungen unterstützen die Akzeptanz von Prepaid-Karten, indem sie den Zugang zu elektronisch ausgezahlten Mitteln verbessern, insbesondere für Empfänger, die keine herkömmlichen Bankkonten nutzen.
Zunehmende Digitalisierung von Unternehmensausgaben und Ausgabenmanagement
Die Digitalisierung von Unternehmenszahlungen steigert die Nachfrage nach kartenbasierten Instrumenten, die Unternehmen helfen, Ausgaben zu kontrollieren, Mitarbeiterausgaben zu verwalten und Transaktionen abzugleichen. Marqeta meldete für 2025 ein gesamtes Verarbeitungsvolumen von 383 Milliarden USD, ein Anstieg von 31 % gegenüber 2024, was das Wachstum der von seiner Plattform unterstützten Kartenprogramme widerspiegelt[4]. Virtuelle Karten können Finanzteams dabei helfen, Transaktionslimits festzulegen, Ausgaben nach Händler oder Verwendungszweck einzuschränken und Zahlungsaufzeichnungen in Ausgabenmanagement- und Buchhaltungsabläufe zu integrieren. Diese Funktionen können Lieferantenzahlungen, Mitarbeitereinkäufe, Auftragnehmer-Auszahlungen und andere kontrollierte Unternehmensausgaben unterstützen. Virtuelle Karten können jedoch über Kredit-, Debit- oder andere kommerzielle Zahlungsvereinbarungen finanziert werden und sind nicht zwangsläufig Prepaid-Produkte. Folglich ist die Digitalisierung von Unternehmensausgaben ein relevanter Markttreiber, aber ihr Beitrag zum Wachstum des Prepaid-Karten-Markts hängt davon ab, inwieweit Unternehmen prepaid-finanzierte Karten und Konten anstelle anderer Kartentypen einsetzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Compliance-Kosten und Anforderungen zur Bekämpfung von Geldwäsche (AML) / Kundenidentifizierung (KYC) | -0.8% | Global, mit akutem Druck in Europa, Indien, Australien, China | Kurzfristig (≤ 2 Jahre) |
| Zahlungsbetrug, Kontoübernahme und nicht autorisierte Transaktionen | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von Sponsorbanken, Kartennetzwerken und Ausgabeinfrastruktur | -0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Gebührenempfindlichkeit und Wettbewerb durch Konto-zu-Konto-Zahlungen | -0.4% | Südamerika, Indien, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Compliance-Kosten und Anforderungen zur Bekämpfung von Geldwäsche (AML) / Kundenidentifizierung (KYC)
Compliance-Kosten können die Fähigkeit kleinerer Anbieter einschränken, in den Prepaid-Karten-Markt einzutreten. Wiederaufladbare Karten für allgemeine Zwecke erfordern Identitätsprüfungen, Transaktionsüberwachung und die Meldung verdächtiger Aktivitäten, während Produkte mit niedrigem Wert und Einzelzweck möglicherweise weniger umfangreichen Verpflichtungen unterliegen. Die Reserve Bank of India aktualisierte im November 2025 ihre Richtlinien für Herausgeber von Prepaid-Zahlungsinstrumenten, um die Anforderungen zur Kundenidentifizierung an ihre KYC-Richtlinien für Geschäftsbanken von 2025 anzupassen. Australien führte auch Anforderungen zur Bekämpfung von Geldwäsche für Geschenkkarten-Herausgeber ein, die dokumentierte Risikokontrollen und Maßnahmen zur inländischen Nutzung erfordern. Ein Anbieter, der in den Vereinigten Staaten, Europa und Indien tätig ist, muss unterschiedliche regulatorische Anforderungen und Betriebsprozesse verwalten. Größere Herausgeber können Compliance-Investitionen auf mehr Karteninhaber verteilen, während kleinere Programmmanager möglicherweise höhere Kosten pro Karte tragen.
Zahlungsbetrug, Kontoübernahme und nicht autorisierte Transaktionen
Betrug stellt ein wesentliches operationelles Risiko für den Prepaid-Karten-Markt dar, insbesondere wenn Karten in kurzer Zeit ausgegeben und einer Geldbörse hinzugefügt werden. Cifas verzeichnete im Jahr 2025 im Vereinigten Königreich mehr als 78.000 Fälle von Kontoübernahmen, 6 % mehr als 2024, und meldete mehr als 106.000 Fälle von Einrichtungsmissbrauch. BioCatch meldete im ersten Halbjahr 2025 einen Anstieg von 55 % bei Betrug im Zusammenhang mit Fernzugriffstools, wobei digitale Kartenfunktionen zu den von Kontoübernahmen betroffenen Bereichen gehörten. Herausgeber benötigen Transaktionsüberwachung, Geräteprüfungen und Authentifizierungsmaßnahmen, die der Geschwindigkeit der virtuellen Bereitstellung entsprechen. Diese Schutzmaßnahmen können die Betriebskosten erhöhen und das Onboarding für Nutzer weniger komfortabel machen. Anbieter, die Betrug effektiv eindämmen, können ihre Position bei Banken, Unternehmenskunden und öffentlichen Stellen stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kartentyp:
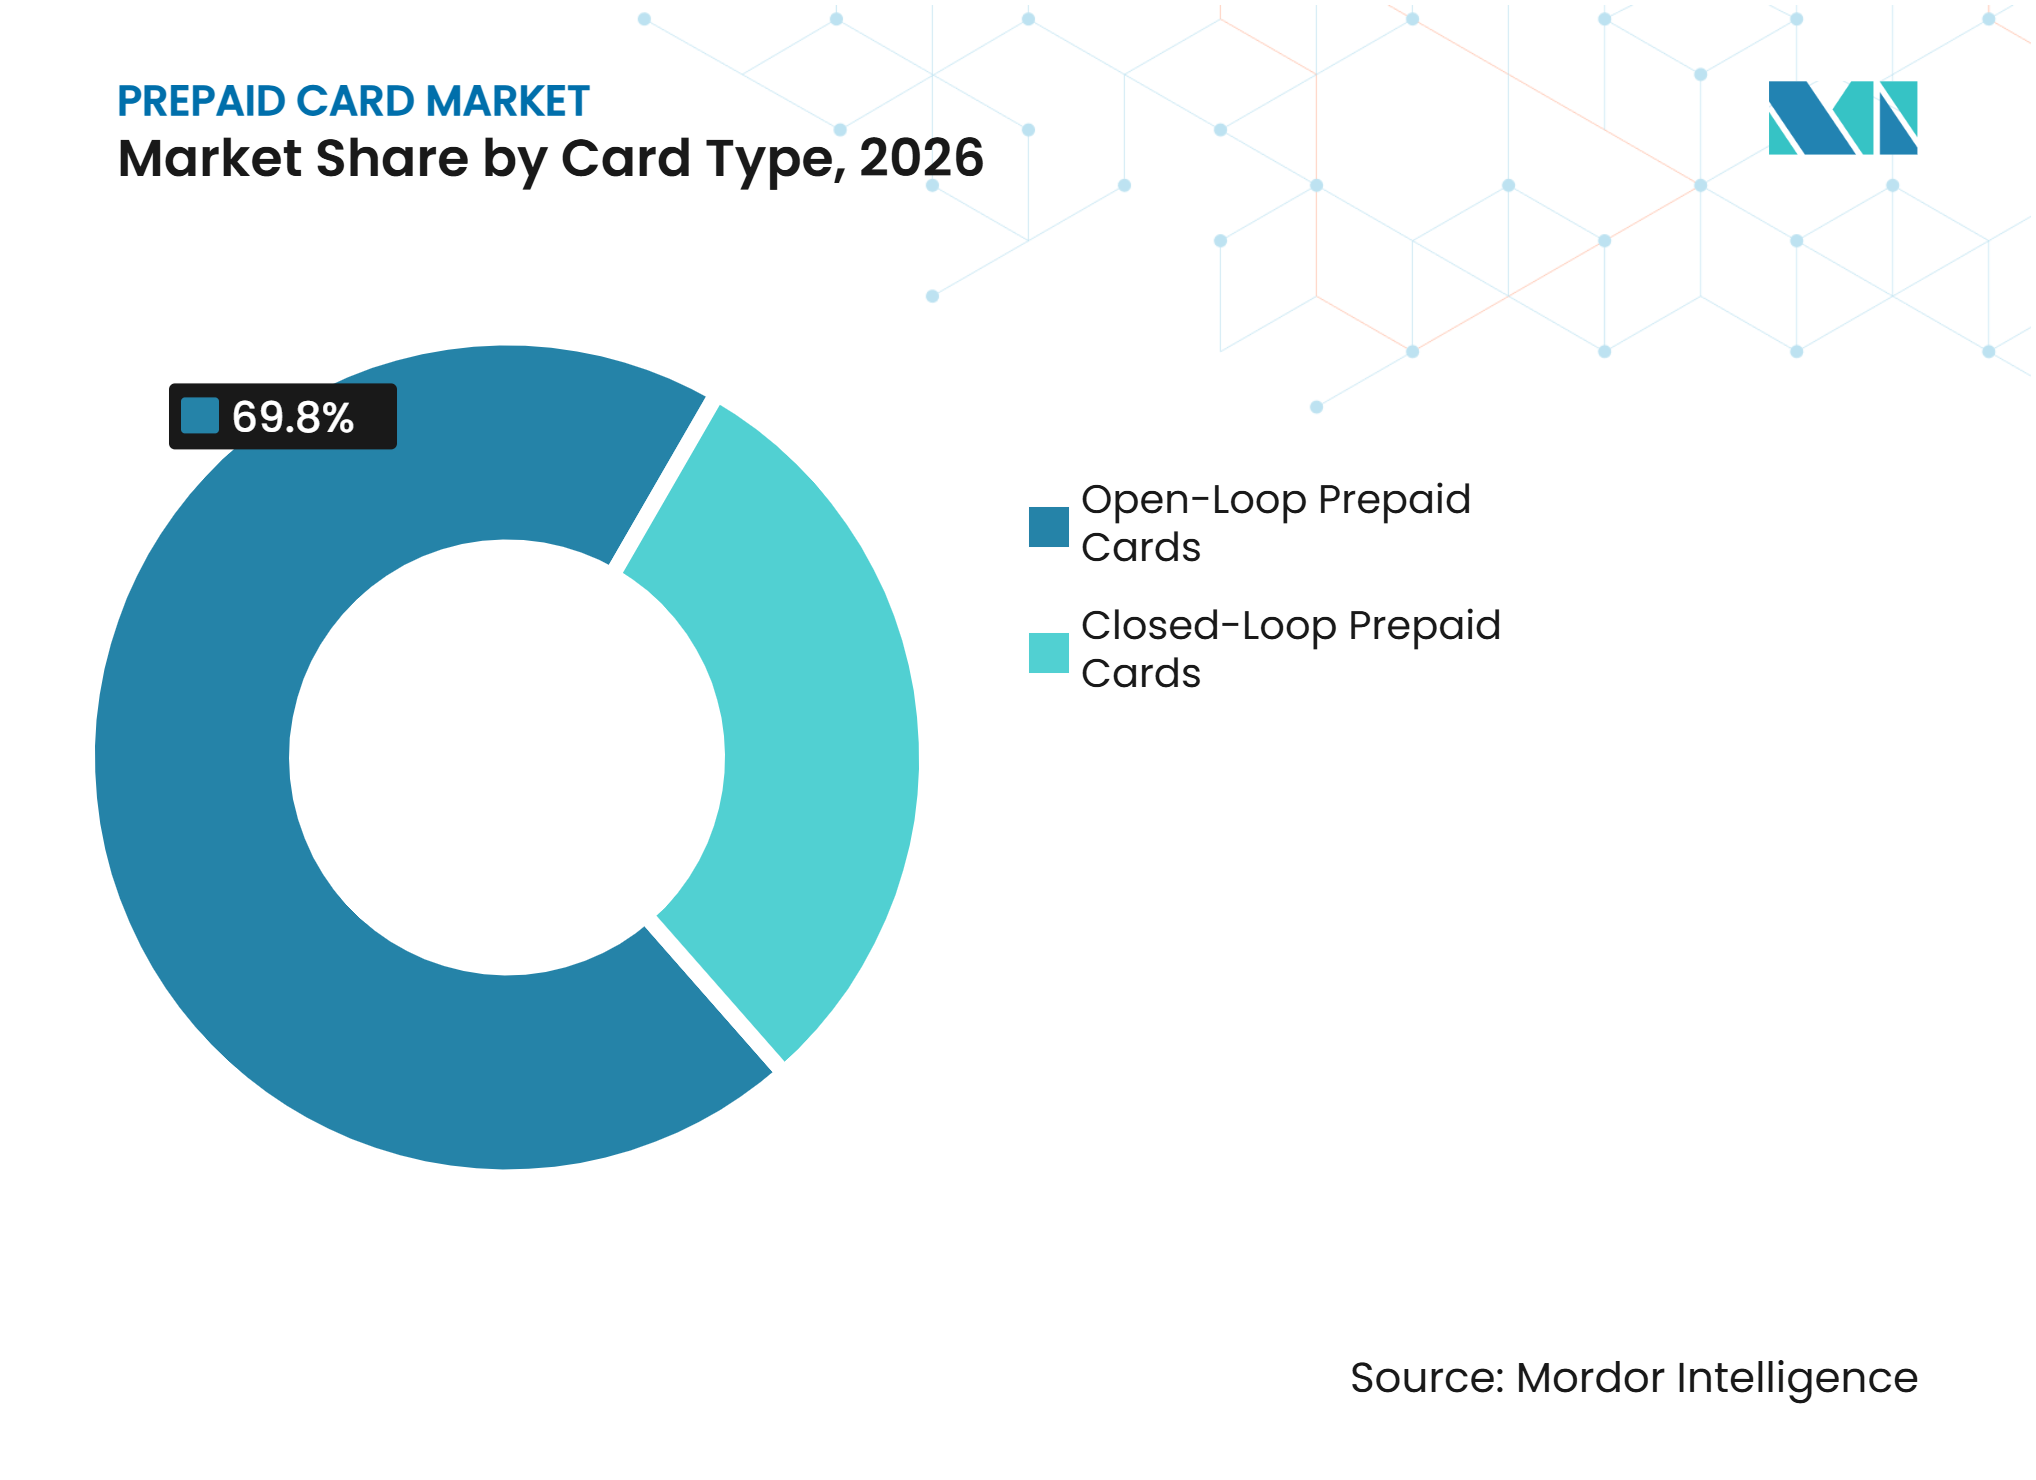
Open-Loop-Netzwerke haben die breiteste AkzeptanzOpen-Loop-Karten entfielen im Jahr 2026 auf 69,8 % des Prepaid-Karten-Marktanteils und sollen bis 2032 mit einem CAGR von 5,8 % wachsen. Ihre führende Position spiegelt die Akzeptanz in den Netzwerken von Visa und Mastercard wider, die es Karteninhabern ermöglicht, sie bei einer breiten Palette von Händlern zu nutzen. Lohnanbieter und öffentliche Sozialprogramme bevorzugen Open-Loop-Produkte, da Empfänger Mittel für wesentliche Einkäufe an mehreren Standorten verwenden müssen. Die Prepaid-Karten-Branche nutzt diese Zahlungsinfrastruktur, um sowohl staatliche Sozialleistungsnachweise als auch virtuelle Karten für kontrollierte Unternehmenseinkäufe zu unterstützen. Closed-Loop-Karten bleiben relevant für Einzelhandels-Geschenkprogramme, Transitsysteme und stark kontrollierte Umgebungen, in denen Herausgeber einschränken müssen, wo Karteninhaber Guthaben ausgeben können. Ihre begrenzte Händlerakzeptanz schränkt jedoch ihre adressierbaren Anwendungsfälle im Vergleich zu Open-Loop-Produkten ein.
Tokenisierte Zahlungsmittel, die mobilen Geldbörsen hinzugefügt werden können, unterstützen ebenfalls das Wachstum von Open-Loop-Karten. Eine virtuelle Kartennummer für eine Geschäftstransaktion kann auf derselben Netzwerkinfrastruktur betrieben werden wie eine Karte, die für ein öffentliches Sozialprogramm ausgegeben wird. Verbraucherschutzanforderungen in den Vereinigten Staaten und Europa können die Kosten für Open-Loop-Programme erhöhen; etablierte Herausgeber haben diese Verpflichtungen jedoch in ihre Betriebsmodelle integriert. Im Januar 2026 führte Blackhawk Network über Sunrise Banks Prepaid-Mastercard-Produkte für Kraftstoff und Lebensmittel ein, die kategoriespezifische Ausgabenkontrollen mit netzwerkweiter Akzeptanz kombinieren. Dieser Ansatz zeigt, wie ein Programm definierte Ausgabenzwecke beibehalten und gleichzeitig ein breiteres Zahlungserlebnis bieten kann. Der Prepaid-Karten-Markt bietet Spielraum sowohl für netzwerkweite Akzeptanz als auch für Produkte, die auf bestimmte Händlerkategorien ausgerichtet sind.


Nach Kartenformat:
Physische Karten führen, während virtuelle Karten schneller wachsenPhysische Karten hielten im Jahr 2026 einen Marktanteil von 75,6 % am Prepaid-Karten-Markt, während virtuelle Karten von 2027 bis 2032 voraussichtlich mit einem CAGR von 13,5 % wachsen werden. Physische Karten bleiben wichtig für Sozialleistungszahlungen, Einzelhandels-Geschenkkarten-Displays und Nutzer mit eingeschränktem Smartphone-Zugang. Sie bieten Karteninhabern auch eine vertraute Methode, um an Geldautomaten oder in Einzelhandelsgeschäften auf Guthaben zuzugreifen. Der Prepaid-Karten-Markt für virtuelle Karten soll sich ausweiten, da Herausgeber schnell Zahlungsmittel erstellen und über mobile Geldbörsen verfügbar machen können. Die virtuelle Ausgabe eliminiert Druck- und Lieferschritte und unterstützt sofortige Zahlungen. Unternehmen nutzen auch virtuelle Kartennummern für einmalige Lieferantenzahlungen und Auftragnehmer-Auszahlungen.
Der Markt differenziert zunehmend zwischen virtuell-ersten Programmen für den digitalen Handel und Geschäftszahlungen sowie kombinierten physischen und virtuellen Programmen für Lohn- und Sozialleistungen. Diese Struktur erkennt an, dass viele Nutzer weiterhin physischen Zugang benötigen, auch wenn sie digitale Zahlungsmittel einsetzen. Digitale Geldbörsen und kartenlose Bargeld-Funktionen können die Abhängigkeit von physischen Karten für bestimmte Transaktionen verringern. Gleichzeitig können Anbieter die physische Ausgabe als optionalen Dienst statt als Standard für jedes Konto positionieren. Dieser Ansatz hilft Anbietern, Ausgabekosten zu verwalten und gleichzeitig die Zugänglichkeit für Nutzer zu erhalten, die greifbare Karten bevorzugen. Der Prepaid-Karten-Markt wird weiterhin beide Formate erfordern, da der Zugang zu Smartphones und Zahlungsinfrastruktur bei Nutzern und Regionen erheblich variiert.
Nach Wiederaufladbarkeit:
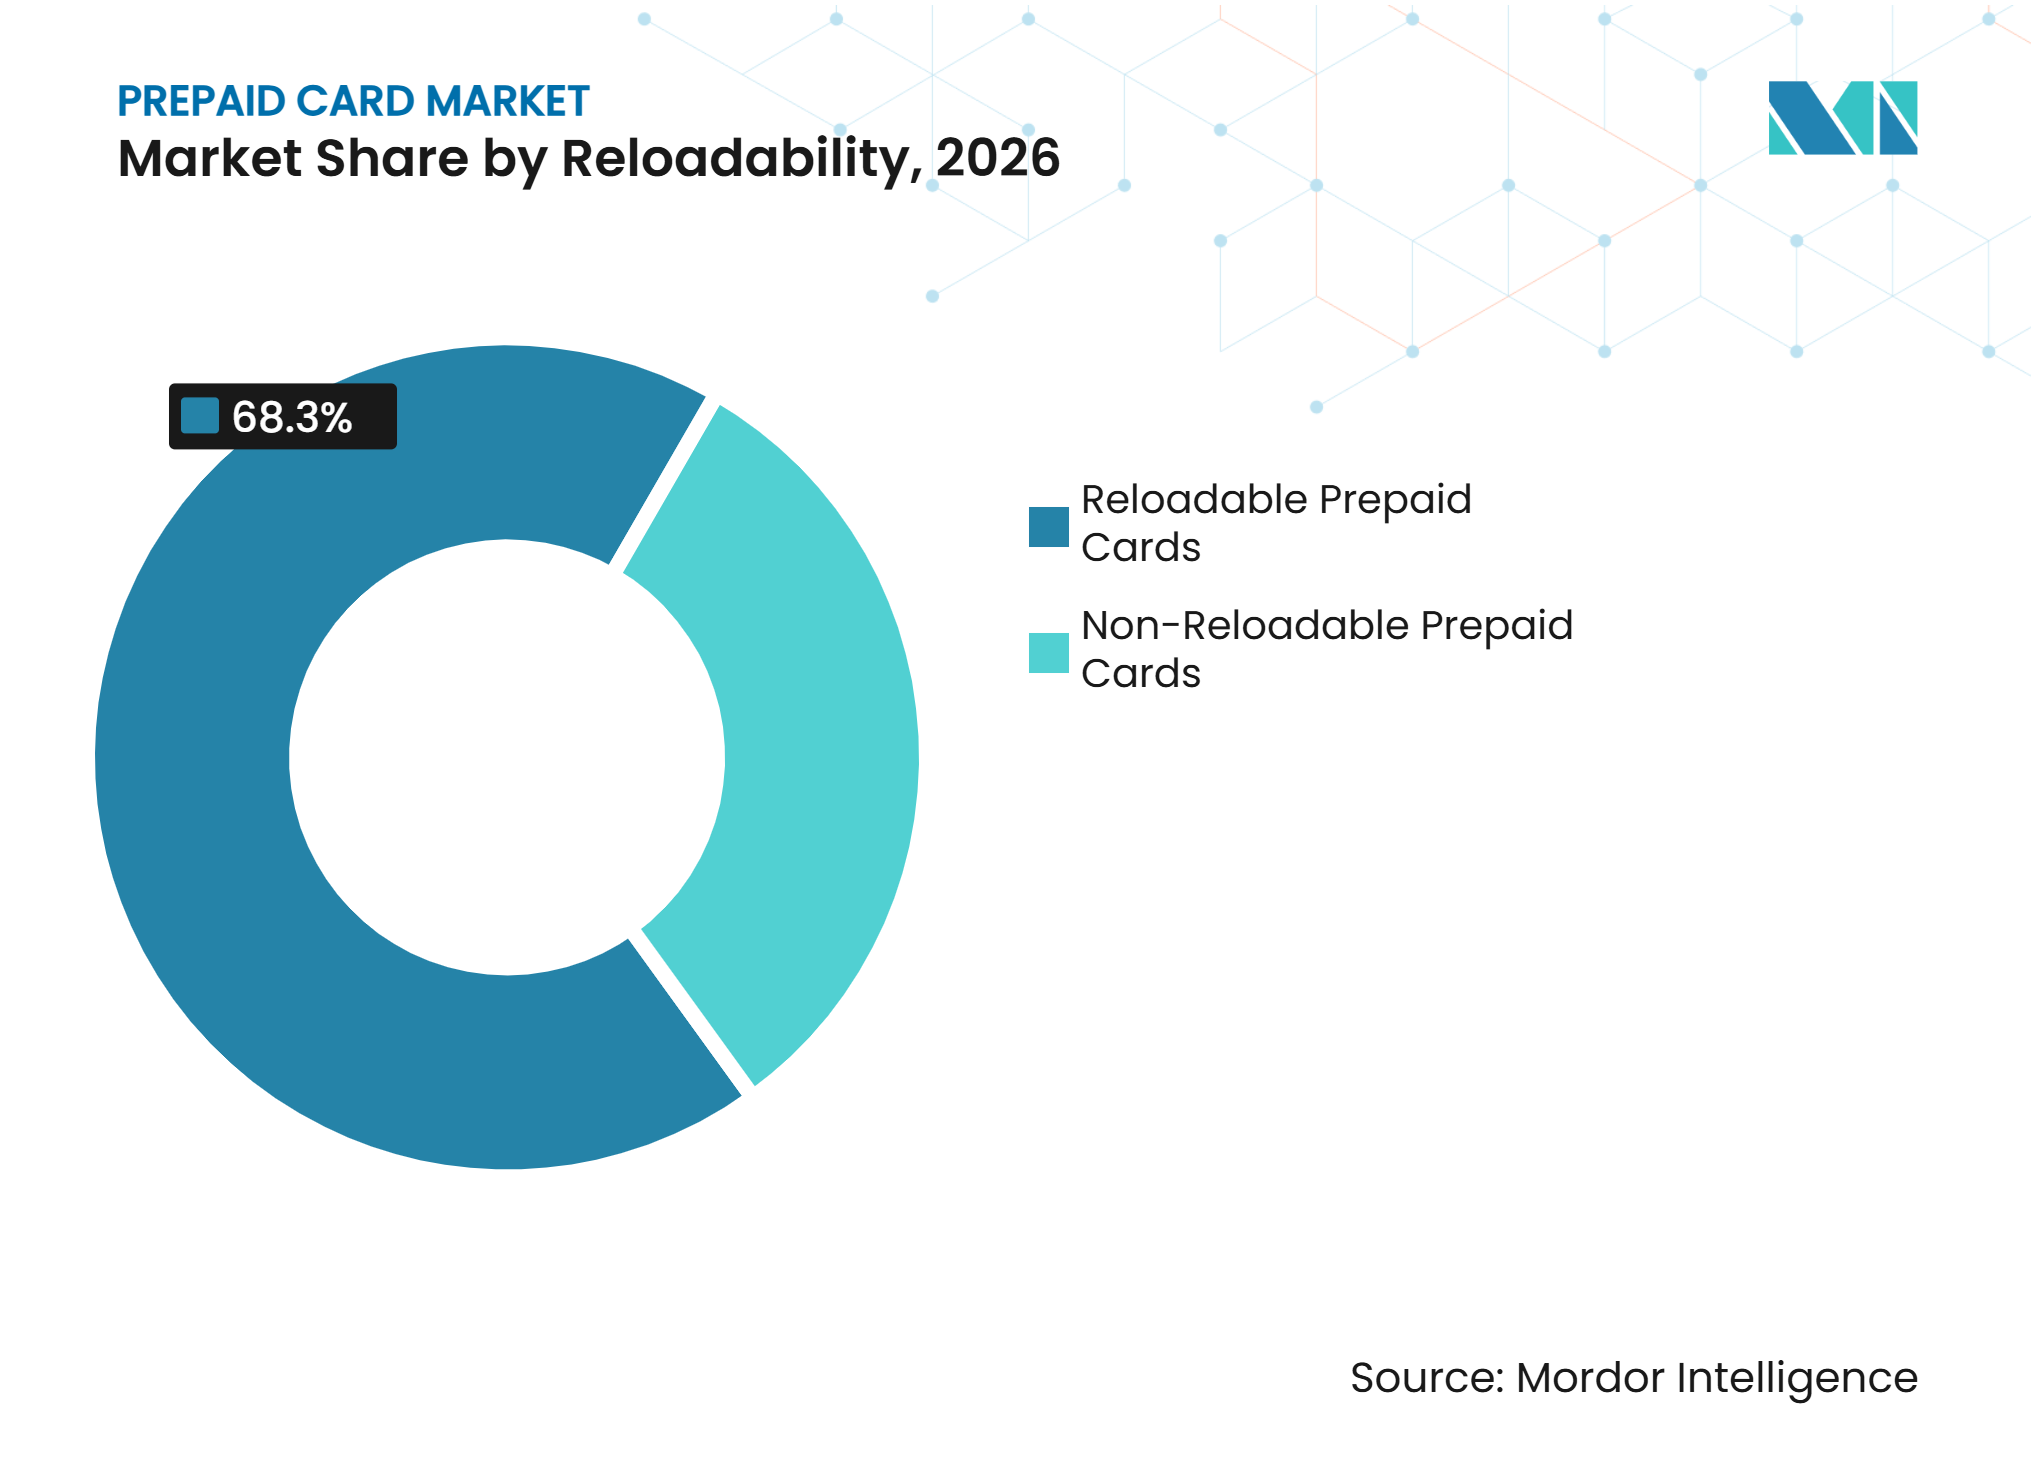
Wiederkehrende Aufladungen unterstützen wiederaufladbare KartenWiederaufladbare Prepaid-Karten entfielen im Jahr 2026 auf einen Marktanteil von 68,3 % am Prepaid-Karten-Markt, unterstützt durch ihre Eignung für wiederkehrende Auszahlungen, laufendes Ausgabenmanagement und wiederholte Verbraucherausgaben. Arbeitgeber, Regierungsbehörden, Finanzinstitute und Administratoren von Sozialprogrammen treiben die Akzeptanz voran, indem sie Mechanismen benötigen, um Mittel in regelmäßigen Abständen zu verteilen, ohne für jeden Zahlungszyklus neue Karten auszugeben. Lohnauszahlungen, Sozialleistungen, Rentenzahlungen, Gesundheitsleistungen und Unternehmensausgabenprogramme erzeugen eine anhaltende Nachfrage nach Karten, die mehrere Finanzierungstransaktionen unterstützen. Wiederaufladbare Produkte ermöglichen es Karteninhabern auch, dasselbe Zahlungsinstrument über aufeinanderfolgende Finanzierungszyklen hinweg zu behalten, was die Kontinuität bei Ausgaben und Kontoverwaltung unterstützt. Darüber hinaus macht die Möglichkeit, geladene Guthaben entsprechend den sich ändernden Zahlungsanforderungen anzupassen, diese Karten sowohl für Einzelnutzer als auch für institutionelle Zahlungsprogramme geeignet.
Nicht wiederaufladbare Prepaid-Karten sollen während 2027–2032 mit einem CAGR von 6,5 % wachsen, angetrieben durch die Nachfrage nach kontrollierten Wertzahlungen, Werbeanreizen, Unternehmensbelohnungen, Geschenkkarten und einmaligen Auszahlungen. Unternehmen nutzen diese Produkte zunehmend für Mitarbeiteranerkennung, Kundengewinnungskampagnen, Treueprämienprogramme und Werbeerstattungen, bei denen ein vordefinierter Zahlungsbetrag einer laufenden Finanzierungseinrichtung vorzuziehen ist. Ihre begrenzte Finanzierungsfunktionalität hilft Organisationen auch dabei, Ausgabenlimits festzulegen und das finanzielle Risiko im Zusammenhang mit einzelnen Auszahlungsprogrammen zu verwalten. Diese Eigenschaften unterstützen die Akzeptanz bei Unternehmen, die eine vereinfachte Zahlungsverteilung und kontrollierte Auszahlungsmechanismen anstreben. Folglich behalten wiederaufladbare Karten einen Vorteil bei wiederkehrenden Zahlungsanwendungen, während nicht wiederaufladbare Karten gezielte Ausgaben und vordefinierte Auszahlungsanforderungen abdecken.

Nach Verwendungszweck:
Karten für allgemeine Zwecke führen, während Reisekarten aufholenKarten für allgemeine Zwecke hielten im Jahr 2026 einen Marktanteil von 32,5 % und sind damit die größte Verwendungskategorie. Sie dienen unterversorgten Verbrauchern, Empfängern öffentlicher Sozialleistungen und Personen, die ein separates Instrument zur Verwaltung alltäglicher Ausgaben suchen. Ihre breite Nützlichkeit ergibt sich aus ihrer Akzeptanz für gängige Einkäufe im gesamten Kartennetzwerk. Sofortige Zahlungssysteme wie Indiens Unified Payments Interface (UPI) und Brasiliens Pix konkurrieren jedoch mit Prepaid-Karten in diesem Anwendungsfall, indem sie kostengünstigere Konto-zu-Konto-Zahlungen für kleine Transaktionen anbieten. Staatliche Sozialleistungs- und Lohnkarten bleiben widerstandsfähiger, da ihre Nutzung an Zahlungsprogrammstrukturen und nicht an Verbraucherzahlungspräferenzen gebunden ist.
Reise- und Fremdwährungskarten sollen bis 2032 mit einem CAGR von 8,5 % wachsen. Diese Produkte ermöglichen es Reisenden, Mittel in mehreren Währungen zu laden und auszugeben und dabei Währungsumrechnungskosten zu verwalten. Im Januar 2026 führte die Commercial Bank Qatar die CB Multi Mastercard Platinum Prepaid Card ein, ein digitales Mehrwährungsprodukt, das mit Apple Pay, Samsung Pay und Google Pay kompatibel ist. Lohn- und Unternehmensauszahlungskarten erzeugen eine stetige Nachfrage von Arbeitgebern, während Geschenk- und Anreizkarten ein integraler Bestandteil von Einzelhandels- und Unternehmensbelohnungsprogrammen bleiben. Der Prepaid-Karten-Markt unterstützt jeden Anwendungsfall durch unterschiedliche Finanzierungs-, Akzeptanz- und Ausgabenkontrollregeln. Diese Bandbreite an Anwendungen ermöglicht es Anbietern, sowohl Einzelnutzer als auch institutionelle Kunden zu bedienen.
Nach Kundentyp:
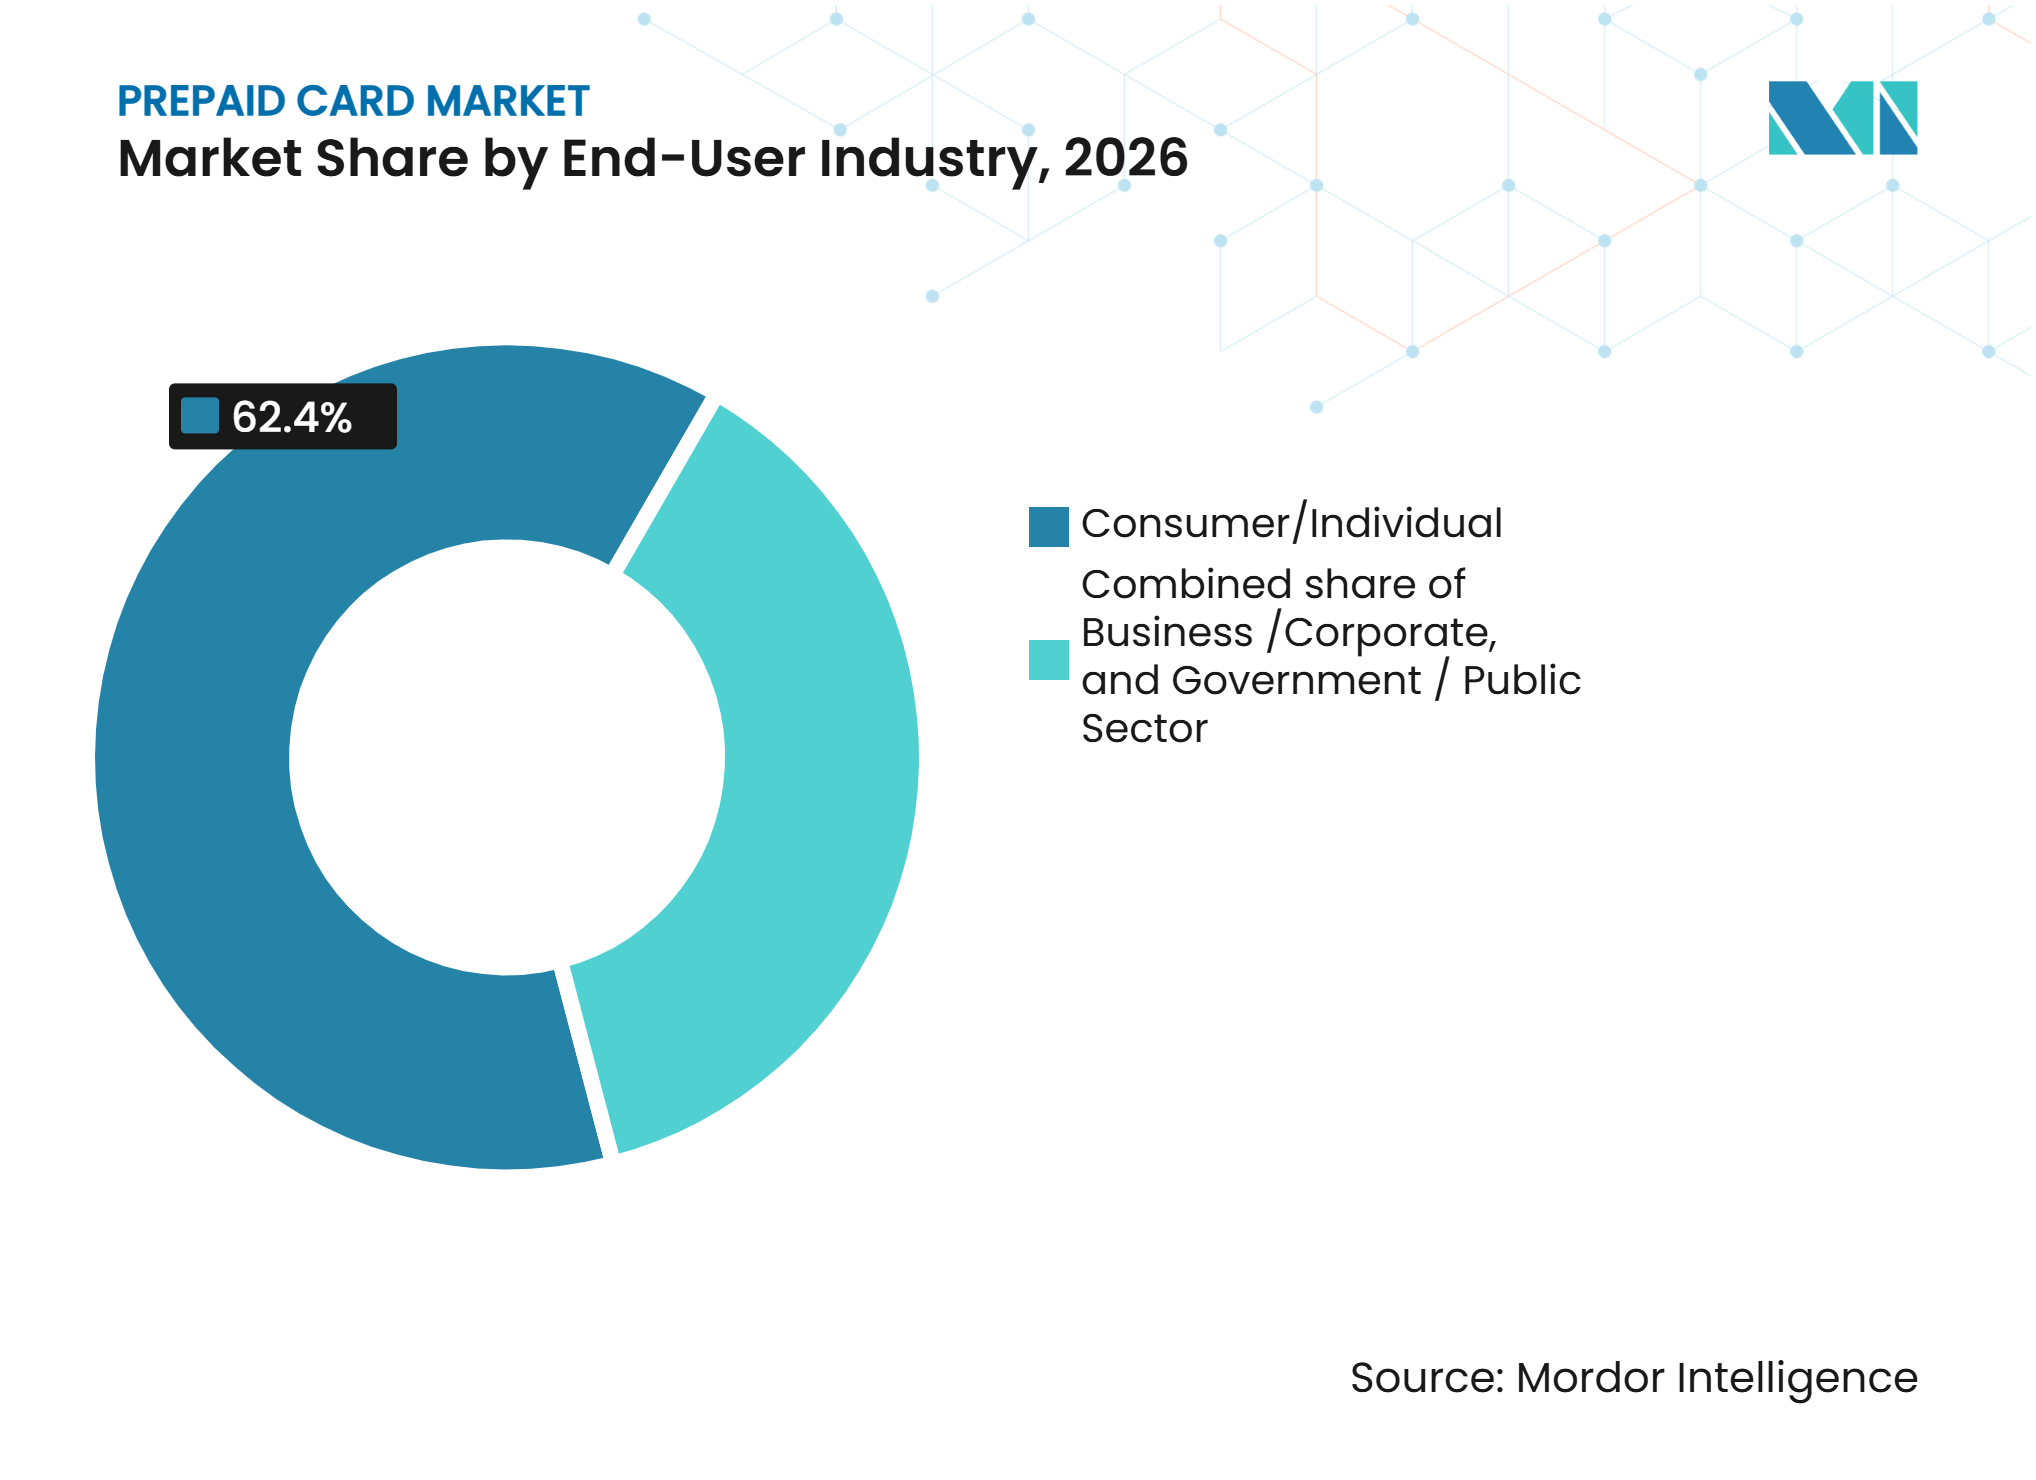
Verbraucher führen, während Unternehmen schneller wachsenVerbraucher und Privatpersonen hielten im Jahr 2026 einen Marktanteil von 62,4 %. Lohnkarten, öffentliche Sozialleistungen und Geschenkprogramme erreichen eine große Anzahl von Menschen, da die Karte oft die Methode ist, mit der sie Mittel erhalten. Die Federal Reserve Bank of Cleveland berichtete, dass mehr als 18 % der Haushalte in den Vereinigten Staaten im Jahr 2026 kein Bankkonto hatten oder unterversorgt waren. Prepaid-Karten können diesen Haushalten eine formelle Zahlungsoption bieten, ohne eine Bonitätsprüfung oder ein Mindestkontostand. Die führende Verbraucherposition spiegelt die anhaltende Bedeutung zugänglicher Zahlungsprodukte wider. Öffentliche Stellen auf den Philippinen nutzten Prepaid-Karten im Jahr 2025 auch für Sozialtransfers.
Geschäfts- und Unternehmenskunden sollen von 2027 bis 2032 mit einem CAGR von 7,8 % wachsen. Kleine und mittlere Unternehmen setzen Ausgabenkarten und virtuelle Zahlungsmittel in Treasury- und Buchhaltungsabläufen ein. BoxCommerce und Mastercard führten im Januar 2026 ein Prepaid-Kartenprogramm für südafrikanische kleine und mittlere Unternehmen ein, das Händlern den sofortigen Zugang zu Verkaufserlösen über physische oder virtuelle Karten ermöglicht. Unternehmenskunden nutzen Kontrollen wie Händlerlimits und Transaktionsregeln zur Verwaltung von Unternehmensausgaben. Ausgabenmanagement-Plattformen erweitern diese Funktionen auch auf Unternehmen, die bisher auf die persönlichen Karten der Mitarbeiter angewiesen waren. Der Prepaid-Karten-Markt unterstützt diesen Übergang, indem er softwaregesteuerten Unternehmensdienstleistungen ein reguliertes Zahlungsinstrument bietet.
Nach Vertriebskanal der Ausgabe:
Digitale Kanäle verändern das bankgeführte ModellBanken und Finanzinstitute sollen im Jahr 2026 einen Anteil von 42,4 % an der Ausgabeverteilung ausmachen. Ihre Position wird durch etablierte regulatorische Beziehungen, Bankidentifikationsnummer-Sponsoring, Compliance-Fähigkeiten und Verbrauchervertrauen gestützt. Sponsorbanken stellen zunehmend die regulierte Infrastruktur für Programme bereit, die von fintech-Unternehmen vermarktet werden, anstatt direkt um jeden Karteninhaber zu konkurrieren. Diese Vereinbarung ermöglicht es digitalen Anbietern, sich auf Nutzererfahrung und Programmfunktionen zu konzentrieren. Einzelhandelsgeschäfte und Kioske bleiben wichtige Zugangspunkte für Verbraucher ohne zuverlässigen Internetzugang oder Smartphones. Der Prepaid-Karten-Markt verlässt sich weiterhin auf physische Einzelhandelsstandorte als Einstiegspunkt für die Umwandlung von Bargeld in digitale Zahlungen.
Online- und mobile Anwendungskanäle sollen bis 2032 mit einem CAGR von 11,8 % wachsen. Karte-als-Service-Plattformen reduzieren die technische Komplexität für nichtfinanzielle Anwendungen, die Kartenprogramme anbieten möchten. Highnote startete im Juli 2025 Sofortzahlungen, die schnelle Auszahlungen an berechtigte Debit- und Prepaid-Karten über Mastercard Move und Visa Direct unterstützen. Die digitale Ausgabe kann die Zeit zwischen einer Zahlungsanweisung und der Verfügbarkeit von Mitteln auf dem Konto des Empfängers verkürzen. Sie ermöglicht es Anbietern auch, Karten in bestehende Lohn-, Sozialleistungs-, Handels- oder Ausgabenmanagement-Anwendungen zu integrieren. Folglich verschiebt sich der Prepaid-Karten-Markt hin zu einem Modell, bei dem Banken regulierte Infrastruktur bereitstellen, während digitale Kanäle Vertrieb und Kundeninteraktionen verwalten.
Geografische Analyse
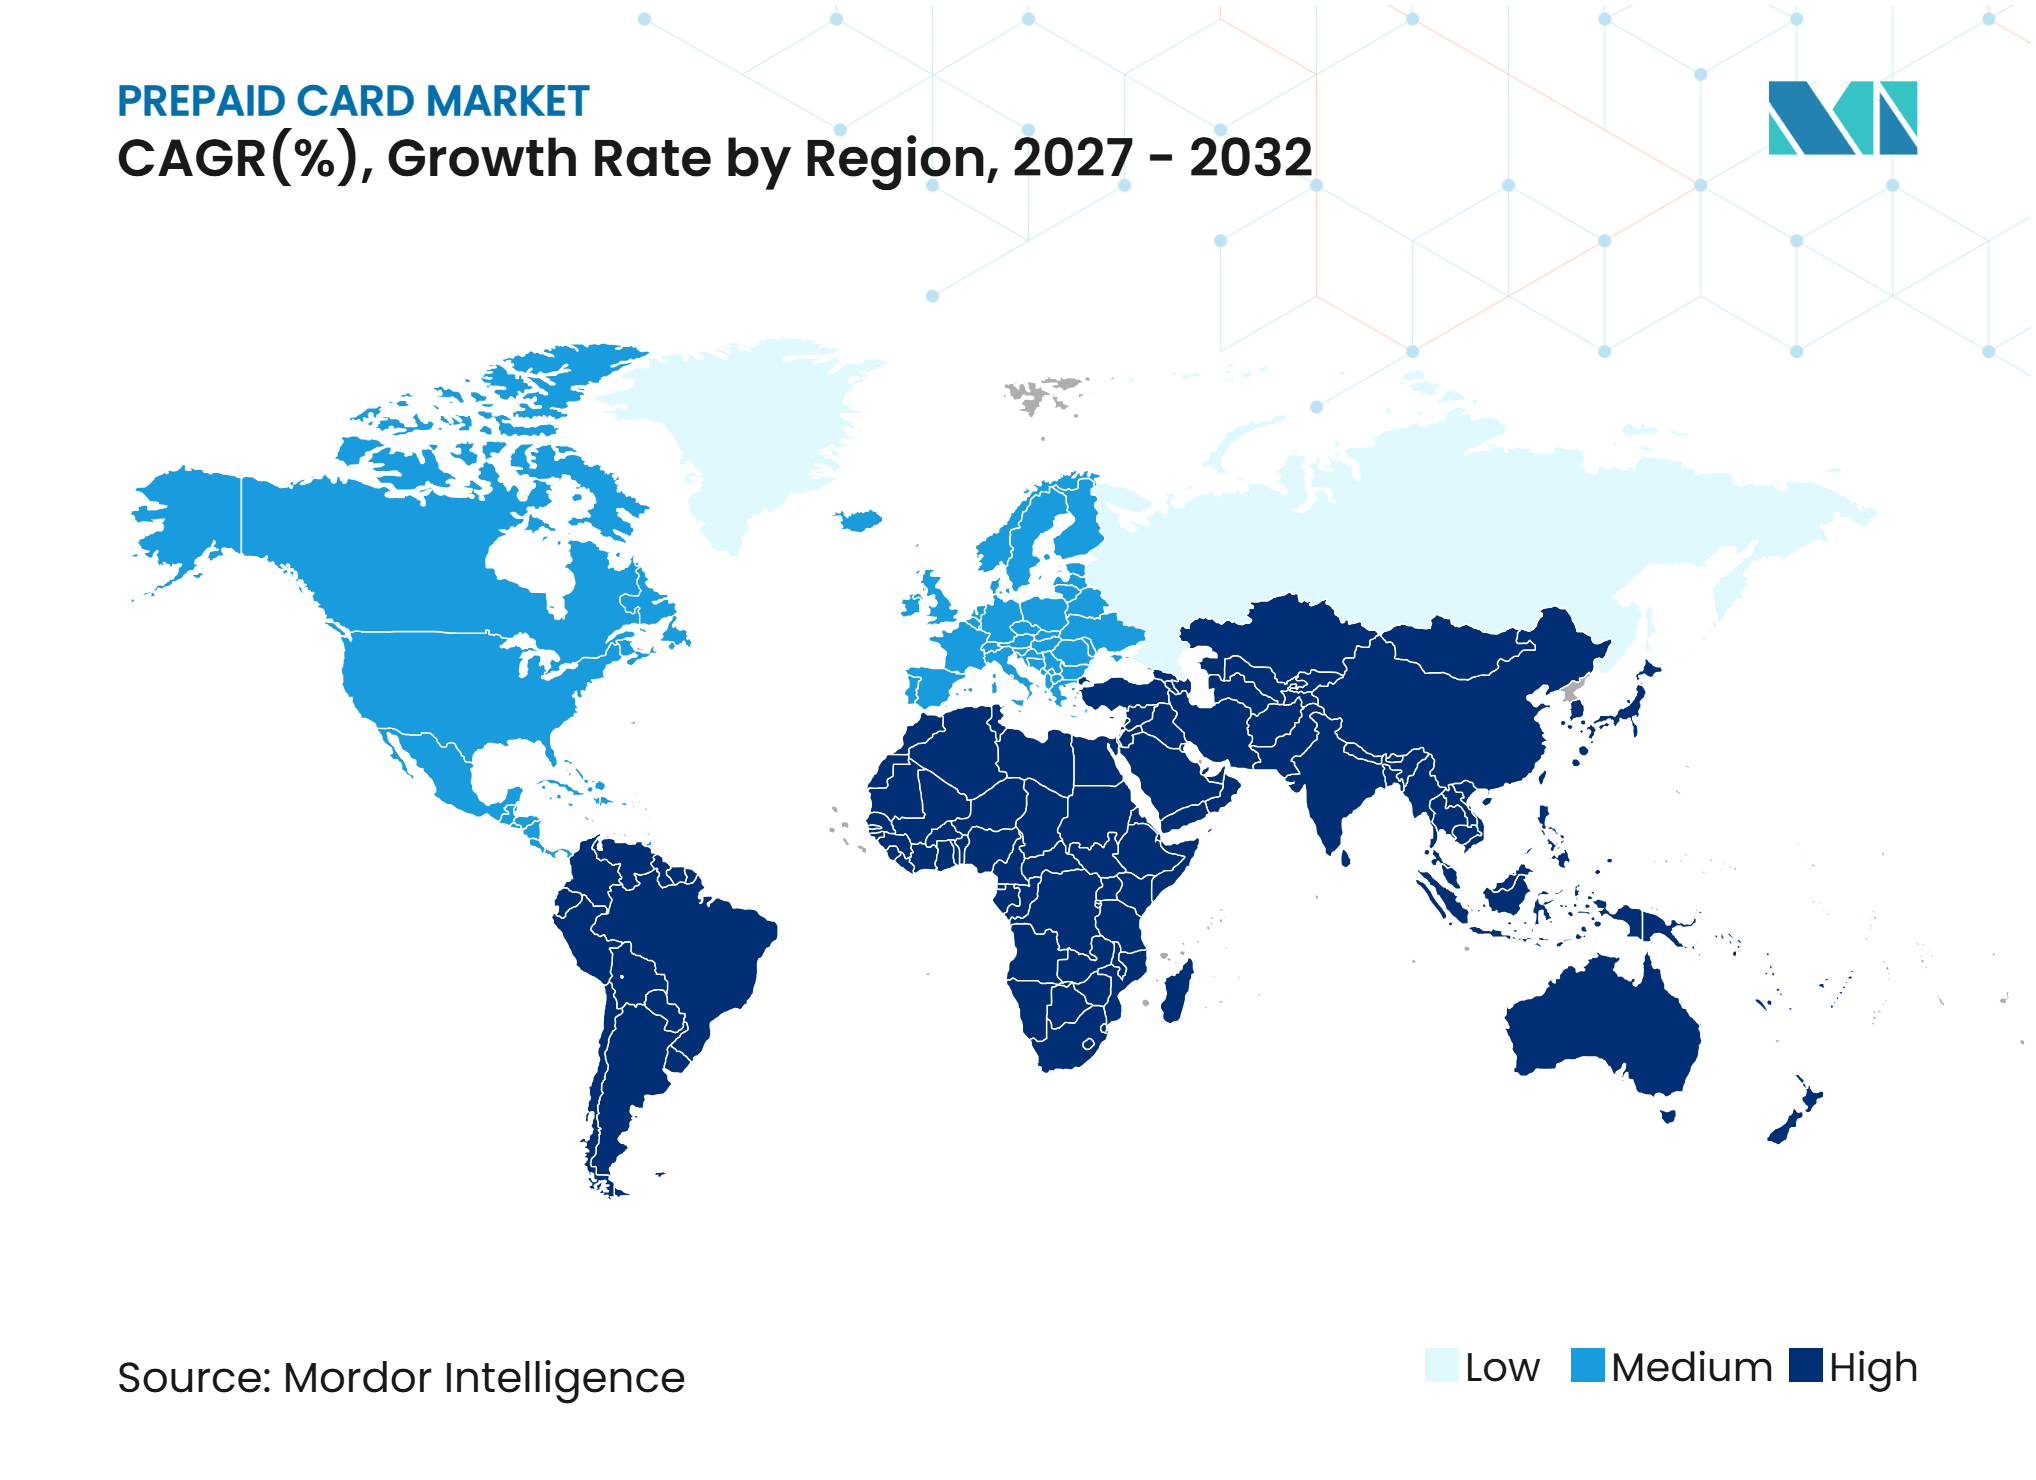
Nordamerika entfiel im Jahr 2026 auf 36,6 % der Prepaid-Karten-Marktgröße. Die Vereinigten Staaten behaupten diese Position durch etablierte Open-Loop-Lohnkartenprogramme, Sozialleistungskarten und umfangreiche Einzelhandels-Geschenkkartennetzwerke. Die elektronische Zahlungspolitik des Finanzministeriums bietet Personen ohne Bankkonten eine Alternative zu Papierschecks und unterstützt die anhaltende Nachfrage nach Prepaid-Optionen. Die Direct-Express-Vereinbarung von Fifth Third Bank dient 3,4 Millionen Amerikanern, die monatliche Bundesleistungen erhalten, und umfasst virtuelle Karten-, kartenlose Geldautomaten- und digitale Geldbörsen-Funktionen. Kanada trägt durch arbeitgebergeführte Lohnkartenprogramme bei, während Mexiko Nachfrage nach überweisungsfinanzierten Produkten erzeugt. Die Vereinigten Staaten bleiben auch ein wichtiger Knotenpunkt für Herausgeber, Sponsorbanken und Zahlungsabwickler.
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einem CAGR von 8,3 % wachsen. Indien stellt einen zentralen Wachstumsmarkt dar, da die Anzahl der im Umlauf befindlichen Prepaid-Zahlungsinstrumente im dritten Quartal 2025 470,1 Millionen erreichte. Unternehmens-, Transit- und geldbörsenverknüpfte Anwendungsfälle unterstützen die Transaktionsaktivität. Japans Prepaid-Transitleistungen führen Verbraucher in kartenbasierte Zahlungen ein, während die bargeldlose Zahlungsquote des Landes im Jahr 2025 58 % erreichte. China präsentiert ein anderes Umfeld, in dem mobile Geldbörsen Zahlungen dominieren und die regulatorische Aufsicht über die Clearing-Infrastruktur zunimmt. Südostasien und Indien bieten weiterhin langfristige Chancen, da die Smartphone-Durchdringung und Programme zur finanziellen Inklusion den Zugang für mehr Nutzer erweitern. Im asiatisch-pazifischen Raum muss der Prepaid-Karten-Markt mit Sofortzahlungsmitteln konkurrieren und gleichzeitig Verbraucher bedienen, die weiterhin eine formelle kartenbasierte Zahlungsmethode benötigen.
Europa und Südamerika weisen unterschiedliche Nachfragemuster auf. Das regulierte E-Geld-Umfeld des Vereinigten Königreichs unterstützt Prepaid-fintech-Produkte, einschließlich des DOSH-Mastercard-Angebots von allpay für Erwachsene ohne Zugang zu herkömmlichen Bankdienstleistungen. Deutschland, Frankreich und die Niederlande unterstützen die Einführung virtueller Karten für den Unternehmenseinsatz, während südeuropäische Märkte Nachfrage nach reisebezogenen Mehrwährungskarten erzeugen. In Brasilien konkurriert das Pix-System mit Karten für allgemeine Zwecke bei Verbraucherzahlungen mit niedrigem Wert; Lohn- und öffentliche Transferprogramme stützen jedoch weiterhin die Nutzung von Prepaid-Karten. Im Nahen Osten und Afrika führten die First Abu Dhabi Bank und Mastercard im Jahr 2025 eine virtuelle Unternehmenskartennummernlösung für Unternehmens- und Regierungsnutzer ein. Finanzielle Inklusion bleibt ein Schlüsselfaktor in Subsahara-Afrika, wo Herausgeber den Kartenzugang in Nigeria, Äthiopien und Südafrika ausbauen.
Wettbewerbslandschaft
Marktkonzentration
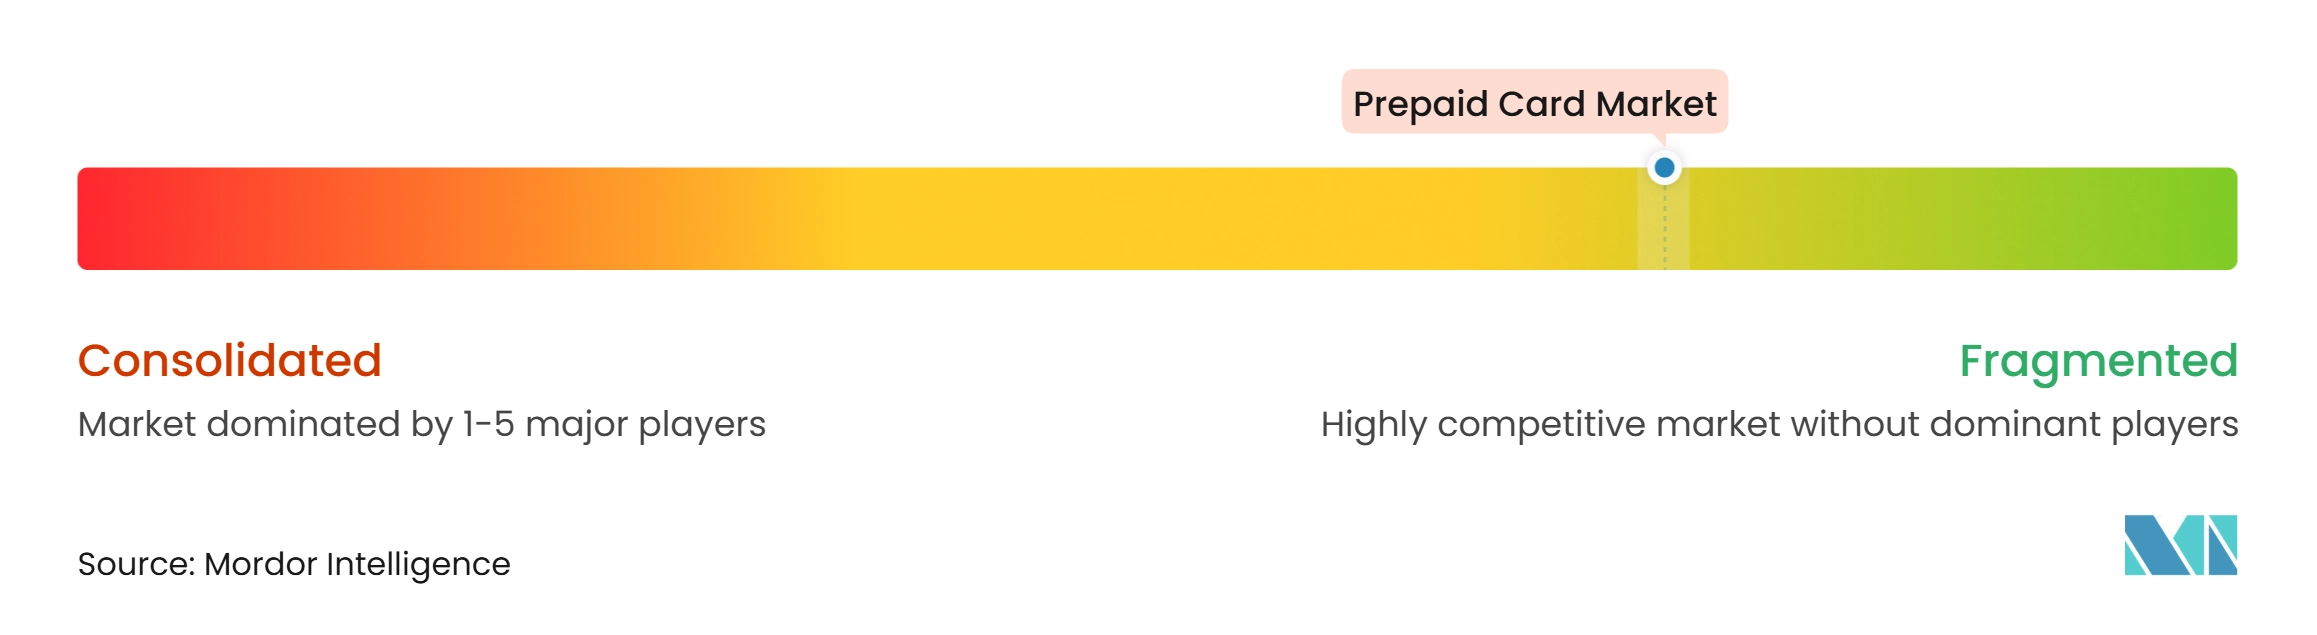
Der Prepaid-Karten-Markt in den Vereinigten Staaten ist auf der Ebene der Herausgeber, des Programmmanagements und des Vertriebs fragmentiert, wobei Banken, fintech-Unternehmen, Zahlungsabwickler und Spezialanbieter unterschiedliche Kundensegmente und Anwendungsfälle bedienen. Visa und Mastercard stellen weit verbreitete Zahlungsnetzwerkinfrastruktur bereit, während Sponsorbanken wie The Bancorp Bank, Pathward und Fifth Third Bank Ausgabevereinbarungen und regulierte Bankdienstleistungen unterstützen. Marqeta meldete für 2025 ein gesamtes Verarbeitungsvolumen von 382,5 Milliarden USD, ein Anstieg von 31 % gegenüber 291,1 Milliarden USD im Jahr 2024, was den Umfang seiner Kartenverarbeitungsplattform demonstriert, obwohl dieses Volumen unterstützte Kartenprogramme umfasst und keinen Prepaid-Karten-Marktanteil darstellt. Der Wettbewerb variiert je nach Kundensegment, Finanzierungsmodell, Vertriebskanal und Programmanforderungen, was spezialisierten Anbietern ermöglicht, durch Technologie, Kundenerfahrung, Betrugsprävention und maßgeschneiderte Kartenfunktionen zu konkurrieren.
Strategische Expansion und Produktinnovation prägen weiterhin den Wettbewerb. Marqeta schloss im August 2025 die Übernahme von TransactPay ab und fügte lizenzierte E-Geld- und BIN-Sponsoring-Fähigkeiten im Vereinigten Königreich und im Europäischen Wirtschaftsraum hinzu, um das Kartenprogrammmanagement und die grenzüberschreitende Expansion zu stärken. Im Juli 2026 erweiterte Mastercard seine virtuelle Kartenplattform In Control mit verbesserten Herausgeber- und Transaktionsabwicklungskontrollen, einer einzigen API-Verbindung und breiteren eingebetteten Zahlungsfähigkeiten. Die Zusammenarbeit mit HSBC in den Vereinigten Arabischen Emiraten unterstützt auch tokenisierte virtuelle Unternehmenskarten in digitalen Geldbörsen, obwohl diese kommerziellen Produkte nicht notwendigerweise Prepaid-Karten sind. Blackhawk Network führte im Januar 2026 seine Drive Prepaid Card und Grocery Prepaid Card ein und bietet kategoriebeschränkte Prämien für Kraftstoff, Elektrofahrzeugladung und Lebensmitteleinkäufe über physische und digitale Karten. Diese Entwicklungen veranschaulichen, wie Anbieter sich durch Programmmanagement-Fähigkeiten, Transaktionskontrollen, spezialisierte Ausgabenanwendungen und Vertriebspartnerschaften differenzieren.
Potenzielle Chancen bestehen bei kostengünstigen Produkten für unterversorgte Nutzer, interoperablen öffentlichen Auszahlungsprogrammen und Ausgabenkarten mit Echtzeit-Kontrollen für kleine und mittlere Unternehmen. Karte-als-Service-Anbieter helfen Kunden, in diese Bereiche einzutreten, indem sie Programmmanagement als verwaltete Fähigkeit anbieten. Dies kann die operative Belastung für Unternehmen reduzieren, die eine Karte einführen möchten, aber keine direkte Ausgabeerfahrung haben. Der Prepaid-Karten-Markt wird auf der Ebene des Programmmanagements nicht von einem einzigen Herausgeber oder Abwickler dominiert. Seine Wettbewerbsposition wird durch das Gleichgewicht zwischen netzwerkskaliger Infrastruktur und spezialisierten Anbietern geprägt, die bestimmte Kundengruppen bedienen. Diese Struktur ermöglicht die Koexistenz von Produktspezialisierung mit gemeinsamer Netzwerk- und Ausgabeinfrastruktur. Sie bedeutet auch, dass die Wahl des Herausgebers je nach Kundentyp, Anwendungsfall und Vertriebsmodell variieren kann. Der Wettbewerb bleibt aktiv.
Führende Unternehmen der Prepaid-Karten-Branche
-
Visa Inc.
-
Mastercard Incorporated
-
Green Dot Corporation
-
Blackhawk Network Holdings, Inc.
-
American Express Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Prepaid-Karten-Markt Unternehmen in diesem Bericht
- Visa Inc.
- Mastercard Incorporated
- Green Dot Corporation
- American Express Company
- Blackhawk Network Holdings, Inc.
- InComm Payments
- PayPal Holdings, Inc.
- The Bancorp, Inc.
- Pathward Financial, Inc.
- Fifth Third Bancorp
- Ouro Global, Inc. (Netspend)
- Paysafe Limited
- Edenred SE
- Pluxee
- Euronet Worldwide, Inc.
- Western Union Company
- Fiserv, Inc.
- Marqeta, Inc.
- Nium Pte. Ltd.
- CPI Card Group Inc.
- Walmart Inc.
Neueste Industrielle Entwicklungen in Prepaid-Karten-Markt
- Juli 2026: Mastercard erweiterte seine virtuelle Kartenplattform mit verbesserten Sicherheitsfunktionen und vertiefte eine Partnerschaft mit HSBC, um tokenisierte virtuelle Unternehmenskartennummern in den Vereinigten Arabischen Emiraten einzusetzen, wodurch Unternehmens- und Regierungsstellen virtuelle Unternehmenskarten über eine Mobile-First-Schnittstelle ausgeben und verwalten können.
- Februar 2026: Runa lancierte Runa Prepaid Cards, eine vollständig white-label-fähige eingebettete Auszahlungslösung, die sowohl als einmalige Reward-Variante als auch als wiederaufladbare Reload-Variante erhältlich ist. Karten werden sofort über eine sichere URL bereitgestellt, sind mit digitalen Geldbörsen kompatibel und werden weltweit im Visa-Netzwerk akzeptiert.
- Januar 2026: BoxCommerce und Mastercard starteten ein Prepaid-Kartenprogramm für südafrikanische kleine und mittlere Unternehmen, das Händlern sofortigen Zugang zu Verkaufserlösen über physische und virtuelle Prepaid-Karten ermöglicht, die vollständig in das BoxCommerce-Händler-Dashboard integriert sind.
- Januar 2026: Blackhawk Network lancierte die Drive Prepaid Card und die Grocery Prepaid Card mit Mastercard. Beide Produkte richten sich an Unternehmensbelohnungs- und Anerkennungsprogramme, werden von Sunrise Banks ausgegeben, sind in physischen und virtuellen Formaten erhältlich und funktionieren mit Apple Pay, Google Wallet und Samsung Wallet.
Berichtsumfang des globalen Prepaid-Karten-Markts
Segmentierungsübersicht
| Open-Loop-Prepaid-Karten |
| Closed-Loop-Prepaid-Karten |
| Physische Prepaid-Karten |
| Virtuelle Prepaid-Karten |
| Wiederaufladbare Prepaid-Karten |
| Nicht wiederaufladbare Prepaid-Karten |
| Prepaid-Karten für allgemeine Zwecke |
| Geschenk- und Anreizkarten |
| Karten für staatliche Sozialleistungen und Lohnzahlungen |
| Reise- und Fremdwährungskarten |
| Lohn- und Unternehmensauszahlungskarten |
| Sonstige zweckspezifische Prepaid-Karten |
| Verbraucher / Privatpersonen |
| Geschäfts- / Unternehmenskunden |
| Regierung / Öffentlicher Sektor |
| Banken und Finanzinstitute |
| Online- und mobile Anwendungen |
| Einzelhandelsgeschäfte und Kioske |
| Agenten und sonstige Vertriebspartner |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Kartentyp | Open-Loop-Prepaid-Karten | |
| Closed-Loop-Prepaid-Karten | ||
| Nach Kartenformat | Physische Prepaid-Karten | |
| Virtuelle Prepaid-Karten | ||
| Nach Wiederaufladbarkeit | Wiederaufladbare Prepaid-Karten | |
| Nicht wiederaufladbare Prepaid-Karten | ||
| Nach Verwendungszweck | Prepaid-Karten für allgemeine Zwecke | |
| Geschenk- und Anreizkarten | ||
| Karten für staatliche Sozialleistungen und Lohnzahlungen | ||
| Reise- und Fremdwährungskarten | ||
| Lohn- und Unternehmensauszahlungskarten | ||
| Sonstige zweckspezifische Prepaid-Karten | ||
| Nach Kundentyp | Verbraucher / Privatpersonen | |
| Geschäfts- / Unternehmenskunden | ||
| Regierung / Öffentlicher Sektor | ||
| Nach Vertriebskanal der Ausgabe | Banken und Finanzinstitute | |
| Online- und mobile Anwendungen | ||
| Einzelhandelsgeschäfte und Kioske | ||
| Agenten und sonstige Vertriebspartner | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Prepaid-Karten-Markt bis 2032 erreichen?
Der Prepaid-Karten-Markt soll bis 2032 einen Wert von 1,8 Billionen USD erreichen und von 2027 bis 2032 mit einem CAGR von 5,2 % wachsen.
Welcher Prepaid-Kartentyp hat den größten Marktanteil?
Open-Loop-Karten halten im Jahr 2026 einen Marktanteil von 69,8 %, da die Netzwerkakzeptanz von Visa und Mastercard eine breite Händlernutzung unterstützt.
Warum wachsen virtuelle Prepaid-Karten so schnell?
Virtuelle Karten sollen bis 2032 mit einem CAGR von 13,5 % wachsen, da sie schnell bereitgestellt und mobilen Geldbörsen hinzugefügt werden können.
Welche Region wächst am schnellsten bei Prepaid-Karten?
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 8,3 % wachsen, unterstützt durch finanzielle Inklusion, Transit-, Unternehmens- und geldbörsenverknüpfte Anwendungsfälle.
Wie unterstützen Prepaid-Karten öffentliche Sozialleistungszahlungen?
Öffentliche Stellen können wiederkehrende Sozialleistungen auf Prepaid-Karten laden und bieten damit eine elektronische Alternative zu Papierschecks für Personen ohne Bankkonten. Das Modell unterstützt Zahlungen über Karten, Geldbörsen und Geldautomaten.
Was sind die Hauptrisiken für Prepaid-Karten-Anbieter?
Zu den Hauptrisiken zählen Compliance-Kosten, Betrug durch Kontoübernahmen, Abhängigkeit von der Ausgabeinfrastruktur und Wettbewerb durch sofortige Konto-zu-Konto-Zahlungen. Diese Risiken können die Kosten erhöhen und die Nutzerakzeptanz beeinflussen.