
プリペイドカード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.40 兆米ドル |
| 市場規模 (2032) | 1.8 兆米ドル |
| 成長率 (2027 - 2032) | 5.20 % |
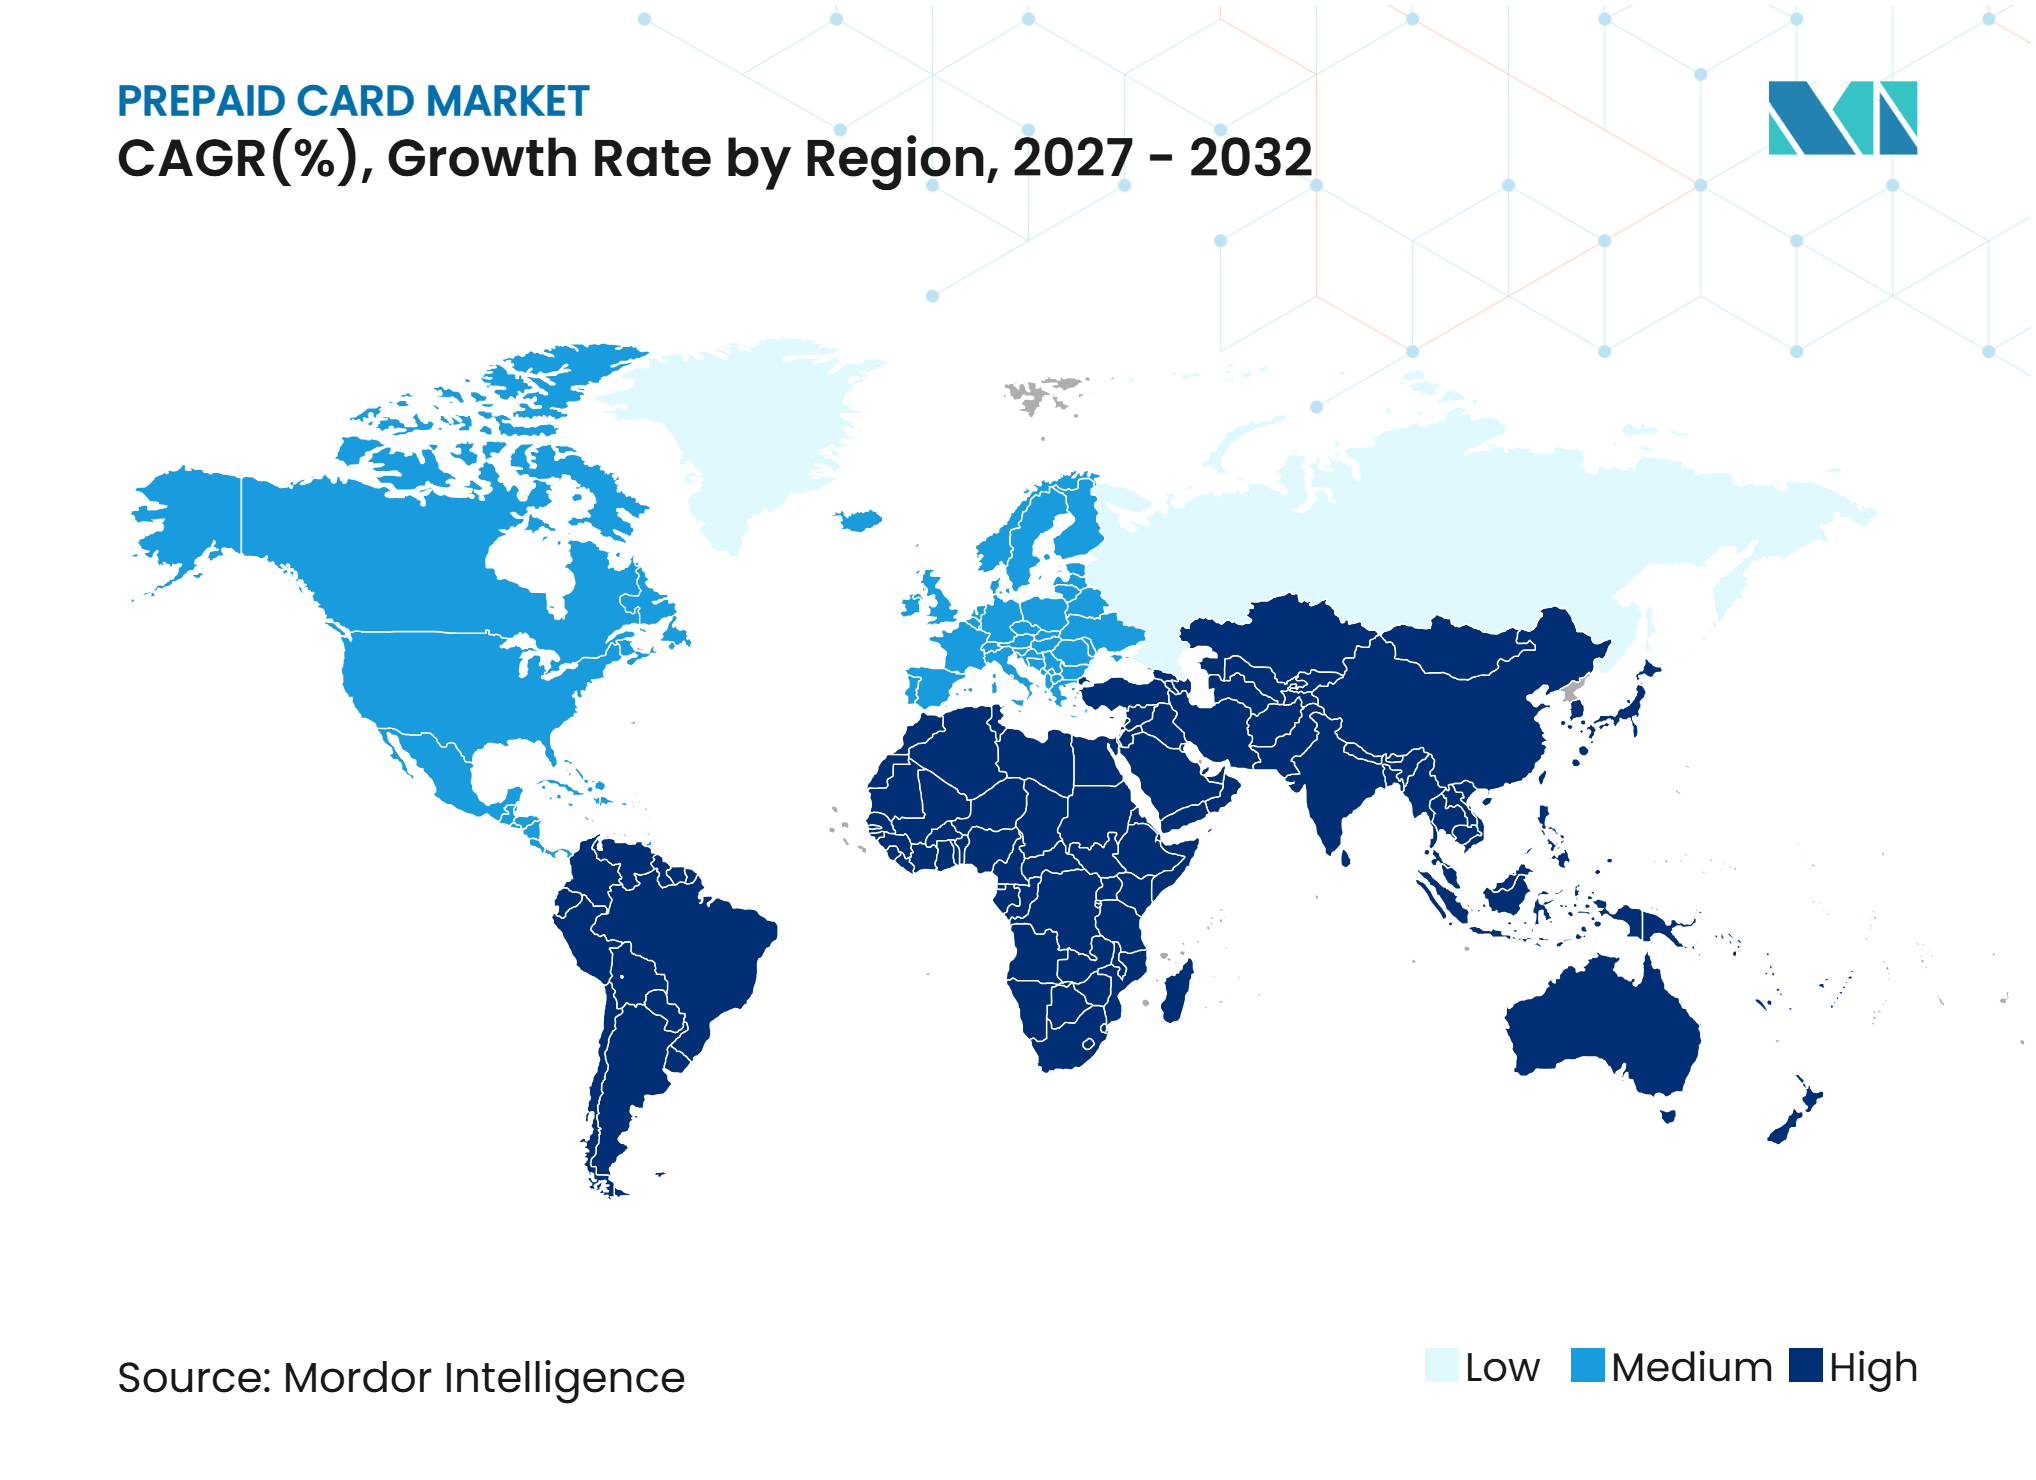
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプリペイドカード市場分析
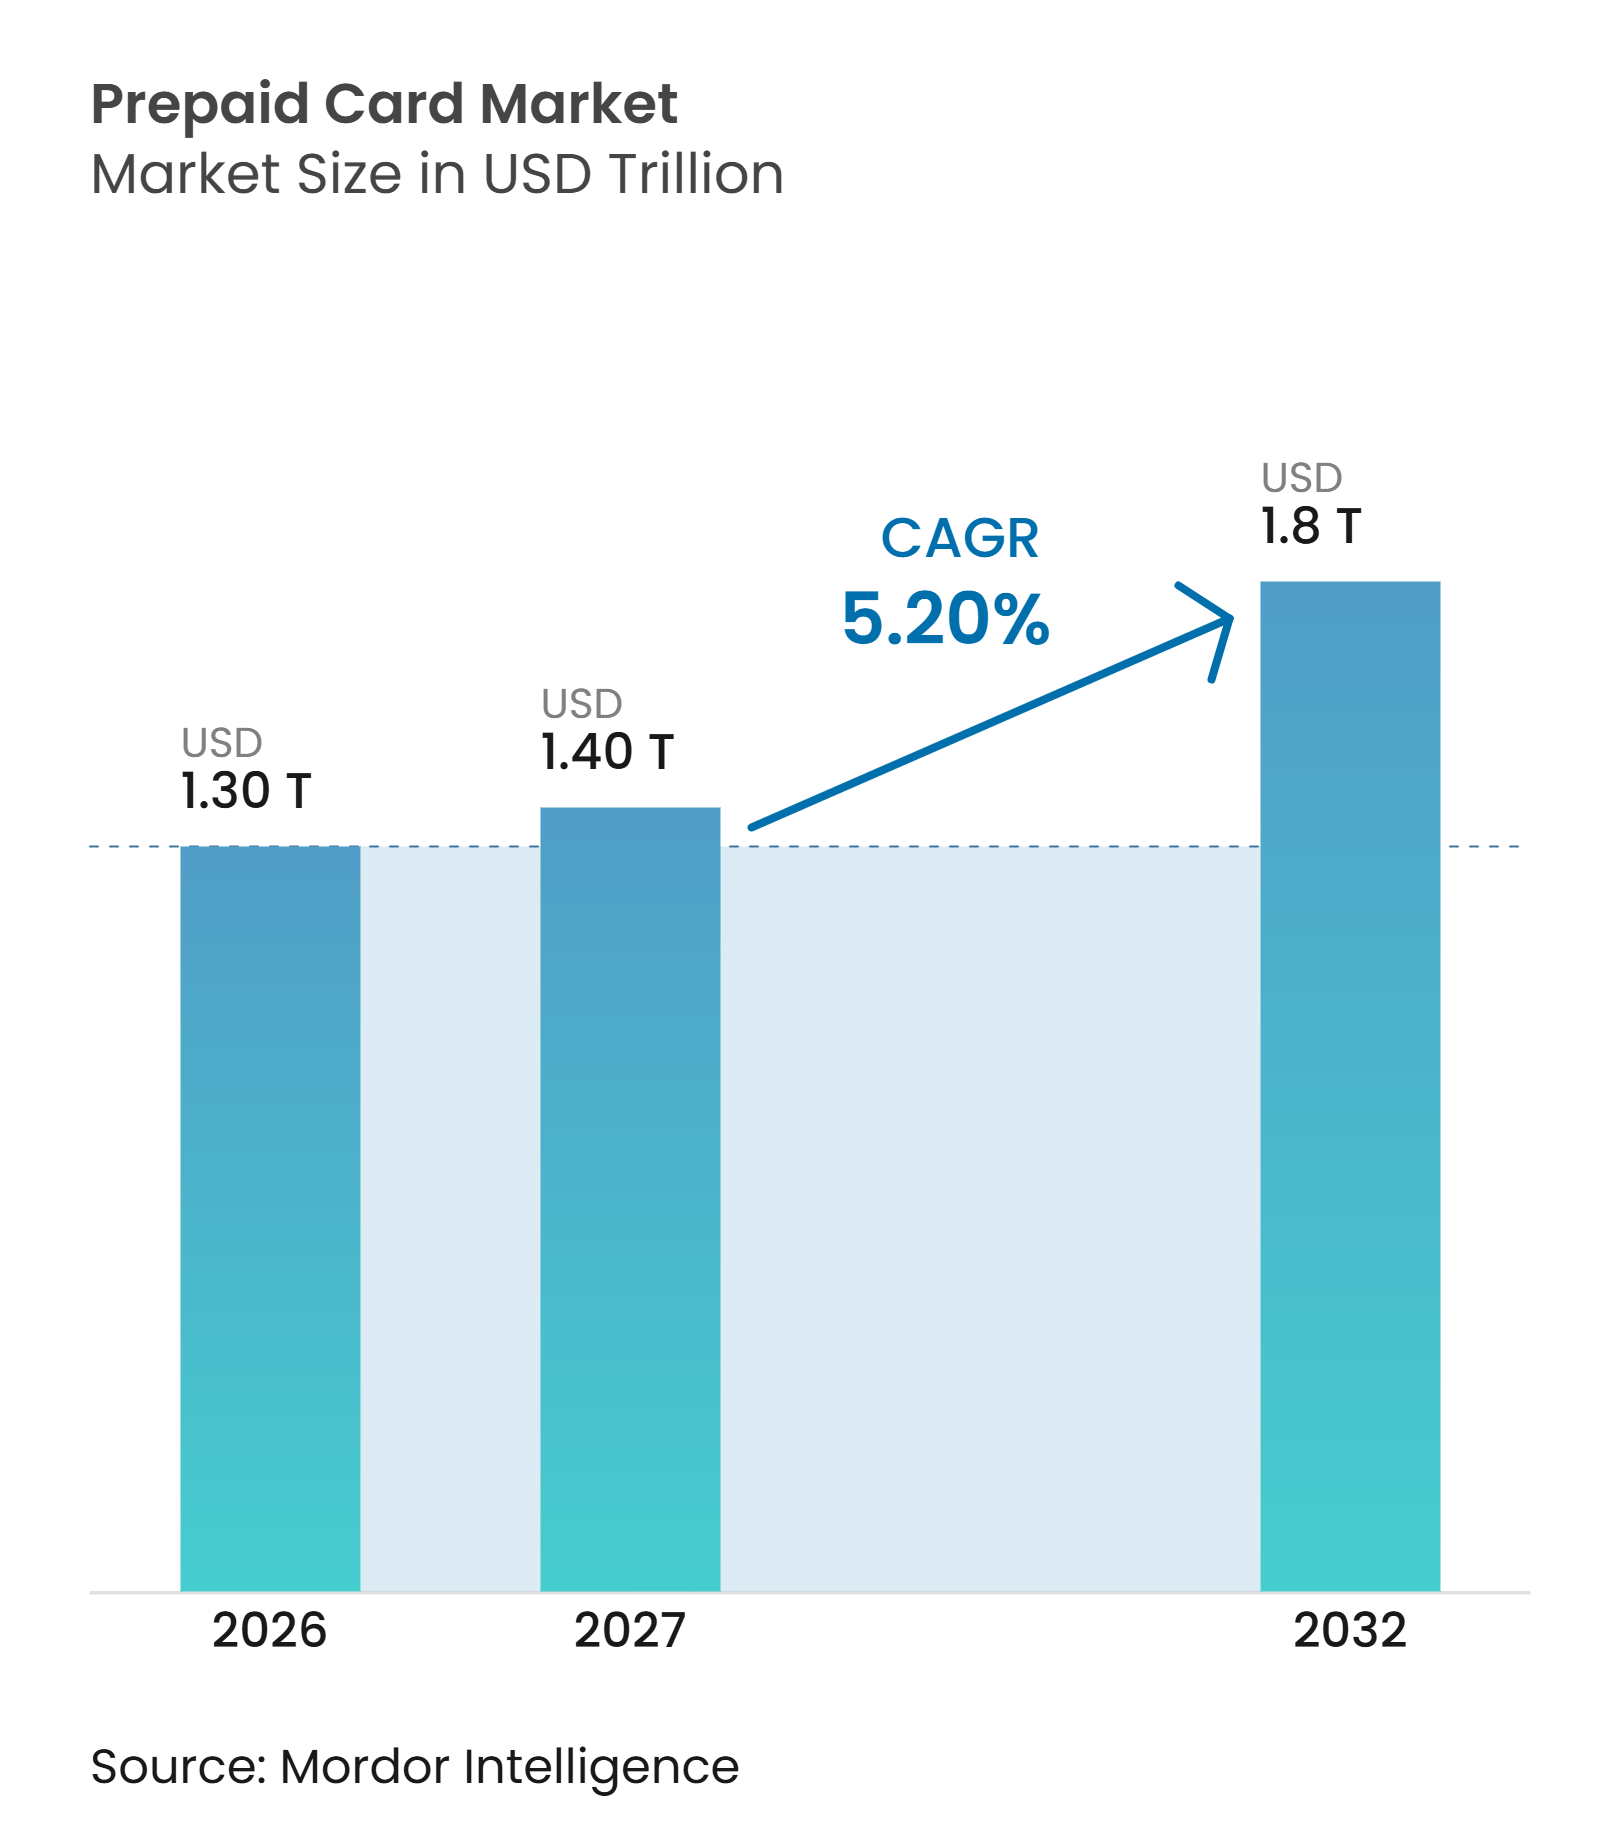
プリペイドカード市場規模は、2026年の1.30 トリリオン 米ドルから2027年には1.40 トリリオン 米ドルに増加し、2032年までに1.8 トリリオン 米ドルに達すると予測されており、2027年から2032年にかけて5.20%のCAGRで成長します。
プリペイドカード市場は、現金および紙ベースの決済から、迅速に発行・資金調達が可能なデジタル認証情報への移行によって支えられています。政府給付プログラム、給与支払い用途、およびデジタルウォレットへのアクセスにより、プリペイド商品の役割は小売ギフトカードを超えて広がっています。企業プログラムも、従業員経費、サプライヤー支払い、インセンティブ、および払い戻しにバーチャルカードを活用しています。米国財務省は2025年9月30日をもって、ほとんどの連邦政府支払いにおける紙の小切手を廃止し、銀行口座を持たない人々をDirect Expressやその他の電子的手段に誘導しました。プリペイドカード市場は、不正行為、コンプライアンスコスト、およびリアルタイムの口座間決済システムからの圧力に直面している一方、金融包摂およびカード・アズ・ア・サービスプラットフォームが引き続き機会を創出しています。
主要レポートのポイント
- カードタイプ別では、オープンループ型プリペイドカードが2026年のプリペイドカード市場シェアの69.8%を占め、2032年にかけて5.8%のCAGRで成長すると予測されています。
- カードフォーマット別では、物理カードが2026年のプリペイドカード市場シェアの75.6%を占め、バーチャルカードは2032年にかけて13.5%のCAGRで成長すると予測されています。
- リロード可否別では、リロード可能カードが2026年のプリペイドカード市場シェアの68.3%を占め、非リロード型カードは2032年にかけて6.5%のCAGRで成長すると予測されています。
- 用途別では、汎用カードが2026年のプリペイドカード市場シェアの32.5%を占め、トラベルおよび外貨カードは2032年にかけて8.5%のCAGRで成長すると予測されています。
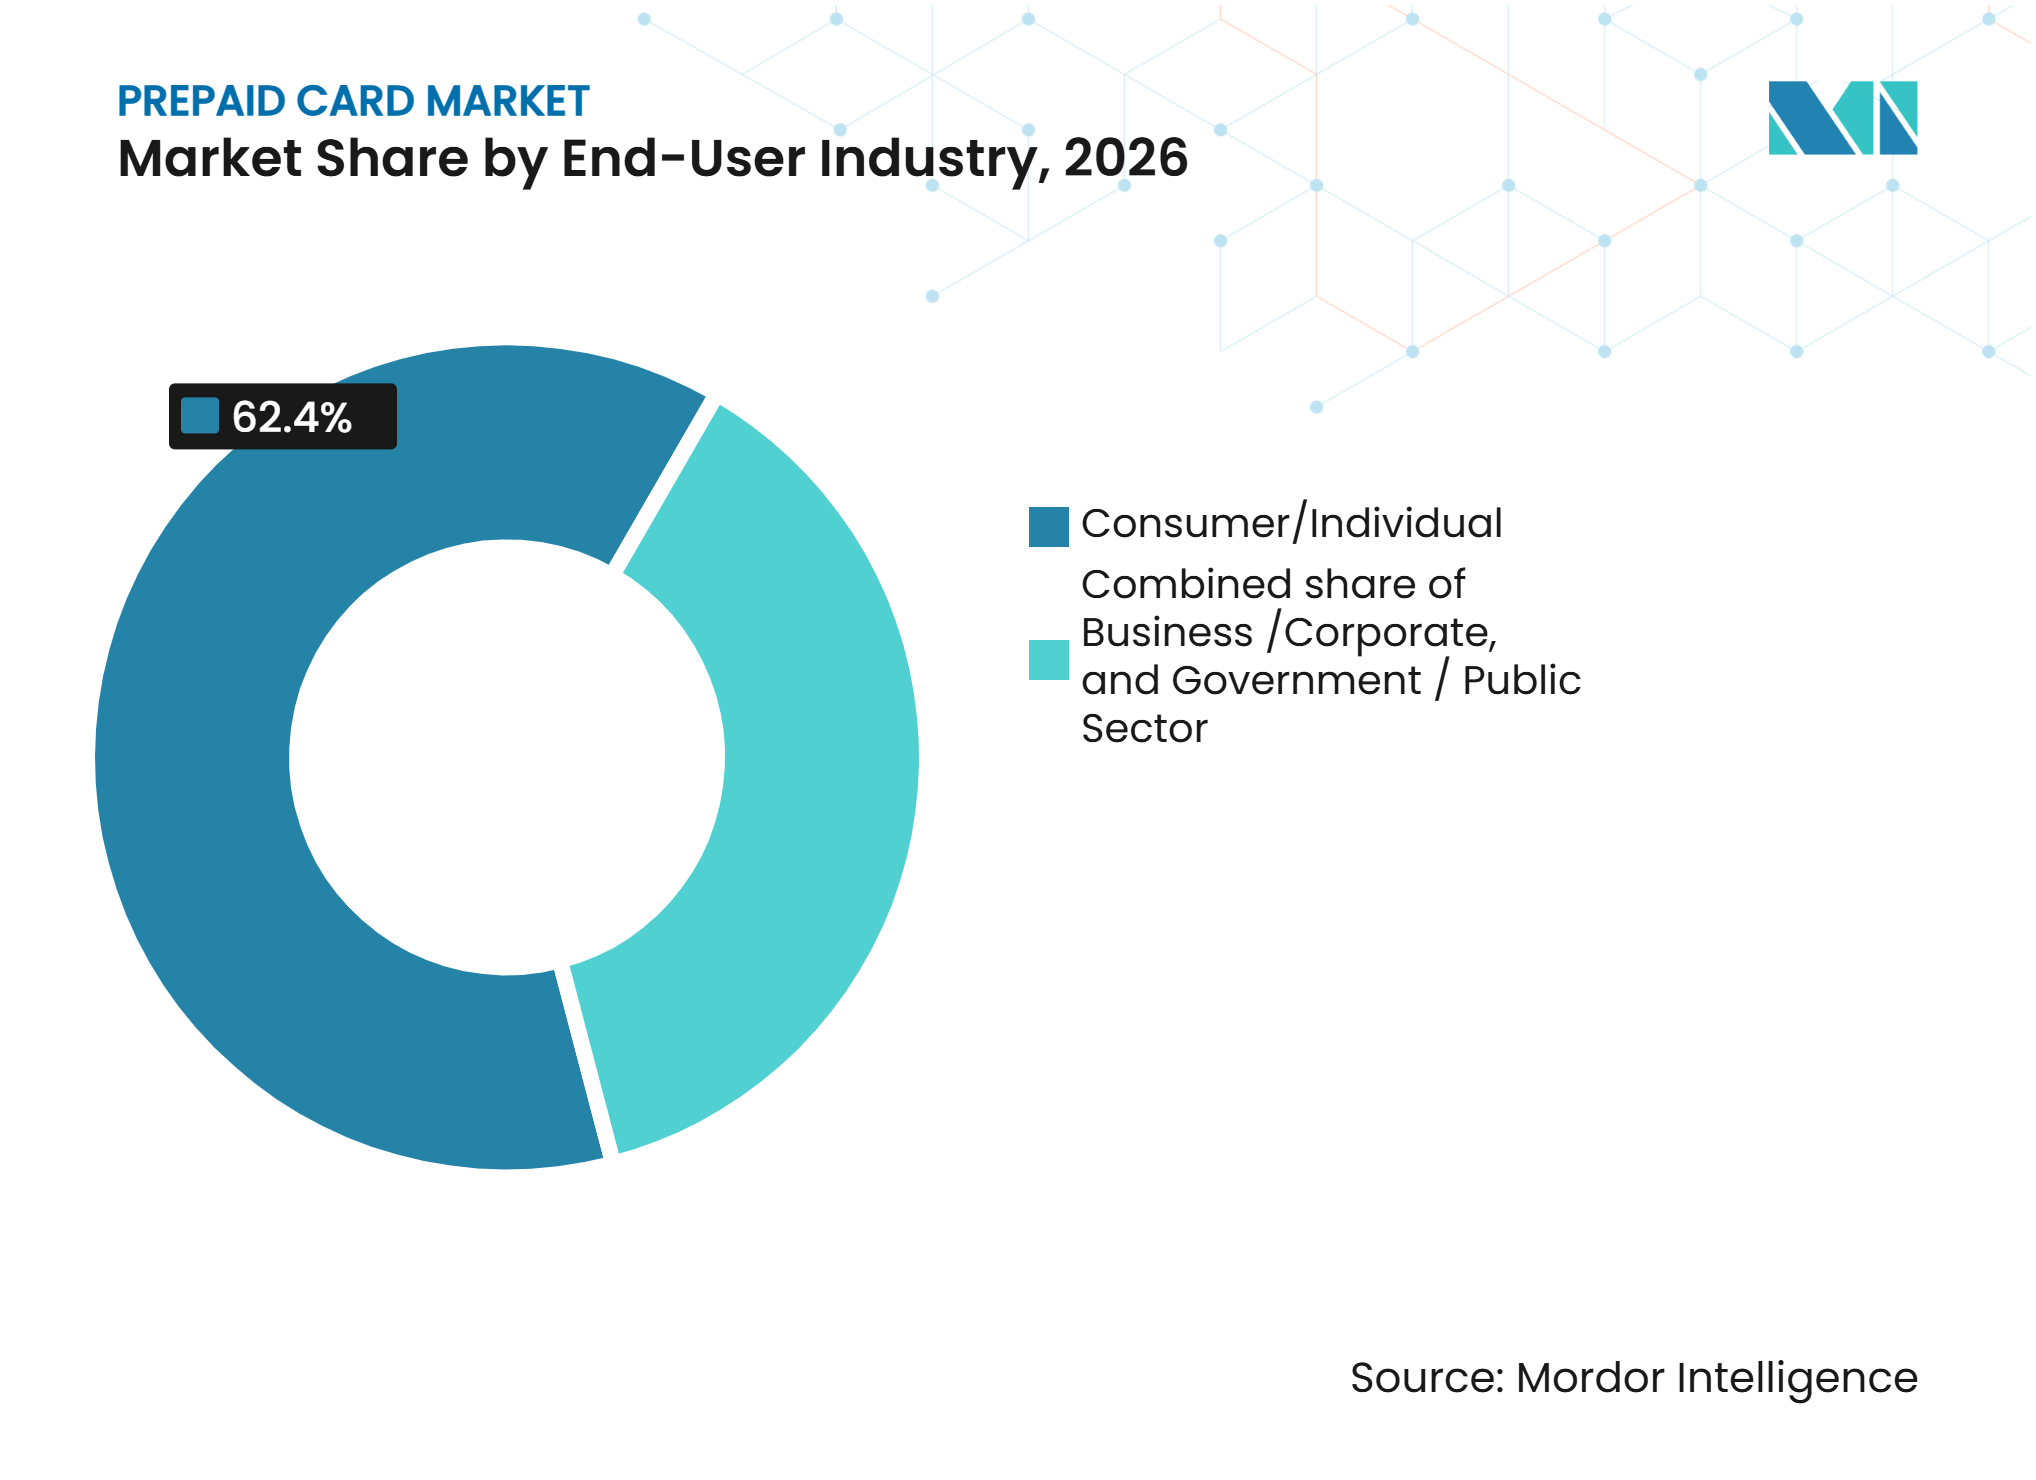
- 顧客タイプ別では、消費者・個人カード保有者が2026年のプリペイドカード市場シェアの62.4%を占め、法人・企業顧客は2032年にかけて7.8%のCAGRで成長すると予測されています。
- 流通チャネル別では、銀行および金融機関が2026年のプリペイドカード市場シェアの42.4%を占め、オンラインおよびモバイルアプリケーションチャネルは2032年にかけて11.8%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のプリペイドカード市場シェアの36.6%を占め、アジア太平洋地域は2032年にかけて8.3%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| キャッシュレス決済と デジタルコマースの拡大 | +1.2% | グローバル | 短期 (2年以内) |
| バーチャルプリペイドカードと モバイルウォレット連携の成長 | +1.1% | 北米、 欧州、アジア太平洋 | 短期 (2年以内) |
| 給与支払いカードおよび政府給付金 支払いの採用拡大 | +0.8% | 北米、アジア太平洋、 中東・アフリカ、南米 | 中期 (2〜4年) |
| 企業支出のデジタル化と 経費管理の拡大 | +0.7% | 北米、 欧州 | 中期 (2〜4年) |
| 銀行口座未保有消費者に対する 金融包摂と決済アクセス | +0.5% | 中東・アフリカ、 アジア太平洋、南米 | 長期 (4年以上) |
| 組み込み型金融と カード・アズ・ア・サービスの採用 | +0.4% | 北米、欧州、 アジア太平洋 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
キャッシュレス決済とデジタルコマースの拡大
消費者と企業がより幅広い購買にデジタル決済認証情報を活用するにつれ、プリペイドカード市場は恩恵を受けています。プリペイドカードにより、ユーザーは従来の銀行口座や与信審査なしに、支出目的を分けて資金を管理することができます。ウォレットプロバイダーは、1台のデバイスに複数のカードを保持しやすくしており、旅行、給付、インセンティブ、日常支出向けの目的特化型商品をサポートしています。米国では、カードベースの決済オプションが引き続き利用されており、発行会社はプリペイド商品をモバイルウォレットと連携させるための大規模な既存基盤を持っています。この環境は、店舗での現金アクセスを必要とするユーザー向けに、デジタル認証情報と物理カードを組み合わせた商品をサポートしています。また、発行会社が単一の決済プログラムを小売、オンライン、モバイルウォレットの受け入れと連携させることも可能にしています。プリペイドカード市場は、加盟店や公的機関が手動の支払い方法を電子的な支払いに置き換える際にも恩恵を受けます。
バーチャルプリペイドカードとモバイルウォレット連携の成長
バーチャルカードプログラムは、物理的な商品を印刷・郵送することなくカードを発行できるため、プリペイドカード市場の中核的な要素となっています。Onbeは2025年5月に英国および欧州市場向けにSend to Walletサービスを拡大し、受取人がワンステップでGoogle PayおよびSamsung Payにバーチャルカードを追加できるようにしました[1]。Edenred Payment Solutionsは、カード保有者がウェブリンクを通じてApple PayまたはGoogle Payにバーチャルカードを追加できるウェブプッシュプロビジョニングを導入しました[2]。迅速な有効化により、発行会社は物理カードが届く前に失われる可能性のある初期支出を取り込む時間を確保できます。これにより、時間的制約のある支払いプログラムにおいて資金へのアクセスを遅らせる配送依存性も軽減されます。モバイルウォレット連携は、請負業者への支払い、リベート、保険金決済、および従業員給付に使用されるカードもサポートします。プリペイドカード市場は、ソフトウェアプラットフォームが完全な銀行商品を構築することなく決済を提供する手段を提供します。
給与支払いカードおよび政府給付金支払いの採用拡大
給与支払いおよび政府給付プログラムは、賃金または給付金を対象の決済カードに直接入金することで、プリペイドカードの継続的な利用を支えています。米国では、財務省が2025年9月30日をもってほとんどの連邦政府支払いにおける紙の小切手を段階的に廃止すると発表し、銀行口座を持たない受取人向けにDirect Expressを含む電子的な代替手段を維持しました[3]。2025年9月、Fifth Third Bankは5年間のDirect Expressプログラムの金融エージェントに任命され、同プログラムは毎月連邦給付を受け取る約340万人の米国人にサービスを提供しています。このプログラムは、プリペイドデビットカード取引の継続的な供給源を提供し、デジタルアクセス、デジタルウォレット連携、カードレスATMアクセス、および請求書支払いサービスの拡大機会を提供します。これらの動向は、特に従来の銀行口座を利用しない受取人の間で、電子的に支払われた資金へのアクセスを改善することでプリペイドカードの採用を支えています。
企業支出のデジタル化と経費管理の拡大
企業決済のデジタル化は、企業が支出を管理し、従業員経費を管理し、取引を照合するためのカードベースのツールへの需要を拡大しています。Marqetaは2025年の総処理量が3,830億米ドルに達し、2024年比で31%増加したと報告しており、同社のプラットフォームが支援するカードプログラム全体での成長を反映しています[4]。バーチャルカードは、財務チームが取引限度額を設定し、加盟店または用途別に支出を制限し、決済記録を経費管理・会計ワークフローに統合するのに役立ちます。これらの機能は、サプライヤー支払い、従業員購入、請負業者への支払い、およびその他の管理された企業支出をサポートします。ただし、バーチャルカードはクレジット、デビット、またはその他の商業的な決済手段を通じて資金調達される場合があり、必ずしもプリペイド商品であるとは限りません。したがって、企業支出のデジタル化は関連する市場ドライバーですが、プリペイドカードの成長への貢献は、企業が他のカードタイプではなくプリペイド資金調達型カードおよび口座を採用する程度に依存します。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 規制コンプライアンスコストと マネーロンダリング対策(AML)・顧客確認(KYC)要件 | -0.8% | 欧州、インド、オーストラリア、中国で 特に強い圧力を受けるグローバル | 短期 (2年以内) |
| 決済不正、アカウント乗っ取り および不正取引 | -0.7% | グローバル | 短期 (2年以内) |
| スポンサーバンク、カードネットワーク および発行インフラへの依存 | -0.5% | 北米、 欧州 | 中期 (2〜4年) |
| 手数料感度と 口座間決済からの競争 | -0.4% | 南米、インド、 欧州 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
規制コンプライアンスコストとマネーロンダリング対策(AML)・顧客確認(KYC)要件
コンプライアンスコストは、小規模プロバイダーのプリペイドカード市場への参入能力を制限する可能性があります。汎用リロード可能カードは本人確認、取引モニタリング、および不審な活動の報告を必要とする一方、低額および単一目的の商品はより少ない義務に直面する場合があります。インド準備銀行は2025年11月にプリペイド決済手段発行会社向けの指針を更新し、顧客確認(KYC)要件を2025年の商業銀行KYC指針に合わせました。オーストラリアもギフトカード発行会社に対して、文書化されたリスク管理と国内利用措置を必要とするマネーロンダリング対策要件を導入しました。米国、欧州、インドで事業を展開するプロバイダーは、異なる規制要件と運営プロセスを管理しなければなりません。大規模な発行会社はより多くのカード保有者にコンプライアンス投資を分散できる一方、小規模なプログラムマネージャーはカード1枚あたりのコストが高くなる場合があります。
決済不正、アカウント乗っ取りおよび不正取引
不正行為は、特にカードが短期間に発行されてウォレットに追加される場合、プリペイドカード市場にとって重大な運営リスクをもたらします。Cifasは2025年に英国で78,000件以上のアカウント乗っ取り事例を記録し、2024年比で6%増加し、106,000件以上の施設悪用事例を報告しました。BioCatchは2025年上半期にリモートアクセスツールに関連した不正行為が55%増加したと報告し、デジタルカード機能がアカウント乗っ取りにさらされている分野の一つであることを示しました。発行会社は、バーチャルプロビジョニングのスピードに対応した取引モニタリング、デバイス確認、および認証措置を必要とします。これらの安全対策は運営コストを引き上げ、ユーザーのオンボーディングを不便にする可能性があります。不正行為を効果的に抑制するプロバイダーは、銀行、企業顧客、および公的機関との関係を強化できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カードタイプ別:
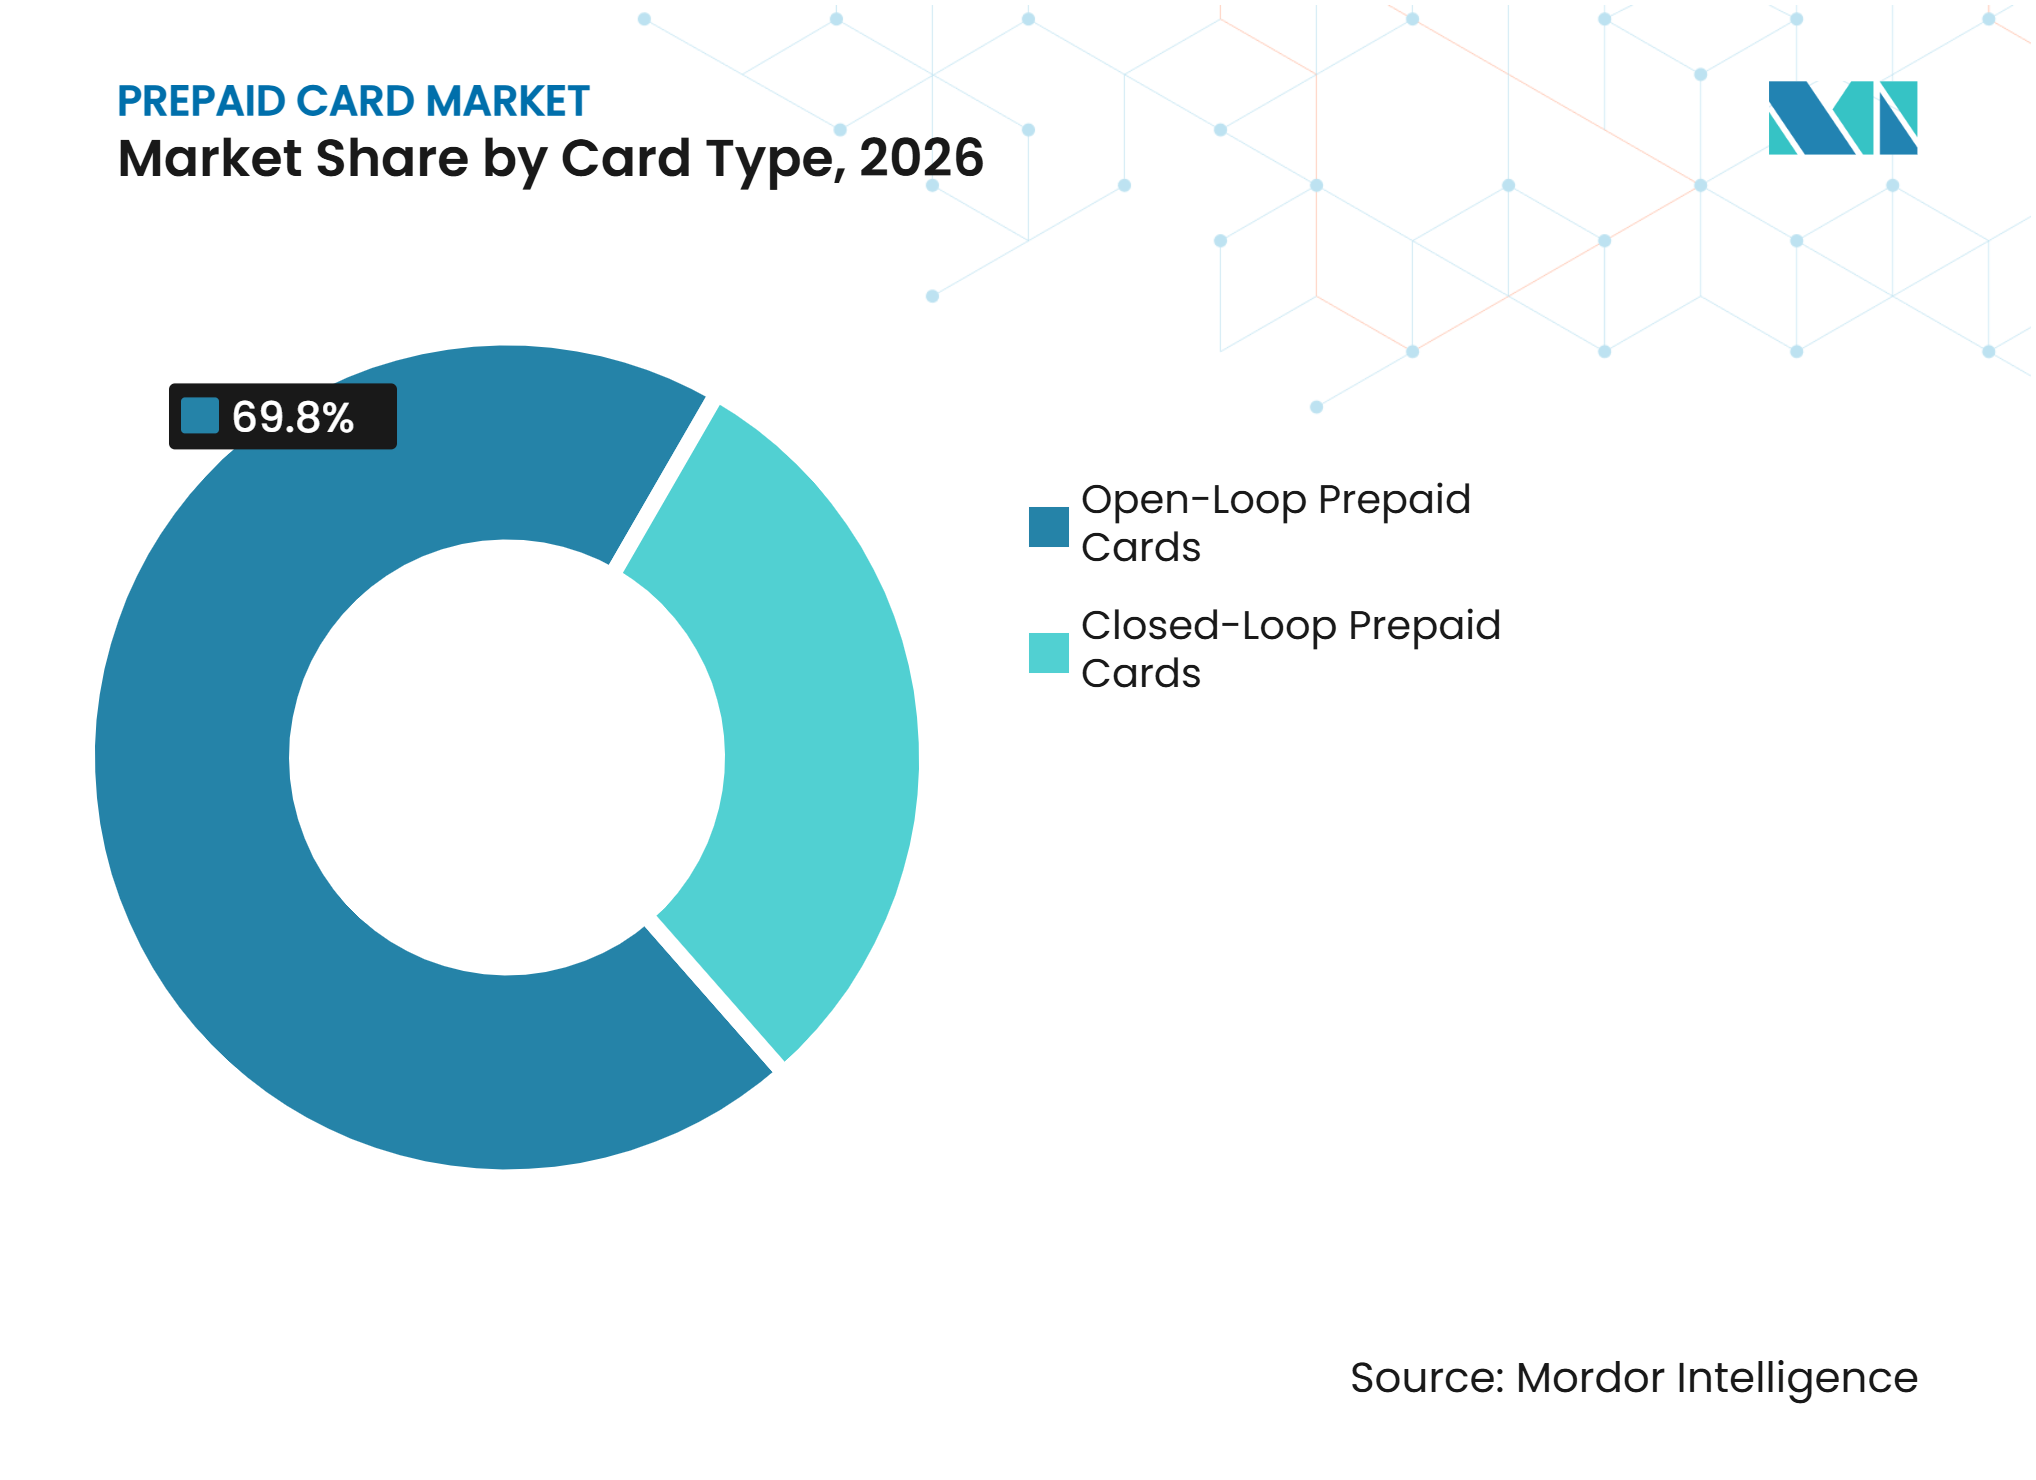
オープンループネットワークが最も広い受け入れを維持オープンループカードは2026年のプリペイドカード市場シェアの69.8%を占め、2032年にかけて5.8%のCAGRで成長すると予測されています。その主導的な地位は、VisaおよびMastercardネットワーク全体での受け入れを反映しており、カード保有者が幅広い加盟店で利用できるようにしています。給与支払いプロバイダーおよび公的給付プログラムは、受取人が複数の場所で必需品の購入に資金を使用する必要があるため、オープンループ商品を好みますプリペイドカード産業は、これらの決済レールを使用して、政府給付認証情報と管理された企業購入向けのバーチャルカードの両方をサポートしています。クローズドループカードは、発行会社がカード保有者の残高使用場所を制限する必要がある小売ギフトプログラム、交通システム、および高度管理環境において引き続き重要です。ただし、加盟店受け入れの制限により、オープンループ商品と比較して対応可能なユースケースが制約されます。
モバイルウォレットに追加できるトークン化された認証情報もオープンループカードの成長を支えています。企業取引向けのバーチャルカード番号は、公的給付プログラム向けに発行されたカードと同じネットワークインフラで機能します。米国および欧州の消費者保護要件はオープンループプログラムのコストを増加させる可能性がありますが、確立された発行会社はこれらの義務を運営モデルに統合しています。2026年1月、Blackhawk NetworkはSunrise Banksを通じてDriveおよびGroceryプリペイドMastercardを導入し、カテゴリー特化型の支出管理とオープンネットワーク受け入れを組み合わせました。このアプローチは、プログラムが定義された支出目的を維持しながら、より幅広い決済体験を提供できることを示しています。プリペイドカード市場は、ネットワーク全体での受け入れと特定の加盟店カテゴリーを中心に設計された商品の両方に対応する余地を提供しています。


カードフォーマット別:
物理カードがリードし、バーチャルカードがより速く成長物理カードは2026年のプリペイドカード市場シェアの75.6%を占め、バーチャルカードは2027年から2032年にかけて13.5%のCAGRで成長すると予測されています。物理カードは、給付金支払い、小売ギフトカードの陳列、およびスマートフォンへのアクセスが限られたユーザーにとって引き続き重要です。また、カード保有者がATMや小売店で残高にアクセスするための馴染みのある方法を提供します。バーチャルカードのプリペイドカード市場は、発行会社が迅速に認証情報を作成してモバイルウォレットを通じて利用可能にできるため、拡大すると予測されています。バーチャル発行は印刷・配送ステップを排除し、即時支払いをサポートします。企業もバーチャルカード番号を単一使用のサプライヤー支払いや請負業者への支払いに使用しています。
市場は、デジタルコマースおよびビジネス決済向けのバーチャルファーストプログラムと、給与支払いおよび公的給付向けの物理・バーチャル複合プログラムをますます差別化しています。この構造は、多くのユーザーがデジタル決済ツールを採用しながらも物理的なアクセスを必要としていることを認識しています。デジタルウォレットとカードレス現金機能は、特定の取引における物理カードへの依存を軽減できます。同時に、プロバイダーは物理発行をすべての口座のデフォルトではなくオプションサービスとして位置付けることができます。このアプローチにより、プロバイダーは有形カードを好むユーザーのアクセシビリティを維持しながら発行コストを管理できます。スマートフォンおよび決済インフラへのアクセスはユーザーや地域によって大きく異なるため、プリペイドカード市場は引き続き両フォーマットを必要とします。
リロード可否別:
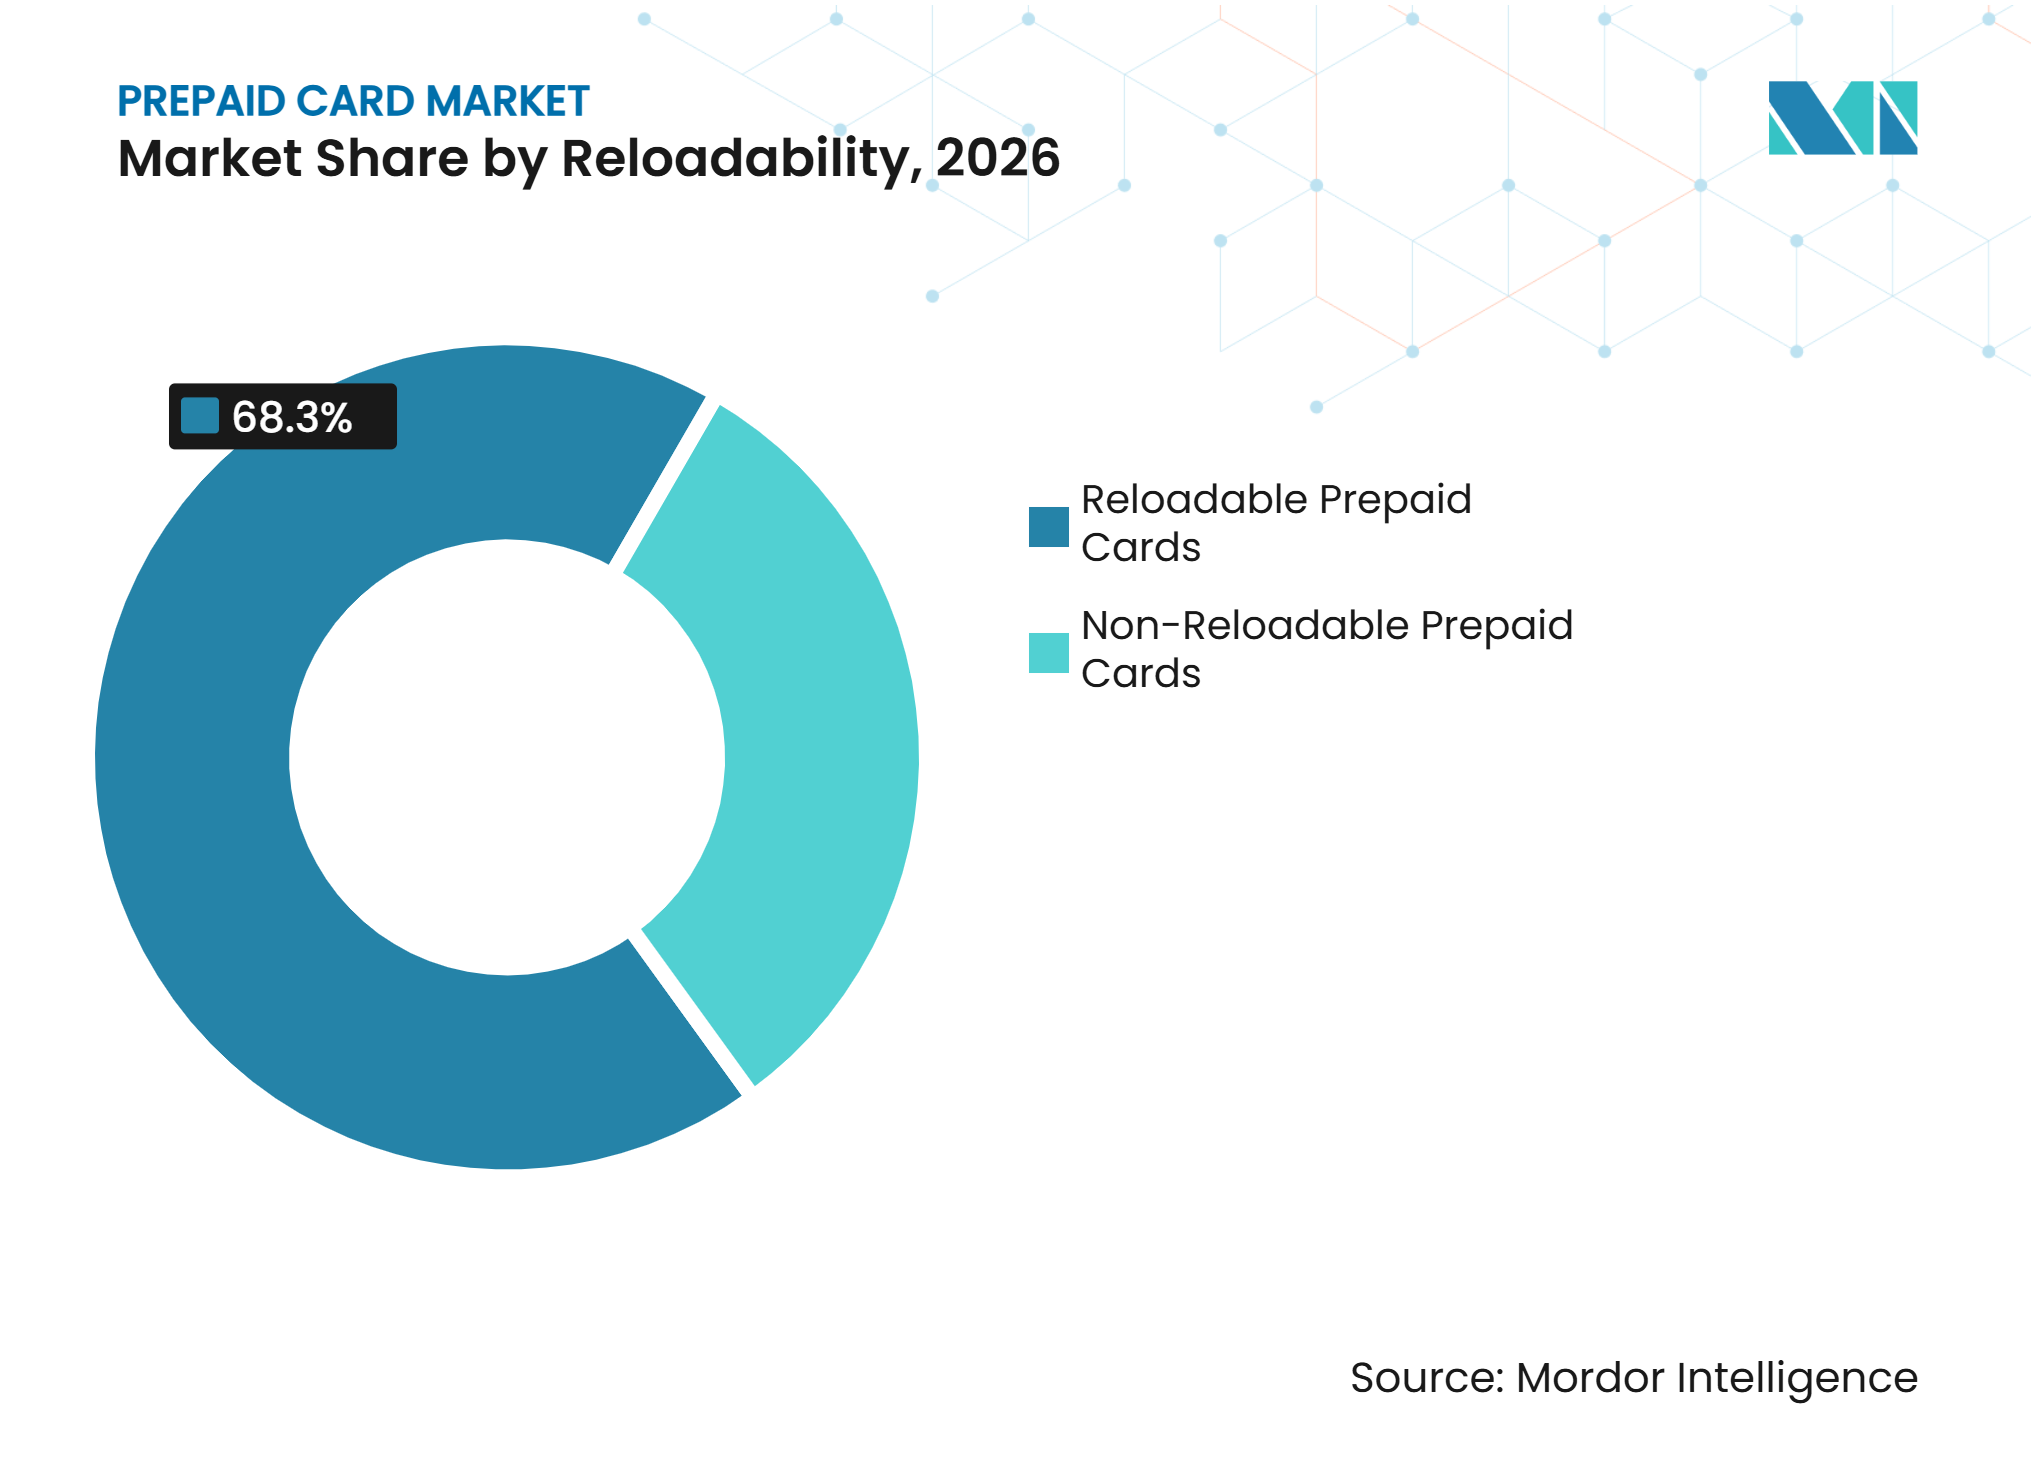
継続的な入金がリロード可能カードをサポートリロード可能プリペイドカードは2026年のプリペイドカード市場の68.3%のシェアを占め、継続的な支払い、継続的な経費管理、および繰り返しの消費者支出への適合性によって支えられています。雇用主、政府機関、金融機関、および給付プログラム管理者は、各支払いサイクルごとに新しいカードを発行することなく定期的に資金を配布するメカニズムを必要とすることで採用を促進しています。給与支払い、社会給付、年金支払い、医療手当、および企業経費プログラムは、複数の資金調達取引をサポートするカードへの持続的な需要を生み出しています。リロード可能商品はまた、カード保有者が連続する資金調達サイクルにわたって同じ決済手段を保持できるようにし、支出と口座管理の継続性をサポートします。さらに、変化する支払い要件に応じて入金残高を調整できる機能により、これらのカードは個人ユーザーと機関決済プログラムの両方に適しています。
非リロード型プリペイドカードは、管理された価値の支払い、プロモーションインセンティブ、企業報酬、ギフトカード、および一回限りの支払いへの需要に牽引され、2027年から2032年にかけて6.5%のCAGRで成長すると予測されています。企業は、事前に定義された支払い金額が継続的な資金調達施設の維持よりも好ましい従業員表彰、顧客獲得キャンペーン、ロイヤルティ報酬、およびプロモーション払い戻しにこれらの商品をますます使用しています。その限られた資金調達機能はまた、組織が支出限度額を設定し、個々の支払いプログラムに関連する財務リスクを管理するのに役立ちます。これらの特性は、簡素化された支払い配布と管理された支払いメカニズムを求める企業の採用を支えています。したがって、リロード可能カードは継続的な支払いアプリケーションで優位性を維持し、非リロード型カードは目的特化型の支出と事前定義された支払い要件に対応します。

用途別:
汎用カードがリードし、トラベルカードが前進汎用カードは2026年に32.5%のシェアを占め、最大の用途カテゴリーとなっています。銀行口座未保有の消費者、公的給付受取人、および日常支出を管理するための別のツールを求める個人にサービスを提供しています。その幅広い有用性は、カードネットワーク全体での一般的な購入への受け入れに由来しています。ただし、インドの統一決済インターフェース(UPI)やブラジルのPixなどの即時決済システムは、少額取引向けの低コストの口座間決済を提供することで、このユースケースにおいてプリペイドカードと競合しています。政府給付および給与支払いカードは、その使用が消費者の決済嗜好ではなく支払いプログラムの構造に結びついているため、より回復力があります。
トラベルおよび外貨カードは2032年にかけて8.5%のCAGRで成長すると予測されています。これらの商品により、旅行者は通貨換算コストを管理しながら複数の通貨で資金を入金・使用できます。2026年1月、カタール商業銀行はApple Pay、Samsung Pay、Google Payに対応したデジタルマルチカレンシー商品であるCBマルチMastercardプラチナプリペイドカードを導入しました。給与支払いおよび企業支払いカードは雇用主からの安定した需要を生み出し、ギフトおよびインセンティブカードは小売および企業報酬プログラムに不可欠なままです。プリペイドカード市場は、個別の資金調達、受け入れ、および支出管理ルールを通じて各ユースケースをサポートしています。このアプリケーションの範囲により、プロバイダーは個人ユーザーと機関顧客の両方にサービスを提供できます。
顧客タイプ別:
消費者がリードし、企業がより速く拡大消費者・個人カード保有者は2026年に62.4%のシェアを占めました。給与支払いカード、公的給付、およびギフトプログラムは、カードが資金を受け取る方法であることが多いため、多くの人々にリーチします。クリーブランド連邦準備銀行は、2026年に米国世帯の18%以上が銀行口座未保有または銀行サービス不足であると報告しました。プリペイドカードは、与信審査や最低口座残高なしにこれらの世帯に正式な決済オプションを提供できます。消費者の主導的な地位は、アクセスしやすい決済商品の継続的な重要性を反映しています。フィリピンの公的機関も2025年に社会的支払いにプリペイドカードを使用しました。
法人・企業顧客は2027年から2032年にかけて7.8%のCAGRで成長すると予測されています。中小企業は、財務・会計ワークフロー内で経費カードとバーチャル決済ツールを採用しています。BoxCommerceとMastercardは2026年1月に南アフリカの中小企業向けプリペイドカードプログラムを導入し、加盟店がBoxCommerceの加盟店ダッシュボードに完全に統合された物理または仮想プリペイドカードを通じて売上収益に即座にアクセスできるようにしました。企業顧客は、加盟店限度額や取引ルールなどの管理機能を使用して企業支出を管理します。経費管理プラットフォームもこれらの機能を、以前は従業員の個人カードに依存していた企業に拡張しています。プリペイドカード市場は、ソフトウェア主導のビジネスサービスに規制された決済手段を提供することで、この移行をサポートしています。
発行流通チャネル別:
デジタルチャネルが銀行主導モデルを変革銀行および金融機関は2026年の発行流通の42.4%のシェアを占めると予測されています。その地位は、確立された規制関係、銀行識別番号(BIN)スポンサーシップ、コンプライアンス能力、および消費者の信頼によって支えられています。スポンサーバンクは、すべてのカード保有者を直接獲得するために競争するのではなく、fintech企業がマーケティングするプログラムのための規制されたインフラをますます提供しています。この取り決めにより、デジタルプロバイダーはユーザーエクスペリエンスとプログラム機能に集中できます。小売店舗とキオスクは、信頼できるインターネットアクセスやスマートフォンを持たない消費者にとって引き続き重要なアクセスポイントです。プリペイドカード市場は、現金をデジタル決済に変換するための入口として物理的な小売場所に引き続き依存しています。
オンラインおよびモバイルアプリケーションチャネルは2032年にかけて11.8%のCAGRで成長すると予測されています。カード・アズ・ア・サービスプラットフォームは、カードプログラムを提供しようとする非金融アプリケーションの技術的複雑さを軽減します。Highnoteは2025年7月にインスタント決済を開始し、Mastercard MoveおよびVisa Directを通じて対象のデビットおよびプリペイドカードへの迅速な支払いをサポートしました。デジタル発行は、支払い指示と受取人の口座への資金利用可能性の間の時間を短縮できます。また、プロバイダーが既存の給与支払い、給付、コマース、または経費管理アプリケーションにカードを統合することも可能にします。したがって、プリペイドカード市場は、銀行が規制されたインフラを提供し、デジタルチャネルが流通と顧客インタラクションを管理するモデルへとシフトしています。
地域分析
北米は2026年のプリペイドカード市場規模の36.6%を占めました。米国は、確立されたオープンループ型給与支払いカードプログラム、給付カード、および広範な小売ギフトカードネットワークを通じてこの地位を維持しています。財務省の電子決済政策は、銀行口座を持たない個人に紙の小切手の代替手段を提供し、プリペイドオプションへの継続的な需要をサポートしています。Fifth Third BankのDirect Express契約は、毎月連邦給付を受け取る340万人の米国人にサービスを提供し、バーチャルカード、カードレスATM、およびデジタルウォレット機能を含んでいます。カナダは雇用主主導の給与支払いカードプログラムを通じて貢献し、メキシコは送金資金調達商品への需要を生み出しています。米国はまた、発行会社、スポンサーバンク、および決済プロセッサーの主要なハブであり続けています。
アジア太平洋地域は2027年から2032年にかけて8.3%のCAGRで成長すると予測されています。インドは中核的な成長市場を代表しており、プリペイド決済手段の流通量は2025年第3四半期に4億7,010万件に達しました。企業、交通、およびウォレット連携のユースケースが取引活動をサポートしています。日本のプリペイド交通ソリューションは消費者にカードベースの決済を紹介し、同国のキャッシュレス決済比率は2025年に58%に達しました。中国はモバイルウォレットが決済を支配し、清算インフラの規制監督が強化されるという異なる環境を示しています。東南アジアとインドは、スマートフォンの普及と金融包摂プログラムがより多くのユーザーへのアクセスを拡大するにつれ、長期的な機会を提供し続けています。アジア太平洋地域では、プリペイドカード市場は即時決済ツールと競合しながら、正式なカードベースの決済方法を必要とする消費者にサービを提供しなければなりません。
欧州と南米は異なる需要パターンを示しています。英国の規制された電子マネー環境は、従来の銀行サービスにアクセスできない成人向けのallpayのDOSH Mastercardを含むプリペイドfintech商品をサポートしています。ドイツ、フランス、オランダはビジネス用途のバーチャルカードの採用を支援し、南欧市場はトラベル関連のマルチカレンシーカードへの需要を生み出しています。ブラジルでは、Pixシステムが低額の消費者決済において汎用カードと競合していますが、給与支払いおよび公的移転プログラムはプリペイドカードの使用を継続的に支えています。中東・アフリカでは、ファースト・アブダビ銀行とMastercardが2025年に企業および政府ユーザー向けのバーチャル法人カード番号ソリューションを導入しました。金融包摂はサブサハラアフリカにおける重要な要因であり続けており、発行会社はナイジェリア、エチオピア、南アフリカでカードアクセスを拡大しています。
競合環境
市場集中度
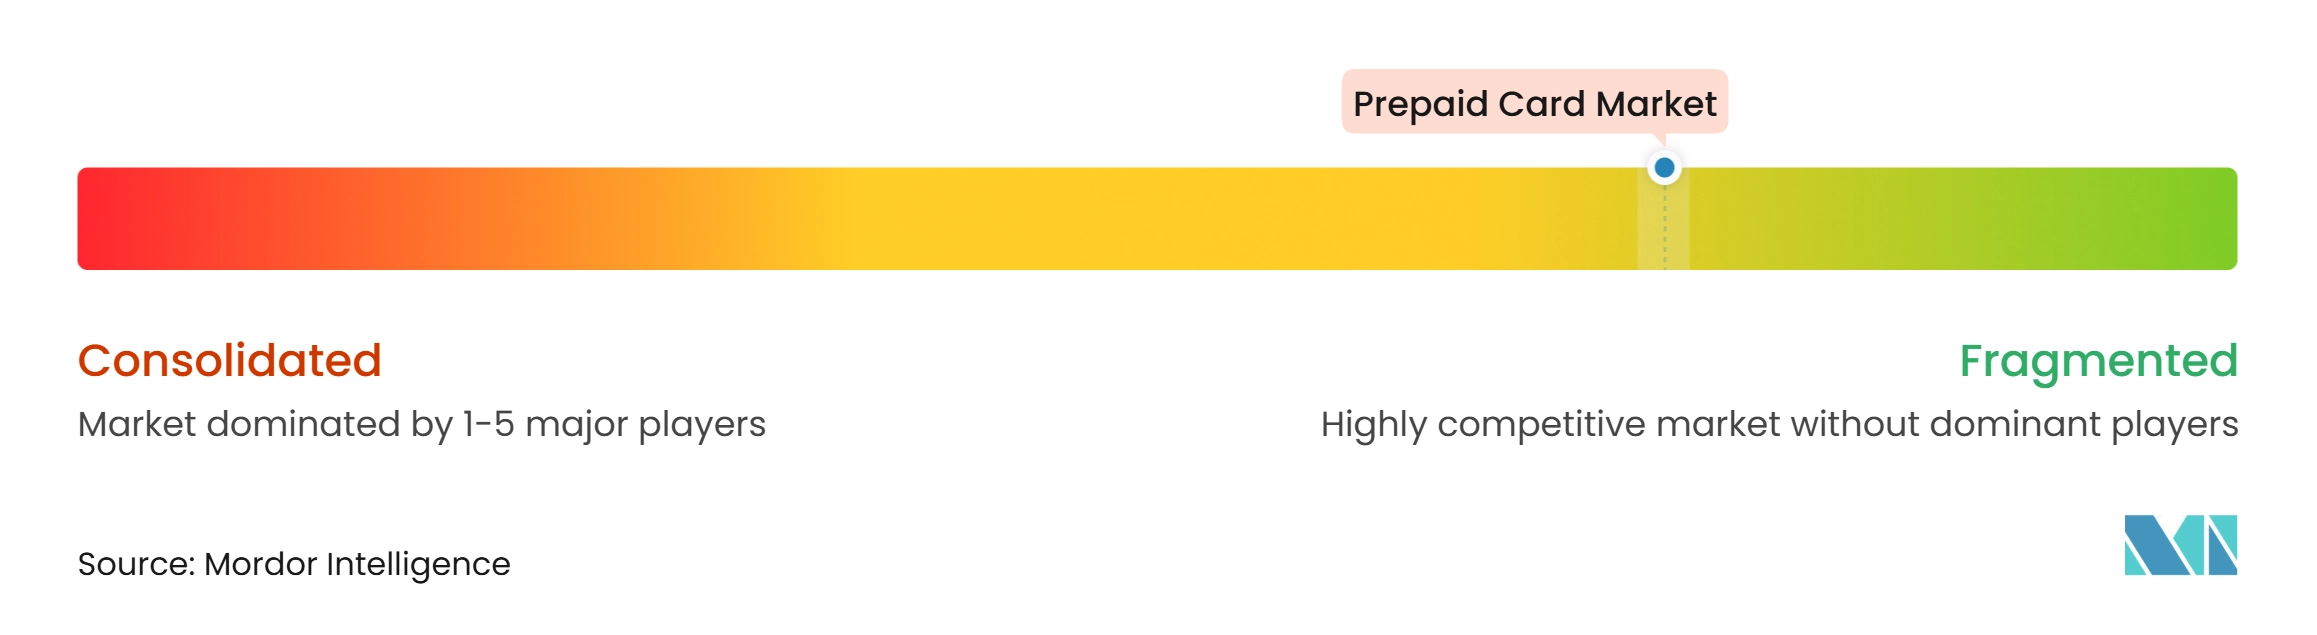
米国のプリペイドカード市場は、発行会社、プログラム管理、および流通レベルで分散しており、銀行、fintech企業、決済プロセッサー、および専門プロバイダーが異なる顧客セグメントとユースケースにサービスを提供しています。VisaとMastercardは広く使用されている決済ネットワークインフラを提供し、The Bancorp Bank、Pathward、およびFifth Third Bankなどのスポンサーバンクは発行手配と規制された銀行サービスをサポートしています。Marqetaは2025年の総処理量が3,825億米ドルに達し、2024年の2,911億米ドルから31%増加したと報告しており、そのカード処理プラットフォームの規模を示していますが、この量はサポートされたカードプログラムにまたがるものであり、プリペイドカード市場シェアを表すものではありません。競争は顧客セグメント、資金調達モデル、流通チャネル、およびプログラム要件によって異なり、専門プロバイダーが技術、顧客体験、不正防止、および特化したカード機能を通じて競争できるようにしています。
戦略的拡大と製品革新が引き続き競争を形成しています。Marqetaは2025年8月にTransactPayの買収を完了し、英国および欧州経済領域における認可された電子マネーおよびBINスポンサーシップ機能を追加して、カードプログラム管理と国境を越えた拡大を強化しました。2026年7月、Mastercardはインコントロールバーチャルカードプラットフォームを拡張し、強化された発行会社および取引清算管理、単一のAPI接続、およびより広範な組み込み型決済機能を追加しました。アラブ首長国連邦でのHSBCとのコラボレーションもデジタルウォレットにおけるトークン化されたバーチャル法人カードをサポートしていますが、これらの商業商品は必ずしもプリペイドカードではありません。Blackhawk Networkは2026年1月にDriveプリペイドカードおよびGroceryプリペイドカードを導入し、物理およびデジタルカードを通じて燃料、電気自動車充電、および食料品購入のためのカテゴリー制限付き報酬を提供しました。これらの動向は、プロバイダーがプログラム管理能力、取引管理、特化した支出アプリケーション、および流通パートナーシップを通じてどのように差別化するかを示しています。
銀行口座未保有ユーザー向けの低コスト商品、相互運用可能な公的支払いプログラム、および中小企業向けのリアルタイム管理機能付き経費カードに潜在的な機会が残っています。カード・アズ・ア・サービスプロバイダーは、プログラム管理をマネージドサービスとして提供することで、クライアントがこれらの分野に参入するのを支援しています。これにより、カードを立ち上げたいが直接の発行専門知識を持たない企業の運営負担を軽減できます。プリペイドカード市場は、プログラム管理レベルで単一の発行会社またはプロセッサーによって支配されていません。その競争的地位は、ネットワーク規模のインフラと特定の顧客グループにサービスを提供する専門プロバイダーのバランスによって形成されています。この構造により、製品の専門化が共有ネットワークおよび発行インフラと共存できます。また、発行会社の選択が顧客タイプ、ユースケース、および流通モデルによって異なる可能性があることも意味します。競争は活発なままです。
プリペイドカード産業のリーダー企業
-
Visa Inc.
-
Mastercard Incorporated
-
Green Dot Corporation
-
Blackhawk Network Holdings, Inc.
-
American Express Company
- 注:主要企業の掲載順は順位を示すものではありません。
プリペイドカード市場 このレポートでカバーされる企業
- Visa Inc.
- Mastercard Incorporated
- Green Dot Corporation
- American Express Company
- Blackhawk Network Holdings, Inc.
- InComm Payments
- PayPal Holdings, Inc.
- The Bancorp, Inc.
- Pathward Financial, Inc.
- Fifth Third Bancorp
- Ouro Global, Inc. (Netspend)
- Paysafe Limited
- Edenred SE
- Pluxee
- Euronet Worldwide, Inc.
- Western Union Company
- Fiserv, Inc.
- Marqeta, Inc.
- Nium Pte. Ltd.
- CPI Card Group Inc.
- Walmart Inc.
最近の産業開発事情 プリペイドカード市場
- 2026年7月:Mastercardはバーチャルカードプラットフォームをセキュリティ機能の強化とともに拡大し、HSBCとのパートナーシップを深化させてアラブ首長国連邦にトークン化されたバーチャル法人カード番号を展開し、企業および政府機関がモバイルファーストのインターフェースを通じてバーチャル法人カードを発行・管理できるようにしました。
- 2026年2月:Runaはシングルユースの報酬バリアントとリロード可能なリロードバリアントの両方として利用可能な、完全ホワイトラベルの組み込み型支払いソリューションであるRunaプリペイドカードを開始しました。カードは安全なURLを通じて即座にプロビジョニングされ、デジタルウォレットに対応し、Visaネットワークでグローバルに受け入れられます。
- 2026年1月:BoxCommerceとMastercardは南アフリカの中小企業向けプリペイドカードプログラムを開始し、加盟店がBoxCommerceの加盟店ダッシュボードに完全に統合された物理および仮想プリペイドカードを通じて売上収益に即座にアクセスできるようにしました。
- 2026年1月:Blackhawk NetworkはMastercardとともにDriveプリペイドカードおよびGroceryプリペイドカードを開始しました。両商品は企業の報酬・表彰プログラムを対象とし、Sunrise Banksが発行し、物理およびバーチャルフォーマットで利用可能で、Apple Pay、Google Wallet、Samsung Walletに対応しています。
グローバルプリペイドカード市場レポートの範囲
セグメンテーション概要
| オープンループ型プリペイドカード |
| クローズドループ型プリペイドカード |
| 物理プリペイドカード |
| バーチャルプリペイドカード |
| リロード可能プリペイドカード |
| 非リロード型プリペイドカード |
| 汎用プリペイドカード |
| ギフトおよびインセンティブカード |
| 政府給付および給与支払いカード |
| トラベルおよび外貨カード |
| 給与支払いおよび企業支払いカード |
| その他の目的特化型プリペイドカード |
| 消費者・個人 |
| 法人・企業 |
| 政府・公共部門 |
| 銀行および金融機関 |
| オンラインおよびモバイルアプリケーション |
| 小売店舗およびキオスク |
| 代理店およびその他の流通パートナー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| その他の中東・アフリカ |
| カードタイプ別 | オープンループ型プリペイドカード | |
| クローズドループ型プリペイドカード | ||
| カードフォーマット別 | 物理プリペイドカード | |
| バーチャルプリペイドカード | ||
| リロード可否別 | リロード可能プリペイドカード | |
| 非リロード型プリペイドカード | ||
| 用途別 | 汎用プリペイドカード | |
| ギフトおよびインセンティブカード | ||
| 政府給付および給与支払いカード | ||
| トラベルおよび外貨カード | ||
| 給与支払いおよび企業支払いカード | ||
| その他の目的特化型プリペイドカード | ||
| 顧客タイプ別 | 消費者・個人 | |
| 法人・企業 | ||
| 政府・公共部門 | ||
| 発行流通チャネル別 | 銀行および金融機関 | |
| オンラインおよびモバイルアプリケーション | ||
| 小売店舗およびキオスク | ||
| 代理店およびその他の流通パートナー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年のプリペイドカード市場の予測値はいくらですか?
プリペイドカード市場は2032年までに1.8 トリリオン 米ドルに達すると予測されており、2027年から2032年にかけて5.2%のCAGRで成長します。
最大のシェアを持つプリペイドカードタイプはどれですか?
オープンループカードは2026年に69.8%のシェアを占めており、VisaおよびMastercardネットワークの受け入れが幅広い加盟店利用をサポートしているためです。
バーチャルプリペイドカードが急速に成長しているのはなぜですか?
バーチャルカードは迅速にプロビジョニングしてモバイルウォレットに追加できるため、2032年にかけて13.5%のCAGRで成長すると予測されています。
プリペイドカードで最も成長が速い地域はどこですか?
アジア太平洋地域は2032年にかけて8.3%のCAGRで成長すると予測されており、金融包摂、交通、企業、およびウォレット連携のユースケースによって支えられています。
プリペイドカードはどのように公的給付支払いをサポートしますか?
公的機関はプリペイドカードに継続的な給付を入金でき、銀行口座を持たない人々に紙の小切手の電子的な代替手段を提供します。このモデルはカード、ウォレット、およびATMを通じた支払いをサポートします。
プリペイドカードプロバイダーが直面する主なリスクは何ですか?
主なリスクには、コンプライアンスコスト、アカウント乗っ取り不正、発行インフラへの依存、および即時口座間決済からの競争が含まれます。これらのリスクはコストを引き上げ、ユーザーの採用に影響を与える可能性があります。