
Taille et part du marché des cartes prépayées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
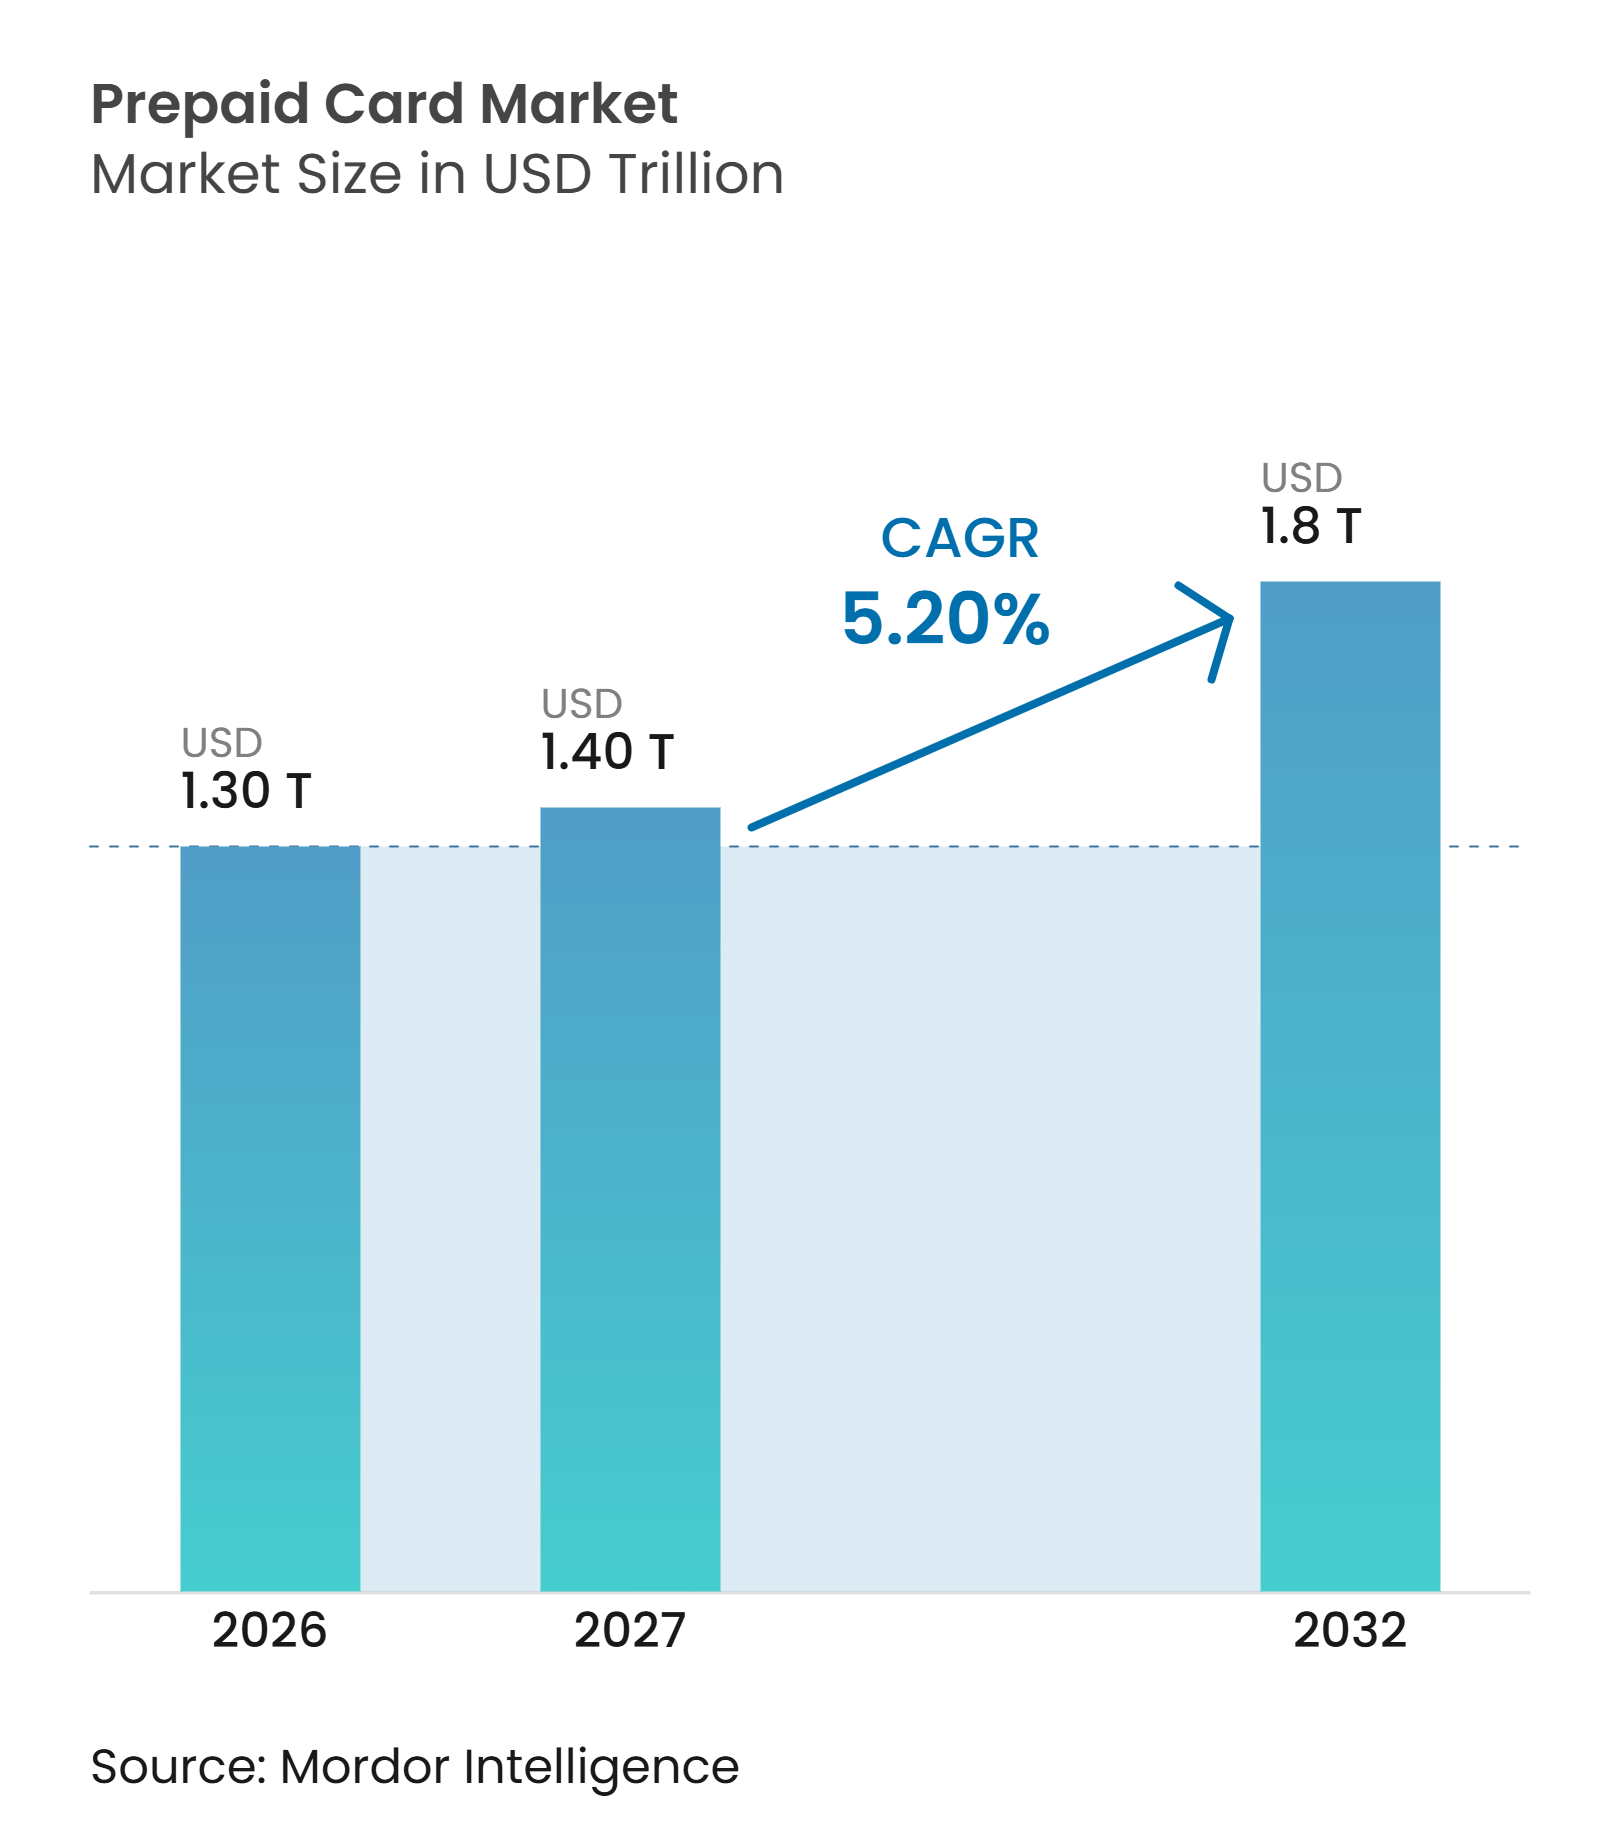
| Taille du Marché (2027) | 1.40 Trillions de dollars américains |
| Taille du Marché (2032) | 1.8 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartes prépayées par Mordor Intelligence
La taille du marché des cartes prépayées devrait augmenter de 1,30 billion USD en 2026 à 1,40 billion USD en 2027 et atteindre 1,8 billion USD d'ici 2032, avec un CAGR de 5,20 % sur la période 2027-2032.
Le marché des cartes prépayées est soutenu par le passage des paiements en espèces et sur support papier vers des identifiants numériques pouvant être émis et approvisionnés rapidement. Les programmes de prestations gouvernementales, l'utilisation en paie et l'accès aux portefeuilles numériques élargissent le rôle des produits prépayés au-delà des cartes-cadeaux de détail. Les programmes d'entreprise utilisent également des cartes virtuelles pour les dépenses des employés, les paiements aux fournisseurs, les incitations et les remboursements. Le Département du Trésor des États-Unis a mis fin aux chèques papier pour la plupart des paiements fédéraux le 30 septembre 2025, orientant les personnes sans compte bancaire vers Direct Express et d'autres options électroniques. Le marché des cartes prépayées est soumis à des pressions liées à la fraude, aux coûts de conformité et aux systèmes de paiement en temps réel de compte à compte, tandis que l'inclusion financière et les plateformes de carte en tant que service continuent de créer des opportunités.
Points clés du rapport
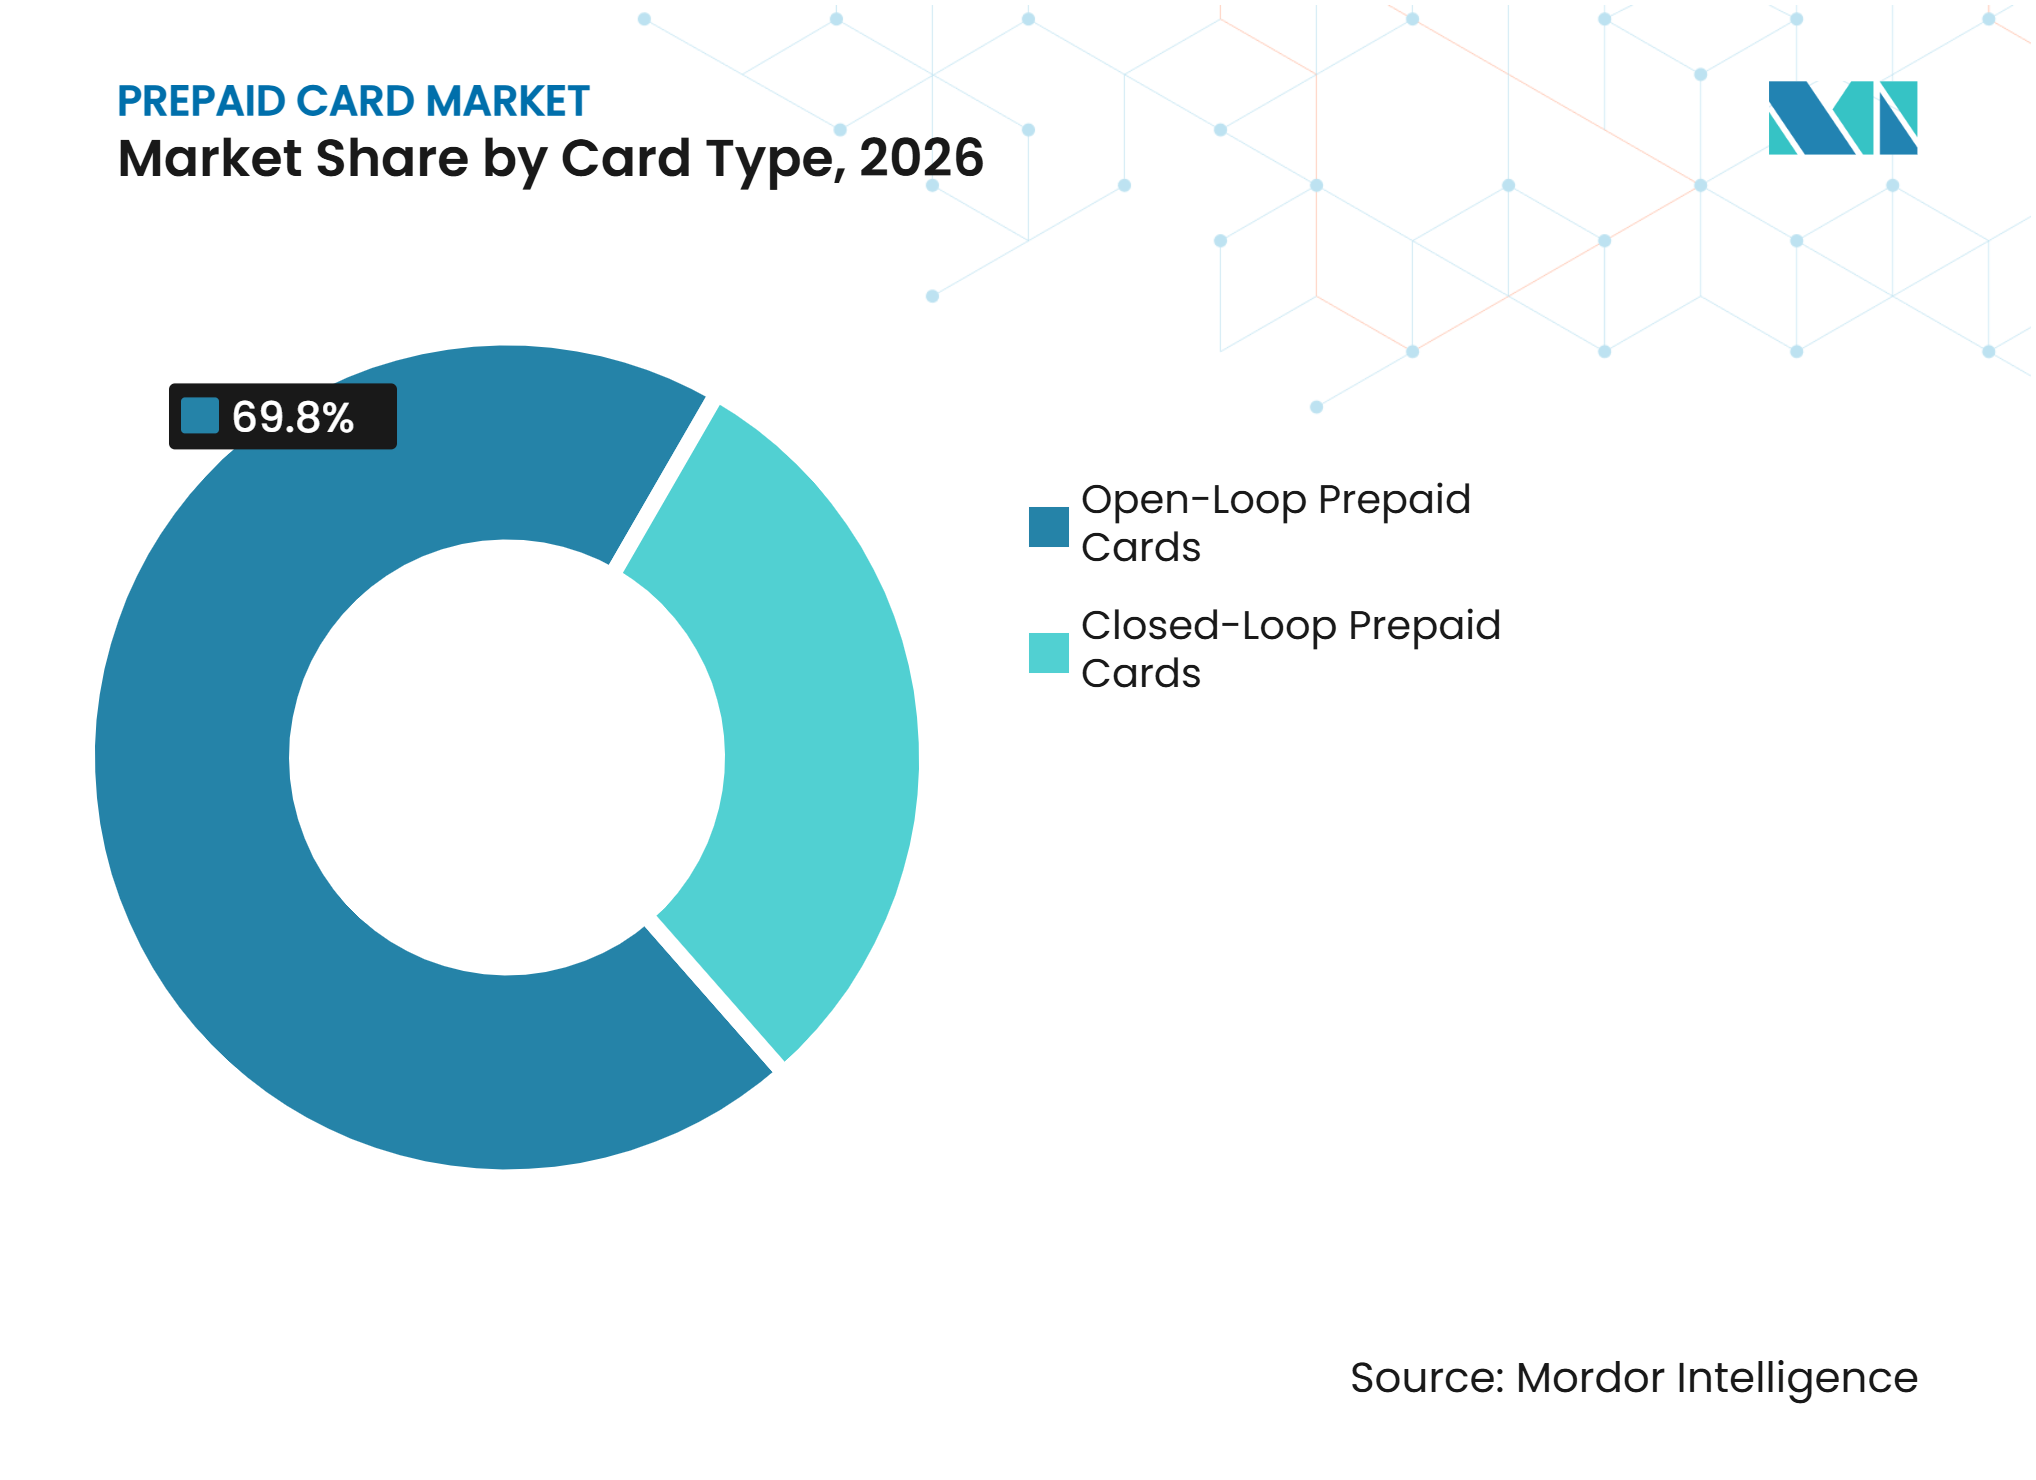
- Par type de carte, les cartes prépayées à circuit ouvert ont capté 69,8 % de la part du marché des cartes prépayées en 2026 et devraient croître à un CAGR de 5,8 % jusqu'en 2032.
- Par format de carte, les cartes physiques représentaient 75,6 % de la part du marché des cartes prépayées en 2026, tandis que les cartes virtuelles devraient croître à un CAGR de 13,5 % jusqu'en 2032.
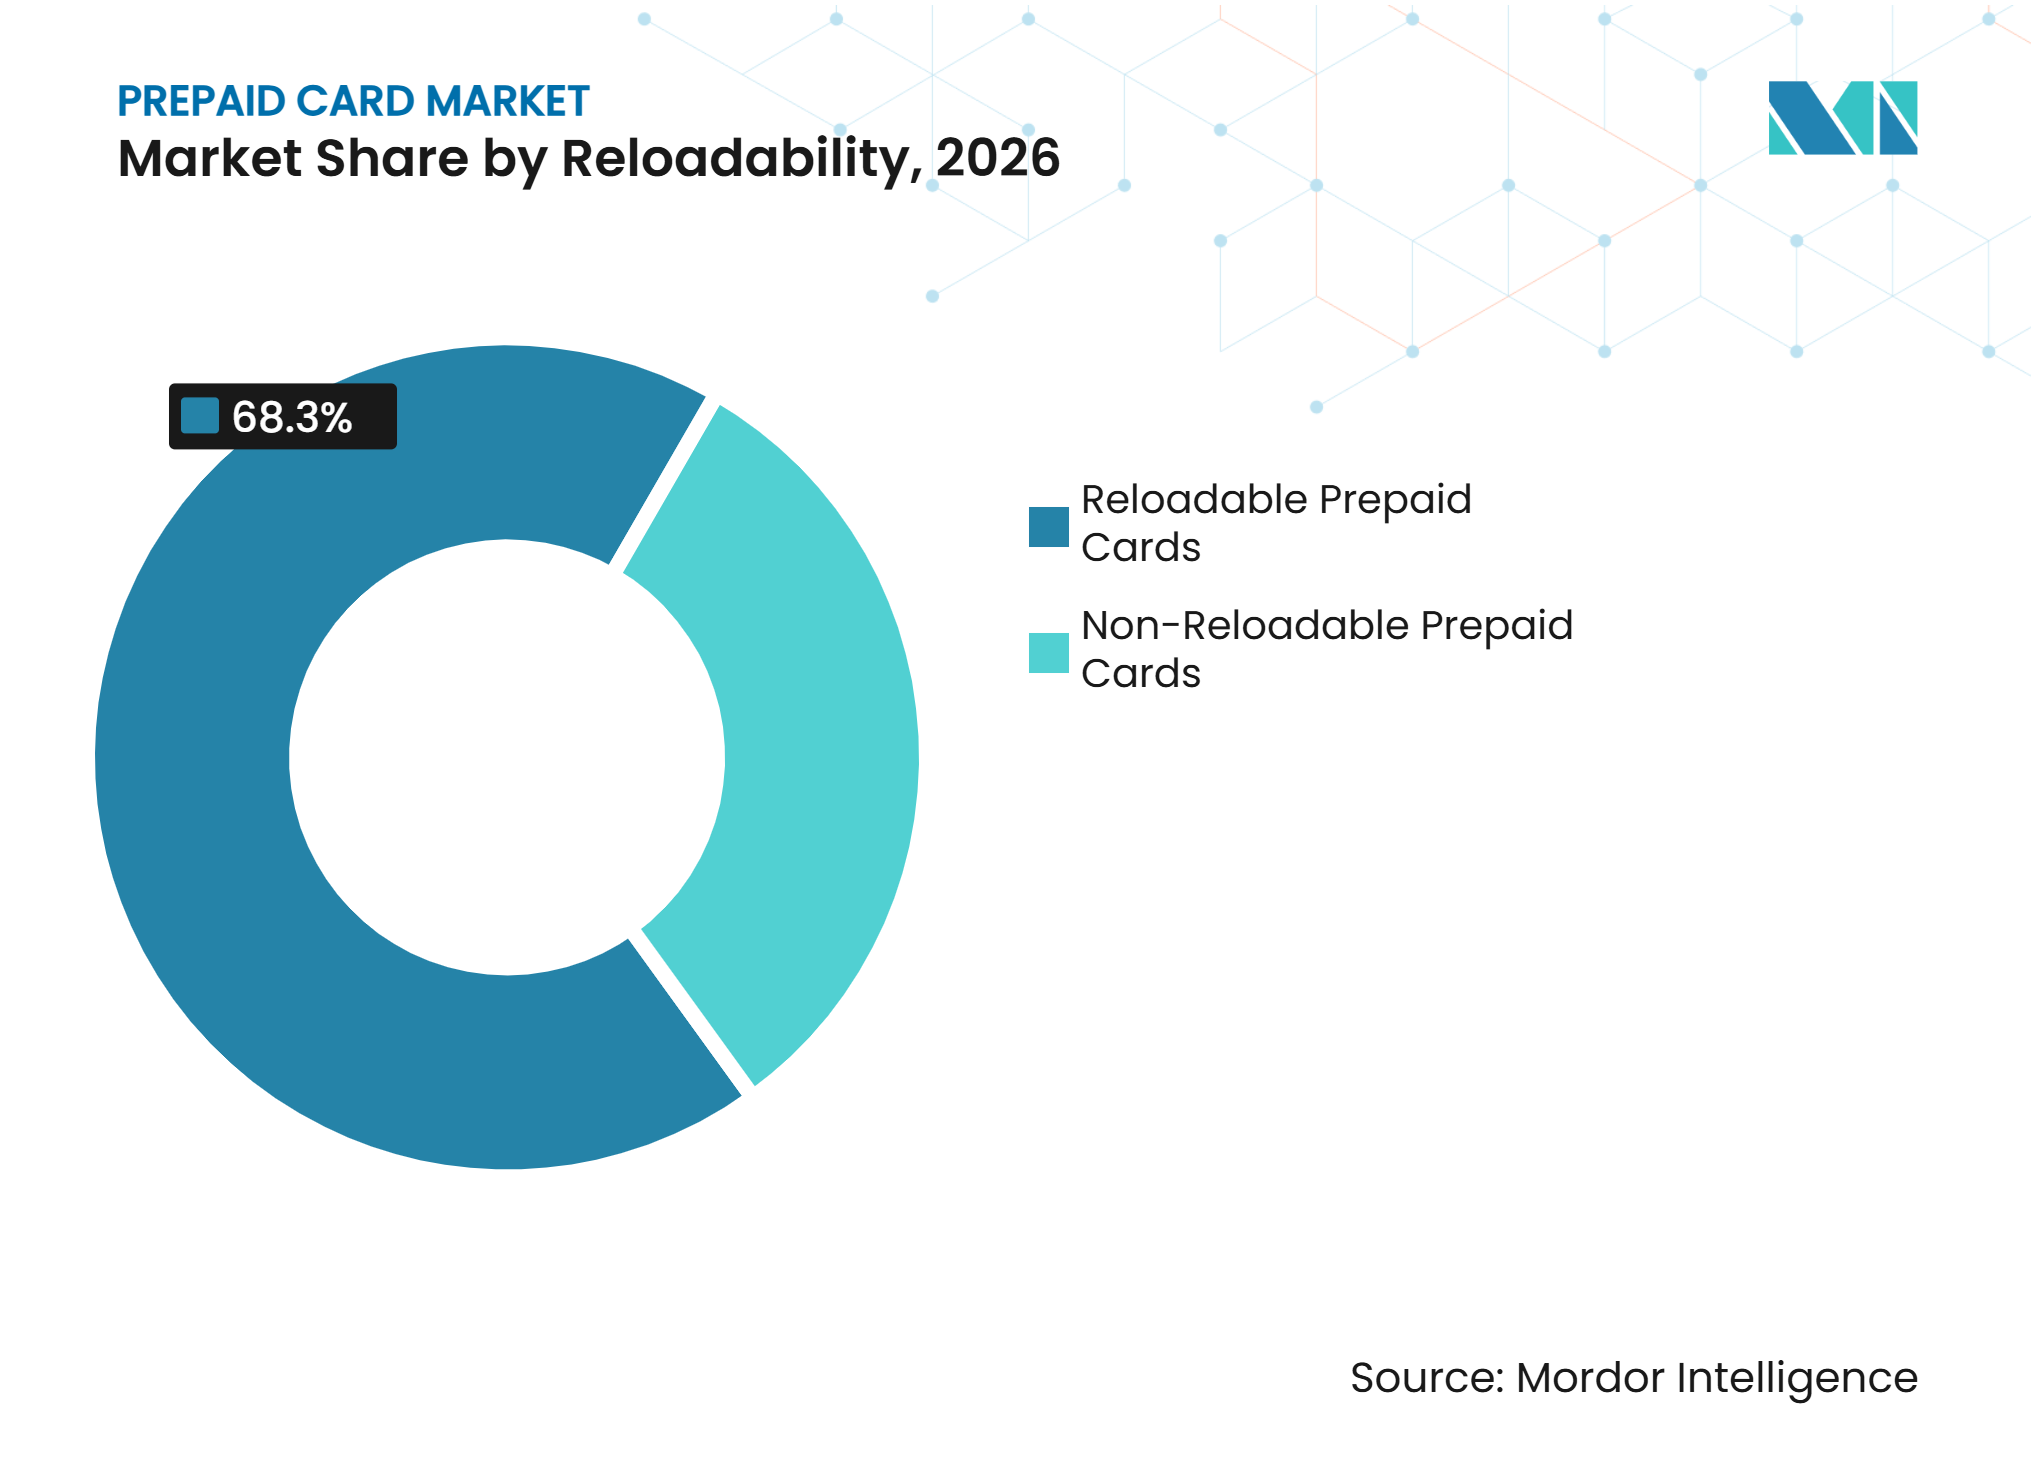
- Par rechargabilité, les cartes rechargeables ont capté 68,3 % de la part du marché des cartes prépayées en 2026, tandis que les cartes non rechargeables devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par utilisation, les cartes à usage général représentaient 32,5 % de la part du marché des cartes prépayées en 2026, tandis que les cartes de voyage et en devises étrangères devraient croître à un CAGR de 8,5 % jusqu'en 2032.
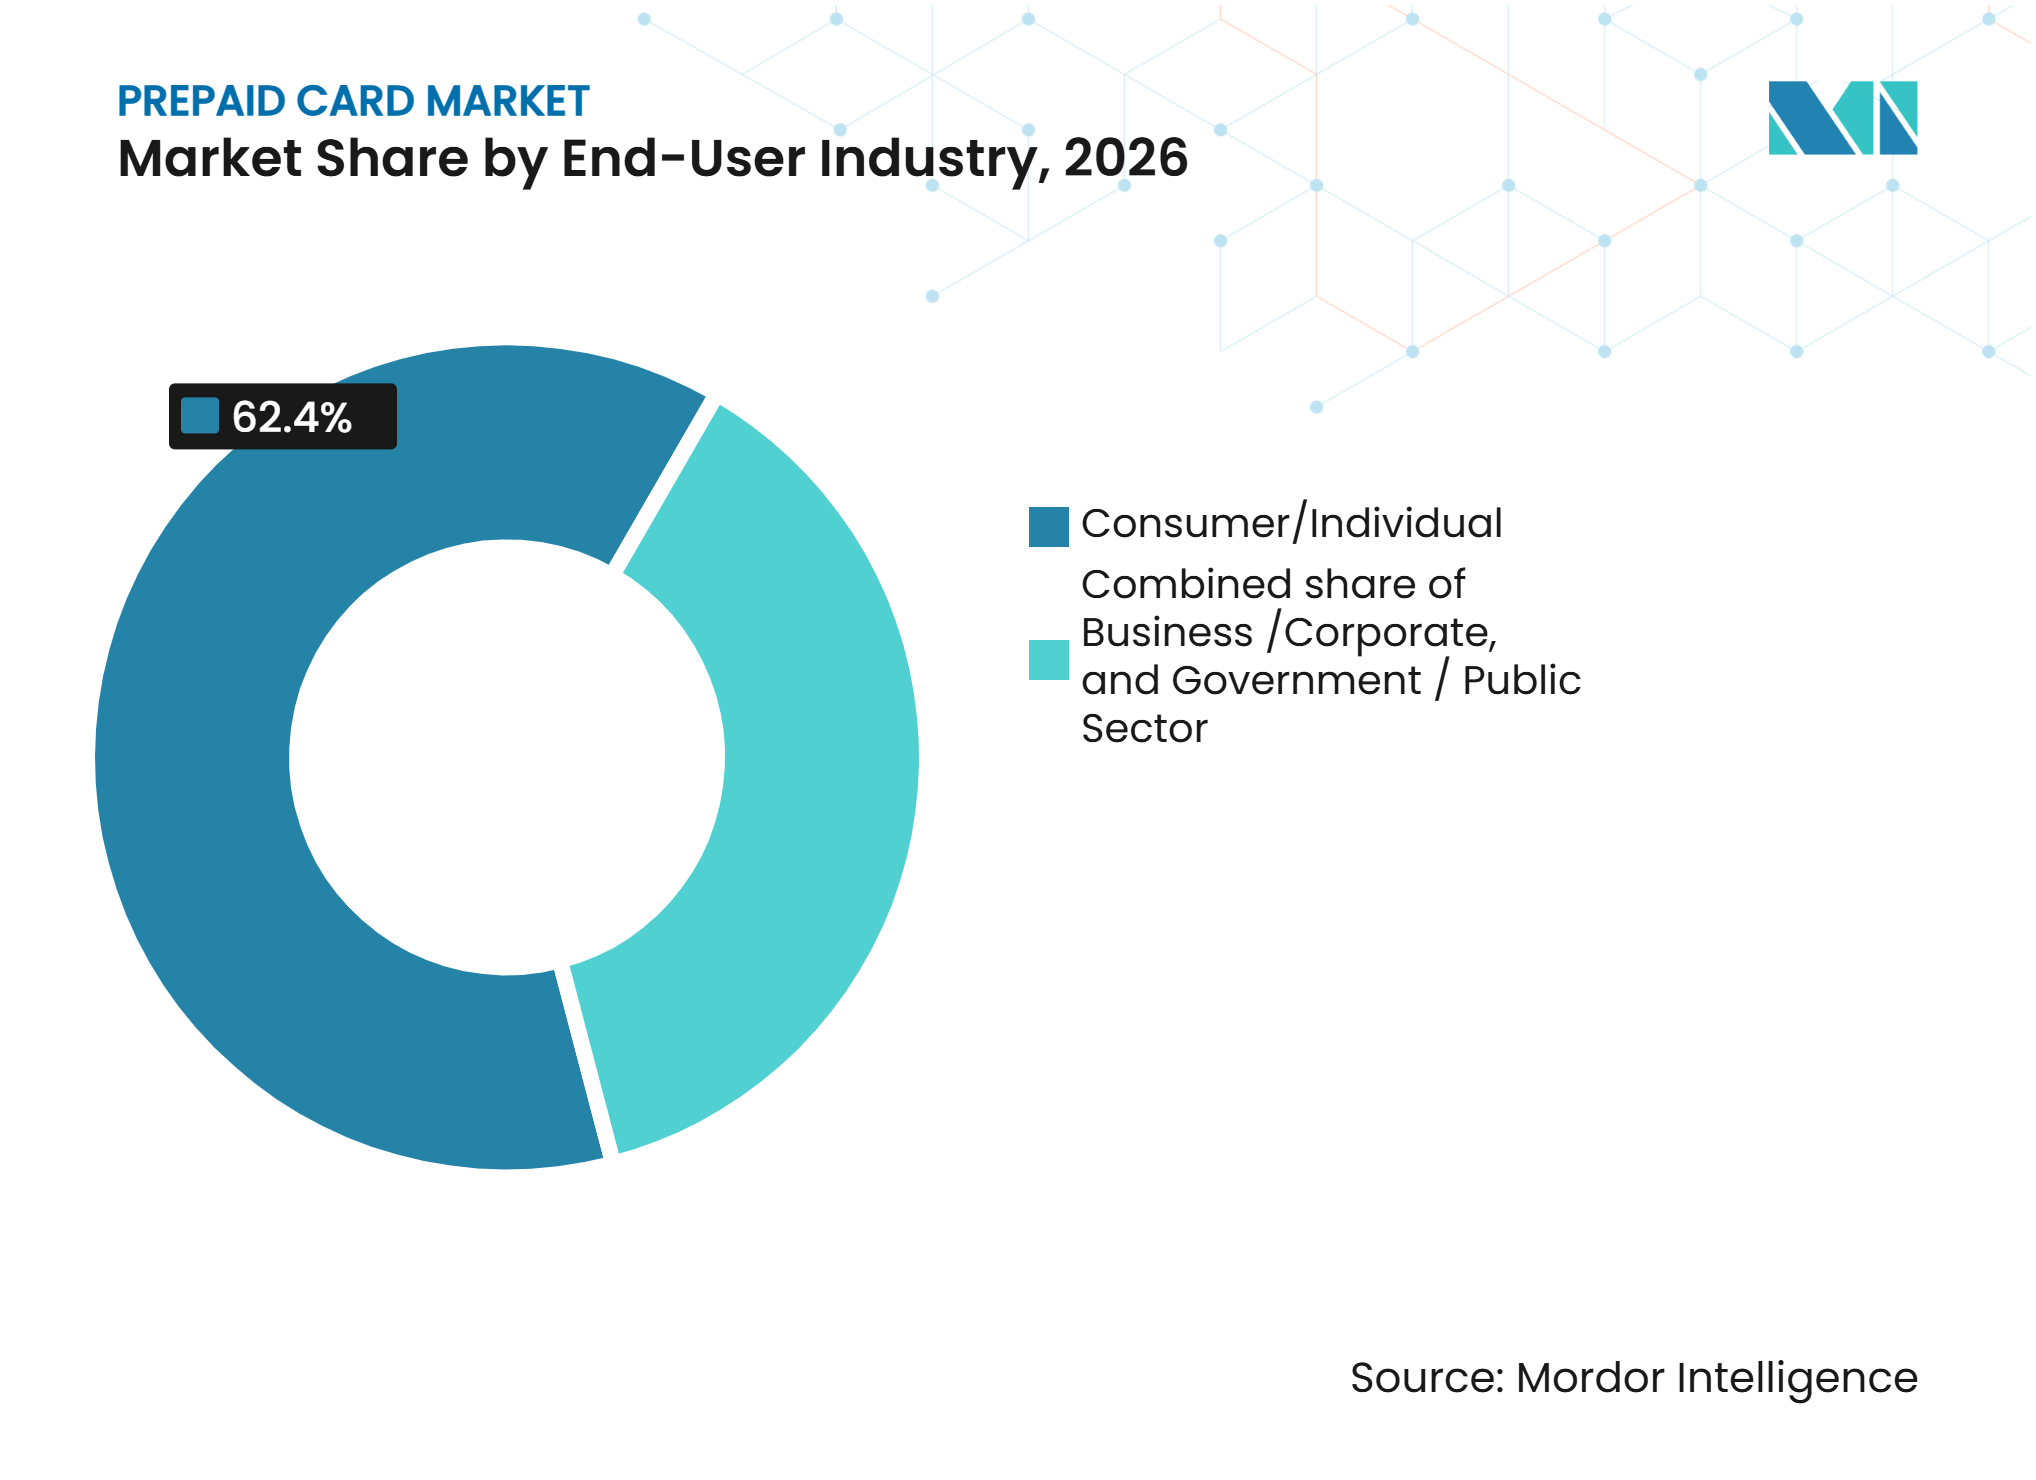
- Par type de client, les titulaires de cartes consommateurs et particuliers détenaient 62,4 % de la part du marché des cartes prépayées en 2026, tandis que les clients professionnels et d'entreprise devraient croître à un CAGR de 7,8 % jusqu'en 2032.
- Par canal de distribution, les banques et institutions financières détenaient 42,4 % de la part du marché des cartes prépayées en 2026, tandis que les canaux en ligne et par application mobile devraient croître à un CAGR de 11,8 % jusqu'en 2032.
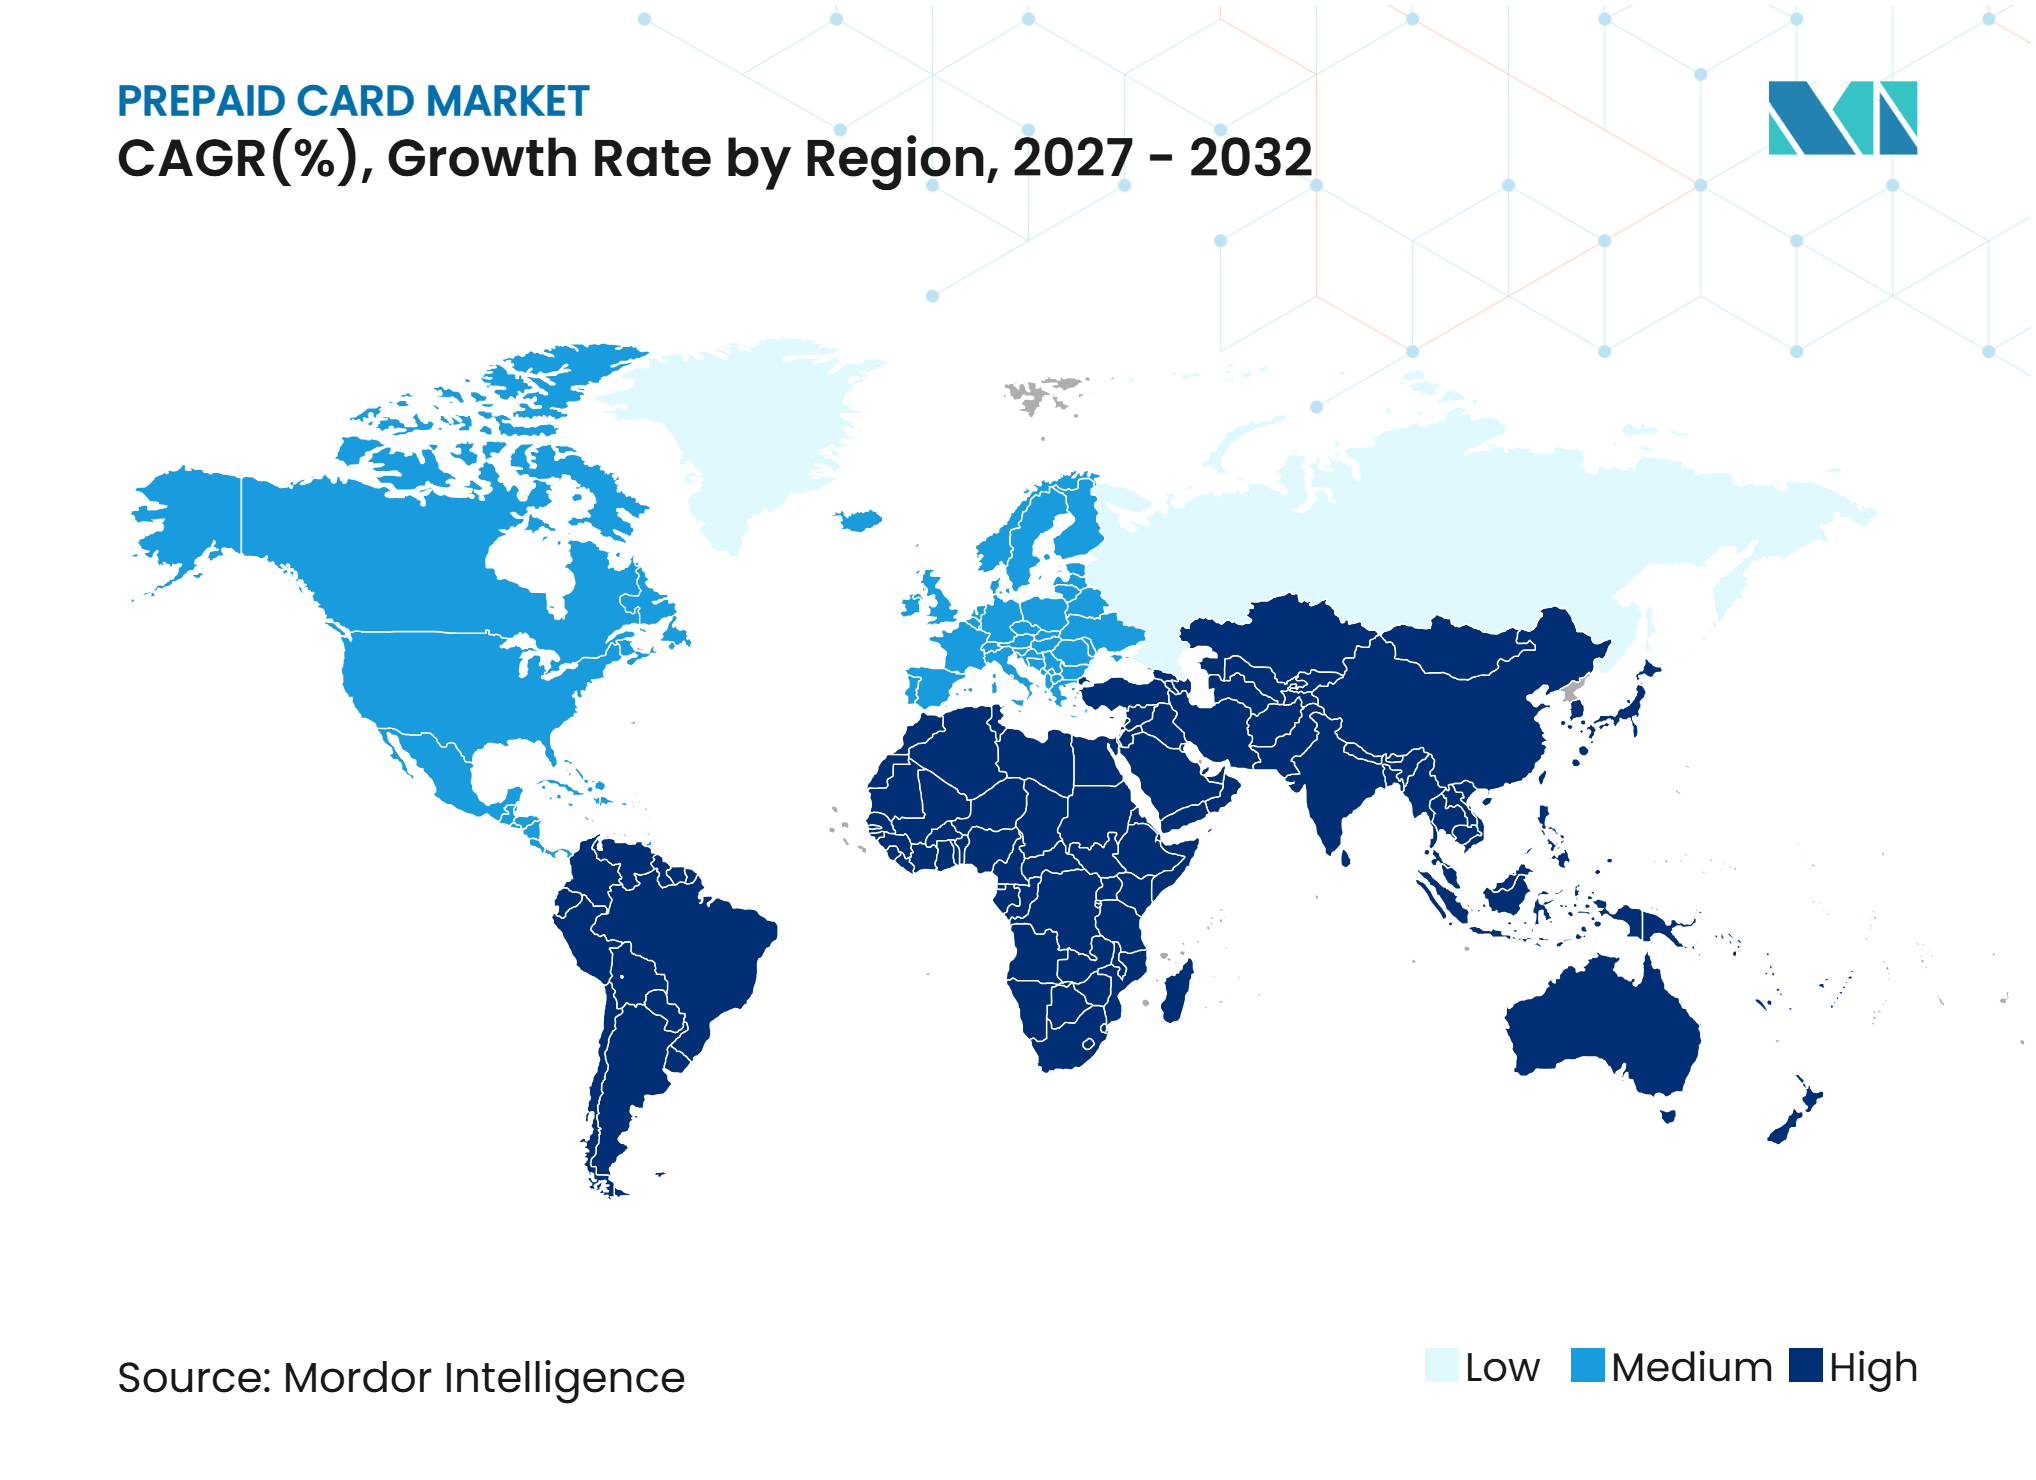
- Par géographie, l'Amérique du Nord a capté 36,6 % de la part du marché des cartes prépayées en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion des paiements sans espèces et du commerce numérique | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Croissance des cartes prépayées virtuelles et de l'intégration aux portefeuilles mobiles | +1.1% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption croissante des cartes de paie et des versements de prestations gouvernementales | +0.8% | Amérique du Nord, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Numérisation croissante des dépenses d'entreprise et gestion des notes de frais | +0.7% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Inclusion financière et accès aux paiements pour les consommateurs sous-bancarisés | +0.5% | Moyen-Orient et Afrique, Asie-Pacifique, Amérique du Sud | Long terme (≥ 4 ans) |
| Finance intégrée et adoption de la carte en tant que service | +0.4% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des paiements sans espèces et du commerce numérique
Le marché des cartes prépayées bénéficie de l'utilisation croissante par les consommateurs et les entreprises d'identifiants de paiement numérique pour un éventail plus large d'achats. Les cartes prépayées permettent aux utilisateurs de séparer les objectifs de dépenses et de gérer leurs fonds sans compte bancaire conventionnel ni approbation de crédit. Les fournisseurs de portefeuilles ont facilité la conservation de plusieurs cartes sur un même appareil, ce qui favorise les produits à usage spécifique pour les voyages, les avantages, les incitations et les dépenses quotidiennes. Aux États-Unis, l'utilisation continue des options de paiement par carte offre aux émetteurs une large base installée pour lier les produits prépayés aux portefeuilles mobiles. Cet environnement favorise les produits qui combinent un identifiant numérique avec une carte physique pour les utilisateurs qui ont encore besoin d'accéder aux espèces en magasin. Il permet également aux émetteurs de connecter un seul programme de paiement à l'acceptation en commerce de détail, en ligne et par portefeuille mobile. Le marché des cartes prépayées bénéficie également lorsque les commerçants et les organismes publics remplacent les méthodes de paiement manuelles par des versements électroniques.
Croissance des cartes prépayées virtuelles et de l'intégration aux portefeuilles mobiles
Les programmes de cartes virtuelles deviennent un élément central du marché des cartes prépayées, car les cartes peuvent être provisionnées sans impression ni envoi d'un produit physique. Onbe a étendu son service Send to Wallet au Royaume-Uni et aux marchés européens en mai 2025, permettant aux bénéficiaires d'ajouter des cartes virtuelles à Google Pay et Samsung Pay en une seule étape[1]. Edenred Payment Solutions a introduit le provisionnement par notification web qui permet à un titulaire de carte d'ajouter une carte virtuelle à Apple Pay ou Google Pay via un lien web[2]. Une activation plus rapide donne aux émetteurs plus de temps pour capter les premières dépenses qui pourraient autrement être perdues avant l'arrivée d'une carte physique. Cela réduit également la dépendance à la livraison qui peut retarder l'accès aux fonds dans les programmes de versement urgents. L'intégration aux portefeuilles mobiles prend également en charge les cartes utilisées pour les paiements aux sous-traitants, les remises, les règlements d'assurance et les avantages sociaux. Le marché des cartes prépayées offre ainsi aux plateformes logicielles un moyen de proposer des paiements sans avoir à construire un produit bancaire complet.
Adoption croissante des cartes de paie et des versements de prestations gouvernementales
Les programmes de paie et de prestations gouvernementales soutiennent l'utilisation récurrente des cartes prépayées en chargeant les salaires ou les paiements de prestations directement sur des cartes de paiement éligibles. Aux États-Unis, le Département du Trésor a annoncé que les chèques papier seraient progressivement supprimés pour la plupart des paiements fédéraux à compter du 30 septembre 2025, tout en maintenant des alternatives électroniques, notamment Direct Express pour les bénéficiaires sans compte bancaire[3]. En septembre 2025, Fifth Third Bank a été nommée agent financier pour le programme Direct Express d'une durée de cinq ans, qui servait environ 3,4 millions d'Américains recevant des prestations fédérales mensuelles. Le programme fournit une source récurrente de transactions par carte de débit prépayée et offre des opportunités d'élargir l'accès numérique, l'intégration aux portefeuilles numériques, l'accès aux distributeurs automatiques sans carte et les services de paiement de factures. Ces développements soutiennent l'adoption des cartes prépayées en améliorant l'accès aux fonds versés électroniquement, notamment parmi les bénéficiaires qui n'utilisent pas de comptes bancaires traditionnels.
Numérisation croissante des dépenses d'entreprise et gestion des notes de frais
La numérisation des paiements d'entreprise accroît la demande d'outils basés sur des cartes qui aident les entreprises à contrôler les dépenses, à gérer les notes de frais des employés et à rapprocher les transactions. Marqeta a déclaré un volume total de traitement de 383 milliards USD en 2025, soit une augmentation de 31 % par rapport à 2024, reflétant la croissance des programmes de cartes soutenus par sa plateforme[4]. Les cartes virtuelles peuvent aider les équipes financières à établir des plafonds de transaction, à restreindre les dépenses par commerçant ou cas d'utilisation, et à intégrer les enregistrements de paiement dans les flux de travail de gestion des notes de frais et de comptabilité. Ces capacités peuvent soutenir les paiements aux fournisseurs, les achats des employs, les versements aux sous-traitants et d'autres dépenses professionnelles contrôlées. Cependant, les cartes virtuelles peuvent être financées par crédit, débit ou d'autres arrangements de paiement commercial et ne sont pas nécessairement des produits prépayés. Par conséquent, la numérisation des dépenses d'entreprise est un moteur de marché pertinent, mais sa contribution à la croissance des cartes prépayées dépend de la mesure dans laquelle les entreprises adoptent des cartes et des comptes financés en prépayé plutôt que d'autres types de cartes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts de conformité réglementaire et exigences LCB/FT et KYC | -0.8% | Mondial, avec une pression aiguë en Europe, en Inde, en Australie, en Chine | Court terme (≤ 2 ans) |
| Fraude aux paiements, prise de contrôle de compte et transactions non autorisées | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Dépendance envers les banques sponsors, les réseaux de cartes et l'infrastructure d'émission | -0.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Sensibilité aux frais et concurrence des paiements de compte à compte | -0.4% | Amérique du Sud, Inde, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de conformité réglementaire et exigences LCB/FT et KYC
Les coûts de conformité peuvent limiter la capacité des petits prestataires à entrer sur le marché des cartes prépayées. Les cartes rechargeables à usage général nécessitent des vérifications d'identité, une surveillance des transactions et des déclarations d'activités suspectes, tandis que les produits de faible valeur et à usage unique peuvent être soumis à des obligations moins étendues. La Banque de réserve de l'Inde a mis à jour ses directives pour les émetteurs d'instruments de paiement prépayés en novembre 2025 afin d'aligner les exigences de connaissance du client avec ses Directives KYC pour les banques commerciales de 2025. L'Australie a également introduit des exigences de lutte contre le blanchiment d'argent pour les émetteurs de cartes-cadeaux qui nécessitent des contrôles de risque documentés et des mesures d'utilisation domestique. Un prestataire opérant aux États-Unis, en Europe et en Inde doit gérer différentes exigences réglementaires et processus opérationnels. Les grands émetteurs peuvent répartir l'investissement en conformité sur un plus grand nombre de titulaires de cartes, tandis que les gestionnaires de programmes plus petits peuvent faire face à des coûts plus élevés par carte.
Fraude aux paiements, prise de contrôle de compte et transactions non autorisées
La fraude crée un risque opérationnel significatif pour le marché des cartes prépayées, notamment lorsque les cartes sont émises et ajoutées à un portefeuille dans un court laps de temps. Cifas a enregistré plus de 78 000 cas de prise de contrôle de compte au Royaume-Uni en 2025, soit 6 % de plus qu'en 2024, et a signalé plus de 106 000 cas d'utilisation abusive d'installations. BioCatch a signalé une augmentation de 55 % de la fraude liée aux outils d'accès à distance au premier semestre 2025, les fonctionnalités de cartes numériques figurant parmi les domaines exposés à la prise de contrôle de compte. Les émetteurs ont besoin de surveillance des transactions, de vérifications des appareils et de mesures d'authentification qui correspondent à la rapidité du provisionnement virtuel. Ces mesures de protection peuvent augmenter les coûts opérationnels et rendre l'intégration moins pratique pour les utilisateurs. Les prestataires qui contiennent efficacement la fraude peuvent renforcer leur position auprès des banques, des clients d'entreprise et des organismes publics.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carte :
les réseaux à circuit ouvert détiennent la plus large acceptationLes cartes à circuit ouvert représentaient 69,8 % de la part du marché des cartes prépayées en 2026 et devraient croître à un CAGR de 5,8 % jusqu'en 2032. Leur position dominante reflète l'acceptation sur les réseaux Visa et Mastercard, permettant aux titulaires de cartes de les utiliser auprès d'un large éventail de commerçants. Les prestataires de paie et les programmes de prestations publiques privilégient les produits à circuit ouvert car les bénéficiaires doivent utiliser les fonds pour des achats essentiels dans plusieurs endroits. Le secteur des cartes prépayées utilise ces rails de paiement pour soutenir à la fois les identifiants de prestations gouvernementales et les cartes virtuelles pour les achats professionnels contrôlés. Les cartes à circuit fermé restent pertinentes pour les programmes de cartes-cadeaux de détail, les systèmes de transport en commun et les environnements à contrôle élevé où les émetteurs doivent restreindre les endroits où les titulaires de cartes peuvent dépenser leurs soldes. Cependant, leur acceptation limitée chez les commerçants contraint leurs cas d'utilisation adressables par rapport aux produits à circuit ouvert.
Les identifiants tokenisés pouvant être ajoutés aux portefeuilles mobiles soutiennent également la croissance des cartes à circuit ouvert. Un numéro de carte virtuelle pour une transaction professionnelle peut fonctionner sur la même infrastructure réseau qu'une carte émise pour un programme de prestations publiques. Les exigences de protection des consommateurs aux États-Unis et en Europe peuvent augmenter les coûts des programmes à circuit ouvert ; cependant, les émetteurs établis ont intégré ces obligations dans leurs modèles opérationnels. En janvier 2026, Blackhawk Network a introduit des produits Mastercard prépayés Drive et Épicerie via Sunrise Banks, combinant des contrôles de dépenses spécifiques à une catégorie avec une acceptation sur réseau ouvert. Cette approche démontre comment un programme peut maintenir des objectifs de dépenses définis tout en offrant une expérience de paiement plus large. Le marché des cartes prépayées offre une portée à la fois pour une acceptation à l'échelle du réseau et pour des produits conçus autour de catégories de commerçants spécifiques.


Par format de carte :
les cartes physiques dominent tandis que les cartes virtuelles croissent plus viteLes cartes physiques détenaient 75,6 % de la part du marché des cartes prépayées en 2026, tandis que les cartes virtuelles devraient croître à un CAGR de 13,5 % de 2027 à 2032. Les cartes physiques restent importantes pour les paiements de prestations, les présentoirs de cartes-cadeaux en commerce de détail et les utilisateurs disposant d'un accès limité aux smartphones. Elles offrent également aux titulaires de cartes un moyen familier d'accéder aux soldes aux distributeurs automatiques ou dans les points de vente. Le marché des cartes prépayées pour les cartes virtuelles devrait se développer à mesure que les émetteurs peuvent créer rapidement des identifiants et les rendre disponibles via des portefeuilles mobiles. L'émission virtuelle élimine les étapes d'impression et de livraison et prend en charge les paiements immédiats. Les entreprises utilisent également des numéros de cartes virtuelles pour les paiements uniques aux fournisseurs et les versements aux sous-traitants.
Le marché différencie de plus en plus les programmes axés sur le virtuel pour le commerce numérique et les paiements professionnels des programmes combinant physique et virtuel pour la paie et les prestations publiques. Cette structure reconnaît que de nombreux utilisateurs ont encore besoin d'un accès physique même s'ils adoptent des outils de paiement numérique. Les portefeuilles numériques et les fonctionnalités de retrait d'espèces sans carte peuvent réduire la dépendance aux cartes physiques pour certaines transactions. Dans le même temps, les prestataires peuvent positionner l'émission physique comme un service optionnel plutôt que comme la valeur par défaut pour chaque compte. Cette approche aide les prestataires à gérer les coûts d'émission tout en maintenant l'accessibilité pour les utilisateurs qui préfèrent les cartes tangibles. Le marché des cartes prépayées continuera à nécessiter les deux formats, car l'accès aux smartphones et à l'infrastructure de paiement varie considérablement selon les utilisateurs et les régions.
Par rechargabilité :
les chargements récurrents soutiennent les cartes rechargeablesLes cartes prépayées rechargeables représentaient une part de 68,3 % du marché des cartes prépayées en 2026, soutenues par leur adéquation aux versements récurrents, à la gestion continue des dépenses et aux dépenses répétées des consommateurs. Les employeurs, les organismes gouvernementaux, les institutions financières et les administrateurs de programmes de prestations stimulent l'adoption en nécessitant des mécanismes pour distribuer des fonds à intervalles réguliers sans émettre de nouvelles cartes pour chaque cycle de paiement. Les versements de paie, les prestations sociales, les paiements de retraite, les allocations de soins de santé et les programmes de dépenses d'entreprise génèrent une demande soutenue pour des cartes prenant en charge plusieurs transactions de financement. Les produits rechargeables permettent également aux titulaires de cartes de conserver le même instrument de paiement sur des cycles de financement successifs, favorisant la continuité des dépenses et la gestion des comptes. De plus, la capacité d'ajuster les soldes chargés en fonction des exigences de paiement changeantes rend ces cartes adaptées à la fois aux utilisateurs individuels et aux programmes de paiement institutionnels.
Les cartes prépayées non rechargeables devraient croître à un CAGR de 6,5 % durant 2027-2032, portées par la demande de paiements à valeur contrôlée, d'incitations promotionnelles, de récompenses d'entreprise, de cartes-cadeaux et de versements ponctuels. Les entreprises utilisent de plus en plus ces produits pour la reconnaissance des employés, les campagnes d'acquisition de clients, les récompenses de fidélité et les remboursements promotionnels, où un montant de paiement prédéfini est préférable au maintien d'une facilité de financement continue. Leur fonctionnalité de financement limitée aide également les organisations à établir des plafonds de dépenses et à gérer l'exposition financière associée aux programmes de versement individuels. Ces caractéristiques soutiennent l'adoption parmi les entreprises cherchant une distribution de paiement simplifiée et des mécanismes de versement contrôlés. Par conséquent, les cartes rechargeables conservent un avantage dans les applications de paiement récurrent, tandis que les cartes non rechargeables répondent aux dépenses ciblées et aux exigences de versement prédéfinies.

Par utilisation :
les cartes à usage général dominent tandis que les cartes de voyage progressentLes cartes à usage général détenaient une part de 32,5 % en 2026, ce qui en fait la plus grande catégorie d'utilisation. Elles servent les consommateurs sous-bancarisés, les bénéficiaires de prestations publiques et les personnes cherchant un outil distinct pour gérer leurs dépenses quotidiennes. Leur large utilité découle de leur acceptation pour les achats courants sur le réseau de cartes. Cependant, les systèmes de paiement instantané, tels que l'Interface de paiement unifiée (UPI) de l'Inde et le Pix du Brésil, concurrencent les cartes prépayées dans ce cas d'utilisation en offrant des paiements de compte à compte à moindre coût pour les petites transactions. Les cartes de prestations gouvernementales et de paie restent plus résilientes, car leur utilisation est liée aux structures des programmes de paiement plutôt qu'aux préférences de paiement des consommateurs.
Les cartes de voyage et en devises étrangères devraient croître à un CAGR de 8,5 % jusqu'en 2032. Ces produits permettent aux voyageurs de charger et de dépenser des fonds dans plusieurs devises tout en gérant les coûts de conversion de devises. En janvier 2026, Commercial Bank Qatar a introduit la CB Multi Mastercard Platinum Prepaid Card, un produit multidevise numérique compatible avec Apple Pay, Samsung Pay et Google Pay. Les cartes de paie et de versement d'entreprise génèrent une demande régulière de la part des employeurs, tandis que les cartes-cadeaux et d'incitation restent intégrales aux programmes de récompenses de détail et d'entreprise. Le marché des cartes prépayées soutient chaque cas d'utilisation grâce à des règles distinctes de financement, d'acceptation et de contrôle des dépenses. Cette gamme d'applications permet aux prestataires de servir à la fois les utilisateurs individuels et les clients institutionnels.
Par type de client :
les consommateurs dominent tandis que les entreprises se développent plus viteLes titulaires de cartes consommateurs et particuliers détenaient une part de 62,4 % en 2026. Les cartes de paie, les prestations publiques et les programmes de cartes-cadeaux touchent un grand nombre de personnes car la carte est souvent le moyen par lequel elles reçoivent des fonds. La Banque fédérale de réserve de Cleveland a rapporté que plus de 18 % des ménages américains étaient non bancarisés ou sous-bancarisés en 2026. Les cartes prépayées peuvent offrir une option de paiement formelle à ces ménages sans vérification de crédit ni solde de compte minimum. La position dominante des consommateurs reflète l'importance continue des produits de paiement accessibles. Les organismes publics des Philippines ont également utilisé des cartes prépayées pour les paiements sociaux en 2025.
Les clients professionnels et d'entreprise devraient croître à un CAGR de 7,8 % de 2027 à 2032. Les petites et moyennes entreprises adoptent des cartes de dépenses et des outils de paiement virtuels dans les flux de travail de trésorerie et de comptabilité. BoxCommerce et Mastercard ont lancé un programme de cartes prépayées pour les petites et moyennes entreprises sud-africaines en janvier 2026, permettant aux commerçants d'accéder instantanément aux produits de vente via des cartes prépayées physiques ou virtuelles entièrement intégrées au tableau de bord marchand BoxCommerce. Les clients d'entreprise utilisent des contrôles tels que les limites de commerçants et les règles de transaction pour gérer les dépenses professionnelles. Les plateformes de gestion des notes de frais étendent également ces capacités aux entreprises qui s'appuyaient auparavant sur les cartes personnelles des employés. Le marché des cartes prépayées soutient cette transition en offrant aux services professionnels pilotés par logiciel un instrument de paiement réglementé.
Par canal de distribution d'émission :
les canaux numériques transforment le modèle bancaireLes banques et institutions financières devraient représenter une part de 42,4 % de la distribution d'émission en 2026. Leur position est soutenue par des relations réglementaires établies, le parrainage de numéros d'identification bancaire, les capacités de conformité et la confiance des consommateurs. Les banques sponsors fournissent de plus en plus l'infrastructure réglementée pour les programmes commercialisés par les entreprises fintech, plutôt que de concurrencer directement chaque titulaire de carte. Cet arrangement permet aux prestataires numériques de se concentrer sur l'expérience utilisateur et les fonctionnalités du programme. Les magasins de détail et les kiosques restent des points d'accès importants pour les consommateurs sans accès fiable à Internet ou sans smartphones. Le marché des cartes prépayées continue de s'appuyer sur les points de vente physiques comme point d'entrée pour convertir les espèces en paiements numériques.
Les canaux en ligne et par application mobile devraient croître à un CAGR de 11,8 % jusqu'en 2032. Les plateformes de carte en tant que service réduisent la complexité technique pour les applications non financières cherchant à proposer des programmes de cartes. Highnote a lancé les Paiements instantanés en juillet 2025, prenant en charge les versements rapides vers les cartes de débit et prépayées éligibles via Mastercard Move et Visa Direct. L'émission numérique peut réduire le délai entre une instruction de paiement et la disponibilité des fonds sur le compte du bénéficiaire. Elle permet également aux prestataires d'intégrer des cartes dans les applications existantes de paie, de prestations, de commerce ou de gestion des notes de frais. Par conséquent, le marché des cartes prépayées évolue vers un modèle dans lequel les banques fournissent l'infrastructure réglementée, tandis que les canaux numériques gèrent la distribution et les interactions avec les clients.
Analyse géographique
L'Amérique du Nord représentait 36,6 % de la taille du marché des cartes prépayées en 2026. Les États-Unis maintiennent cette position grâce à des programmes de cartes de paie à circuit ouvert établis, des cartes de prestations et de vastes réseaux de cartes-cadeaux de détail. La politique de paiement électronique du Trésor offre aux personnes sans compte bancaire une alternative aux chèques papier, soutenant la demande continue pour les options prépayées. L'accord Direct Express de Fifth Third Bank sert 3,4 millions d'Américains recevant des prestations fédérales mensuelles et comprend des capacités de carte virtuelle, de distributeur automatique sans carte et de portefeuille numérique. Le Canada contribue par des programmes de cartes de paie menés par les employeurs, tandis que le Mexique génère une demande pour des produits financés par des envois de fonds. Les États-Unis restent également un hub majeur pour les émetteurs, les banques sponsors et les processeurs de paiement.
L'Asie-Pacifique devrait croître à un CAGR de 8,3 % de 2027 à 2032. L'Inde représente un marché de croissance central, car la circulation des instruments de paiement prépayés a atteint 470,1 millions au troisième trimestre 2025. Les cas d'utilisation d'entreprise, de transport en commun et liés aux portefeuilles soutiennent l'activité transactionnelle. Les solutions de transport en commun prépayées du Japon initient les consommateurs aux paiements par carte, tandis que le taux de paiement sans espèces du pays a atteint 58 % en 2025. La Chine présente un environnement différent, avec des portefeuilles mobiles dominant les paiements et une surveillance réglementaire de l'infrastructure de compensation en augmentation. L'Asie du Sud-Est et l'Inde continuent d'offrir des opportunités à long terme à mesure que la pénétration des smartphones et les programmes d'inclusion financière élargissent l'accès à davantage d'utilisateurs. En Asie-Pacifique, le marché des cartes prépayées doit concurrencer les outils de paiement instantané tout en servant les consommateurs qui ont encore besoin d'un mode de paiement formel basé sur une carte.
L'Europe et l'Amérique du Sud présentent des modèles de demande distincts. L'environnement réglementé de monnaie électronique du Royaume-Uni soutient les produits fintech prépayés, notamment l'offre DOSH Mastercard d'allpay pour les adultes sans accès aux services bancaires conventionnels. L'Allemagne, la France et les Pays-Bas soutiennent l'adoption de cartes virtuelles pour les usages professionnels, tandis que les marchés d'Europe du Sud génèrent une demande pour des cartes multidevises liées aux voyages. Au Brésil, le système Pix concurrence les cartes à usage général pour les paiements de faible valeur des consommateurs ; cependant, les programmes de paie et de transferts publics continuent de soutenir l'utilisation des cartes prépayées. Au Moyen-Orient et en Afrique, First Abu Dhabi Bank et Mastercard ont introduit une solution de numéro de carte d'entreprise virtuelle en 2025 pour les utilisateurs d'entreprise et gouvernementaux. L'inclusion financière reste un facteur clé en Afrique subsaharienne, où les émetteurs élargissent l'accès aux cartes au Nigeria, en Éthiopie et en Afrique du Sud.
Paysage concurrentiel
Concentration du Marché
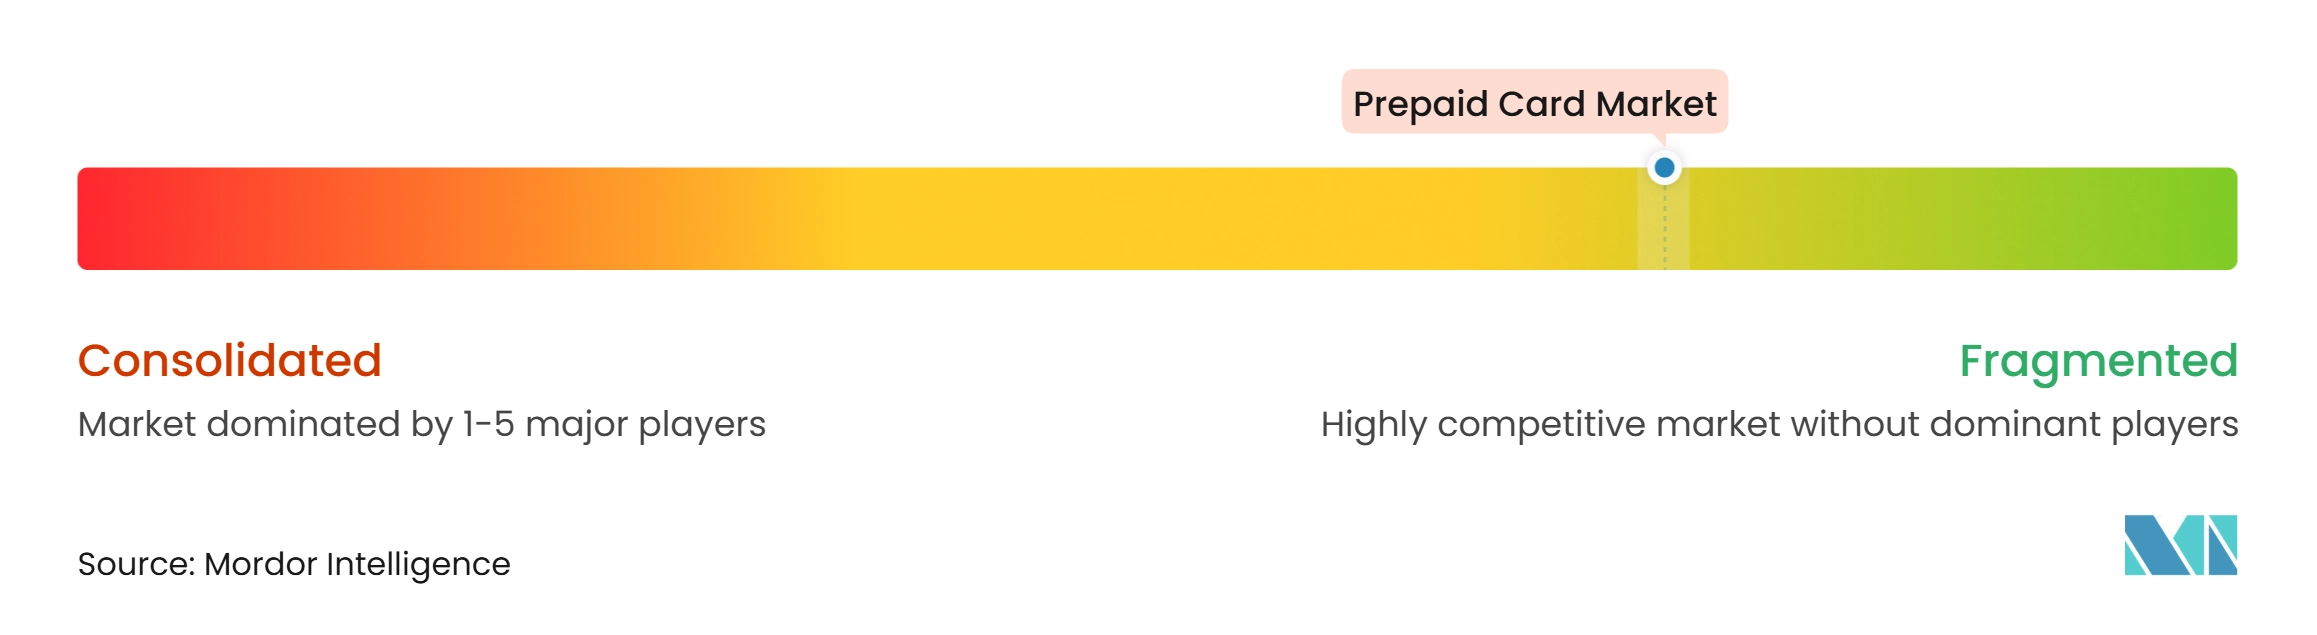
Le marché américain des cartes prépayées est fragmenté aux niveaux de l'émetteur, de la gestion de programme et de la distribution, avec des banques, des entreprises fintech, des processeurs de paiement et des prestataires spécialisés servant différents segments de clientèle et cas d'utilisation. Visa et Mastercard fournissent une infrastructure de réseau de paiement largement utilisée, tandis que les banques sponsors telles que The Bancorp Bank, Pathward et Fifth Third Bank soutiennent les arrangements d'émission et les services bancaires réglementés. Marqeta a déclaré un volume total de traitement de 382,5 milliards USD en 2025, soit une augmentation de 31 % par rapport à 291,1 milliards USD en 2024, démontrant l'échelle de sa plateforme de traitement de cartes, bien que ce volume couvre les programmes de cartes soutenus et ne représente pas la part du marché des cartes prépayées. La concurrence varie selon le segment de clientèle, le modèle de financement, le canal de distribution et les exigences du programme, permettant aux prestataires spécialisés de se démarquer par la technologie, l'expérience client, la prévention de la fraude et des fonctionnalités de cartes adaptées.
L'expansion stratégique et l'innovation produit continuent de façonner la concurrence. Marqeta a finalisé l'acquisition de TransactPay en août 2025, ajoutant des capacités de monnaie électronique agréée et de parrainage BIN au Royaume-Uni et dans l'Espace économique européen pour renforcer la gestion des programmes de cartes et l'expansion transfrontalière. En juillet 2026, Mastercard a étendu sa plateforme de cartes virtuelles In Control avec des contrôles améliorés pour les émetteurs et la compensation des transactions, une connexion API unique et des capacités de paiement intégré plus larges. Sa collaboration avec HSBC aux Émirats arabes unis soutient également les cartes commerciales virtuelles tokenisées dans les portefeuilles numériques, bien que ces produits commerciaux ne soient pas nécessairement des cartes prépayées. Blackhawk Network a introduit sa Drive Prepaid Card et sa Grocery Prepaid Card en janvier 2026, offrant des récompenses à dépenses restreintes par catégorie pour le carburant, la recharge de véhicules électriques et les achats d'épicerie via des cartes physiques et numériques. Ces développements illustrent comment les prestataires se différencient par les capacités de gestion de programme, les contrôles de transaction, les applications de dépenses spécialisées et les partenariats de distribution.
Des opportunités potentielles subsistent dans les produits à faible coût pour les utilisateurs sous-bancarisés, les programmes de versement public interopérables et les cartes de dépenses avec contrôles en temps réel pour les petites et moyennes entreprises. Les prestataires de carte en tant que service aident leurs clients à entrer dans ces domaines en proposant la gestion de programme comme une capacité gérée. Cela peut réduire la charge opérationnelle pour les entreprises qui souhaitent lancer une carte mais ne disposent pas d'une expertise directe en émission. Le marché des cartes prépayées n'est pas dominé par un seul émetteur ou processeur au niveau de la gestion de programme. Sa position concurrentielle est façonnée par l'équilibre entre l'infrastructure à l'échelle du réseau et les prestataires spécialisés servant des groupes de clients spécifiques. Cette structure permet à la spécialisation des produits de coexister avec l'infrastructure partagée de réseau et d'émission. Cela signifie également que le choix de l'émetteur peut varier selon le type de client, le cas d'utilisation et le modèle de distribution. La concurrence reste active.
Leaders du secteur des cartes prépayées
-
Visa Inc.
-
Mastercard Incorporated
-
Green Dot Corporation
-
Blackhawk Network Holdings, Inc.
-
American Express Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des cartes prépayées Entreprises couvertes dans ce rapport
- Visa Inc.
- Mastercard Incorporated
- Green Dot Corporation
- American Express Company
- Blackhawk Network Holdings, Inc.
- InComm Payments
- PayPal Holdings, Inc.
- The Bancorp, Inc.
- Pathward Financial, Inc.
- Fifth Third Bancorp
- Ouro Global, Inc. (Netspend)
- Paysafe Limited
- Edenred SE
- Pluxee
- Euronet Worldwide, Inc.
- Western Union Company
- Fiserv, Inc.
- Marqeta, Inc.
- Nium Pte. Ltd.
- CPI Card Group Inc.
- Walmart Inc.
Développements industriels récents dans Marché des cartes prépayées
- Juillet 2026 : Mastercard a étendu sa plateforme de cartes virtuelles avec des fonctionnalités de sécurité améliorées, approfondissant un partenariat avec HSBC pour déployer des numéros de cartes d'entreprise virtuelles tokenisées aux Émirats arabes unis, permettant aux entités d'entreprise et gouvernementales d'émettre et de gérer des cartes d'entreprise virtuelles via une interface axée sur le mobile.
- Février 2026 : Runa a lancé les Runa Prepaid Cards, une solution de versement intégré entièrement en marque blanche disponible à la fois en variante Reward à usage unique et en variante Reload rechargeable. Les cartes sont provisionnées instantanément via une URL sécurisée, sont compatibles avec les portefeuilles numériques et sont acceptées sur le réseau Visa à l'échelle mondiale.
- Janvier 2026 : BoxCommerce et Mastercard ont lancé un programme de cartes prépayées pour les petites et moyennes entreprises sud-africaines, accordant aux commerçants un accès instantané aux produits de vente via des cartes prépayées physiques et virtuelles entièrement intégrées au tableau de bord marchand BoxCommerce.
- Janvier 2026 : Blackhawk Network a lancé la Drive Prepaid Card et la Grocery Prepaid Card avec Mastercard. Les deux produits ciblent les programmes de récompenses et de reconnaissance d'entreprise, sont émis par Sunrise Banks, sont disponibles en formats physique et virtuel, et fonctionnent avec Apple Pay, Google Wallet et Samsung Wallet.
Portée du rapport mondial sur le marché des cartes prépayées
Aperçu de la segmentation
| Cartes prépayées à circuit ouvert |
| Cartes prépayées à circuit fermé |
| Cartes prépayées physiques |
| Cartes prépayées virtuelles |
| Cartes prépayées rechargeables |
| Cartes prépayées non rechargeables |
| Cartes prépayées à usage général |
| Cartes-cadeaux et cartes d'incitation |
| Cartes de prestations gouvernementales et de paie |
| Cartes de voyage et en devises étrangères |
| Cartes de paie et de versement d'entreprise |
| Autres cartes prépayées à usage spécifique |
| Consommateur / Particulier |
| Entreprise / Société |
| Gouvernement / Secteur public |
| Banques et institutions financières |
| Applications en ligne et mobiles |
| Magasins de détail et kiosques |
| Agents et autres partenaires de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de carte | Cartes prépayées à circuit ouvert | |
| Cartes prépayées à circuit fermé | ||
| Par format de carte | Cartes prépayées physiques | |
| Cartes prépayées virtuelles | ||
| Par rechargabilité | Cartes prépayées rechargeables | |
| Cartes prépayées non rechargeables | ||
| Par utilisation | Cartes prépayées à usage général | |
| Cartes-cadeaux et cartes d'incitation | ||
| Cartes de prestations gouvernementales et de paie | ||
| Cartes de voyage et en devises étrangères | ||
| Cartes de paie et de versement d'entreprise | ||
| Autres cartes prépayées à usage spécifique | ||
| Par type de client | Consommateur / Particulier | |
| Entreprise / Société | ||
| Gouvernement / Secteur public | ||
| Par canal de distribution d'émission | Banques et institutions financières | |
| Applications en ligne et mobiles | ||
| Magasins de détail et kiosques | ||
| Agents et autres partenaires de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des cartes prépayées d'ici 2032 ?
Le marché des cartes prépayées devrait atteindre 1,8 billion USD d'ici 2032, avec un CAGR de 5,2 % de 2027 à 2032.
Quel type de carte prépayée détient la plus grande part ?
Les cartes à circuit ouvert détiennent une part de 69,8 % en 2026 car l'acceptation sur les réseaux Visa et Mastercard soutient une large utilisation chez les commerçants.
Pourquoi les cartes prépayées virtuelles connaissent-elles une croissance rapide ?
Les cartes virtuelles devraient croître à un CAGR de 13,5 % jusqu'en 2032 car elles peuvent être provisionnées rapidement et ajoutées aux portefeuilles mobiles.
Quelle région connaît la croissance la plus rapide pour les cartes prépayées ?
L'Asie-Pacifique devrait croître à un CAGR de 8,3 % jusqu'en 2032, soutenue par l'inclusion financière, le transport en commun, les entreprises et les cas d'utilisation liés aux portefeuilles.
Comment les cartes prépayées soutiennent-elles les paiements de prestations publiques ?
Les organismes publics peuvent charger des prestations récurrentes sur des cartes prépayées, offrant une alternative électronique aux chèques papier pour les personnes sans compte bancaire. Le modèle prend en charge les paiements via des cartes, des portefeuilles et des distributeurs automatiques.
Quels sont les principaux risques auxquels font face les prestataires de cartes prépayées ?
Les principaux risques comprennent les coûts de conformité, la fraude par prise de contrôle de compte, la dépendance envers l'infrastructure d'émission et la concurrence des paiements instantanés de compte à compte. Ces risques peuvent augmenter les coûts et affecter l'adoption par les utilisateurs.