
Tamanho e Participação do Mercado de Imagem Oncológica de Precisão
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
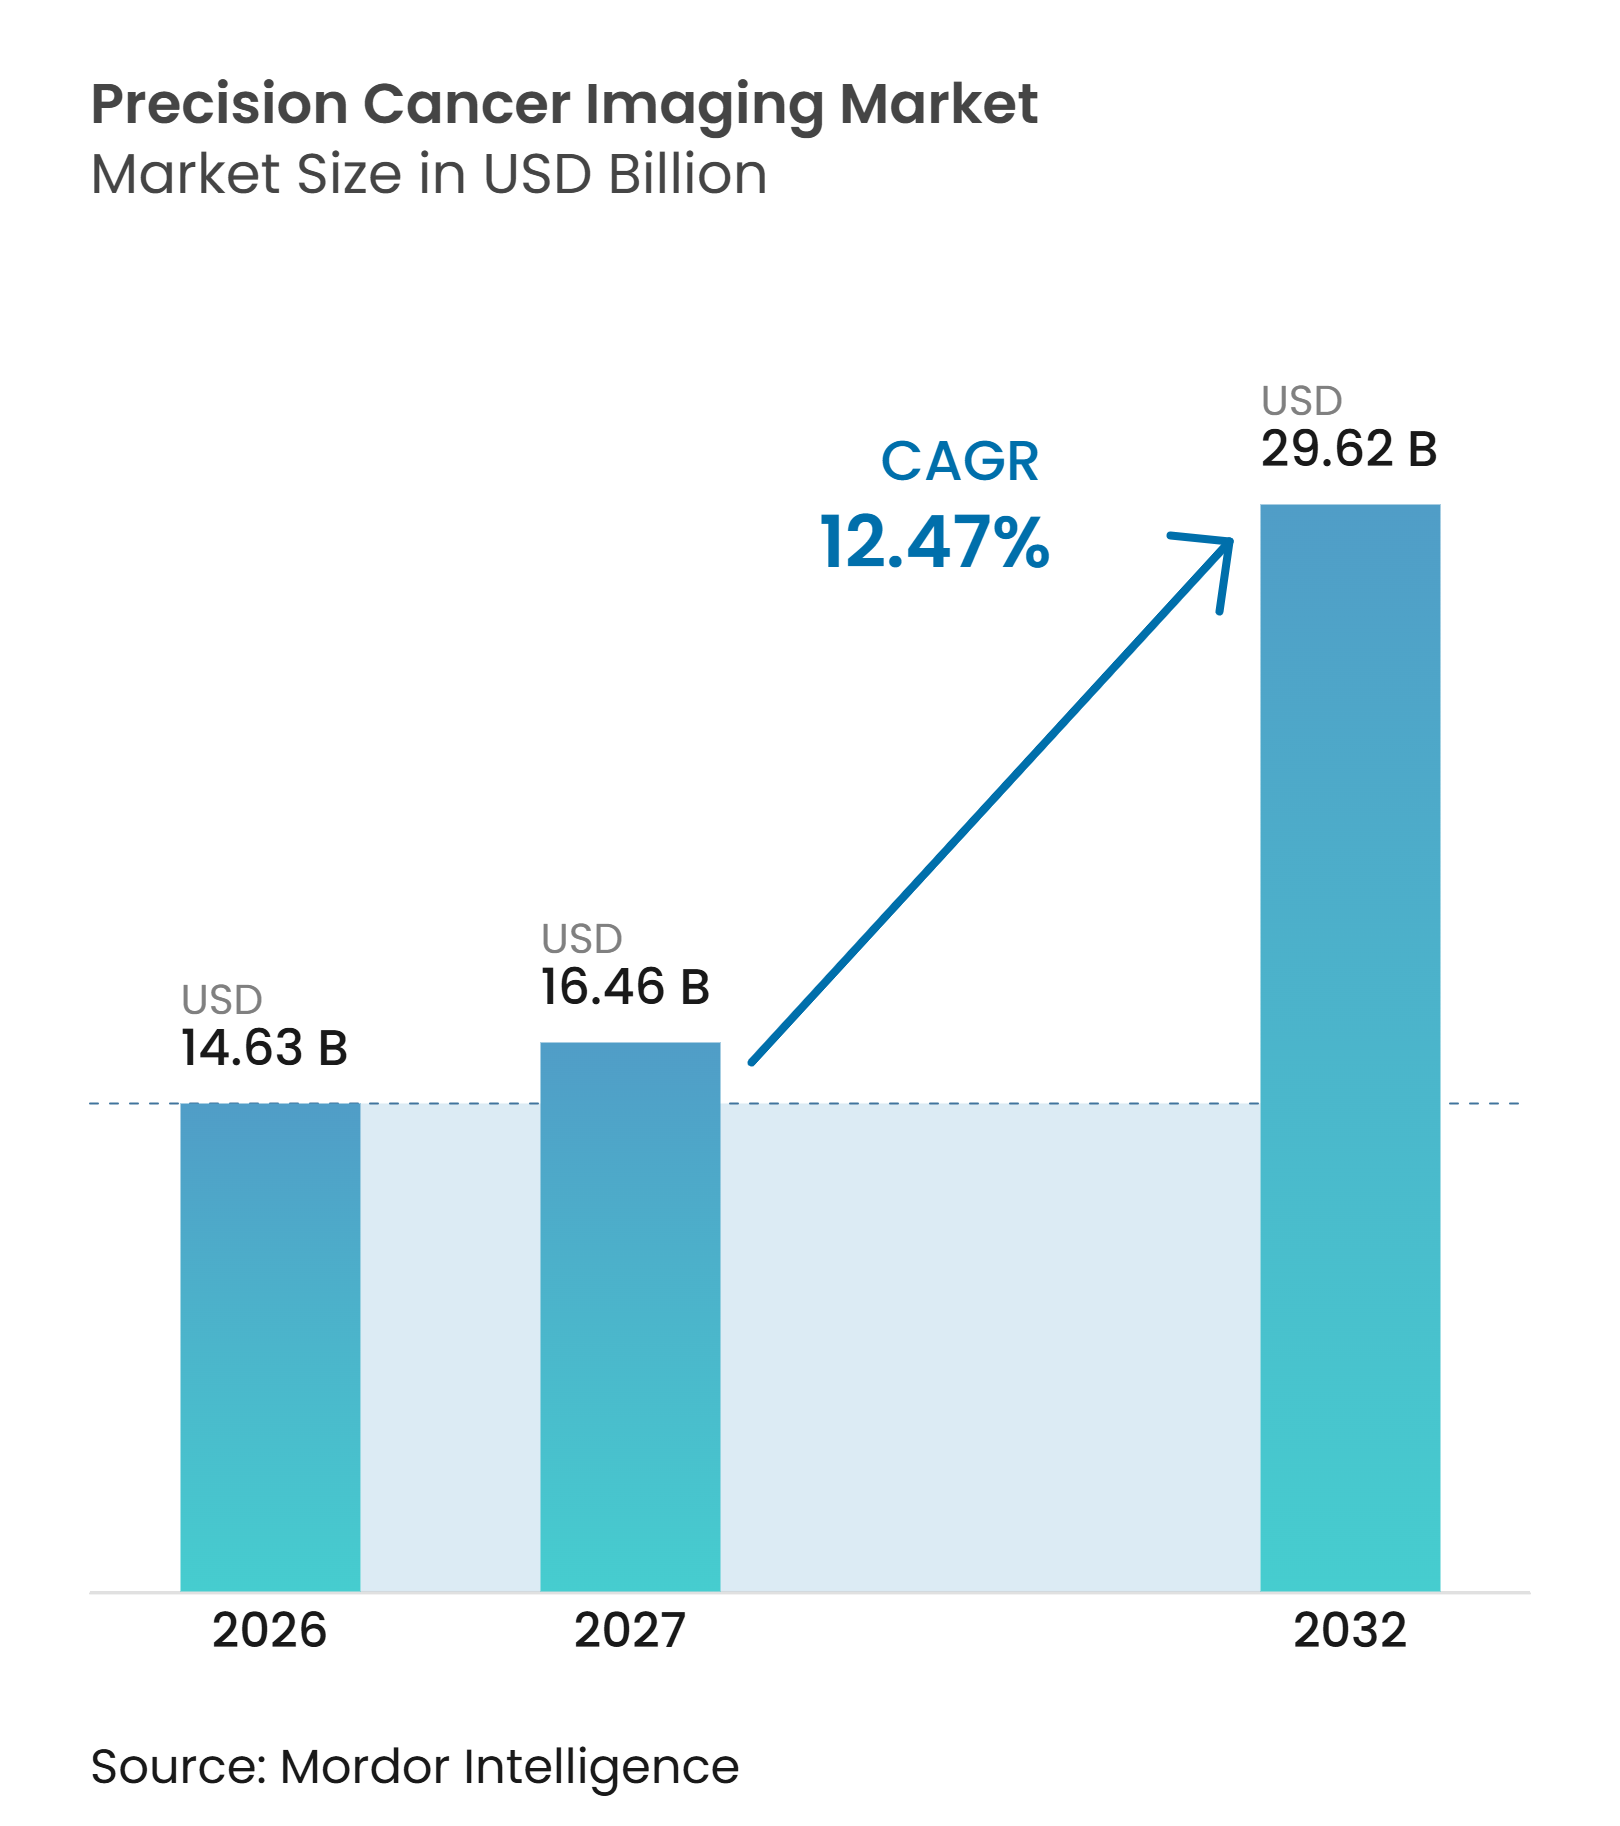
| Tamanho do Mercado (2027) | 16.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.47 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imagem Oncológica de Precisão pela Mordor Intelligence
O tamanho do mercado de imagem oncológica de precisão está projetado para expandir de 14,63 bilhões de USD em 2026 para 29,62 bilhões de USD até 2032, registrando um CAGR de 12,47% entre 2027 e 2032. O mercado de imagem oncológica de precisão está sendo moldado pelo aumento da incidência de câncer, pelo uso mais amplo do diagnóstico baseado em biomarcadores e pelo papel crescente da inteligência artificial nos fluxos de trabalho de imagem. A imagem oncológica está se tornando parte da seleção de tratamento, da avaliação de resposta e do acompanhamento, em vez de permanecer como um único evento diagnóstico. Essa mudança sustenta a demanda recorrente por exames, particularmente onde a imagem molecular é necessária antes e durante a terapia com radioligantes. Os fornecedores de equipamentos estão ampliando suas ofertas para software, serviços clínicos e infraestrutura radiofarmacêutica, enquanto fornecedores especializados de software e traçadores buscam espaço nas mesmas vias oncológicas. O mercado de imagem oncológica de precisão também enfrenta limitações decorrentes dos altos custos de equipamentos, da escassez de profissionais qualificados em medicina nuclear e do reembolso desigual para ferramentas de radiômica fora da América do Norte.
Principais Conclusões do Relatório
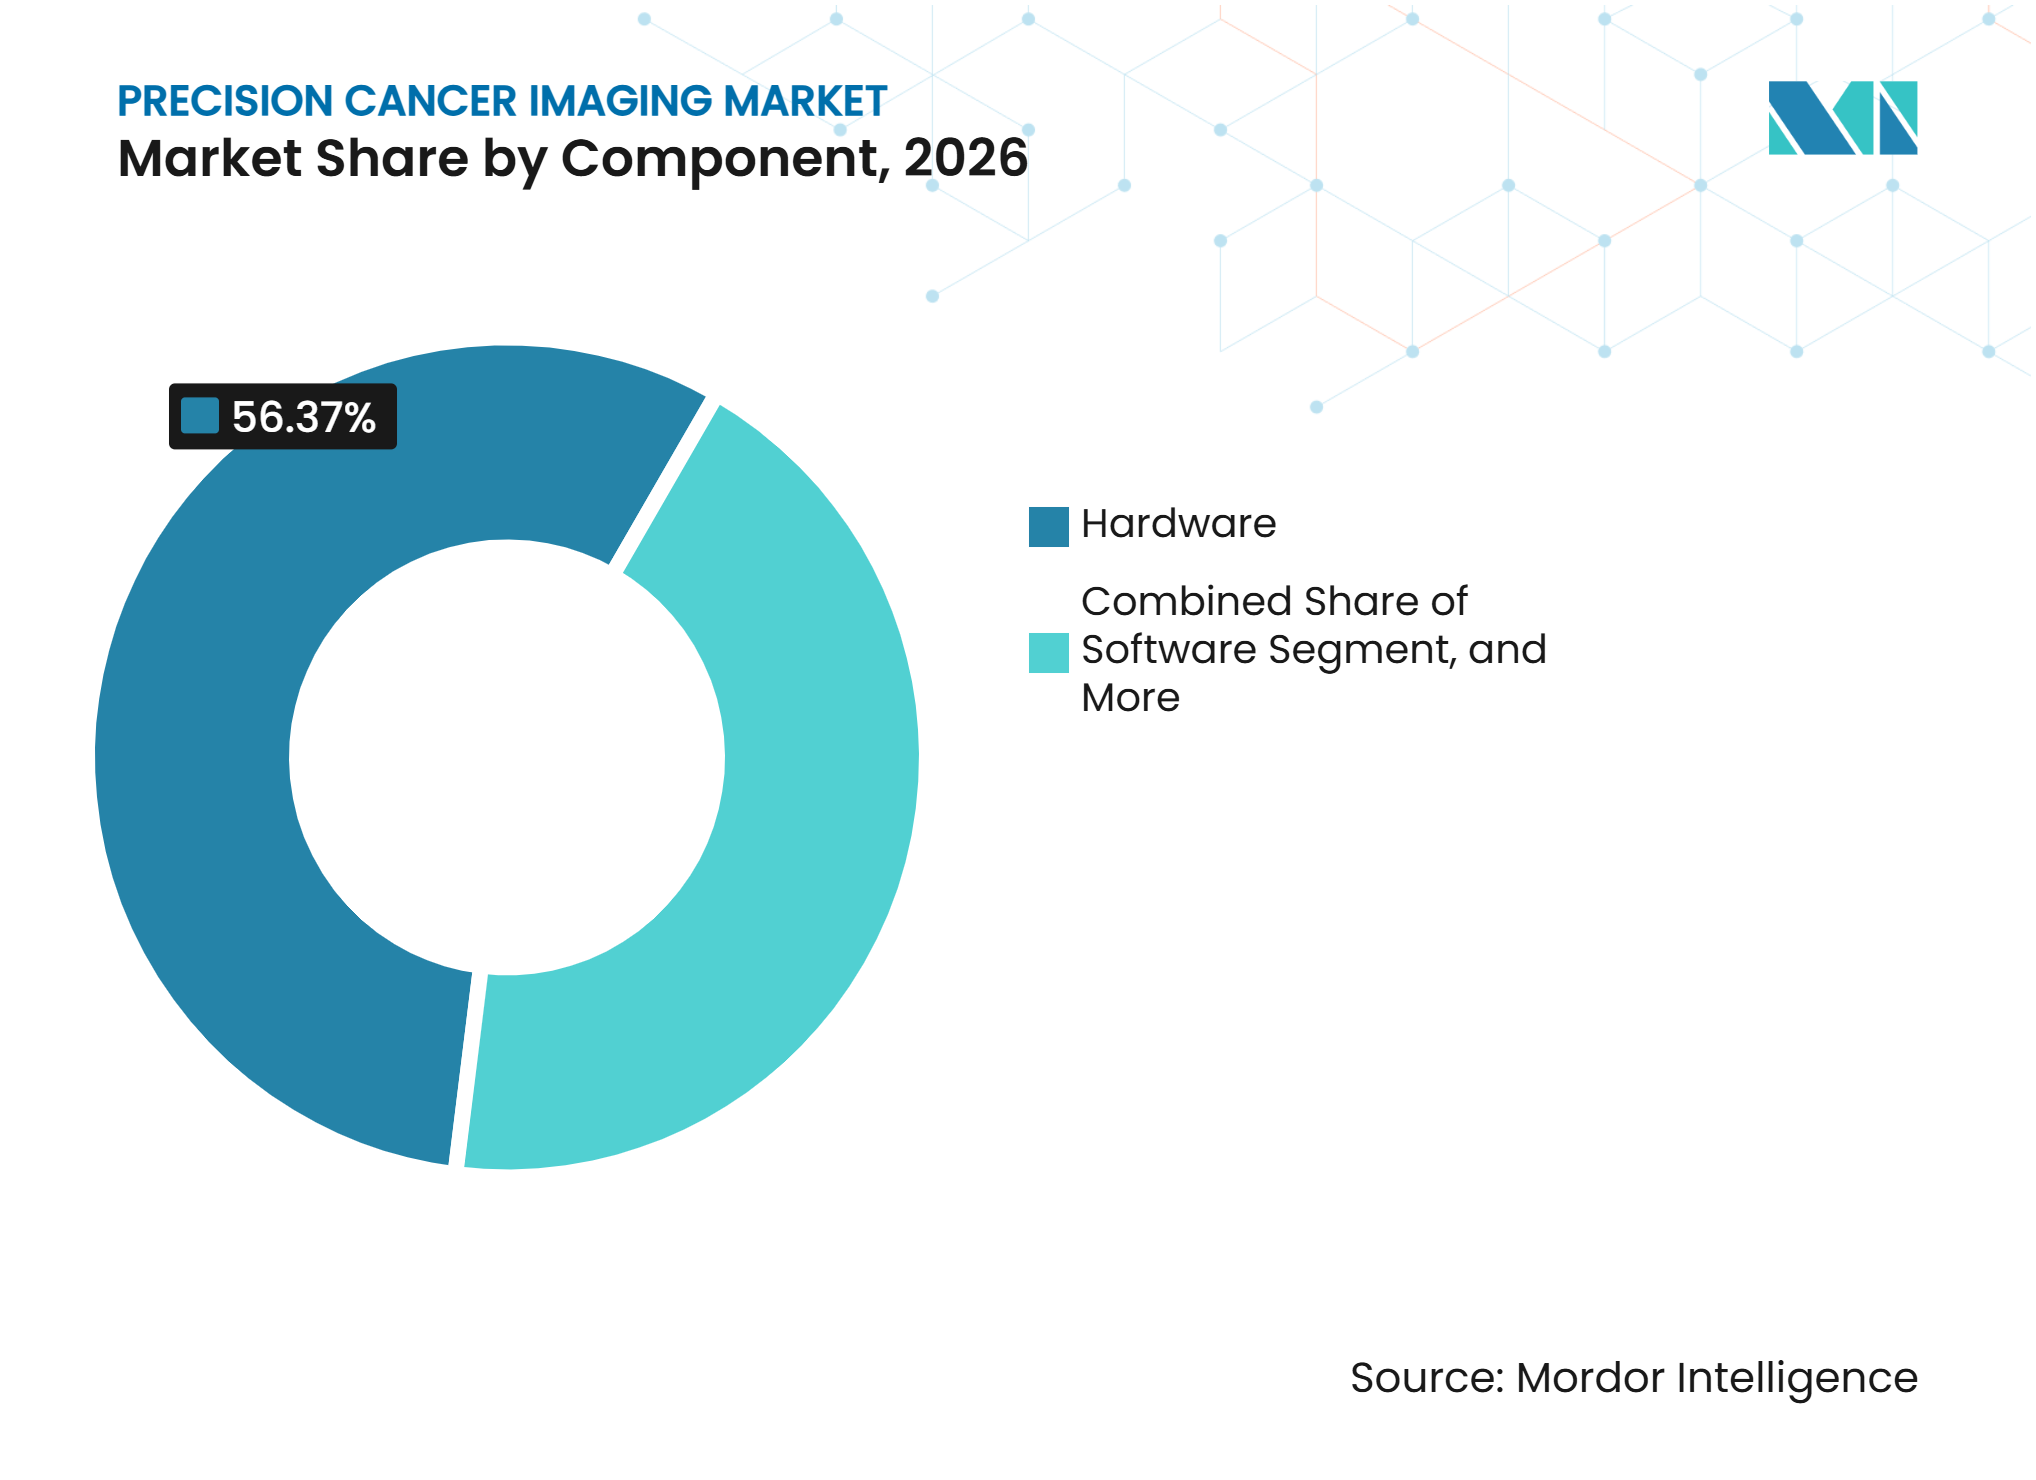
- Por componente, o hardware deteve uma participação de receita de 56,37% em 2026, enquanto o software deve expandir a um CAGR de 12,81% até 2032 no mercado de imagem oncológica de precisão.
- Por modalidade de imagem, a Tomografia por Emissão de Pósitrons (PET) deteve uma participação de receita de 33,47% em 2026, enquanto a ressonância magnética deve expandir a um CAGR de 13,42% até 2032.
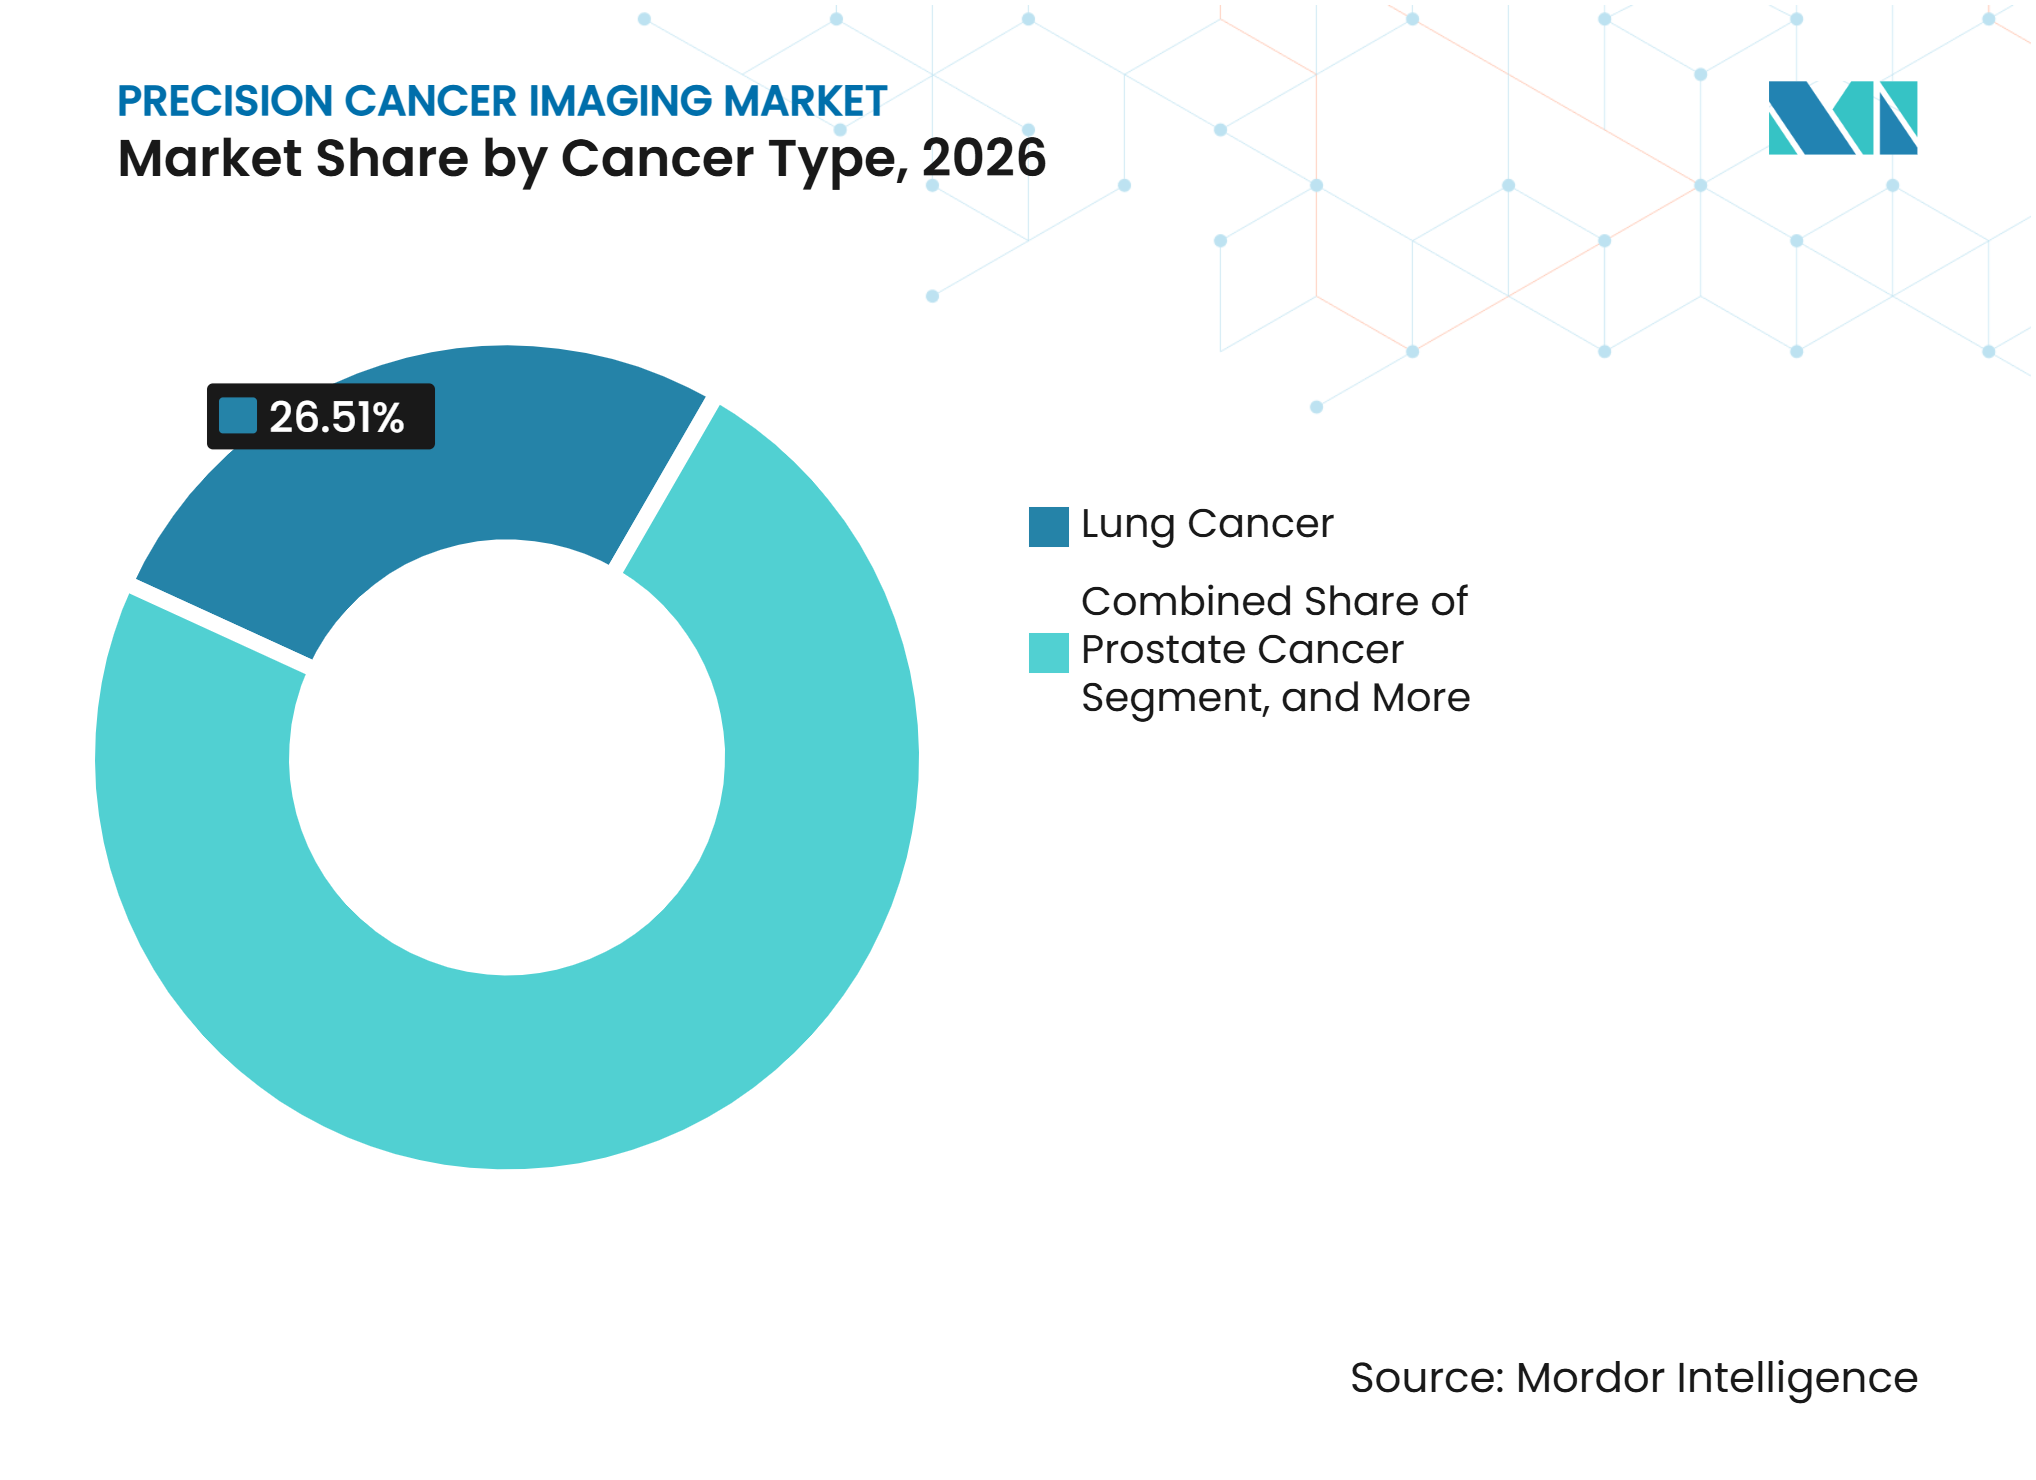
- Por tipo de câncer, o câncer de pulmão deteve uma participação de receita de 26,51% em 2026, enquanto o câncer de próstata deve expandir a um CAGR de 13,69% até 2032 no mercado de imagem oncológica de precisão.
- Por aplicação, diagnóstico e estadiamento detiveram uma participação de receita de 37,91% em 2026, enquanto o monitoramento de tratamento e a avaliação de resposta devem expandir a um CAGR de 14,43% até 2032.
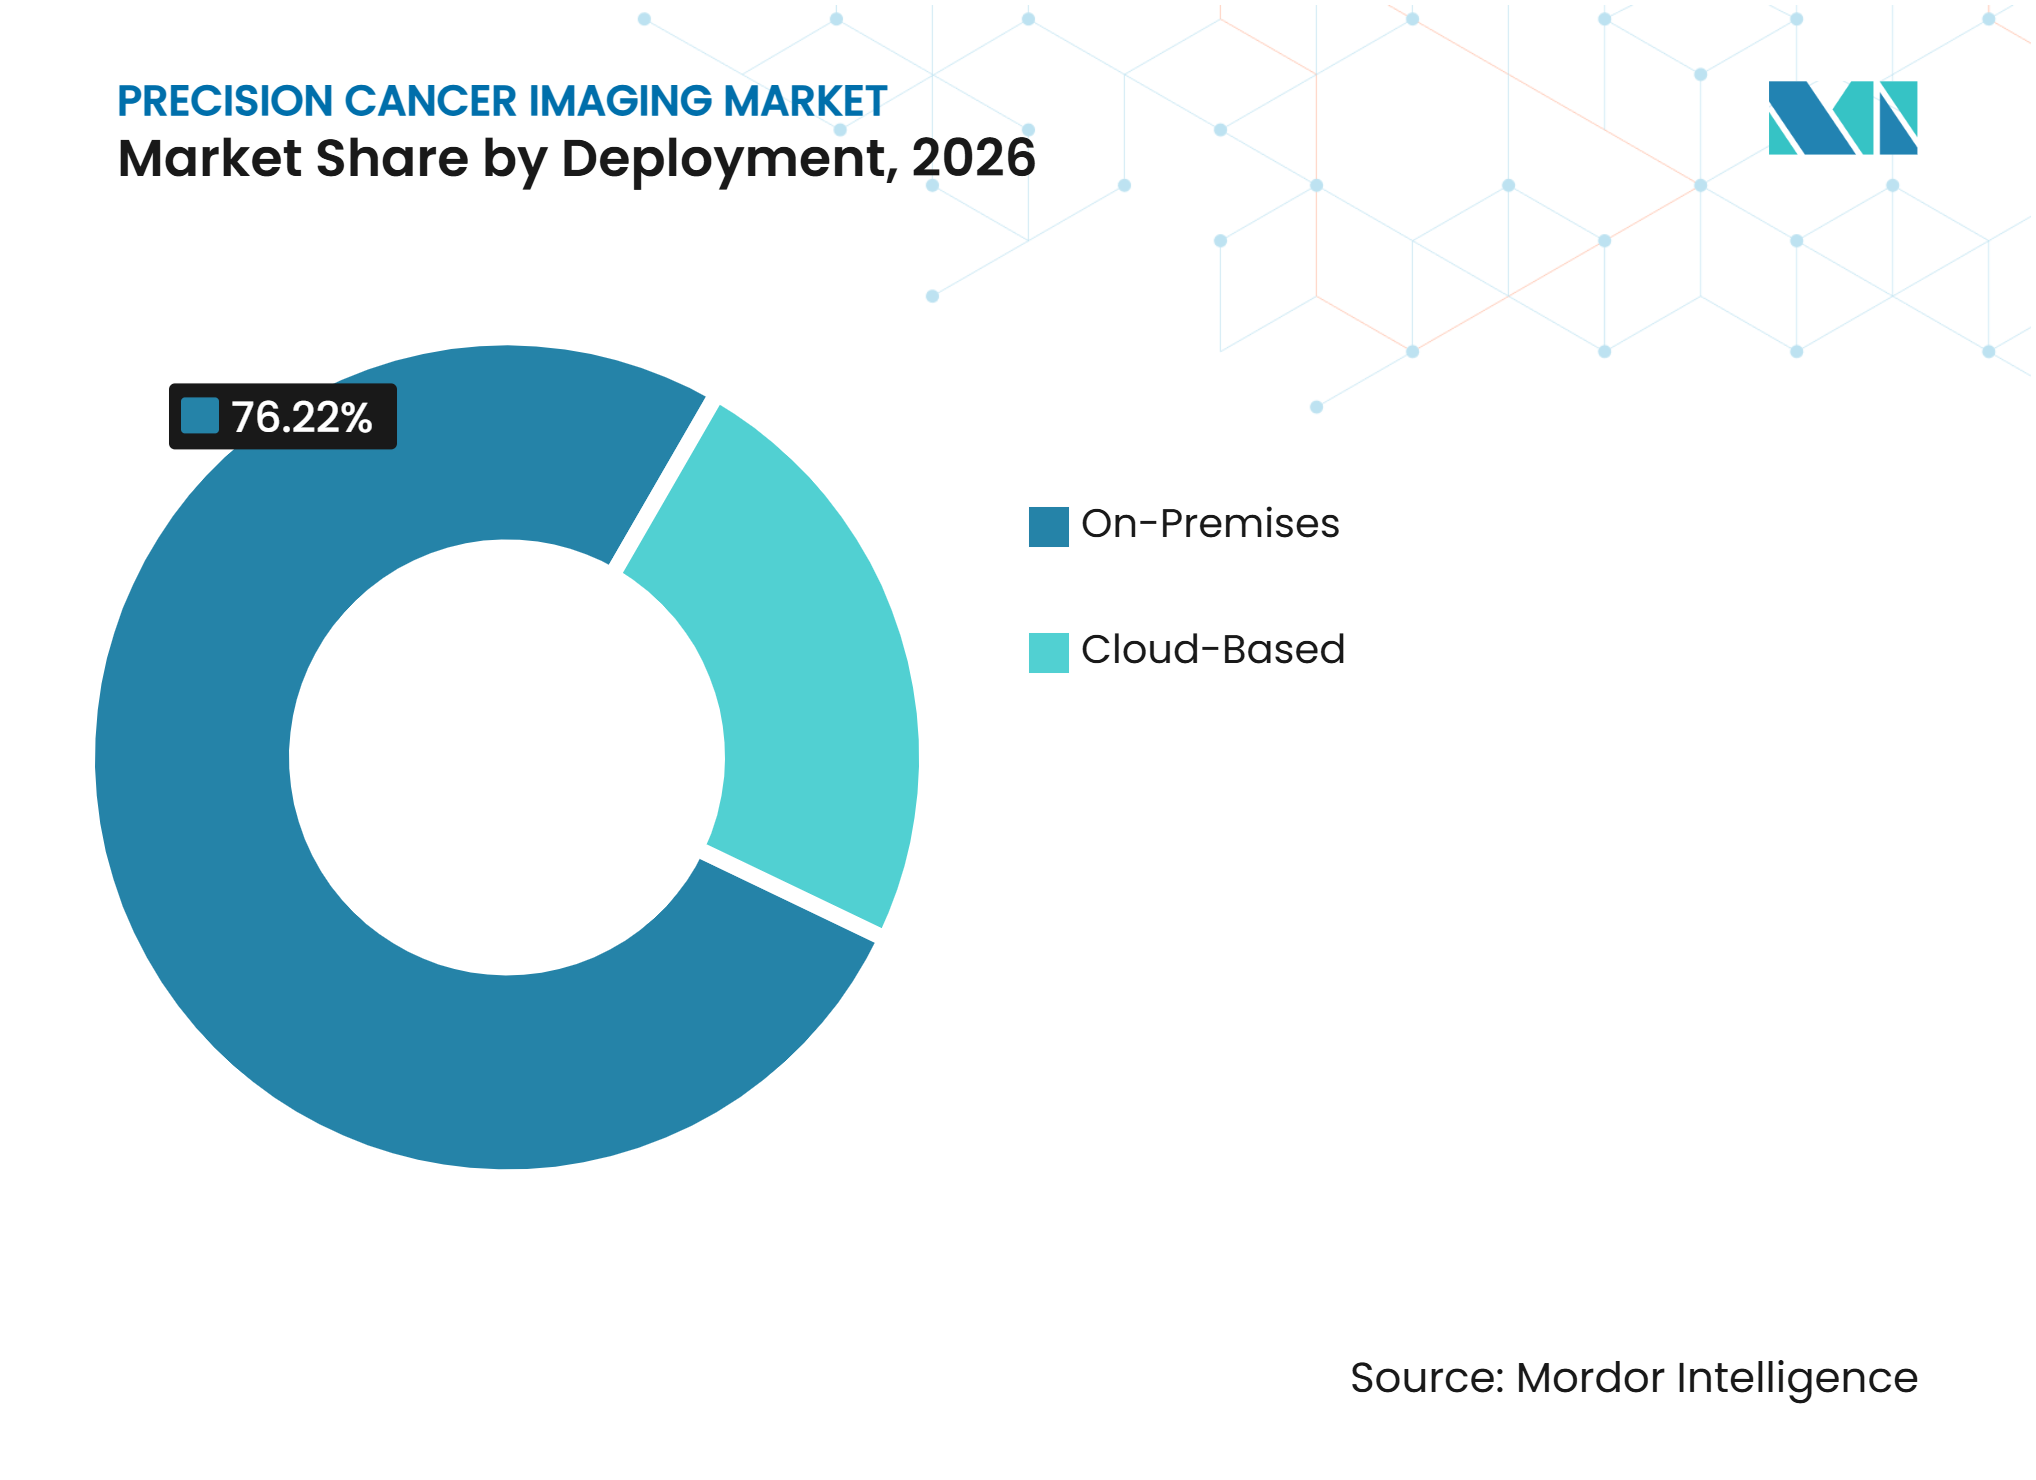
- Por implantação, os sistemas locais detiveram uma participação de receita de 76,22% em 2026, enquanto a implantação baseada em nuvem deve expandir a um CAGR de 14,82% até 2032 no mercado de imagem oncológica de precisão.
- Por usuário final, hospitais e clínicas detiveram uma participação de receita de 52,36% em 2026, enquanto os centros de tratamento oncológico devem expandir a um CAGR de 15,67% até 2032.
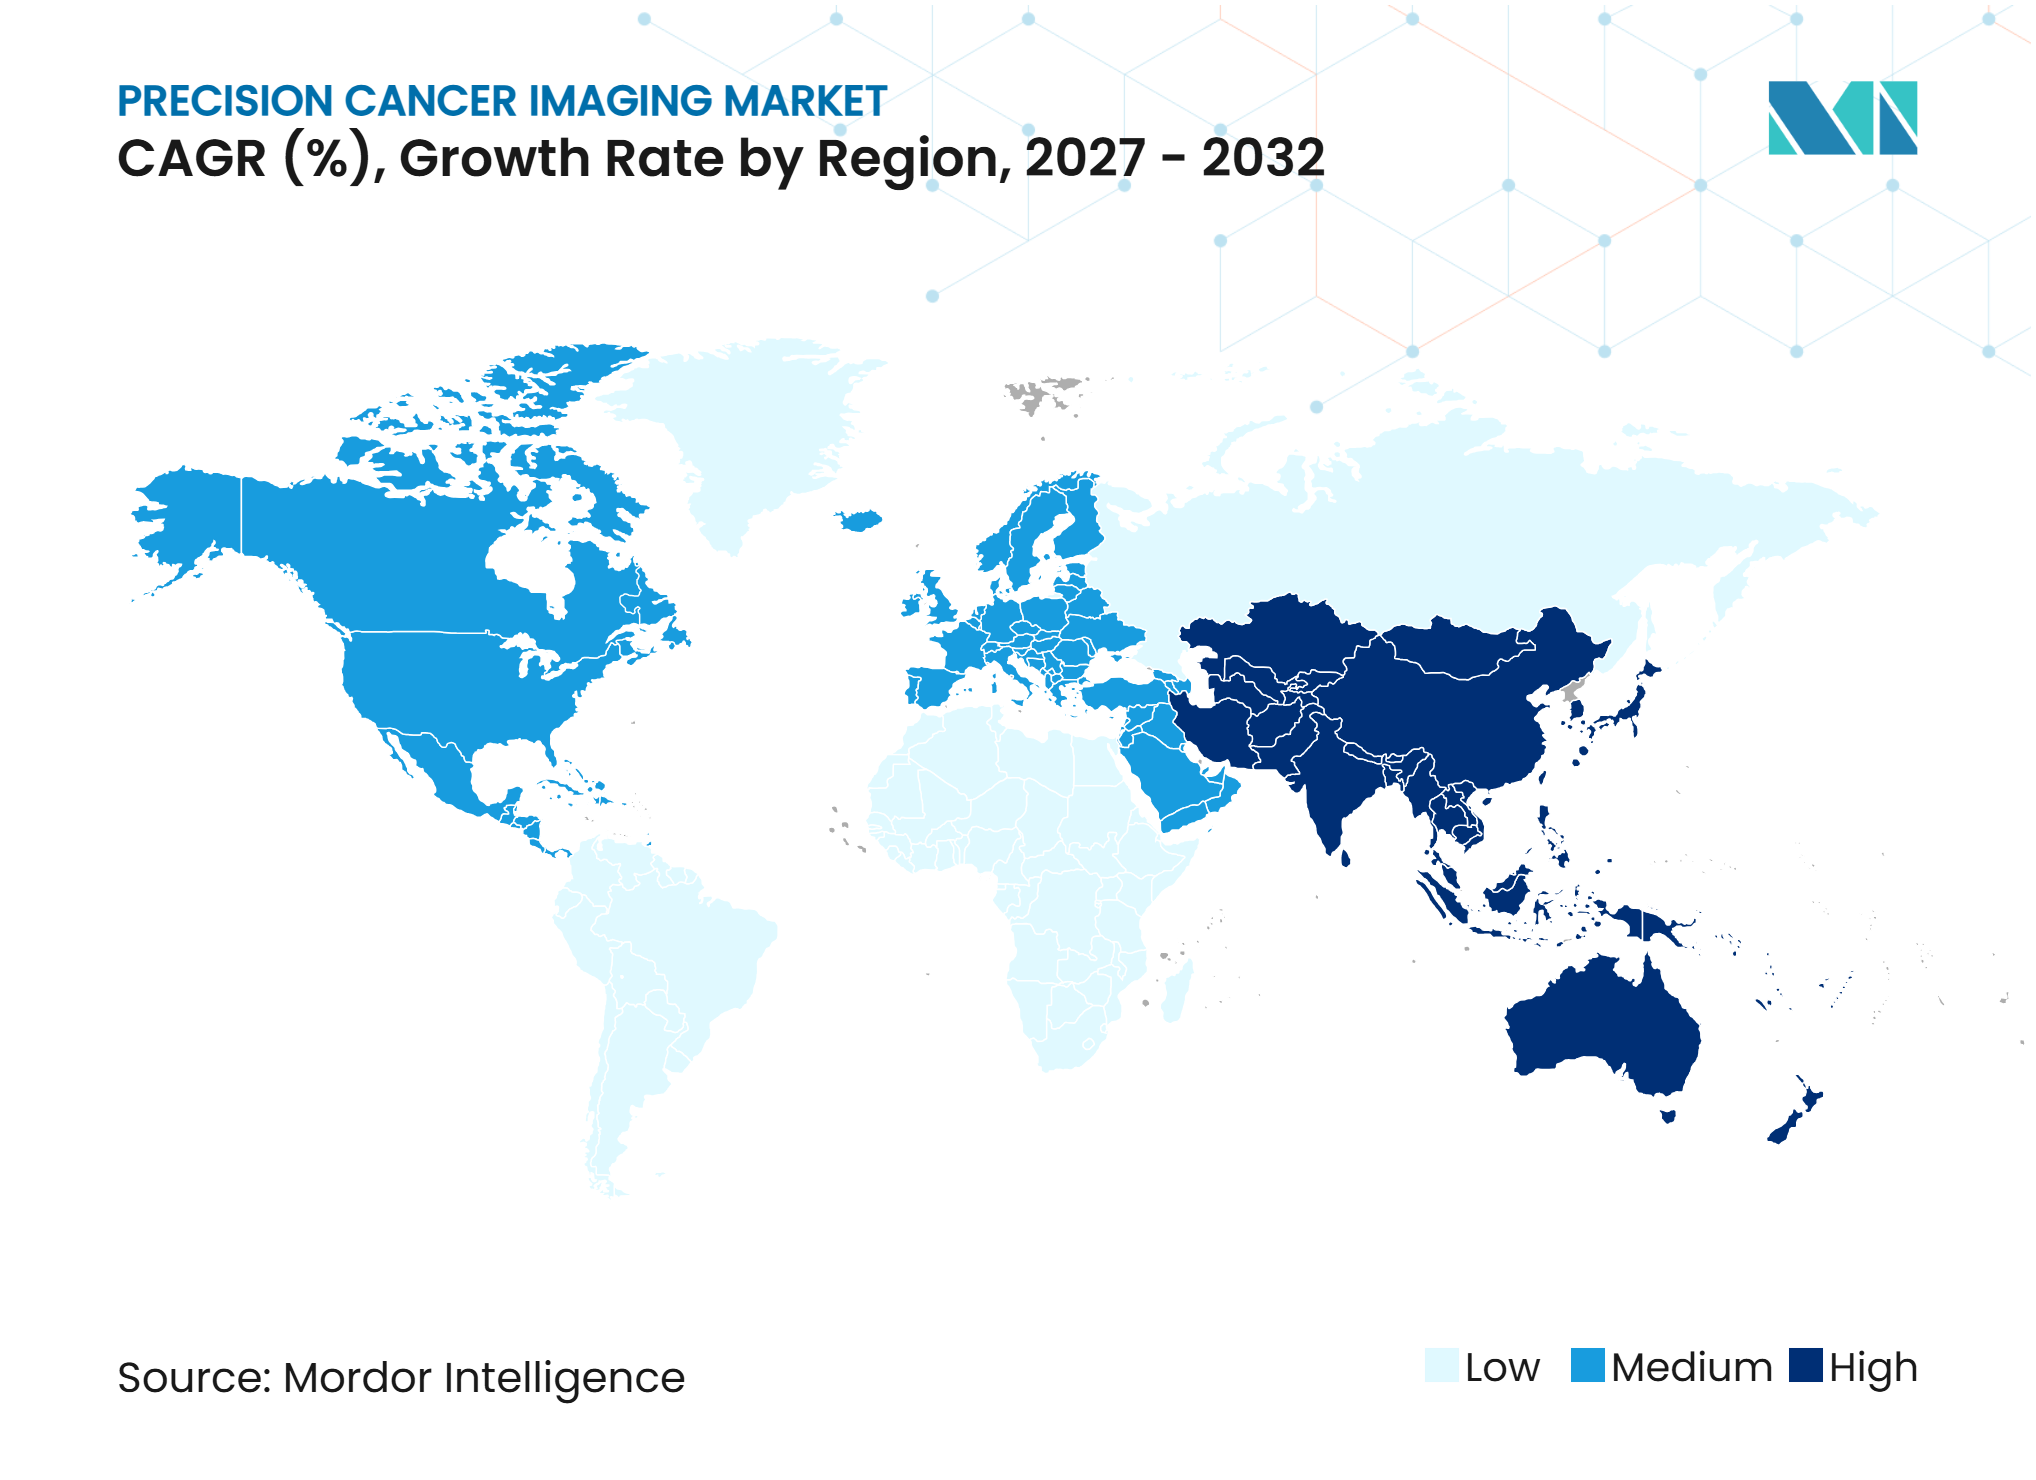
- Por geografia, a América do Norte deteve uma participação de receita de 39,48% em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 15,88% até 2032 no mercado de imagem oncológica de precisão.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento Global da Incidência de Câncer e Demanda por Triagem | +2.5% | Global, mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão da Oncologia de Precisão e do Tratamento Personalizado | +2.0% | América do Norte e APAC como núcleo, expansão para MEA | Médio prazo (2-4 anos) |
| Adoção de Imagem Molecular e Radiofármacos Direcionados | +1.8% | América do Norte, Europa e APAC como núcleo | Médio prazo (2-4 anos) |
| Integração de Inteligência Artificial e Análise Quantitativa de Imagens | +1.5% | Global, com ganhos iniciais na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Produção Localizada de Radiofármacos Melhora a Disponibilidade de Traçadores | +0.8% | América do Norte, Europa, APAC como núcleo | Longo prazo (≥ 4 anos) |
| A Imagem Multimodal Torna-se uma Camada de Dados para Planejamento de Tratamento | +0.6% | América do Norte, Europa, com adoção inicial no Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Incidência de Câncer e Demanda por Triagem
Os programas de triagem de câncer estão se expandindo enquanto a capacidade diagnóstica permanece desigual entre os países. A Assembleia Mundial da Saúde reconheceu a imagem médica como essencial para o diagnóstico em maio de 2025 e convocou os estados membros a fortalecer a capacidade de imagem e a resolver as lacunas de acesso. Essa orientação política sustenta o mercado de imagem oncológica de precisão porque a detecção precoce cria demanda por avaliações diagnósticas, estadiamento e imagem de acompanhamento. As restrições de capacidade provavelmente favorecerão sistemas móveis, tomografia computadorizada portátil, ressonância magnética de baixo campo e fluxos de trabalho conectados à nuvem em locais onde instalações fixas permanecem difíceis de financiar. As agências nacionais de saúde no Sudeste e Sul da Ásia estão gradualmente ampliando o contexto em que equipamentos de imagem podem ser adquiridos. Os fornecedores, portanto, precisam de modelos comerciais diferentes para locais premium maduros e para hospitais de cidades menores que estão recentemente aptos a adotar imagem avançada.
Expansão da Oncologia de Precisão e do Tratamento Personalizado
A oncologia de precisão requer imagem em vários pontos da via de cuidado do paciente, incluindo estadiamento, seleção de tratamento, avaliação de resposta e vigilância. Uma revisão de 2025 constatou que a imagem assistida por inteligência artificial reduziu o tempo de leitura em 21% a 53% e melhorou a caracterização de lesões em 9% a 20% em comparação com a interpretação não assistida. Esses ganhos podem tornar os fluxos de trabalho de imagem repetidos mais gerenciáveis para equipes de radiologia com pessoal limitado. O mercado de imagem oncológica de precisão se beneficia quando a imagem se torna um requisito recorrente em vez de um procedimento diagnóstico único. No câncer de próstata, o PSMA-PET pode apoiar a seleção, o reestadiamento e a avaliação pós-tratamento ao longo da via do paciente. O trabalho da Sociedade Cardiovascular e de Radiologia Intervencionista da Europa sobre biomarcadores de imagem também pode apoiar o uso de endpoints de imagem validados em estudos clínicos.
Adoção de Imagem Molecular e Radiofármacos Direcionados
Os radiofármacos direcionados estão vinculando a imagem PET mais estreitamente às decisões de tratamento. A Agência de Alimentos e Medicamentos dos Estados Unidos aprovou o Gozellix em março de 2025, um agente de imagem PSMA-PET de gozetotida de gálio-68 com vida útil de até 6 horas.[1] A vida útil mais longa pode ampliar o acesso a locais com câmeras PET que não podiam ser atendidos de forma confiável pelos modelos de fornecimento anteriores. Uma revisão científica de 2025 descreveu o papel clínico em expansão dos agentes PSMA-PET aprovados na imagem do câncer de próstata. O mercado de imagem oncológica de precisão se beneficia quando a disponibilidade de traçadores, a capacidade de scanners e o uso terapêutico são planejados em conjunto. A Aliança de Cuidados da GE HealthCare com o Centro Médico da Universidade de Rochester inclui a instalação de cíclotron para produção interna de radioisótopos de curta duração, demonstrando como a produção local pode reduzir o risco de fornecimento para programas de PET.
Integração de Inteligência Artificial e Análise Quantitativa de Imagens
A inteligência artificial está sendo utilizada tanto para triagem de estudos de imagem de rotina quanto para auxiliar radiologistas durante a interpretação. Um estudo de 2025 constatou que a inteligência artificial utilizada como pré-triagem reduziu as taxas de recall de tomografia computadorizada de pulmão em 13,5% e reduziu o tempo médio de interpretação para 143 segundos. O mesmo estudo constatou que um modelo assistente aumentou as taxas de recall quando suas sugestões influenciaram os leitores, o que destaca a necessidade de um design cuidadoso do fluxo de trabalho. Plataformas de inteligência artificial que reduzem a carga de trabalho de rotina podem ter um papel clínico mais claro do que produtos que apenas adicionam outra camada de recomendação. A FDA aprovou o InferRead Lung CT.AI em abril de 2025 para detecção automatizada de nódulos pulmonares tão pequenos quanto 4 mm em populações assintomáticas.[2] O programa PreciseOnco coordenado pela Philips também combina tomografia computadorizada espectral orientada por inteligência artificial, orientação robótica e feedback de imagem em tempo real em estudos de tratamento oncológico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Ciclo de Vida dos Sistemas de Imagem Avançados | -1.8% | Global, mais agudo nos mercados emergentes da APAC e MEA | Curto prazo (≤ 2 anos) |
| Escassez de Profissionais Especializados em Imagem e Medicina Nuclear | -1.4% | Global, mais grave no Sul da Ásia, Sudeste Asiático e MEA | Médio prazo (2-4 anos) |
| Restrições de Reembolso e Exposição à Radiação | -1.0% | América do Norte e Europa, com influência de conformidade da FDA e EMA | Médio prazo (2-4 anos) |
| Fricção de Interoperabilidade e Validação Clínica para Radiômica | -0.7% | Global, mais visível em mercados de TI hospitalar fragmentados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Ciclo de Vida dos Sistemas de Imagem Avançados
As instalações de PET/CT, PET de corpo inteiro e ressonância magnética de alto campo requerem investimentos substanciais em equipamentos, instalações e serviços. Grandes sistemas de saúde estão respondendo por meio de acordos plurianuais que combinam equipamentos, manutenção, software e treinamento. A GE HealthCare assinou uma Aliança de Cuidados de 14 anos com o UC San Diego Health em outubro de 2025, cobrindo diversas modalidades de imagem e medicina nuclear. Esses acordos podem reduzir as barreiras imediatas de aquisição para sistemas de saúde integrados. Eles também podem restringir as opções de aquisição quando hardware, software de inteligência artificial e serviços estão incluídos em um único relacionamento com fornecedor. O mercado de imagem oncológica de precisão pode, portanto, ver a capacidade de imagem concentrada em grandes centros oncológicos e sistemas acadêmicos que podem suportar uso de alto volume.
Escassez de Profissionais Especializados em Imagem e Medicina Nuclear
A oferta de radiologistas, radiografistas, físicos médicos e especialistas em medicina nuclear treinados limita o ritmo de expansão dos serviços. Uma avaliação de 2025 da capacidade de ressonância magnética no Sudeste Asiático identificou recursos insuficientes, longos tempos de espera e escassez de pessoal treinado como principais barreiras. A inteligência artificial pode ajudar a gerenciar leituras de rotina, mas não substitui a supervisão especializada para administração de traçadores, dosimetria e interpretação em vias teranósticas. Isso deixa as aplicações de precisão de crescimento mais rápido dependentes de um grupo restrito de profissionais treinados. A ação da Assembleia Mundial da Saúde de 2025 sobre capacidade de imagem oferece uma resposta política, mas os programas de treinamento levam anos para produzir pessoal qualificado. As instalações europeias de medicina nuclear também devem atender aos requisitos aplicáveis de segurança radiológica e credenciamento sob a Diretiva de Normas Básicas de Segurança da UE.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Infraestrutura de Hardware Ancora, o Software AceleraO hardware deteve 56,37% da participação de mercado de imagem oncológica de precisão em 2026, refletindo a grande base instalada de sistemas de PET, CT, ressonância magnética e ultrassom. Todo fluxo de trabalho de imagem clínica ainda depende de infraestrutura física de scanner, mesmo onde a inteligência artificial é utilizada para interpretação ou coordenação de cuidados. Isso oferece aos fornecedores de hardware oportunidades de receita recorrente provenientes de manutenção, atualizações, ciclos de substituição e contratos de serviço. Os hospitais também precisam de tempo de atividade confiável e pessoal treinado para usar esses sistemas com segurança. Acordos empresariais plurianuais estão se tornando uma forma prática de cobrir equipamentos, suporte e treinamento de pessoal em conjunto. O acordo de 2025 da GE HealthCare com o UC San Diego Health cobriu raios-X, CT, PET/CT, PET/MR, SPECT/CT, ressonância magnética e serviços de medicina nuclear. Tais acordos apoiam os fornecedores de equipamentos estabelecidos, mas podem dificultar o acesso para fornecedores independentes de software.
O software deve registrar um CAGR de 12,81% até 2032 no mercado de imagem oncológica de precisão. O crescimento é sustentado por ferramentas de inteligência artificial que auxiliam na revisão de imagens e por plataformas empresariais que conectam imagens, relatórios e decisões clínicas. A aprovação pela FDA do InferRead Lung CT.AI demonstra que funções específicas de software com afirmações de desempenho definidas podem avançar por vias regulatórias estabelecidas. O software pode ser adquirido com um novo scanner ou implantado em uma frota mista de equipamentos. Essa flexibilidade amplia seu uso em redes hospitalares que buscam ferramentas comuns de análise e fluxo de trabalho. Seu valor ainda depende de validação, interoperabilidade e aceitação pelos clínicos. O mercado de imagem oncológica de precisão, portanto, provavelmente manterá o hardware como sua base enquanto o software se torna mais integrado à prestação de cuidados.



Por Modalidade de Imagem:
PET Domina, Ressonância Magnética Ganha Mandato ClínicoO PET deteve 33,47% da participação do mercado de imagem oncológica de precisão em 2026. Sua posição de liderança reflete o uso da imagem molecular no estadiamento do câncer de próstata, na detecção de recorrência bioquímica e na seleção teranóstica. Os agentes PSMA-PET estão cada vez mais vinculados às decisões de terapia com radioligantes, o que pode criar necessidades de imagem repetidas durante o cuidado do paciente. O Gozellix recebeu aprovação da FDA em março de 2025 como agente PSMA-PET com vida útil estendida de 6 horas. Essa formulação pode apoiar a entrega a mais locais de PET. O PET também tem um papel central onde a imagem é utilizada para determinar se um paciente é adequado para tratamento direcionado. O papel da modalidade está, consequentemente, avançando além de uma função de suporte ao estadiamento.
A ressonância magnética deve expandir a um CAGR de 13,42% até 2032, a taxa mais rápida entre as modalidades listadas. Ela se beneficia do uso mais amplo na imagem de mama densa e na imagem de próstata antes da biópsia. Uma revisão de 2025 relatou evidências de que a imagem assistida por inteligência artificial pode reduzir o tempo de leitura enquanto melhora a caracterização de lesões. A ressonância magnética oferece visualização detalhada de tecidos moles sem radiação ionizante, o que sustenta seu uso em vias de avaliação repetida. A CT continua a atender às necessidades de estadiamento de alto volume, triagem pulmonar e planejamento de tratamento. O ultrassom e o ultrassom com contraste permanecem opções acessíveis na avaliação do câncer de mama e fígado. Juntas, essas modalidades mostram como o mercado de imagem oncológica de precisão pode atender a diferentes necessidades clínicas e de custo.
Por Tipo de Câncer:
Pulmão Lidera, Próstata Reformula a Via de ImagemO câncer de pulmão deteve 26,51% da participação de receita do mercado de imagem oncológica de precisão em 2026. A triagem por CT e o estadiamento por PET/CT sustentam seu grande volume de imagem em diagnóstico e planejamento de tratamento. A CT de baixa dose permanece uma ferramenta fundamental para triagem de adultos elegíveis, enquanto o PET ajuda a avaliar a extensão da doença e a resposta ao tratamento. A inteligência artificial também está sendo desenvolvida para apoiar o gerenciamento do fluxo de trabalho de CT de pulmão. O InferRead Lung CT.AI recebeu aprovação da FDA para detecção automatizada de nódulos pulmonares em abril de 2025. O câncer de mama e o câncer colorretal também criam necessidades substanciais de imagem por meio de vias de mamografia, ressonância magnética, CT e PET. A combinação mais ampla de cânceres mantém a demanda distribuída entre diversas tecnologias de imagem.
O câncer de próstata deve expandir a um CAGR de 13,69% até 2032, a taxa mais rápida entre os tipos de câncer. Seu crescimento está vinculado ao emparelhamento da imagem PSMA-PET com a terapia com radioligantes. A aprovação pela FDA do Pluvicto para uso mais precoce antes da quimioterapia em março de 2025 expandiu o contexto clínico em que o câncer de próstata metastático resistente à castração PSMA-positivo pode ser tratado.[3] A aprovação pela FDA da expansão do rótulo do Illuccix em junho de 2025 apoiou o uso do agente de imagem para seleção de pacientes no contexto pré-taxano. Essas mudanças tornam a imagem parte da tomada de decisão terapêutica. A via de imagem pode incluir seleção, avaliação intermediária e avaliação ao final do tratamento. Isso torna o câncer de próstata um caso de teste importante para modelos de cuidado onde a imagem diagnóstica e a terapia estão comercialmente conectadas.

Por Aplicação:
Estadiamento Comanda a Participação, Monitoramento Lidera o CrescimentoDiagnóstico e estadiamento responderam por 37,91% do mercado de imagem oncológica de precisão em 2026. O estadiamento guiado por biomarcadores ajuda os clínicos a determinar abordagens de tratamento em tumores sólidos. A qualidade dessa avaliação pode influenciar a próxima decisão clínica, incluindo cirurgia, radioterapia, terapia sistêmica ou imagem molecular adicional. Uma revisão de 2025 descreveu a melhoria na caracterização de lesões com imagem assistida por inteligência artificial em estudos clínicos relevantes. A triagem e a detecção precoce também estão crescendo à medida que os programas de pulmão e mama ampliam o acesso nos principais mercados. O planejamento de tratamento utiliza dados de imagem para radioterapia, dosimetria e orientação de procedimentos. Esses usos tornam a aquisição e o relato precisos de imagens centrais para as operações oncológicas.
O monitoramento de tratamento e a avaliação de resposta devem crescer a um CAGR de 14,43% até 2032. Os protocolos teranósticos podem exigir exames durante o tratamento e ao término, aumentando o número de interações de imagem por paciente. A imunoterapia também cria situações em que a imagem ajuda a distinguir a progressão verdadeira das alterações relacionadas ao tratamento. O PET quantitativo e a radiômica baseada em ressonância magnética estão sendo explorados para essas avaliações de resposta difíceis. A aplicação depende de validação clínica porque uma conclusão equivocada pode levar a uma mudança desnecessária no cuidado. A imagem repetida cria oportunidades para os prestadores manterem protocolos consistentes ao longo do tempo. Também eleva a importância da interpretação especializada e da continuidade dos dados em todo o mercado de imagem oncológica de precisão.
Por Implantação:
Local Domina, Modelos Nativos em Nuvem Impulsionam o CrescimentoOs sistemas locais detiveram 76,22% da participação de receita do mercado de imagem oncológica de precisão em 2026. Grandes hospitais frequentemente mantêm dados de imagem e sistemas centrais em seus próprios ambientes para manter controle operacional direto. Essa abordagem pode ajudar as organizações a gerenciar arquivos oncológicos sensíveis e personalizar fluxos de trabalho locais de inteligência artificial. Também pode apoiar requisitos de resposta rápida em ambientes procedimentais ou de alto volume. Os fatores de conformidade incluem os requisitos da HIPAA nos Estados Unidos e o Regulamento Geral de Proteção de Dados na União Europeia. Essas regras influenciam como as imagens dos pacientes são armazenadas, acessadas e transferidas. A implantação local permanecerá, portanto, relevante onde o risco clínico, a privacidade e a velocidade do fluxo de trabalho são preocupações centrais.
A implantação baseada em nuvem deve expandir a um CAGR de 14,82% até 2032. Redes com múltiplos locais podem usar serviços em nuvem para centralizar a governança, padronizar versões de software e adicionar capacidade sem adquirir infraestrutura de servidor local. A Sectra assinou um contrato de 7 anos com um centro oncológico dos EUA em abril de 2025 para sua plataforma de imagem empresarial Sectra One Cloud.[4] O contrato cobriu diversas disciplinas diagnósticas sob um arranjo de serviço gerenciado. Esse modelo muda os gastos de uma compra de capital inicial para um acordo de serviço contínuo. A implantação em nuvem também pode ajudar a telerradiologia e redes oncológicas distribuídas a compartilhar ferramentas padronizadas. A proteção de dados, a governança e os controles de processamento por terceiros permanecem condições importantes para a adoção.
Por Usuário Final:
Hospitais Ancoram o Volume, Centros de Tratamento Oncológico Lideram o CrescimentoHospitais e clínicas detiveram 52,36% da participação de receita do mercado de imagem oncológica de precisão em 2026. Eles permanecem os principais ambientes para diagnóstico, tratamento, monitoramento de pacientes internados e procedimentos complexos de imagem. Sua escala pode suportar equipamentos caros de PET/CT, ressonância magnética e medicina nuclear. Os centros médicos acadêmicos também combinam cuidado clínico com pesquisa, o que apoia o uso precoce de protocolos avançados e análise de imagem. O acordo do Centro Médico da Universidade de Rochester com a GE HealthCare inclui infraestrutura de cíclotron para apoiar a produção de isótopos de curta duração. Os centros de imagem diagnóstica adicionam capacidade oferecendo serviços ambulatoriais de PET e ressonância magnética. O cenário de prestadores inclui, consequentemente, tanto grandes redes hospitalares quanto locais ambulatoriais especializados.
Os centros de tratamento oncológico devem expandir a um CAGR de 15,67% até 2032. Essas instalações são projetadas para integrar imagem, planejamento de tratamento e entrega de terapia em uma única via oncológica. O Willis Knighton Health concluiu uma expansão de oncologia nuclear em março de 2025, adicionando um sistema GE HealthCare StarGuide SPECT/CT e um segundo scanner PET/CT. A expansão demonstra como os prestadores dedicados de oncologia estão incorporando capacidade teranóstica em seu mix de serviços. Os centros integrados podem ser capazes de coordenar o agendamento de exames, a seleção de terapia e a revisão de resposta de forma mais estreita do que os modelos baseados em encaminhamento. Seu crescimento também aumenta a demanda por pessoal especializado, fornecimento de radiofármacos e sistemas clínicos interoperáveis. Isso cria uma oportunidade clara para fornecedores que podem apoiar todo o fluxo de trabalho de imagem oncológica.
Análise Geográfica
América do Norte: A Reforma do Reembolso Amplifica a Vantagem da Base Instalada
A América do Norte deteve 39,48% da participação de receita do mercado de imagem oncológica de precisão em 2026. A região possui uma base densa de centros oncológicos acadêmicos, hospitais comunitários e instalações de imagem independentes. Também possui uma base sólida para serviços de PET, CT, ressonância magnética e medicina nuclear. As decisões regulatórias e de pagamento influenciam quais agentes de imagem e tecnologias chegam aos pacientes. As aprovações da FDA em 2025 para o Gozellix e o uso mais precoce do Pluvicto apoiaram o uso de imagem e terapia direcionadas ao PSMA em vias de câncer de próstata. A Telix também relatou a aprovação pela FDA de uma expansão do rótulo do Illuccix para seleção de pacientes no contexto pré-taxano em junho de 2025. As alianças de equipamentos de longo prazo estão reforçando o papel dos grandes sistemas de saúde na adoção de imagem avançada. O acordo de 14 anos da GE HealthCare com o UC San Diego Health é um exemplo desse modelo. A vantagem estrutural da região provém de sua base instalada, força de trabalho especializada e capacidade de traduzir aprovações regulatórias em uso clínico.
Ásia-Pacífico: O Déficit de Infraestrutura Torna-se a Oportunidade de Mercado
A Ásia-Pacífico deve expandir a um CAGR de 15,88% até 2032. A carga de câncer, a modernização hospitalar e a necessidade de maior acesso à imagem estão sustentando o crescimento em toda a região. A capacidade disponível de ressonância magnética permanece limitada em muitos sistemas de saúde do Sudeste Asiático. Uma avaliação de 2025 identificou escassez de equipamentos de ressonância magnética e profissionais treinados, juntamente com longos tempos de espera, como principais barreiras ao acesso. Essa lacuna de capacidade sustenta a demanda por escolhas práticas de equipamentos e por ferramentas que melhorem a eficiência do fluxo de trabalho. A resolução da Assembleia Mundial da Saúde de 2025 sobre imagem médica oferece apoio político para esforços nacionais de desenvolvimento de capacidade. O Japão e a Coreia do Sul são adotantes mais precoces de imagem avançada e fluxos de trabalho habilitados por inteligência artificial, enquanto outras partes da região requerem um desenvolvimento de infraestrutura mais amplo. Os fornecedores que podem combinar equipamentos com suporte local, treinamento e modelos de serviço escaláveis estão melhor posicionados para atender a essa demanda variada.
Padrões de Demanda Global Além das Regiões Principais
A Europa possui serviços estabelecidos de medicina nuclear e permanece importante para imagem molecular, teranóstica e trabalho de imagem quantitativa. As instalações europeias operam dentro de estruturas de segurança radiológica e qualidade clínica que influenciam o design das instalações, as qualificações do pessoal e o uso de traçadores. A Diretiva de Normas Básicas de Segurança da UE é um fator de conformidade relevante para os serviços de medicina nuclear. O Reino Unido e a Itália estão avançando nas abordagens de triagem por CT para câncer de pulmão, enquanto ferramentas de avaliação por inteligência artificial estão sendo consideradas como forma de gerenciar as cargas de trabalho de leitura. A Lei de Inteligência Artificial da UE também afeta ferramentas de inteligência artificial médica classificadas como sistemas de alto risco, incentivando os fornecedores a desenvolver práticas mais robustas de documentação, monitoramento e explicabilidade. No Oriente Médio e África, a adoção de imagem está em um estágio mais inicial fora dos maiores sistemas de saúde, enquanto o acesso é limitado por restrições de financiamento e força de trabalho. O uso na América do Sul está concentrado nos principais centros oncológicos urbanos, com a capacidade de medicina nuclear influenciando onde os serviços avançados de PET podem operar. Em todas essas regiões mistas, as estruturas de proteção radiológica da Agência Internacional de Energia Atômica moldam o planejamento de novas instalações de medicina nuclear. Esses requisitos tornam a capacidade de serviço, o treinamento e a prontidão regulatória tão importantes quanto a entrega de equipamentos para o mercado de imagem oncológica de precisão.
Cenário Competitivo
Concentração do Mercado
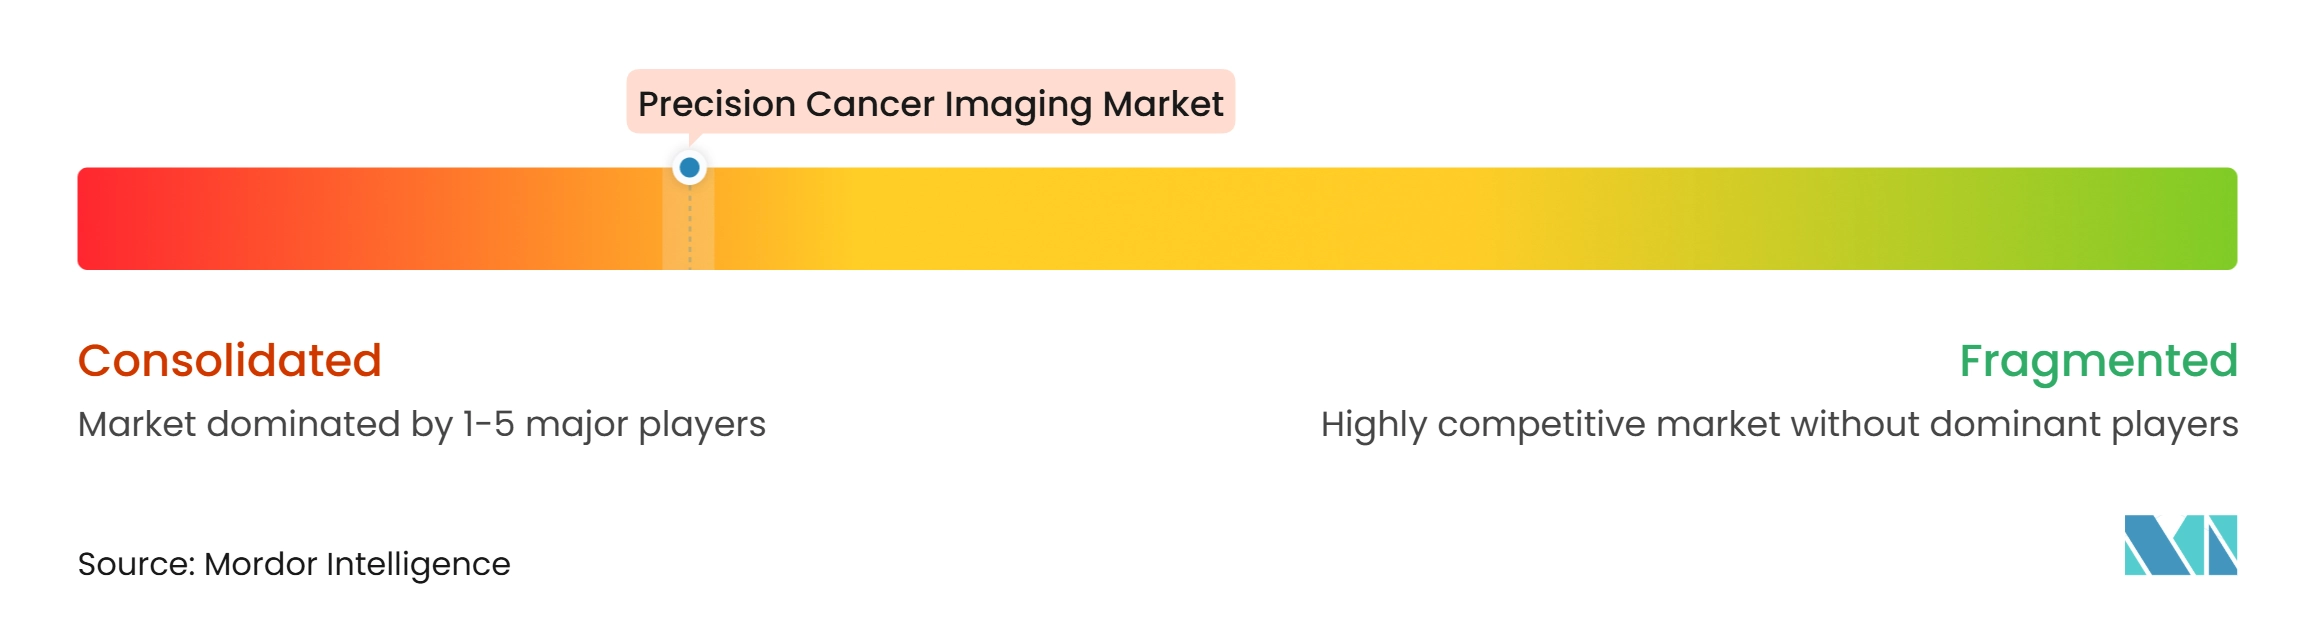
O mercado de imagem oncológica de precisão é moderadamente consolidado em hardware e plataformas clínicas. GE HealthCare, Siemens Healthineers e Koninklijke Philips NV possuem amplos portfólios de scanners e estão se expandindo para software, serviços gerenciados e infraestrutura teranóstica. Seus acordos de longo prazo podem combinar equipamentos, treinamento clínico, manutenção e ferramentas de inteligência artificial em um relacionamento comum. O acordo de Aliança de Cuidados de 14 anos da GE HealthCare com o UC San Diego Health cobriu uma ampla gama de sistemas de imagem e medicina nuclear. O acordo de 7 anos da empresa com o Centro Médico da Universidade de Rochester inclui a instalação de cíclotron para apoiar a produção local de isótopos. Esses acordos dificultam a entrada de fornecedores com ofertas de produtos restritas em contas bloqueadas. Eles também mostram por que a capacidade de serviço clínico está se tornando parte da competição.
As empresas de radiofármacos têm uma posição estratégica diferente porque seus agentes são necessários para muitos procedimentos de imagem molecular. Lantheus Holdings, Telix Pharmaceuticals, Curium Pharma e Eckert & Ziegler operam a montante do próprio exame e podem influenciar o acesso ao fornecimento de traçadores. A Telix recebeu aprovação da FDA para o Gozellix em março de 2025, e a vida útil de 6 horas do produto pode ampliar o raio de distribuição para locais de PET. A ITM Radiopharma recebeu designação de Via Rápida da FDA para o ITM-94 em novembro de 2025 como agente diagnóstico para carcinoma de células renais de células claras. Esses desenvolvimentos estendem a imagem teranóstica além do câncer de próstata. Ofertas verticalmente coordenadas podem ter uma vantagem porque os prestadores precisam de uma combinação confiável de fornecimento de traçadores, equipamentos, fluxos de trabalho especializados e suporte clínico.
Empresas de inteligência artificial puras como Aidoc Medical, Lunit, Qure.ai e Median Technologies visam fornecer análises em frotas mistas de equipamentos. Seu caso depende de evidências de desempenho independentes e da capacidade de se adequar aos fluxos de trabalho existentes. As evidências clínicas também mostram que a forma como uma ferramenta de inteligência artificial é implantada pode afetar os resultados, portanto, os prestadores provavelmente examinarão a validação e os controles do usuário. A Lei de Inteligência Artificial da UE está moldando o investimento em documentação de produtos, monitoramento pós-mercado e explicabilidade para inteligência artificial médica de alto risco. A Siemens Healthineers está trabalhando com o Hospital Geral de Massachusetts em um Centro de Comando de Terapia que utiliza PET/CT de longo campo de visão para pesquisa teranóstica. A Philips está coordenando o programa PreciseOnco, que integra CT espectral orientada por inteligência artificial, orientação robótica e feedback de imagem em tempo real em estudos clínicos. O espaço em branco permanece em instalações com equipamentos insuficientes, onde fornecedores domésticos de equipamentos e provedores de inteligência artificial baseados em nuvem podem oferecer opções baseadas em uso. Uma pontuação de concentração de mercado não pode ser atribuída a partir do material fornecido porque ele não fornece a participação de mercado combinada das principais empresas.
Líderes do Setor de Imagem Oncológica de Precisão
-
Bayer AG
-
FUJIFILM Holdings Corporation
-
GE HealthCare
-
Hologic Inc.
-
Koninklijke Philips NV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Imagem Oncológica de Precisão Empresas cobertas neste relatório
- Aidoc Medical Ltd
- Bayer
- Bracco
- Brain Lab
- Canon
- Curium Pharma
- Eckert & Ziegler SE
- FUJIFILM
- GE Healthcare
- Hologic
- Koninklijke Philips
- Lantheus
- Lunit
- Median Technologies
- Mirada Medical Limited
- Novartis
- Paige AI Inc.
- PathAI Inc.
- Quibim S.L.
- Qure.ai Technologies Private Limited
- Shimadzu
- Siemens Healthineers
- Telix Pharmaceuticals Limited
- Tempus AI Inc.
- United Imaging Healthcare
Desenvolvimentos industriais recentes em Mercado de Imagem Oncológica de Precisão
- Outubro de 2026: A GE HealthCare anunciou 5 novas colaborações globais para avançar na imagem teranóstica de próxima geração, incluindo um programa de avaliação clínica em 3 continentes e 5 instituições para seu sistema digital 4D SPECT/CT StarGuide GX, expandindo a base de evidências clínicas para fluxos de trabalho teranósticos.
- Fevereiro de 2026: O consórcio PreciseOnco coordenado pela Philips recebeu 14,9 milhões de EUR em financiamento da Iniciativa de Saúde Inovadora da UE, com um orçamento total do programa de 23,9 milhões de EUR, para uma iniciativa de tratamento oncológico de precisão de 5 anos combinando CT espectral, orientação robótica e inteligência artificial em 5 estudos clínicos em importantes centros oncológicos europeus.
- Novembro de 2025: A ITM Radiopharma recebeu designação de Via Rápida da FDA para o ITM-94, um agente de imagem PET de gálio-68, como diagnóstico para carcinoma de células renais de células claras. É um agente PET de primeira classe direcionado à anidrase carbônica IX e expande a imagem PET teranóstica além do câncer de próstata.
Escopo do Relatório Global do Mercado de Imagem Oncológica de Precisão
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Ressonância Magnética (RM) |
| Tomografia Computadorizada (TC) |
| Tomografia por Emissão de Pósitrons (PET) |
| Ultrassom e Ultrassom com Contraste |
| Outros |
| Câncer de Mama |
| Câncer de Pulmão |
| Câncer de Próstata |
| Câncer Colorretal |
| Outros |
| Triagem e Detecção Precoce |
| Diagnóstico e Estadiamento |
| Planejamento de Tratamento |
| Monitoramento de Tratamento e Avaliação de Resposta |
| Outros |
| Local |
| Baseado em Nuvem |
| Hospitais e Clínicas |
| Centros de Tratamento Oncológico |
| Centros de Imagem Diagnóstica |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Modalidade de Imagem | Ressonância Magnética (RM) | |
| Tomografia Computadorizada (TC) | ||
| Tomografia por Emissão de Pósitrons (PET) | ||
| Ultrassom e Ultrassom com Contraste | ||
| Outros | ||
| Por Tipo de Câncer | Câncer de Mama | |
| Câncer de Pulmão | ||
| Câncer de Próstata | ||
| Câncer Colorretal | ||
| Outros | ||
| Por Aplicação | Triagem e Detecção Precoce | |
| Diagnóstico e Estadiamento | ||
| Planejamento de Tratamento | ||
| Monitoramento de Tratamento e Avaliação de Resposta | ||
| Outros | ||
| Por Implantação | Local | |
| Baseado em Nuvem | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros de Tratamento Oncológico | ||
| Centros de Imagem Diagnóstica | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado da imagem oncológica de precisão até 2032?
O mercado de imagem oncológica de precisão deve atingir 29,62 bilhões de USD até 2032, crescendo de 14,63 bilhões de USD em 2026 a um CAGR de 12,47%.
Qual modalidade de imagem tem o maior papel na oncologia de precisão?
A Tomografia por Emissão de Pósitrons (PET) liderou com uma participação de receita de 33,47% em 2026, sustentada por seu uso em imagem molecular e seleção teranóstica.
Por que o câncer de próstata é importante para a demanda por imagem de precisão?
O câncer de próstata deve crescer a um CAGR de 13,69% até 2032 porque o PSMA-PET está cada vez mais conectado às decisões de terapia com radioligantes.
O que está impulsionando a adoção da nuvem para imagem oncológica?
A implantação em nuvem deve crescer a um CAGR de 14,82% porque redes com múltiplos locais precisam de governança centralizada e serviços de imagem escaláveis.
Qual ambiente de saúde está crescendo mais rapidamente para imagem oncológica?
Os centros de tratamento oncológico devem crescer a um CAGR de 15,67% até 2032 à medida que integram imagem, planejamento de terapia e entrega de tratamento.
O que limita a adoção mais ampla da imagem oncológica avançada?
Os altos custos de equipamentos, a escassez de profissionais de medicina nuclear, o reembolso desigual e as necessidades de validação de radiômica permanecem como principais restrições.