
Tamaño y Participación del Mercado de Imágenes de Precisión para el Cáncer
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
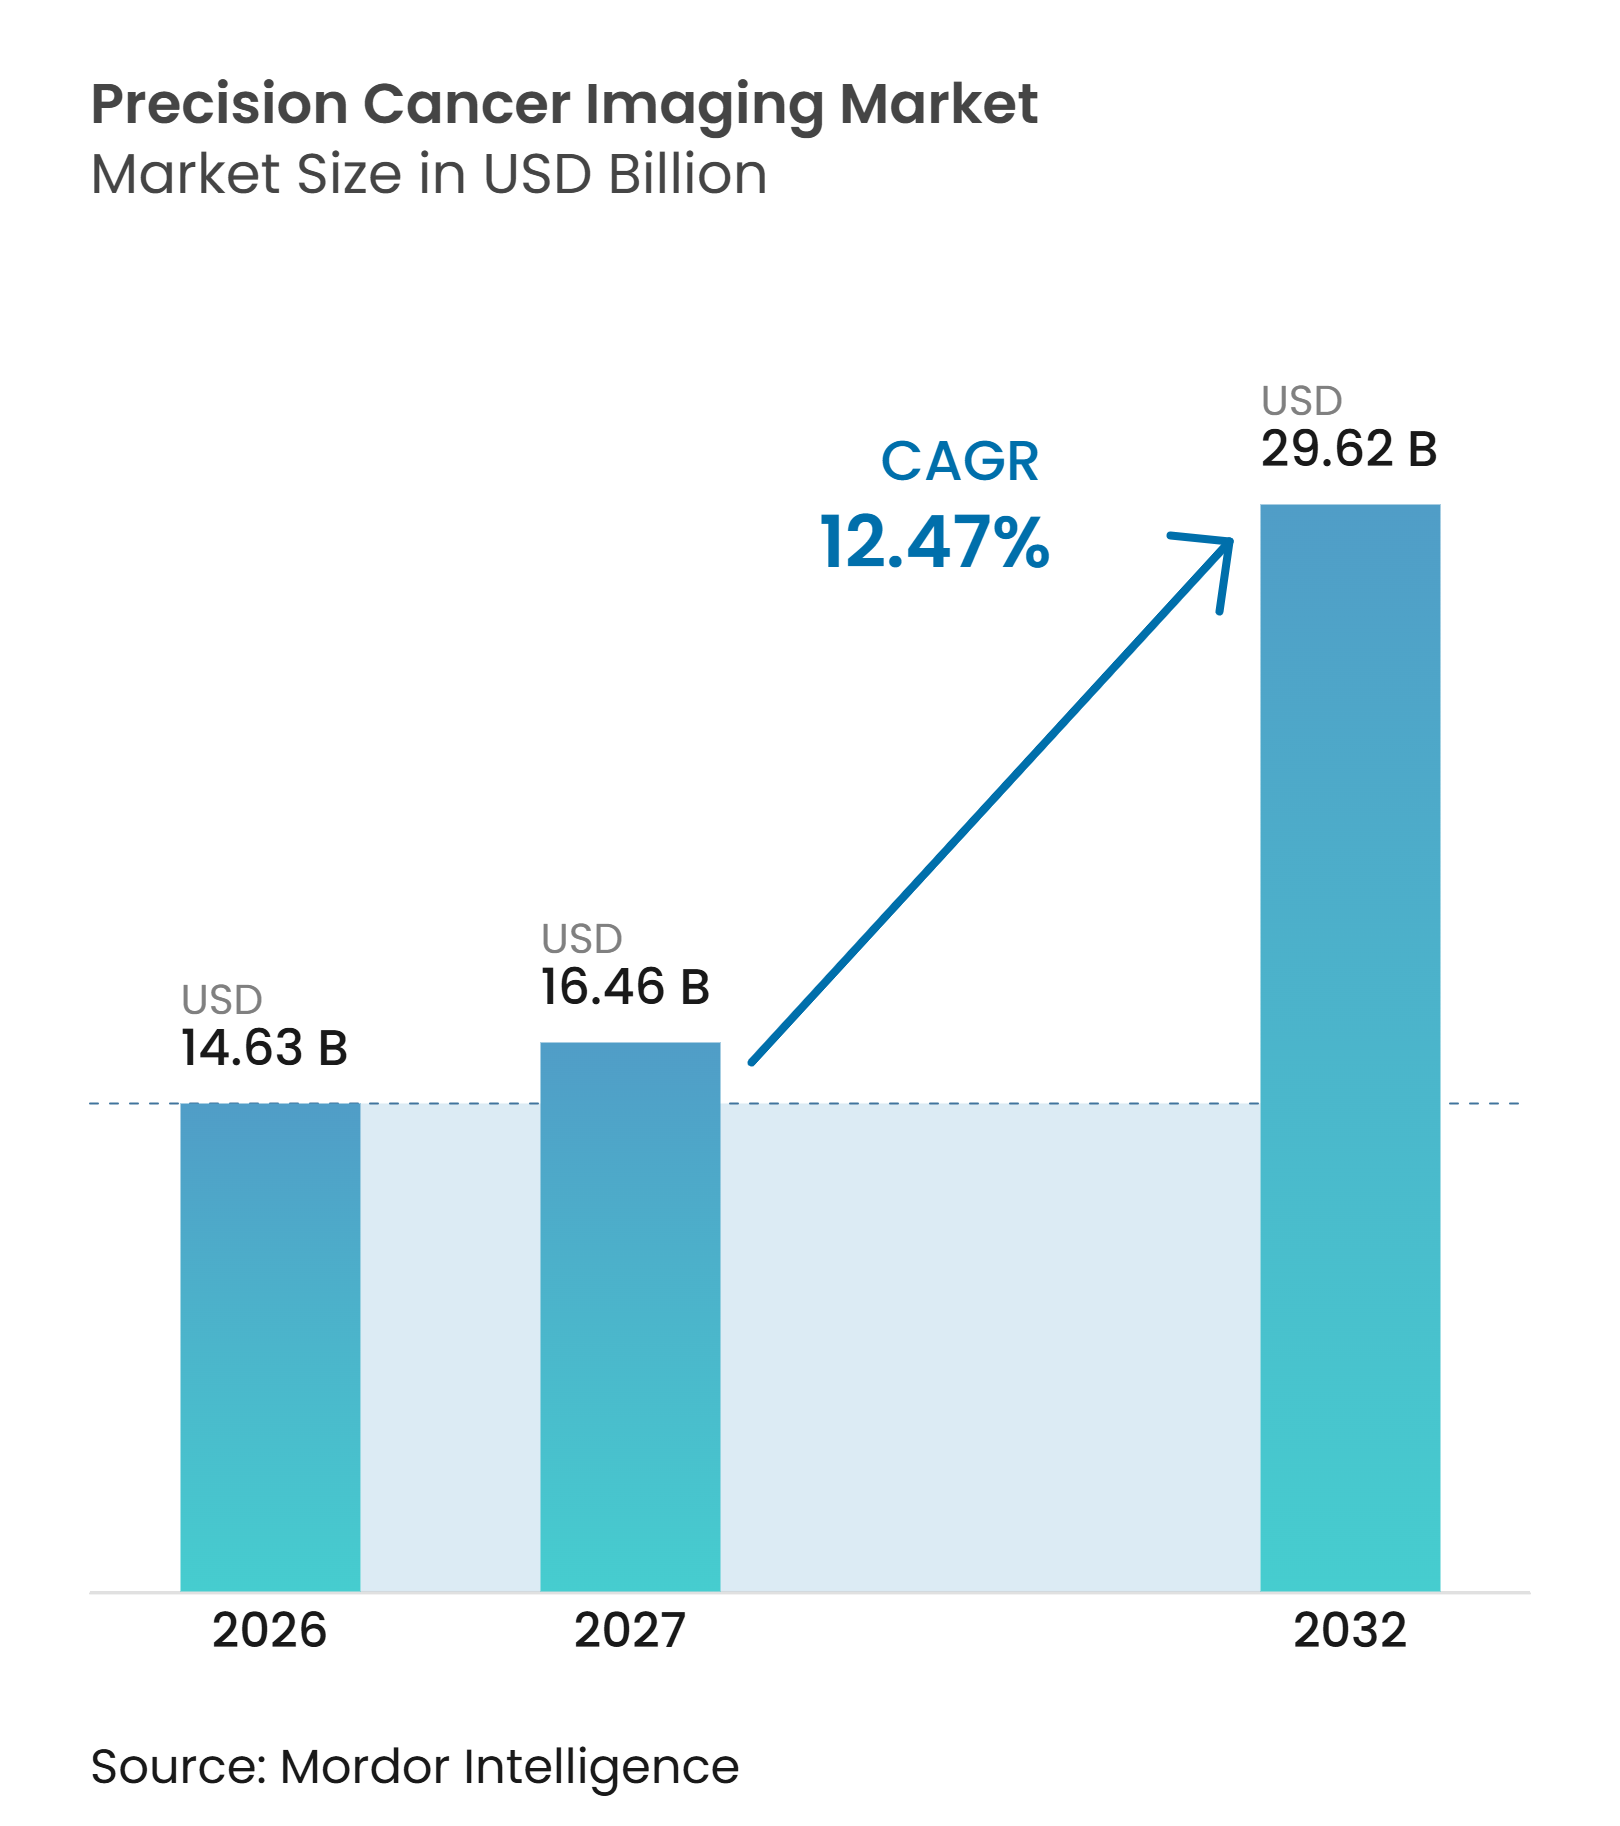
| Tamaño del Mercado (2027) | 16.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.47 % |
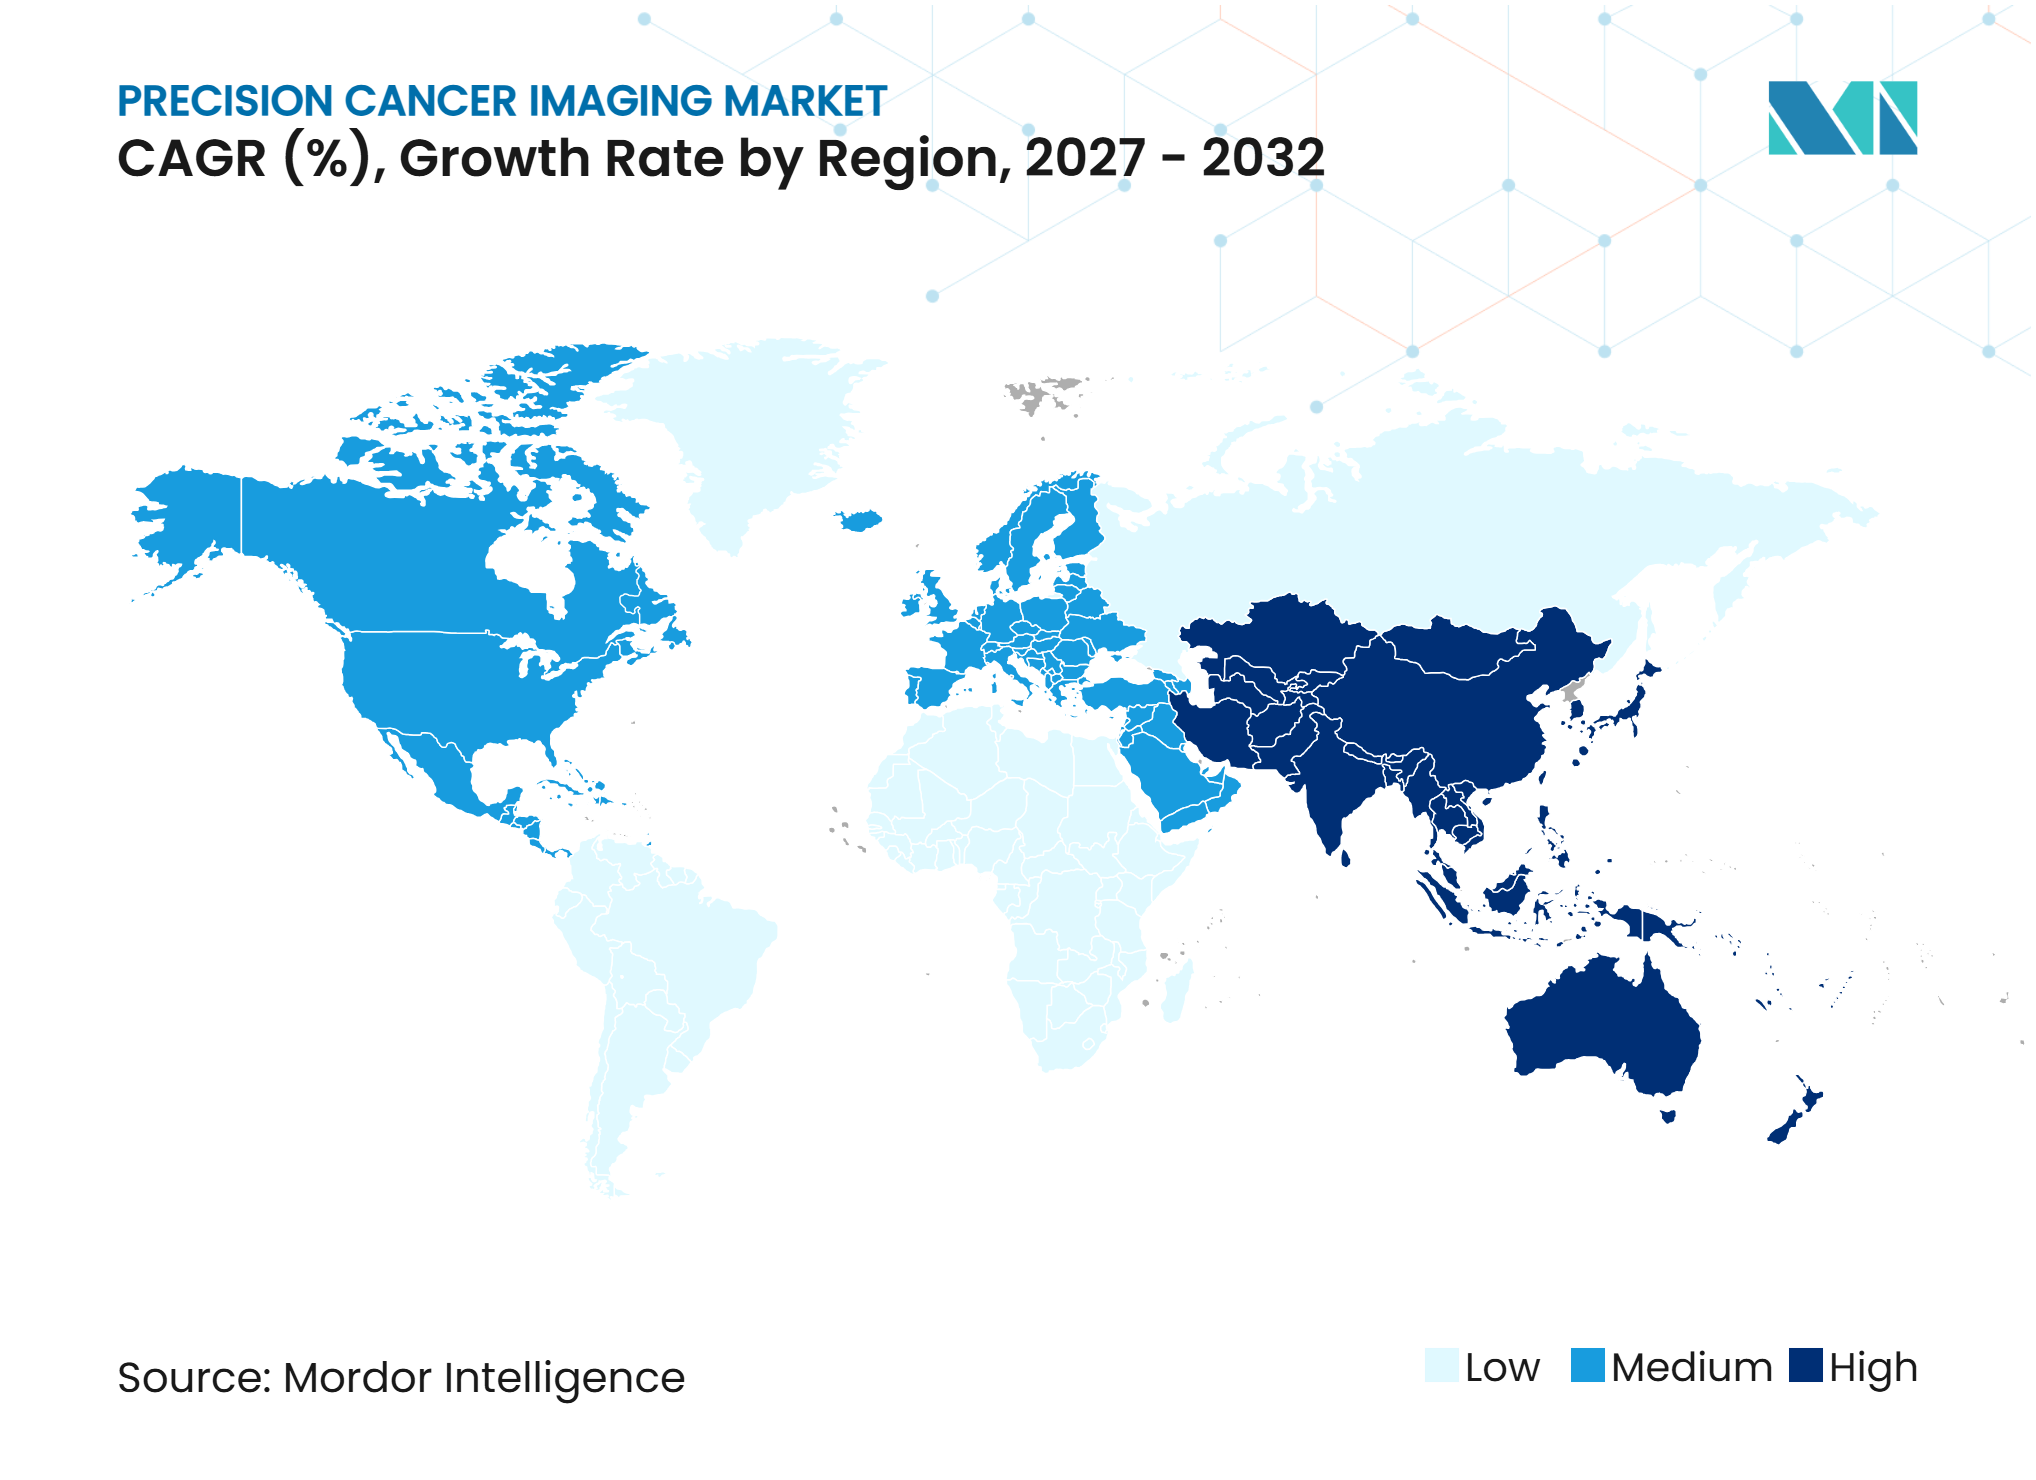
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Imágenes de Precisión para el Cáncer por Mordor Intelligence
Se proyecta que el tamaño del mercado de imágenes de precisión para el cáncer se expanda de 14,63 mil millones de USD en 2026 a 29,62 mil millones de USD para 2032, registrando un CAGR del 12,47% entre 2027 y 2032. El mercado de imágenes de precisión para el cáncer está siendo moldeado por el aumento de la incidencia del cáncer, el uso más amplio del diagnóstico basado en biomarcadores y el creciente papel de la inteligencia artificial en los flujos de trabajo de imágenes. Las imágenes oncológicas se están convirtiendo en parte de la selección del tratamiento, la evaluación de la respuesta y el seguimiento, en lugar de seguir siendo un único evento diagnóstico. Este cambio respalda la demanda recurrente de exploraciones, particularmente donde se requieren imágenes moleculares antes y durante la terapia con radioligandos. Los proveedores de equipos están ampliando sus ofertas hacia software, servicios clínicos e infraestructura radiofarmacéutica, mientras que los proveedores especializados de software y trazadores buscan un lugar en las mismas vías oncológicas. El mercado de imágenes de precisión para el cáncer también enfrenta limitaciones derivadas de los altos costos de los equipos, la escasez de personal calificado en medicina nuclear y el reembolso desigual de las herramientas de radiómica fuera de América del Norte.
Conclusiones Clave del Informe
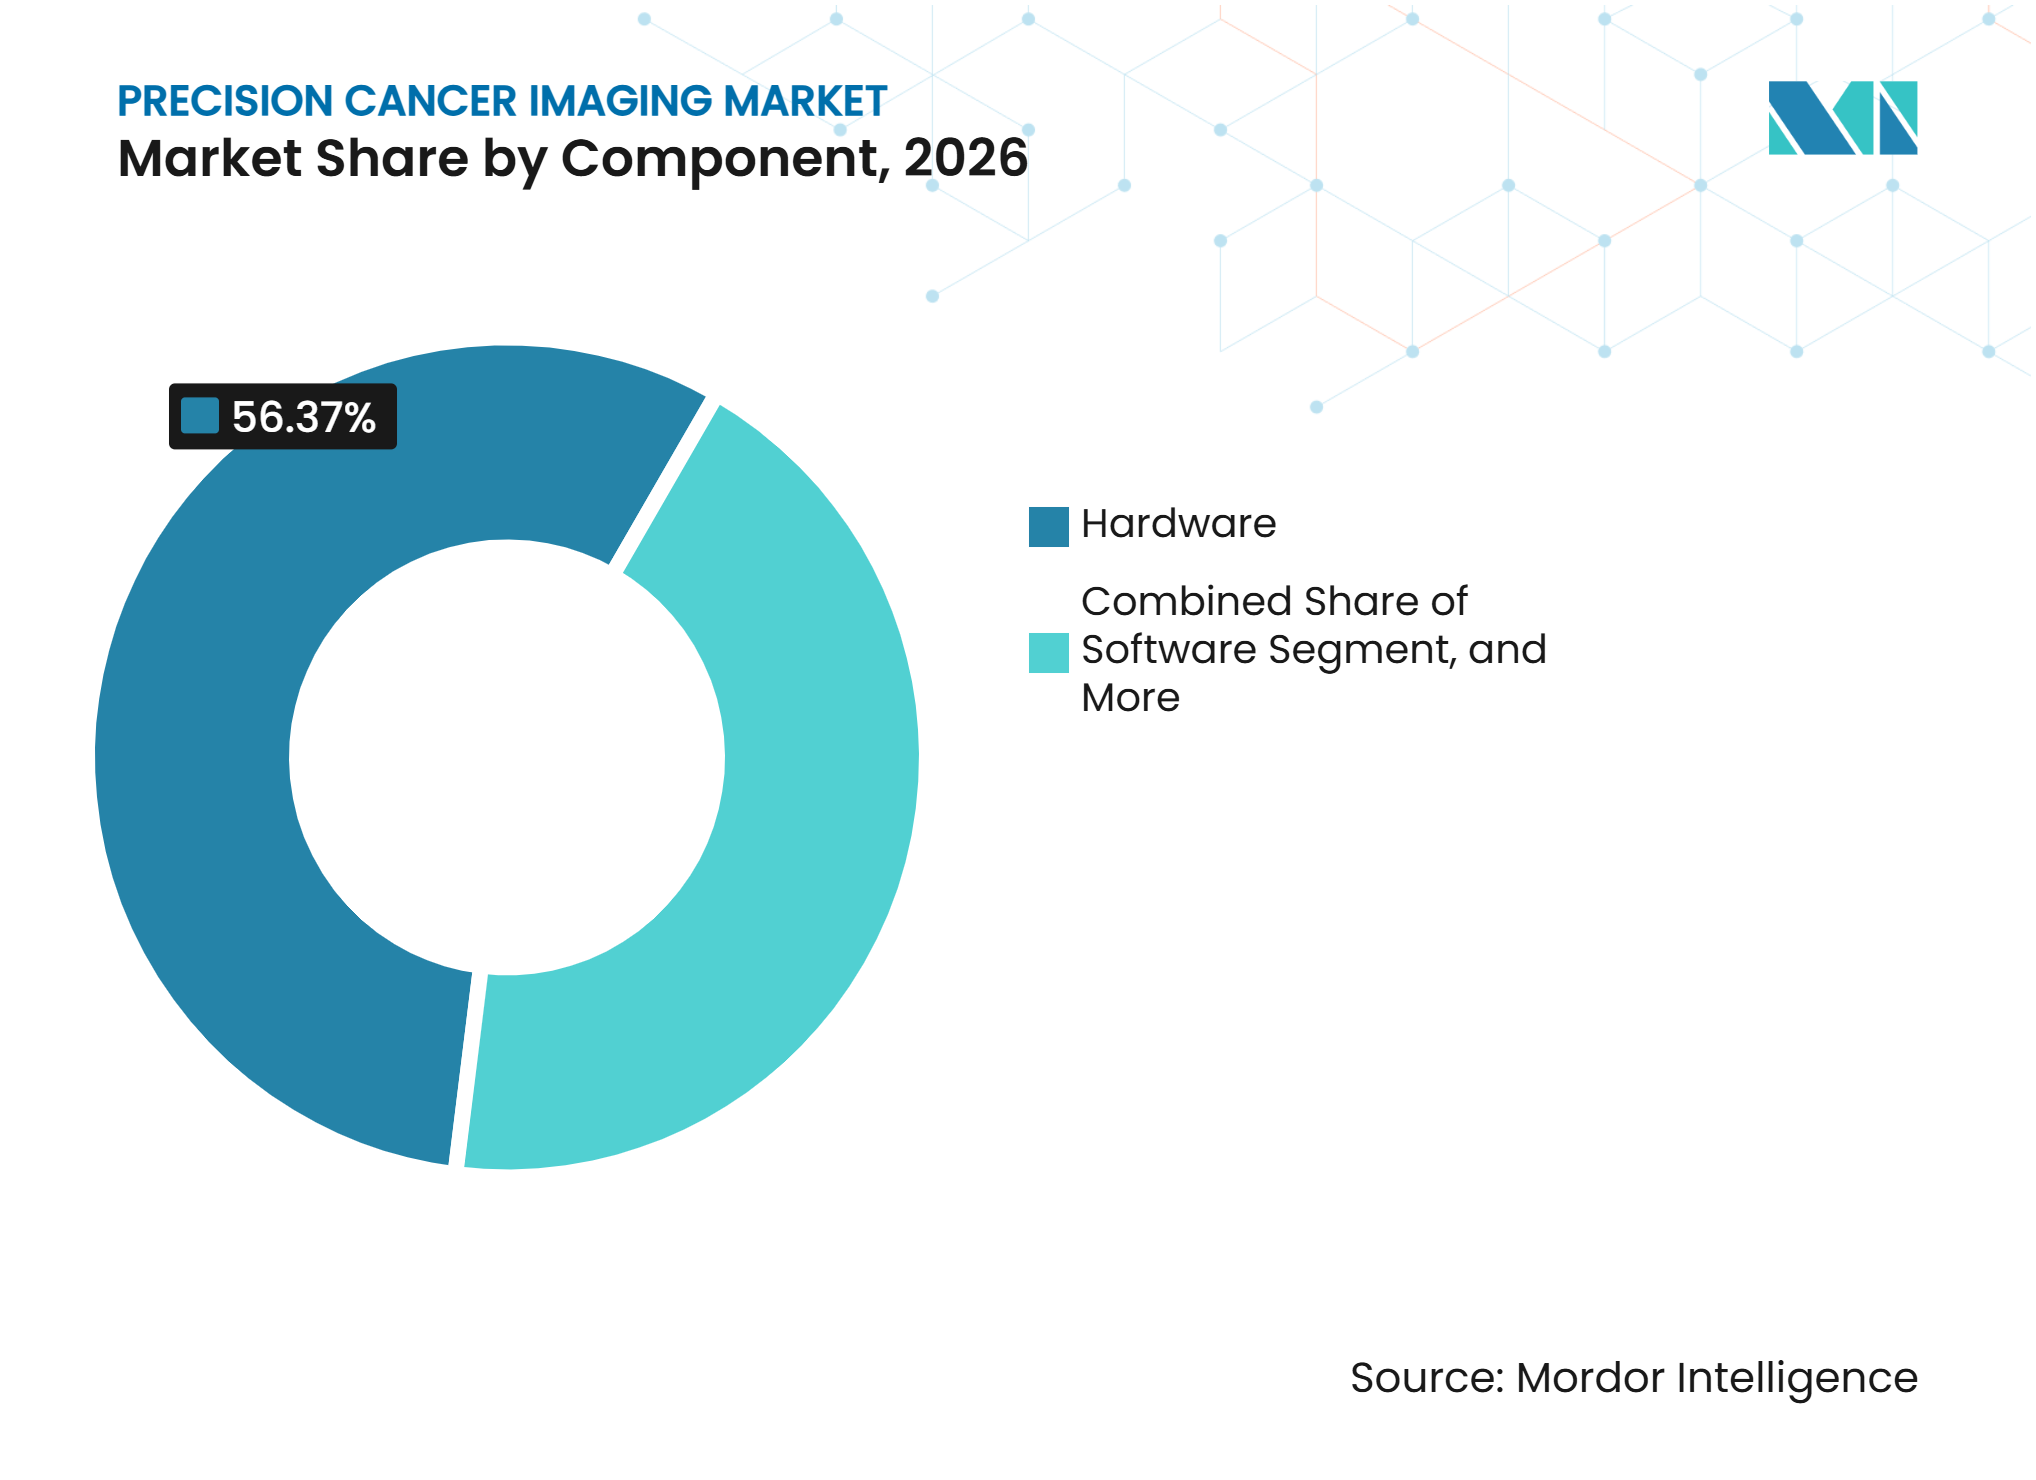
- Por componente, el hardware tuvo una participación de ingresos del 56,37% en 2026, mientras que se prevé que el software se expanda a un CAGR del 12,81% hasta 2032 en el mercado de imágenes de precisión para el cáncer.
- Por modalidad de imagen, la Tomografía por Emisión de Positrones (PET) tuvo una participación de ingresos del 33,47% en 2026, mientras que se prevé que la resonancia magnética se expanda a un CAGR del 13,42% hasta 2032.
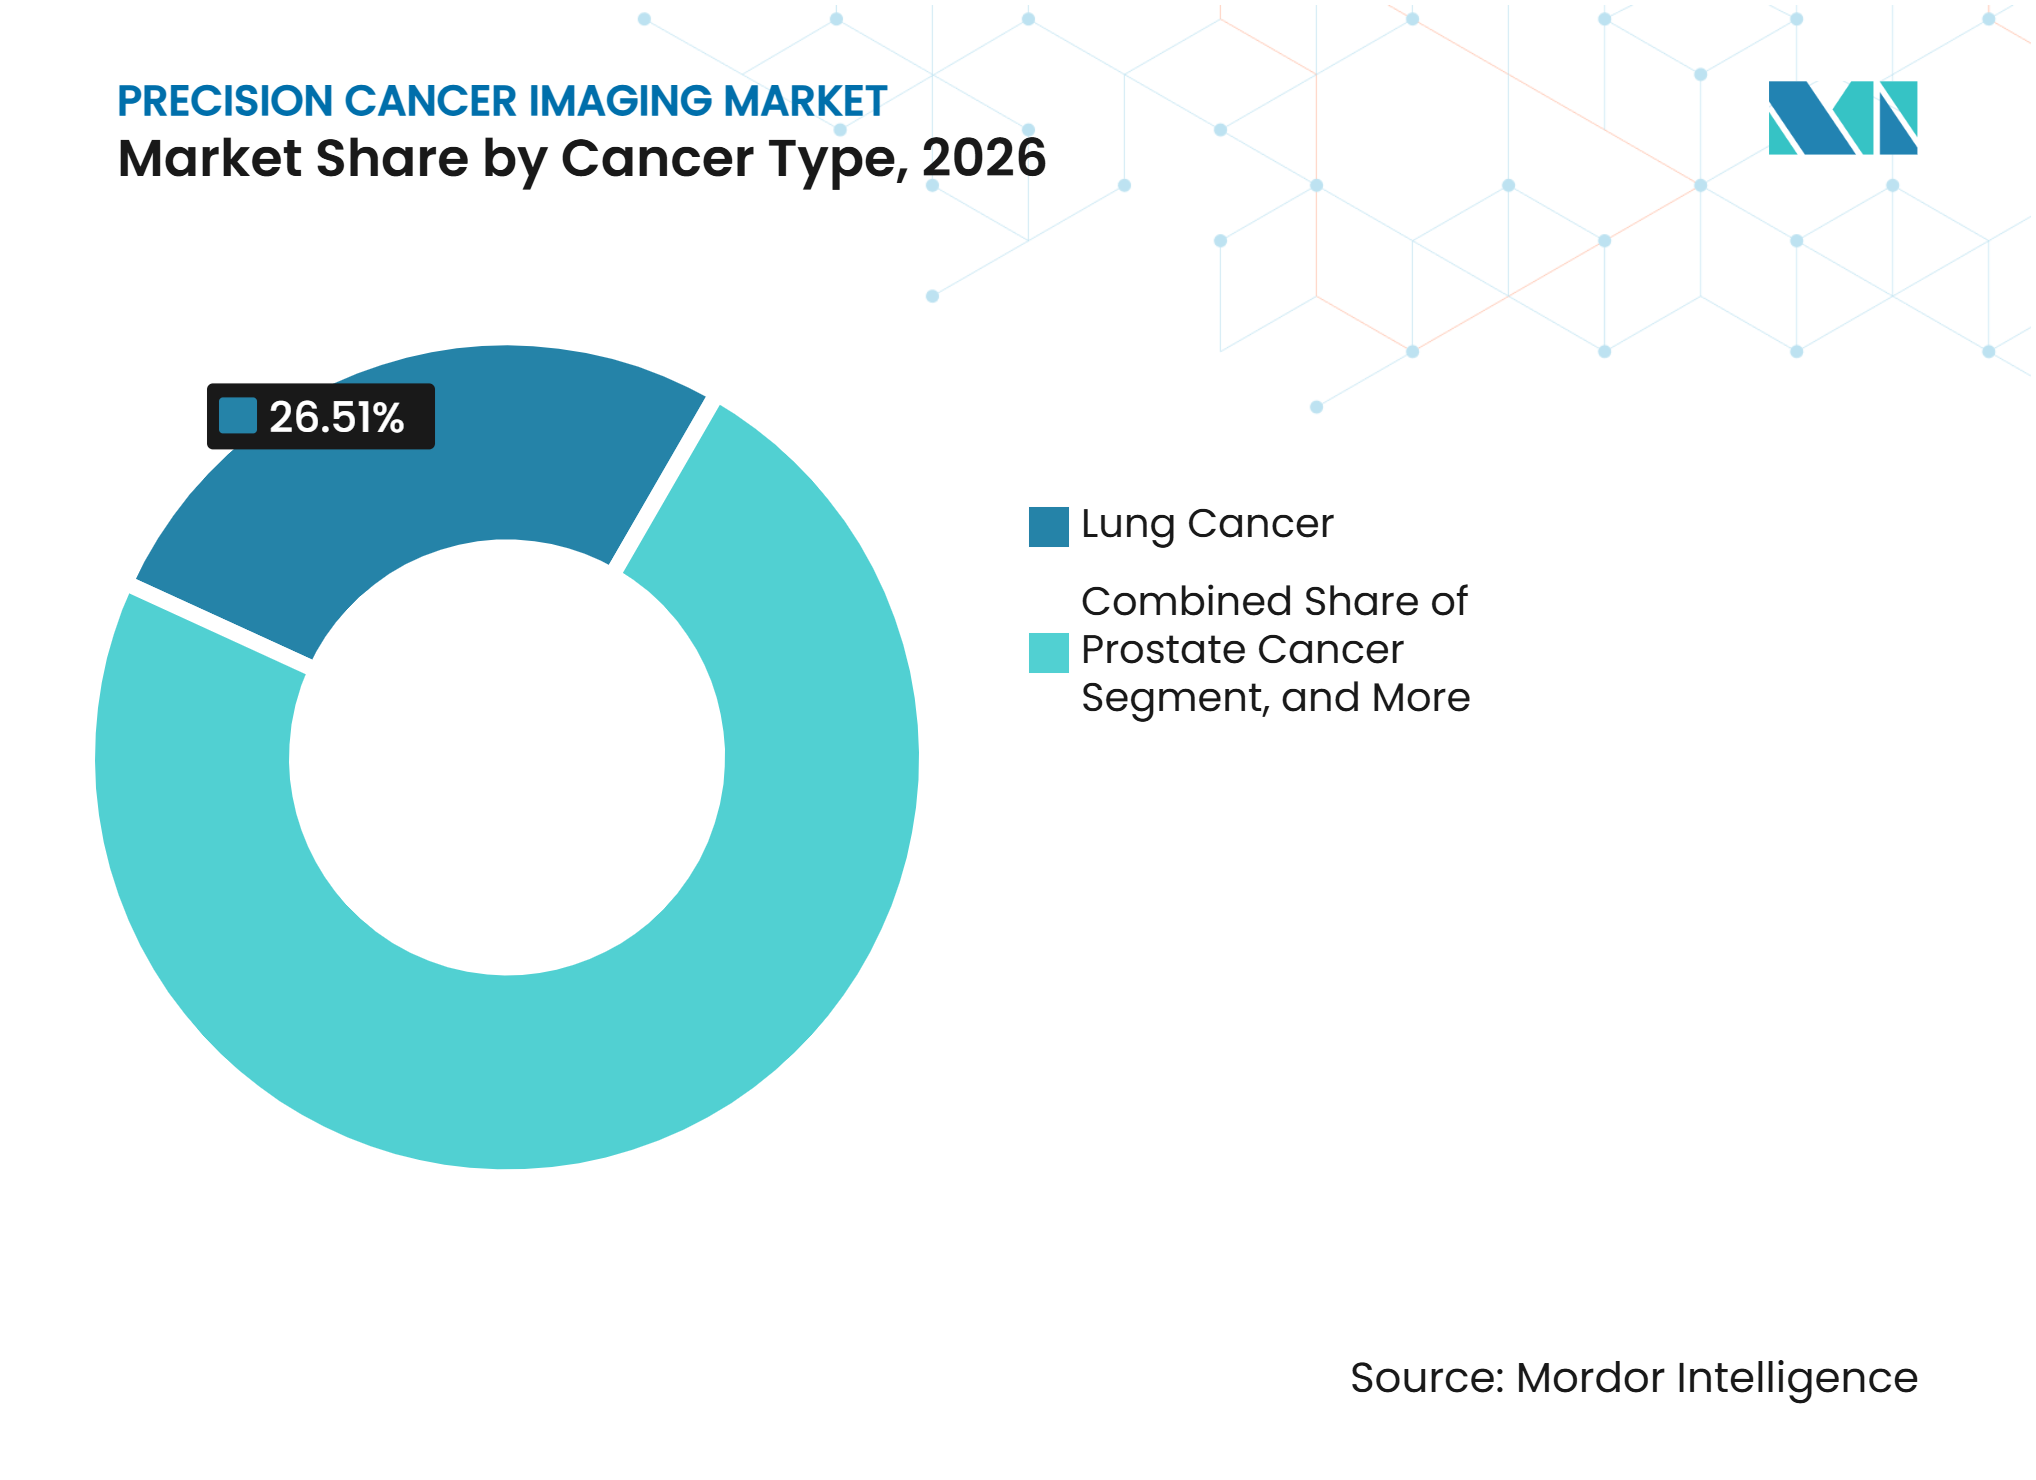
- Por tipo de cáncer, el cáncer de pulmón tuvo una participación de ingresos del 26,51% en 2026, mientras que se prevé que el cáncer de próstata se expanda a un CAGR del 13,69% hasta 2032 en el mercado de imágenes de precisión para el cáncer.
- Por aplicación, el diagnóstico y la estadificación tuvieron una participación de ingresos del 37,91% en 2026, mientras que se prevé que el monitoreo del tratamiento y la evaluación de la respuesta se expandan a un CAGR del 14,43% hasta 2032.
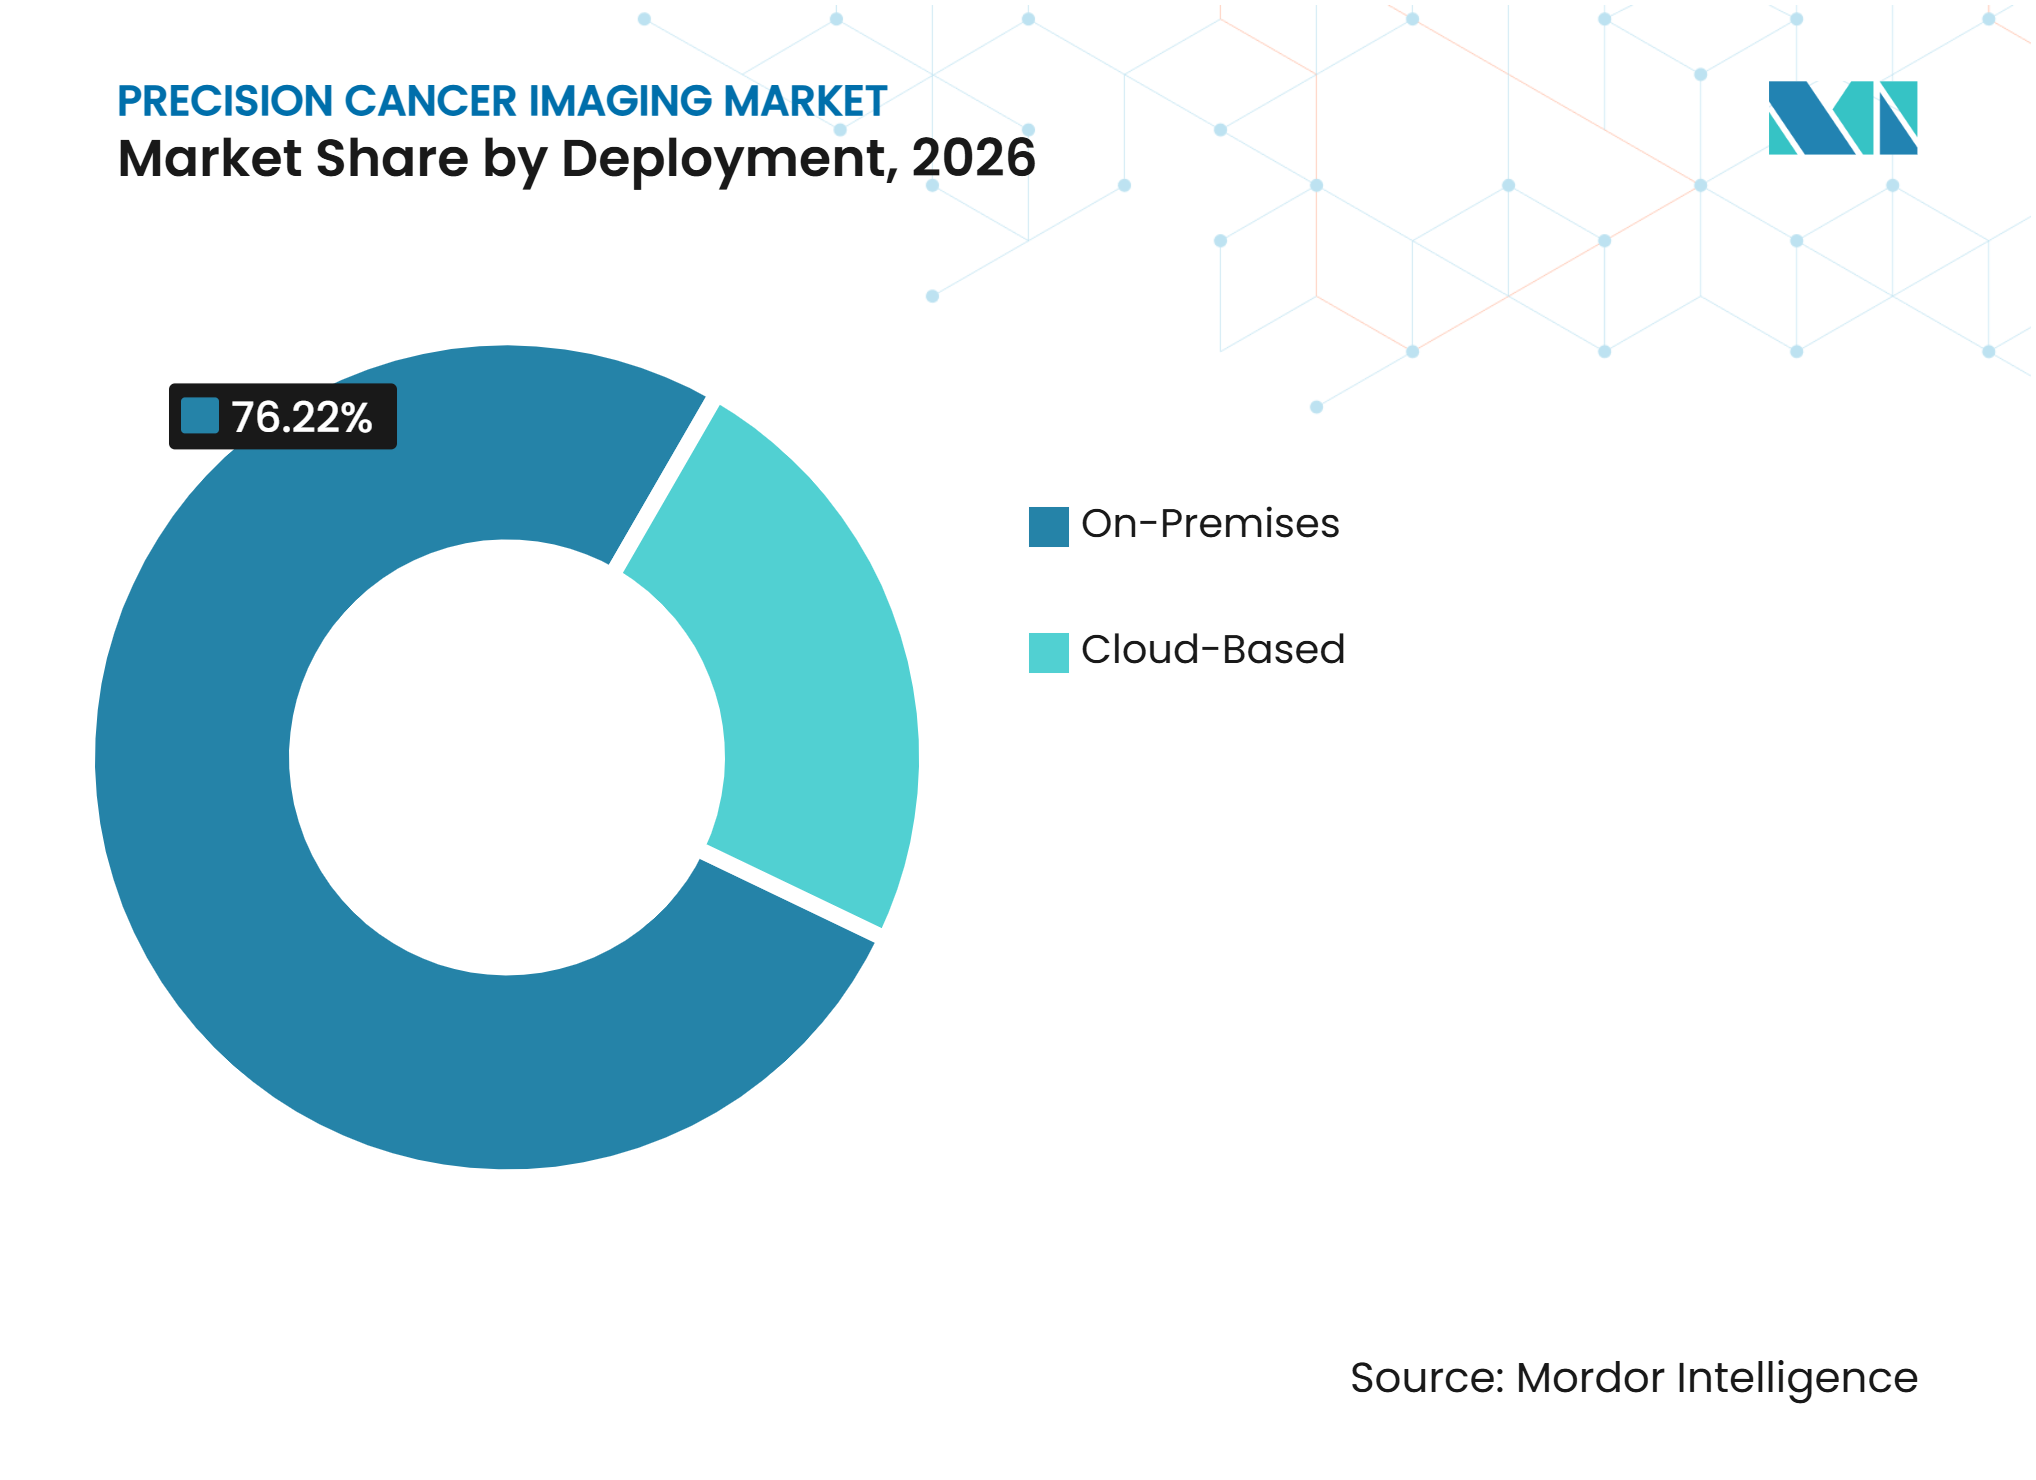
- Por implementación, los sistemas locales tuvieron una participación de ingresos del 76,22% en 2026, mientras que se prevé que la implementación basada en la nube se expanda a un CAGR del 14,82% hasta 2032 en el mercado de imágenes de precisión para el cáncer.
- Por usuario final, los hospitales y clínicas tuvieron una participación de ingresos del 52,36% en 2026, mientras que se prevé que los centros de atención oncológica se expandan a un CAGR del 15,67% hasta 2032.
- Por geografía, América del Norte tuvo una participación de ingresos del 39,48% en 2026, mientras que se prevé que Asia-Pacífico se expanda a un CAGR del 15,88% hasta 2032 en el mercado de imágenes de precisión para el cáncer.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Incidencia Mundial del Cáncer y la Demanda de Detección | +2.5% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Oncología de Precisión y el Tratamiento Personalizado | +2.0% | América del Norte y APAC como núcleo, con expansión hacia MEA | Mediano plazo (2-4 años) |
| Adopción de Imágenes Moleculares y Radiofármacos Dirigidos | +1.8% | América del Norte, Europa y APAC como núcleo | Mediano plazo (2-4 años) |
| Integración de Inteligencia Artificial y Análisis Cuantitativo de Imágenes | +1.5% | Global, con ganancias tempranas en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| La Producción Localizada de Radiofármacos Mejora la Disponibilidad de Trazadores | +0.8% | América del Norte, Europa, APAC como núcleo | Largo plazo (≥ 4 años) |
| Las Imágenes Multimodales se Convierten en una Capa de Datos para la Planificación del Tratamiento | +0.6% | América del Norte, Europa, con adopción temprana en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia Mundial del Cáncer y la Demanda de Detección
Los programas de detección del cáncer se están expandiendo mientras que la capacidad diagnóstica sigue siendo desigual entre los países. La Asamblea Mundial de la Salud reconoció las imágenes médicas como esenciales para el diagnóstico en mayo de 2025 y pidió a los estados miembros que fortalecieran la capacidad de imágenes y abordaran las brechas de acceso. Esta dirección política respalda el mercado de imágenes de precisión para el cáncer porque la detección temprana crea demanda de estudios diagnósticos, estadificación e imágenes de seguimiento. Es probable que las limitaciones de capacidad favorezcan los sistemas móviles, la tomografía computarizada portátil, la resonancia magnética de bajo campo y los flujos de trabajo conectados a la nube en lugares donde las instalaciones fijas siguen siendo difíciles de financiar. Las agencias nacionales de salud en el sudeste y sur de Asia están ampliando gradualmente el entorno en el que se pueden adquirir equipos de imágenes. Por lo tanto, los proveedores necesitan diferentes modelos comerciales para los sitios premium maduros y para los hospitales de ciudades más pequeñas que recientemente pueden adoptar imágenes avanzadas.
Expansión de la Oncología de Precisión y el Tratamiento Personalizado
La oncología de precisión requiere imágenes en varios puntos de la vía de atención de un paciente, incluida la estadificación, la selección del tratamiento, la evaluación de la respuesta y la vigilancia. Una revisión de 2025 encontró que las imágenes asistidas por inteligencia artificial redujeron el tiempo de lectura entre un 21% y un 53% y mejoraron la caracterización de las lesiones entre un 9% y un 20% en comparación con la interpretación no asistida. Estas ganancias pueden hacer que los flujos de trabajo de imágenes repetidas sean más manejables para los equipos de radiología con personal limitado. El mercado de imágenes de precisión para el cáncer se beneficia cuando las imágenes se convierten en un requisito recurrente en lugar de un procedimiento diagnóstico único. En el cáncer de próstata, la PET-PSMA puede respaldar la selección, la reestadificación y la evaluación posterior al tratamiento a lo largo de la vía del paciente. El trabajo de la Sociedad Cardiovascular y Radiológica Intervencionista de Europa sobre biomarcadores de imagen también puede respaldar el uso de criterios de valoración de imagen validados en estudios clínicos.
Adopción de Imágenes Moleculares y Radiofármacos Dirigidos
Los radiofármacos dirigidos están vinculando las imágenes PET más estrechamente a las decisiones de tratamiento. La Administración de Alimentos y Medicamentos de los Estados Unidos aprobó Gozellix en marzo de 2025, un agente de imagen PET-PSMA de gozetotida galio-68 con una vida útil de hasta 6 horas.[1] La mayor vida útil puede ampliar el acceso a los sitios de cámara PET que no podían ser atendidos de manera confiable por los modelos de suministro anteriores. Una revisión científica de 2025 describió el creciente papel clínico de los agentes PET-PSMA aprobados en las imágenes del cáncer de próstata. El mercado de imágenes de precisión para el cáncer se beneficia cuando la disponibilidad de trazadores, la capacidad del escáner y el uso terapéutico se planifican conjuntamente. La Alianza de Atención de GE HealthCare con el Centro Médico de la Universidad de Rochester incluye la instalación de un ciclotrón para la producción interna de radioisótopos de vida corta, lo que muestra cómo la producción local puede reducir el riesgo de suministro para los programas de PET.
Integración de Inteligencia Artificial y Análisis Cuantitativo de Imágenes
La inteligencia artificial se está utilizando tanto para clasificar estudios de imágenes rutinarios como para asistir a los radiólogos durante la interpretación. Un estudio de 2025 encontró que la inteligencia artificial utilizada como preseleccionador redujo las tasas de rellamada de tomografía computarizada de pulmón en un 13,5% y redujo el tiempo medio de interpretación a 143 segundos. El mismo estudio encontró que un modelo asistente aumentó las tasas de rellamada cuando sus sugerencias influyeron en los lectores, lo que destaca la necesidad de un diseño cuidadoso del flujo de trabajo. Las plataformas de inteligencia artificial que reducen la carga de trabajo rutinaria pueden tener un papel clínico más claro que los productos que solo agregan otra capa de recomendación. La Administración de Alimentos y Medicamentos autorizó InferRead Lung CT.AI en abril de 2025 para la detección automatizada de nódulos pulmonares de tan solo 4 mm en poblaciones asintomáticas.[2] El programa PreciseOnco coordinado por Philips también combina tomografía computarizada espectral impulsada por inteligencia artificial, guía robótica y retroalimentación de imágenes en tiempo real en estudios de tratamiento del cáncer.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Ciclo de Vida de los Sistemas Avanzados de Imágenes | -1.8% | Global, más agudo en los mercados emergentes de APAC y MEA | Corto plazo (≤ 2 años) |
| Escasez de Profesionales Especializados en Imágenes y Medicina Nuclear | -1.4% | Global, más grave en el sur de Asia, el sudeste asiático y MEA | Mediano plazo (2-4 años) |
| Restricciones de Reembolso y Exposición a la Radiación | -1.0% | América del Norte y Europa, con influencia de cumplimiento de la Administración de Alimentos y Medicamentos y la Agencia Europea de Medicamentos | Mediano plazo (2-4 años) |
| Fricción de Interoperabilidad y Validación Clínica para la Radiómica | -0.7% | Global, más visible en mercados de tecnología de la información hospitalaria fragmentados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Ciclo de Vida de los Sistemas Avanzados de Imágenes
Las instalaciones de PET/CT, PET de cuerpo completo y resonancia magnética de alto campo requieren una inversión sustancial en equipos, instalaciones y servicios. Los grandes sistemas de salud están respondiendo mediante acuerdos plurianuales que combinan equipos, mantenimiento, software y capacitación. GE HealthCare firmó una Alianza de Atención de 14 años con UC San Diego Health en octubre de 2025 que cubre varias modalidades de imágenes y medicina nuclear. Estos acuerdos pueden reducir las barreras de compra inmediatas para los sistemas de salud integrados. También pueden limitar las opciones de adquisición cuando el hardware, el software de inteligencia artificial y el servicio se incluyen bajo una única relación con un proveedor. Por lo tanto, el mercado de imágenes de precisión para el cáncer puede ver la capacidad de imágenes concentrada en centros oncológicos más grandes y sistemas académicos que pueden respaldar un uso de alto rendimiento.
Escasez de Profesionales Especializados en Imágenes y Medicina Nuclear
La oferta de radiólogos, técnicos en radiología, físicos médicos y especialistas en medicina nuclear capacitados limita el ritmo de expansión del servicio. Una evaluación de 2025 de la capacidad de resonancia magnética en el sudeste asiático identificó recursos insuficientes, largos tiempos de espera y escasez de personal capacitado como barreras clave. La inteligencia artificial puede ayudar a gestionar las lecturas rutinarias, pero no reemplaza la supervisión especializada para la administración de trazadores, la dosimetría y la interpretación en las vías teranósticas. Esto deja las aplicaciones de precisión de más rápido crecimiento dependientes de un grupo reducido de profesionales capacitados. La acción de la Asamblea Mundial de la Salud de 2025 sobre la capacidad de imágenes ofrece una respuesta política, pero los programas de formación tardan años en producir personal calificado. Las instalaciones europeas de medicina nuclear también deben cumplir con los requisitos aplicables de seguridad radiológica y acreditación bajo la Directiva de Normas Básicas de Seguridad de la Unión Europea.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Infraestructura de Hardware Ancla, el Software AceleraEl hardware tuvo el 56,37% de la participación del mercado de imágenes de precisión para el cáncer en 2026, lo que refleja la gran base instalada de sistemas de PET, tomografía computarizada, resonancia magnética y ultrasonido. Cada flujo de trabajo de imágenes clínicas sigue dependiendo de la infraestructura física del escáner, incluso donde se utiliza inteligencia artificial para la interpretación o la coordinación de la atención. Esto brinda a los proveedores de hardware oportunidades de ingresos recurrentes por mantenimiento, actualizaciones, ciclos de reemplazo y contratos de servicio. Los hospitales también necesitan un tiempo de actividad confiable y personal capacitado para usar estos sistemas de manera segura. Los acuerdos empresariales plurianuales se están convirtiendo en una forma práctica de cubrir equipos, soporte y capacitación del personal en conjunto. El acuerdo de GE HealthCare de 2025 con UC San Diego Health cubrió servicios de rayos X, tomografía computarizada, PET/CT, PET/RM, SPECT/CT, resonancia magnética y medicina nuclear. Tales acuerdos respaldan a los proveedores de equipos establecidos, pero pueden dificultar el acceso a los proveedores de software independientes.
Se prevé que el software registre un CAGR del 12,81% hasta 2032 dentro del mercado de imágenes de precisión para el cáncer. El crecimiento está respaldado por herramientas de inteligencia artificial que asisten en la revisión de imágenes y plataformas empresariales que conectan imágenes, informes y decisiones clínicas. La autorización de la Administración de Alimentos y Medicamentos de InferRead Lung CT.AI muestra que las funciones de software específicas con afirmaciones de rendimiento definidas pueden avanzar a través de las vías regulatorias establecidas. El software puede adquirirse con un nuevo escáner o implementarse en una flota mixta de equipos. Esa flexibilidad amplía su uso en redes hospitalarias que buscan herramientas comunes de análisis y flujo de trabajo. Su valor sigue dependiendo de la validación, la interoperabilidad y la aceptación del médico. Por lo tanto, es probable que el mercado de imágenes de precisión para el cáncer retenga el hardware como su base mientras el software se integra más estrechamente en la prestación de atención.



Por Modalidad de Imagen:
La PET Domina, la Resonancia Magnética Gana Mandato ClínicoLa PET tuvo el 33,47% de la participación del mercado de imágenes de precisión para el cáncer en 2026. Su posición de liderazgo refleja el uso de imágenes moleculares en la estadificación del cáncer de próstata, la detección de recurrencia bioquímica y la selección teranóstica. Los agentes PET-PSMA están cada vez más vinculados a las decisiones de terapia con radioligandos, lo que puede crear necesidades de imágenes repetidas durante la atención de un paciente. Gozellix recibió la aprobación de la Administración de Alimentos y Medicamentos en marzo de 2025 como agente PET-PSMA con una vida útil extendida de 6 horas. Esta formulación puede respaldar la entrega a más sitios de PET. La PET también tiene un papel central donde las imágenes se utilizan para determinar si un paciente es adecuado para el tratamiento dirigido. El papel de la modalidad está, en consecuencia, moviéndose más allá de una función de apoyo a la estadificación.
Se prevé que la resonancia magnética se expanda a un CAGR del 13,42% hasta 2032, la tasa más rápida entre las modalidades enumeradas. Se beneficia de un uso más amplio en imágenes de mama densa y de imágenes de próstata antes de la biopsia. Una revisión de 2025 informó evidencia de que las imágenes asistidas por inteligencia artificial pueden reducir el tiempo de lectura mientras mejoran la caracterización de las lesiones. La resonancia magnética ofrece una visualización detallada de tejidos blandos sin radiación ionizante, lo que respalda su uso en vías de evaluación repetida. La tomografía computarizada continúa sirviendo a las necesidades de estadificación de alto volumen, detección de pulmón y planificación del tratamiento. El ultrasonido y el ultrasonido con contraste siguen siendo opciones accesibles en la evaluación del cáncer de mama e hígado. En conjunto, estas modalidades muestran cómo el mercado de imágenes de precisión para el cáncer puede satisfacer diferentes necesidades clínicas y de costos.
Por Tipo de Cáncer:
El Pulmón Lidera, la Próstata Remodela la Vía de ImágenesEl cáncer de pulmón tuvo el 26,51% de la participación de ingresos del mercado de imágenes de precisión para el cáncer en 2026. La detección por tomografía computarizada y la estadificación por PET/CT respaldan su gran volumen de imágenes en el diagnóstico y la planificación del tratamiento. La tomografía computarizada de baja dosis sigue siendo una herramienta clave para la detección de adultos elegibles, mientras que la PET ayuda a evaluar la extensión de la enfermedad y la respuesta al tratamiento. La inteligencia artificial también se está desarrollando para respaldar la gestión del flujo de trabajo de tomografía computarizada de pulmón. InferRead Lung CT.AI recibió la autorización de la Administración de Alimentos y Medicamentos para la detección automatizada de nódulos pulmonares en abril de 2025. El cáncer de mama y colorrectal también crean necesidades sustanciales de imágenes a través de vías de mamografía, resonancia magnética, tomografía computarizada y PET. La combinación más amplia de cánceres mantiene la demanda distribuida entre varias tecnologías de imágenes.
Se prevé que el cáncer de próstata se expanda a un CAGR del 13,69% hasta 2032, la tasa más rápida entre los tipos de cáncer. Su crecimiento está vinculado al emparejamiento de las imágenes PET-PSMA con la terapia con radioligandos. La aprobación de la Administración de Alimentos y Medicamentos de Pluvicto para un uso más temprano antes de la quimioterapia en marzo de 2025 amplió el entorno clínico en el que se puede tratar el cáncer de próstata metastásico resistente a la castración PSMA-positivo.[3] La aprobación de la Administración de Alimentos y Medicamentos de la expansión de la etiqueta de Illuccix en junio de 2025 respaldó el uso del agente de imagen para la selección de pacientes en el entorno previo a los taxanos. Estos cambios hacen que las imágenes sean parte de la toma de decisiones terapéuticas. La vía de imágenes puede incluir selección, evaluación provisional y evaluación al final del tratamiento. Esto convierte al cáncer de próstata en un caso de prueba importante para los modelos de atención donde las imágenes diagnósticas y la terapia están comercialmente conectadas.

Por Aplicación:
La Estadificación Domina la Participación, el Monitoreo Lidera el CrecimientoEl diagnóstico y la estadificación representaron el 37,91% del mercado de imágenes de precisión para el cáncer en 2026. La estadificación guiada por biomarcadores ayuda a los médicos a determinar los enfoques de tratamiento en tumores sólidos. La calidad de esta evaluación puede influir en la siguiente decisión clínica, incluida la cirugía, la radioterapia, la terapia sistémica o más imágenes moleculares. Una revisión de 2025 describió una mejor caracterización de las lesiones con imágenes asistidas por inteligencia artificial en estudios clínicos relevantes. La detección y el diagnóstico temprano también están creciendo a medida que los programas de pulmón y mama amplían el acceso en los principales mercados. La planificación del tratamiento utiliza datos de imágenes para radioterapia, dosimetría y guía de procedimientos. Estos usos hacen que la adquisición y el informe precisos de imágenes sean fundamentales para las operaciones oncológicas.
Se prevé que el monitoreo del tratamiento y la evaluación de la respuesta crezcan a un CAGR del 14,43% hasta 2032. Los protocolos teranósticos pueden requerir exploraciones durante el tratamiento y al finalizar, lo que aumenta el número de interacciones de imágenes por paciente. La inmunoterapia también crea situaciones en las que las imágenes ayudan a distinguir la verdadera progresión de los cambios relacionados con el tratamiento. La PET cuantitativa y la radiómica basada en resonancia magnética se están explorando para estas difíciles evaluaciones de respuesta. La aplicación depende de la validación clínica porque una conclusión errónea puede llevar a un cambio innecesario en la atención. Las imágenes repetidas crean oportunidades para que los proveedores mantengan protocolos consistentes a lo largo del tiempo. También aumenta la importancia de la interpretación especializada y la continuidad de los datos en todo el mercado de imágenes de precisión para el cáncer.
Por Implementación:
Los Sistemas Locales Dominan, los Modelos Nativos en la Nube Impulsan el CrecimientoLos sistemas locales tuvieron el 76,22% de la participación de ingresos del mercado de imágenes de precisión para el cáncer en 2026. Los grandes hospitales a menudo mantienen los datos de imágenes y los sistemas centrales dentro de sus propios entornos para mantener el control operativo directo. Este enfoque puede ayudar a las organizaciones a gestionar archivos oncológicos sensibles y personalizar los flujos de trabajo locales de inteligencia artificial. También puede respaldar los requisitos de respuesta rápida en entornos de procedimientos o de alto rendimiento. Los factores de cumplimiento incluyen los requisitos de la Ley de Portabilidad y Responsabilidad del Seguro Médico en los Estados Unidos y el Reglamento General de Protección de Datos en la Unión Europea. Estas normas influyen en cómo se almacenan, acceden y transfieren las imágenes de los pacientes. La implementación local seguirá siendo relevante donde el riesgo clínico, la privacidad y la velocidad del flujo de trabajo sean preocupaciones centrales.
Se prevé que la implementación basada en la nube se expanda a un CAGR del 14,82% hasta 2032. Las redes de múltiples sitios pueden utilizar servicios en la nube para centralizar la gobernanza, estandarizar las versiones de software y agregar capacidad sin adquirir infraestructura de servidores locales. Sectra firmó un contrato de 7 años con un centro oncológico de los Estados Unidos en abril de 2025 para su plataforma de imágenes empresariales Sectra One Cloud.[4] El contrato cubrió varias disciplinas diagnósticas bajo un acuerdo de servicio gestionado. Este modelo cambia el gasto de una compra de capital inicial hacia un acuerdo de servicio continuo. La implementación en la nube también puede ayudar a la teleradiología y a las redes oncológicas distribuidas a compartir herramientas estandarizadas. La protección de datos, la gobernanza y los controles de procesamiento por terceros siguen siendo condiciones importantes para la adopción.
Por Usuario Final:
Los Hospitales Anclan el Volumen, los Centros de Atención Oncológica Lideran el CrecimientoLos hospitales y clínicas tuvieron el 52,36% de la participación de ingresos del mercado de imágenes de precisión para el cáncer en 2026. Siguen siendo los entornos principales para el diagnóstico, el tratamiento, el monitoreo hospitalario y los procedimientos complejos de imágenes. Su escala puede respaldar equipos costosos de PET/CT, resonancia magnética y medicina nuclear. Los centros médicos académicos también combinan la atención clínica con la investigación, lo que respalda el uso temprano de protocolos avanzados y análisis de imágenes. El acuerdo del Centro Médico de la Universidad de Rochester con GE HealthCare incluye infraestructura de ciclotrón para respaldar la producción de isótopos de vida corta. Los centros de imágenes diagnósticas agregan capacidad al ofrecer servicios ambulatorios de PET y resonancia magnética. El panorama de proveedores incluye, en consecuencia, tanto grandes redes hospitalarias como sitios ambulatorios especializados.
Se prevé que los centros de atención oncológica se expandan a un CAGR del 15,67% hasta 2032. Estas instalaciones están diseñadas para integrar imágenes, planificación del tratamiento y administración de terapias en una sola vía oncológica. Willis Knighton Health completó una expansión de oncología nuclear en marzo de 2025, agregando un sistema StarGuide SPECT/CT de GE HealthCare y un segundo escáner PET/CT. La expansión muestra cómo los proveedores oncológicos dedicados están incorporando capacidad teranóstica en su combinación de servicios. Los centros integrados pueden ser capaces de coordinar la programación de exploraciones, la selección de terapias y la revisión de respuestas de manera más estrecha que los modelos basados en derivaciones. Su crecimiento también aumenta la demanda de personal especializado, suministro de radiofármacos y sistemas clínicos interoperables. Esto crea una oportunidad clara para los proveedores que pueden respaldar todo el flujo de trabajo de imágenes oncológicas.
Análisis Geográfico
América del Norte: La Reforma del Reembolso Amplifica la Ventaja de la Base Instalada
América del Norte tuvo el 39,48% de la participación de ingresos del mercado de imágenes de precisión para el cáncer en 2026. La región tiene una densa base de centros oncológicos académicos, hospitales comunitarios e instalaciones de imágenes independientes. También tiene una sólida base para los servicios de PET, tomografía computarizada, resonancia magnética y medicina nuclear. Las decisiones regulatorias y de pago influyen en qué agentes de imagen y tecnologías llegan a los pacientes. Las aprobaciones de la Administración de Alimentos y Medicamentos en 2025 para Gozellix y el uso más temprano de Pluvicto respaldaron el uso de imágenes y terapia dirigidas por PSMA en las vías del cáncer de próstata. Telix también informó la aprobación de la Administración de Alimentos y Medicamentos de una expansión de la etiqueta de Illuccix para la selección de pacientes previos a los taxanos en junio de 2025. Las alianzas de equipos a largo plazo están reforzando el papel de los grandes sistemas de salud en la adopción de imgenes avanzadas. El acuerdo de 14 años de GE HealthCare con UC San Diego Health es un ejemplo de este modelo. La ventaja estructural de la región proviene de su base instalada, su fuerza laboral especializada y su capacidad para traducir las aprobaciones regulatorias en uso clínico.
Asia-Pacífico: El Déficit de Infraestructura se Convierte en la Oportunidad de Mercado
Se prevé que Asia-Pacífico se expanda a un CAGR del 15,88% hasta 2032. La carga del cáncer, la modernización hospitalaria y la necesidad de mayor acceso a imágenes están respaldando el crecimiento en toda la región. La capacidad de resonancia magnética disponible sigue siendo limitada en muchos sistemas de salud del sudeste asiático. Una evaluación de 2025 identificó la escasez de equipos de resonancia magnética y profesionales capacitados, junto con largos tiempos de espera, como las principales barreras de acceso. Esta brecha de capacidad respalda la demanda de opciones de equipos prácticos y de herramientas que mejoren la eficiencia del flujo de trabajo. La resolución de la Asamblea Mundial de la Salud de 2025 sobre imágenes médicas ofrece apoyo político para los esfuerzos nacionales de desarrollo de capacidades. Japón y Corea del Sur son adoptantes más tempranos de imágenes avanzadas y flujos de trabajo habilitados por inteligencia artificial, mientras que otras partes de la región requieren un desarrollo de infraestructura más amplio. Los proveedores que pueden combinar equipos con soporte local, capacitación y modelos de servicio escalables están mejor posicionados para abordar esta demanda variada.
Patrones de Demanda Global Más Allá de las Regiones Principales
Europa tiene servicios de medicina nuclear establecidos y sigue siendo importante para las imágenes moleculares, la teranóstica y el trabajo de imágenes cuantitativas. Las instalaciones europeas operan dentro de marcos de seguridad radiológica y calidad clínica que influyen en el diseño de las instalaciones, las calificaciones del personal y el uso de trazadores. La Directiva de Normas Básicas de Seguridad de la Unión Europea es un factor de cumplimiento relevante para los servicios de medicina nuclear. El Reino Unido e Italia están avanzando en enfoques de detección de cáncer de pulmón por tomografía computarizada, mientras que las herramientas de evaluación de inteligencia artificial se están considerando como una forma de gestionar las cargas de trabajo de lectura. La Ley de Inteligencia Artificial de la Unión Europea también afecta a las herramientas de inteligencia artificial médica clasificadas como sistemas de alto riesgo, lo que alienta a los proveedores a desarrollar prácticas más sólidas de documentación, monitoreo y explicabilidad. En Oriente Medio y África, la adopción de imágenes se encuentra en una etapa más temprana fuera de los sistemas de salud más grandes, mientras que el acceso está limitado por las restricciones de financiamiento y fuerza laboral. El uso en América del Sur está concentrado en los principales centros oncológicos urbanos, con la capacidad de medicina nuclear influyendo en dónde pueden operar los servicios avanzados de PET. En estas regiones mixtas, los marcos de protección radiológica del Organismo Internacional de Energía Atómica dan forma a la planificación de nuevas instalaciones de medicina nuclear. Estos requisitos hacen que la capacidad de servicio, la capacitación y la preparación regulatoria sean tan importantes como la entrega de equipos para el mercado de imágenes de precisión para el cáncer.
Panorama Competitivo
Concentración del Mercado
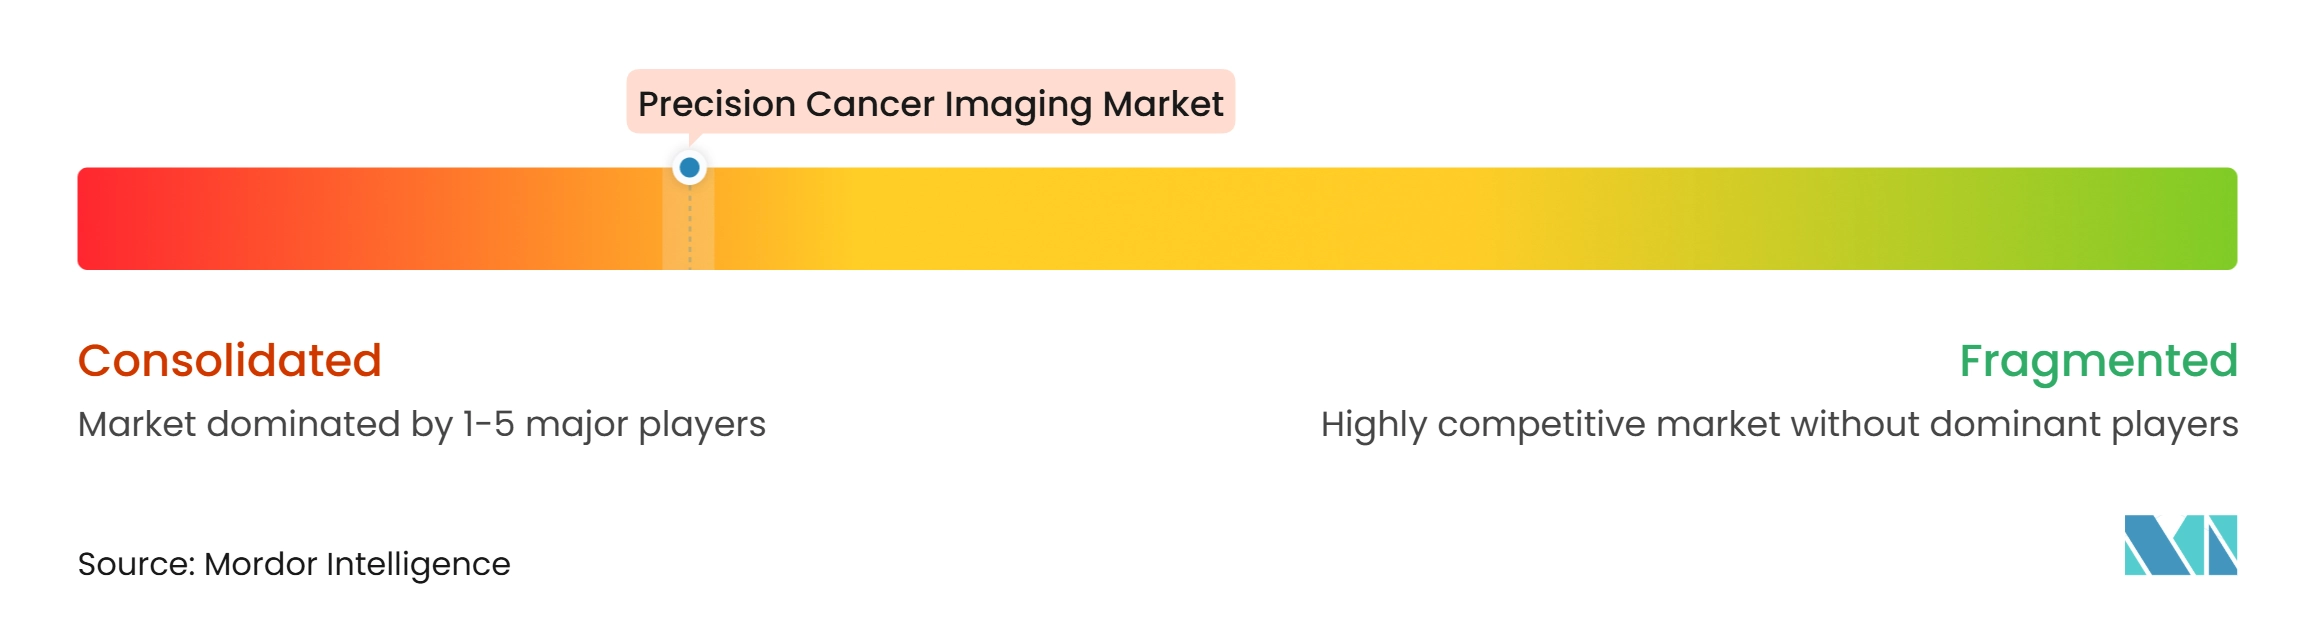
El mercado de imágenes de precisión para el cáncer está moderadamente consolidado en hardware y plataformas clínicas. GE HealthCare, Siemens Healthineers y Koninklijke Philips NV tienen amplias carteras de escáneres y se están expandiendo hacia software, servicios gestionados e infraestructura teranóstica. Sus acuerdos a largo plazo pueden combinar equipos, capacitación clínica, mantenimiento y herramientas de inteligencia artificial bajo una relación común. La Alianza de Atención de 14 años de GE HealthCare con UC San Diego Health cubrió una amplia gama de sistemas de imágenes y medicina nuclear. El acuerdo de 7 años de la empresa con el Centro Médico de la Universidad de Rochester incluye la instalación de un ciclotrón para respaldar la producción local de isótopos. Estos acuerdos dificultan que los proveedores con ofertas de productos limitadas ingresen a cuentas bloqueadas. También muestran por qué la capacidad de servicio clínico se está convirtiendo en parte de la competencia.
Las empresas de radiofármacos tienen una posición estratégica diferente porque sus agentes son necesarios para muchos procedimientos de imágenes moleculares. Lantheus Holdings, Telix Pharmaceuticals, Curium Pharma y Eckert & Ziegler operan aguas arriba de la exploración en sí y pueden influir en el acceso al suministro de trazadores. Telix recibió la aprobación de la Administración de Alimentos y Medicamentos para Gozellix en marzo de 2025, y la vida útil de 6 horas del producto puede ampliar el radio de distribución a los sitios de PET. ITM Radiopharma recibió la designación de Vía Rápida de la Administración de Alimentos y Medicamentos para ITM-94 en noviembre de 2025 como agente diagnóstico para el carcinoma de células renales de células claras. Estos desarrollos extienden las imágenes teranósticas más allá del cáncer de próstata. Las ofertas coordinadas verticalmente pueden tener una ventaja porque los proveedores necesitan una combinación confiable de suministro de trazadores, equipos, flujos de trabajo especializados y soporte clínico.
Las empresas de inteligencia artificial especializadas como Aidoc Medical, Lunit, Qure.ai y Median Technologies tienen como objetivo suministrar análisis en flotas de equipos mixtos. Su caso depende de evidencia de rendimiento independiente y de la capacidad de adaptarse a los flujos de trabajo existentes. La evidencia clínica también muestra que la forma en que se implementa una herramienta de inteligencia artificial puede afectar los resultados, por lo que es probable que los proveedores examinen la validación y los controles del usuario. La Ley de Inteligencia Artificial de la Unión Europea está dando forma a la inversión en documentación de productos, monitoreo posterior a la comercialización y explicabilidad para la inteligencia artificial médica de alto riesgo. Siemens Healthineers está trabajando con el Hospital General de Massachusetts en un Centro de Comando de Terapia que utiliza PET/CT de largo campo de visión para la investigación teranóstica. Philips está coordinando el programa PreciseOnco, que incorpora tomografía computarizada espectral impulsada por inteligencia artificial, guía robótica y retroalimentación de imágenes en tiempo real en estudios clínicos. El espacio disponible permanece en instalaciones con equipamiento insuficiente, donde los proveedores de equipos nacionales y los proveedores de inteligencia artificial basados en la nube pueden ofrecer opciones basadas en el uso. No se puede asignar una puntuación de concentración del mercado a partir del material suministrado porque no proporciona la participación de mercado combinada de las empresas líderes.
Líderes de la Industria de Imágenes de Precisión para el Cáncer
-
Bayer AG
-
FUJIFILM Holdings Corporation
-
GE HealthCare
-
Hologic Inc.
-
Koninklijke Philips NV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Imágenes de Precisión para el Cáncer Empresas cubiertas en este informe
- Aidoc Medical Ltd
- Bayer
- Bracco
- Brain Lab
- Canon
- Curium Pharma
- Eckert & Ziegler SE
- FUJIFILM
- GE Healthcare
- Hologic
- Koninklijke Philips
- Lantheus
- Lunit
- Median Technologies
- Mirada Medical Limited
- Novartis
- Paige AI Inc.
- PathAI Inc.
- Quibim S.L.
- Qure.ai Technologies Private Limited
- Shimadzu
- Siemens Healthineers
- Telix Pharmaceuticals Limited
- Tempus AI Inc.
- United Imaging Healthcare
Desarrollos recientes de la industria en Mercado de Imágenes de Precisión para el Cáncer
- Octubre de 2026: GE HealthCare anunció 5 nuevas colaboraciones globales para avanzar en las imágenes teranósticas de próxima generación, incluido un programa de evaluación clínica de 3 continentes y 5 instituciones para su sistema StarGuide GX digital 4D SPECT/CT, ampliando la base de evidencia clínica para los flujos de trabajo teranósticos.
- Febrero de 2026: El consorcio PreciseOnco coordinado por Philips recibió 14,9 millones de EUR en financiamiento de la Iniciativa de Salud Innovadora de la Unión Europea, con un presupuesto total del programa de 23,9 millones de EUR, para una iniciativa de tratamiento oncológico de precisión de 5 años que combina tomografía computarizada espectral, guía robótica e inteligencia artificial en 5 estudios clínicos en los principales centros oncológicos europeos.
- Noviembre de 2025: ITM Radiopharma recibió la designación de Vía Rápida de la Administración de Alimentos y Medicamentos para ITM-94, un agente de imagen PET de galio-68, como diagnóstico para el carcinoma de células renales de células claras. Es un agente PET de primera clase que tiene como objetivo la anhidrasa carbónica IX y amplía las imágenes PET teranósticas más allá del cáncer de próstata.
Alcance del Informe Global del Mercado de Imágenes de Precisión para el Cáncer
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Imágenes por Resonancia Magnética (IRM) |
| Tomografía Computarizada (TC) |
| Tomografía por Emisión de Positrones (PET) |
| Ultrasonido y Ultrasonido con Contraste |
| Otros |
| Cáncer de Mama |
| Cáncer de Pulmón |
| Cáncer de Próstata |
| Cáncer Colorrectal |
| Otros |
| Detección y Diagnóstico Temprano |
| Diagnóstico y Estadificación |
| Planificación del Tratamiento |
| Monitoreo del Tratamiento y Evaluación de la Respuesta |
| Otros |
| Local |
| Basado en la Nube |
| Hospitales y Clínicas |
| Centros de Atención Oncológica |
| Centros de Imágenes Diagnósticas |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Modalidad de Imagen | Imágenes por Resonancia Magnética (IRM) | |
| Tomografía Computarizada (TC) | ||
| Tomografía por Emisión de Positrones (PET) | ||
| Ultrasonido y Ultrasonido con Contraste | ||
| Otros | ||
| Por Tipo de Cáncer | Cáncer de Mama | |
| Cáncer de Pulmón | ||
| Cáncer de Próstata | ||
| Cáncer Colorrectal | ||
| Otros | ||
| Por Aplicación | Detección y Diagnóstico Temprano | |
| Diagnóstico y Estadificación | ||
| Planificación del Tratamiento | ||
| Monitoreo del Tratamiento y Evaluación de la Respuesta | ||
| Otros | ||
| Por Implementación | Local | |
| Basado en la Nube | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Centros de Atención Oncológica | ||
| Centros de Imágenes Diagnósticas | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las imágenes de precisión para el cáncer para 2032?
Se prevé que el mercado de imágenes de precisión para el cáncer alcance los 29,62 mil millones de USD para 2032, creciendo desde los 14,63 mil millones de USD en 2026 a un CAGR del 12,47%.
¿Qué modalidad de imagen tiene el mayor papel en la oncología de precisión?
La Tomografía por Emisión de Positrones (PET) lideró con una participación de ingresos del 33,47% en 2026, respaldada por su uso en imágenes moleculares y selección teranóstica.
¿Por qué el cáncer de próstata es importante para la demanda de imágenes de precisión?
Se prevé que el cáncer de próstata crezca a un CAGR del 13,69% hasta 2032 porque la PET-PSMA está cada vez más conectada a las decisiones de terapia con radioligandos.
¿Qué está impulsando la adopción de la nube para las imágenes oncológicas?
Se prevé que la implementación en la nube crezca a un CAGR del 14,82% porque las redes de múltiples sitios necesitan gobernanza centralizada y servicios de imágenes escalables.
¿Qué entorno de atención médica está creciendo más rápido para las imágenes oncológicas?
Se prevé que los centros de atención oncológica crezcan a un CAGR del 15,67% hasta 2032 a medida que integran imágenes, planificación de terapias y administración del tratamiento.
¿Qué limita una adopción más amplia de las imágenes avanzadas para el cáncer?
Los altos costos de los equipos, la escasez de profesionales en medicina nuclear, el reembolso desigual y las necesidades de validación de la radiómica siguen siendo las principales restricciones.