
Marktgröße und Marktanteil der präzisen Krebsbildgebung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 16.46 Milliarden US-Dollar |
| Marktgröße (2032) | 29.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der präzisen Krebsbildgebung von Mordor Intelligence
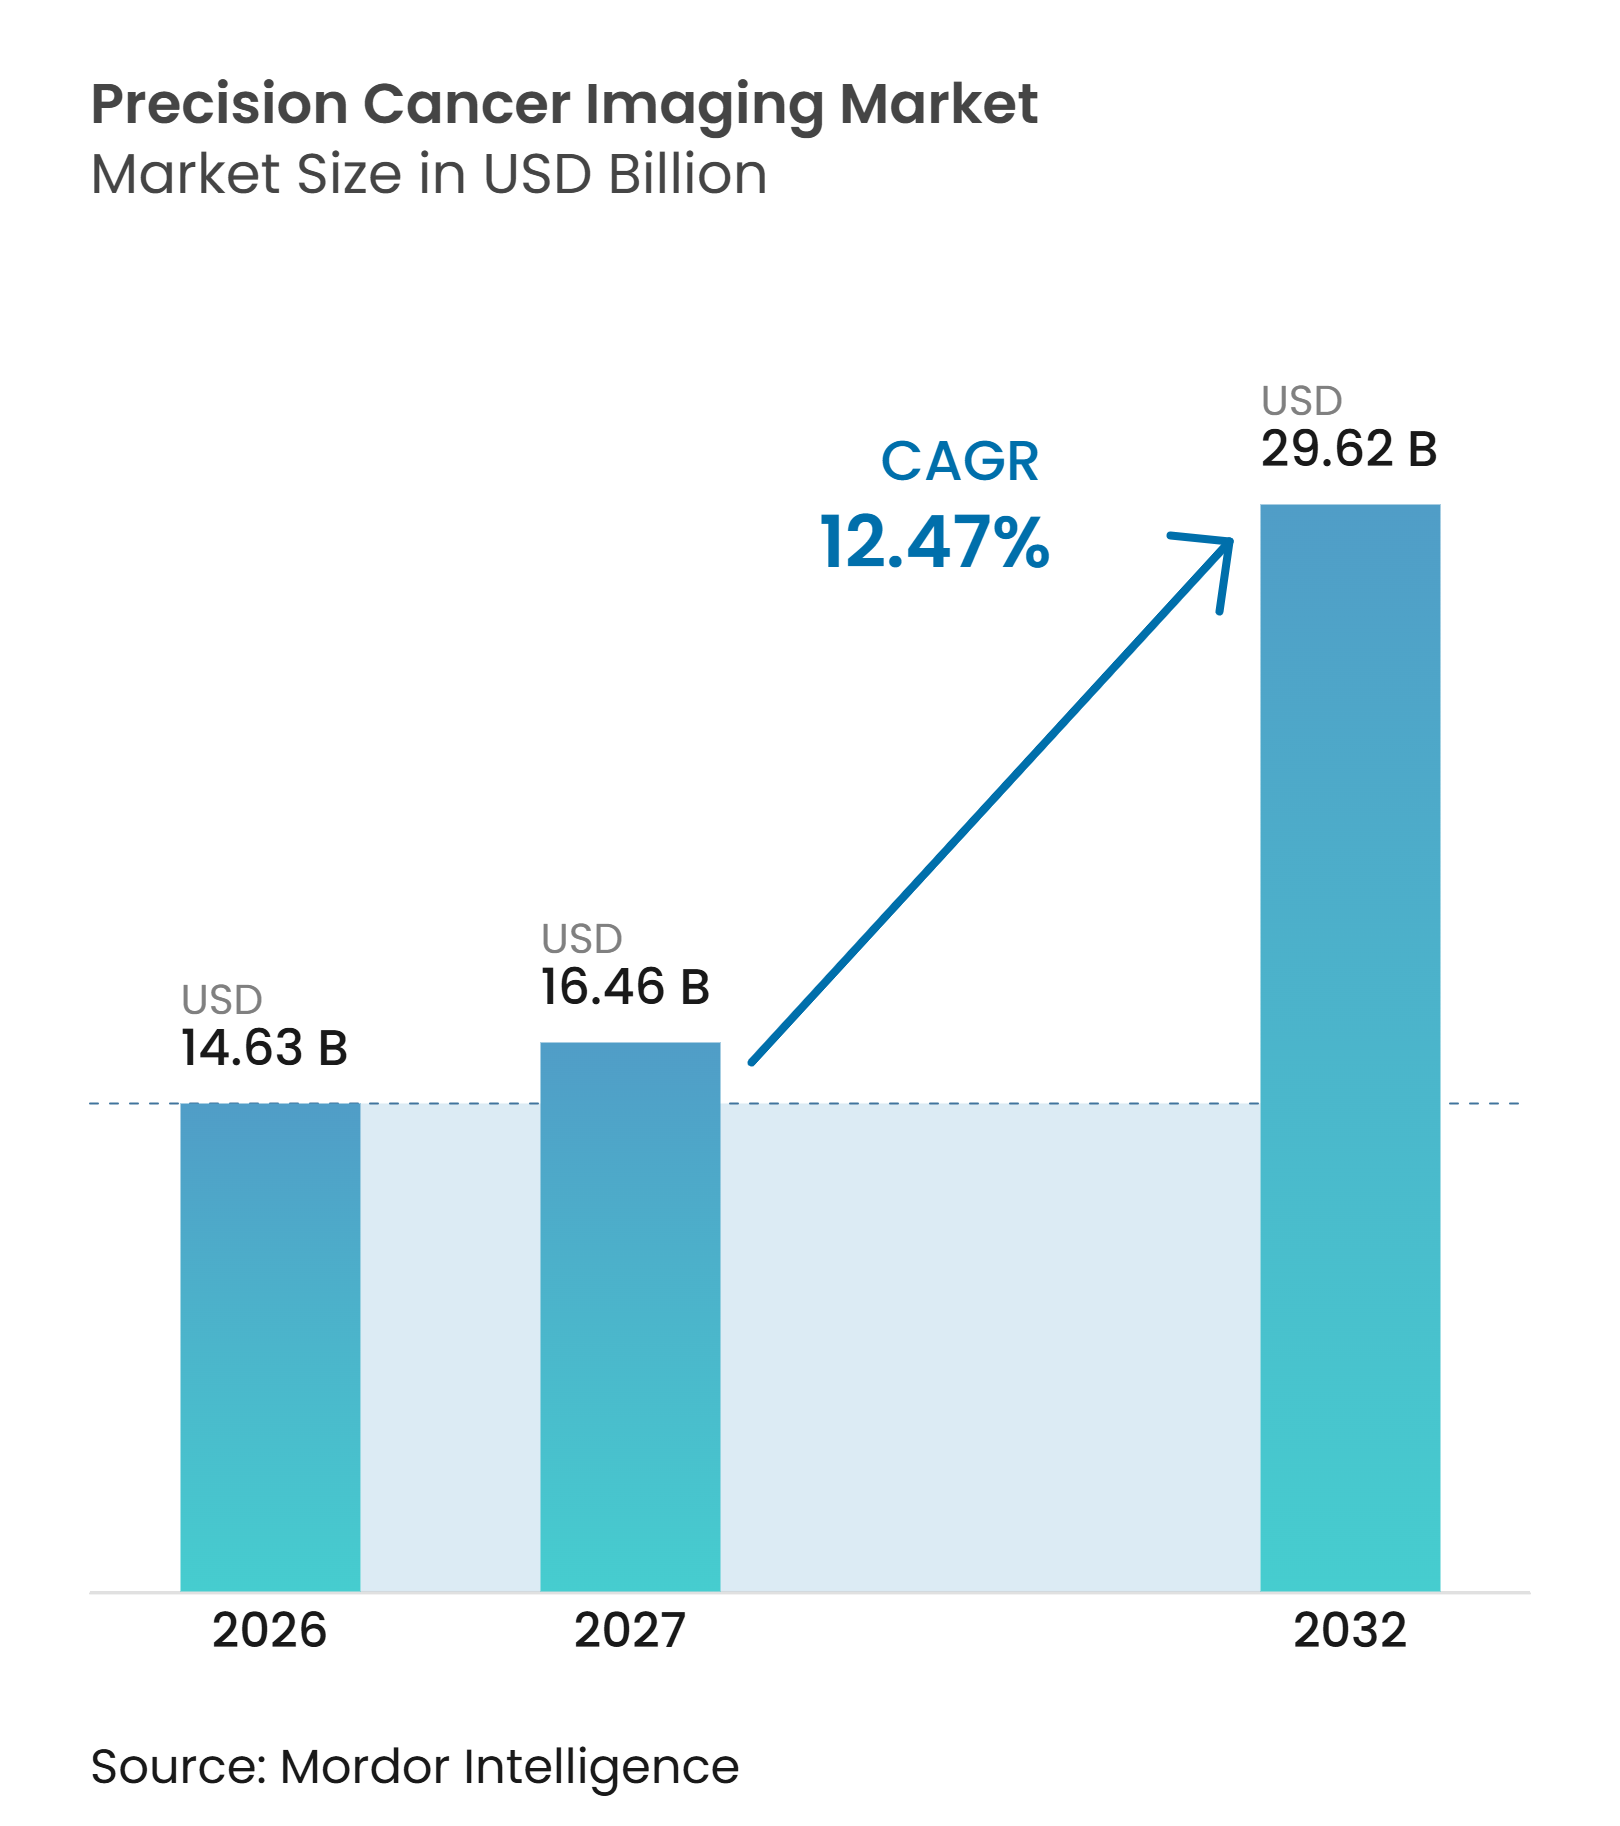
Die Marktgröße der präzisen Krebsbildgebung wird voraussichtlich von 14,63 Milliarden USD im Jahr 2026 auf 29,62 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 12,47 % verzeichnen. Der Markt für präzise Krebsbildgebung wird durch die steigende Krebsinzidenz, den breiteren Einsatz biomarkergesteuerter Diagnostik und die wachsende Rolle der künstlichen Intelligenz in Bildgebungsabläufen geprägt. Krebsbildgebung wird zunehmend Teil der Therapieauswahl, Ansprechbewertung und Nachsorge, anstatt ein einmaliges diagnostisches Ereignis zu bleiben. Diese Entwicklung unterstützt eine wiederkehrende Nachfrage nach Scans, insbesondere dort, wo molekulare Bildgebung vor und während der Radioligandentherapie erforderlich ist. Gerätehersteller erweitern ihr Angebot um Software, klinische Dienstleistungen und radiopharmakologische Infrastruktur, während spezialisierte Software- und Tracerlieferanten einen Platz in denselben Onkologiepfaden anstreben. Der Markt für präzise Krebsbildgebung sieht sich zudem mit Einschränkungen durch hohe Gerätekosten, Mangel an qualifiziertem nuklearmedizinischem Personal und uneinheitliche Erstattungsregelungen für Radiomics-Werkzeuge außerhalb Nordamerikas konfrontiert.
Wichtigste Erkenntnisse des Berichts
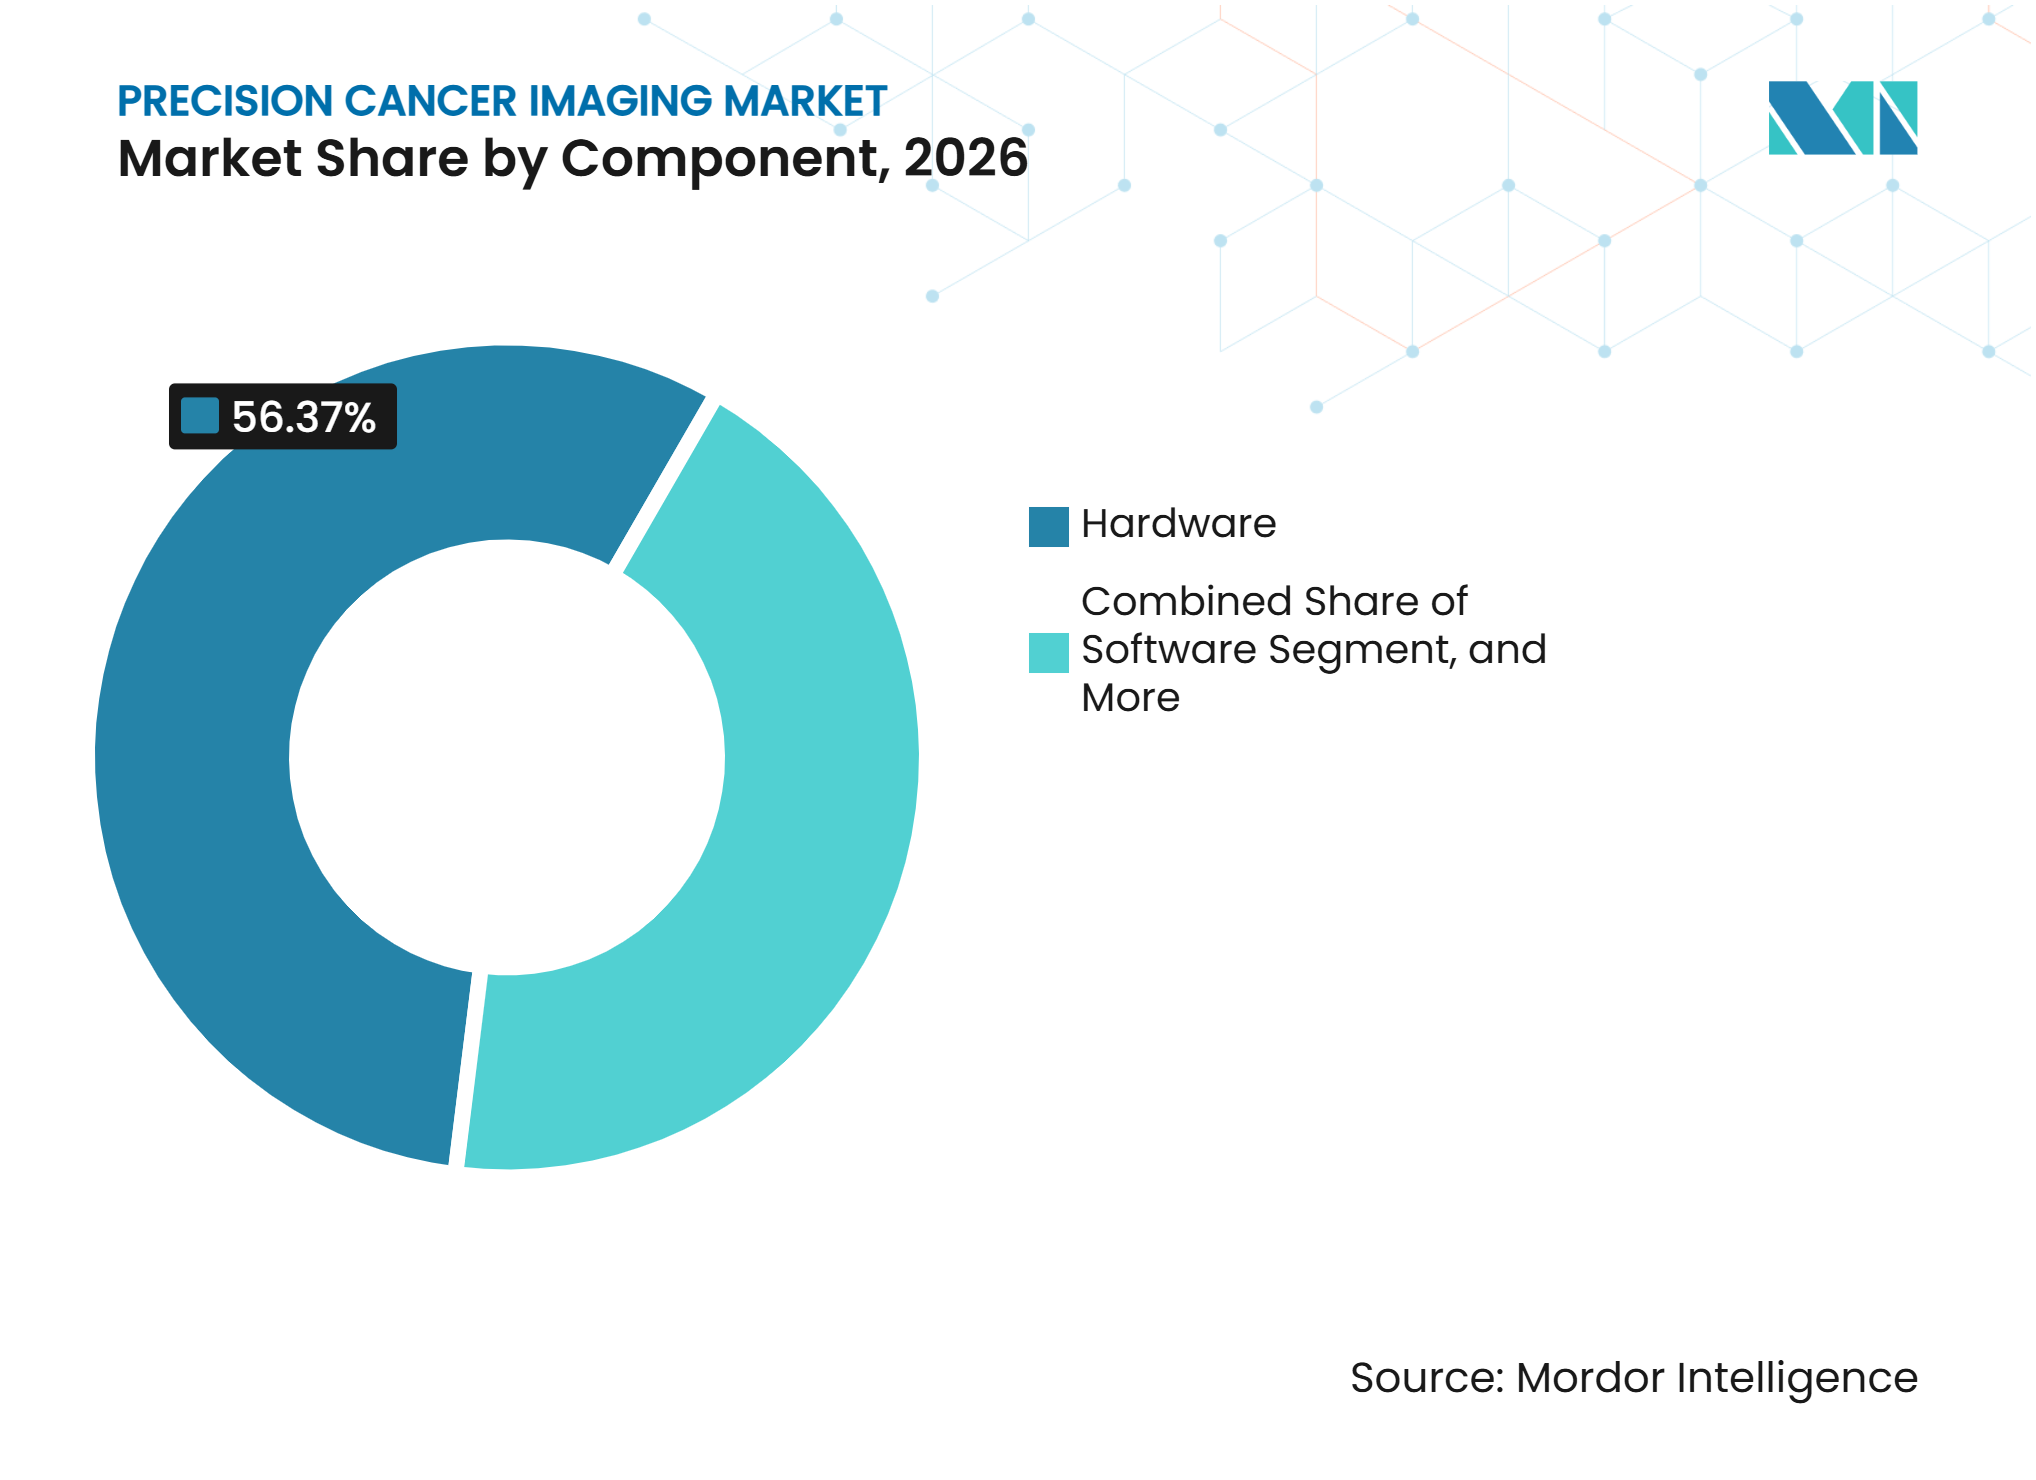
- Nach Komponente hielt Hardware im Jahr 2026 einen Umsatzanteil von 56,37 %, während Software im Markt für przise Krebsbildgebung bis 2032 voraussichtlich mit einer CAGR von 12,81 % wachsen wird.
- Nach Bildgebungsmodalität hielt die Positronenemissionstomographie (PET) im Jahr 2026 einen Umsatzanteil von 33,47 %, während MRT bis 2032 voraussichtlich mit einer CAGR von 13,42 % wachsen wird.
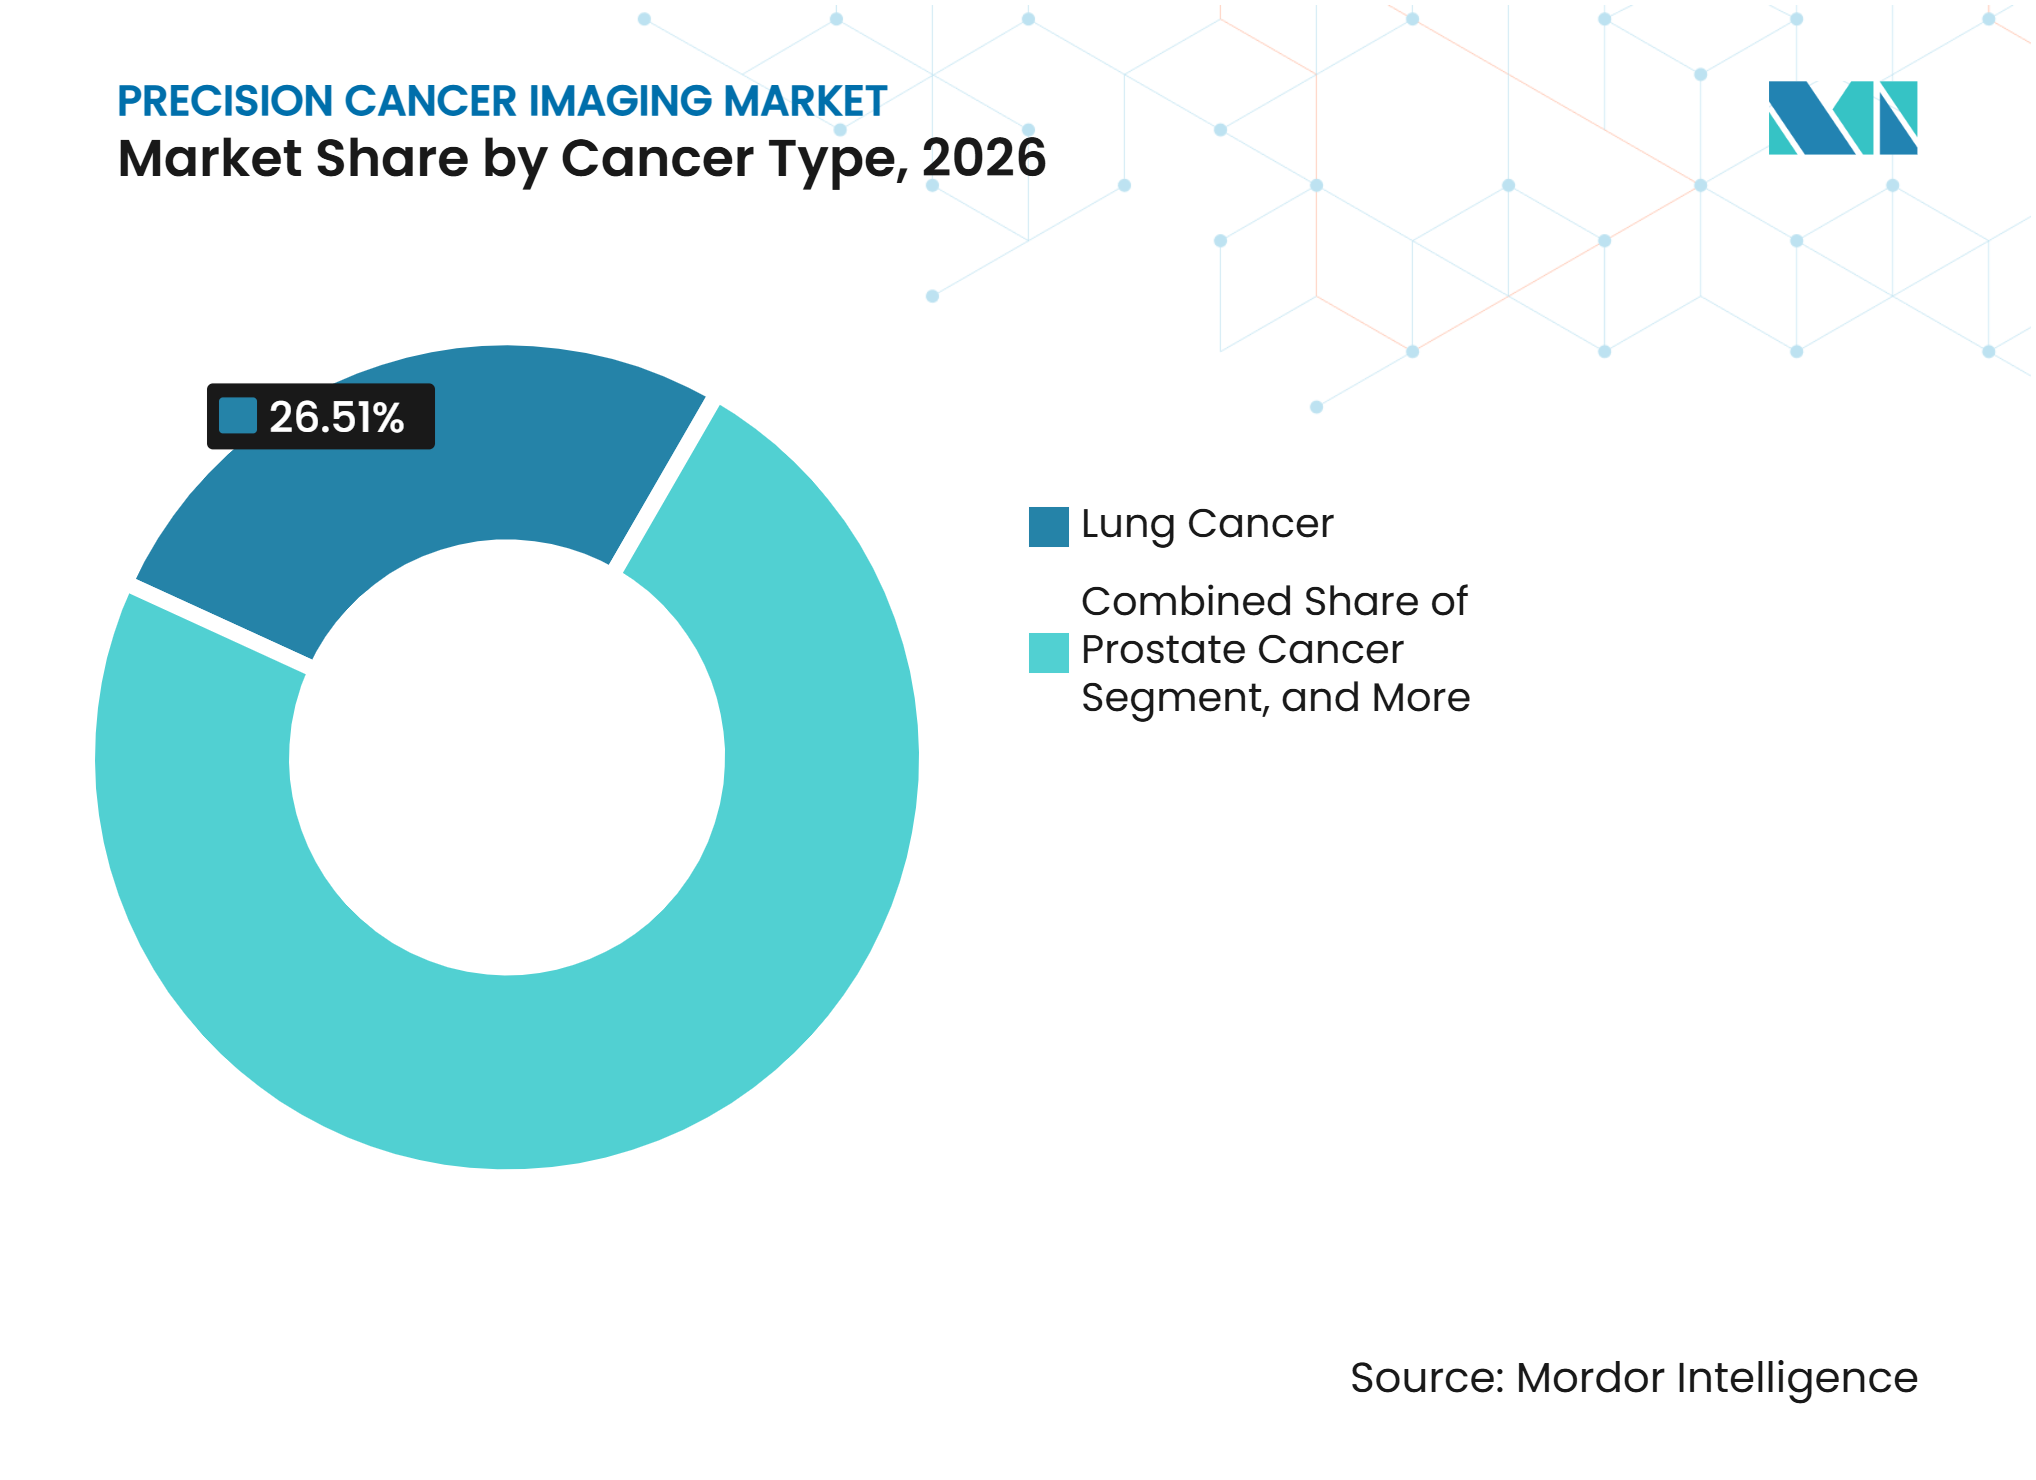
- Nach Krebsart hielt Lungenkrebs im Jahr 2026 einen Umsatzanteil von 26,51 %, während Prostatakrebs im Markt für präzise Krebsbildgebung bis 2032 voraussichtlich mit einer CAGR von 13,69 % wachsen wird.
- Nach Anwendung hielt Diagnose und Staging im Jahr 2026 einen Umsatzanteil von 37,91 %, während Behandlungsüberwachung und Ansprechbewertung bis 2032 voraussichtlich mit einer CAGR von 14,43 % wachsen wird.
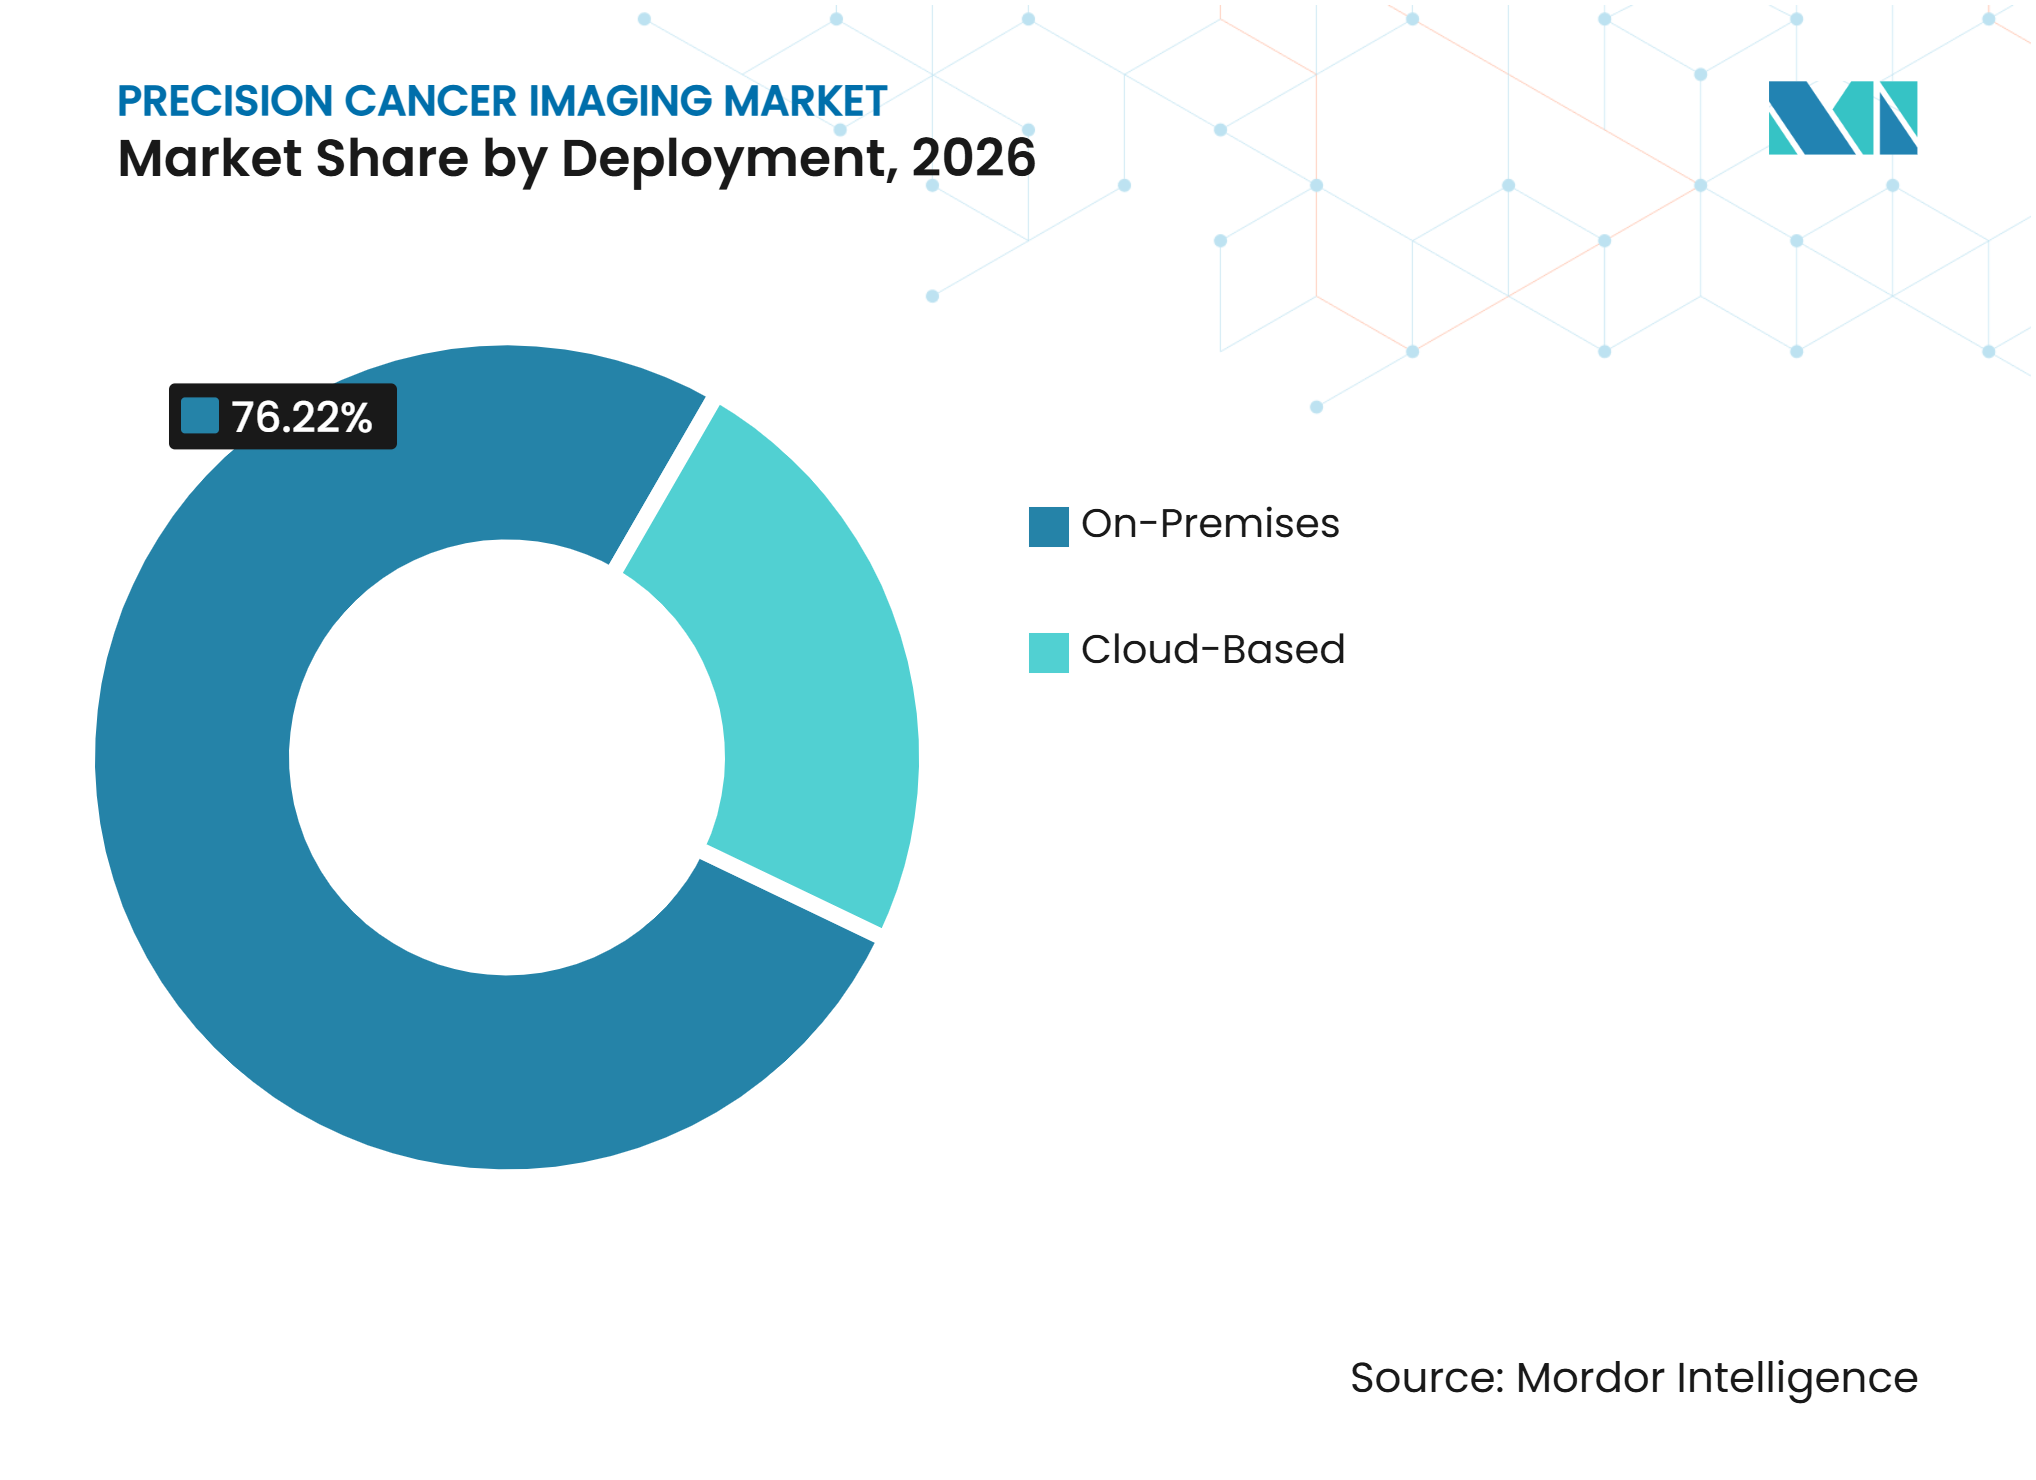
- Nach Bereitstellung hielten On-Premises-Systeme im Jahr 2026 einen Umsatzanteil von 76,22 %, während die Cloud-basierte Bereitstellung im Markt für präzise Krebsbildgebung bis 2032 voraussichtlich mit einer CAGR von 14,82 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 einen Umsatzanteil von 52,36 %, während Krebsversorgungszentren bis 2032 voraussichtlich mit einer CAGR von 15,67 % wachsen werden.
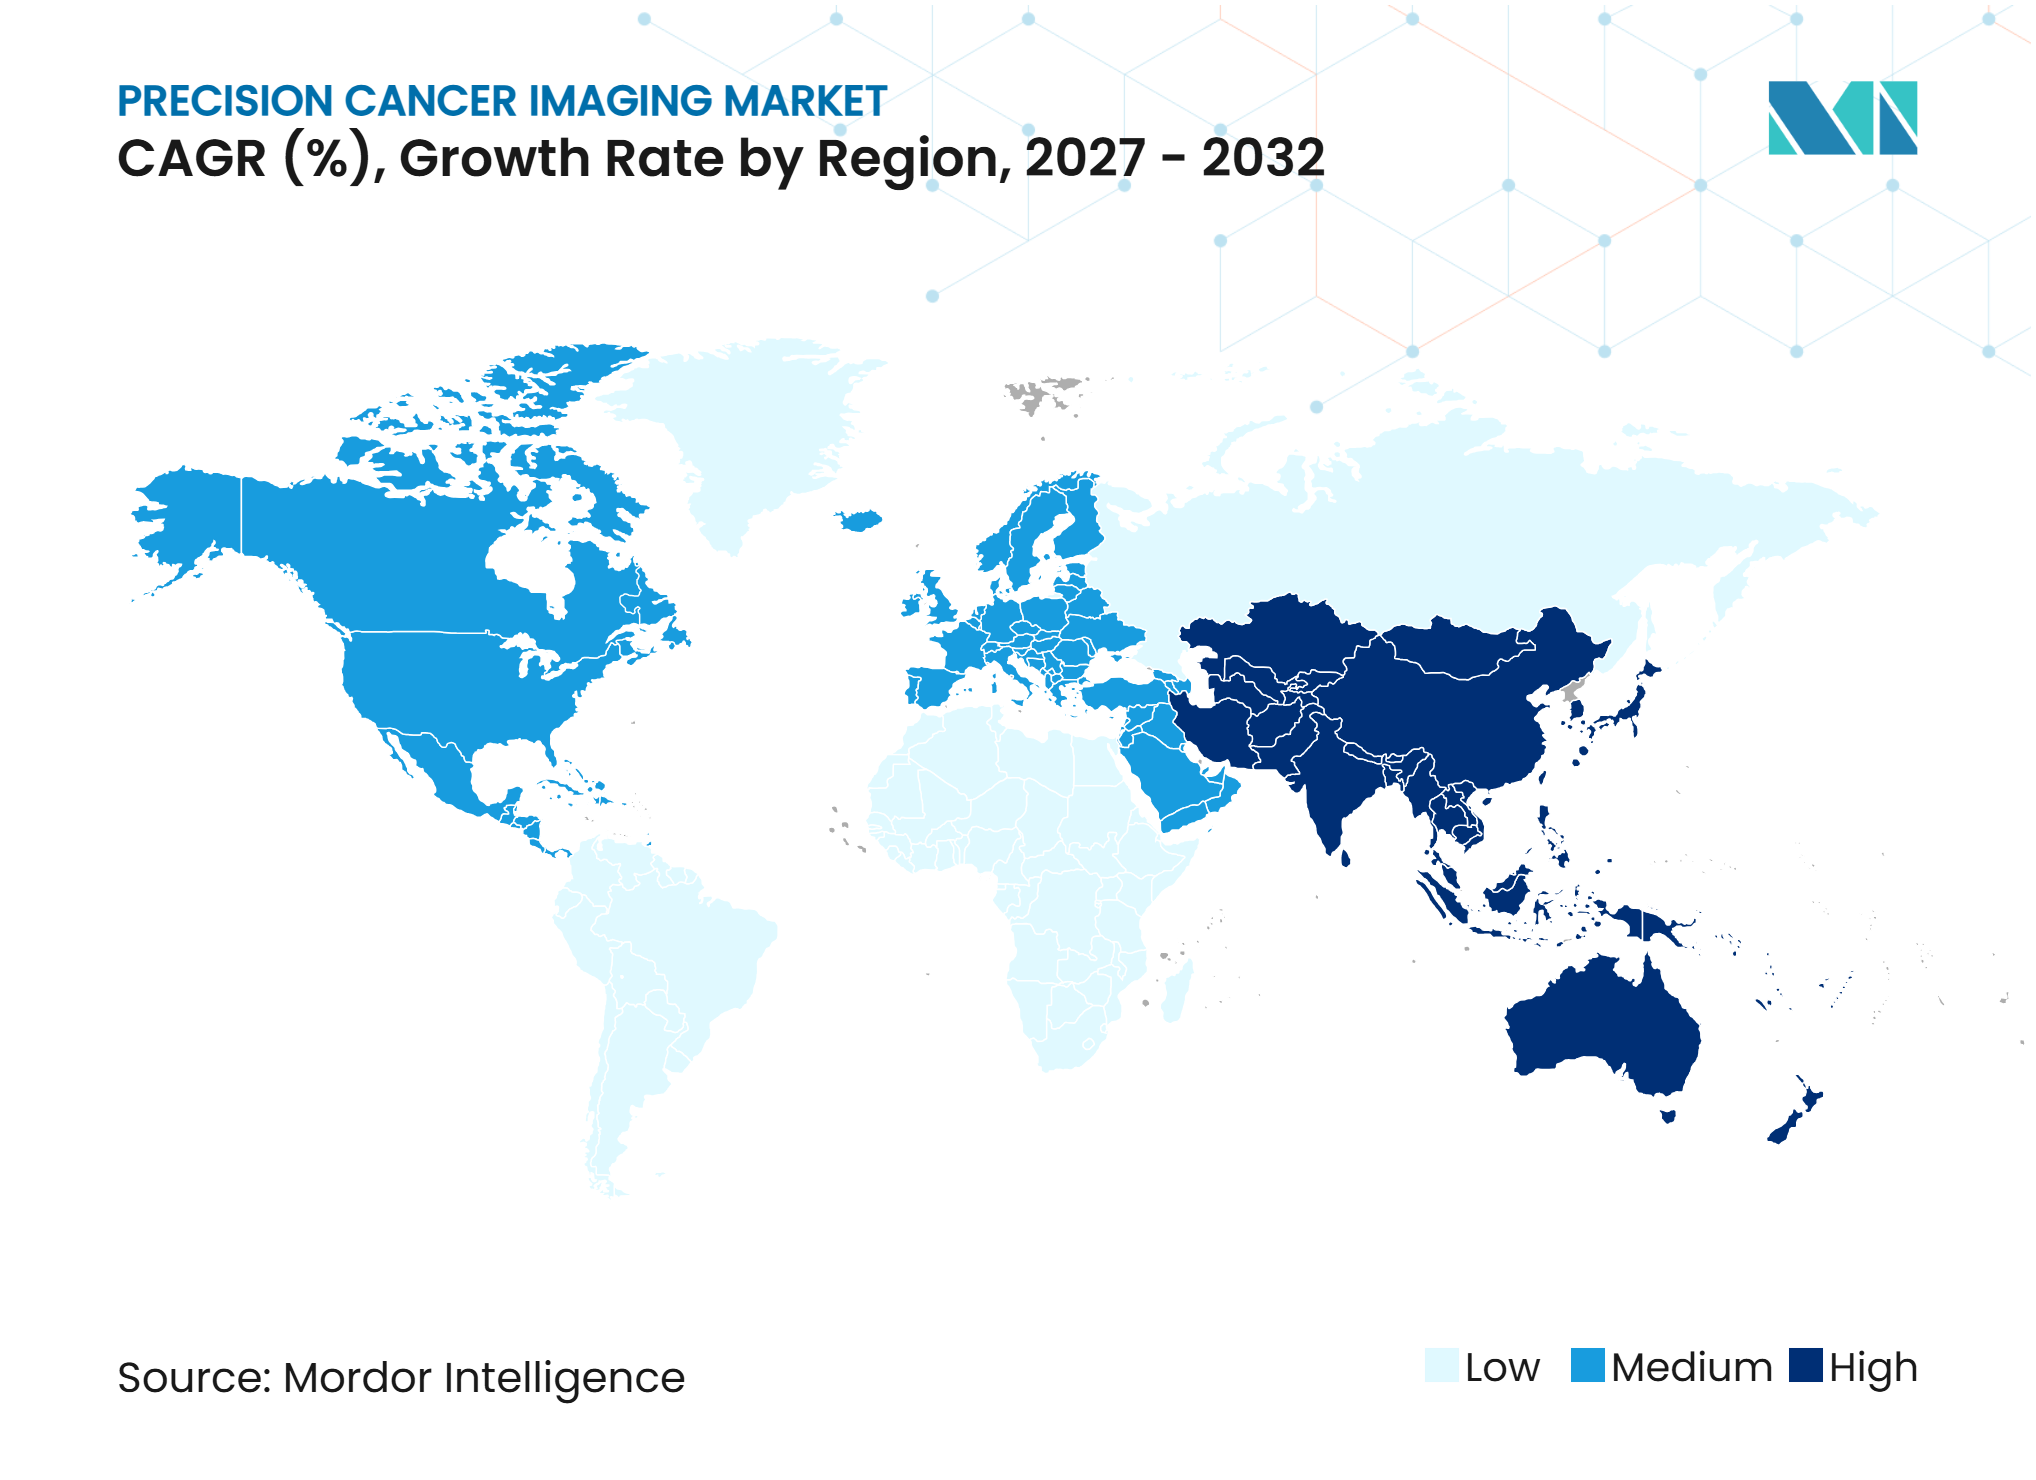
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,48 %, während der asiatisch-pazifische Raum im Markt für präzise Krebsbildgebung bis 2032 voraussichtlich mit einer CAGR von 15,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende globale Krebsinzidenz und Nachfrage nach Screening | +2.5% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Präzisionsonkologie und personalisierten Behandlung | +2.0% | Nordamerika und APAC als Kernmärkte, Ausstrahlungseffekte auf MEA | Mittelfristig (2–4 Jahre) |
| Einsatz molekularer Bildgebung und gezielter Radiopharmaka | +1.8% | Nordamerika, Europa und APAC als Kernmärkte | Mittelfristig (2–4 Jahre) |
| Integration von künstlicher Intelligenz und quantitativer Bildanalyse | +1.5% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Lokalisierte Radiopharmaka-Produktion verbessert Tracerverfügbarkeit | +0.8% | Nordamerika, Europa, APAC als Kernmärkte | Langfristig (≥ 4 Jahre) |
| Multimodale Bildgebung wird zur Datenschicht für die Behandlungsplanung | +0.6% | Nordamerika, Europa, mit früher Einführung in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Krebsinzidenz und Nachfrage nach Screening
Krebsscreening-Programme werden ausgeweitet, während die Diagnosekapazitäten in den einzelnen Ländern uneinheitlich bleiben. Die Weltgesundheitsversammlung erkannte medizinische Bildgebung im Mai 2025 als wesentlich für die Diagnose an und forderte die Mitgliedstaaten auf, die Bildgebungskapazitäten zu stärken und Versorgungslücken zu schließen. Diese politische Ausrichtung unterstützt den Markt für präzise Krebsbildgebung, da eine frühere Erkennung die Nachfrage nach diagnostischen Abklärungen, Staging und Verlaufsbildgebung erzeugt. Kapazitätsengpässe dürften mobile Systeme, tragbare CT-Geräte, Niedrigfeld-MRT und Cloud-vernetzte Arbeitsabläufe in Regionen begünstigen, in denen stationäre Installationen schwer zu finanzieren sind. Nationale Gesundheitsbehörden in Südost- und Südasien weiten schrittweise die Rahmenbedingungen aus, unter denen Bildgebungsgeräte beschafft werden können. Lieferanten benötigen daher unterschiedliche Geschäftsmodelle für etablierte Premiumstandorte und für kleinere Stadtkrankenhäuser, die erstmals in der Lage sind, fortschrittliche Bildgebung einzuführen.
Ausweitung der Präzisionsonkologie und personalisierten Behandlung
Präzisionsonkologie erfordert Bildgebung an mehreren Punkten im Behandlungspfad eines Patienten, einschließlich Staging, Therapieauswahl, Ansprechbewertung und Überwachung. Eine Überprüfung aus dem Jahr 2025 ergab, dass KI-gestützte Bildgebung die Lesezeit um 21 % bis 53 % reduzierte und die Läsionscharakterisierung im Vergleich zur ungestützten Interpretation um 9 % bis 20 % verbesserte. Diese Gewinne können wiederholte Bildgebungsabläufe für Radiologieteams mit begrenztem Personal besser handhabbar machen. Der Markt für präzise Krebsbildgebung profitiert, wenn Bildgebung zu einer wiederkehrenden Anforderung statt zu einem einmaligen diagnostischen Verfahren wird. Bei Prostatakrebs kann PSMA-PET die Auswahl, das Restaging und die Bewertung nach der Behandlung im gesamten Patientenpfad unterstützen. Arbeiten der Cardiovascular and Interventional Radiological Society of Europe zu Bildgebungsbiomarkern können auch die Verwendung validierter Bildgebungsendpunkte in klinischen Studien unterstützen.
Einsatz molekularer Bildgebung und gezielter Radiopharmaka
Gezielte Radiopharmaka verknüpfen die PET-Bildgebung enger mit Therapieentscheidungen. Die US-amerikanische Food and Drug Administration genehmigte Gozellix im März 2025, ein Gallium-68-Gozetotid-PSMA-PET-Bildgebungsmittel mit einer Haltbarkeit von bis zu 6 Stunden.[1] Die längere Haltbarkeit kann den Zugang zu PET-Kamerastandorten erweitern, die durch frühere Versorgungsmodelle nicht zuverlässig bedient werden konnten. Eine wissenschaftliche Überprüfung aus dem Jahr 2025 beschrieb die wachsende klinische Rolle zugelassener PSMA-PET-Mittel bei der Prostatakrebs-Bildgebung. Der Markt für präzise Krebsbildgebung gewinnt, wenn Tracerverfügbarkeit, Scannerkapazität und therapeutischer Einsatz gemeinsam geplant werden. GE HealthCares Care Alliance mit dem University of Rochester Medical Center umfasst die Installation eines Zyklotrons für die Eigenproduktion kurzlebiger Radioisotope und zeigt, wie lokale Produktion das Versorgungsrisiko für PET-Programme reduzieren kann.
Integration von künstlicher Intelligenz und quantitativer Bildanalyse
KI wird sowohl zur Sortierung routinemäßiger Bildgebungsstudien als auch zur Unterstützung von Radiologen bei der Interpretation eingesetzt. Eine Studie aus dem Jahr 2025 ergab, dass KI als Vorscreener die Rückrufrate bei Lungen-CT um 13,5 % reduzierte und die mittlere Interpretationszeit auf 143 Sekunden senkte. Dieselbe Studie stellte fest, dass ein Assistenzmodell die Rückrufrate erhöhte, wenn seine Vorschläge die Leser beeinflussten, was die Notwendigkeit einer sorgfältigen Ablaufgestaltung unterstreicht. KI-Plattformen, die die Routinearbeitslast reduzieren, haben möglicherweise eine klarere klinische Rolle als Produkte, die lediglich eine weitere Empfehlungsebene hinzufügen. Die FDA erteilte im April 2025 die Zulassung für InferRead Lung CT.AI zur automatisierten Erkennung von Lungenknötchen ab einer Größe von 4 mm in asymptomatischen Bevölkerungsgruppen.[2] Das von Philips koordinierte PreciseOnco-Programm kombiniert zudem KI-gestützte Spektral-CT, robotergestützte Führung und Echtzeit-Bildgebungs-Feedback in Krebsbehandlungsstudien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszykluskosten fortschrittlicher Bildgebungssysteme | -1.8% | Global, am stärksten in aufstrebenden APAC-Märkten und MEA | Kurzfristig (≤ 2 Jahre) |
| Mangel an spezialisierten Bildgebungs- und Nuklearmedizinfachkräften | -1.4% | Global, am stärksten in Südasien, Südostasien und MEA | Mittelfristig (2–4 Jahre) |
| Erstattungs- und Strahlungsexpositionsbeschränkungen | -1.0% | Nordamerika und Europa, mit Compliance-Einfluss von FDA und EMA | Mittelfristig (2–4 Jahre) |
| Interoperabilitäts- und klinische Validierungshürden für Radiomics | -0.7% | Global, am deutlichsten in fragmentierten Krankenhaus-IT-Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszykluskosten fortschrittlicher Bildgebungssysteme
PET/CT-, Ganzkörper-PET- und Hochfeld-MRT-Installationen erfordern erhebliche Investitionen in Geräte, Einrichtungen und Serviceleistungen. Große Gesundheitssysteme reagieren mit mehrjährigen Vereinbarungen, die Geräte, Wartung, Software und Schulungen kombinieren. GE HealthCare unterzeichnete im Oktober 2025 eine 14-jährige Care Alliance mit UC San Diego Health, die mehrere Bildgebungs- und Nuklearmedizinmodalitäten abdeckt. Diese Vereinbarungen können unmittelbare Beschaffungshürden für integrierte Gesundheitssysteme senken. Sie können auch die Beschaffungsoptionen einschränken, wenn Hardware, KI-Software und Service unter einer einzigen Lieferantenbeziehung zusammengefasst sind. Der Markt für präzise Krebsbildgebung könnte daher eine Konzentration der Bildgebungskapazitäten in größeren Krebszentren und akademischen Systemen erleben, die einen hohen Durchsatz unterstützen können.
Mangel an spezialisierten Bildgebungs- und Nuklearmedizinfachkräften
Das Angebot an ausgebildeten Radiologen, Radiographen, medizinischen Physikern und Nuklearmedizinspezialisten begrenzt das Tempo der Serviceausweitung. Eine Bewertung der MRT-Kapazität in Südostasien aus dem Jahr 2025 identifizierte unzureichende Ressourcen, lange Wartezeiten und Mangel an ausgebildetem Personal als wesentliche Hindernisse. KI kann bei der Verwaltung von Routinelesungen helfen, ersetzt jedoch nicht die fachkundige Aufsicht bei Tracerabgabe, Dosimetrie und Interpretation in theranostischen Pfaden. Dies macht die am schnellsten wachsenden Präzisionsanwendungen von einem engen Pool ausgebildeter Fachkräfte abhängig. Die Maßnahmen der Weltgesundheitsversammlung von 2025 zur Bildgebungskapazität bieten eine politische Reaktion, aber Ausbildungspipelines benötigen Jahre, um qualifiziertes Personal hervorzubringen. Europäische Nuklearmedizineinrichtungen müssen zudem die geltenden Strahlenschutz- und Zulassungsanforderungen gemäß der EU-Grundnormen-Strahlenschutzrichtlinie erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware-Infrastruktur als Anker, Software als WachstumstreiberHardware hielt im Jahr 2026 einen Marktanteil von 56,37 % im Markt für präzise Krebsbildgebung, was die große installierte Basis von PET-, CT-, MRT- und Ultraschallsystemen widerspiegelt. Jeder klinische Bildgebungsablauf ist nach wie vor auf physische Scannerinfrastruktur angewiesen, auch wenn KI für die Interpretation oder Pflegekoordination eingesetzt wird. Dies verschafft Hardwarelieferanten wiederkehrende Umsatzmöglichkeiten durch Wartung, Upgrades, Ersatzzyklen und Serviceverträge. Krankenhäuser benötigen zudem eine zuverlässige Betriebszeit und geschultes Personal, um diese Systeme sicher zu nutzen. Mehrjährige Unternehmensvereinbarungen werden zu einem praktischen Weg, Geräte, Support und Mitarbeiterschulungen gemeinsam abzudecken. Die Vereinbarung von GE HealthCare mit UC San Diego Health aus dem Jahr 2025 umfasste Röntgen, CT, PET/CT, PET/MR, SPECT/CT, MRT und nuklearmedizinische Dienstleistungen. Solche Vereinbarungen unterstützen etablierte Gerätehersteller, können jedoch den Zugang für unabhängige Softwareanbieter erschweren.
Software wird voraussichtlich bis 2032 eine CAGR von 12,81 % im Markt für präzise Krebsbildgebung verzeichnen. Das Wachstum wird durch KI-Werkzeuge unterstützt, die die Bildüberprüfung unterstützen, sowie durch Unternehmensplattformen, die Bilder, Berichte und klinische Entscheidungen verknüpfen. Die FDA-Zulassung von InferRead Lung CT.AI zeigt, dass spezifische Softwarefunktionen mit definierten Leistungsansprüchen etablierte Regulierungswege durchlaufen können. Software kann zusammen mit einem neuen Scanner erworben oder in einem gemischten Gerätepark eingesetzt werden. Diese Flexibilität erweitert ihren Einsatz in Krankenhausnetzwerken, die gemeinsame Analyse- und Ablaufwerkzeuge suchen. Ihr Wert hängt weiterhin von Validierung, Interoperabilität und klinischer Akzeptanz ab. Der Markt für präzise Krebsbildgebung wird daher voraussichtlich Hardware als Basis behalten, während Software stärker in die Versorgungserbringung eingebettet wird.



Nach Bildgebungsmodalität:
PET dominiert, MRT gewinnt klinisches MandatPET hielt im Jahr 2026 einen Marktanteil von 33,47 % im Markt für präzise Krebsbildgebung. Seine führende Position spiegelt den Einsatz molekularer Bildgebung beim Prostatakrebs-Staging, der Erkennung biochemischer Rezidive und der theranostischen Auswahl wider. PSMA-PET-Mittel sind zunehmend mit Radioligandentherapie-Entscheidungen verknüpft, was während der Behandlung eines Patienten einen wiederholten Bildgebungsbedarf erzeugen kann. Gozellix erhielt im März 2025 die FDA-Zulassung als PSMA-PET-Mittel mit einer verlängerten Haltbarkeit von 6 Stunden. Diese Formulierung kann die Lieferung an mehr PET-Standorte unterstützen. PET hat auch eine zentrale Rolle, wenn Bildgebung eingesetzt wird, um festzustellen, ob ein Patient für eine gezielte Behandlung geeignet ist. Die Rolle der Modalität geht daher über eine reine Staging-Unterstützungsfunktion hinaus.
MRT wird voraussichtlich bis 2032 mit einer CAGR von 13,42 % wachsen, der schnellsten Rate unter den aufgeführten Modalitäten. Es profitiert vom breiteren Einsatz bei der Bildgebung dichter Brüste und bei der Prostatabildgebung vor der Biopsie. Eine Überprüfung aus dem Jahr 2025 berichtete über Belege dafür, dass KI-gestützte Bildgebung die Lesezeit reduzieren und gleichzeitig die Läsionscharakterisierung verbessern kann. MRT bietet eine detaillierte Weichteilvisualisierung ohne ionisierende Strahlung, was seinen Einsatz in wiederholten Bewertungspfaden unterstützt. CT bedient weiterhin den hohen Bedarf an Staging, Lungen-Screening und Behandlungsplanung. Ultraschall und kontrastmittelverstärkter Ultraschall bleiben zugängliche Optionen bei der Bewertung von Brust- und Leberkrebs. Zusammen zeigen diese Modalitäten, wie der Markt für präzise Krebsbildgebung unterschiedliche klinische und kostenbezogene Anforderungen erfüllen kann.
Nach Krebsart:
Lungenkrebs führt, Prostatakrebs gestaltet den Bildgebungspfad neuLungenkrebs hielt im Jahr 2026 einen Umsatzanteil von 26,51 % im Markt für präzise Krebsbildgebung. CT-Screening und PET/CT-Staging unterstützen sein hohes Bildgebungsvolumen in Diagnose und Behandlungsplanung. Niedrigdosis-CT bleibt ein wichtiges Werkzeug für das Screening geeigneter Erwachsener, während PET hilft, das Ausmaß der Erkrankung und das Therapieansprechen zu beurteilen. KI wird auch zur Unterstützung des Lungen-CT-Ablaufmanagements entwickelt. InferRead Lung CT.AI erhielt im April 2025 die FDA-Zulassung für die automatisierte Erkennung von Lungenknötchen. Brust- und Darmkrebs erzeugen ebenfalls erheblichen Bildgebungsbedarf durch Mammographie-, MRT-, CT- und PET-Pfade. Der breitere Krebsmix hält die Nachfrage über mehrere Bildgebungstechnologien verteilt.
Prostatakrebs wird voraussichtlich bis 2032 mit einer CAGR von 13,69 % wachsen, der schnellsten Rate unter den Krebsarten. Sein Wachstum ist mit der Kombination von PSMA-PET-Bildgebung und Radioligandentherapie verbunden. Die FDA-Zulassung von Pluvicto für den früheren Einsatz vor der Chemotherapie im März 2025 erweiterte den klinischen Rahmen, in dem PSMA-positiver metastasierter kastrationsresistenter Prostatakrebs behandelt werden kann.[3] Die FDA-Zulassung der Illuccix-Labelerweiterung im Juni 2025 unterstützte den Einsatz des Bildgebungsmittels zur Patientenauswahl im Prä-Taxan-Setting. Diese Änderungen machen Bildgebung zu einem Teil der therapeutischen Entscheidungsfindung. Der Bildgebungspfad kann Auswahl, Zwischenbewertung und Bewertung am Behandlungsende umfassen. Dies macht Prostatakrebs zu einem wichtigen Testfall für Versorgungsmodelle, bei denen diagnostische Bildgebung und Therapie kommerziell verbunden sind.

Nach Anwendung:
Staging dominiert den Anteil, Überwachung führt das Wachstum anDiagnose und Staging machten im Jahr 2026 37,91 % des Marktes für präzise Krebsbildgebung aus. Biomarkergesteuertes Staging hilft Klinikern, Behandlungsansätze bei soliden Tumoren zu bestimmen. Die Qualität dieser Bewertung kann die nächste klinische Entscheidung beeinflussen, einschließlich Operation, Bestrahlung, systemische Therapie oder weitere molekulare Bildgebung. Eine Überprüfung aus dem Jahr 2025 beschrieb eine verbesserte Läsionscharakterisierung mit KI-gestützter Bildgebung in relevanten klinischen Studien. Screening und Früherkennung wachsen ebenfalls, da Lungen- und Brustkrebsprogramme den Zugang in wichtigen Märkten ausweiten. Behandlungsplanung nutzt Bildgebungsdaten für Strahlentherapie, Dosimetrie und Verfahrensführung. Diese Anwendungen machen eine genaue Bildakquisition und Berichterstattung zu einem zentralen Element des Onkologiebetriebs.
Behandlungsüberwachung und Ansprechbewertung wird voraussichtlich bis 2032 mit einer CAGR von 14,43 % wachsen. Theranostische Protokolle können Scans während der Behandlung und bei deren Abschluss erfordern, was die Anzahl der Bildgebungsinteraktionen pro Patient erhöht. Immuntherapie schafft auch Situationen, in denen Bildgebung hilft, echte Progression von behandlungsbedingten Veränderungen zu unterscheiden. Quantitative PET- und MRT-basierte Radiomics werden für diese schwierigen Ansprechbewertungen erforscht. Die Anwendung hängt von der klinischen Validierung ab, da eine fehlerhafte Schlussfolgerung zu einer unnötigen Änderung der Versorgung führen kann. Wiederholte Bildgebung schafft Möglichkeiten für Anbieter, konsistente Protokolle über die Zeit aufrechtzuerhalten. Sie erhöht auch die Bedeutung der fachkundigen Interpretation und der Datenkontinuität im gesamten Markt für präzise Krebsbildgebung.
Nach Bereitstellung:
On-Premises dominiert, Cloud-native Modelle treiben das Wachstum anOn-Premises-Systeme hielten im Jahr 2026 einen Umsatzanteil von 76,22 % im Markt für präzise Krebsbildgebung. Große Krankenhäuser halten Bildgebungsdaten und Kernsysteme häufig in ihrer eigenen Umgebung, um die direkte operative Kontrolle zu behalten. Dieser Ansatz kann Organisationen helfen, sensible Onkologiearchive zu verwalten und lokale KI-Arbeitsabläufe anzupassen. Er kann auch schnelle Reaktionsanforderungen in prozeduralen oder hochdurchsatzfähigen Umgebungen unterstützen. Zu den Compliance-Faktoren gehören HIPAA-Anforderungen in den Vereinigten Staaten und die Datenschutz-Grundverordnung in der Europäischen Union. Diese Vorschriften beeinflussen, wie Patientenbilder gespeichert, abgerufen und übertragen werden. Die On-Premises-Bereitstellung bleibt daher relevant, wo klinisches Risiko, Datenschutz und Ablaufgeschwindigkeit zentrale Anliegen sind.
Die Cloud-basierte Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 14,82 % wachsen. Mehrstandortnetzwerke können Cloud-Dienste nutzen, um Governance zu zentralisieren, Softwareversionen zu standardisieren und Kapazitäten hinzuzufügen, ohne lokale Serverinfrastruktur kaufen zu müssen. Sectra unterzeichnete im April 2025 einen 7-Jahres-Vertrag mit einem US-amerikanischen Krebszentrum für seine Sectra One Cloud Enterprise-Bildgebungsplattform.[4] Der Vertrag umfasste mehrere diagnostische Disziplinen im Rahmen einer Managed-Service-Vereinbarung. Dieses Modell verlagert die Ausgaben von einem einmaligen Kapitalerwerb hin zu einer fortlaufenden Servicevereinbarung. Cloud-Bereitstellung kann auch Teleradiologie und verteilten Krebsnetzwerken helfen, standardisierte Werkzeuge zu teilen. Datenschutz, Governance und Kontrollen für die Drittanbieterverarbeitung bleiben wichtige Voraussetzungen für die Einführung.
Nach Endnutzer:
Krankenhäuser als Volumenanker, Krebsversorgungszentren als WachstumsführerKrankenhäuser und Kliniken hielten im Jahr 2026 einen Umsatzanteil von 52,36 % im Markt für präzise Krebsbildgebung. Sie bleiben die wichtigsten Einrichtungen für Diagnose, Behandlung, stationäre Überwachung und komplexe Bildgebungsverfahren. Ihre Größe kann teure PET/CT-, MRT- und nuklearmedizinische Geräte unterstützen. Akademische medizinische Zentren verbinden klinische Versorgung auch mit Forschung, was den frühen Einsatz fortschrittlicher Protokolle und Bildgebungsanalysen unterstützt. Die Vereinbarung des University of Rochester Medical Center mit GE HealthCare umfasst Zyklotroninfrastruktur zur Unterstützung der Produktion kurzlebiger Isotope. Diagnostische Bildgebungszentren erweitern die Kapazität durch ambulante PET- und MRT-Dienstleistungen. Die Anbieterstruktur umfasst daher sowohl große Krankenhausnetzwerke als auch spezialisierte ambulante Standorte.
Krebsversorgungszentren werden voraussichtlich bis 2032 mit einer CAGR von 15,67 % wachsen. Diese Einrichtungen sind darauf ausgelegt, Bildgebung, Behandlungsplanung und Therapieerbringung in einem Onkologiepfad zusammenzuführen. Willis Knighton Health schloss im März 2025 eine nuklearonkologische Erweiterung ab und fügte ein GE HealthCare StarGuide SPECT/CT-System und einen zweiten PET/CT-Scanner hinzu. Die Erweiterung zeigt, wie dedizierte Krebsanbieter theranostische Fähigkeiten in ihr Leistungsangebot integrieren. Integrierte Zentren können die Scan-Planung, Therapieauswahl und Ansprechüberprüfung möglicherweise enger koordinieren als überweisungsbasierte Modelle. Ihr Wachstum erhöht auch die Nachfrage nach Fachpersonal, Radiopharmaka-Versorgung und interoperablen klinischen Systemen. Dies schafft eine klare Chance für Lieferanten, die den gesamten onkologischen Bildgebungsablauf unterstützen können.
Geografische Analyse
Nordamerika: Erstattungsreformen verstärken den Vorteil der installierten Basis
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 39,48 % im Markt für präzise Krebsbildgebung. Die Region verfügt über eine dichte Basis akademischer Krebszentren, kommunaler Krankenhäuser und eigenständiger Bildgebungseinrichtungen. Sie hat auch eine starke Grundlage für PET-, CT-, MRT- und nuklearmedizinische Dienstleistungen. Regulatorische und Zahlungsentscheidungen beeinflussen, welche Bildgebungsmittel und Technologien Patienten erreichen. FDA-Zulassungen im Jahr 2025 für Gozellix und den früheren Einsatz von Pluvicto unterstützten die Verwendung PSMA-gerichteter Bildgebung und Therapie in Prostatakrebs-Pfaden. Telix berichtete auch über die FDA-Zulassung einer Illuccix-Labelerweiterung für die Patientenauswahl im Prä-Taxan-Setting im Juni 2025. Langfristige Geräteallianzen stärken die Rolle großer Gesundheitssysteme bei der Einführung fortschrittlicher Bildgebung. Die 14-jährige UC San Diego Health-Vereinbarung von GE HealthCare ist ein Beispiel für dieses Modell. Der strukturelle Vorteil der Region ergibt sich aus ihrer installierten Basis, ihrem Fachkräftepotenzial und ihrer Fähigkeit, regulatorische Zulassungen in den klinischen Einsatz zu überführen.
Asiatisch-pazifischer Raum: Infrastrukturdefizit wird zur Marktchance
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 15,88 % wachsen. Krebslast, Krankenhausmodernisierung und der Bedarf an mehr Bildgebungszugang unterstützen das Wachstum in der gesamten Region. Die verfügbare MRT-Kapazität bleibt in vielen südostasiatischen Gesundheitssystemen begrenzt. Eine Bewertung aus dem Jahr 2025 identifizierte Mängel bei MRT-Geräten und ausgebildetem Fachpersonal sowie lange Wartezeiten als wesentliche Zugangshindernisse. Diese Kapazitätslücke unterstützt die Nachfrage nach praktischen Gerätewahlen und nach Werkzeugen, die die Ablaufeffizienz verbessern. Die Resolution der Weltgesundheitsversammlung von 2025 zur medizinischen Bildgebung bietet politische Unterstützung für nationale Kapazitätsaufbaubemühungen. Japan und Südkorea sind frühere Anwender fortschrittlicher Bildgebung und KI-fähiger Arbeitsabläufe, während andere Teile der Region eine breitere Infrastrukturentwicklung benötigen. Lieferanten, die Geräte mit lokalem Support, Schulungen und skalierbaren Servicemodellen kombinieren können, sind besser positioniert, um dieser vielfältigen Nachfrage gerecht zu werden.
Globale Nachfragemuster jenseits der Kernregionen
Europa verfügt über etablierte nuklearmedizinische Dienstleistungen und bleibt wichtig für molekulare Bildgebung, Theranostik und quantitative Bildgebungsarbeit. Europäische Einrichtungen arbeiten innerhalb von Strahlenschutz- und klinischen Qualitätsrahmen, die Einrichtungsdesign, Personalqualifikationen und Tracerverwendung beeinflussen. Die EU-Grundnormen-Strahlenschutzrichtlinie ist ein relevanter Compliance-Faktor für nuklearmedizinische Dienstleistungen. Das Vereinigte Königreich und Italien entwickeln Ansätze für das Lungen-CT-Screening, während KI-Bewertungswerkzeuge als Möglichkeit zur Bewältigung von Leseworkloads in Betracht gezogen werden. Der EU-KI-Act betrifft auch medizinische KI-Werkzeuge, die als Hochrisikosysteme eingestuft sind, und ermutigt Lieferanten, stärkere Dokumentations-, Überwachungs- und Erklärbarkeitsverfahren aufzubauen. Im Nahen Osten und in Afrika befindet sich die Bildgebungseinführung außerhalb größerer Gesundheitssysteme in einem früheren Stadium, während der Zugang durch Finanzierungs- und Personalengpässe eingeschränkt ist. Die südamerikanische Nutzung konzentriert sich auf große städtische Krebszentren, wobei nuklearmedizinische Fähigkeiten beeinflussen, wo fortschrittliche PET-Dienste betrieben werden können. In diesen gemischten Regionen prägen die Strahlenschutzrahmen der Internationalen Atomenergiebehörde die Planung neuer nuklearmedizinischer Einrichtungen. Diese Anforderungen machen Servicefähigkeit, Schulung und regulatorische Bereitschaft für den Markt für präzise Krebsbildgebung ebenso wichtig wie die Gerätelieferung.
Wettbewerbslandschaft
Marktkonzentration
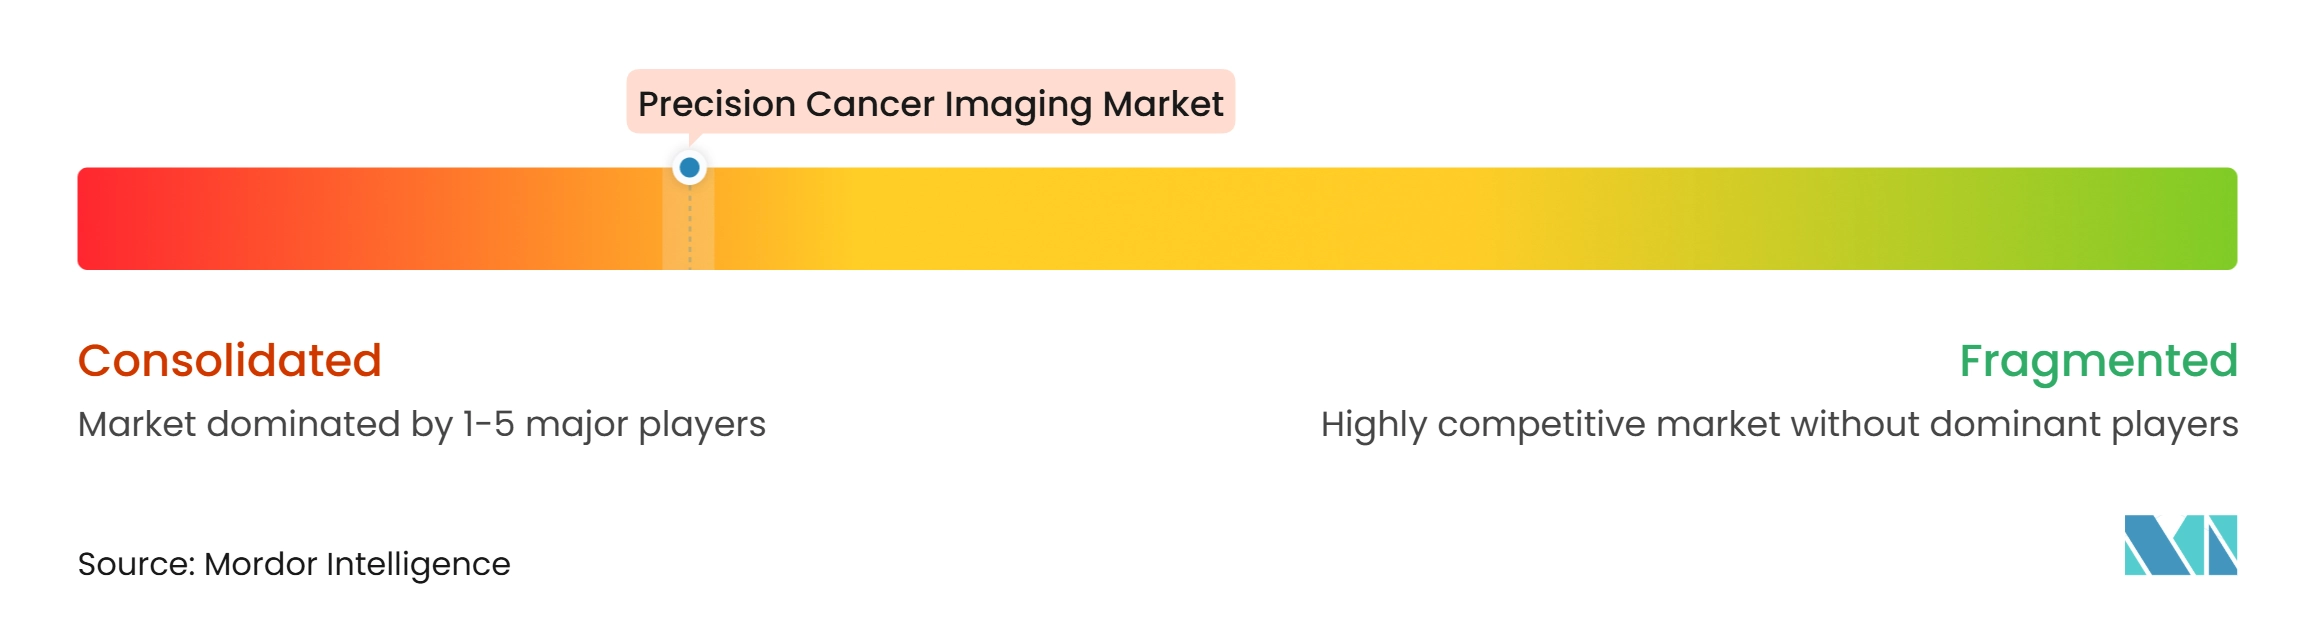
Der Markt für präzise Krebsbildgebung ist bei Hardware und klinischen Plattformen mäßig konsolidiert. GE HealthCare, Siemens Healthineers und Koninklijke Philips NV verfügen über breite Scannerportfolios und weiten sich in Software, Managed Services und theranostische Infrastruktur aus. Ihre langfristigen Vereinbarungen können Geräte, klinische Schulungen, Wartung und KI-Werkzeuge unter einer gemeinsamen Beziehung zusammenfassen. Die 14-jährige Care Alliance von GE HealthCare mit UC San Diego Health umfasste eine breite Palette von Bildgebungs- und Nuklearmedizinsystemen. Die 7-jährige Vereinbarung des Unternehmens mit dem University of Rochester Medical Center umfasst die Installation eines Zyklotrons zur Unterstützung der lokalen Isotopenproduktion. Diese Vereinbarungen erschweren es Lieferanten mit engem Produktangebot, in gebundene Konten einzudringen. Sie zeigen auch, warum klinische Servicefähigkeit Teil des Wettbewerbs wird.
Radiopharmakaunternehmen haben eine andere strategische Position, da ihre Mittel für viele molekulare Bildgebungsverfahren erforderlich sind. Lantheus Holdings, Telix Pharmaceuticals, Curium Pharma und Eckert & Ziegler sind dem Scan selbst vorgelagert und können den Zugang zur Tracerversorgung beeinflussen. Telix erhielt im März 2025 die FDA-Zulassung für Gozellix, und die 6-stündige Haltbarkeit des Produkts kann den Verteilungsradius zu PET-Standorten erweitern. ITM Radiopharma erhielt im November 2025 die FDA-Fast-Track-Bezeichnung für ITM-94 als diagnostisches Mittel für das klarzellige Nierenzellkarzinom. Diese Entwicklungen erweitern die theranostische Bildgebung über Prostatakrebs hinaus. Vertikal koordinierte Angebote können einen Vorteil haben, da Anbieter eine zuverlässige Kombination aus Tracerversorgung, Geräten, spezialisierten Arbeitsabläufen und klinischem Support benötigen.
Reine KI-Unternehmen wie Aidoc Medical, Lunit, Qure.ai und Median Technologies zielen darauf ab, Analysen über gemischte Geräteflotten hinweg bereitzustellen. Ihr Argument hängt von unabhängigen Leistungsnachweisen und der Fähigkeit ab, in bestehende Arbeitsabläufe zu passen. Klinische Belege zeigen auch, dass die Art und Weise, wie ein KI-Werkzeug eingesetzt wird, die Ergebnisse beeinflussen kann, sodass Anbieter Validierung und Benutzerkontrollen wahrscheinlich genau prüfen werden. Der EU-KI-Act prägt Investitionen in Produktdokumentation, Marktüberwachung nach dem Inverkehrbringen und Erklärbarkeit für medizinische KI mit hohem Risiko. Siemens Healthineers arbeitet mit dem Massachusetts General Hospital an einem Therapy Command Center, das Langfeld-PET/CT für theranostische Forschung nutzt. Philips koordiniert das PreciseOnco-Programm, das KI-gestützte Spektral-CT, robotergestützte Führung und Echtzeit-Bildgebungs-Feedback in klinische Studien einbringt. Der Weißraum verbleibt in unterausgestatteten Einrichtungen, wo inländische Gerätehersteller und Cloud-basierte KI-Anbieter nutzungsbasierte Optionen anbieten können. Ein Marktkonzentrationsindex kann aus dem bereitgestellten Material nicht ermittelt werden, da es den kombinierten Marktanteil der führenden Unternehmen nicht angibt.
Marktführer der Branche für präzise Krebsbildgebung
-
Bayer AG
-
FUJIFILM Holdings Corporation
-
GE HealthCare
-
Hologic Inc.
-
Koninklijke Philips NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für präzise Krebsbildgebung Unternehmen in diesem Bericht
- Aidoc Medical Ltd
- Bayer
- Bracco
- Brain Lab
- Canon
- Curium Pharma
- Eckert & Ziegler SE
- FUJIFILM
- GE Healthcare
- Hologic
- Koninklijke Philips
- Lantheus
- Lunit
- Median Technologies
- Mirada Medical Limited
- Novartis
- Paige AI Inc.
- PathAI Inc.
- Quibim S.L.
- Qure.ai Technologies Private Limited
- Shimadzu
- Siemens Healthineers
- Telix Pharmaceuticals Limited
- Tempus AI Inc.
- United Imaging Healthcare
Neueste Industrielle Entwicklungen in Markt für präzise Krebsbildgebung
- Oktober 2026: GE HealthCare gab 5 neue globale Kooperationen zur Förderung der Theranostik-Bildgebung der nächsten Generation bekannt, darunter ein klinisches Bewertungsprogramm auf 3 Kontinenten mit 5 Institutionen für sein StarGuide GX digitales 4D SPECT/CT-System, das die klinische Evidenzbasis für theranostische Arbeitsabläufe erweitert.
- Februar 2026: Das von Philips koordinierte PreciseOnco-Konsortium erhielt eine Förderung von 14,9 Millionen EUR aus der Innovativen Gesundheitsinitiative der EU mit einem Gesamtprogrammbudget von 23,9 Millionen EUR für eine 5-jährige Initiative zur präzisen Krebsbehandlung, die Spektral-CT, robotergestützte Führung und KI in 5 klinischen Studien an führenden europäischen Krebszentren kombiniert.
- November 2025: ITM Radiopharma erhielt die FDA-Fast-Track-Bezeichnung für ITM-94, ein Gallium-68-PET-Bildgebungsmittel, als Diagnostikum für das klarzellige Nierenzellkarzinom. Es ist ein erstklassiges PET-Mittel, das auf Carboanhydrase IX abzielt, und erweitert die theranostische PET-Bildgebung über Prostatakrebs hinaus.
Berichtsumfang des globalen Marktes für präzise Krebsbildgebung
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Magnetresonanztomographie (MRT) |
| Computertomographie (CT) |
| Positronenemissionstomographie (PET) |
| Ultraschall und kontrastmittelverstärkter Ultraschall |
| Sonstige |
| Brustkrebs |
| Lungenkrebs |
| Prostatakrebs |
| Darmkrebs |
| Sonstige |
| Screening und Früherkennung |
| Diagnose und Staging |
| Behandlungsplanung |
| Behandlungsüberwachung und Ansprechbewertung |
| Sonstige |
| On-Premises |
| Cloud-basiert |
| Krankenhäuser und Kliniken |
| Krebsversorgungszentren |
| Diagnostische Bildgebungszentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Bildgebungsmodalität | Magnetresonanztomographie (MRT) | |
| Computertomographie (CT) | ||
| Positronenemissionstomographie (PET) | ||
| Ultraschall und kontrastmittelverstärkter Ultraschall | ||
| Sonstige | ||
| Nach Krebsart | Brustkrebs | |
| Lungenkrebs | ||
| Prostatakrebs | ||
| Darmkrebs | ||
| Sonstige | ||
| Nach Anwendung | Screening und Früherkennung | |
| Diagnose und Staging | ||
| Behandlungsplanung | ||
| Behandlungsüberwachung und Ansprechbewertung | ||
| Sonstige | ||
| Nach Bereitstellung | On-Premises | |
| Cloud-basiert | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Krebsversorgungszentren | ||
| Diagnostische Bildgebungszentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die präzise Krebsbildgebung bis 2032 erreichen?
Der Markt für präzise Krebsbildgebung wird voraussichtlich bis 2032 29,62 Milliarden USD erreichen und dabei von 14,63 Milliarden USD im Jahr 2026 mit einer CAGR von 12,47 % wachsen.
Welche Bildgebungsmodalität hat die größte Bedeutung in der Präzisionsonkologie?
Die Positronenemissionstomographie (PET) führte im Jahr 2026 mit einem Umsatzanteil von 33,47 %, unterstützt durch ihren Einsatz in der molekularen Bildgebung und theranostischen Auswahl.
Warum ist Prostatakrebs wichtig für die Nachfrage nach präziser Bildgebung?
Prostatakrebs wird voraussichtlich bis 2032 mit einer CAGR von 13,69 % wachsen, da PSMA-PET zunehmend mit Radioligandentherapie-Entscheidungen verknüpft ist.
Was treibt die Cloud-Einführung für die onkologische Bildgebung an?
Die Cloud-basierte Bereitstellung wird voraussichtlich mit einer CAGR von 14,82 % wachsen, da Mehrstandortnetzwerke eine zentralisierte Governance und skalierbare Bildgebungsdienste benötigen.
Welches Gesundheitsumfeld wächst am schnellsten bei der onkologischen Bildgebung?
Krebsversorgungszentren werden voraussichtlich bis 2032 mit einer CAGR von 15,67 % wachsen, da sie Bildgebung, Therapieplanung und Behandlungserbringung integrieren.
Was schränkt die breitere Einführung fortschrittlicher Krebsbildgebung ein?
Hohe Gerätekosten, Mangel an Nuklearmedizinfachkräften, uneinheitliche Erstattungsregelungen und der Bedarf an Radiomics-Validierung bleiben wesentliche Einschränkungen.