
Taille et part du marché de l'imagerie oncologique de précision
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.46 Milliards de dollars |
| Taille du Marché (2032) | 29.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'imagerie oncologique de précision par Mordor Intelligence
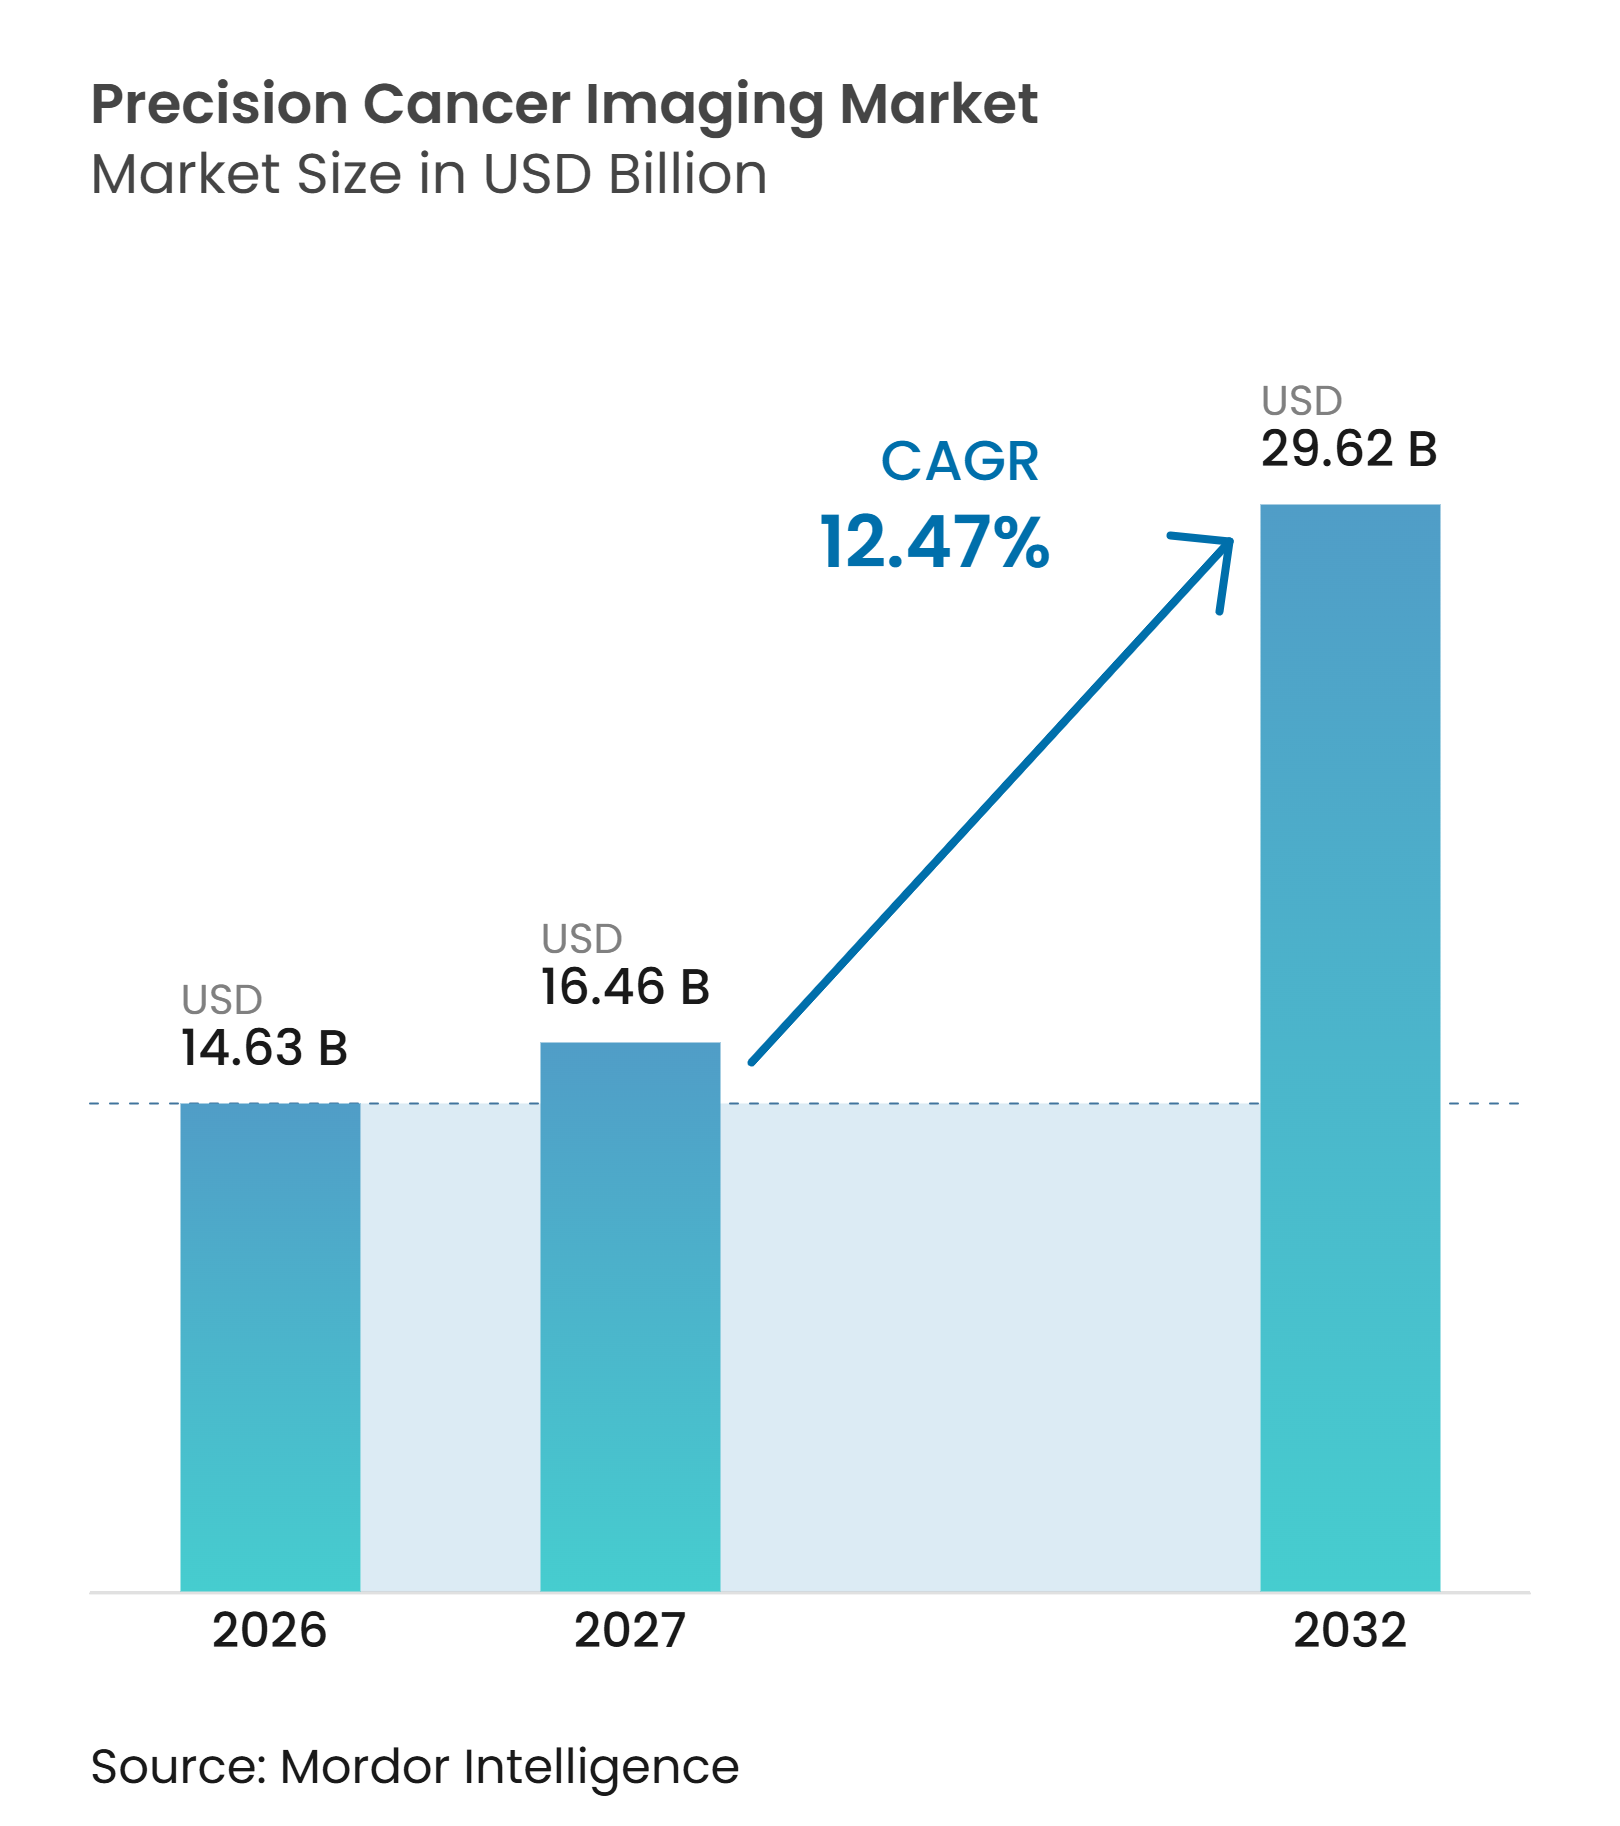
La taille du marché de l'imagerie oncologique de précision devrait s'étendre de 14,63 milliards USD en 2026 à 29,62 milliards USD d'ici 2032, enregistrant un CAGR de 12,47 % entre 2027 et 2032. Le marché de l'imagerie oncologique de précision est façonné par la hausse de l'incidence du cancer, le recours plus large au diagnostic guidé par biomarqueurs et le rôle croissant de l'intelligence artificielle dans les flux de travail d'imagerie. L'imagerie cancérologique s'intègre désormais dans la sélection des traitements, l'évaluation de la réponse et le suivi, plutôt que de rester un événement diagnostique unique. Ce changement soutient une demande récurrente d'examens, notamment lorsque l'imagerie moléculaire est requise avant et pendant la thérapie par radioligands. Les fournisseurs d'équipements étendent leurs offres aux logiciels, aux services cliniques et aux infrastructures radiopharmaceutiques, tandis que les fournisseurs spécialisés de logiciels et de traceurs cherchent à s'inscrire dans ces mêmes parcours oncologiques. Le marché de l'imagerie oncologique de précision est également confronté à des limites liées aux coûts élevés des équipements, aux pénuries de personnel qualifié en médecine nucléaire et au remboursement inégal des outils de radiomique en dehors de l'Amérique du Nord.
Principaux enseignements du rapport
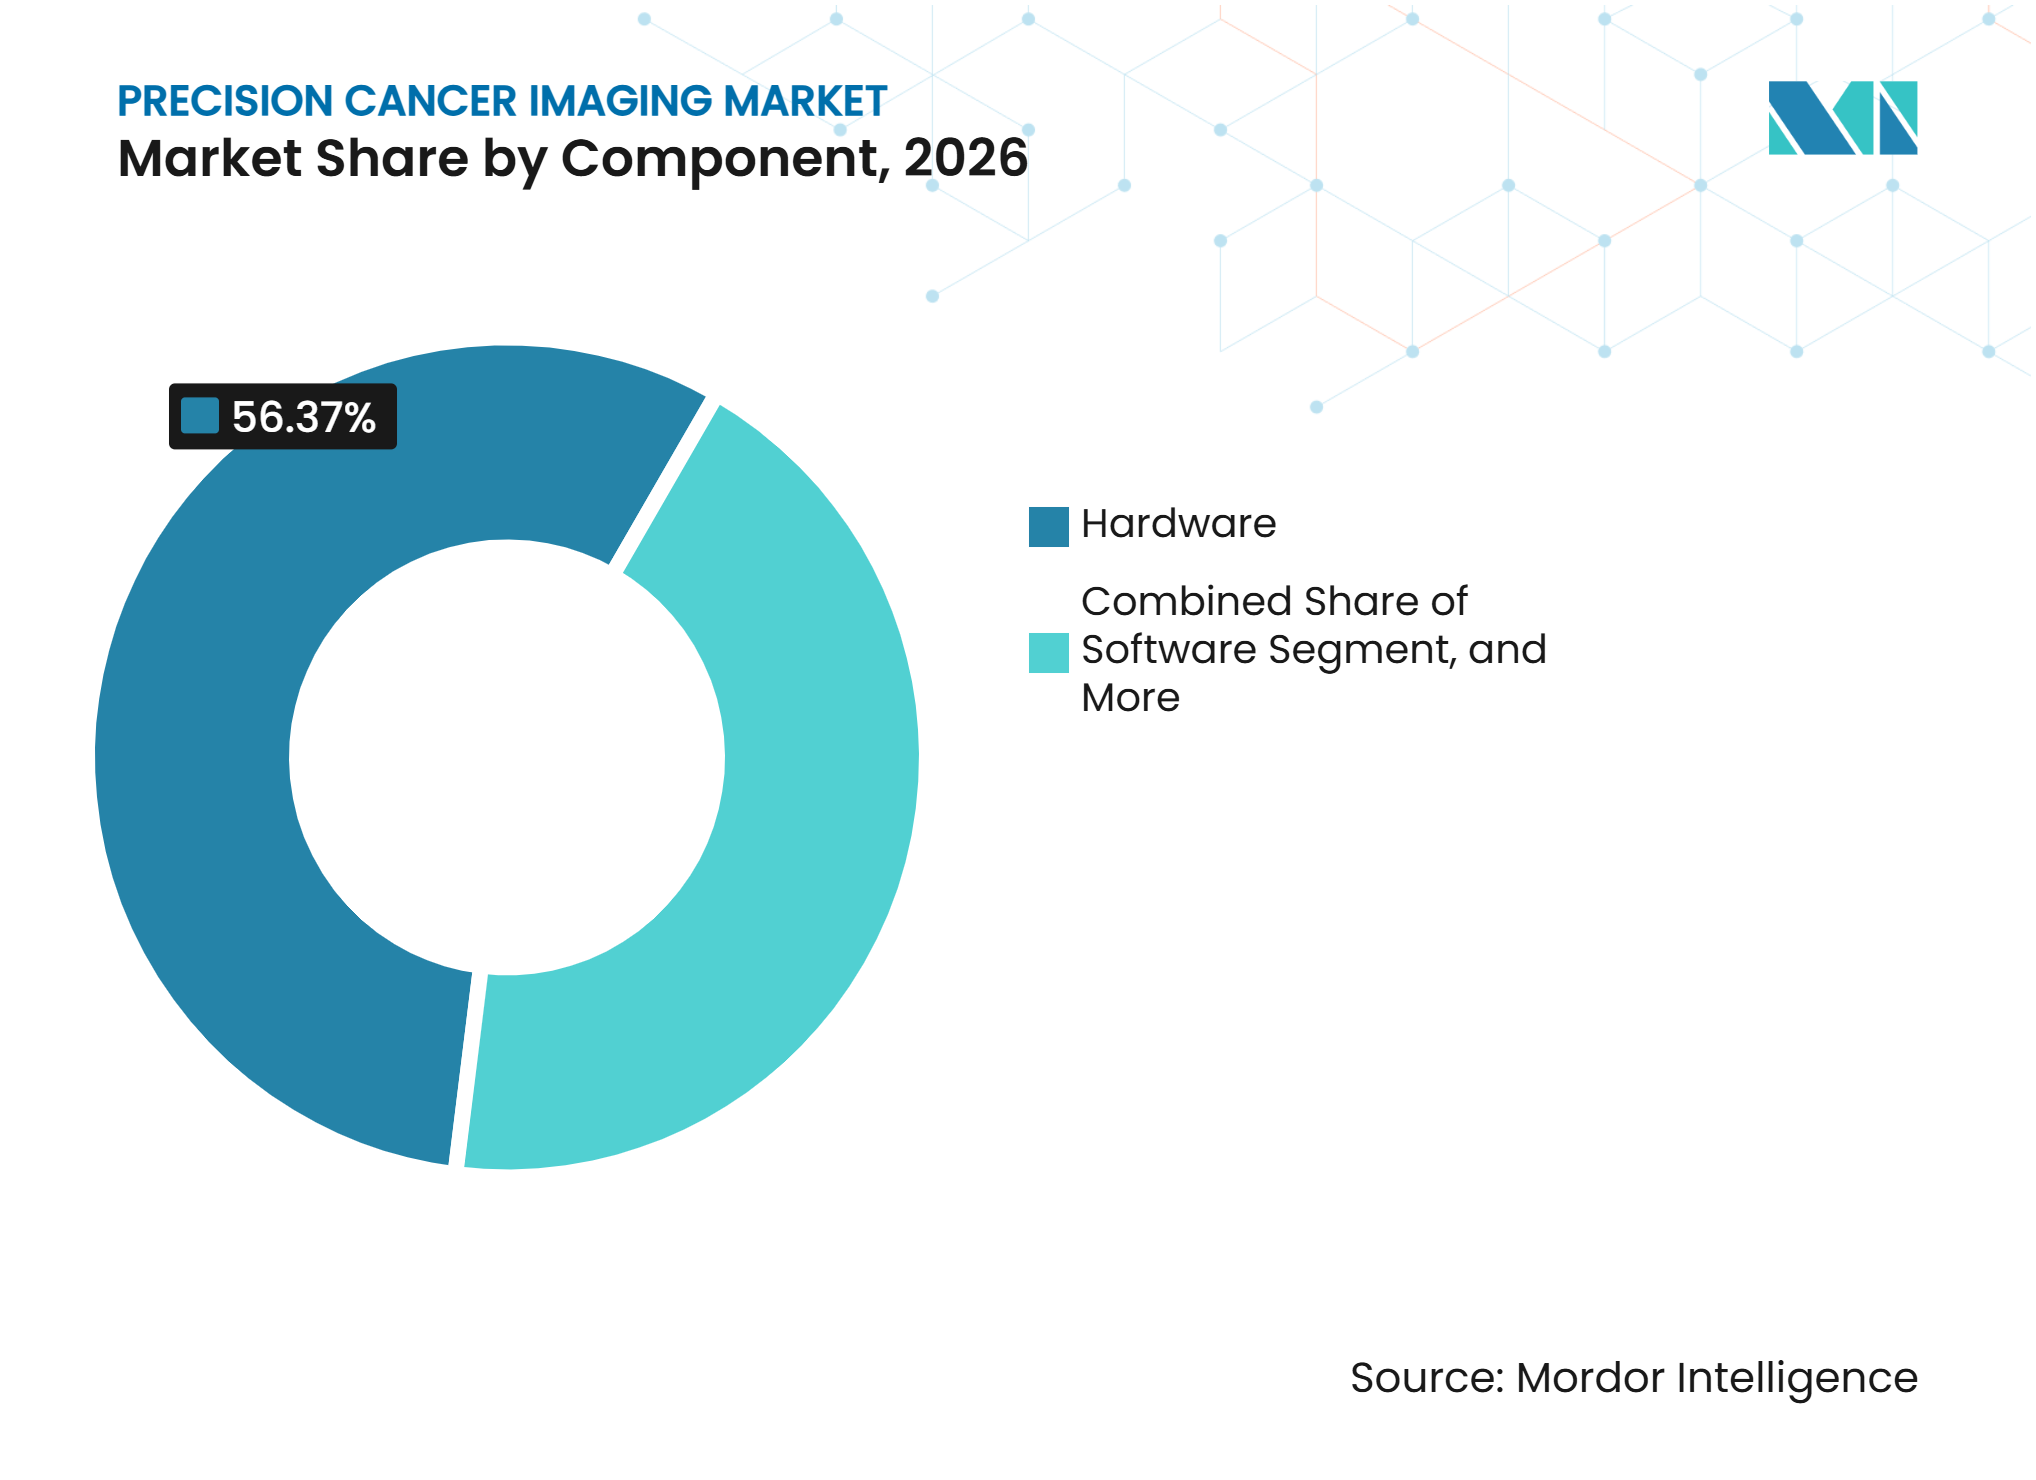
- Par composant, le matériel détenait une part de revenus de 56,37 % en 2026, tandis que les logiciels devraient progresser à un CAGR de 12,81 % jusqu'en 2032 sur le marché de l'imagerie oncologique de précision.
- Par modalité d'imagerie, la tomographie par émission de positons (TEP) détenait une part de revenus de 33,47 % en 2026, tandis que l'IRM devrait progresser à un CAGR de 13,42 % jusqu'en 2032.
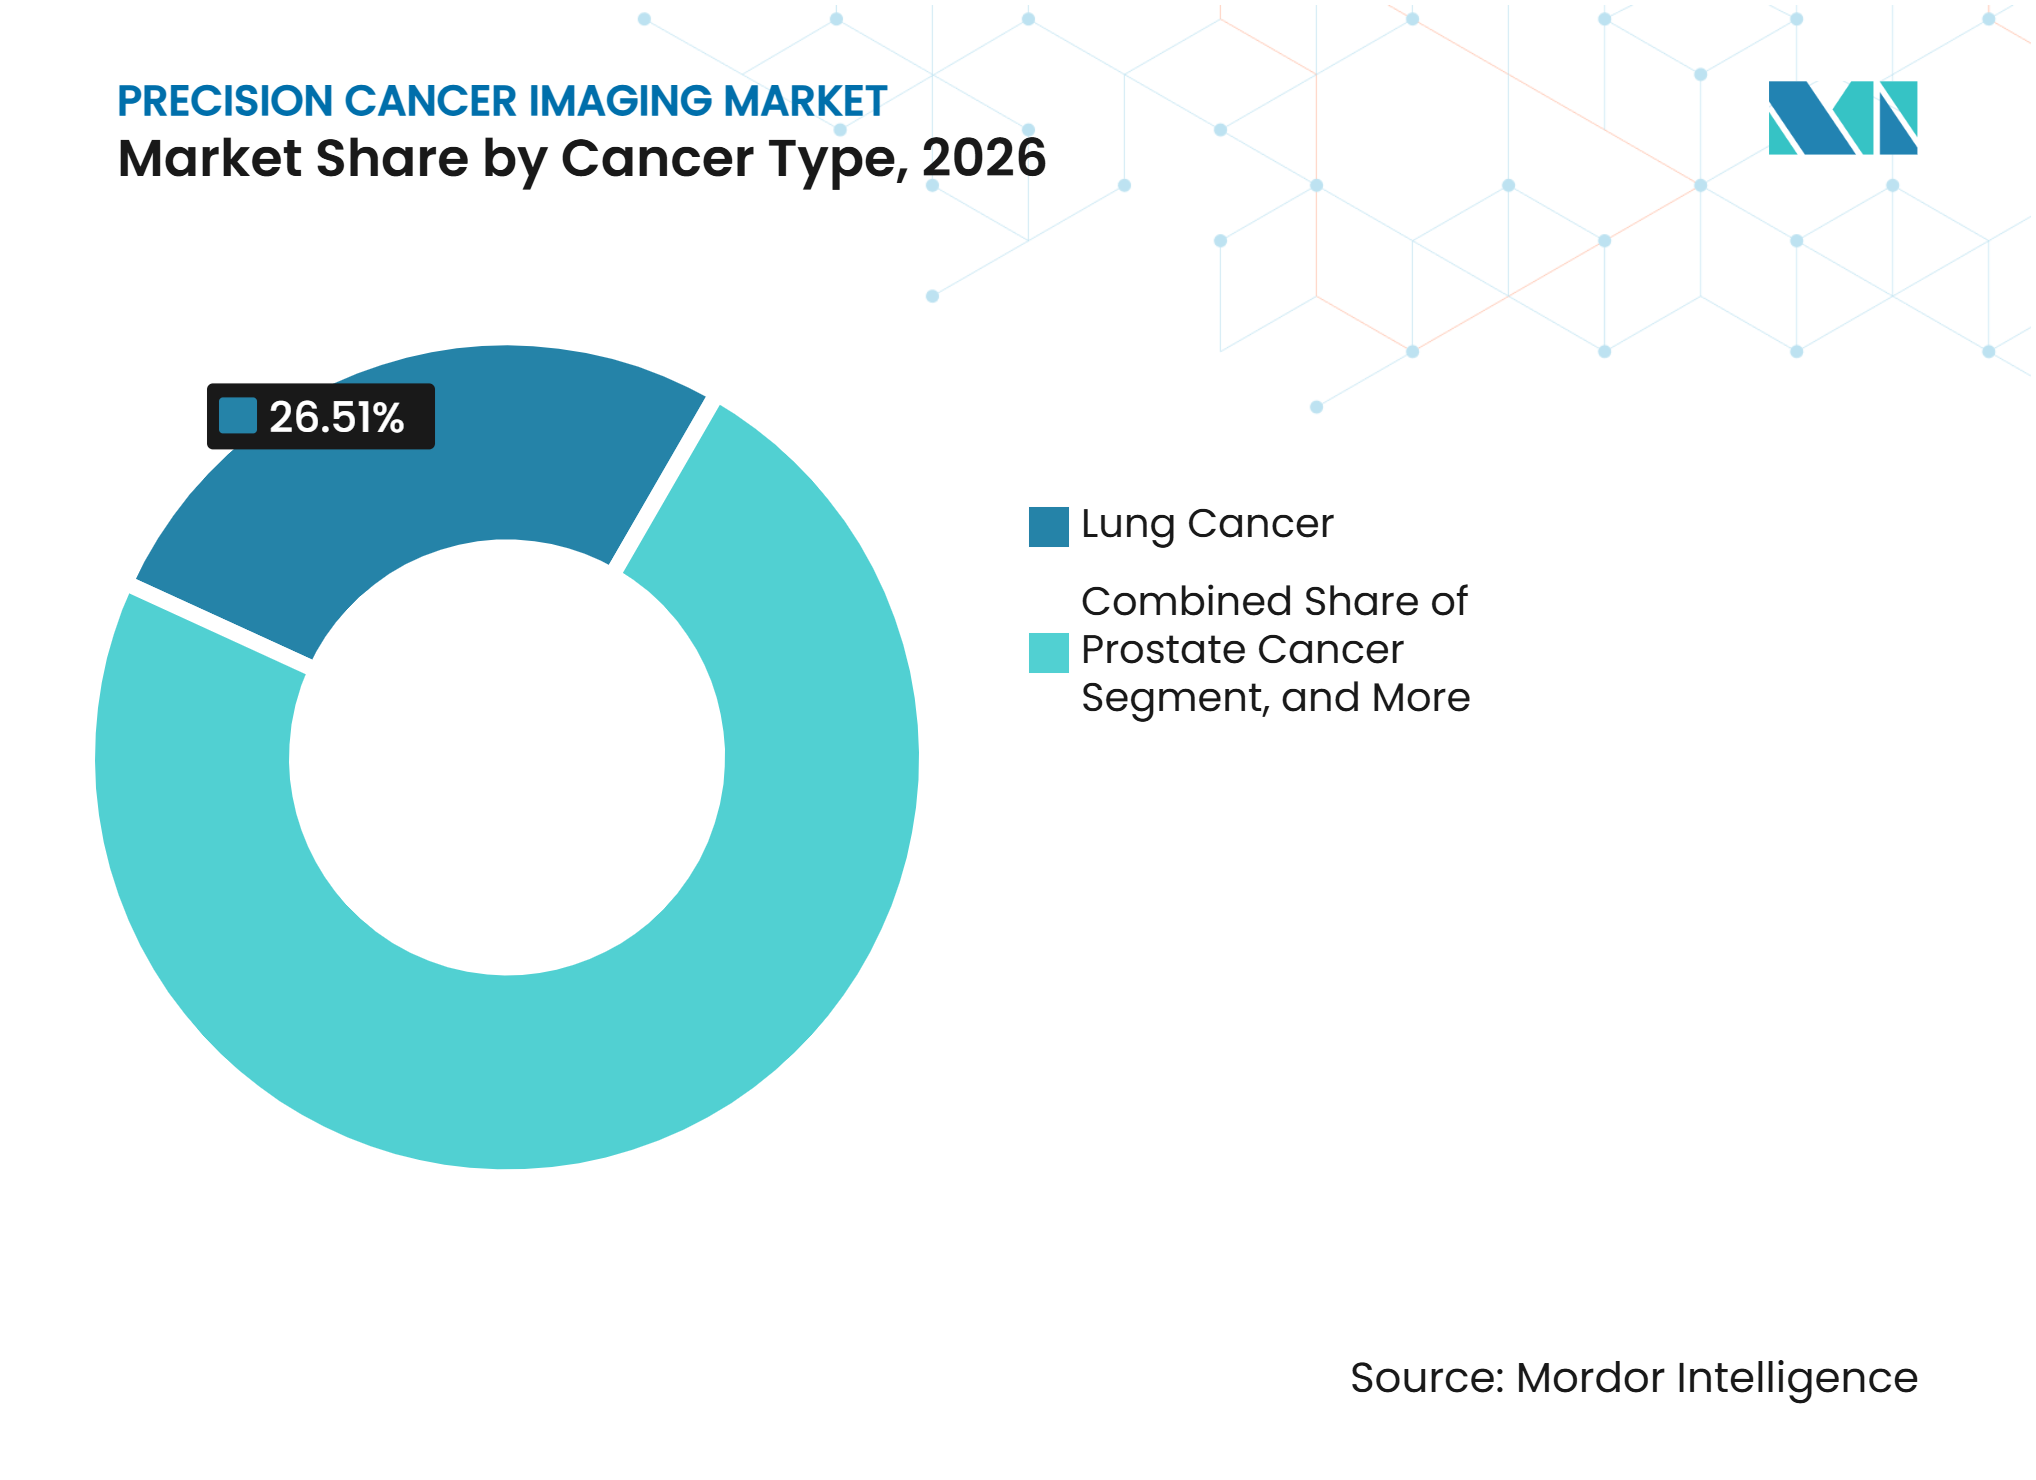
- Par type de cancer, le cancer du poumon détenait une part de revenus de 26,51 % en 2026, tandis que le cancer de la prostate devrait progresser à un CAGR de 13,69 % jusqu'en 2032 sur le marché de l'imagerie oncologique de précision.
- Par application, le diagnostic et la stadification détenaient une part de revenus de 37,91 % en 2026, tandis que la surveillance du traitement et l'évaluation de la réponse devraient progresser à un CAGR de 14,43 % jusqu'en 2032.
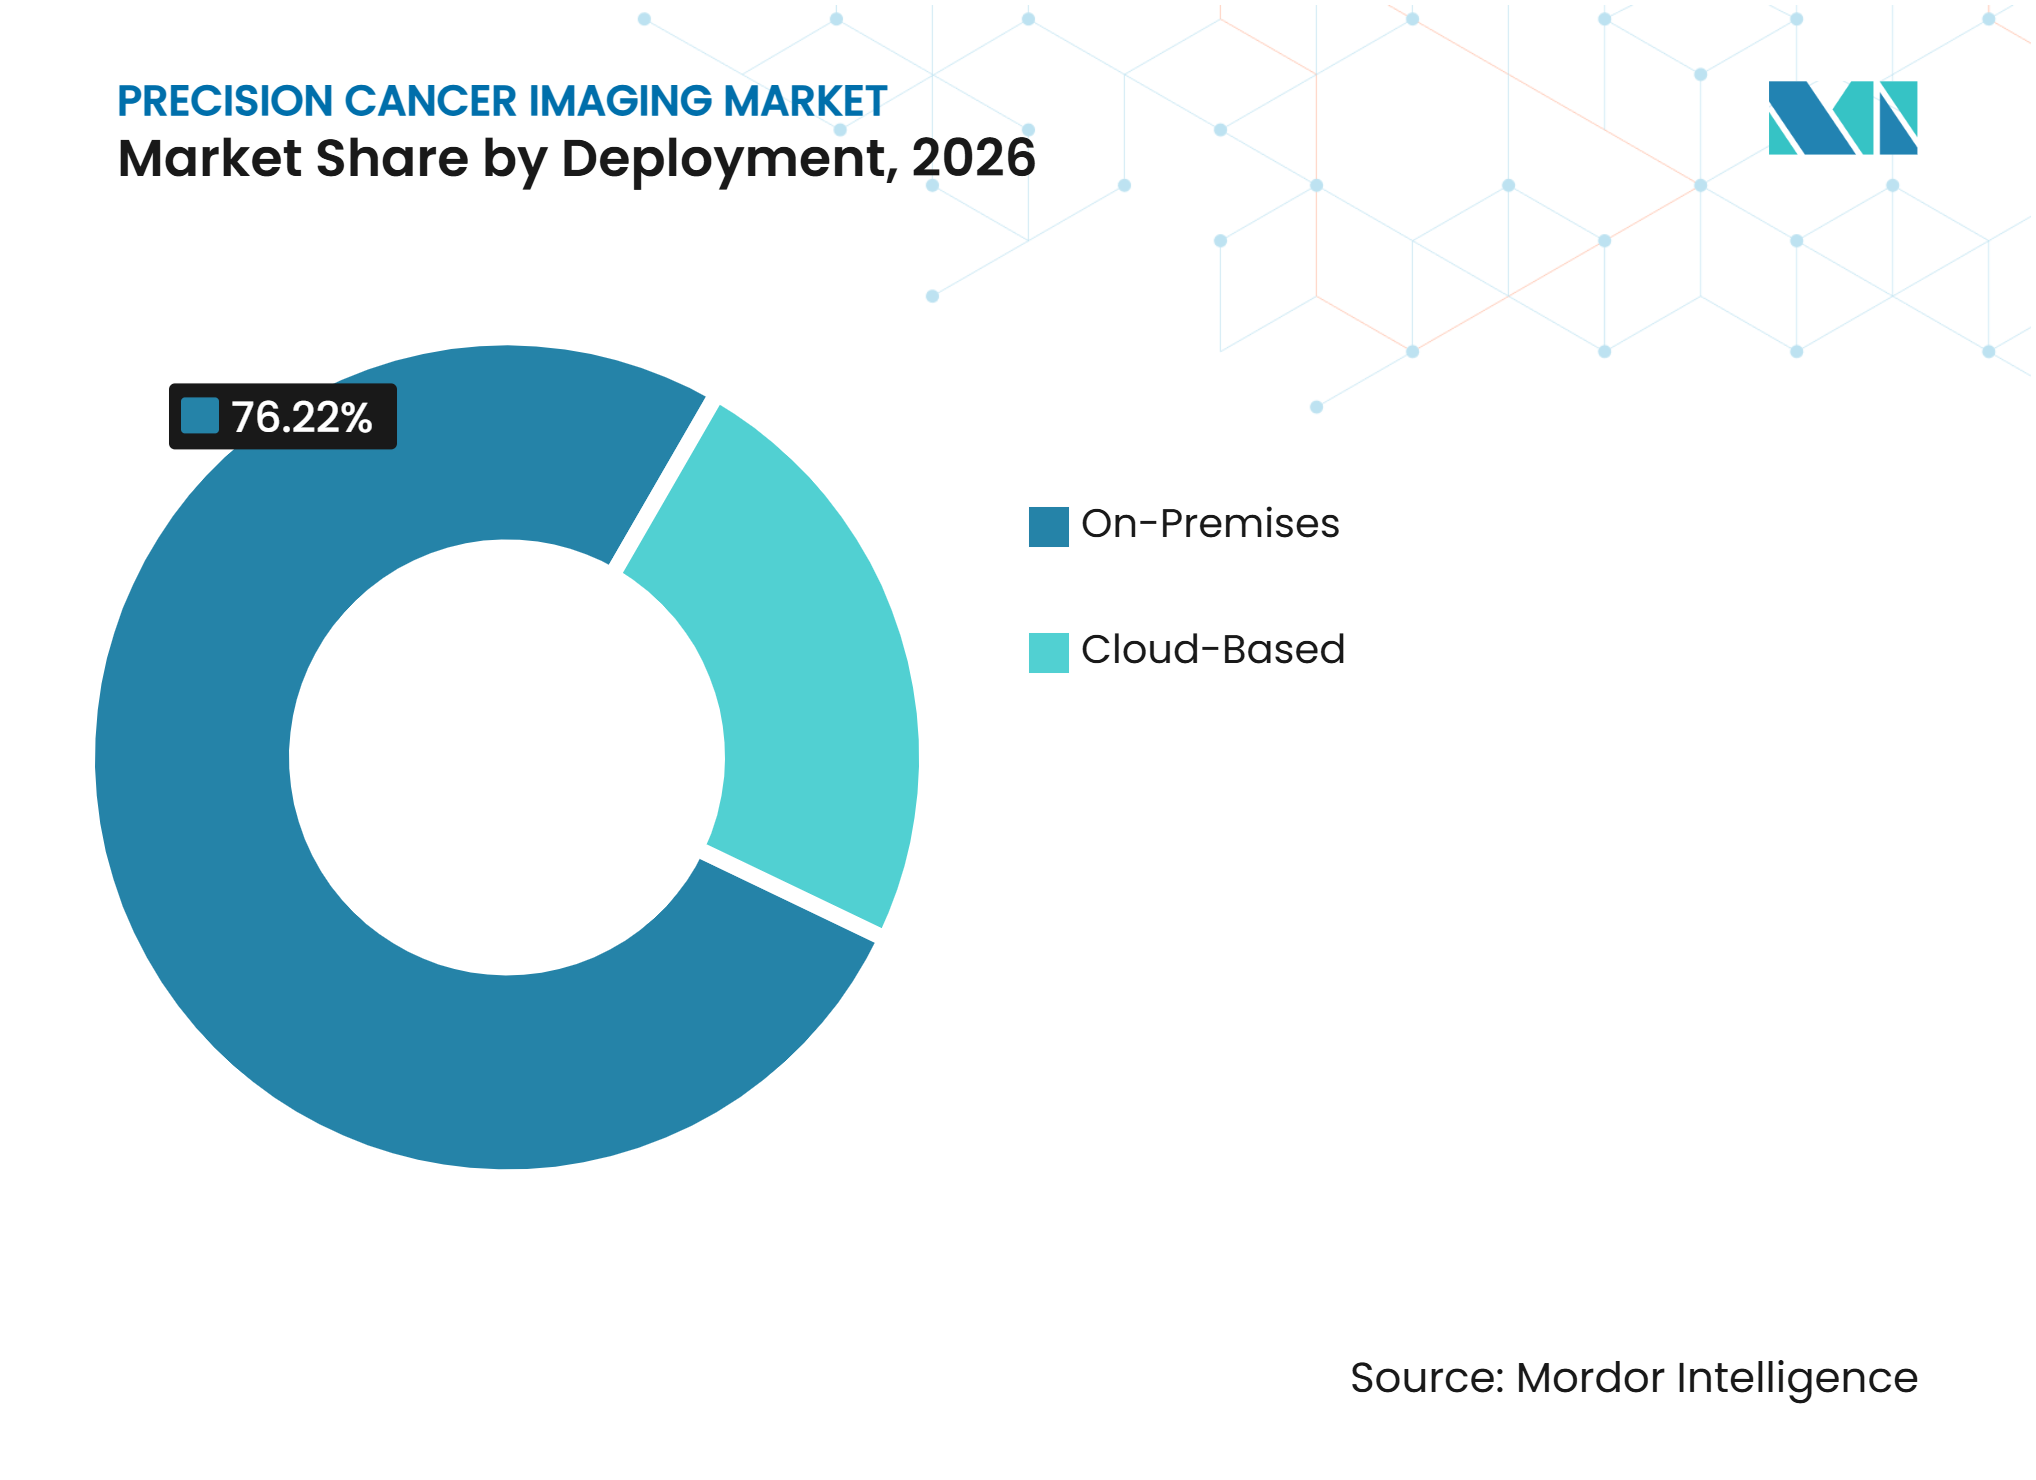
- Par déploiement, les systèmes sur site détenaient une part de revenus de 76,22 % en 2026, tandis que le déploiement en nuage devrait progresser à un CAGR de 14,82 % jusqu'en 2032 sur le marché de l'imagerie oncologique de précision.
- Par utilisateur final, les hôpitaux et cliniques détenaient une part de revenus de 52,36 % en 2026, tandis que les centres de soins oncologiques devraient progresser à un CAGR de 15,67 % jusqu'en 2032.
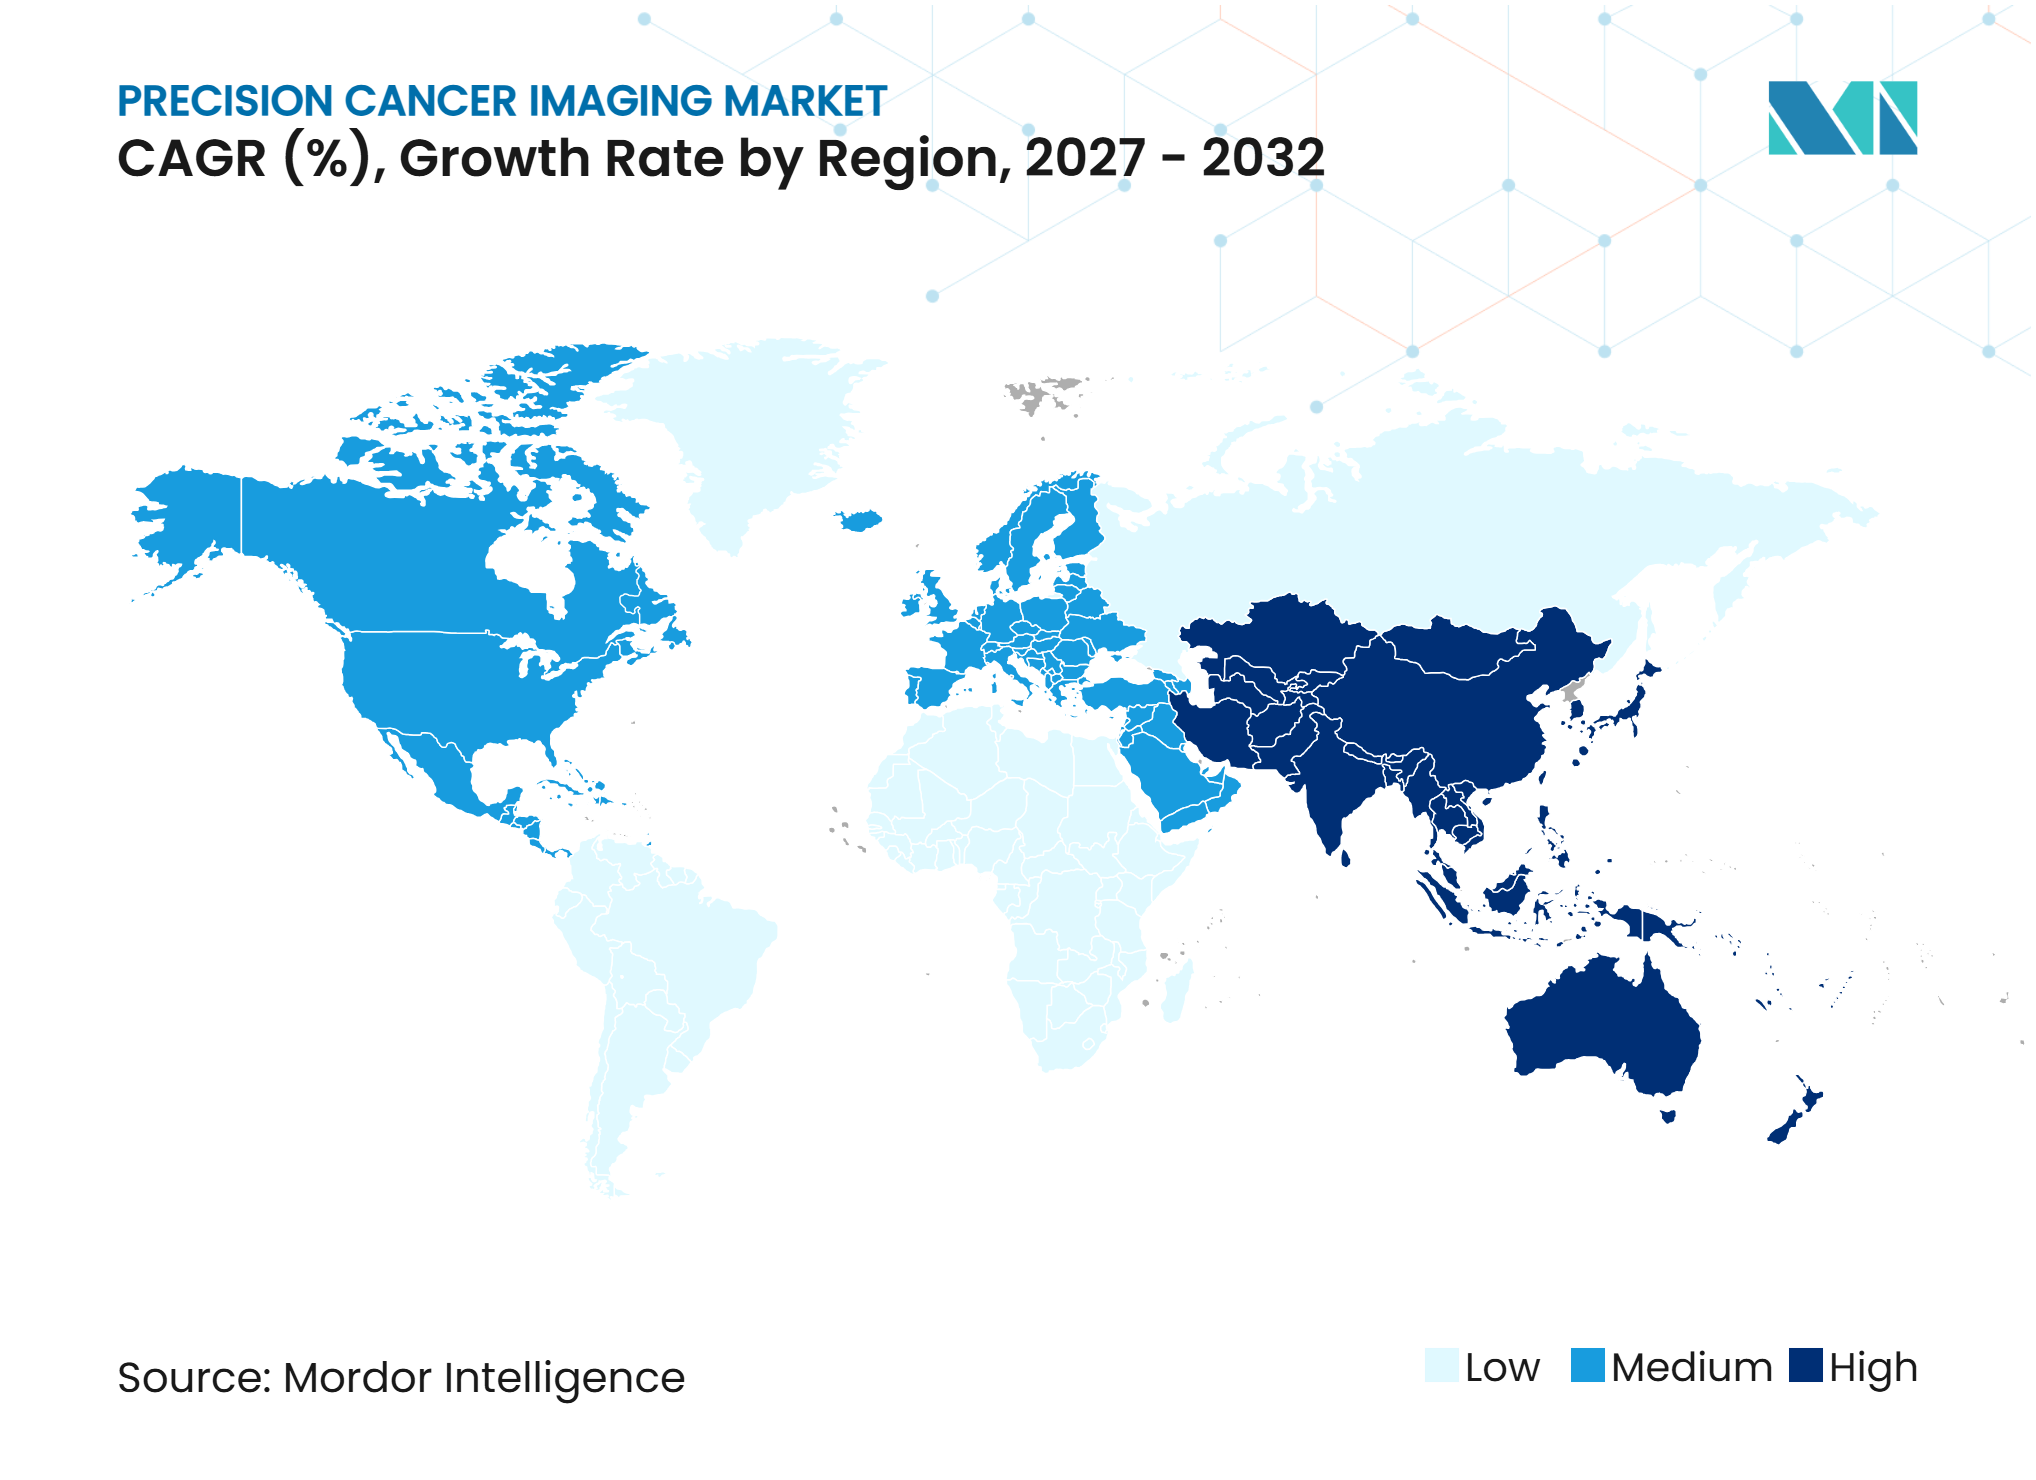
- Par géographie, l'Amérique du Nord détenait une part de revenus de 39,48 % en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 15,88 % jusqu'en 2032 sur le marché de l'imagerie oncologique de précision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de l'incidence mondiale du cancer et demande de dépistage | +2.5% | Mondial, plus marqué en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Développement de l'oncologie de précision et des traitements personnalisés | +2.0% | Amérique du Nord et APAC en cœur, extension vers le MEA | Moyen terme (2-4 ans) |
| Adoption de l'imagerie moléculaire et des radiopharmaceutiques ciblés | +1.8% | Amérique du Nord, Europe et APAC en cœur | Moyen terme (2-4 ans) |
| Intégration de l'intelligence artificielle et de l'analyse quantitative d'images | +1.5% | Mondial, avec des gains précoces en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| La production locale de radiopharmaceutiques améliore la disponibilité des traceurs | +0.8% | Amérique du Nord, Europe, APAC en cœur | Long terme (≥ 4 ans) |
| L'imagerie multimodale devient une couche de données pour la planification du traitement | +0.6% | Amérique du Nord, Europe, avec adoption précoce au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'incidence mondiale du cancer et demande de dépistage
Les programmes de dépistage du cancer se développent tandis que la capacité diagnostique reste inégale selon les pays. L'Assemblée mondiale de la santé a reconnu l'imagerie médicale comme essentielle au diagnostic en mai 2025 et a invité les États membres à renforcer les capacités d'imagerie et à combler les lacunes en matière d'accès. Cette orientation politique soutient le marché de l'imagerie oncologique de précision, car une détection plus précoce crée une demande de bilans diagnostiques, de stadification et d'imagerie de suivi. Les contraintes de capacité favoriseront probablement les systèmes mobiles, la tomodensitométrie portable, l'IRM à bas champ et les flux de travail connectés au nuage dans les endroits où les installations fixes restent difficiles à financer. Les agences nationales de santé en Asie du Sud-Est et du Sud élargissent progressivement le cadre dans lequel les équipements d'imagerie peuvent être acquis. Les fournisseurs ont donc besoin de modèles commerciaux différents pour les sites premium matures et pour les hôpitaux de villes moyennes qui sont nouvellement en mesure d'adopter l'imagerie avancée.
Développement de l'oncologie de précision et des traitements personnalisés
L'oncologie de précision nécessite une imagerie à plusieurs étapes du parcours de soins d'un patient, notamment la stadification, la sélection du traitement, l'évaluation de la réponse et la surveillance. Une revue de 2025 a révélé que l'imagerie assistée par IA réduisait le temps de lecture de 21 % à 53 % et améliorait la caractérisation des lésions de 9 % à 20 % par rapport à l'interprétation non assistée. Ces gains peuvent rendre les flux de travail d'imagerie répétée plus gérables pour les équipes de radiologie disposant d'un personnel limité. Le marché de l'imagerie oncologique de précision bénéficie lorsque l'imagerie devient une exigence récurrente plutôt qu'une procédure diagnostique ponctuelle. Dans le cancer de la prostate, la TEP-PSMA peut soutenir la sélection, la restadification et l'évaluation post-traitement tout au long du parcours patient. Les travaux de la Société cardiovasculaire et radiologique interventionnelle d'Europe sur les biomarqueurs d'imagerie pourraient également soutenir l'utilisation de critères d'évaluation d'imagerie validés dans les études cliniques.
Adoption de l'imagerie moléculaire et des radiopharmaceutiques ciblés
Les radiopharmaceutiques ciblés relient plus étroitement l'imagerie TEP aux décisions thérapeutiques. La Food and Drug Administration des États-Unis a approuvé Gozellix en mars 2025, un agent d'imagerie TEP-PSMA au gallium-68 gozetotide avec une durée de conservation allant jusqu'à 6 heures.[1] La durée de conservation prolongée peut étendre l'accès aux sites équipés de caméras TEP qui ne pouvaient pas être desservis de manière fiable par les modèles d'approvisionnement antérieurs. Une revue scientifique de 2025 a décrit le rôle clinique croissant des agents TEP-PSMA approuvés dans l'imagerie du cancer de la prostate. Le marché de l'imagerie oncologique de précision progresse lorsque la disponibilité des traceurs, la capacité des scanners et l'utilisation thérapeutique sont planifiées conjointement. L'alliance Care Alliance de GE HealthCare avec le Centre médical de l'Université de Rochester comprend l'installation d'un cyclotron pour la production interne de radio-isotopes à courte durée de vie, montrant comment la production locale peut réduire le risque d'approvisionnement pour les programmes TEP.
Intégration de l'intelligence artificielle et de l'analyse quantitative d'images
L'IA est utilisée à la fois pour trier les études d'imagerie de routine et pour assister les radiologues lors de l'interprétation. Une étude de 2025 a révélé que l'IA utilisée comme présélecteur réduisait les taux de rappel en tomodensitométrie pulmonaire de 13,5 % et réduisait le temps d'interprétation moyen à 143 secondes. La même étude a révélé qu'un modèle assistant augmentait les taux de rappel lorsque ses suggestions influençaient les lecteurs, ce qui souligne la nécessité d'une conception soigneuse des flux de travail. Les plateformes d'IA qui réduisent la charge de travail de routine peuvent avoir un rôle clinique plus clair que les produits qui ne font qu'ajouter une couche de recommandation supplémentaire. La FDA a autorisé InferRead Lung CT.AI en avril 2025 pour la détection automatisée des nodules pulmonaires aussi petits que 4 mm dans les populations asymptomatiques.[2] Le programme PreciseOnco coordonné par Philips combine également la tomodensitométrie spectrale assistée par IA, le guidage robotique et le retour d'information d'imagerie en temps réel dans des études sur le traitement du cancer.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement et coût du cycle de vie élevés des systèmes d'imagerie avancés | -1.8% | Mondial, plus aigu dans les marchés émergents d'Asie-Pacifique et du MEA | Court terme (≤ 2 ans) |
| Pénurie de professionnels spécialisés en imagerie et en médecine nucléaire | -1.4% | Mondial, plus sévère en Asie du Sud, en Asie du Sud-Est et au MEA | Moyen terme (2-4 ans) |
| Contraintes de remboursement et d'exposition aux rayonnements | -1.0% | Amérique du Nord et Europe, avec influence de conformité de la FDA et de l'EMA | Moyen terme (2-4 ans) |
| Friction d'interopérabilité et de validation clinique pour la radiomique | -0.7% | Mondial, plus visible dans les marchés informatiques hospitaliers fragmentés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement et coût du cycle de vie élevés des systèmes d'imagerie avancés
Les installations de TEP/TDM, de TEP corps entier et d'IRM à haut champ nécessitent des investissements substantiels en équipements, installations et services. Les grands systèmes de santé répondent par des accords pluriannuels combinant équipements, maintenance, logiciels et formation. GE HealthCare a signé une alliance Care Alliance de 14 ans avec UC San Diego Health en octobre 2025 couvrant plusieurs modalités d'imagerie et de médecine nucléaire. Ces accords peuvent réduire les obstacles immédiats à l'achat pour les systèmes de santé intégrés. Ils peuvent également restreindre les options d'approvisionnement lorsque le matériel, les logiciels d'IA et les services sont inclus dans une relation avec un seul fournisseur. Le marché de l'imagerie oncologique de précision pourrait donc voir la capacité d'imagerie se concentrer dans les grands centres anticancéreux et les systèmes universitaires capables de soutenir une utilisation à haut débit.
Pénurie de professionnels spécialisés en imagerie et en médecine nucléaire
L'offre de radiologues, de manipulateurs en électroradiologie, de physiciens médicaux et de spécialistes en médecine nucléaire formés limite le rythme d'expansion des services. Une évaluation de 2025 de la capacité d'IRM en Asie du Sud-Est a identifié des ressources insuffisantes, de longs délais d'attente et des pénuries de personnel qualifié comme obstacles majeurs. L'IA peut aider à gérer les lectures de routine, mais elle ne remplace pas la supervision spécialisée pour l'administration des traceurs, la dosimétrie et l'interprétation dans les parcours théranostiques. Cela laisse les applications de précision à la croissance la plus rapide dépendantes d'un vivier étroit de professionnels formés. L'action de l'Assemblée mondiale de la santé de 2025 sur la capacité d'imagerie offre une réponse politique, mais les filières de formation prennent des années pour produire du personnel qualifié. Les établissements européens de médecine nucléaire doivent également satisfaire aux exigences applicables en matière de radioprotection et d'accréditation au titre de la directive européenne sur les normes de base en matière de sécurité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
l'infrastructure matérielle ancre le marché, les logiciels accélèrentLe matériel détenait 56,37 % de la part du marché de l'imagerie oncologique de précision en 2026, reflétant la large base installée de systèmes TEP, TDM, IRM et échographiques. Chaque flux de travail d'imagerie clinique dépend encore d'une infrastructure de scanner physique, même lorsque l'IA est utilisée pour l'interprétation ou la coordination des soins. Cela offre aux fournisseurs de matériel des opportunités de revenus récurrents provenant de la maintenance, des mises à niveau, des cycles de remplacement et des contrats de service. Les hôpitaux ont également besoin d'une disponibilité fiable et de personnel formé pour utiliser ces systèmes en toute sécurité. Les arrangements d'entreprise pluriannuels deviennent un moyen pratique de couvrir ensemble les équipements, le support et la formation du personnel. L'accord de 2025 de GE HealthCare avec UC San Diego Health couvrait les rayons X, la TDM, la TEP/TDM, la TEP/IRM, la TEMP/TDM, l'IRM et les services de médecine nucléaire. De tels arrangements soutiennent les fournisseurs d'équipements établis, mais ils peuvent rendre l'accès plus difficile pour les fournisseurs de logiciels indépendants.
Les logiciels devraient enregistrer un CAGR de 12,81 % jusqu'en 2032 au sein du marché de l'imagerie oncologique de précision. La croissance est soutenue par les outils d'IA qui assistent la révision des images et les plateformes d'entreprise qui connectent les images, les rapports et les décisions cliniques. L'autorisation FDA d'InferRead Lung CT.AI montre que des fonctions logicielles spécifiques avec des allégations de performance définies peuvent emprunter des voies réglementaires établies. Les logiciels peuvent être achetés avec un nouveau scanner ou déployés sur un parc mixte d'équipements. Cette flexibilité élargit leur utilisation dans les réseaux hospitaliers qui recherchent des outils d'analyse et de flux de travail communs. Leur valeur dépend encore de la validation, de l'interopérabilité et de l'acceptation par les cliniciens. Le marché de l'imagerie oncologique de précision devrait donc conserver le matériel comme base, tandis que les logiciels s'intègrent plus étroitement dans la prestation des soins.



Par modalité d'imagerie :
la TEP domine, l'IRM gagne un mandat cliniqueLa TEP détenait 33,47 % de la part du marché de l'imagerie oncologique de précision en 2026. Sa position de leader reflète l'utilisation de l'imagerie moléculaire dans la stadification du cancer de la prostate, la détection de la récidive biochimique et la sélection théranostique. Les agents TEP-PSMA sont de plus en plus liés aux décisions de thérapie par radioligands, ce qui peut créer des besoins d'imagerie répétée au cours des soins d'un patient. Gozellix a reçu l'approbation de la FDA en mars 2025 en tant qu'agent TEP-PSMA avec une durée de conservation prolongée de 6 heures. Cette formulation peut soutenir la livraison vers davantage de sites TEP. La TEP joue également un rôle central lorsque l'imagerie est utilisée pour déterminer si un patient est éligible à un traitement ciblé. Le rôle de cette modalité dépasse donc sa fonction de support à la stadification.
L'IRM devrait progresser à un CAGR de 13,42 % jusqu'en 2032, le taux le plus rapide parmi les modalités répertoriées. Elle bénéficie d'une utilisation plus large dans l'imagerie des seins denses et dans l'imagerie de la prostate avant biopsie. Une revue de 2025 a rapporté des preuves que l'imagerie assistée par IA peut réduire le temps de lecture tout en améliorant la caractérisation des lésions. L'IRM offre une visualisation détaillée des tissus mous sans rayonnement ionisant, ce qui soutient son utilisation dans les parcours d'évaluation répétée. La TDM continue de répondre aux besoins de stadification à haut volume, de dépistage pulmonaire et de planification du traitement. L'échographie et l'échographie de contraste restent des options accessibles dans l'évaluation du cancer du sein et du foie. Ensemble, ces modalités montrent comment le marché de l'imagerie oncologique de précision peut répondre à différents besoins cliniques et économiques.
Par type de cancer :
le poumon en tête, la prostate remodèle le parcours d'imagerieLe cancer du poumon détenait 26,51 % de la part de revenus du marché de l'imagerie oncologique de précision en 2026. Le dépistage par TDM et la stadification par TEP/TDM soutiennent son volume d'imagerie important dans le diagnostic et la planification du traitement. La TDM à faible dose reste un outil clé pour le dépistage des adultes éligibles, tandis que la TEP aide à évaluer l'étendue de la maladie et la réponse au traitement. L'IA est également développée pour soutenir la gestion des flux de travail en TDM pulmonaire. InferRead Lung CT.AI a reçu l'autorisation de la FDA pour la détection automatisée des nodules pulmonaires en avril 2025. Le cancer du sein et le cancer colorectal créent également des besoins d'imagerie substantiels par le biais de la mammographie, de l'IRM, de la TDM et des parcours TEP. La diversité des cancers maintient la demande répartie sur plusieurs technologies d'imagerie.
Le cancer de la prostate devrait progresser à un CAGR de 13,69 % jusqu'en 2032, le taux le plus rapide parmi les types de cancer. Sa croissance est liée à l'association de l'imagerie TEP-PSMA avec la thérapie par radioligands. L'approbation par la FDA de Pluvicto pour une utilisation plus précoce avant la chimiothérapie en mars 2025 a élargi le cadre clinique dans lequel le cancer de la prostate métastatique résistant à la castration PSMA-positif peut être traité.[3] L'approbation par la FDA de l'extension d'indication d'Illuccix en juin 2025 a soutenu l'utilisation de l'agent d'imagerie pour la sélection des patients dans le contexte pré-taxane. Ces changements font de l'imagerie une partie intégrante de la prise de décision thérapeutique. Le parcours d'imagerie peut inclure la sélection, l'évaluation intermédiaire et l'évaluation en fin de traitement. Cela fait du cancer de la prostate un cas test important pour les modèles de soins où l'imagerie diagnostique et la thérapie sont commercialement liées.

Par application :
la stadification commande la part, la surveillance mène la croissanceLe diagnostic et la stadification représentaient 37,91 % du marché de l'imagerie oncologique de précision en 2026. La stadification guidée par biomarqueurs aide les cliniciens à déterminer les approches thérapeutiques pour les tumeurs solides. La qualité de cette évaluation peut influencer la décision clinique suivante, notamment la chirurgie, la radiothérapie, le traitement systémique ou une imagerie moléculaire complémentaire. Une revue de 2025 a décrit une amélioration de la caractérisation des lésions avec l'imagerie assistée par IA dans des études cliniques pertinentes. Le dépistage et la détection précoce progressent également à mesure que les programmes pulmonaires et mammaires élargissent l'accès dans les principaux marchés. La planification du traitement utilise les données d'imagerie pour la radiothérapie, la dosimétrie et le guidage des procédures. Ces utilisations font de l'acquisition et du compte rendu précis des images des éléments centraux des opérations oncologiques.
La surveillance du traitement et l'évaluation de la réponse devraient croître à un CAGR de 14,43 % jusqu'en 2032. Les protocoles théranostiques peuvent nécessiter des examens pendant le traitement et à son terme, augmentant le nombre d'interactions d'imagerie par patient. L'immunothérapie crée également des situations où l'imagerie aide à distinguer la vraie progression des modifications liées au traitement. La TEP quantitative et la radiomique basée sur l'IRM sont explorées pour ces évaluations de réponse difficiles. L'application dépend de la validation clinique car une conclusion erronée peut conduire à un changement inutile de la prise en charge. L'imagerie répétée crée des opportunités pour les prestataires de maintenir des protocoles cohérents dans le temps. Elle soulève également l'importance de l'interprétation spécialisée et de la continuité des données sur l'ensemble du marché de l'imagerie oncologique de précision.
Par déploiement :
le sur site domine, les modèles natifs en nuage stimulent la croissanceLes systèmes sur site détenaient 76,22 % de la part de revenus du marché de l'imagerie oncologique de précision en 2026. Les grands hôpitaux conservent souvent les données d'imagerie et les systèmes centraux dans leurs propres environnements pour maintenir un contrôle opérationnel direct. Cette approche peut aider les organisations à gérer les archives oncologiques sensibles et à personnaliser les flux de travail d'IA locaux. Elle peut également répondre aux exigences de réponse rapide dans les environnements procéduraux ou à haut débit. Les facteurs de conformité comprennent les exigences HIPAA aux États-Unis et le Règlement général sur la protection des données dans l'Union européenne. Ces règles influencent la manière dont les images des patients sont stockées, consultées et transférées. Le déploiement sur site restera donc pertinent là où le risque clinique, la confidentialité et la rapidité des flux de travail sont des préoccupations centrales.
Le déploiement en nuage devrait progresser à un CAGR de 14,82 % jusqu'en 2032. Les réseaux multi-sites peuvent utiliser les services en nuage pour centraliser la gouvernance, standardiser les versions logicielles et ajouter de la capacité sans acheter d'infrastructure de serveurs locaux. Sectra a signé un contrat de 7 ans avec un centre anticancéreux américain en avril 2025 pour sa plateforme d'imagerie d'entreprise Sectra One Cloud.[4] Le contrat couvrait plusieurs disciplines diagnostiques dans le cadre d'un arrangement de service géré. Ce modèle transforme les dépenses d'un achat en capital initial en un accord de service continu. Le déploiement en nuage peut également aider la téléradiologie et les réseaux oncologiques distribués à partager des outils standardisés. La protection des données, la gouvernance et les contrôles de traitement par des tiers restent des conditions importantes pour l'adoption.
Par utilisateur final :
les hôpitaux ancrent le volume, les centres de soins oncologiques mènent la croissanceLes hôpitaux et cliniques détenaient 52,36 % de la part de revenus du marché de l'imagerie oncologique de précision en 2026. Ils restent les principaux cadres pour le diagnostic, le traitement, la surveillance des patients hospitalisés et les procédures d'imagerie complexes. Leur taille peut soutenir des équipements coûteux de TEP/TDM, d'IRM et de médecine nucléaire. Les centres médicaux universitaires combinent également soins cliniques et recherche, ce qui soutient l'utilisation précoce de protocoles avancés et d'analyses d'imagerie. L'accord du Centre médical de l'Université de Rochester avec GE HealthCare comprend une infrastructure de cyclotron pour soutenir la production d'isotopes à courte durée de vie. Les centres d'imagerie diagnostique ajoutent de la capacité en offrant des services ambulatoires de TEP et d'IRM. Le paysage des prestataires comprend donc à la fois de grands réseaux hospitaliers et des sites ambulatoires spécialisés.
Les centres de soins oncologiques devraient progresser à un CAGR de 15,67 % jusqu'en 2032. Ces établissements sont conçus pour intégrer l'imagerie, la planification du traitement et la délivrance de la thérapie dans un seul parcours oncologique. Willis Knighton Health a achevé une expansion en oncologie nucléaire en mars 2025, ajoutant un système GE HealthCare StarGuide SPECT/CT et un deuxième scanner TEP/TDM. Cette expansion montre comment les prestataires oncologiques dédiés intègrent la capacité théranostique dans leur offre de services. Les centres intégrés peuvent être en mesure de coordonner plus étroitement la planification des examens, la sélection de la thérapie et l'évaluation de la réponse que les modèles basés sur les orientations. Leur croissance augmente également la demande de personnel spécialisé, d'approvisionnement en radiopharmaceutiques et de systèmes cliniques interopérables. Cela crée une opportunité claire pour les fournisseurs capables de soutenir l'ensemble du flux de travail d'imagerie oncologique.
Analyse géographique
Amérique du Nord : la réforme du remboursement amplifie l'avantage de la base installée
L'Amérique du Nord détenait 39,48 % de la part de revenus du marché de l'imagerie oncologique de précision en 2026. La région dispose d'une base dense de centres anticancéreux universitaires, d'hôpitaux communautaires et d'établissements d'imagerie indépendants. Elle dispose également d'une solide infrastructure pour les services de TEP, TDM, IRM et médecine nucléaire. Les décisions réglementaires et de remboursement influencent les agents d'imagerie et les technologies qui parviennent aux patients. Les approbations de la FDA en 2025 pour Gozellix et l'utilisation plus précoce de Pluvicto ont soutenu l'utilisation de l'imagerie et de la thérapie dirigées par PSMA dans les parcours du cancer de la prostate. Telix a également signalé l'approbation par la FDA d'une extension d'indication d'Illuccix pour la sélection des patients en contexte pré-taxane en juin 2025. Les alliances d'équipements à long terme renforcent le rôle des grands systèmes de santé dans l'adoption de l'imagerie avancée. L'accord de 14 ans de GE HealthCare avec UC San Diego Health en est un exemple. L'avantage structurel de la région provient de sa base installée, de sa main-d'œuvre spécialisée et de sa capacité à traduire les approbations réglementaires en utilisation clinique.
Asie-Pacifique : le déficit d'infrastructure devient l'opportunité de marché
L'Asie-Pacifique devrait progresser à un CAGR de 15,88 % jusqu'en 2032. Le fardeau du cancer, la modernisation des hôpitaux et le besoin d'un accès accru à l'imagerie soutiennent la croissance dans toute la région. La capacité d'IRM disponible reste limitée dans de nombreux systèmes de santé d'Asie du Sud-Est. Une évaluation de 2025 a identifié les pénuries d'équipements d'IRM et de professionnels formés, ainsi que les longs délais d'attente, comme des obstacles majeurs à l'accès. Cet écart de capacité soutient la demande de choix d'équipements pratiques et d'outils améliorant l'efficacité des flux de travail. La résolution de l'Assemblée mondiale de la santé de 2025 sur l'imagerie médicale offre un soutien politique aux efforts nationaux de renforcement des capacités. Le Japon et la Corée du Sud sont des adopteurs précoces de l'imagerie avancée et des flux de travail activés par l'IA, tandis que d'autres parties de la région nécessitent un développement d'infrastructure plus large. Les fournisseurs capables d'associer équipements et support local, formation et modèles de service évolutifs sont mieux positionnés pour répondre à cette demande variée.
Tendances mondiales de la demande au-delà des régions principales
L'Europe dispose de services de médecine nucléaire établis et reste importante pour l'imagerie moléculaire, la théranostique et les travaux d'imagerie quantitative. Les établissements européens opèrent dans des cadres de radioprotection et de qualité clinique qui influencent la conception des installations, les qualifications du personnel et l'utilisation des traceurs. La directive européenne sur les normes de base en matière de sécurité est un facteur de conformité pertinent pour les services de médecine nucléaire. Le Royaume-Uni et l'Italie font progresser les approches de dépistage du cancer du poumon par TDM, tandis que les outils d'évaluation par IA sont envisagés comme moyen de gérer les charges de lecture. La loi européenne sur l'IA affecte également les outils d'IA médicale classés comme systèmes à haut risque, encourageant les fournisseurs à développer de meilleures pratiques de documentation, de surveillance et d'explicabilité. Au Moyen-Orient et en Afrique, l'adoption de l'imagerie en est à un stade précoce en dehors des grands systèmes de santé, tandis que l'accès est limité par les contraintes de financement et de main-d'œuvre. L'utilisation en Amérique du Sud est concentrée dans les grands centres anticancéreux urbains, la capacité en médecine nucléaire influençant les endroits où les services TEP avancés peuvent opérer. Dans ces régions mixtes, les cadres de radioprotection de l'Agence internationale de l'énergie atomique orientent la planification des nouvelles installations de médecine nucléaire. Ces exigences font de la capacité de service, de la formation et de la préparation réglementaire des éléments aussi importants que la livraison des équipements pour le marché de l'imagerie oncologique de précision.
Paysage concurrentiel
Concentration du Marché
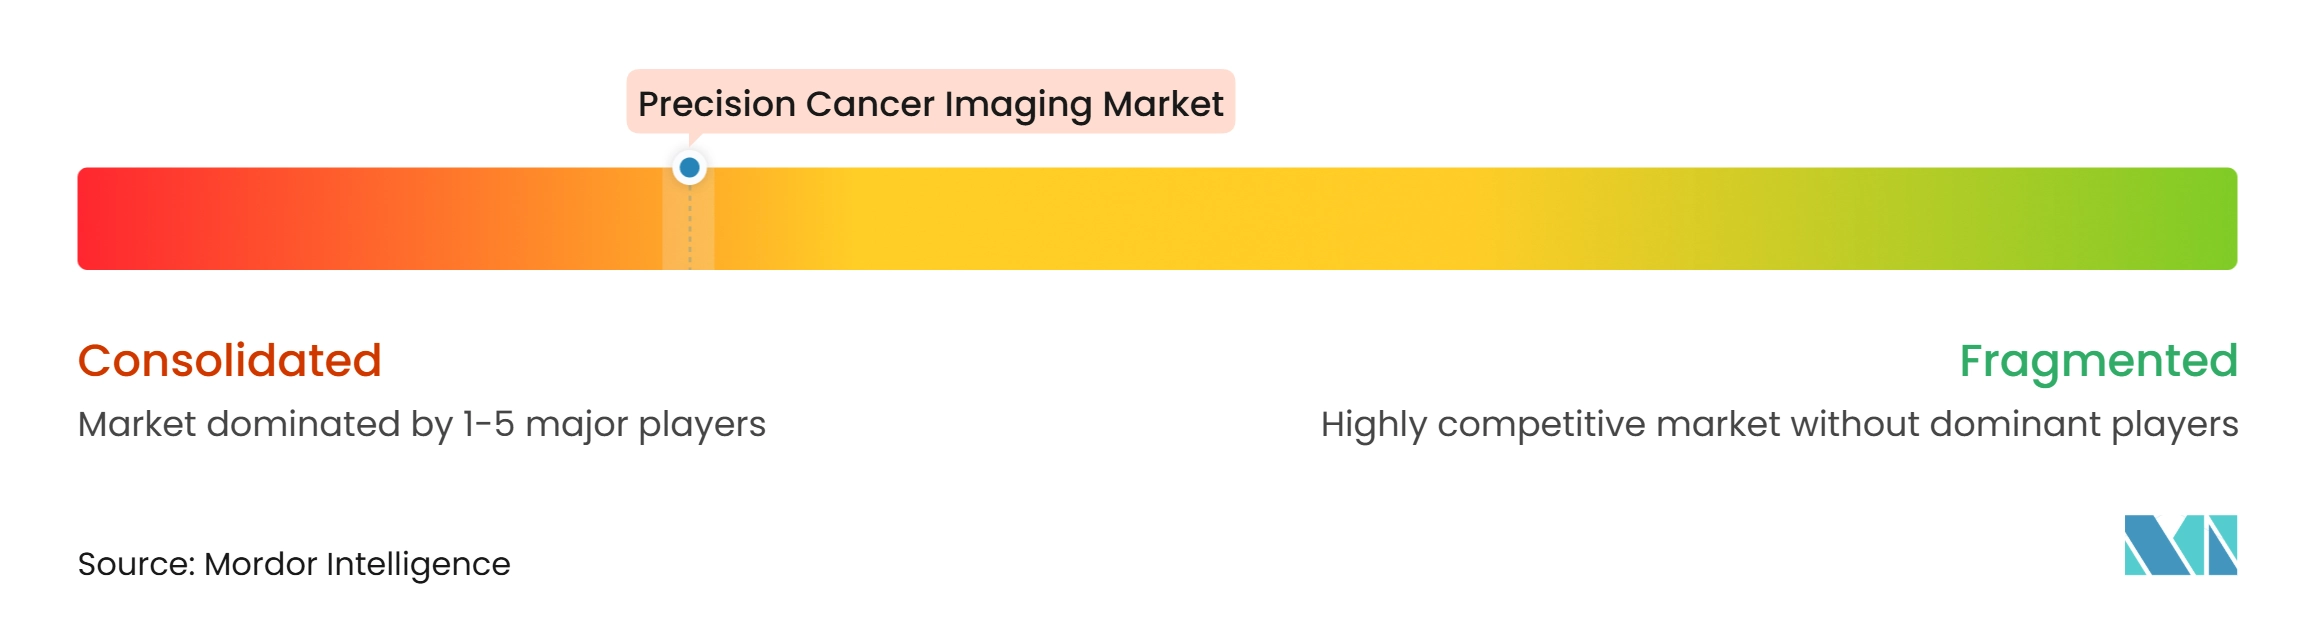
Le marché de l'imagerie oncologique de précision est modérément consolidé dans le matériel et les plateformes cliniques. GE HealthCare, Siemens Healthineers et Koninklijke Philips NV disposent de larges portefeuilles de scanners et s'étendent aux logiciels, aux services gérés et aux infrastructures théranostiques. Leurs accords à long terme peuvent combiner équipements, formation clinique, maintenance et outils d'IA dans une relation commune. L'alliance Care Alliance de 14 ans de GE HealthCare avec UC San Diego Health couvrait un large éventail de systèmes d'imagerie et de médecine nucléaire. L'accord de 7 ans de la société avec le Centre médical de l'Université de Rochester comprend l'installation d'un cyclotron pour soutenir la production locale d'isotopes. Ces accords rendent plus difficile l'entrée des fournisseurs à offres étroites dans des comptes verrouillés. Ils montrent également pourquoi la capacité de service clinique devient une partie de la compétition.
Les sociétés radiopharmaceutiques ont une position stratégique différente car leurs agents sont nécessaires pour de nombreuses procédures d'imagerie moléculaire. Lantheus Holdings, Telix Pharmaceuticals, Curium Pharma et Eckert & Ziegler opèrent en amont de l'examen lui-même et peuvent influencer l'accès à l'approvisionnement en traceurs. Telix a reçu l'approbation de la FDA pour Gozellix en mars 2025, et la durée de conservation de 6 heures du produit peut élargir le rayon de distribution vers les sites TEP. ITM Radiopharma a reçu la désignation Fast Track de la FDA pour ITM-94 en novembre 2025 en tant qu'agent diagnostique pour le carcinome à cellules rénales à cellules claires. Ces développements étendent l'imagerie théranostique au-delà du cancer de la prostate. Les offres coordonnées verticalement peuvent avoir un avantage car les prestataires ont besoin d'une combinaison fiable d'approvisionnement en traceurs, d'équipements, de flux de travail spécialisés et de support clinique.
Les sociétés d'IA pure telles qu'Aidoc Medical, Lunit, Qure.ai et Median Technologies visent à fournir des analyses sur des parcs d'équipements mixtes. Leur argument repose sur des preuves de performance indépendantes et la capacité à s'intégrer dans les flux de travail existants. Les preuves cliniques montrent également que la manière dont un outil d'IA est déployé peut affecter les résultats, de sorte que les prestataires sont susceptibles d'examiner attentivement la validation et les contrôles utilisateurs. La loi européenne sur l'IA oriente les investissements dans la documentation des produits, la surveillance post-commercialisation et l'explicabilité pour les IA médicales à haut risque. Siemens Healthineers collabore avec le Massachusetts General Hospital sur un centre de commandement thérapeutique utilisant la TEP/TDM à grand champ de vue pour la recherche théranostique. Philips coordonne le programme PreciseOnco, qui intègre la tomodensitométrie spectrale assistée par IA, le guidage robotique et le retour d'information d'imagerie en temps réel dans des études cliniques. L'espace blanc reste dans les établissements sous-équipés, où les fournisseurs d'équipements nationaux et les fournisseurs d'IA en nuage peuvent proposer des options basées sur l'utilisation. Un score de concentration du marché ne peut pas être attribué à partir des éléments fournis car ils ne donnent pas la part de marché combinée des principales entreprises.
Leaders du secteur de l'imagerie oncologique de précision
-
Bayer AG
-
FUJIFILM Holdings Corporation
-
GE HealthCare
-
Hologic Inc.
-
Koninklijke Philips NV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'imagerie oncologique de précision Entreprises couvertes dans ce rapport
- Aidoc Medical Ltd
- Bayer
- Bracco
- Brain Lab
- Canon
- Curium Pharma
- Eckert & Ziegler SE
- FUJIFILM
- GE Healthcare
- Hologic
- Koninklijke Philips
- Lantheus
- Lunit
- Median Technologies
- Mirada Medical Limited
- Novartis
- Paige AI Inc.
- PathAI Inc.
- Quibim S.L.
- Qure.ai Technologies Private Limited
- Shimadzu
- Siemens Healthineers
- Telix Pharmaceuticals Limited
- Tempus AI Inc.
- United Imaging Healthcare
Développements industriels récents dans Marché de l'imagerie oncologique de précision
- Octobre 2026 : GE HealthCare a annoncé 5 nouvelles collaborations mondiales pour faire progresser l'imagerie théranostique de nouvelle génération, notamment un programme d'évaluation clinique sur 3 continents et 5 institutions pour son système numérique 4D SPECT/CT StarGuide GX, élargissant la base de preuves cliniques pour les flux de travail théranostiques.
- Février 2026 : Le consortium PreciseOnco coordonné par Philips a reçu 14,9 millions EUR de financement de l'Initiative européenne pour la santé innovante, avec un budget total de programme de 23,9 millions EUR, pour une initiative de traitement du cancer de précision sur 5 ans combinant la tomodensitométrie spectrale, le guidage robotique et l'IA dans 5 études cliniques dans des centres anticancéreux européens de premier plan.
- Novembre 2025 : ITM Radiopharma a reçu la désignation Fast Track de la FDA pour ITM-94, un agent d'imagerie TEP au gallium-68, en tant que diagnostic pour le carcinome à cellules rénales à cellules claires. Il s'agit d'un agent TEP de première classe ciblant l'anhydrase carbonique IX et étend l'imagerie TEP théranostique au-delà du cancer de la prostate.
Périmètre du rapport mondial sur le marché de l'imagerie oncologique de précision
Aperçu de la segmentation
| Matériel |
| Logiciels |
| Services |
| Imagerie par résonance magnétique (IRM) |
| Tomodensitométrie (TDM) |
| Tomographie par émission de positons (TEP) |
| Échographie et échographie de contraste |
| Autres |
| Cancer du sein |
| Cancer du poumon |
| Cancer de la prostate |
| Cancer colorectal |
| Autres |
| Dépistage et détection précoce |
| Diagnostic et stadification |
| Planification du traitement |
| Surveillance du traitement et évaluation de la réponse |
| Autres |
| Sur site |
| En nuage |
| Hôpitaux et cliniques |
| Centres de soins oncologiques |
| Centres d'imagerie diagnostique |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par composant | Matériel | |
| Logiciels | ||
| Services | ||
| Par modalité d'imagerie | Imagerie par résonance magnétique (IRM) | |
| Tomodensitométrie (TDM) | ||
| Tomographie par émission de positons (TEP) | ||
| Échographie et échographie de contraste | ||
| Autres | ||
| Par type de cancer | Cancer du sein | |
| Cancer du poumon | ||
| Cancer de la prostate | ||
| Cancer colorectal | ||
| Autres | ||
| Par application | Dépistage et détection précoce | |
| Diagnostic et stadification | ||
| Planification du traitement | ||
| Surveillance du traitement et évaluation de la réponse | ||
| Autres | ||
| Par déploiement | Sur site | |
| En nuage | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Centres de soins oncologiques | ||
| Centres d'imagerie diagnostique | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'imagerie oncologique de précision d'ici 2032 ?
Le marché de l'imagerie oncologique de précision devrait atteindre 29,62 milliards USD d'ici 2032, en croissance depuis 14,63 milliards USD en 2026 à un CAGR de 12,47 %.
Quelle modalité d'imagerie joue le plus grand rôle dans l'oncologie de précision ?
La tomographie par émission de positons (TEP) était en tête avec une part de revenus de 33,47 % en 2026, soutenue par son utilisation dans l'imagerie moléculaire et la sélection théranostique.
Pourquoi le cancer de la prostate est-il important pour la demande d'imagerie de précision ?
Le cancer de la prostate devrait croître à un CAGR de 13,69 % jusqu'en 2032 car la TEP-PSMA est de plus en plus liée aux décisions de thérapie par radioligands.
Qu'est-ce qui stimule l'adoption du nuage pour l'imagerie oncologique ?
Le déploiement en nuage devrait croître à un CAGR de 14,82 % car les réseaux multi-sites ont besoin d'une gouvernance centralisée et de services d'imagerie évolutifs.
Quel cadre de soins de santé connaît la croissance la plus rapide pour l'imagerie oncologique ?
Les centres de soins oncologiques devraient croître à un CAGR de 15,67 % jusqu'en 2032 en intégrant l'imagerie, la planification thérapeutique et la délivrance du traitement.
Qu'est-ce qui limite l'adoption plus large de l'imagerie cancérologique avancée ?
Les coûts élevés des équipements, les pénuries de professionnels en médecine nucléaire, le remboursement inégal et les besoins de validation de la radiomique restent des contraintes majeures.