
精密がんイメージング市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
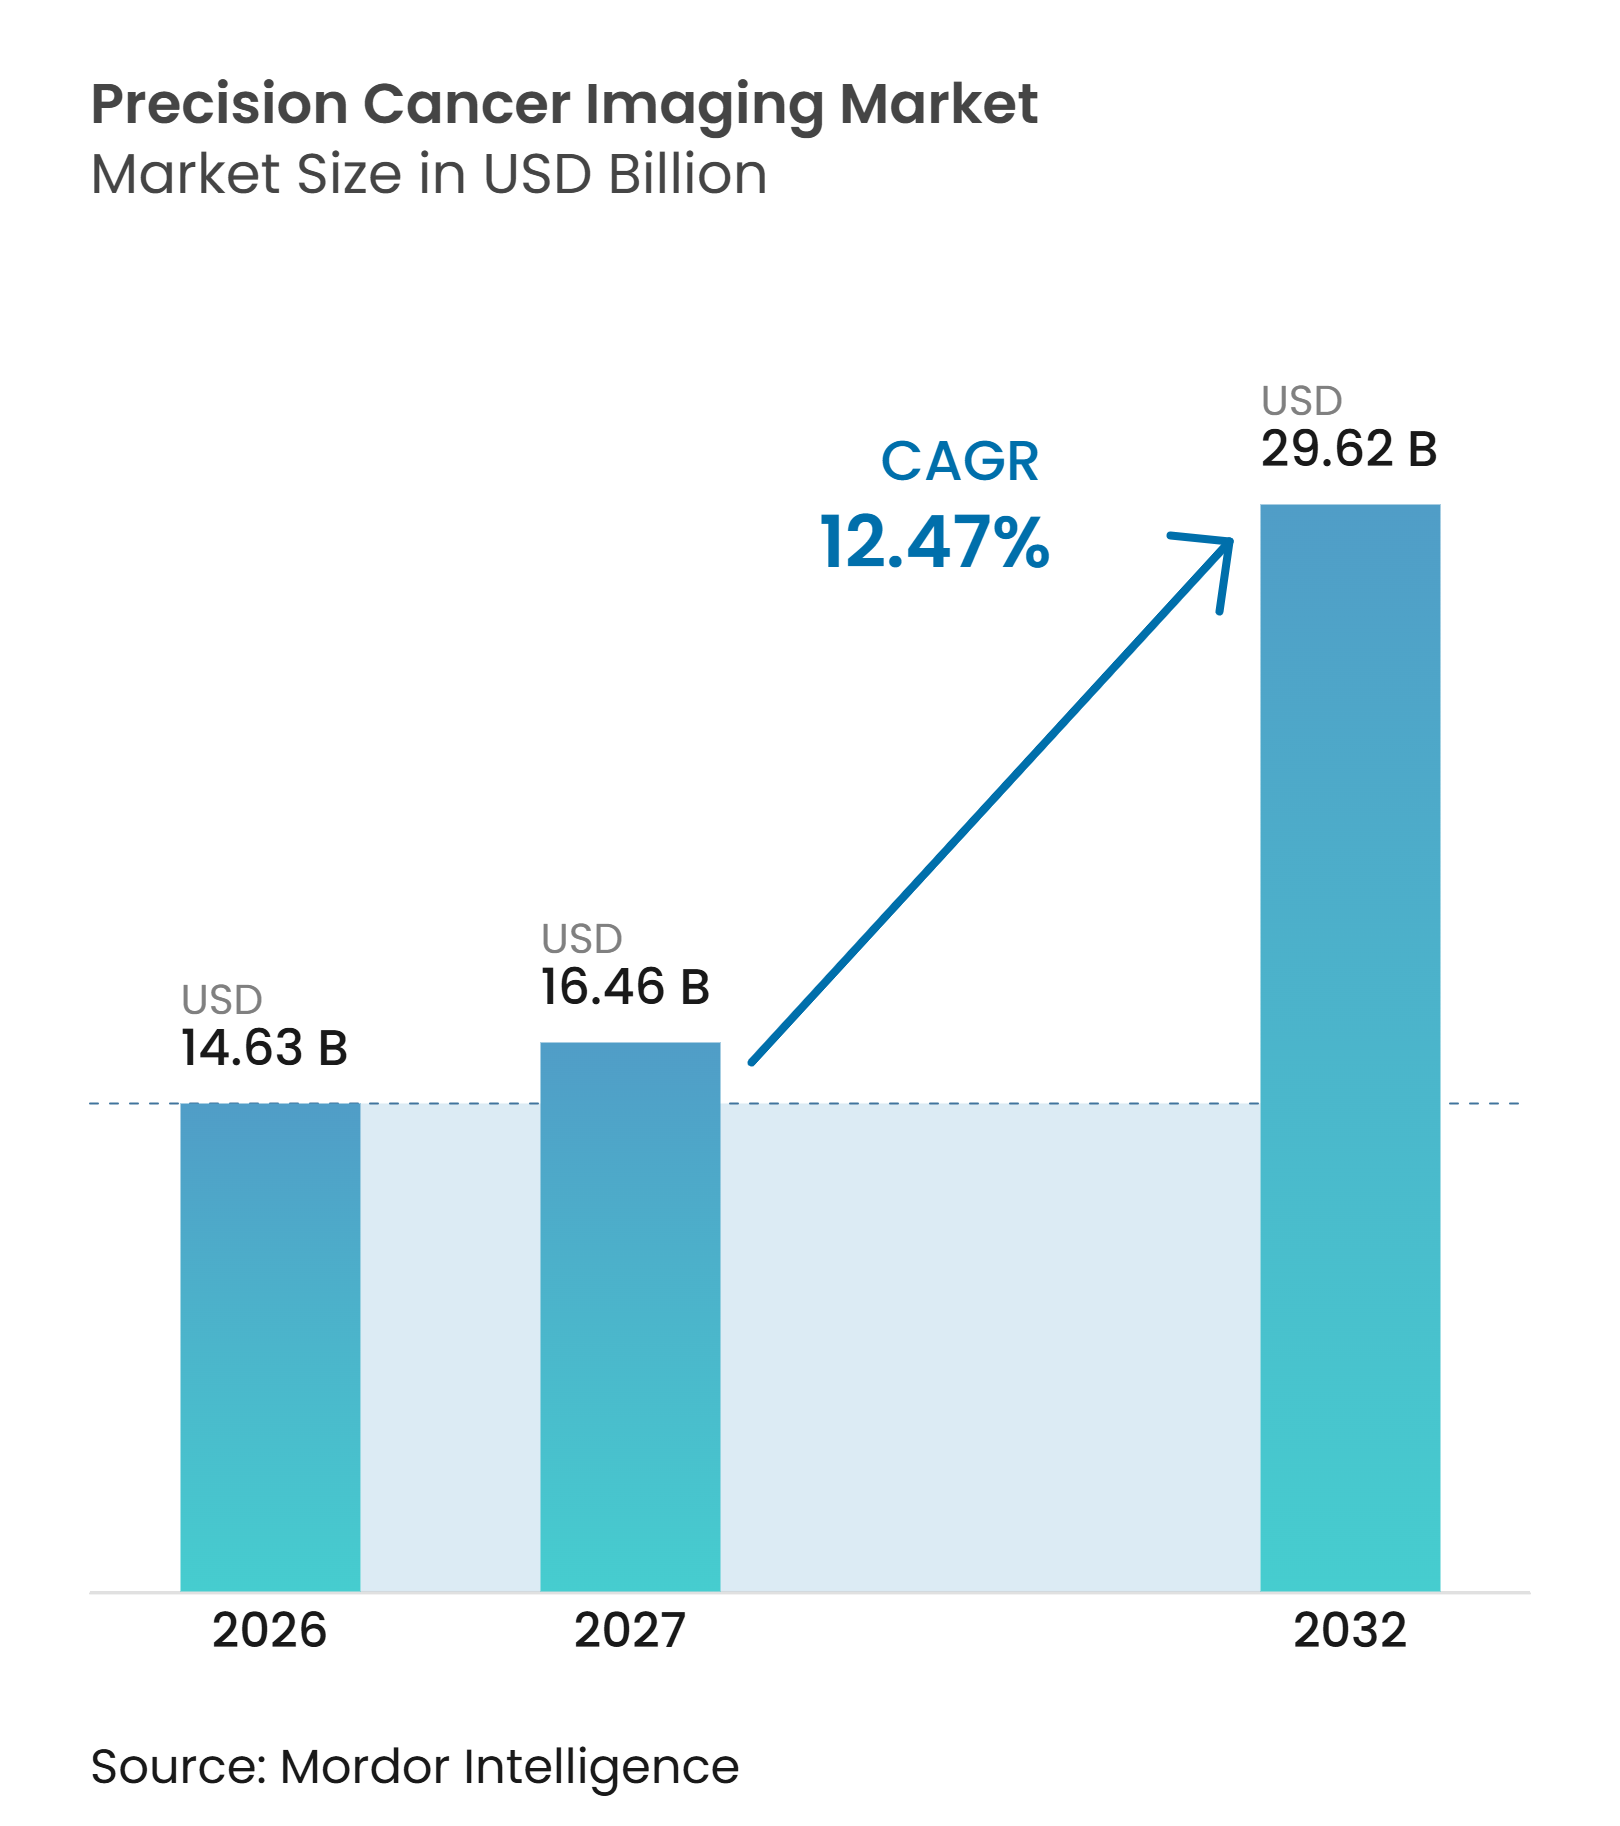
| 市場規模 (2027) | 16.46 十億米ドル |
| 市場規模 (2032) | 29.62 十億米ドル |
| 成長率 (2027 - 2032) | 12.47 % |
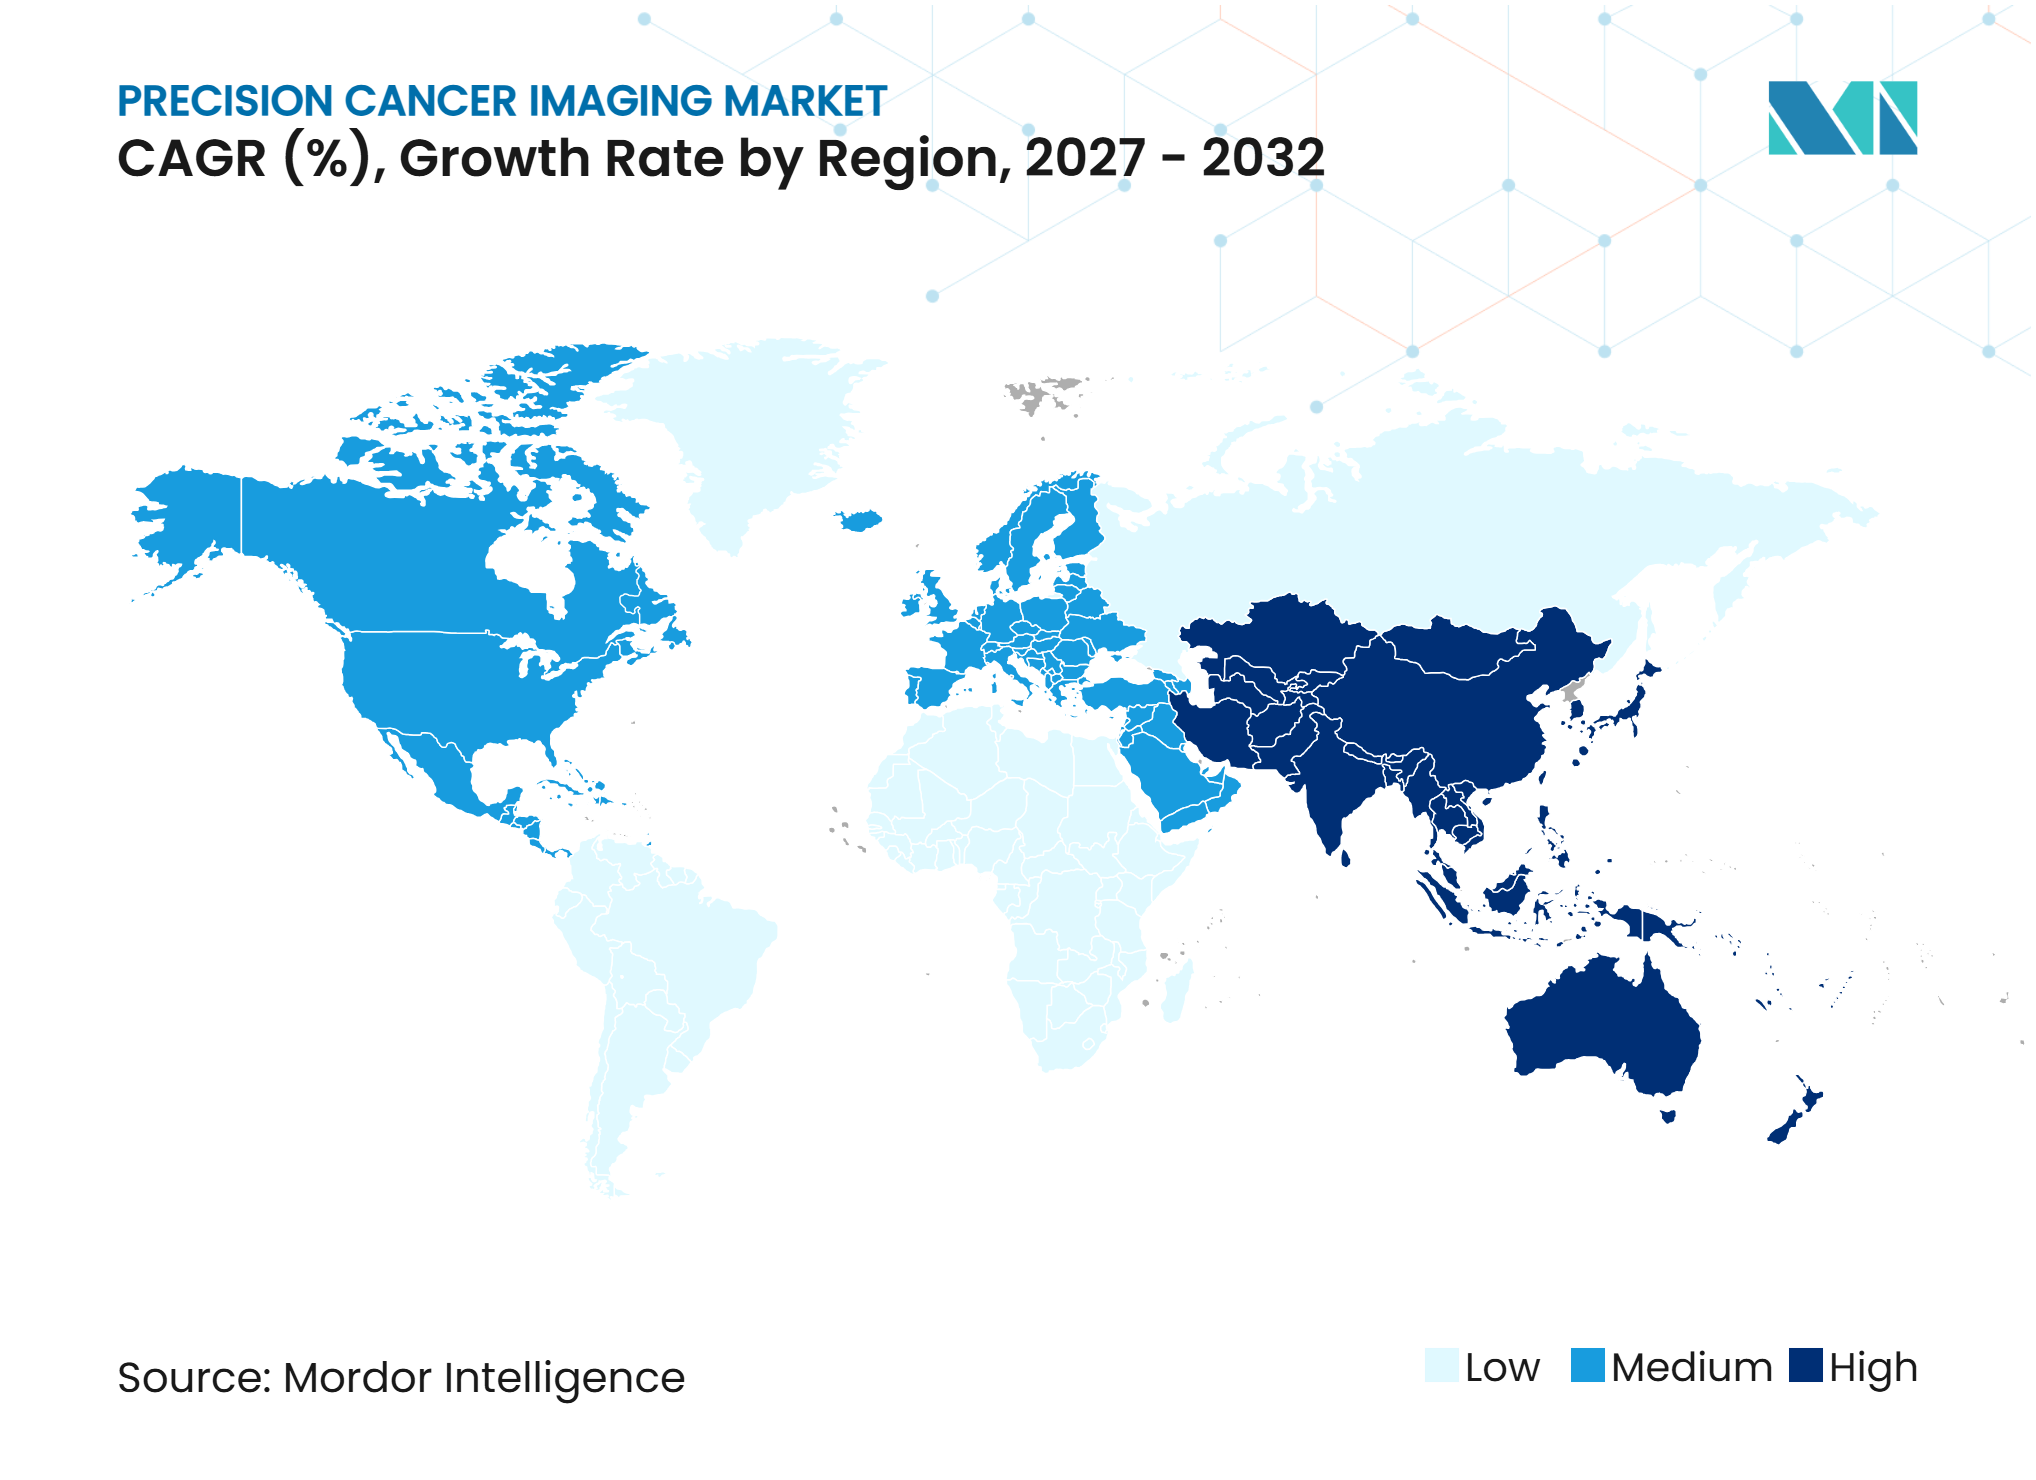
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる精密がんイメージング市場分析
精密がんイメージング市場規模は、2026年の14.63 ビリオン 米ドルから2032年には29.62 ビリオン 米ドルへと拡大し、2027年から2032年の間に12.47%のCAGRを記録すると予測されています。精密がんイメージング市場は、がん罹患率の上昇、バイオマーカー主導の診断の普及、およびイメージングワークフローにおける人工知能の役割拡大によって形成されつつあります。がんイメージングは、単一の診断イベントにとどまらず、治療選択、治療効果評価、およびフォローアップの一部となりつつあります。この変化は、特に放射性リガンド療法の前後に分子イメージングが必要とされる場面おいて、繰り返しのスキャン需要を支えています。機器サプライヤーはソフトウェア、臨床サービス、および放射性医薬品インフラへとオファリングを拡大しており、専門ソフトウェアおよびトレーサーサプライヤーも同じ腫瘍学パスウェイへの参入を目指しています。精密がんイメージング市場は、高い機器コスト、核医学専門スタッフの不足、および北米以外でのラジオミクスツールに対する不均一な償還という制約にも直面しています。
主要レポートのポイント
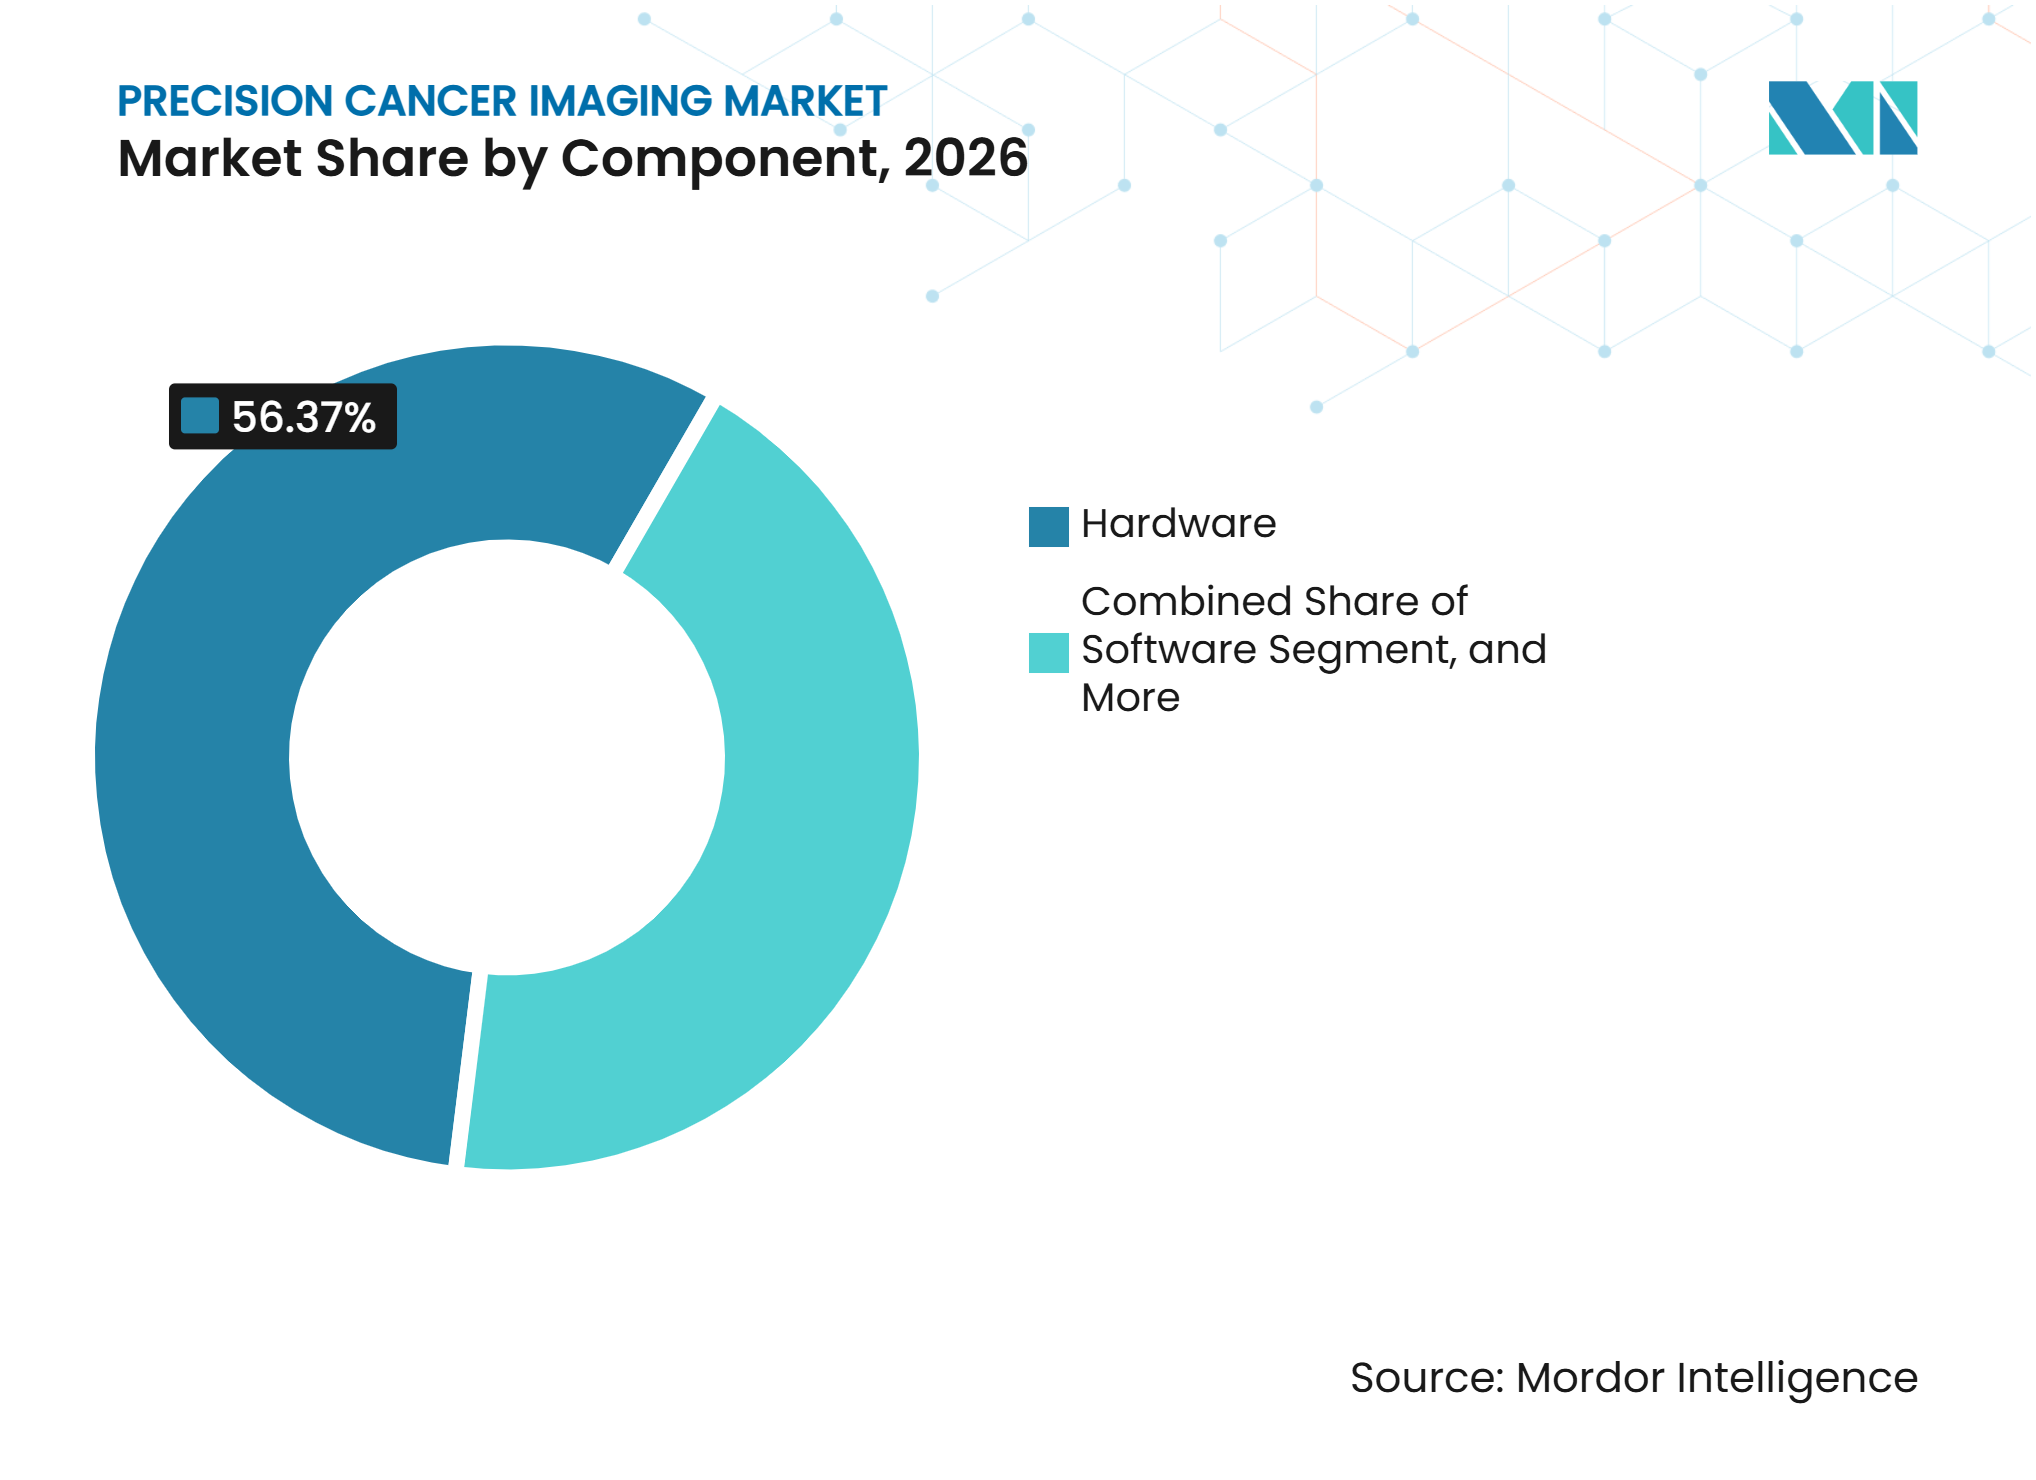
- コンポーネント別では、ハードウェアが2026年に56.37%の収益シェアを占め、ソフトウェアは精密がんイメージング市場において2032年までに12.81%のCAGRで拡大すると予測されています。
- イメージングモダリティ別では、陽電子放射断層撮影(PET)が2026年に33.47%の収益シェアを占め、MRIは2032年までに13.42%のCAGRで拡大すると予測されています。
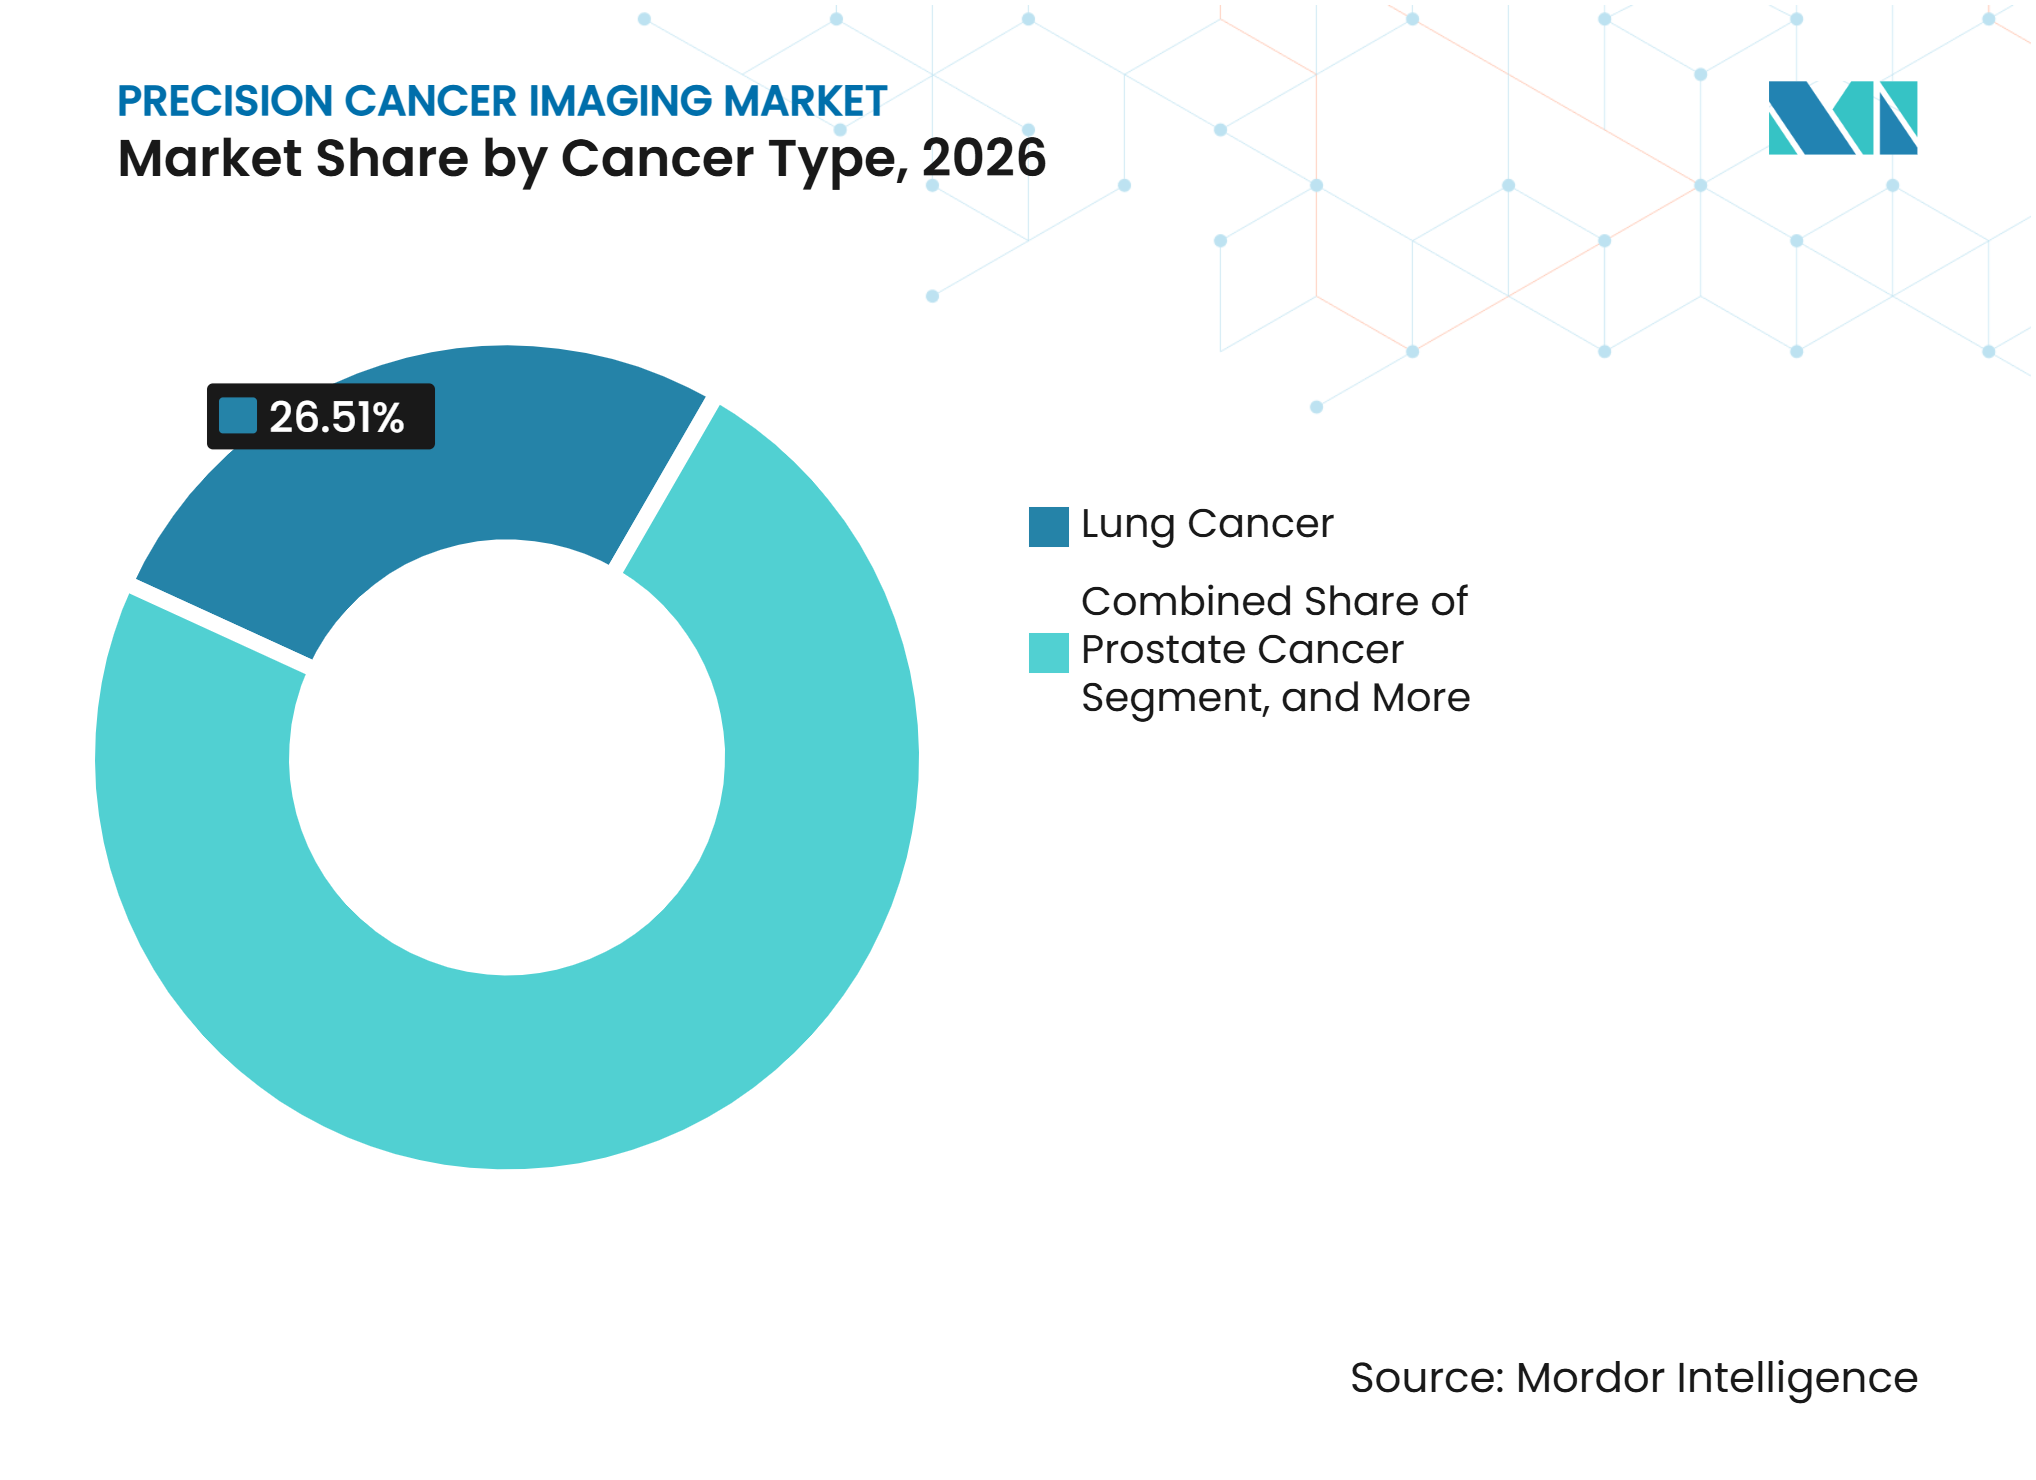
- がん種別では、肺がんが2026年に26.51%の収益シェアを占め、前立腺がんは精密がんイメージング市場において2032年までに13.69%のCAGRで拡大すると予測されています。
- アプリケーション別では、診断およびステージングが2026年に37.91%の収益シェアを占め、治療モニタリングおよび治療効果評価は2032年までに14.43%のCAGRで拡大すると予測されています。
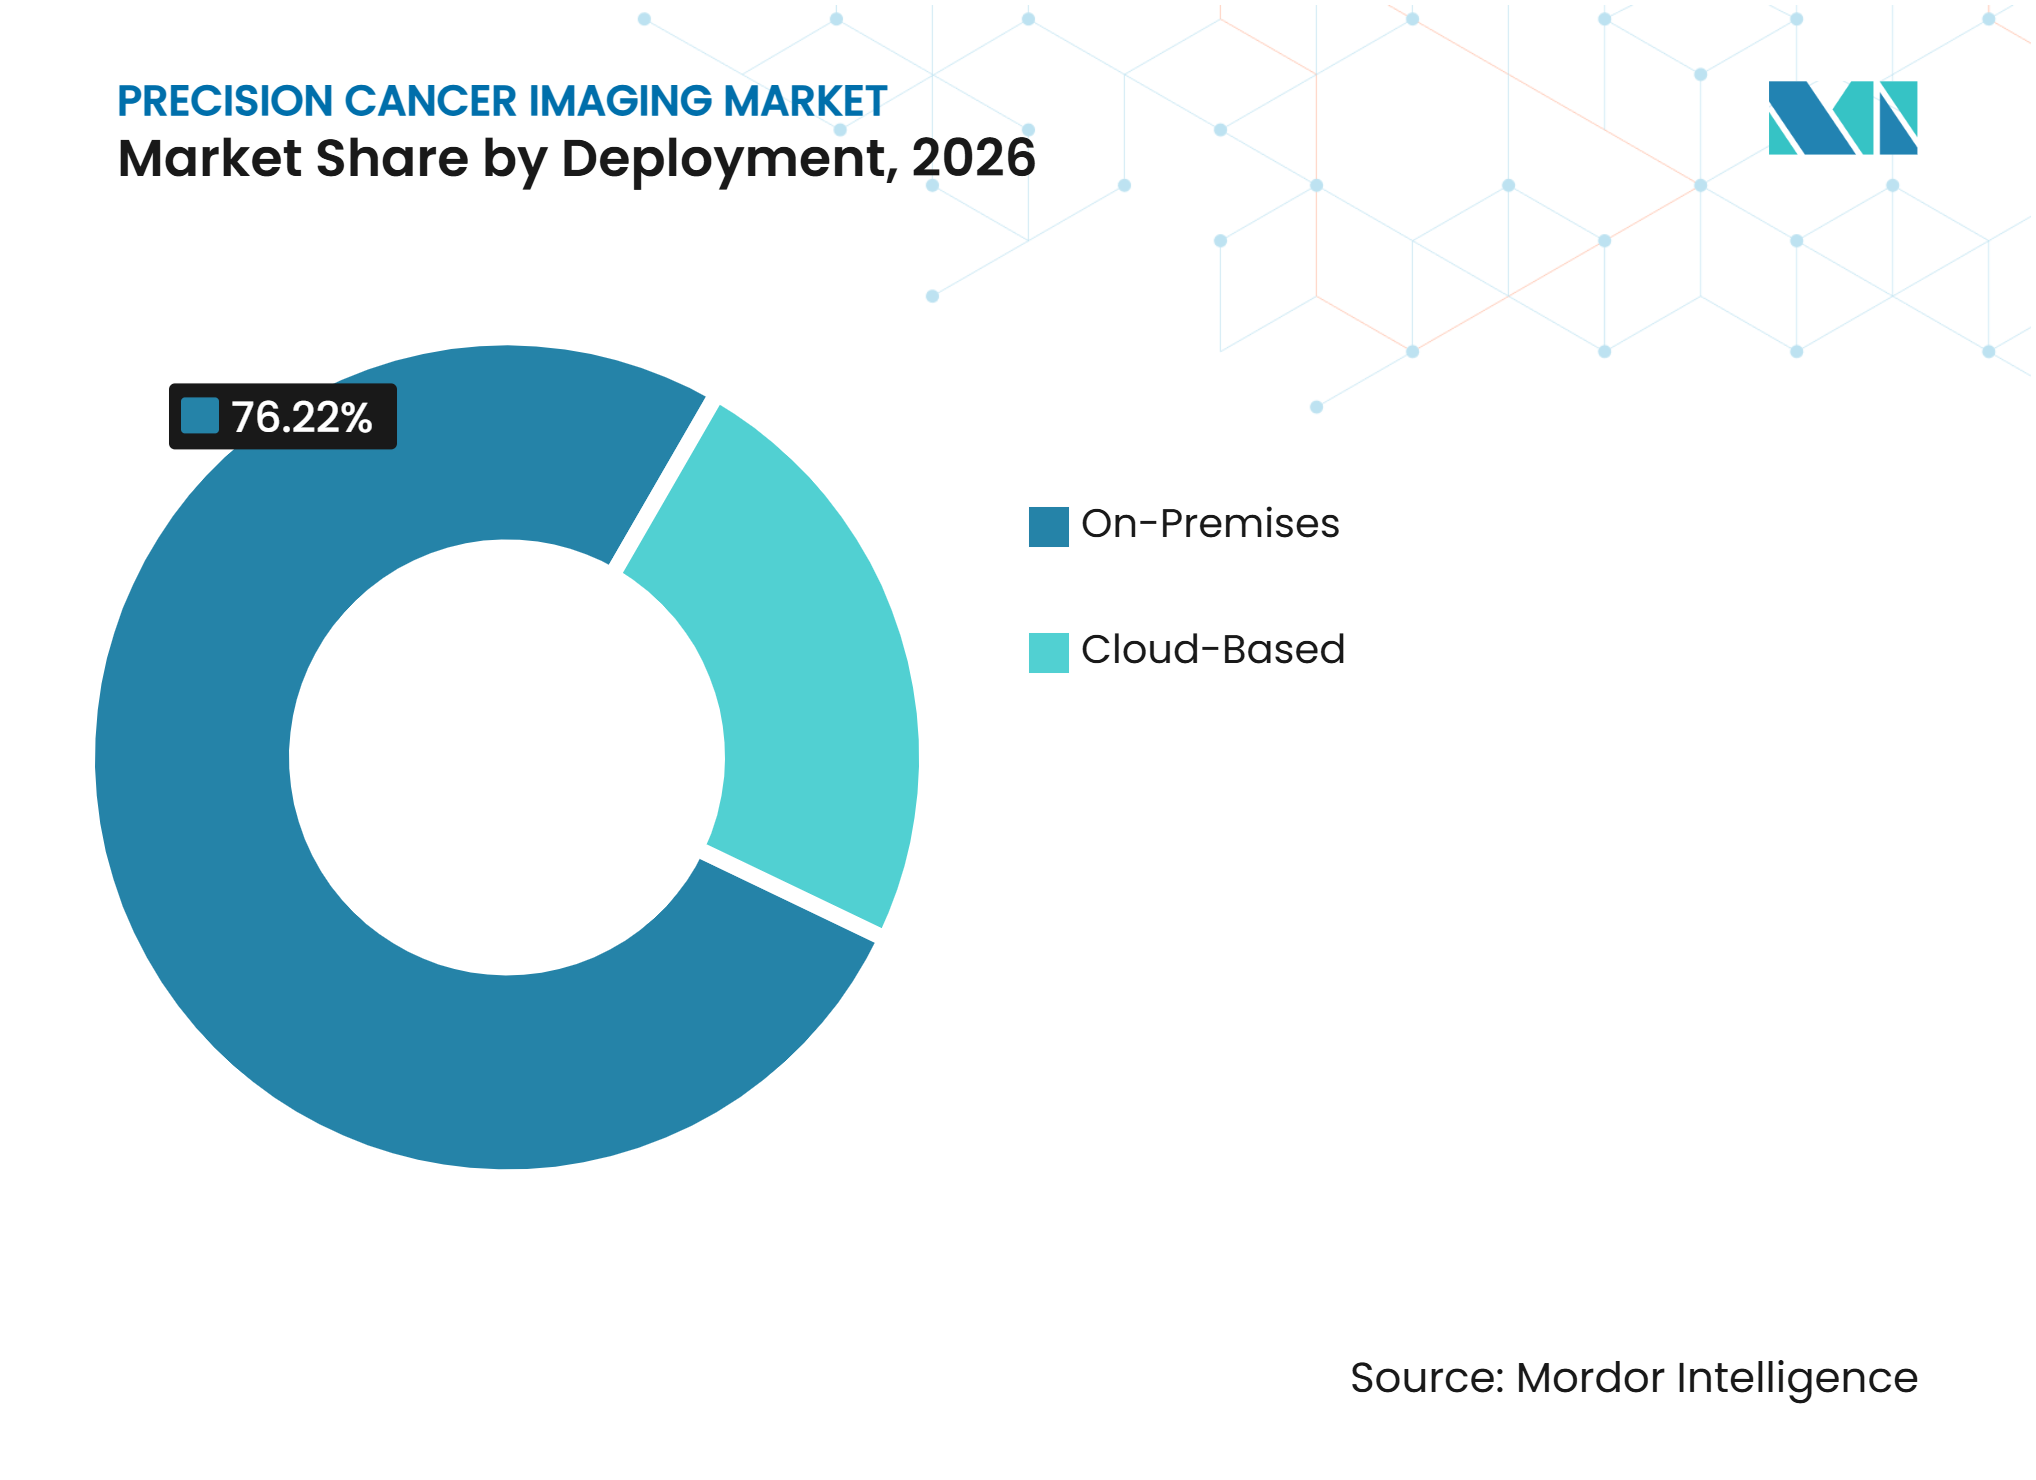
- 導入形態別では、オンプレミスシステムが2026年に76.22%の収益シェアを占め、クラウドベースの導入は精密がんイメージング市場において2032年までに14.82%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院・クリニックが2026年に52.36%の収益シェアを占め、がんケアセンターは2032年までに15.67%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に39.48%の収益シェアを占め、アジア太平洋地域は精密がんイメージング市場において2032年までに15.88%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的ながん罹患率の上昇とスクリーニング需要の増大 | +2.5% | グローバル、特に北米および欧州で顕著 | 短期(2年以内) |
| 精密腫瘍学およびパーソナライズド治療の拡大 | +2.0% | 北米およびアジア太平洋地域が中核、中東・アフリカへの波及 | 中期(2〜4年) |
| 分子イメージングおよびターゲット放射性医薬品の採用 | +1.8% | 北米、欧州、およびアジア太平洋地域が中核 | 中期(2〜4年) |
| 人工知能および定量的画像解析の統合 | +1.5% | グローバル、北米および西欧での早期利益 | 短期(2年以内) |
| 放射性医薬品の地域生産によるトレーサー供給の改善 | +0.8% | 北米、欧州、アジア太平洋地域が中核 | 長期(4年以上) |
| マルチモーダルイメージングが治療計画データレイヤーへ | +0.6% | 北米、欧州、日本および韓国での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的ながん罹患率の上昇とスクリーニング需要の増大
がんスクリーニングプログラムは拡大しているものの、診断能力は国によって依然として不均一です。世界保健総会は2025年5月に医療イメージングを診断に不可欠なものとして認識し、加盟国に対してイメージング能力の強化とアクセス格差の解消を求めました。この政策的方向性は、早期発見が診断ワークアップ、ステージング、およびフォローアップイメージングの需要を生み出すことから、精密がんイメージング場を支えています。能力上の制約は、固定設備の整備が困難な地域において、モバイルシステム、ポータブルCT、低磁場MRI、およびクラウド接続型ワークフローを優位にする可能性があります。東南アジアおよび南アジアの国家保健機関は、イメージング機器を調達できる環境を徐々に拡大しています。したがってサプライヤーは、成熟したプレミアムサイトと、先進的なイメージングを新たに採用できるようになった中小都市の病院とで、異なる商業モデルを必要としています。
精密腫瘍学およびパーソナライズド治療の拡大
精密腫瘍学では、ステージング、治療選択、治療効果評価、およびサーベイランスを含む患者のケアパスウェイの複数の時点でイメージングが必要とされます。2025年のレビューでは、AI支援イメージングが読影時間を21%〜53%短縮し、非支援読影と比較して病変の特性評価を9%〜20%改善したことが報告されています。これらの成果は、スタッフが限られた放射線科チームにとって繰り返しのイメージングワークフローをより管理しやすくする可能性があります。イメージングが一度限りの診断手順ではなく繰り返しの要件となることで、精密がんイメージング市場は恩恵を受けます。前立腺がんでは、PSMA-PETが患者パスウェイ全体にわたる選択、再ステージング、および治療後評価を支援できます。欧州心臓血管・インターベンショナル放射線学会によるイメージングバイオマーカーに関する研究も、臨床試験における検証済みイメージングエンドポイントの使用を支援する可能性があります。
分子イメージングおよびターゲット放射性医薬品の採用
ターゲット放射性医薬品は、PETイメージングを治療決定とより密接に結びつけています。米国食品医薬品局は2025年3月に、最長6時間の有効期間を持つガリウム68ゴゼトチドPSMA-PETイメージング剤であるGozellix(ゴゼリックス)を承認しました。[1] 有効期間の延長により、従来の供給モデルでは安定的にサービスを提供できなかったPETカメラサイトへのアクセスが拡大する可能性があります。2025年の科学的レビューでは、前立腺がんイメージングにおける承認済みPSMA-PET剤の臨床的役割の拡大が述べられています。トレーサーの供給可能性、スキャナー能力、および治療的使用が一体的に計画されることで、精密がんイメージング市場は恩恵を受けます。GE HealthCareとロチェスター大学医療センターとのケアアライアンスには、短寿命放射性同位体の院内製造のためのサイクロトロン設置が含まれており、地域生産がPETプログラムの供給リスクをどのように低減できるかを示しています。
人工知能および定量的画像解析の統合
AIは、定型的なイメージング検査の仕分けと、読影中の放射線科医の支援の両方に活用されています。2025年の研究では、AIをプレスクリーナーとして使用することで肺CTのリコール率が13.5%低下し、平均読影時間が143秒に短縮されたことが示されました。同研究では、AIの提案が読影者に影響を与えた場合にアシスタントモデルがリコール率を上昇させることも判明しており、慎重なワークフロー設計の必要性が浮き彫りになっています。定型的な作業負荷を軽減するAIプラットフォームは、単に別の推奨レイヤーを追加するだけの製品よりも、より明確な臨床的役割を持つ可能性があります。米国食品医薬品局は2025年4月に、無症状集団における4mm以下の肺結節の自動検出を目的としたInferRead Lung CT.AIを510(k)認可しました。[2] Philipsが主導するPreciseOncoプログラムも、がん治療研究においてAI駆動スペクトラルCT、ロボットガイダンス、およびリアルタイムイメージングフィードバックを組み合わせています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進イメージングシステムの高い初期投資およびライフサイクルコスト | -1.8% | グローバル、特にアジア太平洋新興市場および中東・アフリカで深刻 | 短期(2年以内) |
| 専門イメージングおよび核医学専門家の不足 | -1.4% | グローバル、特に南アジア、東南アジア、および中東・アフリカで深刻 | 中期(2〜4年) |
| 償還および放射線被曝に関する制約 | -1.0% | 北米および欧州、FDAおよび欧州医薬品庁からのコンプライアンス影響あり | 中期(2〜4年) |
| ラジオミクスにおける相互運用性および臨床検証上の摩擦 | -0.7% | グローバル、断片化した病院ITマーケットで顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進イメージングシステムの高い初期投資およびライフサイクルコスト
PET/CT、全身PET、および高磁場MRIの設置には、機器、施設、およびサービスへの多大な投資が必要です。大規模な医療システムは、機器、保守、ソフトウェア、およびトレーニングを組み合わせた複数年契約で対応しています。GE HealthCareは2025年10月にUCサンディエゴヘルスと複数のイメージングおよび核医学モダリティをカバーする14年間のケアアライアンスを締結しました。これらの契約は、統合型医療システムにとって即時の購入障壁を低減できます。また、ハードウェア、AIソフトウェア、およびサービスが単一のサプライヤー関係に含まれる場合、調達の選択肢が狭まる可能性もあります。精密がんイメージング市場は、高スループットの利用を支えられる大規模ながんセンターおよびアカデミックシステムにイメージング能力が集中する傾向が見られる可能性があります。
専門イメージングおよび核医学専門家の不足
訓練を受けた放射線科医、診療放射線技師、医学物理士、および核医学専門家の供給が、サービス拡大のペースを制限しています。2025年の東南アジアにおけるMRI能力評価では、不十分なリソース、長い待ち時間、および訓練を受けたスタッフの不足が主要な障壁として特定されました。AIは定型的な読影の管理を支援できますが、テラノスティクスパスウェイにおけるトレーサー投与、線量測定、および読影の専門家による監督を代替するものではありません。このため、最も急成長している精密アプリケーションは、訓練を受けた専門家の限られたプールに依存しています。世界保健総会の2025年のイメージング能力に関する行動は政策的な対応を提供していますが、訓練パイプラインが資格を持つスタッフを輩出するには数年を要します。欧州の核医学施設は、EU基本安全基準指令に基づく適用される放射線安全および資格認定要件も満たす必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアインフラが基盤を担い、ソフトウェアが加速ハードウェアは2026年の精密がんイメージング市場シェアの56.37%を占め、PET、CT、MRI、および超音波システムの大規模な設置基盤を反映しています。AIが読影やケアコーディネーションに使用される場合でも、すべての臨床イメージングワークフローは依然として物理的なスキャナーインフラに依存しています。これにより、ハードウェアサプライヤーは保守、アップグレード、更新サイクル、およびサービス契約から繰り返しの収益機会を得ています。病院はまた、これらのシステムを安全に使用するための信頼性の高い稼働時間と訓練を受けた人員を必要としています。複数年のエンタープライズ契約は、機器、サポート、およびスタッフトレーニングをまとめてカバーする実用的な方法となりつつあります。GE HealthCareの2025年のUCサンディエゴヘルスとの契約は、X線、CT、PET/CT、PET/MR、SPECT/CT、MRI、および核医学サービスをカバーしていました。このような契約は確立された機器サプライヤーを支援しますが、独立したソフトウェアプロバイダーにとってはアクセスをより困難にする可能性があります。
ソフトウェアは精密がんイメージング市場において2032年までに12.81%のCAGRを記録すると予測されています。成長は、画像レビューを支援するAIツールと、画像、レポート、および臨床判断を接続するエンタープライズプラットフォームによって支えられています。InferRead Lung CT.AIのFDA認可は、定義されたパフォーマンス主張を持つ特定のソフトウェア機能が確立された規制経路を通過できることを示しています。ソフトウェアは新しいスキャナーとともに購入することも、混在した機器群全体に展開することもできます。この柔軟性により、共通の分析およびワークフローツールを求める病院ネットワークでの使用が広がります。その価値は依然として検証、相互運用性、および臨床医の受容に依存しています。精密がんイメージング市場は、したがってハードウェアを基盤として維持しながら、ソフトウェアがケアデリバリーにより密接に組み込まれていく可能性が高いです。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
イメージングモダリティ別:
PETが優位、MRIが臨床的必要性を獲得PETは2026年の精密がんイメージング市場シェアの33.47%を占めました。その主導的地位は、前立腺がんのステージング、生化学的再発検出、およびテラノスティクス選択における分子イメージングの使用を反映しています。PSMA-PET剤は放射性リガンド療法の決定とますます結びついており、患者のケア中に繰り返しのイメージング需要を生み出す可能性があります。Gozellix(ゴゼリックス)は2025年3月に、6時間の延長された有効期間を持つPSMA-PET剤としてFDA承認を受けました。この製剤はより多くのPETサイトへの配送を支援できます。PETはまた、患者がーゲット治療に適しているかどうかを判断するためにイメージングが使用される場面でも中心的な役割を担っています。このモダリティの役割は、したがってステージングサポート機能を超えて発展しています。
MRIは2032年までに13.42%のCAGRで拡大すると予測されており、列挙されたモダリティの中で最も高い成長率です。高密度乳房イメージングおよび生検前の前立腺イメージングでの使用拡大から恩恵を受けています。2025年のレビューでは、AI支援イメージングが読影時間を短縮しながら病変の特性評価を改善するという証拠が報告されています。MRIは電離放射線なしに詳細な軟部組織の可視化を提供し、繰り返しの評価パスウェイでの使用を支えています。CTは高ボリュームのステージング、肺スクリーニング、および治療計画のニーズに引き続き対応しています。超音波および造影超音波は乳がんおよび肝臓がんの評価においてアクセスしやすい選択肢であり続けています。これらのモダリティを合わせると、精密がんイメージング市場がさまざまな臨床的およびコスト上のニーズにどのように対応できるかが示されています。
がん種別:
肺がんが主導、前立腺がんがイメージングパスウェイを再構築肺がんは2026年の精密がんイメージング市場収益シェアの26.51%を占めました。CTスクリーニングおよびPET/CTステージングが、診断から治療計画にわたる大規模なイメージングボリュームを支えています。低線量CTは適格な成人のスクリーニングの主要ツールであり続け、PETは疾患の広がりと治療効果の評価に役立っています。AIも肺CTワークフロー管理を支援するために開発されています。InferRead Lung CT.AIは2025年4月に自動肺結節検出のFDA認可を受けました。乳がんおよび大腸がんも、マンモグラフィ、MRI、CT、およびPETパスウェイを通じて相当なイメージング需要を生み出しています。より広いがんの組み合わせにより、複数のイメージング技術にわたって需要が分散しています。
前立腺がんは2032年までに13.69%のCAGRで拡大すると予測されており、がん種の中で最も高い成長率です。その成長はPSMA-PETイメージングと放射性リガンド療法の組み合わせに関連しています。2025年3月の化学療法前のより早期の使用に向けたPluvicto(プルビクト)のFDA承認により、PSMA陽性転移性去勢抵抗性前立腺がんを治療できる臨床的設定が拡大しました。[3] 2025年6月のIlluccixラベル拡大のFDA承認は、タキサン前設定における患者選択のためのイメージング剤の使用を支援しました。これらの変化により、イメージングは治療上の意思決定の一部となっています。イメージングパスウェイには、選択、中間評価、および治療終了時の評価が含まれる場合があります。これにより前立腺がんは、診断イメージングと治療が商業的に結びついたケアモデルの重要なテストケースとなっています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
ステージングがシェアを主導、モニタリングが成長を牽引診断およびステージングは2026年の精密がんイメージング市場の37.91%を占めました。バイオマーカー主導のステージングは、固形腫瘍全体にわたる治療アプローチの決定を臨床医が行うのを支援します。この評価の質は、手術、放射線、全身療法、またはさらなる分子イメージングを含む次の臨床判断に影響を与える可能性があります。2025年のレビューでは、関連する臨床研究においてAI支援イメージングによる病変の特性評価の改善が述べられています。スクリーニングおよび早期発見も、主要市場で肺がんおよび乳がんプログラムがアクセスを拡大するにつれて成長しています。治療計画は放射線療法、線量測定、および処置ガイダンスのためにイメージングデータを使用します。これらの用途により、正確な画像取得と報告が腫瘍学業務の中心となっています。
治療モニタリングおよび治療効果評価は2032年までに14.43%のCAGRで成長すると予測されています。テラノスティクスプロトコルは治療中および治療完了時にスキャンを必要とする場合があり、患者あたりのイメージングインタラクション数を増加させます。免疫療法もまた、イメージングが真の進行と治療関連変化を区別するのに役立つ状況を生み出しています。定量的PETおよびMRIベースのラジオミクスが、これらの困難な治療効果評価のために探索されています。誤った結論がケアの不必要な変更につながる可能性があるため、このアプリケーションは臨床的検証に依存しています。繰り返しのイメージングは、プロバイダーが時間をかけて一貫したプロトコルを維持する機会を生み出します。また、精密がんイメージング市場全体にわたる専門家による読影とデータの継続性の重要性も高めています。
導入形態別:
オンプレミスが優位、クラウドネイティブモデルが成長を牽引オンプレミスシステムは2026年の精密がんイメージング市場収益シェアの76.22%を占めました。大規模な病院は、直接的な運用管理を維持するために、イメージングデータとコアシステムを自社環境内に保持することが多いです。このアプローチは、組織が機密性の高い腫瘍学アーカイブを管理し、ローカルAIワークフローをカスタマイズするのに役立ちます。また、処置または高スループット環境における迅速な対応要件を支援することもできます。コンプライアンス要因には、米国のHIPAA要件および欧州連合の一般データ保護規則が含まれます。これらの規則は、患者画像の保存、アクセス、および転送方法に影響を与えます。オンプレミス導入は、したがって臨床リスク、プライバシー、およびワークフロー速度が中心的な懸念事項である場合に引き続き関連性を持ちます。
クラウドベースの導入は2032年までに14.82%のCAGRで拡大すると予測されています。マルチサイトネットワークはクラウドサービスを使用して、ガバナンスを一元化し、ソフトウェアバージョンを標準化し、ローカルサーバーインフラを購入せずに容量を追加できます。Sectraは2025年4月に、Sectra One Cloudエンタープライズイメージングプラットフォームについて米国のがんセンターと7年間の契約を締結しました。[4] この契約は、マネージドサービス契約のもとで複数の診断分野をカバーしていました。このモデルは支出を初期資本購入から継続的なサービス契約へと変化させます。クラウド導入はまた、遠隔放射線診断および分散型がんネットワークが標準化されたツールを共有するのにも役立ちます。データ保護、ガバナンス、およびサードパーティ処理管理は、採用の重要な条件であり続けています。
エンドユーザー別:
病院がボリュームを担い、がんケアセンターが成長を主導病院・クリニックは2026年の精密がんイメージング市場収益シェアの52.36%を占めました。これらは診断、治療、入院患者モニタリング、および複雑なイメージング処置の主要な場として引き続き機能しています。その規模は高価なPET/CT、MRI、および核医学機器を支えることができます。アカデミック医療センターも臨床ケアと研究を組み合わせており、先進的なプロトコルおよびイメージング分析の早期使用を支援しています。GE HealthCareとのロチェスター大学医療センターの契約には、短寿命同位体製造を支援するサイクロトロンインフラが含まれています。診断イメージングセンターは外来PETおよびMRIサービスを提供することで能力を追加しています。プロバイダーの状況は、したがって大規模な病院ネットワークと専門的な外来サイトの両方を含んでいます。
がんケアセンターは2032年までに15.67%のCAGRで拡大すると予測されています。これらの施設は、イメージング、治療計画、および治療デリバリーを一つの腫瘍学パスウェイに統合するように設計されています。Willis Knighton Healthは2025年3月に核腫瘍学の拡張を完了し、GE HealthCare StarGuide SPECT/CTシステムと2台目のPET/CTスキャナーを追加しました。この拡張は、専門的ながんプロバイダーがテラノスティクス能力をサービスミックスに組み込んでいる様子を示しています。統合センターは、紹介ベースのモデルよりもスキャンスケジューリング、治療選択、および治療効果レビューをより密接に調整できる可能性があります。その成長はまた、専門スタッフ、放射性医薬品供給、および相互運用可能な臨床システムへの需要を高めています。これにより、腫瘍学イメージングワークフロー全体を支援できるサプライヤーに明確な機会が生まれています。
地域分析
北米:償還改革が設置基盤の優位性を増幅
北米は2026年の精密がんイメージング市場収益シェアの39.48%を占めました。この地域には、アカデミックがんセンター、コミュニティ病院、および独立型イメージング施設の密なネットワークがあります。また、PET、CT、MRI、および核医学サービスの強固な基盤も有しています。規制および支払いに関する決定は、どのイメージング剤および技術が患者に届くかに影響を与えます。2025年のGozellix(ゴゼリックス)のFDA承認および前立腺がんパスウェイにおけるPluvicto(プルビクト)のより早期の使用は、PSMA指向イメージングおよび療法の使用を支援しました。Telixはまた、2025年6月にタキサン前患者選択のためのIlluccixラベル拡大のFDA承認を報告しました。長期的な機器アライアンスは、先進イメージング採用における大規模医療システムの役割を強化しています。GE HealthCareの14年間のUCサンディエゴヘルス契約はこのモデルの一例です。この地域の構造的優位性は、その設置基盤、専門家の労働力、および規制承認を臨床使用に転換する能力から生まれています。
アジア太平洋:インフラ不足が市場機会となる
アジア太平洋地域は2032年までに15.88%のCAGRで拡大すると予測されています。がんの負担、病院の近代化、およびより多くのイメージングアクセスの必要性が、地域全体の成長を支えています。利用可能なMRI能力は、多くの東南アジアの医療システムで依然として限られています。2025年の評価では、MRI機器と訓練を受けた専門家の不足、および長い待ち時間がアクセスへの主要な障壁として特定されました。この能力ギャップは、実用的な機器の選択肢と、ワークフロー効率を改善するツールへの需要を支えています。医療イメージングに関する世界保健総会の2025年決議は、国家能力構築の取り組みに対する政策的支援を提供しています。日本と韓国は先進イメージングおよびAI対応ワークフローの早期採用者であり、地域の他の部分はより広範なインフラ開発を必要としています。機器とローカルサポート、トレーニング、およびスケーラブルなサービスモデルを組み合わせられるサプライヤーは、この多様な需要に対応するためにより有利な立場にあります。
中核地域を超えたグローバル需要パターン
欧州は確立された核医学サービスを有しており、分子イメージング、テラノスティクス、および定量的イメージング業務において引き続き重要です。欧州の施設は、施設設計、スタッフの資格、およびトレーサー使用に影響を与える放射線安全および臨床品質フレームワークの中で運営されています。EU基本安全基準指令は核医学サービスの関連するコンプライアンス要因です。英国とイタリアは肺がんCTスクリーニングアプローチを推進しており、AI評価ツールは読影作業負荷を管理する方法として検討されています。EU AI法もまた、高リスクシステムとして分類された医療AIツールに影響を与え、サプライヤーがより強固な文書化、モニタリング、および説明可能性の実践を構築することを促しています。中東およびアフリカでは、大規模な医療システム以外ではイメージングの採用が初期段階にあり、資金調達と労働力の制限によってアクセスが制約されています。南米での使用は主要な都市部のがんセンターに集中しており、核医学能力が先進PETサービスを運営できる場所に影響を与えています。これらの混在した地域全体にわたって、国際原子力機関の放射線防護フレームワークが新しい核医学施設の計画を形成しています。これらの要件により、精密がんイメージング市においては、機器デリバリーと同様にサービス能力、トレーニング、および規制対応準備が重要となっています。
競合状況
市場集中度
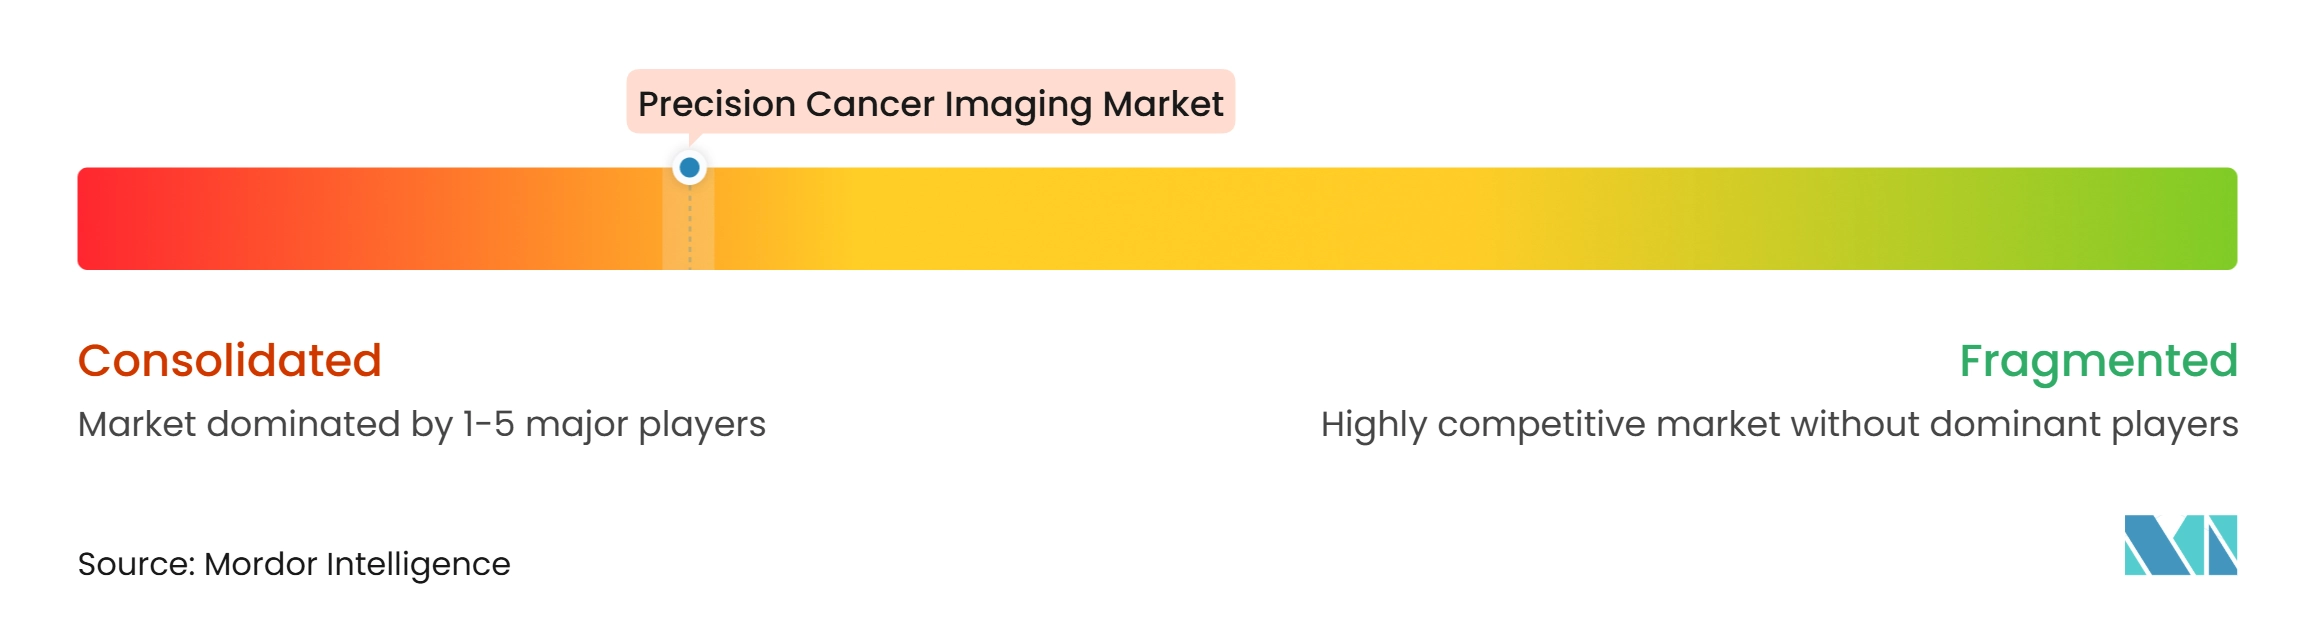
精密がんイメージング市場は、ハードウェアおよび臨床プラットフォームにおいて中程度に集約されています。GE HealthCare、Siemens Healthineers、およびKoninklijke Philips NVは幅広いスキャナーポートフォリオを持ち、ソフトウェア、マネージドサービス、およびテラノスティクスインフラへと拡大しています。これらの長期契約は、機器、臨床トレーニング、保守、およびAIツールを共通の関係のもとに組み合わせることができます。GE HealthCareの14年間のUCサンディエゴヘルスとのケアアライアンスは、幅広いイメージングおよび核医学システムをカバーしていました。同社の7年間のロチェスター大学医療センター契約には、地域の同位体製造を支援するサイクロトロン設置が含まれています。これらの契約により、製品ラインナップが限られたサプライヤーがロックインされたアカウントに参入することが難しくなっています。また、臨床サービス能力が競争の一部となりつつある理由も示しています。
放射性医薬品企業は、そのエージェントが多くの分子イメージング処置に必要とされるため、異なる戦略的立場にあります。Lantheus Holdings、Telix Pharmaceuticals、Curium Pharma、およびEckert & Ziegler(エッカート・アンド・ツィーグラー)はスキャン自体の上流で運営しており、トレーサー供給へのアクセスに影響を与えることができます。Telixは2025年3月にGozellix(ゴゼリックス)のFDA承認を受け、この製品の6時間の有効期間はPETサイトへの配送半径を広げることができます。ITM Radiopharmaは2025年11月に、明細胞腎細胞がんの診断剤としてITM-94のFDA優先審査指定を受けました。これらの進展により、テラノスティクスイメージングが前立腺がんを超えて拡大しています。プロバイダーはトレーサー供給、機器、専門ワークフロー、および臨床サポートの信頼性の高い組み合わせを必要とするため、垂直統合されたオファリングが優位性を持つ可能性があります。
Aidoc Medical、Lunit、Qure.ai、およびMedian Technologiesなどの純粋AIプレイ企業は、混在した機器群全体に分析を提供することを目指しています。これらの企業の事例は、独立したパフォーマンス証拠と既存のワークフローへの適合能力に依存しています。臨床的証拠はまた、AIツールの展開方法が結果に影響を与える可能性があることを示しており、プロバイダーは検証とユーザーコントロールを精査する可能性が高いです。EU AI法は、高リスク医療AIの製品文書化、市販後モニタリング、および説明可能性への投資を形成しています。Siemens Healthineersはマサチューセッツ総合病院と、テラノスティクス研究のための長視野PET/CTを使用するセラピーコマンドセンターに取り組んでいます。PhilipsはPreciseOncoプログラムを調整しており、AI駆動スペクトラルCT、ロボットガイダンス、およびリアルタイムイメージングフィードバックを臨床研究に組み込んでいます。ホワイトスペースは設備が不十分な施設に残っており、国内機器サプライヤーおよびクラウドベースのAIプロバイダーが使用量ベースのオプションを提供できる可能性があります。提供された資料には主要企業の合計市場シェアが記載されていないため、市場集中スコアを割り当てることはできません。
精密がんイメージング産業のリーダー企業
-
Bayer AG
-
FUJIFILM Holdings Corporation
-
GE HealthCare
-
Hologic Inc.
-
Koninklijke Philips NV
- 注:主要企業の掲載順は順位を示すものではありません。
精密がんイメージング市場 このレポートでカバーされる企業
- Aidoc Medical Ltd
- Bayer
- Bracco
- Brain Lab
- Canon
- Curium Pharma
- Eckert & Ziegler SE
- FUJIFILM
- GE Healthcare
- Hologic
- Koninklijke Philips
- Lantheus
- Lunit
- Median Technologies
- Mirada Medical Limited
- Novartis
- Paige AI Inc.
- PathAI Inc.
- Quibim S.L.
- Qure.ai Technologies Private Limited
- Shimadzu
- Siemens Healthineers
- Telix Pharmaceuticals Limited
- Tempus AI Inc.
- United Imaging Healthcare
最近の産業開発事情 精密がんイメージング市場
- 2026年10月:GE HealthCareは次世代テラノスティクスイメージングを推進するための5つの新たなグローバルコラボレーションを発表しました。これには、StarGuide GXデジタル4D SPECT/CTシステムの3大陸・5機関による臨床評価プログラムが含まれており、テラノスティクスワークフローの臨床エビデンス基盤を拡大しています。
- 2026年2月:Philipsが主導するPreciseOncoコンソーシアムは、EUのイノベーティブ・ヘルス・イニシアティブから1,490万ユーロの資金提供を受け、総プログラム予算2,390万ユーロで、欧州の主要ながんセンターにおける5つの臨床研究にわたってスペクトラルCT、ロボットガイダンス、およびAIを組み合わせた5年間の精密がん治療イニシアティブを実施します。
- 2025年11月:ITM Radiopharmaは、炭酸脱水酵素IXをターゲットとするファーストインクラスのPET剤であるガリウム68 PETイメージング剤ITM-94について、明細胞腎細胞がんの診断薬としてFDA優先審査指定を受けました。これにより、テラノスティクスPETイメージングが前立腺がんを超えて拡大しています。
グローバル精密がんイメージング市場レポートの範囲
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 磁気共鳴画像法(MRI) |
| コンピュータ断層撮影(CT) |
| 陽電子放射断層撮影(PET) |
| 超音波および造影超音波 |
| その他 |
| 乳がん |
| 肺がん |
| 前立腺がん |
| 大腸がん |
| その他 |
| スクリーニングおよび早期発見 |
| 診断およびステージング |
| 治療計画 |
| 治療モニタリングおよび治療効果評価 |
| その他 |
| オンプレミス |
| クラウドベース |
| 病院・クリニック |
| がんケアセンター |
| 診断イメージングセンター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| イメージングモダリティ別 | 磁気共鳴画像法(MRI) | |
| コンピュータ断層撮影(CT) | ||
| 陽電子放射断層撮影(PET) | ||
| 超音波および造影超音波 | ||
| その他 | ||
| がん種別 | 乳がん | |
| 肺がん | ||
| 前立腺がん | ||
| 大腸がん | ||
| その他 | ||
| アプリケーション別 | スクリーニングおよび早期発見 | |
| 診断およびステージング | ||
| 治療計画 | ||
| 治療モニタリングおよび治療効果評価 | ||
| その他 | ||
| 導入形態別 | オンプレミス | |
| クラウドベース | ||
| エンドユーザー別 | 病院・クリニック | |
| がんケアセンター | ||
| 診断イメージングセンター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年における精密がんイメージングの予測値は?
精密がんイメージング市場は、2026年の14.63 ビリオン 米ドルから12.47%のCAGRで成長し、2032年には29.62 ビリオン 米ドルに達すると予測されています。
精密腫瘍学において最も大きな役割を持つイメージングモダリティはどれですか?
陽電子放射断層撮影(PET)は、分子イメージングおよびテラノスティクス選択での使用に支えられ、2026年に33.47%の収益シェアで首位を占めました。
前立腺がんが精密イメージング需要にとって重要な理由は何ですか?
PSMA-PETが放射性リガンド療法の決定とますます結びついているため、前立腺がんは2032年までに13.69%のCAGRで成長すると予測されています。
腫瘍学イメージングにおけるクラウド採用を促進しているものはですか?
マルチサイトネットワークが一元化されたガバナンスとスケーラブルなイメージングサービスを必要としているため、クラウド導入は14.82%のCAGRで成長すると予測されています。
腫瘍学イメージングにおいて最も急成長している医療環境はどこですか?
がんケアセンターは、イメージング、治療計画、および治療デリバリーを統合するにつれて、2032年までに15.67%のCAGRで成長すると予測されています。
先進がんイメージングのより広い採用を制限しているものは何ですか?
高い機器コスト、核医学専門家の不足、不均一な償還、およびラジオミクス検証の必要性が主要な制約として残っています。