
Tamanho e Participação do Mercado de Educação Pré-Primária
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
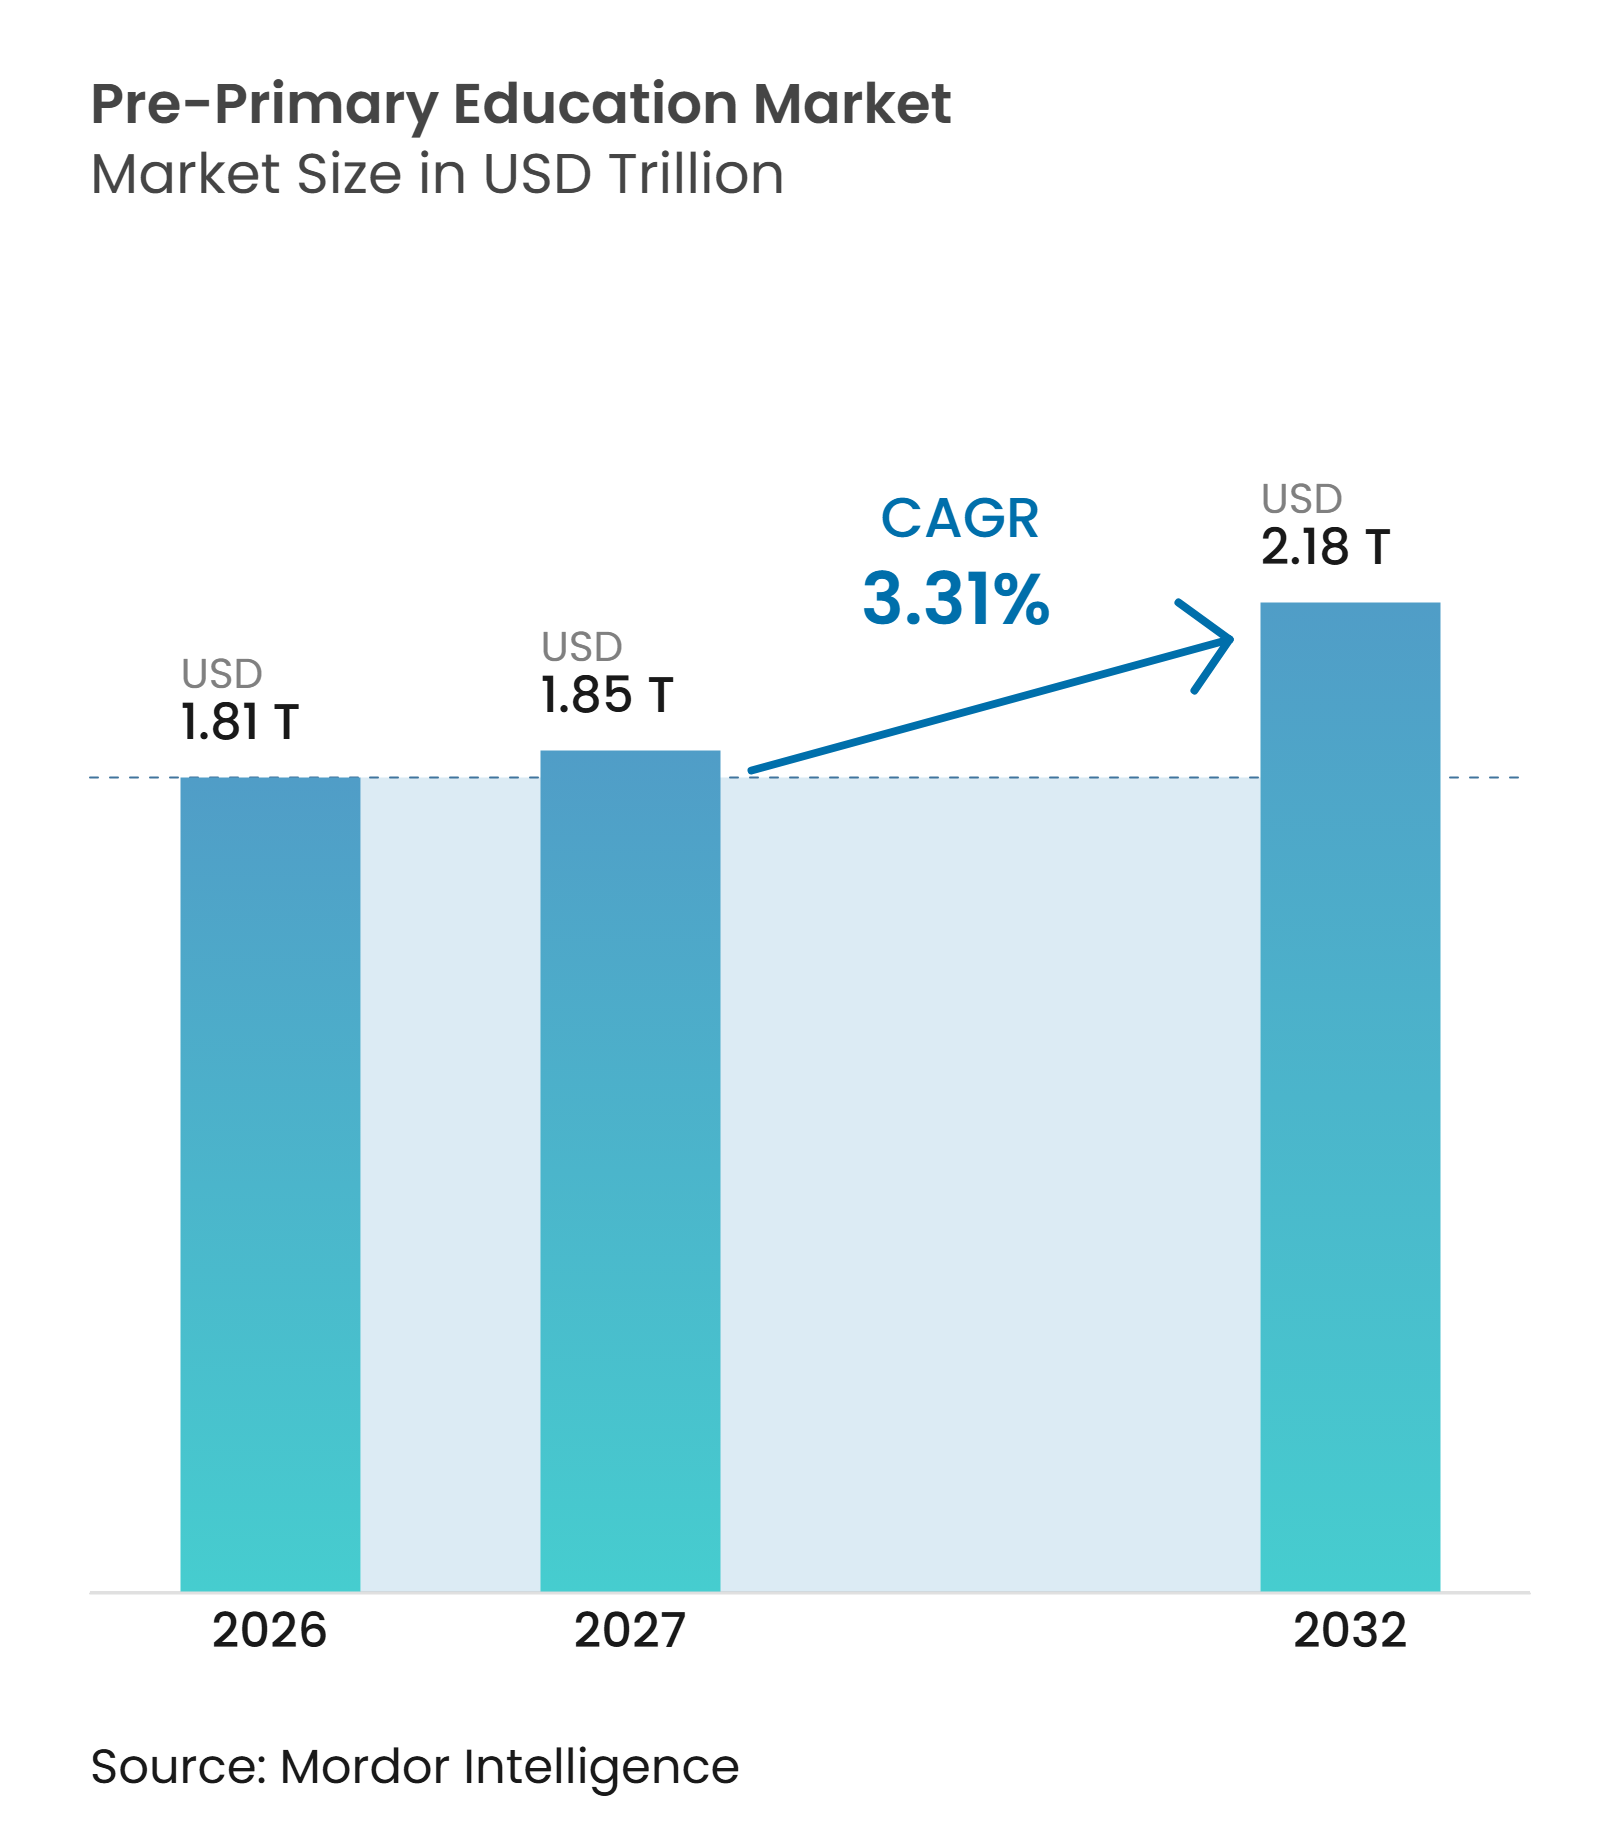
| Tamanho do Mercado (2027) | 1.85 Trilhões de dólares |
| Tamanho do Mercado (2032) | 2.18 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Educação Pré-Primária por Mordor Intelligence
O tamanho do mercado de educação pré-primária foi avaliado em 1,81 trilhões de USD em 2026 e estima-se que cresça de 1,85 trilhões de USD em 2027 para atingir 2,18 trilhões de USD até 2032, a um CAGR de 3,31% durante o período de previsão 2027-2032. O financiamento público está cada vez mais vinculado à qualidade, ao desenvolvimento docente, à avaliação e à entrega digital, em vez de apenas às matrículas. Os membros da OCDE aumentaram o financiamento pré-primário em 23% entre 2015 e 2022, enquanto as matrículas permaneceram amplamente estáveis, e a despesa pública média atingiu 11.483 USD por criança[1]. Essa mudança sustenta a demanda recorrente por serviços de currículo, formação e avaliação no mercado de educação pré-primária. A aquisição liderada por políticas públicas pode favorecer fornecedores capazes de atender aos padrões públicos e operar em grandes sistemas escolares. A escassez de professores, os orçamentos públicos limitados e a conectividade desigual continuam a restringir a velocidade com que as instituições podem expandir sua capacidade.
Principais Conclusões do Relatório
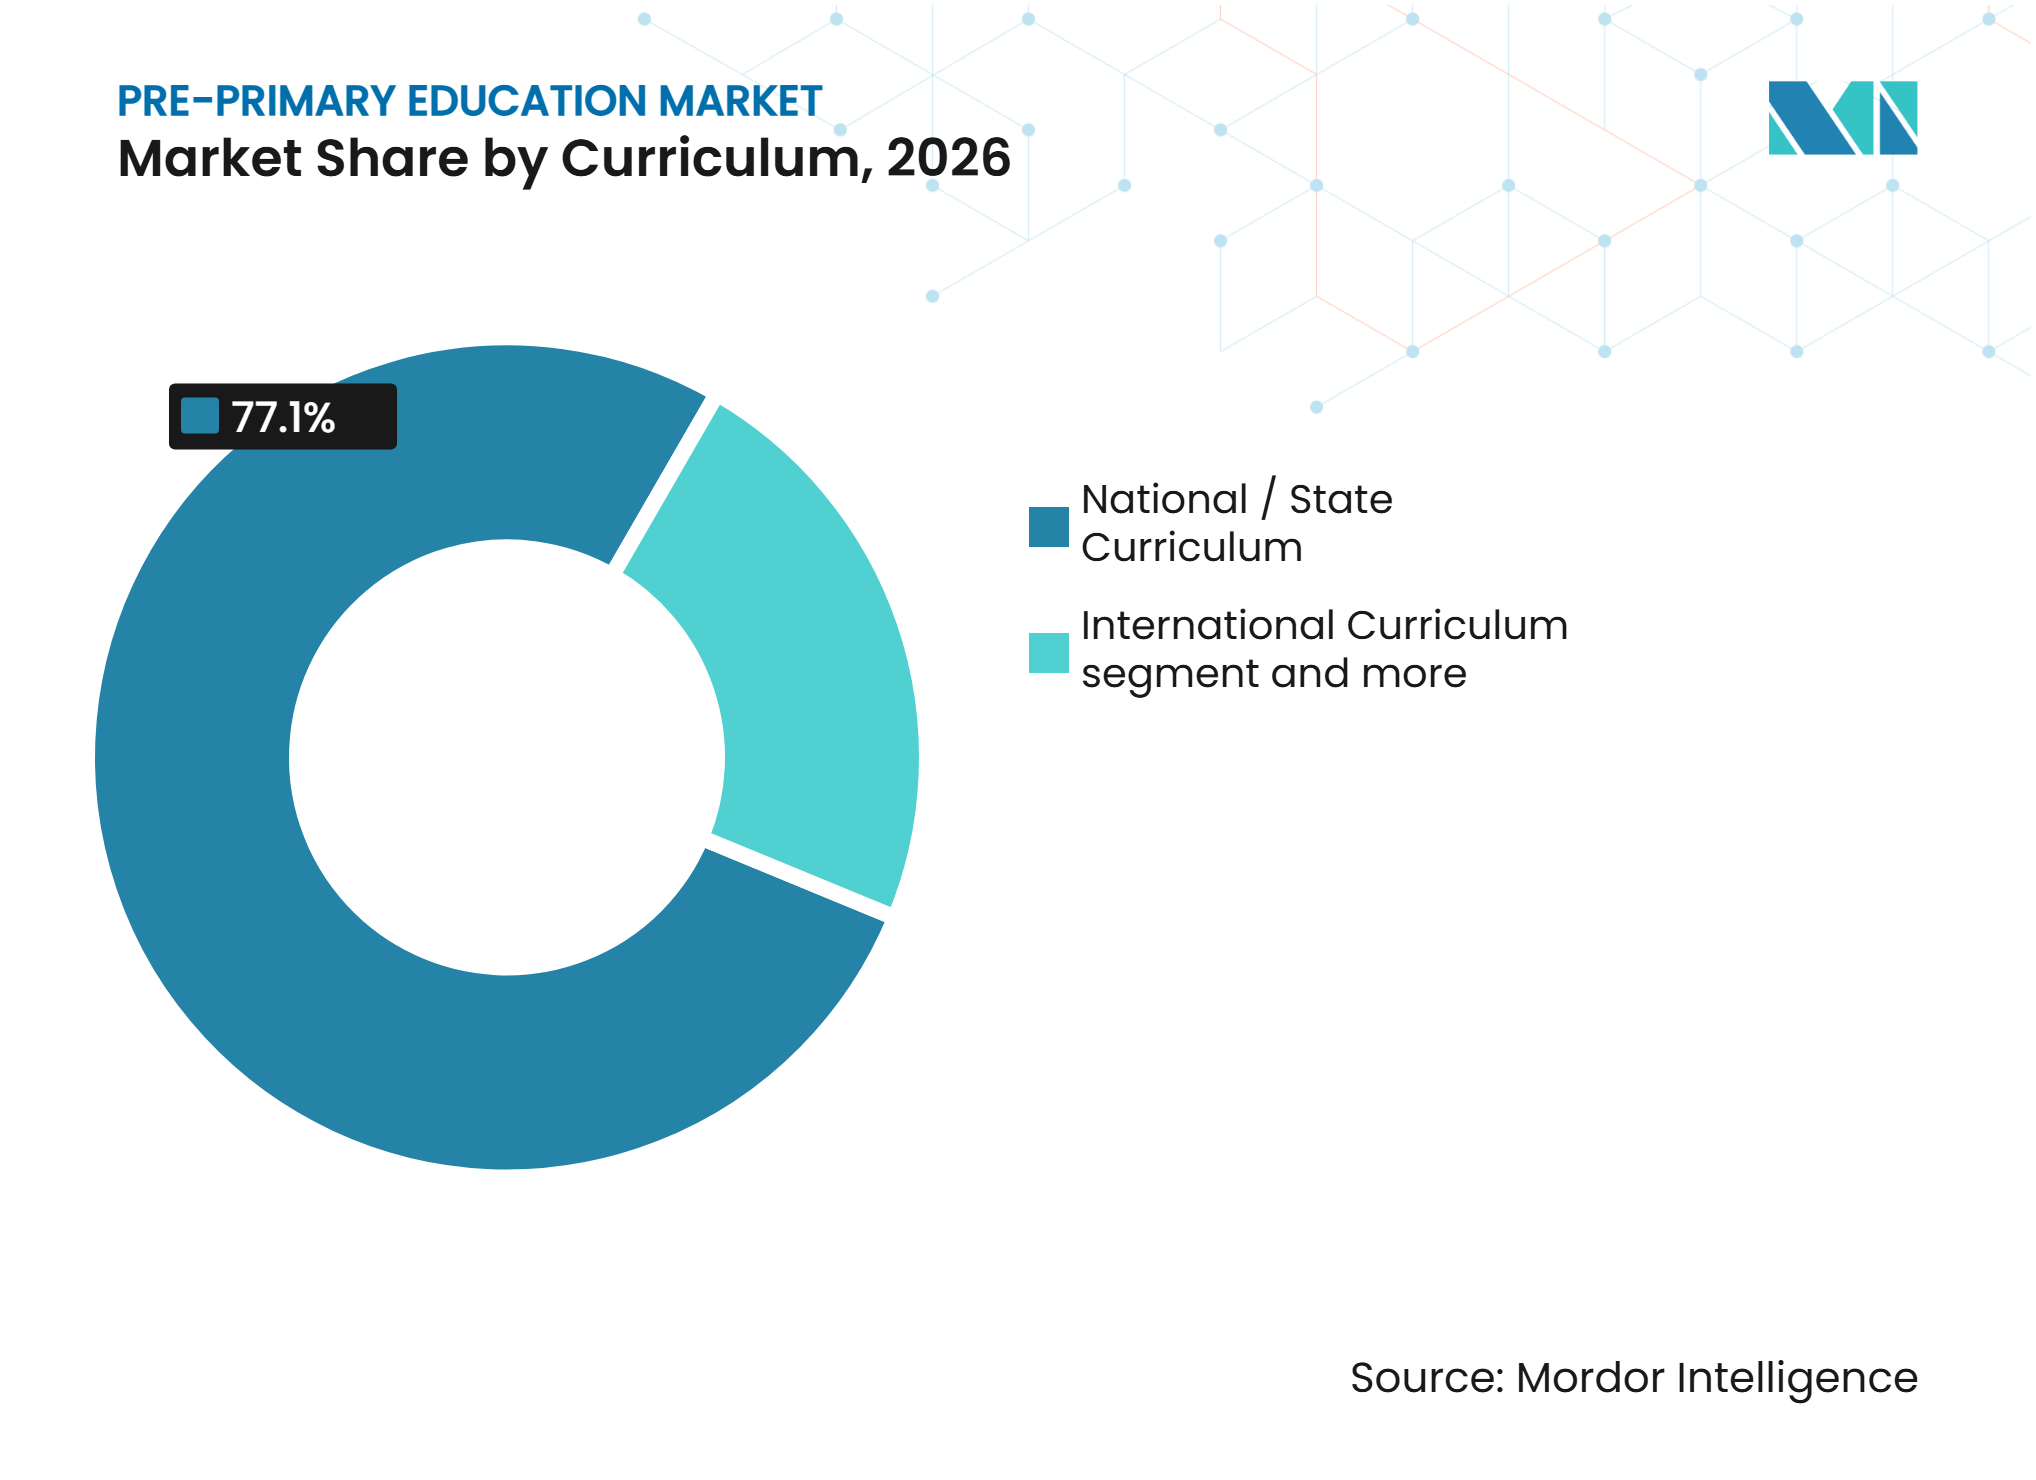
- Por currículo, os currículos nacionais e estaduais detinham 77,1% da participação do mercado de educação pré-primária em 2026, enquanto os currículos internacionais têm previsão de crescer a um CAGR de 5,8% até 2032.
- Por tipo de escola, as escolas governamentais e de financiamento público detinham 80,5% da participação do mercado de educação pré-primária em 2026, enquanto as escolas privadas e independentes têm previsão de crescer a um CAGR de 4,4% até 2032.
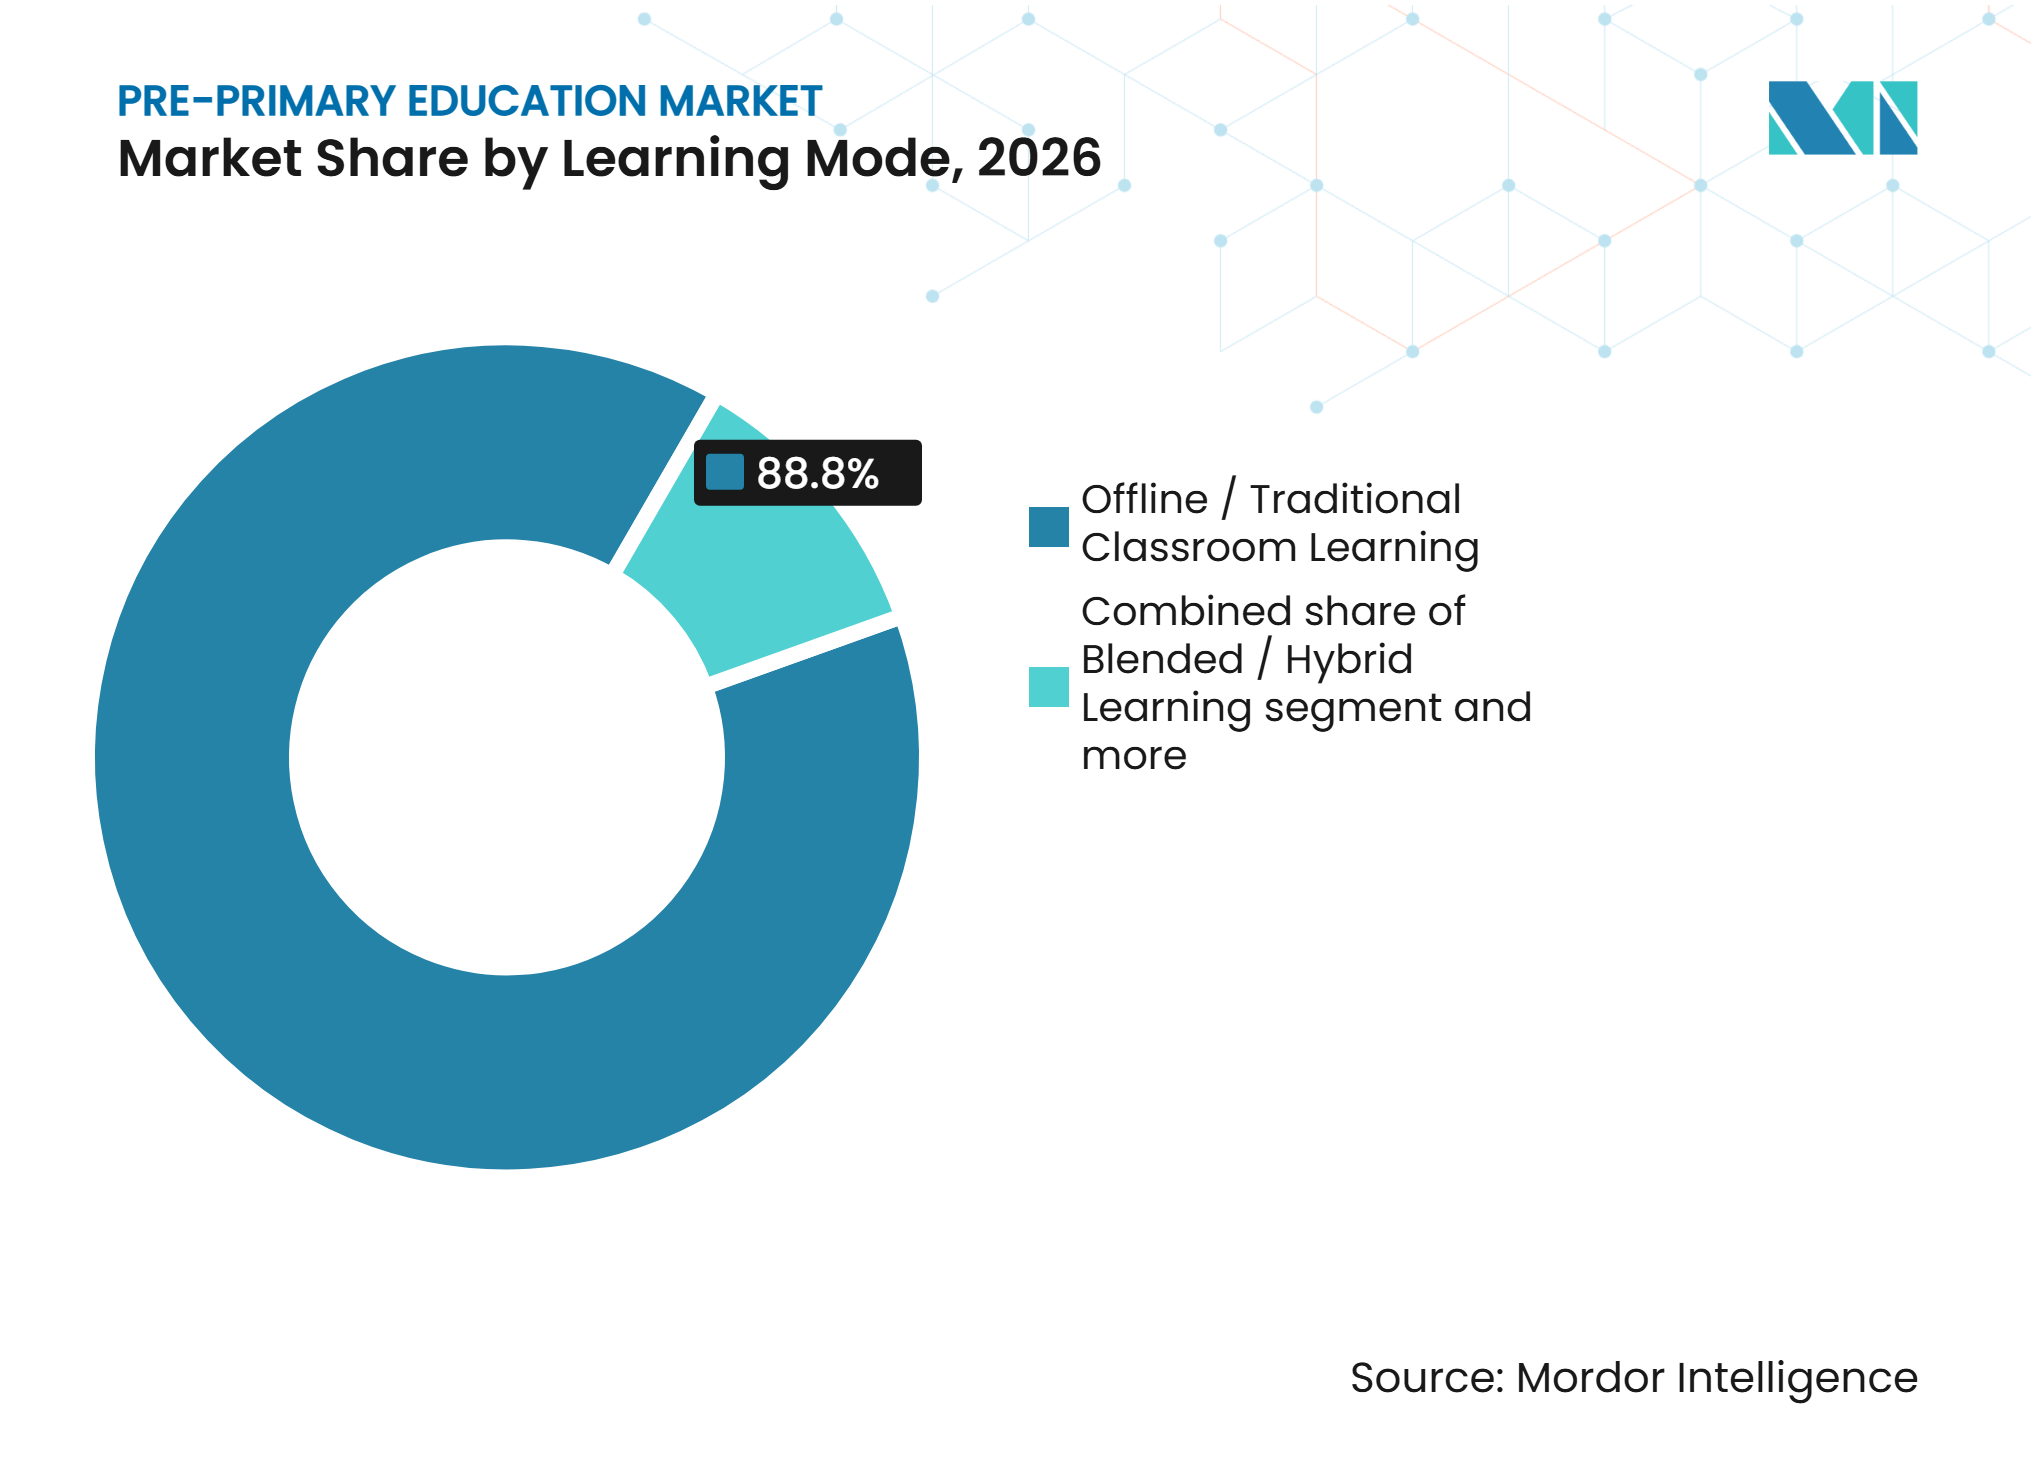
- Por modalidade de aprendizagem, o ensino presencial e tradicional em sala de aula detinha 88,8% da participação do mercado de educação pré-primária em 2026, enquanto o aprendizado online e virtual tem previsão de crescer a um CAGR de 10,0% até 2032.
- Por geografia, a Ásia-Pacífico detinha 40,2% da participação do mercado de educação pré-primária em 2026 e tem previsão de crescer a um CAGR de 5,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Financiamento Governamental e Mandatos de Acesso Universal | +0.9% | Global, mais pronunciado no Oriente Médio e Norte da África, África Subsaariana e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Aumento das Matrículas no Ensino Fundamental Estruturado | +0.7% | Núcleo da Ásia-Pacífico, Índia, China e Sudeste Asiático, com repercussão na África Subsaariana | Médio prazo (2-4 anos) |
| Expansão das Redes de Escolas Privadas de Baixo Custo | +0.5% | Sul da Ásia, África Subsaariana e América Latina | Médio prazo (2-4 anos) |
| Adoção de Salas de Aula Digitais na Aprendizagem Fundamental | +0.6% | Global, com ganhos iniciais em Singapura, Coreia do Sul, Emirados Árabes Unidos e América do Norte | Curto prazo (≤ 2 anos) |
| Demanda por Microcredenciais e Aperfeiçoamento Docente | +0.3% | Países da OCDE, com ganhos iniciais na Austrália, Canadá e América do Norte | Médio prazo (2-4 anos) |
| Análise de Segurança Infantil, Frequência e Resultados de Aprendizagem | +0.2% | América do Norte, Europa e Conselho de Cooperação do Golfo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Financiamento Governamental e Mandatos de Acesso Universal
As reformas de educação obrigatória nacionais são um impulsionador central da demanda porque formalizam a frequência e transferem os custos das famílias para os sistemas públicos. Entre os 12 membros da OCDE que reduziram a idade de início obrigatório, as matrículas já eram de 80% a 90% antes da reforma na maioria dos casos. O compromisso de acesso universal de Marrocos elevou as matrículas de crianças de 4 a 5 anos de 45% em 2018 para 80% em 2024[2]. As matrículas rurais subiram de 33% para 91%, enquanto as unidades públicas de pré-escola aumentaram de 6.185 para 23.182. A política de pré-escola gratuita em fases da China previa beneficiar 12 milhões de alunos no semestre de outono de 2025 e reduzir os gastos das famílias em CNY 20 bilhões (2,8 bilhões de USD). Programas de compras governamentais de maior escala podem criar demanda estável, embora também aumentem os requisitos de conformidade para fornecedores menores.
Aumento das Matrículas no Ensino Fundamental Estruturado
A participação pré-primária aumenta onde a frequência no ensino fundamental e as expectativas de prontidão escolar estão se expandindo. As matrículas pré-primárias da Etiópia cresceram 79,3% em 10 anos, atingindo 4,48 milhões em 2024, enquanto o Vietnã chegou a 4,13 milhões após um crescimento de 14,3%. A Costa do Marfim aumentou o número de escolas pré-primárias de 2.502 em 2017 para 4.727 em 2025. As matrículas atingiram 302.232, embora a taxa bruta de matrículas tenha permanecido em 12,29%, indicando uma grande lacuna de oferta. O ODS 4.2 exige que os países trabalhem para garantir pelo menos 1 ano de educação pré-primária de qualidade para todas as crianças até 2030. Essa orientação política mantém a expansão institucional relevante em mercados com baixas taxas de matrícula na África Subsaariana e no Sul da Ásia.
Expansão das Redes de Escolas Privadas de Baixo Custo
Os operadores privados de baixo custo atendem às lacunas de capacidade que os sistemas públicos não conseguem absorver imediatamente. A pesquisa fornecida indica que 54% das crianças matriculadas no Sul da Ásia frequentam escolas privadas, incluindo 70% das famílias urbanas de baixa renda na Índia que optam por escolas privadas acessíveis. O Kashf School Sarmaya apoia escolas com 60 a 80 alunos e mensalidades abaixo de PKR 3.000 (11 USD), por meio de financiamento e formação. Essas escolas podem usar crédito para melhorar as instalações, desenvolver a capacidade docente e avançar em direção ao ensino baseado em atividades. A PHINMA opera 13 escolas nas Filipinas e na Indonésia, atendendo a 163.000 alunos de baixa renda. O mercado de educação pré-primária se beneficia quando essas redes adotam sistemas comuns de conteúdo, formação e administração em cidades secundárias e localidades carentes.
Adoção de Salas de Aula Digitais na Aprendizagem Fundamental
As ferramentas digitais estão indo além dos projetos-piloto quando apoiam o ensino estruturado em vez de substituí-lo. Operadores de pré-escola em Singapura relataram um aumento de 50% no uso de ferramentas de inteligência artificial por crianças em idade pré-escolar ao longo de 2,5 anos, e uma plataforma de matemática com inteligência artificial registrou um crescimento de 75% nas inscrições online durante 2025. O ensaio no Quênia constatou que a aprendizagem personalizada baseada em smartphones, alinhada ao currículo nacional, melhorou os resultados combinados de alfabetização e numeracia em 0,534 desvios padrão. A RAND constatou que apenas 1 em cada 3 professores de pré-jardim de infância nos Estados Unidos recebeu formação profissional sobre como avaliar a qualidade de produtos de tecnologia educacional[3]. Essa lacuna torna a formação e a mensuração de resultados partes importantes dos contratos institucionais. O mercado de educação pré-primária tende a recompensar fornecedores capazes de apoiar tanto a prática em sala de aula quanto a seleção de produtos baseada em evidências.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Pressão Orçamentária nos Sistemas Escolares Públicos | -0.5% | Em toda a OCDE, mais aguda no Reino Unido, Hungria e Turquia | Médio prazo (2-4 anos) |
| Escassez de Professores e Rotatividade nas Séries Iniciais | -0.5% | América do Norte, Europa Ocidental e Austrália | Longo prazo (≥ 4 anos) |
| Acesso Desigual a Dispositivos e Conectividade em Distritos Rurais | -0.3% | África Subsaariana, Sul da Ásia e América Latina rural | Longo prazo (≥ 4 anos) |
| Aquisição Fragmentada e Carga de Conformidade | -0.2% | Global, amplificado em mercados com governança escolar descentralizada | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Orçamentária nos Sistemas Escolares Públicos
Os orçamentos públicos podem atrasar os investimentos escolares mesmo quando a demanda por serviços de educação na primeira infância está crescendo. Os países da OCDE gastaram em média 0,59% do PIB em educação na primeira infância e pré-primária em 2022, em comparação com 1,4% no ensino fundamental. A OCDE relatou que o Reino Unido, a Hungria e a Suécia registraram declínios reais nos gastos governamentais por criança entre 2015 e 2022. Sua análise de janeiro de 2025 também afirmou que fortes pressões orçamentárias limitam a capacidade de muitos países de expandir ou fortalecer a educação e o cuidado na primeira infância de financiamento público. As escolas de financiamento público representam 80,5% da participação do mercado de educação pré-primária em 2026, portanto, ciclos de aquisição mais longos podem restringir diretamente os fornecedores. Os fornecedores precisam demonstrar valor claro de aprendizagem ou operacional dentro de orçamentos escolares apertados.
Escassez de Professores e Rotatividade nas Séries Iniciais
A escassez de educadores da primeira infância impede que as instituições se expandam mesmo quando as instalações e a demanda dos pais estão disponíveis. Na Virgínia, um em cada três professores titulares e 38% dos professores assistentes em programas pré-primários de financiamento público deixaram seus cargos entre o outono de 2023 e o outono de 2024. Uma pesquisa do Centro para o Progresso Americano constatou que quase metade dos educadores da primeira infância relatou piora do esgotamento profissional e mais de um em cada quatro considerou deixar o cargo dentro do ano. O estudo sobre a força de trabalho na Austrália identifica uma lacuna de 21.000 profissionais qualificados em educação na primeira infância[4]. As lacunas na força de trabalho limitam a capacidade de matrícula, a qualidade do serviço e o potencial de crescimento das redes escolares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento de Alunos e Estudantes
A aprendizagem formal na primeira infância está ganhando terreno, embora a acessibilidade financeira das famílias ainda afete o acesso. As matrículas na Índia entre crianças de 3 a 5 anos em instituições pré-primárias aumentaram de 68,1% em 2018 para 77,4% em 2024. O Quênia tinha 2,91 milhões de alunos pré-primários em 2024, em comparação com 2,88 milhões em 2023, e 47.760 escolas pré-primárias estavam em funcionamento. Um ensaio controlado em 291 escolas pré-primárias governamentais quenianas constatou que a aprendizagem personalizada digitalmente combinada com pedagogia estruturada melhorou a numeracia e a alfabetização em 0,534 desvios padrão ao longo de 13 meses. O resultado apoia modelos híbridos quando o conteúdo digital está alinhado com a instrução em sala de aula. Famílias urbanas de renda média no Sul e Sudeste Asiático também estão apoiando modelos híbridos que mantêm a socialização presencial e oferecem personalização curricular.
Inteligência sobre Desempenho Educacional
O crescimento das matrículas está superando a oferta de professores qualificados em muitos sistemas pré-primários. Os programas Early Head Start nos Estados Unidos relataram quase 9 vagas de professores por programa durante o ano letivo de 2023-24, e mais da metade enfrentou dificuldades para recrutar professores qualificados. A estratégia de força de trabalho da Inglaterra também identifica progressão de carreira limitada e desafios de retenção em ambientes que atendem a comunidades desfavorecidas. O uso digital permanece desigual, com 30% dos professores de pré-jardim de infância nos Estados Unidos relatando uso de inteligência artificial generativa relacionado ao trabalho durante 2024-25. Menos da metade dos professores pesquisados havia utilizado programas educacionais em plataformas digitais, enquanto as ferramentas de comunicação eram mais comuns. O mercado de educação pré-primária tem espaço para plataformas que reduzam as cargas administrativas enquanto apoiam a instrução e o desenvolvimento docente.
Análise de Segmentos
Por Currículo:
Estruturas Nacionais Ancoram os Gastos, Modelos Internacionais Lideram o CrescimentoOs currículos nacionais e estaduais representaram 77,1% do tamanho do mercado de educação pré-primária em 2026. As escolas governamentais e de financiamento público, que em grande parte utilizam estruturas nacionais, representaram 80,5% da base institucional. Os fornecedores de currículo nacional se beneficiam de relacionamentos de aquisição pública, ciclos de adoção plurianuais e padrões comuns. A McGraw Hill lançou o Emerge!, um programa de Artes da Língua Inglesa para o K-5 baseado na Ciência da Alfabetização, em agosto de 2025. O programa inclui aprendizagem digital personalizada para educadores e alunos.
Os currículos internacionais têm previsão de crescer a um CAGR de 5,8% até 2032. A ISC Research registrou 14.833 escolas internacionais de K-12 em 2025, e a Ásia concentrava 58% do total global. O crescimento está ocorrendo no Japão, na Malásia e na Coreia do Sul, ao lado de comunidades de expatriados e da demanda de famílias locais de renda mais elevada. Dubai registrou 29.634 crianças em 312 centros privados de educação na primeira infância em 2024-25, com matrículas crescendo 8%. O Early Years Foundation Stage era o currículo mais comum entre os 17 currículos nesses centros. As abordagens Montessori, do Programa de Anos Primários do Bacharelado Internacional e Waldorf permanecem opções premium e especializadas, onde a autorização e a formação apoiam a diferenciação.



Por Tipo de Escola:
Instituições Públicas Dominam, Crescimento Privado SuperaAs escolas governamentais e de financiamento público detinham 80,5% da participação do mercado de educação pré-primária em 2026. Os mandatos de acesso universal e a escala dos sistemas nacionais de educação na China, Índia e Brasil sustentam essa posição de liderança. A China registrou 40,93 milhões de crianças na educação pré-primária em 2023. Sua política de pré-escola gratuita em fases reduziu os gastos das famílias e ampliou o apoio público para 12 milhões de alunos no semestre de outono de 2025. Os compradores públicos normalmente exigem evidências de resultados, capacidade de entrega estabelecida e adesão aos padrões nacionais. Isso favorece fornecedores capazes de apoiar grandes programas de implementação.
As escolas privadas e independentes têm previsão de crescer a um CAGR de 4,4% até 2032. Operadores premium como Nord Anglia e Cognita estão se expandindo por meio de acordos de gestão e parcerias nos mercados do Golfo. A Cognita entrou na Arábia Saudita, em Omã e no Catar em dezembro de 2025 por meio de parcerias com 5 escolas. A expansão levou a rede da Cognita no Oriente Médio a 14 escolas e introduziu seu modelo de gestão em 3 novos mercados do Golfo. Os operadores privados acessíveis estão usando estruturas de franquia para alcançar famílias fora das principais cidades. O mix de tipos de escola apoia diferentes perfis de demanda, desde grandes aquisições públicas até currículos privados especializados e serviços voltados às famílias.
Por Modalidade de Aprendizagem:
O Ensino Presencial Permanece como Base Estrutural, o Online Acelera a Partir de uma Base BaixaO aprendizado presencial e tradicional em sala de aula detinha 88,8% da participação do mercado de educação pré-primária em 2026. O aprendizado presencial permanece central para crianças de 3 a 6 anos porque a interação, a supervisão e os requisitos de licenciamento são difíceis de replicar totalmente online. O aprendizado online e virtual tem previsão de crescer a um CAGR de 10,0% até 2032 a partir de uma base menor. Um estudo com 2.148 professores de educação na primeira infância na Espanha constatou que as expectativas sobre a disponibilidade e o uso futuros de recursos digitais eram o preditor mais forte de adoção. O estudo constatou que essas expectativas importavam mais do que o conhecimento técnico.
O aprendizado híbrido oferece um caminho intermediário entre a entrega em sala de aula e a personalização online. Ele mantém a interação física enquanto dá aos professores acesso a materiais gravados, ferramentas de avaliação e atividades diferenciadas. O ensaio queniano mostra que as ferramentas digitais podem melhorar os resultados de aprendizagem quando integradas à prática pedagógica estruturada em sala de aula. A Pearson lançou materiais atualizados do iPrimary Early Years e módulos de desenvolvimento profissional, incluindo formação em integração de inteligência artificial, durante 2025-2026. Esses módulos abordam a gestão da sala de aula e a capacidade docente ao lado do conteúdo digital. A competição por modalidade de aprendizagem dependerá, portanto, do suporte à implementação e não apenas do acesso à tecnologia.

Análise Geográfica
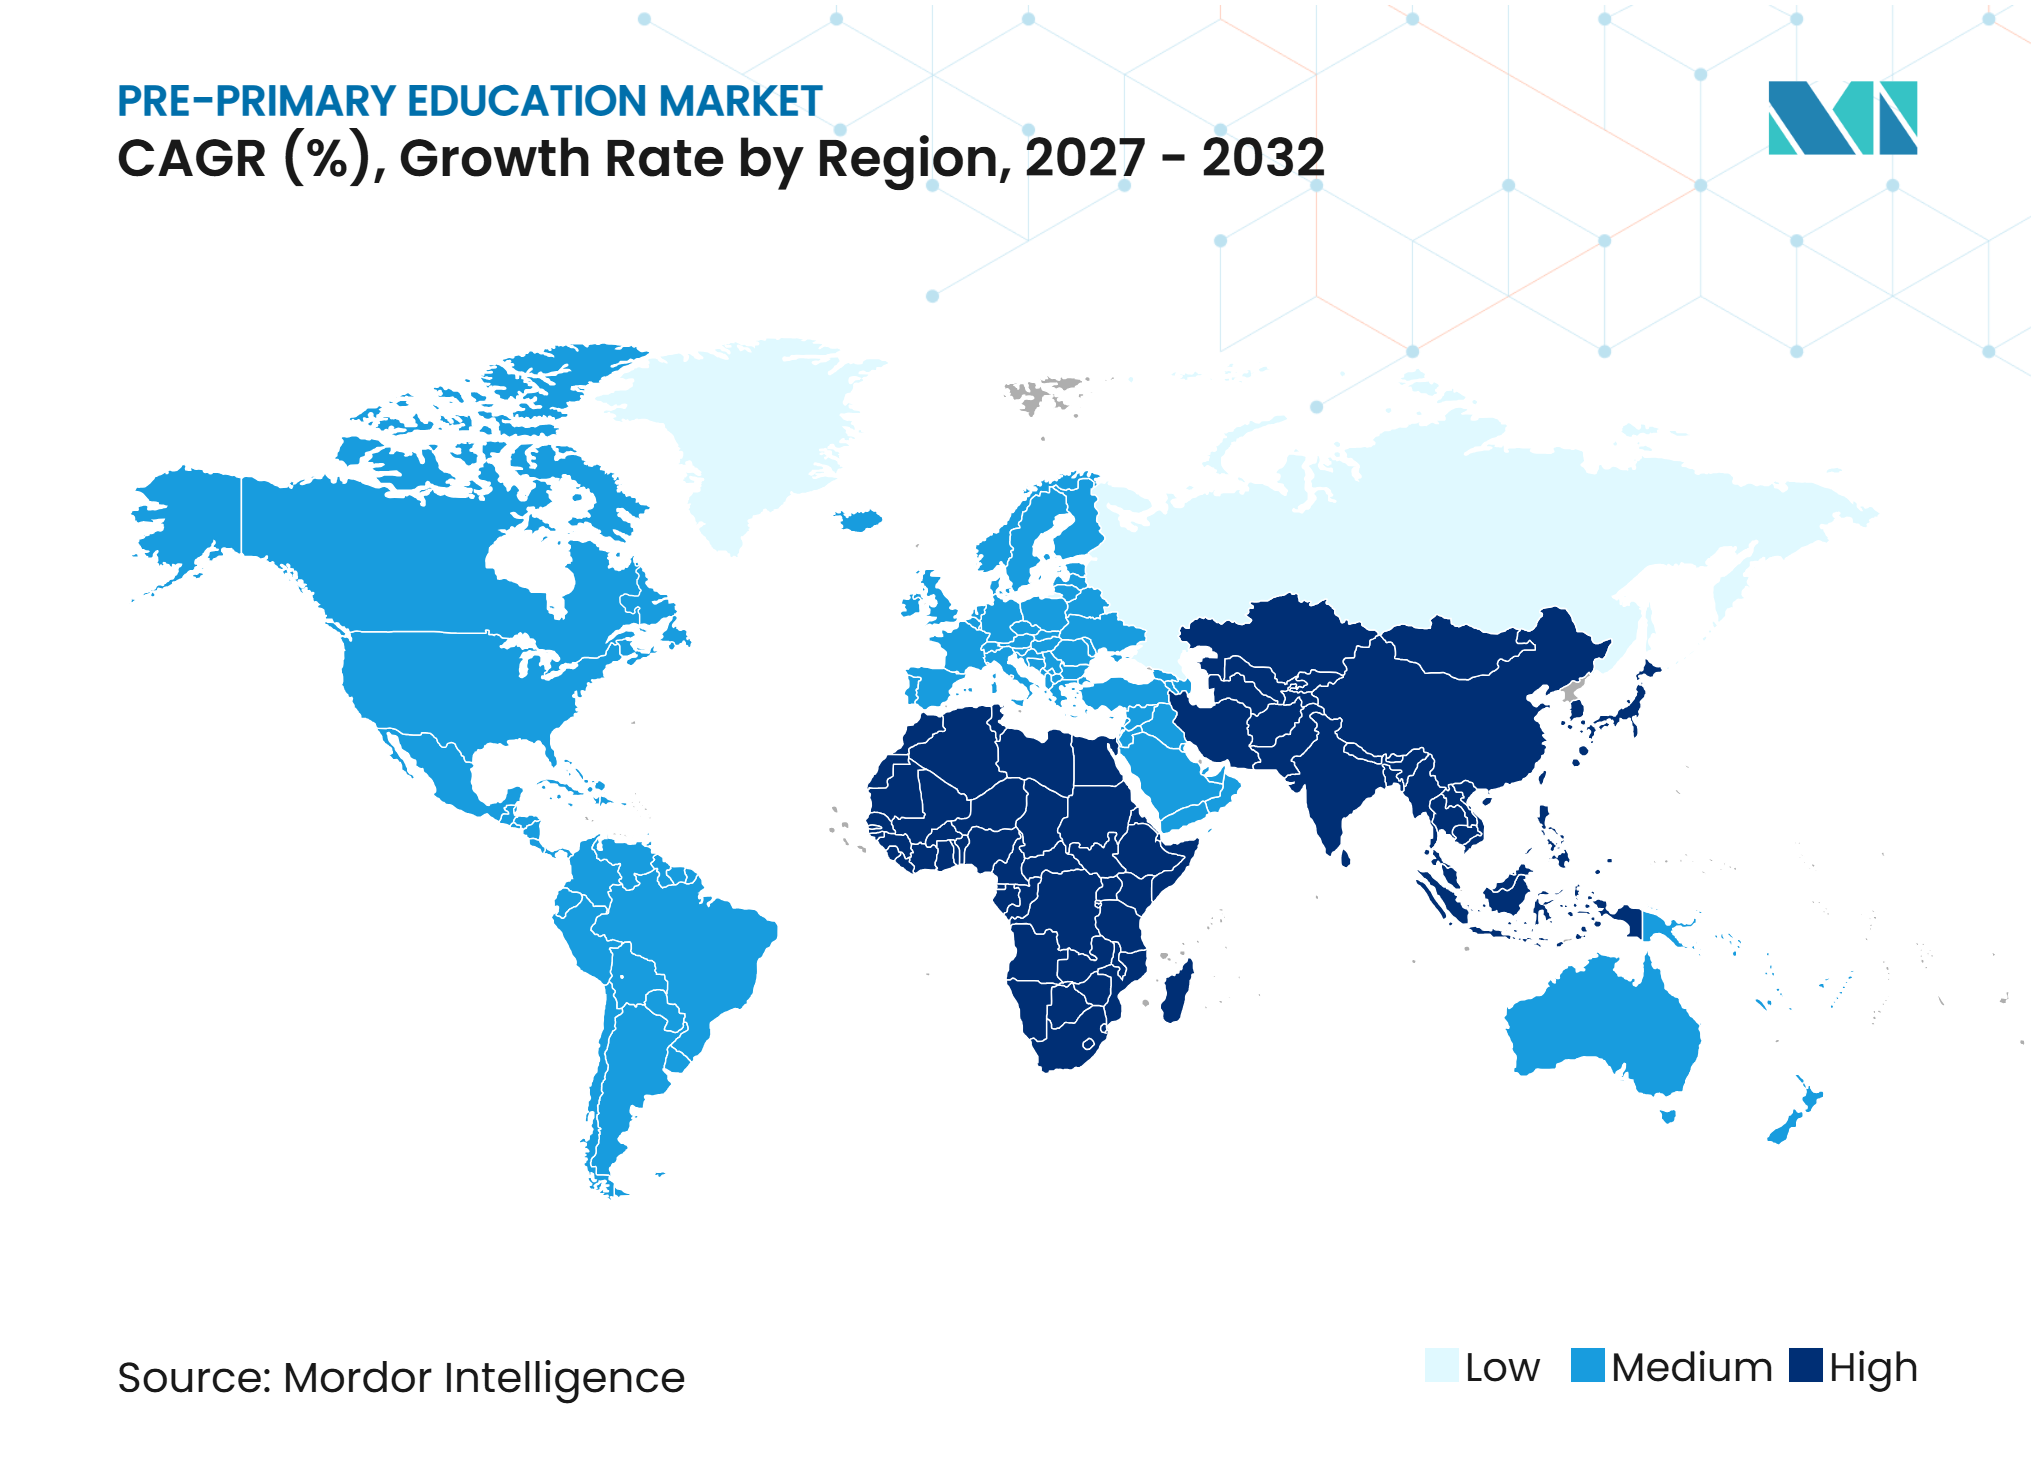
A Ásia-Pacífico detinha 40,2% da participação do mercado de educação pré-primária em 2026 e tem previsão de crescer a um CAGR de 5,4% até 2032. As estatísticas oficiais da China registraram 40,93 milhões de crianças na educação pré-primária em 2023. A política de pré-escola gratuita em fases da China tem como alvo 12 milhões de alunos no semestre de outono de 2025. As matrículas pré-primárias da Índia entre crianças de 3 a 5 anos atingiram 77,4% em 2024, apoiando a contínua formalização da aprendizagem na primeira infância. Singapura ilustra uma adoção digital mais avançada, embora suas diretrizes sobre o uso de telas por crianças mostrem que a integração tecnológica está sendo gerenciada por meio de políticas.
A África tem uma perspectiva de crescimento de 8,4% em cinco anos, sustentada pelo crescimento populacional, programas de matrícula e investimento público. A taxa de matrícula de Marrocos para crianças de 4 a 5 anos aumentou de 50,2% em 2015 para 70,4% em 2025. As unidades públicas de pré-escola rural subiram de 6.185 em 2018-19 para 23.182 em 2024-25. A Costa do Marfim atingiu 4.727 escolas pré-primárias em 2025, mas sua taxa bruta de matrículas era de apenas 12,29%. A rodada de financiamento de 24 milhões de USD da Enko Education é um exemplo de capital privado entrando no segmento de educação internacional de renda média da região.
A América do Norte tem uma perspectiva de crescimento de 5,2% em cinco anos, sustentada pela adoção digital, aprendizagem complementar e recuperação da frequência. A pressão sobre a força de trabalho no Canadá limita a expansão da oferta licenciada, mesmo onde os programas de redução de taxas apoiam a demanda das famílias. A Europa tem uma perspectiva de 4,6%, com matrículas estáveis ou em queda compensadas pelo aumento dos gastos por criança em vários sistemas maduros. A Alemanha foi uma exceção, com matrículas crescendo 17,5% em 10 anos para 2,61 milhões em 2024. A América do Sul tem uma perspectiva de 6,8%, sustentada pelo aumento de 6,7% nas matrículas do Brasil para 5,30 milhões em 2024 e pela expansão de modelos de escolas privadas acessíveis.
Cenário Competitivo
Concentração do Mercado
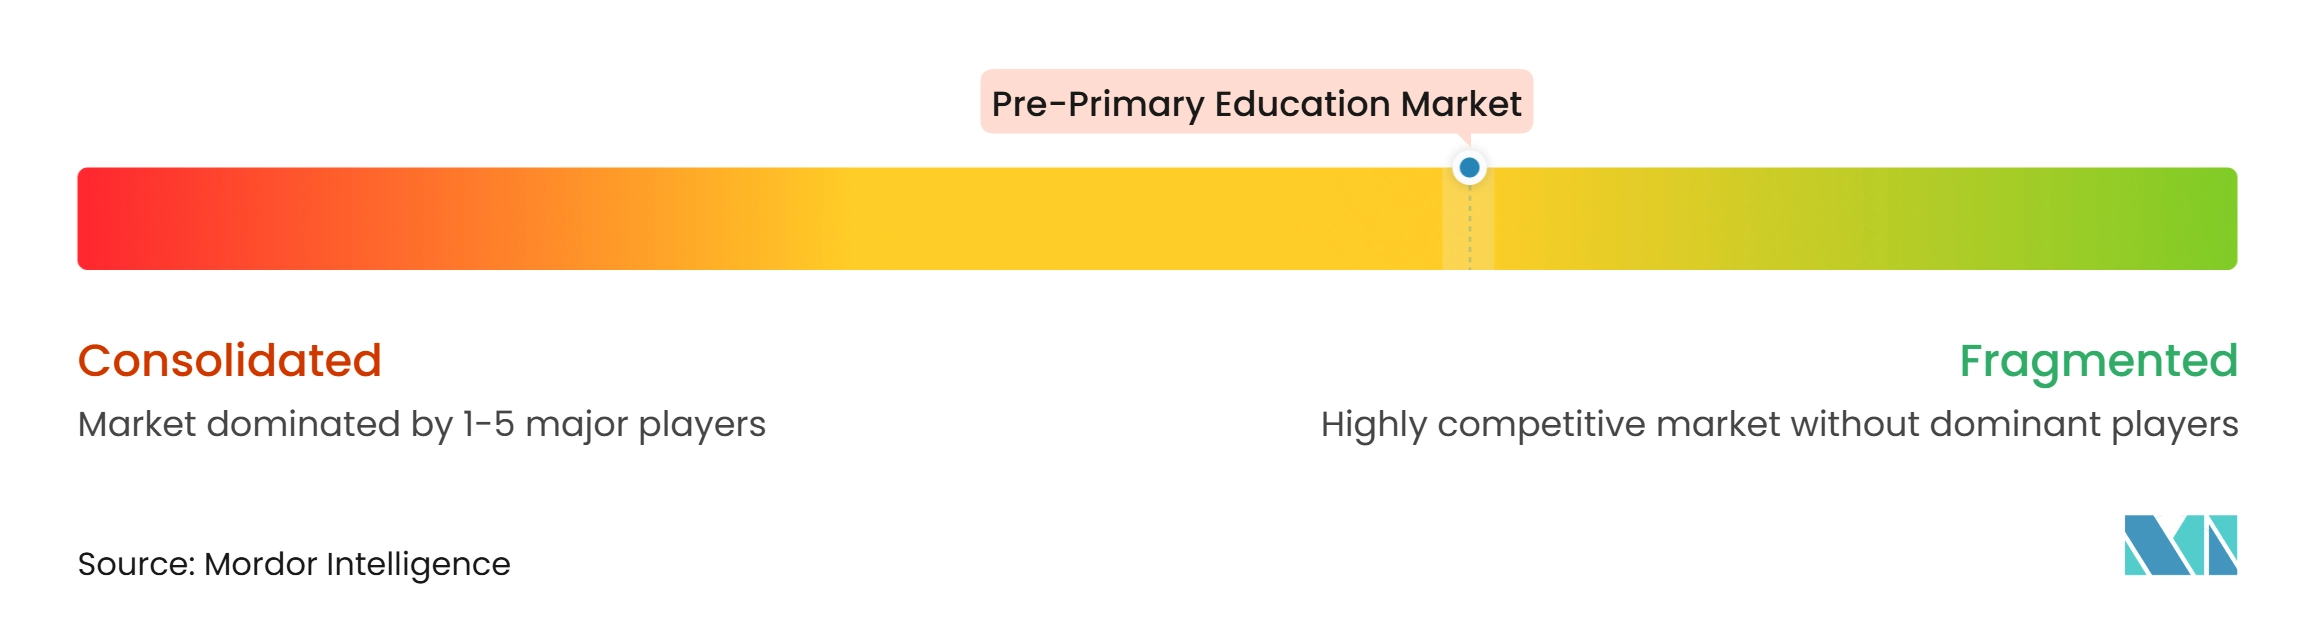
O mercado de educação pré-primária é fragmentado, e os 5 principais participantes detêm coletivamente menos de 40% de participação combinada. Editoras de currículo, incluindo Pearson, McGraw Hill, Scholastic e HMH, competem por meio de conteúdo, avaliação e relacionamentos institucionais. Alphabet, Microsoft e Apple operam na camada de hardware e plataformas, enquanto Nord Anglia, GEMS e Cognita operam redes escolares. Age of Learning, ClassDojo e Discovery Education competem por aprendizagem complementar e engajamento familiar. Nenhum fornecedor tem escala significativa em currículo, plataformas, operações escolares e aprendizagem complementar ao mesmo tempo. Essa separação incentiva parcerias onde os compradores precisam de conteúdo integrado, dados e fluxos de trabalho instrucionais.
Operadores privados de baixo custo e plataformas focadas em inteligência artificial estão buscando crescimento em diferentes partes da cadeia de valor. PHINMA, Enko Education e Innova Schools ilustram o papel das redes padronizadas em mercados emergentes. O estudo do Quênia apoia o aprendizado digital com capacidade offline onde a conectividade é limitada e a pedagogia liderada por professores é mantida. Requisitos de dados de crianças, como COPPA e GDPR, podem elevar as barreiras de entrada para plataformas menores que não possuem processos de conformidade estabelecidos. Os fornecedores estabelecidos podem usar controles de privacidade, alinhamento de conteúdo e suporte a professores para fortalecer sua posição junto a escolas e famílias.
Líderes do Setor de Educação Pré-Primária
-
Pearson plc
-
McGraw Hill LLC
-
Scholastic Corporation
-
Houghton Mifflin Harcourt
-
Microsoft Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Educação Pré-Primária Empresas cobertas neste relatório
- Pearson plc
- Cengage Group
- McGraw Hill LLC
- Scholastic Corporation
- Houghton Mifflin Harcourt
- Amplify Education, Inc.
- Alphabet Inc.
- Microsoft Corporation
- Apple Inc.
- Instructure Holdings, Inc.
- PowerSchool
- D2L Corporation
- Discovery Education
- Age of Learning, Inc.
- ClassDojo, Inc.
- Stride, Inc.
- Khan Academy
- Nord Anglia Education
- GEMS Education
- Cognita Schools
Desenvolvimentos industriais recentes em Mercado de Educação Pré-Primária
- Setembro de 2026: A Scholastic Corporation assinou um acordo definitivo para adquirir a Cottage Door Press, uma importante editora independente de educação na primeira infância, por 71 milhões de USD. A Cottage Door gerou 45 milhões de USD em receita líquida nos 12 meses encerrados em maio de 2026, e espera-se que a aquisição seja acretiva ao EBITDA em seu segundo ano. O negócio expande o portfólio de publicações para a primeira infância da Scholastic e sinaliza um recomprometimento com o conteúdo pré-K após um período de racionalização do portfólio.
- Agosto de 2025: A McGraw Hill lançou o Emerge!, seu currículo principal de Artes da Língua Inglesa para o K-5, enraizado na Ciência da Alfabetização e oferecendo experiências de aprendizagem digital personalizadas para educadores e alunos nos segmentos pré-primário e primário inicial. O produto compete no ciclo de substituição de currículo baseado na ciência da leitura nos distritos escolares dos Estados Unidos.
- Junho de 2025: A McGraw Hill e a Pearson anunciaram uma colaboração para integrar a solução de avaliação intermediária PRoPL da Pearson aos produtos de currículo K-12 da McGraw Hill. A parceria cria um fluxo de trabalho de avaliação e currículo para milhões de alunos globalmente.
- Janeiro de 2025: A Enko Education captou 24 milhões de USD da Africa Capitalworks e da Adiwale Partners para triplicar seu corpo discente para 20.000 alunos até 2029 em 10 países da África Subsaariana. O financiamento apoia uma estratégia de aquisição e crescimento para o segmento de educação internacional de classe média.
Principais Questões Respondidas no Relatório
Qual é o valor projetado do setor de educação pré-primária até 2032?
O setor tem previsão de atingir 2,179 trilhões de USD até 2032, crescendo a um CAGR de 3,3% entre 2027 e 2032.
Qual região detém a maior participação nos gastos com educação pré-primária?
A Ásia-Pacífico detinha uma participação de 40,2% em 2026 e tem previsão de crescer a um CAGR de 5,4% até 2032.
Qual categoria de currículo está crescendo mais rapidamente?
Os currículos internacionais têm previsão de crescer a um CAGR de 5,8% até 2032, sustentados pela expansão de escolas internacionais e pela demanda de expatriados.
Por que o aprendizado digital está crescendo na educação na primeira infância?
As ferramentas híbridas podem apoiar a aprendizagem personalizada e a pedagogia estruturada, conforme demonstrado por um ensaio queniano que melhorou a numeracia e a alfabetização combinadas em 0,534 desvios padrão.
O que limita a expansão dos fornecedores de educação na primeira infância?
A pressão orçamentária, a escassez de professores, as lacunas de conectividade rural e a aquisição fragmentada podem retardar a expansão das matrículas e a adoção de tecnologia.
Quais fornecedores estão moldando o ambiente competitivo global?
Os principais participantes incluem Pearson, McGraw Hill, Scholastic, Alphabet, Microsoft, Apple, Nord Anglia, GEMS, Cognita, Age of Learning, ClassDojo e Discovery Education.