
Taille et part du marché de l'éducation préprimaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
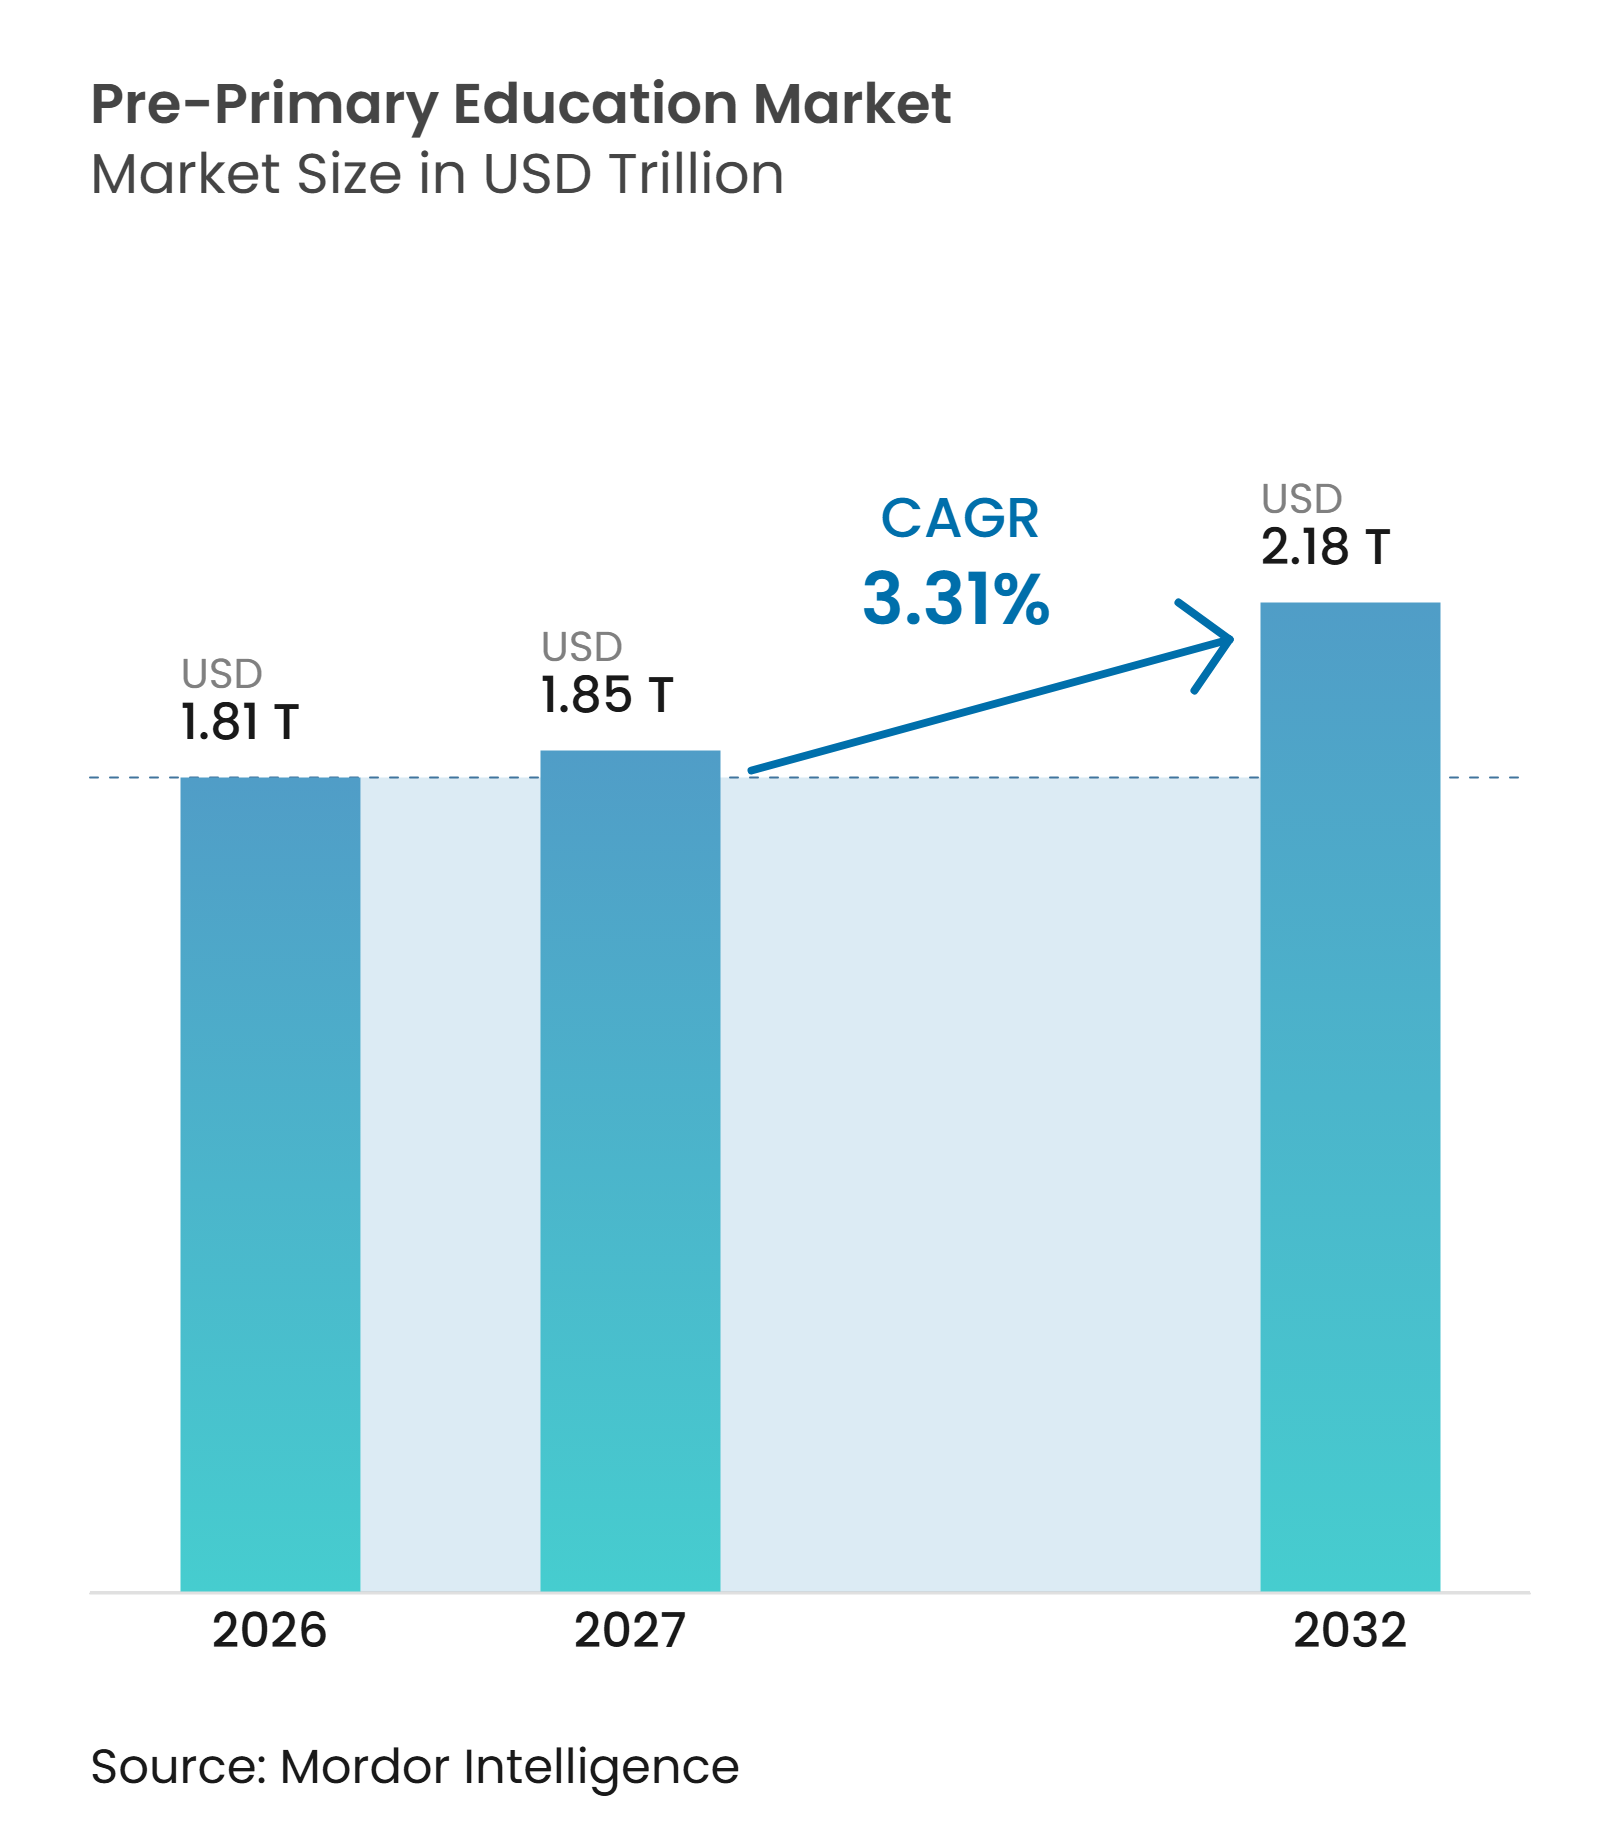
| Taille du Marché (2027) | 1.85 Trillions de dollars américains |
| Taille du Marché (2032) | 2.18 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éducation préprimaire par Mordor Intelligence
La taille du marché de l'éducation préprimaire était évaluée à 1,81 billion USD en 2026 et devrait croître de 1,85 billion USD en 2027 pour atteindre 2,18 billions USD d'ici 2032, à un CAGR de 3,31 % durant la période de prévision 2027-2032. Le financement public est de plus en plus lié à la qualité, au développement des enseignants, à l'évaluation et à la prestation numérique plutôt qu'aux seules inscriptions. Les membres de l'OCDE ont augmenté le financement préprimaire de 23 % entre 2015 et 2022 alors que les inscriptions étaient globalement stables, et les dépenses publiques moyennes ont atteint 11 483 USD par enfant[1]. Ce changement soutient une demande récurrente de services de programmes, de formation et d'évaluation sur le marché de l'éducation préprimaire. Les achats publics peuvent favoriser les prestataires capables de répondre aux normes publiques et d'opérer dans de grands systèmes scolaires. Les pénuries d'enseignants, les budgets publics contraints et la connectivité inégale continuent de limiter la rapidité à laquelle les établissements peuvent accroître leurs capacités.
Points clés du rapport
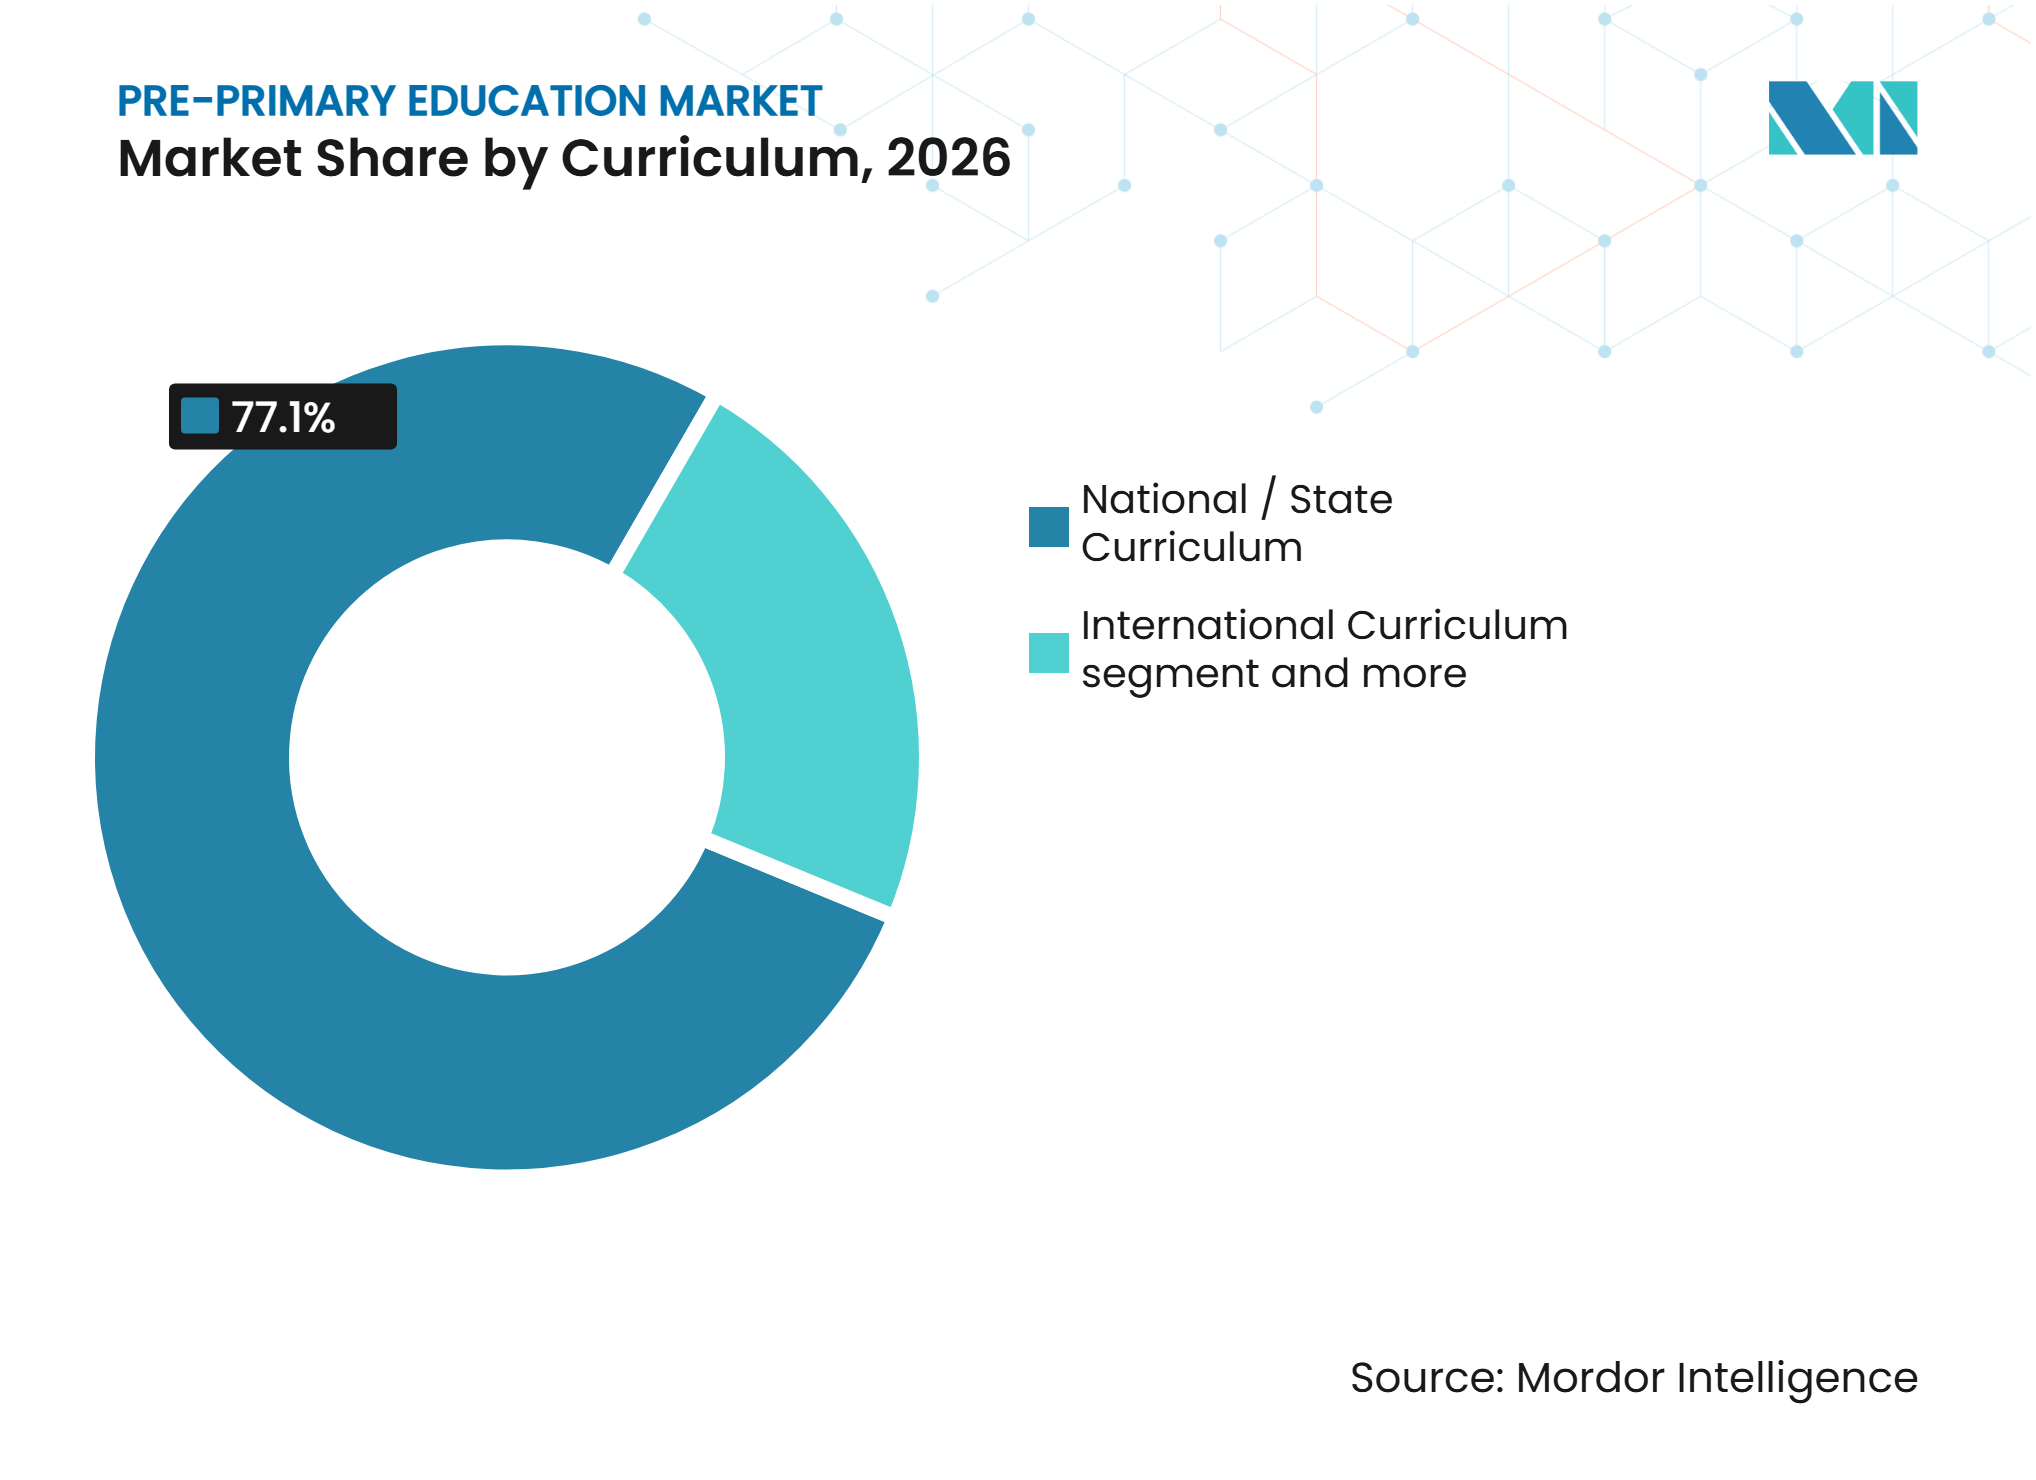
- Par programme, les programmes nationaux et régionaux détenaient 77,1 % de la part du marché de l'éducation préprimaire en 2026, tandis que les programmes internationaux devraient croître à un CAGR de 5,8 % jusqu'en 2032.
- Par type d'école, les écoles publiques et financées par l'État détenaient 80,5 % de la part du marché de l'éducation préprimaire en 2026, tandis que les écoles privées et indépendantes devraient croître à un CAGR de 4,4 % jusqu'en 2032.
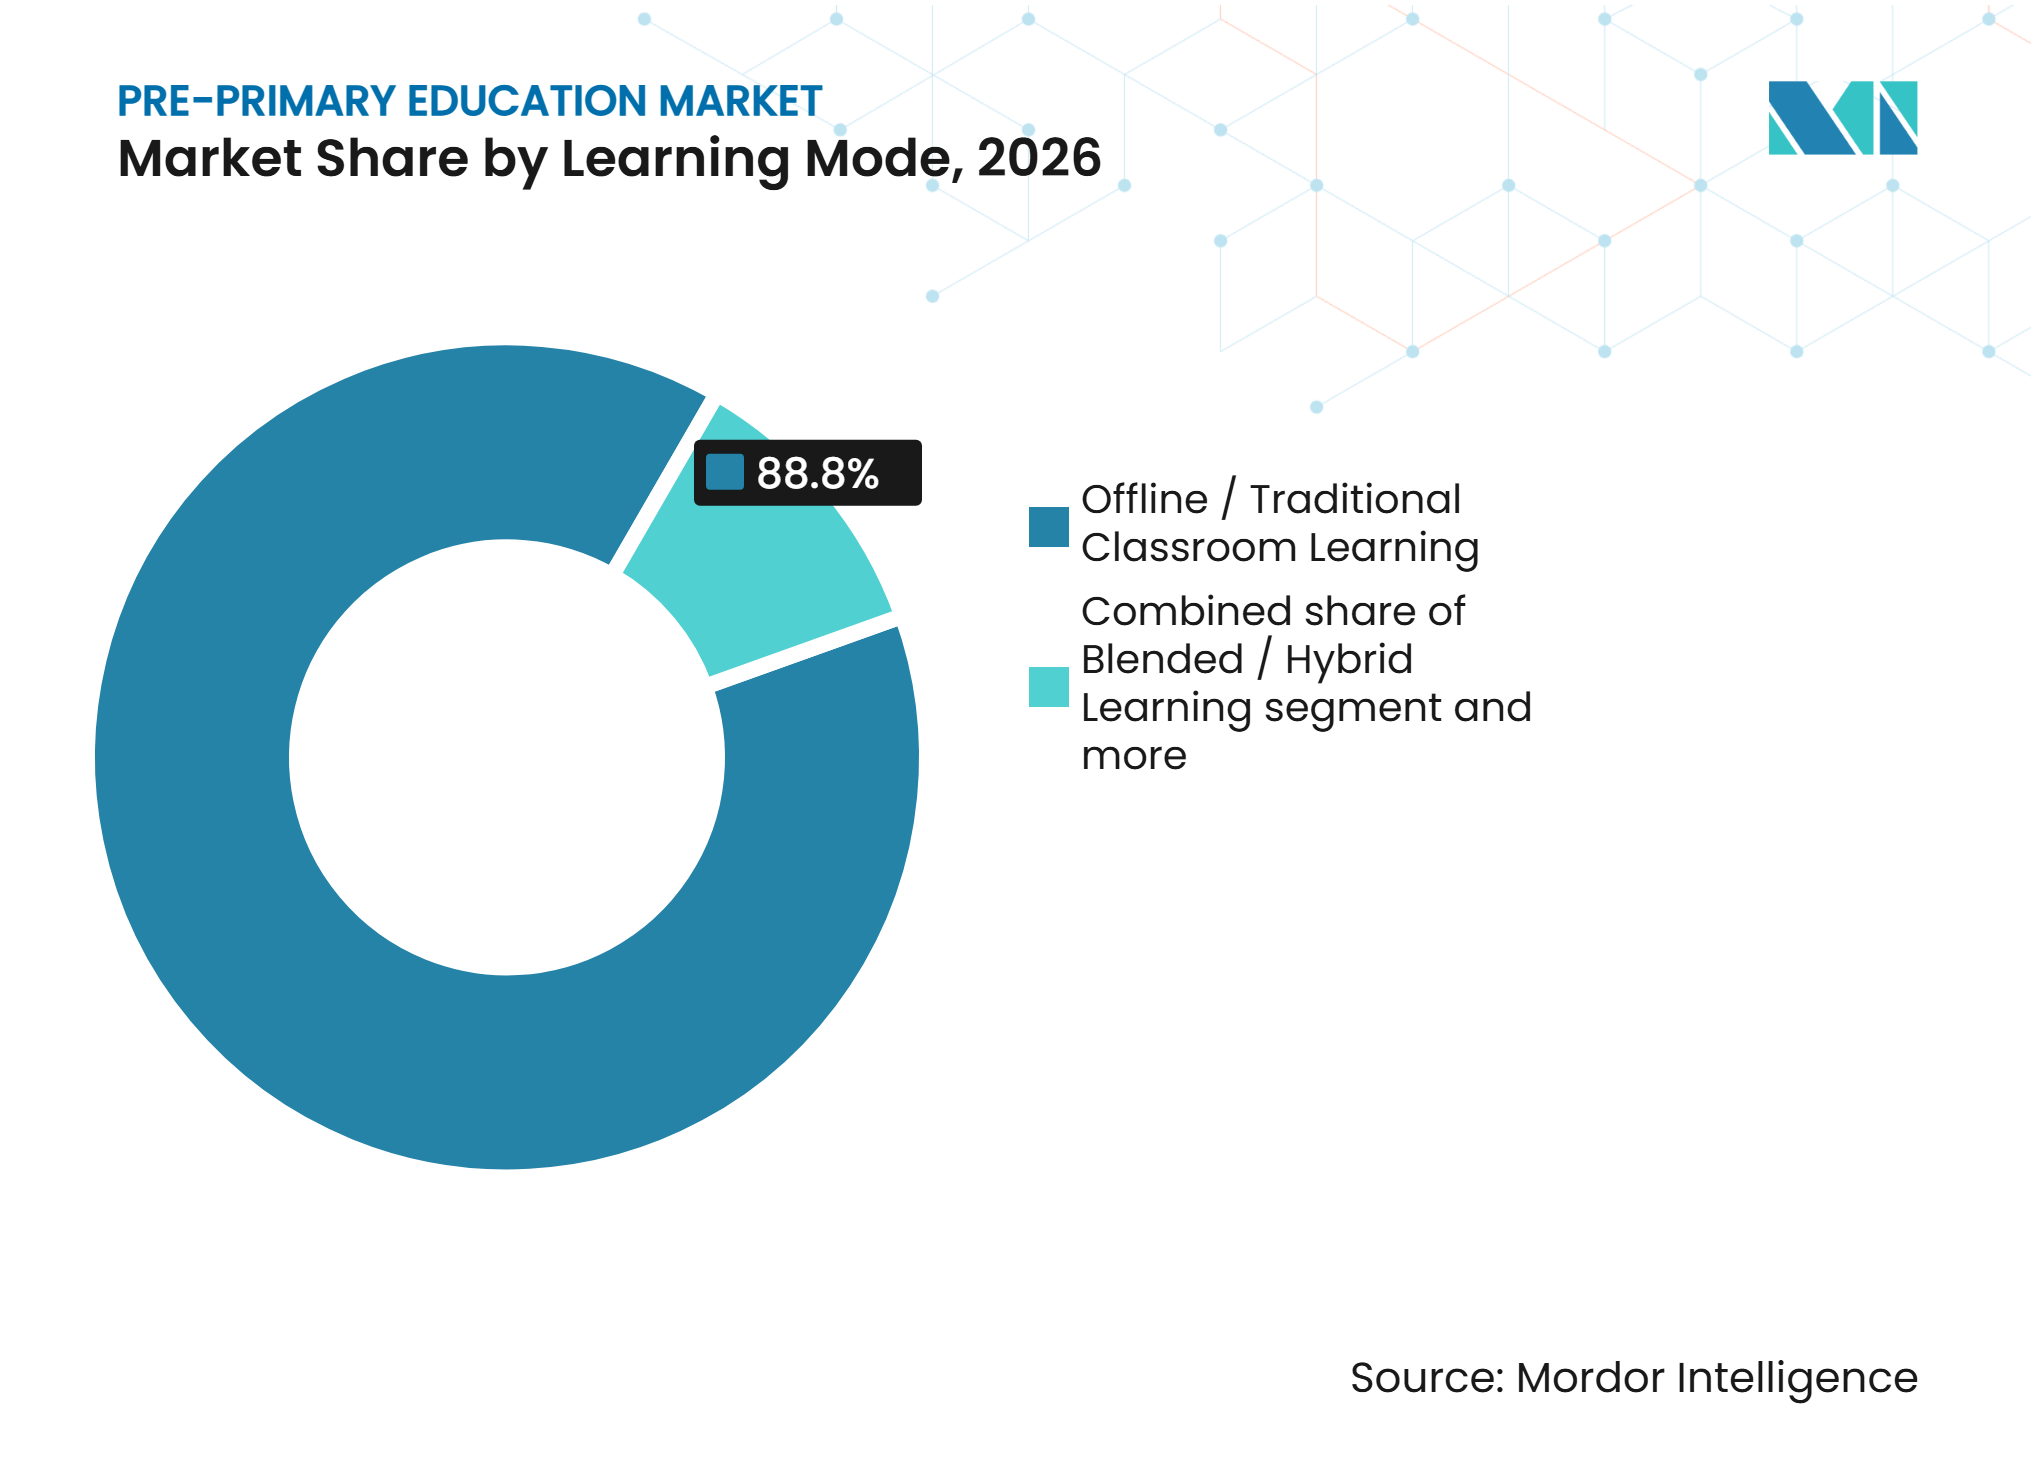
- Par mode d'apprentissage, l'enseignement en présentiel et en classe traditionnelle détenait 88,8 % de la part du marché de l'éducation préprimaire en 2026, tandis que l'apprentissage en ligne et virtuel devrait croître à un CAGR de 10,0 % jusqu'en 2032.
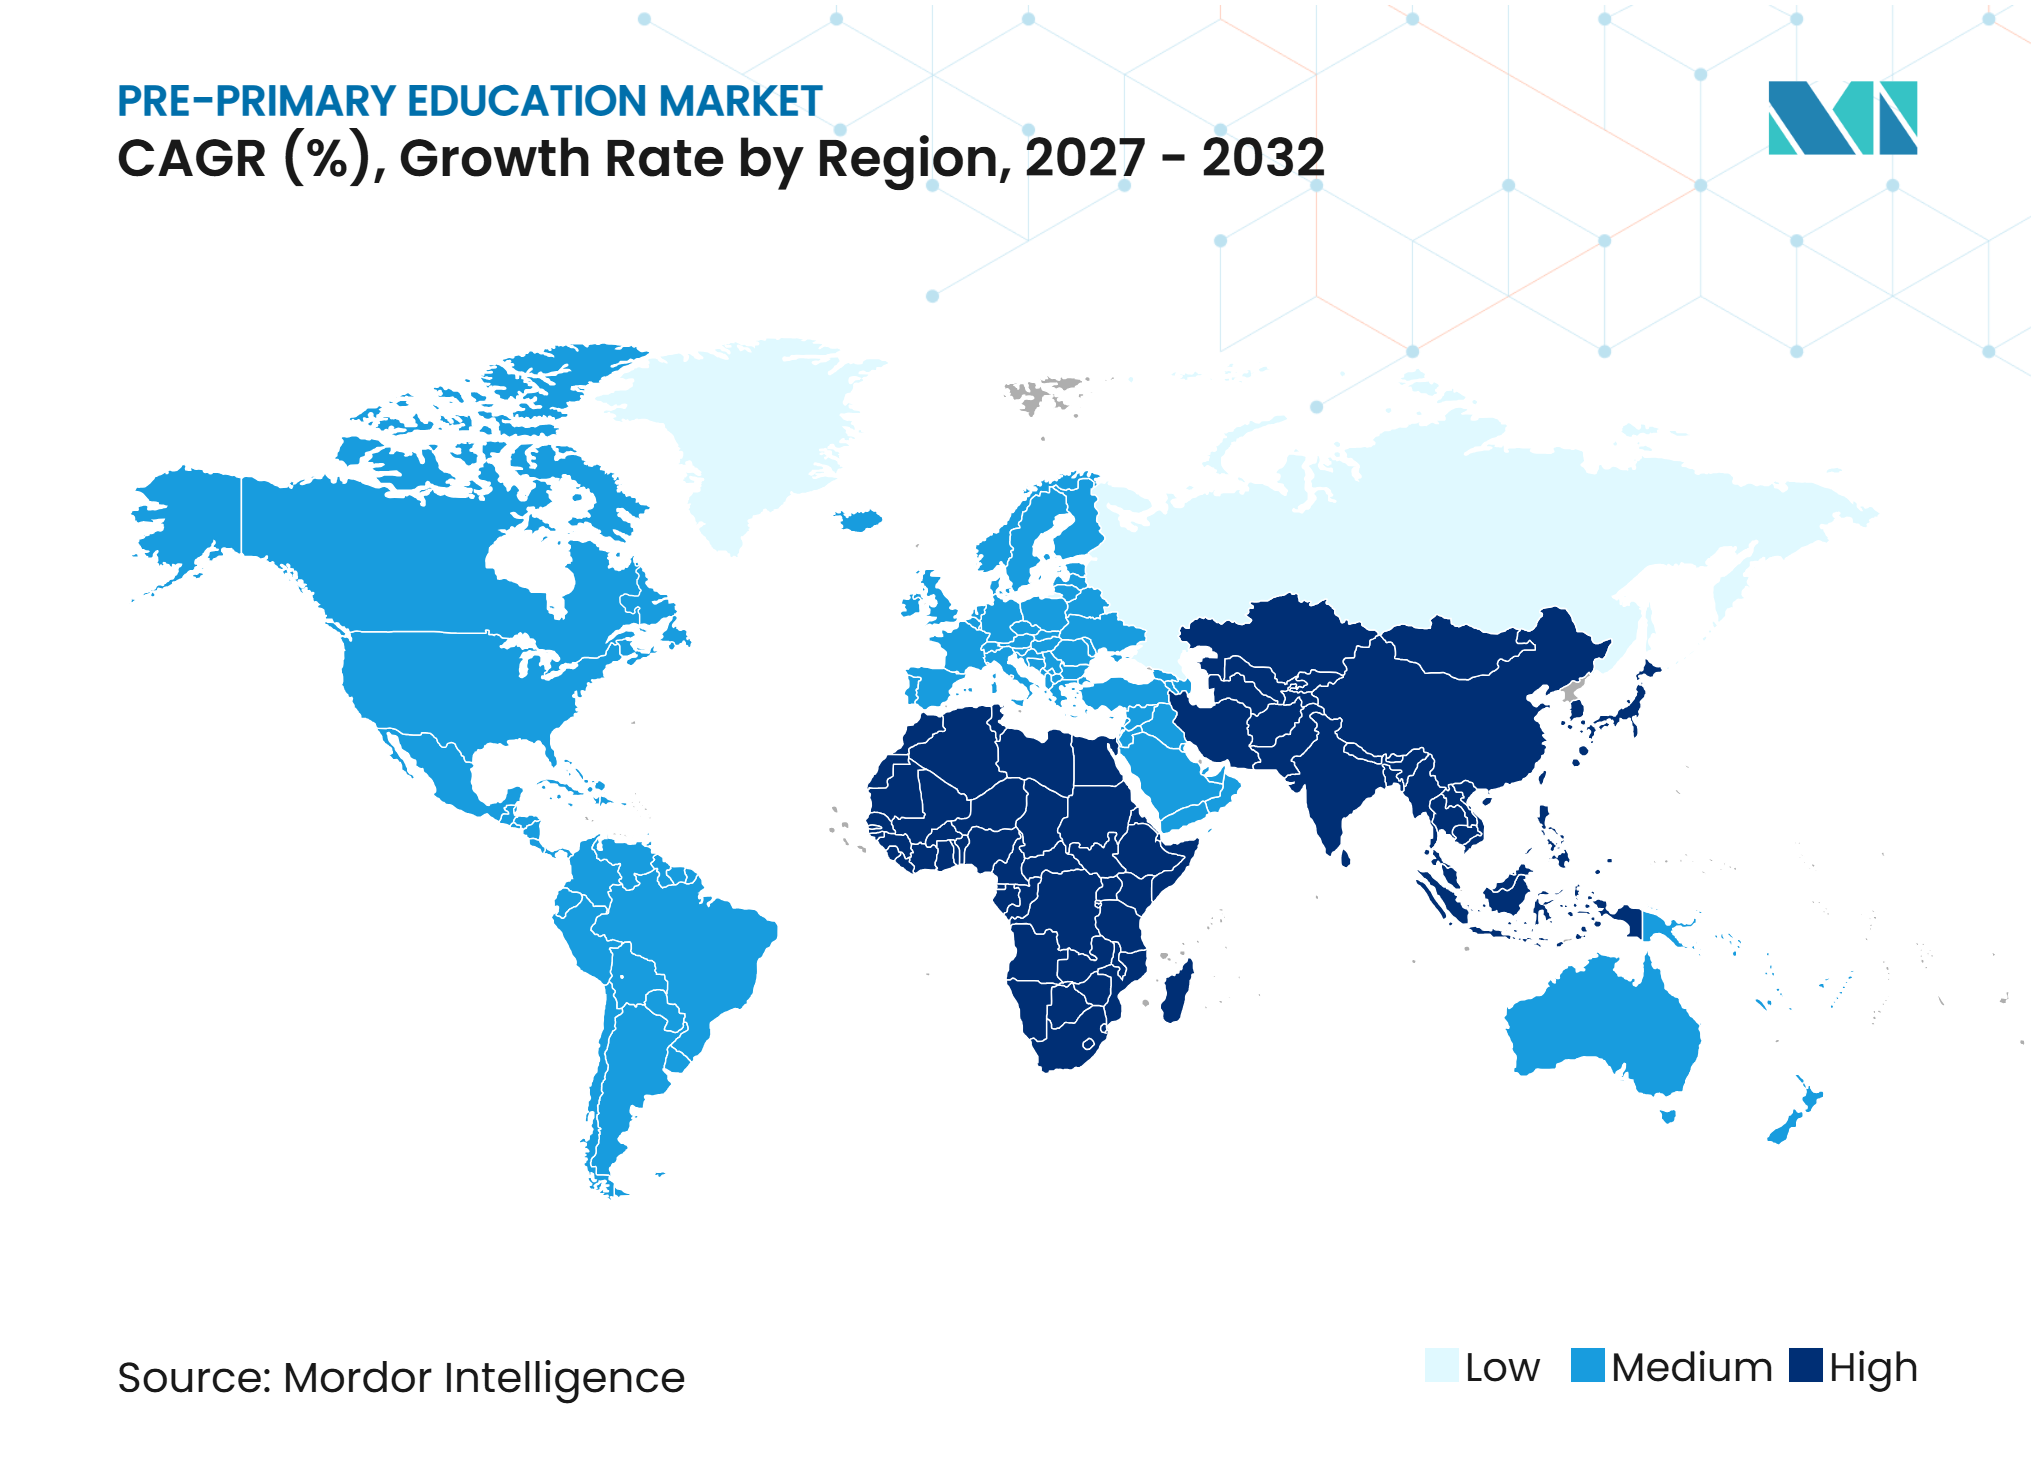
- Par géographie, l'Asie-Pacifique détenait 40,2 % de la part du marché de l'éducation préprimaire en 2026 et devrait croître à un CAGR de 5,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Financement public et mandats d'accès universel | +0.9% | Mondial, plus prononcé dans la région MENA, l'Afrique subsaharienne et l'Asie du Sud | Long terme (≥ 4 ans) |
| Hausse des inscriptions dans l'enseignement primaire structuré | +0.7% | Cœur Asie-Pacifique, Inde, Chine et Asie du Sud-Est, avec des retombées en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Expansion des réseaux d'écoles privées à faible coût | +0.5% | Asie du Sud, Afrique subsaharienne et Amérique latine | Moyen terme (2-4 ans) |
| Adoption des salles de classe numériques dans l'apprentissage fondamental | +0.6% | Mondial, avec des gains précoces à Singapour, en Corée du Sud, aux Émirats arabes unis et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande de micro-certifications et de perfectionnement des enseignants | +0.3% | Pays de l'OCDE, avec des gains précoces en Australie, au Canada et en Amérique du Nord | Moyen terme (2-4 ans) |
| Analyse de la sécurité des enfants, de la présence et des résultats d'apprentissage | +0.2% | Amérique du Nord, Europe et Conseil de coopération du Golfe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Financement public et mandats d'accès universel
Les réformes nationales de l'enseignement obligatoire constituent un moteur central de la demande, car elles formalisent la fréquentation et transfèrent les coûts des ménages vers les systèmes publics. Parmi les 12 membres de l'OCDE qui ont abaissé l'âge de début de scolarité obligatoire, les inscriptions atteignaient déjà 80 % à 90 % avant la réforme dans la plupart des cas. L'engagement du Maroc en faveur de l'accès universel a porté le taux d'inscription des enfants de 4 à 5 ans de 45 % en 2018 à 80 % en 2024[2]. Les inscriptions en milieu rural sont passées de 33 % à 91 %, tandis que les unités préscolaires publiques sont passées de 6 185 à 23 182. La politique chinoise de préscolaire gratuit par phases devrait bénéficier à 12 millions d'élèves au semestre d'automne 2025 et réduire les dépenses des ménages de 20 milliards CNY (2,8 milliards USD). Les programmes d'achats publics plus importants peuvent créer une demande stable, bien qu'ils augmentent également les exigences de conformité pour les petits prestataires.
Hausse des inscriptions dans l'enseignement primaire structuré
La participation préprimaire augmente là où la fréquentation scolaire primaire et les attentes en matière de préparation à l'école se développent. Les inscriptions préprimaires en Éthiopie ont augmenté de 79,3 % sur 10 ans pour atteindre 4,48 millions en 2024, tandis que le Vietnam a atteint 4,13 millions après une croissance de 14,3 %. La Côte d'Ivoire a augmenté le nombre d'écoles préprimaires de 2 502 en 2017 à 4 727 en 2025. Les inscriptions ont atteint 302 232, bien que le taux brut de scolarisation soit resté à 12,29 %, indiquant un important déficit d'offre. L'ODD 4.2 exige des pays qu'ils s'efforcent d'assurer au moins 1 an d'éducation préprimaire de qualité à tous les enfants d'ici 2030. Cette orientation politique maintient la pertinence de l'expansion institutionnelle dans les marchés à faible taux d'inscription en Afrique subsaharienne et en Asie du Sud.
Expansion des réseaux d'écoles privées à faible coût
Les opérateurs privés à faible coût comblent les lacunes de capacité que les systèmes publics ne peuvent pas absorber immédiatement. La recherche fournie indique que 54 % des enfants scolarisés en Asie du Sud fréquentent des écoles privées, dont 70 % des familles urbaines à faibles revenus en Inde qui choisissent des écoles privées abordables. Kashf School Sarmaya soutient des écoles de 60 à 80 élèves avec des frais mensuels inférieurs à 3 000 PKR (11 USD), grâce au financement et à la formation. Ces écoles peuvent utiliser le crédit pour améliorer les installations, renforcer les compétences des enseignants et évoluer vers un enseignement basé sur les activités. PHINMA exploite 13 écoles aux Philippines et en Indonésie, au service de 163 000 apprenants à faibles revenus. Le marché de l'éducation préprimaire bénéficie lorsque ces réseaux adoptent des systèmes communs de contenu, de formation et d'administration dans les villes secondaires et les zones mal desservies.
Adoption des salles de classe numériques dans l'apprentissage fondamental
Les outils numériques dépassent le stade des projets pilotes lorsqu'ils soutiennent l'enseignement structuré plutôt que de le remplacer. Les opérateurs de préscolaires à Singapour ont signalé une augmentation de 50 % de l'utilisation des outils d'IA par les enfants d'âge préscolaire sur 2,5 ans, et une plateforme de mathématiques basée sur l'IA a enregistré une croissance de 75 % des inscriptions en ligne en 2025. L'essai au Kenya a révélé que l'apprentissage personnalisé sur smartphone, aligné sur le programme national, a amélioré les résultats combinés en littératie et en numératie de 0,534 écart-type. RAND a constaté que seulement 1 enseignant de pré-maternelle sur 3 aux États-Unis avait bénéficié d'une formation professionnelle sur la manière d'évaluer la qualité des produits EdTech[3]. Ce déficit fait de la formation et de la mesure des résultats des éléments importants des contrats institutionnels. Le marché de l'éducation préprimaire est susceptible de récompenser les prestataires capables de soutenir à la fois la pratique en classe et la sélection de produits fondée sur des données probantes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression budgétaire sur les systèmes scolaires publics | -0.5% | À l'échelle de l'OCDE, plus aiguë au Royaume-Uni, en Hongrie et en Turquie | Moyen terme (2-4 ans) |
| Pénuries d'enseignants et attrition dans les premières années | -0.5% | Amérique du Nord, Europe occidentale et Australie | Long terme (≥ 4 ans) |
| Accès inégal aux appareils et à la connectivité dans les districts ruraux | -0.3% | Afrique subsaharienne, Asie du Sud et Amérique latine rurale | Long terme (≥ 4 ans) |
| Fragmentation des achats et charge de conformité | -0.2% | Mondial, amplifié dans les marchés à gouvernance scolaire décentralisée | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pression budgétaire sur les systèmes scolaires publics
Les budgets publics peuvent retarder les investissements scolaires même lorsque la demande de services d'apprentissage précoce est en hausse. Les pays de l'OCDE ont consacré en moyenne 0,59 % de leur PIB à l'éducation de la petite enfance et préprimaire en 2022, contre 1,4 % pour l'enseignement primaire. L'OCDE a signalé que le Royaume-Uni, la Hongrie et la Suède ont connu de réelles baisses des dépenses publiques par enfant entre 2015 et 2022. Son analyse de janvier 2025 indique également que de fortes pressions budgétaires limitent la capacité de nombreux pays à développer ou renforcer l'éducation et la garde de la petite enfance publiques. Les écoles financées par l'État représentent 80,5 % de la part du marché de l'éducation préprimaire en 2026, de sorte que des cycles d'achat plus longs peuvent directement contraindre les fournisseurs. Les prestataires doivent démontrer une valeur claire en matière d'apprentissage ou d'exploitation dans des budgets scolaires serrés.
Pénuries d'enseignants et attrition dans les premières années
Les pénuries d'éducateurs de la petite enfance empêchent les établissements de se développer même lorsque les infrastructures et la demande parentale sont disponibles. En Virginie, un enseignant principal sur trois et 38 % des enseignants assistants dans les programmes préprimaires financés par l'État ont quitté leur poste entre l'automne 2023 et l'automne 2024. Une enquête du Center for American Progress a révélé que près de la moitié des éducateurs de la petite enfance ont signalé une aggravation de l'épuisement professionnel et que plus d'un sur quatre envisageait de partir dans l'année. L'étude sur les effectifs en Australie identifie un déficit de 21 000 professionnels qualifiés de la petite enfance[4]. Les lacunes dans les effectifs limitent la capacité d'inscription, la qualité des services et le potentiel de croissance des réseaux scolaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des élèves et des apprenants
L'apprentissage précoce formel gagne du terrain, bien que l'accessibilité financière des ménages continue d'affecter l'accès. En Inde, le taux d'inscription des enfants de 3 à 5 ans dans les établissements préprimaires est passé de 68,1 % en 2018 à 77,4 % en 2024. Le Kenya comptait 2,91 millions d'élèves préprimaires en 2024, contre 2,88 millions en 2023, et 47 760 écoles préprimaires étaient en activité. Un essai contrôlé dans 291 écoles préprimaires publiques kényanes a révélé que l'apprentissage personnalisé numériquement combiné à une pédagogie structurée a amélioré la numératie et la littératie de 0,534 écart-type sur 13 mois. Ce résultat soutient les modèles hybrides lorsque le contenu numérique est aligné sur l'enseignement en classe. Les familles urbaines de la classe moyenne en Asie du Sud et du Sud-Est soutiennent également les modèles hybrides qui maintiennent la socialisation en personne et offrent une personnalisation du programme.
Analyse des performances éducatives
La croissance des inscriptions dépasse l'offre d'enseignants qualifiés dans de nombreux systèmes préprimaires. Les programmes Early Head Start aux États-Unis ont signalé près de 9 postes vacants d'enseignants par programme au cours de l'année scolaire 2023-2024, et plus de la moitié ont eu du mal à recruter des enseignants qualifiés. La stratégie relative aux effectifs en Angleterre identifie également des possibilités limitées d'évolution de carrière et des difficultés de rétention dans les établissements desservant les communautés défavorisées. L'utilisation du numérique reste inégale, avec 30 % des enseignants de pré-maternelle aux États-Unis déclarant une utilisation professionnelle de l'IA générative en 2024-2025. Moins de la moitié des enseignants interrogés avaient utilisé des programmes éducatifs sur des plateformes numériques, tandis que les outils de communication étaient plus courants. Le marché de l'éducation préprimaire offre des opportunités pour les plateformes qui réduisent les charges administratives tout en soutenant l'enseignement et le développement des enseignants.
Analyse des segments
Par programme :
les cadres nationaux ancrent les dépenses, les modèles internationaux mènent la croissanceLes programmes nationaux et régionaux représentaient 77,1 % de la taille du marché de l'éducation préprimaire en 2026. Les écoles publiques et financées par l'État, qui utilisent largement les cadres nationaux, représentaient 80,5 % de la base institutionnelle. Les fournisseurs de programmes nationaux bénéficient de relations d'achat public, de cycles d'adoption pluriannuels et de normes communes. McGraw Hill a lancé Emerge!, un programme d'arts du langage anglais de la maternelle à la 5e année basé sur la science de la littératie, en août 2025. Le programme comprend un apprentissage numérique personnalisé pour les éducateurs et les apprenants.
Les programmes internationaux devraient croître à un CAGR de 5,8 % jusqu'en 2032. ISC Research a recensé 14 833 écoles internationales de la maternelle à la terminale en 2025, et l'Asie en concentrait 58 % du total mondial. La croissance se produit au Japon, en Malaisie et en Corée du Sud, parallèlement aux communautés d'expatriés et à la demande des familles locales à revenus plus élevés. Dubaï a recensé 29 634 enfants dans 312 centres privés de la petite enfance en 2024-2025, avec une hausse des inscriptions de 8 %. L'Early Years Foundation Stage était le programme le plus courant parmi les 17 programmes de ces centres. Les approches Montessori, International Baccalaureate Primary Years et Waldorf restent des options premium et spécialisées où l'accréditation et la formation soutiennent la différenciation.



Par type d'école :
les établissements publics dominent, la croissance privée dépasseLes écoles publiques et financées par l'État détenaient 80,5 % de la part du marché de l'éducation préprimaire en 2026. Les mandats d'accès universel et l'ampleur des systèmes éducatifs nationaux en Chine, en Inde et au Brésil soutiennent cette position dominante. La Chine a recensé 40,93 millions d'enfants dans l'éducation préprimaire en 2023. Sa politique de préscolaire gratuit par phases a réduit les dépenses des ménages et élargi le soutien public à 12 millions d'élèves au semestre d'automne 2025. Les acheteurs publics exigent généralement des preuves de résultats, une capacité de prestation établie et le respect des normes nationales. Cela favorise les fournisseurs capables de soutenir de grands programmes de mise en œuvre.
Les écoles privées et indépendantes devraient croître à un CAGR de 4,4 % jusqu'en 2032. Les opérateurs haut de gamme tels que Nord Anglia et Cognita se développent par le biais d'accords de gestion et de partenariats dans les marchés du Golfe. Cognita est entré en Arabie saoudite, à Oman et au Qatar en décembre 2025 par le biais de partenariats avec 5 écoles. Cette expansion a porté le réseau de Cognita au Moyen-Orient à 14 écoles et a introduit son modèle de gestion dans 3 nouveaux marchés du Golfe. Les opérateurs privés abordables utilisent des structures de franchise pour atteindre les familles en dehors des grandes villes. La composition par type d'école soutient différents profils de demande, des grands achats publics aux programmes privés spécialisés et aux services destinés aux familles.
Par mode d'apprentissage :
le présentiel reste la base structurelle, le numérique s'accélère depuis une base faibleL'apprentissage en présentiel et en classe traditionnelle détenait 88,8 % de la part du marché de l'éducation préprimaire en 2026. L'apprentissage en personne reste central pour les enfants de 3 à 6 ans, car l'interaction, la supervision et les exigences de licence sont difficiles à reproduire entièrement en ligne. L'apprentissage en ligne et virtuel devrait croître à un CAGR de 10,0 % jusqu'en 2032 depuis une base plus faible. Une étude portant sur 2 148 enseignants en éducation de la petite enfance en Espagne a révélé que les attentes concernant la disponibilité et l'utilisation futures des ressources numériques étaient le prédicteur le plus fort de l'adoption. L'étude a constaté que ces attentes comptaient plus que les connaissances techniques.
L'apprentissage hybride offre une voie intermédiaire entre la prestation en classe et la personnalisation en ligne. Il maintient l'interaction physique tout en donnant aux enseignants accès à des supports enregistrés, des outils d'évaluation et des activités différenciées. L'essai kényan montre que les outils numériques peuvent améliorer les résultats d'apprentissage lorsqu'ils sont intégrés dans une pratique pédagogique structurée en classe. Pearson a publié des matériaux iPrimary Early Years mis à jour et des modules de développement professionnel, incluant une formation à l'intégration de l'IA, en 2025-2026. Ces modules abordent la gestion de classe et les compétences des enseignants en parallèle du contenu numérique. La concurrence entre modes d'apprentissage dépendra donc du soutien à la mise en œuvre plutôt que du seul accès à la technologie.

Analyse géographique
L'Asie-Pacifique détenait 40,2 % de la part du marché de l'éducation préprimaire en 2026 et devrait croître à un CAGR de 5,4 % jusqu'en 2032. Les statistiques officielles chinoises ont recensé 40,93 millions d'enfants dans l'éducation préprimaire en 2023. La politique chinoise de préscolaire gratuit par phases cible 12 millions d'élèves au semestre d'automne 2025. Le taux d'inscription préprimaire en Inde pour les enfants de 3 à 5 ans a atteint 77,4 % en 2024, soutenant la formalisation continue de l'apprentissage précoce. Singapour illustre une adoption numérique plus avancée, bien que ses orientations sur l'utilisation des écrans par les enfants montrent que l'intégration technologique est gérée par la politique.
L'Afrique affiche une perspective de croissance sur cinq ans de 8,4 %, soutenue par la croissance démographique, les programmes d'inscription et l'investissement public. Le taux d'inscription au Maroc pour les enfants de 4 à 5 ans est passé de 50,2 % en 2015 à 70,4 % en 2025. Les unités préscolaires publiques rurales sont passées de 6 185 en 2018-2019 à 23 182 en 2024-2025. La Côte d'Ivoire a atteint 4 727 écoles préprimaires en 2025, mais son taux brut de scolarisation n'était que de 12,29 %. Le tour de financement de 24 millions USD d'Enko Education est un exemple de capital privé entrant dans le segment de l'éducation internationale de la classe moyenne de la région.
L'Amérique du Nord affiche une perspective de croissance sur cinq ans de 5,2 %, soutenue par l'adoption numérique, l'apprentissage complémentaire et la reprise des présences. La pression sur les effectifs au Canada limite l'expansion des services agréés, même là où les programmes de réduction des frais soutiennent la demande des familles. L'Europe affiche une perspective de 4,6 %, avec des inscriptions stables ou en baisse compensées par une hausse des dépenses par enfant dans plusieurs systèmes matures. L'Allemagne était une exception, avec des inscriptions en hausse de 17,5 % sur 10 ans pour atteindre 2,61 millions en 2024. L'Amérique du Sud affiche une perspective de 6,8 %, soutenue par la hausse de 6,7 % des inscriptions au Brésil pour atteindre 5,30 millions en 2024 et l'expansion des modèles d'écoles privées abordables.
Paysage concurrentiel
Concentration du Marché
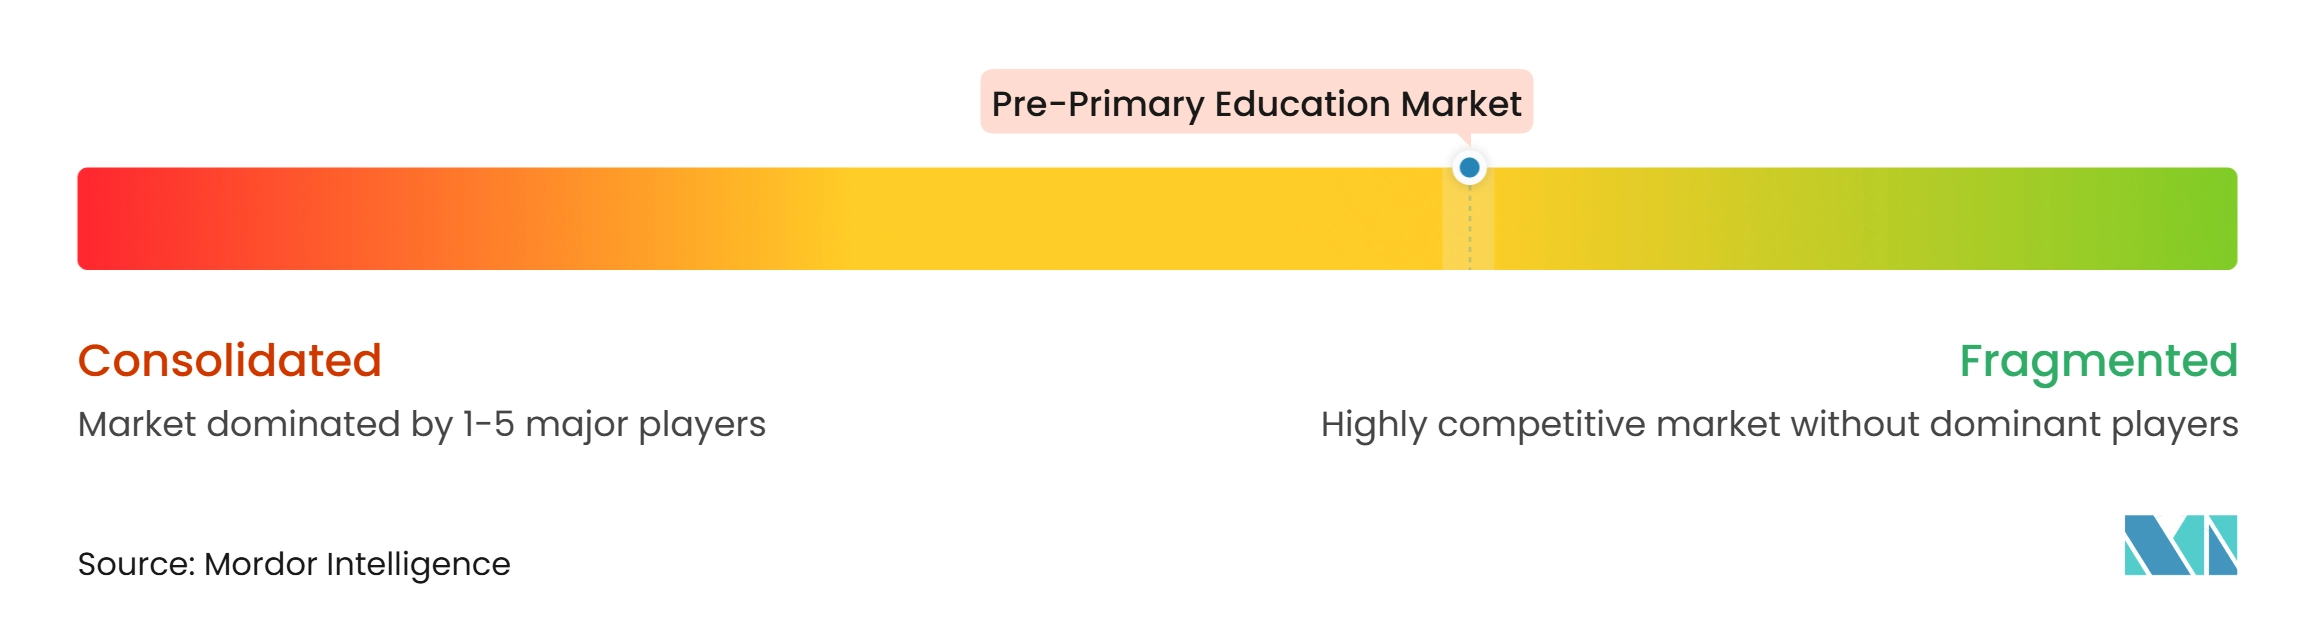
Le marché de l'éducation préprimaire est fragmenté, et les 5 premiers acteurs détiennent collectivement moins de 40 % de part combinée. Les éditeurs de programmes tels que Pearson, McGraw Hill, Scholastic et HMH se font concurrence par le contenu, l'évaluation et les relations institutionnelles. Alphabet, Microsoft et Apple opèrent dans la couche matérielle et plateforme, tandis que Nord Anglia, GEMS et Cognita exploitent des réseaux scolaires. Age of Learning, ClassDojo et Discovery Education se disputent l'apprentissage complémentaire et l'engagement des familles. Aucun prestataire n'a une envergure significative à la fois dans les programmes, les plateformes, les opérations scolaires et l'apprentissage complémentaire. Cette séparation encourage les partenariats lorsque les acheteurs ont besoin de flux de travail intégrés de contenu, de données et d'enseignement.
Les opérateurs privés à faible coût et les plateformes axées sur l'IA cherchent à croître dans différentes parties de la chaîne de valeur. PHINMA, Enko Education et Innova Schools illustrent le rôle des réseaux standardisés dans les marchés émergents. L'étude kényane soutient l'apprentissage numérique utilisable hors ligne là où la connectivité est limitée et où la pédagogie dirigée par l'enseignant est maintenue. Les exigences en matière de données sur les enfants, telles que COPPA et RGPD, peuvent augmenter les barrières à l'entrée pour les petites plateformes qui ne disposent pas de processus de conformité établis. Les prestataires établis peuvent utiliser les contrôles de confidentialité, l'alignement du contenu et le soutien aux enseignants pour renforcer leur position auprès des écoles et des familles.
Leaders du secteur de l'éducation préprimaire
-
Pearson plc
-
McGraw Hill LLC
-
Scholastic Corporation
-
Houghton Mifflin Harcourt
-
Microsoft Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'éducation préprimaire Entreprises couvertes dans ce rapport
- Pearson plc
- Cengage Group
- McGraw Hill LLC
- Scholastic Corporation
- Houghton Mifflin Harcourt
- Amplify Education, Inc.
- Alphabet Inc.
- Microsoft Corporation
- Apple Inc.
- Instructure Holdings, Inc.
- PowerSchool
- D2L Corporation
- Discovery Education
- Age of Learning, Inc.
- ClassDojo, Inc.
- Stride, Inc.
- Khan Academy
- Nord Anglia Education
- GEMS Education
- Cognita Schools
Développements industriels récents dans Marché de l'éducation préprimaire
- Septembre 2026 : Scholastic Corporation a signé un accord définitif pour acquérir Cottage Door Press, un éditeur indépendant de premier plan spécialisé dans la petite enfance, pour 71 millions USD. Cottage Door a généré 45 millions USD de revenus nets au cours des 12 mois se terminant en mai 2026, et l'acquisition devrait être accretive sur l'EBITDA dès sa deuxième année. L'opération élargit le portefeuille d'édition pour la petite enfance de Scholastic et signale un réengagement dans le contenu pré-maternelle après une période de rationalisation du portefeuille.
- Août 2025 : McGraw Hill a lancé Emerge!, son programme phare d'arts du langage anglais de base de la maternelle à la 5e année, ancré dans la science de la littératie et offrant des expériences d'apprentissage numérique personnalisées pour les éducateurs et les apprenants dans les segments préprimaire et primaire précoce. Le produit est en concurrence dans le cycle de remplacement des programmes basés sur la science de la lecture dans les districts scolaires des États-Unis.
- Juin 2025 : McGraw Hill et Pearson ont annoncé une collaboration pour intégrer la solution d'évaluation intermédiaire PRoPL de Pearson dans les produits de programme de base de la maternelle à la terminale de McGraw Hill. Le partenariat crée un flux de travail évaluation-programme pour des millions d'élèves dans le monde.
- Janvier 2025 : Enko Education a levé 24 millions USD auprès d'Africa Capitalworks et d'Adiwale Partners pour tripler son effectif d'apprenants à 20 000 élèves d'ici 2029 dans 10 pays d'Afrique subsaharienne. Le financement soutient une stratégie d'acquisition et de développement pour le segment de l'éducation internationale de la classe moyenne.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur de l'éducation préprimaire d'ici 2032 ?
Le secteur devrait atteindre 2,179 billions USD d'ici 2032, avec un CAGR de 3,3 % entre 2027 et 2032.
Quelle région détient la plus grande part des dépenses en éducation préprimaire ?
L'Asie-Pacifique détenait une part de 40,2 % en 2026 et devrait croître à un CAGR de 5,4 % jusqu'en 2032.
Quelle catégorie de programme connaît la croissance la plus rapide ?
Les programmes internationaux devraient croître à un CAGR de 5,8 % jusqu'en 2032, soutenus par l'expansion des écoles internationales et la demande des expatriés.
Pourquoi l'apprentissage numérique se développe-t-il dans l'éducation précoce ?
Les outils hybrides peuvent soutenir l'apprentissage personnalisé et la pédagogie structurée, comme le montre un essai kényan qui a amélioré la numératie et la littératie combinées de 0,534 écart-type.
Qu'est-ce qui limite l'expansion des prestataires d'éducation de la petite enfance ?
La pression budgétaire, les pénuries d'enseignants, les lacunes de connectivité en milieu rural et la fragmentation des achats peuvent ralentir l'expansion des inscriptions et l'adoption des technologies.
Quels prestataires façonnent l'environnement concurrentiel mondial ?
Les principaux participants comprennent Pearson, McGraw Hill, Scholastic, Alphabet, Microsoft, Apple, Nord Anglia, GEMS, Cognita, Age of Learning, ClassDojo et Discovery Education.