
就学前教育市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.85 兆米ドル |
| 市場規模 (2032) | 2.18 兆米ドル |
| 成長率 (2027 - 2032) | 3.31 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる就学前教育市場分析
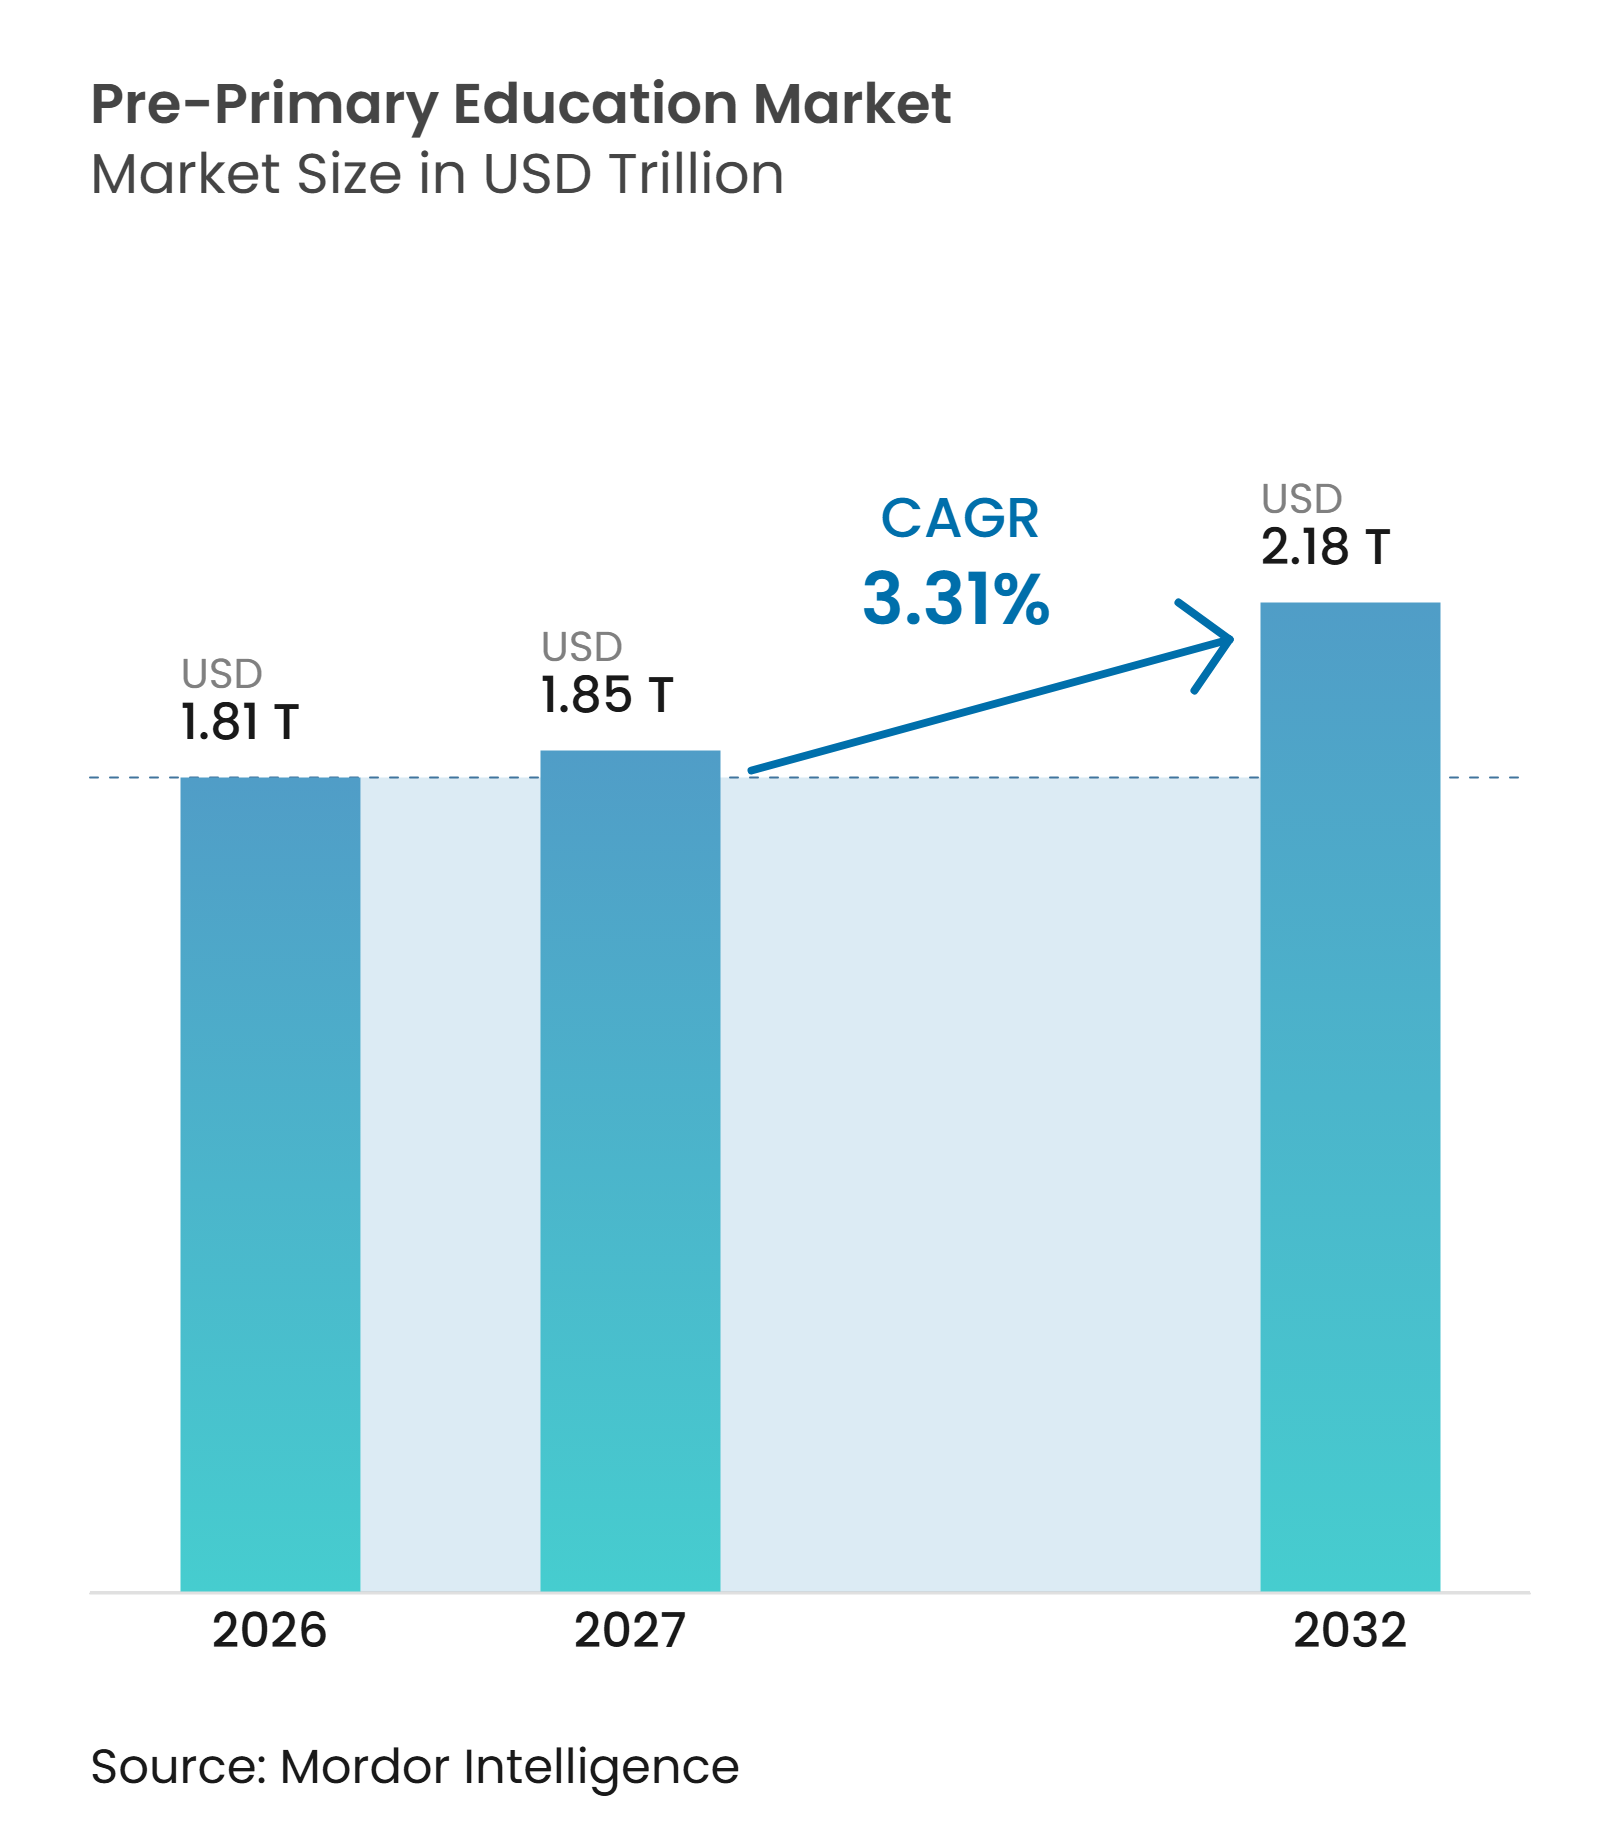
就学前教育市場規模は2026年に1.81 トリリオン 米ドルと評価されており、2027年の1.85 トリリオン 米ドルから2032年には2.18 トリリオン 米ドルに達すると推定され、予測期間2027年~2032年においてCAGR 3.31%で成長する見込みです。公的資金は入学者数だけでなく、教育の質、教員育成、評価、およびデジタル提供に対してますます結びついています。OECD加盟国は2015年から2022年の間に就学前資金を23%増加させた一方で、入学者数は概ね安定しており、公的支出の平均は1児童あたり11,483 米ドルに達しました[1]. この転換は、就学前教育市場全体にわたるカリキュラム、研修、および評価サービスへの継続的な需要を支えています。政策主導の調達は、公的基準を満たし、大規模な学校システム全体で運営できるプロバイダーを優遇する可能性があります。教員不足、制約された公的予算、および不均一な接続環境は、機関が能力を拡大できる速度を引き続き制限しています。
主要レポートのポイント
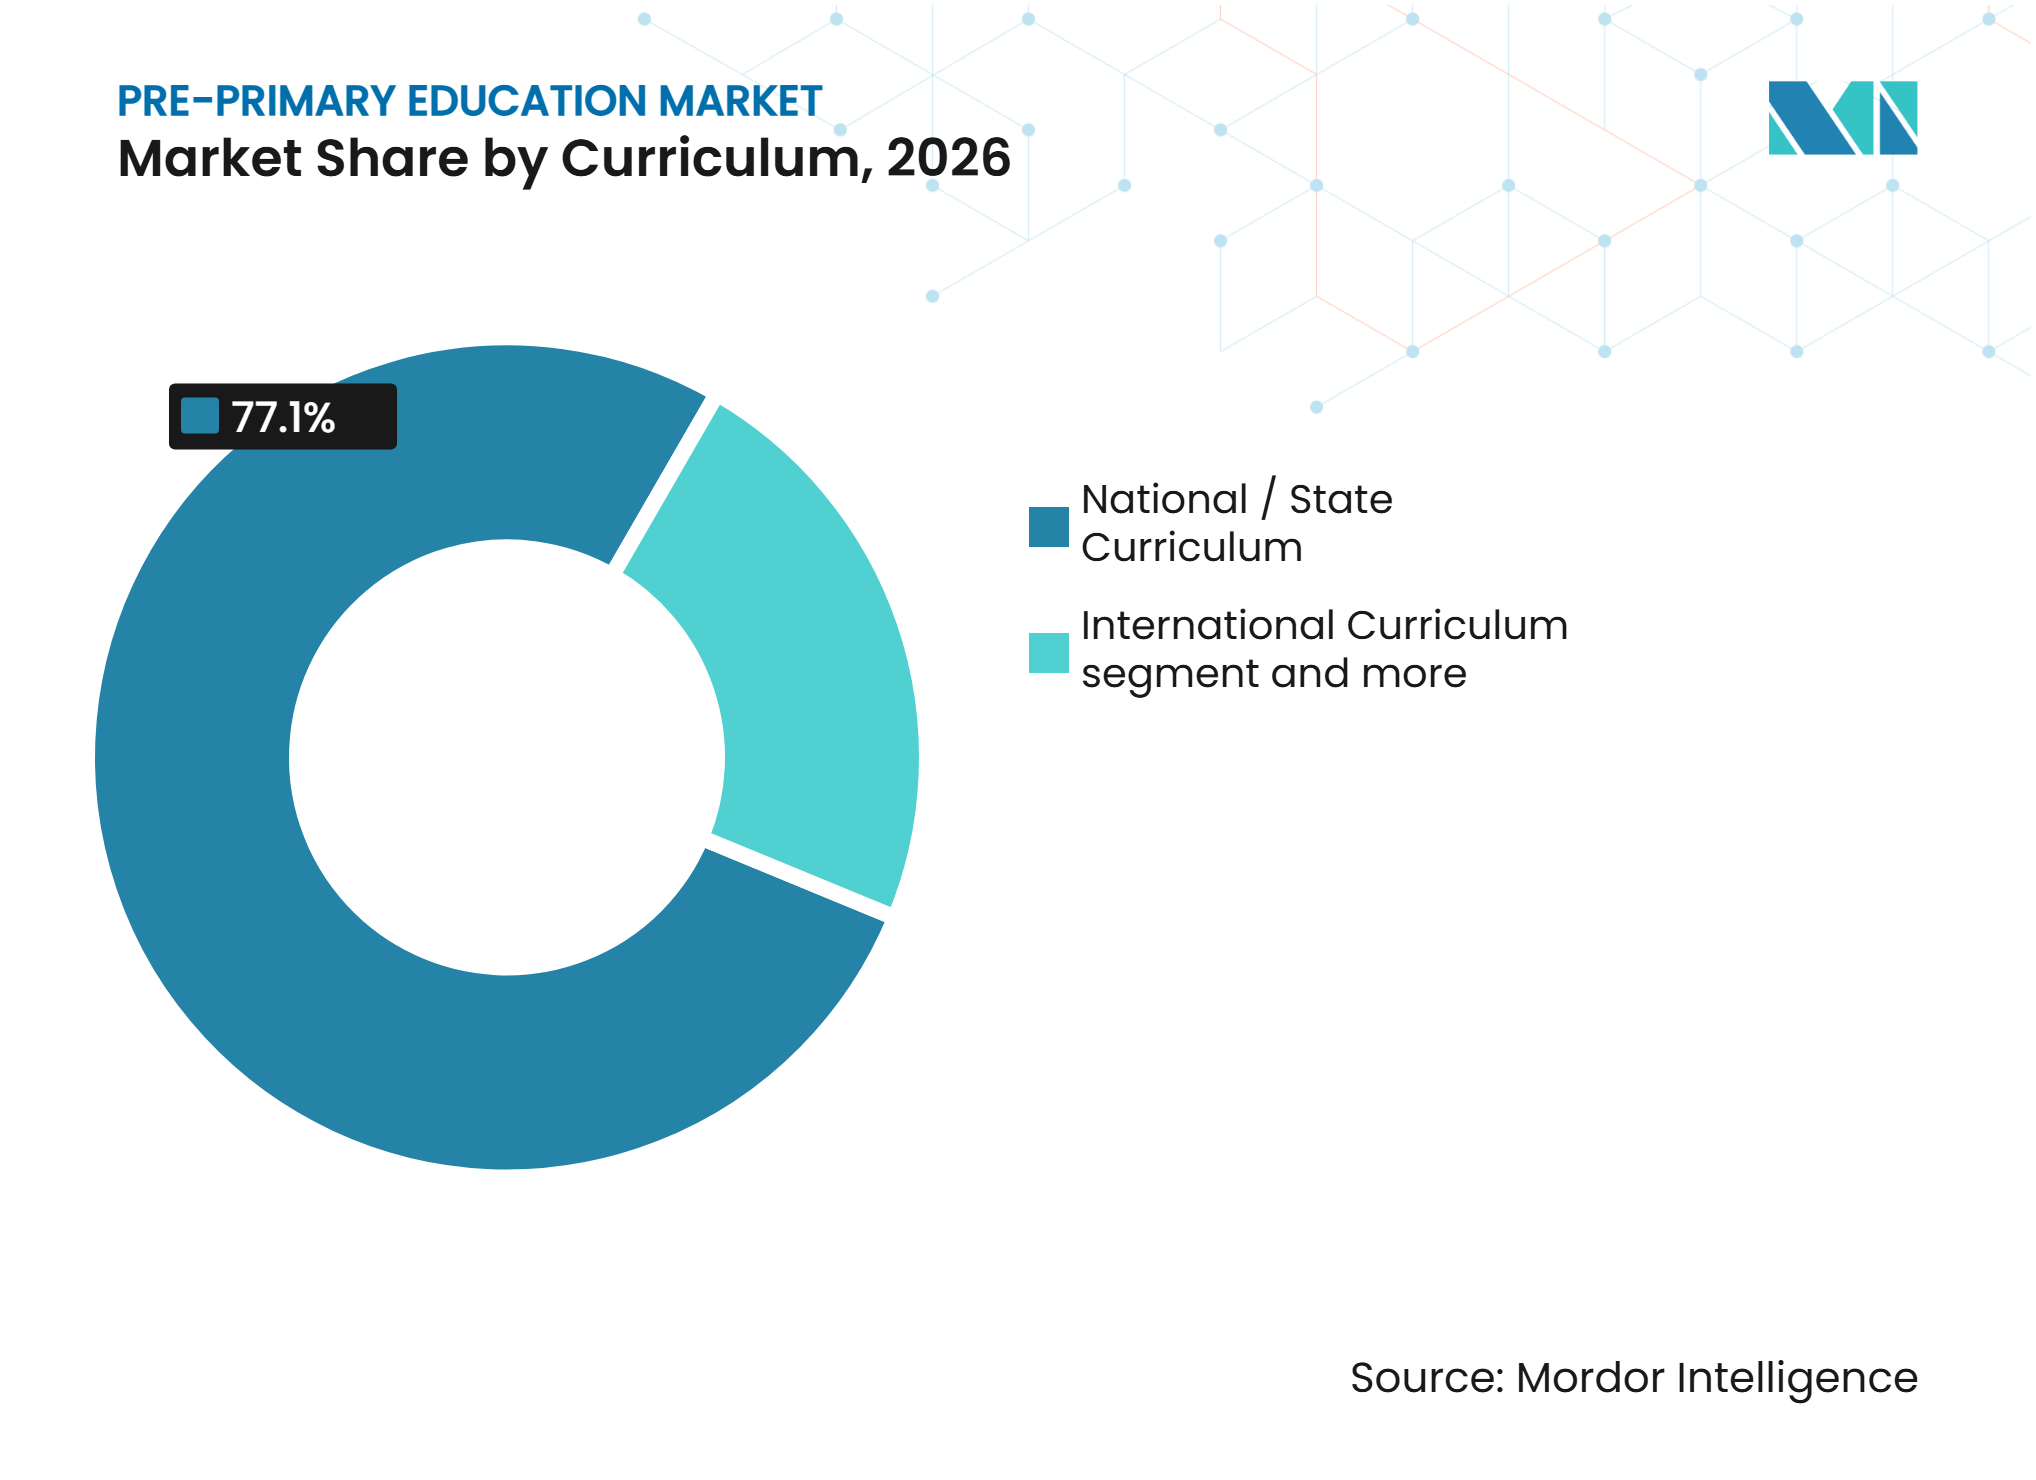
- カリキュラム別では、国家・州カリキュラムが2026年の就学前教育市場シェアの77.1%を占め、国際カリキュラムは2032年までCAGR 5.8%で成長すると予測されています。
- 学校タイプ別では、政府・公的資金による学校が2026年の就学前教育市場シェアの80.5%を占め、私立・独立系学校は2032年までCAGR 4.4%で成長すると予測されています。
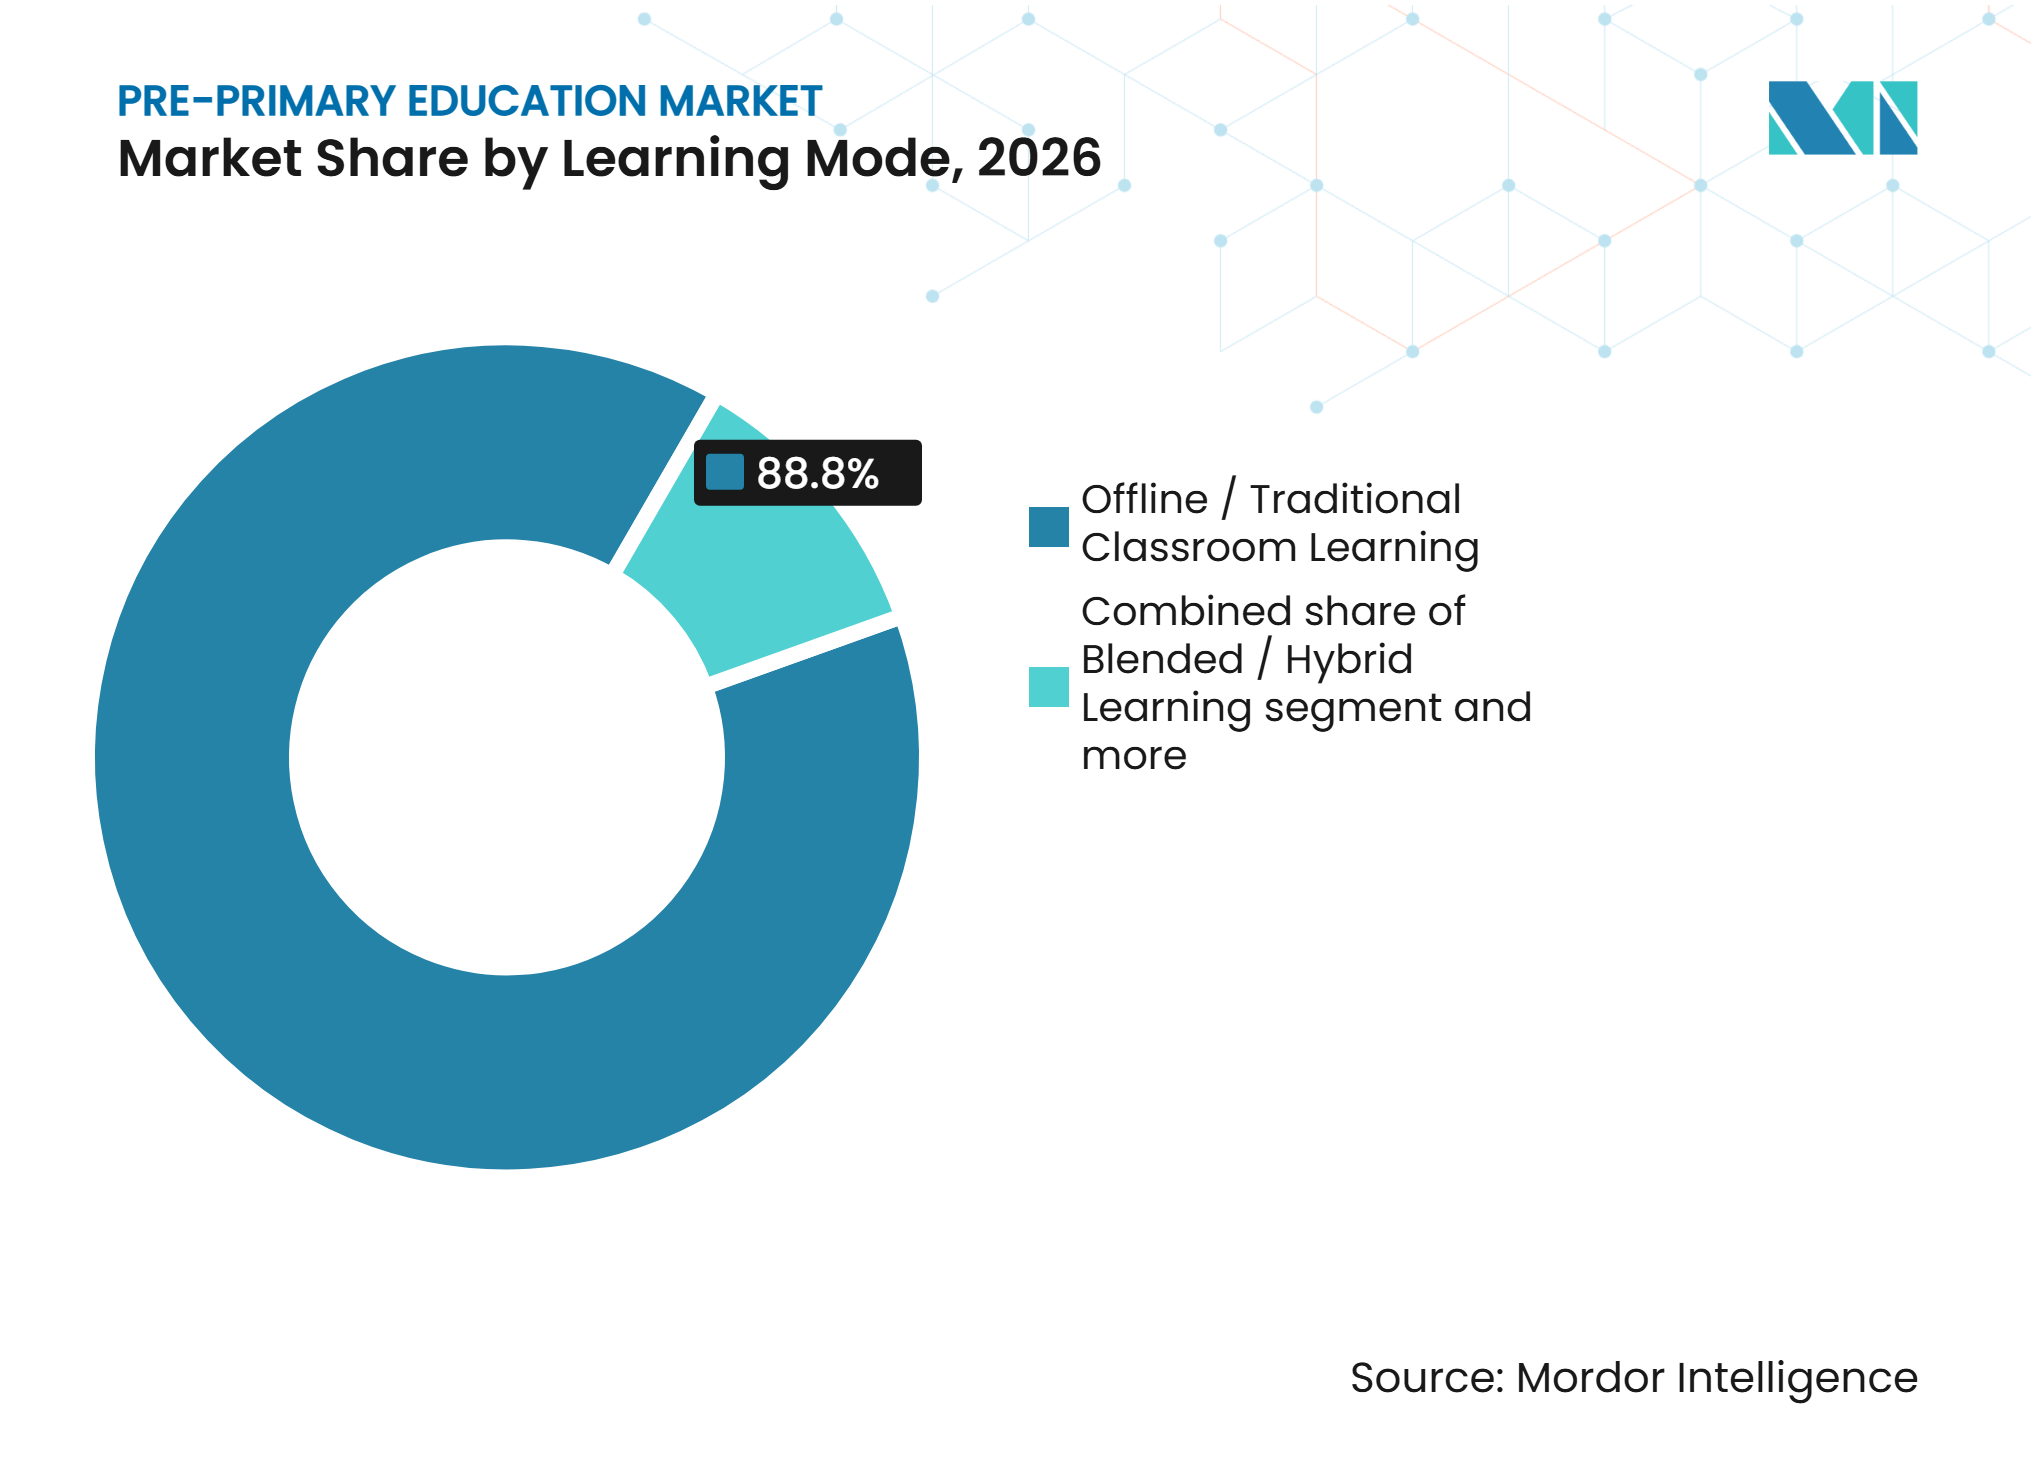
- 学習形態別では、オフライン・従来型教室授業が2026年の就学前教育市場シェアの88.8%を占め、オンライン・バーチャル学習は2032年までCAGR 10.0%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の就学前教育市場シェアの40.2%を占め、2032年までCAGR 5.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府資金と普遍的アクセスの義務化 | +0.9% | グローバル、特にMENA、サハラ以南アフリカ、南アジアで顕著 | 長期(4年以上) |
| 体系的な初等教育への入学者数の増加 | +0.7% | アジア太平洋中核、インド、中国、東南アジア、サハラ以南アフリカへの波及 | 中期(2〜4年) |
| 低コスト私立学校ネットワークの拡大 | +0.5% | 南アジア、サハラ以南アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 基礎学習におけるデジタル教室の普及 | +0.6% | グローバル、シンガポール、韓国、UAE、北米での早期成果 | 短期(2年以内) |
| マイクロクレデンシャルと教員スキルアップ需要 | +0.3% | OECD諸国、オーストラリア、カナダ、北米での早期成果 | 中期(2〜4年) |
| 子どもの安全、出席、および学習成果分析 | +0.2% | 北米、欧州、湾岸協力会議 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府資金と普遍的アクセスの義務化
国家義務教育改革は、出席を正式化し、費用を家庭から公的システムへ移行させるため、中心的な需要促進要因となっています。義務開始年齢を引き下げた12のOECD加盟国では、ほとんどの場合、改革前の入学率はすでに80%〜90%に達していました。モロッコの普遍的アクセスへのコミットメントにより、4〜5歳児の入学率は2018年の45%から2024年には80%に上昇しました[2]。 農村部の入学率は33%から91%に上昇し、公立就学前教育施設は6,185から23,182に増加しました。中国の段階的な無償就学前教育政策は、2025年秋学期に1,200万人の児童に恩恵をもたらし、家庭支出を200億人民元(28億 米ドル)削減することが期待されていました。大規模な政府調達プログラムは安定した需要を生み出す可能性がありますが、小規模プロバイダーへのコンプライアンス要件も高まります。
体系的な初等教育への入学者数の増加
就学前教育への参加は、初等教育への出席と就学準備への期待が拡大している地域で増加しています。エチオピアの就学前教育入学者数は10年間で79.3%増加し、2024年には448万人に達しました。ベトナムは14.3%の成長を経て413万人に達しました。コートジボワールは就学前教育学校数を2017年の2,502校から2025年には4,727校に増加させました。入学者数は302,232人に達しましたが、総就学率は12.29%にとどまり、大きな供給不足を示しています。SDG 4.2は、2030年までにすべての子どもに少なくとも1年間の質の高い就学前教育を提供するよう各国に求めています。この政策の方向性は、サハラ以南アフリカおよび南アジアの入学率が低い市場において、機関の拡大を引き続き重要なものとしています。
低コスト私立学校ネットワークの拡大
低コストの民間事業者は、公的システムがすぐには吸収できない能力不足に対応しています。提供された調査によると、南アジアの入学児童の54%が私立学校に通っており、低所得都市部のインド人家族の70%が手頃な私立学校を選択しています。Kashf School Sarmayaは、月額費用が3,000パキスタンルピー(11米ドル)未満で60〜80人の生徒を抱える学校を、融資と研修を通じて支援しています。これらの学校は、信用を活用して施設を改善し、教員能力を構築し、活動ベースの教育に向けて進むことができます。PHINMAはフィリピンとインドネシアで13校を運営し、163,000人の低所得学習者にサービスを提供しています。このようなネットワークが地方都市や未開拓地域全体で共通のコンテンツ、研修、および管理システムを採用する場合、就学前教育市場は恩恵を受けます。
基礎学習におけるデジタル教室の普及
デジタルツールは、教育を置き換えるのではなく、体系的な教授法を支援する場合に試験段階を超えて普及しています。シンガポールの就学前教育事業者は、2.5年間で就学前児童のAIツール使用が50%増加したと報告しており、あるAI数学プラットフォームは2025年中にオンライン登録が75%増加しました。ケニアの試験では、国家カリキュラムに沿ったスマートフォンベースの個別学習が、読み書き能力と数的能力の複合的な学習成果を0.534標準偏差改善したことが示されました。RANDは、米国の就学前教育教員の3人に1人しかEdTech製品の品質評価に関する専門的な学習を受けていないことを発見しました[3]。このギャップにより、研修と成果測定が機関契約の重要な部分となっています。就学前教育市場は、教室での実践と証拠に基づく製品選択の両方を支援できるプロバイダーを優遇する可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 公立学校システムへの予算圧力 | -0.5% | OECD全体、特に英国、ハンガリー、トルコで深刻 | 中期(2〜4年) |
| 初等学年における教員不足と離職 | -0.5% | 北米、西欧、オーストラリア | 長期(4年以上) |
| 農村地区におけるデバイスと接続環境の不均一なアクセス | -0.3% | サハラ以南アフリカ、南アジア、農村ラテンアメリカ | 長期(4年以上) |
| 断片化した調達とコンプライアンス負担 | -0.2% | グローバル、分散型学校ガバナンスを持つ市場で増幅 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
公立学校システムへの予算圧力
早期学習サービスへの需要が高まっている場合でも、公的予算は学校投資を遅らせる可能性があります。OECD諸国は2022年に幼児教育・就学前教育にGDPの平均0.59%を支出しており、初等教育の1.4%と比較されます。OECDは、英国、ハンガリー、スウェーデンが2015年から2022年の間に1児童あたりの政府支出の実質的な減少を経験したと報告しました。2025年1月の分析では、強い予算圧力が多くの国の公的幼児教育・保育の拡大または強化能力を制限していることも述べられています。公的資金による学校は2026年の就学前教育市場シェアの80.5%を占めているため、長い調達サイクルはサプライヤーを直接制約する可能性があります。プロバイダーは、厳しい学校予算の中で明確な学習または運営上の価値を示す必要があります。
初等学年における教員不足と離職
幼児教育者の不足は、施設と保護者の需要が利用可能な場合でも、機関の拡大を妨げます。バージニア州では、公的資金による就学前教育プログラムの主任教員の3人に1人と、補助教員の38%が2023年秋から2024年秋の間に職を離れました。Center for American Progressの調査では、幼児教育者のほぼ半数が燃え尽き症候群の悪化を報告し、4人に1人以上が1年以内に離職を検討していることが分かりました。オーストラリアの労働力調査では、21,000人の資格を持つ幼児教育専門家の不足が確認されています[4]。労働力不足は、入学能力、サービスの質、および学校ネットワークの成長可能性を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
生徒・学習者行動分析
正式な早期学習は普及しつつありますが、家庭の経済的余裕は依然としてアクセスに影響しています。インドの就学前教育機関における3〜5歳児の入学率は、2018年の68.1%から2024年には77.4%に増加しました。ケニアは2024年に就学前教育児童が291万人となり、2023年の288万人と比較して増加し、47,760校の就学前教育学校が運営されていました。ケニア政府の就学前教育学校291校を対象とした対照試験では、体系的な教授法と組み合わせたデジタル個別学習が、13ヶ月間で数的能力と読み書き能力を0.534標準偏差改善したことが示されました。この結果は、デジタルコンテンツが教室での授業と連携している場合のブレンド型モデルを支持しています。南アジアおよび東南アジアの都市部中間所得層の家族も、対面での社会化を維持しながらカリキュラムの個別化を提供するブレンド型モデルを支持しています。
教育パフォーマンスインテリジェンス
多くの就学前教育システムでは、入学者数の増加が資格を持つ教員の供給を上回っています。米国のアーリーヘッドスタートプログラムは、2023〜24学年度中に1プログラムあたりほぼ9件の教員空席を報告し、半数以上が資格を持つ教員の採用に困難を抱えていました。イングランドの労働力戦略も、恵まれない地域のコミュニティにサービスを提供する施設における限られたキャリア進展と定着の課題を指摘しています。デジタル利用は依然として不均一であり、米国の就学前教育教員の30%が2024〜25年中に業務関連の生成AIを使用したと報告しています。調査対象の教員の半数未満がデジタルプラットフォーム上の教育プログラムを使用しており、コミュニケーションツールの方が一般的でした。就学前教育市場には、管理負担を軽減しながら授業と教員育成を支援するプラットフォームの余地があります。
セグメント分析
カリキュラム別:
国家フレームワークが支出を固定し、国際モデルが成長をリード国家・州カリキュラムは2026年の就学前教育市場規模の77.1%を占めました。主に国家フレームワークを使用する政府・公的資金による学校は、機関基盤の80.5%を占めました。国家カリキュラムプロバイダーは、公的調達関係、複数年の採用サイクル、および共通基準から恩恵を受けています。McGraw Hillは2025年8月に、識字科学に基づいたK〜5英語言語芸術プログラムであるEmerge!を発売しました。このプログラムには、教育者と学習者向けの個別デジタル学習が含まれています。
国際カリキュラムは2032年までCAGR 5.8%で成長すると予測されています。ISC Researchは2025年に14,833校のK〜12国際学校を記録し、アジアがグローバル総数の58%を占めました。日本、マレーシア、韓国では、駐在員コミュニティや高所得地元家族からの需要とともに成長が見られます。ドバイは2024〜25年に312の私立幼児教育センターで29,634人の子どもを記録し、入学者数は8%増加しました。アーリーイヤーズ・ファウンデーション・ステージは、これらのセンターの17のカリキュラムの中で最も一般的でした。モンテッソーリ、国際バカロレア初等教育プログラム、ウォルドルフのアプローチは、認定と研修が差別化を支援するプレミアムで専門的なオプションとして残っています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
学校タイプ別:
公立機関が支配、私立の成長が上回る政府・公的資金による学校は2026年の就学前教育市場シェアの80.5%を占めました。普遍的アクセスの義務化と中国、ンド、ブラジルにおける国家教育システムの規模がこのリーディングポジションを支えています。中国は2023年に就学前教育に4,093万人の子どもを報告しました。段階的な無償就学前教育政策により、家庭支出が削減され、2025年秋学期に1,200万人の児童への公的支援が拡大されました。公的購入者は通常、成果の証拠、確立された提供能力、および国家基準への準拠を要求します。これは、大規模な実施プログラムを支援できるサプライヤーを優遇します。
私立・独立系学校は2032年までCAGR 4.4%で成長すると予測されています。Nord AngliaやCognitaなどのプレミアム事業者は、湾岸市場での経営協定やパートナーシップを通じて拡大しています。Cognitaは2025年12月に5校とのパートナーシップを通じてサウジアラビア、オマーン、カタールに参入しました。この拡大により、CognitaのMiddle Eastネットワークは14校となり、3つの新しい湾岸市場に経営モデルが導入されました。手頃な価格の民間事業者は、主要都市以外の家族にリーチするためにフランチャイズ構造を使用しています。学校タイプの組み合わせは、大規模な公的調達から専門的な私立カリキュラムや家族向けサービスまで、異なる需要プロファイルを支えています。
学習形態別:
オフラインが構造的基盤として残り、オンラインが低い基盤から加速オフライン・従来型教室学習は2026年の就学前教育市場シェアの88.8%を占めました。3〜6歳の子どもにとって、対話、監督、およびライセンス要件をオンラインで完全に再現することは困難であるため、対面学習は引き続き中心的な役割を果たしています。オンライン・バーチャル学習は、より低い基盤から2032年までCAGR 10.0%で成長すると予測されています。スペインの2,148人の幼児教育教員を対象とした研究では、デジタルリソースの将来的な利用可能性と使用に関する期待が採用の最も強い予測因子であることが分かりました。この研究では、これらの期待が技術的知識よりも重要であることが示されました。
ブレンド型学習は、教室での提供とオンラインの個別化の中間的な選択肢を提供します。物理的な交流を維持しながら、教員が録画された教材、評価ツール、および差別化された活動にアクセスできるようにします。ケニアの試験では、デジタルツールが体系的な教室実践に統合された場合に学習成果を改善できることが示されています。Pearsonは2025〜2026年中に、AI統合研修を含む更新されたiPrimaryアーリーイヤーズ教材と専門能力開発モジュールを発行しました。これらのモジュールは、デジタルコンテンツとともに教室管理と教員能力に対応しています。したがって、学習形態の競争は、技術アクセスだけでなく実施支援に依存することになります。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
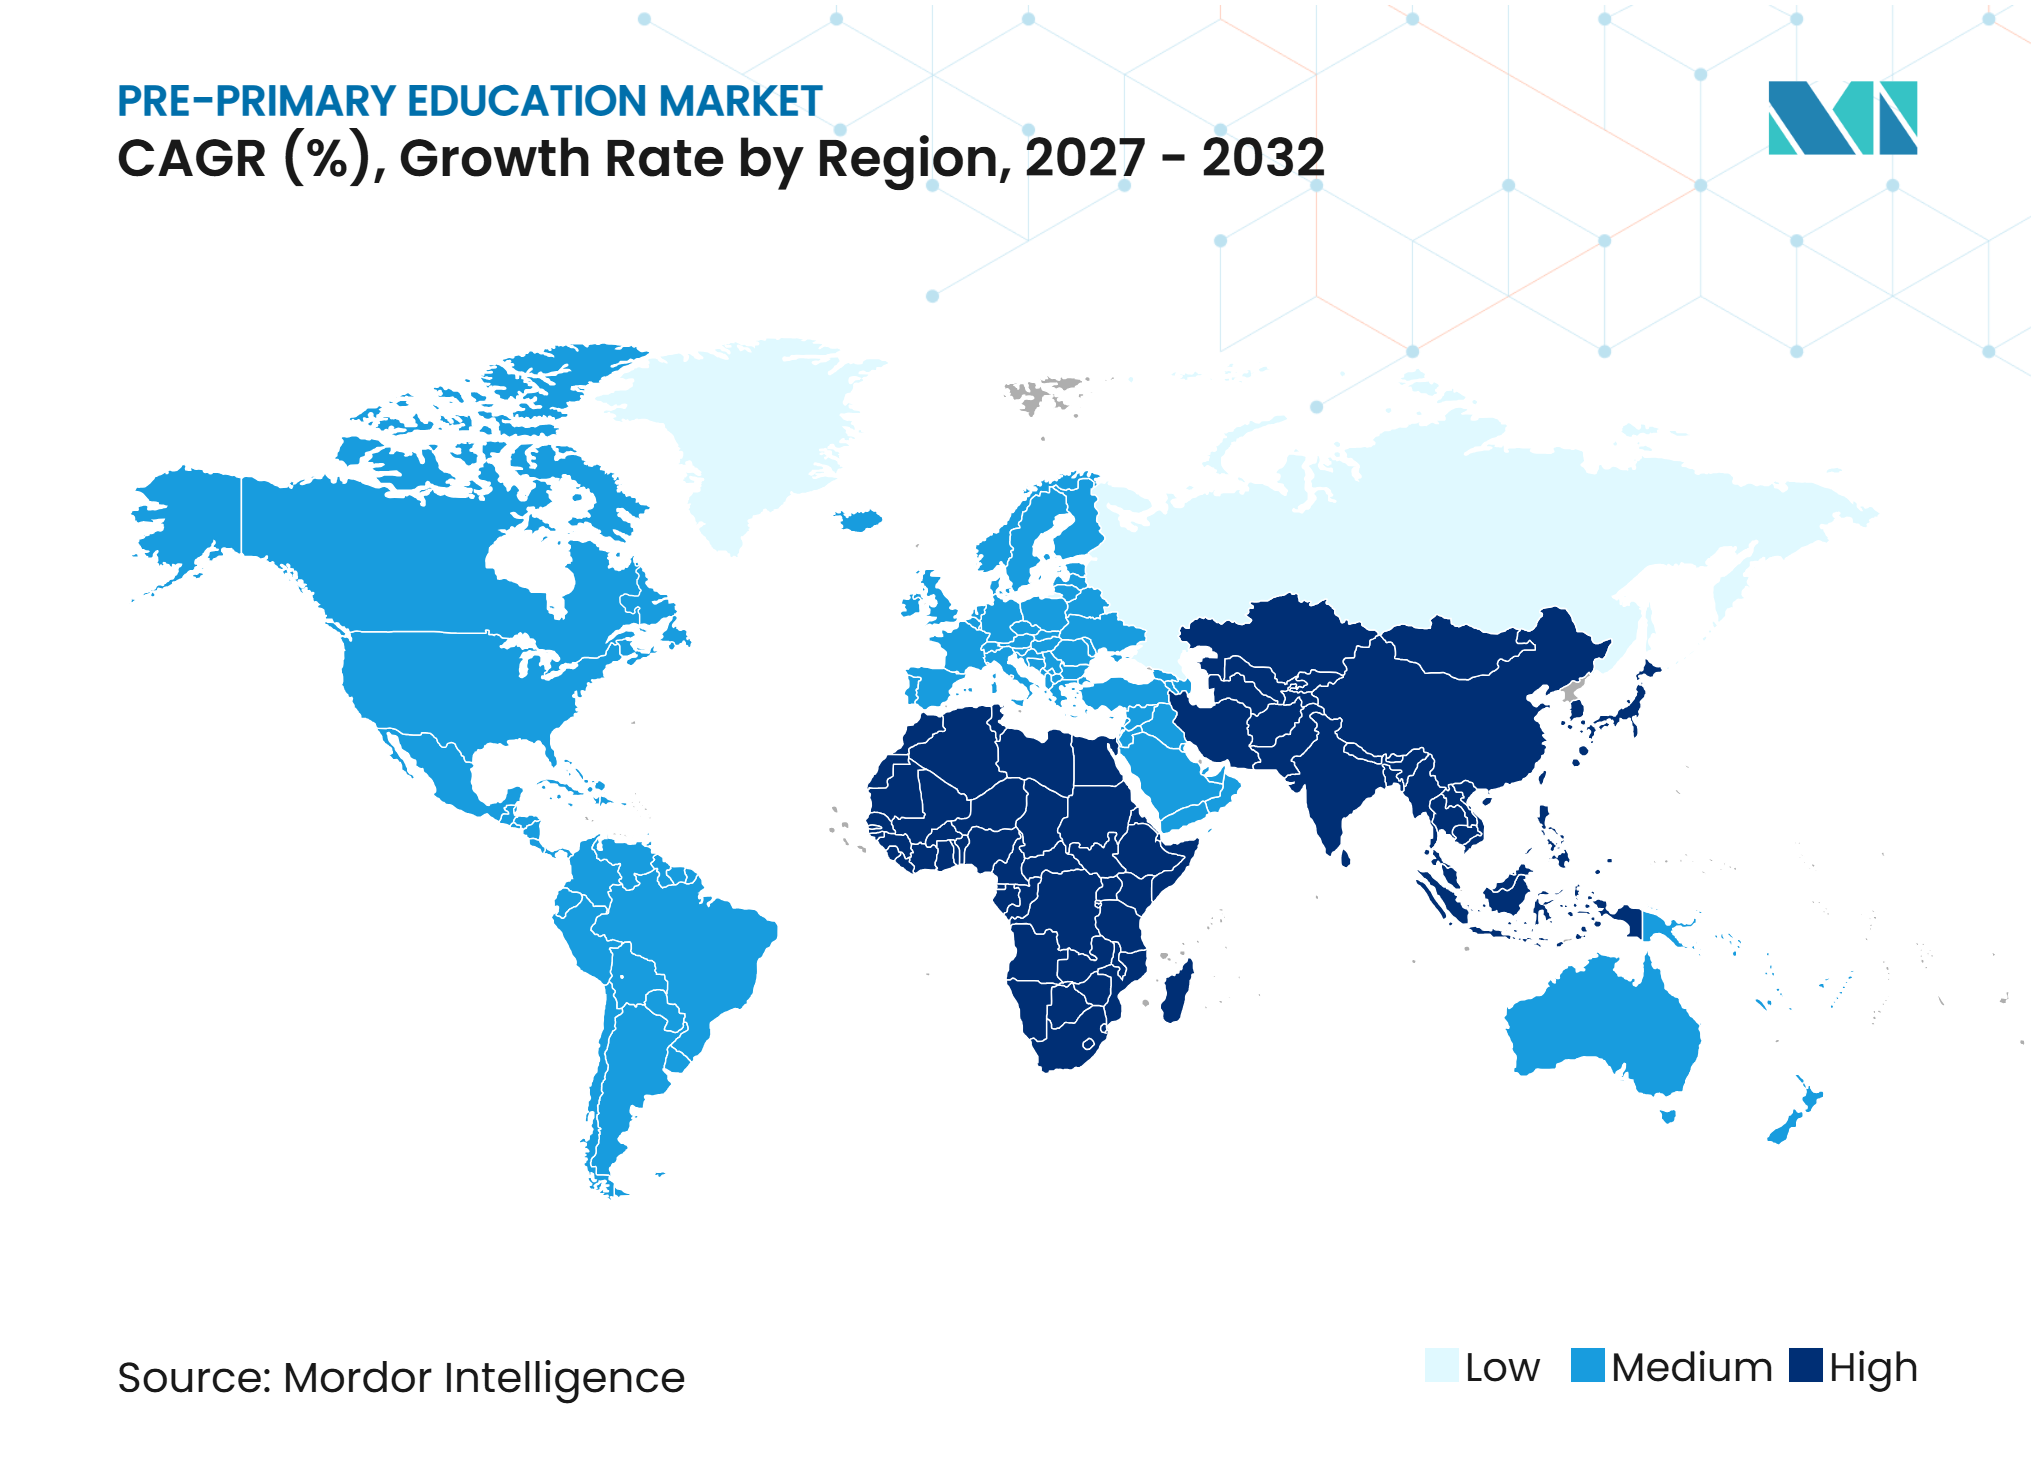
アジア太平洋は2026年の就学前教市場シェアの40.2%を占め、2032年までCAGR 5.4%で成長すると予測されています。中国の公式統計では、2023年に就学前教育に4,093万人の子どもが在籍していることが記録されています。中国の段階的な無償就学前教育政策は、2025年秋学期に1,200万人の児童を対象としています。インドの3〜5歳児の就学前教育入学率は2024年に77.4%に達し、早期学習の継続的な正式化を支えています。シンガポールはより進んだデジタル普及を示していますが、子どものスクリーン使用に関するガイダンスは、技術統合が政策を通じて管理されていることを示しています。
アフリカは、人口増加、入学プログラム、および公的投資に支えられ、5年間の成長見通しが8.4%となっています。モロッコの4〜5歳児の入学率は2015年の50.2%から2025年には70.4%に増加しました。農村部の公立就学前教育施設は2018〜19年の6,185から2024〜25年には23,182に増加しました。コートジボワールは2025年に4,727校の就学前教育学校に達しましたが、総就学率はわずか12.29%でした。Enko Educationの2,400万 米ドルの資金調達ラウンドは、民間資本が同地域の中間所得層向け国際教育セグメントに参入する例です。
北米は、デジタル普及、補完的学習、および出席回復に支えられ、5年間の成長見通しが5.2%となっています。カナダの労働力圧力は、費用削減プログラムが家族の需要を支えている場合でも、認可された提供の拡大を制限しています。欧州は4.6%の見通しで、いくつかの成熟したシステムでは1児童あたりの支出増加によって安定または減少する入学者数が相殺されています。ドイツは例外で、入学者数が10年間で17.5%増加し、2024年には261万人に達しました。南米は6.8%の見通しで、ブラジルの入学者数が6.7%増加して2024年には530万人に達したことと、手頃な価格の私立学校モデルの拡大に支えられています。
競合環境
市場集中度
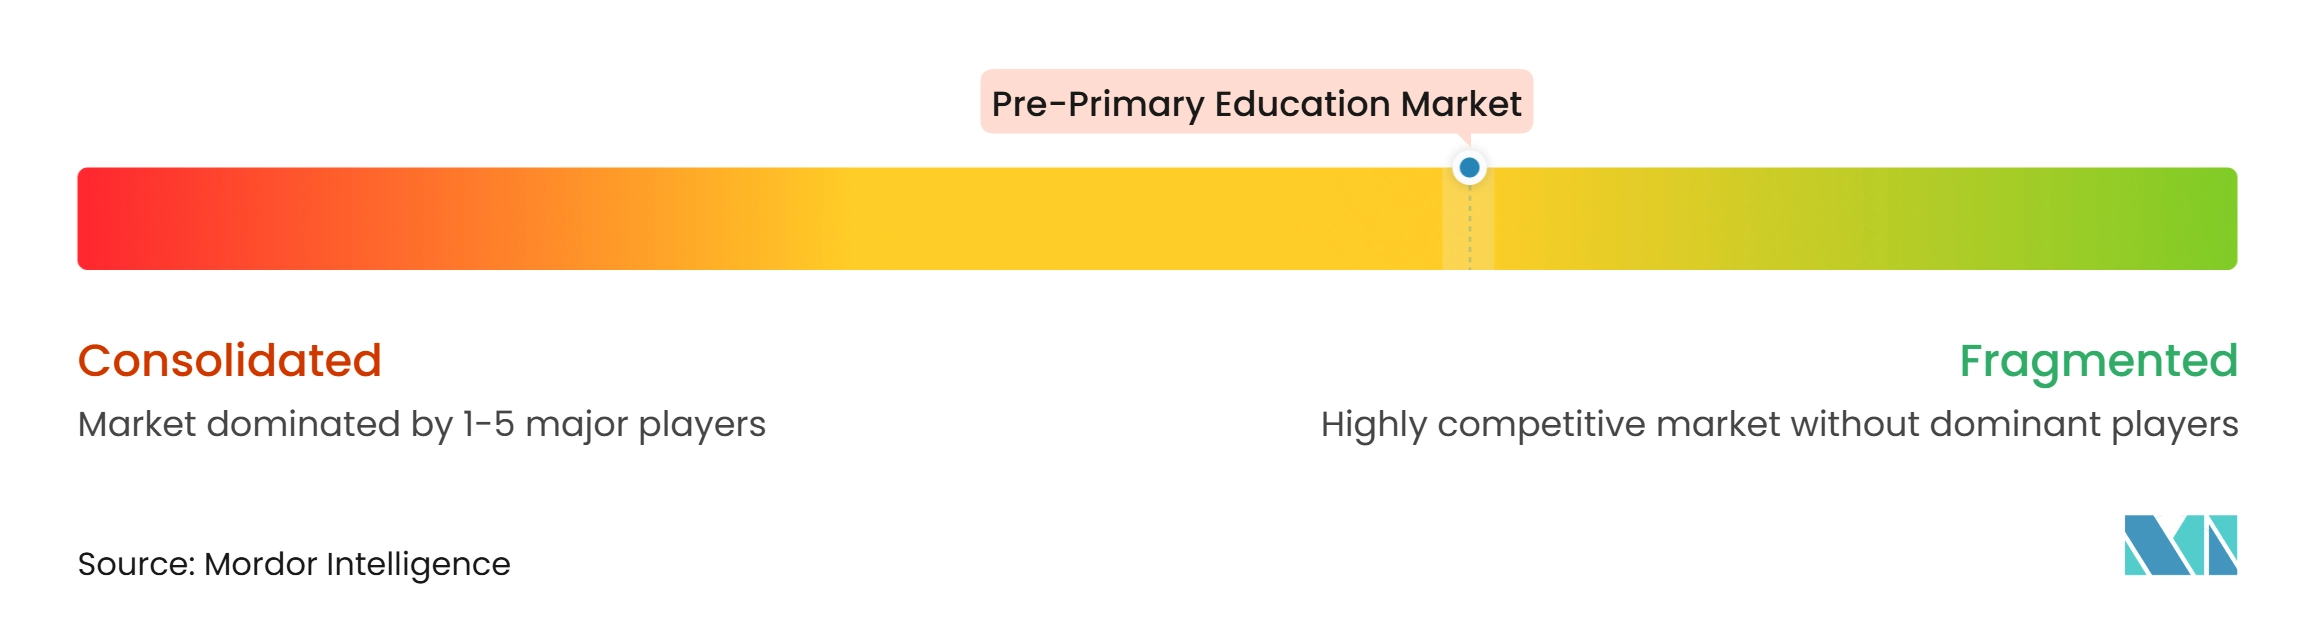
就学前教育市場は断片化しており、上位5社の合計シェアは40%未満です。Pearson、McGraw Hill、Scholastic、HMHなどのカリキュラム出版社は、コンテンツ、評価、および機関関係を通じて競争しています。Alphabet、Microsoft、Appleはハードウェアおよびプラットフォーム層で事業を展開し、Nord Anglia、GEMS、Cognitaは学校ネットワークを運営しています。Age of Learning、ClassDojo、Discovery Educationは補完的学習と家族エンゲージメントで競争しています。カリキュラム、プラットフォーム、学校運営、補完的学習にわたって同時に意味のある規模を持つプロバイダーは存在しません。この分離は、購入者がコンテンツ、データ、および授業ワークフローの統合を必要とする場合にパートナーシップを促進します。
低コストの民間事業者とAIに特化したプラットフォームは、バリューチェーンの異なる部分で成長を追求しています。PHINMA、Enko Education、Innova Schoolsは、新興市場における標準化されたネットワークの役割を示しています。ケニアの研究は、接続環境が限られており教員主の教授法が維持されている場所でのオフライン対応デジタル学習を支持しています。COPPAやGDPRなどの子どもデータ要件は、確立されたコンプライアンスプロセスを持たない小規模プラットフォームへの参入障壁を高める可能性があります。確立されたプロバイダーは、プライバシー管理、コンテンツの整合性、および教員サポートを活用して、学校や家族との立場を強化することができます。
就学前教育産業リーダー
-
Pearson plc
-
McGraw Hill LLC
-
Scholastic Corporation
-
Houghton Mifflin Harcourt
-
Microsoft Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
就学前教育市場 このレポートでカバーされる企業
- Pearson plc
- Cengage Group
- McGraw Hill LLC
- Scholastic Corporation
- Houghton Mifflin Harcourt
- Amplify Education, Inc.
- Alphabet Inc.
- Microsoft Corporation
- Apple Inc.
- Instructure Holdings, Inc.
- PowerSchool
- D2L Corporation
- Discovery Education
- Age of Learning, Inc.
- ClassDojo, Inc.
- Stride, Inc.
- Khan Academy
- Nord Anglia Education
- GEMS Education
- Cognita Schools
最近の産業開発事情 就学前教育市場
- 2026年9月:Scholastic Corporationは、大手独立系幼児教育出版社であるCottage Door Pressを7,100万 米ドルで買収する最終合意書に署名しました。Cottage Door Pressは2026年5月末の12ヶ月間で4,500万 米ドルの純収益を生み出しており、この買収は2年目にEBITDA増加効果をもたらすと予想されています。この取引はScholasticの幼児教育出版ポートフォリオを拡大し、ポートフォリオ合理化の時期を経た後の就学前教育コンテンツへの再コミットメントを示しています。
- 2025年8月:McGraw Hillは、識字科学に根ざし、就学前教育および初等教育初期セグメントの教育者と学習者に個別デジタル学習体験を提供する、フラッグシップK〜5コア英語言語芸術カリキュラムであるEmerge!を発売しました。この製品は、米国の学区における読み書き科学カリキュラムの置き換えサイクルで競争しています。
- 2025年6月:McGraw HillとPearsonは、PearsonのPRoPL中間評価ソリューションをMcGraw HillのコアK〜12カリキュラム製品に統合するコラボレーションを発表しました。このパートナーシップは、世界中の数百万人の生徒のための評価とカリキュラムのワークフローを構築します。
- 2025年1月:Enko Educationは、Africa CapitalworksとAdiwale Partnersから2,400万 米ドルを調達し、2029年までにサハラ以南アフリカ10カ国で学習者数を20,000人に3倍にする計画です。この資金は、中間所得層向け国際教育セグメントの買収・構築戦略を支援します。
レポートで回答される主要な質問
2032年までの就学前教育セクターの予測値は?
このセクターは2032年までに2.179 トリリオン 米ドルに達すると予測されており、2027年から2032年の間にCAGR 3.3%で成長します。
就学前教育支出の最大シェアを持つ地域はどこですか?
アジア太平洋は2026年に40.2%のシェアを占め、2032年までCAGR 5.4%で成長すると予測されています。
最も急速に成長しているカリキュラムカテゴリーはどれですか?
国際カリキュラムは、国際学校の拡大と駐在員需要に支えられ、2032年までCAGR 5.8%で成長すると予測されています。
なぜ早期教育においてデジタル学習が成長しているのですか?
ブレンド型ツールは、ケニアの試験で数的能力と読み書き能力の複合的な成果が0.534標準偏差改善されたことが示されたように、個別学習と体系的な教授法を支援することができます。
幼児教育プロバイダーの拡大を制限するものは何ですか?
予算圧力、教員不足、村部の接続環境のギャップ、および断片化した調達が、入学者数の拡大と技術普及を遅らせる可能性があります。
グローバルな競合環境を形成しているプロバイダーはどこですか?
主要な参加者には、Pearson、McGraw Hill、Scholastic、Alphabet、Microsoft、Apple、Nord Anglia、GEMS、Cognita、Age of Learning、ClassDojo、Discovery Educationが含まれます。