
Tamaño y Participación del Mercado de Educación Preescolar
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
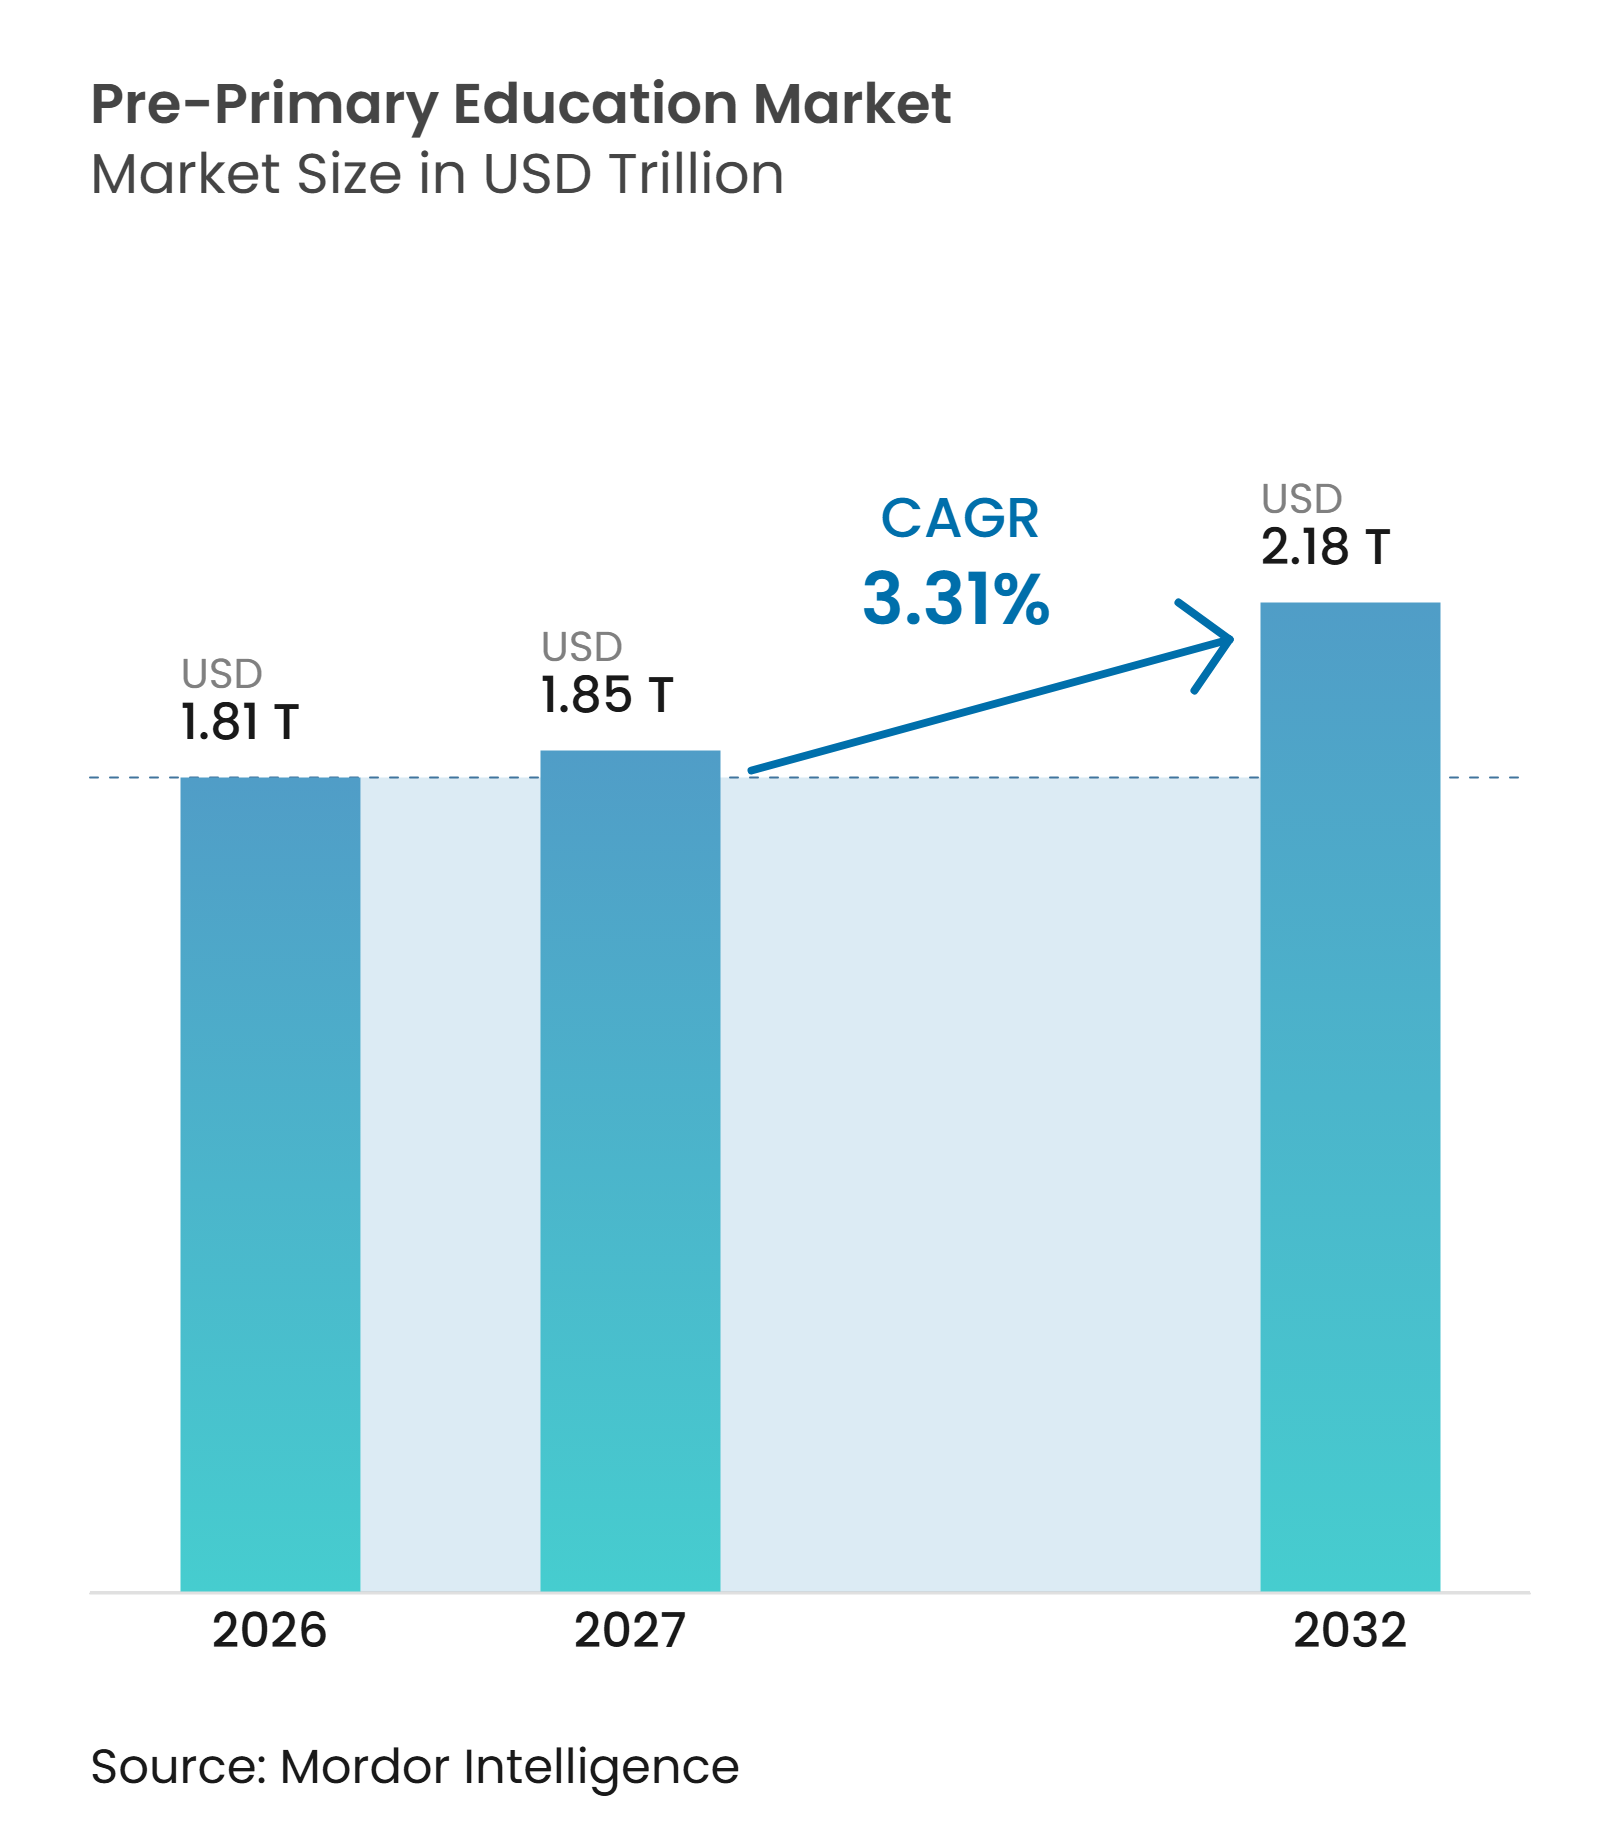
| Tamaño del Mercado (2027) | 1.85 Billones de dólares |
| Tamaño del Mercado (2032) | 2.18 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.31 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Educación Preescolar por Mordor Intelligence
El tamaño del mercado de educación preescolar fue valorado en 1,81 billones de USD en 2026 y se estima que crecerá desde 1,85 billones de USD en 2027 hasta alcanzar los 2,18 billones de USD para 2032, a una CAGR del 3,31% durante el período de pronóstico 2027-2032. El financiamiento público está cada vez más vinculado a la calidad, el desarrollo docente, la evaluación y la entrega digital, en lugar de basarse únicamente en la matrícula. Los miembros de la OCDE aumentaron el financiamiento preescolar en un 23% entre 2015 y 2022, mientras que la matrícula se mantuvo ampliamente estable, y el gasto público promedio alcanzó los 11.483 USD por niño[1]. Este cambio respalda una demanda recurrente de servicios de currículo, formación y evaluación en el mercado de educación preescolar. La contratación pública impulsada por políticas puede favorecer a los proveedores que puedan cumplir con los estándares públicos y operar en grandes sistemas escolares. La escasez de docentes, los presupuestos públicos limitados y la conectividad desigual continúan limitando la velocidad con la que las instituciones pueden ampliar su capacidad.
Conclusiones Clave del Informe
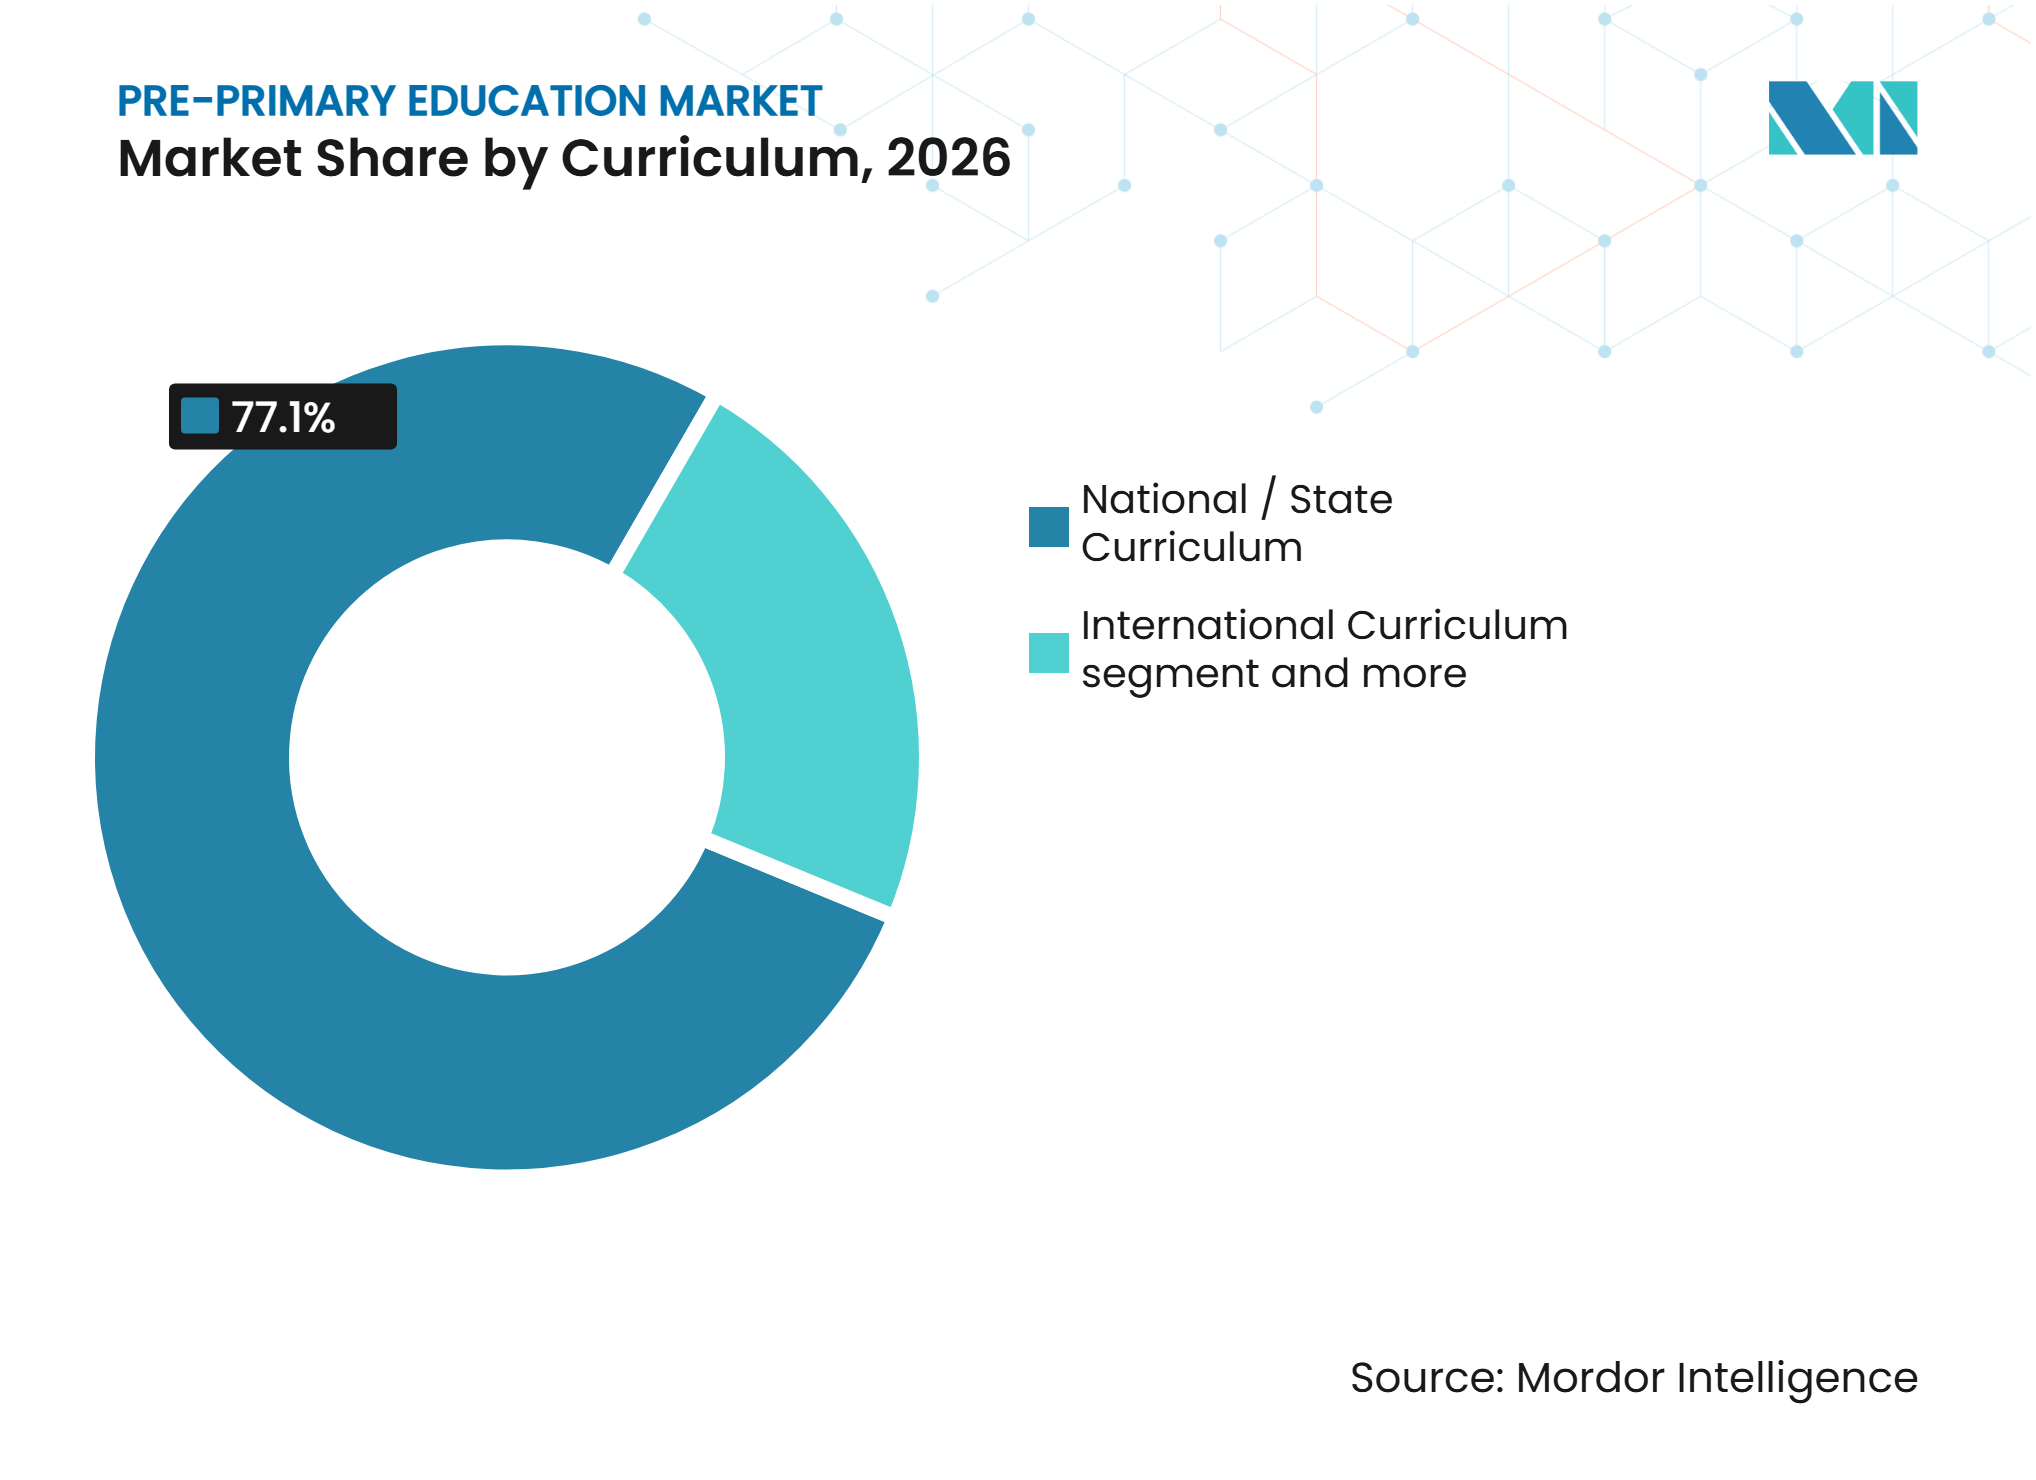
- Por currículo, los currículos nacionales y estatales representaron el 77,1% de la participación del mercado de educación preescolar en 2026, mientras que se prevé que los currículos internacionales crezcan a una CAGR del 5,8% hasta 2032.
- Por tipo de escuela, las escuelas gubernamentales y de financiamiento público representaron el 80,5% de la participación del mercado de educación preescolar en 2026, mientras que se prevé que las escuelas privadas e independientes crezcan a una CAGR del 4,4% hasta 2032.
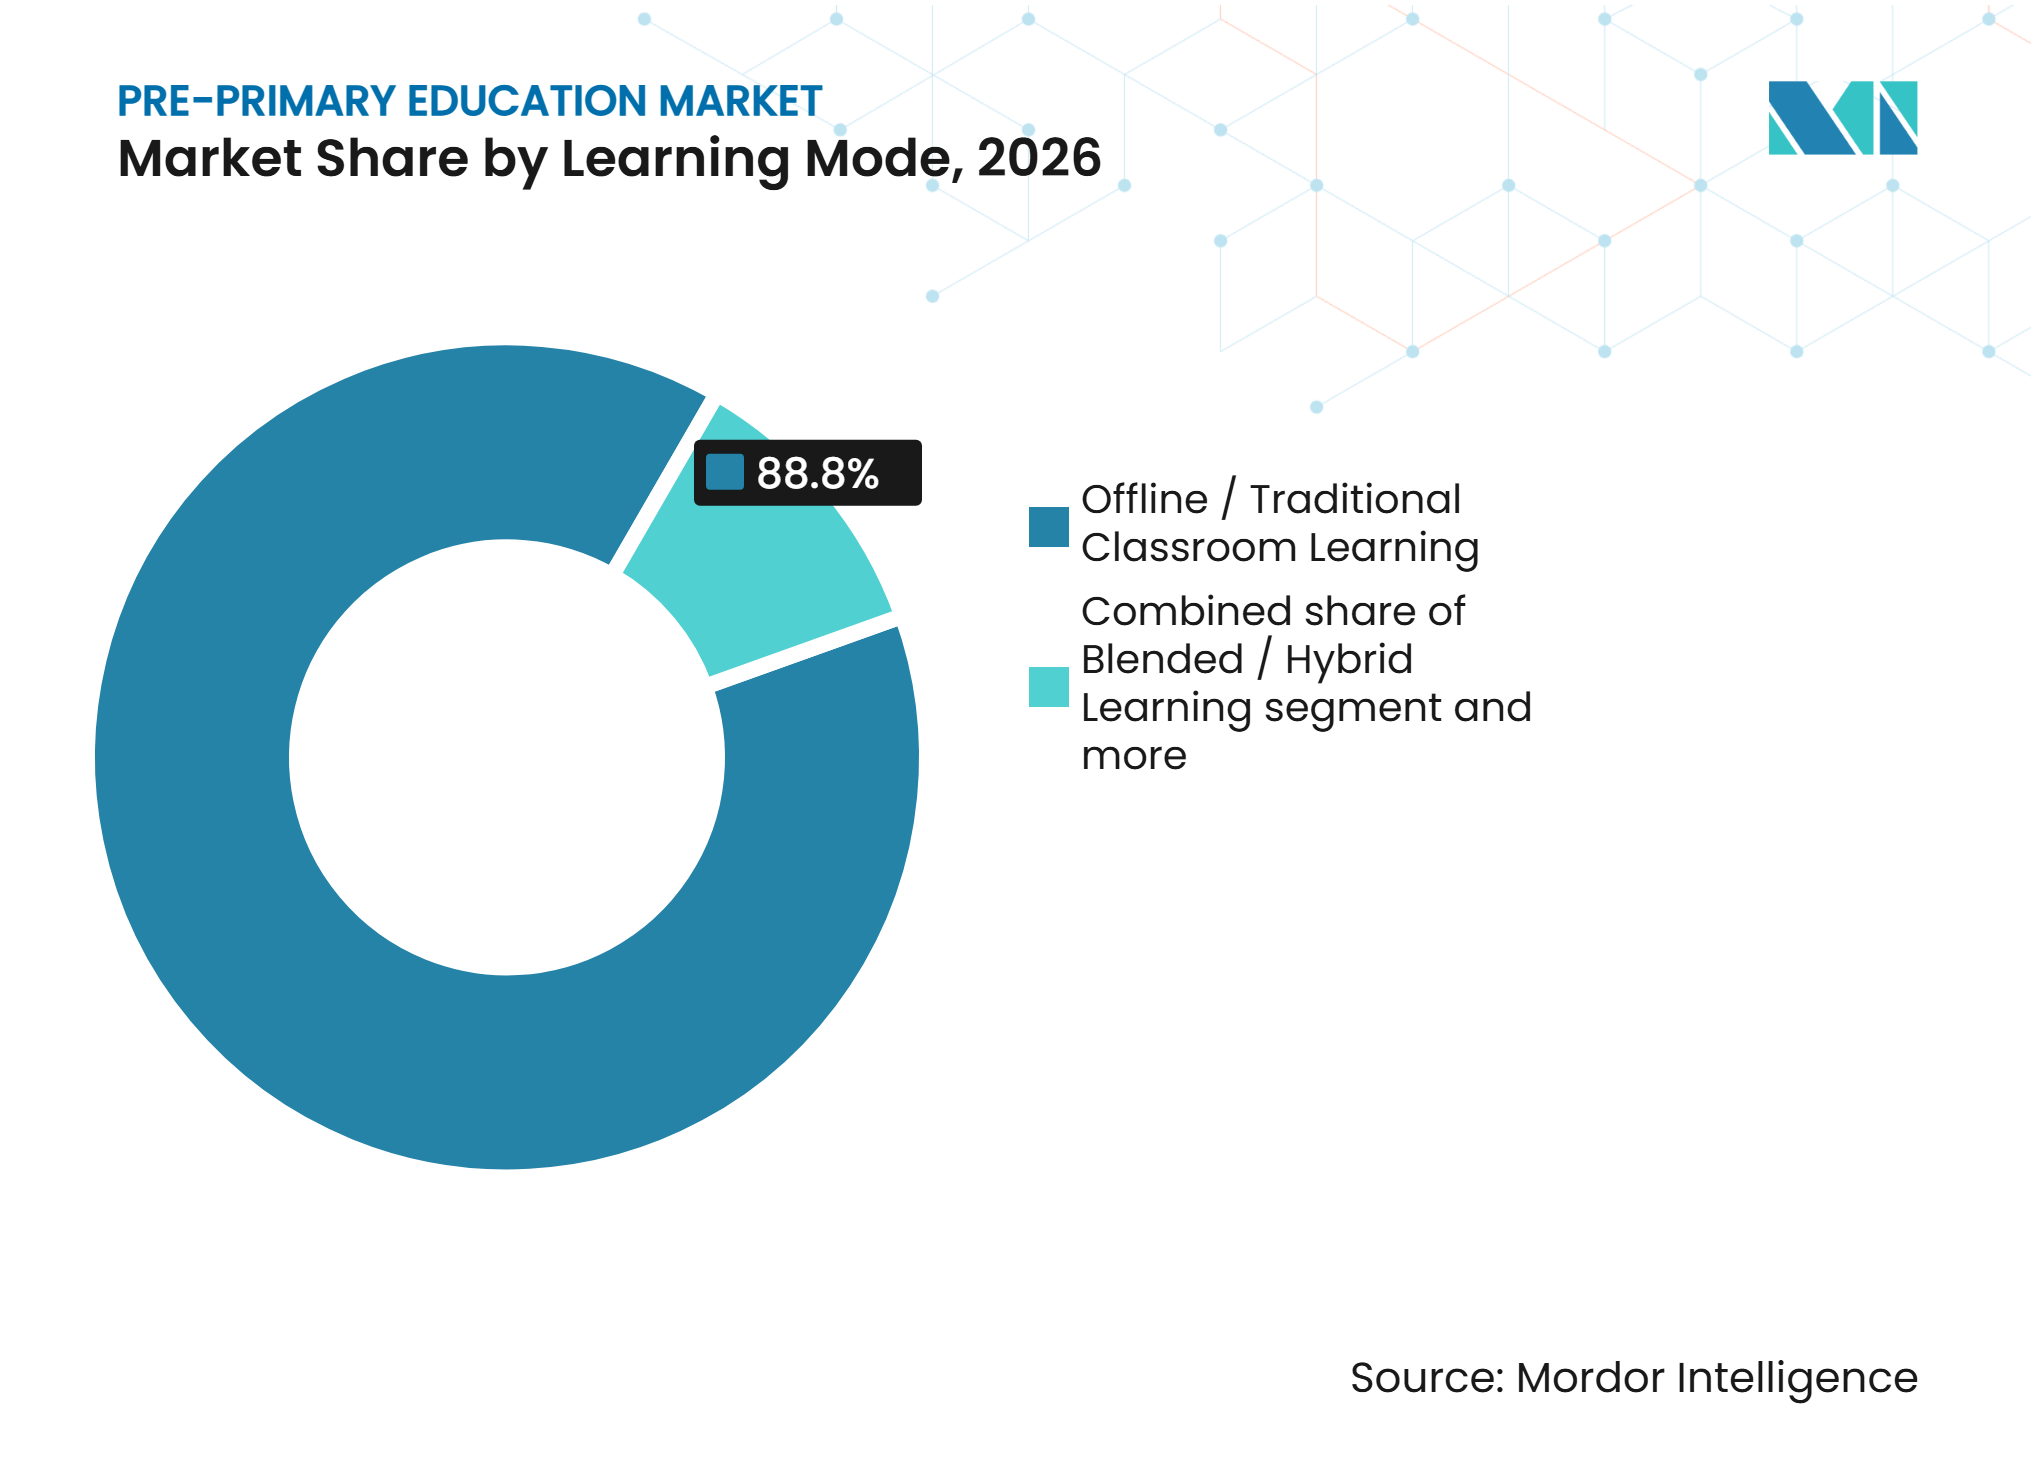
- Por modalidad de aprendizaje, la instrucción presencial y en aula tradicional representó el 88,8% de la participación del mercado de educación preescolar en 2026, mientras que se prevé que el aprendizaje en línea y virtual crezca a una CAGR del 10,0% hasta 2032.
- Por geografía, Asia-Pacífico representó el 40,2% de la participación del mercado de educación preescolar en 2026 y se prevé que crezca a una CAGR del 5,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Financiamiento Gubernamental y Mandatos de Acceso Universal | +0.9% | Global, más pronunciado en MENA, África Subsahariana y Asia del Sur | Largo plazo (≥ 4 años) |
| Aumento de la Matrícula en la Escolarización Primaria Estructurada | +0.7% | Núcleo de Asia-Pacífico, India, China y Sudeste Asiático, con repercusión en África Subsahariana | Mediano plazo (2-4 años) |
| Expansión de Redes de Escuelas Privadas de Bajo Costo | +0.5% | Asia del Sur, África Subsahariana y América Latina | Mediano plazo (2-4 años) |
| Adopción del Aula Digital en el Aprendizaje Fundamental | +0.6% | Global, con ganancias tempranas en Singapur, Corea del Sur, Emiratos Árabes Unidos y América del Norte | Corto plazo (≤ 2 años) |
| Demanda de Microcredenciales y Perfeccionamiento Docente | +0.3% | Países de la OCDE, con ganancias tempranas en Australia, Canadá y América del Norte | Mediano plazo (2-4 años) |
| Análisis de Seguridad Infantil, Asistencia y Resultados de Aprendizaje | +0.2% | América del Norte, Europa y Consejo de Cooperación del Golfo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Financiamiento Gubernamental y Mandatos de Acceso Universal
Las reformas de educación obligatoria nacionales son un impulsor central de la demanda porque formalizan la asistencia y trasladan los costos de los hogares a los sistemas públicos. En los 12 miembros de la OCDE que redujeron la edad de inicio obligatoria, la matrícula ya era del 80% al 90% antes de la reforma en la mayoría de los casos. El compromiso de acceso universal de Marruecos elevó la matrícula de niños de 4 a 5 años del 45% en 2018 al 80% en 2024[2]. La matrícula rural aumentó del 33% al 91%, mientras que las unidades de preescolar público aumentaron de 6.185 a 23.182. Se esperaba que la política de preescolar gratuito por fases de China beneficiara a 12 millones de alumnos en el semestre de otoño de 2025 y redujera el gasto de los hogares en 20.000 millones de CNY (2.800 millones de USD). Los programas de compras gubernamentales más grandes pueden crear una demanda estable, aunque también aumentan los requisitos de cumplimiento para los proveedores más pequeños.
Aumento de la Matrícula en la Escolarización Primaria Estructurada
La participación preescolar aumenta donde se están expandiendo la asistencia a la escuela primaria y las expectativas de preparación escolar. La matrícula preescolar de Etiopía creció un 79,3% en 10 años hasta alcanzar los 4,48 millones en 2024, mientras que Vietnam llegó a 4,13 millones tras un crecimiento del 14,3%. Costa de Marfil aumentó el número de escuelas preescolares de 2.502 en 2017 a 4.727 en 2025. La matrícula alcanzó los 302.232 alumnos, aunque la tasa bruta de matrícula se mantuvo en el 12,29%, lo que indica una gran brecha de oferta. El ODS 4.2 exige que los países trabajen para garantizar al menos 1 año de educación preescolar de calidad para todos los niños antes de 2030. Esta orientación política mantiene la relevancia de la expansión institucional en los mercados de menor matrícula del África Subsahariana y Asia del Sur.
Expansión de Redes de Escuelas Privadas de Bajo Costo
Los operadores privados de bajo costo abordan las brechas de capacidad que los sistemas públicos no pueden absorber de inmediato. La investigación suministrada indica que el 54% de los niños matriculados en Asia del Sur asisten a escuelas privadas, incluido el 70% de las familias urbanas de bajos ingresos de India que eligen escuelas privadas asequibles. Kashf School Sarmaya apoya escuelas con 60 a 80 alumnos y cuotas mensuales inferiores a 3.000 PKR (11 USD), a través de financiamiento y formación. Estas escuelas pueden usar crédito para mejorar las instalaciones, desarrollar la capacidad docente y avanzar hacia la enseñanza basada en actividades. PHINMA opera 13 escuelas en Filipinas e Indonesia, atendiendo a 163.000 estudiantes de bajos ingresos. El mercado de educación preescolar se beneficia cuando dichas redes adoptan sistemas comunes de contenido, formación y administración en ciudades secundarias y ubicaciones desatendidas.
Adopción del Aula Digital en el Aprendizaje Fundamental
Las herramientas digitales están superando la fase piloto cuando apoyan la enseñanza estructurada en lugar de reemplazarla. Los operadores de preescolar de Singapur reportaron un aumento del 50% en el uso de herramientas de inteligencia artificial por parte de los preescolares en 2,5 años, y una plataforma de matemáticas con inteligencia artificial registró un crecimiento del 75% en registros en línea durante 2025. El ensayo en Kenia encontró que el aprendizaje personalizado basado en teléfonos inteligentes, alineado con el currículo nacional, mejoró los resultados combinados de alfabetización y aritmética en 0,534 desviaciones estándar. RAND encontró que solo 1 de cada 3 maestros de pre-jardín de infantes de los Estados Unidos recibió formación profesional sobre cómo evaluar la calidad de los productos de tecnología educativa[3]. Esta brecha hace que la formación y la medición de resultados sean partes importantes de los contratos institucionales. Es probable que el mercado de educación preescolar recompense a los proveedores que puedan apoyar tanto la práctica en el aula como la selección de productos basada en evidencia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión Presupuestaria en los Sistemas Escolares Públicos | -0.5% | En toda la OCDE, más aguda en el Reino Unido, Hungría y Turquía | Mediano plazo (2-4 años) |
| Escasez de Docentes y Deserción en los Primeros Grados | -0.5% | América del Norte, Europa Occidental y Australia | Largo plazo (≥ 4 años) |
| Acceso Desigual a Dispositivos y Conectividad en Distritos Rurales | -0.3% | África Subsahariana, Asia del Sur y América Latina rural | Largo plazo (≥ 4 años) |
| Contratación Fragmentada y Carga de Cumplimiento | -0.2% | Global, amplificado en mercados con gobernanza escolar descentralizada | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Presión Presupuestaria en los Sistemas Escolares Públicos
Los presupuestos públicos pueden retrasar la inversión escolar incluso cuando la demanda de servicios de aprendizaje temprano está aumentando. Los países de la OCDE gastaron un promedio del 0,59% del PIB en educación de la primera infancia y preescolar en 2022, en comparación con el 1,4% en educación primaria. La OCDE informó que el Reino Unido, Hungría y Suecia experimentaron caídas reales en el gasto gubernamental por niño entre 2015 y 2022. Su análisis de enero de 2025 también señaló que las fuertes presiones presupuestarias limitan la capacidad de muchos países para ampliar o fortalecer la educación y el cuidado de la primera infancia pública. Las escuelas de financiamiento público representan el 80,5% de la participación del mercado de educación preescolar en 2026, por lo que los ciclos de contratación más largos pueden restringir directamente a los proveedores. Los proveedores deben demostrar un valor de aprendizaje u operativo claro dentro de los ajustados presupuestos escolares.
Escasez de Docentes y Deserción en los Primeros Grados
La escasez de educadores de la primera infancia impide que las instituciones se expandan incluso cuando las instalaciones y la demanda de los padres están disponibles. En Virginia, uno de cada tres maestros titulares y el 38% de los maestros auxiliares en programas preescolares de financiamiento público abandonaron sus puestos entre el otoño de 2023 y el otoño de 2024. Una encuesta del Centro para el Progreso Americano encontró que casi la mitad de los educadores de la primera infancia reportaron un agravamiento del agotamiento y más de uno de cada cuatro consideró abandonar su puesto durante el año. El estudio de la fuerza laboral de Australia identifica una brecha de 21.000 profesionales calificados de la primera infancia[4]. Las brechas en la fuerza laboral limitan la capacidad de matrícula, la calidad del servicio y el potencial de crecimiento de las redes escolares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento de Estudiantes y Aprendices
El aprendizaje temprano formal está ganando terreno, aunque la asequibilidad de los hogares sigue afectando el acceso. La matrícula de India entre niños de 3 a 5 años en instituciones preescolares aumentó del 68,1% en 2018 al 77,4% en 2024. Kenia tuvo 2,91 millones de alumnos preescolares en 2024, en comparación con 2,88 millones en 2023, y 47.760 escuelas preescolares estaban en funcionamiento. Un ensayo controlado en 291 escuelas preescolares gubernamentales de Kenia encontró que el aprendizaje personalizado digitalmente combinado con una pedagogía estructurada mejoró la aritmética y la alfabetización en 0,534 desviaciones estándar en 13 meses. El resultado respalda los modelos combinados cuando el contenido digital está alineado con la instrucción en el aula. Las familias urbanas de ingresos medios en Asia del Sur y Sudeste también están apoyando modelos combinados que mantienen la socialización presencial y ofrecen personalización del currículo.
Inteligencia sobre el Desempeño Educativo
El crecimiento de la matrícula está superando la oferta de docentes calificados en muchos sistemas preescolares. Los programas Early Head Start en los Estados Unidos reportaron casi 9 vacantes de docentes por programa durante el año escolar 2023-24, y más de la mitad enfrentó dificultades para reclutar docentes calificados. La estrategia de fuerza laboral de Inglaterra también identifica una progresión profesional limitada y desafíos de retención en entornos que atienden a comunidades desfavorecidas. El uso digital sigue siendo desigual, con el 30% de los maestros de pre-jardín de infantes de los Estados Unidos reportando uso de inteligencia artificial generativa relacionado con el trabajo durante 2024-25. Menos de la mitad de los maestros encuestados había utilizado programas educativos en plataformas digitales, mientras que las herramientas de comunicación eran más comunes. El mercado de educación preescolar tiene espacio para plataformas que reduzcan las cargas administrativas al tiempo que apoyan la instrucción y el desarrollo docente.
Análisis de Segmentos
Por Currículo:
Los Marcos Nacionales Anclan el Gasto, los Modelos Internacionales Lideran el CrecimientoLos currículos nacionales y estatales representaron el 77,1% del tamaño del mercado de educación preescolar en 2026. Las escuelas gubernamentales y de financiamiento público, que en gran medida utilizan marcos nacionales, representaron el 80,5% de la base institucional. Los proveedores de currículo nacional se benefician de las relaciones de contratación pública, los ciclos de adopción plurianuales y los estándares comunes. McGraw Hill lanzó Emerge!, un programa de Artes del Lenguaje en Inglés para K-5 basado en la Ciencia de la Alfabetización, en agosto de 2025. El programa incluye aprendizaje digital personalizado para educadores y estudiantes.
Se prevé que los currículos internacionales crezcan a una CAGR del 5,8% hasta 2032. ISC Research registró 14.833 escuelas internacionales de K-12 en 2025, y Asia concentraba el 58% del total mundial. El crecimiento se está produciendo en Japón, Malasia y Corea del Sur junto con comunidades de expatriados y la demanda de familias locales de mayores ingresos. Dubái registró 29.634 niños en 312 centros privados de educación de la primera infancia en 2024-25, con una matrícula que aumentó un 8%. La Etapa de Fundación de los Primeros Años fue el currículo más común entre los 17 currículos presentes en estos centros. Los enfoques Montessori, del Programa de los Años Primarios del Bachillerato Internacional y Waldorf siguen siendo opciones especializadas de nivel superior donde la autorización y la formación respaldan la diferenciación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Escuela:
Las Instituciones Públicas Dominan, el Crecimiento Privado Supera al PúblicoLas escuelas gubernamentales y de financiamiento público representaron el 80,5% de la participación del mercado de educación preescolar en 2026. Los mandatos de acceso universal y la escala de los sistemas educativos nacionales en China, India y Brasil respaldan esta posición de liderazgo. China reportó 40,93 millones de niños en educación preescolar en 2023. Su política de preescolar gratuito por fases redujo el gasto de los hogares y amplió el apoyo público para 12 millones de alumnos en el semestre de otoño de 2025. Los compradores públicos generalmente requieren evidencia de resultados, capacidad de entrega establecida y adherencia a los estándares nacionales. Esto favorece a los proveedores que pueden apoyar grandes programas de implementación.
Se prevé que las escuelas privadas e independientes crezcan a una CAGR del 4,4% hasta 2032. Los operadores de nivel superior como Nord Anglia y Cognita se están expandiendo a través de acuerdos de gestión y asociaciones en los mercados del Golfo. Cognita entró en Arabia Saudita, Omán y Catar en diciembre de 2025 a través de asociaciones con 5 escuelas. La expansión llevó la red de Cognita en Oriente Medio a 14 escuelas e introdujo su modelo de gestión en 3 nuevos mercados del Golfo. Los operadores privados asequibles están utilizando estructuras de franquicia para llegar a familias fuera de las principales ciudades. La combinación de tipos de escuelas respalda diferentes perfiles de demanda, desde grandes contrataciones públicas hasta currículos privados especializados y servicios orientados a las familias.
Por Modalidad de Aprendizaje:
El Aprendizaje Presencial Sigue Siendo la Base Estructural, el Aprendizaje en Línea se Acelera desde una Base BajaEl aprendizaje presencial y en aula tradicional representó el 88,8% de la participación del mercado de educación preescolar en 2026. El aprendizaje presencial sigue siendo central para los niños de 3 a 6 años porque la interacción, la supervisión y los requisitos de licencia son difíciles de replicar completamente en línea. Se prevé que el aprendizaje en línea y virtual crezca a una CAGR del 10,0% hasta 2032 desde una base más baja. Un estudio de 2.148 maestros de educación de la primera infancia en España encontró que las expectativas sobre la disponibilidad y el uso futuros de los recursos digitales fueron el predictor más fuerte de la adopción. El estudio encontró que estas expectativas importaban más que el conocimiento técnico.
El aprendizaje combinado ofrece un camino intermedio entre la entrega en el aula y la personalización en línea. Mantiene la interacción física al tiempo que brinda a los maestros acceso a materiales grabados, herramientas de evaluación y actividades diferenciadas. El ensayo de Kenia muestra que las herramientas digitales pueden mejorar los resultados de aprendizaje cuando se integran en la práctica pedagógica estructurada en el aula. Pearson publicó materiales actualizados de iPrimary Early Years y módulos de desarrollo profesional, incluida la formación en integración de inteligencia artificial, durante 2025-2026. Estos módulos abordan la gestión del aula y la capacidad docente junto con el contenido digital. La competencia en modalidades de aprendizaje dependerá, por tanto, del apoyo a la implementación más que del acceso a la tecnología por sí solo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
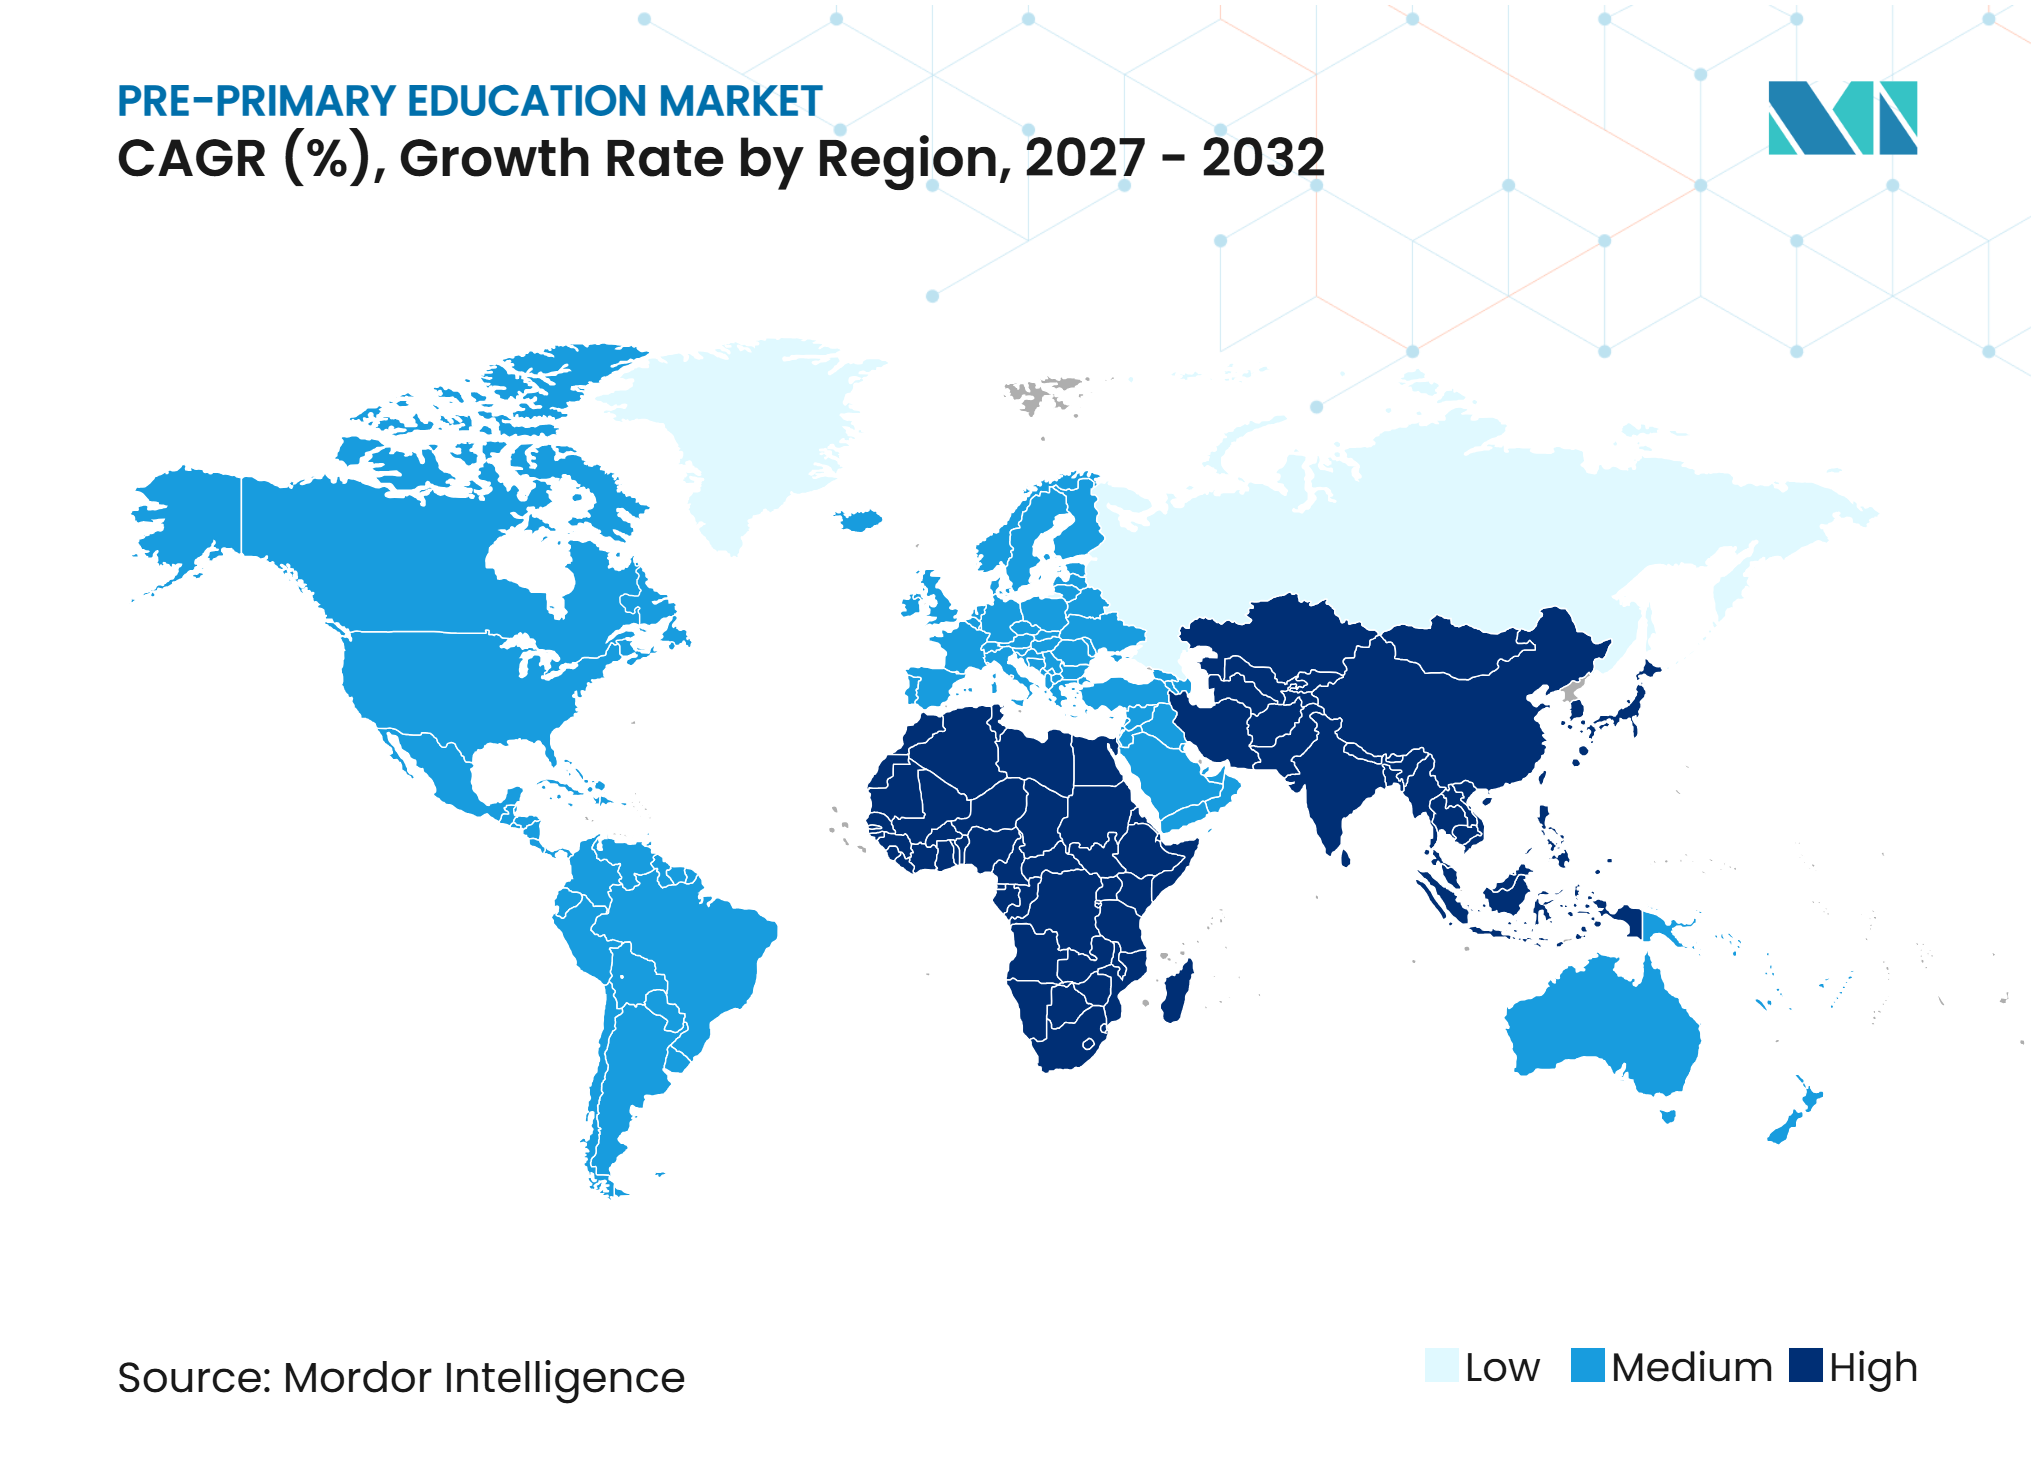
Asia-Pacífico representó el 40,2% de la participación del mercado de educación preescolar en 2026 y se prevé que crezca a una CAGR del 5,4% hasta 2032. Las estadísticas oficiales de China registraron 40,93 millones de niños en educación preescolar en 2023. La política de preescolar gratuito por fases de China tiene como objetivo 12 millones de alumnos en el semestre de otoño de 2025. La matrícula preescolar de India entre niños de 3 a 5 años alcanzó el 77,4% en 2024, lo que respalda la continua formalización del aprendizaje temprano. Singapur ilustra una adopción digital más avanzada, aunque su orientación sobre el uso de pantallas por parte de los niños muestra que la integración tecnológica se está gestionando a través de políticas.
África tiene una perspectiva de crecimiento del 8,4% a cinco años, respaldada por el crecimiento demográfico, los programas de matrícula y la inversión pública. La tasa de matrícula de Marruecos para niños de 4 a 5 años aumentó del 50,2% en 2015 al 70,4% en 2025. Las unidades de preescolar público rural aumentaron de 6.185 en 2018-19 a 23.182 en 2024-25. Costa de Marfil alcanzó las 4.727 escuelas preescolares en 2025, pero su tasa bruta de matrícula fue solo del 12,29%. La ronda de financiamiento de 24 millones de USD de Enko Education es un ejemplo de capital privado que ingresa al segmento de educación internacional de ingresos medios de la región.
América del Norte tiene una perspectiva de crecimiento del 5,2% a cinco años, respaldada por la adopción digital, el aprendizaje complementario y la recuperación de la asistencia. La presión sobre la fuerza laboral de Canadá limita la expansión de la oferta con licencia, incluso donde los programas de reducción de tarifas respaldan la demanda familiar. Europa tiene una perspectiva del 4,6%, con una matrícula estable o en descenso compensada por un aumento del gasto por niño en varios sistemas maduros. Alemania fue una excepción, con una matrícula que aumentó un 17,5% en 10 años hasta alcanzar los 2,61 millones en 2024. América del Sur tiene una perspectiva del 6,8%, respaldada por el aumento del 6,7% en la matrícula de Brasil hasta los 5,30 millones en 2024 y la expansión de modelos de escuelas privadas asequibles.
Panorama Competitivo
Concentración del Mercado
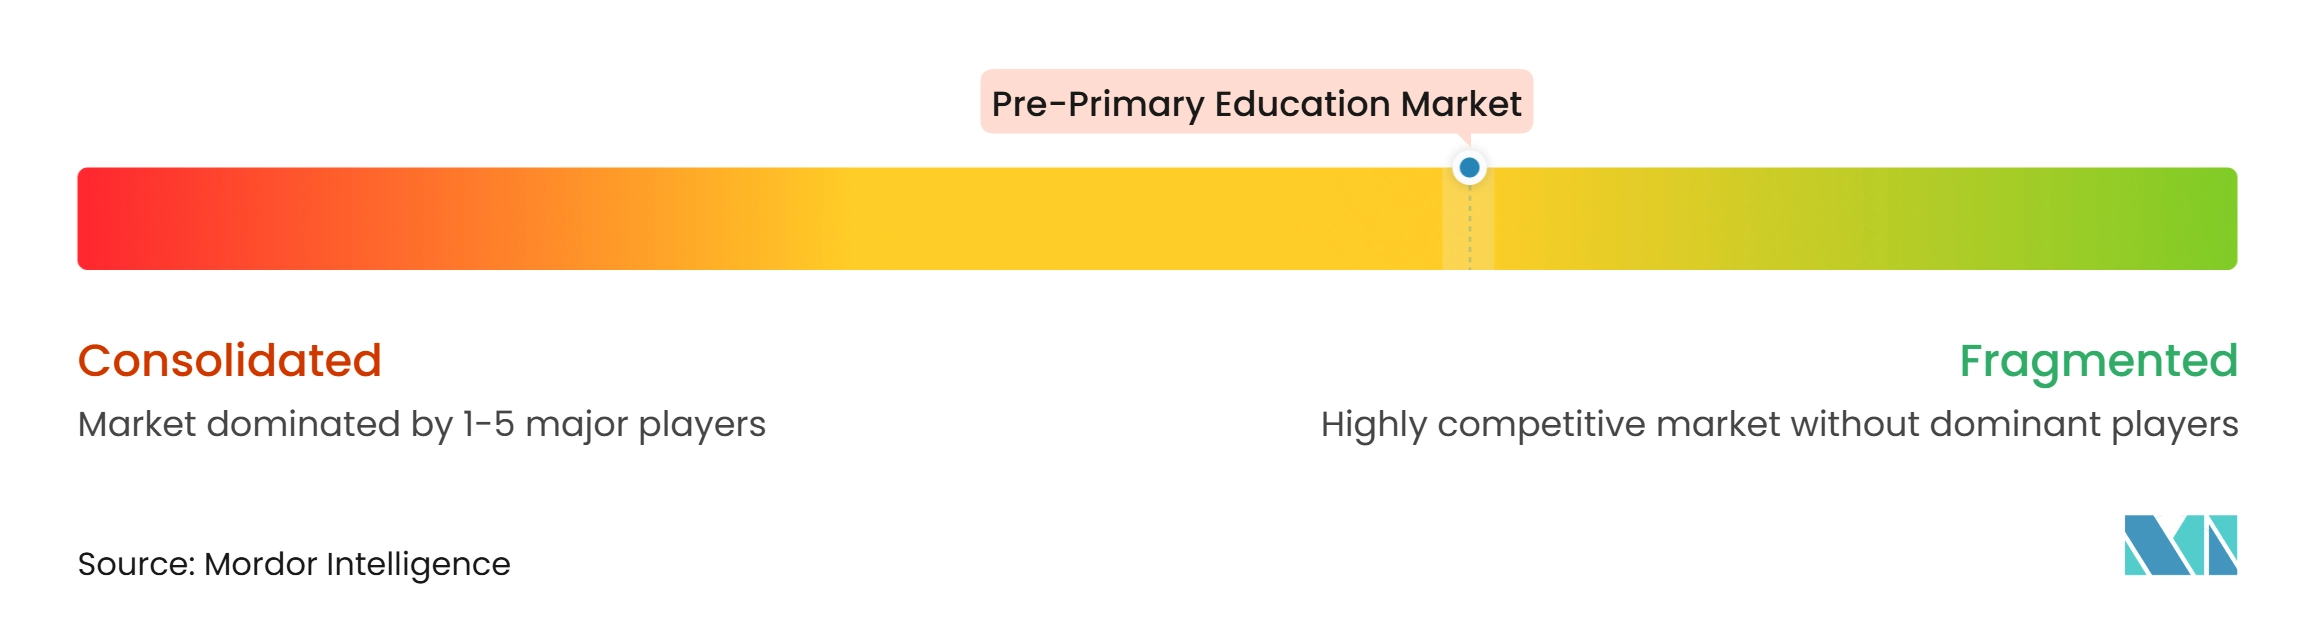
El mercado de educación preescolar está fragmentado, y los 5 principales actores tienen colectivamente menos del 40% de participación combinada. Los editores de currículos, incluidos Pearson, McGraw Hill, Scholastic y HMH, compiten a través de contenido, evaluación y relaciones institucionales. Alphabet, Microsoft y Apple operan en la capa de hardware y plataformas, mientras que Nord Anglia, GEMS y Cognita operan redes escolares. Age of Learning, ClassDojo y Discovery Education compiten por el aprendizaje complementario y la participación familiar. Ningún proveedor tiene una escala significativa en currículo, plataformas, operaciones escolares y aprendizaje complementario al mismo tiempo. Esta separación fomenta las asociaciones cuando los compradores necesitan flujos de trabajo integrados de contenido, datos e instrucción.
Los operadores privados de bajo costo y las plataformas centradas en inteligencia artificial buscan crecer en diferentes partes de la cadena de valor. PHINMA, Enko Education e Innova Schools ilustran el papel de las redes estandarizadas en los mercados emergentes. El estudio de Kenia respalda el aprendizaje digital con capacidad sin conexión donde la conectividad es limitada y se mantiene la pedagogía dirigida por docentes. Los requisitos de datos de menores, como COPPA y GDPR, pueden elevar las barreras de entrada para las plataformas más pequeñas que carecen de procesos de cumplimiento establecidos. Los proveedores establecidos pueden usar controles de privacidad, alineación de contenido y apoyo docente para fortalecer su posición con escuelas y familias.
Líderes de la Industria de Educación Preescolar
-
Pearson plc
-
McGraw Hill LLC
-
Scholastic Corporation
-
Houghton Mifflin Harcourt
-
Microsoft Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Educación Preescolar Empresas cubiertas en este informe
- Pearson plc
- Cengage Group
- McGraw Hill LLC
- Scholastic Corporation
- Houghton Mifflin Harcourt
- Amplify Education, Inc.
- Alphabet Inc.
- Microsoft Corporation
- Apple Inc.
- Instructure Holdings, Inc.
- PowerSchool
- D2L Corporation
- Discovery Education
- Age of Learning, Inc.
- ClassDojo, Inc.
- Stride, Inc.
- Khan Academy
- Nord Anglia Education
- GEMS Education
- Cognita Schools
Desarrollos recientes de la industria en Mercado de Educación Preescolar
- Septiembre de 2026: Scholastic Corporation firmó un acuerdo definitivo para adquirir Cottage Door Press, una destacada editorial independiente de educación de la primera infancia, por 71 millones de USD. Cottage Door generó 45 millones de USD en ingresos netos en los 12 meses finalizados en mayo de 2026, y se espera que la adquisición sea acretiva en términos de EBITDA en su segundo año. El acuerdo amplía la cartera de publicaciones de educación de la primera infancia de Scholastic y señala un recompromiso con el contenido de pre-K tras un período de racionalización de la cartera.
- Agosto de 2025: McGraw Hill lanzó Emerge!, su currículo insignia de Artes del Lenguaje en Inglés para K-5, basado en la Ciencia de la Alfabetización y que ofrece experiencias de aprendizaje digital personalizadas para educadores y estudiantes en los segmentos preescolar y de educación primaria temprana. El producto compite en el ciclo de reemplazo de currículo de ciencia de la lectura en los distritos escolares de los Estados Unidos.
- Junio de 2025: McGraw Hill y Pearson anunciaron una colaboración para integrar la solución de evaluación provisional PRoPL de Pearson en los productos de currículo K-12 de McGraw Hill. La asociación crea un flujo de trabajo de evaluación y currículo para millones de estudiantes a nivel mundial.
- Enero de 2025: Enko Education recaudó 24 millones de USD de Africa Capitalworks y Adiwale Partners para triplicar su base de estudiantes a 20.000 alumnos para 2029 en 10 países del África Subsahariana. El financiamiento respalda una estrategia de compra y construcción para el segmento de educación internacional de clase media.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de educación preescolar para 2032?
Se proyecta que el sector alcanzará los 2,179 billones de USD para 2032, creciendo a una CAGR del 3,3% entre 2027 y 2032.
¿Qué región tiene la mayor participación en el gasto en educación preescolar?
Asia-Pacífico representó una participación del 40,2% en 2026 y se prevé que crezca a una CAGR del 5,4% hasta 2032.
¿Qué categoría de currículo está creciendo más rápido?
Se prevé que los currículos internacionales crezcan a una CAGR del 5,8% hasta 2032, respaldados por la expansión de escuelas internacionales y la demanda de expatriados.
¿Por qué está creciendo el aprendizaje digital en la educación temprana?
Las herramientas combinadas pueden apoyar el aprendizaje personalizado y la pedagogía estructurada, como lo demuestra un ensayo en Kenia que mejoró la aritmética y la alfabetización combinadas en 0,534 desviaciones estándar.
¿Qué limita la expansión de los proveedores de educación de la primera infancia?
La presión presupuestaria, la escasez de docentes, las brechas de conectividad rural y la contratación fragmentada pueden ralentizar la expansión de la matrícula y la adopción tecnológica.
¿Qué proveedores están dando forma al entorno competitivo global?
Los principales participantes incluyen Pearson, McGraw Hill, Scholastic, Alphabet, Microsoft, Apple, Nord Anglia, GEMS, Cognita, Age of Learning, ClassDojo y Discovery Education.