
Marktgröße und Marktanteil der frühkindlichen Bildung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.85 Billionen US-Dollar |
| Marktgröße (2032) | 2.18 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zur frühkindlichen Bildung von Mordor Intelligence
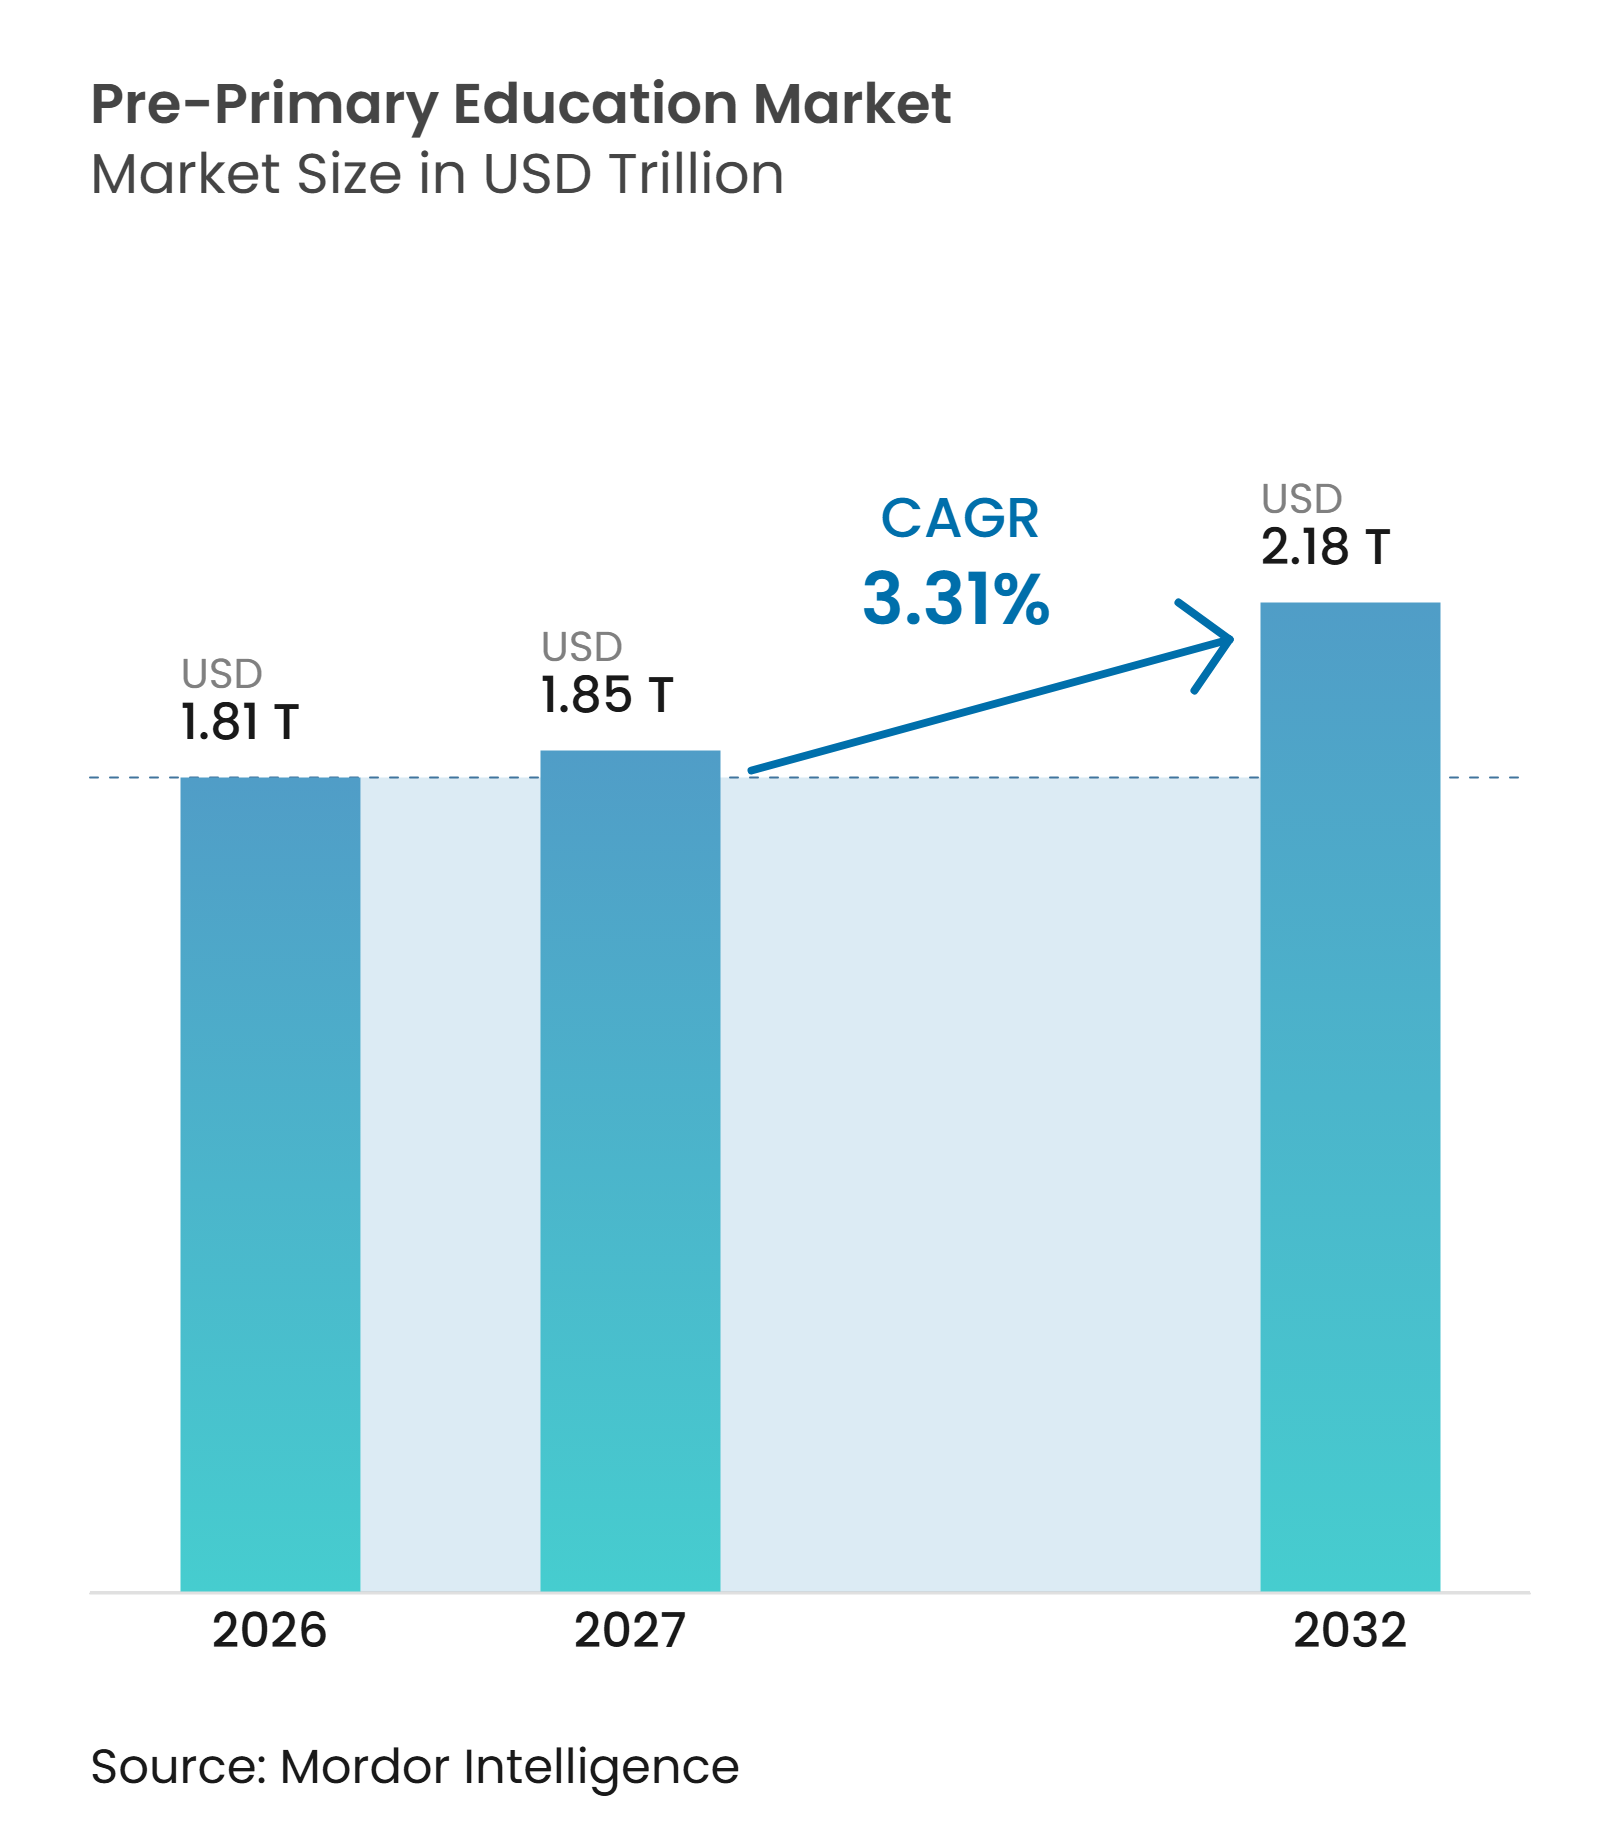
Die Marktgröße der frühkindlichen Bildung wurde im Jahr 2026 auf 1,81 Billionen USD geschätzt und soll von 1,85 Billionen USD im Jahr 2027 auf 2,18 Billionen USD bis 2032 wachsen, bei einem CAGR von 3,31% während des Prognosezeitraums 2027–2032. Die öffentliche Finanzierung ist zunehmend an Qualität, Lehrerfortbildung, Bewertung und digitale Bereitstellung geknüpft, anstatt allein an die Einschreibungszahlen. Die OECD-Mitglieder erhöhten die Vorschulfinanzierung zwischen 2015 und 2022 um 23%, während die Einschreibungen weitgehend stabil blieben, und die durchschnittlichen öffentlichen Ausgaben erreichten 11.483 USD pro Kind[1]. Diese Verschiebung unterstützt eine wiederkehrende Nachfrage nach Lehrplan-, Schulungs- und Bewertungsdienstleistungen im Markt für frühkindliche Bildung. Politisch gesteuertes Beschaffungswesen kann Anbieter bevorzugen, die öffentliche Standards erfüllen und in großen Schulsystemen tätig sein können. Lehrermangel, knappe öffentliche Haushalte und ungleichmäßige Konnektivität schränken weiterhin ein, wie schnell Einrichtungen ihre Kapazitäten ausbauen können.
Wichtigste Erkenntnisse des Berichts
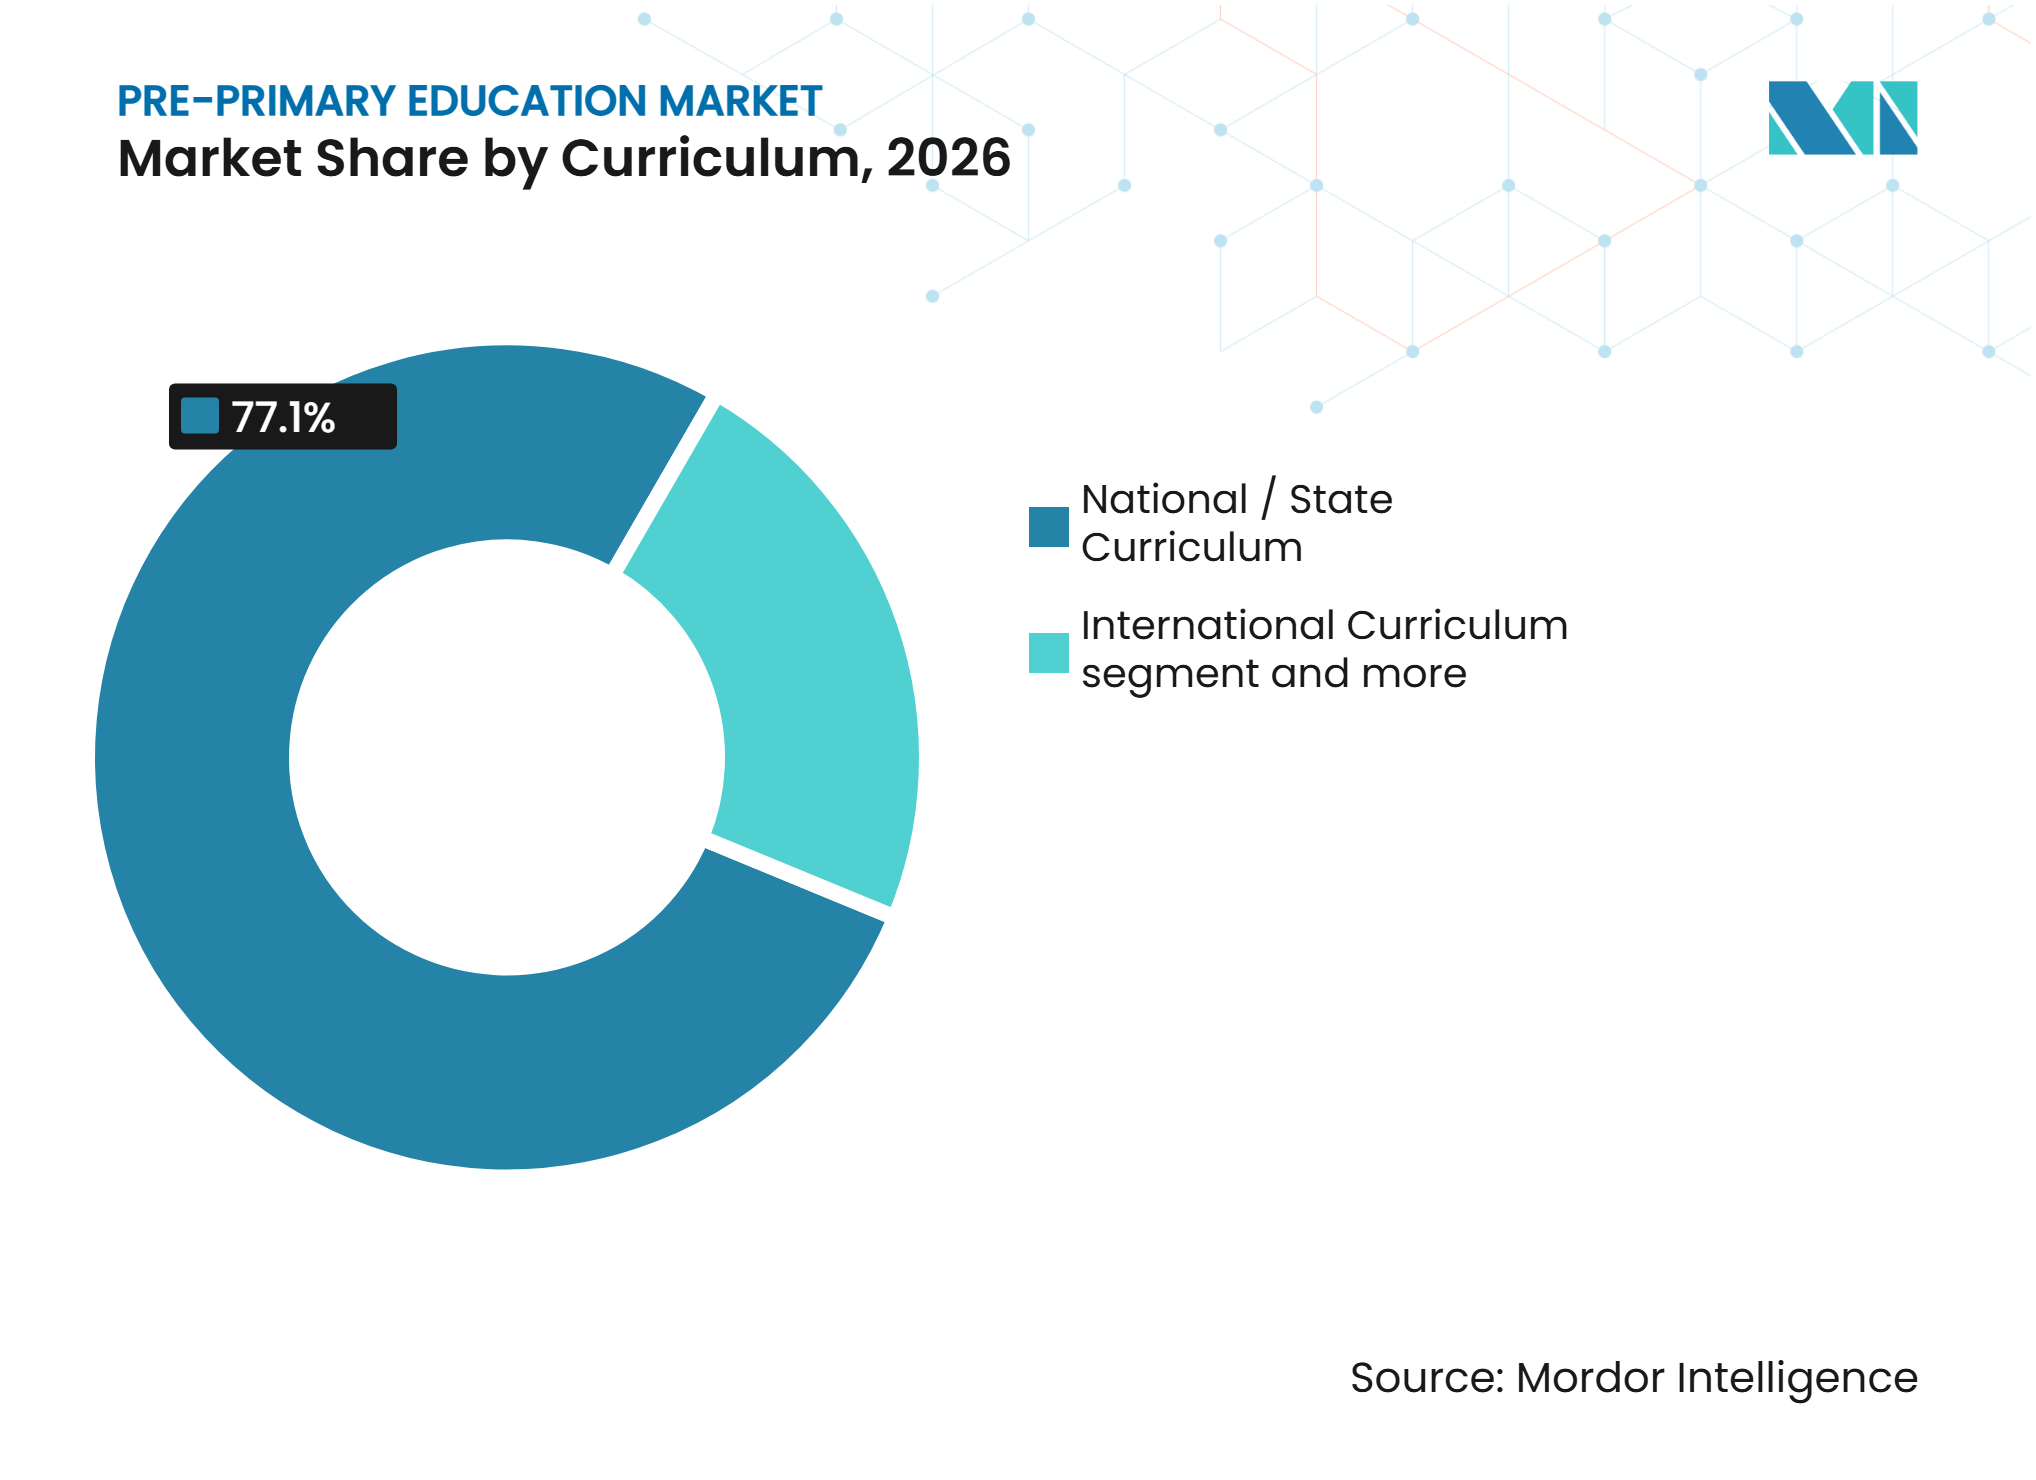
- Nach Lehrplan hielten nationale und staatliche Lehrpläne im Jahr 2026 einen Marktanteil von 77,1% am Markt für frühkindliche Bildung, während internationale Lehrpläne bis 2032 mit einem CAGR von 5,8% wachsen sollen.
- Nach Schultyp hielten staatliche und öffentlich finanzierte Schulen im Jahr 2026 einen Marktanteil von 80,5% am Markt für frühkindliche Bildung, während private und unabhängige Schulen bis 2032 mit einem CAGR von 4,4% wachsen sollen.
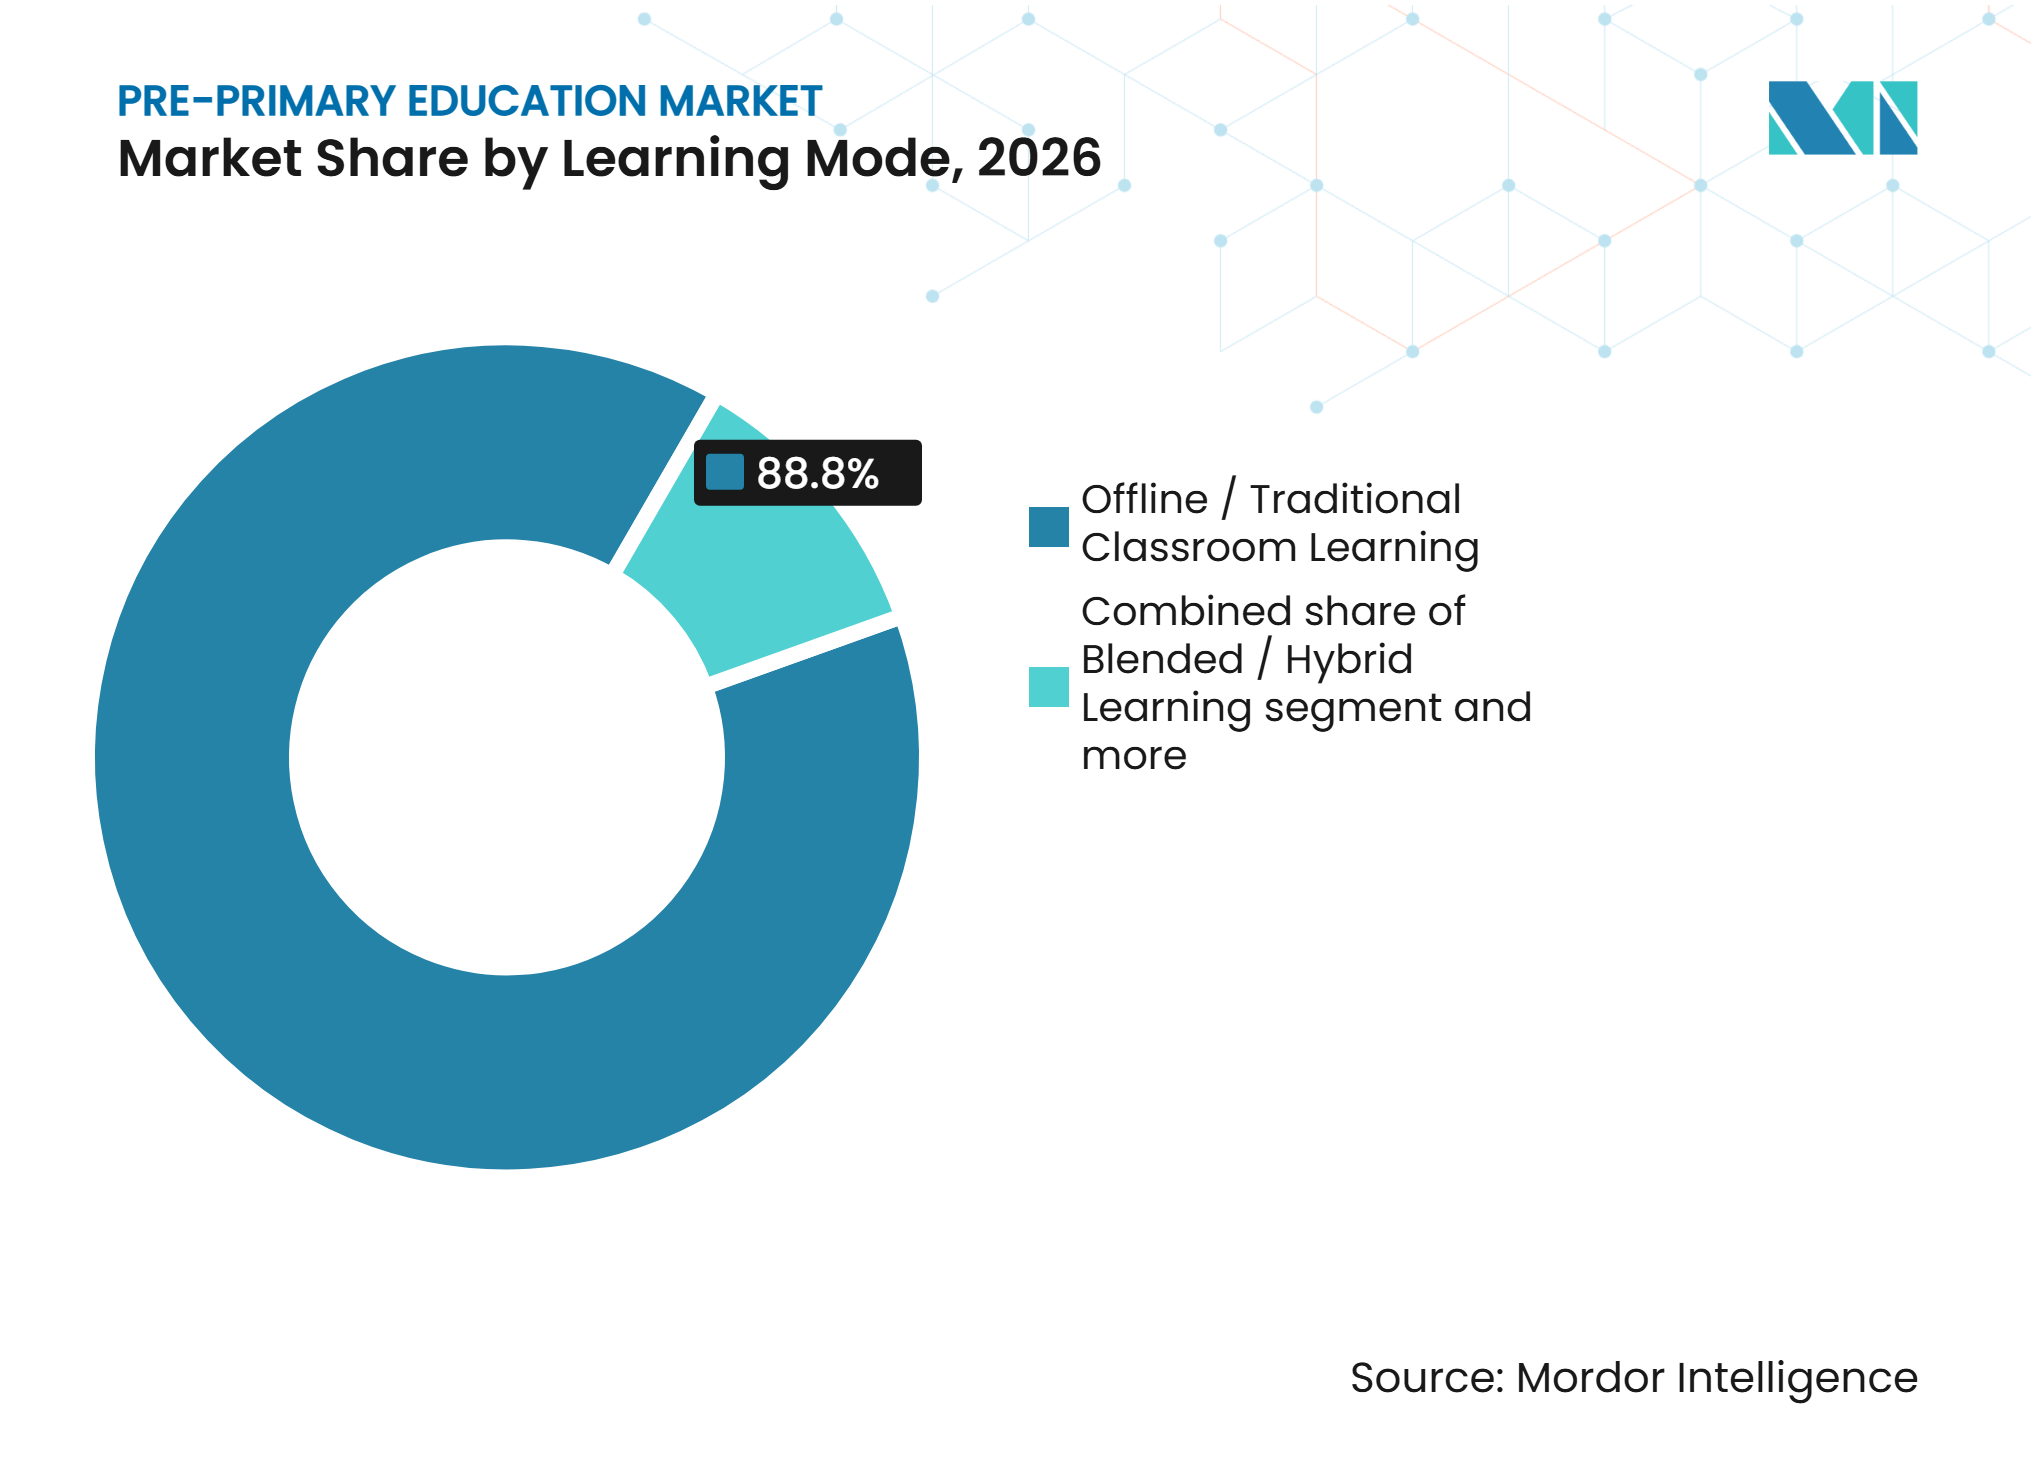
- Nach Lernmodus hielt der Offline- und traditionelle Klassenraumunterricht im Jahr 2026 einen Marktanteil von 88,8% am Markt für frühkindliche Bildung, während Online- und virtuelles Lernen bis 2032 mit einem CAGR von 10,0% wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 40,2% am Markt für frühkindliche Bildung und soll bis 2032 mit einem CAGR von 5,4% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Finanzierung und Mandate für universellen Zugang | +0.9% | Global, am ausgeprägtesten in der MENA-Region, im subsaharischen Afrika und in Südasien | Langfristig (≥ 4 Jahre) |
| Steigende Einschreibungen in strukturierte Grundschulbildung | +0.7% | Kernregion Asien-Pazifik, Indien, China und Südostasien, mit Ausstrahlungseffekten auf das subsaharische Afrika | Mittelfristig (2–4 Jahre) |
| Expansion kostengünstiger privater Schulnetzwerke | +0.5% | Südasien, subsaharisches Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Einführung digitaler Klassenräume im Grundlagenlernen | +0.6% | Global, mit frühen Gewinnen in Singapur, Südkorea, den Vereinigten Arabischen Emiraten und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Mikrozertifizierung und Lehrerweiterbildung | +0.3% | OECD-Länder, mit frühen Gewinnen in Australien, Kanada und Nordamerika | Mittelfristig (2–4 Jahre) |
| Analyse von Kindersicherheit, Anwesenheit und Lernergebnissen | +0.2% | Nordamerika, Europa und der Golfkooperationsrat | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Finanzierung und Mandate für universellen Zugang
Nationale Reformen zur Schulpflicht sind ein zentraler Nachfragetreiber, da sie die Anwesenheit formalisieren und die Kosten von den Haushalten auf öffentliche Systeme verlagern. In 12 OECD-Mitgliedsstaaten, die das Pflichtalter für den Schulbeginn gesenkt haben, lag die Einschreibungsquote in den meisten Fällen bereits vor der Reform bei 80% bis 90%. Marokkos Verpflichtung zum universellen Zugang erhöhte die Einschreibungsquote für 4- bis 5-Jährige von 45% im Jahr 2018 auf 80% im Jahr 2024[2]. Die ländliche Einschreibungsquote stieg von 33% auf 91%, während die Anzahl öffentlicher Vorschuleinheiten von 6.185 auf 23.182 zunahm. Chinas schrittweise Einführung kostenloser Vorschulbildung sollte im Herbstsemester 2025 12 Millionen Schülerinnen und Schüler begünstigen und die Haushaltsausgaben um 20 Milliarden CNY (2,8 Milliarden USD) senken. Größere staatliche Beschaffungsprogramme können eine stabile Nachfrage erzeugen, erhöhen jedoch auch die Compliance-Anforderungen für kleinere Anbieter.
Steigende Einschreibungen in strukturierte Grundschulbildung
Die Beteiligung an frühkindlicher Bildung steigt dort, wo die Grundschulbesuchsquote und die Erwartungen an die Schulreife zunehmen. Äthiopiens Einschreibungen in die frühkindliche Bildung wuchsen über 10 Jahre um 79,3% auf 4,48 Millionen im Jahr 2024, während Vietnam nach einem Wachstum von 14,3% 4,13 Millionen erreichte. Die Elfenbeinküste erhöhte die Anzahl der Vorschulen von 2.502 im Jahr 2017 auf 4.727 im Jahr 2025. Die Einschreibungen erreichten 302.232, obwohl die Brutto-Einschreibungsquote bei 12,29% blieb, was auf eine große Angebotslücke hinweist. SDG 4.2 verpflichtet die Länder, bis 2030 auf mindestens 1 Jahr qualitativ hochwertiger frühkindlicher Bildung für alle Kinder hinzuarbeiten. Diese politische Ausrichtung hält den institutionellen Ausbau in Märkten mit niedrigen Einschreibungsquoten in Subsahara-Afrika und Südasien relevant.
Expansion kostengünstiger privater Schulnetzwerke
Kostengünstige private Betreiber schließen Kapazitätslücken, die öffentliche Systeme nicht sofort auffangen können. Die bereitgestellte Forschung besagt, dass 54% der eingeschriebenen Kinder in Südasien Privatschulen besuchen, darunter 70% der einkommensschwachen städtischen indischen Familien, die erschwingliche Privatschulen wählen. Kashf School Sarmaya unterstützt Schulen mit 60–80 Schülerinnen und Schülern und monatlichen Gebühren unter 3.000 PKR (11 USD) durch Finanzierung und Schulung. Diese Schulen können Kredite nutzen, um Einrichtungen zu verbessern, Lehrerfähigkeiten aufzubauen und auf aktivitätsbasiertes Unterrichten umzusteigen. PHINMA betreibt 13 Schulen auf den Philippinen und in Indonesien und betreut 163.000 einkommensschwache Lernende. Der Markt für frühkindliche Bildung profitiert, wenn solche Netzwerke gemeinsame Inhalte, Schulungs- und Verwaltungssysteme in Sekundärstädten und unterversorgten Standorten einführen.
Einführung digitaler Klassenräume im Grundlagenlernen
Digitale Werkzeuge gehen über Pilotprojekte hinaus, wenn sie strukturiertes Unterrichten unterstützen, anstatt es zu ersetzen. Singapurer Vorschulbetreiber berichteten über einen Anstieg der KI-Werkzeugnutzung durch Vorschulkinder um 50% über 2,5 Jahre, und eine KI-Mathematikplattform verzeichnete 2025 ein Wachstum der Online-Anmeldungen um 75%. Die Kenia-Studie ergab, dass smartphonebasiertes personalisiertes Lernen, das auf den nationalen Lehrplan abgestimmt ist, die kombinierten Lese- und Rechenergebnisse um 0,534 Standardabweichungen verbesserte. RAND stellte fest, dass nur 1 von 3 Vorschullehrkräften in den Vereinigten Staaten eine professionelle Weiterbildung zur Bewertung der Qualität von EdTech-Produkten erhielt[3]. Diese Lücke macht Schulung und Ergebnismessung zu wichtigen Bestandteilen institutioneller Verträge. Der Markt für frühkindliche Bildung wird voraussichtlich Anbieter belohnen, die sowohl die Unterrichtspraxis als auch die evidenzbasierte Produktauswahl unterstützen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Haushaltsdruck auf öffentliche Schulsysteme | -0.5% | OECD-weit, am stärksten im Vereinigten Königreich, Ungarn und der Türkei | Mittelfristig (2–4 Jahre) |
| Lehrermangel und Fluktuation in frühen Jahrgangsstufen | -0.5% | Nordamerika, Westeuropa und Australien | Langfristig (≥ 4 Jahre) |
| Ungleichmäßiger Geräte- und Konnektivitätszugang in ländlichen Bezirken | -0.3% | Subsaharisches Afrika, Südasien und ländliches Lateinamerika | Langfristig (≥ 4 Jahre) |
| Fragmentiertes Beschaffungswesen und Compliance-Belastung | -0.2% | Global, verstärkt in Märkten mit dezentraler Schulverwaltung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Haushaltsdruck auf öffentliche Schulsysteme
Öffentliche Haushalte können Schulinvestitionen verzögern, selbst wenn die Nachfrage nach frühkindlichen Bildungsdienstleistungen steigt. OECD-Länder gaben 2022 durchschnittlich 0,59% des BIP für frühkindliche Bildung und Vorschulerziehung aus, verglichen mit 1,4% für die Grundschulbildung. Die OECD berichtete, dass das Vereinigte Königreich, Ungarn und Schweden zwischen 2015 und 2022 reale Rückgänge bei den staatlichen Pro-Kind-Ausgaben verzeichneten. Ihre Analyse vom Januar 2025 stellte auch fest, dass starker Haushaltsdruck die Kapazität vieler Länder einschränkt, die öffentliche frühkindliche Bildung und Betreuung auszubauen oder zu stärken. Öffentlich finanzierte Schulen machen 80,5% des Marktanteils der frühkindlichen Bildung im Jahr 2026 aus, sodass längere Beschaffungszyklen die Lieferanten direkt einschränken können. Anbieter müssen einen klaren Lern- oder Betriebswert innerhalb enger Schulbudgets nachweisen.
Lehrermangel und Fluktuation in frühen Jahrgangsstufen
Mangel an frühkindlichen Pädagogen verhindert, dass Einrichtungen expandieren können, selbst wenn Einrichtungen und elterliche Nachfrage vorhanden sind. In Virginia verließen zwischen Herbst 2023 und Herbst 2024 ein Drittel der Hauptlehrkräfte und 38% der Hilfslehrkräfte in öffentlich finanzierten Vorschulprogrammen ihre Stellen. Eine Umfrage des Center for American Progress ergab, dass fast die Hälfte der frühkindlichen Pädagogen über zunehmende Erschöpfung berichtete und mehr als einer von vier erwog, innerhalb des Jahres die Stelle zu wechseln. Australiens Arbeitskräftestudie identifiziert eine Lücke von 21.000 qualifizierten frühkindlichen Fachkräften[4]. Arbeitskräftelücken begrenzen die Einschreibungskapazität, die Servicequalität und das Wachstumspotenzial von Schulnetzwerken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Schüler- und Lernerverhaltens
Formales frühes Lernen gewinnt an Bedeutung, obwohl die Erschwinglichkeit für Haushalte den Zugang weiterhin beeinflusst. Indiens Einschreibungsquote bei 3- bis 5-Jährigen in frühkindlichen Bildungseinrichtungen stieg von 68,1% im Jahr 2018 auf 77,4% im Jahr 2024. Kenia hatte 2024 2,91 Millionen Vorschülerinnen und Vorschüler, verglichen mit 2,88 Millionen im Jahr 2023, und 47.760 Vorschulen waren in Betrieb. Eine kontrollierte Studie in 291 kenianischen staatlichen Vorschulen ergab, dass digital personalisiertes Lernen kombiniert mit strukturierter Pädagogik die Rechen- und Lesekompetenz über 13 Monate um 0,534 Standardabweichungen verbesserte. Das Ergebnis unterstützt gemischte Modelle, wenn digitale Inhalte mit dem Klassenraumunterricht abgestimmt sind. Städtische Familien der mittleren Einkommensschicht in Süd- und Südostasien unterstützen ebenfalls gemischte Modelle, die persönliche Sozialisation beibehalten und Lehrplanpersonalisierung bieten.
Bildungsleistungsintelligenz
Das Einschreibungswachstum übertrifft in vielen frühkindlichen Bildungssystemen das Angebot an qualifizierten Lehrkräften. Early Head Start-Programme in den Vereinigten Staaten meldeten im Schuljahr 2023–24 fast 9 Lehrerstellen pro Programm, und mehr als die Hälfte hatte Schwierigkeiten, qualifizierte Lehrkräfte zu rekrutieren. Englands Arbeitskräftestrategie identifiziert ebenfalls begrenzte Karrieremöglichkeiten und Bindungsherausforderungen in Einrichtungen, die benachteiligte Gemeinschaften betreuen. Die digitale Nutzung bleibt ungleichmäßig, wobei 30% der US-amerikanischen Vorschullehrkräfte im Jahr 2024–25 über arbeitsbezogene generative KI-Nutzung berichteten. Weniger als die Hälfte der befragten Lehrkräfte hatte Bildungsprogramme auf digitalen Plattformen genutzt, während Kommunikationswerkzeuge häufiger waren. Der Markt für frühkindliche Bildung bietet Raum für Plattformen, die administrative Belastungen reduzieren und gleichzeitig Unterricht und Lehrerfortbildung unterstützen.
Segmentanalyse
Nach Lehrplan:
Nationale Rahmenpläne verankern die Ausgaben, internationale Modelle führen das Wachstum anNationale und staatliche Lehrpläne machten 2026 77,1% der Marktgröße der frühkindlichen Bildung aus. Staatliche und öffentlich finanzierte Schulen, die überwiegend nationale Rahmenpläne verwenden, repräsentierten 80,5% der institutionellen Basis. Anbieter nationaler Lehrpläne profitieren von öffentlichen Beschaffungsbeziehungen, mehrjährigen Einführungszyklen und gemeinsamen Standards. McGraw Hill brachte im August 2025 Emerge! auf den Markt, ein K–5-Programm für Englisch als Unterrichtssprache, das auf der Wissenschaft des Lesenlernens basiert. Das Programm umfasst personalisiertes digitales Lernen für Pädagogen und Lernende.
Internationale Lehrpläne sollen bis 2032 mit einem CAGR von 5,8% wachsen. ISC Research verzeichnete 2025 14.833 internationale K–12-Schulen, wobei Asien 58% des weltweiten Gesamtanteils ausmachte. Wachstum findet in Japan, Malaysia und Südkorea neben Expatriate-Gemeinschaften und der Nachfrage einkommensstärkerer einheimischer Familien statt. Dubai verzeichnete 2024–25 29.634 Kinder in 312 privaten frühkindlichen Bildungszentren, wobei die Einschreibungen um 8% stiegen. Die Early Years Foundation Stage war der häufigste von 17 Lehrplänen in diesen Zentren. Montessori-, International Baccalaureate Primary Years- und Waldorf-Ansätze bleiben Premium-Spezialoptionen, bei denen Zulassung und Schulung zur Differenzierung beitragen.



Nach Schultyp:
Öffentliche Einrichtungen dominieren, privates Wachstum übertrifftStaatliche und öffentlich finanzierte Schulen hielten 2026 einen Marktanteil von 80,5% am Markt für frühkindliche Bildung. Mandate für universellen Zugang und die Größe nationaler Bildungssysteme in China, Indien und Brasilien stützen diese führende Position. China meldete 2023 40,93 Millionen Kinder in frühkindlicher Bildung. Die schrittweise Einführung kostenloser Vorschulbildung senkte die Haushaltsausgaben und erweiterte die öffentliche Unterstützung für 12 Millionen Schülerinnen und Schüler im Herbstsemester 2025. Öffentliche Käufer verlangen in der Regel Nachweise über Ergebnisse, etablierte Lieferfähigkeit und Einhaltung nationaler Standards. Dies begünstigt Lieferanten, die große Implementierungsprogramme unterstützen können.
Private und unabhängige Schulen sollen bis 2032 mit einem CAGR von 4,4% wachsen. Premium-Betreiber wie Nord Anglia und Cognita expandieren durch Managementvereinbarungen und Partnerschaften in Golfmärkten. Cognita trat im Dezember 2025 durch Partnerschaften mit 5 Schulen in Saudi-Arabien, Oman und Katar ein. Die Expansion brachte Cognitas Netzwerk im Nahen Osten auf 14 Schulen und führte sein Managementmodell in 3 neue Golfmärkte ein. Erschwingliche private Betreiber nutzen Franchise-Strukturen, um Familien außerhalb der Großstädte zu erreichen. Die Mischung der Schultypen unterstützt unterschiedliche Nachfrageprofile, von großen öffentlichen Beschaffungen bis hin zu spezialisierten privaten Lehrplänen und familienorientierten Dienstleistungen.
Nach Lernmodus:
Offline bleibt strukturelle Basis, Online beschleunigt sich von niedrigem AusgangsniveauOffline- und traditioneller Klassenraumunterricht hielt 2026 einen Marktanteil von 88,8% am Markt für frühkindliche Bildung. Präsenzunterricht bleibt für Kinder im Alter von 3–6 Jahren zentral, da Interaktion, Aufsicht und Lizenzierungsanforderungen online nur schwer vollständig repliziert werden können. Online- und virtuelles Lernen soll bis 2032 mit einem CAGR von 10,0% von einem niedrigeren Ausgangsniveau aus wachsen. Eine Studie mit 2.148 frühkindlichen Bildungslehrkräften in Spanien ergab, dass Erwartungen hinsichtlich der künftigen Verfügbarkeit und Nutzung digitaler Ressourcen der stärkste Prädiktor für die Einführung waren. Die Studie stellte fest, dass diese Erwartungen wichtiger waren als technisches Wissen.
Gemischtes Lernen bietet einen Mittelweg zwischen Klassenraumunterricht und Online-Personalisierung. Es erhält die physische Interaktion, während Lehrkräfte Zugang zu aufgezeichneten Materialien, Bewertungswerkzeugen und differenzierten Aktivitäten erhalten. Die kenianische Studie zeigt, dass digitale Werkzeuge die Lernergebnisse verbessern können, wenn sie in strukturierte Unterrichtspraxis integriert werden. Pearson veröffentlichte 2025–2026 aktualisierte iPrimary Early Years-Materialien und Module zur beruflichen Weiterentwicklung, einschließlich KI-Integrationstraining. Diese Module befassen sich mit Klassenraummanagement und Lehrerfähigkeiten neben digitalen Inhalten. Der Wettbewerb im Bereich der Lernmodi wird daher von der Implementierungsunterstützung abhängen und nicht allein vom Technologiezugang.

Geografische Analyse
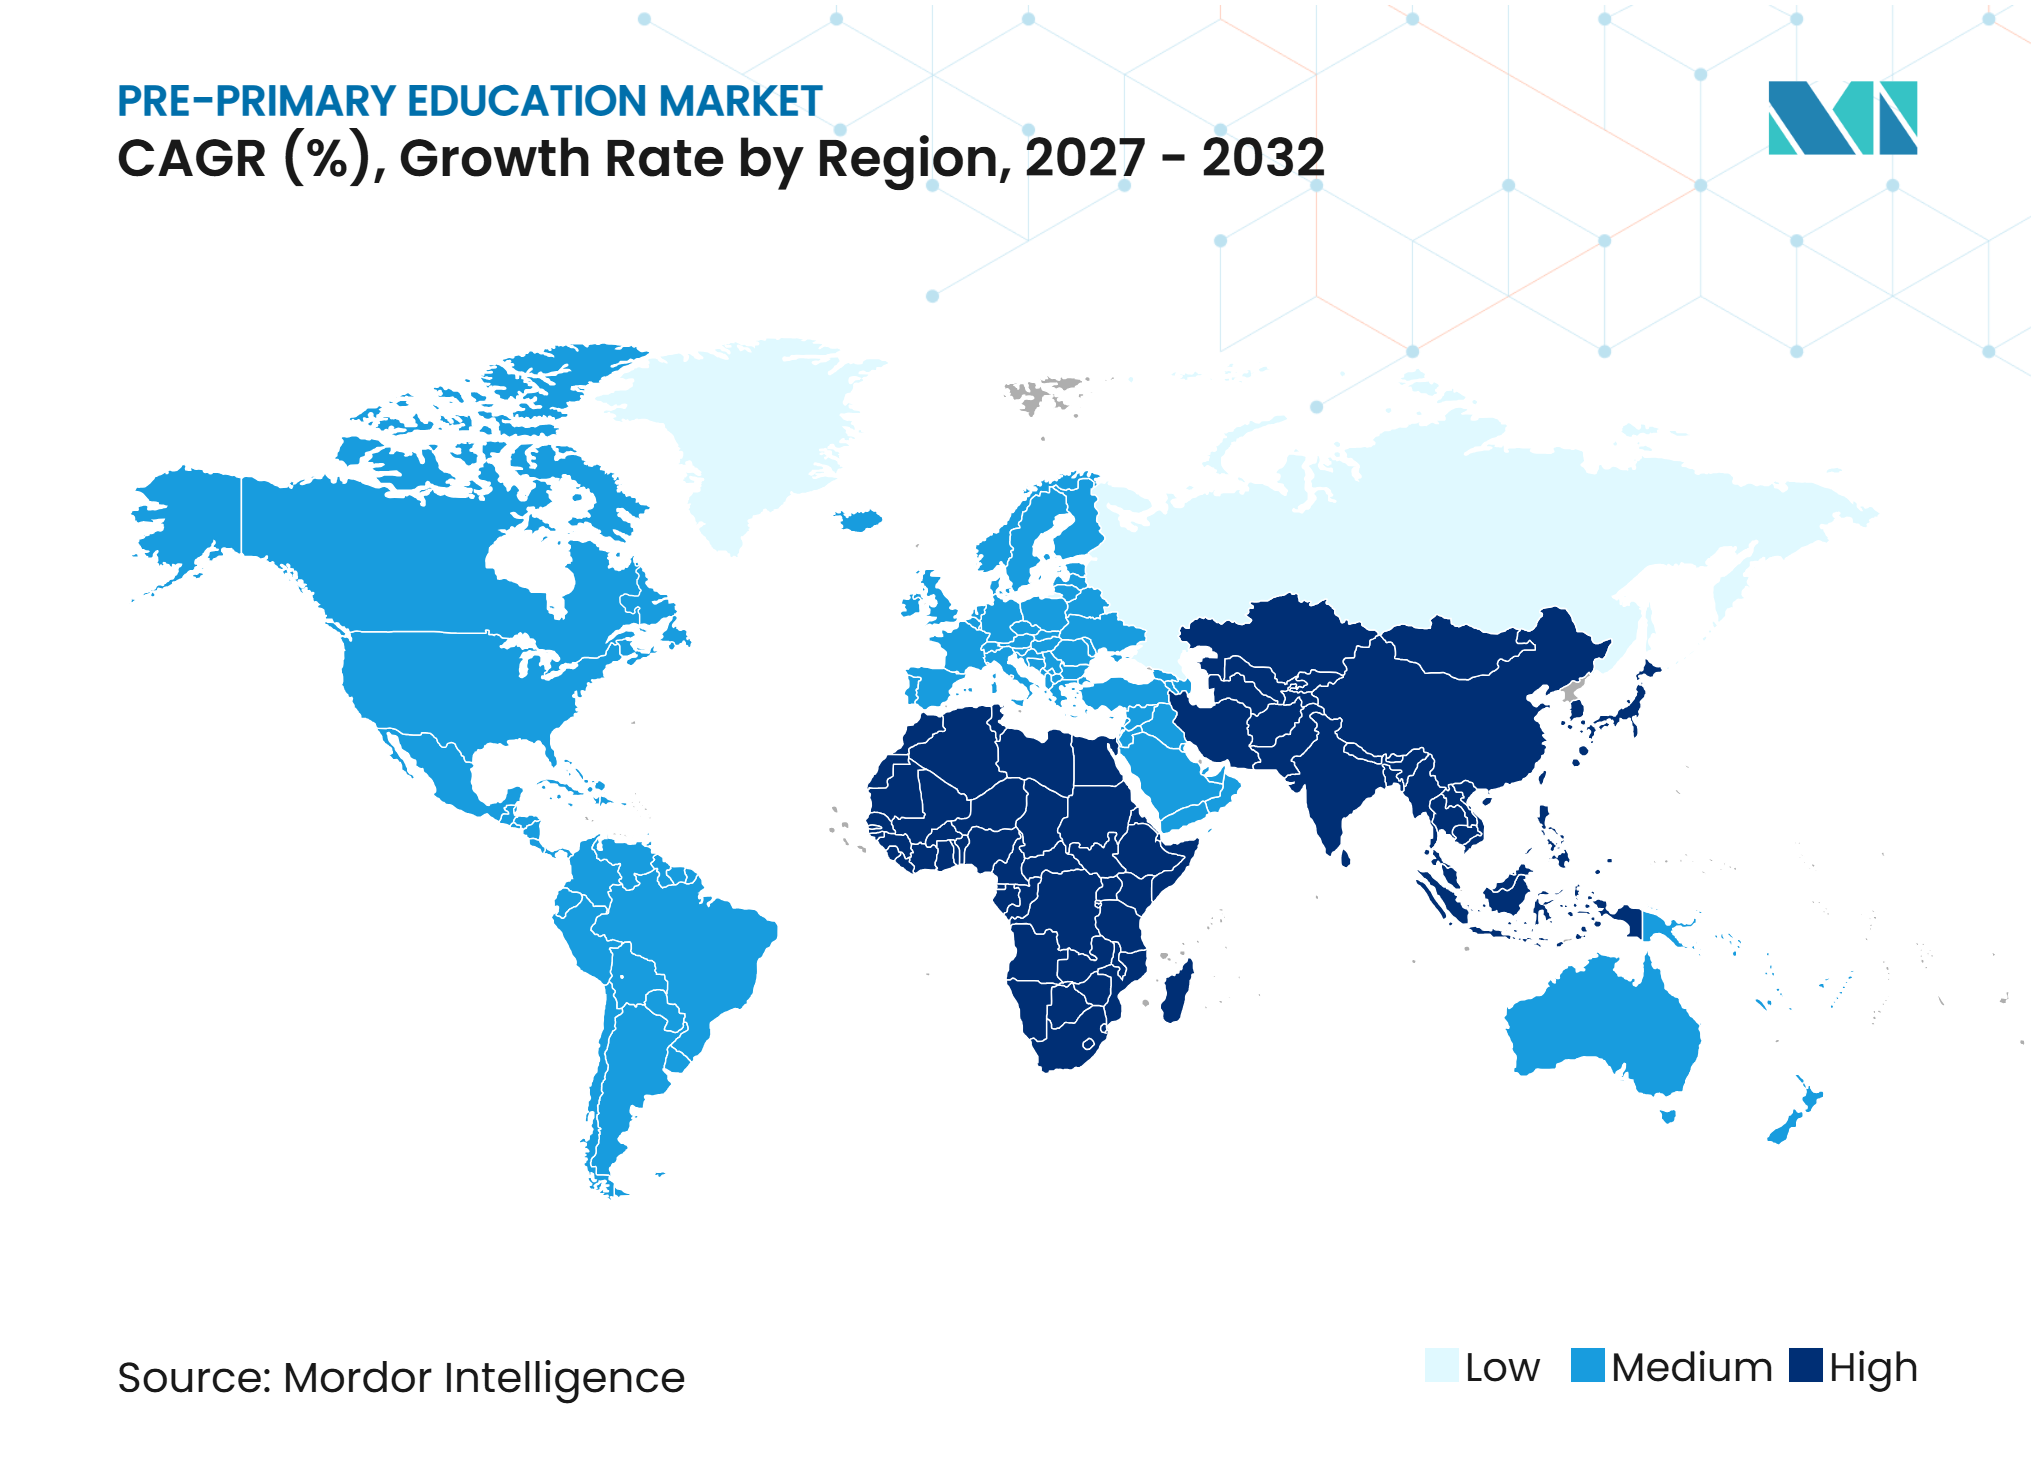
Asien-Pazifik hielt 2026 einen Marktanteil von 40,2% am Markt für frühkindliche Bildung und soll bis 2032 mit einem CAGR von 5,4% wachsen. Chinas offizielle Statistiken verzeichneten 2023 40,93 Millionen Kinder in frühkindlicher Bildung. Chinas schrittweise Einführung kostenloser Vorschulbildung zielt im Herbstsemester 2025 auf 12 Millionen Schülerinnen und Schüler ab. Indiens Einschreibungsquote in der frühkindlichen Bildung bei 3- bis 5-Jährigen erreichte 2024 77,4% und unterstützt die weitere Formalisierung des frühen Lernens. Singapur veranschaulicht eine fortgeschrittenere digitale Einführung, obwohl seine Leitlinien zur Bildschirmnutzung von Kindern zeigen, dass die Technologieintegration durch politische Maßnahmen gesteuert wird.
Afrika hat eine Fünfjahreswachstumsaussicht von 8,4%, unterstützt durch Bevölkerungswachstum, Einschreibungsprogramme und öffentliche Investitionen. Marokkos Einschreibungsquote für Kinder im Alter von 4–5 Jahren stieg von 50,2% im Jahr 2015 auf 70,4% im Jahr 2025. Ländliche öffentliche Vorschuleinheiten stiegen von 6.185 im Jahr 2018–19 auf 23.182 im Jahr 2024–25. Die Elfenbeinküste erreichte 2025 4.727 Vorschulen, aber ihre Brutto-Einschreibungsquote betrug nur 12,29%. Enko Educations Finanzierungsrunde über 24 Millionen USD ist ein Beispiel für privates Kapital, das in das mittlere Einkommenssegment der internationalen Bildung in der Region eintritt.
Nordamerika hat eine Fünfjahreswachstumsaussicht von 5,2%, die durch digitale Einführung, ergänzendes Lernen und Erholung der Anwesenheitsquoten unterstützt wird. Kanadas Arbeitskräftedruck begrenzt die Expansion lizenzierter Angebote, selbst wenn Gebührenreduzierungsprogramme die Familienmachfrage unterstützen. Europa hat eine Aussicht von 4,6%, wobei stabile oder sinkende Einschreibungszahlen durch steigende Pro-Kind-Ausgaben in mehreren reifen Systemen ausgeglichen werden. Deutschland war eine Ausnahme, mit einem Einschreibungsanstieg von 17,5% über 10 Jahre auf 2,61 Millionen im Jahr 2024. Südamerika hat eine Aussicht von 6,8%, unterstützt durch Brasiliens Einschreibungsanstieg von 6,7% auf 5,30 Millionen im Jahr 2024 und die Expansion erschwinglicher privater Schulmodelle.
Wettbewerbslandschaft
Marktkonzentration
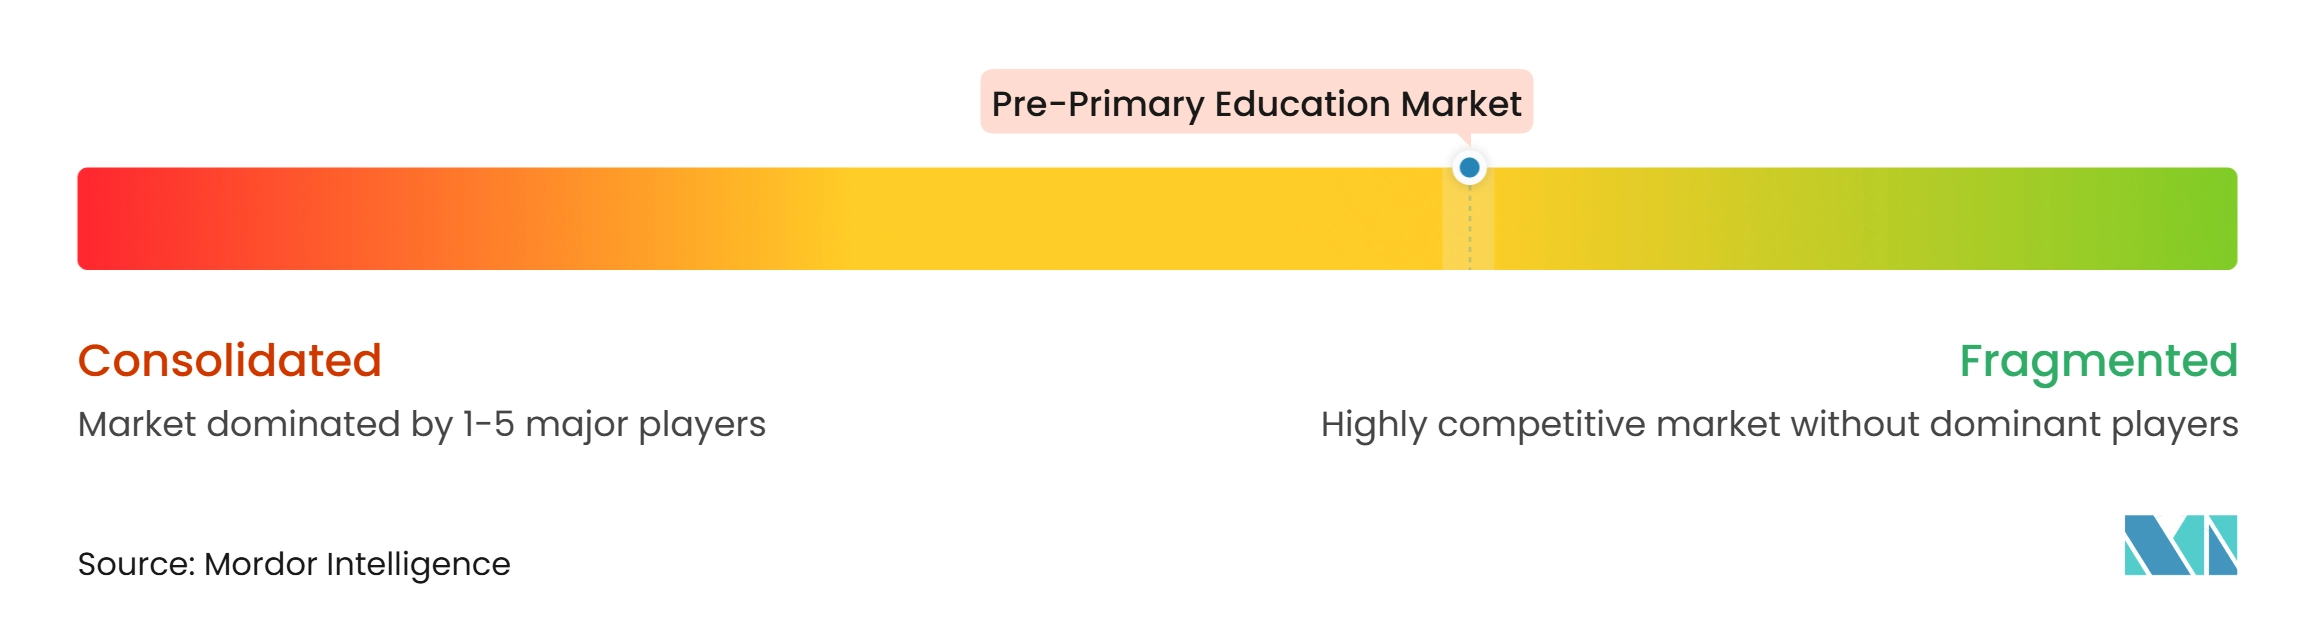
Der Markt für frühkindliche Bildung ist fragmentiert, und die Top-5-Akteure halten zusammen weniger als 40% des kombinierten Marktanteils. Lehrplanverlage wie Pearson, McGraw Hill, Scholastic und HMH konkurrieren durch Inhalte, Bewertung und institutionelle Beziehungen. Alphabet, Microsoft und Apple sind in der Hardware- und Plattformschicht tätig, während Nord Anglia, GEMS und Cognita Schulnetzwerke betreiben. Age of Learning, ClassDojo und Discovery Education konkurrieren um ergänzendes Lernen und Familieneinbindung. Kein Anbieter hat gleichzeitig eine bedeutende Größe in den Bereichen Lehrplan, Plattformen, Schulbetrieb und ergänzendes Lernen. Diese Trennung fördert Partnerschaften, wenn Käufer integrierte Inhalte, Daten und Unterrichtsabläufe benötigen.
Kostengünstige private Betreiber und KI-fokussierte Plattformen suchen in verschiedenen Teilen der Wertschöpfungskette nach Wachstum. PHINMA, Enko Education und Innova Schools veranschaulichen die Rolle standardisierter Netzwerke in Schwellenmärkten. Die Kenia-Studie unterstützt offline-fähiges digitales Lernen, wo die Konnektivität begrenzt ist und lehrergeführte Pädagogik aufrechterhalten wird. Anforderungen an Kinderdaten wie COPPA und DSGVO können Eintrittsbarrieren für kleinere Plattformen erhöhen, denen etablierte Compliance-Prozesse fehlen. Etablierte Anbieter können Datenschutzkontrollen, Inhaltsabstimmung und Lehrerunterstützung nutzen, um ihre Position bei Schulen und Familien zu stärken.
Branchenführer der frühkindlichen Bildung
-
Pearson plc
-
McGraw Hill LLC
-
Scholastic Corporation
-
Houghton Mifflin Harcourt
-
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für frühkindliche Bildung Unternehmen in diesem Bericht
- Pearson plc
- Cengage Group
- McGraw Hill LLC
- Scholastic Corporation
- Houghton Mifflin Harcourt
- Amplify Education, Inc.
- Alphabet Inc.
- Microsoft Corporation
- Apple Inc.
- Instructure Holdings, Inc.
- PowerSchool
- D2L Corporation
- Discovery Education
- Age of Learning, Inc.
- ClassDojo, Inc.
- Stride, Inc.
- Khan Academy
- Nord Anglia Education
- GEMS Education
- Cognita Schools
Neueste Industrielle Entwicklungen in Markt für frühkindliche Bildung
- September 2026: Scholastic Corporation unterzeichnete eine endgültige Vereinbarung zur Übernahme von Cottage Door Press, einem führenden unabhängigen Verlag für frühkindliche Bildung, für 71 Millionen USD. Cottage Door erzielte in den 12 Monaten bis Mai 2026 einen Nettoumsatz von 45 Millionen USD, und die Übernahme soll im zweiten Jahr EBITDA-positiv sein. Der Deal erweitert Scholastics Verlagsportfolio für frühkindliche Bildung und signalisiert ein erneutes Engagement für Vorschulbildungsinhalte nach einer Phase der Portfoliobereinigung.
- August 2025: McGraw Hill brachte Emerge! auf den Markt, seinen Kern-K–5-Lehrplan für Englisch als Unterrichtssprache, der auf der Wissenschaft des Lesenlernens basiert und personalisierte digitale Lernerfahrungen für Pädagogen und Lernende in den Segmenten frühkindliche und frühe Grundschulbildung bietet. Das Produkt konkurriert im Zyklus der Lehrplanablösung auf Basis der Lesewissenschaft in US-amerikanischen Schulbezirken.
- Juni 2025: McGraw Hill und Pearson gaben eine Zusammenarbeit bekannt, um Pearsons PRoPL-Zwischenbewertungslösung in McGraw Hills Kern-K–12-Lehrplanprodukte zu integrieren. Die Partnerschaft schafft einen Bewertungs- und Lehrplanworkflow für Millionen von Schülerinnen und Schülern weltweit.
- Januar 2025: Enko Education sammelte 24 Millionen USD von Africa Capitalworks und Adiwale Partners ein, um seine Lernendenzahl bis 2029 auf 20.000 Schülerinnen und Schüler in 10 subsaharischen afrikanischen Ländern zu verdreifachen. Die Finanzierung unterstützt eine Kauf-und-Aufbau-Strategie für das internationale Bildungssegment der Mittelschicht.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor der frühkindlichen Bildung bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 2,179 Billionen USD erreichen und zwischen 2027 und 2032 mit einem CAGR von 3,3% wachsen.
Welche Region hat den größten Anteil an den Ausgaben für frühkindliche Bildung?
Asien-Pazifik hielt 2026 einen Anteil von 40,2% und soll bis 2032 mit einem CAGR von 5,4% wachsen.
Welche Lehrplankategorie wächst am schnellsten?
Internationale Lehrpläne sollen bis 2032 mit einem CAGR von 5,8% wachsen, unterstützt durch die Expansion internationaler Schulen und die Nachfrage von Expatriates.
Warum wächst digitales Lernen in der frühkindlichen Bildung?
Gemischte Werkzeuge können personalisiertes Lernen und strukturierte Pädagogik unterstützen, wie eine kenianische Studie zeigt, die die kombinierte Rechen- und Lesekompetenz um 0,534 Standardabweichungen verbesserte.
Was begrenzt die Expansion von Anbietern frühkindlicher Bildung?
Haushaltsdruck, Lehrermangel, Konnektivitätslücken im ländlichen Raum und fragmentiertes Beschaffungswesen können die Ausweitung der Einschreibungen und die Einführung von Technologien verlangsamen.
Welche Anbieter prägen das globale Wettbewerbsumfeld?
Zu den wichtigsten Teilnehmern gehören Pearson, McGraw Hill, Scholastic, Alphabet, Microsoft, Apple, Nord Anglia, GEMS, Cognita, Age of Learning, ClassDojo und Discovery Education.