
Tamanho e Participação do Mercado de Caldeiras para Usinas de Energia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
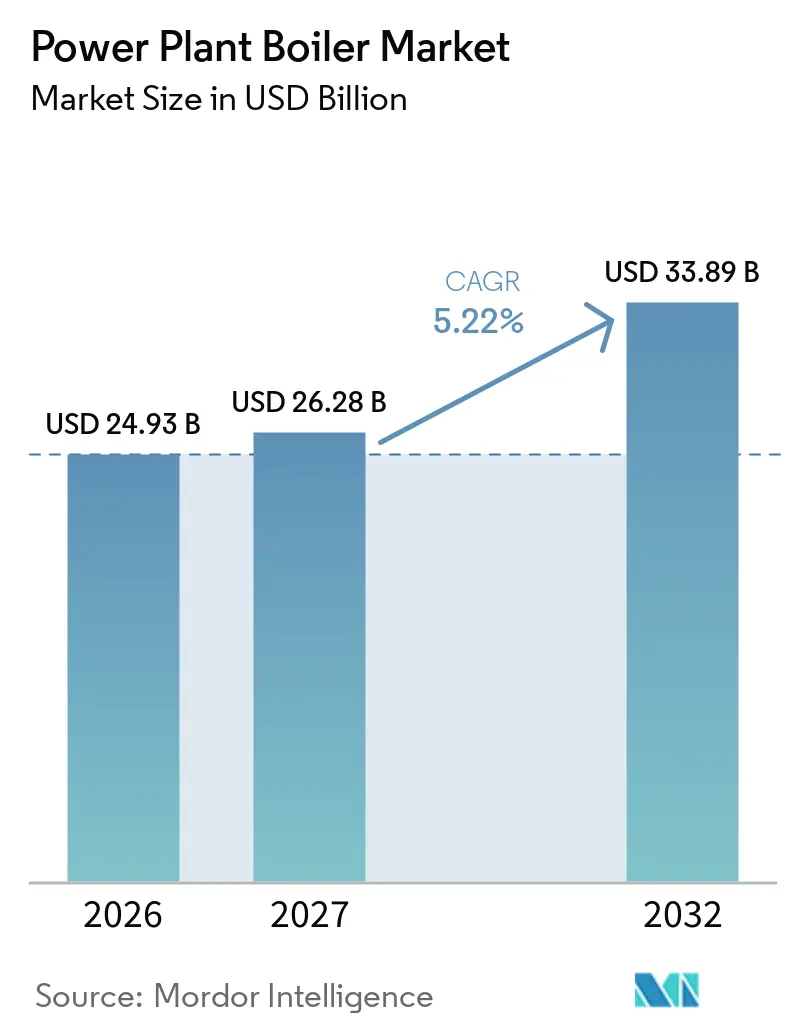
| Tamanho do Mercado (2027) | 26.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 33.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.22 % |
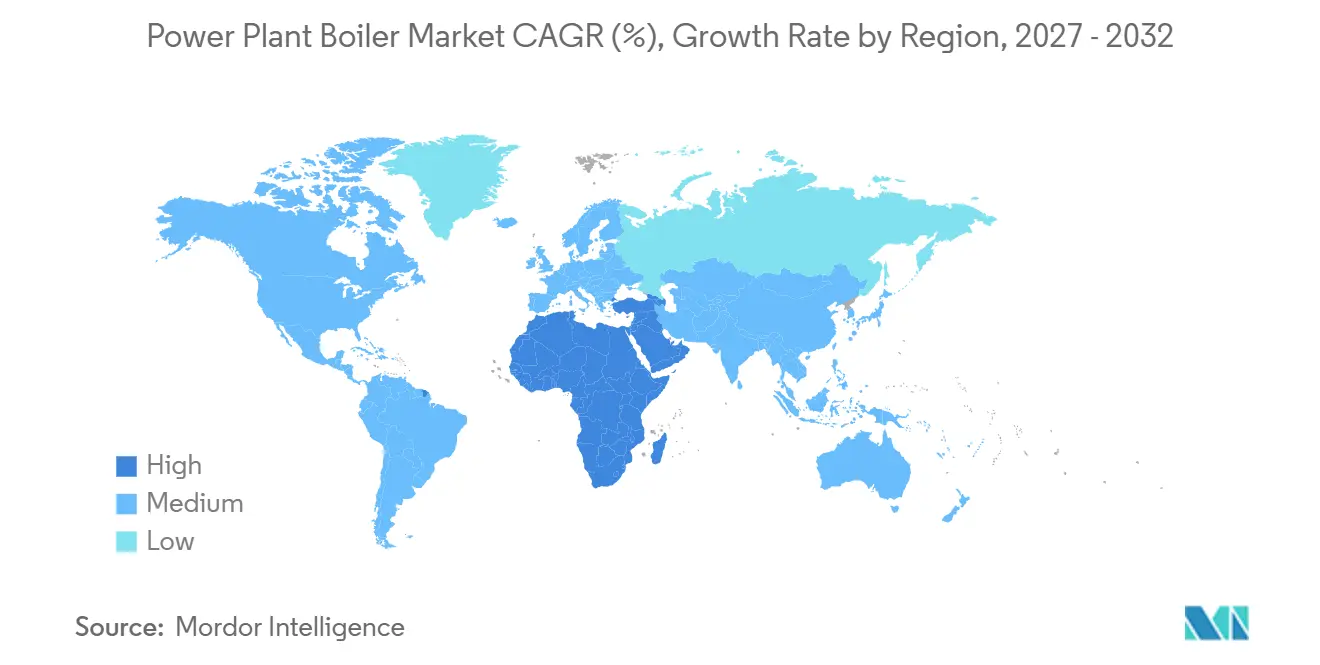
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
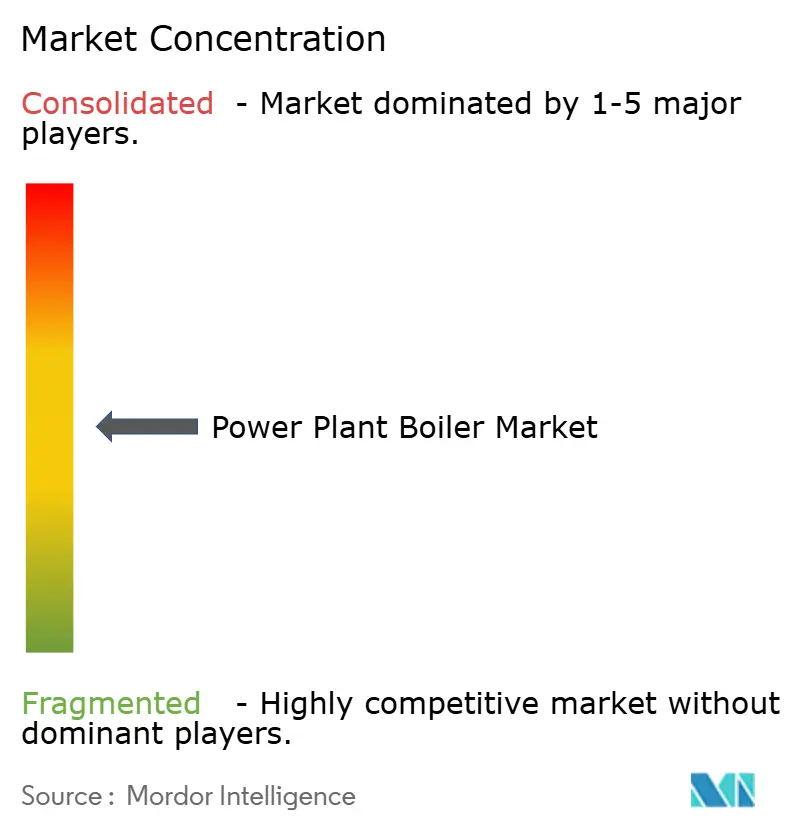
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caldeiras para Usinas de Energia pela Mordor Intelligence
O tamanho do Mercado de Caldeiras para Usinas de Energia deve aumentar de 24,93 bilhões de USD em 2026 para 26,28 bilhões de USD em 2027 e atingir 33,89 bilhões de USD até 2032, crescendo a um CAGR de 5,22% no período de 2027 a 2032. O mercado de caldeiras para usinas de energia acompanha os investimentos em geração de ciclo a vapor, pois as caldeiras continuam sendo centrais para os ativos de geração térmica. A demanda de eletricidade proveniente de data centers, atividade industrial e crescimento urbano está aumentando a necessidade de capacidade confiável em diversas grandes economias. A Agência Internacional de Energia relatou que o consumo de eletricidade em data centers aumentou 17% em 2025, o que fortalece o argumento em favor da geração despachável onde as conexões à rede e a capacidade de energia renovável são limitadas.[1] O mercado de caldeiras para usinas de energia também é moldado por trabalhos de substituição, conversão de combustível e modernizações de controle de emissões em plantas existentes. Os fornecedores de equipamentos atendem, portanto, tanto a projetos de novas construções quanto a programas de extensão da vida útil, enquanto projetos com flexibilidade de combustível criam oportunidades em aplicações de biomassa, resíduos, gás e co-combustão.
Principais Conclusões do Relatório
- Por tipo de caldeira, as caldeiras de Combustível Pulverizado detinham 46,7% da participação do mercado de caldeiras para usinas de energia em 2026, enquanto os Geradores de Vapor por Recuperação de Calor têm previsão de expansão a um CAGR de 5,9% até 2032.
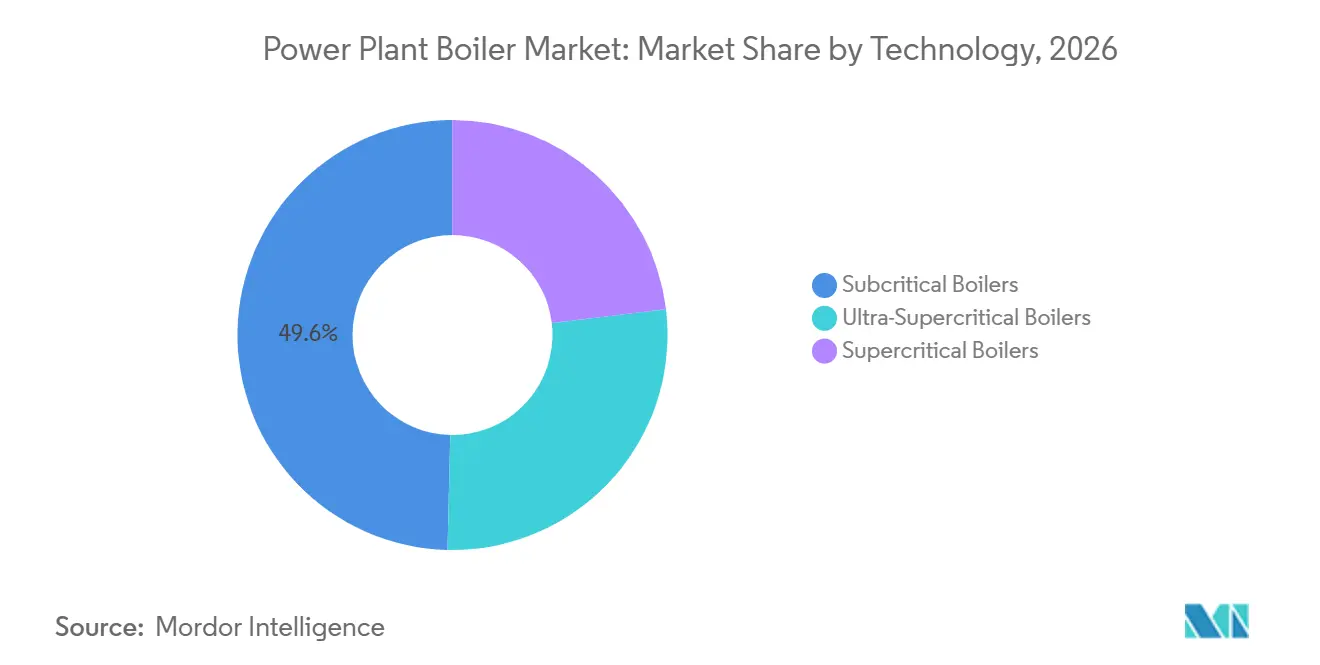
- Por tecnologia, as caldeiras Subcríticas responderam por 54,6% da participação do mercado de caldeiras para usinas de energia em 2026, enquanto a tecnologia Ultrassupercrítica tem projeção de crescimento a um CAGR de 6,7% até 2032.
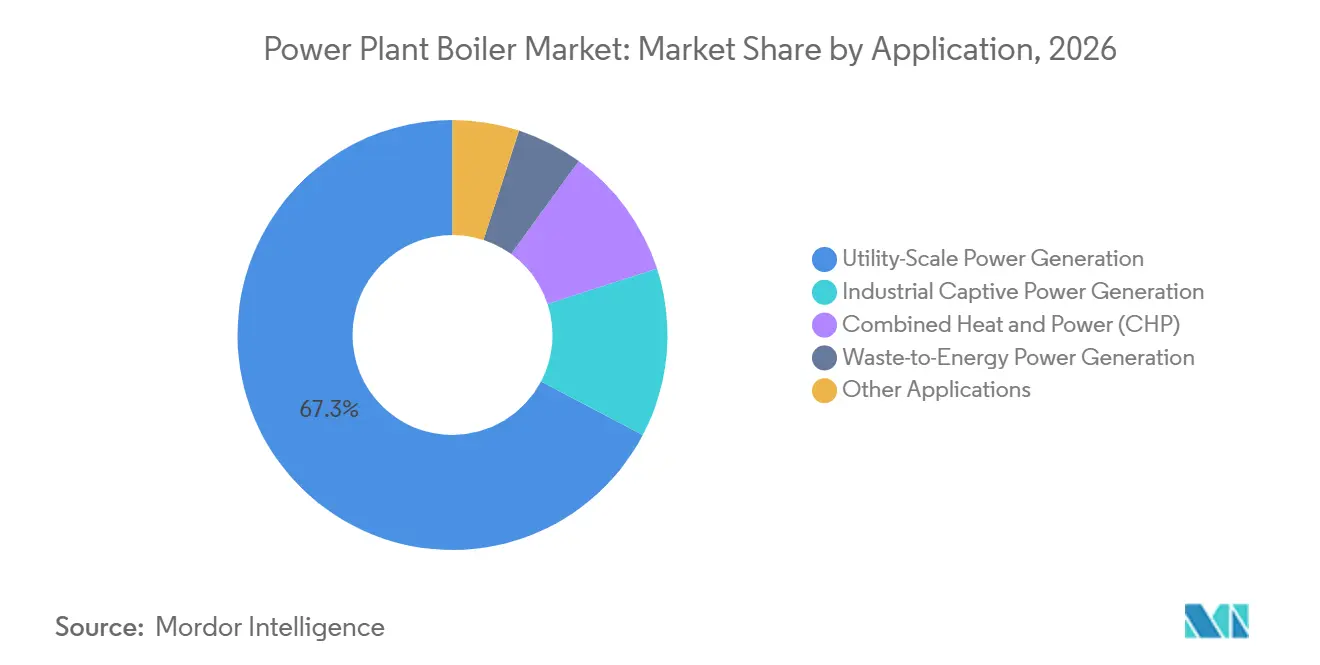
- Por aplicação, a Geração de Energia em Escala de Serviço Público detinha 67,3% do tamanho do mercado de caldeiras para usinas de energia em 2026, enquanto a Cogeração de Calor e Energia tem previsão de crescimento a um CAGR de 5,4% até 2032.
- Por componente, os Sistemas de Tubo de Água e Geração de Vapor responderam por 32,2% do tamanho do mercado de caldeiras para usinas de energia em 2026, enquanto os Sistemas de Controle de Emissões e Auxiliares têm previsão de expansão a um CAGR de 5,6% até 2032.
- Por geografia, a Ásia-Pacífico detinha 69,3% do valor global em 2026, enquanto o Oriente Médio e África têm projeção de crescimento a um CAGR de 5,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Demanda de Eletricidade Proveniente da Industrialização, Urbanização e Cargas de Data Centers | +1.5% | Global, com efeito concentrado na América do Norte, China, Índia e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Substituição e Programas de Extensão da Vida Útil de Frotas de Caldeiras Envelhecidas | +1.2% | América do Norte, Europa, China, Índia | Médio prazo (2 a 4 anos) |
| Ganhos de Eficiência com Tecnologias Supercríticas e Ultrassupercríticas | +0.9% | China, Índia, Sudeste Asiático e expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Flexibilidade de Combustível para Carvão de Baixo Teor, Biomassa, Resíduos e Co-combustão | +0.8% | Europa, Sudeste Asiático, Índia | Médio prazo (2 a 4 anos) |
| Demanda por Retrofit para Despacho Flexível e Balanceamento de Energia Renovável | +0.6% | Europa, América do Norte, Coreia do Sul, Japão | Médio prazo (2 a 4 anos) |
| Escalonamento de Leito Fluidizado Circulante Ultrassupercrítico para Combustíveis de Baixo Poder Calorífico | +0.4% | China, Índia, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda de Eletricidade Proveniente da Industrialização, Urbanização e Cargas de Data Centers
O mercado de caldeiras para usinas de energia se beneficia do maior uso de eletricidade em locais industriais, urbanos e de data centers. A Agência Internacional de Energia (AIE) registrou um aumento de 17% no consumo de eletricidade em data centers em 2025, enquanto sua avaliação identificou gargalos mais severos e uma corrida por soluções de energia.[2] O consumo de eletricidade nos EUA tem previsão de atingir um recorde de 4.283 bilhões de kWh em 2026, e a demanda de data centers está contribuindo para o maior uso de geração a combustíveis fósseis enquanto as conexões à rede ficam para trás. Clusters de demanda estão crescendo no norte da Virgínia, em Singapura e no norte da Índia, onde o fornecimento ininterrupto permanece importante para grandes instalações. Esse padrão vincula o investimento em data centers a pedidos de sistemas de caldeiras a carvão e gás onde a capacidade despachável é necessária. Também incentiva as concessionárias a manter ativos confiáveis de ciclo a vapor disponíveis enquanto novos projetos de rede e geração são construídos.
Substituição e Programas de Extensão da Vida Útil de Frotas de Caldeiras Envelhecidas
O mercado de caldeiras para usinas de energia recebe demanda de unidades a vapor comissionadas nas décadas de 1980 e 1990 que estão chegando ao fim de sua vida econômica de 30 a 35 anos. Em fevereiro de 2026, o Departamento de Energia dos EUA comprometeu 175 milhões de USD para 6 projetos de modernização de usinas de carvão, incluindo trabalhos em Mountaineer, Cardinal e Fort Martin, dentro de um programa mais amplo de 525 milhões de USD.[3] Esses projetos apoiam a extensão da vida útil e um fornecimento mais estável para comunidades rurais. A Adani Power realizou pedidos antecipados de 11,2 GW de caldeiras, turbinas e geradores ultrassupercríticos à medida que expandia de 17,55 GW para uma capacidade planejada de 30,67 GW até 2030. Pedidos maiores de caldeiras e turbinas na Índia podem limitar os slots de produção nos principais fabricantes, aumentando a importância do agendamento de entregas e do fornecimento de peças de pressão. Esse ambiente apoia tanto os trabalhos de reforma quanto a demanda por componentes modulares.
Ganhos de Eficiência com Tecnologias Supercríticas e Ultrassupercríticas
O mercado de caldeiras para usinas de energia está se movendo em direção a projetos que reduzem o consumo de combustível e as emissões por megawatt-hora. A tecnologia ultrassupercrítica oferece uma vantagem de eficiência térmica líquida de 10 pontos percentuais em relação aos projetos subcríticos nas evidências fornecidas. A Dongfang Electric Corporation entregou equipamentos em dezembro de 2025 para o projeto de demonstração de dupla reaquecimento ultrassupercrítico a 630°C em Yuncheng, na Província de Shandong, onde 2 unidades de 1.000 MW estão programadas para comissionamento em 2026.[4] Espera-se que as unidades gerem 10 bilhões de kWh anualmente, economizem 350.000 toneladas de carvão padrão e reduzam as emissões de dióxido de carbono em 945.000 toneladas por ano. O plano de modernização de energia a carvão da China para 2025-2027 estabeleceu uma meta de projeto de no máximo 270 g/kWh para o consumo de carvão de abastecimento em unidades de duplo reaquecimento ultrassupercrítico. Padrões de eficiência mais elevados estão elevando as especificações de caldeiras na China, Índia e Sudeste Asiático.
Flexibilidade de Combustível para Carvão de Baixo Teor, Biomassa, Resíduos e Co-combustão
A flexibilidade de combustível amplia o escopo de trabalho endereçável para o mercado de caldeiras para usinas de energia, pois os operadores podem adaptar as caldeiras a combustíveis disponíveis localmente e alterar as condições de conformidade. As caldeiras de leito fluidizado circulante podem usar combustíveis de alta umidade e baixo poder calorífico e podem realizar co-combustão com biomassa. Um estudo revisado por pares de 2025 constatou que pellets de biomassa misturados em até 20% em peso em uma caldeira industrial de leito fluidizado circulante de 620 t/h produziram combustão estável sem perda significativa de eficiência térmica e reduziram as emissões anuais de dióxido de carbono em 130.000 toneladas. A Valmet recebeu um contrato em 2024 para converter 2 caldeiras de leito fluidizado circulante a carvão na planta de Mladá Boleslav da ŠKO-ENERGO para 100% de biomassa e fornecer uma nova caldeira de leito fluidizado borbulhante. Espera-se que o projeto reduza as emissões anuais de dióxido de carbono em 290.000 toneladas e apoie o objetivo de fabricação com neutralidade de carbono da Škoda Auto até 2030. Esses sistemas podem ajudar os operadores a gerenciar a exposição aos preços do carvão e aos requisitos de conformidade com o carbono.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Longos Períodos de Retorno do Projeto | -1.4% | Global, mais agudo na América do Sul, Oriente Médio e África e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Regras de Emissões Mais Rígidas e Custos de Conformidade com o Carbono | -0.9% | Europa, América do Norte, China, Índia | Médio prazo (2 a 4 anos) |
| Longos Prazos de Entrega para Peças de Pressão, Ligas de Alta Temperatura e Slots de Fabricantes de Equipamentos Originais | -0.7% | Global, concentrado na Índia e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Risco de Licenciamento de Usinas de Carvão e Exposição ao Encalhamento de Ativos | -0.8% | Europa, América do Norte, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Longos Períodos de Retorno do Projeto
Os altos custos de capital limitam o mercado de caldeiras para usinas de energia em locais onde o financiamento de projetos permanece restrito. Projetos supercríticos e ultrassupercríticos apresentam um prêmio de custo de 10 a 25% em relação a projetos subcríticos equivalentes nas evidências fornecidas. Uma usina ultrassupercrítica padrão de 2.000 MW requer compromissos de vários bilhões de dólares e tem um período de retorno de 15 a 25 anos. Na Índia, tarifas de energia a carvão de INR 5,5 a 5,8 por unidade e uma taxa de recuperação de encargos fixos de 60 a 65% deixam pouca margem para estouros de custos ou choques nos preços de combustíveis. As instituições internacionais de financiamento para o desenvolvimento retiraram-se em grande parte do financiamento de carvão desde 2022, reduzindo a base de credores no Sudeste Asiático. Os desenvolvedores, portanto, dependem mais fortemente de bancos domésticos, agências de crédito à exportação e acordos de compra respaldados pelo governo.
Regras de Emissões Mais Rígidas e Custos de Conformidade com o Carbono
Requisitos de emissões mais rígidos elevam o custo instalado de projetos de caldeiras convencionais ao mesmo tempo em que criam trabalhos de retrofit. A China exige limites de 30 mg/Nm³ para partículas, 35 mg/Nm³ para dióxido de enxofre e 50 mg/Nm³ para óxidos de nitrogênio em unidades a carvão. Esses requisitos levam os operadores a investir em sistemas de controle de emissões e auxiliares que acrescentam 8 a 12% ao custo instalado da planta. Na Europa, o Sistema de Comércio de Emissões da União Europeia favorece uma transição do carvão para a geração de ciclo combinado a gás. Os sistemas de leito fluidizado circulante a biomassa e de conversão de resíduos em energia estão, portanto, assumindo uma parcela maior dos gastos de capital europeus. O resultado é uma menor demanda por caldeiras a carvão convencionais nos países da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), ao lado de uma demanda mais forte por sistemas com flexibilidade de combustível e prontos para controle de emissões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Caldeira:
Combustível Pulverizado Detém a Maior Posição Enquanto os Geradores de Vapor por Recuperação de Calor Crescem Mais RapidamenteAs caldeiras de Combustível Pulverizado detinham 46,7% do valor do mercado de caldeiras para usinas de energia em 2026. Sua posição é sustentada pela base instalada e pelos pipelines de construção ativos na China, Índia e Indonésia. A L&T Energy recebeu um contrato da Corporação Nacional de Energia Térmica (NTPC) em julho de 2026 para 2 unidades ultrassupercríticas de 800 MW na Lara Etapa III em Chhattisgarh. A L&T classificou o projeto como um megapedido de INR 5.000 a 10.000 crore, equivalente a 600 milhões de USD a 1,2 bilhão de USD.
Os Geradores de Vapor por Recuperação de Calor têm projeção de crescimento a um CAGR de 5,9% até 2032, tornando-os o tipo de caldeira de crescimento mais rápido. Sua demanda está vinculada a pedidos de turbinas a gás de ciclo combinado e às necessidades de energia de data centers e cogeração industrial. A GE Vernova possui uma base instalada de mais de 1.300 Geradores de Vapor por Recuperação de Calor globalmente. Em abril de 2025, entregou 3 Supermodules de Gerador de Vapor por Recuperação de Calor para a Usina Termelétrica Ha Goi de 2,3 GW no Japão, cada um pesando 2.500 toneladas métricas. Os projetos de leito fluidizado circulante, leito fluidizado borbulhante e outros designs atendem a projetos com flexibilidade de combustível, aquecimento urbano, geração cativa industrial e conversão de resíduos em energia.
Por Tecnologia:
Caldeiras Subcríticas Mantêm uma Grande Base Enquanto as Unidades Ultrassupercríticas AceleramAs caldeiras Subcríticas detinham 54,6% do valor do mercado de caldeiras para usinas de energia em 2026. A grande base instalada em economias em desenvolvimento e a economia da reforma em campo marrom sustentam essa posição. Seu uso também reflete as condições de combustível em áreas com predominância de linhito no Leste Europeu, regiões de carvão de baixo rank na Indonésia e locais de carvão sub-betuminoso na Índia. A frota cria demanda contínua por serviços, peças de reposição e modernizações direcionadas.
A tecnologia Ultrassupercrítica tem previsão de crescimento a um CAGR de 6,7% até 2032. A unidade de leito fluidizado circulante ultrassupercrítico de 700 MW da Dongfang Boiler na Usina de Energia Yuneng Honghe concluiu seu teste de 168 horas em abril de 2025 com 46,34% de eficiência térmica total da planta. O projeto atendeu aos padrões de emissões ultrabaixas da China e utilizou linhito de alta umidade e baixo poder calorífico. Os sistemas Supercríticos permanecem uma opção intermediária para mercados que não conseguem justificar o prêmio de capital da tecnologia Ultrassupercrítica. As unidades avançadas de duplo reaquecimento estão se tornando o referencial preferido para novos projetos de carga de base asiáticos.
Por Aplicação:
Geração em Escala de Serviço Público Lidera Enquanto a Cogeração de Calor e Energia Constrói DemandaA Geração de Energia em Escala de Serviço Público detinha 67,3% do valor do mercado de caldeiras para usinas de energia em 2026. As grandes adições de carga de base na Ásia e o pipeline de retrofit dos EUA sustentam o segmento. A Administração de Informações de Energia dos EUA projeta 145 GW de capacidade a carvão ao final de 2028 após as aposentadorias planejadas. Essa frota sustenta a demanda por peças de caldeiras, modernizações e equipamentos de controle de emissões.
A Cogeração de Calor e Energia tem previsão de crescimento a um CAGR de 5,4% até 2032. É impulsionada por usuários industriais que buscam menor dependência da rede e municípios que atualizam redes de aquecimento urbano. A Enercity comissionou a primeira usina de combustão de madeira residual da Alemanha com uma bomba de calor de grande escala usando condensação de gases de combustão em sua usina de cogeração de calor e energia a biomassa Stöcken em Hannover em outubro de 2025. O projeto envolveu 195 milhões de EUR, equivalente a 211 milhões de USD. A Geração de Energia a partir de Resíduos e a Geração de Energia Cativa Industrial sustentam ainda mais a demanda na Ásia.
Por Componente:
Sistemas de Tubo de Água Lideram Enquanto os Controles de Emissões se ExpandemOs Sistemas de Tubo de gua e Geração de Vapor detinham 32,2% do valor do mercado de caldeiras para usinas de energia em 2026. Esses sistemas são o componente individual de maior custo em um conjunto de caldeiras. Os projetos supercríticos requerem superligas especializadas à base de níquel que podem operar acima de 25 MPa e 600°C. Seus requisitos técnicos tornam a qualidade dos materiais e a capacidade de fabricação centrais para a seleção de fornecedores.
Os Sistemas de Controle de Emissões e Auxiliares têm previsão de crescimento a um CAGR de 5,6% até 2032. O mandato de retrofit da China e os limites mais rígidos de dióxido de enxofre e óxidos de nitrogênio da Índia criam gastos obrigatórios em plantas em operação. A Dongfang Boiler utilizou uma liga de rotor de alta temperatura C630R no projeto de demonstração a 630°C, codesenvolvida com o Instituto de Pesquisa de Ferro e Aço da China. Os economizadores e pré-aquecedores de ar apoiam melhorias de eficiência em programas de retrofit. Os sistemas de água de alimentação e circulação permanecem vinculados a contratos de serviço de caldeiras.
Análise Geográfica
Mercado de Caldeiras para Usinas de Energia na Ásia-Pacífico
A Ásia-Pacífico detinha 69,3% do mercado de caldeiras para usinas de energia em 2026. A região combina novas adições de capacidade a carvão com a substituição de projetos mais antigos por equipamentos ultrassupercríticos. A China aprovou quase 100 GW de novas usinas a carvão em 2024. A Índia e a China responderam por 87% das novas propostas globais de energia a carvão em 2025. A Corporação Nacional de Energia Térmica (NTPC) pretende adicionar 30 GW de nova capacidade térmica até 2032.
Mercado de Caldeiras para Usinas de Energia na América do Norte e Europa
A América do Norte e a Europa representam uma parte tecnicamente exigente do mercado de caldeiras para usinas de energia. A demanda nos EUA está direcionada para extensão da vida útil, conversão de combustível e modernizações de emissões, em vez de novos projetos a carvão. Apenas 2,6 GW dos 8,5 GW planejados de aposentadorias de carvão nos EUA ocorreram em 2025 após ordens de emergência do Departamento de Energia. O programa de financiamento do Departamento de Energia de fevereiro de 2026 também tem como alvo modernizações de eficiência e prontidão para conversão de carvão para gás. A demanda europeia está se movendo em direção a equipamentos de biomassa, conversão de resíduos em energia e cogeração de calor e energia (CHP), conforme refletido no pedido da Valmet em 2025 para uma usina de cogeração de calor e energia a biomassa de 75 MWth e 25 MWe na Suécia.
Mercado de Caldeiras para Usinas de Energia no Oriente Médio e África e América do Sul
O Oriente Médio e África tem previsão de crescimento a um CAGR de 5,8% até 2032. O crescimento está vinculado a adições de ciclo combinado a gás no Golfo e a projetos térmicos na Nigéria, Egito e África do Sul. A Agência Internacional de Energia (AIE) espera que a capacidade de energia no Oriente Médio e Norte da África aumente em mais de 300 GW na próxima década. Espera-se que o gás natural atenda à metade da demanda incremental de eletricidade até 2035, o que favorece os pedidos de Geradores de Vapor por Recuperação de Calor, enquanto a demanda da América do Sul liderada pelo Brasil depende de capacidade de pico a gás e caldeiras industriais menores, com Colômbia e Argentina oferecendo oportunidades de geração cativa industrial e recuperação de calor residual.
Cenário Competitivo
O mercado de caldeiras para usinas de energia é moderadamente consolidado. As evidências fornecidas identificam 6 a 8 fabricantes de equipamentos originais (OEMs) capazes de realizar projetos de engenharia, aquisição e construção (EPC) supercríticos ou ultrassupercríticos em escala de serviço público, ao lado de mais de 30 participantes regionais em trabalhos industriais, de conversão de resíduos em energia e de serviços. A Dongfang Electric, a Harbin Electric e a Shanghai Electric fornecem grande parte da demanda de caldeiras de nova construção da China. Elas também estão se tornando mais competitivas no Sudeste Asiático e na África por meio de pacotes de financiamento.
Os fabricantes japoneses e coreanos incluem a Mitsubishi Heavy Industries por meio da Mitsubishi Power, IHI Corporation, Kawasaki Heavy Industries e Doosan Enerbility. Essas empresas têm como alvo a co-combustão de hidrogênio e amônia e sistemas de Gerador de Vapor por Recuperação de Calor de alta eficiência. Em março de 2025, o Downer Group assinou uma aliança com a Mitsubishi Power e a Mitsubishi Heavy Industries Power IDS para atuar como revendedor exclusivo e prestador de serviços na Austrália e Nova Zelândia. O acordo abrange manutenção, serviços de interrupção forçada e fornecimento de peças sobressalentes. Os fornecedores ocidentais, incluindo GE Vernova, Siemens Energy, ANDRITZ e Babcock & Wilcox, concentram-se em biomassa, conversão de resíduos em energia e trabalhos de serviço de alta margem na Europa e América do Norte.
A diferenciação técnica permanece importante para projetos de alta especificação. A liga de rotor C630R utilizada no projeto a 630°C da Dongfang representa um desenvolvimento de materiais de alta temperatura para sistemas avançados de caldeiras. A GE Power India aprovou um plano em setembro de 2025 para separar seu negócio de fabricação de caldeiras em Durgapur para a JSW Energy. Os sistemas modulares de Gerador de Vapor por Recuperação de Calor, os pacotes de retrofit de co-combustão de amônia e a integração de controle de emissões permanecem áreas relevantes de atividade dos fornecedores.
Líderes do Setor de Caldeiras para Usinas de Energia
-
GE Vernova, Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Doosan Enerbility Co., Ltd.
-
Dongfang Electric Corporation Limited
-
Babcock & Wilcox Enterprises, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Caldeiras para Usinas de Energia Empresas cobertas neste relatório
- ANDRITZ AG
- Ansaldo Energia S.p.A.
- Babcock & Wilcox Enterprises, Inc.
- Bharat Heavy Electricals Limited
- Cleaver-Brooks, Inc.
- Dongfang Electric Corporation Limited
- Doosan Enerbility Co., Ltd.
- Foster Wheeler AG
- GE Vernova, Inc.
- Harbin Electric Corporation
- Hitachi Zosen Corporation
- IHI Corporation
- John Wood Group PLC
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Shanghai Electric Group Company Limited
- Siemens Energy AG
- Sofinter S.p.A.
- Sumitomo Heavy Industries, Ltd.
- Thermax Limited
- Valmet Oyj
Desenvolvimentos industriais recentes em Mercado de Caldeiras para Usinas de Energia
- Julho de 2026: A L&T Energy CarbonLite Solutions recebeu uma Notificação Limitada para Prosseguir da NTPC para o projeto de energia termelétrica Lara Etapa III em Chhattisgarh, abrangendo duas unidades ultrassupercríticas de 800 MW com capacidade total de 1.600 MW. A L&T classificou o pedido como Mega, avaliado em INR 5.000 a 10.000 crore, equivalente a 600 milhões de USD a 1,2 bilhão de USD.
- Fevereiro de 2026: O Departamento de Energia dos EUA anunciou 175 milhões de USD para 6 projetos de modernização de usinas de carvão no âmbito de um programa mais amplo de 525 milhões de USD para estender a vida útil da frota de carvão e apoiar a confiabilidade da rede.
- Novembro de 2025: A Dongfang Electric Corporation entregou caldeiras, turbinas e geradores para o projeto Yuncheng na Província de Shandong, a primeira usina de demonstração nacional de duplo reaquecimento ultrassupercrítico a 630°C. Suas duas unidades de 1.000 MW estão programadas para comissionamento em 2026 e devem fornecer 10 bilhões de kWh anualmente.
- Novembro de 2025: A Mitsubishi Power anunciou um contrato para converter a Usina Termelétrica O Mon 1 de 660 MW no Vietnã de óleo para gás natural. A empresa fornecerá queimadores a gás para a caldeira existente e instalará um sistema de desnitrificação por Redução Catalítica Seletiva (RCS).
Escopo do Relatório Global do Mercado de Caldeiras para Usinas de Energia
Uma caldeira em uma usina de energia é um vaso fechado e de serviço pesado que converte água em vapor de alta pressão e alta temperatura pela queima de combustível ou pela utilização de energia térmica. Esse vapor pressurizado é então usado para acionar uma turbina a vapor, que alimenta um gerador elétrico para produzir eletricidade.
O mercado global de caldeiras para usinas de energia é segmentado por tipo de caldeira, tecnologia, aplicação, componente e geografia. Por tipo de caldeira, o mercado é segmentado em caldeiras de combustível pulverizado (CP), caldeiras de leito fluidizado circulante (LFC), caldeiras de leito fluidizado borbulhante (LFB), geradores de vapor por recuperação de calor (GSRCs) e outros tipos de caldeiras para usinas de energia. Por tecnologia, o mercado é segmentado em caldeiras subcríticas, supercríticas e ultrassupercríticas. Por aplicação, o mercado é segmentado em geração de energia em escala de serviço público, geração de energia cativa industrial, cogeração de calor e energia (CHP), geração de energia a partir de resíduos e outras aplicações. Por componente, o mercado é segmentado em fornalhas de caldeiras e sistemas de combustão, sistemas de tubo de água e geração de vapor, superaquecedores e reaquecedores, economizadores, pré-aquecedores de ar, sistemas de água de alimentação e circulação, e sistemas de controle de emissões e auxiliares. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de caldeiras para usinas de energia em 27 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Caldeiras de Combustível Pulverizado |
| Caldeiras de Leito Fluidizado Circulante (LFC) |
| Caldeiras de Leito Fluidizado Borbulhante |
| Geradores de Vapor por Recuperação de Calor (GSRCs) |
| Outros Tipos de Caldeiras para Usinas de Energia |
| Caldeiras Subcríticas |
| Caldeiras Supercríticas |
| Caldeiras Ultrassupercríticas |
| Geração de Energia em Escala de Serviço Público |
| Geração de Energia Cativa Industrial |
| Cogeração de Calor e Energia (CHP) |
| Geração de Energia a partir de Resíduos |
| Outras Aplicações |
| Fornalhas de Caldeiras e Sistemas de Combustão |
| Sistemas de Tubo de Água e Geração de Vapor |
| Superaquecedores e Reaquecedores |
| Economizadores |
| Pré-aquecedores de Ar |
| Sistemas de Água de Alimentação e Circulação |
| Sistemas de Controle de Emissões e Auxiliares |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Kuwait | |
| Omã | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Caldeira | Caldeiras de Combustível Pulverizado | |
| Caldeiras de Leito Fluidizado Circulante (LFC) | ||
| Caldeiras de Leito Fluidizado Borbulhante | ||
| Geradores de Vapor por Recuperação de Calor (GSRCs) | ||
| Outros Tipos de Caldeiras para Usinas de Energia | ||
| Por Tecnologia | Caldeiras Subcríticas | |
| Caldeiras Supercríticas | ||
| Caldeiras Ultrassupercríticas | ||
| Por Aplicação | Geração de Energia em Escala de Serviço Público | |
| Geração de Energia Cativa Industrial | ||
| Cogeração de Calor e Energia (CHP) | ||
| Geração de Energia a partir de Resíduos | ||
| Outras Aplicações | ||
| Por Componente | Fornalhas de Caldeiras e Sistemas de Combustão | |
| Sistemas de Tubo de Água e Geração de Vapor | ||
| Superaquecedores e Reaquecedores | ||
| Economizadores | ||
| Pré-aquecedores de Ar | ||
| Sistemas de Água de Alimentação e Circulação | ||
| Sistemas de Controle de Emissões e Auxiliares | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| Kuwait | ||
| Omã | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de caldeiras para usinas de energia até 2032?
O setor tem projeção de atingir 33,89 bilhões de USD até 2032, crescendo a um CAGR de 5,22% a partir de 2027.
Qual tipo de caldeira detém a maior posição?
As caldeiras de Combustível Pulverizado detinham 46,7% do valor em 2026, sustentadas por instalações e novos projetos de capacidade na Ásia.
Por que os Geradores de Vapor por Recuperação de Calor estão crescendo rapidamente?
Os Geradores de Vapor por Recuperação de Calor têm previsão de crescimento a um CAGR de 5,9% à medida que projetos de ciclo combinado a gás, cogeração industrial e demanda de data centers se expandem, enquanto a capacidade instalada de turbinas a gás sustenta os equipamentos associados de geração de vapor.
Qual região tem o maior papel na demanda por caldeiras?
A Ásia-Pacífico detinha 69,3% do valor global em 2026 porque China, Índia e Sudeste Asiático continuam a construir e modernizar a capacidade térmica.
Qual tecnologia está crescendo mais rapidamente?
A tecnologia Ultrassupercrítica tem previsão de crescimento a um CAGR de 6,7% até 2032 porque melhora a eficiência e reduz as emissões por megawatt-hora.
Como os requisitos de emissões estão mudando a demanda por equipamentos?
Requisitos mais rígidos aumentam a demanda por sistemas de controle de emissões, conversão para biomassa, equipamentos de conversão de resíduos em energia e projetos de caldeiras com flexibilidade de combustível.