
Tamaño y Participación del Mercado de Calderas para Plantas de Energía
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 26.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 33.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.22 % |
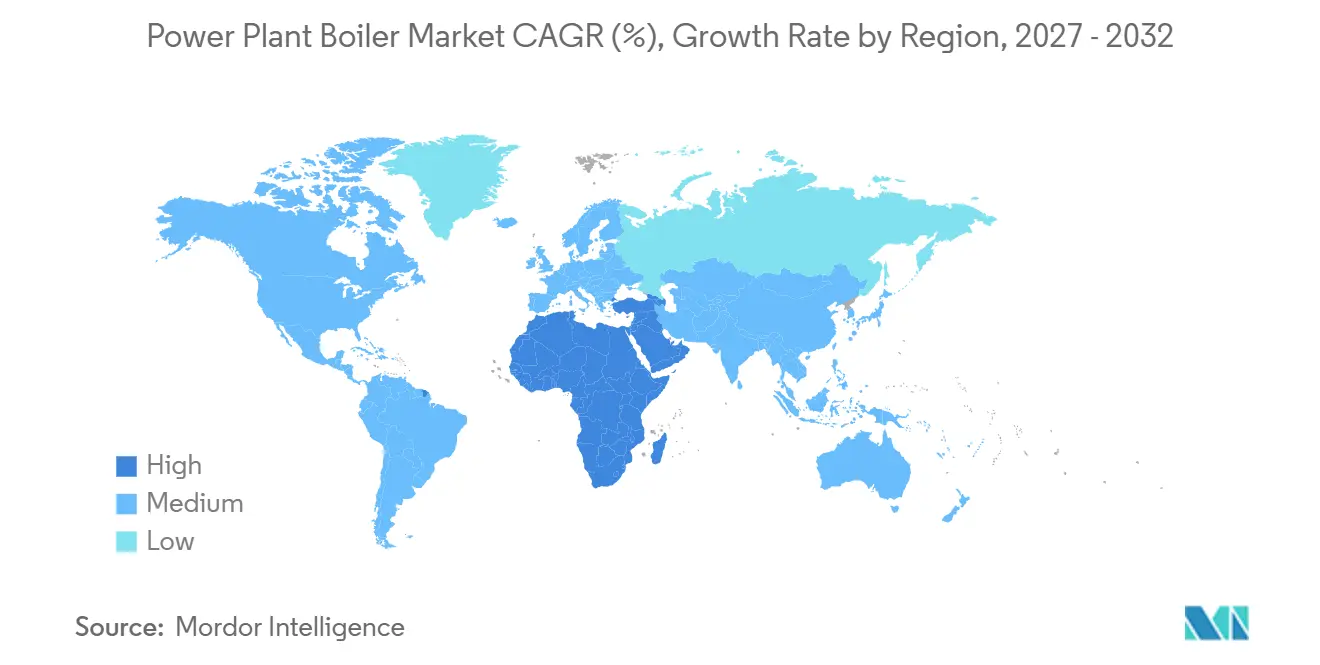
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
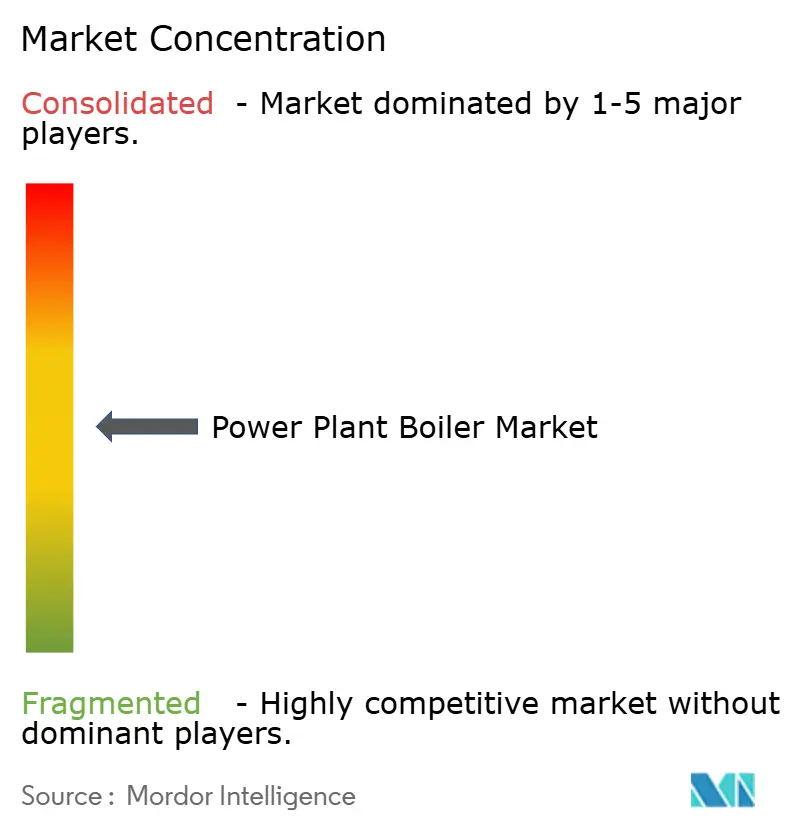
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Calderas para Plantas de Energía por Mordor Intelligence
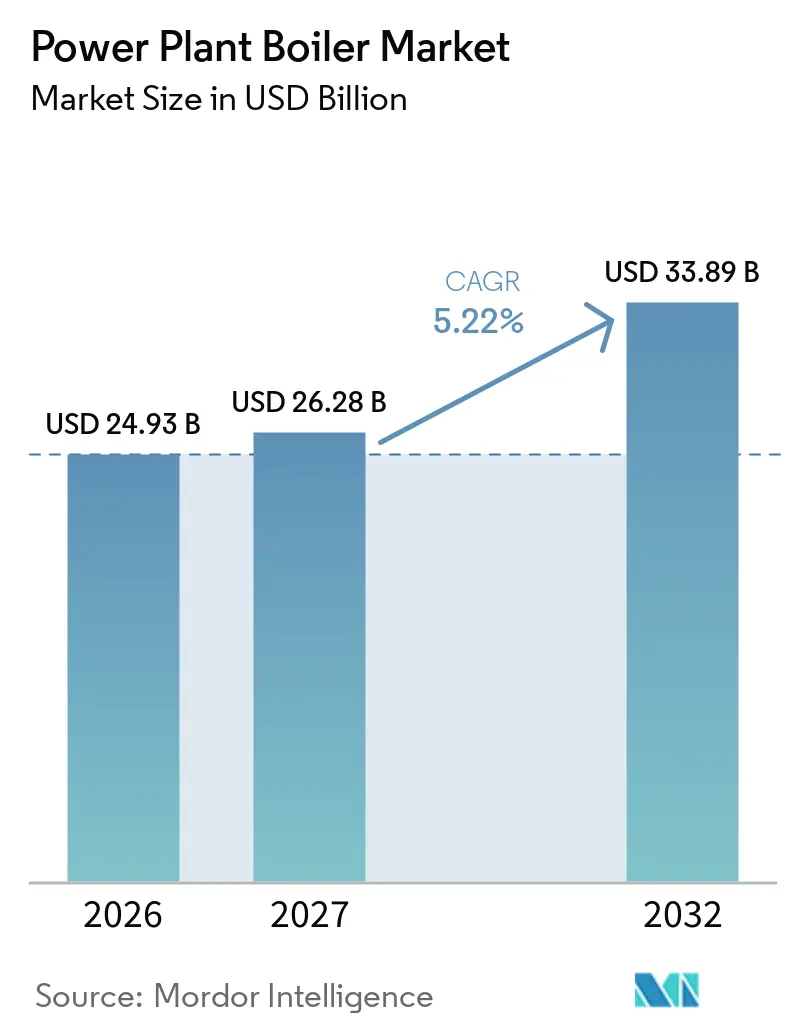
Se espera que el tamaño del Mercado de Calderas para Plantas de Energía aumente de 24,93 mil millones de USD en 2026 a 26,28 mil millones de USD en 2027 y alcance los 33,89 mil millones de USD para 2032, creciendo a una CAGR del 5,22% durante 2027-2032. El mercado de calderas para plantas de energía sigue la inversión en generación de ciclo de vapor, ya que las calderas siguen siendo fundamentales para los activos de generación térmica. La demanda de electricidad proveniente de centros de datos, actividad industrial y crecimiento urbano está aumentando la necesidad de capacidad confiable en varias economías de gran tamaño. La Agencia Internacional de Energía informó que el uso de electricidad en centros de datos aumentó un 17% en 2025, lo que refuerza el argumento a favor de la generación despachable donde las conexiones a la red y la capacidad renovable son limitadas.[1] El mercado de calderas para plantas de energía también está moldeado por trabajos de reemplazo, conversión de combustible y mejoras de control de emisiones en plantas existentes. Los proveedores de equipos atienden tanto proyectos de nueva construcción como programas de extensión de vida útil, mientras que los diseños flexibles en cuanto a combustible crean oportunidades en aplicaciones de biomasa, residuos, gas y co-combustión.
Conclusiones Clave del Informe
- Por tipo de caldera, las calderas de Combustible Pulverizado representaron el 46,7% de la participación del mercado de calderas para plantas de energía en 2026, mientras que se prevé que los Generadores de Vapor de Recuperación de Calor se expandan a una CAGR del 5,9% hasta 2032.
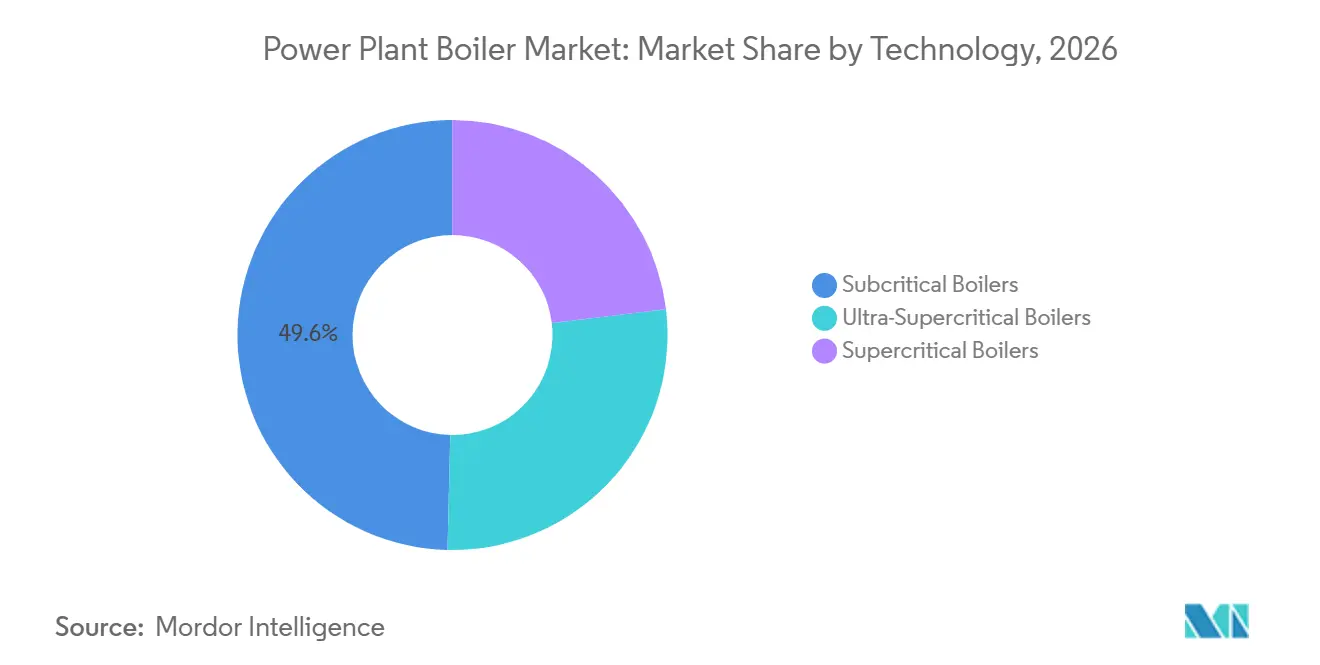
- Por tecnología, las calderas Subcríticas representaron el 54,6% de la participación del mercado de calderas para plantas de energía en 2026, mientras que se proyecta que la tecnología Ultra-Supercrítica crezca a una CAGR del 6,7% hasta 2032.
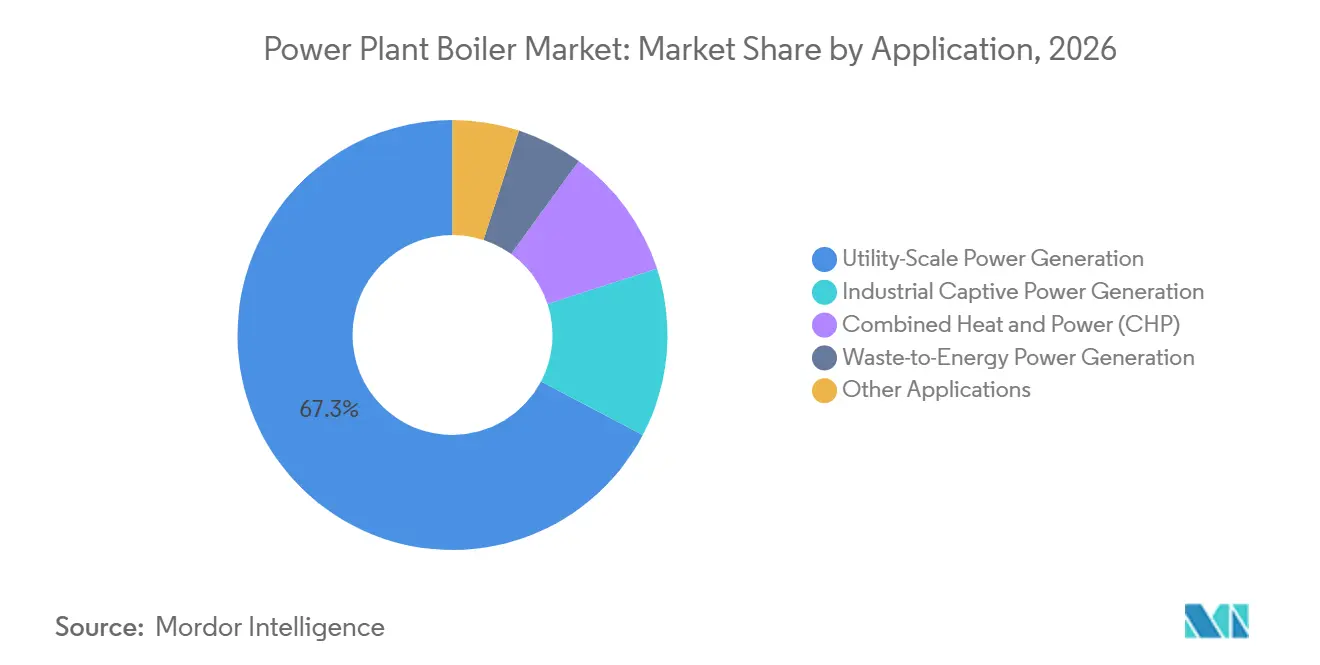
- Por aplicación, la Generación de Energía a Escala de Servicios Públicos representó el 67,3% del tamaño del mercado de calderas para plantas de energía en 2026, mientras que se prevé que el Calor y Energía Combinados crezca a una CAGR del 5,4% hasta 2032.
- Por componente, los Sistemas de Tubo de Agua y Generación de Vapor representaron el 32,2% del tamaño del mercado de calderas para plantas de energía en 2026, mientras que se prevé que los Sistemas de Control de Emisiones y Auxiliares se expandan a una CAGR del 5,6% hasta 2032.
- Por geografía, Asia-Pacífico representó el 69,3% del valor global en 2026, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 5,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Demanda de Electricidad por Industrialización, Urbanización y Cargas de Centros de Datos | +1.5% | Global, con efecto concentrado en América del Norte, China, India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Reemplazo de Flotas de Calderas Envejecidas y Programas de Extensión de Vida Útil | +1.2% | América del Norte, Europa, China, India | Mediano plazo (2-4 años) |
| Ganancias de Eficiencia por Tecnologías Supercríticas y Ultra-Supercríticas | +0.9% | China, India, Sudeste Asiático y expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Flexibilidad de Combustible para Carbón de Baja Calidad, Biomasa, Residuos y Co-combustión | +0.8% | Europa, Sudeste Asiático, India | Mediano plazo (2-4 años) |
| Demanda de Modernización para Despacho Flexible y Equilibrio de Energías Renovables | +0.6% | Europa, América del Norte, Corea del Sur, Japón | Mediano plazo (2-4 años) |
| Escalado de CFB Ultra-Supercrítico para Combustibles de Bajo Poder Calorífico | +0.4% | China, India, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Electricidad por Industrialización, Urbanización y Cargas de Centros de Datos
El mercado de calderas para plantas de energía se beneficia del mayor uso de electricidad en ubicaciones industriales, urbanas y de centros de datos. La Agencia Internacional de Energía (AIE) registró un aumento del 17% en el uso de electricidad en centros de datos en 2025, mientras que su evaluación identificó cuellos de botella más estrechos y una búsqueda de soluciones energéticas.[2] Se prevé que el consumo de electricidad en los Estados Unidos alcance un récord de 4.283 mil millones de kWh en 2026, y la demanda de los centros de datos está contribuyendo a un mayor uso de la generación de combustibles fósiles mientras las conexiones a la red se retrasan. Los clústeres de demanda están creciendo en el norte de Virginia, Singapur y el norte de India, donde el suministro ininterrumpido sigue siendo importante para las grandes instalaciones. Este patrón vincula la inversión en centros de datos con pedidos de sistemas de calderas de carbón y gas donde se necesita capacidad despachable. También alienta a las empresas de servicios públicos a mantener disponibles activos confiables de ciclo de vapor mientras se construyen nuevos proyectos de red y generación.
Reemplazo de Flotas de Calderas Envejecidas y Programas de Extensión de Vida Útil
El mercado de calderas para plantas de energía recibe demanda de unidades de vapor puestas en servicio en las décadas de 1980 y 1990 que están llegando al final de su vida económica de 30-35 años. En febrero de 2026, el Departamento de Energía de los Estados Unidos comprometió 175 millones de USD para 6 proyectos de modernización de plantas de carbón, incluidos trabajos en Mountaineer, Cardinal y Fort Martin, dentro de un programa más amplio de 525 millones de USD.[3] Estos proyectos apoyan la extensión de la vida útil y un suministro más estable para las comunidades rurales. Adani Power realizó pedidos anticipados de 11,2 GW de calderas, turbinas y generadores ultra-supercríticos a medida que se expandía de 17,55 GW a una capacidad planificada de 30,67 GW para 2030. Los pedidos más elevados de calderas y turbinas en India pueden limitar los espacios de producción en los principales fabricantes, aumentando la importancia de la programación de entregas y el suministro de piezas a presión. Este entorno apoya tanto el trabajo de modernización como la demanda de componentes modulares.
Ganancias de Eficiencia por Tecnologías Supercríticas y Ultra-Supercríticas
El mercado de calderas para plantas de energía está avanzando hacia diseños que reducen el uso de combustible y las emisiones por megavatio-hora. La tecnología ultra-supercrítica proporciona una ventaja de eficiencia térmica neta de 10 puntos porcentuales sobre los diseños subcríticos según la evidencia suministrada. Dongfang Electric Corporation entregó equipos en diciembre de 2025 para el proyecto de demostración de doble recalentamiento ultra-supercrítico a 630°C en Yuncheng, en la provincia de Shandong, donde 2 unidades de 1.000 MW están programadas para su puesta en servicio en 2026.[4] Se espera que las unidades generen 10 mil millones de kWh anuales, ahorren 350.000 toneladas de carbón estándar y reduzcan las emisiones de dióxido de carbono en 945.000 toneladas cada año. El plan de actualización de energía a carbón 2025-2027 de China estableció un objetivo de diseño de no más de 270 g/kWh para el consumo de carbón de suministro en unidades de doble recalentamiento ultra-supercrítico. Los estándares de mayor eficiencia están elevando las especificaciones de las calderas en China, India y el Sudeste Asiático.
Flexibilidad de Combustible para Carbón de Baja Calidad, Biomasa, Residuos y Co-combustión
La flexibilidad de combustible amplía el trabajo abordable para el mercado de calderas para plantas de energía porque los operadores pueden adaptar las calderas a los combustibles disponibles localmente y cambiar las condiciones de cumplimiento normativo. Las calderas de lecho fluidizado circulante pueden usar combustibles de alta humedad y bajo poder calorífico y pueden co-quemar biomasa. Un estudio revisado por pares de 2025 encontró que los pellets de biomasa mezclados hasta un 20% en peso en una caldera industrial de lecho fluidizado circulante de 620 t/h produjeron una combustión estable sin una pérdida significativa de eficiencia térmica y redujeron las emisiones anuales de dióxido de carbono en 130.000 toneladas. Valmet recibió un contrato en 2024 para convertir 2 calderas de lecho fluidizado circulante alimentadas con carbón en la planta Mladá Boleslav de ŠKO-ENERGO a biomasa al 100% y suministrar una nueva caldera de lecho fluidizado burbujeante. Se espera que el proyecto reduzca las emisiones anuales de dióxido de carbono en 290.000 toneladas y apoya el objetivo de fabricación carbono neutral para 2030 de Škoda Auto. Estos sistemas pueden ayudar a los operadores a gestionar la exposición a los precios del carbón y los requisitos de cumplimiento de carbono.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de Capital y Largos Períodos de Recuperación de la Inversión | -1.4% | Global, más agudo en América del Sur, Oriente Medio y África, y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Normas de Emisiones más Estrictas y Costos de Cumplimiento de Carbono | -0.9% | Europa, América del Norte, China, India | Mediano plazo (2-4 años) |
| Largos Plazos de Entrega para Piezas a Presión, Aleaciones de Alta Temperatura y Espacios de Fabricantes de Equipos Originales | -0.7% | Global, concentrado en India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Riesgo de Permisos para Plantas de Carbón y Exposición al Varado de Activos | -0.8% | Europa, América del Norte, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Largos Períodos de Recuperación de la Inversión
Los altos costos de capital limitan el mercado de calderas para plantas de energía en ubicaciones donde el financiamiento de proyectos sigue siendo restringido. Los proyectos supercríticos y ultra-supercríticos conllevan una prima de costo del 10-25% sobre los diseños subcríticos equivalentes según la evidencia suministrada. Una planta ultra-supercrítica estándar de 2.000 MW requiere compromisos de varios miles de millones de dólares y tiene un período de recuperación de 15-25 años. En India, las tarifas de energía a carbón de INR 5,5-5,8 por unidad y una tasa de recuperación de cargos fijos del 60-65% dejan poco margen para sobrecostos o shocks en los precios del combustible. Las instituciones internacionales de financiamiento para el desarrollo se han retirado en gran medida del financiamiento del carbón desde 2022, reduciendo la base de prestamistas en el Sudeste Asiático. Por lo tanto, los desarrolladores dependen más de los bancos nacionales, las agencias de crédito a la exportación y los acuerdos de compra respaldados por el gobierno.
Normas de Emisiones más Estrictas y Costos de Cumplimiento de Carbono
Los requisitos de emisiones más estrictos aumentan el costo instalado de los proyectos de calderas convencionales al tiempo que crean trabajo de modernización. China exige límites de 30 mg/Nm³ para partículas, 35 mg/Nm³ para dióxido de azufre y 50 mg/Nm³ para óxidos de nitrógeno en las unidades alimentadas con carbón. Estos requisitos llevan a los operadores a invertir en sistemas de control de emisiones y auxiliares que añaden entre un 8-12% al costo instalado de la planta. En Europa, el Sistema de Comercio de Emisiones de la Unión Europea favorece el paso del carbón a la generación de ciclo combinado alimentada con gas. Los sistemas de lecho fluidizado circulante de biomasa y los sistemas de conversión de residuos en energía están asumiendo por tanto una mayor proporción del gasto de capital europeo. El resultado es una menor demanda de calderas de carbón convencionales en los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), junto con una mayor demanda de sistemas flexibles en cuanto a combustible y preparados para el control de emisiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Caldera:
El Combustible Pulverizado Mantiene la Mayor Posición Mientras los HRSG Crecen más RápidoLas calderas de Combustible Pulverizado representaron el 46,7% del valor del mercado de calderas para plantas de energía en 2026. Su posición está respaldada por la base instalada y los activos proyectos de construcción en China, India e Indonesia. L&T Energy recibió un encargo de la Corporación Nacional de Energía Térmica (NTPC) en julio de 2026 para 2 unidades ultra-supercríticas de 800 MW en Lara Etapa III en Chhattisgarh. L&T clasificó el proyecto como un mega pedido de INR 5.000-10.000 millones de rupias, equivalente a 600 millones de USD-1,2 mil millones de USD.
Se proyecta que los Generadores de Vapor de Recuperación de Calor crezcan a una CAGR del 5,9% hasta 2032, convirtiéndolos en el tipo de caldera de más rápido crecimiento. Su demanda está vinculada a los pedidos de turbinas de gas de ciclo combinado y las necesidades energéticas de los centros de datos y la cogeneración industrial. GE Vernova tiene una base instalada de más de 1.300 HRSG a nivel mundial. En abril de 2025, entregó 3 Supermódulos HRSG para la Central Termoeléctrica Ha Goi de 2,3 GW en Japón, cada uno con un peso de 2.500 toneladas métricas. Los diseños de lecho fluidizado circulante, lecho fluidizado burbujeante y otros sirven a proyectos flexibles en cuanto a combustible, calefacción urbana, captivos industriales y de conversión de residuos en energía.
Por Tecnología:
Las Calderas Subcríticas Mantienen una Gran Base Mientras las Unidades Ultra-Supercríticas se AceleranLas calderas Subcríticas representaron el 54,6% del valor del mercado de calderas para plantas de energía en 2026. La gran base instalada en economías en desarrollo y la economía de la modernización de instalaciones existentes respaldan esta posición. Su uso también refleja las condiciones de combustible en áreas con predominio de lignito en Europa del Este, regiones de carbón de bajo rango en Indonesia y ubicaciones de carbón sub-bituminoso en India. La flota genera una demanda continua de servicio, piezas de repuesto y mejoras específicas.
Se prevé que la tecnología ultra-supercrítica crezca a una CAGR del 6,7% hasta 2032. La unidad de lecho fluidizado circulante ultra-supercrítica de 700 MW de Dongfang Boiler en la Central Eléctrica Yuneng Honghe completó su prueba de 168 horas en abril de 2025 con una eficiencia térmica de planta completa del 46,34%. El proyecto cumplió con los estándares de ultra-bajas emisiones de China y utilizó lignito de alta humedad y bajo poder calorífico. Los sistemas supercríticos siguen siendo una opción intermedia para los mercados que no pueden justificar la prima de capital de la tecnología ultra-supercrítica. Las unidades avanzadas de doble recalentamiento se están convirtiendo en el punto de referencia preferido para los nuevos proyectos de carga base en Asia.
Por Aplicación:
La Generación a Escala de Servicios Públicos Lidera Mientras el CHP Construye DemandaLa Generación de Energía a Escala de Servicios Públicos representó el 67,3% del valor del mercado de calderas para plantas de energía en 2026. Las grandes adiciones de carga base en Asia y el proceso de modernización en los Estados Unidos respaldan el segmento. La Administración de Información Energética de los Estados Unidos proyecta 145 GW de capacidad de carbón al final de 2028 tras las jubilaciones planificadas. Esta flota sostiene la demanda de piezas de calderas, mejoras y equipos de control de emisiones.
Se prevé que el Calor y Energía Combinados crezca a una CAGR del 5,4% hasta 2032. Está impulsado por usuarios industriales que buscan menor dependencia de la red y municipios que actualizan las redes de calefacción urbana. Enercity puso en marcha la primera planta de combustión de madera residual de Alemania con una bomba de calor a gran escala que utiliza condensación de gases de combustión en su planta de biomasa de Calor y Energía Combinados en Stöcken, Hannover, en octubre de 2025. El proyecto involucró 195 millones de EUR, equivalente a 211 millones de USD. La Generación de Energía a partir de Residuos y la Generación de Energía Captiva Industrial apoyan aún más la demanda en Asia.
Por Componente:
Los Sistemas de Tubo de Agua Lideran Mientras los Controles de Emisiones se ExpandenLos Sistemas de Tubo de Agua y Generación de Vapor representaron el 32,2% del valor del mercado de calderas para plantas de energía en 2026. Estos sistemas son el componente individual de mayor costo en un conjunto de caldera. Los diseños supercríticos requieren superaleaciones especializadas a base de níquel que pueden operar por encima de 25 MPa y 600°C. Sus requisitos técnicos hacen que la calidad del material y la capacidad de fabricación sean fundamentales para la selección de proveedores.
Se prevé que los Sistemas de Control de Emisiones y Auxiliares crezcan a una CAGR del 5,6% hasta 2032. El mandato de modernización de China y los límites más estrictos de dióxido de azufre y óxidos de nitrógeno de India crean gastos obligatorios en las plantas en operación. Dongfang Boiler utilizó una aleación de rotor de alta temperatura C630R en el proyecto de demostración a 630°C, codesarrollada con el Instituto de Investigación de Hierro y Acero de China. Los economizadores y precalentadores de aire apoyan las mejoras de eficiencia en los programas de modernización. Los sistemas de agua de alimentación y circulación siguen vinculados a los contratos de servicio de calderas.
Análisis Geográfico
Mercado de Calderas para Plantas de Energía en Asia-Pacífico
Asia-Pacífico representó el 69,3% del mercado de calderas para plantas de energía en 2026. La región combina nuevas adiciones de capacidad de carbón con el reemplazo de diseños más antiguos por equipos ultra-supercríticos. China aprobó casi 100 GW de nuevas plantas de carbón en 2024. India y China representaron el 87% de las nuevas propuestas globales de energía a carbón en 2025. La Corporación Nacional de Energía Térmica (NTPC) tiene como objetivo añadir 30 GW de nueva capacidad térmica para 2032.
Mercado de Calderas para Plantas de Energía en América del Norte y Europa
América del Norte y Europa representan una parte técnicamente exigente del mercado de calderas para plantas de energía. La demanda en los Estados Unidos está orientada hacia la extensión de la vida útil, la conversión de combustible y las mejoras de emisiones en lugar de nuevos proyectos de carbón. Solo 2,6 GW de los 8,5 GW planificados de retiros de carbón en los Estados Unidos ocurrieron en 2025 tras las órdenes de emergencia del Departamento de Energía. El programa de financiamiento del Departamento de Energía de febrero de 2026 también apunta a mejoras de eficiencia y preparación para la conversión de carbón a gas. La demanda europea está avanzando hacia equipos de biomasa, conversión de residuos en energía y Calor y Energía Combinados (CHP), como lo refleja el pedido de Valmet en 2025 para una planta de biomasa de CHP de 75 MWth y 25 MWe en Suecia.
Mercado de Calderas para Plantas de Energía en Oriente Medio y África y América del Sur
Se prevé que Oriente Medio y África crezcan a una CAGR del 5,8% hasta 2032. El crecimiento está vinculado a las adiciones de ciclo combinado alimentado con gas en el Golfo y proyectos térmicos en Nigeria, Egipto y Sudáfrica. La Agencia Internacional de Energía (AIE) espera que la capacidad de energía en Oriente Medio y Norte de África aumente en más de 300 GW durante la próxima década. Se espera que el gas natural satisfaga la mitad de la demanda incremental de electricidad hasta 2035, lo que favorece los pedidos de HRSG, mientras que la demanda de América del Sur liderada por Brasil depende de la capacidad de pico de gas y calderas industriales más pequeñas, con Colombia y Argentina ofreciendo oportunidades de captivos industriales y recuperación de calor residual.
Panorama Competitivo
El mercado de calderas para plantas de energía está moderadamente consolidado. La evidencia suministrada identifica entre 6 y 8 fabricantes de equipos originales (OEM) capaces de realizar proyectos de ingeniería, adquisición y construcción (EPC) supercríticos o ultra-supercríticos a escala de servicios públicos, junto con más de 30 participantes regionales en trabajos industriales, de conversión de residuos en energía y de servicio. Dongfang Electric, Harbin Electric y Shanghai Electric suministran gran parte de la demanda de calderas de nueva construcción de China. También se están volviendo más competitivos en el Sudeste Asiático y África a través de paquetes de financiamiento.
Los fabricantes japoneses y coreanos incluyen Mitsubishi Heavy Industries a través de Mitsubishi Power, IHI Corporation, Kawasaki Heavy Industries y Doosan Enerbility. Estas empresas apuntan a la co-combustión de hidrógeno y amoníaco y a sistemas HRSG de alta eficiencia. En marzo de 2025, Downer Group firmó una alianza con Mitsubishi Power y Mitsubishi Heavy Industries Power IDS para actuar como revendedor exclusivo y proveedor de servicios en Australia y Nueva Zelanda. El acuerdo cubre mantenimiento, servicios de interrupciones forzadas y suministro de piezas de repuesto. Los proveedores occidentales, incluidos GE Vernova, Siemens Energy, ANDRITZ y Babcock & Wilcox, se centran en biomasa, conversión de residuos en energía y trabajos de servicio de alto margen en Europa y América del Norte.
La diferenciación técnica sigue siendo importante para los proyectos de alta especificación. La aleación de rotor C630R utilizada en el proyecto a 630°C de Dongfang representa un desarrollo de materiales de alta temperatura para sistemas de calderas avanzadas. GE Power India aprobó un plan en septiembre de 2025 para escindir su negocio de fabricación de calderas en Durgapur a JSW Energy. Los sistemas modulares de Generadores de Vapor de Recuperación de Calor (HRSG), los paquetes de modernización para co-combustión de amoníaco y la integración del control de emisiones siguen siendo áreas relevantes de actividad de los proveedores.
Líderes de la Industria de Calderas para Plantas de Energía
-
GE Vernova, Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Doosan Enerbility Co., Ltd.
-
Dongfang Electric Corporation Limited
-
Babcock & Wilcox Enterprises, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Calderas para Plantas de Energía Empresas cubiertas en este informe
- ANDRITZ AG
- Ansaldo Energia S.p.A.
- Babcock & Wilcox Enterprises, Inc.
- Bharat Heavy Electricals Limited
- Cleaver-Brooks, Inc.
- Dongfang Electric Corporation Limited
- Doosan Enerbility Co., Ltd.
- Foster Wheeler AG
- GE Vernova, Inc.
- Harbin Electric Corporation
- Hitachi Zosen Corporation
- IHI Corporation
- John Wood Group PLC
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Shanghai Electric Group Company Limited
- Siemens Energy AG
- Sofinter S.p.A.
- Sumitomo Heavy Industries, Ltd.
- Thermax Limited
- Valmet Oyj
Desarrollos recientes de la industria en Mercado de Calderas para Plantas de Energía
- Julio de 2026: L&T Energy CarbonLite Solutions recibió un Aviso Limitado para Proceder de NTPC para el proyecto de energía térmica Lara Etapa III en Chhattisgarh, que cubre dos unidades ultra-supercríticas de 800 MW con una capacidad total de 1.600 MW. L&T clasificó el pedido como Mega, valorado en INR 5.000-10.000 millones de rupias, equivalente a 600 millones de USD-1,2 mil millones de USD.
- Febrero de 2026: El Departamento de Energía de los Estados Unidos anunció 175 millones de USD para 6 proyectos de modernización de plantas de carbón dentro de un programa más amplio de 525 millones de USD para extender la vida útil de la flota de carbón y apoyar la confiabilidad de la red.
- Noviembre de 2025: Dongfang Electric Corporation entregó calderas, turbinas y generadores para el proyecto Yuncheng en la provincia de Shandong, la primera planta de demostración nacional de doble recalentamiento ultra-supercrítico a 630°C. Sus dos unidades de 1.000 MW están programadas para su puesta en servicio en 2026 y se espera que suministren 10 mil millones de kWh anuales.
- Noviembre de 2025: Mitsubishi Power anunció un contrato para convertir la Central Termoeléctrica O Mon 1 de 660 MW en Vietnam de petróleo a gas natural. La empresa suministrará quemadores de gas para la caldera existente e instalará un sistema de desnitrificación por Reducción Catalítica Selectiva (SCR).
Alcance del Informe del Mercado Global de Calderas para Plantas de Energía
Una caldera en una planta de energía es un recipiente cerrado de servicio pesado que convierte el agua en vapor de alta presión y alta temperatura mediante la quema de combustible o la utilización de energía calorífica. Este vapor a presión se utiliza luego para impulsar una turbina de vapor, que alimenta un generador eléctrico para producir electricidad.
El mercado global de calderas para plantas de energía está segmentado por tipo de caldera, tecnología, aplicación, componente y geografía. Por tipo de caldera, el mercado está segmentado en calderas de combustible pulverizado (PF), calderas de lecho fluidizado circulante (CFB), calderas de lecho fluidizado burbujeante (BFB), generadores de vapor de recuperación de calor (HRSG) y otros tipos de calderas para plantas de energía. Por tecnología, el mercado está segmentado en calderas subcríticas, supercríticas y ultra-supercríticas. Por aplicación, el mercado está segmentado en generación de energía a escala de servicios públicos, generación de energía captiva industrial, calor y energía combinados (CHP), generación de energía a partir de residuos y otras aplicaciones. Por componente, el mercado está segmentado en hornos de caldera y sistemas de combustión, sistemas de tubo de agua y generación de vapor, sobrecalentadores y recalentadores, economizadores, precalentadores de aire, sistemas de agua de alimentación y circulación, y sistemas de control de emisiones y auxiliares. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de calderas para plantas de energía en 27 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Calderas de Combustible Pulverizado |
| Calderas de Lecho Fluidizado Circulante (CFB) |
| Calderas de Lecho Fluidizado Burbujeante |
| Generadores de Vapor de Recuperación de Calor (HRSG) |
| Otros Tipos de Calderas para Plantas de Energía |
| Calderas Subcríticas |
| Calderas Supercríticas |
| Calderas Ultra-Supercríticas |
| Generación de Energía a Escala de Servicios Públicos |
| Generación de Energía Captiva Industrial |
| Calor y Energía Combinados (CHP) |
| Generación de Energía a partir de Residuos |
| Otras Aplicaciones |
| Sistemas de Horno de Caldera y Combustión |
| Sistemas de Tubo de Agua y Generación de Vapor |
| Sobrecalentadores y Recalentadores |
| Economizadores |
| Precalentadores de Aire |
| Sistemas de Agua de Alimentación y Circulación |
| Sistemas de Control de Emisiones y Auxiliares |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Kuwait | |
| Omán | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Caldera | Calderas de Combustible Pulverizado | |
| Calderas de Lecho Fluidizado Circulante (CFB) | ||
| Calderas de Lecho Fluidizado Burbujeante | ||
| Generadores de Vapor de Recuperación de Calor (HRSG) | ||
| Otros Tipos de Calderas para Plantas de Energía | ||
| Por Tecnología | Calderas Subcríticas | |
| Calderas Supercríticas | ||
| Calderas Ultra-Supercríticas | ||
| Por Aplicación | Generación de Energía a Escala de Servicios Públicos | |
| Generación de Energía Captiva Industrial | ||
| Calor y Energía Combinados (CHP) | ||
| Generación de Energía a partir de Residuos | ||
| Otras Aplicaciones | ||
| Por Componente | Sistemas de Horno de Caldera y Combustión | |
| Sistemas de Tubo de Agua y Generación de Vapor | ||
| Sobrecalentadores y Recalentadores | ||
| Economizadores | ||
| Precalentadores de Aire | ||
| Sistemas de Agua de Alimentación y Circulación | ||
| Sistemas de Control de Emisiones y Auxiliares | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Kuwait | ||
| Omán | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de calderas para plantas de energía para 2032?
Se proyecta que el sector alcance los 33,89 mil millones de USD para 2032, creciendo a una CAGR del 5,22% desde 2027.
¿Qué tipo de caldera tiene la mayor posición?
Las calderas de Combustible Pulverizado representaron el 46,7% del valor en 2026, respaldadas por instalaciones y nuevos proyectos de capacidad en Asia.
¿Por qué los Generadores de Vapor de Recuperación de Calor están creciendo rápidamente?
Se prevé que los HRSG crezcan a una CAGR del 5,9% a medida que se expanden los proyectos de ciclo combinado alimentado con gas, la cogeneración industrial y la demanda de los centros de datos, mientras que la capacidad instalada de turbinas de gas respalda los equipos de generación de vapor asociados.
¿Qué región tiene el mayor papel en la demanda de calderas?
Asia-Pacífico representó el 69,3% del valor global en 2026 porque China, India y el Sudeste Asiático continúan construyendo y actualizando la capacidad térmica.
¿Qué tecnología está creciendo más rápido?
Se prevé que la tecnología ultra-supercrítica crezca a una CAGR del 6,7% hasta 2032 porque mejora la eficiencia y reduce las emisiones por megavatio-hora.
¿Cómo están cambiando los requisitos de emisiones la demanda de equipos?
Los requisitos más estrictos aumentan la demanda de sistemas de control de emisiones, conversión a biomasa, equipos de conversión de residuos en energía y diseños de calderas flexibles en cuanto a combustible.