
Marktgröße und Marktanteil für Kraftwerkskessel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 26.28 Milliarden US-Dollar |
| Marktgröße (2032) | 33.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.22 % |
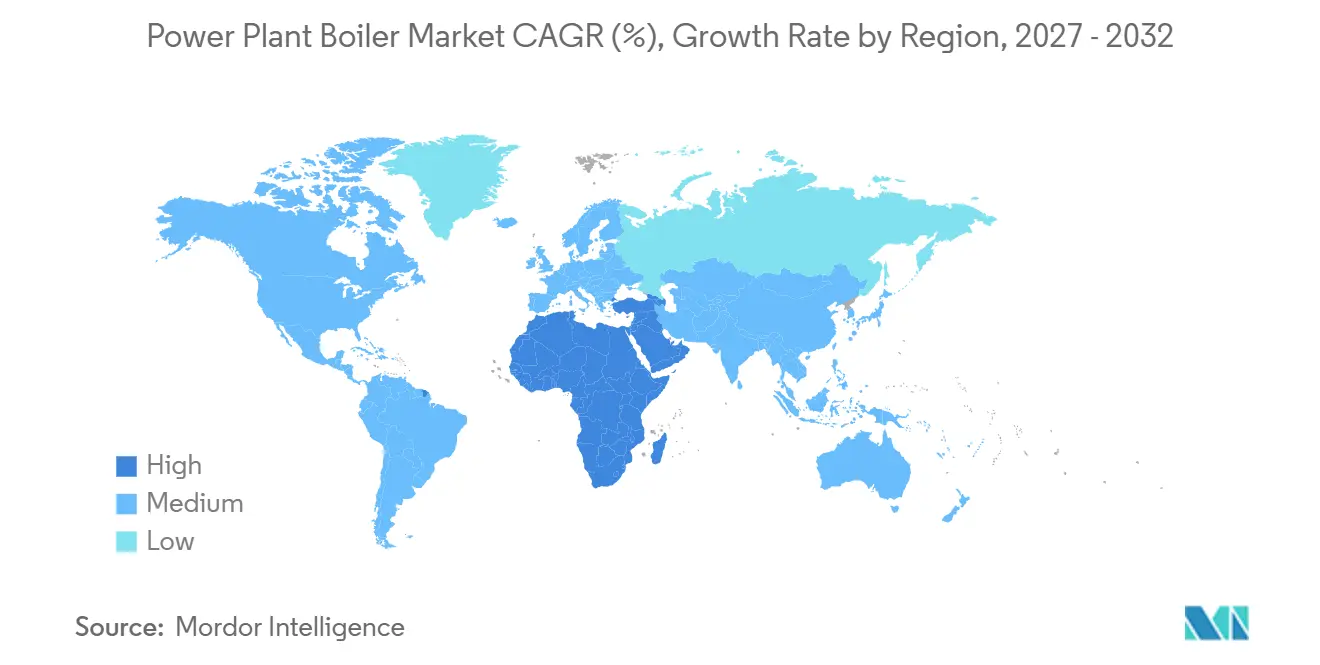
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
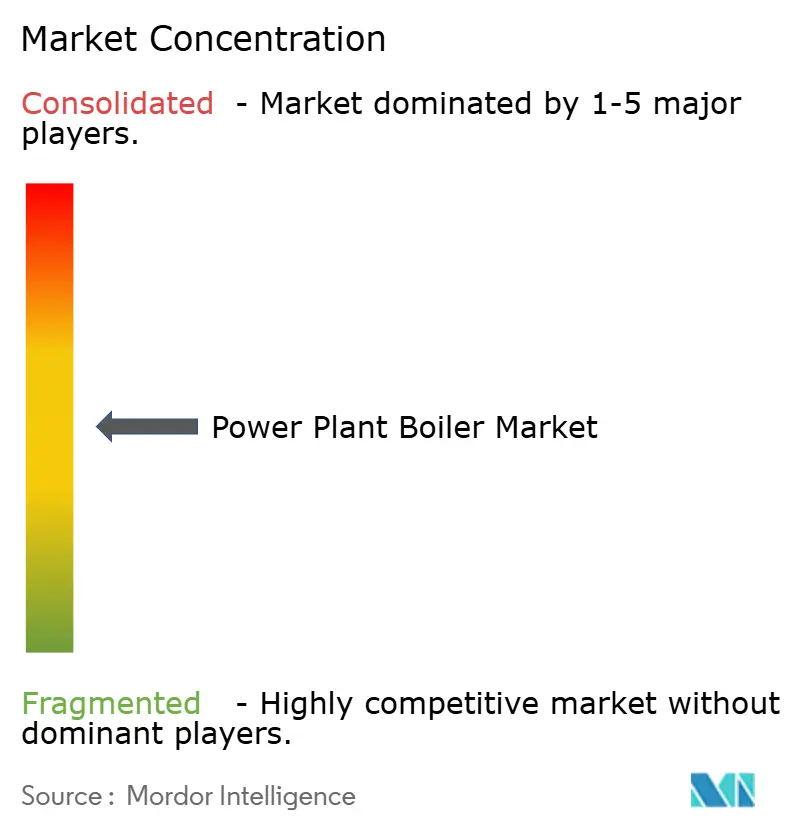
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kraftwerkskessel von Mordor Intelligence
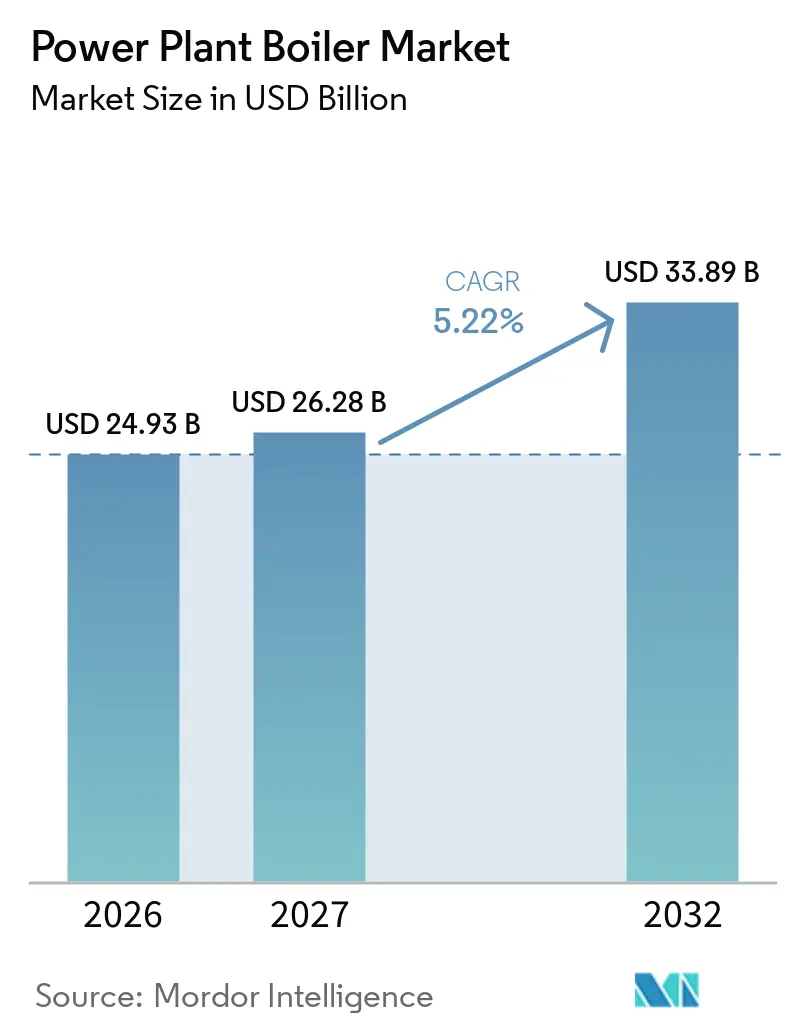
Die Marktgröße für Kraftwerkskessel wird voraussichtlich von 24,93 Milliarden USD im Jahr 2026 auf 26,28 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 33,89 Milliarden USD erreichen, mit einem CAGR von 5,22 % über den Zeitraum 2027–2032. Der Markt für Kraftwerkskessel folgt den Investitionen in die Dampfkreislauferzeugung, da Kessel weiterhin zentral für thermische Erzeugungsanlagen sind. Der Strombedarf aus Rechenzentren, industriellen Aktivitäten und städtischem Wachstum erhöht den Bedarf an zuverlässiger Kapazität in mehreren großen Volkswirtschaften. Die Internationale Energieagentur berichtete, dass der Stromverbrauch von Rechenzentren im Jahr 2025 um 17 % gestiegen ist, was den Fall für dispatchierbare Erzeugung stärkt, wo Netzanschlüsse und erneuerbare Kapazitäten begrenzt sind.[1] Der Markt für Kraftwerkskessel wird auch durch Ersatzarbeiten, Brennstoffumstellungen und Emissionskontroll-Upgrades in bestehenden Anlagen geprägt. Anlagenlieferanten bedienen daher sowohl Neubauprojekte als auch Lebensdauerverlängerungsprogramme, während brennstoffflexible Designs Möglichkeiten in Biomasse-, Abfall-, Gas- und Mitverbrennungsanwendungen schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Kesseltyp hielten Staubfeuerungskessel im Jahr 2026 einen Marktanteil von 46,7 % am Markt für Kraftwerkskessel, während Abhitzedampferzeuger bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen werden.
- Nach Technologie entfielen im Jahr 2026 54,6 % des Marktanteils am Markt für Kraftwerkskessel auf unterkritische Kessel, während ultra-überkritische Technologie bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen wird.
- Nach Anwendung hielt die versorgungsmaßstäbliche Stromerzeugung im Jahr 2026 einen Anteil von 67,3 % an der Marktgröße für Kraftwerkskessel, während Kraft-Wärme-Kopplung bis 2032 voraussichtlich mit einem CAGR von 5,4 % wachsen wird.
- Nach Komponente entfielen im Jahr 2026 32,2 % der Marktgröße für Kraftwerkskessel auf Wasserrohr- und Dampferzeugungssysteme, während Emissionskontroll- und Hilfssysteme bis 2032 voraussichtlich mit einem CAGR von 5,6 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 69,3 % am globalen Wert, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Strombedarf durch Industrialisierung, Urbanisierung und Rechenzentrumslasten | +1.5% | Global, mit konzentrierter Wirkung in Nordamerika, China, Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Ersatz alternder Kesselflotten und Lebensdauerverlängerungsprogramme | +1.2% | Nordamerika, Europa, China, Indien | Mittelfristig (2–4 Jahre) |
| Effizienzgewinne durch überkritische und ultra-überkritische Technologien | +0.9% | China, Indien, Südostasien und Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Brennstoffflexibilität für minderwertigen Kohle, Biomasse, Abfall und Mitverbrennung | +0.8% | Europa, Südostasien, Indien | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf für flexible Einspeisung und Ausgleich erneuerbarer Energien | +0.6% | Europa, Nordamerika, Südkorea, Japan | Mittelfristig (2–4 Jahre) |
| Ultra-überkritische zirkulierende Wirbelschicht-Skalierung für Brennstoffe mit niedrigem Heizwert | +0.4% | China, Indien, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Strombedarf durch Industrialisierung, Urbanisierung und Rechenzentrumslasten
Der Markt für Kraftwerkskessel profitiert von einem höheren Stromverbrauch in industriellen, städtischen und Rechenzentrumsstandorten. Die Internationale Energieagentur (IEA) verzeichnete im Jahr 2025 einen Anstieg des Stromverbrauchs von Rechenzentren um 17 %, während ihre Bewertung engere Engpässe und einen Wettlauf nach Stromlösungen identifizierte.[2] Der US-amerikanische Stromverbrauch wird voraussichtlich im Jahr 2026 einen Rekordwert von 4.283 Milliarden kWh erreichen, und die Nachfrage aus Rechenzentren trägt zu einem höheren Einsatz fossiler Brennstoffe bei der Stromerzeugung bei, während Netzanschlüsse hinterherhinken. Nachfragekonzentrationen wachsen in Northern Virginia, Singapur und Nordindien, wo eine Rund-um-die-Uhr-Versorgung für große Einrichtungen wichtig bleibt. Dieses Muster verknüpft Rechenzentrumsinvestitionen mit Aufträgen für Kohle- und Gaskessel, wo dispatchierbare Kapazität benötigt wird. Es ermutigt Versorgungsunternehmen auch dazu, zuverlässige Dampfkreislaufanlagen verfügbar zu halten, während neue Netz- und Erzeugungsprojekte gebaut werden.
Ersatz alternder Kesselflotten und Lebensdauerverlängerungsprogramme
Der Markt für Kraftwerkskessel erhält Nachfrage von Dampfeinheiten, die in den 1980er und 1990er Jahren in Betrieb genommen wurden und das Ende ihrer wirtschaftlichen Lebensdauer von 30–35 Jahren erreichen. Im Februar 2026 verpflichtete sich das US-amerikanische Energieministerium zu 175 Millionen USD für 6 Modernisierungsprojekte von Kohlekraftwerken, darunter Arbeiten an Mountaineer, Cardinal und Fort Martin, im Rahmen eines umfassenderen Programms von 525 Millionen USD.[3] Diese Projekte unterstützen die Lebensdauerverlängerung und eine stabilere Versorgung für ländliche Gemeinden. Adani Power erteilte Vorabaufträge für 11,2 GW ultra-überkritische Kessel, Turbinen und Generatoren, als es seine Kapazität von 17,55 GW auf geplante 30,67 GW bis 2030 ausweitete. Höhere Aufträge für Kessel und Turbinen in Indien können Produktionskapazitäten bei großen Herstellern einschränken, was die Bedeutung der Lieferplanung und der Druckteileversorgung erhöht. Dieses Umfeld unterstützt sowohl Sanierungsarbeiten als auch die Nachfrage nach modularen Komponenten.
Effizienzgewinne durch überkritische und ultra-überkritische Technologien
Der Markt für Kraftwerkskessel bewegt sich hin zu Designs, die den Brennstoffverbrauch und die Emissionen pro Megawattstunde reduzieren. Ultra-überkritische Technologie bietet einen thermischen Nettowirkungsgradvorteil von 10 Prozentpunkten gegenüber unterkritischen Designs gemäß den vorliegenden Belegen. Dongfang Electric Corporation lieferte im Dezember 2025 Ausrüstung für das 630°C ultra-überkritische Doppelwiedererhitzungs-Demonstrationsprojekt in Yuncheng in der Provinz Shandong, wo 2 Einheiten mit je 1.000 MW für die Inbetriebnahme im Jahr 2026 geplant sind.[4] Die Einheiten sollen jährlich 10 Milliarden kWh erzeugen, 350.000 Tonnen Normkohle einsparen und den Kohlendioxidausstoß um jährlich 945.000 Tonnen reduzieren. Chinas Kohlekraft-Upgradeplan 2025–2027 setzte ein Designziel von nicht mehr als 270 g/kWh für den Versorgungskohlenverbrauch in ultra-überkritischen Doppelwiedererhitzungseinheiten. Höhere Effizienzstandards erhöhen die Kesselspezifikationen in China, Indien und Südostasien.
Brennstoffflexibilität für minderwertige Kohle, Biomasse, Abfall und Mitverbrennung
Brennstoffflexibilität erweitert das adressierbare Arbeitsfeld für den Markt für Kraftwerkskessel, da Betreiber Kessel an lokal verfügbare Brennstoffe anpassen und Compliance-Bedingungen ändern können. Kessel mit zirkulierender Wirbelschicht können feuchtigkeitsreiche und heizwertarme Brennstoffe verwenden und Biomasse mitverbrennen. Eine 2025 veröffentlichte, begutachtete Studie ergab, dass Biomassepellets, die mit bis zu 20 Gew.-% in einem industriellen Kessel mit zirkulierender Wirbelschicht von 620 t/h eingemischt wurden, eine stabile Verbrennung ohne nennenswerten thermischen Wirkungsgradverlust erzeugten und die jährlichen Kohlendioxidemissionen um 130.000 Tonnen reduzierten. Valmet erhielt 2024 einen Auftrag zur Umrüstung von 2 kohlebefeuerten Kesseln mit zirkulierender Wirbelschicht im Werk Mladá Boleslav von ŠKO-ENERGO auf 100 % Biomasse und zur Lieferung eines neuen Kessels mit blasenbildender Wirbelschicht. Das Projekt soll die jährlichen Kohlendioxidemissionen um 290.000 Tonnen reduzieren und unterstützt das Ziel von Škoda Auto, bis 2030 eine CO₂-neutrale Fertigung zu erreichen. Diese Systeme können Betreibern helfen, ihr Engagement gegenüber Kohlepreisen und Anforderungen zur Einhaltung von Kohlenstoffvorschriften zu steuern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und lange Amortisationszeiten | -1.4% | Global, am stärksten ausgeprägt in Südamerika, dem Nahen Osten und Afrika sowie Südostasien | Kurzfristig (≤ 2 Jahre) |
| Strengere Emissionsvorschriften und Kosten der Kohlenstoff-Compliance | -0.9% | Europa, Nordamerika, China, Indien | Mittelfristig (2–4 Jahre) |
| Lange Vorlaufzeiten für Druckteile, Hochtemperaturlegierungen und OEM-Kapazitäten | -0.7% | Global, konzentriert in Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Genehmigungsrisiken für Kohlekraftwerke und Risiko der Wertminderung von Anlagen | -0.8% | Europa, Nordamerika, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und lange Amortisationszeiten
Hohe Kapitalkosten begrenzen den Markt für Kraftwerkskessel an Standorten, wo die Projektfinanzierung weiterhin eingeschränkt ist. Überkritische und ultra-überkritische Projekte weisen gemäß den vorliegenden Belegen einen Kostenzuschlag von 10–25 % gegenüber gleichwertigen unterkritischen Designs auf. Eine Standard-Anlage mit 2.000 MW ultra-überkritischer Technologie erfordert Investitionen in Milliardenhöhe und hat eine Amortisationszeit von 15–25 Jahren. In Indien lassen Kohlestromtarife von INR 5,5–5,8 pro Einheit und eine Deckungsquote für Fixkosten von 60–65 % wenig Spielraum für Kostenüberschreitungen oder Brennstoffpreisschocks. Internationale Entwicklungsfinanzierungsinstitutionen haben sich seit 2022 weitgehend aus der Kohlefinanzierung zurückgezogen, was die Kreditgeberbasis in Südostasien einengt. Entwickler sind daher stärker auf inländische Banken, Exportkreditagenturen und staatlich gestützte Abnahmeverträge angewiesen.
Strengere Emissionsvorschriften und Kosten der Kohlenstoff-Compliance
Strengere Emissionsanforderungen erhöhen die Installationskosten konventioneller Kesselprojekte und schaffen gleichzeitig Nachrüstungsarbeiten. China schreibt Grenzwerte von 30 mg/Nm³ für Partikel, 35 mg/Nm³ für Schwefeldioxid und 50 mg/Nm³ für Stickoxide für kohlebefeuerte Einheiten vor. Diese Anforderungen veranlassen Betreiber, in Emissionskontroll- und Hilfssysteme zu investieren, die 8–12 % zu den installierten Anlagenkosten hinzufügen. In Europa begünstigt das EU-Emissionshandelssystem einen Wechsel von Kohle hin zur gasbefeuerten Kombikraftwerkerzeugung. Biomasse-Wirbelschichtkessel und Abfallverwertungssysteme übernehmen daher einen größeren Anteil der europäischen Kapitalausgaben. Das Ergebnis ist eine geringere Nachfrage nach konventionellen Kohlekesseln in Ländern der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD), neben einer stärkeren Nachfrage nach brennstoffflexiblen und emissionsbereiten Systemen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kesseltyp:
Staubfeuerung hält die größte Position, während Abhitzedampferzeuger am schnellsten wachsenStaubfeuerungskessel hielten im Jahr 2026 einen Anteil von 46,7 % am Marktwert für Kraftwerkskessel. Ihre Position wird durch den installierten Bestand und aktive Baupipelines in China, Indien und Indonesien gestützt. L&T Energy erhielt im Juli 2026 einen Auftrag von der National Thermal Power Corporation (NTPC) für 2 ultra-überkritische 800-MW-Einheiten in Lara Stage-III in Chhattisgarh. L&T klassifizierte das Projekt als Mega-Auftrag im Wert von INR 5.000–10.000 Crore, entsprechend 600 Millionen USD–1,2 Milliarden USD.
Abhitzedampferzeuger werden bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen und sind damit der am schnellsten wachsende Kesseltyp. Ihre Nachfrage ist mit Aufträgen für gasbefeuerte Kombikraftwerke und dem Strombedarf aus Rechenzentren und industrieller Kraft-Wärme-Kopplung verknüpft. GE Vernova verfügt weltweit über einen installierten Bestand von mehr als 1.300 Abhitzedampferzeugern. Im April 2025 lieferte das Unternehmen 3 Abhitzedampferzeuger-Supermodule für das 2,3-GW-Wärmekraftwerk Ha Goi in Japan, jedes mit einem Gewicht von 2.500 Tonnen. Kessel mit zirkulierender Wirbelschicht, blasenbildender Wirbelschicht und andere Designs bedienen brennstoffflexible, Fernwärme-, industrielle Eigenversorgungs- und Abfallverwertungsprojekte.
Nach Technologie:
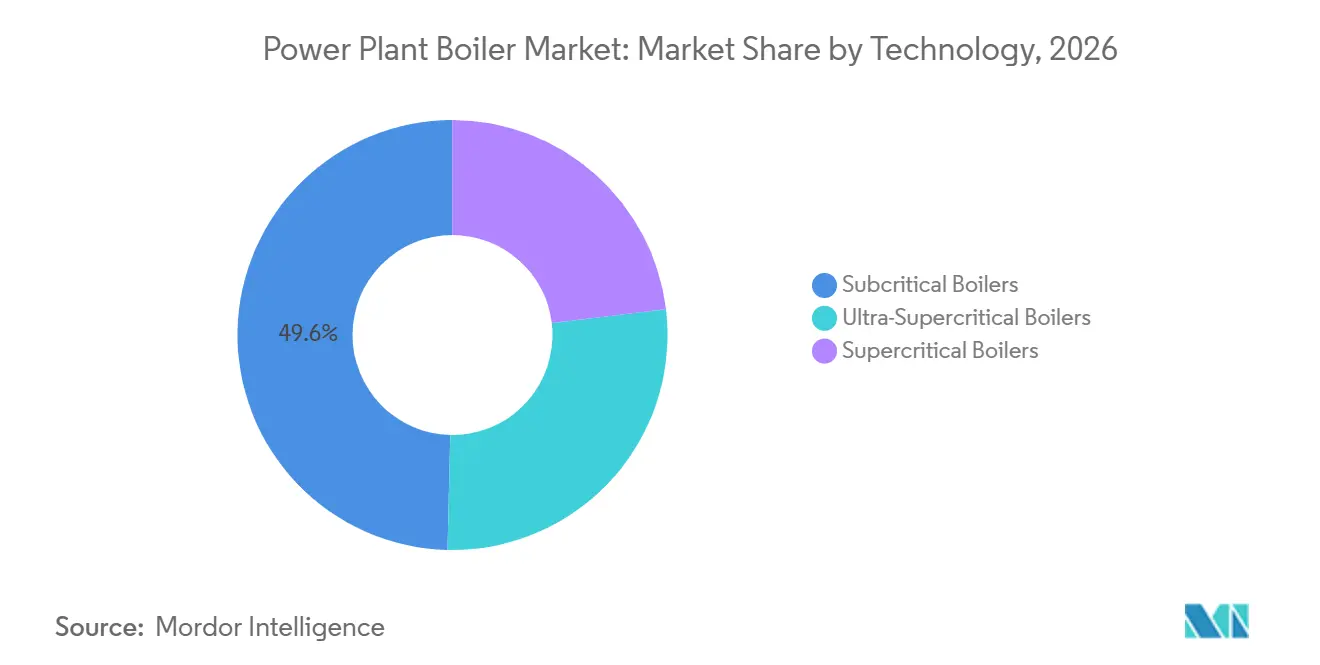
Unterkritische Kessel behalten eine große Basis, während ultra-überkritische Einheiten beschleunigenUnterkritische Kessel hielten im Jahr 2026 einen Anteil von 54,6 % am Marktwert für Kraftwerkskessel. Der große installierte Bestand in Entwicklungsländern und die Wirtschaftlichkeit der Brownfield-Sanierung stützen diese Position. Ihre Verwendung spiegelt auch die Brennstoffbedingungen in lignitreichen Gebieten Osteuropas, Regionen mit minderwertiger Kohle in Indonesien und Standorten mit subbituminöser Kohle in Indien wider. Der Bestand erzeugt eine anhaltende Nachfrage nach Service, Ersatzteilen und gezielten Upgrades.
Ultra-überkritische Technologie wird bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen. Dongfang Boilers 700-MW-ultra-überkritische Wirbelschichteinheit im Yuneng Honghe Kraftwerk schloss im April 2025 ihren 168-Stunden-Test mit einem thermischen Gesamtwirkungsgrad von 46,34 % ab. Das Projekt erfüllte Chinas Ultra-Niedrigemissionsstandards und verwendete feuchtigkeitsreichen, heizwertarmen Lignit. Überkritische Systeme bleiben eine Zwischenoption für Märkte, die den Kapitalaufschlag ultra-überkritischer Technologie nicht rechtfertigen können. Fortschrittliche Doppelwiedererhitzungseinheiten werden zum bevorzugten Maßstab für neue asiatische Grundlastprojekte.
Nach Anwendung:
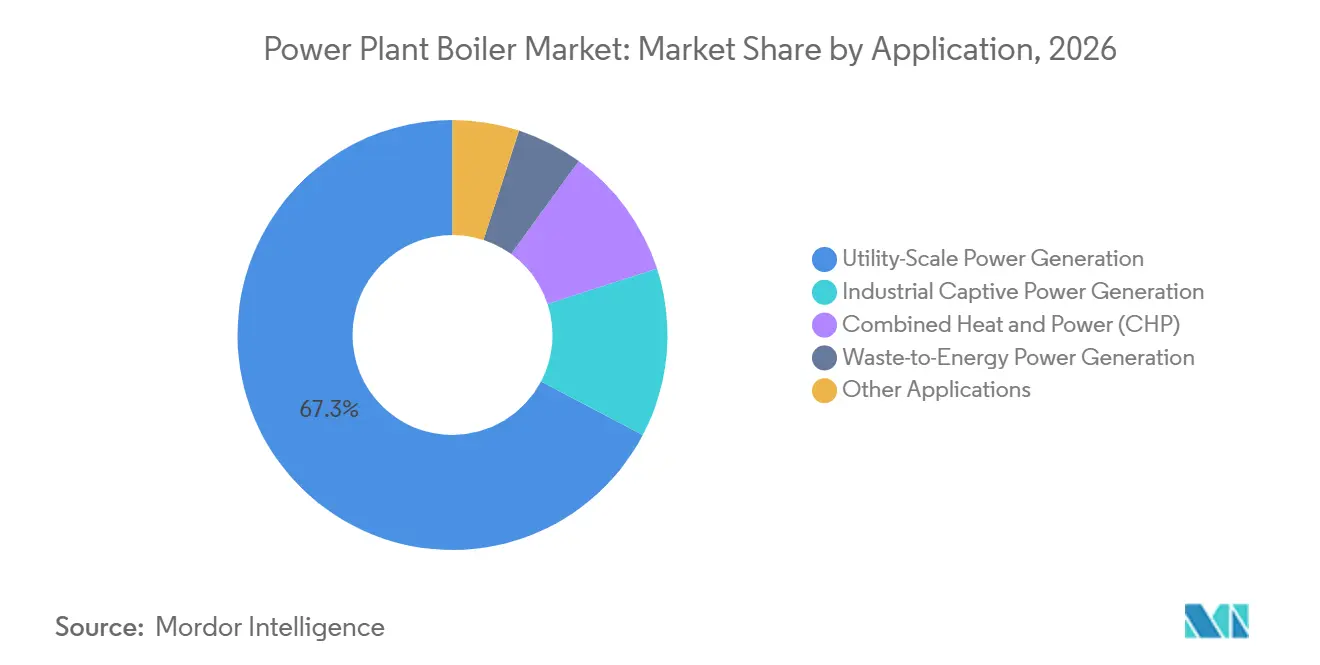
Versorgungsmaßstäbliche Erzeugung führt, während Kraft-Wärme-Kopplung Nachfrage aufbautDie versorgungsmaßstäbliche Stromerzeugung hielt im Jahr 2026 einen Anteil von 67,3 % am Marktwert für Kraftwerkskessel. Große Grundlastzusätze in Asien und die US-amerikanische Nachrüstungspipeline stützen das Segment. Die US-amerikanische Energieinformationsbehörde prognostiziert Ende 2028 eine kohlebefeuerte Kapazität von 145 GW nach geplanten Stilllegungen. Diese Flotte hält die Nachfrage nach Kesselteilen, Upgrades und Emissionskontrollausrüstung aufrecht.
Kraft-Wärme-Kopplung wird bis 2032 voraussichtlich mit einem CAGR von 5,4 % wachsen. Sie wird von Industrienutzern angetrieben, die eine geringere Netzabhängigkeit anstreben, und von Kommunen, die Fernwärmenetze modernisieren. Enercity nahm im Oktober 2025 Deutschlands erste Abfallholzverbrennungsanlage mit einer großtechnischen Wärmepumpe unter Nutzung der Rauchgaskondensation in ihrem Biomasse-Kraft-Wärme-Kopplungswerk Stöcken in Hannover in Betrieb. Das Projekt umfasste 195 Millionen EUR, entsprechend 211 Millionen USD. Abfallverwertungs-Stromerzeugung und industrielle Eigenstromerzeugung stützen die Nachfrage in Asien weiter.
Nach Komponente:
Wasserrohrsysteme führen, während Emissionskontrollen expandierenWasserrohr- und Dampferzeugungssysteme hielten im Jahr 2026 einen Anteil von 32,2 % am Marktwert für Kraftwerkskessel. Diese Systeme sind die kostenintensivste Einzelkomponente in einer Kesselbaugruppe. Überkritische Designs erfordern spezialisierte Nickelbasis-Superlegierungen, die bei über 25 MPa und 600°C betrieben werden können. Ihre technischen Anforderungen machen Materialqualität und Fertigungskompetenz zu zentralen Kriterien bei der Lieferantenauswahl.
Emissionskontroll- und Hilfssysteme werden bis 2032 voraussichtlich mit einem CAGR von 5,6 % wachsen. Chinas Nachrüstungsmandat und Indiens strengere Schwefeldioxid- und Stickoxidgrenzwerte schaffen erforderliche Ausgaben in Betriebsanlagen. Dongfang Boiler verwendete im 630°C-Demonstrationsprojekt eine C630R-Hochtemperaturrotorlegierung, die gemeinsam mit dem China Iron & Steel Research Institute entwickelt wurde. Economizer und Luftvorwärmer unterstützen Effizienzverbesserungen in Nachrüstungsprogrammen. Speisewasser- und Umlaufsysteme bleiben mit Kesselserviceverträgen verknüpft.
Geografische Analyse
Markt für Kraftwerkskessel in Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 69,3 % am Markt für Kraftwerkskessel. Die Region kombiniert neue kohlebefeuerte Kapazitätszusätze mit dem Ersatz älterer Designs durch ultra-überkritische Ausrüstung. China genehmigte im Jahr 2024 fast 100 GW neue kohlebefeuerte Anlagen. Indien und China machten im Jahr 2025 87 % der neuen globalen Kohlekraftvorschläge aus. Die National Thermal Power Corporation (NTPC) strebt an, bis 2032 30 GW neue thermische Kapazität hinzuzufügen.
Markt für Kraftwerkskessel in Nordamerika und Europa
Nordamerika und Europa repräsentieren einen technisch anspruchsvollen Teil des Marktes für Kraftwerkskessel. Die US-amerikanische Nachfrage richtet sich eher auf Lebensdauerverlängerung, Brennstoffumstellung und Emissionsupgrades als auf neue Kohlekraftprojekte. Nur 2,6 GW der geplanten 8,5 GW US-amerikanischer Kohlestilllegungen erfolgten im Jahr 2025 nach Notfallanordnungen des Energieministeriums. Das Förderprogramm des Energieministeriums vom Februar 2026 zielt ebenfalls auf Effizienzupgrades und die Bereitschaft zur Kohle-zu-Gas-Umstellung ab. Die europäische Nachfrage bewegt sich hin zu Biomasse-, Abfallverwertungs- und Kraft-Wärme-Kopplungsausrüstung, wie Valmet's Auftrag von 2025 für ein 75-MWth- und 25-MWe-Biomasse-Kraft-Wärme-Kopplungswerk in Schweden zeigt.
Markt für Kraftwerkskessel im Nahen Osten und Afrika sowie Südamerika
Der Nahe Osten und Afrika werden bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen. Das Wachstum ist an gasbefeuerte Kombikraftwerksergänzungen im Persischen Golf und thermische Projekte in Nigeria, Ägypten und Südafrika geknüpft. Die Internationale Energieagentur (IEA) erwartet, dass die Stromerzeugungskapazität im Nahen Osten und Nordafrika im nächsten Jahrzehnt um mehr als 300 GW steigen wird. Erdgas soll bis 2035 die Hälfte des inkrementellen Strombedarfs decken, was Abhitzedampferzeuger-Aufträge begünstigt, während Südamerikas von Brasilien geführte Nachfrage auf Gasspitzenlastkapazität und kleinere Industriekessel setzt, wobei Kolumbien und Argentinien Möglichkeiten für industrielle Eigenversorgung und Abwärmerückgewinnung bieten.
Wettbewerbslandschaft
Der Markt für Kraftwerkskessel ist mäßig konsolidiert. Die vorliegenden Belege identifizieren 6–8 Originalausrüstungshersteller (OEMs), die zu überkritischen oder ultra-überkritischen Engineering-, Beschaffungs- und Bauprojekten (EPC) im Versorgungsmaßstab in der Lage sind, neben mehr als 30 regionalen Teilnehmern in industriellen, Abfallverwertungs- und Servicearbeiten. Dongfang Electric, Harbin Electric und Shanghai Electric liefern einen Großteil der chinesischen Neubauprojekte für Kessel. Sie werden auch in Südostasien und Afrika durch Finanzierungspakete wettbewerbsfähiger.
Japanische und koreanische Hersteller umfassen Mitsubishi Heavy Industries über Mitsubishi Power, IHI Corporation, Kawasaki Heavy Industries und Doosan Enerbility. Diese Unternehmen zielen auf Wasserstoff- und Ammoniakzumischung sowie hocheffiziente Abhitzedampferzeugersysteme ab. Im März 2025 unterzeichnete Downer Group eine Allianz mit Mitsubishi Power und Mitsubishi Heavy Industries Power IDS, um als exklusiver Wiederverkäufer und Dienstleister in Australien und Neuseeland zu fungieren. Die Vereinbarung umfasst Wartung, Notfallausfallservices und Ersatzteilversorgung. Westliche Lieferanten, darunter GE Vernova, Siemens Energy, ANDRITZ und Babcock & Wilcox, konzentrieren sich auf Biomasse-, Abfallverwertungs- und margenstarke Servicearbeiten in Europa und Nordamerika.
Technische Differenzierung bleibt für hochspezifizierte Projekte wichtig. Die im 630°C-Projekt von Dongfang verwendete C630R-Rotorlegierung stellt eine Hochtemperaturmaterialentwicklung für fortschrittliche Kesselsysteme dar. GE Power India genehmigte im September 2025 einen Plan zur Abspaltung seines Kesselfabrikationsgeschäfts in Durgapur an JSW Energy. Modulare Abhitzedampferzeuger-Systeme, Ammoniakzumischungs-Nachrüstpakete und die Integration von Emissionskontrollen bleiben relevante Bereiche der Lieferantenaktivität.
Marktführer in der Kraftwerkskesselbranche
-
GE Vernova, Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Doosan Enerbility Co., Ltd.
-
Dongfang Electric Corporation Limited
-
Babcock & Wilcox Enterprises, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kraftwerkskessel Unternehmen in diesem Bericht
- ANDRITZ AG
- Ansaldo Energia S.p.A.
- Babcock & Wilcox Enterprises, Inc.
- Bharat Heavy Electricals Limited
- Cleaver-Brooks, Inc.
- Dongfang Electric Corporation Limited
- Doosan Enerbility Co., Ltd.
- Foster Wheeler AG
- GE Vernova, Inc.
- Harbin Electric Corporation
- Hitachi Zosen Corporation
- IHI Corporation
- John Wood Group PLC
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Shanghai Electric Group Company Limited
- Siemens Energy AG
- Sofinter S.p.A.
- Sumitomo Heavy Industries, Ltd.
- Thermax Limited
- Valmet Oyj
Neueste Industrielle Entwicklungen in Markt für Kraftwerkskessel
- Juli 2026: L&T Energy CarbonLite Solutions erhielt eine eingeschränkte Genehmigung zum Fortfahren von NTPC für das Wärmekraftprojekt Lara Stage-III in Chhattisgarh, das zwei 800-MW-ultra-überkritische Einheiten mit einer Gesamtkapazität von 1.600 MW umfasst. L&T klassifizierte den Auftrag als Mega-Auftrag im Wert von INR 5.000–10.000 Crore, entsprechend 600 Millionen USD–1,2 Milliarden USD.
- Februar 2026: Das US-amerikanische Energieministerium kündigte 175 Millionen USD für 6 Modernisierungsprojekte von Kohlekraftwerken im Rahmen eines umfassenderen Programms von 525 Millionen USD an, um die Lebensdauer der Kohleflotte zu verlängern und die Netzzuverlässigkeit zu unterstützen.
- November 2025: Dongfang Electric Corporation lieferte Kessel, Turbinen und Generatoren für das Yuncheng-Projekt in der Provinz Shandong, die erste nationale Demonstrationsanlage mit 630°C ultra-überkritischer Doppelwiedererhitzung. Ihre zwei 1.000-MW-Einheiten sind für die Inbetriebnahme im Jahr 2026 geplant und sollen jährlich 10 Milliarden kWh liefern.
- November 2025: Mitsubishi Power kündigte einen Vertrag zur Umrüstung des 660-MW-Wärmekraftwerks O Mon 1 in Vietnam von Öl auf Erdgas an. Das Unternehmen wird Gasbrenner für den bestehenden Kessel liefern und ein selektives katalytisches Reduktionssystem (SCR) zur Entstickung installieren.
Berichtsumfang des globalen Marktes für Kraftwerkskessel
Ein Kessel in einem Kraftwerk ist ein geschlossenes, schwerlastfähiges Druckgefäß, das Wasser durch Verbrennung von Brennstoff oder Nutzung von Wärmeenergie in Hochdruck-Hochtemperaturdampf umwandelt. Dieser Druckdampf wird dann verwendet, um eine Dampfturbine anzutreiben, die einen elektrischen Generator zur Stromerzeugung antreibt.
Der globale Markt für Kraftwerkskessel ist nach Kesseltyp, Technologie, Anwendung, Komponente und Geografie segmentiert. Nach Kesseltyp ist der Markt in Staubfeuerungskessel (PF), Kessel mit zirkulierender Wirbelschicht (CFB), Kessel mit blasenbildender Wirbelschicht (BFB), Abhitzedampferzeuger (HRSGs) und sonstige Kraftwerkskesseltypen segmentiert. Nach Technologie ist der Markt in unterkritische, überkritische und ultra-überkritische Kessel segmentiert. Nach Anwendung ist der Markt in versorgungsmaßstäbliche Stromerzeugung, industrielle Eigenstromerzeugung, Kraft-Wärme-Kopplung (KWK), Abfallverwertungs-Stromerzeugung und sonstige Anwendungen segmentiert. Nach Komponente ist der Markt in Kesselbrennkammern und Verbrennungssysteme, Wasserrohr- und Dampferzeugungssysteme, Überhitzer und Wiedererhitzer, Economizer, Luftvorwärmer, Speisewasser- und Umlaufsysteme sowie Emissionskontroll- und Hilfssysteme segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Kraftwerkskessel in 27 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Staubfeuerungskessel |
| Kessel mit zirkulierender Wirbelschicht (CFB) |
| Kessel mit blasenbildender Wirbelschicht |
| Abhitzedampferzeuger (HRSGs) |
| Sonstige Kraftwerkskesseltypen |
| Unterkritische Kessel |
| Überkritische Kessel |
| Ultra-überkritische Kessel |
| Versorgungsmaßstäbliche Stromerzeugung |
| Industrielle Eigenstromerzeugung |
| Kraft-Wärme-Kopplung (KWK) |
| Abfallverwertungs-Stromerzeugung |
| Sonstige Anwendungen |
| Kesselbrennkammer und Verbrennungssysteme |
| Wasserrohr- und Dampferzeugungssysteme |
| Überhitzer und Wiedererhitzer |
| Economizer |
| Luftvorwärmer |
| Speisewasser- und Umlaufsysteme |
| Emissionskontroll- und Hilfssysteme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Kuwait | |
| Oman | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Kesseltyp | Staubfeuerungskessel | |
| Kessel mit zirkulierender Wirbelschicht (CFB) | ||
| Kessel mit blasenbildender Wirbelschicht | ||
| Abhitzedampferzeuger (HRSGs) | ||
| Sonstige Kraftwerkskesseltypen | ||
| Nach Technologie | Unterkritische Kessel | |
| Überkritische Kessel | ||
| Ultra-überkritische Kessel | ||
| Nach Anwendung | Versorgungsmaßstäbliche Stromerzeugung | |
| Industrielle Eigenstromerzeugung | ||
| Kraft-Wärme-Kopplung (KWK) | ||
| Abfallverwertungs-Stromerzeugung | ||
| Sonstige Anwendungen | ||
| Nach Komponente | Kesselbrennkammer und Verbrennungssysteme | |
| Wasserrohr- und Dampferzeugungssysteme | ||
| Überhitzer und Wiedererhitzer | ||
| Economizer | ||
| Luftvorwärmer | ||
| Speisewasser- und Umlaufsysteme | ||
| Emissionskontroll- und Hilfssysteme | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Kraftwerkskessel bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 33,89 Milliarden USD erreichen und ab 2027 mit einem CAGR von 5,22 % wachsen.
Welcher Kesseltyp hat die größte Position?
Staubfeuerungskessel hielten im Jahr 2026 einen Wertanteil von 46,7 %, gestützt durch Installationen und neue Kapazitätsprojekte in Asien.
Warum wachsen Abhitzedampferzeuger schnell?
Abhitzedampferzeuger werden voraussichtlich mit einem CAGR von 5,9 % wachsen, da gasbefeuerte Kombikraftwerke, industrielle Kraft-Wärme-Kopplung und der Strombedarf aus Rechenzentren zunehmen, während die installierte Gasturbinenkapazität die zugehörige Dampferzeugungsausrüstung unterstützt.
Welche Region hat die größte Bedeutung für die Kesselnachfrage?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 69,3 % am globalen Wert, da China, Indien und Südostasien weiterhin thermische Kapazitäten ausbauen und modernisieren.
Welche Technologie wächst am schnellsten?
Ultra-überkritische Technologie wird bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen, da sie den Wirkungsgrad verbessert und die Emissionen pro Megawattstunde reduziert.
Wie verändern Emissionsanforderungen die Ausrüstungsnachfrage?
Strengere Anforderungen erhöhen die Nachfrage nach Emissionskontrollsystemen, Biomasseumrüstungen, Abfallverwertungsausrüstung und brennstoffflexiblen Kesseldesigns.