
Taille et Part du Marché des Chaudières de Centrales Électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 26.28 Milliards de dollars |
| Taille du Marché (2032) | 33.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.22 % |
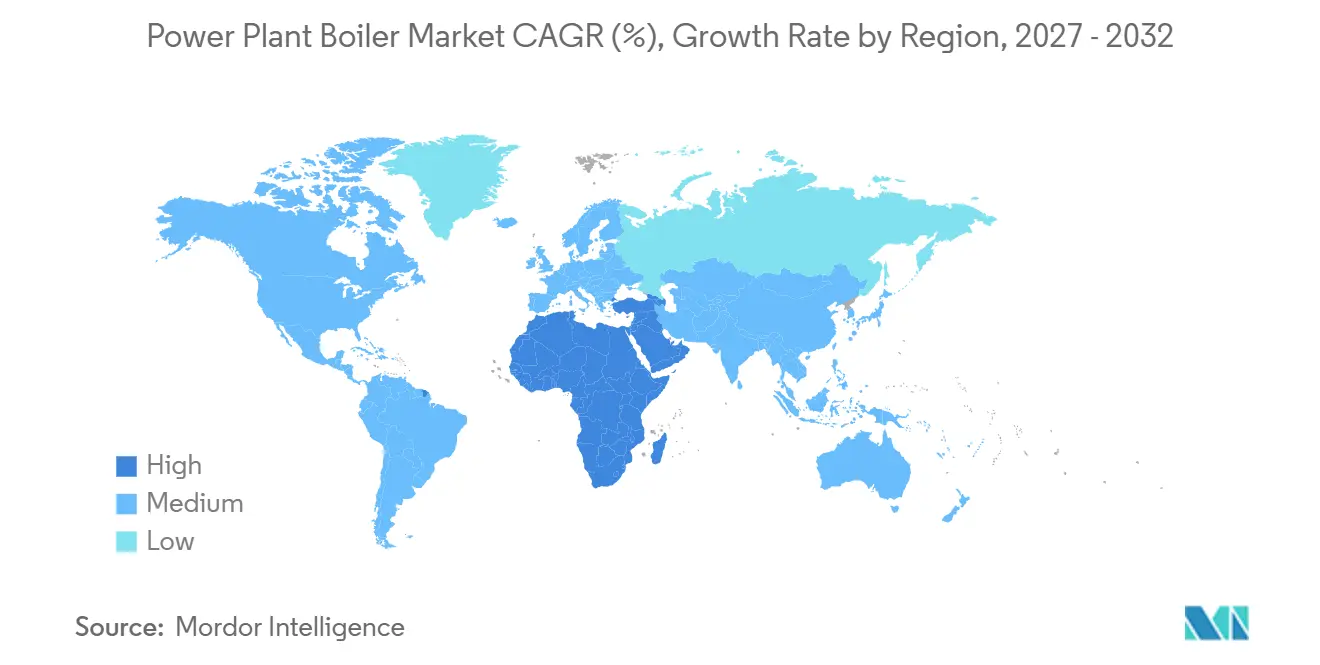
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
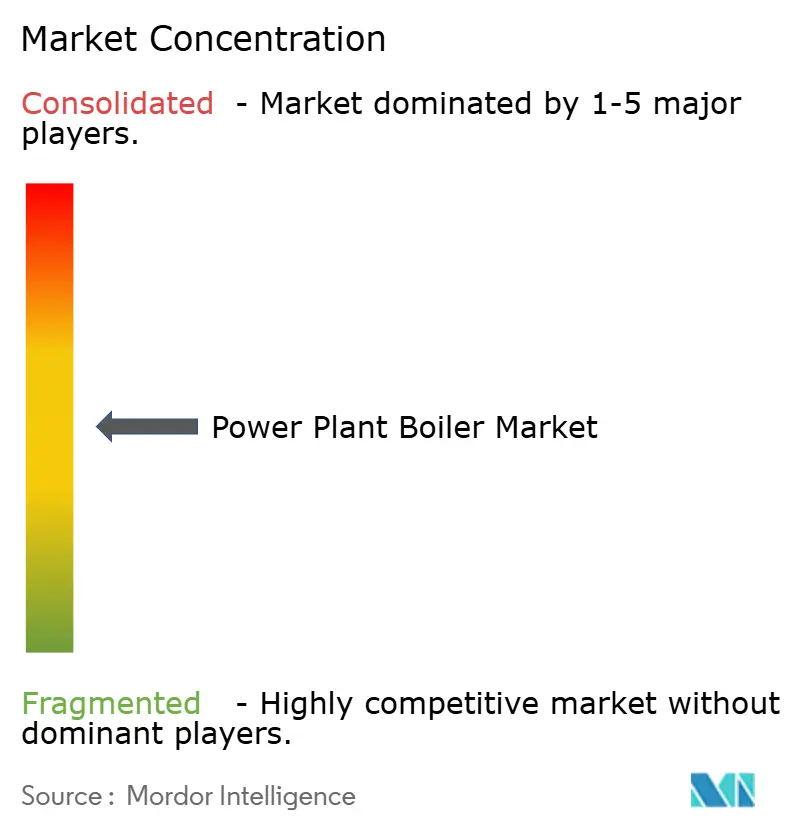
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Chaudières de Centrales Électriques par Mordor Intelligence
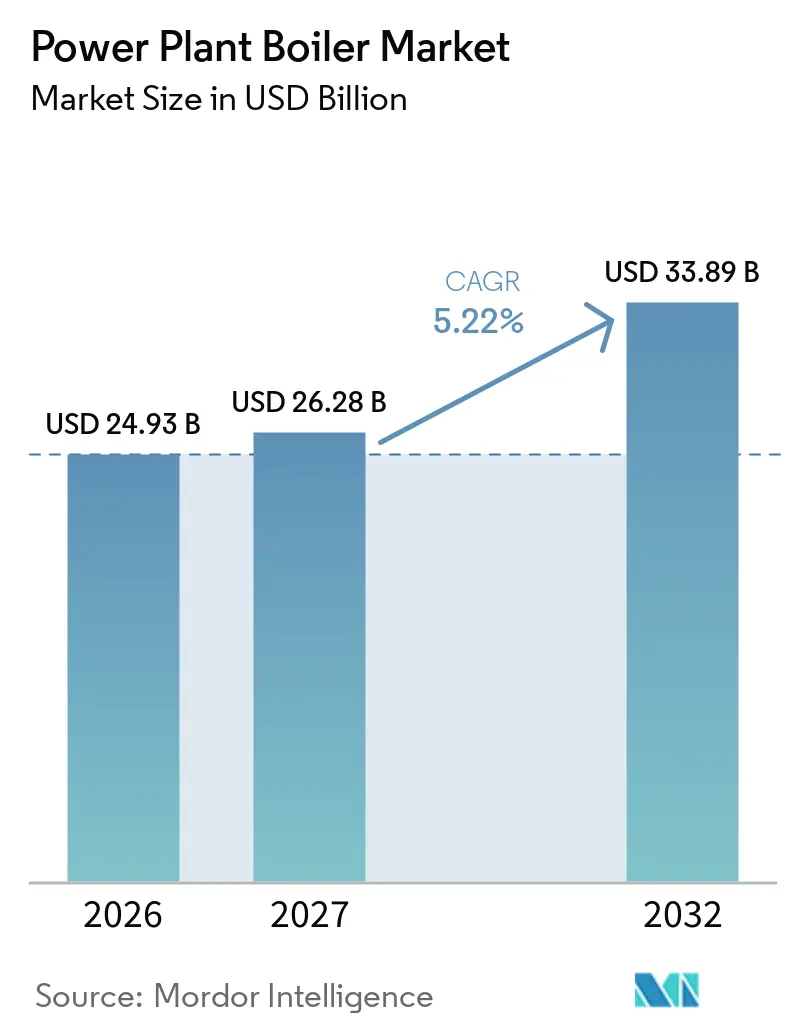
La taille du Marché des Chaudières de Centrales Électriques devrait augmenter de 24,93 milliards USD en 2026 à 26,28 milliards USD en 2027 et atteindre 33,89 milliards USD d'ici 2032, avec un CAGR de 5,22% sur la période 2027-2032. Le marché des chaudières de centrales électriques suit les investissements dans la production à cycle vapeur, les chaudières demeurant au cœur des actifs de production thermique. La demande d'électricité des centres de données, de l'activité industrielle et de la croissance urbaine accroît le besoin de capacités fiables dans plusieurs grandes économies. L'Agence Internationale de l'Énergie a rapporté que la consommation d'électricité des centres de données a augmenté de 17% en 2025, ce qui renforce l'argument en faveur d'une production dispatchable là où les connexions au réseau et les capacités renouvelables sont limitées.[1] Le marché des chaudières de centrales électriques est également façonné par les travaux de remplacement, la conversion de combustibles et les mises à niveau du contrôle des émissions dans les centrales existantes. Les fournisseurs d'équipements servent donc à la fois les nouveaux projets de construction et les programmes de prolongation de durée de vie, tandis que les conceptions polyvalentes en matière de combustibles créent des opportunités dans les applications biomasse, déchets, gaz et co-combustion.
Principaux Enseignements du Rapport
- Par type de chaudière, les chaudières à Combustible Pulvérisé détenaient 46,7% de la part du marché des chaudières de centrales électriques en 2026, tandis que les Générateurs de Vapeur à Récupération de Chaleur devraient se développer à un CAGR de 5,9% jusqu'en 2032.
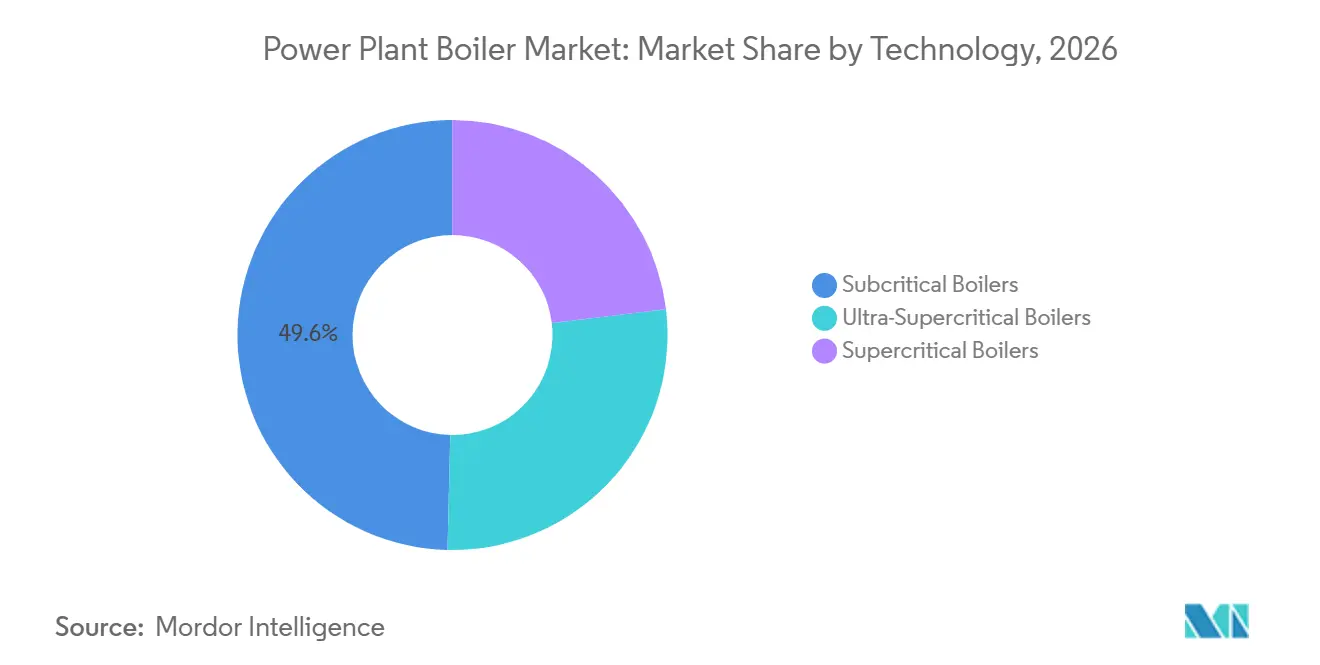
- Par technologie, les chaudières Sous-Critiques représentaient 54,6% de la part du marché des chaudières de centrales électriques en 2026, tandis que la technologie Ultra-Supercritique devrait croître à un CAGR de 6,7% jusqu'en 2032.
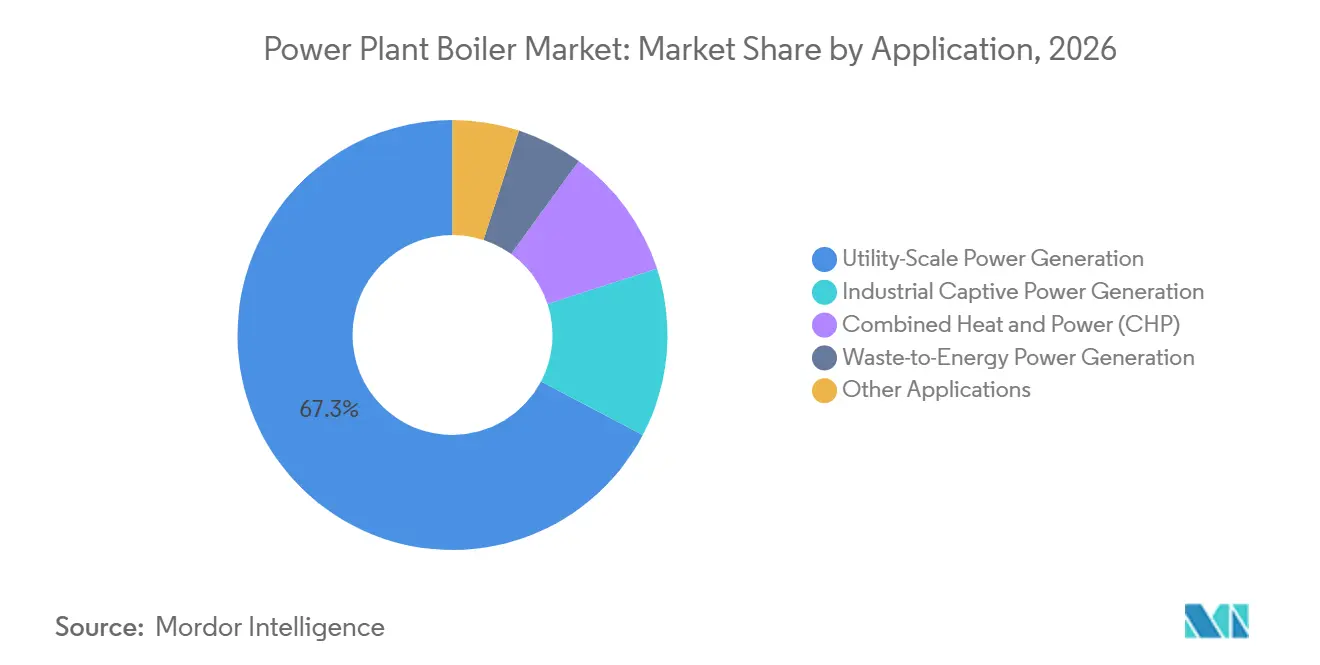
- Par application, la Production d'Électricité à l'Échelle des Services Publics détenait 67,3% de la taille du marché des chaudières de centrales électriques en 2026, tandis que la Cogénération Chaleur et Électricité devrait croître à un CAGR de 5,4% jusqu'en 2032.
- Par composant, les Systèmes à Tubes à Eau et de Production de Vapeur représentaient 32,2% de la taille du marché des chaudières de centrales électriques en 2026, tandis que les Systèmes de Contrôle des Émissions et Auxiliaires devraient se développer à un CAGR de 5,6% jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 69,3% de la valeur mondiale en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 5,8% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse de la Demande d'Électricité due à l'Industrialisation, à l'Urbanisation et aux Charges des Centres de Données | +1.5% | Mondial, avec un effet concentré en Amérique du Nord, en Chine, en Inde et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Remplacement du Parc de Chaudières Vieillissantes et Programmes de Prolongation de Durée de Vie | +1.2% | Amérique du Nord, Europe, Chine, Inde | Moyen terme (2-4 ans) |
| Gains d'Efficacité grâce aux Technologies Supercritiques et Ultra-Supercritiques | +0.9% | Chine, Inde, Asie du Sud-Est, et extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Flexibilité des Combustibles pour le Charbon de Faible Qualité, la Biomasse, les Déchets et la Co-Combustion | +0.8% | Europe, Asie du Sud-Est, Inde | Moyen terme (2-4 ans) |
| Demande de Modernisation pour un Dispatch Flexible et l'Équilibrage des Énergies Renouvelables | +0.6% | Europe, Amérique du Nord, Corée du Sud, Japon | Moyen terme (2-4 ans) |
| Déploiement à Grande Échelle des Chaudières à Lit Fluidisé Circulant Ultra-Supercritiques pour les Combustibles à Faible Pouvoir Calorifique | +0.4% | Chine, Inde, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la Demande d'Électricité due à l'Industrialisation, à l'Urbanisation et aux Charges des Centres de Données
Le marché des chaudières de centrales électriques bénéficie d'une consommation d'électricité plus élevée dans les sites industriels, urbains et les centres de données. L'Agence Internationale de l'Énergie (AIE) a enregistré une augmentation de 17% de la consommation d'électricité des centres de données en 2025, tandis que son évaluation a identifié un resserrement des goulots d'étranglement et une course aux solutions énergétiques.[2] La consommation d'électricité aux États-Unis devrait atteindre un record de 4 283 milliards de kWh en 2026, et la demande des centres de données contribue à une utilisation accrue de la production d'énergie à partir de combustibles fossiles, tandis que les connexions au réseau accusent du retard. Des pôles de demande se développent en Virginie du Nord, à Singapour et dans le nord de l'Inde, où une alimentation continue reste importante pour les grandes installations. Ce schéma lie l'investissement dans les centres de données aux commandes de systèmes de chaudières à charbon et à gaz là où une capacité dispatchable est nécessaire. Il encourage également les services publics à maintenir des actifs fiables à cycle vapeur disponibles pendant la construction de nouveaux projets de réseau et de production.
Remplacement du Parc de Chaudières Vieillissantes et Programmes de Prolongation de Durée de Vie
Le marché des chaudières de centrales électriques reçoit une demande des unités à vapeur mises en service dans les années 1980 et 1990 qui arrivent en fin de leur durée de vie économique de 30 à 35 ans. En février 2026, le Département de l'Énergie des États-Unis a engagé 175 millions USD pour 6 projets de modernisation de centrales à charbon, incluant des travaux à Mountaineer, Cardinal et Fort Martin, dans le cadre d'un programme plus large de 525 millions USD.[3] Ces projets soutiennent la prolongation de durée de vie et un approvisionnement plus stable pour les communautés rurales. Adani Power a passé des commandes anticipées pour 11,2 GW de chaudières ultra-supercritiques, de turbines et de générateurs dans le cadre de son expansion de 17,55 GW vers une capacité planifiée de 30,67 GW d'ici 2030. Des commandes plus importantes de chaudières et de turbines en Inde peuvent limiter les créneaux de production chez les principaux fabricants, ce qui accroît l'importance de la planification des livraisons et de l'approvisionnement en pièces sous pression. Cet environnement soutient les travaux de rénovation ainsi que la demande de composants modulaires.
Gains d'Efficacité grâce aux Technologies Supercritiques et Ultra-Supercritiques
Le marché des chaudières de centrales électriques évolue vers des conceptions qui réduisent la consommation de combustible et les émissions par mégawattheure. La technologie ultra-supercritique offre un avantage net de rendement thermique de 10 points de pourcentage par rapport aux conceptions sous-critiques selon les données disponibles. Dongfang Electric Corporation a livré des équipements en décembre 2025 pour le projet de démonstration ultra-supercritique à double réchauffage à 630°C à Yuncheng dans la province du Shandong, où 2 unités de 1 000 MW sont prévues pour la mise en service en 2026.[4] Les unités devraient produire 10 milliards de kWh annuellement, économiser 350 000 tonnes de charbon standard et réduire les émissions de dioxyde de carbone de 945 000 tonnes chaque année. Le plan de mise à niveau des centrales à charbon 2025-2027 de la Chine a fixé un objectif de conception de pas plus de 270 g/kWh pour la consommation de charbon d'alimentation dans les unités ultra-supercritiques à double réchauffage. Des normes d'efficacité plus élevées font monter les spécifications des chaudières en Chine, en Inde et en Asie du Sud-Est.
Flexibilité des Combustibles pour le Charbon de Faible Qualité, la Biomasse, les Déchets et la Co-Combustion
La flexibilité des combustibles élargit le champ d'activité adressable pour le marché des chaudières de centrales électriques, car les exploitants peuvent adapter les chaudières aux combustibles disponibles localement et modifier les conditions de conformité. Les chaudières à lit fluidisé circulant peuvent utiliser des combustibles à forte teneur en humidité et à faible pouvoir calorifique et peuvent co-combustionner de la biomasse. Une étude évaluée par des pairs en 2025 a révélé que des granulés de biomasse mélangés jusqu'à 20% en poids dans une chaudière industrielle à lit fluidisé circulant de 620 t/h produisaient une combustion stable sans perte significative de rendement thermique et réduisaient les émissions annuelles de dioxyde de carbone de 130 000 tonnes. Valmet a reçu un contrat en 2024 pour convertir 2 chaudières à lit fluidisé circulant alimentées au charbon à l'usine de Mladá Boleslav de ŠKO-ENERGO à 100% de biomasse et fournir une nouvelle chaudière à lit fluidisé bouillonnant. Le projet devrait réduire les émissions annuelles de dioxyde de carbone de 290 000 tonnes et soutient l'objectif de fabrication neutre en carbone de Škoda Auto pour 2030. Ces systèmes peuvent aider les exploitants à gérer leur exposition aux prix du charbon et aux exigences de conformité carbone.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts d'Investissement Élevés et Longues Périodes de Retour sur Investissement | -1.4% | Mondial, plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Réglementations sur les Émissions Plus Strictes et Coûts de Conformité Carbone | -0.9% | Europe, Amérique du Nord, Chine, Inde | Moyen terme (2-4 ans) |
| Longs Délais d'Approvisionnement pour les Pièces Sous Pression, les Alliages Haute Température et les Créneaux des Fabricants d'Équipements d'Origine | -0.7% | Mondial, concentré en Inde et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Risque d'Autorisation des Centrales à Charbon et Exposition à la Dépréciation des Actifs | -0.8% | Europe, Amérique du Nord, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'Investissement Élevés et Longues Périodes de Retour sur Investissement
Les coûts d'investissement élevés limitent le marché des chaudières de centrales électriques dans les zones où le financement de projets reste contraint. Les projets supercritiques et ultra-supercritiques comportent une prime de coût de 10 à 25% par rapport aux conceptions sous-critiques équivalentes selon les données disponibles. Une centrale ultra-supercritique standard de 2 000 MW nécessite des engagements de plusieurs milliards de dollars et a une période de retour sur investissement de 15 à 25 ans. En Inde, les tarifs des centrales à charbon de 5,5 à 5,8 INR par unité et un taux de recouvrement des charges fixes de 60 à 65% laissent peu de marge pour les dépassements de coûts ou les chocs sur les prix des combustibles. Les institutions de financement du développement international se sont largement retirées du financement du charbon depuis 2022, réduisant la base de prêteurs en Asie du Sud-Est. Les promoteurs s'appuient donc davantage sur les banques nationales, les agences de crédit à l'exportation et les accords d'achat garantis par l'État.
Réglementations sur les Émissions Plus Strictes et Coûts de Conformité Carbone
Des exigences d'émissions plus strictes augmentent le coût installé des projets de chaudières conventionnelles tout en créant des travaux de modernisation. La Chine impose des limites de 30 mg/Nm³ pour les particules, 35 mg/Nm³ pour le dioxyde de soufre et 50 mg/Nm³ pour les oxydes d'azote pour les unités alimentées au charbon. Ces exigences conduisent les exploitants à investir dans des systèmes de contrôle des émissions et auxiliaires qui ajoutent 8 à 12% au coût installé de la centrale. En Europe, le Système d'Échange de Quotas d'Émissions de l'Union Européenne favorise un passage du charbon vers la production en cycle combiné alimentée au gaz. Les systèmes à lit fluidisé circulant à biomasse et de valorisation énergétique des déchets prennent donc une part plus importante des dépenses d'investissement européennes. Il en résulte une demande plus faible pour les chaudières à charbon conventionnelles dans les pays de l'Organisation de Coopération et de Développement Économiques (OCDE), parallèlement à une demande plus forte pour les systèmes polyvalents en matière de combustibles et prêts pour le contrôle des émissions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Chaudière :
le Combustible Pulvérisé Occupe la Plus Grande Position Tandis que les Générateurs de Vapeur à Récupération de Chaleur Connaissent la Croissance la Plus RapideLes chaudières à Combustible Pulvérisé détenaient 46,7% de la valeur du marché des chaudières de centrales électriques en 2026. Leur position est soutenue par le parc installé et les pipelines de construction actifs en Chine, en Inde et en Indonésie. L&T Energy a reçu une commande de la National Thermal Power Corporation (NTPC) en juillet 2026 pour 2 unités ultra-supercritiques de 800 MW à Lara Stage-III au Chhattisgarh. L&T a classé le projet comme une méga-commande de 5 000 à 10 000 crores INR, équivalant à 600 millions USD à 1,2 milliard USD.
Les Générateurs de Vapeur à Récupération de Chaleur devraient croître à un CAGR de 5,9% jusqu'en 2032, ce qui en fait le type de chaudière à la croissance la plus rapide. Leur demande est liée aux commandes de turbines à gaz en cycle combiné et aux besoins en énergie des centres de données et de la cogénération industrielle. GE Vernova dispose d'un parc installé de plus de 1 300 Générateurs de Vapeur à Récupération de Chaleur dans le monde. En avril 2025, il a livré 3 supermodules de Générateurs de Vapeur à Récupération de Chaleur pour la centrale thermique Ha Goi de 2,3 GW au Japon, pesant chacun 2 500 tonnes métriques. Les chaudières à lit fluidisé circulant, à lit fluidisé bouillonnant et autres conceptions servent les projets polyvalents en matière de combustibles, de chauffage urbain, de production industrielle captive et de valorisation énergétique des déchets.
Par Technologie :
les Chaudières Sous-Critiques Conservent une Large Base Tandis que les Unités Ultra-Supercritiques s'AccélèrentLes chaudières Sous-Critiques détenaient 54,6% de la valeur du marché des chaudières de centrales électriques en 2026. Le large parc installé dans les économies en développement et l'économie de la rénovation sur site existant soutiennent cette position. Leur utilisation reflète également les conditions de combustible dans les zones à forte teneur en lignite d'Europe de l'Est, les régions de charbon de faible rang en Indonésie et les zones de charbon sous-bitumineux en Inde. Le parc crée une demande continue pour les services, les pièces de rechange et les mises à niveau ciblées.
La technologie Ultra-Supercritique devrait croître à un CAGR de 6,7% jusqu'en 2032. L'unité à lit fluidisé circulant ultra-supercritique de 700 MW de Dongfang Boiler à la centrale électrique Yuneng Honghe a achevé son essai de 168 heures en avril 2025 avec un rendement thermique de l'ensemble de la centrale de 46,34%. Le projet a respecté les normes d'émissions ultra-faibles de la Chine et a utilisé du lignite à forte teneur en humidité et à faible pouvoir calorifique. Les systèmes Supercritiques restent une option intermédiaire pour les marchés qui ne peuvent pas justifier la prime de capital de la technologie Ultra-Supercritique. Les unités avancées à double réchauffage deviennent le référentiel préféré pour les nouveaux projets de charge de base en Asie.
Par Application :
la Production à l'Échelle des Services Publics est en Tête Tandis que la Cogénération Chaleur et Électricité Développe sa DemandeLa Production d'Électricité à l'Échelle des Services Publics détenait 67,3% de la valeur du marché des chaudières de centrales électriques en 2026. Les grandes additions de charge de base en Asie et le pipeline de modernisation aux États-Unis soutiennent le segment. L'Administration de l'Information sur l'Énergie des États-Unis prévoit 145 GW de capacité de production à charbon à la fin de 2028 après les retraits planifiés. Ce parc soutient la demande de pièces de chaudières, de mises à niveau et d'équipements de contrôle des émissions.
La Cogénération Chaleur et Électricité devrait croître à un CAGR de 5,4% jusqu'en 2032. Elle est portée par les utilisateurs industriels cherchant à réduire leur dépendance au réseau et les municipalités mettant à jour leurs réseaux de chauffage urbain. Enercity a mis en service la première centrale de combustion de bois-déchet d'Allemagne avec une pompe à chaleur à grande échelle utilisant la condensation des gaz de fumée à sa centrale de cogénération à biomasse de Stöcken à Hanovre en octobre 2025. Le projet a impliqué 195 millions EUR, équivalant à 211 millions USD. La Production d'Électricité à partir de Déchets et la Production d'Électricité Industrielle Captive soutiennent davantage la demande en Asie.
Par Composant :
les Systèmes à Tubes à Eau sont en Tête Tandis que les Contrôles des Émissions se DéveloppentLes Systèmes à Tubes à Eau et de Production de Vapeur détenaient 32,2% de la valeur du marché des chaudières de centrales électriques en 2026. Ces systèmes constituent le composant individuel le plus coûteux d'un ensemble de chaudière. Les conceptions supercritiques nécessitent des superalliages spécialisés à base de nickel capables de fonctionner au-dessus de 25 MPa et 600°C. Leurs exigences techniques font de la qualité des matériaux et de la capacité de fabrication des éléments centraux dans la sélection des fournisseurs.
Les Systèmes de Contrôle des Émissions et Auxiliaires devraient croître à un CAGR de 5,6% jusqu'en 2032. Le mandat de modernisation de la Chine et les limites plus strictes de dioxyde de soufre et d'oxydes d'azote en Inde créent des dépenses obligatoires dans les centrales en exploitation. Dongfang Boiler a utilisé un alliage de rotor haute température C630R dans le projet de démonstration à 630°C, co-développé avec l'Institut de Recherche sur le Fer et l'Acier de Chine. Les économiseurs et les préchauffeurs d'air soutiennent les améliorations d'efficacité dans les programmes de modernisation. Les systèmes d'eau d'alimentation et de circulation restent liés aux contrats de service des chaudières.
Analyse Géographique
Marché des Chaudières de Centrales Électriques en Asie-Pacifique
L'Asie-Pacifique détenait 69,3% du marché des chaudières de centrales électriques en 2026. La région combine de nouvelles additions de capacité à charbon avec le remplacement de conceptions plus anciennes par des équipements ultra-supercritiques. La Chine a approuvé près de 100 GW de nouvelles centrales à charbon en 2024. L'Inde et la Chine représentaient 87% des nouvelles propositions mondiales de production à charbon en 2025. La National Thermal Power Corporation (NTPC) vise à ajouter 30 GW de nouvelle capacité thermique d'ici 2032.
Marché des Chaudières de Centrales Électriques en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentent une partie techniquement exigeante du marché des chaudières de centrales électriques. La demande américaine est orientée vers la prolongation de durée de vie, la conversion de combustibles et les mises à niveau des émissions plutôt que vers de nouveaux projets à charbon. Seulement 2,6 GW des 8,5 GW planifiés de retraits de centrales à charbon américaines ont eu lieu en 2025 après les ordres d'urgence du Département de l'Énergie. Le programme de financement de février 2026 du Département de l'Énergie cible également les mises à niveau d'efficacité et la préparation à la conversion charbon-gaz. La demande européenne évolue vers les équipements de biomasse, de valorisation énergétique des déchets et de cogénération chaleur et électricité, comme en témoigne la commande de Valmet en 2025 pour une centrale de cogénération à biomasse de 75 MWth et 25 MWe en Suède.
Marché des Chaudières de Centrales Électriques au Moyen-Orient et en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 5,8% jusqu'en 2032. La croissance est liée aux additions de cycle combiné alimenté au gaz dans le Golfe et aux projets thermiques au Nigeria, en Égypte et en Afrique du Sud. L'Agence Internationale de l'Énergie (AIE) prévoit que la capacité de production du Moyen-Orient et de l'Afrique du Nord augmentera de plus de 300 GW au cours de la prochaine décennie. Le gaz naturel devrait couvrir la moitié de la demande d'électricité supplémentaire jusqu'en 2035, ce qui favorise les commandes de Générateurs de Vapeur à Récupération de Chaleur, tandis que la demande en Amérique du Sud, portée par le Brésil, repose sur la capacité de pointe au gaz et les chaudières industrielles plus petites, la Colombie et l'Argentine offrant des opportunités de production industrielle captive et de récupération de chaleur résiduelle.
Paysage Concurrentiel
Le marché des chaudières de centrales électriques est modérément consolidé. Les données disponibles identifient 6 à 8 fabricants d'équipements d'origine (OEM) capables de mener des projets d'ingénierie, d'approvisionnement et de construction (EPC) supercritiques ou ultra-supercritiques à l'échelle des services publics, aux côtés de plus de 30 participants régionaux dans les travaux industriels, de valorisation énergétique des déchets et de service. Dongfang Electric, Harbin Electric et Shanghai Electric fournissent une grande partie de la demande de nouvelles chaudières en Chine. Ils deviennent également plus compétitifs en Asie du Sud-Est et en Afrique grâce à des packages de financement.
Les fabricants japonais et coréens comprennent Mitsubishi Heavy Industries via Mitsubishi Power, IHI Corporation, Kawasaki Heavy Industries et Doosan Enerbility. Ces entreprises ciblent la co-combustion d'hydrogène et d'ammoniac et les systèmes de Générateurs de Vapeur à Récupération de Chaleur à haute efficacité. En mars 2025, Downer Group a signé une alliance avec Mitsubishi Power et Mitsubishi Heavy Industries Power IDS pour agir en tant que revendeur exclusif et prestataire de services en Australie et en Nouvelle-Zélande. L'accord couvre la maintenance, les services en cas de pannes forcées et la fourniture de pièces de rechange. Les fournisseurs occidentaux, notamment GE Vernova, Siemens Energy, ANDRITZ et Babcock & Wilcox, se concentrent sur la biomasse, la valorisation énergétique des déchets et les travaux de service à haute marge en Europe et en Amérique du Nord.
La différenciation technique reste importante pour les projets à haute spécification. L'alliage de rotor C630R utilisé dans le projet à 630°C de Dongfang représente un développement de matériaux haute température pour les systèmes de chaudières avancées. GE Power India a approuvé un plan en septembre 2025 pour scinder son activité de fabrication de chaudières de Durgapur au profit de JSW Energy. Les systèmes modulaires de Générateurs de Vapeur à Récupération de Chaleur, les packages de modernisation pour la co-combustion d'ammoniac et l'intégration du contrôle des émissions restent des domaines d'activité pertinents pour les fournisseurs.
Leaders du Secteur des Chaudières de Centrales Électriques
-
GE Vernova, Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Doosan Enerbility Co., Ltd.
-
Dongfang Electric Corporation Limited
-
Babcock & Wilcox Enterprises, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Chaudières de Centrales Électriques Entreprises couvertes dans ce rapport
- ANDRITZ AG
- Ansaldo Energia S.p.A.
- Babcock & Wilcox Enterprises, Inc.
- Bharat Heavy Electricals Limited
- Cleaver-Brooks, Inc.
- Dongfang Electric Corporation Limited
- Doosan Enerbility Co., Ltd.
- Foster Wheeler AG
- GE Vernova, Inc.
- Harbin Electric Corporation
- Hitachi Zosen Corporation
- IHI Corporation
- John Wood Group PLC
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Shanghai Electric Group Company Limited
- Siemens Energy AG
- Sofinter S.p.A.
- Sumitomo Heavy Industries, Ltd.
- Thermax Limited
- Valmet Oyj
Développements industriels récents dans Marché des Chaudières de Centrales Électriques
- Juillet 2026 : L&T Energy CarbonLite Solutions a reçu un Avis Limité de Procéder de la NTPC pour le projet de centrale thermique Lara Stage-III au Chhattisgarh, couvrant deux unités ultra-supercritiques de 800 MW avec une capacité totale de 1 600 MW. L&T a classé la commande comme Méga, évaluée à 5 000-10 000 crores INR, équivalant à 600 millions USD à 1,2 milliard USD.
- Février 2026 : Le Département de l'Énergie des États-Unis a annoncé 175 millions USD pour 6 projets de modernisation de centrales à charbon dans le cadre d'un programme plus large de 525 millions USD visant à prolonger la durée de vie du parc de centrales à charbon et à soutenir la fiabilité du réseau.
- Novembre 2025 : Dongfang Electric Corporation a livré des chaudières, des turbines et des générateurs pour le projet de Yuncheng dans la province du Shandong, la première centrale nationale de démonstration ultra-supercritique à double réchauffage à 630°C. Ses deux unités de 1 000 MW sont prévues pour la mise en service en 2026 et devraient fournir 10 milliards de kWh annuellement.
- Novembre 2025 : Mitsubishi Power a annoncé un contrat pour convertir la centrale thermique O Mon 1 de 660 MW au Vietnam du fioul au gaz naturel. L'entreprise fournira des brûleurs à gaz pour la chaudière existante et installera un système de dénitrification par Réduction Catalytique Sélective (RCS).
Périmètre du Rapport sur le Marché Mondial des Chaudières de Centrales Électriques
Une chaudière dans une centrale électrique est un récipient fermé à usage intensif qui convertit l'eau en vapeur à haute pression et haute température en brûlant du combustible ou en utilisant de l'énergie thermique. Cette vapeur sous pression est ensuite utilisée pour entraîner une turbine à vapeur, qui alimente un générateur électrique pour produire de l'électricité.
Le marché mondial des chaudières de centrales électriques est segmenté par type de chaudière, technologie, application, composant et géographie. Par type de chaudière, le marché est segmenté en chaudières à combustible pulvérisé (CP), chaudières à lit fluidisé circulant (LFC), chaudières à lit fluidisé bouillonnant (LFB), générateurs de vapeur à récupération de chaleur (GVRC) et autres types de chaudières de centrales électriques. Par technologie, le marché est segmenté en chaudières sous-critiques, supercritiques et ultra-supercritiques. Par application, le marché est segmenté en production d'électricité à l'échelle des services publics, production d'électricité industrielle captive, cogénération chaleur et électricité (CHP), production d'électricité à partir de déchets et autres applications. Par composant, le marché est segmenté en foyers de chaudières et systèmes de combustion, systèmes à tubes à eau et de production de vapeur, surchauffeurs et réchauffeurs, économiseurs, préchauffeurs d'air, systèmes d'eau d'alimentation et de circulation, et systèmes de contrôle des émissions et auxiliaires. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des chaudières de centrales électriques dans 27 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Chaudières à Combustible Pulvérisé |
| Chaudières à Lit Fluidisé Circulant (LFC) |
| Chaudières à Lit Fluidisé Bouillonnant |
| Générateurs de Vapeur à Récupération de Chaleur (GVRC) |
| Autres Types de Chaudières de Centrales Électriques |
| Chaudières Sous-Critiques |
| Chaudières Supercritiques |
| Chaudières Ultra-Supercritiques |
| Production d'Électricité à l'Échelle des Services Publics |
| Production d'Électricité Industrielle Captive |
| Cogénération Chaleur et Électricité (CHP) |
| Production d'Électricité à partir de Déchets |
| Autres Applications |
| Foyers de Chaudières et Systèmes de Combustion |
| Systèmes à Tubes à Eau et de Production de Vapeur |
| Surchauffeurs et Réchauffeurs |
| Économiseurs |
| Préchauffeurs d'Air |
| Systèmes d'Eau d'Alimentation et de Circulation |
| Systèmes de Contrôle des Émissions et Auxiliaires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Koweït | |
| Oman | |
| Égypte | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Chaudière | Chaudières à Combustible Pulvérisé | |
| Chaudières à Lit Fluidisé Circulant (LFC) | ||
| Chaudières à Lit Fluidisé Bouillonnant | ||
| Générateurs de Vapeur à Récupération de Chaleur (GVRC) | ||
| Autres Types de Chaudières de Centrales Électriques | ||
| Par Technologie | Chaudières Sous-Critiques | |
| Chaudières Supercritiques | ||
| Chaudières Ultra-Supercritiques | ||
| Par Application | Production d'Électricité à l'Échelle des Services Publics | |
| Production d'Électricité Industrielle Captive | ||
| Cogénération Chaleur et Électricité (CHP) | ||
| Production d'Électricité à partir de Déchets | ||
| Autres Applications | ||
| Par Composant | Foyers de Chaudières et Systèmes de Combustion | |
| Systèmes à Tubes à Eau et de Production de Vapeur | ||
| Surchauffeurs et Réchauffeurs | ||
| Économiseurs | ||
| Préchauffeurs d'Air | ||
| Systèmes d'Eau d'Alimentation et de Circulation | ||
| Systèmes de Contrôle des Émissions et Auxiliaires | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Koweït | ||
| Oman | ||
| Égypte | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des chaudières de centrales électriques d'ici 2032 ?
Le secteur devrait atteindre 33,89 milliards USD d'ici 2032, avec un CAGR de 5,22% à partir de 2027.
Quel type de chaudière occupe la plus grande position ?
Les chaudières à Combustible Pulvérisé détenaient 46,7% de la valeur en 2026, soutenues par les installations et les nouveaux projets de capacité en Asie.
Pourquoi les Générateurs de Vapeur à Récupération de Chaleur connaissent-ils une croissance rapide ?
Les Générateurs de Vapeur à Récupération de Chaleur devraient croître à un CAGR de 5,9% à mesure que les projets de cycle combiné alimenté au gaz, la cogénération industrielle et la demande des centres de données se développent, tandis que la capacité installée de turbines à gaz soutient les équipements de production de vapeur associés.
Quelle région joue le plus grand rôle dans la demande de chaudières ?
L'Asie-Pacifique détenait 69,3% de la valeur mondiale en 2026 car la Chine, l'Inde et l'Asie du Sud-Est continuent de construire et de moderniser leurs capacités thermiques.
Quelle technologie connaît la croissance la plus rapide ?
La technologie Ultra-Supercritique devrait croître à un CAGR de 6,7% jusqu'en 2032 car elle améliore l'efficacité et réduit les émissions par mégawattheure.
Comment les exigences en matière d'émissions font-elles évoluer la demande d'équipements ?
Des exigences plus strictes augmentent la demande de systèmes de contrôle des émissions, de conversion à la biomasse, d'équipements de valorisation énergétique des déchets et de conceptions de chaudières polyvalentes en matière de combustibles.