
発電所ボイラー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 26.28 十億米ドル |
| 市場規模 (2032) | 33.89 十億米ドル |
| 成長率 (2027 - 2032) | 5.22 % |
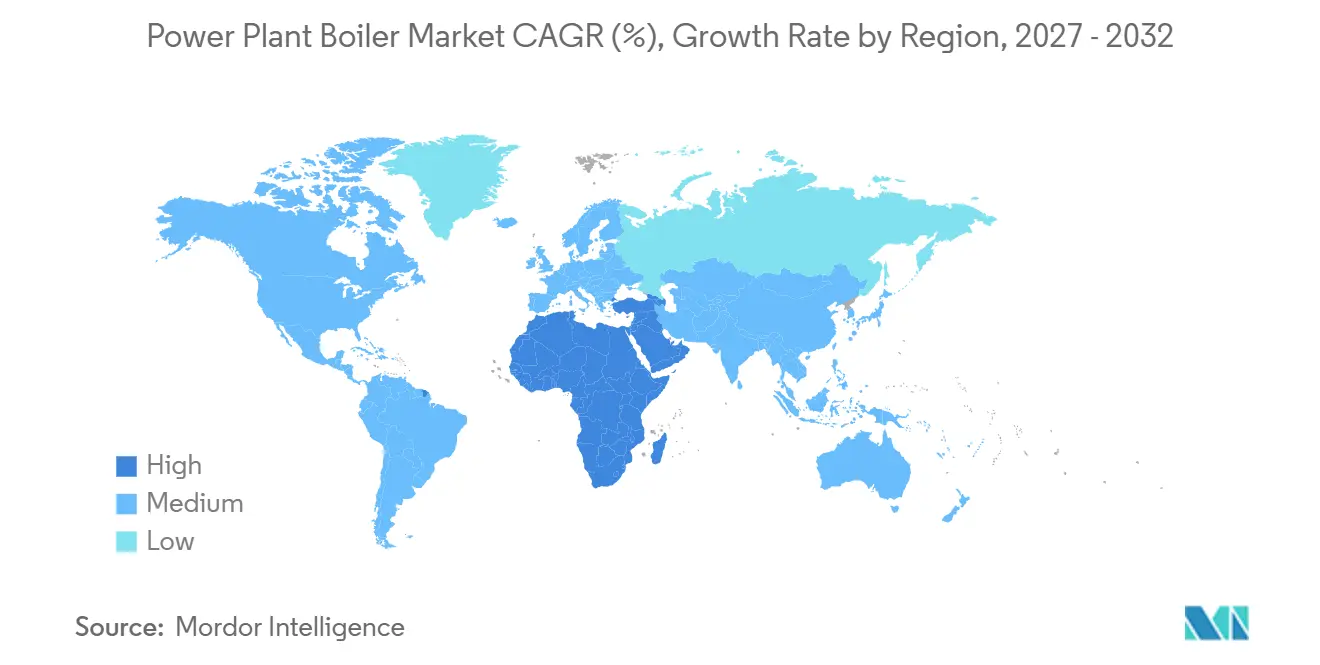
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
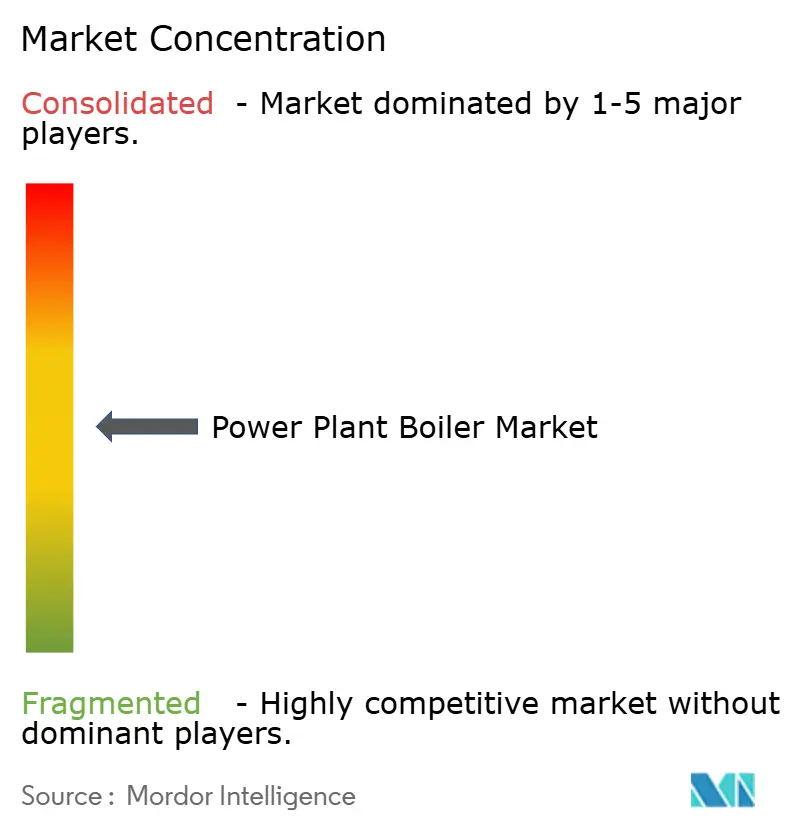
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる発電所ボイラー市場分析
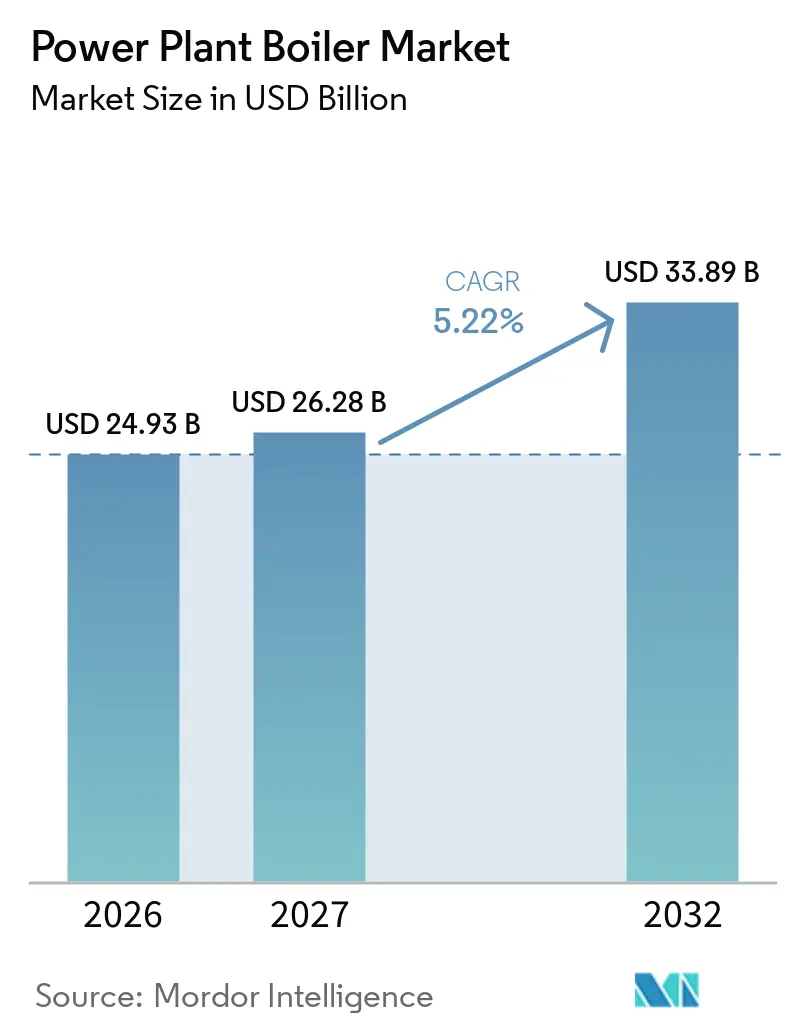
発電所ボイラー市場規模は、2026年の24.93 ビリオン 米ドルから2027年には26.28 ビリオン 米ドルに増加し、2032年までに33.89 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.22%で成します。発電所ボイラー市場は、ボイラーが熱発電資産の中核であり続けることから、蒸気サイクル発電への投資に連動しています。データセンター、産業活動、都市成長による電力需要が、複数の大規模経済圏において信頼性の高い発電容量の必要性を高めています。国際エネルギー機関は、2025年にデータセンターの電力使用量が17%増加したと報告しており、これはグリッド接続と再生可能エネルギー容量が制約されている地域において、調整可能な発電の必要性を強化するものです。[1] 発電所ボイラー市場はまた、既存プラントにおける更新工事、燃料転換、排出制御アップグレードによっても形成されていま。設備サプライヤーは新規建設プロジェクトと延命プログラムの双方に対応しており、燃料フレキシブルな設計がバイオマス、廃棄物、ガス、混焼用途における機会を創出しています。
主要レポートのポイント
- ボイラータイプ別では、微粉炭燃焼(PF)ボイラーが2026年の発電所ボイラー市場シェアの46.7%を占め、排熱回収蒸気発生器(HRSG)は2032年にかけてCAGR 5.9%で拡大すると予測されています。
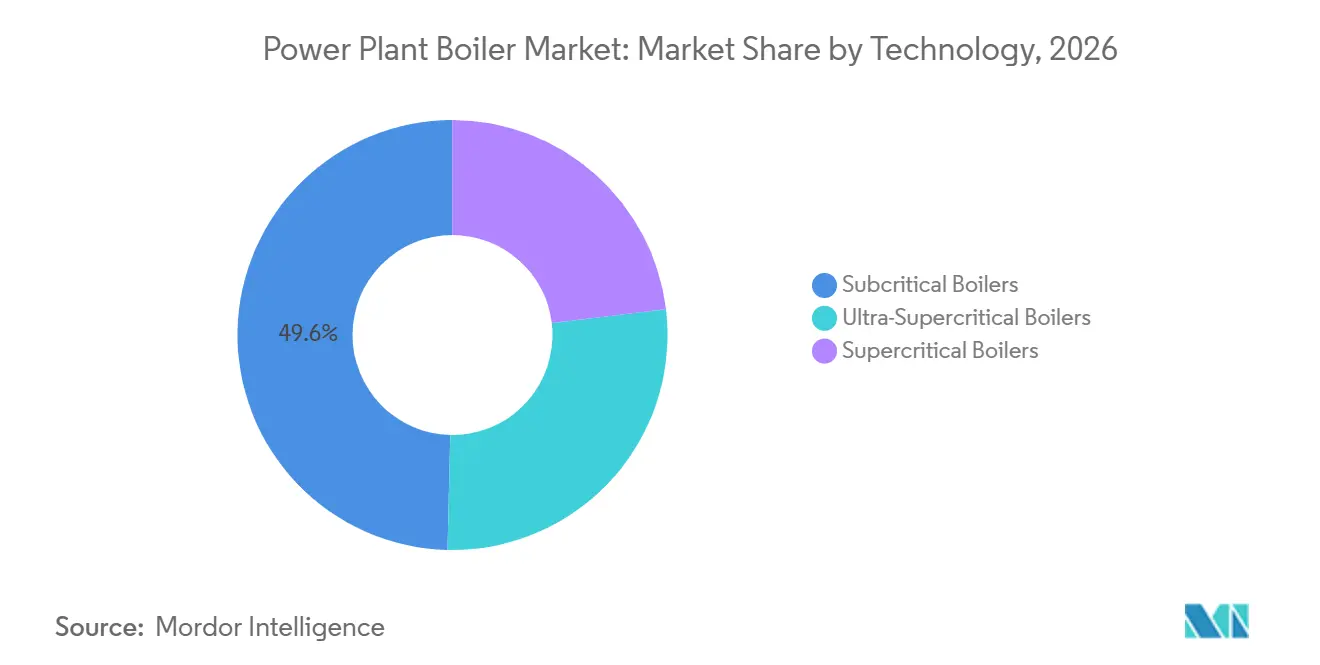
- 技術別では、亜臨界ボイラーが2026年の発電所ボイラー市場シェアの54.6%を占め、超々臨界技術は2032年にかけてCAGR 6.7%で成長すると予測されています。
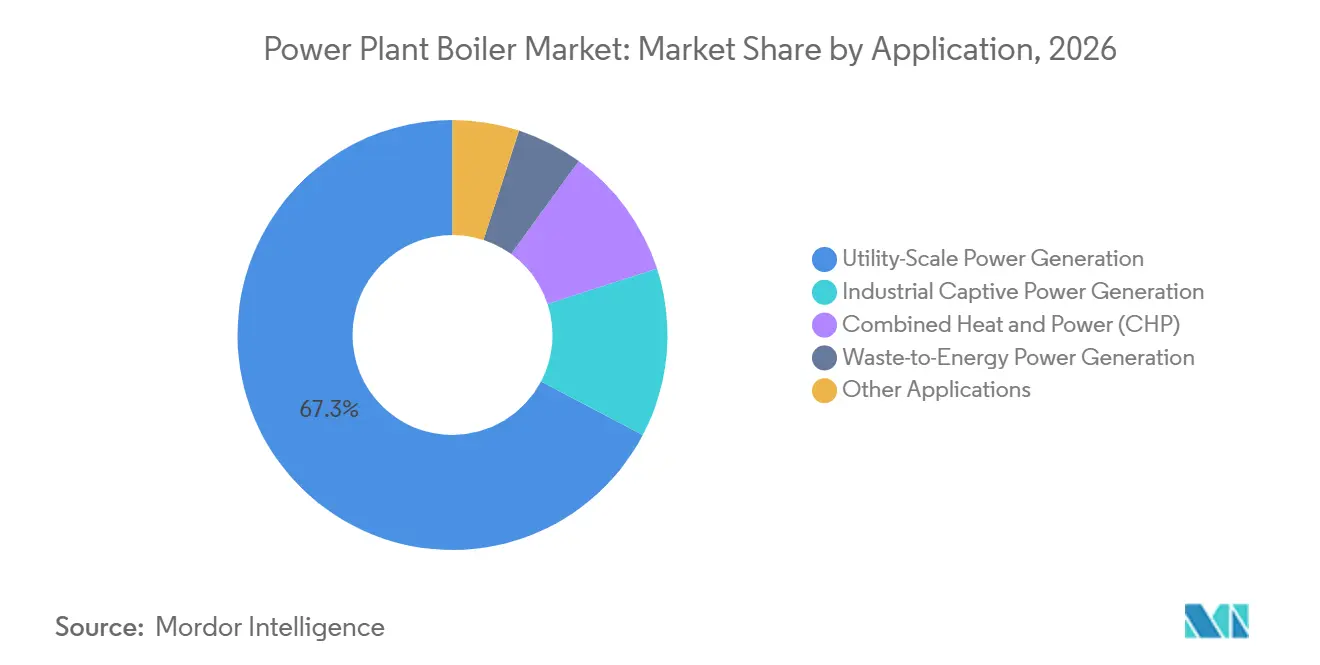
- 用途別では、ユーティリティスケール発電が2026年の発電所ボイラー市場規模の67.3%を占め、コジェネレーション(CHP)は2032年にかけてCAGR 5.4%で成長すると予測されています。
- コンポーネント別では、水管・蒸気発生システムが2026年の発電所ボイラー市場規模の32.2%を占め、排出制御・補助システムは2032年にかけてCAGR 5.6%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の世界全体の金額の69.3%を占、中東・アフリカは2032年にかけてCAGR 5.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 工業化・都市化およびデータセンター負荷による電力需要の増加 | +1.5% | 北米、中国、インド、東南アジアに集中した影響を持つグローバル | 短期(2年以内) |
| 老朽化ボイラー設備の更新・延命プログラム | +1.2% | 北米、欧州、中国、インド | 中期(2〜4年) |
| 超臨界・超々臨界技術による効率向上 | +0.9% | 中国、インド、東南アジア、および中東・アフリカへの波及 | 長期(4年以上) |
| 低品位炭、バイオマス、廃棄物、混焼に対する燃料フレキシビリティ | +0.8% | 欧州、東南アジア、インド | 中期(2〜4年) |
| フレキシブルディスパッチおよび再生可能エネルギーバランシングに向けた改修需要 | +0.6% | 欧州、北米、韓国、日本 | 中期(2〜4年) |
| 低発熱量燃料向け超々臨界CFBのスケールアップ | +0.4% | 中国、インド、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
工業化・都市化およデータセンター負荷による電力需要の増加
発電所ボイラー市場は、産業・都市・データセンター拠点における電力使用量の増加から恩恵を受けています。国際エネルギー機関(IEA)は2025年にデータセンターの電力使用量が17%増加したと記録しており、その評価ではボトルネックの深刻化と電力ソリューションを求める動きが確認されています。[2] 米国の電力消費量は2026年に4,283 ビリオン kWhという記録的水準に達すると予測されており、データセンター需要がグリッド接続の遅れを背景に化石燃料発電の使用増加に寄与しています。需要クラスターはバージニア州北部、シンガポール、インド北部で拡大しており、大規模施設では24時間365日の供給が重要です。このパターンは、調整可能な容量が必要な地域において、データセンター投資が石炭・ガスボイラーシステムの受注に結びついています。また、新たなグリッドおよび発電プロジェクトが建設される間、信頼性の高い蒸気サイクル資産を維持するよう電力会社を促しています。
老朽化ボイラー設備の更新・延命プログラム
発電所ボイラー市場は、1980年代から1990年代に稼働開始した蒸気ユニットが30〜35年の経済的耐用年数の終わりに近づいていることから需要を受けています。2026年2月、米国エネルギー省は、より広範な5億2,500万米ドルプログラムの一環として、マウンテニア、カーディナル、フォートマーティンを含む6件の石炭プラント近代化プロジェクトに1億7,500万米ドルを拠出することを約束しました。[3] これらのプロジェクトは延命と農村コミュニティへのより安定した供給を支援します。アダニ・パワーは、2030年までに17.55 GWから計画中の30.67 GWへの拡大に伴い、11.2 GWの超々臨界ボイラー、タービン、発電機の先行発注を行いました。インドにおけるボイラーとタービンの受注増加は、主要メーカーの生産枠を圧迫し、納期管理と圧力部品供給の重要性を高めています。この環境は、改修工事とモジュール部品への需要を支えています。
超臨界・超々臨界技術による効率向上
発電所ボイラー市場は、メガワット時あたりの燃料使用量と排出量を削減する設計へと移行しています。超々臨界技術は、提供された証拠において亜臨界設計に対して正味熱効率で10パーセントポイントの優位性をもたらします。東方電気は2025年12月、山東省運城における630℃超々臨界二段再熱実証プロジェクト向けの設備を納入しました。このプロジェクトでは1,000 MWのユニット2基が2026年に運転開始予定です。[4] これらのユニットは年間1,000億kWhを発電し、標準炭35万トンを節約し、毎年94万5,000トンの二酸化炭素排出量を削減することが期待されています。中国の2025〜2027年石炭火力アップグレード計画は、超々臨界二段再熱ユニットの供給石炭消費量について270 g/kWh以下という設計目標を設定しました。より高い効率基準が、中国、インド、東南アジアにおけるボイラー仕様を引き上げています。
低品位炭、バイオマス、廃棄物、混焼に対する燃料フレキシビリティ
燃料フレキシビリティは、オペレーターが地域で入手可能な燃料にボイラーを適応させ、コンプライアンス条件を変更できるため、発電所ボイラー市場の対応可能な業務範囲を広げます。循環流動層ボイラーは高水分・低発熱量燃料を使用でき、バイオマスとの混焼も可能です。2025年の査読済み研究では、620 t/hの産業用循環流動層ボイラーにおいてバイオマスペレットを最大20重量%でブレンドした場合、熱効率の大幅な低下なしに安定した燃焼が得られ、年間二酸化炭素排出量が13万トン削減されることが確認されました。バルメットは2024年に、ŠKO-ENERGOのムラダー・ボレスラフ工場にある2基の石炭焚き循環流動層ボイラーを100%バイオマスに転換し、新たな気泡流動層ボイラーを供給する契約を受注しました。このプロジェクトは年間二酸化炭素排出量を29万トン削減し、シュコダ・オートの2030年カーボンニュートラル製造目標を支援することが期待されています。これらのシステは、オペレーターが石炭価格とカーボンコンプライアンス要件へのエクスポージャーを管理するのに役立ちます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと長いプロジェクト回収期間 | -1.4% | 南米、中東・アフリカ、東南アジアで最も深刻なグローバル | 短期(2年以内) |
| より厳格な排出規制とカーボンコンプライアンスコスト | -0.9% | 欧州、北米、中国、インド | 中期(2〜4年) |
| 圧力部品、高温合金、OEM枠の長いリードタイム | -0.7% | インドと東南アジアに集中したグローバル | 短期(2年以内) |
| 石炭プラントの許認可リスクと資産座礁リスク | -0.8% | 欧州、北米、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストと長いプロジェクト回収期間
高い資本コストは、プロジェクトファイナンスが依然として制約されている地域において発電所ボイラー市場を制限しています。超臨界・超々臨界プロジェクトは、提供された証拠において同等の亜臨界設計に対して10〜25%のコストプレミアムを伴います。標準的な2,000 MWの超々臨界プラントは数十億米ドルの投資を必要とし、15〜25年の回収期間を有します。インドでは、石炭火力の電力料金がINR 5.5〜5.8/ユニット、固定費回収率が60〜65%であり、コスト超過や燃料価格ショックの余地が限られています。国際開発金融機関は2022年以降、石炭融資から大幅に撤退しており、東南アジアにおける貸し手基盤が縮小しています。開発業者はそのため、国内銀行、輸出信用機関、政府支援の購入契約にさらに依存しています。
より厳格な排出規制とカーボンコンプライアンスコスト
より厳格な排出要件は、従来型ボイラープロジェクトの設置コストを引き上げる一方で、改修工事を創出しています。中国は石炭焚きユニット全体に対して、粒子状物質30 mg/Nm³、二酸化硫黄35 mg/Nm³、窒素酸化物50 mg/Nm³の制限を要求しています。これらの要件により、オペレーターはプラント設置コストに8〜12%を追加する排出制御・補助システムへの投資を余儀なくされています。欧州では、EU排出権取引制度(EU-ETS)が石炭からガス焚きコンバインドサイクル発電への移行を促進しています。バイオマス循環流動層および廃棄物発電システムは、そのため欧州の設備投資においてより大きなシェアを占めるようになっています。その結果、経済協力開発機構(OECD)加盟国では従来型石炭ボイラーへの需要が低下する一方、燃料フレキシブルで排出対応済みのシステムへの需要が強まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ボイラータイプ別:
微粉炭燃焼が最大シェアを維持し、HRSGが最速成長微粉炭燃焼(PF)ボイラーは2026年の発電所ボイラー市場金額の46.7%を占めました。その地位は、中国、インド、インドネシアにおける設置基盤と活発な建設パイプラインによって支えられています。L&T エナジーは2026年7月、チャッティースガル州ラーラ第III期における超々臨界800 MWユニット2基について、インド国営火力発電公社(NTPC)から受注しました。L&Tはこのプロジェクトを、INR 5,000〜10,000クロール(6億米ドル〜12億米ドル相当)のメガオーダーに分類しました。
排熱回収蒸気発生器(HRSG)は2032年にかけてCAGR 5.9%で成長すると予測されており、最も成長の速いボイラータイプとなっています。その需要はコンバインドサイクルガスタービンの受注、データセンターおよび産業コジェネレーションからの電力需要に連動しています。GE Vernova は世界で1,300基以上のHRSGの設置実績を有しています。2025年4月には、日本の2.3 GWハゴイ火力発電所向けに各2,500メートルトンのHRSGスーパーモジュール3基を納入しました。循環流動層、気泡流動層、その他の設計は、燃料フレキシブル、地域暖房、産業自家発電、廃棄物発電プロジェクトに対応しています。
技術別:
亜臨界ボイラーが大きな基盤を維持し、超々臨界ユニットが加速亜臨界ボイラーは2026年の発電所ボイラー市場金額の54.6%を占めました。発展途上経済圏における大規模な設置基盤と既存設備改修の経済性がこの地位を支えています。その使用は、東欧の褐炭が多い地域、インドネシアの低品位炭地域、インドの亜瀝青炭地域における燃料条件も反映しています。この設備群は、サービス、交換部品、的を絞ったアップグレードへの継続的な需要を生み出しています。
超々臨界技術は2032年にかけてCAGR 6.7%で成長すると予測されています。東方ボイラーの雲能紅河発電所における700 MW超々臨界循環流動層ユニットは、2025年4月に168間試運転を完了し、プラント全体の熱効率46.34%を達成しました。このプロジェクトは中国の超低排出基準を満たし、高水分・低発熱量の褐炭を使用しました。超臨界システムは、超々臨界技術の資本プレミアムを正当化できない市場向けの中間的な選択肢として残っています。高度な二段再熱ユニットは、アジアの新規ベースロードプロジェクトの優先ベンチマークになりつつあります。
用途別:
ユーティリティスケール発電がリードし、CHPが需要を構築ユーティリティスケール発電は2026年の発電所ボイラー市場金額の67.3%を占めました。アジアにおける大規模ベースロード増設と米国の改修パイプラインがこのセグメントを支えています。米国エネルギー情報局は、計画中の廃止後、2028年末時点で145 GWの石炭火力容量を見込んでいます。この設備群は、ボイラー部品、アップグレード、排出制御設備への需要を持続させています。
コジェネレーション(CHP)は2032年にかけてCAGR 5.4%で成長すると予測されています。これは、グリッド依存度の低減を求める産業ユーザーと地域暖房ネットワークを更新する自治体によって牽引されています。エナーシティは2025年10月、ハノーバーのシュテッケンバイオマスCHPプラントにおいて、煙道ガス凝縮を利用した大規模ヒートポンプを備えるドイツ初の廃木材燃焼プラントを稼働させました。このプロジェクトには1億9,500万ユーロ(2億1,100万米ドル相当)が投じられました。廃棄物発電および産業自家発電は、アジアにおける需要をさらに支えています。
コンポーネント別:
水管システムがリードし、排出制御が拡大水管・蒸気発生システムは2026年の発電所ボイラー市場金額の32.2%を占めました。これらのシステムはボイラーアセンブリにおける最も高コストの単一コンポーネントです。超臨界設計は、25 MPa・600℃以上で動作可能な特殊ニッケル基超合金を必要とします。その技術的要件により、材料品質と製造能力がサプライヤー選定の中心となっています。
排出制御・補助システムは2032年にかけてCAGR 5.6%で成長すると予測されています。中国の改修義務とインドの厳格化された二酸化硫黄・窒素酸化物規制が、稼働中プラントでの必要支出を生み出しています。東方ボイラーは、中国鉄鋼研究総院と共同開発したC630R高温ロータ合金を630℃実証プロジェクトに使用しました。節炭器と空気予熱器は改修プログラムにおける効率改善を支援します。給水・循環システムはボイラーサービス契約に引き続き連動しています。
地域分析
アジア太平洋の発電所ボイラー市場
アジア太平洋は2026年の発電所ボイラー市場の69.3%を占めました。この地域は、新規石炭火力容量の増設と老朽設備の超々臨設備への更新を組み合わせています。中国は2024年に約100 GWの新規石炭火力プラントを承認しました。インドと中国は2025年の世界の新規石炭火力提案の87%を占めました。インド国営火力発電公社(NTPC)は2032年までに30 GWの新規熱発電容量を追加することを目指しています。
北米・欧州の発電所ボイラー市場
北米と欧州は、発電所ボイラー市場において技術的に要求の高い部分を代表しています。米国の需要は、新規石炭火力プロジェクトではなく、延命、燃料転換、排出アップグレードに向けられています。エネルギー省の緊急命令後、2025年に計画されていた8.5 GWの米国石炭廃止のうち実際に廃止されたのは2.6 GWのみでした。エネルギー省の2026年2月の資金プログラムも、効率アップグレードと石炭からガスへの転換準備を対象としています。欧州の需要は、バルメットの2025年のスウェーデンにおける75 MWth・25 MWeバイオマスCHPプラントの受注に反映されているように、バイオマス、廃棄物発電、コジェネレーション(CHP)設備へと移行しています。
中東・アフリカおよび南米の発電所ボイラー市場
中東・アフリカは2032年にかけてCAGR 5.8%で成長すると予測されています。成長は、湾岸地域のガス焚きコンバインドサイクル増設と、ナイジェリア、エジプト、南アフリカの熱発電プロジェクトに結びついています。国際エネルギー機関(IEA)は、中東・北アフリカの発電容量が今後10年間で300 GW以上増加すると見込んでいます。天然ガスは2035年までの電力需要増加分の半分を満たすと予想されており、HRSGの受注を後押しする一方、南米ではブラジル主導の需要がガスピーキング容量と小規模産業ボイラーに依存しており、コロンビアとアルゼンチンが産業自家発電と廃熱回収の機会を提供しています。
競合環境
発電所ボイラー市場は中程度に集約されています。提供された証拠は、ユーティリティスケールの超臨界・超々臨界エンジニアリング・調達・建設(EPC)プロジェクトに対応可能な6〜8社の主要設備メーカー(OEM)と、産業、廃棄物発電、サービス業務における30社以上の地域参加者を特定しています。東方電気、ハルビン電気、上海電気は中国の新規建設ボイラー需要の多くを供給しています。これらの企業はまた、融資パッケージを通じて東南アジアとアフリカでの競争力を高めています。
日本・韓国のメーカーには、三菱パワーを通じた Mitsubishi Heavy Industries, Ltd.、IHI Corporation、Kawasaki Heavy Industries, Ltd.、Doosan Enerbility Co., Ltd. が含まれます。これらの企業は水素・アンモニア混焼と高効率HRSGシステムを対象としています。2025年3月、ダウナーグループはMitsubishi Heavy Industries, Ltd.およびMitsubishi Heavy Industries Power IDSとアライアンスを締結し、オーストラリアとニュージーランドにおける独占販売代理店・サービスプロバイダーとして機能することになりました。この契約は保守、強制停止サービス、スペアパーツ供給をカバーしています。GE Vernova, Inc.、Siemens Energy AG、ANDRITZ AG、Babcock & Wilcox Enterprises, Inc. など欧米サプライヤーは、欧州と北米においてバイオマス、廃棄物発電、高マージンのサービス業務に注力しています。
高仕様プロジェクトでは技術的差別化が引き続き重要です。東方電気の630℃プロジェクトで使用されたC630Rロータ合金は、先進ボイラーシステム向けの高温材料開発を代表しています。GEパワーインディアは2025年9月、ドゥルガープルのボイラー製造事業をJSWエナジーに分離する計画を承認しました。モジュール式排熱回収蒸気発生器(HRSG)システム、アンモニア混焼改修パッケージ、排出制御統合は、サプライヤー活動の関連分野として引き続き重要です。
発電所ボイラー産業のリーダー企業
-
GE Vernova, Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Doosan Enerbility Co., Ltd.
-
Dongfang Electric Corporation Limited
-
Babcock & Wilcox Enterprises, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
発電所ボイラー市場 このレポートでカバーされる企業
- ANDRITZ AG
- Ansaldo Energia S.p.A.
- Babcock & Wilcox Enterprises, Inc.
- Bharat Heavy Electricals Limited
- Cleaver-Brooks, Inc.
- Dongfang Electric Corporation Limited
- Doosan Enerbility Co., Ltd.
- Foster Wheeler AG
- GE Vernova, Inc.
- Harbin Electric Corporation
- Hitachi Zosen Corporation
- IHI Corporation
- John Wood Group PLC
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Shanghai Electric Group Company Limited
- Siemens Energy AG
- Sofinter S.p.A.
- Sumitomo Heavy Industries, Ltd.
- Thermax Limited
- Valmet Oyj
最近の産業開発事情 発電所ボイラー市場
- 2026年7月:L&Tエナジー カーボンライト ソリューションズは、チャッティースガル州ラーラ第III期熱発電プロジェクトについてNTPCから限定着工通知を受領しました。このプロジェクトは合計1,600 MWの超々臨界800 MWユニット2基をカバーしており、L&TはこのオーダーをINR 5,000〜10,000クロール(6億米ドル〜12億米ドル相当)のメガオーダーに分類しました。
- 2026年2月:米国エネルギー省は、石炭設備の寿命延長とグリッド信頼性の支援を目的とした、より広範な5億2,500万米ドルプログラムの下で、6件の石炭プラント近代化プロジェクトに1億7,500万米ドルを発表しました。
- 2025年11月:Dongfang Electric Corporation Limitedは、山東省運城プロジェクト向けのボイラー、タービン、発電機を納入しました。これは初の630℃超々臨界二段再熱国家実証プラントです。2基の1,000 MWユニットは2026年に運転開始予定で、年間1,000億kWhを供給することが期待されています。
- 2025年11月:Mitsubishi Heavy Industries, Ltd.は、ベトナムの660 MW オーモン1火力発電所を石油ら天然ガスに転換する契約を発表しました。同社は既存ボイラー向けのガスバーナーを供給し、選択触媒還元(SCR)脱硝システムを設置します。
世界の発電所ボイラー市場レポートの範囲
発電所のボイラーとは、燃料を燃焼させるか熱エネルギーを利用することで水を高圧・高温蒸気に変換する、密閉された重工業用容器です。この加圧蒸気は蒸気タービンを駆動するために使用され、電気を生産する発電機に動力を供給します。
世界の発電所ボイラー市場は、ボイラータイプ、技術、用途、コンポーネント、地域によってセグメント化されています。ボイラータイプ別では、市場は微粉炭燃焼(PF)ボイラー、循環流動層燃焼(CFB)ボイラー、気泡流動層燃焼(BFB)ボイラー、排熱回収蒸気発生器(HRSG)、その他の発電所ボイラータイプにセグメント化されています。技術別では、市場は亜臨界、超臨界、超々臨界ボイラーにセグメント化されています。用途別では、市場はユーティリティスケール発電、産業自家発電、コジェネレーション(CHP)、廃棄物発電、その他の用途にセグメント化されています。コンポーネント別では、市場はボイラー炉・燃焼システム、水管・蒸気発生システム、過熱器・再熱器、節炭器、空気予熱器、給水・循環システム、排出制御・補助システムにセグメント化されています。本レポートはまた、主要地域の27カ国における世界の発電所ボイラー市場の規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 微粉炭燃焼(PF)ボイラー |
| 循環流動層燃焼(CFB)ボイラー |
| 気泡流動層燃焼(BFB)ボイラー |
| 排熱回収蒸気発生器(HRSG) |
| その他の発電所ボイラータイプ |
| 亜臨界ボイラー |
| 超臨界ボイラー |
| 超々臨界ボイラー |
| ユーティリティスケール発電 |
| 産業自家発電 |
| コジェネレーション(CHP) |
| 廃棄物発電 |
| その他の用途 |
| ボイラー炉・燃焼システム |
| 水管・蒸気発生システム |
| 過熱器・再熱器 |
| 節炭器 |
| 空気予熱器 |
| 給水・循環システム |
| 排出制御・補助システム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| クウェート | |
| オマーン | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| ボイラータイプ別 | 微粉炭燃焼(PF)ボイラー | |
| 循環流動層燃焼(CFB)ボイラー | ||
| 気泡流動層燃焼(BFB)ボイラー | ||
| 排熱回収蒸気発生器(HRSG) | ||
| その他の発電所ボイラータイプ | ||
| 技術別 | 亜臨界ボイラー | |
| 超臨界ボイラー | ||
| 超々臨界ボイラー | ||
| 用途別 | ユーティリティスケール発電 | |
| 産業自家発電 | ||
| コジェネレーション(CHP) | ||
| 廃棄物発電 | ||
| その他の用途 | ||
| コンポーネント別 | ボイラー炉・燃焼システム | |
| 水管・蒸気発生システム | ||
| 過熱器・再熱器 | ||
| 節炭器 | ||
| 空気予熱器 | ||
| 給水・循環システム | ||
| 排出制御・補助システム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年における発電所ボイラー市場の予測値は?
このセクターは2027年からCAGR 5.22%で成長し、2032年までに33.89 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つボイラータイプはどれですか?
微粉炭燃焼(PF)ボイラーは2026年に金額の46.7%を占め、アジアにおける設置実績と新規容量プロジェクトによって支えられています。
排熱回収蒸気発生器(HRSG)が急速に成長しているのはなぜですか?
HRSGは、ガス焚きコンバインドサイクルプロジェクト、産業コジェネレーション、データセンター需要の拡大に伴い、CAGR 5.9%で成長すると予測されており、設置済みガスタービン容量が関連する蒸気発生設備を支えています。
ボイラー需要において最大の役割を担う地域はどこですか?
アジア太平洋は2026年の世界全体の金額の69.3%を占めており、中国、インド、東南アジアが熱発電容量の建設とアップグレードを継続しているためです。
最も成長の速い技術はどれですか?
超々臨界技術は、メガワット時あたりの効率を改善し排出量を削減するため、2032年にかけてCAGR 6.7%で成長すると予測されています。
排出要件の変化は設備需要にどのような影響を与えていますか?
より厳格な要件は、排出制御システム、バイオマス転換、廃棄物発電設備、燃料フレキシブルなボイラー設計への需要を増加させています。