
Tamanho e Participação do Mercado de Cabos de Energia e Controle
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
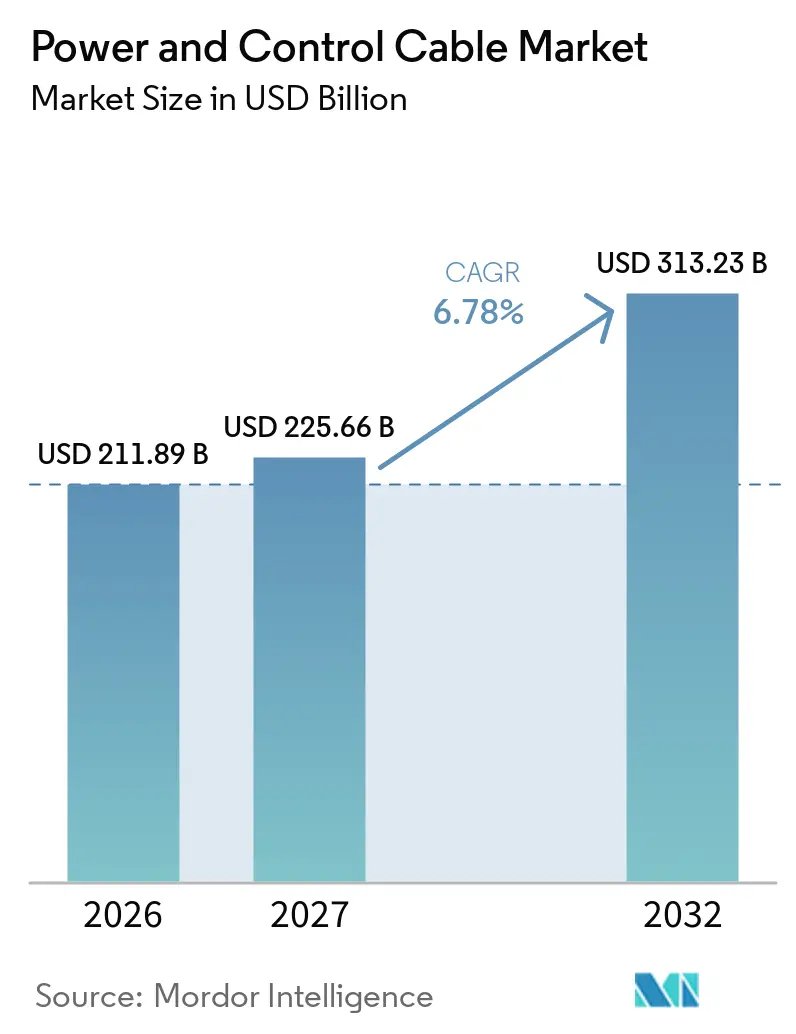
| Tamanho do Mercado (2027) | 225.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 313.23 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.78 % |
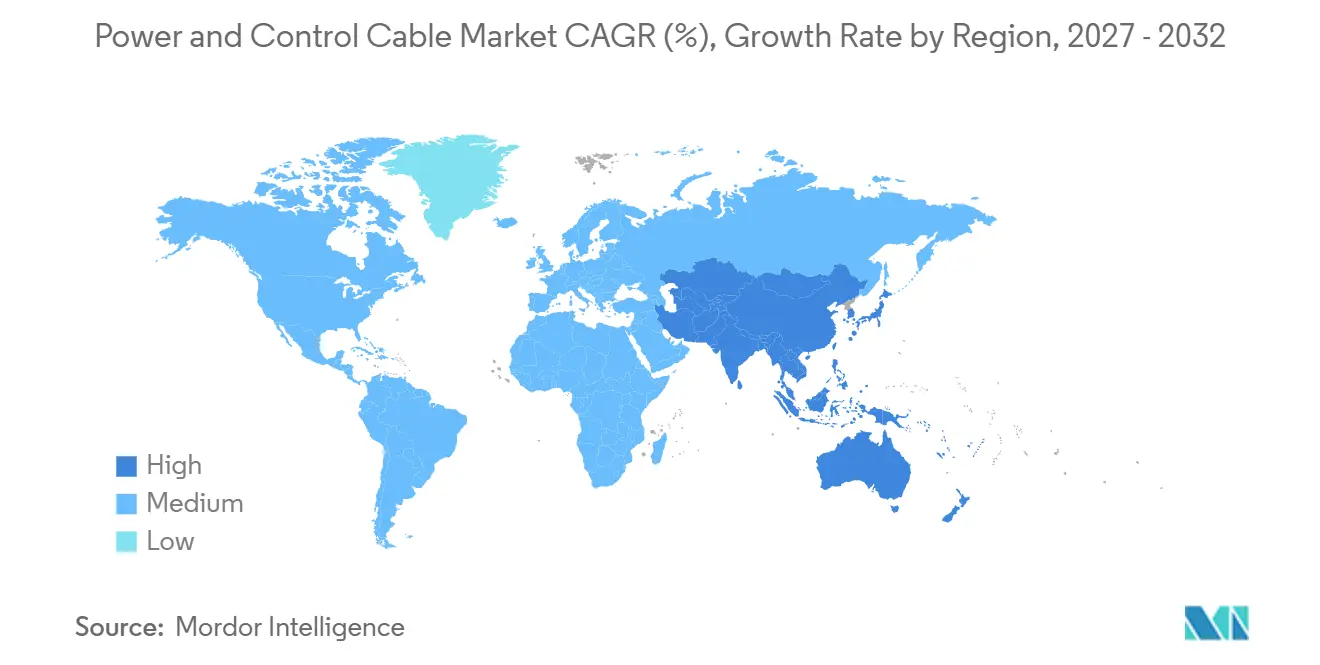
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
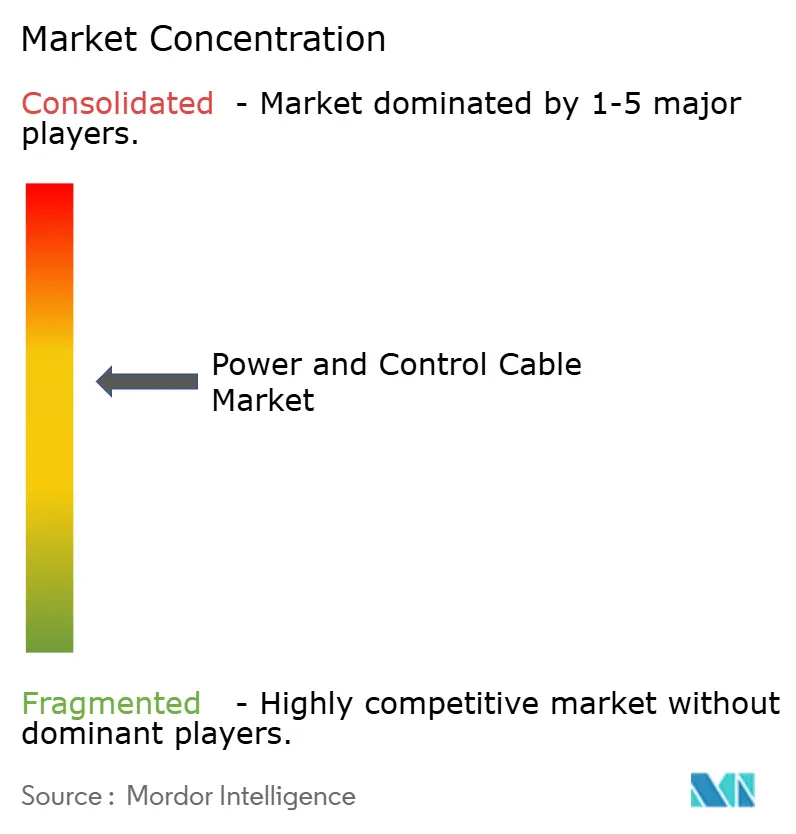
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cabos de Energia e Controle pela Mordor Intelligence
O tamanho do Mercado de Cabos de Energia e Controle tem projeção de expansão de 211,89 bilhões de USD em 2026 e 225,66 bilhões de USD em 2027 para 313,23 bilhões de USD até 2032, registrando um CAGR de 6,78% entre 2027 e 2032. O mercado de cabos de energia e controle está sendo moldado pela expansão da rede elétrica, conexões de energias renováveis e uma eletrificação mais ampla na indústria e no transporte. Os longos períodos de aquisição de cabos tornam a capacidade de fabricação qualificada tão importante quanto a demanda por projetos, especialmente para sistemas de corrente contínua de alta tensão. Grandes projetos criam demanda concentrada por cabos de energia de alto valor, enquanto data centers, redes de recarga e fábricas inteligentes sustentam uma demanda mais ampla por produtos de menor tensão. Os compradores estão distribuindo contratos entre fornecedores qualificados para reduzir o risco dos projetos, enquanto os fabricantes investem em capacidade de produção e capacidade de instalação. Os custos de materiais e a disponibilidade limitada de embarcações continuam sendo restrições importantes para o controle de energia e o mercado de cabos.
Principais Conclusões do Relatório
- Por tipo de produto, os cabos de energia detinham 90,1% da participação do mercado de cabos de energia e controle em 2026, enquanto os cabos de energia têm projeção de crescimento a um CAGR de 8,3% até 2032.
- Por tipo de tensão, os cabos de baixa tensão detinham 62,9% da receita em 2026, enquanto os cabos de baixa tensão têm projeção de crescimento a um CAGR de 9,5% até 2032.
- Por tipo de instalação, os cabos subterrâneos detinham 49,5% da receita em 2026, enquanto os cabos submarinos têm projeção de crescimento a um CAGR de 11,2% até 2032.
- Por setor de uso final, energia e serviços públicos detinham 29,6% da receita em 2026, enquanto a energia renovável tem projeção de crescimento a um CAGR de 9,2% até 2032.
- Por geografia, a Ásia-Pacífico detinha 48,7% da participação do mercado de cabos de energia e controle em 2026 e tem projeção de crescimento a um CAGR de 9,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Rede Elétrica e Expansão da Transmissão | +1.4% | Global, concentrado nos Estados Unidos, União Europeia e China | Médio prazo (2 a 4 anos) |
| Integração de Energias Renováveis e Eletrificação | +1.5% | Global, mais forte na União Europeia, China e Índia | Longo prazo (≥ 4 anos) |
| Energia Eólica Offshore e Interconectores Transfronteiriços | +0.9% | Norte da Europa e Leste Asiático, emergindo no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Automação Industrial e Manufatura Inteligente | +0.5% | Núcleo da Ásia-Pacífico, secundário na América do Norte e na União Europeia | Médio prazo (2 a 4 anos) |
| Crescimento da Demanda de Data Centers, Recarga de Veículos Elétricos e Infraestrutura Digital | +0.7% | América do Norte, União Europeia e Ásia-Pacífico, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Demanda por Cabos Submarinos de Ilhas de Energia e HVDC de Longa Distância | +0.6% | Mar do Norte da União Europeia, Leste Asiático e Oriente Médio e Norte da África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Rede Elétrica e Expansão da Transmissão
O investimento em redes elétricas está aumentando a demanda no mercado de cabos de energia e controle, pois os projetos de transmissão e distribuição requerem um conteúdo substancial de cabos. Os programas de transmissão atualmente planejados requerem capacidade de cabos em corredores de rede, subestações e conexões de distribuição que levam novo fornecimento aos clientes. A Agência Internacional de Energia declarou em 2025 que os prazos de entrega para cabos padrão haviam aumentado para 2 a 3 anos, enquanto os prazos de entrega para cabos de corrente contínua de alta tensão se estenderam além de 5 anos.[1] A agência também relatou que mais de 1.600 GW de projetos solares e eólicos aguardavam conexões à rede elétrica, sustentando a demanda contínua por equipamentos de transmissão.[2] Os requisitos atualizados de proteção da rede elétrica podem acrescentar mais trabalho de projeto e aquisição para os desenvolvedores. A combinação de projetos de rede comprometidos e longos cronogramas de entrega sustenta a visibilidade da demanda para fornecedores de cabos qualificados.
Integração de Energias Renováveis e Eletrificação
A geração renovável requer cabos no local de geração e ao longo da conexão com a rede elétrica, o que amplia a demanda em todo o mercado de cabos de energia e controle. O projeto SuedLink da Alemanha está em construção em 6 estados e transportará 4 GW de geração eólica do norte para os centros de demanda do sul por meio de cabos subterrâneos de corrente contínua de alta tensão de 525 kV.[3] A França anunciou um plano de investimento em rede elétrica de 100 bilhões de EUR ao longo de 15 anos, incluindo aproximadamente 2.000 km de cabos subterrâneos de alta tensão até 2028. Esses projetos favorecem tipos de cabos que exigem qualificações avançadas, longos ciclos de produção e planejamento cuidadoso de rotas. Os produtos de baixa tensão continuam sendo importantes para sistemas de energia distribuída, mas os programas de rede de maior valor concentram a demanda em sistemas de alta tensão. Esse padrão oferece aos produtores qualificados a oportunidade de priorizar capacidade para projetos com ciclos de pedidos mais longos.
Energia Eólica Offshore, Interconectores e Demanda por Cabos Submarinos
A energia eólica offshore e os interconectores estão expandindo o mercado de cabos de energia e controle por meio de rotas mais longas, águas mais profundas e requisitos de tensão mais elevados. A Comissão Europeia concedeu 645,2 milhões de EUR em financiamento para o projeto Bornholm Energy Island em setembro de 2025, projetado para transmitir 3 GW de energia eólica do Mar Báltico por meio de um sistema de cabos submarinos de 200 km.[4] A NKT assinou um contrato de 650 milhões de EUR para a conexão de cabo de 525 kV do projeto com a Zelândia. A Nexans iniciou a instalação da seção ocidental do Tyrrhenian Link em setembro de 2025, utilizando cabos de 500 kV a uma profundidade recorde de 2.150 metros. O Celtic Interconnector iniciou o lançamento de cabos marinhos em 2025, embora a disponibilidade de embarcações e os cronogramas de produção continuassem sendo fatores de tempo importantes. Esses requisitos restringem o número de fornecedores que podem competir pelos contratos submarinos mais complexos.
Infraestrutura Digital, Recarga de Veículos Elétricos e Automação Industrial
Data centers, redes de recarga e instalações automatizadas ampliam a base de clientes do mercado de cabos de energia e controle. A Associação Internacional de Fios e Maquinário projetou que a demanda por cabos de data centers aumentaria de 264,8 quilotoneladas em 2024 para 727 quilotoneladas até 2029. As redes de recarga também requerem conexões de alta corrente e equipamentos de distribuição de suporte que estejam em conformidade com as normas técnicas aplicáveis. A manufatura inteligente acrescenta demanda por sistemas de cabos de energia, controle e blindados dentro das plantas. Essas aplicações são mais distribuídas do que os programas de transmissão de longa distância, criando oportunidades para fornecedores com cobertura de construção, industrial e de canais de distribuição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Insumos de Cobre, Alumínio e XLPE | -1.3% | Global, mais aguda nos centros de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Atrasos no Licenciamento e na Conexão à Rede Elétrica | -0.9% | América do Norte e União Europeia | Médio prazo (2 a 4 anos) |
| Escassez de Embarcações de Instalação de HVDC e Mão de Obra Qualificada para Emendas | -0.5% | Norte da Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Estresse Harmônico por Intermitência e Exposição à Cibersegurança de Cabos Digitais | -0.3% | Global, mais forte na Ásia-Pacífico e na União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Insumos e Atrasos no Licenciamento
O cobre, o alumínio e os materiais de isolamento podem alterar os preços dos cabos e as escolhas de produtos em todo o mercado de cabos de energia e controle. O cobre atingiu 10.500 USD por tonelada em 2025, e sua variação pode afetar materialmente os produtos nos quais o metal representa uma grande parcela do custo de produção. Os fabricantes podem usar condutores de liga de alumínio em aplicações de menor tensão adequadas quando os custos do cobre aumentam, embora as especificações dos projetos e as normas técnicas limitem a substituição em muitos usos de alta tensão. O licenciamento também pode ser atrasado quando os planos de capital aprovados se tornam pedidos de compra de cabos. A Agência Internacional de Energia identificou o licenciamento como uma causa primária de atrasos em projetos de transmissão em economias avançadas. Os atrasos nas conexões e os estudos sequenciais podem adiar projetos mesmo onde o investimento em rede está planejado, o que aumenta a incerteza para fornecedores e desenvolvedores.
Capacidade de Instalação e Resiliência do Sistema
A disponibilidade limitada de embarcações pode restringir o mercado de cabos de energia e controle onde as rotas offshore requerem trabalho de instalação especializado. A operação marinha de 2025 do Celtic Interconnector dependia da disponibilidade de embarcações e dos cronogramas de produção. A escassez de pessoal qualificado para emendas pode acrescentar outra restrição a projetos complexos de alta tensão. Os sistemas de rede também enfrentam riscos técnicos decorrentes de mudanças nos padrões de geração e da exposição de sistemas digitais. Um estudo científico de 2025 avaliou vulnerabilidades a ataques cibernéticos que afetam sistemas de transmissão de corrente contínua de alta tensão. Esses riscos não reduzem a necessidade de infraestrutura, mas podem prolongar os períodos de projeto, aprovação, instalação e comissionamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
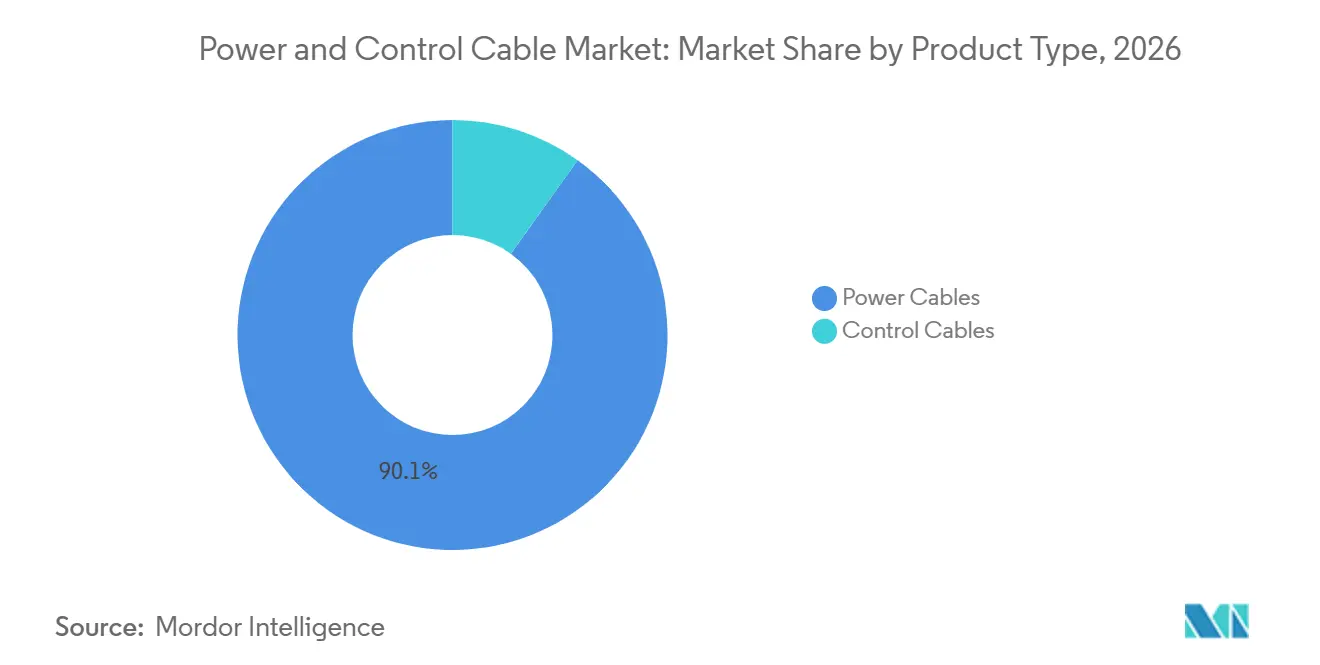
Cabos de Energia Ancoram a Receita em Aplicações de InfraestruturaOs cabos de energia detinham 90,1% do tamanho do mercado de cabos de energia e controle em 2026 e têm previsão de crescimento a um CAGR de 8,3% até 2032. Sua posição reflete o alto valor das aplicações de transmissão, distribuição, conexão de renováveis e subestações em comparação com os usos de sinalização industrial. Cada grande projeto de energia renovável e interconector de rede requer capacidade substancial de cabos de energia. Os produtos de corrente contínua de alta tensão e submarinos podem ter um valor por quilômetro muito superior ao dos cabos de distribuição padrão. As longas filas de fabricação para sistemas de alta tensão também reforçam a importância da aquisição antecipada. O mercado de cabos de energia e controle depende, portanto, fortemente de produtores capazes de atender aos requisitos avançados dos projetos.
Os cabos de controle representaram os 9,9% restantes da receita em 2026. Eles atendem a aplicações industriais, marítimas e em áreas perigosas, onde a transmissão confiável de sinais e a resistência a interferências são requisitos centrais. Os designs blindados e armados podem tornar o preço dos cabos de controle menos diretamente dependente das variações do cobre do que o preço dos cabos de energia. A demanda vem da automação de fábricas, transporte, aplicações offshore e indústrias de processo. O segmento enfrenta mais concorrência em produtos padronizados do que as categorias de cabos de energia de alta tensão premium. Os fornecedores que operam em ambas as áreas precisam equilibrar as vendas industriais de alto volume com a capacidade para trabalhos de infraestrutura especializados.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Tensão:
Escala de Baixa Tensão Encontra Criação de Valor de Alta TensãoOs cabos de baixa tensão detinham 62,9% do tamanho do mercado de cabos de energia e controle em 2026 e têm projeção de expansão a um CAGR de 9,5% até 2032. A construção residencial, a eletrificação urbana, a distribuição em data centers e a recarga de Veículos Elétricos sustentam a demanda generalizada por esses produtos. O segmento se beneficia de muitos projetos menores, em vez de um número limitado de grandes contratos de transmissão. A demanda por cabos na Índia tem sido sustentada pela construção, programas de rede de última milha e expansão de redes. Essa ampla base de demanda confere às redes de distribuição estabelecidas um papel importante no mercado de cabos de energia e controle. A concorrência de preços é mais intensa do que nas categorias de alta tensão mais especializadas.
Os cabos de média tensão conectam subestações de distribuição, usuários industriais e parques de energia renovável. Sua demanda acompanha os cronogramas de investimento industrial e de modernização da rede elétrica. Os cabos de alta tensão e extra-alta tensão ocupam as posições de maior densidade de valor no portfólio, pois um único projeto pode exigir contratos de cabos muito grandes. Os marcos de aquisição de longo prazo mostram que os principais compradores frequentemente reservam capacidade qualificada muito antes do início da construção. Os requisitos de qualificação continuam sendo uma barreira prática para novos entrantes na faixa de tensão mais elevada. Essa diferença em qualificação e escala de projeto separa a criação de valor de alta tensão da demanda por volume de baixa tensão.
Por Tipo de Instalação:
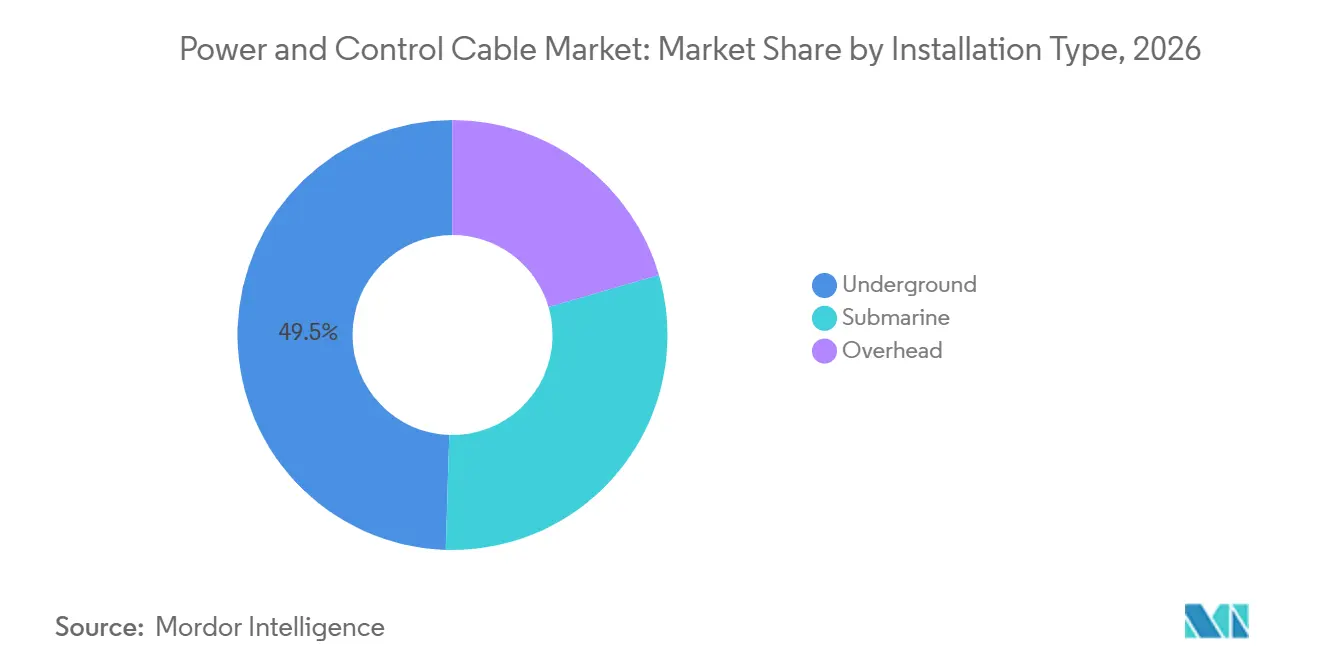
Subterrâneo Lidera o Volume, Submarino Impulsiona o ValorOs cabos subterrâneos detinham 49,5% da receita em 2026. As necessidades de confiabilidade, a densidade urbana, os requisitos visuais e os corredores protegidos sustentam seu uso. O SuedLink e o SuedOstLink da Alemanha são exemplos de desenvolvimento subterrâneo de corrente contínua de alta tensão de longa distância. O regulador alemão aprovou a seção final do SuedOstLink em julho de 2025. Os sistemas subterrâneos podem ser preferidos quando a construção aérea enfrenta restrições ambientais, de planejamento ou comunitárias. Eles também requerem roteamento detalhado, obras civis e coordenação cuidadosa da instalação.
Os cabos submarinos têm projeção de crescimento a um CAGR de 11,2% até 2032, a taxa mais rápida entre os tipos de instalação. A energia eólica offshore, as conexões com ilhas e os links de energia transfronteiriços são as principais fontes de demanda. Esses projetos necessitam de embarcações especializadas, levantamentos marinhos e procedimentos rigorosos de manuseio de cabos. O valor de uma rota submarina pode ser muito superior ao de uma linha aérea comparável devido aos requisitos técnicos e de instalação. O Instituto de Engenharia e Tecnologia observou em 2025 que os links de corrente contínua de alta tensão offshore podem ter custos muito superiores aos das conexões aéreas comparáveis. Os fabricantes que controlam tanto a produção de cabos quanto a capacidade de instalação podem reduzir um risco crítico de entrega.
Por Setor de Uso Final:
Energia e Serviços Públicos Lideram, Energia Renovável Supera TodosEnergia e serviços públicos detinham 29,6% da receita em 2026. Os programas de transmissão, distribuição e subestações criam demanda constante em todas as regiões. A energia renovável tem previsão de crescimento a um CAGR de 9,2% até 2032, a taxa mais rápida entre as categorias de uso final. As instalações de energia renovável requerem cabos dentro do ativo e para a conexão à rede elétrica, vinculando estreitamente a demanda por renováveis ao investimento em serviços públicos. A manufatura industrial, a construção e a infraestrutura continuam sendo importantes centros secundários de demanda. O setor de cabos de energia e controle também atende a sistemas de transporte e outras infraestruturas essenciais que necessitam de conexões confiáveis de energia e controle.
As aplicações de petróleo e gás continuam a exigir sistemas especializados de energia e controle, apesar da mudança mais ampla no investimento em energia. O Projeto Lightning da Abu Dhabi National Oil Company (ADNOC) utiliza links submarinos de corrente contínua de alta tensão para abastecer instalações offshore a partir da rede continental. As ferrovias e os sistemas de transporte necessitam de cabos de energia, sinalização e controle para trabalhos de modernização e substituição. Os locais de mineração e metais requerem produtos blindados e resistentes ao fogo para condições operacionais exigentes. Esses nichos podem sustentar produtos premium onde os requisitos de segurança e certificação são rigorosos. A demanda dos usuários finais é, portanto, diversificada, mesmo que o investimento em serviços públicos continue sendo a maior fonte única de receita.
Análise Geográfica
A Ásia-Pacífico deteve 48,7% do tamanho do mercado de cabos de energia e controle em 2026 e deve crescer a um CAGR de 9,3% até 2032. A China sustenta essa posição por meio de sua ampla rede de transmissão e extensa base de produção de cabos. A rede de transmissão de 220 kV e acima da China atingiu 960.000 km até 2024. A Associação da Indústria de Equipamentos Elétricos da China também citou a produção de cabos de energia de 2024 no valor de 80,52 bilhões de USD (538,1 bilhões de CNY). A Índia acrescenta demanda por meio de modernização da rede elétrica, expansão do transporte, eletrificação e infraestrutura de recarga. Os países do Sudeste Asiático estão gerando demanda adicional por meio de programas de industrialização e eletrificação rural.
A perspectiva de demanda atual da Índia está vinculada à modernização da rede elétrica, à atividade de construção e ao investimento em manufatura. Os produtores locais também estão buscando oportunidades de exportação à medida que a capacidade se expande. O mix regional inclui projetos de transmissão de alto valor na China e na Índia, juntamente com ampla demanda de construção e eletrificação em todo o Sudeste Asiático. Essa combinação sustenta tanto as categorias de cabos especializados quanto os padrão. A Ásia-Pacífico permanece central no mercado de cabos de energia e controle por combinar escala, profundidade de manufatura e demanda variada de usuários finais.
A Europa e a América do Norte juntas respondem por uma grande parcela do investimento planejado em rede elétrica, sustentado por modernizações de transmissão, conexões de energia eólica offshore e nova demanda por eletricidade. Os corredores alemães de corrente contínua de alta tensão e o planejado investimento em rede da França sustentam a demanda por sistemas subterrâneos e submarinos. Os Estados Unidos também estão expandindo as necessidades de equipamentos de transmissão e distribuição, enquanto o desenvolvimento de data centers acrescenta demanda distribuída de cabos. Centros de demanda menores na América do Sul, no Oriente Médio e na África têm fatores impulsionadores distintos. O Banco Mundial aprovou 698,13 milhões de USD (625 milhões de EUR) para o projeto de transmissão de energia renovável da Turquia em 2025, incluindo subestações de alta tensão, expansão de cabos subterrâneos e corredores iniciais de corrente contínua de alta tensão. O Oriente Médio possui programas offshore e industriais especializados, enquanto as necessidades de eletrificação da África sustentam a demanda por produtos de menor tensão.
Cenário Competitivo
O mercado de cabos de energia e controle é moderadamente concentrado em aplicações premium offshore e de corrente contínua de alta tensão, enquanto os segmentos de menor tensão são mais fragmentados. Prysmian, Nexans e NKT possuem grandes carteiras de pedidos e capacidade de manufatura estabelecida para projetos complexos. A NKT reportou uma carteira de pedidos de alta tensão de 11,26 bilhões de USD (10,1 bilhões de EUR) no segundo trimestre de 2025. A Nexans reportou uma carteira de pedidos de transmissão PWR de 8,83 bilhões de USD (7,9 bilhões de EUR) em setembro de 2025. Os requisitos de certificação e qualificação de manufatura limitam a concorrência no segmento de maior tensão. Os principais compradores de serviços públicos também estão utilizando vários fornecedores qualificados para reduzir a dependência de uma única fonte de manufatura.
A Prysmian adquiriu a ACSM em janeiro de 2026, adicionando capacidade de levantamento submarino, planejamento de rotas e preparação do leito marinho. A transação aborda o risco de execução de instalação em projetos de cabos offshore. A Prysmian também concluiu a aquisição da Atkore em outubro de 2026 por 3,8 bilhões de USD, ampliando sua oferta de infraestrutura elétrica nos Estados Unidos. A Nexans concluiu a aquisição da Republic Wire em junho de 2026, fortalecendo sua posição em fio de cobre na América do Norte. Seu trabalho anterior de estrutura com a Réseau de Transport d'Électricité (RTE) demonstra a importância dos relacionamentos de longo prazo em projetos para fornecedores de alta tensão. Esses movimentos mostram que as empresas líderes estão adicionando capacidade, alcance de canais e suporte à instalação, em vez de depender apenas do crescimento orgânico da produção de cabos.
A concorrência é mais intensa nos produtos de construção e industriais de menor tensão, onde produtores regionais e novos entrantes podem competir com mais facilidade. Novos investimentos em cabos pela UltraTech Cement e pelo Grupo Adani na Índia durante 2025 elevaram a pressão competitiva sobre os fornecedores domésticos estabelecidos. Os produtores existentes responderam por meio de planos de capacidade e estratégias de exportação. O desenvolvimento de condutores de alumínio pode se tornar uma área de inovação de produtos onde as especificações técnicas permitem a substituição de materiais. Montagens híbridas de energia, dados e controle também podem sustentar ofertas diferenciadas em aplicações industriais.
Líderes do Setor de Cabos de Energia e Controle
-
Prysmian S.p.A.
-
Nexans S.A.
-
Sumitomo Electric Industries, Ltd.
-
LS Cable & System Ltd.
-
NKT A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cabos de Energia e Controle Empresas cobertas neste relatório
- Belden Inc.
- Ducab Group
- Elsewedy Electric Company
- Finolex Cables Limited
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Havells India Limited
- HELUKABEL GmbH
- Hengtong Group Co., Ltd.
- KEI Industries Limited
- Leoni AG
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Polycab India Limited
- Prysmian S.p.A.
- Riyadh Cables Group Company
- RR Kabel Limited
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
Desenvolvimentos industriais recentes em Mercado de Cabos de Energia e Controle
- Outubro de 2026: A Prysmian concluiu a aquisição da Atkore, fornecedora norte-americana de soluções de infraestrutura elétrica que abrange eletrodutos, sistemas de gerenciamento de cabos e estruturas metálicas, por 3,8 bilhões de USD a 95 USD por ação. A entidade combinada opera mais de 60 locais de fabricação e distribuição nos Estados Unidos, fortalecendo significativamente a posição da Prysmian nos canais de data centers, serviços públicos e infraestrutura comercial.
- Outubro de 2026: A Prysmian concluiu a aquisição da Xtera, especialista britânica e norte-americana em sistemas de cabos de telecomunicações submarinos turnkey, por meio de uma joint venture 80/20 com a Fincantieri. A Xtera foi simultaneamente selecionada pela EXA Infrastructure para o projeto de cabo transatlântico EXA Meridian de 6.552 km, e os cabos serão fabricados na instalação da Prysmian em Nordenham, Alemanha, onde a capacidade de produção está sendo dobrada.
- Junho de 2026: A Nexans concluiu a aquisição da Republic Wire, fabricante norte-americana de fios de cobre, fortalecendo o segmento PWR-Connect do grupo na América do Norte. A empresa também confirmou a orientação para o ano completo de 2026 e reportou crescimento orgânico de 12,9% ano a ano nos negócios de eletrificação nos primeiros 9 meses de 2026.
- Janeiro de 2026: A Prysmian anunciou a aquisição da ACSM, líder espanhola em levantamento de cabos submarinos, planejamento de rotas e preparação do leito marinho, por 189 milhões de USD (169 milhões de EUR). A integração da ACSM traz internamente as capacidades de instalação que representam o principal risco de execução em projetos de cabos offshore de grande escala.
Escopo do Relatório Global do Mercado de Cabos de Energia e Controle
Um cabo de energia e controle é um conjunto elétrico combinado ou distinto no qual os cabos de energia transmitem energia elétrica de alta tensão e alta corrente de uma fonte para os equipamentos, enquanto os cabos de controle transmitem sinais de automação, medição e comando de baixa tensão para regular e monitorar esses equipamentos.
O mercado global de cabos de energia e controle é segmentado por tipo de produto, tipo de tensão, tipo de instalação, setor de uso final e geografia. Por tipo de produto, o mercado é segmentado em cabos de energia e cabos de controle. Por tipo de tensão, o mercado é segmentado em cabos de baixa tensão, média tensão, alta tensão e extra-alta tensão. Por tipo de instalação, o mercado é segmentado em cabos aéreos, subterrâneos e submarinos. Por setor de uso final, o mercado é segmentado em energia e serviços públicos, manufatura industrial, petróleo e gás, construção e infraestrutura, transporte e ferrovias, mineração e metais, energia renovável e outros setores de uso final. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de cabos de energia e controle em 28 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Cabos de Energia |
| Cabos de Controle |
| Cabos de Baixa Tensão |
| Cabos de Média Tensão |
| Cabos de Alta Tensão |
| Cabos de Extra-Alta Tensão |
| Aéreo |
| Subterrâneo |
| Submarino |
| Energia e Serviços Públicos |
| Manufatura Industrial |
| Petróleo e Gás |
| Construção e Infraestrutura |
| Transporte e Ferrovias |
| Mineração e Metais |
| Energia Renovável |
| Outros Setores de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Cabos de Energia | |
| Cabos de Controle | ||
| Por Tipo de Tensão | Cabos de Baixa Tensão | |
| Cabos de Média Tensão | ||
| Cabos de Alta Tensão | ||
| Cabos de Extra-Alta Tensão | ||
| Por Tipo de Instalação | Aéreo | |
| Subterrâneo | ||
| Submarino | ||
| Por Setor de Uso Final | Energia e Serviços Públicos | |
| Manufatura Industrial | ||
| Petróleo e Gás | ||
| Construção e Infraestrutura | ||
| Transporte e Ferrovias | ||
| Mineração e Metais | ||
| Energia Renovável | ||
| Outros Setores de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de cabos de energia e controle até 2032?
O mercado de cabos de energia e controle tem previsão de atingir 313,23 bilhões de USD até 2032, crescendo a um CAGR de 6,78% de 2027 a 2032.
Qual categoria de produto detém a maior participação?
Os cabos de energia detêm a maior participação, com 90,1% em 2026, e têm projeção de crescimento a um CAGR de 8,3% até 2032.
Qual tipo de instalação de cabos está crescendo mais rapidamente?
Os cabos submarinos são o tipo de instalação de crescimento mais rápido, com um CAGR projetado de 11,2% até 2032.
Por que os cabos de corrente contínua de alta tensão são importantes para a expansão da rede elétrica?
Eles sustentam a transmissão de longa distância, conexões de energia eólica offshore e interconectores, mas os projetos enfrentam longos prazos de fabricação e restrições de embarcações.
Qual região lidera a demanda por cabos de energia e controle?
A Ásia-Pacífico lidera com 48,7% de participação em 2026 e tem projeção de crescimento a um CAGR de 9,3% até 2032.
Qual segmento de uso final está se expandindo mais rapidamente?
A energia renovável é o segmento de uso final de crescimento mais rápido, com um CAGR projetado de 9,2% até 2032.